
Os mercados financeiros tradicionais operam dentro de horários de negociação fixos, limitando a capacidade dos traders de responder a notícias de última hora e grandes eventos globais fora do horário de mercado. Para abordar essa limitação e fornecer acesso 24/7 a Futuros sobre ativos tradicionais, a Bybit introduziu os Contratos Perpétuos de TradFi.
Isso permite que os traders reajam imediatamente a desenvolvimentos políticos ou econômicos significativos, mesmo quando os mercados tradicionais subjacentes estão fechados.
Atualmente, os contratos perpétuos de TradFi cobrem duas categorias principais de ativos subjacentes:
- Commodities: como metais preciosos e petróleo bruto
- Ações: incluindo principais ações de mercado, como ações dos EUA
O que são os Contratos Perpétuos de TradFi
Como Acessar os Contratos Perpétuos de TradFi
Taxas de Trading
Preço do índice
Mark price
Isenção de responsabilidade
O que são Contratos Perpétuos TradFi
Os Contratos Perpétuos TradFi da Bybit são denominados em USDT e Contratos Perpétuos liquidados em USDT que rastreiam o preço de ativos financeiros tradicionais (TradFi). Esses contratos permitem que os traders ganhem exposição aos movimentos de preço de ativos tradicionais sem manter o ativo subjacente.
Os Contratos Perpétuos TradFi seguem os mesmos mecanismos de margem, taxa de financiamento e liquidação que os contratos perpétuos padrão de USDT. No entanto, certos parâmetros — como o cálculo do preço do índice e os limites de desvio do mark price — são especificamente ajustados para melhor refletir as características dos mercados tradicionais.
Observações:
— Contratos Perpétuos TradFi são derivativos e não representam propriedade do ativo subjacente. Manter o contrato não concede nenhum direito acionário (como direitos de voto) ou envolve entrega física de commodities ou outros interesses no ativo subjacente.
— Quando o ativo subjacente passa por ações corporativas, como desdobramentos de ações ou consolidações de ações, a Bybit ajustará os contratos relevantes de acordo com as regras aplicáveis. Esses ajustes são apenas para refletir o impacto das ações corporativas nos contratos e não representam que o usuário realmente recebe dividendos ou goza de quaisquer direitos acionários.
— O efeito econômico do dividendo é refletido na precificação e no financiamento através de arbitragem entre o contrato perpetual e as ações subjacentes.
Como Acessar Contratos Perpétuos TradFi
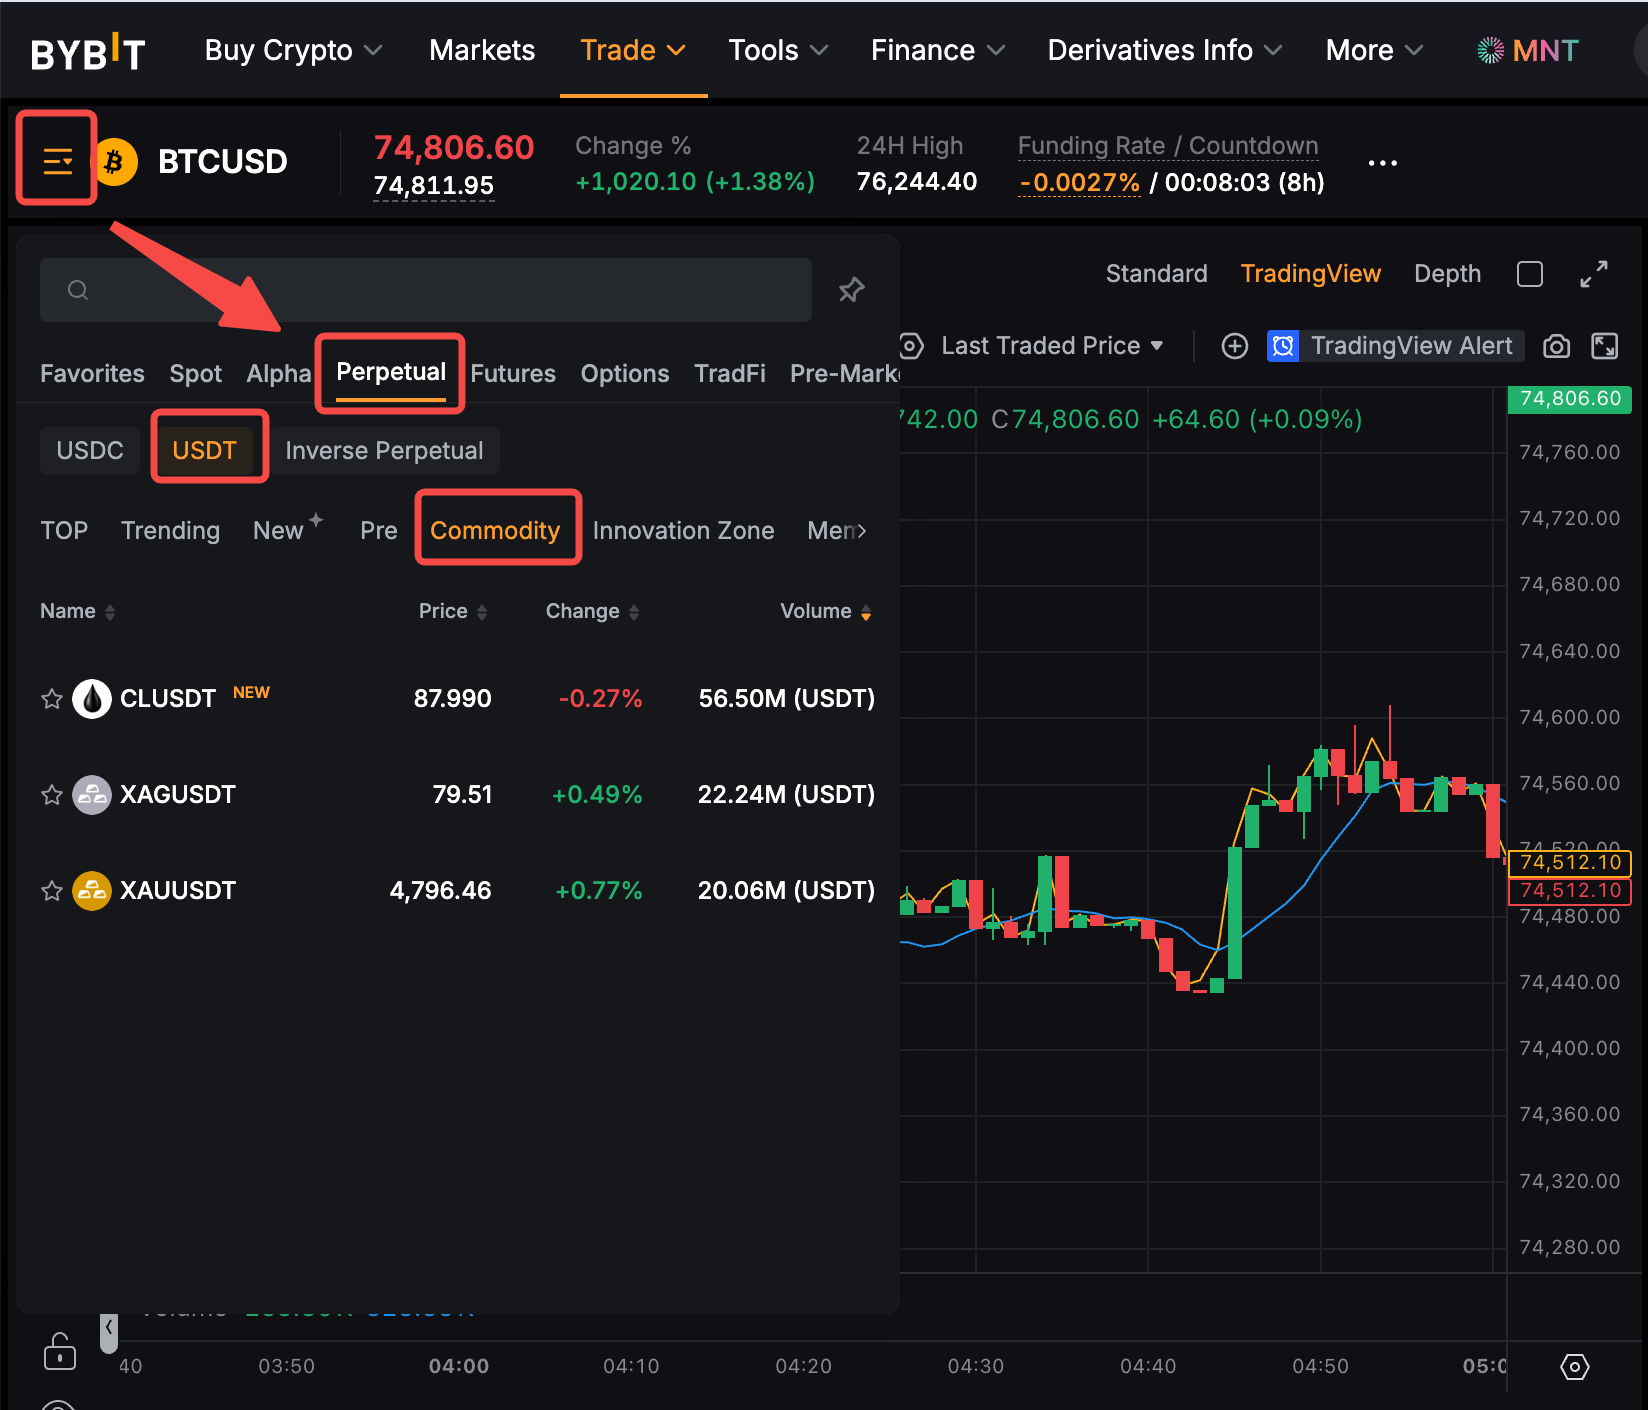
Na página de trading de Futuros, abra o menu suspenso de símbolos no canto superior esquerdo e navegue até Perpétuos → USDT → Commodity / Stock.
Taxas de Trading
As taxas de trading para Contratos Perpétuos TradFi seguem a mesma estrutura de taxas dos Contratos Perpétuos de USDT regulares e estão sujeitas a descontos com base no seu nível VIP. Para mais detalhes sobre a estrutura de taxas da Bybit, por favor consulte este artigo.
Preço do índice
O preço do índice dos Contratos Perpétuos TradFi é calculado com base na seguinte metodologia para garantir preços justos e confiáveis durante fechamentos de mercado tradicionais ou períodos de baixa liquidez.
- Índices sem EWMA ativado: O preço do índice é calculado como a média ponderada dos componentes válidos do índice em todas as sessões de negociação.
- Índices com EWMA ativado: O preço do índice é calculado como a média ponderada dos componentes válidos do índice durante o horário normal de negociação. Durante outros períodos, ele é suavizado conforme mostrado abaixo.
Observações:
— Bybit reserva-se o direito, a seu exclusivo critério, de determinar o que constitui "horário regular de negociação".
— Bybit pode ajustar o período de qualquer sessão de negociação ou o modo de cálculo aplicável.
Contrato de Commodities: Mecanismo de Rolagem de Preço de Índice
Como as commodities não têm um mercado tradicional Spot, o Preço de Índice dos contratos Perpetual relacionados é calculado com base nos preços de mercado dos contratos Futures designados. Para reduzir saltos de preço causados pela rolagem de contrato, o sistema gradualmente transiciona o preço de referência do contrato ativo atual para o próximo contrato ativo durante o período de rolagem do contrato Futures (tipicamente do 5º ao 10º dia de negociação de cada mês), melhorando assim a estabilidade e continuidade do Preço de Índice.
Rolagem de mês consecutivo
Uma rolagem mensal consecutiva envolve a troca do contrato ativo atual pelo contrato ativo que expira no mês seguinte.
Por exemplo:
Contrato de outubro de 2026 → Contrato de novembro de 2026
Essa abordagem é tipicamente usada para commodities ativamente negociadas com vencimentos mensais consecutivos, como petróleo bruto e gás natural.
Rollover Mensal Não Consecutivo
Um rollover mensal não consecutivo envolve a omissão de um ou mais meses de contrato menos ativamente negociados e a troca para o próximo mês de contrato ativo.
Por exemplo:
Contrato de novembro de 2026 → Contrato de janeiro de 2027
Essa abordagem é tipicamente usada para certos metais, produtos agrícolas ou commodities com atividade de negociação concentrada em meses de contrato específicos.
Métodos de Rollover
Em circunstâncias normais, o Preço do Índice contínuo do contrato Perpetual é calculado usando um mecanismo dinâmico de média ponderada durante uma janela de rollover específica (tipicamente 5 dias de negociação).
Fórmula
P = (w_near × P_near) + (w_far × P_far)
Onde:
- P: Preço do Índice Contínuo
- P_near: Preço do contrato de Futures subjacente do mês próximo (a expirar)
- P_far: Preço do contrato de Futures subjacente do mês distante (próximo ativo)
- w_near: Peso do contrato do mês próximo, que diminui gradualmente de 1,0 para 0,0 durante a janela de rolagem
- w_far: Peso do contrato do mês distante, que aumenta gradualmente de 0,0 para 1,0 durante o período de rolagem
E:
w_far = 1 − w_near
O período de rolagem geralmente abrange do 6º ao 10º dia útil do mês em que cai o Último Dia de Negociação (LTD) do contrato subjacente, com pesos ajustados diariamente.
Por exemplo, um componente de commodity com peso inicial de 50% completa sua rolagem ao longo de cinco dias de negociação:
Mark price
O Mark price para Contratos Perpétuos de TradFi é calculado usando o mesmo mecanismo que os Contratos Perpétuos de USDT regulares:
Mark price = Mediana (Preço 1, Preço 2, Último preço negociado)
Para mais detalhes, consulte Cálculo do Mark price (Contrato Perpétuo).
Restrições de Desvio do Mark price
Como os ativos subjacentes são derivados dos mercados tradicionais, a Bybit aplica restrições de desvio ao Mark price para garantir que permaneça alinhado de perto com o Preço do índice, a fim de minimizar o impacto de potencial manipulação de mercado e reduzir o risco de liquidações desnecessárias.
Os limites superiores de desvio para diferentes tipos de contrato são os seguintes:
- Contratos de Ações (Ações Individuais): +5%
- Contratos de ETF e Contratos de Commodities: +3%
Mark Price Real = clamp(Mark Price Calculado, Preço do Índice × (1 − Limite Máximo de Desvio), Preço do Índice × (1 + Limite Máximo de Desvio))
Exemplo (Ação)
Assuma o seguinte:
- Preço do Índice = 5.150
- Mark Price Calculado = 4.890
- Restrição de Desvio = ±5%
- Intervalo Permitido = 4.892,5 ~ 5.407,5
- Mark price Final = 4.892,5 (limite inferior aplicado)
Observação: O exemplo é fornecido apenas para fins ilustrativos e pode não refletir as condições reais do mercado.
Isenção de responsabilidade de risco
Negociar Contratos Perpétuos de TradFi envolve riscos significativos de mercado. Por favor, assegure-se de que compreende totalmente os seguintes riscos antes de negociar:
- Risco de Gap: Eventos como lançamentos de resultados ou grandes notícias podem causar gaps de preço significativos, que podem acionar liquidação.
- Risco de Liquidez: Durante o fechamento dos mercados subjacentes, a liquidez do contrato pode ser significativamente reduzida, resultando em spreads de bid-ask mais amplos.
- Risco de Alavancagem: O uso de alavancagem pode resultar na perda de toda a sua margem em um curto período de tempo.
- Ausência de Propriedade de Ativo: Manter uma posição em contratos não representa propriedade do ativo subjacente e não concede quaisquer direitos, incluindo propriedade, direito a dividendos ou direitos de voto.
- Risco Regulatório: Usuários em determinadas jurisdições podem ter o acesso a este produto restrito devido a exigências regulatórias.
Isenção de Propriedade
- Negociar Contratos Perpétuos TradFi não constitui propriedade de quaisquer ações, equities, títulos, commodities ou ativos tokenizados subjacentes.
- Usuários segurando esses contratos não possuem os ativos subjacentes e não têm direito a dividendos, juros ou distribuições. Eles também não possuem direitos de voto, privilégios de acionistas ou direitos de governança, nem têm quaisquer direitos a inscrição, compra preferencial, conversão ou resgate. A menos que explicitamente refletido pela Bybit através de ajustes de preços ou contratos, os usuários não se beneficiarão de quaisquer ações corporativas.
Declaração de Não Título
Contratos Perpétuos TradFi não são títulos e não conferem propriedade benéfica de qualquer capital ou instrumentos vinculados a capital. Eles são Derivatives financeiros cujo valor é derivado de preços de referência.
Isenção de responsabilidade
- Os Contratos Perpétuos TradFi não estão associados, patrocinados, endossados ou afiliados ao emissor da respectiva commodity subjacente ou à bolsa na qual está listado.
- A negociação de futuros em ativos tradicionais envolve risco significativo de mercado e volatilidade de preço, especialmente fora das horas regulares de mercado do ativo subjacente. No caso de movimentos adversos de preço, todo o seu saldo de margem pode ser liquidado. A Bybit não é responsável por quaisquer perdas que você possa incorrer e não fornece aconselhamento financeiro. Para mais detalhes, por favor, consulte nossos Termos e Condições para TradFi Perpétuos.