Опционы Bybit на XAUT: 4 стратегии для инвестиций в золото с ограниченным риском
Краткий пересказ
Еще
Узнавайте содержание статьи и оценивайте рыночные настроения всего за 30 секунд!
Золото остается ключевым макроэкономическим активом, но спот-позиции, ETF и бессрочные контракты не предлагают такой же гибкости выплат, как опционы.Опционы XAUTпозволяют трейдерам формировать направленные или волатильные взгляды на золото с определенным максимальным убытком для покупателей и более сложным, активно управляемым риском для продавцов. Опционы XAUT относятся к европейскому типу и рассчитываются в денежной форме вUSDT— что означает, что их можно исполнить только по истечении срока действия, и расчет производится в денежной форме, а не физической поставкой золотых токенов.
В этой статье рассматриваются четыре практические стратегии для опционов на XAUT: направленные колл- и пут-опционы, вертикальные спреды, продажа премиума и событийные стрэддлы/стрэнглы. Для каждой из них мы разберем, когда ее использовать, как определять размер позиции с учетом макроэкономического календаря золота и как оценивать условия подразумеваемой волатильности перед входом в сделку.
Основные выводы:
XAUT опционы позволяют трейдерам структурировать экспозицию на золото с определенным максимальным убытком (покупатели) или активно управляемыми, количественно определяемыми параметрами риска (продавцы).
Событийная природа золота может приводить к различиям между подразумеваемой и реализованной волатильностью, которые трейдеры опционами могут учитывать при выборе стратегий.
Выбор стратегии зависит от вашего взгляда на рынок: при наличии направленного прогноза — одноногие стратегии или спред; при отсутствии четкого прогноза по направлению + повышенной IV + четком контроле рисков — стратегии продажи премиумов; при приближении бинарного события — стеллаж/стренгл.
Предупреждение о рисках:Данная статья носит исключительно информационный характер и не является финансовой рекомендацией. Все числовые примеры приведены только в иллюстративных целях и не отражают текущие цены, рекомендуемое распределение активов или гарантированные результаты. Торговля опционами сопряжена с существенным риском убытков. Продавцы опционов могут столкнуться с убытками, которые могут превысить полученный премиум, причём значительно. Прошлые показатели рынка не гарантируют результатов в будущем. |
Когда поведение золота благоприятствует опционам по сравнению со спотом?
Золото склонно двигаться в рамках смены режимов — продолжительные фазы консолидации, перемежающиеся резкими движениями, обусловленными макроэкономическими факторами, которые вызываются решениями по процентным ставкам, геополитическими потрясениями или инфляционными сюрпризами. Эта закономерность имеет важные последствия для того, как вы структурируете свою позицию.
В периоды консолидации удержаниеспот или бессрочныеПозиции могут означать необходимость уплаты комиссий за финансирование, в то время как P&L остается без движения. Опционы предлагают два различных способа решения этой проблемы:
Как покупатель:Определите свою цену ошибки. лонгВызовилиразместитьограничивает ваши убытки размером выплаченного премиума, пока вы ждете реализации своего прогноза.
Как продавец:Формируйте стратегии продажи премиума, когда подразумеваемая волатильность оказывается выше ожидаемой реализованной волатильности, хотя это требует активного управления и несет риск убытков, превышающих полученный премиум.
Подразумеваемая волатильность золота, отслеживаемая через индекс волатильности золота CBOE (GVZ), имеет тенденцию резко возрастать около идентифицируемых макроэкономических событий: заседаний ФРС, публикаций данных по ИПЦ и геополитических обострений. Эти события заранее появляются в структурированном календаре, даже если направление и масштаб остаются неопределенными. Это делает опционы XAUT более подходящими для выбора стратегии с учетом календаря по сравнению с активами, движимыми непредсказуемыми катализаторами.
Ключевое понятие:ИНВЕКС (индекс волатильности золота CBOE) представляет собой подразумеваемое рынком ожидание будущей волатильности золота, полученное из опционов GLD. Когда ИНВЕКС высок по сравнению с ожидаемым вами фактическим движением золота (реализованной волатильностью), опционы кажутся дорогими. Когда ИНВЕКС низок по сравнению с вашим ожидаемым движением, опционы могут казаться дешевыми — но "дешевый" и "дорогой" — это оценки, а не гарантии.
Стратегия 1 — Направленные колл- и пут-опционы (сделки на основе прогноза с ограниченным риском)
Когда использовать
Направленные одноногие опционы уместны, когда у вас есть конкретный тезис относительно движения цены золота, связанный с четким катализатором — например, ожидаемым снижением ставок (бычий фактор), геополитической эскалацией (исторически бычий фактор) или периодом сильного доллара (исторически медвежий фактор). Преимущество перед спотом: ваш максимальный убыток точно определен еще до входа в сделку.
Как это работает
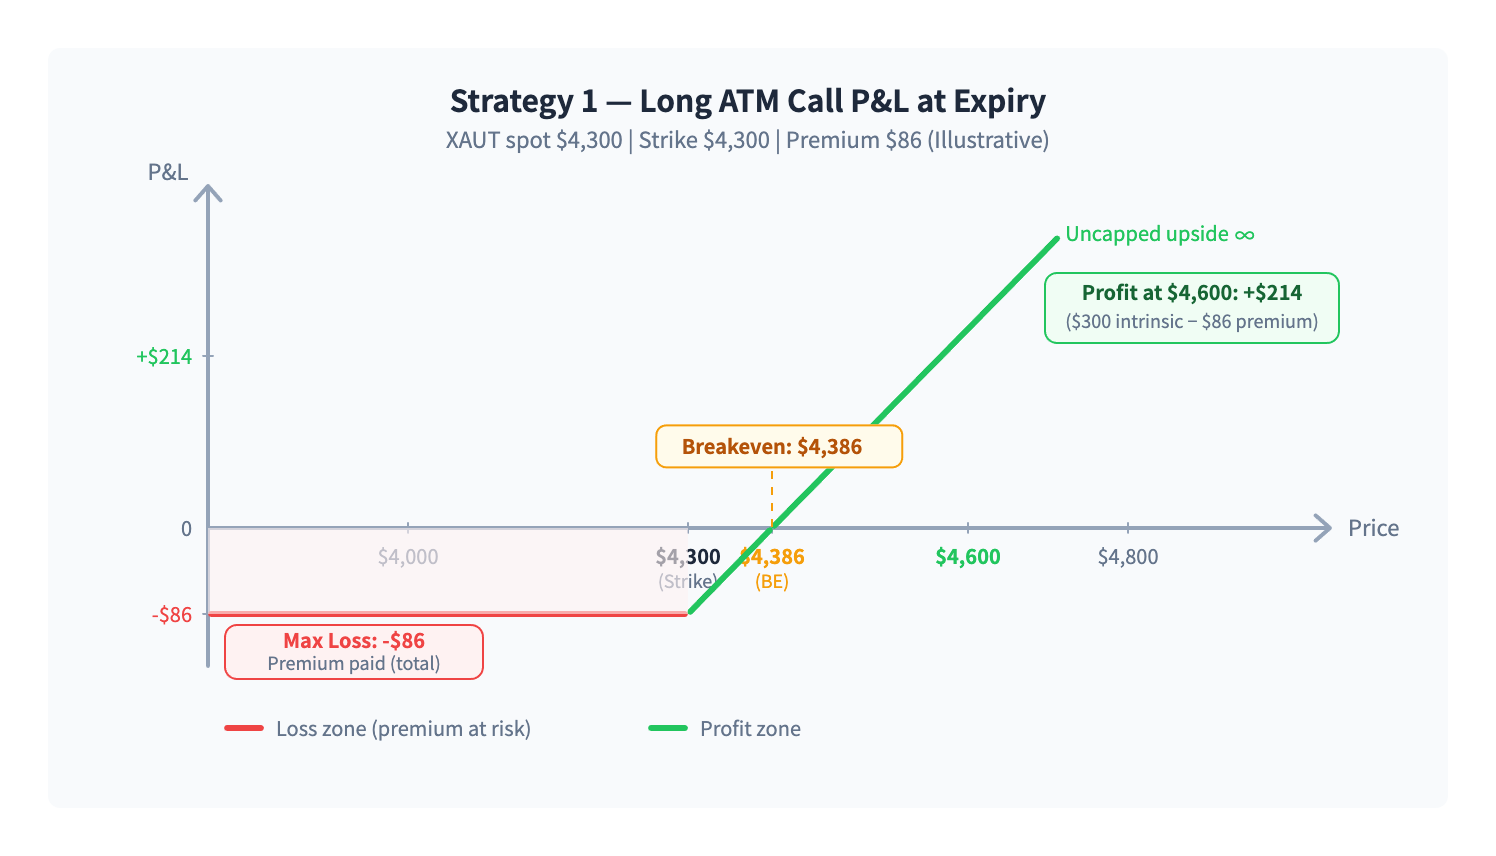
Покупка коллаПрибыль, если XAUT вырастет выше страйка более чем на уплаченную премию. Максимальный убыток составляет премию плюс комиссии. Потенциальная прибыль теоретически не ограничена выше точки безубыточности.
Покупка опциона путПрибыль, если XAUT упадет ниже страйка более чем на сумму выплаченного премиума. Максимальный убыток равен сумме премиума и комиссий. Максимальная прибыль ограничена тем, насколько низко может упасть цена базового актива (вплоть до нуля).
Методология выбора страйка
Тип страйка | Характеристики | Лучше всего подходит для |
«при деньгах» (ATM) | Более высокая вероятность завершения «в деньгах»; более высокая стоимость премиум | Взгляды с высокой степенью убежденности, где издержки вторичны |
3–5% вне денег | Сниженная первоначальная стоимость; требует умеренного направленного движения | Умеренная уверенность; сбалансированное соотношение затрат и вероятности |
8–10% вне денег | Самый дешевый премиум; наименьшая вероятность; самый высокий риск истечь бесполезным | Хеджирование хвостовых рисков или спекулятивные позиции на случай значительных ценовых движений |
Выбор срока экспирации
Согласуйте срок экспирации с вашим окном катализатора. Если ваша стратегия зависит от следующего решения FOMC, выберите срок экспирации за 1–3 дня после события, чтобы движение успело развиться. Катализаторы золота часто являются запланированными событиями, что делает согласование срока экспирации более управляемым, чем на криптовалютных рынках, где катализаторы могут быть внезапными. Более длительные сроки экспирации дают вашей стратегии больше времени для реализации, но стоят дороже в виде премиума.
Иллюстративный пример (Бычий сценарий)
Только для наглядности — не являются реальными ценами или рекомендациями
XAUT спот: $4,300 | Купить 1 колл опцион "при деньгах", страйк $4,300, премиум $86, срок истечения через 14 дней
Максимальный убыток:$86 (оплаченный премиум) — происходит, если XAUT закроется на уровне $4,300 или ниже при истечении срока действия
Безубыточность$4,386 на момент экспирации
Прибыль на уровне $4,600:300 $ − 86 $ = 214 $ за опцион
Максимальная прибыль:Теоретически неограниченный выше точки безубыточности
Стратегия 2 — Вертикальные спреды (Ограниченные затраты, ограниченная прибыль)
Когда использовать
Вертикальные спреды целесообразны, когда у вас есть направленный прогноз, но вы хотите снизить первоначальные затраты на премиум по сравнению с покупкой голого лонг-опциона. Компромисс заключается в том, что ваша максимальная прибыль также ограничена. Спреды могут быть полезны, когда вы полагаете, что золото будет двигаться в определенном направлении, но не выйдет за пределы определенного диапазона.
Как это работает
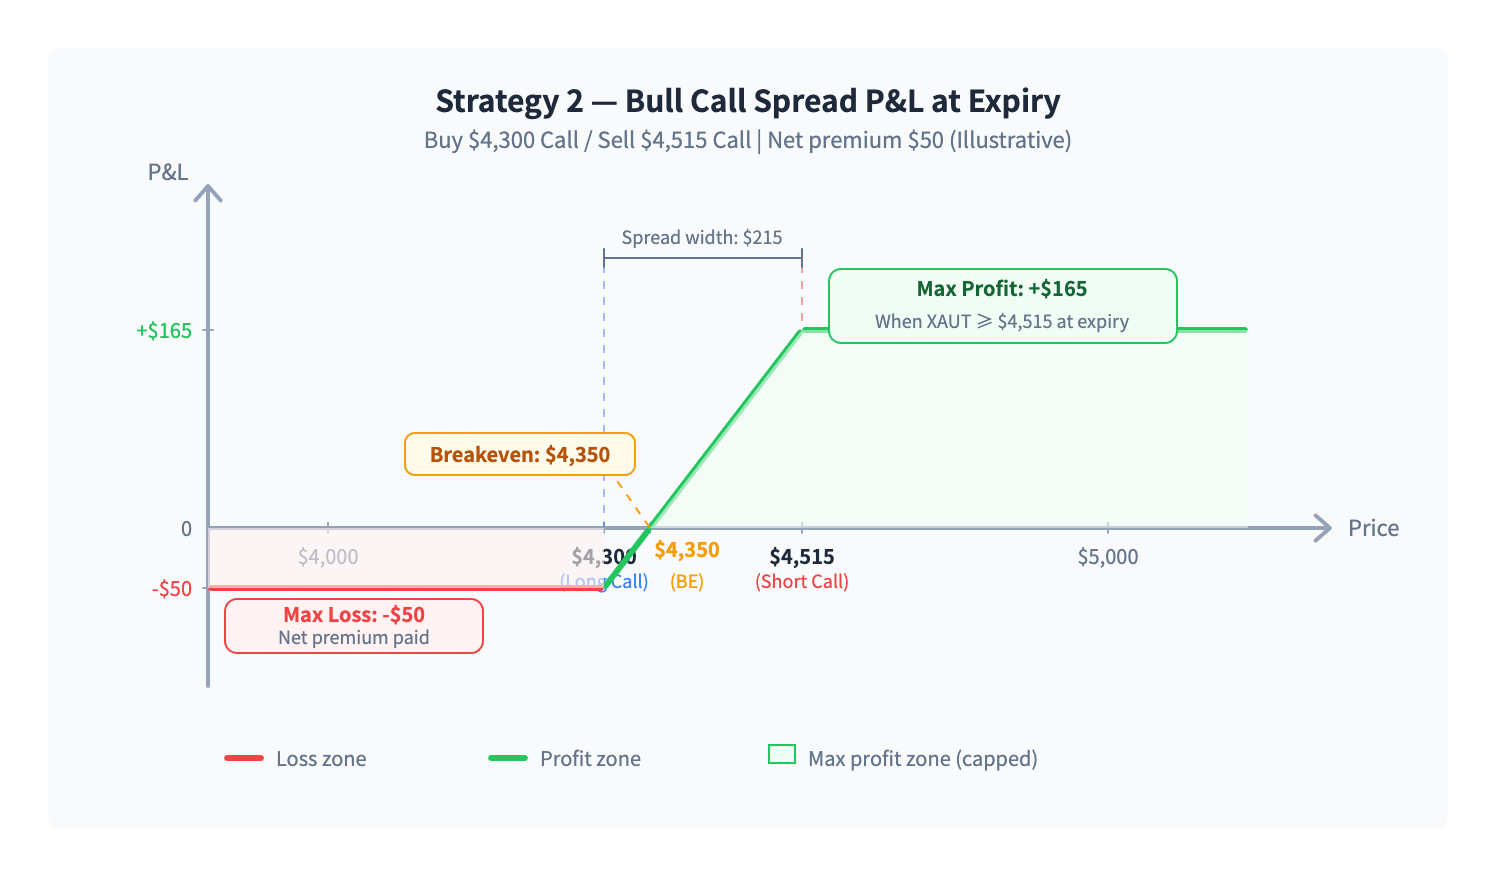
Бычий колл-спред:Купите колл с более низким страйком, продайте колл с более высоким страйком. Премиум, полученный от шорта, снижает вашу чистую стоимость. Вы получаете прибыль, если XAUT вырастет выше нижнего страйка, с максимальной прибылью на уровне или выше верхнего страйка.
Медвежий пут-спред:Купите пут с более высоким страйком, продайте пут с более низким страйком. Та же логика для медвежьего взгляда — снижение стоимости, ограниченная прибыль от снижения.
P&L структура
сценарий | Результат бычьего колл-спреда |
Обе ноги истекают вне денег | Максимальный убыток = чистый уплаченный премиум |
XAUT между страйками на момент экспирации | Частичная прибыль; лонг приносит доход, шорт истекает без выплаты |
XAUT на уровне или выше верхнего страйка | Максимальная прибыль = ширина спреда минус уплаченный чистый премиум |
Наглядный пример (бычий колл-спред)
Только для наглядности — не являются реальными ценами или рекомендациями
XAUT спот: $4 300 | Купить $4 300 Call по $86, Продать $4 515 Call по $36 | Чистый премиум: $50
Максимальный убыток:$50 (оплаченный чистый премиум) — происходит, если XAUT закроется на уровне или ниже $4,300
Безубыточность4 350 $ по истечении
Максимальная прибыль:$215 − $50 = $165 — происходит, если XAUT закроется на уровне $4,515 или выше
Когда достигнута максимальная прибыль:На момент экспирации при XAUT ≥ $4 515
Калибровка ширины спреда
Исторические движения цен на золото в периоды аналогичных макроэкономических событий могут помочь при выборе ширины спреда. Например, если золото исторически колебалось в пределах ±2–4% в периоды принятия решений FOMC, размещение верхнего страйка вблизи верхней границы этого исторического диапазона может соответствовать умеренной уверенности в прогнозе. Однако исторические данные носят исключительно информационный характер. Величина прошлых движений не предсказывает будущие, и любое отдельное событие может привести к движению цены далеко за пределы исторического диапазона в любом направлении.
Стратегия 3 — Продажа Премиум (Оценка несоответствия волатильности)
Критическое предупреждение о рисках:Продажа опционов несет потенциальные убытки, которые значительно превышают полученный премиум. Это не пассивная или низкорисковая стратегия. Она требует активного мониторинга, заранее определенных триггеров выхода и дисциплинированного управления размером позиции. Если вы не можете отслеживать позицию активно, не продавайте опционы.
Основная логика
Когда подразумеваемая волатильность кажется повышенной по сравнению с тем, что золото фактически покажет, продажа опционов позволяет вам собрать премиум. Стратегия получает прибыль, если XAUT останется в пределах диапазона, определенного вашими короткими страйками, к моменту экспирации. Однако, если золото резко двинется, особенно в случае неожиданного макроэкономического события, убытки могут значительно превысить собранный премиум.
Общие структуры
Продажа опционов пут вне денег:Получите премиум; прибыль, если XAUT останется выше вашего шорт страйка. Убыток, если XAUT резко упадет ниже страйка.
Продажа колл-опционов вне денег:Получайте премиум; прибыль, если XAUT остается ниже вашего шорт-страйка. Убыток, если XAUT резко вырастет выше страйка.
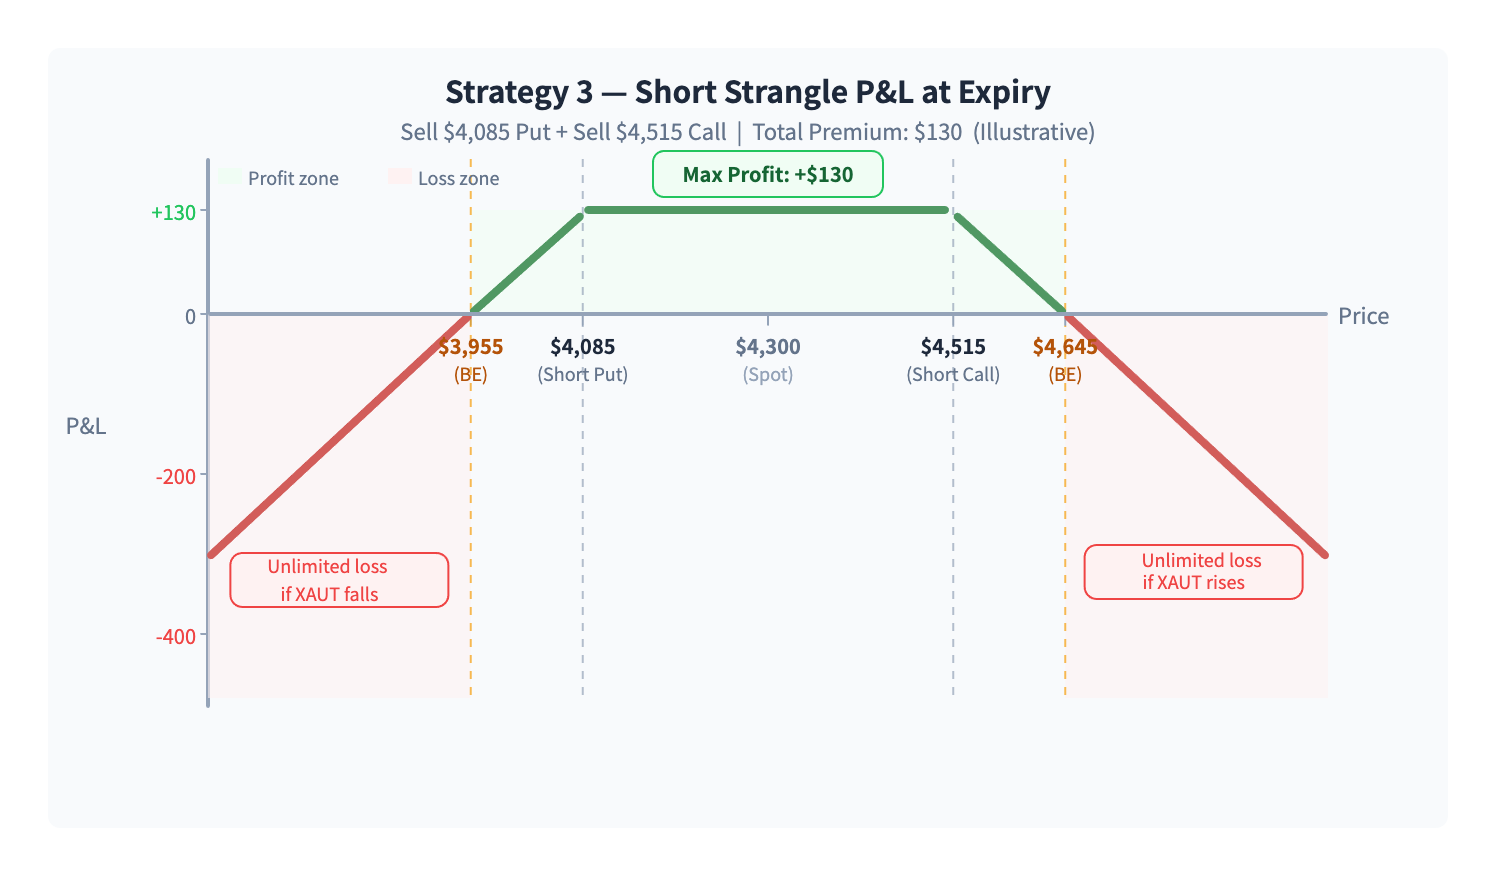
Шортдушить:Продайте опцион пут вне денег и опцион колл вне денег. Получите премиум с обеих сторон; прибыль, если XAUT останется в пределах диапазона. Убыток, если XAUT резко изменится в любом направлении.
Контекст, специфичный для XAUT
GVZ имеет тенденцию резко расти вокруг макроэкономических событий, а затем возвращаться к среднему значению, как только событие разрешается без дальнейшей эскалации. Период после разрешения всплеска волатильности может создать среду, в которой подразумеваемая волатильность относительно выше по сравнению с последующим затишьем, но это вероятностное наблюдение, а не надежное преимущество. Каждое решение о продаже премии требует собственной оценки рисков.
Размер позиции
Определите максимальный бюджет риска на сделку перед входом. Избегайте концентрации большой доли аккаунта NAV в экспозиции с шортом волатильности, поскольку множество одновременных шорт-позиций могут вести себя схожим образом при макрошоке. Примеры ниже носят исключительно иллюстративный характер (это не рекомендуемые размеры аллокации).
Примерная модель определения размера (не является рекомендацией):
(Шорт Стренгл): XAUT спот $4 300 | Продать пут $4 085 по $65 + Продать колл $4 515 по $65 | Общий премиум: $130
• Макс. прибыль: +130 $ (XAUT закроется в диапазоне 3 955–4 645 $ к моменту экспирации)
• Нижняя точка безубыточности: $3,955 | Верхняя точка безубыточности: $4,645
• Если XAUT упадет до $3,700 к моменту экспирации: убыток по короткому путу = $385, минус $130 премиум = чистый убыток −$255
• Если XAUT вырастет до $4,900 на момент экспирации: убыток по короткому коллу = $385, минус $130 премиум = чистый убыток −$255
Расчет размера позиции: при размере счета $10 000 и лимите максимальных убытков в $300 (3% от NAV, только в иллюстративных целях) смоделируйте уровень пробития цены, при котором ваш чистый убыток достигнет −$300 (примерно $3 685 при движении вниз или $4 915 при движении вверх в данном примере), и установите этот уровень в качестве триггера для выхода — не срока экспирации.
Краткосрочные позиции и риск гамма
Роллирование позиций с коротким сроком экспирации (1–3 дня до экспирации) ограничивает экспозицию к временному распаду, но вводит значительный гамма-риск. Гамма измеряет, насколько быстро меняется дельта при движении базового актива. Для опционов с коротким сроком экспирации вблизи страйка, резкое внутридневное движение XAUT может вызвать быстрое смещение дельты, потенциально генерируя убытки быстрее, чем вы успеете отреагировать. Продажа премиума по позициям с коротким сроком экспирации не является по своей сути низкорисковой по сравнению с позициями с более долгим сроком экспирации — она заменяет одно измерение риска другим.
Дисциплина выхода (не подлежит обсуждению)
Заранее определите свои триггеры выхода перед открытием любой шорт-позиции. Не полагайтесь на свое суждение в моменте. Конкретные триггеры, которые следует определить заранее:
Цена XAUT достигает определенного уровня пробоя относительно вашего шорт страйка
Резкий скачок GVZ выше порогового значения изменяет вашу оценку несоответствия волатильности
Происходит неожиданная геополитическая эскалация или выход макроэкономических данных
Ваш убыток по позиции достигает заданного максимума
Никогда не добавляйте к убыточной позиции продавца без полной переоценки тезиса.Добавление к шорт-позиции, которая движется против вас, увеличивает риск в самый неподходящий момент. Это одна из самых распространенных ошибок в продаже опционов.
Стратегия 4 — событийные стрэддлы и стрэнглы (Игра на расширении волатильности)
Когда использовать
Когда приближается важное макроэкономическое событие, но направление движения остается действительно неопределенным, покупка...стрэддл или стрэнглпозволяет получить прибыль от сильного движения в любом направлении, при условии, что это движение превышает суммарный премиум, уплаченный за обе части.
Стрэддл:Купите ATM-колл + ATM-пут с одинаковым страйком и сроком экспирации. Более высокий премиум, прибыль от любого сильного движения.
задушитьКупите OTM-колл + OTM-пут. Более низкий совокупный премиум, но для получения прибыли требуется более значительное движение цены.
Календарь макроэкономических событий по золоту
Основные катализаторы для золота (решения FOMC, данные по ИПЦ, геополитические эскалации) отражаются в структурированном календаре. Это делает выбор времени для стратегий стрэддл/стрэнгл более систематическим, чем на рынках чистой криптовалюты. Однако направление и масштаб реакции золота на любое конкретное событие остаются неопределенными. Событие, "крупное" по любым историческим меркам, все равно может привести к небольшому или приглушенному движению золота.
Крах IV: Основной риск
IV crush — самая распространенная причина убытков в сделках на событиях, даже если вы правильно определили направление движения цены.
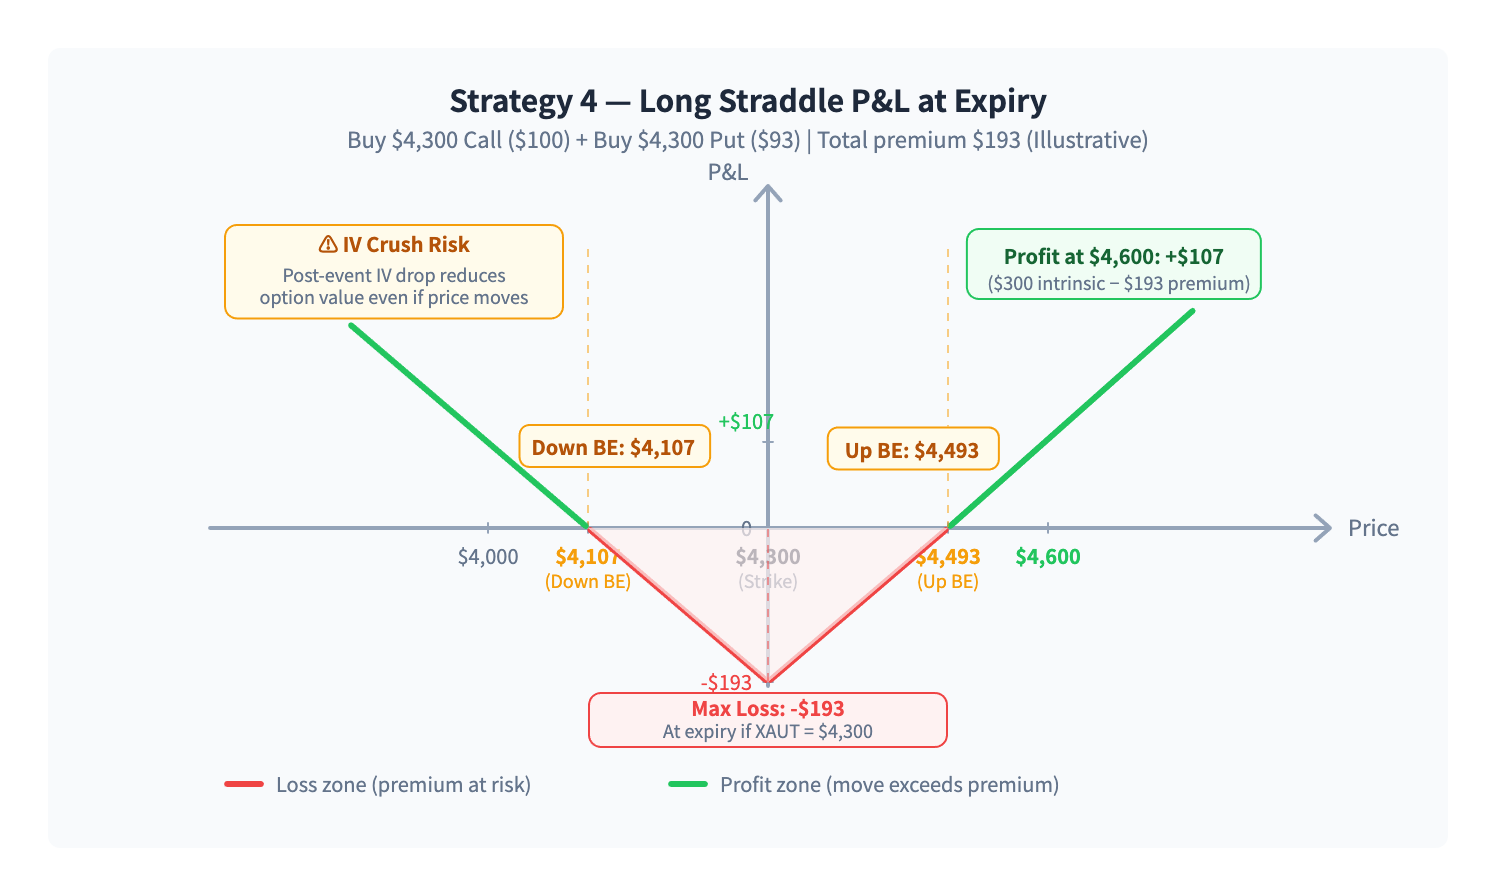
Перед важными событиями,подразумеваемая волатильностьобычно растет, когда участники рынка покупают опционы для защиты или спекуляций. После завершения события подразумеваемая волатильность часто резко падает, даже если золото движется в ожидаемом вами направлении. Если снижение IV превышает прирост внутренней стоимости от направленного движения, ваши опционы могут потерять в цене, несмотря на то, что вы оказались «правы».
Вы покупаете страддл перед заседанием FOMC. Золото движется на 1,5%, но страддл стоит 2,5% от спота в виде премиума. Даже с учетом движения вы теряете. Кроме того, подразумеваемая волатильность (IV) падает на 30% после объявления, что еще сильнее снижает стоимость опционов, помимо временной стоимости.
Факторы времени
Время входа относительно события имеет существенное значение. Подразумеваемая волатильность (IV) часто начинает расти за несколько дней до важного события, что постепенно увеличивает стоимость стратегий стрэддл и стрэнгл. Слишком ранний вход означает выплату меньшего премиум, но более длительное ожидание в условиях временного распада. Вход слишком близко к событию означает покупку по завышенной IV, которая с большой вероятностью резко снизится («схлопнется») после него. Универсального правильного момента не существует. Все зависит от вашей оценки текущего уровня IV относительно ожидаемой величины движения.
Наглядный пример (стэддл на FOMC)
Только для наглядности — не являются реальными ценами или рекомендациями
XAUT спот: $4,300 | Купить $4,300 Call за $100, Купить $4,300 Put за $93 | Общий премиум: $193
Максимальный убыток:$193 — возникает, если XAUT завершается ровно на $4 300 по истечении срока.
Точка безубыточности сверху:$4 493 на момент экспирации
Нижняя точка безубыточности:4107 $ по истечении срока
Сценарий прибыли:XAUT вырос до $4 600 (+7,0%) на экспирации — Стоимость Call $300, стоимость Put $0, P&L = $300 − $193 = $107
Сценарий схлопывания IV:XAUT достигает $4,472 (+4%), но IV резко падает после события. Несмотря на правильное направление, стоимость опционов падает из-за обвала IV и временного распада.
Сравнение стоимости и исторического масштаба движения
Перед входом в событийный стрэддл или стрэнгл сравните общую уплаченную премию с исторической величиной движения золота для данного типа события. Если решения FOMC исторически двигали золото на ±1–3%, а стрэддл стоит 4% от спота в виде премии, исторические данные показывают, что стоимость превышает типичную величину движения. Это не значит, что вам не следует входить — случаются аномальные движения — но это четко определяет риск. Исторические данные носят информационный характер, а не предсказательный.
Система управления рисками
По типу стратегии
Стратегия | Ключевые факторы риска |
Лонг опционы (коллы/путы) | Максимальный убыток определен (уплаченная премия), но премия остается капиталом, подверженным полному риску потери. Определенный убыток не означает низкий риск. |
Спреды | Отслеживайте механизмы назначения/исполнения, если это применимо. Европейская структура с денежными расчетами снижает операционную сложность при экспирации. |
Шорт опционы | Требования к марже могут меняться по мере изменения цены и волатильности. Убытки могут значительно превышать полученный премиум на быстро меняющихся рынках. |
Срэдлы/стрэнглы на события | Учитывайте падение подразумеваемой волатильности после события — это основной риск для покупателей, даже если направление движения верно. |
Универсальные рекомендации
Проверьте ликвидность перед входом:Оцените спреды спроса и предложения и доступные сроки истечения. Более широкие спреды увеличивают вашу фактическую стоимость входа и снижают гибкость выхода. Для крупных ордеров или многоэтапных стратегий (спреды, стрэддлы, стрэнглы), где исполнение отдельных этапов может привести к значительному проскальзыванию, опционы XAUT доступны наBybit Запрос котировки, что позволяет запрашивать единую котировку для всей структуры.
Учитывать текущую экспозициюЕсли у вас уже естьспот XAUTили экспозицию на золото в другом месте, ваши опционы позиции должны учитывать эту корреляцию. Вы можете удвоить направленный риск, не осознавая этого.
Установить "стоп-часы" для лонг-позиций:Если ваша стратегия не оправдала себя к определенному моменту времени до истечения срока, рассмотрите возможность закрытия позиции, чтобы вернуть оставшуюся временную стоимость, а не позволить ей обесцениться до нуля.
Предварительно определите триггеры выхода для шорт-позиций:Уровни пробоя цены, пороги всплеска GVZ, новостные триггеры. Запишите их перед входом.
Никогда не добавляйте к убыточной шорт-позиции без пересмотра тезиса с нуля.
Итог
XAUT опционы позволяют трейдерам согласовать свою стратегию с их конкретным видением рынка золота: от простых направленных ставок с определенным риском до стратегий продажи премиума и игр с волатильностью, обусловленных событиями. Главное — выбрать правильную структуру для подходящей среды и применять дисциплинированное управление рисками независимо от типа стратегии.
Макроэкономическая природа золота и его зависимость от календаря событий делают выбор стратегии более структурированным, чем на чисто криптовалютных рынках. Однако неопределенность относительно направления и масштаба движения сохраняется всегда. Ни одна стратегия не устраняет риск полностью — каждая лишь обменивает одну форму риска на другую. Понимание этого компромисса является основой грамотной стратегии использования опционов.
Следующие шаги:ИсследоватьОпционы на XAUT на BybitТорговать многоэтапными стратегиями черезBybit Запрос котировки | Прочтитепоследние еженедельные опционы для рыночных комментариев и контекста стратегий. |
#LearnWithBybit
Получите до 100 USDT в наградах
Никакого спама. Только куча интересного контента и обновлений индустрии криптовалют.