Ведмежа позиція посилюється серед криптодеривативів
Про ШІ
Показати більше
Швидко прочитайте статтю та отримайте огляд настроїв на ринку за 30 секунд!
Майже 20% падіння спотової ціни BTC минулого тижня відобразилося значним зниженням у нашому індексі апетиту до ризику Block Scholes.
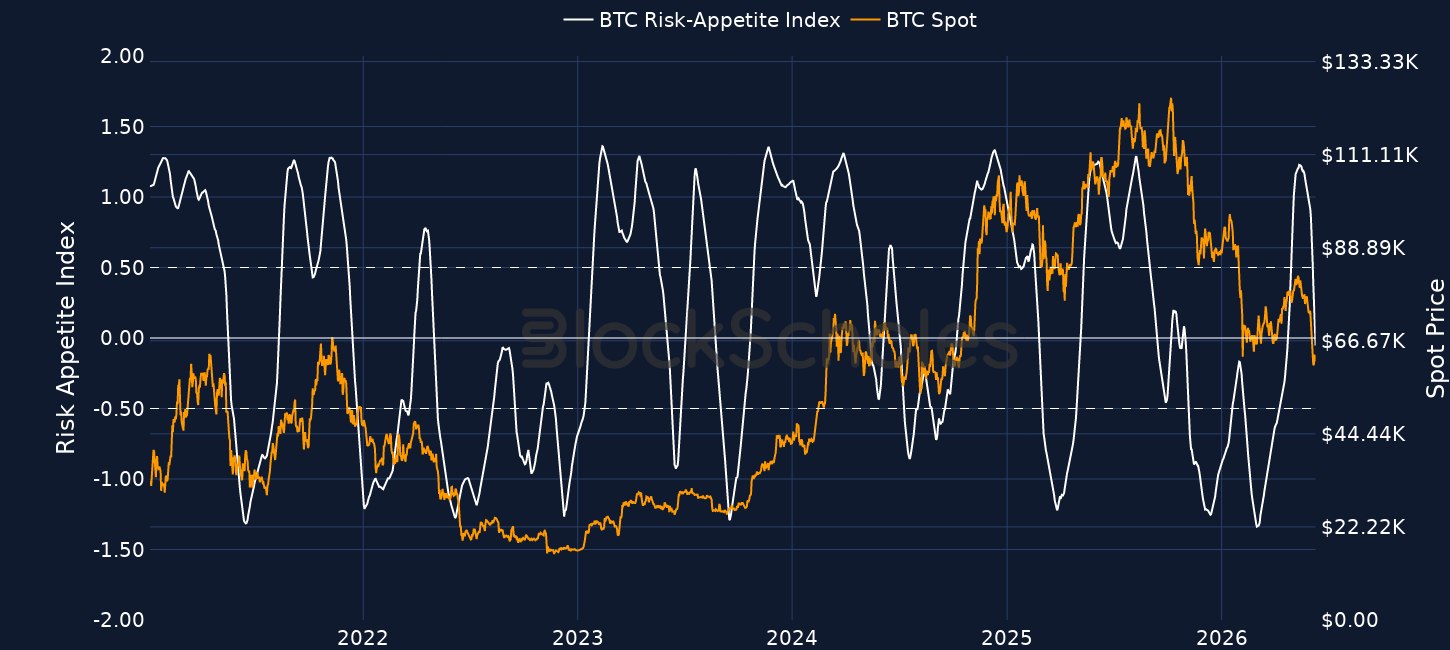
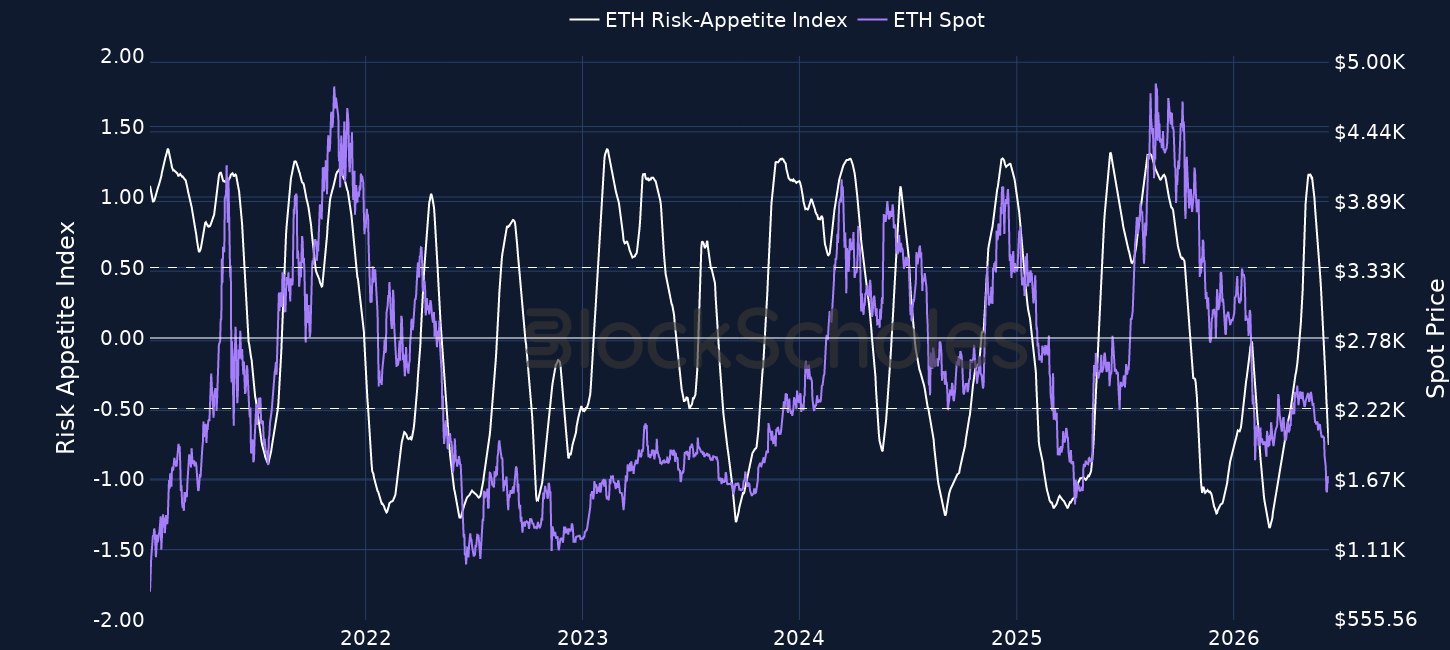
ДІЗНАТИСЯ БІЛЬШЕ (опубліковано 5 червня): Криптовалюти цього тижня — крах BTC, ETH; TRON досяг цілі зниження; HYPE встановив новий рекорд!
Цей розпродаж був спричинений збігом факторів:
У документі від 1 червня 2026 року найбільша казначейська компанія цифрових активів BTC, Strategy Майкла Сейлора Inc., повідомила, що фірма продала 32 зі своїх 845 256 запасів BTC. Хоча це, здавалося б, незначна сума порівняно із загальними активами фірми, ринки сприйняли це розкриття інформації як таке, що підірвало довіру до моделі скарбниці цифрових активів, яку започаткувала Strategy. Однак, наступна заява через тиждень, 8 червня, показала, що Strategy відновила купівлю протягом тижня з 1 по 7 червня, скупивши 1550 BTC.
Найтриваліша смуга відтоку спотових ETF для Bitcoin з моменту запуску, яка після короткої паузи знову відновилася.
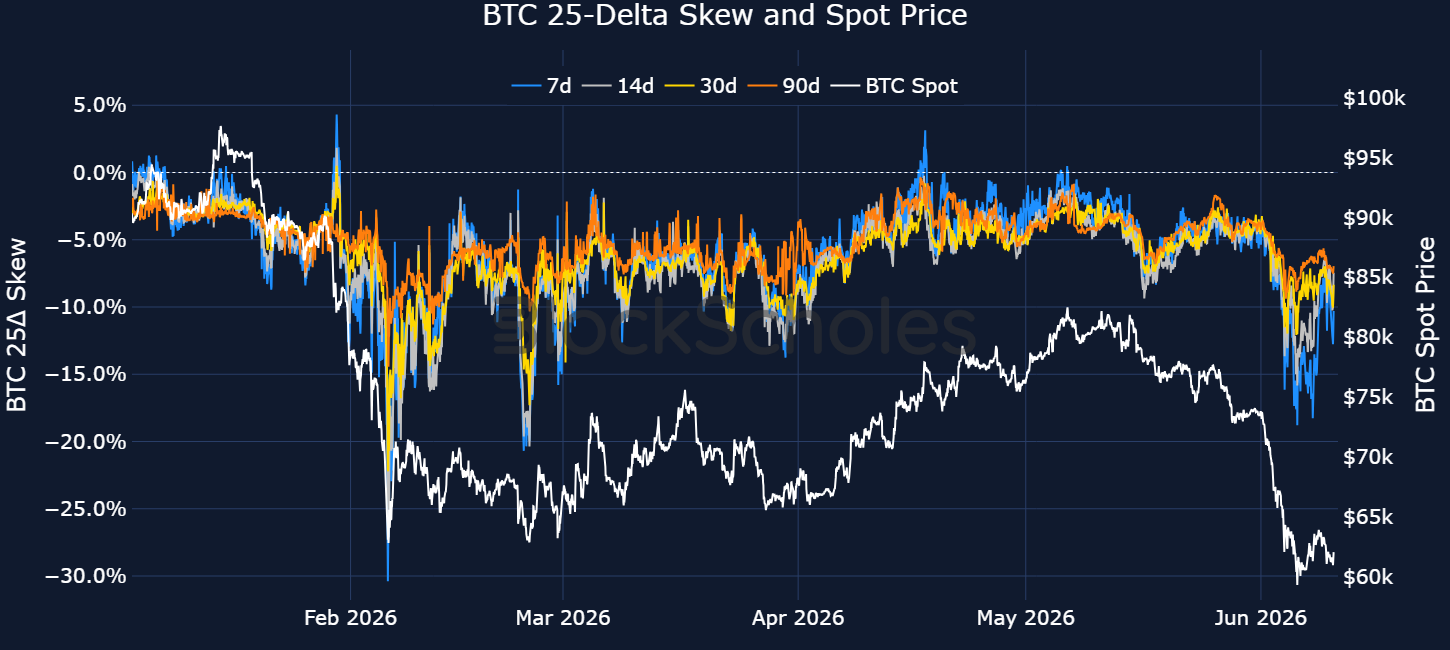
Постійні гойдалки заголовків навколо близькосхідного конфлікту та погіршення перспектив мирної угоди між Тегераном і Вашингтоном. Таким чином, минулої п'ятниці (5 червня 2026 року) BTC впав нижче 60 тис. доларів вперше з жовтня 2024 року.ДІЗНАТИСЯ БІЛЬШЕ (опубліковано 2 червня): Bitcoin опускається нижче 70 тисяч доларів вперше за 2 місяці! Ось чому.Найбільш відчутним був вплив ціни BTC нижче 60 тис. доларів на ринках деривативів. 7-денний перекіс кол-путів BTC торгувався на рівні -19%, оскільки трейдери демонстрували сильну готовність платити значну премію за путі на пониження, а не на підвищення.
Це виявило ринкове позиціонування та захист від подальшого падіння спотової ціни.
Востаннє короткостроковий перекіс торгувався настільки негативно наприкінці лютого 2026 року, коли спотова ціна впала нижче 63 тис. доларів після заяви президента Трампа про підвищення світових тарифів до 15%.
ДЕКОДУВАННЯ: перекіс у 25 дельт: розрив у неявній волатильності між путами та колами, які однаково знаходяться «без грошей»; більш негативне значення означає, що трейдери доплачують за захист від зниження
Хоча з того часу перекіс зменшився з цих глибоко негативних рівнів, трейдери продовжують демонструвати надмірний попит на захист, оскільки короткостроковий перекіс все ще торгується на рівні -9%.
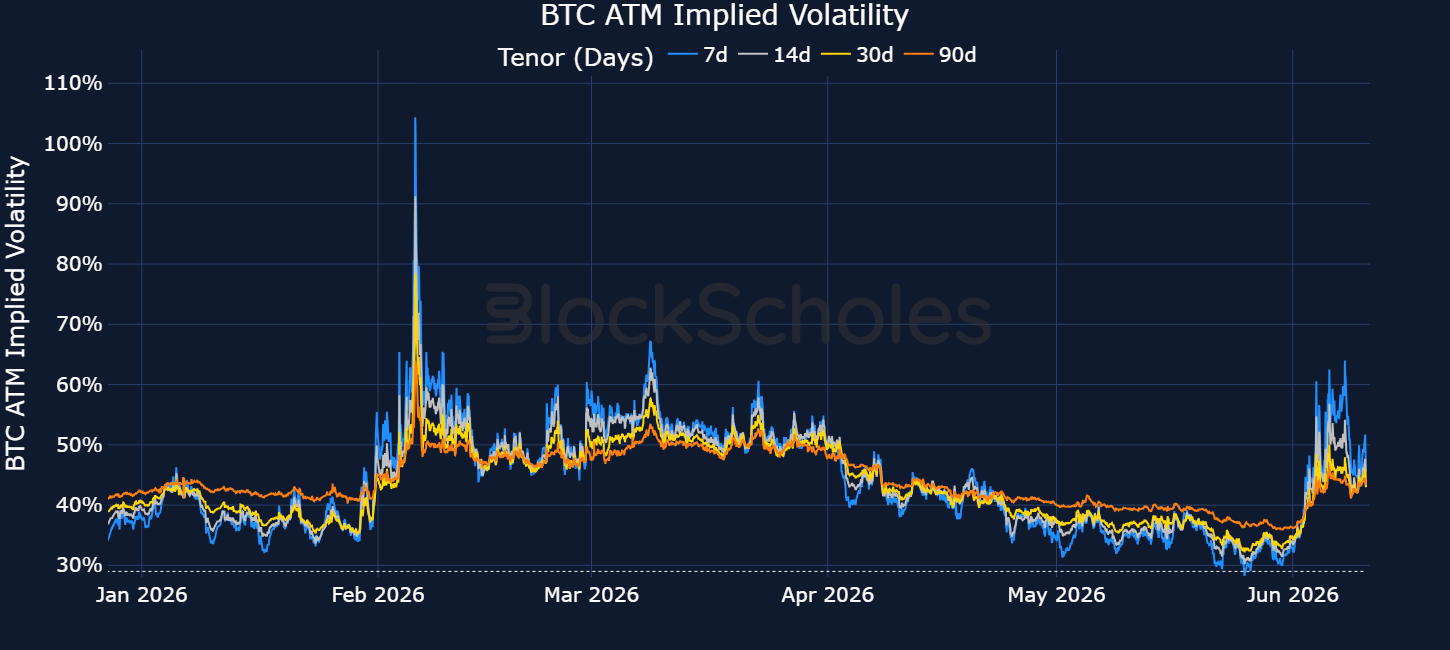
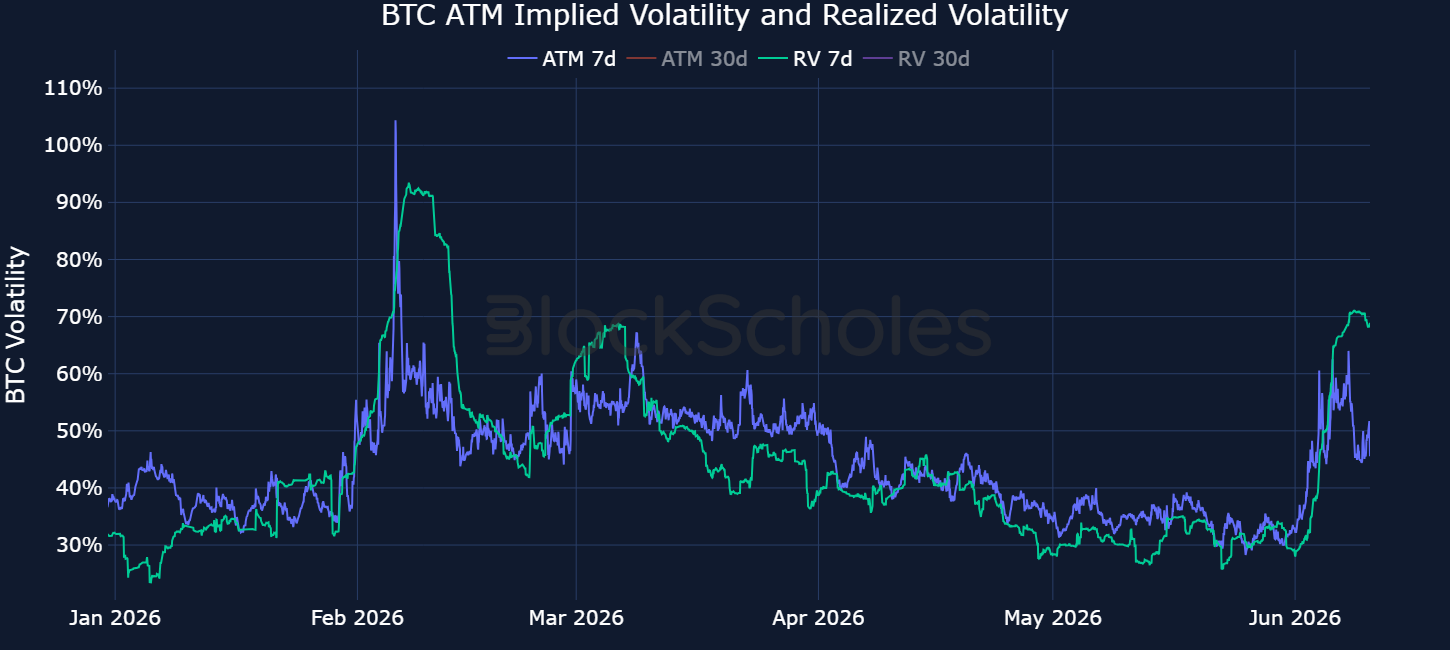
Рівень волатильності, який мається на увазі, «при грошах», прогноз ринку щодо того, з якою волатильністю BTC буде торгуватися протягом наступного періоду, підскочив до 64%, коли спотова ціна впала нижче ключового рівня підтримки в 60 тис. доларів.
Це було близько до двократного стрибка порівняно з 1 червня, коли 7-денний банкомат торгувався лише на рівні 34%, що близько до найнижчого показника з початку року.
З того часу очікуваний відсоток впав на 20 процентних пунктів до 45%. Часова структура неявної волатильності «при грошах» тепер є лише помірно перевернутою.
Іншими словами, короткострокові опціони все ще торгуються з премією до контрактів з більшим терміном погашення, хоча ця премія зменшилася за останні кілька днів.
Цікаво, що в той час як премія, яку трейдери вимагають за опціони «при грошах», знову впала, 7-денна реалізована волатильність, показник того, наскільки волатильно торгувався BTC протягом останніх 7 днів, залишається значно високою.
З 1 червня реалізована волатильність зросла більш ніж удвічі — з 29% до 71%.
Тепер це означає, що ринки опціонів очікують, що BTC торгуватиметься з набагато нижчою волатильністю протягом наступних 7 днів, ніж те, що було нещодавно поставлено.
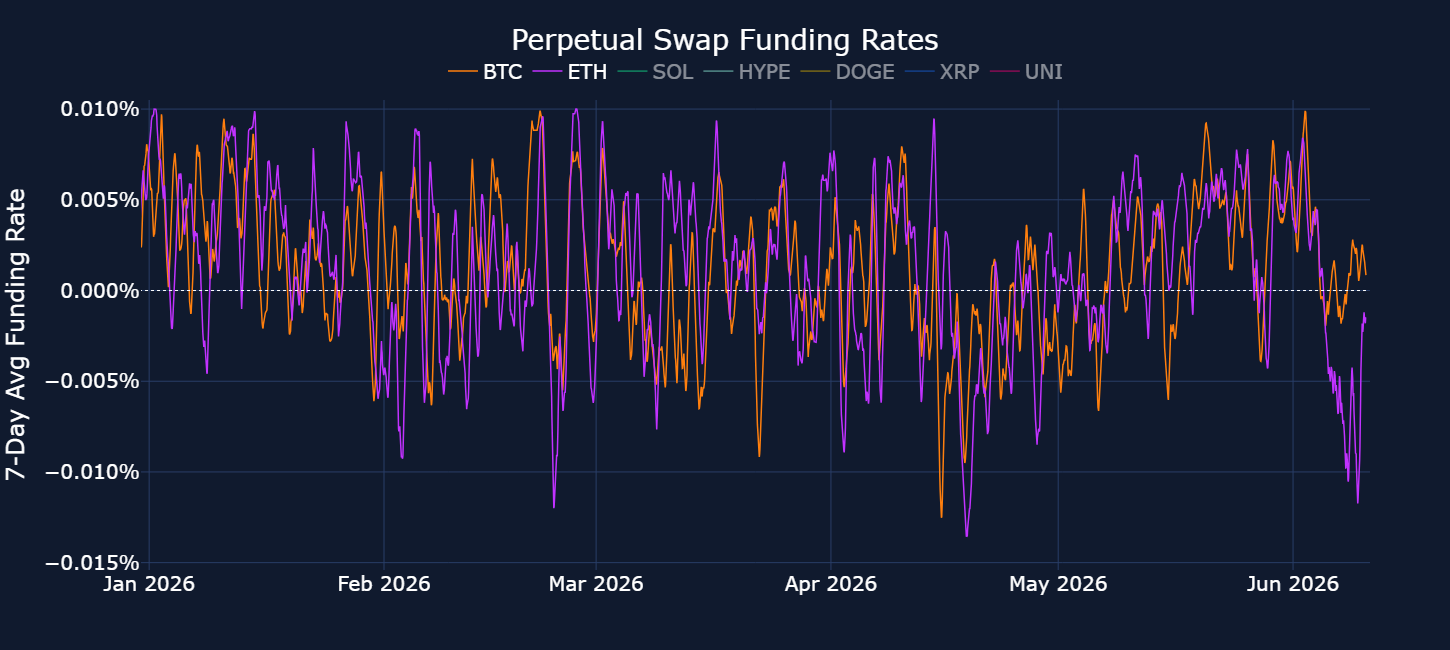
Така ж ведмежа позиція очевидна і на ринках безстрокових ф'ючерсів.
7-денна ковзна ставка фінансування для ETH — ковзне середнє значення періодичних платежів, якими обмінюються довгі та короткі позиції, щоб утримати безстроковий контракт прив’язаним до споту, — впала нижче -0,01% лише втретє цього року.
Востаннє він падав до такого рівня 19 квітня 2026 року, коли президент Трамп погрожував значно посилити конфлікт з Іраном, якщо він не погодиться на припинення вогню.
РОЗШИФРОВКА: Негативні ставки фінансування вказують на те, що короткі трейдери готові платити довгим, щоб зберегти свою позицію відкритою. Це ознака того, що попит на коротку позицію перевищує попит на довгу, і що трейдери готові платити премію за вираження ведмежої позиції.
ДІЗНАТИСЯ БІЛЬШЕ (опубліковано 9 червня): Щотижневий огляд опціонів Bybit (2 – 8 червня)
ВІДМОВА ВІД ВІДПОВІДАЛЬНОСТІ: ця стаття надається для загальної інформації та відображає виключно думку автора. Це не є інвестиційною порадою, а також пропозицією чи проханням купити чи продати будь-які фінансові інструменти чи цифрові активи. Ваша можливість доступу або використання будь-яких згаданих продуктів або послуг може залежати від законів і нормативних вимог вашої юрисдикції.
Ловіть до 100 USDT у винагородах
Ніякого спаму. Лише маса корисного контенту та новини криптогалузі.