Щотижневий огляд опціонів від Bybit: 26 травня-2 червня
Про ШІ
Показати більше
Швидко прочитайте статтю та отримайте огляд настроїв на ринку за 30 секунд!
Коротко:
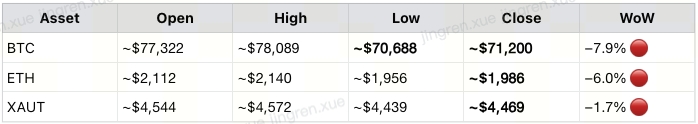
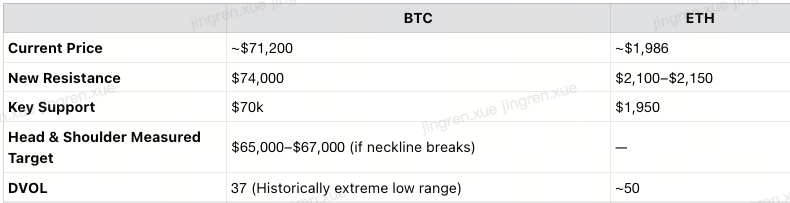
Прогнози минулого тижня повністю підтвердилися: $78k+ був рівнем опору; ринок відхилився від нього і впав до ~$73 500; внутрішньоденний мінімум 1 червня досяг $70 688, після чого відновився до ~$71 200 (поточна ціна)
Сформувався новий рівень опору на позначці $74 000 (0,382 за Фібоначчі, формується з минулої п'ятниці) — чи зможе BTC відновити його - найважливіше спостереження наступного тижня
Технічна модель BTC сформувала фігуру Голова і плечі — ведмежий сигнал до розвороту; у разі пробиття лінії шиї, прогнозована ціль становитиме $65 000–$67 000
Попередження щодо опціонів на акції США: Умовний обсяг кол-опціонів на S&P 500 за один день перевищив 2,6 трильйона доларів, встановивши історичний рекорд; Goldman Sachs попереджає, що ринок увійшов в режим «напівірраціонального переслідування»; індикатор протилежних настроїв Wells Fargo вперше з листопада 2021 року подає сигнал на продаж — довгострокове стиснення ще не почалося, але запал вже запалився
Стратегія на цей тиждень: Історичний мінімум DVOL + реальний ризик падіння = рекомендація щодо невеликого розподілу в пут-опціони BTC у червні в якості захисту від хвостових ризиків
I. Прогнози минулого тижня — підтверджені
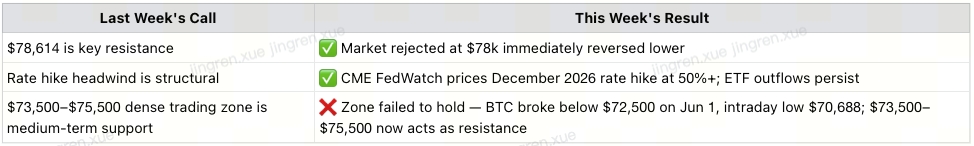
«Жодних нових позицій» теж було правильним — BTC впав з ~$77 000 до тижневого мінімуму $72 500, а потім ще більше знизився до $70 688 протягом дня 1 червня (зниження від піку до дна від $77k на ~8,5%). Наразі відновлюється до ~$71 200. Утримання в умовах невизначеності дозволило уникнути цього падіння.
II. Щотижневий огляд ринку
Цінові коливання (Дані Bybit | Оновлено 2 червня):
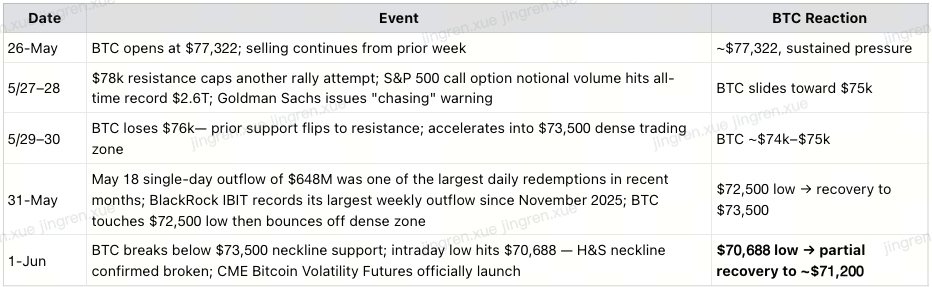
Хронологія подій:
III. Технічна картина — з'являється «Голова і плечі»
Найважливіший технічний сигнал тижня.
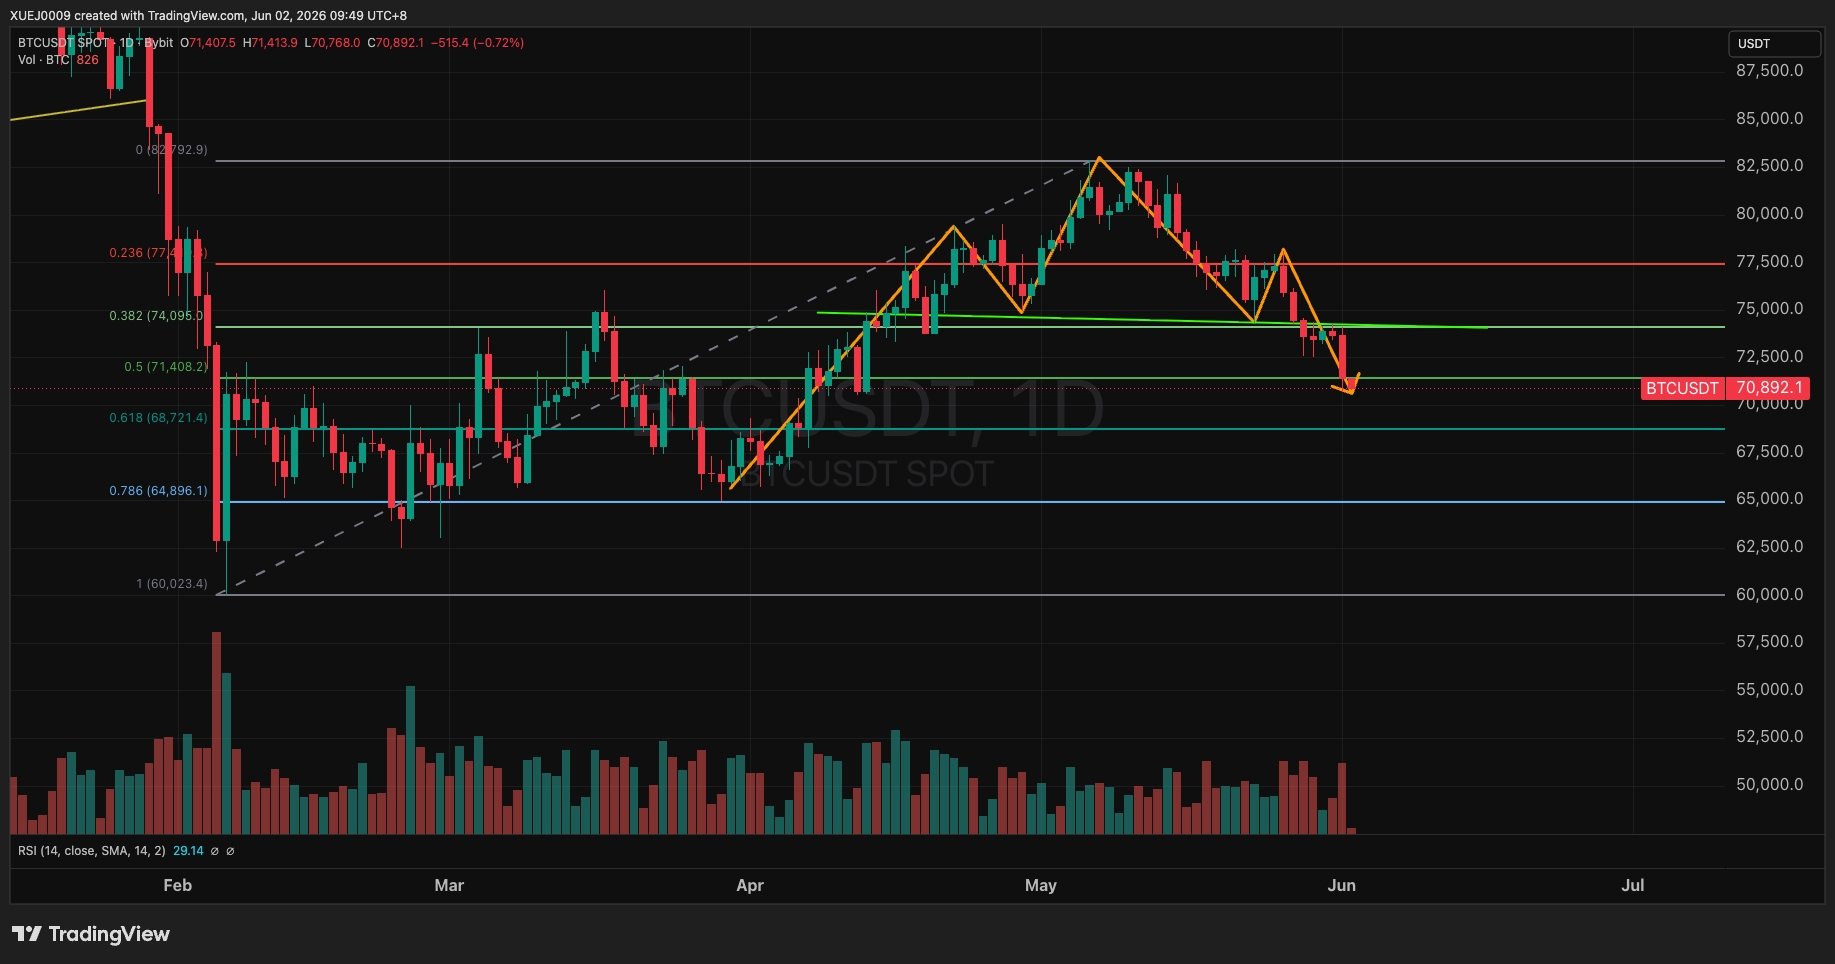
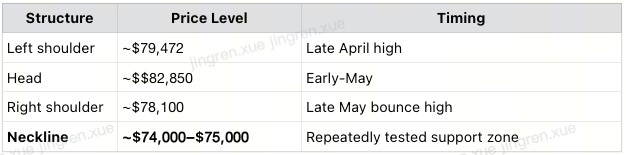
Прогнозована ціль для фігури «Голова і плечі»:
Відстань від голови ($82 850) до лінії шиї ($74,5 тис.) = ~$8 350 Прогнозоване падіння нижче лінії шиї ≈ $65 000–$67 000 |
⚠️ Важливе застереження: «Голова та плечі» — це сигнал, а не гарантія. Ми звертаємо на це увагу, щоб відзначити ризик, а не заявити про неминучий результат. Звідси є багато можливих шляхів, і ми не налаштовані агресивно по-ведмежому.
Ключове питання: чи вдасться повернути $74,000?
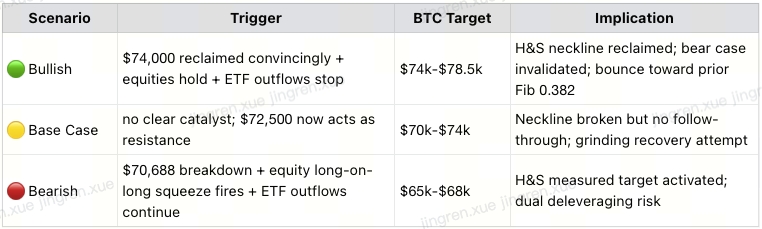
Повертає та утримує $74,000 → Лінія шиї ціла; потенційне ралі до $76,000
$73,500 підтверджений пробій → Лінія шиї H&S пробита; активована виміряна ціль $65,000–$67,000
IV. Макроекономічний фон
4.1 Вакуум капіталу у США — Структурна переоцінка капіталу
Найбільш помітним макроекономічним спостереженням цього тижня є не те, наскільки впав BTC — це те, чому капітал продовжував зростати, поки BTC падав.
Акції США продовжували зміцнюватися, здебільшого не реагуючи на заголовки про війну. Логіка:
Прибутки, зумовлені ШІ, є реальними та вимірюваними: Апаратний рівень — оптичні модулі, високопродуктивні сховища та енергетична інфраструктура — першим перетворив попит на ШІ в кількісно вимірювані доходи та прибутки. Це відображається в реальних звітах про прибутки, а не лише в наративах. Для капіталу це означає повернення з упевненістю.
Ефект вакууму є структурним: Гроші перетікають в акції технологічних компаній США, де дохідність очевидна, і систематично залишають криптовалюту та дорогоцінні метали. Це не короткострокова волатильність — це структурна переоцінка того, де хоче бути капітал.
Невирішена напруженість: Інфляція, викликана ШІ, у всьому ланцюжку постачання (будівництво центрів обробки даних, різке зростання попиту на енергію та напівпровідники, що підвищує витрати), відбувається одночасно з різким покращенням загальної продуктивності факторів виробництва завдяки ШІ. Ця суперечність ставить ФРС у надзвичайно складне становище: інфляційний тиск зумовлений капітальними витратами з боку пропозиції, а не перегрівом попиту — і традиційні інструменти монетарної політики мають фундаментальні обмеження щодо такого типу інфляції.
4.2 ⚠️ Попередження про опціони на капітал у США: Бичачі настрої на історичних максимумах, зростає ризик скізу лонг-на-лонг
Це найважливіше ринкове спостереження тижня, яке має прямі наслідки для ризику передачі зниження на криптовалюту.
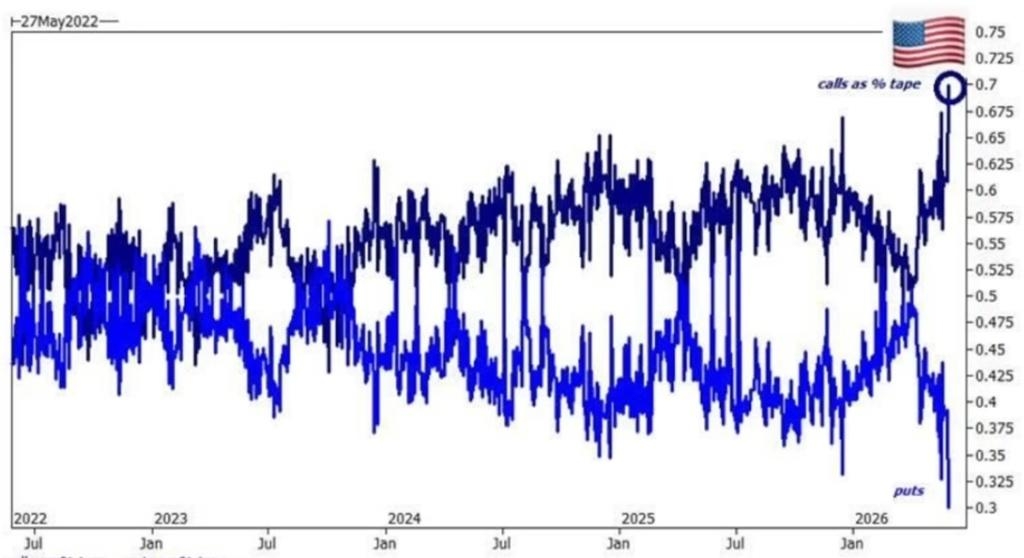
Наведений вище графік (джерело: Citadel) показує співвідношення кол-опціонів як відсоток від стрічки та пут-опціонів як відсоток від стрічки для S&P 500 з 2022 року. Поточне значення досягло історичного екстремального рівня в крайній правій частині графіка.
Основні точки даних:
Структура суворо незбалансована — Кол/Пут близько 7:3: Станом на 28 травня загальний обсяг опціонів на S&P 500 досяг 46.17 мільйонів контрактів, або 219% від середнього щоденного обсягу. Співвідношення обсягу пут/кол становило лише 0.13 — це означає, що приблизно на кожні 8 проданих кол-опціонів торгувався лише 1 пут-опціон. Такий ступінь односпрямованої впевненості історично є однією з ознак короткострокових ринкових вершин.
Інституційний рівень топ організацій одночасно видає попередження: Керівник відділу One-Delta компанії Gold Sachs Річ Приворотскі сказав, що ринок США зараз "повністю перебуває на території спот вгору, волатильність вгору і гонитва". Систематичні фонди, що слідують за трендом (CTA), повернулися до повноцінного лонгу. Головний стратег з капіталу Wells Fargo Осунг Квон відзначив, що їхній комплексний індикатор протилежних настроїв вперше з листопада 2021 року подав сигнал на продаж — індикатор включає п'ять вимірів: Рівень ціни S&P 500, співвідношення пут/кол, позиціонування професійних інвесторів у ф'ючерсах, потоки коштів ETF та вартість пут-опціону «без грошей».
Механіка сквізу лонг-на-лонг:
Коли великі позиції кол-опціонів примусово закрито під час розвороту ринку, маркетмейкери повинні продати базовий актив, щоб підтримувати дельта-нейтральне хеджування — створюючи цикл негативного зворотного зв'язку (відгук) дельти, який механічно підсилює розпродаж. Wells Fargo додає примітка, що "ефект підсолоджувача" на ринку значною мірою вичерпано, і ризик "уповільнення зростання в поєднанні зі збільшенням інфляції" зростає — це описується як найбільш несприятливе макроекономічне середовище для капіталу.
Сквіз лонг-на-лонг ще не розпочато. Але умови повністю створені: екстремальне позиціонування (Кол/Пут = 7:3), Gold і Wells Fargo одночасно сигналізують про це, CTA в максимальному лонгу. Будь-який несподіваний негативний каталізатор — слабший за очікування NFP, геополітичний шок, несподіваний яструбиний сигнал ФРС — може спровокувати розкручування.
Шлях передачі на криптовалюту:
Сквіз лонг-на-лонг капіталу в США → Примусове зниження кредитного плеча → Відтік з BTC/ETH ETF прискорюється → Криптовалюта втрачає свою інституційну підтримку → Подальший ціновий тиск |
V. Прогноз на наступний тиждень (2–8 червня)
Три сценарії:
VI. Стратегія: Купівля BTC Пут-опціонів з експірацією раз в місяць у червні — Хеджування низької вартості хвостового ризику
Чому купівля Пут-опціонів саме зараз має сенс — простою мовою: Волатильність дешева (DVOL на історичних мінімумах) + ризик зниження реальний (фігура H&S + попередження щодо капіталу + відтік з ETF) = купівля страхування саме зараз пропонує найкращу вартість за останні місяці.
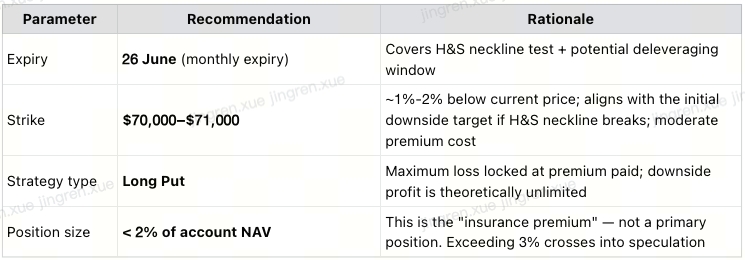
Рекомендована структура: BTC Пут-опціони з експірацією раз в місяць у червні
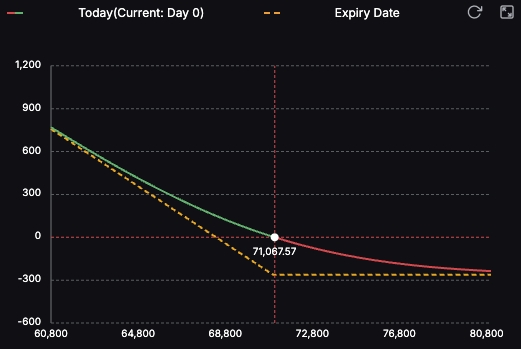
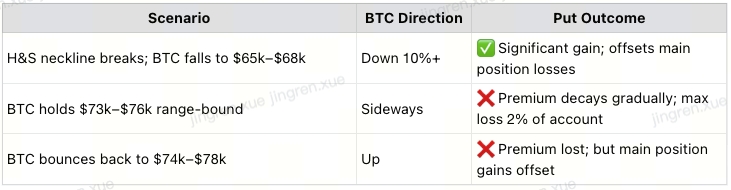
Сценарії P&L з першого погляду:
Основні попередження про ризики:
Пут-опціони мають часовий розпад (Тета) — кожен день без руху зменшує премію; не тримайте занадто довго без активації тези.
Якщо BTC короткостроково підскочить до $76 тис.+, вартість Пут-опціону значно впаде — встановіть ментальний стоп-лос (наприклад, закрити, якщо премія впаде на 50%).
Це захист від хвостового ризику, а не ставка на напрямок. Обмеження розміру у 2%–3% — це не пропозиція, це дисципліна.
Підсумки раз в тиждень:
Коли минулого тижня повністю підтвердилися: $78,500 втримався як рівень опору, BTC впав з $77,000 до $72,500, а потім далі до $70,688 протягом дня 1 червня (тижневий мінімум). Поточне відновлення до ~$71,200.
Паттерн Голова і плечі підтверджено: Лінія шиї на рівні $73,500–$74,000. Виміряна ціль $65,000–$67,000 у разі пробою лінії шиї. Поточне утримання — відновлення до $74,000 є ключовим сигналом, за яким слід спостерігати наступного тижня.
⚠️ Попередження про опціони на капітал: Номінальний обсяг кол-опціонів на S&P 500 побив рекорд у $2,6 трлн; Goldman попереджає про "напівірраціональну гонитву"; індикатор протилежності Wells Fargo спрацював вперше з листопада 2021 року. Структура Call/Put у співвідношенні 7:3 означає, що будь-який розворот призведе до примусового продажу, який через відтік з ETF безпосередньо вплине на криптовалюту.
Ефект вакууму: Оптичні модулі, високопродуктивні системи зберігання та енергетична інфраструктура вже перетворили попит на ШІ в реальні доходи — капітал перетікає в бік визначеності. Інфляція на стороні пропозиції, зумовлена ШІ, створює структурні проблеми для ФРС, які традиційні монетарні інструменти не можуть повністю вирішити.
Стратегія: DVOL на історичних мінімумах + реальний ризик зниження = купуйте Пут-опціон, не продавайте стиснуту волатильність. Розподіліть 1%–2% NAV рахунку на червневі BTC Пут-опціони зі страйком $70,000–$71,000. Це страхування. Визначайте розмір як для страхування.
Ловіть до 100 USDT у винагородах
Ніякого спаму. Лише маса корисного контенту та новини криптогалузі.