熊市看跌价差:下跌市场中值得尝试的期权策略
AI 概要
展开
仅需 30 秒,即可快速掌握文章内容并判断市场情绪!
在期权交易中,熊市看跌价差也称为“借方看跌价差”或“多头看跌价差”。该策略名称中的“熊”是指看跌情绪 - 押注于市场下行。“看跌价差”是指买卖行权价格不同的看跌期权,但到期日相同。
通常情况下,当交易者预计资产价格会下跌时,会使用熊市看跌价差。要设置熊市看跌价差,交易者会买入看跌期权,同时卖出相同到期日的相同规模的更多实付 (OTM) 看跌期权。这使交易者能够降低涉及的总成本(详见以下章节)。
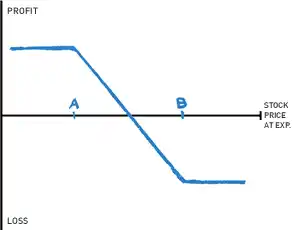
来源:期权手册
以下是熊市看跌价差的设置方式:
买入 ATM 看跌期权
卖出相同规模且到期日相同的 OTM 看跌期权
熊市看跌价差旨在帮助交易者从资产下跌中获利。它比买入看跌期权更便宜。
期权策略对比
熊市看跌价差与看涨价差
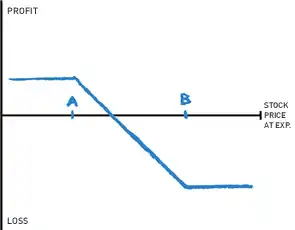
来源:期权手册
熊市看跌价差是押注标的证券价格下跌,但如果不确定,更倾向于押注价格不上涨,该怎么办? 您可以考虑做熊市看涨价差、AKA、做空看涨价差。
看跌看涨价差是一种中性至轻度看跌策略,涉及卖出看跌期权,同时在相同规模和到期日的同一标的资产上买入行权价格较高的看跌期权。即使价格走势偏小,您也会获得收益,即卖出看涨期权获得的溢价与进一步买入看涨期权支付的溢价之间的差异。
最大亏损 = 看涨期权行权价格之间的差异(即看涨期权行权价格减去看跌期权行权价格)– 净溢价。当期权在看涨期权行权后到期时发生。
最高收益 = 收到的净保费或抵扣金。
熊市看跌价差与牛市看跌价差
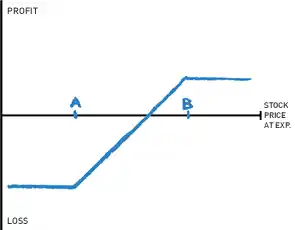
来源:期权手册
牛市看跌价差策略是一种中性至轻度看涨策略,涉及卖出看跌期权,同时在相同规模和到期日相同的标的资产上买入行权价格较低的看跌期权。即使价格走势偏低,您也会获得收益,即卖出看跌期权获得的溢价与进一步买入看跌期权支付的溢价之间的差异,如果期权到期,您将获得最大收益。
最大亏损 = 看涨期权行权价格之间的差异(即看涨期权行权价格减去看跌期权行权价格)– 净溢价。当期权在看跌期权行权下到期时发生。
最高收益 = 收到的净保费或抵扣金。
谁可以使用熊市看跌价差?
与多头看跌期权相比,熊市看跌价差减少了可能出现的最大损失,从而降低了交易者的风险。但也限制了赚取的最大收益。
为了最大限度地提高交易收益,交易者需要掌握丰富的技术知识,才能知道卖出看跌期权的行权价格。因此,该策略最适合中高级交易者。
何时使用熊市看跌价差
顾名思义,当交易者认为资产价格将看跌至轻度看跌时,将使用熊市看跌价差。
理想的情况是,交易者认为资产价格将在短期内下跌,但不会低于某个关键支撑水平,这可以通过强劲的移动平均支撑或斐波那契水平来确定。
在选择到期日或到期日 (DTE) 时,建议您选择比交易预期时间长 30 天的日期(由于 Theta 衰减)。例如,如果您认为比特币价格将在 15 天内下跌,或者交易时间将持续 15 天,最好选择接近 15 天 + 30 天 = 45 天的 DTE。
下面,我们将向您介绍在 Bybit 上设置熊市看跌价差的流程。
买入熊市看跌价差期权
第 1 步
访问 Bybit 官方网站,选择 USDC 期权 → 衍生品。
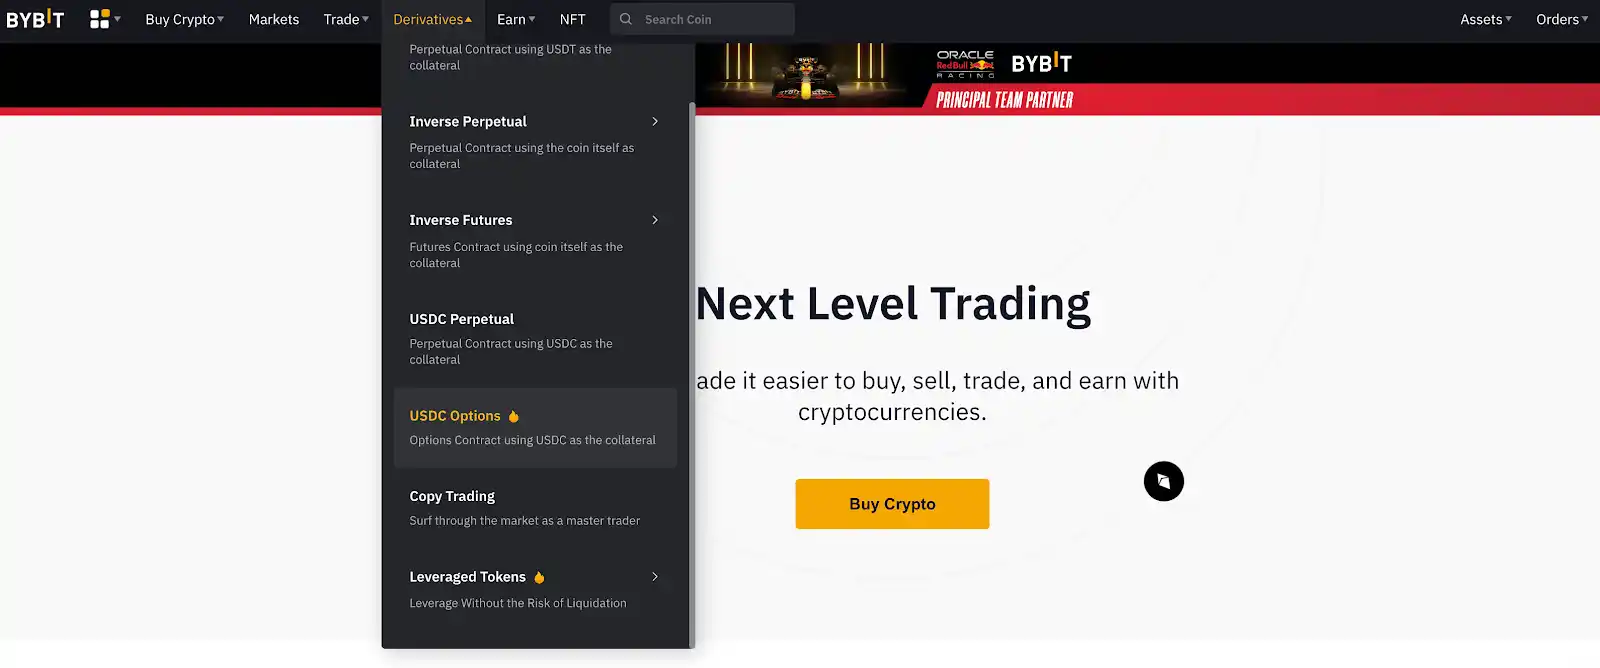 来源:Bybit
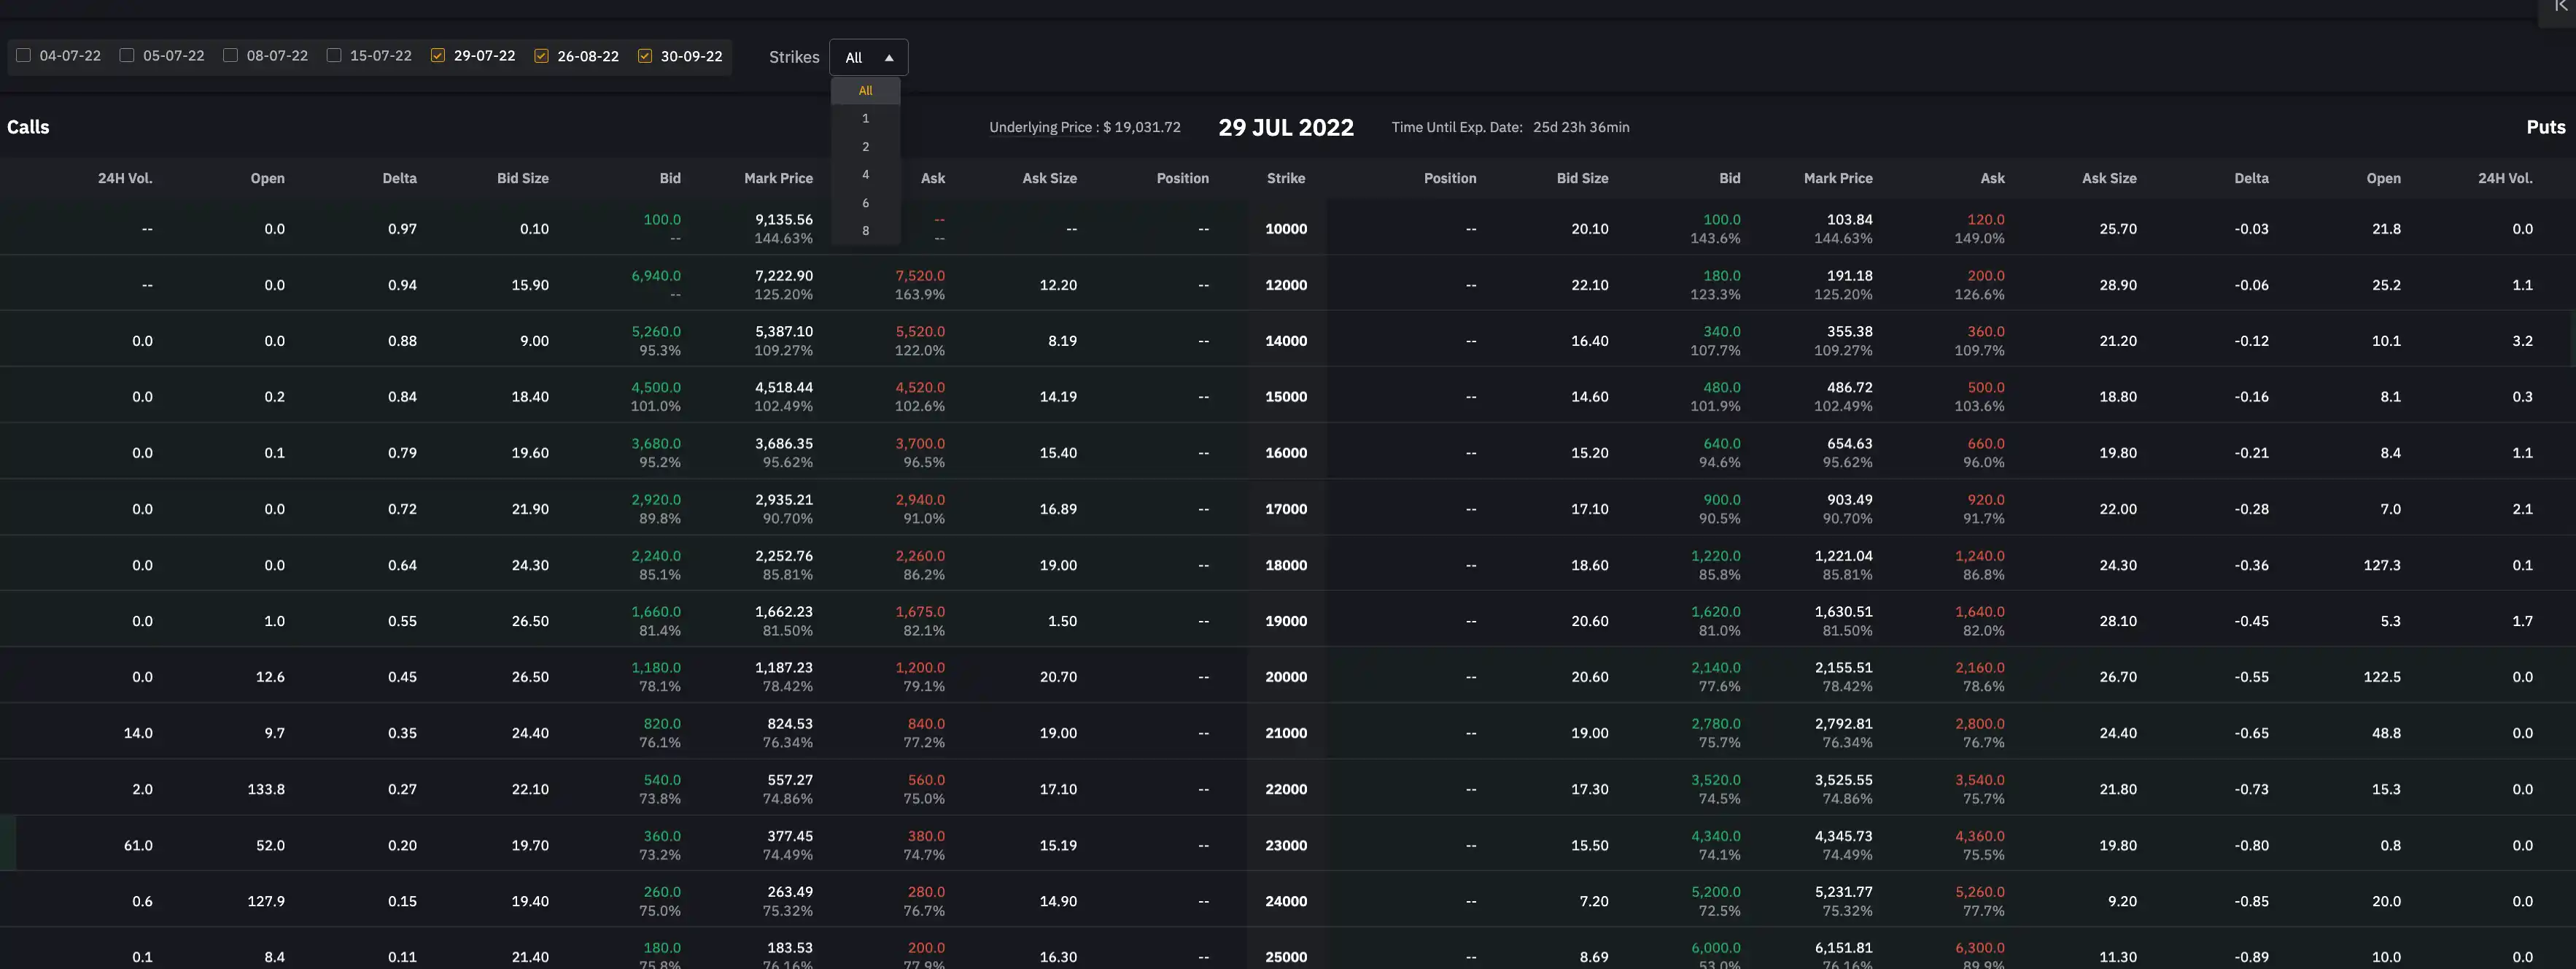
第 2 步:
选择所需的到期日,或一次显示所有到期日,然后选择一个。
 来源:Bybit
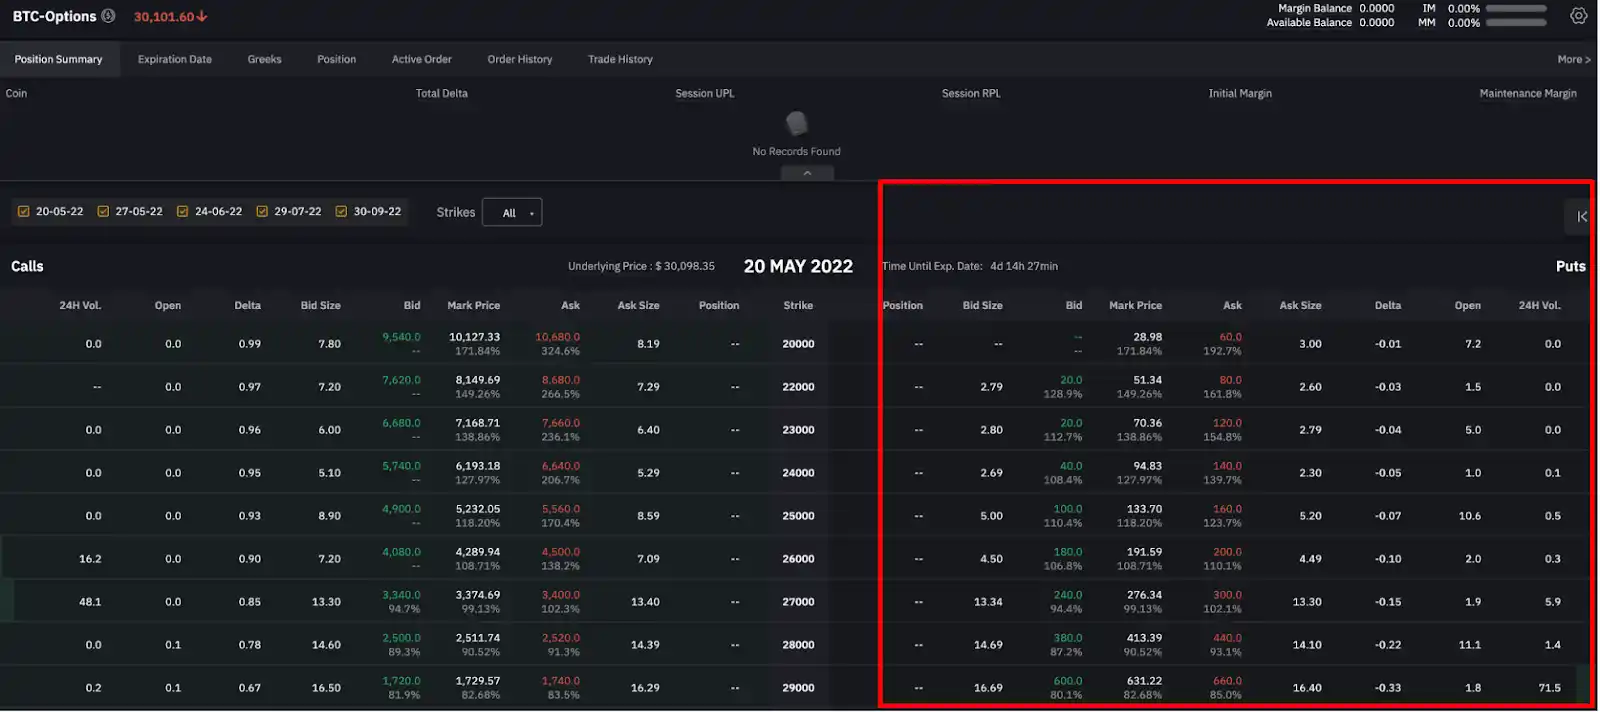
第三步
选择您想要买入的看跌期权行权(在本例中为 ATM),以及您想要卖出的看跌期权行权(在本例中为 OTM)。
 来源:Bybit
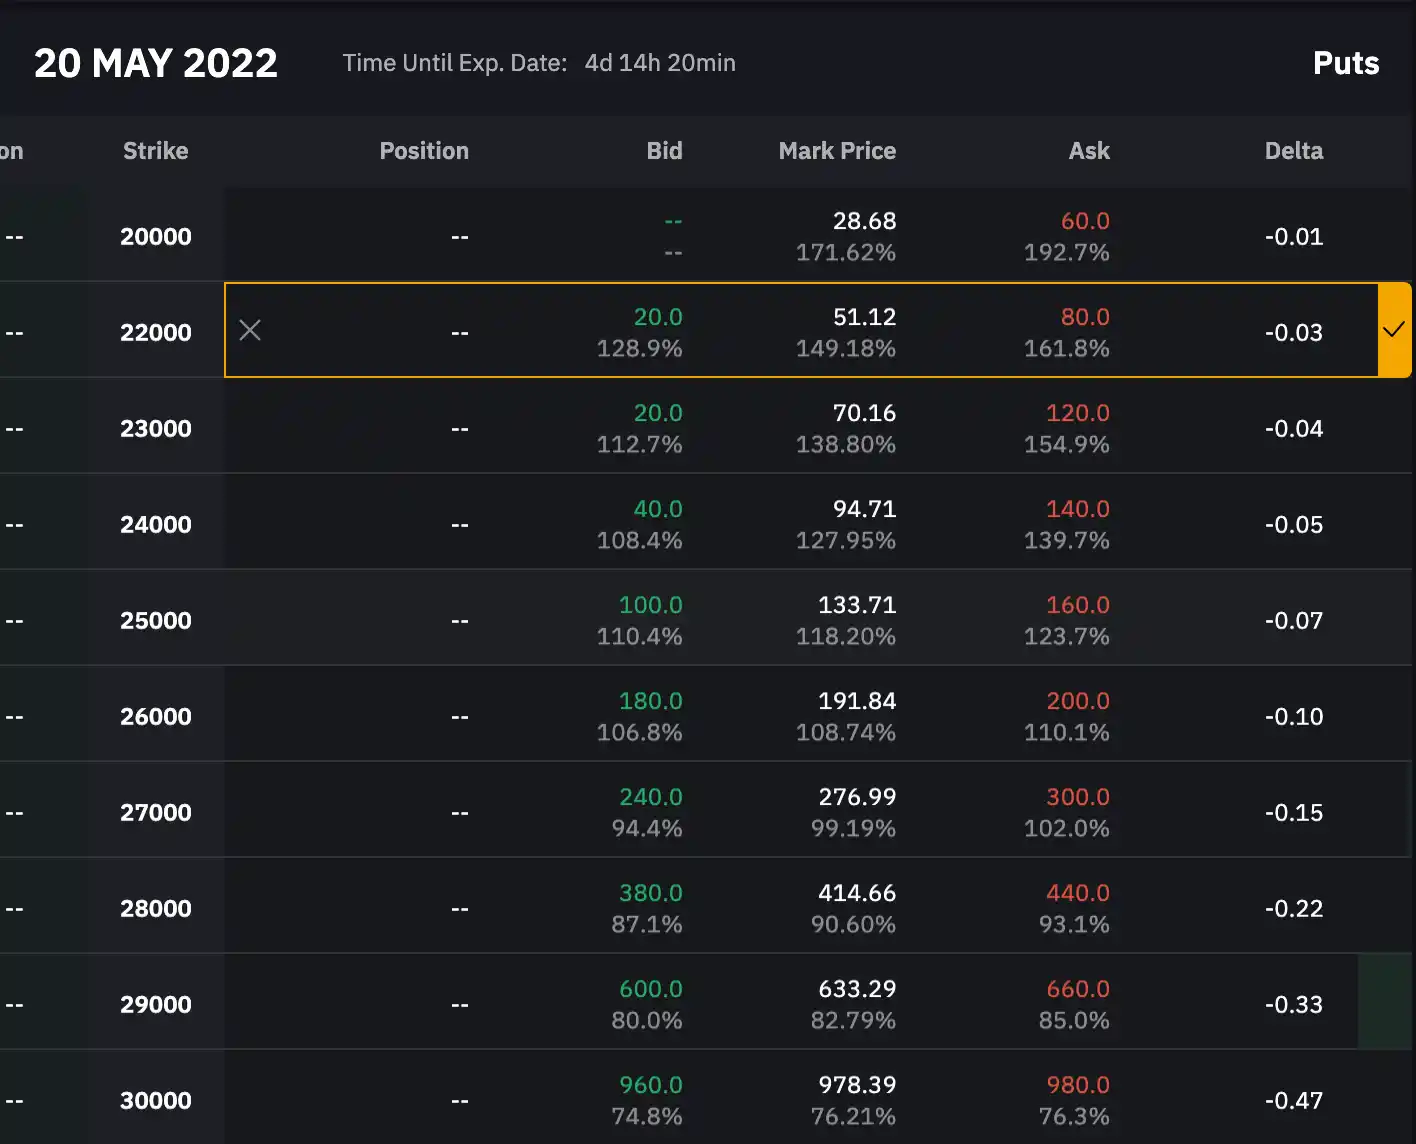
第 4 步
查看期权详情,然后根据价格或行为(买入或卖出)选择要买入和卖出的期权。
 来源:Bybit
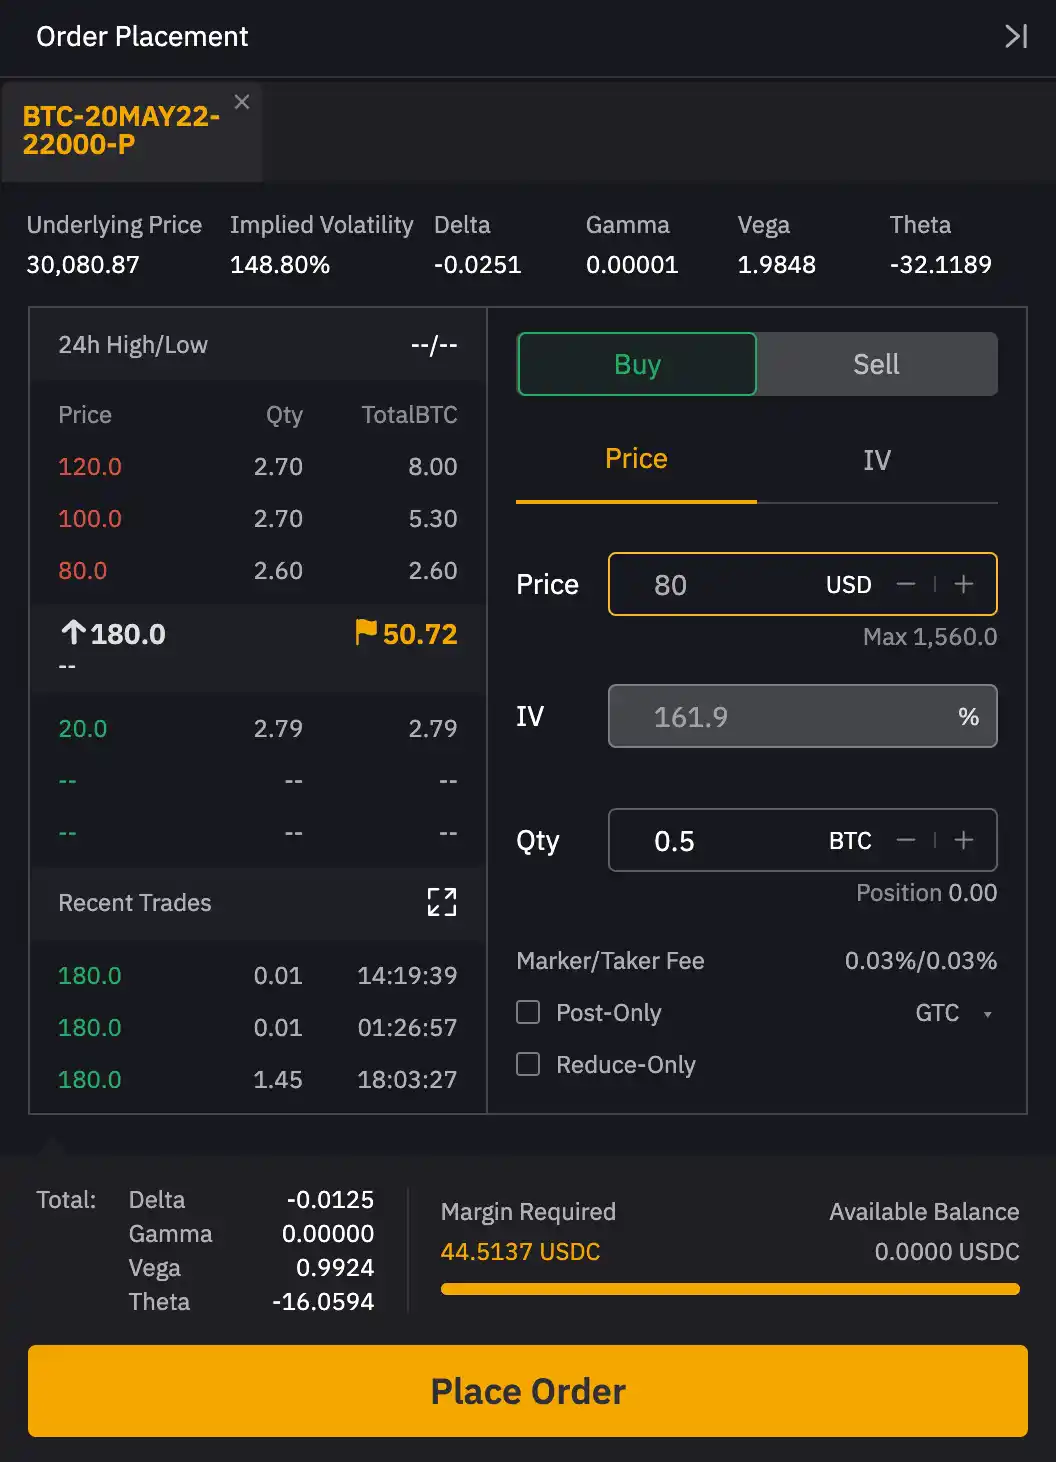
第 5 步
为每笔买入和卖出订单选择下单,即可显示确认选项卡。
 来源:Bybit
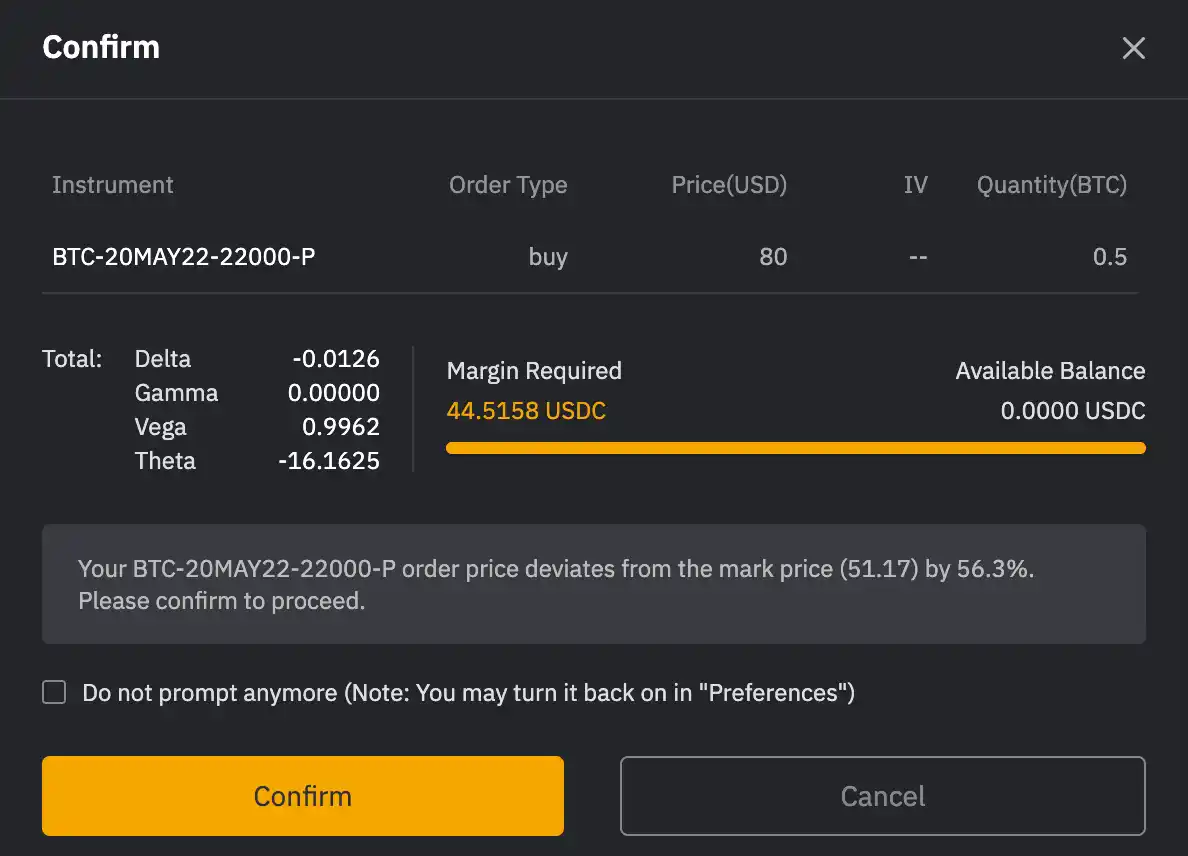
第 6 步
确定您输入的信息准确无误,点击确认。
来源:Bybit
既然您已了解如何设置熊市看跌价差,下面我们来探索一些假设场景。
盈亏平衡点
如果比特币价格在到期时收于 $18,500,则交易者将平仓为 $20,000(多头看跌)- $18,500(到期时的当前价格)- $1,500(已付净保费)= $0。
盈亏平衡点:多头看跌行权价格 - 已付净保费 = 盈亏平衡点
熊市看跌价差现货
如果比特币的价格以卖出看跌行权价格平仓,那么这是最佳选择。
现货收益:多头看跌行权价格 - 空头看跌行权价格 - 已付净保费
看跌市场调整
如果您输入此熊市看跌价差交易,认为资产价格会下跌,但会上涨,您将开始亏损。您可以通过以下两种方式修复交易。
1. 卖出追加看跌期权
如果您认为:
价格将高于多头看跌期权,
在交易期间,价格不会低于您的做空价格,
然后,您可以卖出追加看跌期权,以弥补支付的净保费。
假设您的比特币熊市看跌价差成本为 $1,500。由于比特币上涨,现在以 $16,000 行权卖出比特币看跌期权,您将获得 $500,您可以以 $16,000 卖出另外三份看跌合约来弥补成本。这样,您的熊市看跌价差就变成了差价差,几乎类似于
3. 卖出看涨期权或看涨价差
价格开始上涨的另一种策略是卖出看涨期权或看涨看涨价差。如果您认为比特币的价格不会超过 $22,000,则可以以 $600 的价格卖出 $22,000 看涨期权。卖出其中的两种半期权将支付熊市看跌价差的溢价成本。然而,这一举动被视为赎回性卖出,风险较高:如果比特币的价格无限上涨,最大亏损将是无限的。
为降低风险,您可以考虑购买更多 OTM 看涨期权进行对冲,从本质上来说是卖出看涨看跌价差。但是,如果您希望在熊市看跌价差上实现盈亏平衡,则需要卖出更多看涨期权。
最大潜在利润
当资产价格迅速下跌至空头看跌行权价格时,即交易者设置看跌看跌价差后立即解锁最大盈利潜力。价格下跌会增加看跌期权的价值,而立即发生则意味着时间价值仍然很高。如果时间价值或 Theta 仍然较高,建议交易者利用部分(或全部)收益来利用熊市看跌价差收益。每过一天,设置都会因 Theta 衰减(也称为时间溢价)而损失资金。
需要注意的是,这一时间价值在合约最后 30 天内衰减速度更快。因此,交易者在交易方向可能是正确的,但期权交易仍可能会损失太多时间价值。在这种情况下,交易者最终会遭受损失。因此,建议您在参与交易前同时拥有心理收益和止损百分比金额。
最大盈利潜力 = 多头看跌行权价格 − 空头看跌行权价格
到期时的最大收益 = 多头看跌行权价格 − 空头看跌行权价格 − 已付净保费
最大潜在损失
潜在最大亏损的公式仅为已付净保费。
最大亏损 = 买入看跌成本 − 卖出看跌收益 = 已付保费净额
熊市看跌价差示例
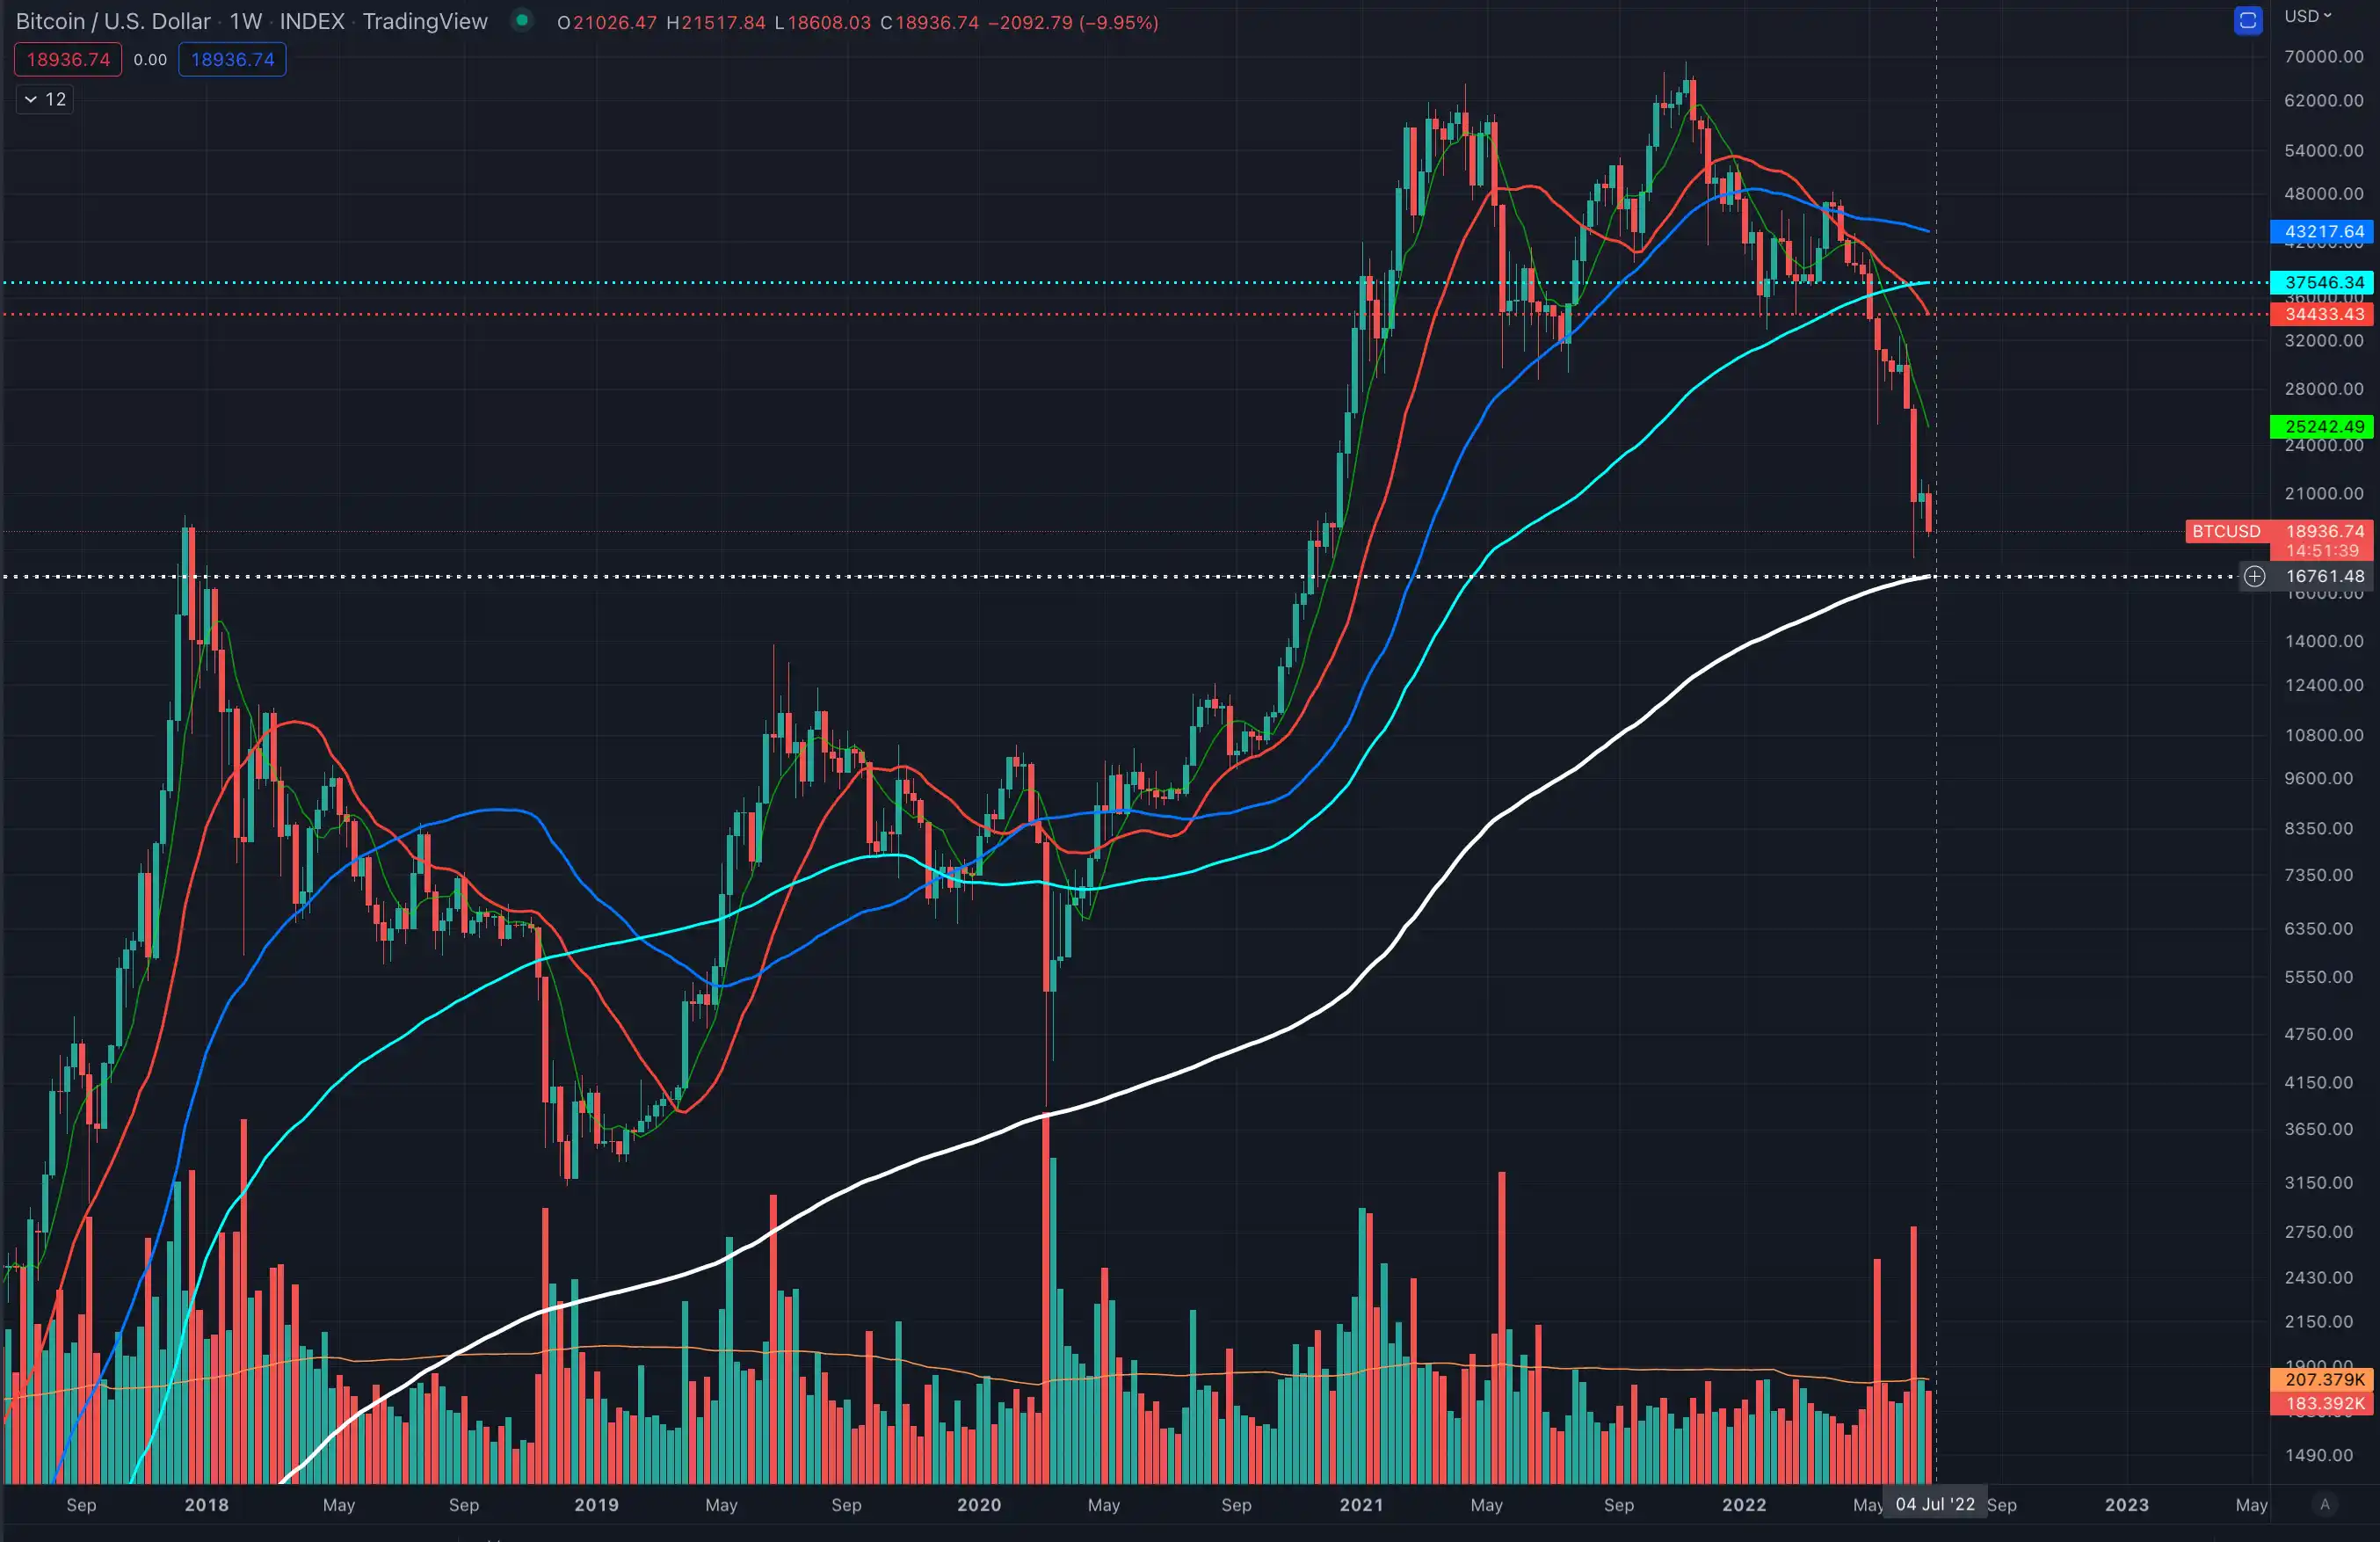
举例说明:假设比特币的交易价格约为 $20,000。如果交易者认为比特币价格将在 20 天内进一步下跌,交易者可以通过购买行权价格在 50 天内到期的 20,000 美元的看跌期权合约来设置熊市看跌价差,成本为 2,100 美元。
假设交易者也认为比特币不会跌至 $16,000 以下。在最坏的情况下,将触发 300 周的移动平均比特币(这在 2020 年 3 月的 COVID-19 市场崩盘期间起到了支撑作用)。因此,交易者愿意卖出行权为 $16,000 的看跌期权,赚取 $600,以补贴买入看跌期权的成本。这会导致熊市看跌价差。
在这种情况下,交易者需要支付总计 $1,500 来设置此策略($2,100 – $600),如果交易者仅买入看跌期权,则无需花费 $2,100。
总而言之,以下就是我们所做的:
购买 50 天后到期的 ATM 看跌期权
以相同规模和相同到期日卖出约 $16,000 的 OTM 看跌期权
现在,我们来了解一些可能产生的情况。
最大亏损场景: 如果比特币价格在到期时收盘超过 $20,000,交易者将损失 $1,500 的净溢价。
盈利场景: 如果比特币在 $18,500 至 $16,000 之间(如到期时 $17,500),交易者将获得 $20,000(多仓行权)- $17,500(到期时当前价格)- $1,500(已付净保费)= $1,000 的收益。
现货/最大 到期收益场景: 比特币到期后跌至 $16,000。交易者将获得 $20,000(多头看跌行权)− $16,000(空头看跌行权)− $1,500(已付净保费)= $2,500 的收益。
熊市看跌价差小贴士
以下两大技巧可帮助您从看跌看跌价差策略中实现收益最大化:
买入期权到期日比交易预期多 30 天,以降低设置后 30 天内时间价值快速上涨造成的价值损失。
以行权价格卖出看跌期权,在行权价格下获得强大支持,实现收益最大化。
确定您可以分配给交易期权的资金数额可能具有挑战性。期权交易者的经验法则是,不得使用超过 2% 的交易资金购买期权(例如,如果您的交易资金为 $20,000,则不得使用超过 $400)。
保证金要求
美国期权的所有保证金要求均受美国联邦储备委员会条例 T 的监管,该条例也称为 Reg T。对于熊市看跌价差,只要两个仓位均维持,则无需保证金。
Theta 衰减影响
时间衰减(或 Theta)与熊市看跌价差相反。这意味着熊市看跌价差的 Theta 为负值(随着时间衰减亏损)。
隐含波动率效应
就 IV 飙升带来的波动性而言,它不会对熊市看跌价差策略产生重大影响,因为两者大多相互抵消。但是,如果您卖出牛市看跌价差,情况并非如此。
优势
熊市看跌价差的好处在于交易者降低了交易成本。如果交易者预计资产价格不会远低于卖出的看跌期权,那么该策略优于简单买入看跌期权。
第二个优势是盈亏平衡价格也会上涨。由于设置了熊市看跌价差,而不仅仅是买入看跌期权,因此如果交易对他们不利,交易者就会降低美元风险,同时增加获利概率。
此外,与蝴蝶价差策略等其他高级策略不同,熊市看跌价差的下行风险受到限制。
风险
替代策略
熊市看跌价差的另一种选择是看跌价差比例,有时也称为“回撤价差”。看跌价差比例与熊市看跌价差相似,但您并非在同一到期日卖出一个看跌期权,而是卖出两个甚至三个看跌期权,以支付 ATM 看跌期权的成本。然而,这一策略风险很大,更适合专业交易者。
结语
如果您作为交易者寻求的是从下跌一定金额的市场中获利,熊市看跌价差策略可能是您的最佳选择。与买入看跌期权相比,它提供了更好的盈利概率,如果您做出错误的决定,还可减少最大收益。熊市看跌价差也是直接做空的不错选择,因为它需要更少的资金来执行。立即在 Bybit 交易熊市看跌价差