Bybit 期權每週回顧:3 月 25 日–31 日
AI 概要
展開
僅需 30 秒,即可快速掌握文章內容並判斷市場情緒!
2026 年 3 月 25 日–31 日當週
I. 每週市場回顧
本週的焦點在於 第一季度期權到期結算,以及伊朗衝突中戲劇性的「升溫-局部緩和」循環,最終導致市場大幅拋售,並在進入第二季度時謹慎復甦。
價格走勢:
BTC:開盤價為 71,000 美元 (3/25) → 暴跌至 65,720 美元 (3/27 結算後低點) → 局部回升至 ~66,290–67,600 美元 (3/30–31)
ETH:開盤價約為 2,182 美元 → 跌破 2,000 美元,為 2024 年中以來首次 (3/28) → 回升至 ~2,010–2,070 美元 (3/30–31)
本週淨變化:BTC 從本週初的 71,000 美元跌至 66,457 美元,創下 3 月初以來的最低水準——目前比 2025 年 10 月 126,080 美元的歷史高點低 47%。ETH 自 2024 年中以來首次跌破 2,000 美元,比 2025 年 8 月 4,953 美元的高點低 60%。
恐懼與貪婪指數:整個星期都維持在極度恐懼區域 (11–14)
事件時間軸:
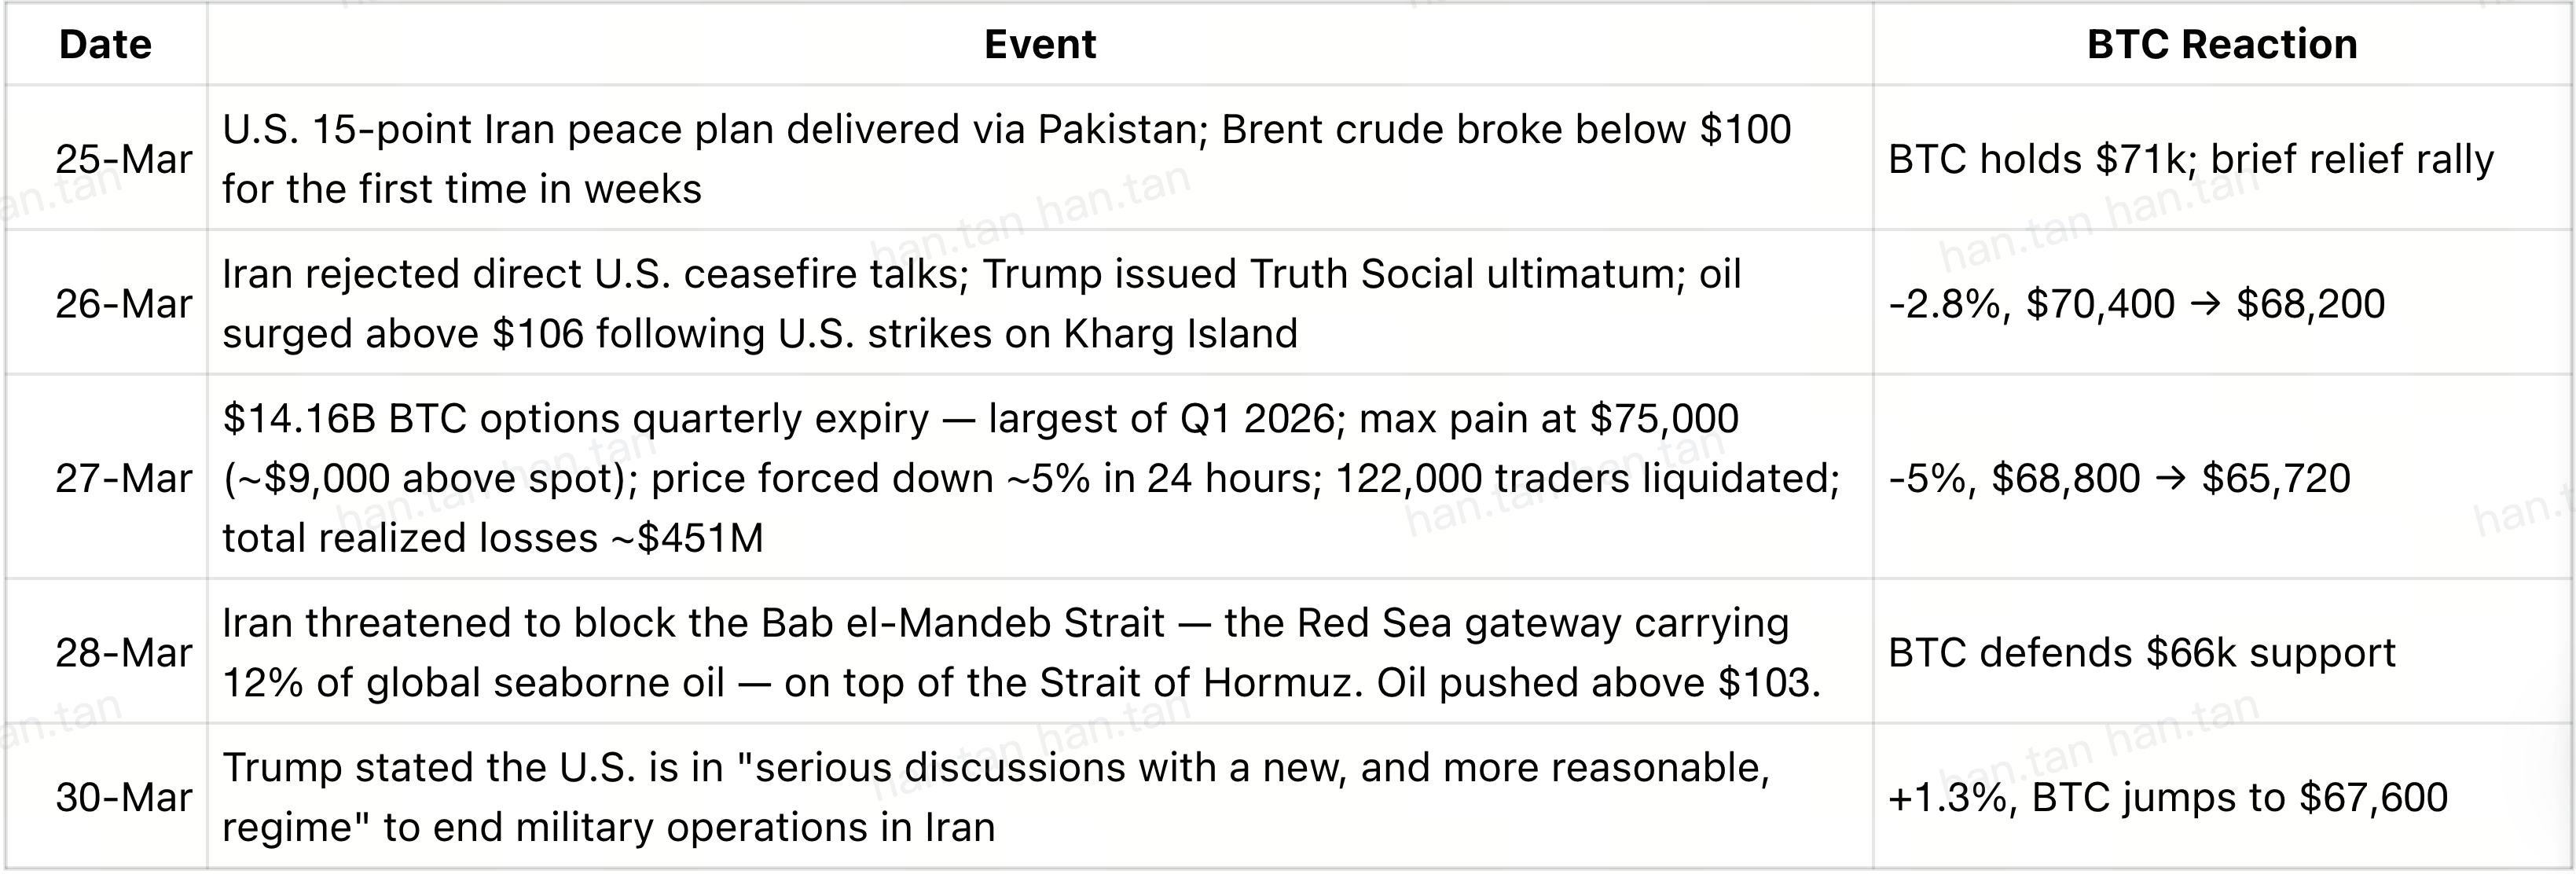
II. 期權市場關鍵數據
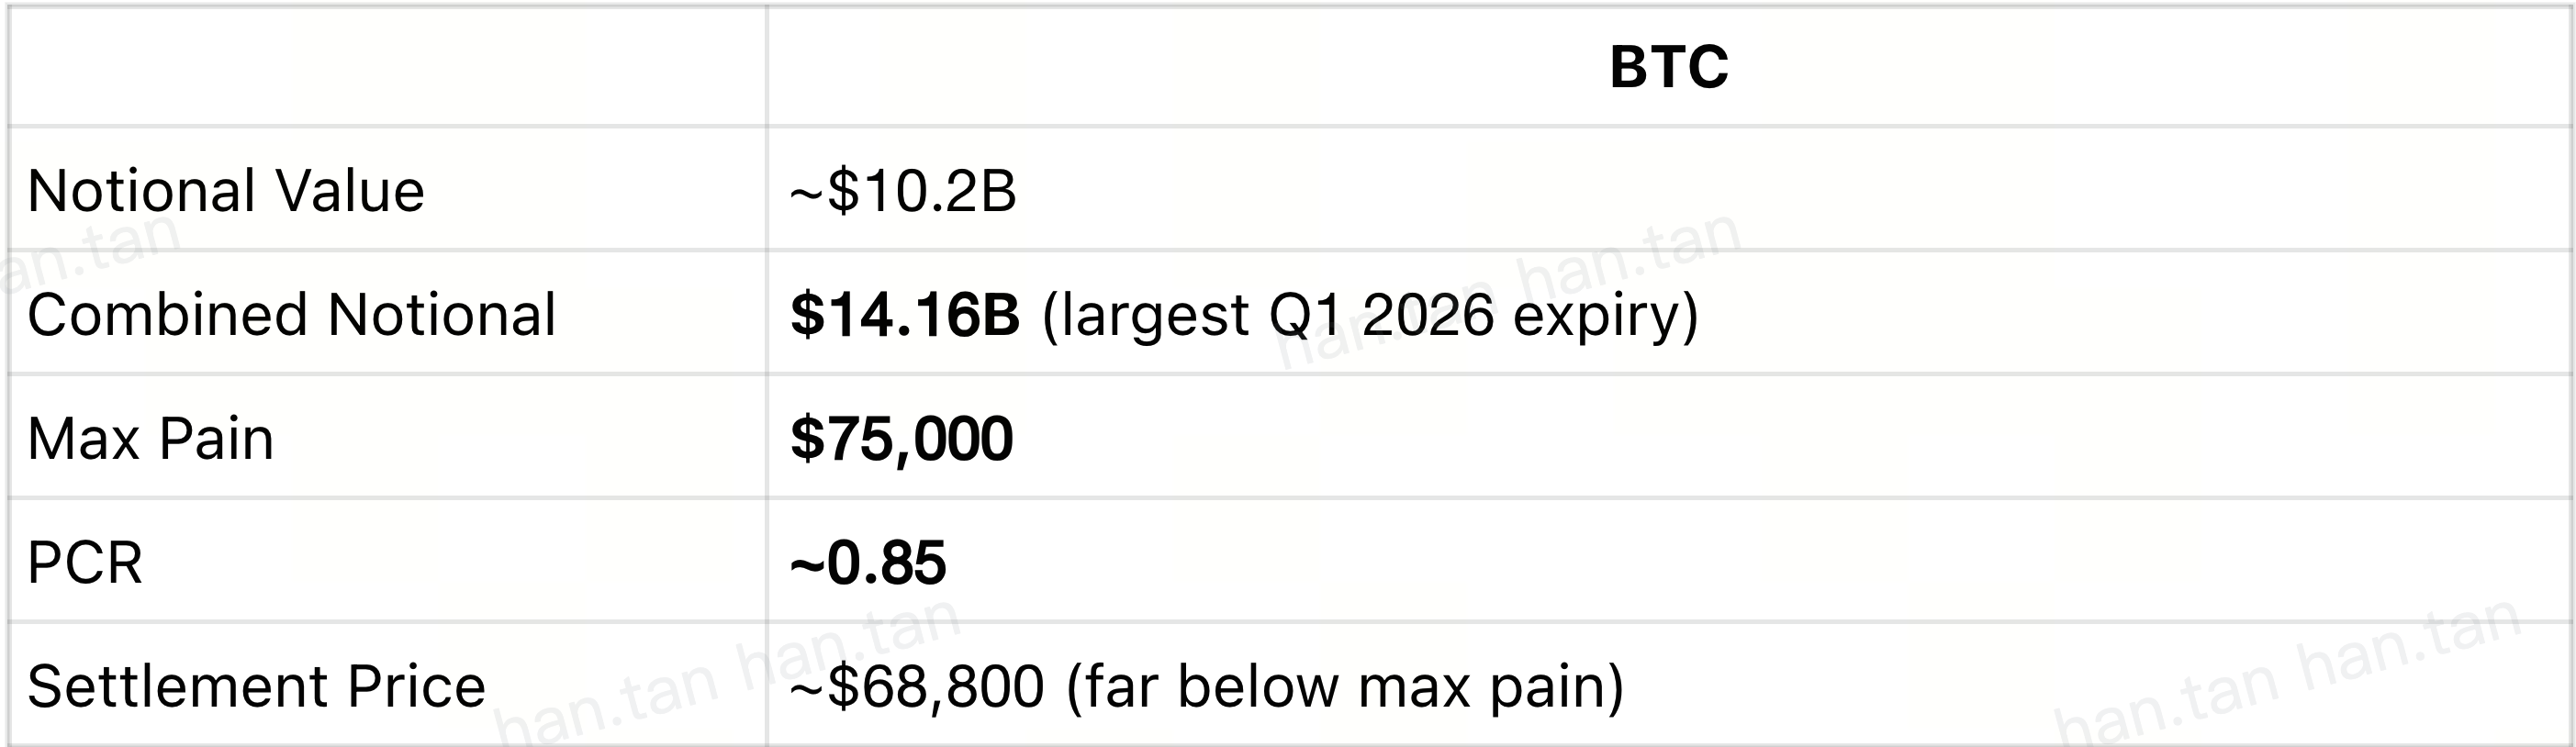
第一季度期權到期結算 (3/27) — 本週核心:
BTC 期權佔總名目價值約 102 億美元,ETH 期權則佔其餘的 33 億美元。綜合未平倉合約的看跌/看漲期權比率接近 0.85,這意味著看漲期權略多於看跌期權——但差距很小,任何一方都沒有取得絕對優勢。
到期後期權動態:
這次季度到期結算了 Deribit 上近 40% 的未平倉合約。當季度到期結算時,造市商會平掉他們的避險部位,未平倉合約銳減,壓抑波動率的機械性力量幾乎瞬間消散。填補這個真空的是純粹的方向性資金流。
目前在 Deribit 上,比特幣賣權權利金的需求遠高於買權權利金,這意味著投資人押注進一步下跌的比例高於暴漲。
DVOL: 到期後依然維持在高檔。ETH DVOL 繼續以高於 BTC DVOL 約 15 點的水準交易,與前一週的模式一致。
ETF 資金流 — 一個結構性的警訊:
3 月 26 日是 2026 年首度出現比特幣、以太幣和 Solana 現貨 ETF 同步呈現淨流出的一天。比特幣 ETF 資金流出在 3 月 26 日達到 1.71 億美元,而以太幣 ETF 同日流出 9250 萬美元 — 這是它們連續第七個交易日呈現負值。
美國現貨比特幣 ETF 過去這週大約流出了 28 億美元。儘管資產管理規模 (AUM) 仍高達 869.2 億美元,但這些產品持續的賣壓對價格構成顯著阻力。
III. 總經背景
美伊戰爭(第 5 週,第 29–35 天):
選擇權到期恰好與金融市場在伊朗-以色列戰爭中最糟糕的一段時期重疊。伊朗威脅要封鎖曼德海峽 — 加上自 2 月下旬以來已實質關閉的荷莫茲海峽。油價推升至 103 美元上方,而 3 月初協助比特幣復甦的資金從黃金轉向加密貨幣的輪動已完全逆轉。
高盛警告,若荷莫茲海峽的干擾持續,可能將原油推升至超越 2008 年歷史高點的 147.50 美元。
3 月 30 日,川普公開承認德黑蘭發生政權更迭 — 這是自五週前衝突爆發以來的首次承認 — 並要求「立即」重新開放荷莫茲海峽,威脅如果談判破裂,將摧毀伊朗的能源和民用基礎設施。
聯準會與總經:
聯準會維持利率在 3.50%–3.75% 不變。聯準會在 3 月 18 日的會議將其 2026 年 PCE 通膨預測從 2.4% 上調至 2.7% — 這是近期週期中單一年度最大幅度的上調 — 將降息預期進一步推遲。
華爾街針對「higher-for-longer (利率更長時間維持高檔)」的環境重新定價,那斯達克和標普 500 指數因風險胃納受到壓縮而收跌約 1%。美元指數 (DXY) 收復 100 關卡,成為數位資產的直接阻力。
關鍵的結構性利多:
儘管價格出現修正,美國現貨比特幣 ETF 在 2026 年第一季仍累積了 187 億美元的淨流入。穩定幣供應量接近創紀錄的 3160 億美元,這表明資金正在停泊,一旦情況改善,就準備重新部署。
IV. 下週展望(4 月 1 日–7 日,Q2 開局)
第一季結算已完成。選擇權未平倉量已完全重置。第二季開始,純粹的方向性資金流將主導價格走勢。
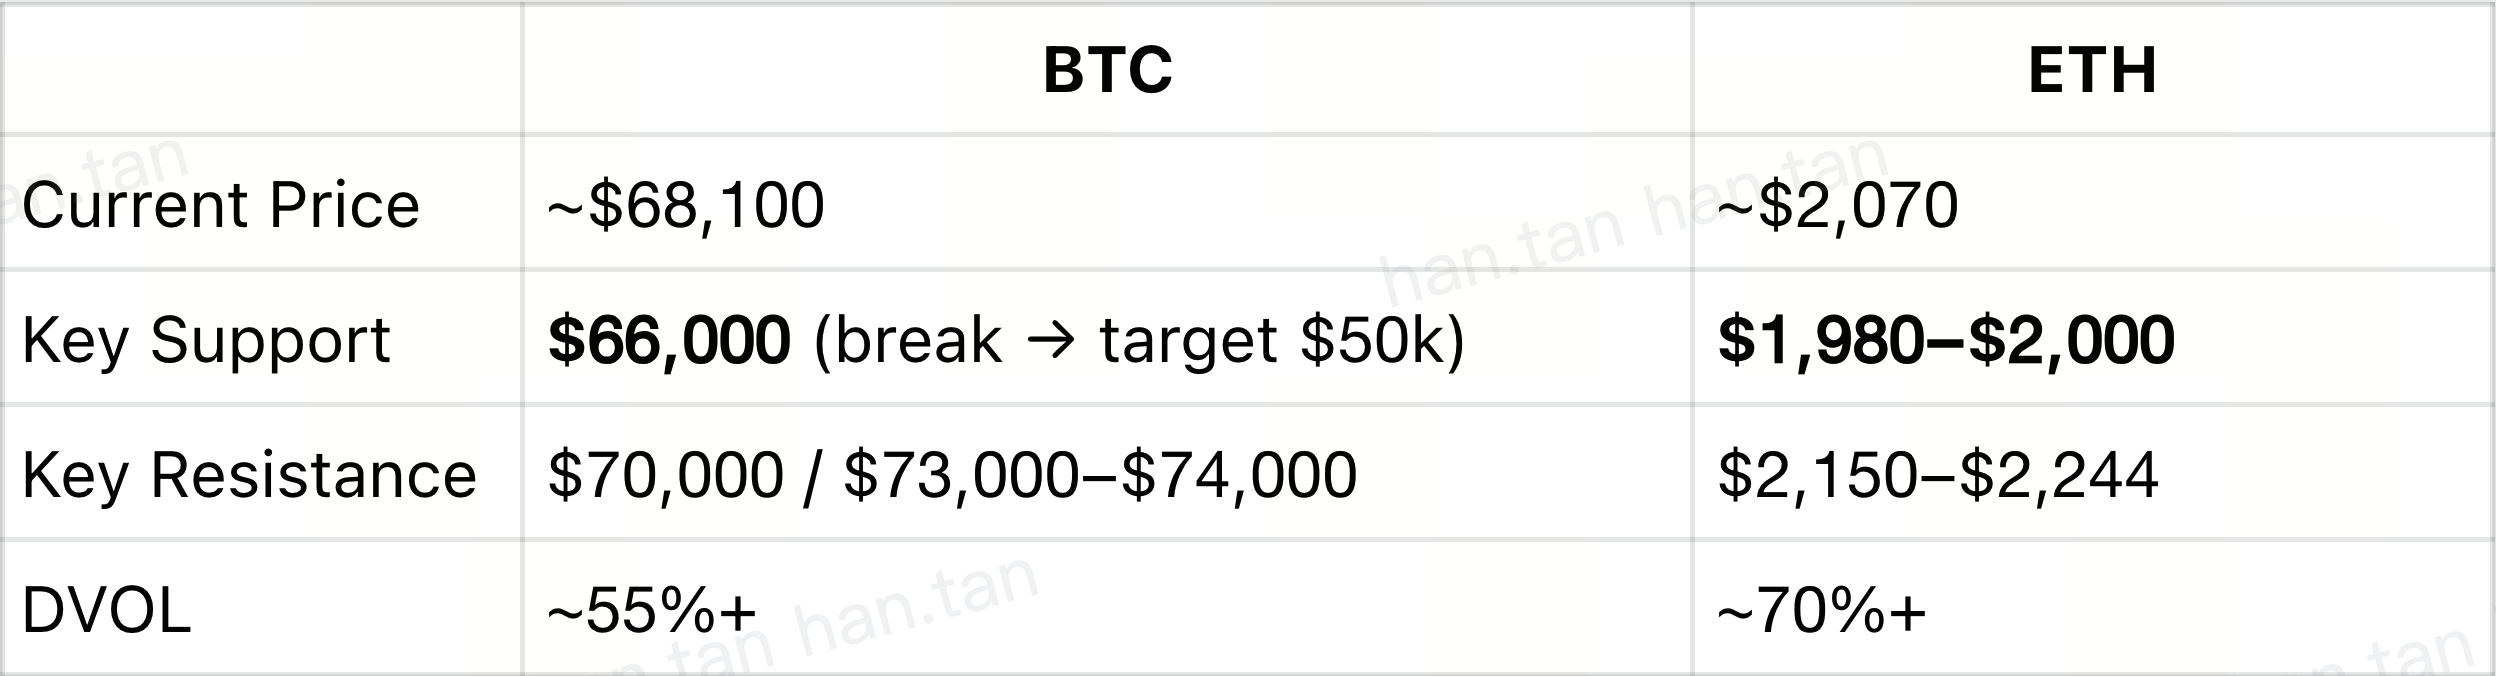
⚠️ 比特幣的 66,000 美元支撐位是值得關注的關鍵價位。若日線收盤跌破該價位,可能觸發跌向 50,000 美元的走勢,而接近 3160 億美元創紀錄高點的穩定幣供應量顯示,資金正在停泊並準備在情況改善時重新流入。
三種情境:
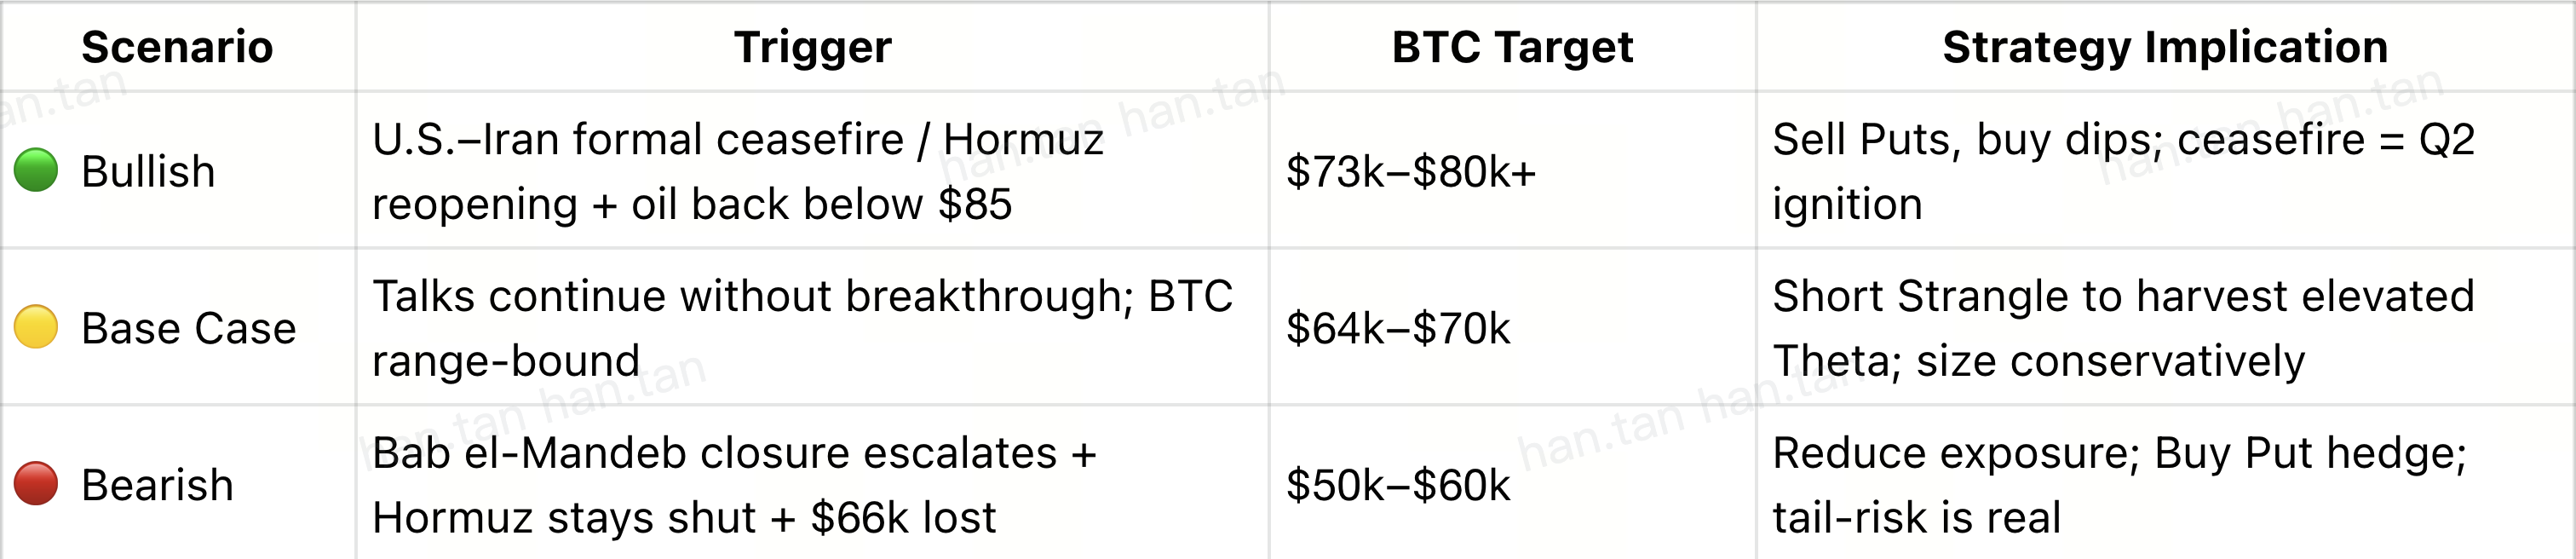
V. 交易策略建議
目前建議:保守的賣出勒式策略(4/3 或 4/10 到期)
賣出 BTC 賣權 $58,000-$60,000 → 低於現貨約 12%,低於 2 月低點 — 年化報酬率約 12%-20% APY 防禦性配置,在談判破裂的情況下提供充足的緩衝
賣出 BTC 買權 $73,000-$74,000 → 高於現貨約 10%,需要突破月度關鍵阻力 — 年化報酬率約 16% APY 在目前荷莫茲海峽持續關閉和聯準會鷹派的環境中機率較低
只要 BTC 保持在 $58k–$74k 之間,就能收取雙邊的全部權利金
策略更新(相比上週):
上週的賣出賣權 $60k-$62k / 賣出買權 $76k-$77.5k 勒式策略:$76k 買權在 3/27 前安全到期 ✅,但 $62k 賣權在接近 $65k 低點時承受壓力 — 顯示本週需要將賣權履約價進一步下調至 $58k
DVOL 依然在高檔,結構上有利於選擇權賣方,但考慮到第二季方向的不確定性,相較於上週部位規模應減少約 30%
風險警告:
談判破裂 + 曼德海峽關閉升級 = 快速跌破 $62k;請立即平倉
意外停火 + 荷莫茲海峽重開 = 快速反彈至 $75k 以上;買權面臨履約風險
第二季的第一週通常流動性較差;波動率飆升可能會被放大 — 請維持至少 150% 的保證金緩衝
🏆一週總結:
三重衝擊週:141.6 億美元季度交割 + 美伊戰爭升級(曼德海峽 + 荷莫茲海峽) + ETF 同步流出,將 BTC 砸至 65,720 美元,並使 ETH 跌破 2,000 美元。
第一季選擇權未平倉量(OI)已完全結清;第二季開局伴隨高漲的 DVOL(波動率指數)和極度恐慌,但場外仍有 3,160 億美元的穩定幣備用資金(dry powder)。
川普在 3 月 30 日的「新政權」談話是近期最大的單一催化劑——停火將點燃第二季行情,談判破裂則回測 5 萬至 6 萬美元。
選擇權賣方在高隱含波動率(IV)環境中仍保有結構性優勢,但在外交局勢明朗前,請保持輕倉。
解鎖最高 100 USDT 獎勵
沒有垃圾郵件。 加密空間中只有大量的乾貨和行業更新