看空部位在加密貨幣衍生性商品中持續累積
AI 概要
展開
僅需 30 秒,即可快速掌握文章內容並判斷市場情緒!
上週 BTC 現貨價格 近 20% 的跌幅,已反映在我們的 Block Scholes 風險胃納指數大幅下挫上。
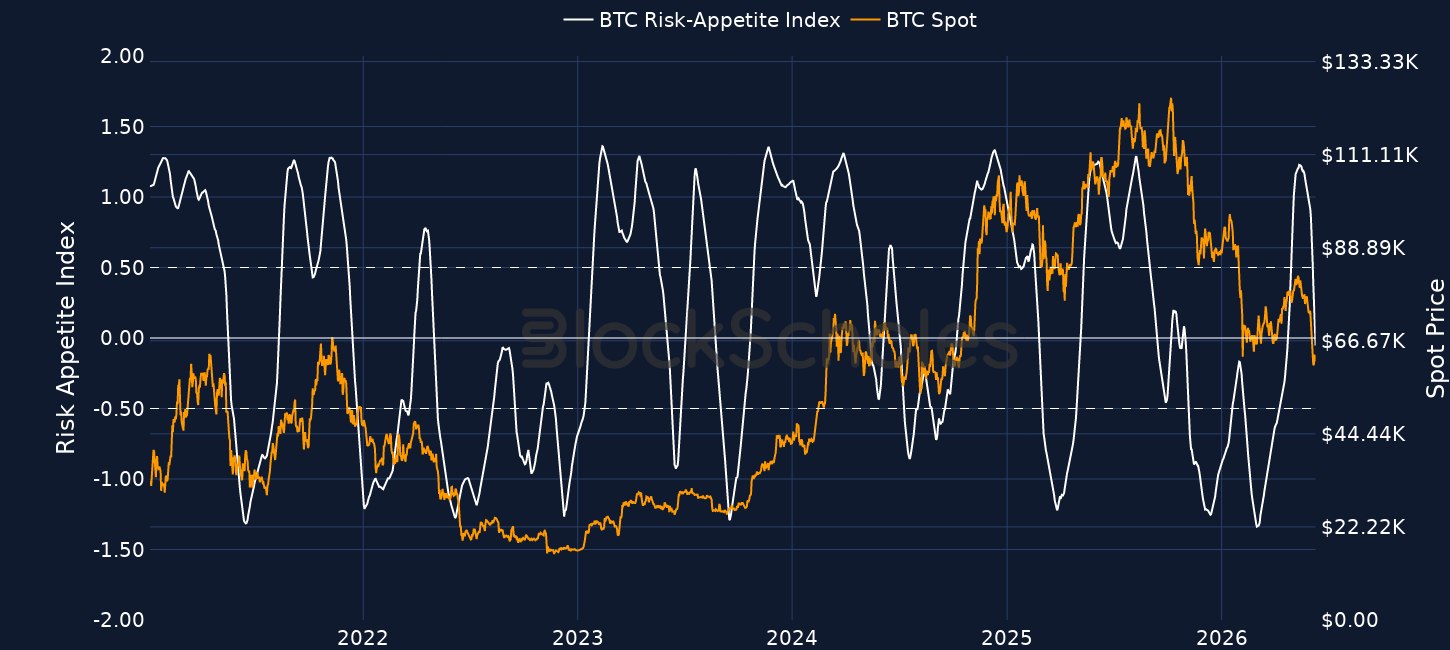
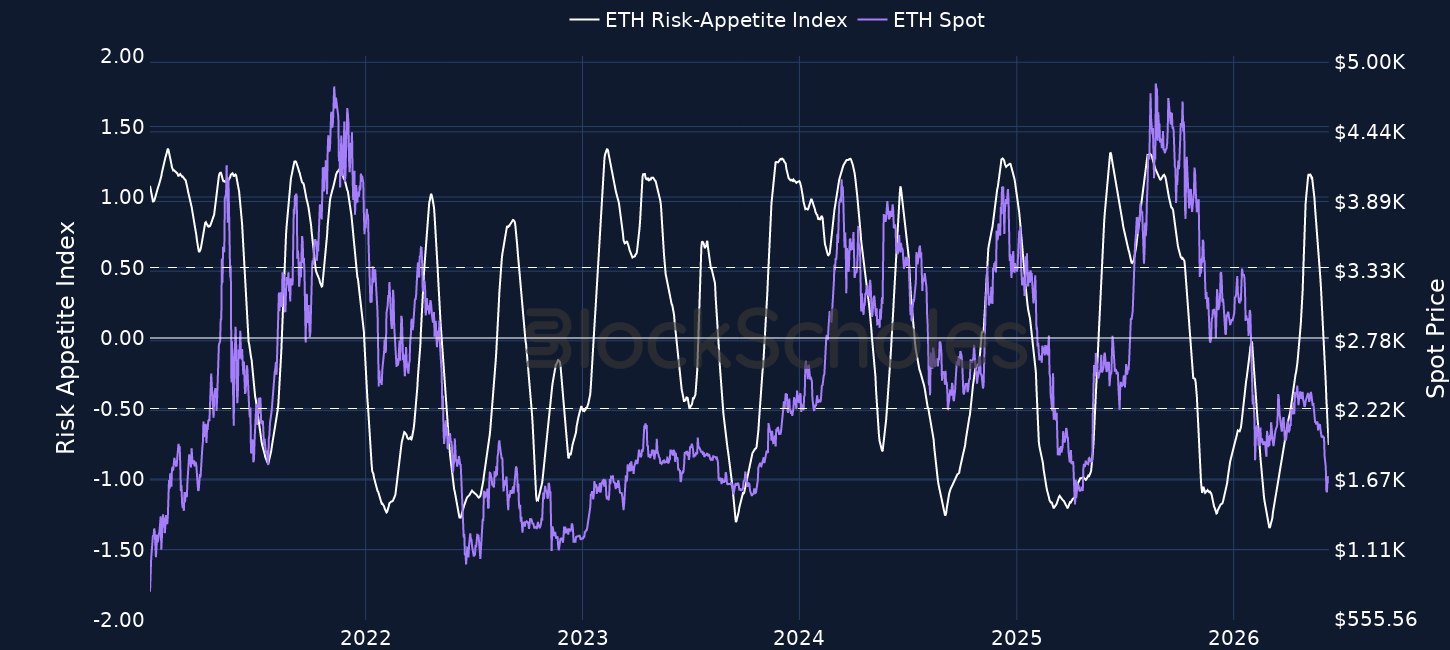
閱讀更多 (發布於 6 月 5 日): 本週加密貨幣 - BTC、ETH 崩跌;TRON 達到下行目標;HYPE 創下歷史新高!
此次拋售是由多種因素共同推動的:
最大的 BTC 數位資產國庫公司 Michael Saylor 的 Strategy Inc. 在 2026 年 6 月 1 日的申報文件中宣布,該公司已從其囤積的 845,256 枚 BTC 中 出售了 32 枚。 雖然相對於該公司的總持有量而言,這似乎是微不足道的數量,但市場認為這項揭露破壞了對 Strategy 開創的數位資產國庫模式的信心。 然而,一週後在 6 月 8 日的後續申報文件顯示,Strategy 在 6 月 1 日至 7 日當週恢復了買進,搶購了 1,550 枚 BTC。
自推出以來最長的現貨比特幣 ETF 資金流出期,在短暫停歇後再次延續。
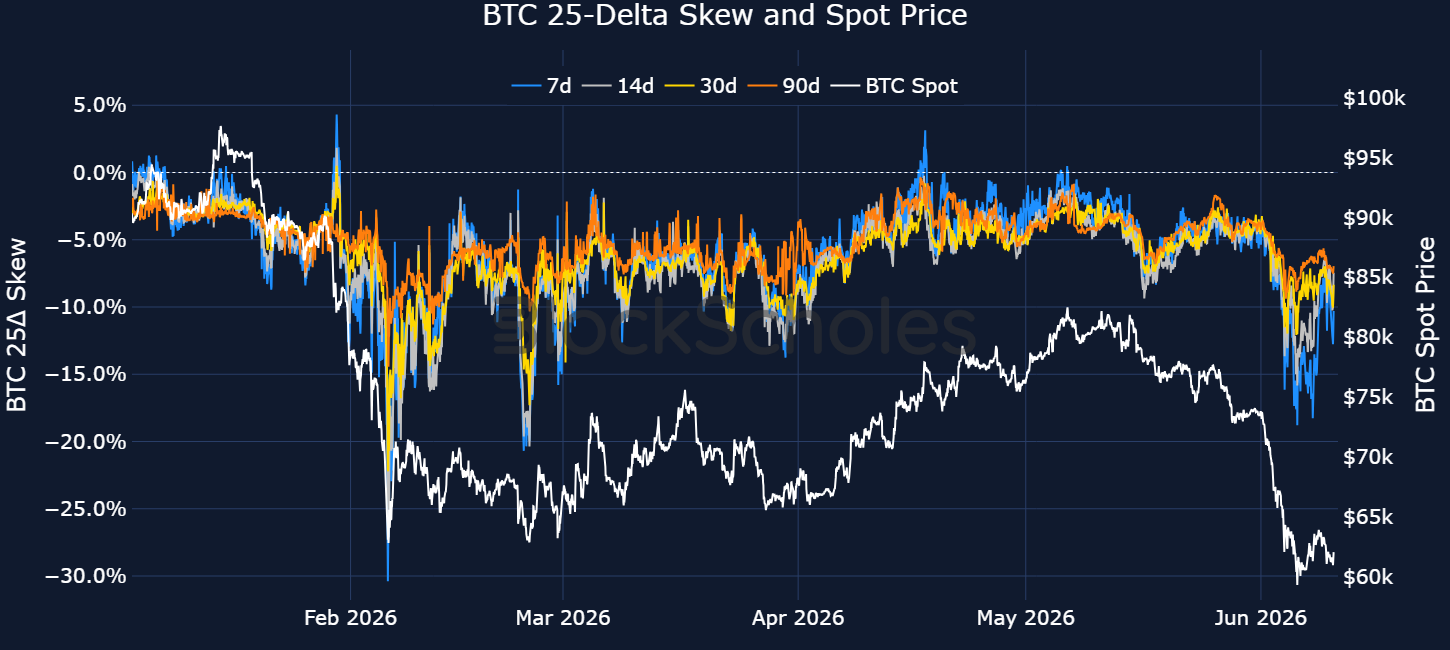
圍繞中東衝突的新聞頭條持續如雲霄飛車般起伏,德黑蘭與華盛頓達成和平協議的前景也漸趨黯淡。因此,上週五(2026 年 6 月 5 日),BTC 自 2024 年 10 月以來首次跌破 6 萬美元。閱讀更多(發布於 6 月 2 日):比特幣兩個月來首次跌破 7 萬美元!原因如下。低於 6 萬美元的 BTC 價格所帶來的影響,在衍生性商品市場中感受最為深切。7 天期 BTC 賣權-買權偏斜率(put-call skew)交易在 -19%,因為交易員表現出強烈意願,寧願為下行賣權支付比上行買權高出許多的權利金。
這揭示了市場正在為現貨價格進一步下跌進行佈局和防禦。
上一次短期偏斜率出現如此負值的交易是在 2026 年 2 月底,當時川普總統宣布將全球關稅提高至 15% 後,現貨價格跌破 6.3 萬美元。
名詞解釋:25-delta 偏斜率(25-delta skew)是指同等價外賣權與買權之間的隱含波動率差距;數值越負,表示交易員正花費更多成本尋求下行保護
儘管偏斜率隨後已從這些極度負面的水準回落,但由於短期偏斜率仍在 -9% 交易,交易員對保護的需求依然龐大。
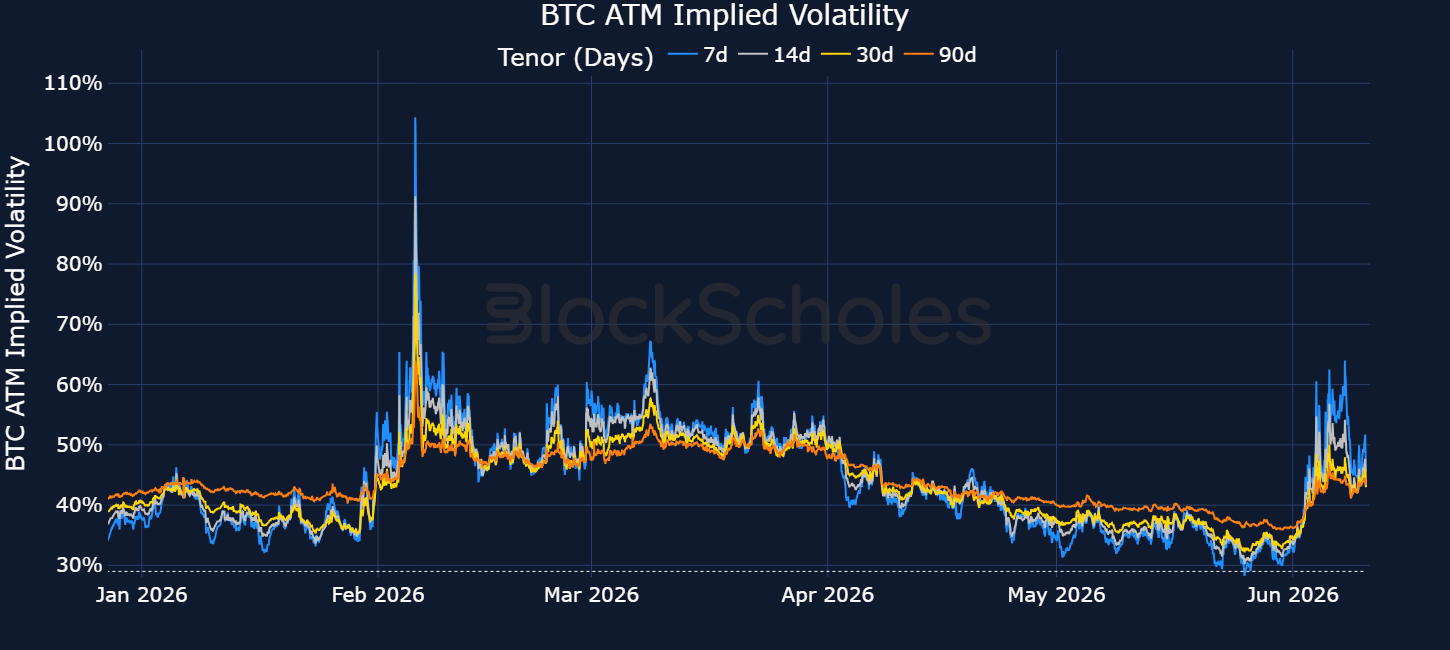
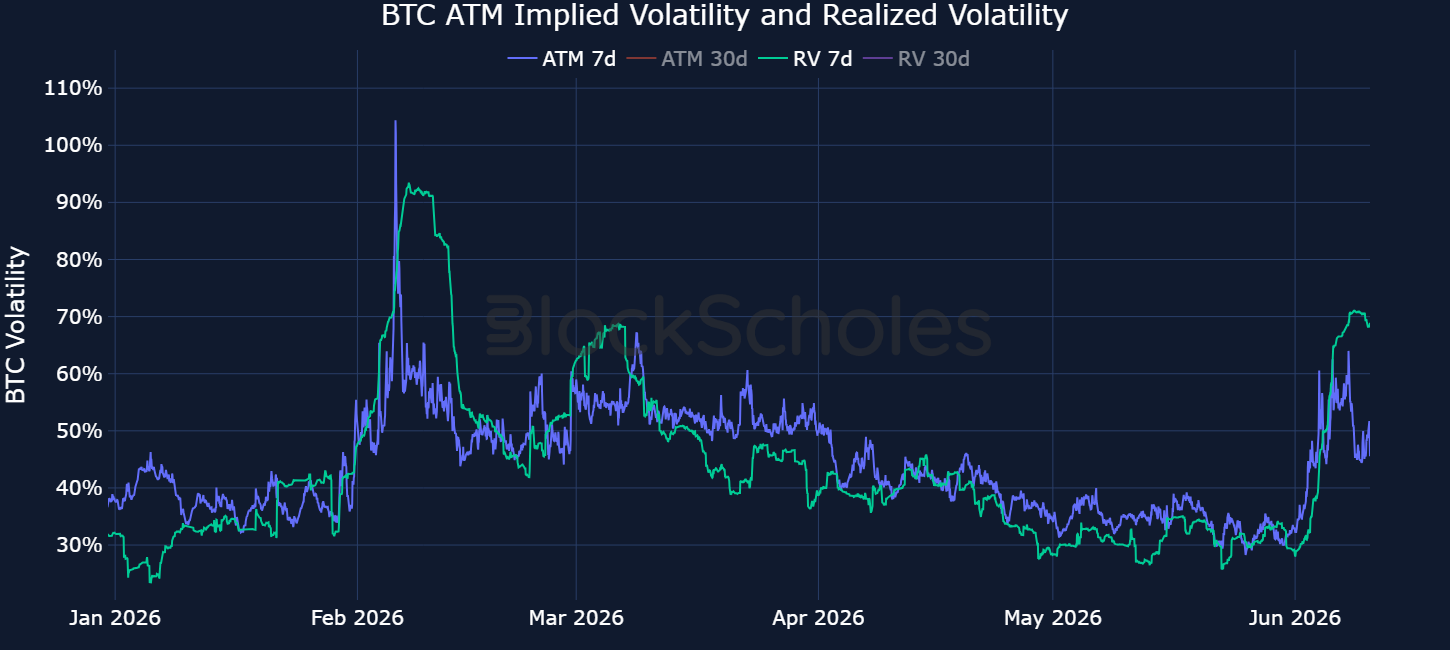
價平隱含波動率(市場對 BTC 在未來一段時間內交易波動幅度的前瞻性估計)在現貨價格跌破 6 萬美元關鍵支撐位時,飆升至高達 64%。
這幾乎是 6 月 1 日的兩倍,當時 7 天期價平隱含波動率僅在 34% 交易,接近今年以來的低點。
自那時起,隱含波動率已下降 20 個百分點至 45%。價平隱含波動率的期限結構現在僅呈現溫和倒掛。
換句話說,短期選擇權的交易溢價仍高於長天期合約,儘管這種溢價在過去幾天已有所壓縮。
有趣的是,雖然交易員對價平選擇權要求的權利金再次下降,但 7 天期歷史波動率(衡量 BTC 在過去 7 天實際交易波動幅度的指標)仍保持在相當高的水準。
自 6 月 1 日以來,歷史波動率增加了一倍多,從 29% 上升到 71%。
這表示選擇權市場目前預期 BTC 在未來 7 天的交易波動率,將遠低於近期呈現的水準。
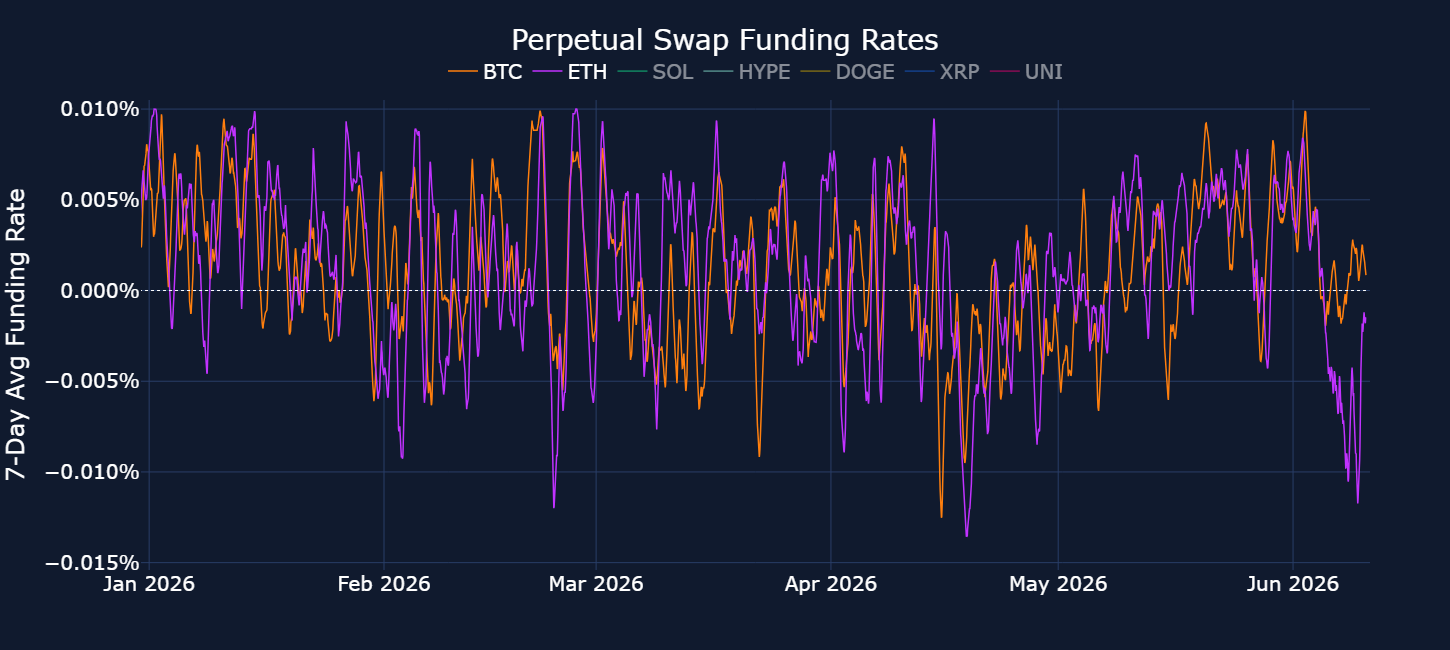
同樣的看空部位在永續期貨市場中也很明顯。
ETH 的 7 天滾動資金費率(為了讓永續合約錨定現貨,在多頭和空頭之間交換的定期付款的滾動平均值)今年僅第 3 次跌破 -0.01%。
上一次跌至此水準是在 2026 年 4 月 19 日,當時川普總統威脅,如果伊朗不同意停火,將大幅加劇與伊朗的衝突。
名詞解釋:負資金費率表示做空交易員願意付費給做多交易員,以保持其部位未平倉。這表明做空的需求超過了做多的需求,而且交易員願意支付權利金以表達看空的曝險。
閱讀更多(發布於 6 月 9 日):Bybit 選擇權每週回顧(6 月 2 日至 6 月 8 日)
免責聲明:本文僅提供一般資訊,並僅代表作者個人觀點。它不構成投資建議,也不構成買賣任何金融工具或數位資產的要約或招攬。您存取或使用所提及之任何產品或服務的能力,可能會受到您所在司法管轄區的法律及監管要求所限制。