Bybit 選擇權每週回顧:5 月 26 日 - 6 月 2 日
AI 概要
展開
僅需 30 秒,即可快速掌握文章內容並判斷市場情緒!
重點總結
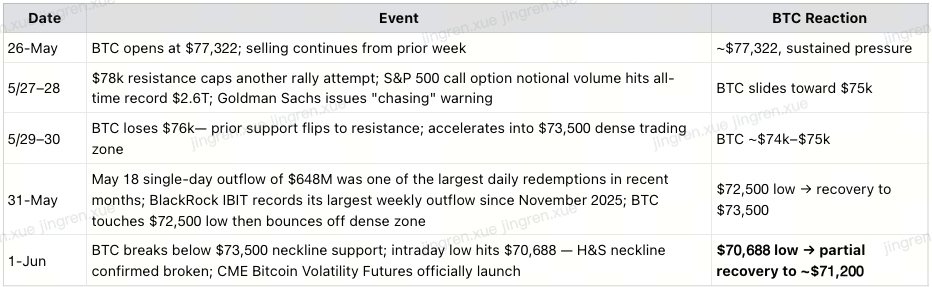
上週的預測完全應驗:$78k+ 為阻力位;市場在此處遇阻並直接跌至 ~$73,500;6 月 1 日盤中低點觸及 $70,688,然後回升至 ~$71,200(現價)
新的阻力位已經形成於 $74,000(斐波那契回撤位 0.382,自上週五以來形成)— BTC 能否重新站上該點位是下週最關鍵的觀察點
BTC 的技術形態已經出現了頭肩頂形態 — 看跌反轉信號;如果跌破頸線,預測目標價為 $65,000 - $67,000
美國股票選擇權警報:標準普爾 500 指數買權名目交易量單日突破 2.6 兆美元,創下歷史新高;高盛警告市場已進入「半非理性追逐」模式;富國銀行的反向情緒指標自 2021 年 11 月以來首次觸發賣出信號 — 做多軋空的行情尚未啟動,但導火線已經點燃
本週策略:DVOL 處於歷史低位 + 實際的下行風險 = 建議小幅配置 6 月 BTC 賣權以作為尾部風險保護
I. 上週的預測 — 已應驗
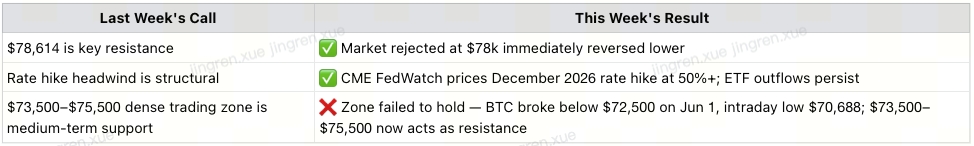
「不建新倉」同樣正確 — BTC 從 ~$77,000 跌至本週低點 $72,500,隨後在 6 月 1 日盤中進一步跌至 $70,688(較 $77k 的最高點至最低點跌幅約 8.5%)。目前回升至 ~$71,200。在不確定性中保持觀望,避免了這次回撤。
II. 每週市場回顧
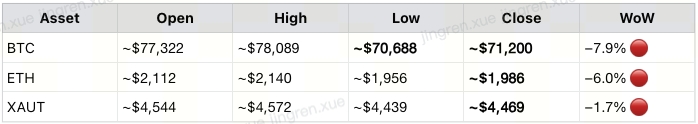
價格走勢(Bybit 數據 | 6 月 2 日更新):
事件時間表:
III. 技術面 — 頭肩頂出現
本週最重要的技術信號。
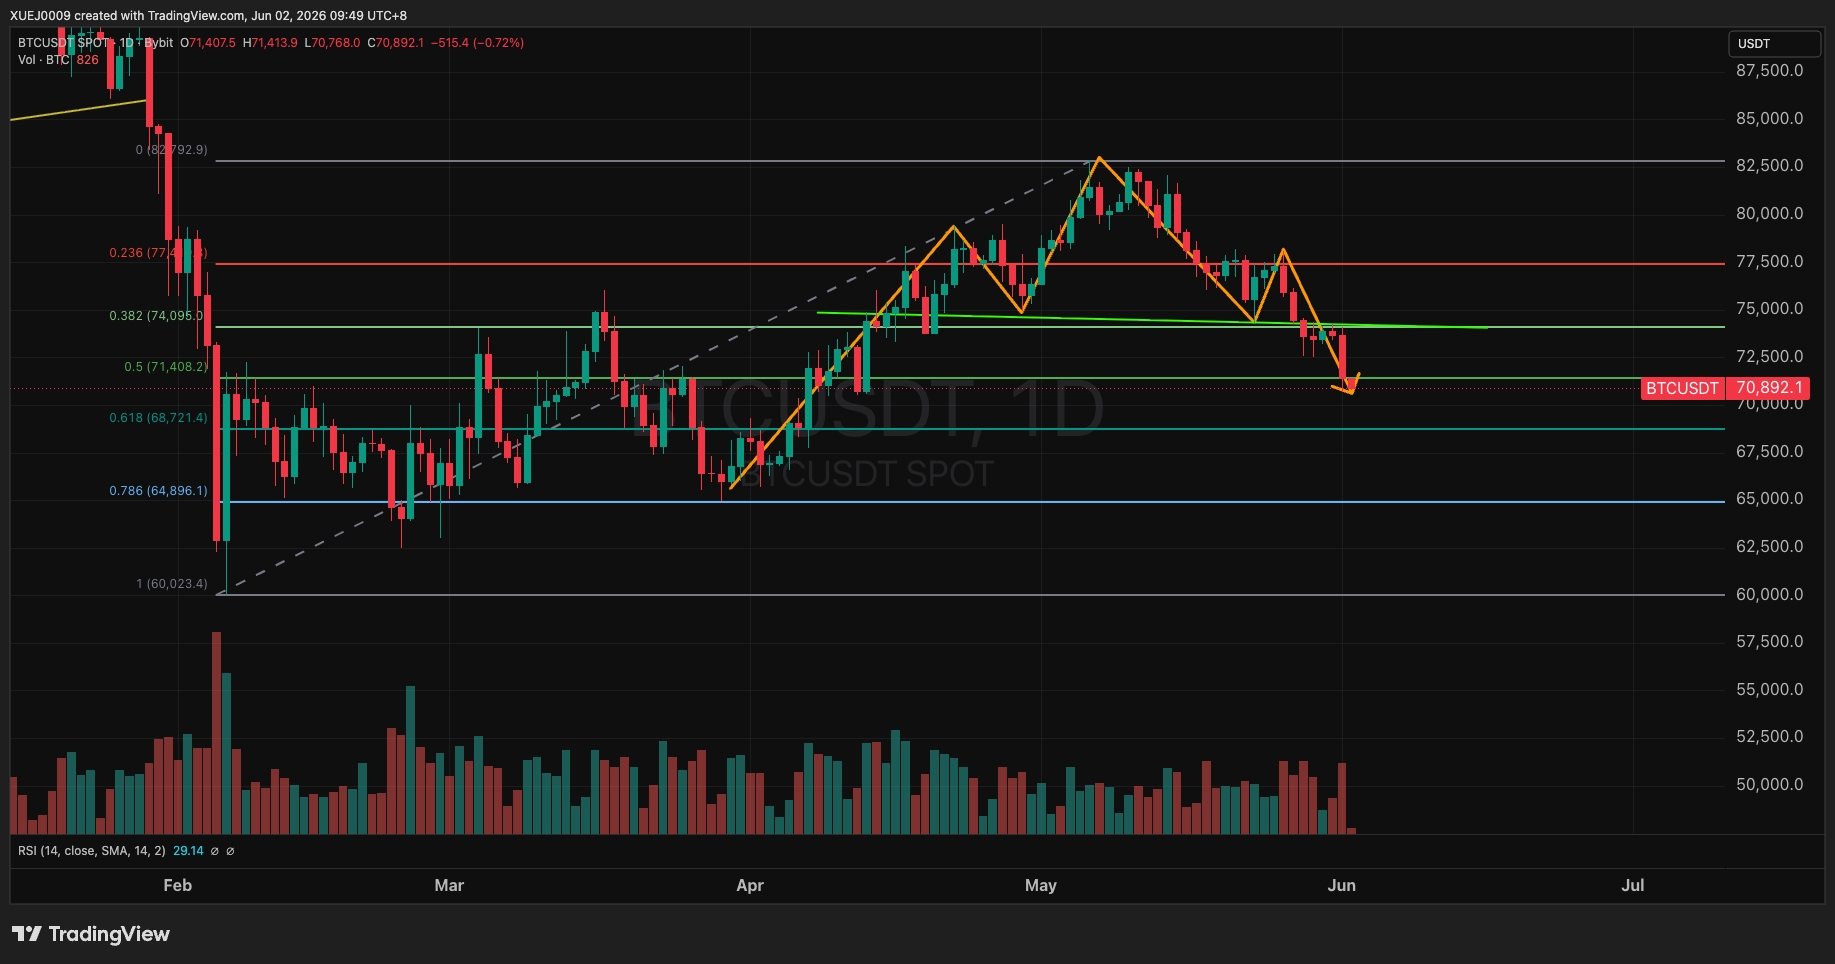
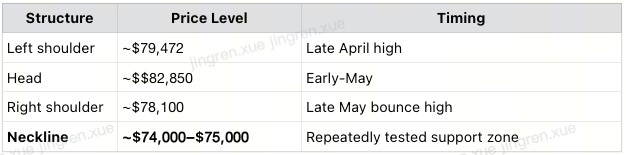
頭肩頂測量目標:
從頭部($82,850)到頸線($74.5k)的距離 = 約$8,350 預計跌破頸線後的下行空間 ≈ $65,000–$67,000 |
⚠️ 重要警告:頭肩頂是一個訊號,而不是保證。我們強調它是為了提示風險,而不是宣告必然的結果。從這裡開始有許多可能的路徑,我們並沒有強烈看跌。
關鍵問題:能否收復 $74,000?
收復並守住 $74,000 → 頸線完好;可能反彈至 $76,000
確認跌破 $73,500 → 頭肩頂頸線跌破;啟動 $65,000–$67,000 的測量目標
IV. 總體經濟背景
4.1 美股真空效應 — 資金的結構性重新定價
本週最值得注意的總經觀察不是 BTC 跌了多少 — 而是為什麼在 BTC 下跌時,股市卻持續上漲。
美股持續走強,很大程度上未受戰爭新聞影響。其邏輯為:
AI 驅動的獲利是真實且可衡量的:硬體層 — 光通訊模組、高效能儲存和電力基礎設施 — 已率先將 AI 需求轉化為可量化的營收與獲利成長。這反映在實際的財報中,而不僅僅是題材炒作。對資金而言,這代表著具備確定性的報酬。
真空效應是結構性的:資金正輪動至報酬可見的美國科技股,並系統性地流出加密貨幣和貴金屬。這不是短期波動 — 這是資金流向的結構性重新定價。
尚未解決的拉扯:AI 帶動整個供應鏈的通膨(資料中心建設、能源和半導體需求激增推升成本),與 AI 大幅提升總要素生產力同時發生。這種矛盾讓聯準會處於極度困難的境地:通膨壓力是由供給側的資本支出所驅動,而非需求過熱 — 而傳統貨幣政策工具對抗這類通膨存在根本上的限制。
4.2 ⚠️ 美股選擇權警訊:看多情緒處於歷史極端,多殺多(Long-on-Long Squeeze)風險正在累積
這是本週最重要的市場觀察,對加密貨幣的下行傳導風險有直接影響。
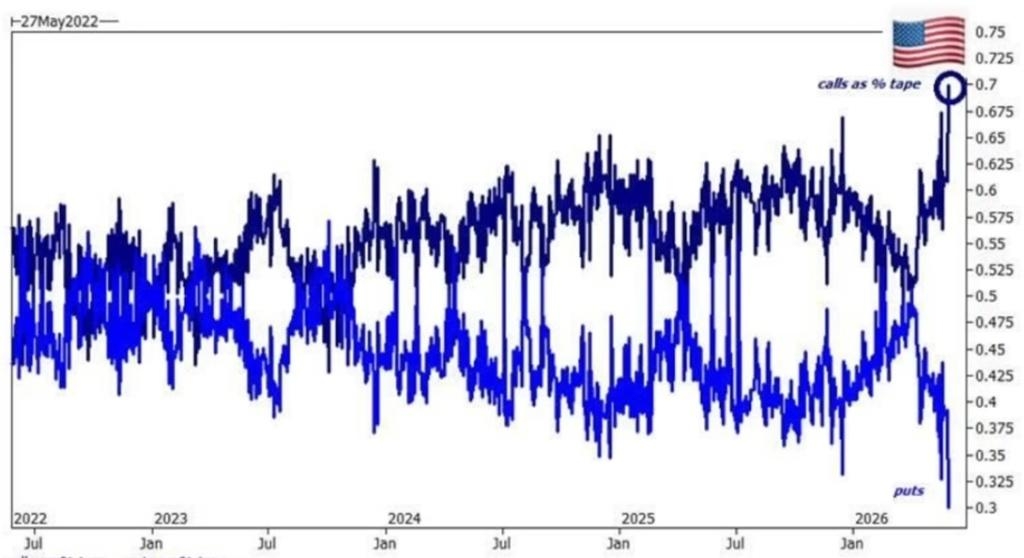
上圖(來源:Citadel)顯示了自 2022 年以來標普 500 指數「買權佔交易量比例」與「賣權佔交易量比例」的對比。當前的數據已達到圖表最右側的歷史極端水準。
核心數據重點:
結構嚴重失衡 — 買權/賣權比例接近 7:3:截至 5 月 28 日,標普 500 選擇權總成交量達到 4,617 萬口,為日均成交量的 219%。成交量賣權/買權比率僅為 0.13 — 意味著大約每交易 8 口買權,才交易 1 口賣權。這種程度的單向預期,在歷史上是短期市場見頂的特徵之一。
頂級機構同時發出警告:高盛 One-Delta 交易部主管 Rich Privorotsky 表示,美國市場現在「已完全處於現貨上漲、波動率上升及追高的領域」。系統性趨勢跟蹤基金(CTAs)已恢復至基本完全做多的狀態。富國銀行首席股票策略師 Ohsung Kwon 警告,其綜合逆勢情緒指標自 2021 年 11 月以來首次觸發賣出訊號 — 該指標涵蓋五個維度:標普 500 價格水準、賣權/買權比率、專業投資人的期貨部位、ETF 資金流向,以及價外賣權成本。
多殺多(Long-on-Long Squeeze)的機制:
當市場反轉導致大量買權部位被迫平倉時,造市商必須拋售標的資產以維持 Delta 中性避險 — 這將創造一個負 Delta 迴饋循環,在機制上放大拋售壓力。富國銀行指出,市場的「甜頭效應」已基本耗盡,而「經濟成長放緩加上通膨上升」的風險正在增加 — 這被描述為對股市最不利的總經環境。
多殺多現象尚未開始。但條件已完全具備:極端部位(買權/賣權 = 7:3)、高盛與富國銀行同時發出警告、CTAs 處於最大做多狀態。任何意料之外的負面催化劑 — 弱於預期的非農就業數據、地緣政治衝擊、聯準會意外的鷹派訊號 — 都可能觸發平倉潮。
傳導至加密貨幣的路徑:
美股多殺多 → 被迫去槓桿 → BTC/ETH ETF 資金流出加速 → 加密貨幣失去機構支撐底線 → 進一步的價格壓力 |
V. 下週展望(6 月 2 日至 8 日)
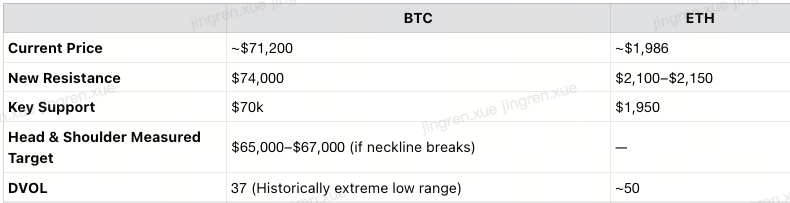
三種情境:
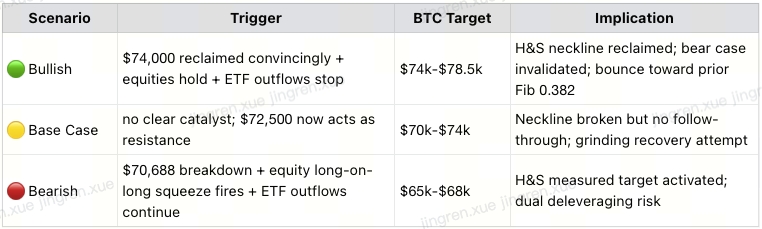
VI. 策略:買入 6 月 BTC 賣權 — 低成本的尾部風險對沖
為什麼現在買入賣權是合理的 — 白話說明:波動率便宜(DVOL 處於歷史低位)+ 下行風險真實存在(頭肩頂型態 + 股市警告 + ETF 資金流出)= 現在買保險提供了幾個月來最好的價值。
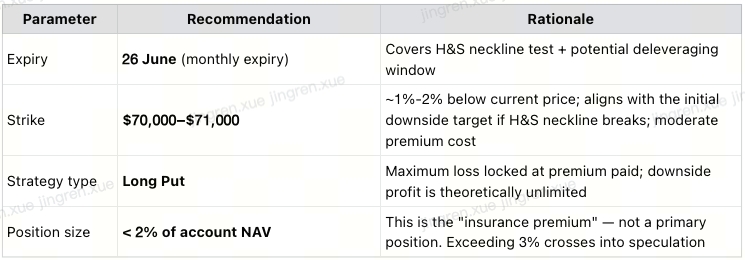
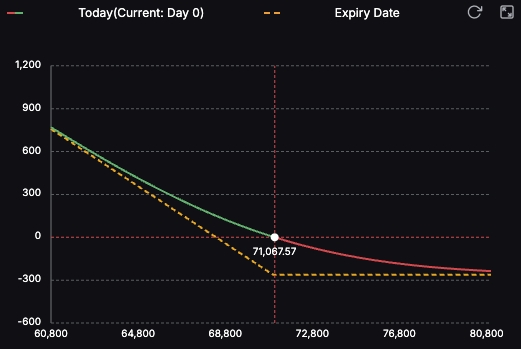
建議結構:BTC 6 月月度賣權
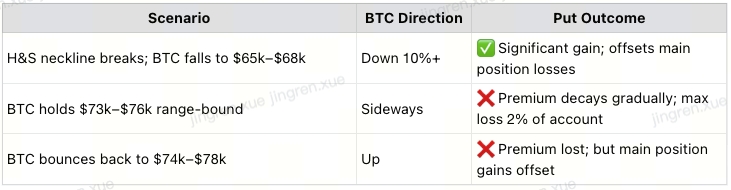
損益情境一覽:
主要風險警告:
賣權有時間耗損(Theta)— 沒有波動的每一天都會侵蝕權利金;在沒有論點觸發的情況下不要持有太久
如果 BTC 短期反彈至 $76k 以上,賣權的價值將大幅下降 — 設定一個心理停損點(例如:如果權利金下跌 50% 就平倉)
這是尾部風險保護,而不是方向性押注。2%–3% 的部位限制不是建議 — 而是紀律
每週摘要:
上週的預測完全獲得驗證: $78,500 維持阻力,BTC 從 $77,000 跌至 $72,500,然後在 6 月 1 日盤中進一步跌至 $70,688(本週低點)。目前回升至約 $71,200。
確認頭肩頂型態:頸線在 $73,500–$74,000。如果跌破頸線,測量目標為 $65,000–$67,000。目前守住 — 收復 $74,000 是下週需要關注的關鍵訊號。
⚠️ 股票期權警報:標普 500 買權名目交易量突破 2.6 兆美元紀錄;高盛警告出現「半非理性追高」;富國銀行的反向指標自 2021 年 11 月以來首次觸發。7:3 的買權/賣權結構意味著任何反轉都會產生被迫拋售,這將直接透過 ETF 資金流出傳導至加密貨幣市場。
真空效應:光通訊模組、高效能儲存和電力基礎設施已經將 AI 需求轉化為實質收益 — 資金正在轉向確定性。AI 驅動的供給側通膨為聯準會造成了結構性困境,這是傳統貨幣工具無法徹底解決的。
策略:DVOL 處於歷史低位 + 真實的下行風險 = 買入賣權,不要賣出受壓縮的波動率。將帳戶淨值的 1%–2% 分配給 6 月 BTC $70,000–$71,000 的賣權。 這是保險。請像買保險一樣控制部位大小。