機構需求支撐了比特幣創下自 2025 年 4 月以來的最佳單月表現
AI 概要
展開
僅需 30 秒,即可快速掌握文章內容並判斷市場情緒!
強勁的機構需求協助支撐了比特幣現貨價格本月迄今近 12% 的漲幅,而衍生性商品市場則繼續看淡這波反彈。
比特幣現貨 ETF 迎來了自 10/10 清算事件以來最長連續資金淨流入期,吸納了價值超過 21 億美元的比特幣。
與此同時,Strategy 和 BitMine 分別繼續展現出對比特幣和以太幣無止盡的胃口:
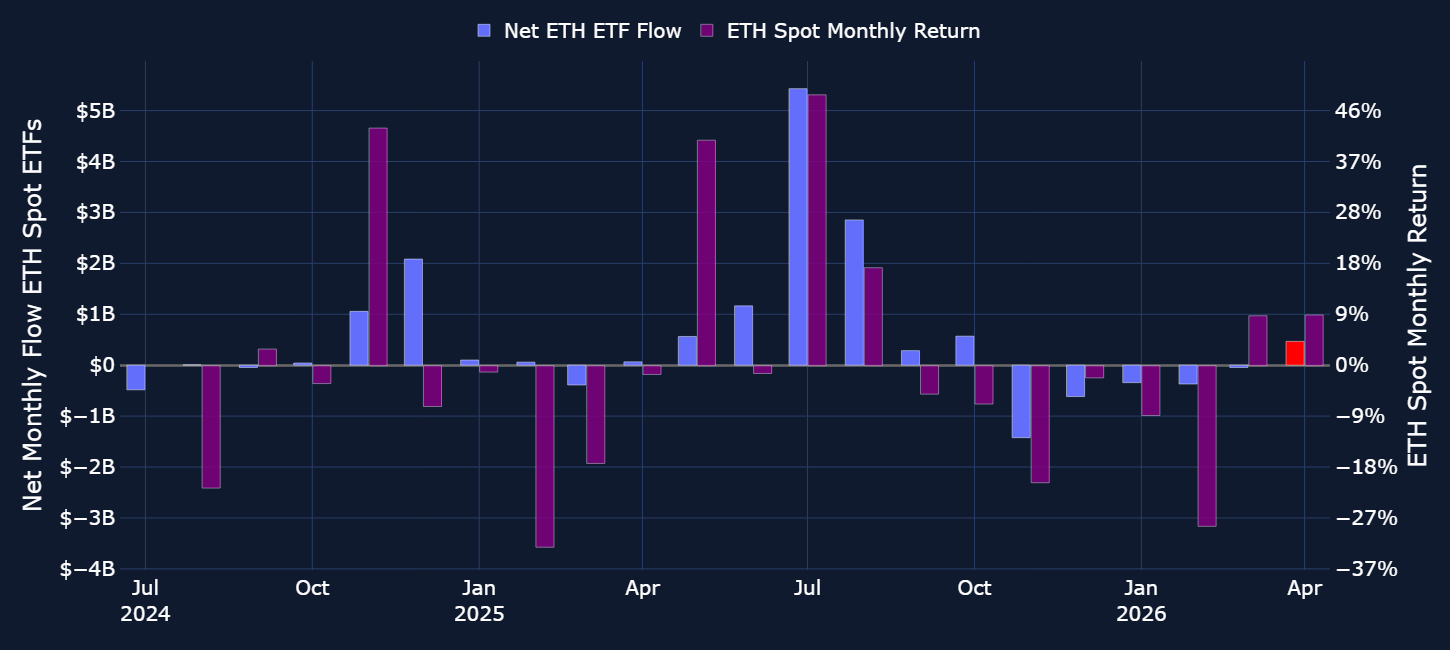
4 月也有望打破以太幣現貨 ETF 連續 5 個月資金淨流出的局面。
然而,儘管現貨市場充滿看漲情緒,衍生性商品市場迄今仍未能呼應相同的熱情。
永續期貨合約的資金費率大部分處於負值,永續合約的未平倉量顯示出建立新倉位的意願不高;而在選擇權市場中,買賣權偏態(put-call skew)依然偏向賣權(put options)。
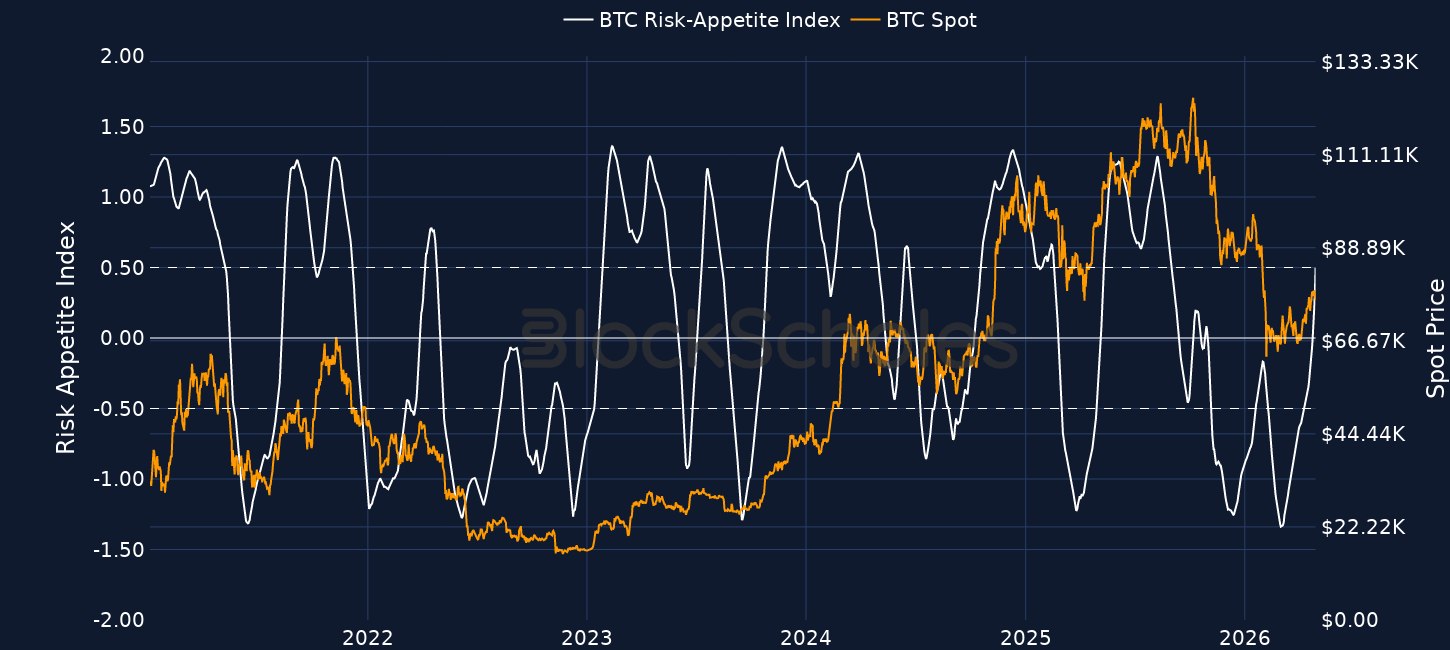
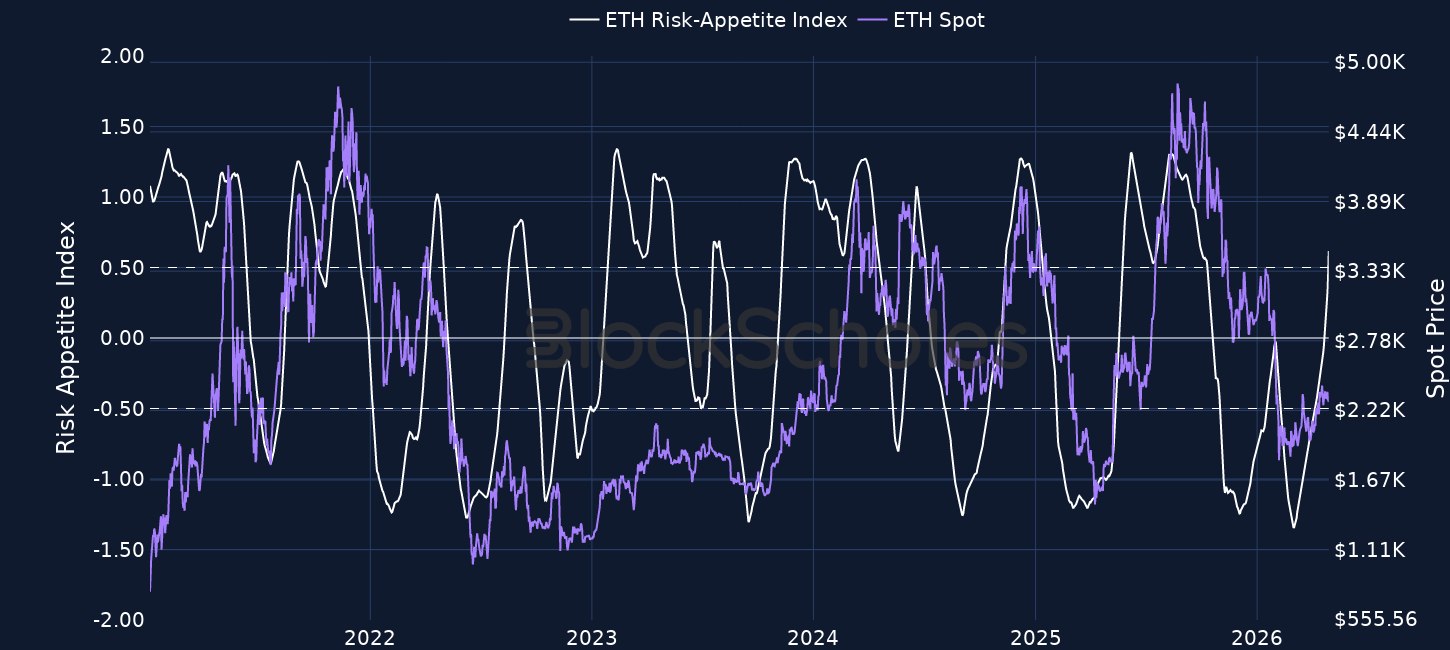
了解更多(發布於 4 月 27 日):比特幣被列為本週「3 大值得關注資產」之一。
比特幣有望創下自 2025 年 4 月以來的最佳單月表現
本月迄今將近 12% 的漲幅,讓比特幣有望創下過去一年來的最佳單月表現!
加密貨幣現貨市場的風險胃口在本週稍早有所上升,恰逢伊朗向美國提出新和平協議後,美股創下歷史新高。該協議提議全面重新開放荷莫茲海峽,並在雙方解除對這條重要水道的封鎖後,將核武談判延後進行。
比特幣一度大漲至 79,500 美元(創下十二週新高),隨後在略低於 8 萬美元處遭遇強大阻力。
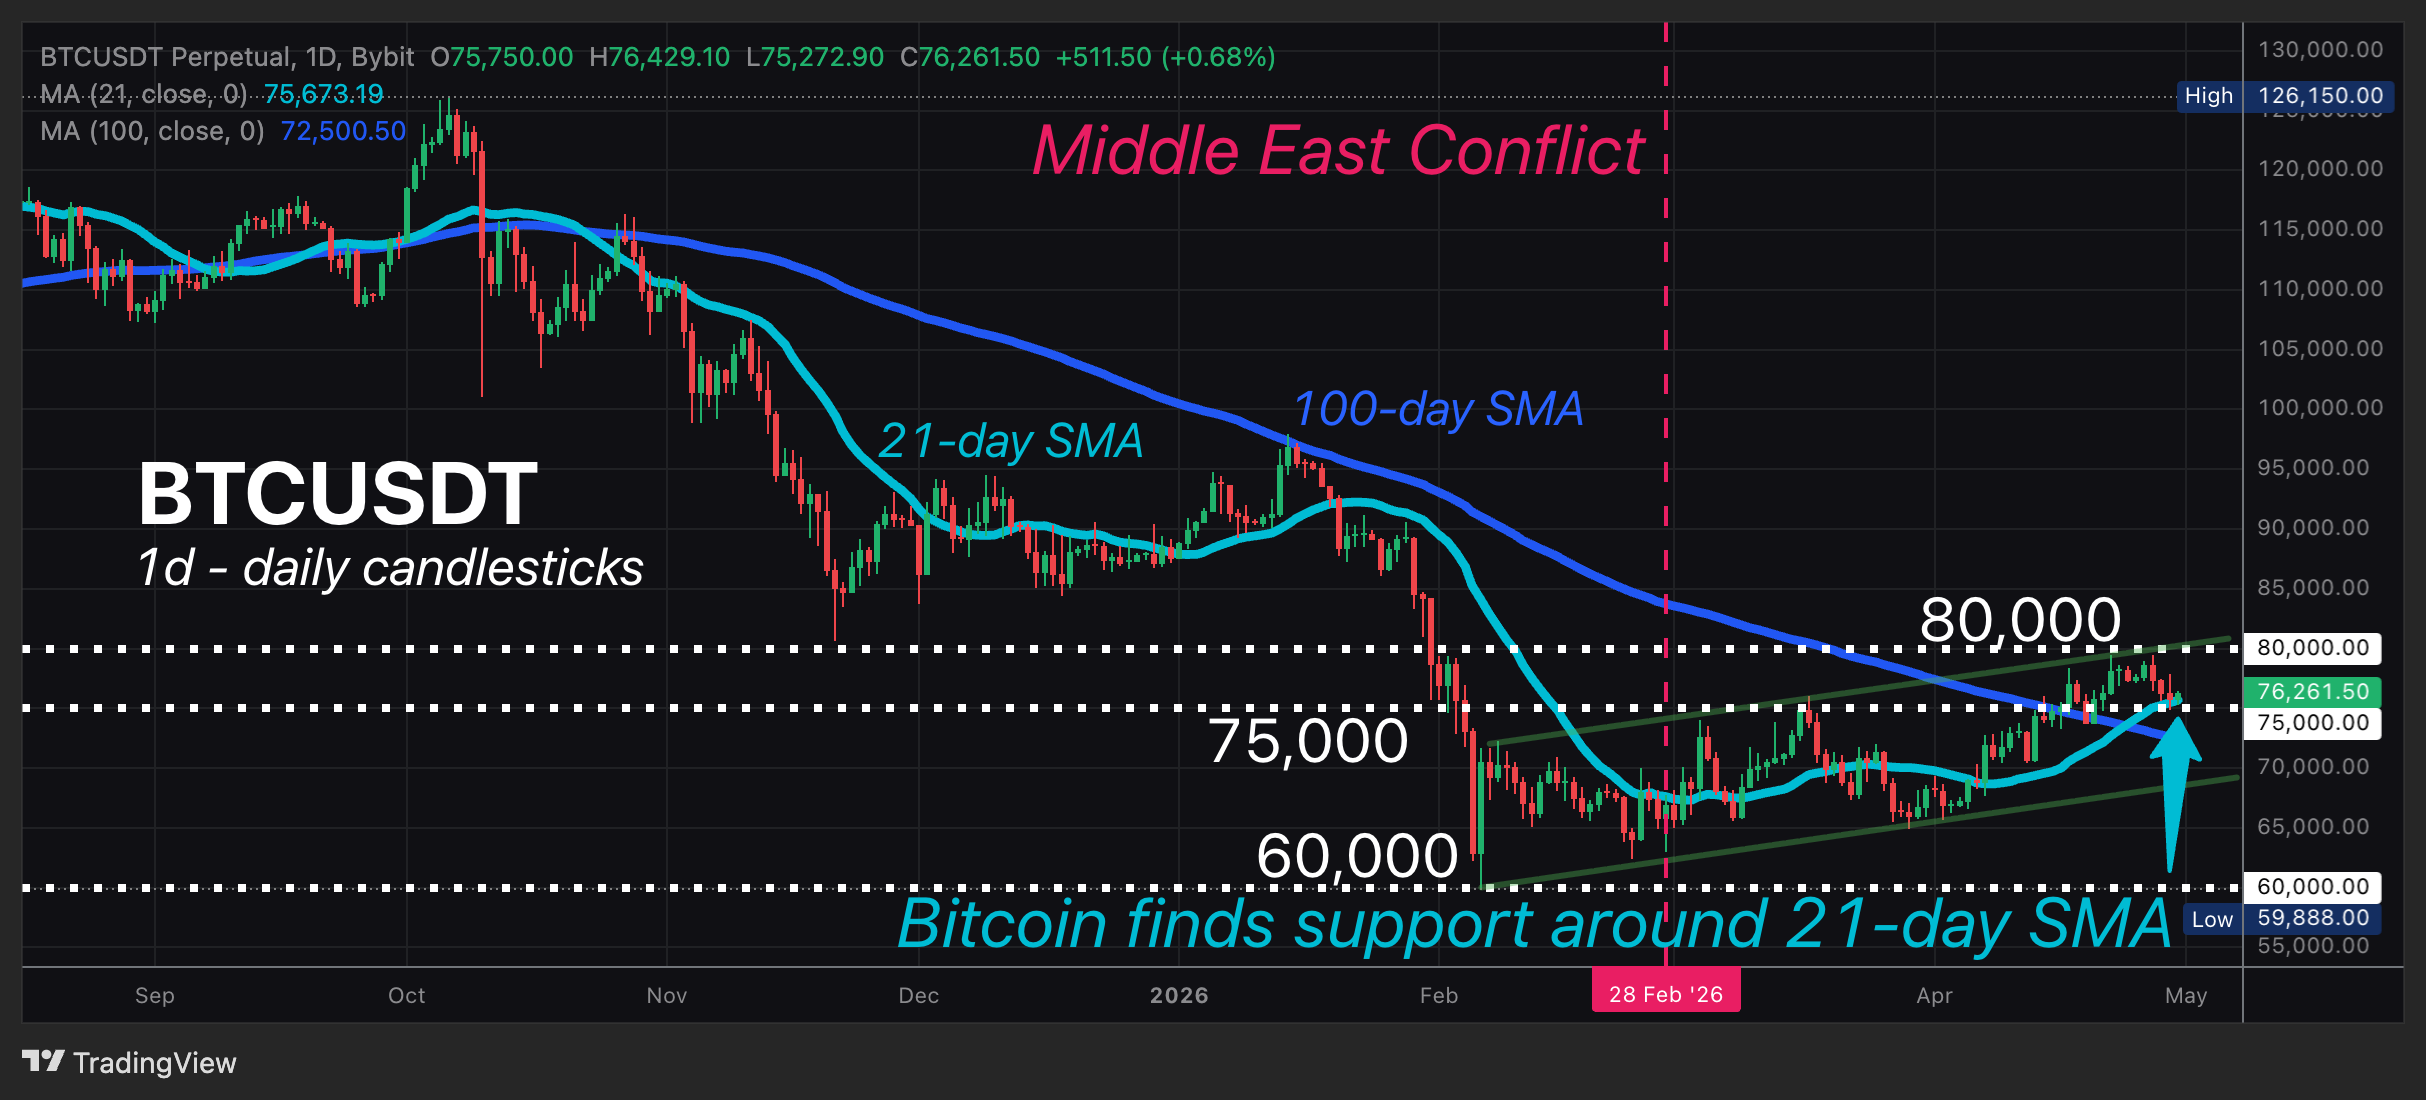
了解更多(發布於 4 月 22 日):比特幣觸及 2 個月來的新高!
自從有報導指出川普總統拒絕了德黑蘭的和平提案,並告訴他的白宮幕僚可能要準備對荷莫茲海峽進行長期的海上封鎖,且據傳有進一步軍事行動的計畫正在籌備中,自那時起,現貨價格一直徘徊在 76,000 美元左右。
然而,BTC 在 4 月份緩慢、穩定(幾乎像隱形般)的復甦,並非由槓桿或永續期貨市場的繁榮所推動。
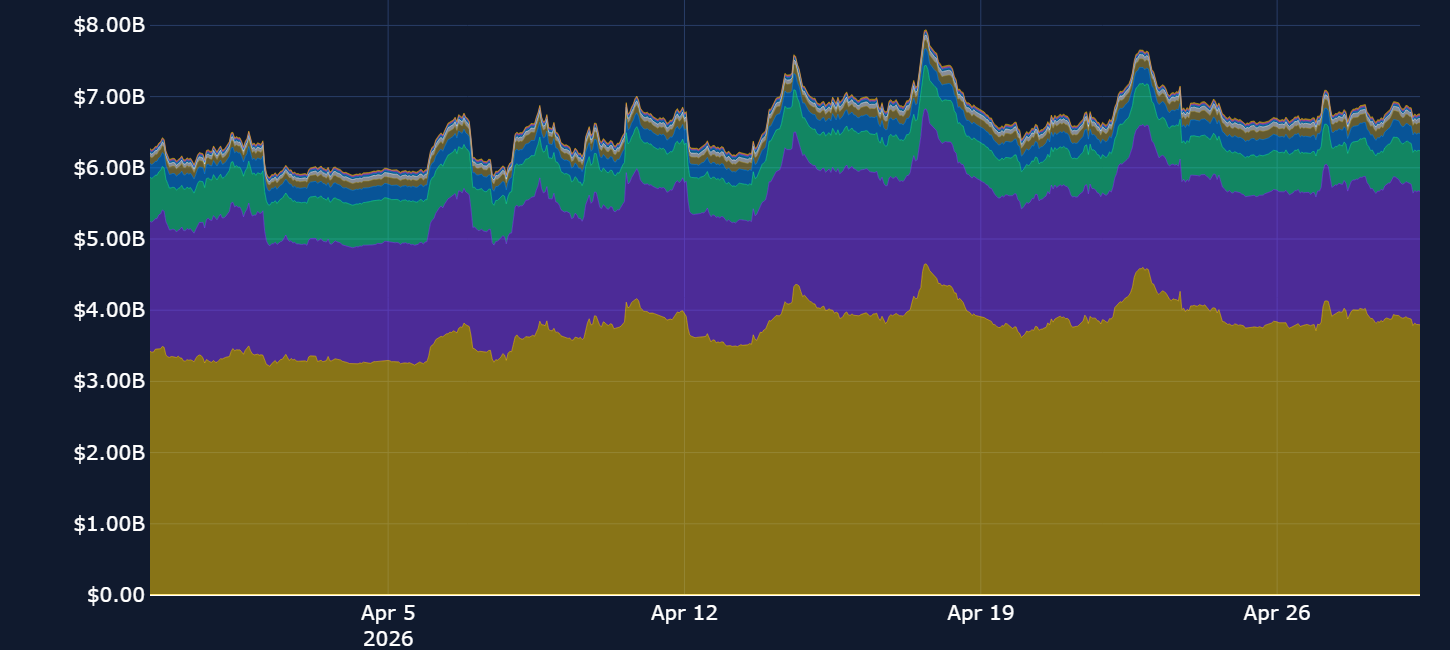
例如,BTC 永續合約的未平倉合約量在整個月份都保持穩定,低於 40 億美元,而幾個藍籌代幣的總未平倉合約量則大多介於 60 億至 70 億美元之間。
這表示,儘管現貨價格創下 3 個月新高,但 Bybit 上的交易員尚未湧入槓桿永續合約倉位,以期捕捉現貨價格的進一步上漲空間。
我們也可以查看資金費率,以評估交易員是否預期反彈將會持續。
解讀:持續的正資金費率表示交易員願意為永續合約提供的槓桿多頭曝險支付費用,這是看漲情緒和交易員預期現貨價格進一步反彈的跡象。
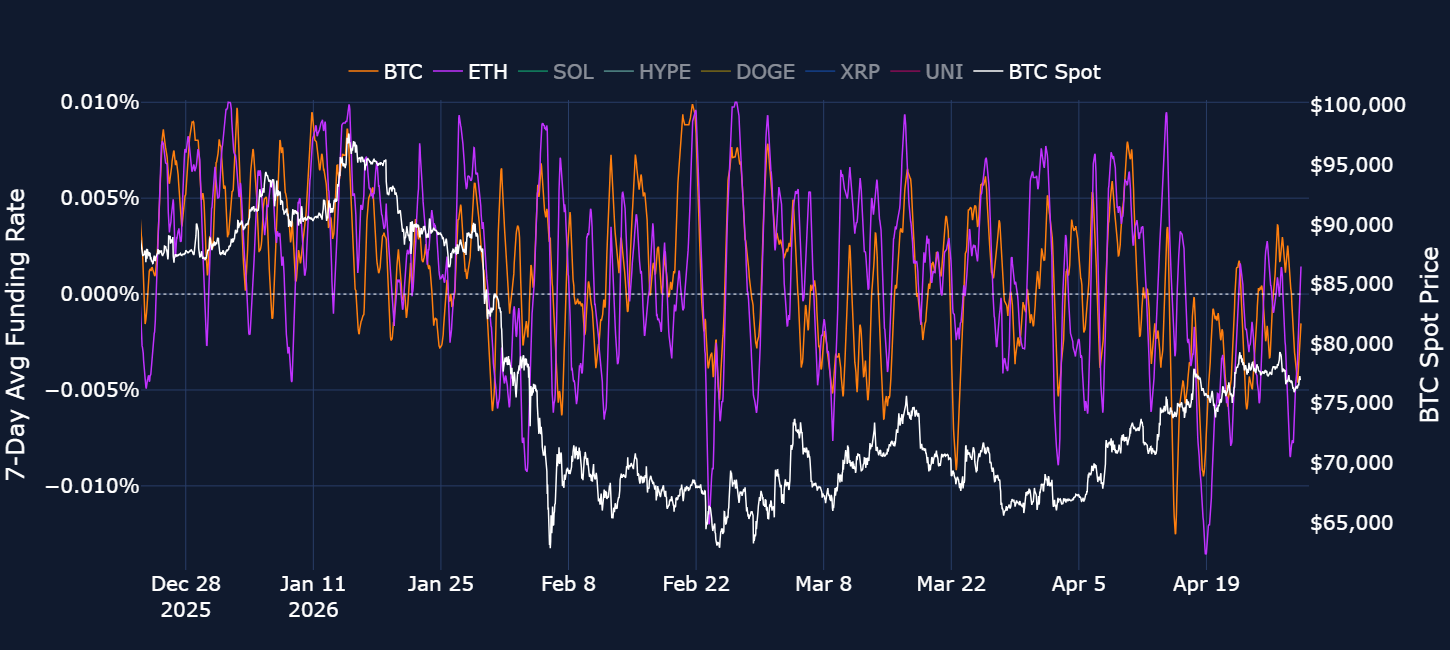
然而,4 月份的大部分現貨反彈並未伴隨著 BTC 或 ETH 永續合約的正資金費率,這表示永續合約交易員缺乏信心。
相較之下,請看下方 2026 年初現貨向 100,000 美元邁進的走勢,是如何受到更長時間正資金費率的支持。
雖然 BTC 在 4 月份的復甦反彈可能不是由投機性槓桿建倉所推動,但它確實與強勁的機構興趣同時發生。
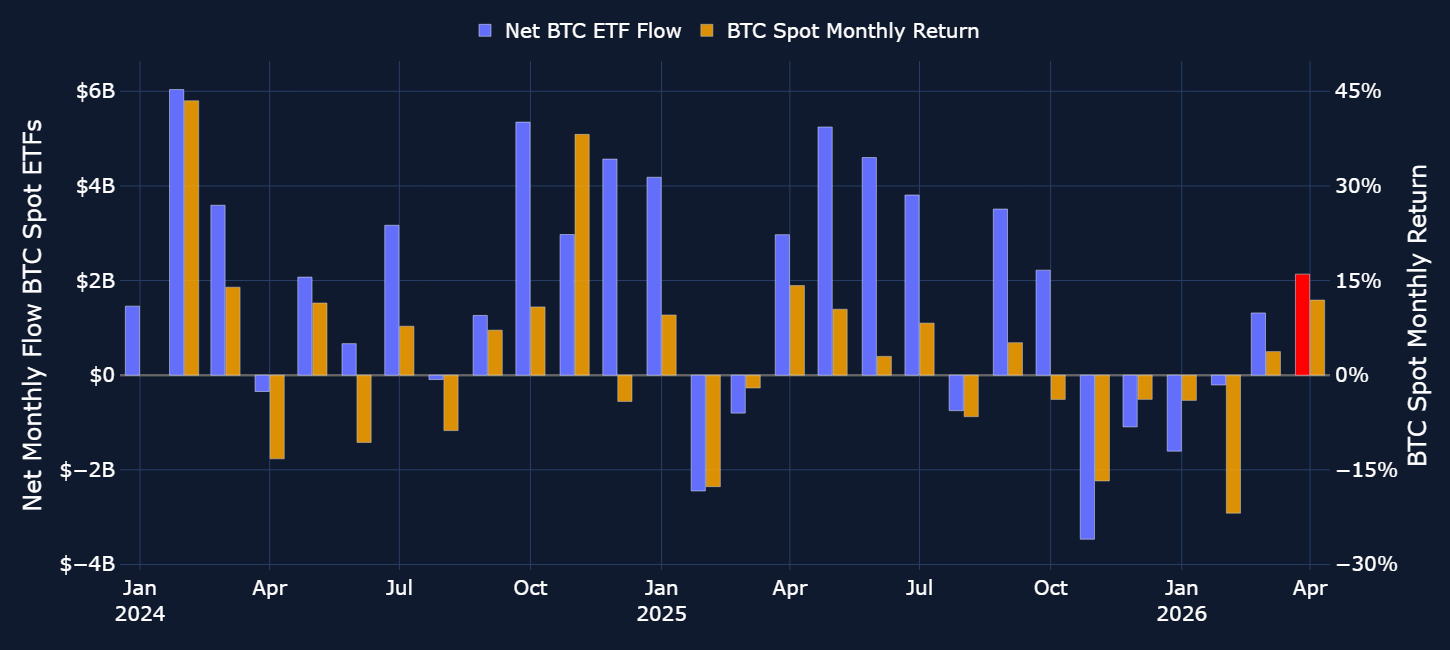
在 4 月 14 日至 4 月 24 日之間,現貨比特幣 ETF 連續 9 天資金流入,購買了價值超過 21 億美元的比特幣。
現貨比特幣 ETF 上一次出現如此長時間的連續流入,是在 2025 年 9 月 29 日至 10 月 9 日之間,就在歷史性的 10 月 10 日清算事件發生之前。
雖然過去 2 天出現了資金流出...
4 月仍有望成為自 2025 年 10 月以來,現貨比特幣 ETF 淨流入最強勁的月份。
然而,機構的興趣並不侷限於 ETF。
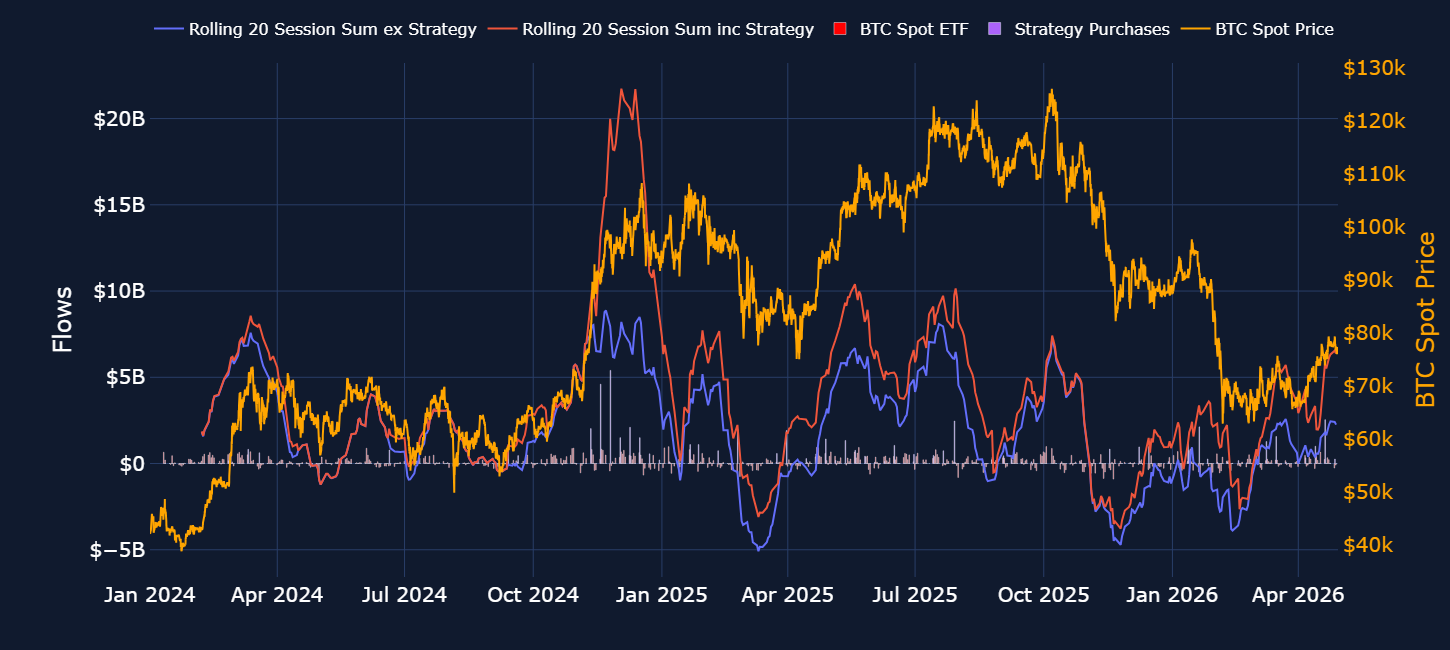
Strategy 是最大的比特幣數位資產儲備機構,也是最大的 BTC 機構持有者,在 4 月份購買了價值 41 億美元的比特幣。
例如,在 2026 年 4 月 20 日,該公司進行了自 2024 年 11 月以來最大規模的收購,以 25 億美元的總成本收購了 34,164 枚比特幣。
現貨比特幣 ETF 和 Strategy 購買量的滾動 20 天總和,已從 4 月初的 29 億美元增加了一倍多,達到 65 億美元以上,目前處於去年 10 月以來的最高水準。
我們在以太幣也看到了類似的情況。
本月 ETH 現貨價格上漲超過 10%,4 月有望打破現貨以太幣 ETF 連續 5 個月流出的紀錄。
以太幣數位資產儲備公司 BitMine 最近購買了 101,901 枚以太幣,使該公司的 ETH 總持倉量達到總流通供應量的 4.21%。這也標誌著該公司自 2025 年 12 月中旬以來最大規模的收購。
隱含波動率下降
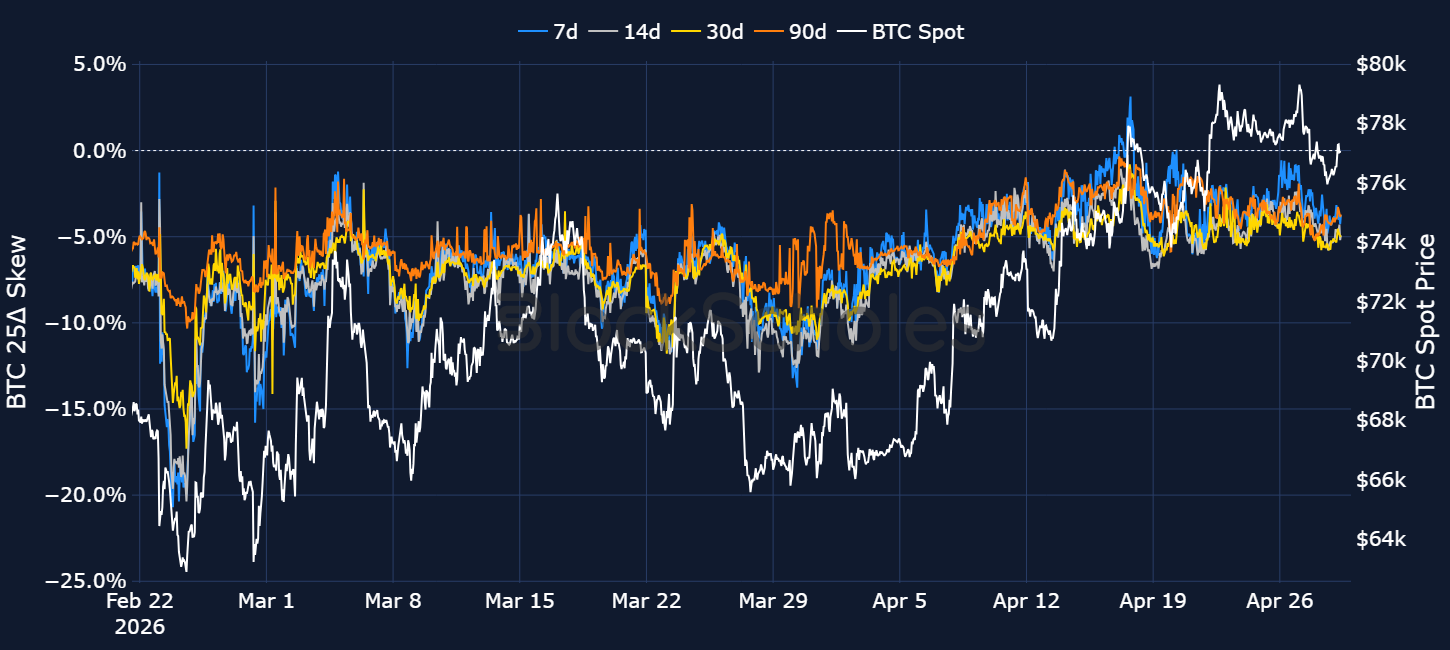
與永續期貨市場類似,我們繼續看到期權市場對反彈持久性的懷疑。
儘管現貨交易價格接近自 2 個月前美伊衝突開始以來的最高水準,但除了 4 月中旬非常短暫的買權溢價外,25-delta 的賣權/買權偏度繼續向賣權期權傾斜。
正如我們在上一期所強調的,今年早些時候賣權期權交易的大幅溢價,已隨著現貨價格的復甦而消退;然而,雖然交易員可能沒有同樣的緊迫性來對沖現貨價格下跌的風險,但他們也表現出追逐上漲走勢的信心有限的跡象。
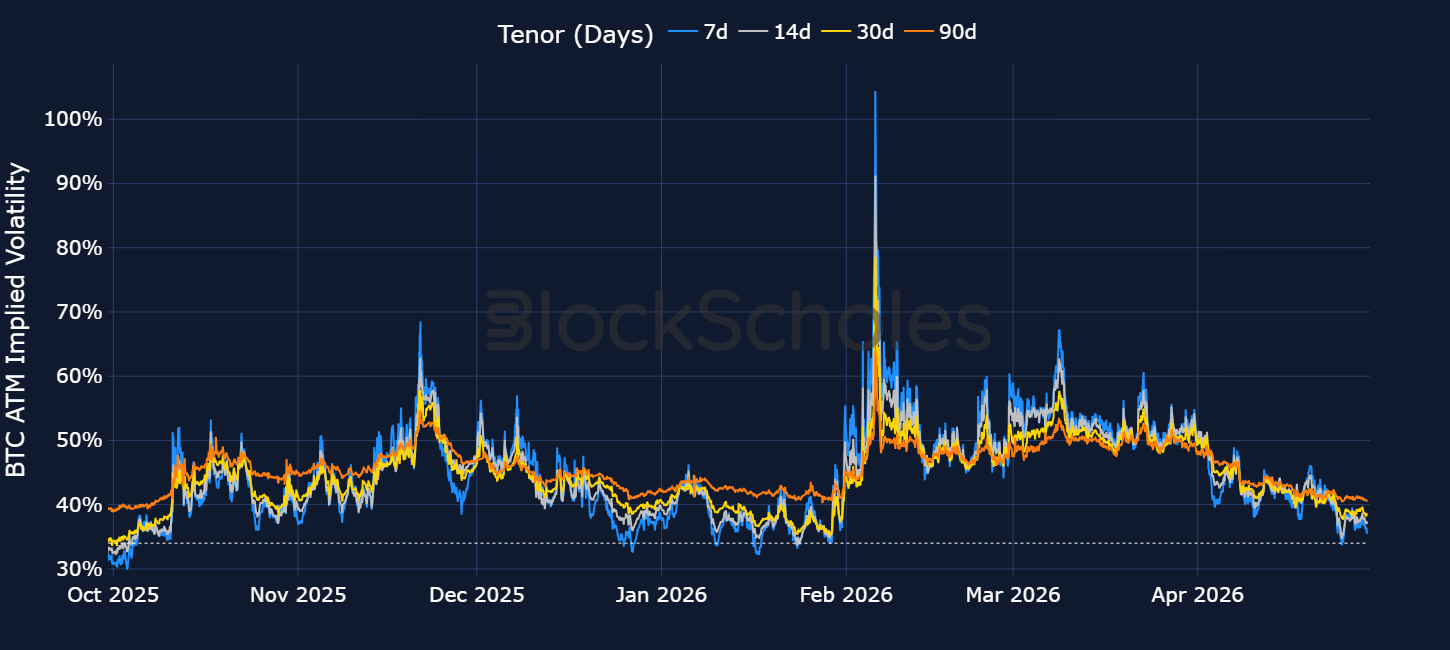
我們也繼續觀察到隱含波動率的拋售。
在整個曲線上,前瞻性波動率預期穩步壓縮走低。
7 天 ATM IV 目前的交易價格比衝突開始前低 10 個波動率點,並觸及了過去一年中歷史上對 IV 起到強勁支撐作用的區域。
波動率預期的穩步下降發生在以下情況下:圍繞美伊和平協議存在相當大的宏觀不確定性,而且短期內荷莫茲海峽重新開放的跡象很少。
免責聲明:
本文僅供一般資訊參考,僅代表作者觀點。不構成投資建議,也不構成買賣任何金融工具或數位資產的要約或招攬。您存取或使用任何提及的產品或服務的能力,可能受到您所在司法管轄區的法律和法規要求的限制。
解鎖最高 100 USDT 獎勵
沒有垃圾郵件。 加密空間中只有大量的乾貨和行業更新