Block Writer
3986تسجيل الإعجاب0شارك في الدردشة150المعجبون235تابِع
صُممت منصة Hyperliquid لسحب التداول بالرافعة المالية بعيدًا عن المنصات المركزية. فماذا يعني إذن أن رمزها المميز يُتداول الآن في منصة مركزية مع خيار رافعة مالية 10x؟ هذا التناقض هو السؤال الجوهري الحقيقي. HYPE هو الأصل الأصلي لمنصة Hyperliquid، وهي منصة لا مركزية للعقود الآجلة الدائمة. تُظهر لقطة الشاشة السعر عند 66.365، بارتفاع 1.18%، بجانب رقم 67.95 مليون غير مُسمى، لذا لن أفترض ما يعنيه. ما هو مرئي كافٍ للتساؤل من أين تأتي قيمة الرمز المميز في الواقع. تكمن قوة المشروع في التركيز. فبدلاً من أن تكون سلسلة عامة الأغراض تبحث عن حالة استخدام، تم تنظيم Hyperliquid حول مصدر واحد مثبت للطلب: تداول المشتقات بالرافعة المالية. الرمز المميز الذي يوضع في قلب هذا النشاط يمتلك قصة اقتصادية أوضح من معظم أصول الطبقة الأولى (Layer 1). التناقض الخفي هو أن سعر الرمز المميز واقتصاديات البروتوكول شيئان مختلفان. المكاسب اليومية المتواضعة في قائمة تداول برافعة مالية تعكس تدفقات مضاربة، وليس إيرادات المنصة. يمكن للمتداولين دفع سعر HYPE للارتفاع في أماكن أخرى دون أن يلمس مستخدم إضافي واحد منصة Hyperliquid نفسها. اكتشاف السعر يحدث خارج المنصة، لذا قد يكون السوق يسعّر السردية بشكل أسرع مما يمكن للأساسيات تأكيده. بالنسبة لتحقيق الدخل، تكمن القضية الرئيسية في ما إذا كان نشاط التداول على المنصة يتحول إلى طلب مستدام على الرمز المميز من خلال الرسوم، أو عمليات إعادة الشراء، أو فائدة التخزين (staking). لا شيء من هذا يمكن التحقق منه من لقطة الشاشة هذه، ولا تظهر بيانات الإيرادات أو العرض أو الفتح (unlock)، لذا سأستبعد التوكونوميكس بدلاً من التخمين. الحالة الصعودية (bullish case) تتمثل في منتج مركز، ووعي قوي بالعلامة التجارية، وقوائم تداول في منصات رئيسية توسع الوصول والسيولة. الحالة الهبوطية (bearish case) هي الدورية. يعتمد حجم العقود الآجلة الدائمة على التقلبات والشهية للرافعة المالية، وعندما يتراجع المتداولون، يضعف كل من النشاط واقتراح قيمة الرمز المميز. الخطر الحاسم هو المنافسة. يتنقل متداولو المشتقات أينما كانت السيولة والرسوم أفضل، وهذا يشمل المنصات المركزية، وهي ذاتها المنصات التي سعت Hyperliquid لاستبدالها. وجهة نظري: الأطروحة معقولة ولكنها مركزة. HYPE هو فعلياً مطالبة بخط عمل واحد، وهذا النقاء سلاح ذو حدين. إنه يستحق اهتماماً جاداً، وليس حماساً أعمى. المعلم البارز الذي سيغير تقييمي هو وجود دليل على أن إيرادات المنصة تترجم إلى طلب قابل للقياس ومتكرر على الرمز المميز بشكل مستقل عن زخم السعر. حتى يظهر هذا الرابط، تظل قوة السعر إشارة معنوية وليست إشارة أساسية. إذا كان سعر الرمز المميز يتحدد في الغالب في المنصات المركزية، فما مقدار القيمة التي يتحكم فيها البروتوكول نفسه في الواقع؟ $HYPEUSDT #IMPACTbyTrade
هل يمكن لشبكة تبيع إمكانية الوصول إلى بيانات البلوكشين للجميع أن تستمر إذا كان السوق بالكاد يتداول عملتها الخاصة؟ هذا هو التوتر المحيط بـ Lava. حيث يضع المشروع نفسه كطبقة وصول لامركزية، حيث يقوم مقدمو الخدمة المستقلون بخدمة طلبات RPC وتدفع التطبيقات مقابل اتصال موثوق. المشكلة حقيقية. فلا تزال العديد من التطبيقات "اللامركزية" تعتمد على عدد قليل من مزودي RPC المركزيين، مما يعيد بهدوء إدخال نقاط فشل فردية. إذا قدمت Lava بديلاً ذا مصداقية متعدد المزودين، فإن التكنولوجيا ستكون ذات أهمية. تُظهر الشاشة شيئاً أضيق نطاقاً. يتم تداول LAVA بسعر 0.01596 دولار أمريكي (USDT)، بانخفاض قدره 2.15% في الجلسة، مع ظهور 574.58 ألف بجوار الرمز. إذا كان هذا هو حجم التداول المقوم بـ LAVA، فإن القيمة الاسمية تبلغ حوالي 9,000 دولار أمريكي. هذا حسابي الخاص، وليس إحصائية مؤكدة من البورصة، ولا يمكنني التحقق من الإطار الزمني. إنه يطرح السؤال: يحتاج رمز البنية التحتية إلى عمق سوق حقيقي قبل أن يمكن تسعير أي قصة استخدام بثقة. يكمن التناقض في هوية العميل. فالمطورون الذين يشترون الوصول إلى البيانات يريدون تكاليف رخيصة ومتوقعة، وليس التعرض للعملة الرقمية. الدفع بالعملة هو خيار تصميم، وليس ضرورة. إذا كان الطلب يأتي بشكل رئيسي من الحوافز، مع حصول مقدمي الخدمة على مكافآت مقابل خدمة الطلبات، فإن العملة تعكس الدعم بدلاً من الاستهلاك. لا يوجد شيء موفر يوضح الإيرادات، أو العرض، أو عمليات إلغاء القفل، أو بيانات الرسوم، لذا لن أدعي معرفة أيهما يهيمن. حالة التفاؤل هي أن RPC تكلفة متكررة لكل تطبيق على السلسلة. إن الاستحواذ على حصة صغيرة حتى من هذا الإنفاق من خلال التسوية المرتبطة بالعملة قد يجعل أصلاً يقل سعره عن سنتين يبدو مسعراً بشكل خاطئ. أما حالة التشاؤم فهي أن المزودين المركزيين يتنافسون بالفعل بشكل جيد من حيث زمن الاستجابة والسعر. ولا يتحول المطورون إلا عندما تصبح اللامركزية معيار شراء بدلاً من مجرد نقطة نقاش. المخاطرة الحاسمة هي أن فائدة العملة يمكن تجاوزها. فالمنافسون الراسخون بالإضافة إلى مدفوعات العملة الاختيارية مزيج صعب، والسيولة الضعيفة تجعل الأمر أسوأ. عندما تحرك الطلبات الصغيرة السعر، فإن التغير المئوي ليوم واحد لا يقول الكثير. وجهة نظري: الأطروحة معقولة، لكن الأدلة أمامي لا تؤكدها. انخفاض بنسبة 2.15% في ظل تداول خفيف هو ضجيج، وليس حكماً على الأساسيات. المعلمة التالية هي نمو يمكن التحقق منه في حجم الطلبات المدفوعة الرسوم، والتي يتم الإبلاغ عنها بشكل منفصل عن النشاط الممول بالحوافز، إلى جانب حصة مكافآت المزود التي تغطيها الرسوم العضوية. وهذا من شأنه أن يظهر ما إذا كان الاستخدام يكسب مكانه بدلاً من أن يتم الدفع مقابله. لو كان بإمكان عملاء Lava الدفع بأي عملة، فهل ستظل العملة ضرورية؟ $LAVAUSDT #IMPACTbyTrade
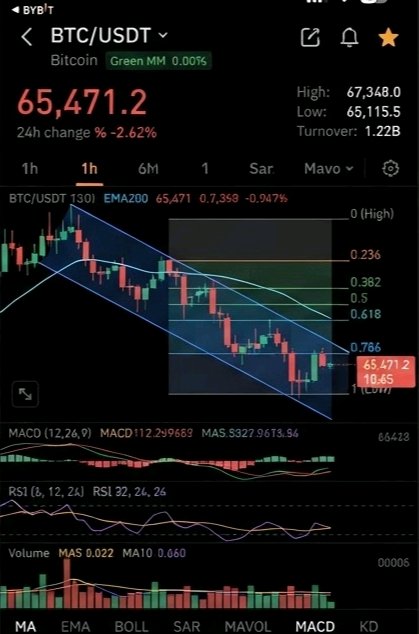
هل يظل الأصل النقدي أصلاً نقدياً إذا كان بإمكانه خسارة 2.62% في جلسة واحدة؟ تُظهر لقطة الشاشة سعر البيتكوين عند 65,471.2 مقابل USDT، بانخفاض نسبته 2.62% خلال اليوم. كما تحمل القائمة علامة 10x ورقم 1.22B بجانب الاسم. لقطة الشاشة لا تحدد هذا الرقم، لذا قرأته على أنه نشاط تداول، ولكن هذا مجرد تفسيري الشخصي. **التناقض** تعتمد حجة البيتكوين الأساسية على كونه مالاً نادراً وغير سيادي. ومع ذلك، لا يزال سلوكه في السوق يبدو كأصل عالي المخاطر. من المفترض أن يمتص مخزن القيمة الصدمات، لكن انخفاضاً بهذا الحجم يظهر أن سعر الأصل يتحدد من قبل المشترين والبائعين الهامشيين، وليس من خلال خصائصه النقدية. كلاهما حقيقتان صحيحتان في وقت واحد، ولا تلغي أي منهما الأخرى. **ما يمكن للبيانات إخبارنا به وما لا يمكنها ذلك** علامة 10x مهمة أكثر مما تبدو عليه. فهي توضح أن البيتكوين يُعرض هنا كأداة تداول ذات رافعة مالية، لذا قد يأتي جزء من النشاط المرئي من التمركز (positioning) وليس من أشخاص يراكمون أصلاً طويل الأجل. إذا كان الأمر كذلك، فإن الرقم بجانب الاسم يقيس حجم تداول الأصل، وليس حجم الاحتفاظ به. لا أستطيع التحقق من هذا الانقسام من لقطة الشاشة هذه، ولن أدعي أنني أستطيع. **الطلب** لا ينتج البيتكوين تدفقاً نقدياً. الطلب عليه هو مجرد دالة للإيمان بدوره النقدي، لذا فإن القناعة، وليس الأرباح، هي التي ترسخ السعر. عندما تضعف المشاعر، لا يوجد شيء آخر يتدخل لدعم التقييم. هذه هي التكلفة الهيكلية لأصل نقدي بحت. **حالات الصعود والهبوط** الحجة الصعودية هي أن جدول إصدار ثابت وقائم على القواعد هو أمر نادر، وأن عمليات التراجع كانت تاريخياً المكان الذي يراكم فيه أصحاب المراكز طويلة الأجل. الحجة الهبوطية هي أن ادعاء كونه "مخزن قيمة" يجب أن يُكتسب خلال الضغوط، وتحرك اليوم هو تذكير بأن السوق لا يعامل البيتكوين بعد كملاذ آمن. **المخاطر الجوهرية** أكبر خطر هو الاعتماد على السردية. إذا توقف السوق عن رؤية البيتكوين كتحوط كلي (macro hedge) وقام بتسعيره كأصل تكنولوجي عالي المخاطر (high-beta)، فإن علاوته الأساسية ستنكمش بغض النظر عن تصميم بروتوكوله. **وجهة نظري** جلسة حمراء واحدة لا تضر بالأطروحة، لكنها لا تقويها أيضاً. أساسيات البيتكوين تتعلق بالتصميم النقدي، وسعر يوم واحد لا يمكنه تأكيدها أو دحضها. سأتعامل مع هذه الحركة كمعلومات حول التمركز والمشاعر، وليس حول القيمة طويلة الأجل للأصل. **ما الذي قد يغير رأيي** أود أن أرى ما إذا كانت التقلبات ستنخفض وما إذا كان الشراء سيستمر بعد التراجعات. يثبت مخزن القيمة نفسه من خلال مدى استقراره تحت الضغط، وذلك هو المعلم الذي يستحق المراقبة. إذا لم يستطع البيتكوين الحفاظ على قيمته في يوم أحمر عادي، فما هو الدليل الذي سيقنعك بأنه أصبح أصل احتياطي بدلاً من مجرد تجارة؟ $BTCUSDT #IMPACTbyTrade
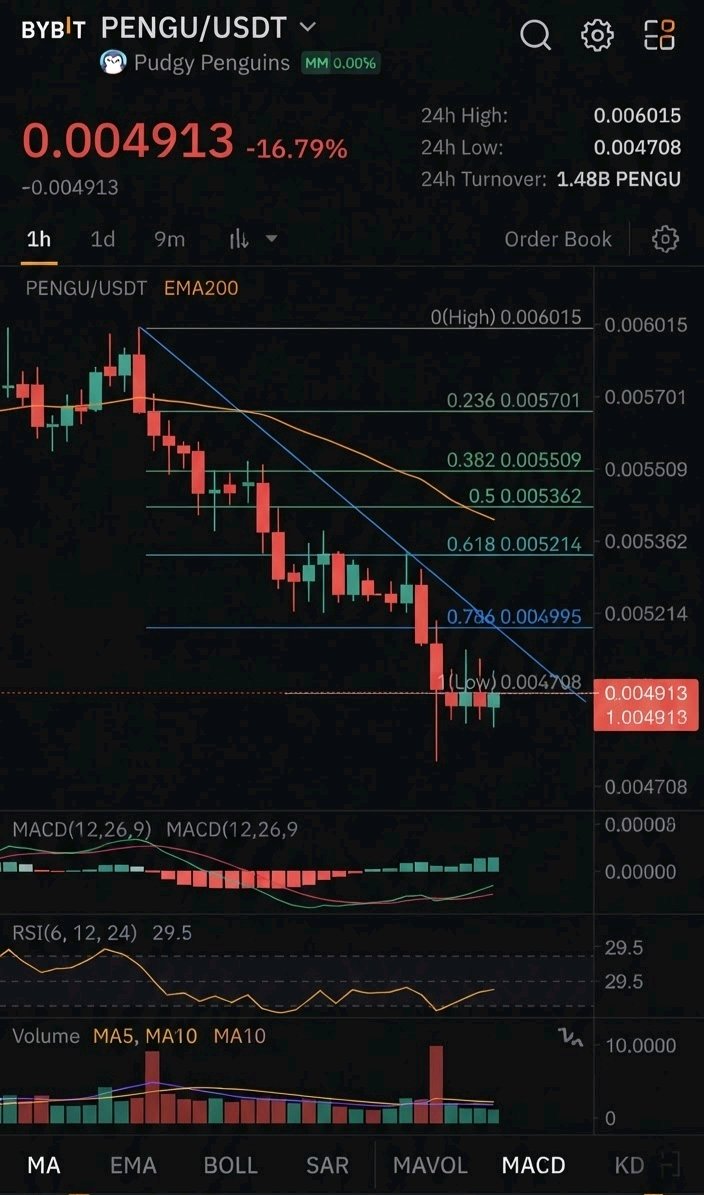
يطرح انخفاض بنسبة 16.79% إلى 0.004913 سؤالاً غير مريح لعملة PENGU: هل يقوم السوق بإعادة تسعير العملة، أم أنه يشكك في قدرة علامة تجارية استهلاكية على تحويل الاهتمام إلى قيمة على السلسلة (on-chain)؟ تطورت Pudgy Penguins من مجموعة NFT إلى علامة تجارية استهلاكية، وتمثل PENGU طبقة العملة المرتبطة بها. وتتمثل الفرضية في أن الشخصيات والمجتمع والمنتجات يمكنها الوصول إلى جماهير لم تفتح محفظة تشفير من قبل، مع كون العملة هي الرابط الأساسي لذلك. وهنا يكمن التناقض أيضاً. فالوصول إلى العلامة التجارية والطلب على العملة شيئان مختلفان. يمكن للشخصية أن تظهر في الألعاب أو الوسائط وتحقق إيرادات خارج السلسلة (off-chain) تماماً. ولا تلتقط العملة تلك القيمة إلا إذا كانت بنيتها توجهها للعودة إليها. لا يوجد شيء في المواد التي قدمت لي يؤكد وجود آلية لمشاركة الإيرادات أو إعادة الشراء أو الحرق، لذا لن أفترض وجود أي منها. كل شيء يعتمد على هذه الفجوة. بدون رابط قيمة موثق، يعتمد الطلب في الغالب على السرد. يشتري الحائزون لأنهم يتوقعون تراكم الزخم الثقافي، وهذا الطلب انعكاسي: يتوسع في فترات الارتفاع ويضعف بسرعة في فترات التراجع. يتناسب الانخفاض المكون من رقمين في جلسة واحدة لزوج معروض برافعة مالية 5x مع سوق يفوق فيه التمركز والمشاعر فائدة العملة. العرض والتوزيع وجداول الإلغاء ليست جزءاً مما يمكنني رؤيته، لذا لن أحكم على التخفيف. بالنسبة لعملة مجتمعية، غالباً ما تحدد هذه البيانات ما إذا كان الحائزون يتحملون رياحاً معاكسة هيكلية. الحالة الصعودية هي أن العلامة التجارية ذات التوزيع السائد يمكن أن تدوم أكثر من دورات التشفير، والعلامة التجارية المعروفة لا تحتاج إلى تفسير للمشترين الجدد. الحالة الهبوطية هي أن نجاح العلامة التجارية قد لا يتطلب العملة أبداً، بينما تتنافس PENGU على نفس رأس المال المضاربي المحدود مثل أي أصل سردي آخر. وبالتالي، فإن الخطر الحرج هو فشل التقاط القيمة: تزدهر العلامة التجارية بينما يتم تداول العملة بجانبها فقط. وجهة نظري هي أن PENGU تُعامل بشكل أفضل كأصل عالي المخاطر (beta) على الزخم الثقافي للعلامة التجارية، وليس كأصل ذي تدفق نقدي. حركة اليوم لا تقول الكثير عن صحة العلامة التجارية، لكنها تظهر مدى هشاشة الأساس الجوهري تحت السعر عندما تتحول المشاعر. المعلمة التي ستغير أطروحتي هي وجود رابط شفاف وقابل للتحقق بين إيرادات العلامة التجارية والعملة، مثل إعادة شراء معلنة، أو آلية حرق على السلسلة، أو اشتراط استخدام PENGU داخل المنتجات. حتى يحدث ذلك، سأتعامل مع نمو الوعي بالعلامة التجارية ونمو الطلب على العملة كقصتين منفصلتين. إذا أصبحت Pudgy Penguins علامة تجارية استهلاكية عالمية، فهل يجب أن يحصل حائزو PENGU على أي جزء من تلك القيمة، وإذا لم يكن الأمر كذلك، فما الذي يمتلكونه بالضبط؟ $PENGUUSDT #IMPACTbyTrade
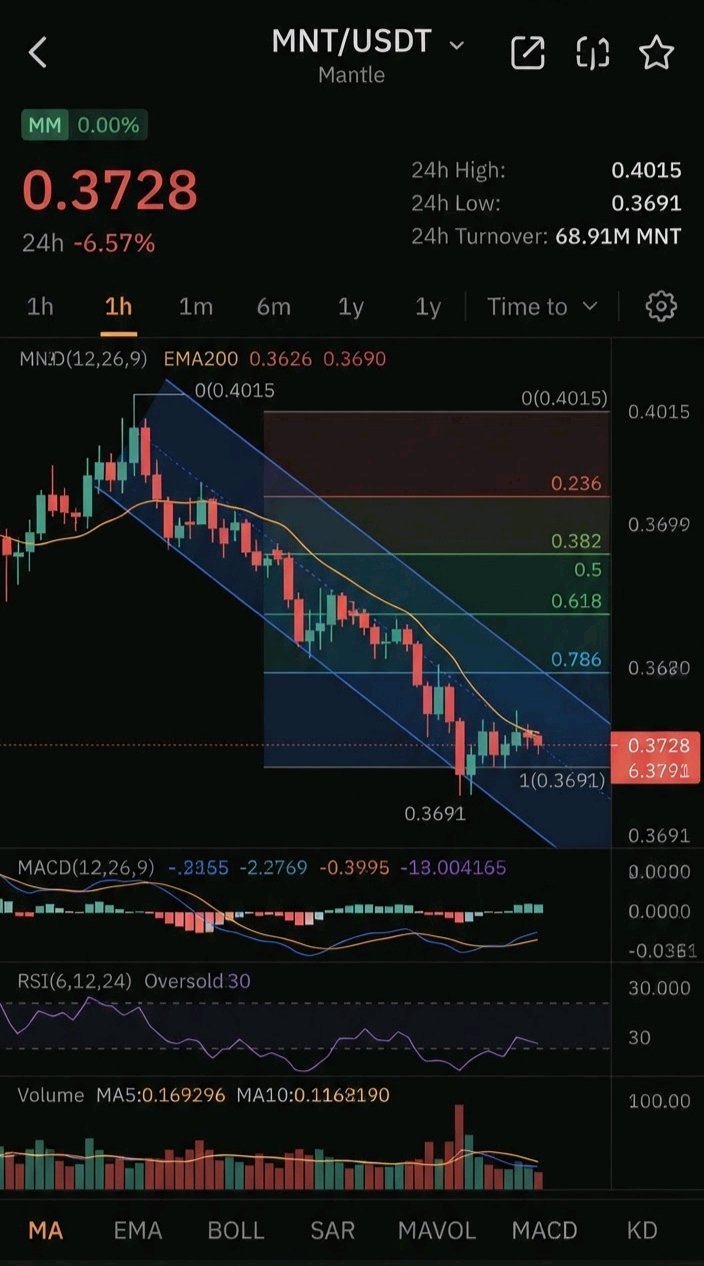
A Layer 2 built to make fees vanish has an awkward job: convincing the market its token still matters. Mantle is an Ethereum Layer 2 with a modular design. It separates execution from data availability to keep transaction costs low, and MNT serves as both gas token and governance asset. Its origin is unusual. The token descends from BitDAO, a treasury-heavy DAO, so the project started with capital before it had users. This is general project background, not live data. That points to the central contradiction. Cheap transactions are the product, yet every fee reduction shrinks the most direct source of token demand. Gas demand is activity multiplied by fee level, and Mantle is deliberately pushing the second number toward zero. A functioning, low-cost chain can therefore coexist with weak economic capture for the token itself. For MNT to justify its valuation, demand has to come from somewhere other than gas. The candidates are governance over a large treasury, ecosystem incentives, collateral use inside applications, or staking-style mechanisms tied to network products. Each is plausible, but none follows automatically from good engineering. Incentive-driven activity in particular rents users rather than keeping them. The screenshot shows no supply, circulation or unlock data, so I won't speculate on dilution. That is the first thing to verify before sizing any conviction. The bullish case is that a well-funded, exchange-linked ecosystem has distribution most L2s lack, and that large reserves buy time to build. The bearish answer is that treasury strength is not demand, and that rollups with near-identical technology are competing for the same liquidity. The critical risk is differentiation. As Ethereum's own scaling roadmap lowers base-layer data costs, the edge of modular L2 stacks narrows, and tokens without a distinct economic role get repriced first. On the market side, MNT is quoted at 0.3728 USDT, down 6.57% in the screenshot. A single-session move says little about fundamentals, so I treat it as noise rather than a verdict. My view is that Mantle looks technically credible and financially resourced, but the link between network usage and MNT value is still unproven. I would call the thesis incomplete rather than broken. The milestone that would change my mind is evidence that organic, non-incentivized activity generates meaningful fees, or that MNT becomes productive collateral or a required sink beyond gas. Either would move the token from a treasury narrative to a usage-backed asset. If an L2's best feature is making its own token unnecessary for everyday users, what should that token be worth? $MNTUSDT #IMPACTbyTrade
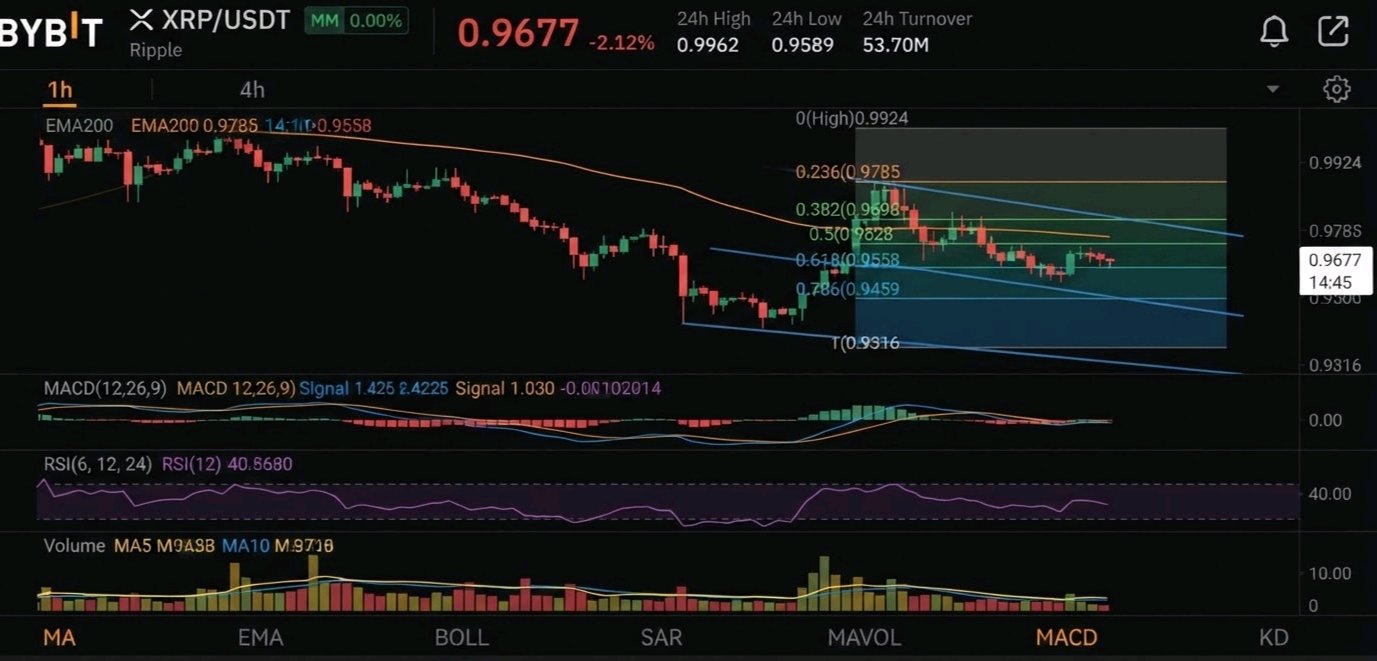
يتم تداول XRP عند 0.9677، وهذا السعر لا يخبرنا بأي شيء تقريباً عما إذا كانت الشبكة تُستخدم فعلياً أم لا. هذه الفجوة هي السؤال الحقيقي. تُظهر لقطة الشاشة زوج XRP/USDT عند 0.9677، بانخفاض نسبته 2.12%، مع وجود 53.70 مليون مدرجة بجانبه. هذه هي الأرقام الوحيدة الموثوقة التي أملكها، لذا فإن كل ما يلي هو تفسير وليس دليلاً على السلسلة (on-chain). تم بناء سجل XRP (XRP Ledger) من أجل تسويات سريعة ومنخفضة التكلفة، تهدف إلى المدفوعات عبر الحدود وجسر السيولة للمؤسسات المالية. هذه مشكلة حقيقية لها مشترون حقيقيون، على عكس الرموز التي تقتصر حالة استخدامها على المضاربة فقط. التناقض يكمن في أن منفعة المدفوعات لا تخلق تلقائياً طلباً على الرمز. إذا تمكنت المؤسسات من استخدام التكنولوجيا دون الاحتفاظ بـ XRP لأي فترة زمنية ذات مغزى، فإن الأصل لا يلتقط سوى تدفقات عابرة. إن أصل الجسر الذي يتم شراؤه وبيعه في غضون ثوانٍ يولد حجماً تداولياً، وليس ندرة دائمة. إن انخفاض اليوم بنسبة 2.12% يكشف عن مشاعر حذرة، وليس حكماً على التبني. لكي تستمر حالة التفاؤل (bull case)، يجب أن يكون حجم المدفوعات مستمراً وقابلاً للقياس، مع كون XRP جسراً ضرورياً وليس اختيارياً. لا يمكنني التحقق من أرقام التبني من لقطة الشاشة هذه، لذا لن أشير إليها. وبدون تلك البيانات، يعتمد الطلب في الغالب على السرديات وتدفق التداول. المعروض والتداول وجداول الضمان ليست موجودة في المادة، لذا سأتركها بدلاً من التخمين. يجب على أي أطروحة جادة أن تواجهها، لأن العرض الكبير المحتفظ به يغير كيفية قراءة التخفيف. يجادل المتفائلون بأن الوضوح التنظيمي وقنوات المؤسسات يمكن أن تحول المنفعة إلى طلب دائم. ويجادل المتشائمون بأن قيمة أصل الجسر محدودة بمدى قلة الحاجة إلى الاحتفاظ به. الخطر الأكثر صلة هو المنافسة من العملات المستقرة وقنوات الدولار المرمزة، التي توفر سرعة تسوية مماثلة دون تقلب الأسعار. وجهة نظري محايدة إلى حذرة بشأن الأساسيات حتى يترجم الاستخدام إلى طلب على الاحتفاظ. حركة السعر ليوم واحد ليست دليلاً على التقدم أو التراجع. المعلم الذي سيغير هذه الأطروحة هو دليل مفصح عنه وقابل للتحقق من أن المؤسسات تستخدم XRP نفسها كأصل للتسوية على نطاق واسع، وليس فقط السجل. سيكون ذلك أكثر أهمية من أي مستوى سعري. إذا نجحت XRP كقناة للمدفوعات ولكن تم الاحتفاظ بالرمز للحظات فقط، فمن الذي يحصد القيمة؟ $XRPUSDT #IMPACTbyTrade
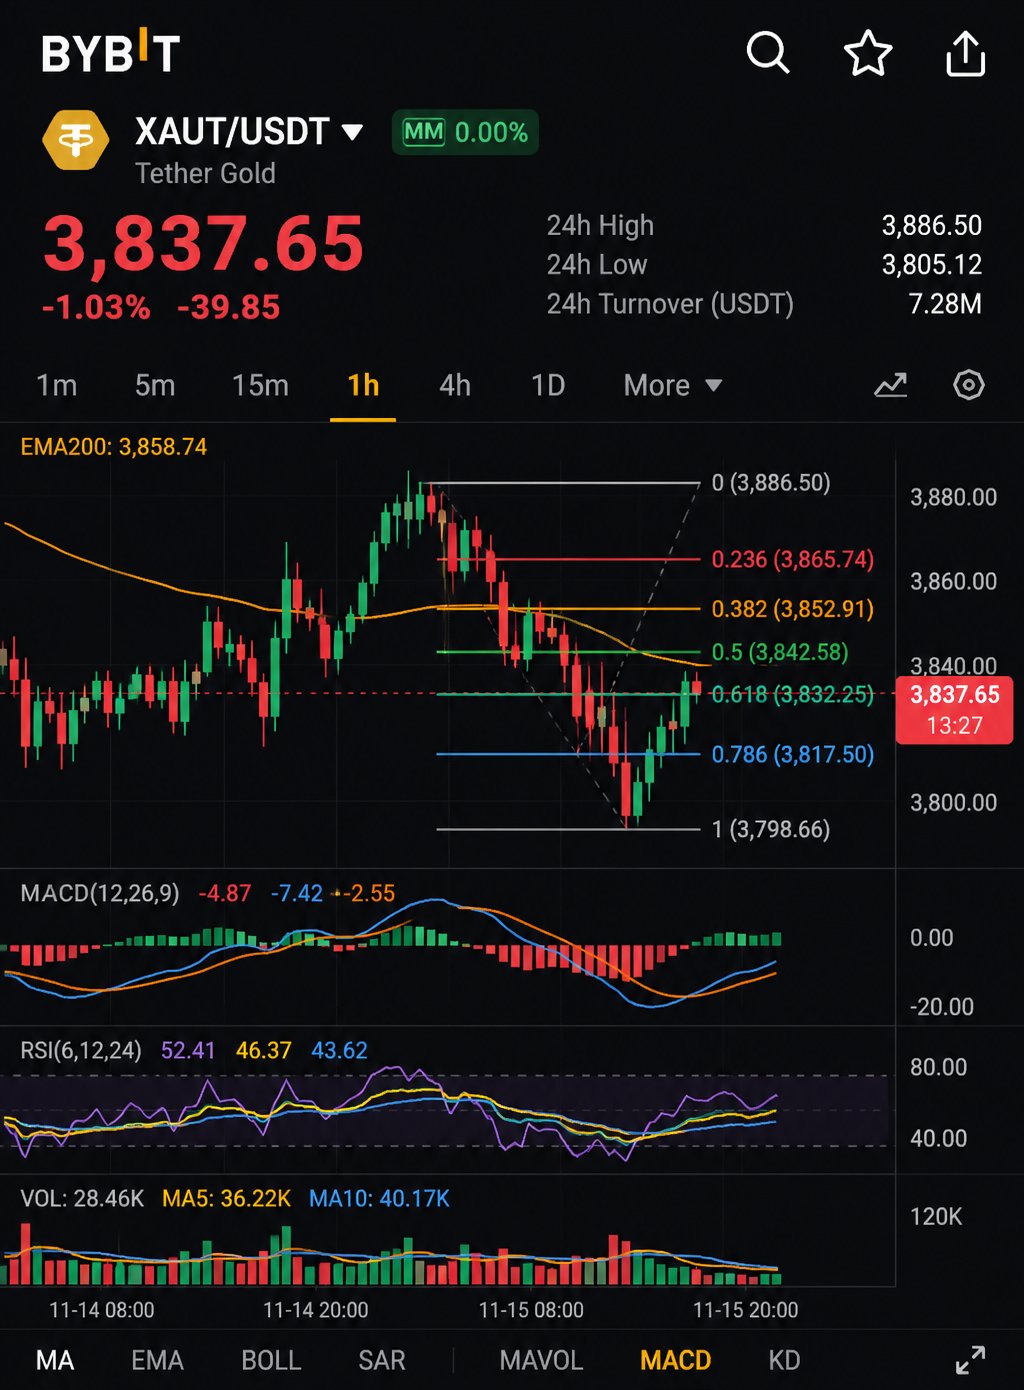
ما الذي تمتلكه فعلياً عند شراء الذهب بعملة مستقرة: هل هو ذهب، أم وعد من الشركة التي أصدرت طرفي التداول؟ هذا هو السؤال الذي يطرحه زوج XAUT/USDT. تظهر الشاشة Tether Gold بسعر 3,837.65 دولار أمريكي (USDT)، بانخفاض نسبته 1.03% خلال الجلسة، مع ظهور 7.28 مليون بجانب الزوج. مستوى سعر المؤشر يتوافق مع رمز مميز مصمم لتتبع أونصة الذهب، لذا فإن حركته هي انعكاس للمعدن في الغالب، وليس للنمو الأصلي في سوق العملات المشفرة. **ما الذي يفعله** تتيح XAUT للمتداولين الاحتفاظ بمركز ذهب عبر شبكات العملات المشفرة: لا حاجة لخدمات لوجستية للخزائن، تداول على مدار الساعة طوال أيام الأسبوع، وتسوية بعملات مرتبطة بالدولار. تكمن الجاذبية في الراحة والسرعة، وليس في تقنية جديدة. **التناقض** الزوج هو منتج تابع لشركة Tether ومسعّر بمنتج آخر تابع لنفس الشركة. يُعد الذهب أكثر مخازن القيمة التي تتطلب الحد الأدنى من الثقة في التاريخ، ومع ذلك فإن نسخته المرمزة تضيف طبقات من الثقة: الحفظ، والشهادات، وآليات الاسترداد، وملاءة الجهة المصدرة. يستبدل حاملو الرمز استقلالية الذهب بسهولة الوصول التي توفرها العملات المشفرة، كما أن الأصل الثاني في الزوج يحمل نفس مخاطر الطرف المقابل. **الطلب وتحقيق الربح** الطلب هنا عضوي بطريقة لا تتمتع بها معظم الرموز المميزة. لا توجد إصدارات تحصيص (staking) أو برامج حوافز مرئية على هذه الشاشة، لذا فإن أي تدفق يعكس رغبة الناس في الحصول على انكشاف يشبه الذهب داخل حساب العملات المشفرة. هذا يجعل الطلب مستداماً ولكنه محدود: لا يمكن لـ XAUT أن يتجاوز حجم الطلب على الذهب نفسه. ميزته هي التوزيع، وليس الندرة. **اقتصاديات الرمز (Tokenomics)** المعروض والاحتياطيات وبيانات الحاملين ليست مرئية في المواد المقدمة، لذا لن أقوم بالتكهن بشأنها. بالنسبة لأصل مدعوم، هذه هي الأرقام الأكثر أهمية. **سيناريو الصعود مقابل الهبوط** سيناريو الصعود بسيط: يصبح الانكشاف على الذهب جزءاً قياسياً من المحفظة في حسابات العملات المشفرة، وتتعمق السيولة معه. وسيناريو الهبوط بسيط بنفس القدر: جودة الأصل المرمّز لا تتعدى جودة مسار استرداده، وأي شكوك حول الحفظ أو شفافية الجهة المصدرة ستؤثر عليه بقوة أكبر من تأثيرها على المعدن نفسه. **مخاطر جوهرية** تركيز الطرف المقابل. أي حدث ضاغط لدى الجهة المصدرة سيؤثر على الأصل وعملة تسعيره معاً، لذا فإن تسعير USDT لن يقدم مرجعاً واضحاً في اللحظة التي تشتد فيها الحاجة إليه. **رأيي** XAUT هو أداة خدمية، وليس أطروحة نمو. يجب أن تتبع القيمة العادلة الذهب، والسؤال التحليلي المفيد هو ما إذا كان الرمز يتبع تلك القيمة بدقة ويتم استرداده بسلاسة. الفجوة الواسعة أو المستمرة ستكون هي الإشارة الحقيقية. **المعلم القادم** شهادات احتياطي منتظمة وقابلة للتحقق، وأدلة على عمليات استرداد سلسة على نطاق واسع. كلاهما سيعزز الأطروحة؛ أما الصمت أو وجود عوائق فسيضعفها. إذا كان انكشافك على الذهب وعملتك المستقرة يشتركان في جهة إصدار واحدة، فهل أنت متنوع أم أنك ببساطة معرض للمخاطر نفسها مرتين لنفس الجهة؟ $XAUTUSDT #IMPACTbyTrade
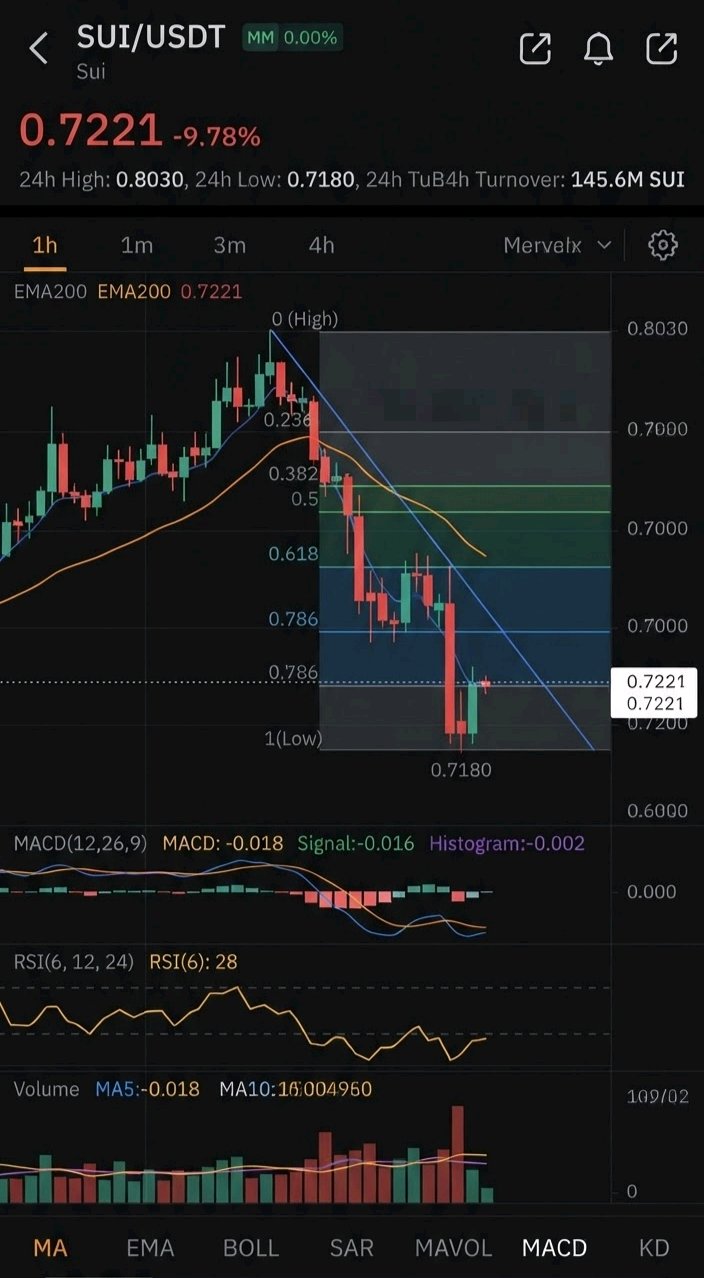
انخفاض بنسبة تقارب 10% في جلسة واحدة يترك سعر Sui عند 0.7221. هل قام السوق بإعادة تسعير شبكة، أم مجرد رمز تداول؟ هذان سؤالان مختلفان، والإجابة أهم من حركة الشمعة. تعتبر Sui شبكة من الطبقة الأولى (Layer 1) مبنية حول نموذج بيانات يركز على الكائنات ولغة Move. وتتمثل فكرتها الأساسية في أن المعاملات التي تمس كائنات مستقلة لا تحتاج إلى التنافس على الترتيب العالمي، لذا يمكن معالجتها بشكل متوازٍ. بالنسبة للمدفوعات والألعاب والتطبيقات كثيفة الأصول، يعد هذا التصميم حجة هندسية حقيقية وليس مجرد شعار تسويقي. يكمن التناقض بين تلك البنية والرمز المميز (التوكن). فالتمايز التقني ليس هو نفسه الاستحواذ الاقتصادي. يمكن أن تكون السلسلة أسرع وأرخص من منافسيها، وقد تدفع هذه الكفاءة ذاتها بالرسوم نحو الصفر. وإذا ظلت الرسوم منخفضة، فإن قيمة التوكن تعتمد على الطلب على الرهن (Staking)، ودوره كضمان في النظام البيئي، ونشاط التطبيقات المستدام. يمكن أن تكون البنية ممتازة بينما يتم تداول التوكن كأصل عالي المخاطر (عالي البيتا). يشير انخفاض بهذا الحجم في زوج برافعة مالية 10 أضعاف إلى أن الوصف الثاني هو ما يسعره السوق حاليًا. الطلب هو المتغير الذي يجب مراقبته. الطلب العضوي يأتي من المستخدمين الذين يدفعون رسوم الغاز مقابل شيء يريدونه بالفعل. أما الطلب المدفوع بالحوافز فيأتي من الانبعاثات والحملات وبرامج العائد التي "تستأجر" النشاط بدلاً من اكتسابه. الأول فقط هو الذي يتراكم. لا أستطيع التحقق من هذا الانقسام من شاشتي، لذا لن أدعي ذلك. العرض وجداول فك القفل والتخفيف (dilution) هي نفسها: فهي تقرر ما إذا كان الطلب الجديد سيتم امتصاصه أو البيع مقابله، ولكن لا شيء من ذلك مرئي هنا. الحجة الصعودية هي أن التصميم المصمم للمعالجة المتوازية مهيأ للتطبيقات ذات معدل النقل العالي التي تتعامل معها السلاسل المتسلسلة بشكل سيء. الحجة الهبوطية هي أن المنافسة بين شبكات الطبقة الأولى مزدحمة، واهتمام المطورين محدود، والسلسلة المتفوقة تقنيًا لا تزال بحاجة إلى سبب لبقاء رأس المال والمستخدمين بمجرد تلاشي الحوافز. الخطر الحرج هو الاعتماد على المشاعر. عندما لا يمكن فصل الأساسيات عن التدفقات المضاربية، فإن كل عملية بيع واسعة في السوق تضرب التوكن بقسوة أكبر مما تستحقه التكنولوجيا. وجهة نظري هي أن Sui تمتلك تكنولوجيا موثوقة وقصة استحواذ على القيمة لم يتم إثباتها بعد. هذان أمران قابلان للفصل، ويميل السوق إلى معاقبة الفجوة بينهما. المعلم الذي سيغير أطروحتي هو دليل على نمو إيرادات الرسوم والمشاركة في الرهن دون الاعتماد على الحوافز. إذا استمر الاستخدام عند تقلص الدعم، فسيكون للتوكن حجة قوية. وإذا لم يحدث ذلك، فلن تهم البنية. لذا السؤال لك: هل تستحق السلسلة ذات التصميم الأفضل تلقائيًا توكن بقيمة أفضل، أم أن هذين استثماران مختلفان؟ $SUIUSDT #IMPACTbyTrade
هل يمكن تقييم العملة الخاصة بمدفوعات بناءً على مهمتها، في حين لا يقيّمها السوق إلا من حيث سيولتها؟ يتداول VELO عند 0.003019 مقابل USDT، بانخفاض 2.20% خلال الجلسة، مع وسم رافعة مالية 3x مرفق بالإدراج. هذا الوسم يحمل دلالة معينة؛ إذ يشير الوصول المعتمد على الرافعة المالية إلى أن السوق يتعامل مع VELO كأداة مالية قابلة للتداول، وهذا يختلف تماماً عن الشبكة التي يتطلب عملها استخدام العملة الخاصة بها. تتمثل المهمة المعلنة للمشروع في توفير مدفوعات عبر الحدود وبنية تحتية للسيولة، وتقوم على فكرة جعل عمليات تحويل القيمة دولياً أرخص وأسرع. هذه مشكلة حقيقية تواجه سوقاً كبيراً يمكن معالجته. التناقض يكمن في أن وجود مشكلة مهمة لا يضمن بالضرورة وجود طلب على العملة الرقمية. يمكن لشبكات الدفع أن تنمو بينما تظل العملة الأساسية اختيارية، لأن المستخدمين والمؤسسات غالباً ما يحتاجون فقط إلى العملة المستقرة أو أصل التسوية الذي يتم تداوله عبر النظام، وليس عملة الحوكمة أو العملة الخدمية المرتبطة بها. هذا هو السؤال الذي أطرحه على VELO: هل يفرض الاستخدام على حاملي العملة اقتناءها وتجميدها، أم يمكن للمنتج أن يتوسع دون الحاجة إليها؟ لا شيء في لقطة الشاشة المرفقة يجيب على هذا التساؤل. لا أملك بيانات موثقة حول أحجام المعاملات، أو مدى اعتماد الشركاء للعملة، أو تحصيل الرسوم، أو متطلبات التجميد (Staking)، لذا لن أدعي خلاف ذلك. تعتمد أي رؤية تفاؤلية (صعودية) كلياً على تلك الحلقة المفقودة بين النشاط والطلب. فيما يتعلق باقتصاديات العملة (Tokenomics)، لا تُظهر لقطة الشاشة العرض المتداول، أو الحد الأقصى للمعروض، أو جداول فك تجميد العملات. بالنسبة لعملة منخفضة السعر، فإن هذه العوامل أهم من السعر المعلن. السعر الذي يقل عن سنت لا يخبرنا شيئاً عن التقييم دون معرفة المعروض الكلي، ويجب ألا يخلط القراء بين سعر الوحدة المنخفض وبين كون العملة "رخيصة" أو ذات قيمة عادلة. السيناريو المتفائل واضح ومباشر: إذا كانت تدفقات الدفع الحقيقية تتطلب VELO لاستخدامها كضمانات، أو لسداد الرسوم، أو لتوفير السيولة، فإن اعتمادها يترجم مباشرة إلى طلب هيكلي. السيناريو التشاؤمي واضح بنفس القدر: إذا كانت العملة مجرد غلاف مضاربي لقصة مدفوعات، فإن السعر سيتبع معنويات السوق والتدفقات الناتجة عن الرافعة المالية بدلاً من اتباع الأسس الجوهرية. الخطر الحقيقي يكمن في المنافسة من شبكات الدفع التي تعتمد على العملات المستقرة، والتي توفر نفس مزايا السرعة والتكلفة دون أن تطلب من المستخدمين الاحتفاظ بأصل منفصل. وجهة نظري محايدة ومشروطة. المهمة ذات مصداقية، لكن الجسر الاقتصادي الذي يربط بين استخدام المنتج وقيمة العملة لم يثبت بعد في المواد التي اطلعت عليها. لن أصف VELO بأنها فرصة جوهرية أو فخاً جوهرياً حتى يتم إثبات وجود ذلك الجسر. نقطة التحول التي قد تغير وجهة نظري هي وجود دليل يمكن التحقق منه على أن حجم المدفوعات أو نشاط البروتوكول يؤدي إلى عمليات شراء أو تجميد متكررة وغير مضاربية لعملة VELO. إذا نجحت شبكة مدفوعات ولكن عملتها لم تكن مطلوبة قط، فمن الذي يستحوذ فعلياً على القيمة: حاملو العملة أم المستخدمون؟ $VELOUSDT #IMPACTbyTrade
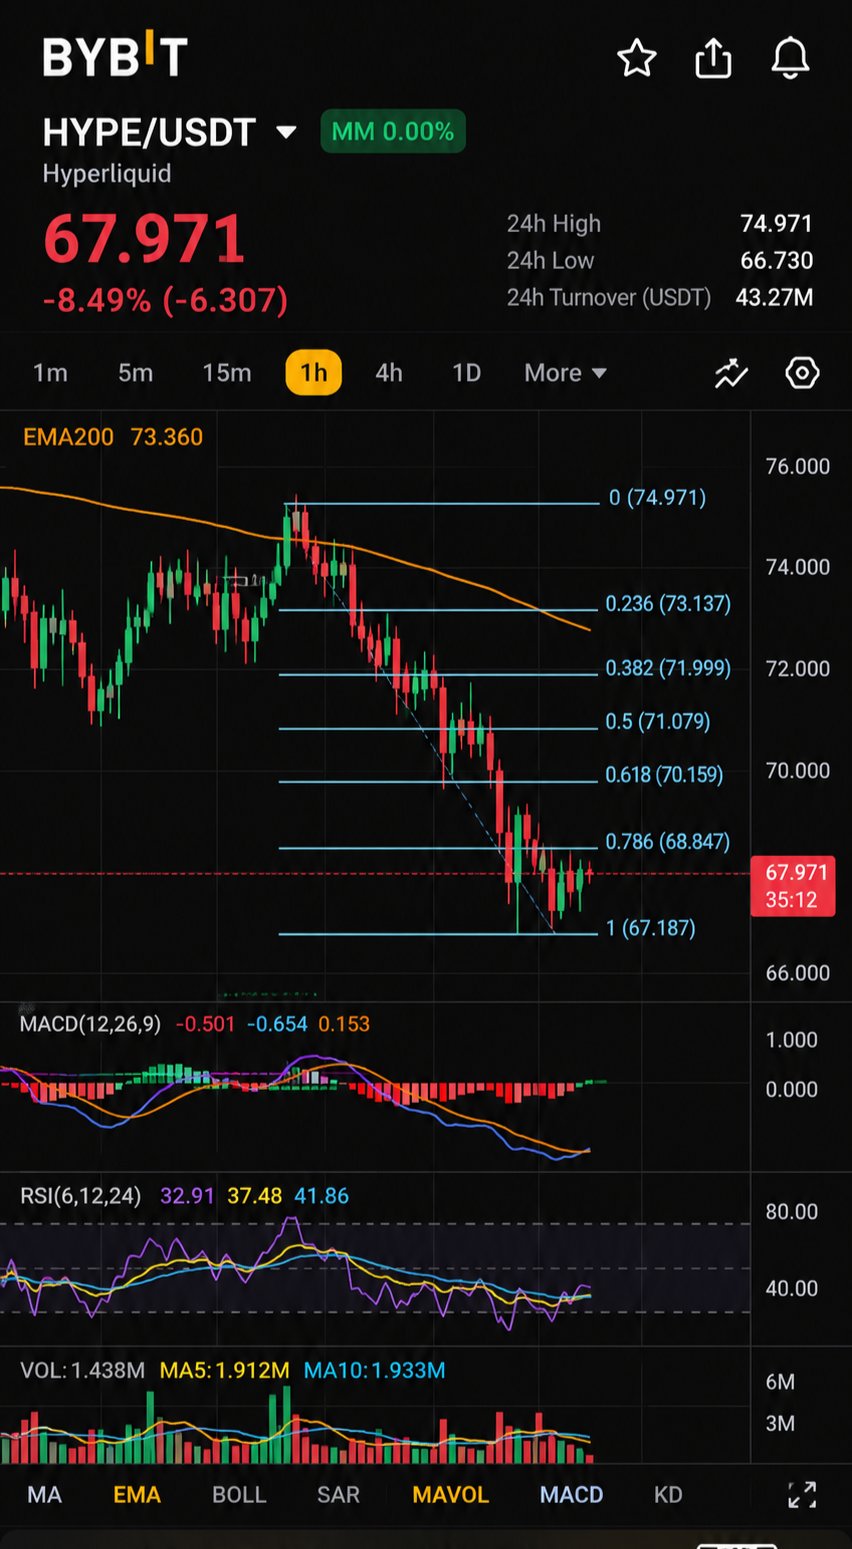
إن انخفاضاً بنسبة 8.49% على منصة مبنية على الرافعة المالية يطرح سؤالاً مقلقاً: هل يتم تسعير عملة HYPE كحصة في شركة تجارية، أم كرقاقة المراهنة المفضلة في كازينو خاص بها؟ عند مستوى 67.971 دولار تيثير (USDT)، تقع HYPE في قلب Hyperliquid، وهي منصة حيث يقوم المتداولون بفتح مراكز عقود آجلة دائمة ذات رافعة مالية على السلسلة (on-chain). وتعد علامة 10x الموجودة على هذا الإدراج تذكيراً هادئاً بأن العملة يتم تداولها بنفس الطريقة التي يتداول بها مستخدمو البروتوكول كل شيء آخر. وهذا التناظر هو التناقض الذي يستحق الفحص. تستند القضية الجوهرية إلى التصميم. فمنتج Hyperliquid هو تداول المشتقات، ومنصة المشتقات تربح من النشاط وليس من الروايات. إذا استمر حجم التداول، تستمر الرسوم، والعملة المرتبطة بهذا النشاط لها مطالبة ملموسة بالاستخدام الفعلي. وهذا نموذج أنظف من معظم رموز النظام البيئي، التي تعتمد على الحوافز لتوليد الطلب. تكمن نقطة الضعف في نفس الميزة التي تظهر من الجانب الآخر. فالقيمة المدفوعة بالرسوم دورية. يرتفع حجم التداول عندما تزداد التقلبات والرافعة المالية، ويتراجع عندما تهدأ الأسواق. الرقم 43.27 مليون الموجود بجانب الزوج، والذي يبدو أنه يمثل حجم التداول، يُظهر أن المشاركة موجودة اليوم. لكنه لا يستطيع إخبارنا ما إذا كانت تلك المشاركة عضوية أم مدفوعة بالرافعة المالية. كما أنني لا أستطيع التحقق من الإيرادات، أو حجم إعادة الشراء، أو العرض المتداول، أو جداول فك القفل من هذه الشاشة، لذا لن أدعي ذلك. الحجة الصعودية هي حلقة تداول السيولة: دفاتر الطلبات الأعمق تجذب المزيد من التدفق، والمزيد من التدفق يعمق الدفاتر. ويوم أحمر واحد لا يؤثر على هذه الحلقة. أما الحجة الهبوطية فهي أن حلقة التداول تعمل في الاتجاه المعاكس تحت الضغط. فعمليات التصفية، وتضاؤل الدفاتر، وانتقال المتداولين إلى منصات منافسة سيؤثر على المنتج والعملة في نفس اللحظة. المخاطرة الحاسمة هي الانعكاسية. عندما يكون الأصل الذي يمثل منصة ما هو أيضاً أداة مفضلة للمضاربة بالرافعة المالية، يمكن أن تتغذى الانخفاضات الحادة على نفسها. يصبح مستخدمو المنصة أنفسهم مصدراً لتقلبات عملتها. رأيي: النموذج ذو مصداقية، لكن السوق يدفع مقابل نشاط مستدام، وجلسة تداول واحدة لا يمكنها تأكيد ذلك أو نفيه. من الأفضل فهم HYPE كرهان على أن طلب التداول سيظل مرتفعاً هيكلياً خلال فترات هدوء الأسواق، وليس فقط خلال فترات النشوة. عمليات التراجع مثل هذه لا تهم لما تقوله عن السعر بقدر ما تهم لما تكشفه عن مقدار الطلب الذي يمثل قناعة ومقدار الطلب الذي يمثل رافعة مالية. المعلمة التالية هي دليل على أن توليد الرسوم يصمد خلال فترات التقلب المنخفض. فالإيرادات التي تنجو من الملل ستعيد تصنيف HYPE من مستفيد دوري من جنون التداول إلى أصل دائم يشبه التدفق النقدي. لو انخفض حجم تداول Hyperliquid إلى النصف لكن رسومها ظلت ثابتة، هل ستظل تطلق على HYPE رهاناً ذا رافعة مالية على العملات المشفرة، أم ستعتبرها أخيراً مطالبة تشبه حقوق الملكية؟ $HYPEUSDT #IMPACTbyTrade
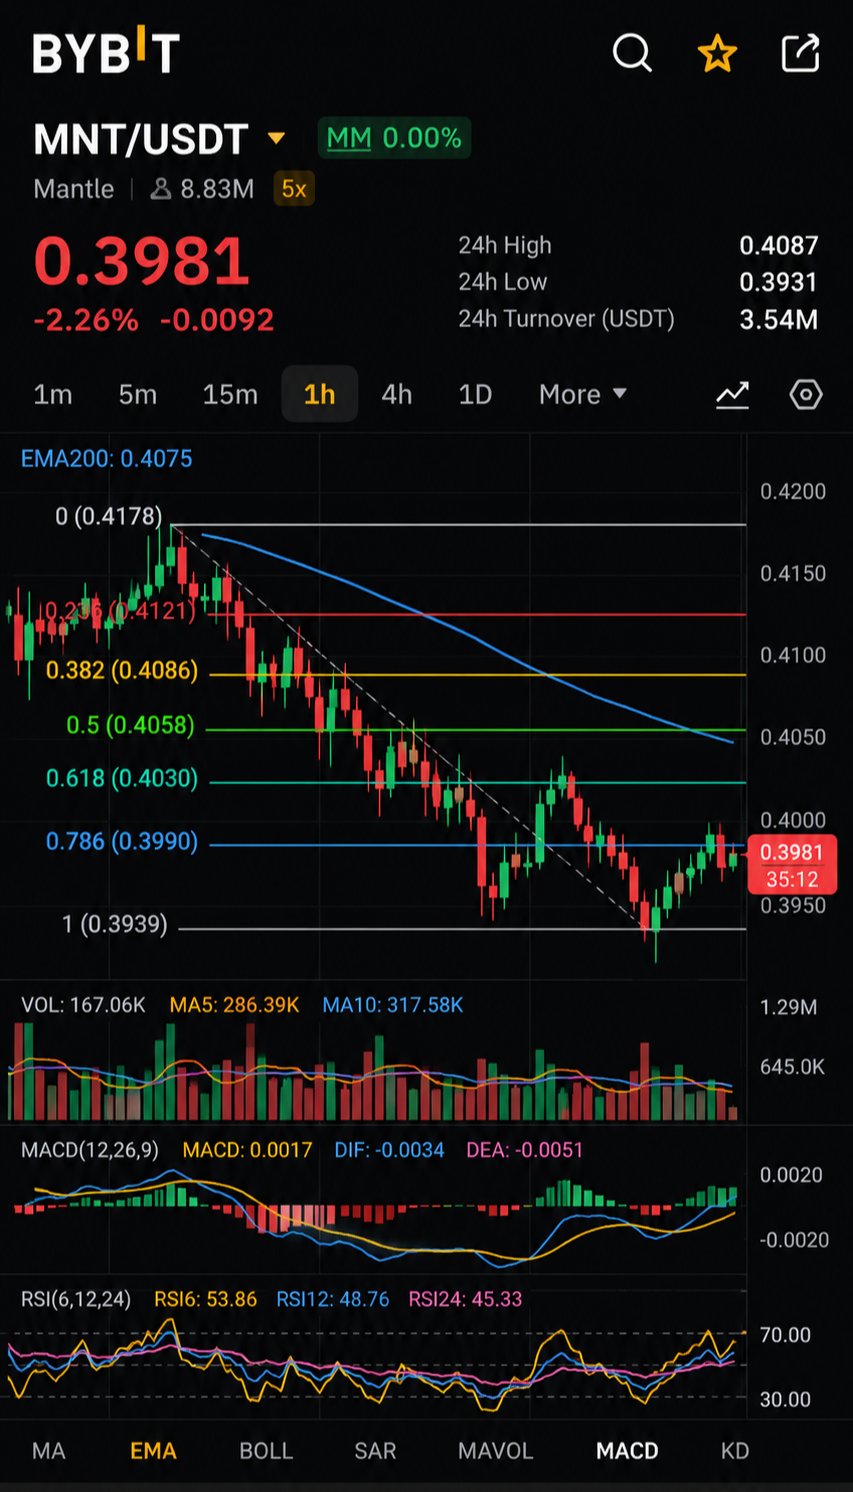
هل سعر MNT يعكس ما تقدمه Mantle اليوم، أم ما قد تحققه من أرباح مستقبلاً؟ تظهر الشاشة MNT بسعر 0.3981 USDT، بانخفاض نسبته 2.26%، مع عرض 8.83 مليون بجانب اسم Mantle ووسم 5x. هذه هي كل البيانات الموثقة لدي، لذا فإن بقية هذا المنشور هو مجرد تحليل شخصي وسأشير إليه بذلك. Mantle هي شبكة من الطبقة الثانية (Layer-2) لإيثيريوم، وMNT هي عملتها الأصلية. الفكرة من الطبقة الثانية بسيطة ومباشرة: تنفيذ عمليات أرخص يعتمد على أمان إيثيريوم. إذا نجحت، فستجذب المستخدمين والتطبيقات. وهنا تكمن التناقضات. نشاط الشبكة وقيمة العملة أمران مختلفان. يمكن لسلسلة ما أن تعالج أحجاماً كبيرة من المعاملات بينما تذهب الفوائد الاقتصادية إلى التطبيقات، أو إلى المستخدمين الذين يدفعون رسوماً أقل، أو إلى الطبقة الأساسية. السؤال المهم هنا هو ما إذا كانت MNT أصلاً ضرورياً في النظام أم مجرد أصل اختياري. لقطة الشاشة لا تذكر شيئاً عن آليات الرسوم، أو تصميم عملة الغاز (Gas token)، أو ثقل الحوكمة، لذا لن أدعي معرفة الإجابة. ولكن إلى أن يتم سد هذه الفجوة، لا ينبغي اعتبار نمو النظام البيئي طلباً على العملة. الطلب المستدام يأتي من الاستخدام الذي يتطلب الاحتفاظ بالعملة أو إنفاقها. الطلب المدفوع بالحوافز أو المضاربة هو مجرد اهتمام مؤقت يزول بمجرد توقف المكافآت. وسم 5x هو تذكير بأن جزءاً من المشاركة في هذا السوق قد يكون عبر الرافعة المالية، مما يضخم التحركات في كلا الاتجاهين. انخفاض بنسبة 2.26% يعتبر طفيفاً ولا يعطي دلالة واضحة على القناعة في أي من الاتجاهين. العرض هو القطعة المفقودة. العرض المتداول، والحد الأقصى للعرض، وجداول فك التجميد ليست ظاهرة هنا، لذا لن أعلق على التخفيف (Dilution). يجب على أي شخص يحدد حجم مركز مالي أن يتحقق من هذه البيانات أولاً، لأن فائض العرض قد يطغى على الأساسيات الجيدة. سيناريو التفاؤل هو أن شبكة L2 ذات مصداقية وتوزيع حقيقي تزيد من قيمة النظام البيئي، والعملة التي تمتلك آلية واضحة لالتقاط القيمة ستستفيد بشكل مباشر. سيناريو التشاؤم هو أن المنافسة بين الـ Rollups شديدة، والتميز صعب، وقد تتسرب القيمة إلى طبقات أخرى. الخطر الرئيسي هو المنافسة على نفس المطورين والسيولة، بالإضافة إلى الاعتماد على مسار إيثيريوم نفسه. وجهة نظري محايدة. الفئة واضحة، لكن هذه الأدلة لا تثبت أن العملة ضرورية اقتصادياً. هذه فرضية تحتاج إلى تحقق، وليست حقيقة مسلم بها. العلامة الفارقة التي قد تغير وجهة نظري هي وجود دليل ملموس على أن استخدام الشبكة أو الرسوم يصب في طلب حقيقي على مستوى العملة، سواء من خلال متطلبات الغاز، أو التخزين (staking)، أو آليات الحرق. إذا تضاعف نشاط Mantle غداً، فهل سيستفيد حاملو MNT فعلياً من ذلك؟ $MNTUSDT #IMPACTbyTrade
يبدو الرمز المميز (التوكن) بسعر 0.0002245 رخيصاً. هل يخبرك هذا بأي شيء؟ هذا هو الفخ الأول في قائمة تداول OBT/USDT. سعر التوكن الواحد هو مجرد مسمى للوحدة، وليس تقييماً. بدون معرفة العرض المتداول والعرض المخفف بالكامل، فإن سعراً يبدأ بثلاثة أصفار قد يعبر عن مشروع صغير جداً أو شبكة ضخمة. الشاشة لا تُظهر أياً منهما، لذا لن أدعي المعرفة. ما يمكن التحقق منه هو: يتداول زوج OBT مقابل USDT بسعر 0.0002245، بارتفاع قدره 4.66% خلال الجلسة، ومدرج تحت اسم Orbit...، مع وجود رقم 9.59 ألف بجانبه. التصنيف غير واضح، لذا لن أتعامل معه كحجم تداول. إذا كان يمثل بالفعل معدل الدوران، فإن رقماً صغيراً كهذا يعني أن حركة بنسبة 4.66% يمكن أن تكون مدفوعة بحفنة من الأوامر فقط. هذا مجرد تفسير، وليس حقيقة. السؤال الجوهري الحقيقي ليس ما إذا كان سعر OBT يرتفع، بل ما إذا كان هناك أي شيء تحت هذا السعر يبرر طلباً مستداماً. يأتي الطلب على التوكن من ثلاثة مصادر: المنفعة المطلوبة، تحصيل الرسوم أو العوائد، والمضاربة. المضاربة هي الشيء الوحيد الظاهر هنا، وجلسة واحدة خضراء هي أضعف صورها. سيناريو الصعود يفترض أن المكاسب المنظمة في أصل منخفض السعر قد تشير إلى بداية دوران في السوق. إذا كان المشروع الذي يحمل هذا الاسم يتمتع باستخدام فعلي للمنتج، فقد يكون التوكن مقيماً بأقل من قيمته الحقيقية. لا يوجد شيء مقدم يسمح لي بتأكيد وجود ذلك الاستخدام. سيناريو الهبوط يفترض أن أسعار الوحدات المنخفضة تجذب انتباه المستثمرين الأفراد لأنها تبدو في متناول اليد، وهذا الانتباه يتلاشى أسرع من نمو الاستخدام. إذا كان التوكن اختيارياً للمنتج وليس ضرورياً، فلا يوجد حد أدنى للطلب سوى المشاعر السائدة. فيما يتعلق باقتصاديات التوكن (Tokenomics)، لم يتم تقديم أي شيء. ستكون جداول فك التجميد، ومعدلات الإصدار، وتركيز الحائزين هي أول ما سأتحقق منه، لأن التخفيف (Dilution) يمكن أن يمحو قصة قوية للمنتج. الخطر الحاسم هو عدم تماثل المعلومات. فالقرار المبني على رمز المؤشر والسعر والنسبة المئوية اليومية لا يستند إلى أي أدلة تقريباً. وجهة نظري محايدة. أنا لست متشائماً بشأن المشروع، ولكن لا توجد قضية تستدعي الرد بعد. حركة بنسبة 4.66% هي مجرد نقطة بيانات، وليست أطروحة. المعلم التالي هو الكشف عن العرض المتداول والإجمالي، بالإضافة إلى أدلة على أن التوكن ضروري لاستخدام المنتج أو يكسب حصة من رسومه. أي من هذين الأمرين سيعطيني إطاراً حقيقياً للتقييم. لو كان بإمكانك رؤية مقياس واحد فقط قبل تحديد حجم مركزك في توكن منخفض السعر، هل سيكون العرض، أم تحصيل الرسوم، أم توزيع الحائزين؟ $OBTUSDT #IMPACTbyTrade
What does a memecoin price when there is no cash flow to discount? PEPE poses that question bluntly. The screen shows 0.000004247 against USDT, down 5.07%, on a pair tagged 10x. The 8.10M figure beside the name is unlabeled, so I won't build conclusions on it. PEPE is a narrative asset. It offers no visible fee model, revenue or protocol utility. Its value rests on attention, liquidity and holders' willingness to keep treating a frog meme as speculative conviction. That is a real market mechanism, but a fragile one, because nothing internal cushions a loss of interest. The overlooked detail is the 10x tag. Leverage availability signals deep liquidity, yet it also shifts price discovery toward short-horizon positioning. A 5.07% decline may reflect leveraged flows unwinding rather than any change in community conviction. That is interpretation, not verified fact, but traders should separate forced selling from genuine distribution. Demand here is reflexive: price attracts attention, attention attracts buyers, buyers lift price. Speculation is not a side effect of demand here; it is the demand. The loop runs in reverse just as easily, and without organic usage there is nothing to absorb sustained selling. Supply, distribution and holder concentration are not visible in the supplied material, so I leave them out. For meme assets, those are the numbers that separate durable communities from concentrated ones. Bullish case: deep liquidity and recognizable branding can enable fast recoveries when risk appetite returns, and a drop may simply reset stretched positioning. Bearish case: PEPE competes with every new meme for finite attention, and prolonged weakness can unwind the reflexive loop. Critical risk: sentiment dependency. If speculative appetite cools, there is no fundamental floor, and liquidity can vanish faster than it arrives. My view: neutral. One red session on thin data does not break a thesis. I treat PEPE as a liquid sentiment instrument, not a business, and conviction should follow evidence, not a single candle. Next milestone: evidence that holders stay put through weakness, visible in distribution data and sustained trading activity rather than price alone. If attention is the only product, is a 5% drop a warning or simply the cost of ownership? $PEPEUSDT #IMPACTbyTrade
إذا أصبحت إيثيريوم المكان الذي يسوي فيه العالم القيمة، فلماذا يستمر السوق في التعامل مع عملتها كمسألة معلقة؟ على الشاشة، يتم تداول ETH بسعر 1,898.15 مقابل USDT، بانخفاض نسبته 3.17%، مع ظهور 257.81 مليون بجانب الزوج. هذه هي بيانات السوق الوحيدة المقدمة، لذا لن أقوم بتجميلها بأرقام لا أستطيع التحقق منها. يكمن السؤال الأكثر إثارة للاهتمام تحت السعر. **ماهية الأمر.** إيثيريوم هي شبكة تسوية قابلة للبرمجة. العملات المستقرة، وأسواق الإقراض، والأصول المرمزة ترث أمانها بدلاً من بناء أمانها الخاص. تلك المصداقية المشتركة هي الأصل الحقيقي، وهي السبب وراء استمرار المطورين في اختيارها. **التناقض.** نمو إيثيريوم يحدث بشكل متزايد في طبقة واحدة فوقها. تعمل حلول التوسيع (Rollups) على توسيع النظام البيئي عن طريق نقل النشاط بعيدًا عن السلسلة الأساسية، وهو أمر جيد للمستخدمين وغامض بالنسبة لـ ETH. يمكن للشبكة أن تصبح أكثر أهمية بينما تستحوذ الطبقة الأساسية على شريحة أرق من القيمة التي تتيحها. التبني وقيمة العملة مرتبطان، ولكن ليس بشكل طردي. **الطلب.** يأتي الطلب على ETH من ثلاثة مصادر: الدفع مقابل مساحة الكتلة، والعمل كضمان عبر التمويل على السلسلة (on-chain)، والتحصيص (staking) كأصل أمان. المصدران الأخيران هيكليان. الأول يعتمد على مقدار النشاط الذي يتم تسويته مباشرة على الطبقة الأساسية. الطلب المضاربي يقع فوق الثلاثة جميعاً وهو الأقل ديمومة. **اقتصاديات العملة.** بيانات العرض والإصدار والحرق ليست ضمن المواد المقدمة، لذا سأستبعدها. أي وجهة نظر بشأن صافي الإصدار تحتاج إلى تأكيد تلك البيانات أولاً. **نظرة تفاؤلية مقابل تشاؤمية.** الحالة التفاؤلية هي أن تدفقات الأصول المرمزة والعملات المستقرة الأعمق تعزز دور ETH كضامن للضمانات والتسوية، أينما تم تنفيذ المعاملات الفردية. الحالة التشاؤمية هي أن القيمة تتراكم في الطبقات المبنية في الأعلى وفي السلاسل المنافسة، مما يترك ETH كبنية تحتية حيوية ذات قدرة محدودة على الاستحواذ. **المخاطر الجوهرية.** تسرب القيمة إلى طبقات أعلى، مقترناً بالمنافسة من السلاسل التي تعمل على تحسين التنفيذ الأرخص. **وجهة نظري.** انخفاض يومي بنسبة 3.17% لا يقول الكثير عن الأساسيات. تظل إيثيريوم مكان التسوية المحايد الأكثر مصداقية، لكن حالة الاستثمار تعتمد الآن على إثبات أن هذه المركزية تتحول إلى طلب على ETH نفسها، وليس مجرد نشاط في النظام البيئي. حتى يتم إثبات هذا الرابط، أتعامل مع الأطروحة على أنها قوية من حيث الأهمية وغير مثبتة من حيث الاستحواذ. **المعلم التالي.** إن الأدلة على أن نشاط حلول التوسيع يغذي طلباً قابلاً للقياس عائداً إلى الطبقة الأساسية، من خلال استخدام التسوية، أو طلب الضمانات، أو المشاركة في التحصيص، ستعزز هذه القضية. غيابها سيؤكد المخاوف بشأن التسرب. إذا كانت كل التطبيقات الرئيسية تعمل على إيثيريوم ولكن معظم رسومها تتراكم في مكان آخر، فهل ETH عمل تجاري، أم منفعة عامة ذات سعر؟ $ETHUSDT #IMPACTbyTrade
لماذا قد يرغب أي شخص في الاحتفاظ بالذهب على البلوكشين، في حين أن الذهب لم يحتج إليه قط؟ تقدم الشاشة تلميحاً لذلك. يظهر زوج XAUT/USDT عند 3,875.50، بانخفاض نسبته 0.05%، مع ظهور رقم 7.55 مليون بجوار الزوج. هذا الاستقرار في السعر هو جوهر الأمر. صُمم Tether Gold ليتتبع سعر المعدن، لذا فإن سعره مستمد من الذهب، وليس مكتسباً من الشبكة. ما يقدمه هو إمكانية الوصول. XAUT هو مطالبة موثقة (tokenised) بالذهب المادي، صادرة عن Tether. تتم تسويته على مدار الساعة، وينتقل بين المحافظ في دقائق، ويوجد بجانب العملات المستقرة دون الحاجة إلى خزائن أو وسطاء أو ساعات تداول محددة. بالنسبة للمشاركين الذين يعملون بالفعل على السلسلة (on-chain) بالدولار، فإن هذه الراحة هي المنتج بحد ذاته. التناقض يكمن في أن الرمز المميز لا يمتلك اقتصاديات خاصة به. فهو لا يدر عائداً، ولا يحصد رسوم شبكة، ولا يحمل قصة نمو. قيمته تقتصر على الحفظ، والاسترداد، والثقة في جهة الإصدار. كما أنه مسعر بـ USDT، وهو التزام آخر على Tether، لذا يتحمل حامل الرمز مخاطر سعر الذهب بالإضافة إلى التعرض لاثنين من أدوات Tether. لا يوجد شيء في هذه اللقطة يتيح لي التحقق من الاحتياطيات أو عمليات التدقيق، لذا لا أدعي شيئاً في أي من الاتجاهين. الطلب هنا هو طلب على المنفعة، وليس طلباً للمضاربة لتحقيق أرباح. يشتري الناس XAUT للاحتفاظ بالذهب، أو للتحوط، أو لتخزين القيمة على السلسلة. تشير علامة 10x على الزوج إلى أنه يتم تداوله أيضاً برافعة مالية، لكن الرافعة المالية تضيف معدل دوران، لا قيمة أساسية. يشير رقم 7.55 مليون إلى زوج نشط، لكن لقطة واحدة لا تخبرنا شيئاً عن الاعتماد طويل الأمد. يجب أن يتبع العرض الذهب المحتفظ به، وليس الانبعاثات، لذا فإن عمليات السك والاسترداد أكثر أهمية من جداول التضخم. بيانات العرض المتداول وحاملي الرموز ليست موجودة في المادة، لذا سأتركها خارج الحسابات. السيناريو المتفائل هو أن التسوية على السلسلة والطلب على الذهب يتقاربان حتى يصبح XAUT ضماناً روتينياً. السيناريو المتشائم هو أن رموز الذهب المنافسة، أو صعوبة الاسترداد، أو الشكوك حول الاحتياطيات تؤدي إلى تآكل الارتباط بالمعدن. وعلى عكس معظم الرموز المميزة، لا يمتلك XAUT تأثير شبكة للتخفيف من ذلك. لذا، الخطر الحاسم ليس التقلب، بل الاعتماد على جهة الإصدار والحفظ. رأيي: تعامل مع XAUT كغلاف، وليس كأطروحة استثمارية. إذا ارتفع الذهب، يرتفع الغلاف. ما تقوم بالاكتتاب فيه حقاً هو ما إذا كان يمكن الوثوق بهذا الغلاف. هذا تعرض مشروع، لكنه قرار مختلف عن شراء الذهب. الإشارات التي قد تغير وجهة نظري هي شهادات احتياطي قابلة للتحقق، ونشاط استرداد مرئي، وعمق سيولة خارج أزواج USDT. إذا كان تعرضك للذهب مسعراً ومسوىً بعملة مستقرة، فأي طرف مقابل تثق به أكثر: الذهب أم جهة الإصدار؟ $XAUTUSDT #IMPACTbyTrade
هل الرمز المميز الذي يهدف إلى جعل المعاملات أرخص مفيد بالفعل لهذا الرمز؟ هذا هو السؤال الذي يفرضه Mantle. توضح لقطة الشاشة سعر MNT عند 0.4059 مقابل USDT، بانخفاض قدره 2.71% خلال الجلسة. لا شيء فيها يشير إلى الأساسيات، لذا فإن ما يلي هو تحليلي لتصميم المشروع، وليس بيانات حية. Mantle عبارة عن شبكة طبقة ثانية (Layer 2) لإيثريوم مبنية على بنية معيارية. تتم المعالجة على Mantle، والتسوية على إيثريوم، ويتم التعامل مع توفر البيانات بواسطة طبقة منفصلة بدلاً من مساحة الـ blob المكلفة الخاصة بإيثريوم. الهدف هو خفض تكاليف المعاملات. يعمل MNT كرمز غاز (gas token) للشبكة وكمصلا للحوكمة، وينحدر المشروع من نموذج خزينة BitDAO. يكمن التناقض في تصميم خفض التكلفة هذا. إذا نجحت الشبكة في جعل المعاملات شبه مجانية، فإن تدفق الرسوم الذي يمكن أن يخلق طلبًا عضويًا على MNT يتقلص لكل معاملة. يجب أن يأتي النمو من الحجم الهائل، وليس من ضغط الرسوم. تجذب مساحة الكتلة الرخيصة المستخدمين، لكنها لا تجذب مشتري الرموز تلقائيًا. وبالتالي، يجب أن يأتي الطلب من ثلاثة أماكن: استهلاك الغاز من النشاط الحقيقي، وأهمية الحوكمة، وقدرة الخزينة على تمويل نمو النظام البيئي. يعد طلب الغاز هو الأكثر عضوية من بين هذه العوامل وهو أيضًا الأكثر اعتمادًا على الاستخدام. يمكن للنشاط المدفوع بالحوافز أن يضخم الاستخدام دون خلق طلب دائم، ولا يمكنني معرفة النوع الذي تمتلكه Mantle من لقطة الشاشة هذه. ليس لدي بيانات مؤكدة حول العرض، أو فتح القفل (unlock)، أو الإيرادات هنا، لذا لن أدعي خلاف ذلك. الرؤية الإيجابية هي أن الخزينة المموّلة جيدًا، وهيكل التكلفة المعياري، والتوافق مع إيثريوم تمنح Mantle مساحة لبناء نظام بيئي لا يمكن للمنافسين ذوي الموارد المحدودة مجاراته بسهولة. الرؤية السلبية هي أن المنافسة في الطبقة الثانية (Layer 2) مزدحمة، وأن السيولة تهاجر نحو الحوافز، وأن رمز الغاز على شبكة ذات رسوم منخفضة قد يكتسب قيمة أقل مما يفترضه حاملوه. الخطر الأكثر أهمية هو مدى ضرورة الرمز المميز. إذا تمكن المستخدمون من التفاعل مع الشبكة دون الحاجة مطلقًا إلى الاحتفاظ بـ MNT بشكل جوهري، يصبح الرمز مجرد مطالبة بحوكمة خزينة، وليس أداة لاستيعاب الطلب. رأيي هو أن Mantle تم تصميمها هندسيًا بشكل أفضل من تحقيقها للأرباح. أطروحة البنية التحتية ذات مصداقية، لكن أطروحة تراكم القيمة لا تزال بحاجة إلى إثبات. سأظل محايدًا حتى تتغير الأدلة. الإنجاز الذي يجب مراقبته هو توليد الرسوم العضوية واستهلاك الغاز الذي يستمر بعد تراجع الحوافز. النشاط المستدام بدون دعم سيغير تقييمي. عندما يتم تصميم شبكة لجعل رمزها الخاص أقل ضرورة لكل معاملة، فما الذي يجب أن يدفع حاملو الرموز ثمنه في الواقع: الاستخدام، أم الحوكمة، أم الخزينة؟ $MNTUSDT #IMPACTbyTrade
إذا كان أعظم إنجاز لسلسلة الكتل (البلوكشين) هو جعل المعاملات شبه مجانية، فمن أين تأتي القيمة لعملتها الرقمية؟ هذا هو السؤال الذي تفرضه سولانا على أي شخص ينظر إلى ما وراء الرسم البياني. يتم تداول SOL بسعر 82.13، بزيادة 0.75% خلال اليوم. هذه الحركة الصغيرة لا تعكس الكثير عن القناعة، بل تعكس الكثير عن سوق ينتظر سبباً ما. ما تفعله سولانا بشكل جيد أمر واضح. إنها طبقة أولى (Layer 1) ذات إنتاجية عالية بُنيت بحيث يمكن للتداول والمدفوعات وتطبيقات المستهلكين أن تعمل على حالة عالمية واحدة بزمن انتقال منخفض وتكلفة ضئيلة. لقد جذب هذا التصميم المطورين الذين يحتاجون إلى السرعة بدلاً من الأيديولوجية، وأعطى النظام البيئي هوية منفصلة عن الشبكات الأبطأ والأكثر تكلفة في الرسوم. التناقض يكمن هنا: الكفاءة التي تجذب المستخدمين تضغط أيضاً على إيرادات الرسوم التي يولدها كل إجراء. يمكن للنشاط أن يرتفع بشكل حاد بينما تظل القيمة المكتسبة لكل معاملة ضئيلة. استخدام الشبكة والطلب على العملة مرتبطان، لكنهما ليسا نفس الشيء. يجب أن تكون هناك حاجة إلى عملة SOL، أو يتم تخزينها (staking)، أو الاحتفاظ بها لأسباب تتجاوز مجرد دفع جزء بسيط من السنت. وبالتالي يعتمد الطلب على ثلاث قنوات: - الرسوم المدفوعة بعملة SOL، وهي صغيرة بحكم التصميم. - المشاركة في التخزين (Staking)، والتي يتم تمويلها جزئياً عن طريق إصدار البروتوكول. - دور SOL كضمان أساسي وزوج تداول عبر النظام البيئي، وهو دور انعكاسي، يرتفع في الأسواق القوية ويتلاشى في الأسواق الضعيفة. أنا لا أذكر أرقام العرض أو فك التجميد أو الإيرادات، لأن أياً منها لا يظهر في المواد المقدمة. السيناريو المتفائل هو أن تتوسع التطبيقات لتصل إلى أحجام تتجمع فيها الرسوم الضئيلة بشكل ملموس، وتظل عملة SOL هي أصل التسوية والضمان الافتراضي. عندها سيتحول الاستخدام إلى طلب مستدام. السيناريو المتشائم هو أن تقوم الشبكات السريعة المنافسة وتقنيات التجميع (rollups) بتقليص فجوة الأداء، بينما يظل الأمان الممول بالتضخم بمثابة رياح معاكسة مستمرة تسبب تخفيف قيمة العملة. الخطر الأكثر صلة هو الاعتماد على النشاط المضاربي. إذا كان حجم النظام البيئي يأتي بشكل رئيسي من التداول والحوافز بدلاً من الاستخدام العضوي المتكرر، فإن قاعدة الطلب تكون دورية، والطلب الدوري لا يدعم علاوة سعرية خلال فترات الانكماش. وجهة نظري: التكنولوجيا ذات مصداقية، لكن الأطروحة تعتمد على تحقيق الدخل، وليس السرعة. الموقف المحايد مبرر حتى يظهر النشاط أنه قادر على تمويل أمن الشبكة دون الاعتماد على إصدارات جديدة. المعلم الذي سيغير رأيي هو وجود أدلة على أن الرسوم ومكافآت التخزين الناتجة عن الاستخدام الحقيقي تغطي تكاليف الأمن. سيؤدي ذلك إلى تقليل الاعتماد على الإصدارات ويظهر أن المعاملات الرخيصة لا تزال قادرة على بناء اقتصاد مستدام. أيهما أكثر أهمية لعملة SOL على المدى الطويل: إنتاجية أعلى أم اقتصاد رسوم أقوى؟ $SOLUSDT #IMPACTbyTrade
هل يمكن لشبكة بُنيت من أجل السرعة أن تحوّل تلك السرعة إلى قيمة لعملتها الرقمية؟ يطرح هذا السؤال نفسه حول عملة "سوي" (Sui) عند سعر 0.8026، حيث انخفض الزوج بنسبة 0.21% ولا يكاد يتحرك. التداول الهادئ لا يثبت الكثير، لكنه يُظهر أن السوق لا يدفع حاليًا علاوة مقابل "القصة" أو السردية التسويقية. تعتمد الحجة الأساسية لـ "سوي" على الجانب المعماري. فهي مبنية حول لغة "موڤ" (Move) ونموذج بيانات يتمحور حول الكائنات (object-centric)، مما يعني أن المعاملات التي تتعامل مع أصول غير مترابطة يمكن تنفيذها بالتوازي بدلاً من الاصطفاف خلف بعضها البعض. بالنسبة للاستخدامات الموجهة للمستهلكين مثل الألعاب، والمدفوعات، والتداول عالي التردد، فإن هذا يعالج عنق زجاجة حقيقيًا وليس مجرد مشكلة تسويقية. التناقض الخفي هو أن التميز التقني وقيمة العملة أمران مختلفان. الإنتاجية شيء يستهلكه المستخدمون، وليست شيئًا يعود تلقائيًا بالنفع على حاملي العملة. يمكن أن تكون الشبكة ممتازة بينما يتم تداول عملتها كسلعة أولية، إذا ظل الطلب على الرسوم متواضعًا وكان النشاط يعتمد على الحوافز. المواد المقدمة لا تظهر أي بيانات تتعلق بإيرادات الرسوم، أو القيمة الإجمالية المقفلة (TVL)، أو بيانات المستخدمين النشطين، لذلك لن أدعي وجود تبنٍ لا يمكنني التحقق منه. يجب أن يأتي الطلب المستدام من رسوم الغاز، والرهن (staking)، واستخدام الضمانات داخل النظام البيئي. يدعم الرهن الأمان ويكافئ الاحتفاظ بالعملة، لكن الاستخدام العضوي (الطبيعي) فقط هو ما يمكنه تبرير التقييم على مدار دورة كاملة. المعروض، وجداول فتح القفل، والتوزيع غير مرئية في لقطة الشاشة، لذا سأستبعد التوكيونوميكس بدلاً من التخمين. أي عمل جاد للتقييم يجب أن يبدأ من هناك. السيناريو المتفائل يعتمد على نموذج تنفيذ متميز، وأدوات مطورين مبنية على لغة "موڤ"، وسوق يميل إلى مكافأة الشبكات بمجرد وصول تطبيقات حقيقية. السيناريو المتشائم هو وجود مجال مزدحم للطبقة الأولى (Layer 1)، وسيولة تتبع الحوافز بدلاً من الولاء، وسعر لا يُظهر أي استعجال من قبل المشترين اليوم. الخطر الحاسم هو المنافسة على المطورين. يذهب المطورون (البناة) حيث يتواجد المستخدمون والسيولة بالفعل، ومجمع مواهب أصغر لـ "موڤ" يضيف احتكاكًا مقارنة بالبيئات الأكثر ألفة. وجهة نظري بناءة فيما يخص الجانب الهندسي ومحايدة فيما يخص العملة حتى تظهر أدلة اقتصادية. التكنولوجيا تكسب الاهتمام، لكن الإيرادات هي التي تكسب التقييم. ما سيغير أطروحتي هو النمو المستدام في نشاط دفع الرسوم الذي لا يرتبط ببرامج المكافآت. الرسوم العضوية المتزايدة ستنقل النقاش من خانة الاحتمالات إلى خانة الإثبات. هل تخلق السرعة وحدها قيمة لحاملي عملة SUI، أم أن العملة لا تكتسب أهمية إلا عندما تكتسب رسوم الشبكة أهمية؟ $SUIUSDT #IMPACTbyTrade
هل يمكن لأصل يُباع باعتباره ذهباً رقمياً أن يخسر 6.40% في جلسة واحدة ويظل محتفظاً بهذا اللقب؟ تُظهر الشاشة سعر البيتكوين عند 68,752.8 مقابل الدولار الرقمي (USDT)، بانخفاض قدره 6.40%، مع ظهور رقم 933.04 مليون بجانب الزوج. هذا كل ما يمكنني التحقق منه، لذا فإن كل ما يلي هو تفسير وليس بيانات لم أرها. **حيث تظل الأطروحة قائمة** تعتمد قضية البيتكوين على الخصائص النقدية، وليس التدفقات النقدية: جدول إصدار محدد مسبقاً، ولا جهة إصدار مركزية، وتسوية لا تحتاج إلى إذن. لم يتغير أي من ذلك مع شمعة اليوم. حركة السعر ليست حدثاً بروتوكولياً. **التناقض** تعد قصة مخزن القيمة بالاستقرار على المدى الطويل، ومع ذلك تضع نفس الشاشة لهذا الزوج رافعة مالية بمقدار 10 أضعاف. هاتان الحقيقتان تتعارضان مع بعضهما البعض. من المعقول أن جزءاً كبيراً من اكتشاف الأسعار اليومي يتم تحديده بواسطة المشاركين الذين يستخدمون الرافعة المالية، وليس بواسطة الحائزين الذين يملكون قناعة لعدة سنوات. انخفاض بهذا الحجم يتوافق مع عمليات إغلاق المراكز القسرية، لكن لقطة الشاشة لا يمكنها تأكيد ذلك، لذا تعامل معها كفرضية. **الطلب** لا يتمتع البيتكوين بعائد، ولا مشاركة في الرسوم، ولا إعادة شراء. طلبه نقدي: الناس يحتفظون به لأنهم يتوقعون أن يقدره الآخرون لاحقاً. هذا يجعل الطلب انعكاسياً. عندما ينخفض السعر، تضعف القضية قصيرة المدى للمشترين الهامشيين بينما تظل سليمة بالنسبة للملتزمين. الفجوة بين هاتين المجموعتين هي ما ينتج تحركات كهذه. **الثيران مقابل الدببة** يجادل الثيران بأن التراجعات الحادة هي الطريقة التي تنتقل بها العملات من الأيدي الضعيفة إلى القوية، وأن الندرة تهم أكثر عندما يتم اختبار القناعة. ويجادل الدببة بأن أصلاً يتصرف كأداة مخاطرة ذات بيتا مرتفعة تحت الضغط لا يمكن تسعيره كتحوط، وأن المؤسسات ستتعامل معه وفقاً لذلك. **المخاطر الحرجة** الارتباط. إذا باع البيتكوين جنباً إلى جنب مع أصول المخاطرة كلما ضاقت السيولة، فإن قضية تنوعه تتآكل بالضبط عندما تكون هناك حاجة إليها. لقطة شاشة واحدة لا يمكنها قياس ذلك، لكنه السؤال الذي يهم أكثر. **رأيي** محايد وغير متسرع. أساسيات البروتوكول لم تتأثر بجلسة واحدة، لكن مصداقية السرد يتم تدقيقها بأيام مثل هذا اليوم. لن أقرأ نسبة 6.40% كحكم لأي من الجانبين. **المعلمة التالية** الإشارة التي يجب مراقبتها هي سلوكية. هل يأتي البيع من عمليات فك الرافعة المالية التي تتعافى بسرعة، أم من توزيع الحائزين على المدى الطويل؟ الأولى مجرد ضجيج، أما الثانية فستغير الأطروحة. إذا كان البيتكوين حقاً أصلاً نقدياً، فلماذا لا يزال يتداول كأصل ذي رافعة مالية، وما الذي يتطلبه الأمر ليتغير ذلك؟ $BTCUSDT #IMPACTbyTrade
يتم تداول رمز خاص بمنصة لامركزية برافعة مالية 10 أضعاف على منصة مركزية. هذا التوتر هو جوهر الجدل الدائر حول HYPE. تظهر لقطة الشاشة أن سعر HYPE يبلغ 71.842 دولاراً أمريكياً (USDT)، بارتفاع قدره 0.48%، مع حجم تداول قدره 38.25 مليون. هذه جلسة هادئة ولقطة سعرية وليست أطروحة استثمارية. لا يوجد شيء مرئي يؤكد الإيرادات أو العرض أو النشاط على السلسلة، لذا لن أتظاهر بخلاف ذلك. Hyperliquid هي منصة تداول مبنية حول العقود الآجلة الدائمة (perpetual futures)، وتعمل على سلسلتها الخاصة بحيث تتم المطابقة والتسوية في مكان واحد. الفكرة الأساسية هي تنفيذ عمليات بمستوى المنصات الكبرى دون تسليم الحضانة لشركة ما. إنه منتج حقيقي وله عميل واضح: المتداول الذي يستخدم الرافعة المالية. هذا هو أيضاً التناقض. كلما كان المنتج يخدم المتداولين بشكل أفضل، زاد اعتماد قيمة HYPE على شهية التداول. حجم تداول العقود الدائمة دوري. فهو يتوسع عندما تكون التقلبات موضع ترحيب، وينكمش عندما تتعرض الرافعة المالية للعقاب. الرمز المرتبط بهذه الدورة يرث انعكاسيتها (reflexivity)، بغض النظر عن مدى متانة التكنولوجيا. حالة الطلب المستدام هي أن تتدفق رسوم التداول مرة أخرى إلى الرمز من خلال عمليات إعادة الشراء أو آليات مماثلة بدلاً من إصدارات جديدة (emissions). هذا هو الخط الفاصل بين الطلب العضوي والطلب المحفز. لا يمكنني التحقق من حجم هذه التدفقات من هذه الشاشة، لذا تظل النقطة هيكلية: الرابط بين الاستخدام والطلب على الرمز هو ما يجب تدقيقه، وليس السعر المعلن. لا توجد بيانات ظاهرة حول العرض المتداول أو فك القفل أو التوزيع، لذا سأترك الـ tokenomics جانباً بدلاً من التخمين. أي رمز يحتوي على عرض داخلي مجدول لا يزال بحاجة إلى احتساب التخفيف (dilution) كبند أساسي في النموذج. الحالة الصعودية (Bullish) هي وجود منصة تحافظ على سيولتها، وتحول الرسوم إلى ضغط شراء مستمر، وتتوسع في النهاية إلى ما هو أبعد من خط إنتاج واحد. الحالة الهبوطية (Bearish) هي هجرة حجم التداول إلى منافس بتنفيذ أرخص أو دفاتر أوامر أعمق، أو أن يتجاوز العرض الجديد الطلب المدفوع بالرسوم. الخطر الحاسم هو التركيز. إذا فقدت العقود الدائمة حصتها السوقية، فلا يوجد محرك ثانٍ لحمل الرمز. رأيي: احترم المنتج، وابقَ متشككاً في السردية. السؤال الحقيقي ليس ما إذا كانت Hyperliquid تعمل. بل ما إذا كانت إيراداتها ستظل مستدامة عبر دورة كاملة للرافعة المالية. المعلمة التي ستغير أطروحتي هي دليل على أن الطلب على الرمز المدفوع بالرسوم يتماسك خلال فترة انخفاض التقلبات وانخفاض أحجام التداول. إذا كان HYPE في النهاية حقاً في رسوم التداول، فهل تفضل امتلاك نمو المنصة أم مرونتها في سوق هادئ؟ $HYPEUSDT #IMPACTbyTrade