alhamee
4130تسجيل الإعجاب0شارك في الدردشة40المعجبون3تابِع
الذهب يحافظ على مستوى 4,400 دولار ولكن مؤشر أسعار المستهلكين (CPI) قد يكون المحرك للتحرك الكبير التالي يتم تداول $XAUT/USDT حالياً عند حوالي 4,400 دولار بعد انخفاضه دون هذا المستوى يوم الاثنين. وصل الذهب الفوري لفترة وجيزة إلى حوالي 4,396 دولار، مما زاد من الضغوط الناتجة عن تقرير الوظائف الأمريكي الأقوى من المتوقع يوم الجمعة. فقد ارتفعت كشوف المرتبات لشهر أغسطس بمقدار 162 ألف وظيفة مقابل 56 ألفاً متوقعة، بينما استقرت البطالة عند 4.1%، مما دفع الأسواق إلى تسعير احتمالية تقارب 60% لرفع سعر الفائدة من قبل الاحتياطي الفيدرالي في سبتمبر. الجزء الأقل وضوحاً هو مقدار الضغط الكلي الذي يمتصه الذهب دون أن ينهار تماماً. فارتفاع عوائد سندات الخزانة، وصعود أسعار النفط، وتجدد توقعات رفع الفيدرالي لأسعار الفائدة، كلها عوامل تعمل ضد المعدن الأصفر. لكن في الوقت نفسه، تدعم المخاطر الجيوسياسية الطلب على الملاذ الآمن، بينما كافح الدولار لمواصلة مكاسبه. وهذا يترك الذهب محاصراً بين قوتين متعارضتين. هناك أيضاً تطور مثير للاهتمام خاص بـ $XAUT. تقوم تيثير (Tether) بإنهاء مشروع Alloy وaUSDT مع تحويل الموارد بشكل صريح نحو المنتجات ذات الطلب الأقوى والسيولة الأعمق والفرص طويلة الأجل الأوسع، بما في ذلك XAU₮. أمام مستخدمي aUSDT الحاليين مهلة حتى 17 سبتمبر لإعادة aUSDT واسترداد ضمانات XAU₮ الخاصة بهم من خلال المنصة. من الناحية الفنية، أصبح مستوى 4,400 دولار هو ساحة المعركة الآن. سيناريو هبوطي: الرفض حول 4,450–4,500 دولار ← خسارة مستوى 4,400 دولار ← يستهدف 4,350 دولاراً، ثم 4,300 دولار. سيناريو صعودي: استعادة مستوى 4,500 دولار وكسر 4,540 دولاراً ← يفتح الطريق نحو 4,600 دولار، ثم 4,700 دولار. الإبطال: القبول المستمر دون مستوى 4,300 دولار من شأنه أن يضعف هيكل التعافي الحالي بشكل كبير. المحرك الرئيسي القادم هو التضخم الأمريكي. سيصدر مؤشر أسعار المنتجين (PPI) يوم الخميس، ومؤشر أسعار المستهلكين (CPI) يوم الجمعة. قد تؤدي قراءة تضخم أكثر سخونة إلى تعزيز سردية رفع الفيدرالي للفائدة، وإبقاء العوائد مرتفعة، ووضع مستوى 4,400 دولار تحت ضغط شديد. بينما قد يؤدي انخفاض مؤشر أسعار المستهلكين إلى عكس بعض تلك التوقعات المتشددة وإعطاء الذهب مساحة لمهاجمة مستوى 4,500 دولار مرة أخرى. ولكن إليك الفرق المهم: لا يحتاج الذهب إلى الصعود الآن. إنه بحاجة لإثبات أن 4,400 دولار هي قاعدة حقيقية. لا أريد مطاردة الارتداد. أريد أن أرى مستوى 4,500 دولار يتحول من مقاومة إلى دعم. حتى ذلك الحين، تظل هذه منطقة اتخاذ قرار وليست انعكاساً مؤكداً. هل يستعيد الذهب مستوى 4,500 دولار قبل صدور بيانات CPI، أم أن مستوى 4,400 دولار سيفسح المجال أخيراً؟ $XAUTUSDT #ByXIMPACT
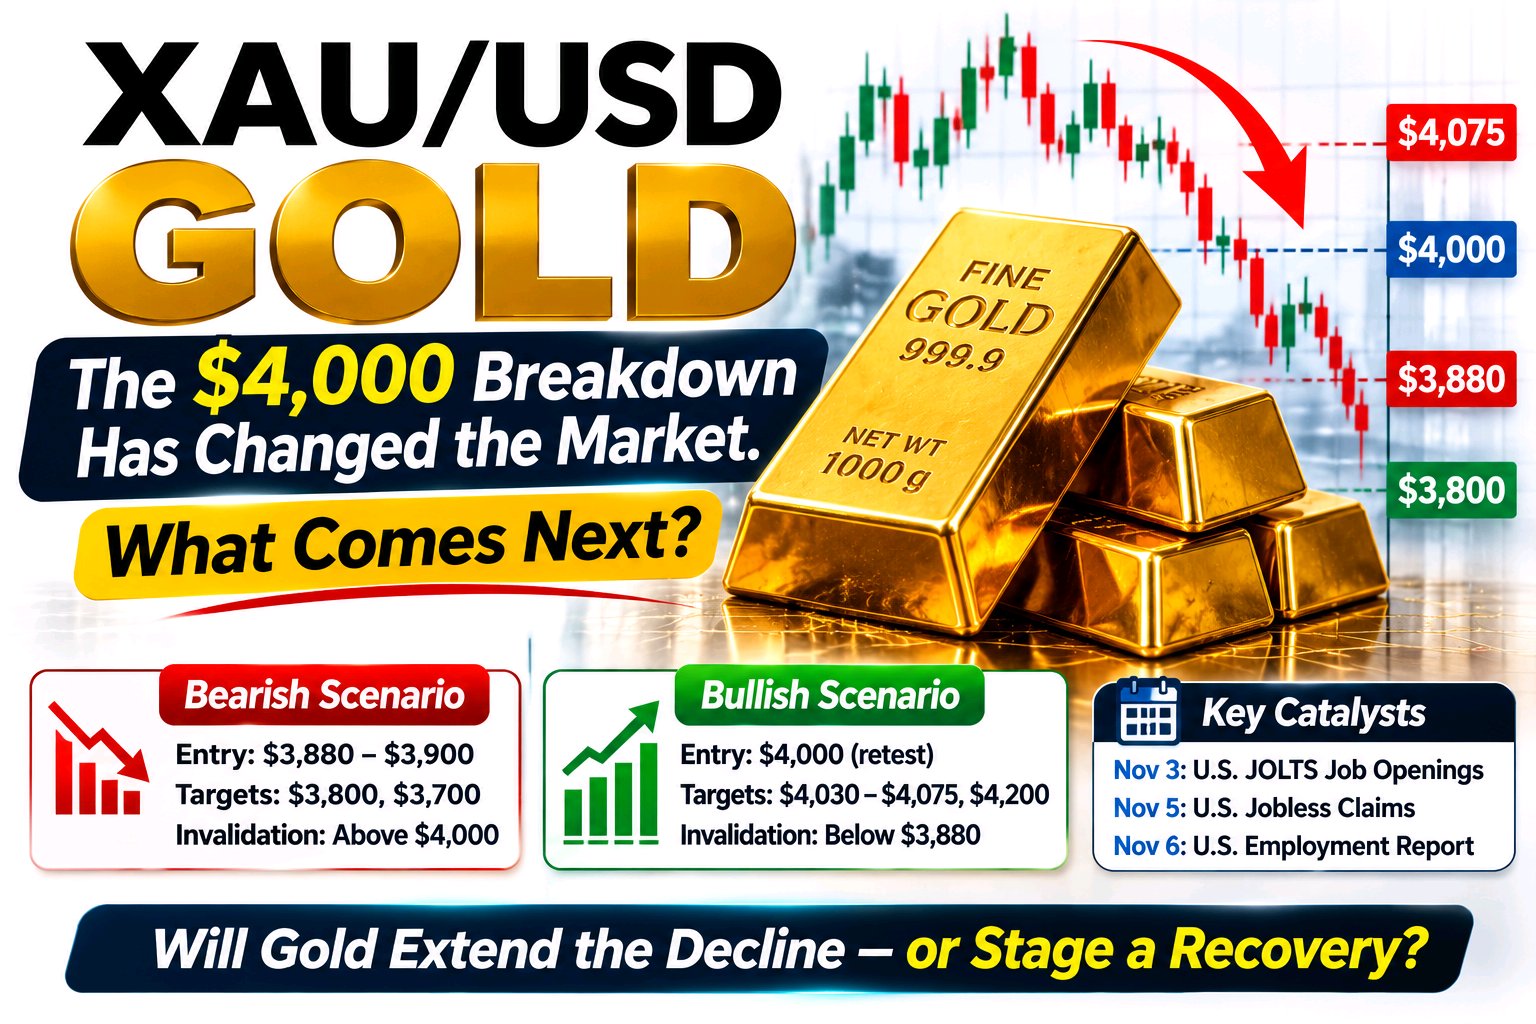
CRCL و TSLA: قصتان للنمو، اختباران
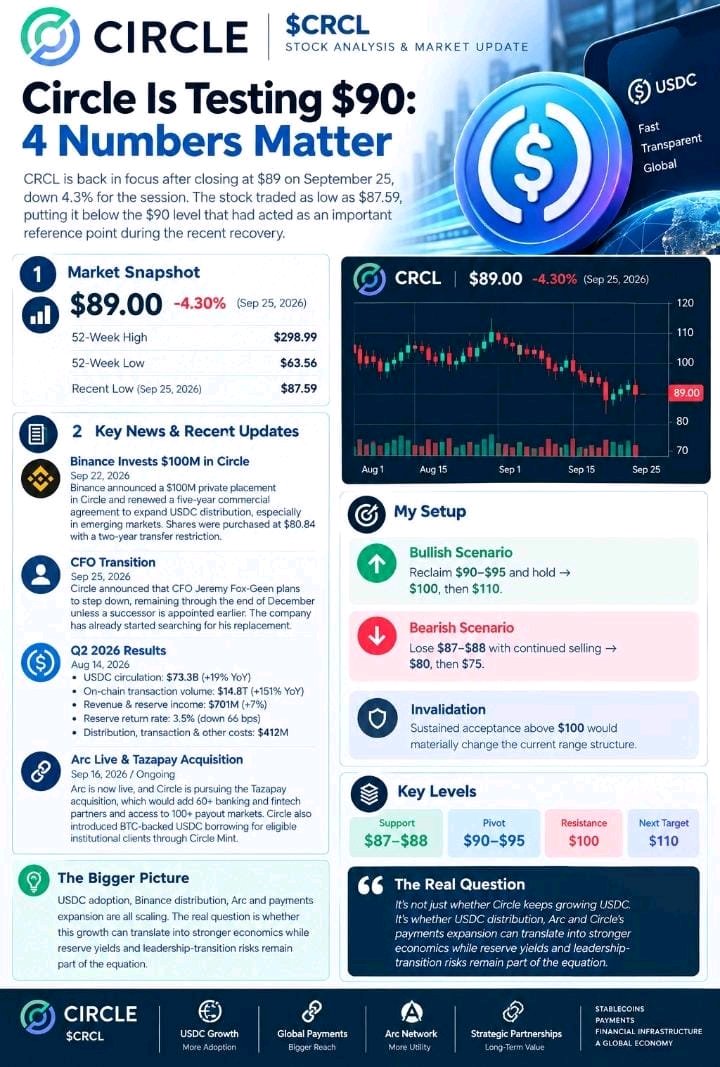
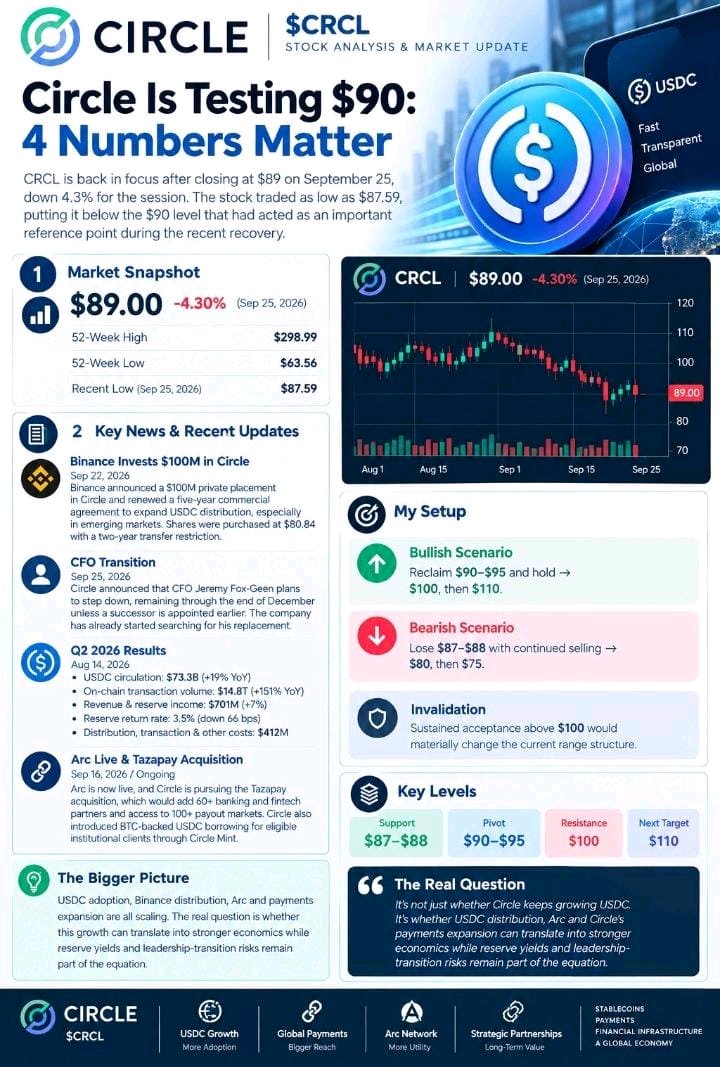
تقدم كل من سيركل (Circle) وتسلا (Tesla) قصص نمو مختلفة تماماً، لكن كلتا الشركتين تقتربان من مستويات يصبح فيها التنفيذ أكثر أهمية من السردية. أغلق سهم CRCL عند 89 دولاراً في 25 سبتمبر، بانخفاض نسبته 4.3% خلال الجلسة. يأتي الضغط الفوري بعد انتعاش قوي في سبتمبر، لكن الخلفية الأساسية تظل نشطة: استثمرت منصة بينانس 100 مليون دولار في سيركل بسعر 80.84 دولار للسهم وجددت شراكة عملة USDC لمدة خمس سنوات. كما أطلقت سيركل شبكة Arc الرئيسية مع أكثر من 100 جهة بناء مؤسسية وبيئية، في حين تجاوز حجم تداول عملة USDC حاجز الـ 74 مليار دولار. الخطر الجديد يتمثل في انتقال الإدارة. فقد أعلنت سيركل أن المدير المالي جيريمي فوكس-جرين سيتنحى عن منصبه، مع التخطيط لفترة انتقالية حتى ديسمبر ما لم يتم تعيين خليفة في وقت أقرب. يأتي ذلك في وقت يتوسع فيه العمل: وصل حجم تداول USDC في الربع الثاني إلى 73.3 مليار دولار (بزيادة 19% على أساس سنوي)، وبلغ حجم التداول على السلسلة (on-chain) 14.8 تريليون دولار (بزيادة 151%)، ووصلت الإيرادات بالإضافة إلى دخل الاحتياطيات إلى 701 مليون دولار. أغلق سهم TSLA عند 372.11 دولار في 25 سبتمبر، بانخفاض نسبته 1.54%. تواجه تسلا الآن عدة محفزات متقاربة: بدأت عمليات تسليم شاحنات (Semi) من منشأتها في نيفادا، والتي من المخطط أن تنتج 50,000 شاحنة سنوياً، في حين تلقت الشركة مؤخراً طلباً لـ 2,500 شاحنة Semi من مجموعة تضم مايكروسوفت وبيبسي كو. كما وافق المنظمون التشيكيون بشكل مؤقت على نظام القيادة الذاتية الكاملة (FSD) من تسلا هذا الأسبوع. لكن قصة القيادة الذاتية لدى تسلا لا تزال تواجه اختباراً تنظيمياً. حيث تحقق الإدارة الوطنية للسلامة على الطرق السريعة (NHTSA) في اعتماد ما يصل إلى 1,000 سيارة أجرة ذاتية القيادة (Cybercabs)، وقد طُلب من تسلا الإجابة على أسئلة تتعلق بالاعتماد بحلول 30 سبتمبر. وهذا يخلق وضعين مختلفين تماماً. وضع CRCL إيجابي (Bullish): استعادة مستوى 90–95 دولاراً ← 100 دولار، ثم 110 دولارات. سلبي (Bearish): كسر مستوى 87–88 دولاراً ← 80 دولاراً، ثم 75 دولاراً. وضع TSLA إيجابي (Bullish): استعادة مستوى 380–385 دولاراً ← 400 دولار، ثم 420 دولاراً. سلبي (Bearish): الرفض دون مستوى 380 دولاراً وخسارة مستوى 365 دولاراً ← 350 دولاراً، ثم 335 دولاراً. الجزء المثير للاهتمام ليس ببساطة ما إذا كان بإمكان CRCL تنمية USDC أو ما إذا كان بإمكان تسلا تنمية القيادة الذاتية. بل هو ما إذا كانت سيركل قادرة على تحويل اعتماد العملات المستقرة إلى اقتصاديات مستدامة، بينما تثبت تسلا أن طموحاتها في مجال القيادة الذاتية والمنتجات الجديدة يمكن أن تتوسع دون أن تصبح مشاكل التنفيذ والتنظيم هي العائق. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
AAPL: الحدث قدّم المطلوب، لكن السعر لا يزال بحاجة إلى تأكيد منحت شركة أبل المستثمرين الكثير للتفكير فيه بالأمس: هاتف iPhone Duo بسعر 1999 دولاراً، وiPhone 18 Pro وPro Max، وسماعات AirPods مطورة، وApple Watch Series 12 وUltra 4، بالإضافة إلى تعزيز أكبر للذكاء الاصطناعي من خلال أحدث تجارب برمجياتها. الهاتف القابل للطي هو بوضوح العنوان الرئيسي، ولكن بالنسبة للمستثمرين، السؤال الأكبر هو ما إذا كانت دورة المنتج هذه ستتحول إلى دورة ترقية فعلية ومجدية. ما لفت انتباهي هو رد فعل سهم AAPL نفسه. على الرغم من حجم الإعلانات، أغلق سهم أبل عند حوالي 315.34 دولاراً، بانخفاض قدره 0.28% تقريباً، ولا يزال السعر يتداول داخل قناته الصعودية الأوسع بدلاً من اختراقها نحو الأعلى. 📈 لا يزال الرسم البياني إيجابياً، لكن AAPL تقترب الآن من منطقة قرار حاسمة. لا تزال القيعان المرتفعة تتشكل داخل القناة الصاعدة، بينما يواصل السعر اختبار الحد العلوي. وهذا يجعل الاختراق الفني أكثر أهمية من عنوان الحدث نفسه. إذا تمكنت AAPL من تجاوز مقاومة القناة والثبات فوقها مع أحجام تداول جيدة، فإن الهيكل الفني سيرجح كفة موجة صعودية أخرى. ولكن هناك احتمال آخر. قد يخبرنا السوق أن هاتف iPhone Duo، والأسعار الأعلى لهواتف Pro، وتحسينات الذكاء الاصطناعي كانت مسعرة مسبقاً بشكل جزئي. كما يمكن لعمليات الإطلاق الكبرى من أبل أن تؤدي إلى ردود فعل "البيع عند الخبر" على المدى القصير قبل أن يعيد السوق تقييم تأثير الأرباح على المدى الطويل. لذا، أنا أراقب تأكيد السعر بدلاً من الانجرار وراء الأخبار. سيناريو الصعود: اختراق فوق مقاومة القناة ← تأكيد بحجم التداول ← استمرار نحو المقاومة التالية. سيناريو الهبوط: الرفض عند الحد العلوي ← فقدان القناة الصاعدة ← تراجع أعمق قبل محاولة اختراق أخرى. الحدث قدّم الرواية المطلوبة. الآن تحتاج AAPL إلى تقديم تأكيد السعر. هل ستشتري عند التراجع داخل القناة، أم ستنتظر حتى تخترق AAPL المقاومة وتثبت فوقها أولاً؟ $AAPLXUSDT #ByXIMPACT
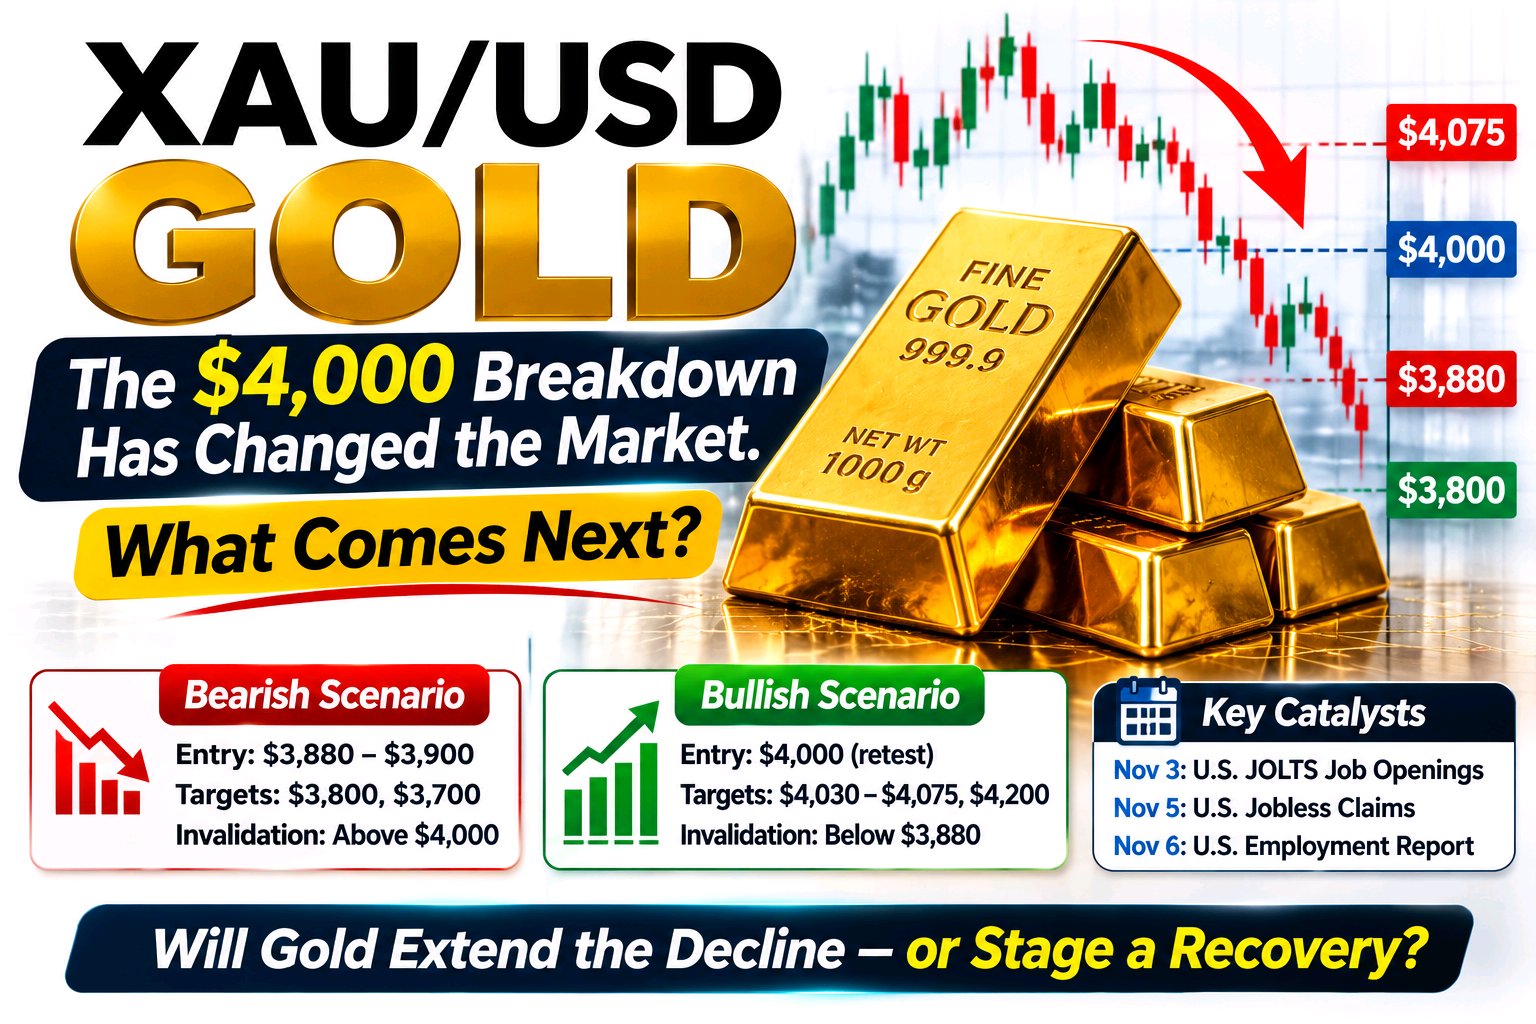
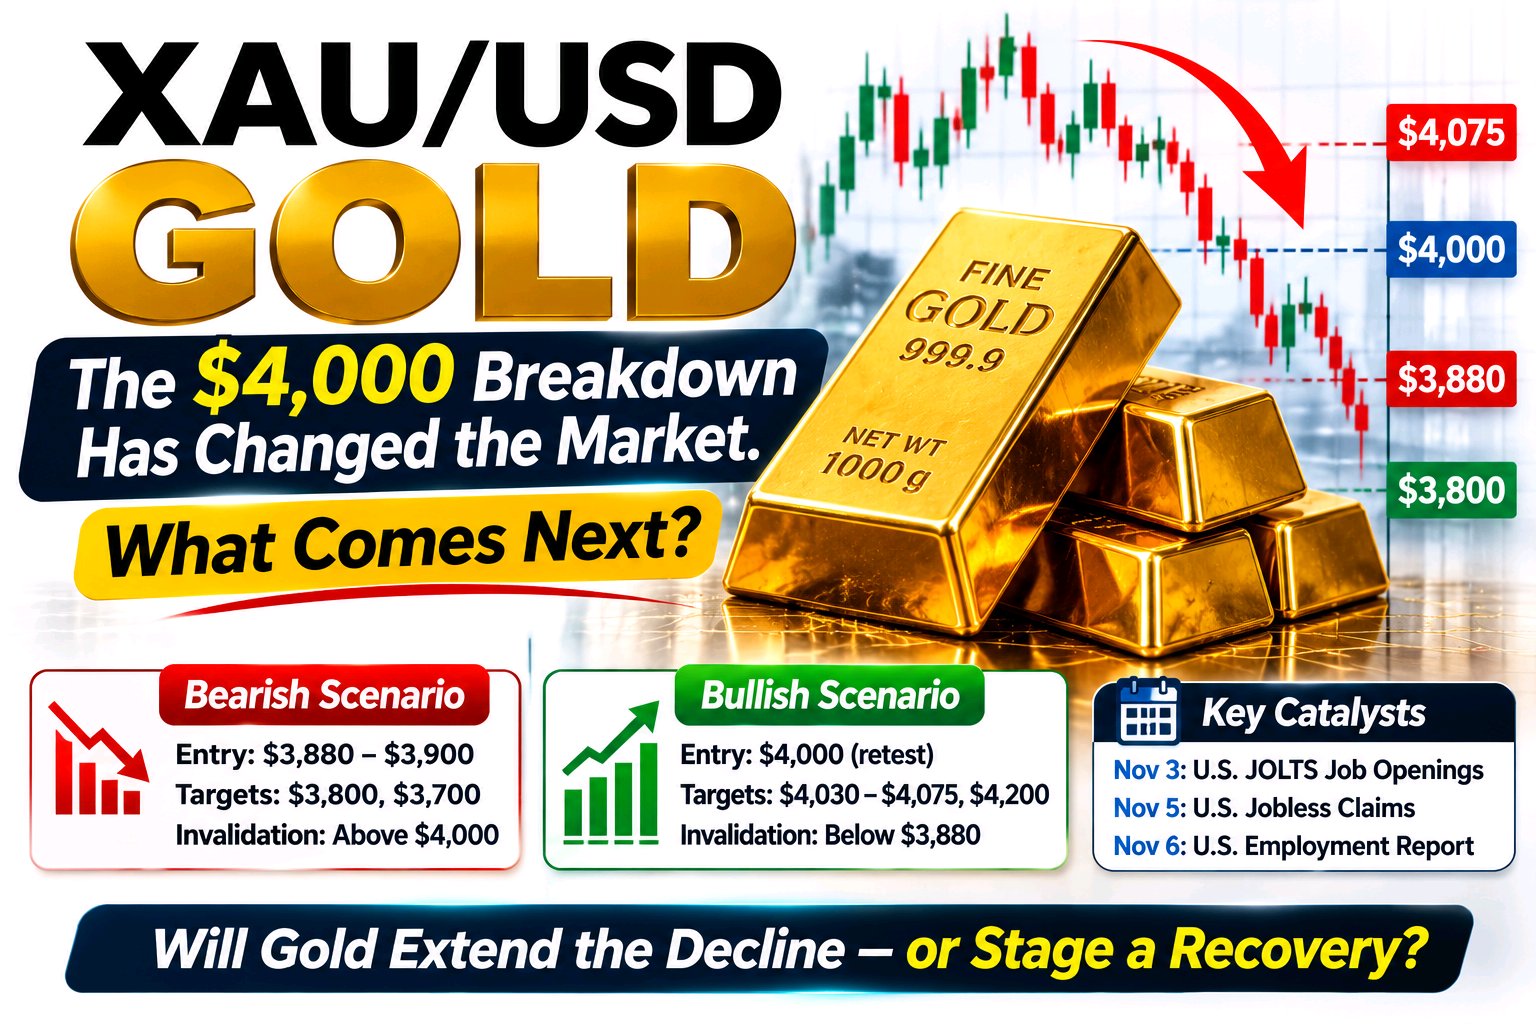
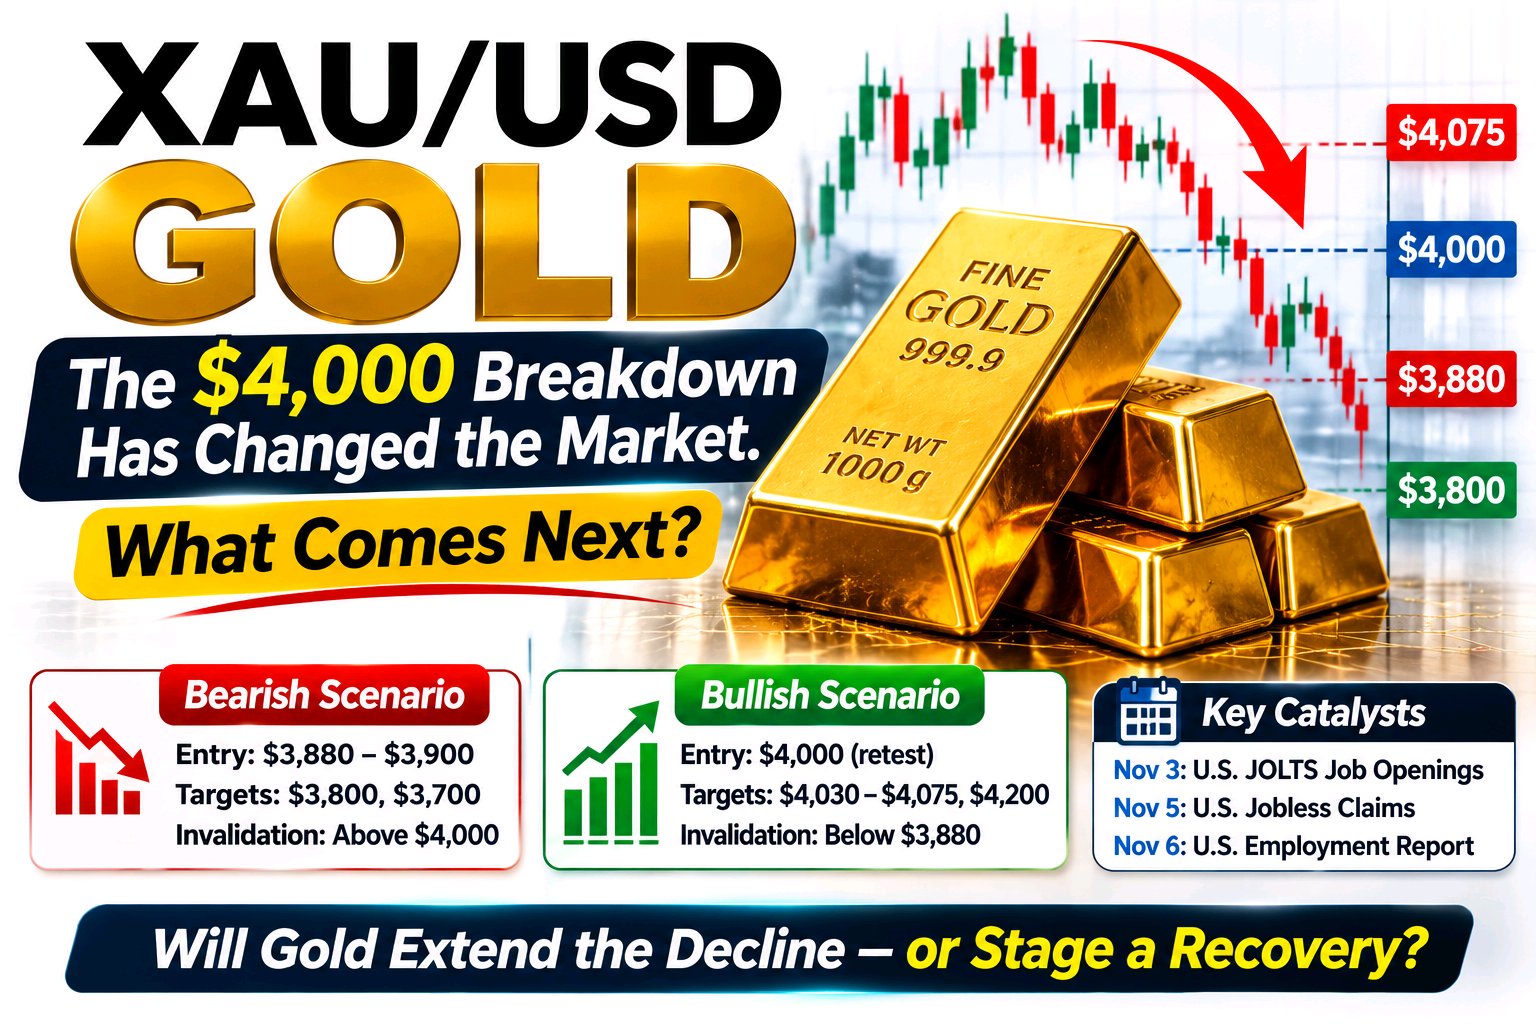
يكسر الذهب حاجز 4,300 دولار، وهذا التراجع بدأ يتحول إلى أكثر من مجرد تصحيح عادي. انخفض زوج الذهب/الدولار (XAU/USD) إلى حوالي 4,303 دولار يوم الأربعاء، وهو أدنى مستوى له منذ أكثر من ثلاثة أسابيع، حيث يواجه الذهب الآن رابع جلسة من الخسائر على التوالي. تأتي هذه الخطوة في الوقت الذي تؤدي فيه التوترات الأمريكية الإيرانية المتجددة إلى دفع أسعار النفط للارتفاع، بينما يتجه عائد السندات الأمريكية لأجل 10 سنوات نحو 4.81%، وتقدر الأسواق احتمالية بنحو 70% لقيام الاحتياطي الفيدرالي برفع أسعار الفائدة هذا الشهر. الجزء الأقل وضوحًا هو رد الفعل تجاه المخاطر الجيوسياسية. في العادة، يجب أن يؤدي تصاعد الصراع إلى تعزيز جاذبية الذهب كملاذ آمن. لكن هذه المرة، تخلق أسعار النفط المرتفعة مشكلة أخرى: توقعات التضخم ترتفع جنبًا إلى جنب مع العوائد، مما يجعل الاحتياطي الفيدرالي أكثر ميلًا للبقاء في سياسته التقييدية. وهذا يسمح للدولار وعوائد الخزانة بالتغلب على طلب الملاذ الآمن التقليدي للذهب. من الناحية الفنية، أصبح مستوى 4,300 دولار الآن هو ساحة المعركة. يتداول الذهب حاليًا دون متوسطه المتحرك لـ 200 يوم، لذا يحتاج المشترون إلى استعادة المستويات المفقودة قبل أن يبدأ الهيكل الفني في الظهور بشكل إيجابي مرة أخرى. هبوطي (Bearish): الرفض حول مستويات 4,350–4,400 دولار ← يستهدف 4,250 دولار، ثم 4,200 دولار. صعودي (Bullish): استعادة مستوى 4,400 دولار والثبات فوقه ← يفتح المجال للتعافي نحو 4,480–4,520 دولار. الإبطال: قبول مستدام فوق مستوى 4,520 دولار من شأنه أن يضعف الهيكل الهبوطي الحالي. المحفز الرئيسي التالي هو بيانات العمل الأمريكية. قد تؤدي سلسلة بيانات ADP/NFP الضعيفة إلى تقليل توقعات رفع الفائدة من قبل الفيدرالي ومنح الذهب تخفيفًا في السيولة التي يحتاجها. في المقابل، فإن تقرير العمل القوي من شأنه أن يعزز سردية العوائد المرتفعة ومن المحتمل أن يضع مستوى 4,300 دولار تحت ضغط أكبر بكثير. الذهب لا يخسر لأن طلب الملاذ الآمن قد اختفى. بل يخسر لأن السوق يتعامل حاليًا مع التضخم وأسعار الفائدة المرتفعة كخطر أكبر. $XAUTUSDT #ByXIMPACT
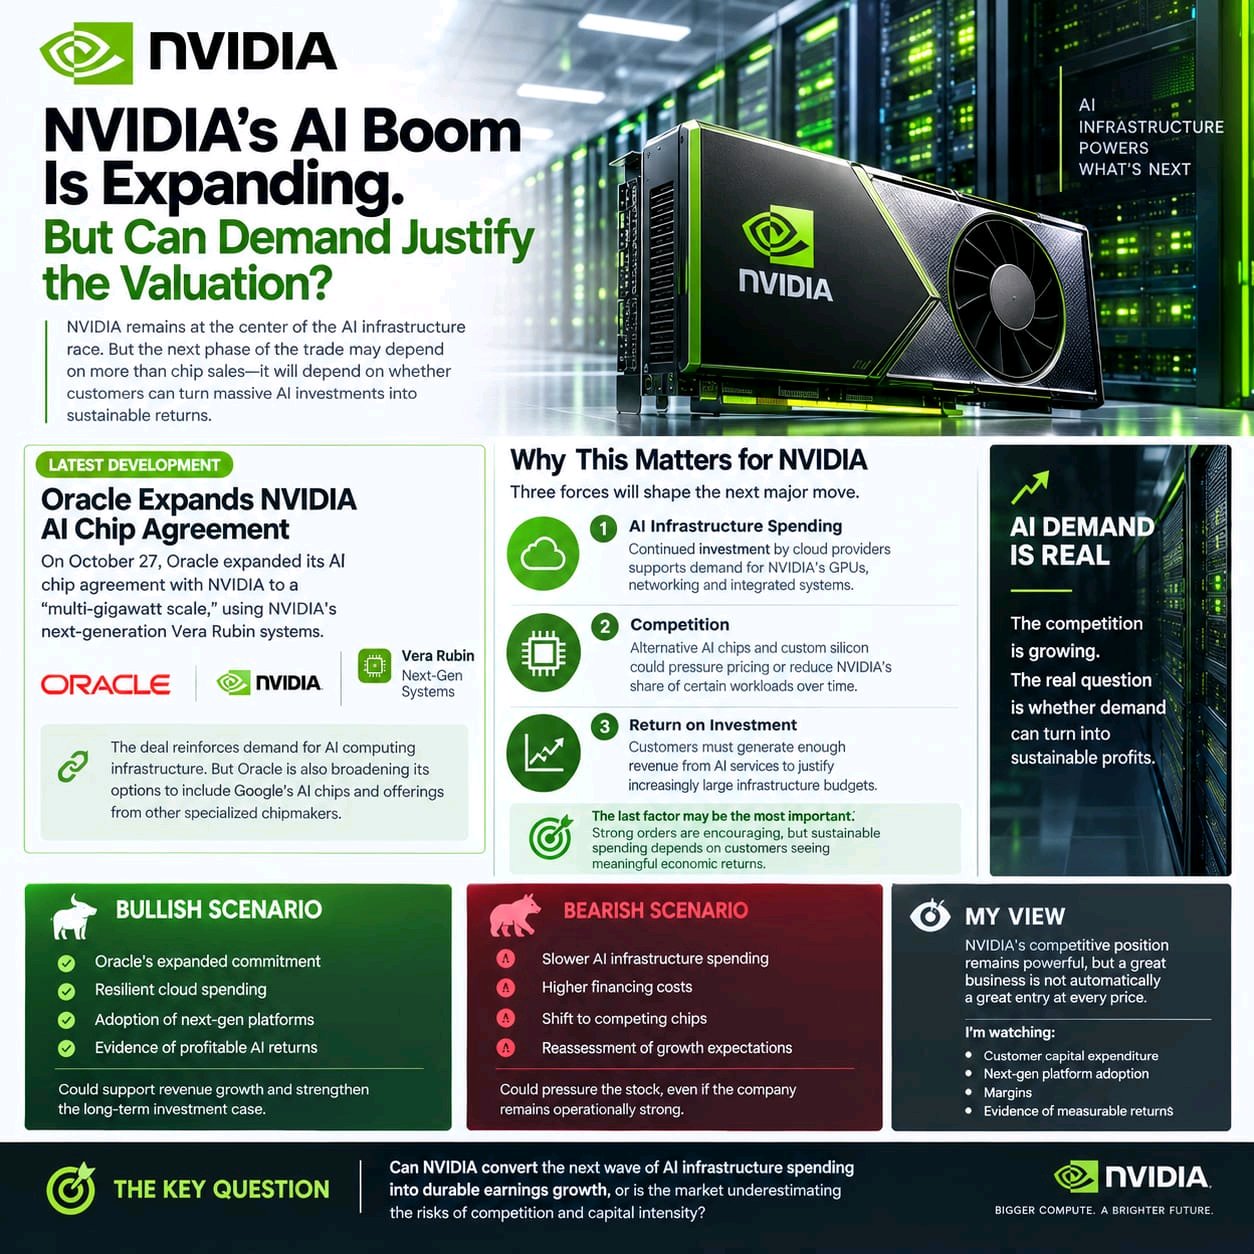
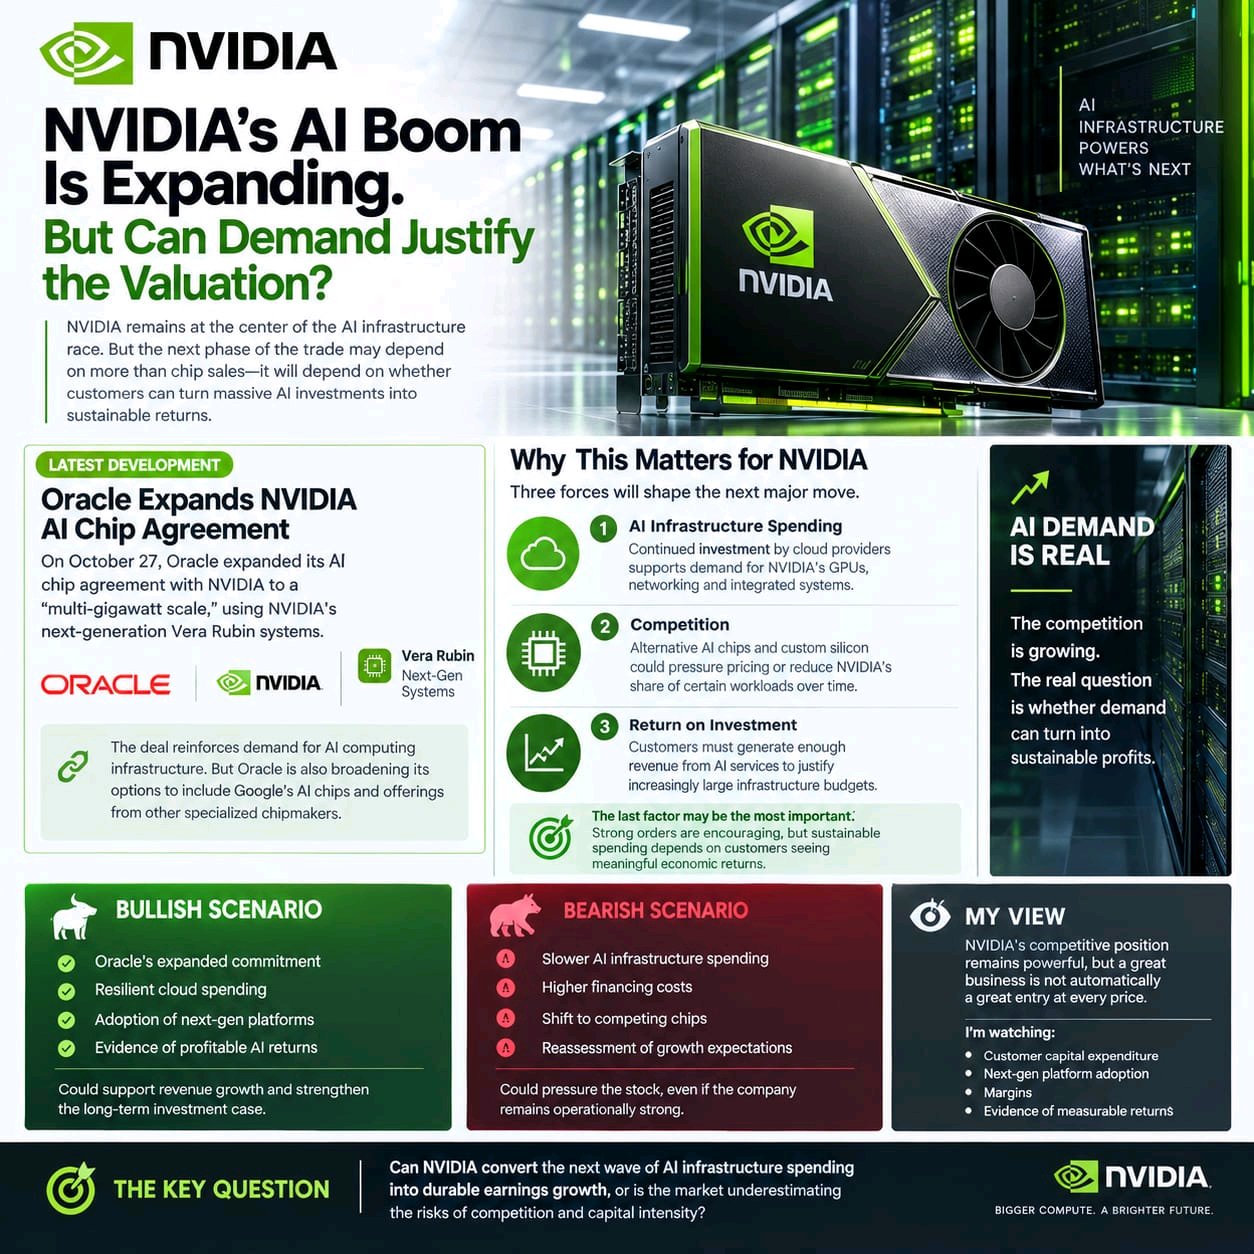
لا تزال Nvidia تنمو بمعدل لا تستطيع معظم الشركات ذات القيمة السوقية الضخمة مضاهاة نموه، لكن السهم بدأ يواجه اختباراً مختلفاً. أعلنت Nvidia للتو عن إيرادات ربع سنوية بلغت 96.2 مليار دولار، بزيادة قدرها 106% على أساس سنوي و18% على أساس ربع سنوي. وصلت إيرادات مركز البيانات إلى 89 مليار دولار، بزيادة قدرها 117% على أساس سنوي. والأهم من ذلك، وجهت الإدارة توقعات إيرادات الربع الثالث لتصل إلى 108 مليار دولار ± 2%. الإشارة الأقل وضوحاً هي الفجوة بين النمو الأساسي وتوقعات السوق. منصة Nvidia Vera Rubin بدأت بالفعل في الدخول في مرحلة الإنتاج الكامل عبر كبار شركاء البنية التحتية للذكاء الاصطناعي، مما يعني أن الشركة لا تعتمد فقط على Blackwell لاستدامة هذه الدورة. لكن الاقتصاد الكلي أصبح فجأة مشكلة أكبر. لقد ارتفع عائد السندات الأمريكية لأجل 10 سنوات نحو 4.8%، بينما ارتفعت توقعات رفع الفيدرالي للفائدة في سبتمبر نحو 67-68% مع تزايد المخاوف بشأن النفط والتضخم. وهذا يخلق ضغطاً على أسهم التكنولوجيا ذات التقييمات العالية حتى عندما تظل أعمالها الأساسية قوية. لذا، بدأ الوضع يصبح أكثر إثارة للاهتمام. سيناريو الصعود (Bullish): الحفاظ على منطقة 215-220 دولار واستعادة مستوى 225-230 دولار ← الزخم يمكن أن يستهدف 240 دولار، ثم 250 دولار. سيناريو الهبوط (Bearish): كسر مستوى 215 دولار ← راقب مستوى 205 دولار، مع تحول مستوى 195 دولار إلى منطقة دعم أعمق. إلغاء الفرضية: القبول المستمر فوق مستوى 230 دولار سيضعف فرضية الهبوط قصيرة الأجل. قصة الذكاء الاصطناعي لم تنتهِ. السؤال هو ما إذا كان بإمكان NVDA الاستمرار في الصعود بينما تخبر عوائد السندات المستثمرين بطلب عائد أعلى مقابل امتلاك أسهم النمو. هذا هو التباين الذي أراقبه الآن: طلب قياسي على الذكاء الاصطناعي مقابل ظروف اقتصادية كلية معادية بشكل متزايد. $NVDAXUSDT #ByXIMPACT
تدخل تسلا وسبيس إكس مرحلة مهمة حيث أصبح التنفيذ أكثر أهمية من سردية ماسك. سلمت تسلا 480,126 مركبة في الربع الثاني ونشرت 13.5 جيجاوات في الساعة من تخزين الطاقة، لكن نمو مبيعات سياراتها الكهربائية المصنوعة في الصين تباطأ بشكل حاد ليصل إلى 3.6% على أساس سنوي في أغسطس. في غضون ذلك، انتقلت Cybercab إلى النشر التجاري في أوستن، لكن الإدارة الوطنية للسلامة المرورية على الطرق السريعة (NHTSA) طلبت من تسلا الإجابة على أسئلة بحلول 30 سبتمبر حول شهادتها الذاتية. تواجه سبيس إكس اختباراً مختلفاً. قفزت إيرادات الربع الثاني بنسبة 91.9% على أساس سنوي لتصل إلى 7.8 مليار دولار، مع ارتفاع إيرادات الذكاء الاصطناعي بنسبة 247.5% لتصل إلى 2.6 مليار دولار، ووصول إيرادات اتصال ستارلينك إلى 4.3 مليار دولار. لكن هذا النمو يتطلب استثمارات هائلة: فقد بلغت النفقات الرأسمالية للذكاء الاصطناعي وحدها 15.8 مليار دولار في الربع الثاني. تستهدف سبيس إكس الآن 28 سبتمبر لرحلة ستارشيب 14، وهي أول مهمة ستارشيب مدرة للدخل، حيث ستحمل 26 قمراً صناعياً من طراز ستارلينك V3. كما يضع السوق أمام المستثمرين اختباراً فنياً واضحاً. يتداول سهم تسلا (TSLA) حول منطقة 390 دولاراً، بينما أغلق سهم سبيس إكس (SPCX) عند 148.36 دولاراً في 23 سبتمبر بعد انخفاض بنسبة 4.11%؛ وقد دفعته الجلسة الأخيرة للعودة نحو منطقة 146-150 دولاراً. وتعد انتهاء فترة حظر بيع أسهم سبيس إكس القادمة اعتباراً آخر من اعتبارات العرض على المدى القريب، حيث سيصبح حوالي 328 مليون سهم مؤهلاً للتداول. إعداداتي: • $TSLA صعودي: استعادة مستوى 400 دولار ← 420 دولاراً، ثم 450 دولاراً. • $TSLA هبوطي: خسارة مستوى 370 دولاراً ← 355 دولاراً، ثم 340 دولاراً. • $SPCX صعودي: استعادة مستوى 155-160 دولاراً ← 175 دولاراً، ثم 190 دولاراً. • $SPCX هبوطي: خسارة مستوى 145 دولاراً ← 135 دولاراً، ثم 125 دولاراً. السؤال المثير للاهتمام ليس أي شركة لديها السردية الأكبر بقيادة ماسك. السؤال هو ما إذا كانت تسلا تستطيع تحويل الاستقلالية إلى عمل قابل للتوسع بينما تحول سبيس إكس نمو ستارلينك والذكاء الاصطناعي إلى تدفق نقدي كافٍ لدعم إنفاقها الرأسمالي الهائل دون أن يطالب السوق بإعادة ضبط التقييم أولاً.. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT
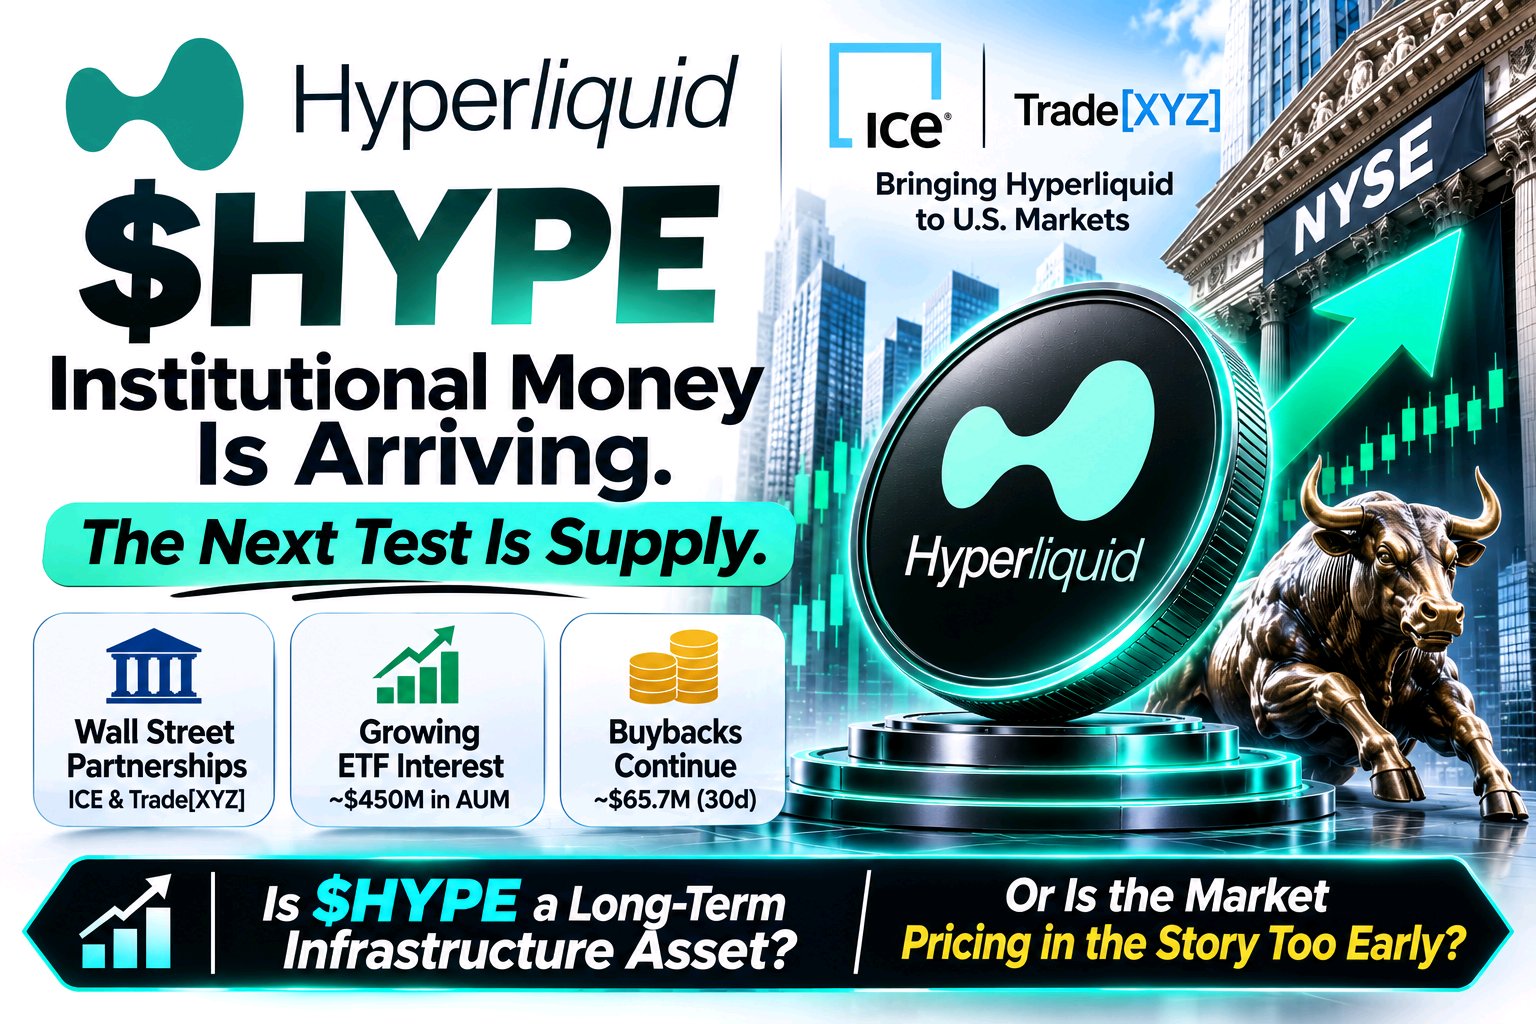
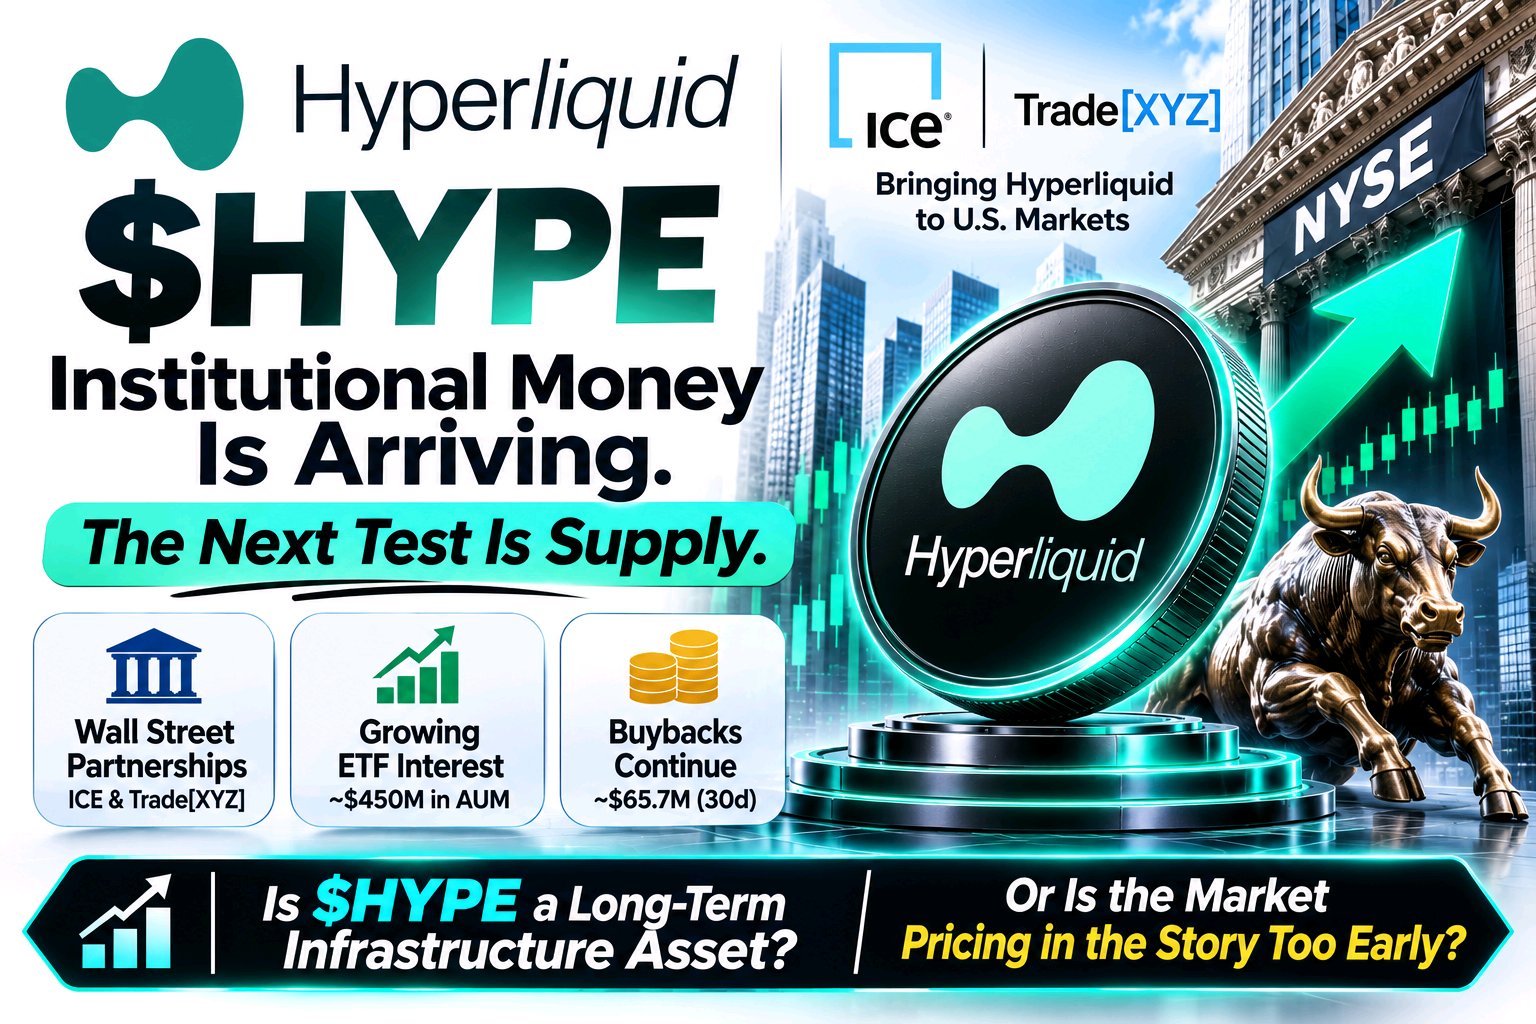
$HYPE: الأموال المؤسسية في طريقها للوصول. الاختبار القادم هو العرض. تدخل Hyperliquid مرحلة مختلفة. لم يعد السؤال مجرد ما إذا كان المتداولون يريدون بورصة مشتقات على السلسلة (on-chain). بل السؤال هو ما إذا كان بإمكان المؤسسات المالية التقليدية المساعدة في تحويل Hyperliquid إلى بنية تحتية لسوق أوسع بكثير—وما إذا كان حاملو HYPE سيستفيدون من ذلك. هناك ثلاثة تطورات بارزة: 1. وول ستريت تستكشف البنية التحتية لـ Hyperliquid. في 29 أكتوبر، أعلنت شركة ICE عن شراكة مع Trade[XYZ] لتطوير أسواق عقود آجلة منظمة في الولايات المتحدة باستخدام تكنولوجيا Hyperliquid. يمكن أن تغطي المنتجات المخطط لها العملات المشفرة، والأسهم، والسلع، والعملات الأجنبية. وفي تطور منفصل في 26 أكتوبر، حددت Hyperliquid شركة Payward، الشركة الأم لـ Kraken، كأول جهة مقصودة لنشر HIP-3 منظمة من قبل هيئة تداول السلع الآجلة (CFTC)، بشرط الحصول على الموافقات اللازمة. تشير هذه التحركات إلى أن السوق المحتمل لـ Hyperliquid يمتد إلى ما هو أبعد من المتداولين الأصليين في العملات المشفرة. لكن لا يوجد إعلان يضمن تراكم القيمة المباشرة لحاملي HYPE. 2. المنتجات الاستثمارية المنظمة تخلق قناة طلب أخرى. تقدم منتجات الاستثمار الفوري (Spot) في HYPE للمستثمرين التقليديين تعرضاً للسوق دون الحاجة إلى إدارة الرموز المميزة مباشرة. وبحلول 30 أكتوبر، احتفظت ثلاثة منتجات مجتمعة بما يقرب من 450 مليون دولار من الأصول، وفقاً لبيانات تتبع تدفقات صناديق الاستثمار المتداولة (ETF). هذه علامة مشجعة على اهتمام المستثمرين، لكن الأصول المدارة ليست هي نفسها التدفقات اليومية الجديدة، ويمكن أن تنعكس التدفقات في أي وقت. 3. ضغط العرض يظل جزءاً من المعادلة. التاريخ الرئيسي التالي المقرر لفتح قفل الرموز للمساهمين الأساسيين هو 6 نوفمبر، مع إدراج ما يقرب من 9.92 مليون رمز HYPE للإفراج عنها من قبل أدوات تتبع السوق الحالية. فتح قفل الرموز لا يعني بالضرورة أنها ستباع، لكنه يخلق حدث عرض آخر يجب أن يستوعبه السوق. وفي الوقت نفسه، يواصل صندوق المساعدة الخاص بـ Hyperliquid شراء HYPE باستخدام الإيرادات المتعلقة بالبروتوكول. قدر أحد المتتبعين عمليات إعادة الشراء بنحو 65.7 مليون دولار خلال الـ 30 يوماً الماضية اعتباراً من 31 أكتوبر. السؤال المهم هو ما إذا كان الطلب المستدام يمكن أن يفوق العرض الجديد الذي يدخل التداول. رأيي: تبني Hyperliquid قضية ذات مصداقية كبنية تحتية للسوق المالية. الشراكات المؤسسية، والمنتجات الاستثمارية المنظمة، وعمليات إعادة الشراء المدفوعة بالبروتوكول هي تطورات ذات مغزى، ولكن الإشارة الأقوى على المدى الطويل ستكون النمو في الاستخدام الفعلي إلى جانب الطلب المستمر على HYPE. أراقب ثلاثة أشياء: التقدم التنظيمي، والتدفقات الفعلية لصناديق الاستثمار المتداولة (ETF)، وكيف سيتعامل السوق مع فتح القفل في نوفمبر. هل أصبح $HYPE أصل بنية تحتية طويل الأجل، أم أن السوق يسعر قصة المؤسسات في وقت مبكر جداً؟ #ByXIMPACT $HYPEUSDT
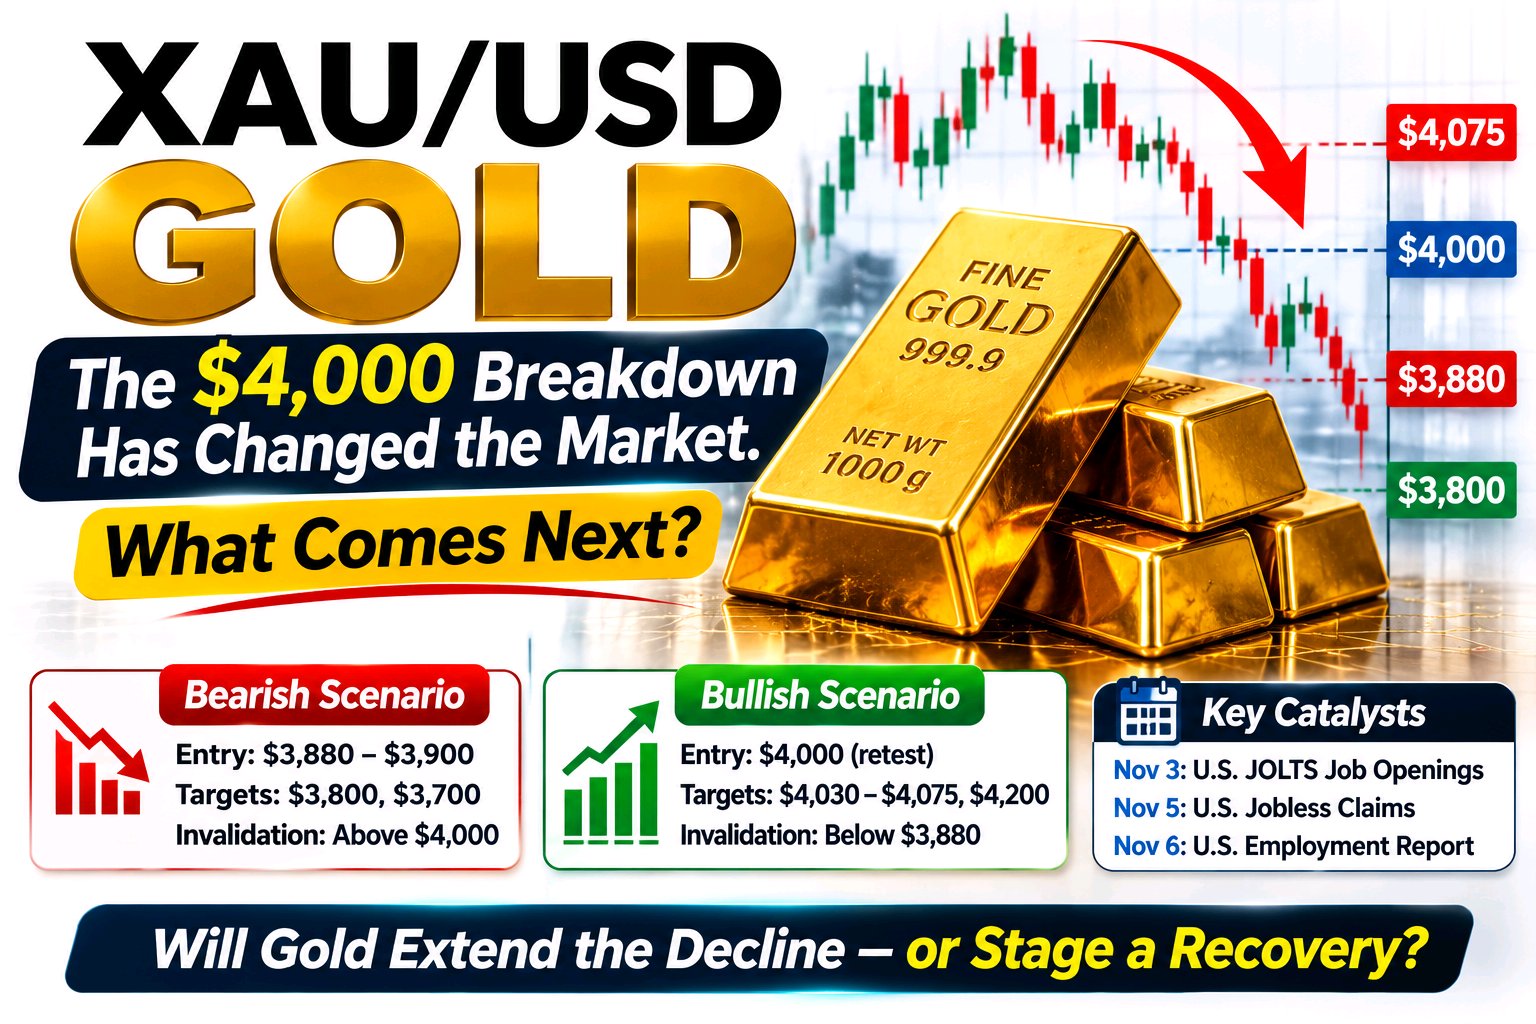
الذهب يحافظ على مستوى 4,400 دولار ولكن مؤشر أسعار المستهلكين (CPI) قد يكون المحرك للتحرك الكبير التالي يتم تداول $XAUT/USDT حالياً عند حوالي 4,400 دولار بعد انخفاضه دون هذا المستوى يوم الاثنين. وصل الذهب الفوري لفترة وجيزة إلى حوالي 4,396 دولار، مما زاد من الضغوط الناتجة عن تقرير الوظائف الأمريكي الأقوى من المتوقع يوم الجمعة. فقد ارتفعت كشوف المرتبات لشهر أغسطس بمقدار 162 ألف وظيفة مقابل 56 ألفاً متوقعة، بينما استقرت البطالة عند 4.1%، مما دفع الأسواق إلى تسعير احتمالية تقارب 60% لرفع سعر الفائدة من قبل الاحتياطي الفيدرالي في سبتمبر. الجزء الأقل وضوحاً هو مقدار الضغط الكلي الذي يمتصه الذهب دون أن ينهار تماماً. فارتفاع عوائد سندات الخزانة، وصعود أسعار النفط، وتجدد توقعات رفع الفيدرالي لأسعار الفائدة، كلها عوامل تعمل ضد المعدن الأصفر. لكن في الوقت نفسه، تدعم المخاطر الجيوسياسية الطلب على الملاذ الآمن، بينما كافح الدولار لمواصلة مكاسبه. وهذا يترك الذهب محاصراً بين قوتين متعارضتين. هناك أيضاً تطور مثير للاهتمام خاص بـ $XAUT. تقوم تيثير (Tether) بإنهاء مشروع Alloy وaUSDT مع تحويل الموارد بشكل صريح نحو المنتجات ذات الطلب الأقوى والسيولة الأعمق والفرص طويلة الأجل الأوسع، بما في ذلك XAU₮. أمام مستخدمي aUSDT الحاليين مهلة حتى 17 سبتمبر لإعادة aUSDT واسترداد ضمانات XAU₮ الخاصة بهم من خلال المنصة. من الناحية الفنية، أصبح مستوى 4,400 دولار هو ساحة المعركة الآن. سيناريو هبوطي: الرفض حول 4,450–4,500 دولار ← خسارة مستوى 4,400 دولار ← يستهدف 4,350 دولاراً، ثم 4,300 دولار. سيناريو صعودي: استعادة مستوى 4,500 دولار وكسر 4,540 دولاراً ← يفتح الطريق نحو 4,600 دولار، ثم 4,700 دولار. الإبطال: القبول المستمر دون مستوى 4,300 دولار من شأنه أن يضعف هيكل التعافي الحالي بشكل كبير. المحرك الرئيسي القادم هو التضخم الأمريكي. سيصدر مؤشر أسعار المنتجين (PPI) يوم الخميس، ومؤشر أسعار المستهلكين (CPI) يوم الجمعة. قد تؤدي قراءة تضخم أكثر سخونة إلى تعزيز سردية رفع الفيدرالي للفائدة، وإبقاء العوائد مرتفعة، ووضع مستوى 4,400 دولار تحت ضغط شديد. بينما قد يؤدي انخفاض مؤشر أسعار المستهلكين إلى عكس بعض تلك التوقعات المتشددة وإعطاء الذهب مساحة لمهاجمة مستوى 4,500 دولار مرة أخرى. ولكن إليك الفرق المهم: لا يحتاج الذهب إلى الصعود الآن. إنه بحاجة لإثبات أن 4,400 دولار هي قاعدة حقيقية. لا أريد مطاردة الارتداد. أريد أن أرى مستوى 4,500 دولار يتحول من مقاومة إلى دعم. حتى ذلك الحين، تظل هذه منطقة اتخاذ قرار وليست انعكاساً مؤكداً. هل يستعيد الذهب مستوى 4,500 دولار قبل صدور بيانات CPI، أم أن مستوى 4,400 دولار سيفسح المجال أخيراً؟ $XAUTUSDT #ByXIMPACT
CRCL و TSLA: قصتان للنمو، اختباران
تقدم كل من سيركل (Circle) وتسلا (Tesla) قصص نمو مختلفة تماماً، لكن كلتا الشركتين تقتربان من مستويات يصبح فيها التنفيذ أكثر أهمية من السردية. أغلق سهم CRCL عند 89 دولاراً في 25 سبتمبر، بانخفاض نسبته 4.3% خلال الجلسة. يأتي الضغط الفوري بعد انتعاش قوي في سبتمبر، لكن الخلفية الأساسية تظل نشطة: استثمرت منصة بينانس 100 مليون دولار في سيركل بسعر 80.84 دولار للسهم وجددت شراكة عملة USDC لمدة خمس سنوات. كما أطلقت سيركل شبكة Arc الرئيسية مع أكثر من 100 جهة بناء مؤسسية وبيئية، في حين تجاوز حجم تداول عملة USDC حاجز الـ 74 مليار دولار. الخطر الجديد يتمثل في انتقال الإدارة. فقد أعلنت سيركل أن المدير المالي جيريمي فوكس-جرين سيتنحى عن منصبه، مع التخطيط لفترة انتقالية حتى ديسمبر ما لم يتم تعيين خليفة في وقت أقرب. يأتي ذلك في وقت يتوسع فيه العمل: وصل حجم تداول USDC في الربع الثاني إلى 73.3 مليار دولار (بزيادة 19% على أساس سنوي)، وبلغ حجم التداول على السلسلة (on-chain) 14.8 تريليون دولار (بزيادة 151%)، ووصلت الإيرادات بالإضافة إلى دخل الاحتياطيات إلى 701 مليون دولار. أغلق سهم TSLA عند 372.11 دولار في 25 سبتمبر، بانخفاض نسبته 1.54%. تواجه تسلا الآن عدة محفزات متقاربة: بدأت عمليات تسليم شاحنات (Semi) من منشأتها في نيفادا، والتي من المخطط أن تنتج 50,000 شاحنة سنوياً، في حين تلقت الشركة مؤخراً طلباً لـ 2,500 شاحنة Semi من مجموعة تضم مايكروسوفت وبيبسي كو. كما وافق المنظمون التشيكيون بشكل مؤقت على نظام القيادة الذاتية الكاملة (FSD) من تسلا هذا الأسبوع. لكن قصة القيادة الذاتية لدى تسلا لا تزال تواجه اختباراً تنظيمياً. حيث تحقق الإدارة الوطنية للسلامة على الطرق السريعة (NHTSA) في اعتماد ما يصل إلى 1,000 سيارة أجرة ذاتية القيادة (Cybercabs)، وقد طُلب من تسلا الإجابة على أسئلة تتعلق بالاعتماد بحلول 30 سبتمبر. وهذا يخلق وضعين مختلفين تماماً. وضع CRCL إيجابي (Bullish): استعادة مستوى 90–95 دولاراً ← 100 دولار، ثم 110 دولارات. سلبي (Bearish): كسر مستوى 87–88 دولاراً ← 80 دولاراً، ثم 75 دولاراً. وضع TSLA إيجابي (Bullish): استعادة مستوى 380–385 دولاراً ← 400 دولار، ثم 420 دولاراً. سلبي (Bearish): الرفض دون مستوى 380 دولاراً وخسارة مستوى 365 دولاراً ← 350 دولاراً، ثم 335 دولاراً. الجزء المثير للاهتمام ليس ببساطة ما إذا كان بإمكان CRCL تنمية USDC أو ما إذا كان بإمكان تسلا تنمية القيادة الذاتية. بل هو ما إذا كانت سيركل قادرة على تحويل اعتماد العملات المستقرة إلى اقتصاديات مستدامة، بينما تثبت تسلا أن طموحاتها في مجال القيادة الذاتية والمنتجات الجديدة يمكن أن تتوسع دون أن تصبح مشاكل التنفيذ والتنظيم هي العائق. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
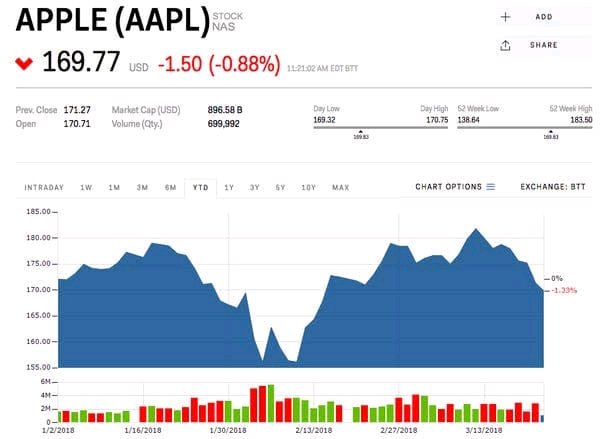
AAPL: الحدث قدّم المطلوب، لكن السعر لا يزال بحاجة إلى تأكيد منحت شركة أبل المستثمرين الكثير للتفكير فيه بالأمس: هاتف iPhone Duo بسعر 1999 دولاراً، وiPhone 18 Pro وPro Max، وسماعات AirPods مطورة، وApple Watch Series 12 وUltra 4، بالإضافة إلى تعزيز أكبر للذكاء الاصطناعي من خلال أحدث تجارب برمجياتها. الهاتف القابل للطي هو بوضوح العنوان الرئيسي، ولكن بالنسبة للمستثمرين، السؤال الأكبر هو ما إذا كانت دورة المنتج هذه ستتحول إلى دورة ترقية فعلية ومجدية. ما لفت انتباهي هو رد فعل سهم AAPL نفسه. على الرغم من حجم الإعلانات، أغلق سهم أبل عند حوالي 315.34 دولاراً، بانخفاض قدره 0.28% تقريباً، ولا يزال السعر يتداول داخل قناته الصعودية الأوسع بدلاً من اختراقها نحو الأعلى. 📈 لا يزال الرسم البياني إيجابياً، لكن AAPL تقترب الآن من منطقة قرار حاسمة. لا تزال القيعان المرتفعة تتشكل داخل القناة الصاعدة، بينما يواصل السعر اختبار الحد العلوي. وهذا يجعل الاختراق الفني أكثر أهمية من عنوان الحدث نفسه. إذا تمكنت AAPL من تجاوز مقاومة القناة والثبات فوقها مع أحجام تداول جيدة، فإن الهيكل الفني سيرجح كفة موجة صعودية أخرى. ولكن هناك احتمال آخر. قد يخبرنا السوق أن هاتف iPhone Duo، والأسعار الأعلى لهواتف Pro، وتحسينات الذكاء الاصطناعي كانت مسعرة مسبقاً بشكل جزئي. كما يمكن لعمليات الإطلاق الكبرى من أبل أن تؤدي إلى ردود فعل "البيع عند الخبر" على المدى القصير قبل أن يعيد السوق تقييم تأثير الأرباح على المدى الطويل. لذا، أنا أراقب تأكيد السعر بدلاً من الانجرار وراء الأخبار. سيناريو الصعود: اختراق فوق مقاومة القناة ← تأكيد بحجم التداول ← استمرار نحو المقاومة التالية. سيناريو الهبوط: الرفض عند الحد العلوي ← فقدان القناة الصاعدة ← تراجع أعمق قبل محاولة اختراق أخرى. الحدث قدّم الرواية المطلوبة. الآن تحتاج AAPL إلى تقديم تأكيد السعر. هل ستشتري عند التراجع داخل القناة، أم ستنتظر حتى تخترق AAPL المقاومة وتثبت فوقها أولاً؟ $AAPLXUSDT #ByXIMPACT
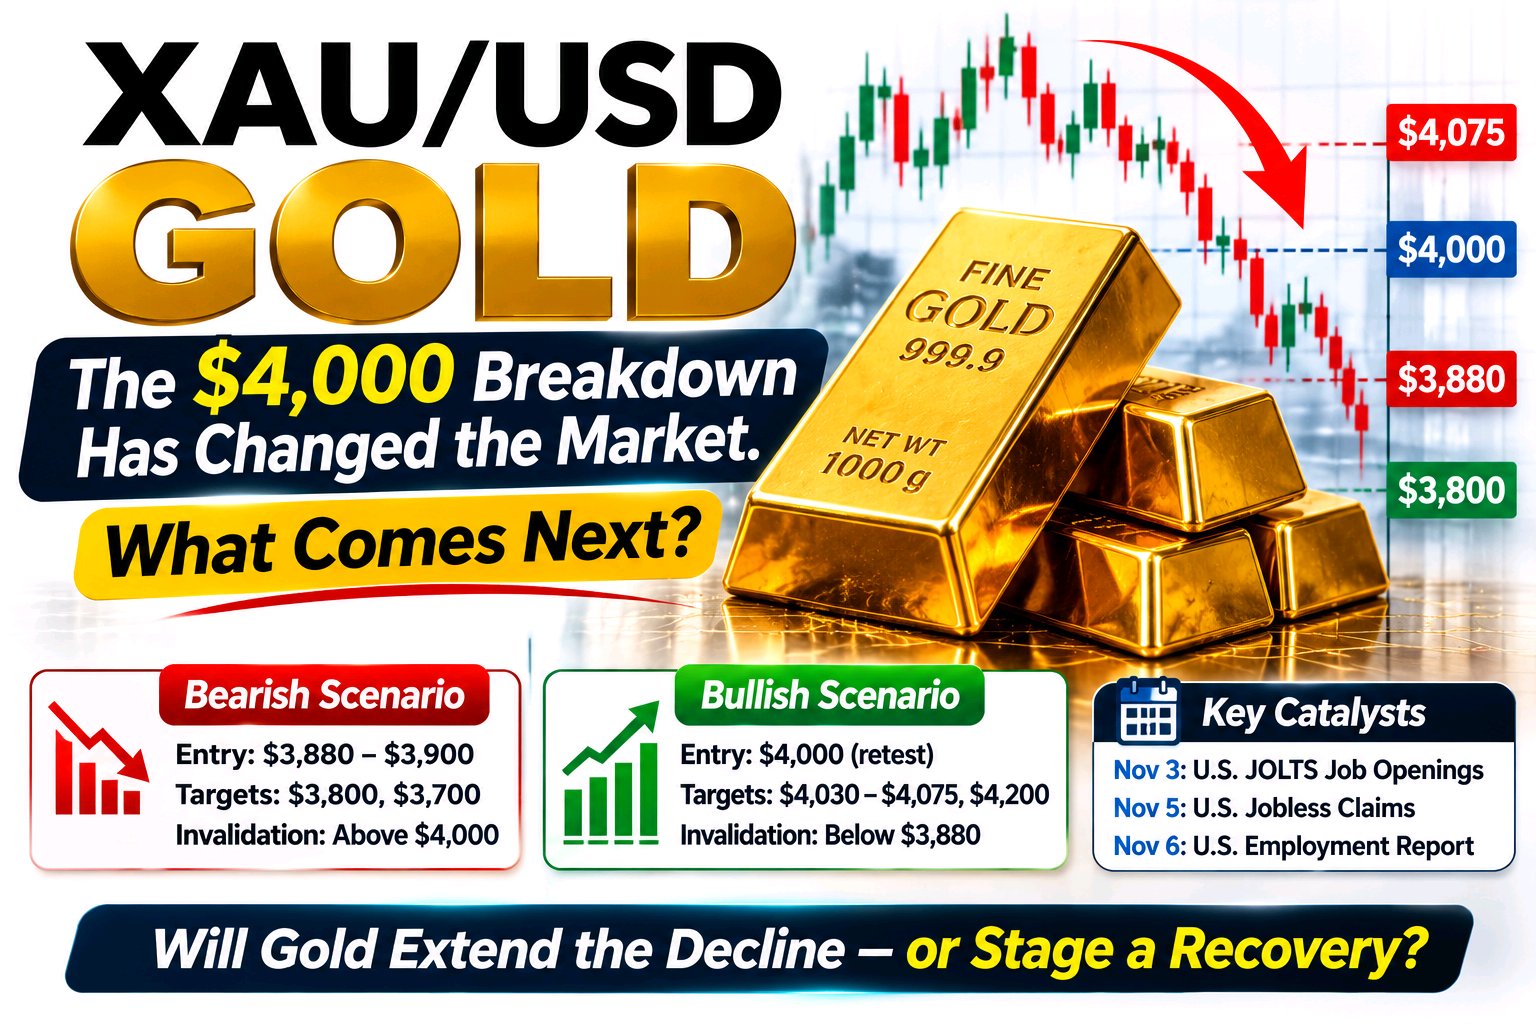
يكسر الذهب حاجز 4,300 دولار، وباتت عمليات البيع هذه تتجاوز مجرد تراجع عادي. انخفض زوج الذهب/الدولار (XAU/USD) إلى حوالي 4,303 دولار يوم الأربعاء، وهو أدنى مستوى له منذ أكثر من ثلاثة أسابيع، حيث يواجه الذهب الآن رابع جلسة خسائر على التوالي. تأتي هذه الحركة في الوقت الذي تدفع فيه التوترات الأمريكية الإيرانية المتجددة أسعار النفط للارتفاع، بينما يتجه عائد سندات الخزانة الأمريكية لأجل 10 سنوات نحو 4.81%، وتُسعر الأسواق فرصة تقارب 70% لرفع الفائدة من قبل الاحتياطي الفيدرالي هذا الشهر. الجانب الأقل وضوحاً هو رد الفعل تجاه المخاطر الجيوسياسية. عادةً، يجب أن يؤدي تصاعد النزاع إلى تعزيز جاذبية الذهب كملاذ آمن. لكن هذه المرة، تخلق أسعار النفط المرتفعة مشكلة أخرى: توقعات التضخم ترتفع جنباً إلى جنب مع العوائد، مما يجعل الاحتياطي الفيدرالي أكثر ميلاً للحفاظ على سياسة تقييدية. وهذا يسمح للدولار وعوائد الخزانة بالتغلب على طلب الذهب التقليدي كملاذ آمن. من الناحية الفنية، أصبح مستوى 4,300 دولار الآن هو ساحة المعركة. يتداول الذهب تحت متوسطه المتحرك لـ 200 يوم، لذا يحتاج المشترون إلى استعادة المستويات المفقودة قبل أن يبدأ الهيكل في الظهور بشكل إيجابي مرة أخرى. هبوطي: الرفض حول 4,350 دولار – 4,400 دولار ← يستهدف 4,250 دولار، ثم 4,200 دولار. صعودي: استعادة 4,400 دولار والثبات فوقه ← يفتح باب التعافي نحو 4,480 دولار – 4,520 دولار. الإبطال: القبول المستمر فوق 4,520 دولار من شأنه أن يضعف الهيكل الهبوطي الحالي. المحفز الرئيسي القادم هو بيانات العمل الأمريكية. سلسلة بيانات ضعيفة من ADP/NFP قد تقلل من توقعات رفع الفائدة من قبل الفيدرالي وتمنح الذهب السيولة التي يحتاجها. بينما سيؤدي تقرير عمل قوي إلى تعزيز سردية العوائد المرتفعة وربما يضع مستوى 4,300 دولار تحت ضغط أكبر بكثير. الذهب لا يخسر لأن الطلب على الملاذ الآمن قد اختفى، بل يخسر لأن السوق يتعامل حالياً مع التضخم وأسعار الفائدة المرتفعة باعتبارهما الخطر الأكبر. $XAUTUSDT #ByXIMPACT
لا تزال إنفيديا (Nvidia) تنمو بمعدل لا تستطيع معظم الشركات ذات القيمة السوقية الضخمة مضاهاته، لكن السهم بدأ يواجه اختباراً من نوع آخر. أعلنت إنفيديا للتو عن إيرادات ربع سنوية بلغت 96.2 مليار دولار، بزيادة قدرها 106% على أساس سنوي و18% على أساس ربع سنوي. وبلغت إيرادات مركز البيانات 89 مليار دولار، بزيادة 117% على أساس سنوي. والأهم من ذلك، توقعت الإدارة أن تبلغ إيرادات الربع الثالث 108 مليار دولار ±2%. الإشارة الأقل وضوحاً هي الفجوة بين النمو الأساسي وتوقعات السوق. منصة "فيرا روبين" (Vera Rubin) من إنفيديا بدأت بالفعل في الدخول في مرحلة الإنتاج الكامل لدى شركاء البنية التحتية للذكاء الاصطناعي الرئيسيين، مما يعني أن الشركة لا تعتمد فقط على رقاقات "بلاك ويل" (Blackwell) للحفاظ على دورة النمو هذه. لكن العوامل الاقتصادية الكلية أصبحت فجأة مشكلة أكبر. ارتفع عائد السندات الأمريكية لأجل 10 سنوات نحو 4.8%، بينما زادت توقعات رفع الفيدرالي لأسعار الفائدة في سبتمبر نحو 67-68% مع تزايد المخاوف بشأن النفط والتضخم. وهذا يضغط على أسهم التكنولوجيا ذات التقييمات العالية حتى عندما تظل أعمالها الأساسية قوية. لذا، بدأ الوضع يصبح أكثر إثارة للاهتمام. نظرة صعودية (Bullish): الحفاظ على مستوى 215-220 دولاراً واستعادة مستوى 225-230 دولاراً ← قد يستهدف الزخم مستوى 240 دولاراً، ثم 250 دولاراً. نظرة هبوطية (Bearish): كسر مستوى 215 دولاراً ← راقب مستوى 205 دولارات، مع تحول 195 دولاراً إلى منطقة دعم أعمق. الإبطال: القبول المستمر فوق مستوى 230 دولاراً سيضعف الأطروحة الهبوطية قصيرة الأجل. قصة الذكاء الاصطناعي لم تنتهِ بعد. السؤال هو ما إذا كان بإمكان سهم NVDA مواصلة الصعود بينما تخبر العوائد المستثمرين بالمطالبة بعائد أعلى مقابل امتلاك أسهم النمو. هذا هو التباين الذي أراقبه الآن: طلب قياسي على الذكاء الاصطناعي مقابل ظروف اقتصادية كلية تزداد عدائية. $NVDAXUSDT #ByXIMPACT
تدخل شركتا تسلا وسبيس إكس مرحلة حاسمة حيث أصبح التنفيذ الفعلي أكثر أهمية من سردية ماسك. سلمت تسلا 480,126 مركبة في الربع الثاني ونشرت 13.5 جيجاوات في الساعة من تخزين الطاقة، لكن نمو مبيعاتها من السيارات الكهربائية المصنوعة في الصين تباطأ بشكل حاد ليصل إلى 3.6% على أساس سنوي في أغسطس. في غضون ذلك، انتقلت Cybercab إلى مرحلة التشغيل التجاري في أوستن، لكن الإدارة الوطنية للسلامة على الطرق السريعة (NHTSA) طلبت من تسلا الإجابة على استفسارات بحلول 30 سبتمبر بشأن اعتمادها الذاتي. تواجه سبيس إكس اختباراً مختلفاً. قفزت إيرادات الربع الثاني بنسبة 91.9% على أساس سنوي لتصل إلى 7.8 مليار دولار، مع قفزة في إيرادات الذكاء الاصطناعي بنسبة 247.5% لتصل إلى 2.6 مليار دولار، ووصلت إيرادات اتصال Starlink إلى 4.3 مليار دولار. لكن هذا النمو يتطلب استثمارات ضخمة: حيث بلغ الإنفاق الرأسمالي على الذكاء الاصطناعي وحده 15.8 مليار دولار في الربع الثاني. تستهدف سبيس إكس الآن يوم 28 سبتمبر لإطلاق رحلة Starship 14، وهي أول مهمة لـ Starship تدر إيرادات، حيث ستحمل 26 قمراً صناعياً من طراز Starlink V3. يضع السوق المستثمرين أيضاً أمام اختبار تقني واضح. يتداول سهم تسلا (TSLA) حول منطقة 390 دولاراً، بينما أغلق سهم سبيس إكس (SPCX) عند 148.36 دولاراً في 23 سبتمبر بعد انخفاض بنسبة 4.11%؛ ودفعت الجلسة الأخيرة السهم للعودة نحو منطقة 146–150 دولاراً. كما يعد انتهاء فترة حظر بيع أسهم سبيس إكس الوشيك اعتباراً آخر للعرض على المدى القريب، حيث سيصبح حوالي 328 مليون سهم مؤهلاً للتداول. توقعاتي: • $TSLA صعودي: استعادة مستوى 400 دولار ← 420 دولاراً، ثم 450 دولاراً. • $TSLA هبوطي: كسر مستوى 370 دولاراً ← 355 دولاراً، ثم 340 دولاراً. • $SPCX صعودي: استعادة مستوى 155–160 دولاراً ← 175 دولاراً، ثم 190 دولاراً. • $SPCX هبوطي: كسر مستوى 145 دولاراً ← 135 دولاراً، ثم 125 دولاراً. السؤال المثير للاهتمام ليس أي من الشركتين تمتلك السردية الأكبر بقيادة ماسك. بل هو ما إذا كانت تسلا تستطيع تحويل القيادة الذاتية إلى عمل تجاري قابل للتوسع، وما إذا كانت سبيس إكس قادرة على تحويل نمو Starlink والذكاء الاصطناعي إلى تدفق نقدي كافٍ لدعم إنفاقها الرأسمالي الهائل دون أن يطالب السوق بإعادة تقييم للسعر أولاً. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT
$HYPE: الأموال المؤسسية في طريقها إلينا. الاختبار القادم هو العرض. تدخل Hyperliquid مرحلة مختلفة. لم يعد السؤال مجرد ما إذا كان المتداولون يريدون منصة مشتقات لا مركزية (on-chain). بل هل يمكن للمؤسسات المالية التقليدية المساعدة في تحويل Hyperliquid إلى بنية تحتية لسوق أوسع بكثير—وهل سيستفيد حاملو عملة HYPE من ذلك. هناك ثلاثة تطورات بارزة. 1. وول ستريت تستكشف البنية التحتية لـ Hyperliquid. في 29 أكتوبر، أعلنت ICE عن شراكة مع Trade[XYZ] لتطوير أسواق عقود آجلة دائمة (perpetuals) منظمة في الولايات المتحدة باستخدام تقنية Hyperliquid. قد تغطي المنتجات المخطط لها العملات المشفرة، والأسهم، والسلع، والعملات الأجنبية. في تطور منفصل في 26 أكتوبر، حددت Hyperliquid شركة Payward، الشركة الأم لـ Kraken، كأول جهة مقصودة لنشر HIP-3 منظمة من قبل لجنة تداول السلع الآجلة (CFTC)، بشرط الحصول على الموافقات. تشير هذه التحركات إلى أن السوق المحتمل لـ Hyperliquid يمتد إلى ما وراء متداولي العملات المشفرة الأصليين. لكن لا يوجد إعلان يضمن تراكم قيمة مباشرة لحاملي HYPE. 2. منتجات الاستثمار المنظمة تخلق قناة طلب أخرى. توفر منتجات استثمار HYPE الفورية للمستثمرين التقليديين فرصة للتعرض للسوق دون الحاجة إلى إدارة العملات مباشرة. بحلول 30 أكتوبر، احتفظت ثلاثة منتجات مجتمعة بما يقرب من 450 مليون دولار من الأصول، وفقاً لبيانات تتبع تدفقات صناديق الاستثمار المتداولة (ETF). هذه علامة مشجعة على اهتمام المستثمرين—لكن الأصول المدارة ليست هي نفسها التدفقات اليومية الجديدة، ويمكن أن تنعكس التدفقات. 3. يظل ضغط العرض جزءاً من المعادلة. موعد فتح القفل الرئيسي التالي للمساهمين الأساسيين هو 6 نوفمبر، مع إدراج حوالي 9.92 مليون وحدة من HYPE للإصدار وفقاً لمتتبعي السوق الحاليين. فتح قفل العملات لا يعني تلقائياً أنه سيتم بيعها، لكنه يخلق حدث عرض آخر للسوق لامتصاصه. في غضون ذلك، يواصل صندوق المساعدة الخاص بـ Hyperliquid شراء HYPE باستخدام الإيرادات المتعلقة بالبروتوكول. قدّر أحد المتتبعين قيمة عمليات إعادة الشراء بنحو 65.7 مليون دولار خلال الـ 30 يوماً السابقة حتى 31 أكتوبر. السؤال المهم هو ما إذا كان الطلب المستمر يمكن أن يفوق العرض الجديد الذي يدخل التداول. رأيي: تبني Hyperliquid حالة ذات مصداقية كبنية تحتية للسوق المالية. الشراكات المؤسسية، ومنتجات الاستثمار المنظمة، وعمليات إعادة الشراء المدفوعة بالبروتوكول هي تطورات ذات مغزى—لكن الإشارة الأقوى على المدى الطويل ستكون نمو الاستخدام الحقيقي جنباً إلى جنب مع طلب دائم على HYPE. أراقب ثلاثة أشياء: التقدم التنظيمي، والتدفقات الفعلية لصناديق الاستثمار المتداولة (ETF)، وكيف سيتعامل السوق مع فتح قفل نوفمبر. هل أصبحت $HYPE أصل بنية تحتية طويل الأجل—أم أن السوق يسعر قصة المؤسسات في وقت مبكر جداً؟ $HYPEUSDT #ByXIMPACT
الذهب يحافظ على مستوى 4,400 دولار ولكن مؤشر أسعار المستهلكين (CPI) قد يحفز التحرك الكبير القادم يتم تداول $XAUT/USDT حالياً عند حوالي 4,400 دولار بعد انخفاضه تحت هذا المستوى يوم الاثنين. وصل الذهب الفوري لفترة وجيزة إلى حوالي 4,396 دولاراً، مما زاد من الضغط الناتج عن تقرير الوظائف الأمريكي الذي جاء أقوى من المتوقع يوم الجمعة. فقد ارتفعت جداول الرواتب في أغسطس بمقدار 162 ألف وظيفة مقابل 56 ألفاً كانت متوقعة، بينما استقرت البطالة عند 4.1%، مما دفع الأسواق لتسعير احتمال بنسبة 60% لرفع الفيدرالي لأسعار الفائدة في سبتمبر. الجزء الأقل وضوحاً هو مقدار الضغط الكلي (الماكرو) الذي يمتصه الذهب دون أن ينهار تماماً. إن ارتفاع عوائد سندات الخزانة، وارتفاع أسعار النفط، وتجدد توقعات رفع الفيدرالي لأسعار الفائدة، كلها تعمل ضد المعدن. لكن المخاطر الجيوسياسية تدعم في الوقت نفسه الطلب على الملاذ الآمن، بينما كافح الدولار لتمديد مكاسبه. وهذا يترك الذهب عالقاً بين قوتين متعارضتين. هناك أيضاً تطور مثير للاهتمام يتعلق بـ $XAUT تحديداً. تقوم Tether بإنهاء عمل منصة Alloy وعملة aUSDT بينما تقوم صراحةً بتحويل الموارد نحو المنتجات ذات الطلب الأقوى، والسيولة الأعمق، والفرص طويلة الأجل الأوسع، بما في ذلك XAU₮. لدى مستخدمي aUSDT الحاليين مهلة حتى 17 سبتمبر لإعادة aUSDT واسترداد ضماناتهم من XAU₮ عبر المنصة. من الناحية الفنية، أصبح مستوى 4,400 دولار الآن ساحة المعركة. في حالة الهبوط (Bearish): الرفض حول 4,450 – 4,500 دولار ← خسارة 4,400 دولار ← يستهدف 4,350 دولاراً، ثم 4,300 دولار. في حالة الصعود (Bullish): استعادة 4,500 دولار وكسر 4,540 دولاراً ← يفتح الطريق نحو 4,600 دولار، ثم 4,700 دولار. الإبطال: الاستقرار المستمر دون مستوى 4,300 دولار سيُضعف بشكل كبير هيكل التعافي الحالي. المحفز الرئيسي القادم هو التضخم الأمريكي. يصدر مؤشر أسعار المنتجين (PPI) يوم الخميس ومؤشر أسعار المستهلكين (CPI) يوم الجمعة. قد تؤدي قراءة تضخم أعلى إلى تعزيز سيناريو رفع الفيدرالي لأسعار الفائدة، وإبقاء العوائد مرتفعة، ووضع مستوى 4,400 دولار تحت ضغط شديد. بينما قد يؤدي انخفاض مؤشر أسعار المستهلكين إلى عكس بعض من إعادة التسعير المتشددة هذه وإعطاء الذهب مجالاً لمهاجمة مستوى 4,500 دولار مرة أخرى. ولكن إليك التمييز المهم: لا يحتاج الذهب إلى الارتفاع الآن. إنه يحتاج إلى إثبات أن 4,400 دولار هي قاعدة حقيقية. لا أريد مطاردة الارتداد. أريد أن أرى تحول مستوى 4,500 دولار من مقاومة إلى دعم. حتى ذلك الحين، لا تزال هذه منطقة قرار وليست انعكاساً مؤكداً. هل سيستعيد الذهب مستوى 4,500 دولار قبل صدور بيانات مؤشر أسعار المستهلكين، أم أن مستوى 4,400 دولار سيفسح المجال أخيراً؟ $XAUTUSDT #ByXIMPACT
AAPL: الحدث قدّم المطلوب، لكن السعر لا يزال بحاجة إلى تأكيد منحت شركة أبل المستثمرين الكثير للتفكير فيه بالأمس: هاتف iPhone Duo بسعر 1999 دولاراً، وiPhone 18 Pro وPro Max، وسماعات AirPods مطورة، وApple Watch Series 12 وUltra 4، بالإضافة إلى تعزيز أكبر للذكاء الاصطناعي من خلال أحدث تجارب برمجياتها. الهاتف القابل للطي هو بوضوح العنوان الرئيسي، ولكن بالنسبة للمستثمرين، السؤال الأكبر هو ما إذا كانت دورة المنتج هذه ستتحول إلى دورة ترقية فعلية ومجدية. ما لفت انتباهي هو رد فعل سهم AAPL نفسه. على الرغم من حجم الإعلانات، أغلق سهم أبل عند حوالي 315.34 دولاراً، بانخفاض قدره 0.28% تقريباً، ولا يزال السعر يتداول داخل قناته الصعودية الأوسع بدلاً من اختراقها نحو الأعلى. 📈 لا يزال الرسم البياني إيجابياً، لكن AAPL تقترب الآن من منطقة قرار حاسمة. لا تزال القيعان المرتفعة تتشكل داخل القناة الصاعدة، بينما يواصل السعر اختبار الحد العلوي. وهذا يجعل الاختراق الفني أكثر أهمية من عنوان الحدث نفسه. إذا تمكنت AAPL من تجاوز مقاومة القناة والثبات فوقها مع أحجام تداول جيدة، فإن الهيكل الفني سيرجح كفة موجة صعودية أخرى. ولكن هناك احتمال آخر. قد يخبرنا السوق أن هاتف iPhone Duo، والأسعار الأعلى لهواتف Pro، وتحسينات الذكاء الاصطناعي كانت مسعرة مسبقاً بشكل جزئي. كما يمكن لعمليات الإطلاق الكبرى من أبل أن تؤدي إلى ردود فعل "البيع عند الخبر" على المدى القصير قبل أن يعيد السوق تقييم تأثير الأرباح على المدى الطويل. لذا، أنا أراقب تأكيد السعر بدلاً من الانجرار وراء الأخبار. سيناريو الصعود: اختراق فوق مقاومة القناة ← تأكيد بحجم التداول ← استمرار نحو المقاومة التالية. سيناريو الهبوط: الرفض عند الحد العلوي ← فقدان القناة الصاعدة ← تراجع أعمق قبل محاولة اختراق أخرى. الحدث قدّم الرواية المطلوبة. الآن تحتاج AAPL إلى تقديم تأكيد السعر. هل ستشتري عند التراجع داخل القناة، أم ستنتظر حتى تخترق AAPL المقاومة وتثبت فوقها أولاً؟ $AAPLXUSDT #ByXIMPACT
CRCL و TSLA: قصتان للنمو، اختباران
تقدم كل من سيركل (Circle) وتسلا (Tesla) روايتين مختلفتين تماماً حول النمو، لكن كلتاهما تقتربان من مستويات يصبح فيها التنفيذ أكثر أهمية من السردية. أغلق سهم CRCL عند 89 دولاراً في 25 سبتمبر، بانخفاض نسبته 4.3% خلال الجلسة. يأتي الضغط الفوري بعد انتعاش قوي في سبتمبر، لكن الخلفية الأساسية تظل نشطة: استثمرت Binance مبلغ 100 مليون دولار في Circle بسعر 80.84 دولاراً للسهم الواحد وجددت شراكة USDC لمدة خمس سنوات. كما أطلقت Circle شبكة Arc الرئيسية مع أكثر من 100 مؤسسة وباني في النظام البيئي، في حين تجاوز تداول عملة USDC حاجز 74 مليار دولار. المخاطرة الجديدة تكمن في انتقال الإدارة. فقد أعلنت Circle أن المدير المالي جيريمي فوكس-جرين سيتنحى عن منصبه، مع التخطيط لفترة انتقالية حتى ديسمبر ما لم يتم تعيين خليفة في وقت أقرب. يأتي ذلك في وقت يتوسع فيه العمل: وصل تداول USDC في الربع الثاني إلى 73.3 مليار دولار (بزيادة 19% على أساس سنوي)، وبلغ حجم التداول على السلسلة 14.8 تريليون دولار (بزيادة 151%)، ووصلت الإيرادات بالإضافة إلى دخل الاحتياطي إلى 701 مليون دولار. أغلق سهم TSLA عند 372.11 دولاراً في 25 سبتمبر، بانخفاض قدره 1.54%. تمتلك تسلا الآن العديد من المحفزات المتزامنة: بدأت عمليات تسليم شاحنات Semi من منشأتها في نيفادا، والتي من المخطط أن تنتج 50,000 شاحنة سنوياً، بينما تلقت الشركة مؤخراً طلباً لـ 2,500 شاحنة Semi من مجموعة تضم مايكروسوفت وبيبسيكو. كما وافقت الجهات التنظيمية التشيكية مؤقتاً على نظام القيادة الذاتية الكاملة (FSD) من تسلا هذا الأسبوع. لكن قصة القيادة الذاتية لدى تسلا لا تزال تواجه اختباراً تنظيمياً. إذ تحقق الإدارة الوطنية للسلامة على الطرق السريعة (NHTSA) في اعتماد ما يصل إلى 1,000 سيارة أجرة ذاتية القيادة (Cybercabs)، وقد تم توجيه تسلا للإجابة على أسئلة حول الاعتماد بحلول 30 سبتمبر. هذا يخلق وضعين مختلفين تماماً. وضع CRCL صعودي: استعادة مستوى 90–95 دولاراً ← 100 دولار، ثم 110 دولارات. هبوطي: خسارة مستوى 87–88 دولاراً ← 80 دولاراً، ثم 75 دولاراً. وضع TSLA صعودي: استعادة مستوى 380–385 دولاراً ← 400 دولار، ثم 420 دولاراً. هبوطي: الرفض دون مستوى 380 دولاراً وخسارة مستوى 365 دولاراً ← 350 دولاراً، ثم 335 دولاراً. الجزء المثير للاهتمام ليس ببساطة ما إذا كان بإمكان CRCL تنمية USDC أو ما إذا كان بإمكان تسلا تنمية القيادة الذاتية. بل هو ما إذا كان بإمكان Circle تحويل تبني العملات المستقرة إلى اقتصاديات مستدامة، بينما تثبت تسلا أن طموحاتها في مجال القيادة الذاتية والمنتجات الجديدة يمكن أن تتوسع دون أن تصبح مشكلات التنفيذ والتنظيم هي عنق الزجاجة. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
يكسر الذهب حاجز 4,300 دولار، وباتت عمليات البيع هذه تتجاوز مجرد تراجع عادي. انخفض زوج الذهب/الدولار (XAU/USD) إلى حوالي 4,303 دولار يوم الأربعاء، وهو أدنى مستوى له منذ أكثر من ثلاثة أسابيع، حيث يواجه الذهب الآن رابع جلسة خسائر على التوالي. تأتي هذه الحركة في الوقت الذي تدفع فيه التوترات الأمريكية الإيرانية المتجددة أسعار النفط للارتفاع، بينما يتجه عائد سندات الخزانة الأمريكية لأجل 10 سنوات نحو 4.81%، وتُسعر الأسواق فرصة تقارب 70% لرفع الفائدة من قبل الاحتياطي الفيدرالي هذا الشهر. الجانب الأقل وضوحاً هو رد الفعل تجاه المخاطر الجيوسياسية. عادةً، يجب أن يؤدي تصاعد النزاع إلى تعزيز جاذبية الذهب كملاذ آمن. لكن هذه المرة، تخلق أسعار النفط المرتفعة مشكلة أخرى: توقعات التضخم ترتفع جنباً إلى جنب مع العوائد، مما يجعل الاحتياطي الفيدرالي أكثر ميلاً للحفاظ على سياسة تقييدية. وهذا يسمح للدولار وعوائد الخزانة بالتغلب على طلب الذهب التقليدي كملاذ آمن. من الناحية الفنية، أصبح مستوى 4,300 دولار الآن هو ساحة المعركة. يتداول الذهب تحت متوسطه المتحرك لـ 200 يوم، لذا يحتاج المشترون إلى استعادة المستويات المفقودة قبل أن يبدأ الهيكل في الظهور بشكل إيجابي مرة أخرى. هبوطي: الرفض حول 4,350 دولار – 4,400 دولار ← يستهدف 4,250 دولار، ثم 4,200 دولار. صعودي: استعادة 4,400 دولار والثبات فوقه ← يفتح باب التعافي نحو 4,480 دولار – 4,520 دولار. الإبطال: القبول المستمر فوق 4,520 دولار من شأنه أن يضعف الهيكل الهبوطي الحالي. المحفز الرئيسي القادم هو بيانات العمل الأمريكية. سلسلة بيانات ضعيفة من ADP/NFP قد تقلل من توقعات رفع الفائدة من قبل الفيدرالي وتمنح الذهب السيولة التي يحتاجها. بينما سيؤدي تقرير عمل قوي إلى تعزيز سردية العوائد المرتفعة وربما يضع مستوى 4,300 دولار تحت ضغط أكبر بكثير. الذهب لا يخسر لأن الطلب على الملاذ الآمن قد اختفى، بل يخسر لأن السوق يتعامل حالياً مع التضخم وأسعار الفائدة المرتفعة باعتبارهما الخطر الأكبر. $XAUTUSDT #ByXIMPACT
لا تزال إنفيديا (Nvidia) تنمو بمعدل لا تستطيع معظم الشركات ذات القيمة السوقية الضخمة مضاهاته، لكن السهم بدأ يواجه اختباراً من نوع آخر. أعلنت إنفيديا للتو عن إيرادات ربع سنوية بلغت 96.2 مليار دولار، بزيادة قدرها 106% على أساس سنوي و18% على أساس ربع سنوي. وبلغت إيرادات مركز البيانات 89 مليار دولار، بزيادة 117% على أساس سنوي. والأهم من ذلك، توقعت الإدارة أن تبلغ إيرادات الربع الثالث 108 مليار دولار ±2%. الإشارة الأقل وضوحاً هي الفجوة بين النمو الأساسي وتوقعات السوق. منصة "فيرا روبين" (Vera Rubin) من إنفيديا بدأت بالفعل في الدخول في مرحلة الإنتاج الكامل لدى شركاء البنية التحتية للذكاء الاصطناعي الرئيسيين، مما يعني أن الشركة لا تعتمد فقط على رقاقات "بلاك ويل" (Blackwell) للحفاظ على دورة النمو هذه. لكن العوامل الاقتصادية الكلية أصبحت فجأة مشكلة أكبر. ارتفع عائد السندات الأمريكية لأجل 10 سنوات نحو 4.8%، بينما زادت توقعات رفع الفيدرالي لأسعار الفائدة في سبتمبر نحو 67-68% مع تزايد المخاوف بشأن النفط والتضخم. وهذا يضغط على أسهم التكنولوجيا ذات التقييمات العالية حتى عندما تظل أعمالها الأساسية قوية. لذا، بدأ الوضع يصبح أكثر إثارة للاهتمام. نظرة صعودية (Bullish): الحفاظ على مستوى 215-220 دولاراً واستعادة مستوى 225-230 دولاراً ← قد يستهدف الزخم مستوى 240 دولاراً، ثم 250 دولاراً. نظرة هبوطية (Bearish): كسر مستوى 215 دولاراً ← راقب مستوى 205 دولارات، مع تحول 195 دولاراً إلى منطقة دعم أعمق. الإبطال: القبول المستمر فوق مستوى 230 دولاراً سيضعف الأطروحة الهبوطية قصيرة الأجل. قصة الذكاء الاصطناعي لم تنتهِ بعد. السؤال هو ما إذا كان بإمكان سهم NVDA مواصلة الصعود بينما تخبر العوائد المستثمرين بالمطالبة بعائد أعلى مقابل امتلاك أسهم النمو. هذا هو التباين الذي أراقبه الآن: طلب قياسي على الذكاء الاصطناعي مقابل ظروف اقتصادية كلية تزداد عدائية. $NVDAXUSDT #ByXIMPACT
تدخل شركتا تسلا وسبيس إكس مرحلة حاسمة حيث أصبح التنفيذ الفعلي أكثر أهمية من سردية ماسك. سلمت تسلا 480,126 مركبة في الربع الثاني ونشرت 13.5 جيجاوات في الساعة من تخزين الطاقة، لكن نمو مبيعاتها من السيارات الكهربائية المصنوعة في الصين تباطأ بشكل حاد ليصل إلى 3.6% على أساس سنوي في أغسطس. في غضون ذلك، انتقلت Cybercab إلى مرحلة التشغيل التجاري في أوستن، لكن الإدارة الوطنية للسلامة على الطرق السريعة (NHTSA) طلبت من تسلا الإجابة على استفسارات بحلول 30 سبتمبر بشأن اعتمادها الذاتي. تواجه سبيس إكس اختباراً مختلفاً. قفزت إيرادات الربع الثاني بنسبة 91.9% على أساس سنوي لتصل إلى 7.8 مليار دولار، مع قفزة في إيرادات الذكاء الاصطناعي بنسبة 247.5% لتصل إلى 2.6 مليار دولار، ووصلت إيرادات اتصال Starlink إلى 4.3 مليار دولار. لكن هذا النمو يتطلب استثمارات ضخمة: حيث بلغ الإنفاق الرأسمالي على الذكاء الاصطناعي وحده 15.8 مليار دولار في الربع الثاني. تستهدف سبيس إكس الآن يوم 28 سبتمبر لإطلاق رحلة Starship 14، وهي أول مهمة لـ Starship تدر إيرادات، حيث ستحمل 26 قمراً صناعياً من طراز Starlink V3. يضع السوق المستثمرين أيضاً أمام اختبار تقني واضح. يتداول سهم تسلا (TSLA) حول منطقة 390 دولاراً، بينما أغلق سهم سبيس إكس (SPCX) عند 148.36 دولاراً في 23 سبتمبر بعد انخفاض بنسبة 4.11%؛ ودفعت الجلسة الأخيرة السهم للعودة نحو منطقة 146–150 دولاراً. كما يعد انتهاء فترة حظر بيع أسهم سبيس إكس الوشيك اعتباراً آخر للعرض على المدى القريب، حيث سيصبح حوالي 328 مليون سهم مؤهلاً للتداول. توقعاتي: • $TSLA صعودي: استعادة مستوى 400 دولار ← 420 دولاراً، ثم 450 دولاراً. • $TSLA هبوطي: كسر مستوى 370 دولاراً ← 355 دولاراً، ثم 340 دولاراً. • $SPCX صعودي: استعادة مستوى 155–160 دولاراً ← 175 دولاراً، ثم 190 دولاراً. • $SPCX هبوطي: كسر مستوى 145 دولاراً ← 135 دولاراً، ثم 125 دولاراً. السؤال المثير للاهتمام ليس أي من الشركتين تمتلك السردية الأكبر بقيادة ماسك. بل هو ما إذا كانت تسلا تستطيع تحويل القيادة الذاتية إلى عمل تجاري قابل للتوسع، وما إذا كانت سبيس إكس قادرة على تحويل نمو Starlink والذكاء الاصطناعي إلى تدفق نقدي كافٍ لدعم إنفاقها الرأسمالي الهائل دون أن يطالب السوق بإعادة تقييم للسعر أولاً. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT