S T E P H E N
7647تسجيل الإعجاب0شارك في الدردشة545المعجبون646تابِع
I M crypto signal provider 100 parsent right signals lets go
I M crypto signal provider 100 parsent right signals lets go
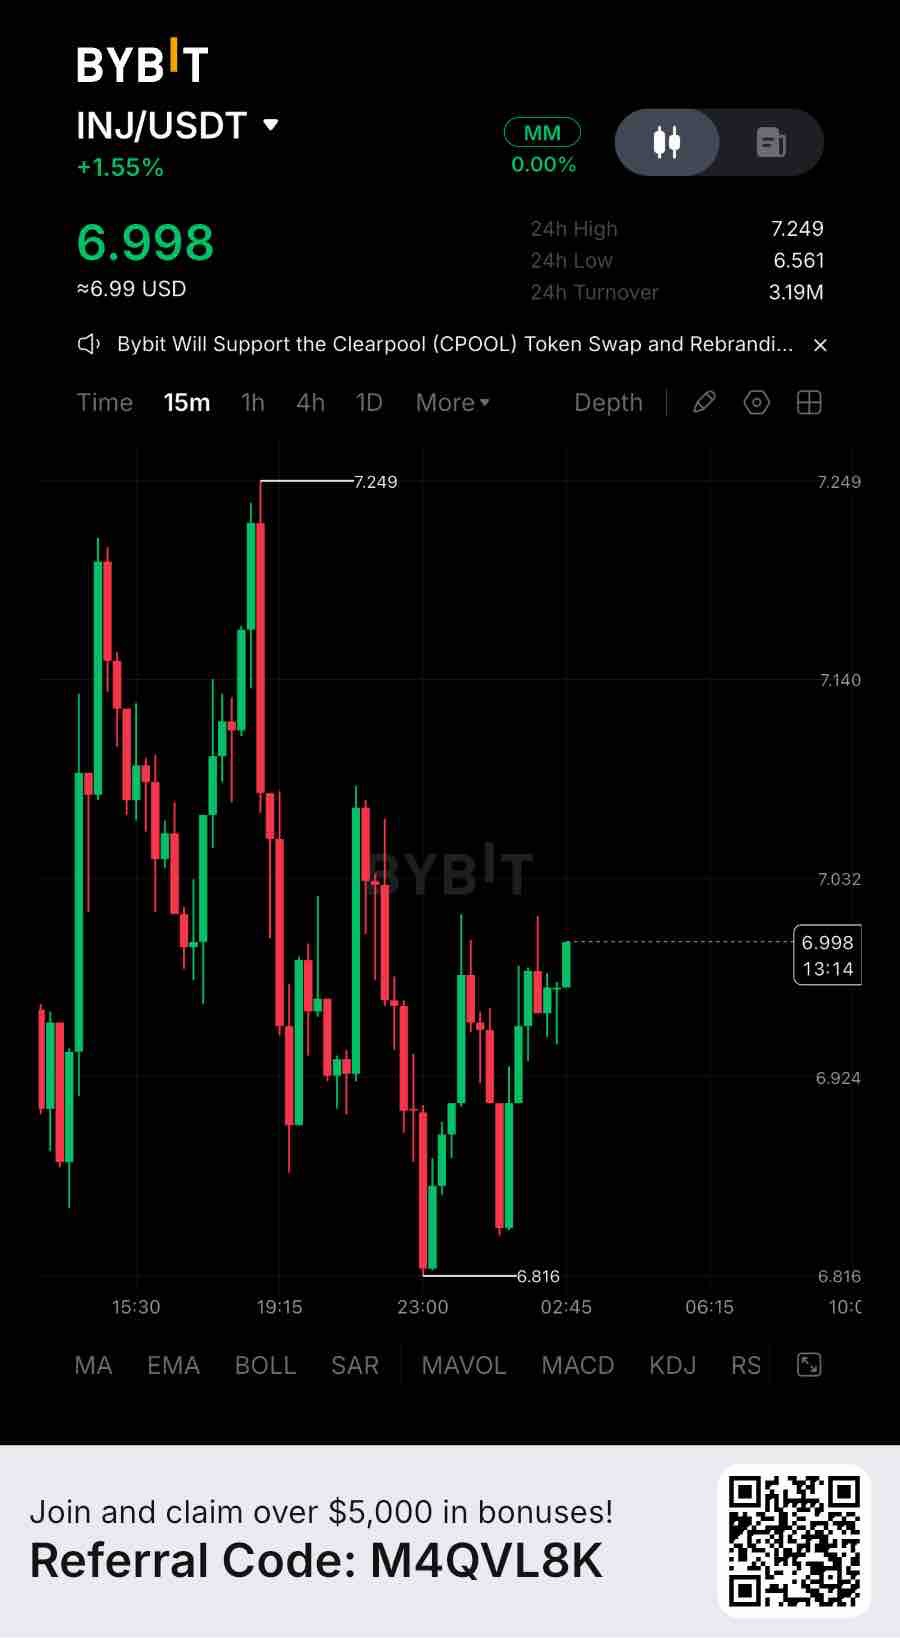
تسجل Injective الآن أكثر من 11 مليار دولار من الأصول المُصدرة عبر بنيتها التحتية للترميز، في حين عالج سجل الأوامر الخاص بها على السلسلة 12.86 مليار دولار كحجم تداول بين نوفمبر 2025 ونوفمبر 2026. وقد حققت العقود الآجلة الدائمة لأصول العالم الحقيقي (RWA) وحدها ما يقرب من 1.8 مليار دولار من حيث الحجم. هذا استخدام حقيقي، وليس مجرد سرد قصصي. لكن التقييم يروي قصة مختلفة. تحمل عملة INJ قيمة سوقية متداولة تبلغ حوالي 690 مليون دولار مقابل 16.36 مليون دولار فقط من القيمة الإجمالية المقفلة (TVL) في التمويل اللامركزي، مما يجعل مضاعف القيمة السوقية إلى القيمة الإجمالية المقفلة عند حوالي 42.2 ضعفاً. وللمقارنة، يتم تداول Maple عند حوالي 0.052 ضعفاً وPendle عند حوالي 0.255 ضعفاً وفقاً لنفس المقياس. وبالتالي، تظهر INJ أغلى بحوالي 814 ضعفاً من Maple و165 ضعفاً من Pendle. هذه ليست شركات قابلة للمقارنة بشكل مثالي، نظراً لأن Injective هي شبكة من الطبقة الأولى (Layer 1) وليست بروتوكول عائد مستقل، لكن الفارق يسلط الضوء على مقدار نمو النظام البيئي المستقبلي الذي انعكس بالفعل في تقييمها. التوسع الأساسي ذو أهمية. سجلت الأسهم المرمزة أرقاماً قياسية جديدة في حجم التداول الشهري من يوليو حتى أكتوبر، بينما توسعت العقود الآجلة الدائمة لأصول العالم الحقيقي لتشمل الأسهم، والعملات الأجنبية، والسلع، والمؤشرات. كما قامت شركة Pineapple Financial بنقل أكثر من مليار دولار من سجلات الرهن العقاري السكني إلى Injective، مع ظهور 2,079 سجلاً على لوحة التحكم العامة الخاصة بها. ومن المهم ملاحظة أن سجلات الرهن العقاري هذه تمثل بنية تحتية للبيانات المرمزة، وليست مليار دولار من الضمانات السائلة أو أوراق الرهن العقاري التقليدية. بالإضافة إلى ذلك، حصلت Injective على تسجيل وكيل نقل من هيئة الأوراق المالية والبورصات (SEC) ووسعت نطاق وصول INJ إلى شبكة Solana. هناك أيضاً اعتبار يتعلق بالعرض. تُظهر ملفات هيئة الأوراق المالية والبورصات (SEC) أن إجمالي عرض INJ وصل إلى حوالي 122.9 مليون بحلول 15 سبتمبر 2026، مقابل الـ 100 مليون التي يتم تداولها كعرض أولي شائع. وبلغ الإصدار السنوي 4.4%. يعمل مقترح "عصر العرض" (Supply Squeeze) على تعزيز الآلية الانكماشية، لكن تقليص العرض الفعلي لا يزال يعتمد على تجاوز إيرادات النظام البيئي ونشاط إعادة الشراء لحجم الإصدار. من منظور السوق، يتم تداول INJ حول 6.89 دولار. يقع الدعم الفوري بالقرب من 6.44 دولار، مع مقاومة حول 7.15 دولار. كنت سأتجنب مطاردة الحركة الحالية دون تأكيد. قد يؤدي إغلاق على إطار 4 ساعات فوق 7.15 دولار متبوعاً بإعادة اختبار ناجحة إلى فتح المجال نحو 7.85 دولار وفي النهاية 8.76 دولار. ومع ذلك، فإن خسارة مستوى 6.44 دولار بكسر مؤكد على إطار 4 ساعات سيؤدي إلى إضعاف الهيكل وكشف مستوى 6.01 دولار، يليه 5.18 دولار. لا يزال الاتجاه قصير الأجل تحت الضغط على الرغم من الزخم الأقوى في الأطر الزمنية الأعلى. لا شيء من هذا يعني أن العملة خاطئة. بل يعني أن قصة النمو على السلسلة وقصة السعر تعملان وفق توقيتين منفصلين حالياً. يجدر التساؤل أيهما سيلحق بالآخر أولاً - وما إذا كانت المزيد من الشبكات والمنتجات المؤسسية والأصول المرمزة وحدها كافية لسد فجوة تقييم بهذا الحجم. #ByXIMPACT $INJUSDT
تواصل شبكة Hedera معالجة نشاط كبير على الشبكة، حيث يبلغ إجمالي القيمة المقفلة (TVL) في التمويل اللامركزي (DeFi) حوالي 20.65 مليون دولار، بينما يبلغ إجمالي القيمة المقفلة عبر الجسور (Bridged TVL) حوالي 493 مليون دولار. وتظل المعاملات اليومية عند مستوى 679 ألف تقريبًا. هذا استخدام فعلي للشبكة، وليس مجرد كلام نظري. لكن مسألة التقييم أكثر تعقيدًا. تمتلك عملة HBAR قيمة سوقية متداولة تبلغ حوالي 2.5 مليار دولار، في حين لا يزال نظام التمويل اللامركزي (DeFi) الخاص بها صغيرًا نسبيًا. وهذا يخلق فجوة بين التقييم الذي يمنحه المستثمرون للشبكة وبين رأس المال المنشور حاليًا في تطبيقات التمويل اللامركزي الخاصة بها. تظل فرصة الأصول الواقعية (RWA) جزءًا مهمًا من تموضع Hedera على المدى الطويل. فعمليات الترميز المؤسسي، وإصدار الأصول، والبنية التحتية للمؤسسات يمكن أن توسع نطاقها الاقتصادي. ومع ذلك، يجب أن يترجم هذا التبني إلى تدفقات رأسمالية مستدامة، وسيولة أعمق، وإيرادات متكررة للشبكة قبل أن تتمكن من تبرير تقييم أعلى بشكل ملحوظ. هناك مقياس واحد يستحق الاهتمام: تولد Hedera رسوم شبكة يومية متواضعة نسبيًا مقارنة بقيمتها السوقية. فارتفاع عدد المعاملات لا يترجم تلقائيًا إلى قيمة اقتصادية مكافئة لحاملي عملة HBAR. من منظور التداول، يتم تداول HBAR حاليًا حول مستوى 0.057 إلى 0.058 دولار. يقع الدعم الفوري بالقرب من 0.0550 دولار، بينما تقع المقاومة حول 0.0595 إلى 0.0605 دولار. إن إغلاق شمعة 4 ساعات فوق مستوى 0.0605 دولار متبوعًا بإعادة اختبار ناجحة قد يفتح الطريق نحو 0.0620 و 0.0645 دولار. ومع ذلك، فإن كسر مستوى 0.0550 دولار مع إغلاق مؤكد على إطار 4 ساعات سيضعف الهيكل ويكشف مستويات 0.0525 دولار، يليها 0.0500 دولار. لا يعني أي مما سبق أن HBAR ضعيفة من الناحية الأساسية. بل يعني أن قصة تبني الشبكة وقصة تقييم العملة تسيران وفق توقيتات مختلفة. السؤال الحقيقي هو ما إذا كان التبني المؤسسي سيترجم في النهاية إلى قيمة اقتصادية ملموسة للعملة. #ByXIMPACT $HBARUSDT
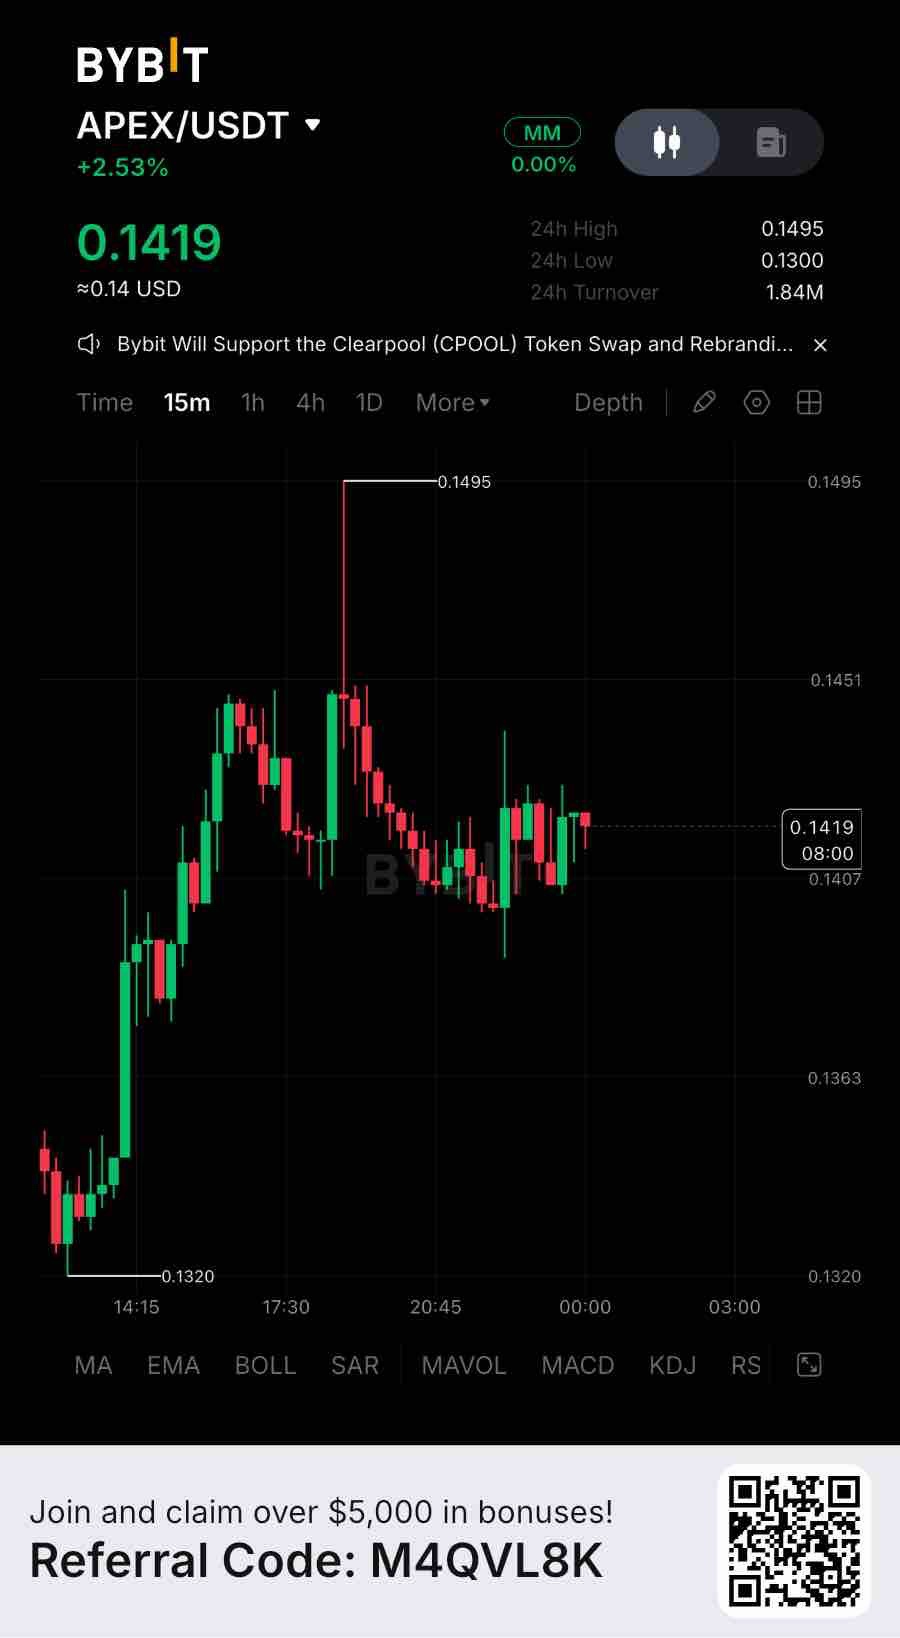
يبلغ إجمالي القيمة المقفلة (TVL) في بروتوكول ApeX حالياً حوالي 28.58 مليون دولار، وقد عالج البروتوكول 9.482 مليار دولار في حجم تداول العقود الآجلة خلال الـ 30 يوماً الماضية. هذا استخدام حقيقي، وليس مجرد سرد قصصي. تصبح الأمور مثيرة للاهتمام عند النظر إلى التقييم. تبلغ القيمة السوقية المتداولة لعملة APEX حوالي 22.27 مليون دولار، وهو ما يعادل 0.78 ضعف إجمالي القيمة المقفلة (TVL). وبالمقارنة مع GMX، التي يتم تداولها عند حوالي 0.37 ضعف إجمالي القيمة المقفلة، فإن APEX تحمل مضاعف تقييم أعلى بنحو 2.1 مرة. يصبح هذا الاختلاف أكثر أهمية عند مقارنة إيرادات حاملي العملة الفعلية بدلاً من نشاط التداول وحده. الأثر الأساسي ليس ضئيلاً؛ حيث يعمل ApeX عبر ثماني شبكات، مع حوالي 12.85 مليون دولار على Arbitrum، و8.87 مليون دولار على Ethereum، و3.06 مليون دولار على Base، و2.63 مليون دولار على BSC، و1.17 مليون دولار على Mantle. وقد ولدت منتجاته مجتمعة، ApeX Pro وApeX Omni، رسوماً تراكمية بلغت 41.62 مليون دولار. وتظهر أرقام الـ 30 يوماً الأخيرة حوالي 326,641 دولاراً من الرسوم و163,320 دولاراً كإيرادات معلنة لحاملي العملة. كما يوجه ApeX Omni نسبة 50% من رسوم التداول نحو عمليات إعادة شراء عملة APEX، مما يخلق آلية مباشرة تربط نشاط البروتوكول بالطلب على العملة. القلق الهادئ هو أن نشاط التداول لم يترجم إلى توسع في إجمالي القيمة المقفلة (TVL). قد يبدو رقم حجم التداول الافتراضي البالغ 9.48 مليار دولار كبيراً، لكن معدل الدوران بالرافعة المالية ليس هو نفسه رأس المال المحتجز في البروتوكول. إذا استمر انخفاض إجمالي القيمة المقفلة بينما يظل توليد الرسوم معتمداً على نشاط التداول، يصبح من الصعب تبرير علاوة التقييم الحالية. بالنسبة للتداول، تحوم عملة APEX حول سعر 0.1413 دولار، مع دعم فوري بالقرب من 0.1380 دولار ودعم أقوى في الجانب السلبي حول 0.1310 - 0.1280 دولار. تقع مقاومة التعافي بالقرب من 0.1420 دولار، يليها 0.1490 دولار. أنا أراقب هذه المنطقة عن كثب ولن أطارد أي ارتداد دون تأكيد. يصبح الإعداد الصعودي أكثر إثارة للاهتمام بعد إغلاق مؤكد لمدة 4 ساعات فوق 0.1420 دولار وإعادة اختبار ناجحة، مما قد يفتح الطريق نحو 0.1490 دولار و0.1520 دولار. أما حدوث كسر لمدة 4 ساعات دون مستوى 0.1310 دولار فسيؤدي إلى إضعاف هيكل التعافي، لتصبح منطقة 0.1280 دولار الأوسع هي منطقة المرجع التالية. لا شيء مما سبق يعني أن العملة في وضع خاطئ، بل يعني أن قصة النمو على الشبكة وقصة السعر تسيران في مسارين مختلفين في الوقت الحالي. من الجدير التساؤل أيهما سيلحق بالآخر أولاً، وهل ستكون المزيد من الشبكات، وحجم التداول الأعلى، وعمليات إعادة الشراء المستمرة كافية لسد علاوة تقييم بهذا الحجم. #ByXIMPACT $APEXUSDT
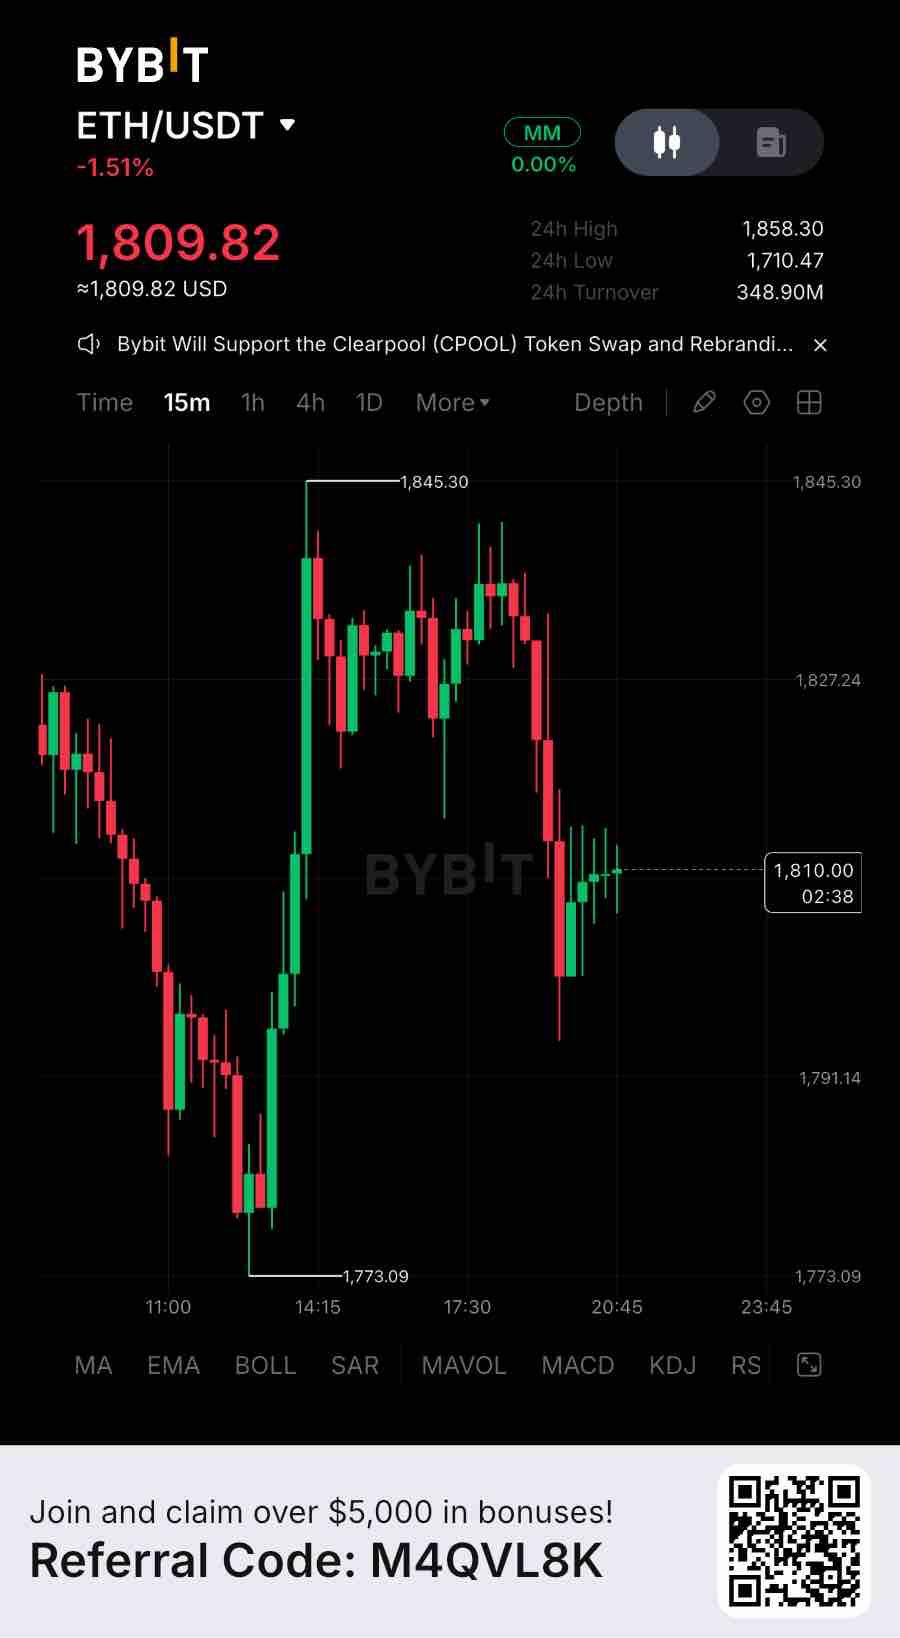
تمتلك إيثيريوم حاليًا ما يقرب من 11.86 مليار دولار كأصول حقيقية (RWA) تحت الإدارة، بينما يحافظ نظام التمويل اللامركزي (DeFi) الخاص بها على 37.94 مليار دولار كإجمالي قيمة مقفلة. ومع ذلك، تقلصت الأصول الحقيقية تحت الإدارة في إيثيريوم بنحو 3.2 مليار دولار، أي بنسبة 22.3%، خلال الثلاثين يومًا الماضية. هذا استخدام حقيقي، وليس مجرد سرد قصصي. تستحق صورة التقييم اهتمامًا أدق. تحمل عملة ETH قيمة سوقية تقدر بنحو 222.2 مليار دولار، وهو ما يعادل تقريبًا 5.9 ضعف إجمالي القيمة المقفلة في التمويل اللامركزي على إيثيريوم. ومقابل أصولها الحقيقية النشطة تحت الإدارة وحدها، يرتفع المضاعف إلى حوالي 18.7 ضعف. هذه مؤشرات تقييم مختلفة، وليست مضاعفات إيرادات مباشرة، لكنها تسلط الضوء على تمييز مهم: التقييم السوقي لإيثيريوم يعكس بالفعل توقعات بنشاط اقتصادي مستقبلي كبير. لا يزال النظام البيئي الأساسي مهمًا. تدعم إيثيريوم حوالي 132.1 مليار دولار من سيولة العملات المستقرة، و2.69 مليار دولار في حجم التداول اليومي عبر المنصات اللامركزية (DEX)، وحوالي 2.07 مليون معاملة يومية. بلغت رسوم الشبكة حوالي 641 ألف دولار خلال فترة التقرير الأخيرة التي مدتها 24 ساعة، بينما بلغت إيرادات مستوى التطبيقات قرابة 2.92 مليون دولار. تواصل الشبكة تسهيل نشاط مالي ملموس، لكن حجم المعاملات وإيرادات التطبيقات لا يترجم تلقائيًا إلى تراكم قيمة مكافئ لحاملي عملة ETH. المخاوف الأكثر هدوءًا تتعلق بتقلص رأس المال. على الرغم من مكانة إيثيريوم الراسخة في الأصول المرمزة والتمويل اللامركزي، فإن الانخفاض الأخير في الأصول الحقيقية تحت الإدارة يشير إلى أن توظيف رأس المال المؤسسي وعلى السلسلة (on-chain) لا يسير في اتجاه واحد. البنية التحتية المتنامية لا تضمن التزامات رأسمالية تتوسع باستمرار. بالنسبة للتداول، تحوم ETH حول 1830 دولارًا، مع وجود دعم فوري عند حوالي 1732 دولارًا ومقاومة تعافي بالقرب من 1839 دولارًا. أراقب هذه المنطقة عن كثب ولن أطارد الارتداد دون تأكيد. يصبح الإعداد الصعودي أكثر إثارة للاهتمام بعد إغلاق مؤكد لمدة 4 ساعات فوق 1839 دولارًا، يليه اختبار ناجح. قد يفتح هذا الطريق نحو 1892 دولارًا وربما 2110 دولارات. ومع ذلك، لا يزال الهيكل الفني الأوسع هبوطيًا، حيث تظهر مؤشرات الأربع ساعات واليومية والأسبوعية ظروفًا هبوطية. كسر هيكل الأربع ساعات دون 1732 دولارًا سيضعف هيكل التعافي، مما يجعل مستويات 1666 دولارًا و1600 دولار في بؤرة التركيز كمناطق مرجعية تالية للهبوط. لا شيء مما سبق يعني أن العملة خاطئة. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران وفق توقيتين مختلفين في الوقت الحالي. من الجدير التساؤل أيهما سيلحق بالآخر أولاً - وهل المزيد من السيولة والأصول المرمزة ونشاط الشبكة وحدهم كافٍ لتبرير تقييم ETH الحالي. #ByXIMPACT $ETHUSDT
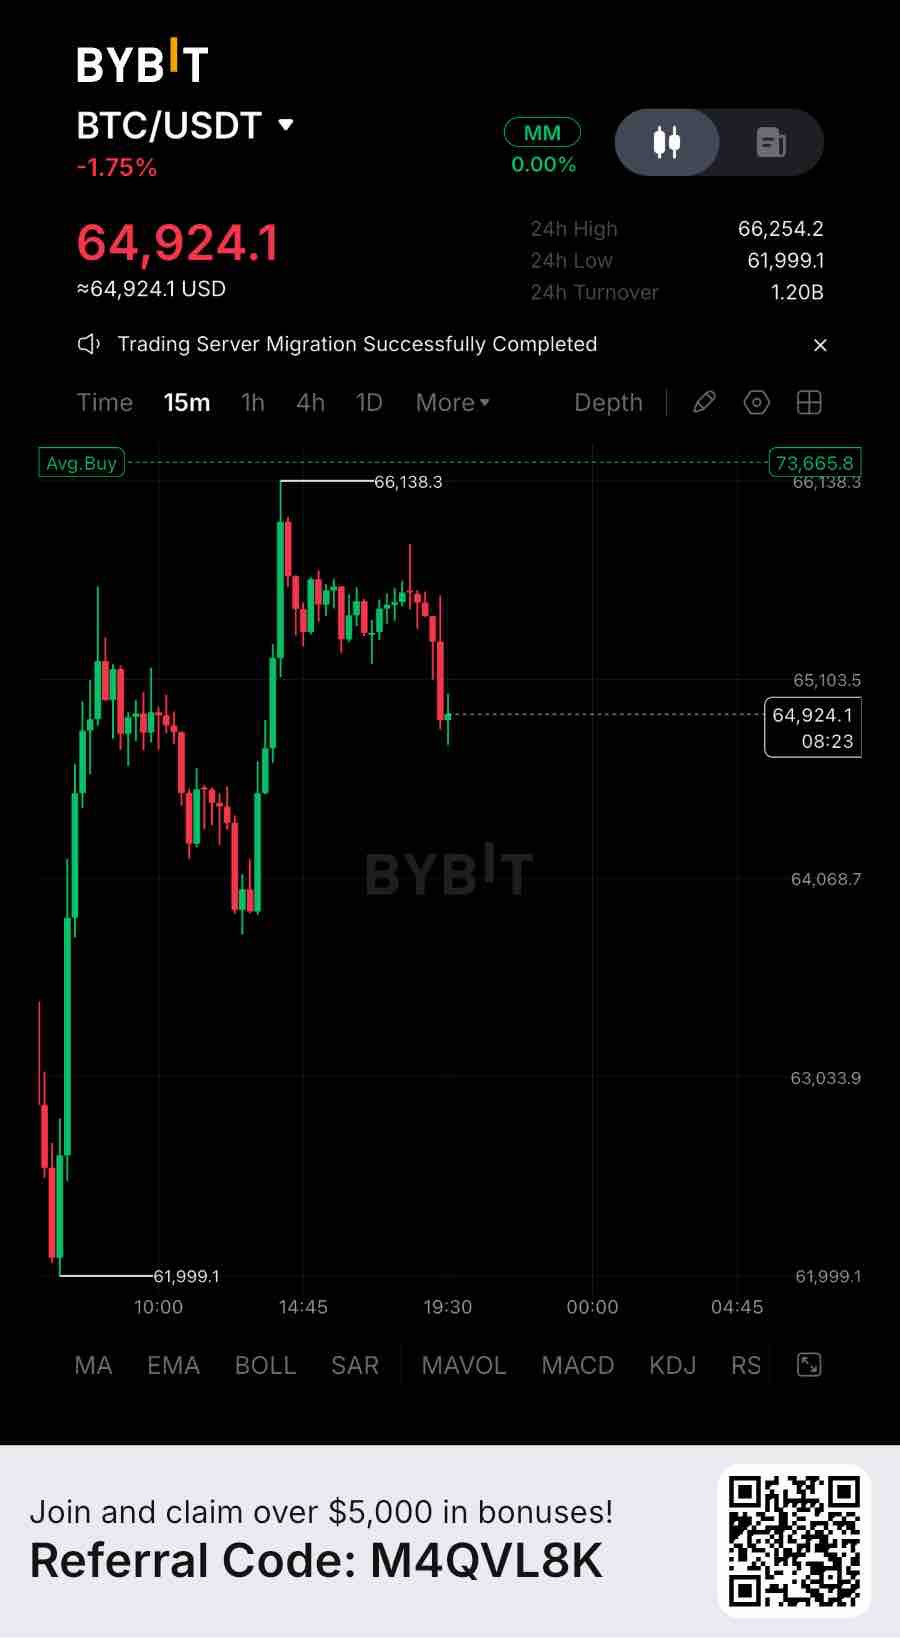
تحليل سوق البيتكوين (BTC) - الإطار الزمني 15 دقيقة يتم تداول البيتكوين حول مستوى 64,924 دولاراً بعد تعافيه من أدنى مستوى له مؤخراً عند 61,999 دولاراً، ومحاولته الصعود نحو 66,138 دولاراً قبل أن يواجه رفضاً سعرياً آخر. أنا لا أعتبر الاستقرار الحالي تعافياً بعد. لا تزال المخاوف الأكبر تتمثل في ضغوط البيع المؤسسي، وتذبذب الطلب الفوري (spot demand)، وارتفاع التعرض لمراكز الشراء (long-side exposure) في المشتقات. السؤال الرئيسي هو ما إذا كان الطلب الفوري الحقيقي قادراً على امتصاص ضغوط البيع، أم أن هناك جولة أخرى من تصفية السيولة في الأسفل لا تزال قادمة. حركة السعر وهيكل السوق انخفض البيتكوين بنحو 1.75% خلال 24 ساعة. الحركة من 61,999 دولاراً إلى 66,138 دولاراً أدت إلى ارتداد ملموس، لكن البائعين ظهروا بالقرب من 66,000 دولار ودفعوا السعر مرة أخرى إلى ما دون 65,103 دولارات. تقع المقاومة الفورية حول 65,100 - 65,500 دولار، تليها منطقة عرض أقوى بالقرب من 65,800 - 66,138 دولاراً. أما على الجانب الهبوطي، فإن مستوى 64,068 دولاراً هو أول دعم مهم يظهر على الرسم البياني. استعادة مستوى 65,100 دولار من شأنه أن يحسن الهيكل قصير المدى، لكن التعافي الأوسع لا يزال يتطلب تأكيداً أقوى. صورة المؤسسات ورؤوس الأموال الكبيرة تظل تدفقات صناديق الاستثمار المتداولة الفورية (Spot ETF) عاملاً مهماً في هيكل الطلب على البيتكوين. تشير التدفقات السلبية الأخيرة إلى أن الطلب الفوري المؤسسي لم يوفر دعماً ثابتاً لمحاولة التعافي. هذا لا يعني أن كل مستثمر كبير يبيع، لكنه يسلط الضوء على غياب التأكيد من مصدر مهم لرأس المال. إلى أن يتحسن الطلب الفوري، يظل الارتداد المدفوع بالمشتقات محدود القناعة. السيولة وظروف النطاق السعري يُظهر الرسم البياني ارتداداً حاداً من 62,000 دولار، يليه تماسك سعري دون 66,000 دولار ورفض آخر نحو 64,900 دولار. النطاق الضيق بعد انخفاض كبير لا يعني تلقائياً مرحلة تجميع. يحتاج المشترون إلى إظهار مشاركة أقوى وامتصاص سيولة البيع المتاحة قبل أن يمكن اعتبار هذا الهيكل بناءً. تمركز المشتقات يبلغ حجم الفائدة المفتوحة (Open Interest) لعقود البيتكوين الآجلة حوالي 42.2 مليار دولار، مع انخفاض مسجل خلال 24 ساعة بنحو 7.9%. وهذا يشير إلى تصفية مراكز بشكل ملموس. تمويل العقود المرجح (Weighted funding) يبلغ حوالي +0.0012%، مما يشير إلى علاوة طفيفة لمراكز الشراء. تظل مراكز الشراء نقطة ضعف محتملة، خاصة إذا فقد السعر دعمه الفوري. تمت تصفية ما يقرب من 781 مليون دولار من مراكز البيتكوين خلال 24 ساعة، حيث يُعزى حوالي 74% منها إلى مراكز الشراء (longs). هذا يظهر أن المشترين بالرافعة المالية قد تعرضوا بالفعل لضغوط كبيرة. أرقام رئيسية السعر الحالي: 64,924 دولاراً التغير خلال 24 ساعة: -1.75% أعلى سعر خلال 24 ساعة: 66,254 دولاراً أدنى سعر خلال 24 ساعة: 61,999 دولاراً المقاومة الفورية: 65,100 - 65,500 دولار المقاومة الرئيسية: 65,800 - 66,138 دولاراً الدعم الأول: 64,068 - 64,000 دولار الدعم الرئيسي: 61,999 دولاراً الفائدة المفتوحة للعقود الآجلة: ~42.2 مليار دولار تغير الفائدة المفتوحة خلال 24 ساعة: -7.9% تمويل العقود المرجح: +0.0012% التصفيات خلال 24 ساعة: ~781 مليون دولار خطة التداول ومستويات التأكيد بالنسبة للتداول، يحوم البيتكوين حول 64,924 دولاراً، مع وجود دعم فوري حول 64,000 - 64,070 دولاراً ومقاومة للتعافي بالقرب من 65,100 دولار. أنا أراقب هذه المنطقة عن كثب ولن أطارد الارتفاع دون تأكيد. يصبح الإعداد الصعودي أكثر إثارة للاهتمام بعد إغلاق مؤكد على إطار 15 دقيقة فوق 65,100 دولار وإعادة اختبار ناجحة، مما قد يفتح الطريق نحو 65,500 و 65,850 و 66,138 دولاراً. اختراق مستمر فوق 66,138 دولاراً سيعزز الهيكل قصير المدى بشكل أكبر. على الجانب الهبوطي، كسر مؤكد على إطار 15 دقيقة دون 64,000 دولار سيضعف الاستقرار الحالي، مما يكشف مستوى 63,030 دولاراً كمنطقة مرجعية تالية، تليها منطقة الدعم الأوسع عند 62,000 دولار. تأكيد الصعود: استعادة 65,100 دولار ← 65,500 ← 65,850 ← 66,138 دولاراً. تأكيد الهبوط: كسر ما دون 64,000 دولار ← 63,030 ← 62,000 دولار. خلاصة المنظور يُظهر البيتكوين استقراراً مؤقتاً بعد حركة هبوطية كبيرة، لكن الاستقرار وحده ليس دليلاً على التعافي. لا يزال الطلب المؤسسي، وتمركز المشتقات، وظروف السيولة عوائق مهمة. الإشارة الحاسمة هي ما إذا كان مشترو السوق الفوري سيعودون بينما تظل الرافعة المالية تحت السيطرة، أم أن كسراً آخر للدعم سيؤدي إلى تصفية جديدة لمراكز الشراء. حتى يصل هذا التأكيد، فإن الحفاظ على رأس المال أهم من مطاردة الزخم قصير المدى. #ByXIMPACT $BTCUSDT
حققت World Liberty Financial تقدماً ملموساً في بناء نظام بيئي حول USD1، عملتها المستقرة المدعومة بالدولار. لم يعد المشروع يعتمد فقط على تكهنات رمز الحوكمة؛ بل أصبح يمتلك طبقة نشاط اقتصادي مرتبطة باحتياطيات العملة المستقرة، والشراكات، وبنية التمويل اللامركزي (DeFi) التحتية. ومع ذلك، هناك رقم واحد يستحق المزيد من الاهتمام: ما مقدار هذا النشاط الاقتصادي الذي يترجم فعلياً إلى قيمة متكررة لحاملي $WLFI؟ إن التمييز بين توليد الإيرادات واكتساب القيمة لحاملي الرمز المميز مهم بشكل خاص هنا. تسجل البيانات المالية لمنصة DeFiLlama حوالي 34.24 مليون دولار كإيرادات إجمالية للبروتوكول في الربع الثالث من عام 2026، مصنفة كعائدات أصول. ومع ذلك، لا يزال صافي دخل حاملي الرمز المميز المُعلن عنه عند 0 دولار. وهذا يسلط الضوء على فرق جوهري: توليد الدخل من خلال النظام البيئي لا يؤسس تلقائياً استحقاقاً اقتصادياً للأشخاص الذين يحملون رمز الحوكمة الخاص به. لقد حدث تطور مهم على هذه الجبهة. في 6 نوفمبر، أعلنت WLFI عن برنامج جديد لإعادة شراء الرموز المميزة قد يستخدم الدخل الناتج عن احتياطيات USD1 ومصادر أخرى. والأهم من ذلك، في 12 نوفمبر، أفاد الفريق بإتمام أول مليون دولار من عمليات إعادة الشراء في غضون 72 ساعة، مع صفقات يُقصد أن تكون قابلة للتتبع بشكل مستقل على الشبكة (on-chain). هذا تقدم ملموس يتجاوز مجرد الإعلان عن آلية مستقبلية. ومع ذلك، أوضح الفريق أيضاً أن جزءاً كبيراً من إجمالي إيرادات USD1 يذهب إلى الشركاء ومقدمي الخدمات. وبالتالي، تعتمد الموارد المتاحة لإعادة الشراء على ما يتبقى بعد التوزيعات، والتكاليف المباشرة، والالتزامات الأخرى. شهد اقتصاد الرموز (Tokenomics) أيضاً تغييراً هيكلياً. قدم مقترح استحقاق المطلعين (insider vesting) عملية حرق دائمة بنسبة 10% للمخصصات الخاصة بالمؤسسين والفريق والمستشارين والشركاء المشاركين، مع خضوع الرموز المتبقية لفترة حظر (cliff) مدتها سنتان تليها ثلاث سنوات من الاستحقاق الخطي. هذا يحسن انضباط العرض على المدى الطويل، على الرغم من أن تقليل العرض لا يخلق بشكل مستقل طلباً مستداماً على الشراء. ولا تزال عمليات فك القفل (unlocks) المستقبلية اعتباراً مهماً. تتوسع فائدة الرمز المميز من خلال الحوكمة والتحصيص (staking). يمكن للحاملين تحصيص رموز WLFI غير المقفلة لمدة 180 يوماً وربما الحصول على مكافآت USD1 متغيرة، رهناً بمتطلبات المشاركة. هذا يخلق حافزاً إضافياً للاحتفاظ بالرموز والمشاركة، لكن مكافآت التحصيص الترويجية لا تعادل حقوقاً دائمة في أرباح البروتوكول. أقوى حجة طويلة المدى لـ WLFI هي ارتباطها بـ USD1. إذا توسع اعتماد العملة المستقرة، فقد تخلق الأرباح المرتبطة بالاحتياطيات قاعدة مالية أكبر لعمليات الشراء المتكررة للرموز. سيؤدي ذلك إلى إنشاء علاقة أقوى بين نمو النظام البيئي والطلب على WLFI. ومع ذلك، فإن عملية تنفيذ واحدة بقيمة مليون دولار لا تؤسس بعد نموذجاً مستداماً لتوزيع الإيرادات، خاصة عندما يمكن تعديل عمليات إعادة الشراء أو إيقافها. بالنظر إلى المستقبل، فإن أهم المقاييس هي حجم إعادة الشراء المتكرر، والإيرادات الفعلية المحتفظ بها بعد توزيعات الشركاء، والشفافية فيما يتعلق بالرموز المشتراة، وما إذا كانت تلك الرموز تُحرق بشكل دائم أو تُحتفظ بها في الخزينة. لقد بدأت WLFI في بناء صلة بين اقتصاديات النظام البيئي والطلب على الرمز المميز. التحدي التالي هو إثبات أن هذه الصلة يمكن أن تعمل باستمرار بدلاً من الاعتماد على قرارات عرضية من الخزينة. #IMPACTbyTrade $WLFIUSDT
تتمثل أقوى ميزة لعملة GRAM في توزيعها. وباعتبارها الأصل الأصلي لشبكة The Open Network (TON)، فهي تستفيد من نظام Telegram البيئي، حيث سجلت شبكة TON حوالي 4.24 مليون معاملة و215,311 عنواناً نشطاً خلال 24 ساعة. كما تبلغ القيمة السوقية للعملات المستقرة ما يقرب من 578.6 مليون دولار. ومع ذلك، هناك رقم واحد يستحق اهتماماً أكبر بكثير: إيرادات الشبكة الفعلية. وفقاً لـ DefiLlama، حققت شبكة TON ما يقرب من 2,112 دولاراً كرسوم للسلسلة و1,056 دولاراً كإيرادات للسلسلة على مدار 24 ساعة. وبعبارة أخرى، يتم الاحتفاظ بنسبة 50% فقط من رسوم المعاملات على مستوى الشبكة، بينما يتم احتساب الباقي من خلال آلية الحرق. ويصبح التمييز أكثر إثارة للاهتمام على مستوى التطبيقات. حققت تطبيقات TON حوالي 1.23 مليون دولار من الرسوم اليومية و266,511 دولاراً من إيرادات التطبيقات. وساهمت منصة Fragment وحدها بحوالي 1.21 مليون دولار من الرسوم و259,128 دولاراً من الإيرادات. وهذا يظهر نشاطاً تجارياً حقيقياً، لكن إيرادات التطبيقات ليست تلقائياً إيرادات لعملة GRAM. فالمدفوعات التي تحققها التطبيقات تعود في المقام الأول إلى تلك الشركات. أما مسألة قيام البلوكشين بالاستحواذ على القيمة الاقتصادية من نشاطهم فهي مسألة منفصلة. آلية تراكم قيمة الرمز المميز تمتلك عملة GRAM آلية اقتصادية محددة. يعزو موقع DefiLlama نسبة 50% من رسوم معاملات TON إلى حرق الرموز. وهذا يخلق تقليصاً متكرراً للمعروض بدلاً من توزيعات نقدية مباشرة لحاملي العملة. ومع ذلك، فإن حرق الرموز وتوليد طلب مستدام هما أمران مختلفان. يحصل المدققون (Validators) أيضاً على مكافآت الرهن (staking) ورسوم المعاملات مقابل تأمين الشبكة. وبالتالي، يوفر الرهن فائدة أخرى لعملة GRAM، على الرغم من أن فائدتها الاقتصادية طويلة الأجل تحتاج إلى تقييم مقابل إصدار الرموز وتخفيف قيمتها. هناك اعتبار إضافي واحد وهو المعروض. تُظهر الأرقام الحالية المعلنة تداول حوالي 2.857 مليار عملة GRAM مقابل إجمالي معروض يبلغ 5.284 مليار. وهذا يعني أن حوالي 54% من المعروض المعلن قيد التداول، مما يجعل توسع المعروض في المستقبل متغيراً مهماً. الحجة الصعودية (Bullish) أقوى حجة لصالح GRAM هي التوزيع. توفر Telegram ميزة كبيرة في جذب المستخدمين، بينما يثبت نظام التطبيقات الحالي أن النشاط التجاري يحدث بالفعل. إذا تُرجم هذا النشاط بشكل متزايد إلى معاملات على الشبكة، ورسوم شبكة أعلى، وطلب على الرهن، وعمليات حرق مستدامة للرموز، فقد تتحسن العلاقة الاقتصادية بين نمو النظام البيئي وعملة GRAM بشكل كبير. ولكن هناك تمييز مهم: الانتقال من TON إلى GRAM في يونيو 2026 كان عبارة عن تغيير في العلامة التجارية، وليس تغييراً جوهرياً في اقتصاديات الرمز المميز. ظلت البلوكشين الأساسية وأرصدة الرموز دون تغيير. ما يهم لاحقاً أود التركيز على ثلاثة مقاييس: نمو رسوم الشبكة الفعلية والإيرادات المحتفظ بها. كمية GRAM المحروقة مقارنة بإصدار الرموز الجديدة. ما إذا كان نمو تطبيقات Telegram يترجم إلى طلب متكرر على الأصل الأصلي. تتمتع GRAM بتوزيع كبير وتحقيق دخل على مستوى التطبيقات. السؤال الذي لم تتم الإجابة عليه هو ما إذا كان ذلك النشاط الاقتصادي يمكن أن يترجم إلى تراكم قيمة مفيد ومستدام للعملة نفسها. هذا هو المقياس الذي يستحق المراقبة، وليس عدد المعاملات وحده. #IMPACTbyTrade $GRAMUSDT
حققت Solstice نطاقاً ذا أهمية، مع ما يقرب من 201 مليون دولار في القيمة الإجمالية المقفلة (TVL) عبر نظام العائد البيئي الخاص بها القائم على شبكة Solana. وتعد استراتيجيات العائد ذات الطابع المؤسسي وحزمة منتجاتها المتوسعة نقاط قوة حقيقية. ومع ذلك، هناك رقم واحد يستحق المزيد من الاهتمام: إيرادات البروتوكول. تذكر DeFiLlama حالياً ما يقرب من 14,265 دولاراً في رسوم الـ 30 يوماً، ولكن 0 دولار كإيرادات بروتوكول و0 دولار كأرباح. والفرق هنا مهم: تصنف منهجيتها هذه الرسوم على أنها USX يتم توزيعها في حساب دعم eUSX لحاملي العائد. بعبارة أخرى، هذا عائد يتم تمريره للمستخدمين، وليس إيراداً يحتفظ به البروتوكول. إن التوظيف القوي لرأس المال لا يترجم تلقائياً إلى نموذج عمل مربح. هناك أيضاً تغيير في صورة النمو. وصلت القيمة الإجمالية المقفلة (TVL) لـ Solstice إلى ما يقرب من 523 مليون دولار في يوليو 2026، لكنها تقف الآن عند حوالي 201 مليون دولار — وهو انخفاض بنسبة 62% تقريباً عن ذروتها. رأس المال المتبقي كبير، لكن الإيداعات المستمرة والطلب المتكرر على العائد أكثر أهمية من الارتفاعات التاريخية للقيمة الإجمالية المقفلة (TVL). يوفر نموذج العمل الأوسع إمكانات واعدة. تحدد Solstice رسوم أداء YieldVault، ورسوم فتح القفل الفوري (Instant Unlock)، وفروق أسعار سوق الائتمان، ورسوم تنفيذ المعاملات خارج البورصة (OTC) كتدفقات إيرادات محتملة. يمكن أن تؤدي هذه إلى خلق أساس اقتصادي أقوى مع توسع النظام البيئي. ومع ذلك، فإن السؤال المهم هو ما إذا كانت هذه الأنشطة ستترجم في النهاية إلى إيرادات متكررة وقابلة للقياس بدلاً من مجرد توليد المزيد من عائد المستخدم. تقدم SLX تمييزاً مهماً آخر. يوفر الرهن (Staking) في stSLX الوصول إلى النظام البيئي، ووزن الحوكمة، والأهلية لسوق الائتمان، وامتيازات أخرى. يمكن لهذه الآليات خلق طلب حقيقي مدفوع بالفائدة وسحب الرموز من التداول. لكن Solstice تنص صراحةً على أن SLX لا تمثل ملكية ولا تمنح الحاملين أي استحقاق مباشر لرسوم البروتوكول أو الأرباح أو توزيعات الأرباح أو العوائد المالية المضمونة. لذلك، حتى لو زادت إيرادات البروتوكول، لا يتم توزيع هذه القيمة تلقائياً على حاملي SLX. تعتمد الأطروحة طويلة المدى للرمز المميز بشكل أساسي على زيادة الفائدة، والطلب على الرهن، والمشاركة في النظام البيئي. تستحق ديناميكيات العرض الاهتمام أيضاً. تمتلك SLX حداً أقصى ثابتاً للعرض يبلغ مليار رمز. ومع ذلك، يتم تداول حوالي 243 مليوناً فقط حالياً. قامت Solstice أيضاً بتقديم 75 مليون رمز في إصدار سبتمبر 2026 لدعم السيولة وحوافز النظام البيئي، مع الإبقاء على التخصيص النهائي وتاريخ الانتهاء في مايو 2029 دون تغيير. يسرد متتبع اقتصاديات الرموز (tokenomics) حوالي 17.3 مليون SLX أخرى مجدولة في 25 نوفمبر. يمثل هذا عرضاً إضافياً محتملاً، على الرغم من أن فك القفل لا يعني تلقائياً ضغط بيع فورياً. الحجة الأكثر تفاؤلاً هي أن Solstice تبني بنية تحتية حول العائد المؤسسي بدلاً من الاعتماد حصرياً على نشاط التمويل اللامركزي (DeFi) المضاربي. توفر قاعدة رأس المال الحالية، والاستراتيجيات المتوسعة، ونموذج الرهن القائم على الفائدة أساساً ذا مصداقية. يعد العرض الثابت وغياب الانبعاثات الدائمة أيضاً ميزات هيكلية إيجابية. استنتاجي: لقد أثبتت Solstice أنها قادرة على جذب رأس مال ذي أهمية، ولكن العلاقة بين اقتصاديات البروتوكول وقيمة حامل SLX لا تزال غير مكتملة. سأراقب ثلاثة أمور تالية: تعافي القيمة الإجمالية المقفلة (TVL) بشكل مستدام، وإيرادات قابلة للقياس يتم الاحتفاظ بها من تدفقات الرسوم الأحدث، وأدلة على أن رهن SLX يخلق طلباً دائماً قادراً على استيعاب إصدارات العرض المجدولة. بالنسبة لـ SLX، فإن المعلم الرئيسي التالي ليس مجرد ارتفاع القيمة الإجمالية المقفلة (TVL). بل هو إثبات أن نمو النظام البيئي يخلق قيمة اقتصادية متكررة تترجم إلى طلب مستدام على الرمز. #IMPACTbyTrade $SLXUSDT
نشاط قوي لبروتوكول NAVX، لكن تظل مسألة تراكم قيمة الرمز المميز هي السؤال الرئيسي لقد أرسى بروتوكول NAVI لنفسه مكانة بارزة في نظام Sui DeFi البيئي. وتخلق أسواق الإقراض وبنية السيولة التحتية ومنتجات Volo لديه فائدة حقيقية، مع أكثر من 100 مليون دولار من إجمالي القيمة المقفلة (TVL) وما يقرب من 57 مليون دولار في القروض النشطة. ومع ذلك، هناك رقم واحد يستحق مزيداً من الاهتمام: كم يبلغ مقدار ذلك النشاط الاقتصادي الذي يصل فعلياً إلى حاملي الرموز المميزة؟ وفقاً لـ DeFiLlama، حقق NAVI ما يقرب من 437,255 دولاراً كرسوم على مدار الثلاثين يوماً الماضية، بينما بلغت إيرادات البروتوكول المسجلة حوالي 138,132 دولاراً. هذا يعني أن حوالي 31.6% فقط من الرسوم المسجلة ظهرت كإيرادات للبروتوكول. وهذا التمييز مهم: فالرسوم تمثل النشاط الاقتصادي الذي تولده المنصة، بينما تعكس إيرادات البروتوكول الجزء الذي يستحوذ عليه البروتوكول. السؤال الأكبر هو ما الذي يحدث لتلك الإيرادات المستحوذ عليها. تصف وثائق اقتصاديات رموز NAVI (Tokenomics) مشاركة الإيرادات للمستخدمين الذين يقومون بقفل السيولة الديناميكية (dLP). ومع ذلك، تشير DeFiLlama حالياً إلى 0 دولار كإيرادات تم تتبعها للحاملي الرموز، بما في ذلك خلال الثلاثين يوماً الماضية. وهذا يخلق فجوة ذات مغزى بين آلية مشاركة الإيرادات الموصوفة في الوثائق وبين التوزيعات القابلة للقياس على حاملي الرموز. تستحق ديناميكيات العرض أيضاً الاهتمام. يبلغ الحد الأقصى لعرض NAVX مليار رمز، مع تخصيص 45.8% منها لحوافز النظام البيئي والإنزال الجوي (Airdrops)، و20% للفريق، و16% للمستثمرين والمستشارين. يدرج موقع Tokenomist موعداً آخر لفتح قفل النظام البيئي والإنزال الجوي في 18 نوفمبر 2026. يمكن للنمو القائم على الحوافز جذب السيولة، لكنه لا يخلق تلقائياً طلباً مستداماً على الرمز المميز. لا يزال التفاؤل بشأن الرمز (Bull case) مقبولاً: فلدى NAVI طلب حقيقي على الإقراض، وحضور راسخ في Sui، ومنتجات متعددة يمكنها توسيع قاعدة إيراداته. إذا استقر نشاط البروتوكول وأصبحت مشاركة الإيرادات شفافة، فقد يطور NAVX اتصالاً اقتصادياً أقوى بالأعمال التي يمثلها. لكن القيمة الإجمالية المقفلة (TVL) وحدها لا تكفي. تشير تقارير DeFiLlama أيضاً إلى أن القيمة الإجمالية المقفلة لـ NAVI انخفضت بنحو 39.5% خلال الثلاثين يوماً الماضية، مما يجعل الاحتفاظ المستدام برأس المال اختباراً مهماً آخر. تركيزي للمضي قدماً: ما إذا كان بإمكان NAVI تثبيت القيمة الإجمالية المقفلة، وزيادة إيرادات البروتوكول المتكررة، وإثبات توزيعات يمكن التحقق منها للمشاركين في dLP. وإلى أن تصبح هذه الروابط أكثر وضوحاً، يبدو نشاط بروتوكول NAVI أكثر رسوخاً من نموذج تراكم القيمة المباشر لـ NAVX. #IMPACTbyTrade $NAVXUSDT
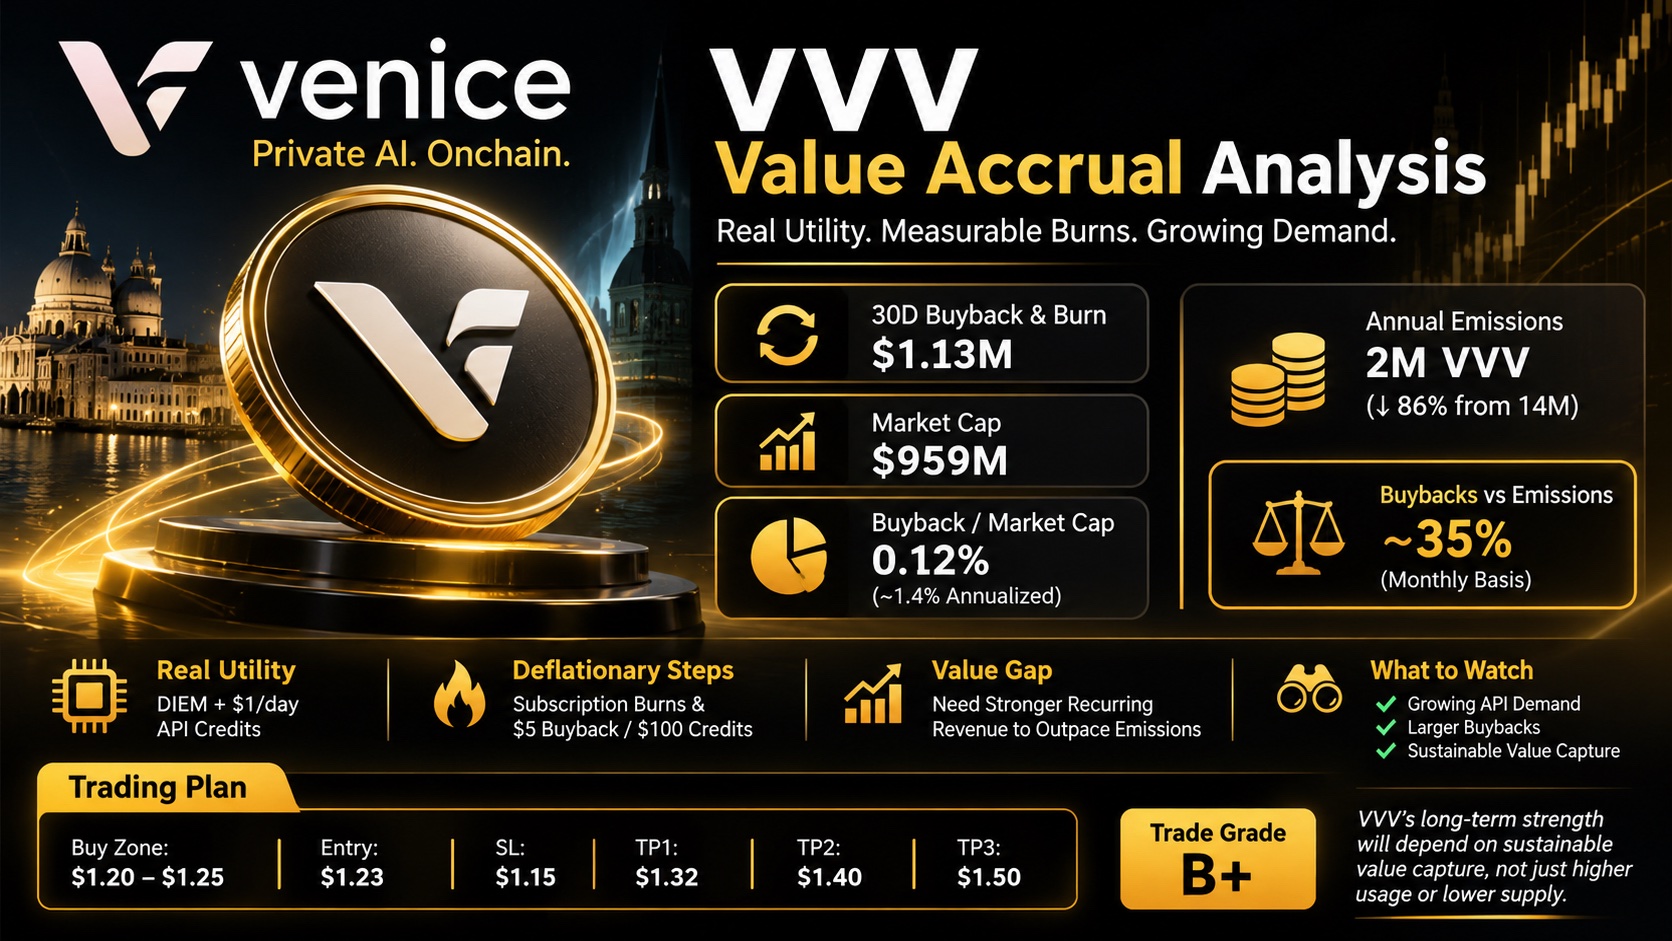
لقد بنت Venice شيئاً أكثر جوهرية من مجرد سردية تقليدية لرموز الذكاء الاصطناعي. تربط VVV بين عملية التخزين (staking) وفائدة المنصة الفعلية من خلال DIEM، وهو أصل حوسبي قابل للتحويل يوفر رصيداً بقيمة 1 دولار يومياً في واجهة برمجة تطبيقات Venice عند تخزينه. ومع ذلك، هناك رقم واحد يستحق اهتماماً أكبر: ما هو حجم النشاط التجاري لـ Venice الذي يترجم فعلياً إلى قيمة مستدامة لحاملي VVV؟ يكمن الفرق في التمييز بين الإيرادات الناتجة عن المستخدمين والقيمة المحتفظ بها لحاملي الرموز. تحقق Venice أرباحاً من الاشتراكات، واستخدام واجهة برمجة التطبيقات (API)، وشراء الأرصدة. يتم تحويل جزء من هذا النشاط إلى عمليات إعادة شراء لرموز VVV وحرق دائم لها. ومع ذلك، فإن إيرادات الاشتراكات وواجهة برمجة التطبيقات بالكامل يتم تسويتها خارج السلسلة (off-chain)، مما يعني أن الأرقام المتاحة على السلسلة (on-chain) لا تمثل إجمالي إيرادات المنصة أو أرباحها التشغيلية. الأرقام المتاحة مشجعة، لكنها تتطلب سياقاً. قيمة إعادة الشراء والحرق لـ VVV خلال 30 يوماً: حوالي 1.13 مليون دولار القيمة السوقية: حوالي 959 مليون دولار قيمة إعادة الشراء الشهرية مقارنة بالقيمة السوقية: حوالي 0.12%. إذا استمرت هذه الوتيرة، فإنها تمثل حوالي 1.4% من القيمة السوقية سنوياً، قبل احتساب إصدارات الرموز الجديدة. هذه قيمة ملموسة تتدفق نحو تقليل المعروض، لكنها لا تعادل التوزيعات النقدية التي يتلقاها الحاملون. كما تحسنت اقتصاديات الرموز (Tokenomics) بشكل كبير. فقد انخفضت إصدارات VVV السنوية من 14 مليون إلى 2 مليون رمز، وهو انخفاض بنسبة 86% تقريباً. وقد قدمت Venice عمليات حرق قائمة على الاشتراكات بقيمة 2 و5 و10 دولارات، اعتماداً على فئة الاشتراك، إلى جانب عملية إعادة شراء بقيمة 5 دولارات مقابل كل 100 دولار يتم إنفاقها على أرصدة واجهة برمجة التطبيقات. ومع ذلك، لا تزال الإصدارات السنوية البالغة 2 مليون رمز تمثل حوالي 166,700 رمز VVV جديد كل شهر. وبناءً على سعر السوق الحالي، فإن أحدث عمليات إعادة الشراء الشهرية البالغة 1.13 مليون دولار ستمثل حوالي 58,000 رمز VVV إذا تم شراؤها بذلك السعر. وهذا يمثل حوالي 35% من الإصدارات الشهرية. هذه المقارنة توضيحية، لأن كميات الحرق الفعلية تعتمد على أسعار التنفيذ. ومع ذلك، فهي تسلط الضوء على نقطة مهمة: تقليل التضخم أمر إيجابي، لكن الاختبار الحقيقي هو ما إذا كانت عمليات الحرق المتكررة يمكن أن تتجاوز باستمرار الإصدارات الجديدة. هناك فرق آخر يستحق المراقبة. يتم دفع مكافآت تخزين VVV من إصدارات VVV، وليس مباشرة من أرباح المنصة. يوفر قفل VVV المخزن لسك (mint) عملة DIEM مسار فائدة إضافي، لكن المراكز المقفلة تتلقى 80% من عائد التخزين القياسي. وهذا يخلق طلباً على القفل، على الرغم من أنه لا ينبغي الخلط بين عائد التخزين وحده وبين توليد الإيرادات العضوية. أقوى حجة لصالح ارتفاع السعر هي أن Venice يمكنها تحويل الطلب المتزايد على استدلال الذكاء الاصطناعي الخاص (private AI inference) إلى مشتريات متكررة لأرصدة واجهة برمجة التطبيقات، وطلب أقوى على DIEM، وعمليات إعادة شراء أكبر في السوق. إذا نما هذا النشاط بشكل أسرع من الإصدارات، فقد تصبح اقتصاديات عرض VVV أقوى بكثير. ما يهم بعد ذلك: ليس مجرد عدد الرموز المخزنة أو المحروقة، بل ما إذا كان استخدام واجهة برمجة التطبيقات المدفوعة، وعمليات إعادة الشراء المتكررة، والطلب على DIEM ينمو بشكل متسق بما يكفي لخلق قيمة مستدامة تتجاوز حوافز التخزين. لقد أسست VVV علاقة موثوقة بين استخدام المنصة وتقليل المعروض من الرموز. التحدي التالي هو إثبات أن هذه العلاقة يمكن أن تولد قيمة اقتصادية دائمة عند تقييمها الحالي. #IMPACTbyTrade $VVVUSDT
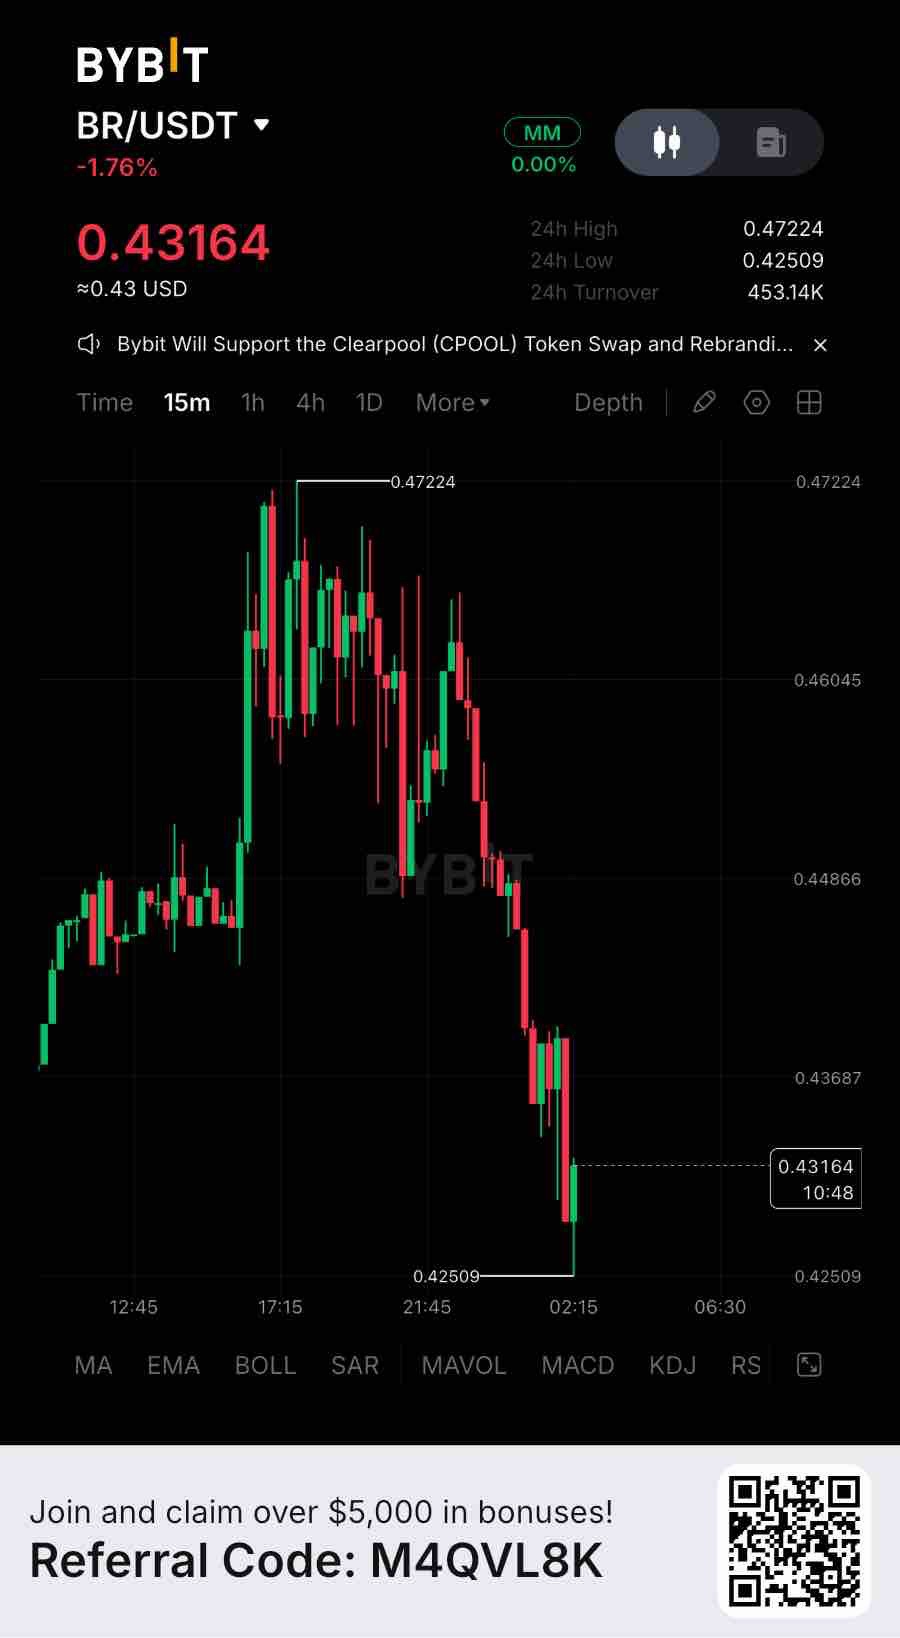
تحتفظ Bedrock حاليًا بقيمة إجمالية مقفلة (TVL) تبلغ حوالي 272 مليون دولار، على الرغم من أن هذا الرقم قد انكمش بنسبة 28% تقريبًا خلال الثلاثين يومًا الماضية. هذا استخدام حقيقي وليس مجرد سرد — لكن الاتجاه الأحدث هو الانكماش بدلاً من التوسع. عند قيمة سوقية متداولة تبلغ حوالي 137 مليون دولار، يتم تداول رمز BR عند 0.50 ضعف القيمة الإجمالية المقفلة (TVL). وبنفس أساس التقييم، يعد هذا أغلى بحوالي 3.6 ضعفاً مقارنة بـ Ether.fi عند 0.14 ضعف، و1.5 ضعفاً مقارنة بـ Renzo عند 0.34 ضعف. هذه مقارنات بين القيمة السوقية والقيمة الإجمالية المقفلة، وليست مضاعفات أرباح مباشرة. يمتد نطاق Bedrock عبر 19 سلسلة، مع حوالي 134 مليون دولار على إيثيريوم و116 مليون دولار على بيتكوين. ومع ذلك، فإن رسوماً قدرها حوالي 71 ألف دولار خلال 30 يومًا لم تُترجم سوى إلى 7.7 ألف دولار كإيرادات للبروتوكول. هذا التمييز مهم. نمو الإيداعات لا يترجم تلقائيًا إلى استيعاب أقوى لقيمة الرمز. هناك أيضًا اعتبار يتعلق بالعرض. حوالي 30% فقط من الحد الأقصى للمعروض البالغ 1 مليار رمز BR هو المتداول حاليًا، مما يضع التقييم المخفف بالكامل (FDV) بالقرب من 456 مليون دولار. ستحتاج المزيد من أنشطة البروتوكول إلى الترجمة إلى إيرادات محتجزة أقوى واستيعاب أوضح لقيمة الرمز لتبرير هذا التقييم. بالنسبة للتداول، يحوم سعر BR حول 0.456 دولار، مع كون منطقة التجميع المفضلة حول 0.432–0.442 دولار ومقاومة التعافي الفورية بالقرب من 0.461 دولار. أنا أراقب هذه المنطقة عن كثب ولن أطارد أي ارتداد دون تأكيد. يصبح الإعداد الصعودي أكثر إثارة للاهتمام بعد إغلاق مؤكد على إطار 4 ساعات فوق 0.461 دولار وإعادة اختبار ناجحة، مما قد يفتح الطريق نحو 0.469 دولار و 0.476 دولار. كسر لأسفل على إطار 4 ساعات تحت 0.432 دولار سيضعف هيكل التعافي، بينما يظل 0.423 دولار هو مستوى الإبطال الرئيسي. لا شيء مما سبق يعني أن الرمز في حد ذاته خاطئ. بل يعني أن قصة النمو على السلسلة وقصة السعر تعملان وفق توقيتين منفصلين في الوقت الحالي. من الجدير التساؤل أيهما سيلحق بالآخر أولاً — وما إذا كانت إضافة المزيد من السلاسل أو الأصول المدارة أو المنتجات وحدها كافية لسد فجوة التقييم بهذا الحجم. #ByXIMPACT $BRUSDT
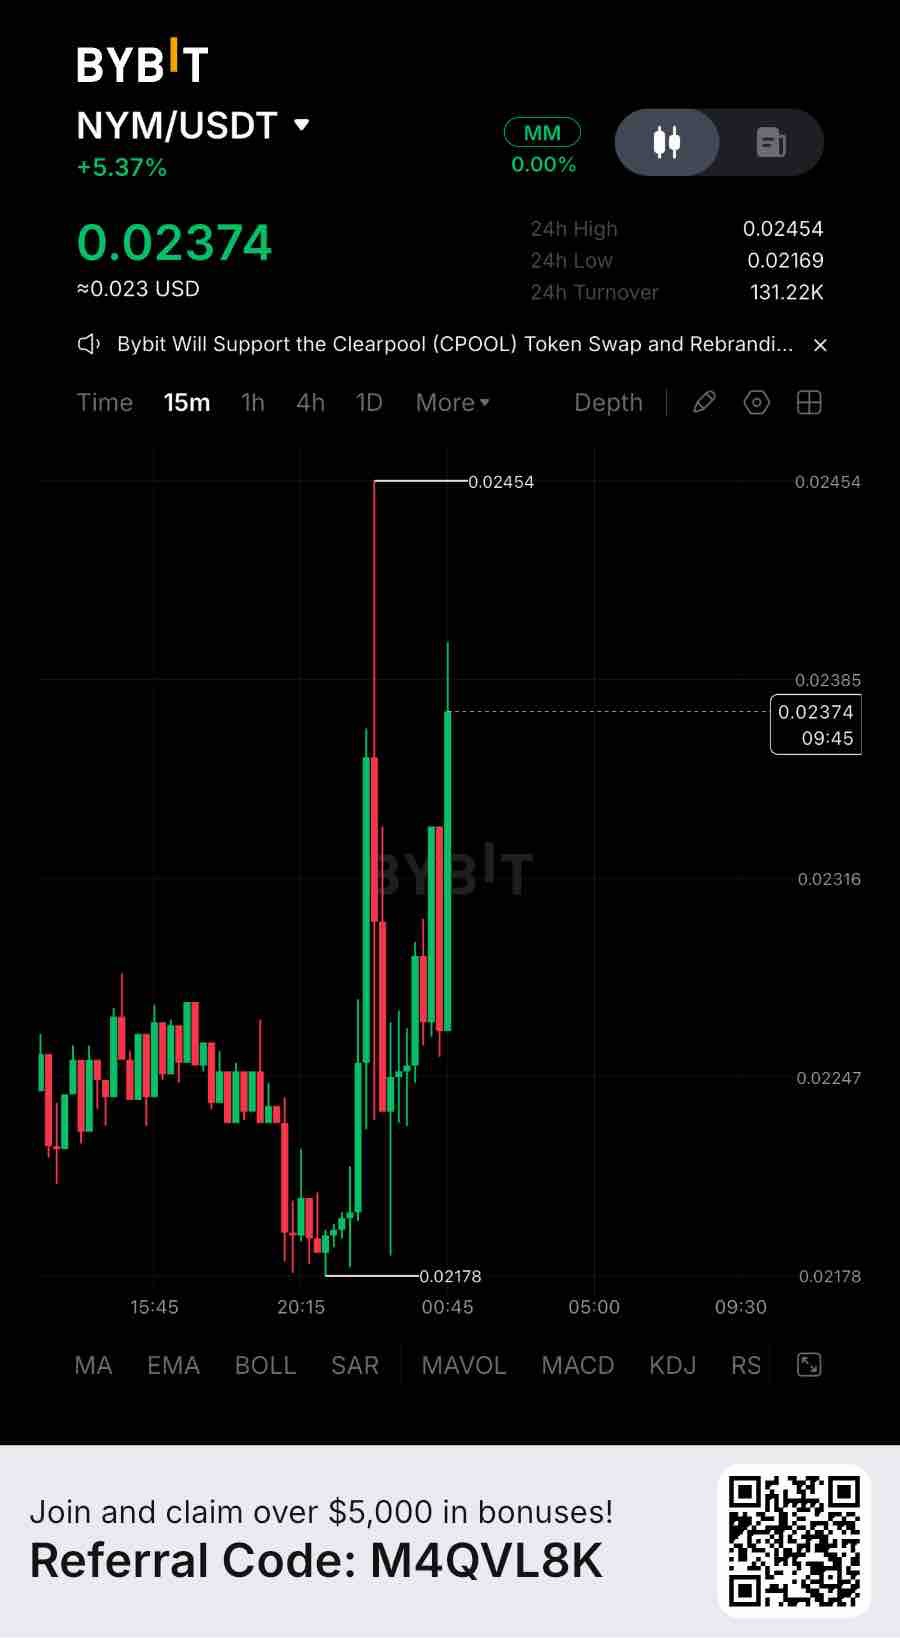
سجلت شبكة Nym للإنتاج استلام 10.31 مليار حزمة وإرسال 13.76 مليار حزمة في عينة مدتها 24 ساعة انتهت في 13 نوفمبر. كما ارتفع عدد العقد المرتبطة من 1,127 إلى 1,162 بين 1 نوفمبر و13 نوفمبر. هذا هو الاستخدام الفعلي للشبكة، وليس مجرد سرد قصص. لكن التقييم يروي قصة مختلفة. بسعر يقارب 0.02234 دولار، تبلغ القيمة السوقية المتداولة لعملة NYM حوالي 18.87 مليون دولار مقابل قيمة مخففة بالكامل (FDV) تبلغ 22.34 مليون دولار، مع وجود 844.75 مليون توكن في التداول. Nym هي بنية تحتية للخصوصية، وليست جهة إصدار عائد تعتمد على الأصول المدارة (AUM)، لذا فإن مقارنة القيمة السوقية مقابل الأصول المدارة بالطريقة التقليدية كما هو الحال مع منصات الأصول الحقيقية (RWA) سيكون مضللاً. يبلغ هدف الـ staking الموثق لها 62.03 مليون NYM، أي ما يعادل حوالي 1.39 مليون دولار بالأسعار الحالية. وهذا يضع القيمة السوقية عند حوالي 13.6 ضعف القيمة الدولارية للهدف، على الرغم من أن هذه نسبة أمان للـ staking، وليست مضاعف تقييم حقيقي للأصول المدارة. تتوسع البصمة الأساسية للمنتج. جلبت Nym خصوصية شبكة المزيج (mixnet) إلى محافظ Zcash، وواصلت تطوير تكاملات حزمة تطوير البرامج (SDK) الخاصة بها، وأصدرت NymVPN v2026.15 مع جسور تكيفية لمكافحة الرقابة في 9 نوفمبر. وتحافظ الشبكة أيضًا على مجموعة نشطة مكافأة مكونة من 240 عقدة. هذه معالم هامة في البنية التحتية، لكنها لا تترجم تلقائيًا إلى طلب متناسب على التوكن. المتغير المهم هو تحقيق الدخل. تعترف خارطة طريق Nym بأن هناك حاجة إلى المزيد من المشتركين المدفوعين في NymVPN لجعل آلية إعادة شراء NYM الدائمة فعالة بشكل جوهري. في غضون ذلك، لا يزال 155.25 مليون NYM مخصصًا لاحتياطي تعدين المزيج (mixmining) لمكافآت المشغلين. نشاط الشبكة، وإيرادات الاشتراك، وعمليات إعادة شراء التوكن الفعلية هي ثلاثة مقاييس مختلفة. بالنسبة للتداول، يحوم سعر NYM حول 0.0223 دولار، مع دعم فوري حول 0.0218 - 0.0222 دولار ومقاومة تعافي بالقرب من 0.0227 دولار. أنا أراقب هذه المنطقة عن كثب ولن أطارد الارتداد دون تأكيد. يصبح الإعداد الصعودي أكثر إثارة للاهتمام بعد إغلاق مؤكد لمدة 4 ساعات فوق 0.0227 دولار وإعادة اختبار ناجحة، مما قد يفتح الطريق نحو 0.0238 دولار و0.0242 دولار و0.0254 دولار. كسر لأسفل على إطار 4 ساعات تحت 0.0215 دولار سيضعف هيكل التعافي، مع تصبح مستويات 0.0209 دولار و0.0195 دولار هي المستويات المرجعية التالية للجانب السلبي. لا شيء مما سبق يعني أن التوكن خاطئ. بل يعني أن قصة نمو الشبكة وقصة السعر تسيران على توقيتات منفصلة في الوقت الحالي. من الجدير التساؤل أيهما سيلحق بالآخر أولاً - وهل ستكون المزيد من التكاملات وحركة مرور الشبكة والمشتركين المدفوعين كافية لسد الفجوة بين الاستخدام الفعلي وقيمة التوكن. #ByXIMPACT $NYMUSDT
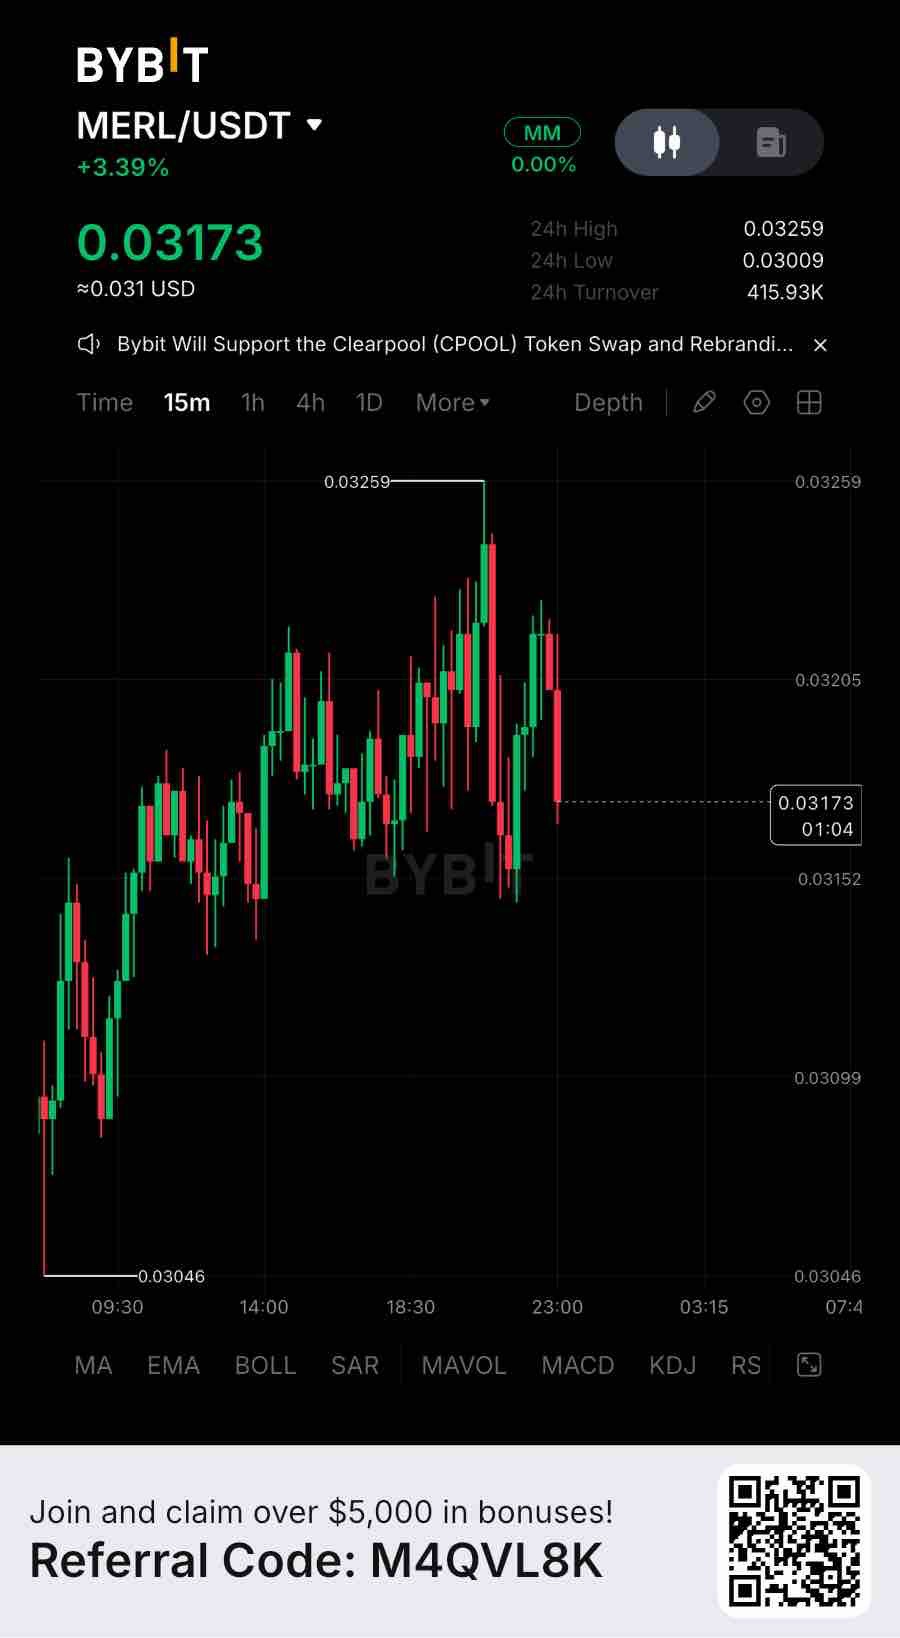
تمتلك شبكة Merlin Chain حاليًا ما يقرب من 7.88 مليون دولار أمريكي كقيمة إجمالية مقفلة (TVL) نشطة في التمويل اللامركزي (DeFi)، وبصمة أصول مُجَسرة تبلغ 688 مليون دولار، ولكنها سجلت 0 دولار في صافي التدفقات الداخلة خلال الـ 24 ساعة الماضية. هذه بصمة حقيقية على الشبكة، وليست مجرد سرد قصصي. بناءً على قيمة سوقية متداولة تبلغ حوالي 45.6 مليون دولار، يتم تداول عملة MERL عند حوالي 5.8 ضعف القيمة الإجمالية المقفلة النشطة في التمويل اللامركزي. لا يوجد مضاعف تقييم محدد ومعتمد لـ Allium. باستخدام سلاسل البيتكوين الجانبية كمجموعة مقارنة، يتم تداول Merlin عند حوالي 6.3 ضعف مضاعف Rootstock البالغ 0.93، ولكنه أقل بنحو 41% من مضاعف Stacks البالغ 9.8. هذه مقارنات للبنية التحتية، وليست مقارنات مباشرة مع منصات العائد. بصمة الأصول كبيرة ولكنها مركزة. يمثل البيتكوين حوالي 352 مليون دولار، وM-BTC حوالي 333 مليون دولار أخرى من الأصول المُجَسرة. ومع ذلك، لا ينعكس سوى 7.88 مليون دولار في القيمة الإجمالية المقفلة النشطة للتمويل اللامركزي، مع حجم تداول على المنصات اللامركزية (DEX) بلغ حوالي 138 ألف دولار خلال 24 ساعة. رأس المال المُجَسَر وسيولة التمويل اللامركزي الإنتاجية هما أمران مختلفان تمامًا. القلق الأكثر هدوءًا يتعلق بالاستحواذ على القيمة. ولدت Merlin رسوم شبكة وإيرادات بقيمة 37 دولارًا فقط خلال 24 ساعة، مقابل حوالي 1502 دولار في رسوم التطبيقات. تتمتع عملة MERL بفائدة الحوكمة والتخزين (staking)، بينما لا تزال فائدة رسوم معاملات الطبقة الثالثة (Layer3) حالة استخدام مستقبلية. زيادة نشاط النظام البيئي لا تترجم تلقائيًا إلى إيرادات لحاملي الرموز. بالنسبة للتداول، تحوم عملة MERL حول 0.0318 دولار، مع دعم فوري حول 0.0296–0.0306 دولار، ومقاومة استعادة بالقرب من 0.0326 دولار. أنا أراقب هذه المنطقة عن كثب ولن أطارد أي ارتداد دون تأكيد. يصبح النموذج الصعودي أكثر إثارة للاهتمام بعد إغلاق مؤكد لمدة 4 ساعات فوق 0.0326 دولار وإعادة اختبار ناجحة، مما قد يفتح الطريق نحو 0.0345 دولار و0.0394 دولار. كسر لأسفل على إطار الـ 4 ساعات دون مستوى 0.0296 دولار سيضعف هيكل التعافي، مع كون 0.0275 دولار هي منطقة المرجع التالية. لا شيء مما سبق يعني أن الرمز المميز خاطئ. بل يعني أن قصة النمو على الشبكة وقصة السعر تسيران في مسارين مختلفين في الوقت الحالي. من الجدير التساؤل أيهما سيلحق بالآخر أولاً - وهل المزيد من سيولة البيتكوين، والقيمة الإجمالية المقفلة الإنتاجية، وتوسع النظام البيئي وحدهم كافون لتبرير مضاعف التقييم الحالي. #ByXIMPACT $MERLUSDT
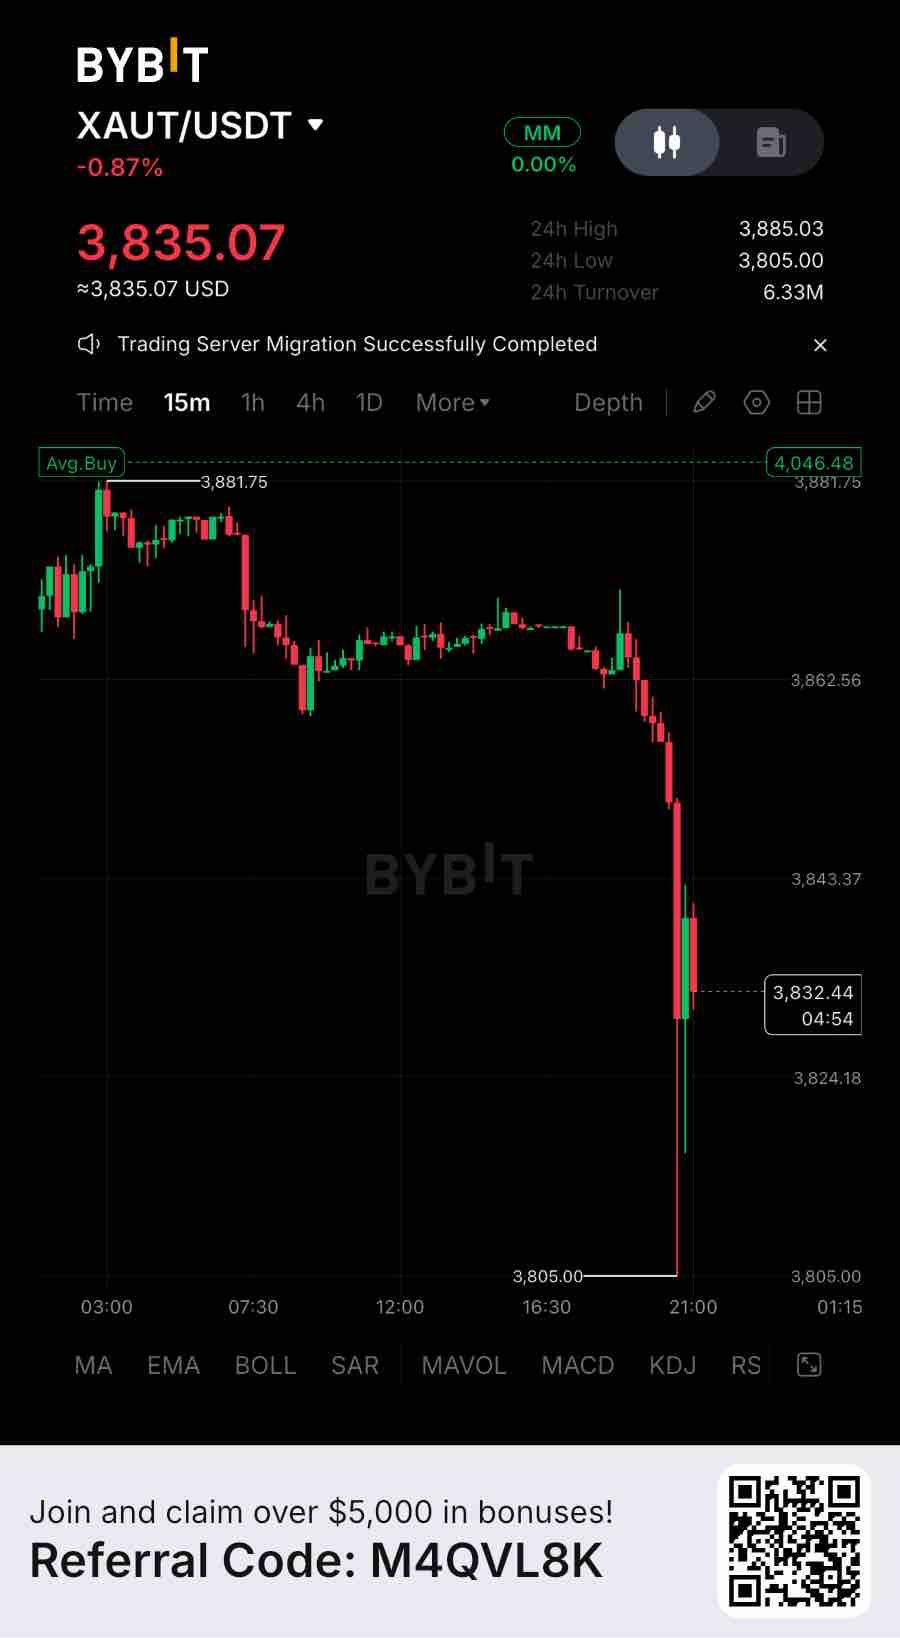
تُظهر أحدث شهادة احتياطي لـ Tether Gold وجود 3.44 مليار دولار من الذهب المادي الذي يدعم 827,418 أوقية تروي خالصة، مع زيادة في حيازات العملاء بنسبة 73% منذ بداية عام 2026. هذا هو الاستخدام الحقيقي، وليس مجرد سرد. لكن التقييم قريب بالفعل من قيمة الأصول الأساسية. يضع موقع CoinGecko القيمة السوقية المتداولة لـ XAUT عند حوالي 3.11 مليار دولار مقابل 3.04 مليار دولار في إجمالي القيمة المقفلة (TVL)، أو ما يقرب من 1.02 ضعف القيمة السوقية/إجمالي القيمة المقفلة. يتم تداول PAX Gold عند حوالي 0.93 ضعف على نفس المقياس، مما يجعل XAUT أغلى بحوالي 1.1 ضعف. هذه مقارنة تقييم مدعومة بالأصول، وليست مضاعف تدفق نقدي. وضعت أبحاث أليوم (Allium) حول الأصول الحقيقية (RWA) عبر السلاسل فئة السلع المرمزة بأكملها عند 4.3 مليار دولار في أغسطس 2026؛ ولا تقدم مضاعف تقييم مستقل لـ XAUT في ذلك التقرير. التوسع قابل للقياس. زادت الاحتياطيات المدعومة بـ XAUT بنسبة 59% من نهاية عام 2025 إلى سبتمبر 2026، لتصل إلى حوالي 25.7 طنًا من الذهب. يمتد التوزيع عبر شبكات Ethereum وTON وBNB Smart Chain، بينما تتوسع فائدة الضمانات: أفاد مجلس الذهب العالمي أن الطلب على الاقتراض مقابل XAUT وصل مراراً وتكراراً إلى الحد الأقصى للعرض في منصة Aave في أوائل عام 2026. كما أضافت Arch Lending عملة XAUT كضمان للقروض في سبتمبر. المخاطر الأكثر هدوءاً هي أن XAUT لا تولد عائداً متأصلاً من التخزين (staking) أو تدفقاً نقدياً. تعتمد قيمتها بشكل أساسي على أسعار الذهب، والحفظ، وإمكانية الاسترداد، وسيولة السوق. عندما تجعل أسعار الفائدة الأصول ذات العائد أكثر جاذبية، فإن الاحتفاظ بالذهب غير المدر للعائد ينطوي على تكلفة فرصة بديلة. خطة التداول: لا يزال الهيكل الفني الحالي هبوطياً، مع عمل مستوى 3,895 دولار كمستوى استعادة مهم. منطقة البيع: 3,860 - 3,895 دولار عند الرفض. الدخول: 3,875 دولار. وقف الخسارة: 3,935 دولار. هدف الربح الأول (TP1): 3,808 دولار. هدف الربح الثاني (TP2): 3,766 دولار. هدف الربح الثالث (TP3): 3,706 دولار. أي حركة مستمرة فوق 3,895 دولار تضعف إعداد البيع؛ تجنب ملاحقة السعر إلى منطقة الدعم. لا شيء مما سبق يعني أن الرمز المميز خاطئ. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران في مسارين مختلفين في الوقت الحالي. يجدر السؤال أيهما سيلحق بالآخر أولاً - وهل المزيد من التوزيع، والطلب على الضمانات، والأصول المدارة المدعومة بالذهب وحدها كافية لتبرير علاوة سعرية مقارنة بالمنتجات المماثلة. #ByXIMPACT $XAUTUSDT
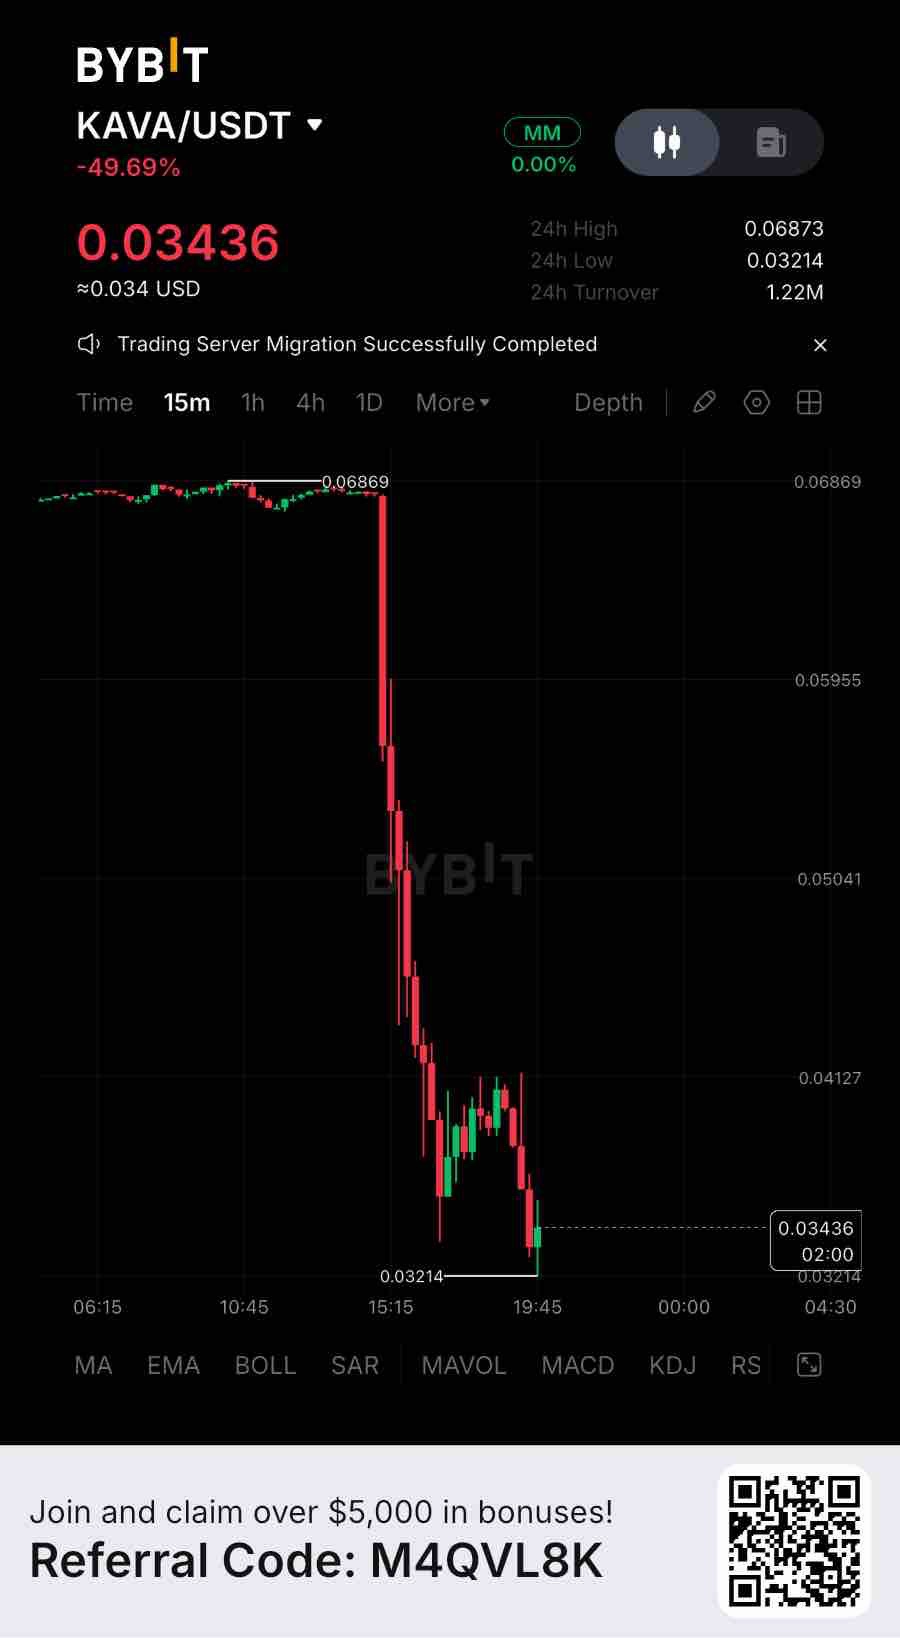
تمتلك KAVA حالياً ما يقرب من 15.18 مليون دولار في إجمالي القيمة المقفلة (TVL) في التمويل اللامركزي (DeFi)، مع تدفقات داخلية مُبلغ عنها على مدار 24 ساعة بقيمة 63.9 ألف دولار. ومع ذلك، انخفض إجمالي القيمة المقفلة بنسبة 20.09% خلال نفس الفترة. هذا هو الاستخدام الفعلي، وليس مجرد سردية. بقيمته السوقية المتداولة التي تبلغ حوالي 42.78 مليون دولار، يتم تداول KAVA عند حوالي 2.8 ضعف إجمالي قيمته المقفلة الحالية في التمويل اللامركزي. لا يوجد مضاعف تقييم للأقران موثق من "Allium Research" لـ Kava، مما يجعل المقارنات المباشرة مع منصات العوائد المستندة إلى الأصول الواقعية (RWA) الراسخة أمراً صعباً. لا يزال البصمة الأساسية مركزة. حيث يحمل "Kava Mint" حوالي 9.22 مليون دولار و"Kava Lend" حوالي 5.89 مليون دولار. يبلغ عرض العملة المستقرة 36.85 مليون دولار، بانخفاض قدره 20.87% على مدار سبعة أيام و44.72% على مدار 30 يوماً. لا تزال سردية التوسع في الأصول الواقعية (RWA) بحاجة إلى قوة دفع ملموسة على السلسلة (on-chain). هناك أيضاً عامل ثقة يجب مراعاته. فقد أدت التحويلات غير الطبيعية عبر السلاسل وعمليات البيع التي نشأت داخل "Kava Lend" مؤخراً إلى خلق حالة من عدم اليقين الإضافي بشأن السيولة وثقة النظام البيئي. بالنسبة للتداول، يحوم سعر KAVA حول 0.0537 دولار، مع دعم فوري حول 0.0505 دولار – 0.0510 دولار ومقاومة للتعافي بالقرب من 0.0563 دولار. أنا أراقب هذه المنطقة عن كثب. لن أسارع إلى مطاردة الارتداد دون تأكيد. يصبح الإعداد الصعودي أكثر إثارة للاهتمام بعد إغلاق مؤكد لمدة 4 ساعات فوق 0.0563 دولار وإعادة اختبار ناجحة، مما قد يفتح الطريق نحو 0.0613 دولار و0.0664 دولار. كسر السعر للأسفل في إطار 4 ساعات دون مستوى 0.0505 دولار سيُضعف هيكل التعافي، لتصبح منطقة 0.0491 دولار الأوسع هي منطقة المرجعية التالية. لا شيء من هذا يعني أن التوكن سيء. بل يعني أن قصة النمو على السلسلة وقصة السعر تعملان وفق توقيتين مختلفين في الوقت الحالي. من الجدير بالذكر التساؤل أيهما سيلحق بالآخر أولاً - وما إذا كانت المزيد من الأصول المدارة (AUM)، والمنتجات، والسيولة كافية لسد فجوة التقييم. #ByXIMPACT $KAVAUSDT
تطورت عملة SHIB لتتجاوز هويتها الأصلية كعملة ميم (meme-coin)، حيث بنت نظاماً بيئياً حول Shibarium وShibaSwap والحوكمة اللامركزية وآلية حرق الرموز المرتبطة بالمعاملات. كما أن هيكل العرض الثابت يعد إيجابياً، حيث لا يوجد لدى SHIB آلية سك مستمرة. ومع ذلك، هناك رقم واحد يستحق اهتماماً أكبر بكثير: النشاط الاقتصادي الفعلي الذي يولده Shibarium. هناك فرق مهم بين نشاط الشبكة والقيمة التي يحصل عليها حاملو SHIB. تُدفع رسوم الغاز في معاملات Shibarium بعملة BONE وليس SHIB. وبموجب اقتصاديات الرموز المميزة للنظام البيئي، من المفترض تحويل 70% من رسوم المعاملات الأساسية المؤهلة إلى SHIB وحرقها بشكل دائم. وهذا يخلق آلية محتملة لتقليل العرض، لكنه لا يولد دخلاً قابلاً للتوزيع لحاملي SHIB. تقدم أحدث لقطة بيانات من DeFiLlama صورة ضعيفة بشكل خاص. فاعتباراً من 14 نوفمبر 2026، سجلت Shibarium ما يقرب من 39,346 دولاراً أمريكياً في إجمالي القيمة المقفلة (TVL) للتمويل اللامركزي، ومبلغ 0.02 دولار فقط في رسوم وإيرادات السلسلة اليومية، ولا يكاد يوجد أي نشاط للبورصة اللامركزية. ويبلغ حجم التداول على البورصات اللامركزية لمدة سبعة أيام حوالي 10.34 دولاراً. تشير هذه الأرقام إلى أن البصمة الاقتصادية للنظام البيئي لا تزال محدودة للغاية مقارنة بالتوقعات المرتبطة بطموحاته الأوسع. فامتلاك البنية التحتية إنجاز، ولكن توليد طلب اقتصادي ثابت من خلال تلك البنية التحتية إنجاز آخر. تتطلب آلية الحرق أيضاً فحصاً أدق. فقد تم حرق ما يقرب من 410.85 تريليون من عملات SHIB تاريخياً، وهو ما يمثل حوالي 41.08% من العرض الأصلي. ومع ذلك، جاءت كل تلك التخفيضات تقريباً من عملية الحرق الاستثنائية التي قام بها فيتاليك بوتيرين لمرة واحدة في مايو 2021. والأهم من ذلك، أنه تم حرق حوالي 261.8 مليون من عملات SHIB فقط خلال الـ 30 يوماً المنتهية في 14 نوفمبر 2026. ومقابل عرض متداول يقدر بـ 589.24 تريليون، يمثل هذا حوالي 0.000044% من العرض المتداول. بهذه الوتيرة، يكون التأثير الانكماشي غير ذي أهمية اقتصادية. إن تقليل العرض أمر إيجابي من حيث الاتجاه، ولكن يجب أن يصبح النطاق أكبر بكثير قبل أن يتمكن من تغيير ديناميكيات العرض لعملة SHIB بشكل ملموس. هناك مصدر قلق هيكلي آخر. فقد واجهت آلية الحرق في Shibarium صعوبات تشغيلية بعد اختراق الجسر في سبتمبر 2025. وتشير تقارير تتبع الحرق الأخيرة إلى أن ShibTorch لا يزال قيد الصيانة وأن مسار جسر SHIB الخاص به لم يستأنف تشغيله الطبيعي. وهذا يعني أنه لا يمكن ببساطة افتراض أن الربط المقصود بين استخدام الشبكة وعمليات حرق SHIB يعمل كما هو مصمم له. لا تزال الحجة الأقوى للمتفائلين هي قدرة النظام البيئي على تحويل مجتمعه الراسخ وعلامته التجارية المعترف بها إلى طلب مستدام على السلسلة. توفر Shibarium وShibaSwap وبنية الحوكمة التحتية ونظام المنتجات الأوسع أساساً لم يكن موجوداً عندما كانت SHIB مجرد أصل ميم مضاربي. لكن البنية التحتية وحدها لا تخلق قيمة للرمز المميز. توفر SHIB حالياً لحامليها انكشافاً على نمو النظام البيئي وملاذاً محتملاً للعرض، وليس مطالبة تعاقدية بإيرادات البروتوكول أو توزيعات الأرباح أو توزيعات الرسوم المتكررة. ينصب تركيزي مستقبلاً ليس فقط على عدد عملات SHIB التي تم حرقها أو عدد المعاملات المعلن عنها. أريد أن أرى نمواً مستداماً في إجمالي القيمة المقفلة (TVL) لـ Shibarium، وحجم تداول ذا مغزى في البورصات اللامركزية، وتوليداً قابلاً للقياس للرسوم، واستعادة آلية الحرق، وزيادة شفافة في عمليات حرق SHIB الفعلية. لقد أظهرت SHIB قوة مجتمعية ملحوظة وطول عمر. التحدي التالي هو إثبات أن هذا الاهتمام يمكن أن يتحول إلى نموذج اقتصادي فاعل. سيكون الطلب المستدام والقدرة على قياس القيمة المكتسبة أكثر أهمية بكثير من العناوين الرئيسية حول عمليات الحرق أو إعلانات النظام البيئي. #IMPACTbyTrade $SHIBUSDT
لقد حققت Injective تقدماً ملموساً في تموضعها كشبكة بلوكشين تركز على التمويل. إن جهازها الافتراضي للإيثيريوم (EVM) الأصلي، وسجل الطلبات (Orderbook) على السلسلة، والبنية التحتية للأصول المرمزة، وعمليات التكامل المؤسسي المتنامية، كلها تطورات حقيقية. ووفقاً لتقرير الذكرى السنوية لشركة Injective في نوفمبر 2026، عالج سجل الطلبات على السلسلة الخاص بها ما يقرب من 12.86 مليار دولار من حجم التداول خلال العام السابق، بما في ذلك ما يقرب من 1.8 مليار دولار في العقود الآجلة للأصول الواقعية. ومع ذلك، هناك رقم واحد يستحق اهتماماً أكبر بكثير: كم من هذا النشاط الاقتصادي يترجم فعلياً إلى قيمة متكررة لحاملي عملة INJ؟ حجم التداول وإيرادات البروتوكول مقاييس مختلفة جذرياً. فالمتداولون يولدون أحجام تداول ويدفعون رسوم معاملات، لكن التطبيقات وموفري السيولة وموفري البنية التحتية قد يحتفظون بأجزاء من تلك الرسوم. فقط القيمة الاقتصادية الموجهة في النهاية نحو آليات عملة الشبكة هي التي يمكنها دعم حجة منطقية لتراكم القيمة. تشير DefiLlama حالياً إلى حوالي 14,283 دولاراً من رسوم التطبيقات المتعقبة على مدار 30 يوماً، مقارنة بـ 5,538 دولاراً من إيرادات البروتوكول المحتجزة. وهذا يمثل حوالي 38.8% من الرسوم المبلغ عنها. تغطي هذه الأرقام التطبيقات المتعقبة بدلاً من التقاط كل مصدر من مصادر إيرادات سجل الطلبات الأصلي لـ Injective بالضرورة، لكنها توضح سبب عدم الخلط بين حجم التداول الرئيسي والقيمة الاقتصادية المحتجزة. مع ذلك، يظل إطار عمل اقتصاديات الرموز (tokenomics) أحد أقوى ميزات Injective التنافسية. فقد حلت عملية "إعادة الشراء المجتمعية" (Community BuyBack) محل "مزاد الحرق" (Burn Auction) التقليدي في أكتوبر 2025. يلتزم المشاركون بتقديم INJ ويحصلون على حصة متناسبة من سلة تراكمية تحتوي على الإيرادات الناتجة عن النظام البيئي، بما في ذلك العملات المستقرة والأصول الرقمية الأخرى. ويتم حرق عملات INJ الملتزم بها بشكل دائم. يخلق هذا ارتباطاً مباشراً بين إيرادات النظام البيئي وانخفاض المعروض من العملات. ومع ذلك، تخضع المشاركة لفتحات شهرية محدودة، ولا تقوم الآلية بتوزيع الإيرادات تلقائياً على كل حامل لعملة INJ. إنها آلية ذات مغزى لتراكم القيمة، ولكن شروط المشاركة مهمة. أدت عملية "ضغط معروض INJ" في يناير 2026، التي تمت الموافقة عليها من خلال IIP-617، إلى تشديد معايير الإصدار بشكل أكبر، بهدف معلن هو مضاعفة معدل خفض المعروض. وبحلول يونيو 2026، تمت إزالة أكثر من 7.1 مليون INJ بشكل دائم من خلال آليات الحرق الخاصة بالشبكة. ومع ذلك، يظل هناك تمييز مهم. يشير ملف مودع لدى هيئة الأوراق المالية والبورصات (SEC) في نوفمبر 2026 إلى أن إجمالي معروض INJ يبلغ حوالي 122.9 مليون عملة اعتباراً من 15 سبتمبر 2026، وهو ما يزيد بنحو 22.9% عن معروضها الأصلي البالغ 100 مليون. تم رهن حوالي 47.2% من العملات، بينما كان معدل الإصدار السنوي السائد عند حده الأقصى البالغ 4.4%. وبعبارة أخرى، لم تتفوق عمليات الحرق التراكمية بعد على الإصدار التراكمي منذ الإطلاق. إن وصف INJ بأنها انكماشية هيكلياً لا يلغي الحاجة إلى قياس تغير صافي معروضها الفعلي. تتمثل أقوى حجة لدعم ارتفاع الأسعار في أن Injective تبني بنية تحتية لأسواق تتجاوز تداول العملات المشفرة التقليدي. فقد تؤدي الأسهم المرمزة، والسلع، وإصدار الأصول المؤسسية، وEVM الأصلي، والسيولة المشتركة إلى خلق نشاط اقتصادي متكرر أكبر بكثير. يظهر حجم سجل الطلبات السنوي البالغ 12.86 مليار دولار استخداماً حقيقياً في السوق، على الرغم من أن تحويل الإيرادات في المستقبل يظل الاختبار الحاسم. سيكون تركيزي مستقبلاً منصباً على العلاقة بين رسوم التطبيقات، وإيرادات إعادة الشراء المجتمعية، وكمية INJ المحروقة فعلياً، والعملات الصادرة حديثاً. كما سأراقب ما إذا كانت أسواق الأصول المرمزة ستولد طلباً مستداماً بدلاً من طفرات تداول مؤقتة. لقد بنت Injective سردية بنية تحتية مالية ذات مصداقية. التحدي التالي هو إثبات أن هذه البنية التحتية يمكنها توليد قيمة اقتصادية متكررة كافية لتفوق إصدار العملات باستمرار. بالنسبة لـ INJ، فإن التقاط القيمة المستدامة يهم أكثر من أرقام حجم التداول المثيرة للإعجاب. #IMPACTbyTrade $INJUSDT
لقد أرست MegaETH أساسًا تقنيًا ذا معنى، لا سيما فيما يتعلق بإنتاجية المعاملات والتنفيذ منخفض زمن الوصول. اعتبارًا من 14 نوفمبر، سجلت الشبكة ما يقرب من 2.03 مليون معاملة خلال 24 ساعة، مدعومة بـ 22.91 مليون دولار من سيولة العملات المستقرة وحوالي 8.8 مليون دولار من القيمة الإجمالية المقفلة (TVL) في التمويل اللامركزي (DeFi). تُظهر هذه الأرقام أن البنية التحتية تجذب نشاطًا اقتصاديًا حقيقيًا. ومع ذلك، هناك رقم واحد يستحق اهتمامًا أكبر بكثير: وهو أن الشبكة ولدت 1,620 دولارًا فقط كإيرادات للسلسلة خلال نفس فترة الـ 24 ساعة. التمييز بين النشاط وتحقيق الدخل مهم هنا. دفع المستخدمون حوالي 1,634 دولارًا كرسوم للسلسلة، مما يعني أن حوالي 99% من تلك الرسوم قد تم الاحتفاظ بها كإيرادات للسلسلة. ومع ذلك، لا يزال المبلغ المطلق صغيرًا نسبيًا. أكثر من مليوني معاملة أنتجت أقل من 1,700 دولار من الإيرادات اليومية. وهذا يترجم إلى حوالي 0.0008 دولار من الإيرادات لكل معاملة. تعتبر الرسوم المنخفضة ميزة تنافسية مهمة، لكن الإنتاجية العالية لا تخلق تلقائيًا نموذج عمل اقتصاديًا قويًا. هناك تفصيل آخر يستحق الفحص. سجلت MegaETH حوالي 1,667 عنوانًا نشطًا جنبًا إلى جنب مع تلك الـ 2.03 مليون معاملة. وهذا يمثل أكثر من 1,200 معاملة لكل عنوان نشط في المتوسط. لا يحدد هذا مقدار النشاط الآلي، لكنه يوضح سبب عدم وجوب التعامل مع أعداد المعاملات كمعادل للمستخدمين المستقلين أو الطلب المستدام. في غضون ذلك، يوفر حجم التداول اليومي في البورصات اللامركزية (DEX) البالغ حوالي 446,934 دولارًا دليلًا على اقتصاد تطبيقات ناشئ، على الرغم من أن حجم التداول وحده لا يحدد إيرادات متكررة لحاملي الرموز. التطور الأكثر إثارة للاهتمام هو آلية إعادة الشراء القائمة على USDm في MegaETH. التزمت المؤسسة باستخدام المكافآت الناتجة من خلال USDm لشراء وتجميع رموز MEGA. تم الإعلان عن أول عملية إعادة شراء لها في 7 مايو 2026، باستخدام صافي المكافآت المتراكمة من مُصدر USDm. ومع ذلك، لم يتم الإفصاح عن المبلغ الذي تم شراؤه علنًا في ذلك الإعلان. تخلق هذه الآلية صلة محتملة بين تبني العملة المستقرة والطلب على الرمز المميز، لكن حيازات الخزانة المتراكمة ليست هي نفسها توزيعات الإيرادات المباشرة على حاملي الرموز. تنص الورقة البيضاء التنظيمية للرمز صراحةً على أن حاملي MEGA ليس لديهم حقوق تعاقدية لتوزيع الإيرادات أو الاسترداد. تستحق ديناميكيات العرض الاهتمام أيضًا. تمتلك MEGA إجمالي عرض ثابت يبلغ 10 مليارات رمز، مع تخصيص حوالي 53.3% لمكافآت تعتمد على مؤشرات الأداء الرئيسية (KPI). يعد ربط هذه التوزيعات بمعالم الشبكة القابلة للقياس متوافقًا هيكليًا مع الأداء بشكل أفضل من الاعتماد كليًا على الانبعاثات القائمة على التقويم. ومع ذلك، لم يتم إصدار سوى حوالي 11.3% من إجمالي العرض بحلول 14 نوفمبر. يسلط الفرق بين قيمتها السوقية البالغة حوالي 50.9 مليون دولار وتقييمها المخفف بالكامل البالغ 450.75 مليون دولار الضوء على التخفيف المحتمل في المستقبل. علاوة على ذلك، لا تزال عملية حرق الرسوم آلية مستقبلية محتملة، وليست سياسة قائمة لخفض العرض. أقوى حجة صعودية هي أن MegaETH يمكن أن تتطور إلى طبقة تنفيذ متخصصة للتطبيقات التي تتطلب حقًا أداءً في الوقت الفعلي. قد تخلق عملتها المستقرة الأصلية، وأسواق القرب المستقبلية، وتناوب المُرتب المخطط له أسبابًا إضافية لاستخدام وقفل رموز MEGA. يمكن لهذه التطورات أن تعزز فائدة الرمز المميز بعيدًا عن المضاربة. ومع ذلك، يجب أن تُظهر المرحلة التالية نتائج اقتصادية قابلة للقياس. سأركز على عمليات إعادة الشراء المتكررة الممولة بـ USDm، ونمو عرض العملات المستقرة، وإيرادات التطبيقات المستدامة، والتوسع الحقيقي للمستخدمين، والعلاقة بين الانبعاثات القائمة على مؤشرات الأداء الرئيسية والطلب الاقتصادي. لقد أثبتت MegaETH نشاطًا تقنيًا. السؤال الأكثر أهمية هو ما إذا كان هذا النشاط يمكن أن يصبح قيمة اقتصادية متكررة تفيد MEGA بشكل ملموس. إن التقاط القيمة المستدام، وليس سجلات أعداد المعاملات، هو الذي سيحدد في النهاية قوة اقتصاديات الرموز الخاصة بها. #IMPACTbyTrade $MEGAUSDT
تُظهر منصة Midnight تقدماً ملحوظاً يتجاوز نطاق سردية تطويرها الأولية. تم إطلاق ميزة نشر العقود الذكية غير المرخصة في 28 سبتمبر 2026، وتجاوزت الشبكة حاجز المليون معاملة على الشبكة الرئيسية (Mainnet) في أكتوبر. تشير لقطة بيانات حديثة من Subscan إلى ما يقرب من 1.81 مليون معاملة و1,510 عقود تم نشرها. وهذا يشير إلى تزايد نشاط الشبكة. ومع ذلك، هناك رقم واحد يستحق اهتماماً أكبر: ما مقدار هذا النشاط الذي يترجم فعلياً إلى قيمة اقتصادية متكررة لحاملي عملة NIGHT؟ التمييز الحاسم هنا هو بين استخدام الشبكة وبين استحواذ الرمز المميز (العملة) على القيمة. تستخدم Midnight نموذجاً اقتصادياً ثنائي المكونات. عملة NIGHT هي رأس المال القابل للتحويل ورمز الحوكمة، بينما DUST هو المورد المستهلك لتنفيذ المعاملات. يمكن لحيازة عملة واحدة من NIGHT توليد ما يصل إلى خمس وحدات من DUST على مدار سبعة أيام. عملة DUST غير قابلة للتحويل ويتم استهلاكها عند الاستخدام، لكن NIGHT نفسها لا تُنفق أبداً على رسوم المعاملات. تتمتع هذه البنية بميزة حقيقية: فهي تفصل التكاليف التشغيلية عن سعر سوق NIGHT، مما يجعل تكاليف المعاملات أكثر قابلية للتنبؤ للمطورين والشركات. ومع ذلك، فهي تخلق أيضاً قيداً اقتصادياً مهماً. فالمعاملة لا تؤدي تلقائياً إلى دفع NIGHT، أو حرق NIGHT، أو توزيع مباشر للرسوم على حاملي الرموز. يستهلك المستخدمون DUST، وليس الأصل الأساسي. لذلك، فإن زيادة حجم المعاملات لا تترجم بالضرورة إلى طلب متناسب على NIGHT. تستحق أرقام النمو سياقاً توضيحياً. تشير التقارير إلى ارتفاع المعاملات اليومية من 128 في 27 سبتمبر إلى 47,714 في 26 أكتوبر، أي بزيادة تقارب 373 ضعفاً. هذا تقدم جوهري، لكن أعداد المعاملات وحدها لا يمكنها تحديد عدد المستخدمين الفعليين، أو نشاط التطبيقات الهادف، أو استهلاك DUST، أو القيمة الاقتصادية الفعلية المولدة. يجب تقييم هذه المقاييس بشكل منفصل. اقتصاديات العرض تهم أيضاً. يبلغ إجمالي المعروض الثابت من NIGHT 24 مليار رمز، بينما تُظهر لقطة بيانات حديثة من Subscan ما يقرب من 16.61 مليار رمز متداول، أي حوالي 69.2% من الإجمالي. العرض المتبقي غير المتداول يجعل التوزيع وإصدارات الاحتياطي المستقبلية متغيرات مهمة يجب مراقبتها. هناك تطورات إيجابية. تضع خارطة طريق Midnight مكافآت إنتاج الكتل في الربع الرابع من عام 2026 وتخزين (staking) عملة NIGHT في الربع الأول من عام 2027. تستخدم هيكلية المكافآت المقترحة احتياطي الرموز الموجود بدلاً من إنشاء NIGHT إضافية، مع تأثير استخدام الكتل على كيفية تقسيم المكافآت بين المنتجين والخزينة. يمكن لهذه الآليات تعزيز المشاركة، لكن مقترح المكافآت المنشور لا يزال مصنفاً على أنه "مقترح". كما ينبغي عدم الخلط بين استهلاك DUST وبين حرق المعروض من NIGHT. حالة التفاؤل ذات مصداقية: الخصوصية القابلة للبرمجة، والإفصاح الانتقائي، والتطبيقات المؤسسية، وعمليات التكامل عبر السلاسل يمكن أن تمنح Midnight مكانة مهمة في التمويل الخاضع للتنظيم والتمويل اللامركزي الخاص (DeFi). إذا اجتذبت هذه التطبيقات طلباً مستداماً، فقد يصبح دور NIGHT كأصل مولد لـ DUST مهماً بشكل متزايد. لكن المنفعة المحتملة ليست هي نفسها تراكم القيمة المثبت. للمضي قدماً، سأراقب استخدام التطبيقات الفعلي، واستهلاك DUST، وأرصدة NIGHT المسجلة لتوليد DUST، واستخدام الكتل، والتنفيذ الفعلي للتخزين (staking) وتوزيع المكافآت. السؤال المهم ليس ببساطة ما إذا كانت Midnight تعالج المزيد من المعاملات. بل هو ما إذا كان هذا النشاط يخلق طلباً مستمراً على NIGHT وفائدة اقتصادية شفافة لحامليها. #IMPACTbyTrade $NIGHTUSDT
لقد رسخت PEPE مكانتها كواحدة من أكبر عملات الميم (meme tokens) وأكثرها سيولة في السوق. تبلغ قيمتها السوقية حوالي 1.9 مليار دولار، مع حجم تداول يومي مُبلغ عنه يتجاوز 500 مليون دولار. يعكس هذا المستوى من النشاط اعترافًا كبيرًا بالسوق ومشاركة قوية من منصات التداول. ومع ذلك، هناك رقم واحد يستحق المزيد من الاهتمام: ما مقدار هذا النشاط الاقتصادي الذي يصل بالفعل إلى حاملي PEPE؟ هذا التمييز مهم. فحجم التداول يمثل مقدار تداول PEPE، وليس مقدار القيمة الاقتصادية التي تولدها العملة. يدفع المتداولون رسومًا لمنصات التداول، وقد يكسب مزودو السيولة رسوم مبادلة، وتُدفع تكاليف معاملات الإيثيريوم بعملة ETH. لا يتحول أي من هذه الأمور تلقائيًا إلى إيرادات لـ PEPE أو دخل متكرر لحامليها. هذا هو الضعف الجوهري في النموذج الاقتصادي لـ PEPE. فهي تتمتع بسوق ضخم ونشط، لكنها لا تُشغّل بروتوكولاً مولداً للإيرادات بآلية شفافة توزع الأرباح، أو تعيد شراء الرموز، أو تشارك الرسوم مع الحاملين. سوق المشتقات يستحق الاهتمام أيضاً. فقد أبلغت CoinGlass عن حجم تداول عقود آجلة لـ PEPE يبلغ حوالي 552 مليون دولار مقابل 144 مليون دولار في حجم التداول الفوري (Spot) في 14 نوفمبر 2026، عبر الأسواق التي تتابعها. وهذا يمثل نشاطاً في العقود الآجلة يعادل تقريباً 3.8 ضعف نشاط التداول الفوري. يشير هذا إلى أن المراكز ذات الرافعة المالية تشكل جزءاً كبيراً من المشاركة في السوق. ولا يشير بالضرورة إلى طلب مماثل من المستثمرين الذين يقومون بتجميع وحيازة العملة الأساسية. من جانب العرض، تتمتع PEPE بميزة مهمة: فقد تم تحديد عرضها الأصلي عند 420.69 تريليون عملة، دون جدول استحقاق تقليدي أو تضخم مستمر. أدى حرق العملات في 24 أكتوبر 2023 إلى إزالة حوالي 6.9 تريليون عملة، أي ما يعادل 1.6% من العرض الأصلي. وقد أدى ذلك إلى تقليل المعروض المتاح ومعالجة المخاوف المتعلقة بما تبقى من حصة الفريق. ومع ذلك، كان هذا حدثاً لمرة واحدة، وليس آلية متكررة ممولة من النشاط الاقتصادي. إن صغر حجم العرض لا يخلق تلقائياً طلباً مستداماً. وبالتالي، تظل فجوة تراكم القيمة كبيرة. يعتمد حاملو PEPE بشكل أساسي على طلب السوق، والسيولة، والمشاركة المجتمعية، والوصول إلى منصات التداول، واستمرار أهمية هويتها الثقافية. لا توجد حالياً آلية تدفق نقدي متكررة وراسخة بوضوح تربط بين نشاط السوق الخاص بالعملة وعوائد الحاملين. كما يشير إيداع هيئة الأوراق المالية والبورصات (SEC) إلى أنه لم يتم الإعلان عن أي فائدة قائمة على البلوكشين تتجاوز العلامة التجارية والارتباطات الثقافية. لا تزال الحجة الأكثر تفاؤلاً ذات مصداقية: فقد نجت PEPE من دورات سوق متعددة، وبنت علامة تجارية قوية، وضمنت سيولة عميقة في منصات التداول، وتجنبت ضغوط التضخم وفتح القفل التقليدية الموجودة في العديد من العملات الأحدث. قد يستمر مجتمعها وأهميتها الثقافية في جذب رأس المال المضارب. لكن أهمية السوق والقدرة على التقاط القيمة الاقتصادية أمران مختلفان. مستقبلاً، سأراقب الطلب الفوري المستمر، وتوزيع كبار الحاملين، وتركيز العرض، والأهم من ذلك، ما إذا كانت PEPE ستطور آلية شفافة تربط نشاطها السوقي المتنامي بقيمة متكررة للحاملين. حتى ذلك الحين، تظل PEPE أصلاً مضارباً قوياً، ولكنها ليست عملة ذات نموذج تراكم قيمة راسخ بوضوح. IMPACTbyTrade $PEPEUSDT