j
jasonfurman
280تسجيل الإعجاب0شارك في الدردشة3المعجبون0تابِع
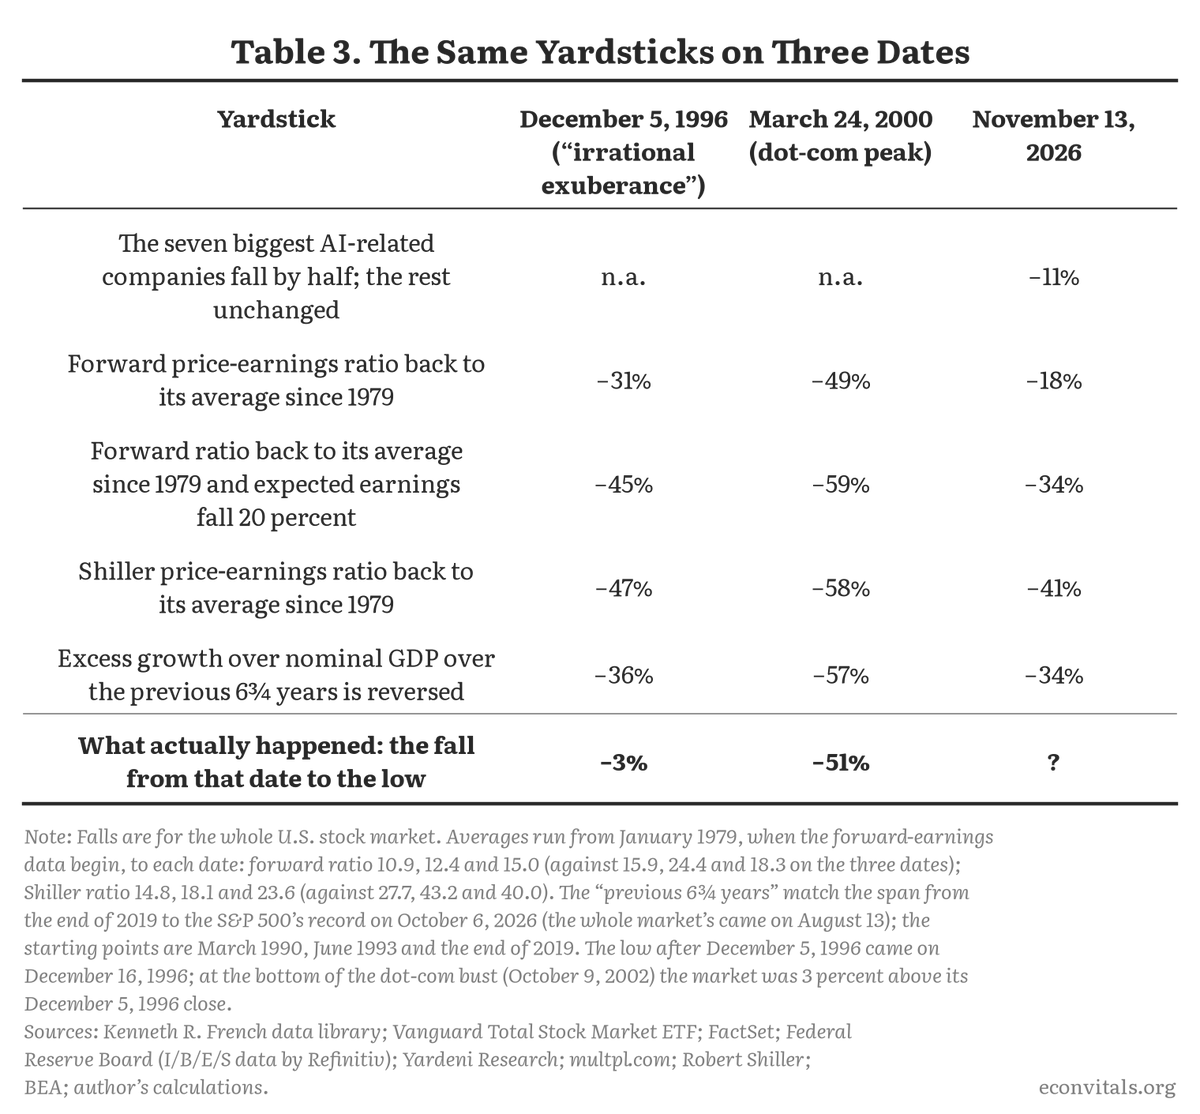
Most entries in the table from the first post are exactly what you’d expect under a simple mean-reversion story—i.e., if earnings were temporarily inflated and then drift back toward trend.
تلك هي أقرب نقطة تتوفر لدي عنها بيانات نسبة السعر إلى الأرباح الآجلة (forward P/E). إذا قمت بتثبيت خط الأساس في وقت أقرب، فإن الانخفاضات الضمنية ستكون أصغر؛ وإذا قمت بدفع خط الأساس إلى الوراء أكثر، فإنها تبدو أكبر، خاصة بموجب مقياس "شيلر كيب" (Shiller CAPE) الذي أتطرق إليه بإيجاز في النص.
بالضبط — ولهذا السبب كتبت "لم أجد أي تباينات". هذا يختلف عن الادعاء بعدم وجود أي تباينات؛ بل يعني فقط أنني لم ألحظ شيئاً غير عادي فيما نظرت إليه. وأنت محق في التنبيه على الصياغة. فمعظم الناس سيتجاوزون هذا الفرق دون أن يلاحظوه.
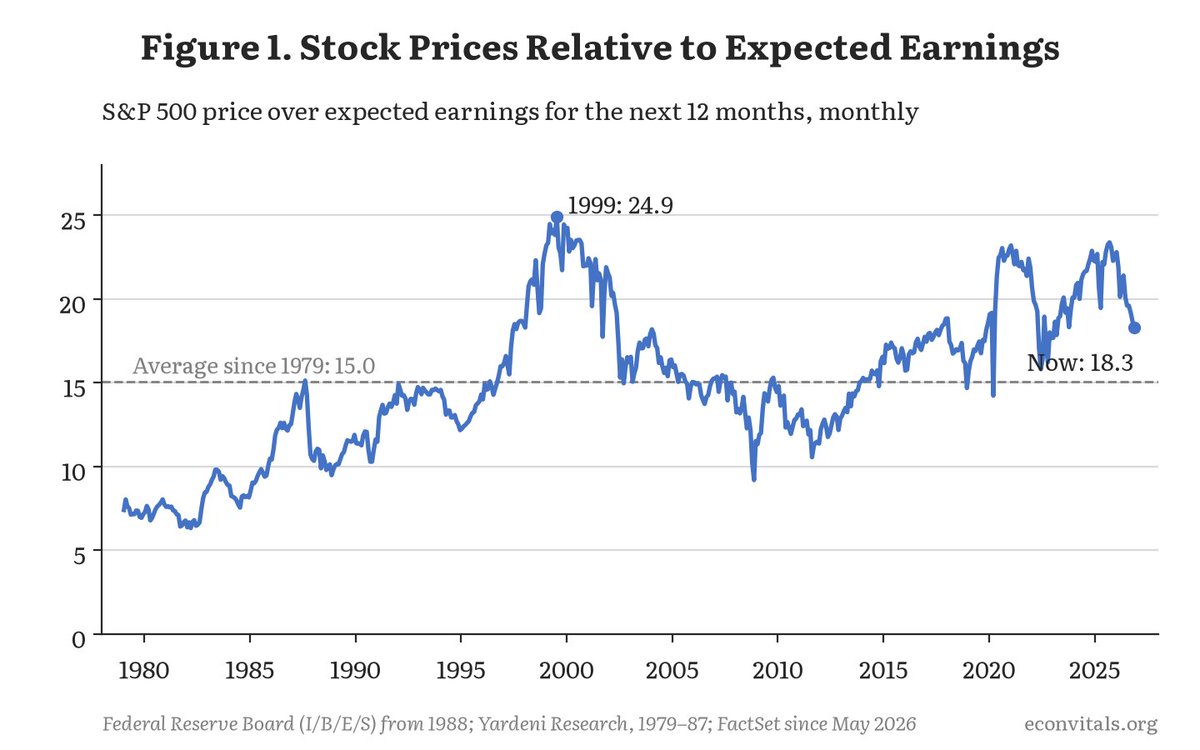
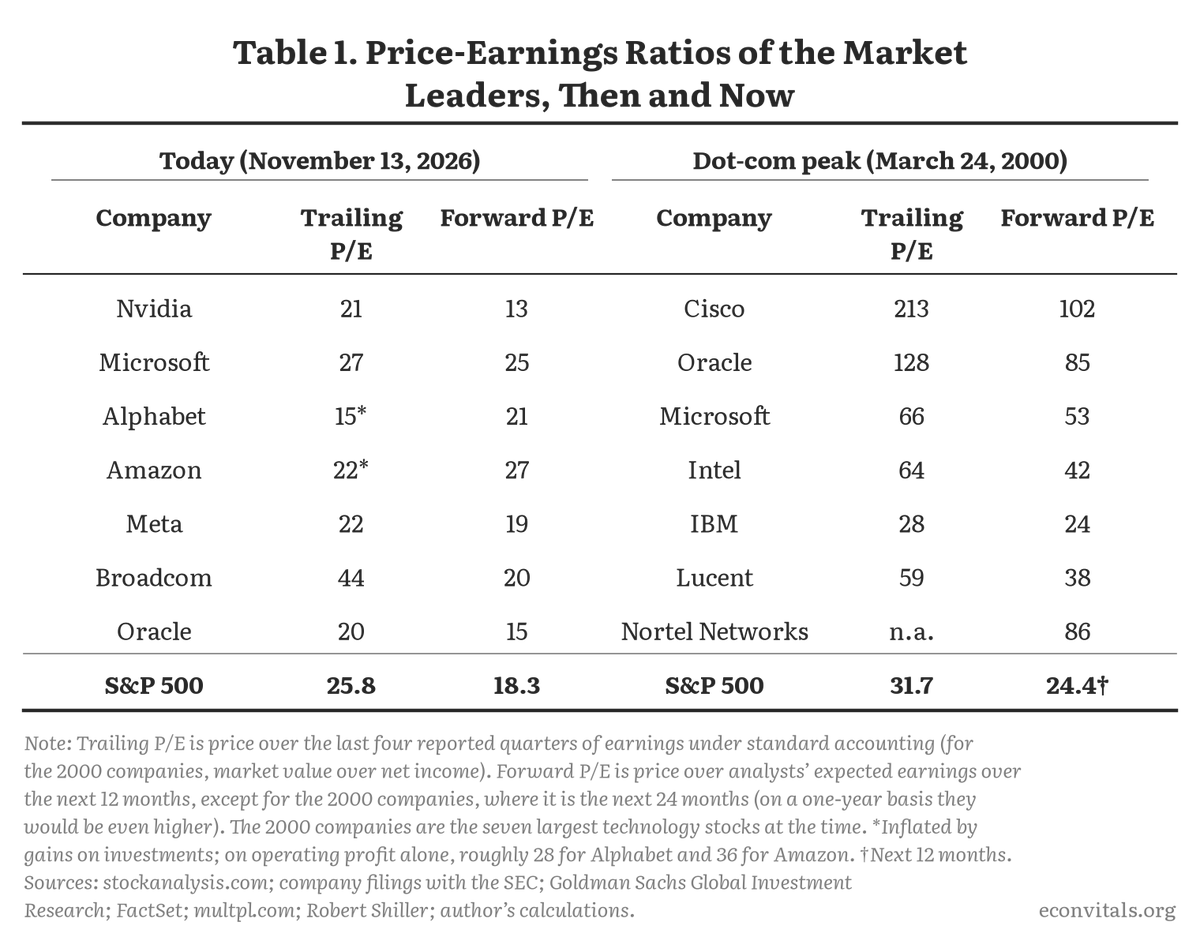
نحن لسنا في عام 2000. الارتفاع في أسعار الأسهم تقوده شركات كبيرة بحق ذات إيرادات ضخمة ولا تزال تنمو بسرعة. التقييمات، عند قياسها مقابل الأرباح، تبدو أقل مبالغة بشكل ملحوظ مما كانت عليه خلال ذروة فقاعة الدوت كوم.
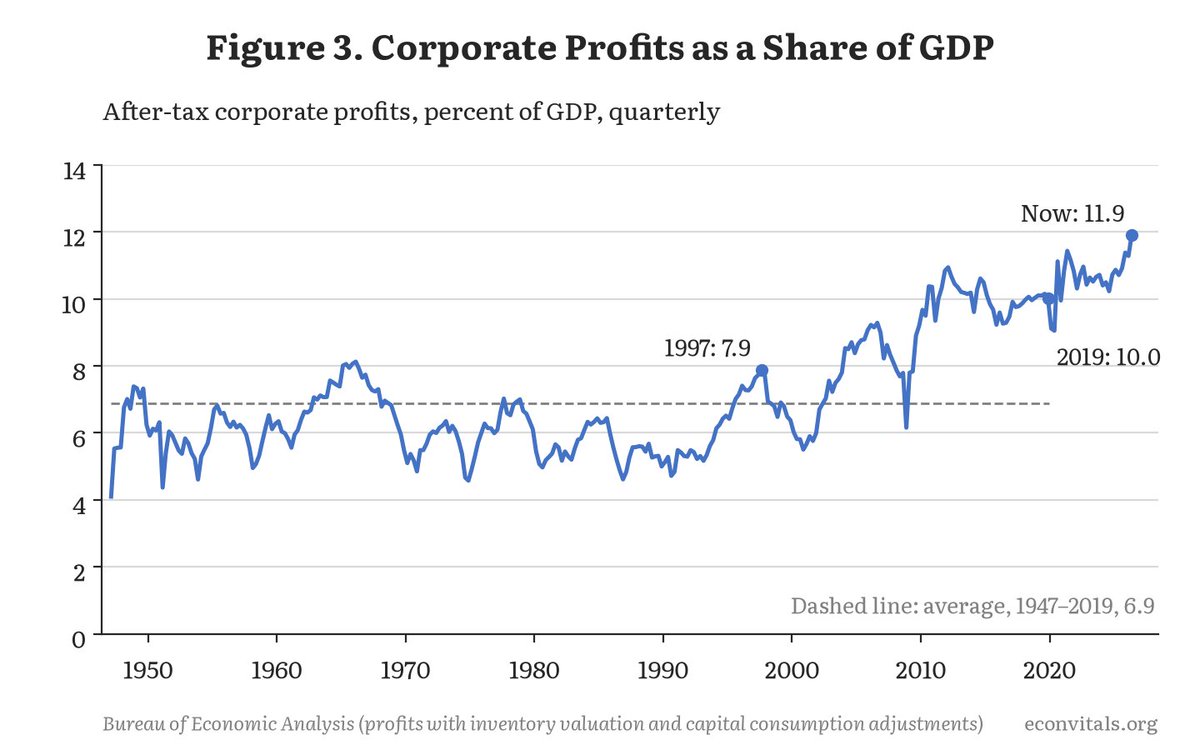
يمكن صياغة الأمر بأن حصة الأرباح تتصاعد بشكل مطرد، وتشير معظم التوقعات المستندة إلى الذكاء الاصطناعي إلى استمرار هذا الارتفاع التدريجي.
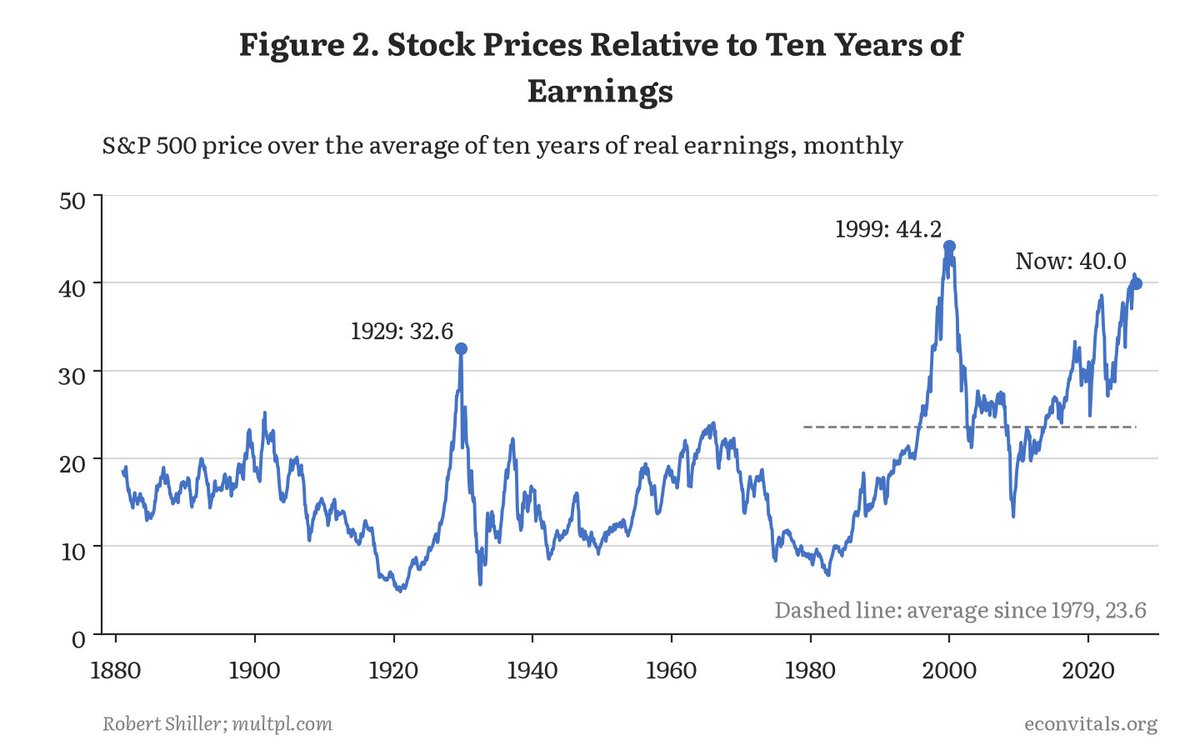
NFP headline aside, it’s worth flagging that the “E” in P/E may not be a stable anchor. Earnings can be cyclical and, in a boom, temporarily inflated—so today’s valuation picture may be overstating the economy’s underlying earning power. That’s essentially what the Shiller CAPE is trying to control for by averaging real earnings over the past decade. On that measure, the market is sitting just below its dot‑com peak, which is about as strong a bubble warning as you can get from a fundamentals-based metric.
This works well only if you already know you’re at the top of a bubble—run it at the March 2000 peak and it gives you a reasonable sense of the subsequent drawdown. The problem is that in real time you don’t observe the peak. If you had applied the same framework when Greenspan warned about “irrational exuberance” in December 1996, it would have implied a decline far earlier than what actually occurred, and the estimate would have been materially off.
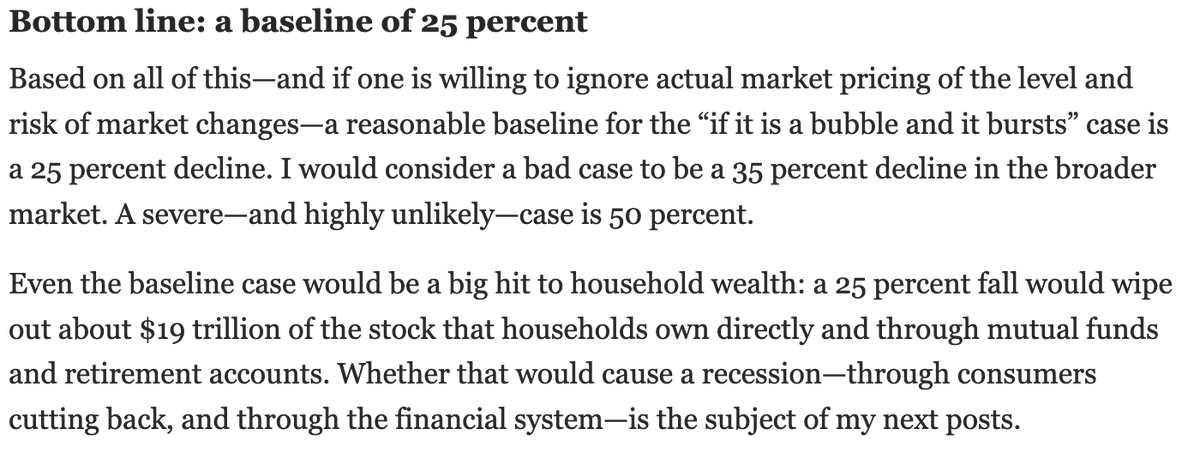
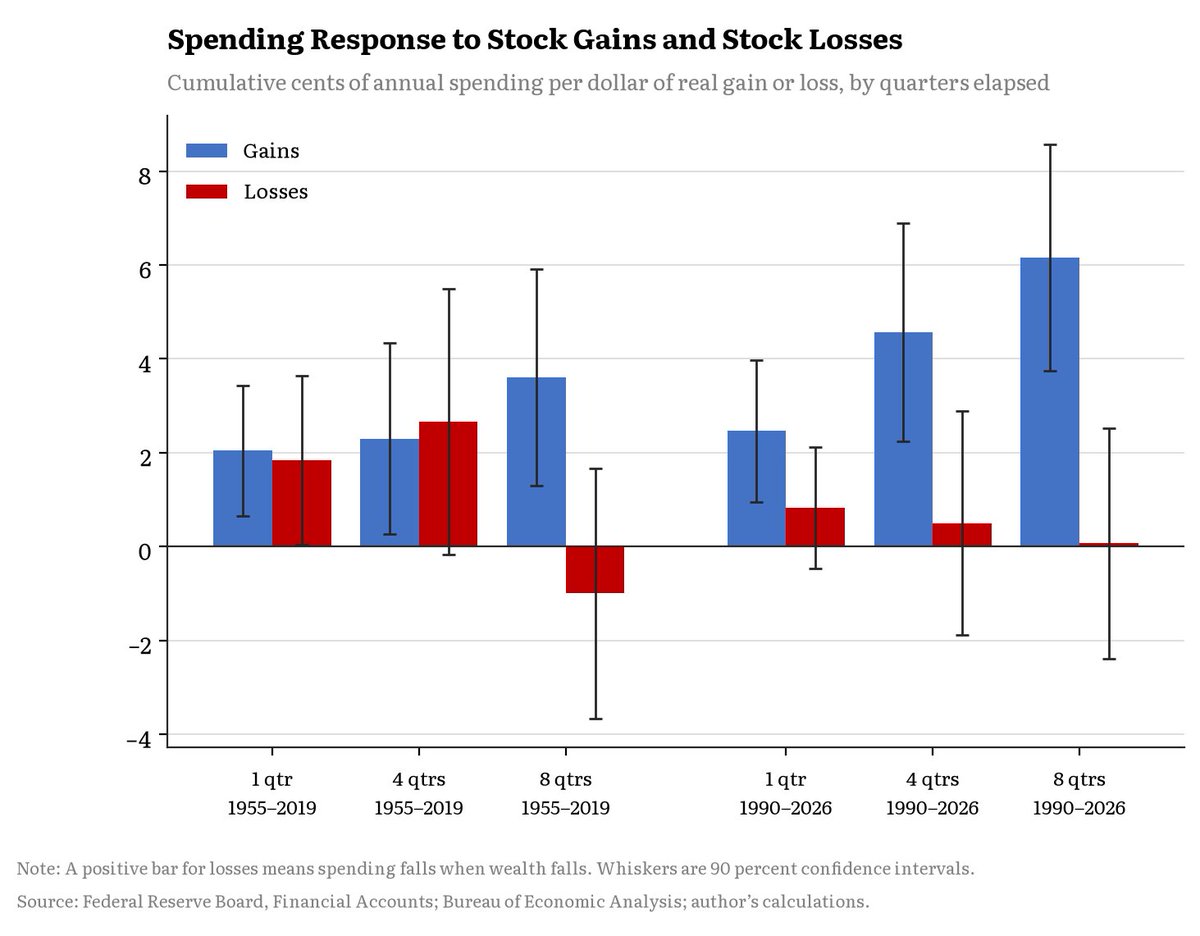
This is the second of five posts examining the economic fallout from the bubble’s unwind. The next installment will focus on consumption under a stock-market drawdown, using the magnitudes laid out here and taking a 25% decline as the baseline scenario.
People often draw moral conclusions from a narrow slice of the fiscal system—looking at one line item in isolation and treating it as the whole story. A common version is counting payroll taxes while ignoring what those taxes finance. Once you leave out the benefits side of the ledger, you’re not analyzing the system—you’re missing the point.
You’re exactly who I had in mind when I put this together—glad it was useful, and thanks for passing it along.
من البديهي أن يكون هناك رد فعل غير متناسب تجاه انخفاض الثروة. لكن عندما بحثت عن ذلك - سواء في المراجع أو البيانات - لم أجد الكثير مما يدعم هذا بشكل واضح. قد أدرج هذه الفكرة ضمن مقال أطول أعمل عليه حاليًا. ومع ذلك، فأنا لا أستبعد هذا الاحتمال؛ فهو بالتأكيد ضمن نطاق الممكن.
It wouldn’t shock me if he ended up creating trillions in value—he helped found the company. In any case, he owned about 3.5% of the firm he co-founded. That’s a pretty standard outcome: founders take equity, and sometimes that stake becomes extremely valuable. If you think that’s a problem, what specific alternative are you proposing—limits on founder equity, forced dilution, a different tax treatment? On the “size” point, though, that seems like a separate claim. It’s no longer just “his wealth should be lower,” but “the company itself should be smaller.” So is the argument that policy should actively discourage large firms even when traditional antitrust standards—consumer welfare, pricing, innovation—don’t show harm? In other words, would you accept higher costs or worse products for consumers if the tradeoff is a smaller corporate footprint that you view as socially or politically preferable? If that isn’t what you mean, then what exactly is the relevance of the company’s size to your critique?
لست متأكداً مما يقصده الناس بـ "النصيب العادل" في أجور القطاع الخاص. ما هو التعريف، وما الذي ستقوم بقياسه فعلياً - بالنسبة لمن، وعلى أي مدى زمني، وباستخدام أي معيار؟ لنأخذ مثالاً افتراضياً ملموساً. لنفترض (من أجل الجدال) أن القيمة السوقية لشركة إنفيديا (NVIDIA) ستكون هي نفسها تقريباً حتى لو حصل جنسن هوانغ على 15 مليار دولار بدلاً من مبلغ يقارب 150 مليار دولار. إذا كان هذا الكلام صحيحاً ولو بشكل طفيف، فلماذا ستكون الرفاهية الاجتماعية أعلى بشكل ملموس في عالم يكون فيه مساهمو إنفيديا أكثر ثراءً بمقدار 135 مليار دولار ويكون هوانغ أفقر بمقدار 135 مليار دولار؟ هذه هي المقارنة التي تهم، وليست الشعارات. تصبح "العدالة" قابلة للتطبيق في السياسة الضريبية فقط بمجرد تحديد دالة للرفاهية الاجتماعية. دالتي هي نفعية بشكل عام: القضية ليست أن تعويضه قبل الضرائب ينتهك قاعدة عدالة غامضة، بل هي أن دخله بعد خصم الضرائب مرتفع للغاية لأن الضرائب على أصحاب الدخول المرتفعة منخفضة جداً. والاستخدام المناسب لتلك الإيرادات هو المنافع العامة - كالأطفال، والمدارس، والقدرات الأساسية - بدلاً من إعادة توزيع هامشية بين فرد ثري جداً ومجموعة كبيرة من المساهمين الذين هم، نعم، أقل ثراءً منه، لكنهم ليسوا المجموعة التي تثير قلقي الأكبر.
إن نقل الدولارات من الرؤساء التنفيذيين إلى المساهمين يأتي في مرتبة متأخرة جداً على قائمة أولوياتي. إذا كان الهدف هو إعادة التوزيع التي تصل فعلياً إلى الأشخاص الذين سيستفيدون منها بشكل ملموس، فإن القناة العملية هي نظام ضريبي أكثر تصاعدية. وأنا أدعم ذلك.
لو منح الاقتصاديون 10% فقط من الاهتمام الذي يولونه لرواتب الرؤساء التنفيذيين للقسم 199A، لكنا خضنا نقاشاً أكثر فاعلية حول ما يحرك فعلياً الدخل بعد خصم الضرائب، وحوافز الاستثمار، وفي نهاية المطاف الطلب على العمالة.
لقد كان شريكاً مؤسساً، ويأتي الجزء الأكبر من صافي ثروته من حصته في الأسهم وليس من التعويضات النقدية. كانت حزمة أجره تبلغ حوالي 50 مليون دولار سنوياً—وهو رقم ضخم بالمقاييس المطلقة، ولكنه قد يظل منطقياً أقل مما قد يكون عليه ناتجه الهامشي إذا قمت بتقييم دوره في توسيع نطاق الشركة. والنفوذ السياسي الذي يأتي مع شخص مثله لا ينبع من "امتلاك 15 مليار دولار" بحد ذاته بقدر ما ينبع مما تمثله شركة بهذا الحجم—من وظائف، واستثمارات، وسلاسل توريد، والقدرة على التأثير في النتائج المتعلقة بالسياسات. ومع ذلك، فحتى عند مستوى 15 مليار دولار، تظل الثروة نفسها هائلة.
النقطة الجوهرية هي أن نظام الضرائب والتحويلات الأمريكي يتسم بالفعل بالتقدمية في الواقع العملي. يمكنك مناقشة ما إذا كان ينبغي أن يكون أكثر تقدمية - وأنا شخصياً أميل إلى ذلك - ولكن من المهم الاعتراف بالتقدمية القائمة قبل طرح أي مبررات لمزيد من التغييرات. أنا أتفهم الحجج المضادة، ولكن ليس لدي صبر طويل تجاه الادعاءات التي تتجاهل الحقائق التوزيعية الأساسية.