Suhaif
10690تسجيل الإعجاب0شارك في الدردشة222المعجبون20تابِع
dex hunter
dex hunter
مؤشر أسعار المستهلك: التضخم يظل مخاطرة سوق رئيسية
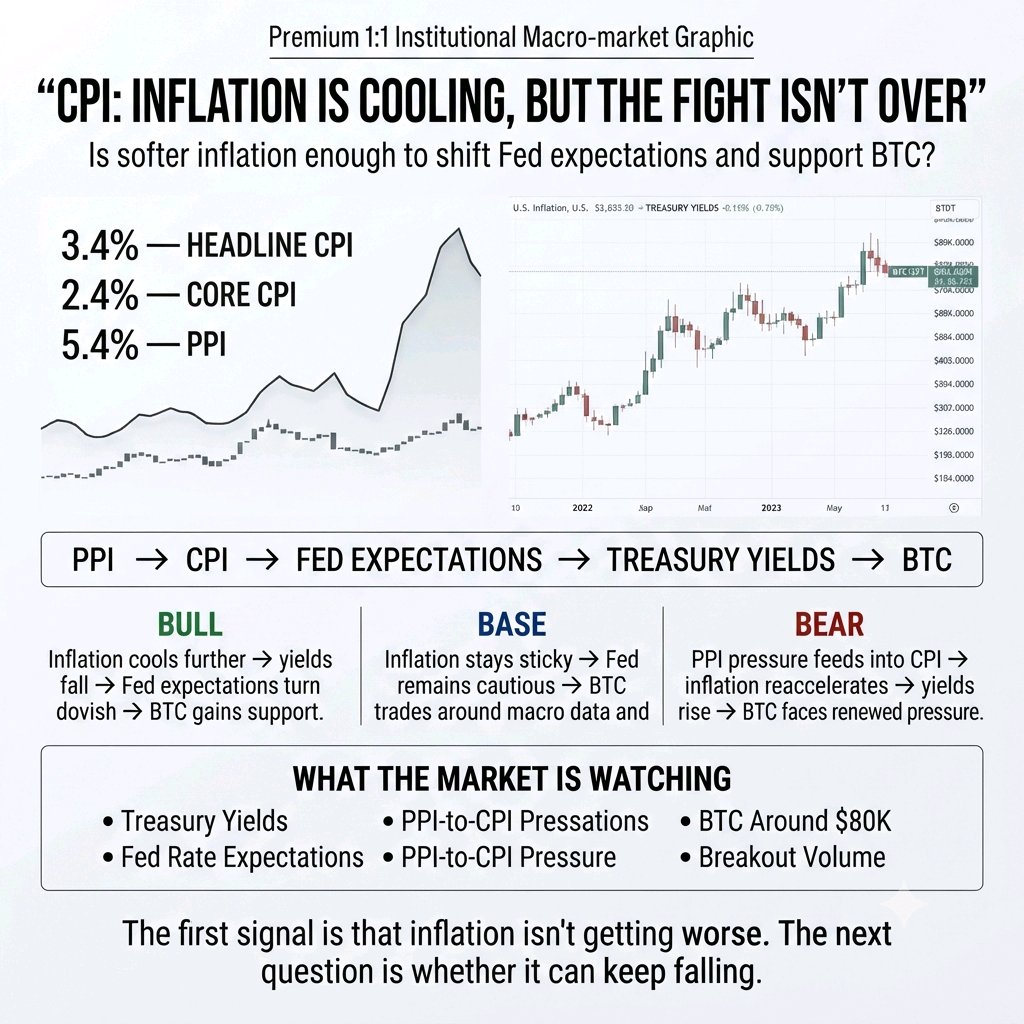
قلل أحدث تقرير لمؤشر أسعار المستهلك (CPI) من المخاوف بشأن صدمة تضخم أخرى، لكنه لم ينهِ المشكلة. جاء مؤشر أسعار المستهلك الرئيسي عند 3.4% على أساس سنوي، بينما استقر مؤشر أسعار المستهلك الأساسي عند 2.4%. لم تكن أي من القراءتين أعلى من المتوقع، مما منح أصول المخاطر بعض الارتياح وساعد البيتكوين (BTC) على الارتفاع. لكن الإشارة الأهم قد تأتي من مؤشر أسعار المنتجين (PPI). جاء مؤشر أسعار المنتجين بالأمس عند 5.4% على أساس سنوي، مما يظهر أن ضغوط الأسعار على مستوى المنتجين لا تزال مرتفعة. إذا استمر انتقال هذه التكاليف عبر الاقتصاد، فقد يظل مؤشر أسعار المستهلك عالقاً لفترة أطول. هذا يخلق ثلاث نتائج محتملة: الحالة المتفائلة (Bull case): استمرار انخفاض التضخم ← تراجع عوائد سندات الخزانة ← تحول توقعات الاحتياطي الفيدرالي نحو سياسة أكثر تيسيراً ← اكتساب البيتكوين وأصول المخاطر دعماً. الحالة الأساسية (Base case): بقاء التضخم عالقاً ← بقاء الاحتياطي الفيدرالي حذراً ← استمرار تفاعل الأسواق مع كل إصدار للبيانات الاقتصادية الكلية. الحالة المتشائمة (Bear case): انتقال ضغوط مؤشر أسعار المنتجين إلى مؤشر أسعار المستهلك ← تسارع التضخم مجدداً ← ضعف توقعات خفض أسعار الفائدة ← ارتفاع العوائد ← مواجهة البيتكوين لضغوط متجددة. خلاصة السوق منح مؤشر أسعار المستهلك السوق ارتياحاً، لا يقيناً. أراقب حالياً: • عوائد سندات الخزانة • توقعات أسعار الفائدة للاحتياطي الفيدرالي • ضغوط مؤشر أسعار المنتجين على مؤشر أسعار المستهلك • تفاعل البيتكوين حول مستوى 80 ألف دولار • حجم التداول المصاحب لأي اختراق الخطر الحقيقي ليس في قراءة واحدة مرتفعة لمؤشر أسعار المستهلك. بل الخطر هو بقاء التضخم مرتفعاً بما يكفي لإبقاء الاحتياطي الفيدرالي في سياسة تقييدية لفترة أطول. #ByXIMPACT $BTCUSDT $HYPEUSDT
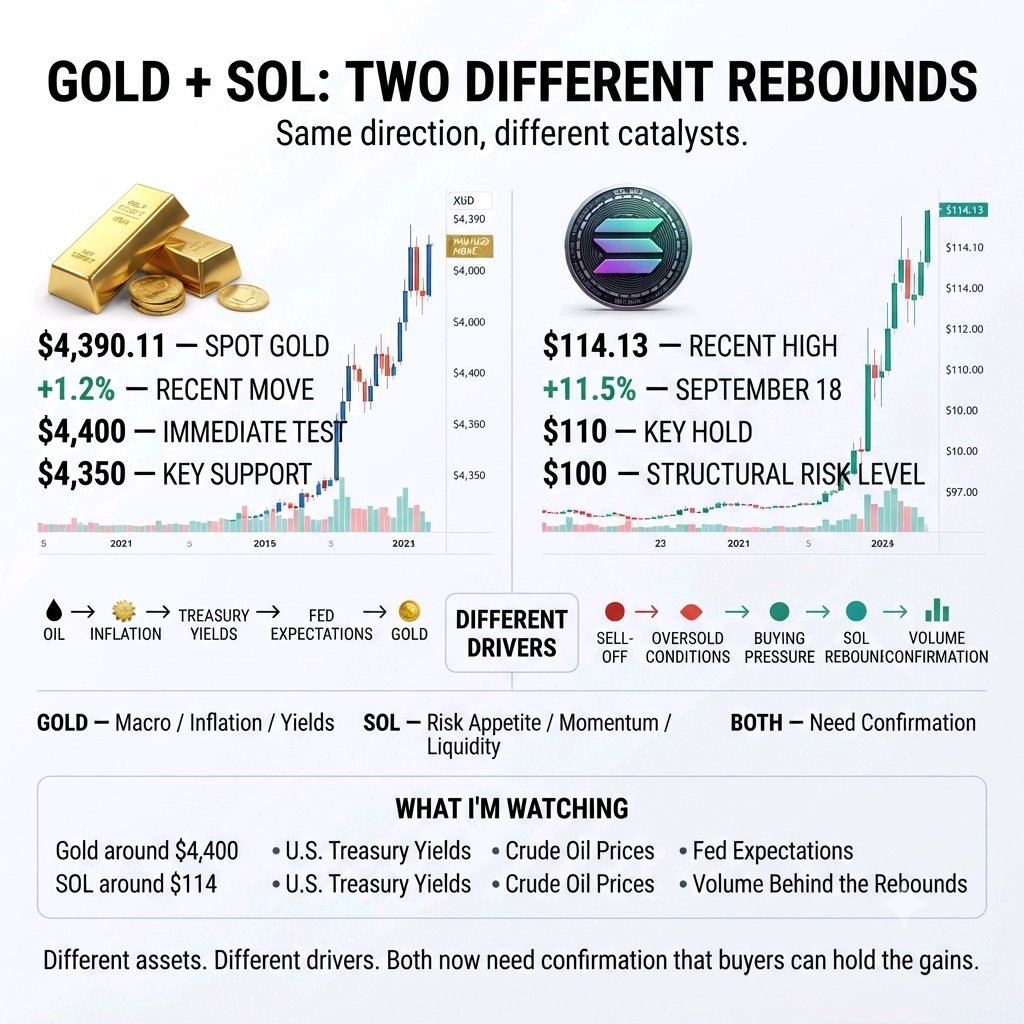
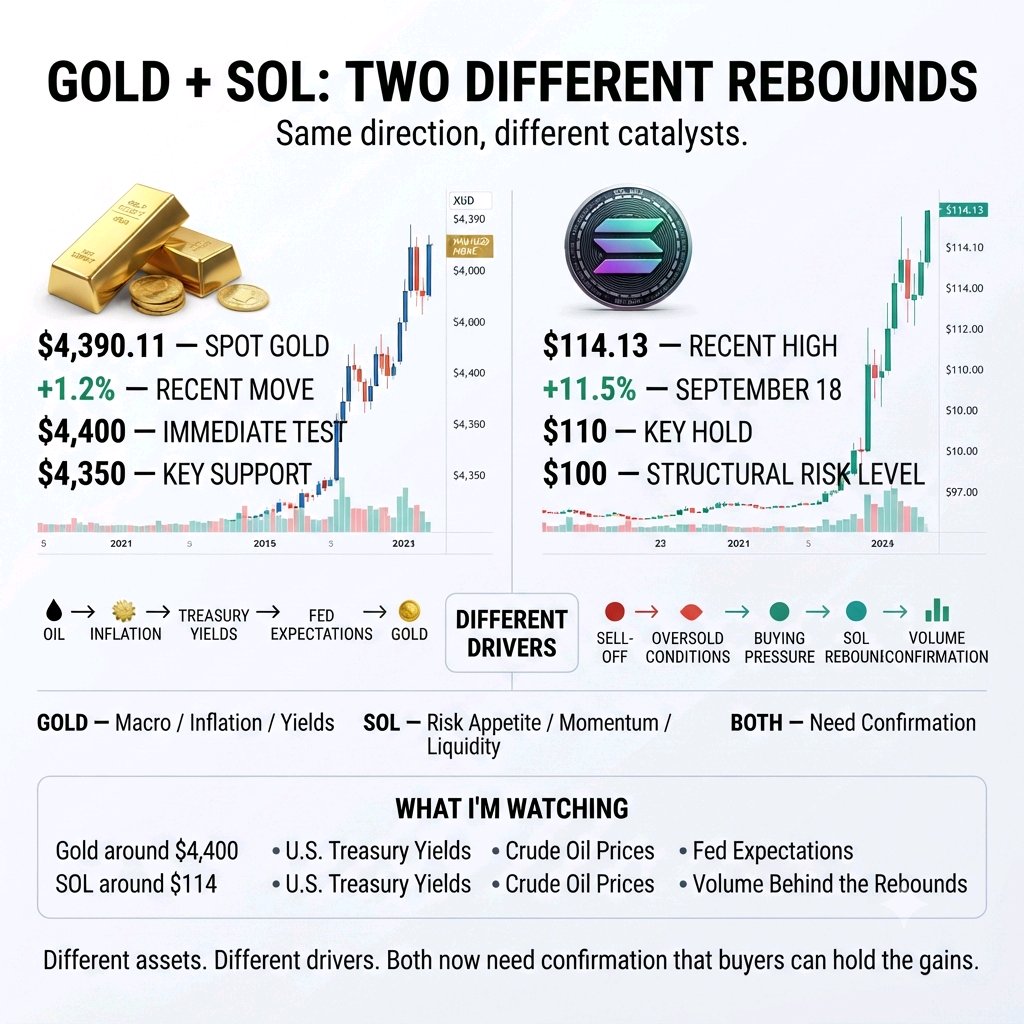
يشهد كل من الذهب وسولانا (Solana) صعوداً، لكن الأسباب الكامنة وراء هذه التحركات مختلفة تماماً. ارتفع الذهب الفوري بنسبة 1.2% ليصل إلى 4,390.11 دولاراً، حيث أدى انخفاض أسعار النفط إلى تخفيف بعض ضغوط التضخم. في المقابل، قفزت عملة SOL بنسبة 11.5% في 18 سبتمبر، لتصل إلى 114.13 دولاراً قبل أن تستقر فوق مستوى 113 دولاراً. هذا الاختلاف مهم. يتفاعل الذهب بشكل رئيسي مع الظروف الكلية: النفط، وتوقعات التضخم، وعوائد سندات الخزانة، وتوقعات الاحتياطي الفيدرالي. أما SOL، فهي تتفاعل بشكل أشبه بالأصول ذات المخاطر العالية (high-beta)، حيث جاء انتعاشها بعد تحرك حاد نحو الانخفاض وصل إلى 97 دولاراً في وقت سابق من الأسبوع. لذا، أنا أراقب ما إذا كان كلا التحركين سيستمران بعد رد الفعل الأولي. الذهب: مستوى 4,400 دولار هو الاختبار الفوري. البقاء فوق مستوى 4,350 دولاراً سيحافظ على هيكلية التعافي، بينما قد تؤدي الضغوط المتجددة من العوائد أو أسعار النفط إلى تغيير المشهد. SOL: مستوى 114 دولاراً هو منطقة المقاومة الفورية. الثبات فوق 110 دولارات سيحافظ على محاولة الاختراق الأخيرة في مسار إيجابي، بينما خسارة مستوى 100 دولار ستضعف التعافي. الجزء المثير للاهتمام ليس كون الذهب وSOL يرتفعان معاً. بل هو ما إذا كانت محفزات كل منهما قادرة على الاستمرار في دعم هذه التحركات بعد أن تتلاشى موجة الشراء الأولى. أنا أراقب: • الذهب عند مستوى 4,400 دولار تقريباً • SOL عند مستوى 114 دولاراً تقريباً • عوائد سندات الخزانة الأمريكية • أسعار النفط الخام • توقعات الاحتياطي الفيدرالي • حجم التداول الذي يدعم هذه الارتدادات أصول مختلفة. محركات مختلفة. لكن كلاهما يحتاج الآن إلى تأكيد بأن المشترين قادرون على الحفاظ على المكاسب. #ByXIMPACT $XAUTUSDT $SOLUSDT
الذهب والدائرة: المخاطر يُعاد تسعيرها
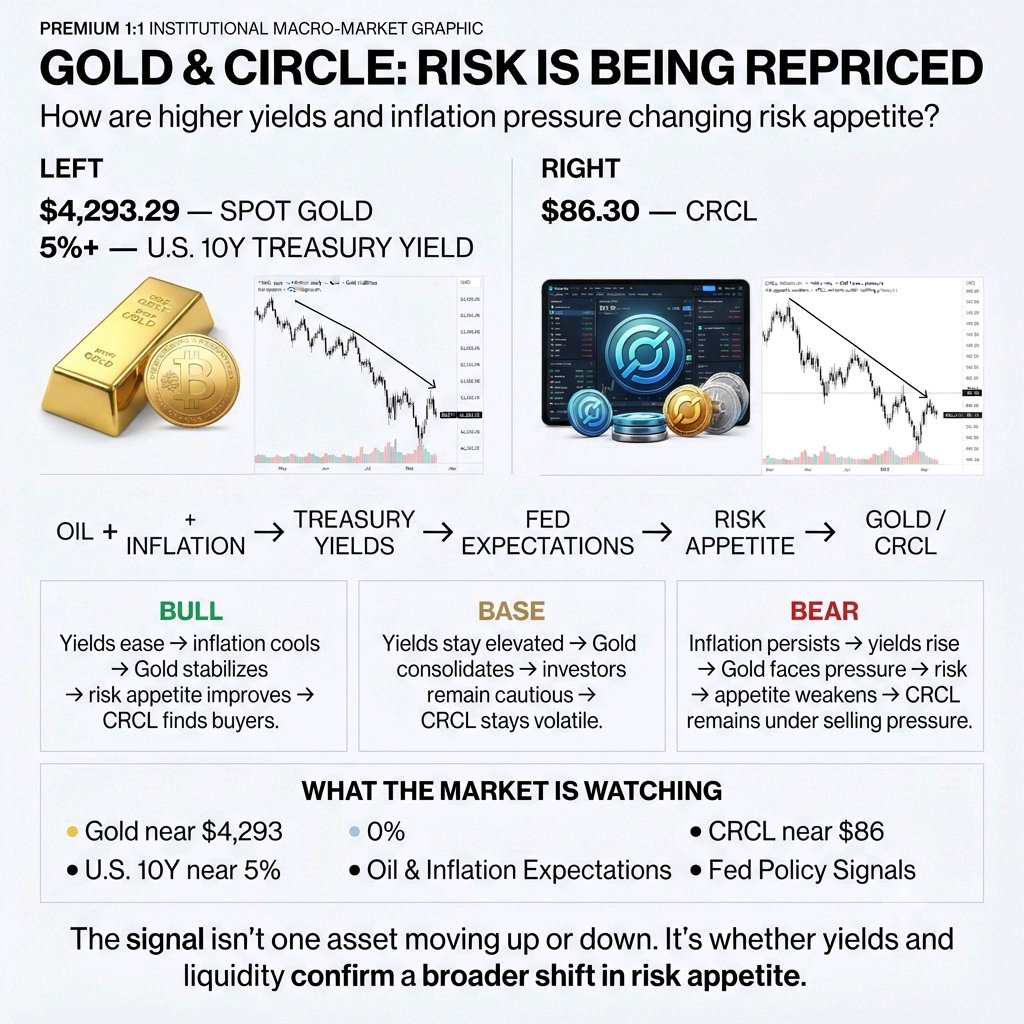
تعرض الذهب لضغوط مع ارتفاع أسعار النفط، ومخاوف التضخم، وعوائد سندات الخزانة، مما دفع توقعات رفع أسعار الفائدة إلى مستويات أعلى. انخفض الذهب الفوري مؤخرًا إلى 4,293.29 دولار، بينما تجاوز عائد سندات الخزانة لأجل 10 سنوات نسبة 5%. لكن الجزء المثير للاهتمام ليس انخفاض الذهب بحد ذاته. بل هو كيفية إعادة تسعير المستثمرين للمخاطر عبر مختلف قطاعات السوق. واجه سهم Circle ($CRCL) أيضًا ضغوط بيع قوية، حيث تم تداوله مؤخرًا حول مستوى 86.30 دولار. تظل الأسهم المرتبطة بالعملات المشفرة حساسة للتغيرات في شهية المخاطرة، مما يجعل CRCL أصلًا آخر مفيدًا للمراقبة جنبًا إلى جنب مع ظروف السوق الأوسع. وهذا يخلق ثلاثة سيناريوهات محتملة: سيناريو الصعود (Bull case): انخفاض عوائد سندات الخزانة ← تراجع ضغوط التضخم ← استقرار الذهب ← تحسن شهية المخاطرة ← CRCL يجذب المشترين. السيناريو الأساسي (Base case): بقاء العوائد مرتفعة ← توحيد مسار الذهب ← حذر المستثمرين ← بقاء CRCL متقلبًا. سيناريو الهبوط (Bear case): استمرار ضغوط التضخم ← ارتفاع العوائد بشكل أكبر ← مواجهة الذهب لمزيد من الضغوط ← ضعف شهية المخاطرة ← استمرار CRCL تحت ضغوط البيع. خلاصة السوق يُظهر الذهب كيف يتم تسعير ضغوط الاقتصاد الكلي في الأصول الدفاعية، بينما يوضح سهم CRCL كيف يمكن لنفس بيئة تجنب المخاطرة أن تؤثر على الأسهم المرتبطة بالعملات المشفرة. أراقب: • الذهب عند مستوى 4,293 دولار تقريبًا • عائد سندات الخزانة الأمريكية لأجل 10 سنوات بالقرب من 5% • توقعات النفط والتضخم • سهم CRCL عند مستوى 86 دولار تقريبًا • إشارات سياسة الاحتياطي الفيدرالي المفتاح ليس فيما إذا كان أحد الأصول سيرتفع أو ينخفض. بل فيما إذا كانت العوائد والسيولة ستبدأ في تأكيد تحول أوسع في شهية المخاطرة. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
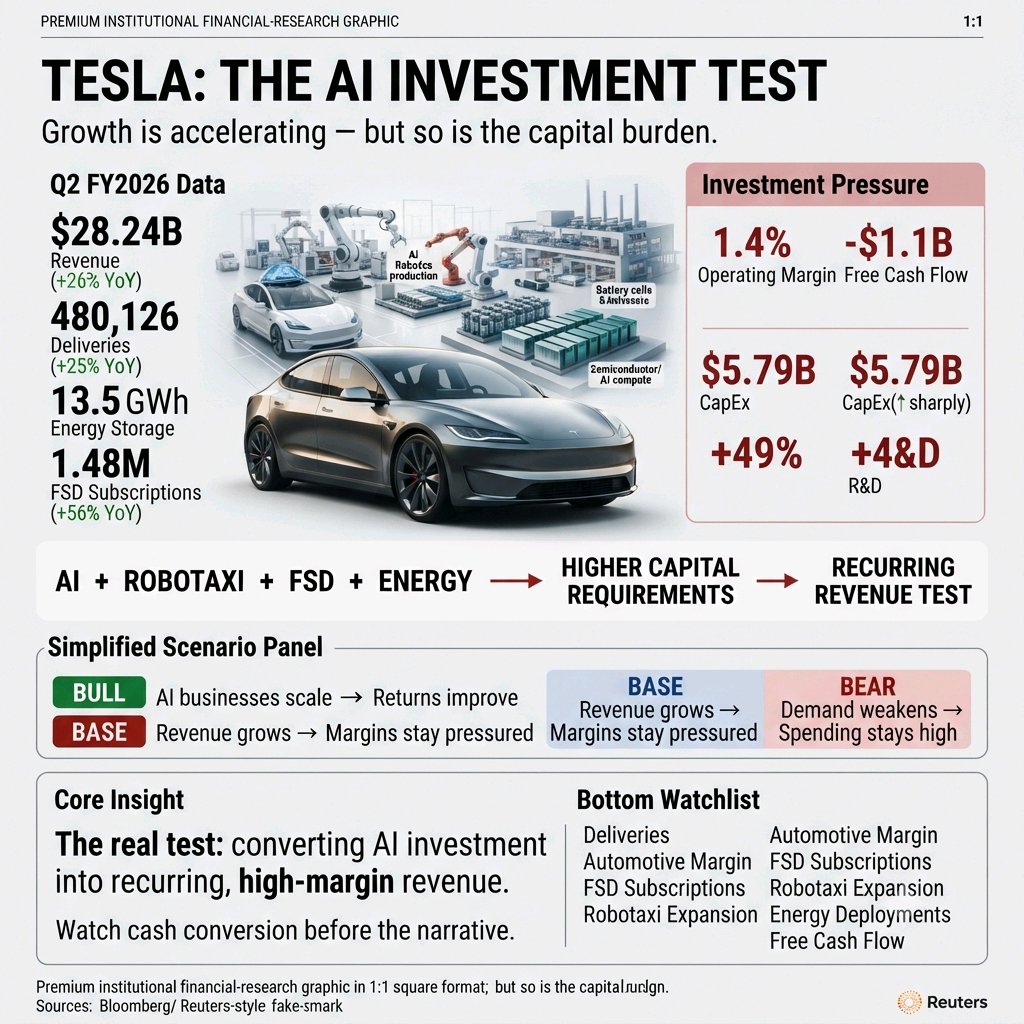
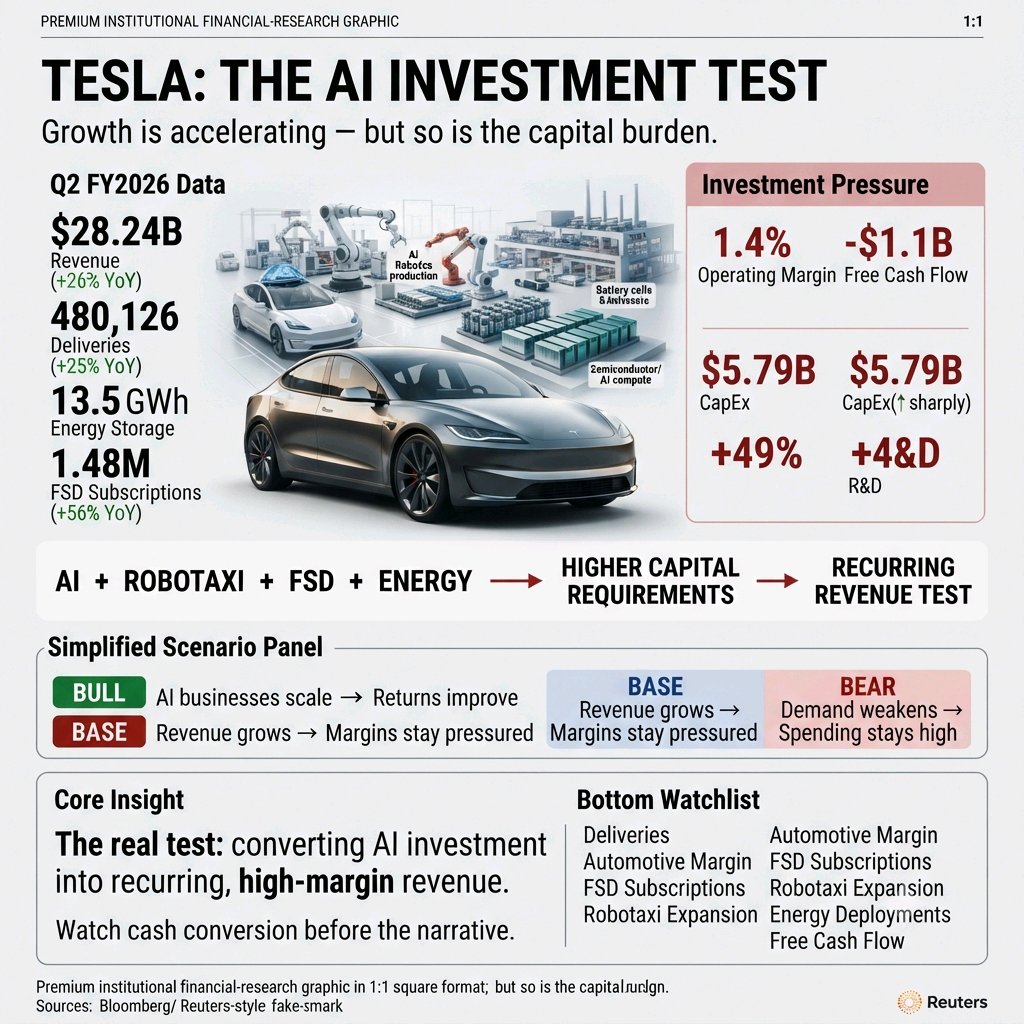
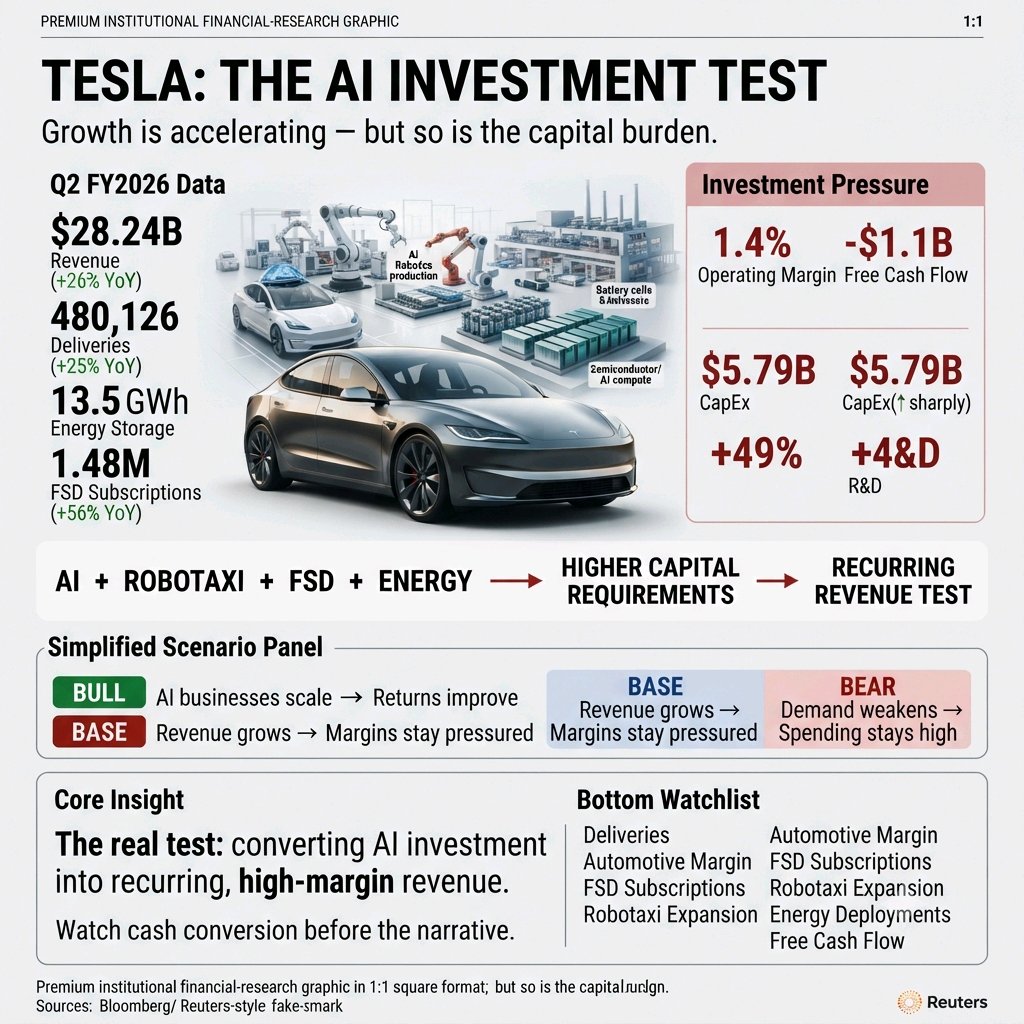
غيرت نتائج الربع الثاني للسنة المالية 2026 لشركة تسلا مسار النقاش. فقد بلغت الإيرادات 28.24 مليار دولار، بزيادة 26% على أساس سنوي، في حين سجلت عمليات تسليم المركبات رقماً قياسياً بلغ 480,126 مركبة، بزيادة 25%. ووصلت عمليات نشر تخزين الطاقة إلى 13.5 جيجاوات/ساعة، بينما ارتفعت اشتراكات القيادة الذاتية الكاملة (FSD) النشطة بنسبة 56% على أساس سنوي لتصل إلى 1.48 مليون اشتراك. الإشارة الأعمق هي انتقال تسلا إلى ما هو أبعد من المركبات. فخدمة "روبوتاكسي" (Robotaxi) تتوسع عبر مدن الولايات المتحدة، ودخلت سيارة "سايبركاب" (Cybercab) مرحلة الإنتاج، ويجري حالياً بناء البنية التحتية لإنتاج "أوبتيموس" (Optimus). وفي الوقت نفسه، تستثمر تسلا بكثافة في حوسبة الذكاء الاصطناعي، والبطاريات، وأشباه الموصلات، وطاقات تصنيعية جديدة. ولكن هناك خطر جسيم: أصبح النمو أكثر كثافة في رأس المال قبل أن تبدأ أعمال الذكاء الاصطناعي الجديدة في تحقيق عوائد مالية مجدية. فقد انخفض هامش التشغيل في الربع الثاني إلى 1.4%، بينما تحول التدفق النقدي الحر إلى -1.1 مليار دولار مع ارتفاع النفقات الرأسمالية إلى 5.79 مليار دولار. كما زادت نفقات البحث والتطوير بنسبة 49% على أساس سنوي. إطار عملي الخاص بسهم تسلا (TSLA): نظرة صعودية (Bullish): إذا توسعت "روبوتاكسي"، وFSD، والطاقة بوتيرة أسرع من عبء استثمارات تسلا. نظرة محايدة (Neutral): إذا استمرت الإيرادات في النمو، لكن ضغط الهوامش والنفقات الرأسمالية المرتفعة امتصت المكاسب. نظرة هبوطية (Bearish): إذا ضعف الطلب على السيارات بينما تتطلب الروبوتات والذكاء الاصطناعي والقيادة الذاتية إنفاقاً مستمراً دون نمو مماثل في الإيرادات. الإشارة التي يتم تجاهلها: قد لا يكون أكبر عائق أمام تسلا هو الطلب على المركبات فحسب، بل هو تحويل استثمارات البنية التحتية للذكاء الاصطناعي إلى إيرادات متكررة ذات هوامش ربح عالية. تقول الشركة إن سعة حزم البطاريات تحد حالياً من إنتاج المركبات على المدى القريب، في حين أن توسعها في الذكاء الاصطناعي والتصنيع يرفع من متطلبات رأس المال. بالنسبة لـ BYX، سأركز على عمليات التسليم، وهوامش السيارات، واشتراكات FSD، وتوسع "روبوتاكسي"، ونشر الطاقة، والتدفق النقدي الحر بدلاً من مطاردة تحركات الأسعار اليومية. راقب تحويل النقد قبل السرد. قم بإجراء بحثك الخاص (DYOR). هذه ليست نصيحة مالية. $TSLAXUSDT #ByXIMPACT
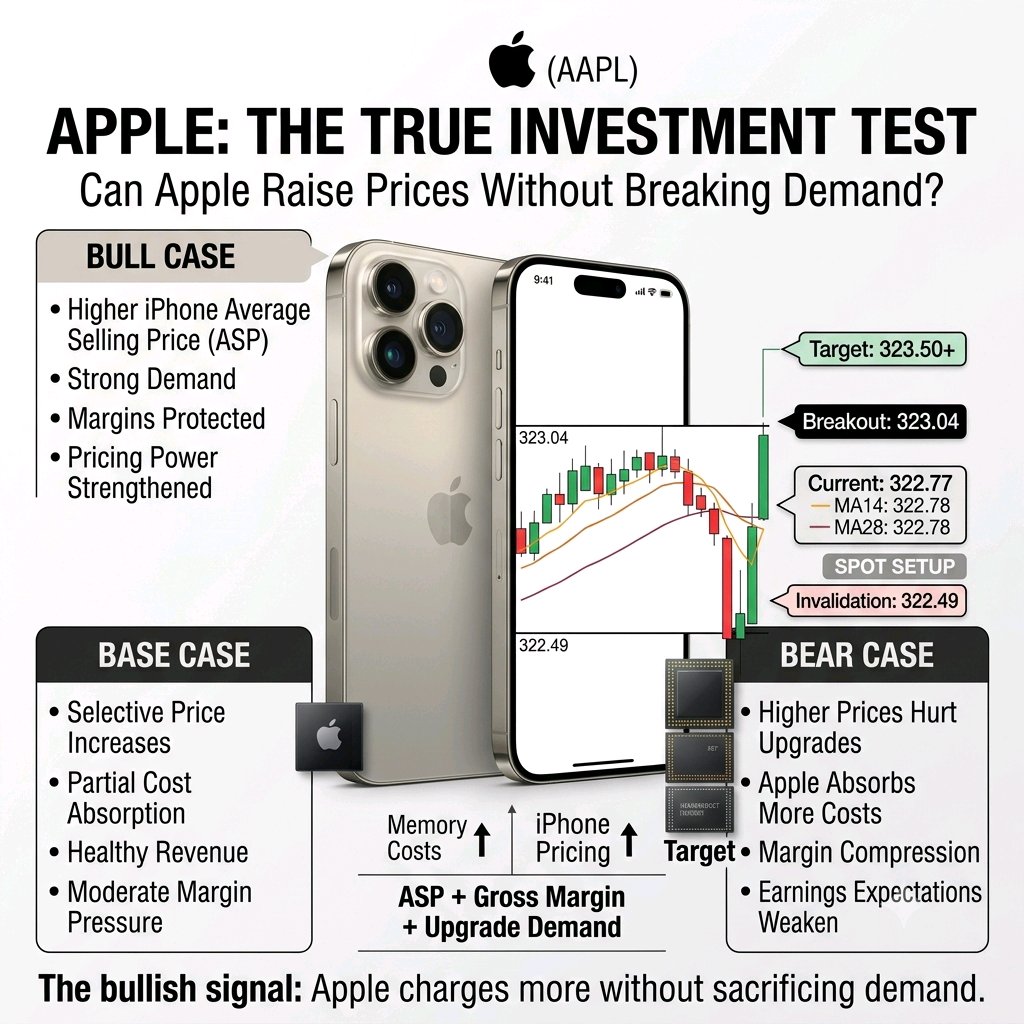
آبل: اختبار الاستثمار الكبير القادم
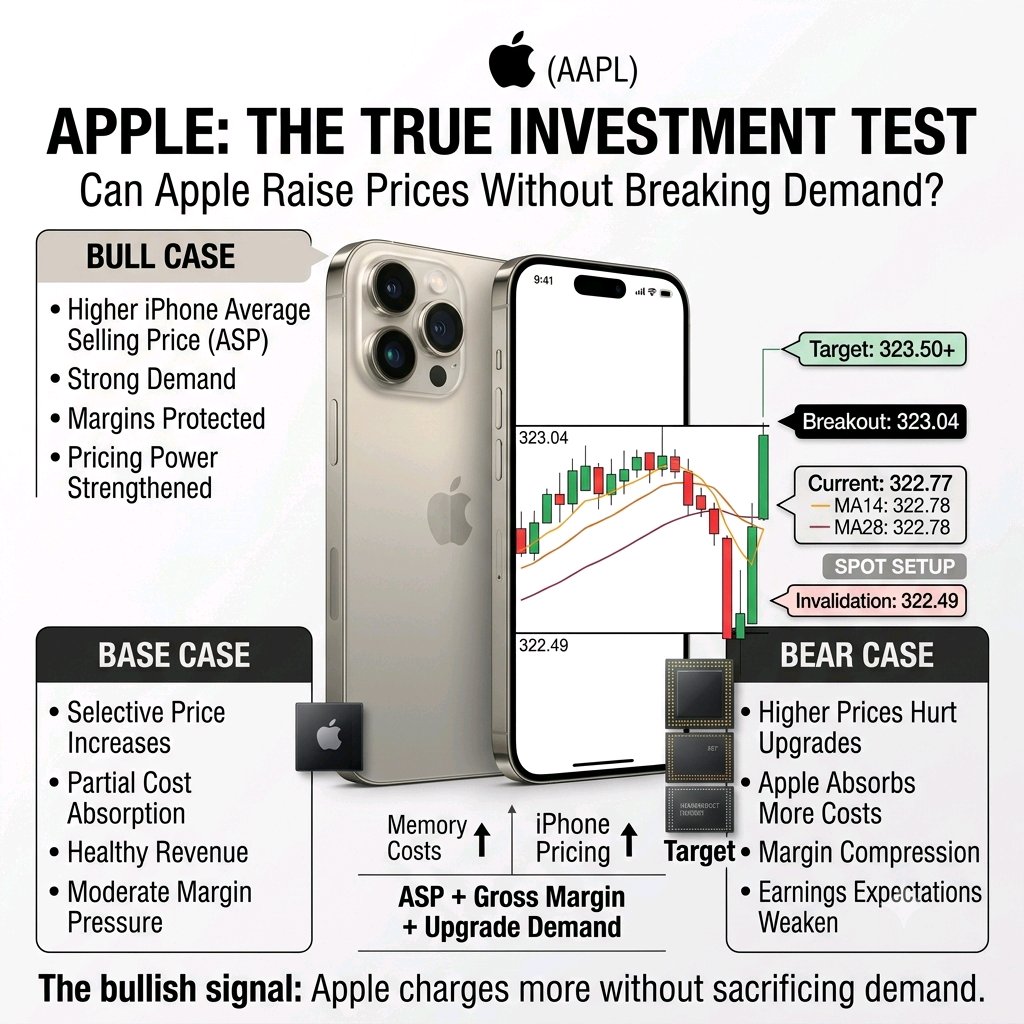
تدخل Apple دورة هاتف iPhone التالية وهي في موقف قوة. وصلت الإيرادات إلى 109.4 مليار دولار، بزيادة قدرها 16% على أساس سنوي، بينما ظل الطلب على iPhone قوياً. لكن يجب على المستثمرين النظر إلى ما هو أبعد من النمو المعلن. تكاليف الذاكرة آخذة في الارتفاع حيث تتنافس البنية التحتية للذكاء الاصطناعي على سعة أشباه الموصلات. وقد رفعت Apple بالفعل أسعار بعض أجهزة Mac وiPad، بينما تتوقع الإدارة أن تظل تكاليف الذاكرة نقطة ضغط في ربع سبتمبر. الآن أصبح iPhone هو الاختبار الأكبر. تشير التقارير إلى أن تكاليف الذاكرة لهاتف iPhone 18 Pro قد تكون أعلى بشكل ملحوظ، مما يخلق تحدياً آخر لهوامش أرباح أجهزة Apple. سؤال الاستثمار بسيط: هل تستطيع Apple نقل التكاليف الأعلى إلى المستهلكين دون الإضرار بالطلب على iPhone؟ إذا كانت الإجابة نعم، فإن Apple تبرهن على شيء أكثر قيمة من نمو الإيرادات قصير الأجل: القوة التسعيرية. قد يسمح ذلك لشركة Apple بحماية هوامش الربح والأرباح حتى مع ارتفاع تكاليف الأجهزة. ولكن إذا تحملت Apple الكثير من الزيادة للحفاظ على جاذبية الأسعار، فقد تستمر الإيرادات في النمو بينما تتعرض الهوامش للضغط. خلاصة تجربتي مع Apple: لا تراقب إطلاق iPhone فقط من أجل مبيعات الوحدات. راقب: متوسط سعر البيع (ASP) + هامش الربح الإجمالي + طلب المستهلك. إذا رفعت Apple الأسعار واستمر العملاء في الترقية، فإن ذلك سيعزز الحجة القائلة بأن نظامها البيئي لا يزال يمنحها قوة تسعيرية استثنائية. أما إذا أدت الأسعار الأعلى إلى إضعاف الطلب أو تدهور الهوامش، فقد يحتاج المستثمرون إلى إعادة التفكير في نمو الأرباح المستقبلي. الإشارة الصعودية ليست ببساطة "Apple تبيع المزيد من هواتف iPhone". بل هي: "Apple قادرة على فرض أسعار أعلى دون كسر الطلب". #ByXIMPACT $AAPLXUSDT
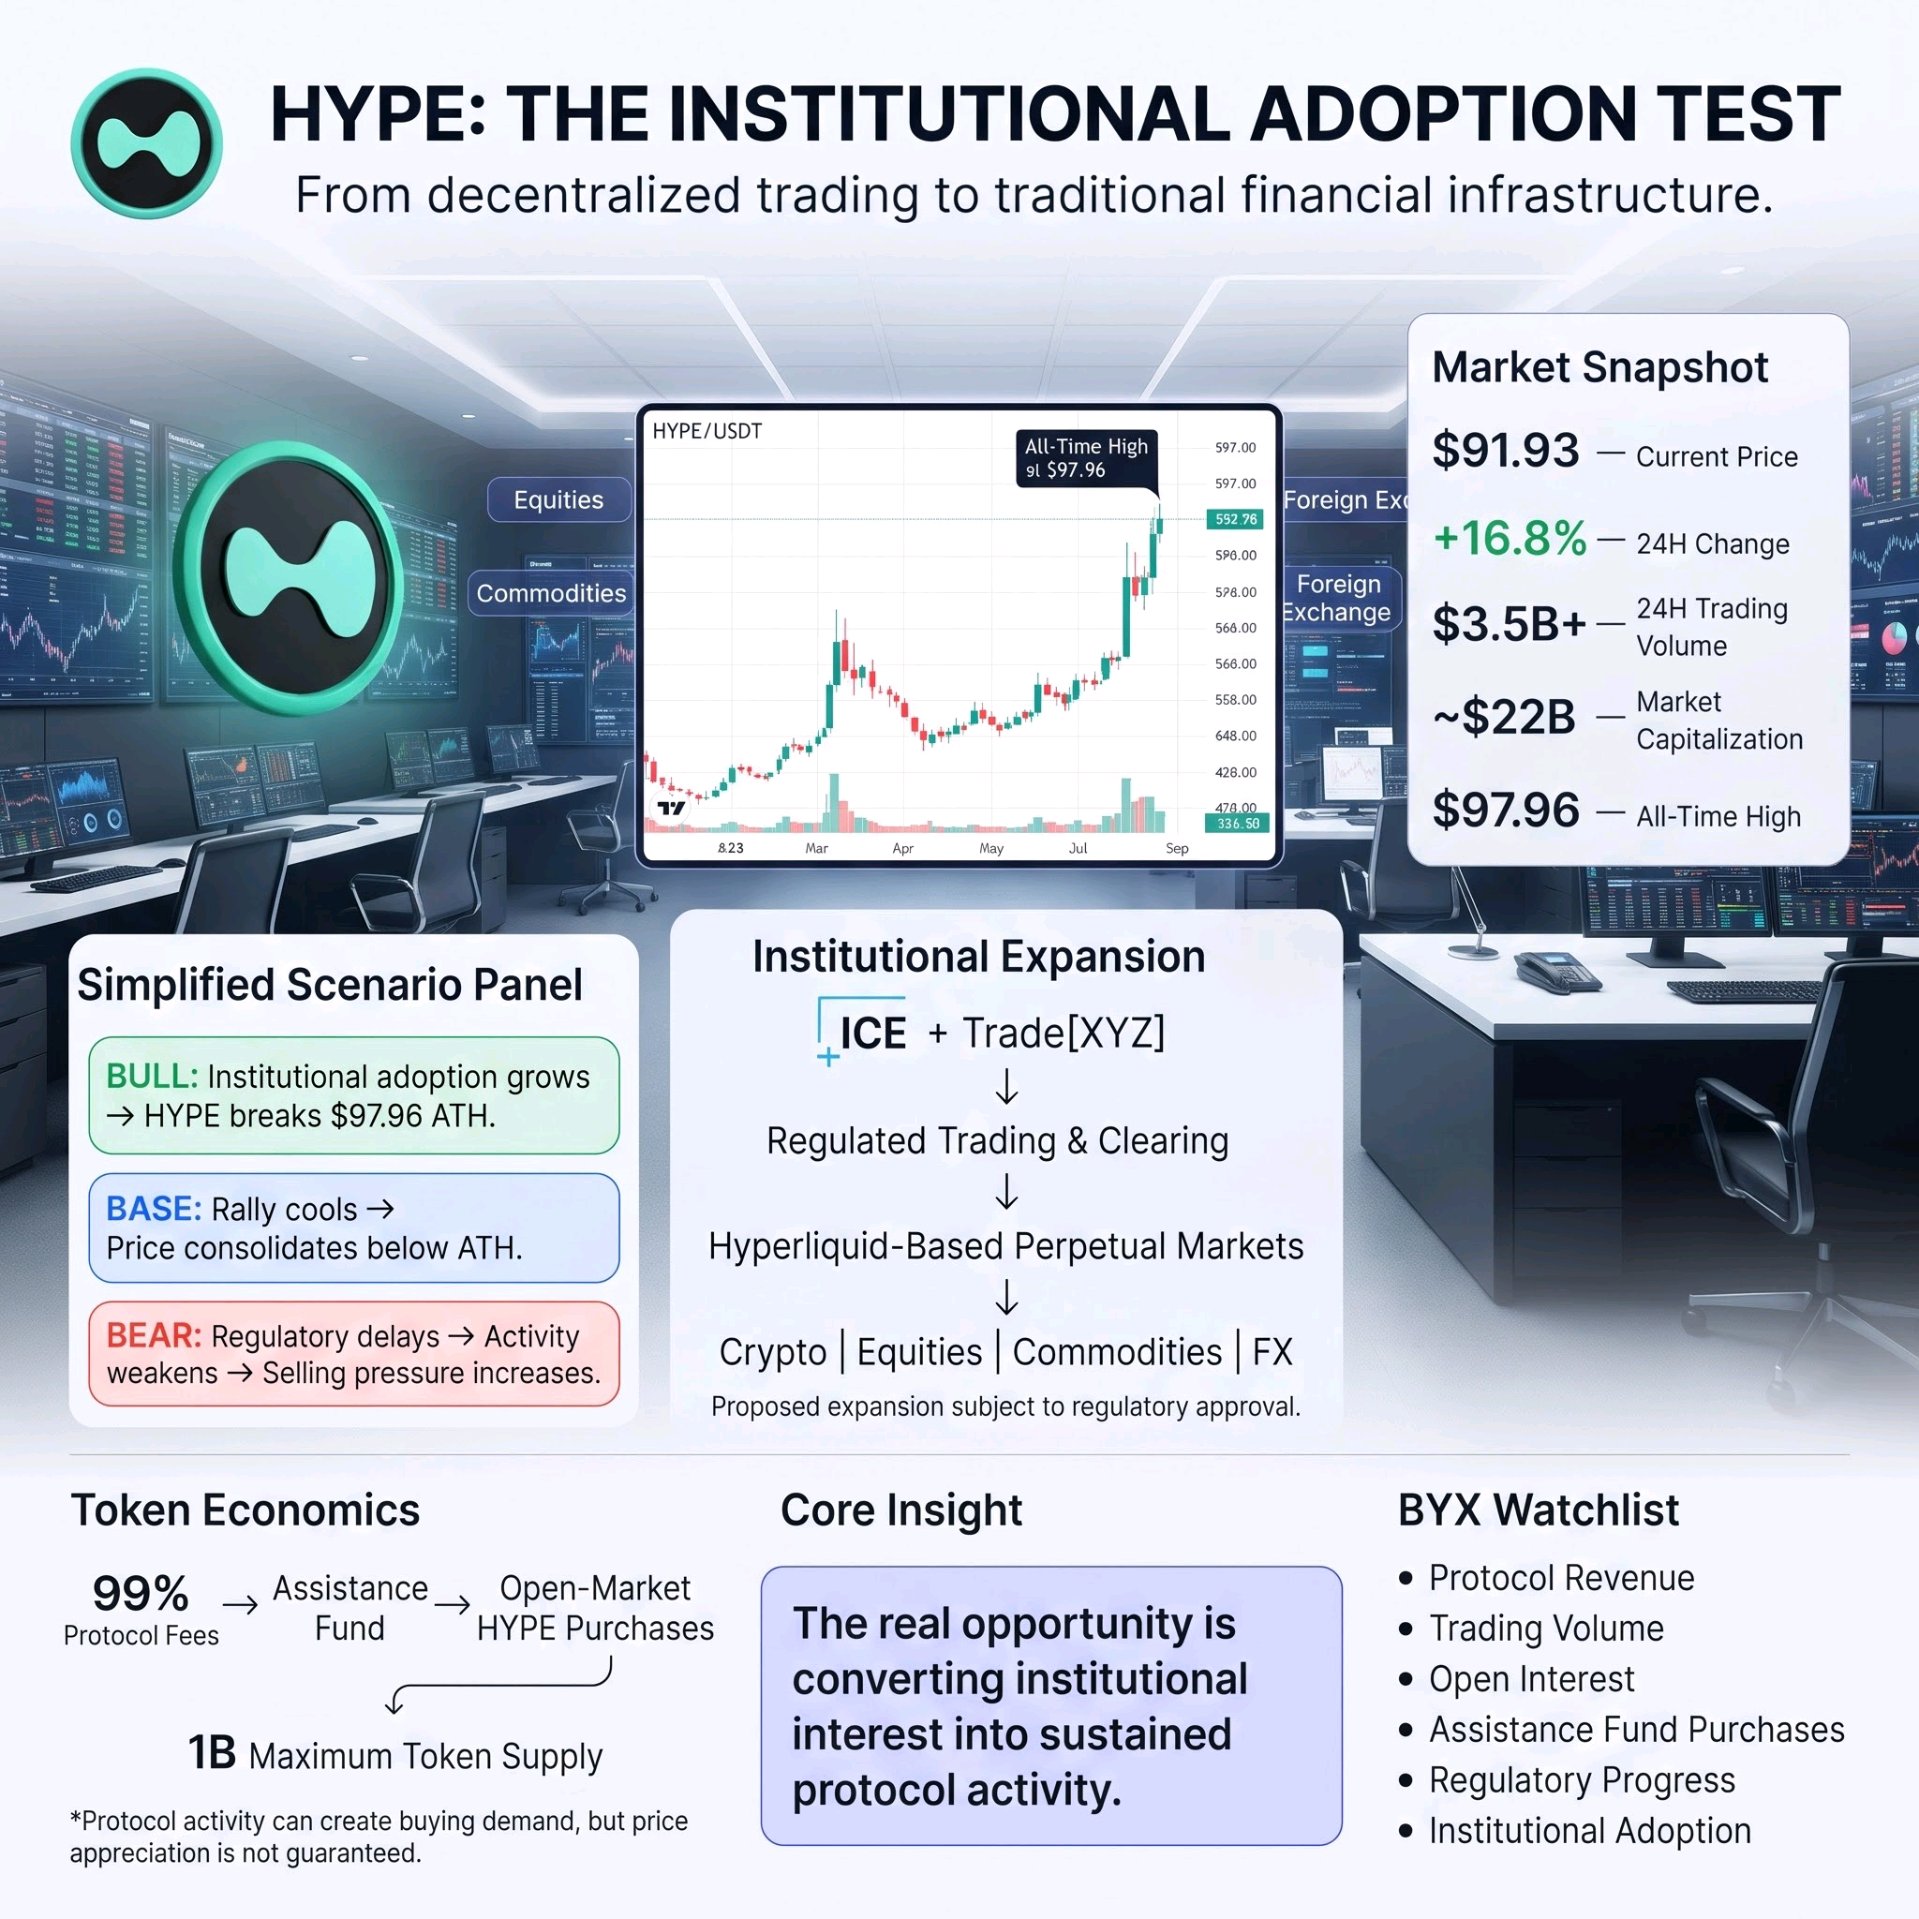
أدى أداء سوق $HYPE الخاص بمنصة Hyperliquid إلى تغيير مسار النقاش. ارتفع الرمز ليصل إلى حوالي 91.93 دولار، محققاً مكاسب بنسبة 16.8% خلال 24 ساعة، بينما تجاوز حجم التداول اليومي 3.5 مليار دولار ووصلت القيمة السوقية إلى حوالي 22 مليار دولار. جاء هذا الصعود عقب إعلان يتعلق بـ Intercontinental Exchange (ICE)، الشركة الأم لبورصة نيويورك. الإشارة الأعمق هنا هي انتقال Hyperliquid إلى ما هو أبعد من تداول المشتقات اللامركزية. قد تؤدي الخطط التي تتضمن ICE وTrade[XYZ] إلى جلب العقود الآجلة الدائمة القائمة على Hyperliquid إلى الولايات المتحدة من خلال هيكل تداول ومقاصة خاضع للتنظيم، يغطي العملات المشفرة، والأسهم، والسلع، والعملات الأجنبية. قد يضع هذا Hyperliquid كبنية تحتية تربط الأسواق اللامركزية بالتمويل التقليدي. ولكن هناك خطر جسيم: توقعات السوق تتحرك بشكل أسرع من الاعتماد الفعلي. لا تزال الشراكة المقترحة خاضعة للموافقة التنظيمية، ومشاركة ICE لا تمثل استثماراً مباشراً في HYPE. في غضون ذلك، يظل توسع عرض الرموز في المستقبل مهماً، بالنظر إلى حد أقصى للعرض يبلغ مليار رمز. إطار عملي لـ HYPE: إيجابي (Bullish) إذا تقدمت الأمور التنظيمية، وزاد نشاط التداول المؤسسي، وتجاوز HYPE أعلى مستوى له على الإطلاق عند 97.96 دولار. محايد إذا هدأ الصعود المدفوع بالإعلانات بينما يتماسك السعر دون المستويات المرتفعة السابقة في انتظار السوق لاعتماد حقيقي. سلبي (Bearish) إذا أدت التأخيرات التنظيمية إلى إضعاف التوقعات، وانخفض نشاط البروتوكول، وأدى جني الأرباح إلى ضغوط بيع مستمرة. الإشارة التي تم تجاهلها: اقتصاديات رموز Hyperliquid تربط نشاط البروتوكول بطلب السوق المحتمل. حالياً، يتم تخصيص 99% من رسوم البروتوكول لصندوق المساعدة (Assistance Fund)، الذي يشتري HYPE من السوق المفتوحة. يخلق هذا آلية يمكن من خلالها لنشاط البروتوكول المتزايد أن يولد طلباً شرائياً إضافياً، على الرغم من أنه لا يضمن ارتفاع السعر. بالنسبة لـ BYX، سأركز على إيرادات البروتوكول، وحجم التداول، والفائدة المفتوحة، ومشتريات صندوق المساعدة، والتقدم التنظيمي، والاعتماد المؤسسي بدلاً من مطاردة تحركات الأسعار المدفوعة بالإعلانات. راقب الاعتماد خلف الشراكة قبل السردية. قم ببحثك الخاص (DYOR). ليست نصيحة مالية. #ByXIMPACT $HYPEUSDT
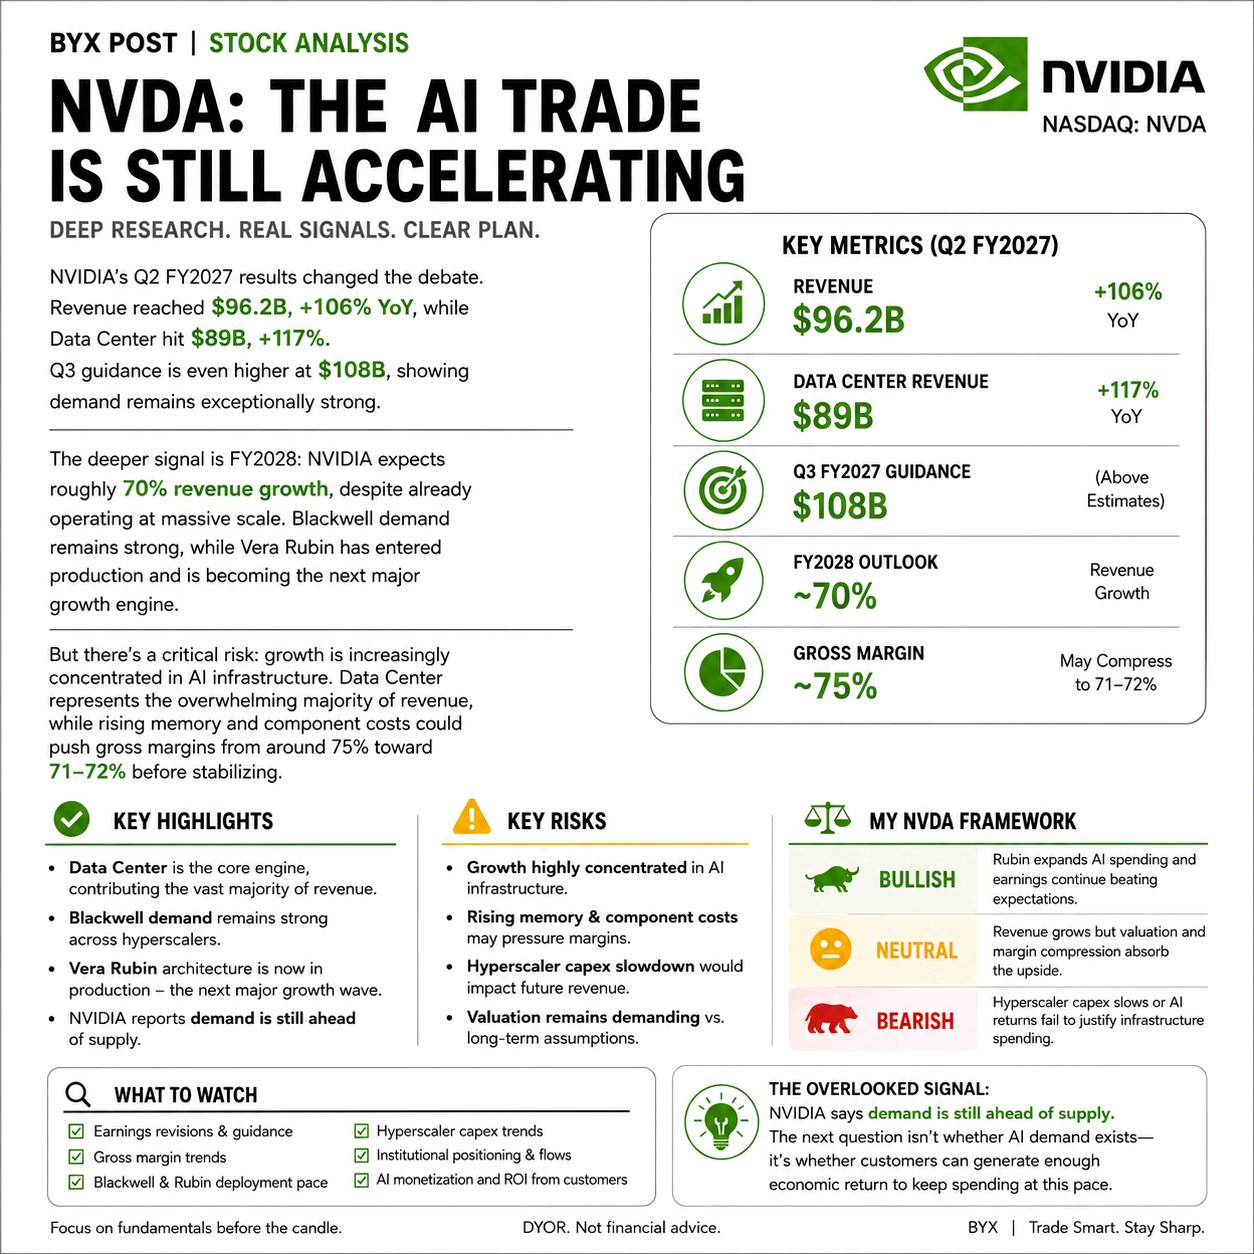
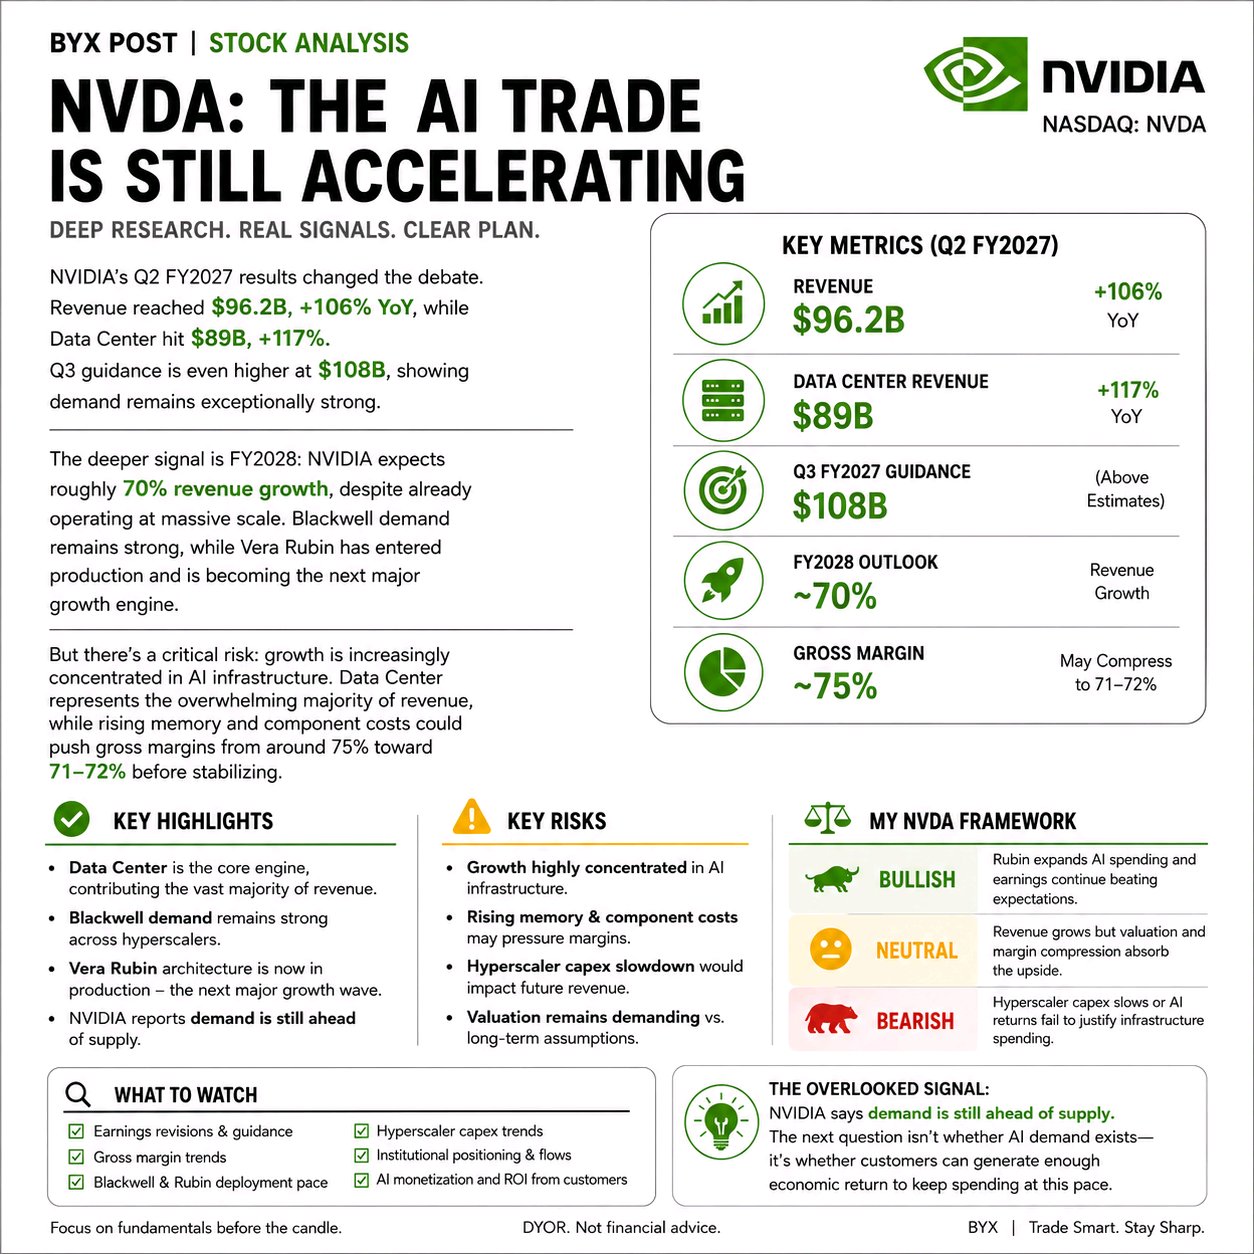
NVIDIA’s Q2 FY2027 results changed the debate. Revenue reached $96.2B, +106% YoY, while Data Center hit $89B, +117%. Q3 guidance is even higher at $108B, showing demand remains exceptionally strong. The deeper signal is FY2028: NVIDIA expects roughly 70% revenue growth, despite already operating at massive scale. Blackwell demand remains strong, while Vera Rubin has entered production and is becoming the next major growth engine. But there’s a critical risk: growth is increasingly concentrated in AI infrastructure. Data Center represents the overwhelming majority of revenue, while rising memory and component costs could push gross margins from around 75% toward 71–72% before stabilizing. My NVDA framework: Bullish if Rubin expands AI spending and earnings continue beating expectations. Neutral if revenue grows but valuation and margin compression absorb the upside. Bearish if hyperscaler capex slows or AI returns fail to justify infrastructure spending. The overlooked signal: NVIDIA says demand is still ahead of supply. The next question isn’t whether AI demand exists—it’s whether customers can generate enough economic return to keep spending at this pace. For BYX, I’d focus on earnings revisions, gross margins, Blackwell/Rubin deployment and institutional positioning rather than chasing daily price moves. Watch the fundamentals before the candle. DYOR. Not financial advice. $NVDAXUSDT #ByXIMPACT
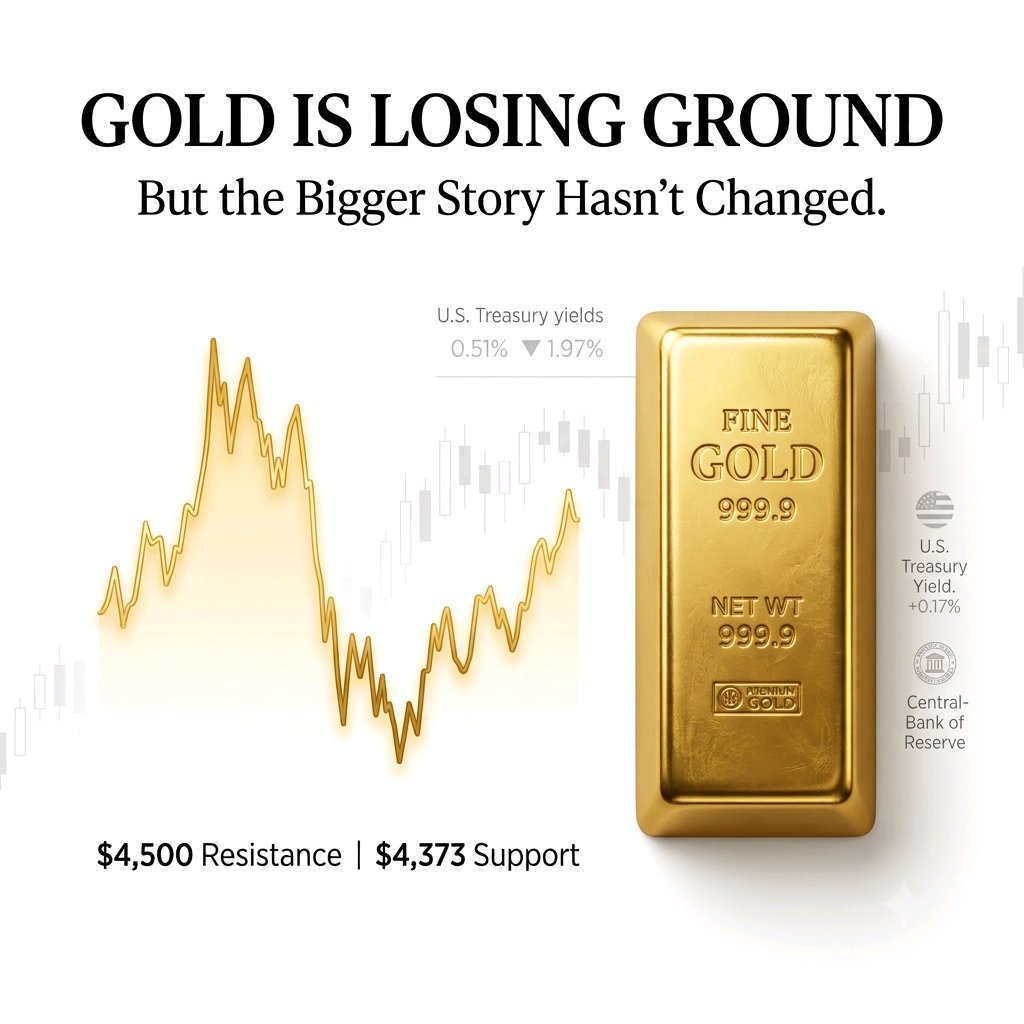
الذهب يفقد بريقه. لكن القصة الأكبر لم تتغير. تراجع الذهب مؤخرًا مع دفع البيانات الاقتصادية الأمريكية الأقوى لتوقعات رفع أسعار الفائدة إلى مستويات أعلى، مما شكل ضغطًا على أصل لا يدر عائدًا. بالنسبة لـ $XAUTUSDT، فإن رد الفعل مهم. التحرك دون مستوى 4,373 دولارًا سيظهر أن البائعين يكتسبون سيطرة أكبر، بينما ستعيد استعادة مستوى 4,500 دولار المشترين إلى وضع أقوى. ولكن هناك جانب آخر للسوق. تواصل البنوك المركزية تكديس الذهب، حيث مددت الصين سلسلة مشترياتها. وهذا يخلق صراعًا بين ضغوط الاحتياطي الفيدرالي قصيرة الأجل والطلب على الاحتياطيات طويلة الأجل. لذا فأنا لا أراقب هدف الـ 5,000 دولار حتى الآن. أراقب ما إذا كان بإمكان المشترين استيعاب عمليات البيع هذه دون فقدان هيكل الـ 4,373 دولار. إذا قاموا بالدفاع عنه، فقد يصبح التراجع فرصة. وإذا فقدوه، فقد يحتاج السوق إلى إعادة ضبط عند مستويات أقل أولاً. $XAUTUSDT #ByXIMPACT
آبل: اختبار الاستثمار الكبير القادم
تدخل شركة Apple دورة جهاز iPhone التالية من مركز قوة. وصلت الإيرادات إلى 109.4 مليار دولار، بزيادة قدرها 16% على أساس سنوي، بينما ظل الطلب على iPhone قويًا. ولكن ينبغي على المستثمرين النظر إلى ما هو أبعد من النمو في العناوين الرئيسية. ترتفع تكاليف الذاكرة حيث تتنافس البنية التحتية للذكاء الاصطناعي على سعة أشباه الموصلات. وقد قامت Apple بالفعل برفع الأسعار على بعض أجهزة Mac وiPad، بينما تتوقع الإدارة أن تظل تكاليف الذاكرة نقطة ضغط في ربع سبتمبر. الآن أصبح جهاز iPhone هو الاختبار الأكبر. تشير التقارير إلى أن تكاليف الذاكرة لهاتف iPhone 18 Pro قد تكون أعلى بكثير، مما يخلق تحديًا آخر لهوامش أرباح أجهزة Apple. سؤال الاستثمار بسيط: هل تستطيع Apple نقل التكاليف الأعلى إلى المستهلكين دون الإضرار بالطلب على iPhone؟ إذا كانت الإجابة نعم، فإن Apple تُظهر شيئًا أكثر قيمة من نمو الإيرادات على المدى القصير: قوة التسعير. قد يسمح ذلك لشركة Apple بحماية هوامش الربح والأرباح حتى مع ارتفاع تكاليف الأجهزة. ولكن إذا تحملت Apple الكثير من الزيادة للحفاظ على جاذبية الأسعار، فقد تستمر الإيرادات في النمو بينما تتعرض هوامش الربح للضغط. خلاصتي حول Apple: لا تراقب إطلاق iPhone من أجل مبيعات الوحدات فقط. راقب: متوسط سعر البيع (ASP) + هامش الربح الإجمالي + طلب المستهلك. إذا رفعت Apple الأسعار واستمر العملاء في الترقية، فسيؤدي ذلك إلى تعزيز الحجة بأن نظامها البيئي لا يزال يمنحها قوة تسعير استثنائية. إذا أدت الأسعار المرتفعة إلى إضعاف الطلب أو تدهور هوامش الربح، فقد يحتاج المستثمرون إلى إعادة التفكير في نمو الأرباح المستقبلي. الإشارة الصعودية ليست ببساطة "Apple تبيع المزيد من هواتف iPhone". بل هي: "Apple قادرة على فرض أسعار أعلى دون كسر الطلب". $AAPLXUSDT #ByXIMPACT
يشهد كل من الذهب وسولانا (Solana) صعوداً، لكن الأسباب الكامنة وراء هذه التحركات مختلفة تماماً. ارتفع الذهب الفوري بنسبة 1.2% ليصل إلى 4,390.11 دولاراً مع انخفاض أسعار النفط، مما خفف بعض الضغوط التضخمية. وفي الوقت نفسه، قفزت عملة SOL بنسبة 11.5% في 18 سبتمبر، لتصل إلى 114.13 دولاراً قبل أن تستقر فوق مستوى 113 دولاراً. هذا الاختلاف جوهري. يتفاعل الذهب بشكل أساسي مع الظروف الكلية: أسعار النفط، وتوقعات التضخم، وعوائد سندات الخزانة، وتوقعات الاحتياطي الفيدرالي. بينما تتفاعل SOL بشكل أشبه بأصول المخاطرة ذات بيتا العالية (high-beta)، حيث جاء ارتدادها بعد حركة هبوط حادة نحو 97 دولاراً في وقت سابق من الأسبوع. لذا، أنا أراقب ما إذا كان كلا التحركين سيتمكنان من الصمود بعد رد الفعل الأولي. الذهب: مستوى 4,400 دولار هو الاختبار الفوري. البقاء فوق 4,350 دولاراً سيبقي هيكل التعافي سليماً، في حين أن تجدد الضغوط من العوائد أو النفط قد يغير المشهد. SOL: مستوى 114 دولاراً هو منطقة المقاومة الفورية. البقاء فوق 110 دولارات سيبقي محاولة الاختراق الأخيرة بناءة، بينما كسر مستوى 100 دولار سيضعف التعافي. الجزء المثير للاهتمام ليس كون الذهب وSOL يرتفعان معاً. بل هو ما إذا كانت محفزات كل منهما قادرة على الاستمرار في دعم هذه التحركات بعد أن تتلاشى موجة الشراء الأولى. أراقب: • الذهب حول 4,400 دولار • SOL حول 114 دولاراً • عوائد سندات الخزانة الأمريكية • أسعار النفط الخام • توقعات الاحتياطي الفيدرالي • حجم التداول وراء الارتدادات أصول مختلفة. محركات مختلفة. لكن كلاهما يحتاج الآن إلى تأكيد بأن المشترين قادرون على الحفاظ على المكاسب. $XAUTUSDT $SOLUSDT #ByXIMPACT
غيرت نتائج الربع الثاني للسنة المالية 2026 لشركة تسلا مسار النقاش. فقد بلغت الإيرادات 28.24 مليار دولار، بزيادة 26% على أساس سنوي، في حين سجلت عمليات تسليم المركبات رقماً قياسياً بلغ 480,126 مركبة، بزيادة 25%. ووصلت عمليات نشر تخزين الطاقة إلى 13.5 جيجاوات/ساعة، بينما ارتفعت اشتراكات القيادة الذاتية الكاملة (FSD) النشطة بنسبة 56% على أساس سنوي لتصل إلى 1.48 مليون اشتراك. الإشارة الأعمق هي انتقال تسلا إلى ما هو أبعد من المركبات. فخدمة "روبوتاكسي" (Robotaxi) تتوسع عبر مدن الولايات المتحدة، ودخلت سيارة "سايبركاب" (Cybercab) مرحلة الإنتاج، ويجري حالياً بناء البنية التحتية لإنتاج "أوبتيموس" (Optimus). وفي الوقت نفسه، تستثمر تسلا بكثافة في حوسبة الذكاء الاصطناعي، والبطاريات، وأشباه الموصلات، وطاقات تصنيعية جديدة. ولكن هناك خطر جسيم: أصبح النمو أكثر كثافة في رأس المال قبل أن تبدأ أعمال الذكاء الاصطناعي الجديدة في تحقيق عوائد مالية مجدية. فقد انخفض هامش التشغيل في الربع الثاني إلى 1.4%، بينما تحول التدفق النقدي الحر إلى -1.1 مليار دولار مع ارتفاع النفقات الرأسمالية إلى 5.79 مليار دولار. كما زادت نفقات البحث والتطوير بنسبة 49% على أساس سنوي. إطار عملي الخاص بسهم تسلا (TSLA): نظرة صعودية (Bullish): إذا توسعت "روبوتاكسي"، وFSD، والطاقة بوتيرة أسرع من عبء استثمارات تسلا. نظرة محايدة (Neutral): إذا استمرت الإيرادات في النمو، لكن ضغط الهوامش والنفقات الرأسمالية المرتفعة امتصت المكاسب. نظرة هبوطية (Bearish): إذا ضعف الطلب على السيارات بينما تتطلب الروبوتات والذكاء الاصطناعي والقيادة الذاتية إنفاقاً مستمراً دون نمو مماثل في الإيرادات. الإشارة التي يتم تجاهلها: قد لا يكون أكبر عائق أمام تسلا هو الطلب على المركبات فحسب، بل هو تحويل استثمارات البنية التحتية للذكاء الاصطناعي إلى إيرادات متكررة ذات هوامش ربح عالية. تقول الشركة إن سعة حزم البطاريات تحد حالياً من إنتاج المركبات على المدى القريب، في حين أن توسعها في الذكاء الاصطناعي والتصنيع يرفع من متطلبات رأس المال. بالنسبة لـ BYX، سأركز على عمليات التسليم، وهوامش السيارات، واشتراكات FSD، وتوسع "روبوتاكسي"، ونشر الطاقة، والتدفق النقدي الحر بدلاً من مطاردة تحركات الأسعار اليومية. راقب تحويل النقد قبل السرد. قم بإجراء بحثك الخاص (DYOR). هذه ليست نصيحة مالية. $TSLAXUSDT #ByXIMPACT
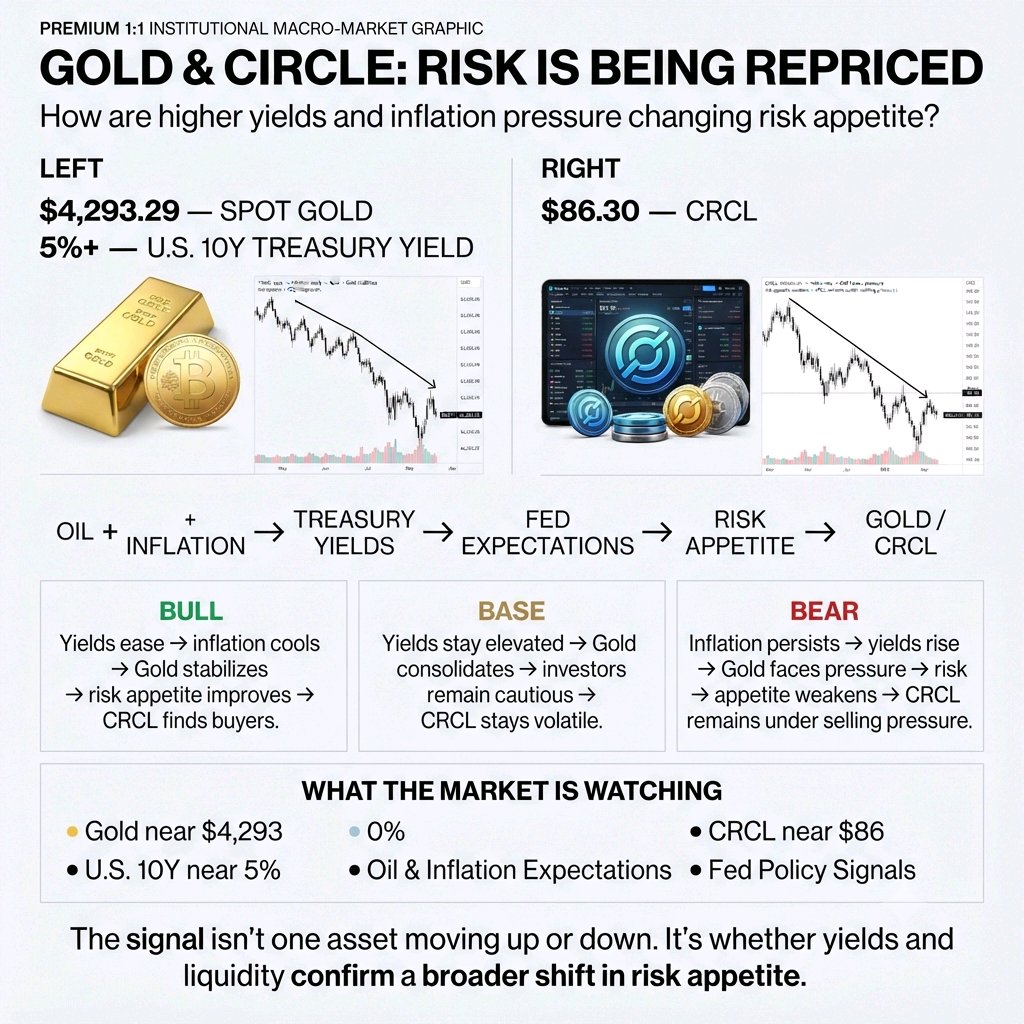
الذهب والدائرة: المخاطر يُعاد تسعيرها
تعرض الذهب لضغوط مع ارتفاع أسعار النفط، ومخاوف التضخم، وزيادة عوائد سندات الخزانة، مما عزز توقعات رفع أسعار الفائدة. انخفض الذهب الفوري مؤخراً إلى 4,293.29 دولار، بينما تجاوز عائد سندات الخزانة لأجل 10 سنوات نسبة 5%. لكن الجزء المثير للاهتمام ليس انخفاض الذهب بحد ذاته. بل هو كيفية قيام المستثمرين بإعادة تسعير المخاطر عبر أجزاء مختلفة من السوق. واجه سهم Circle ($CRCL) أيضاً ضغوط بيع قوية، حيث يتم تداوله مؤخراً حول سعر 86.30 دولار. تظل الأسهم المرتبطة بالعملات المشفرة حساسة للتغيرات في شهية المخاطرة، مما يجعل CRCL أصلاً آخر مفيداً للمراقبة جنباً إلى جنب مع ظروف السوق الأوسع. وهذا يخلق ثلاثة سيناريوهات محتملة: سيناريو متفائل: انخفاض عوائد سندات الخزانة ← هدوء ضغوط التضخم ← استقرار الذهب ← تحسن شهية المخاطرة ← عودة المشترين لـ CRCL. السيناريو الأساسي: استمرار ارتفاع العوائد ← توحيد نطاق تداول الذهب ← بقاء المستثمرين في حالة حذر ← بقاء CRCL متقلباً. سيناريو متشائم: استمرار ضغوط التضخم ← ارتفاع العوائد أكثر ← تعرض الذهب لمزيد من الضغوط ← ضعف شهية المخاطرة ← استمرار ضغوط البيع على CRCL. خلاصة السوق يُظهر الذهب كيف يتم تسعير ضغوط الاقتصاد الكلي في الأصول الدفاعية، بينما يُظهر CRCL كيف يمكن لنفس بيئة تجنب المخاطر أن تؤثر على الأسهم المرتبطة بالعملات المشفرة. أراقب: • الذهب حول 4,293 دولار • عائد سندات الخزانة الأمريكية لأجل 10 سنوات بالقرب من 5% • توقعات النفط والتضخم • CRCL حول 86 دولاراً • إشارات سياسة الفيدرالي الأمر الجوهري ليس ما إذا كان أحد الأصول يرتفع أو ينخفض. بل هو ما إذا كانت العوائد والسيولة بدأت في تأكيد تحول أوسع في شهية المخاطرة. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
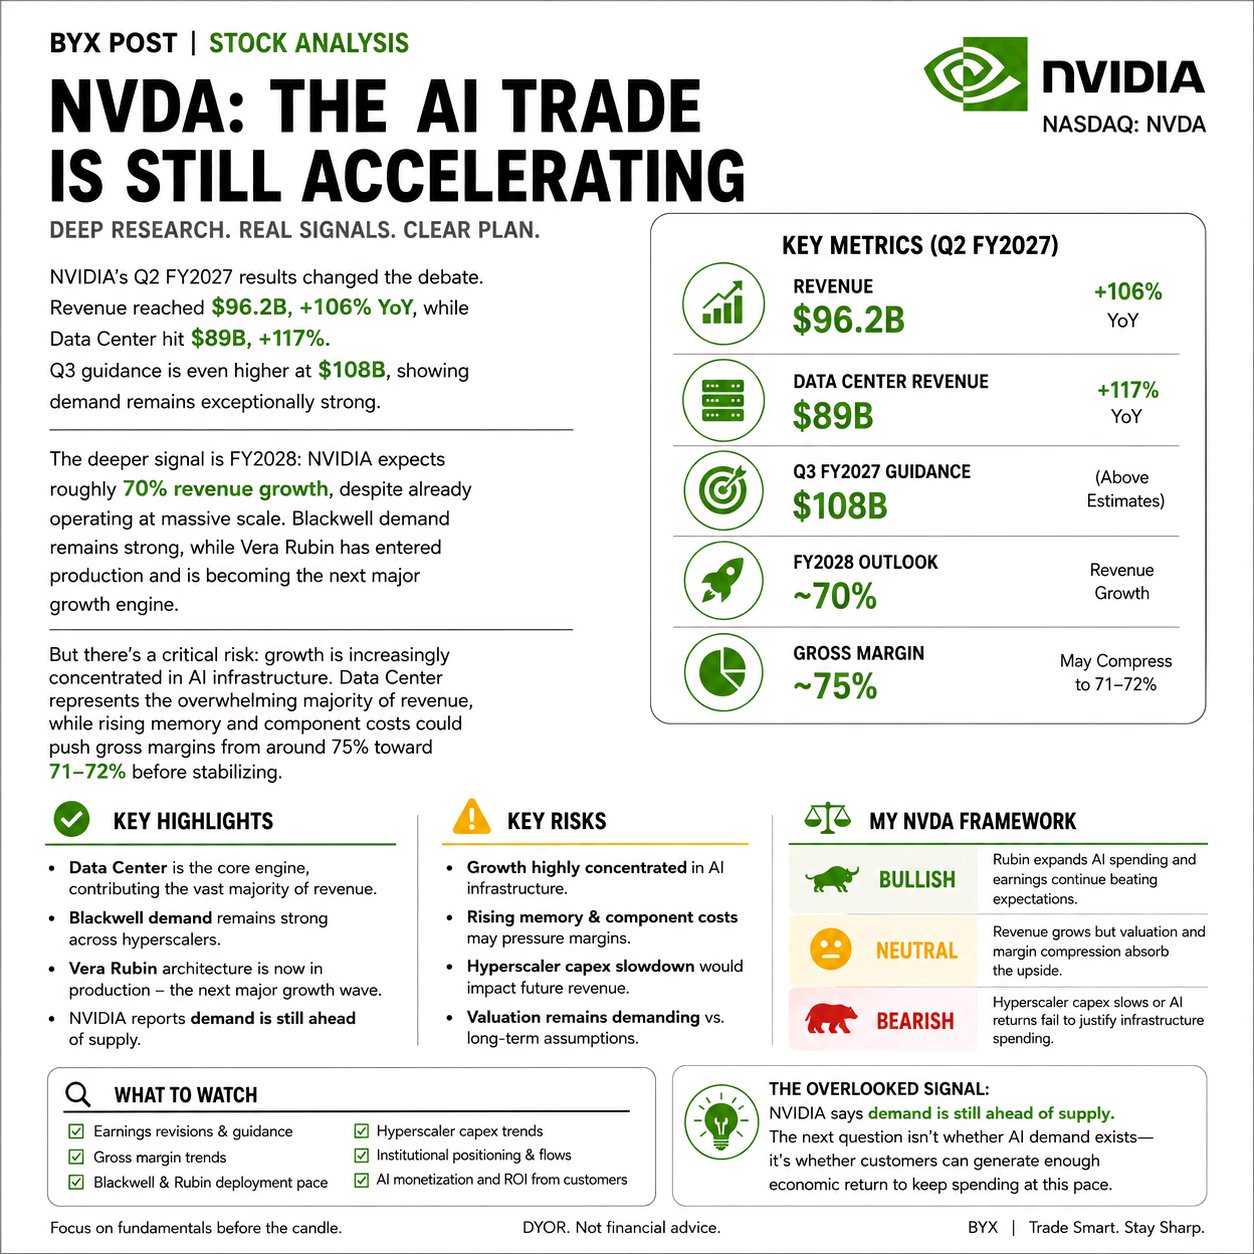
غيرت نتائج الربع الثاني من السنة المالية 2027 لشركة NVIDIA مسار النقاش. فقد بلغت الإيرادات 96.2 مليار دولار، بزيادة قدرها 106% على أساس سنوي، بينما وصل قطاع مراكز البيانات إلى 89 مليار دولار، بزيادة قدرها 117%. وتوقعات الربع الثالث أعلى من ذلك عند 108 مليار دولار، مما يظهر أن الطلب لا يزال قوياً بشكل استثنائي. الإشارة الأعمق تكمن في السنة المالية 2028: تتوقع NVIDIA نمواً في الإيرادات بنحو 70%، على الرغم من أنها تعمل بالفعل على نطاق واسع جداً. لا يزال الطلب على Blackwell قوياً، في حين دخلت Vera Rubin مرحلة الإنتاج وأصبحت محرك النمو الكبير التالي. لكن هناك خطر حاسم: يتركز النمو بشكل متزايد في البنية التحتية للذكاء الاصطناعي. يمثل قطاع مراكز البيانات الغالبية العظمى من الإيرادات، بينما قد تؤدي تكاليف الذاكرة والمكونات المتزايدة إلى دفع هوامش الربح الإجمالية من حوالي 75% نحو 71–72% قبل أن تستقر. إطار عملي لـ NVDA: متفائل (Bullish) إذا وسعت Rubin الإنفاق على الذكاء الاصطناعي واستمرت الأرباح في تجاوز التوقعات. محايد (Neutral) إذا نمت الإيرادات ولكن التقييم وضغط الهوامش امتصا المكاسب. متشائم (Bearish) إذا تباطأ الإنفاق الرأسمالي لمشغلي مراكز البيانات الضخمة (hyperscalers) أو إذا فشلت عوائد الذكاء الاصطناعي في تبرير الإنفاق على البنية التحتية. الإشارة التي يتم التغاضي عنها: تقول NVIDIA إن الطلب لا يزال يسبق العرض. السؤال التالي ليس ما إذا كان طلب الذكاء الاصطناعي موجوداً، بل ما إذا كان بإمكان العملاء تحقيق عائد اقتصادي كافٍ للاستمرار في الإنفاق بهذه الوتيرة. بالنسبة لـ BYX، سأركز على مراجعات الأرباح، وهوامش الربح الإجمالية، ونشر Blackwell/Rubin، ومركز المؤسسات بدلاً من مطاردة تحركات الأسعار اليومية. راقب الأساسيات قبل الشموع (الرسوم البيانية). قم ببحثك الخاص (DYOR). ليست نصيحة مالية. $NVDAXUSDT #ByXIMPACT
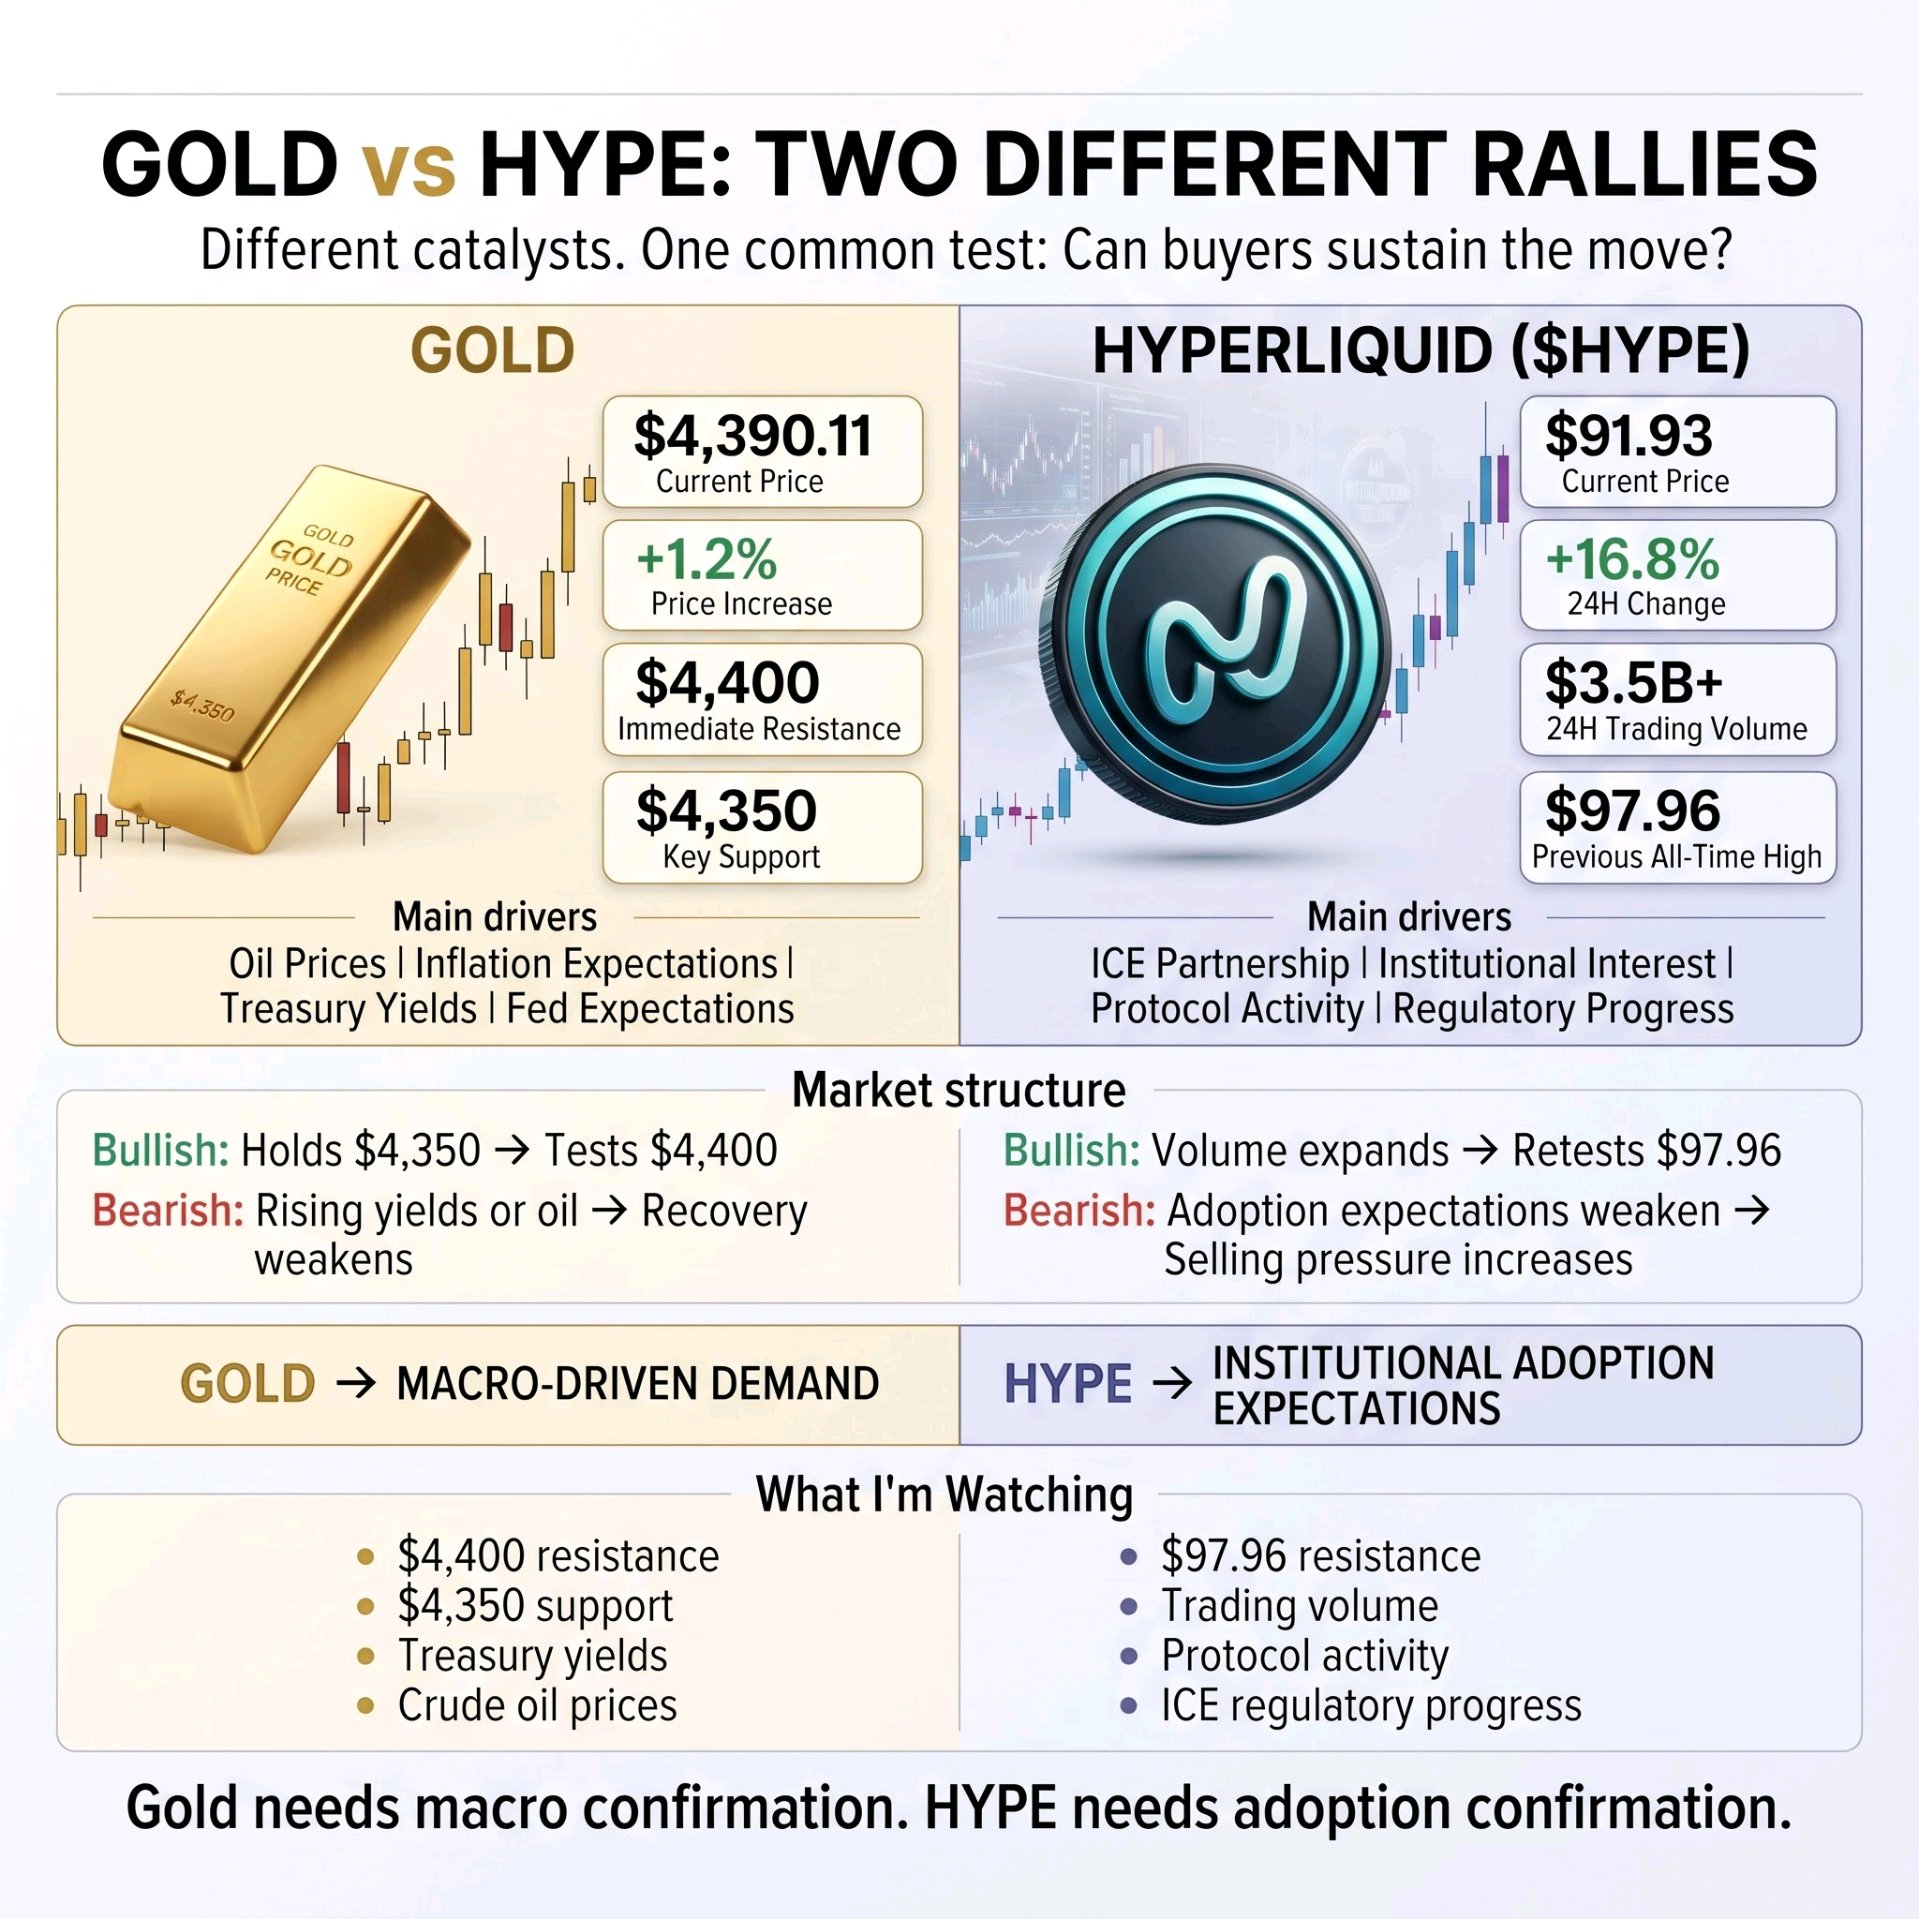
يجذب كل من الذهب وعملة $HYPE الخاصة بـ Hyperliquid المشترين، لكن الأسباب الكامنة وراء تحركاتهما مختلفة تماماً. ارتفع الذهب الفوري إلى 4,390.11 دولاراً، محققاً مكاسب بنسبة 1.2% مع انخفاض أسعار النفط مما قلل من بعض ضغوط التضخم. وفي الوقت نفسه، قفزت عملة HYPE بنحو 16.8% لتصل إلى 91.93 دولاراً، مع تجاوز حجم التداول اليومي 3.5 مليار دولار عقب الإعلان المتعلق بـ ICE و Trade[XYZ]. هذا الاختلاف مهم. يتفاعل الذهب بشكل رئيسي مع الظروف الكلية: أسعار النفط، وتوقعات التضخم، وعوائد سندات الخزانة، وسياسة الاحتياطي الفيدرالي. بينما يتفاعل HYPE مع التوقعات المتزايدة بشأن التبني المؤسسي، عقب خطط لطرح عقود آجلة دائمة قائمة على Hyperliquid من خلال هيكل تداول ومقاصة منظم، رهناً بالموافقة التنظيمية. لذا، أنا أراقب ما إذا كانت كلا التحركين سيصمدان بعد رد الفعل الأولي. الذهب: 4,400 دولار هو الاختبار الفوري. الثبات فوق 4,350 دولاراً سيحافظ على هيكل التعافي، بينما قد تؤدي الضغوط المتجددة من العوائد أو النفط إلى إضعاف هذا التحرك. HYPE: 97.96 دولاراً هو منطقة المقاومة الرئيسية وأعلى مستوى سابق على الإطلاق. قد يدعم حجم الشراء المستمر محاولة أخرى، بينما قد تؤدي التأخيرات التنظيمية أو تراجع نشاط البروتوكول إلى إضعاف الصعود. الجزء المثير للاهتمام ليس أن الذهب و HYPE يرتفعان معاً. بل هو ما إذا كانت محفزاتهما قادرة على الاستمرار في دعم الطلب بعد تلاشي موجة الشراء الأولى. أنا أراقب: • الذهب حول 4,400 دولار • دعم الذهب حول 4,350 دولاراً • HYPE حول 97.96 دولاراً • عوائد الخزانة الأمريكية والنفط الخام • التقدم التنظيمي بشأن شراكة ICE • حجم ونشاط البروتوكول خلف HYPE أصول مختلفة. محركات مختلفة. لكن كلاهما يحتاج الآن إلى تأكيد بأن المشترين يمكنهم الحفاظ على هذا التحرك. $XAUTUSDT $HYPEUSDT #ByXIMPACT
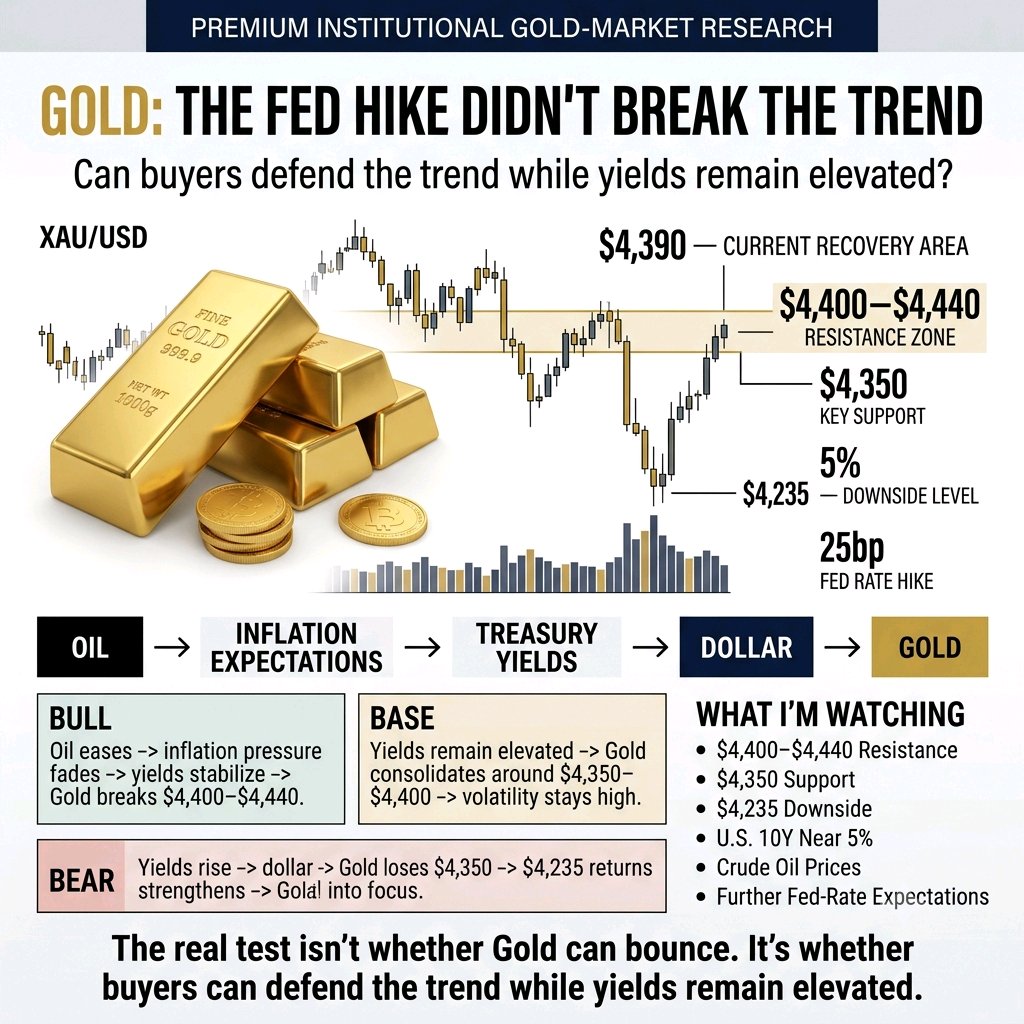
الذهب: رفع الفيدرالي يفشل في كسر الاتجاه
تعافى الذهب بشكل حاد بعد أحدث رفع لأسعار الفائدة من قبل الفيدرالي، والجزء المثير للاهتمام ليس التعافي بحد ذاته. بل ما حدث تحته. ارتفع الذهب الفوري عائداً نحو 4400 دولار بعد انخفاضه إلى حوالي 4235 دولاراً عقب رفع الفيدرالي للفائدة بمقدار 25 نقطة أساس. ومع تراجع أسعار النفط وانخفاض عوائد سندات الخزانة، بدأ بعض الضغط على الذهب في التلاشي. هذا التفاعل مهم. تخلق أسعار الفائدة المرتفعة عادةً ضغطاً على الذهب لأن هذا الأصل لا يدر عائداً. لكن هذه المرة، يُظهر السوق أن النفط، وتوقعات التضخم، والعوائد، والمخاطر الجيوسياسية تتنافس جميعها على التأثير. يخلق ذلك ثلاثة مسارات محتملة: سيناريو الصعود (Bull case): استمرار تراجع أسعار النفط ← انخفاض عوائد سندات الخزانة ← تلاشي ضغوط التضخم ← تماسك الذهب فوق مستوى 4350 دولاراً وإعادة اختبار مستوى 4400 دولار فما فوق. السيناريو الأساسي (Base case): بقاء العوائد مرتفعة ← توحيد نطاق تداول الذهب حول 4350–4400 دولار ← بقاء التقلبات مرتفعة مع إعادة تقييم الأسواق للخطوة القادمة للفيدرالي. سيناريو الهبوط (Bear case): ارتداد أسعار النفط ← ارتفاع توقعات التضخم ← عودة العوائد نحو 5% ← فقدان الذهب لمستوى 4350 دولاراً ومواجهة ضغوط بيع متجددة. الخلاصة السوقية رفع الفائدة من قبل الفيدرالي لم يكسر هيكلية الذهب. الاختبار الأكبر هو ما إذا كانت أسعار النفط المنخفضة والعوائد المتراجعة يمكن أن تستمر في دعم هذا التعافي. أراقب: • مستوى المقاومة عند 4400 دولار • منطقة التفاعل عند 4350 دولاراً • عائد سندات الخزانة الأمريكية لأجل 10 سنوات • أسعار النفط الخام • توقعات رفع الفائدة المستقبلي من الفيدرالي لم يعد الذهب يتداول بناءً على أسعار الفائدة وحدها بعد الآن. قد تعتمد الخطوة التالية على ما إذا كانت ضغوط التضخم ستستمر في التراجع أم ستعود عبر أسعار الطاقة. #ByXIMPACT $XAUTUSDT
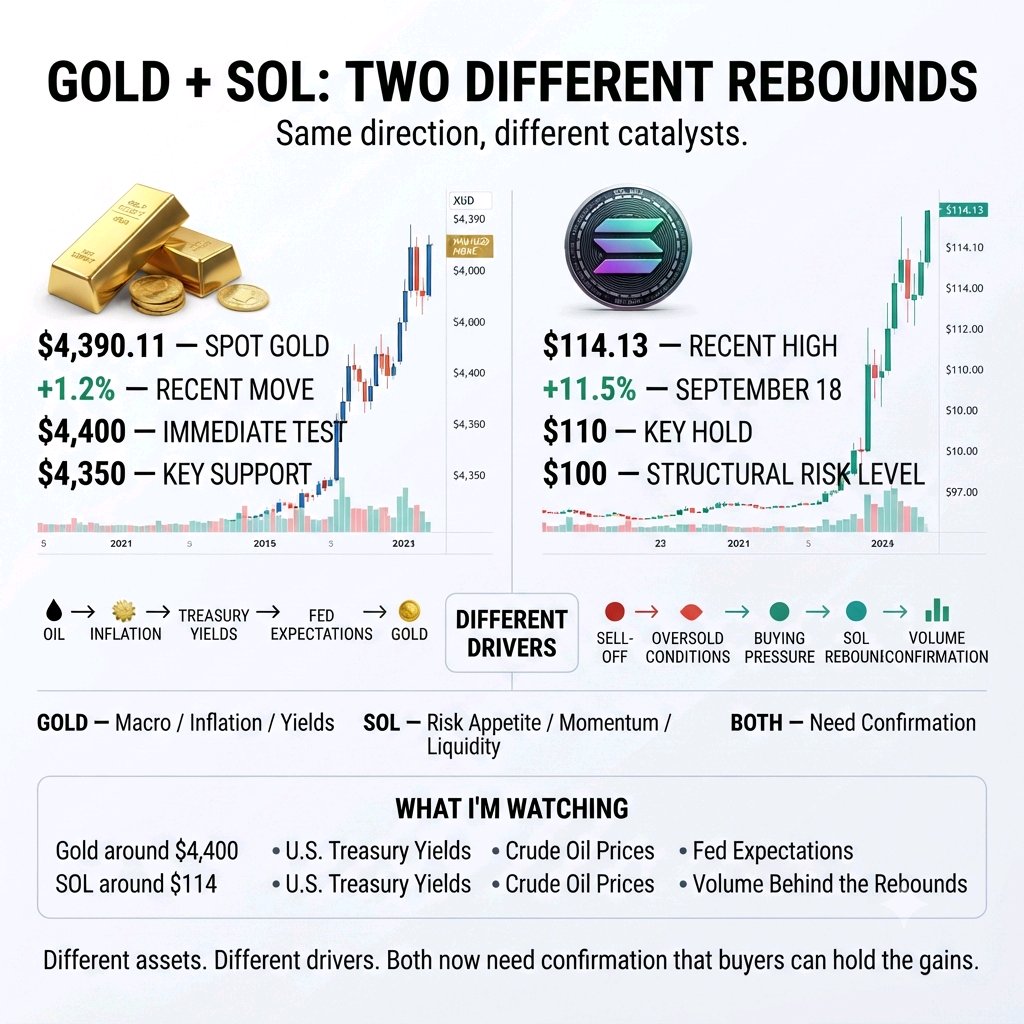
كلاً من الذهب وعملة سولانا (Solana) يتجهان نحو الارتفاع، لكن الأسباب الكامنة وراء هذه التحركات مختلفة تماماً. ارتفع الذهب الفوري بنسبة 1.2% ليصل إلى 4,390.11 دولاراً مع انخفاض أسعار النفط الذي قلل من ضغوط التضخم. وفي الوقت نفسه، قفزت عملة SOL بنسبة 11.5% في 18 سبتمبر، لتصل إلى 114.13 دولاراً قبل أن تستقر فوق مستوى 113 دولاراً. هذا الاختلاف مهم. يتفاعل الذهب بشكل رئيسي مع الظروف الاقتصادية الكلية: النفط، وتوقعات التضخم، وعوائد سندات الخزانة، وتوقعات الاحتياطي الفيدرالي. بينما تتفاعل SOL بشكل أشبه بأصول المخاطرة ذات معامل بيتا المرتفع، حيث جاء ارتدادها بعد حركة هبوط حادة نحو 97 دولاراً في وقت سابق من الأسبوع. لذا، أنا أراقب ما إذا كانت كلا الحركتين ستستمران بعد رد الفعل الأولي. الذهب: مستوى 4,400 دولار هو الاختبار المباشر. الثبات فوق 4,350 دولاراً سيحافظ على هيكل التعافي سليماً، في حين أن أي ضغوط متجددة من العوائد أو النفط قد تغير هذا الوضع. SOL: مستوى 114 دولاراً هو منطقة المقاومة المباشرة. الثبات فوق 110 دولارات سيجعل محاولة الاختراق الأخيرة بناءة، في حين أن كسر مستوى 100 دولار سيضعف التعافي. الأمر المثير للاهتمام ليس كون الذهب وSOL يرتفعان معاً. بل هو ما إذا كانت محفزات كل منهما قادرة على الاستمرار في دعم هذه التحركات بعد تلاشي موجة الشراء الأولى. أراقب: • الذهب عند مستوى 4,400 دولار تقريباً • SOL عند مستوى 114 دولاراً تقريباً • عوائد سندات الخزانة الأمريكية • أسعار النفط الخام • توقعات الاحتياطي الفيدرالي • أحجام التداول التي تدعم هذه الارتدادات أصول مختلفة. محركات مختلفة. لكن كلاهما يحتاج الآن إلى تأكيد بأن المشترين قادرون على الحفاظ على المكاسب. $XAUTUSDT #ByXIMPACT $SOLUSDT
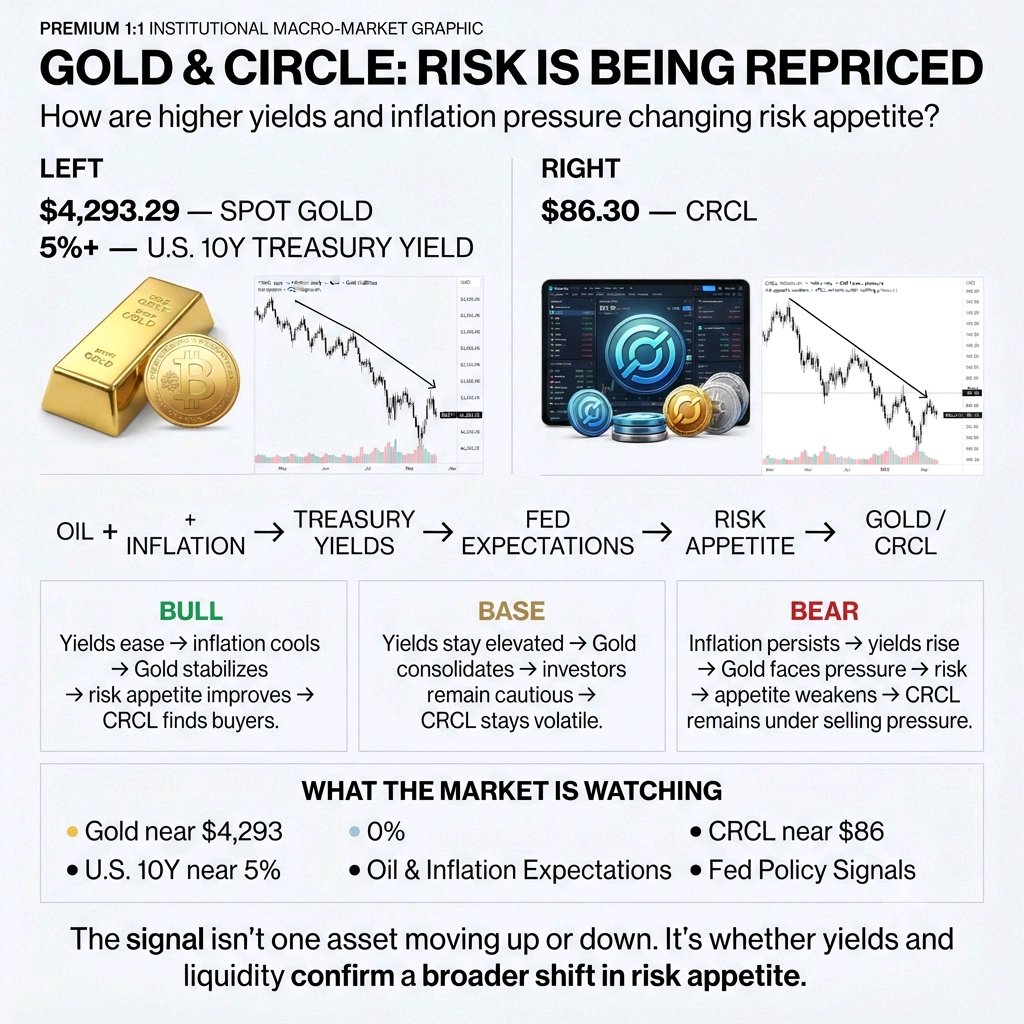
الذهب والدائرة: المخاطر يُعاد تسعيرها
تعرض الذهب لضغوط مع ارتفاع أسعار النفط، ومخاوف التضخم، وزيادة عوائد سندات الخزانة، مما عزز توقعات رفع أسعار الفائدة. انخفض الذهب الفوري مؤخراً إلى 4,293.29 دولار، بينما تجاوز عائد سندات الخزانة لأجل 10 سنوات نسبة 5%. لكن الجزء المثير للاهتمام ليس انخفاض الذهب بحد ذاته. بل هو كيفية قيام المستثمرين بإعادة تسعير المخاطر عبر أجزاء مختلفة من السوق. واجه سهم Circle ($CRCL) أيضاً ضغوط بيع قوية، حيث يتم تداوله مؤخراً حول سعر 86.30 دولار. تظل الأسهم المرتبطة بالعملات المشفرة حساسة للتغيرات في شهية المخاطرة، مما يجعل CRCL أصلاً آخر مفيداً للمراقبة جنباً إلى جنب مع ظروف السوق الأوسع. وهذا يخلق ثلاثة سيناريوهات محتملة: سيناريو متفائل: انخفاض عوائد سندات الخزانة ← هدوء ضغوط التضخم ← استقرار الذهب ← تحسن شهية المخاطرة ← عودة المشترين لـ CRCL. السيناريو الأساسي: استمرار ارتفاع العوائد ← توحيد نطاق تداول الذهب ← بقاء المستثمرين في حالة حذر ← بقاء CRCL متقلباً. سيناريو متشائم: استمرار ضغوط التضخم ← ارتفاع العوائد أكثر ← تعرض الذهب لمزيد من الضغوط ← ضعف شهية المخاطرة ← استمرار ضغوط البيع على CRCL. خلاصة السوق يُظهر الذهب كيف يتم تسعير ضغوط الاقتصاد الكلي في الأصول الدفاعية، بينما يُظهر CRCL كيف يمكن لنفس بيئة تجنب المخاطر أن تؤثر على الأسهم المرتبطة بالعملات المشفرة. أراقب: • الذهب حول 4,293 دولار • عائد سندات الخزانة الأمريكية لأجل 10 سنوات بالقرب من 5% • توقعات النفط والتضخم • CRCL حول 86 دولاراً • إشارات سياسة الفيدرالي الأمر الجوهري ليس ما إذا كان أحد الأصول يرتفع أو ينخفض. بل هو ما إذا كانت العوائد والسيولة بدأت في تأكيد تحول أوسع في شهية المخاطرة. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
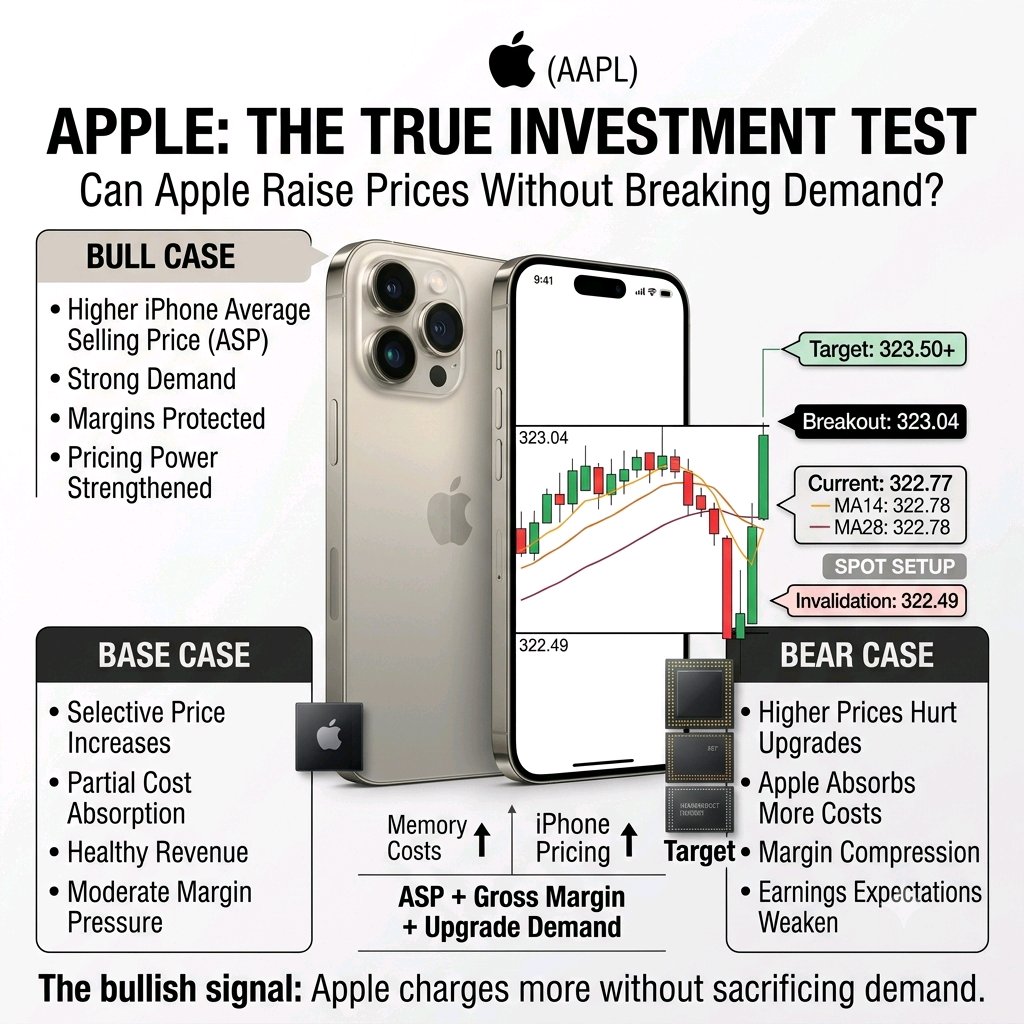
آبل: اختبار الاستثمار الكبير القادم
تدخل شركة أبل دورة هاتف آيفون التالية وهي في موقف قوة. وصلت الإيرادات إلى 109.4 مليار دولار، بزيادة قدرها 16% على أساس سنوي، بينما ظل الطلب على آيفون قوياً. ولكن يجب على المستثمرين النظر إلى ما هو أبعد من النمو في العناوين الرئيسية. ترتفع تكاليف الذاكرة مع تنافس البنية التحتية للذكاء الاصطناعي على سعة أشباه الموصلات. وقد قامت أبل بالفعل برفع الأسعار على بعض أجهزة ماك وآيباد، بينما تتوقع الإدارة أن تظل تكاليف الذاكرة نقطة ضغط في ربع سبتمبر. الآن يصبح آيفون الاختبار الأكبر. تشير التقارير إلى أن تكاليف الذاكرة لهاتف آيفون 18 برو قد تكون أعلى بشكل ملحوظ، مما يخلق تحدياً آخر لهوامش أرباح أجهزة أبل. سؤال الاستثمار بسيط: هل تستطيع أبل تمرير التكاليف الأعلى إلى المستهلكين دون الإضرار بالطلب على آيفون؟ إذا كانت الإجابة نعم، فإن أبل تثبت شيئاً أكثر قيمة من نمو الإيرادات على المدى القصير: القوة التسعيرية. قد يسمح ذلك لأبل بحماية الهوامش والأرباح حتى مع ارتفاع تكاليف الأجهزة. ولكن إذا امتصت أبل جزءاً كبيراً من هذه الزيادة للحفاظ على جاذبية الأسعار، فقد تستمر الإيرادات في النمو بينما تتعرض الهوامش للضغط. خلاصتي حول أبل: لا تراقب إطلاق آيفون من أجل مبيعات الوحدات فقط. راقب: متوسط سعر البيع (ASP) + هامش الربح الإجمالي + طلب المستهلك. إذا رفعت أبل الأسعار واستمر العملاء في الترقية، فإن ذلك سيعزز الحجة القائلة بأن نظامها البيئي لا يزال يمنحها قوة تسعيرية استثنائية. وإذا أدت الأسعار الأعلى إلى إضعاف الطلب أو تدهور الهوامش، فقد يحتاج المستثمرون إلى إعادة التفكير في نمو الأرباح المستقبلي. الإشارة الصعودية ليست ببساطة "أبل تبيع المزيد من هواتف آيفون". بل هي: "أبل تستطيع فرض أسعار أعلى دون كسر الطلب". $AAPLXUSDT #ByXIMPACT
غيرت نتائج الربع الثاني من السنة المالية 2027 لشركة NVIDIA مسار النقاش. وصلت الإيرادات إلى 96.2 مليار دولار، بزيادة قدرها 106% على أساس سنوي، بينما حقق مركز البيانات 89 مليار دولار، بزيادة قدرها 117%. وتوقعات الربع الثالث أعلى من ذلك عند 108 مليار دولار، مما يظهر أن الطلب لا يزال قوياً بشكل استثنائي. الإشارة الأعمق هي للسنة المالية 2028: تتوقع NVIDIA نمواً في الإيرادات بنحو 70%، على الرغم من أنها تعمل بالفعل على نطاق واسع جداً. لا يزال الطلب على رقائق Blackwell قوياً، في حين دخلت بنية Vera Rubin حيز الإنتاج وبدأت تصبح محرك النمو الرئيسي التالي. ولكن هناك خطر حاسم: يتركز النمو بشكل متزايد في البنية التحتية للذكاء الاصطناعي. يمثل مركز البيانات الغالبية العظمى من الإيرادات، في حين أن ارتفاع تكاليف الذاكرة والمكونات قد يدفع هوامش الربح الإجمالية من حوالي 75% نحو 71-72% قبل أن تستقر. إطاري لتحليل سهم NVDA: متفائل (Bullish) إذا وسعت Rubin الإنفاق على الذكاء الاصطناعي واستمرت الأرباح في تجاوز التوقعات. محايد (Neutral) إذا نمت الإيرادات ولكن التقييم وانضغاط الهوامش امتصا هذا النمو. متشائم (Bearish) إذا تباطأ الإنفاق الرأسمالي لمزودي الخدمات السحابية (hyperscalers) أو فشلت عوائد الذكاء الاصطناعي في تبرير الإنفاق على البنية التحتية. الإشارة التي يتم تجاهلها: تقول NVIDIA إن الطلب لا يزال يسبق العرض. السؤال التالي ليس ما إذا كان الطلب على الذكاء الاصطناعي موجوداً، بل ما إذا كان بإمكان العملاء تحقيق عائد اقتصادي كافٍ لمواصلة الإنفاق بهذه الوتيرة. بالنسبة لـ BYX، سأركز على مراجعات الأرباح، وهوامش الربح الإجمالية، ونشر تقنيات Blackwell/Rubin، وتموضع المؤسسات بدلاً من مطاردة تحركات الأسعار اليومية. راقب الأساسيات قبل الشموع. قم بإجراء بحثك الخاص (DYOR). ليست نصيحة مالية. #ByXIMPACT $NVDAXUSDT
غيرت نتائج الربع الثاني من السنة المالية 2026 لشركة تسلا مسار النقاش. فقد وصلت الإيرادات إلى 28.24 مليار دولار، بزيادة 26% على أساس سنوي، في حين سجلت عمليات تسليم المركبات رقماً قياسياً بلغ 480,126 مركبة، بزيادة 25%. وبلغت عمليات نشر تخزين الطاقة 13.5 جيجاوات في الساعة، بينما ارتفعت اشتراكات القيادة الذاتية الكاملة (FSD) النشطة بنسبة 56% على أساس سنوي لتصل إلى 1.48 مليون. الإشارة الأعمق هي انتقال تسلا إلى ما هو أبعد من المركبات. تتوسع خدمة "روبوتاكسي" (Robotaxi) عبر المدن الأمريكية، ودخلت سيارة "سايبر كاب" (Cybercab) مرحلة الإنتاج، ويجري بناء البنية التحتية لإنتاج "أوبتيموس" (Optimus). وفي الوقت نفسه، تستثمر تسلا بكثافة في حوسبة الذكاء الاصطناعي، والبطاريات، وأشباه الموصلات، وطاقة تصنيعية جديدة. لكن هناك مخاطرة جوهرية: أصبح النمو أكثر كثافة في رأس المال قبل أن تحقق أعمال الذكاء الاصطناعي الجديدة عوائد مالية ملموسة. انخفض هامش التشغيل في الربع الثاني إلى 1.4%، في حين تحول التدفق النقدي الحر إلى -1.1 مليار دولار مع ارتفاع النفقات الرأسمالية إلى 5.79 مليار دولار. كما زادت نفقات البحث والتطوير بنسبة 49% على أساس سنوي. إطار عملي الخاص بـ TSLA: - إيجابي (Bullish): إذا توسعت الروبوتاكسي، والقيادة الذاتية الكاملة (FSD)، والطاقة بشكل أسرع من عبء استثمار تسلا. - محايد (Neutral): إذا استمرت الإيرادات في النمو ولكن ضغط الهامش والنفقات الرأسمالية المرتفعة امتصت المكاسب. - سلبي (Bearish): إذا ضعف الطلب على السيارات بينما يتطلب الذكاء الاصطناعي، والروبوتات، والقيادة الذاتية إنفاقاً مستمراً دون نمو مماثل في الإيرادات. الإشارة التي يتم تجاهلها: قد لا يكون أكبر عائق أمام تسلا هو الطلب على المركبات وحده بعد الآن، بل تحويل استثماراتها في البنية التحتية للذكاء الاصطناعي إلى إيرادات متكررة ذات هامش ربح مرتفع. تقول الشركة إن سعة حزم البطاريات تحد حالياً من إنتاج المركبات على المدى القريب، في حين أن توسعها في الذكاء الاصطناعي والتصنيع يدفع متطلبات رأس المال إلى الارتفاع. بالنسبة لـ BYX، سأركز على عمليات التسليم، وهوامش السيارات، واشتراكات FSD، وتوسع الروبوتاكسي، ونشر الطاقة، والتدفق النقدي الحر بدلاً من مطاردة تحركات الأسعار اليومية. راقب تحويل النقد قبل السرد. قم ببحثك الخاص (DYOR). ليست نصيحة مالية. #ByXIMPACT $TSLAXUSDT