Block Writer
3986Me gusta0Compartir en el chat150Aficionados235Seguir
Hyperliquid se creó para quitarle el trading apalancado a los exchanges centralizados. Entonces, ¿qué dice el hecho de que su propio token ahora se negocie en una plataforma centralizada con una etiqueta de apalancamiento 10x? Esa tensión es la verdadera pregunta fundamental. HYPE es el activo nativo de Hyperliquid, una plataforma descentralizada de futuros perpetuos. La captura de pantalla lo muestra en 66.365, con una suba del 1,18%, junto a una cifra de 67,95 M que no está etiquetada, así que no voy a asumir qué es lo que mide. Lo que sí es visible alcanza para preguntarse de dónde viene realmente el valor del token. La fortaleza del proyecto es el enfoque. En lugar de una cadena de propósito general buscando un caso de uso, Hyperliquid está organizada en torno a una fuente de demanda probada: el trading de derivados apalancados. Un token situado en el centro de esa actividad tiene una historia económica más clara que la mayoría de los activos de Capa 1. La contradicción oculta es que el precio del token y la economía del protocolo son cosas distintas. Una ganancia diaria modesta en un listado apalancado refleja un flujo especulativo, no ingresos de la plataforma. Los traders pueden empujar a HYPE al alza en otros lugares sin que un solo usuario adicional toque Hyperliquid. El descubrimiento de precios está ocurriendo fuera de la plataforma, así que el mercado podría estar valorando la narrativa más rápido de lo que los fundamentos pueden confirmarlo. Para la monetización, la cuestión clave es si la actividad de trading de la plataforma se convierte en una demanda duradera del token a través de comisiones, recompras o utilidad por staking. Nada de eso es verificable desde esta captura de pantalla, y como no se muestran datos de ingresos, oferta o desbloqueos, voy a dejar afuera la tokenomics en lugar de andar adivinando. El caso alcista es un producto enfocado, un fuerte reconocimiento de marca y listados en plataformas importantes que amplían el acceso y la liquidez. El caso bajista es la ciclicidad. El volumen de futuros perpetuos depende de la volatilidad y del apetito por el apalancamiento, y cuando los traders dan un paso atrás, tanto la actividad como la propuesta de valor del token se diluyen. El riesgo crítico es la competencia. Los traders de derivados se mueven a donde la liquidez y las comisiones sean mejores, y eso incluye a los exchanges centralizados, que son justamente las plataformas que Hyperliquid se propuso desplazar. Mi opinión: la tesis es creíble pero concentrada. HYPE es efectivamente un reclamo sobre una línea de negocio, y esa pureza juega a favor y en contra. Merece atención seria, no entusiasmo ciego. El hito que cambiaría mi evaluación sería la evidencia de que los ingresos de la plataforma se traducen en una demanda de token medible y recurrente, independiente del impulso del precio. Hasta que ese vínculo sea visible, la fortaleza del precio es una señal de sentimiento más que una fundamental. Si el precio de un token se fija principalmente en plataformas centralizadas, ¿cuánto de su valor controla realmente el propio protocolo? $HYPEUSDT #IMPACTbyTrade
¿Puede sobrevivir una red que vende acceso a datos de blockchain para todos si el mercado apenas negocia su propio token? Esa es la tensión en torno a Lava. El proyecto se posiciona como una capa de acceso descentralizada, donde proveedores independientes atienden solicitudes RPC y las aplicaciones pagan por una conectividad confiable. El problema es real. Muchas aplicaciones "descentralizadas" todavía dependen de unos pocos proveedores de RPC centralizados, lo que reintroduce silenciosamente puntos únicos de falla. Si Lava ofrece una alternativa creíble con múltiples proveedores, la tecnología importa. La pantalla muestra algo más limitado. LAVA cotiza a 0.01596 USDT, bajando un 2.15% en la sesión, con 574.58K mostrados al lado del ticker. Si ese es el volumen denominado en LAVA, el nocional es de aproximadamente 9,000 USDT. Esa es mi aritmética, no una estadística de intercambio confirmada, y no puedo verificar el período de tiempo. Sí plantea la pregunta: un token de infraestructura necesita una profundidad de mercado real antes de que cualquier historia de uso pueda valorarse con confianza. La contradicción radica en quién es el cliente. Los desarrolladores que compran acceso a datos quieren costos bajos y predecibles, no exposición al token. Pagar en el token es una elección de diseño, no una necesidad. Si la demanda proviene principalmente de incentivos, con proveedores ganando recompensas por atender solicitudes, el token refleja un subsidio más que un consumo. Nada de lo suministrado muestra ingresos, oferta, desbloqueos o datos de tarifas, así que no pretenderé saber cuál predomina. El argumento alcista es que RPC es un costo recurrente para cada aplicación en cadena. Capturar incluso una pequeña parte de ese gasto a través de una liquidación vinculada al token podría hacer que un activo de menos de dos centavos parezca mal valorado. El argumento bajista es que los proveedores centralizados ya compiten bien en latencia y precio. Los desarrolladores cambian solo cuando la descentralización se convierte en un criterio de compra en lugar de un tema de conversación. El riesgo crítico es que la utilidad del token pueda ser evadida. Los competidores arraigados más los pagos opcionales con tokens son una combinación difícil, y la poca liquidez lo empeora. Cuando las órdenes pequeñas mueven el precio, un cambio porcentual de un solo día dice muy poco. Mi opinión: la tesis es plausible, pero la evidencia frente a mí no la confirma. Una caída del 2.15% con poco volumen de operaciones es ruido, no un veredicto sobre los fundamentos. El próximo hito es un crecimiento verificable en el volumen de solicitudes que pagan tarifas, reportado por separado de la actividad financiada por incentivos, junto con la parte de las recompensas de los proveedores cubiertas por tarifas orgánicas. Eso mostraría si el uso se está ganando su lugar en lugar de ser pagado. Si los clientes de Lava pudieran pagar en cualquier moneda, ¿seguiría siendo necesario el token? $LAVAUSDT #IMPACTbyTrade
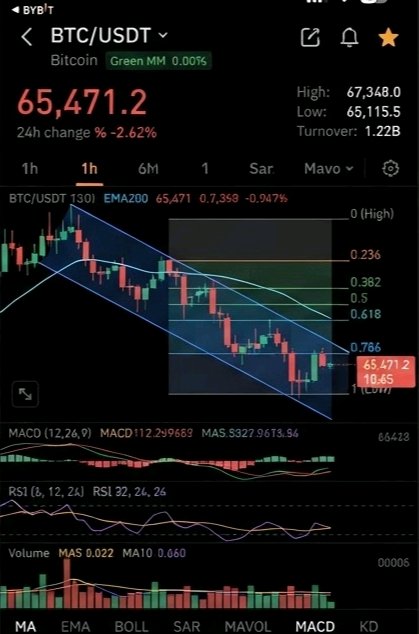
Is a monetary asset still a monetary asset if it can lose 2.62% in a single session? The screenshot shows Bitcoin at 65,471.2 against USDT, down 2.62% on the day. The listing also carries a 10x tag and a 1.22B figure beside the name. The screenshot doesn't label that figure, so I read it as trading activity, but that is my interpretation. **The contradiction** Bitcoin's fundamental case rests on being scarce, non-sovereign money. Its market behavior still looks like a risk asset. A store of value is supposed to absorb stress, yet a drop of this size shows the asset is priced by marginal buyers and sellers, not by its monetary properties. Both facts are true at once, and neither cancels the other. **What the data can and can't tell us** The 10x tag matters more than it looks. It shows Bitcoin is being offered here as a leveraged trading instrument, so part of the visible activity may come from positioning rather than from people accumulating a long-term asset. If so, the figure beside the name measures how much the asset is traded, not how much it is held. I can't verify that split from this screenshot, and I won't pretend to. **Demand** Bitcoin produces no cash flow. Its demand is purely a function of belief in its monetary role, so conviction, not earnings, anchors the price. When sentiment weakens, nothing else steps in to support valuation. That is the structural cost of a pure monetary asset. **Bull and bear cases** The bullish argument is that a fixed, rules-based issuance schedule is rare, and that drawdowns have historically been where long-term holders accumulate. The bearish argument is that a store-of-value claim has to be earned in stress, and today's move is a reminder that the market doesn't yet treat Bitcoin as a refuge. **Critical risk** The biggest risk is narrative dependency. If the market stops seeing Bitcoin as a macro hedge and prices it as a high-beta technology asset, its fundamental premium compresses regardless of its protocol design. **My view** A single red session doesn't damage the thesis, but it doesn't strengthen it either. Bitcoin's fundamentals are about monetary design, and one day's price can't confirm or refute them. I would treat the move as information about positioning and sentiment, not about the asset's long-term value. **What would change my mind** I'd want to see whether volatility falls and whether buying persists after drawdowns. A store of value proves itself by how stable it is under stress, and that is the milestone worth watching. If Bitcoin can't hold its value on an ordinary red day, what evidence would convince you it has become a reserve asset instead of a trade? $BTCUSDT #IMPACTbyTrade
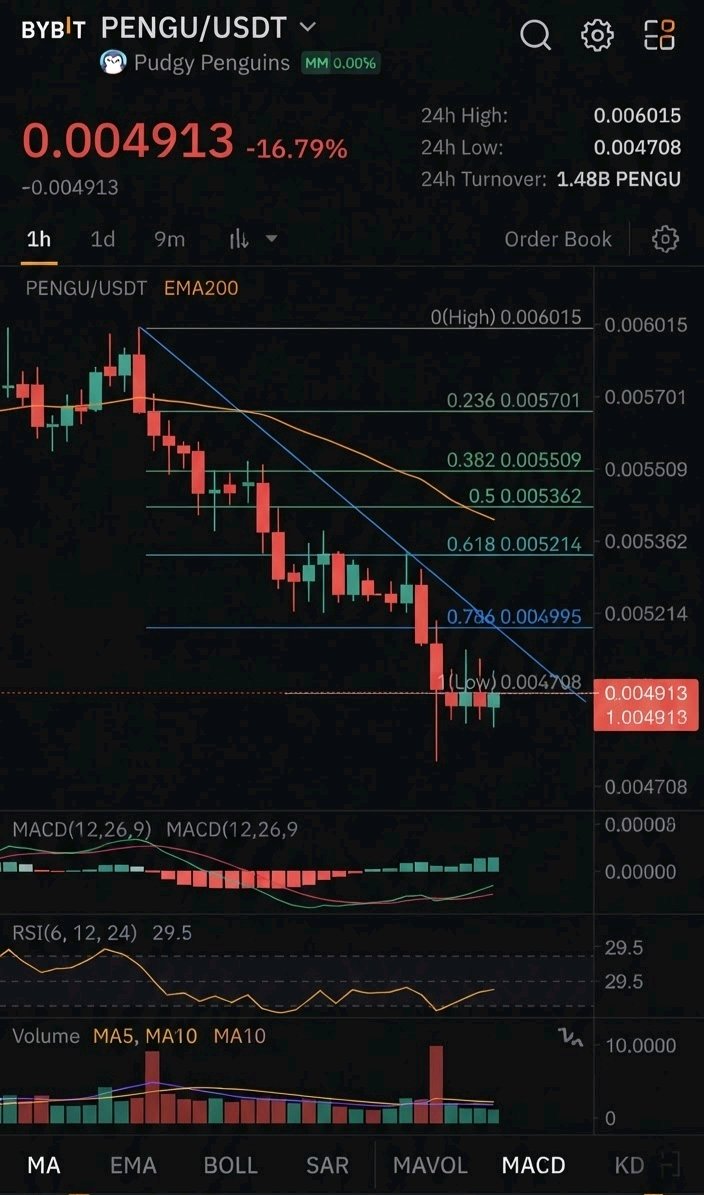
A 16.79% drop to 0.004913 raises an uncomfortable question for PENGU: is the market repricing a token, or doubting whether a consumer brand can turn attention into on-chain value? Pudgy Penguins grew from an NFT collection into a consumer IP, and PENGU is the token layer around it. The thesis is that characters, community and products can reach audiences who never open a crypto wallet, with the token as the connective tissue. That is also where the contradiction sits. Brand reach and token demand are different things. A character can appear in toys, games or media and generate revenue entirely off-chain. The token captures that value only if its structure routes it back. Nothing in the material I was given confirms a revenue-sharing, buyback or burn mechanism, so I won't assume one. Everything hinges on that gap. Without a verified value link, demand rests mostly on narrative. Holders buy because they expect cultural momentum to compound, and that demand is reflexive: it expands in rallies and thins out quickly in drawdowns. A double-digit single-session decline on a pair offered with 5x leverage fits a market where positioning and sentiment outweigh utility. Supply, distribution and unlock schedules aren't part of what I can see, so I won't judge dilution. For a community token, that data often decides whether holders carry a structural headwind. The bullish case is that an IP with mainstream distribution can outlast crypto cycles, and a recognizable brand needs no explanation to new buyers. The bearish case is that brand success may never require the token, while PENGU competes for the same finite speculative capital as every other narrative asset. The critical risk is therefore value capture failure: the brand thrives while the token merely trades alongside it. My view is that PENGU is best treated as a high-beta claim on a brand's cultural momentum, not as a cash-flow asset. Today's move says little about the brand's health, but it shows how thin the fundamental floor beneath the price can be when sentiment turns. The milestone that would change my thesis is a transparent, verifiable link between brand revenue and the token, such as a disclosed buyback, an on-chain sink, or required use of PENGU inside products. Until that exists, I'd treat growth in brand awareness and growth in token demand as separate stories. If Pudgy Penguins becomes a global consumer brand, should PENGU holders be entitled to any of that value, and if not, what exactly are they owning? $PENGUUSDT #IMPACTbyTrade
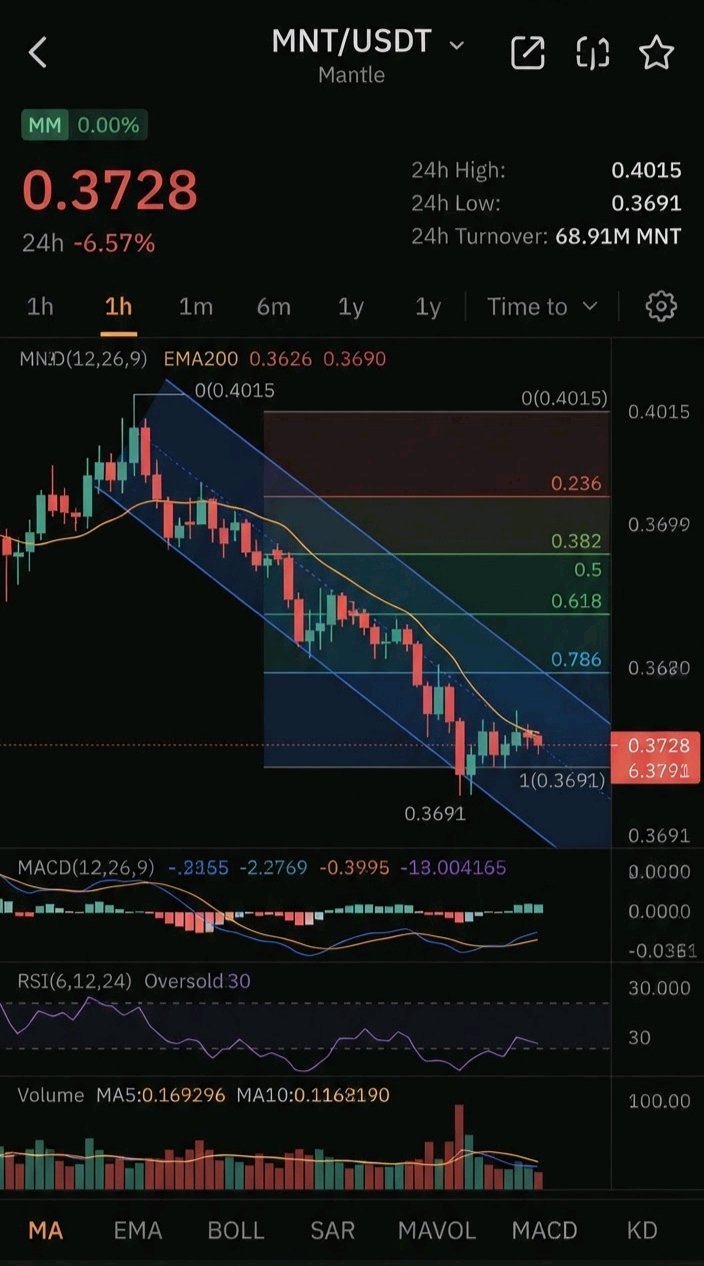
A Layer 2 built to make fees vanish has an awkward job: convincing the market its token still matters. Mantle is an Ethereum Layer 2 with a modular design. It separates execution from data availability to keep transaction costs low, and MNT serves as both gas token and governance asset. Its origin is unusual. The token descends from BitDAO, a treasury-heavy DAO, so the project started with capital before it had users. This is general project background, not live data. That points to the central contradiction. Cheap transactions are the product, yet every fee reduction shrinks the most direct source of token demand. Gas demand is activity multiplied by fee level, and Mantle is deliberately pushing the second number toward zero. A functioning, low-cost chain can therefore coexist with weak economic capture for the token itself. For MNT to justify its valuation, demand has to come from somewhere other than gas. The candidates are governance over a large treasury, ecosystem incentives, collateral use inside applications, or staking-style mechanisms tied to network products. Each is plausible, but none follows automatically from good engineering. Incentive-driven activity in particular rents users rather than keeping them. The screenshot shows no supply, circulation or unlock data, so I won't speculate on dilution. That is the first thing to verify before sizing any conviction. The bullish case is that a well-funded, exchange-linked ecosystem has distribution most L2s lack, and that large reserves buy time to build. The bearish answer is that treasury strength is not demand, and that rollups with near-identical technology are competing for the same liquidity. The critical risk is differentiation. As Ethereum's own scaling roadmap lowers base-layer data costs, the edge of modular L2 stacks narrows, and tokens without a distinct economic role get repriced first. On the market side, MNT is quoted at 0.3728 USDT, down 6.57% in the screenshot. A single-session move says little about fundamentals, so I treat it as noise rather than a verdict. My view is that Mantle looks technically credible and financially resourced, but the link between network usage and MNT value is still unproven. I would call the thesis incomplete rather than broken. The milestone that would change my mind is evidence that organic, non-incentivized activity generates meaningful fees, or that MNT becomes productive collateral or a required sink beyond gas. Either would move the token from a treasury narrative to a usage-backed asset. If an L2's best feature is making its own token unnecessary for everyday users, what should that token be worth? $MNTUSDT #IMPACTbyTrade
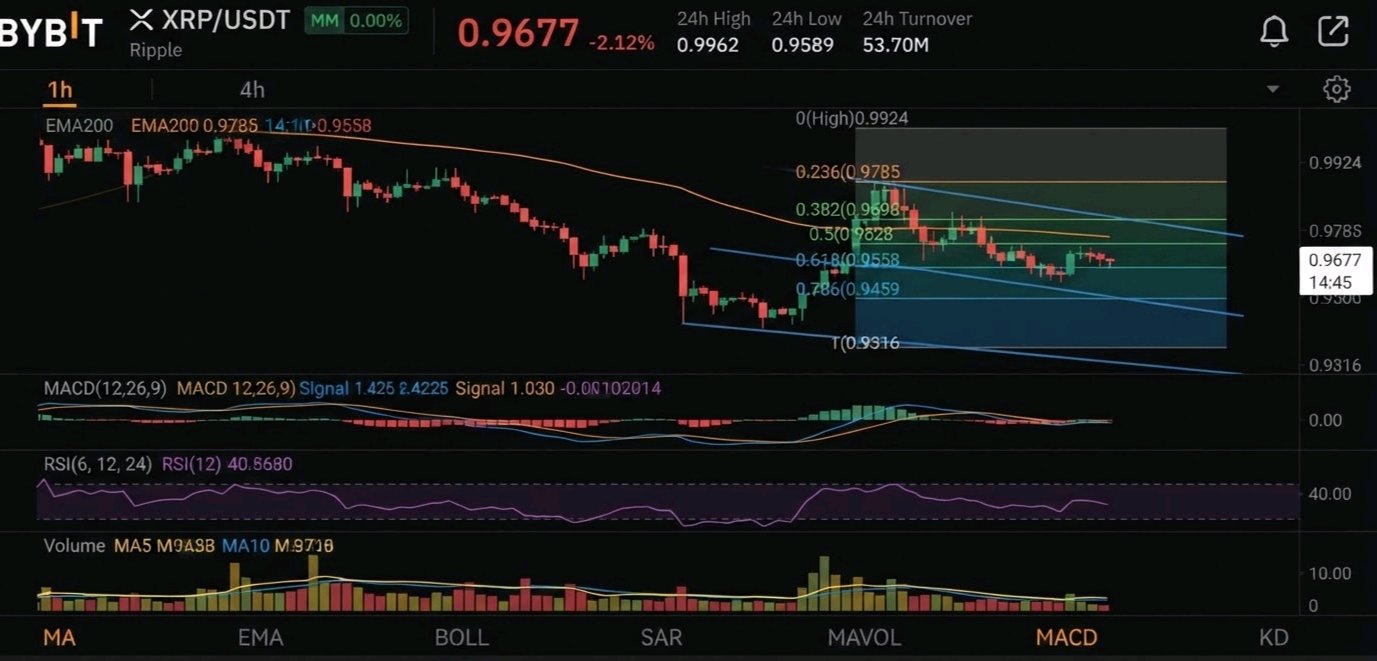
XRP cotiza a 0.9677, y ese precio no dice casi nada sobre si la red se está usando realmente. Esa brecha es la verdadera cuestión. La captura de pantalla muestra XRP/USDT a 0.9677, con una baja del 2,12% y 53,70 M al lado. Esas son las únicas cifras verificadas que tengo, así que todo lo que sigue es interpretación, no evidencia on-chain. El XRP Ledger está diseñado para liquidaciones rápidas y de bajo costo, apuntando a pagos transfronterizos y puentes de liquidez para instituciones financieras. Ese es un problema real con compradores reales, a diferencia de los tokens cuyo único caso de uso es la especulación. La contradicción es que la utilidad para pagos no genera automáticamente demanda del token. Si las instituciones pueden usar la tecnología sin retener XRP por un tiempo significativo, el activo solo captura flujos transitorios. Un activo puente que se compra y vende en segundos genera volumen, no escasez duradera. La caída del 2,12% de hoy revela un sentimiento cauteloso, no un veredicto sobre su adopción. Para que la tesis alcista se sostenga, el throughput (volumen de procesamiento) de pagos debe ser persistente y medible, con XRP como el puente necesario, no uno opcional. No puedo verificar las cifras de adopción a partir de esta captura, así que no voy a inferirlas. Sin esos datos, la demanda descansa principalmente en la narrativa y el flujo de trading. La oferta, la circulación y los cronogramas de escrow no están en el material, así que los dejo fuera en lugar de adivinar. Cualquier tesis seria debe enfrentarlos, porque una gran oferta retenida cambia cómo se interpreta la dilución. Los alcistas argumentan que la claridad regulatoria y los rieles institucionales pueden convertir la utilidad en demanda duradera. Los bajistas sostienen que el valor de un activo puente está limitado por lo poco que se necesita retenerlo. El riesgo más relevante es la competencia de las stablecoins y los rieles de dólares tokenizados, que ofrecen una velocidad de liquidación comparable sin volatilidad de precio. Mi postura es de neutral a cautelosa respecto a los fundamentos hasta que el uso se traduzca en demanda de retención. Un movimiento de precio en un solo día no es evidencia de progreso ni de declive. El hito que cambiaría esta tesis es una prueba revelada y verificable de que las instituciones están usando XRP como el activo de liquidación a escala, no solo el ledger. Eso importaría más que cualquier nivel de precio. Si XRP tiene éxito como riel de pagos, pero el token solo se retiene por momentos, ¿quién captura el valor? $XRPUSDT #IMPACTbyTrade
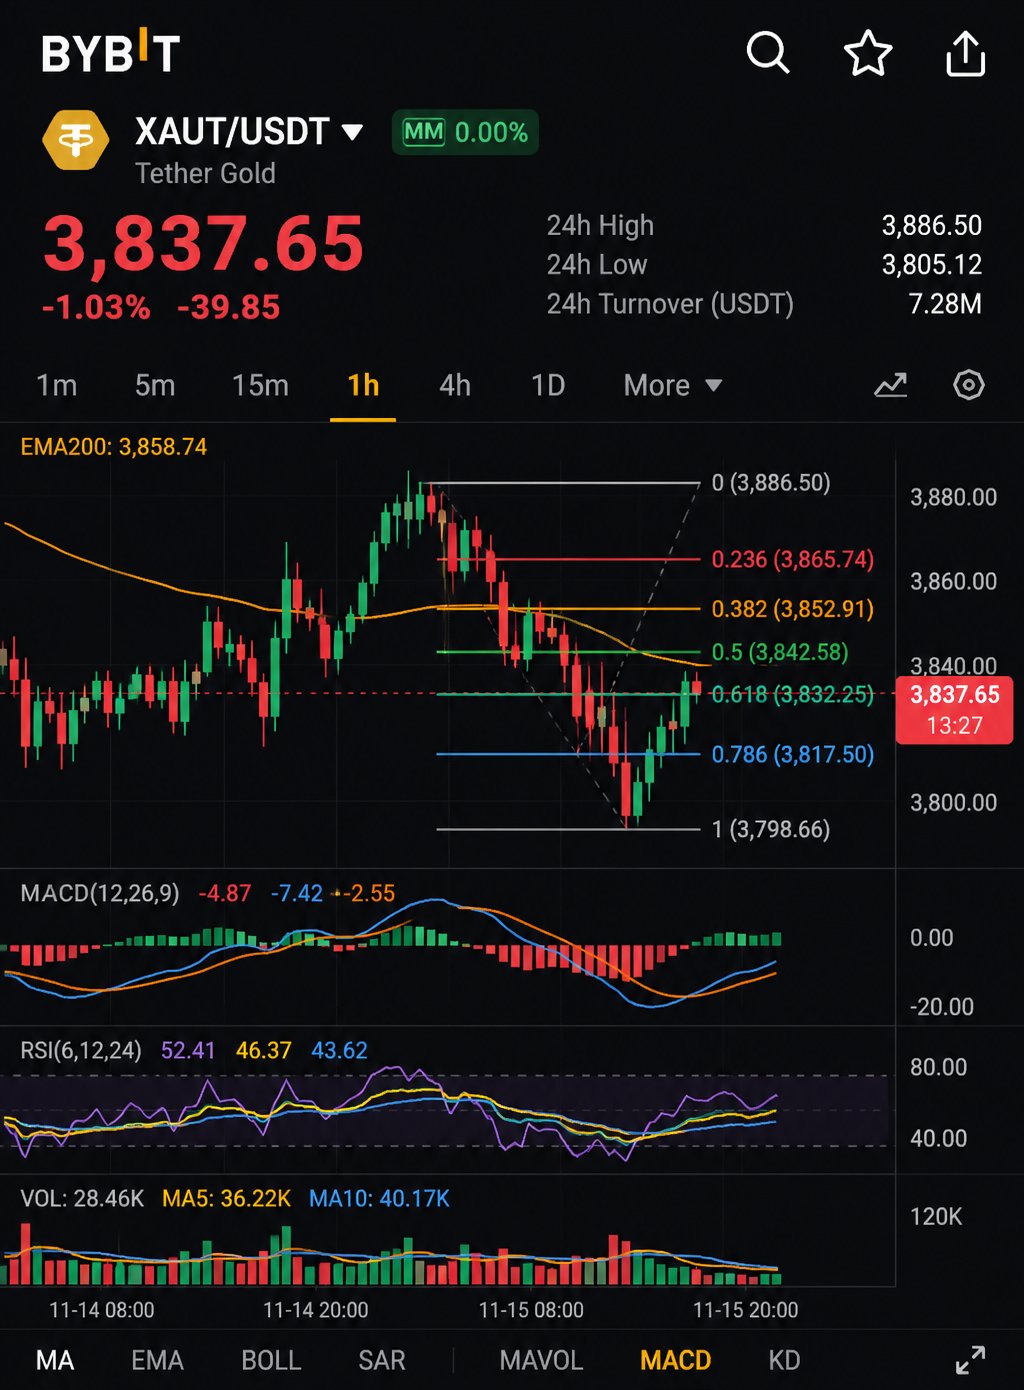
¿Qué es lo que realmente tenés cuando comprás oro con una stablecoin: oro, o una promesa de la empresa que emitió ambas partes de la operación? Esa es la pregunta detrás de XAUT/USDT. La pantalla muestra Tether Gold a 3.837,65 USDT, con una baja del 1,03% en la sesión, y un 7,28M al lado del par. El nivel de precio del ticker es consistente con un token diseñado para seguir a una onza de oro, así que su movimiento es mayormente un reflejo del metal, no de un crecimiento nativo cripto. **Qué hace** XAUT permite a los traders tener exposición al oro en rieles cripto: nada de logística de bóvedas, trading 24/7, liquidación en unidades atadas al dólar. El atractivo es la conveniencia y la velocidad, no una tecnología nueva. **La contradicción** El par es un producto de Tether cotizado en otro producto de Tether. El oro es la reserva de valor con menos confianza necesaria en la historia, pero su versión tokenizada le agrega capas de confianza: custodia, certificación, mecanismos de redención y solvencia del emisor. Los tenedores cambian la independencia del oro por la accesibilidad de las cripto, y el segundo activo en el par conlleva la misma exposición a la contraparte. **Demanda y monetización** La demanda acá es orgánica de una forma en la que la mayoría de los tokens no lo son. No hay emisiones de staking ni programas de incentivos visibles en esta pantalla, así que cualquier flujo refleja gente que quiere exposición tipo oro dentro de una cuenta cripto. Eso hace que la demanda sea duradera pero limitada: XAUT no puede crecer más allá del apetito por el oro mismo. Su ventaja es la distribución, no la escasez. **Tokenomics** La oferta, las reservas y los datos de los tenedores no son visibles en el material proporcionado, así que no voy a especular sobre ellos. Para un activo respaldado, esos son los números que más importan. **Alcista vs. bajista** El caso alcista es simple: la exposición al oro se convierte en un componente estándar de portafolio en las cuentas cripto, y la liquidez se profundiza con ello. El caso bajista es igual de simple: un activo envuelto es tan bueno como su ruta de redención, y cualquier duda sobre la custodia o la transparencia del emisor lo golpearía más fuerte que al metal mismo. **Riesgo crítico** Concentración de contraparte. Un evento de estrés en el emisor golpearía al activo y a su moneda de cotización juntos, así que la cotización en USDT podría no ofrecer ninguna referencia clara en el momento en que más se necesita. **Mi opinión** XAUT es un instrumento de utilidad, no una tesis de crecimiento. El valor razonable debería seguir al oro, y la pregunta analítica útil es si el token sigue ese valor de cerca y se redime limpiamente. Una brecha amplia o persistente sería la verdadera señal. **Próximo hito** Certificaciones de reservas regulares y verificables, y evidencia de redenciones fluidas a gran escala. Cualquiera de las dos fortalecería la tesis; el silencio o la fricción la debilitarían. Si tu exposición al oro y tu stablecoin comparten el mismo emisor, ¿estás diversificado o simplemente doblemente expuesto al mismo nombre? $XAUTUSDT #IMPACTbyTrade
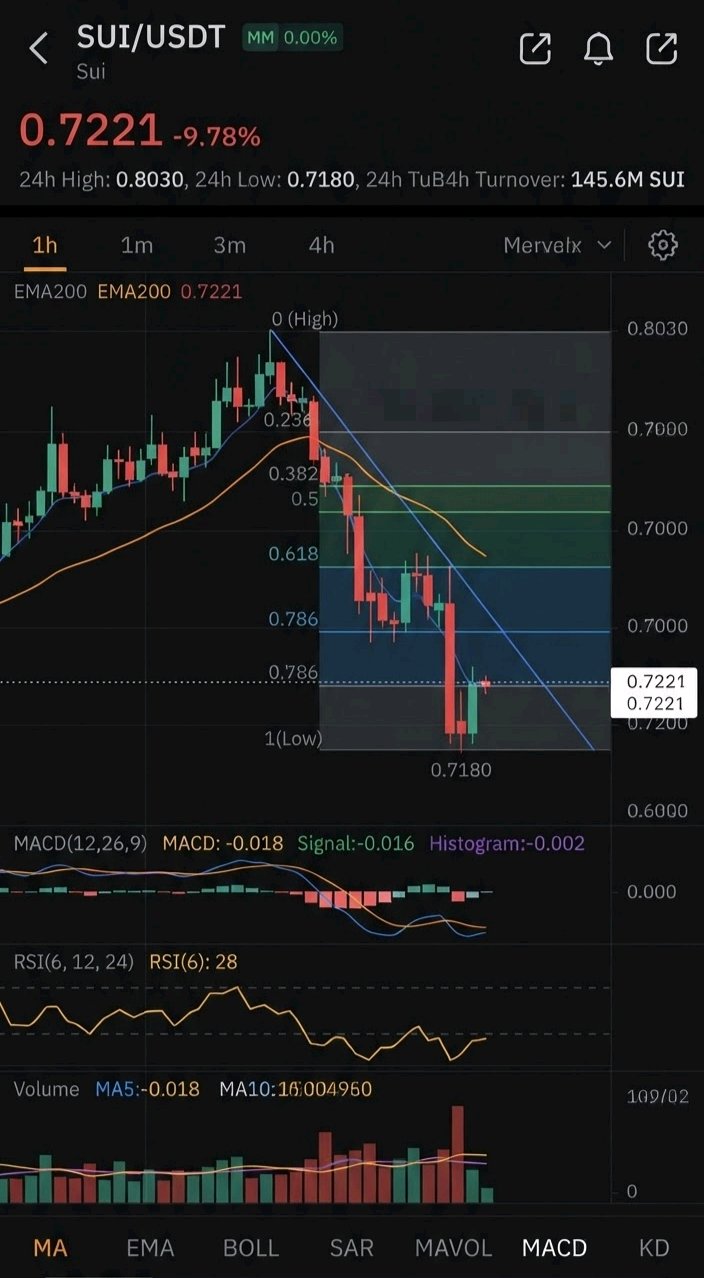
Una caída de casi el 10% en una sola sesión deja a Sui en 0,7221. ¿El mercado revalorizó una red o simplemente un ticker? Esas son preguntas diferentes, y la respuesta importa más que la vela. Sui es una Layer 1 construida alrededor de un modelo de datos centrado en objetos y el lenguaje Move. Su idea central es que las transacciones que afectan a objetos independientes no necesitan competir por un ordenamiento global, por lo que pueden procesarse en paralelo. Para pagos, juegos y aplicaciones con muchos activos, ese diseño es un argumento de ingeniería real más que una frase de marketing. La contradicción radica entre esa arquitectura y el token. La diferenciación técnica no es lo mismo que la captura económica. Una cadena puede ser más rápida y barata que sus rivales, y esa misma eficiencia puede empujar las comisiones hacia cero. Si las comisiones se mantienen bajas, el valor del token descansa en la demanda de staking, su rol como colateral en el ecosistema y la actividad sostenida de las aplicaciones. La arquitectura puede ser excelente mientras el token opera como un activo de riesgo de beta alta. Una caída de este tamaño en un par con apalancamiento 10x sugiere que esa segunda descripción es lo que el mercado está valorando ahora mismo. La demanda es la variable a observar. La demanda orgánica proviene de usuarios que pagan gas por algo que realmente quieren. La demanda impulsada por incentivos proviene de emisiones, campañas y programas de rendimiento que alquilan actividad en lugar de ganársela. Solo la primera se capitaliza. No puedo verificar la división desde esta pantalla, así que no voy a fingir que puedo. La oferta, los cronogramas de desbloqueo y la dilución son lo mismo: deciden si la nueva demanda se absorbe o se vende, pero nada de eso es visible aquí. El caso alcista es que un diseño construido para el paralelismo está posicionado para aplicaciones de alto rendimiento que las cadenas secuenciales manejan mal. El caso bajista es que la competencia de Layer 1 está saturada, la atención de los desarrolladores es finita y una cadena técnicamente superior todavía necesita una razón para que el capital y los usuarios se queden una vez que los incentivos se desvanecen. El riesgo crítico es la dependencia del sentimiento. Cuando los fundamentos no pueden separarse del flujo especulativo, cada venta masiva del mercado golpea al token más fuerte de lo que la tecnología merece. Mi opinión es que Sui tiene una tecnología creíble y una historia de captura de valor no probada. Son separables, y el mercado tiende a castigar la brecha entre ellas. El hito que cambiaría mi tesis es la evidencia de que los ingresos por comisiones y la participación en el staking crecen sin depender de incentivos. Si el uso se mantiene cuando los subsidios disminuyen, el token tiene argumentos a favor. Si no es así, la arquitectura no importará. Entonces, la pregunta para vos: ¿una cadena mejor diseñada merece automáticamente un token mejor valorado, o son dos inversiones diferentes? $SUIUSDT #IMPACTbyTrade
¿Puede un token de pagos valorarse por su misión mientras el mercado solo le pone precio a su liquidez? VELO se ubica en 0,003019 frente a USDT, con una baja del 2,20% en la sesión y una etiqueta de apalancamiento 3x adjunta al listado. Esa etiqueta es informativa. El acceso apalancado señala que el mercado trata a VELO como un instrumento comercializable, y eso es algo distinto a una red cuyo token es necesario para funcionar. La misión declarada del proyecto son los pagos transfronterizos y la infraestructura de liquidez, construida en torno a la idea de hacer que la transferencia de valor internacional sea más barata y rápida. Ese es un problema real con un mercado direccionable grande. La contradicción es que un buen problema no garantiza demanda del token. Los rieles de pago pueden crecer mientras el token nativo sigue siendo opcional, porque los usuarios y las instituciones a menudo solo necesitan la stablecoin o el activo de liquidación que se mueve a través del sistema, no el token de gobernanza o utilidad que lo acompaña. Esa es la pregunta que le haría a VELO: ¿el uso obliga a los tenedores a adquirir y bloquear el token, o el producto puede escalar sin tocarlo? Nada en la captura de pantalla suministrada responde a esto. No tengo datos verificados sobre volúmenes de transacciones, adopción por parte de socios, captura de tarifas o requisitos de staking, así que no pretenderé lo contrario. Cualquier tesis alcista depende enteramente de ese eslabón perdido entre la actividad y la demanda. Sobre la tokenomics, la captura de pantalla no muestra el suministro circulante, el suministro máximo o los cronogramas de desbloqueo. Para un token de bajo precio, eso importa más que el precio de titular. Un precio de menos de un centavo no nos dice nada sobre la valoración sin el suministro detrás, y los lectores no deberían confundir un precio unitario pequeño con que algo sea barato. El caso alcista es sencillo: si los flujos de pago reales requieren VELO para colateral, tarifas o provisión de liquidez, entonces la adopción se traduce directamente en demanda estructural. El caso bajista es igual de claro: si el token es solo una envoltura especulativa alrededor de una narrativa de pagos, entonces el precio sigue al sentimiento del mercado y a los flujos apalancados en lugar de a los fundamentos. El riesgo crítico es la competencia de las redes de pago nativas de stablecoins que ofrecen la misma velocidad y ventajas de costo sin pedirle a los usuarios que mantengan un activo separado. Mi visión es neutral y condicional. La misión es creíble, pero el puente económico desde el uso del producto hasta el valor del token no está probado en el material que puedo ver. No llamaría a VELO una oportunidad fundamental ni una trampa fundamental hasta que ese puente sea demostrado. El hito que cambiaría mi tesis es evidencia verificable de que el volumen de pagos o la actividad del protocolo crea una compra o bloqueo recurrente y no especulativo de VELO. Si una red de pagos tiene éxito pero su token nunca es necesario, ¿quién captura realmente el valor: los tenedores o los usuarios? $VELOUSDT #IMPACTbyTrade
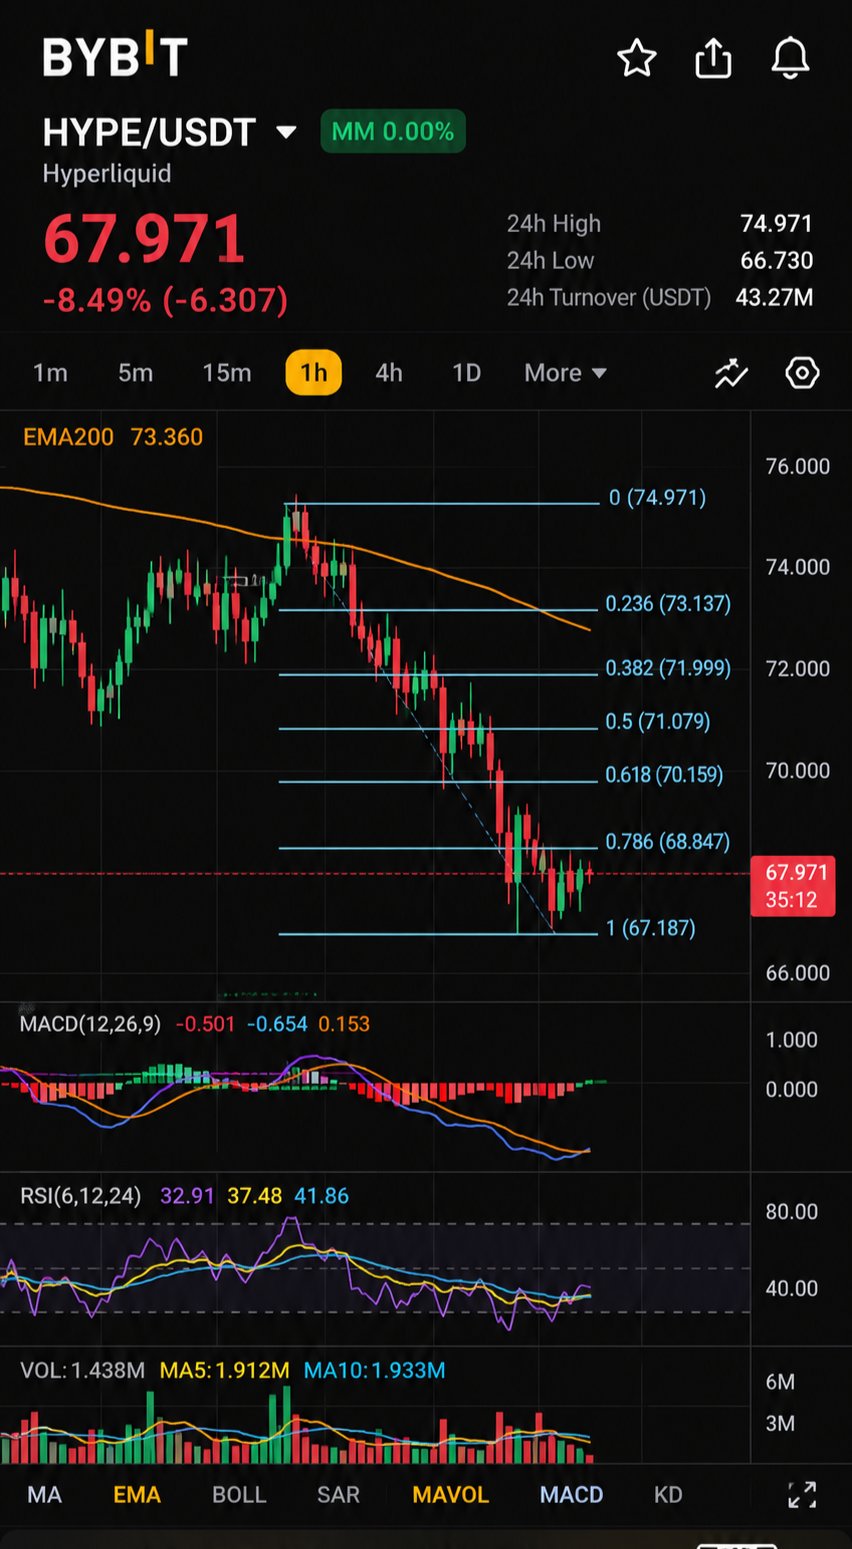
Una caída del 8,49% en una plataforma diseñada para el apalancamiento plantea una pregunta incómoda: ¿se cotiza HYPE como el capital de una empresa o como la ficha favorita en su propio casino? A 67,971 USDT, HYPE se sitúa en el centro de Hyperliquid, un lugar donde los traders toman posiciones perpetuas apalancadas on-chain. La etiqueta de 10x en este listado es un recordatorio silencioso de que el token se negocia de la misma manera que los propios usuarios del protocolo operan todo lo demás. Esa simetría es la contradicción que vale la pena analizar. El argumento fundamental se basa en el diseño. El producto de Hyperliquid es el trading de derivados, y un mercado de derivados gana gracias a la actividad, no a la narrativa. Si el volumen persiste, las comisiones persisten, y un token vinculado a esa actividad tiene una participación tangible en el uso real. Ese es un modelo más limpio que la mayoría de los tokens de ecosistemas, que dependen de incentivos para fabricar demanda. La debilidad es la misma característica vista desde el otro lado. El valor impulsado por las comisiones es cíclico. El volumen de trading aumenta cuando la volatilidad y el apalancamiento aumentan, y se desvanece cuando los mercados se tranquilizan. La cifra de 43,27M junto al par, que parece ser el volumen de operaciones, muestra que la participación está presente hoy. No puede decirnos si esa participación es orgánica o impulsada por apalancamiento. Tampoco puedo verificar los ingresos, la escala de recompras, el suministro circulante o los calendarios de desbloqueo desde esta pantalla, así que no pretenderé hacerlo. El argumento alcista es un volante de liquidez (flywheel): libros de órdenes más profundos atraen más flujo, y más flujo profundiza los libros. Un día rojo no le hace nada a ese ciclo. El argumento bajista es que el volante gira en reversa bajo presión. Las liquidaciones, los libros que se adelgazan y los traders migrando a plataformas rivales afectarían al producto y al token al mismo tiempo. El riesgo crítico es la reflexividad. Cuando el activo que representa una plataforma es también un vehículo preferido para la especulación apalancada, las caídas bruscas pueden retroalimentarse. Los propios usuarios de la plataforma se convierten en una fuente de volatilidad para su token. Mi opinión: el modelo es creíble, pero el mercado está pagando por una actividad sostenida, y una sola sesión no puede confirmar ni refutar eso. HYPE se entiende mejor como una apuesta a que la demanda de trading se mantenga estructuralmente alta durante mercados tranquilos, no solo durante los eufóricos. Los retrocesos como este importan menos por lo que dicen sobre el precio que por lo que revelan sobre cuánta demanda es convicción y cuánta es apalancamiento. El próximo hito es la evidencia de que la generación de comisiones se mantiene durante los períodos de baja volatilidad. Unos ingresos que sobrevivan al aburrimiento redefinirían a HYPE de ser un beneficiario cíclico de la manía del trading a un activo duradero, tipo flujo de caja. Si el volumen de trading de Hyperliquid se redujera a la mitad pero sus comisiones se mantuvieran estables, ¿seguirías llamando a HYPE una apuesta apalancada en cripto, o finalmente un derecho similar al capital accionario? $HYPEUSDT #IMPACTbyTrade
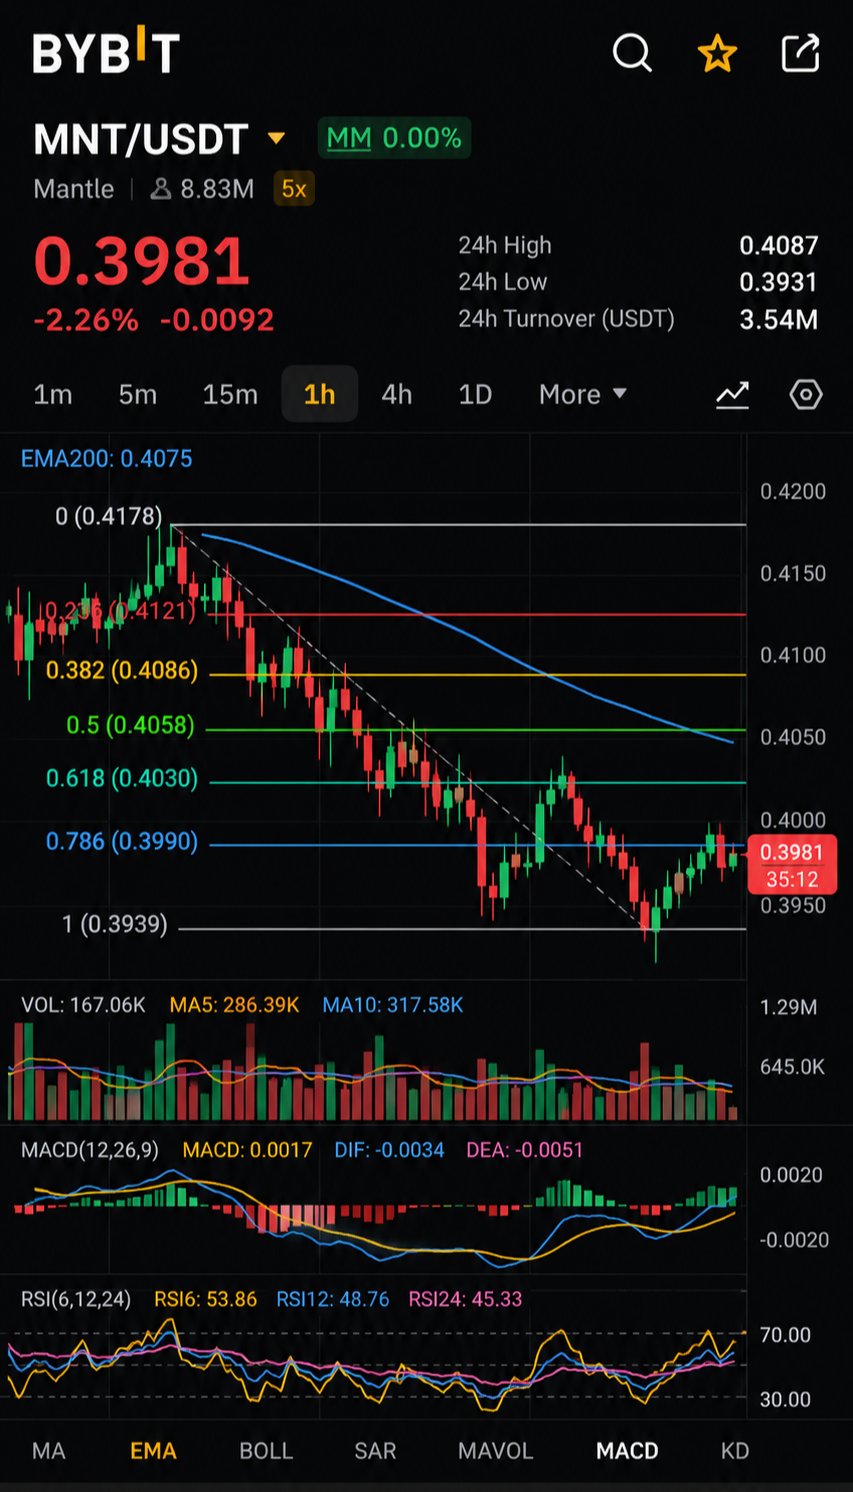
Is MNT priced for what Mantle does today, or for what it might earn someday? The screen shows MNT at 0.3981 USDT, down 2.26%, with 8.83M displayed beside the Mantle name and a 5x tag. That is all the verified data I have, so the rest of this post is interpretation and labeled as such. Mantle is an Ethereum layer-2 network, and MNT is its native token. The L2 proposition is straightforward: cheaper execution that borrows Ethereum's security. If it works, it attracts users and applications. That is where the contradiction sits. Network activity and token value are different things. A chain can process heavy volume while the economic benefit goes to applications, to users paying lower fees, or to the base layer. The question that matters is whether MNT is a required asset in the system or an optional one. The screenshot says nothing about fee mechanics, gas token design or governance weight, so I won't claim an answer. But until that gap is closed, ecosystem growth should not be treated as token demand. Durable demand comes from usage that requires holding or spending the token. Demand driven by incentives or speculation is rented attention and fades when the rewards stop. The 5x tag is a reminder that part of the participation in this market may be leveraged, which amplifies moves in both directions. A 2.26% decline is mild and says little about conviction either way. Supply is the missing piece. Circulating supply, maximum supply and unlock schedules are not visible here, so I won't comment on dilution. Anyone sizing a position should check them first, because supply overhang can outweigh good fundamentals. The bullish case is that a credible L2 with real distribution compounds ecosystem value, and a token with clear value capture benefits directly. The bearish case is that rollup competition is intense, differentiation is hard, and value can leak to other layers. The main risk is competition for the same developers and liquidity, combined with dependence on Ethereum's own trajectory. My view is neutral. The category is clear, but this evidence does not prove that the token is economically necessary. That is a thesis to verify, not assume. The milestone that would change my view is verifiable evidence that network usage or fees flow into token-level demand, through gas requirements, staking or burn mechanics. If Mantle doubled its activity tomorrow, would MNT holders actually capture any of it? $MNTUSDT #IMPACTbyTrade
Un token a 0,0002245 parece barato. ¿Te dice algo eso? Esa es la primera trampa en el listado de OBT/USDT. El precio por token es solo una etiqueta de unidad, no una valuación. Sin el suministro circulante ni el totalmente diluido, un precio con tres ceros adelante podría describir una micro-cap o una red grande. La pantalla no muestra ni una cosa ni la otra, así que no voy a fingir que lo sé. Lo que sí es verificable: OBT cotiza a 0,0002245 contra USDT, subiendo un 4,66% en la sesión, listado bajo el nombre Orbit..., con una cifra de 9,59K al lado. La etiqueta no queda clara, así que no voy a tomarla como volumen. Si representa el volumen de transacciones, una cifra tan pequeña significa que un movimiento del 4,66% puede ser impulsado por un puñado de órdenes. Eso es interpretación, no un hecho. La verdadera pregunta fundamental no es si OBT está subiendo. Es si hay algo debajo del precio que justifique una demanda sostenida. La demanda de tokens proviene de tres lugares: utilidad requerida, captura de comisiones o rendimiento, y especulación. Solo la especulación es visible aquí, y una sesión en verde es su expresión más débil. El caso alcista es que una ganancia ordenada en un activo de bajo precio puede marcar una rotación temprana. Si el proyecto detrás del nombre tiene un uso real del producto, el token podría estar infravalorado en relación con este. Nada de lo que se proporcionó me permite confirmar que ese uso exista. El caso bajista es que los precios unitarios bajos atraen la atención minorista porque se sienten accesibles, y esa atención se desvanece más rápido de lo que se construye el uso. Si el token es opcional para el producto en lugar de obligatorio, la demanda no tiene un piso más allá del sentimiento. Sobre la tokenomics, no se proporcionó nada. Los cronogramas de desbloqueo, las emisiones y la concentración de holders serían mis primeras verificaciones, porque la dilución puede borrar la historia de un producto sólido. El riesgo crítico es la asimetría de información. Una decisión basada en un ticker, un precio y un porcentaje diario se apoya en casi ninguna evidencia. Mi visión es neutral. No soy bajista respecto al proyecto, pero todavía no hay un caso que analizar. Un movimiento del 4,66% es un punto de datos, no una tesis. El próximo hito es la divulgación del suministro circulante y total, además de evidencia de que el token es necesario para usar el producto o que genera una parte de sus comisiones. Cualquiera de las dos cosas me daría un marco de valuación real. Si pudieras ver solo una métrica antes de definir el tamaño de una posición en un token de bajo precio, ¿sería el suministro, la captura de comisiones o la distribución de holders? $OBTUSDT #IMPACTbyTrade
¿Qué precio tiene una memecoin cuando no hay flujo de caja que descontar? PEPE plantea esa pregunta sin rodeos. La pantalla muestra 0.000004247 frente a USDT, una baja del 5.07%, en un par marcado con 10x. La cifra de 8.10M al lado del nombre no tiene etiqueta, así que no voy a sacar conclusiones sobre eso. PEPE es un activo narrativo. No ofrece ningún modelo de comisiones, ingresos o utilidad de protocolo visible. Su valor descansa en la atención, la liquidez y la disposición de los holders a seguir tratando a un meme de rana como una convicción especulativa. Ese es un mecanismo de mercado real, pero frágil, porque no hay nada interno que amortigüe una pérdida de interés. El detalle que se pasa por alto es la etiqueta 10x. La disponibilidad de apalancamiento señala una liquidez profunda, pero también desplaza el descubrimiento de precios hacia el posicionamiento a corto plazo. Una caída del 5.07% puede reflejar el cierre de posiciones apalancadas más que cualquier cambio en la convicción de la comunidad. Eso es interpretación, no un hecho verificado, pero los traders deberían separar las ventas forzadas de la distribución genuina. La demanda aquí es reflexiva: el precio atrae atención, la atención atrae compradores, los compradores suben el precio. La especulación no es un efecto secundario de la demanda aquí; es la demanda misma. El ciclo funciona a la inversa con la misma facilidad y, sin un uso orgánico, no hay nada que absorba una presión de venta sostenida. La oferta, la distribución y la concentración de holders no son visibles en el material suministrado, así que las dejo fuera. Para los activos meme, esos son los números que separan a las comunidades duraderas de las concentradas. Caso alcista: la liquidez profunda y una marca reconocible pueden permitir recuperaciones rápidas cuando vuelve el apetito por el riesgo, y una caída puede simplemente resetear un posicionamiento estirado. Caso bajista: PEPE compite con cada nuevo meme por una atención finita, y una debilidad prolongada puede deshacer el ciclo reflexivo. Riesgo crítico: dependencia del sentimiento. Si el apetito especulativo se enfría, no hay un suelo fundamental y la liquidez puede desaparecer más rápido de lo que llega. Mi visión: neutral. Una sesión en rojo con datos escasos no rompe una tesis. Trato a PEPE como un instrumento de sentimiento líquido, no como un negocio, y la convicción debería seguir a la evidencia, no a una sola vela. Próximo hito: evidencia de que los holders se mantienen firmes ante la debilidad, algo visible en los datos de distribución y en una actividad comercial sostenida, más allá del precio por sí solo. Si la atención es el único producto, ¿una caída del 5% es una advertencia o simplemente el costo de ser dueño? $PEPEUSDT #IMPACTbyTrade
Si Ethereum se convierte en el lugar donde el mundo liquida valor, ¿por qué el mercado sigue tratando a su token como una incógnita? En pantalla, ETH cotiza a 1898,15 contra USDT, con una baja del 3,17%, y se muestran 257,81M al lado del par. Es el único dato de mercado proporcionado, así que no voy a adornarlo con cifras que no puedo verificar. La pregunta más interesante subyace debajo del precio. **Qué es.** Ethereum es una red de liquidación programable. Las stablecoins, los mercados de préstamos y los activos tokenizados heredan su seguridad en lugar de construir la propia. Esa credibilidad compartida es el activo real, y es la razón por la que los desarrolladores siguen eligiéndolo. **La contradicción.** El crecimiento de Ethereum ocurre cada vez más un nivel por encima. Los rollups escalan el ecosistema moviendo la actividad fuera de la cadena base, lo cual es bueno para los usuarios y ambiguo para ETH. La red puede volverse más relevante mientras la capa base captura una porción más delgada del valor que habilita. La adopción y el valor del token están vinculados, pero no proporcionalmente. **Demanda.** La demanda de ETH proviene de tres fuentes: pagar por el espacio en bloque, servir como colateral en las finanzas on-chain y hacer staking como el activo de seguridad. Las dos últimas son estructurales. La primera depende de cuánta actividad se liquida directamente en la capa base. La demanda especulativa se asienta sobre las tres y es la menos duradera. **Tokenomics.** Los datos de oferta, emisión y quema no están en el material suministrado, así que los omito. Cualquier opinión sobre la emisión neta requiere que esos datos se confirmen primero. **Alcista versus bajista.** El argumento alcista es que los flujos más profundos de activos tokenizados y stablecoins fortalecen el papel de ETH como colateral y garante de liquidación, independientemente de dónde se ejecuten las transacciones individuales. El argumento bajista es que el valor se acumula en las capas construidas encima y en cadenas competidoras, dejando a ETH como infraestructura crítica con una captura limitada. **Riesgo crítico.** La fuga de valor hacia capas superiores, combinada con la competencia de cadenas que optimizan para una ejecución más barata. **Mi opinión.** Una caída diaria del 3,17% dice poco sobre los fundamentales. Ethereum sigue siendo el lugar de liquidación neutral más creíble, pero el caso de inversión ahora descansa en probar que esta centralidad se convierte en demanda por ETH en sí mismo, no solo por la actividad del ecosistema. Hasta que ese vínculo se demuestre, trato la tesis como sólida en relevancia pero no probada en cuanto a captura de valor. **Próximo hito.** La evidencia de que la actividad de los rollups alimenta una demanda medible de vuelta a la capa base, a través del uso de liquidación, demanda de colateral o participación en staking, fortalecería el caso. Su ausencia confirmaría la preocupación por la fuga. Si todas las aplicaciones importantes corren sobre Ethereum pero la mayor parte de sus comisiones se acumulan en otra parte, ¿es ETH un negocio o un bien público con precio? $ETHUSDT #IMPACTbyTrade
¿Por qué alguien querría tener oro en una blockchain, cuando el oro nunca necesitó una? La pantalla ofrece una pista. XAUT/USDT se ubica en 3.875,50, abajo un 0,05%, con 7,55 M que se muestran al lado del par. Ese gráfico plano es el punto. Tether Gold está diseñado para seguir al metal, por lo que su precio es prestado del oro, no ganado por una red. Lo que sí ofrece es acceso. XAUT es un reclamo tokenizado sobre oro físico, emitido por Tether. Se liquida las 24 horas del día, se mueve entre billeteras en minutos y se ubica junto a las stablecoins sin bóvedas, brokers ni horarios de mercado. Para los participantes que ya operan en la cadena en dólares, esa conveniencia es el producto. La contradicción es que el token no tiene economía propia. No paga rendimiento, no captura comisiones de red y no tiene narrativa de crecimiento. Su valor se reduce a la custodia, al rescate y a la confianza en el emisor. También cotiza en USDT, otro pasivo de Tether, por lo que un tenedor asume el riesgo del precio del oro más la exposición a dos instrumentos de Tether. Nada en esta captura de pantalla me permite verificar reservas o auditorías, así que no hago ninguna afirmación al respecto. La demanda aquí es una demanda de utilidad, no de alza especulativa. La gente compra XAUT para tener oro, cubrirse o estacionar valor en la cadena. La etiqueta 10x en el par muestra que también se negocia con apalancamiento, pero el apalancamiento agrega volumen, no valor fundamental. La cifra de 7,55 M sugiere un par activo, pero una sola instantánea no dice nada sobre la adopción duradera. La oferta debería seguir al oro en custodia, no a las emisiones, por lo que la acuñación y el rescate importan más que los cronogramas de inflación. La oferta circulante y los datos de los tenedores no están en el material, así que los dejo fuera. La postura alcista es que la liquidación en la cadena y la demanda de oro converjan hasta que XAUT se convierta en una garantía habitual. La postura bajista es que los tokens de oro competidores, la fricción en los rescates o las dudas sobre las reservas erosionen el vínculo con el metal. A diferencia de la mayoría de los tokens, XAUT no tiene un efecto de red para amortiguar eso. El riesgo crítico, por lo tanto, no es la volatilidad, sino la dependencia del emisor y la custodia. Mi visión: tratá a XAUT como un envoltorio, no como una tesis. Si el oro sube, el envoltorio lo sigue. Lo que realmente estás suscribiendo es si se puede confiar en el envoltorio. Esa es una exposición legítima, pero es una decisión diferente a la de comprar oro. Las señales que cambiarían mi visión son las certificaciones de reserva verificables, la actividad de rescate visible y la profundidad de liquidez fuera de los pares en USDT. Si tu exposición al oro se cotiza y liquida en una stablecoin, ¿en qué contraparte estás confiando realmente más, en el oro o en el emisor? $XAUTUSDT #IMPACTbyTrade
¿Un token que existe para que las transacciones sean más baratas es realmente bueno para el propio token? Esa es la pregunta que plantea Mantle. La captura de pantalla muestra a MNT en 0.4059 frente a USDT, con una baja del 2.71% en la sesión. Nada de eso habla de los fundamentos, así que lo que sigue es mi análisis del diseño del proyecto, no datos en tiempo real. Mantle es una Layer 2 de Ethereum construida sobre una arquitectura modular. La ejecución ocurre en Mantle, la liquidación en Ethereum, y la disponibilidad de datos se gestiona mediante una capa separada en lugar del costoso espacio de blobs propio de Ethereum. El punto es reducir los costos de las transacciones. MNT sirve como el token de gas de la red y como su activo de gobernanza, y el proyecto desciende del modelo de tesorería de BitDAO. La contradicción radica en ese diseño de reducción de costos. Si la red tiene éxito en hacer que las transacciones sean casi gratuitas, el flujo de comisiones que podría generar demanda orgánica de MNT se reduce por cada transacción. El crecimiento tiene que venir por el volumen puro, no por la presión de las comisiones. El espacio de bloque barato atrae usuarios, pero no atrae automáticamente compradores de tokens. Por lo tanto, la demanda tiene que venir de tres lugares: el consumo de gas por actividad real, la relevancia de la gobernanza y la capacidad de la tesorería para financiar el crecimiento del ecosistema. La demanda de gas es la más orgánica de todas y también la más dependiente del uso. La actividad impulsada por incentivos puede inflar el uso sin crear una demanda duradera, y no puedo decir a partir de esta captura de pantalla qué tipo tiene Mantle. No tengo datos verificados de suministro, desbloqueo o ingresos aquí, así que no voy a fingir lo contrario. La visión alcista es que una tesorería bien financiada, una estructura de costos modular y la alineación con Ethereum le dan a Mantle espacio para construir un ecosistema que los competidores con menos recursos no pueden igualar fácilmente. La visión bajista es que la competencia en Layer 2 está saturada, la liquidez migra hacia donde hay incentivos, y un token de gas en una cadena de bajas comisiones podría capturar menos valor del que suponen sus tenedores. El riesgo más relevante es la necesidad del token. Si los usuarios pueden interactuar con la cadena sin necesitar nunca tener MNT de manera significativa, el token se convierte en un reclamo de gobernanza sobre una tesorería, no en un sumidero de demanda. Mi opinión es que Mantle está mejor diseñada de lo que está monetizada. La tesis de infraestructura es creíble, pero la tesis de acumulación de valor todavía tiene que ser probada. Me mantendría neutral hasta que la evidencia cambie. El hito a observar es la generación orgánica de comisiones y el consumo de gas que persistan después de que disminuyan los incentivos. Una actividad sostenida sin subsidios cambiaría mi evaluación. Cuando una red está diseñada para hacer que su propio token sea menos necesario por transacción, ¿por qué deberían pagar realmente los tenedores: uso, gobernanza o la tesorería? $MNTUSDT #IMPACTbyTrade
Si el mayor logro de una blockchain es hacer que las transacciones sean casi gratuitas, ¿de dónde viene el valor de su token? Esa es la pregunta que Solana le plantea a cualquiera que mire más allá del gráfico. SOL cotiza a 82,13, con una suba del 0,75% en el día. Un movimiento tan pequeño dice poco sobre la convicción y mucho sobre un mercado que espera un motivo. Lo que Solana hace bien está claro. Es una capa 1 (Layer 1) de alto rendimiento construida para que el trading, los pagos y las aplicaciones de consumo puedan ejecutarse en un estado global único con baja latencia y un costo mínimo. Ese diseño atrajo a desarrolladores que necesitan velocidad en lugar de ideología, y le dio al ecosistema una identidad separada de las redes más lentas y con comisiones altas. La contradicción radica acá: la eficiencia que atrae a los usuarios también comprime los ingresos por comisiones que genera cada acción. La actividad puede aumentar drásticamente mientras que el valor capturado por transacción sigue siendo minúsculo. El uso de la red y la demanda del token están relacionados, pero no son lo mismo. SOL tiene que ser necesario, estar en staking o guardarse por razones que van más allá de pagar una fracción de centavo. Por lo tanto, la demanda descansa en tres canales: - Comisiones pagadas en SOL, que son pequeñas por diseño. - Participación en staking, que está financiada en parte por la emisión del protocolo. - El papel de SOL como colateral base y par de trading en todo el ecosistema, lo cual es reflexivo: sube en mercados fuertes y se desvanece en los débiles. No estoy citando cifras de oferta, desbloqueo o ingresos, porque ninguna aparece en el material proporcionado. El caso alcista es que las aplicaciones escalen a volúmenes donde las pequeñas comisiones se agreguen de manera significativa, y SOL siga siendo el activo predeterminado de liquidación y colateral. El uso se convertiría entonces en demanda duradera. El caso bajista es que las redes rápidas rivales y los rollups reduzcan la brecha de rendimiento, mientras que la seguridad financiada por la inflación mantiene la dilución como un viento en contra permanente. El riesgo más relevante es la dependencia de la actividad especulativa. Si el volumen del ecosistema proviene principalmente del trading y los incentivos en lugar del uso orgánico recurrente, la base de demanda es cíclica, y la demanda cíclica no respalda una prima durante las recesiones. Mi opinión: la tecnología es creíble, pero la tesis se basa en la monetización, no en la velocidad. Una postura neutral está justificada hasta que la actividad demuestre que puede financiar la seguridad de la red sin depender de nuevas emisiones. El hito que me haría cambiar de opinión es la evidencia de que las comisiones y las recompensas de staking provenientes del uso real cubran los costos de seguridad. Eso reduciría la dependencia de la emisión y mostraría que las transacciones baratas todavía pueden construir una economía duradera. ¿Qué importa más para SOL a largo plazo: un mayor rendimiento o una economía de comisiones más fuerte? $SOLUSDT #IMPACTbyTrade
Can a chain built for speed turn that speed into value for its token? That question hangs over Sui at 0.8026, where the pair is down 0.21% and barely moving. A quiet tape proves little, but it does show the market isn't paying a premium for narrative right now. Sui's fundamental case is architectural. It is built around the Move language and an object-centric data model, so transactions touching unrelated assets can execute in parallel instead of queuing behind one another. For consumer-facing uses such as gaming, payments and high-frequency trading, that addresses a real bottleneck rather than a marketing one. The hidden contradiction is that technical differentiation and token value are different things. Throughput is something users consume, not something that automatically accrues to holders. A chain can be excellent while its token trades like a commodity input, if fee demand stays modest and activity depends on incentives. The supplied material shows no fee revenue, TVL or active-user data, so I won't claim adoption I can't verify. Sustainable demand has to come from gas, staking and collateral use inside the ecosystem. Staking supports security and rewards holding, but only organic usage can justify a valuation over a full cycle. Supply, unlock schedules and distribution aren't visible in the screenshot, so I leave tokenomics out rather than guess. Any serious valuation work should start there. The bull case is a differentiated execution model, developer tooling built on Move, and a market that tends to reward chains once real applications arrive. The bear case is a crowded Layer 1 field, liquidity that follows incentives rather than loyalty, and a price showing no urgency from buyers today. The critical risk is the competition for developers. Builders go where users and liquidity already are, and a smaller Move talent pool adds friction against more familiar environments. My view is constructive on the engineering and neutral on the token until economic evidence appears. Technology earns attention, but revenue earns a valuation. What would change my thesis is sustained growth in fee-paying activity that isn't tied to reward programs. Rising organic fees would move the debate from potential to proof. Does speed alone create value for SUI holders, or does the token only matter once the network's fees do? $SUIUSDT #IMPACTbyTrade
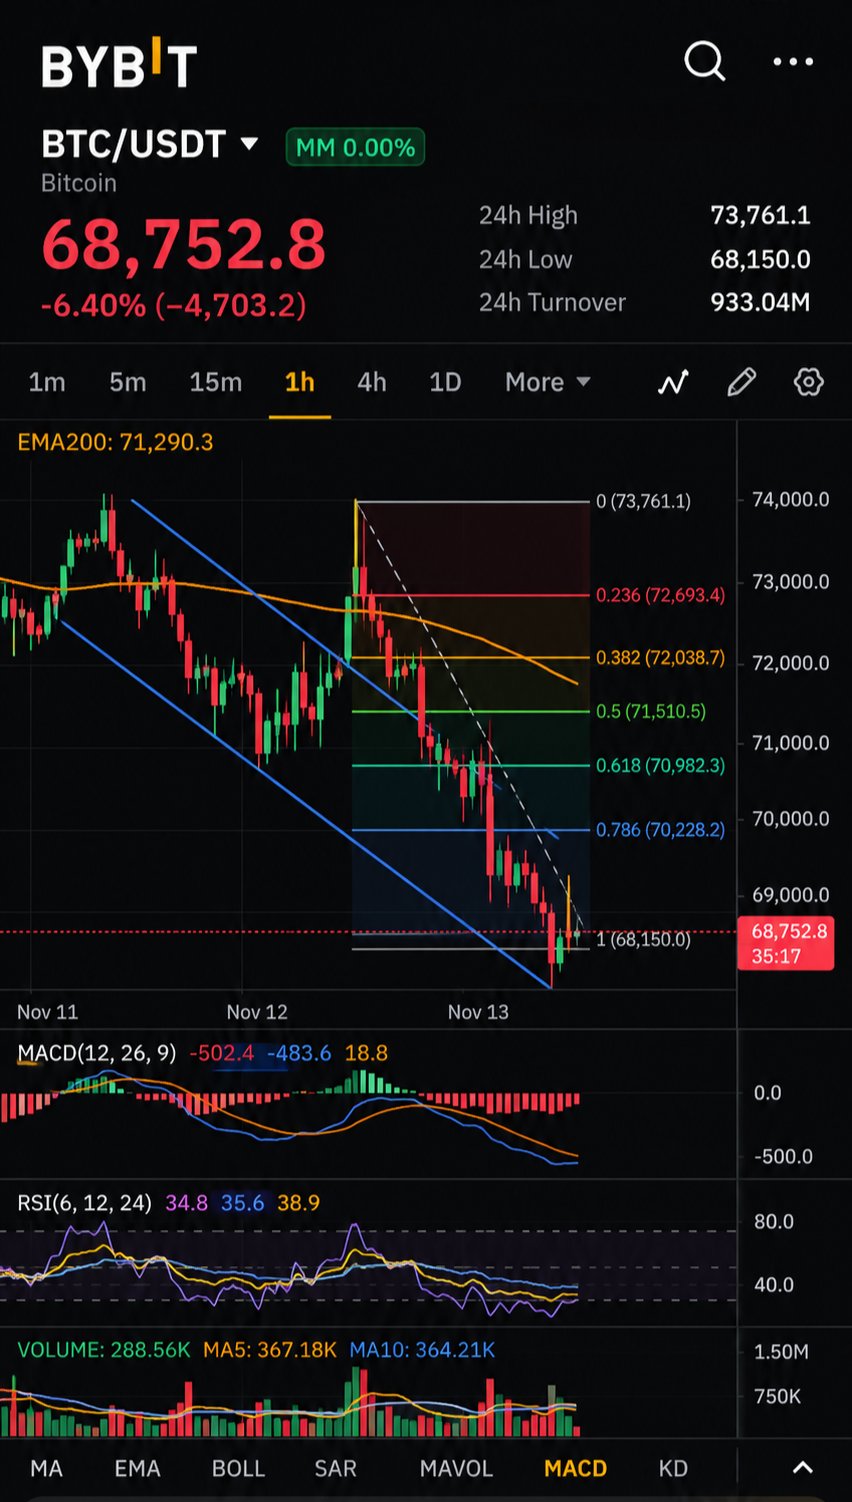
Can an asset sold as digital gold lose 6.40% in one session and still defend the title? The screen shows Bitcoin at 68,752.8 against USDT, down 6.40%, with 933.04M printed beside the pair. That is all I can verify, so everything below is interpretation, not data I haven't seen. **Where the thesis holds** Bitcoin's case rests on monetary properties, not cash flows: a predetermined issuance schedule, no central issuer, and settlement that needs no permission. None of that changed with today's candle. A price move is not a protocol event. **The contradiction** The store-of-value story promises stability over long horizons, yet the same screen tags this pair with 10x leverage. Those two facts pull against each other. A meaningful share of daily price discovery is plausibly set by leveraged participants, not by holders with multi-year conviction. A drop this size is consistent with forced position closures, but the screenshot cannot confirm that, so treat it as a hypothesis. **Demand** Bitcoin has no yield, no fee-sharing and no buyback. Its demand is monetary: people hold it because they expect others to value it later. That makes demand reflexive. When price falls, the short-term case weakens for marginal buyers while staying intact for committed ones. The gap between those two groups is what produces moves like this. **Bull versus bear** Bulls argue that sharp drawdowns are how coins move from weak hands to strong ones, and that scarcity matters most when conviction is tested. Bears argue that an asset behaving like a high-beta risk instrument under stress cannot be priced as a hedge, and that institutions will treat it accordingly. **Critical risk** Correlation. If Bitcoin sells off alongside risk assets whenever liquidity tightens, its diversification case erodes exactly when it is needed. One screenshot cannot measure that, but it is the question that matters most. **My view** Neutral and unhurried. The protocol's fundamentals are untouched by a single session, but the narrative's credibility is audited by days like this one. I would not read 6.40% as a verdict for either side. **Next milestone** The signal to watch is behavioral. Does the selling come from leveraged unwinds that recover quickly, or from long-term holders distributing? The former is noise. The latter would change the thesis. If Bitcoin is truly a monetary asset, why does it still trade like a leveraged one, and what would it take for that to change? $BTCUSDT #IMPACTbyTrade
A decentralized exchange's token is being traded at 10x leverage on a centralized platform. That tension sits at the center of the HYPE debate. The screenshot shows HYPE at 71.842 USDT, up 0.48%, with 38.25M in the volume field. That is a quiet session and a price snapshot, not a thesis. Nothing visible confirms revenue, supply or on-chain activity, so I won't pretend otherwise. Hyperliquid is a trading venue built around perpetual futures, running on its own chain so matching and settlement live in one place. The pitch is exchange-grade execution without handing custody to a company. It is a real product with a clear customer: the leveraged trader. That is also the contradiction. The better the product serves traders, the more HYPE's value depends on trading appetite. Perp volume is cyclical. It expands when volatility is welcome and contracts when leverage gets punished. A token tied to that cycle inherits its reflexivity, however sound the technology. The sustainable demand case is that trading fees flow back to the token through buybacks or similar mechanisms rather than emissions. That is the line between organic and incentivized demand. I can't verify the size of those flows from this screen, so the point stays structural: the link between usage and token demand is what to audit, not the headline price. No circulating supply, unlock or distribution data is visible, so I'm leaving tokenomics out rather than guessing. Any token with scheduled insider supply still needs dilution as a standing line in the model. The bullish case is a venue that keeps its liquidity, converts fees into persistent buy pressure and eventually extends beyond one product line. The bearish case is volume migrating to a rival with cheaper execution or deeper books, or new supply outrunning fee-driven demand. The critical risk is concentration. If perpetuals lose share, there is no second engine to carry the token. My view: respect the product, stay skeptical of the narrative. The real question isn't whether Hyperliquid works. It's whether its revenue stays durable across a full leverage cycle. The milestone that would shift my thesis is evidence that fee-driven token demand holds through a low-volatility, low-volume stretch. If HYPE is ultimately a claim on trading fees, would you rather own the venue's growth or its resilience in a quiet market? $HYPEUSDT #IMPACTbyTrade