alhamee
4130Me gusta0Compartir en el chat40Aficionados3Seguir
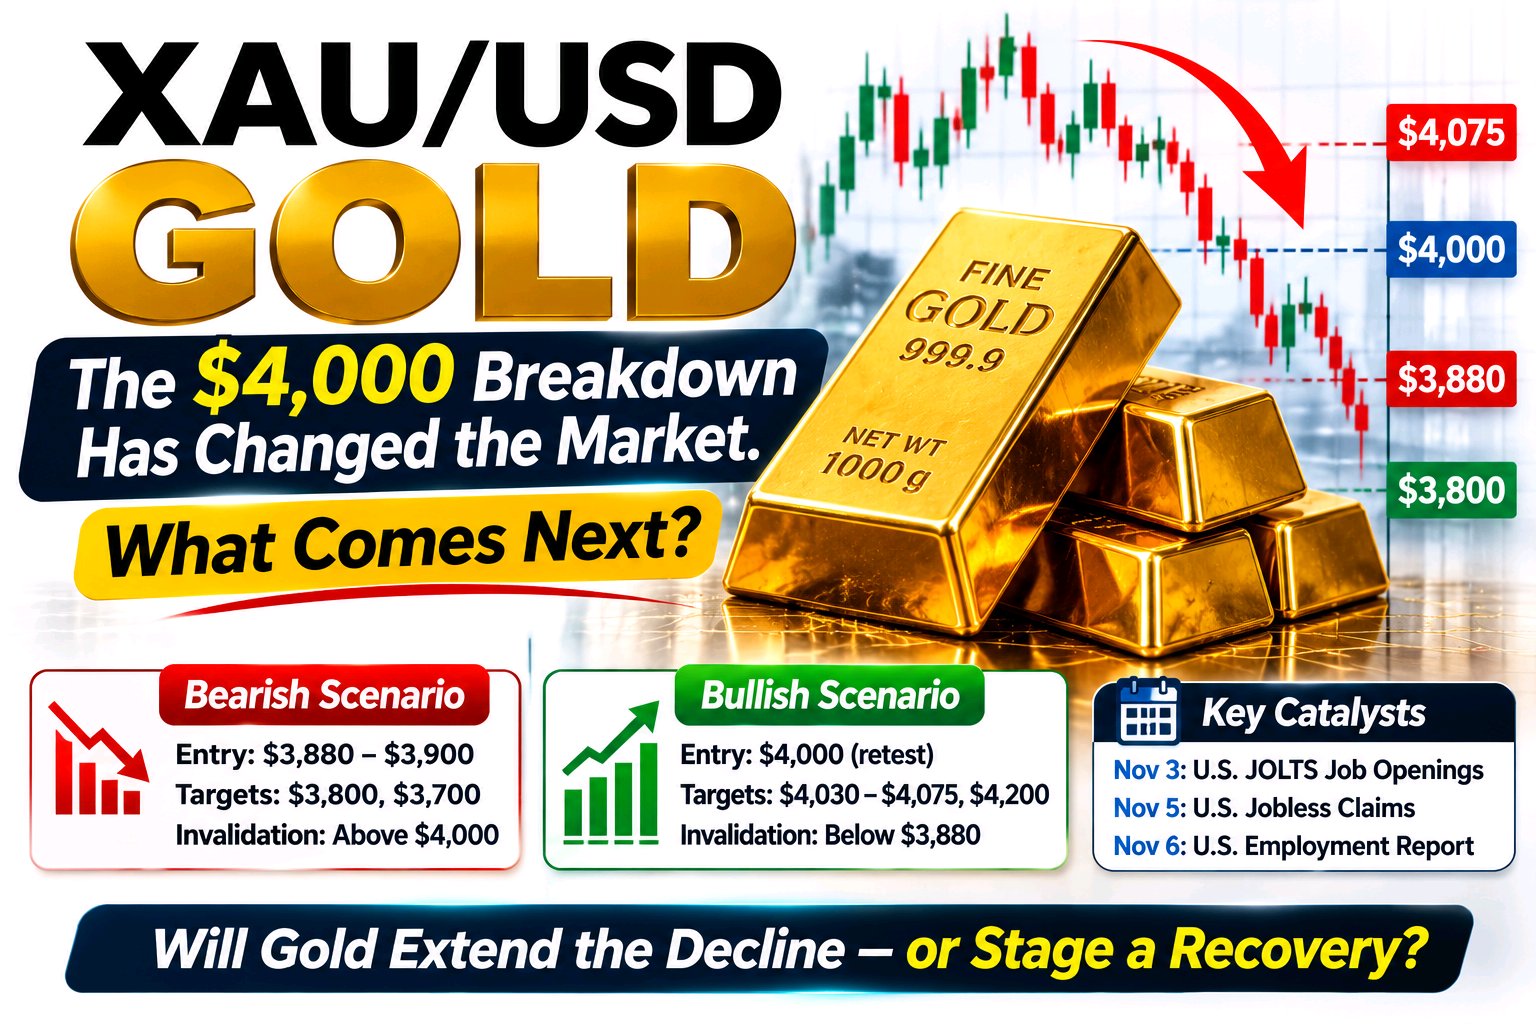
El oro se mantiene en los $4.400 pero el IPC podría disparar el próximo gran movimiento $XAUT/USDT está operando cerca de los $4.400 después de haber caído por debajo de ese nivel el lunes. El oro spot tocó brevemente los $4.396 aproximadamente, extendiendo la presión tras el informe de empleo de EE. UU. del viernes, que fue más fuerte de lo esperado. Las nóminas de agosto aumentaron en 162.000 frente a las 56.000 esperadas, mientras que el desempleo se mantuvo en el 4,1%, lo que llevó a los mercados a descontar una probabilidad de alrededor del 60% de una subida de tasas de la Fed en septiembre. Lo menos evidente es cuánta presión macro está absorbiendo el oro sin venirse abajo por completo. El aumento en el rendimiento de los bonos del Tesoro, la subida de los precios del petróleo y las renovadas expectativas de una subida de tasas por parte de la Fed están jugando en contra del metal. Pero el riesgo geopolítico está apoyando simultáneamente la demanda de activos refugio, mientras que al dólar le ha costado extender sus ganancias. Eso deja al oro atrapado entre dos fuerzas opuestas. También hay un desarrollo interesante específicamente para $XAUT. Tether está cerrando Alloy y aUSDT mientras redirige explícitamente recursos hacia productos con mayor demanda, liquidez más profunda y mejores oportunidades a largo plazo, incluido XAU₮. Los usuarios actuales de aUSDT tienen hasta el 17 de septiembre para devolver sus aUSDT y recuperar su colateral en XAU₮ a través de la plataforma. Técnicamente, los $4.400 son ahora el campo de batalla. Bajista: rechazo cerca de los $4.450–$4.500 → perder los $4.400 → objetivo en $4.350, luego $4.300. Alcista: recuperar los $4.500 y romper los $4.540 → abre el camino a $4.600, luego $4.700. Invalidación: una aceptación sostenida por debajo de los $4.300 debilitaría significativamente la estructura de recuperación actual. El próximo gran catalizador es la inflación de EE. UU. El IPP llega el jueves y el IPC el viernes. Un dato de inflación más caliente podría reforzar la narrativa de una subida de tasas de la Fed, mantener los rendimientos elevados y poner a los $4.400 bajo una seria presión. Un IPC más suave podría revertir parte de ese reajuste hawkish y darle al oro espacio para atacar nuevamente los $4.500. Pero aquí está la distinción importante: El oro no necesita repuntar todavía. Necesita probar que los $4.400 son una base real. No quiero perseguir el rebote. Quiero ver que los $4.500 pasen de ser resistencia a soporte. Hasta entonces, esto sigue siendo una zona de decisión, no una reversión confirmada. ¿El oro recuperará los $4.500 antes del IPC, o finalmente cederán los $4.400? $XAUTUSDT #ByXIMPACT
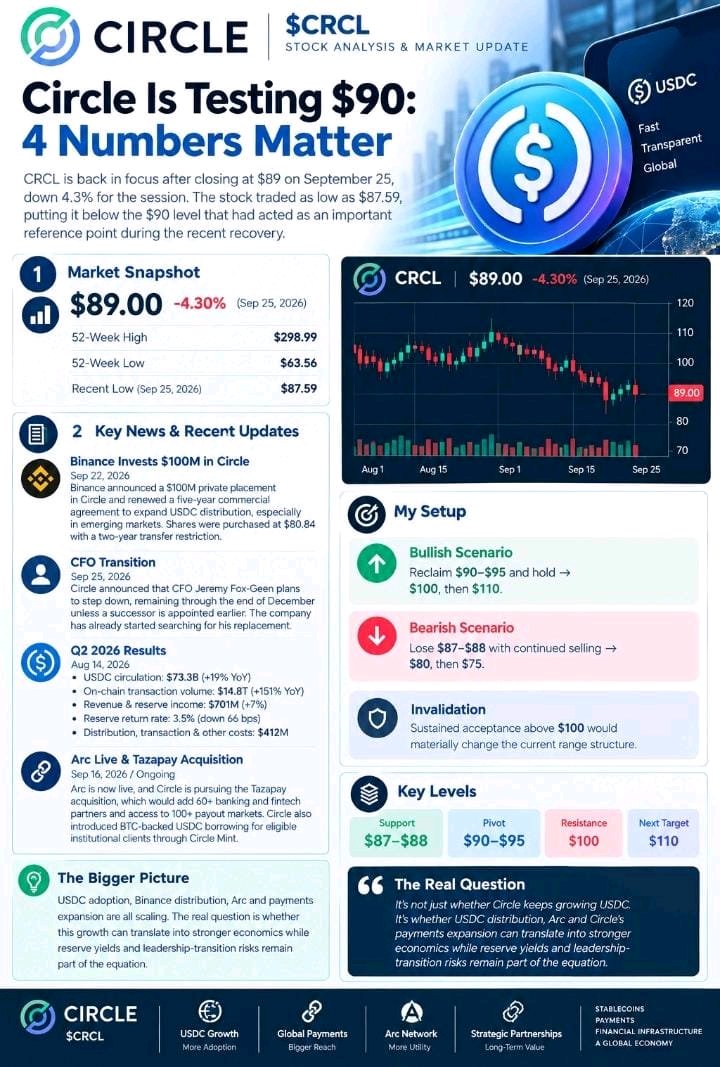
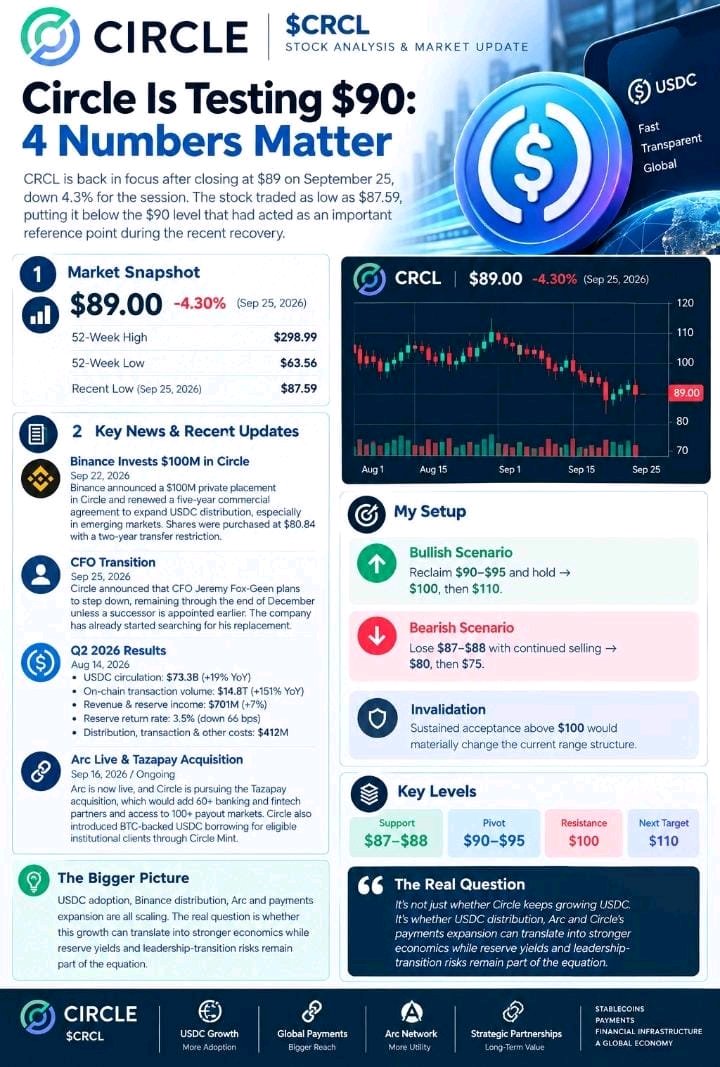
CRCL y TSLA: Dos historias de crecimiento, dos pruebas
Circle y Tesla están contando historias de crecimiento muy distintas, pero ambas se acercan a niveles donde la ejecución importa más que el relato. CRCL cerró en $89 el 25 de septiembre, bajando un 4,3% en la sesión. La presión inmediata surge después de un fuerte repunte en septiembre, pero el trasfondo fundamental sigue activo: Binance invirtió $100 millones en Circle a $80,84 por acción y renovó una asociación de cinco años para USDC. Circle también lanzó la red principal (mainnet) Arc con más de 100 constructores institucionales y del ecosistema, mientras que la circulación de USDC superó los $74 mil millones. El nuevo riesgo es la transición en la gestión. Circle anunció que el CFO Jeremy Fox-Green dejará su cargo, con una transición planeada hasta diciembre, a menos que llegue un sucesor antes. Esto sucede mientras el negocio escala: la circulación de USDC en el segundo trimestre alcanzó los $73,3 mil millones (+19% interanual), el volumen on-chain llegó a $14,8 billones (+151%) y los ingresos más los intereses de reserva alcanzaron los $701 millones. TSLA cerró en $372,11 el 25 de septiembre, bajando un 1,54%. Tesla ahora tiene varios catalizadores convergiendo: las entregas del Semi han comenzado desde su planta de Nevada, la cual está planeada para 50.000 camiones anualmente, mientras que la compañía recibió recientemente un pedido de 2.500 Semis de un grupo que incluye a Microsoft y PepsiCo. Los reguladores checos también aprobaron provisionalmente el sistema FSD de Tesla esta semana. Pero la historia de autonomía de Tesla todavía enfrenta una prueba regulatoria. La NHTSA está investigando la certificación de hasta 1.000 Cybercabs, y se le ha ordenado a Tesla responder preguntas sobre la certificación antes del 30 de septiembre. Eso crea dos configuraciones muy diferentes. Configuración de CRCL Alcista (Bullish): recuperar $90–$95 → $100, luego $110. Bajista (Bearish): perder $87–$88 → $80, luego $75. Configuración de TSLA Alcista (Bullish): recuperar $380–$385 → $400, luego $420. Bajista (Bearish): rechazo por debajo de $380 y pérdida de $365 → $350, luego $335. La parte interesante no es simplemente si CRCL puede hacer crecer USDC o si Tesla puede hacer crecer la autonomía. Es si Circle puede convertir la adopción de stablecoins en una economía duradera, mientras Tesla demuestra que sus ambiciones de autonomía y nuevos productos pueden escalar sin que la ejecución y los problemas regulatorios se conviertan en el cuello de botella.. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
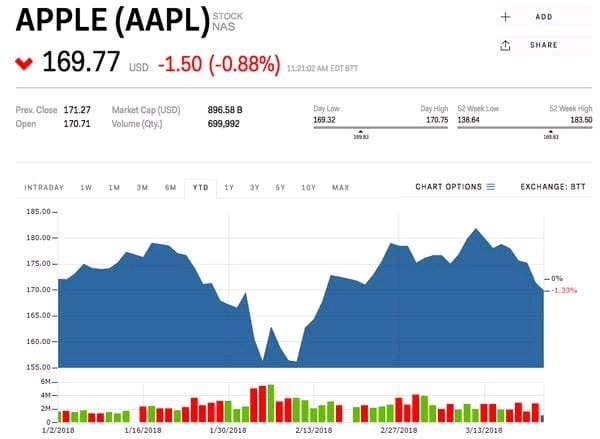
AAPL: El evento cumplió, pero el precio todavía necesita confirmación Apple les dio a los inversores mucho para procesar ayer: el iPhone Duo de $1.999, el iPhone 18 Pro y Pro Max, AirPods actualizados, el Apple Watch Series 12 y Ultra 4, además de un impulso más profundo hacia la IA a través de su última experiencia de software. El iPhone plegable es claramente el plato fuerte, pero para los inversores, la pregunta más importante es si este ciclo de producto puede traducirse en un ciclo de actualización significativo. Lo que me llamó la atención es la reacción en la propia AAPL. A pesar de la escala de los anuncios, Apple terminó alrededor de los $315,34, bajando aproximadamente un 0,28%, con el precio aún operando dentro de su canal ascendente más amplio en lugar de romper al alza. 📈 El gráfico sigue siendo constructivo, pero AAPL se está acercando a un área de decisión clave. Se siguen formando mínimos más altos dentro del canal ascendente, mientras el precio continúa probando el límite superior. Eso hace que la ruptura técnica sea más importante que el titular del evento en sí. Si AAPL puede superar la resistencia del canal y mantenerse por encima con volumen, la estructura favorecería otra etapa alcista. Pero hay otra posibilidad. El mercado podría estar diciéndonos que el iPhone Duo, los precios más altos del Pro y las mejoras de IA ya estaban parcialmente descontados. Los grandes lanzamientos de Apple también pueden producir reacciones de "vender con la noticia" a corto plazo antes de que el mercado reevalúe el impacto en las ganancias a largo plazo. Así que estoy atento a la confirmación del precio en lugar de perseguir la narrativa. Caso alcista (Bull case): ruptura por encima de la resistencia del canal → confirmación de volumen → continuación hacia la siguiente resistencia. Caso bajista (Bear case): rechazo en el límite superior → pérdida del canal ascendente → retroceso más profundo antes de otro intento de ruptura. El evento entregó la narrativa. Ahora AAPL necesita entregar la confirmación del precio. ¿Comprarías en la caída dentro del canal o esperarías primero a que AAPL rompa y se mantenga por encima de la resistencia? $AAPLXUSDT #ByXIMPACT
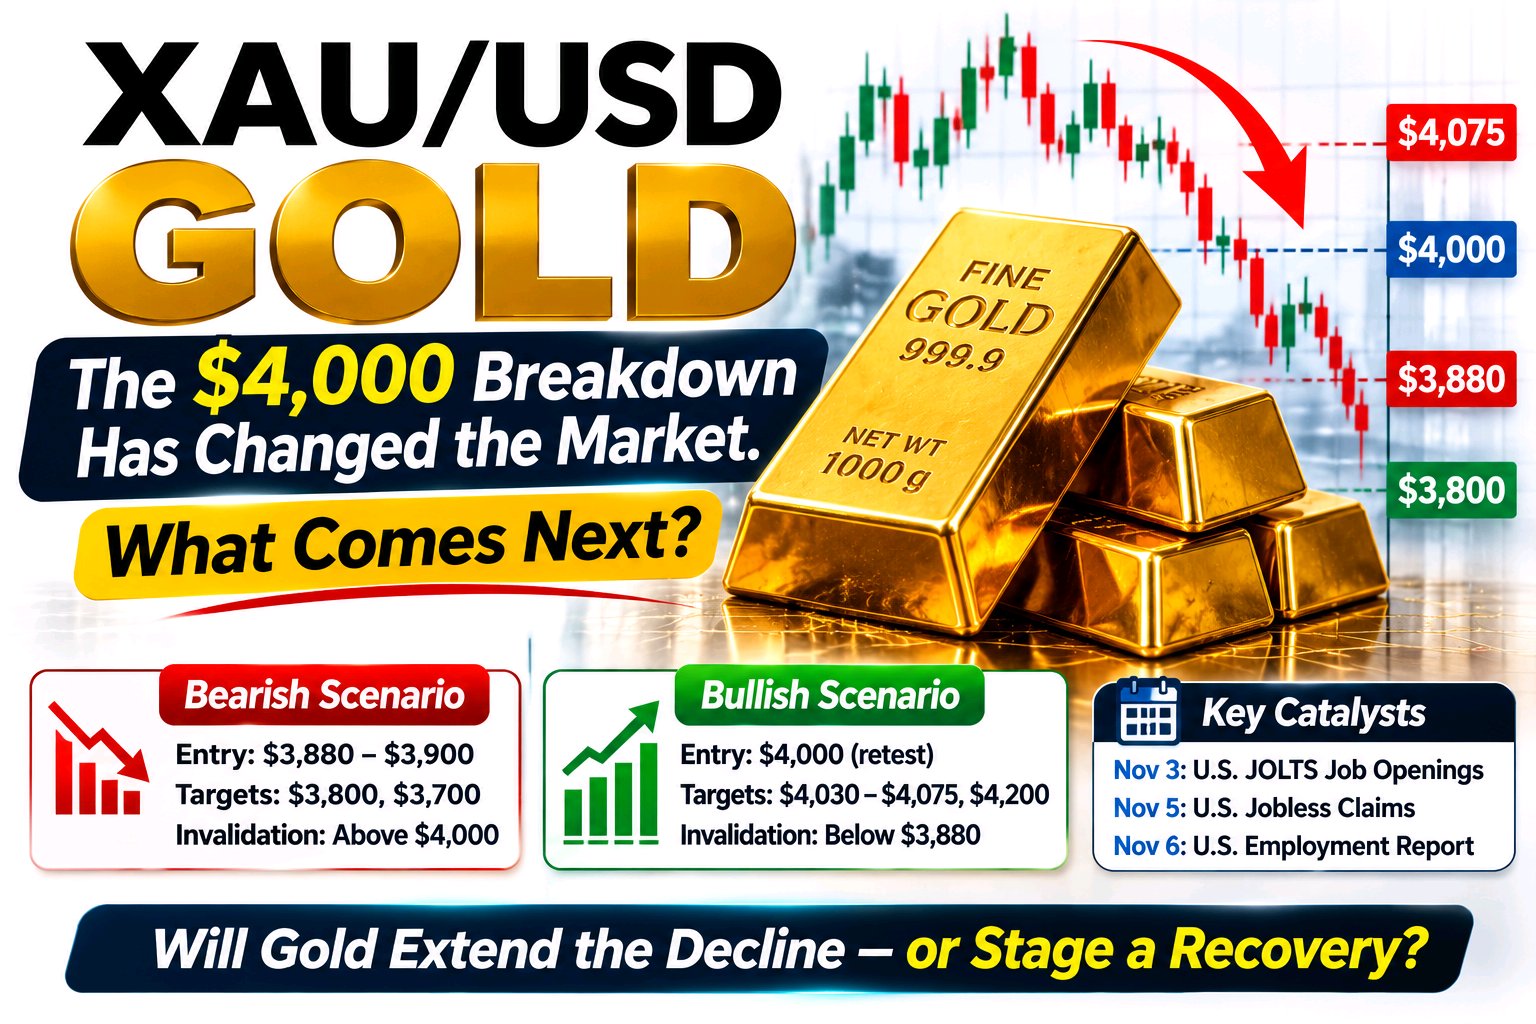
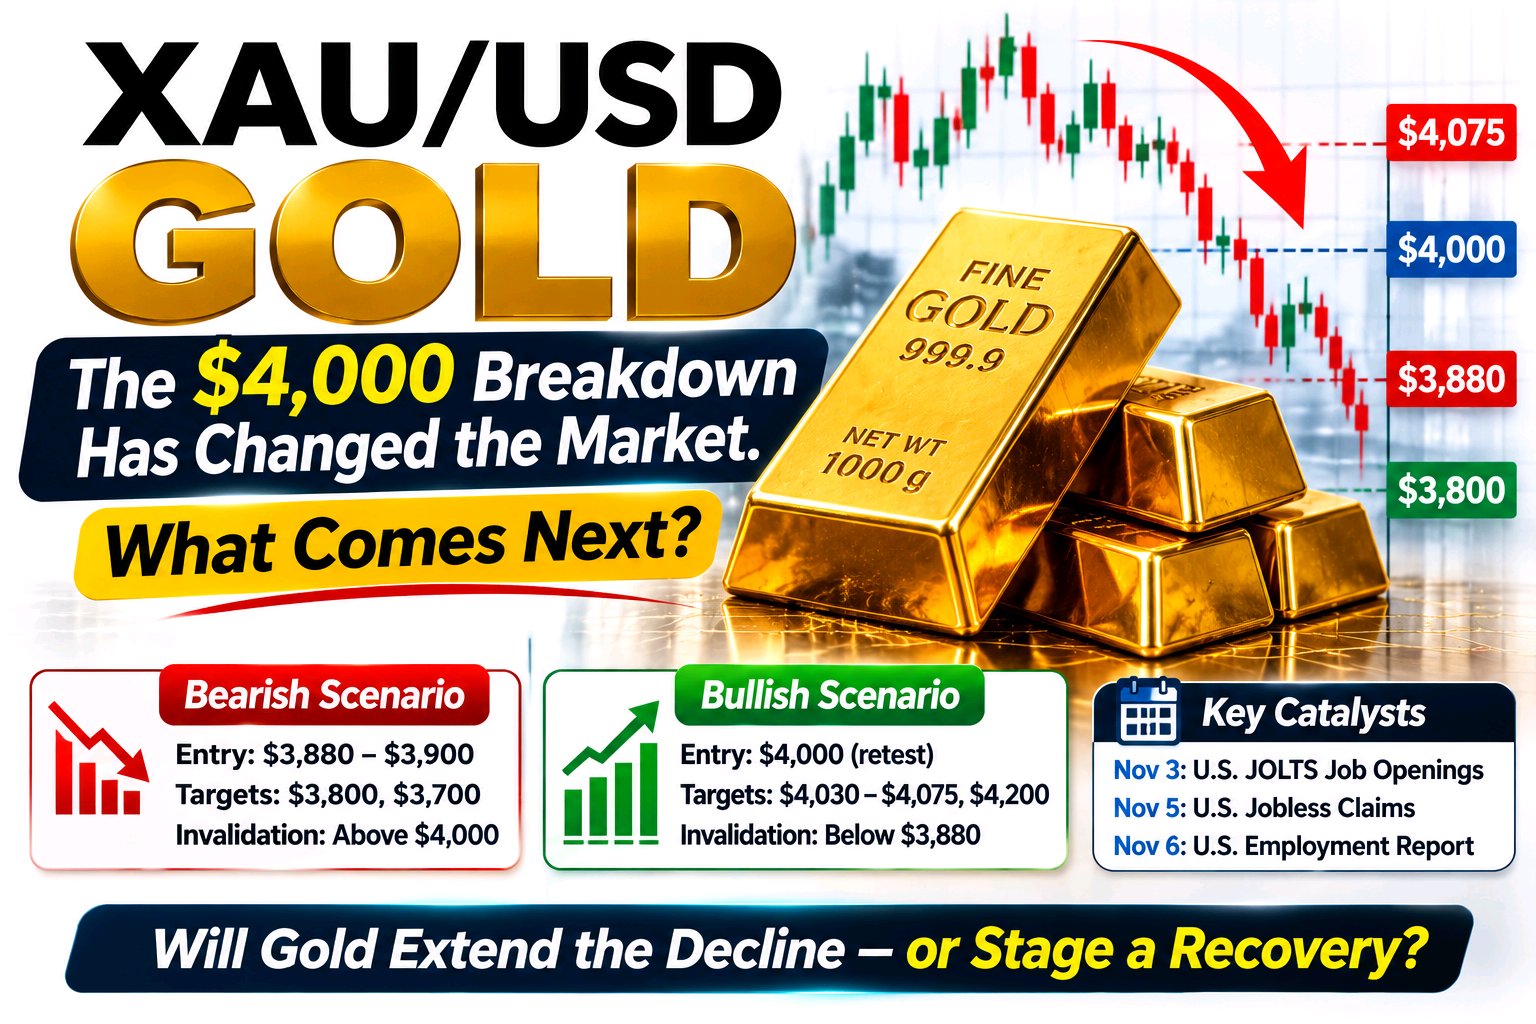
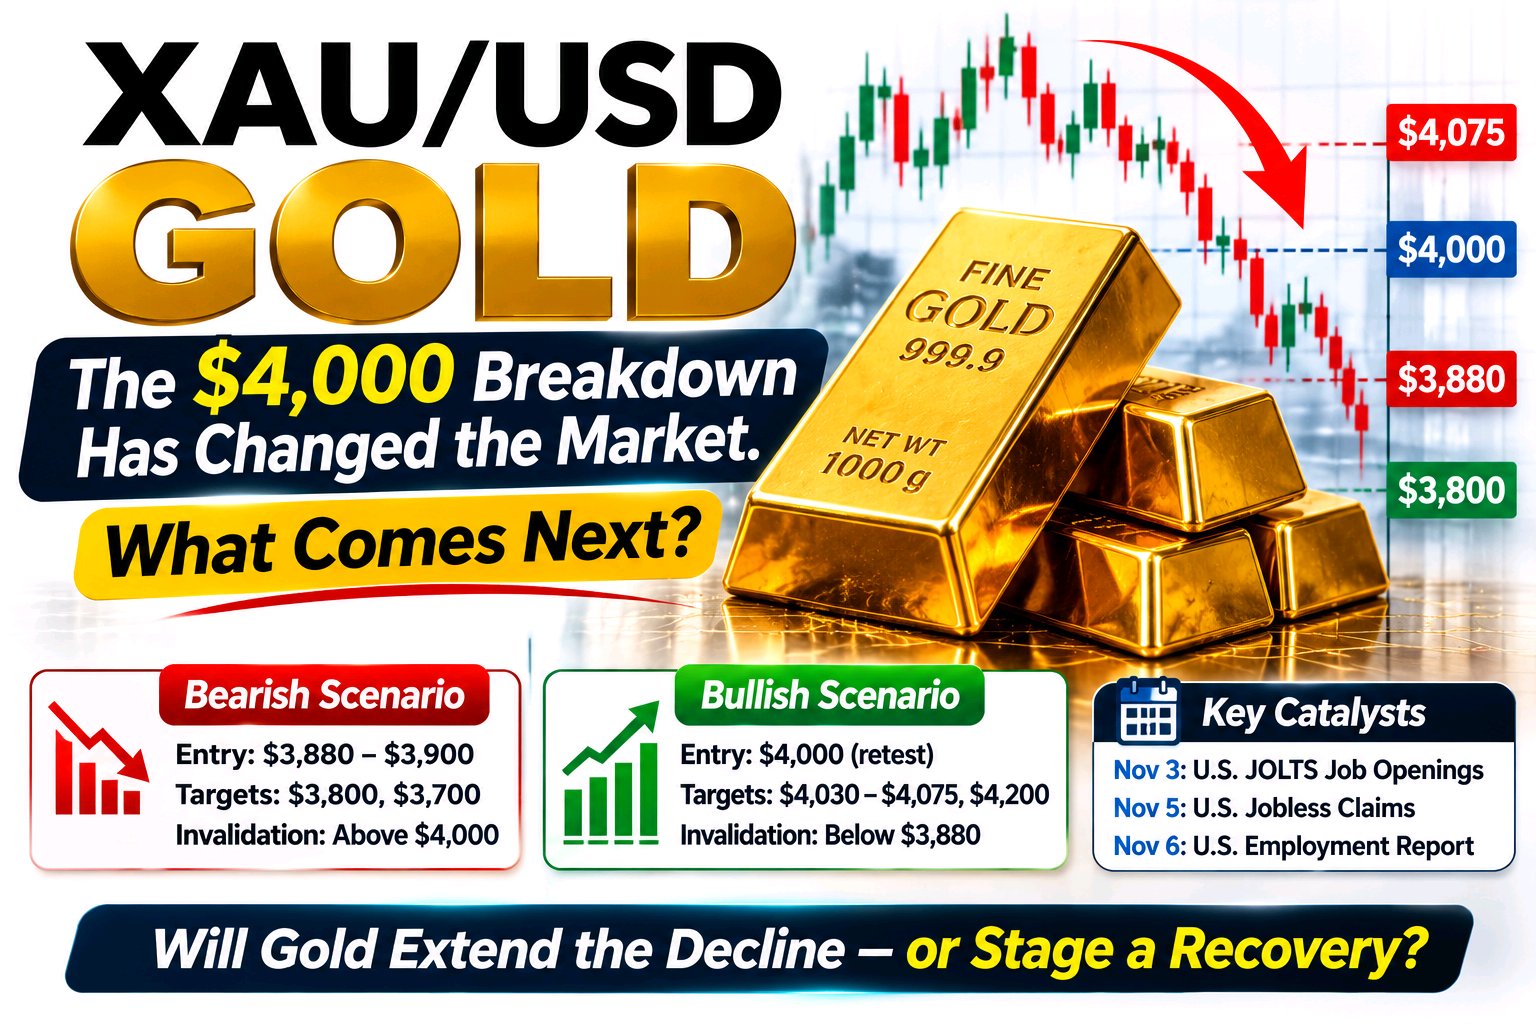
El oro está rompiendo el soporte de los $4,300 y esta liquidación se está convirtiendo en algo más que un retroceso normal. El par XAU/USD cayó a alrededor de $4,303 el miércoles, su nivel más bajo en más de tres semanas, y el oro enfrenta ahora su cuarta sesión consecutiva de pérdidas. El movimiento se produce mientras las renovadas tensiones entre EE. UU. e Irán empujan el petróleo al alza, mientras que el rendimiento de los bonos del Tesoro estadounidense a 10 años sube hacia el 4.81% y los mercados descuentan aproximadamente un 70% de probabilidades de una subida de tasas de la Fed este mes. La parte menos obvia es la reacción al riesgo geopolítico. Normalmente, un conflicto en escalada debería fortalecer la demanda del oro como refugio seguro. Pero esta vez, los precios más altos del petróleo están creando otro problema: las expectativas de inflación están aumentando junto con los rendimientos, lo que hace que sea más probable que la Fed se mantenga restrictiva. Eso está permitiendo que el dólar y los rendimientos de los bonos del Tesoro superen la tradicional demanda de refugio seguro del oro. Técnicamente, los $4,300 son ahora el campo de batalla. El oro cotiza por debajo de su media móvil de 200 días, por lo que los compradores necesitan recuperar los niveles perdidos antes de que la estructura vuelva a verse constructiva. Bajista: rechazo alrededor de $4,350–$4,400 → objetivos en $4,250, luego $4,200. Alcista: recuperar los $4,400 y mantenerse → abre una recuperación hacia los $4,480–$4,520. Invalidación: una aceptación sostenida por encima de los $4,520 debilitaría la estructura bajista actual. El próximo catalizador importante son los datos laborales de EE. UU. Una secuencia débil de ADP/NFP podría reducir las expectativas de subida de tasas de la Fed y darle al oro el alivio de liquidez que necesita. Un informe laboral fuerte reforzaría la narrativa de rendimientos más altos y potencialmente pondría a los $4,300 bajo una presión mucho mayor. El oro no está perdiendo porque la demanda de refugio seguro haya desaparecido. Está perdiendo porque el mercado actualmente está tratando a la inflación y las tasas más altas como el mayor riesgo.. $XAUTUSDT #ByXIMPACT
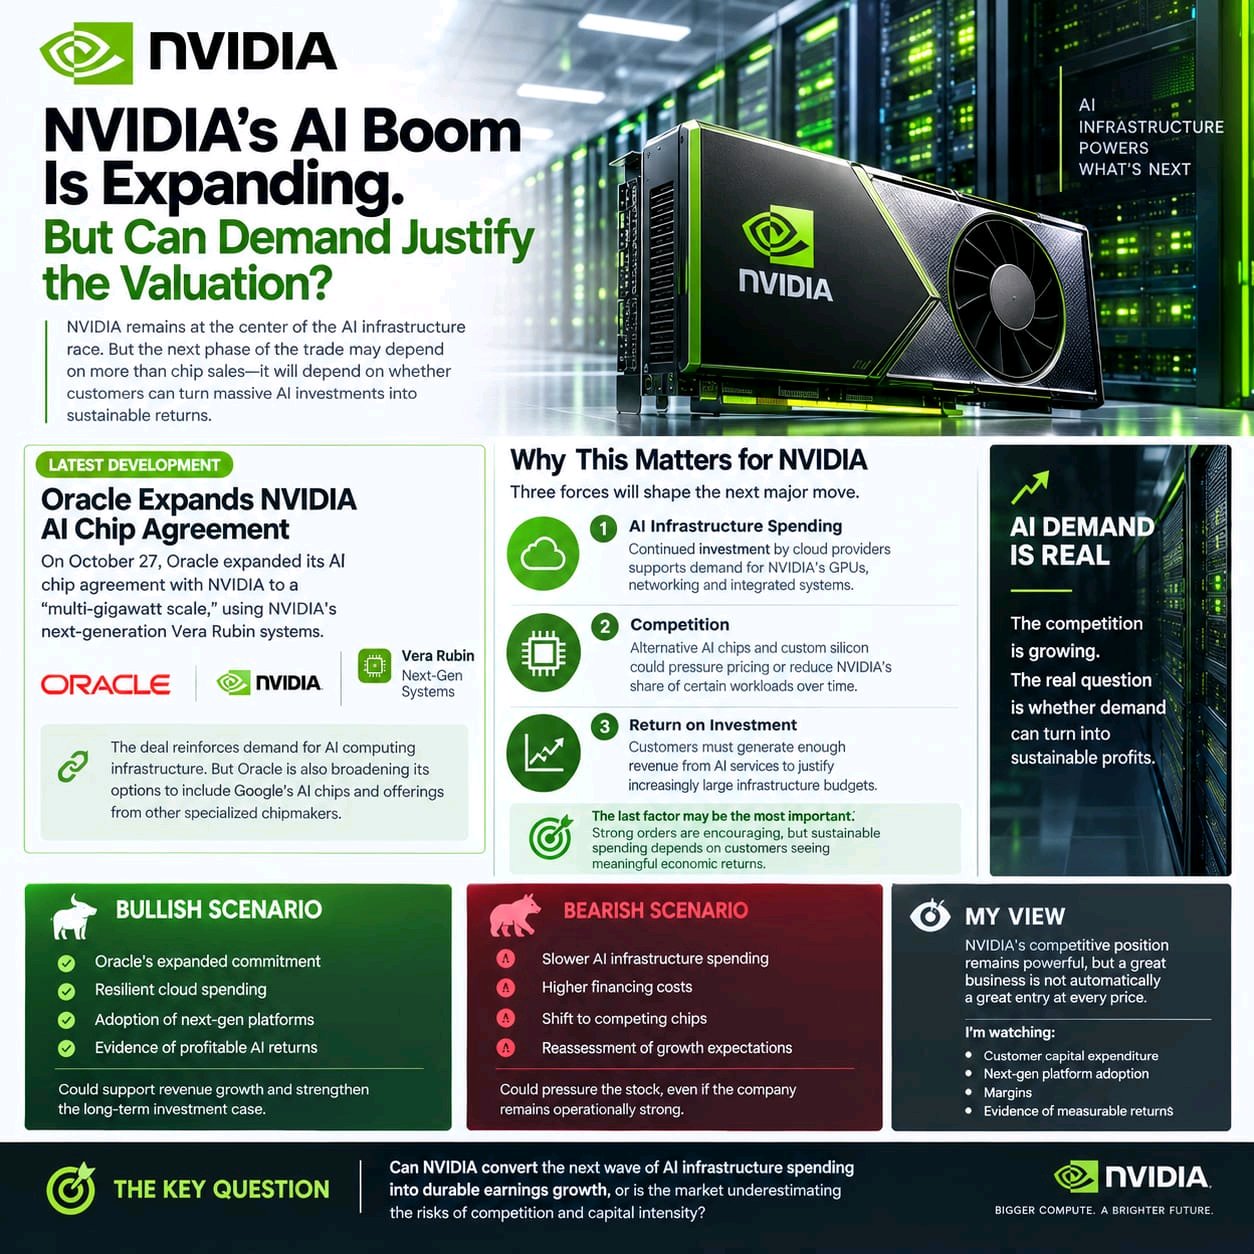
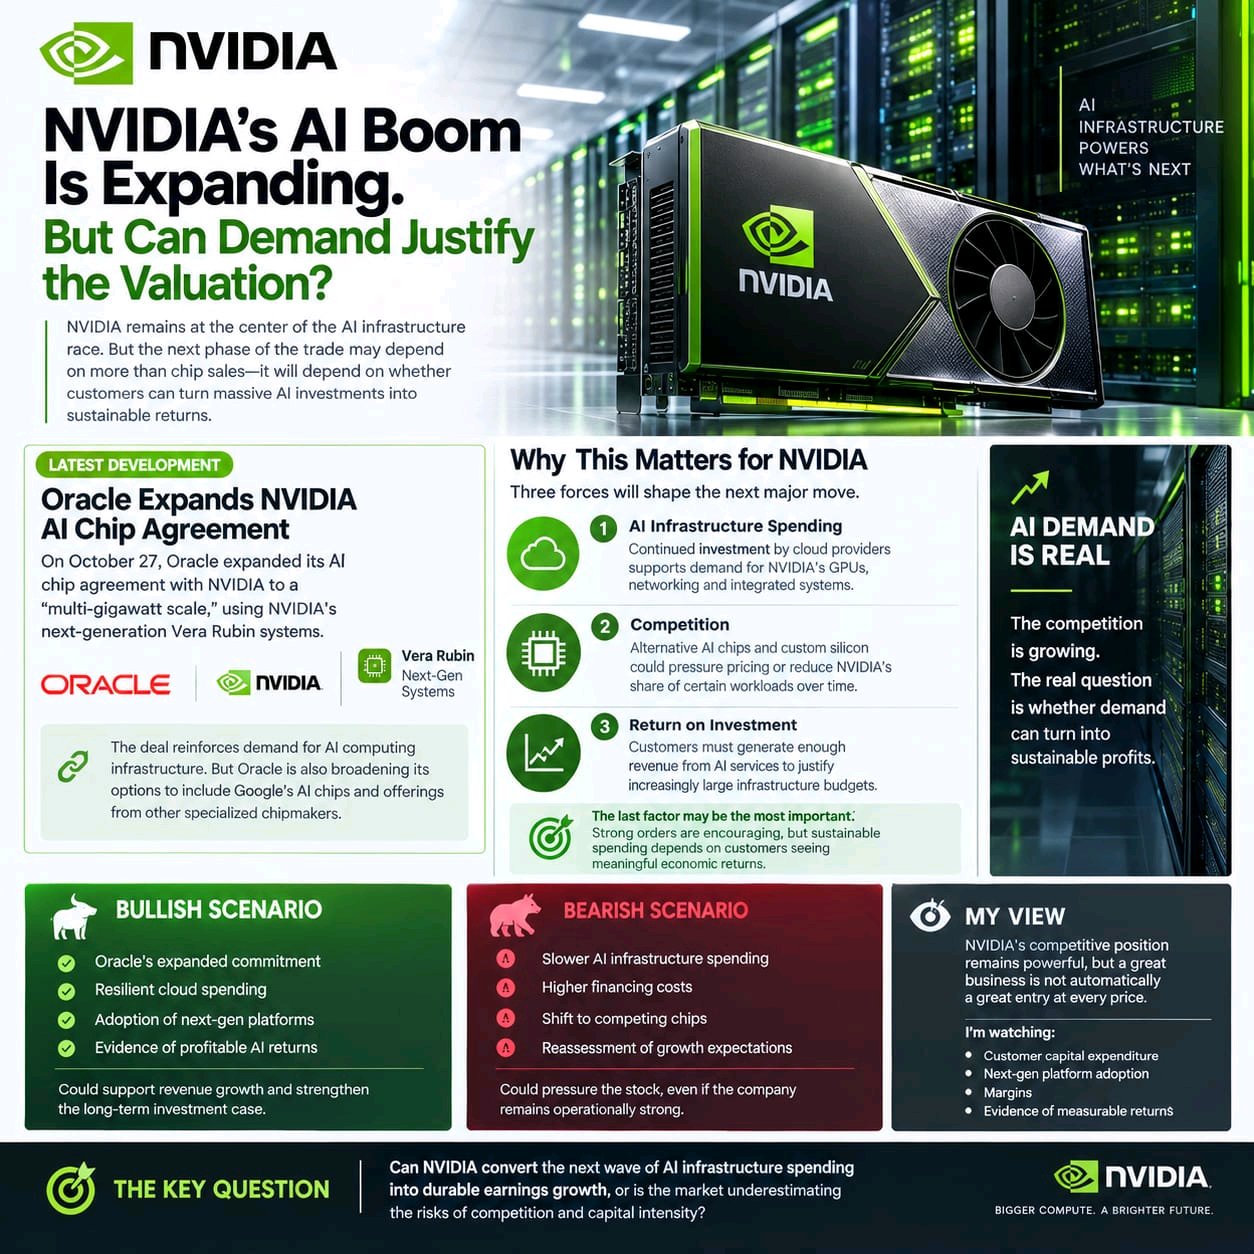
Nvidia sigue creciendo a un ritmo que la mayoría de las empresas de gran capitalización no pueden igualar, pero la acción empieza a enfrentar una prueba diferente. Nvidia acaba de reportar US$ 96.2 mil millones en ingresos trimestrales, un 106% más interanual y un 18% respecto al trimestre anterior. Los ingresos de Data Center alcanzaron los US$ 89 mil millones, un 117% más interanual. Aún más importante, la gerencia proyectó ingresos para el Q3 en US$ 108 mil millones ±2%. La señal menos obvia es la brecha entre el crecimiento fundamental y las expectativas del mercado. La plataforma Vera Rubin de Nvidia ya está entrando en plena producción a través de los principales socios de infraestructura de IA, lo que significa que la empresa no depende solo de Blackwell para sostener el ciclo. Pero el contexto macroeconómico se ha convertido repentinamente en un problema mayor. El rendimiento del bono del Tesoro estadounidense a 10 años ha subido hacia el 4.8%, mientras que las expectativas de una suba de tasas por parte de la Fed en septiembre han aumentado hacia el 67–68%, a medida que se intensifican las preocupaciones por el petróleo y la inflación. Eso genera presión sobre las acciones tecnológicas de alta valoración, incluso cuando sus negocios subyacentes siguen siendo sólidos. Entonces, la configuración se está volviendo más interesante. Alcista: mantener la zona de US$ 215–US$ 220 y recuperar los US$ 225–US$ 230 → el impulso puede apuntar a los US$ 240, y luego a los US$ 250. Bajista: perder los US$ 215 → observar los US$ 205, con los US$ 195 convirtiéndose en la zona de soporte más profunda. Invalidación: una aceptación sostenida por encima de los US$ 230 debilitaría la tesis bajista a corto plazo. La historia de la IA no se ha roto. La pregunta es si NVDA puede seguir subiendo mientras los rendimientos le dicen a los inversores que exijan un mayor retorno por tener activos de crecimiento. Esa es la divergencia que estoy observando ahora: demanda récord de IA frente a condiciones macroeconómicas cada vez más hostiles. $NVDAXUSDT #ByXIMPACT
Tesla and SpaceX are entering an important stretch where execution matters more than the Musk narrative. Tesla delivered 480,126 vehicles in Q2 and deployed 13.5 GWh of energy storage, but its China-made EV sales growth slowed sharply to 3.6% YoY in August. Meanwhile, Cybercab has moved into commercial deployment in Austin, but NHTSA has asked Tesla to answer questions by September 30 about its self-certification. SpaceX is facing a different test. Q2 revenue surged 91.9% YoY to $7.8B, with AI revenue jumping 247.5% to $2.6B and Starlink connectivity revenue reaching $4.3B. But the growth requires enormous investment: AI capex alone reached $15.8B in Q2. SpaceX is now targeting September 28 for Starship Flight 14, its first revenue-generating Starship mission, carrying 26 Starlink V3 satellites. The market is also giving investors a clear technical test. TSLA is around the $390 area, while SPCX closed at $148.36 on September 23 after falling 4.11%; the latest session has pushed it back toward the $146–$150 zone. SpaceX's upcoming lockup expiration is another near-term supply consideration, with roughly 328 million shares becoming eligible to trade. My setup: • $TSLA Bullish: reclaim $400 → $420, then $450. • $TSLA Bearish: lose $370 → $355, then $340. • $SPCX Bullish: reclaim $155–$160 → $175, then $190. • $SPCX Bearish: lose $145 → $135, then $125. The interesting question isn't which company has the bigger Musk-led narrative. It's whether Tesla can turn autonomy into a scalable business while SpaceX converts Starlink and AI growth into enough cash flow to support its massive capital spending without the market demanding a reset in valuation first.. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT
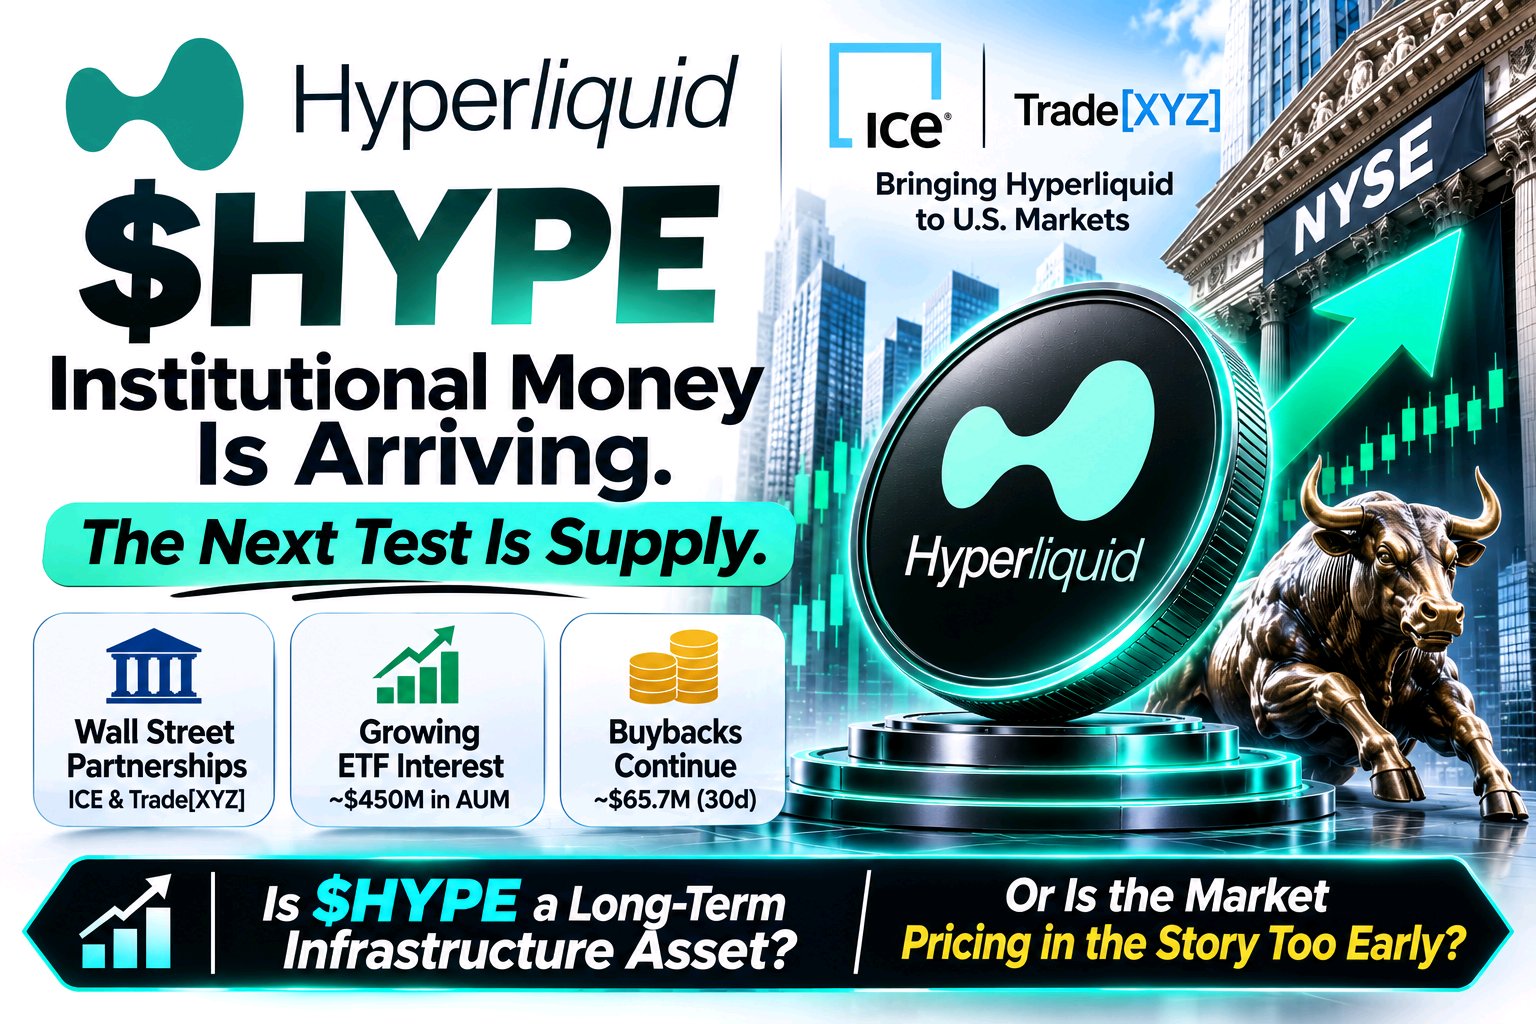
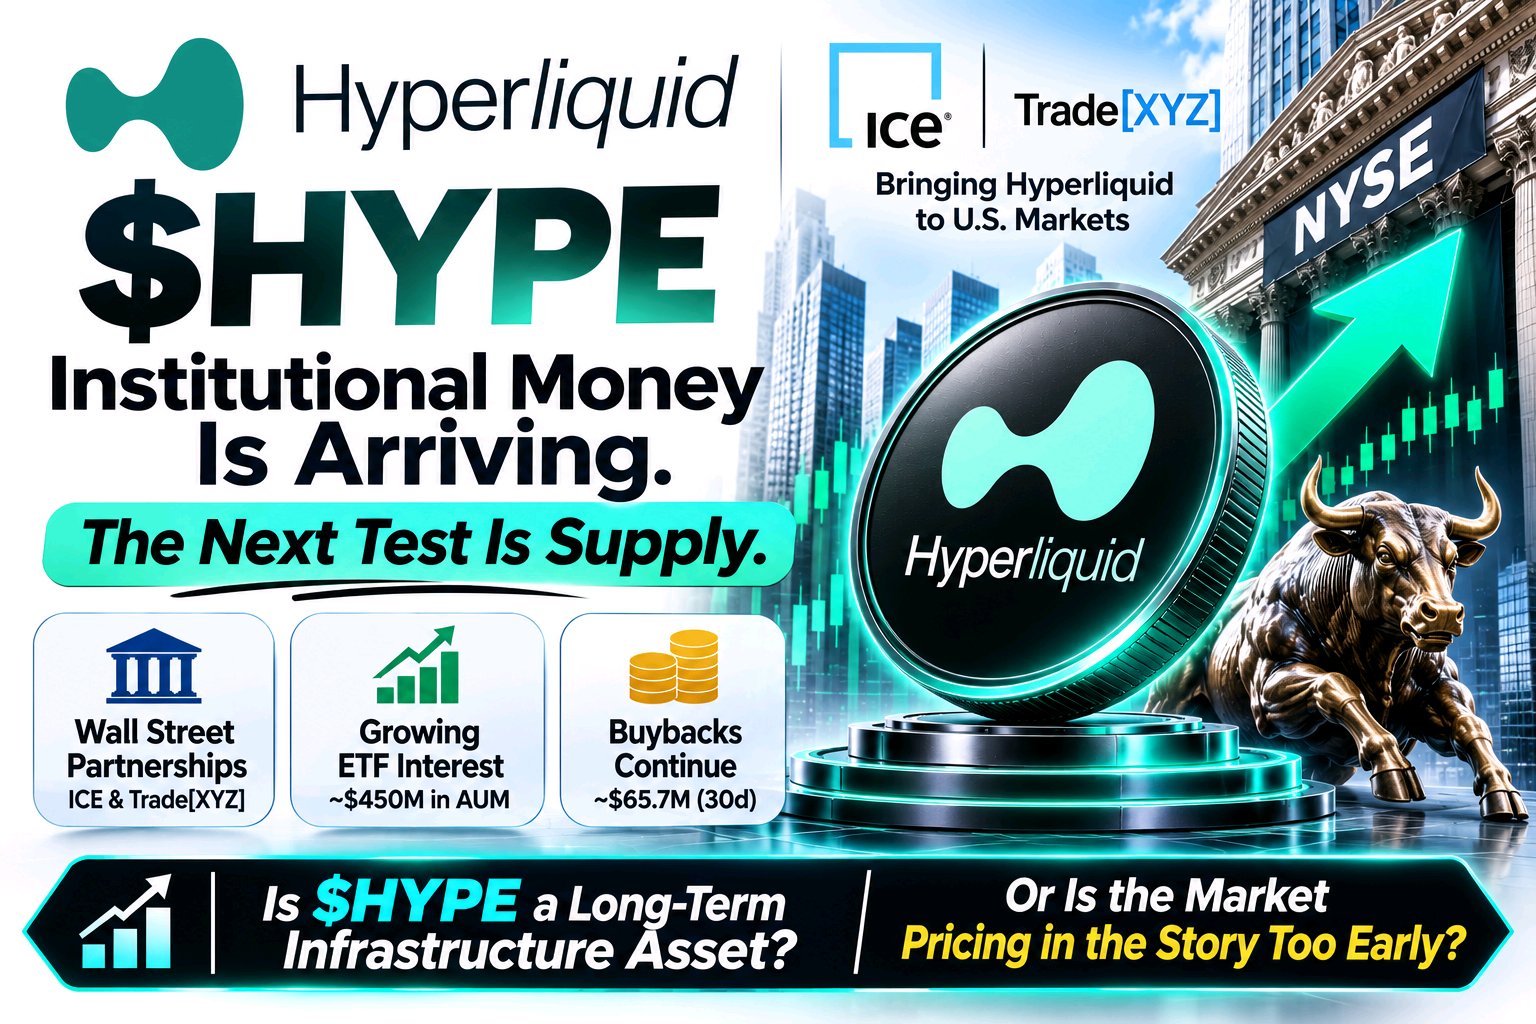
$HYPE: Está llegando dinero institucional. La próxima prueba es la oferta. Hyperliquid está entrando en una fase diferente. La pregunta ya no es solo si los traders quieren un exchange de derivados on-chain. Es si las instituciones financieras tradicionales pueden ayudar a convertir a Hyperliquid en infraestructura para un mercado mucho más amplio, y si los titulares de HYPE se beneficiarán. Tres desarrollos se destacan. 1. Wall Street está explorando la infraestructura de Hyperliquid. El 29 de octubre, ICE anunció una asociación con Trade[XYZ] para desarrollar mercados perpetuos regulados en EE. UU. utilizando la tecnología de Hyperliquid. Los productos planeados podrían cubrir criptomonedas, acciones, materias primas y divisas extranjeras. Otro desarrollo el 26 de octubre vio a Hyperliquid identificar a Payward, la empresa matriz de Kraken, como su primer despliegue previsto de HIP-3 regulado por la CFTC, sujeto a aprobaciones. Estos movimientos sugieren que el mercado potencial de Hyperliquid se extiende más allá de los traders nativos de cripto. Pero ninguno de los anuncios garantiza una acumulación directa de valor para los titulares de HYPE. 2. Los productos de inversión regulados están creando otro canal de demanda. Los productos de inversión en HYPE spot ofrecen a los inversores tradicionales exposición sin necesidad de que gestionen los tokens directamente. Para el 30 de octubre, tres productos poseían colectivamente aproximadamente $450 millones en activos, según datos de seguimiento de flujos de ETF. Esa es una señal alentadora del interés de los inversores, pero los activos bajo gestión no son lo mismo que los nuevos flujos diarios, y los flujos pueden revertirse. 3. La presión de la oferta sigue siendo parte de la ecuación. El próximo desbloqueo importante programado para los contribuidores principales es el 6 de noviembre, con aproximadamente 9,92 millones de HYPE listados para su liberación por los rastreadores de mercado actuales. Desbloquear tokens no significa automáticamente que se venderán, pero crea otro evento de oferta para que el mercado lo absorba. Mientras tanto, el Fondo de Asistencia de Hyperliquid continúa comprando HYPE utilizando ingresos relacionados con el protocolo. Un rastreador estimó aproximadamente $65,7 millones en recompras durante los 30 días anteriores al 31 de octubre. La pregunta importante es si la demanda sostenida puede superar la nueva oferta que entra en circulación. Mi opinión: Hyperliquid está construyendo un caso creíble como infraestructura de mercado financiero. Las asociaciones institucionales, los productos de inversión regulados y las recompras impulsadas por el protocolo son desarrollos significativos, pero la señal a largo plazo más fuerte sería un crecimiento del uso real junto con una demanda duradera de HYPE. Estoy atento a tres cosas: el progreso regulatorio, los flujos reales de ETF y cómo maneja el mercado el desbloqueo de noviembre. ¿Se está convirtiendo $HYPE en un activo de infraestructura a largo plazo, o el mercado está descontando la historia institucional demasiado pronto? #ByXIMPACT $HYPEUSDT
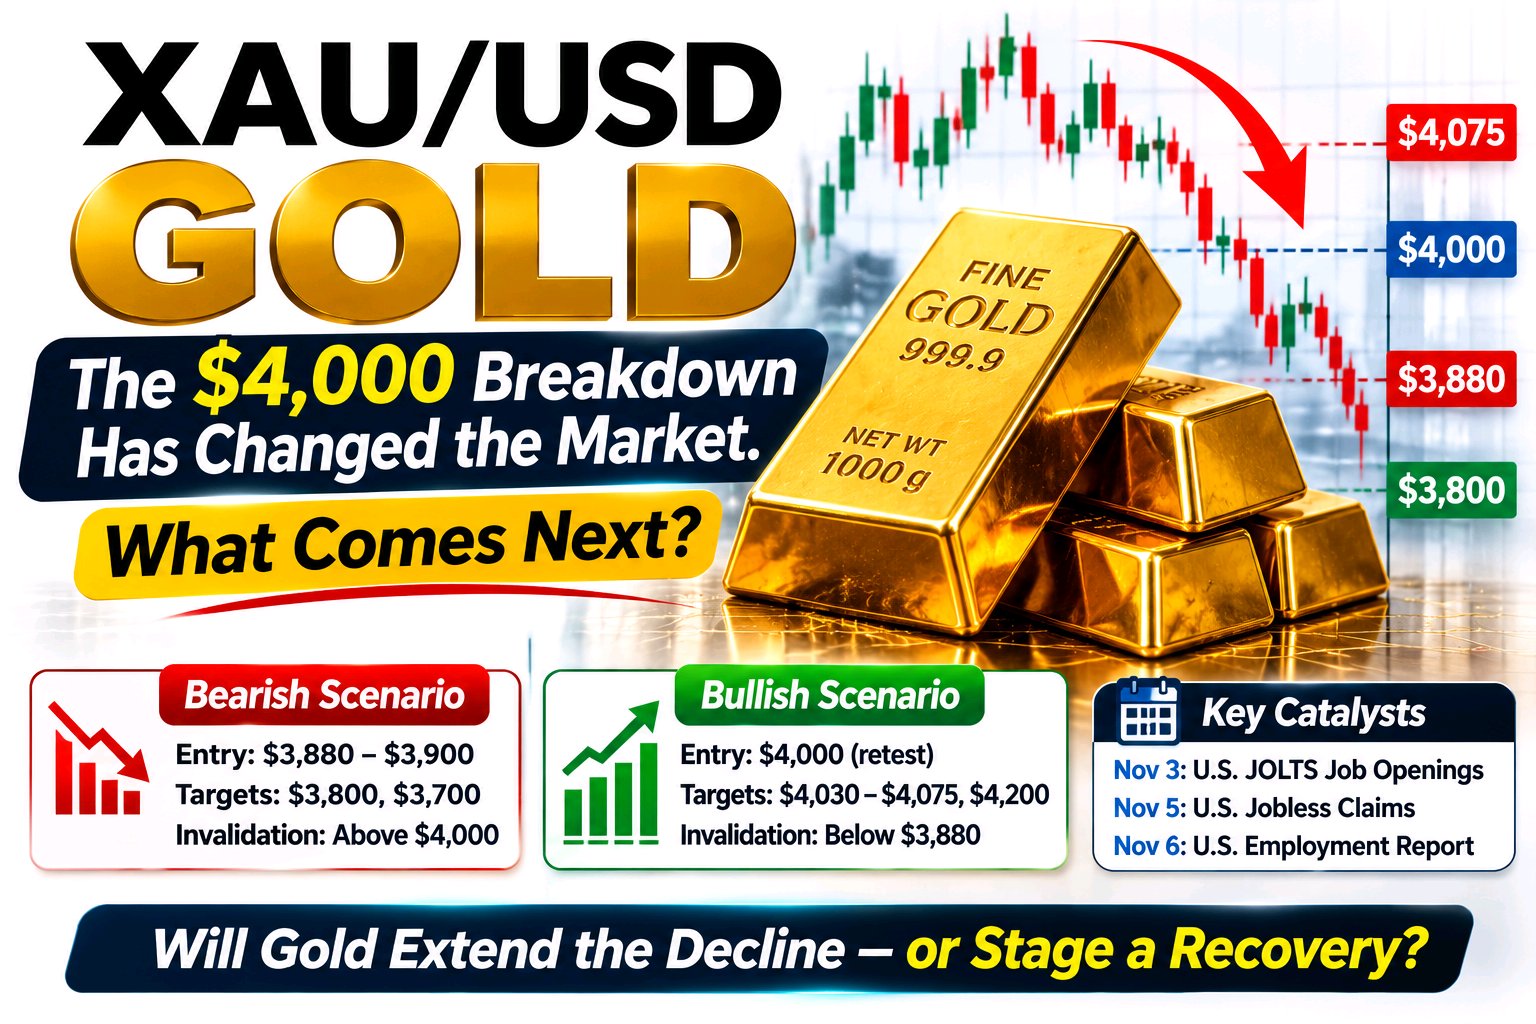
El oro se mantiene en los $4.400 pero el IPC podría disparar el próximo gran movimiento $XAUT/USDT está operando cerca de los $4.400 después de haber caído por debajo de ese nivel el lunes. El oro spot tocó brevemente los $4.396 aproximadamente, extendiendo la presión tras el informe de empleo de EE. UU. del viernes, que fue más fuerte de lo esperado. Las nóminas de agosto aumentaron en 162.000 frente a las 56.000 esperadas, mientras que el desempleo se mantuvo en el 4,1%, lo que llevó a los mercados a descontar una probabilidad de alrededor del 60% de una subida de tasas de la Fed en septiembre. Lo menos evidente es cuánta presión macro está absorbiendo el oro sin venirse abajo por completo. El aumento en el rendimiento de los bonos del Tesoro, la subida de los precios del petróleo y las renovadas expectativas de una subida de tasas por parte de la Fed están jugando en contra del metal. Pero el riesgo geopolítico está apoyando simultáneamente la demanda de activos refugio, mientras que al dólar le ha costado extender sus ganancias. Eso deja al oro atrapado entre dos fuerzas opuestas. También hay un desarrollo interesante específicamente para $XAUT. Tether está cerrando Alloy y aUSDT mientras redirige explícitamente recursos hacia productos con mayor demanda, liquidez más profunda y mejores oportunidades a largo plazo, incluido XAU₮. Los usuarios actuales de aUSDT tienen hasta el 17 de septiembre para devolver sus aUSDT y recuperar su colateral en XAU₮ a través de la plataforma. Técnicamente, los $4.400 son ahora el campo de batalla. Bajista: rechazo cerca de los $4.450–$4.500 → perder los $4.400 → objetivo en $4.350, luego $4.300. Alcista: recuperar los $4.500 y romper los $4.540 → abre el camino a $4.600, luego $4.700. Invalidación: una aceptación sostenida por debajo de los $4.300 debilitaría significativamente la estructura de recuperación actual. El próximo gran catalizador es la inflación de EE. UU. El IPP llega el jueves y el IPC el viernes. Un dato de inflación más caliente podría reforzar la narrativa de una subida de tasas de la Fed, mantener los rendimientos elevados y poner a los $4.400 bajo una seria presión. Un IPC más suave podría revertir parte de ese reajuste hawkish y darle al oro espacio para atacar nuevamente los $4.500. Pero aquí está la distinción importante: El oro no necesita repuntar todavía. Necesita probar que los $4.400 son una base real. No quiero perseguir el rebote. Quiero ver que los $4.500 pasen de ser resistencia a soporte. Hasta entonces, esto sigue siendo una zona de decisión, no una reversión confirmada. ¿El oro recuperará los $4.500 antes del IPC, o finalmente cederán los $4.400? $XAUTUSDT #ByXIMPACT
CRCL y TSLA: Dos historias de crecimiento, dos pruebas
Circle y Tesla están contando historias de crecimiento muy distintas, pero ambas se acercan a niveles donde la ejecución importa más que el relato. CRCL cerró en $89 el 25 de septiembre, bajando un 4,3% en la sesión. La presión inmediata surge después de un fuerte repunte en septiembre, pero el trasfondo fundamental sigue activo: Binance invirtió $100 millones en Circle a $80,84 por acción y renovó una asociación de cinco años para USDC. Circle también lanzó la red principal (mainnet) Arc con más de 100 constructores institucionales y del ecosistema, mientras que la circulación de USDC superó los $74 mil millones. El nuevo riesgo es la transición en la gestión. Circle anunció que el CFO Jeremy Fox-Green dejará su cargo, con una transición planeada hasta diciembre, a menos que llegue un sucesor antes. Esto sucede mientras el negocio escala: la circulación de USDC en el segundo trimestre alcanzó los $73,3 mil millones (+19% interanual), el volumen on-chain llegó a $14,8 billones (+151%) y los ingresos más los intereses de reserva alcanzaron los $701 millones. TSLA cerró en $372,11 el 25 de septiembre, bajando un 1,54%. Tesla ahora tiene varios catalizadores convergiendo: las entregas del Semi han comenzado desde su planta de Nevada, la cual está planeada para 50.000 camiones anualmente, mientras que la compañía recibió recientemente un pedido de 2.500 Semis de un grupo que incluye a Microsoft y PepsiCo. Los reguladores checos también aprobaron provisionalmente el sistema FSD de Tesla esta semana. Pero la historia de autonomía de Tesla todavía enfrenta una prueba regulatoria. La NHTSA está investigando la certificación de hasta 1.000 Cybercabs, y se le ha ordenado a Tesla responder preguntas sobre la certificación antes del 30 de septiembre. Eso crea dos configuraciones muy diferentes. Configuración de CRCL Alcista (Bullish): recuperar $90–$95 → $100, luego $110. Bajista (Bearish): perder $87–$88 → $80, luego $75. Configuración de TSLA Alcista (Bullish): recuperar $380–$385 → $400, luego $420. Bajista (Bearish): rechazo por debajo de $380 y pérdida de $365 → $350, luego $335. La parte interesante no es simplemente si CRCL puede hacer crecer USDC o si Tesla puede hacer crecer la autonomía. Es si Circle puede convertir la adopción de stablecoins en una economía duradera, mientras Tesla demuestra que sus ambiciones de autonomía y nuevos productos pueden escalar sin que la ejecución y los problemas regulatorios se conviertan en el cuello de botella.. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
AAPL: El evento cumplió, pero el precio todavía necesita confirmación Apple les dio a los inversores mucho para procesar ayer: el iPhone Duo de $1.999, el iPhone 18 Pro y Pro Max, AirPods actualizados, el Apple Watch Series 12 y Ultra 4, además de un impulso más profundo hacia la IA a través de su última experiencia de software. El iPhone plegable es claramente el plato fuerte, pero para los inversores, la pregunta más importante es si este ciclo de producto puede traducirse en un ciclo de actualización significativo. Lo que me llamó la atención es la reacción en la propia AAPL. A pesar de la escala de los anuncios, Apple terminó alrededor de los $315,34, bajando aproximadamente un 0,28%, con el precio aún operando dentro de su canal ascendente más amplio en lugar de romper al alza. 📈 El gráfico sigue siendo constructivo, pero AAPL se está acercando a un área de decisión clave. Se siguen formando mínimos más altos dentro del canal ascendente, mientras el precio continúa probando el límite superior. Eso hace que la ruptura técnica sea más importante que el titular del evento en sí. Si AAPL puede superar la resistencia del canal y mantenerse por encima con volumen, la estructura favorecería otra etapa alcista. Pero hay otra posibilidad. El mercado podría estar diciéndonos que el iPhone Duo, los precios más altos del Pro y las mejoras de IA ya estaban parcialmente descontados. Los grandes lanzamientos de Apple también pueden producir reacciones de "vender con la noticia" a corto plazo antes de que el mercado reevalúe el impacto en las ganancias a largo plazo. Así que estoy atento a la confirmación del precio en lugar de perseguir la narrativa. Caso alcista (Bull case): ruptura por encima de la resistencia del canal → confirmación de volumen → continuación hacia la siguiente resistencia. Caso bajista (Bear case): rechazo en el límite superior → pérdida del canal ascendente → retroceso más profundo antes de otro intento de ruptura. El evento entregó la narrativa. Ahora AAPL necesita entregar la confirmación del precio. ¿Comprarías en la caída dentro del canal o esperarías primero a que AAPL rompa y se mantenga por encima de la resistencia? $AAPLXUSDT #ByXIMPACT
El oro está rompiendo por debajo de los $4.300 y esta venta masiva se está convirtiendo en algo más que un retroceso normal. El par XAU/USD cayó a cerca de $4.303 el miércoles, su nivel más bajo en más de tres semanas, con el oro enfrentando ahora su cuarta sesión consecutiva de pérdidas. El movimiento se produce a medida que las renovadas tensiones entre EE. UU. e Irán impulsan el petróleo al alza, mientras que el rendimiento de los bonos del Tesoro estadounidense a 10 años sube hacia el 4,81% y los mercados descuentan aproximadamente un 70% de probabilidades de una subida de tipos de la Fed este mes. La parte menos evidente es la reacción al riesgo geopolítico. Normalmente, un conflicto creciente debería fortalecer la apuesta por el oro como refugio seguro. Pero esta vez, los precios más altos del petróleo están creando otro problema: las expectativas de inflación están aumentando junto con los rendimientos, lo que hace que sea más probable que la Fed se mantenga restrictiva. Eso está permitiendo que el dólar y los rendimientos de los bonos del Tesoro superen la demanda tradicional de refugio seguro del oro. Técnicamente, los $4.300 son ahora el campo de batalla. El oro cotiza por debajo de su media móvil de 200 días, por lo que los compradores necesitan recuperar los niveles perdidos antes de que la estructura empiece a parecer constructiva de nuevo. Bajista: rechazo alrededor de los $4.350–$4.400 → apunta a los $4.250, luego a los $4.200. Alcista: recuperar los $4.400 y mantenerse → abre una recuperación hacia los $4.480–$4.520. Invalidación: una aceptación sostenida por encima de los $4.520 debilitaría la estructura bajista actual. El próximo catalizador importante son los datos laborales de EE. UU. Una secuencia débil de ADP/NFP podría reducir las expectativas de subida de tipos de la Fed y darle al oro el alivio de liquidez que necesita. Un informe laboral sólido reforzaría la narrativa de rendimientos más altos y potencialmente pondría a los $4.300 bajo mucha mayor presión. El oro no está perdiendo porque haya desaparecido la demanda de refugio seguro. Está perdiendo porque el mercado actualmente está tratando la inflación y los tipos de interés más altos como el mayor riesgo. $XAUTUSDT #ByXIMPACT
Nvidia sigue creciendo a un ritmo que la mayoría de las empresas de gran capitalización no pueden igualar, pero la acción empieza a enfrentar una prueba diferente. Nvidia acaba de reportar US$ 96.2 mil millones en ingresos trimestrales, un 106% más interanual y un 18% respecto al trimestre anterior. Los ingresos de Data Center alcanzaron los US$ 89 mil millones, un 117% más interanual. Aún más importante, la gerencia proyectó ingresos para el Q3 en US$ 108 mil millones ±2%. La señal menos obvia es la brecha entre el crecimiento fundamental y las expectativas del mercado. La plataforma Vera Rubin de Nvidia ya está entrando en plena producción a través de los principales socios de infraestructura de IA, lo que significa que la empresa no depende solo de Blackwell para sostener el ciclo. Pero el contexto macroeconómico se ha convertido repentinamente en un problema mayor. El rendimiento del bono del Tesoro estadounidense a 10 años ha subido hacia el 4.8%, mientras que las expectativas de una suba de tasas por parte de la Fed en septiembre han aumentado hacia el 67–68%, a medida que se intensifican las preocupaciones por el petróleo y la inflación. Eso genera presión sobre las acciones tecnológicas de alta valoración, incluso cuando sus negocios subyacentes siguen siendo sólidos. Entonces, la configuración se está volviendo más interesante. Alcista: mantener la zona de US$ 215–US$ 220 y recuperar los US$ 225–US$ 230 → el impulso puede apuntar a los US$ 240, y luego a los US$ 250. Bajista: perder los US$ 215 → observar los US$ 205, con los US$ 195 convirtiéndose en la zona de soporte más profunda. Invalidación: una aceptación sostenida por encima de los US$ 230 debilitaría la tesis bajista a corto plazo. La historia de la IA no se ha roto. La pregunta es si NVDA puede seguir subiendo mientras los rendimientos le dicen a los inversores que exijan un mayor retorno por tener activos de crecimiento. Esa es la divergencia que estoy observando ahora: demanda récord de IA frente a condiciones macroeconómicas cada vez más hostiles. $NVDAXUSDT #ByXIMPACT
Tesla and SpaceX are entering an important stretch where execution matters more than the Musk narrative. Tesla delivered 480,126 vehicles in Q2 and deployed 13.5 GWh of energy storage, but its China-made EV sales growth slowed sharply to 3.6% YoY in August. Meanwhile, Cybercab has moved into commercial deployment in Austin, but NHTSA has asked Tesla to answer questions by September 30 about its self-certification. SpaceX is facing a different test. Q2 revenue surged 91.9% YoY to $7.8B, with AI revenue jumping 247.5% to $2.6B and Starlink connectivity revenue reaching $4.3B. But the growth requires enormous investment: AI capex alone reached $15.8B in Q2. SpaceX is now targeting September 28 for Starship Flight 14, its first revenue-generating Starship mission, carrying 26 Starlink V3 satellites. The market is also giving investors a clear technical test. TSLA is around the $390 area, while SPCX closed at $148.36 on September 23 after falling 4.11%; the latest session has pushed it back toward the $146–$150 zone. SpaceX's upcoming lockup expiration is another near-term supply consideration, with roughly 328 million shares becoming eligible to trade. My setup: • $TSLA Bullish: reclaim $400 → $420, then $450. • $TSLA Bearish: lose $370 → $355, then $340. • $SPCX Bullish: reclaim $155–$160 → $175, then $190. • $SPCX Bearish: lose $145 → $135, then $125. The interesting question isn't which company has the bigger Musk-led narrative. It's whether Tesla can turn autonomy into a scalable business while SpaceX converts Starlink and AI growth into enough cash flow to support its massive capital spending without the market demanding a reset in valuation first. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT
$HYPE: Está llegando el dinero institucional. La próxima prueba es la oferta. Hyperliquid está entrando en una fase diferente. La pregunta ya no es solo si los traders quieren un exchange de derivados on-chain. Es si las instituciones financieras tradicionales pueden ayudar a convertir a Hyperliquid en infraestructura para un mercado mucho más amplio, y si los poseedores de HYPE se verán beneficiados. Tres novedades se destacan: 1. Wall Street está explorando la infraestructura de Hyperliquid. El 29 de octubre, ICE anunció una asociación con Trade[XYZ] para desarrollar mercados de perpetuos regulados en EE. UU. usando la tecnología de Hyperliquid. Los productos planeados podrían cubrir criptomonedas, acciones, materias primas y divisas. Otro desarrollo el 26 de octubre mostró que Hyperliquid identificó a Payward, la empresa matriz de Kraken, como su primer despliegue HIP-3 destinado a estar regulado por la CFTC, sujeto a aprobaciones. Estos movimientos sugieren que el mercado potencial de Hyperliquid se extiende más allá de los traders nativos de cripto. Pero ninguno de los anuncios garantiza un valor directo para los poseedores de HYPE. 2. Los productos de inversión regulados están creando otro canal de demanda. Los productos de inversión en HYPE al contado (spot) ofrecen a los inversores tradicionales exposición sin necesidad de que gestionen los tokens directamente. Para el 30 de octubre, tres productos poseían colectivamente aproximadamente 450 millones de dólares en activos, según datos de seguimiento de flujos de ETF. Esa es una señal alentadora del interés de los inversores, pero los activos bajo gestión no son lo mismo que las entradas diarias frescas, y los flujos pueden revertirse. 3. La presión de la oferta sigue siendo parte de la ecuación. El próximo desbloqueo importante programado para los contribuyentes principales es el 6 de noviembre, con aproximadamente 9,92 millones de HYPE listados para ser liberados según los rastreadores de mercado actuales. Desbloquear tokens no significa automáticamente que se venderán, pero crea otro evento de oferta que el mercado debe absorber. Mientras tanto, el Fondo de Asistencia de Hyperliquid sigue comprando HYPE usando ingresos relacionados con el protocolo. Un rastreador estimó alrededor de 65,7 millones de dólares en recompras durante los 30 días anteriores al 31 de octubre. La pregunta importante es si la demanda sostenida puede superar la nueva oferta que entra en circulación. Mi opinión: Hyperliquid está construyendo un caso creíble como infraestructura de mercado financiero. Las asociaciones institucionales, los productos de inversión regulados y las recompras impulsadas por el protocolo son desarrollos significativos, pero la señal más fuerte a largo plazo sería un uso real creciente junto con una demanda duradera de HYPE. Estoy atento a tres cosas: el progreso regulatorio, las entradas reales de los ETF y cómo el mercado maneja el desbloqueo de noviembre. ¿Se está convirtiendo $HYPE en un activo de infraestructura a largo plazo, o el mercado está descontando la historia institucional demasiado pronto? $HYPEUSDT #ByXIMPACT
El oro se mantiene en los $4.400 pero el IPC podría disparar el próximo gran movimiento $XAUT/USDT está operando cerca de los $4.400 después de caer por debajo de ese nivel el lunes. El oro spot tocó brevemente los $4.396, extendiendo la presión tras el informe de empleo de EE. UU. del viernes, que fue más fuerte de lo esperado. Las nóminas de agosto aumentaron en 162.000 frente a las 56.000 esperadas, mientras que el desempleo se mantuvo en el 4,1%, lo que llevó a los mercados a valorar en torno a un 60% la probabilidad de una subida de tasas de la Fed en septiembre. Lo que menos se nota es cuánta presión macro está absorbiendo el oro sin venirse abajo por completo. El aumento de los rendimientos de los bonos del Tesoro, la subida de los precios del petróleo y las renovadas expectativas de subidas de tipos de la Fed están jugando en contra del metal. Pero, simultáneamente, el riesgo geopolítico está respaldando la demanda de refugio seguro, mientras al dólar le ha costado extender sus ganancias. Eso deja al oro atrapado entre dos fuerzas opuestas. También hay un desarrollo interesante específicamente para $XAUT. Tether está cerrando Alloy y aUSDT mientras redirige explícitamente sus recursos hacia productos con mayor demanda, más liquidez y mejores oportunidades a largo plazo, incluido XAU₮. Los usuarios actuales de aUSDT tienen hasta el 17 de septiembre para devolver sus aUSDT y recuperar su colateral en XAU₮ a través de la plataforma. Técnicamente, los $4.400 son ahora el campo de batalla. Bajista: rechazo cerca de los $4.450–$4.500 → pérdida de los $4.400 → objetivos en $4.350, luego $4.300. Alcista: recuperar los $4.500 y romper los $4.540 → abre el camino hacia los $4.600, luego $4.700. Invalidación: una aceptación sostenida por debajo de los $4.300 debilitaría significativamente la estructura de recuperación actual. El próximo catalizador importante es la inflación en EE. UU. El IPP llega el jueves y el IPC el viernes. Una cifra de inflación más alta podría reforzar la narrativa de subida de tipos de la Fed, mantener los rendimientos elevados y poner a los $4.400 bajo una presión seria. Un IPC más suave podría revertir parte de ese reajuste agresivo y darle al oro espacio para atacar nuevamente los $4.500. Pero aquí está la distinción importante: El oro no necesita repuntar todavía. Necesita demostrar que los $4.400 son una base real. No quiero perseguir el rebote. Quiero ver que los $4.500 pasen de ser resistencia a soporte. Hasta entonces, esta sigue siendo una zona de decisión, no una reversión confirmada. ¿El oro recuperará los $4.500 antes del IPC, o finalmente cederán los $4.400? $XAUTUSDT #ByXIMPACT
AAPL: El evento cumplió, pero el precio todavía necesita confirmación Apple les dio a los inversores mucho para procesar ayer: el iPhone Duo de $1.999, el iPhone 18 Pro y Pro Max, AirPods actualizados, el Apple Watch Series 12 y Ultra 4, además de un impulso más profundo hacia la IA a través de su última experiencia de software. El iPhone plegable es claramente el plato fuerte, pero para los inversores, la pregunta más importante es si este ciclo de producto puede traducirse en un ciclo de actualización significativo. Lo que me llamó la atención es la reacción en la propia AAPL. A pesar de la escala de los anuncios, Apple terminó alrededor de los $315,34, bajando aproximadamente un 0,28%, con el precio aún operando dentro de su canal ascendente más amplio en lugar de romper al alza. 📈 El gráfico sigue siendo constructivo, pero AAPL se está acercando a un área de decisión clave. Se siguen formando mínimos más altos dentro del canal ascendente, mientras el precio continúa probando el límite superior. Eso hace que la ruptura técnica sea más importante que el titular del evento en sí. Si AAPL puede superar la resistencia del canal y mantenerse por encima con volumen, la estructura favorecería otra etapa alcista. Pero hay otra posibilidad. El mercado podría estar diciéndonos que el iPhone Duo, los precios más altos del Pro y las mejoras de IA ya estaban parcialmente descontados. Los grandes lanzamientos de Apple también pueden producir reacciones de "vender con la noticia" a corto plazo antes de que el mercado reevalúe el impacto en las ganancias a largo plazo. Así que estoy atento a la confirmación del precio en lugar de perseguir la narrativa. Caso alcista (Bull case): ruptura por encima de la resistencia del canal → confirmación de volumen → continuación hacia la siguiente resistencia. Caso bajista (Bear case): rechazo en el límite superior → pérdida del canal ascendente → retroceso más profundo antes de otro intento de ruptura. El evento entregó la narrativa. Ahora AAPL necesita entregar la confirmación del precio. ¿Comprarías en la caída dentro del canal o esperarías primero a que AAPL rompa y se mantenga por encima de la resistencia? $AAPLXUSDT #ByXIMPACT
CRCL y TSLA: Dos historias de crecimiento, dos pruebas
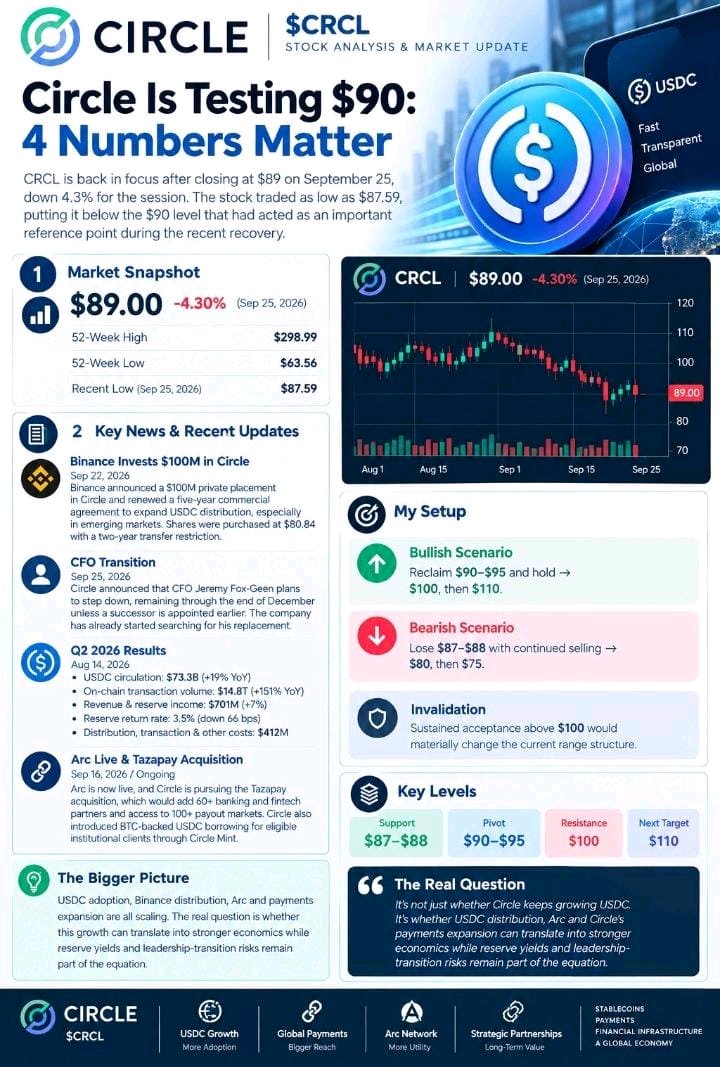
Circle y Tesla están contando historias de crecimiento muy distintas, pero ambas se están acercando a niveles donde la ejecución importa más que la narrativa. CRCL cerró a $89 el 25 de septiembre, bajando un 4,3% en la sesión. La presión inmediata surge después de un fuerte repunte en septiembre, pero el contexto fundamental sigue activo: Binance invirtió $100 millones en Circle a $80,84 por acción y renovó una asociación de cinco años con USDC. Circle también lanzó la mainnet Arc con más de 100 constructores institucionales y del ecosistema, mientras que la circulación de USDC superó los $74 mil millones. El nuevo riesgo es la transición administrativa. Circle anunció que el CFO Jeremy Fox-Green dejará su cargo, con una transición planeada hasta diciembre, a menos que llegue un sucesor antes. Esto ocurre mientras el negocio está escalando: la circulación de USDC en el segundo trimestre alcanzó los $73,3 mil millones (+19% interanual), el volumen on-chain llegó a $14,8 billones (+151%) y los ingresos más los ingresos por reservas llegaron a $701 millones. TSLA cerró a $372,11 el 25 de septiembre, bajando un 1,54%. Tesla tiene ahora varios catalizadores convergiendo: las entregas de los Semi han comenzado desde su planta de Nevada, la cual está planificada para 50.000 camiones anualmente, mientras que la compañía recibió recientemente un pedido de 2.500 unidades de Semi por parte de un grupo que incluye a Microsoft y PepsiCo. Los reguladores checos también aprobaron provisionalmente esta semana el sistema FSD de Tesla. Pero la historia de autonomía de Tesla todavía enfrenta una prueba regulatoria. La NHTSA está investigando la certificación de hasta 1.000 Cybercabs, y se le ha ordenado a Tesla responder preguntas sobre la certificación antes del 30 de septiembre. Eso crea dos configuraciones muy diferentes. Configuración de CRCL Alcista (Bullish): recuperar $90–$95 → $100, luego $110. Bajista (Bearish): perder $87–$88 → $80, luego $75. Configuración de TSLA Alcista (Bullish): recuperar $380–$385 → $400, luego $420. Bajista (Bearish): rechazo por debajo de $380 y pérdida de $365 → $350, luego $335. La parte interesante no es simplemente si CRCL puede hacer crecer el USDC o si Tesla puede hacer crecer la autonomía. Es si Circle puede convertir la adopción de stablecoins en una economía duradera, mientras que Tesla demuestra que sus ambiciones de autonomía y nuevos productos pueden escalar sin que la ejecución y los problemas regulatorios se conviertan en el cuello de botella. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
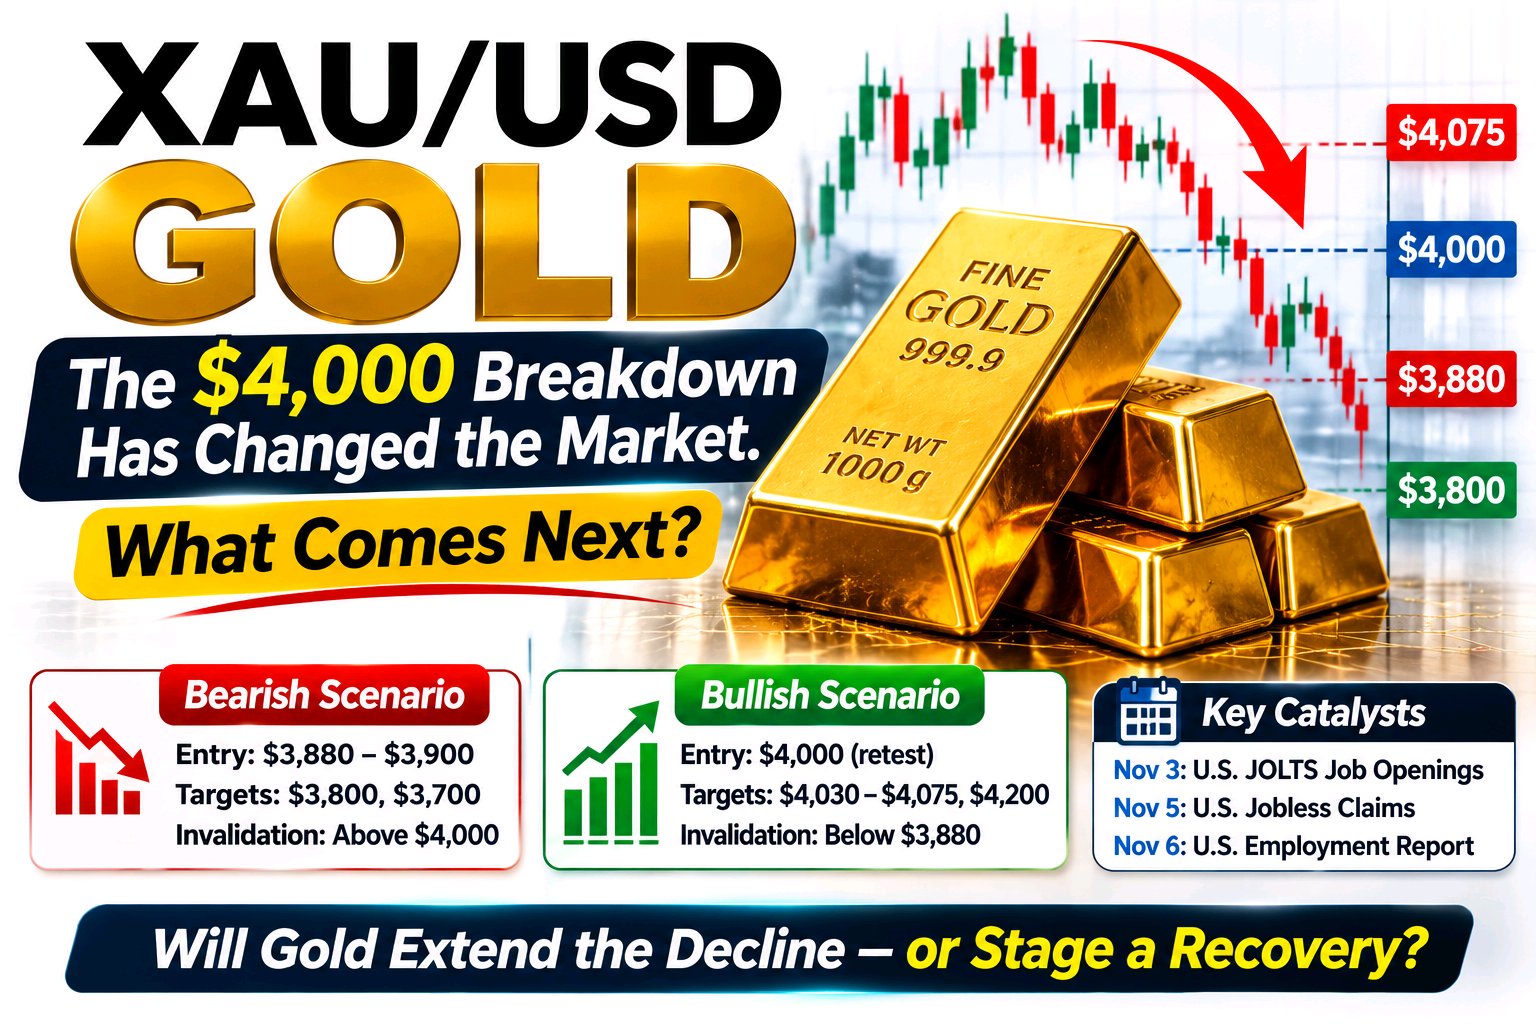
El oro está rompiendo por debajo de los $4.300 y esta venta masiva se está convirtiendo en algo más que un retroceso normal. El par XAU/USD cayó a cerca de $4.303 el miércoles, su nivel más bajo en más de tres semanas, con el oro enfrentando ahora su cuarta sesión consecutiva de pérdidas. El movimiento se produce a medida que las renovadas tensiones entre EE. UU. e Irán impulsan el petróleo al alza, mientras que el rendimiento de los bonos del Tesoro estadounidense a 10 años sube hacia el 4,81% y los mercados descuentan aproximadamente un 70% de probabilidades de una subida de tipos de la Fed este mes. La parte menos evidente es la reacción al riesgo geopolítico. Normalmente, un conflicto creciente debería fortalecer la apuesta por el oro como refugio seguro. Pero esta vez, los precios más altos del petróleo están creando otro problema: las expectativas de inflación están aumentando junto con los rendimientos, lo que hace que sea más probable que la Fed se mantenga restrictiva. Eso está permitiendo que el dólar y los rendimientos de los bonos del Tesoro superen la demanda tradicional de refugio seguro del oro. Técnicamente, los $4.300 son ahora el campo de batalla. El oro cotiza por debajo de su media móvil de 200 días, por lo que los compradores necesitan recuperar los niveles perdidos antes de que la estructura empiece a parecer constructiva de nuevo. Bajista: rechazo alrededor de los $4.350–$4.400 → apunta a los $4.250, luego a los $4.200. Alcista: recuperar los $4.400 y mantenerse → abre una recuperación hacia los $4.480–$4.520. Invalidación: una aceptación sostenida por encima de los $4.520 debilitaría la estructura bajista actual. El próximo catalizador importante son los datos laborales de EE. UU. Una secuencia débil de ADP/NFP podría reducir las expectativas de subida de tipos de la Fed y darle al oro el alivio de liquidez que necesita. Un informe laboral sólido reforzaría la narrativa de rendimientos más altos y potencialmente pondría a los $4.300 bajo mucha mayor presión. El oro no está perdiendo porque haya desaparecido la demanda de refugio seguro. Está perdiendo porque el mercado actualmente está tratando la inflación y los tipos de interés más altos como el mayor riesgo. $XAUTUSDT #ByXIMPACT
Nvidia sigue creciendo a un ritmo que la mayoría de las empresas de gran capitalización no pueden igualar, pero la acción empieza a enfrentar una prueba diferente. Nvidia acaba de reportar US$ 96.2 mil millones en ingresos trimestrales, un 106% más interanual y un 18% respecto al trimestre anterior. Los ingresos de Data Center alcanzaron los US$ 89 mil millones, un 117% más interanual. Aún más importante, la gerencia proyectó ingresos para el Q3 en US$ 108 mil millones ±2%. La señal menos obvia es la brecha entre el crecimiento fundamental y las expectativas del mercado. La plataforma Vera Rubin de Nvidia ya está entrando en plena producción a través de los principales socios de infraestructura de IA, lo que significa que la empresa no depende solo de Blackwell para sostener el ciclo. Pero el contexto macroeconómico se ha convertido repentinamente en un problema mayor. El rendimiento del bono del Tesoro estadounidense a 10 años ha subido hacia el 4.8%, mientras que las expectativas de una suba de tasas por parte de la Fed en septiembre han aumentado hacia el 67–68%, a medida que se intensifican las preocupaciones por el petróleo y la inflación. Eso genera presión sobre las acciones tecnológicas de alta valoración, incluso cuando sus negocios subyacentes siguen siendo sólidos. Entonces, la configuración se está volviendo más interesante. Alcista: mantener la zona de US$ 215–US$ 220 y recuperar los US$ 225–US$ 230 → el impulso puede apuntar a los US$ 240, y luego a los US$ 250. Bajista: perder los US$ 215 → observar los US$ 205, con los US$ 195 convirtiéndose en la zona de soporte más profunda. Invalidación: una aceptación sostenida por encima de los US$ 230 debilitaría la tesis bajista a corto plazo. La historia de la IA no se ha roto. La pregunta es si NVDA puede seguir subiendo mientras los rendimientos le dicen a los inversores que exijan un mayor retorno por tener activos de crecimiento. Esa es la divergencia que estoy observando ahora: demanda récord de IA frente a condiciones macroeconómicas cada vez más hostiles. $NVDAXUSDT #ByXIMPACT
Tesla and SpaceX are entering an important stretch where execution matters more than the Musk narrative. Tesla delivered 480,126 vehicles in Q2 and deployed 13.5 GWh of energy storage, but its China-made EV sales growth slowed sharply to 3.6% YoY in August. Meanwhile, Cybercab has moved into commercial deployment in Austin, but NHTSA has asked Tesla to answer questions by September 30 about its self-certification. SpaceX is facing a different test. Q2 revenue surged 91.9% YoY to $7.8B, with AI revenue jumping 247.5% to $2.6B and Starlink connectivity revenue reaching $4.3B. But the growth requires enormous investment: AI capex alone reached $15.8B in Q2. SpaceX is now targeting September 28 for Starship Flight 14, its first revenue-generating Starship mission, carrying 26 Starlink V3 satellites. The market is also giving investors a clear technical test. TSLA is around the $390 area, while SPCX closed at $148.36 on September 23 after falling 4.11%; the latest session has pushed it back toward the $146–$150 zone. SpaceX's upcoming lockup expiration is another near-term supply consideration, with roughly 328 million shares becoming eligible to trade. My setup: • $TSLA Bullish: reclaim $400 → $420, then $450. • $TSLA Bearish: lose $370 → $355, then $340. • $SPCX Bullish: reclaim $155–$160 → $175, then $190. • $SPCX Bearish: lose $145 → $135, then $125. The interesting question isn't which company has the bigger Musk-led narrative. It's whether Tesla can turn autonomy into a scalable business while SpaceX converts Starlink and AI growth into enough cash flow to support its massive capital spending without the market demanding a reset in valuation first. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT