Muhammad_salaar
4246Me gusta0Compartir en el chat51Aficionados5Seguir
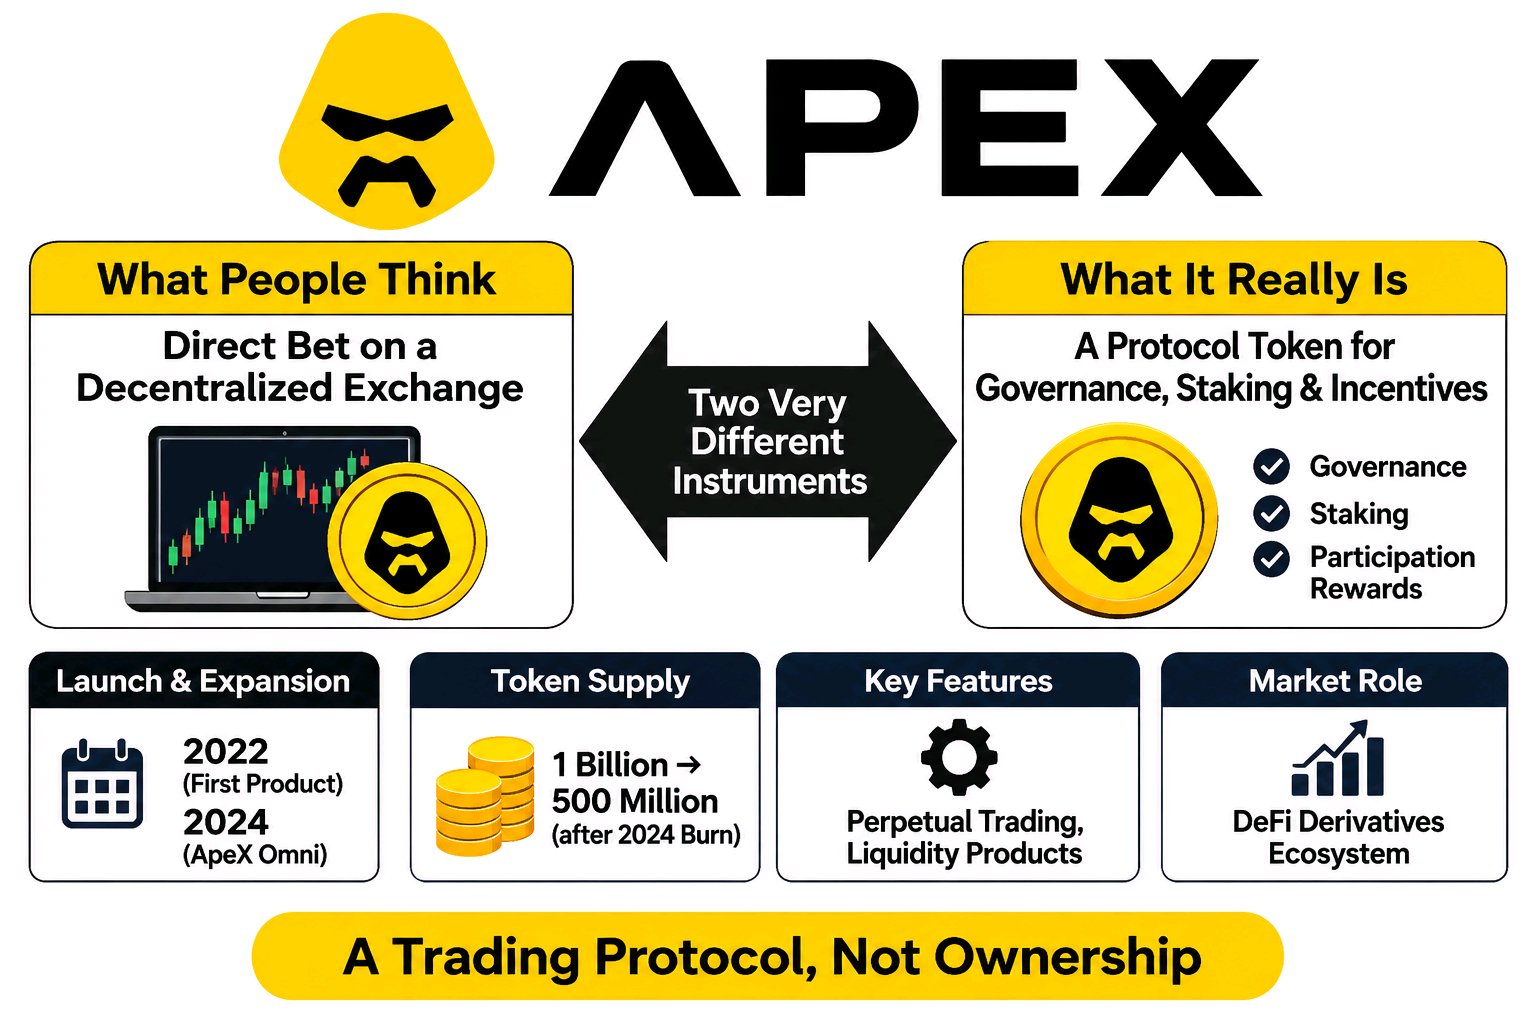
APEX puede parecer una apuesta directa a un exchange descentralizado, pero tener el token no es lo mismo que ser dueño del exchange o tener un derecho sobre sus activos. ApeX Protocol lanzó su primer producto en 2022 y luego se expandió a través de ApeX Omni en 2024. Su oferta de tokens se redujo de mil millones a 500 millones de APEX tras la quema de 2024. Esa distinción es fácil de pasar por alto si solo lees el titular. APEX es un token de ecosistema de protocolo diseñado para la gobernanza, el staking y los incentivos de participación. Los holders pueden hacer staking de APEX para ganar recompensas y participar en las decisiones del protocolo, pero el token no representa capital de la empresa, propiedad directa de la infraestructura de trading ni un derecho garantizado sobre las ganancias del exchange. Su precio de mercado está determinado por la oferta, la demanda, la utilidad y las expectativas del mercado, en lugar de un valor de redención fijo. La escala importa. ApeX opera un ecosistema de trading de derivados descentralizados con mercados perpetuos, productos de liquidez y funciones de trading adicionales. Pero el tamaño del exchange no se traduce automáticamente en un derecho financiero equivalente para cada poseedor del token. La diferencia es simple: la exposición a un protocolo de trading no es la propiedad del negocio. APEX representa la participación en el ecosistema, no la propiedad de todo lo que hay detrás. #ByXIMPACT $APEXUSDT
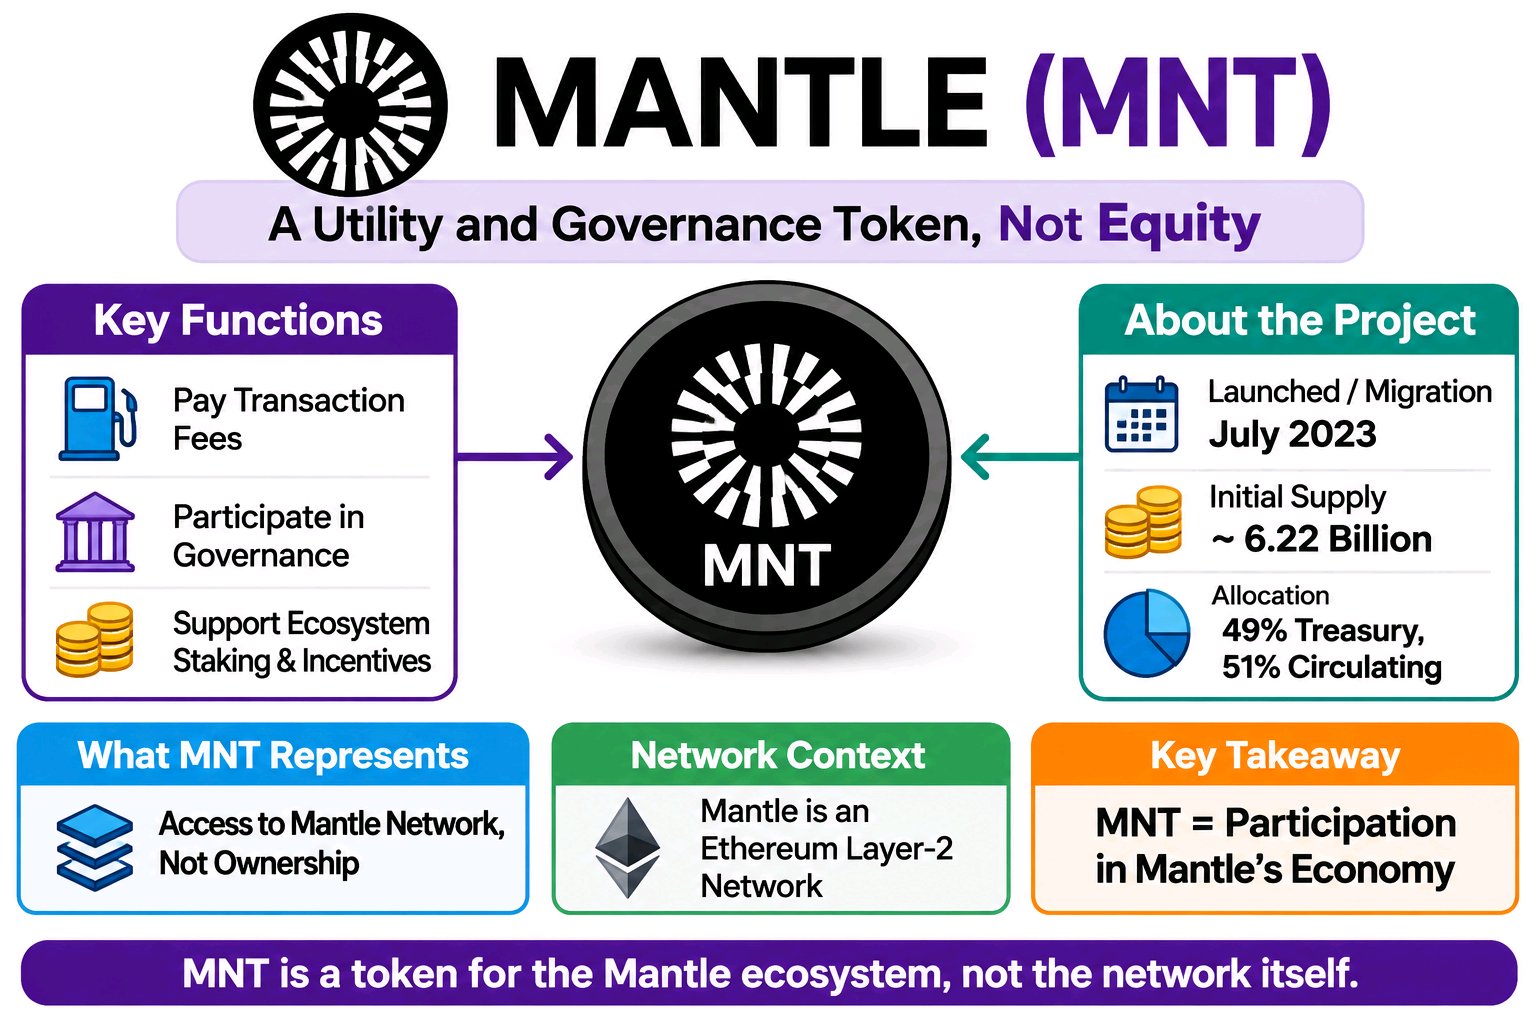
Puede parecer que MNT es una apuesta directa a todo el ecosistema de Mantle, pero no es ni una acción de la empresa ni un derecho sobre los ingresos de la red. Es un token de utilidad y gobernanza cuyo valor depende de la demanda del ecosistema de Mantle. MNT surgió de la transición de BitDAO a Mantle, con la migración llevada a cabo en julio de 2023. Su suministro total inicial fue de aproximadamente 6.22 mil millones de tokens, con un 49% asignado a la Tesorería de Mantle y un 51% clasificado como circulante en la instantánea de asignación inicial. Esa distinción es fácil de pasar por alto si solo lees el titular. MNT tiene funciones específicas: pagar tarifas de transacción en la red Mantle, participar en la gobernanza y respaldar los mecanismos de staking e incentivos del ecosistema. Los titulares pueden participar en decisiones sobre las asignaciones de la tesorería y el desarrollo del ecosistema, pero poseer MNT no les otorga la propiedad directa de Mantle, una participación garantizada en las ganancias ni un derecho de redención fijo sobre los activos de la tesorería. La escala importa. Mantle opera como una red de Capa 2 de Ethereum, mientras que MNT es el token utilizado dentro de su estructura económica y de gobernanza. La red proporciona infraestructura para aplicaciones y transacciones; el token brinda acceso a funciones específicas y derechos de gobernanza. Están relacionados, pero no son la misma exposición financiera. MNT representa la participación en la economía de red de Mantle, no la propiedad de la red en sí. Lo que importa no es el nombre, sino lo que realmente estás sosteniendo. #ByXIMPACT $MNTUSDT
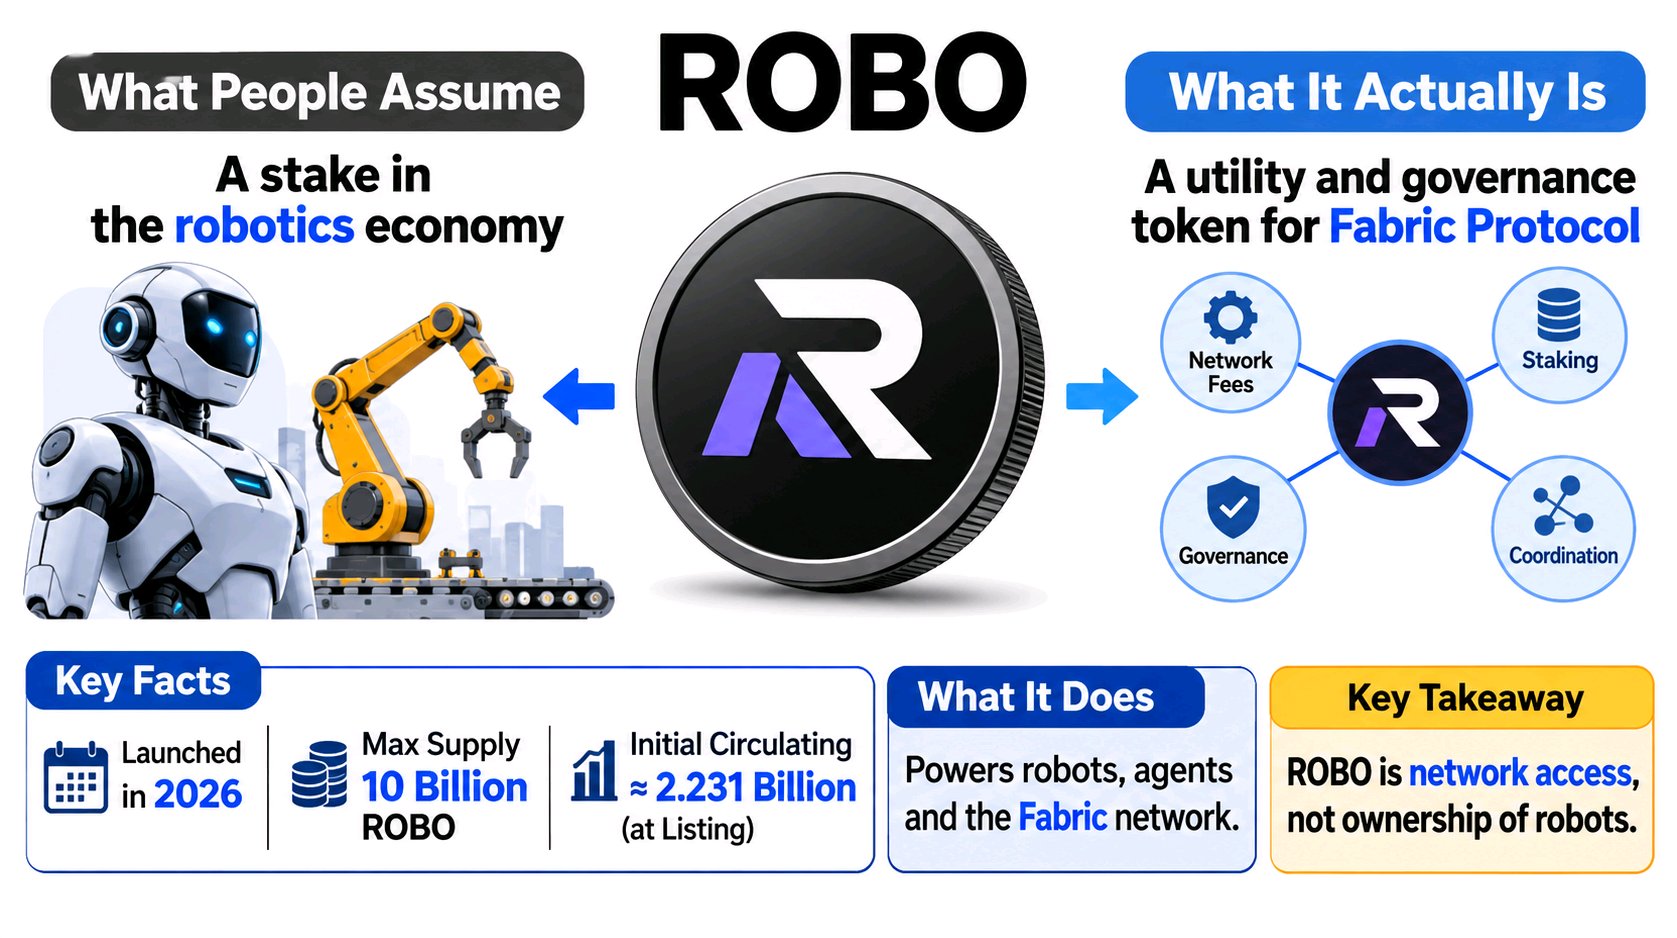
Puede que ROBO parezca una forma de tener una parte de la creciente economía de la robótica, pero tener el token no significa ser dueño de robots ni de sus ganancias. La distinción es fundamental: ROBO es un token de utilidad y gobernanza para Fabric Protocol, no un reclamo de capital sobre máquinas físicas ni una participación de su rendimiento económico. Lanzado en 2026, ROBO tiene un suministro máximo fijo de 10 mil millones de tokens. Aproximadamente 2.231 mil millones estaban en circulación inicialmente en su listado en exchanges en marzo de 2026. Esa distinción es fácil de pasar por alto si solo lees el titular. ROBO está diseñado para impulsar la infraestructura que conecta robots, agentes autónomos y desarrolladores. Se utiliza para comisiones de red, bonos operativos, staking, coordinación y gobernanza. Los operadores pueden hacer staking de tokens como garantía de rendimiento, mientras que los participantes de la red usan ROBO para acceder a servicios y coordinar la actividad de las máquinas. Pero no hay un reclamo automático sobre hardware de robots, capital de la empresa, dividendos o activos subyacentes. Su exposición económica proviene de la demanda de los servicios de red de Fabric y los mecanismos de participación, no de la propiedad directa de la industria robótica. Un suministro de 10 mil millones de tokens también pone la escala en perspectiva: este es un activo de utilidad de red cuyo valor depende de la adopción, el uso, la demanda de tokens y la dinámica de suministro circulante. No es una canasta de robots ni un reclamo garantizado sobre su productividad. ROBO representa el acceso a la infraestructura de la economía de los robots, no la propiedad de los robots en sí. Lo que importa es lo que realmente estás sosteniendo. #ByXIMPACT$ROBOUSDT
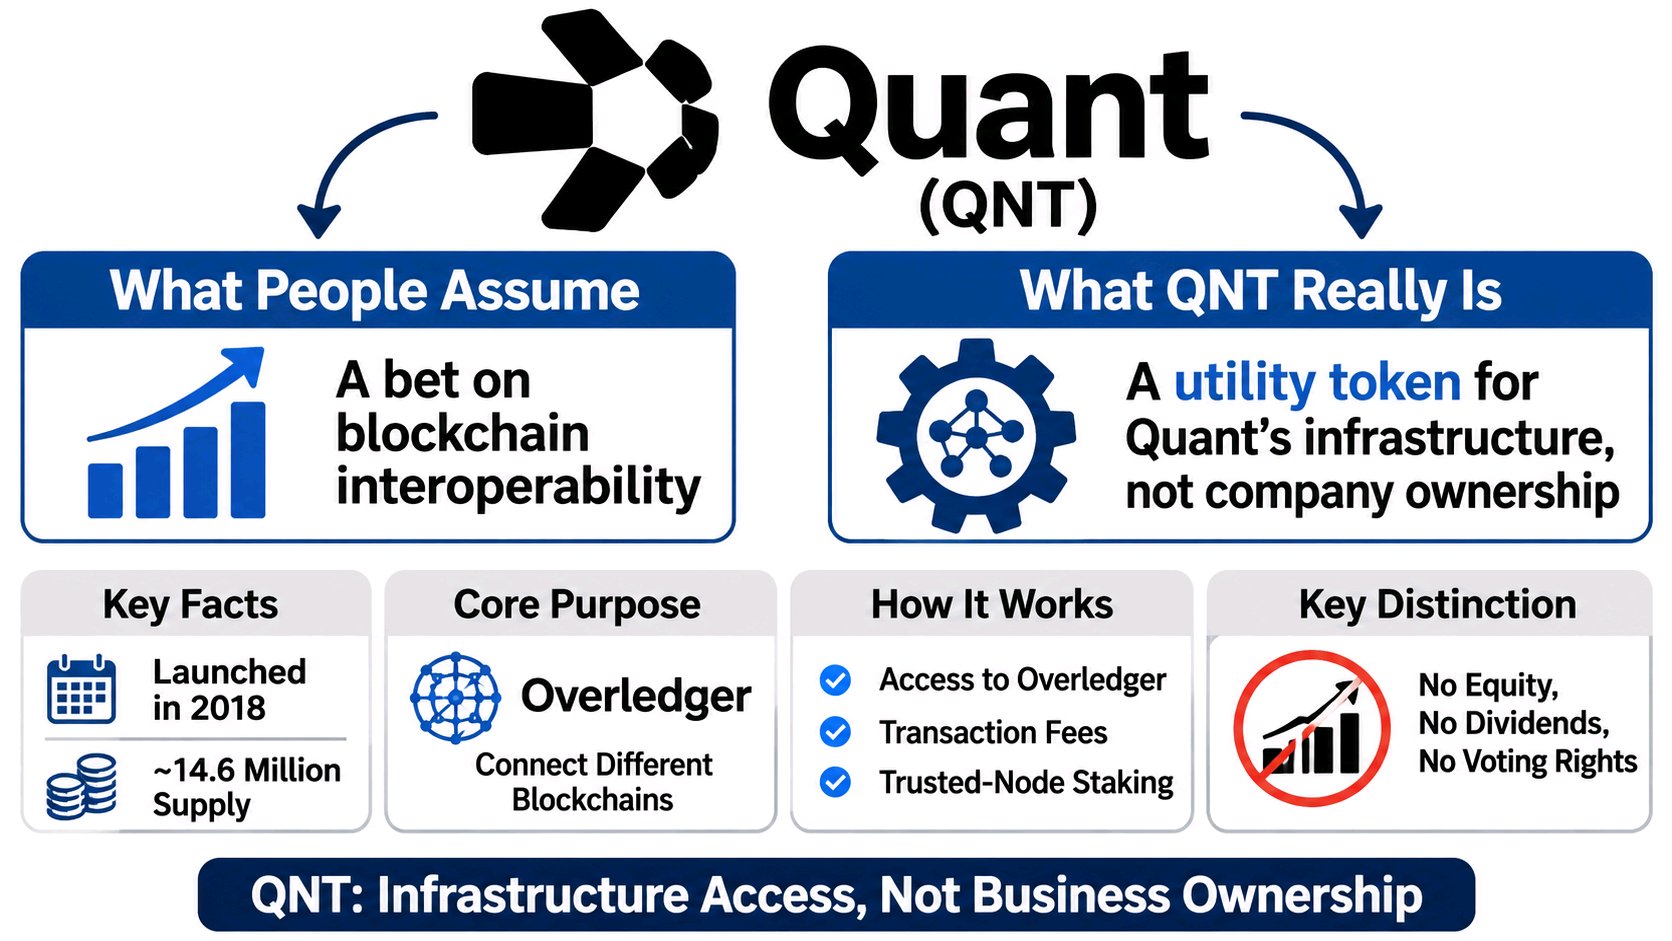
QNT puede parecer una apuesta por la interoperabilidad blockchain, pero no es una participación en Quant Network ni un derecho directo sobre los ingresos institucionales. La diferencia es simple: QNT es un token de utilidad diseñado para brindar acceso a la infraestructura de Quant, no acciones de la compañía. Lanzado en 2018 como un token ERC-20 basado en Ethereum, QNT experimentó una quema importante de aproximadamente 9,55 millones de tokens en septiembre de 2018, lo que dejó un suministro reportado de 14,61 millones. Su ecosistema principal gira en torno a Overledger, la tecnología de Quant para conectar diferentes blockchains y sistemas financieros existentes. Esa distinción es fácil de pasar por alto si solo leés el titular. QNT se utiliza para licencias y acceso a servicios de Overledger, mientras que su infraestructura Fusion en expansión introduce roles adicionales relacionados con tarifas de transacción y staking de nodos de confianza. Mantener QNT no otorga automáticamente a los inversores la propiedad de Quant Network, dividendos, derechos de voto o un reclamo sobre contratos empresariales. La escala hace que esta distinción sea importante. Con aproximadamente 14,6 millones de tokens en su suministro reportado, QNT tiene una base de tokens relativamente limitada en comparación con muchos activos cripto de gran capitalización. Pero el suministro limitado por sí solo no garantiza la adopción institucional ni crea un vínculo directo entre los ingresos de la empresa y los retornos de los poseedores de tokens. QNT representa el acceso a la infraestructura de Quant, no la propiedad del negocio detrás de ella. La verdadera distinción es lo que realmente estás sosteniendo. #ByXIMPACT $QNTUSDT
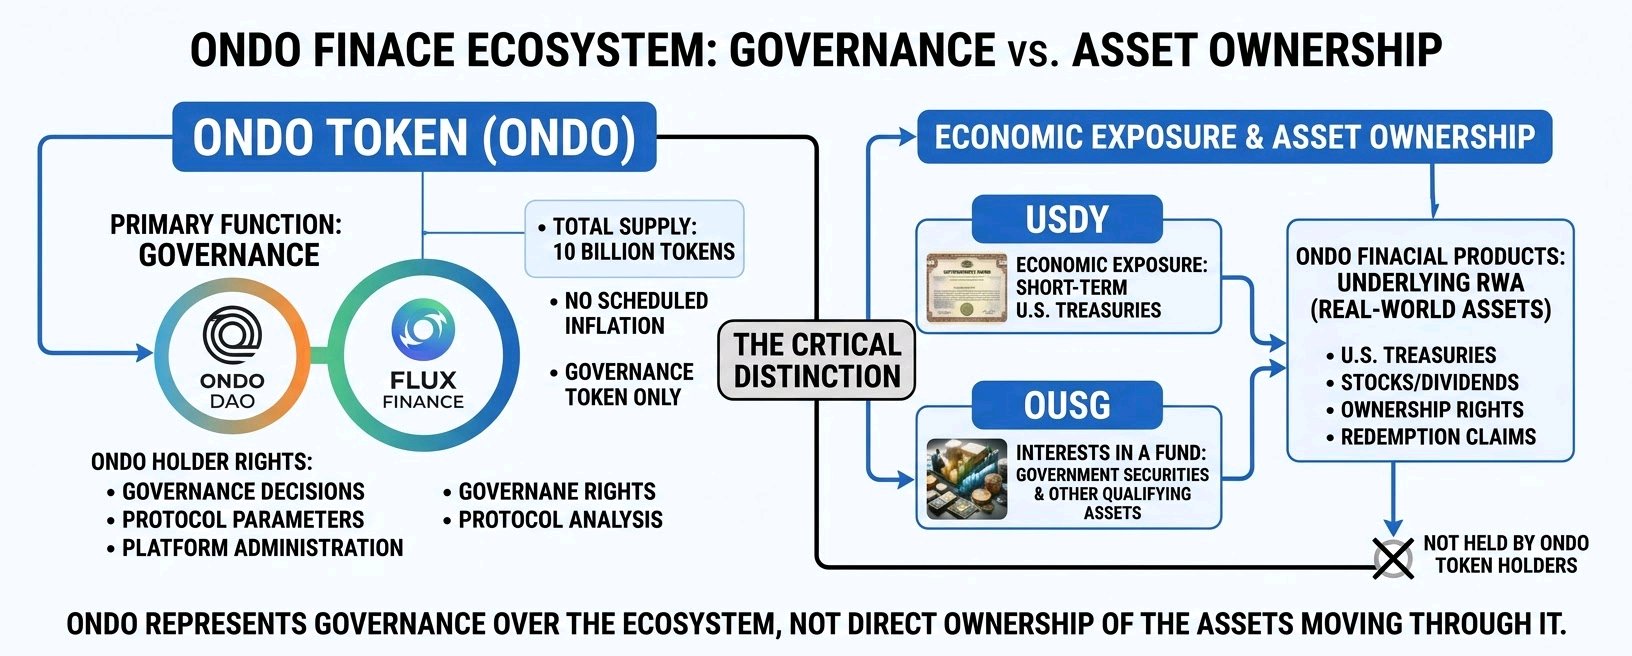
ONDO may look like a direct bet on tokenized U.S. Treasuries and real-world assets, but holding ONDO does not mean owning those assets. The distinction is between governing the ecosystem and receiving the economic returns of its products. ONDO launched with an initial supply of **10 billion tokens**. It serves as the governance token of the Ondo DAO and Flux Finance, with no scheduled inflation under its current token design. That distinction is easy to miss if you only read the headline. ONDO holders participate in governance decisions, including protocol parameters and platform administration. They do not automatically receive Treasury yields, stock dividends, ownership rights, or redemption claims on Ondo's underlying financial products. Those exposures belong to separate instruments such as USDY and OUSG. USDY provides economic exposure to short-term U.S. Treasuries, while OUSG represents interests in a fund investing in short-term government securities and other qualifying assets. The scale difference matters. Ondo's ecosystem connects blockchain infrastructure with billion-dollar real-world asset markets, but the value held inside those financial products is not the same thing as the value represented by ONDO itself. **ONDO represents governance over the ecosystem, not direct ownership of the assets moving through it.** The difference is not the Ondo name. It is what you are actually holding. $ONDOUSDT #ByXIMPACT
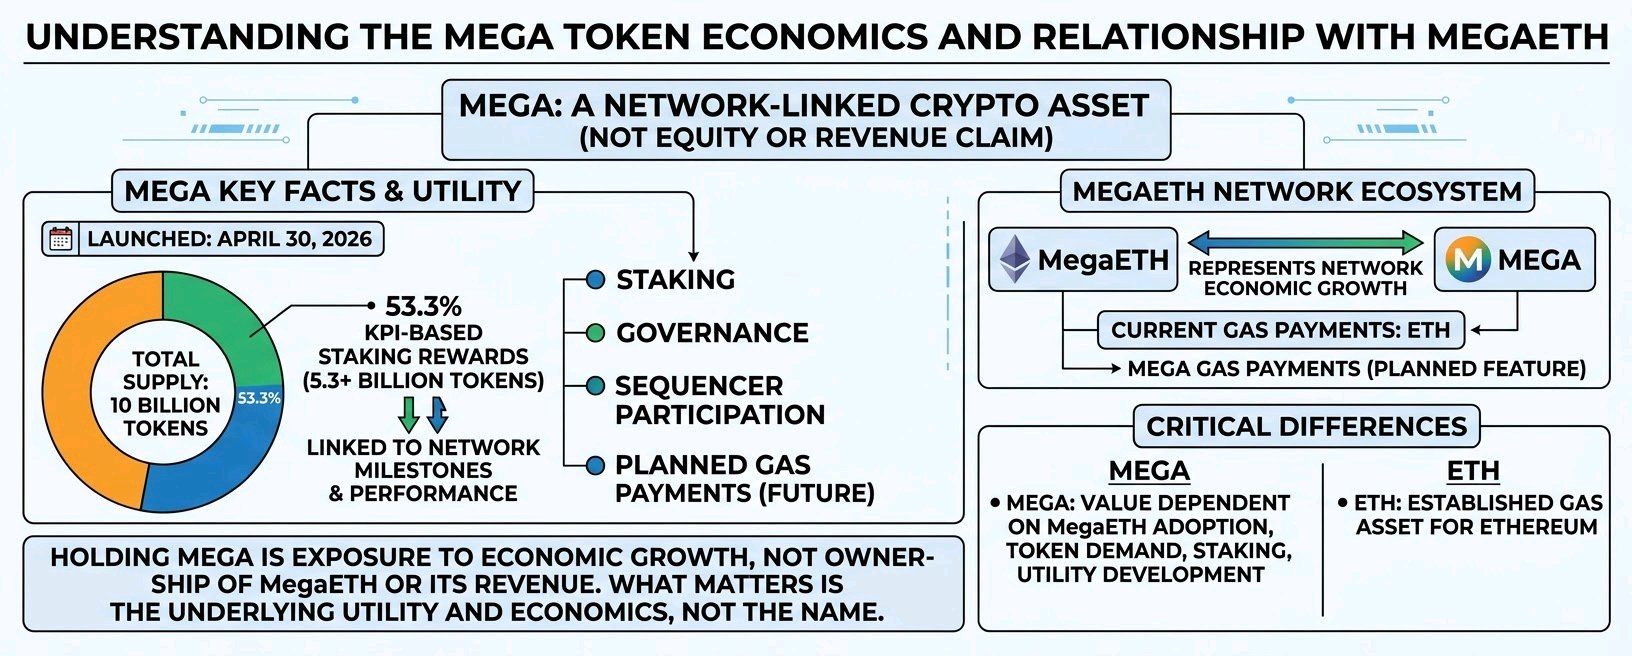
MEGA may look like a direct bet on Ethereum’s next-generation scaling revolution, but holding MEGA is not the same as owning a share of MegaETH or its revenue. Launched on April 30, 2026, MEGA has a fixed total supply of 10 billion tokens. Its most unusual feature is that 53.3% of the supply is allocated to KPI-based staking rewards, released as the network achieves specific performance and ecosystem milestones. That distinction is easy to miss if you only read the headline. MEGA is a network-linked crypto asset, not an equity claim, dollar-pegged token, or redeemable claim on underlying assets. Its intended roles include staking, governance, sequencer participation and future gas payments. However, transaction fees currently use ETH, while MEGA gas payments remain a planned feature. The supply structure makes the distinction even more important. More than 5.3 billion tokens are reserved for milestone-based rewards, meaning future supply distribution is connected to network progress rather than simply following a conventional calendar-based vesting schedule. Unlike ETH, which already serves as Ethereum's established gas asset, MEGA's economic value depends on MegaETH adoption, token demand, staking participation and how successfully its planned utility develops. MEGA represents exposure to a network's economic growth, not ownership of the network itself. What matters is not the name, but what you are actually holding.#ByXIMPACT $MEGAUSDT
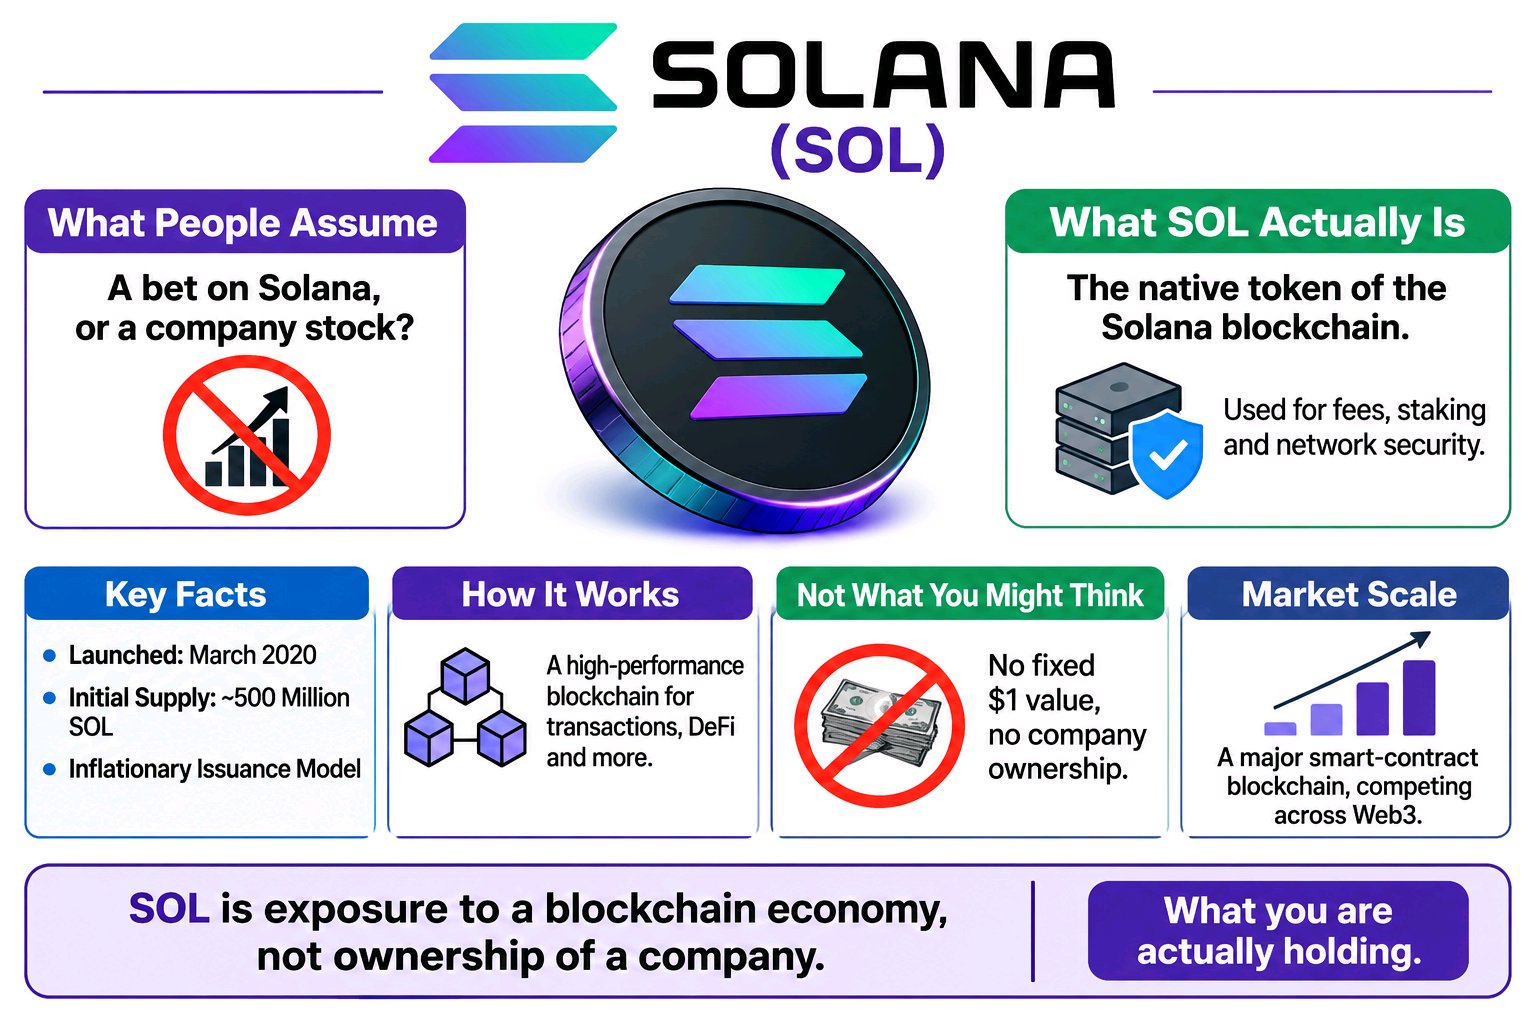
Se podría describir a SOL como una apuesta a Solana, pero no es ni capital accionario de una empresa ni un activo vinculado al dólar. Su precio está determinado por la demanda del mercado del token nativo de la red, no por un valor de canje fijo. Solana lanzó su Mainnet Beta en marzo de 2020, con una oferta inicial de aproximadamente 500 millones de SOL. A diferencia de un activo de oferta fija, SOL utiliza un modelo de emisión inflacionario, donde los nuevos tokens emitidos respaldan las recompensas de staking. Esa distinción es fácil de pasar por alto si solo lees el titular. Tener SOL no significa poseer acciones de Solana Labs, reclamar sus ganancias o tener derecho a canjear tokens por dólares. SOL es el activo nativo de la blockchain de Solana. Se utiliza para pagar tarifas de transacción, participar en el staking y respaldar la seguridad económica de la red. Su escala hace que la distinción sea importante: Solana es una blockchain de contratos inteligentes importante que compite por actividad en pagos, DeFi, trading y aplicaciones. La exposición económica de SOL está ligada a la adopción de la red, la demanda de tokens, la participación en el staking y la oferta cambiante, no a la propiedad de una empresa o a un valor en dólares garantizado. Los 500 millones de tokens originales también difieren fundamentalmente de una oferta fija permanente porque la emisión del protocolo continúa, mientras que la quema de comisiones compensa parte de ella. GitHub +1 SOL es exposición a una economía blockchain, no propiedad de la empresa detrás de ella. Lo que importa es lo que realmente estás sosteniendo. #ByXIMPACT $SOLUSDT
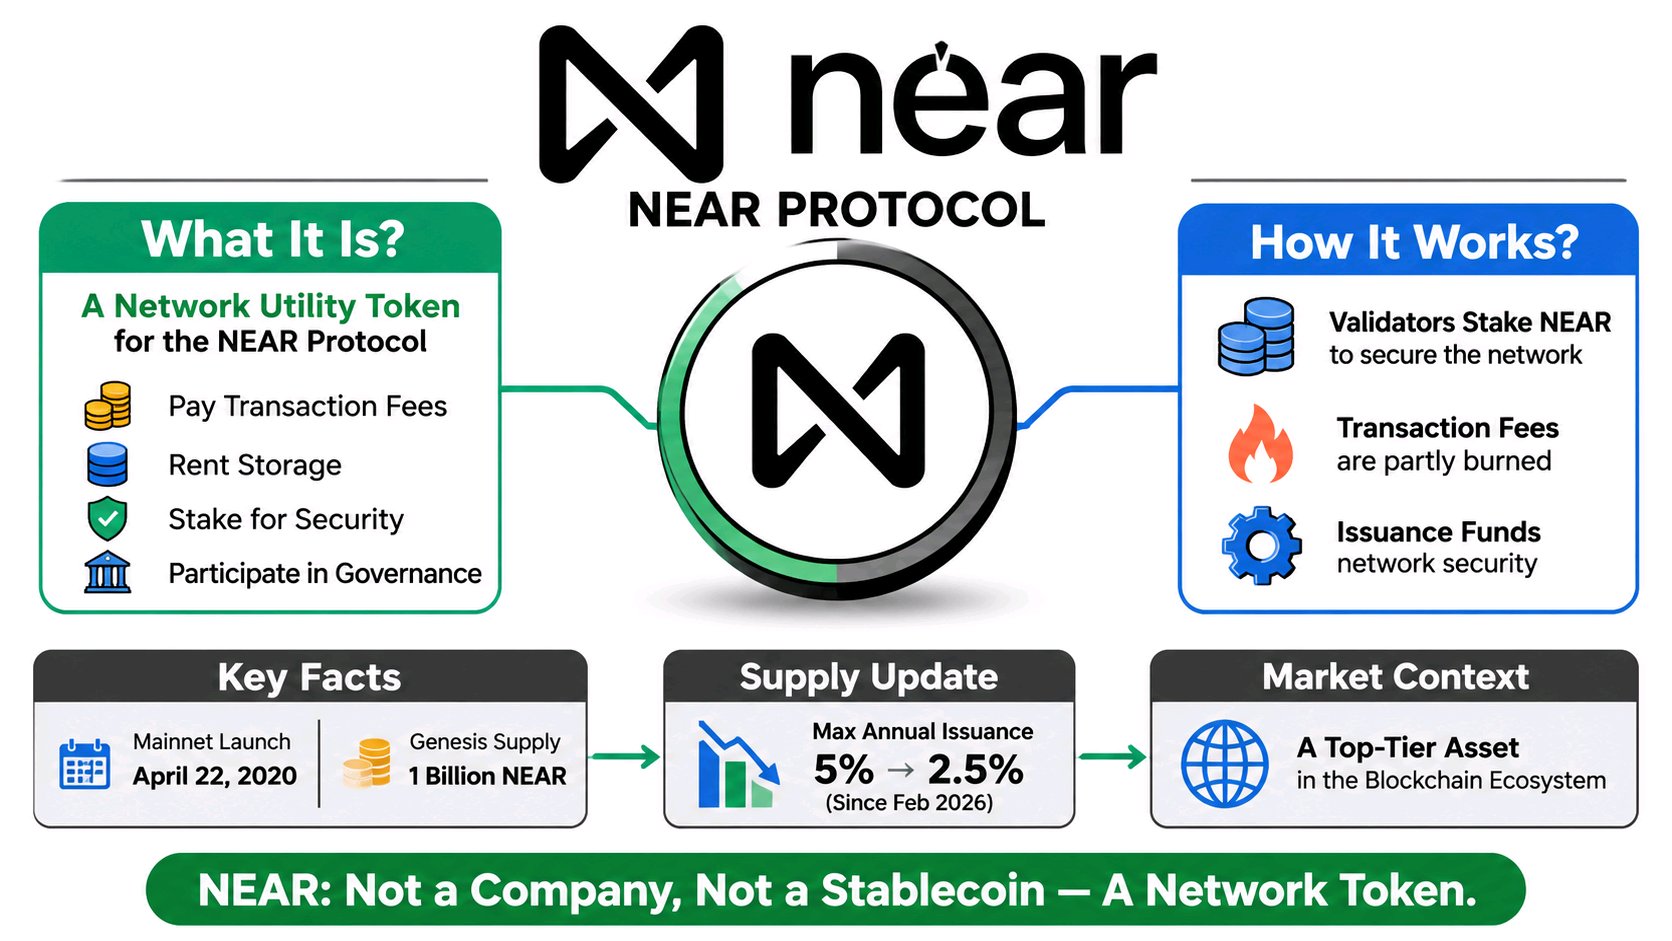
NEAR puede parecer una apuesta al crecimiento de una blockchain centrada en IA, pero en realidad es un token de utilidad de red con exposición directa a la actividad económica del Protocolo NEAR. NEAR lanzó su red principal el 22 de abril de 2020, con mil millones de tokens creados en su génesis. Su tokenomics ha evolucionado desde entonces, y la actualización de febrero de 2026 redujo la emisión anual máxima del 5% al 2,5%. Esa distinción es fácil de pasar por alto si solo lees el titular. NEAR no es capital de una empresa, una stablecoin vinculada al dólar ni un derecho directo sobre los activos de la red. Es el token nativo utilizado para tarifas de transacción, almacenamiento, staking y gobernanza. Los validadores hacen staking de NEAR para ayudar a asegurar la red, mientras que la emisión del protocolo financia la seguridad de la misma. Las tarifas de transacción se queman parcialmente, creando una compensación frente a la nueva emisión. La diferencia importante es que la oferta de NEAR no es fija. Su economía depende de la emisión, la demanda de staking, el uso de la red, la quema de tarifas y la capacidad del protocolo para capturar valor de sus aplicaciones. Incluso una adopción creciente no garantiza automáticamente la apreciación del token. A diferencia de una stablecoin diseñada para mantener un precio fijo, NEAR cotiza como un activo de red volátil cuyo valor de mercado refleja las expectativas sobre su utilidad y demanda futuras. NEAR no es propiedad de una empresa blockchain; es exposición a la economía de su red a través de lo que realmente tenés. #ByXIMPACT $NEARUSDT
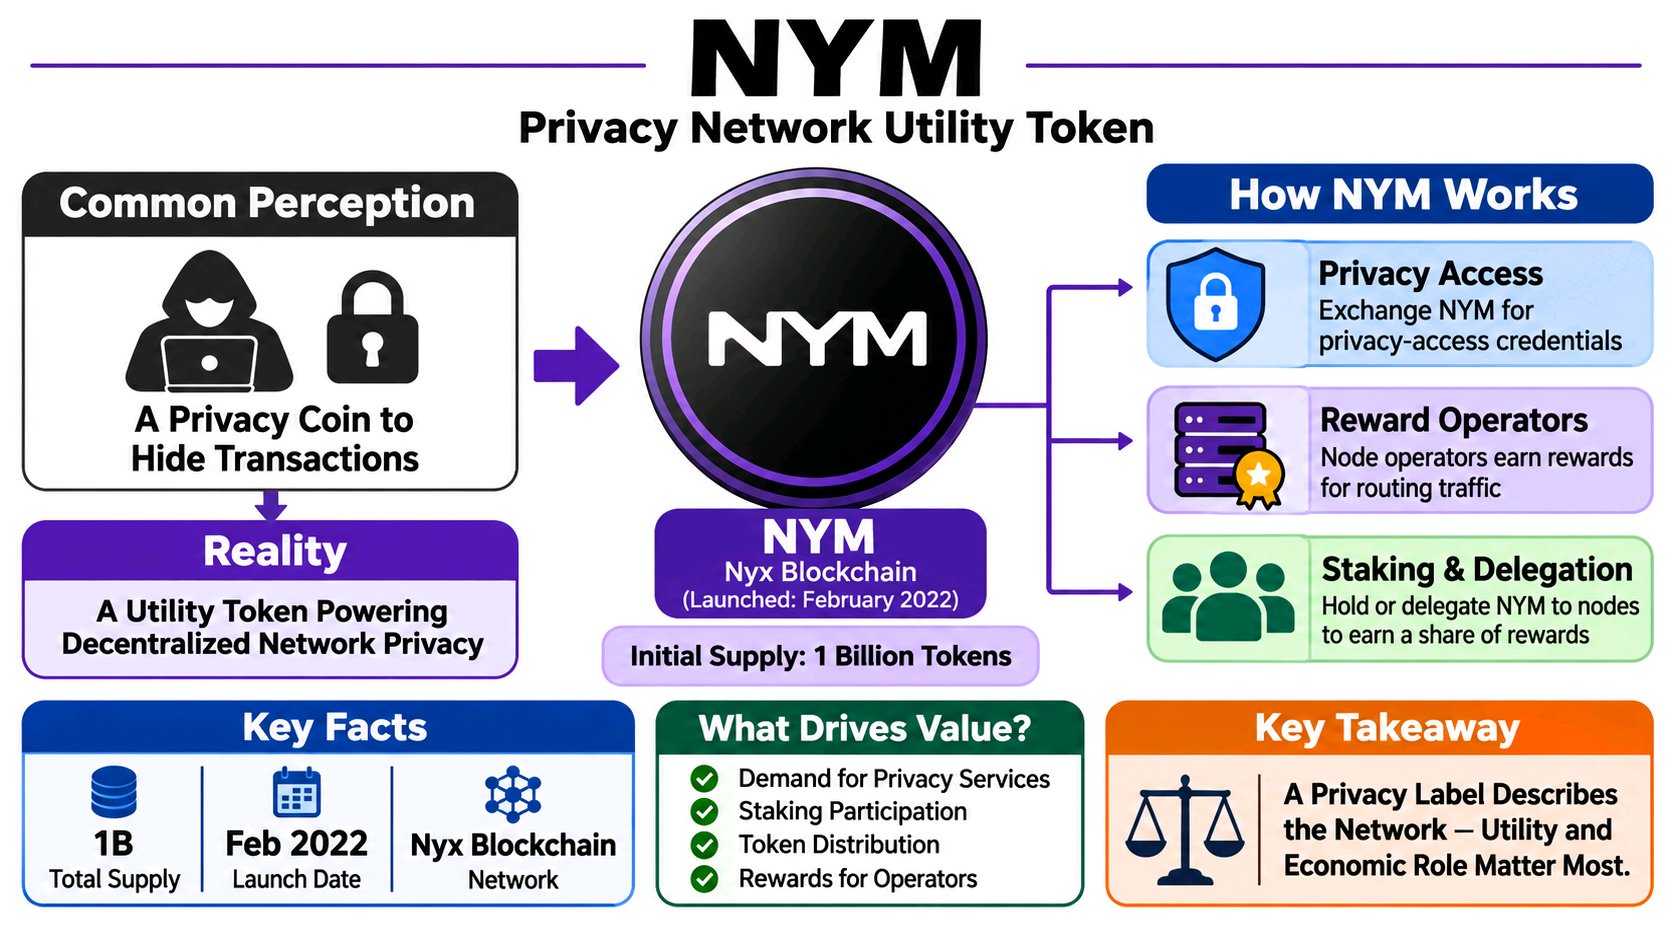
Puede que NYM parezca una moneda de privacidad diseñada para ocultar transacciones, pero en realidad es un token de utilidad que impulsa la privacidad de una red descentralizada. NYM se lanzó en la blockchain de Nyx en febrero de 2022 con un suministro inicial fijo de 1.000 millones de tokens. Fue diseñado para recompensar a los operadores de la red, respaldar el staking y facilitar el acceso a la infraestructura de privacidad de Nym. Nym +1 Esa distinción es fácil de pasar por alto si solo lees el titular. NYM no representa la propiedad de Nym Technologies, un derecho sobre las ganancias de la empresa ni un activo vinculado al dólar. Su función económica proviene de la participación en la red: los usuarios pueden intercambiar NYM por credenciales de acceso a la privacidad, los operadores de nodos obtienen recompensas por enrutar el tráfico y los titulares pueden delegar tokens a los nodos para construir reputación y obtener una parte de las recompensas. Nym +1 La escala importa. Un suministro de 1.000 millones de tokens respalda una economía de infraestructura en lugar de un modelo convencional de moneda de privacidad. El valor de NYM está ligado a la demanda de servicios de red, la participación en el staking, la distribución de tokens y la economía de recompensar a los operadores. No existe una promesa de canje en dólares fijos detrás del token. Documentación de Nym +1 Una etiqueta de privacidad describe la red. Lo que importa es la utilidad y la exposición económica de lo que realmente tenés. $NYMUSDT #ByXIMPACT
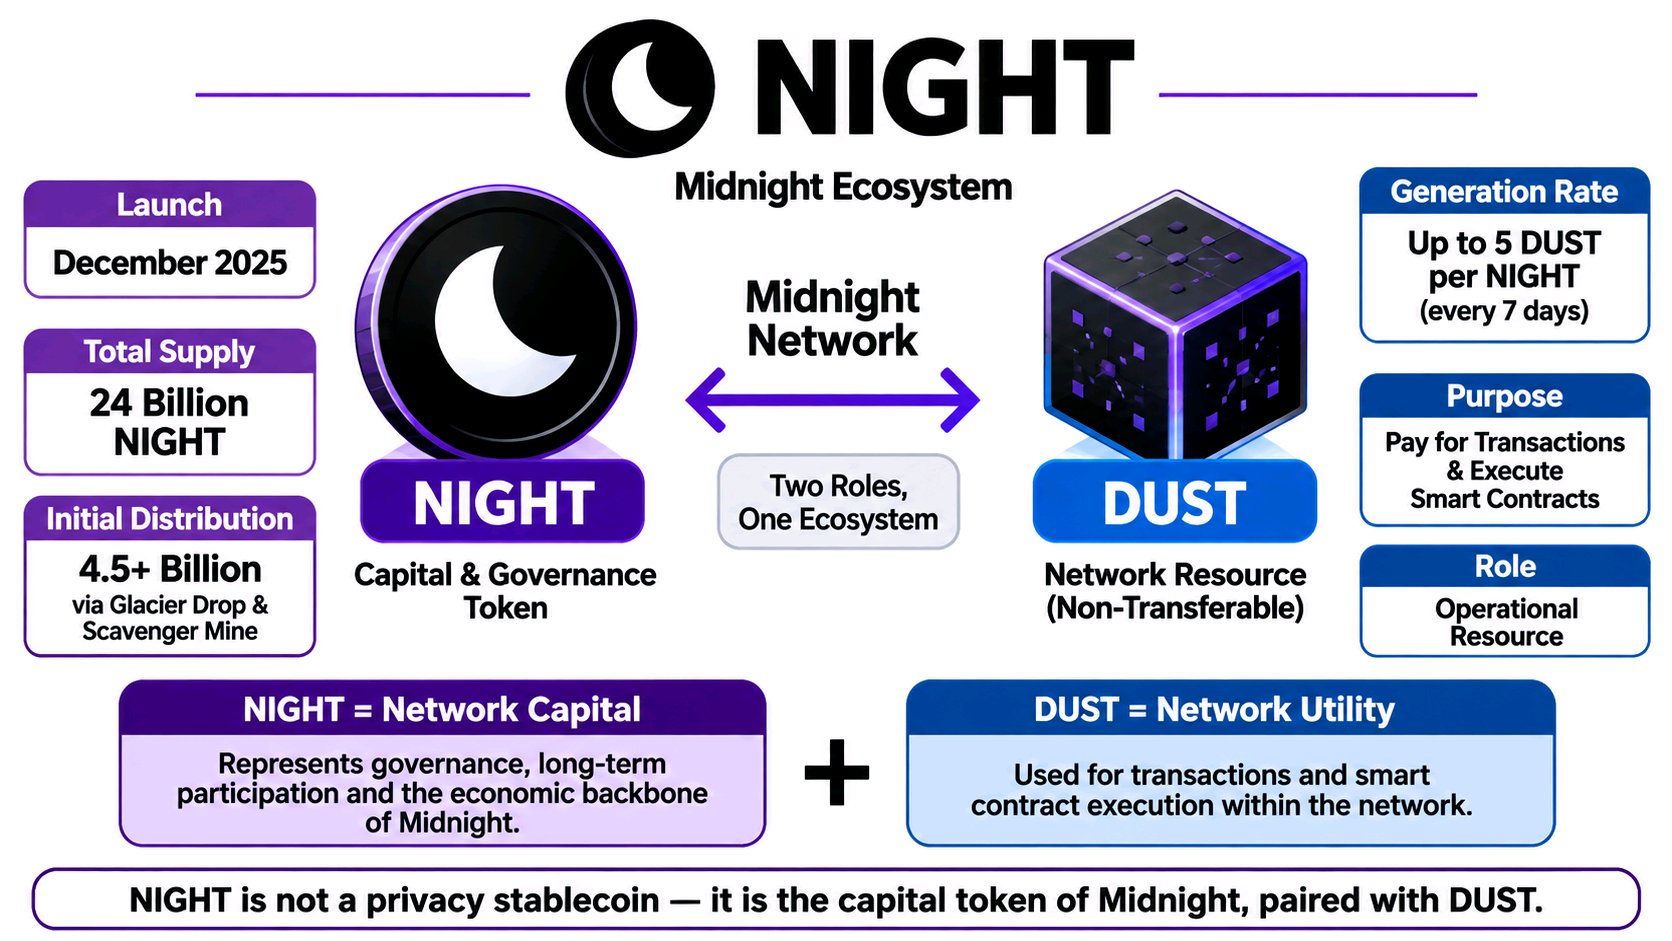
NIGHT may look like another privacy coin, but it is not designed to hide its own market value or represent a claim on private assets. It is the native capital and governance token of Midnight, with a separate resource called DUST handling network operations. Launched in December 2025 with a fixed total supply of 24 billion tokens, NIGHT was initially issued on Cardano. More than 4.5 billion tokens were claimed through the Glacier Drop and Scavenger Mine distribution phases. That distinction is easy to miss if you only read the headline. NIGHT is not a privacy-based stablecoin, a dollar-pegged asset, or a direct claim on underlying collateral. Holding NIGHT generates DUST, a non-transferable resource used to pay for transactions and execute smart contracts. Each NIGHT can generate up to 5 DUST over seven days. NIGHT also carries governance and long-term network participation functions. The economic separation matters. NIGHT represents the capital and governance side of the ecosystem, while DUST represents operational capacity. Its 24 billion token supply and phased community distribution make it a network asset rather than a conventional payment token. Community allocations also follow a scheduled unlocking process, not a fixed-value redemption promise. NIGHT is exposure to Midnight's network economics, not ownership of a private dollar reserve. The distinction is what you are actually holding. Sources: Midnight Network +3 #ByXIMPACT$NIGHTUSDT
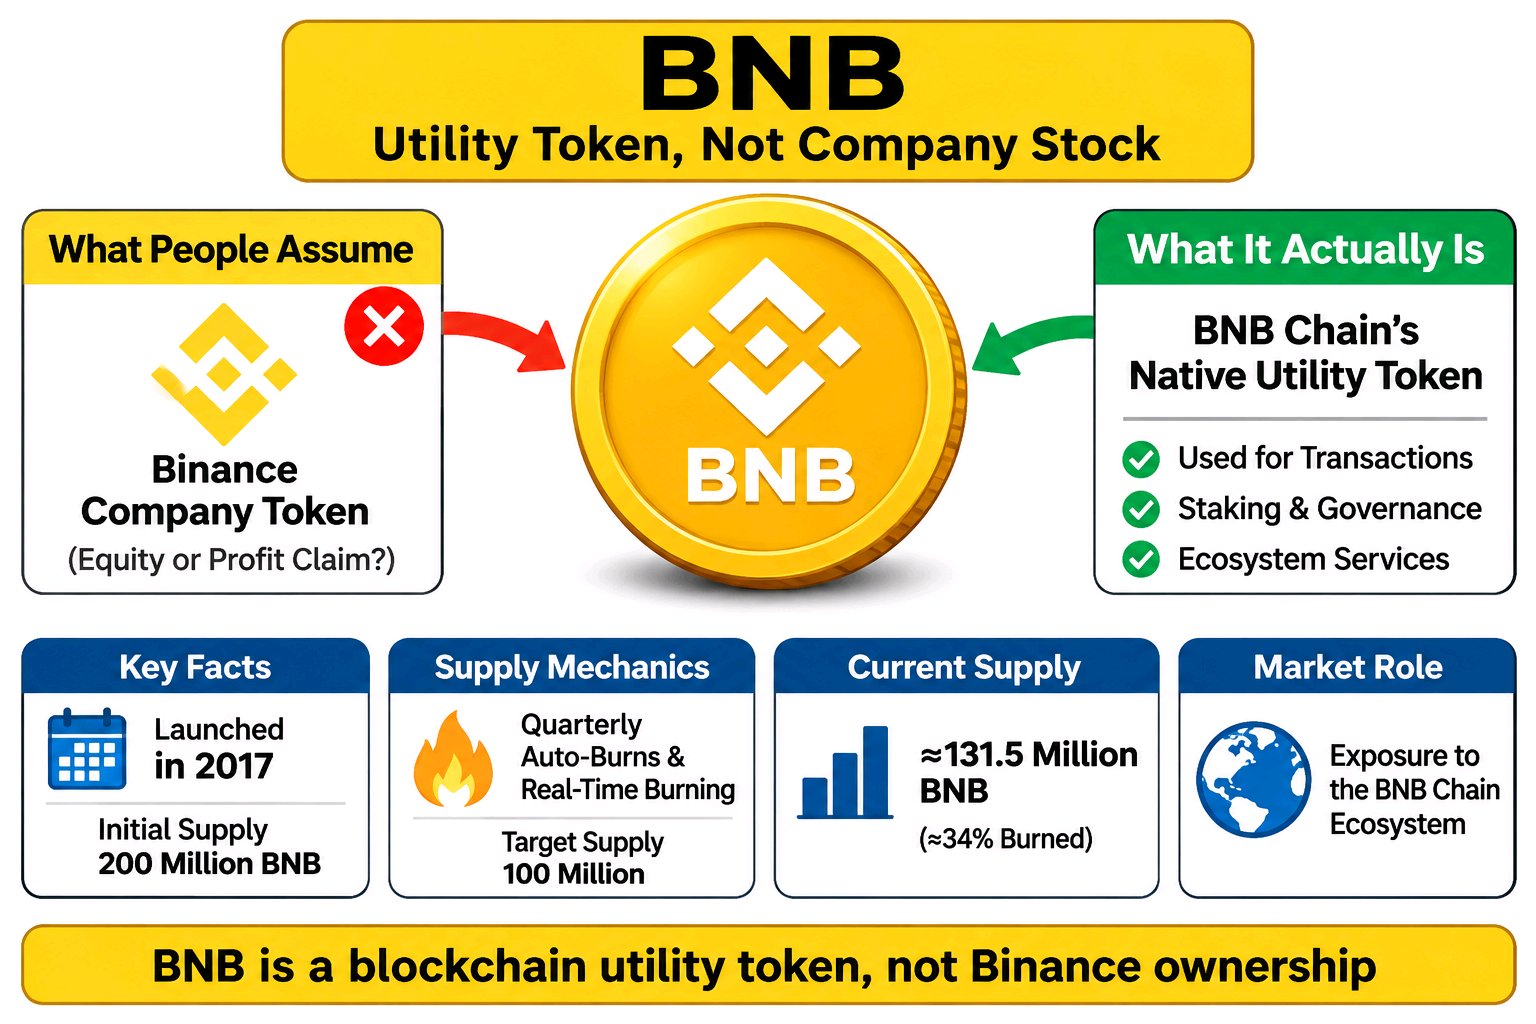
BNB may look like Binance's company token, but it is neither company stock nor a claim on Binance's profits. It is the native utility asset of the BNB Chain ecosystem, with its own market-driven price and declining supply mechanics. Launched in 2017 with an initial supply of 200 million BNB, the token was distributed through an ICO, founding allocations, and investor allocations. Its long-term supply target is 100 million tokens, supported by quarterly Auto-Burns and real-time gas-fee burning. SEC +2 That distinction is easy to miss if you only read the headline. Holding BNB does not give you equity in Binance, ownership of its assets, or a contractual right to its revenue. Instead, it provides exposure to the BNB ecosystem through transaction fees, staking, governance participation, and other network utilities. Its price depends on market demand, ecosystem activity, and supply dynamics. The scale matters: the original 200 million supply had fallen to approximately 131.5 million BNB after the 37th quarterly burn in October 2026. That is roughly 34% removed from the original supply. But burning tokens does not guarantee price appreciation, and a shrinking supply is not the same as a corporate profit claim. BNB Chain Blog +1 BNB is exposure to a blockchain ecosystem, not ownership of Binance. What matters is what you are actually holding. #ByXIMPACT $BNBUSDT
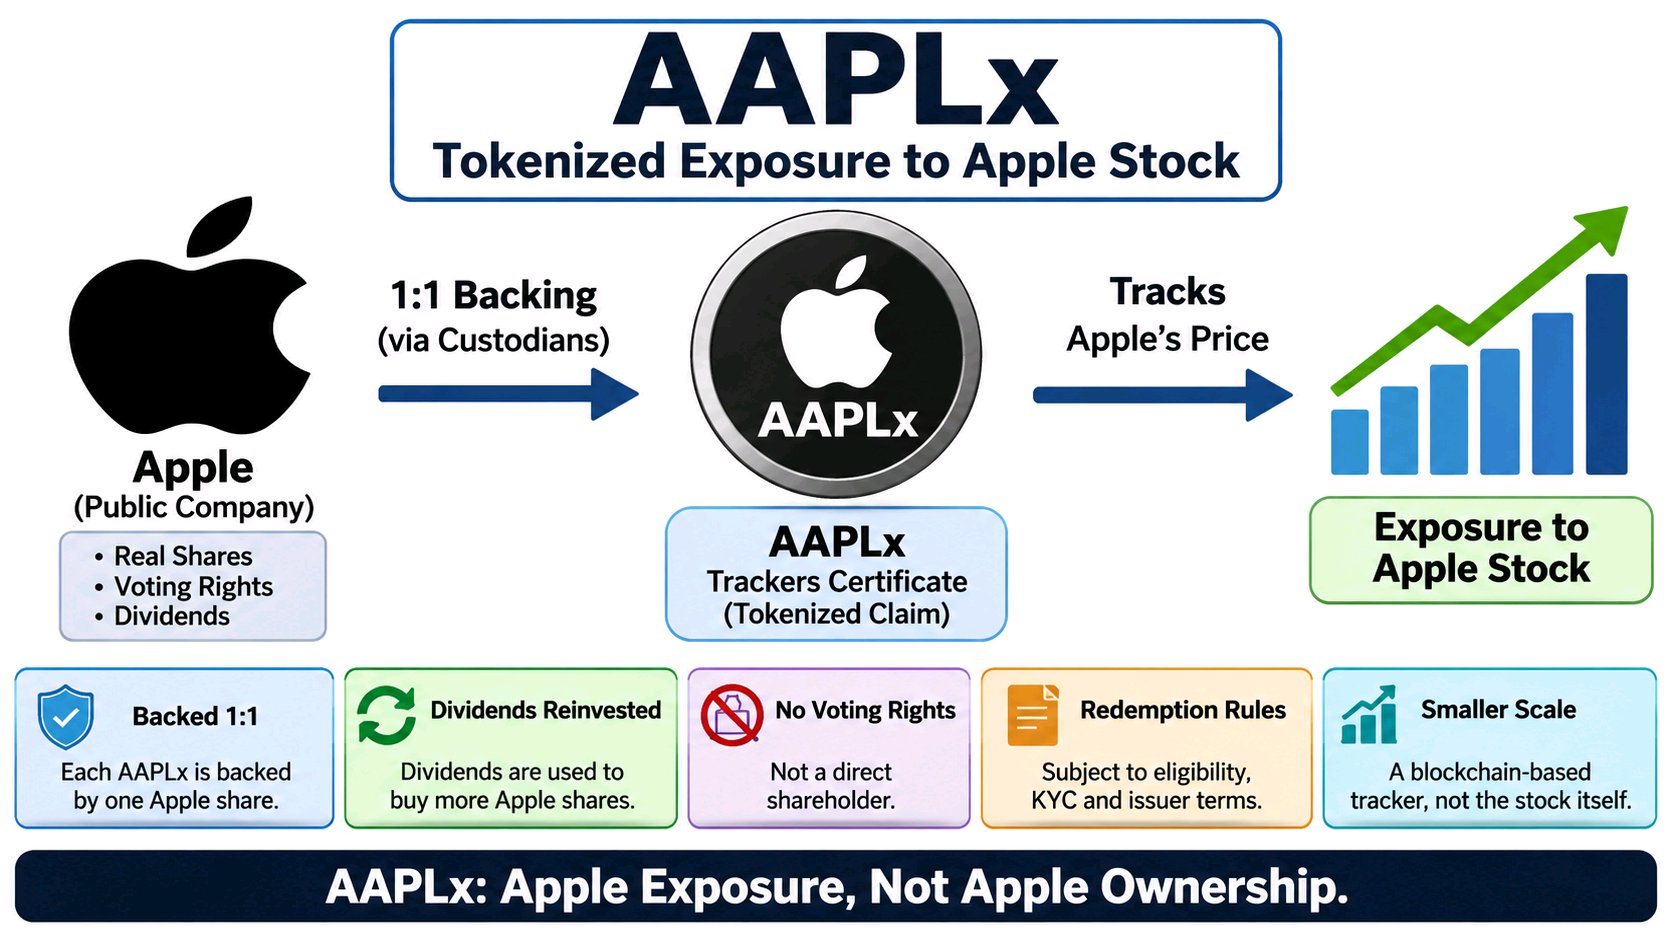
AAPLx puede parecer tener acciones de Apple en una blockchain, pero en realidad es un reclamo financiero tokenizado que sigue el precio de las acciones de Apple, no una propiedad directa de capital. Lanzado el 10 de junio de 2025 a través de Backed Assets (JE) Limited, AAPLx está diseñado para representar exposición económica a una acción de Apple, respaldado 1:1 por acciones subyacentes de Apple mantenidas con custodios regulados. <Cite refs={["turn772448search0","turn772448search1"]}/> Esa distinción es fácil de pasar por alto si solo lees el titular. AAPLx está estructurado como un certificado de seguimiento. Su valor sigue a las acciones de Apple, mientras que los pagos de dividendos se reinvierten en acciones subyacentes adicionales y se reflejan a través de ajustes en el token. Los titulares no reciben derechos de voto directos como accionistas ni se convierten en accionistas registrados de Apple. El canje está sujeto a requisitos de elegibilidad, verificaciones de identidad, montos mínimos y términos del emisor. <Cite refs={["turn772448search12","turn772448search0","turn772448search7"]}/> La diferencia de escala importa. Apple es una empresa que cotiza en bolsa con un vasto mercado de capitales tradicional, mientras que AAPLx representa una capa de exposición comparativamente pequeña, basada en blockchain, a ese mercado. Su suministro de tokens y su estructura de canje no lo hacen equivalente a poseer acciones de Apple directamente. AAPLx pone la exposición a Apple en la cadena, no la propiedad de Apple en tus manos. $AAPLXUSDT #ByXIMPACT
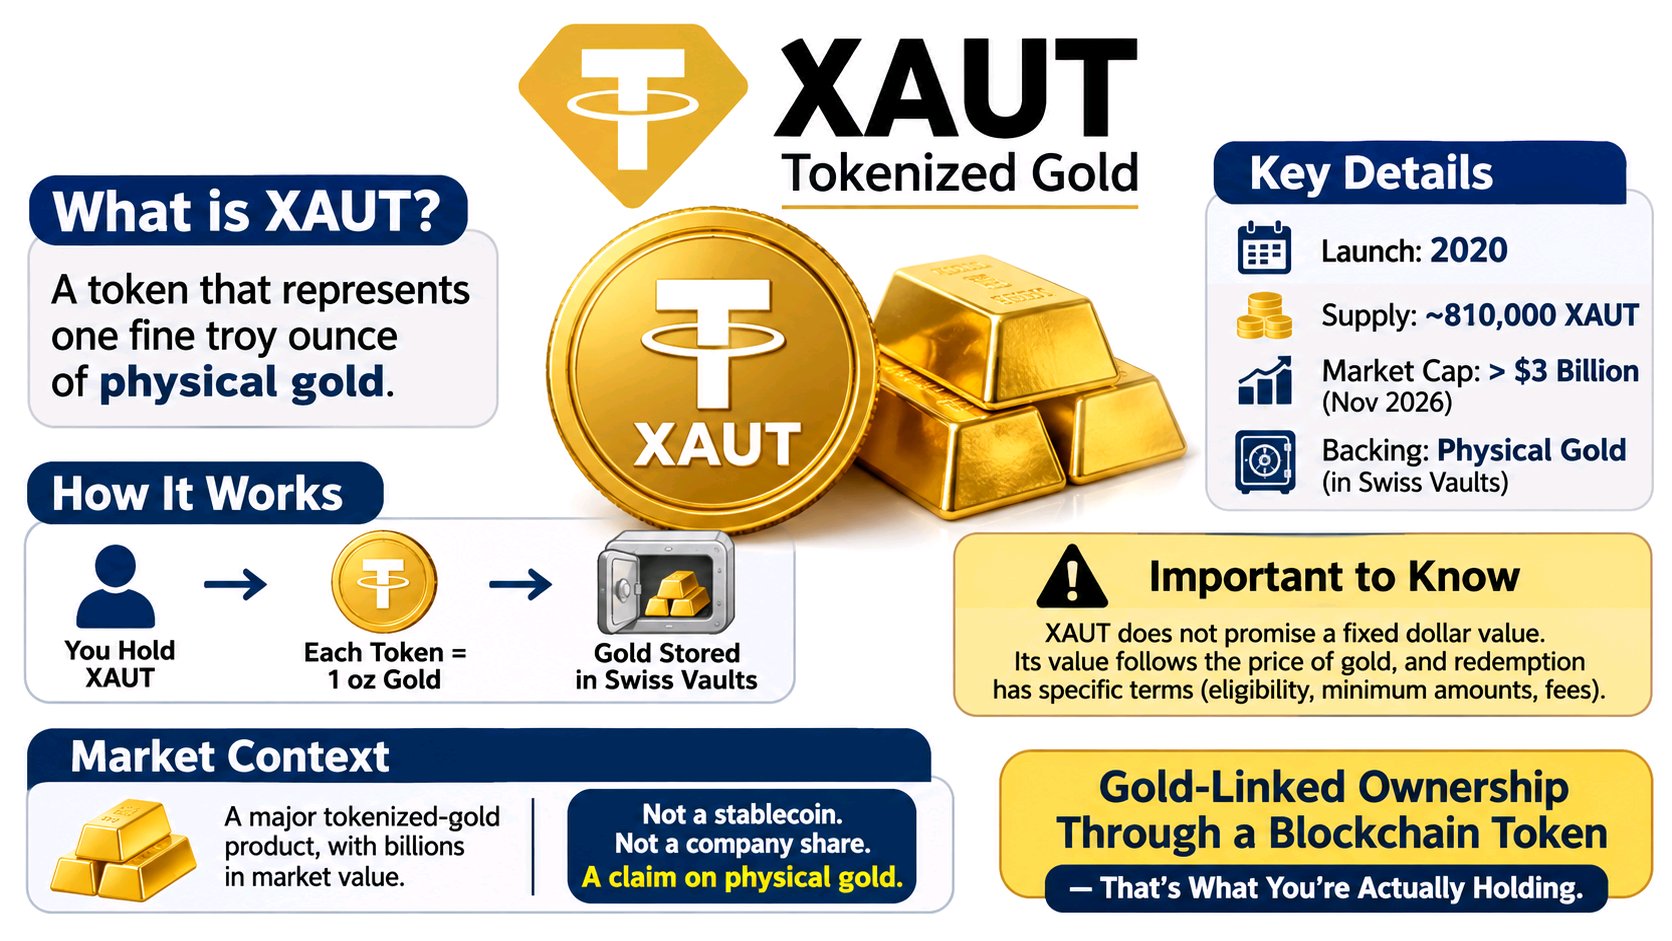
XAUT puede parecer otra criptomoneda que sigue al oro, pero representa un derecho sobre una exposición a oro físico, en lugar de un valor vinculado al dólar o a la propiedad de una empresa cripto. Lanzado en 2020 por Tether, XAUT está diseñado para que cada token represente una onza troy fina de oro físico guardado en bóvedas suizas. Su oferta se expande y se contrae con la emisión y el canje de tokens. Esa distinción es fácil de pasar por alto si solo leés el titular. XAUT no promete un valor fijo en dólares. Su valor económico sigue el precio de mercado del oro, mientras que la capacidad del titular para canjear oro físico depende de los requisitos de elegibilidad, montos mínimos, comisiones y términos de canje de Tether. Con aproximadamente 810.000 tokens en circulación y una capitalización de mercado superior a los 3.000 millones de dólares en noviembre de 2026, XAUT se ha convertido en un producto significativo de oro tokenizado. Pero su escala no lo hace equivalente a tener lingotes de libre acceso. CoinGecko +1 La distinción es simple: la exposición de propiedad vinculada al oro a través de un token de blockchain no es lo mismo que tener y controlar oro físicamente. En última instancia, XAUT se trata de lo que realmente tenés. #ByXIMPACT $XAUTUSDT
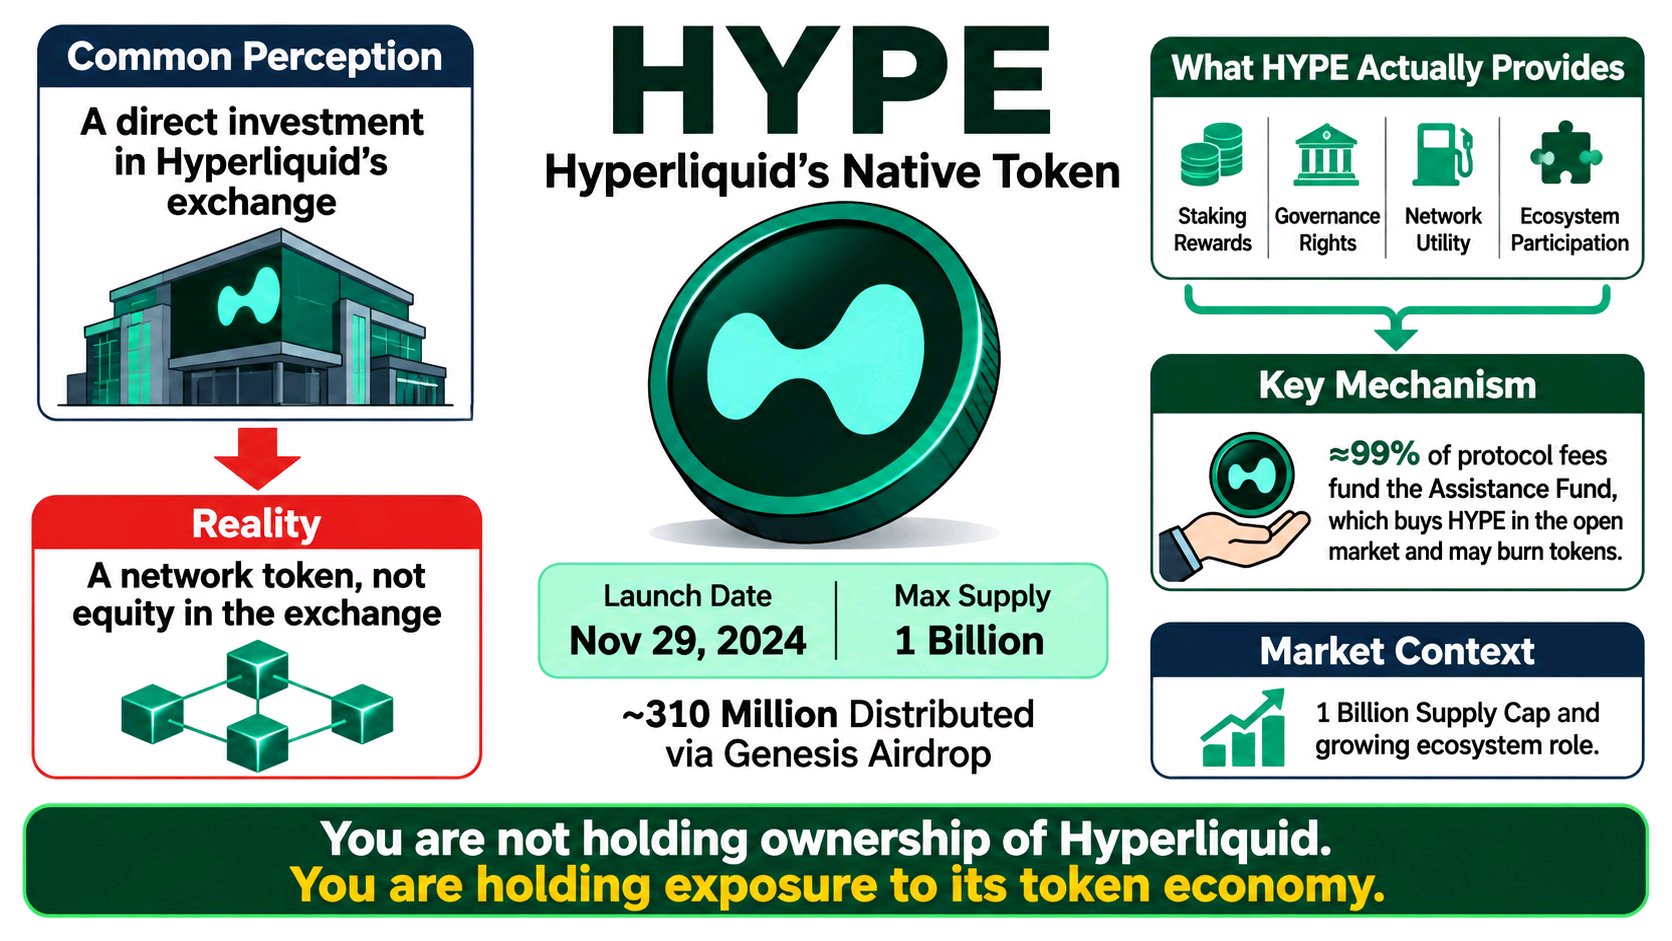
HYPE may look like a direct investment in Hyperliquid's exchange, but it is actually a network token whose value depends on market demand, protocol activity, and token economics. Launched on November 29, 2024, HYPE has a maximum supply of 1 billion tokens, with approximately 310 million distributed to early users through its genesis airdrop. That distinction is easy to miss if you only read the headline. Holding HYPE does not mean owning shares in Hyperliquid or having a direct legal claim on its revenue. The token provides staking, governance, network fee utility, and ecosystem participation. Its economic exposure comes from demand for the token and mechanisms connecting protocol activity to token purchases. One important mechanism is the Assistance Fund. Approximately 99% of protocol fees are allocated to it, funding open-market HYPE purchases, with acquired tokens potentially burned. This creates a connection between exchange activity and token demand, but it does not guarantee price appreciation or give holders a direct dividend claim. With a 1 billion token supply cap and a growing role across Hyperliquid's trading and blockchain infrastructure, HYPE is more than an exchange-related speculative asset. But it is not equity in the exchange either. You are not holding ownership of Hyperliquid. You are holding exposure to its token economy. #ByXIMPACT
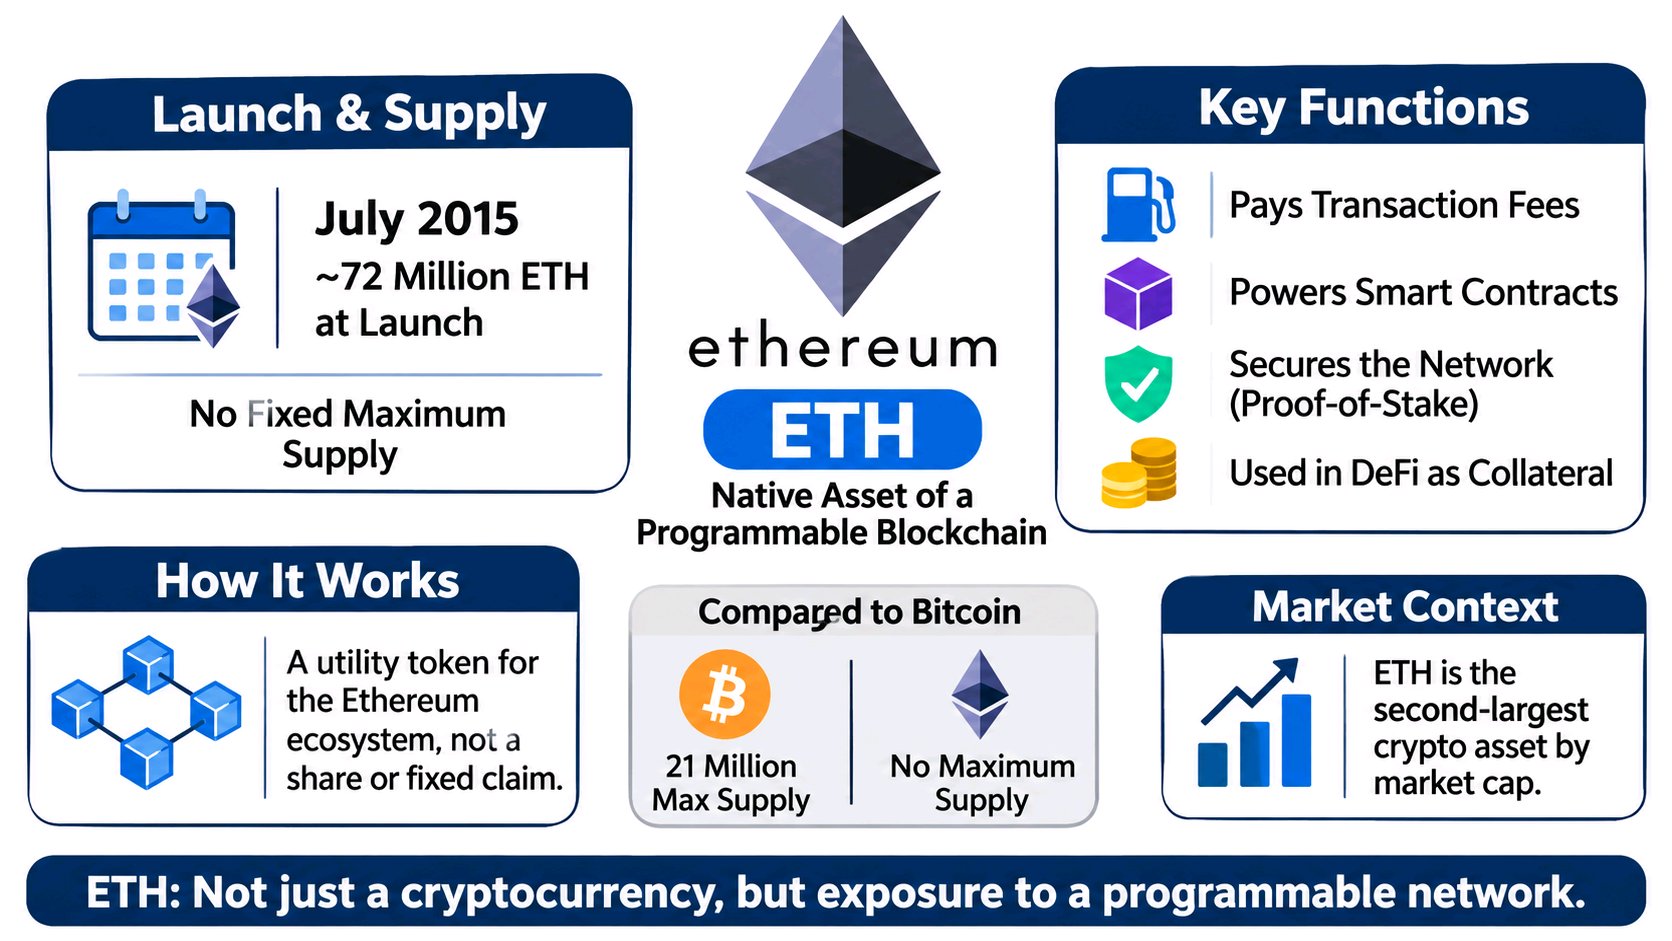
Ethereum may be described as another cryptocurrency competing with Bitcoin, but ETH is fundamentally different: it is the native asset of a programmable blockchain, not a claim on a company or a fixed-value asset. Ethereum launched in July 2015 with an initial supply of approximately 72 million ETH. Unlike Bitcoin’s fixed 21 million supply cap, ETH has no permanent maximum supply. That distinction is easy to miss if you only read the headline. ETH serves multiple economic functions within Ethereum. It pays transaction fees, powers smart-contract execution, secures the network through staking, and acts as collateral across decentralized finance. Since Ethereum introduced proof-of-stake in September 2022, validators have staked ETH to help secure the network and earn rewards. Meanwhile, transaction-fee burning can remove ETH from circulation, meaning supply changes through both issuance and destruction. The important difference is that ETH's economic exposure comes from demand for blockspace, network security, staking, and its role as an asset within the Ethereum ecosystem. It does not provide shareholders' rights, guaranteed income, or a fixed redemption value. Its supply dynamics also differ significantly from Bitcoin's predetermined issuance schedule. ETH is not simply a bet on a cryptocurrency price; it is exposure to the economic activity and security of a blockchain network. What matters is not just the name, but what you are actually holding. #ByXIMPACT $ETHUSDT
NVDAX may look like an NVIDIA cryptocurrency, but its value comes from NVIDIA stock, not from a native blockchain economy. Launched on June 12, 2025, NVIDIA xStock is issued as a tokenized tracker certificate. Each NVDAX represents economic exposure to one NVIDIA share and is backed 1:1 by the underlying stock held through regulated custodians. That distinction is easy to miss if you only read the headline. NVDAX is not NVIDIA company stock in your wallet. It is a financial certificate designed to track NVIDIA's share price. Holders receive economic exposure, including dividend value reflected through additional tokens, but do not receive shareholder voting rights or direct ownership of the underlying shares. Issuance and redemption operate under eligibility requirements and product terms, rather than unrestricted conversion. The scale difference matters. NVIDIA is a major publicly traded company with a market valuation measured in trillions of dollars, while NVDAX represents a much smaller tokenized market, with roughly $95 million in reported market capitalization at the time of writing. It brings traditional equity exposure onto blockchain networks without turning that exposure into a native NVIDIA cryptocurrency. One gives you ownership of a share through traditional equity markets; the other gives you tokenized economic exposure to that share. The label says NVIDIA crypto. The mechanism tells you what you are actually holding. #ByXIMPACT$NVDAXUSDT
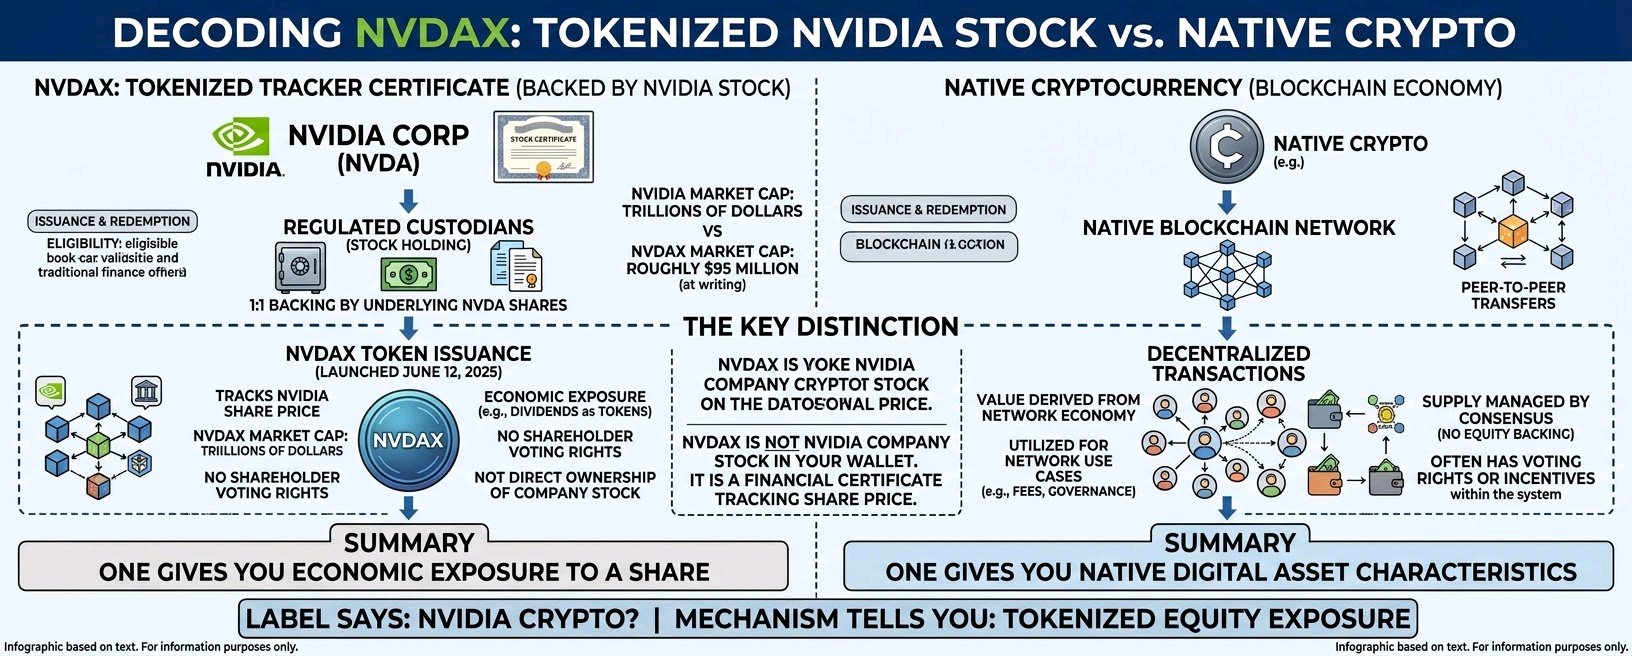
MNT may look like a bet on Mantle's growth, but it is not company equity or a direct claim on network revenue. It is a network utility and governance token whose value depends on ecosystem demand and market exposure. Mantle emerged from BitDAO's transition in 2023, with BIT converting into MNT at a 1:1 ratio. Following a governance-approved decision not to convert 3 billion BIT, the total MNT supply was reduced to approximately 6.22 billion tokens. That distinction is easy to miss if you only read the headline. MNT gives holders several functions: paying transaction fees on Mantle Network, participating in DAO governance, and supporting ecosystem activities. But holding MNT does not provide ownership of Mantle, guaranteed income, or a contractual right to redeem tokens for treasury assets or network revenue. The supply structure adds another important detail. Approximately 3.1 billion MNT is circulating, while roughly 3.0 billion remains in the Mantle treasury, subject to governance-controlled allocation. This means treasury decisions and future token distribution matter alongside network adoption. Unlike an equity instrument, MNT does not automatically give holders a share of business profits. Its exposure comes from network utility, governance influence, ecosystem demand, and market expectations. The difference is simple: exposure to Mantle's ecosystem is not ownership of its economic output. What matters is what you are actually holding. #ByXIMPACT$MNTUSDT
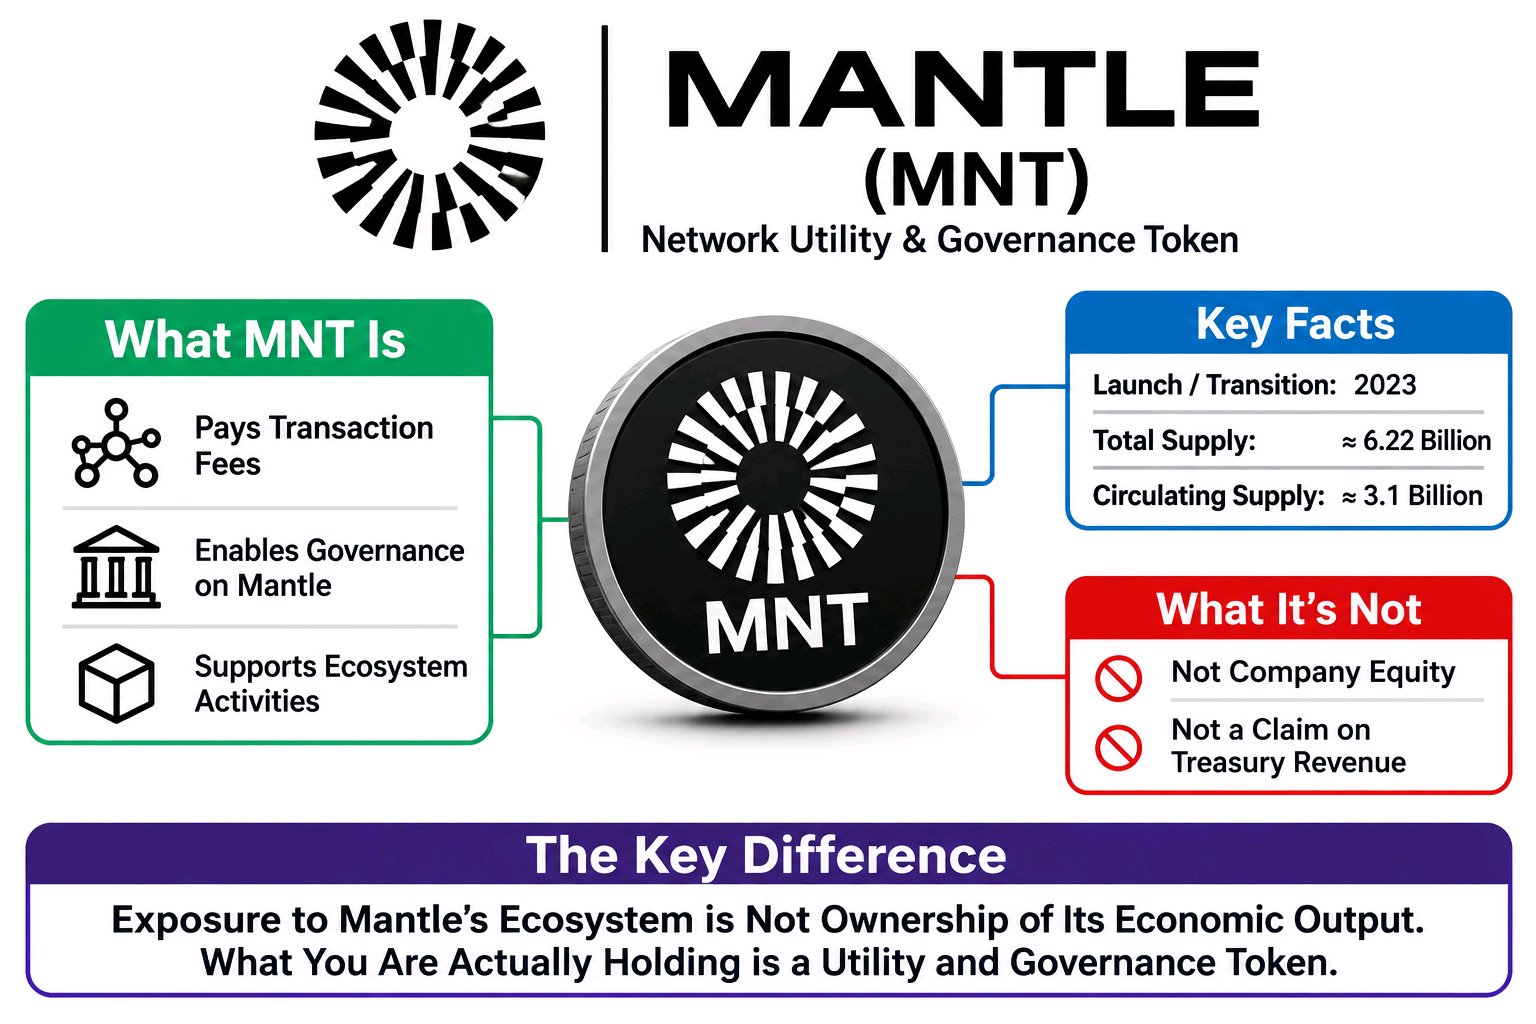
BERA puede parecer una apuesta al ecosistema Proof-of-Liquidity de Berachain, pero no es un derecho sobre la liquidez bloqueada ni sobre los ingresos de las aplicaciones de la red. Es el activo nativo de gas y staking de la red, cuyo valor depende de la demanda por la propia Berachain. Berachain lanzó su mainnet el 6 de febrero de 2025, con un suministro inicial de 500 millones de BERA. El token se utiliza para pagar tarifas de transacción y hacer staking en los validadores responsables de asegurar la red. The Block +1 Esa distinción es fácil de pasar por alto si solo lees el titular. BERA da a los titulares exposición a la demanda económica de la infraestructura de Berachain, no la propiedad directa de sus aplicaciones, pools de liquidez o negocios del ecosistema. Su valor de mercado está determinado por la oferta, la demanda, la actividad de la red y las expectativas sobre la adopción futura. No está respaldado por dólares, no es canjeable por un precio fijo ni equivale a capital en Berachain. La escala importa. Un suministro inicial de 500 millones de tokens establece una distribución inicial sustancial, pero no establece una cantidad correspondiente de garantía o valor económico garantizado. A diferencia de una stablecoin, BERA no tiene una promesa de redención en dólares fijos. Crypto Asset Statement +1 La distinción es simple: poseer BERA significa tener exposición al activo económico nativo de una blockchain, no ser dueño del valor de todo lo que se construye sobre ella. #ByXIMPACT $BERAUSDT
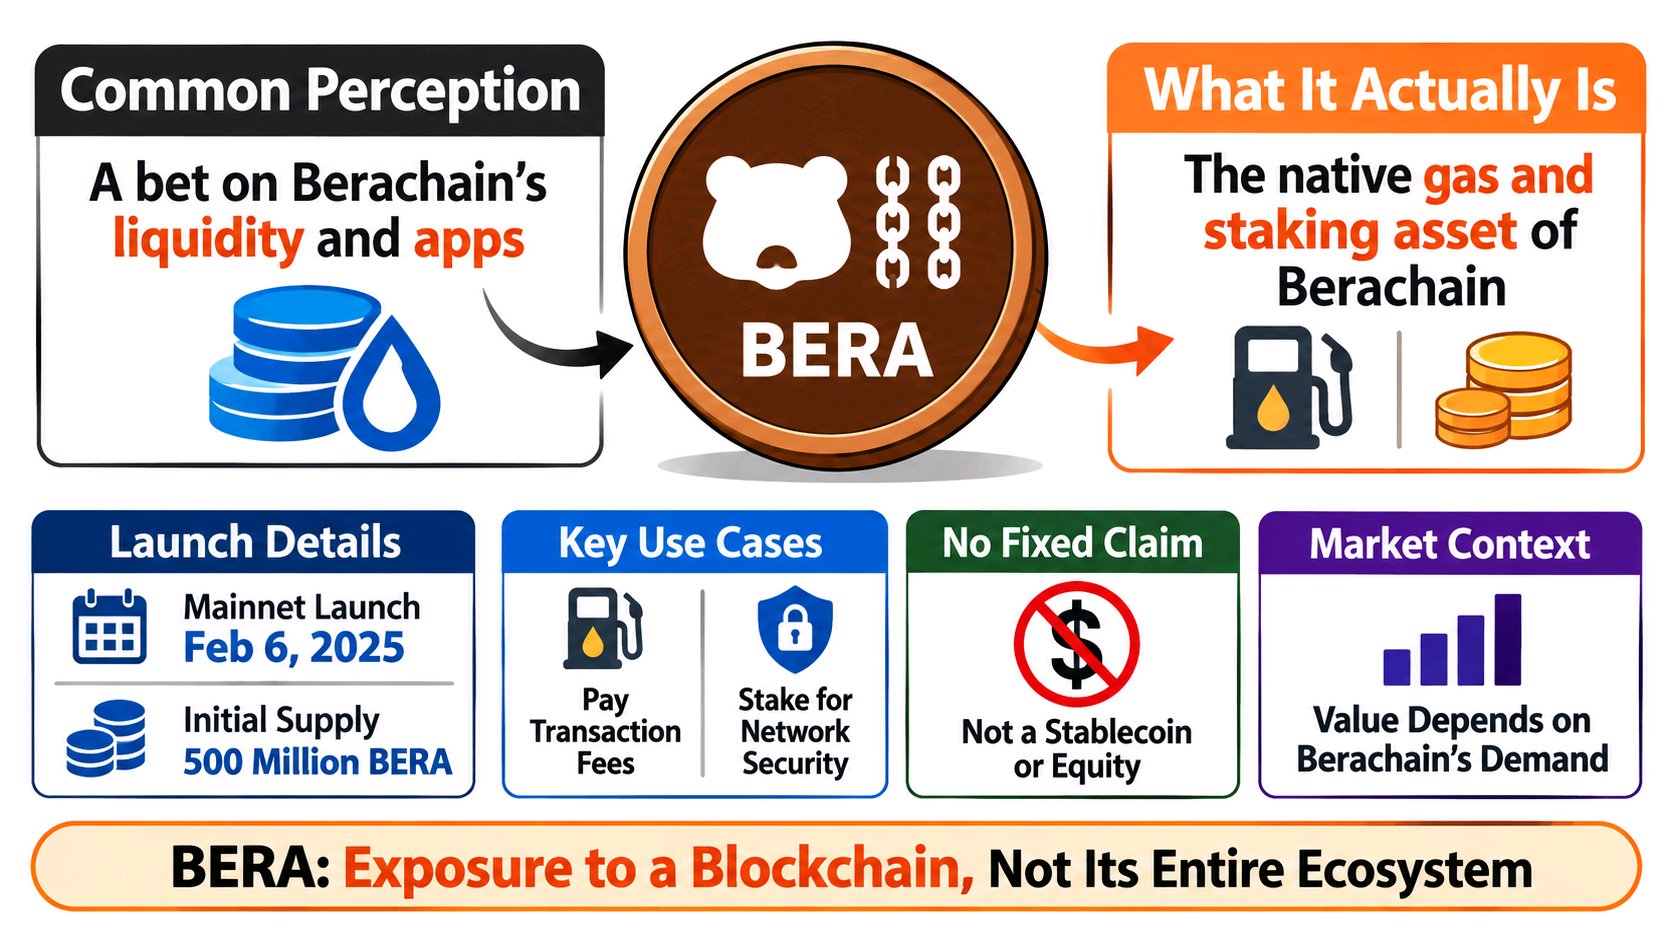
BR puede parecer una apuesta directa al restaking de Bitcoin, pero no es un derecho sobre Bitcoin ni sobre los activos depositados en Bedrock. Bedrock presentó BR en marzo de 2025 con un suministro máximo de 1000 millones de tokens y una asignación circulante inicial de 210 millones de BR. Esa distinción es fácil de pasar por alto si solo lees el titular. BR es principalmente un token de gobernanza e incentivos. Los holders pueden bloquear BR en una proporción de 1:1 para recibir veBR, lo que otorga poder de voto sobre las decisiones del protocolo y la distribución de incentivos. Cuanto más largo sea el bloqueo, mayor será el poder de voto. La exposición de Bedrock a Bitcoin proviene de productos separados como uniBTC, su token de liquid-staking. Tener BR no otorga a los holders la propiedad directa de Bitcoin, un derecho de canje fijo en BTC, ni un reclamo automático sobre los depósitos y el rendimiento del protocolo. La diferencia importa a gran escala: el ecosistema de Bedrock maneja el staking y restaking relacionado con Bitcoin, mientras que BR tiene un suministro separado de 1000 millones de tokens y un rol económico basado en la gobernanza. Su valor depende de la demanda del mercado, la utilidad de gobernanza, los incentivos y la dinámica del suministro de tokens, en lugar de una relación garantizada con las reservas de Bitcoin. BR representa la participación en la economía de gobernanza de Bedrock, no la propiedad del Bitcoin detrás de sus productos. Lo que importa es lo que realmente estás sosteniendo.#ByXIMPACT $BRUSDT
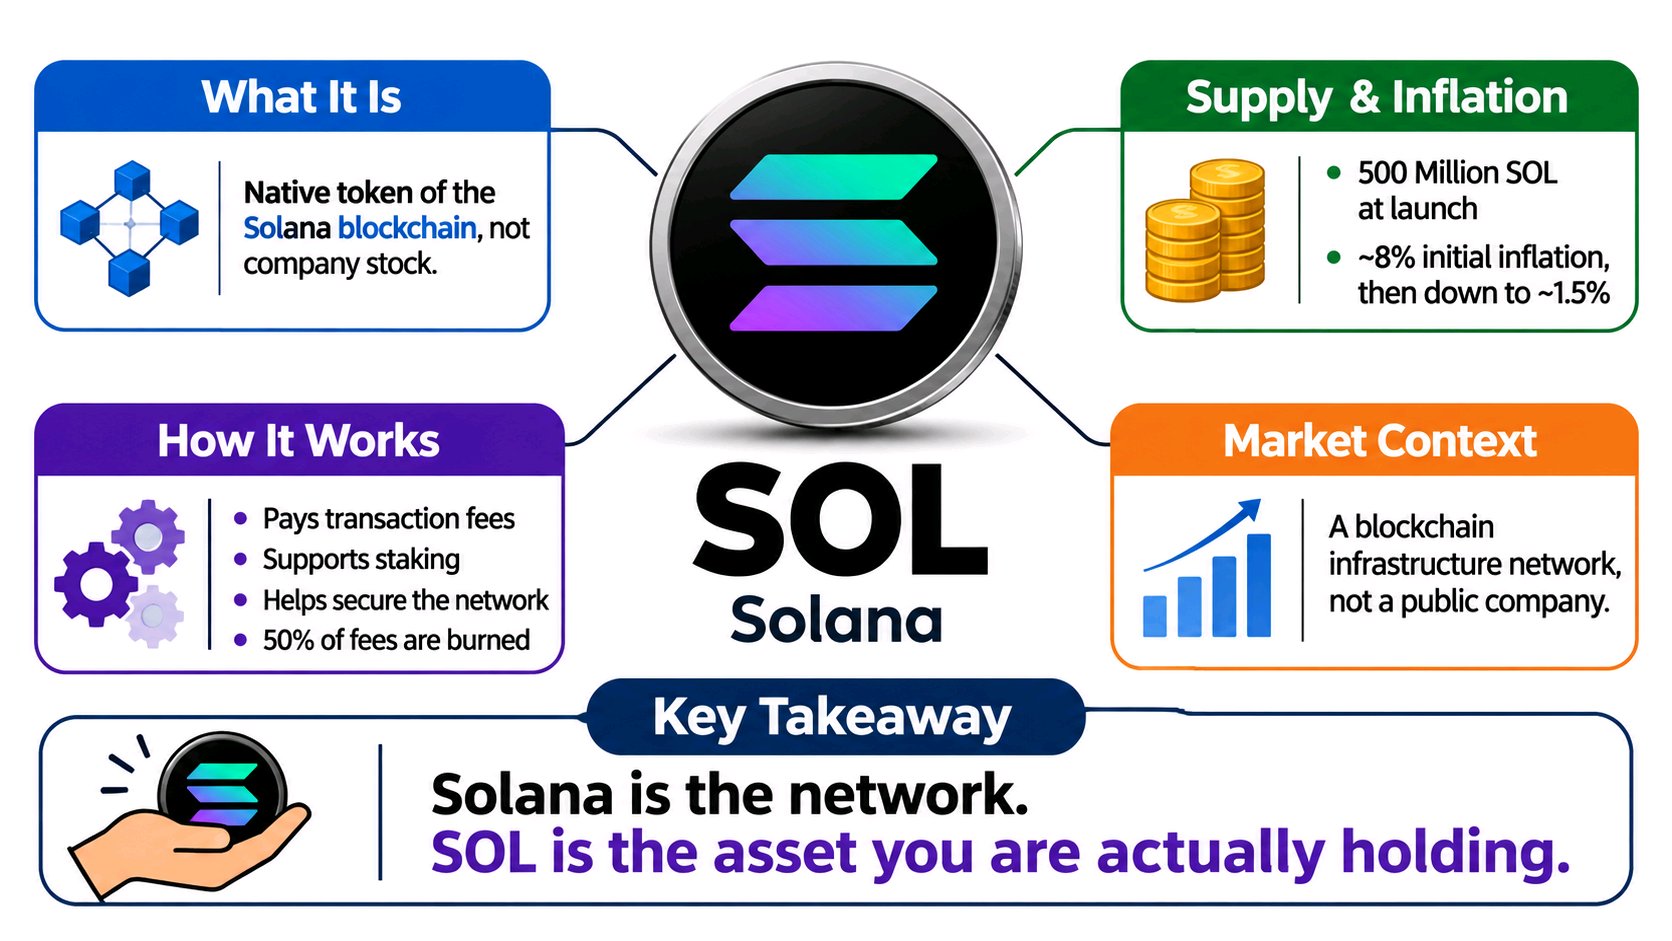
SOL puede parecer una apuesta al crecimiento de Solana, pero no es ni una acción de una empresa ni un activo digital de valor fijo. Es el token nativo que impulsa la blockchain de Solana, cuyo valor de mercado está determinado por la demanda de la red, la oferta de tokens y las expectativas de los inversores. En su lanzamiento, se crearon 500 millones de SOL en la asignación génesis de la red. A diferencia de Bitcoin, que depende de la minería para la emisión de nuevas monedas, SOL sigue un cronograma de inflación basado en el protocolo, establecido inicialmente en un 8% anual y diseñado para descender hacia el 1,5%. Esa distinción es fácil de pasar por alto si solo lees el titular. Holdear SOL no le otorga a los inversores la propiedad de Solana Labs, ni derechos sobre las ganancias de la empresa, ni el derecho a canjear los tokens por dólares. SOL se utiliza para pagar comisiones de transacción, participar en staking y respaldar la seguridad de prueba de participación (proof-of-stake) de la red. Su oferta se expande a través de la emisión relacionada con el staking, mientras que el 50% de las comisiones de transacción se queman. La escala es lo que importa. Solana es una red de infraestructura blockchain, no una empresa tecnológica que cotiza en bolsa. Su actividad económica puede influir en la demanda de SOL, pero la adopción de la red no se traduce automáticamente en una revalorización garantizada del token. Quienes tienen el token también enfrentan la dilución por la nueva emisión y los cambios en la demanda del mercado. Solana es la red. SOL es el activo que realmente tenés. SEC +2 #ByXIMPACT $SOLUSDT