xero_axc
8614Me gusta11Compartir en el chat438Aficionados66Seguir
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT: La apuesta por el refugio seguro del oro está bajo presión
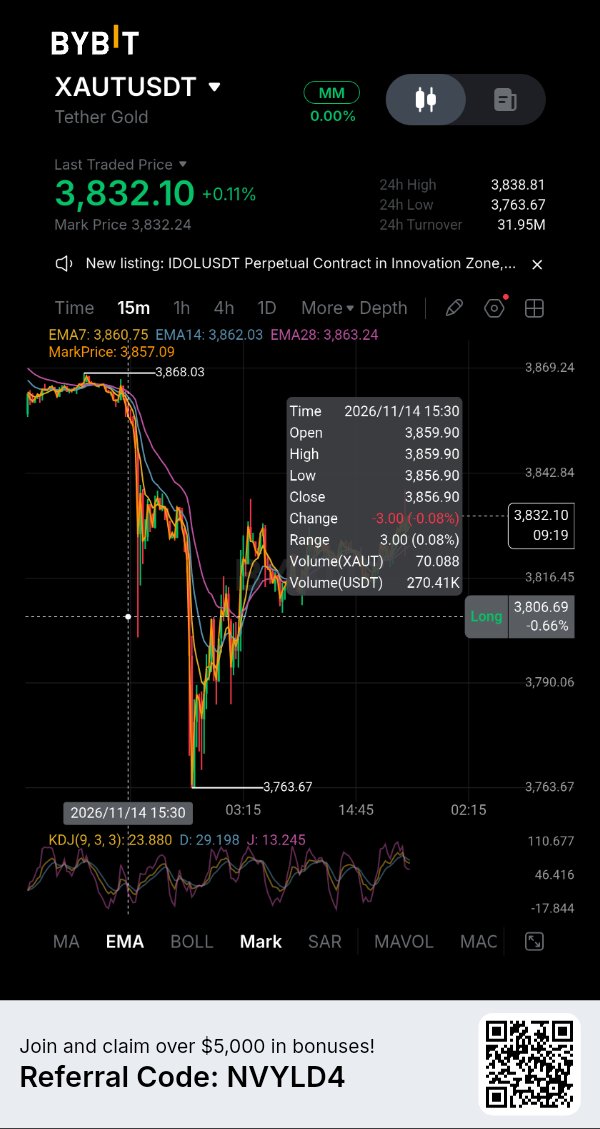
Tether Gold enfrenta una prueba mientras los inversores reevalúan las tasas de interés de EE. UU. El oro al contado cerró el viernes cerca de los 3.880 dólares la onza tras caer alrededor de un 4,5% en la semana, su mayor descenso semanal desde principios de junio. Una breve recuperación tras una inflación al productor más moderada hizo poco para revertir la liquidación del 3% del jueves. La presión proviene de la política monetaria. Los datos de inflación al consumidor y de precios al productor en EE. UU. han mantenido vivas las expectativas de subidas de tasas, mientras que el rendimiento del Tesoro a 10 años ha superado el 5%. El funcionario de la Fed, Jeff Schmid, dijo el 15 de noviembre que la inflación sigue por encima del objetivo del 2%. Los rendimientos más altos aumentan el costo de oportunidad de mantener oro, que no paga intereses. Eso ayuda a explicar por qué la incertidumbre geopolítica no ha protegido al lingote de las ventas. El perpetuo de $XAUTUSDT de Bybit cotizaba cerca de los 3.823 dólares, una baja de alrededor del 1% en 24 horas según la última instantánea de datos del exchange. Su volumen de contratos en 24 horas fue de alrededor de 43,36 millones de dólares, con una tasa de financiación (funding) del +0,0012% por período de cuatro horas. Una financiación positiva significa que los 'longs' (posiciones largas) le pagan a los 'shorts' (posiciones cortas), pero la tasa es modesta y no demuestra que haya demasiadas posiciones largas apalancadas. Los precios de los perpetuos también pueden diferir de las referencias del oro al contado debido a los horarios de negociación, la liquidez y la fijación de precios de los contratos. Hay un desarrollo separado que vale la pena observar más allá del gráfico. El informe de reservas de Tether del 30 de septiembre indica que había 827.417,63 XAUT en circulación, respaldados por la misma cantidad de onzas troy finas mantenidas en custodia. Eso representaba alrededor de 25,7 toneladas de oro. El 11 de noviembre, Anchorage anunció servicios de custodia, trading y colateral institucional para clientes elegibles que posean XAUT. La expansión puede mejorar el acceso institucional, pero no hace que cada titular de token sea elegible para el canje directo con el emisor ni garantiza liquidez inmediata en efectivo. Por ahora, la dirección de XAUT sigue ligada a la respuesta del oro ante los rendimientos y el dólar. Un movimiento sostenido de vuelta por encima de los 3.900 dólares en el lingote ayudaría a estabilizar el sentimiento; otra ruptura a la baja mantendría la presión sobre el token. La historia del acceso institucional se está desarrollando, pero no ha anulado el riesgo macroeconómico. Preguntas clave: 1. ¿Puede el oro recuperar los 3.900 dólares mientras los rendimientos del Tesoro siguen elevados? 2. ¿Se traducirá el acceso institucional en una liquidez de XAUT más profunda y confiable? 3. ¿Es la caída actual una corrección o el comienzo de un reajuste de precios más prolongado del oro? IMPACTbyTrade
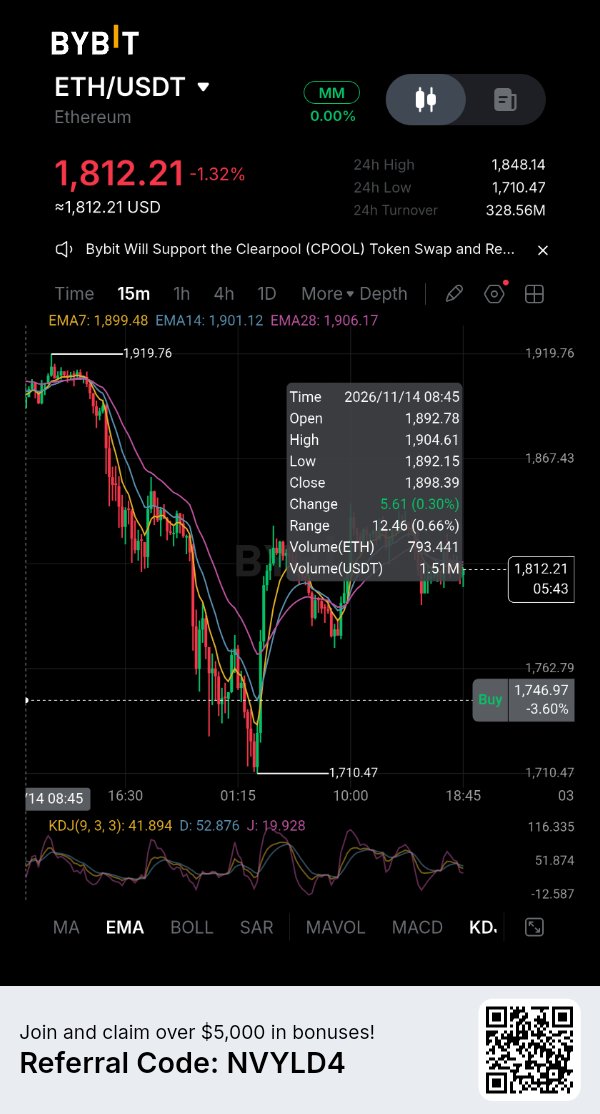
ETH: El reajuste del apalancamiento no está completo
Ethereum sigue operando bajo presión después del fuerte ciclo de liquidación de la semana pasada. La última instantánea de CoinGlass sitúa a $ETHUSDT cerca de los $1.816,60, un descenso del 1,32% en 24 horas y del 14,35% en siete días. El rango del día se extendió desde los $1.710 hasta los $1.857,60. Los compradores defendieron el nivel mínimo, pero no han recuperado el extremo superior con convicción. Los datos de derivados muestran que algo de apalancamiento ha salido, aunque el proceso no ha terminado. El interés abierto agregado de futuros de ETH se sitúa cerca de los 21.900 millones de dólares, una baja del 3,02% en 24 horas. Al mismo tiempo, las liquidaciones rastreadas alcanzaron alrededor de 360,82 millones de dólares, con 279,74 millones provenientes de posiciones largas. La caída del precio junto con un menor interés abierto apunta a que se están cerrando o liquidando posiciones, no necesariamente a la entrada de nuevas posiciones cortas. El perpetuo $ETHUSDC de Bybit ofrece una verificación cruzada útil. Su interés abierto ronda los 1.360 millones de dólares, una baja del 2,55% en 24 horas, mientras que la tasa de financiación es de aproximadamente -0,0047% por período de ocho horas. Una tasa de financiación negativa significa que los cortos están pagando a los largos, lo que sugiere que el mercado de perpetuos está operando con una prima bajista. Bybit registró aproximadamente 37,13 millones de dólares en liquidaciones de ETH durante el mismo período de 24 horas, fuertemente sesgadas hacia los largos con 33,32 millones de dólares frente a 3,81 millones en cortos. La exposición está cayendo, pero las posiciones largas todavía están siendo forzadas a salir. El desequilibrio entre la actividad de derivados y la actividad al contado es otra advertencia. CoinGlass informa de aproximadamente 64.450 millones de dólares en volumen de futuros de ETH frente a 4.480 millones de dólares en volumen al contado, una relación de aproximadamente 14,4 a uno. Esto sugiere que los movimientos a corto plazo podrían estar impulsados más por el apalancamiento que por una acumulación al contado duradera. La última lectura del ETF de ETH al contado en EE. UU. fue una modesta entrada neta de 2,30 millones de dólares el 13 de noviembre; demasiado poco para establecer una tendencia de demanda sostenida. Para que ETH construya una recuperación creíble, la evidencia necesita mejorar más allá de un rebote desde la zona de los $1.710. La participación al contado debería fortalecerse, el interés abierto debería estabilizarse sin que la financiación se vuelva agresivamente positiva, y el precio debería mantenerse por encima de la zona de recuperación intradía reciente. Si el precio vuelve a caer hacia el mínimo mientras las liquidaciones de posiciones largas siguen siendo dominantes, es posible que el reajuste todavía esté procesándose en el mercado. Preguntas clave: 1. ¿Puede ETH mantenerse por encima del área de $1.710–$1.800 después de la última ola de liquidaciones? 2. ¿Se expandirá el volumen al contado lo suficiente como para respaldar una recuperación más allá del trading de derivados? 3. ¿El interés abierto en caída señala una reducción más saludable del apalancamiento o simplemente otra etapa de salidas forzadas? IMPACTbyTrade
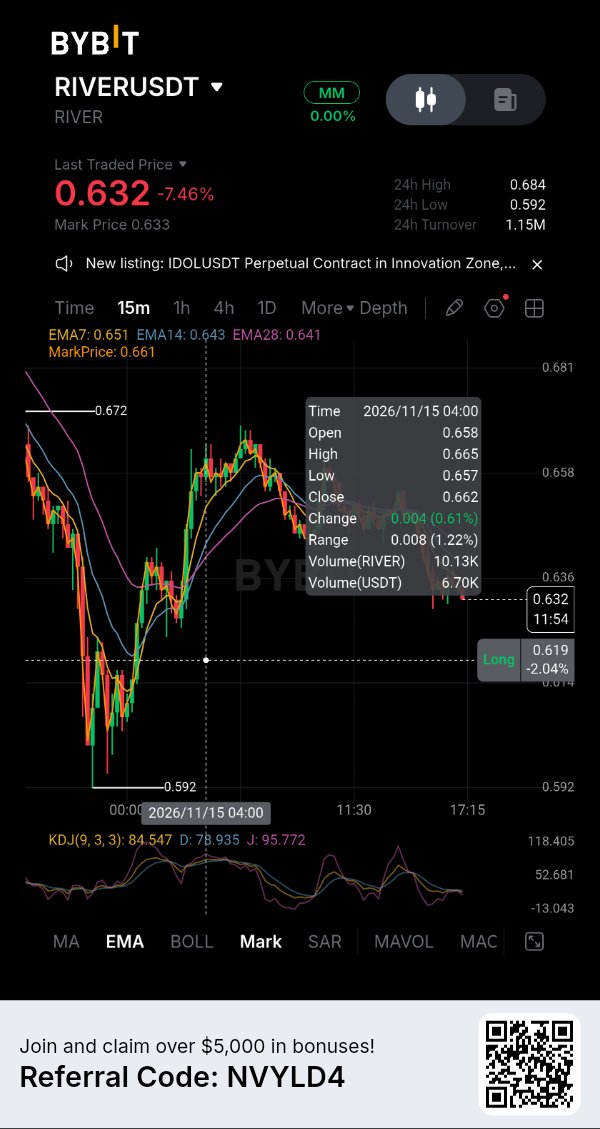
RIVER: Un mercado spot de baja liquidez se encuentra con un alto apalancamiento
RIVER está experimentando una fuerte caída, pero lo más preocupante es la brecha entre la actividad de derivados y la demanda real en el mercado spot. El token está atrayendo un volumen sustancial en futuros, mientras que su mercado spot sigue siendo relativamente poco profundo. Ese desequilibrio puede amplificar los movimientos de precios en cualquier dirección, especialmente cuando los traders apalancados comienzan a cerrar posiciones. RIVER cotiza cerca de $0,65, con una baja de aproximadamente el 9% en 24 horas y del 12,7% en siete días. Su capitalización de mercado es de unos $24,1 millones, frente a una valoración totalmente diluida de aproximadamente $65 millones. Solo 37,19 millones de los 100 millones de tokens máximos están en circulación. El token también está más de un 99% por debajo de su máximo histórico de $87,79 de enero. Esta caída hace difíciles las comparaciones de valoración, pero la cifra de oferta circulante sigue siendo importante al evaluar la distribución futura. CoinGlass registra aproximadamente $29 millones en volumen de futuros frente a solo $568.000 en volumen spot. Por lo tanto, la rotación de futuros es unas 51 veces mayor que la actividad spot. El interés abierto se sitúa cerca de los $11,9 millones, lo que equivale aproximadamente al 49% de la capitalización de mercado, tras caer un 13,46% en 24 horas. Las liquidaciones alcanzaron aproximadamente los $448.000, con los largos representando el 95%. La combinación de un precio a la baja y un interés abierto en descenso apunta a una liquidación de posiciones largas más que a un aumento directo de nuevas posiciones cortas. La tasa de financiación (funding) se mantiene positiva en aproximadamente 0,0089% cada ocho horas. Los largos todavía están pagando a los cortos para mantener sus posiciones, incluso a medida que el precio cae. Esto no prueba que los traders alcistas estén sobreapalancados, pero muestra que la financiación positiva no ha evitado una mayor venta. En Bybit, el volumen de futuros de RIVER es de alrededor de $1,46 millones, mientras que el interés abierto es de aproximadamente $1,8 millones en la última instantánea del exchange. La oferta también merece atención. El rastreador de desbloqueos de DefiLlama no muestra ningún desbloqueo masivo próximo antes del 23 de marzo de 2027, cuando está programada la liberación de un millón de tokens RIVER. Sin embargo, el proyecto tiene liberaciones semanales continuas estimadas en aproximadamente 313.300 tokens. Eso es una consideración de oferta recurrente, no un evento único de desbloqueo inminente. El desafío inmediato de RIVER es atraer una demanda spot genuina mientras la exposición a derivados se contrae. Un rebote impulsado principalmente por el posicionamiento en futuros podría tener dificultades para mantenerse. Hasta que la participación en el mercado spot mejore, el mercado sigue siendo vulnerable a otra liquidación de apalancamiento. Preguntas clave: 1. ¿Puede RIVER atraer compradores spot mientras la actividad de futuros domina? 2. ¿Reducirá el interés abierto en declive el riesgo de liquidación o acompañará una mayor debilidad? 3. ¿Cómo afectarán las liberaciones continuas de tokens a la demanda a medida que la oferta circulante se expanda? $DRIFTUSDT #IMPACTbyTrade
HYPE: Un short squeeze no es una recuperación
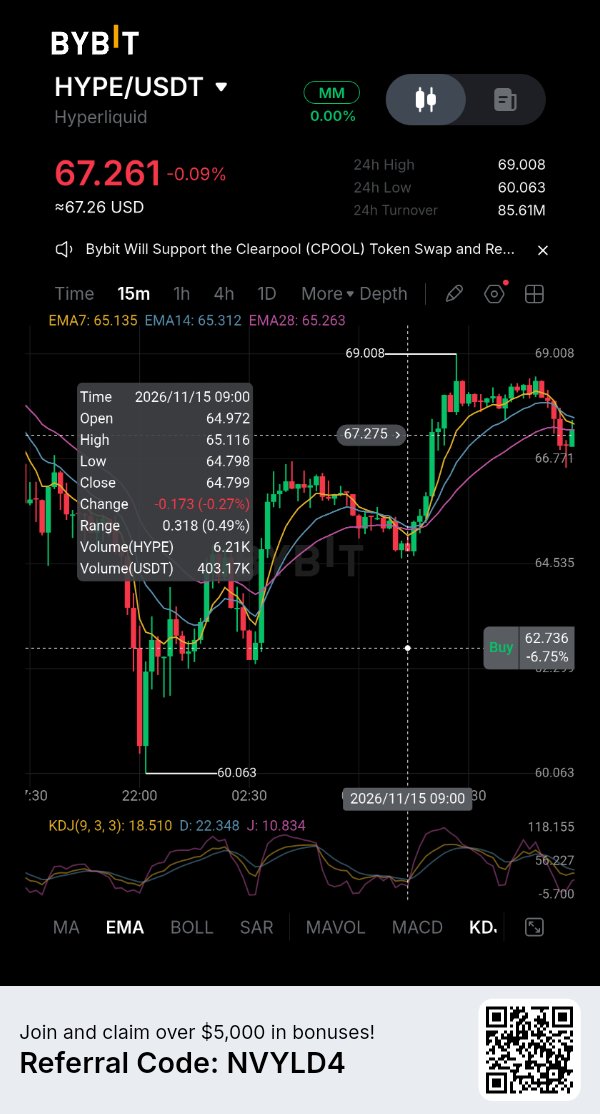
$HYPEUSDT rebotó desde su mínimo del 14 de noviembre, pero la recuperación enfrenta una prueba más difícil: ¿pueden los compradores sostener el movimiento después de uno de los eventos de liquidación más grandes del mercado recientemente? El rebote inicial es alentador, pero la actividad de derivados sugiere que el mercado sigue estando dominado por el trading apalancado en lugar de una acumulación spot confirmada. CoinGlass ubica a HYPE cerca de los $68.20, con una suba del 0.63% en 24 horas, pero aún un 8.19% por debajo en los últimos siete días. El token se mantiene aproximadamente un 30.4% por debajo de su máximo histórico de septiembre de $97.98. Su rango de las últimas 24 horas va de los $60.01 a los $69.00. Recuperarse desde el extremo inferior de ese rango muestra que los compradores han intervenido, pero recuperar terreno perdido es distinto a establecer una nueva tendencia alcista. Las cifras de liquidación explican la gravedad de la caída anterior. Se liquidaron aproximadamente $86.27 millones en posiciones de HYPE en 24 horas, incluidos $84 millones en posiciones largas. El interés abierto se mantiene en torno a los $3.02 mil millones, una baja de apenas menos del 1% durante el mismo período. Esto indica que el shock de liquidación eliminó una exposición alcista sustancial, aunque persiste una considerable actividad de derivados. Un rebote en el precio tras una venta forzada puede reflejar la cobertura de cortos (short covering), pero no significa necesariamente que esté entrando capital fresco al mercado. Un desequilibrio merece atención: el volumen de futuros alcanzó aproximadamente los $4.62 mil millones, en comparación con los $464.1 millones de volumen spot. El volumen de negocios de derivados fue aproximadamente diez veces la actividad spot. Esa brecha hace que la recuperación sea más difícil de confiar, porque los traders apalancados pueden mover los precios rápidamente sin una demanda equivalente del token subyacente. La tasa de financiación (funding) también cuenta dos historias diferentes. La tasa ponderada agregada es positiva en 0.0071% cada ocho horas, mientras que el funding propio de Hyperliquid es negativo en un 5.7% anualizado. La tasa de Bybit es positiva en aproximadamente un 10.6% anualizado. Estas diferencias muestran que el posicionamiento no es uniforme en todos los exchanges. Un trader que solo lea el funding agregado podría perderse la presión bajista que se está desarrollando en Hyperliquid. HYPE ahora necesita mantener la zona de $64–65 y superar los $70–72 con una participación spot más fuerte. No sostener el rebote podría exponer al mercado a otra caída impulsada por liquidaciones. La distinción es importante: un short squeeze puede acelerar una recuperación, pero solo una compra persistente puede hacerla duradera. Preguntas clave: 1. ¿Puede HYPE recuperar los $72 con un volumen spot que confirme el movimiento? 2. ¿Se reconstruirá el interés abierto a través de una demanda genuina o de un renovado apalancamiento? 3. ¿Es el rebote un cambio en la dirección del mercado o un alivio temporal tras liquidaciones forzadas? IMPACTbyTrade
AAPLX: La exposición a Apple se somete a una prueba de liquidez
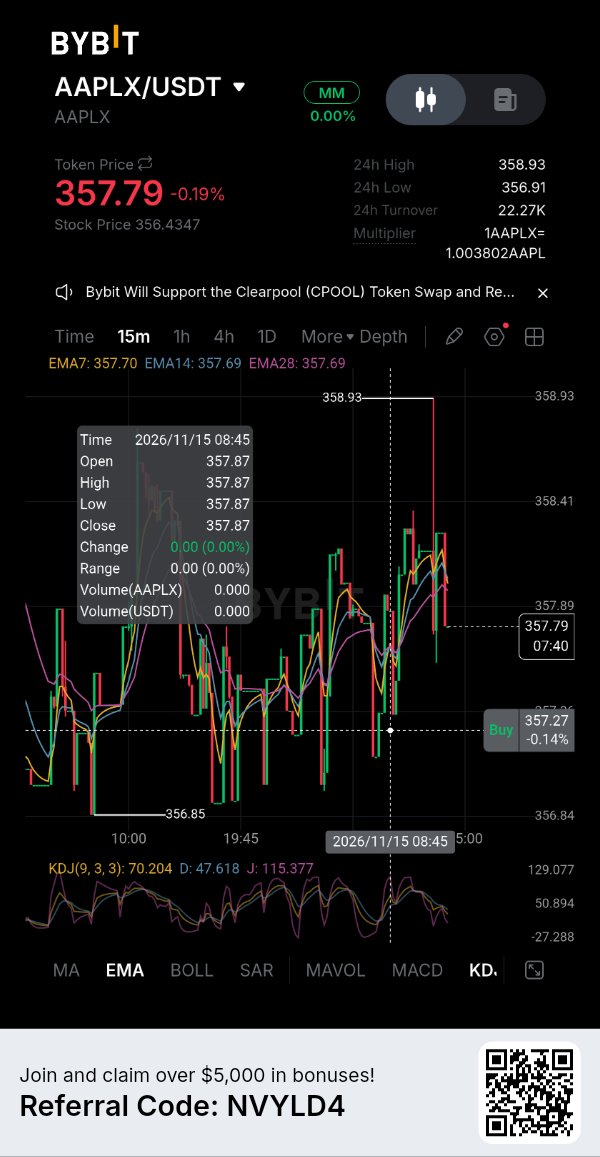
El desempeño más reciente de Apple en el mercado bursátil parece relativamente estable, pero su contraparte tokenizada plantea una pregunta diferente: ¿qué tan eficientemente pueden los traders de cripto acceder a esa exposición cuando el mercado de acciones subyacente está cerrado? $AAPLXUSDT cotizaba recientemente alrededor de $357.24 en Bybit, mientras que el precio de cierre oficial de Apple en el Nasdaq del 13 de noviembre fue de $356.27. Esa es una diferencia de aproximadamente 0.27%, lo que sugiere una alineación de precios cercana en esta instantánea. Las acciones de Apple ganaron un 0.39% durante la sesión del viernes, cerrando a $356.27 después de alcanzar un máximo intradía de $360.83. La acción subyacente se mantiene cerca de su máximo de 52 semanas, lo que hace que la calidad del seguimiento de precios tokenizados sea particularmente relevante. El panorama de liquidez es menos impresionante. La instantánea del mercado de Bybit de CoinGecko registra aproximadamente $37,853 en volumen de 24 horas para el par AAPLX/USDT, con un spread del 0.04%. La profundidad del libro de órdenes dentro del 2% del precio de mercado se sitúa cerca de los $190,694 en el lado de compra y los $202,872 en el lado de venta. Estas cifras sugieren un mercado cotizado relativamente ajustado, pero con un volumen de operaciones limitado en comparación con el mercado de acciones tradicional de Apple, donde el volumen de negociación del viernes alcanzó aproximadamente 40 millones de acciones. Esa diferencia importa cuando ingresan órdenes más grandes. Un spread cotizado estrecho no garantiza que se puedan ejecutar operaciones sustanciales sin mover el precio. Los traders deberían distinguir la liquidez mostrada de la actividad comercial real, particularmente cuando aumenta la volatilidad del criptomercado o el mercado subyacente del Nasdaq no está disponible. AAPLX se emite bajo el marco de trabajo de xStocks y está diseñado para rastrear las acciones de Apple a través de una estructura tokenizada respaldada por acciones subyacentes mantenidas a través de custodios. Sin embargo, poseer AAPLX no es equivalente a tener acciones de Apple directamente. Los titulares de tokens reciben exposición económica al precio, no derechos de voto como accionistas. La emisión, el reembolso y otros términos del producto también introducen consideraciones que los inversores del mercado de valores ordinarios quizás no enfrenten. La próxima prueba es si AAPLX puede atraer una liquidez más profunda y consistente sin perder la alineación con AAPL. Su atractivo es el acceso a la exposición accionaria a través de la infraestructura cripto. Su debilidad es que ese acceso significa poco si la ejecución se vuelve costosa durante períodos volátiles. Preguntas clave: 1. ¿Puede AAPLX mantener un seguimiento cercano cuando el Nasdaq está cerrado? 2. ¿Se profundizará la liquidez al contado de Bybit a medida que crezca la demanda de acciones tokenizadas? 3. ¿La conveniencia justifica los riesgos adicionales de estructura de mercado y ejecución? $IMPACTbyTrade
SOL: El rebote tiene un problema de posicionamiento
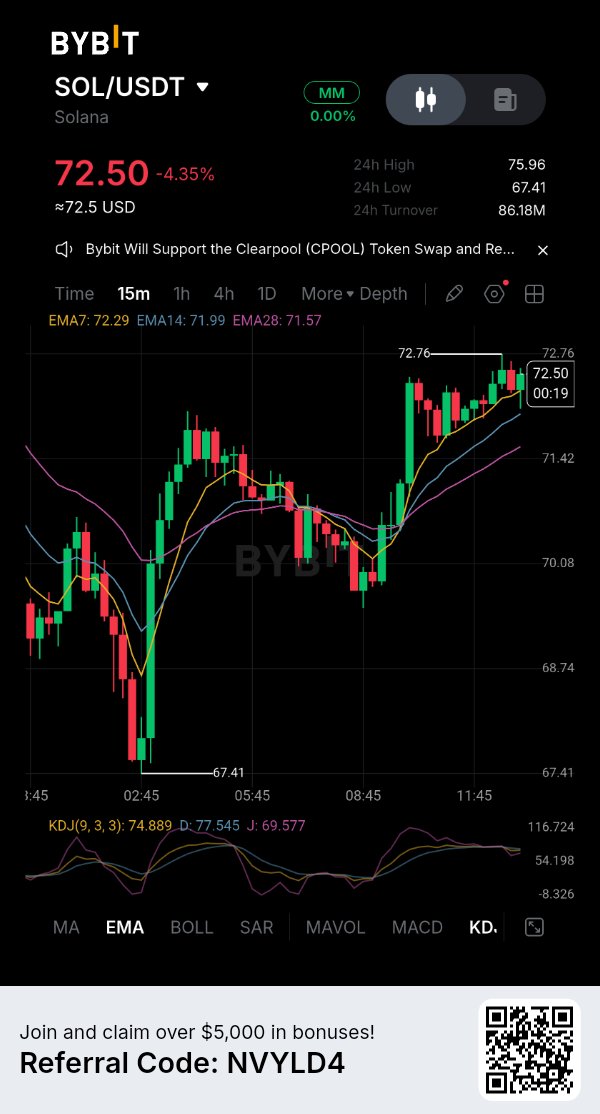
Solana está intentando estabilizarse después de una caída abrupta, pero los datos de derivados sugieren que el mercado aún no ha completado su ajuste. La pregunta importante es si los compradores están volviendo para acumular $SOLUSDT o simplemente operando la volatilidad a corto plazo mientras las posiciones apalancadas continúan deshaciéndose. SOL cotiza cerca de los $71.81, con una baja del 5.29% en las últimas 24 horas. Su capitalización de mercado es de aproximadamente $42.71 mil millones, quedando un 75.6% por debajo de su máximo histórico de $294.33. El rango de 24 horas se extiende desde los $67.35 hasta los $76.01, mostrando cuánta volatilidad aún persiste. Una recuperación desde el mínimo intradiario es alentadora, pero no establece una reversión. El mercado de derivados ofrece una imagen más clara de la presión. El interés abierto agregado ha caído un 8.63% hasta aproximadamente $4.12 mil millones, mientras que el volumen de futuros ha subido casi un 60% hasta los $10.95 mil millones. CoinGlass registra $89.43 millones en liquidaciones en 24 horas, con las posiciones largas representando el 89%. Esta combinación apunta a una liquidación sustancial de posiciones largas. Los traders están cerrando o perdiendo exposición apalancada, pero la reducción en el interés abierto aún no ha producido una estabilidad de precios sostenida. La financiación también es negativa, en aproximadamente -0.0054% en los exchanges. La tasa de financiación de SOLUSDT en Bybit está alrededor de -0.0023% cada ocho horas. Una financiación negativa significa que los vendedores en corto están pagando a los largos, lo que indica que el posicionamiento bajista se ha vuelto más costoso. Sin embargo, esto por sí solo no garantiza un short squeeze. Si la demanda al contado (spot) sigue siendo débil, los vendedores pueden mantener el control a pesar del costo de mantener posiciones cortas. La divergencia entre el mercado al contado y los futuros es particularmente importante. Los futuros registraron aproximadamente $13.1 millones en compras netas de tomadores (taker buying) durante las últimas 24 horas, mientras que el mercado al contado registró aproximadamente $9.1 millones en ventas netas de tomadores. Eso sugiere que los traders de derivados están intentando posicionarse para un rebote sin una presión de compra equivalente en el activo subyacente. Durante siete días, ambos mercados aún muestran ventas netas. Por lo tanto, una recuperación liderada por futuros necesita confirmación de la actividad al contado. La prueba inmediata de SOL es si puede mantener el área de $67 y recuperar los $76 con una mayor participación al contado. Perder el mínimo reciente expondría al mercado a otra ronda de ventas forzadas. Hasta que los flujos al contado mejoren, la disminución del interés abierto debe tratarse como evidencia de desapalancamiento, no como prueba de que se ha tocado fondo. Preguntas clave: 1. ¿Puede SOL recuperar los $76 con una demanda al contado genuina? 2. ¿La financiación negativa provocará coberturas de posiciones cortas o reflejará una convicción bajista continua? 3. ¿La última ola de liquidaciones ha eliminado suficiente apalancamiento para estabilizar el mercado? $SOLUSDC #IMPACTbyTrade
DOGE: Que esté sobrevendido no significa que esté listo para recuperar
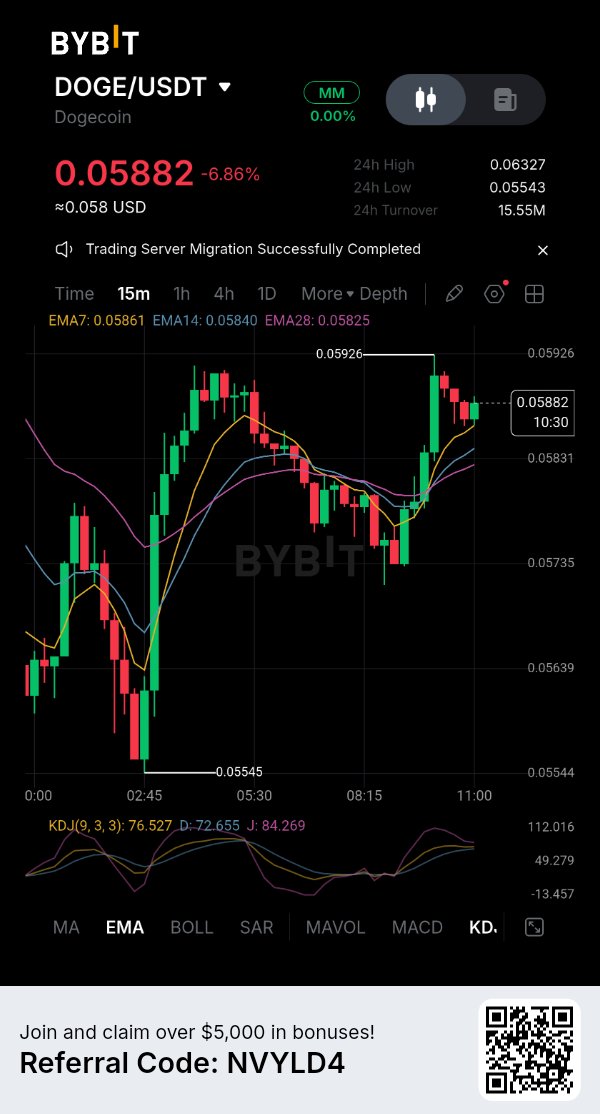
Dogecoin está mostrando una de las condiciones que los traders suelen buscar antes de un rebote: un RSI diario extremadamente sobrevendido. Pero el mercado de derivados plantea una preocupación diferente. Incluso después de una caída pronunciada y otra ronda de liquidaciones de posiciones largas, el posicionamiento en Bybit sigue estando fuertemente inclinado hacia los compradores. Eso deja la recuperación vulnerable si no llega nueva demanda. $DOGEUSDT cotiza cerca de u$s 0,0575, un 8,44% menos en 24 horas y un 19,8% menos en siete días. Su capitalización de mercado es de aproximadamente 8,99 mil millones de dólares. La última lectura del RSI diario es de 19,6, mientras que el rango de negociación de 24 horas se extiende desde los u$s 0,0554 a los u$s 0,0633. Un RSI tan bajo señala un impulso de venta intenso, pero no establece que el precio haya tocado fondo. Los mercados sobrevendidos pueden permanecer sobrevendidos mientras los vendedores sigan dominando. Los datos de perpetuos DOGEUSDT de Bybit muestran aproximadamente 72,73 millones de dólares en interés abierto. Alrededor del 79,11% de las cuentas que mantienen posiciones son largas (longs), en comparación con el 20,89% que son cortas (shorts). Esta es una relación de cuentas, no una medida del capital real de cada lado, pero el desequilibrio aún merece ser monitoreado. Durante la última ventana de 24 horas reportada, Bybit registró alrededor de 2,73 millones de dólares en liquidaciones de DOGE, de los cuales aproximadamente 2,66 millones provinieron de posiciones largas. El mercado está eliminando posiciones alcistas, sin embargo, la distribución restante de las cuentas sigue estando cargada hacia las posiciones largas. La tasa de financiación (funding) en Bybit es ligeramente positiva al 0,001595%, lo que significa que los longs le están pagando a los shorts. La tasa no es extrema por sí misma. La combinación más importante es la persistente mayoría de cuentas largas, las recientes liquidaciones de longs y un precio aún casi un 20% más bajo en siete días. Si DOGE pierde la zona de u$s 0,055, podría seguir otra ola de ventas forzadas. Un movimiento sostenido de vuelta por encima de los u$s 0,063 sería una señal temprana de que los compradores están recuperando el control, aunque el volumen y el posicionamiento tendrían que confirmarlo. La distinción está entre un rebote técnico y un cambio en la estructura del mercado. DOGE puede estar sobrevendido, pero una recuperación duradera necesita una demanda spot lo suficientemente fuerte como para absorber la oferta y evitar otro desapalancamiento forzado. Hasta que eso suceda, un RSI bajo es una advertencia sobre la presión de venta, no una señal de compra confiable. Preguntas clave: 1. ¿Puede DOGE mantener la zona de soporte de u$s 0,055? 2. ¿Confirmarán los compradores spot el rebote por sobreventa? 3. ¿Puede el posicionamiento largo disminuir sin desencadenar otra ola de liquidaciones? $DOGEUSDC #IMPACTbyTrade
BTC: La venta masiva ha durado más que el reajuste
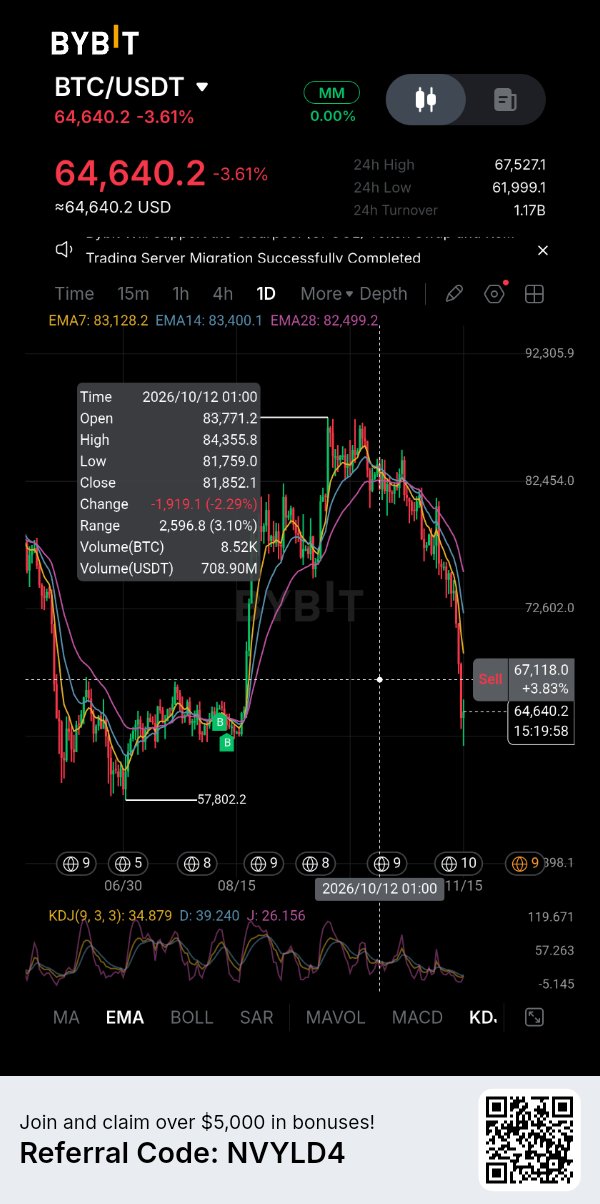
La caída de Bitcoin por debajo de los 64.000 dólares cambia la conversación. El mercado ya absorbió liquidaciones sustanciales, pero la presión vendedora continúa. Eso plantea una pregunta más importante que si los traders apalancados fueron liquidados: ¿dónde está la demanda spot necesaria para absorber la oferta restante? CoinGlass ubica el BTCUSDT cerca de los 63.633 dólares en su instantánea del 15 de noviembre, un 6,71% menos en 24 horas y casi un 50% por debajo de su máximo histórico de octubre de 126.198 dólares. La capitalización de mercado ha caído a aproximadamente 1,28 billones de dólares. La cifra de liquidación de 24 horas se sitúa en 683,56 millones de dólares, con los longs representando el 92%. El interés abierto ha caído un 7,66% hasta los 43.320 millones de dólares. Está claro que se está eliminando apalancamiento, pero la caída del precio muestra que esta reducción aún no ha producido un piso estable. El mercado spot ofrece pocas garantías. CoinGlass registra aproximadamente 8.510 millones de dólares en volumen spot frente a 95.000 millones en volumen de futuros. Ambos mercados muestran ventas netas de los 'takers' en el último período de 24 horas: aproximadamente 338 millones de dólares en spot y 947 millones en futuros. La distinción es importante porque un rebote liderado por futuros puede desarrollarse sin una acumulación sostenida de BTC real. Los compradores necesitan absorber la oferta disponible, no solo empujar los precios de los derivados al alza. Los flujos institucionales siguen siendo otra fuente de presión. Los ETF de Bitcoin spot en EE. UU. registraron 185,4 millones de dólares en salidas netas el 13 de noviembre. Entre el 9 y el 13 de noviembre, los retiros alcanzaron aproximadamente 1.065 millones de dólares, marcando siete sesiones consecutivas de salidas. El fin de semana no hay nueva sesión de trading de ETF en EE. UU., por lo que la cifra del viernes sigue siendo la última lectura diaria completada. Los reembolsos persistentes no garantizan más caídas de precios, pero dejan al mercado sin una señal de compra institucional consistente. También hay una advertencia en las cifras de interés abierto. Un interés abierto en caída junto con precios en baja sugiere un desapalancamiento, pero no nos dice que los vendedores estén agotados. Algunas posiciones se cerraron mientras las ventas frescas continúan. La próxima prueba significativa de Bitcoin es si puede defender la reciente zona de los 63.000 dólares y recuperar los 65.000 dólares con mejores flujos spot. Una ruptura a la baja dejaría al mercado expuesto a otra ronda de liquidaciones forzadas. El reajuste del apalancamiento ha ocurrido por etapas. Lo que permanece sin probar es la demanda. Hasta que la compra spot se fortalezca y los flujos de los ETF se tornen positivos, una recuperación podría ser solo otra pausa temporal en una fase de distribución más amplia. Preguntas clave: 1. ¿Puede BTC defender los 63.000 dólares después de otra ola importante de liquidaciones? 2. ¿Cuándo comenzará la demanda spot a absorber la oferta que se está vendiendo? 3. ¿Se revertirán las salidas de los ETF antes de que Bitcoin intente una recuperación sostenida? $BTCUSDC #IMPACTbyTrade
CVX: La influencia en DeFi tiene un problema de valor del token
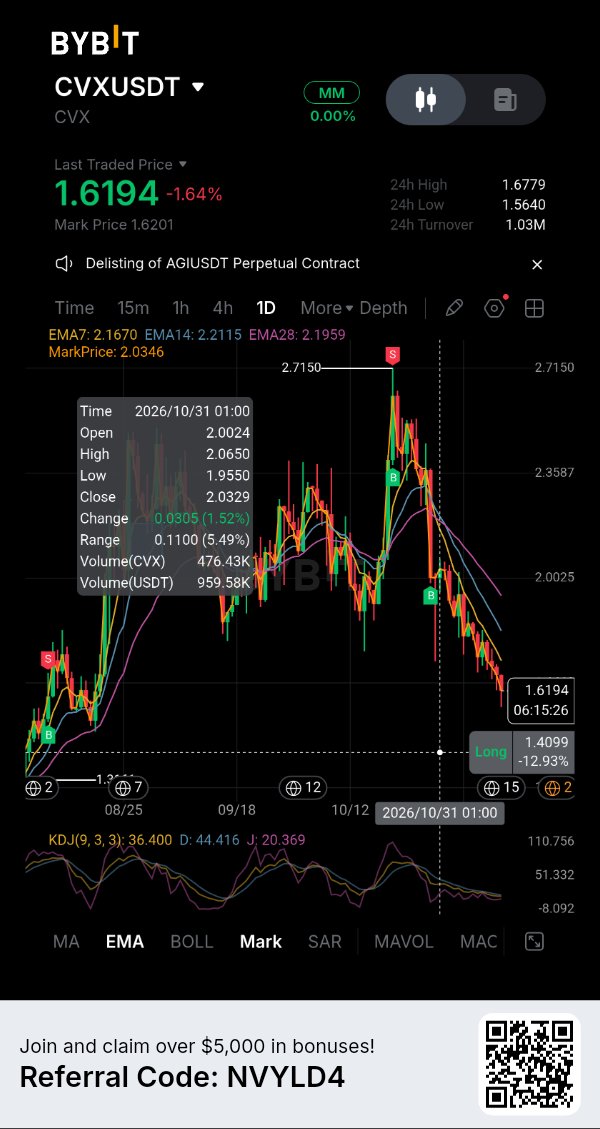
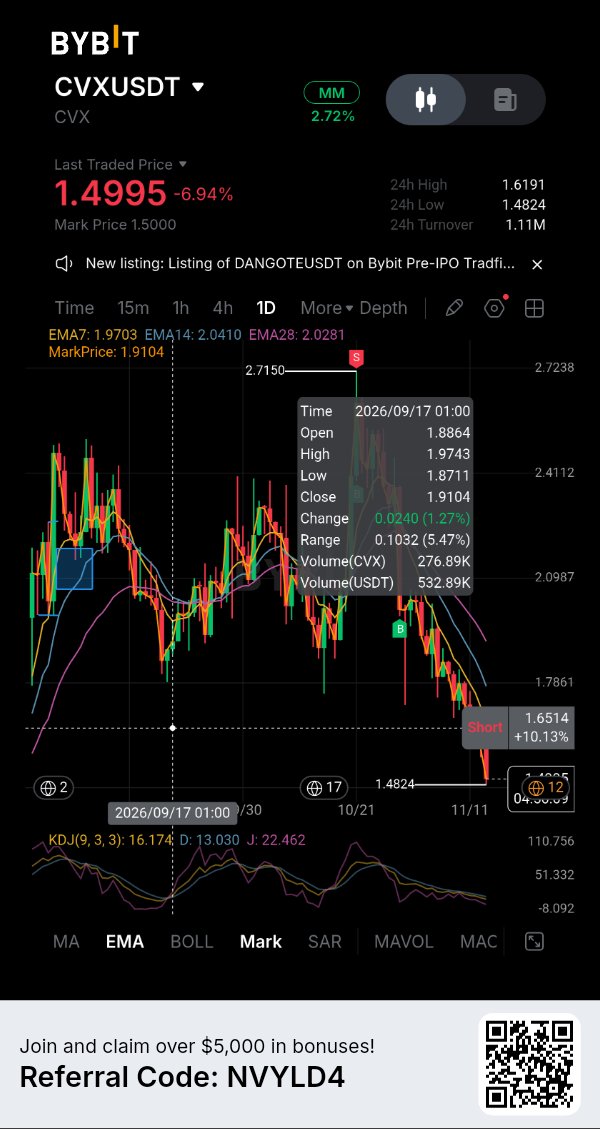
Convex Finance sigue controlando una posición significativa en DeFi, pero los holders de CVX tienen que responder una pregunta más difícil: ¿cuánta de esa actividad del protocolo se traduce realmente en demanda del token? CVX cotiza alrededor de los 1,59 USD, bajó aproximadamente un 12,6% en siete días y está más de un 97% por debajo de su pico de enero de 2022. Su capitalización de mercado es de aproximadamente 158 millones de USD, con una oferta circulante que ya está cerca del máximo de 100 millones. Esto deja poco margen para una narrativa de expansión futura de la oferta, pero la escasez por sí sola no genera presión de compra. Las cifras subyacentes del protocolo son más sólidas. DefiLlama reporta aproximadamente 460,45 millones de USD en valor total bloqueado (TVL), con 1,81 millones de USD en comisiones generadas en los últimos 30 días. Los ingresos reportados del protocolo durante ese período fueron de unos 598.604 USD. Estas cifras muestran que Convex sigue facilitando una actividad importante, aunque el TVL no equivale a los ingresos y ninguna de las dos cifras garantiza la apreciación del token. El rol de CVX es principalmente la gobernanza y la coordinación de incentivos. Bloquear el token le da a los holders influencia de voto sobre las emisiones dirigidas a través de Curve, Frax y otros protocolos compatibles. El panel de control de Convex reporta 45,8 millones de CVX bloqueados y aproximadamente 466.700 USD en emisiones controladas en un período de 14 días. Esa influencia tiene relevancia económica, pero es diferente a darle a cada holder de CVX un derecho directo sobre todo el flujo de ingresos del protocolo. El posicionamiento de derivados añade otra capa. CoinGlass sitúa el volumen agregado de futuros cerca de los 5,2 millones de USD frente a 1,76 millones de USD en volumen spot, mientras que el interés abierto se sitúa en torno a los 7 millones de USD. Su última instantánea muestra debilidad en el precio junto con un interés abierto ligeramente creciente, una posible acumulación de posiciones cortas en lugar de evidencia de una reversión confirmada. Las lecturas de financiación varían según los exchanges: la tasa agregada es ligeramente negativa, mientras que la tasa reportada por Bybit es positiva. Estas no deberían tratarse como señales intercambiables. Para CVX, una recuperación necesita más que un short squeeze temporal. Mejorar la demanda spot, tener ingresos sostenidos del protocolo y evidencia de que la influencia en la gobernanza crea una captura de valor más fuerte harían que el caso sea más convincente. Hasta entonces, la importancia de Convex para DeFi y la disposición del mercado a pagar por CVX siguen siendo dos preguntas separadas. Preguntas clave: 1. ¿Pueden los ingresos del protocolo de Convex traducirse en un mayor valor para los holders de CVX? 2. ¿Volverá la demanda spot mientras el posicionamiento en derivados siga elevado? 3. ¿Es CVX una exposición a infraestructura infravalorada o su utilidad de gobernanza ya está descontada en el precio? $SOLUSDT #IMPACTbyTrade
El reajuste de apalancamiento de Bitcoin tiene un problema de demanda
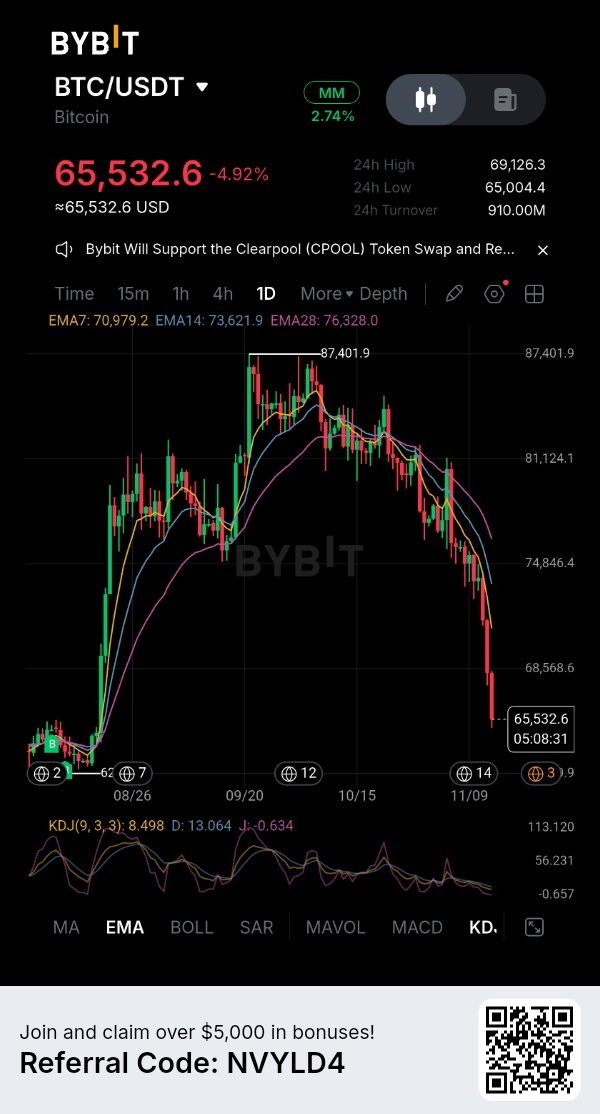
Bitcoin cayó a unos 66.800 dólares, aproximadamente un 47% por debajo de su máximo de octubre de 2025, cercano a los 126.000 dólares. La pregunta inmediata ya no es simplemente cuánto apalancamiento se eliminó, sino si los compradores están dispuestos a absorber la oferta tras las ventas forzosas. La venta masiva del 13 de noviembre provocó liquidaciones por unos 1.640 millones de dólares en los mercados de criptomonedas, de los cuales los futuros de Bitcoin representaron cerca de 916 millones. Alrededor del 95% de las liquidaciones de BTCUSDT fueron posiciones largas. El interés abierto cayó un 5,4% mientras que el precio de Bitcoin bajó un 5,9%, lo que sugiere que gran parte de la reducción reflejó el menor valor de los contratos y no una salida neta de capital. El 14 de noviembre siguió otra ola de liquidaciones. Son ventanas de información separadas, no totales para sumar. La demanda institucional ofrece poca confirmación de un piso. Los ETF de Bitcoin al contado en EE. UU. registraron salidas netas de 185,4 millones de dólares el 13 de noviembre, extendiendo la racha de retiros a siete sesiones. Las salidas netas liquidadas de la semana totalizaron cerca de 1.065 millones de dólares, con un promedio de 213,1 millones por sesión. Los flujos de los ETF no dictan el precio, pero los reembolsos persistentes debilitan una fuente de demanda marginal. También vale la pena observar el panorama del mercado al contado frente a los futuros. Los datos de CoinGlass muestran que los futuros se negocian a un volumen aproximadamente once veces mayor que el del mercado al contado. En la última ventana de 24 horas, los futuros registraron compras netas por parte de los 'takers', mientras que el mercado al contado registró ventas netas. Esa divergencia puede producir un rebote, pero no es lo mismo que una acumulación amplia al contado. Durante siete días, ambos mercados se mantuvieron como vendedores netos. Los niveles de precios importan, pero la confirmación importa más. Bitcoin necesita recuperar los 70.000 dólares y sostenerlos mientras mejora la compra al contado. Una ruptura por debajo del área reciente de los 67.000 dólares dejaría al mercado vulnerable a otra cascada de liquidaciones. Con el interés abierto aún cerca de los 45.000 millones de dólares, el apalancamiento no ha desaparecido. Una recuperación genuina se vería reflejada en una demanda al contado sostenida, flujos de ETF positivos y una fortaleza de precio que no dependa principalmente del posicionamiento en futuros. Hasta entonces, un rebote podría ser solo un alivio tras las ventas forzosas en lugar de una evidencia de que el mercado ha encontrado un piso duradero. Preguntas clave: 1. ¿Puede Bitcoin recuperar los 70.000 dólares con un volumen al contado que respalde el movimiento? 2. ¿Las salidas de los ETF disminuirán lo suficiente como para restaurar la demanda institucional? 3. ¿La última compra de futuros es un giro temprano o simplemente otro rebote apalancado? $BTCUSDC #IMPACTbyTrade
NVDAX: Las ganancias de Nvidia ponen a prueba la convicción en la IA
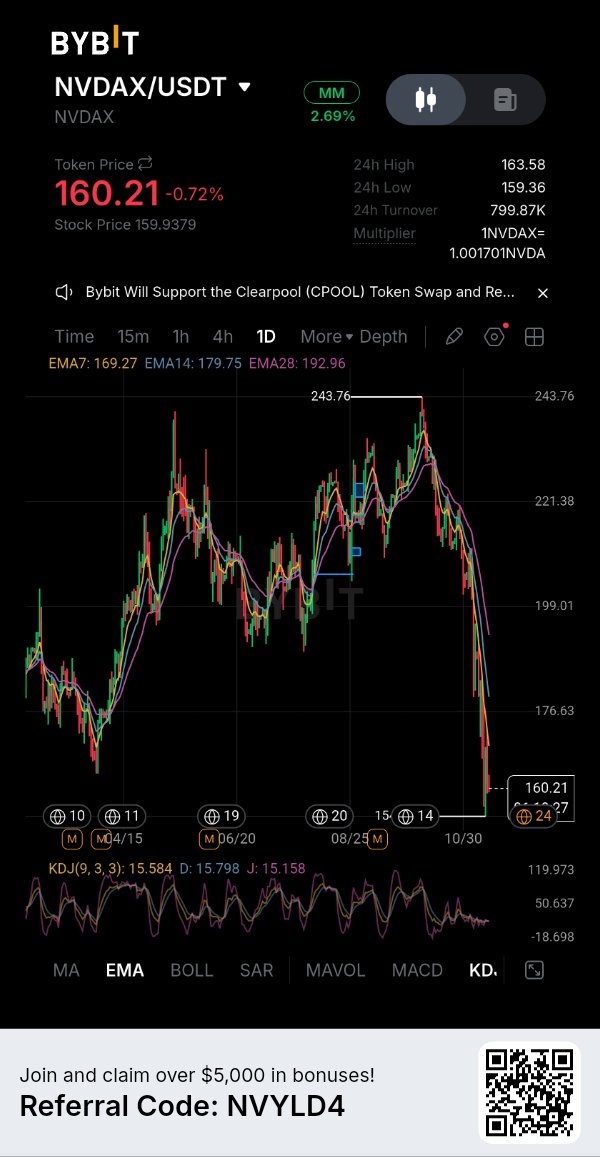
$NVDAXUSDT se acerca a un catalizador importante: los resultados del tercer trimestre fiscal de 2027 de Nvidia, programados para el 17 de noviembre. La pregunta es si el gasto de los hiperescaladores se está traduciendo en ingresos con la rapidez suficiente como para respaldar las expectativas ya integradas en la valoración de Nvidia. La última instantánea sitúa a NVDAX cerca de los 161,60 dólares, un 1,5% menos en 24 horas y aproximadamente un 33,5% por debajo de su máximo del 6 de octubre de 242,89 dólares. CoinGlass informa una capitalización de mercado cercana a los 94,6 millones de dólares, 2,81 millones de dólares en volumen spot y 6,74 millones de dólares en volumen de futuros. La rotación de derivados es aproximadamente 2,4 veces la actividad spot. Ese desequilibrio es importante: el posicionamiento apalancado puede mover el token bruscamente, incluso cuando el mercado de acciones subyacente está cerrado. El interés abierto ha subido un 11,5% hasta los 3,88 millones de dólares aproximadamente, mientras que el precio ha caído. CoinGlass clasifica esa combinación como una acumulación de posiciones cortas. Su tasa de financiación reportada es del 0,138% cada ocho horas, o aproximadamente un 151% anualizada. Esta es una lectura agregada del mercado, no una tasa confirmada específica de Bybit, así que hay que tratarla con precaución. Sin embargo, apunta a una exposición larga costosa. Si el precio se debilita mientras el interés abierto aumenta, es posible que se acumulen más posiciones cortas; un repunte brusco podría entonces obligar a algunos vendedores en corto a cubrir sus posiciones. Hay otra distinción que los traders no deberían pasar por alto. NVDAX es una representación tokenizada de la exposición a acciones de Nvidia, no la propiedad directa de acciones de NVDA. Se negocia en plataformas cripto las 24 horas del día, mientras que el mercado bursátil estadounidense subyacente tiene horarios fijos. Por lo tanto, el flujo de órdenes cripto puede mover el token antes de que el mercado de valores vuelva a abrir. El mercado spot de NVDAX/USDT de Bybit estuvo recientemente alrededor de los 160-163 dólares, con estimaciones de volumen diario que oscilan entre aproximadamente 1,3 millones y 1,8 millones de dólares en las instantáneas. El informe y la guía del 17 de noviembre pondrán a prueba la narrativa de la demanda de IA. Es posible que unos resultados sólidos no logren impulsar a NVDAX si las expectativas son más altas o si el apalancamiento sigue siendo unidireccional. Observá la reacción de NVDA, la prima o el descuento de NVDAX respecto al precio de la acción, el volumen spot y si el interés abierto se contrae a medida que el precio se estabiliza. Preguntas clave: 1. ¿Confirmará la guía de Nvidia que el gasto en infraestructura de IA sigue acelerándose? 2. ¿Puede NVDAX recuperarse sin otra acumulación de posiciones apalancadas? 3. ¿Seguirá rastreando a NVDA de cerca durante el horario del mercado cripto? $IMPACTbyTrade
ONDO: El crecimiento institucional se enfrenta a una prueba de oferta
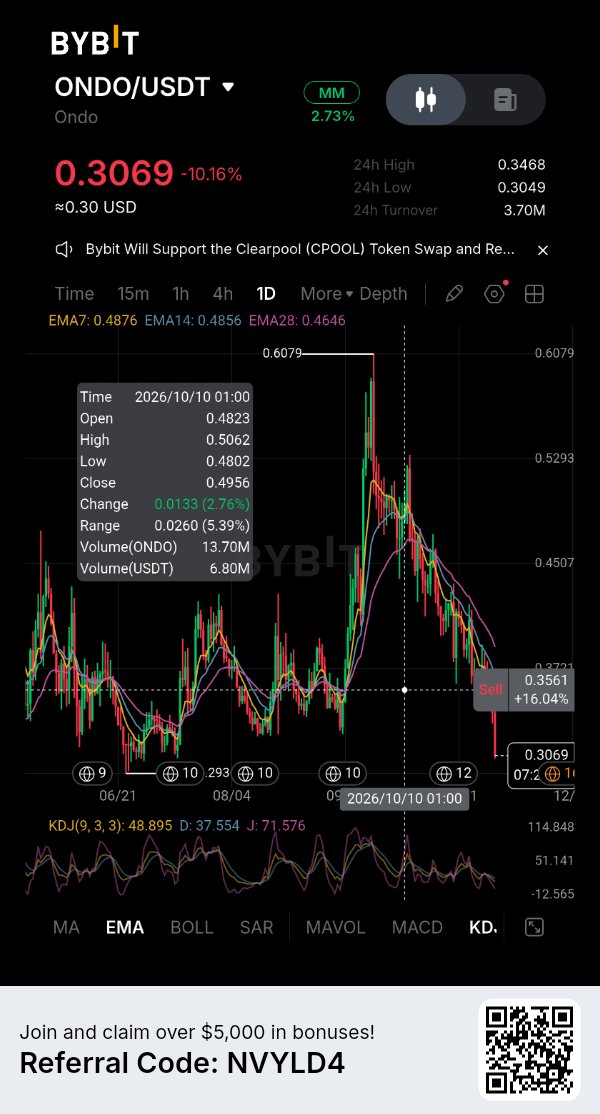
Ondo Finance está expandiendo su posición en activos del mundo real tokenizados, pero el crecimiento de su plataforma no se traduce automáticamente en demanda de $ONDOUSDT. Esa distinción se está volviendo cada vez más importante a medida que el proyecto se acerca a otra gran liberación de tokens. La captura de datos de CoinGecko del 14 de noviembre situaba a ONDO alrededor de los 0,3236 USD, con una capitalización de mercado de aproximadamente 1.580 millones de dólares y un volumen de operaciones de 24 horas cercano a los 85,9 millones de dólares. La oferta circulante se situaba en 4.870 millones de tokens frente a una oferta máxima de 10.000 millones. Esto significa que menos de la mitad de los tokens finales están circulando actualmente, dejando una cantidad sustancial de oferta futura por entrar al mercado. La expansión comercial de Ondo proporciona un trasfondo fundamental convincente. Su plataforma distribuye productos financieros tokenizados, incluida la exposición a bonos del Tesoro de EE. UU. a través de productos como OUSG y USDY, junto con acciones tokenizadas y fondos cotizados en bolsa a través de Ondo Global Markets. Los datos del protocolo de DefiLlama sitúan su valor total bloqueado cerca de los 968 millones de dólares. Sin embargo, los activos mantenidos en productos tokenizados no deben confundirse con el capital invertido en el propio ONDO. Los inversores que compran un producto del Tesoro tokenizado buscan principalmente exposición al activo financiero subyacente, no necesariamente acumular el token de gobernanza. Esa distinción se ve reforzada por la utilidad real de ONDO. Según la documentación de la Ondo Foundation, ONDO es un token de gobernanza para Ondo DAO y Flux Finance. Les otorga a los titulares un rol en la gobernanza del protocolo, pero no representa la propiedad directa de los valores del Tesoro, acciones u otros activos distribuidos a través de la plataforma. En consecuencia, el crecimiento de los activos tokenizados no crea automáticamente una presión de compra proporcional para ONDO. La oferta es otro desafío. El calendario de desbloqueo de DefiLlama identifica el 17 de enero de 2027 como el próximo gran evento de corte. Aproximadamente 1.710 millones de tokens ONDO, valorados en alrededor de 561 millones de dólares utilizando el precio de referencia actual, están programados para ser liberados. Eso representa el 17,1% de la oferta máxima y aproximadamente el 35,1% del float circulante existente. Un desbloqueo no significa que cada token se venderá de inmediato, pero aumenta sustancialmente la cantidad de oferta que podría quedar disponible. Por lo tanto, la pregunta de inversión no es si Ondo puede atraer interés institucional. Su expansión de productos ya demuestra esa ambición. La pregunta más difícil es si la utilidad de gobernanza, el crecimiento del ecosistema y la demanda sostenida pueden absorber una oferta circulante creciente. Hasta que la demanda de tokens alcance al crecimiento de la plataforma, ONDO corre el riesgo de seguir siendo un caso donde el negocio crece más rápido que el activo diseñado para representar su gobernanza. Preguntas clave: 1. ¿Puede la expansión institucional de Ondo crear una demanda medible para ONDO? 2. ¿Cuánta presión de venta podría introducir el desbloqueo de enero de 2027? 3. ¿La utilidad de gobernanza llegará a ser suficiente para respaldar la valoración del token? $ONDOUSDC #IMPACTbyTrade
ADA: Un short saturado se encuentra con un mercado débil
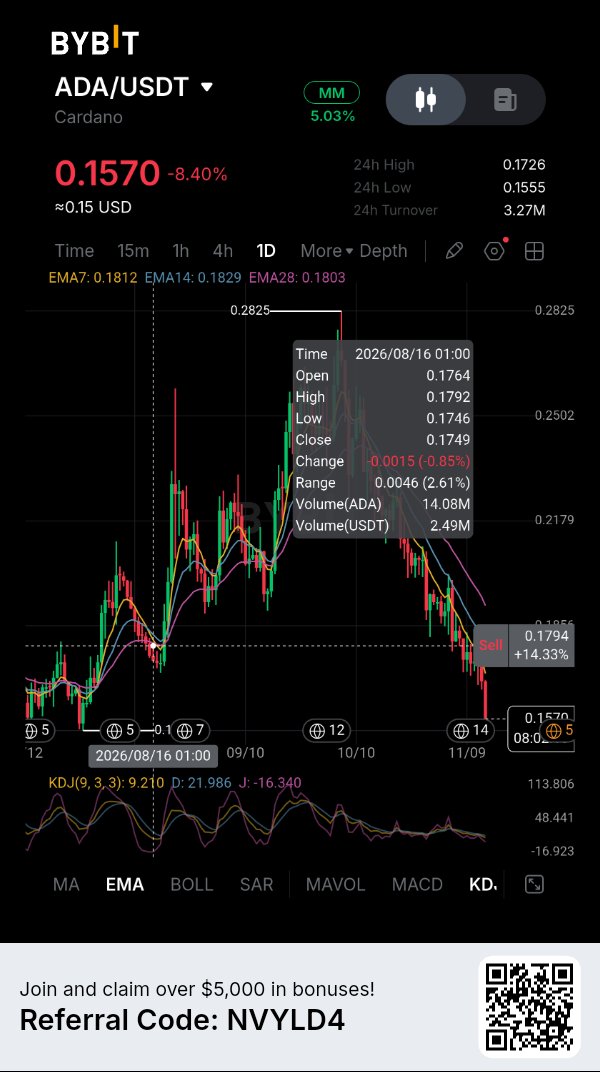
Cardano se está acercando a un punto donde un mercado sobrevendido podría atraer compradores interesados en cubrir posiciones cortas, pero los datos más recientes todavía no confirman una reversión. El 14 de noviembre, $ADAUSDT cotizaba alrededor de 0,1645 dólares, con una baja del 4,36% en 24 horas y del 9,41% en siete días. Su capitalización de mercado era de aproximadamente 6.050 millones de dólares, con una oferta circulante de 36.820 millones de ADA frente a un máximo de 45.000 millones. El mercado de derivados muestra una clara reducción en la exposición. CoinGlass registró aproximadamente 546 millones de dólares en volumen de futuros, un aumento del 34,5% en 24 horas, mientras que el interés abierto cayó un 7,23% a 348,8 millones de dólares. El aumento en el volumen junto con la caída del interés abierto sugiere que los traders están cerrando posiciones activamente a medida que el precio baja. Esto es coherente con un reajuste del apalancamiento, en lugar de un mercado que está construyendo una nueva posición direccional. Las liquidaciones refuerzan la presión sobre los traders alcistas. Se liquidaron cerca de 2,5 millones de dólares en posiciones de ADA en 24 horas, con aproximadamente un 97% proveniente de posiciones largas (longs). La tasa de financiación también se volvió negativa, en torno al -0,0065% cada ocho horas, lo que significa que los bajistas (shorts) estaban pagando a los alcistas para mantener sus posiciones. Eso refleja un posicionamiento bajista creciente, aunque la tasa de financiación negativa por sí sola no prueba que un 'short squeeze' sea inminente. El mercado spot ofrece poca confirmación de acumulación. ADA registró aproximadamente 69,9 millones de dólares en volumen spot, mientras que los flujos de los 'takers' en spot mostraron una salida neta de 4,2 millones de dólares. El volumen de futuros fue casi ocho veces mayor que el volumen spot. Este desequilibrio es importante porque los traders de derivados pueden generar un volumen sustancial sin crear una demanda sostenida del token subyacente. Existe un posible contraargumento: la tasa de financiación negativa, las fuertes liquidaciones de posiciones largas y la disminución del interés abierto pueden dejar al mercado menos vulnerable a otra ola de ventas forzadas. Pero esa es una condición para la estabilización, no una prueba de que los compradores han vuelto. El área de soporte inmediato de ADA se encuentra alrededor de los 0,162–0,160 dólares, mientras que la región de 0,166–0,167 dólares presenta una resistencia cercana basada en la liquidez actual del libro de órdenes. Cardano necesita algo más que una lectura de sobreventa para establecer una recuperación. La estabilización del interés abierto, la mejora de los flujos de entrada en spot y un movimiento sostenido por encima de la resistencia cercana proporcionarían evidencia más sólida. Hasta entonces, un rebote podría ser simplemente una cobertura de posiciones cortas dentro de una tendencia bajista más amplia. Preguntas clave: 1. ¿Puede ADA defender el área de soporte de 0,160–0,162 dólares? 2. ¿La tasa de financiación negativa provocará una cobertura de posiciones cortas o más caídas? 3. ¿Podrá la demanda spot volver con la fuerza suficiente para confirmar una recuperación? $ADAUSDC #IMPACTbyTrade
HYPE: El reinicio del apalancamiento no terminó
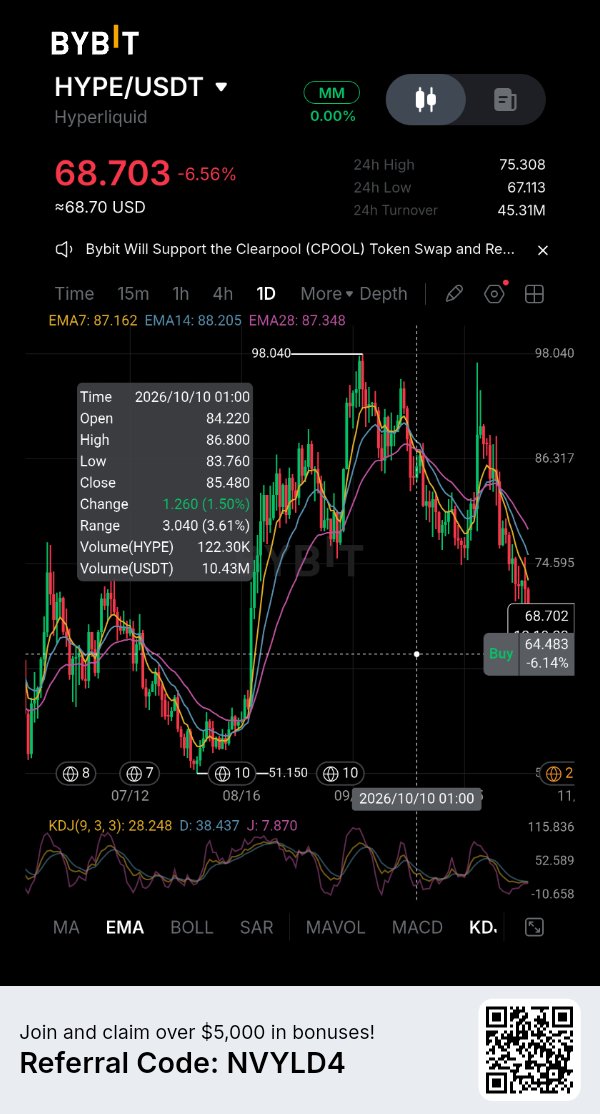
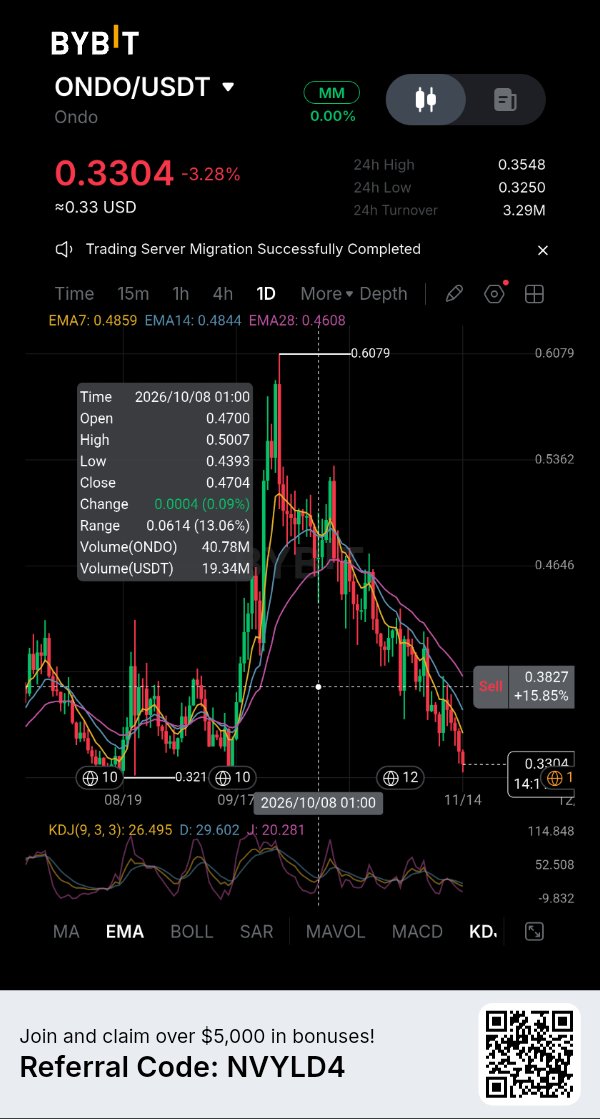
El token $HYPEUSDT de Hyperliquid se enfrenta a otra prueba a medida que los traders apalancados reducen su exposición. El 14 de noviembre, HYPE cotizaba alrededor de los $69,14, un 3,87% por debajo en 24 horas y un 11,07% en los últimos siete días. Se mantiene aproximadamente un 29,4% por debajo de su máximo histórico de $97,98 alcanzado el 23 de septiembre. Este retroceso se está produciendo junto con una venta masiva de criptomonedas más generalizada, con Bitcoin cayendo recientemente por debajo de los $70.000, presionado por un dólar más fuerte y el cambio en las expectativas sobre las tasas de la Reserva Federal, lo que afecta a los activos de riesgo. Las cifras de derivados revelan cuánto apalancamiento sigue involucrado en la determinación del precio de HYPE. CoinGlass registró $2.780 millones en volumen de futuros en 24 horas, en comparación con los $241,39 millones en volumen al contado (spot). La rotación de futuros fue aproximadamente 11,5 veces mayor que la actividad al contado. El interés abierto se situó en $3.110 millones, una caída del 4,72% en el mismo período. Una alta rotación junto con un interés abierto en descenso sugiere que los traders están cerrando o reduciendo activamente sus posiciones en lugar de simplemente añadir nueva exposición. Las liquidaciones refuerzan esta imagen. Se liquidaron aproximadamente $16,70 millones en posiciones de HYPE, con $15,97 millones provenientes de posiciones largas (longs). Eso significa que los traders alcistas representaron cerca del 96% de las liquidaciones reportadas. La tasa de financiación (funding rate) también se tornó ligeramente negativa en un -0,0010%, lo que indica que, en promedio, los cortos estaban pagando a los largos. Este es un cambio notable respecto a mercados donde una tasa de financiación positiva refleja una demanda persistente de exposición larga apalancada. Sin embargo, un reajuste del apalancamiento no es automáticamente un desarrollo alcista. El cierre forzoso de posiciones largas puede eliminar parte de la presión vendedora inmediata, pero no puede generar una demanda sostenida para el token. Con el volumen de futuros aún dominando la rotación al contado, una recuperación impulsada principalmente por la cobertura de cortos podría tener dificultades para sostenerse si los compradores no regresan al mercado subyacente. El área de los $67 es una referencia importante a corto plazo, ya que marcó el mínimo de las últimas 24 horas en la instantánea de CoinGlass. Un movimiento sostenido por debajo de ese nivel expondría a HYPE a otra prueba de liquidez a la baja. Recuperar los $72–75 mejoraría la estructura inmediata, pero la recuperación del precio necesita confirmación mediante una mayor participación al contado y la estabilización del interés abierto. La actividad comercial de Hyperliquid sigue siendo sustancial, pero el mercado de HYPE todavía está lidiando con un entorno de derivados saturado. El próximo movimiento dependerá de si los compradores al contado reemplazan la demanda apalancada que ha desaparecido. Preguntas clave: 1. ¿Podrá HYPE defender el área de los $67 después de las liquidaciones de posiciones largas? 2. ¿Se fortalecerá la demanda al contado a medida que se contraigan las posiciones de futuros? 3. ¿Podrá el interés abierto reconstruirse sin caer nuevamente en una operación larga masiva? #IMPACTbyTrade
NEAR: Un reinicio de apalancamiento, no una recuperación
NEAR Protocol se encuentra bajo una presión más amplia del mercado, pero sus datos de derivados muestran por qué una caída en el precio debe leerse junto con el posicionamiento. El 14 de noviembre, $NEARUSDT cotizaba alrededor de 3,31 USD, un 6,21% menos en 24 horas y un 11,40% en siete días. Su capitalización de mercado se situaba cerca de los 4390 millones de USD, con una oferta circulante de alrededor de 1310 millones de NEAR. Los datos de CoinGlass mostraron aproximadamente 1010 millones de USD en volumen de futuros de NEAR en 24 horas, en comparación con los 220,5 millones de USD en volumen al contado (spot). El volumen de negocios de derivados fue aproximadamente 4,6 veces mayor que la actividad al contado. El interés abierto total de los futuros se situó cerca de los 764,2 millones de USD, un 5,56% menos durante el mismo periodo. Esa combinación es importante: el mercado está operando intensamente, pero el valor de las posiciones de futuros pendientes se está contrayendo a medida que cae el precio. Las liquidaciones añaden detalles al movimiento. Alrededor de 2,55 millones de USD en posiciones de futuros de NEAR fueron liquidadas en 24 horas, incluyendo aproximadamente 2,03 millones de USD en posiciones largas (longs) y 520.000 USD en posiciones cortas (shorts). Las posiciones largas representaron aproximadamente el 80% de las liquidaciones reportadas. Esto es consistente con el hecho de que las posiciones alcistas sean forzadas a salir durante la caída. Por sí solo, esto no establece que los vendedores hayan agotado su oferta o que se esté formando un suelo. La tasa de financiación (funding) se mantuvo positiva en aproximadamente un 0,0073% sobre una base ponderada por interés abierto. Eso sugiere que las posiciones largas seguían pagando a las cortas en promedio, a pesar de la caída del precio. La tasa estuvo por debajo de la referencia comúnmente citada del 0,01% cada ocho horas, por lo que no indica una saturación extrema. Aun así, una tasa positiva junto con la caída del precio y del interés abierto muestra que el posicionamiento alcista no había desaparecido por completo. El mercado al contado es la confirmación que falta. El volumen de futuros sigue siendo varias veces mayor que el volumen de negocios al contado, por lo que un repunte impulsado principalmente por la cobertura de posiciones cortas podría desvanecerse si los compradores no regresan al mercado subyacente. Una recuperación más convincente requeriría la estabilización del precio, una reconstrucción del interés abierto sin una prima de financiación excesiva y una participación más fuerte en el mercado al contado. Para NEAR, la pregunta inmediata no es si se ha reducido el apalancamiento. Los datos dicen que sí. La pregunta es si ese reajuste crea espacio para una demanda genuina, o si el mercado necesita otro tramo a la baja antes de que los compradores estén dispuestos a intervenir. Preguntas clave: 1. ¿Puede NEAR mantenerse por encima de la zona de 3,30 USD tras la liquidación del apalancamiento? 2. ¿Se expandirá el volumen al contado lo suficiente como para confirmar una recuperación? 3. ¿Puede el interés abierto reconstruirse sin que la tasa de financiación se sature? $NEARUSDC #IMPACTbyTrade
XAUT: La propiedad de oro se enfrenta a una prueba de apalancamiento
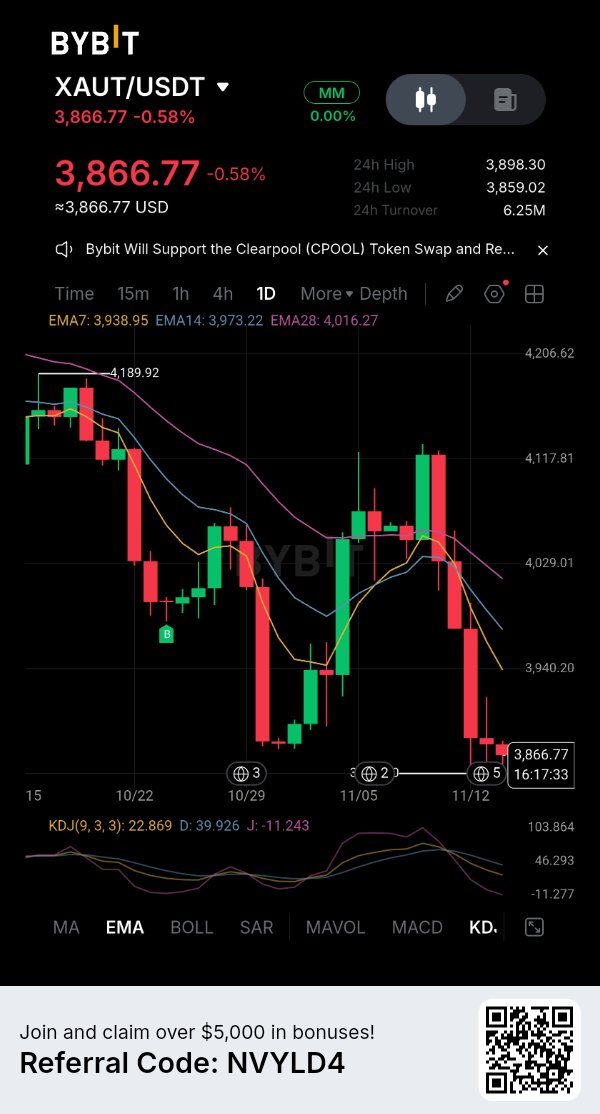
Tether Gold está siendo empujado a la baja en un mercado que opera muchos más derivados que tokens al contado. El 14 de noviembre, $XAUTUSDT estaba alrededor de los $3.864, una baja del 0,54% en 24 horas y del 4,76% en siete días. CoinGlass registró US$ 579 millones en volumen de futuros frente a US$ 48,6 millones en volumen al contado. El volumen de negociación de futuros fue casi 12 veces mayor que la actividad al contado. El interés abierto se situó cerca de los US$ 790 millones, con una baja del 5,76% en 24 horas. Se liquidaron aproximadamente US$ 509.000 en posiciones de XAUT, con un 99% atribuido a posiciones largas. Los flujos de los "takers" al contado mostraron una salida neta de US$ 2,3 millones, mientras que los flujos de futuros registraron una salida de US$ 8,3 millones. La caída del precio junto con la caída del interés abierto es consistente con el cierre o la liquidación de posiciones largas. Eso por sí solo no demuestra que los inversores estén abandonando el oro. El mercado de lingotes también ha estado bajo presión. Reuters informó que el oro al contado se recuperó a US$ 3.879,71 la onza el 13 de noviembre tras tocar un mínimo de más de un año en la sesión anterior. El oro todavía se encaminaba a una pérdida semanal de alrededor del 4,5%, presionado por un dólar más fuerte, precios del petróleo más altos y expectativas de una política más estricta por parte de la Reserva Federal. XAUT y los lingotes no coincidirán tick por tick: el token opera las 24 horas, mientras que los índices de referencia tradicionales del oro siguen el horario de mercado. El respaldo importa. La actualización de reservas de Tether del 4 de noviembre indicó que, al 30 de septiembre, había 827.417,63 XAUT en circulación, respaldados por la misma cantidad de onzas troy finas de oro físico guardadas en Suiza. Cada token representa una onza troy fina en una barra London Good Delivery. Ese respaldo 1:1 respalda su exposición al oro, pero no elimina el riesgo de liquidez del exchange, el riesgo del emisor o de custodia, ni la posibilidad de brechas temporales de precio frente a los lingotes. Una liquidación apalancada puede empujar al XAUT por debajo del índice de referencia del oro sin cambiar la cantidad de oro representada por cada token. Por el contrario, la fortaleza del oro físico no garantiza una demanda de compra inmediata para XAUT en los exchanges de criptomonedas. La próxima prueba es si los flujos al contado se estabilizan a medida que el interés abierto se contrae. Si la actividad de futuros se enfría pero la demanda al contado sigue siendo débil, la baja puede reflejar algo más que liquidaciones forzosas. El acceso digital al oro no aísla a XAUT del apalancamiento del mercado cripto. Preguntas clave: 1. ¿Absorberán los compradores al contado al XAUT a medida que salen las posiciones largas apalancadas? 2. ¿Puede XAUT seguir de cerca a los lingotes durante operaciones volátiles las 24 horas del día? 3. ¿La caída del interés abierto señala un reajuste más saludable o una demanda debilitada? IMPACTbyTrade
POL: La adopción se debe traducir en demanda de tokens
Polygon sumó otra ruta hacia los pagos masivos. La pregunta para los tenedores de $POLUSDT es si esta actividad generará demanda para el token. El 12 de noviembre, SoFiUSD se lanzó en Polygon. La stablecoin vinculada al dólar, emitida por SoFi Bank, ya está disponible para los más de 17 millones de usuarios de SoFi a través de su app. Los usuarios pueden comprar, vender, mantener y convertirla, mientras que las empresas pueden desarrollar servicios de pago y liquidación basados en ella. Se trata de una oportunidad de distribución, no de una prueba de que los 17 millones de usuarios estén usando Polygon o de que haya llegado un volumen significativo. Polygon ya cuenta con una actividad importante. La captura de pantalla de DefiLlama del 13 de noviembre mostró 2.814 millones de dólares en valor de stablecoins, 619,63 millones de dólares en valor total bloqueado (TVL) en DeFi y 269.234 direcciones activas en 24 horas. La cadena procesó cerca de 4,01 millones de transacciones y generó 49.481 dólares en comisiones. Sin embargo, el valor de las stablecoins había caído un 2,85% en siete días, mientras que el volumen diario en los DEX fue de 74,15 millones de dólares, un 42,29% menos en la comparación semanal. La red está activa, pero estas cifras no muestran una aceleración del capital o de la actividad comercial. La economía del token plantea otra prueba. POL cotizó alrededor de 0,0846 dólares el 14 de noviembre, con una capitalización de mercado cercana a los 901 millones de dólares. Los datos de POLTRACK hasta el 12 de noviembre mostraron 19,78 millones de POL en comisiones de red durante 30 días, incluyendo 11,71 millones de POL destinados a la quema de la comisión base. Las emisiones del protocolo alcanzaron los 17,48 millones de POL en el mismo período. Después de la asignación para la quema, la oferta aumentó aproximadamente en 5,77 millones de POL, es decir, un 0,05%. Eso no hace que el crecimiento de Polygon sea irrelevante. POL se utiliza para las comisiones de transacción y el staking, y una red de pagos más grande puede fortalecer su utilidad. Pero la adopción solo se convierte en una tesis sólida para el token si genera una demanda sostenida de comisiones y una quema o actividad de staking significativa que compense la emisión. Una integración de stablecoins puede beneficiar a la infraestructura antes de que tenga un efecto visible en la demanda de POL. SoFiUSD le da a Polygon un catalizador de pagos creíble. La próxima evidencia debería ser los saldos reales de stablecoins, los volúmenes de transacciones y la generación de comisiones tras el lanzamiento, no solo el tamaño de la base de clientes de SoFi. Hasta que esas cifras mejoren, la asociación es un desarrollo de red prometedor, no una prueba de una revalorización del token. Preguntas clave: 1. ¿Traerá SoFiUSD un volumen de pagos sostenido a Polygon? 2. ¿Pueden las comisiones y quemas de la red comenzar a compensar las emisiones de POL? 3. ¿Qué nivel de actividad justificaría una mayor demanda de POL? $POLUSDC #IMPACTbyTrade
La ruptura de los 69.000 dólares de Bitcoin expone un problema de demanda
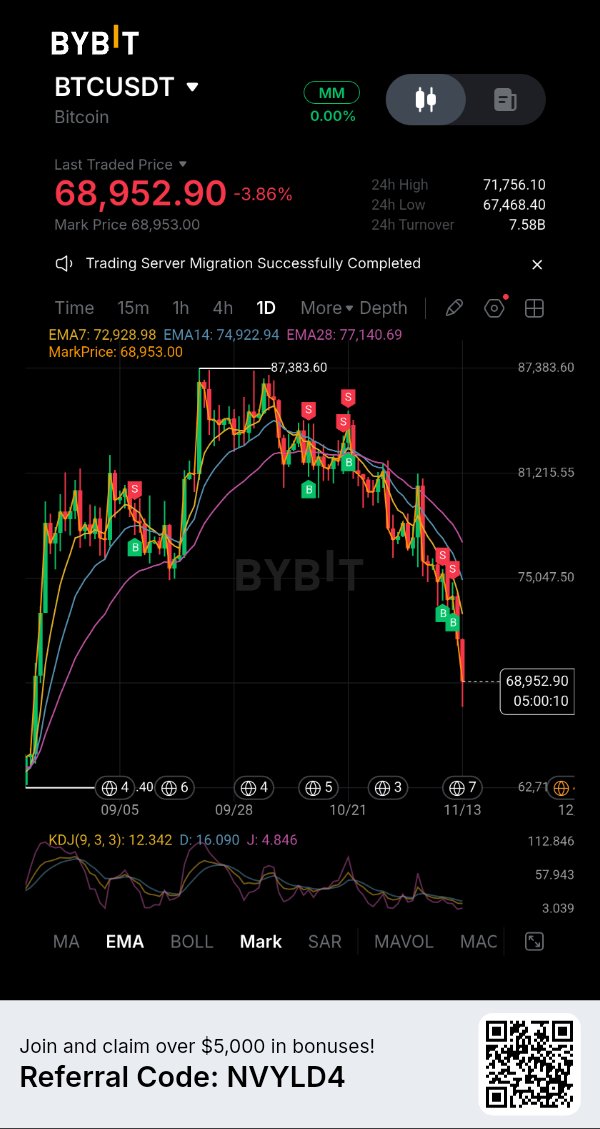
El movimiento de Bitcoin por debajo de los 70.000 dólares es más que un intento fallido de recuperar un nivel de número redondo. El 13 de noviembre, BTCUSDT cayó a 67.770 dólares, su precio más bajo desde el 19 de agosto, antes de cotizar alrededor de los 68.800 dólares. El descenso se produjo a medida que el dólar estadounidense se fortalecía y los rendimientos de los bonos subían ante las expectativas de que la Reserva Federal podría subir las tasas en diciembre. Unos rendimientos esperados más altos en los activos en dólares pueden hacer que las posiciones más riesgosas sean menos atractivas, sumando presión a un mercado cripto ya de por sí frágil. La venta es visible tanto en los datos de spot como en los de derivados. CoinGlass situó el interés abierto total de los futuros de Bitcoin cerca de los 47.800 millones de dólares, un 10,6% menos que los 53.500 millones de dólares del período mostrado. El interés abierto de Binance cayó un 5,5% en 24 horas, el de CME bajó un 4,8% y el de Bybit disminuyó un 4,2%. El mismo panel registró aproximadamente 3.200 millones de dólares en salidas netas de takers de futuros y 259 millones de dólares en salidas netas de takers de spot en 24 horas. Esto no es simplemente traders rotando entre exchanges: ambos mercados muestran ventas netas. Los flujos de los ETF añaden otra medida de cautela institucional. Los ETF de Bitcoin al contado (spot) de EE. UU. registraron 47,7 millones de dólares en salidas netas el 12 de noviembre, según CoinStats. CoinDesk informó que los fondos habían perdido aproximadamente 1.880 millones de dólares desde el comienzo de noviembre. La cifra diaria es una instantánea, mientras que el total mensual muestra la magnitud de la retirada. Los flujos de los ETF no capturan todas las operaciones institucionales, pero los reembolsos persistentes eliminan una fuente importante de demanda incremental. Las liquidaciones han acelerado el movimiento, pero la cifra principal necesita contexto. CoinDesk informó de más de 1.600 millones de dólares en liquidaciones en los mercados cripto, no solo en Bitcoin. En Hyperliquid, las posiciones de BTC representaron alrededor de 306,5 millones de dólares de las liquidaciones en 24 horas. Los cierres forzosos pueden intensificar una caída, pero no explican por qué las ventas al contado y las retiradas de los ETF están ocurriendo al mismo tiempo. El nivel inmediato a vigilar es el mínimo del 13 de noviembre cerca de los 67.770 dólares. Una ruptura sostenida expondría al BTC a mayores caídas y pondría a prueba si los compradores están dispuestos a absorber la oferta. Recuperar los 70.000 dólares mejoraría el panorama a corto plazo, pero una recuperación duradera necesita algo más que coberturas de posiciones cortas. Los flujos al contado deben cambiar, los reembolsos de los ETF disminuir y el interés abierto estabilizarse sin otra acumulación de apalancamiento frágil. El problema de Bitcoin ya no es solo dónde se encuentra el soporte. Es si hay capital fresco preparado para defenderlo. Preguntas clave: 1. ¿Pueden los compradores defender el mínimo de 67.770 dólares? 2. ¿Se volverán positivos los flujos de los ETF tras las retiradas sostenidas? 3. ¿Puede Bitcoin recuperar los 70.000 dólares sin depender de otro squeeze apalancado? $BTCUSDC #IMPACTbyTrade
La promesa de recompra de ENA todavía tiene una barrera de oferta
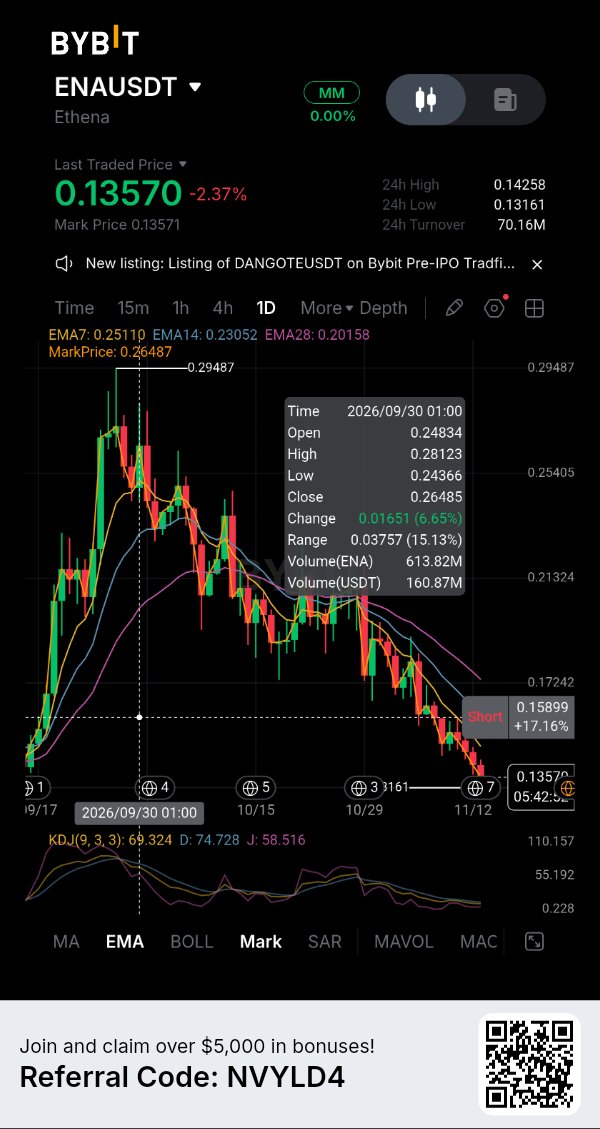
Ethena introdujo un mecanismo diseñado para conectar el crecimiento del protocolo con la demanda de ENA, pero las condiciones para activarlo siguen siendo importantes. El marco de "fee-switch" (cambio de comisiones) aprobado por la gobernanza vincula las recompras de tokens con la oferta circulante de USDe. El primer umbral es de 7.500 millones de dólares, donde el 5% de los ingresos del protocolo se destina a recompras. Hitos de oferta más altos aumentan esa asignación, alcanzando eventualmente el 20% en 20.000 millones de dólares. La dificultad está en alcanzar el primer umbral. Un análisis on-chain publicado el 15 de octubre situó la oferta de USDe en aproximadamente 4.770 millones de dólares el 12 de octubre, con un promedio de 14 días rondando los 4.870 millones. Ese promedio necesitaba crecer aproximadamente un 54% para alcanzar el disparador de 7.500 millones. El ciclo anterior muestra que el USDe puede expandirse rápidamente, pero también demuestra el riesgo: la oferta alcanzó un pico cercano a los 14.650 millones de dólares en promedio de 14 días en octubre de 2025 antes de contraerse bruscamente. Las cifras generales del protocolo de Ethena muestran que el negocio sigue activo. DefiLlama reportó aproximadamente 5.170 millones de dólares en valor total bloqueado (TVL) el 13 de noviembre, con 22,18 millones de dólares en comisiones durante 30 días. Sin embargo, los ingresos del protocolo reportados para ese período fueron de solo 61.100 dólares. Las comisiones y los ingresos no son intercambiables: gran parte de la actividad económica respalda las recompensas de sUSDe y las distribuciones a socios. Por lo tanto, una cifra alta de comisiones no significa que haya una cantidad equivalente disponible para recompras de ENA. El token en sí sigue bajo presión. CoinGecko situó al ENA alrededor de 0,1405 dólares el 13 de noviembre, con una baja del 3,91% en 24 horas y del 12,17% en siete días. Su capitalización de mercado era de aproximadamente 1.900 millones de dólares. El próximo desbloqueo programado es el 2 de diciembre, cuando se liberarán 40,63 millones de ENA, lo que representa el 0,27% del suministro total, para la Fundación. Ese es un porcentaje relativamente pequeño, pero añade otra consideración de oferta mientras los compradores esperan a que el mecanismo de recompra se active. La distinción es crucial: la aprobación de la gobernanza no es lo mismo que recompras activas. Ethena necesita que la oferta de USDe cruce el umbral requerido antes de que comience la primera asignación. Hasta entonces, la narrativa de recompra es un incentivo futuro, no una demanda actual del mercado. El caso de inversión de ENA ahora depende de si el USDe puede recuperar un crecimiento sostenido sin comprometer la estabilidad y la economía de su dólar sintético. Los poseedores de tokens necesitan ver que se alcance el disparador, que se generen ingresos y que se ejecuten recompras reales antes de considerar el marco como una fuente de apoyo actual. Preguntas clave: 1. ¿Puede la oferta de USDe recuperarse lo suficiente para alcanzar el umbral de 7.500 millones de dólares? 2. ¿Los ingresos del protocolo respaldarán recompras significativas de ENA? 3. ¿Puede ENA absorber los desbloqueos programados mientras espera que el mecanismo se active? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: Los ingresos del protocolo no son demanda de tokens
Convex Finance sigue generando ingresos, pero los holders de CVX tienen que mirar más allá de las comisiones principales. El 13 de noviembre, DefiLlama informó un valor total bloqueado (TVL) de 473,25 millones de dólares, un 18,1% menos en 30 días. Durante el mismo período, Convex generó 2,16 millones de dólares en comisiones y reportó 909.303 dólares en ingresos. El protocolo sigue siendo económicamente activo, pero eso no significa que toda su actividad se traduzca en valor para el token. La distinción es importante. La medida de comisiones de Convex incluye CRV y FXS recolectados a través de la plataforma, incluidas las recompensas para proveedores de liquidez, incentivos de cosecha, comisiones de tesorería y montos dirigidos a los stakers y lockers. DefiLlama rastrea por separado 866.195 dólares en ingresos de los holders durante 30 días. Estas son categorías contables diferentes y no deben sumarse ni tratarse como intercambiables. El modelo de acumulación de valor de CVX es condicional. DefiLlama identifica la participación en los ingresos del protocolo como el mecanismo principal para los holders de CVX bloqueados y en staking. Esa no es una reclamación universal sobre las comisiones brutas de Convex: el beneficio depende de la participación en los acuerdos de bloqueo y staking relevantes. El interruptor de comisiones figura como activo, mientras que las recompras están ausentes. Por lo tanto, el caso de inversión de CVX no debería presentarse como una historia rutinaria de recompra de tokens. Los datos del mercado refuerzan la brecha. CoinGlass situó al CVX cerca de 1,626 dólares el 13 de noviembre, una baja del 3,04% en 24 horas y del 12,24% en siete días. El volumen de futuros fue de unos 6,06 millones de dólares, aproximadamente 4,4 veces el volumen al contado de 1,37 millones de dólares. El interés abierto cayó un 4,84% a 7,53 millones de dólares. Las liquidaciones fueron modestas, de 18.260 dólares, principalmente de posiciones largas. La actividad de derivados está superando a la participación al contado, pero esto no es evidencia de un evento de liquidación importante. Convex debe retener la liquidez, mantener la actividad en torno a los mercados relacionados con Curve y Frax, y demostrar que el valor que llega a los lockers es lo suficientemente significativo como para respaldar la demanda de CVX. Un protocolo puede seguir siendo útil aunque su token tenga dificultades. Hasta que la participación al contado mejore y el TVL se estabilice, los ingresos por sí solos no son una señal alcista convincente. Preguntas clave: 1. ¿Puede Convex estabilizar el TVL después de la caída mensual del 18,1%? 2. ¿Son los ingresos que llegan a los lockers de CVX lo suficientemente significativos como para atraer demanda? 3. ¿La compra al contado alcanzará a la actividad de derivados? $SOLUSDT #IMPACTbyTrade