Suhaif
10691Me gusta0Compartir en el chat222Aficionados20Seguir
dex hunter
dex hunter
IPC: La inflación sigue siendo un riesgo de mercado importante
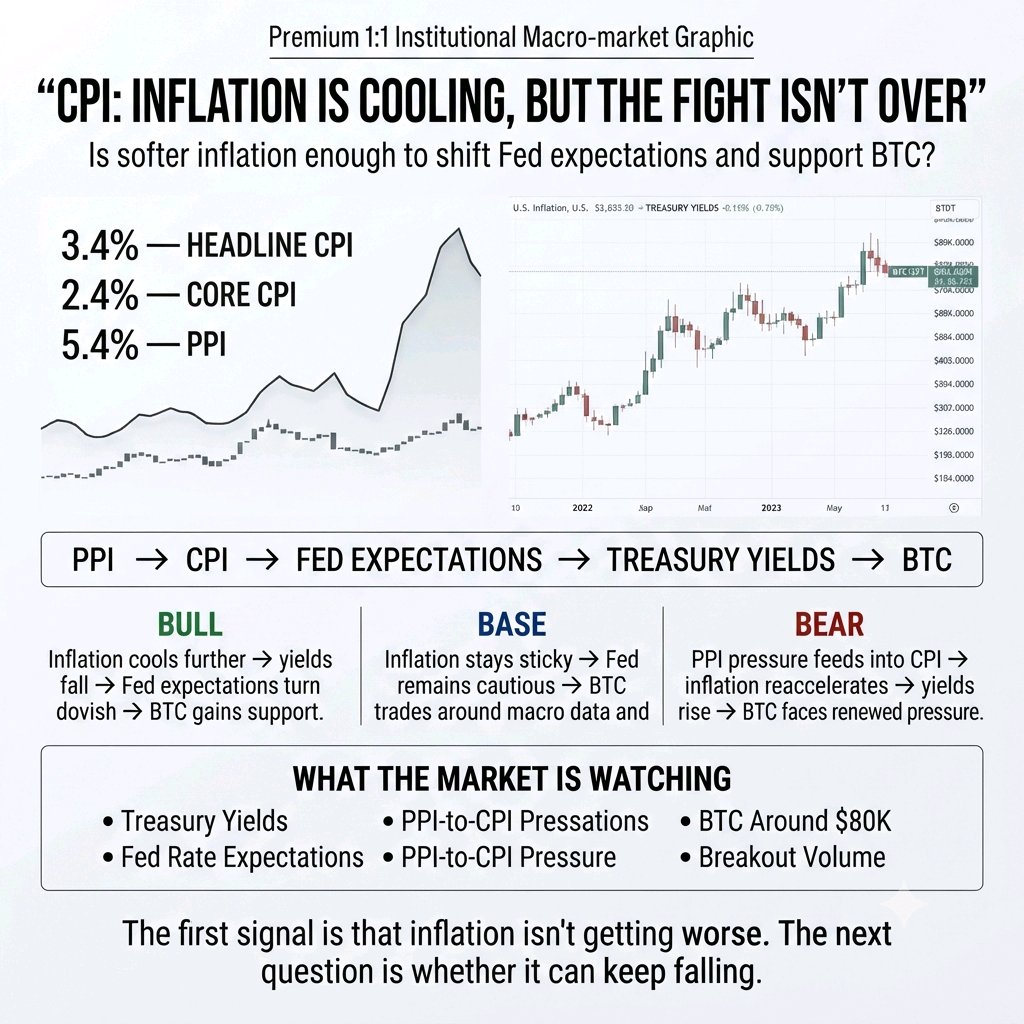
El último informe del IPC redujo los temores de otro shock inflacionario, pero no eliminó el problema. El IPC general se ubicó en 3.4% interanual, mientras que el IPC subyacente se situó en 2.4%. Ninguno fue más alto de lo esperado, lo que dio algo de alivio a los activos de riesgo y ayudó a que BTC subiera. Pero la señal más importante podría venir del IPP. Ayer, el IPP se situó en 5.4% interanual, lo que muestra que la presión de precios a nivel productor sigue elevada. Si esos costos siguen avanzando por la economía, el IPC podría mantenerse rígido por más tiempo. Eso genera tres posibles escenarios: Escenario alcista (Bull case): La inflación sigue enfriándose → los rendimientos de los bonos del Tesoro caen → las expectativas sobre la Fed se vuelven más moderadas (dovish) → BTC y los activos de riesgo ganan respaldo. Escenario base (Base case): La inflación se mantiene rígida → la Fed sigue siendo cautelosa → los mercados siguen reaccionando a cada dato macro. Escenario bajista (Bear case): La presión del IPP se traslada al IPC → la inflación se reacelera → las expectativas de recorte de tasas se debilitan → los rendimientos suben → BTC enfrenta una nueva presión. Conclusión del mercado El IPC dio alivio al mercado, no certeza. Estoy observando: • Rendimientos de los bonos del Tesoro • Expectativas de tasas de la Fed • Presión del IPP trasladándose al IPC • Reacción de BTC cerca de los $80K • Volumen detrás de cualquier ruptura El verdadero riesgo no es un dato de IPC alto. Es que la inflación se mantenga lo suficientemente alta como para que la Fed siga siendo restrictiva por más tiempo. #ByXIMPACT $BTCUSDT $HYPEUSDT
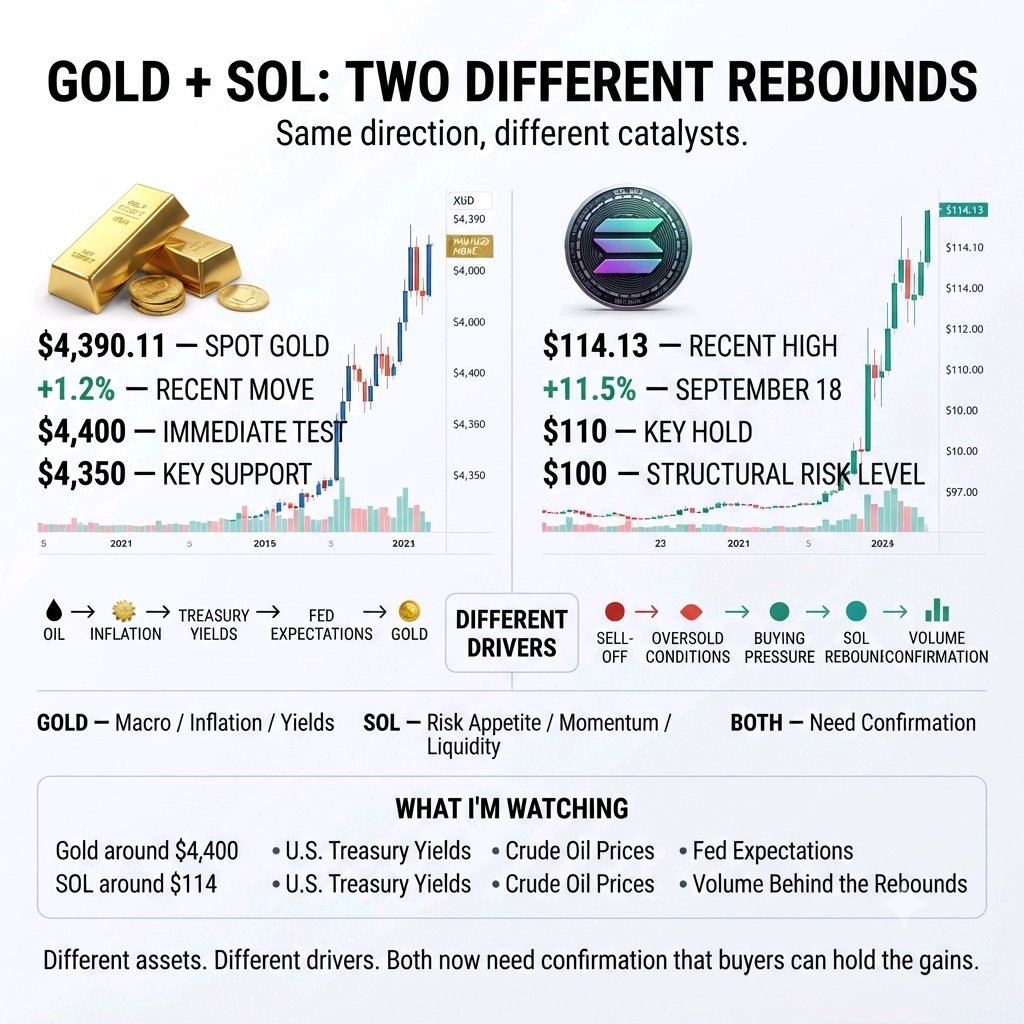
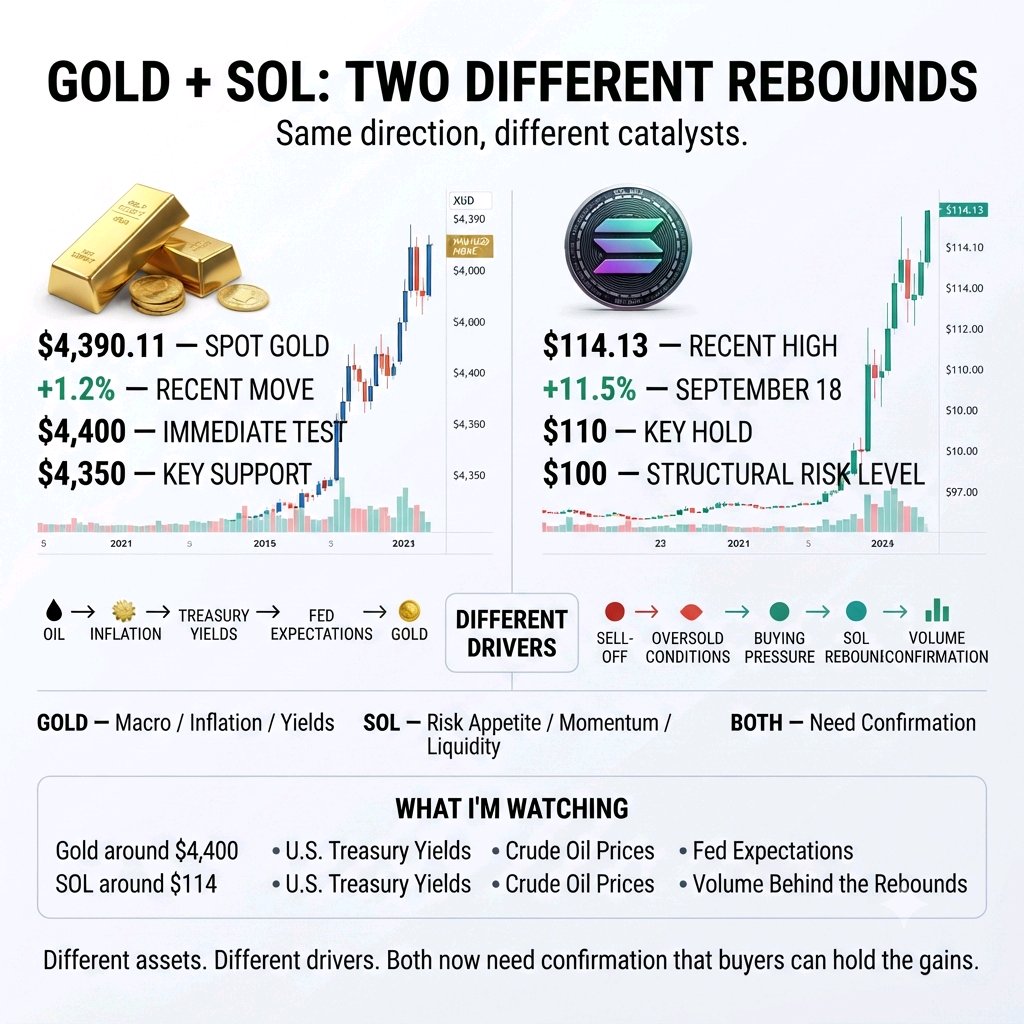
Gold and Solana are both pushing higher, but the reasons behind the moves are very different. Spot gold climbed 1.2% to $4,390.11 as easing oil prices reduced some inflation pressure. SOL, meanwhile, jumped 11.5% on September 18, reaching $114.13 before holding above $113. That difference matters. Gold is reacting mainly to macro conditions: oil, inflation expectations, Treasury yields and Fed expectations. SOL is reacting more like a high-beta risk asset, with its rebound coming after a sharp move down toward $97 earlier in the week. So I'm watching whether both moves can hold after the initial reaction. Gold: $4,400 is the immediate test. Holding above $4,350 would keep the recovery structure intact, while renewed pressure from yields or oil could change the setup. SOL: $114 is the immediate resistance area. Holding above $110 would keep the recent breakout attempt constructive, while losing $100 would weaken the recovery. The interesting part isn't that Gold and SOL are both rising. It's whether their respective catalysts can keep supporting the moves after the first wave of buying fades. I'm watching: • Gold around $4,400 • SOL around $114 • U.S. Treasury yields • Crude oil prices • Fed expectations • Volume behind the rebounds Different assets. Different drivers. But both now need confirmation that buyers can hold the gains. #ByXIMPACT $XAUTUSDT $SOLUSDT
Oro y Círculo: El riesgo se está revaluando
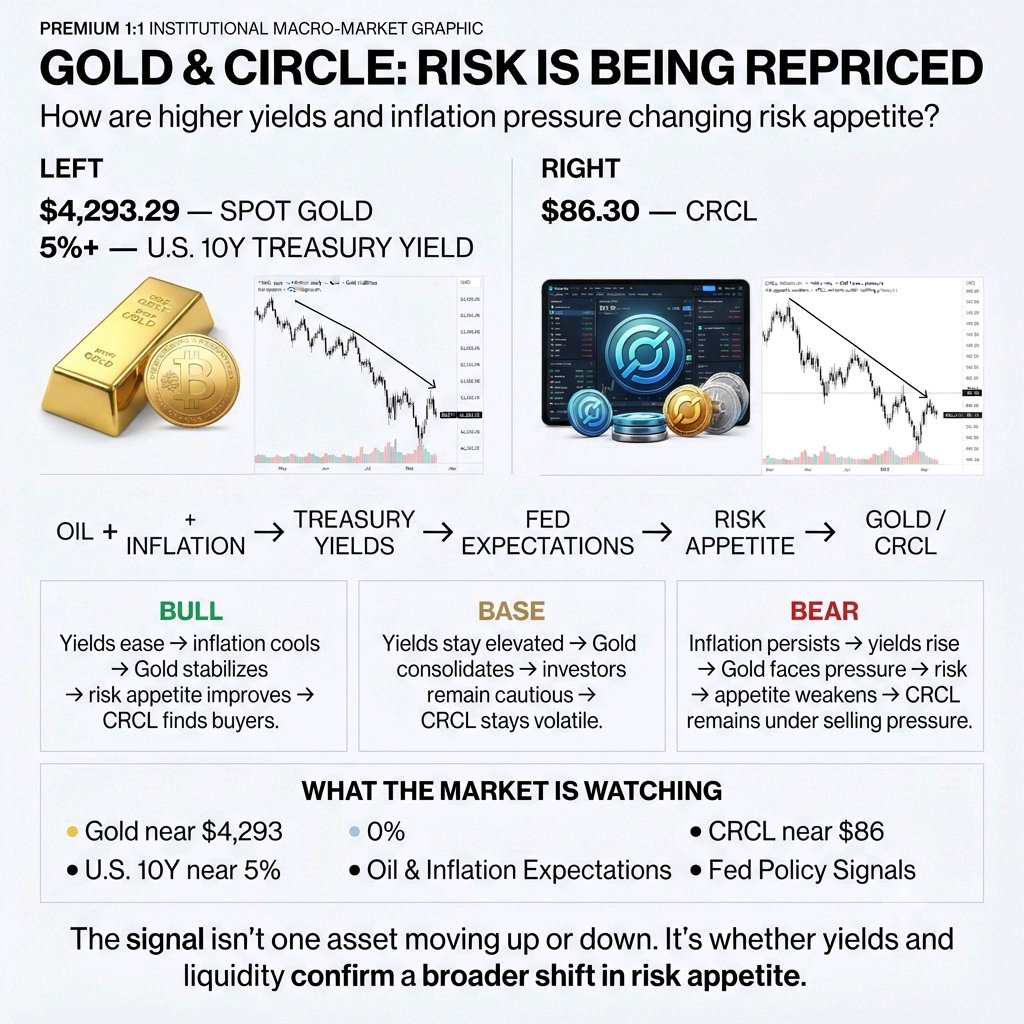
El oro ha estado bajo presión ya que la suba en los precios del petróleo, las preocupaciones por la inflación y los rendimientos más altos de los bonos del Tesoro empujan al alza las expectativas de subida de tasas. El oro spot cayó recientemente a $4.293,29, mientras que el rendimiento del Tesoro a 10 años superó el 5%. Pero lo interesante no es la caída del oro en sí. Es cómo los inversores están revalorizando el riesgo en diferentes partes del mercado. Circle ($CRCL) también ha enfrentado una fuerte presión vendedora, con la acción operando recientemente alrededor de los $86,30. Las acciones vinculadas a las criptomonedas siguen siendo sensibles a los cambios en el apetito por el riesgo, lo que convierte a CRCL en otro activo útil para observar junto con las condiciones generales del mercado. Eso genera tres posibles escenarios: Escenario alcista (Bull case): Los rendimientos del Tesoro se relajan → la presión inflacionaria se enfría → el oro se estabiliza → mejora el apetito por el riesgo → CRCL encuentra compradores. Escenario base (Base case): Los rendimientos se mantienen elevados → el oro se consolida → los inversores se mantienen cautelosos → CRCL sigue volátil. Escenario bajista (Bear case): La presión inflacionaria persiste → los rendimientos suben aún más → el oro enfrenta más presión → el apetito por el riesgo se debilita → CRCL sigue bajo presión vendedora. Conclusión del mercado El oro está mostrando cómo la presión macroeconómica se está descontando en los activos defensivos, mientras que CRCL muestra cómo el mismo entorno de aversión al riesgo puede afectar a las acciones vinculadas a las criptomonedas. Estoy observando: • El oro cerca de los $4.293 • El rendimiento del bono del Tesoro estadounidense a 10 años cerca del 5% • Las expectativas de petróleo e inflación • CRCL cerca de los $86 • Las señales de política de la Fed La clave no es si un activo sube o baja. Es si los rendimientos y la liquidez comienzan a confirmar un cambio más amplio en el apetito por el riesgo. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
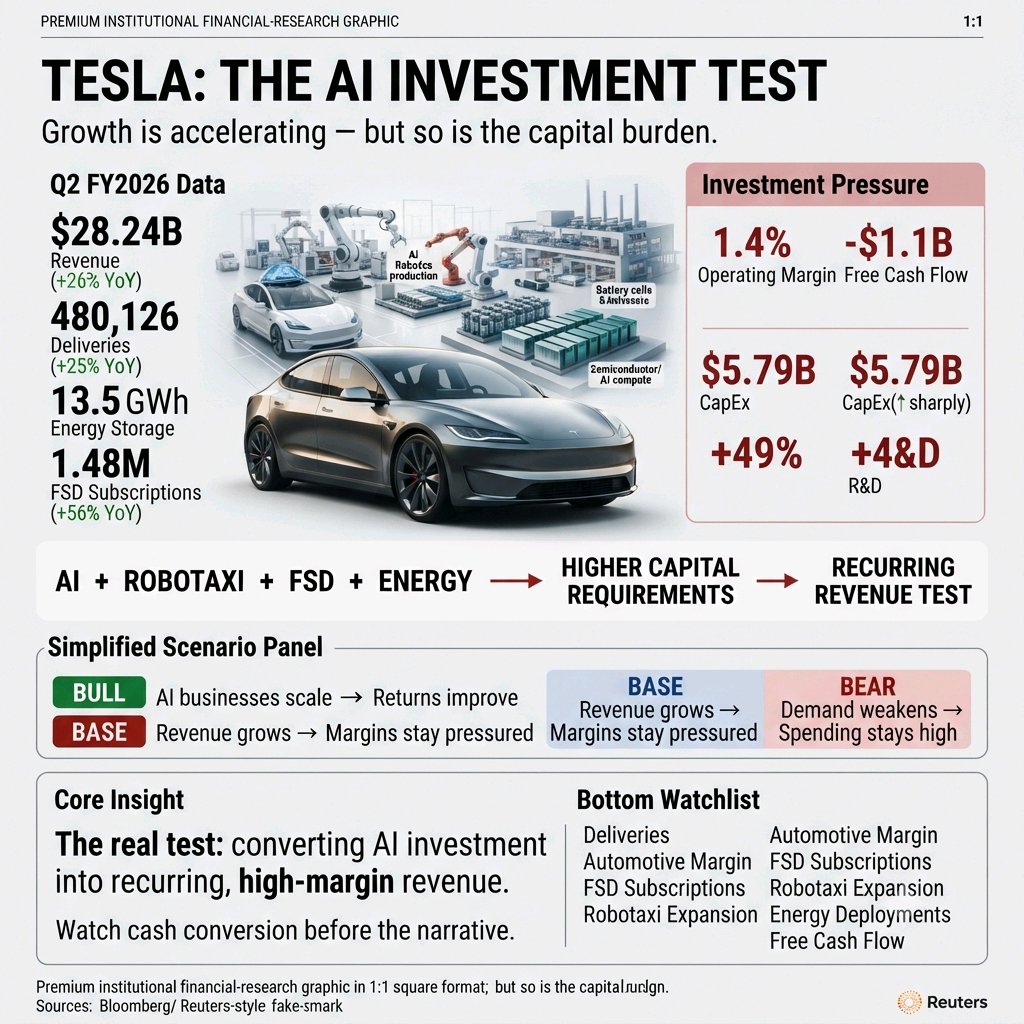
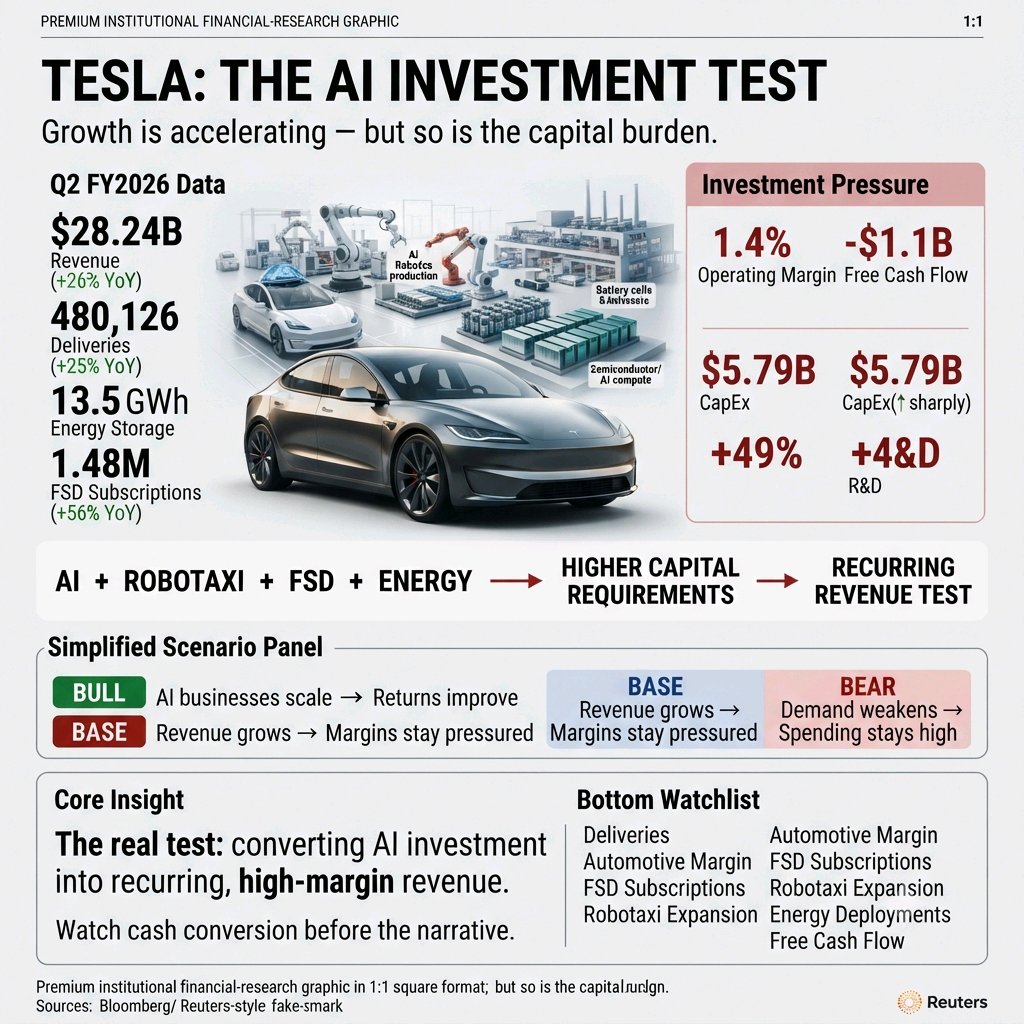
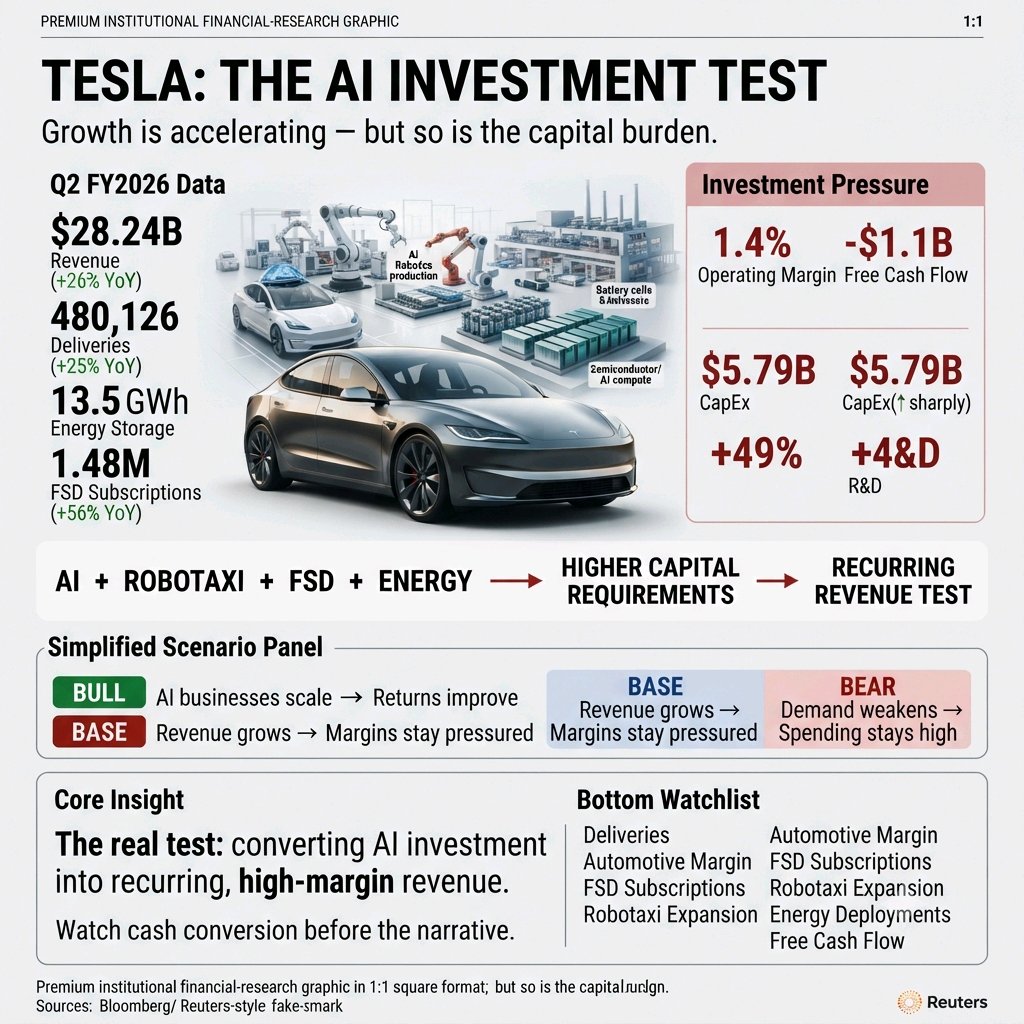
Los resultados del segundo trimestre fiscal de 2026 de Tesla cambiaron el foco del debate. Los ingresos alcanzaron los 28.240 millones de dólares, un +26% interanual, mientras que las entregas de vehículos llegaron a un récord de 480.126, un +25%. El almacenamiento de energía alcanzó los 13,5 GWh, mientras que las suscripciones activas al FSD subieron un 56% interanual hasta los 1,48 millones. La señal más profunda es la transición de Tesla más allá de los vehículos. El Robotaxi se está expandiendo por las áreas metropolitanas de EE. UU., el Cybercab entró en producción y se está construyendo la infraestructura para la producción de Optimus. Al mismo tiempo, Tesla está invirtiendo fuertemente en computación de IA, baterías, semiconductores y nueva capacidad de fabricación. Pero hay un riesgo crítico: el crecimiento se está volviendo más intensivo en capital antes de que los nuevos negocios de IA generen retornos financieros significativos. El margen operativo del segundo trimestre cayó al 1,4%, mientras que el flujo de caja libre pasó a ser negativo por 1.100 millones de dólares, ya que el gasto de capital (capex) se disparó a 5.790 millones. El gasto en I+D también aumentó un 49% interanual. Mi marco de trabajo para TSLA: Alcista si el Robotaxi, el FSD y la energía escalan más rápido que la carga de inversión de Tesla. Neutral si los ingresos siguen creciendo, pero la compresión de márgenes y el elevado capex absorben el potencial alcista. Bajista si la demanda automotriz se debilita mientras que la IA, la robótica y la autonomía requieren un gasto sostenido sin un crecimiento de ingresos comparable. La señal pasada por alto: la mayor restricción de Tesla puede que ya no sea solo la demanda de vehículos, sino la conversión de su inversión en infraestructura de IA en ingresos recurrentes de alto margen. La empresa dice que la capacidad de paquetes de baterías está limitando actualmente la producción de vehículos a corto plazo, mientras que su expansión en IA y fabricación está elevando los requisitos de capital. Para BYX, me enfocaría en las entregas, los márgenes automotrices, las suscripciones al FSD, la expansión del Robotaxi, los despliegues de energía y el flujo de caja libre, en lugar de perseguir los movimientos diarios de precio. Observen la conversión de efectivo antes que la narrativa. Hagan su propia investigación (DYOR). No es asesoramiento financiero. $TSLAXUSDT #ByXIMPACT
Apple: La próxima gran prueba de inversión.
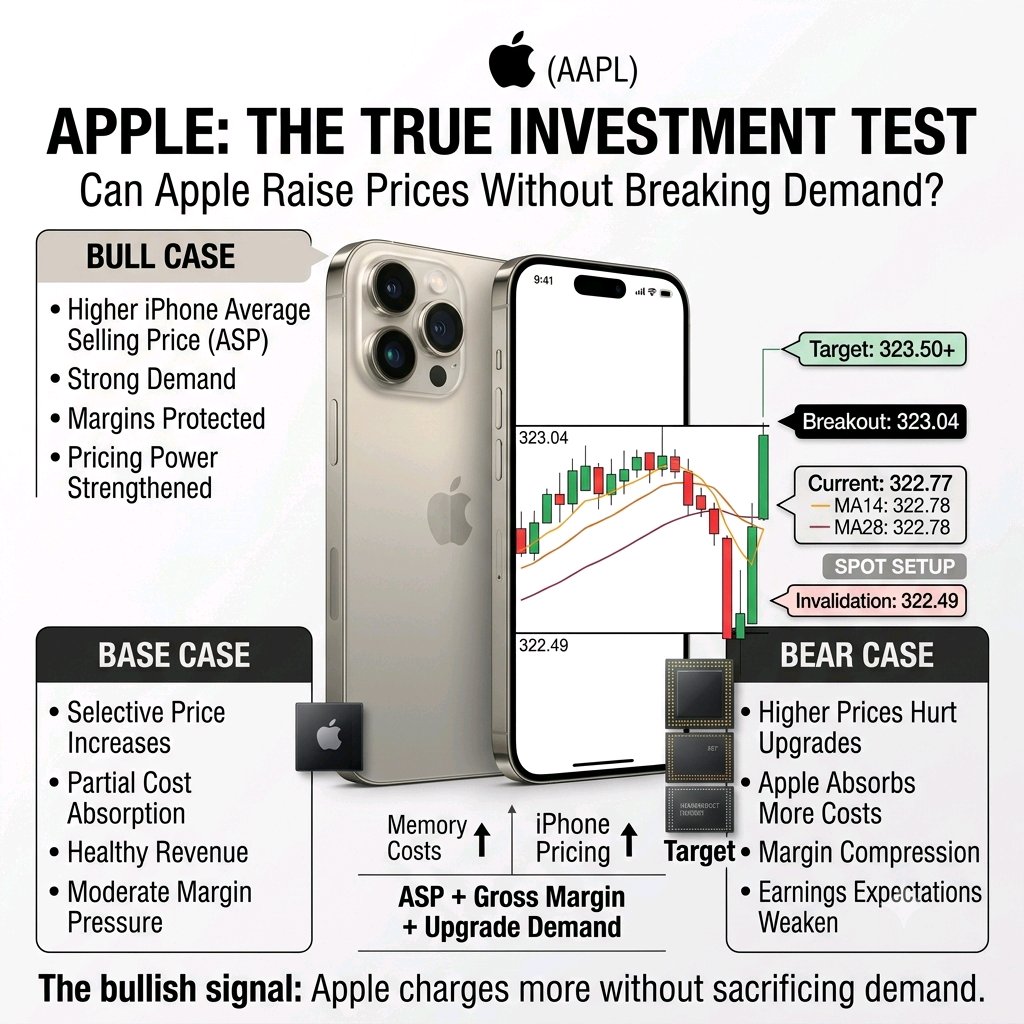
Apple está entrando en su próximo ciclo de iPhone desde una posición de fortaleza. Los ingresos alcanzaron los 109.4 mil millones de dólares, un aumento interanual del 16%, mientras que la demanda de iPhone se mantuvo sólida. Pero los inversores deberían mirar más allá del crecimiento de los titulares. Los costos de memoria están aumentando a medida que la infraestructura de IA compite por la capacidad de semiconductores. Apple ya ha subido los precios de algunos Macs y iPads, mientras que la gerencia espera que los costos de memoria sigan siendo un punto de presión en el trimestre de septiembre. Ahora el iPhone se convierte en la prueba más grande. Los informes sugieren que los costos de memoria para el iPhone 18 Pro podrían ser significativamente más altos, lo que crea otro desafío para los márgenes de hardware de Apple. La pregunta de inversión es simple: ¿Puede Apple trasladar los costos más altos a los consumidores sin dañar la demanda del iPhone? Si la respuesta es sí, Apple demuestra algo más valioso que el crecimiento de los ingresos a corto plazo: poder de fijación de precios. Eso podría permitirle a Apple proteger los márgenes y las ganancias incluso a medida que aumentan los costos del hardware. Pero si Apple absorbe demasiado del aumento para mantener los precios atractivos, los ingresos podrían seguir creciendo mientras los márgenes se ven presionados. Mi conclusión sobre Apple: No mires el lanzamiento del iPhone solo por las unidades vendidas. Observa: ASP + margen bruto + demanda del consumidor. Si Apple sube los precios y los clientes siguen actualizando, eso fortalecería el argumento de que su ecosistema todavía le otorga un poder de fijación de precios excepcional. Si los precios más altos debilitan la demanda o los márgenes se deterioran, es posible que los inversores deban repensar el crecimiento futuro de las ganancias. La señal alcista no es simplemente “Apple vende más iPhones”. Es: “Apple puede cobrar más sin romper la demanda”. #ByXIMPACT $AAPLXUSDT
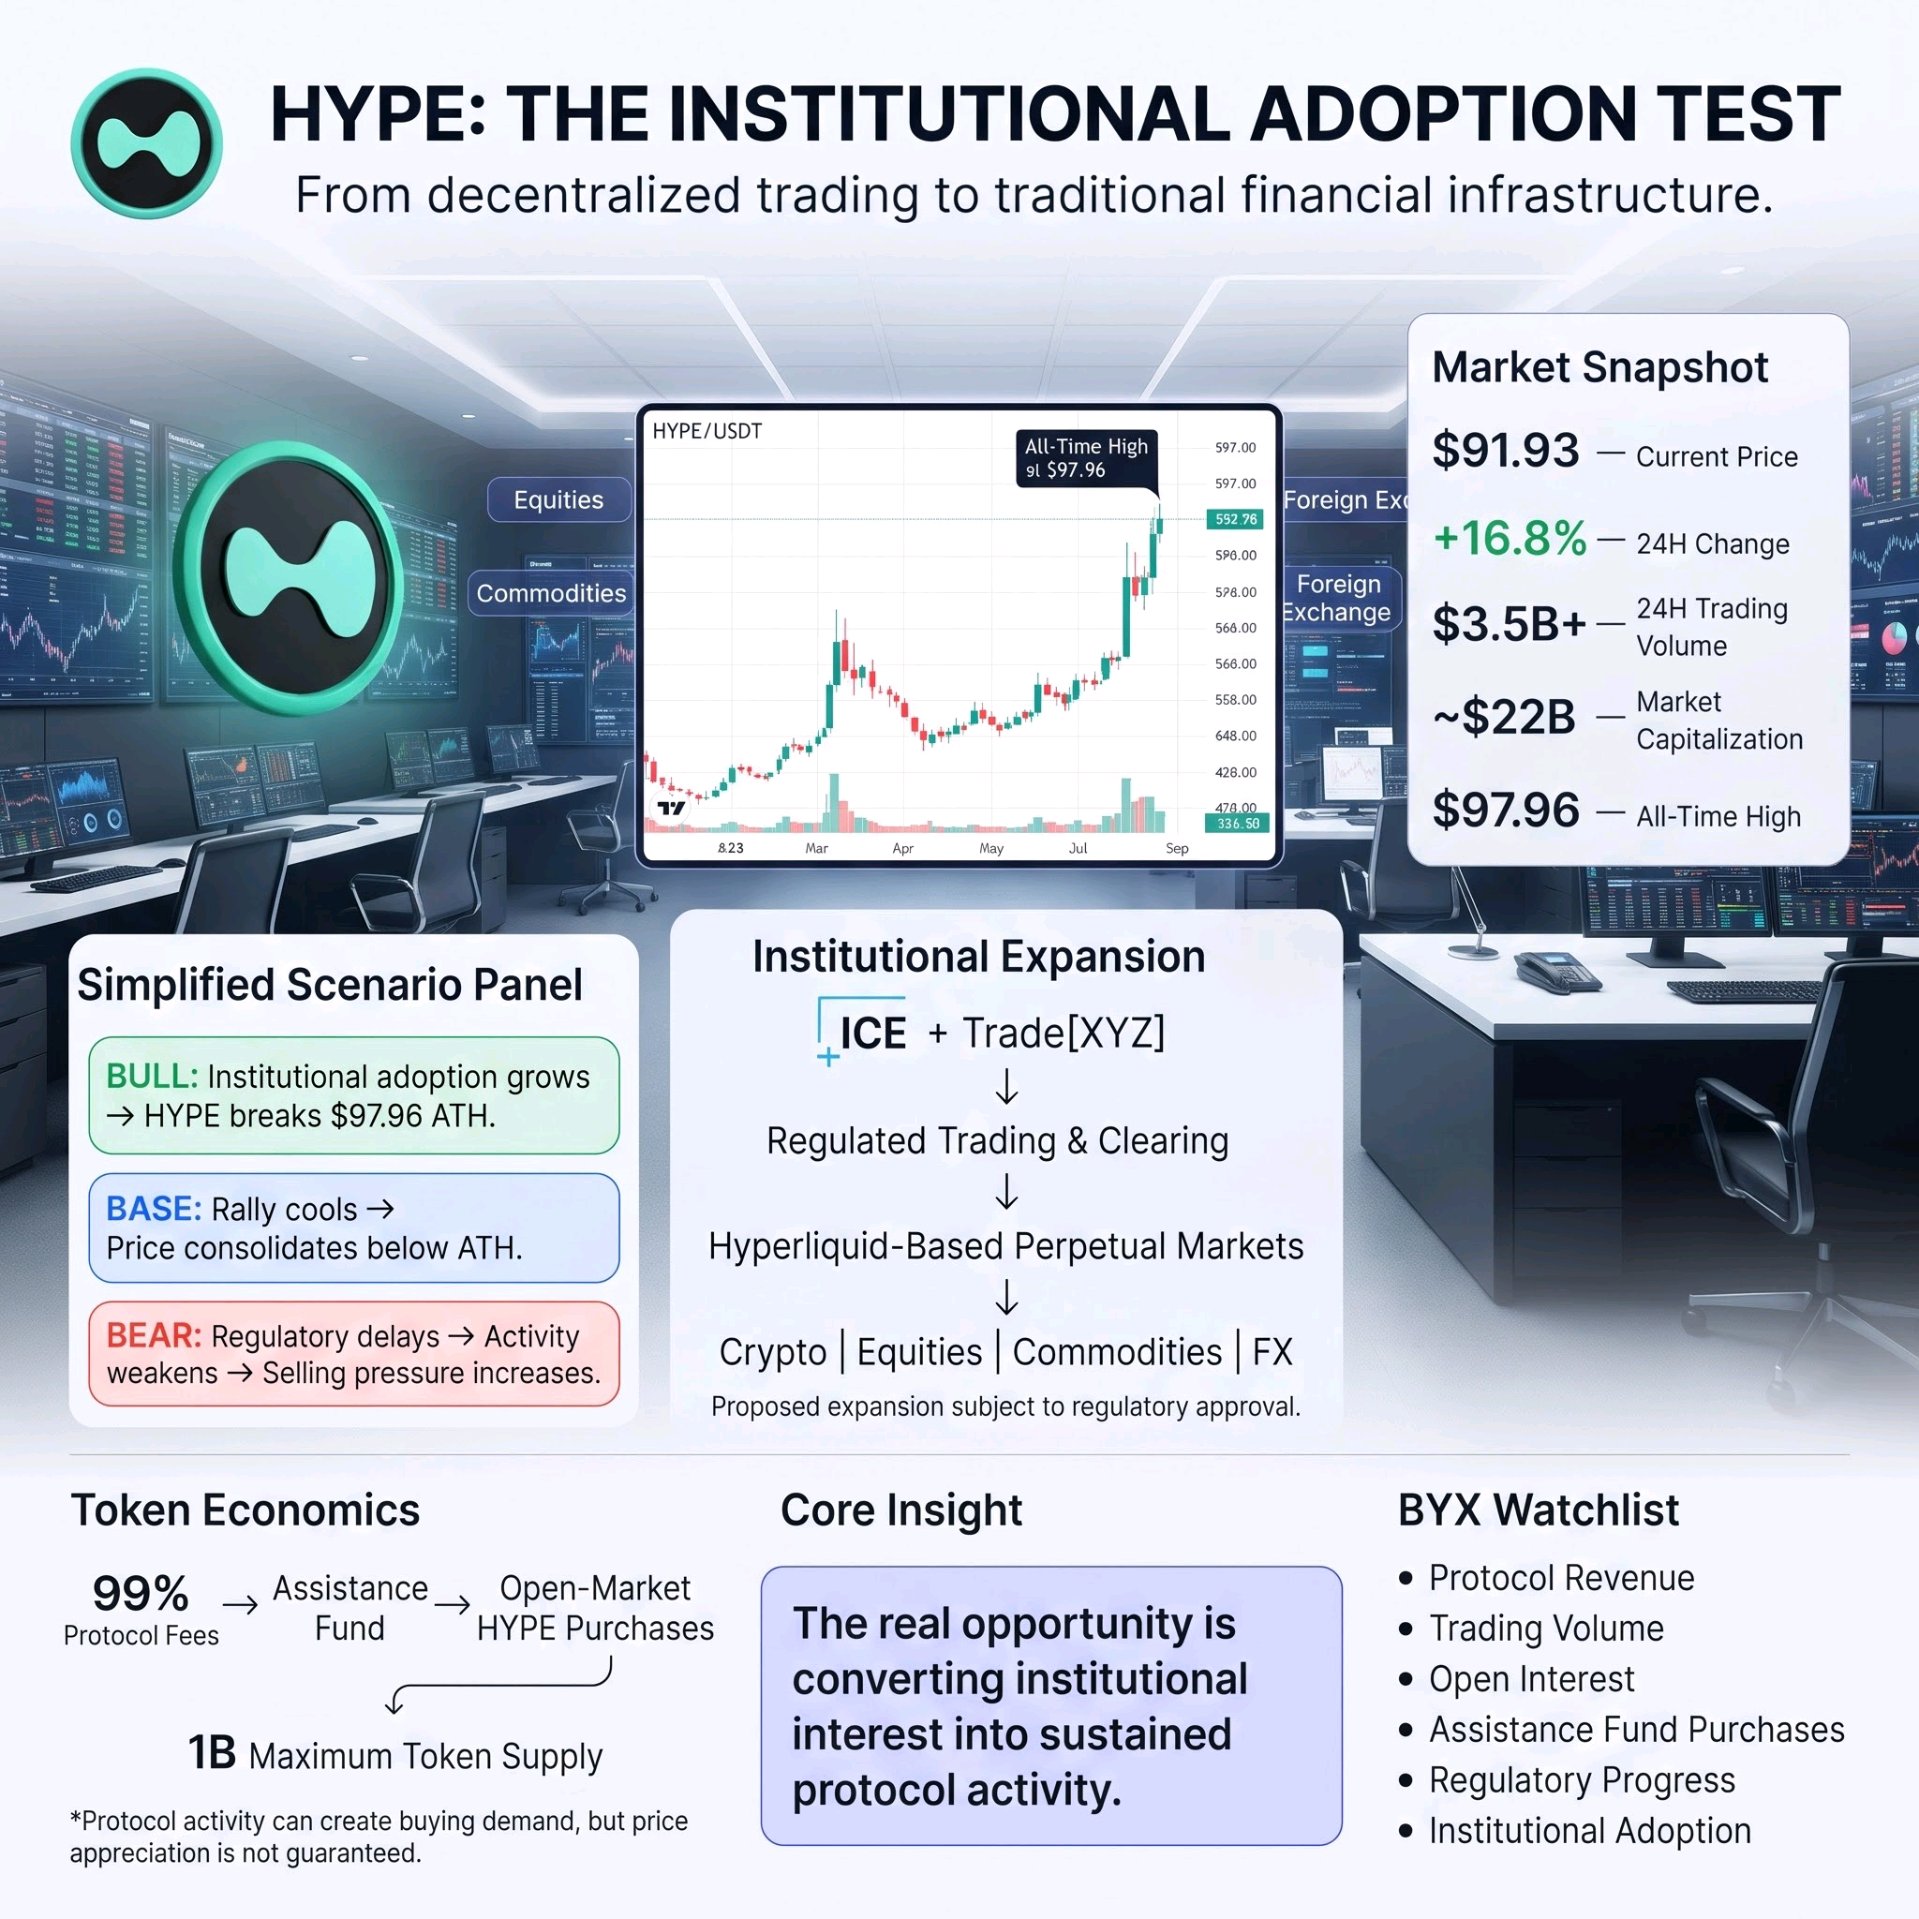
El rendimiento de mercado de $HYPE de Hyperliquid cambió el debate. El token subió aproximadamente a $91,93, ganando un 16,8% en 24 horas, mientras que el volumen de trading diario superó los $3,5 mil millones y la capitalización de mercado alcanzó cerca de los $22 mil millones. El rally siguió a un anuncio que involucra a Intercontinental Exchange (ICE), la empresa matriz de la Bolsa de Valores de Nueva York. La señal más profunda es la transición de Hyperliquid más allá del trading de derivados descentralizados. Los planes que involucran a ICE y Trade[XYZ] podrían llevar los futuros perpetuos basados en Hyperliquid a los EE. UU. a través de una estructura de trading y compensación regulada, cubriendo cripto, acciones, materias primas y divisas. Esto podría posicionar a Hyperliquid como una infraestructura que conecta los mercados descentralizados con las finanzas tradicionales. Pero hay un riesgo crítico: las expectativas del mercado se están moviendo más rápido que la adopción real. La asociación propuesta sigue sujeta a la aprobación regulatoria, y la participación de ICE no representa una inversión directa en HYPE. Mientras tanto, la expansión futura de la oferta de tokens sigue siendo importante, dado su suministro máximo de 1 mil millones. Mi marco de trabajo para HYPE: Alcista si el progreso regulatorio avanza, la actividad de trading institucional aumenta y HYPE supera su máximo histórico de $97,96. Neutral si el rally impulsado por el anuncio se enfría mientras el precio se consolida por debajo de los máximos anteriores a medida que el mercado espera una adopción real. Bajista si los retrasos regulatorios debilitan las expectativas, la actividad del protocolo disminuye y la toma de ganancias crea una presión de venta sostenida. La señal ignorada: la tokenomics de Hyperliquid conecta la actividad del protocolo con la demanda potencial del mercado. Actualmente, el 99% de las tarifas del protocolo se asignan al Fondo de Asistencia, que compra HYPE en el mercado abierto. Esto crea un mecanismo a través del cual una mayor actividad del protocolo puede generar demanda de compra adicional, aunque no garantiza la apreciación del precio. Para BYX, me centraría en los ingresos del protocolo, el volumen de trading, el interés abierto, las compras del Fondo de Asistencia, el progreso regulatorio y la adopción institucional en lugar de perseguir movimientos de precios impulsados por anuncios. Observá la adopción detrás de la asociación antes que la narrativa. DYOR (hacé tu propia investigación). No es un consejo financiero. #ByXIMPACT $HYPEUSDT
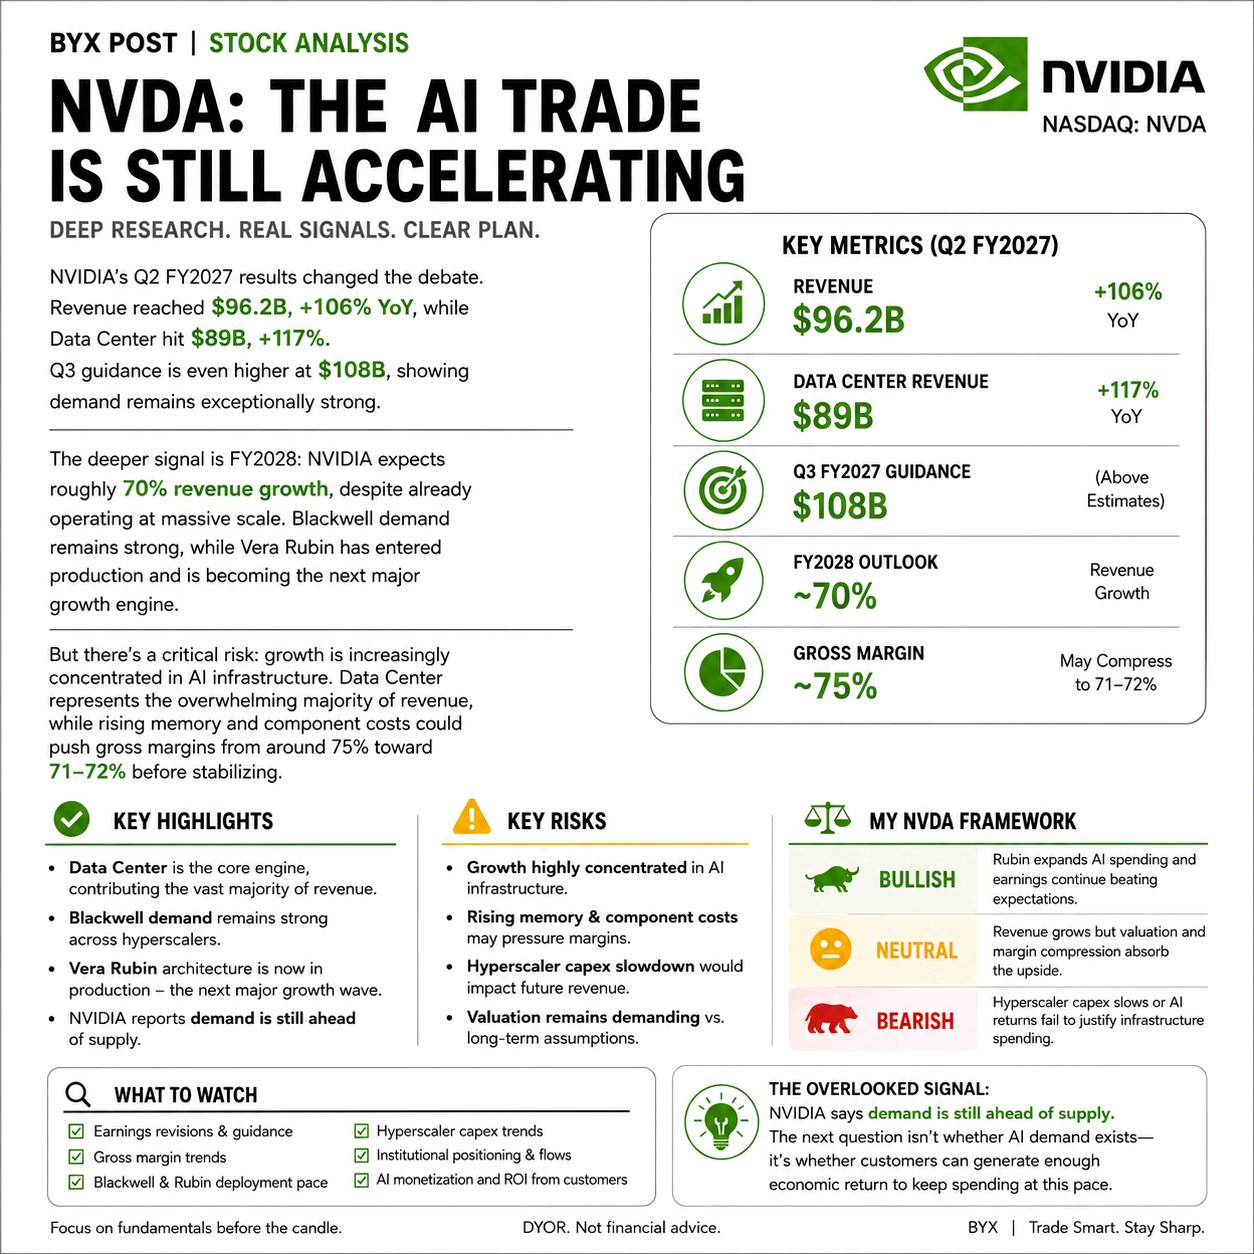
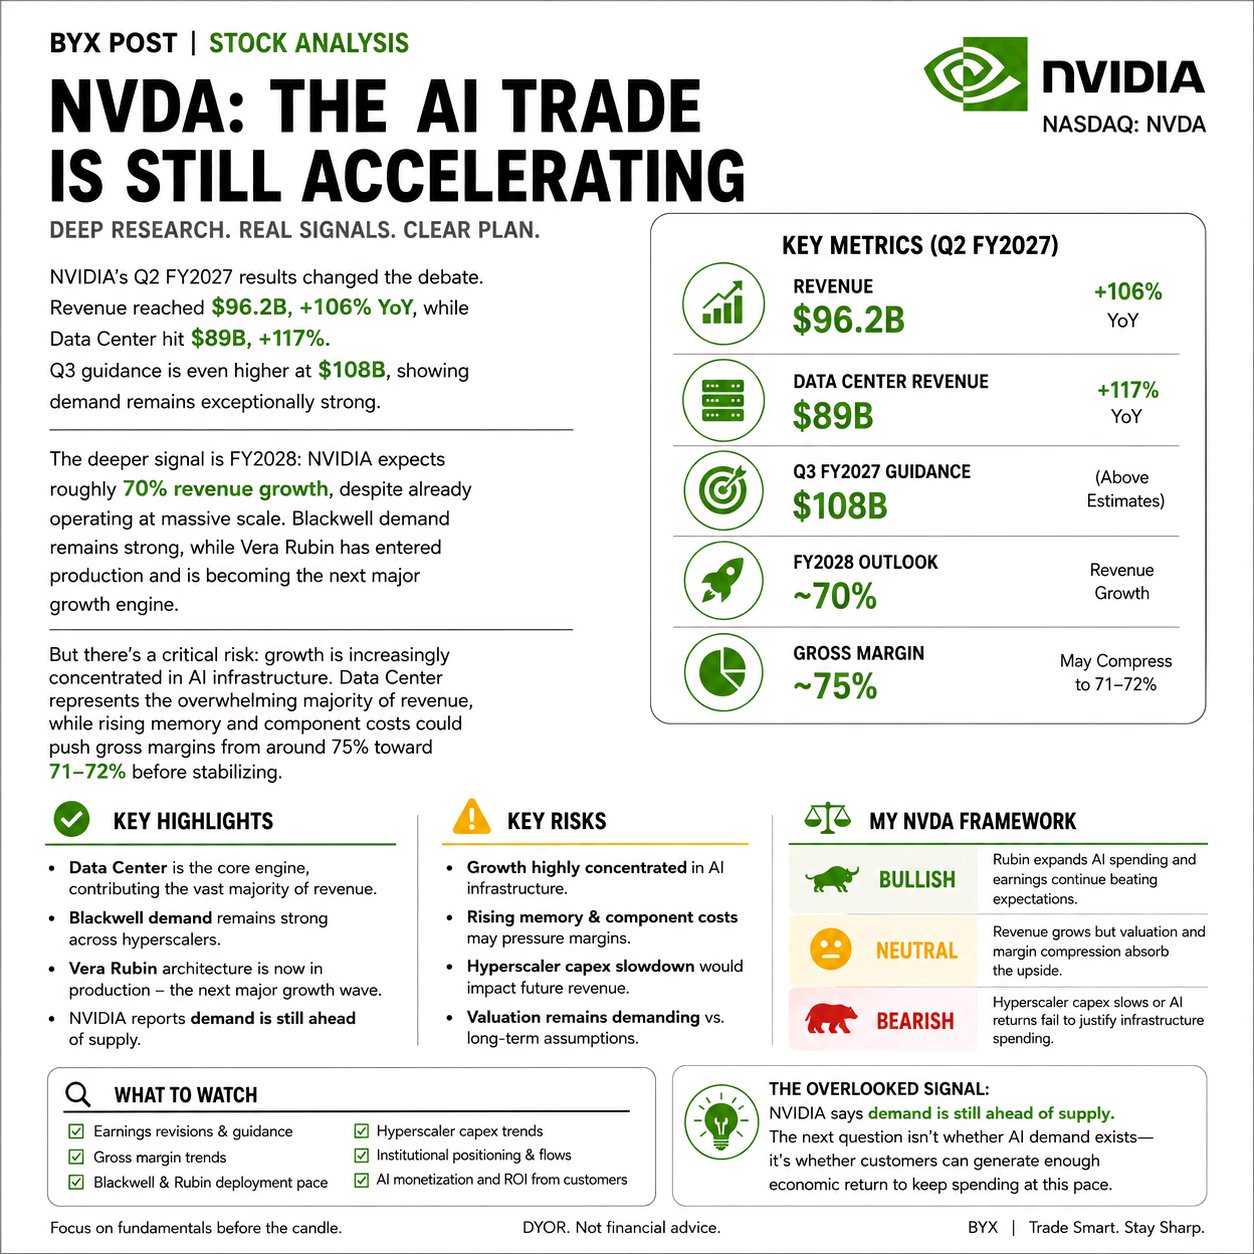
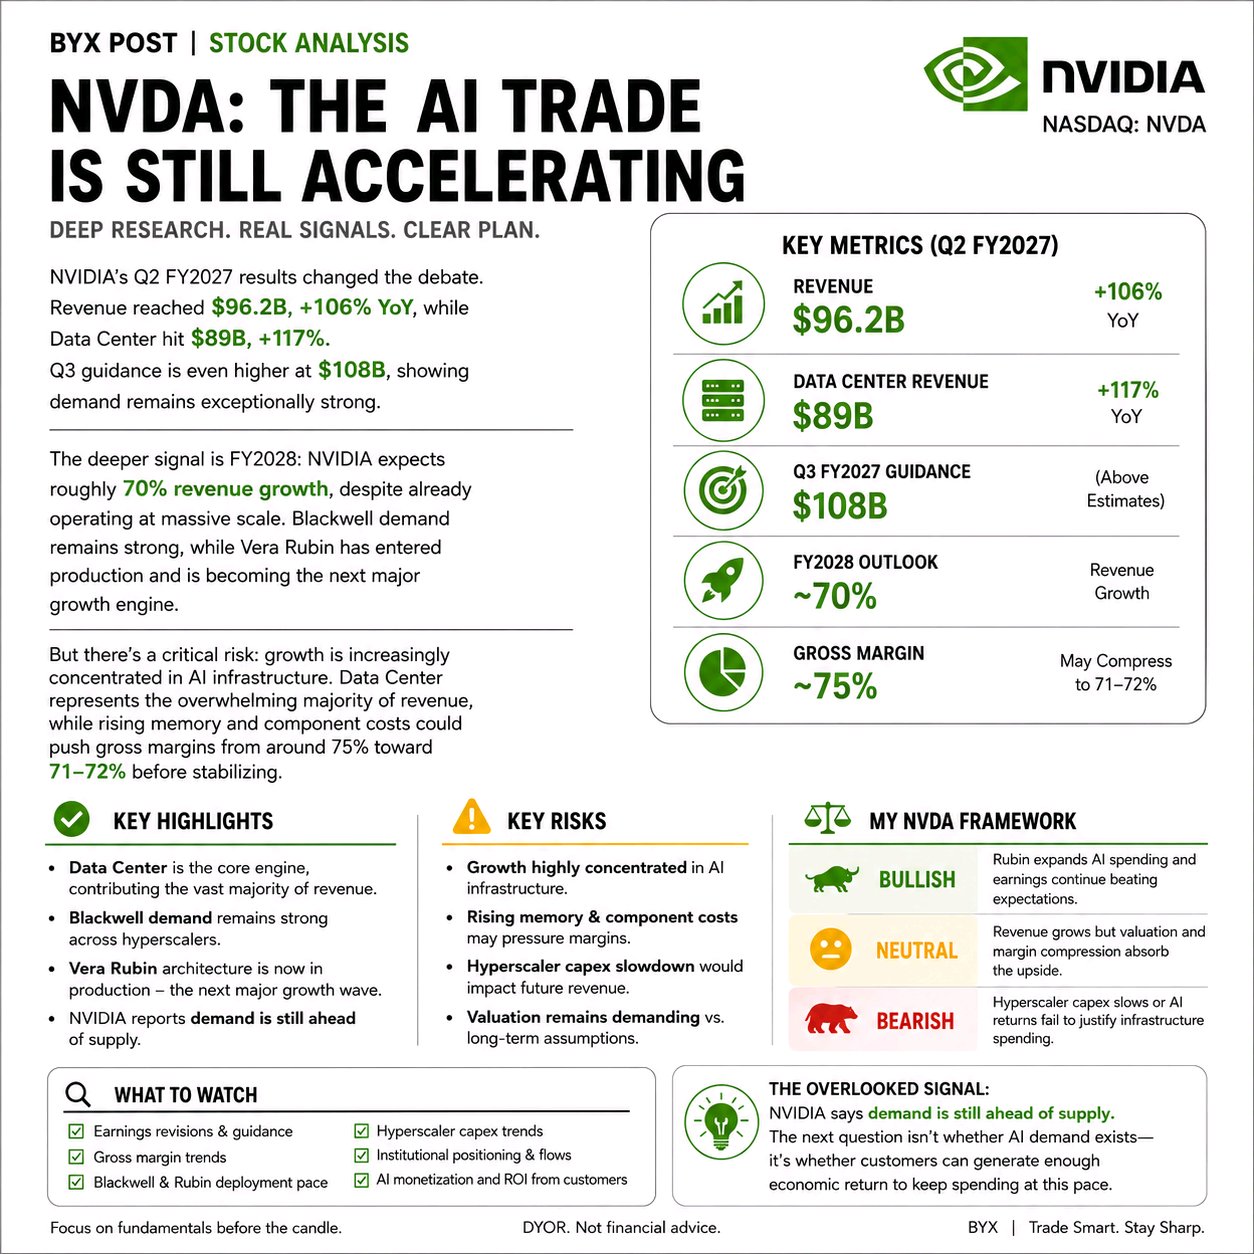
NVIDIA’s Q2 FY2027 results changed the debate. Revenue reached $96.2B, +106% YoY, while Data Center hit $89B, +117%. Q3 guidance is even higher at $108B, showing demand remains exceptionally strong. The deeper signal is FY2028: NVIDIA expects roughly 70% revenue growth, despite already operating at massive scale. Blackwell demand remains strong, while Vera Rubin has entered production and is becoming the next major growth engine. But there’s a critical risk: growth is increasingly concentrated in AI infrastructure. Data Center represents the overwhelming majority of revenue, while rising memory and component costs could push gross margins from around 75% toward 71–72% before stabilizing. My NVDA framework: Bullish if Rubin expands AI spending and earnings continue beating expectations. Neutral if revenue grows but valuation and margin compression absorb the upside. Bearish if hyperscaler capex slows or AI returns fail to justify infrastructure spending. The overlooked signal: NVIDIA says demand is still ahead of supply. The next question isn’t whether AI demand exists—it’s whether customers can generate enough economic return to keep spending at this pace. For BYX, I’d focus on earnings revisions, gross margins, Blackwell/Rubin deployment and institutional positioning rather than chasing daily price moves. Watch the fundamentals before the candle. DYOR. Not financial advice. $NVDAXUSDT #ByXIMPACT
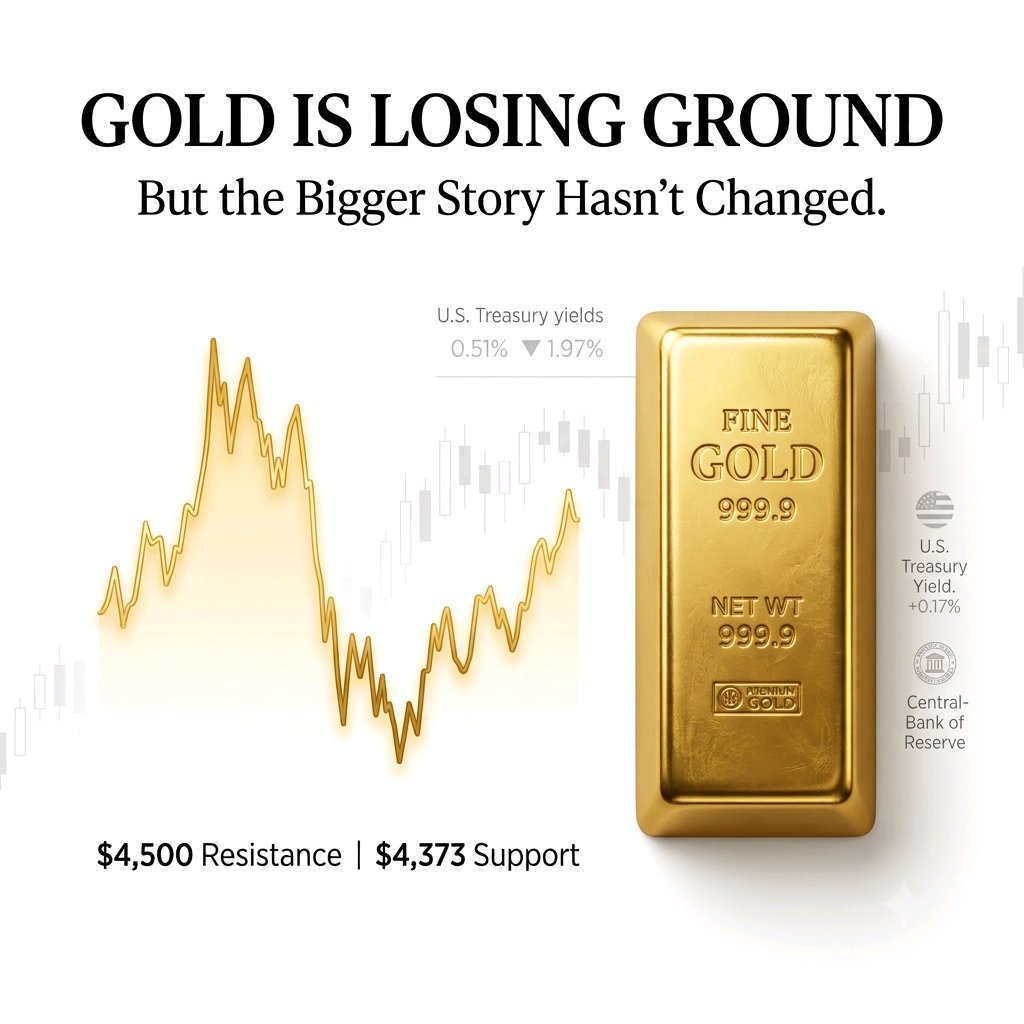
El oro está perdiendo terreno. Pero la historia importante no ha cambiado. El oro retrocedió recientemente debido a que datos económicos más fuertes de EE. UU. aumentaron las expectativas de subida de tasas, lo que presiona a un activo que no genera rendimientos. Para $XAUTUSDT, la reacción importa. Un movimiento por debajo de los $4.373 mostraría que los vendedores están ganando más control, mientras que recuperar los $4.500 pondría a los compradores en una posición más sólida. Pero hay otra cara del mercado. Los bancos centrales siguen acumulando oro, y China continúa con su racha de compras. Eso genera un conflicto entre la presión a corto plazo de la Fed y la demanda de reservas a largo plazo. Así que todavía no estoy mirando el objetivo de los $5.000. Estoy viendo si los compradores pueden absorber esta liquidación sin perder la estructura de los $4.373. Si la defienden, el retroceso podría convertirse en una oportunidad. Si la pierden, es posible que el mercado necesite reajustarse a la baja primero. $XAUTUSDT #ByXIMPACT
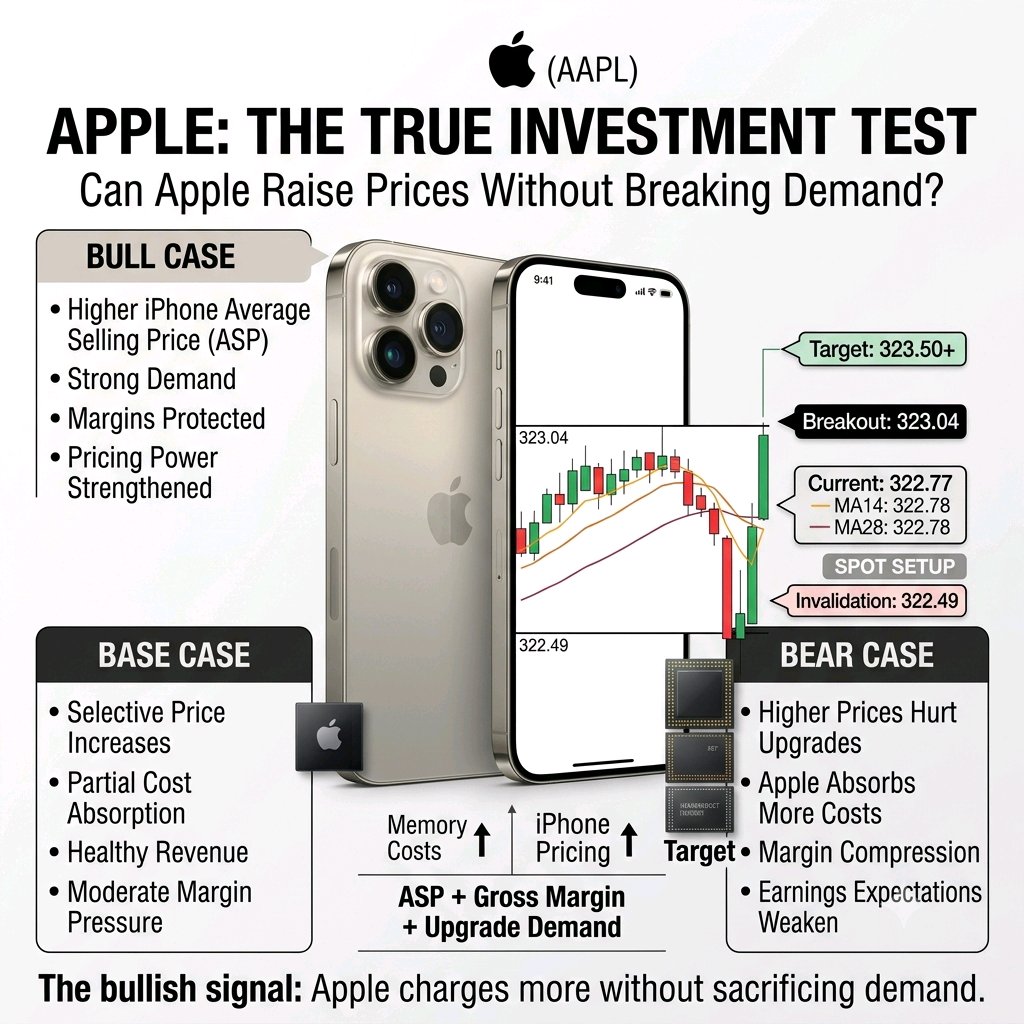
Apple: La próxima gran prueba de inversión.
Apple está entrando en su próximo ciclo de iPhone desde una posición de fortaleza. Los ingresos alcanzaron los 109.4 mil millones de dólares, un aumento del 16% interanual, mientras que la demanda de iPhone se mantuvo sólida. Pero los inversores deberían mirar más allá del crecimiento de los titulares. Los costos de memoria están aumentando a medida que la infraestructura de IA compite por la capacidad de semiconductores. Apple ya ha subido los precios de algunos Macs y iPads, mientras que la gerencia espera que los costos de memoria sigan siendo un punto de presión en el trimestre de septiembre. Ahora, el iPhone se convierte en la prueba más importante. Los informes sugieren que los costos de memoria para el iPhone 18 Pro podrían ser significativamente más altos, creando otro desafío para los márgenes de hardware de Apple. La pregunta de inversión es simple: ¿Puede Apple trasladar los costos más altos a los consumidores sin dañar la demanda del iPhone? Si la respuesta es sí, Apple demuestra algo más valioso que el crecimiento de los ingresos a corto plazo: poder de fijación de precios. Eso podría permitir a Apple proteger los márgenes y las ganancias incluso a medida que aumentan los costos del hardware. Pero si Apple absorbe demasiado del aumento para mantener los precios atractivos, los ingresos podrían seguir creciendo mientras los márgenes se ven presionados. Mi conclusión sobre Apple: No mires el lanzamiento del iPhone solo por las ventas de unidades. Observa: ASP (precio promedio de venta) + margen bruto + demanda del consumidor. Si Apple sube los precios y los clientes siguen actualizando, eso fortalecería el argumento de que su ecosistema todavía le otorga un poder de fijación de precios excepcional. Si los precios más altos debilitan la demanda o los márgenes se deterioran, es posible que los inversores deban repensar el crecimiento futuro de las ganancias. La señal alcista no es simplemente “Apple vende más iPhones”. Es: “Apple puede cobrar más sin quebrar la demanda”. $AAPLXUSDT #ByXIMPACT
El oro y Solana están subiendo, pero las razones detrás de estos movimientos son muy diferentes. El oro spot subió un 1,2% hasta los 4.390,11 dólares, ya que la baja en los precios del petróleo alivió algo de la presión inflacionaria. Mientras tanto, SOL saltó un 11,5% el 18 de septiembre, llegando a los 114,13 dólares antes de mantenerse por encima de los 113. Esa diferencia es importante. El oro está reaccionando principalmente a condiciones macro: petróleo, expectativas de inflación, rendimientos de los bonos del Tesoro y expectativas sobre la Fed. SOL está reaccionando más como un activo de riesgo de alta beta, con su rebote llegando después de una fuerte caída hacia los 97 dólares a principios de la semana. Así que estoy viendo si ambos movimientos pueden sostenerse después de la reacción inicial. Oro: 4.400 dólares es la prueba inmediata. Mantenerse por encima de los 4.350 mantendría intacta la estructura de recuperación, mientras que una presión renovada de los rendimientos o del petróleo podría cambiar el panorama. SOL: 114 dólares es el área de resistencia inmediata. Mantenerse por encima de los 110 mantendría constructivo el reciente intento de ruptura, mientras que perder los 100 debilitaría la recuperación. Lo interesante no es que el oro y SOL estén subiendo ambos. Es ver si sus respectivos catalizadores pueden seguir respaldando los movimientos después de que se desvanezca la primera ola de compras. Estoy observando: • Oro alrededor de los 4.400 dólares • SOL alrededor de los 114 dólares • Rendimientos del Tesoro de EE. UU. • Precios del crudo • Expectativas de la Fed • Volumen detrás de los rebotes Activos diferentes. Motores diferentes. Pero ambos necesitan ahora la confirmación de que los compradores pueden mantener las ganancias. $XAUTUSDT $SOLUSDT #ByXIMPACT
Los resultados del segundo trimestre fiscal de 2026 de Tesla cambiaron el foco del debate. Los ingresos alcanzaron los 28.240 millones de dólares, un +26% interanual, mientras que las entregas de vehículos llegaron a un récord de 480.126, un +25%. El almacenamiento de energía alcanzó los 13,5 GWh, mientras que las suscripciones activas al FSD subieron un 56% interanual hasta los 1,48 millones. La señal más profunda es la transición de Tesla más allá de los vehículos. El Robotaxi se está expandiendo por las áreas metropolitanas de EE. UU., el Cybercab entró en producción y se está construyendo la infraestructura para la producción de Optimus. Al mismo tiempo, Tesla está invirtiendo fuertemente en computación de IA, baterías, semiconductores y nueva capacidad de fabricación. Pero hay un riesgo crítico: el crecimiento se está volviendo más intensivo en capital antes de que los nuevos negocios de IA generen retornos financieros significativos. El margen operativo del segundo trimestre cayó al 1,4%, mientras que el flujo de caja libre pasó a ser negativo por 1.100 millones de dólares, ya que el gasto de capital (capex) se disparó a 5.790 millones. El gasto en I+D también aumentó un 49% interanual. Mi marco de trabajo para TSLA: Alcista si el Robotaxi, el FSD y la energía escalan más rápido que la carga de inversión de Tesla. Neutral si los ingresos siguen creciendo, pero la compresión de márgenes y el elevado capex absorben el potencial alcista. Bajista si la demanda automotriz se debilita mientras que la IA, la robótica y la autonomía requieren un gasto sostenido sin un crecimiento de ingresos comparable. La señal pasada por alto: la mayor restricción de Tesla puede que ya no sea solo la demanda de vehículos, sino la conversión de su inversión en infraestructura de IA en ingresos recurrentes de alto margen. La empresa dice que la capacidad de paquetes de baterías está limitando actualmente la producción de vehículos a corto plazo, mientras que su expansión en IA y fabricación está elevando los requisitos de capital. Para BYX, me enfocaría en las entregas, los márgenes automotrices, las suscripciones al FSD, la expansión del Robotaxi, los despliegues de energía y el flujo de caja libre, en lugar de perseguir los movimientos diarios de precio. Observen la conversión de efectivo antes que la narrativa. Hagan su propia investigación (DYOR). No es asesoramiento financiero. $TSLAXUSDT #ByXIMPACT
Oro y Círculo: El riesgo se está revaluando
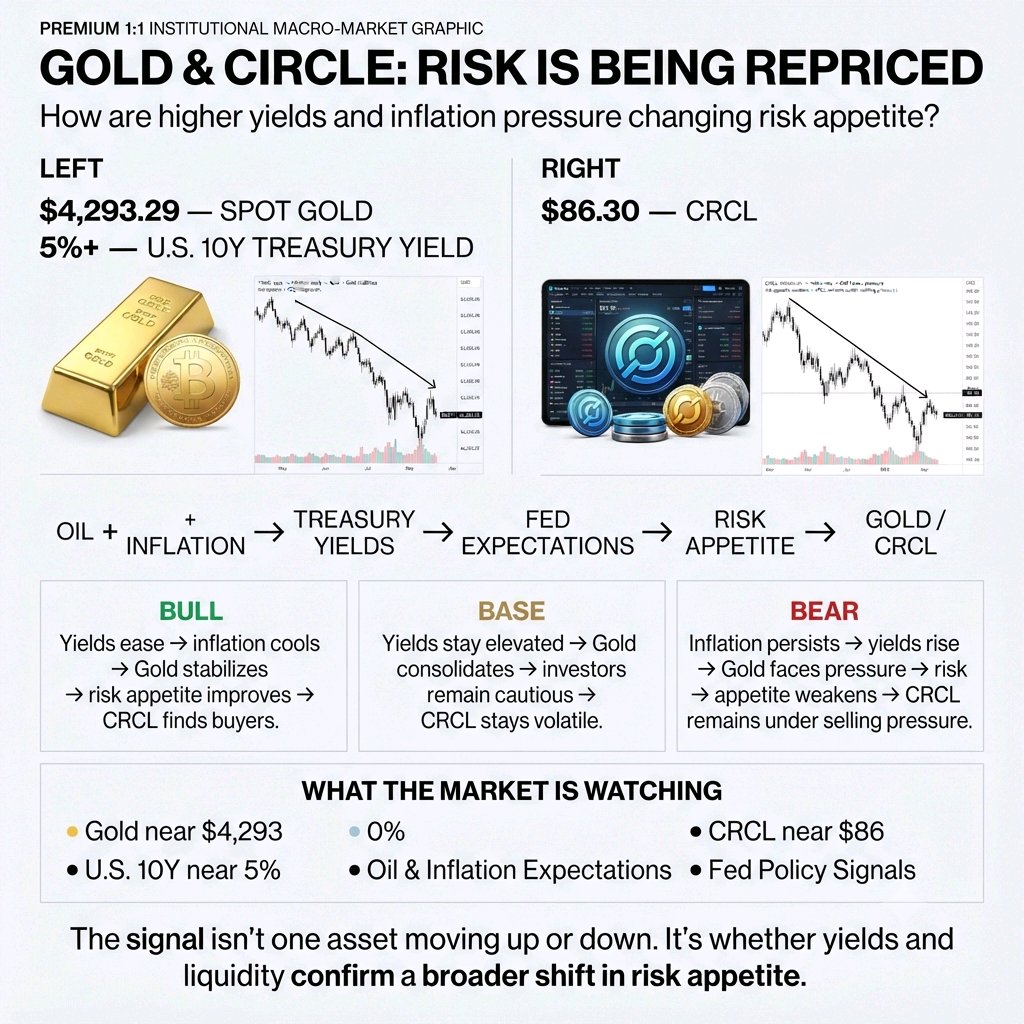
El oro ha estado bajo presión ya que el aumento de los precios del petróleo, las preocupaciones inflacionarias y los rendimientos más altos de los bonos del Tesoro empujan al alza las expectativas de subida de tasas. El oro al contado cayó recientemente a 4.293,29 dólares, mientras que el rendimiento del Tesoro a 10 años superó el 5%. Pero lo interesante no es la caída del oro en sí. Es cómo los inversores están recalibrando el riesgo en diferentes partes del mercado. Circle ($CRCL) también ha enfrentado una fuerte presión vendedora, con la acción cotizando recientemente alrededor de los 86,30 dólares. Las acciones vinculadas a criptomonedas siguen siendo sensibles a los cambios en el apetito por el riesgo, lo que convierte a CRCL en otro activo útil para observar junto con las condiciones generales del mercado. Eso crea tres resultados posibles: Escenario alcista (Bull case): Los rendimientos del Tesoro se relajan → la presión inflacionaria se enfría → el oro se estabiliza → el apetito por el riesgo mejora → CRCL encuentra compradores. Escenario base (Base case): Los rendimientos se mantienen elevados → el oro se consolida → los inversores se mantienen cautelosos → CRCL sigue siendo volátil. Escenario bajista (Bear case): La presión inflacionaria persiste → los rendimientos suben aún más → el oro enfrenta más presión → el apetito por el riesgo se debilita → CRCL sigue bajo presión vendedora. Conclusión del mercado El oro está mostrando cómo la presión macroeconómica se está reflejando en los activos defensivos, mientras que CRCL muestra cómo el mismo entorno de aversión al riesgo puede afectar a las acciones vinculadas a criptomonedas. Estoy observando: • El oro alrededor de los 4.293 dólares • El rendimiento del bono estadounidense a 10 años cerca del 5% • Las expectativas de petróleo e inflación • CRCL alrededor de los 86 dólares • Las señales de política de la Fed La clave no es si un activo sube o baja. Es si los rendimientos y la liquidez comienzan a confirmar un cambio más amplio en el apetito por el riesgo. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
NVIDIA’s Q2 FY2027 results changed the debate. Revenue reached $96.2B, +106% YoY, while Data Center hit $89B, +117%. Q3 guidance is even higher at $108B, showing demand remains exceptionally strong. The deeper signal is FY2028: NVIDIA expects roughly 70% revenue growth, despite already operating at massive scale. Blackwell demand remains strong, while Vera Rubin has entered production and is becoming the next major growth engine. But there’s a critical risk: growth is increasingly concentrated in AI infrastructure. Data Center represents the overwhelming majority of revenue, while rising memory and component costs could push gross margins from around 75% toward 71–72% before stabilizing. My NVDA framework: Bullish if Rubin expands AI spending and earnings continue beating expectations. Neutral if revenue grows but valuation and margin compression absorb the upside. Bearish if hyperscaler capex slows or AI returns fail to justify infrastructure spending. The overlooked signal: NVIDIA says demand is still ahead of supply. The next question isn’t whether AI demand exists—it’s whether customers can generate enough economic return to keep spending at this pace. For BYX, I’d focus on earnings revisions, gross margins, Blackwell/Rubin deployment and institutional positioning rather than chasing daily price moves. Watch the fundamentals before the candle. DYOR. Not financial advice. $NVDAXUSDT #ByXIMPACT
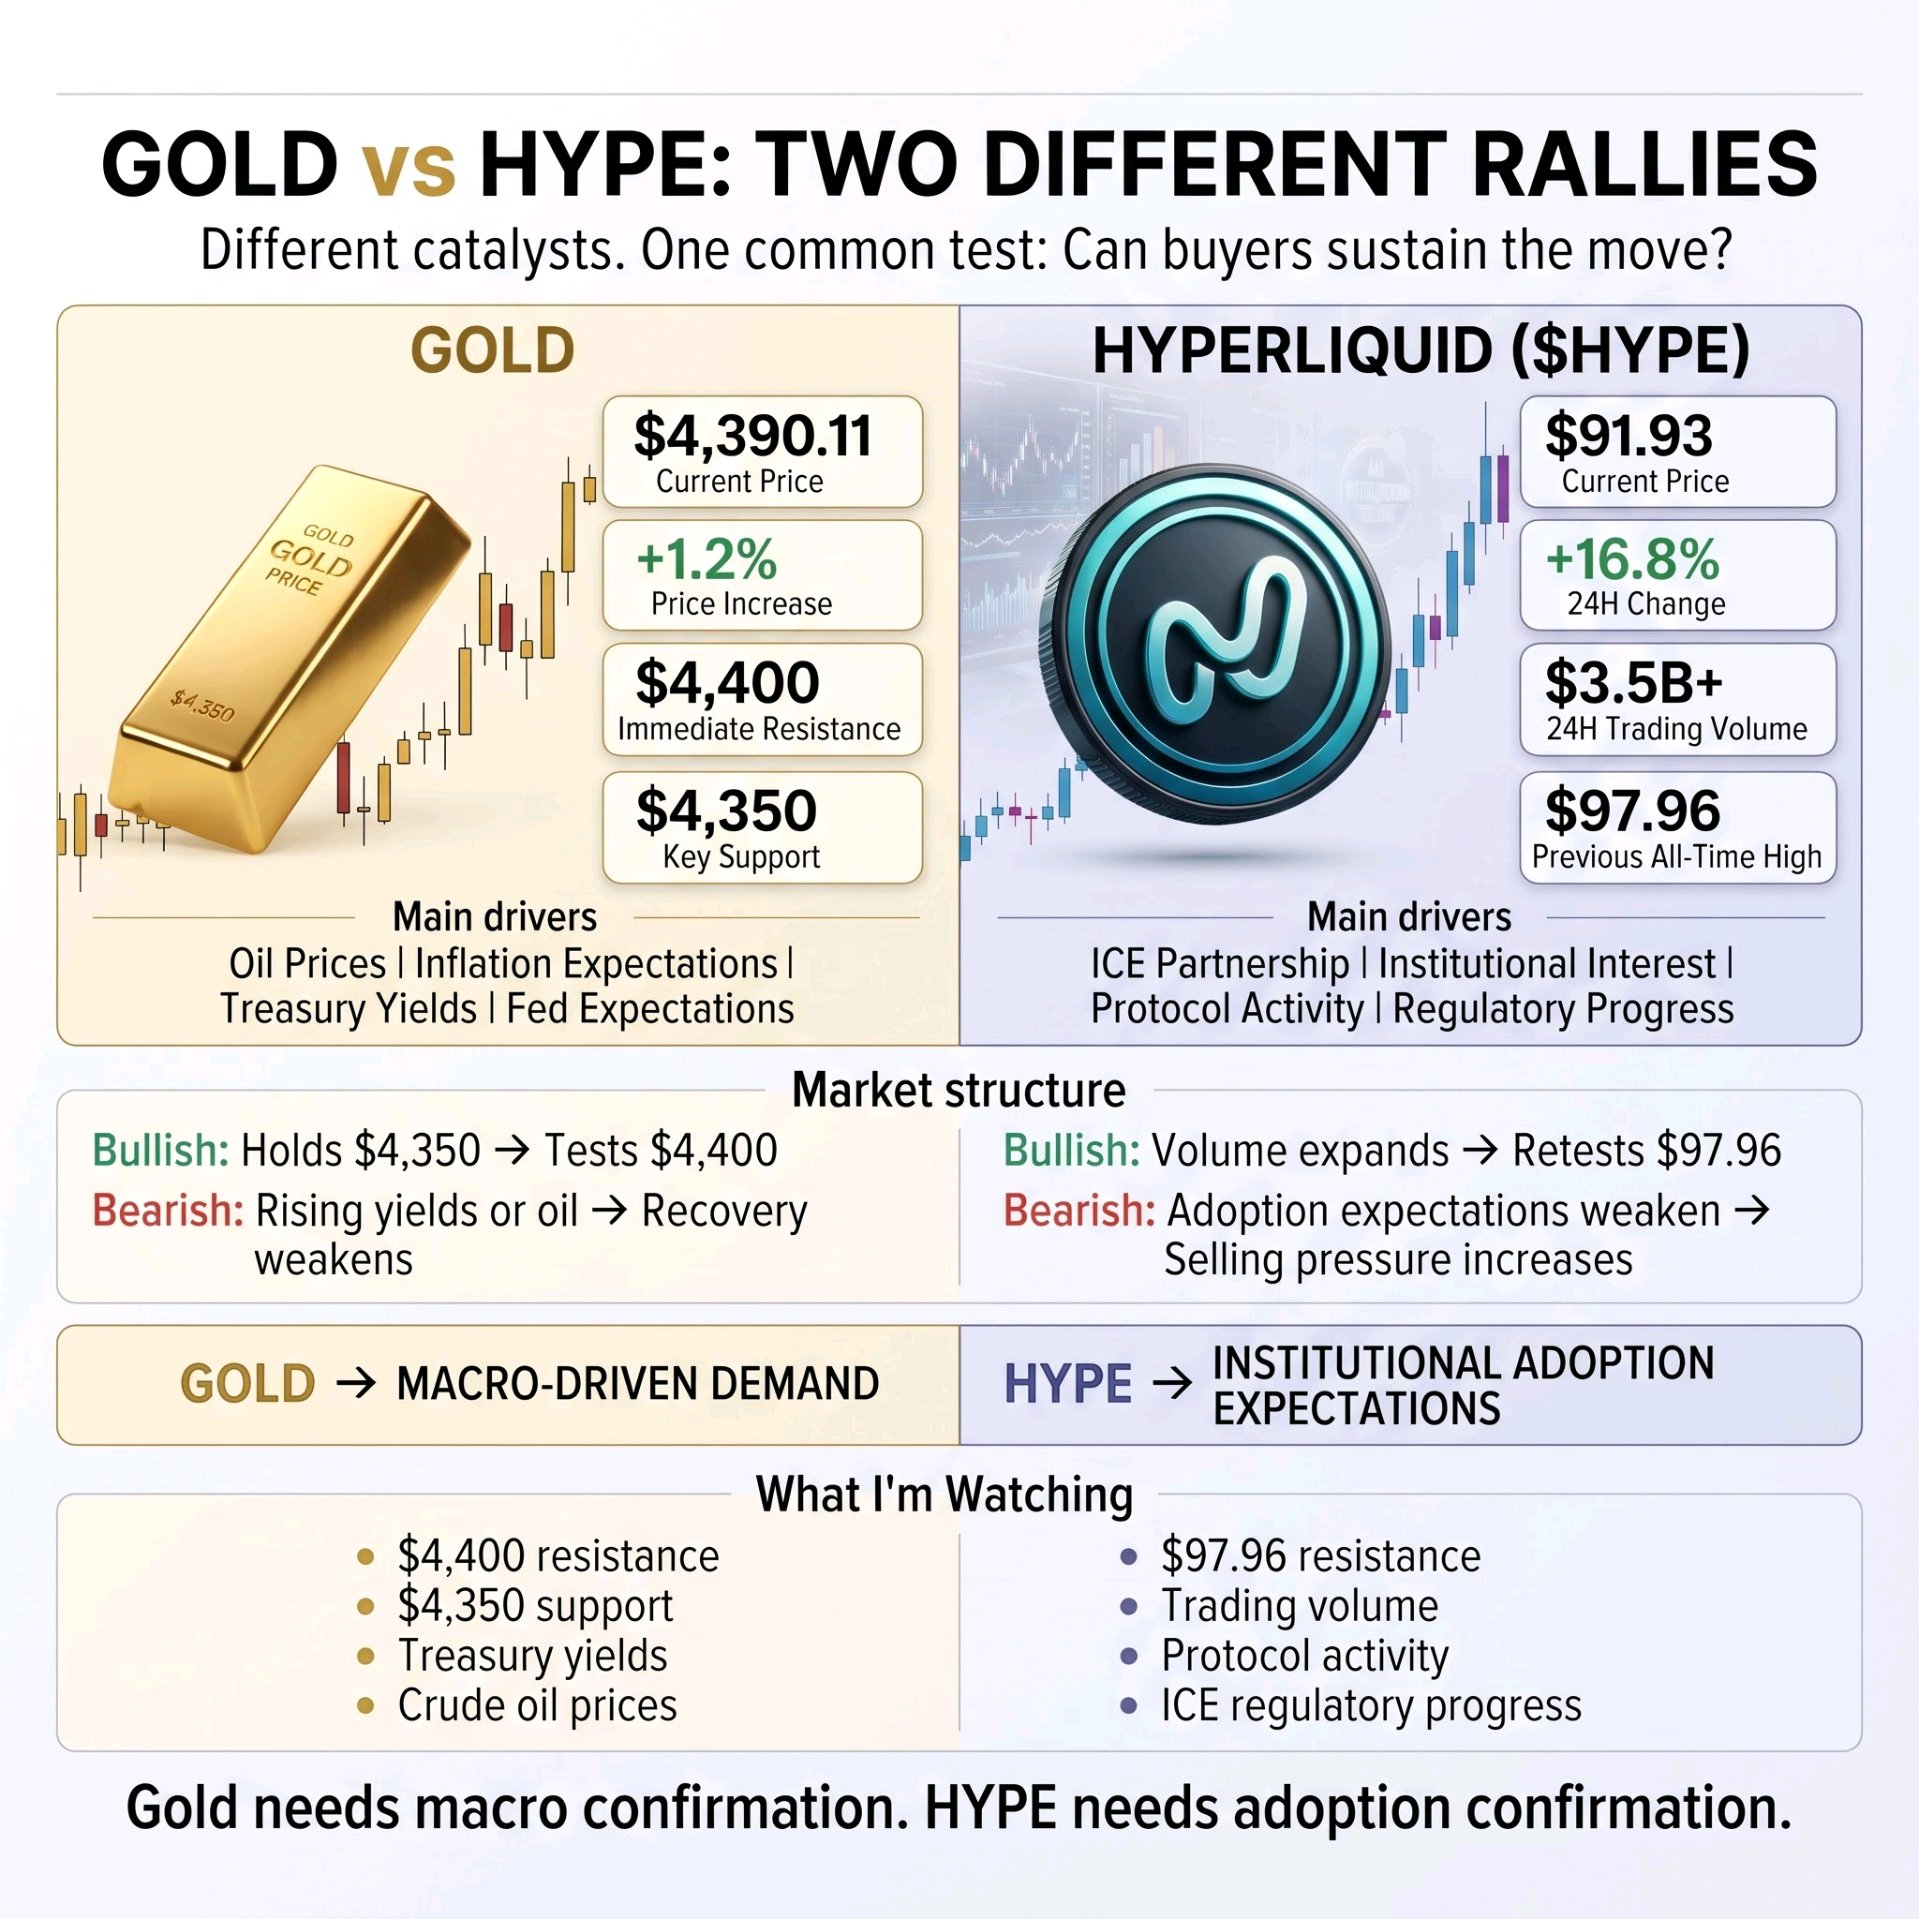
Tanto el oro como el $HYPE de Hyperliquid están atrayendo compradores, pero las razones detrás de sus movimientos son muy diferentes. El oro spot subió a $4.390,11, ganando un 1,2% a medida que la baja en los precios del petróleo redujo algo de la presión inflacionaria. Por otro lado, el HYPE saltó aproximadamente un 16,8% hasta los $91,93, con un volumen de negociación diario que superó los $3.500 millones tras el anuncio que involucra a ICE y Trade[XYZ]. Esa diferencia es importante. El oro está reaccionando principalmente a condiciones macroeconómicas: precios del petróleo, expectativas de inflación, rendimientos de los bonos del Tesoro y la política de la Fed. HYPE está reaccionando a las crecientes expectativas sobre la adopción institucional, tras los planes de introducir futuros perpetuos basados en Hyperliquid a través de una estructura regulada de negociación y compensación, sujeta a aprobación regulatoria. Así que estoy atento a si ambos movimientos pueden sostenerse después de la reacción inicial. Oro: $4.400 es la prueba inmediata. Mantenerse por encima de $4.350 mantendría intacta la estructura de recuperación, mientras que una nueva presión por parte de los rendimientos o del petróleo podría debilitar el movimiento. HYPE: $97,96 es la zona de resistencia clave y el máximo histórico anterior. Un volumen de compra sostenido podría respaldar otro intento, mientras que los retrasos regulatorios o una disminución en la actividad del protocolo podrían debilitar el rally. Lo interesante no es que el oro y el HYPE estén subiendo. Es si sus respectivos catalizadores pueden seguir respaldando la demanda después de que la primera ola de compras se desvanezca. Estoy atento a: • Oro alrededor de $4.400 • Soporte del oro alrededor de $4.350 • HYPE alrededor de $97,96 • Rendimientos de los bonos del Tesoro de EE. UU. y petróleo crudo • Avances regulatorios en torno a la asociación con ICE • Volumen y actividad del protocolo detrás de HYPE Activos diferentes. Impulsores diferentes. Pero ambos ahora necesitan confirmación de que los compradores pueden sostener el movimiento. $XAUTUSDT $HYPEUSDT #ByXIMPACT
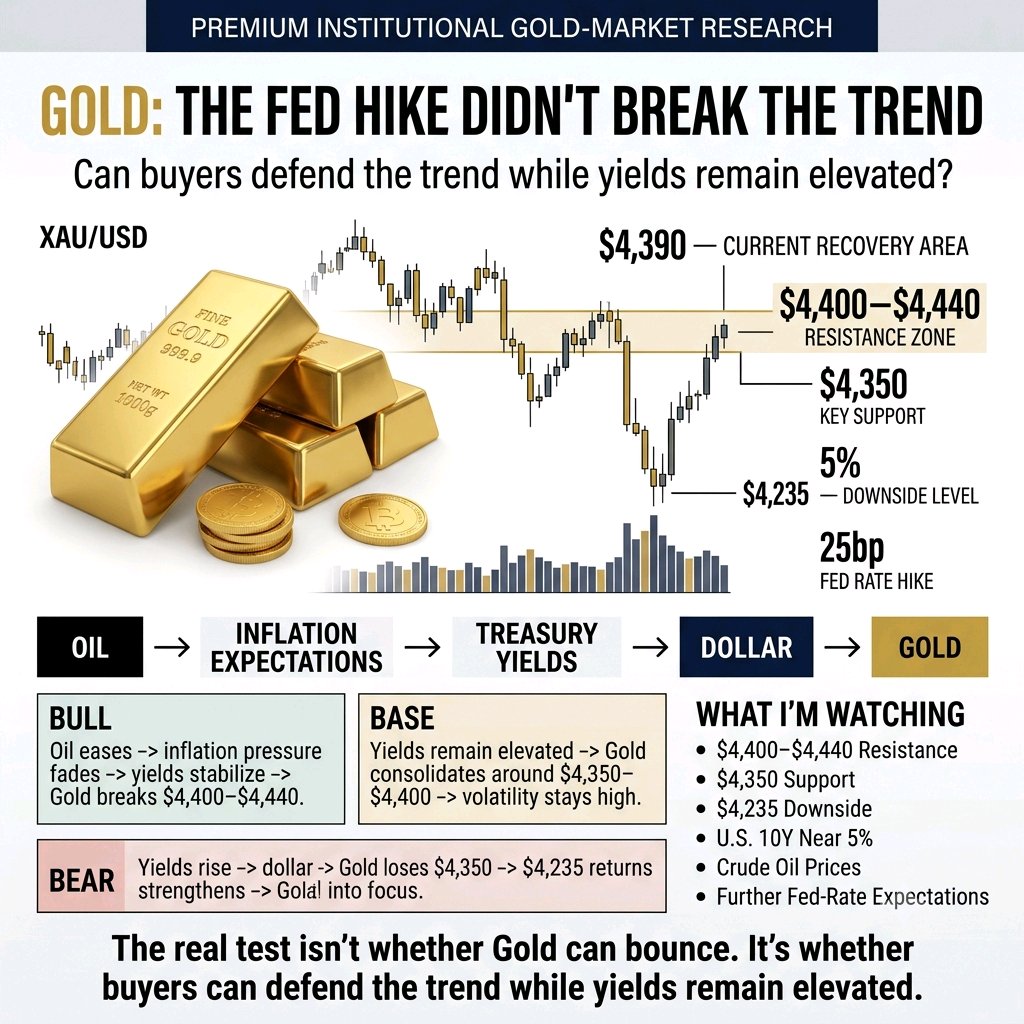
Oro: La suba de tasas de la Fed no rompe la tendencia.
El oro se recuperó fuertemente después de la última subida de tasas de la Fed, y lo interesante no es el rebote en sí mismo. Es lo que pasó por debajo. El oro spot empujó de nuevo hacia los $4.400 después de caer a alrededor de $4.235 tras la subida de 25 puntos básicos de la Fed. A medida que los precios del petróleo bajaron y los rendimientos de los bonos del Tesoro retrocedieron, algo de la presión sobre el oro comenzó a disiparse. Esa reacción importa. Tasas más altas normalmente generan presión sobre el oro porque el activo no genera rendimiento. Pero esta vez, el mercado está mostrando que el petróleo, las expectativas de inflación, los rendimientos y el riesgo geopolítico compiten todos por influencia. Eso crea tres posibles caminos: Escenario alcista: El petróleo sigue enfriándose → los rendimientos del Tesoro bajan → la presión inflacionaria se desvanece → el oro se mantiene por encima de $4.350 y vuelve a probar los $4.400+. Escenario base: Los rendimientos se mantienen elevados → el oro se consolida alrededor de los $4.350–$4.400 → la volatilidad se mantiene alta a medida que los mercados reevalúan el próximo movimiento de la Fed. Escenario bajista: El petróleo rebota → las expectativas de inflación suben → los rendimientos vuelven hacia el 5% → el oro pierde los $4.350 y enfrenta una renovada presión vendedora. Conclusión del mercado La subida de la Fed no rompió la estructura del oro. La prueba más grande es si los precios más bajos del petróleo y la relajación de los rendimientos pueden seguir apoyando el rebote. Estoy observando: • Resistencia de $4.400 • Zona de reacción de $4.350 • Rendimiento del Tesoro estadounidense a 10 años • Precios del petróleo crudo • Expectativas de nuevas subidas de la Fed El oro ya no cotiza solo por las tasas. El próximo movimiento puede depender de si la presión inflacionaria sigue disminuyendo o regresa a través de los precios de la energía. #ByXIMPACT $XAUTUSDT
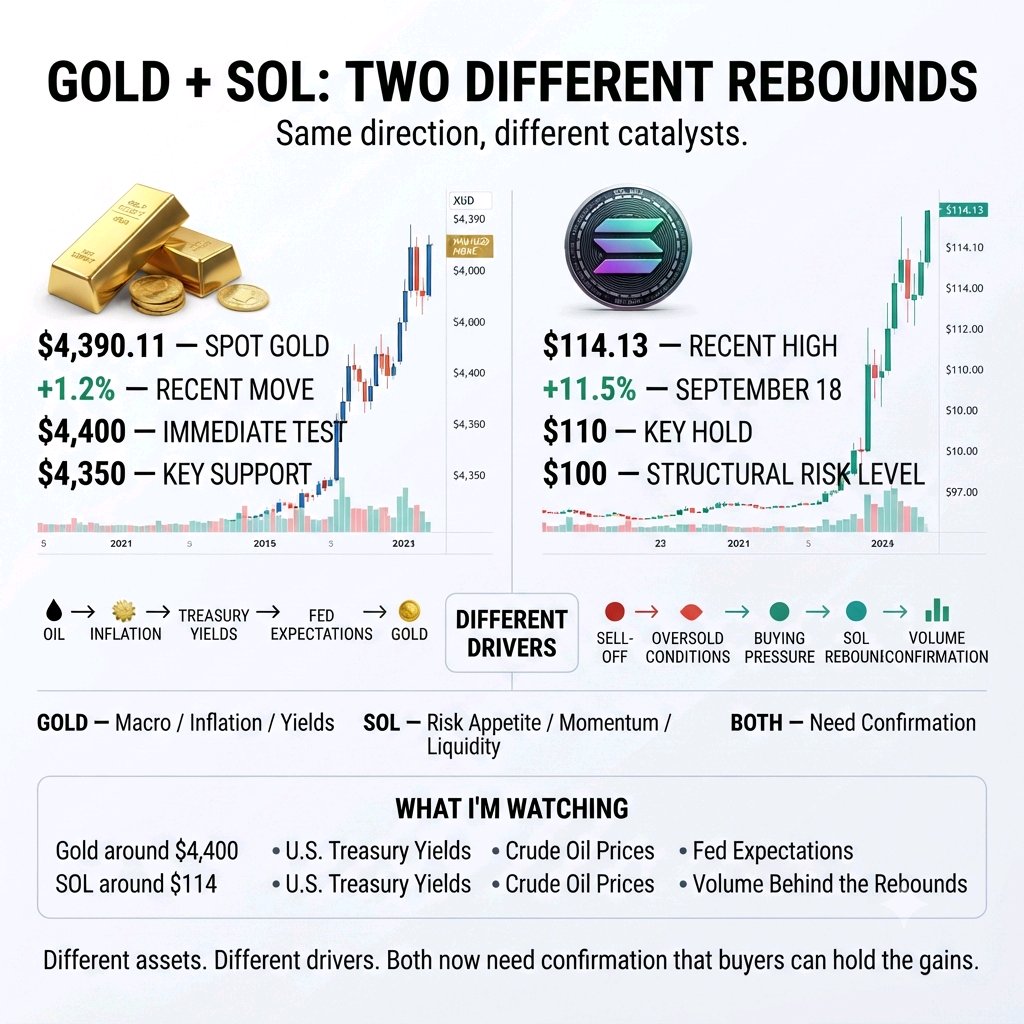
El oro y Solana están subiendo, pero las razones detrás de estos movimientos son muy diferentes. El oro al contado subió un 1,2% a 4.390,11 dólares, ya que la baja en los precios del petróleo redujo algo de presión inflacionaria. SOL, mientras tanto, saltó un 11,5% el 18 de septiembre, alcanzando los 114,13 dólares antes de mantenerse por encima de los 113 dólares. Esa diferencia es importante. El oro está reaccionando principalmente a condiciones macro: petróleo, expectativas de inflación, rendimientos de los bonos del Tesoro y expectativas de la Fed. SOL está reaccionando más como un activo de riesgo de alta beta, con su rebote ocurriendo después de un fuerte movimiento a la baja hacia los 97 dólares a principios de la semana. Así que estoy atento a si ambos movimientos pueden sostenerse después de la reacción inicial. Oro: 4.400 dólares es la prueba inmediata. Mantenerse por encima de los 4.350 dólares mantendría intacta la estructura de recuperación, mientras que una nueva presión de los rendimientos o del petróleo podría cambiar la configuración. SOL: 114 dólares es el área de resistencia inmediata. Mantenerse por encima de los 110 dólares mantendría constructivo el reciente intento de ruptura, mientras que perder los 100 dólares debilitaría la recuperación. Lo interesante no es que el oro y SOL estén subiendo ambos. Es si sus respectivos catalizadores pueden seguir apoyando los movimientos después de que se desvanezca la primera ola de compras. Estoy vigilando: • Oro alrededor de 4.400 dólares • SOL alrededor de 114 dólares • Rendimientos de los bonos del Tesoro de EE. UU. • Precios del petróleo crudo • Expectativas de la Fed • Volumen detrás de los rebotes Activos diferentes. Impulsores diferentes. Pero ambos ahora necesitan confirmación de que los compradores pueden mantener las ganancias. $XAUTUSDT #ByXIMPACT $SOLUSDT
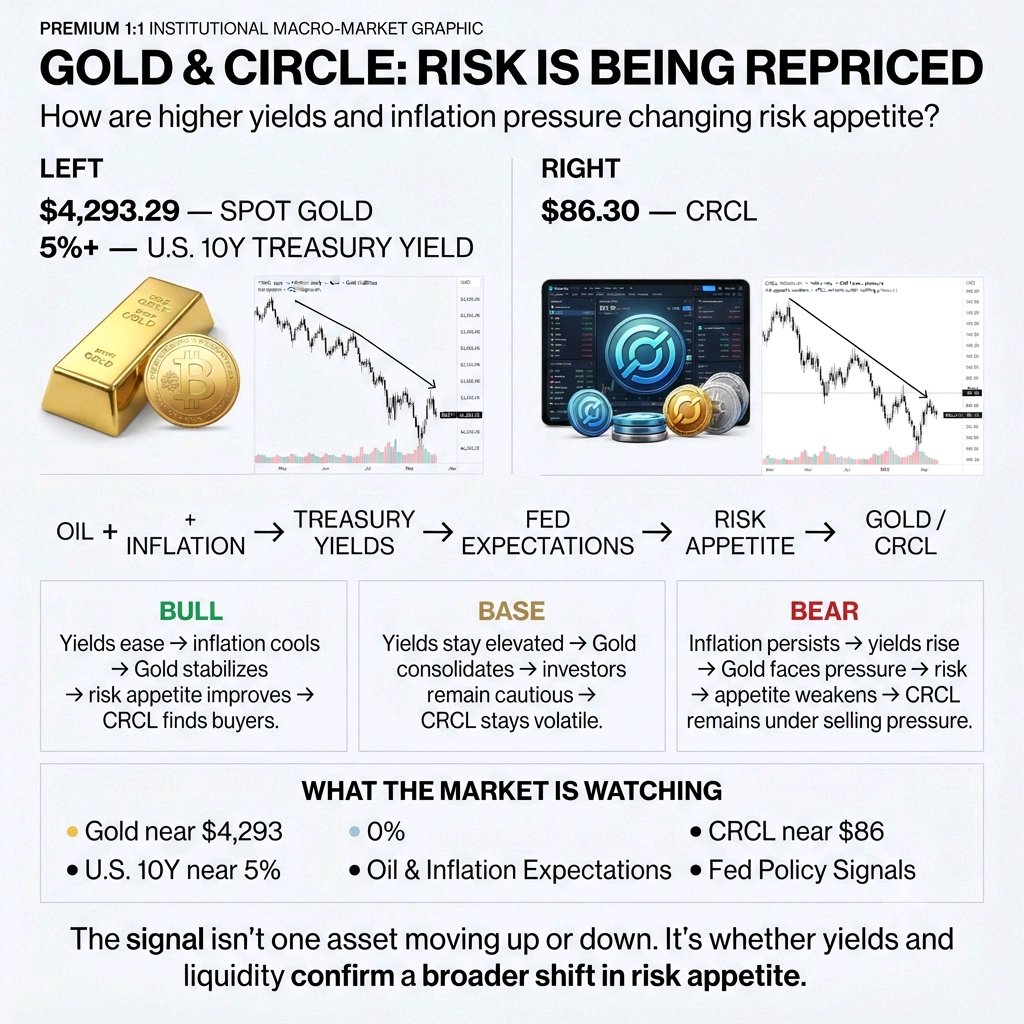
Oro y Círculo: El riesgo se está revaluando
El oro ha estado bajo presión ya que el aumento de los precios del petróleo, las preocupaciones inflacionarias y los rendimientos más altos de los bonos del Tesoro empujan al alza las expectativas de subida de tasas. El oro al contado cayó recientemente a 4.293,29 dólares, mientras que el rendimiento del Tesoro a 10 años superó el 5%. Pero lo interesante no es la caída del oro en sí. Es cómo los inversores están recalibrando el riesgo en diferentes partes del mercado. Circle ($CRCL) también ha enfrentado una fuerte presión vendedora, con la acción cotizando recientemente alrededor de los 86,30 dólares. Las acciones vinculadas a criptomonedas siguen siendo sensibles a los cambios en el apetito por el riesgo, lo que convierte a CRCL en otro activo útil para observar junto con las condiciones generales del mercado. Eso crea tres resultados posibles: Escenario alcista (Bull case): Los rendimientos del Tesoro se relajan → la presión inflacionaria se enfría → el oro se estabiliza → el apetito por el riesgo mejora → CRCL encuentra compradores. Escenario base (Base case): Los rendimientos se mantienen elevados → el oro se consolida → los inversores se mantienen cautelosos → CRCL sigue siendo volátil. Escenario bajista (Bear case): La presión inflacionaria persiste → los rendimientos suben aún más → el oro enfrenta más presión → el apetito por el riesgo se debilita → CRCL sigue bajo presión vendedora. Conclusión del mercado El oro está mostrando cómo la presión macroeconómica se está reflejando en los activos defensivos, mientras que CRCL muestra cómo el mismo entorno de aversión al riesgo puede afectar a las acciones vinculadas a criptomonedas. Estoy observando: • El oro alrededor de los 4.293 dólares • El rendimiento del bono estadounidense a 10 años cerca del 5% • Las expectativas de petróleo e inflación • CRCL alrededor de los 86 dólares • Las señales de política de la Fed La clave no es si un activo sube o baja. Es si los rendimientos y la liquidez comienzan a confirmar un cambio más amplio en el apetito por el riesgo. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
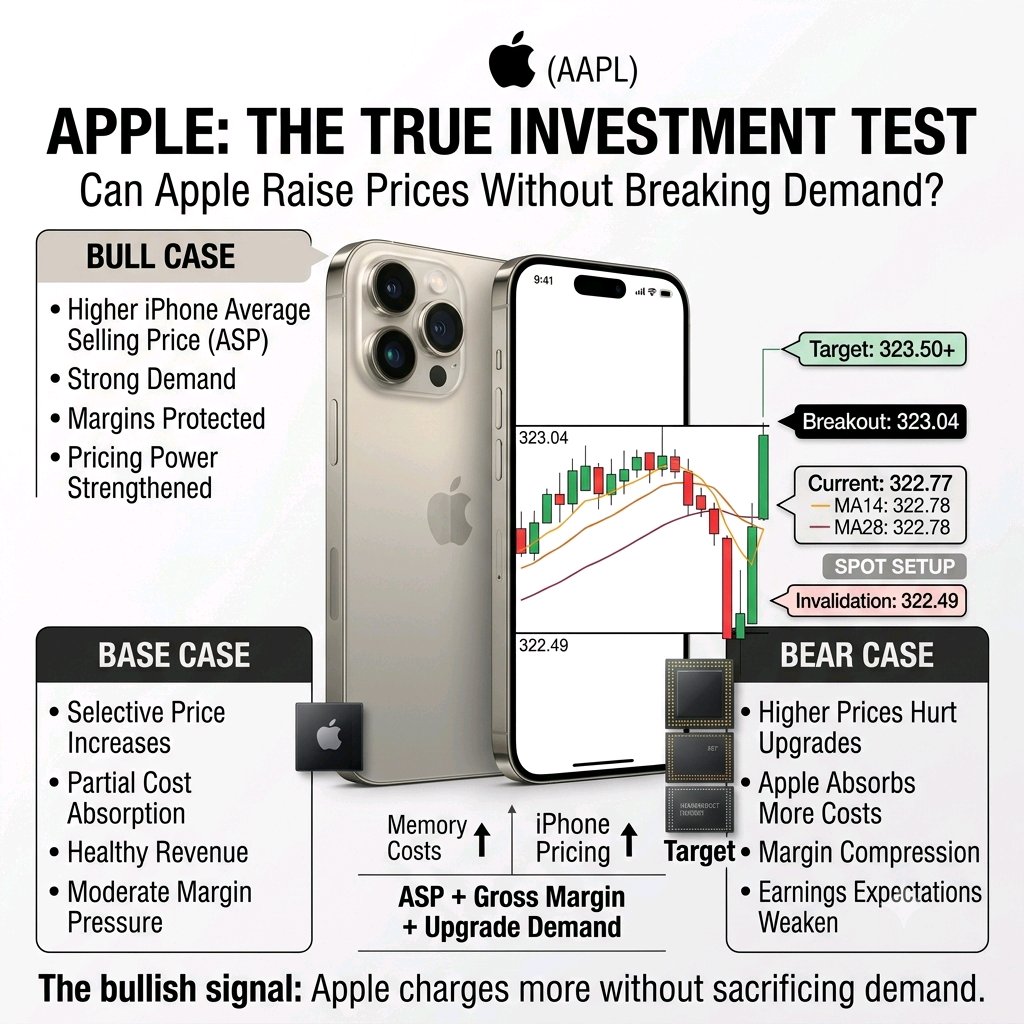
Apple: The Next Big Investment Test
Apple is entering its next iPhone cycle from a position of strength. Revenue reached $109.4B, up 16% year over year, while iPhone demand remained strong. But investors should look beyond the headline growth. Memory costs are rising as AI infrastructure competes for semiconductor capacity. Apple has already raised prices on some Macs and iPads, while management expects memory costs to remain a pressure point in the September quarter. Now the iPhone becomes the bigger test. Reports suggest memory costs for the iPhone 18 Pro could be significantly higher, creating another challenge for Apple's hardware margins. The investment question is simple: Can Apple pass higher costs to consumers without damaging iPhone demand? If the answer is yes, Apple demonstrates something more valuable than short-term revenue growth: pricing power. That could allow Apple to protect margins and earnings even as hardware costs rise. But if Apple absorbs too much of the increase to keep prices attractive, revenue could continue growing while margins come under pressure. My Apple takeaway: Don't watch the iPhone launch only for unit sales. Watch: ASP + gross margin + consumer demand. If Apple raises prices and customers keep upgrading, that would strengthen the case that its ecosystem still gives it exceptional pricing power. If higher prices weaken demand or margins deteriorate, investors may need to rethink future earnings growth. The bullish signal isn't simply “Apple sells more iPhones.” It's: “Apple can charge more without breaking demand.” $AAPLXUSDT #ByXIMPACT
Los resultados del T2 del año fiscal 2027 de NVIDIA cambiaron el debate. Los ingresos alcanzaron los $96.2 mil millones, un 106% más interanual, mientras que Data Center llegó a $89 mil millones, un 117% más. La proyección para el T3 es aún mayor, de $108 mil millones, lo que demuestra que la demanda sigue siendo excepcionalmente fuerte. La señal más profunda está en el año fiscal 2028: NVIDIA espera un crecimiento de ingresos de aproximadamente el 70%, a pesar de operar ya a una escala masiva. La demanda de Blackwell sigue firme, mientras que Vera Rubin entró en producción y se está convirtiendo en el próximo gran motor de crecimiento. Pero hay un riesgo crítico: el crecimiento está cada vez más concentrado en la infraestructura de IA. Data Center representa la gran mayoría de los ingresos, mientras que el aumento de los costos de memoria y componentes podría empujar los márgenes brutos desde alrededor del 75% hacia el 71–72% antes de estabilizarse. Mi marco para NVDA: Alcista si Rubin expande el gasto en IA y las ganancias siguen superando las expectativas. Neutral si los ingresos crecen pero la valoración y la compresión de márgenes absorben el alza. Bajista si el capex de los hiperescaladores se desacelera o los retornos de la IA no logran justificar el gasto en infraestructura. La señal pasada por alto: NVIDIA dice que la demanda todavía supera a la oferta. La próxima pregunta no es si existe demanda de IA, es si los clientes pueden generar suficiente retorno económico para seguir gastando a este ritmo. Para BYX, me enfocaría en las revisiones de ganancias, los márgenes brutos, el despliegue de Blackwell/Rubin y el posicionamiento institucional en lugar de perseguir los movimientos diarios de precio. Mirá los fundamentales antes que la vela. Hacé tu propia investigación. No es asesoramiento financiero. #ByXIMPACT $NVDAXUSDT
Los resultados del segundo trimestre fiscal de 2026 de Tesla cambiaron el debate. Los ingresos alcanzaron los 28.240 millones de dólares, un 26% más interanual, mientras que las entregas de vehículos llegaron a un récord de 480.126, un 25% más. Los despliegues de almacenamiento de energía llegaron a 13,5 GWh, mientras que las suscripciones activas a FSD subieron un 56% interanual hasta los 1,48 millones. La señal más profunda es la transición de Tesla más allá de los vehículos. Robotaxi se está expandiendo por las zonas metropolitanas de EE. UU., Cybercab ha entrado en producción y se está construyendo la infraestructura de producción para Optimus. Al mismo tiempo, Tesla está invirtiendo fuertemente en computación de IA, baterías, semiconductores y nueva capacidad de fabricación. Pero hay un riesgo crítico: el crecimiento se está volviendo más intensivo en capital antes de que los nuevos negocios de IA generen retornos financieros significativos. El margen operativo del segundo trimestre cayó al 1,4%, mientras que el flujo de caja libre se tornó negativo en 1.100 millones de dólares a medida que el gasto de capital (capex) se disparó a 5.790 millones. La I+D también aumentó un 49% interanual. Mi marco de trabajo para TSLA: Alcista si Robotaxi, FSD y la energía escalan más rápido que la carga de inversión de Tesla. Neutral si los ingresos siguen creciendo pero la compresión de márgenes y el elevado capex absorben la ventaja. Bajista si la demanda automotriz se debilita mientras que la IA, la robótica y la autonomía requieren un gasto sostenido sin un crecimiento comparable en los ingresos. La señal pasada por alto: la mayor restricción de Tesla podría ya no ser solo la demanda de vehículos, sino convertir su inversión en infraestructura de IA en ingresos recurrentes de alto margen. La empresa dice que la capacidad de paquetes de baterías está limitando actualmente la producción de vehículos a corto plazo, mientras que su expansión en IA y fabricación está elevando los requisitos de capital. Para BYX, me centraría en las entregas, los márgenes automotrices, las suscripciones a FSD, la expansión de Robotaxi, los despliegues de energía y el flujo de caja libre en lugar de perseguir los movimientos diarios de precios. Observen la conversión de efectivo antes que la narrativa. DYOR. No es consejo financiero. #ByXIMPACT $TSLAXUSDT