Nouman
7885Me gusta0Compartir en el chat155Aficionados122Seguir
Crypto Market Analyst | Technical Levels • Volume • Market Structure • On-Chain & Fundamentals | Data-Driven Analysis, No Hype.
Crypto Market Analyst | Technical Levels • Volume • Market Structure • On-Chain & Fundamentals | Data-Driven Analysis, No Hype.
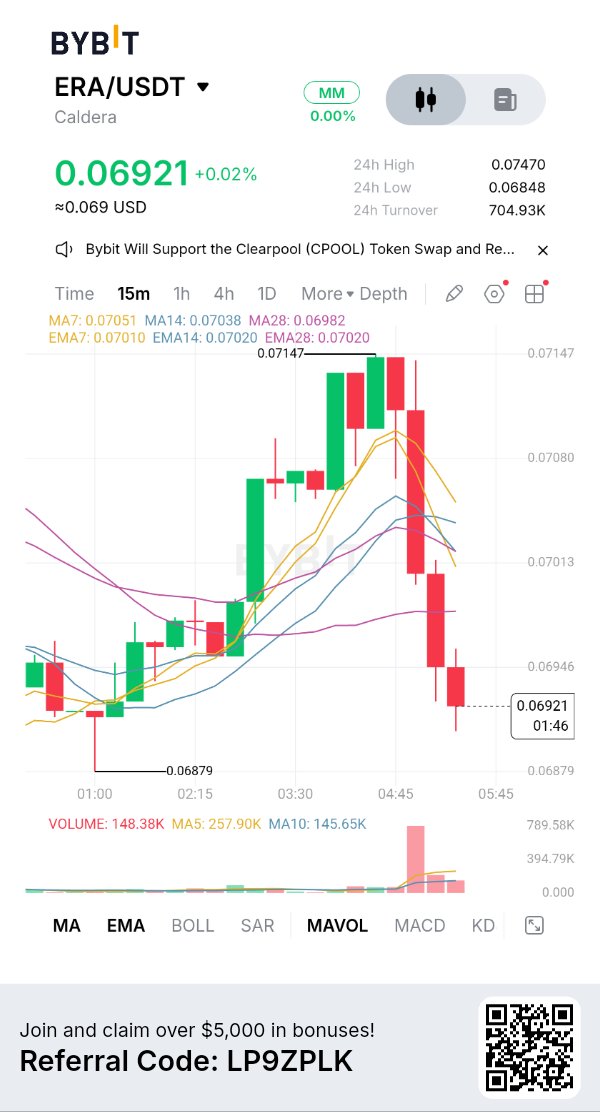
#ByXIMPACT $ERAUSDT ERA: La tesis de los rollups se enfrenta a un shock de oferta mañana. El ERA de Caldera cotiza cerca de los 0,070 USD, con una capitalización de mercado cercana a los 10,4 millones de USD y una FDV de unos 69,9 millones de USD. CoinGlass muestra un rango de entre 0,0666 y 0,0743 USD, con una baja del 7,4% en los últimos siete días, pero un alza del 20,8% en 30 días. La estructura sigue siendo frágil. Caldera apunta a la fragmentación de los rollups de Ethereum. Su Rollup Engine permite que los equipos desplieguen cadenas personalizadas usando OP Stack, Arbitrum Orbit y ZK Stack. La Metalayer está diseñada para conectarlas mediante mensajería, intenciones y movimiento de activos cross-chain. Caldera ha reportado más de 60 rollups, 1,7 millones de billeteras únicas y 800 millones de USD en TVL. Estas son métricas del ecosistema, no una prueba de que cada cadena genere ingresos recurrentes. La segunda señal es la brecha entre la adopción y la utilidad del token. El ERA está pensado como el activo de gas cross-chain de la Metalayer, token de staking e instrumento de gobernanza. Pero los relayers descentralizados, el staking de validadores, el acceso a liquidez compartida y los sumideros de tarifas siguen siendo mecanismos en desarrollo, no fuentes probadas de demanda continua de ERA. Más cadenas no significan automáticamente más compras de ERA hasta que la actividad cross-rollup consuma o bloquee el token. El desbloqueo de mañana es el evento inmediato. Tokenomics.com lista 26,4 millones de ERA desbloqueándose el 17 de noviembre, con un valor aproximado de 1,9 millones de USD a precios actuales. Eso es el 2,64% del suministro total y el 8,4% de la capitalización de mercado. Alrededor del 50,6% va a inversores privados y el 23,4% a insiders; el resto va a la comunidad y a los receptores de la fundación. No todos los tokens desbloqueados se venderán, pero la escala es material frente a los 148,5 millones de suministro circulante reportados por CoinMarketCap y CoinGlass. Si todo se volviera negociable, equivaldría aproximadamente al 18% de ese float. Observen los depósitos en los exchanges, no solo el calendario. Los derivados muestran una configuración inusual. CoinGlass reporta 25,35 millones de USD en volumen de futuros frente a 13,04 millones de USD en spot, aproximadamente 1,9x. El interés abierto es de 11,06 millones de USD, un 10,5% menos, mientras que el OI supera el 100% de la capitalización de mercado: el apalancamiento es grande en relación con el float reportado. La financiación es profundamente negativa en -0,13% cada ocho horas; el 93% de las liquidaciones de 116,9 mil USD fueron de posiciones long. La caída del precio y del OI sugiere que las posiciones long se están cerrando. La financiación negativa aumenta el potencial de un squeeze, pero una salida neta de 1,5 millones de USD en spot dice que los compradores no han absorbido la oferta. Mapa de trade: 0,067 - 0,0666 USD es el soporte inmediato. Perderlo expone los 0,060 USD; recuperar los 0,0744 USD es la primera señal de recuperación. La confirmación necesita entradas de capital en spot y un OI que se estabilice tras el desbloqueo. Postura: alto riesgo; esperen a que se absorba la oferta. Caldera aborda la verdadera fragmentación de los rollups, pero la captura de valor de ERA está en desarrollo y el desbloqueo de mañana es grande en relación con la capitalización de mercado. Observen los flujos post-desbloqueo, el uso activo de la Metalayer y si la utilidad de staking/tarifas se vuelve operativa. La ventaja: demanda recurrente de ERA por actividad cross-rollup.
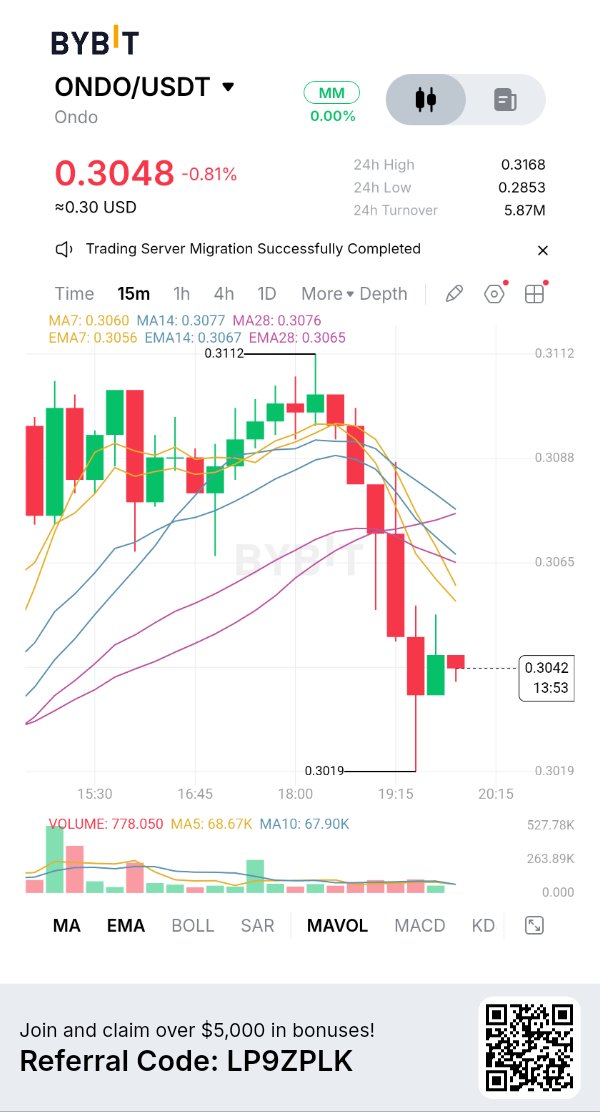
#ByXIMPACT $ONDOUSDT ONDO: $4 mil millones en activos tokenizados. El token tiene un problema diferente. ONDO cotiza cerca de los $0,309, con una baja del 5,3% en 24 horas y del 11,7% en siete días. La capitalización de mercado es de aproximadamente $1,50 mil millones, con 4,87 mil millones de tokens en circulación de un máximo de 10 mil millones. El rango diario es de $0,2845–$0,3277. Esta venta masiva ocurre justo cuando el negocio de Ondo alcanza un hito importante. El 5 de noviembre, Ondo Finance anunció más de $4 mil millones en activos del mundo real (RWA) tokenizados a través de 484 activos y 565.000 holders. RWA.xyz la clasificó como la primera entre 203 plataformas rastreadas, lo que representa aproximadamente el 10% del valor de RWA tokenizados que no son stablecoins. El crecimiento ahora se extiende más allá de los bonos del Tesoro: Ondo Global Markets ofrece a inversores elegibles (fuera de EE. UU.) exposición económica onchain a acciones y ETFs estadounidenses, mientras que Intelligent Portfolios introdujo estrategias desarrolladas para Ondo por BlackRock. Pero aquí está la segunda señal: la adopción de la plataforma y la demanda de ONDO no son lo mismo. ONDO es principalmente un token de gobernanza para Ondo DAO y Flux Finance. No asegura la red Ondo Chain, no recibe ingresos de la plataforma automáticamente ni se vuelve necesario simplemente porque se tokenicen más valores. El modelo de validadores de Ondo Chain utiliza activos del mundo real tokenizados, no el staking de ONDO. El negocio puede crecer mientras la captura económica directa del token sigue siendo limitada. Ese es el punto ciego del mercado. Los $4 mil millones miden los activos tokenizados a través de los productos de Ondo, no la capitalización de mercado de ONDO, los ingresos del protocolo o el valor acumulado para los holders. Hasta que se apruebe e implemente un mecanismo vinculante de reparto de tarifas o de acumulación de valor, la gobernanza sigue siendo la utilidad más clara del token. La oferta es el otro riesgo importante. Aproximadamente el 48,7% de la oferta de 10 mil millones está en circulación. DefiLlama lista un importante desbloqueo escalonado el 17 de enero de 2027: 1,71% de la oferta total, aproximadamente el 35% del circulante actual. Incluye 792,05 millones de ONDO para crecimiento del ecosistema, 660 millones para desarrollo del protocolo y 258,05 millones para ventas privadas. El desbloqueo no significa que cada token se venda, pero aumenta la oferta potencial. Los derivados muestran una purga de apalancamiento. CoinGlass reporta $289,9 millones en volumen de futuros frente a $83,2 millones en spot, alrededor de 3,5 veces. El interés abierto es de $157,3 millones, un 13,6% menos; la tasa de financiación es negativa en -0,0015%. Las liquidaciones alcanzaron los $3,99 millones, con un 99% proveniente de posiciones en largo (longs). El flujo neto en spot es negativo por $10,1 millones. Esto no es una acumulación limpia: tanto el apalancamiento como los flujos spot se están debilitando. Mapa de operaciones: $0,2845 es el soporte inmediato. Perderlo arriesga una nueva caída. Recuperar $0,3277 es la primera señal de recuperación; la confirmación necesita entradas de capital en spot y la estabilización del interés abierto, no solo un rebote en futuros. Postura: constructiva respecto al negocio de Ondo, cautelosa respecto a ONDO. La plataforma está ganando distribución, pero el token necesita un vínculo económico más claro con ese crecimiento mientras se acerca un gran desbloqueo. La pregunta es qué parte del éxito de Ondo capturan realmente los holders de ONDO.
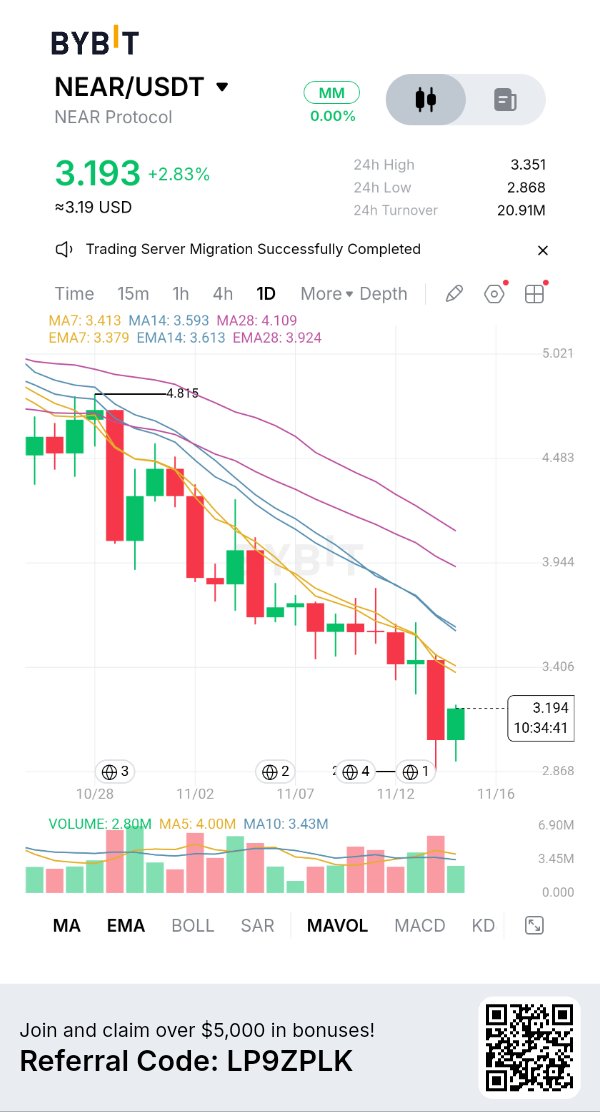
#ByXIMPACT $NEARUSDT NEAR. Las recompras se aceleran. El precio sigue rechazando la narrativa. NEAR cotiza cerca de los $3,20, con una baja del 3,8% en 24 horas. CoinGlass muestra un rango diario de $2,865–$3,351, una capitalización de mercado de $4,2 mil millones y 1,31 mil millones de tokens en circulación. El panorama semanal sigue siendo débil, con NEAR todavía alrededor de un 84% por debajo de su máximo histórico de $20,42. El desarrollo más fuerte ya no es solo el volumen de Intents, sino la conversión de ingresos. NEAR Intents canalizó alrededor de $3,76 mil millones en los últimos 30 días y generó aproximadamente $8,68 millones en comisiones desde el 1 de octubre. Alrededor de $2,82 millones fueron retenidos por el protocolo; el resto fue a solvers y aplicaciones asociadas. Las recompras del cuarto trimestre alcanzaron cerca de $2,7 millones, ya cerca de los $3,07 millones del tercer trimestre, mientras que las compras acumuladas desde febrero rondan los $8 millones. Eso es demanda de tokens medible, no simplemente una promesa en el roadmap. NEAR Intents también comenzó a operar dentro del flujo de trabajo de trading institucional de Talos el 9 de noviembre, dando a los clientes institucionales acceso a liquidez cross-chain a través de un sistema de ejecución que ya utilizan. El TVL de Confidential Intents ronda los $130 millones, con una subida de más del 360% en 90 días. Pero aquí está la segunda señal: los ingresos crecen mientras el precio y los flujos institucionales se mueven en la dirección opuesta. Los ETF spot de NEAR en EE. UU. han visto alrededor de $10,58 millones en salidas netas desde el 27 de octubre, sin entradas reportadas después del 26 de octubre. Las recompras ayudan a absorber la oferta, pero no han sido lo suficientemente grandes como para revertir la presión vendedora general. La tokenomics ofrece otro posible impulso, pero el timing es importante. House of Stake aprobó la propuesta HSP-029 para reducir la emisión anual máxima del 2,5% al 1,6% en 24 meses. Todavía requiere la revisión del Consejo de Seguridad, un período de gracia de 90 días y una actualización de software de los validadores. Es una dirección de gobernanza aprobada, no una tasa del 1,6% ya activa. La propuesta estima 11,8 millones menos de NEAR emitidos en dos años. Los derivados muestran un reajuste de apalancamiento. El interés abierto es de $712 millones, un 7,2% menos en 24 horas. El volumen de futuros es de $1,44 mil millones frente a $330 millones en spot: cerca de 4,4 veces. El funding es ligeramente positivo en 0,0013%, mientras que se liquidaron $15,3 millones en posiciones, el 89% de ellas longs. Tanto el spot como los futuros muestran salidas netas durante la última semana. Un solo rebote intradía no es suficiente para hablar de acumulación. Mapa de trading: $2,865 es el soporte inmediato; una ruptura decisiva expondría nuevas caídas. Recuperar los $3,351 es la primera señal de recuperación. Una confirmación más fuerte necesita entradas constantes en spot, una caída del apalancamiento y que las recompras continúen a pesar de la debilidad. Postura: fundamentalmente mejorando, técnicamente defensiva. NEAR ahora tiene un volumen cross-chain real, ingresos retenidos, distribución institucional y un camino hacia una menor emisión. Pero las salidas de los ETF y la débil acción del precio muestran que el mercado aún no está recompensando esas mejoras. La ventaja está en si las recompras y las menores emisiones pueden resistir la persistente presión vendedora externa.
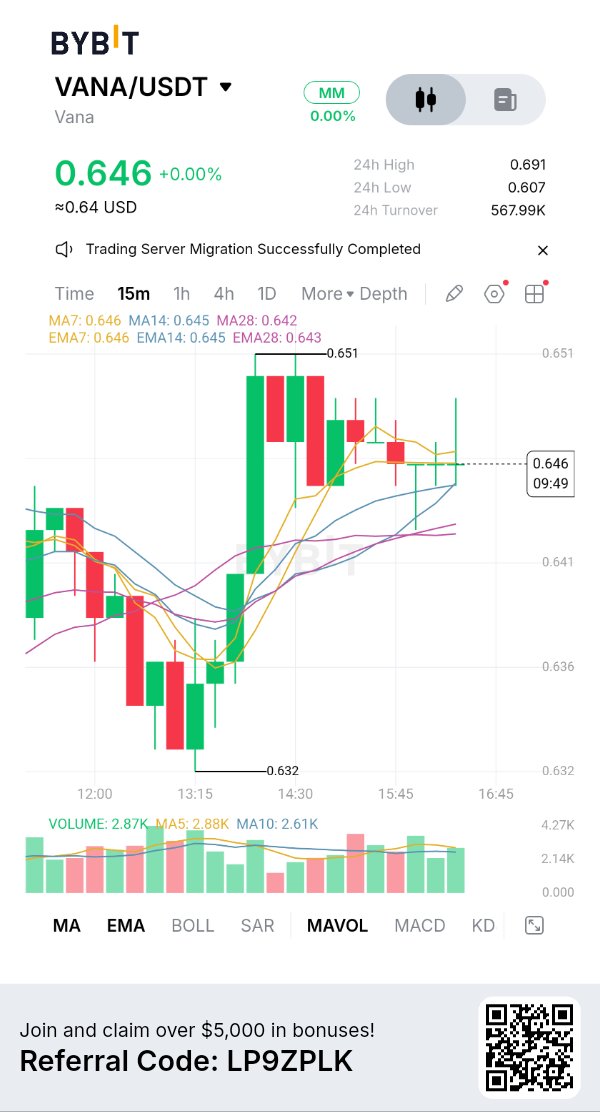
#ByXIMPACT $VANAUSDT VANA: La economía de datos tiene uso real. La demanda del token debe ponerse al día. VANA cotiza cerca de los $0.639, con una baja del 8,4% en 24 horas, 10,9% en siete días y 36,2% en 30 días. La capitalización de mercado es de $19,25 millones frente a un FDV (valor totalmente diluido) de $76,7 millones. El rango diario es de $0,6026 a $0,6998. El precio se encuentra cerca de su mínimo reciente, mientras el sentimiento cripto se ubica en 'Miedo Extremo'. La historia fundamental ya superó la etapa del whitepaper. La actualización Vega de Vana hizo que la portabilidad de datos fuera una función de red de primer nivel: una aplicación solicita acceso, un usuario otorga permiso, los datos se mueven bajo ese permiso y cada lectura queda registrada. La Vana App, lanzada el 15 de octubre, se interpone entre las fuentes de datos personales y aplicaciones como OpenPet, permitiendo a los usuarios aprobar solicitudes y revocar accesos. El panel en vivo muestra 284 aplicaciones registradas, 1,09 millones de permisos otorgados, 1,16 millones de servidores personales y 8,59 millones de lecturas de alcance (scope reads) liquidadas. Reporta una tasa de re-acceso del 79%, lo que sugiere que los datos se están utilizando de forma repetida en lugar de solo incorporarse una vez. Eso es mucho más útil que el total de registros. Aquí está la segunda señal: el uso es real, pero la base económica todavía está en una etapa temprana. A $0,01 por lectura de alcance, 8,59 millones de lecturas acumuladas implican aproximadamente $85,9 mil en tarifas brutas medidas antes de otras fuentes de tarifas y asignaciones. El protocolo destina el 60% a los stakers, el 20% a recompras y quemas de VANA en el mercado abierto, y el 20% al crecimiento del ecosistema. Esta es una captura de valor clara, pero la actividad debe escalar sustancialmente antes de que la quema pueda compensar la emisión anual de aproximadamente 440.700 VANA. El panel muestra 1,07 millones de VANA delegados activamente, apenas el 0,93% de la oferta actual. La oferta requiere una lectura cuidadosa. CoinGlass estima 30,08 millones de VANA en circulación frente a un tope de 120 millones, mientras que el panel oficial reporta una oferta actual de 114,53 millones. El float negociable y la oferta total emitida son medidas diferentes; no confunda la cifra del 25% en circulación con la cantidad ya emitida. Los derivados no están confirmando un piso. El volumen de futuros es de $5,54 millones frente a $2,96 millones en spot, cerca de 1,9x. El interés abierto es de $2,54 millones, una baja del 13,05%; el financiamiento es negativo en -0,0046%. La totalidad de los $85 mil en liquidaciones reportadas provino de posiciones largas (longs), y el flujo neto spot es negativo en $75 mil. Esto parece una liquidación de posiciones largas con una demanda spot débil, no acumulación. Mapa de trading: $0,6026 es el soporte inmediato. Perderlo arriesga un nuevo mínimo; recuperar los $0,6998 es la primera señal de recuperación. Una reversión más fuerte necesita un mayor volumen spot, flujos netos positivos y crecimiento en las lecturas pagas. Postura: cautelosamente interesado, sin perseguir el precio. Vana tiene una capa de permisos que funciona y lecturas recurrentes medibles, pero la tesis del token depende de que el crecimiento de las tarifas sea significativo en relación con la emisión. Observe las lecturas liquidadas, las transacciones de quema reales y la oferta en staking; no solo el conteo de aplicaciones. La ventaja es simple: los datos deben usarse repetidamente, pagarse y convertirse en una demanda verificable de VANA.
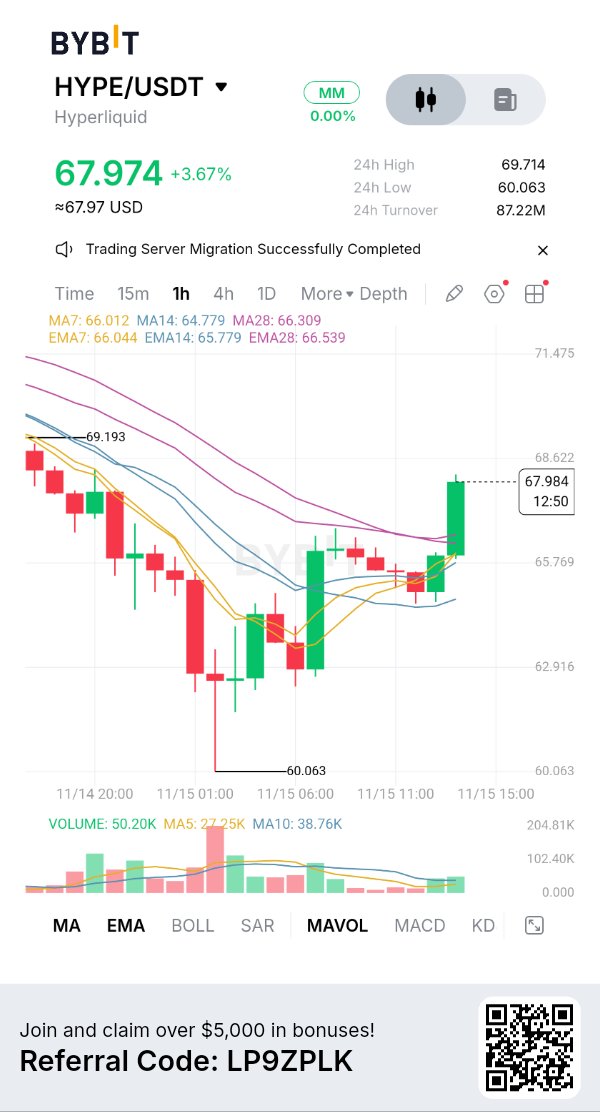
#ByXIMPACT $HYPEUSDT Las recompras de ingresos de HYPE son fuertes. El desbloqueo de diciembre es la prueba. HYPE cotiza cerca de los $65,2, un 7,8% abajo en 24 horas y 12,4% en siete días. Está un 33% por debajo del máximo de septiembre de $98. El rango de 30 días es de $62,43 a $96,35. Es una corrección fuerte. La ventaja principal de Hyperliquid es visible en su motor de comisiones. El protocolo generó cerca de $76,9 millones en comisiones en los últimos 30 días: $47,8 millones de perpetuos, $7,3 millones de mercados HIP-3, $12,4 millones de comisiones de constructores y $2,5 millones de spot. HYPE está respaldado por un negocio de exchange que funciona, no solo por una narrativa de gobernanza. El mecanismo de token más fuerte es el Fondo de Asistencia (Assistance Fund). Dirige la gran mayoría de los ingresos del protocolo a compras de HYPE en mercado abierto. El fondo tiene aproximadamente 48,96 millones de HYPE, acumulados a través de compras financiadas por comisiones. Las compras continuaron hasta el 14 de noviembre. Esto crea una oferta estructural, pero las compras no son quemas. Los tokens que mantiene el fondo siguen siendo parte de la imagen del suministro, y el ritmo de recompra puede cambiar con la actividad de trading. La segunda señal es el desajuste entre las recompras y el próximo suministro. El siguiente desbloqueo programado para contribuyentes es el 6 de diciembre: aproximadamente 9,92 millones de HYPE. Es algo importante, incluso si no se vende cada token desbloqueado. El mercado debe absorber la nueva oferta comercializable mientras las compras del protocolo compiten del otro lado. Los ingresos fuertes ayudan, pero no eliminan el riesgo del desbloqueo. HIP-3 es otro vector de crecimiento. Permite a los constructores desplegar mercados perpetuos sin permiso con su propia garantía y diseño de oráculo, expandiéndose más allá de los pares nativos cripto. Ya aporta cerca de $7,3 millones en comisiones mensuales. La oportunidad es un acceso al mercado más amplio; el riesgo es que los nuevos mercados necesitan liquidez profunda, oráculos confiables y traders sostenidos para convertirse en negocios duraderos. El posicionamiento es elevado. El snapshot de la API de Hyperliquid muestra $1,33 mil millones en volumen perpetuo de 24 horas frente a unos $220 millones en spot, interés abierto cerca de $667 millones y financiación horaria cerca del 0,00125%. Los derivados dominan, por lo que las liquidaciones pueden acelerar los movimientos. El staking es sustancial: alrededor de 438,5 millones de HYPE delegados en 35 validadores, aproximadamente el 44% del suministro total. Mapa de trading: $62,43 es el mínimo clave de 30 días. Mantenerlo y recuperar los $70 sería la primera señal de estabilización. Una recuperación sostenida necesita que la demanda spot aumente junto con el interés abierto, no solo el volumen de futuros apalancados. Una ruptura limpia por debajo de $62,43 debilita la estructura. Postura: fundamentalmente constructiva, tácticamente cautelosa. HYPE tiene uno de los mecanismos de ingresos a compra de tokens más claros de DeFi, pero la corrección y el desbloqueo de diciembre crean una prueba de suministro. Observá las recompras netas después de los desbloqueos, el crecimiento de las comisiones de HIP-3 y la participación en spot. La verdadera ventaja es si los ingresos del protocolo pueden seguir absorbiendo la oferta cuando el mercado deje de recompensar el apalancamiento.
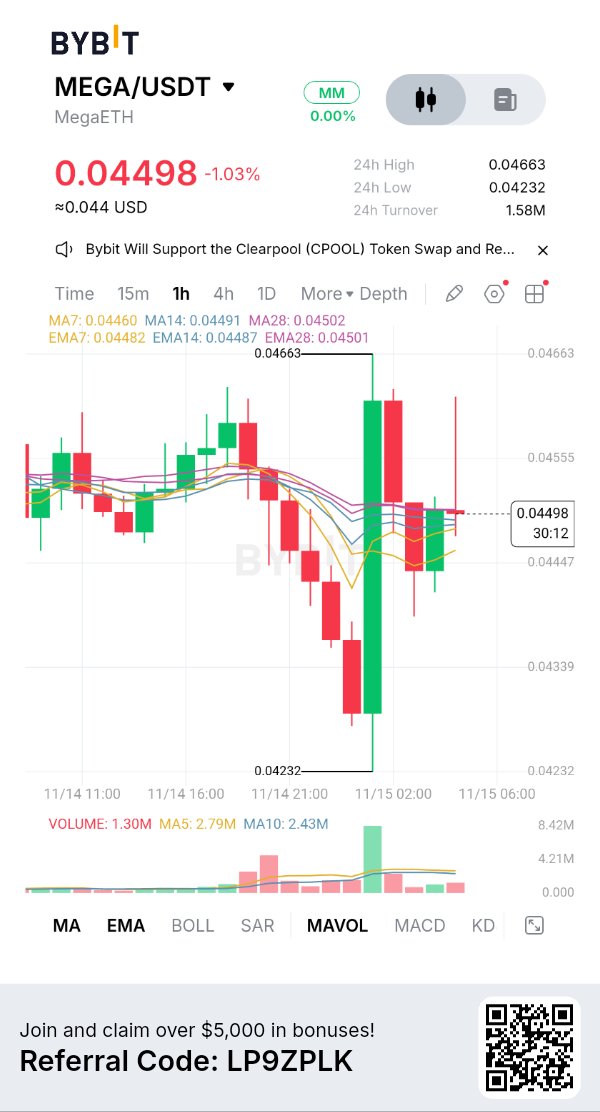
#ByXIMPACT $MEGAUSDT MEGA: Cambio de rumbo hacia IA de $30M. Un recorte del 20% en la plantilla cambia el riesgo. MEGA cotiza cerca de los $0,0451, con una baja del 9,8% en los últimos siete días. Su capitalización de mercado es de $50,9M frente a una FDV de $450,6M. CoinGlass muestra un rango diario de $0,0421 a $0,0466. Solo 1,13 mil millones de los 10 mil millones del suministro máximo están en circulación (11,3%). Es un float pequeño frente a una oferta futura sustancial. El 10 de noviembre, la antigua MegaETH Foundation cambió su marca a MEGA y comprometió $30M de su tesorería a nuevos productos, comenzando con un marketplace de inferencia de IA apuntado para diciembre. El objetivo es hacer que los proveedores de inferencia sean más intercambiables, permitiendo a los desarrolladores comparar precios y acceder a un mercado de proveedores más amplio. Los nuevos productos funcionarán sobre MegaETH. La segunda señal es una contradicción en la ejecución. El 13 de noviembre, MEGA confirmó una reducción del 20% de su plantilla como parte de su reestructuración. Los recortes afectan al personal que construyó la L2, la billetera y el ecosistema, mientras que los fundadores y la ingeniería central permanecen. Un compromiso de $30M es significativo, pero un equipo más pequeño debe entregar tanto la red como el nuevo marketplace de IA. Diciembre es un objetivo, no una prueba de encaje producto-mercado. La captura de valor del token no está clara. MEGA dice que su mandato incluye expandir la utilidad del token, pero no ha detallado cómo la inferencia requerirá MEGA, cómo se liquidarán los pagos o si los ingresos llegarán a los tenedores. El token podría beneficiarse si los proveedores hacen staking, los compradores lo gastan o las comisiones crean una demanda recurrente. Hasta que no se publiquen los mecanismos, la adopción de IA es una tesis de negocio, no un sumidero de tokens confirmado. El suministro es el otro gran riesgo. Cerca del 88,7% del suministro máximo no está en circulación. Los planes anteriores vinculaban el 53,3% del suministro a recompensas de staking basadas en KPI, liberadas según hitos del ecosistema, descentralización, rendimiento y Ethereum. El float futuro depende del progreso de los KPI y de la distribución. La FDV de $450M no es una dilución teórica. Los derivados añaden volatilidad. CoinGlass muestra $29,7M en interés abierto, cerca del 58% de la capitalización de mercado, con una financiación positiva del 0,007%. Se liquidaron cerca de $75,9K en 24 horas, mayormente posiciones largas. Los futuros representan solo el 23,2% del volumen de negocios. En un token con float bajo, pequeños flujos pueden mover el precio bruscamente; una financiación positiva mientras el precio se debilita no es una confirmación alcista. Mapa de operaciones: $0,0421 es el soporte inmediato; perderlo arriesga una mayor caída. Recuperar los $0,0466 es la primera señal de estabilización. Un movimiento sostenido requiere una mayor participación en el mercado spot, no solo un rebote en futuros. Postura: alto riesgo, esperar a ver la ejecución. El compromiso de $30M le da a MEGA recursos y una dirección en IA, pero los despidos, la falta de claridad en la captura de valor del token y un float circulante del 11,3% complican la tesis. Hay que estar atentos al lanzamiento de diciembre, a los mecanismos de pago, al volumen de inferencia y a las divulgaciones sobre desbloqueos. La ventaja no es la narrativa de la IA. Es si el marketplace crea una demanda medible de MEGA mientras el equipo ejecuta con menos gente.
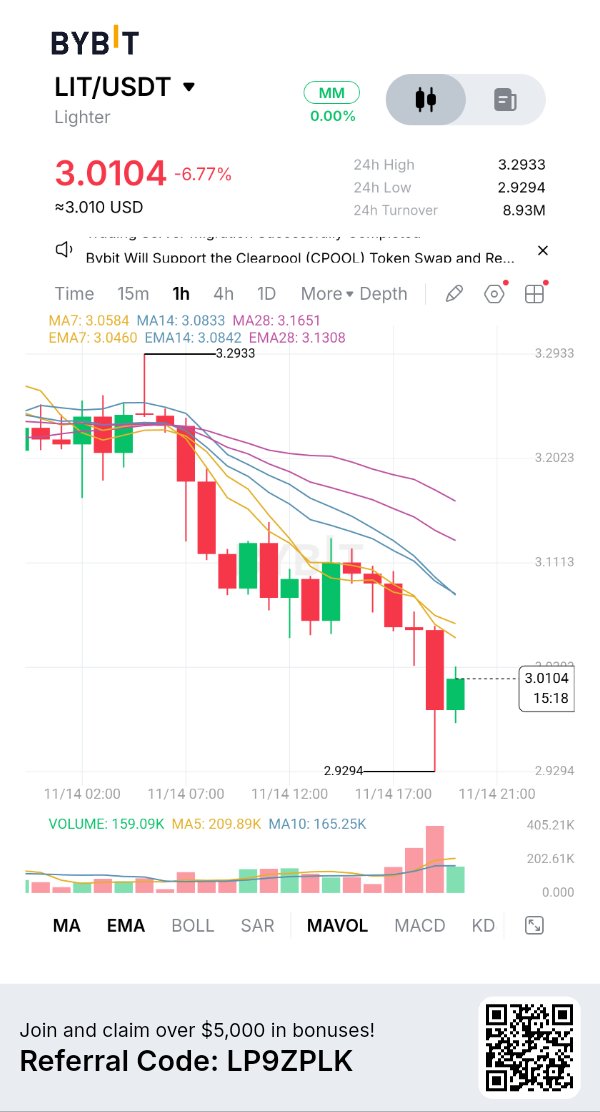
ByXIMPACT $LITUSDT Las recompras de LIT son reales. La oferta futura es el mayor riesgo. Lighter cotiza cerca de los $3.10, con una baja del 3,6% en 24 horas y del 6,2% en siete días. La capitalización de mercado ronda los $774M, con 250M de tokens circulando de un máximo de 1B. El precio está un 44% por debajo de su máximo de septiembre de $5.54. Rango diario: $3.05–$3.40. Lighter es un exchange ZK rollup basado en Ethereum que prueba criptográficamente el matching y las liquidaciones, con pruebas verificadas en Ethereum. Ofrece cero comisiones para traders minoristas y precios competitivos para empresas de alta frecuencia. DefiLlama estima $6,57M en comisiones y $5,43M en ingresos del protocolo en los últimos 30 días. Se trata de actividad comercial medible, no solo volumen impulsado por puntos. La señal más fuerte del token son las recompras. El seguimiento público registra cerca de $4,43M en compras de LIT en los 30 días previos al 13 de noviembre, incluyendo $172K el 13 de noviembre. Las compras acumuladas rondan los $34,7M desde enero. Las cuentas del Q4 hasta la fecha de DefiLlama muestran $5,67M en ingresos netos de los tenedores de tokens / recompras. Los ingresos están visiblemente vinculados a la demanda del token. Pero las recompras no son quemas. El LIT comprado es retenido por el protocolo, la tesorería o un fondo dedicado; no se destruye ni se elimina automáticamente de la circulación. Esto crea una demanda recurrente, pero no reduce la oferta máxima de 1B. Seguí las compras reales y los saldos de las billeteras, no una estimación anualizada basada en un solo mes fuerte. La oferta es el principal lastre. Solo el 25% de la oferta máxima circula, dejando aproximadamente 750M de tokens fuera del float. Los rastreadores de vesting difieren: Tokenomics.com enumera una liberación de 13,5M de LIT para insiders e inversores el 28 de enero de 2027, mientras que DefiLlama muestra vesting semanal para el equipo e inversores comenzando el 29 de diciembre de 2026. El momento exacto necesita confirmación oficial, pero la dilución continúa. Los derivados añaden volatilidad. CoinGlass informa un volumen de futuros de $235M frente a $29,2M en spot, unas 8 veces. El interés abierto es de $347M, un 5% menos en 24 horas y casi el 45% de la capitalización de mercado. El funding es ligeramente positivo en 0,0096%; las liquidaciones alcanzaron los $424K, mayormente de largos. Los futuros dominan la determinación de precios, mientras que la caída del OI apunta a un cierre de posiciones largas más que a una convicción renovada. Mapa de trading: $3.05 es el soporte inmediato; perderlo expone los $3.00. Recuperar los $3.40 es la primera señal de recuperación. Un movimiento sostenido necesita que el volumen spot se expanda mientras el interés abierto se estabiliza, no otro pico apalancado. Postura: cautelosamente constructiva sobre el negocio, selectiva sobre el token. Lighter tiene ingresos y recompras medibles, pero un float del 25% significa que la oferta futura es sustancial. La prueba es si las compras recurrentes pueden absorber las liberaciones por vesting a lo largo de un ciclo completo de mercado. Esa es la verdadera ecuación de oferta y demanda.
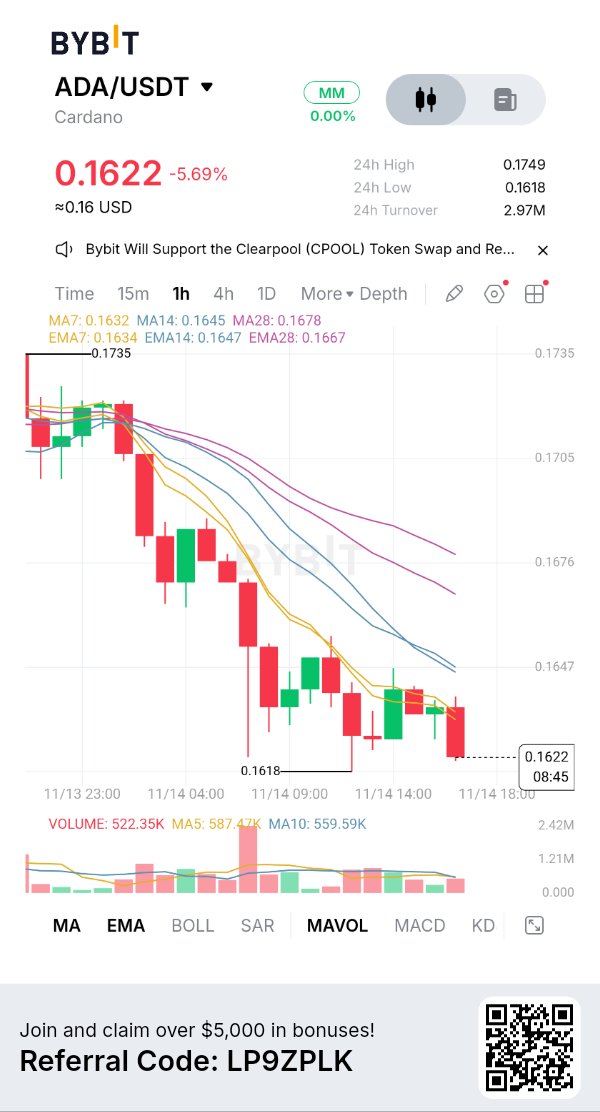
#ByXIMPACT $ADAUSDT El progreso empresarial de ADA es real. Todavía falta demanda de mercado. Cardano cotiza cerca de los $0,1638, bajando un 2,85% en 24 horas y un 9,79% en siete días. La capitalización de mercado es de $6,03 mil millones; hay 36,82 mil millones de ADA en circulación de un total de 45 mil millones. El rango diario es de $0,1620 a $0,1747. El precio está testeando el piso del rango, sin confirmar una reversión. La actualización más fuerte son los activos programables. La Fundación Cardano dice que la CIP-0113 se lanzó en la mainnet en octubre. Permite a los emisores integrar reglas de transferencia en tokens nativos; por ejemplo, restringir un bono tokenizado a inversores verificados en jurisdicciones aprobadas. CMTA reconoció su perfil como equivalente a su marco de tokens para acciones tokenizadas certificadas. El primer activo, las acciones de Veridian, ha sido tokenizado bajo este estándar. El estándar ya está activo. Las integraciones empresariales también se están moviendo. Petrobras está probando Cardano para emitir y retirar tokens que representan certificados verificados de combustible de aviación sostenible. Fireblocks planea añadir custodia para tokens nativos de Cardano, prevista para marzo de 2027. Esto mejora los rieles institucionales, pero aún no se ha probado la demanda de capital. Aquí va la segunda señal: la infraestructura avanza mientras la liquidez del mercado se contrae. CoinGlass muestra un volumen de futuros de $492M frente a $62,9M en spot (una relación de 7,8x). El interés abierto es de $347,5M, una baja del 5,3%; el financiamiento es negativo en -0,0059%. Las liquidaciones alcanzaron los $1,58M, 96% longs. El flujo neto al contado (spot) es negativo en $2,8M. Están limpiando a los longs, pero los compradores spot no están absorbiendo la oferta. El financiamiento negativo puede apoyar un squeeze, pero no puede crearlo sin demanda. El escalado es un catalizador, pero el tiempo es clave. La testnet pública Dijkstra se abrió en octubre. El Nodo 11.2 es un pre-lanzamiento sin Leios y no se recomienda para la mainnet; se espera que el Nodo 11.3 incluya Leios. No hay fecha confirmada de activación en la mainnet; todavía se requiere la aprobación de la gobernanza. Tomen las mejoras de rendimiento como un camino de desarrollo, no como una actualización en vivo. La oferta está limitada a 45 mil millones, pero el 18,2% permanece fuera de circulación. La tesorería de Cardano tiene aproximadamente 1,4 mil millones de ADA, por lo que la gobernanza y los proyectos financiados son importantes. Mapa de trading: $0,1620 es el soporte inmediato. Perderlo expone los $0,1604, luego los $0,1500. Recuperar el rango de $0,1651–$0,1667 es la primera señal de estabilización; $0,1743 es la siguiente resistencia. La recuperación necesita flujos de entrada en spot y un aumento del interés abierto sin un financiamiento sobrecalentado. Postura: constructiva respecto a la tecnología, defensiva en el gráfico. Los activos programables, los pilotos empresariales y el desarrollo de Leios son significativos, pero los derivados dominan y los flujos al contado siguen siendo negativos. Estén atentos a la emisión real de activos tokenizados, la liquidez de las stablecoins, el crecimiento de DeFi y la demanda spot. La ventaja no es otro anuncio de hoja de ruta. Es si la infraestructura de Cardano atrae capital que se mantenga on-chain.
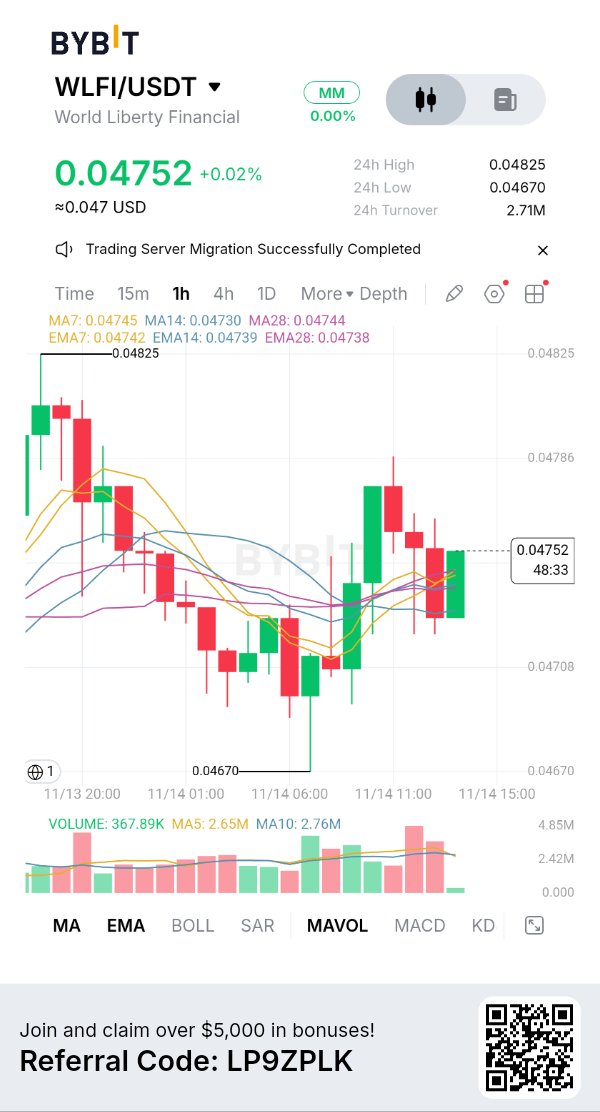
#ByXIMPACT $WLFIUSDT WLFI: Buyback Wallet Is Live. The Missing Number Is Still the Budget. WLFI trades near $0.0472, up 1.7% in 24 hours and 2.3% over seven days. Market cap is approximately $1.5B, with 31.78B tokens circulating against a 100B maximum. The daily range is $0.04655–$0.04826. Price has stabilized slightly, but remains nearly 90% below its $0.46 all-time high. The latest catalyst is the buyback program. On November 9, World Liberty identified Aster as the execution venue and disclosed a BNB Chain wallet for tracking purchases. This adds an actual execution route to the November 6 announcement, which said USD1 reserve fees and other sources could fund ongoing WLFI acquisitions. But here is the second signal: execution transparency is improving while economic commitment remains undefined. No fixed budget, purchase schedule or minimum allocation has been disclosed. World Liberty also acknowledged that a substantial portion of USD1 gross revenue goes to partners and service providers. That means gross stablecoin revenue is not the amount available for buybacks. More importantly, the project has not committed to burning acquired tokens. The current program does not guarantee permanent supply reduction. Tokens could be held in treasury, and their governance impact depends on how they are used. A buyback announcement is not equivalent to a completed burn. USD1 is the underlying business to watch. Its supply is around $3.08B, giving World Liberty a meaningful stablecoin footprint. The project says USD1 is backed by cash, US government money-market funds and cash equivalents, with reserve reporting and redemption support. However, the economic link between USD1 growth and WLFI demand depends on actual reserve income, partner costs and the percentage allocated to purchases. The governance incentive adds another layer. WLFI introduced a $1.25M USD1 staking-reward pool for holders who lock tokens and participate in governance. This can encourage longer holding periods and voting participation, but rewards are incentives — not organic market demand. Watch whether participation remains after rewards end. Market positioning is still crowded. CoinGlass reports $71.6M futures volume against $16.8M spot, roughly 4.3x. Open interest is $287M, around 19% of market cap, placing leverage in a high historical percentile. Funding is positive at 0.0068%, while spot net flow is negative by $262K. Price stability alongside negative spot flow deserves caution. Supply remains the structural overhang: only 31.78% of the 100B maximum is circulating. The remaining allocation is not an immediate unlock, but future distribution and vesting can dilute demand. There is also unresolved legal risk: Justin Sun's dispute with World Liberty over approximately 4B frozen WLFI tokens remains a headline overhang. Trade map: $0.0465 is immediate support; $0.0483 is the first resistance. A sustained break above it with positive spot flows would improve momentum. Losing $0.0465 would weaken the recovery. Stance: cautiously watchful. The buyback wallet is progress, but the market needs verified purchases, disclosed allocation and clarity on token treatment. WLFI's next catalyst is measurable execution not another promise
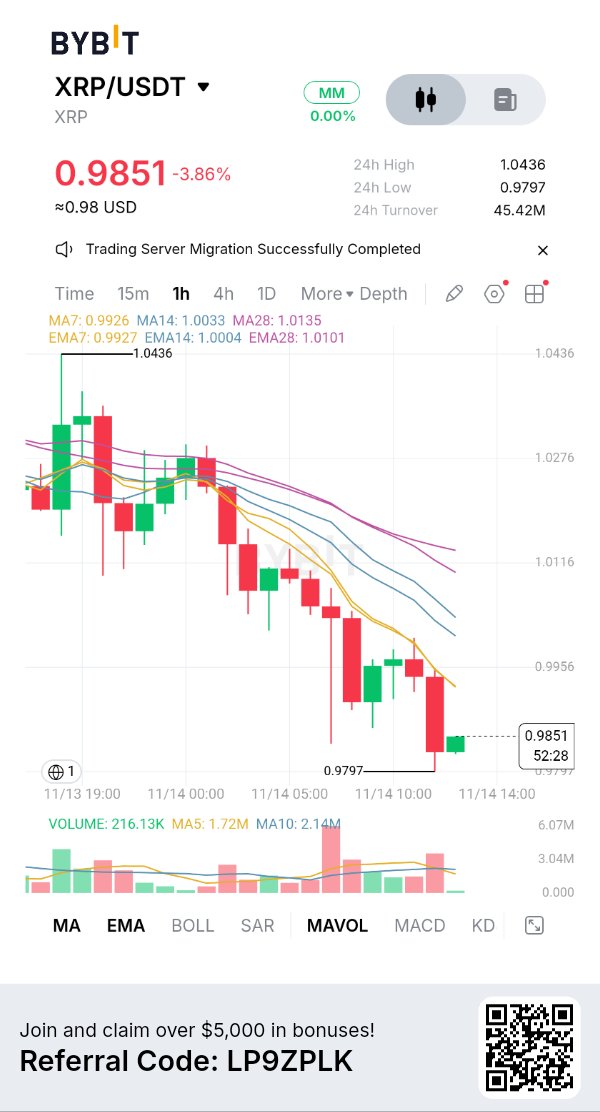
#ByXIMPACT $XRPUSDT XRP Whales Are Accumulating. The Market Is Still Selling. XRP trades near $0.997, down 0.8% in 24 hours and 14.2% over seven days. Market cap is about $63.2B, with 63.52B circulating against the 100B maximum. The daily range is $0.983–$1.043. The $1 level is now the key battleground. XRPL’s institutional stack — Credentials, Permissioned Domains, Permissioned DEX and Token Escrow — is live. Its native PriceOracle amendment is also active, allowing signed price feeds to be published on-ledger. Confidential Transfers, Dynamic MPTs, Batch transactions and permission delegation are still seeking validator approval. These upgrades target regulated tokenization and institutional settlement. But the second signal is the gap between ecosystem growth and XRP demand. LendingProtocol has 22 of the required 29 validator votes; SingleAssetVault has 23. Neither is in the mandatory 14-day activation countdown, so native lending is not live. Even after approval, lending activity will not automatically create proportional XRP demand: deposits may use other assets. The token benefits only if growth drives XRP liquidity, collateral use or transaction demand. There is a counter-signal among holders. Santiment data cited this week shows wallets holding at least 10,000 XRP reaching a 2026 high despite the sell-off. Larger holders may be accumulating weakness. But wallet counts do not reveal cost basis, exchange activity or whether balances belong to independent investors. It is a signal, not proof of a bottom. Derivatives still show sellers in control. CoinGlass reports $2.95B futures volume against $696M spot — about 4.2x. Open interest is $2.21B, slightly lower; funding is negative at -0.0033%. Liquidations reached $13.3M, including $11.4M in longs. Spot net taker flow is also negative, while US spot XRP ETFs lost $1.09M on November 13. Cumulative ETF inflows remain positive, but the latest direction is not supportive. Supply is a constraint: 63.52B XRP circulate, with the remainder released from escrow over time. Escrow releases are not the same as immediate market selling; net distribution and exchange flows matter more than gross unlock headlines. Trade map: $0.983 is immediate support. Losing it risks further downside; reclaiming $1.043 is the first stabilization signal. A sustained move above $1.05 with positive spot flows would strengthen the recovery case. Stance: cautiously defensive. Whale accumulation and institutional upgrades are constructive, but lending is not approved, ETF flows are negative and spot sellers remain active. Watch validator votes, spot demand and whether $1 can become support again. The real test is not whether XRPL adds financial features. It is whether those features create measurable demand for XRP.
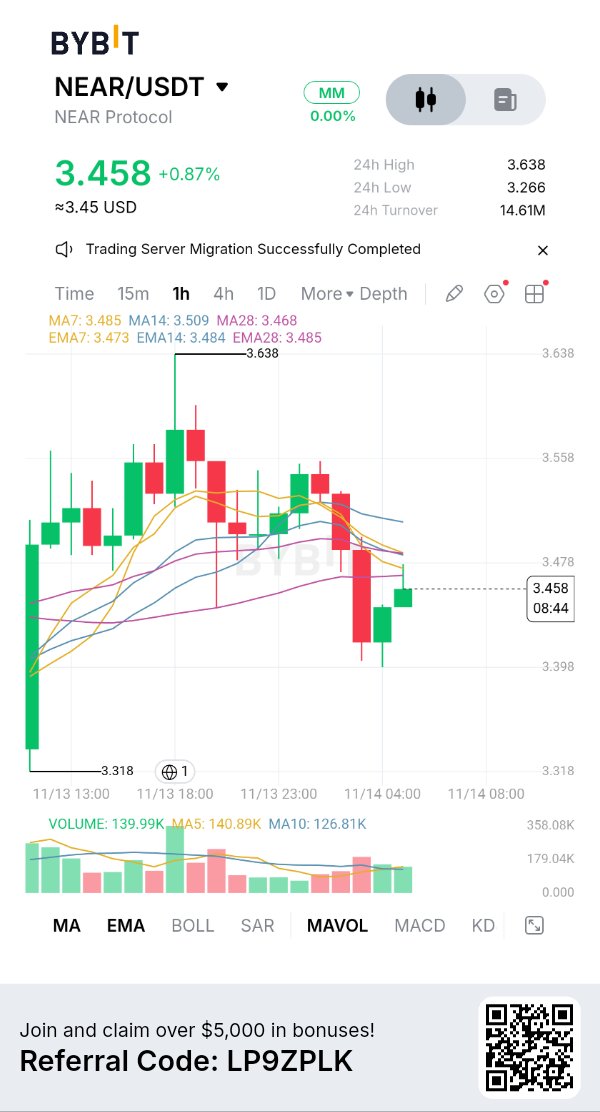
#ByXIMPACT$NEARUSDT NEAR: US$ 3.700 millones en Intents mensuales. El token todavía tiene una prueba de captura de valor. NEAR cotiza cerca de los US$ 3,54, con una suba del 3,2% en 24 horas pero una baja del 4,7% en siete días. La capitalización de mercado es de US$ 4.640 millones, con 1.312 millones de tokens en circulación. El rango diario es de US$ 3,26 a US$ 3,64. Hay un rebote en curso, pero la estructura semanal no se ha reparado. La señal fundamental más fuerte son los NEAR Intents. Enrutaron US$ 3.770 millones en volumen cross-chain en 30 días, a través de 26 cadenas, con US$ 181,9 millones de TVL. El volumen de noviembre alcanzó los US$ 1.600 millones en sus primeros 12 días. Los usuarios especifican un resultado; los "solvers" ejecutan los swaps entre redes. Esto es actividad que va más allá de las DeFi nativas de NEAR. Las Chain Signatures también alcanzaron un hito de seguridad. Todas las operaciones se ejecutan ahora dentro de entornos de ejecución confiables, con 17 operadores independientes en la mainnet y un umbral de firma de 11 de 17. Esto hace que la firma cross-chain sea más verificable y reduce la dependencia de un solo operador. Pero aquí está la segunda señal: el volumen no es ingreso, y el ingreso no es automáticamente demanda del token. DefiLlama registra US$ 5,81 millones en comisiones de NEAR Intents en 30 días, pero solo US$ 1,84 millones como ingresos del protocolo después de los pagos a solvers, socios y dApps. Esa es la cifra a monitorear para una captura de valor del token sostenible. El titular de los US$ 3.770 millones en enrutamiento parece impresionante; la economía retenida es mucho menor. La tokenomics está mejorando, pero NEAR todavía no es deflacionario. Desde el 4 de noviembre, el 100% de las comisiones de transacción se queman en lugar del 70%, después de que finalizó el reembolso de gas. Sin embargo, las comisiones quemadas representaron solo alrededor del 1,5% del NEAR recién emitido durante el último año. La oferta sigue creciendo bajo el techo de emisión anual actual del 2,5%. El próximo cambio es importante pero aún no está activo. La House of Stake aprobó la propuesta HSP-029 para reducir el techo al 1,6% en 24 meses. La ventana de veto del Consejo de Seguridad se extiende hasta el 16 de noviembre; todavía se requieren la ratificación, un período de gracia de 90 días y una actualización del software de los validadores. No incorporen el recorte total como algo activo. Los derivados muestran un posicionamiento pesado: US$ 822 millones de interés abierto, con una suba del 3,7% en 24 horas, con una financiación positiva cercana al 0,0098%. El volumen de futuros es unas 8,7 veces el del spot. El aumento del apalancamiento puede amplificar cualquiera de las dos direcciones. Bitcoin ha caído por debajo de los US$ 70.000, manteniendo el contexto macroeconómico a la defensiva. Mapa de trading: US$ 3,26 es el soporte inmediato. Perderlo arriesga niveles más bajos. Recuperar los US$ 3,64 es la primera señal de recuperación; US$ 3,81 es la siguiente resistencia. Un breakout necesita que el volumen spot y los ingresos retenidos del protocolo mejoren juntos. Postura: cautelosamente constructiva sobre la red, selectiva sobre el token. NEAR tiene un uso cross-chain significativo y mayor seguridad, pero los ingresos retenidos, las quemas de comisiones y la reducción de la emisión deben crecer por encima de las emisiones. La ventaja no es solo el volumen de titulares de Intents. Es cuánto valor económico conserva realmente NEAR.
#ByXIMPACT $OPGUSDT OPG AI Inference Is Live. Decentralization Is the Next Proof. OpenGradient’s OPG trades around $0.14, up roughly 18% over seven days. Market cap is near $32–34M against $135–143M FDV. Only 238–240M of the 1B maximum supply is circulating. The rally is notable, but so is the supply overhang. OpenGradient is building verifiable AI infrastructure. Models run through GPU and Trusted Execution Environment (TEE) nodes; the network verifies attestations and settles results. Its Model Hub hosts 4,500+ models on Walrus-backed storage. OPG pays for inference and supports staking, security and governance. LLM payments settle in OPG on Base; execution and proof settlement happen on OpenGradient’s own network. The second signal is the gap between catalog size and operational decentralization. The public explorer lists 4,500+ models but only three active TEE operators, one approved enclave identity, and no displayed settlement or transaction totals. Model count is not proof of distributed compute demand. Operator diversity, verified inference volume and recurring payments matter more. Roadmap status also needs precision. TEE-verified LLM inference and OPG payments are available now. Broader on-chain ML execution, ZKML verification, model scheduling and price feeds remain alpha-testnet or coming-soon features. The full future stack is not yet production-ready. Derivatives add caution. CoinGlass reports $28.4M futures volume versus $6.24M spot, about 4.5x. Open interest is around $16.5M, slightly lower; funding is positive near 0.0103% per eight hours. Liquidations total roughly $32K, mostly longs. Spot net flow is negative by about $256K. The weekly rally is meeting leverage and net selling, not clear spot accumulation. Tokenomics are the structural risk. Only about 24% of the 1B cap circulates, leaving 76% outside circulation. Ecosystem receives 40%, Foundation 15%, contributors 15%, investors/advisors 10%, and staking rewards 10%. Contributor and investor allocations face a 12-month cliff, then 36 months of linear vesting. Other major allocations also release over time. Fixed max supply does not mean low dilution. Trade map: $0.130–$0.132 is immediate support; losing it exposes the $0.114 weekly low. Reclaiming $0.144–$0.145 is the first breakout signal; $0.164 is the next range ceiling. A durable move needs spot inflows and stable OI, not just futures turnover. Stance: interested, but selective. OpenGradient addresses a real AI trust problem and has working payment infrastructure. It still needs to prove distributed operators, sustained inference revenue and demand strong enough to absorb future releases. The edge is not 4,500 models listed. It is how many are used, verified and paid for.
#ByXIMPACT $SOLUSDT El crecimiento de la red SOL se está acelerando. El mercado se está desapalancando. Solana cotiza cerca de los $79,79, bajando un 3,71% en 24 horas y un 11,11% en siete días. La capitalización de mercado ronda los $47.300 millones, con 591,5 millones de SOL en circulación. El rango diario es de $77,85 a $83,48. El precio está testeando el extremo inferior del rango a medida que el apetito por el riesgo se deteriora. La actualización del ecosistema de Solana de octubre informa que Alpenglow se puso en marcha en la mainnet el 21 de octubre, con el objetivo de alcanzar una finalidad de alrededor de 150ms. Los objetivos de slot se redujeron a 200ms el 9 de octubre. El valor de RWA alcanzó un récord de $5.000 millones, el volumen de DEX llegó a $60.000 millones en octubre y las direcciones que poseen stablecoins alcanzaron los 14 millones. Samsung anunció transferencias de USDC en Samsung Wallet para usuarios de Galaxy elegibles en EE. UU., mientras que la Plataforma de Activos Digitales de Fiserv comenzó a operar con su primer despliegue. Los números del Q3 refuerzan la escala: 14.200 millones de transacciones sin voto, un 61% más año tras año; 1.786 TPS promedio sin voto; $16.300 millones en oferta de stablecoins en septiembre; y $4.700 millones en valor de RWA. El Valor Económico Real de la red alcanzó los $97 millones en el Q3, mientras que los ingresos por aplicaciones subieron a aproximadamente $378 millones. Pero acá está la segunda señal: la actividad está creciendo más rápido de lo que se puede establecer la calidad de la demanda. El trading de memecoins siguió siendo un contribuyente importante para la recuperación del Q3. El alto rendimiento y los ingresos por aplicaciones son positivos, pero no prueban una demanda de comisiones duradera para SOL. La prueba es si los activos tokenizados, los pagos y la liquidación de stablecoins siguen expandiéndose cuando el trading especulativo se enfríe. Los derivados muestran un reajuste claro. CoinGlass informa un volumen de futuros de $7.290 millones frente a $806,9 millones en spot, aproximadamente 9x. El interés abierto es de $4.750 millones, una baja del 8,84%; la financiación es negativa en -0,0061% cada 8 horas. Las liquidaciones alcanzaron los $57,8 millones, con el 96% proveniente de posiciones largas. Esto es exposición larga apalancada siendo forzada a salir. La financiación negativa puede respaldar un squeeze, pero no es una señal de compra sin compradores spot. La demanda de los ETF es mixta. Los ETF de SOL spot en EE. UU. vieron una entrada parcial de $1,7 millones el 12 de noviembre, después de salidas de $5,9 millones y $13,4 millones el 11 y 10 de noviembre. Los flujos netos acumulados siguen siendo negativos en $121,9 millones. Una sesión positiva no revierte esa tendencia. Mapa de trading: $77,85 es el soporte inmediato; recuperar los $83,48 es la primera señal de recuperación. Hasta que el precio se mantenga por encima del rango con un volumen spot en aumento y un interés abierto estabilizándose, los rallies siguen siendo vulnerables. Postura: cautelosa respecto al precio, constructiva respecto a la infraestructura. Alpenglow, los activos tokenizados y las integraciones de pago fortalecen el caso a largo plazo de Solana. Pero el apalancamiento se está deshaciendo, los flujos de los ETF siguen siendo netamente negativos y la actividad especulativa sigue siendo un motor importante. Observen la demanda spot sostenida y el crecimiento de la liquidación en el mundo real. La ventaja no es cuántas transacciones puede procesar Solana. Es si esas transacciones crean una demanda económica duradera para SOL.
ByXIMPACT $SUIUSDT SUI: El crecimiento de las stablecoins es real. La retención de usuarios es la prueba. SUI opera cerca de los US$ 0,80, con una caída del 1,5% en 24 horas y del 8% en los últimos siete días. La capitalización de mercado es de US$ 3,3 mil millones; circulan 4,14 mil millones de tokens de un total de 10 mil millones. El rango diario es de US$ 0,764–US$ 0,819. El precio se mantiene débil a pesar de la mejora en la liquidez de stablecoins, y SUI sigue un 85% por debajo de su pico de US$ 5,35. La recuperación de la tendencia sigue siendo un desafío importante. DefiLlama sitúa la oferta de stablecoins en Sui en US$ 537,8 millones, un aumento del 6,05% en siete días y del 10,34% en 30 días. USDC representa el 68,5%. La liquidez en dólares está creciendo. Hashi es otro catalizador. Sui anunció más de US$ 500 millones en compromisos de capital para su infraestructura de finanzas de Bitcoin, junto con Anchorage Digital. Hashi está diseñado para mantener BTC en Bitcoin mientras que hBTC representa el colateral en Sui para DeFi. Los compromisos no son depósitos. Una investigación del 2 de noviembre aún encontró que la página oficial de Hashi describía la testnet, sin publicaciones confirmadas sobre el lanzamiento de la mainnet. Verifique el despliegue antes de incluir en el precio el titular de los US$ 500 millones. La segunda señal: la liquidez crece mientras que la retención de usuarios parece más débil. La billetera Suiet está cerrando, con soporte de API terminando el 14 de noviembre. Su equipo dice que los activos de los usuarios permanecen en la cadena y pueden ser restaurados en otros lugares; esto no es una vulnerabilidad del protocolo. Pero el cierre sigue a otras salidas del ecosistema. Cointelegraph citó un promedio de usuarios activos diarios cercano a 128 mil en octubre, frente a los 601 mil en noviembre de 2025, incluso cuando las transacciones de octubre subieron a 324 millones desde 101 millones. Más transacciones, menos usuarios: la actividad automatizada o concentrada puede estar aumentando el rendimiento sin ampliar la adopción. Esa brecha es importante. DefiLlama muestra un TVL en DeFi de US$ 412 millones, una baja del 3,26% en 24 horas, un volumen diario en DEX de US$ 22,1 millones y solo US$ 2.738 en comisiones de cadena. El crecimiento de las stablecoins aún no se ha traducido en ingresos sólidos del protocolo. Los derivados siguen siendo frágiles. CoinGlass registra un volumen de futuros de US$ 581 millones frente a US$ 105 millones al contado (spot), aproximadamente 5,5 veces. El interés abierto es de US$ 481 millones, una caída del 0,8%; la financiación es negativa en -0,0026%. Las liquidaciones alcanzaron los US$ 4,16 millones, 97% de posiciones largas, mientras que el flujo neto al contado es negativo en US$ 7,4 millones. El apalancamiento se está eliminando; la acumulación al contado está ausente. La oferta es lo que pesa sobre el precio: solo el 41,4% del máximo de 10 mil millones está en circulación. Los rastreadores de desbloqueo muestran más vesting a principios de diciembre, pero los totales de los eventos difieren; evite tomar la estimación de un solo rastreador como definitiva. Mapa de trading: US$ 0,764 es el soporte inmediato. Perderlo arriesga los US$ 0,75; recuperar los US$ 0,819 es la primera señal de recuperación. La confirmación requiere entradas de capital al contado, un aumento en el TVL y una actividad de usuarios sostenida. Postura: cautelosamente atentos. La liquidez de stablecoins y las finanzas de Bitcoin son prometedoras, pero la debilidad de los usuarios, las comisiones bajas y las liberaciones de oferta complican la tesis alcista. La próxima prueba es el BTC desplegado, los usuarios recurrentes y la actividad que genere comisiones, no otro titular sobre compromisos de capital.
#ByXIMPACT $BNBUSDT BNB: December’s Upgrade Is Coming. The Market Is Still Selling. BNB trades near $635, down 5.9% in 24 hours and 8.4% over seven days. Market cap is about $83.1B, with 131.51M circulating against a 132M maximum. The daily range is $630.27–$676.44; RSI is near 28. The next catalyst is Jenner. The hard fork is scheduled, not live; deployment is still ahead. BNB Chain’s v1.8.2 sets the BSC mainnet hard fork for December 8 at 02:30 UTC. BEP-702 introduces CAS20, a compliant asset standard for tokenized assets and stablecoins. BEP-703 reserves 5% of block gas by default for eligible BNB transfers and approved payment contracts, preserving payment capacity during congestion. These are meaningful rails for regulated issuance and payments. But the second signal is security execution. On November 6, BSC-Reth released v0.1.4-hotfix after an upstream Reth bug was found that could produce an incorrect state root under specific legacy-path conditions. Operators must upgrade and restart; no database migration or hard fork is needed. BNB Chain said impact on BSC-Reth was limited and opBNB does not use op-reth. Ordinary users need take no action. This was a client correctness issue, not evidence of stolen funds — but it puts client diversity, patch discipline and state verification in focus ahead of Jenner. Supply mechanics remain a long-term positive. The 37th quarterly Auto-Burn on October 19 removed 1,646,196.44 BNB, leaving 131.512M. Auto-Burn aims to reduce supply toward 100M, while BEP-95 burns part of BSC gas fees continuously. Both mechanisms are auditable and separate from Binance exchange operations. But shrinking supply cannot guarantee a rising price when marginal demand weakens. Derivatives show pressure. CoinGlass reports $978M futures volume versus $147M spot — around 6.7x. Open interest is $1.04B, down 5.83%; funding is mildly positive at 0.0026%. Liquidations reached $11.51M, with $11.39M from longs. This is long-side deleveraging, not a convincing short-squeeze setup. Spot participation remains comparatively thin. Trade map: $630 is immediate support; $622 is the next downside reference. Reclaiming $658 is the first stabilization signal; $676 is the next resistance. A sustained break above that range with rising spot volume would improve the recovery case. Losing $622 keeps downside risk active. Stance: structurally constructive, tactically defensive. BNB has a transparent burn model and a relevant December upgrade, but the market is pricing risk and weak demand. Watch hotfix adoption, Jenner readiness, real CAS20/payment deployments and spot inflows. The edge is not the burn headline. It is whether new rails create sustained activity and BNB demand.
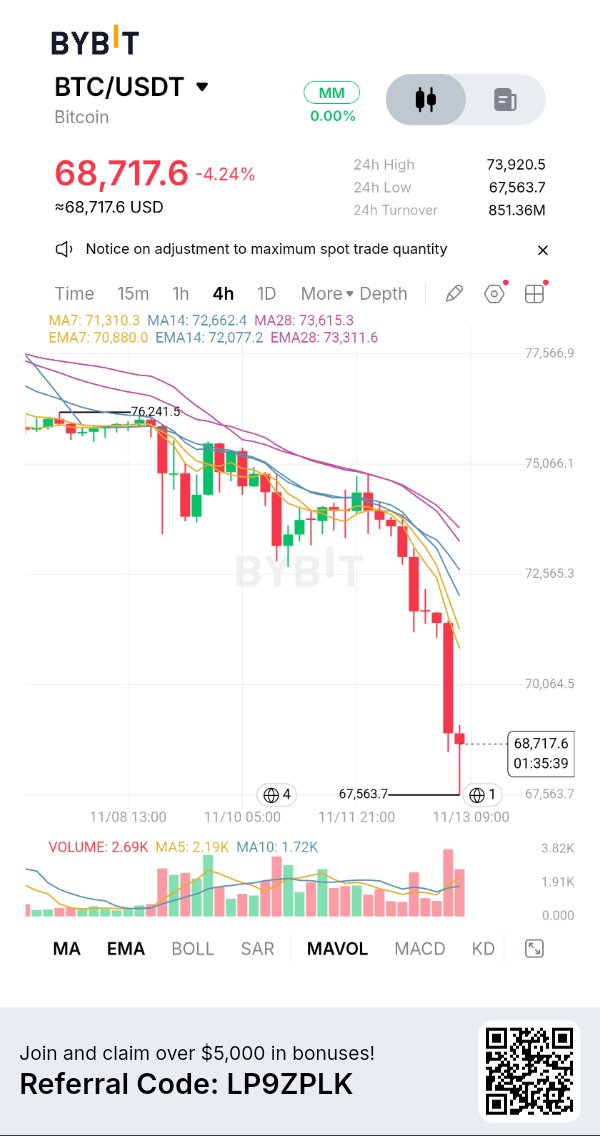
#ByXIMPACT $BTCUSDT BITCOIN The $70K Test Is Now About Demand, Not Just Liquidations BTC is near $68,194, down 7.24% in 24 hours. CoinGlass records a $67,449–$73,708 daily range, $1.37T market cap and 20.11M BTC circulating against the 21M cap. Price is now 46% below its $126,198 all-time high. This is a sharp risk-off move, not an ordinary dip. The immediate trigger is a macro and liquidity squeeze. October US CPI rose 0.4% month over month, above the 0.3% forecast. Markets raised the probability of a December Fed rate hike to around 90%. At the same time, US spot Bitcoin ETFs have recorded consecutive outflows; Tuesday’s withdrawal was $95M, extending the streak to four sessions. Bitcoin failed to participate in the equity rebound. The failed $73K reclaim left the market exposed when sellers returned, turning a former pivot into overhead supply. The second signal is more important than the liquidation headline: both spot and futures are selling. CoinGlass shows $93.2B futures volume against $8.06B spot — roughly 11.6x. Open interest has fallen 7.11% to $47.51B, while 24-hour liquidations reached $901.7M, with 97% from longs. But spot net outflow is also $435.5M, and seven-day spot flow remains negative. This is not simply leveraged longs being washed out; aggressive spot sellers are overwhelming buyers. That distinction changes the recovery test. A liquidation flush can produce a violent bounce, but durable recovery needs spot buyers to absorb supply and ETF flows to turn positive. CoinGlass shows ETF net outflow of $47.7M for November 12 (partial), not a return of institutional demand. Supply remains Bitcoin’s structural advantage: 20.11M coins are already circulating, with issuance constrained by the 21M hard cap. But scarcity does not create a floor when marginal demand contracts. With stablecoin liquidity also weakening — USDT market cap reportedly down $6.6B over 60 days — the market has less fresh purchasing power available. Technical map: $67,449 is immediate support. A clean break exposes the $65K area, with no confirmed floor below it. Reclaiming $70K is the first stabilization signal; $72K–$73.2K is the key recovery band, with the 200-day average near $73.2K. The 365-day average near $76.4K is a much higher trend-repair level. Until BTC reclaims $73.2K, rallies remain vulnerable. Stance: defensive, not permanently bearish. Extreme Fear at 21 and heavy long liquidations can set up a squeeze, but the spot-flow data has not confirmed a bottom. Watch ETF flows, spot net buying and whether price can hold $67.4K before treating a bounce as a trend change. Bitcoin’s scarcity is unchanged. The market is repricing the availability of buyers.
#ByXIMPACT $AAVEUSDT El crecimiento de los préstamos en AAVE es real. Los controles de riesgo están siendo puestos a prueba. AAVE cotiza cerca de los 113,6 USD, con una baja del 7,4 % en 24 horas y del 11,4 % en siete días. La capitalización de mercado es de 1760 millones de USD, con 15,44 millones de tokens circulando de un total de 16 millones. El mínimo diario de 110,60 USD es el soporte inmediato. Se trata de un retroceso brusco, no de una reversión. El Base Equities Hub de Aave V4 ha alcanzado los 25 millones de USD en depósitos, lo que permite realizar préstamos contra acciones estadounidenses tokenizadas usando USDC. El mercado está aislado de otros pools, lo que limita el contagio entre mercados. Esto trae garantías tradicionales al DeFi, pero 25 millones de USD son depósitos, no préstamos pendientes ni ingresos del protocolo. La segunda señal es la disciplina de riesgo. Tras el exploit de la hot wallet de Binance el 29 de octubre, Aave congeló temporalmente las reservas en V3 y V4 mientras se monitoreaban las billeteras de los atacantes. Una posición de Aave relacionada aportó 60 millones de USDT y pidió prestados cerca de 43,8 millones de WETH; los asesores de riesgo indicaron que permanecía sobrecolateralizada y que no amenazaba a los proveedores. La respuesta demuestra una contención rápida, pero las congelaciones amplias también interrumpen la liquidez y el acceso al mercado. El trabajo de riesgo continúa. La propuesta de LlamaRisk del 10 de noviembre reposicionaría a V3 Core en torno a garantías de blue-chip líquidas, con rsETH, osETH, LBTC, tBTC y rETH bajo revisión. Cita 1330 millones de USD en garantías que respaldan 1030 millones de USD en deuda. Esta es una propuesta de foro, no una congelación o liquidación aprobada. El puente tBTC de Threshold se ha reanudado, pero la reserva de tBTC de Aave sigue restringida a la espera de una revisión. Los controles protegen a los prestamistas, aunque pueden limitar la utilización. La captura de valor del token es significativa. El programa de recompra de la DAO de Aave tiene un presupuesto anual de 50 millones de USD. El AAVE adquirido va a la Reserva del Ecosistema para usos aprobados por la gobernanza; no se quema automáticamente. La votación de abril “Aave Will Win” destinó el 100 % de los ingresos de productos con marca Aave a la DAO. Seguí los ingresos realizados y las compras reales, no solo el presupuesto. Los derivados muestran estrés: CoinGlass reporta un volumen de futuros de 389 millones de USD frente a 69,7 millones de USD en spot, aproximadamente 5,6 veces. El interés abierto es de 289 millones de USD, una baja del 6,8 %; la financiación es ligeramente negativa y las liquidaciones alcanzaron 1,7 millones de USD, el 99 % en posiciones largas. Tanto el spot como los futuros muestran una venta neta de los tomadores (takers). Esto es desapalancamiento, no una acumulación confirmada. El BTC cerca de los 73,4 mil USD y la aversión al riesgo general añaden presión. Mapa de trading: 110,60 USD es el soporte inmediato. Perderlo arriesga una mayor caída; recuperar el rango de 120,99 USD – 122,79 USD es la primera señal de estabilización. Hasta entonces, los repuntes pueden seguir siendo correctivos. Postura: constructiva sobre la franquicia de Aave, defensiva sobre el precio de AAVE. Los nuevos mercados de garantía y la alineación de ingresos de la DAO son puntos positivos, pero los eventos de riesgo y la caída del interés abierto dominan el panorama. Estén atentos al regreso de los compradores de spot a medida que se relajen las restricciones. La ventaja de Aave es la gestión de riesgos a escala. El próximo movimiento depende de convertir el crecimiento en ingresos duraderos y demanda de tokens.
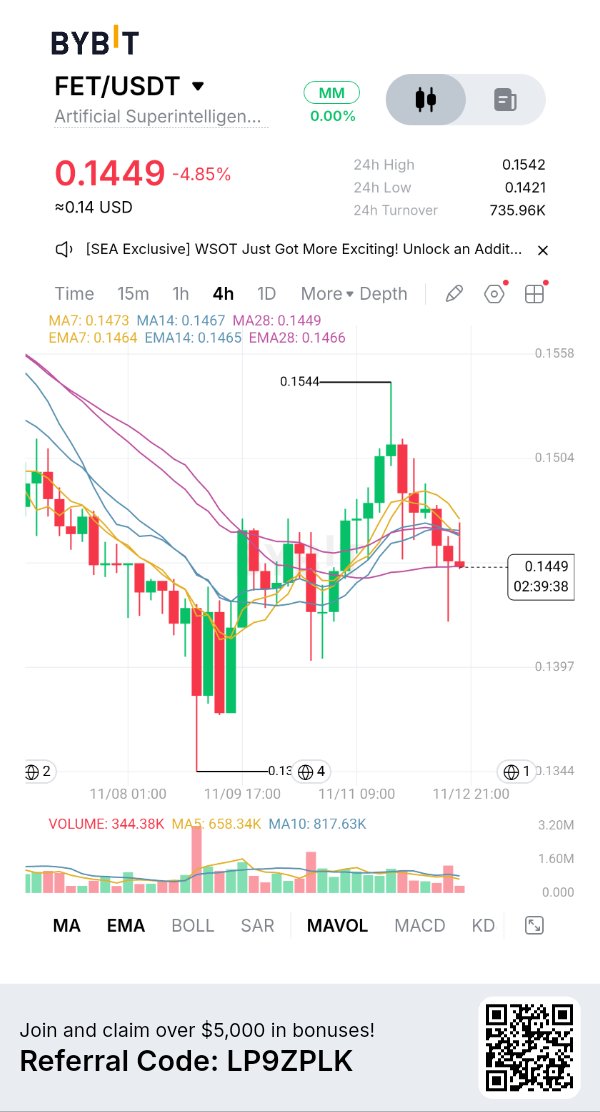
#ByXIMPACT $FETUSDT FET AI Progress Meets a $1.56M Security Setback FET trades near $0.1478, down 0.27% in 24 hours, with a $358.7M market cap. CoinGlass shows a $0.1451–$0.1543 daily range and a 3.38% weekly gain. The rebound is holding, but a fresh security issue changes the risk picture. The ASI Alliance is still shipping. Its latest update reports larger ASI:Chain bridge tests, stronger node-data checks and completed QA for the redesigned Web Wallet and Wallet SDK. Singularity Compute released Super Decider, an open-source model on ASI:Cloud, while Omega adds tool use and memory transfer. These are engineering milestones, not proof of scaled commercial demand. The immediate issue is security. The Alliance disclosed an exploit involving the FET migration converter and bridge architecture. An unauthorized party withdrew approximately $1.56M in FET from the converter. The team says treasury, exchange wallets and FET held in personal wallets or on exchanges were unaffected. An investigation is ongoing, with a full report promised. This is not a reported compromise of every holder’s wallet, but it is a serious migration-infrastructure failure. The second signal: product development and token confidence are diverging. ASI:Chain bridge testing is expanding, while the migration/bridge architecture has suffered an exploit. Until the post-mortem explains the attack path and remediation, judge bridge progress by security evidence — not roadmap headlines. Derivatives remain active relative to spot. CoinGlass records $76.36M futures volume versus $13.46M spot, a 5.7x gap. Open interest is $68.91M, up 0.67%; funding is positive at 0.0055% per 8 hours. Liquidations reached $87.5K, including $52.95K in longs. Leverage remains present, but funding is not extreme. Supply data is inconsistent. CoinGlass reports 2.43B circulating against a 3B maximum. Tokenomist lists 2.312B circulating, 2.714B total and 2.709B max, with 81.65% unlocked. Its next listed release is November 28 to the AGIX migration allocation. Verify supply before relying on FDV or dilution estimates. Bitcoin is near $73.7K, down 8.6% over seven days; sentiment remains in Fear. Trade map: $0.1451 is immediate support; $0.1350 is the seven-day low. Reclaiming $0.1543 improves structure; $0.1576 is the range ceiling. Losing $0.1451 puts the weekly low back in focus. A bounce alone is not a reversal. Stance: cautious until the bridge incident is explained. The AI stack is progressing, but security credibility is now the gating factor. Watch the post-mortem, verified fixes, spot volume and whether price holds support without futures doing all the work. The question is whether ASI can secure what it has built.
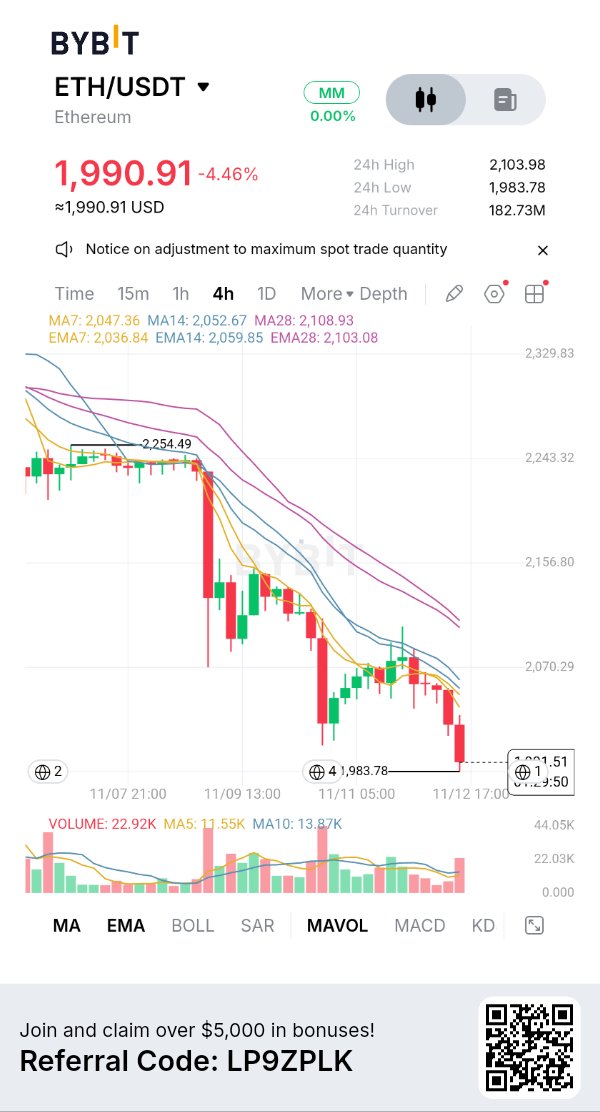
#ByXIMPACT $ETHUSDT La adopción de la red ETH está creciendo. La escasez de ETH no. ETH cotiza cerca de los $2.046, con una baja del 0,5% en 24 horas y del 8,4% en los últimos siete días. La capitalización de mercado ronda los $250 mil millones, con un rango diario de $2.035–$2.104. El precio está cerca de los mínimos; todavía no hay una reversión confirmada. La historia fundamental es más sólida. La red principal de Ethereum promedió 2,17 millones de transacciones diarias entre enero y octubre de 2026, un 54% más interanual. Las transferencias de stablecoins alcanzaron los $25,8 billones, un aumento del 61%, mientras que las comisiones medianas promediaron solo 3,5 centavos. Ethereum y sus L2 promediaron juntos alrededor de 25 millones de transacciones diarias. Se trata de una red de liquidación que amplía su alcance manteniendo el uso a bajo costo. La participación en la seguridad está aumentando: al 31 de octubre se habían hecho stake de 44,2 millones de ETH, lo que equivale al 36,1% del suministro circulante, frente al 27,6% de hace un año. Hay más capital comprometido en asegurar la cadena. Pero aquí está la segunda señal: el uso barato todavía no está creando una escasez significativa. En los últimos 30 días, Ethereum emitió 89.682 ETH y quemó solo 2.925. La emisión neta fue de 86.758 ETH (+0,07%); la quema compensó apenas el 3,26% de la emisión. La red puede ganar adopción mientras el suministro de ETH se expande. Más transacciones no son automáticamente alcistas si las comisiones se mantienen demasiado bajas para generar una quema significativa. El acceso institucional se está ampliando. 24X y Standard Chartered ampliaron el acceso de prime-brokerage a Ether, con Cumberland DRW y Wintermute entre los proveedores de liquidez. Sin embargo, los flujos siguen siendo débiles: los ETF de ETH al contado en EE. UU. registraron una salida neta de $144,8 millones el 11 de noviembre. Los derivados muestran que el desapalancamiento no ha terminado. CoinGlass reporta un volumen de futuros de $26,6 mil millones frente a $1,76 mil millones al contado, una relación de aproximadamente 15x. El interés abierto es de $24,99 mil millones, un 1,89% menos; la financiación es ligeramente positiva en 0,004%. Las liquidaciones alcanzaron los $38,8 millones, incluidos $21,2 millones en posiciones largas. Los futuros dominan la actividad mientras que la confirmación al contado sigue siendo débil. Riesgos del roadmap: La Fundación Ethereum dice que las pruebas en Glamsterdam revelaron problemas de compatibilidad relacionados con EIP-8037 y EIP-8038. La activación de la testnet Hoodi ha sido pospuesta sin fecha de reemplazo. Esto es un retraso en el desarrollo, no evidencia de un fallo en el protocolo. Mapa de trading: $2.035 es el soporte inmediato; el mínimo de siete días cerca de $2.010 es la siguiente referencia a la baja. Recuperar los $2.104 es la primera mejora; $2.200 es la siguiente prueba psicológica. Una ruptura por debajo de $2.010 mantiene activo el riesgo bajista. No tome las lecturas de sobreventa como una señal de compra por sí sola. Postura: estructuralmente constructiva, tácticamente defensiva. Ethereum está atrayendo actividad de stablecoins y capital de staking, pero los datos de suministro actuales dicen que ETH es inflacionario, no deflacionario. Observe la quema de comisiones, las entradas al contado y una recuperación clara de la resistencia antes de marcar un piso. La pregunta ya no es si se está utilizando Ethereum. La pregunta es si ese uso crea suficiente demanda económica para generar valor en ETH.
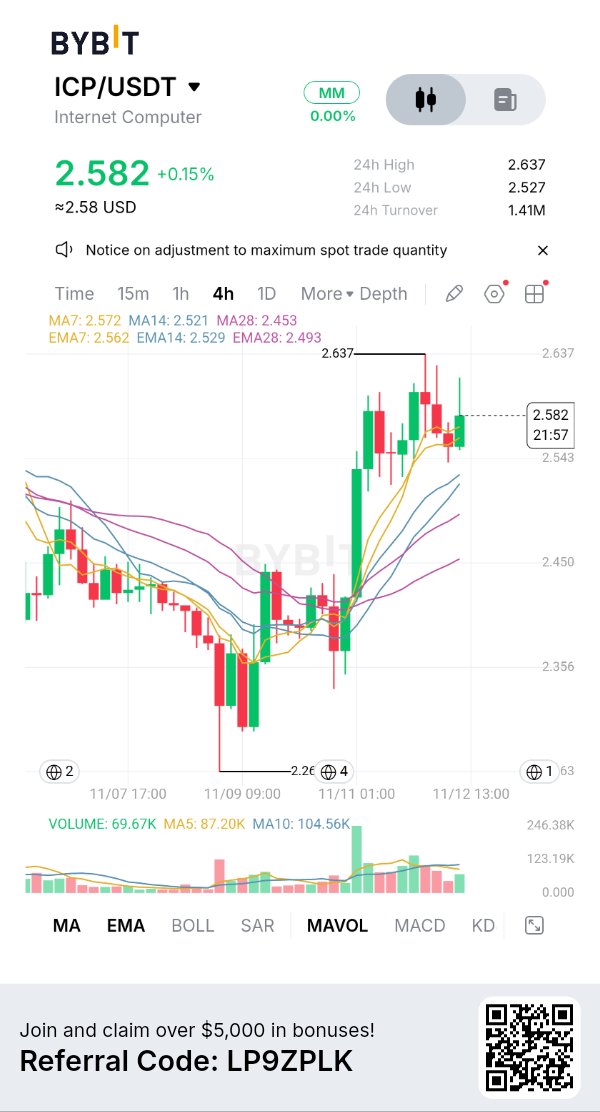
#ByXIMPACT $ICPUSDT Los Cloud Engines de ICP son el catalizador. La demanda al contado es la prueba. Internet Computer opera cerca de los 2,56 USD, con una suba del 0,4% en 24 horas y del 7% en los últimos siete días. El repunte desde el mínimo de noviembre de 2,27 USD es real, pero ICP sigue un 18% abajo en los últimos 30 días. Con una capitalización de mercado de 1.430 millones de USD, esto es una recuperación, no una reversión de tendencia confirmada. El nuevo catalizador son los Cloud Engines. El fundador de DFINITY, Dominic Williams, confirmó el lanzamiento comercial esta semana, y los pases de acceso anticipado irán a desarrolladores empresariales. Las organizaciones pueden configurar subredes privadas a partir de nodos de computación seleccionados, eligiendo proveedores, geografía y jurisdicción. Es una apuesta directa por las cargas de trabajo en la nube soberana y las aplicaciones con datos localizados. Dos señales de adopción más: Caffeine agregó opciones de implementación de Nube Europea y Nube Cifrada para aplicaciones creadas con IA. El conector de Claude de DFINITY permite a los usuarios descubrir canisters, consultar datos en la cadena y realizar acciones aprobadas en aplicaciones mediante comandos en lenguaje natural. ICP está yendo más allá de la distribución nativa de cripto. Aquí está la segunda señal: la capacidad del producto está avanzando más rápido que la prueba de demanda paga. El acceso anticipado no es evidencia de contratos empresariales, ingresos recurrentes o un consumo de computación significativo. La pregunta clave es si las organizaciones despliegan cargas de trabajo y pagan por el cómputo, generando demanda para los ciclos convertidos de ICP. Ese vínculo es fundamental para la tokenómica de ICP. El ICP se quema para acuñar ciclos, cuyo costo está vinculado a la cesta XDR, lo que mantiene estables los costos para los desarrolladores. Un mayor uso de cómputo puede aumentar la quema de ICP. Pero la oferta también se expande a través de la creación de recompensas para los neuron y las recompensas para los proveedores de nodos. La oferta neta depende del consumo de ciclos frente a la nueva emisión. Los titulares sobre adopción por sí solos no prueban deflación. Los derivados muestran actividad, no un liderazgo claro en el mercado al contado (spot). CoinGlass registra 77,7 millones de USD en volumen de futuros frente a 14,1 millones de USD al contado; cerca de 5,5 veces. El interés abierto es de 81,4 millones de USD, con un aumento de menos del 1%; el financiamiento es levemente positivo en 0,0062%. Las liquidaciones están equilibradas, pero el flujo neto al contado es negativo en 46.000 USD. Los futuros están operando mucho más que el mercado al contado. Mapa técnico: 2,51 USD es el soporte inmediato; 2,27 USD es el mínimo clave de noviembre. 2,56 USD es el primer nivel a recuperar, mientras que 2,68–2,71 USD es una resistencia importante donde convergen las medias móviles diarias. Un cierre diario por encima de 2,71 USD mejora el caso de reversión y abre el camino a los 3,00 USD. Perder los 2,27 USD pone en riesgo los 2,00 USD. Postura: cautelosamente constructiva, sin apresurarse. ICP está construyendo una nube descentralizada creíble y una pila de computación de agentes (agentic-computing), pero el token necesita pruebas de que las cargas de trabajo pagas generen una demanda sostenida de ciclos y superen la emisión. Hay que estar atento a los despliegues, la quema de ciclos y las entradas de flujo al contado; no a los anuncios de lanzamiento. El verdadero catalizador es el consumo de computación medible. Si los Cloud Engines se convierten en un negocio, la economía del token de ICP debería reflejarlo.