crypto master
227Me gusta0Compartir en el chat3Aficionados6Seguir
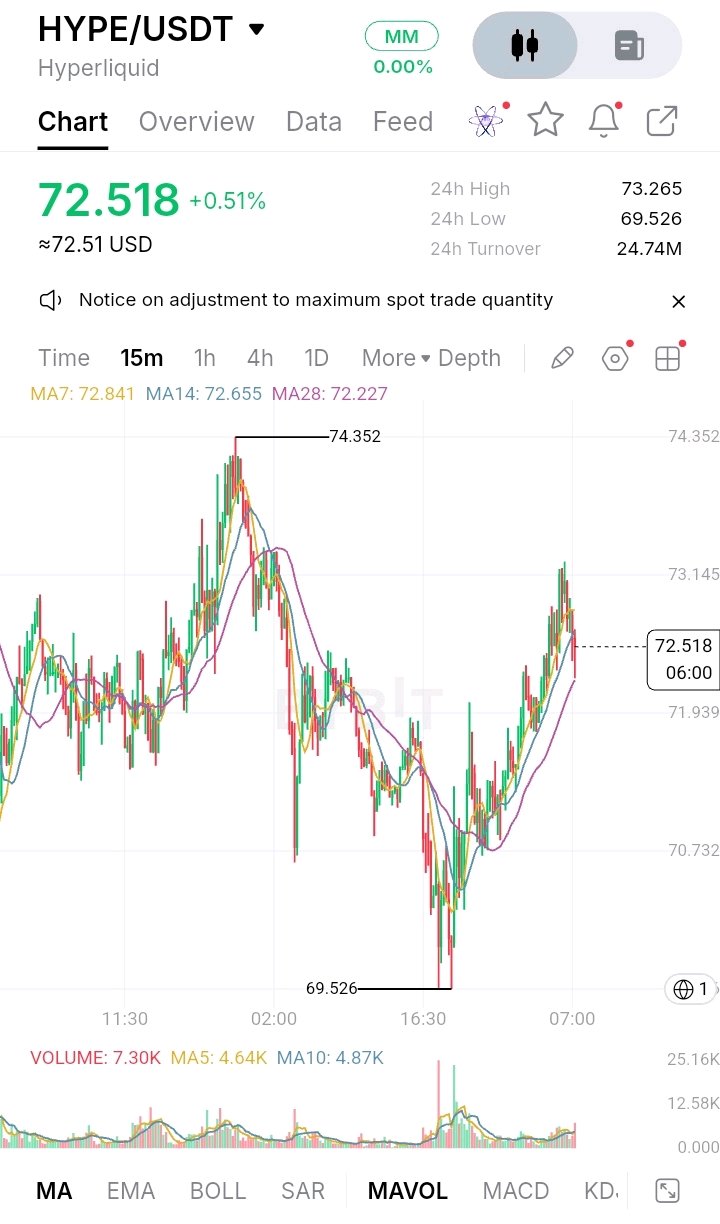
HYPE tiene un libro de órdenes al contado y de perpetuos totalmente on-chain: las órdenes, cancelaciones, operaciones y liquidaciones se registran públicamente. Pero la visibilidad pública de las transacciones no es lo mismo que la verificación independiente de cada parte del sistema. Los titulares ganan la capacidad de inspeccionar de forma independiente la actividad del mercado sin depender totalmente de las cifras reportadas por el exchange. Sin embargo, esto también expone la actividad de trading y el flujo de órdenes públicamente, lo que potencialmente revela las estrategias de los participantes del mercado. Existe una distinción de seguridad importante: la documentación de auditoría oficial de Hyperliquid identifica la auditoría de Zellic sobre su contrato bridge heredado. Se trata de una auditoría de contrato, no de una auditoría continua de toda la red. No se especifica ningún calendario de auditoría independiente recurrente en la documentación revisada. Hyperliquid Docs +1 Compáralo con dYdX Chain. Su documentación oficial describe las órdenes a corto plazo y los libros de órdenes perpetuas como datos en memoria, en lugar de registrados permanentemente en la cadena. Eso reduce la exposición pública permanente de cierta actividad de órdenes, pero también limita la verificación histórica independiente. v4 +1 Más exposición, a cambio de un mayor escrutinio público. Ninguno de los dos enfoques elimina el riesgo de contraparte. Los usuarios de Hyperliquid siguen dependiendo del consenso de los validadores, la seguridad del bridge y la ejecución del protocolo. Los usuarios de dYdX se enfrentan a diferentes dependencias en torno a validadores, operadores de nodos e información del libro de órdenes fuera de la cadena (off-chain). No veo evidencia de una política de secreto declarada explícitamente por Hyperliquid. Su verdadero compromiso es una mayor visibilidad on-chain frente a la confidencialidad de la actividad de trading, con una confianza que depende en última instancia de la ejecución verificable y la seguridad de la red. ¿Qué riesgo te preocupa más: exponer públicamente tu actividad de trading o depender de información que no puede verificarse permanentemente on-chain? $HYPEUSDT #Bitcoin alcanza su mínimo de dos meses tras las elecciones de mitad de mandato en Estados Unidos
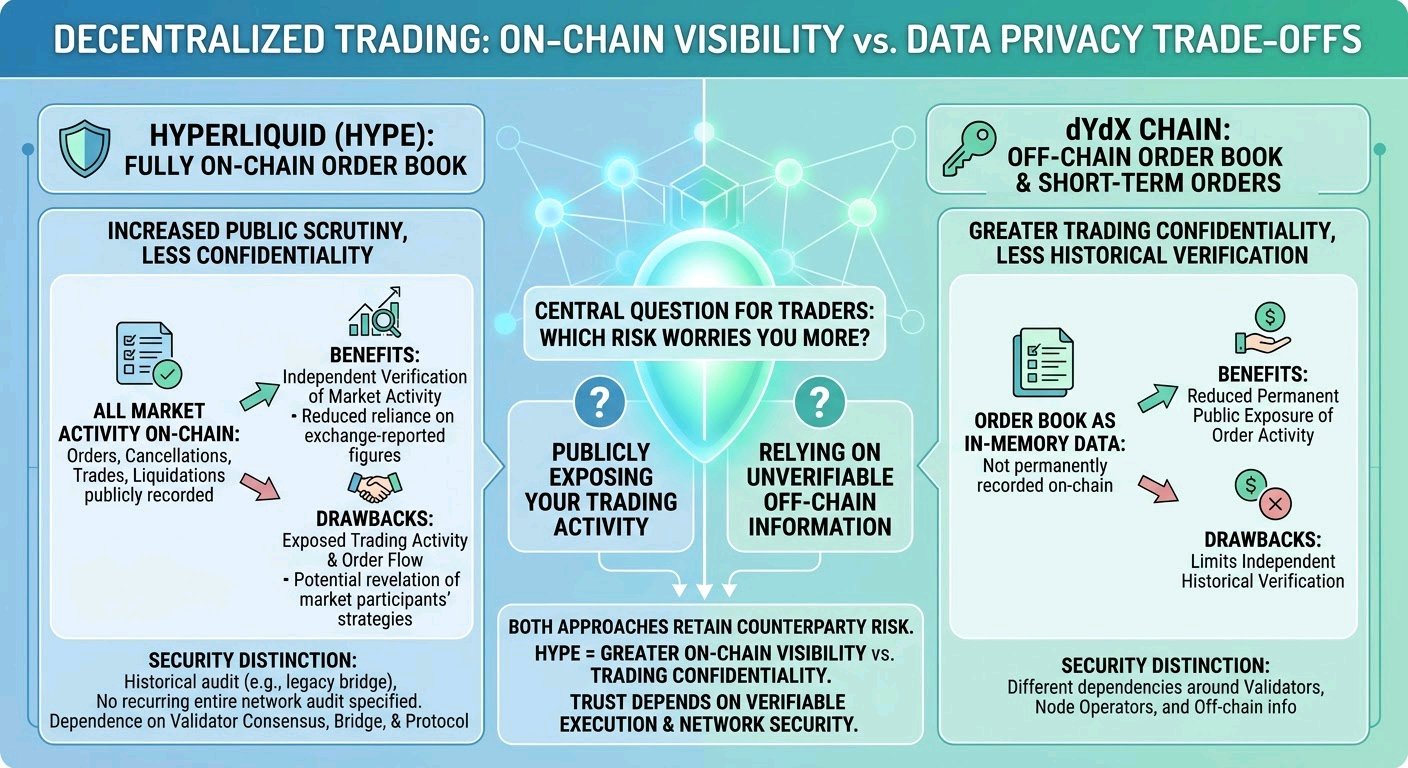
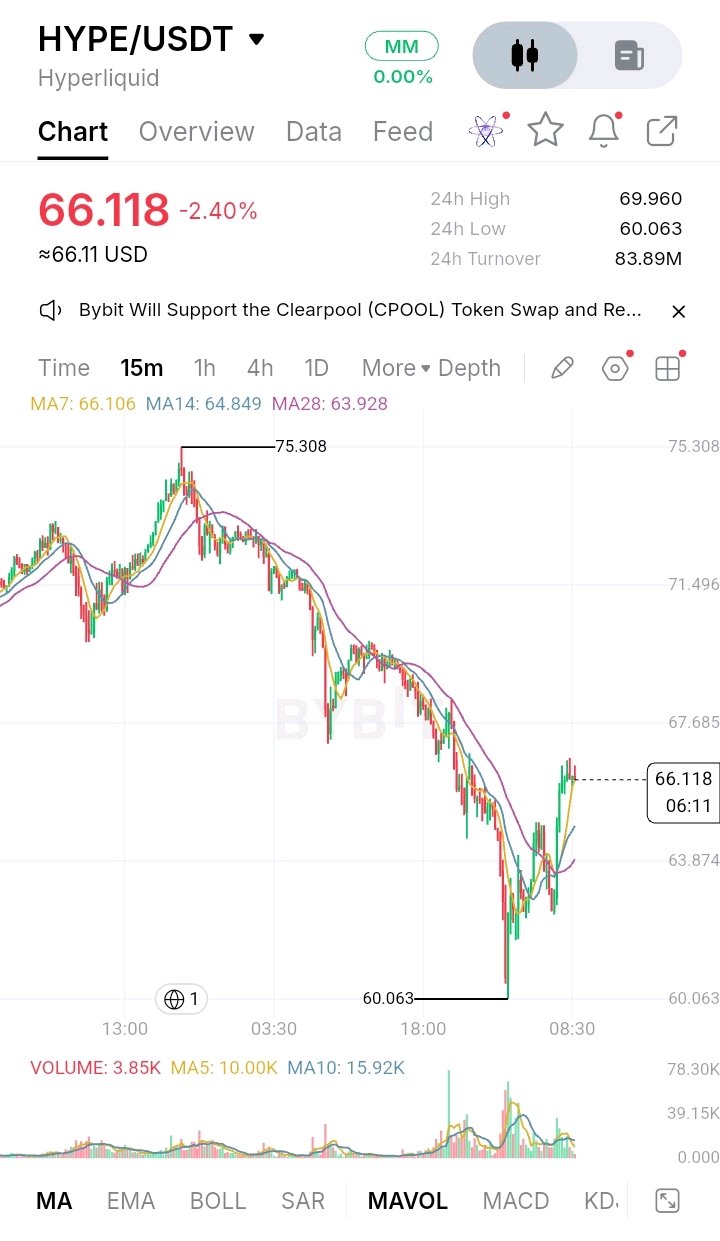
Hyperliquid de HYPE ejecuta un libro de órdenes totalmente on-chain donde las órdenes, cancelaciones, operaciones y liquidaciones se registran públicamente. Pero hay una distinción importante: que la actividad de trading sea transparente no significa que cada capa del protocolo haya recibido una verificación de seguridad independiente. El compromiso aquí no es el secreto deliberado. Es la brecha entre las operaciones visibles y la infraestructura auditada de forma independiente. Los usuarios obtienen la capacidad de inspeccionar las transacciones, las posiciones y la actividad del protocolo sin depender totalmente de los informes privados del exchange. Sin embargo, la visibilidad pública no puede reemplazar la verificación independiente de la tecnología subyacente. La documentación de Hyperliquid confirma que su contrato de bridge heredado fue auditado por Zellic. Sin embargo, esa divulgación no establece una auditoría independiente completa de HyperCore o HyperBFT. La documentación citada no establece ningún calendario de auditoría recurrente ni un seguimiento independiente continuo. Hyperliquid Docs +1 Compáralo con dYdX. Su documentación distingue entre los datos de trading on-chain y las órdenes a corto plazo y la información del libro de órdenes fuera de la cadena (off-chain) que se mantiene en la memoria de los nodos. Hyperliquid expone más de su actividad de trading directamente on-chain. La arquitectura de dYdX mantiene cierta información operativa fuera del libro mayor permanente. Más exposición, a cambio de un mayor escrutinio público. v4 +2 Ninguno de los dos enfoques elimina el riesgo de contraparte. Los usuarios de Hyperliquid pueden inspeccionar de forma independiente la actividad registrada, pero siguen dependiendo de la seguridad del protocolo, las operaciones de los validadores y la integridad de la infraestructura. Los usuarios de dYdX se enfrentan a limitaciones adicionales a la hora de reconstruir de forma independiente la actividad de las órdenes fuera de la cadena. La verdadera pregunta es si las transacciones visibles son suficientes sin una verificación de seguridad independiente más amplia. ¿Qué riesgo te preocupa más: una visibilidad limitada de la actividad operativa o una actividad visible públicamente sin auditorías independientes exhaustivas? $HYPEUSDT #SanDisk anuncia un desdoblamiento de acciones de 8 por 1
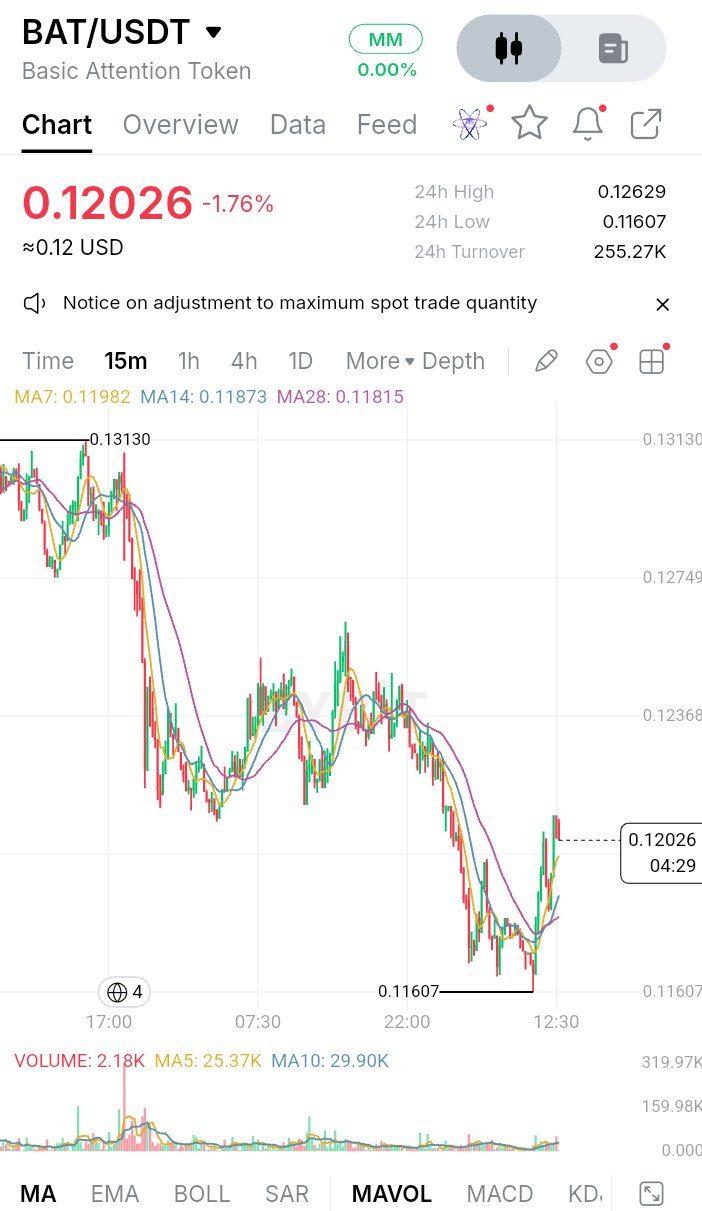
BAT es un token de utilidad, no una stablecoin respaldada por reservas. Por lo tanto, su modelo de transparencia debe evaluarse a través de su oferta de tokens pública, la actividad en la blockchain y la arquitectura de privacidad de Brave, no mediante certificaciones de reservas o respaldos de custodia. BAT funciona en Ethereum como un token ERC-20, con un suministro máximo de 1.500 millones. Pero su sistema publicitario principal mantiene deliberadamente la actividad a nivel de usuario fuera de la vista pública. No es un descuido. Es una elección declarada. Brave Help Center +2 Brave hace coincidir los anuncios directamente en los dispositivos de los usuarios en lugar de enviar información personal de navegación a sus servidores. Eso protege la privacidad del usuario y reduce la exposición al seguimiento de terceros. El compromiso es que los externos no pueden inspeccionar de forma independiente las visualizaciones de anuncios individuales, los clics o los cálculos de recompensas a nivel de usuario. Brave Ads +1 Los titulares de BAT pueden verificar el contrato del token, el suministro y las transferencias a través de exploradores de Ethereum. Brave también publica información sobre su arquitectura de privacidad y las confirmaciones de publicidad anónimas. Sin embargo, no existe un programa de certificación de reservas ni un auditor de reservas designado porque BAT no está respaldado por reservas. Los datos públicos de la blockchain no pueden verificar de forma independiente cada evento publicitario fuera de la cadena. Etherscan +2 Compara esto con AdEx (ADX). Su protocolo utiliza micropagos por impresión como datos de informes, lo que brinda a los anunciantes y editores una contabilidad a nivel de transacción. La actividad del canal de pago es visible para los participantes, mientras que los observadores externos no ven automáticamente cada transacción. Más exposición a nivel de transacción, a cambio de una contabilidad más detallada. GitHub +1 Ninguno de los dos enfoques elimina el riesgo de contraparte. BAT depende de la infraestructura publicitaria de Brave que preserva la privacidad y de los informes fuera de la cadena. AdEx depende de los participantes del canal de pago y de la liquidación del protocolo. BAT ha elegido la privacidad por encima de la visibilidad universal, confiando en su arquitectura técnica y en mecanismos de verificación anónimos. ¿Qué riesgo te preocupa más: una visibilidad limitada de la actividad publicitaria o una mayor exposición de la información a nivel de transacción? $BATUSDT #Bitcoin alcanza su mínimo de dos meses tras las elecciones de mitad de mandato en Estados Unidos
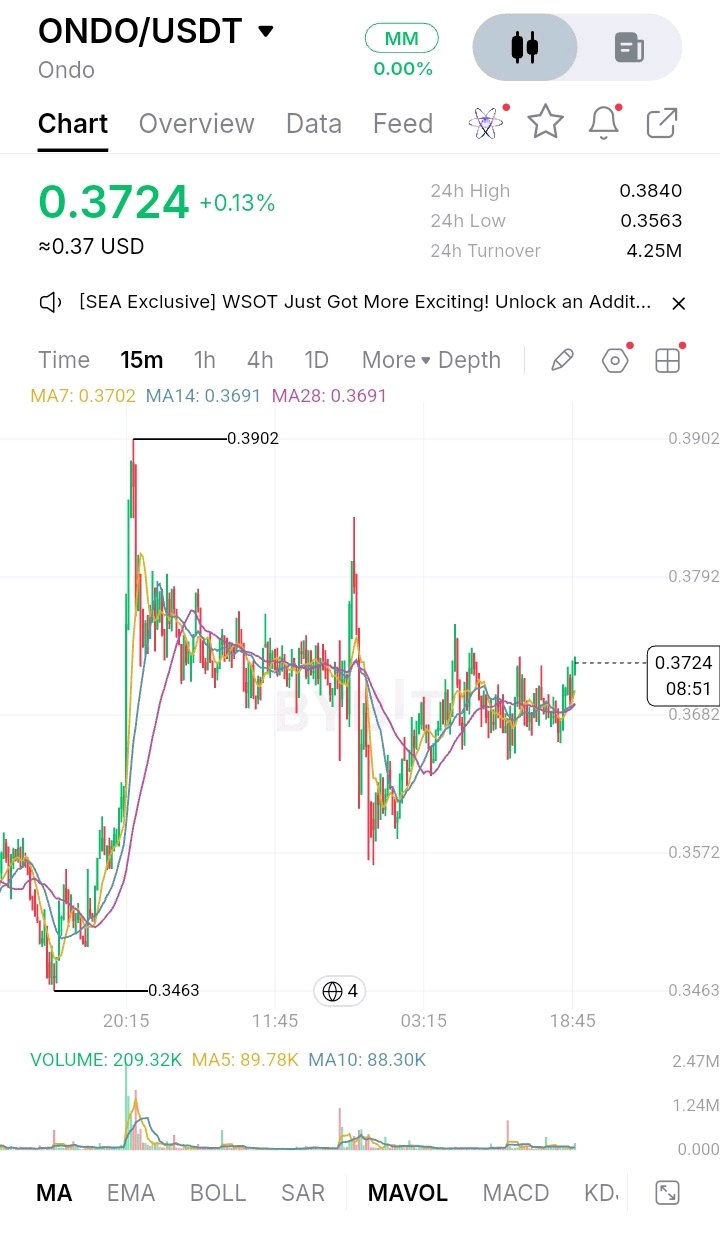
ONDO no es una stablecoin respaldada por reservas; es un token de gobernanza. Por tanto, su cuestión central de transparencia no es si las reservas cubren la oferta circulante, sino cuánto control pueden realmente verificar y ejercer los titulares de tokens sobre el ecosistema Ondo. El diseño de gobernanza de ONDO hace visible ese equilibrio. Los titulares de tokens pueden votar sobre parámetros económicos y actualizaciones de contratos inteligentes, pero la DAO también puede elegir comités o multisigs para gestionar operaciones sensibles, incluyendo pausas de emergencia. Eso no es una falta de supervisión. Es una decisión declarada. Documentos de la Fundación Ondo +1 La lógica operativa es la seguridad: la intervención de emergencia puede necesitar ocurrir más rápido que un ciclo de votación pública. Pero los titulares ceden algo de visibilidad directa y control sobre las decisiones delegadas a esos operadores. ¿Qué pueden verificar los titulares? Saldos de ONDO, propuestas de gobernanza, resultados de votaciones y transacciones de ejecución en la cadena (on-chain). Las propuestas requieren 100 millones de ONDO, la votación dura tres días y las propuestas exitosas enfrentan un bloqueo temporal de un día. No se especifica ninguna firma independiente nombrada ni un cronograma de certificación recurrente para la gobernanza de la DAO en la documentación de gobernanza. Por tanto, los externos no pueden auditar de forma independiente cada decisión operativa fuera de la cadena (off-chain) entre votaciones. Documentos de la Fundación Ondo +1 Comparemos la gobernanza de COMP de Compound: utiliza propuestas ejecutables y un bloqueo temporal de dos días, lo que proporciona más visibilidad de la implementación, a cambio de exponer más detalles operativos públicamente. Documentos - Gobernanza +1 Ningún enfoque elimina el riesgo de contraparte. ONDO depende en parte de la autoridad delegada y operadores de confianza; COMP depende más fuertemente de la ejecución de gobernanza inspeccionable públicamente, mientras mantiene controles de emergencia. ONDO elige la flexibilidad junto con la responsabilidad en la cadena. Su modelo de confianza se basa en las reglas de gobernanza, los contratos inteligentes y la autoridad operativa delegada. ¿Qué riesgo te preocupa más: el control operativo concentrado o una mayor exposición pública a cambio de verificabilidad? $ONDOUSDT #NovObservatorioIPC-EEUU
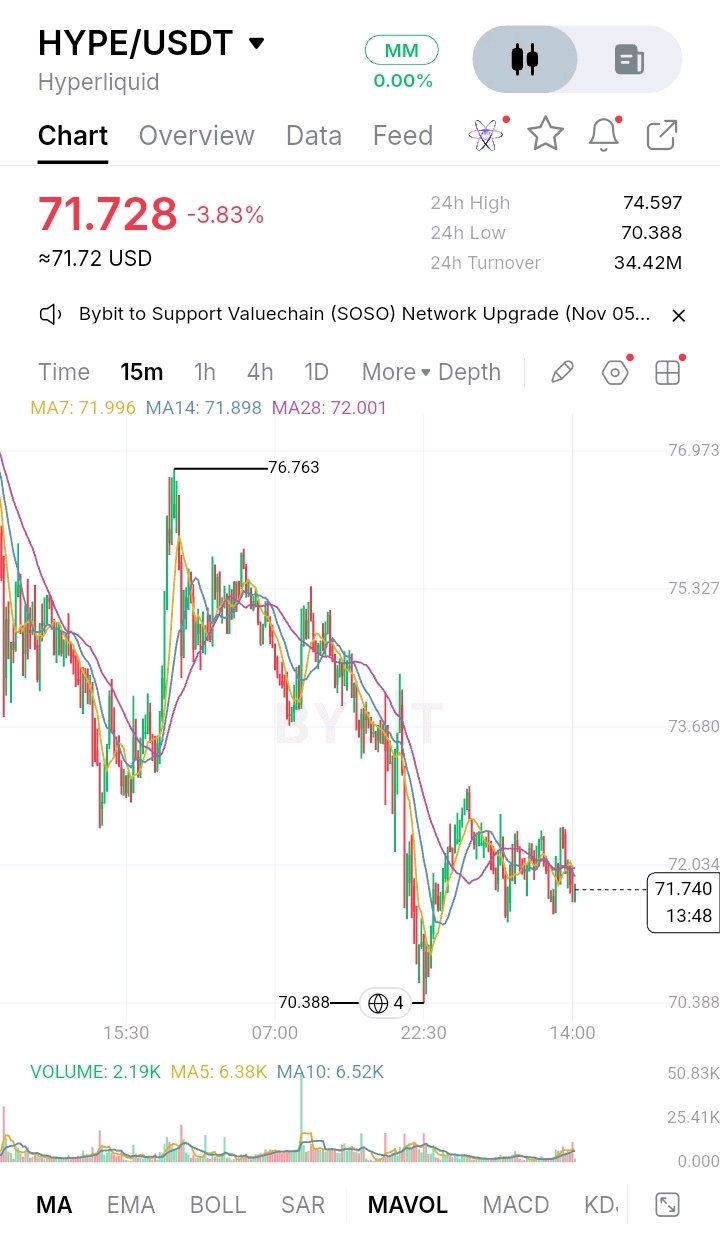
HYPE no es un token respaldado por reservas, y eso cambia el debate sobre la transparencia. Su valor está vinculado al ecosistema Hyperliquid, no a la promesa de que cada token sea canjeable por activos custodiados. Eso no es un descuido. Es un modelo de confianza diferente. Hyperliquid prioriza la ejecución on-chain y la actividad de mercado verificable. Su libro de órdenes, operaciones y cancelaciones se registran on-chain, lo que permite a los usuarios inspeccionar la actividad en lugar de depender totalmente de las declaraciones privadas de un exchange. Pero las transacciones públicas no revelan cada detalle operativo sobre las personas y la infraestructura que mantienen la red. El mecanismo es prueba de participación delegada. Los titulares de HYPE pueden delegar tokens a validadores, mientras que los validadores participan en la producción de bloques y reciben recompensas por staking. Hyperliquid requiere que los validadores activos mantengan al menos 10.000 HYPE en autodelegación. Documentación de Hyperliquid +1 Lo que los titulares pueden verificar es la actividad de la red, el staking de los validadores y el suministro de tokens a través de datos públicos de la blockchain. Lo que no pueden establecer solo con el historial de transacciones es la completa resiliencia operativa real de cada validador. No hay un programa recurrente de atestación de reservas para HYPE porque no es una stablecoin respaldada por reservas. Compara esto con BNB: su ecosistema tiene una fuerte asociación con Binance, lo que crea una relación diferente entre la transparencia de la red y la exposición institucional. HYPE se apoya más en la verificación on-chain; los titulares de BNB también enfrentan un riesgo de concentración a nivel de ecosistema. Ninguno de los enfoques elimina el riesgo de contraparte. La transparencia on-chain reduce la dependencia de la notificación de transacciones privadas, mientras que la exposición institucional introduce dependencias diferentes. HYPE elige la ejecución verificable sobre la información financiera confidencial, pero la transparencia de la red no es lo mismo que la descentralización completa. ¿Qué riesgo te preocupa más: depender de sistemas on-chain visibles o depender del control institucional? $HYPEUSDT #BybitAIEvolving
Bitcoin makes every transaction publicly traceable, but it does not reveal the real-world identity behind every wallet address. That's not an oversight. It's a stated choice. The network prioritises public verification while retaining pseudonymous ownership. Anyone can inspect transaction amounts, wallet balances and transaction history, but linking an address to its actual owner requires additional information. That creates a tradeoff. Holders gain transparent monetary records but lose financial privacy. Once an address becomes linked to an identity, its transaction history can become exposed. Bitcoin +1 Bitcoin has no central issuer or reserve custodian publishing monthly backing attestations. Instead, anyone can independently verify transactions, issuance rules and block rewards by running a full node. Verification happens continuously through network consensus, not periodic third-party audits. However, outsiders cannot establish the real-world identity behind every address or independently verify an exchange's off-chain customer liabilities. Bitcoin +1 Monero (XMR) takes the opposite approach. Its ring signatures, stealth addresses and RingCT hide senders, recipients and transaction amounts by default. More privacy, in exchange for less public transaction-level scrutiny. Monero - secure, private, untraceable +1 Neither approach removes risk. Bitcoin exposes financial activity to surveillance and identity linkage. Monero reduces public visibility, placing greater reliance on cryptography and operational security. Bitcoin chooses verifiable transparency with pseudonymous ownership. Which risk worries you more — public financial exposure, or reduced external visibility into transactions? $BTCUSDT
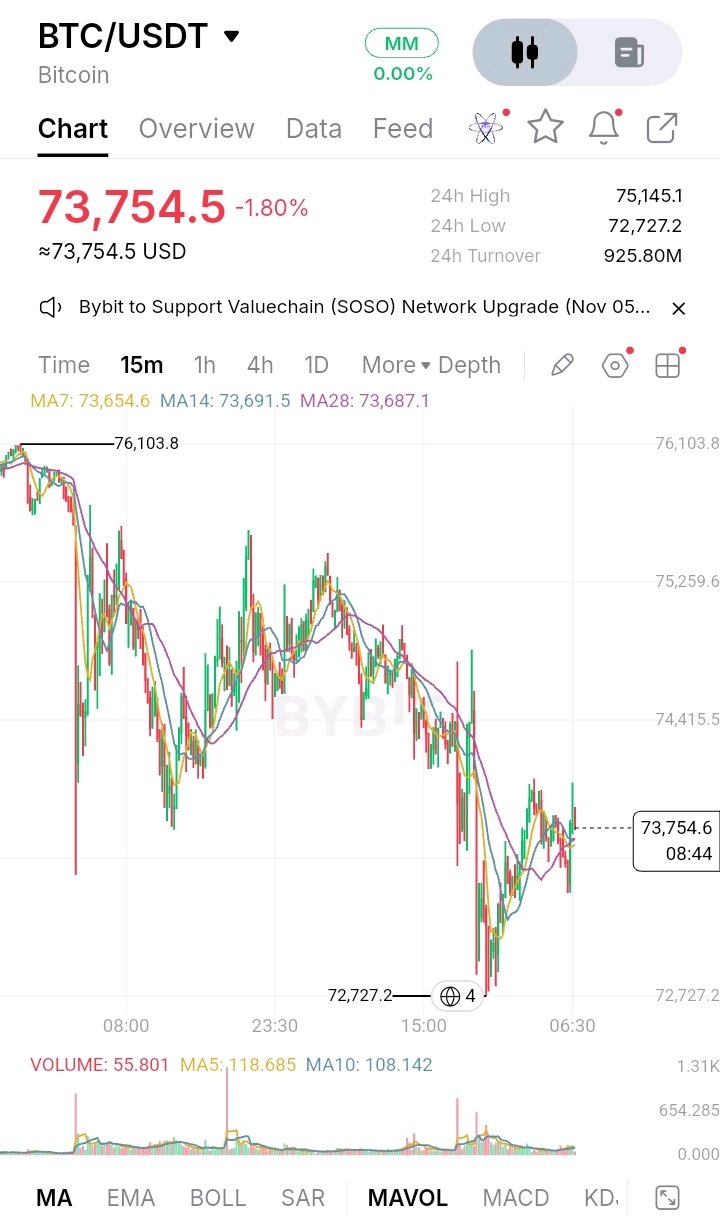
Litecoin adopta un enfoque diferente respecto a la transparencia: su cadena de bloques base es pública, pero su bloque de extensión opcional MimbleWimble (MWEB) oculta las cantidades y direcciones de las transacciones. No es un descuido. Es una decisión declarada. projects-origin.litecoin.com +2 El motivo es la privacidad financiera y la fungibilidad: evitar que terceros puedan rastrear y distinguir fácilmente las transacciones individuales. Pero los titulares también pierden algo: los terceros no pueden inspeccionar de forma independiente cada cantidad y flujo de transacciones dentro de MWEB. Aún hay información disponible. La actividad de MWEB está integrada en la cadena de bloques de Litecoin, y las entradas y salidas (peg-ins y peg-outs) conectan el bloque de extensión privado con la capa base transparente. Quarkslab realizó una revisión del código de MWEB antes de su lanzamiento en 2022. Sin embargo, no se trató de una atestación de reservas recurrente ni de una auditoría continua. litecoin.com +1 La limitación se hizo tangible en marzo de 2026, cuando se explotó una vulnerabilidad de validación en MWEB, según el informe de incidentes publicado por Litecoin. litecoin.com +1 Bitcoin adopta el enfoque opuesto. Sus transacciones permanecen rastreables públicamente, lo que permite a cualquiera inspeccionar los saldos y el historial de transacciones. Más exposición, a cambio de una mayor verificabilidad pública. Bitcoin +1 Ninguno de los dos enfoques elimina el riesgo de confianza. Litecoin traslada una mayor dependencia hacia la seguridad del protocolo y la coordinación de los mineros. Bitcoin expone más actividad financiera al escrutinio y la vigilancia pública. LTC eligió la privacidad opcional en lugar de la transparencia total de las transacciones. ¿Qué riesgo te preocupa más: la menor verificabilidad pública o la exposición financiera permanente en una cadena de bloques pública? $LITUSDT #WSOTPicktoEarn10U
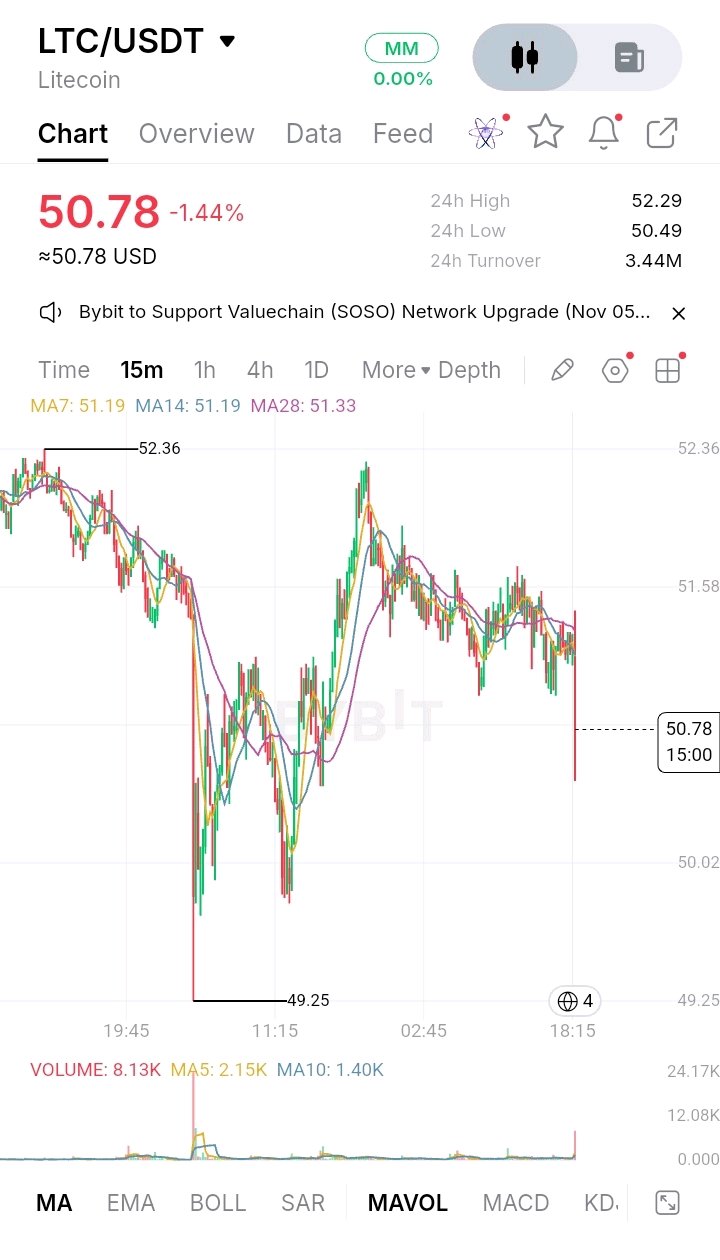
JTO is not a reserve-backed stablecoin. It is the governance token of the Jito Network, giving holders voting power over protocol upgrades, fees and treasury decisions. But there is an important transparency tradeoff: not every governance decision is executed on-chain. That's not an oversight. It's a stated choice. Jito's governance framework allows certain decisions to be handled off-chain. Some require Foundation Director approval, including potential veto authority. This creates operational flexibility, but holders lose the ability to independently verify every execution directly through blockchain transactions. What can holders verify? On-chain DAO proposals, voting records, treasury activity and token allocations. Jito also publishes Foundation transparency reports regularly. Its underlying JitoSOL stake-pool program has been audited by Quantstamp, Neodyme and Kudelski. However, these are code audits, not continuous financial audits or recurring reserve attestations. Outsiders cannot independently verify every off-chain agreement or operational decision in real time. Compare Marinade's MNDE governance model. Its documentation outlines a 6-of-13 multisig for mSOL upgrades, alongside separate DAO and operational authorities. More publicly documented control structures, in exchange for exposing more governance architecture to scrutiny. Neither approach removes counterparty risk. Jito relies on token-holder governance, Foundation oversight and documented execution procedures. Marinade distributes authority across multiple governance and security layers. JTO's tradeoff leans toward operational flexibility, with some decisions remaining outside direct on-chain verification. Which risk worries you more — concentrated operational discretion, or greater exposure of governance and infrastructure details? $JTOUSDT #WSOTPicktoEarn10U
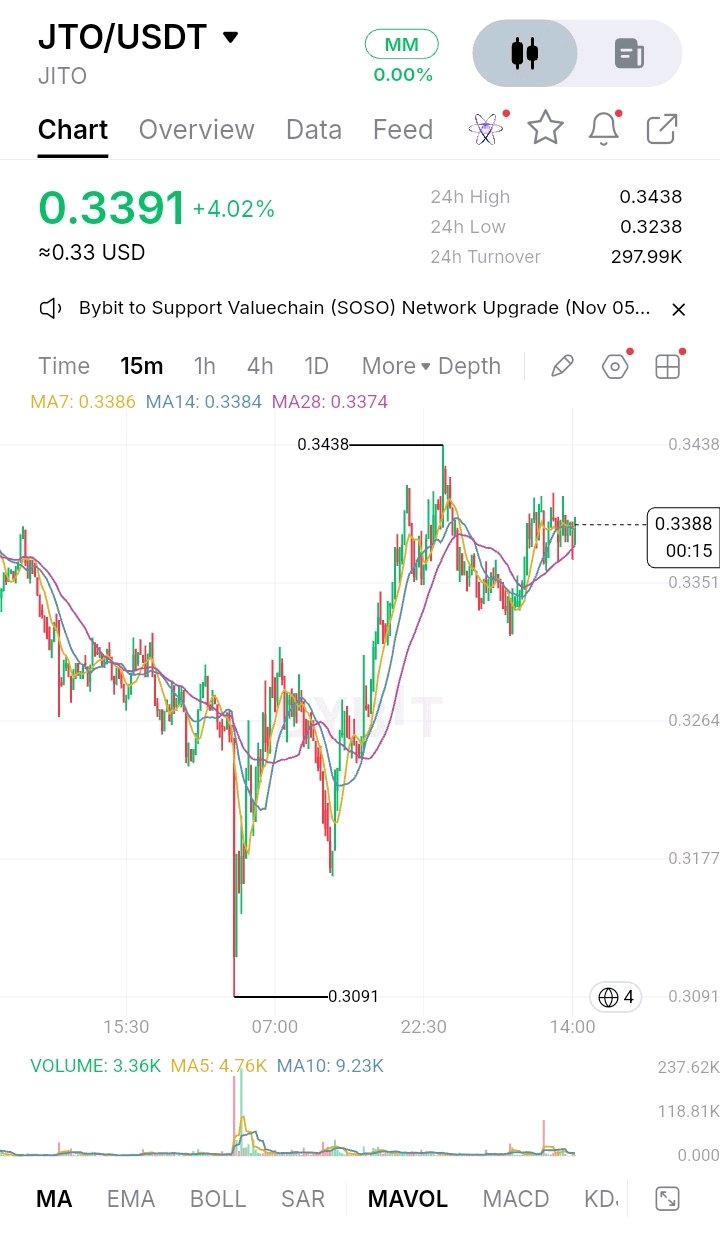
HYPE asegura la red Hyperliquid mediante prueba de participación delegada (dPoS), pero su infraestructura de validadores no es totalmente abierta para la inspección pública. El proyecto instruye explícitamente a los validadores para que no expongan públicamente los puertos de sus validadores. No es un descuido. Es una decisión declarada. El razonamiento es la seguridad operativa: limitar la infraestructura expuesta públicamente puede reducir las oportunidades de ataques contra los validadores de la red. Pero los titulares renuncian a algo a cambio. No pueden inspeccionar de forma independiente la infraestructura de red de cada validador ni evaluar continuamente su exposición operativa. Lo que los titulares SÍ pueden verificar es sustancial: las participaciones de los validadores en la cadena, la actividad de delegación, la participación en el consenso y los cambios en el conjunto de validadores. Hyperliquid actualiza su conjunto de validadores aproximadamente cada 90 minutos. Sin embargo, la documentación no proporciona una auditoría de infraestructura independiente y recurrente ni una certificación de terceros. La visibilidad en la cadena no es una garantía de seguridad continua. Los externos aún no pueden verificar de forma independiente la infraestructura subyacente de cada validador entre las divulgaciones públicas. Solana adopta un enfoque más orientado a la divulgación, publicando el número de validadores y su coeficiente de Nakamoto, una medida de la concentración de la participación. Eso proporciona un escrutinio a nivel de red más medible, aunque no elimina los riesgos de infraestructura. Ninguno de los dos enfoques elimina el riesgo de contraparte. Hyperliquid prioriza la exposición restringida de la infraestructura, mientras que Solana ofrece métricas adicionales de la red de validadores públicas. El modelo de confianza de HYPE se basa en el consenso en cadena, la participación delegada y los controles operativos en lugar de una visibilidad completa de la infraestructura. ¿Qué riesgo te preocupa más: una infraestructura expuesta públicamente que invita al escrutinio, o una visibilidad restringida que requiere una mayor confianza en los operadores? $HYPEUSDT #DecisiónSobreTiposBOE
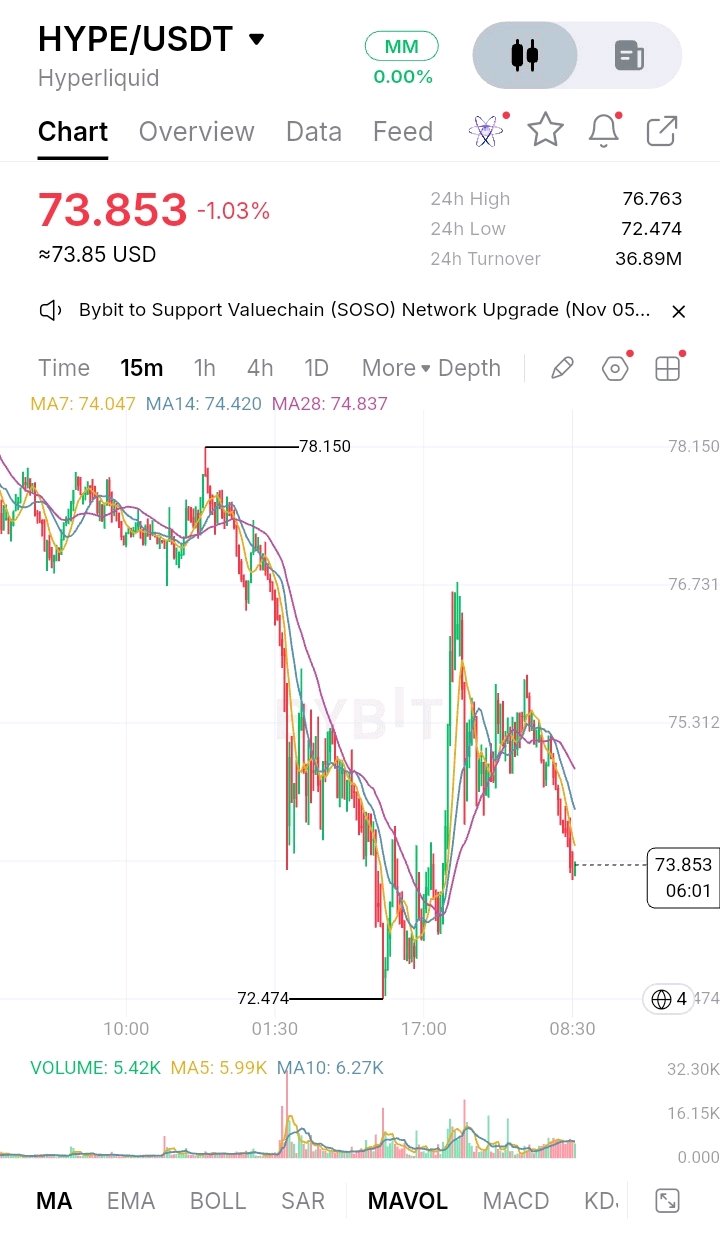
La imagen muestra BTC/USDT (Bitcoin), no una stablecoin respaldada por reservas. Bitcoin no tiene custodio de reservas ni certificaciones de respaldo; su equilibrio de transparencia relevante es la verificación pública de transacciones frente a la propiedad seudónima y la privacidad financiera. La cadena de bloques de Bitcoin hace que cada transacción confirmada sea visible públicamente, pero las direcciones de las billeteras no revelan automáticamente las identidades del mundo real que hay detrás de ellas. Eso no es un descuido. Es una decisión de diseño declarada. El equilibrio se establece entre la verificación pública y la privacidad financiera. Bitcoin permite que cualquiera inspeccione los flujos de transacciones, pero esa misma visibilidad permite el seguimiento de direcciones, el análisis de saldos y la vigilancia de la cadena. Los titulares pueden verificar de forma independiente las transacciones, la emisión y las reglas de consenso ejecutando un nodo completo. Los nodos validan continuamente los bloques según las reglas del protocolo de Bitcoin. No existe un custodio de reservas, un auditor de respaldo externo ni una certificación periódica de reservas porque BTC no está respaldado por activos fuera de la cadena (off-chain). Lo que los externos no pueden establecer de forma fiable solo a partir de la cadena de bloques es quién controla cada dirección o si los custodios fuera de la cadena realmente tienen el BTC de los clientes. Ahora comparemos Monero (XMR). Adopta el enfoque opuesto: las firmas de círculo (ring signatures), las direcciones sigilosas (stealth addresses) y las transacciones confidenciales ocultan a los remitentes, destinatarios y montos por defecto. Eso significa menos escrutinio público a nivel de transacción, a cambio de una mayor privacidad financiera. Bitcoin +3 Ninguno de los enfoques elimina el riesgo de contraparte. Bitcoin expone el historial de transacciones pero deja la atribución de identidad en la incertidumbre. Monero oculta los detalles de la transacción pero requiere confianza en su criptografía, software y seguridad operativa. Bitcoin eligió la verificabilidad pública con propiedad seudónima. Su modelo de confianza se basa en la verificación independiente en lugar de las certificaciones institucionales. ¿Qué riesgo te preocupa más: la visibilidad financiera permanente o la transparencia reducida de las transacciones públicas? $BTCUSDT $XRPUSDT #NovObservatorioIPC-EEUU
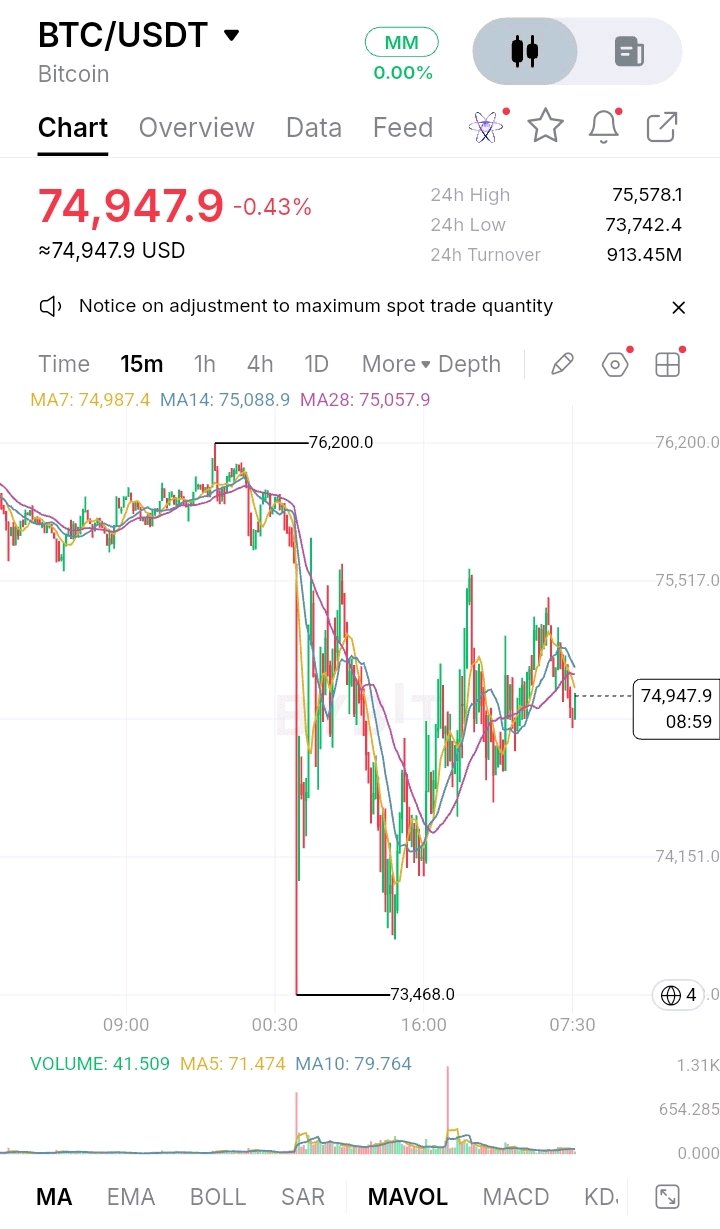
PEPE has a fixed supply of 420.69 trillion tokens, and its Ethereum contract is publicly verifiable. But the people behind the project remain pseudonymous. That's not the same as full transparency. That's the tradeoff: public transactions, private identities. An anonymous team can reduce personal exposure and targeting, but holders lose the ability to independently verify who is making decisions or who controls key wallets. Holders CAN inspect the original contract, token supply, wallet balances and transfers on-chain. The contract's ownership has been renounced, and CertiK lists one available audit. However, an audit is not continuous monitoring, and it cannot establish the real-world identities behind every wallet. The remaining 6.9% allocation was reportedly reserved in a multisignature wallet for exchange listings, bridges and liquidity. Blockchain records can show movements, but not independently establish the identity or intentions of every signer. Dogecoin takes a different route: its public blockchain makes issuance and transactions independently inspectable, without relying on reserve attestations. More exposure, in exchange for verifiable monetary activity. Neither approach removes counterparty risk. PEPE holders face uncertainty around pseudonymous actors and concentrated holdings. Dogecoin holders face market and network risks despite public issuance. PEPE's trust model leans on immutable contract rules and public blockchain verification, rather than identifiable management or recurring reserve attestations. Which risk worries you more — anonymous actors with publicly visible transactions, or identifiable participants with greater institutional exposure? $PEPEUSDT $ETHUSDT #Oracle20BFundingPlanTestsTheAITrade
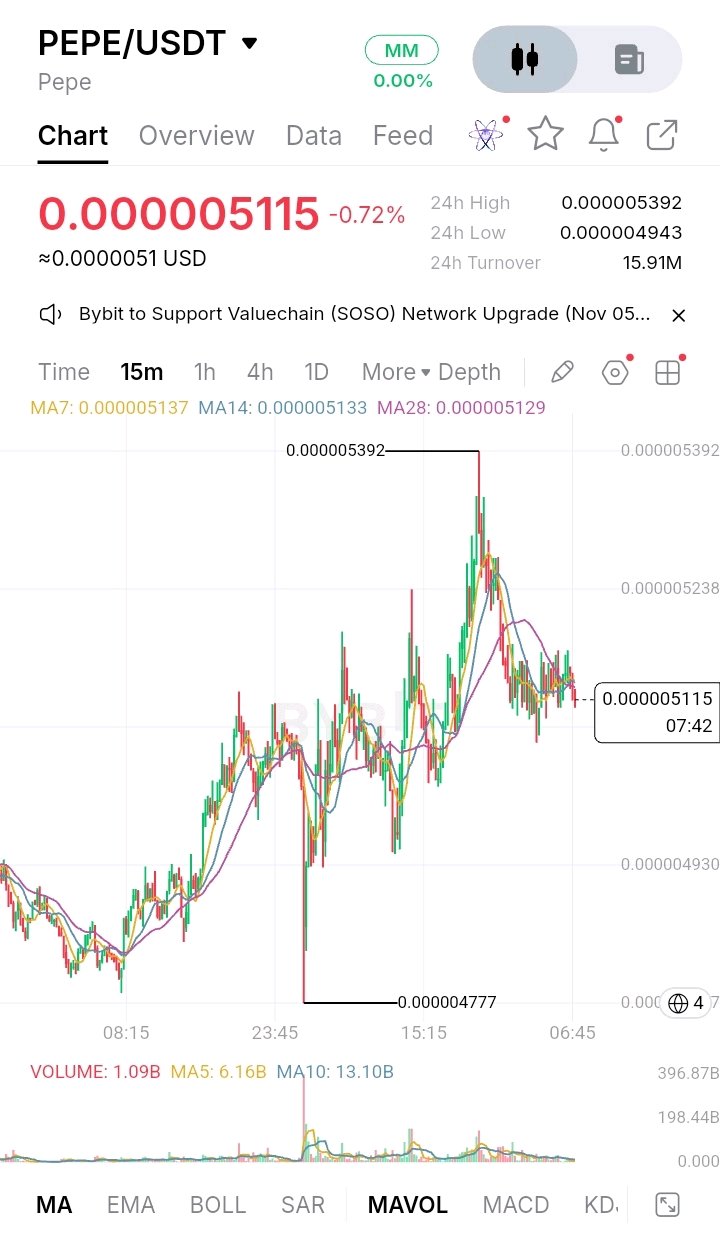
AAPLX gives holders tokenized price exposure to Apple stock, with Backed Assets (JE) Limited stating that each token is backed 1:1 by the corresponding underlying share. But there is a transparency gap: public proof of reserves is available, while a clearly disclosed independent attestation schedule is not. That's not proof of missing backing; it's a distinction between published collateral data and independent verification. The tradeoff is operational visibility versus public verifiability. Backed uses segregated custody accounts and an independent Security Agent to protect collateral interests. However, holders cannot independently inspect those bank and brokerage accounts in real time. The issuer does not publicly identify a recurring independent reserve-attestation firm or schedule in its current legal disclosures. xStocks Docs +2 Holders can check public blockchain ownership records and issuer-published proof-of-reserves information. Backed describes 1:1 collateralization, but an on-chain supply record cannot independently prove that every underlying share remains in custody. No continuous independent audit is established by these disclosures. xStocks Docs +1 Compare Ondo's AAPLon. Ondo says an independent Verification Agent reviews collateral backing every business day, with a separate Security Agent protecting tokenholders' interests. More disclosure, in exchange for more frequent independent scrutiny. Ondo Finance Neither approach removes counterparty risk. AAPLx relies on segregated custody, contractual protections and issuer disclosures. Ondo adds daily verification, but still relies on custodians, legal structures and intermediaries. AAPLx leans on controlled custody and a public proof-of-reserves framework rather than a publicly identified daily verification process. Which risk worries you more — limited independent visibility between disclosures, or greater reliance on a wider network of financial intermediaries? $AAPLXUSDT #WSOT2026
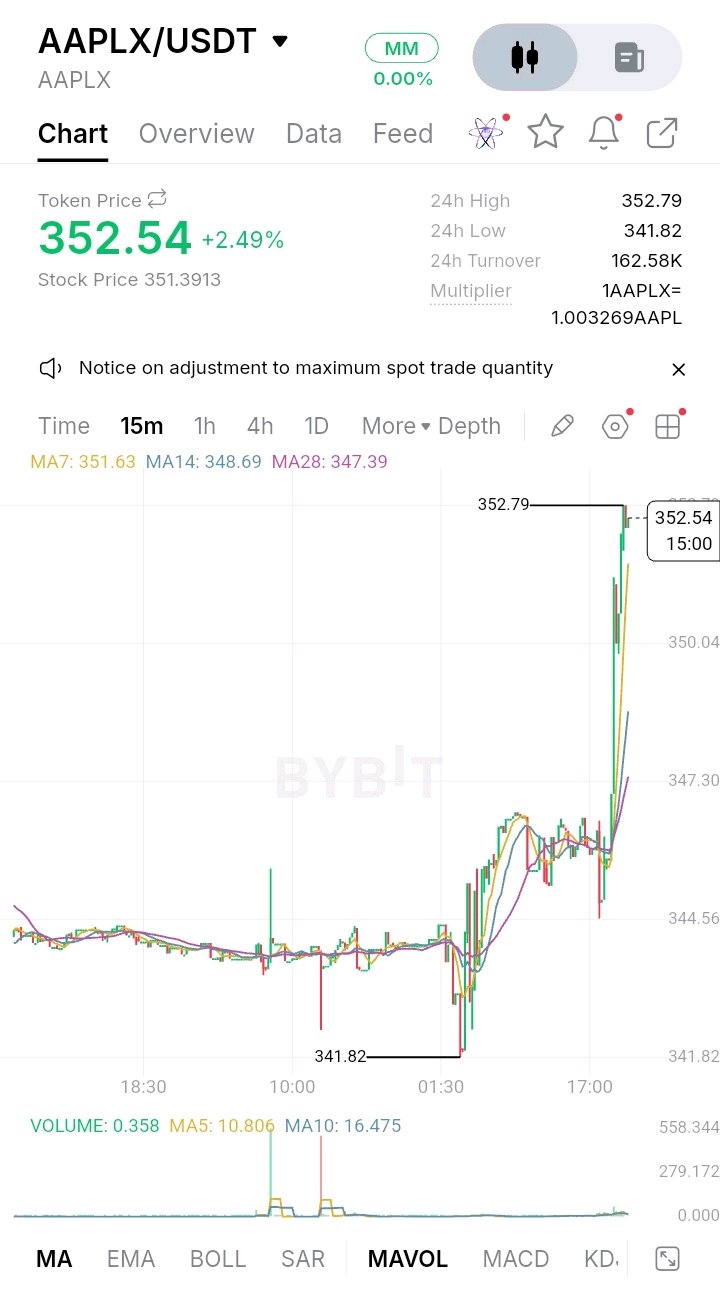
SOL no es un activo respaldado por reservas. Su valor no está sustentado por una cámara acorazada de efectivo o valores divulgada; depende de la red Solana, sus validadores y la demanda del mercado. Pero existe una contrapartida en términos de transparencia. Las direcciones de los monederos y las transacciones son públicas, mientras que las identidades reales y la infraestructura detrás de muchos validadores no lo son. Eso no es un descuido. Es una característica declarada del diseño de blockchain pseudónimo. Mantener la privacidad de las identidades de los operadores y los detalles de la infraestructura puede reducir los riesgos de ataques dirigidos y de seguridad operativa. Pero los titulares pierden la capacidad de conectar de forma independiente cada validador con un operador real verificado. Los titulares de SOL pueden inspeccionar transacciones, saldos de cuentas, posiciones de staking y la actividad de los validadores directamente en la cadena (on-chain). La Fundación Solana también publica estudios sobre la red, incluyendo métricas de distribución y descentralización de validadores. Su instantánea de la red de noviembre de 2026 informa de 650 validadores de consenso y un coeficiente de Nakamoto de 18. Sin embargo, se trata de instantáneas publicadas, no de auditorías independientes continuas. Solana +2 Ethereum adopta un enfoque comparable, pero documentado de forma más explícita, sobre los depósitos, saldos y credenciales de retiro de los validadores a través de su capa de consenso pública. Más exposición, a cambio de información a nivel de validador inspeccionable de forma independiente. ethereum.org +1 Ninguno de los dos enfoques elimina el riesgo de contraparte. SOL depende del rendimiento de los validadores y de la descentralización de la red; ETH depende de la participación de los validadores y de la ejecución del protocolo. El modelo de confianza de SOL se basa en la verificación del libro mayor público en lugar de en atestaciones de reservas privadas. ¿Qué riesgo le preocupa más: la infraestructura de los validadores expuesta o la visibilidad limitada de los operadores reales detrás de la red? $SOLUSDT $FOGOUSDT #WSOTPicktoEarn10U
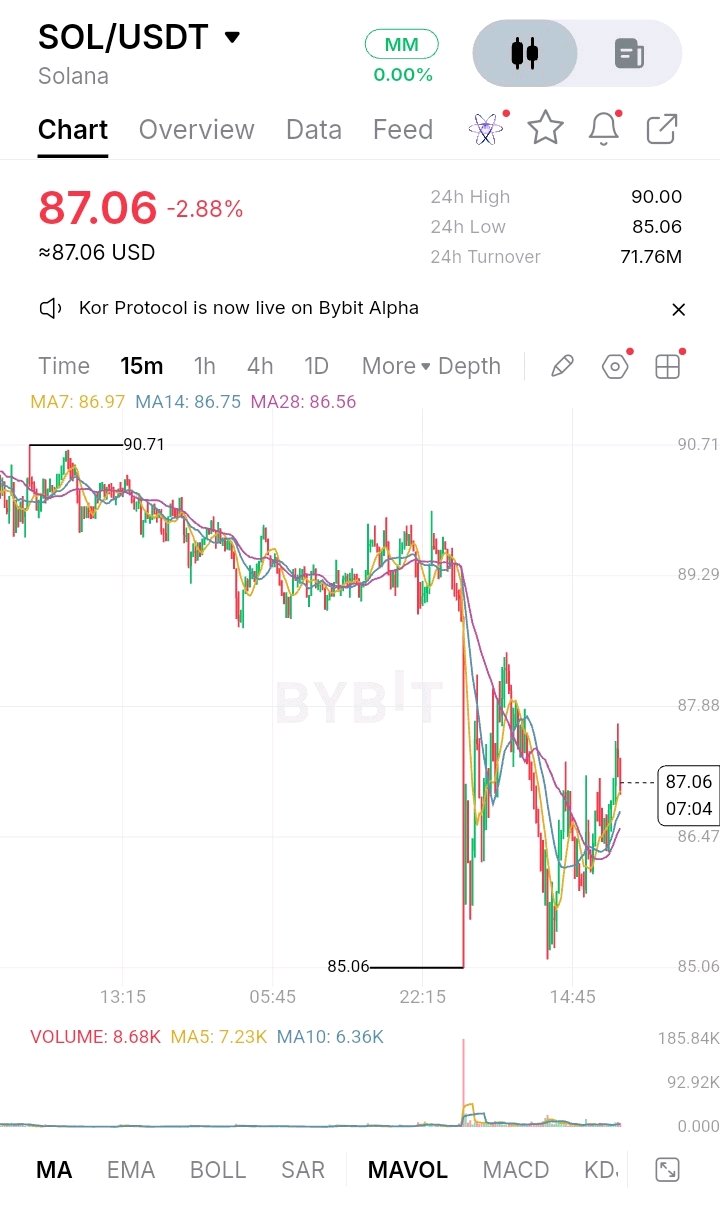
Ethereum Classic (ETC) toma una decisión deliberada: transacciones públicas, seguridad mediante prueba de trabajo (proof-of-work) y un registro abierto. Pero que los datos de la cadena de bloques sean públicos no significa que cada aspecto de la propiedad sea transparente. Eso no es un descuido, sino una distinción estructural. El diseño de ETC prioriza las transacciones verificables y la resistencia a la censura. Sin embargo, no puede revelar todos los acuerdos fuera de la cadena, las obligaciones de los exchanges o los registros de custodia. Los titulares pierden visibilidad cuando su ETC se encuentra dentro de una plataforma de terceros en lugar de en su propia billetera. El mecanismo es sencillo. Los titulares de ETC pueden inspeccionar transacciones, saldos de billeteras, bloques y la actividad de la red a través de exploradores públicos. Su red utiliza la prueba de trabajo Etchash, con mineros compitiendo para validar bloques. No existe una atestación de respaldo de reservas ni una auditoría de reservas recurrente para el ETC nativo, porque no es un token respaldado por reservas. La visibilidad en la cadena tampoco puede verificar de forma independiente los pasivos internos de un exchange. Ahora comparemos Monero (XMR). Adopta el enfoque opuesto: las firmas de círculo (ring signatures), las direcciones sigilosas (stealth addresses) y RingCT ocultan los participantes y los importes de las transacciones por defecto. Eso proporciona privacidad financiera, pero los observadores externos sacrifican la visibilidad a nivel de transacción. Más privacidad a cambio de menos escrutinio público. Ninguno de los dos enfoques elimina el riesgo de contraparte. ETC expone la actividad en la cadena, pero deja los saldos bajo custodia dependiendo de intermediarios. Monero protege la privacidad de las transacciones, pero limita la observación independiente. ETC elige la verificabilidad pública; su modelo de confianza se apoya en la prueba de trabajo y en registros que pueden ser inspeccionados de forma independiente. ¿Qué riesgo te preocupa más: la actividad financiera expuesta al escrutinio público o la actividad financiera que los terceros no pueden verificar de forma independiente? $ETHUSDT $SOLUSDT #WSOT2026
KOR
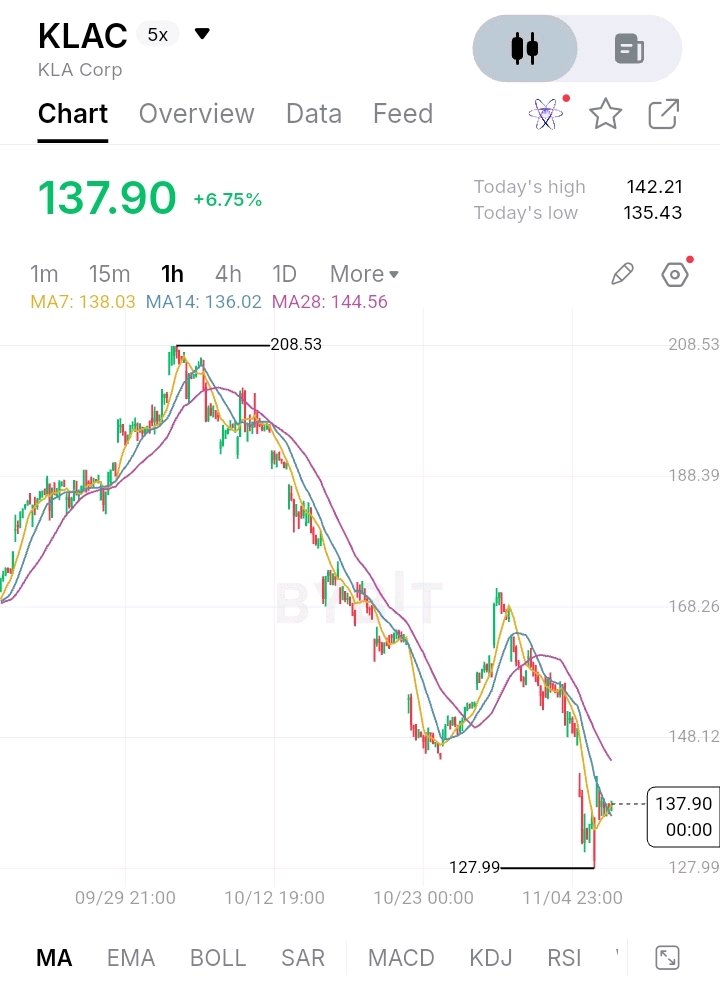
KLA Corporation (KLAC) builds critical semiconductor inspection and process-control equipment, but its competitive advantage depends heavily on protecting proprietary technology and trade secrets. That's not an oversight. It's a stated choice. KLA protects sensitive technology through patents, confidentiality agreements and restricted access. The reason is straightforward: exposing technical details could help competitors replicate its capabilities. But shareholders lose the ability to independently examine important parts of the technology behind the business. What can investors verify? KLA publishes financial statements, revenue breakdowns, risk disclosures and internal-control assessments. Its FY2025 financial statements and internal controls were audited by PricewaterhouseCoopers (PwC), with annual reporting under SEC requirements. However, a financial audit is not continuous verification of product performance or competitive advantage. Outsiders cannot independently inspect every proprietary system or validate its technological edge between reporting periods. ASML takes a more disclosure-heavy approach, publishing extensive annual financial, operational and country-by-country reporting. More exposure, in exchange for greater public scrutiny. Yet ASML also protects its intellectual property and trade secrets. Neither approach removes counterparty risk. KLA shareholders rely on management's execution and protected technology. ASML shareholders rely on disclosed performance while still accepting operational and competitive risks. KLA's model leans toward intellectual-property protection over complete technical visibility. Which risk worries you more — limited visibility into protected technology, or greater corporate disclosure with more publicly exposed information? $KORUSDT $ARKMUSDT #NovUSCPIWatch
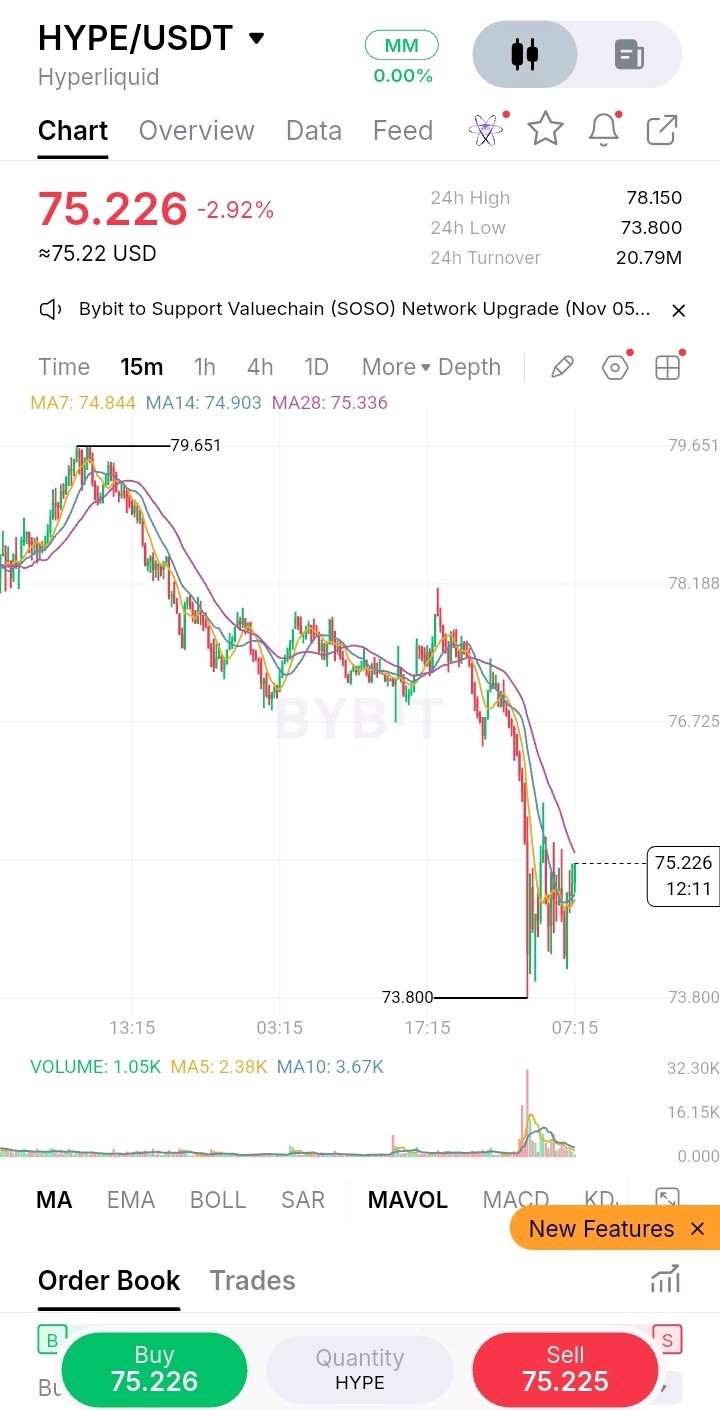
HYPE está asegurado
por la red de validadores de prueba de participación (proof-of-stake) de Hyperliquid, con el conjunto de validadores activos seleccionado entre los 24 principales por participación. Pero los datos públicos de la cadena de bloques no revelan cada detalle de la infraestructura detrás de esos validadores. Eso no es un descuido. Es una decisión de diseño: Hyperliquid prioriza la ejecución transparente en la cadena sin requerir que los validadores expongan todos los detalles operativos. Mantener los detalles de la infraestructura en privado puede reducir la exposición a ataques dirigidos. Pero los titulares pierden algo de capacidad para evaluar de forma independiente la concentración de validadores, la resiliencia operativa y los riesgos de infraestructura del mundo real. ¿Qué pueden verificar los titulares? Los saldos de staking de HYPE, las participaciones de los validadores, la actividad de delegación y los datos de consenso de la red son accesibles públicamente. La documentación oficial de Hyperliquid explica que los validadores se seleccionan de forma transparente por participación y que el conjunto activo evoluciona aproximadamente cada 90 minutos. Sin embargo, no hay una certificación periódica de terceros establecida sobre la infraestructura de los validadores. La visibilidad en la cadena no es una auditoría independiente continua de las operaciones. Documentación de Hyperliquid +1 Compáralo con DYDX. Su documentación describe un conjunto activo de validadores limitado a 60, con información de los validadores accesible públicamente. Más exposición a nivel de operador, a cambio de un escrutinio más amplio de la estructura de validadores de la red. dYdX +1 Ninguno de los dos enfoques elimina el riesgo de contraparte. Hyperliquid se basa en el consenso ponderado por participación y la verificabilidad en la cadena. DYDX ofrece una estructura de validadores diferente, pero sigue dependiendo de que los operadores se comporten de manera fiable. El modelo de HYPE se inclina hacia transacciones verificables sin una transparencia operativa total. ¿Qué riesgo te preocupa más: exponer la infraestructura a ataques dirigidos o confiar en lo que no puedes verificar de forma independiente? $HYPEUSDT $SOLUSDT #WSOT2026 #NovObservatorioIPC-EEUU #WSOTPicktoEarn10U #Las nóminas de EE. UU. y las decisiones sobre tipos de interés marcan una semana macroeconómica #La volatilidad del petróleo sigue las negociaciones de paz con Irán
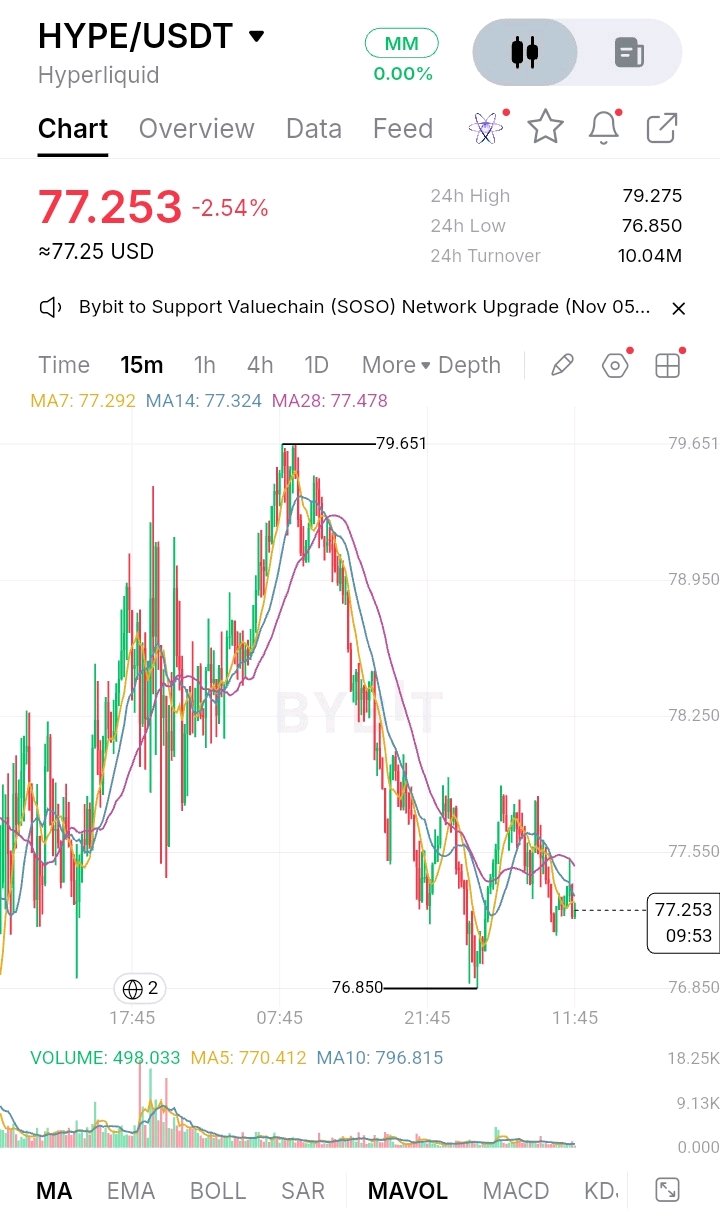
Título HYPE
HYPE no es una stablecoin respaldada por reservas. Es el token nativo de Hyperliquid, con un suministro inicial máximo de 1.000 millones de tokens. Pero una asignación de suministro transparente no significa que cada parte de la distribución del token sea igualmente verificable. Eso no es necesariamente un descuido. Es una brecha de divulgación que merece ser examinada. Hyperliquid publica las principales categorías de asignación y la actividad en la cadena, lo que permite a los titulares rastrear los movimientos de tokens y el Fondo de Asistencia. Sin embargo, saber cuánto se asignó a los contribuyentes es diferente de saber con precisión cuándo entrará en circulación cada token de los contribuyentes. La brecha de verificación importa porque los titulares no pueden pronosticar de forma independiente cada posible aumento del suministro a partir de una curva de lanzamiento completamente revelada. Hyperliquid lista a Zellic como auditor de su contrato de bridge, pero eso no es una auditoría recurrente de la distribución de tokens o los saldos de los contribuyentes. Hyperliquid Docs +1 No existe un calendario de atestación mensual publicado para esas asignaciones. Compara GMX. Su documentación oficial identifica los contratos de vesting, las asignaciones de tokens y una distribución lineal para contribuyentes de dos años. Eso da a los externos más exposición a la mecánica, a cambio de un mayor escrutinio en la cadena. GMX Docs Ninguno de los enfoques elimina el riesgo de contraparte. Los titulares de HYPE confían más en las asignaciones reveladas, los datos de blockchain y las decisiones de gobernanza. Los titulares de GMX pueden inspeccionar más la infraestructura de vesting, pero aún dependen de la ejecución de los contratos inteligentes y la gobernanza. El equilibrio de HYPE se inclina hacia la actividad transparente en la cadena sin una visibilidad completa de cada detalle de la distribución. ¿Qué riesgo te preocupa más: confiar en una divulgación incompleta o confiar en contratos públicamente visibles que aún requieren fe en su ejecución? $HYPEUSDT $BTCUSDT #WSOT2026 #NovObservatorioIPC-EEUU #WSOTPicktoEarn10U #Las nóminas de EE. UU. y las decisiones sobre tipos de interés marcan una semana macroeconómica #La volatilidad del petróleo sigue las negociaciones de paz con Irán
Título de STX
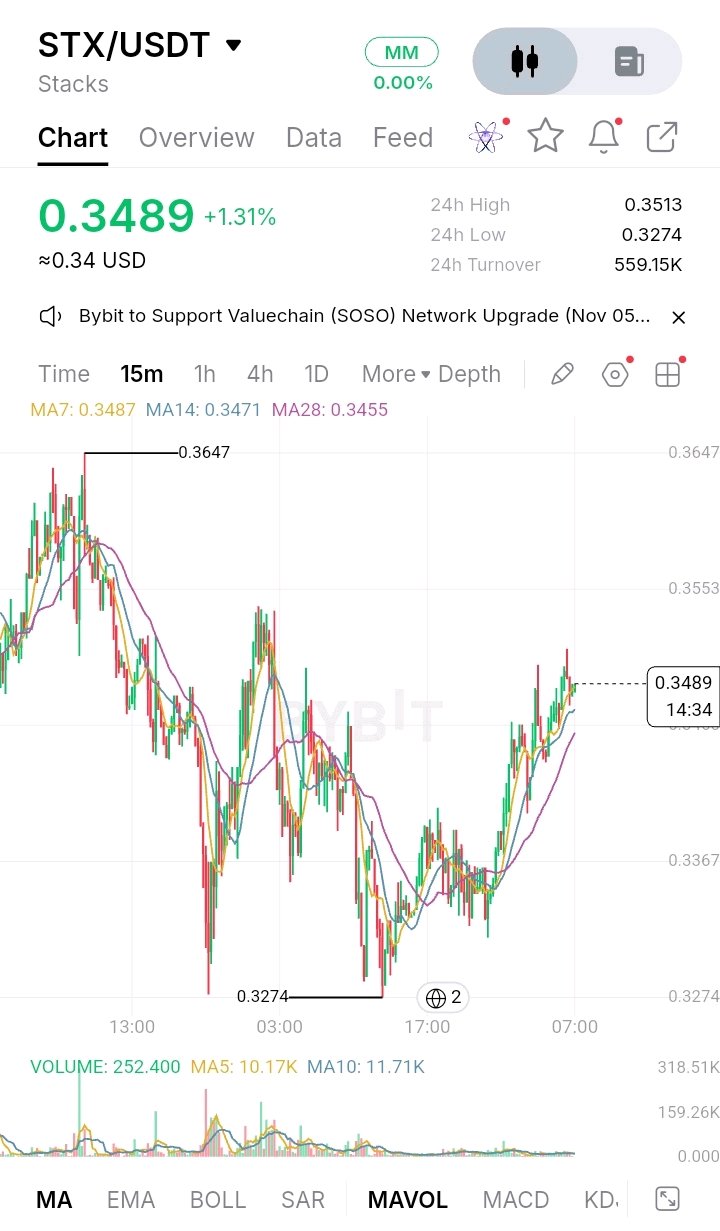
🚀 STX (Stacks) – CONFIGURACIÓN EN LARGO Estoy vigilando STX ante una posible continuación alcista tras su reciente recuperación en el gráfico de 15 minutos. 📊 PLAN DE TRADING Cripto: Stacks (STX) Par: STX/USD Dirección: LARGO 🟢 Zona de entrada: $0.3370 – $0.3420 🎯 Objetivos de Take Profit (TP): TP1: $0.3513 TP2: $0.3553 TP3: $0.3639 🛑 Stop Loss: $0.3265 📈 ANÁLISIS TÉCNICO • Las medias móviles muestran una alineación alcista, con la MA7 por encima de la MA14 y la MA28 en el gráfico proporcionado. • El precio se ha recuperado desde el mínimo local de $0.3274, mostrando una estructura de mercado a corto plazo que mejora. • La zona de $0.3367 es un soporte importante a vigilar. • La resistencia en torno a $0.3513 es el primer gran obstáculo al alza. • Una ruptura respaldada por un volumen más fuerte podría abrir el camino hacia objetivos más altos. 💡 MI ESTRATEGIA Estoy buscando un retroceso hacia la zona de entrada antes de considerar una posición LARGA. Quiero ver que los compradores defiendan el soporte y que el volumen aumente antes de entrar. Una ruptura por debajo del soporte invalidaría esta configuración. Opera con inteligencia, gestiona tu riesgo y nunca entres sin confirmación. ¡Buena suerte, traders! 🚀 $STXUSDT $BCHUSDT #NovObservatorioIPC-EEUU #WSOT2026
RENDER title
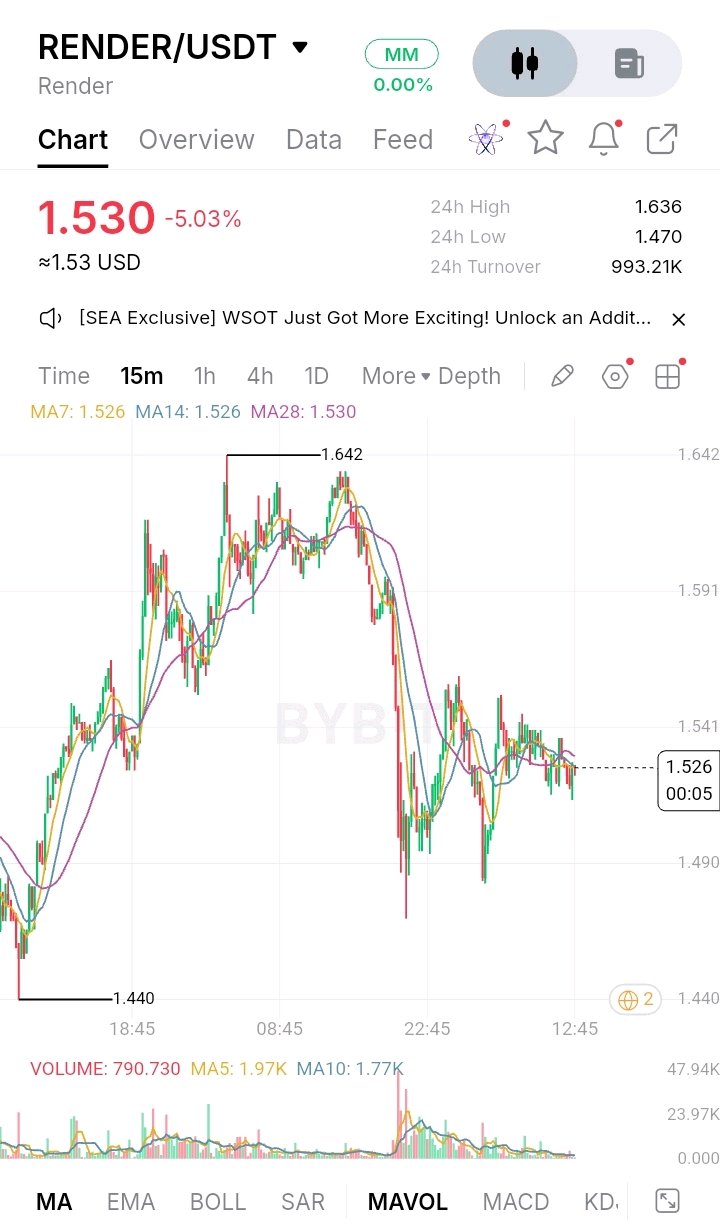
🚀 RENDER – 15M CHART ANALYSIS | TRADE SETUP RENDER is currently trading around 1.530, showing consolidation after a strong downward move. I'm watching this level closely because the market is trying to establish a stable support zone after the recent volatility. 📊 TECHNICAL ANALYSIS • Current Price: 1.530 • MA7: 1.526 • MA14: 1.526 • MA28: 1.530 • 24H High: 1.636 • 24H Low: 1.470 KEY SUPPORT LEVELS - 1.520 - 1.500 - 1.490 - 1.470 KEY RESISTANCE LEVELS - 1.541 - 1.560 - 1.591 - 1.620 🔥 MY TRADE PLAN – LONG SETUP Entry Zone: 1.542–1.550 Target 1: 1.560 Target 2: 1.580 Target 3: 1.591 Target 4: 1.620 Stop Loss: 1.518 ENTRY CONFIRMATION I'm looking for a strong 15-minute candle close above 1.541, followed by a successful retest of the breakout level. I don't want to enter without confirmation. 📈 WHY THIS SETUP WORKS 1. Price is consolidating after a sharp sell-off. 2. The short-term moving averages are clustered around the current price, indicating compression. 3. A breakout above 1.541 could bring fresh buying momentum. 4. The next resistance zones provide potential profit-taking areas. 5. A stop below 1.518 helps define the risk. ⚠️ RISK MANAGEMENT Never risk more than 1–2% of your trading capital on a single trade. If price fails to break 1.541, I will wait patiently. If the support breaks, this LONG setup becomes invalid. I'm focusing on confirmation, discipline and proper risk management instead of chasing candles. Trade smart. Protect your capital. 🚀 $RENDERUSDT $XRPUSDT
Título de BTC
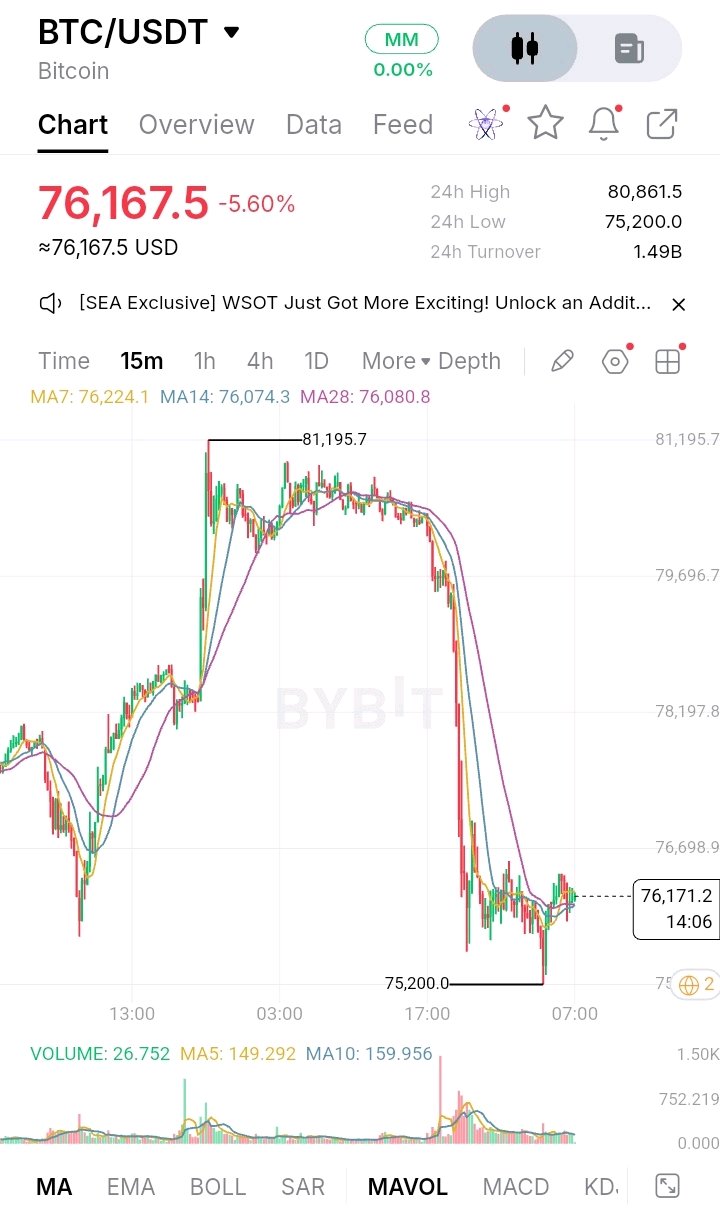
🐻 Análisis del mercado de BTC | Configuración bajista | 15M Estoy vigilando BTC de cerca porque el mercado ha mostrado una presión de venta significativa tras no lograr mantener sus niveles de precio más altos. Descripción general del mercado actual - Precio actual: 76.167 - Cambio en 24H: -5,60% - Máximo en 24H: 80.861 - Mínimo en 24H: 75.200 - Marco temporal: 15 minutos Análisis técnico BTC ha experimentado un fuerte movimiento bajista, seguido de una consolidación lateral cerca del área de 76.000. Medias móviles: - MA7: 76.224 - MA14: 76.074 - MA28: 76.080 Las medias móviles a corto plazo están estrechamente agrupadas, mostrando consolidación tras la fuerte venta. La estructura intradía más amplia sigue siendo bajista. Niveles importantes Resistencia: - 76.450 - 76.700 - 77.200 Soporte: - 76.000 - 75.500 - 75.200 🎯 Configuración de operación de BTC — POSICIÓN CORTA (SHORT) Zona de entrada: 76.450–76.650 Obtención de beneficios (Take Profit): - TP1: 76.000 - TP2: 75.500 - TP3: 75.200 Stop Loss: 76.950 Dirección de la operación: POSICIÓN CORTA (SHORT) Confirmación: Espere una vela de rechazo bajista en el gráfico de 15 minutos dentro de la zona de entrada antes de entrar. Por qué funciona esta configuración 1. BTC ya ha experimentado un movimiento bajista significativo. 2. El precio se está consolidando por debajo del área de ruptura anterior. 3. La MA7 está ligeramente por encima del precio actual, lo que indica presión de venta a corto plazo. 4. La región de 76.450–76.700 podría actuar como resistencia. 5. El mínimo anterior de 75.200 es un área importante de liquidez a la baja y soporte. Gestión de riesgos Estoy priorizando la protección del capital sobre el trading agresivo. Mantenga el riesgo en torno al 1% del capital de trading por configuración. Evite el apalancamiento excesivo y no entre sin confirmación. Invalidación: Si BTC rompe por encima de 76.950 y se mantiene, esta configuración corta queda invalidada. Esta es una configuración técnica condicional basada en el gráfico proporcionado, no una predicción garantizada. Opere de forma inteligente. Proteja su capital. Mantenga la disciplina. $BTCUSDT $HAEDALUSDT