Blockchain_Researcher
4760Me gusta0Compartir en el chat614Aficionados5Seguir
Onchain analyst X @Byte_Bloomm
Onchain analyst X @Byte_Bloomm
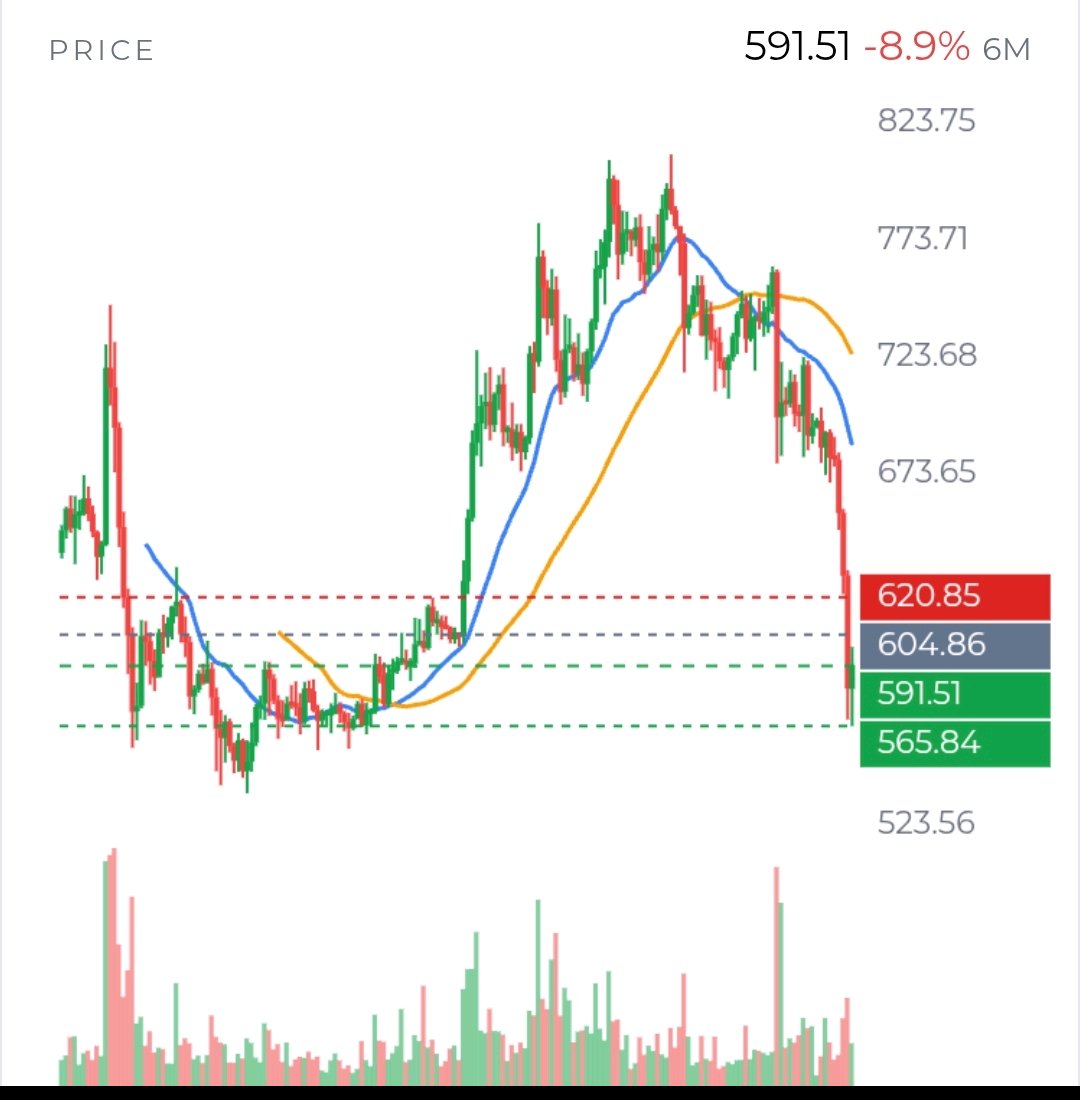
$BNBUSDT aún no ofrece una señal clara. La pregunta importante ya no es simplemente “¿está sobrevendido?”. Es si el mercado puede convertir una caída brusca en una base estable, o si cada rebote es una oportunidad para que los vendedores salgan. El panorama verificado es débil, pero no unidireccional. BNB se sitúa alrededor de los 591 $, con una caída de aproximadamente el 15% en 7 días y del 18% en 30 días. Se mantiene por debajo de su EMA20 diaria cerca de los 675 $ y de la EMA50 cerca de los 703 $; la tendencia horaria también es bajista. El RSI diario es de 24,2, un nivel comúnmente llamado de sobreventa. Eso nos indica que el descenso ha sido contundente. No nos indica que el descenso haya terminado. Los niveles más cercanos al precio son los que más importan. Los compradores tienen una primera prueba en los 585,72 $–583,11 $, con el mínimo reciente en 565,84 $ por debajo de eso. Si el precio rompe el soporte cercano y no logra recuperarlo, el mínimo se convierte en una nueva prueba plausible. Pero si el precio mantiene el soporte, ¿podría ser este el comienzo de una base? Buscaría una continuación, no solo una vela verde. Al alza, 597,89 $–604,84 $ es la primera zona de recuperación significativa, incluyendo la EMA50 horaria. BNB ha cotizado por encima de parte de esa zona, pero no ha establecido una retención sostenida. 620,60 $–620,85 $ es el siguiente obstáculo importante. Mantenerse por encima debilitaría la interpretación bajista inmediata; fallar ahí sugeriría que el rebote aún no ha cambiado la tendencia. Un movimiento de regreso hasta la EMA20 diaria cerca de los 675 $ requeriría una recuperación mucho mayor, no simplemente un repunte por cobertura de cortos. La participación ofrece pistas, pero no un veredicto. El volumen al contado reportado es de unos 1440 millones de dólares en 62 plataformas, aunque las 3 principales representan el 48%, incluida una plataforma con el 30%. Esa concentración hace que la cifra agregada sea menos convincente como evidencia de una compra amplia. El interés abierto de los perpetuos se reporta en 563 millones de dólares en 4 plataformas rastreadas; el interés abierto de OKX ha bajado un 18,8% en 7 días. Eso señala que el apalancamiento está saliendo de esa plataforma, pero no nos dice qué sucedió en todo el mercado. La financiación es casi plana, aproximadamente +0,001% cada 8 horas. Las cuentas de OKX se inclinan hacia posiciones largas, mientras que el posicionamiento de los principales operadores se inclina hacia posiciones cortas. El desacuerdo importa: no parece un cúmulo claro de posiciones cortas en todo el mercado que deban ser liquidadas, ni posiciones largas que tengan la seguridad de ser liquidadas. Tampoco tenemos niveles de liquidación verificados, datos de flujo de los tomadores (taker-flow) o evidencia del libro de órdenes. Por lo tanto, no afirmaría que un precio en particular sea un imán de liquidaciones o que haya una compresión (squeeze) en curso. El mercado en general es una parte real de esta historia. El valor total del mercado cripto ha bajado alrededor de un 5% en la última instantánea, y el miedo está en 10, comparado con 28 hace una semana. La cobertura reciente describió un estrés amplio del mercado y liquidaciones. Eso hace que la caída de BNB parezca parcialmente conectada a la aversión al riesgo en todo el mercado cripto, no necesariamente a un evento específico de BNB. Si Bitcoin y el mercado en general se estabilizan, BNB podría beneficiarse; si se debilitan de nuevo, el soporte local podría ser menos fiable. Los fundamentos de BNB Chain son mixtos en diferentes marcos temporales. En 30 días, las comisiones cayeron un 33%, el TVL cayó un 14,7% y la oferta de stablecoins cayó un 3,7%. Esos descensos son un viento en contra genuino, aunque no identifican la causa de la venta actual ni marcan el momento para operar. En la dirección opuesta, el volumen DEX reportado a 30 días es de 29 200 millones de dólares, y un informe de pagos comerciales de 12 meses encontró que BNB Chain y Tron manejaron el 75% de los ingresos de USDT de los comerciantes. Eso es evidencia de uso, pero no prueba de que los compradores estén entrando ahora. Mi visión analítica: la tendencia bajista permanece intacta, mientras que las condiciones de sobreventa y el soporte cercano hacen que una continuación bajista inmediata sea menos segura. La evidencia más informativa a continuación será si los 565,84 $ se mantienen en una nueva prueba, si el precio puede sostener una recuperación por encima de los 604,84 $ y si cualquier recuperación viene acompañada de una estabilidad más amplia del mercado. Hasta que esas preguntas sean respondidas, tanto un rebote de alivio como otra pierna a la baja siguen siendo plausibles. #IMPACTbyTrade
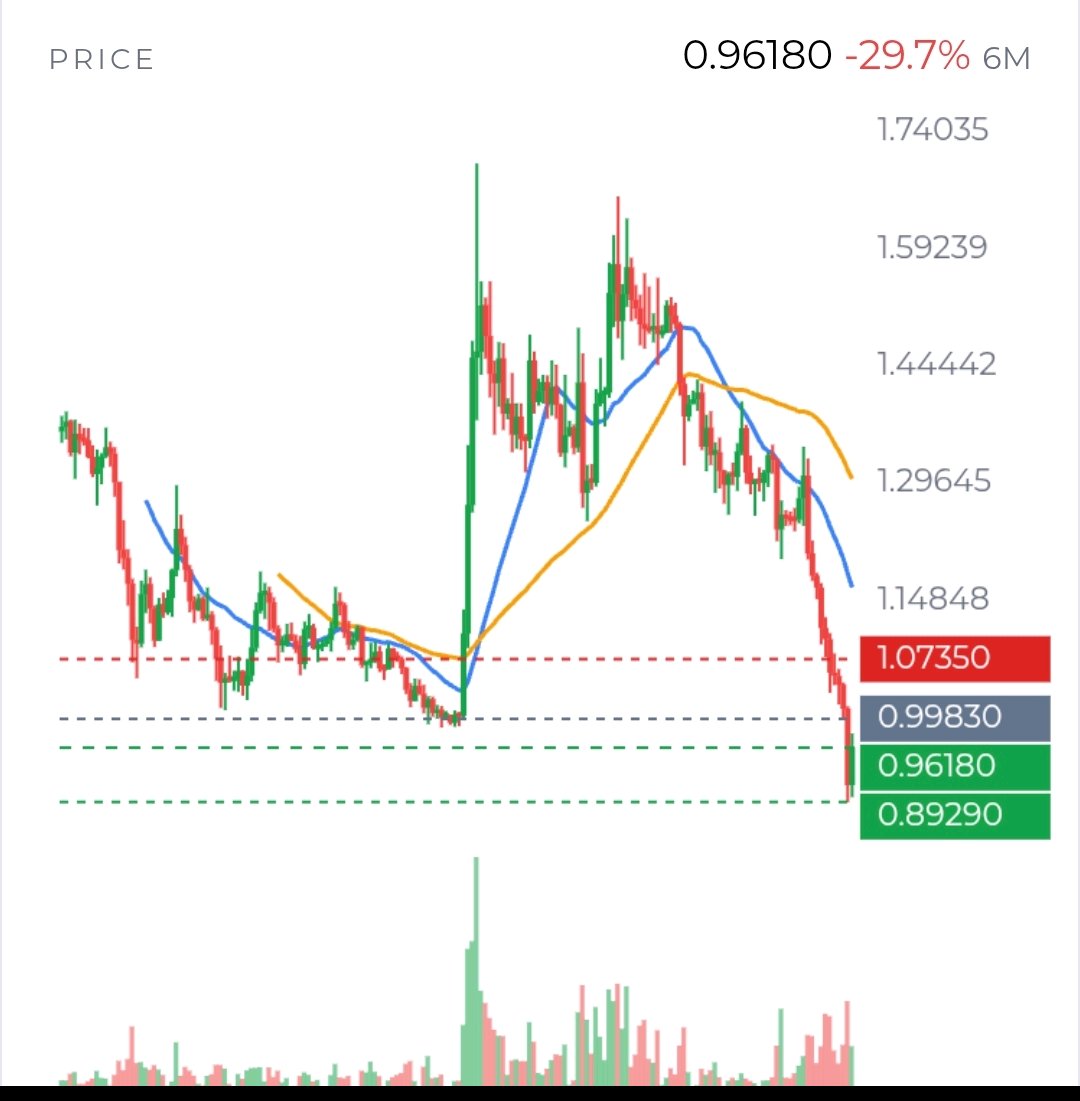
No veo a $XRPUSDT tanto como un gráfico que debe rebotar porque está sobrevendido, sino más bien como un mercado que prueba si alguien está dispuesto a defender el valor tras un ajuste rápido de precios. Esa distinción es importante. Un RSI bajo nos indica que la venta ha sido intensa; no nos dice quién está listo para comprar. Las próximas sesiones deberían mostrar si la zona de $0,90 está atrayendo demanda comprometida o simplemente pausando la caída. La imagen del precio verificado es cruda. XRP cotizó alrededor de $0,958 el 15 de noviembre, tras caer a $0,8929 y rebotar desde ese mínimo. Ha bajado un 17,2% en 7 días y un 28,0% en 30 días. El RSI diario es de 24,3, mientras que el precio permanece por debajo de la EMA20 diaria en torno a $1,131 y la EMA50 en torno a $1,239. Esas medias están muy por encima, por lo que un movimiento de regreso a $1 sería un intento de recuperación, no aún una prueba de un cambio de tendencia más amplio. Observaría el mercado en dos pasos. Primero, ¿puede XRP mantener los $0,943 y luego defender los $0,8929 si los vendedores regresan? Esos son puntos de referencia cercanos, no suelos garantizados. Segundo, ¿puede recuperar la zona de $0,9795–$0,9983 y mantenerse allí? Esa zona es importante porque incluye la resistencia reciente y la EMA20 de 4 horas cerca de $0,991. Un mantenimiento sostenido por encima sugeriría que los compradores están haciendo algo más que reaccionar ante una caída brusca. Un pico rápido que se desvanece contaría una historia diferente. La participación es la parte difícil de interpretar. El volumen al contado reportado en 24 horas fue de $4,06 mil millones, repartido en 66 plataformas, con las 3 principales representando el 24%. Es una rotación sustancial, pero la rotación por sí sola no puede decirnos si los inversores acumularon XRP o lo vendieron a alguien más. No tenemos evidencia confiable de flujo al contado o libro de órdenes aquí para resolver esa pregunta. Me gustaría ver que el precio suba junto con una demanda al contado persistente, en lugar de inferir acumulación a partir de una vela de rebote. El mercado de derivados ofrece una posible fuente de volatilidad, no una previsión fiable. El interés abierto se informó en $633 millones en 4 plataformas rastreadas, y la financiación fue negativa en -0,011% cada 8 horas, lo que significa que los cortos pagan a los largos. Eso puede hacer que un movimiento repentino al alza sea incómodo para las posiciones cortas. Pero el interés abierto no es un recuento de cortos, y la financiación negativa no garantiza la cobertura de cortos. El posicionamiento es mixto: las cuentas largo/corto de OKX fueron netamente largas en 2,18, mientras que las posiciones de los principales traders se inclinaron a corto en 0,91. Si XRP sube, ¿el interés abierto se expande con el movimiento o se reduce a medida que los traders cierran posiciones? Eso ayudaría a distinguir la nueva participación de un apretón (squeeze) temporal. Hay razones por las que la demanda podría seguir siendo vacilante. Los fondos al contado de XRP en EE. UU. registraron $6,48 millones en salidas netas en 5 días y $1,18 millones en 20 días, aunque la última sesión informada, el 13 de noviembre, fue positiva en $3,38 millones. En XRPL, la oferta de stablecoins fue de $839 millones, un 25,4% menos en 30 días, y el valor bloqueado fue de $30 millones, un 25,3% menos. Esas cifras sugieren una actividad y capital más débiles recientemente en la red. No prueban, por sí mismas, que los flujos de ETF o la debilidad en la cadena hayan causado la caída del precio. El mercado cripto en general también estaba bajo presión: la capitalización total del mercado cayó un 4,9% en 24 horas, y el sentimiento de miedo y codicia se situó en 10, lo que indica un miedo extremo. Un detalle de la noticia merece cuidado en lugar de una interpretación dramática. Los saldos en exchanges de XRP parecieron aumentar en 346,7 millones, pero una comparación ajustada de las mismas billeteras rastreadas mostró una disminución de 180,9 millones. La diferencia refleja billeteras recién rastreadas, por lo que la cifra principal más grande no es una prueba clara de depósitos frescos en exchanges. Tampoco la disminución ajustada prueba que los inversores estén acumulando. Mi opinión sigue siendo condicional, no un llamamiento a ninguno de los resultados. Un movimiento sostenido por encima de $0,9983, respaldado por la demanda al contado, haría más creíble una recuperación hacia $1. Perder los $0,943 y luego los $0,8929 sugeriría, en cambio, que el rebote no ha encontrado una base duradera. La pregunta útil no es si XRP está "barato" después de caer. Es si los compradores siguen apareciendo cuando el mercado los pone a prueba, y si esa demanda aparece en el trading real, no solo en lecturas de sobreventa o posicionamiento esperanzador. #IMPACTbyTrade $BTCUSDT
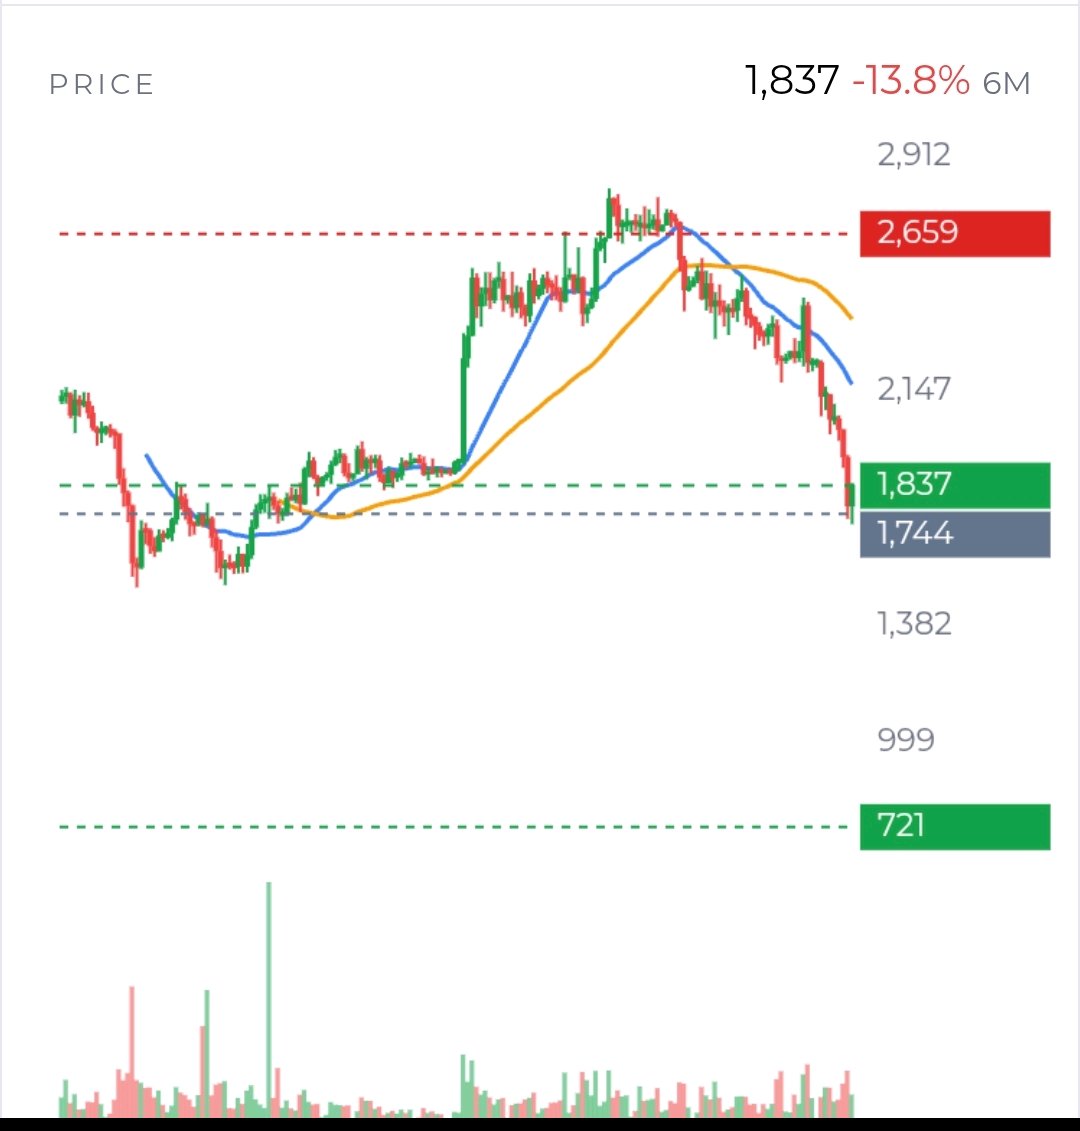
$ETHUSDT está intentando estabilizarse tras una violenta caída, pero hasta ahora las pruebas apuntan más a un rebote de alivio que a un cambio de tendencia confirmado. El 15 de noviembre cotizó cerca de los 1.836 $ tras caer un 17,9 % en una semana y tocar brevemente los 1.711 $. Ese mínimo es importante: es la prueba más clara en el corto plazo de si los compradores están dispuestos a defender el mercado. Si ETH lo pierde, el siguiente soporte semanal significativo en los datos disponibles del gráfico se sitúa en torno a los 1.504 $. Si se mantiene, los traders aún deben preguntarse si el rebote puede recuperar los niveles que los vendedores acaban de ceder. El panorama a corto plazo ha mejorado, pero solo ligeramente. ETH ha vuelto a situarse por encima de su EMA20 de 1 hora, cerca de los 1.820 $, pero está presionando la resistencia en torno a los 1.845 $ y permanece por debajo de la EMA50 de 1 hora, cerca de los 1.862 $. La tendencia general es mucho más débil: el precio está por debajo de la EMA20 de 4 horas cerca de los 1.898 $, la EMA50 de 4 horas cerca de los 2.013 $ y la EMA20 diaria cerca de los 2.127 $. El RSI diario en 26 muestra que la venta masiva está estirada; esto no prueba por sí solo que se haya tocado fondo. Un cierre por encima de los 1.845 $ sería una señal temprana de recuperación, pero recuperar los 1.898 $ y luego los 2.013 $ haría que la tesis alcista fuera más creíble. ¿Qué contaría como confirmación? Idealmente, un retesteo exitoso de esos niveles, con los compradores aún presentes. El trasfondo es una venta masiva generalizada en el sector cripto, no un evento exclusivo de ETH. La capitalización total del mercado cayó un 5,8 % el 15 de noviembre, y los informes sitúan las liquidaciones totales de criptomonedas en 24 horas cerca de los 1.960 millones de dólares, con unos 472 millones atribuidos a ETH y las posiciones largas llevándose la mayor parte de las pérdidas en general. Estas cifras sugieren que las ventas forzadas ayudaron a acelerar la caída, pero no nos dicen exactamente dónde se produjeron las liquidaciones de ETH ni si queda otro grupo por encima o por debajo. Una zona de liquidación puede atraer el precio, pero no garantiza una reversión. Los derivados muestran que se ha reducido algo de apalancamiento. El interés abierto de OKX cayó un 13,2 % en 7 días, mientras que la financiación en los principales mercados fue ligeramente negativa, alrededor del -0,004 % cada 8 horas sobre una base ponderada por el interés abierto. Eso es consistente con traders cerrando posiciones y un mercado con una ligera inclinación a la baja. Puede reducir la presión de las posiciones largas saturadas, pero también puede significar que los compradores aún no han regresado. El posicionamiento es mixto: las cuentas largas/cortas de OKX fueron netas largas, mientras que el ratio de posiciones de los principales traders estuvo por debajo de 1. Por lo tanto, el rebote necesita confirmación a través de la demanda real, no solo de menos contratos abiertos. Esa cuestión de la demanda es fundamental. Los ETF de ETH al contado en EE. UU. registraron unos 399 millones de dólares en salidas netas en 5 días y 1.420 millones en 20 días. El volumen al contado de ETH fue sustancial (24.000 millones de dólares en 68 mercados), pero el volumen por sí solo no revela quién fue más agresivo. No disponemos aquí de indicadores fiables de CVD o de desequilibrio del libro de órdenes, por lo que sería un error afirmar que los compradores al contado absorbieron la venta masiva. Los informes sobre las reservas de Binance cerca de mínimos de cinco años podrían indicar que hay menos monedas disponibles para vender; del mismo modo, las caídas de las reservas por sí solas no establecen acumulación. Una afirmación muy difundida sobre que un gran vendedor estaba vinculado a la Fundación Ethereum fue cuestionada, por lo que no trataría esa atribución como verificada. Los fundamentales ofrecen un contrapeso, pero no un catalizador inmediato para el precio. Ethereum sigue teniendo una actividad sustancial de stablecoins y finanzas descentralizadas, y los informes recientes señalan el uso institucional de Ethereum para activos tokenizados. Sin embargo, las medidas on-chain muestran que el TVL ha bajado un 19,7 % en 30 días y el suministro de stablecoins un 8,1 %. Los ingresos del protocolo siguen siendo pequeños en relación con la valoración de ETH. Estos hechos plantean una cuestión práctica: ¿está la adopción institucional generando suficiente demanda incremental para el propio ETH, o principalmente actividad en la red? Mi lectura es cautelosa, no segura. El miedo extremo, el momentum de sobreventa y el menor interés abierto dejan espacio para un rebote brusco; las persistentes salidas de los ETF, la caída de los saldos on-chain y una tendencia diaria dañada argumentan en contra de llamar a eso una reversión. La siguiente prueba útil es si ETH mantiene los 1.711 $, recupera los 1.845 $ y los 1.898 $, y lo hace con participación al contado y mejores flujos en los ETF. Si en su lugar pierde los 1.711 $, la tesis del rebote se debilita. #IMPACTbyTrade
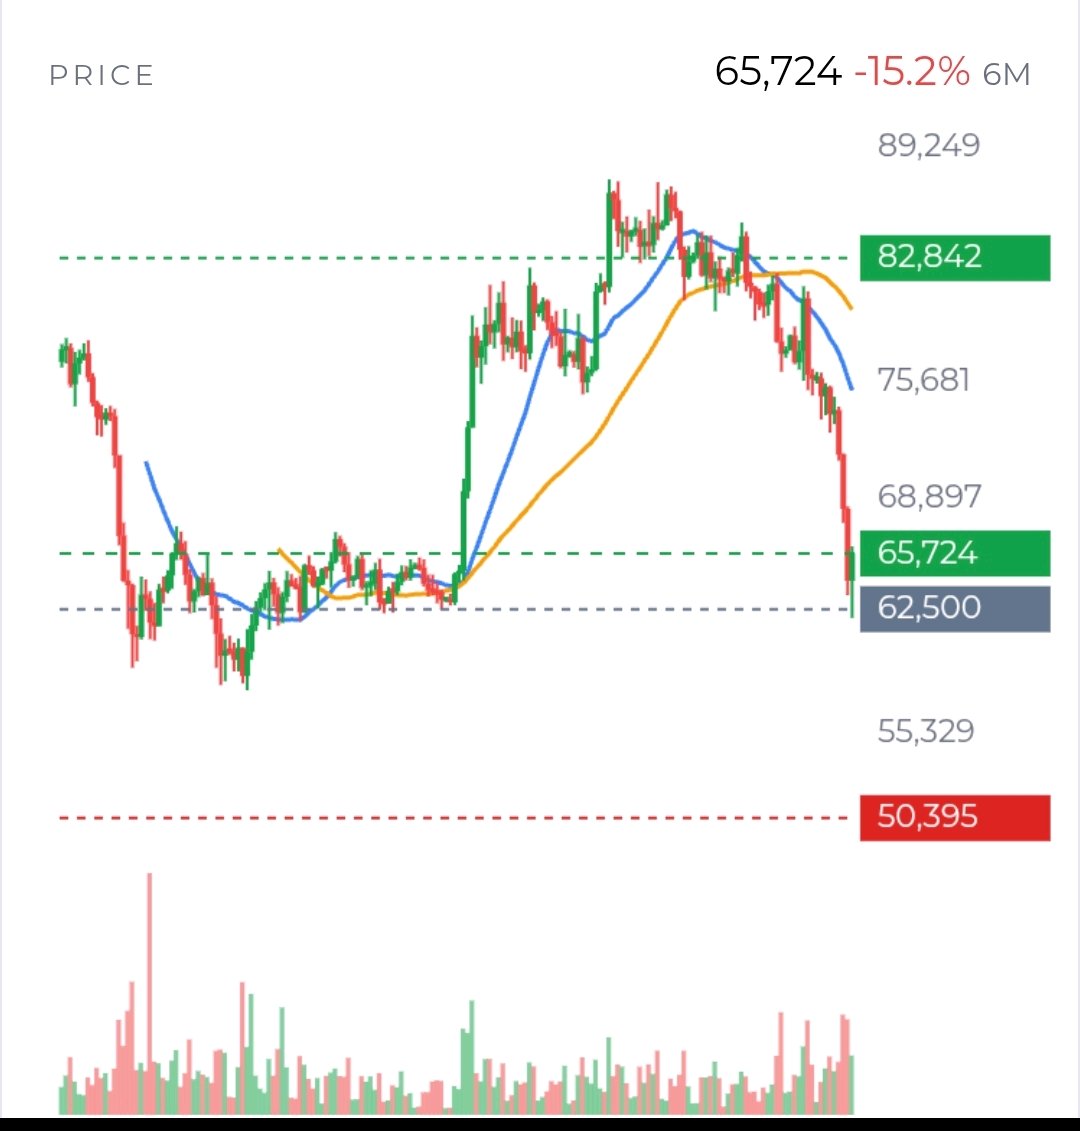
Bitcoin parece menos un mercado que ha encontrado estabilidad y más uno que está probando si los compradores defenderán una venta masiva. Alrededor de los 65.600 $, la pregunta importante no es si BTC puede rebotar desde una lectura de sobreventa. Es si la demanda regresará después de las ventas forzadas. Mi opinión es cautelosamente constructiva a 6-12 meses, pero el gráfico no ha confirmado una reversión. La evidencia a corto plazo más fuerte en contra de esa opinión es el panorama de flujos. Los fondos de Bitcoin al contado en EE. UU. han visto 7 días consecutivos de salidas: 1.070 millones de dólares en 5 días y 2.250 millones de dólares en 20 días. Eso es un verdadero viento en contra. Aun así, las entradas netas acumuladas desde enero de 2024 siguen siendo de unos 54.700 millones de dólares. Para mí, ese historial importa porque muestra que el acceso institucional ha traído una reserva sustancial de capital al mercado. No garantiza que esos inversores sigan comprando. La prueba útil ahora es si los reembolsos disminuyen, y si BTC puede subir cuando lo hagan. El precio ofrece una forma clara de juzgar el próximo movimiento. El mercado cayó a 62.000 $ y rebotó, pero aún no ha recuperado la resistencia cercana alrededor de los 66.955 $ - 67.522 $. La EMA20 de 4 horas, cerca de los 67.893 $, es otro obstáculo. Si BTC puede romper por encima de esa área, mantenerla en una nueva prueba y atraer compras reales al contado, el rebote parecería más creíble. Si falla allí, o pierde los 62.000 $, el rebote podría ser simplemente una pausa en una tendencia bajista; 57.809 $ es entonces un soporte inferior importante a observar. ¿Por qué dar tanto peso a los 62.000 $? Es el mínimo reciente, alcanzado durante una caída brusca que coincidió con liquidaciones masivas reportadas de posiciones largas. Esa combinación puede marcar un lavado: los compradores apalancados son expulsados, la presión de venta se desvanece y el precio se recupera. Pero los datos de liquidación por sí solos no pueden decirnos que los vendedores han terminado. La siguiente prueba es si el interés abierto se reconstruye de manera ordenada, junto con la demanda al contado, o si los largos apalancados regresan antes de que el mercado haya reparado su estructura. Hay señales de apalancamiento reducido, pero no un reinicio limpio. El interés abierto en 4 plataformas perpetuas rastreadas es de 16.500 millones de dólares; el interés abierto en OKX cayó un 14,5 % en 7 días. La financiación general sigue siendo ligeramente positiva en +0,004 % cada 8 horas, aunque las tasas varían según la plataforma. Mi lectura es que algunas posiciones se han liquidado, mientras que los operadores no están posicionados uniformemente para una caída mayor. Eso deja espacio para un 'squeeze' en cualquier dirección. Prestaría más atención a la participación al contado que a una sola relación largo/corto. El caso a más largo plazo se basa en la oferta limitada de Bitcoin y el creciente acceso institucional. Se han emitido alrededor de 20,1 millones de los 21 millones de BTC de suministro final. Esa escasez respalda el argumento del activo monetario, pero no puede establecer un piso de precio a corto plazo. Los datos de la red también son mixtos: las direcciones activas están más o menos estables, mientras que las transacciones han bajado un 36,9 % en 30 días y las tarifas son más bajas. Eso sugiere una actividad de liquidación reciente más débil, no necesariamente un colapso en la voluntad de mantener BTC. El miedo extremo y un RSI diario cerca de 25 hacen que un rebote sea plausible; ninguno es una señal de tiempo por sí solo. La tendencia semanal sigue siendo bajista, con el precio muy por debajo de sus promedios semanales. Cambiaría mi interpretación si BTC mantiene los 62.000 $, las salidas de los ETF se ralentizan y el precio recupera los 67.900 $ con compras al contado respaldándolo. Una ruptura sostenida por debajo de los 62.000 $ haría que el soporte inferior fuera más relevante. Por ahora, el caso alcista está vivo, pero todavía necesita compradores que lo demuestren. $BTCUSDT #IMPACTbyTrade
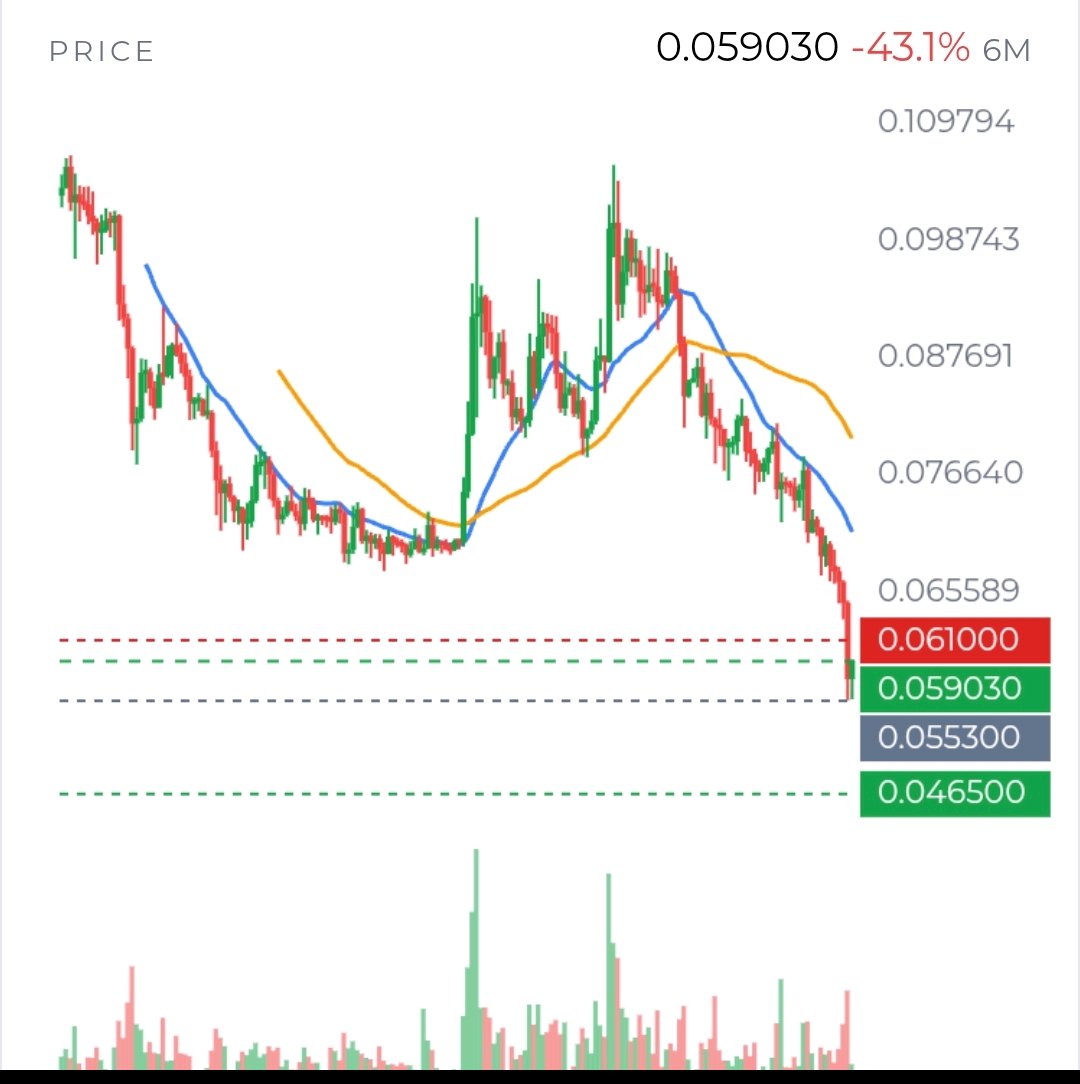
$DOGEUSDT is telling 2 different stories at once. The price chart says the selling has been severe. The positioning data says the market has already taken some risk off. Those facts do not yet tell us whether a durable floor is forming. My focus is less on predicting the next candle and more on asking what kind of participation would make this rebound credible. What we know: DOGE fell 17% over 7 days and touched $0.05537, its reported 52-week low. It has since bounced to about $0.0588. That recovery is real, but still modest beside the decline. The 4-hour and daily trends point down, and price remains well below their 20-period moving averages. Daily RSI is 23.7, an unusually weak reading that makes a snapback plausible. But oversold conditions describe how far price has fallen; they do not identify who is buying or prove that sellers are finished. That distinction matters. If the rebound is being driven mostly by traders covering shorts, it could travel upward quickly and then fade. If fresh spot buyers are accumulating, the move may have more staying power. We do not have spot CVD, which tracks whether aggressive buyers or sellers have dominated, nor reliable exchange-flow or order-book-imbalance data. So we can see the price response, but not confidently identify the source of demand. High reported trading volume shows activity, not whether it was net buying. The derivatives picture is similarly mixed. Perpetual funding is slightly negative overall: shorts pay longs. That can help a rally if price rises and short positions are forced to close. Yet the rate is small and differs by venue; it is not, on its own, a strong squeeze signal. OKX open interest is down 17.1% over 7 days. That suggests leverage has been reduced there, but it does not tell us what happened across every venue or whether new spot demand has replaced that risk. The deeply negative dated-futures basis also signals a market willing to price futures below spot. Is that bearish conviction, hedging, or simply stress? The available figures do not settle it. For me, the most useful test is not whether DOGE can print another green candle. It is whether the character of the move changes around resistance. The hourly 20-period average is near $0.0595; above that, $0.0620–$0.0634 is a more demanding test. A push through those areas that holds on a retest would be more persuasive than a quick wick above resistance. Better evidence would be spot buying alongside stable or rising open interest. Without that confirmation, a price rise could be short covering in a market that remains structurally weak. The other side of the test is $0.05537. Price has returned above that recent low, which gives buyers a level to defend. If DOGE revisits it and buyers respond, the market may be building a base. If it breaks decisively, the bounce has failed to establish support. There is no verified liquidation map here, so I would not claim that a particular price contains a guaranteed pool of forced orders. Even when traders expect liquidations near an obvious high or low, price can pass through without the reaction they anticipate. The wider setting makes the DOGE-specific story harder to isolate. The total crypto market fell 6.1% over 24 hours, fear is at 10, and Bitcoin dominance is 58.7%. Recent coverage describes a broad meme-coin selloff. These are facts consistent with a risk-off market; they do not prove that macro sentiment alone caused DOGE’s drop. Nor is there verified evidence here of whale accumulation, a major exchange inflow, or a project announcement with measurable price impact. A reported large whale purchase without wallet-level confirmation is a lead to investigate, not proof of support. DOGE’s fundamentals offer little immediate explanation for a turn. Reported circulating supply is 157 billion, equal to total supply, but DOGE still has ongoing issuance. No near-term supply unlock stands out in the data. Network fees and value locked have declined, while no verified catalyst in the reviewed news provides a clear new source of demand. For a short-term trade, sentiment and market flows may matter more than those slow-moving figures. My view remains open: extreme weakness can create a sharp rebound, but this one still needs evidence of committed buyers. I would watch whether DOGE can hold above $0.0595, then establish itself beyond $0.0634, and whether the move comes with genuine spot demand rather than leverage alone. If it cannot, or if $0.05537 gives way, the simpler explanation remains that the downtrend is still in charge. The next useful evidence is not another prediction. It is who shows up when price reaches those levels. #IMPACTbyTrade
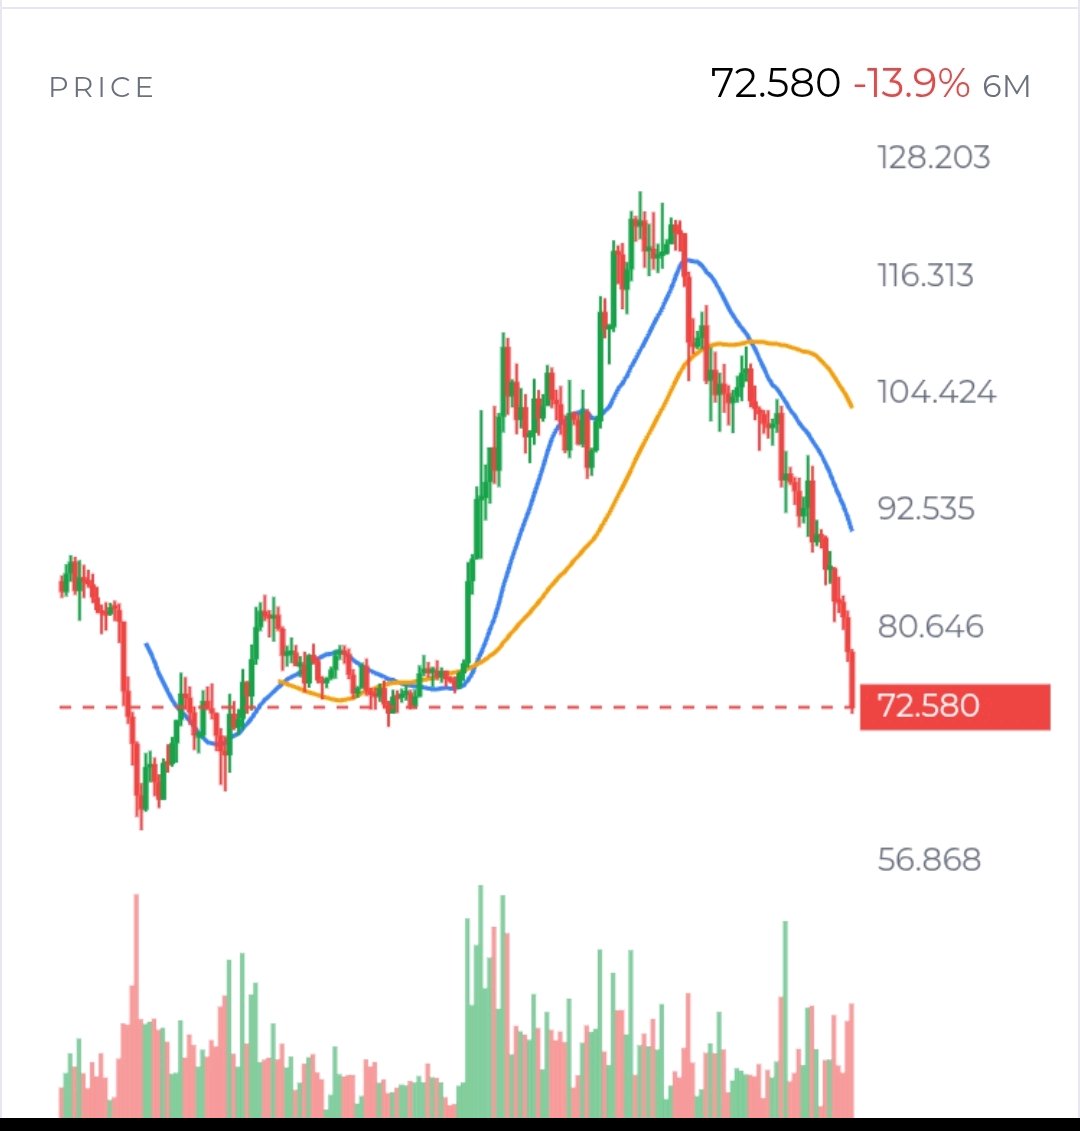
$SOLUSDT desde otro ángulo: La verdadera cuestión es la liquidez No miraría a SOL tanto como un gráfico sobrevendido, sino como un mercado que lucha por encontrar un comprador creíble. El precio ronda los 72,44 $, pero el dato importante no es simplemente que haya bajado. Es que cada intento de recuperación hasta ahora no ha logrado cambiar la estructura del mercado. Eso sugiere que el problema puede ser la falta de demanda, no solo un exceso de apalancamiento. La zona de 71,91 $ – 72 $ es ahora una prueba de liquidez. Muchos operadores lo tratarán como soporte porque es el mínimo reciente y se sitúa cerca de la parte inferior del rango establecido. Pero el soporte solo importa si los compradores reales lo defienden. Si el precio cae brevemente por debajo de 71,91 $, activa stops y luego recupera rápidamente el nivel, eso podría ser un barrido de liquidez significativo. Si el precio rompe por debajo y se mantiene allí, el nivel no ha generado demanda; simplemente ha retrasado el siguiente movimiento a la baja. Esta distinción es más importante que el RSI de sobreventa. El RSI diario es de 15,7, lo que confirma una venta intensa, pero no nos dice si los vendedores están agotados. Un mercado puede permanecer sobrevendido mientras las instituciones continúan reduciendo su exposición. La secuencia reciente de cierres diarios más bajos, combinada con el precio por debajo de las medias móviles descendentes, indica que la tendencia aún merece respeto. Los datos de derivados dan al mercado una posible vía de escape, pero no una confirmada. La financiación es negativa en aproximadamente -0,010% cada 8 horas, y los principales operadores están en corto neto por tamaño de posición. El interés abierto es de unos 1.620 millones de dólares, mientras que el interés abierto de OKX ha disminuido un 12,2% en 7 días. Esto crea los ingredientes para un fuerte rebote si el soporte se mantiene. Los cortos están pagando a los largos, y algunas posiciones bajistas pueden ser vulnerables a un *squeeze*. Pero hay otra interpretación. La caída del interés abierto durante un mercado bajista puede mostrar que los operadores están cerrando posiciones en lugar de crear una operación en corto inestable. En ese caso, la financiación negativa refleja cautela, no necesariamente un rally inminente. Sin un CVD fiable, desequilibrio en el libro de órdenes y detalles de liquidación, no podemos saber si los compradores agresivos están absorbiendo la oferta o si el apalancamiento simplemente está abandonando el mercado. El flujo *spot* es la evidencia decisiva que querría a continuación. El volumen *spot* alcanzó aproximadamente 4.010 millones de dólares, pero un volumen fuerte en un día bajista es ambiguo. Puede representar acumulación, pero puede reflejar fácilmente ventas forzadas. Un rebote que ocurra principalmente en futuros perpetuos sería menos convincente que una recuperación apoyada por un aumento del volumen *spot* y una mejora en la aceptación del precio por encima de 75,30 $ – 76,20 $. El panorama de flujo fundamental también argumenta en contra de asumir que un precio barato equivale a valor. Los fondos *spot* de SOL en EE. UU. registraron 7 días consecutivos de salidas y cerca de 32 millones de dólares en salidas netas durante 5 días. La oferta de *stablecoins* cayó un 6,6% en 30 días, el TVL disminuyó un 19,7% y las comisiones cayeron un 45,3%. Estas no son señales de muerte inmediata, pero indican que el capital está abandonando el ecosistema mientras el precio es débil. La transferencia de 64.666 SOL de Pump.fun, valorada en unos 5,19 millones de dólares, añade un posible excedente de oferta. Aun así, una transferencia a un *exchange* no demuestra que las monedas se hayan vendido. Esa es una incertidumbre importante, no un evento bajista confirmado. Mi marco de referencia preferido es condicional. Una breve ruptura por debajo de 71,91 $ seguida de una rápida recuperación sugeriría cortos atrapados y una posible subida hacia los 75,30 $ – 76,20 $. Una ruptura sostenida sugeriría que la liquidez por debajo del soporte se está consumiendo sin una demanda significativa. Por encima de 78,98 $, el mercado comenzaría a reparar su estructura. Hasta entonces, veo un mercado capaz de rebotes violentos, pero que aún no muestra una acumulación fiable. #IMPACTbyTrade $XAUTUSDT
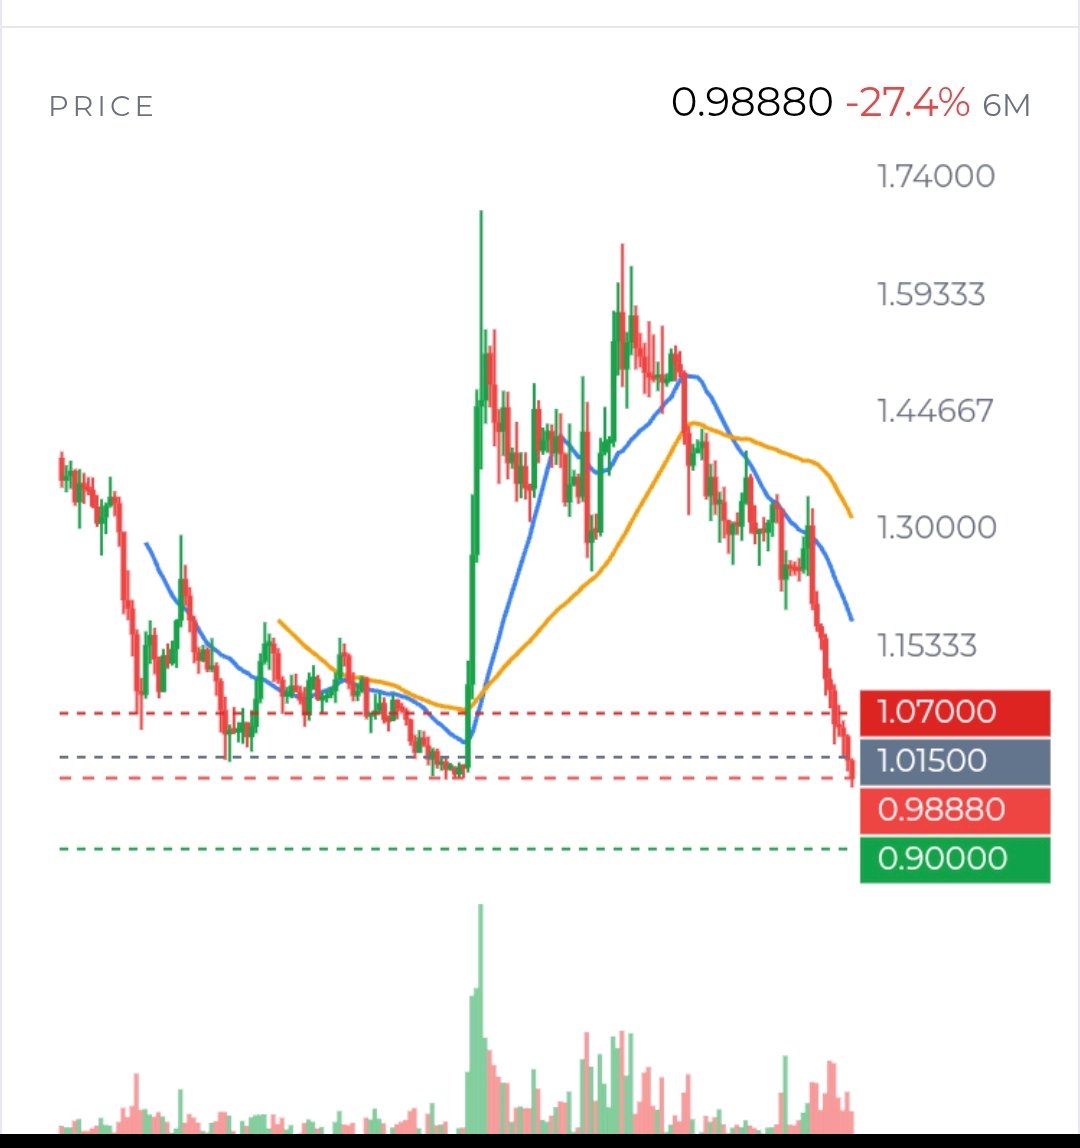
$XRPUSDT está atrapado entre una clara tendencia bajista y un área de precio donde la presión vendedora podría agotarse. A 0,982 $ el 14 de noviembre, había perdido un 15,7 % en 7 días y cotizaba por debajo de 1 $ por primera vez desde agosto, tras romper el mínimo de agosto reportado cerca de 0,985 $. Esa es una pérdida significativa de estructura, pero el mercado ahora está probando la misma zona que acaba de romper. ¿Un movimiento por debajo de 0,977 $ atraerá a nuevos vendedores, o los compradores lo recuperarán rápidamente y convertirán la ruptura en una trampa bajista? La respuesta importa más que el hecho de que XRP esté sobrevendido. Evidencia de precio verificada: Las tendencias de 1 hora, 4 horas, diaria y semanal son bajistas. El precio está por debajo de las EMA20 y EMA50 de 1 hora cerca de 0,999 $ y 1,015 $, y de las medias de 4 horas cerca de 1,026 $ y 1,083 $. El RSI diario está en 19,1, una lectura extrema, mientras que el RSI de 4 horas está en 30,6. Las velas recientes de 4 horas muestran cierres más bajos y un intento fallido hacia los 1,044 $ antes de que se reanudara la venta. Para mí, eso indica que los vendedores aún controlan la estructura más amplia; no descarta un rebote brusco. Una recuperación sostenida de 1,00 $, y luego de 1,015 $, sería la primera evidencia de que los compradores están cambiando el equilibrio a corto plazo. Un cierre por debajo de 0,977 $ seguido de un retesteo débil haría que la ruptura fuera más convincente. Ningún resultado está confirmado todavía. El panorama de los derivados es más mixto que el gráfico. El interés abierto perpetuo es de 678 millones de dólares, con 377 millones en Binance; el interés abierto de OKX cayó un 8,4 % en 7 días. Ese descenso junto con la caída del precio es consistente con el cierre o liquidación de posiciones, más que con una ola obvia de nuevos cortos apalancados. La financiación es casi plana, ligeramente negativa en un -0,001 % ponderado. Las cuentas minoristas tienen un sesgo alcista de 2,65, mientras que las posiciones de los principales traders son netamente cortas en 0,88. Estas son pistas, no un mapa de quién será expulsado. No tenemos totales de liquidación verificados, grupos de precios de liquidación, CVD o desequilibrio en el libro de órdenes. Por lo tanto, las afirmaciones de que un nivel particular está "lleno" de liquidaciones, o que una compresión es inminente, serían especulación. Hay signos de demanda débil, pero necesitan un manejo cuidadoso. Los datos verificados de los ETF al contado de EE. UU. muestran salidas netas de 6,48 millones de dólares en 5 días y 1,18 millones en 20 días, a pesar de las entradas de 3,38 millones de dólares el 13 de noviembre. Un informe separado afirma salidas semanales de 19,13 millones de dólares; eso entra en conflicto con la cifra de 5 días y no debe tratarse como algo definitivo. Las noticias también informan que los saldos de los exchanges aumentaron en 335,76 millones de XRP en 3 meses. Si es exacto, eso puede significar más oferta disponible, pero no muestra que los titulares estén vendiendo ahora. Nos falta la confirmación directa de los flujos de ballenas y de los flujos de los exchanges. El contraargumento alcista es el aumento de la actividad de lotes y tickets en XRPL. Eso muestra actividad, no necesariamente compras de XRP: la evidencia en cadena no establece que estas transacciones generaran una demanda de tokens escalada. Mientras tanto, el valor bloqueado reportado ha bajado un 22,9 % en 30 días y la oferta de stablecoins en XRPL ha bajado un 26,3 %. Esas cifras hacen que el titular sobre la actividad sea menos persuasivo como una señal de demanda a corto plazo. El mercado en general también está bajo presión: la capitalización total de las criptomonedas cayó un 7 % en 24 horas y el miedo está en 13. La debilidad de XRP puede, por lo tanto, reflejar tanto la aversión al riesgo de todo el mercado como preocupaciones específicas sobre la oferta de la moneda. Mi lectura es cautelosa, no segura. La zona clave es 0,977 $–0,985 $; por encima de ella, 1,00 $–1,015 $ es la primera prueba de recuperación. Observa si la compra al contado acompaña una recuperación, si el interés abierto aumenta o sigue reduciéndose, y si los informes de flujo de ETF se reconcilian. Esas respuestas nos dirían si esto es capitulación, agotamiento temporal o simplemente otra pausa en una caída persistente. #IMPACTbyTrade
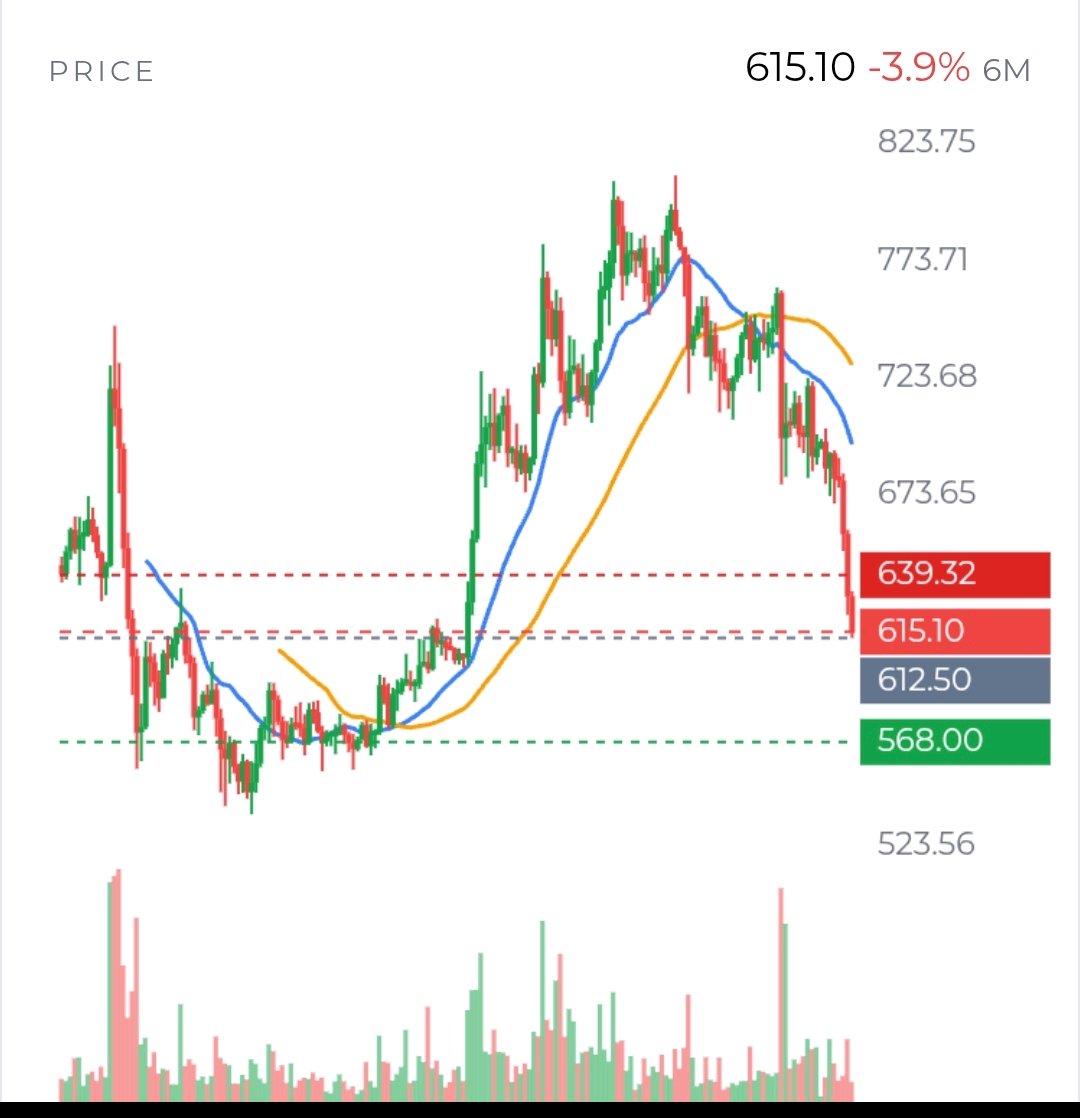
BNBUSDT ya no es una simple operación de “soporte o ruptura”. Desde mi punto de vista, el problema más importante es que el mercado está perdiendo la confianza en la calidad de la demanda del activo. El precio ronda los 615 $, con una caída de aproximadamente el 11,5% en 7 días. Sí, el mercado general también sufrió un fuerte movimiento de aversión al riesgo, por lo que culpar de todo a la debilidad específica de BNB sería demasiado fácil. Pero BNB no ha mostrado la fortaleza relativa que se espera de un activo líquido de gran capitalización durante una venta masiva en todo el mercado. Eso me indica que el problema no es solo el pánico. También hay una falta de compradores comprometidos. El área de 612,50 $ – 613,71 $ está recibiendo la mayor parte de la atención, pero yo no la calificaría automáticamente como un soporte fuerte. Puede que sea simplemente el punto donde los vendedores se han detenido temporalmente. La verdadera prueba es lo que sucede después de un rebote. Si el precio no logra mantenerse por encima de 620,60 $ y falla repetidamente cerca de 623,83 $, los compradores no están demostrando control. En ese caso, los 612,50 $ se convierten en un punto de presión más que en un suelo fiable. Un movimiento claro por debajo de los 612,50 $ pondría en el punto de mira los 599,70 $ y 585,20 $. Pero yo tendría cuidado con intentar aprovechar la primera ruptura. El RSI diario está solo en 24,6, y el RSI de 4 horas también está profundamente sobrevendido. Podría producirse una recuperación brusca simplemente porque los cortos tardíos recojan beneficios. Eso no significaría necesariamente que la tendencia bajista haya terminado. El panorama de los derivados respalda esta cautela. El interés abierto de los perpetuos es de unos 596 millones de dólares, de los cuales Binance mantiene aproximadamente 481 millones. El interés abierto en OKX ha caído un 12,4% en 7 días. La debilidad del precio combinada con un interés abierto en declive sugiere que se están retirando posiciones del mercado. No muestra claramente que se esté creando un gran grupo de nuevos cortos. La financiación es solo ligeramente positiva, con un +0,001% cada 8 horas. No es un desequilibrio largo extremo. Las cuentas minoristas tienen un sesgo largo de 2,90, mientras que los ratios de los principales operadores están por debajo de 1. Esta divergencia es interesante, pero no es suficiente para estimar el tamaño de un próximo evento de liquidación. Tampoco disponemos de datos fiables de CVD, desequilibrio del libro de órdenes o mapas de liquidación. Por lo tanto, las afirmaciones sobre un posible *short squeeze* garantizado serían pura especulación. El trasfondo fundamental hace que los rebotes sean más difíciles de confiar. Las comisiones de 30 días han bajado un 33,7%, el TVL ha bajado un 11,6% y la valoración sigue siendo alta en comparación con los ingresos del protocolo. Estas cifras no identifican la causa exacta de la venta masiva de esta semana, pero explican por qué los compradores pueden dudar a la hora de defender precios más altos. Los recientes exploits en aplicaciones añaden otra capa de riesgo, aunque su impacto directo en el mercado no está demostrado. Para mí, el nivel más importante no es solo el de 612,50 $. Es el espacio entre 620,60 $ y 623,83 $. Si BNB puede recuperar esa área y mantenerla durante un nuevo test, es posible que el mercado esté pasando de las ventas forzadas a la estabilización. Un movimiento por encima de 637 $ haría que la recuperación fuera más creíble. Si el precio sigue rechazando ahí y rompe los 612,50 $, es probable que el mercado siga distribuyendo oferta. La pregunta sin respuesta es si esto es agotamiento o aceptación por debajo del valor. Las lecturas de sobreventa pueden generar un rebote, pero solo la demanda puede generar una reversión. Hasta que la participación al contado no mejore y el precio no recupere los niveles perdidos, trataría la fortaleza como no probada en lugar de asumir que el mercado ha cambiado. ByXIMPACT
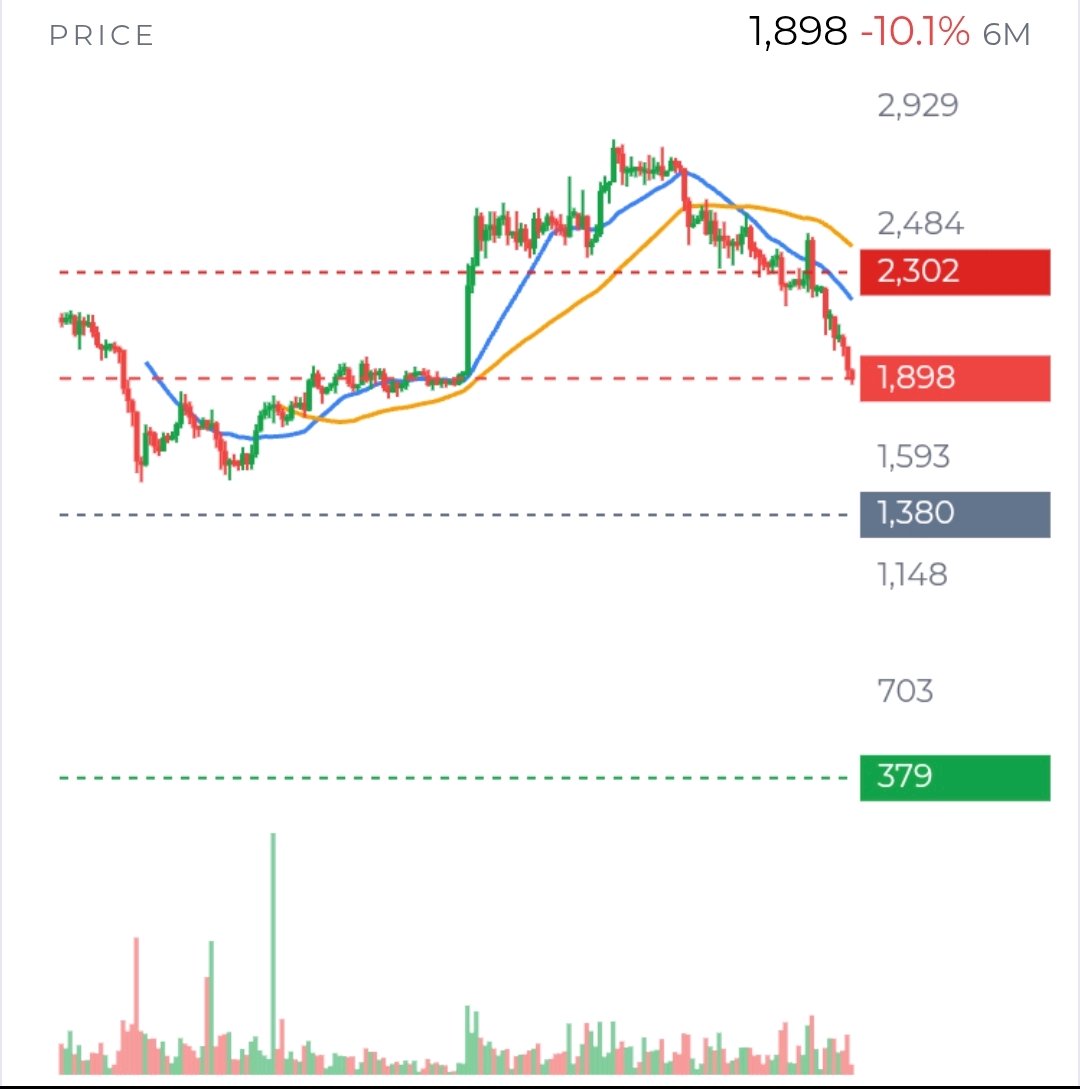
Ethereum now looks less like a simple “oversold bounce” and more like a market testing whether its long-term story still has enough support behind it. At about $1,894, ETH is trading near the lower edge of its recent range. The daily chart remains clearly weak: price is below the 20-day EMA near $2,170 and the 50-day EMA near $2,302. The weekly trend is also negative, with six declining weekly closes. That is not a small technical setback. It tells us that sellers still control the broader auction. But there is an important distinction between a weak trend and a one-way market. Daily RSI is near 23, while the 4-hour RSI is around 27. These readings show heavy selling pressure, but they also tell us that downside momentum may be becoming crowded. The question is not whether ETH can bounce. It can. The real question is whether any bounce attracts fresh spot buyers or merely gives existing holders a better exit. The first level that matters is $1,875–$1,895. ETH is sitting directly on that area. If buyers defend it and reclaim $1,956, the market could attempt a move toward $1,989 and then $2,084. Those levels matter because they are not random horizontal lines; they are areas where short-term trend control would begin to change. However, a recovery above $1,956 without follow-through would still be only a relief rally. A stronger improvement would require a higher low, rising spot volume, and a sustained reclaim of the 4-hour EMA20 near $1,989. If $1,875 fails decisively, the market could quickly shift attention toward $1,744 and then $1,504. The reason is simple: once nearby support disappears, traders usually look for the next area where prior demand appeared. A break alone would not prove that Ethereum’s long-term fundamentals are broken, but it would show that buyers are not yet willing to defend current prices. The derivatives picture does not show an obvious capitulation event. Perpetual open interest is about $10.7B, while OKX open interest has fallen 12.1% over 7 days. Funding is almost flat, around +0.002% per 8 hours. This suggests leverage has been reduced rather than aggressively rebuilt. Long accounts still outnumber shorts on OKX by 3.26 to 1, although top-trader positioning is more balanced or short. That creates room for another long flush, but not necessarily a guaranteed cascade. The available data does not provide reliable liquidation totals, so it would be premature to claim that a major liquidation bottom has already formed. Spot demand remains the missing confirmation. ETH ETF flows were negative by $399M over 5 days and $1.42B over 20 days, despite a small $2.3M inflow on November 13. One positive day is encouraging, but it is not a trend. A sustained reversal in ETF flows would matter far more than isolated wallet purchases, including the reported $2M accumulation by a new wallet. Ethereum’s underlying activity is still substantial: $132B in stablecoins and $51.1B in 30-day DEX volume. Yet TVL has fallen 17.8% in 30 days and 45.3% year on year, while protocol revenue remains modest relative to a $231B market cap. Institutional custody and tokenization developments are constructive, but the market still needs evidence that these developments create measurable ETH demand. My interpretation is therefore balanced but cautious. ETH is technically oversold and capable of a sharp recovery, but the burden of proof remains with buyers. I would watch $1,875, ETF flows, spot volume, and whether $1,956–$1,989 can be reclaimed and held. Until those conditions improve, a bounce is possible, but a durable trend reversal remains unconfirmed. $ETHUSDT #WSOTShowYourAITradeToEarn10USDT
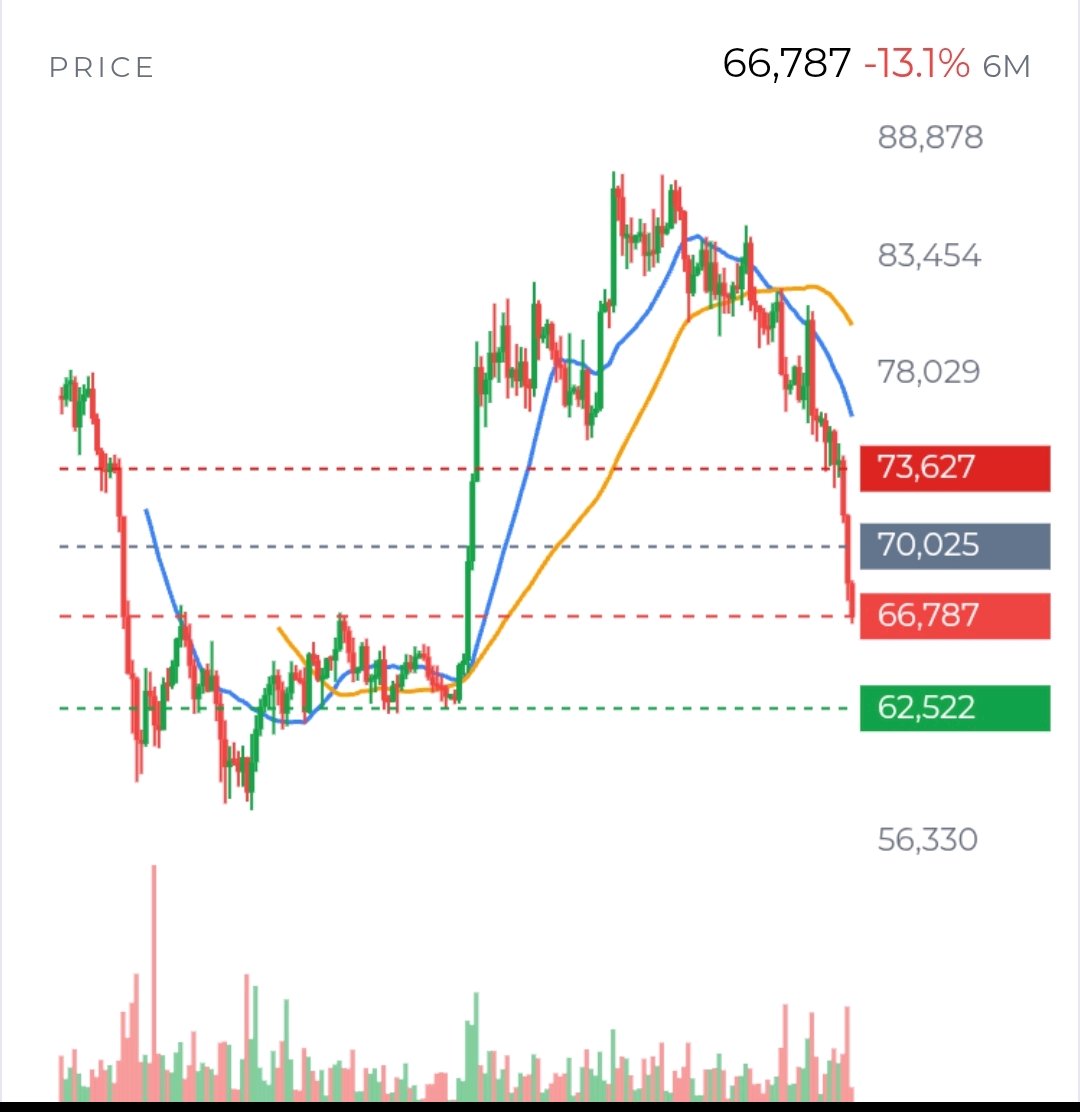
Bitcoin is around $67,100, down 11.8% over the past 7 days. I would frame this less as “Is the bottom in?” and more as a test of who is willing to take risk here. Sellers have done damage, but the evidence does not yet show that the market has entered a fresh, leveraged liquidation spiral. The level to watch first is $66,450. BTC touched it during the current hourly candle and then recovered above it; that is a reaction, not yet proof that support has held. If an hourly candle closes below $66,450 and a retest cannot reclaim it, the next substantial reference is around $62,522. That would make the breakdown more convincing. But if price keeps defending the level, shorts may find themselves pressing into a floor rather than chasing an open decline. The trend still argues for caution. On the 1-hour and 4-hour charts, price remains beneath declining moving averages. The 1-hour EMA20 is near $68,532, and the EMA50 near $70,038. Those are possible resistance areas, not automatic turning points. A bounce into them would matter more if spot buying strengthened and price could stay above them. Without that participation, a rebound could simply be a pause in the sell-off. There is a reasonable case for a sharp countertrend bounce. RSI is 26.8 on the 1-hour chart and 21.9 on the 4-hour—very weak readings that show how stretched the decline has become. Extreme fear is also in the data. But neither fear nor oversold momentum marks a reliable bottom on its own. The question is whether buyers are stepping in, or whether the market is merely running short of immediate sellers. Demand data gives bears a serious argument. US spot Bitcoin ETFs have recorded 7 straight days of outflows, including $922M over 5 days and $2.10B over 20 days. That does not prove ETF flows caused the decline, but it does show that an important source of demand has been withdrawing. Reported negative US-market pricing points in the same direction. The latest headlines about Bitdeer selling 256.1 BTC and a dormant wallet moving 75 BTC are worth noting, but there is no evidence in these reports that either movement became exchange selling or drove the price action. Futures positioning is not a simple “crowded longs, therefore crash” story. Perpetual open interest is $16.9B across tracked venues, while OKX open interest fell 10.5% in 24 hours and 10.6% in 7 days. That suggests deleveraging on OKX. Funding is modestly positive at +0.002% per 8 hours, and the account ratio remains long-heavy at 3.08. So some long-side vulnerability remains, but the evidence does not establish a broad liquidation cascade. Actual liquidation totals and order-book depth would help settle that question; without them, exact “liquidation zones” are guesswork. The bigger-picture fundamentals are mixed rather than catastrophic. Transactions and miner revenue have weakened over the past month, while active addresses are nearly flat. That fits a cooler network, but it does not by itself explain each short-term price move. A recent market account points to changing Fed-rate expectations as a pressure on Bitcoin; that is a possible macro driver, not proof of direct causation. For the next few days to 2 weeks, I would watch $66,450 for a confirmed break, and $68,500–$70,000 for evidence that buyers can reclaim lost ground. A close below the floor would strengthen the downside case; a durable reclaim on improving spot demand would weaken it. Until one side proves itself, both continuation lower and a forceful oversold rebound remain plausible. $BTCUSDT #IMPACTbyTrade
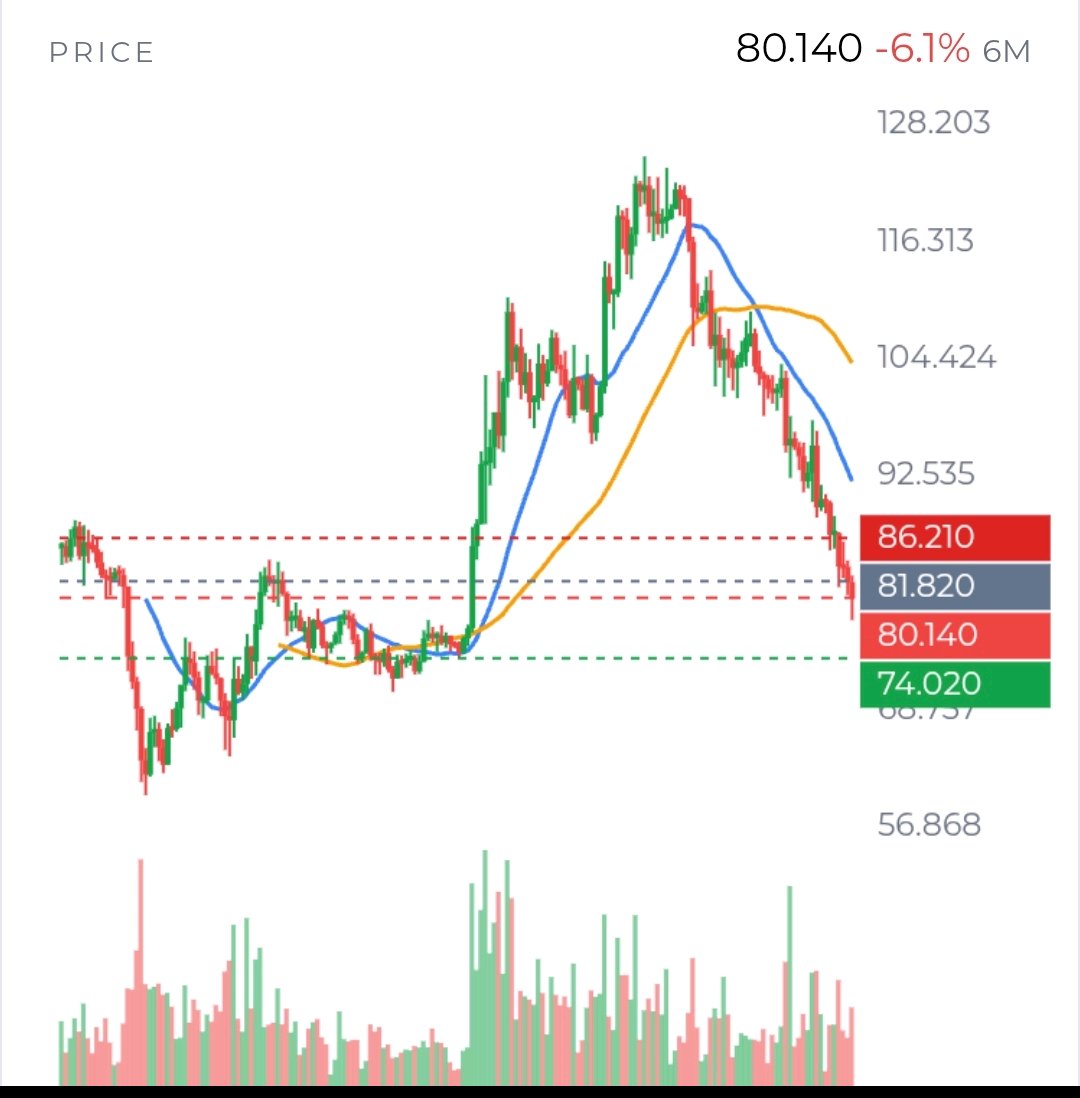
Para SOLUSDT, lo inusual no es simplemente que haya caído. Es que el mercado sigue manteniendo una gran exposición larga mientras el precio al contado presiona cerca de un mínimo reciente. Eso deja margen para otra liquidación, pero también significa que a los vendedores puede que les estén pagando por esperar en lugar de apresurarse a añadir riesgo aquí. Hechos verificados: SOL está cerca de los 79,93 $, con una bajada del 2,19 % en el día, tras cotizar entre 77,88 $ y 82,39 $. Su RSI diario es de 20,7, mientras que la tendencia diaria sigue siendo bajista y el precio está muy por debajo de la media de 20 días cerca de los 90,90 $. El RSI mide el impulso reciente; una lectura inusualmente baja puede acompañar a un rebote, pero no lo confirma. La pregunta importante a corto plazo es si el mínimo de 77,88 $ se mantiene de forma sostenida. El posicionamiento en futuros ofrece pistas, pero no una respuesta completa. La financiación es positiva en aproximadamente un 0,009 % cada 8 horas, por lo que los titulares de posiciones largas están pagando a los de posiciones cortas. En OKX, las cuentas largas superan a las cortas aproximadamente 3 a 1. Sin embargo, la relación de posición de los principales traders es de 0,86, una señal más cautelosa. Mientras tanto, el interés abierto de OKX —contratos que siguen abiertos— ha caído un 6,6 % en 7 días. Mi interpretación: parte del apalancamiento está saliendo, pero la exposición larga restante aún podría hacer que una caída sea más aguda. No tenemos totales de liquidación verificados ni un mapa de liquidación precio por precio, por lo que una "cascada de liquidación" sigue siendo una posibilidad, no un hecho establecido. El trading al contado es sustancial, con 3650 millones de dólares en volumen de 24 horas en 63 plataformas, y los diferenciales en los mercados más grandes son ajustados. Eso argumenta en contra de que este sea un mercado demasiado ilíquido para operar normalmente. Pero el volumen total por sí solo no puede decirnos quién tiene el control. Los datos disponibles aquí no establecen el CVD —si los compradores o vendedores agresivos al contado han dominado— ni proporcionan un desequilibrio fiable en el libro de órdenes. Un rebote liderado por compras al contado significaría más que un movimiento impulsado por futuros que simplemente añade apalancamiento. Esa es una de las piezas clave de evidencia que querría a continuación. El mercado en general añade presión. El sentimiento está en 20, clasificado como miedo extremo, y el mercado total de criptomonedas bajó un 5,5 % en 24 horas. Eso hace que una explicación específica de SOL sea menos convincente: algunas ventas pueden simplemente reflejar que los traders están reduciendo el riesgo en todas las criptomonedas. Aún así, los números propios de Solana son débiles. Durante 30 días, el valor bloqueado cayó un 17,8 %, la oferta de stablecoins cayó un 7,9 % y las comisiones cayeron un 43,8 % con respecto al período anterior de 30 días. Estas cifras apuntan a una actividad y liquidez más flojas, pero no nos dicen si la actividad está a punto de recuperarse o si los vendedores están respondiendo a ello ahora. Hay desarrollos positivos, pero deben juzgarse por lo que ofrecen. Una acuñación de 250 millones de USDC en Solana podría añadir capacidad para el trading y las DeFi; no demuestra que los fondos se estén desplegando, o que estén comprando SOL. La iniciativa de computación confidencial de la Fundación y un plan de tokenización de DTCC reportado para 2027 muestran desarrollo e interés institucional. Su relevancia para el precio de esta semana depende de la adopción, el momento y si la nueva actividad se traduce en una demanda duradera. Una pregunta notable es si la caída de la oferta de stablecoins socava el impacto práctico de la acuñación de USDC. Mi visión analítica es que 77,88 $ es la prueba de credibilidad a corto plazo del mercado. Si el precio rompe y se mantiene por debajo mientras aumentan las ventas al contado y el interés abierto, el argumento para una mayor caída se fortalece; 74,02 $ es el siguiente soporte del gráfico. Si el mínimo se mantiene y SOL recupera los 81,82 $–82,39 $ con participación al contado, la lectura de sobreventa podría traducirse en una recuperación negociable en lugar de un breve rebote. Lo que cambiaría más el panorama: la dirección confirmada del flujo al contado, las transferencias de exchanges y ballenas, y evidencia de que la nueva liquidez de stablecoins se está utilizando realmente. IMPACTbyTrade $XAUTUSDT
$XRPUSDT parece menos una simple caída y más un mercado atrapado entre ventas forzadas y compras tímidas en las caídas. Esa distinción es importante. Si esto fuera una tendencia bajista clara y con confianza, los compradores probablemente no estarían defendiendo el nivel de $1 tan repetidamente. Pero si se estuviera produciendo una acumulación real, el precio debería mantenerse en niveles más altos en lugar de fallar cerca de $1,04–$1,05. Desde mi punto de vista, la primera zona a estudiar no es el $1,00 en sí, sino el área entre $1,0164 y $1,044. Este es el rango de decisión. Por debajo de $1,0164, se pide a los compradores que defiendan el mercado con menos margen y un impulso más débil. Por encima de $1,044, los vendedores deben defender la reciente zona de rechazo. Hasta que el precio escape de este rango de forma convincente, XRP puede permanecer atrapado entre los cazadores de gangas por debajo y los largos atrapados que buscan salir por arriba. La región de $0,9974–$0,9872 es más importante de lo que sugiere la narrativa del número redondo. Es donde la caída actual podría estabilizarse o acelerarse. Un movimiento breve por debajo de $1 seguido de una recuperación rápida indicaría que se ha recolectado liquidez del lado vendedor y que los compradores estaban dispuestos a intervenir. Sin embargo, un cierre diario por debajo de esta zona cambiaría el carácter del mercado. Implicaría que el soporte no estaba absorbiendo la oferta, sino simplemente retrasando el siguiente tramo a la baja. La prueba opuesta es $1,044–$1,0569. XRP ya ha demostrado que puede rebotar desde niveles deprimidos, pero el mercado no ha demostrado que pueda construir aceptación por encima de la resistencia. "Aceptación" significa algo más que una breve mecha o una vela verde. Me gustaría ver que el precio cierre por encima de la zona, que se mantenga durante un retroceso y que atraiga una mayor participación al contado (spot). Sin esa secuencia, un rally hacia la resistencia puede simplemente dar a los tenedores actuales una oportunidad para vender. El panorama de los derivados respalda esta cautela. El interés abierto (open interest) perpetuo es de aproximadamente $707M, mientras que la financiación es positiva en alrededor del 0,009% cada 8 horas. Los largos están pagando por mantener sus posiciones y las cuentas minoristas tienen una fuerte carga de largos. Eso crea combustible para un desplome si el soporte falla. Sin embargo, el interés abierto ya ha disminuido durante la última semana, por lo que este no es necesariamente un mercado lleno de exceso de apalancamiento fresco. Es posible que algunas posiciones más débiles ya se hayan eliminado. Por tanto, el próximo aumento en el interés abierto necesita interpretación: un aumento del OI con un precio cayendo sugeriría nuevos cortos o largos atrapados, mientras que un aumento del OI con un precio subiendo podría señalar una recuperación más creíble. También hay una brecha entre la actividad y la demanda. El volumen de negociación al contado de XRP es de aproximadamente $2.37B, pero el volumen no prueba que los compradores controlen la tendencia. La evidencia disponible no verifica el CVD, el desequilibrio del libro de órdenes, los depósitos de las ballenas o los clusters de liquidación precisos. Esa incertidumbre es significativa. Un operador puede ver un gran volumen y asumir que hay acumulación, cuando ese mismo volumen podría representar distribución durante un rebote fallido. Fundamentalmente, al mercado todavía le falta un catalizador de demanda fuerte. Los flujos de los ETF fueron negativos tanto en períodos de 5 como de 20 días. La oferta de stablecoins en XRPL y el TVL también cayeron bruscamente durante 30 días. El crecimiento de RLUSD es alentador para el ecosistema en general, pero aún no ha establecido una transmisión clara hacia la compra de XRP. Mientras tanto, el mercado general sigue siendo sensible al riesgo, con un miedo extremo todavía presente. Por lo tanto, mi lectura es condicional en lugar de absoluta. XRP puede producir una recuperación brusca porque el impulso está estirado y la región de $1 ha atraído compradores. Pero el mercado aún no se ha ganado una interpretación alcista. Me centraría en el comportamiento, no en las predicciones: ¿se mantiene el nivel de $0,9974 con una mejora en la demanda al contado, o el nivel de $1,044 rechaza el precio de nuevo? La respuesta a esa pregunta probablemente revelará si XRP está formando una base o simplemente haciendo una pausa antes de otro movimiento a la baja. #ByXIMPACT
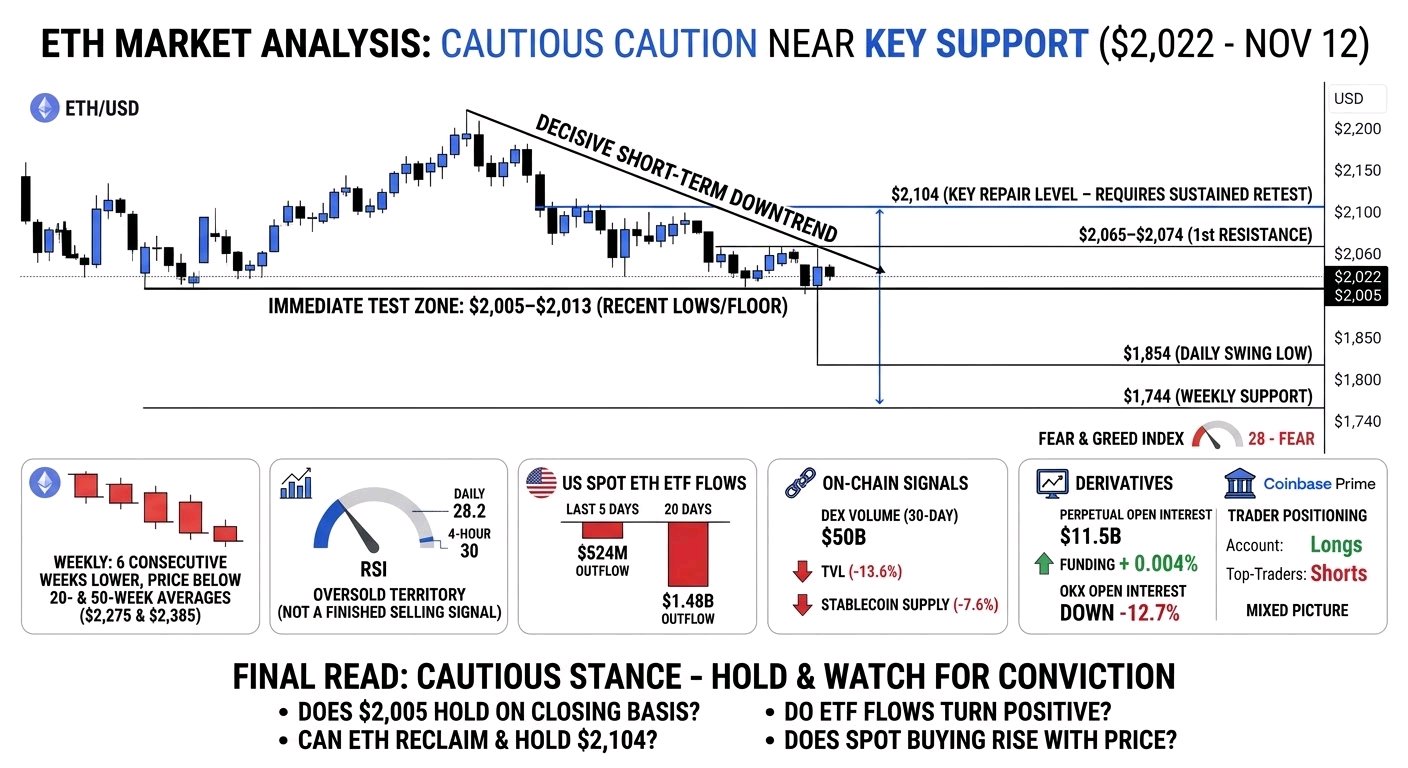
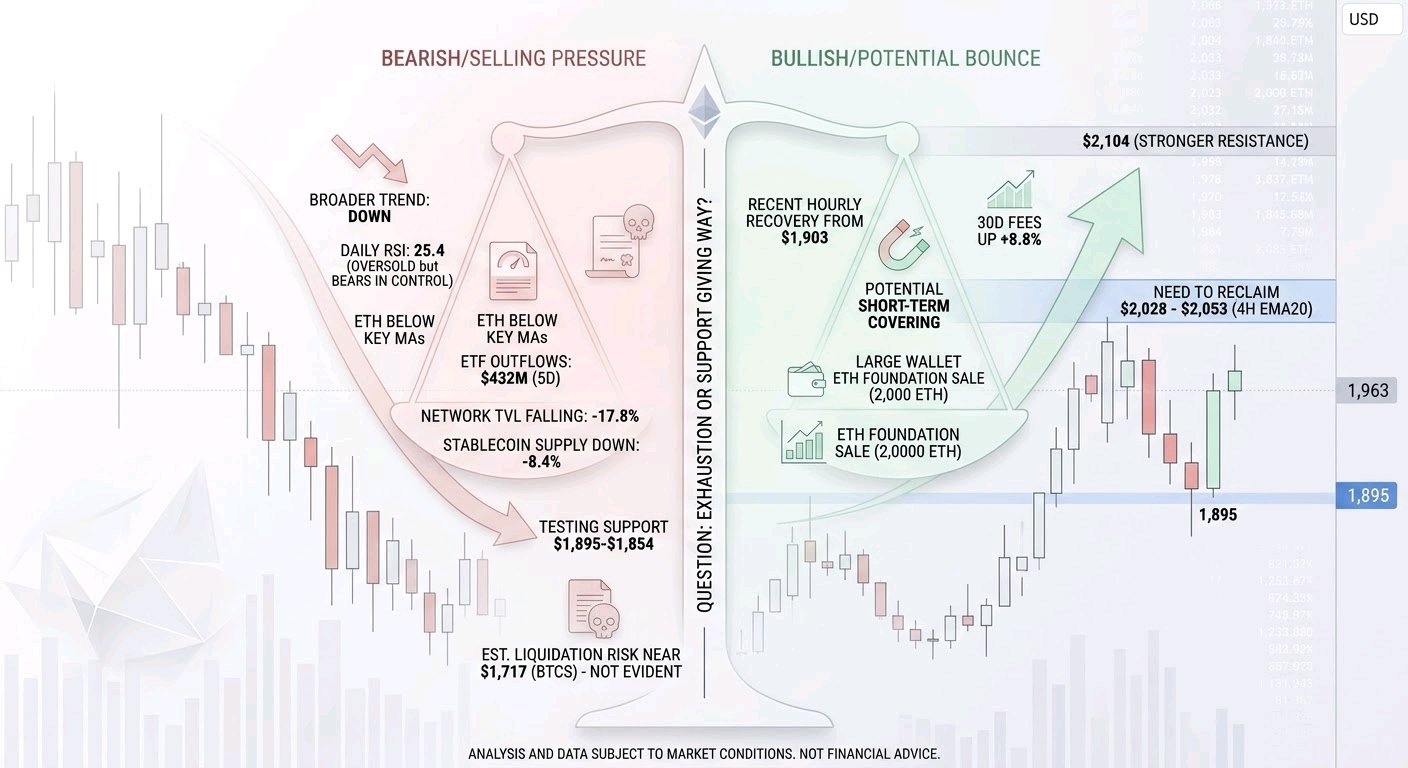
$ETHUSDT se sitúa en torno a los 1963 $ tras caer un 2,8 % en el día y haber cotizado a mínimos de 1895 $. La pregunta clave es si ese mínimo marca un agotamiento temporal o la cesión del siguiente soporte. Mi lectura es que la tendencia general sigue favoreciendo a los vendedores, pero las pruebas aún no establecen una nueva cascada impulsada por liquidaciones. Lo que está verificado: Las tendencias horaria, de 4 horas y diaria son bajistas, con ETH por debajo de sus medias móviles clave. El RSI diario está en 25,4, una lectura de sobreventa que puede preceder a un rebote, pero que por sí sola no señala un cambio de tendencia. Las recientes velas horarias se recuperaron desde la zona de los 1903 $ y cerraron al alza; eso es evidencia de compras a corto plazo, todavía no un cambio estructural. La zona de 1895 $–1854 $ es importante porque contiene el mínimo reciente y el suelo del rango más amplio. Un cierre convincente por debajo de ella, seguido de un retesteo fallido, sugeriría que los vendedores siguen controlando el mercado. ¿Qué cambiaría el panorama? ETH necesita recuperar los 2028 $–2053 $ y mantener esa zona para que el rebote sea más creíble. La EMA20 de 4 horas está cerca de los 2030 $; los 2104 $ son un nivel más difícil y una prueba más sólida contra la visión de una ruptura inmediata. Un breve movimiento por encima de la resistencia sin compras sostenidas podría seguir siendo un rebote débil. Los datos de precios disponibles no incluyen velas fiables de 15 minutos, perfiles de volumen, CVD o desequilibrio del libro de órdenes, por lo que no podemos confirmar si los compradores están absorbiendo la oferta o simplemente beneficiándose de coberturas a corto plazo. El posicionamiento de los futuros da señales mixtas. El interés abierto es de 11.200 millones de dólares en las plataformas rastreadas; la serie disponible en OKX ha bajado un 2 % en 24 horas, pero se mantiene casi plana en 7 días. Eso apunta a cierta reducción de riesgos, no a una purga evidente en todo el mercado. La financiación es ligeramente positiva en general, con +0,002 % cada 8 horas, pero negativa en algunas plataformas. Las cuentas de OKX se inclinan hacia posiciones largas, mientras que el tamaño de las posiciones de los principales traders es ligeramente neto corto. Son medidas diferentes y una plataforma no es todo el mercado. Carecemos de totales de liquidación agregados, por lo que la historia de posiciones largas saturadas o ventas forzadas sigue sin demostrarse. Los niveles de liquidación deben tratarse como posibles puntos de estrés, no como imanes que garanticen una reacción. La presión fundamental más clara es la salida de capital: los ETF de ETH al contado en EE. UU. registraron 432 millones de dólares en salidas durante 5 días y 1430 millones en 20 días, con 6 días consecutivos de salidas. Mientras tanto, el valor bloqueado en la red cayó un 17,8 % y la oferta de stablecoins cayó un 8,4 % en 30 días. Esas cifras sugieren condiciones de capital más débiles, aunque no prueban que los flujos de los ETF o los cambios en la cadena hayan causado cada descenso de precio. Las comisiones a 30 días subieron un 8,8 %, un modesto contrapunto, pero el crecimiento por sí solo no ha compensado la contracción más amplia. Los acontecimientos recientes también juegan en ambos sentidos. BTCS vendió ETH para gestionar un préstamo de Aave de 64,1 millones de dólares; su colateral se informó en 46 676 ETH, con una liquidación estimada cerca de 1717 $, y no se había informado de ninguna liquidación hasta el 11 de noviembre. Eso crea un riesgo visible si el precio cae bruscamente, pero el umbral es una estimación, no una prueba de una venta inminente. Se informó que una billetera vinculada a la Fundación Ethereum vendió 2000 ETH, mientras que grandes billeteras también compraron ETH. Esas compras aún no han detenido el descenso, pero su presencia advierte contra el tratamiento de todos los grandes tenedores como vendedores. Las preguntas clave ahora son: ¿se mantienen los 1895 $, disminuyen las salidas de los ETF y llega una recuperación de los 2028 $ con demanda real al contado? Hasta que no surjan esas respuestas, tanto un rebote de alivio como una prueba de soporte adicional siguen siendo plausibles. #WSOTMuestraTuOperaciónConIAParaGanar10USDT
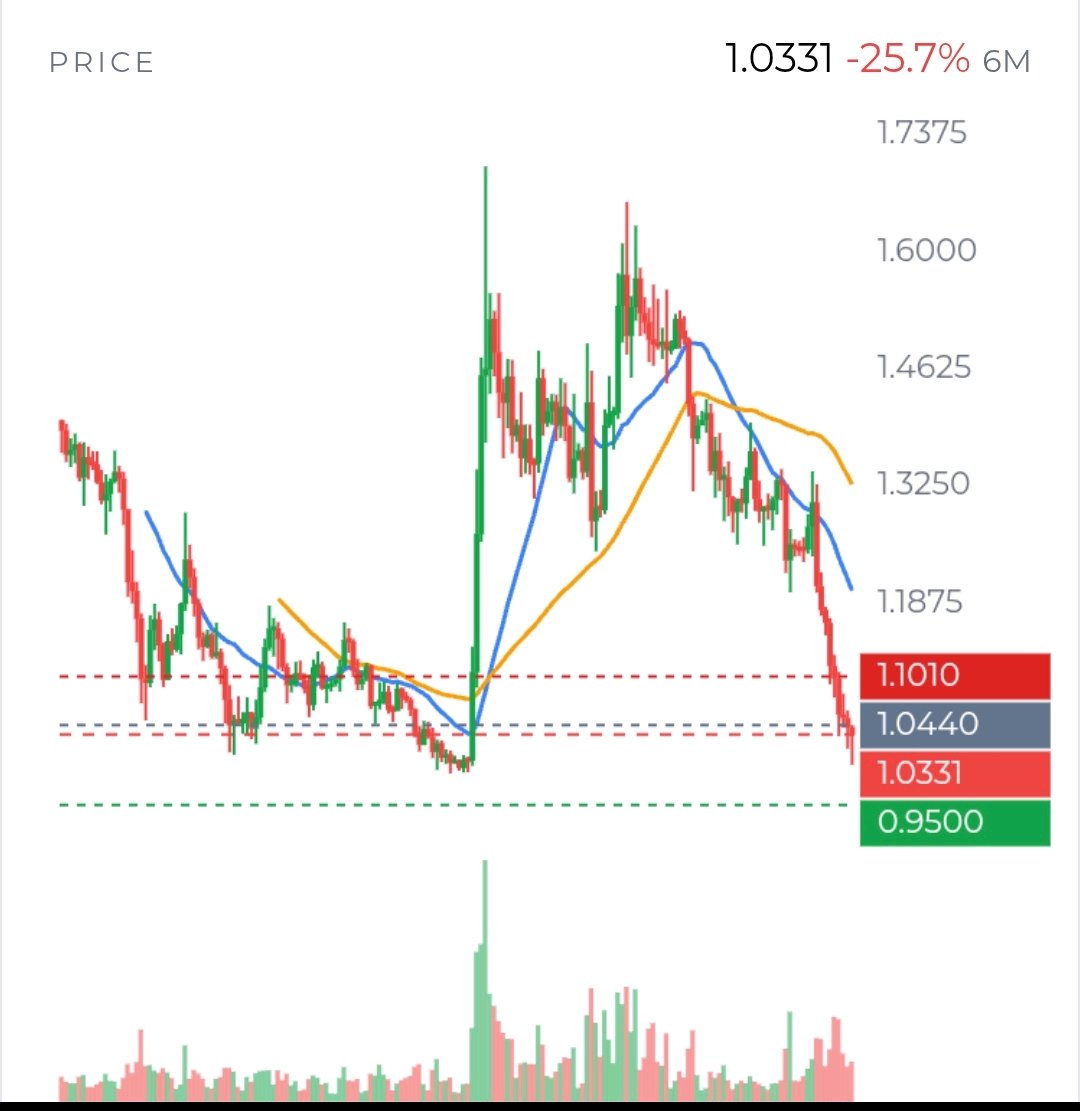
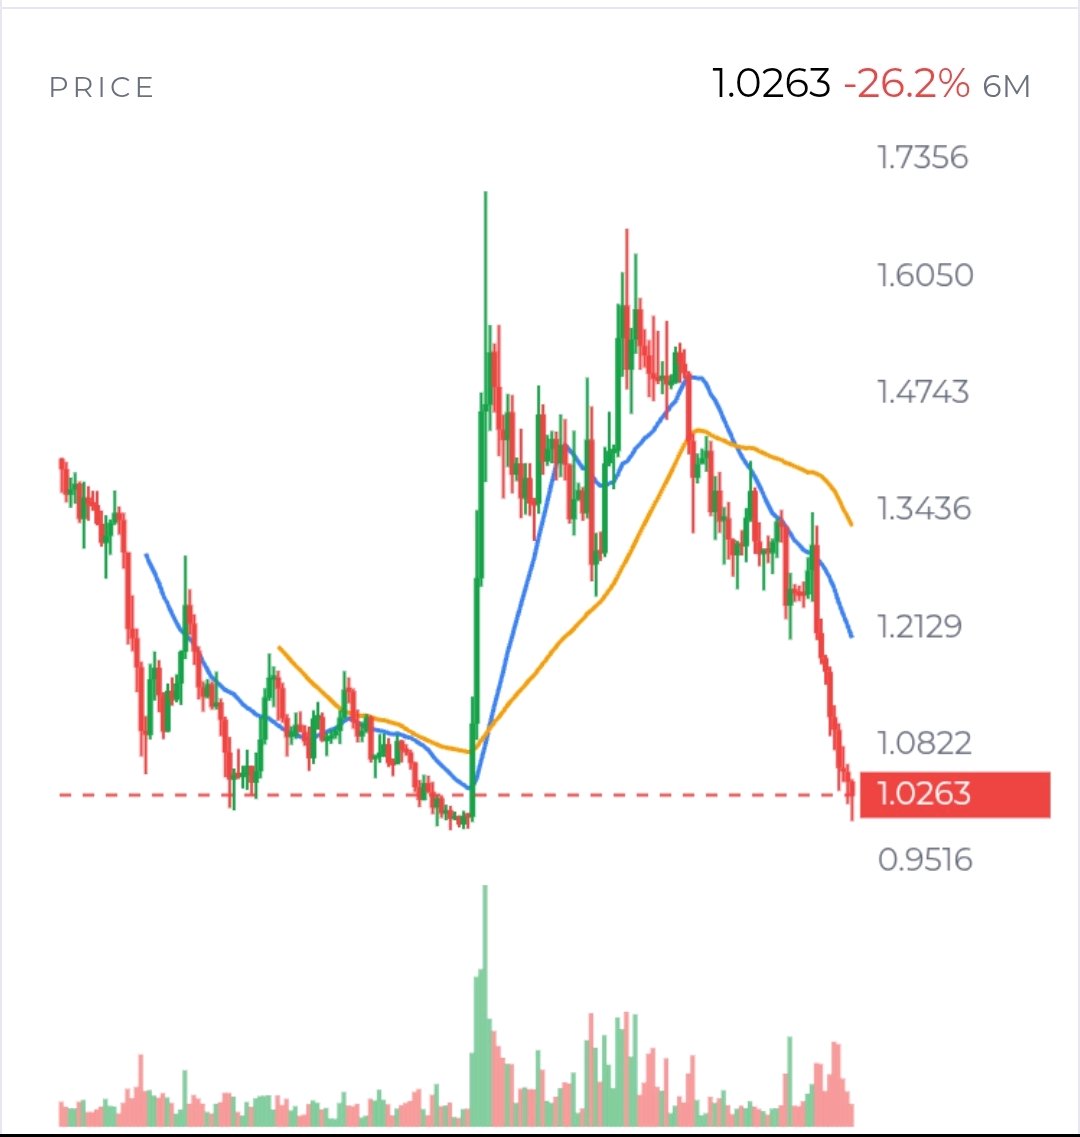
I’d frame XRP’s situation less as “oversold, so it should bounce” and more as a test of who is willing to own risk while the market is still falling. That is a different question from whether the chart can produce a short-lived rally. XRP is near $1.03, down 13.7% over 7 days, after briefly trading below $1. The broader market is also weak: the total crypto market cap fell 7.1% in 24 hours, alongside reports of heavy liquidations. In that setting, XRP’s recovery from its intraday low is worth watching—but it is not yet evidence that buyers have taken control. What would count as better evidence? Price rising while spot demand strengthens, followed by a pullback that attracts buyers rather than new selling. We do not have verified XRP spot CVD, which would help distinguish aggressive buying from selling, or reliable order-book imbalance data. Spot turnover was about $2.14 billion across venues, but volume by itself tells us activity was high, not who won. Nor is there verified evidence that recent whale purchases absorbed ETF selling. Wallets holding at least 10,000 XRP have increased over a longer period, but that cannot tell us whether those holders bought this week or moved coins to exchanges. Futures positioning adds a useful complication. Perpetual open interest is around $708 million across 4 venues; OKX open interest rose 5.8% in 24 hours, but is down 8.7% over 7 days. Funding is near neutral overall. On OKX, long accounts outnumber shorts 3.82 to 1, while top traders’ positions are net short. These measures do not describe one unified crowd. A long-heavy account ratio may reflect many small positions, not the largest traders’ conviction. If price falls and open interest expands, that would raise concern about fresh leveraged longs being trapped. If price rises alongside spot demand and open interest remains contained, the rally would look less dependent on leverage. The news and fundamentals do not offer an obvious rescue catalyst. Spot XRP ETFs recorded about $10.6 million in net outflows over 5 days, though cumulative inflows remain around $1.06 billion. On XRPL, stablecoin value fell 19.6% and TVL fell 22.8% over 30 days. Those are signs of thinning ecosystem liquidity, but they do not prove the cause of the price decline. Extreme market fear may also mean some bad news is already reflected in price; it does not tell us whether sellers are finished. The important test is not simply whether XRP can hold $1 for a few hours. $0.9872–$1.00 is the area where a sustained break would challenge the defense of recent lows. Above, $1.044–$1.057 is the first resistance zone. A reclaim that holds on a retest would improve the case for a recovery toward $1.11–$1.18; rejection there would leave the downtrend intact. My view is that neither outcome is confirmed. I’d watch what spot demand does at those levels—and whether rising futures exposure supports the move or makes it more fragile. $BTCUSDT #IMPACTbyTrade $XRPUSDT
$BTCUSDT ’s hardest question right now is not whether it looks oversold. It does. The harder question is whether anyone with meaningful buying power is willing to absorb the selling—and stay in the market after the first bounce. What we know: BTC fell from around $73,900 to an intraday low near $67,510 on November 13, breaking below $70,000. It is now far beneath its declining short- and medium-term trend averages. ETF flows have also been negative: $1.06 billion out over 5 days and $1.91 billion over 20 days, with 6 consecutive days of withdrawals. Reports attribute more than $1.2 billion in recent crypto liquidations largely to long positions. Those figures fit the price action: leveraged buyers were forced out as the market fell. But there is a difference between explaining a fast drop and explaining what happens next. Liquidations can push price below where willing sellers would otherwise take it. Once they end, the market may rebound. Yet if ordinary spot buyers do not replace the demand that has disappeared, the bounce may be brief. We do not have reliable CVD, exchange-wallet flows, or order-book data here to establish whether large buyers absorbed the liquidation supply. That is a genuine blind spot—not evidence that absorption did or did not happen. The derivatives picture is also less tidy than “everyone is bearish.” Funding is close to neutral overall, at about +0.003% per 8 hours, meaning longs pay shorts only slightly. At OKX, accounts are skewed long, but top traders’ positions lean short. Open interest there is up 7.2% over 7 days, even as BTC fell. That may mean traders are opening positions into volatility rather than standing aside. It does not tell us whether new exposure is mostly hedged, directional, or vulnerable to liquidation. Nor should venue-specific open-interest figures be treated as a complete picture of the market. On the blockchain, activity looks softer rather than suddenly broken. Transactions are down 32.9% and miner revenue 28% over 30 days; active addresses are down a milder 1.9%. Hashrate has fallen 18.4%, with an estimated difficulty reduction ahead. These readings raise questions about usage and mining economics, but they do not establish that miners are selling BTC. Nor do we have verified recent whale transfers or exchange inflows that would confirm a large holder is distributing. The sensible conclusion is limited: activity and mining indicators deserve attention, but they are not a clean near-term price signal. That leaves the market’s behavior as the most practical evidence. $67,510 is the current low and a nearby test, not a magical floor. If BTC breaks it and cannot reclaim it, the next marked daily support is near $62,522. If the low holds, that alone would show only that selling paused. A more persuasive improvement would be a recovery through $69,000–$69,144, followed by buyers defending that zone on a retest. A bounce that fails there would suggest sellers still control the response. The much higher declining averages—around $72,600 on the 4-hour chart—show how much overhead supply a lasting reversal may have to overcome. The bullish interpretation is that forced selling has created room for a relief rally, while extreme fear and low daily RSI make further immediate declines less comfortable to chase. The bearish interpretation is that ETF withdrawals and weak price structure point to ongoing supply, while rising open interest could leave fresh positions exposed if support gives way. Neither is confirmed by RSI or liquidation totals alone. My main question is simple: does actual spot demand appear when the forced selling fades? Watch ETF flows, credible exchange-flow data, open interest alongside price, and whether BTC can reclaim resistance—not just touch it. Until those answers improve, this looks like a market searching for buyers, not one that has proved it found them. #IMPACTbyTrade
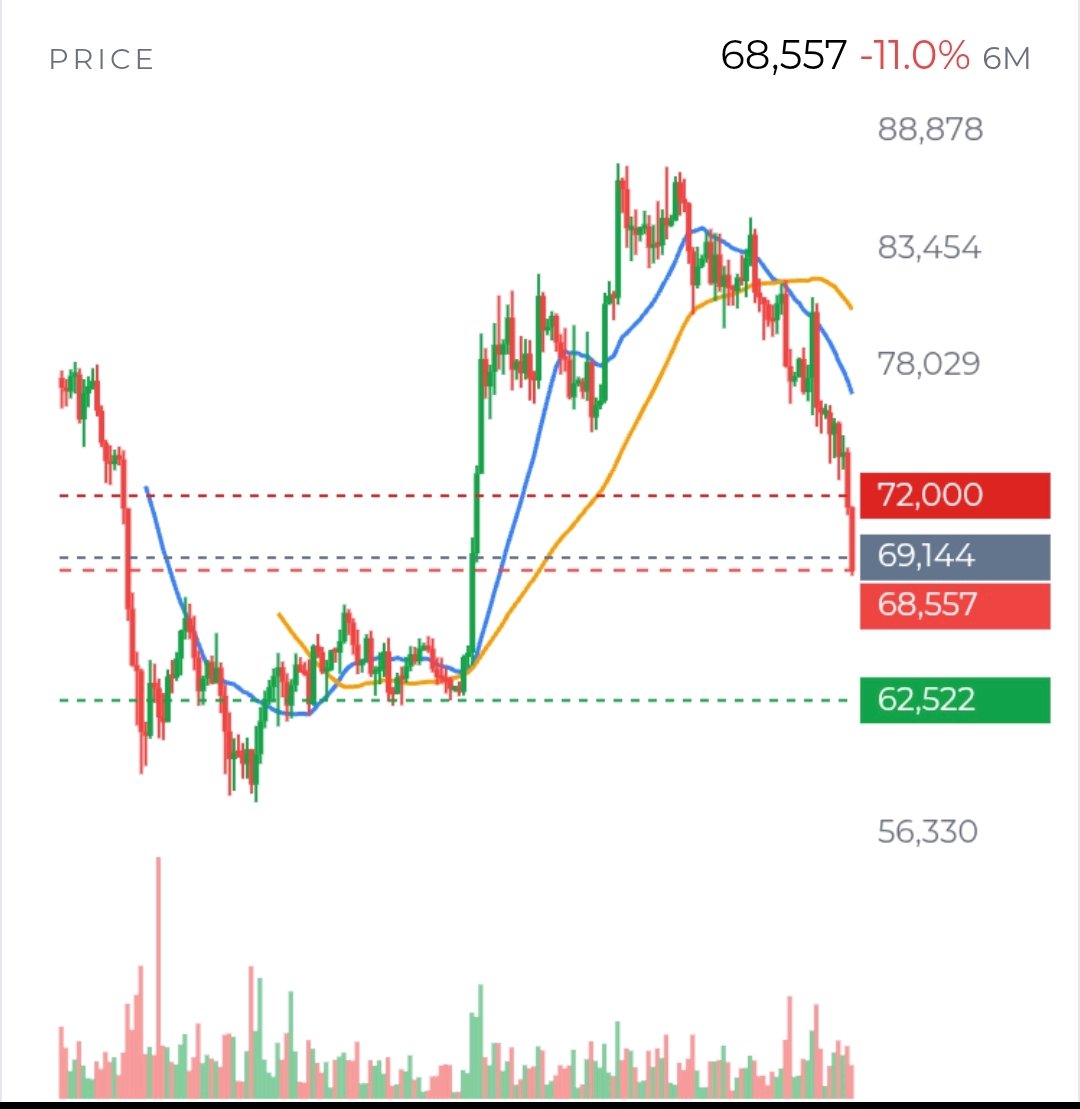
Yo plantearía $BNBUSDT no tanto como un rompecabezas de soporte y resistencia, sino más bien como una prueba de si su mercado puede absorber la oferta. A unos 635 $, el precio está cerca del mínimo del día de 630 $, tras caer un 8,4 % en una semana. Eso es claramente una debilidad. Pero un precio bajo por sí solo no nos dice si hay compradores comprometidos esperando por debajo o si los vendedores simplemente no han terminado. El contexto importa. El 13 de noviembre, el mercado cripto en general cayó un 7,9 % y Bitcoin bajó de los 71.000 $. El descenso de BNB, por tanto, se produjo durante un movimiento general de aversión al riesgo (risk-off), no de forma aislada. Aun así, BNB ha bajado un 14,8 % en 30 días, por lo que decir que «el mercado le obligó a hacer esto» no es una explicación completa. ¿Está BNB simplemente amplificando el miedo general o la demanda de este activo en particular también se está desvaneciendo? Los datos de flujo disponibles no pueden resolver eso. Una pista útil es que el precio cayó mientras el interés abierto disminuía: el interés abierto en OKX cayó un 9,8 % en 7 días y un 22,5 % en 30 días. La financiación es casi plana. Esa combinación es coherente con traders que reducen posiciones en lugar de acumular apuestas altamente apalancadas. Puede reducir el riesgo de una caída en cascada, pero no significa que los vendedores estén agotados. Tampoco podemos identificar quién está vendiendo: el CVD al contado, los cambios en el libro de órdenes, los flujos de los exchanges y los mapas de liquidación no estaban disponibles. Tendría cuidado de llamar a esto un «long squeeze» sin esos detalles. El gráfico sigue planteando una prueba práctica. 630 $ es la línea más cercana que los compradores deben defender; por debajo, la zona de 600-585 $ es el siguiente soporte sustancial. Si el precio rebota, 658 $ es un nivel de recuperación inicial, mientras que la zona de 688-700 $ aproximadamente es un obstáculo más significativo. Un movimiento breve a través de la resistencia no sería suficiente. Me gustaría ver que el precio mantiene una nueva prueba (retest) y pruebas de que la demanda al contado —no solo el posicionamiento en futuros— lo está respaldando. ¿Qué invalidaría la lectura bajista? Una recuperación sostenida de esa zona superior, seguida de una mayor participación. ¿Qué la reforzaría? Una ruptura decisiva por debajo de los 630 $ y la falta de recuperación. También hay una cuestión de movimiento más lento: ¿por qué está pagando el mercado? BNB Chain todavía tiene uso, incluyendo 28.400 millones de dólares en volumen DEX de 30 días y 14.100 millones de dólares en stablecoins. Sin embargo, las comisiones cayeron un 34,8 % en los últimos 30 días y el valor bloqueado disminuyó un 33,8 % interanual. La bóveda de crédito para pymes de Arabia Saudí, con un objetivo de 100 millones de dólares, podría convertirse en una señal de adopción útil, pero un objetivo no es prueba de préstamos financiados, uso recurrente o una demanda significativa de BNB. Mi conclusión no es que BNB deba caer más; es que las pruebas aún no han demostrado la absorción o la renovación de la demanda. Las próximas preguntas útiles son si se mantienen los 630 $, si cualquier recuperación está liderada por el contado y si la actividad en la cadena se estabiliza. Hasta que esas respuestas mejoren, un rebote sería una posibilidad, no una confirmación. #IMPACTbyTrade
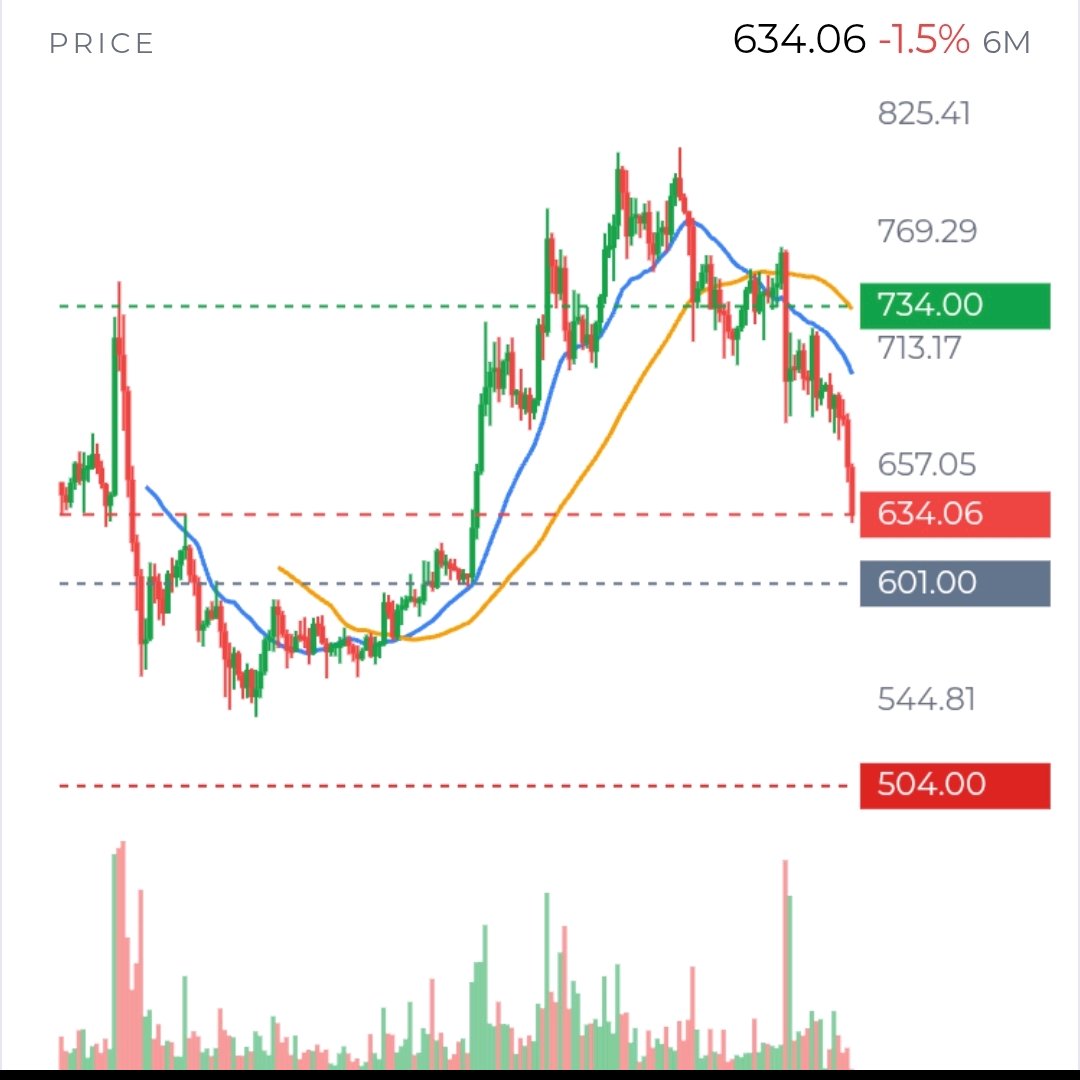
$SOLUSDT a $81,72 está poniendo a prueba un punto donde el gráfico, el mercado de derivados y la economía de la red cuentan historias diferentes. No empezaría preguntando si esto está "barato" o "sobrevendido". Haría una pregunta más precisa: ¿qué pruebas demostrarían que los vendedores que han impulsado este descenso están perdiendo el control? El gráfico dice que todavía lo tienen. SOL ha caído un 8,2% en 7 días y un 23,7% en 30 días. Sus cierres semanales han ido descendiendo de $121,60 a $86,54, y el precio permanece por debajo de la EMA20 semanal en $95,57 y la EMA50 en $104,08. En el gráfico diario, la tendencia también es bajista. Estos son hechos de precio verificados; la interpretación es que los repuntes aún no han cambiado la estructura mayor. La prueba más cercana es inusualmente clara. SOL ha cotizado tan bajo como $80,45, con un soporte cercano en torno a los $81,23. Un mantenimiento sostenido por encima de esa zona podría dar margen para un rebote, pero una prueba exitosa no establecería un suelo. Si el precio rompe por debajo y no logra recuperarse rápidamente, el soporte semanal en $76,70 se vuelve relevante, seguido de $70,58. La referencia más profunda es $60,11, el mínimo del rango más amplio. ¿Por qué preocuparse por ese nivel lejano ahora? Porque marca dónde la tesis de recuperación a largo plazo se enfrentaría a una prueba mucho más seria. Para un caso alcista, primero querría que SOL recuperara los $83,50–$85,84 y se mantuviera allí. Esa zona importa porque las operaciones recientes fallaron repetidamente en mantenerse por encima de ella; un movimiento breve a través de la resistencia es menos informativo que un cierre por encima y un nuevo test exitoso. Una recuperación más fuerte necesitaría eventualmente desafiar los $97,67, cerca de la resistencia semanal. Hasta entonces, un rebote por sobreventa y un cambio de tendencia son afirmaciones diferentes. El RSI diario en 22,3 y el RSI de 4 horas en 30,5 muestran un impulso bajista extendido. Eso puede hacer que un rebote sea más probable a corto plazo, pero no nos dice que las ventas hayan terminado. Mientras tanto, el interés abierto es de $1,86 mil millones en las plataformas reportadas, y el interés abierto de OKX ha bajado un 3,4% en 7 días. La financiación ponderada es ligeramente negativa, en -0,004% cada 8 horas. Una interpretación razonable es que el apalancamiento se está reduciendo en lugar de que se esté acumulando nuevo apalancamiento alcista. Pero estas cifras no pueden identificar a los vendedores, probar una cascada de liquidaciones o decirnos si los inversores al contado están acumulando. Carecemos de las pruebas de liquidación y flujo de órdenes necesarias para hacer esas afirmaciones con confianza. La liquidez en sí no es el problema obvio: el volumen spot reportado en 24 horas es de $2,46 mil millones en 67 plataformas, y el diferencial ponderado por volumen en los mercados más grandes es del 0,019%. Eso sugiere que SOL puede negociarse en volumen sin diferenciales cotizados inusualmente amplios. Pero una ejecución fácil no es lo mismo que una fuerte demanda. La pregunta más útil es si los compradores siguen apareciendo en el soporte, y si su actividad persiste después del primer rebote. Aquí los fundamentos complican la historia de recuperación. Solana registró $1,62 mil millones en volumen DEX en 24 horas y mantiene $14,1 mil millones en stablecoins, evidencia de una actividad y liquidez significativas. Sin embargo, en 30 días, las comisiones cayeron un 42,5% a $16,1 millones, el valor bloqueado cayó un 17,1% a $4,94 mil millones y los saldos de stablecoins disminuyeron un 6,4%. Con una capitalización de mercado de $48,3 mil millones, los datos aún no muestran que la actividad se esté traduciendo en un valor más fuerte y duradero para los titulares de SOL. El volumen en DEX es alentador; por sí solo, no resuelve la cuestión de la valoración. Hay desarrollos positivos a seguir, no pruebas de que la economía haya cambiado. La integración de liquidación reportada por Visa que involucra al USDPT basado en Solana de Western Union es un caso de uso potencial. El servicio planificado de valores tokenizados de DTCC en Solana está previsto para la segunda mitad de 2027. Ambos podrían importar si generan actividad on-chain sostenida. Ninguno de los anuncios, por sí solo, demuestra una demanda significativa de SOL hoy. Los flujos de ETF apuntan en la dirección opuesta por ahora: los fondos spot de SOL en EE. UU. registraron $52 millones en salidas durante 5 días y $124 millones en 20 días. Ese es un viento en contra verificado, aunque no prueba que esos flujos causaran el descenso del precio. ¿Podría esta presión aliviarse si los flujos se vuelven positivos mientras SOL mantiene el soporte? Sí. ¿Repararía eso por sí solo la debilidad de las comisiones y el valor bloqueado? No. Mi lectura no es que SOL deba caer, o que un rebote sea imposible. Es que el mercado aún no ha suministrado las pruebas para distinguir una recuperación duradera de un rally de alivio temporal. Observaría si $80,45 se mantiene, si el precio puede recuperar los $83,50–$85,84, y si la acción del precio mejora junto con renovadas entradas de ETF y una economía de red más firme. Si esas señales divergen, ¿cuál merece más peso? Para un inversor a largo plazo, esa sigue siendo la incertidumbre central, no si el RSI está bajo hoy. $IMPACTbyTrade
What stands out to me in $XRPUSDT is not simply that it is falling. It is that the market has not yet shown clearly who is in control at the current price. XRP is near $1.02 after losing about 17.7% in a week, but the recent low around $1.0164 has not been confirmed as broken by an hourly close. That makes this a test of demand, not a settled breakdown. I would start with participation rather than indicators. Spot turnover is substantial, but the available figures do not tell us whether buyers or sellers were more aggressive. There is no reliable CVD or order-book imbalance here. CVD tracks whether trades are being initiated more by buyers or sellers; without it, we cannot confidently say spot selling is driving the move. Nor can we treat a large trade or a wallet balance change as proof of fresh demand. What we can say is that price has fallen sharply while the evidence about the type of selling remains incomplete. The derivatives picture is mixed, not dramatic. Reported perpetual open interest is $717 million across venues. On OKX it fell 8.7% over 7 days, though it rose 5.8% in the latest 24 hours. Weighted funding is mildly positive at 0.003% per 8 hours: longs are paying shorts, but the rate is not extreme. OKX accounts are tilted long, while top traders’ position ratio leans short. That disagreement matters. Is the decline being extended by leveraged longs getting out, or are traders already positioned for further weakness? The figures do not prove either. And without liquidation totals and comparative futures-volume data, talk of a forced-sell cascade is premature. The price action does tell us something about the immediate contest. XRP is below its short-term moving averages, and the daily trend remains down. The $1.0164 low is close enough to matter: a confirmed break would make the 52-week low around $0.9872 the next important reference. But support is not a law of nature, and repeated tests do not automatically mean a break is imminent. If price instead climbs above $1.0569 and holds there on a retest, that would suggest demand is doing more than briefly catching a falling market. It still would not, on its own, reverse the larger downtrend. There are genuine reasons to question demand beyond the chart. US spot XRP funds had net outflows of $10.2 million over 5 days, while XRPL stablecoin supply and TVL each fell about 19.9% and 19.7% over 30 days. These are meaningful signs of weaker flows and reduced activity or liquidity around the network. Yet the latest fund session recorded a small $370,000 inflow. These observations cover different windows, so one positive session does not cancel the weekly outflow, and the outflow does not prove that ETF investors caused the price decline. The better question is whether weakness continues. Whale headlines are less conclusive than they sound. One report claimed large wallets added 65.32 million XRP in 4 days. That could represent accumulation, but wallet balances alone cannot show that the tokens were bought in the market, moved off exchanges, or belong to unrelated holders. Could this be genuine conviction while funds withdraw, or just transfers that look bullish when viewed in isolation? We do not have the verified exchange-flow data to answer. The macro backdrop offers another explanation. The broader crypto market fell 5.2% in 24 hours, and sentiment was in fear territory. That makes it plausible XRP was caught in a wider risk-off move, rather than responding only to XRP-specific news. Still, broad weakness does not explain every part of a 17.7% weekly decline. The market has to show whether XRP demand returns when conditions stabilize. My read is cautious, but I would not mistake caution for certainty. Oversold momentum leaves room for a sharp relief bounce; weak fund flows, reduced XRPL liquidity, and the downtrend argue against assuming that a bounce will last. The decisive evidence is still ahead: does price close below $1.0164 and attract further selling, or does it reclaim $1.0569 with visible spot demand? Until we can see the answer in both price and participation, neither a breakdown nor a durable recovery is established. #IMPACTbyTrade
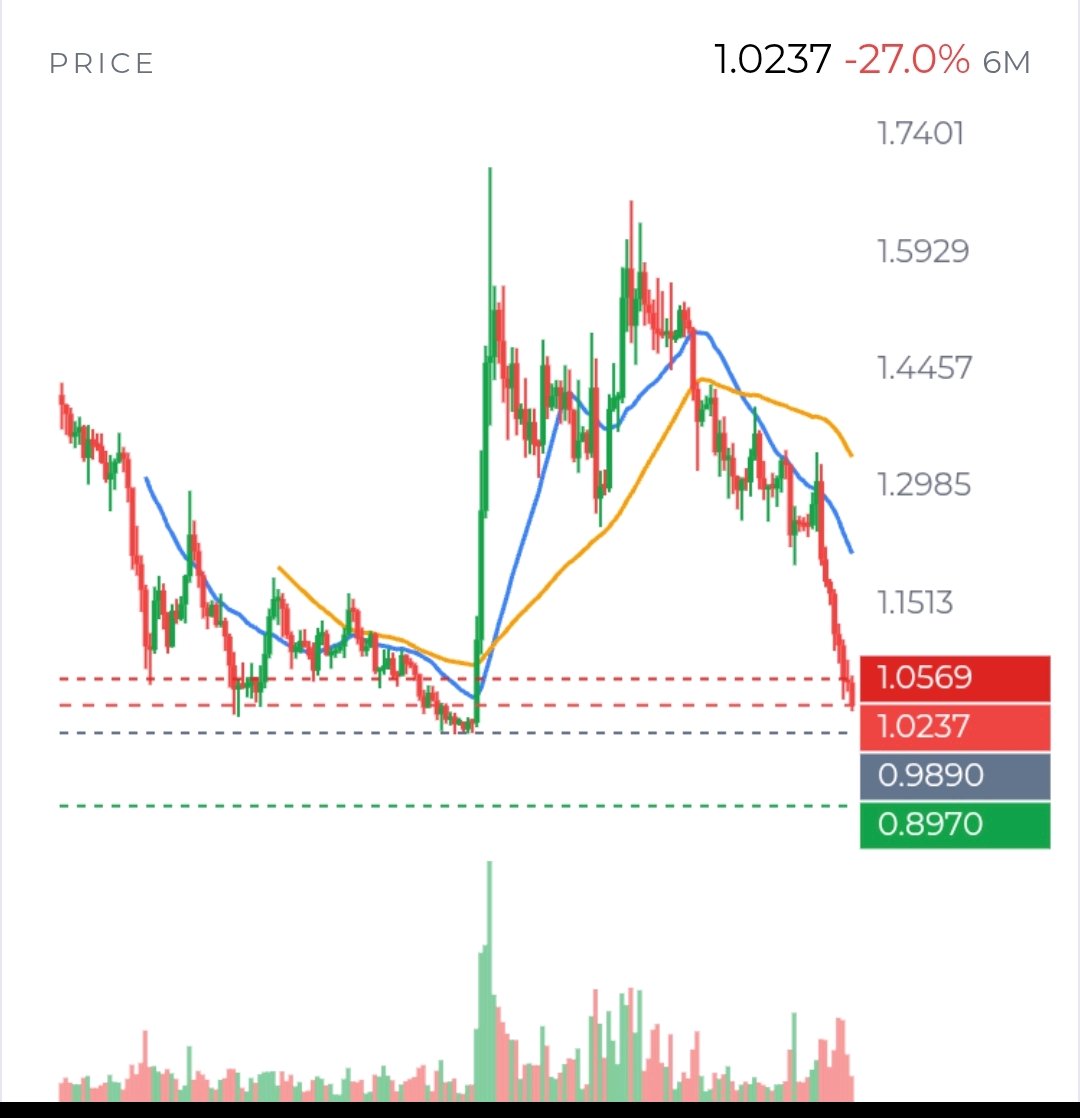
DOGEUSDT ya no es solo una cuestión de gráficos. Con un precio en torno a los 0,0647 $, el valor está poniendo a prueba la parte inferior de su rango de 52 semanas, pero la cuestión más importante es si existe alguna razón sólida para que los compradores lo defiendan. Un precio bajo puede atraer a los cazadores de gangas; pero, por sí solo, no crea demanda. En el gráfico, las evidencias siguen siendo débiles. DOGE ha caído durante 6 velas semanales consecutivas, desde aproximadamente 0,0959 $ hasta 0,0690 $, y se sitúa por debajo de las medias móviles descendentes en los marcos temporales diario, semanal y mensual. La línea roja inmediata está en 0,0645 $, el mínimo reciente y suelo de 52 semanas. Mantener este nivel podría producir un rebote de alivio, pero yo esperaría ver mínimos más altos y una recuperación de los 0,0675 $–0,0689 $ antes de calificarlo como un cambio de tendencia. Por encima de eso, los 0,0696 $–0,0717 $ son otra zona de resistencia; la EMA20 diaria cerca de los 0,0732 $ es una prueba de tendencia más significativa. Un movimiento sostenido por encima de este nivel mejoraría el panorama, aunque no borraría la tendencia bajista más amplia. Un cierre semanal por debajo de los 0,0645 $ pondría en duda la tesis de soporte; los datos no identifican ningún suelo fiable a corto plazo por debajo de este nivel. El mínimo del rango de varios años cerca de los 0,0491 $ es una referencia mucho más baja, no una previsión. Las lecturas de sobreventa —RSI diario en 26,6 y RSI de 1H en 21,2— nos dicen que la presión vendedora ha sido persistente. No nos dicen que los vendedores hayan terminado. Las velas recientes muestran una caída brusca y solo un rebote moderado. Fundamentalmente, las instantáneas disponibles no proporcionan un historial fiable de 15 minutos, MACD, volumen por precio, desequilibrio de la cartera de pedidos, delta de volumen acumulado o mapas de liquidación. Por tanto, no podemos verificar si el mínimo fue comprado agresivamente, si se barrieron los stops o si un gran evento de liquidación impulsó el movimiento. Tratar los 0,0645 $ como un «suelo de liquidez» iría más allá de las pruebas existentes. Los derivados ofrecen pistas, pero no una explicación clara. El interés abierto (open interest) rastreado de los perpetuos es de 376 millones de dólares en 4 plataformas, mientras que datos más amplios de las plataformas informan de 929 millones de dólares en 83; la cobertura es diferente. El interés abierto en OKX ha bajado un 9,2 % en 7 días, lo que es coherente con la salida de algo de apalancamiento a medida que caía el precio. La financiación es ligeramente negativa y los futuros con fecha cotizan con una base anualizada negativa. Esto apunta a una débil demanda de futuros, pero no distingue entre posiciones cortas nuevas y traders que cierran posiciones largas. Mientras tanto, OKX tiene alrededor de 5 cuentas largas por cada cuenta corta, aunque el ratio de posición de los mejores traders es de 0,74. El recuento de cuentas puede inducir a error: muchas cuentas pequeñas pueden estar largas mientras que las posiciones más grandes se inclinan hacia el otro lado. Carecemos de totales de liquidación verificados y de posicionamiento en todas las plataformas para resolver ese conflicto. El volumen de negociación (turnover) al contado es sustancial, pero el volumen no es presión compradora. Los 867 millones de dólares reportados en 63 plataformas están concentrados: una plataforma representa alrededor del 30 %, y las 3 principales el 43 %. Sin datos de CVD (delta de volumen acumulado) al contado o de la cartera de pedidos, no podemos afirmar si los compradores absorbieron la oferta o simplemente operaron en un mercado en caída. Tampoco hay datos de flujo en cadena (chain-flow) ni de ballenas disponibles. La pregunta a largo plazo es la demanda. DOGE tiene 157.000 millones de monedas en circulación, sin desbloqueos ocultos, pero la emisión continúa a un ritmo aproximado de 5.000 millones de monedas al año, alrededor del 3,2 % de la oferta actual. Al precio de hoy, eso supone unos 324 millones de dólares en nuevas monedas al año. No hay ingresos de protocolo ni flujo de caja para los titulares que sirvan de base para la valoración; el argumento depende de los pagos, el reconocimiento y la demanda especulativa. Las pruebas no establecen que el uso para pagos esté creciendo lo suficiente como para absorber la emisión. DogeOS es la compensación potencial más clara. Su CEO afirma que la red principal (mainnet) está «muy, muy cerca» y que, según se informa, participan más de 100 constructores. Eso es una promesa de posible utilidad, no una prueba de uso; no hay fecha de lanzamiento ni métricas de usuario disponibles. Los flujos de los ETF de DOGE al contado fueron reportados en cero desde el 14 de octubre hasta el 10 de noviembre. Un acuerdo de soporte con House of Doge terminó, aunque el ETF en sí continúa sin cambios. DOGE también perdió el liderazgo en volumen de trading de memecoins frente a PEPE, lo que sugiere que la atención especulativa es cuestionable. Estos son vientos en contra, pero ninguno demuestra por sí solo que la demanda duradera haya desaparecido. Mi opinión es que DOGE se encuentra en un punto de decisión, no en una ganga confirmada ni en una ruptura confirmada. Los alcistas necesitan más que un rebote de sobreventa: el soporte debe mantenerse, la resistencia debe ser recuperada y la demanda al contado debe acompañar el movimiento. Los bajistas necesitan ver que el suelo falle y que el precio siga siendo débil, no limitarse a señalar una tendencia bajista ya en curso. Para un horizonte de 6 a 12 meses, las preguntas decisivas son si DogeOS se lanza y atrae un uso real, si los compradores absorben la emisión continua y si DOGE puede recuperarse sin depender únicamente de un repunte más amplio de las criptomonedas.IMPACTbyTrade
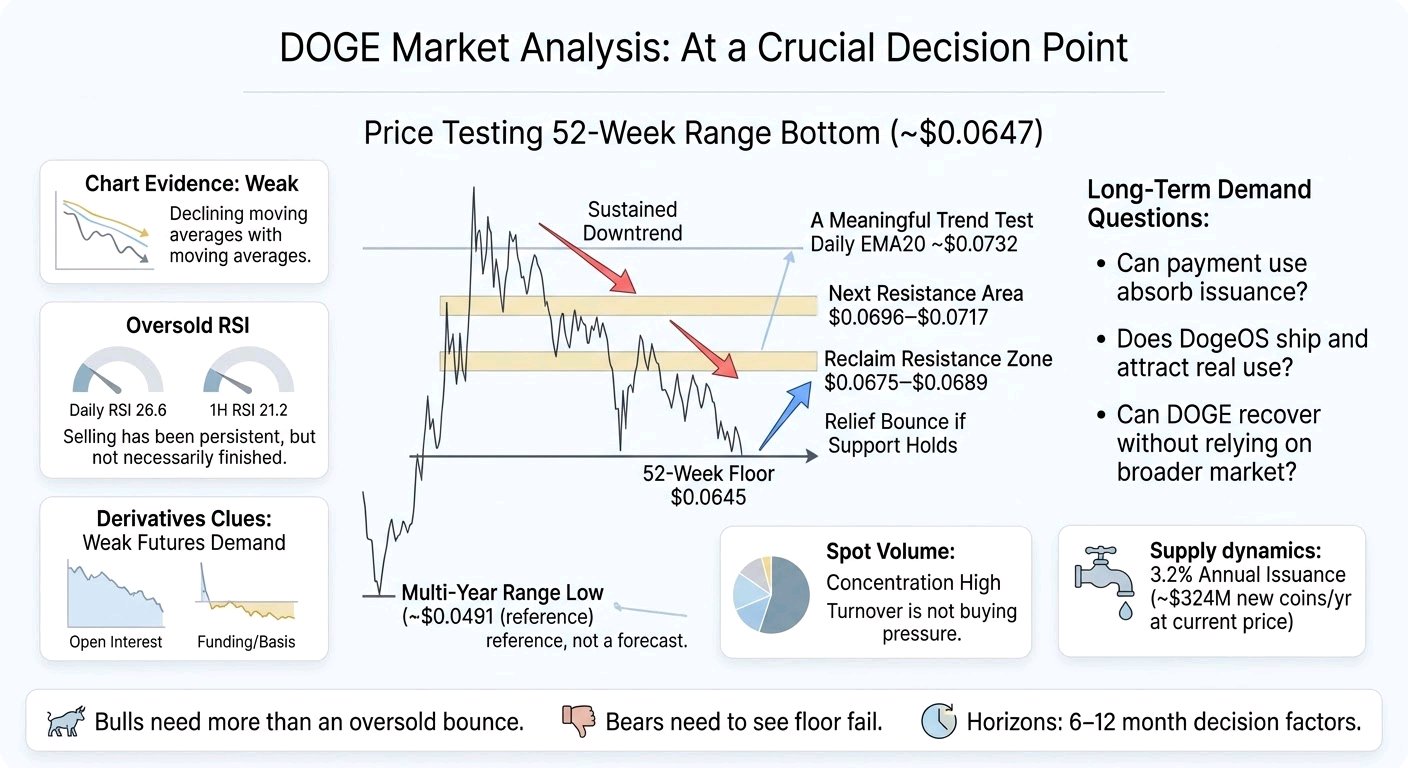
Con ETH rondando los 2.022 $ el 12 de noviembre, el activo está presionando el suelo de su rango reciente, mientras que la tendencia a corto plazo sigue siendo claramente bajista. La pregunta importante es si los compradores están defendiendo un nivel bien probado o si los 2.005 $ son simplemente el siguiente nivel en el que se apoyan los vendedores. Durante la última semana, $ETHUSDT cayó un 16,5 %. Ha cerrado 6 semanas consecutivas a la baja y el precio se sitúa muy por debajo de sus medias semanales de 20 y 50 semanas, cerca de los 2.275 $ y 2.385 $. En el gráfico diario, el RSI es de 28,2; en el gráfico de 4 horas es de unos 30. Eso es territorio de sobreventa, pero estar en sobreventa no significa que la venta haya terminado. Las velas recientes muestran una caída pronunciada desde alrededor de los 2.045 $ hasta un mínimo cerca de los 2.013 $, sin una recuperación convincente por el momento. Los 2.005 $–2.013 $ son la prueba inmediata. Es la zona de mínimos intradiarios y diarios recientes, y hasta ahora ha aguantado. Pero un breve rebote desde ahí no establecería un suelo. Una ruptura sostenida por debajo de ese nivel haría que el mínimo del swing diario cerca de los 1.854 $ fuera el siguiente soporte significativo; por debajo de eso, el soporte semanal está cerca de los 1.744 $. Al alza, los 2.065 $–2.074 $ son la primera zona de resistencia cercana, seguida de los 2.104 $. Un cierre en 4 horas por encima de los 2.104 $, seguido de un retest exitoso, sería una prueba de recuperación mejor que un rápido rebote por sobreventa. Por encima de eso, los 2.246 $–2.275 $ constituyen una zona de recuperación más difícil. ¿Qué cambiaría la lectura bajista a corto plazo? Los compradores necesitarían recuperar niveles y mantenerlos, no solo marcar por encima de la resistencia. El panorama de los derivados es mixto, no es una señal contrarian clara. El interés abierto (open interest) perpetuo es de unos 11.500 millones de dólares; el interés abierto en OKX ha bajado un 12,7 % en 7 días a medida que caía el precio. Eso sugiere que algunas posiciones se han cerrado o liquidado, en lugar de una nueva ola de apalancamiento respaldando claramente la caída. Sin embargo, la financiación sigue siendo ligeramente positiva en un 0,004 % cada 8 horas, por lo que los largos siguen pagando a los cortos. El posicionamiento de las cuentas en OKX se inclina hacia posiciones largas, mientras que las de los principales traders se inclinan hacia cortas. Esas cifras son específicas de la plataforma y no revelan la exposición total del mercado. También carecemos de totales de liquidación verificados, mapas de calor de liquidación, desequilibrio del libro de órdenes y CVD (la diferencia acumulada entre compras y ventas agresivas). Por lo tanto, las afirmaciones sobre grupos de liquidación exactos o ventas al contado dominantes irían más allá de la evidencia. El volumen al contado es considerable (unos 9.100 millones de dólares en la instantánea de 24 horas de la plataforma), pero el volumen por sí solo no puede decirnos si los compradores absorbieron la oferta. La pista de demanda más directa es el flujo de los ETF: los fondos de ETH al contado de EE. UU. vieron salidas netas de 524 millones de dólares en 5 días y 1.480 millones de dólares en 20 días, a pesar de los 11.600 millones de dólares en entradas netas acumuladas desde su lanzamiento. Esa reciente racha de retiradas es un verdadero viento en contra; todavía no demuestra una salida institucional duradera. Vale la pena observar la transferencia reportada de ETH de BlackRock a Coinbase Prime, pero una transferencia a una plataforma de negociación/custodia no es prueba de una venta. ¿Reflejó operaciones rutinarias del fondo o una venta real? Los datos de flujo neto (no solo el movimiento de la billetera) ayudarán a responder a eso. Las señales on-chain también tiran en diferentes direcciones. Ethereum registró 50.000 millones de dólares en volumen DEX en 30 días, y las comisiones aumentaron un 8,8 % frente a los 30 días anteriores. Eso es actividad de red real. Pero el TVL cayó un 13,6 % en 30 días, la oferta de stablecoins en la cadena cayó un 7,6 % y la relación precio-comisiones anualizada sigue siendo alta en 1.037x. La actividad no se traduce automáticamente en valor para ETH: ¿están los usuarios generando una demanda sostenida de espacio de bloque y ETH, o dirigiendo el volumen a través de un sistema donde las comisiones siguen siendo bajas? Ninguna evidencia verificada reciente de entradas en exchanges, acumulación por parte de ballenas o desbloqueo de tokens resuelve esa pregunta. Hay desarrollos constructivos, pero su impacto en el mercado no está probado. Sygnum lanzó una estrategia que apunta a retornos anuales del 8–10 % medidos en ETH; eso muestra desarrollo de productos, no entradas demostradas. El interés institucional en la tokenización y las discusiones sobre la preparación cuántica de Ethereum son temas a más largo plazo, no evidencia de que la demanda a corto plazo haya cambiado. La oferta circulante y total de Ethereum se reporta en 122 millones, sin excedente de oferta no emitida; eso por sí solo no establece si la oferta neta se está expandiendo o contrayendo. Mi lectura es cautelosa, no una apuesta confiada por otra caída. El miedo está en 28, y ETH está cerca de un mínimo muy observado; eso puede respaldar un rebote brusco. Pero la caída de los flujos de los ETF, la reducción del capital on-chain y la débil estructura semanal argumentan en contra de tratar las condiciones de sobreventa como una confirmación. La postura del comité de trabajo sigue siendo mantener, esperando una ruptura semanal confirmada al alza o a la baja. La siguiente evidencia a observar es sencilla: ¿aguantan los 2.005 $ en términos de cierre?; ¿puede ETH recuperar los 2.104 $ y luego mantener un retest?; ¿se vuelven positivos los flujos de los ETF?; y ¿aumenta la compra al contado junto con el precio en lugar de solo el interés abierto? Un cierre semanal por debajo del soporte debilitaría la interpretación del rango. Una recuperación duradera de la resistencia, respaldada por flujos y actividad, lo desafiaría. $IMPACTbyTrade