BlockWaveX0
4470Me gusta0Compartir en el chat346Aficionados2356Seguir
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
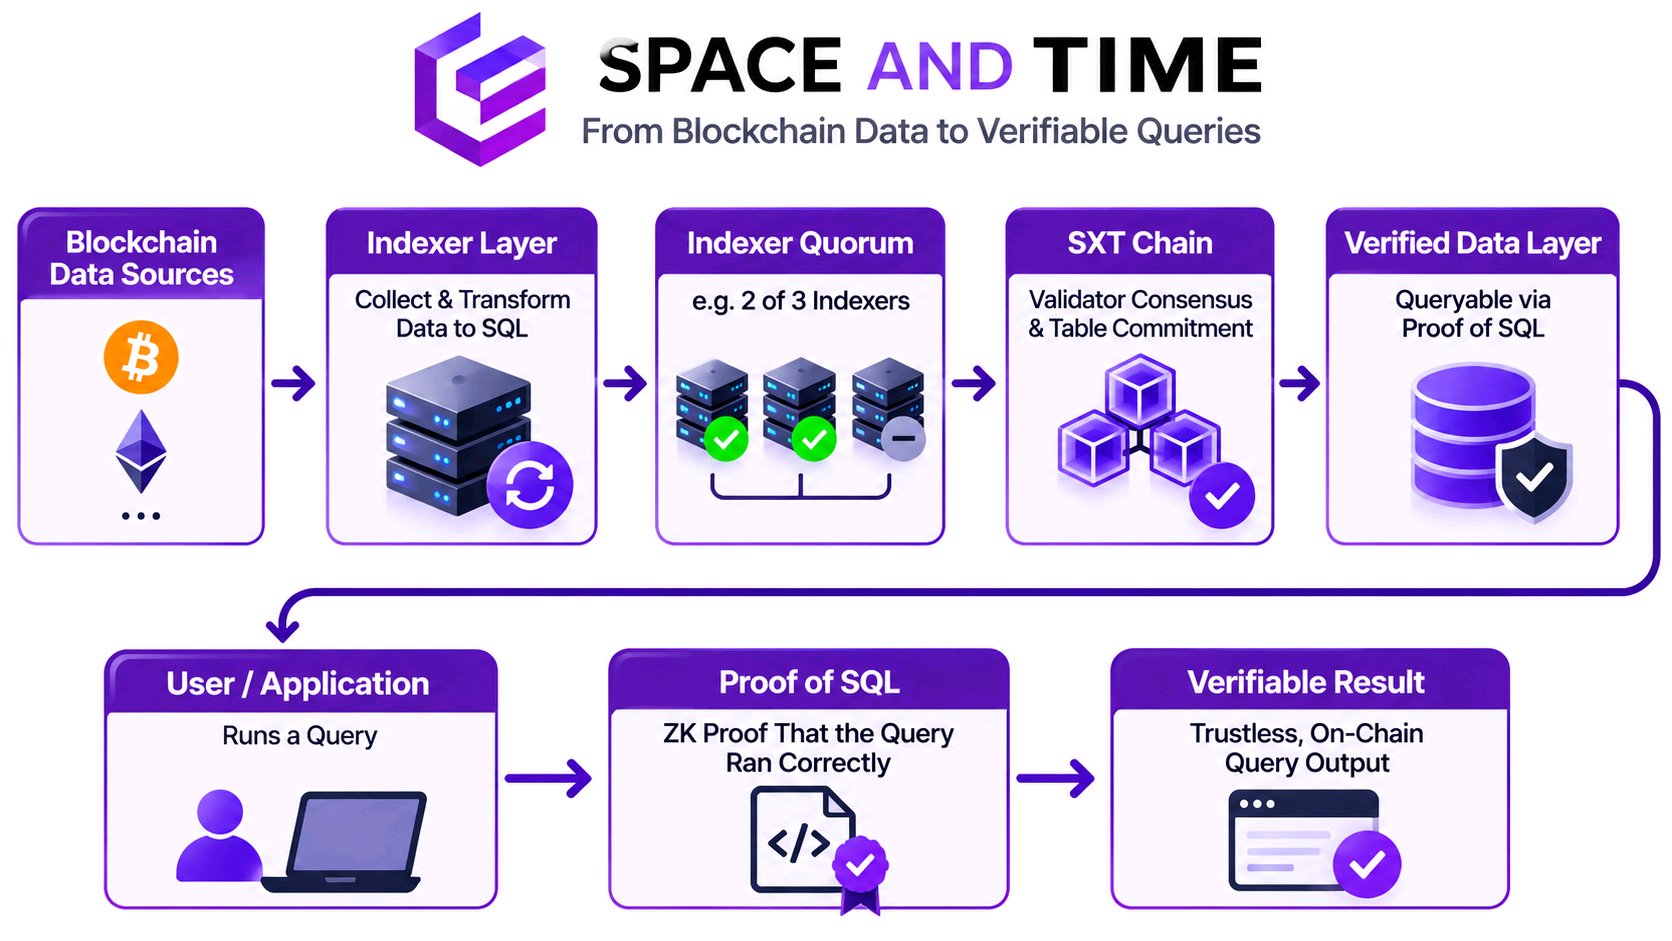
Empecé a leer la documentación de Space and Time esperando que la parte interesante fuera Proof of SQL: una prueba ZK de que una consulta se ejecutó correctamente sobre datos que no han sido alterados. Luego seguí los datos un paso más atrás. Un momento... la prueba no es el primer punto de control de confianza. La documentación dice que los datos de la cadena de bloques son recopilados por indexadores, convertidos en filas SQL y enviados a SXT Chain. Los validadores comparan los envíos; para las tablas indexadas en cadena, la documentación da como ejemplo un quorum de indexadores de 2 de 3 antes de que los validadores firmen un nuevo compromiso de tabla. Ese compromiso finalizado es en lo que luego se basan las pruebas de consulta. Esa distinción es importante. Proof of SQL puede verificar que la tabla comprometida no fue manipulada y que el cálculo SQL se realizó correctamente. Pero la prueba por sí sola no establece que la tubería ascendente capturó todos los eventos de la cadena de origen, ni que los indexadores son operativamente independientes. Esas son cuestiones de ingesta, manejadas por una capa separada de redundancia de indexadores y verificaciones de validadores. Para ser justos, este diseño por capas es sensato. Los indexadores redundantes y los validadores BFT están pensados para reducir la dependencia de una única fuente de datos; no son evidencia de un fallo. SXT se utiliza para pagar por las consultas de red y operaciones relacionadas, por lo que la calidad de esa tubería de datos es fundamental para aquello por lo que los usuarios están pagando. ¿Pueden los usuarios inspeccionar de forma independiente a los operadores y las fuentes de datos detrás de ese quorum, y no solo la prueba producida al final? #IMPACTbyTrade $SXTUSDT
Un mercado de RWA de 4.000 millones de dólares parece impresionante en un panel de control. La prueba más difícil es si esos activos pueden convertirse en bloques de construcción financieros útiles. La investigación on-chain de Allium sitúa el mercado de activos tokenizados de Stellar en 4.120 millones de dólares a 30 de septiembre de 2026, lo que supone un aumento de 6,1 veces en doce meses. Spiko, Realiz, Tradable y Ondo superaron cada uno los 500 millones de dólares en activos en Stellar. Stellar también poseía el 42% de la deuda pública no estadounidense tokenizada. El fondo de letras del Tesoro en euros de Spiko lideró esa categoría. Las aprobaciones, bloqueos y recuperaciones integradas se adaptan a los emisores regulados; Allium contabilizó 7.050 acciones de aprobación o eliminación de emisores. Los Data Feeds y Data Streams de Chainlink están activos en la mainnet de Stellar, añadiendo precios de referencia y datos firmados bajo demanda para aplicaciones de contratos inteligentes. La lista inicial de feeds cubría nueve activos, no todos los fondos tokenizados. CCIP se anunció por separado, pero no debe describirse como activo en Stellar. Esas herramientas pueden mejorar las comprobaciones de colateral y las liquidaciones, pero unos datos fiables no crean compradores, prestamistas ni una liquidez profunda. El capital todavía tiene que llegar. La instantánea de DeFiLlama del 15 de noviembre mostraba unos 4.050 millones de dólares en activos RWA on-chain en Stellar, pero solo alrededor de 1,15 millones de dólares en TVL DeFi de RWA rastreados. Estas cifras rastrean cosas diferentes: activos on-chain frente a activos desplegados en DeFi rastreados. La brecha muestra lo temprano que sigue siendo la conversión de activos a finanzas. Eso no significa que Stellar esté inactiva. Allium registró 1.950 millones de dólares en volumen de pagos en stablecoins durante los doce meses hasta septiembre. Las transferencias entre empresas (B2B) representaron 1.340 millones de dólares de ese total, lo que sugiere que el uso para pagos ya existe junto a los fondos tokenizados. El Protocolo 30, llamado Bell, tiene una propuesta de votación en la mainnet para el 23 de noviembre. Sus direcciones de contratos inteligentes específicas para el cliente podrían permitir que un solo contrato sirva a muchos clientes. Para los emisores, esto puede reducir la fricción operativa, aunque el trabajo de integración y el soporte de la billetera determinarán si los usuarios se benefician. Bell también habilita la verificación de firmas poscuánticas ML-DSA dentro de los contratos inteligentes. No hace que todas las transacciones de Stellar sean seguras frente a la computación cuántica; las firmas de red siguen siendo Ed25519. Un reloj de ledger de un milisegundo elimina una barrera técnica para futuros cierres más rápidos, no un aumento de velocidad instantáneo. XLM solo se beneficia si el uso perdura. El hito ahora no es otra cifra total de activos. Es demostrar que el valor tokenizado puede circular, respaldar crédito y liquidar actividad económica real en Stellar. #IMPACTbyTrade $XLMUSDT
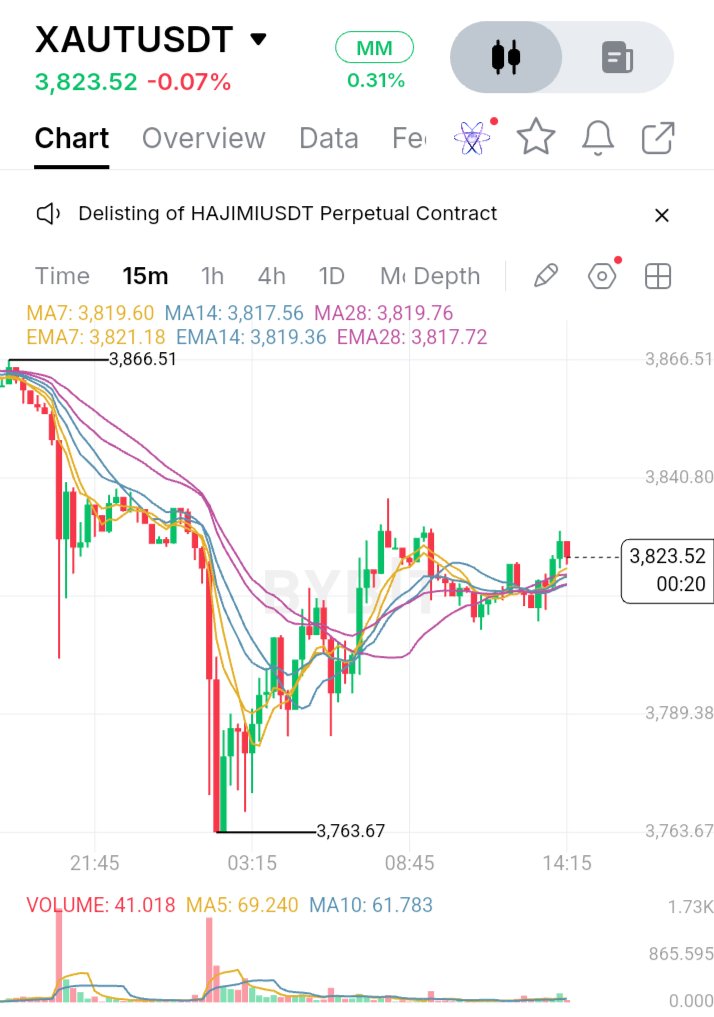
XAUT’s test is not putting gold on a blockchain. It is making gold easier to own without obscuring what holders own. Each token represents one fine troy ounce of gold on a London Good Delivery bar held in Switzerland; holders have an undivided interest in specified bars. That makes XAUT different from a growth token. It offers gold-price exposure, not a claim on Tether’s revenue or built-in yield. Tether’s September 30, 2026 report recorded 827,417.630 XAUT against 827,417.630 fine troy ounces, around 25.7 tonnes, valued at $3.44 billion. Verification has improved, but dates matter. On November 12, Tether announced KPMG’s unqualified audit opinion on the issuer’s 2025 financial statements, including physical inspection of every backing bar. Separately, BDO gave reasonable assurance on the September 30, 2026 reserve report. Its work included inventory checks and reconciliation against blockchain liabilities, but covered that date only. The less-discussed issue is redemption. Tether’s terms list a 50-token minimum purchase, while physical bullion redemption is generally arranged in 430-token increments, with delivery costs and fees. A token moves between wallets, yet converting it into physical bullion takes more work. Transferability and access are not the same thing. The World Gold Council and BCG put digital gold at $45–55 billion. Tokenized gold spot volume exceeded $90 billion in Q1 2026, more than during all of 2025; the $700 billion latent-demand estimate is conditional, not a forecast. On the supplied 15-minute chart, XAUT trades at $3,823.52 after falling from $3,866.51 to $3,763.67. Price has recovered above the MA/EMA cluster around $3,817–$3,821. But volume is 41.018, below MA5 at 69.240 and MA10 at 61.783. The rebound improves structure, but volume has not confirmed a reversal. A hold above the moving-average cluster would support recovery. The $3,840.80 area and $3,866.51 swing high remain overhead; losing the cluster puts $3,763.67 back in focus. XAUT’s appeal is clear: gold exposure with blockchain portability. Its limits remain: custody, issuer dependence, redemption conditions, fees and market liquidity. Tokenized gold will earn trust through more than matching token and ounce totals. Holders need clear ownership rights, verifiable reserves and redemption that works in practice. #IMPACTbyTrade $XAUTUSDT
He estado mirando más allá de la caída de HYPE porque la historia más importante es la brecha entre la actividad comercial de Hyperliquid y el capital del ecosistema, no simplemente su precio a la baja. HYPE cayó desde su máximo histórico del 23 de septiembre, cerca de los $98, hasta el rango de los $60, quedando aproximadamente un tercio por debajo de su récord. Tu gráfico muestra el RSI cerca de 22, mientras que el precio permanece por debajo de la EMA200, alrededor de los $69,8. Las ventas parecen extendidas, no revertidas. El área de los $63,2 y los $60 siguen siendo soportes técnicos clave. Una recuperación sostenida de los $70 mejoraría el panorama técnico. Una instantánea de CoinGlass del 15 de noviembre mostró $4.530 millones en volumen de futuros en 24 horas, frente a aproximadamente $447 millones en volumen al contado. Esa diferencia sugiere que los derivados influyen fuertemente en la acción del precio, aumentando la sensibilidad al sentimiento y al posicionamiento. CoinGlass también mostró alrededor de $2.930 millones en interés abierto y $86 millones en liquidaciones en 24 horas, predominantemente de posiciones largas. Estas cifras no pueden predecir la dirección. Muestran cómo las posiciones acumuladas pueden intensificar la volatilidad durante movimientos repentinos del mercado. Hyperliquid es más que una narrativa de token. Su infraestructura de trading on-chain ha desarrollado un negocio de derivados sustancial. DefiLlama informó de aproximadamente $90,5 millones en comisiones y $69,3 millones en ingresos del protocolo durante los 30 días hasta el 14 de noviembre. Sin embargo, el TVL se situó cerca de los $7.390 millones, una caída de aproximadamente un 12,3% en el mismo período. Ese contraste merece atención. La plataforma puede generar comisiones mientras el capital del ecosistema disminuye. Estas métricas están conectadas, pero miden cosas diferentes. El Fondo de Asistencia de HYPE vincula la actividad del protocolo con la demanda del token: el 99% de las comisiones del protocolo se asignan a compras de HYPE en mercado abierto. Una presentación ante la SEC informó que 47,1 millones de HYPE habían sido adquiridos y eliminados permanentemente de la circulación antes del 8 de septiembre de 2026. Las quemas importan, pero no garantizan el soporte del precio; el 38,9% permanece reservado para emisiones a la comunidad, y el 23,8% para los contribuyentes principales. La pregunta central es si la actividad recurrente del protocolo y las compras financiadas por comisiones pueden compensar un capital más blando y la distribución en curso. La fortaleza más clara de Hyperliquid es su producto generador de comisiones. Su incertidumbre radica en si la actividad crea capital duradero y demanda del token. Una lectura de sobreventa merece atención, pero la recuperación necesita algo más que un rebote: mejorar la estructura y métricas de ecosistema más saludables. Una recuperación duradera significa más que una vela verde: ganancias consistentes junto con el retorno de capital y un uso real sostenido. #IMPACTbyTrade $HYPEUSDT
No trataría a BTC y a NVDAX como la misma operación, a pesar de que ambos se enfrentan a presión vendedora. Bitcoin cayó por debajo de los 64.000 $ el 14 de noviembre, llegando a unos 63.403 $. La mayor preocupación fue la cantidad de ventas forzadas detrás del movimiento. Se liquidaron alrededor de 1.470 millones de dólares en posiciones de criptomonedas en 24 horas, de los cuales 1.310 millones provinieron de posiciones largas. Los ETF de Bitcoin al contado en EE. UU. también registraron salidas por valor de 185,45 millones de dólares el viernes. Eso me indica que a los compradores todavía les cuesta absorber la presión vendedora. Un rebote rápido después de un movimiento como este no es suficiente para confirmar que el mercado ha tocado fondo. NVDAX es otra historia. Representa la exposición a NVIDIA a través del mercado xStocks de Bybit. Las acciones de NVIDIA cerraron a 162,85 $ el viernes, con una caída del 2,01 %, tras cotizar entre 158,39 $ y 170,00 $. Hay un detalle que los traders no deberían pasar por alto: NVDAX cotiza las 24 horas del día, mientras que las acciones de NVIDIA siguen el horario del mercado de valores de EE. UU. Su precio puede moverse cuando el mercado tradicional está cerrado y puede diferir temporalmente del precio de la acción subyacente. En cuanto a BTC, querría ver que la presión vendedora disminuye y que el precio mantiene una recuperación en lugar de caer de nuevo inmediatamente. Para NVDAX, observaría la próxima sesión de negociación regular de NVIDIA y comprobaría si el precio del token se mantiene cerca del valor de la acción subyacente. No veo una buena razón para apresurarse a entrar en ninguno de los dos mercados sin confirmación. Ambos pueden seguir bajando antes de que se produzca una recuperación convincente. La pregunta interesante es si Bitcoin puede recuperarse sin una demanda más fuerte de los ETF, y si NVDAX puede aguantar cuando el mercado bursátil de NVIDIA vuelva a abrir. ¿Cuál crees que tiene una recuperación más clara por delante? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
XRP se enfrenta a una prueba crítica. Tras una fuerte caída, los compradores están intentando estabilizar el mercado, pero la recuperación sigue sin confirmarse. La zona de 0,90 $ es clave: ¿podrán los compradores defenderla o los vendedores empujarán el precio a la baja? En la instantánea citada, XRP cotizaba cerca de los 0,907 $, con un descenso de alrededor del 10,31 % en 24 horas. Su rango osciló aproximadamente entre 0,9042 $ y 1,017 $. El área de 0,9042 $ es el soporte inmediato. Una ruptura por debajo de 0,90 $ podría ampliar las pérdidas. Recuperar el nivel de 1,00 $ sería la primera señal de mejora en el impulso, mientras que un movimiento por encima de 1,017 $ reforzaría el argumento a favor de la recuperación. CoinGlass registró alrededor de 46,61 millones de dólares en liquidaciones de XRP en 24 horas, con aproximadamente un 98 % proveniente de posiciones largas. Esto pone de manifiesto la presión sobre los traders alcistas apalancados. La caída del interés abierto y la financiación negativa sugieren que el posicionamiento está cambiando, pero nada de esto garantiza una reversión. Un rebote de alivio se vuelve más creíble si las ventas forzadas disminuyen y los compradores al contado entran en juego. Hasta entonces, una pausa no debe confundirse con un suelo de mercado. XRP es el activo nativo del XRP Ledger y puede servir como moneda puente. El ledger también admite activos tokenizados. El 12 de octubre de 2026, Standard Chartered anunció que el soporte de custodia institucional para Ripple USD (RLUSD) en el XRP Ledger ya estaba operativo. El trabajo planificado con Ripple y LMAX Group también se refiere a RLUSD como garantía comercial elegible. Aun así, la adopción de RLUSD no crea automáticamente una demanda equivalente de XRP. XRP tiene un suministro máximo de 100 mil millones, con aproximadamente 63,52 mil millones en circulación según los datos citados. Las liberaciones de depósito en garantía (escrow) afectan a la dinámica de la oferta. Las comisiones por transacción se queman, pero las cantidades son demasiado pequeñas como para ser un factor importante de escasez. El valor a largo plazo depende de si los pagos, la liquidación de stablecoins y la tokenización generan una demanda sostenida de XRP. Por ahora, observa si el nivel de 0,90 $ se mantiene y si el precio recupera el de 1,00 $. ¿Está comenzando la recuperación o se trata de una pausa antes de otro descenso en las próximas sesiones? #IMPACTbyTrade $XRPUSDT
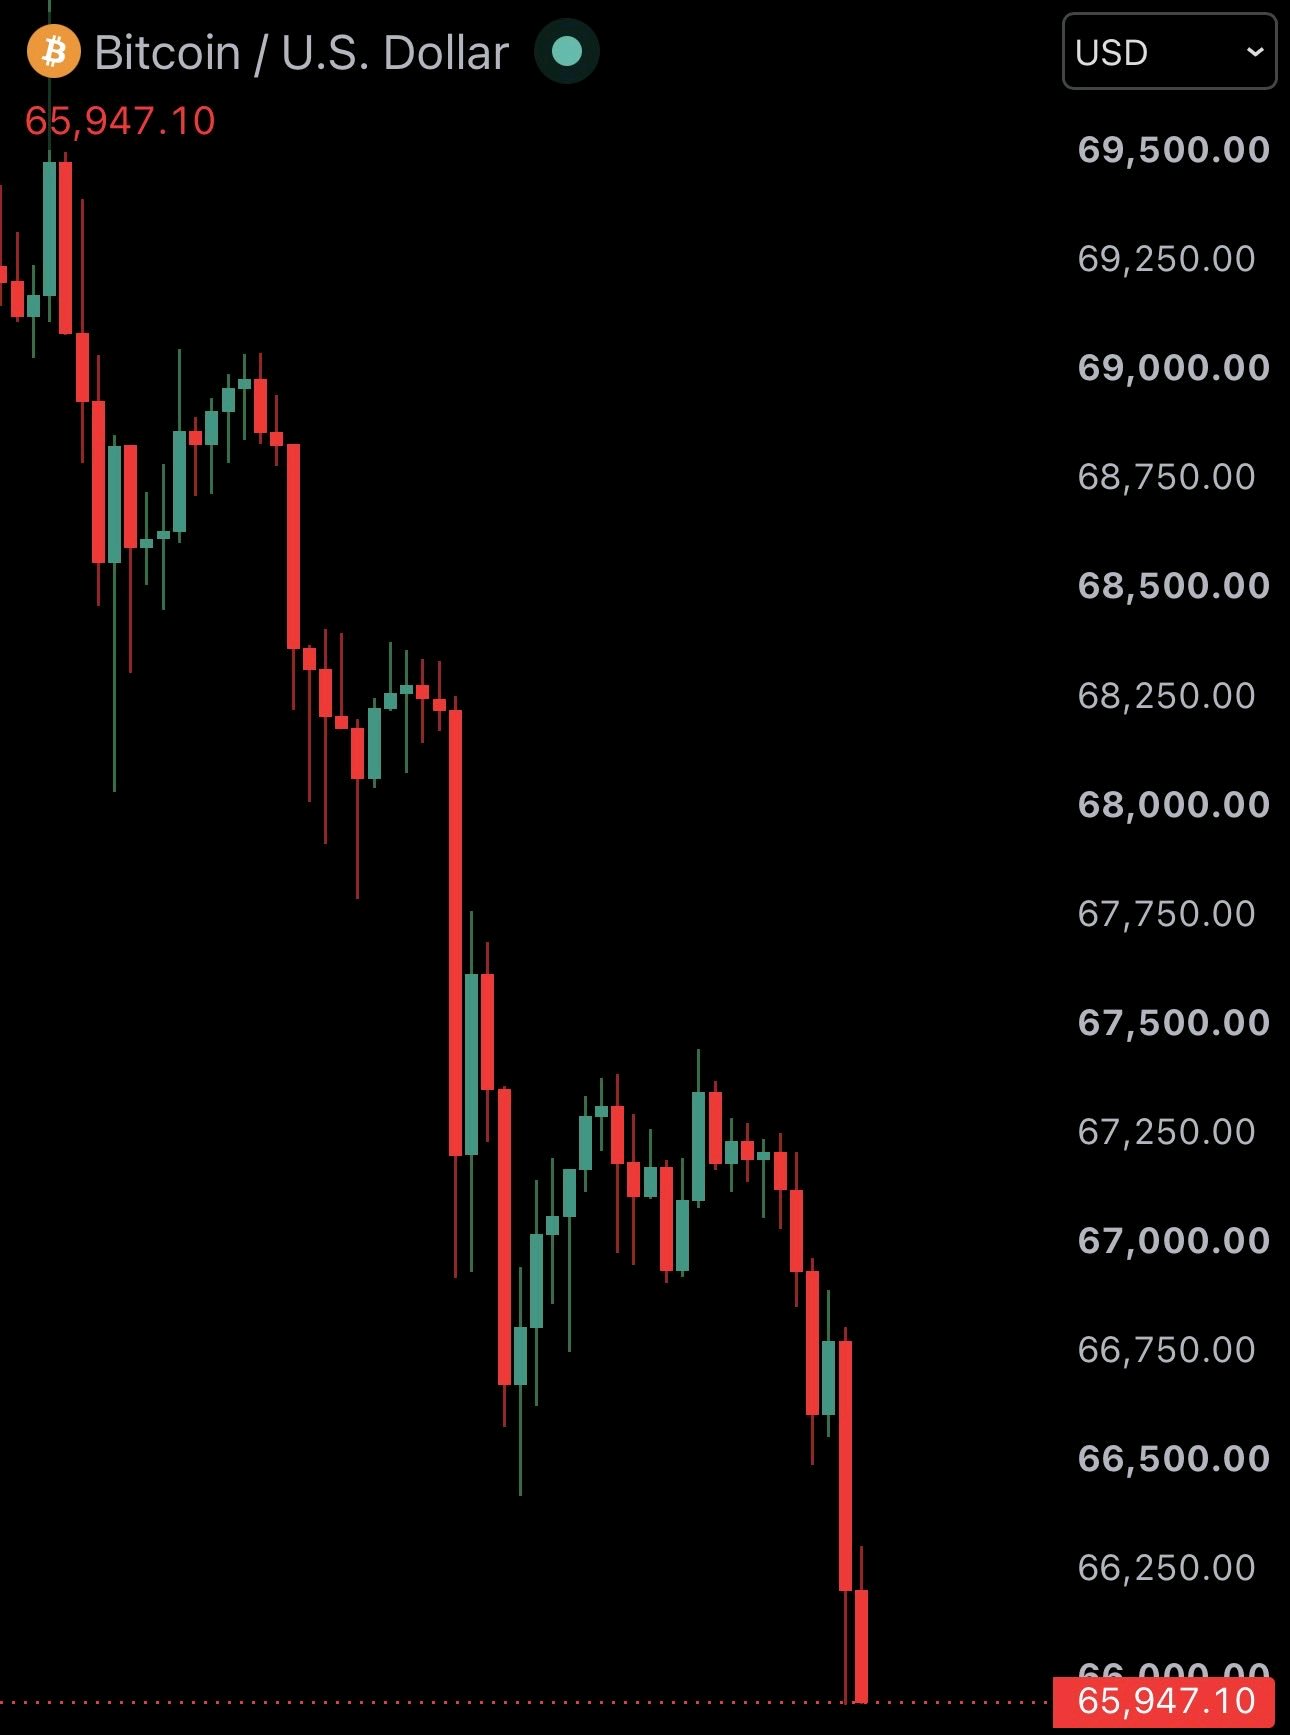
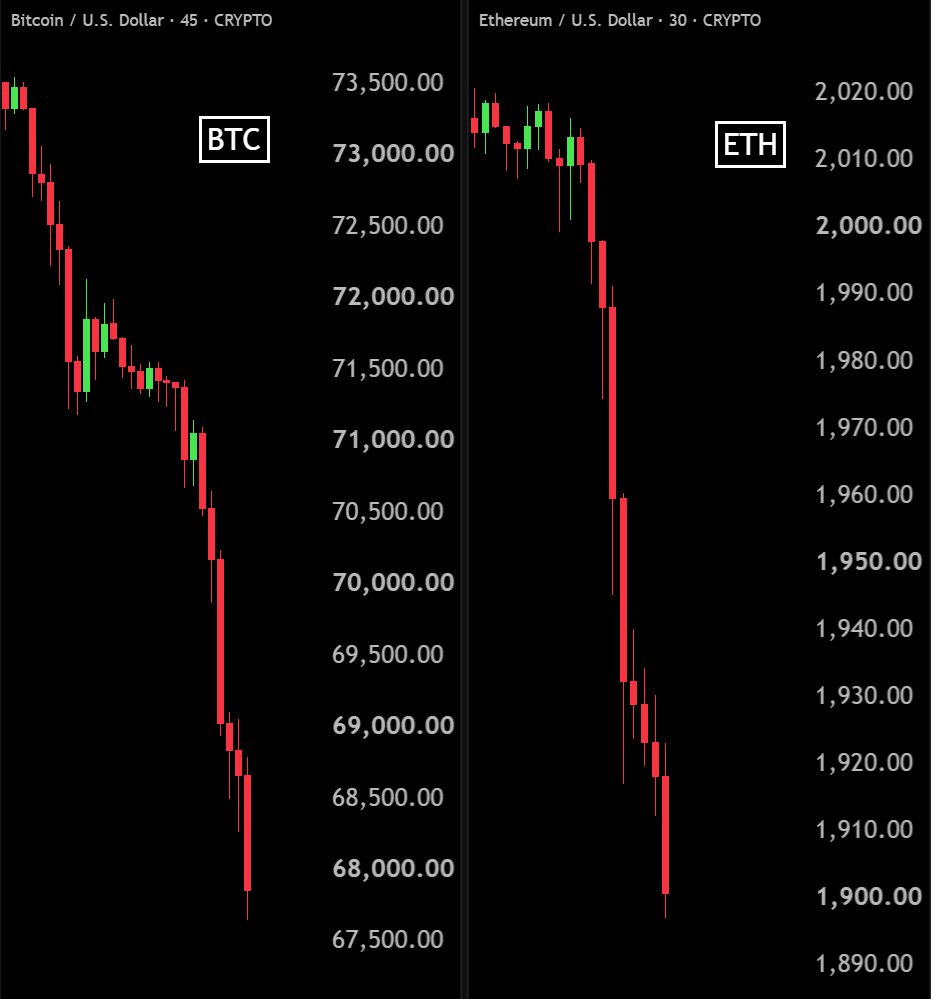
Bitcoin ha caído por debajo de los 66.000 $, y el titular sobre los 205 millones de dólares en liquidaciones muestra lo rápido que la presión en el mercado de criptomonedas puede convertirse en una venta masiva mucho mayor. $BTCUSDT se sitúa en torno a los 65.947 $ en el gráfico adjunto, y la mayor preocupación no es solo el descenso del precio. Es la debilidad que subyace en cada intento de recuperación. Lo primero que destaca es la estructura del mercado. Bitcoin se ha movido de la zona de los 69.000 $ hacia los 66.000 $ a través de una secuencia de máximos y mínimos decrecientes. Los compradores han intentado varias recuperaciones, pero ninguna ha producido una reversión convincente en el gráfico mostrado. Los 205 millones de dólares en liquidaciones reportados en todo el mercado de criptomonedas añaden otra dimensión a este movimiento. El cierre forzoso de posiciones puede aumentar la presión vendedora cuando los precios caen, creando una reacción en cadena en un mercado ya de por sí débil. Sin embargo, las liquidaciones son un efecto del apalancamiento, no una prueba de que todos los participantes del mercado estén vendiendo. Lo que hace que esta situación sea interesante es la distinción entre las ventas al contado (spot) y los cierres forzosos de futuros. Las ventas al contado reflejan ventas reales de activos, mientras que las liquidaciones ocurren cuando las posiciones apalancadas ya no cumplen con los requisitos de margen. Ambas pueden empujar los precios a la baja, pero cuentan historias diferentes sobre la participación en el mercado. El nivel de 66.000 $ merece atención ahora porque Bitcoin se ha movido por debajo de esta importante zona psicológica de precio. Un movimiento temporal de vuelta por encima de ella no confirmaría automáticamente una recuperación. Los compradores tendrían que demostrar que pueden defender el área recuperada en lugar de permitir que los vendedores rechacen el rebote. También hay una oportunidad potencial oculta en los eventos de liquidación. Cuando el exceso de apalancamiento se elimina, el mercado puede volverse menos vulnerable a nuevos cierres forzosos. Pero eso no garantiza un suelo inmediato. Un reinicio del apalancamiento y una recuperación genuina de la demanda son dos cosas diferentes. El argumento bajista sigue siendo sencillo: si BTC continúa produciendo máximos decrecientes y no logra recuperar el territorio de precios perdido, la presión vendedora podría seguir siendo dominante. Otra recuperación fallida sugeriría que los compradores todavía están luchando por recuperar el control. Por otro lado, una recuperación alcista requeriría algo más que una vela verde. Buscaría una aceptación sostenida por encima de los 66.000 $, una mayor participación compradora y un mínimo más alto en el gráfico. Esos desarrollos proporcionarían una mejor evidencia de que los vendedores están perdiendo impulso. Un detalle importante que a menudo se pasa por alto es que las cifras de liquidación describen la actividad dentro de una ventana de tiempo específica. Los 205 millones de dólares reportados cubren el mercado cripto más amplio, no solo a Bitcoin. No debe confundirse con los totales de liquidación específicos de BTC o las cifras de 24 horas. La distinción importa al evaluar la escala real del estrés del mercado. Por ahora, Bitcoin muestra una clara estructura bajista a corto plazo, pero el próximo desarrollo significativo será si la demanda regresa después de esta ola de ventas forzadas. ¿Es simplemente un importante reinicio del apalancamiento, o estamos presenciando el comienzo de una debilidad más profunda en la demanda del mercado de Bitcoin? #IMPACTbyTrade
He estado observando $HYPEUSDT alrededor de los 68,60 $ y algo me ha llamado la atención. El precio está sufriendo, pero las cifras detrás de Hyperliquid cuentan una historia diferente. Los ingresos del protocolo en el tercer trimestre alcanzaron los 190,9 millones de dólares, un 21,7% más que en el segundo trimestre. El interés abierto también subió un 79,9%, hasta los 16.700 millones de dólares. Es mucho capital en el mercado, aunque un mayor interés abierto por sí solo no garantiza más presión compradora. Otro detalle que merece la pena observar es el Fondo de Asistencia. Gastó aproximadamente 148,7 millones de dólares en comprar HYPE durante el tercer trimestre. Dado que estas compras se basan en dólares, unos precios más bajos permiten al fondo adquirir más tokens. Al parecer, hasta ahora se han quemado unos 50,47 millones de HYPE. También hay algunos acontecimientos que merece la pena seguir de cerca. Upbit y Bithumb abrieron el trading de HYPE el 10 de noviembre, mientras que Elysium se lanzó el 9 de noviembre con HYPE utilizado para el gas. Pero no ignoraría el gráfico. A 68,60 $, el precio está probando el nivel de Fibonacci de 68,68 $ y la zona de la EMA de 200 días. El soporte se sitúa alrededor de los 67,05 $, con resistencias en 69,10 $, 71,18 $ y 73,09 $. El problema es que el precio diario permanece por debajo de las EMA de 20, 50 y 100. El impulso sigue siendo débil y hay aproximadamente 14,2 millones de HYPE programados para desbloquearse el 29 de noviembre. Estoy vigilando de cerca los 67 $. Mantener esta zona podría dar a los compradores otra oportunidad, pero perderla debilitaría seriamente la configuración larga. ¿Crees que HYPE se está preparando para una recuperación, o el mercado sigue subestimando la presión vendedora? #IMPACTbyTrade
$VVVUSDT Is Bouncing Back, But I'm Not Ready to Call It a Reversal I used to think that a sharp recovery after a major sell-off was enough to suggest buyers were returning. But VVV is a good reminder that a bounce and a trend reversal are two very different things. VVV is trading around $18.263, down 5.26%, after dropping from $19.717 to $17.589. Buyers have responded near the lows, pushing price back above $18, but the recovery still needs to prove itself. What caught my attention is the moving average structure. Price is sitting above MA14 at $18.136, while MA7 is around $18.267. That's a modest improvement in short-term momentum. However, MA28 remains near $18.397, with EMA28 around $18.393. This area could become an important test if buyers try to extend the recovery. Volume also deserves attention. The latest reading is 2.13K, below both the 5-period average of 4.21K and the 10-period average of 5.14K. Personally, I want to see stronger participation and a sustained move above $18.40 before changing my outlook. The recent recovery is interesting, but confirmation matters more than excitement. Can VVV build on this bounce, or will sellers regain control?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT se enfrenta a una contradicción interesante: su negocio subyacente está desarrollando un modelo comercial más sólido, pero su estructura de mercado a corto plazo sigue mostrando debilidad. Pyth Network es más que un oráculo de precios cripto. Conecta a los proveedores de datos financieros directamente con aplicaciones blockchain, permitiendo a los desarrolladores acceder a precios de mercado en diferentes clases de activos. Su arquitectura basada en peticiones (pull-based) permite que las aplicaciones soliciten actualizaciones cuando las necesitan, en lugar de enviar constantemente cada actualización a cada blockchain. Esta es una elección de diseño importante para aplicaciones que requieren datos financieros puntuales. El desarrollo más importante es la transición de Pyth hacia servicios de datos institucionales de pago. En septiembre de 2026, Pyth informó de 11,5 millones de dólares en ingresos recurrentes anuales, lo que representa un crecimiento intertrimestral del 86%. Este es un indicador empresarial prometedor, aunque los ARR informados no deben confundirse con el beneficio neto o los ingresos reales para los titulares de tokens. También hay un cambio significativo en el modelo económico de PYTH. Bajo la propuesta OP-PIP-136, aprobada en septiembre y anunciada el 8 de octubre, la DAO se comprometió a destinar el 100% de los fondos que recibe de los productos de Pyth a acumular PYTH en su reserva. Sin embargo, esto se aplica a la participación en los ingresos de la DAO, no a todas las ventas brutas de productos. Los tokens acumulados no se distribuyen automáticamente a los titulares ni se queman permanentemente. La oferta sigue siendo otra consideración importante. PYTH tiene una oferta máxima de 10 mil millones de tokens, y DefiLlama enumera un desbloqueo programado adicional para el 19 de mayo de 2027. El crecimiento de los ingresos empresariales y la demanda de tokens deben evaluarse eventualmente junto con la posible dilución de la oferta. Mirando la instantánea del gráfico de 1 hora, PYTH cotiza a 0,06411 $, un 1,95% menos, y permanece por debajo del grupo de media móvil/EMA de 0,0650–0,0654 $. El soporte inmediato es 0,06316 $. Un cierre horario por debajo de ese nivel podría exponer los 0,06195 $, mientras que recuperar los 0,0654 $ con un volumen convincente mejoraría la estructura a corto plazo. Por encima de eso, 0,0661 $ y 0,0682 $ siguen siendo niveles de resistencia importantes. La parte interesante es la diferencia entre el progreso fundamental y el comportamiento del mercado. Pyth está construyendo un negocio de datos que genera ingresos y vinculando parte de su éxito comercial a la acumulación de PYTH, pero eso no garantiza una fortaleza inmediata del precio. Mi pregunta clave es: ¿podrán la creciente demanda institucional y la acumulación de reservas de la DAO superar eventualmente la presión de la oferta y mejorar la estructura de mercado de PYTH? #IMPACTbyTrade
La supuesta fusión entre SpaceX y Tesla podría convertirse en uno de los mayores acontecimientos corporativos de la historia, pero la parte más interesante para los inversores en criptomonedas podría estar escondida detrás de esa valoración de 3,4 billones de dólares. Bloomberg informa de que el anuncio podría producirse tan pronto como en diciembre, aunque las conversaciones podrían alargarse hasta principios de 2027. La valoración combinada estimada sitúa a las dos empresas entre los mayores negocios del mundo. Sin embargo, esta cifra no debe confundirse con un precio de fusión confirmado o un acuerdo cerrado. SpaceX aporta tecnología de cohetes, conectividad Starlink y ambiciones más allá de la Tierra. Tesla contribuye con vehículos eléctricos, almacenamiento de energía, inteligencia artificial y robótica. Juntas, sus empresas podrían crear un potente ecosistema tecnológico con un enorme potencial de infraestructuras. Pero hay otra conexión que merece la pena observar: el Bitcoin. Según sus participaciones declaradas, SpaceX posee aproximadamente 18.712 BTC, mientras que Tesla tiene alrededor de 11.509 BTC. Eso representa un total de 30.221 BTC, lo que hace que su exposición actual al Bitcoin sea especialmente interesante. Sin embargo, una fusión corporativa no significaría automáticamente que estas participaciones se conviertan en una estrategia de inversión única o que se planeen compras adicionales de Bitcoin. La gran pregunta es si la organización combinada podría llegar a plantearse el Bitcoin como un activo corporativo estratégico en lugar de simplemente mantenerlo como parte de su tesorería. También hay desafíos importantes. La supervisión reglamentaria, el gobierno corporativo, la transparencia financiera y los contratos de SpaceX con el gobierno podrían complicar el proceso. Para los mercados de criptomonedas, la fusión no es automáticamente alcista. Su verdadero significado depende de lo que ocurra con las políticas de Bitcoin de las empresas después de cualquier acuerdo. Una estructura corporativa mayor no garantiza una mayor demanda de Bitcoin. Yo observaría los términos oficiales de la fusión, los estados financieros y cualquier cambio en las tenencias de BTC antes de sacar conclusiones. ¿Podría convertirse esto en otro paso importante hacia la adopción del Bitcoin por parte de las grandes corporaciones, o se está sobreestimando la conexión con las criptomonedas? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
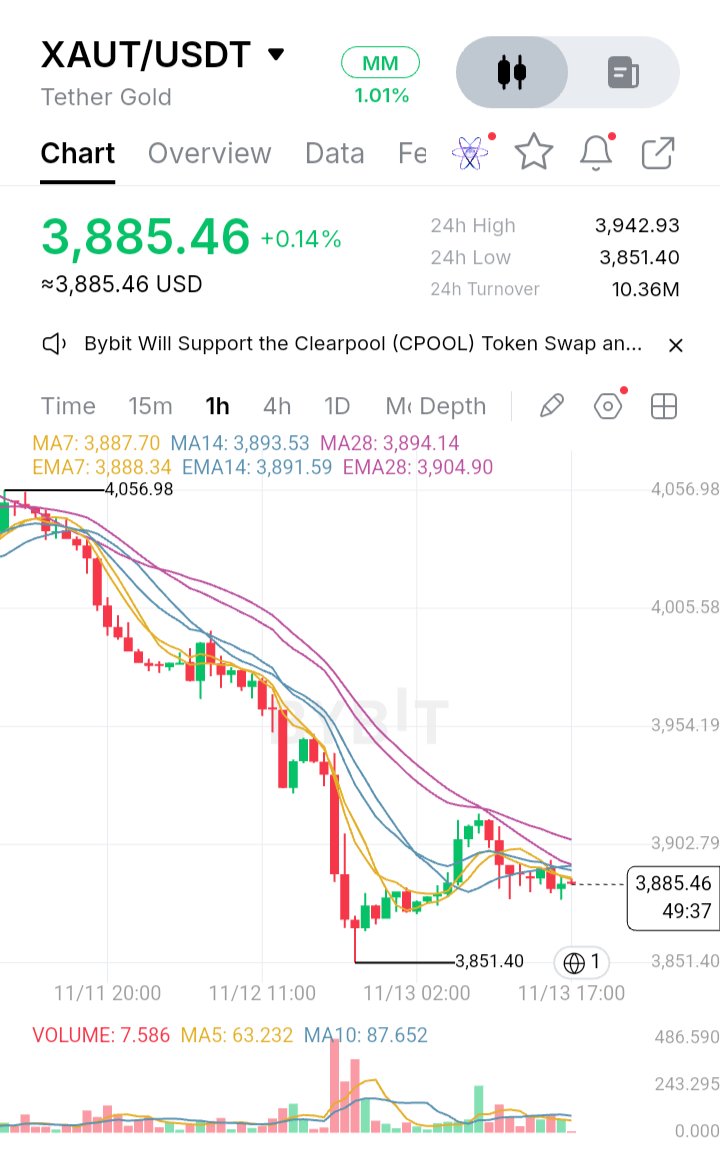
$XAUTUSDT se enfrenta a una prueba que va más allá de una simple corrección técnica. El precio está luchando por recuperar los 3.900 $, el rechazo en el nivel 1.0 de Fibonacci ha debilitado el intento de recuperación y el desvanecimiento del MACD sugiere que el impulso alcista está perdiendo fuerza. El área de 3.851 $ es ahora particularmente importante porque los compradores necesitan demostrar que todavía están dispuestos a defender el mínimo reciente. Los datos de mercado sitúan a XAUT en torno a los 3.880–3.900 $, con el rango de negociación reciente extendiéndose hacia los 3.850 $. Esta debilidad no ocurre de forma aislada. El oro al contado también sufrió un fuerte descenso esta semana, perdiendo casi un 4% antes de intentar una modesta recuperación el 13 de noviembre. Reuters informó de que los precios más altos del petróleo, las preocupaciones sobre la inflación y las cambiantes expectativas sobre los tipos de interés de la Reserva Federal estaban presionando al lingote. En otras palabras, XAUT está reflejando la debilidad de su activo subyacente en lugar de seguir simplemente los movimientos habituales del mercado de criptomonedas. Hay una distinción importante aquí que a menudo se pasa por alto. Tether Gold no es una criptomoneda convencional cuyo valor dependa principalmente de la demanda especulativa de un ecosistema blockchain. Cada XAUT representa una participación en la propiedad de una onza troy fina de oro físico mantenida en cámaras acorazadas suizas. La divulgación de reservas de Tether de septiembre de 2026 informó de aproximadamente 827.418 onzas de oro frente a un número equivalente de tokens en circulación. También hubo un avance significativo el 12 de noviembre. Tether anunció que KPMG había completado una auditoría independiente de los estados financieros del emisor de 2025, incluida la inspección física y el recuento de los lingotes de oro individuales que respaldan a XAUT. Este es un desarrollo importante en términos de credibilidad, aunque la auditoría cubrió el año fiscal que finalizó el 31 de diciembre de 2025, no una nueva garantía en tiempo real contra la volatilidad del mercado. Técnicamente, el panorama inmediato sigue siendo cauteloso. El nivel de 3.900 $ es la primera barrera psicológica, mientras que la EMA200 cerca de los 3.957 $ representa una prueba de recuperación más significativa. Un movimiento por encima de los 3.900 $ sin una fuerza sostenida no señalaría necesariamente un cambio de tendencia. Los compradores tendrían que recuperar la EMA200 y demostrar que la antigua resistencia se está convirtiendo en soporte. El desvanecimiento del MACD también merece atención porque un indicador que se debilita puede señalar una reducción de la presión compradora incluso antes de que aparezca un cruce bajista claro. A la baja, 3.851 $ es el nivel que merece la pena observar. Mantenerse por encima de él podría dar a XAUT espacio para estabilizarse e intentar otra recuperación. Sin embargo, una ruptura convincente seguida de intentos fallidos de recuperar ese nivel fortalecería la estructura bajista. El siguiente objetivo a la baja debería depender del descubrimiento de precios real y no de un nivel gráfico inventado. Lo que hace que esta situación sea interesante es el contraste entre la mejora de la confianza en el respaldo físico de XAUT y la debilidad de la demanda del propio oro. Una mayor transparencia en las reservas puede fortalecer la confianza en el producto, pero no puede evitar que el metal subyacente disminuya cuando las condiciones macroeconómicas se vuelven desfavorables. Estoy observando una pregunta más de cerca que cualquier indicador individual: ¿defenderán los compradores los 3.851 $ y recuperarán los 3.957 $, o la debilidad general del oro mantendrá a XAUT atrapado por debajo de sus niveles de recuperación más importantes? #IMPACTbyTrade
I've been looking at HYPE beyond its price, and the part I find most interesting is how Hyperliquid tries to turn real protocol activity into demand for its native token. Hyperliquid is not just a trading app. It is a Layer 1 built around on-chain financial markets. Its HyperCore handles spot and perpetual order books, while HyperEVM gives developers an EVM-compatible environment to build other applications around that liquidity. The important distinction is that orders, trades and liquidations are processed on-chain, rather than only being recorded after the fact. The activity is substantial. DeFiLlama’s latest displayed rolling 30-day figures show about $228.7 billion in perpetual volume, $82.6 million in fees and $64.9 million in protocol revenue. Those numbers suggest genuine market usage, although volume alone cannot tell us how much activity is organic or how durable it will be. Here is the part I think deserves more attention: the token has a direct connection to protocol fees. A September 2026 SEC filing says 99% of protocol fees are allocated to the Assistance Fund, which uses them to buy HYPE on the open market. The filing reported that 47.1 million HYPE had been acquired and permanently removed by September 8. That creates a clearer value link than a token whose only purpose is governance. But it is not a promise of price appreciation, and buybacks should not be confused with cash distributions to holders. There is also a supply-side question. HYPE has a maximum supply of 1 billion. The same filing lists 23.8% for core contributors, with monthly vesting continuing through 2027–2028, while 38.9% is reserved for future emissions and community rewards. For me, the bigger test is whether Hyperliquid can keep attracting repeat users and fee-generating activity while new supply continues to enter circulation. The product has traction, but competition, market cycles and token distribution still matter. Do you think HYPE’s fee-linked demand can outpace future supply, or is that the key risk the market may be underestimating? #IMPACTbyTrade $HYPEUSDT
He estado siguiendo de cerca el mercado cripto, y hay algo sobre esta liquidación que realmente destaca: la cantidad de apalancamiento que se ha eliminado en solo 24 horas. Alrededor de 1.410 millones de dólares en posiciones cripto fueron liquidadas, según una instantánea del mercado de CoinGlass reportada el 13 de noviembre. Más de 172.900 traders se vieron afectados. Lo que me llamó la atención fue el desequilibrio entre las liquidaciones de posiciones largas y cortas. Casi el 89% provino de posiciones largas, lo que representa aproximadamente 1.260 millones de dólares. Bitcoin representó alrededor de 742 millones de dólares, mientras que Ethereum contribuyó con aproximadamente 250 millones de dólares. He visto situaciones similares donde los traders se vuelven demasiado confiados en una dirección del mercado. Cuando los precios se mueven repentinamente en contra de posiciones fuertemente apalancadas, las liquidaciones forzosas pueden crear presión de venta adicional y acelerar la caída. Pero no creo que las liquidaciones fuertes signifiquen automáticamente que el mercado ha tocado fondo. Hay varias cosas que vale la pena observar ahora: la capacidad de Bitcoin para mantener niveles de soporte importantes, si regresa la demanda de compra al contado y si el interés abierto de los futuros comienza a estabilizarse. Una recuperación del mercado necesita más que un rebote temporal en el precio. Necesita demanda real y una estructura de mercado más sólida. Una cosa que he aprendido observando los mercados cripto es que el miedo extremo puede crear oportunidades, pero entrar demasiado pronto puede ser tan arriesgado como perseguir una subida. ¿Crees que esta liquidación está reiniciando el mercado para otra recuperación, o es posible que haya más caídas? #IMPACTbyTrade $BTCUSDT
Ripple está creciendo rápido, pero sigo volviendo a una pregunta: ¿cuánto de ese crecimiento beneficia realmente a XRP? La empresa se está adentrando más en pagos, custodia, stablecoins y finanzas institucionales. Ripple afirma que se acerca a una tasa de ingresos anualizados de 900 millones de dólares, trabaja con más de 1.700 instituciones y empresas, y posee más de 85 licencias. Su progreso con RLUSD y la aprobación de la OCC para su banco nacional fiduciario también demuestra que Ripple va en serio con hacerse un hueco en las finanzas tradicionales. Pero aquí es donde la cosa se pone interesante. El negocio de Ripple puede crecer sin que cada transacción necesite XRP. RLUSD se está integrando en su oferta de pagos y servicios financieros, y puede operar en diferentes blockchains. Eso le da a Ripple más formas de atraer a instituciones, pero también significa que parte de esa actividad podría no generar nunca una demanda directa de XRP. XRP sigue teniendo un papel importante. Es el activo nativo del XRPL, se utiliza para pagar las tarifas de red y puede actuar como moneda puente en el servicio de Liquidez Bajo Demanda de Ripple. Pero hay una diferencia entre ser útil y capturar el valor financiero creado por un negocio en crecimiento. Esa es la parte a la que los inversores deberían prestar atención. Un Ripple exitoso no significa automáticamente un XRP más valioso. Lo que importa es si más flujos de pago reales necesitan realmente XRP, en lugar de utilizar simplemente otros productos de Ripple. Entonces, ¿estamos viendo cómo XRP se convierte en la columna vertebral de la red financiera de Ripple, o podría Ripple construir un negocio exitoso mientras XRP captura solo una parte del beneficio? #IMPACTbyTrade $XRPUSDT
ASTER: Los ingresos del protocolo crecen, ¿pero puede su modelo de recompra superar la dilución del token? ASTER tiene algo que muchos tokens DeFi luchan por demostrar: una conexión directa entre la actividad de la plataforma y la economía del token. Pero aquí surge una pregunta mayor. ¿Pueden las comisiones generadas por el protocolo crear una demanda sostenible de ASTER mientras la mayor parte de su oferta máxima sigue fuera de circulación? Aster está construyendo un ecosistema de trading multicadena que abarca perpetuos, mercados spot y garantías que generan rendimiento. Su expansión de productos le da al protocolo múltiples fuentes de actividad, pero el crecimiento del ecosistema no se traduce automáticamente en valor para los poseedores de tokens. A fecha del 12 de noviembre, ASTER cotiza a alrededor de 0,65 $. DefiLlama estima su oferta circulante en aproximadamente 2.570 millones de tokens frente a una oferta máxima de 8.000 millones. Eso sitúa la oferta circulante en aproximadamente el 32% del máximo. Su capitalización de mercado ronda los 1.680 millones de dólares, mientras que el FDV (valoración totalmente diluida) se sitúa cerca de los 5.090 millones de dólares. En otras palabras, la valoración totalmente diluida es aproximadamente tres veces la capitalización de mercado circulante. Esa brecha en la oferta merece atención. Vale la pena examinar la actividad subyacente. DefiLlama reporta aproximadamente 792 millones de dólares en TVL, 4,12 millones de dólares en comisiones en 30 días, cerca de 47.900 millones de dólares en volumen de trading de perpetuos y unos 1.340 millones de dólares en interés abierto. Estas cifras indican una actividad significativa en la plataforma. Sin embargo, el volumen de derivados no es lo mismo que la demanda orgánica de spot, y la alta actividad de trading por sí sola no demuestra una demanda sostenible del token. La parte más interesante es el mecanismo de recompra y quema (buyback-and-burn) de Aster. El 17 de junio, Aster introdujo un marco que destina el 99% de las comisiones diarias de la plataforma a recompras automáticas de ASTER. El mecanismo tiene dos efectos separados: Primero, el ASTER comprado se distribuye a los participantes de veASTER según su peso de bloqueo (locking weight). Segundo, una cantidad equivalente de ASTER se quema de las reservas del protocolo, con el objetivo declarado de reducir la oferta total hacia los 3.000 millones de tokens. Esto crea un bucle económico interesante: la actividad de trading genera comisiones, las comisiones financian compras de mercado y las quemas de reserva reducen la oferta total. Pero hay una distinción importante. La distribución de la recompra recompensa directamente a los participantes de veASTER. Los poseedores regulares no reciben esas distribuciones a menos que participen en el mecanismo de bloqueo. Pueden beneficiarse indirectamente de las compras en el mercado y la reducción de la oferta, pero eso no es lo mismo que recibir las recompensas ellos mismos. Luego llega la cuestión de la dilución. La asignación original de tokens de Aster asigna el 53,5% a airdrops, el 30% al ecosistema y la comunidad, el 7% a la tesorería, el 5% al equipo y el 4,5% a liquidez y listados. La asignación del equipo consta de 400 millones de ASTER. Su cliff se extendió desde septiembre de 2026 hasta el 17 de septiembre de 2027, manteniendo esos tokens bloqueados por más tiempo. Sin embargo, retrasar un desbloqueo no elimina la obligación de oferta eventual. El argumento alcista es sencillo: una actividad de trading sostenida podría generar comisiones recurrentes, respaldar las recompras diarias y reducir gradualmente la oferta total. El argumento bajista es menos complicado pero igualmente importante: el FDV sigue estando sustancialmente por encima de la capitalización de mercado circulante, las futuras distribuciones de tokens siguen importando y las recompensas por recompra no se distribuyen equitativamente entre todos los poseedores. ASTER también sigue estando aproximadamente un 73% por debajo de su máximo histórico de 2,41 $. Personalmente, me centraría en tres métricas en lugar de solo el volumen diario de trading: 1. Si las comisiones mensuales del protocolo siguen creciendo. 2. Si la participación en veASTER y las distribuciones de recompra siguen siendo sostenibles. 3. Si las reducciones reales de la oferta superan a las nuevas emisiones y desbloqueos de tokens. ASTER ha construido un vínculo medible entre la actividad de la plataforma y la economía del token. Pero la verdadera prueba es si ese mecanismo puede crear un valor duradero más allá de la demanda temporal del mercado. ¿Qué crees que es más importante para la sostenibilidad a largo plazo de ASTER: el crecimiento de los ingresos del protocolo o la reducción de la oferta circulante? #IMPACTbyTrade $ASTERUSDT
ETH
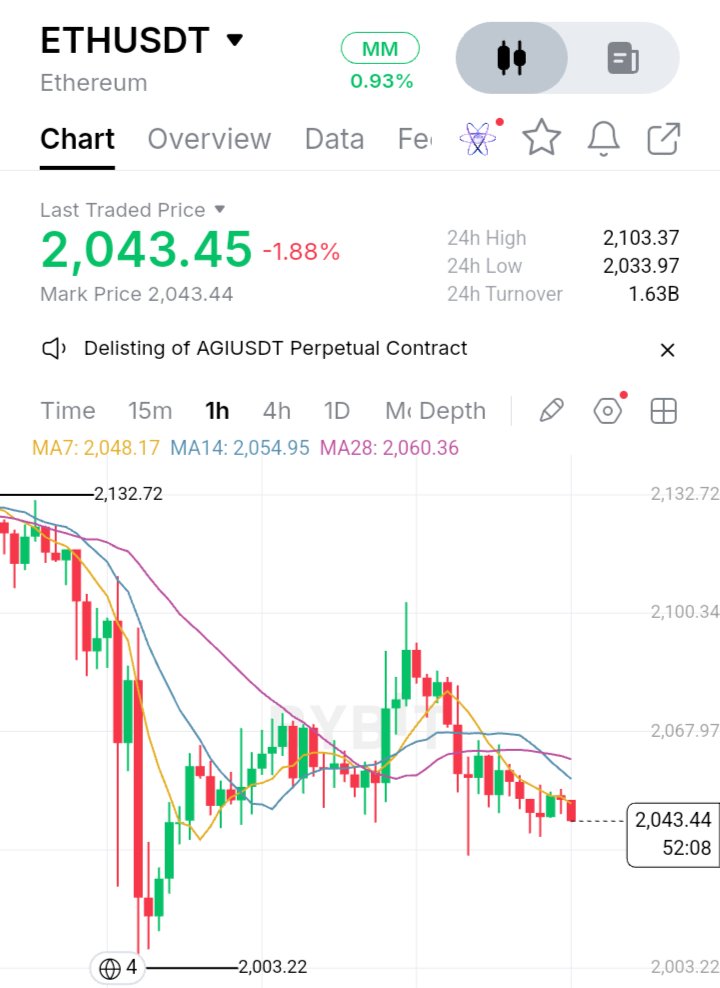
$ETHUSDT Ethereum está en un punto de inflexión y no tengo prisa por tomar partido Antes pensaba que cada caída importante de Ethereum era una oportunidad esperando ser aprovechada. Una caída brusca seguida de una pequeña recuperación a menudo parecía el comienzo de un cambio de tendencia. Pero la experiencia me ha enseñado que recuperar terreno perdido y cambiar realmente la dirección del mercado son dos cosas completamente distintas. En este momento, ETH está luchando por recuperar fuerza a corto plazo. Lo que me preocupa es que la reciente recuperación no ha producido una continuación convincente. Los vendedores todavía parecen sentirse cómodos defendiendo niveles de precios más altos, mientras que los compradores aún no han demostrado un impulso constante. Estoy prestando especial atención a la zona de soporte de 2.033 $–2.003 $. Si los compradores logran defender esta región, Ethereum podría tener otra oportunidad de recuperarse. Pero si ese soporte se rompe, no descartaría la posibilidad de nuevas caídas. Por otro lado, recuperar los 2.050 $–2.060 $ sería un primer paso alentador. No confirmaría automáticamente una reversión alcista, pero demostraría que los compradores están empezando a recuperar el control. Personalmente, no quiero predecir el suelo solo por ser el primero. Prefiero perderme la primera parte de una recuperación que entrar en una posición sin confirmación. Ethereum no necesita otra predicción optimista. Necesita que los compradores demuestren su fuerza.
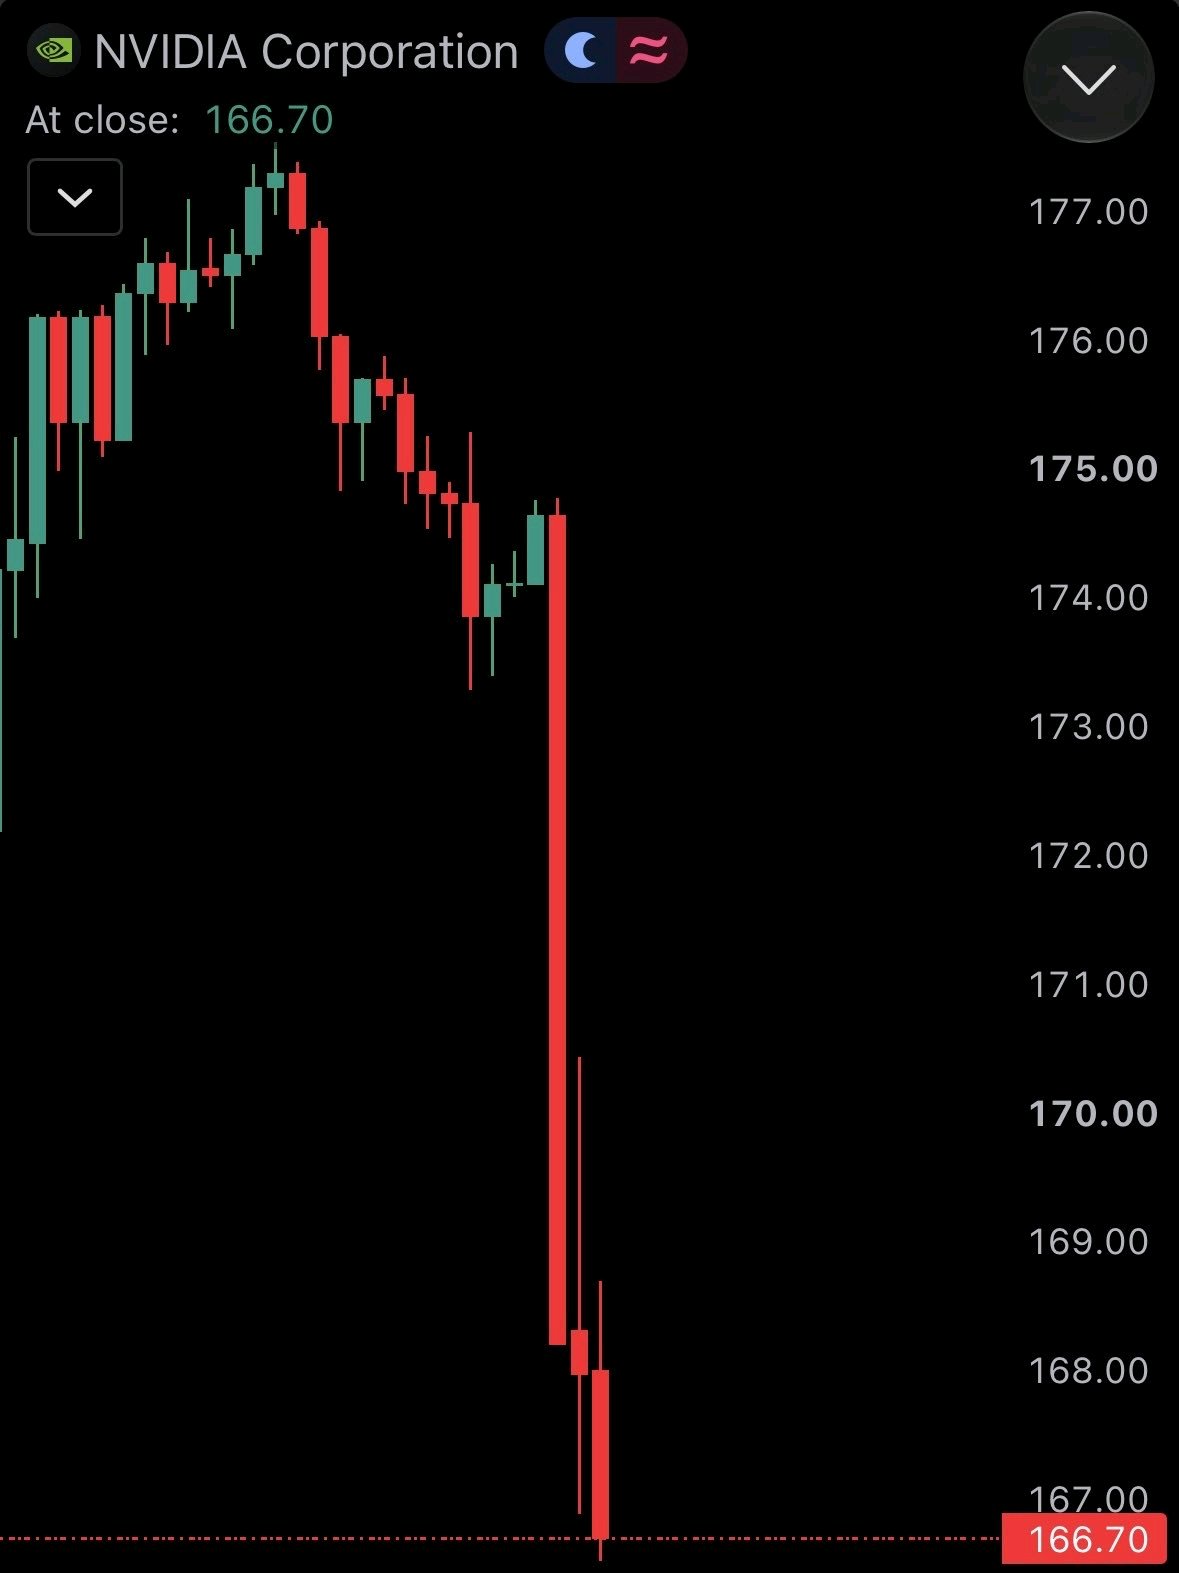
La venta masiva de Nvidia expone un riesgo mayor que un escándalo de un solo CEO El desplome de Nvidia fuera del horario de mercado está poniendo a prueba cuánto riesgo han concentrado los inversores en una sola persona. El 11 de noviembre, The New York Times informó que el CEO Jensen Huang tuvo una presunta relación con una alta ejecutiva de Nvidia en su cadena de mando. Reuters no pudo verificar la información de forma independiente; Nvidia y la ejecutiva no respondieron de inmediato. El informe siguió a la admisión de Huang en un memorando para los empleados de que había sido infiel, en medio de una controversia separada que involucraba a una mujer de la que, según se informa, las autoridades estadounidenses sospechan que tiene vínculos con la inteligencia china. La venta masiva se aceleró después de que The Wall Street Journal informara que la junta directiva de Nvidia se estaba preparando para destituir a Huang. Reuters, citando una fuente familiarizada con el asunto, dijo que los directores se estaban reuniendo para decidir su futuro. Nvidia no ha confirmado públicamente una decisión de destitución. Su investigación formal, anunciada el 8 de noviembre, trata sobre si Huang fue objetivo de un esfuerzo de inteligencia extranjera. La junta inicialmente expresó su confianza en él y dijo que no tenía motivos para creer que se hubieran visto comprometidos secretos de la empresa o la seguridad nacional. Los 166,70 dólares de la captura de pantalla implican una caída de aproximadamente el 4% desde el cierre del 11 de noviembre de 173,73 dólares. Informes posteriores situaron el descenso fuera del horario de mercado más cerca del 7-8%, después de que surgiera la historia sobre la junta directiva. El riesgo pasado por alto es la sucesión. Reuters dice que Huang no tiene un sucesor obvio y controla estrechamente una empresa central para el auge de la IA. La demanda de chips de Nvidia puede perdurar; el descuento por gobernanza podría durar más tiempo. ¿Puede Nvidia demostrar que es más grande que su fundador? #IMPACTbyTrade $NVDAXUSDT
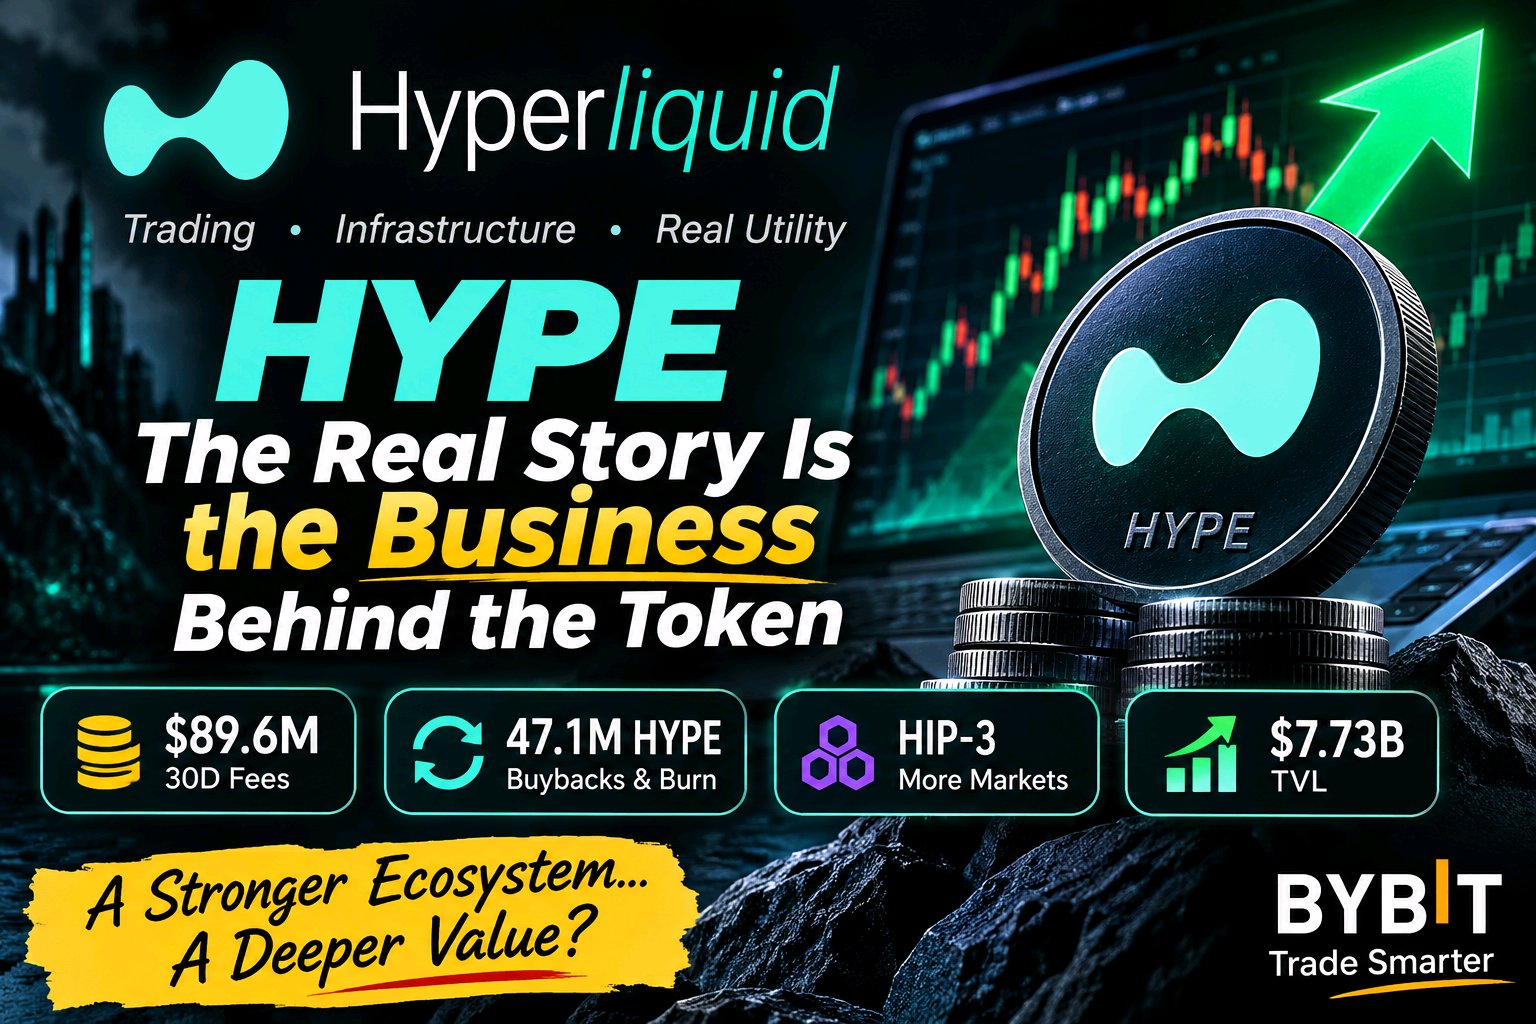
HYPEUSDT La verdadera historia es el negocio detrás del token Creo que lo más interesante de HYPE no es su vela diaria. Es cómo Hyperliquid intenta conectar la actividad comercial, la infraestructura y la demanda de tokens en un único sistema económico. Los números importan. La instantánea del 11 de noviembre de DeFiLlama muestra que Hyperliquid generó unos 89,6 millones de dólares en comisiones durante los 30 días anteriores, incluyendo aproximadamente 69 millones de dólares en ingresos del protocolo. Esto indica que los usuarios pagan por utilizar el producto, no solo por mantenerlo impulsados por una narrativa. El diseño del token también importa. El Fondo de Asistencia de Hyperliquid utiliza las comisiones del protocolo para comprar HYPE en el mercado abierto, y su declaración de registro presentada ante la SEC afirma que el 99% de las comisiones del protocolo se destinan al fondo. La declaración informaba de que se habían adquirido y eliminado permanentemente de la circulación 47,1 millones de HYPE para el 8 de septiembre de 2026. Esto crea un vínculo más claro entre la actividad de la plataforma y el token que el que ofrecen muchos modelos de tokens de intercambio. Pero no lo llamaría un suelo de precio garantizado. Las recompras pueden respaldar la demanda; no pueden anular el riesgo de valoración, las condiciones cambiantes del mercado o la presión vendedora. Esa distinción es la que más importa cuando el sentimiento se vuelve negativo. La hoja de ruta del producto importa. HIP-3 permite a los constructores cualificados desplegar sus propios mercados perpetuos en Hyperliquid, con el diseño y la operación del mercado gestionados por el desarrollador. Esto es más que otro par de trading: da a equipos externos un camino para crear mercados especializados utilizando la infraestructura de trading de la red. Podría ampliar la plataforma más allá de los mercados que su equipo principal decida listar. Una señal contraria es importante: DeFiLlama mostró un TVL de alrededor de 7.730 millones de dólares el 11 de noviembre, un descenso de aproximadamente el 10,5% en 30 días. Unas comisiones sólidas y un TVL en caída pueden coexistir, pero esa divergencia merece atención. La próxima prueba es si la actividad se amplía y el capital se vuelve más estable, en lugar de depender únicamente de un trading intenso. Mi opinión: HYPE tiene un mecanismo de actividad-a-token convincente, pero el caso de inversión depende de un uso sostenido, una profundidad de mercado saludable y una gestión de riesgos disciplinada. Estoy observando si los nuevos mercados atraen a usuarios recurrentes y liquidez duradera, no solo un titular de mayor volumen. ¿Qué es lo que más te importa al juzgar HYPE: la generación de comisiones, la captura de valor del token o el crecimiento en mercados creados por equipos independientes? IMPACTbyTrade