S T E P H E N
7639Me gusta0Compartir en el chat544Aficionados646Seguir
I M crypto signal provider 100 parsent right signals lets go
I M crypto signal provider 100 parsent right signals lets go
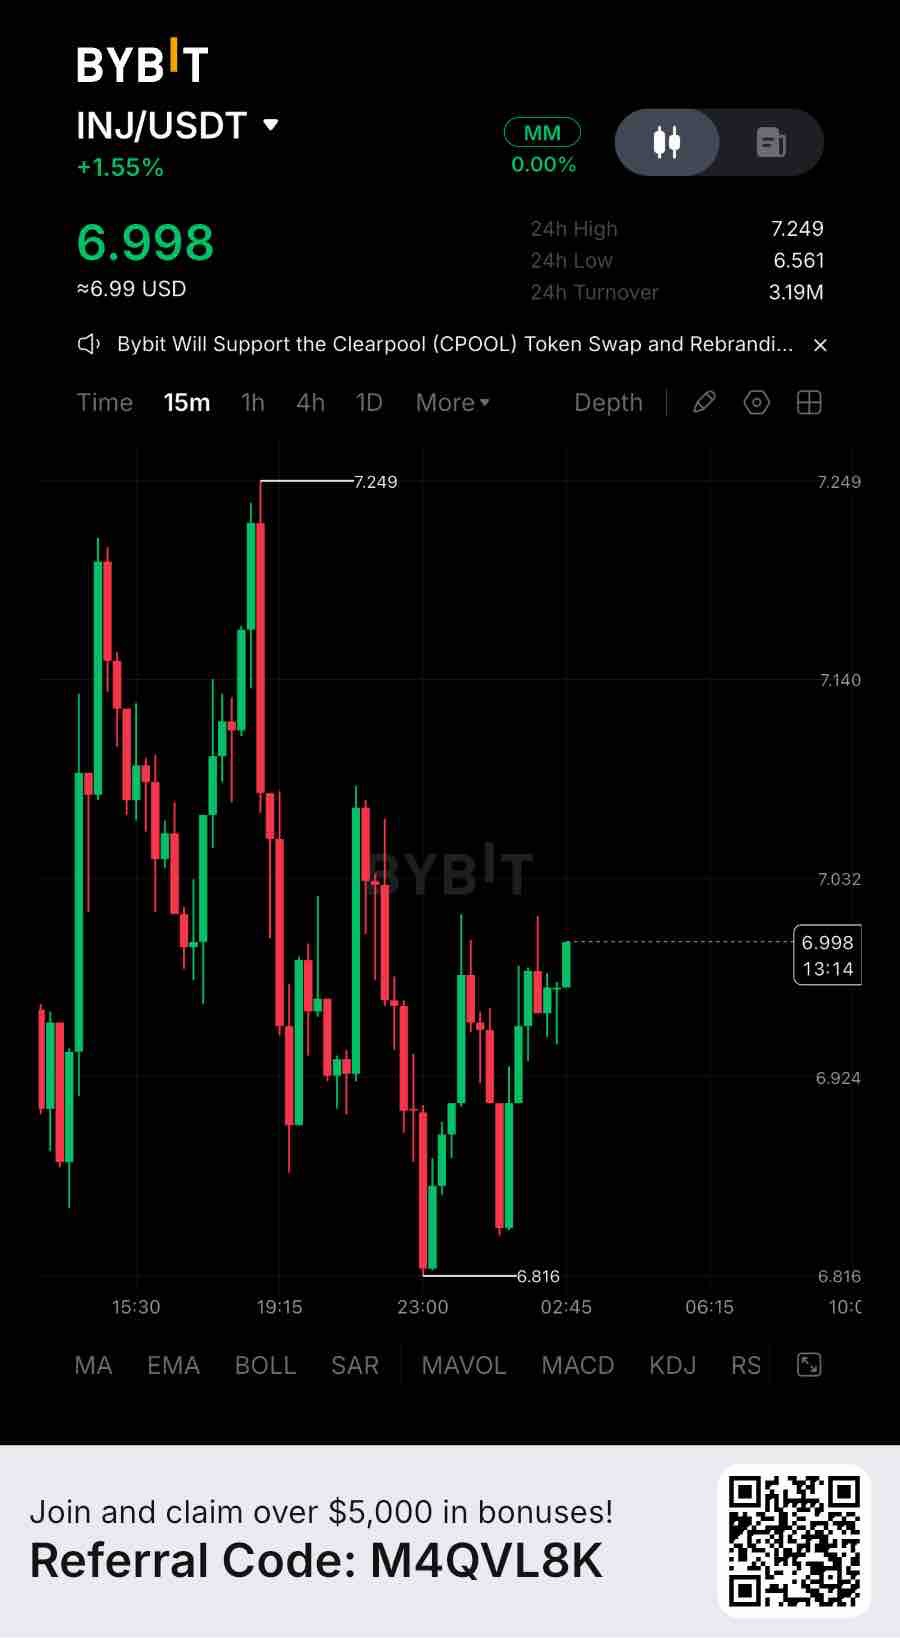
Injective ahora reporta más de 11.000 millones de dólares en activos emitidos a través de su infraestructura de tokenización, mientras que su libro de órdenes on-chain procesó 12.860 millones de dólares en volumen de negociación entre noviembre de 2025 y noviembre de 2026. Los perpetuos de RWA (activos del mundo real) por sí solos generaron casi 1.800 millones de dólares en volumen. Eso es uso real, no solo narrativa. Pero la valoración cuenta una historia diferente. INJ tiene una capitalización de mercado circulante reportada de aproximadamente 690 millones de dólares frente a solo 16,36 millones de dólares en TVL (valor total bloqueado) de DeFi, lo que sitúa su múltiplo de capitalización de mercado respecto al TVL en torno a 42,2x. A modo de comparación, Maple cotiza alrededor de 0,052x y Pendle alrededor de 0,255x bajo la misma métrica. Por lo tanto, INJ parece aproximadamente 814 veces más «caro» que Maple y 165 veces más «caro» que Pendle. Estos no son negocios perfectamente comparables, ya que Injective es una Layer 1 en lugar de un protocolo de rendimiento independiente, pero la diferencia resalta cuánto crecimiento futuro del ecosistema ya está reflejado en su valoración. La expansión subyacente es significativa. Las acciones tokenizadas establecieron nuevos récords mensuales de volumen de julio a octubre, mientras que los perpetuos de RWA se expandieron hacia acciones, divisas, materias primas e índices. Pineapple Financial también ha migrado más de 1.000 millones de dólares en registros de hipotecas residenciales a Injective, con 2.079 registros visibles en su panel público. Es importante destacar que estos registros hipotecarios representan infraestructura de datos tokenizados, no 1.000 millones de dólares de colateral líquido o valores hipotecarios tradicionales. Además, Injective ha asegurado el registro como agente de transferencias ante la SEC y ha ampliado el acceso a INJ en Solana. También hay que considerar la oferta. Los archivos de la SEC muestran que la oferta total de INJ alcanzó aproximadamente 122,9 millones a fecha de 15 de septiembre de 2026, frente a la oferta inicial comúnmente reportada de 100 millones. La emisión anualizada se situó en el 4,4%. La propuesta de «Supply Squeeze» (reducción de oferta) fortalece el mecanismo deflacionario, pero la reducción real de la oferta todavía depende de que los ingresos del ecosistema y la actividad de recompra superen la emisión. Desde una perspectiva de mercado, INJ cotiza alrededor de 6,89 dólares. El soporte inmediato se sitúa cerca de los 6,44 dólares, con resistencia alrededor de los 7,15 dólares. Evitaría perseguir el movimiento actual sin confirmación. Un cierre en 4H por encima de los 7,15 dólares seguido de un retesteo exitoso podría abrir el camino hacia los 7,85 dólares y, eventualmente, los 8,76 dólares. Sin embargo, perder los 6,44 dólares con una ruptura confirmada en 4H debilitaría la estructura y expondría los 6,01 dólares, seguidos de los 5,18 dólares. La tendencia a corto plazo permanece bajo presión a pesar del impulso más fuerte en marcos temporales superiores. Nada de esto dice que el token esté equivocado. Dice que la historia de crecimiento on-chain y la historia del precio están funcionando con relojes separados en este momento. Vale la pena preguntarse cuál de las dos alcanza a la otra primero, y si más cadenas, productos institucionales y activos tokenizados por sí solos son suficientes para cerrar una brecha de valoración de ese tamaño. #ByXIMPACT $INJUSDT
Hedera sigue procesando una actividad de red significativa, con aproximadamente 20,65 millones de dólares en TVL DeFi y 493 millones de dólares en TVL puenteado. Las transacciones diarias se mantienen alrededor de las 679.000. Eso es uso real de la red, no solo narrativa. Pero la cuestión de la valoración es más complicada. HBAR tiene una capitalización de mercado circulante de aproximadamente 2.500 millones de dólares, mientras que su ecosistema DeFi sigue siendo relativamente pequeño. Esto crea una brecha entre la valoración que los inversores asignan a la red y el capital actualmente desplegado en sus aplicaciones DeFi. La oportunidad de los RWA (activos del mundo real) sigue siendo una parte importante del posicionamiento a largo plazo de Hedera. La tokenización institucional, la emisión de activos y la infraestructura empresarial podrían ampliar su huella económica. Sin embargo, la adopción debe traducirse en entradas de capital sostenidas, mayor liquidez e ingresos recurrentes de la red antes de que pueda justificar una valoración significativamente mayor. Un indicador merece atención: Hedera genera tarifas de red diarias relativamente modestas en comparación con su capitalización de mercado. Un alto número de transacciones no se traduce automáticamente en un valor económico equivalente para los titulares de HBAR. Desde una perspectiva de trading, HBAR se sitúa actualmente en torno a los 0,057–0,058 dólares. El soporte inmediato se sitúa cerca de los 0,0550 dólares, mientras que la resistencia está alrededor de los 0,0595–0,0605 dólares. Un cierre en 4H por encima de los 0,0605 dólares, seguido de una reprueba exitosa, podría abrir el camino hacia los 0,0620 y 0,0645 dólares. Sin embargo, perder los 0,0550 dólares en una ruptura confirmada en 4H debilitaría la estructura y expondría los 0,0525 dólares, seguidos de los 0,0500 dólares. Nada de esto dice que HBAR sea fundamentalmente débil. Dice que la historia de adopción de la red y la historia de valoración del token se mueven a ritmos diferentes. La verdadera pregunta es si la adopción institucional se traduce finalmente en un valor económico medible para el token. #ByXIMPACT $HBARUSDT
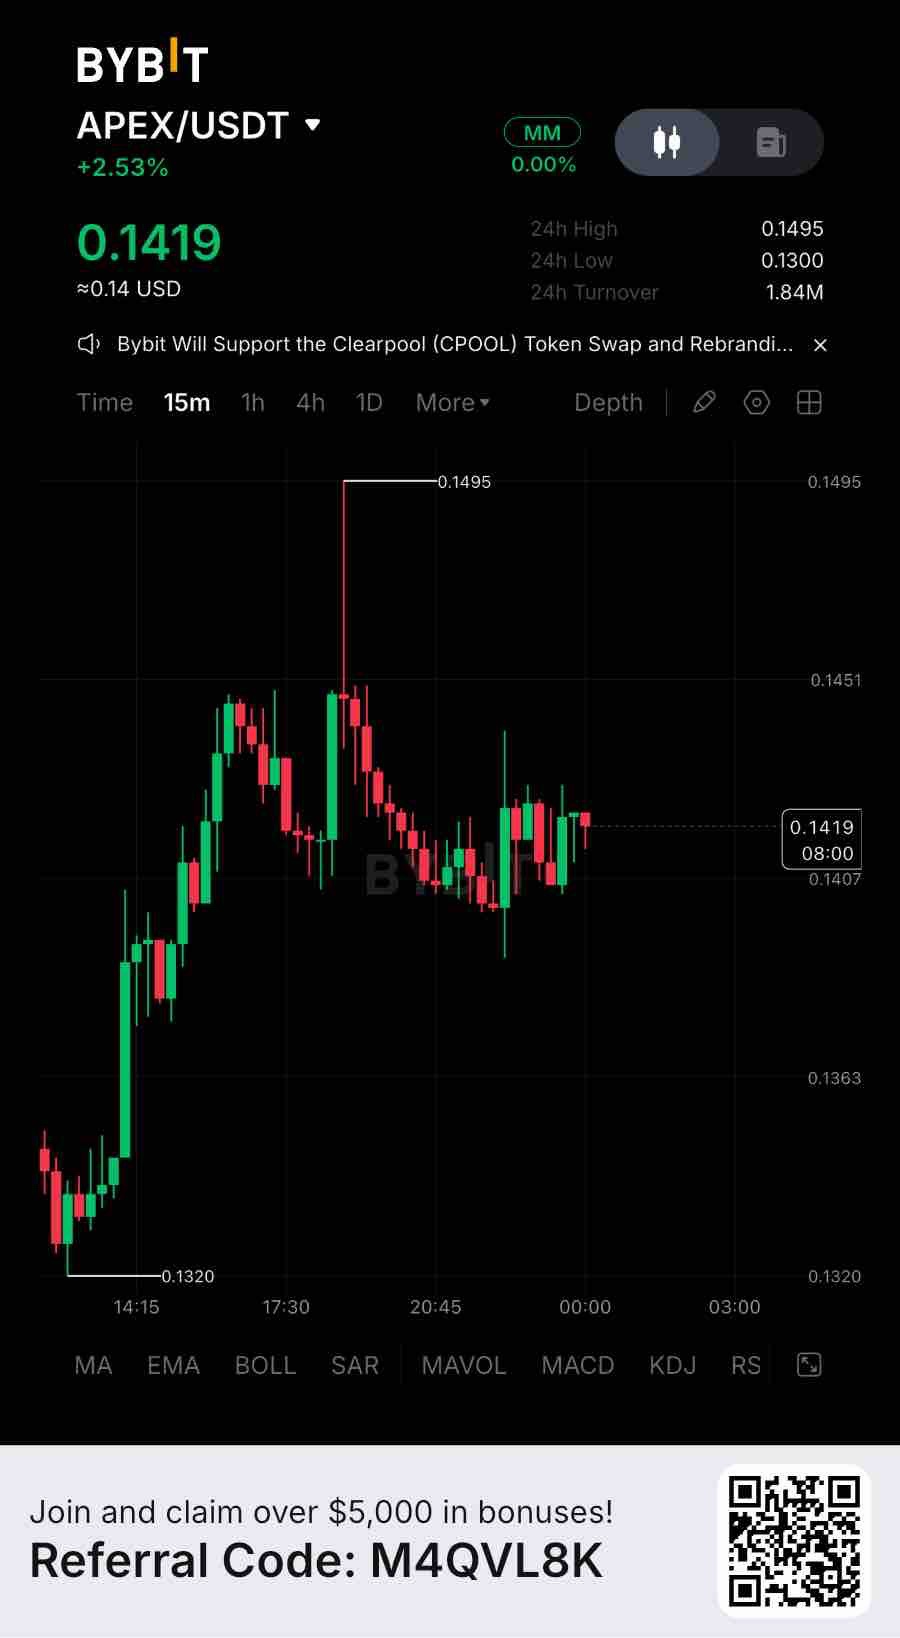
ApeX Protocol cuenta actualmente con aproximadamente 28,58 millones de dólares en TVL y ha procesado 9482 millones de dólares en volumen de trading de perpetuos en los últimos 30 días. Eso es uso real, no narrativa. La valoración es donde las cosas se ponen interesantes. APEX tiene una capitalización de mercado circulante de aproximadamente 22,27 millones de dólares, lo que equivale a 0,78x el TVL. En comparación con GMX, que cotiza alrededor de 0,37x el TVL, APEX tiene aproximadamente 2,1 veces el múltiplo de valoración. La diferencia se vuelve más importante cuando se comparan los ingresos reales de los poseedores en lugar de solo la actividad de trading. La huella subyacente no es insignificante. ApeX opera en ocho cadenas, con aproximadamente 12,85 millones de dólares en Arbitrum, 8,87 millones en Ethereum, 3,06 millones en Base, 2,63 millones en BSC y 1,17 millones en Mantle. Sus productos combinados, ApeX Pro y ApeX Omni, han generado 41,62 millones de dólares en comisiones acumuladas. Las cifras de los últimos 30 días muestran aproximadamente 326 641 dólares en comisiones y 163 320 dólares en ingresos reportados para los poseedores. ApeX Omni también destina el 50% de las comisiones de trading a recompras de APEX, creando un mecanismo directo que conecta la actividad del protocolo con la demanda del token. La preocupación silenciosa es que la actividad de trading no se ha traducido en una expansión del TVL. Una cifra de volumen nocional de 9480 millones de dólares parece sustancial, pero la rotación apalancada no es lo mismo que el capital retenido en el protocolo. Si el TVL sigue disminuyendo mientras la generación de comisiones sigue dependiendo de la actividad de trading, la prima de valoración actual se vuelve más difícil de justificar. En cuanto al trade, APEX ronda los 0,1413 dólares, con soporte inmediato cerca de los 0,1380 dólares y un soporte bajista más fuerte alrededor de 0,1310–0,1280 dólares. La resistencia de recuperación se sitúa cerca de los 0,1420 dólares, seguida de los 0,1490 dólares. Estoy vigilando esta zona de cerca y no perseguiría un rebote sin confirmación. La configuración alcista se vuelve más interesante después de un cierre confirmado en 4H por encima de 0,1420 dólares y una reevaluación exitosa, lo que potencialmente abriría el camino hacia los 0,1490 y 0,1520 dólares. Una ruptura en 4H por debajo de 0,1310 dólares debilitaría la estructura de recuperación, convirtiéndose la zona más amplia de 0,1280 dólares en la siguiente zona de referencia. Nada de esto dice que el token esté mal. Dice que la historia de crecimiento on-chain y la historia del precio están funcionando en relojes diferentes en este momento. Vale la pena preguntarse cuál de las dos alcanza a la otra primero, y si más cadenas, mayor volumen y recompras continuas son suficientes para cerrar una prima de valoración tan grande. #ByXIMPACT $APEXUSDT
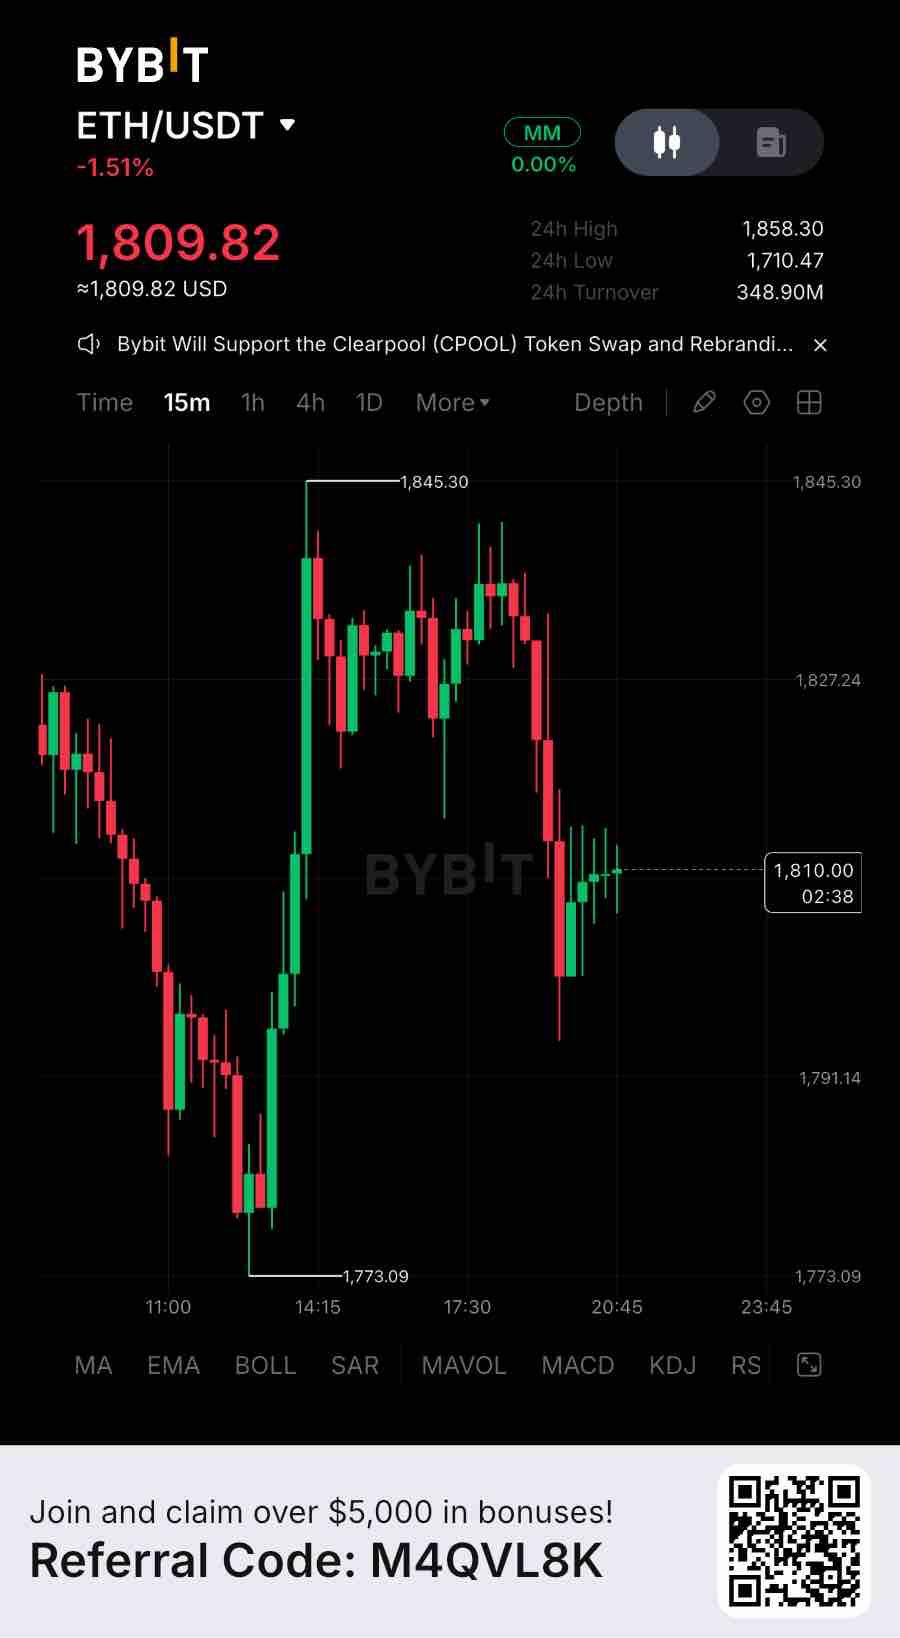
Ethereum cuenta actualmente con aproximadamente 11.860 millones de dólares en AUM (activos bajo gestión) de RWA activos, mientras que su ecosistema DeFi mantiene un valor total bloqueado (TVL) de 37.940 millones de dólares. Sin embargo, el AUM de RWA de Ethereum se ha contraído aproximadamente 3.200 millones de dólares, o un 22,3%, en los últimos 30 días. Eso es uso real, no narrativa. El panorama de valoración merece una atención más detallada. ETH tiene una capitalización de mercado estimada de 222.200 millones de dólares, equivalente a aproximadamente 5,9 veces el TVL DeFi de Ethereum. Frente a su AUM de RWA activo por sí solo, el múltiplo asciende a aproximadamente 18,7 veces. Estos son diferentes proxies de valoración, no múltiplos de ingresos directos, pero resaltan una distinción importante: la valoración de mercado de Ethereum ya refleja expectativas de una actividad económica futura sustancial. El ecosistema subyacente sigue siendo significativo. Ethereum respalda aproximadamente 132.100 millones de dólares en liquidez de stablecoins, 2.690 millones de dólares en volumen diario de DEX y alrededor de 2,07 millones de transacciones diarias. Las comisiones de la cadena alcanzaron aproximadamente 641.000 dólares durante el último periodo de informe de 24 horas, mientras que los ingresos a nivel de aplicación se situaron cerca de 2,92 millones de dólares. La red continúa facilitando una actividad financiera significativa, pero el volumen de transacciones y los ingresos de las aplicaciones no se traducen automáticamente en una acumulación de valor equivalente para los titulares de ETH. La preocupación más silenciosa es la contracción del capital. A pesar de la posición establecida de Ethereum en activos tokenizados y finanzas descentralizadas, el reciente descenso en el AUM de RWA sugiere que el despliegue de capital institucional y on-chain no se está moviendo en una sola dirección. Una infraestructura creciente no garantiza compromisos de capital en continua expansión. Para el trading, ETH está oscilando alrededor de los 1.830 $, con un soporte inmediato cerca de los 1.732 $ y una resistencia de recuperación cerca de los 1.839 $. Estoy observando esta zona de cerca y no perseguiría un rebote sin confirmación. La configuración alcista se vuelve más interesante tras un cierre confirmado en 4H por encima de los 1.839 $, seguido de un retesteo exitoso. Esto podría abrir el camino hacia los 1.892 $ y, potencialmente, los 2.110 $. Sin embargo, la estructura técnica general sigue siendo bajista, con los indicadores de 4H, diarios y semanales mostrando condiciones bajistas. Una ruptura en 4H por debajo de los 1.732 $ debilitaría la estructura de recuperación, poniendo el foco en los 1.666 $ y 1.600 $ como las siguientes zonas de referencia a la baja. Nada de esto dice que el token esté mal. Dice que la historia de crecimiento on-chain y la historia del precio están funcionando con relojes diferentes en este momento. Merece la pena preguntarse cuál de las dos alcanzará primero a la otra, y si una mayor liquidez, activos tokenizados y actividad en la red son suficientes por sí solos para justificar la valoración actual de ETH. #ByXIMPACT $ETHUSDT
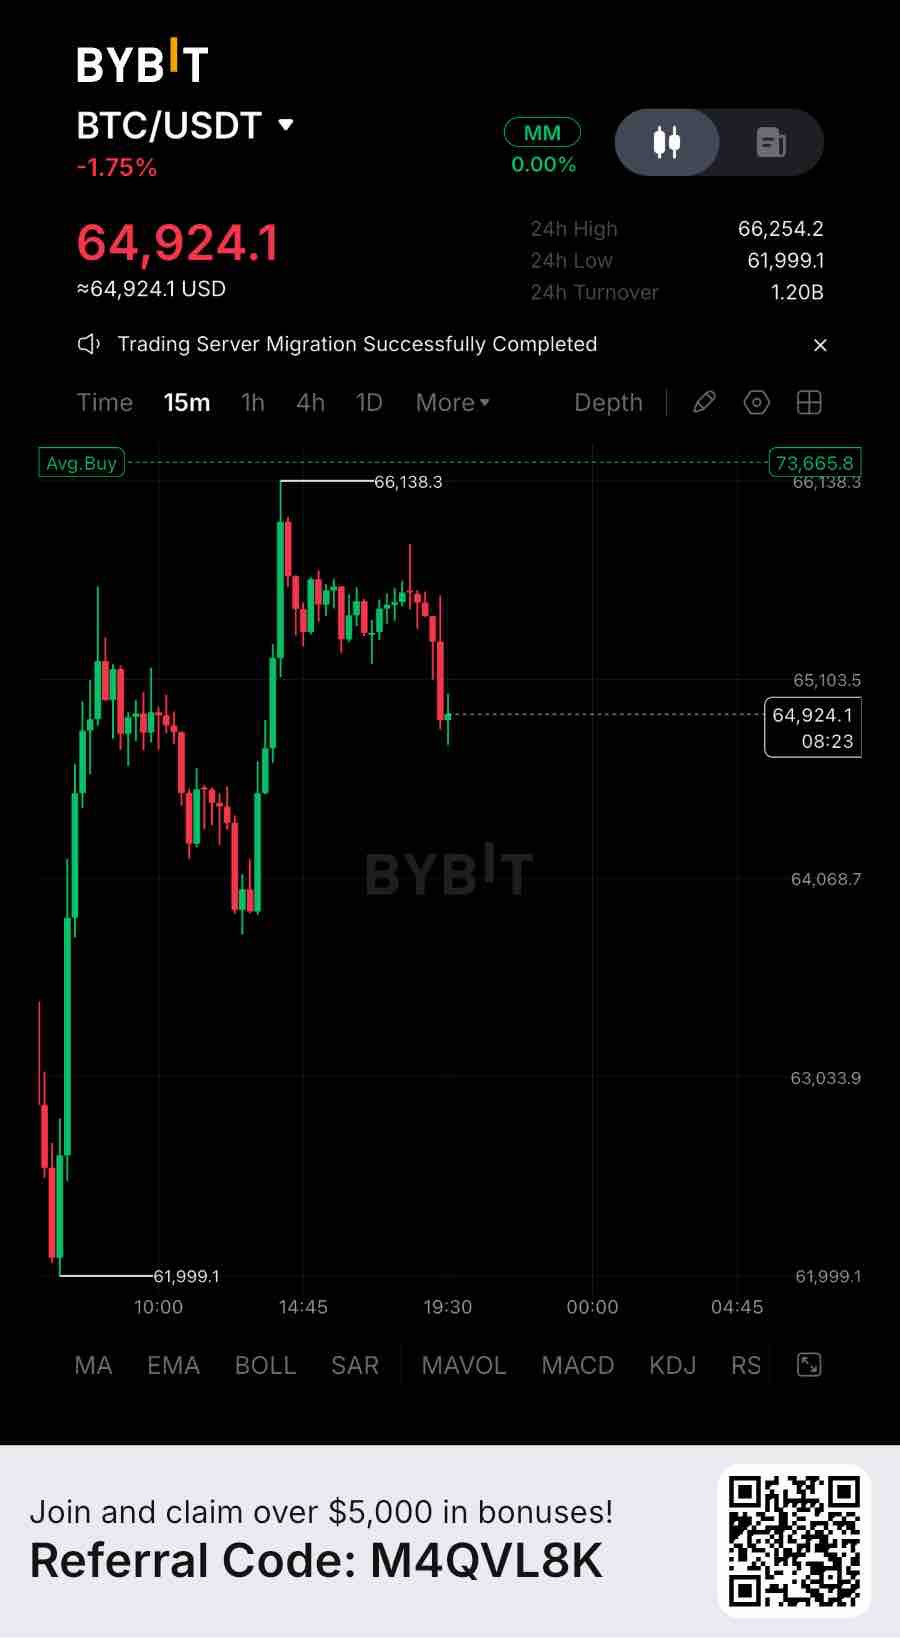
ANÁLISIS DE MERCADO BTC MARCO TEMPORAL DE 15 MINUTOS Bitcoin cotiza alrededor de los 64.924 $ tras recuperarse del reciente mínimo de 61.999 $ y presionar hacia los 66.138 $ antes de enfrentarse a otro rechazo. No considero la estabilización actual como una recuperación todavía. La mayor preocupación sigue siendo la presión vendedora institucional, la demanda al contado inconsistente y la elevada exposición al alza en los derivados. La cuestión clave es si la demanda real al contado puede absorber la presión vendedora o si todavía nos espera otro barrido de liquidez a la baja. Acción del precio y estructura del mercado BTC ha caído aproximadamente un 1,75% en 24 horas. El movimiento desde los 61.999 $ hasta los 66.138 $ produjo un rebote significativo, pero los vendedores aparecieron cerca de los 66.000 $ y empujaron el precio de nuevo por debajo de los 65.103 $. La resistencia inmediata se sitúa en torno a los 65.100 $–65.500 $, seguida de una oferta más fuerte cerca de los 65.800 $–66.138 $. A la baja, los 64.068 $ son el primer soporte importante visible en el gráfico. Recuperar los 65.100 $ mejoraría la estructura a corto plazo, pero la recuperación más amplia aún requeriría una confirmación más sólida. Panorama institucional y de gran capital Los flujos de los ETF al contado siguen siendo un factor importante en la estructura de demanda de Bitcoin. Los recientes flujos negativos indican que la demanda institucional al contado no ha proporcionado un apoyo constante al intento de recuperación. Esto no significa que todos los grandes inversores estén vendiendo, pero subraya la falta de confirmación por parte de una fuente de capital importante. Hasta que la demanda al contado no mejore, un rebote impulsado por derivados conlleva una convicción limitada. Liquidez y condiciones de rango El gráfico muestra un rebote brusco desde los 62.000 $, seguido de una consolidación por debajo de los 66.000 $ y otro rechazo hacia los 64.900 $. Un rango estrecho tras una caída sustancial no es automáticamente acumulación. Los compradores deben demostrar una mayor participación y absorber la liquidez vendedora disponible antes de que esta estructura pueda considerarse constructiva. Posicionamiento en derivados El interés abierto de los futuros de Bitcoin es de aproximadamente 42.200 millones de $, con una caída reportada en 24 horas de alrededor del 7,9%. Esto sugiere una liquidación de posiciones significativa. La financiación ponderada es de aproximadamente +0,0012%, lo que indica una ligera prima de posiciones largas. El posicionamiento largo sigue siendo una vulnerabilidad potencial, especialmente si el precio pierde su soporte inmediato. Se liquidaron aproximadamente 781 millones de $ en posiciones de BTC en 24 horas, con aproximadamente un 74% atribuido a posiciones largas. Esto muestra que los compradores apalancados ya han experimentado una presión considerable. Cifras clave Precio actual: 64.924 $ Cambio en 24H: -1,75% Máximo en 24H: 66.254 $ Mínimo en 24H: 61.999 $ Resistencia inmediata: 65.100 $–65.500 $ Resistencia principal: 65.800 $–66.138 $ Primer soporte: 64.068 $–64.000 $ Soporte principal: 61.999 $ Interés abierto de futuros: ~42.200 millones $ Cambio en OI de 24H: -7,9% Financiación ponderada: +0,0012% Liquidaciones en 24H: ~781 millones $ Plan de trading y niveles de confirmación Para el trading, BTC se mueve alrededor de los 64.924 $, con un soporte inmediato en torno a los 64.000 $–64.070 $ y una resistencia de recuperación cerca de los 65.100 $. Observo esta zona de cerca y no perseguiría un rebote sin confirmación. La configuración alcista se vuelve más interesante tras un cierre confirmado de 15 minutos por encima de los 65.100 $ y un retest exitoso, lo que potencialmente abriría el camino hacia los 65.500 $, 65.850 $ y 66.138 $. Una ruptura sostenida por encima de los 66.138 $ fortalecería aún más la estructura a corto plazo. A la baja, una ruptura confirmada de 15 minutos por debajo de los 64.000 $ debilitaría la estabilización actual, exponiendo los 63.030 $ como la siguiente zona de referencia, seguida por el área de soporte más amplia de 62.000 $. Confirmación alcista: Recuperar 65.100 $ → 65.500 $ → 65.850 $ → 66.138 $. Confirmación bajista: Ruptura por debajo de 64.000 $ → 63.030 $ → 62.000 $. Perspectiva final Bitcoin muestra una estabilidad temporal tras un movimiento bajista sustancial, pero la estabilidad por sí sola no es prueba de recuperación. La demanda institucional, el posicionamiento en derivados y las condiciones de liquidez siguen siendo obstáculos importantes. La señal decisiva es si los compradores al contado regresan mientras el apalancamiento permanece controlado, o si otra ruptura del soporte desencadena nuevas liquidaciones de posiciones largas. Hasta que llegue esa confirmación, preservar el capital importa más que perseguir el impulso a corto plazo. #ByXIMPACT $BTCUSDT
World Liberty Financial ha logrado un progreso significativo en la construcción de un ecosistema en torno a USD1, su stablecoin respaldada por dólares. El proyecto ya no depende únicamente de la especulación con el token de gobernanza; cuenta con una capa de actividad económica conectada a reservas de stablecoin, asociaciones e infraestructura DeFi. Sin embargo, una cifra merece más atención: ¿cuánto de esta actividad económica se traduce realmente en valor recurrente para los titulares de $WLFI? La distinción entre la generación de ingresos y la captura de valor para los titulares de tokens es particularmente importante aquí. Los datos financieros de DeFiLlama registran aproximadamente 34,24 millones de dólares en ingresos brutos del protocolo para el tercer trimestre de 2026, clasificados como rendimientos de activos. Sin embargo, el ingreso neto reportado para los titulares de tokens sigue siendo de 0 $. Esto resalta una diferencia fundamental: generar ingresos a través del ecosistema no establece automáticamente un derecho económico para las personas que poseen su token de gobernanza. Ha habido un desarrollo importante en este frente. El 6 de noviembre, WLFI anunció un nuevo programa de recompra de tokens que podría utilizar los ingresos generados por las reservas de USD1 y otras fuentes. Más importante aún, el 12 de noviembre, el equipo informó que completó su primera recompra de 1 millón de dólares en 72 horas, con transacciones destinadas a ser rastreables de forma independiente en la cadena (on-chain). Este es un progreso tangible más allá de simplemente anunciar un mecanismo futuro. Sin embargo, el equipo también ha aclarado que una parte sustancial de los ingresos brutos de USD1 se destina a socios y proveedores de servicios. En consecuencia, los recursos disponibles para las recompras dependen de lo que queda después de las distribuciones, los costos directos y otras obligaciones. La tokenomics también ha experimentado un cambio estructural. La propuesta de vesting para insiders introdujo una quema permanente del 10% para las asignaciones de fundadores, equipo, asesores y socios participantes, con los tokens restantes sujetos a un periodo de carencia (cliff) de dos años seguido de tres años de consolidación lineal. Esto mejora la disciplina de suministro a largo plazo, aunque reducir el suministro no crea de forma independiente una demanda de compra sostenible. Las futuras liberaciones de tokens siguen siendo una consideración importante. La utilidad del token se está expandiendo a través de la gobernanza y el staking. Los titulares pueden hacer staking de tokens WLFI desbloqueados durante 180 días y potencialmente recibir recompensas variables en USD1, sujetas a requisitos de participación. Esto crea un incentivo adicional para mantener y participar, pero las recompensas promocionales de staking no equivalen a derechos permanentes sobre las ganancias del protocolo. El argumento a largo plazo más sólido para WLFI es su conexión con USD1. Si la adopción de la stablecoin se expande, las ganancias relacionadas con las reservas podrían crear una base financiera más amplia para compras recurrentes de tokens. Eso establecería una relación más fuerte entre el crecimiento del ecosistema y la demanda de WLFI. No obstante, una ejecución de 1 millón de dólares aún no establece un modelo de distribución de ingresos sostenible, especialmente cuando las recompras pueden ajustarse o interrumpirse. De cara al futuro, las métricas más importantes son el volumen de recompra recurrente, los ingresos reales retenidos después de las distribuciones a socios, la transparencia en torno a los tokens comprados y si esos tokens se queman permanentemente o se retienen en la tesorería. WLFI ha comenzado a construir una conexión entre la economía del ecosistema y la demanda de tokens. El próximo desafío es demostrar que esta conexión puede operar de manera consistente en lugar de depender de decisiones ocasionales de la tesorería. #IMPACTbyTrade $WLFIUSDT
GRAM’s strongest advantage is its distribution. As the native asset of The Open Network, it benefits from Telegram’s ecosystem, with TON recording approximately 4.24 million transactions and 215,311 active addresses in 24 hours. Stablecoin market capitalization also stands near $578.6 million. Yet one number deserves considerably more attention: actual network revenue. According to DefiLlama, TON generated approximately $2,112 in chain fees and $1,056 in chain revenue over 24 hours. In other words, only 50% of transaction fees are retained at the network level, with the remainder accounted for through the burn mechanism. The distinction becomes more interesting at the application layer. TON applications generated around $1.23 million in daily fees and $266,511 in application revenue. Fragment alone contributed approximately $1.21 million in fees and $259,128 in revenue. That demonstrates real commercial activity, but application revenue is not automatically GRAM token revenue. Payments generated by applications primarily belong to those businesses. The blockchain capturing economic value from their activity is a separate question. The token value-accrual mechanism GRAM does have an identifiable economic mechanism. DefiLlama attributes 50% of TON transaction fees to token burning. This creates recurring supply reduction rather than direct cash distributions to holders. However, burning tokens and generating sustainable demand are two different things. Validators also receive staking rewards and transaction fees for securing the network. Staking therefore provides another utility for GRAM, although its long-term economic benefit needs to be evaluated against token issuance and dilution. One additional consideration is supply. Current reported figures show approximately 2.857 billion GRAM circulating against 5.284 billion total supply. That means roughly 54% of the reported supply is circulating, making future supply expansion an important variable. The bullish argument The strongest argument for GRAM is distribution. Telegram provides a substantial user-acquisition advantage, while the existing application ecosystem demonstrates that commercial activity is already happening. If this activity increasingly translates into on-chain transactions, higher network fees, staking demand and sustained token burns, the economic relationship between ecosystem growth and GRAM could improve considerably. But there is an important distinction: the June 2026 transition from TON to GRAM was a rebranding, not a fundamental change in token economics. The underlying blockchain and token balances remained unchanged. What matters next I would focus on three metrics: Growth in actual network fees and retained revenue. GRAM burned relative to new token issuance. Whether Telegram’s application growth translates into recurring demand for the native asset. GRAM has considerable distribution and application-level monetization. The unanswered question is whether that economic activity can translate into meaningful, sustainable value accrual for the token itself. That is the metric worth watching, not transaction counts alone. #IMPACTbyTrade $GRAMUSDT
Solstice ha alcanzado una escala significativa, con aproximadamente 201 millones de dólares en TVL en su ecosistema de rendimiento basado en Solana. Sus estrategias de rendimiento de estilo institucional y su creciente stack de productos son verdaderas fortalezas. Sin embargo, una cifra merece más atención: los ingresos del protocolo. DeFiLlama informa actualmente de aproximadamente 14.265 dólares en comisiones de 30 días, pero de 0 dólares en ingresos del protocolo y 0 dólares en ganancias. La distinción es importante: su metodología clasifica estas comisiones como USX distribuidos en la cuenta de respaldo de eUSX para los titulares de rendimiento. En otras palabras, es rendimiento que se transfiere a los usuarios, no ingresos retenidos por el protocolo. Un despliegue de capital fuerte no se traduce automáticamente en un modelo de negocio rentable. También hay un cambio en el panorama de crecimiento. El TVL de Solstice alcanzó aproximadamente los 523 millones de dólares en julio de 2026, pero ahora se sitúa cerca de los 201 millones de dólares: un descenso de aproximadamente el 62% desde su máximo. El capital restante es sustancial, pero los depósitos sostenidos y la demanda recurrente de rendimiento importan más que los máximos históricos de TVL. El modelo de negocio más amplio ofrece potencial. Solstice identifica las comisiones de rendimiento de YieldVault, las comisiones de desbloqueo instantáneo, los diferenciales del mercado de crédito y las comisiones de ejecución OTC como posibles fuentes de ingresos. Estas podrían crear una base económica más sólida a medida que el ecosistema se expande. Sin embargo, la cuestión importante es si estas actividades se traducen finalmente en ingresos recurrentes y medibles en lugar de limitarse a generar más rendimiento para el usuario. SLX introduce otra distinción importante. El staking en stSLX proporciona acceso al ecosistema, peso en la gobernanza, elegibilidad para el mercado de crédito y otros privilegios. Estos mecanismos pueden crear una demanda genuina impulsada por la utilidad y retirar tokens de la circulación. Pero Solstice afirma explícitamente que SLX no representa la propiedad y no otorga a los titulares ningún derecho directo a las comisiones del protocolo, beneficios, dividendos o rendimientos financieros garantizados. Por lo tanto, incluso si los ingresos del protocolo aumentan, ese valor no se distribuye automáticamente a los titulares de SLX. La tesis a largo plazo del token depende principalmente de la creciente utilidad, la demanda de staking y la participación en el ecosistema. La dinámica de la oferta también merece atención. SLX tiene una oferta máxima fija de 1.000 millones de tokens. Sin embargo, solo unos 243 millones están actualmente en circulación. Solstice también adelantó 75 millones de tokens a su lanzamiento de septiembre de 2026 para apoyar la liquidez y los incentivos del ecosistema, manteniendo inalterada la asignación final y la fecha de finalización de mayo de 2029. Un rastreador de tokenomics enumera otros aproximadamente 17,3 millones de SLX programados para el 25 de noviembre. Esto representa una posible oferta adicional, aunque un desbloqueo no significa automáticamente una presión de venta inmediata. El argumento alcista más fuerte es que Solstice está construyendo una infraestructura en torno al rendimiento institucional en lugar de depender exclusivamente de la actividad DeFi especulativa. Su base de capital existente, sus estrategias en expansión y su modelo de staking basado en la utilidad proporcionan una base creíble. La oferta fija y la ausencia de emisiones perpetuas también son características estructurales positivas. Mi conclusión: Solstice ha demostrado que puede atraer un capital significativo, pero la conexión entre la economía del protocolo y el valor del titular de SLX sigue estando incompleta. Observaría tres cosas a continuación: la recuperación sostenida del TVL, los ingresos medibles retenidos de las nuevas fuentes de comisiones y la evidencia de que el staking de SLX crea una demanda duradera capaz de absorber las liberaciones de oferta programadas. Para SLX, el próximo gran hito no es simplemente un mayor TVL. Es demostrar que el crecimiento del ecosistema genera un valor económico recurrente que se traduce en una demanda sostenible de tokens. #IMPACTbyTrade $SLXUSDT
NAVX Strong Protocol Activity, but Token Value Accrual Remains the Key Question NAVI Protocol has established a meaningful position in the Sui DeFi ecosystem. Its lending markets, liquidity infrastructure and Volo products create genuine utility, with more than $100M in TVL and approximately $57M in active loans. Yet one number deserves more attention: how much of that economic activity actually reaches token holders? According to DeFiLlama, NAVI generated approximately $437,255 in fees over the last 30 days, while reported protocol revenue was around $138,132. That means only about 31.6% of reported fees appeared as protocol revenue. The distinction matters: fees represent the economic activity generated by the platform, while protocol revenue reflects the portion captured by the protocol. The bigger question is what happens to that captured revenue. NAVI’s tokenomics documentation describes revenue sharing for users who lock dynamic liquidity (dLP). However, DeFiLlama currently reports $0 in tracked holders’ revenue, including over the last 30 days. This creates a meaningful gap between the revenue-sharing mechanism described in the documentation and measurable distributions to token holders. Supply dynamics also deserve attention. NAVX has a maximum supply of 1 billion tokens, with 45.8% allocated to ecosystem incentives and airdrops, 20% to the team and 16% to investors and advisors. Tokenomist lists another ecosystem and airdrop unlock for November 18, 2026. Incentive-driven growth can attract liquidity, but it does not automatically create sustainable demand for the token. The bull case is still credible: NAVI has real lending demand, an established Sui presence and multiple products that could expand its revenue base. If protocol activity stabilizes and revenue sharing becomes transparent, NAVX could develop a stronger economic connection to the business it represents. But TVL alone is not enough. DeFiLlama also reports that NAVI’s TVL declined approximately 39.5% over the past 30 days, making sustained capital retention another important test. My focus going forward: whether NAVI can stabilize TVL, grow recurring protocol revenue and demonstrate verifiable distributions to dLP participants. Until those connections become clearer, NAVI’s protocol activity looks more established than NAVX’s direct value-accrual model. #IMPACTbyTrade $NAVXUSDT
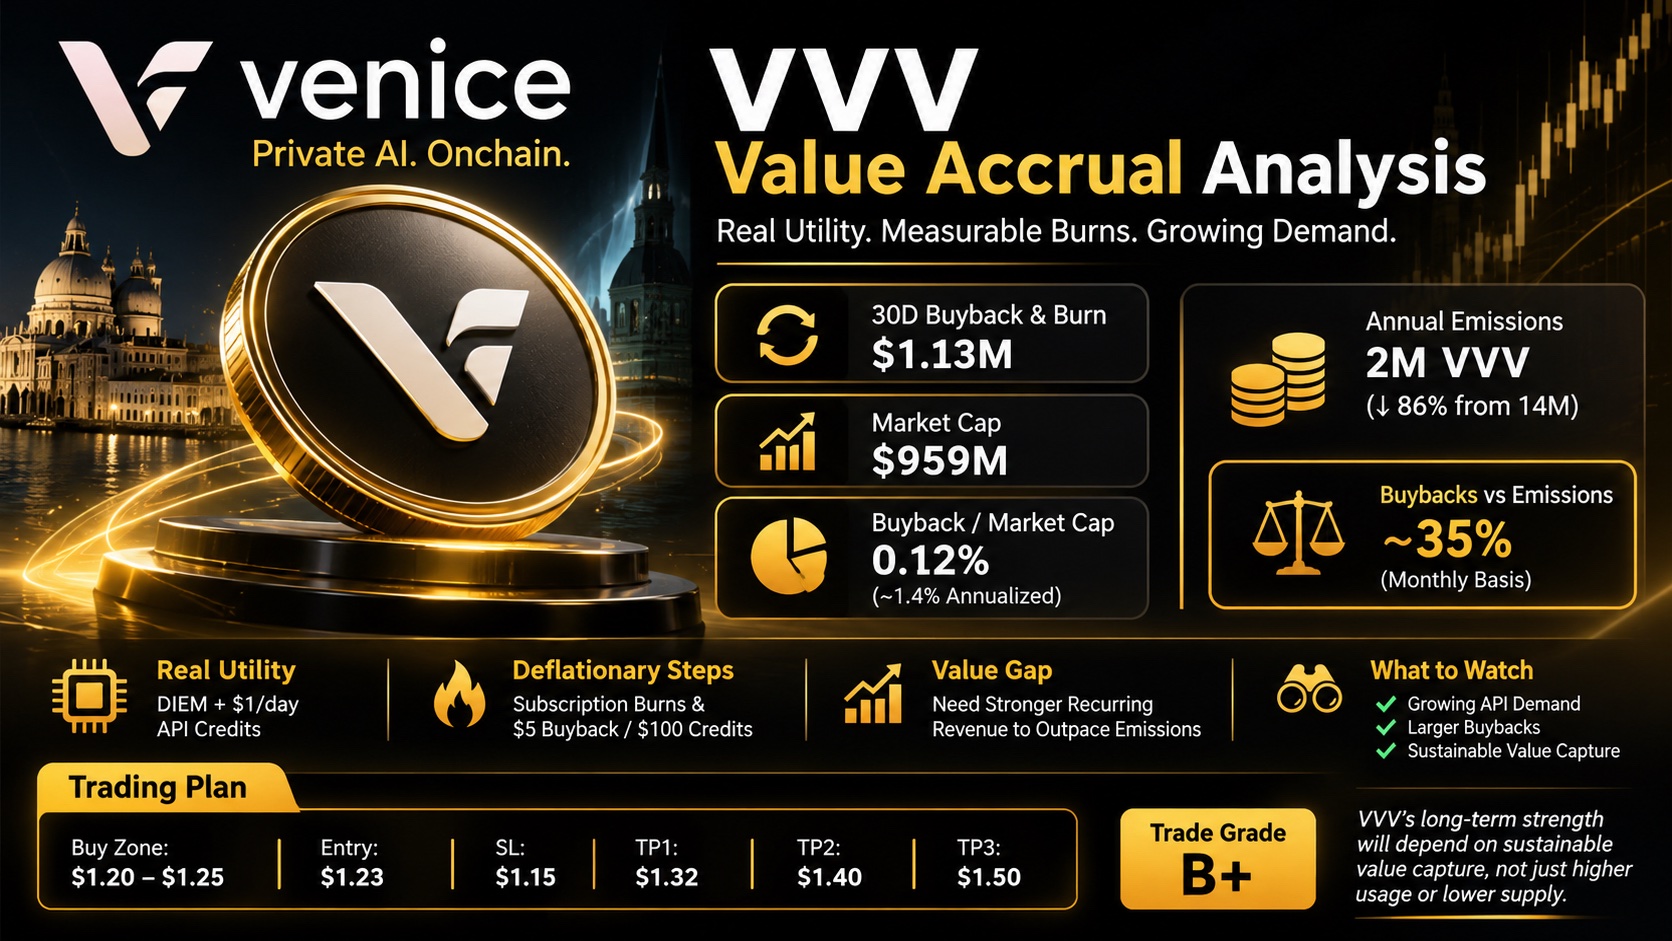
Venice ha construido algo más sólido que la típica narrativa de tokens de IA. VVV conecta el staking con una utilidad real de la plataforma a través de DIEM, un activo de computación transferible que proporciona 1 $ al día en créditos de API de Venice al hacer staking. Sin embargo, una cifra merece más atención: ¿cuánta de la actividad comercial de Venice se traduce realmente en valor sostenible para los poseedores de VVV? La distinción radica entre los ingresos generados por los usuarios y el valor retenido para los poseedores de tokens. Venice obtiene ingresos de suscripciones, uso de API y compras de crédito. Una parte de esa actividad se convierte en recompras y quemas permanentes de VVV. Sin embargo, la totalidad de los ingresos por suscripciones y API se liquidan fuera de la cadena (off-chain), lo que significa que las cifras que se pueden rastrear públicamente en la cadena (on-chain) no representan los ingresos completos ni el beneficio operativo de la plataforma. Los números disponibles son alentadores, pero requieren contexto. Valor de recompra y quema de VVV a 30 días: aproximadamente 1,13 millones de $ Capitalización de mercado: aproximadamente 959 millones de $ Valor de recompra mensual en relación con la capitalización de mercado: aproximadamente 0,12%. Si ese ritmo continúa, representa aproximadamente el 1,4% de la capitalización de mercado anual, antes de tener en cuenta las nuevas emisiones de tokens. Se trata de un valor medible que fluye hacia la reducción de la oferta, pero no es equivalente a las distribuciones de efectivo recibidas por los poseedores. La tokenomics también ha mejorado considerablemente. Las emisiones anuales de VVV han caído de 14 millones a 2 millones de tokens, una reducción aproximada del 86%. Venice ha introducido quemas basadas en suscripciones de 2, 5 y 10 $, dependiendo del nivel de suscripción, junto con una recompra de 5 $ por cada 100 $ de créditos de API comprados. No obstante, las emisiones anuales de 2 millones siguen representando aproximadamente 166.700 nuevos VVV cada mes. En la instantánea de precio actual, los últimos 1,13 millones de $ en recompras mensuales representarían aproximadamente 58.000 VVV si se compraran a ese precio. Eso es aproximadamente el 35% de las emisiones mensuales. Esta comparación es ilustrativa, ya que las cantidades reales de quema dependen de los precios de ejecución. Sin embargo, subraya un punto importante: reducir la inflación es positivo, pero la verdadera prueba es si las quemas recurrentes pueden superar constantemente la nueva emisión. Hay otra distinción que merece la pena observar. Las recompensas de staking de VVV se pagan con emisiones de VVV, no directamente de los beneficios de la plataforma. Bloquear VVV en staking para acuñar DIEM proporciona una vía de utilidad adicional, pero las posiciones bloqueadas reciben el 80% del rendimiento estándar de staking. Esto genera demanda para el bloqueo, aunque el rendimiento del staking por sí solo no debe confundirse con la generación de ingresos orgánicos. El argumento alcista más sólido es que Venice puede convertir la creciente demanda de inferencia de IA privada en compras recurrentes de créditos de API, una mayor demanda de DIEM y recompras de mercado cada vez mayores. Si esa actividad crece más rápido que las emisiones, la economía de la oferta de VVV podría volverse sustancialmente más fuerte. Lo que importa a continuación: no es simplemente cuántos tokens están en staking o quemados, sino si el uso de la API de pago, las recompras recurrentes y la demanda de DIEM crecen de manera lo suficientemente consistente como para crear un valor sostenible más allá de los incentivos de staking. VVV ha establecido una conexión creíble entre el uso de la plataforma y la reducción de la oferta de tokens. El siguiente desafío es demostrar que esta conexión puede generar un valor económico duradero a su valoración actual. #IMPACTbyTrade $VVVUSDT
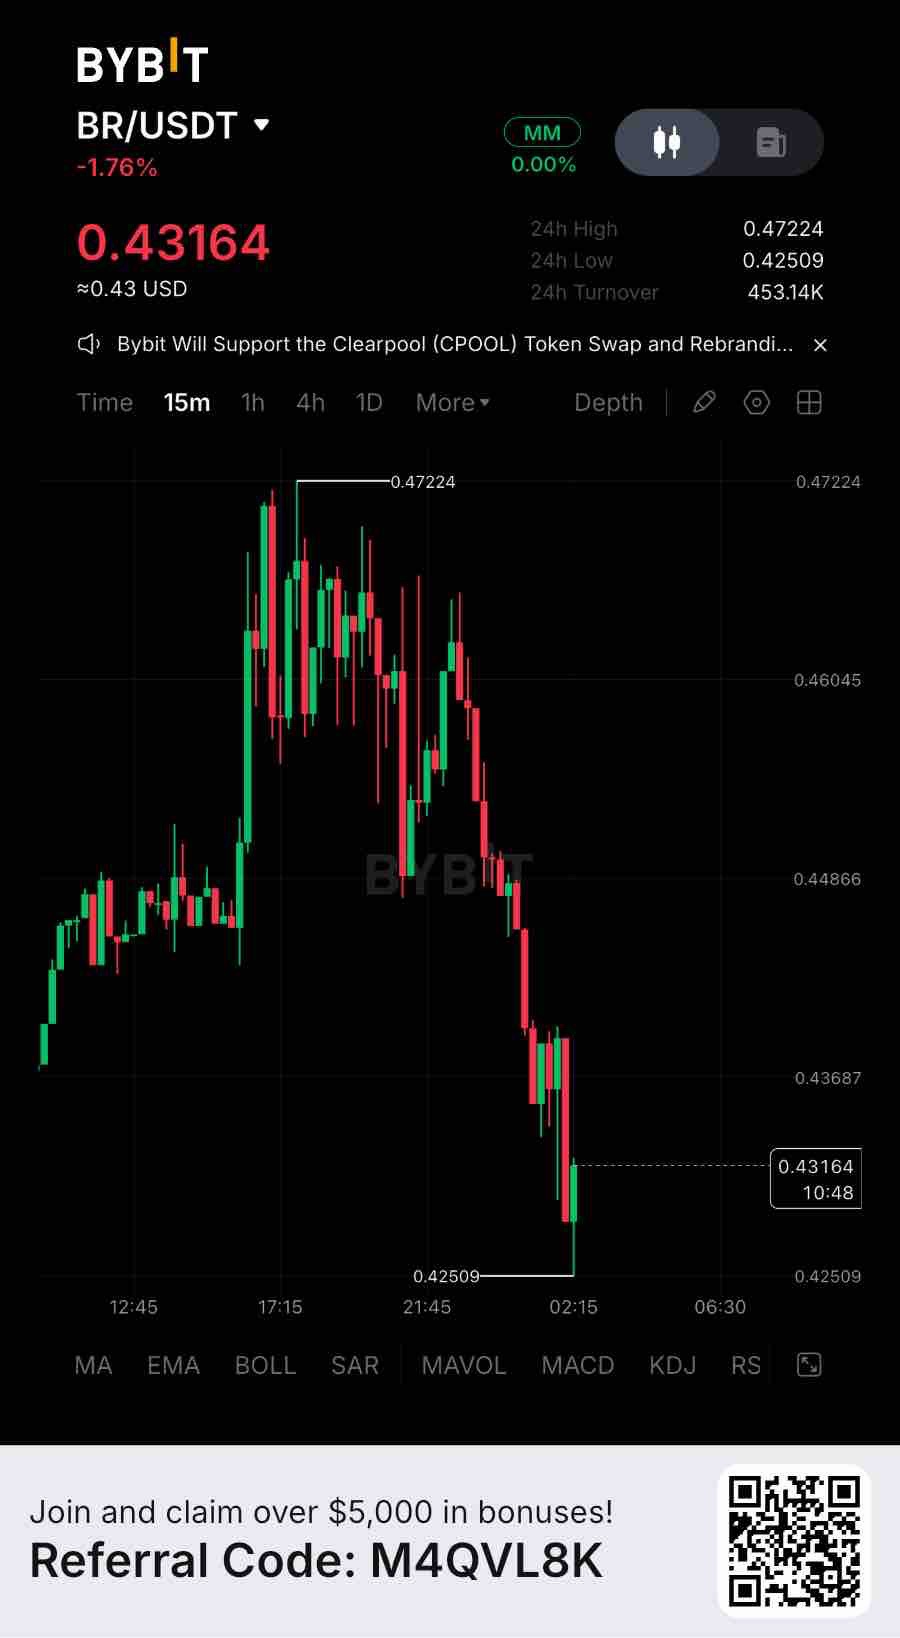
Bedrock cuenta actualmente con un TVL de aproximadamente 272 millones de dólares, aunque esa cifra se ha contraído cerca de un 28% en los últimos 30 días. Se trata de uso real, no de narrativa, pero la tendencia más reciente es a la contracción en lugar de a la expansión. Con una capitalización de mercado circulante de aproximadamente 137 millones de dólares, BR cotiza alrededor de 0,50 veces su TVL. Sobre la misma base de valoración, esto es aproximadamente 3,6 veces más caro que Ether.fi, que cotiza a 0,14 veces, y 1,5 veces más caro que Renzo, que cotiza a 0,34 veces. Estas son comparaciones de capitalización de mercado frente a TVL, no múltiplos de ganancias directos. La presencia de Bedrock se extiende a lo largo de 19 cadenas, con aproximadamente 134 millones de dólares en Ethereum y 116 millones en Bitcoin. Sin embargo, unos 71.000 dólares en comisiones durante 30 días se tradujeron en solo 7.700 dólares de ingresos para el protocolo. Esa distinción es importante. El crecimiento de los depósitos no se traduce automáticamente en una mayor captura de valor del token. También hay que tener en cuenta la oferta. Solo alrededor del 30% del suministro máximo de 1.000 millones de BR está en circulación, lo que sitúa la FDV cerca de los 456 millones de dólares. Será necesario que una mayor actividad del protocolo se traduzca en unos ingresos retenidos más sólidos y una captura de valor del token más clara para justificar la valoración. Para el trading, BR oscila alrededor de 0,456 dólares, con la zona de acumulación preferida entre 0,432 y 0,442 dólares y una resistencia de recuperación inmediata cerca de 0,461 dólares. Estoy observando esta zona de cerca y no perseguiría un rebote sin confirmación. La configuración alcista se vuelve más interesante tras un cierre confirmado en 4H por encima de 0,461 dólares y un retest exitoso, lo que podría abrir el camino hacia los 0,469 y 0,476 dólares. Una ruptura en 4H por debajo de 0,432 dólares debilitaría la estructura de recuperación, mientras que 0,423 dólares sigue siendo el nivel clave de invalidación. Nada de esto significa que el token esté mal. Simplemente indica que la historia de crecimiento en la cadena y la historia del precio están funcionando con cronogramas diferentes en este momento. Vale la pena preguntarse cuál alcanzará primero a la otra, y si más cadenas, activos bajo gestión (AUM) o productos son suficientes por sí solos para cerrar una brecha de valoración de ese tamaño. #ByXIMPACT $BRUSDT
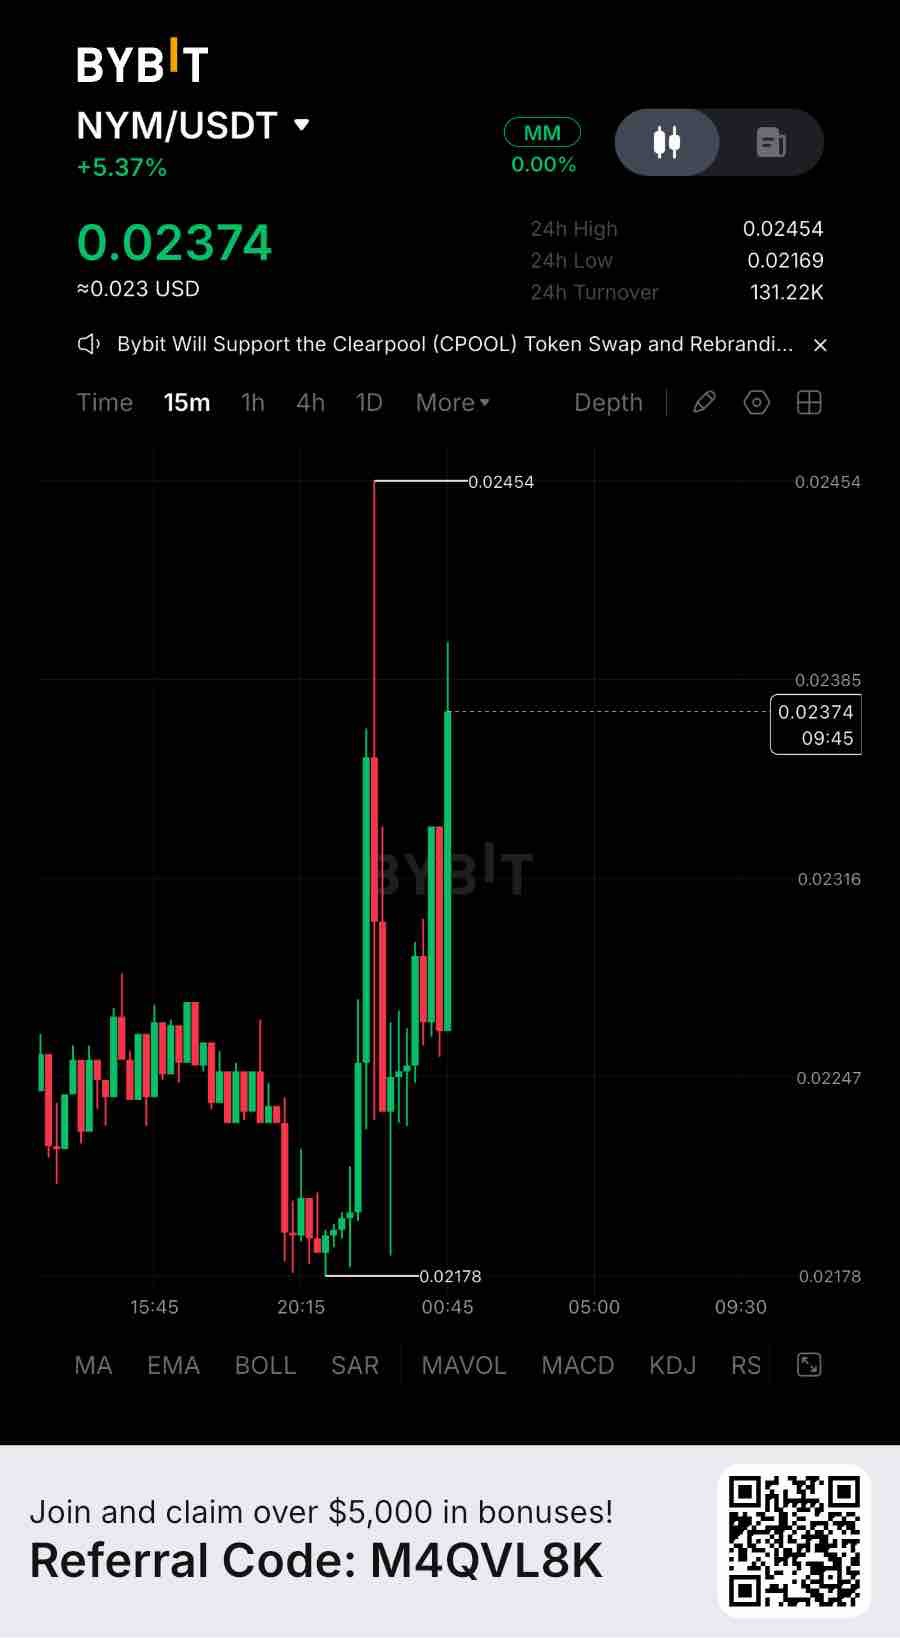
La mixnet de producción de Nym registró 10.31 mil millones de paquetes recibidos y 13.76 mil millones enviados en la muestra de 24 horas que finalizó el 13 de noviembre. Los nodos vinculados también aumentaron de 1.127 a 1.162 entre el 1 y el 13 de noviembre. Eso es uso real de la red, no narrativa. Pero la valoración cuenta una historia diferente. A aproximadamente 0,02234 $, NYM tiene una capitalización de mercado circulante de 18,87 millones de dólares frente a un FDV de 22,34 millones de dólares, con 844,75 millones de tokens en circulación. Nym es infraestructura de privacidad, no un emisor de rendimiento basado en AUM, por lo que una comparación convencional de capitalización de mercado/AUM con plataformas RWA sería engañosa. Su objetivo de staking documentado es de 62,03 millones de NYM, con un valor aproximado de 1,39 millones de dólares a los precios actuales. Eso sitúa la capitalización de mercado en aproximadamente 13,6 veces el valor en dólares del objetivo, aunque se trata de una relación de seguridad de staking, no de un múltiplo de valoración AUM genuino. La huella del producto subyacente se está expandiendo. Nym ha incorporado la privacidad de mixnet en las carteras de Zcash, ha seguido desarrollando sus integraciones SDK y ha lanzado NymVPN v2026.15 con puentes adaptativos contra la censura el 9 de noviembre. La red también mantiene un conjunto activo recompensado de 240 nodos. Estos son hitos de infraestructura significativos, pero no se traducen automáticamente en una demanda proporcional de tokens. La variable importante es la monetización. La propia hoja de ruta de Nym reconoce que son necesarios más suscriptores de pago de NymVPN para que su mecanismo de recompra perpetua de NYM sea materialmente efectivo. Mientras tanto, 155,25 millones de NYM permanecen asignados a la reserva de mixmining para recompensas de los operadores. La actividad de la red, los ingresos por suscripciones y las recompras de tokens reales son tres mediciones diferentes. Para el trading, NYM está rondando los 0,0223 $, con un soporte inmediato alrededor de 0,0218–0,0222 $ y una resistencia de recuperación cerca de 0,0227 $. Estoy observando esta zona de cerca y no perseguiría un rebote sin confirmación. La configuración alcista se vuelve más interesante después de un cierre confirmado en 4H por encima de 0,0227 $ y una reevaluación exitosa, lo que potencialmente abre el camino hacia 0,0238 $, 0,0242 $ y 0,0254 $. Una ruptura en 4H por debajo de 0,0215 $ debilitaría la estructura de recuperación, siendo 0,0209 $ y 0,0195 $ los siguientes niveles de referencia a la baja. Nada de esto dice que el token esté mal. Dice que la historia del crecimiento de la red y la historia del precio están funcionando en relojes separados en este momento. Vale la pena preguntarse cuál de los dos alcanzará al otro primero, y si más integraciones, tráfico de red y suscriptores de pago serán suficientes para cerrar la brecha entre el uso real y el valor del token. #ByXIMPACT $NYMUSDT
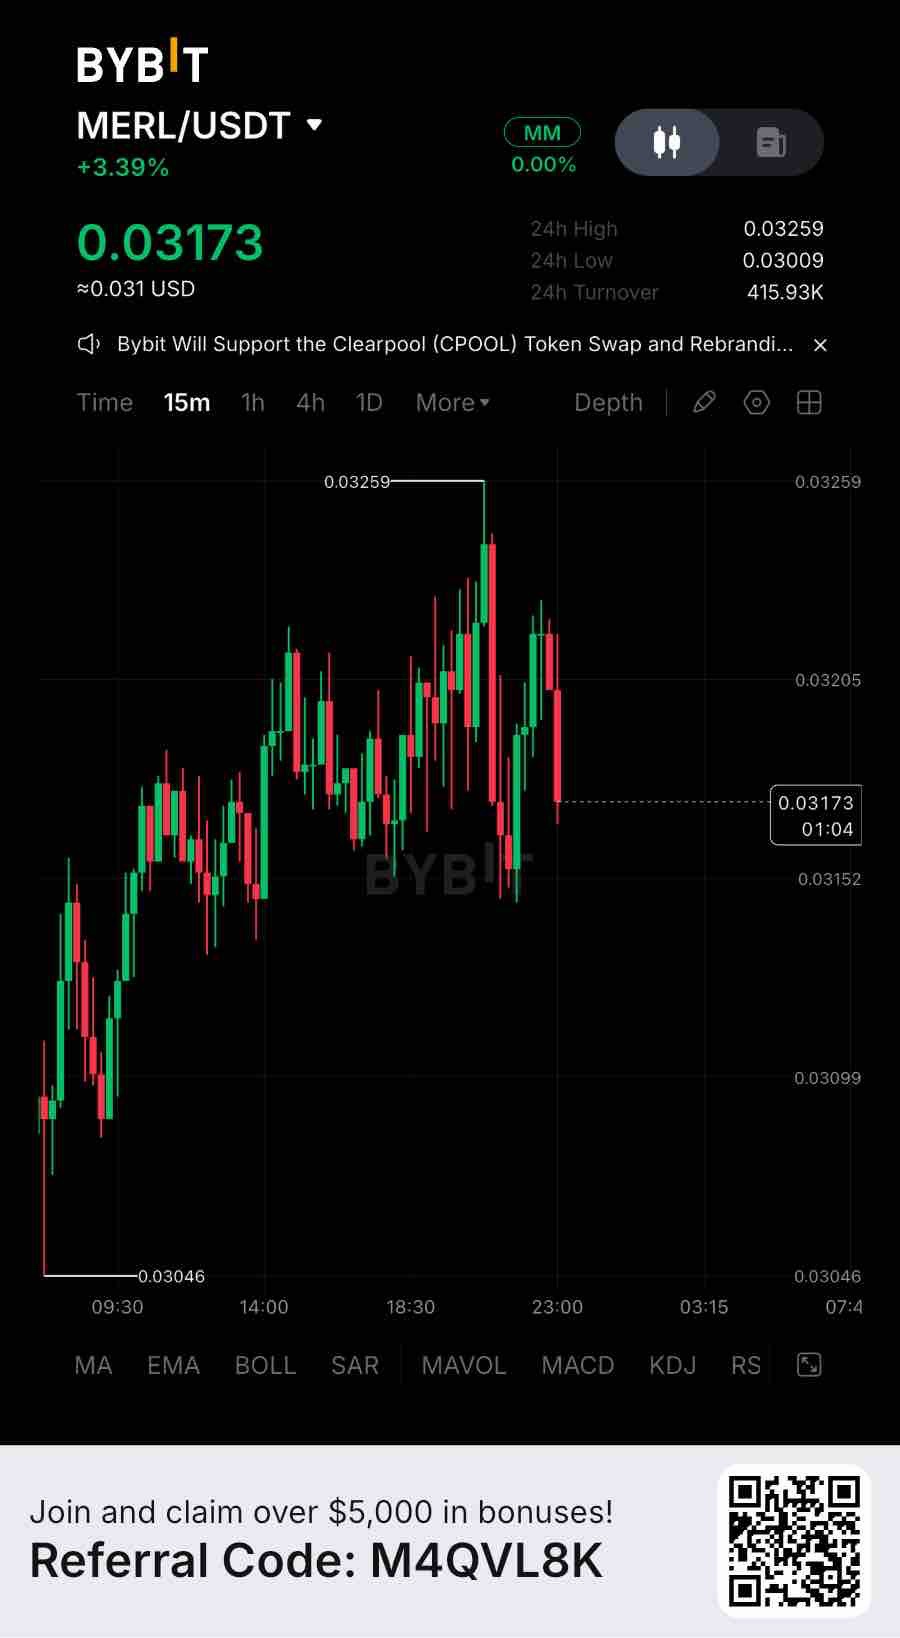
Merlin Chain cuenta actualmente con aproximadamente 7,88 millones de dólares en TVL (valor total bloqueado) DeFi activo y una huella de activos puenteados de 688 millones de dólares, pero registró 0 dólares en entradas netas durante las últimas 24 horas. Esa es una huella real en la cadena, no narrativa. Con una capitalización de mercado circulante de aproximadamente 45,6 millones de dólares, MERL cotiza a unas 5,8 veces su TVL DeFi activo. No hay disponible ningún múltiplo de valoración específico verificado de Allium. Utilizando las cadenas laterales de Bitcoin como el grupo comparable más cercano, Merlin cotiza alrededor de 6,3 veces el múltiplo de 0,93x de Rootstock, pero aproximadamente un 41% por debajo del 9,8x de Stacks. Estas son comparaciones de infraestructura, no pares directos de plataformas de rendimiento. La huella de activos es sustancial pero está concentrada. BTC representa aproximadamente 352 millones de dólares y M-BTC otros 333 millones de dólares de activos puenteados. Sin embargo, solo 7,88 millones de dólares se reflejan en el TVL DeFi activo, con un volumen de DEX en 24 horas de alrededor de 138 000 dólares. El capital puenteado y la liquidez DeFi productiva son dos cosas muy diferentes. La preocupación más silenciosa es la captura de valor. Merlin generó solo 37 dólares en comisiones de red e ingresos en 24 horas, frente a aproximadamente 1.502 dólares en comisiones de aplicaciones. MERL tiene utilidad de gobernanza y staking, mientras que la utilidad de las comisiones por transacciones de Layer3 sigue siendo un caso de uso prospectivo. Una mayor actividad del ecosistema no se traduce automáticamente en ingresos para los poseedores de tokens. Para la operación, MERL ronda los 0,0318 dólares, con un soporte inmediato en torno a los 0,0296–0,0306 dólares y una resistencia de recuperación cerca de los 0,0326 dólares. Estoy observando esta zona de cerca y no perseguiría un rebote sin confirmación. La configuración alcista se vuelve más interesante tras un cierre confirmado en 4H por encima de los 0,0326 dólares y un retesteo exitoso, lo que podría abrir el camino hacia los 0,0345 y 0,0394 dólares. Una ruptura en 4H por debajo de los 0,0296 dólares debilitaría la estructura de recuperación, siendo 0,0275 dólares la siguiente zona de referencia. Nada de esto dice que el token esté mal. Dice que la historia de crecimiento en la cadena y la historia del precio están funcionando en relojes diferentes en este momento. Vale la pena preguntarse cuál alcanzará primero a la otra, y si más liquidez de BTC, un TVL productivo y la expansión del ecosistema por sí solos son suficientes para justificar el múltiplo de valoración actual. #ByXIMPACT $MERLUSDT
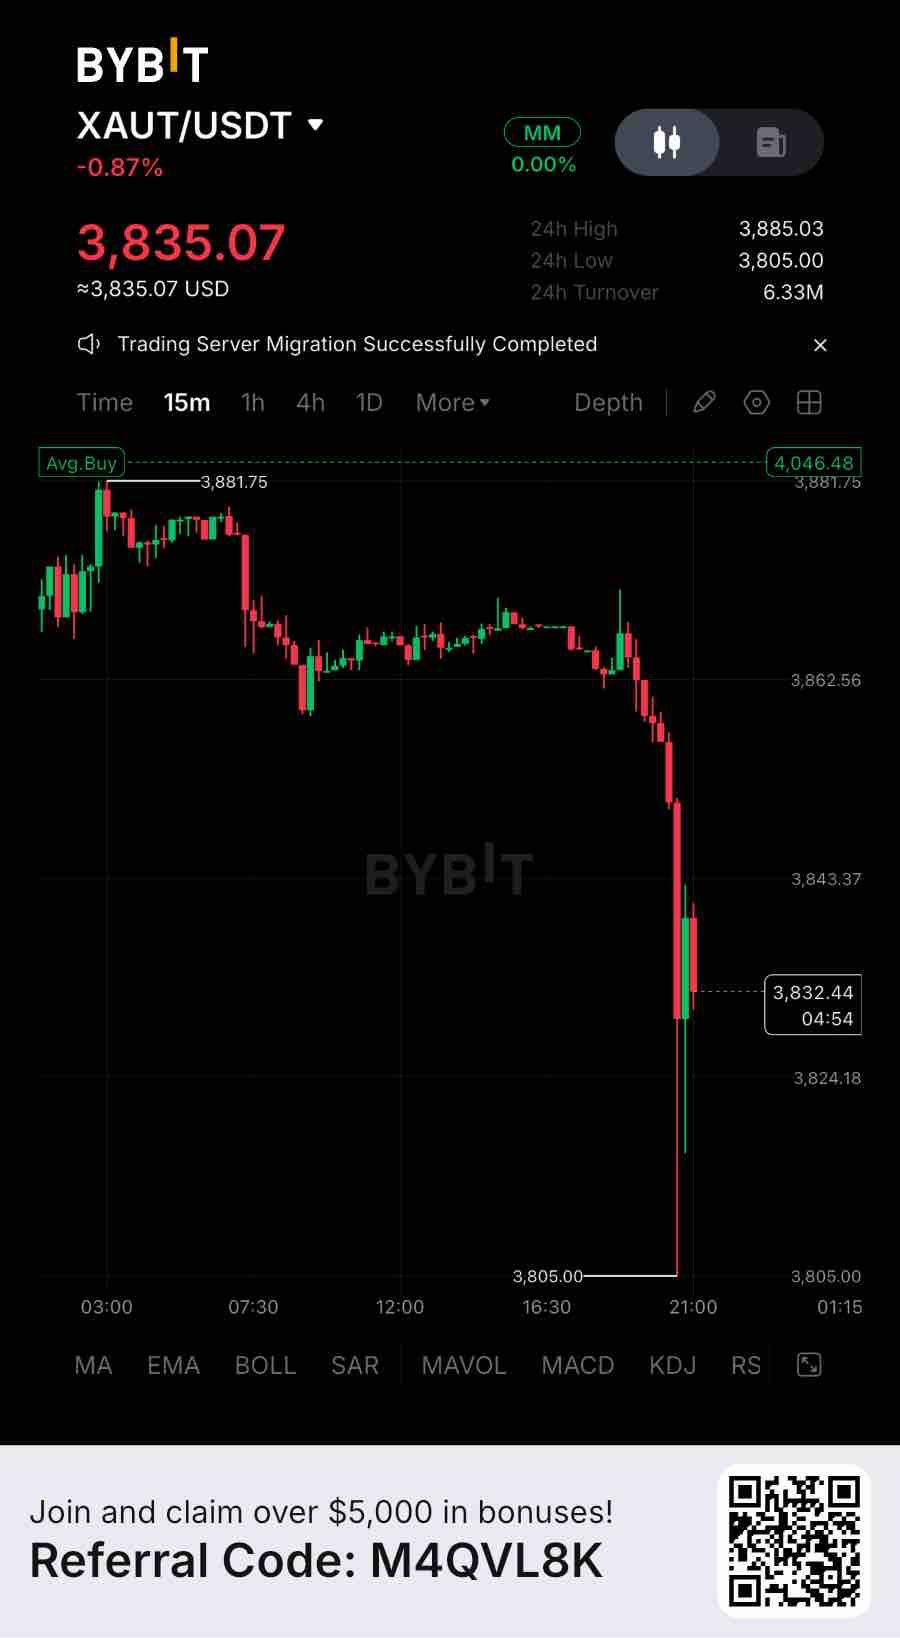
La última certificación de reservas de Tether Gold muestra 3.440 millones de dólares en oro físico respaldando 827.418 onzas troy finas, con un aumento del 73 % en las tenencias de los clientes desde principios de 2026. Eso es uso real, no narrativa. Pero la valoración ya está cerca del valor de los activos subyacentes. CoinGecko sitúa la capitalización de mercado circulante de XAUT en aproximadamente 3.110 millones de dólares frente a 3.040 millones de dólares en TVL, o aproximadamente 1,02x en el ratio Capitalización de Mercado/TVL. PAX Gold cotiza alrededor de 0,93x con la misma métrica, lo que hace que XAUT sea aproximadamente 1,1 veces más caro. Se trata de una comparación de valoración respaldada por activos, no de un múltiplo de flujo de caja. La investigación de Allium sobre activos del mundo real (RWA) entre cadenas situó toda la categoría de materias primas tokenizadas en 4.300 millones de dólares en agosto de 2026; dicho informe no proporciona un múltiplo de valoración independiente para XAUT. La expansión es cuantificable. Las reservas respaldadas por XAUT aumentaron un 59 % desde finales de 2025 hasta septiembre de 2026, alcanzando aproximadamente 25,7 toneladas de oro. La distribución se extiende a través de Ethereum, TON y BNB Smart Chain, mientras que la utilidad del colateral se está ampliando: el Consejo Mundial del Oro informó que la demanda de préstamos garantizados por XAUT alcanzó repetidamente el límite de suministro de Aave a principios de 2026. Arch Lending también añadió XAUT como colateral de préstamos en septiembre. El riesgo más silencioso es que XAUT no genera un rendimiento por staking ni un flujo de caja inherente. Su valor depende principalmente de los precios del oro, la custodia, el acceso al canje y la liquidez del mercado. Cuando los tipos de interés hacen que los activos que generan rendimiento sean más atractivos, mantener oro que no lo genera conlleva un coste de oportunidad. Plan de trading: La estructura técnica actual sigue siendo bajista, con 3.895 $ actuando como un importante nivel de recuperación. Zona de venta: 3.860 $–3.895 $ ante un rechazo. Entrada: 3.875 $. Stop-loss: 3.935 $. TP1: 3.808 $. TP2: 3.766 $. TP3: 3.706 $. Un movimiento sostenido por encima de 3.895 $ debilita la configuración corta; evite perseguir el precio hacia el soporte. Nada de esto significa que el token esté mal. Significa que la historia de crecimiento on-chain y la historia del precio siguen ritmos diferentes en este momento. Merece la pena preguntarse cuál de las dos alcanzará primero a la otra, y si una mayor distribución, la demanda de colateral y los activos bajo gestión (AUM) respaldados por oro por sí solos son suficientes para justificar una prima sobre productos comparables. #ByXIMPACT $XAUTUSDT
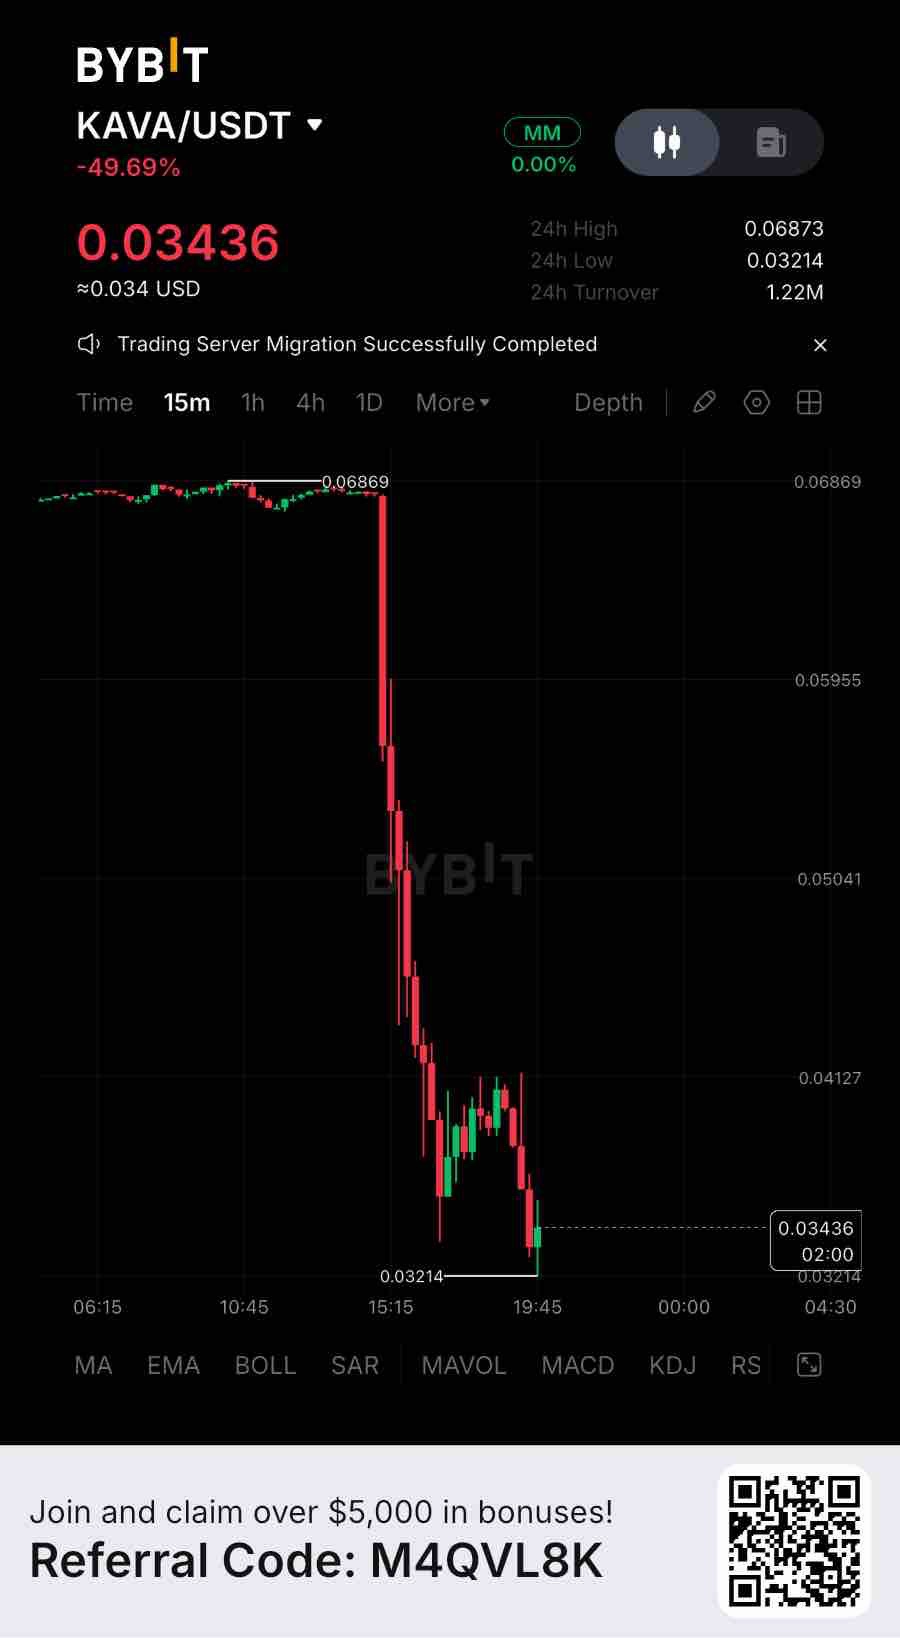
KAVA cuenta actualmente con aproximadamente 15,18 millones de dólares en TVL (valor total bloqueado) de DeFi, con 63,9 mil dólares en entradas registradas en 24 horas. Sin embargo, el TVL ha caído un 20,09 % en el mismo periodo. Eso es uso real, no narrativa. Con una capitalización de mercado circulante de aproximadamente 42,78 millones de dólares, KAVA cotiza a unas 2,8 veces su TVL de DeFi actual. No existe un múltiplo de valoración comparativo verificado de Allium Research para Kava, lo que dificulta las comparaciones directas con plataformas de rendimiento de RWA (activos del mundo real) establecidas. La huella subyacente sigue concentrada. Kava Mint posee aproximadamente 9,22 millones de dólares y Kava Lend 5,89 millones. La oferta de stablecoins se sitúa en 36,85 millones de dólares, un 20,87 % menos en siete días y un 44,72 % menos en 30 días. La narrativa de expansión de RWA todavía necesita tracción on-chain medible. También hay un factor de confianza que considerar. Las recientes transferencias cross-chain anómalas y la actividad de venta originada dentro de Kava Lend crearon incertidumbre adicional en torno a la liquidez y la confianza en el ecosistema. Para la operación, KAVA oscila alrededor de los 0,0537 $, con soporte inmediato cerca de los 0,0505 $–0,0510 $ y resistencia de recuperación cerca de los 0,0563 $. Estoy vigilando esta zona de cerca. No intentaría aprovechar un rebote sin confirmación. La configuración alcista se vuelve más interesante después de un cierre confirmado en 4H por encima de 0,0563 $ y una prueba exitosa, lo que potencialmente abre el camino hacia los 0,0613 $ y 0,0664 $. Una ruptura en 4H por debajo de 0,0505 $ debilitaría la estructura de recuperación, convirtiéndose el área más amplia de 0,0491 $ en la siguiente zona de referencia. Nada de esto dice que el token esté mal. Dice que la historia de crecimiento on-chain y la historia del precio están funcionando con relojes diferentes ahora mismo. Vale la pena preguntarse cuál de las dos alcanzará primero a la otra, y si más activos bajo gestión (AUM), productos y liquidez son suficientes para cerrar la brecha de valoración. #ByXIMPACT $KAVAUSDT
SHIB has evolved beyond its original meme-coin identity, building an ecosystem around Shibarium, ShibaSwap, decentralized governance and a transaction-linked token-burning mechanism. The fixed-supply structure is also a positive, as SHIB has no ongoing minting mechanism. Yet one number deserves considerably more attention: the actual economic activity generated by Shibarium. There is an important distinction between network activity and value captured by SHIB holders. Shibarium transactions pay gas fees in BONE, not SHIB. Under the ecosystem’s tokenomics, 70% of eligible base transaction fees are intended to be converted into SHIB and permanently burned. This creates a potential supply-reduction mechanism, but it does not generate distributable income for SHIB holders. The latest DeFiLlama snapshot presents a particularly weak picture. As of November 14, 2026, Shibarium reports approximately $39,346 in DeFi TVL, just $0.02 in daily chain fees and revenue, and virtually no decentralized exchange activity. Seven-day DEX volume stands at approximately $10.34. These figures suggest that the ecosystem’s economic footprint remains extremely limited relative to the expectations attached to its broader ambitions. Having infrastructure is one achievement; generating consistent economic demand through that infrastructure is another. The burning mechanism also requires closer examination. Approximately 410.85 trillion SHIB has been burned historically, representing around 41.08% of the original supply. However, almost all of that reduction came from Vitalik Buterin’s extraordinary one-time burn in May 2021. More importantly, only approximately 261.8 million SHIB was burned during the 30 days ending November 14, 2026. Against an estimated circulating supply of 589.24 trillion, that represents roughly 0.000044% of circulating supply. At this pace, the deflationary effect is economically insignificant. Reducing supply is directionally positive, but the scale must become substantially larger before it can materially change SHIB’s supply dynamics. There is another structural concern. Shibarium’s burn mechanism has faced operational difficulties following the September 2025 bridge exploit. Recent burn-tracking reports indicate that ShibTorch remains under maintenance and that its SHIB bridge route has not resumed normal operation. This means the intended connection between network usage and SHIB burns cannot simply be assumed to be functioning as designed. The strongest bull argument remains the ecosystem’s ability to convert its established community and brand recognition into sustainable on-chain demand. Shibarium, ShibaSwap, governance infrastructure and the broader product ecosystem provide a foundation that did not exist when SHIB was purely a speculative meme asset. But infrastructure alone does not create token value. SHIB currently offers holders exposure to ecosystem growth and a potential supply sink, not a contractual claim on protocol revenue, dividends or recurring fee distributions. My focus going forward is not simply the number of SHIB burned or the number of transactions announced. I want to see sustained growth in Shibarium TVL, meaningful DEX volume, measurable fee generation, restoration of the burn mechanism and a transparent increase in actual SHIB burns. SHIB has demonstrated remarkable community strength and longevity. The next challenge is proving that this attention can become a functioning economic model. Sustainable demand and measurable value capture will matter considerably more than headline burns or ecosystem announcements. #IMPACTbyTrade $SHIBUSDT
Injective has made meaningful progress in positioning itself as a finance-focused blockchain. Its native EVM, on-chain orderbook, tokenized asset infrastructure and growing institutional integrations are genuine developments. According to Injective’s November 2026 anniversary report, its on-chain orderbook processed approximately $12.86 billion in trading volume over the preceding year, including nearly $1.8 billion in real-world asset perpetuals. Yet one number deserves considerably more attention: how much of this economic activity actually translates into recurring value for INJ holders? Trading volume and protocol revenue are fundamentally different metrics. Traders generate volume and pay transaction fees, but applications, liquidity providers and infrastructure providers may retain portions of those fees. Only the economic value ultimately directed toward the network’s token mechanisms can support a meaningful value-accrual argument. DefiLlama currently reports approximately $14,283 in tracked application fees over 30 days, compared with $5,538 in retained protocol revenue. That represents approximately 38.8% of the reported fees. These figures cover tracked applications rather than necessarily capturing every source of Injective’s native orderbook revenue, but they illustrate why headline trading volume should not be confused with retained economic value. The tokenomics framework is nevertheless one of Injective’s strongest differentiators. Its Community BuyBack replaced the traditional Burn Auction in October 2025. Participants commit INJ and receive a proportional share of an accumulated basket containing ecosystem-generated revenue, including stablecoins and other digital assets. The committed INJ is permanently burned. This creates a direct connection between ecosystem revenue and token supply reduction. However, participation is subject to limited monthly slots, and the mechanism does not automatically distribute revenue to every INJ holder. It is a meaningful value-accrual mechanism, but participation conditions matter. The January 2026 INJ Supply Squeeze, approved through IIP-617, further tightened issuance parameters, with the stated objective of doubling the rate of supply reduction. More than 7.1 million INJ had already been permanently removed through the network’s burn mechanisms by June 2026. However, an important distinction remains. A November 2026 SEC filing reports total INJ supply of approximately 122.9 million as of September 15, 2026, around 22.9% above its original 100 million supply. Approximately 47.2% was staked, while the prevailing annualized issuance rate was at its 4.4% upper bound. In other words, cumulative burns have not yet outweighed cumulative issuance since launch. Calling INJ structurally deflationary does not eliminate the need to measure its actual net supply change. The strongest bull argument is that Injective is building infrastructure for markets that extend beyond conventional crypto trading. Tokenized equities, commodities, institutional asset issuance, native EVM and shared liquidity could create considerably more recurring economic activity. The $12.86 billion annual orderbook volume demonstrates meaningful market usage, although future revenue conversion remains the critical test. My focus going forward would be the relationship between application fees, Community BuyBack revenue, actual INJ burned and newly issued tokens. I would also watch whether tokenized asset markets generate sustained demand rather than temporary trading spikes. Injective has built a credible financial infrastructure narrative. The next challenge is proving that this infrastructure can generate enough recurring economic value to consistently outweigh token issuance. For INJ, sustainable value capture matters more than impressive volume figures. #IMPACTbyTrade $INJUSDT
MegaETH ha establecido una base técnica significativa, particularmente en torno al rendimiento de las transacciones y la ejecución de baja latencia. Al 14 de noviembre, la red registró aproximadamente 2,03 millones de transacciones en 24 horas, respaldadas por 22,91 millones de dólares en liquidez de stablecoins y alrededor de 8,8 millones de dólares en TVL (Valor Total Bloqueado) de DeFi. Estas cifras demuestran que la infraestructura está atrayendo actividad económica real. Sin embargo, una cifra merece mucha más atención: la red generó solo 1.620 dólares en ingresos en cadena durante ese mismo período de 24 horas. La distinción entre actividad y monetización es importante aquí. Los usuarios pagaron aproximadamente 1.634 dólares en comisiones de red, lo que significa que aproximadamente el 99% de esas comisiones se retuvieron como ingresos de la red. Sin embargo, la cantidad absoluta sigue siendo relativamente pequeña. Más de dos millones de transacciones produjeron menos de 1.700 dólares en ingresos diarios. Eso se traduce en aproximadamente 0,0008 dólares de ingresos por transacción. Las comisiones bajas son una ventaja competitiva importante, pero un alto rendimiento no crea automáticamente un modelo de negocio económico sólido. Hay otro detalle que vale la pena examinar. MegaETH registró aproximadamente 1.667 direcciones activas junto con esos 2,03 millones de transacciones. Eso representa más de 1.200 transacciones por dirección activa en promedio. Esto no determina cuánta actividad es automatizada, pero muestra por qué el recuento de transacciones no debe tratarse como equivalente a usuarios independientes o demanda sostenible. Mientras tanto, aproximadamente 446.934 dólares en volumen diario de DEX proporcionan evidencia de una economía de aplicaciones emergente, aunque el volumen de negociación por sí solo no establece ingresos recurrentes para los titulares de tokens. El desarrollo más interesante es el mecanismo de recompra basado en USDm de MegaETH. La Fundación se ha comprometido a utilizar las recompensas generadas a través de USDm para comprar y acumular MEGA. Su primera recompra se anunció el 7 de mayo de 2026, utilizando las recompensas netas acumuladas del emisor de USDm. Sin embargo, la cantidad comprada no se reveló públicamente en ese anuncio. Este mecanismo crea una conexión potencial entre la adopción de stablecoins y la demanda de tokens, pero las tenencias de tesorería acumuladas no son lo mismo que las distribuciones directas de ingresos a los titulares de tokens. El documento técnico regulatorio del token establece explícitamente que los titulares de MEGA no tienen derechos contractuales de distribución de ingresos o reembolso. La dinámica de la oferta también merece atención. MEGA tiene una oferta total fija de 10 mil millones de tokens, con aproximadamente el 53,3% asignado a recompensas basadas en KPI. Vincular estas distribuciones a hitos de red medibles está estructuralmente mejor alineado con el rendimiento que depender totalmente de emisiones basadas en el calendario. Sin embargo, solo alrededor del 11,3% de la oferta total se había liberado antes del 14 de noviembre. La diferencia entre su capitalización de mercado de aproximadamente 50,9 millones de dólares y su valoración totalmente diluida de 450,75 millones de dólares destaca la posible dilución futura. Además, la quema de comisiones sigue siendo un posible mecanismo futuro, no una política establecida de reducción de la oferta. El argumento alcista más fuerte es que MegaETH podría convertirse en una capa de ejecución especializada para aplicaciones que realmente requieran rendimiento en tiempo real. Su stablecoin nativa, los futuros mercados de proximidad y la rotación planificada de secuenciadores podrían crear razones adicionales para usar y bloquear MEGA. Estos desarrollos podrían fortalecer la utilidad del token más allá de la especulación. Sin embargo, la siguiente fase necesita demostrar resultados económicos medibles. Me centraría en las recompras recurrentes financiadas por USDm, el crecimiento de la oferta de stablecoins, los ingresos sostenibles de las aplicaciones, la expansión genuina de usuarios y la relación entre las emisiones basadas en KPI y la demanda económica. MegaETH ha demostrado actividad técnica. La pregunta más importante es si esa actividad puede convertirse en un valor económico recurrente que beneficie significativamente a MEGA. La captura de valor sostenible, en lugar de los registros de recuento de transacciones, determinará en última instancia la fortaleza de la economía de sus tokens. #IMPACTbyTrade $MEGAUSDT
Midnight is showing meaningful progress beyond its original development narrative. Permissionless smart contract deployment went live on September 28, 2026, and the network crossed one million mainnet transactions in October. A more recent Subscan snapshot reports approximately 1.81 million transactions and 1,510 deployed contracts. This points to growing network activity. Yet one number deserves more attention: how much of that activity actually translates into recurring economic value for NIGHT holders? The critical distinction is between network usage and token value capture. Midnight uses a dual-component economic model. NIGHT is the transferable capital and governance token, while DUST is the resource consumed to execute transactions. Holding one NIGHT can generate up to five DUST over seven days. DUST is non-transferable and consumed when used, but NIGHT itself is never spent on transaction fees. This architecture has a genuine advantage: it separates operational costs from NIGHT’s market price, making transaction costs more predictable for developers and businesses. However, it also creates an important economic limitation. A transaction does not automatically create a NIGHT payment, NIGHT burn, or direct fee distribution to token holders. Users consume DUST, not the underlying asset. Therefore, increasing transaction volume does not necessarily translate into proportional demand for NIGHT. The growth figures deserve context. Daily transactions reportedly increased from 128 on September 27 to 47,714 on October 26, approximately 373 times higher. That is substantial progress, but transaction counts alone cannot establish the number of organic users, meaningful application activity, DUST consumption, or actual economic value generated. Those metrics need to be evaluated separately. Supply economics also matter. NIGHT has a fixed total supply of 24 billion tokens, while a recent Subscan snapshot shows approximately 16.61 billion circulating, around 69.2% of the total. The remaining non-circulating supply makes distribution and future reserve releases important variables to monitor. There are positive developments. Midnight’s roadmap places block-production rewards in Q4 2026 and NIGHT staking in Q1 2027. The proposed reward structure uses an existing token reserve rather than creating additional NIGHT, with block utilization influencing how rewards are divided between producers and the Treasury. These mechanisms could strengthen participation, but the published reward proposal is still marked as proposed. DUST consumption should also not be confused with a NIGHT supply burn. The bull case is credible: programmable privacy, selective disclosure, institutional applications, and cross-chain integrations could give Midnight a meaningful position in regulated finance and private DeFi. If these applications attract sustained demand, NIGHT’s role as the asset generating DUST could become increasingly important. But potential utility is not the same as demonstrated value accrual. Going forward, I would watch organic application usage, DUST consumption, NIGHT balances registered for DUST generation, block utilization, and the actual implementation of staking and reward distribution. The important question is not simply whether Midnight processes more transactions. It is whether that activity creates persistent demand for NIGHT and a transparent economic benefit for its holders. #IMPACTbyTrade $NIGHTUSDT
PEPE has established itself as one of the largest and most liquid meme tokens in the market. Its market capitalization is approximately $1.9 billion, with reported daily trading volume above $500 million. That level of activity reflects substantial market recognition and strong exchange participation. Yet one number deserves more attention: how much of this economic activity actually reaches PEPE holders? The distinction is important. Trading volume represents how much PEPE changes hands, not how much economic value the token generates. Traders pay exchange fees to trading platforms, liquidity providers may earn swap fees, and Ethereum transaction costs are paid in ETH. None of these automatically becomes revenue for PEPE or recurring income for its holders. This is the central weakness in PEPE’s economic model. It has a large and active market, but it does not operate a revenue-generating protocol with a transparent mechanism that distributes earnings, buys back tokens, or shares fees with holders. The derivatives market also deserves attention. CoinGlass reported approximately $552 million in PEPE futures volume against $144 million in spot volume on November 14, 2026, across its tracked markets. That represents roughly 3.8 times more futures activity than spot activity. This suggests that leveraged positioning is a significant part of market participation. It does not necessarily indicate equivalent demand from investors accumulating and holding the underlying token. On the supply side, PEPE has a meaningful advantage: its original supply was fixed at 420.69 trillion tokens, with no conventional vesting schedule or ongoing inflation. The October 24, 2023 burn removed approximately 6.9 trillion tokens, or 1.6% of the original supply. This reduced available supply and addressed concerns surrounding the team’s remaining allocation. However, it was a one-time event, not a recurring mechanism funded by economic activity. A smaller supply does not automatically create sustainable demand. The value-accrual gap therefore remains substantial. PEPE holders primarily depend on market demand, liquidity, community engagement, exchange access, and the continued relevance of its cultural identity. There is currently no clearly established, recurring cash-flow mechanism connecting the token’s market activity to holder returns. The SEC filing also notes that no particular blockchain-based utility beyond branding and cultural associations has been announced. The strongest bullish argument is still credible: PEPE has survived multiple market cycles, built significant brand recognition, secured deep exchange liquidity, and avoided the conventional inflation and unlock pressures found in many newer tokens. Its community and cultural relevance could continue attracting speculative capital. But market relevance and economic value capture are different things. Going forward, I would watch sustained spot demand, large-holder distribution, supply concentration, and—most importantly—whether PEPE develops a transparent mechanism that connects its growing market activity to recurring value for holders. Until then, PEPE remains a powerful speculative asset, but not a token with a clearly established value-accrual model. #IMPACTbyTrade $PEPEUSDT