Blockchain_Researcher
4760Like0Partages614Abonnés5Suivre
Onchain analyst X @Byte_Bloomm
Onchain analyst X @Byte_Bloomm
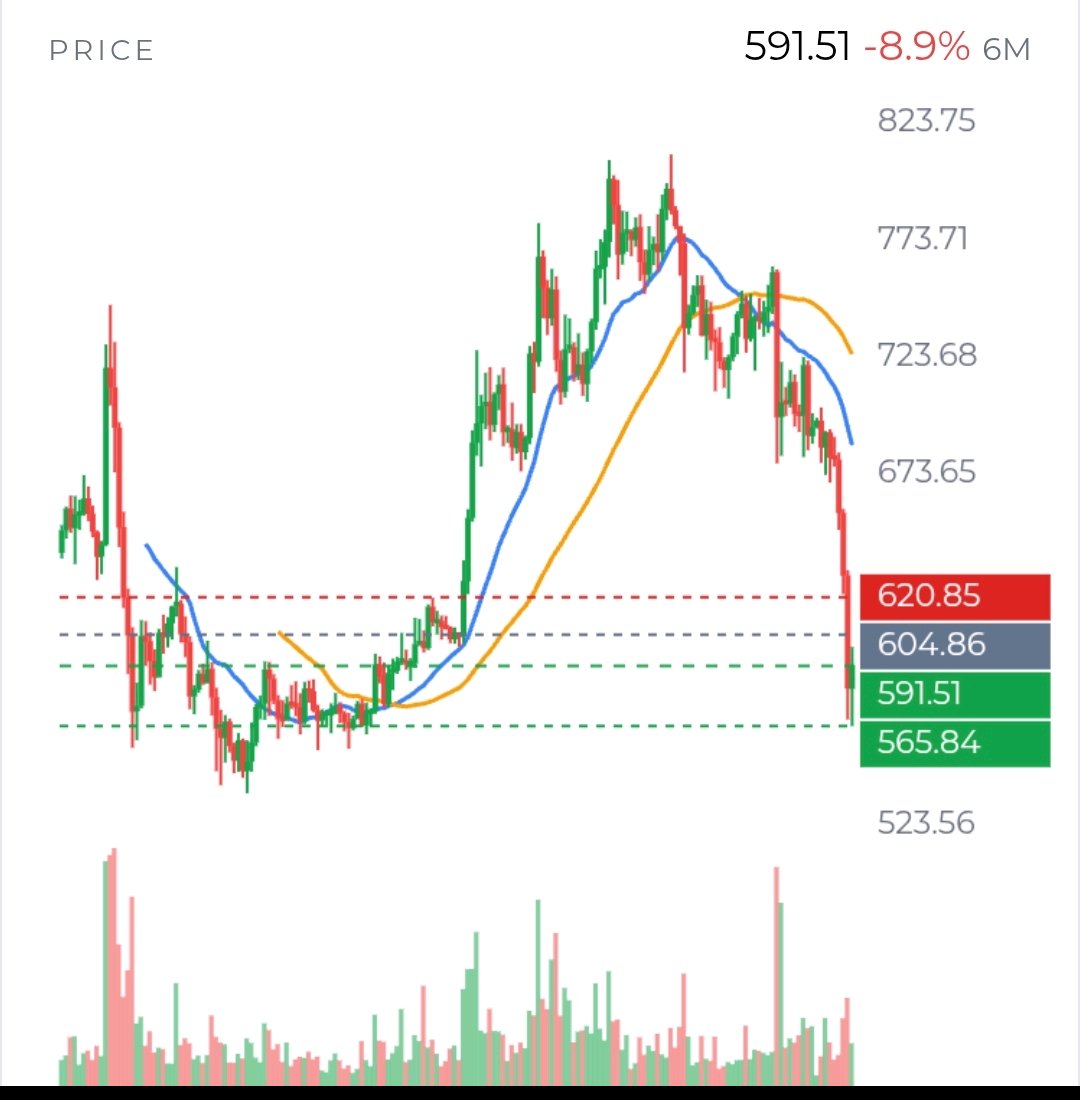
$BNBUSDT ne donne pas encore de signal clair. La question importante n'est plus simplement « Est-ce survendu ? ». Il s'agit de savoir si le marché peut transformer une chute brutale en une base stable, ou si chaque rebond est une opportunité pour les vendeurs de sortir. Le tableau vérifié est faible, mais pas unilatéral. Le BNB se situe autour de 591 $, en baisse d'environ 15 % sur 7 jours et de 18 % sur 30 jours. Il reste en dessous de sa moyenne mobile exponentielle (EMA) quotidienne à 20 jours proche de 675 $ et de son EMA à 50 jours proche de 703 $ ; la tendance horaire est également baissière. Le RSI quotidien est à 24,2, un niveau communément qualifié de survendu. Cela nous indique que le recul a été vigoureux. Cela ne nous dit pas que le recul est terminé. Les niveaux les plus proches du prix sont les plus importants. Les acheteurs ont un premier test entre 585,72 $ et 583,11 $, avec le récent plus bas à 565,84 $ juste en dessous. Si le prix casse le support proche et ne parvient pas à le récupérer, ce plus bas devient un retest plausible. Mais si le prix tient le support, pourrait-ce être le début d'une base ? Je chercherais une confirmation, pas seulement une bougie verte. À la hausse, la zone des 597,89 $ – 604,84 $ est la première zone de reconquête significative, incluant l'EMA horaire à 50 jours. Le BNB a négocié au-dessus d'une partie de cette zone, mais n'a pas établi de maintien durable. La fourchette 620,60 $ – 620,85 $ est le prochain obstacle important. Se maintenir au-dessus affaiblirait l'interprétation baissière immédiate ; échouer à ce niveau suggérerait que le rebond n'a pas encore changé la tendance. Un retour complet vers l'EMA quotidienne à 20 jours proche de 675 $ nécessiterait une reprise beaucoup plus importante, pas seulement un simple mouvement de couverture de positions courtes. La participation offre des indices, mais pas de verdict. Le volume au comptant (spot) rapporté est d'environ 1,44 milliard de dollars sur 62 plateformes, bien que les 3 principales représentent 48 %, dont une plateforme à 30 %. Cette concentration rend le chiffre global moins convaincant en tant que preuve d'un achat généralisé. L'intérêt ouvert (open interest) sur les contrats perpétuels est rapporté à 563 millions de dollars sur 4 plateformes suivies ; l'intérêt ouvert sur OKX est en baisse de 18,8 % sur 7 jours. Cela indique une réduction de l'effet de levier sur cette plateforme, mais ne nous dit pas ce qui s'est passé sur l'ensemble du marché. Le financement est presque plat, à environ +0,001 % par 8 heures. Les comptes OKX penchent vers l'achat (long), tandis que le positionnement des principaux traders penche vers la vente (short). Ce désaccord est important : il ne ressemble pas à un entassement clair de positions courtes à l'échelle du marché qui doivent être liquidées, ni à des positions longues certaines d'être liquidées. Nous n'avons pas non plus de niveaux de liquidation vérifiés, de données de flux de preneurs (taker-flow) ou de preuves basées sur le carnet d'ordres. Je ne prétends donc pas qu'un prix particulier soit un aimant à liquidations ou qu'un squeeze soit en cours. Le marché au sens large fait partie intégrante de cette histoire. La valeur totale du marché des cryptomonnaies est en baisse d'environ 5 % dans le dernier instantané, et la peur est à 10, contre 28 il y a une semaine. La couverture récente a décrit un stress général du marché et des liquidations. Cela donne l'impression que la chute du BNB est en partie liée à l'aversion au risque dans l'ensemble du secteur crypto, et pas nécessairement à un événement spécifique au BNB. Si Bitcoin et le marché global se stabilisent, le BNB pourrait en bénéficier ; s'ils faiblissent à nouveau, le support local pourrait être moins fiable. Les fondamentaux de la BNB Chain sont mitigés selon les horizons temporels. Sur 30 jours, les frais ont chuté de 33 %, la TVL a chuté de 14,7 % et l'offre de stablecoins a chuté de 3,7 %. Ces baisses sont un véritable frein, bien qu'elles n'identifient pas la cause de la vente actuelle et ne permettent pas de chronométrer une transaction. À l'inverse, le volume DEX rapporté sur 30 jours est de 29,2 milliards de dollars, et un rapport sur les paiements marchands sur 12 mois a révélé que la BNB Chain et Tron ont traité 75 % des dépôts en USDT des commerçants. C'est la preuve d'une utilisation réelle, mais pas la preuve que les acheteurs interviennent maintenant. Mon point de vue analytique : la tendance baissière reste intacte, tandis que les conditions de survente et le support proche rendent une poursuite baissière immédiate moins certaine. Les éléments les plus instructifs seront de savoir si le niveau de 565,84 $ tient lors d'un retest, si le prix peut soutenir une reconquête au-dessus de 604,84 $ et si toute reprise s'accompagne d'une stabilité du marché global. Tant que ces questions ne seront pas résolues, un rebond de soulagement et une nouvelle jambe baissière restent tous deux plausibles. $IMPACTbyTrade
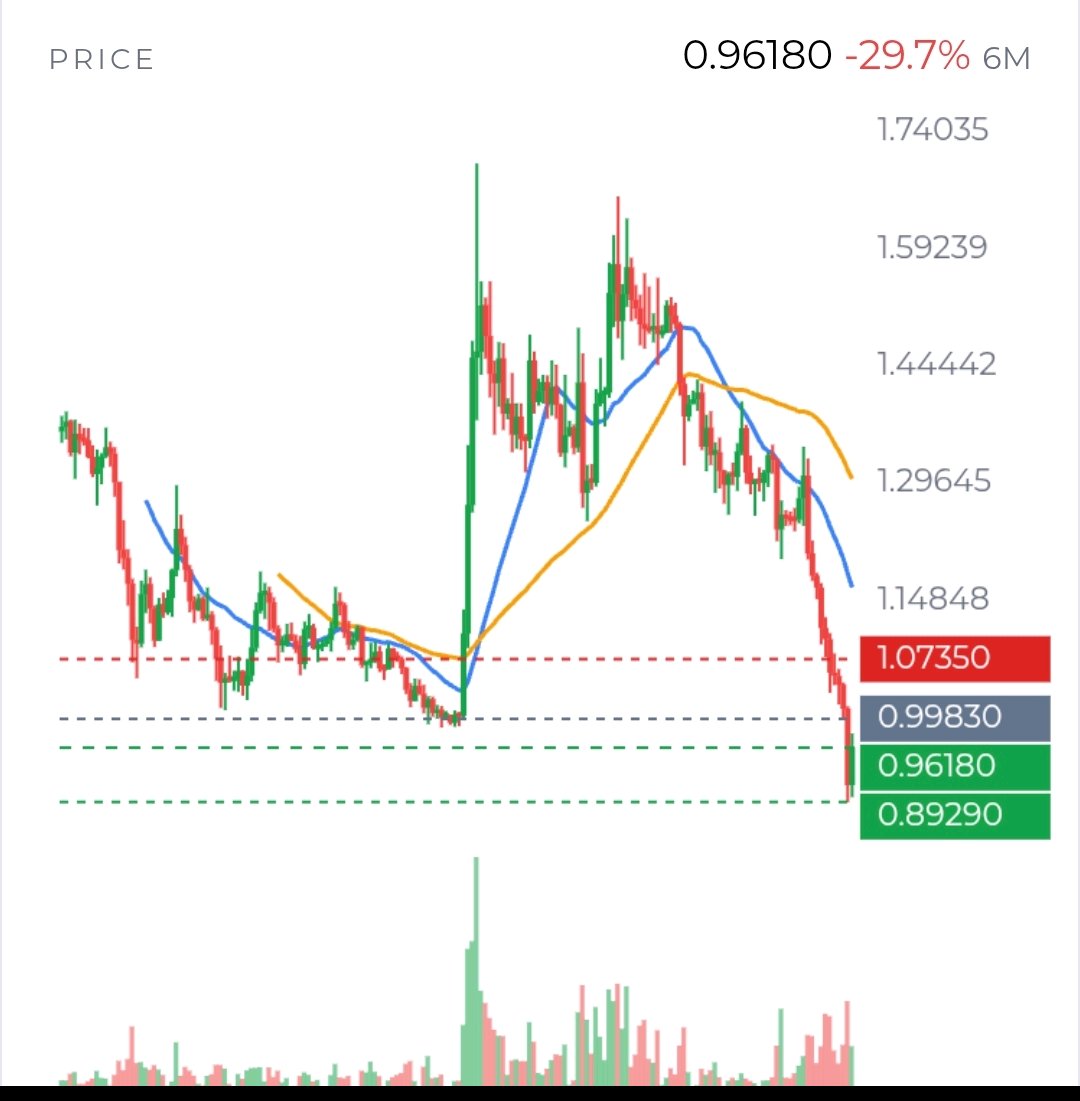
Je considère moins $XRPUSDT comme un graphique qui doit rebondir parce qu'il est survendu, et davantage comme un marché testant si quelqu'un est prêt à défendre la valeur après une repricing rapide. Cette distinction est importante. Un RSI bas nous indique que la pression vendeuse a été intense ; il ne nous dit pas qui est prêt à acheter. Les prochaines séances devraient montrer si la zone des 0,90 $ attire une demande engagée ou si elle ne fait que marquer une pause dans la baisse. La situation des prix vérifiée est frappante. Le XRP s'échangeait autour de 0,958 $ le 15 novembre, après être tombé à 0,8929 $ et avoir rebondi depuis ce plus bas. Il est en baisse de 17,2 % sur 7 jours et de 28,0 % sur 30 jours. Le RSI journalier est de 24,3, tandis que le prix reste sous l'EMA20 journalière à environ 1,131 $ et l'EMA50 à environ 1,239 $. Ces moyennes sont bien au-dessus, donc un retour vers 1 $ constituerait une tentative de reprise, et non encore la preuve d'un renversement de tendance plus large. Je surveillerais le marché en deux étapes. Premièrement, le XRP peut-il tenir les 0,943 $, puis défendre les 0,8929 $ si les vendeurs reviennent ? Ce sont des points de référence proches, pas des planchers garantis. Deuxièmement, peut-il reconquérir la zone 0,9795 $–0,9983 $ et s'y maintenir ? Cette zone est importante car elle inclut une résistance récente et l'EMA20 sur 4 heures proche de 0,991 $. Un maintien durable au-dessus suggérerait que les acheteurs font plus que réagir à une chute brutale. Une poussée rapide qui s'essouffle raconterait une toute autre histoire. La participation est la partie la plus difficile à interpréter. Le volume spot sur 24 heures déclaré était de 4,06 milliards de dollars, réparti sur 66 plateformes, les 3 premières représentant 24 %. C'est un volume substantiel, mais le volume seul ne peut pas nous dire si les investisseurs ont accumulé du XRP ou l'ont vendu à quelqu'un d'autre. Nous n'avons pas ici de preuves fiables des flux spot ou du carnet d'ordres pour trancher cette question. Je voudrais voir le prix augmenter parallèlement à une demande spot persistante, plutôt que d'inférer une accumulation à partir d'une bougie de rebond. Le marché des dérivés offre une source possible de volatilité, pas une prévision fiable. L'intérêt ouvert (open interest) a été rapporté à 633 millions de dollars sur 4 plateformes suivies, et le taux de financement (funding rate) était négatif à -0,011 % par 8 heures, ce qui signifie que les positions courtes paient les positions longues. Cela peut rendre un mouvement soudain à la hausse inconfortable pour les positions courtes. Mais l'intérêt ouvert n'est pas un décompte des positions courtes, et un financement négatif ne garantit pas une couverture des shorts. Le positionnement est mitigé : les comptes long/short d'OKX étaient globalement longs à 2,18, tandis que les positions des meilleurs traders penchaient vers le short à 0,91. Si le XRP augmente, l'intérêt ouvert augmente-t-il avec le mouvement — ou diminue-t-il à mesure que les traders ferment leurs positions ? Cela aiderait à distinguer une nouvelle participation d'un squeeze temporaire. Il y a des raisons pour lesquelles la demande pourrait rester hésitante. Les fonds spot XRP aux États-Unis ont enregistré 6,48 millions de dollars de sorties nettes sur 5 jours et 1,18 million de dollars sur 20 jours, bien que la dernière séance rapportée, le 13 novembre, ait été positive de 3,38 millions de dollars. Sur le XRPL, l'offre de stablecoins était de 839 millions de dollars, en baisse de 25,4 % sur 30 jours, et la valeur verrouillée (TVL) était de 30 millions de dollars, en baisse de 25,3 %. Ces chiffres suggèrent une activité et un capital plus faibles récemment sur le réseau. Ils ne prouvent pas, à eux seuls, que les flux des ETF ou la faiblesse on-chain ont causé la baisse des prix. L'ensemble du secteur crypto était également sous pression : la capitalisation boursière totale a chuté de 4,9 % en 24 heures, et le sentiment de peur et d'avidité (fear-and-greed) était à 10, indiquant une peur extrême. Un détail de l'actualité mérite de l'attention plutôt qu'une interprétation dramatique. Les soldes de XRP sur les plateformes d'échange semblaient augmenter de 346,7 millions, mais une comparaison ajustée des mêmes portefeuilles suivis a montré une baisse de 180,9 millions. La différence reflète les portefeuilles nouvellement suivis, donc le chiffre global plus important n'est pas une preuve claire de nouveaux dépôts sur les plateformes. La baisse ajustée ne prouve pas non plus que les investisseurs accumulent. Mon point de vue reste conditionnel, ce n'est pas un appel pour l'un ou l'autre scénario. Un mouvement soutenu au-dessus de 0,9983 $, soutenu par la demande spot, rendrait une reprise vers 1 $ plus crédible. Perdre 0,943 $, puis 0,8929 $, suggérerait plutôt que le rebond n'a pas trouvé de base durable. La question utile n'est pas de savoir si le XRP est "bon marché" après avoir chuté. C'est de savoir si les acheteurs continuent de se manifester lorsque le marché les teste — et si cette demande apparaît dans le trading réel, et non seulement dans les lectures de survente ou un positionnement optimiste. #IMPACTbyTrade $BTCUSDT
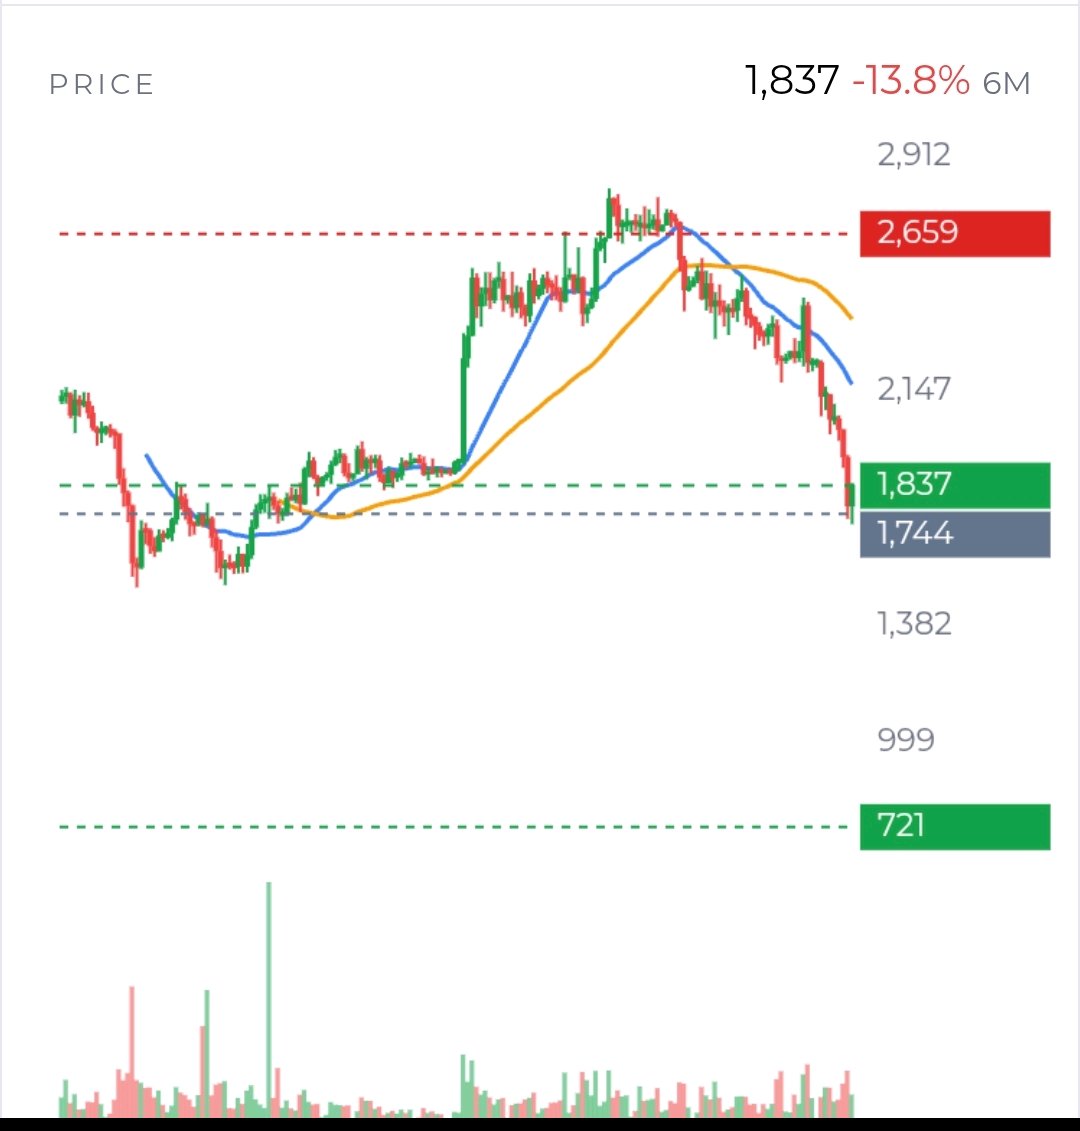
ETHUSDT tente de se stabiliser après une violente cassure à la baisse, mais pour l'instant, les preuves ressemblent davantage à un rebond technique qu'à un changement de tendance confirmé. Le 15 novembre, il s'échangeait près de 1 836 $ après avoir chuté de 17,9 % en une semaine et avoir brièvement touché 1 711 $. Ce plus bas est important : c'est le test proche le plus clair pour savoir si les acheteurs sont prêts à défendre le marché. Si l'ETH le perd, le prochain support hebdomadaire significatif dans les données disponibles du graphique se situe autour de 1 504 $. S'il tient, les traders doivent encore se demander si le rebond peut reconquérir les niveaux que les vendeurs viennent tout juste d'abandonner. La situation à court terme s'est améliorée, mais seulement modestement. L'ETH est repassé au-dessus de sa EMA20 1 heure près de 1 820 $, mais il bute sur une résistance autour de 1 845 $ et reste sous l'EMA50 1 heure près de 1 862 $. La tendance de fond est beaucoup plus faible : le prix est inférieur à l'EMA20 4 heures près de 1 898 $, l'EMA50 4 heures près de 2 013 $ et l'EMA20 journalière près de 2 127 $. Le RSI journalier à 26 montre que la vente massive est excessive ; cela ne prouve pas, en soi, qu'un plancher a été atteint. Une clôture au-dessus de 1 845 $ serait un signe précoce de rétablissement, mais la reconquête de 1 898 $, puis de 2 013 $, rendrait la thèse haussière plus crédible. Qu'est-ce qui compterait comme confirmation ? Idéalement, un retest réussi de ces niveaux, avec des acheteurs toujours présents. Le contexte est celui d'une vente massive généralisée sur le marché des cryptos, et non d'un événement propre à l'ETH. La capitalisation totale du marché était en baisse de 5,8 % le 15 novembre, et les rapports font état de liquidations totales sur 24 heures proches de 1,96 milliard de dollars, dont environ 472 millions attribués à l'ETH, les positions longues subissant la majeure partie des pertes globales. Ces chiffres suggèrent que les ventes forcées ont contribué à accélérer la chute, mais ils ne nous disent pas exactement où les liquidations de l'ETH ont eu lieu ni si une autre zone de liquidation subsiste au-dessus ou en dessous. Une zone de liquidation peut attirer le prix, mais elle ne garantit pas un retournement. Les dérivés montrent qu'une partie de l'effet de levier a été éliminée. L'intérêt ouvert sur OKX a chuté de 13,2 % sur 7 jours, tandis que le financement sur les principales plateformes était légèrement négatif, autour de -0,004 % toutes les 8 heures sur une base pondérée par l'intérêt ouvert. Cela est cohérent avec une fermeture de positions par les traders et un marché légèrement orienté à la baisse. Cela peut réduire la pression des positions longues surchargées, mais cela peut aussi signifier que les acheteurs ne sont pas encore revenus. Le positionnement est mitigé : les comptes long/short d'OKX étaient acheteurs nets, tandis que le ratio de position des meilleurs traders était inférieur à 1. Le rebond nécessite donc une confirmation par une demande réelle, et non seulement par une diminution des contrats ouverts. Cette question de la demande est centrale. Les ETF spot ETH aux États-Unis ont enregistré environ 399 millions de dollars de sorties nettes sur 5 jours et 1,42 milliard de dollars sur 20 jours. Le volume au comptant (spot) de l'ETH était substantiel — 24 milliards de dollars sur 68 plateformes — mais le volume seul ne révèle pas qui était le plus agressif. Nous ne disposons pas ici de données fiables sur le CVD (Cumulative Volume Delta) ou le déséquilibre du carnet d'ordres, il serait donc erroné de prétendre que les acheteurs spot ont absorbé la vente. Des rapports indiquant que les réserves de Binance sont proches d'un plus bas sur cinq ans pourraient indiquer moins de pièces facilement disponibles à la vente ; de même, la baisse des réserves ne prouve pas à elle seule une accumulation. Une affirmation largement partagée selon laquelle un gros vendeur était lié à la Fondation Ethereum a été contestée, je ne traiterais donc pas cette attribution comme vérifiée. Les fondamentaux offrent un contrepoids, mais pas un catalyseur immédiat pour le prix. Ethereum maintient une activité substantielle en matière de stablecoins et de finance décentralisée, et des rapports récents soulignent l'utilisation institutionnelle d'Ethereum pour des actifs tokenisés. Pourtant, les mesures on-chain montrent une TVL en baisse de 19,7 % sur 30 jours et une offre de stablecoins en baisse de 8,1 %. Les revenus du protocole restent faibles par rapport à la valorisation de l'ETH. Ces faits soulèvent une question pratique : l'adoption institutionnelle crée-t-elle suffisamment de demande incrémentale pour l'ETH lui-même, ou s'agit-il principalement d'une activité sur le réseau ? Mon analyse est prudente, sans certitude. Une peur extrême, une dynamique de survente et une réduction de l'intérêt ouvert laissent place à un rebond marqué ; les sorties persistantes des ETF, la baisse des soldes on-chain et une tendance journalière dégradée plaident contre l'idée d'un retournement. La prochaine preuve utile sera de savoir si l'ETH tient les 1 711 $, reconquiert les 1 845 $ et 1 898 $, et ce avec une participation sur le marché spot et une amélioration des flux des ETF. S'il perd au contraire les 1 711 $, la thèse du rebond s'affaiblit. IMPACTbyTrade
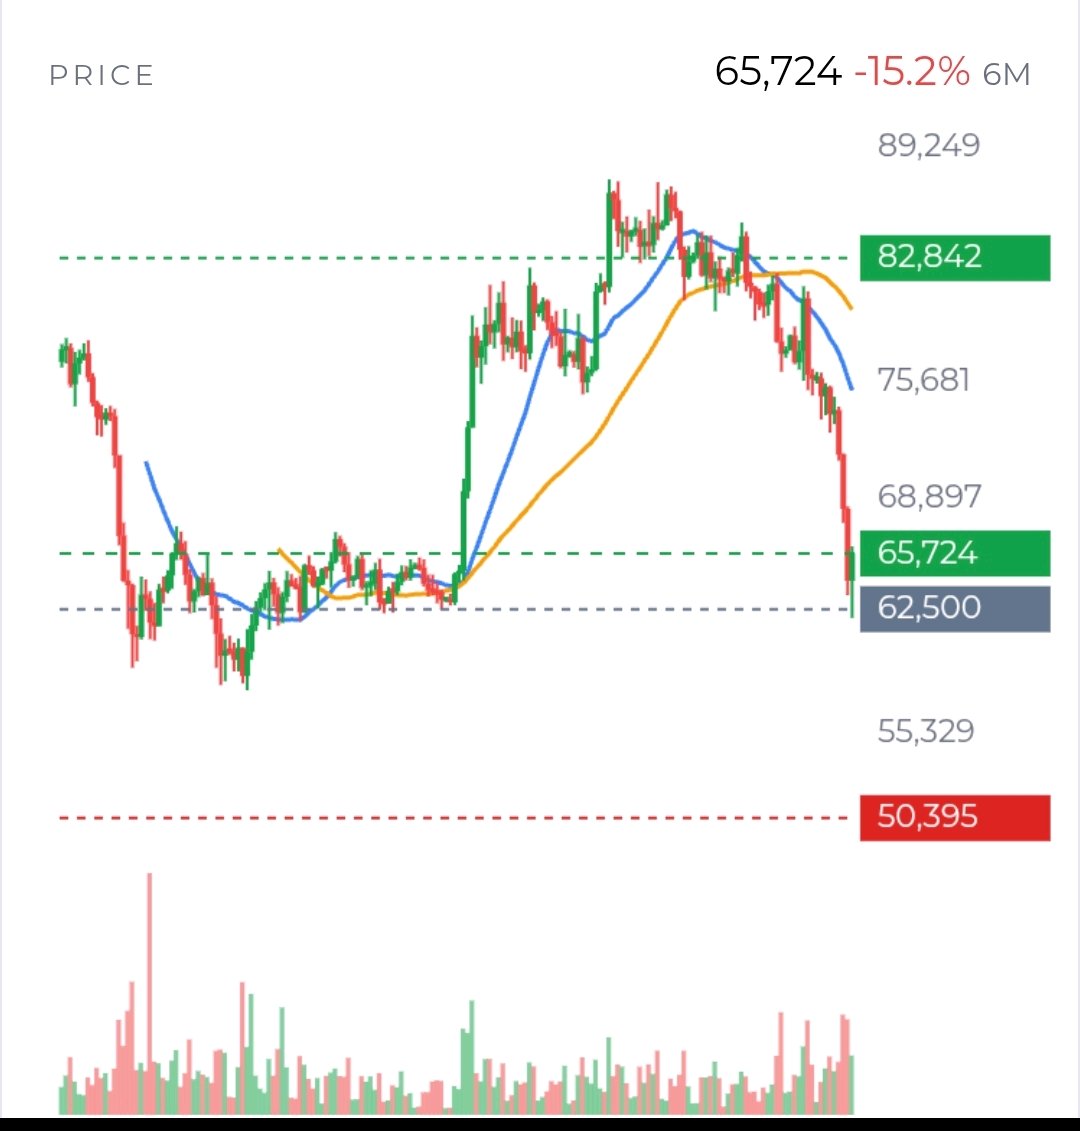
Le Bitcoin ressemble moins à un marché ayant trouvé ses appuis qu'à un marché qui teste si les acheteurs vont défendre une chute brutale. Aux alentours de 65 600 $, la question importante n'est pas de savoir si le BTC peut rebondir après une lecture de survente, mais si la demande reviendra après les ventes forcées. Mon avis est prudemment constructif sur 6 à 12 mois, mais le graphique n'a pas encore confirmé de retournement. La preuve la plus solide à court terme contre ce point de vue est le tableau des flux. Les fonds Bitcoin spot américains ont connu 7 jours consécutifs de sorties : 1,07 milliard de dollars sur 5 jours et 2,25 milliards de dollars sur 20 jours. C'est un réel frein. Pourtant, les entrées nettes cumulées depuis janvier 2024 restent d'environ 54,7 milliards de dollars. Pour moi, cet historique compte car il montre que l'accès institutionnel a apporté un réservoir de capital substantiel sur le marché. Cela ne garantit pas que ces investisseurs continueront d'acheter. Le test utile à présent est de savoir si les rachats ralentissent, et si le BTC peut monter lorsqu'ils le font. Le prix offre un moyen clair de juger du prochain mouvement. Le marché est tombé à 62 000 $ et a rebondi, mais n'a pas encore reconquis la résistance proche située entre 66 955 $ et 67 522 $. L'EMA20 en 4 heures, proche de 67 893 $, est un autre obstacle. Si le BTC parvient à franchir cette zone, à la maintenir lors d'un retest et à attirer un réel achat au comptant, le rebond semblerait plus crédible. S'il échoue à ce niveau, ou s'il perd les 62 000 $, le rebond pourrait simplement être une pause dans une tendance baissière ; 57 809 $ serait alors un support inférieur important à surveiller. Pourquoi accorder tant d'importance aux 62 000 $ ? C'est le plus bas récent, atteint lors d'une chute brutale qui a coïncidé avec des liquidations massives de positions longues rapportées. Cette combinaison peut marquer un nettoyage : les acheteurs à effet de levier sont forcés de sortir, la pression vendeuse s'estompe et le prix se redresse. Mais les données de liquidation seules ne peuvent pas nous dire que les vendeurs ont fini. Le prochain test est de savoir si l'intérêt ouvert (open interest) se reconstruit de manière ordonnée, parallèlement à la demande au comptant, ou si les positions longues à effet de levier reviennent avant que le marché n'ait réparé sa structure. Il y a des signes de réduction de l'effet de levier, mais pas de remise à zéro complète. L'intérêt ouvert sur les 4 plateformes perpétuelles suivies est de 16,5 milliards de dollars ; l'intérêt ouvert sur OKX a chuté de 14,5 % en 7 jours. Globalement, le financement reste légèrement positif à +0,004 % par 8 heures, bien que les taux varient selon les plateformes. Ma lecture est que certaines positions ont été liquidées, tandis que les traders ne sont pas uniformément positionnés pour une nouvelle chute. Cela laisse place à un squeeze dans les deux sens. J'accorderais plus d'attention à la participation au comptant qu'à un simple ratio long/short. L'argument à long terme repose sur l'offre limitée du Bitcoin et l'accès institutionnel croissant. Environ 20,1 millions des 21 millions de BTC finaux ont été émis. Cette rareté soutient l'argument de l'actif monétaire, mais elle ne peut pas fixer un plancher de prix à court terme. Les données du réseau sont également mitigées : les adresses actives sont globalement stables, tandis que les transactions sont en baisse de 36,9 % sur 30 jours et les frais sont plus bas. Cela suggère une activité de règlement récente plus faible, sans pour autant indiquer un effondrement de la volonté de détenir du BTC. La peur extrême et un RSI journalier proche de 25 rendent un rebond plausible ; aucun des deux n'est un signal de timing en soi. La tendance hebdomadaire reste baissière, avec un prix bien en dessous de ses moyennes hebdomadaires. Je changerais mon interprétation si le BTC se maintient au-dessus de 62 000 $, si les sorties des ETF ralentissent et si le prix reconquiert les 67 900 $ avec un soutien d'achats au comptant. Une cassure durable sous les 62 000 $ rendrait au contraire le support inférieur plus pertinent. Pour l'instant, le scénario haussier est toujours d'actualité, mais il a encore besoin que les acheteurs le prouvent. $BTCUSDT #IMPACTbyTrade
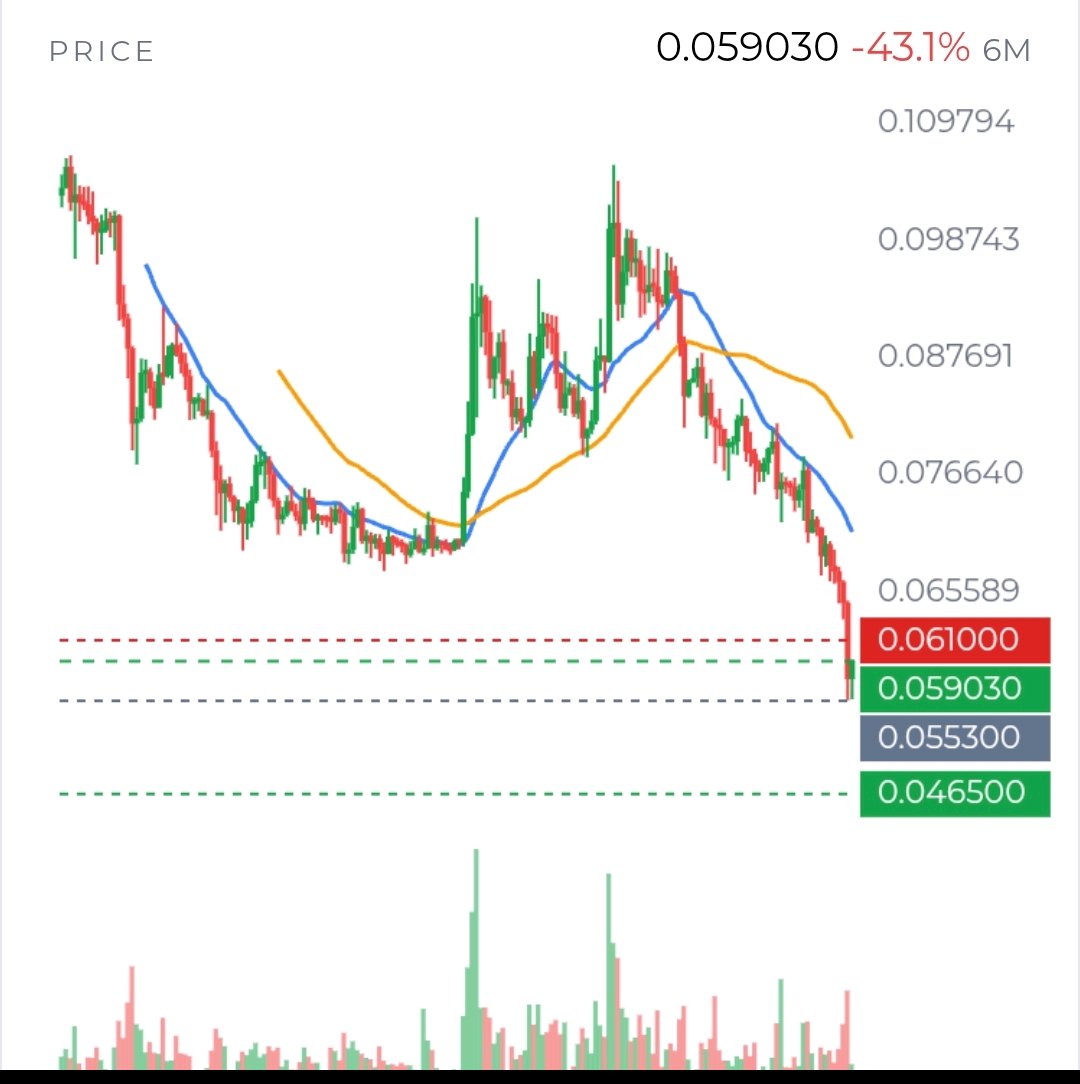
$DOGEUSDT is telling 2 different stories at once. The price chart says the selling has been severe. The positioning data says the market has already taken some risk off. Those facts do not yet tell us whether a durable floor is forming. My focus is less on predicting the next candle and more on asking what kind of participation would make this rebound credible. What we know: DOGE fell 17% over 7 days and touched $0.05537, its reported 52-week low. It has since bounced to about $0.0588. That recovery is real, but still modest beside the decline. The 4-hour and daily trends point down, and price remains well below their 20-period moving averages. Daily RSI is 23.7, an unusually weak reading that makes a snapback plausible. But oversold conditions describe how far price has fallen; they do not identify who is buying or prove that sellers are finished. That distinction matters. If the rebound is being driven mostly by traders covering shorts, it could travel upward quickly and then fade. If fresh spot buyers are accumulating, the move may have more staying power. We do not have spot CVD, which tracks whether aggressive buyers or sellers have dominated, nor reliable exchange-flow or order-book-imbalance data. So we can see the price response, but not confidently identify the source of demand. High reported trading volume shows activity, not whether it was net buying. The derivatives picture is similarly mixed. Perpetual funding is slightly negative overall: shorts pay longs. That can help a rally if price rises and short positions are forced to close. Yet the rate is small and differs by venue; it is not, on its own, a strong squeeze signal. OKX open interest is down 17.1% over 7 days. That suggests leverage has been reduced there, but it does not tell us what happened across every venue or whether new spot demand has replaced that risk. The deeply negative dated-futures basis also signals a market willing to price futures below spot. Is that bearish conviction, hedging, or simply stress? The available figures do not settle it. For me, the most useful test is not whether DOGE can print another green candle. It is whether the character of the move changes around resistance. The hourly 20-period average is near $0.0595; above that, $0.0620–$0.0634 is a more demanding test. A push through those areas that holds on a retest would be more persuasive than a quick wick above resistance. Better evidence would be spot buying alongside stable or rising open interest. Without that confirmation, a price rise could be short covering in a market that remains structurally weak. The other side of the test is $0.05537. Price has returned above that recent low, which gives buyers a level to defend. If DOGE revisits it and buyers respond, the market may be building a base. If it breaks decisively, the bounce has failed to establish support. There is no verified liquidation map here, so I would not claim that a particular price contains a guaranteed pool of forced orders. Even when traders expect liquidations near an obvious high or low, price can pass through without the reaction they anticipate. The wider setting makes the DOGE-specific story harder to isolate. The total crypto market fell 6.1% over 24 hours, fear is at 10, and Bitcoin dominance is 58.7%. Recent coverage describes a broad meme-coin selloff. These are facts consistent with a risk-off market; they do not prove that macro sentiment alone caused DOGE’s drop. Nor is there verified evidence here of whale accumulation, a major exchange inflow, or a project announcement with measurable price impact. A reported large whale purchase without wallet-level confirmation is a lead to investigate, not proof of support. DOGE’s fundamentals offer little immediate explanation for a turn. Reported circulating supply is 157 billion, equal to total supply, but DOGE still has ongoing issuance. No near-term supply unlock stands out in the data. Network fees and value locked have declined, while no verified catalyst in the reviewed news provides a clear new source of demand. For a short-term trade, sentiment and market flows may matter more than those slow-moving figures. My view remains open: extreme weakness can create a sharp rebound, but this one still needs evidence of committed buyers. I would watch whether DOGE can hold above $0.0595, then establish itself beyond $0.0634, and whether the move comes with genuine spot demand rather than leverage alone. If it cannot, or if $0.05537 gives way, the simpler explanation remains that the downtrend is still in charge. The next useful evidence is not another prediction. It is who shows up when price reaches those levels. #IMPACTbyTrade
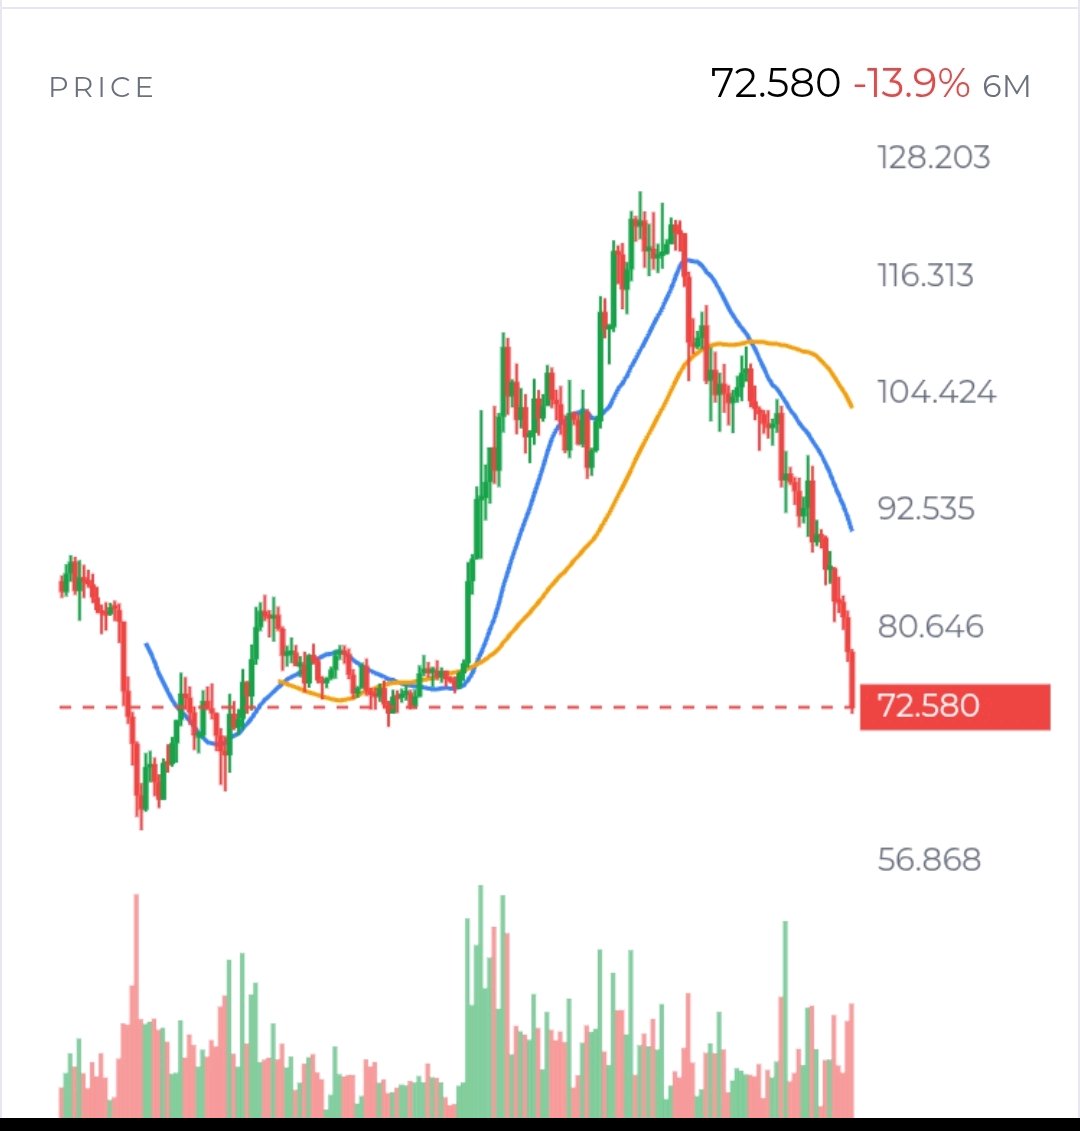
$SOLUSDT sous un angle différent : la vraie question, c'est la liquidité Je considérerais moins le SOL comme un graphique survendu que comme un marché qui peine à trouver un acheteur crédible. Le prix se situe autour de 72,44 $, mais le fait important n'est pas simplement qu'il soit en baisse. C'est que chaque tentative de reprise jusqu'à présent n'a pas réussi à changer la structure du marché. Cela suggère que le problème pourrait être une demande insuffisante, et non simplement un effet de levier excessif. La zone des 71,91 $ – 72 $ est désormais un test de liquidité. De nombreux traders la traiteront comme un support car c'est le plus bas récent et elle se situe près du bas de la fourchette établie. Mais le support ne compte que si de vrais acheteurs le défendent. Si le prix tombe brièvement en dessous de 71,91 $, déclenche des stops, puis récupère rapidement le niveau, cela pourrait être un balayage de liquidité significatif. Si le prix casse en dessous et y reste, le niveau n'a pas généré de demande ; il a simplement retardé le prochain mouvement à la baisse. Cette distinction est plus importante que le RSI de survente. Le RSI quotidien est de 15,7, ce qui confirme une vente intense, mais cela ne nous dit pas si les vendeurs sont épuisés. Un marché peut rester survendu alors que les institutions continuent de réduire leur exposition. La séquence récente de clôtures quotidiennes plus basses, combinée à un prix inférieur aux moyennes mobiles en baisse, indique que la tendance mérite toujours le respect. Les données sur les produits dérivés offrent au marché une porte de sortie possible, mais pas confirmée. Le financement est négatif à environ -0,010 % par 8 heures, et les meilleurs traders sont vendeurs nets en termes de taille de position. L'intérêt ouvert (open interest) est d'environ 1,62 milliard de dollars, tandis que l'intérêt ouvert d'OKX a diminué de 12,2 % en 7 jours. Cela crée les ingrédients pour un rebond brutal si le support tient. Les positions courtes (shorts) paient les positions longues (longs), et certaines positions baissières pourraient être vulnérables à un squeeze. Mais il existe une autre interprétation. La chute de l'intérêt ouvert dans un marché en baisse peut montrer que les traders clôturent des positions plutôt que de construire un trade court instable. Dans ce cas, le financement négatif reflète la prudence, pas nécessairement un rallye à venir. Sans un CVD (Cumulative Volume Delta) fiable, un déséquilibre du carnet d'ordres et des détails sur les liquidations, nous ne pouvons pas savoir si des acheteurs agressifs absorbent l'offre ou si l'effet de levier quitte simplement le marché. Le flux au comptant (spot) est la preuve décisive que je voudrais ensuite. Le volume au comptant a atteint environ 4,01 milliards de dollars, mais un volume important lors d'une journée de baisse est ambigu. Cela peut représenter une accumulation, mais cela peut tout aussi facilement refléter une vente forcée. Un rebond qui se produit principalement sur les contrats à terme perpétuels serait moins convaincant qu'une reprise soutenue par une hausse du volume au comptant et une meilleure acceptation du prix au-dessus de 75,30 $ – 76,20 $. L'image des flux fondamentaux plaide également contre l'idée qu'un prix bas équivaut à de la valeur. Les fonds spot SOL aux États-Unis ont enregistré 7 jours consécutifs de sorties de fonds et environ 32 millions de dollars de sorties nettes sur 5 jours. L'offre de stablecoins a chuté de 6,6 % en 30 jours, la TVL a diminué de 19,7 % et les frais ont chuté de 45,3 %. Ce ne sont pas des signaux de mort immédiats, mais ils indiquent que le capital quitte l'écosystème alors que le prix est faible. Le transfert de 64 666 SOL par Pump.fun, d'une valeur d'environ 5,19 millions de dollars, ajoute un potentiel excédent d'offre. Pourtant, un transfert vers un échange ne prouve pas que les pièces ont été vendues. C'est une incertitude importante, pas un événement baissier confirmé. Ma préférence va vers un cadre conditionnel. Une brève cassure en dessous de 71,91 $ suivie d'une récupération rapide suggérerait des positions courtes piégées et une possible hausse vers 75,30 $ – 76,20 $. Une cassure soutenue suggérerait que la liquidité sous le support est consommée sans demande significative. Au-dessus de 78,98 $, le marché commencerait à réparer sa structure. Jusque-là, je vois un marché capable de rebonds violents, mais pas encore un marché montrant une accumulation fiable. #IMPACTbyTrade $XAUTUSDT
$XRPUSDT est pris en étau entre une tendance baissière claire et une zone de prix où la pression vendeuse pourrait s'essouffler. À 0,982 $ le 14 novembre, il avait perdu 15,7 % en 7 jours et s'échangeait sous la barre des 1 $ pour la première fois depuis août, après avoir cassé le plus bas signalé d'août près de 0,985 $. C'est une perte de structure significative, mais le marché teste actuellement la même zone qu'il vient de rompre. Un passage sous les 0,977 $ attirera-t-il de nouveaux vendeurs, ou les acheteurs vont-ils rapidement reprendre la main et transformer cette cassure en un « bear trap » ? La réponse compte bien plus que le simple fait que le XRP soit survendu. Preuves de prix vérifiées : les tendances horaire, 4 heures, journalière et hebdomadaire sont baissières. Le prix est inférieur à l'EMA20 et à l'EMA50 sur 1 heure, proches de 0,999 $ et 1,015 $, ainsi qu'aux moyennes sur 4 heures proches de 1,026 $ et 1,083 $. Le RSI journalier est à 19,1, un niveau extrême, tandis que le RSI 4 heures est à 30,6. Les bougies récentes sur 4 heures montrent des clôtures plus basses et une tentative infructueuse de pousser vers 1,044 $ avant la reprise des ventes. Pour moi, cela signifie que les vendeurs contrôlent toujours la structure globale, sans pour autant exclure un rebond marqué. Une reconquête durable des 1,00 $, puis des 1,015 $, constituerait le premier signe que les acheteurs modifient l'équilibre à court terme. Une clôture sous 0,977 $ suivie d'un retest faible rendrait la cassure plus convaincante. Aucun de ces scénarios n'est encore confirmé. La situation des dérivés est plus mitigée que celle du graphique. L'intérêt ouvert (open interest) sur les contrats perpétuels est de 678 millions de dollars, dont 377 millions sur Binance ; l'intérêt ouvert sur OKX a chuté de 8,4 % en 7 jours. Ce déclin, parallèlement à la baisse du prix, est cohérent avec la fermeture ou la liquidation de positions plutôt qu'avec une vague évidente de nouveaux shorts à effet de levier. Le financement est presque plat, légèrement négatif à -0,001 % pondéré. Les comptes de détail ont un biais acheteur à 2,65, tandis que les positions des meilleurs traders sont nettes vendeuses à 0,88. Ce sont des indices, pas une carte de qui sera forcé de sortir. Nous ne disposons pas de totaux de liquidation vérifiés, de clusters de prix de liquidation, de CVD (Cumulative Volume Delta) ou de déséquilibre du carnet d'ordres. Par conséquent, affirmer qu'un niveau particulier est « gorgé » de liquidations — ou qu'un squeeze est imminent — ne serait que pure spéculation. Il existe des signes de demande faible, mais ils doivent être manipulés avec prudence. Les données vérifiées des ETF spot américains montrent des sorties nettes de 6,48 millions de dollars sur 5 jours et 1,18 million sur 20 jours, malgré des entrées de 3,38 millions le 13 novembre. Un rapport distinct fait état de 19,13 millions de dollars de sorties hebdomadaires ; cela contredit le chiffre sur 5 jours et ne doit pas être considéré comme définitif. Les nouvelles rapportent également que les soldes sur les bourses ont augmenté de 335,76 millions de XRP en 3 mois. Si cela est exact, cela peut signifier une offre plus facilement disponible, mais cela ne prouve pas que les détenteurs vendent actuellement. Nous manquons de confirmation directe des flux des baleines et des flux d'échange. Le contrepoint haussier réside dans l'activité accrue des lots et tickets XRPL. Cela montre une activité, pas nécessairement des achats de XRP : les preuves on-chain n'établissent pas que ces transactions ont généré une demande de jetons à grande échelle. Pendant ce temps, la valeur totale verrouillée est en baisse de 22,9 % sur 30 jours et l'offre de stablecoins sur le XRPL a chuté de 26,3 %. Ces chiffres rendent le titre de l'activité moins convaincant en tant que signal de demande à court terme. Le marché global est également sous pression : la capitalisation totale des cryptos a chuté de 7 % en 24 heures et la peur est à 13. La faiblesse du XRP pourrait donc refléter à la fois l'aversion au risque à l'échelle du marché et les préoccupations liées à l'offre spécifique à la pièce. Mon analyse reste prudente, sans certitude. La zone clé se situe entre 0,977 $ et 0,985 $ ; au-dessus, 1,00 $–1,015 $ est le premier test de reconquête. Surveillez si l'achat au comptant accompagne une reprise, si l'intérêt ouvert augmente ou continue de diminuer, et si les rapports sur les flux des ETF se réconcilient. Ces réponses nous diront s'il s'agit d'une capitulation, d'un épuisement temporaire ou simplement d'une nouvelle pause dans un déclin persistant. #IMPACTbyTrade
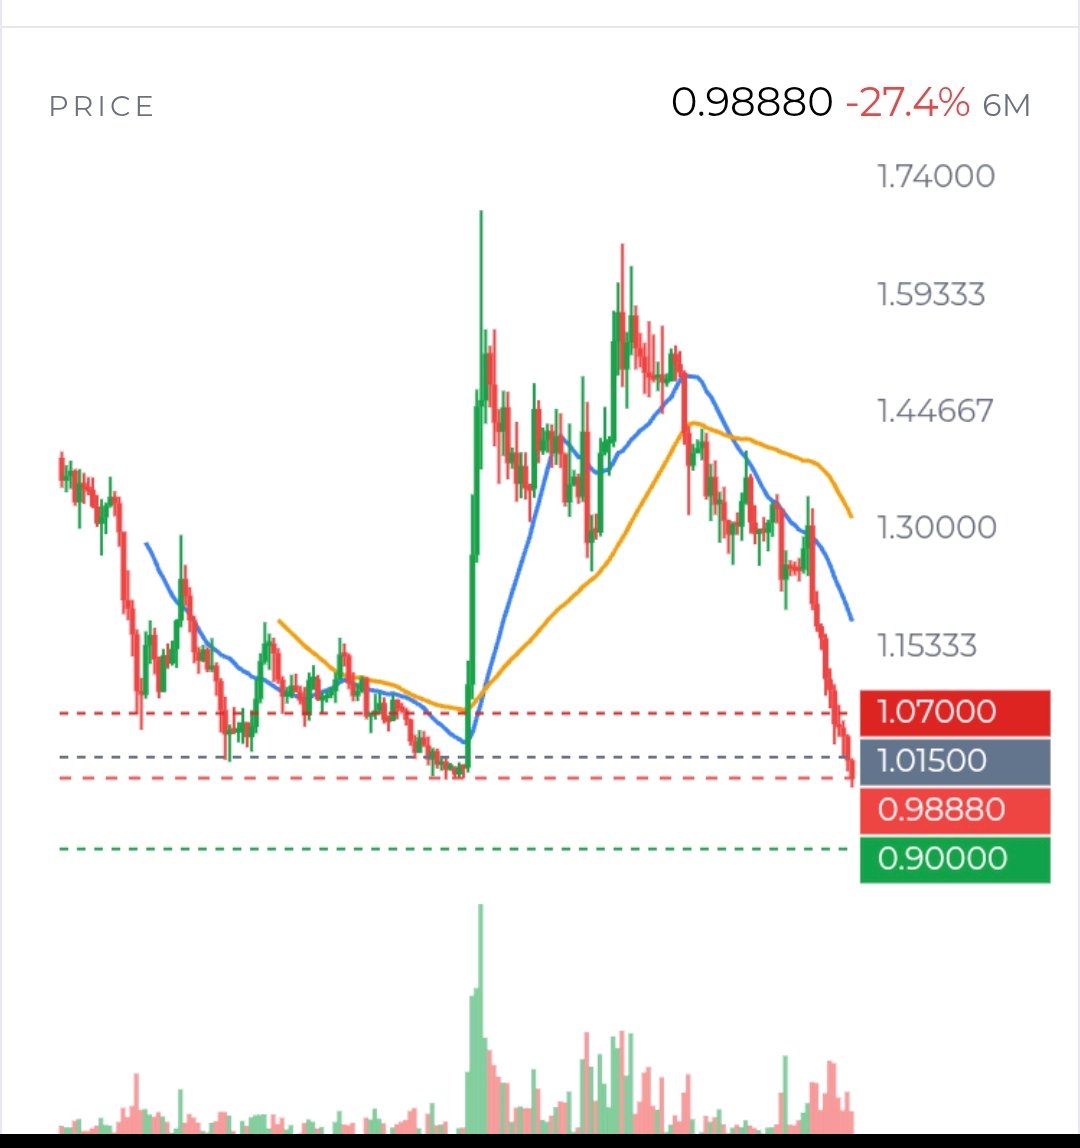
BNBUSDT n'est plus un simple trade de « support ou cassure ». De mon point de vue, le problème le plus important est que le marché perd confiance dans la qualité de la demande pour cet actif. Le prix est proche de 615 $, en baisse d'environ 11,5 % en 7 jours. Oui, le marché dans son ensemble a également subi un mouvement soudain d'aversion au risque, donc tout mettre sur le compte d'une faiblesse spécifique au BNB serait trop facile. Mais le BNB n'a pas montré la force relative attendue d'un actif important et liquide lors d'une vente massive à l'échelle du marché. Cela m'indique que le problème ne vient pas seulement de la panique. Il y a aussi un manque d'acheteurs engagés. La zone des 612,50 $ à 613,71 $ retient la majeure partie de l'attention, mais je ne la qualifierais pas automatiquement de support solide. Il se peut simplement que ce soit le point où les vendeurs ont temporairement fait une pause. Le vrai test, c'est ce qui se passe après un rebond. Si le prix ne parvient pas à se maintenir au-dessus de 620,60 $ et échoue à plusieurs reprises près de 623,83 $, les acheteurs ne démontrent pas leur contrôle. Dans ce cas, 612,50 $ devient un point de pression plutôt qu'un plancher fiable. Un mouvement net sous les 612,50 $ mettrait en ligne de mire les 599,70 $ et les 585,20 $. Mais je ferais attention à ne pas poursuivre la première cassure. Le RSI quotidien n'est qu'à 24,6, et le RSI sur 4 heures est également en zone de survente profonde. Une reprise brutale pourrait se produire simplement parce que les vendeurs à découvert tardifs prennent leurs profits. Cela ne signifierait pas nécessairement que la tendance baissière est terminée. La situation des produits dérivés confirme cette prudence. L'intérêt ouvert (open interest) sur les perpétuels est d'environ 596 millions de dollars, Binance en détenant environ 481 millions. L'intérêt ouvert sur OKX a chuté de 12,4 % en 7 jours. La faiblesse des prix combinée à la baisse de l'intérêt ouvert suggère que des positions sont retirées du marché. Cela ne montre pas clairement qu'un grand groupe de nouveaux vendeurs à découvert se constitue. Le financement n'est que légèrement positif à +0,001 % toutes les 8 heures. Ce n'est pas un déséquilibre haussier extrême. Les comptes de détail ont un biais acheteur à 2,90, tandis que les ratios des meilleurs traders sont inférieurs à 1. Cette divergence est intéressante, mais elle ne suffit pas pour estimer l'ampleur d'un futur événement de liquidation. Nous ne disposons pas non plus de données fiables sur le CVD, le déséquilibre du carnet d'ordres ou la carte des liquidations. Par conséquent, les affirmations concernant un « long squeeze » garanti ne seraient que pures spéculations. Le contexte fondamental rend les rebonds plus difficiles à croire. Les frais sur trente jours sont en baisse de 33,7 %, la TVL est en baisse de 11,6 %, et la valorisation reste élevée par rapport aux revenus du protocole. Ces chiffres n'identifient pas la cause exacte de la vente de cette semaine, mais ils expliquent pourquoi les acheteurs peuvent hésiter à défendre des prix plus élevés. Les récentes failles dans les applications ajoutent une couche de risque supplémentaire, bien que leur impact direct sur le marché ne soit pas prouvé. Pour moi, le niveau le plus important n'est pas 612,50 $ seul. C'est l'espace entre 620,60 $ et 623,83 $. Si le BNB peut reconquérir cette zone et la maintenir lors d'un nouveau test, le marché pourrait passer d'une vente forcée à une stabilisation. Un mouvement au-dessus de 637 $ rendrait la reprise plus crédible. Si le prix continue d'être rejeté à ce niveau et casse les 612,50 $, le marché est probablement toujours en train de distribuer de l'offre. La question sans réponse est de savoir s'il s'agit d'un épuisement ou d'une acceptation sous la valeur. Les lectures de survente peuvent créer un rebond, mais seule la demande peut créer un renversement. Tant que la participation sur le marché spot ne s'améliore pas et que le prix ne récupère pas les niveaux perdus, je considérerais la force comme non prouvée plutôt que de supposer que le marché s'est retourné. ByXIMPACT
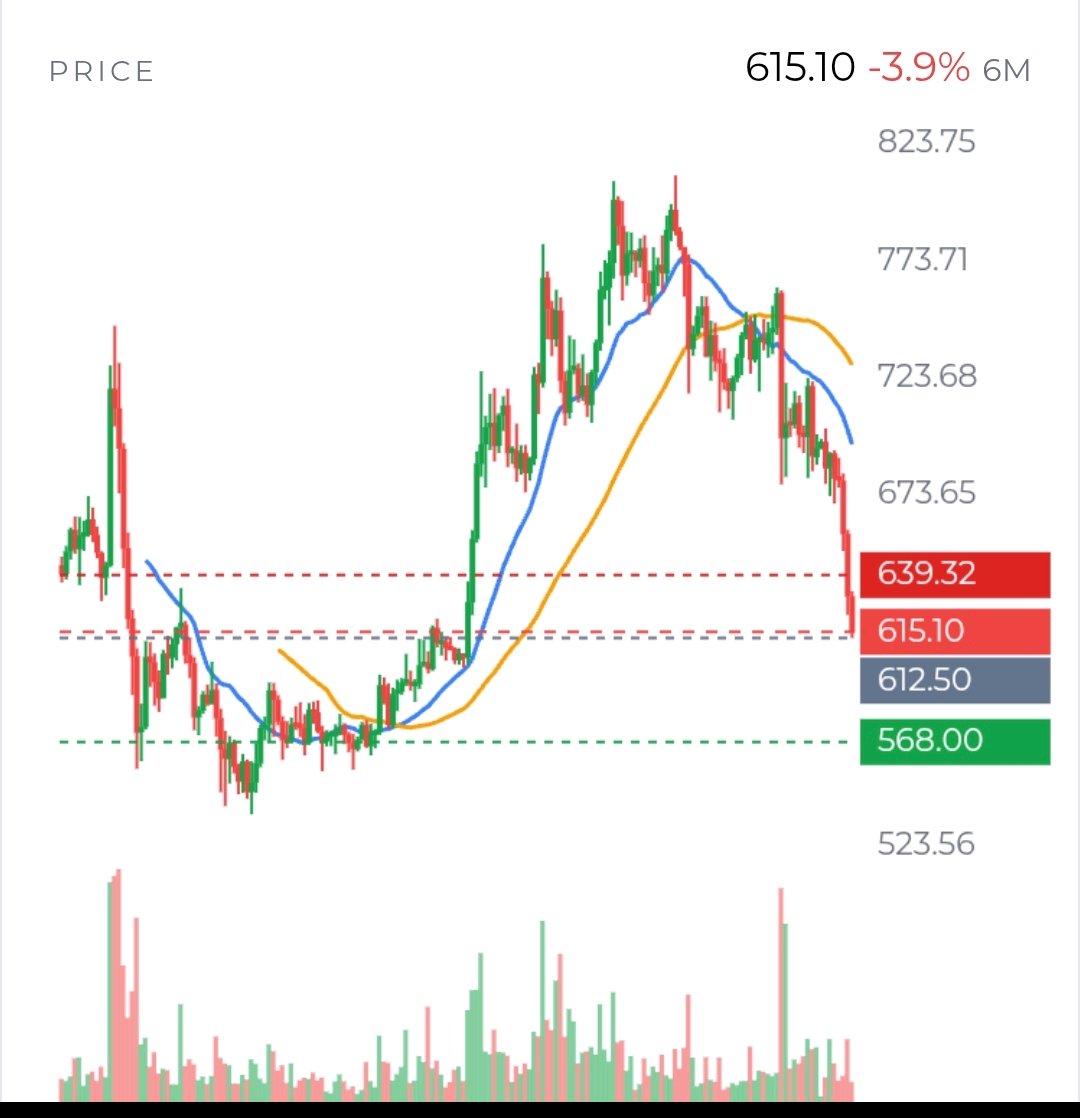
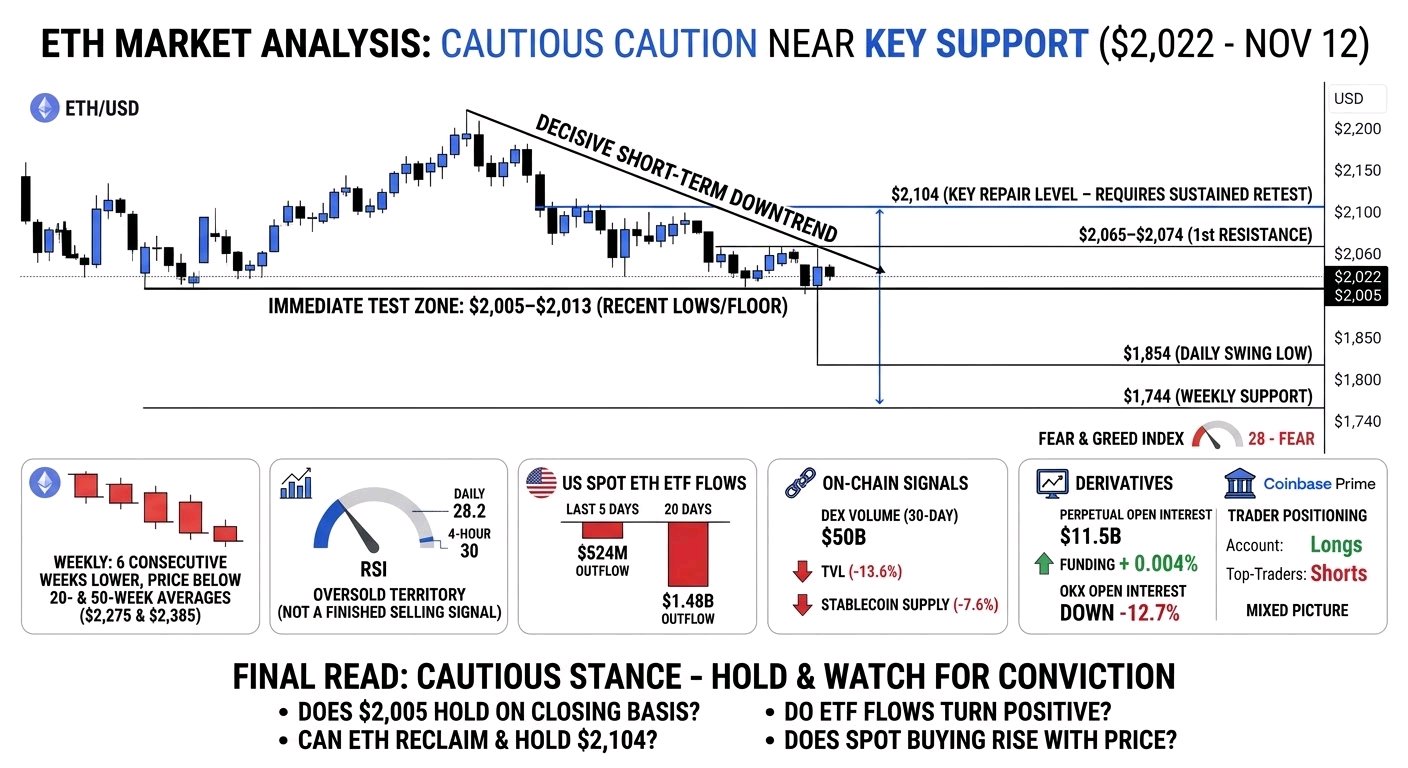
Ethereum now looks less like a simple “oversold bounce” and more like a market testing whether its long-term story still has enough support behind it. At about $1,894, ETH is trading near the lower edge of its recent range. The daily chart remains clearly weak: price is below the 20-day EMA near $2,170 and the 50-day EMA near $2,302. The weekly trend is also negative, with six declining weekly closes. That is not a small technical setback. It tells us that sellers still control the broader auction. But there is an important distinction between a weak trend and a one-way market. Daily RSI is near 23, while the 4-hour RSI is around 27. These readings show heavy selling pressure, but they also tell us that downside momentum may be becoming crowded. The question is not whether ETH can bounce. It can. The real question is whether any bounce attracts fresh spot buyers or merely gives existing holders a better exit. The first level that matters is $1,875–$1,895. ETH is sitting directly on that area. If buyers defend it and reclaim $1,956, the market could attempt a move toward $1,989 and then $2,084. Those levels matter because they are not random horizontal lines; they are areas where short-term trend control would begin to change. However, a recovery above $1,956 without follow-through would still be only a relief rally. A stronger improvement would require a higher low, rising spot volume, and a sustained reclaim of the 4-hour EMA20 near $1,989. If $1,875 fails decisively, the market could quickly shift attention toward $1,744 and then $1,504. The reason is simple: once nearby support disappears, traders usually look for the next area where prior demand appeared. A break alone would not prove that Ethereum’s long-term fundamentals are broken, but it would show that buyers are not yet willing to defend current prices. The derivatives picture does not show an obvious capitulation event. Perpetual open interest is about $10.7B, while OKX open interest has fallen 12.1% over 7 days. Funding is almost flat, around +0.002% per 8 hours. This suggests leverage has been reduced rather than aggressively rebuilt. Long accounts still outnumber shorts on OKX by 3.26 to 1, although top-trader positioning is more balanced or short. That creates room for another long flush, but not necessarily a guaranteed cascade. The available data does not provide reliable liquidation totals, so it would be premature to claim that a major liquidation bottom has already formed. Spot demand remains the missing confirmation. ETH ETF flows were negative by $399M over 5 days and $1.42B over 20 days, despite a small $2.3M inflow on November 13. One positive day is encouraging, but it is not a trend. A sustained reversal in ETF flows would matter far more than isolated wallet purchases, including the reported $2M accumulation by a new wallet. Ethereum’s underlying activity is still substantial: $132B in stablecoins and $51.1B in 30-day DEX volume. Yet TVL has fallen 17.8% in 30 days and 45.3% year on year, while protocol revenue remains modest relative to a $231B market cap. Institutional custody and tokenization developments are constructive, but the market still needs evidence that these developments create measurable ETH demand. My interpretation is therefore balanced but cautious. ETH is technically oversold and capable of a sharp recovery, but the burden of proof remains with buyers. I would watch $1,875, ETF flows, spot volume, and whether $1,956–$1,989 can be reclaimed and held. Until those conditions improve, a bounce is possible, but a durable trend reversal remains unconfirmed. $ETHUSDT #WSOTShowYourAITradeToEarn10USDT
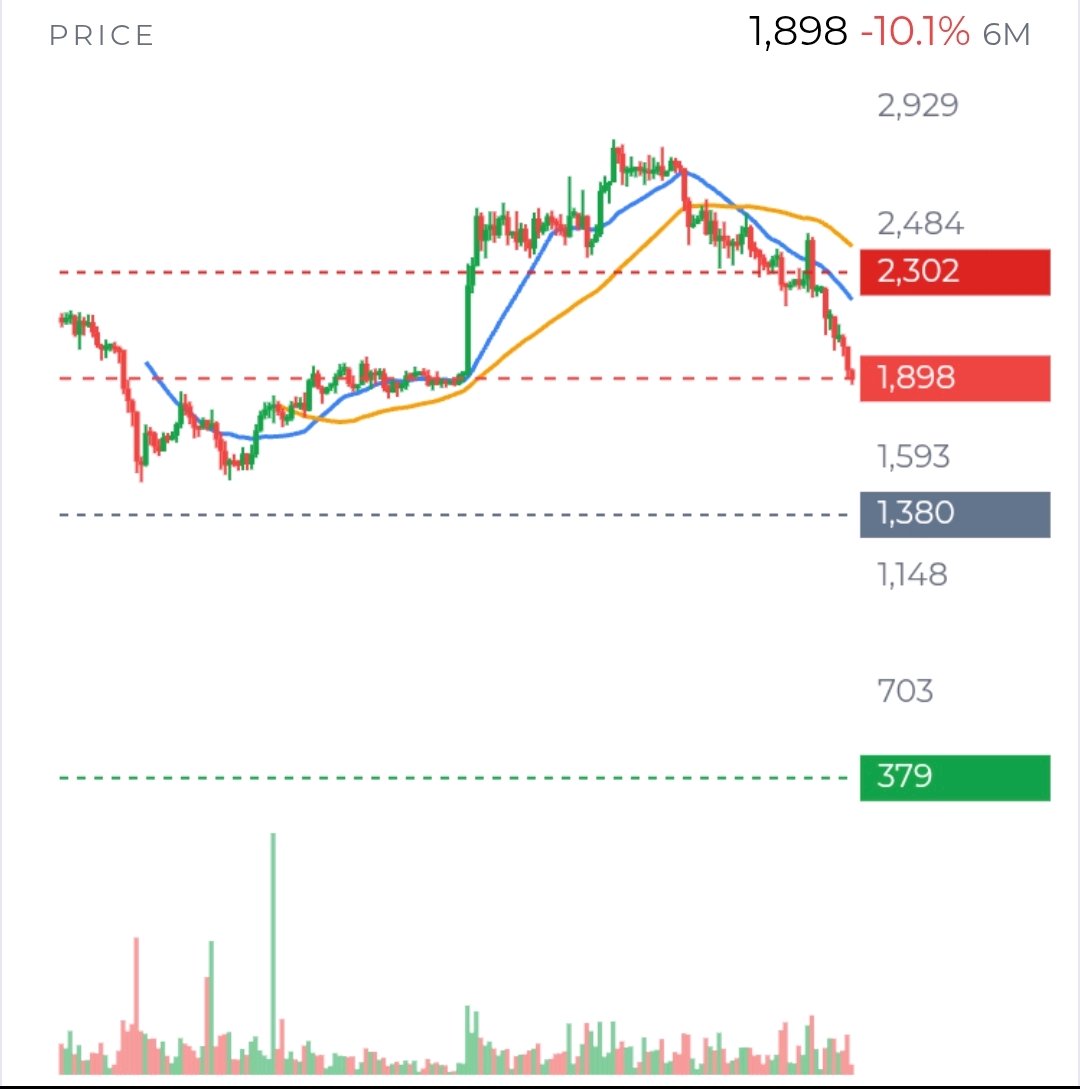
Bitcoin is around $67,100, down 11.8% over the past 7 days. I would frame this less as “Is the bottom in?” and more as a test of who is willing to take risk here. Sellers have done damage, but the evidence does not yet show that the market has entered a fresh, leveraged liquidation spiral. The level to watch first is $66,450. BTC touched it during the current hourly candle and then recovered above it; that is a reaction, not yet proof that support has held. If an hourly candle closes below $66,450 and a retest cannot reclaim it, the next substantial reference is around $62,522. That would make the breakdown more convincing. But if price keeps defending the level, shorts may find themselves pressing into a floor rather than chasing an open decline. The trend still argues for caution. On the 1-hour and 4-hour charts, price remains beneath declining moving averages. The 1-hour EMA20 is near $68,532, and the EMA50 near $70,038. Those are possible resistance areas, not automatic turning points. A bounce into them would matter more if spot buying strengthened and price could stay above them. Without that participation, a rebound could simply be a pause in the sell-off. There is a reasonable case for a sharp countertrend bounce. RSI is 26.8 on the 1-hour chart and 21.9 on the 4-hour—very weak readings that show how stretched the decline has become. Extreme fear is also in the data. But neither fear nor oversold momentum marks a reliable bottom on its own. The question is whether buyers are stepping in, or whether the market is merely running short of immediate sellers. Demand data gives bears a serious argument. US spot Bitcoin ETFs have recorded 7 straight days of outflows, including $922M over 5 days and $2.10B over 20 days. That does not prove ETF flows caused the decline, but it does show that an important source of demand has been withdrawing. Reported negative US-market pricing points in the same direction. The latest headlines about Bitdeer selling 256.1 BTC and a dormant wallet moving 75 BTC are worth noting, but there is no evidence in these reports that either movement became exchange selling or drove the price action. Futures positioning is not a simple “crowded longs, therefore crash” story. Perpetual open interest is $16.9B across tracked venues, while OKX open interest fell 10.5% in 24 hours and 10.6% in 7 days. That suggests deleveraging on OKX. Funding is modestly positive at +0.002% per 8 hours, and the account ratio remains long-heavy at 3.08. So some long-side vulnerability remains, but the evidence does not establish a broad liquidation cascade. Actual liquidation totals and order-book depth would help settle that question; without them, exact “liquidation zones” are guesswork. The bigger-picture fundamentals are mixed rather than catastrophic. Transactions and miner revenue have weakened over the past month, while active addresses are nearly flat. That fits a cooler network, but it does not by itself explain each short-term price move. A recent market account points to changing Fed-rate expectations as a pressure on Bitcoin; that is a possible macro driver, not proof of direct causation. For the next few days to 2 weeks, I would watch $66,450 for a confirmed break, and $68,500–$70,000 for evidence that buyers can reclaim lost ground. A close below the floor would strengthen the downside case; a durable reclaim on improving spot demand would weaken it. Until one side proves itself, both continuation lower and a forceful oversold rebound remain plausible. $BTCUSDT #IMPACTbyTrade
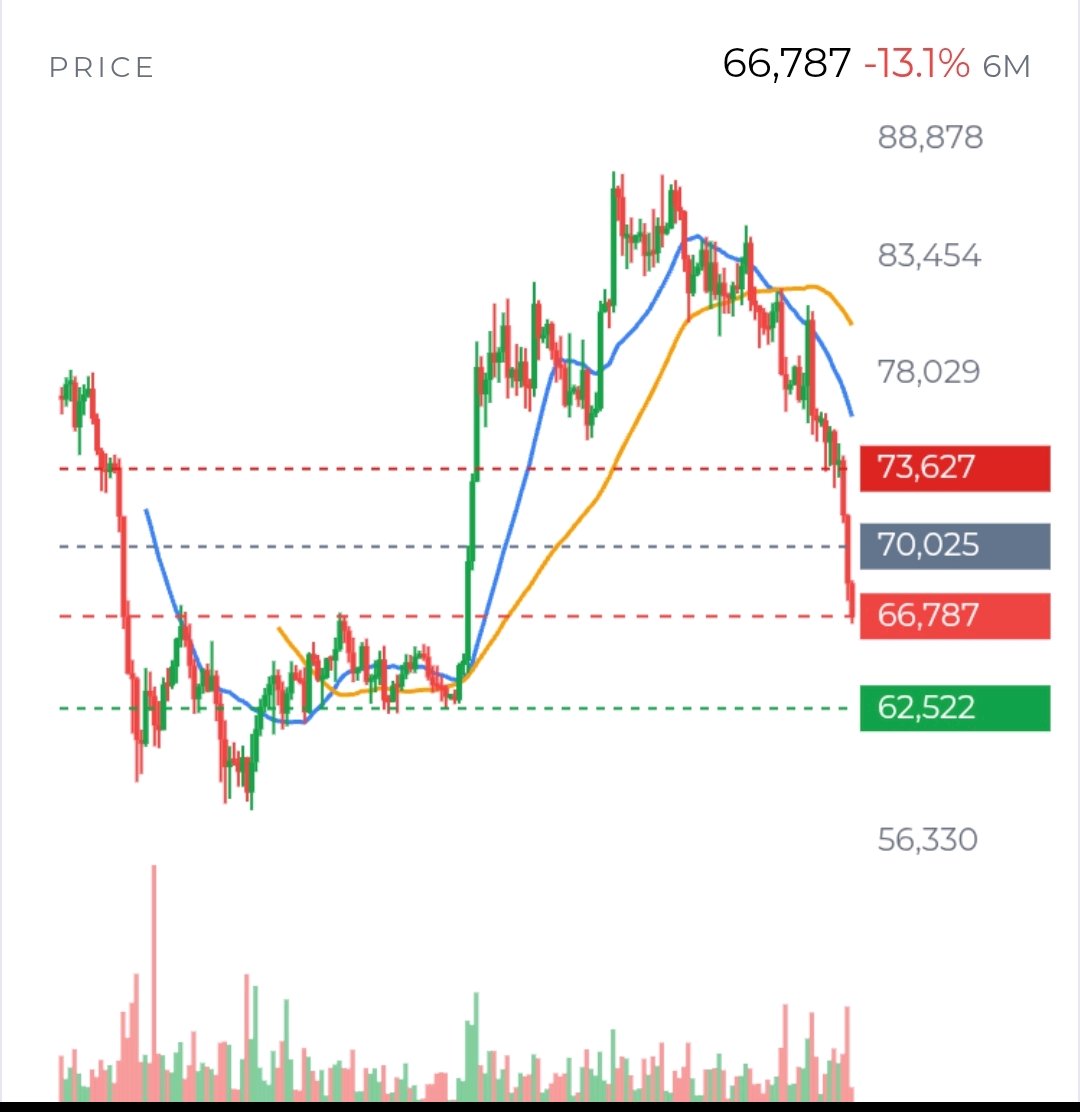
Pour $SOLUSDT , ce qui est inhabituel, ce n'est pas simplement le fait qu'il ait chuté. C'est que le marché conserve encore une exposition longue importante alors que le prix au comptant se rapproche d'un récent plus bas. Cela laisse la porte ouverte à une nouvelle purge, mais signifie aussi que les vendeurs sont peut-être payés pour attendre plutôt que de se précipiter pour ajouter du risque ici. Faits vérifiés : SOL est proche de 79,93 $, en baisse de 2,19 % sur la journée, après avoir oscillé entre 77,88 $ et 82,39 $. Son RSI journalier est de 20,7, tandis que la tendance quotidienne reste baissière et que le prix est bien en dessous de la moyenne mobile sur 20 jours, proche de 90,90 $. Le RSI mesure le momentum récent ; une lecture anormalement basse peut accompagner un rebond, mais elle ne le confirme pas. La question importante à court terme est de savoir si le plus bas à 77,88 $ tiendra sur la durée. Le positionnement sur les contrats à terme offre des indices, mais pas de réponse complète. Le financement est positif à environ 0,009 % toutes les 8 heures, donc les détenteurs de positions longues paient les positions courtes. Sur OKX, les comptes longs sont environ 3 fois plus nombreux que les comptes courts. Pourtant, le ratio de position des meilleurs traders est de 0,86, un signal plus prudent. Pendant ce temps, l'intérêt ouvert (open interest) sur OKX — les contrats toujours ouverts — a chuté de 6,6 % en 7 jours. Mon interprétation : une partie de l'effet de levier sort du marché, mais l'exposition longue restante pourrait encore rendre une cassure plus brutale. Nous ne disposons pas du total vérifié des liquidations ni d'une carte de liquidation prix par prix, donc une « cascade de liquidations » reste une possibilité, et non un fait établi. Le trading au comptant est substantiel, avec 3,65 milliards de dollars de volume sur 24 heures répartis sur 63 plateformes, et les spreads sur les plus grands marchés sont serrés. Cela contredit l'idée d'un marché trop illiquide pour être négocié normalement. Mais le volume total ne suffit pas à nous dire qui est aux commandes. Les données disponibles ici ne permettent pas d'établir le CVD (Cumulative Volume Delta) — à savoir si les acheteurs ou les vendeurs au comptant ont dominé — ni de fournir un déséquilibre fiable du carnet d'ordres. Un rebond tiré par des achats au comptant signifierait davantage qu'un mouvement entraîné par les contrats à terme qui ne fait qu'ajouter de l'effet de levier. C'est l'un des éléments de preuve clés que je chercherais ensuite. Le marché global ajoute une pression supplémentaire. Le sentiment est à 20, classé en « peur extrême », et le marché crypto total a chuté de 5,5 % en 24 heures. Cela rend l'explication spécifique au SOL moins convaincante : une partie de la vente pourrait simplement refléter le fait que les traders réduisent leur risque sur l'ensemble du secteur crypto. Pourtant, les chiffres de Solana eux-mêmes sont faibles. Sur 30 jours, la valeur verrouillée (TVL) a chuté de 17,8 %, l'offre de stablecoins de 7,9 % et les frais de 43,8 % par rapport à la période précédente de 30 jours. Ces chiffres indiquent une activité et une liquidité plus faibles, mais ils ne nous disent pas si l'activité est sur le point de reprendre ou si les vendeurs y réagissent dès maintenant. Il existe des développements positifs, mais ils doivent être jugés sur ce qu'ils produisent. Une émission (mint) de 250 millions de dollars en USDC sur Solana pourrait accroître la capacité de trading et de DeFi ; cela ne prouve pas que les fonds sont déployés, ni qu'ils sont utilisés pour acheter du SOL. L'initiative de calcul confidentiel de la Fondation et un projet de tokenisation DTCC annoncé pour 2027 témoignent d'un développement et d'un intérêt institutionnel. Leur pertinence pour le prix de cette semaine dépend de l'adoption, du calendrier et de la question de savoir si cette nouvelle activité se traduit par une demande durable. Une question notable est de savoir si la baisse de l'offre de stablecoins mine l'impact pratique de l'émission d'USDC. Mon point de vue analytique est que 77,88 $ représente le test de crédibilité du marché à court terme. Si le prix casse ce niveau et s'y maintient alors que les ventes au comptant et l'intérêt ouvert augmentent, la probabilité d'une baisse plus prononcée se renforce ; 74,02 $ est le prochain support graphique. Si le plus bas tient et que SOL récupère la zone des 81,82 $ à 82,39 $ avec une participation au comptant, la lecture de survente pourrait se traduire par une reprise exploitable plutôt que par un bref rebond. Ce qui changerait le plus la donne : une direction confirmée des flux au comptant, des transferts vers les plateformes et de la part des baleines, et la preuve que la nouvelle liquidité en stablecoins est réellement utilisée. #IMPACTbyTrade $XAUTUSDT
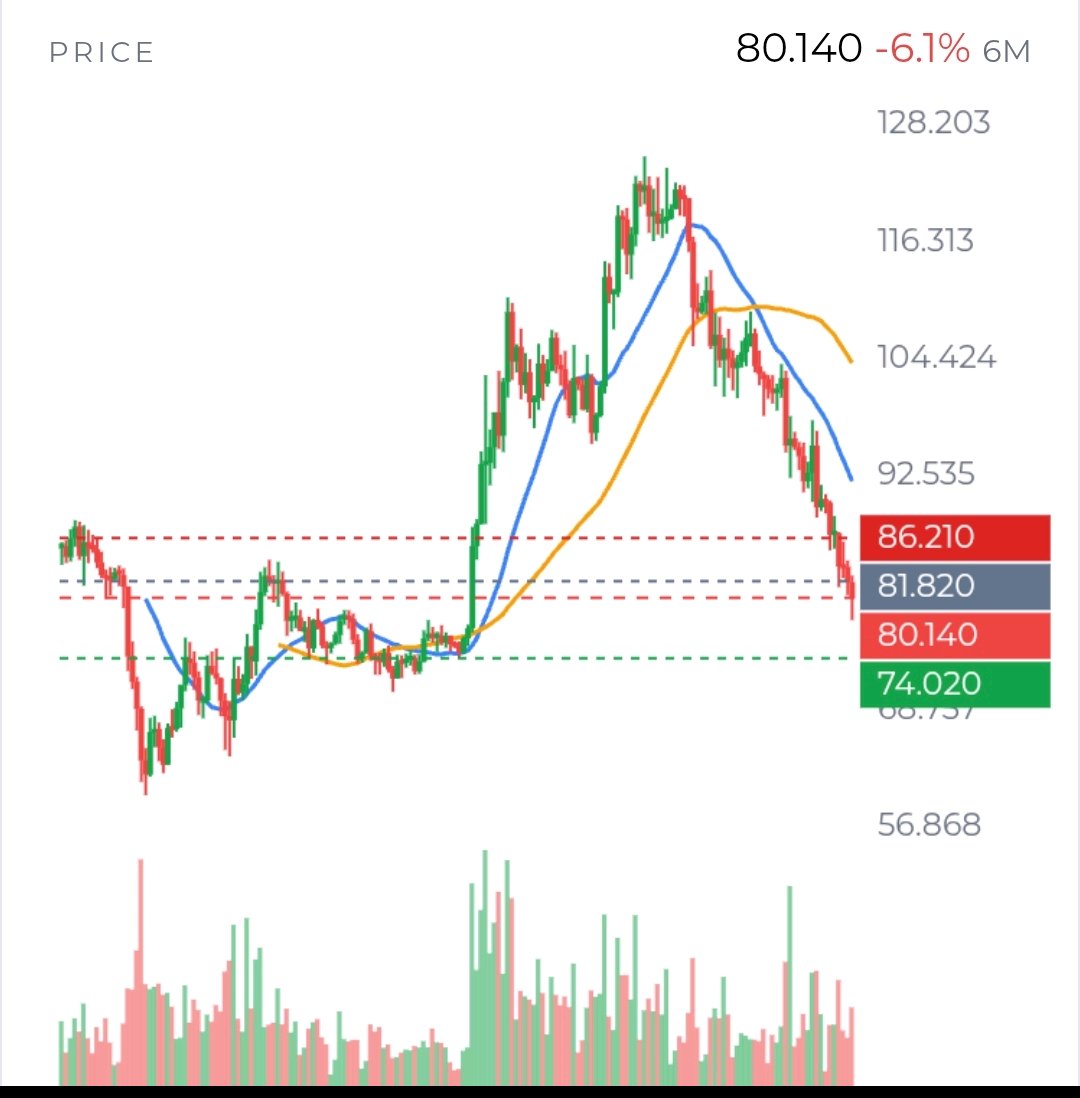
XRPUSDT ressemble moins à une simple cassure qu'à un marché pris en étau entre des ventes forcées et des achats à bon compte hésitants. Cette distinction est importante. S'il s'agissait d'une tendance baissière claire et affirmée, les acheteurs ne défendraient probablement pas la zone des 1 $ de manière aussi répétée. Mais si une véritable accumulation était en cours, le prix devrait se maintenir à des niveaux plus élevés au lieu d'échouer près des 1,04 $–1,05 $. De mon point de vue, la première zone à étudier n'est pas le niveau symbolique des 1 $, mais la zone située entre 1,0164 $ et 1,044 $. C'est la zone de décision. En dessous de 1,0164 $, on demande aux acheteurs de défendre le marché avec moins de marge de manœuvre et un élan plus faible. Au-dessus de 1,044 $, les vendeurs doivent défendre la zone de rejet récente. Tant que le prix ne s'échappera pas de cette fourchette de manière convaincante, le XRP pourrait rester piégé entre des chasseurs de bonnes affaires en dessous et des acheteurs à long terme coincés au-dessus. La région des 0,9974 $–0,9872 $ est plus importante que ce que suggère le chiffre rond. C'est là que le déclin actuel pourrait soit se stabiliser, soit s'accélérer. Un bref passage sous les 1 $, suivi d'une reprise rapide, indiquerait que la liquidité côté vendeur a été absorbée et que les acheteurs étaient disposés à intervenir. Cependant, une clôture quotidienne sous cette zone changerait la nature du marché. Cela impliquerait que le support n'absorbait pas l'offre, mais retardait simplement la prochaine jambe baissière. Le test inverse se situe à 1,044 $–1,0569 $. Le XRP a déjà montré qu'il pouvait rebondir à partir de niveaux déprimés, mais le marché n'a pas démontré qu'il pouvait établir une acceptation au-dessus de la résistance. « Acceptation » signifie plus qu'une brève mèche ou une seule bougie verte. Je voudrais voir le prix clôturer au-dessus de la zone, s'y maintenir lors d'un repli et attirer une participation plus forte sur le marché spot. Sans cette séquence, un rallye vers la résistance pourrait simplement donner aux détenteurs actuels l'opportunité de vendre. La situation des produits dérivés soutient cette prudence. L'intérêt ouvert (Open Interest) sur les perpétuels est d'environ 707 millions de dollars, tandis que le financement est positif à environ 0,009 % toutes les 8 heures. Les positions longues paient pour rester positionnées, et les comptes de détail sont fortement exposés à l'achat. Cela crée du carburant pour une purge à la baisse si le support échoue. Pourtant, l'intérêt ouvert a déjà diminué au cours de la semaine dernière, il ne s'agit donc pas nécessairement d'un marché rempli d'un effet de levier excessif récent. Certaines positions plus faibles ont peut-être déjà été éliminées. La prochaine augmentation de l'intérêt ouvert nécessite donc une interprétation : une hausse de l'OI avec une baisse du prix suggérerait de nouvelles ventes à découvert ou des positions longues piégées, tandis qu'une hausse de l'OI avec une hausse du prix pourrait signaler une reprise plus crédible. Il existe également un écart entre l'activité et la demande. Le volume d'échange (turnover) sur le marché spot du XRP est d'environ 2,37 milliards de dollars, mais ce volume ne prouve pas que les acheteurs contrôlent la tendance. Les preuves disponibles ne permettent pas de vérifier le CVD, le déséquilibre du carnet d'ordres, les dépôts des baleines ou les clusters de liquidation précis. Cette incertitude est significative. Un trader peut voir un volume important et supposer une accumulation, alors que le même volume pourrait représenter une distribution lors d'un rebond raté. Fondamentalement, le marché manque toujours d'un fort catalyseur de demande. Les flux des ETF ont été négatifs sur les périodes de 5 et 20 jours. L'offre de stablecoin sur le XRPL et la TVL ont également fortement chuté en 30 jours. La croissance du RLUSD est encourageante pour l'écosystème au sens large, mais elle n'a pas encore établi de transmission claire vers l'achat de XRP. Pendant ce temps, le marché global reste sensible au risque, avec une peur extrême toujours présente. Mon analyse est donc conditionnelle plutôt qu'absolue. Le XRP peut produire une reprise brutale car l'élan est tendu et la zone des 1 $ a attiré des acheteurs. Mais le marché n'a pas encore mérité une interprétation haussière. Je me concentrerais sur le comportement, pas sur les prédictions : le niveau des 0,9974 $ se maintient-il avec une amélioration de la demande au comptant, ou le niveau des 1,044 $ rejette-t-il à nouveau le prix ? La réponse à cette question révélera probablement si le XRP est en train de former une base, ou s'il fait simplement une pause avant un nouveau mouvement à la baisse. ByXIMPACT
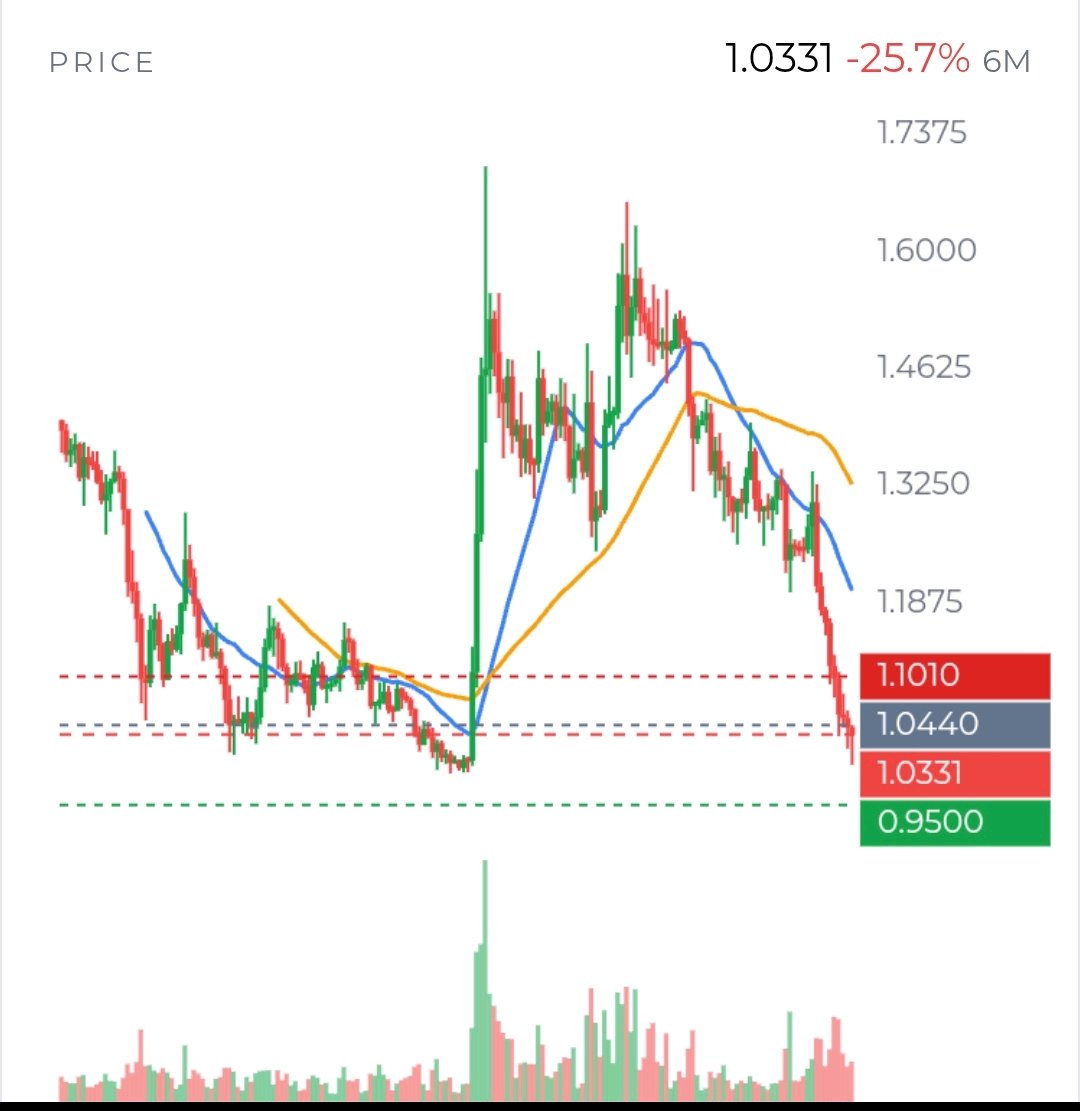
$ETHUSDT se situe autour de 1 963 $ après avoir chuté de 2,8 % sur la journée et être descendu jusqu'à 1 895 $. La question centrale est de savoir si ce plus bas marque un épuisement temporaire ou la rupture du prochain support. Mon analyse est que la tendance générale favorise toujours les vendeurs, mais les éléments ne confirment pas encore une nouvelle cascade de liquidations. Ce qui est vérifié : Les tendances sur 1 heure, 4 heures et en données journalières sont baissières, l'ETH évoluant sous ses moyennes mobiles clés. Le RSI quotidien est à 25,4, un niveau de survente qui peut précéder un rebond, mais qui ne signale pas en soi un retournement. Les récentes bougies horaires ont récupéré depuis la zone des 1 903 $ et ont clôturé plus haut ; il s'agit là d'une preuve d'achat à court terme, pas encore d'un changement structurel. La zone 1 895 $–1 854 $ est importante car elle contient le récent plus bas et le plancher de la fourchette plus large. Une clôture convaincante en dessous, suivie d'un retest infructueux, suggérerait que les vendeurs contrôlent toujours le marché. Qu'est-ce qui changerait la donne ? L'ETH doit reconquérir les 2 028 $–2 053 $ et maintenir cette zone pour rendre le rebond plus crédible. L'EMA20 sur 4 heures est proche de 2 030 $ ; 2 104 $ représente un niveau plus difficile à franchir et une preuve plus solide contre la thèse d'une cassure immédiate. Un bref passage au-dessus de la résistance sans achats soutenus pourrait n'être qu'un faible rebond. Les données de prix disponibles n'incluent pas de bougies 15 minutes, de profils de volume, de CVD ou de déséquilibre du carnet d'ordres fiables, nous ne pouvons donc pas confirmer si les acheteurs absorbent l'offre ou profitent simplement de rachats de positions courtes. Le positionnement sur les contrats à terme donne des signaux mitigés. L'intérêt ouvert (open interest) est de 11,2 milliards de dollars sur les plateformes suivies ; la série OKX disponible est en baisse de 2 % sur 24 heures mais presque stable sur 7 jours. Cela indique une certaine réduction des risques, et non une purge généralisée du marché. Le taux de financement est globalement légèrement positif à +0,002 % par 8 heures, mais négatif sur certaines plateformes. Les comptes OKX penchent vers l'achat (long), tandis que la taille des positions des gros traders est légèrement vendeuse (net short). Ce sont des mesures différentes et une seule plateforme ne représente pas tout le marché. Nous manquons de totaux de liquidations agrégés, donc le scénario d'un excès de positions acheteuses (crowded-long) ou de ventes forcées reste non prouvé. Les niveaux de liquidation doivent être traités comme des points de tension potentiels, et non comme des aimants garantissant une réaction. La pression fondamentale la plus claire est la sortie de capitaux : les ETF spot ETH aux États-Unis ont enregistré 432 millions de dollars de sorties sur 5 jours et 1,43 milliard de dollars sur 20 jours, avec 6 jours de sorties consécutives. Parallèlement, la valeur totale verrouillée (TVL) du réseau a chuté de 17,8 % et l'offre de stablecoins de 8,4 % en 30 jours. Ces chiffres suggèrent des conditions de capital plus faibles, bien qu'ils ne prouvent pas que les flux des ETF ou les changements on-chain aient causé chaque baisse de prix. Les frais sur trente jours ont augmenté de 8,8 %, un léger contrepoint, mais la croissance seule n'a pas compensé la contraction plus large. Les développements récents vont également dans les deux sens. BTCS a vendu de l'ETH pour gérer un prêt Aave de 64,1 millions de dollars ; son collatéral était rapporté à 46 676 ETH, avec une liquidation estimée proche de 1 717 $, et aucune liquidation n'avait été signalée au 11 novembre. Cela crée un risque visible si le prix chute fortement, mais le seuil est une estimation, pas la preuve d'une vente imminente. Un portefeuille lié à l'Ethereum Foundation aurait vendu 2 000 ETH, tandis que de gros portefeuilles ont également acheté de l'ETH. Ces achats n'ont pas encore stoppé la baisse, mais leur présence incite à ne pas traiter tous les gros détenteurs comme des vendeurs. Les questions clés maintenant : les 1 895 $ tiendront-ils, les sorties des ETF ralentiront-elles, et une reconquête des 2 028 $ arrivera-t-elle avec une réelle demande au comptant ? Tant que ces réponses ne seront pas apparues, un rebond de soulagement et un test supplémentaire du support restent plausibles. #WSOTMontreTonTradeIAPourGagner10USDT
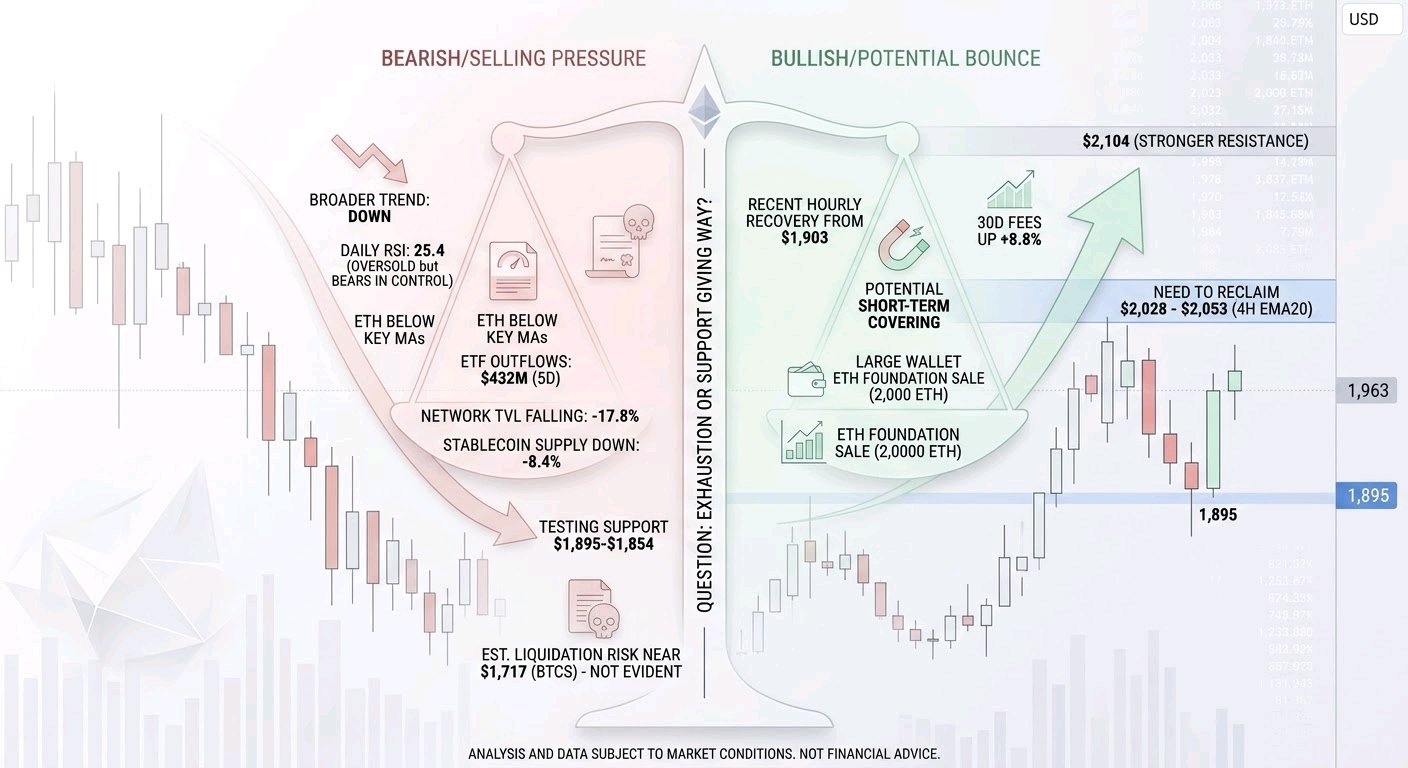
I’d frame XRP’s situation less as “oversold, so it should bounce” and more as a test of who is willing to own risk while the market is still falling. That is a different question from whether the chart can produce a short-lived rally. XRP is near $1.03, down 13.7% over 7 days, after briefly trading below $1. The broader market is also weak: the total crypto market cap fell 7.1% in 24 hours, alongside reports of heavy liquidations. In that setting, XRP’s recovery from its intraday low is worth watching—but it is not yet evidence that buyers have taken control. What would count as better evidence? Price rising while spot demand strengthens, followed by a pullback that attracts buyers rather than new selling. We do not have verified XRP spot CVD, which would help distinguish aggressive buying from selling, or reliable order-book imbalance data. Spot turnover was about $2.14 billion across venues, but volume by itself tells us activity was high, not who won. Nor is there verified evidence that recent whale purchases absorbed ETF selling. Wallets holding at least 10,000 XRP have increased over a longer period, but that cannot tell us whether those holders bought this week or moved coins to exchanges. Futures positioning adds a useful complication. Perpetual open interest is around $708 million across 4 venues; OKX open interest rose 5.8% in 24 hours, but is down 8.7% over 7 days. Funding is near neutral overall. On OKX, long accounts outnumber shorts 3.82 to 1, while top traders’ positions are net short. These measures do not describe one unified crowd. A long-heavy account ratio may reflect many small positions, not the largest traders’ conviction. If price falls and open interest expands, that would raise concern about fresh leveraged longs being trapped. If price rises alongside spot demand and open interest remains contained, the rally would look less dependent on leverage. The news and fundamentals do not offer an obvious rescue catalyst. Spot XRP ETFs recorded about $10.6 million in net outflows over 5 days, though cumulative inflows remain around $1.06 billion. On XRPL, stablecoin value fell 19.6% and TVL fell 22.8% over 30 days. Those are signs of thinning ecosystem liquidity, but they do not prove the cause of the price decline. Extreme market fear may also mean some bad news is already reflected in price; it does not tell us whether sellers are finished. The important test is not simply whether XRP can hold $1 for a few hours. $0.9872–$1.00 is the area where a sustained break would challenge the defense of recent lows. Above, $1.044–$1.057 is the first resistance zone. A reclaim that holds on a retest would improve the case for a recovery toward $1.11–$1.18; rejection there would leave the downtrend intact. My view is that neither outcome is confirmed. I’d watch what spot demand does at those levels—and whether rising futures exposure supports the move or makes it more fragile. $BTCUSDT #IMPACTbyTrade $XRPUSDT
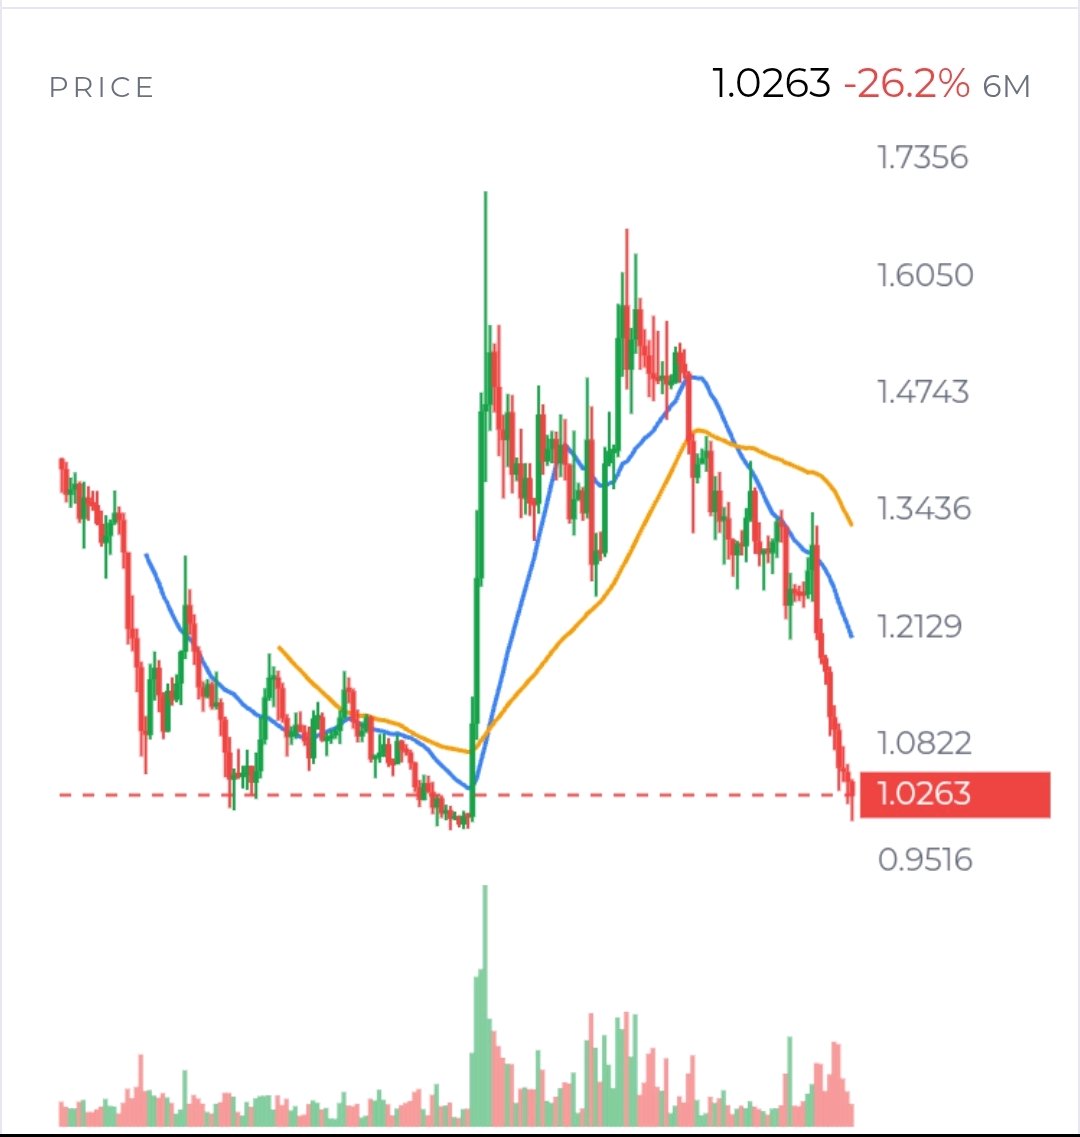
$BTCUSDT ’s hardest question right now is not whether it looks oversold. It does. The harder question is whether anyone with meaningful buying power is willing to absorb the selling—and stay in the market after the first bounce. What we know: BTC fell from around $73,900 to an intraday low near $67,510 on November 13, breaking below $70,000. It is now far beneath its declining short- and medium-term trend averages. ETF flows have also been negative: $1.06 billion out over 5 days and $1.91 billion over 20 days, with 6 consecutive days of withdrawals. Reports attribute more than $1.2 billion in recent crypto liquidations largely to long positions. Those figures fit the price action: leveraged buyers were forced out as the market fell. But there is a difference between explaining a fast drop and explaining what happens next. Liquidations can push price below where willing sellers would otherwise take it. Once they end, the market may rebound. Yet if ordinary spot buyers do not replace the demand that has disappeared, the bounce may be brief. We do not have reliable CVD, exchange-wallet flows, or order-book data here to establish whether large buyers absorbed the liquidation supply. That is a genuine blind spot—not evidence that absorption did or did not happen. The derivatives picture is also less tidy than “everyone is bearish.” Funding is close to neutral overall, at about +0.003% per 8 hours, meaning longs pay shorts only slightly. At OKX, accounts are skewed long, but top traders’ positions lean short. Open interest there is up 7.2% over 7 days, even as BTC fell. That may mean traders are opening positions into volatility rather than standing aside. It does not tell us whether new exposure is mostly hedged, directional, or vulnerable to liquidation. Nor should venue-specific open-interest figures be treated as a complete picture of the market. On the blockchain, activity looks softer rather than suddenly broken. Transactions are down 32.9% and miner revenue 28% over 30 days; active addresses are down a milder 1.9%. Hashrate has fallen 18.4%, with an estimated difficulty reduction ahead. These readings raise questions about usage and mining economics, but they do not establish that miners are selling BTC. Nor do we have verified recent whale transfers or exchange inflows that would confirm a large holder is distributing. The sensible conclusion is limited: activity and mining indicators deserve attention, but they are not a clean near-term price signal. That leaves the market’s behavior as the most practical evidence. $67,510 is the current low and a nearby test, not a magical floor. If BTC breaks it and cannot reclaim it, the next marked daily support is near $62,522. If the low holds, that alone would show only that selling paused. A more persuasive improvement would be a recovery through $69,000–$69,144, followed by buyers defending that zone on a retest. A bounce that fails there would suggest sellers still control the response. The much higher declining averages—around $72,600 on the 4-hour chart—show how much overhead supply a lasting reversal may have to overcome. The bullish interpretation is that forced selling has created room for a relief rally, while extreme fear and low daily RSI make further immediate declines less comfortable to chase. The bearish interpretation is that ETF withdrawals and weak price structure point to ongoing supply, while rising open interest could leave fresh positions exposed if support gives way. Neither is confirmed by RSI or liquidation totals alone. My main question is simple: does actual spot demand appear when the forced selling fades? Watch ETF flows, credible exchange-flow data, open interest alongside price, and whether BTC can reclaim resistance—not just touch it. Until those answers improve, this looks like a market searching for buyers, not one that has proved it found them. #IMPACTbyTrade
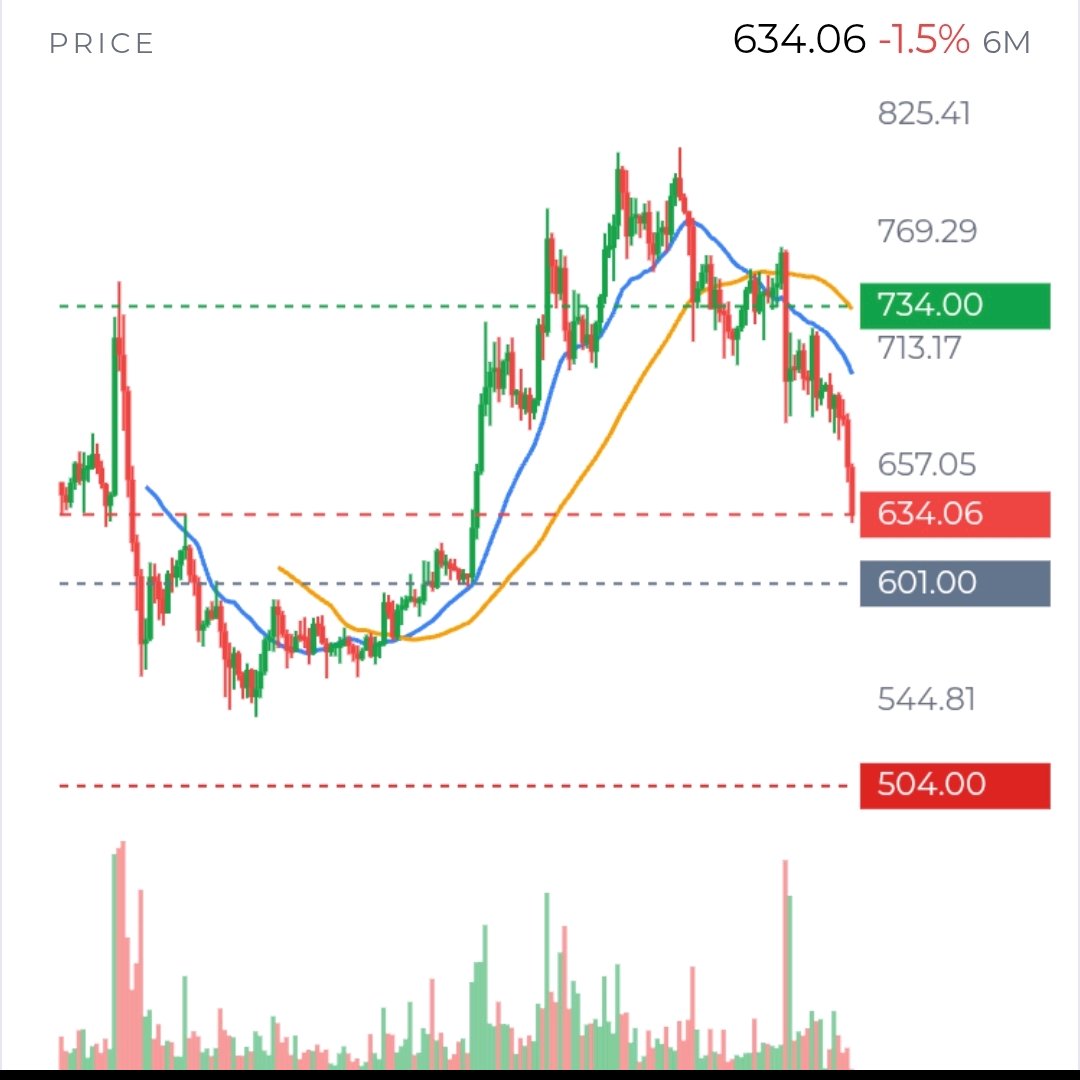
I’d frame $BNBUSDT less as a support-and-resistance puzzle and more as a test of whether its market can absorb supply. At about $635, the price is near the day’s low of $630, after falling 8.4% in a week. That is plainly weak. But a low price alone does not tell us whether committed buyers are waiting underneath or whether sellers simply have not finished. The context matters. On Nov. 13, the broader crypto market fell 7.9%, and Bitcoin dropped below $71,000. BNB’s decline therefore arrived during a broad risk-off move, not in isolation. Still, BNB is down 14.8% over 30 days, so “the market made it do this” is not a complete explanation. Is BNB merely amplifying general fear, or is demand for this particular asset also fading? The available flow data cannot settle that. One useful clue is that price fell while open interest was coming down: OKX open interest declined 9.8% over 7 days and 22.5% over 30 days. Funding is almost flat. That combination is consistent with traders reducing positions rather than piling into a heavily leveraged bet. It can ease the risk of a cascade, but it does not mean sellers are exhausted. Nor can we identify who is selling: spot CVD, order-book changes, exchange flows and liquidation maps were not available. I would be wary of calling this a “long squeeze” without those details. The chart still sets a practical test. $630 is the nearest line buyers must defend; below that, $600–$585 is the next substantial support zone. If price bounces, $658 is an initial reclaim level, while roughly $688–$700 is a more meaningful hurdle. A brief move through resistance would not be enough. I’d want to see price hold a retest and evidence that spot demand—not just futures positioning—is supporting it. What would invalidate the bearish reading? A sustained reclaim of that upper zone, followed by improving participation. What would strengthen it? A decisive break beneath $630 and failure to recover. There is also a slower-moving question: what is the market paying for? BNB Chain still has use, including $28.4 billion in 30-day DEX volume and $14.1 billion in stablecoins. Yet fees fell 34.8% over the latest 30 days, and value locked declined 33.8% year over year. The Saudi SME credit vault targeting $100 million could become a useful adoption signal, but a target is not proof of funded loans, recurring usage, or meaningful BNB demand. My conclusion is not that BNB must fall further; it is that the evidence has not yet demonstrated absorption or renewed demand. The next useful questions are whether $630 holds, whether any recovery is spot-led, and whether chain activity stabilizes. Until those answers improve, a bounce would be a possibility—not confirmation. #IMPACTbyTrade
$SOLUSDT à 81,72 $ teste un niveau où le graphique, le marché des dérivés et l'économie du réseau racontent des histoires différentes. Je ne commencerais pas par demander si c'est « bon marché » ou « survendu ». Je poserais une question plus précise : quelles preuves montreraient que les vendeurs qui ont provoqué ce déclin perdent réellement le contrôle ? Le graphique montre qu'ils l'ont toujours. Le SOL est en baisse de 8,2 % sur 7 jours et de 23,7 % sur 30 jours. Ses clôtures hebdomadaires sont passées de 121,60 $ à 86,54 $, et le prix reste sous l'EMA20 hebdomadaire à 95,57 $ et l'EMA50 à 104,08 $. Sur le graphique journalier, la tendance est également baissière. Ce sont des faits de prix vérifiés ; l'interprétation est que les rebonds n'ont pas encore modifié la structure globale. Le test le plus proche est inhabituellement clair. Le SOL s'est échangé jusqu'à 80,45 $, avec un support proche autour de 81,23 $. Un maintien durable au-dessus de cette zone pourrait créer de l'espace pour un rebond, mais un seul test réussi n'établirait pas de point bas. Si le prix passe en dessous et ne parvient pas à se reprendre rapidement, le support hebdomadaire à 76,70 $ devient pertinent, suivi de 70,58 $. La référence plus profonde est 60,11 $, le point bas de la fourchette plus large. Pourquoi se soucier de ce niveau lointain maintenant ? Parce qu'il marque l'endroit où la thèse de reprise à long terme ferait face à un test beaucoup plus sérieux. Pour un scénario haussier, je voudrais d'abord que le SOL reprenne la zone des 83,50 $–85,84 $ et s'y maintienne. Cette zone est importante car les transactions récentes n'ont pas réussi à s'y maintenir ; un bref passage au-dessus d'une résistance est moins informatif qu'une clôture au-dessus et un retest réussi. Une reprise plus forte devrait éventuellement défier 97,67 $, près de la résistance hebdomadaire. Jusque-là, un rebond technique et un retournement de tendance sont des affirmations différentes. Le RSI journalier à 22,3 et le RSI 4 heures à 30,5 montrent une dynamique baissière étendue. Cela peut rendre un rebond plus probable à court terme, mais cela ne nous dit pas que la pression vendeuse est terminée. Pendant ce temps, l'open interest est de 1,86 milliard de dollars sur les plateformes rapportées, et l'open interest sur OKX est en baisse de 3,4 % sur 7 jours. Le taux de financement pondéré est légèrement négatif, à -0,004 % toutes les 8 heures. Une interprétation raisonnable est que l'effet de levier est en train d'être réduit plutôt qu'un nouvel effet de levier haussier ne s'accumule. Mais ces chiffres ne peuvent pas identifier les vendeurs, prouver une cascade de liquidations ou nous dire si les investisseurs spot accumulent. Il nous manque les preuves de liquidation et de flux d'ordres nécessaires pour faire ces affirmations avec confiance. La liquidité en elle-même n'est pas le problème évident : le volume spot rapporté sur 24 heures est de 2,46 milliards de dollars sur 67 plateformes, et le spread pondéré par le volume sur les plus grands marchés est de 0,019 %. Cela suggère que le SOL peut être négocié en volume sans spreads inhabituellement larges. Mais une exécution facile n'est pas synonyme d'une forte demande. La question la plus utile est de savoir si les acheteurs continuent de se présenter au support — et si leur activité persiste après le premier rebond. Ici, les fondamentaux compliquent l'histoire de la reprise. Solana a enregistré 1,62 milliard de dollars de volume DEX sur 24 heures et détient 14,1 milliards de dollars en stablecoins, preuve d'une activité et d'une liquidité significatives. Pourtant, sur 30 jours, les frais ont chuté de 42,5 % à 16,1 millions de dollars, la valeur verrouillée a chuté de 17,1 % à 4,94 milliards de dollars, et les soldes de stablecoins ont diminué de 6,4 %. Avec une capitalisation boursière de 48,3 milliards de dollars, les données ne montrent pas encore que l'activité se traduit par une valeur plus forte et durable pour les détenteurs de SOL. Le volume DEX est encourageant ; en soi, il ne règle pas la question de la valorisation. Il y a des développements positifs à surveiller, mais pas de preuve que l'économie a changé. L'intégration de règlement rapportée par Visa impliquant l'USDPT basé sur Solana de Western Union est un cas d'utilisation potentiel. Le service de titres tokenisés prévu par la DTCC sur Solana est ciblé pour le second semestre 2027. Les deux pourraient compter s'ils génèrent une activité on-chain soutenue. Aucune annonce, en soi, ne démontre une demande significative en SOL aujourd'hui. Les flux des ETF vont dans l'autre sens pour le moment : les fonds US spot SOL ont enregistré 52 millions de dollars de sorties sur 5 jours et 124 millions de dollars sur 20 jours. C'est un vent contraire vérifié, bien que cela ne prouve pas que ces flux ont causé la baisse des prix. Cette pression pourrait-elle s'atténuer si les flux deviennent positifs pendant que le SOL maintient son support ? Oui. Cela suffirait-il à réparer la baisse des frais et de la valeur verrouillée ? Non. Ma lecture n'est pas que le SOL doit chuter, ou qu'un rebond est impossible. C'est que le marché n'a pas encore fourni les preuves permettant de distinguer une reprise durable d'un simple rebond technique. Je surveillerais si les 80,45 $ tiennent, si le prix peut reprendre les 83,50 $–85,84 $, et si une meilleure action des prix arrive en même temps que des entrées d'ETF renouvelées et une économie de réseau plus ferme. Si ces signaux divergent, lequel mérite le plus d'attention ? Pour un investisseur à long terme, cela reste l'incertitude centrale — pas de savoir si le RSI est bas aujourd'hui. $IMPACTbyTrade
What stands out to me in $XRPUSDT is not simply that it is falling. It is that the market has not yet shown clearly who is in control at the current price. XRP is near $1.02 after losing about 17.7% in a week, but the recent low around $1.0164 has not been confirmed as broken by an hourly close. That makes this a test of demand, not a settled breakdown. I would start with participation rather than indicators. Spot turnover is substantial, but the available figures do not tell us whether buyers or sellers were more aggressive. There is no reliable CVD or order-book imbalance here. CVD tracks whether trades are being initiated more by buyers or sellers; without it, we cannot confidently say spot selling is driving the move. Nor can we treat a large trade or a wallet balance change as proof of fresh demand. What we can say is that price has fallen sharply while the evidence about the type of selling remains incomplete. The derivatives picture is mixed, not dramatic. Reported perpetual open interest is $717 million across venues. On OKX it fell 8.7% over 7 days, though it rose 5.8% in the latest 24 hours. Weighted funding is mildly positive at 0.003% per 8 hours: longs are paying shorts, but the rate is not extreme. OKX accounts are tilted long, while top traders’ position ratio leans short. That disagreement matters. Is the decline being extended by leveraged longs getting out, or are traders already positioned for further weakness? The figures do not prove either. And without liquidation totals and comparative futures-volume data, talk of a forced-sell cascade is premature. The price action does tell us something about the immediate contest. XRP is below its short-term moving averages, and the daily trend remains down. The $1.0164 low is close enough to matter: a confirmed break would make the 52-week low around $0.9872 the next important reference. But support is not a law of nature, and repeated tests do not automatically mean a break is imminent. If price instead climbs above $1.0569 and holds there on a retest, that would suggest demand is doing more than briefly catching a falling market. It still would not, on its own, reverse the larger downtrend. There are genuine reasons to question demand beyond the chart. US spot XRP funds had net outflows of $10.2 million over 5 days, while XRPL stablecoin supply and TVL each fell about 19.9% and 19.7% over 30 days. These are meaningful signs of weaker flows and reduced activity or liquidity around the network. Yet the latest fund session recorded a small $370,000 inflow. These observations cover different windows, so one positive session does not cancel the weekly outflow, and the outflow does not prove that ETF investors caused the price decline. The better question is whether weakness continues. Whale headlines are less conclusive than they sound. One report claimed large wallets added 65.32 million XRP in 4 days. That could represent accumulation, but wallet balances alone cannot show that the tokens were bought in the market, moved off exchanges, or belong to unrelated holders. Could this be genuine conviction while funds withdraw, or just transfers that look bullish when viewed in isolation? We do not have the verified exchange-flow data to answer. The macro backdrop offers another explanation. The broader crypto market fell 5.2% in 24 hours, and sentiment was in fear territory. That makes it plausible XRP was caught in a wider risk-off move, rather than responding only to XRP-specific news. Still, broad weakness does not explain every part of a 17.7% weekly decline. The market has to show whether XRP demand returns when conditions stabilize. My read is cautious, but I would not mistake caution for certainty. Oversold momentum leaves room for a sharp relief bounce; weak fund flows, reduced XRPL liquidity, and the downtrend argue against assuming that a bounce will last. The decisive evidence is still ahead: does price close below $1.0164 and attract further selling, or does it reclaim $1.0569 with visible spot demand? Until we can see the answer in both price and participation, neither a breakdown nor a durable recovery is established. #IMPACTbyTrade
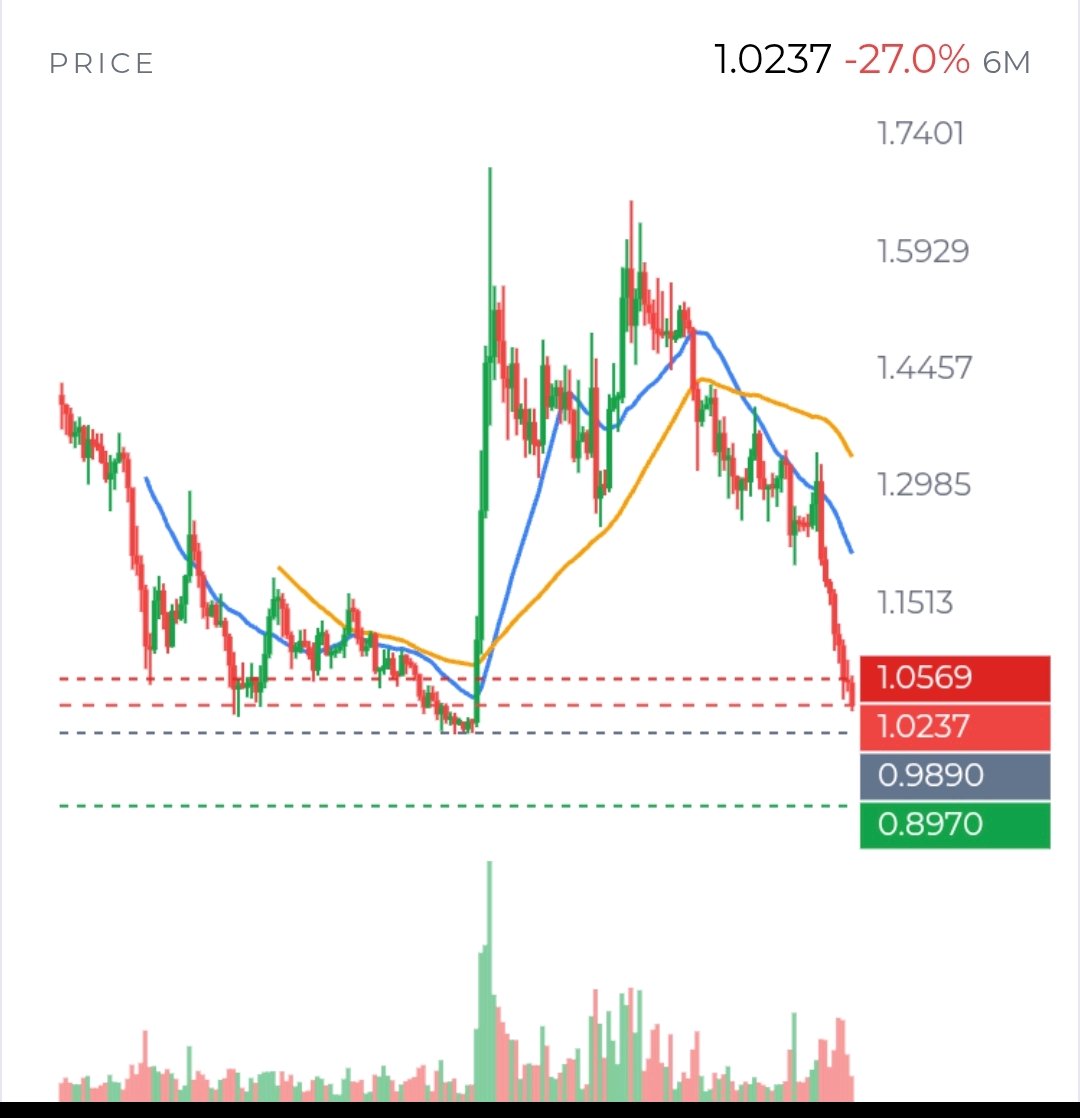
DOGEUSDT n'est plus seulement une question de graphique. À environ 0,0647 $, le prix teste le bas de sa fourchette de 52 semaines, mais la question la plus importante est de savoir s'il existe une raison durable pour que les acheteurs le défendent. Un prix bas peut attirer les chasseurs de bonnes affaires ; cela ne crée pas, en soi, de la demande. Sur le graphique, les preuves restent faibles. Le DOGE a chuté pendant 6 bougies hebdomadaires consécutives, passant d'environ 0,0959 $ à 0,0690 $, et se situe sous des moyennes mobiles en baisse sur les horizons quotidiens, hebdomadaires et mensuels. La ligne rouge immédiate est à 0,0645 $, le récent plus bas et plancher sur 52 semaines. Un maintien à ce niveau pourrait produire un rebond de soulagement, mais je voudrais voir des plus bas plus élevés et une récupération de la zone 0,0675 $–0,0689 $ avant de parler de changement de dynamique. Au-dessus, la zone 0,0696 $–0,0717 $ constitue une autre zone de résistance ; l'EMA20 quotidienne proche de 0,0732 $ est un test de tendance plus significatif. Un mouvement soutenu au-dessus de ce niveau améliorerait la situation, bien qu'il n'effacerait pas la tendance baissière plus large. Une clôture hebdomadaire en dessous de 0,0645 $ mettrait en doute la thèse du support ; les données n'identifient aucun plancher fiable à court terme en dessous. Le plus bas sur plusieurs années proche de 0,0491 $ est une référence beaucoup plus basse, pas une prévision. Les lectures de survente — RSI quotidien à 26,6 et RSI 1H à 21,2 — nous indiquent que la pression vendeuse a été persistante. Elles ne nous disent pas que les vendeurs ont terminé. Les bougies récentes montrent une chute brutale suivie d'un rebond modeste seulement. Il est crucial de noter que les instantanés disponibles ne fournissent pas d'historique fiable sur 15 minutes, ni de MACD, de volume par prix, de déséquilibre du carnet d'ordres, de delta de volume cumulé ou de cartes de liquidation. Nous ne pouvons donc pas vérifier si le creux a été acheté agressivement, si les stops ont été balayés ou si un événement de liquidation majeur a entraîné ce mouvement. Traiter 0,0645 $ comme un « plancher de liquidité » dépasserait ce que les preuves permettent d'affirmer. Les produits dérivés offrent des indices, mais pas d'explication claire. L'intérêt ouvert sur les perpétuels suivis s'élève à 376 millions de dollars sur 4 plateformes, tandis que des données plus larges sur 83 plateformes rapportent 929 millions de dollars ; la couverture diffère. L'intérêt ouvert sur OKX est en baisse de 9,2 % sur 7 jours, ce qui est cohérent avec une sortie de levier lors de la baisse des prix. Le financement est légèrement négatif et les contrats à terme datés se négocient avec une base annualisée négative. Cela indique une faible demande sur les contrats à terme, mais cela ne permet pas de distinguer les nouvelles positions courtes (short) de la clôture de positions longues par les traders. Pendant ce temps, OKX compte environ 5 comptes longs pour chaque compte court, pourtant le ratio de position des meilleurs traders est de 0,74. Les nombres de comptes peuvent être trompeurs : de nombreux petits comptes peuvent être longs alors que des positions plus importantes penchent dans l'autre sens. Nous manquons de totaux de liquidation vérifiés et de données de positionnement sur l'ensemble de la plateforme pour trancher ce conflit. Le volume de transactions au comptant (spot) est substantiel, mais le volume ne signifie pas pression acheteuse. Les 867 millions de dollars rapportés sur 63 plateformes sont concentrés : une plateforme représente environ 30 %, et le top 3 représente 43 %. Sans données de CVD au comptant ou de carnet d'ordres, nous ne pouvons pas dire si les acheteurs ont absorbé l'offre ou ont simplement négocié sur un marché en baisse. Aucune donnée sur les flux on-chain ou les baleines n'est disponible non plus. La question à long terme est celle de la demande. Le DOGE a 157 milliards de pièces en circulation, sans aucun déblocage massif caché, mais l'émission se poursuit à un rythme d'environ 5 milliards de pièces par an, soit environ 3,2 % de l'offre actuelle. Au prix actuel, cela représente environ 324 millions de dollars de nouvelles pièces par an. Il n'y a pas de revenus de protocole ou de flux de trésorerie pour les détenteurs permettant d'ancrer la valorisation ; l'argument dépend des paiements, de la reconnaissance et de la demande spéculative. Les preuves ne permettent pas d'établir que l'utilisation pour les paiements croît suffisamment pour absorber l'émission. DogeOS est le contrepoids potentiel le plus clair. Son PDG affirme que le mainnet est « très, très proche » et plus de 100 constructeurs seraient impliqués. C'est une promesse d'utilité possible, pas une preuve d'utilisation ; aucune date de lancement ni aucune métrique d'utilisateur n'est disponible. Les flux des ETF DOGE au comptant ont été rapportés à zéro du 14 octobre au 10 novembre. Un accord de support avec House of Doge a pris fin, bien que l'ETF lui-même continue inchangé. Le DOGE a également perdu son leadership en matière de volume de trading des meme-coins au profit de PEPE, suggérant que l'attention spéculative est contestable. Ce sont des vents contraires, mais aucun ne prouve à lui seul que la demande durable a disparu. Mon point de vue est que le DOGE est à un tournant, et non pas une affaire confirmée ou un effondrement confirmé. Les haussiers ont besoin de plus qu'un rebond de survente : le support doit tenir, la résistance doit être reconquise, et la demande au comptant doit accompagner le mouvement. Les baissiers doivent voir le plancher céder et le prix rester faible, pas simplement pointer vers une tendance baissière déjà en cours. Pour un horizon de 6 à 12 mois, les questions décisives sont de savoir si DogeOS sera lancé et attirera une utilisation réelle, si les acheteurs absorberont l'émission en cours, et si le DOGE peut se redresser sans dépendre uniquement d'un rebond plus large du marché crypto. IMPACTbyTrade
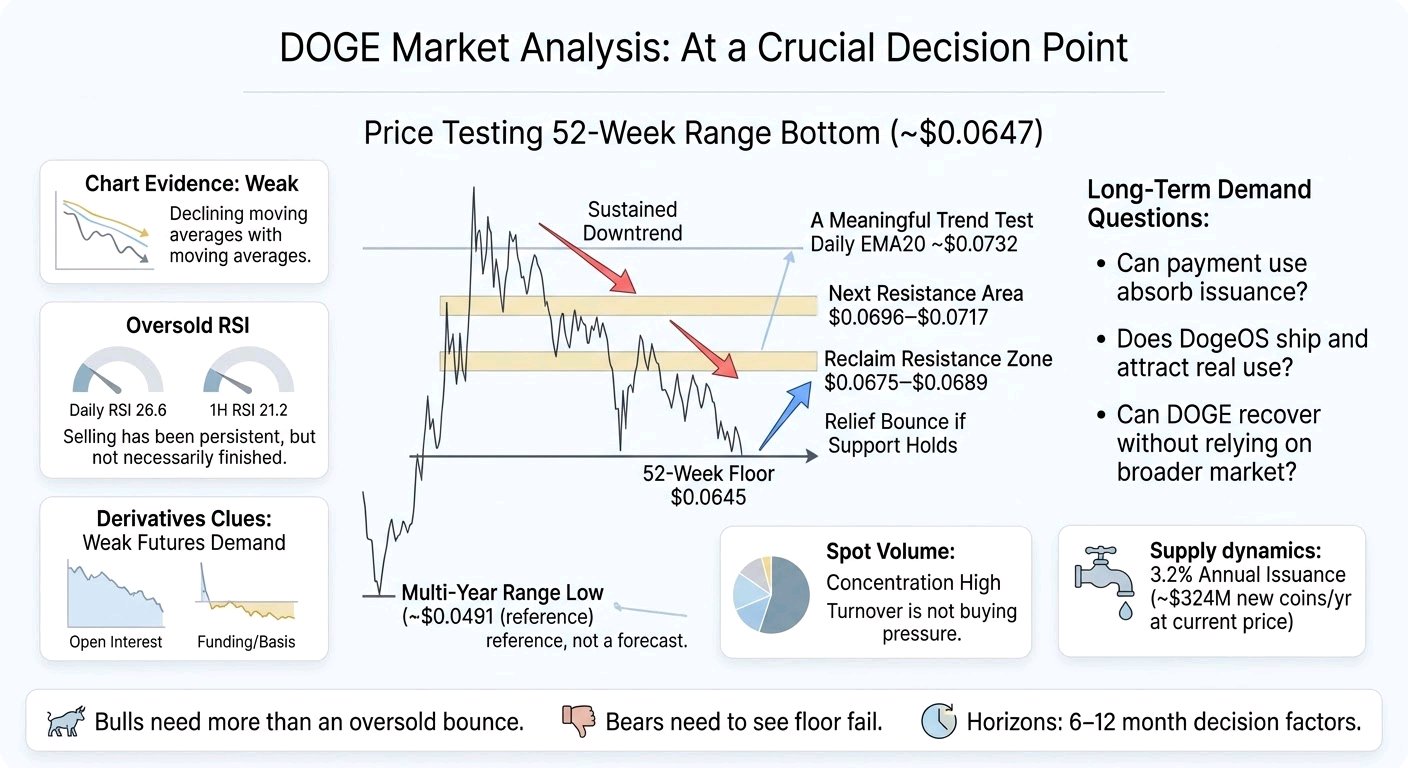
À environ 2 022 $ le 12 novembre, l'ETH teste le bas de son récent intervalle, tandis que la tendance à court terme reste résolument baissière. La question importante est de savoir si les acheteurs défendent un plancher bien testé, ou si 2 005 $ est simplement le prochain niveau sur lequel les vendeurs s'appuient. Au cours de la semaine dernière, $ETHUSDT a chuté de 16,5 %. Il a clôturé 6 semaines consécutives à la baisse, et le prix se situe bien en dessous de ses moyennes hebdomadaires sur 20 et 50 semaines, proches de 2 275 $ et 2 385 $. Sur le graphique journalier, le RSI est à 28,2 ; sur le graphique 4 heures, il est d'environ 30. C'est une zone de survente, mais « survendu » ne signifie pas que la vente est terminée. Les bougies récentes montrent une chute brutale d'environ 2 045 $ vers un plus bas proche de 2 013 $, sans reprise convaincante pour le moment. La zone 2 005 $–2 013 $ est le test immédiat. C'est la zone récente des plus bas intrajournaliers et quotidiens, et elle a tenu jusqu'à présent. Mais un bref rebond à partir de là n'établirait pas un plancher. Une cassure soutenue en dessous ferait du plus bas journalier près de 1 854 $ le prochain support significatif ; en dessous, le support hebdomadaire est proche de 1 744 $. À la hausse, 2 065 $–2 074 $ est la première zone de résistance proche, suivie de 2 104 $. Une clôture en 4 heures au-dessus de 2 104 $, suivie d'un retest réussi, constituerait une meilleure preuve de redressement qu'un rebond rapide dû à la survente. Au-dessus, 2 246 $–2 275 $ est une zone de récupération plus difficile. Qu'est-ce qui changerait la lecture baissière à court terme ? Les acheteurs devraient récupérer des niveaux et les maintenir, et non simplement dépasser la résistance avec une mèche. Le tableau des dérivés est mitigé, ce n'est pas un signal à contre-courant clair. L'intérêt ouvert perpétuel est d'environ 11,5 milliards de dollars ; l'intérêt ouvert sur OKX est en baisse de 12,7 % sur 7 jours alors que le prix chutait. Cela suggère que certaines positions ont été fermées ou liquidées, plutôt qu'une nouvelle vague de levier soutenant clairement la baisse. Pourtant, le financement reste légèrement positif à 0,004 % toutes les 8 heures, donc les positions longues paient toujours les positions courtes. Le positionnement des comptes sur OKX penche vers l'achat, tandis que les positions des meilleurs traders penchent vers la vente. Ces chiffres sont spécifiques à la plateforme et ne révèlent pas l'exposition totale du marché. Nous manquons également de totaux de liquidation vérifiés, de cartes thermiques de liquidation, de déséquilibre du carnet d'ordres et de CVD (la différence cumulative entre les achats et les ventes agressifs). Les affirmations concernant des clusters de liquidation exacts ou une vente au comptant dominante iraient donc au-delà des preuves. Le volume au comptant est substantiel — environ 9,1 milliards de dollars dans l'instantané de la plateforme sur 24 heures — mais le volume seul ne peut pas nous dire si les acheteurs ont absorbé l'offre. L'indice de demande le plus direct est le flux des ETF : les fonds spot ETH américains ont enregistré 524 millions de dollars de sorties nettes sur 5 jours et 1,48 milliard de dollars sur 20 jours, malgré 11,6 milliards de dollars d'entrées nettes cumulées depuis le lancement. Cette récente série de retraits est un véritable frein ; elle ne prouve pas encore une sortie institutionnelle durable. Le transfert rapporté d'ETH par BlackRock vers Coinbase Prime mérite d'être surveillé, mais un transfert vers une plateforme de trading/garde n'est pas la preuve d'une vente. Cela reflétait-il des opérations de fonds de routine ou une vente réelle ? Les données de flux net — pas seulement les mouvements de portefeuille — aideront à répondre à cela. Les signaux on-chain tirent également dans des directions différentes. Ethereum a enregistré 50 milliards de dollars de volume DEX sur 30 jours, et les frais ont augmenté de 8,8 % par rapport aux 30 jours précédents. C'est une activité réseau réelle. Mais la TVL a chuté de 13,6 % sur 30 jours, l'offre de stablecoins sur la chaîne a chuté de 7,6 % et le ratio cours/frais annualisé reste élevé à 1 037x. L'activité ne génère pas automatiquement de la valeur pour l'ETH : les utilisateurs génèrent-ils une demande soutenue pour l'espace de bloc et l'ETH, ou acheminent-ils le volume via un système où les frais restent bas ? Aucune preuve récente vérifiée d'afflux sur les échanges, d'accumulation par les baleines ou de déblocage de jetons ne règle cette question. Il y a des développements constructifs, mais leur impact sur le marché n'est pas prouvé. Sygnum a lancé une stratégie visant des rendements annuels de 8 à 10 % mesurés en ETH ; cela montre un développement de produit, pas des entrées démontrées. L'intérêt institutionnel pour la tokenisation et les discussions sur la préparation quantique d'Ethereum sont des thèmes à plus long terme, et non la preuve que la demande à court terme s'est inversée. L'offre circulante et totale d'Ethereum est rapportée à 122 millions, sans sureffectif d'offre non émise ; cela n'établit pas en soi si l'offre nette est en expansion ou en contraction. Ma lecture est prudente, ce n'est pas un appel confiant pour une autre jambe à la baisse. La peur est à 28, et l'ETH est proche d'un plus bas très surveillé ; cela peut soutenir un rebond marqué. Mais la chute des flux d'ETF, la réduction du capital on-chain et la structure hebdomadaire faible plaident contre le traitement des conditions de survente comme confirmation. La position du comité de travail reste "conserver", en attendant une cassure ou une rupture hebdomadaire confirmée. La prochaine preuve à surveiller est simple : est-ce que 2 005 $ tient sur une base de clôture ; l'ETH peut-il récupérer 2 104 $ puis maintenir un retest ; les flux d'ETF deviennent-ils positifs ; et les achats au comptant augmentent-ils avec le prix plutôt que simplement l'intérêt ouvert ? Une clôture hebdomadaire en dessous du support affaiblirait l'interprétation de l'intervalle. Une récupération durable de la résistance, soutenue par les flux et l'activité, la remettrait en question. $IMPACTbyTrade