Block Writer
3986Like0Partages150Abonnés235Suivre
Hyperliquid a été conçu pour détourner le trading à effet de levier des plateformes centralisées. Alors, que dire du fait que son propre jeton s'échange désormais sur une plateforme centralisée avec un levier 10x ? Cette tension est la véritable question fondamentale. HYPE est l'actif natif de Hyperliquid, une plateforme décentralisée de contrats à terme perpétuels. La capture d'écran montre un cours à 66,365, en hausse de 1,18 %, à côté d'un chiffre de 67,95 M non étiqueté, donc je ne supposerai pas ce qu'il mesure. Ce qui est visible suffit à se demander d'où provient réellement la valeur du jeton. La force du projet réside dans sa concentration. Plutôt qu'une blockchain généraliste à la recherche d'un cas d'utilisation, Hyperliquid s'articule autour d'une source de demande éprouvée : le trading de dérivés à effet de levier. Un jeton placé au centre de cette activité a une histoire économique plus claire que la plupart des actifs de couche 1 (Layer 1). La contradiction cachée est que le prix du jeton et l'économie du protocole sont deux choses différentes. Un gain quotidien modeste sur une cotation à effet de levier reflète un flux spéculatif, pas les revenus de la plateforme. Les traders peuvent faire monter le cours de HYPE ailleurs sans qu'un seul utilisateur supplémentaire ne touche à Hyperliquid lui-même. La découverte du prix se fait hors plateforme, le marché pourrait donc évaluer le narratif plus rapidement que les fondamentaux ne peuvent le confirmer. En matière de monétisation, la question clé est de savoir si l'activité de trading sur la plateforme se convertit en une demande durable pour le jeton via des frais, des rachats ou l'utilité du staking. Rien de tout cela n'est vérifiable à partir de cette capture d'écran, et aucune donnée sur les revenus, l'offre ou les déblocages n'est affichée, je laisse donc la tokenomics de côté plutôt que de faire des suppositions. Le scénario haussier repose sur un produit ciblé, une forte notoriété de la marque et des cotations sur les grandes plateformes qui élargissent l'accès et la liquidité. Le scénario baissier est celui de la cyclicité. Le volume des contrats à terme perpétuels dépend de la volatilité et de l'appétit pour l'effet de levier, et lorsque les traders se retirent, l'activité et la proposition de valeur du jeton s'amenuisent. Le risque critique est la concurrence. Les traders de dérivés se déplacent là où la liquidité et les frais sont les plus avantageux, ce qui inclut les plateformes centralisées, ces mêmes lieux qu'Hyperliquid cherchait justement à remplacer. Mon point de vue : la thèse est crédible mais concentrée. HYPE est effectivement une créance sur un seul secteur d'activité, et cette pureté est à double tranchant. Cela mérite une attention sérieuse, pas un enthousiasme aveugle. Le jalon qui modifierait mon évaluation serait la preuve que les revenus de la plateforme se traduisent par une demande mesurable et récurrente pour le jeton, indépendamment de la dynamique des prix. Tant que ce lien n'est pas visible, la force du prix est un signal de sentiment plutôt qu'un signal fondamental. Si le prix d'un jeton est fixé principalement sur des plateformes centralisées, quelle part de sa valeur le protocole contrôle-t-il réellement ? $HYPEUSDT #IMPACTbyTrade
Un réseau qui vend l'accès à des données blockchain à tout le monde peut-il survivre si le marché échange à peine son propre jeton ? C'est toute la tension autour de Lava. Le projet se positionne comme une couche d'accès décentralisée, où des fournisseurs indépendants servent des requêtes RPC et où les applications paient pour une connectivité fiable. Le problème est bien réel. De nombreuses applications dites « décentralisées » dépendent encore de quelques fournisseurs RPC centralisés, ce qui réintroduit discrètement des points de défaillance uniques. Si Lava propose une alternative multi-fournisseur crédible, alors la technologie a de l'importance. L'écran montre quelque chose de plus limité. LAVA s'échange à 0,01596 USDT, en baisse de 2,15 % sur la séance, avec 574,58 K affiché à côté du ticker. S'il s'agit du volume libellé en LAVA, la valeur notionnelle est d'environ 9 000 USDT. C'est mon calcul, pas une statistique confirmée de l'échange, et je ne peux pas vérifier la fenêtre temporelle. Cela pose toutefois la question : un jeton d'infrastructure a besoin d'une réelle profondeur de marché avant que toute histoire d'utilisation puisse être évaluée avec confiance. La contradiction réside dans l'identité du client. Les développeurs qui achètent l'accès aux données veulent des coûts bas et prévisibles, pas une exposition au jeton. Payer en jetons est un choix de conception, pas une nécessité. Si la demande provient principalement d'incitations, avec des fournisseurs gagnant des récompenses pour le service des requêtes, le jeton reflète une subvention plutôt qu'une consommation. Rien de ce qui est fourni n'indique les revenus, l'offre, les déblocages ou les données sur les frais, donc je ne prétends pas savoir lequel domine. L'argument haussier est que le RPC est un coût récurrent pour chaque application on-chain. Capturer ne serait-ce qu'une petite part de ces dépenses via un règlement lié au jeton pourrait faire paraître un actif à moins de deux centimes sous-évalué. L'argument baissier est que les fournisseurs centralisés sont déjà très compétitifs en termes de latence et de prix. Les développeurs ne changent que lorsque la décentralisation devient un critère d'achat plutôt qu'un argument marketing. Le risque critique est que l'utilité du jeton puisse être contournée. Des concurrents bien établis et des paiements en jetons optionnels constituent une combinaison difficile, et la faible liquidité aggrave la situation. Lorsque de petits ordres font bouger le prix, une variation en pourcentage sur une seule journée ne signifie pas grand-chose. Mon avis : la thèse est plausible, mais les éléments devant moi ne la confirment pas. Une baisse de 2,15 % sur un faible volume est du bruit, pas un verdict sur les fondamentaux. La prochaine étape est une croissance vérifiable du volume des requêtes payantes, rapportée séparément de l'activité financée par des incitations, ainsi que la part des récompenses des fournisseurs couverte par des frais organiques. Cela montrerait si l'utilisation gagne sa place au lieu d'être rémunérée. Si les clients de Lava pouvaient payer dans n'importe quelle devise, le jeton serait-il toujours nécessaire ? $LAVAUSDT #IMPACTbyTrade
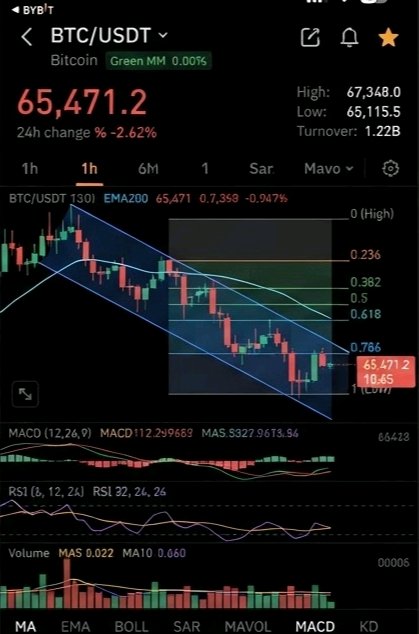
Is a monetary asset still a monetary asset if it can lose 2.62% in a single session? The screenshot shows Bitcoin at 65,471.2 against USDT, down 2.62% on the day. The listing also carries a 10x tag and a 1.22B figure beside the name. The screenshot doesn't label that figure, so I read it as trading activity, but that is my interpretation. **The contradiction** Bitcoin's fundamental case rests on being scarce, non-sovereign money. Its market behavior still looks like a risk asset. A store of value is supposed to absorb stress, yet a drop of this size shows the asset is priced by marginal buyers and sellers, not by its monetary properties. Both facts are true at once, and neither cancels the other. **What the data can and can't tell us** The 10x tag matters more than it looks. It shows Bitcoin is being offered here as a leveraged trading instrument, so part of the visible activity may come from positioning rather than from people accumulating a long-term asset. If so, the figure beside the name measures how much the asset is traded, not how much it is held. I can't verify that split from this screenshot, and I won't pretend to. **Demand** Bitcoin produces no cash flow. Its demand is purely a function of belief in its monetary role, so conviction, not earnings, anchors the price. When sentiment weakens, nothing else steps in to support valuation. That is the structural cost of a pure monetary asset. **Bull and bear cases** The bullish argument is that a fixed, rules-based issuance schedule is rare, and that drawdowns have historically been where long-term holders accumulate. The bearish argument is that a store-of-value claim has to be earned in stress, and today's move is a reminder that the market doesn't yet treat Bitcoin as a refuge. **Critical risk** The biggest risk is narrative dependency. If the market stops seeing Bitcoin as a macro hedge and prices it as a high-beta technology asset, its fundamental premium compresses regardless of its protocol design. **My view** A single red session doesn't damage the thesis, but it doesn't strengthen it either. Bitcoin's fundamentals are about monetary design, and one day's price can't confirm or refute them. I would treat the move as information about positioning and sentiment, not about the asset's long-term value. **What would change my mind** I'd want to see whether volatility falls and whether buying persists after drawdowns. A store of value proves itself by how stable it is under stress, and that is the milestone worth watching. If Bitcoin can't hold its value on an ordinary red day, what evidence would convince you it has become a reserve asset instead of a trade? $BTCUSDT #IMPACTbyTrade
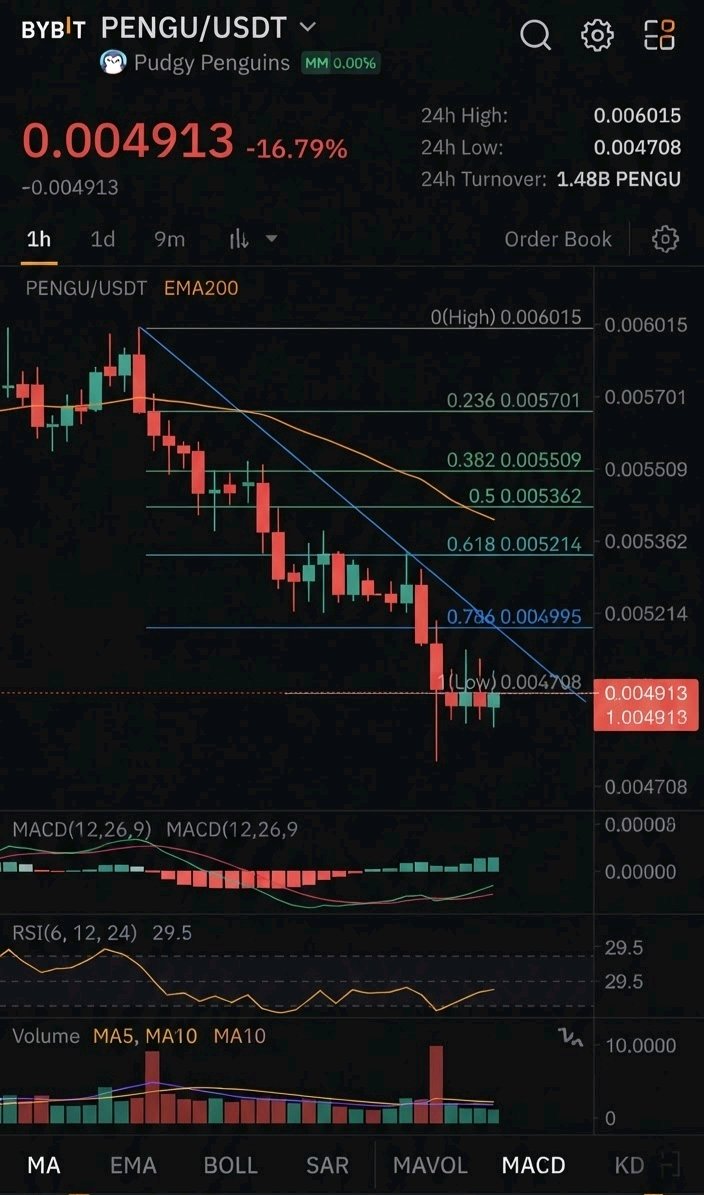
A 16.79% drop to 0.004913 raises an uncomfortable question for PENGU: is the market repricing a token, or doubting whether a consumer brand can turn attention into on-chain value? Pudgy Penguins grew from an NFT collection into a consumer IP, and PENGU is the token layer around it. The thesis is that characters, community and products can reach audiences who never open a crypto wallet, with the token as the connective tissue. That is also where the contradiction sits. Brand reach and token demand are different things. A character can appear in toys, games or media and generate revenue entirely off-chain. The token captures that value only if its structure routes it back. Nothing in the material I was given confirms a revenue-sharing, buyback or burn mechanism, so I won't assume one. Everything hinges on that gap. Without a verified value link, demand rests mostly on narrative. Holders buy because they expect cultural momentum to compound, and that demand is reflexive: it expands in rallies and thins out quickly in drawdowns. A double-digit single-session decline on a pair offered with 5x leverage fits a market where positioning and sentiment outweigh utility. Supply, distribution and unlock schedules aren't part of what I can see, so I won't judge dilution. For a community token, that data often decides whether holders carry a structural headwind. The bullish case is that an IP with mainstream distribution can outlast crypto cycles, and a recognizable brand needs no explanation to new buyers. The bearish case is that brand success may never require the token, while PENGU competes for the same finite speculative capital as every other narrative asset. The critical risk is therefore value capture failure: the brand thrives while the token merely trades alongside it. My view is that PENGU is best treated as a high-beta claim on a brand's cultural momentum, not as a cash-flow asset. Today's move says little about the brand's health, but it shows how thin the fundamental floor beneath the price can be when sentiment turns. The milestone that would change my thesis is a transparent, verifiable link between brand revenue and the token, such as a disclosed buyback, an on-chain sink, or required use of PENGU inside products. Until that exists, I'd treat growth in brand awareness and growth in token demand as separate stories. If Pudgy Penguins becomes a global consumer brand, should PENGU holders be entitled to any of that value, and if not, what exactly are they owning? $PENGUUSDT #IMPACTbyTrade
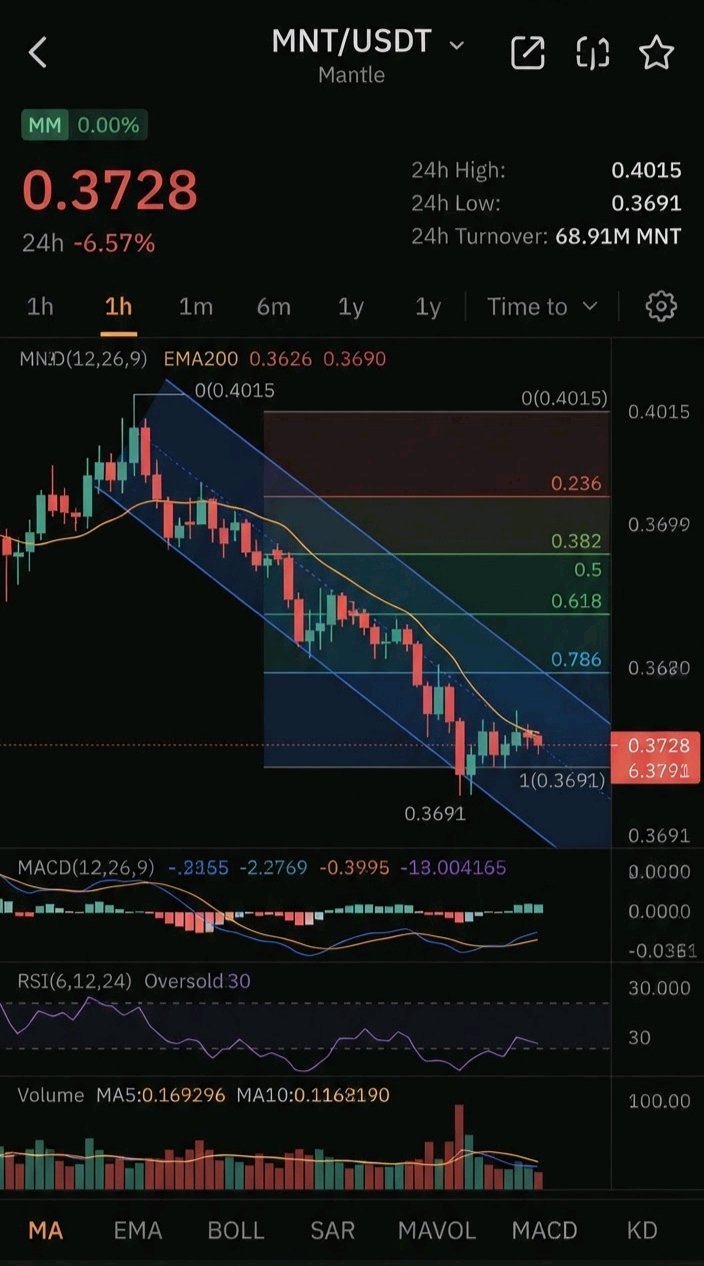
A Layer 2 built to make fees vanish has an awkward job: convincing the market its token still matters. Mantle is an Ethereum Layer 2 with a modular design. It separates execution from data availability to keep transaction costs low, and MNT serves as both gas token and governance asset. Its origin is unusual. The token descends from BitDAO, a treasury-heavy DAO, so the project started with capital before it had users. This is general project background, not live data. That points to the central contradiction. Cheap transactions are the product, yet every fee reduction shrinks the most direct source of token demand. Gas demand is activity multiplied by fee level, and Mantle is deliberately pushing the second number toward zero. A functioning, low-cost chain can therefore coexist with weak economic capture for the token itself. For MNT to justify its valuation, demand has to come from somewhere other than gas. The candidates are governance over a large treasury, ecosystem incentives, collateral use inside applications, or staking-style mechanisms tied to network products. Each is plausible, but none follows automatically from good engineering. Incentive-driven activity in particular rents users rather than keeping them. The screenshot shows no supply, circulation or unlock data, so I won't speculate on dilution. That is the first thing to verify before sizing any conviction. The bullish case is that a well-funded, exchange-linked ecosystem has distribution most L2s lack, and that large reserves buy time to build. The bearish answer is that treasury strength is not demand, and that rollups with near-identical technology are competing for the same liquidity. The critical risk is differentiation. As Ethereum's own scaling roadmap lowers base-layer data costs, the edge of modular L2 stacks narrows, and tokens without a distinct economic role get repriced first. On the market side, MNT is quoted at 0.3728 USDT, down 6.57% in the screenshot. A single-session move says little about fundamentals, so I treat it as noise rather than a verdict. My view is that Mantle looks technically credible and financially resourced, but the link between network usage and MNT value is still unproven. I would call the thesis incomplete rather than broken. The milestone that would change my mind is evidence that organic, non-incentivized activity generates meaningful fees, or that MNT becomes productive collateral or a required sink beyond gas. Either would move the token from a treasury narrative to a usage-backed asset. If an L2's best feature is making its own token unnecessary for everyday users, what should that token be worth? $MNTUSDT #IMPACTbyTrade
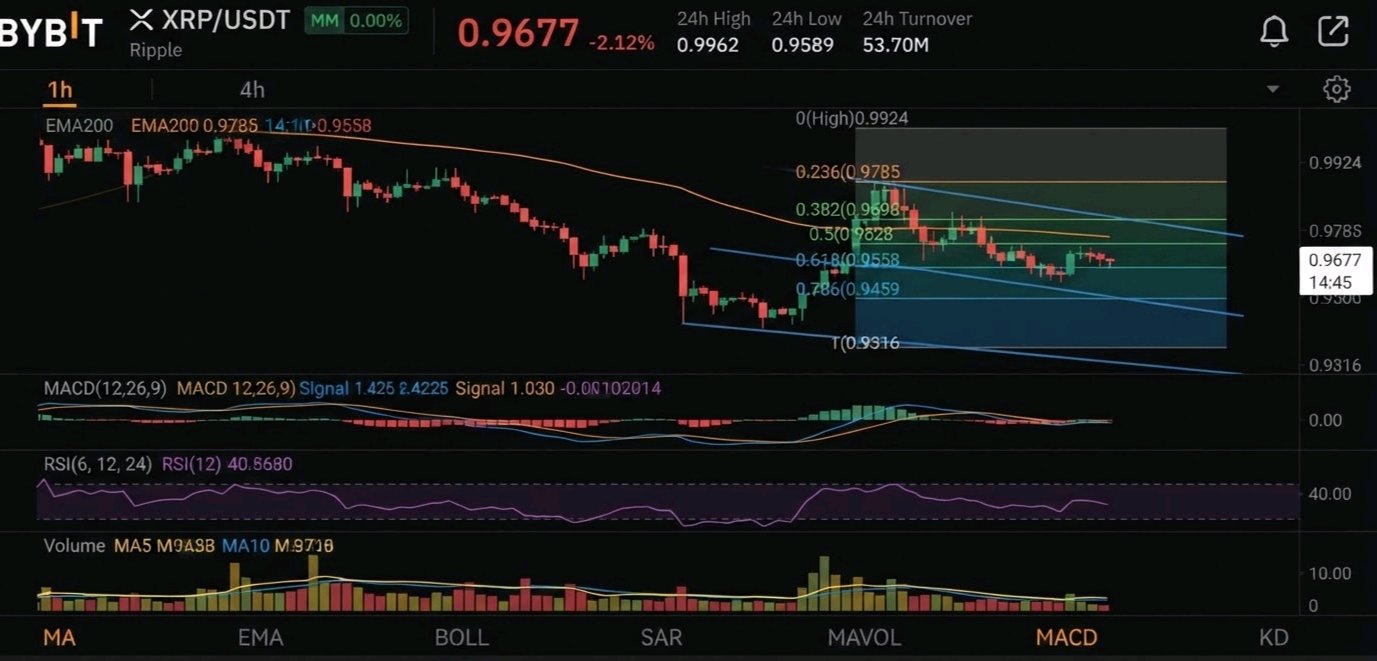
XRP trades at 0.9677, and that price says almost nothing about whether the network is actually being used. That gap is the real question. The screenshot shows XRP/USDT at 0.9677, down 2.12%, with 53.70M listed beside it. Those are the only verified figures I have, so everything below is interpretation, not on-chain evidence. The XRP Ledger is built for fast, low-cost settlement, aimed at cross-border payments and liquidity bridging for financial institutions. That is a real problem with real buyers, unlike tokens whose only use case is speculation. The contradiction is that payments utility does not automatically create token demand. If institutions can use the technology without holding XRP for any meaningful time, the asset captures only transient flow. A bridge asset bought and sold within seconds generates volume, not lasting scarcity. Today's 2.12% decline reveals cautious sentiment, not a verdict on adoption. For the bull case to hold, payment throughput must be persistent and measurable, with XRP as the necessary bridge rather than an optional one. I can't verify adoption figures from this screenshot, so I won't imply them. Without that data, demand rests mostly on narrative and trading flow. Supply, circulation and escrow schedules aren't in the material, so I leave them out rather than guess. Any serious thesis must confront them, because a large held supply changes how dilution is read. Bulls argue that regulatory clarity and institutional rails can convert utility into durable demand. Bears argue that a bridge asset's value is capped by how little of it needs to be held. The most relevant risk is competition from stablecoins and tokenized-dollar rails, which offer comparable settlement speed without price volatility. My view is neutral to cautious on fundamentals until usage translates into holding demand. A single-day price move is not evidence of progress or decline. The milestone that would change this thesis is disclosed, verifiable proof of institutions using XRP itself as the settlement asset at scale, not just the ledger. That would matter more than any price level. If XRP succeeds as a payments rail but the token is only held for moments, who captures the value? $XRPUSDT #IMPACTbyTrade
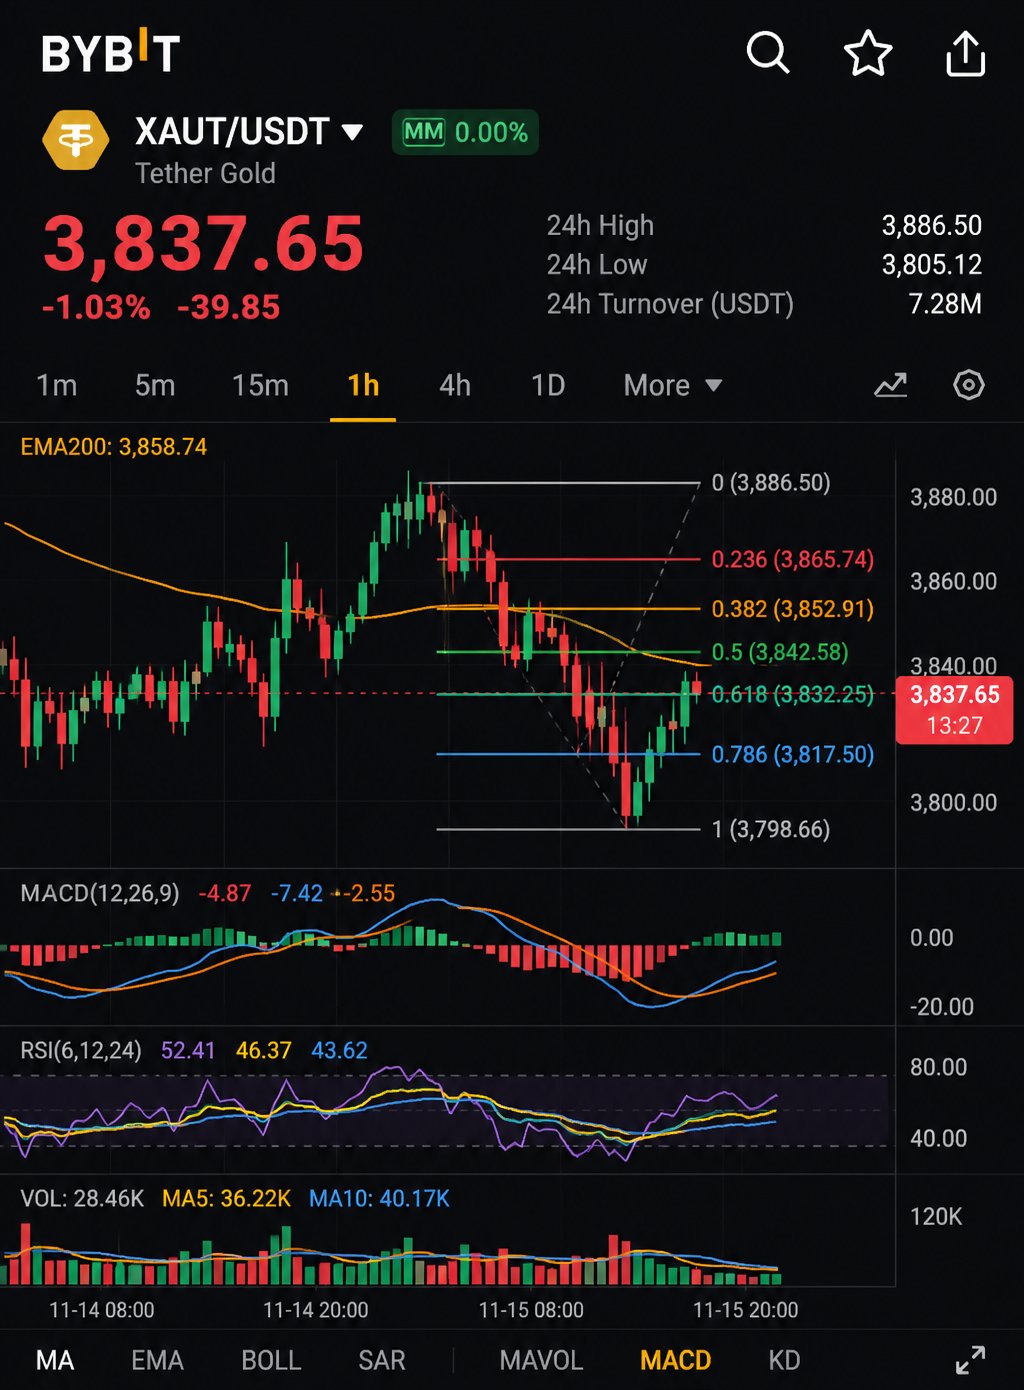
Que détenez-vous réellement lorsque vous achetez de l'or avec un stablecoin : de l'or, ou une promesse de la société qui a émis les deux côtés de la transaction ? C'est la question qui se cache derrière XAUT/USDT. L'écran affiche Tether Gold à 3 837,65 USDT, en baisse de 1,03 % sur la séance, avec 7,28 M affichés à côté de la paire. Le niveau de prix du ticker est cohérent avec un jeton conçu pour suivre une once d'or, son mouvement est donc principalement le reflet du métal, et non d'une croissance native de la crypto. **Ce qu'il fait** XAUT permet aux traders de conserver une exposition à l'or sur des rails crypto : pas de logistique de coffre-fort, trading 24h/24 et 7j/7, règlement en unités indexées sur le dollar. L'attrait réside dans la commodité et la rapidité, pas dans une nouvelle technologie. **La contradiction** La paire est un produit Tether évalué dans un autre produit Tether. L'or est la réserve de valeur la moins dépendante de la confiance de toute l'histoire, et pourtant sa version tokenisée ajoute des couches de confiance : garde, attestation, mécanismes de rachat et solvabilité de l'émetteur. Les détenteurs troquent l'indépendance de l'or contre l'accessibilité de la crypto, et le deuxième actif de la paire comporte la même exposition à la contrepartie. **Demande et monétisation** La demande ici est organique d'une manière que la plupart des jetons ne sont pas. Il n'y a pas d'émissions de staking ou de programmes d'incitation visibles sur cet écran, donc tout flux reflète des personnes souhaitant une exposition semblable à celle de l'or au sein d'un compte crypto. Cela rend la demande durable mais plafonnée : XAUT ne peut pas dépasser l'appétit pour l'or lui-même. Son avantage est la distribution, pas la rareté. **Tokenomics** L'offre, les réserves et les données sur les détenteurs ne sont pas visibles dans le matériel fourni, je ne spéculerai donc pas à leur sujet. Pour un actif adossé, ce sont ces chiffres qui importent le plus. **Haussier vs baissier** Le scénario haussier est simple : l'exposition à l'or devient un compartiment de portefeuille standard dans les comptes crypto, et la liquidité s'approfondit avec. Le scénario baissier est tout aussi simple : un actif enveloppé ne vaut que par son mécanisme de rachat, et tout doute sur la garde ou la transparence de l'émetteur le frapperait plus durement que le métal lui-même. **Risque critique** Concentration de la contrepartie. Un événement de stress chez l'émetteur frapperait l'actif et sa devise de cotation ensemble, de sorte que la tarification en USDT ne pourrait offrir aucune référence claire au moment où elle est le plus nécessaire. **Mon avis** XAUT est un instrument utilitaire, pas une thèse de croissance. La juste valeur devrait suivre l'or, et la question analytique utile est de savoir si le jeton suit cette valeur étroitement et se rachète proprement. Un écart important ou persistant serait le véritable signal. **Prochaine étape** Des attestations de réserve vérifiables et régulières, ainsi que la preuve de rachats fluides à grande échelle. L'un ou l'autre renforcerait la thèse ; le silence ou les frictions l'affaibliraient. Si votre exposition à l'or et votre stablecoin partagent le même émetteur, êtes-vous diversifié ou simplement doublement exposé au même nom ? $XAUTUSDT #IMPACTbyTrade
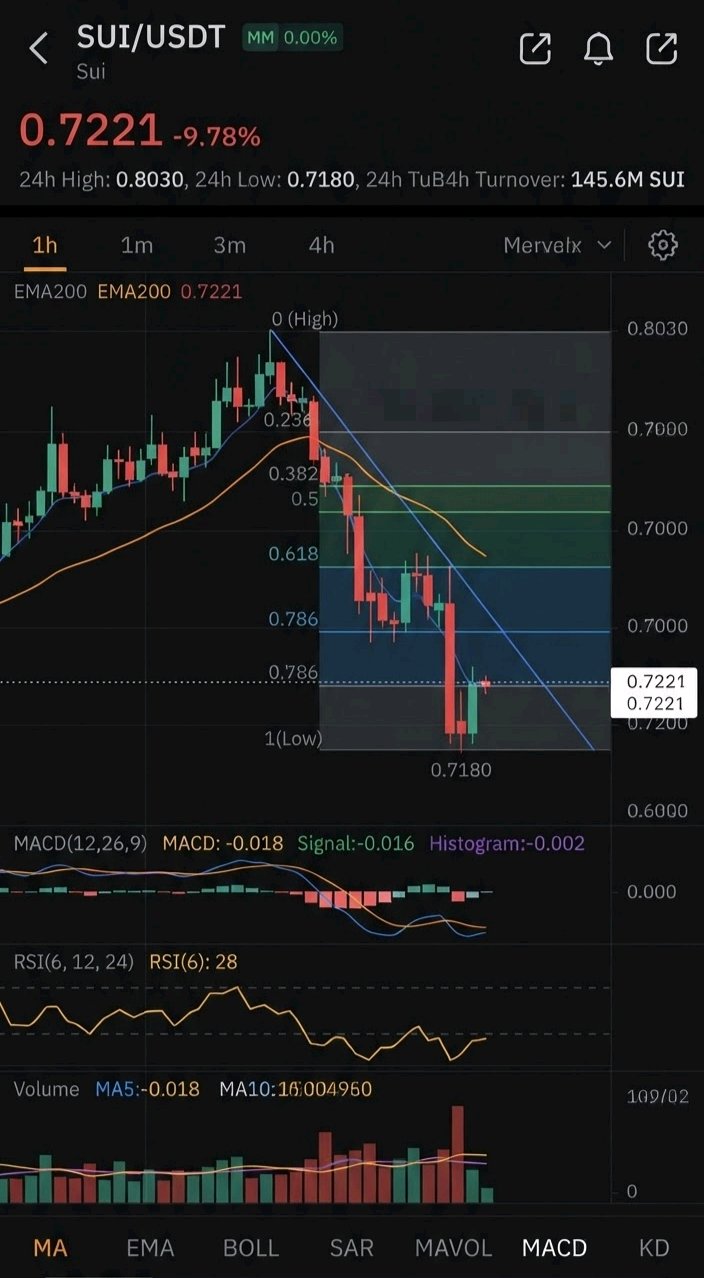
Une chute de près de 10 % en une seule séance laisse le Sui à 0,7221. Le marché a-t-il réévalué un réseau, ou simplement un ticker ? Ce sont deux questions différentes, et la réponse compte bien plus que la bougie elle-même. Sui est une couche 1 (Layer 1) construite autour d'un modèle de données centré sur les objets et du langage Move. Son idée centrale est que les transactions touchant des objets indépendants n'ont pas besoin de rivaliser pour un ordre global, et peuvent donc être traitées en parallèle. Pour les paiements, le jeu et les applications gourmandes en actifs, cette conception est un véritable argument d'ingénierie plutôt qu'un slogan marketing. La contradiction réside entre cette architecture et le jeton. La différenciation technique n'est pas synonyme de capture économique. Une blockchain peut être plus rapide et moins chère que ses rivales, et cette efficacité même peut pousser les frais vers zéro. Si les frais restent bas, la valeur du jeton repose sur la demande de staking, son rôle de collatéral dans l'écosystème et une activité applicative soutenue. L'architecture peut être excellente alors que le jeton se négocie comme un actif à haut risque et à fort bêta. Une chute de cette ampleur sur une paire à levier 10x suggère que c'est cette seconde description que le marché valorise actuellement. La demande est la variable à surveiller. La demande organique provient d'utilisateurs payant des frais de gaz pour quelque chose qu'ils veulent réellement. La demande axée sur les incitations provient des émissions, des campagnes et des programmes de rendement qui louent l'activité plutôt qu'ils ne la gagnent. Seule la première se compose. Je ne peux pas vérifier la répartition depuis mon écran, donc je ne ferai pas semblant. L'offre, les calendriers de déblocage et la dilution sont du même acabit : ils déterminent si la nouvelle demande est absorbée ou vendue, mais rien de tout cela n'est visible ici. Le scénario haussier est qu'une conception axée sur le parallélisme est positionnée pour les applications à haut débit que les chaînes séquentielles gèrent mal. Le scénario baissier est que la concurrence entre les couches 1 est forte, que l'attention des développeurs est limitée et qu'une chaîne techniquement supérieure a toujours besoin d'une raison pour que les capitaux et les utilisateurs restent une fois les incitations disparues. Le risque critique est la dépendance au sentiment. Lorsque les fondamentaux ne peuvent être distingués des flux spéculatifs, chaque vente massive sur le marché frappe le jeton plus durement que la technologie ne le mérite. Mon point de vue est que Sui dispose d'une technologie crédible et d'une histoire de capture de valeur non prouvée. Ce sont des éléments dissociables, et le marché a tendance à sanctionner l'écart entre les deux. Le jalon qui changerait ma thèse serait la preuve que les revenus des frais et la participation au staking augmentent sans dépendre des incitations. Si l'utilisation se maintient lorsque les subventions diminuent, le jeton a un argument. Sinon, l'architecture n'aura pas d'importance. Alors, la question pour vous : une blockchain mieux conçue mérite-t-elle automatiquement un jeton mieux valorisé, ou s'agit-il de deux investissements différents ? $SUIUSDT #IMPACTbyTrade
Un jeton de paiement peut-il être évalué en fonction de sa mission alors que le marché ne valorise que sa liquidité ? VELO se situe à 0,003019 face à l'USDT, en baisse de 2,20 % sur la séance, avec un levier x3 associé à l'inscription. Ce tag est informatif. L'accès avec levier signale que le marché traite VELO comme un instrument négociable, ce qui est différent d'un réseau dont le jeton est nécessaire au fonctionnement. La mission déclarée du projet concerne les paiements transfrontaliers et l'infrastructure de liquidité, construits autour de l'idée de rendre le transfert de valeur international moins cher et plus rapide. C'est un problème réel avec un vaste marché adressable. La contradiction est qu'un bon problème ne garantit pas la demande pour le jeton. Les rails de paiement peuvent croître alors que le jeton natif reste optionnel, car les utilisateurs et les institutions n'ont souvent besoin que du stablecoin ou de l'actif de règlement transitant par le système, et non du jeton de gouvernance ou utilitaire associé. C'est la question que je poserais à VELO : l'utilisation force-t-elle les détenteurs à acquérir et à verrouiller le jeton, ou le produit peut-il passer à l'échelle sans y toucher ? Rien dans la capture d'écran fournie ne répond à cela. Je n'ai aucune donnée vérifiée sur les volumes de transaction, l'adoption par les partenaires, la perception des frais ou les exigences de staking, donc je ne prétendrai pas le contraire. Toute thèse haussière dépend entièrement de ce lien manquant entre l'activité et la demande. Concernant la tokenomics, la capture d'écran n'indique pas l'offre en circulation, l'offre maximale ou les calendriers de déblocage. Pour un jeton à bas prix, ces éléments importent plus que le prix affiché. Un prix inférieur au centime ne nous dit rien sur la valorisation sans l'offre sous-jacente, et les lecteurs ne devraient pas confondre un petit prix unitaire avec une opportunité bon marché. Le scénario haussier est simple : si les flux de paiement réels nécessitent VELO pour le collatéral, les frais ou l'approvisionnement en liquidité, alors l'adoption se traduit directement par une demande structurelle. Le scénario baissier est tout aussi clair : si le jeton n'est qu'une enveloppe spéculative autour d'un récit de paiement, alors le prix suit le sentiment du marché et les flux à levier plutôt que les fondamentaux. Le risque critique est la concurrence des réseaux de paiement natifs aux stablecoins qui offrent la même vitesse et les mêmes avantages de coût sans demander aux utilisateurs de détenir un actif distinct. Mon point de vue est neutre et conditionnel. La mission est crédible, mais le pont économique entre l'utilisation du produit et la valeur du jeton n'est pas prouvé dans les documents que je peux voir. Je ne qualifierais VELO ni d'opportunité fondamentale ni de piège fondamental tant que ce pont ne sera pas démontré. Le jalon qui changerait ma thèse serait une preuve vérifiable que le volume de paiement ou l'activité du protocole génère un achat ou un verrouillage récurrent et non spéculatif de VELO. Si un réseau de paiement réussit mais que son jeton n'est jamais requis, qui capture réellement la valeur : les détenteurs ou les utilisateurs ? $VELOUSDT #IMPACTbyTrade
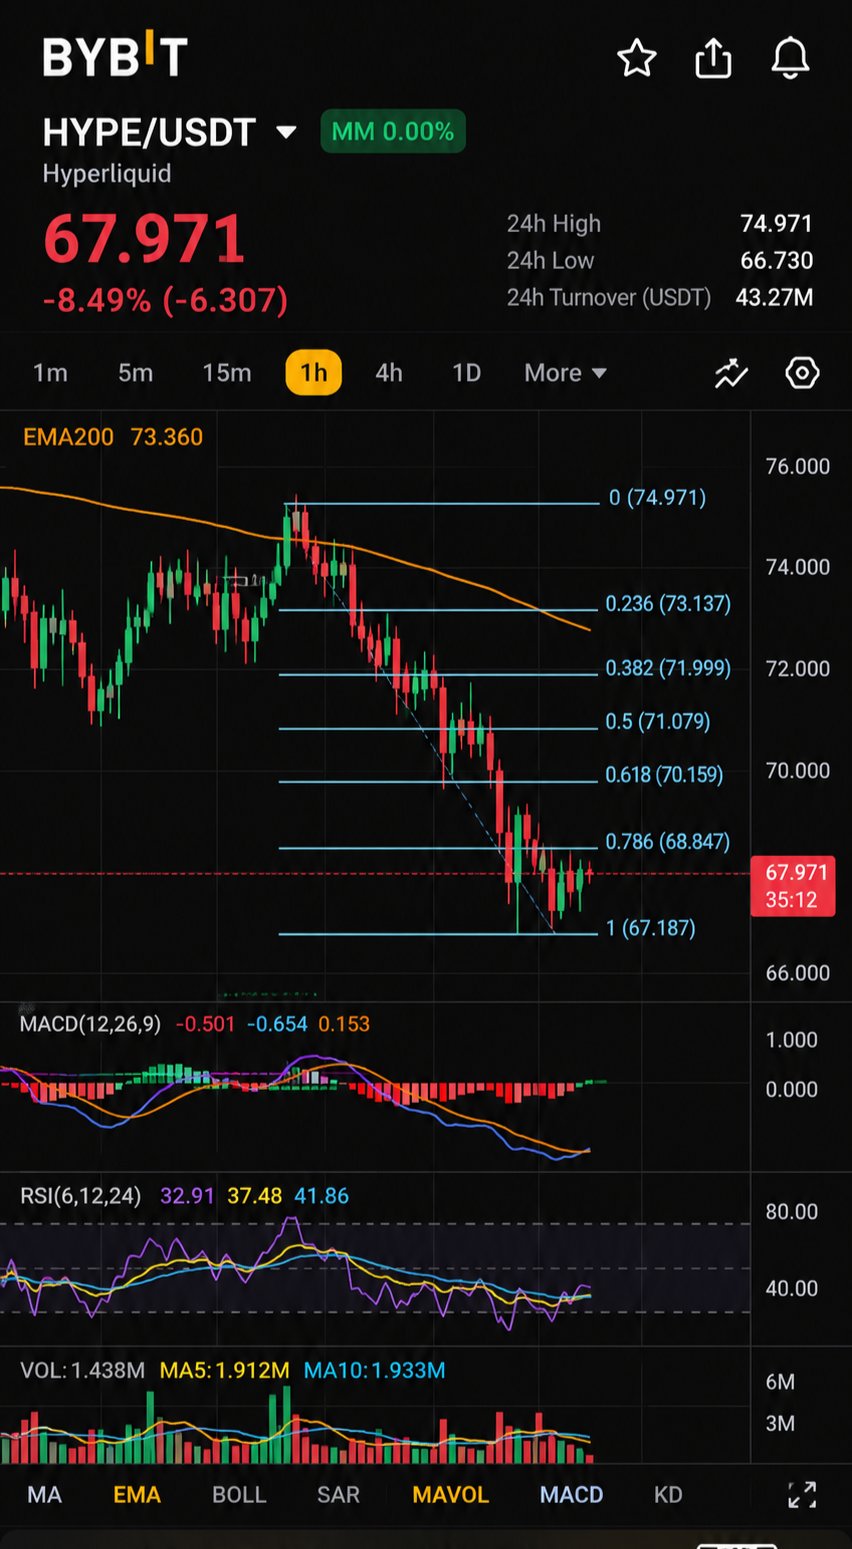
Une baisse de 8,49 % sur une plateforme conçue pour l'effet de levier soulève une question inconfortable : le HYPE est-il évalué comme des capitaux propres dans une entreprise, ou comme le jeton favori de son propre casino ? À 67,971 USDT, le HYPE se trouve au centre d'Hyperliquid, un lieu où les traders prennent des positions perpétuelles avec effet de levier on-chain. L'étiquette 10x sur cette cotation est un rappel discret que le jeton est négocié de la même manière que les propres utilisateurs du protocole négocient tout le reste. C'est cette symétrie qui constitue la contradiction méritant d'être examinée. L'argument fondamental repose sur la conception. Le produit d'Hyperliquid est le trading de dérivés, et un lieu de dérivés tire ses revenus de l'activité plutôt que du récit. Si le volume persiste, les frais persistent, et un jeton lié à cette activité a une prétention tangible sur une utilisation réelle. C'est un modèle plus propre que la plupart des jetons d'écosystème, qui reposent sur des incitations pour fabriquer de la demande. La faiblesse est la même caractéristique vue de l'autre côté. La valeur générée par les frais est cyclique. Le volume de trading gonfle lorsque la volatilité et l'effet de levier augmentent, et s'estompe lorsque les marchés se calment. Le chiffre de 43,27 M à côté de la paire, qui semble être le chiffre d'affaires, montre que la participation est présente aujourd'hui. Il ne peut pas nous dire si cette participation est organique ou alimentée par l'effet de levier. Je ne peux pas non plus vérifier les revenus, l'ampleur des rachats, l'offre en circulation ou les calendriers de déblocage depuis cet écran, donc je ne ferai pas semblant. L'argument haussier est un volant d'inertie de liquidité : des carnets d'ordres plus profonds attirent plus de flux, et plus de flux approfondissent les carnets. Une journée rouge ne fait rien à cette boucle. L'argument baissier est que le volant d'inertie tourne à l'envers sous la pression. Les liquidations, l'amincissement des carnets et la migration des traders vers des lieux concurrents frapperaient le produit et le jeton au même moment. Le risque critique est la réflexivité. Lorsque l'actif représentant une plateforme est également un véhicule privilégié pour la spéculation avec effet de levier, les fortes baisses peuvent s'auto-alimenter. Les propres utilisateurs de la plateforme deviennent une source de volatilité pour son jeton. Mon avis : le modèle est crédible, mais le marché paie pour une activité soutenue, et une seule session ne peut ni confirmer ni infirmer cela. Le HYPE se comprend mieux comme un pari que la demande de trading reste structurellement élevée pendant les marchés calmes, et pas seulement pendant les marchés euphoriques. Les replis comme celui-ci comptent moins pour ce qu'ils disent sur le prix que pour ce qu'ils révèlent sur la part de la demande qui relève de la conviction et celle qui relève de l'effet de levier. La prochaine étape est la preuve que la génération de frais résiste pendant les périodes de faible volatilité. Des revenus qui survivent à l'ennui reformuleraient le HYPE, passant d'un bénéficiaire cyclique de la manie du trading à un actif durable de type flux de trésorerie. Si le volume de trading d'Hyperliquid était divisé par deux mais que ses frais restaient stables, qualifieriez-vous toujours le HYPE de pari à effet de levier sur la crypto, ou enfin de droit sur des capitaux propres ? $HYPEUSDT #IMPACTbyTrade
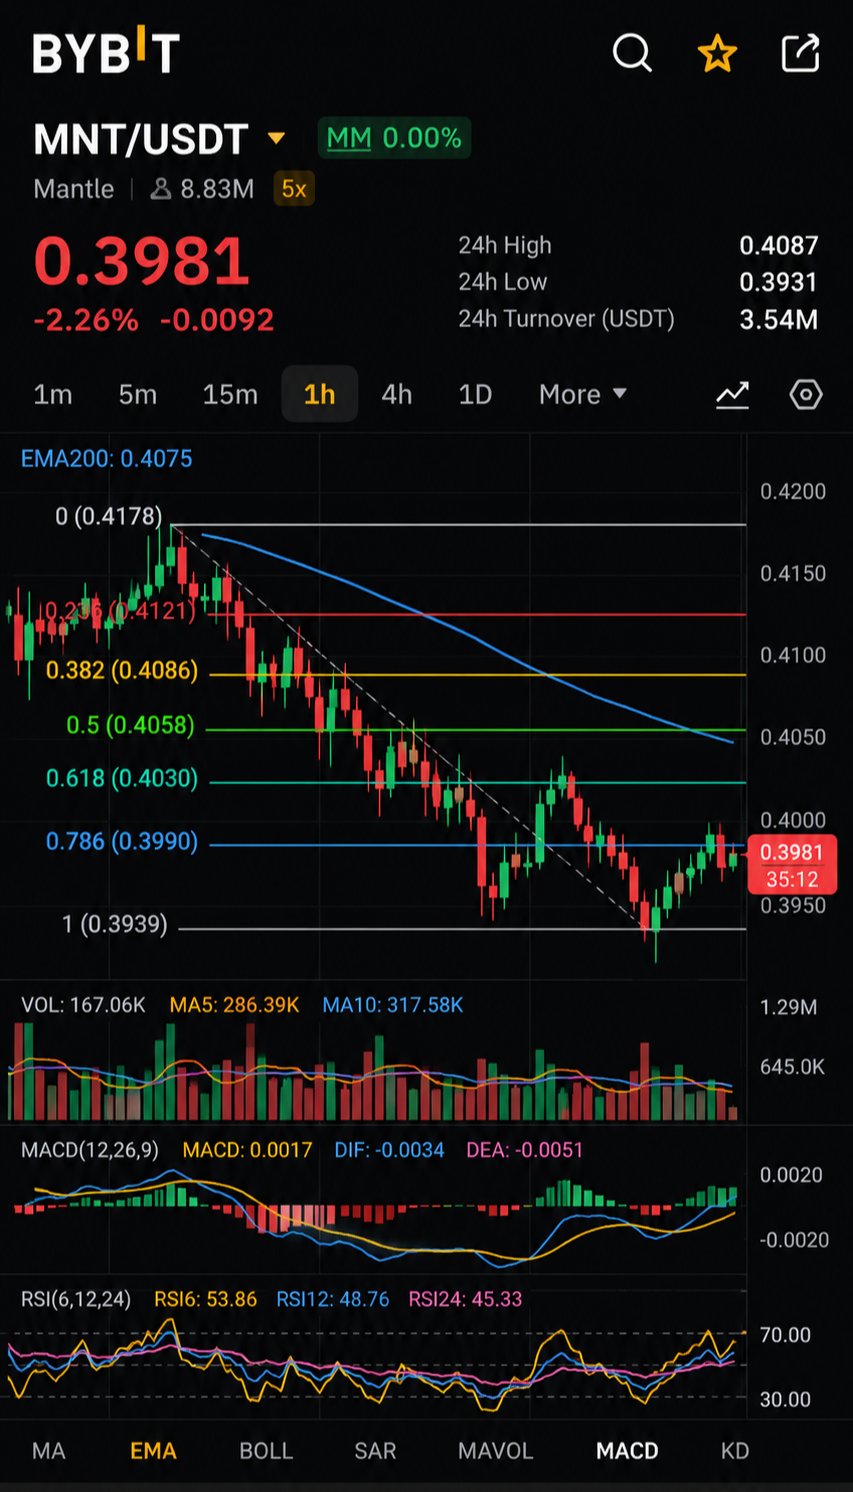
Le prix du MNT reflète-t-il ce que fait Mantle aujourd'hui, ou ce qu'il pourrait gagner un jour ? L'écran affiche le MNT à 0,3981 USDT, en baisse de 2,26 %, avec 8,83 M affiché à côté du nom Mantle et une étiquette 5x. Ce sont toutes les données vérifiées dont je dispose, le reste de ce post est donc une interprétation et étiqueté comme tel. Mantle est un réseau layer-2 d'Ethereum, et le MNT est son jeton natif. La proposition de valeur du L2 est simple : une exécution moins coûteuse qui emprunte la sécurité d'Ethereum. Si cela fonctionne, il attirera des utilisateurs et des applications. C'est là que réside la contradiction. L'activité du réseau et la valeur du jeton sont deux choses différentes. Une blockchain peut traiter un volume important alors que l'avantage économique revient aux applications, aux utilisateurs payant des frais moins élevés, ou à la couche de base. La question qui importe est de savoir si le MNT est un actif nécessaire dans le système ou un actif optionnel. La capture d'écran ne dit rien sur les mécanismes de frais, la conception du jeton de gaz ou le poids de la gouvernance, donc je ne prétendrai pas avoir la réponse. Mais tant que cette lacune ne sera pas comblée, la croissance de l'écosystème ne doit pas être traitée comme une demande pour le jeton. La demande durable provient d'une utilisation qui nécessite de détenir ou de dépenser le jeton. La demande tirée par les incitations ou la spéculation est une attention louée qui s'estompe lorsque les récompenses cessent. L'étiquette 5x est un rappel qu'une partie de la participation sur ce marché peut être à effet de levier, ce qui amplifie les mouvements dans les deux sens. Une baisse de 2,26 % est modérée et ne dit pas grand-chose sur la conviction, dans un sens ou dans l'autre. L'offre est la pièce manquante. L'offre en circulation, l'offre maximale et les calendriers de déblocage ne sont pas visibles ici, je ne commenterai donc pas la dilution. Toute personne dimensionnant une position devrait d'abord les vérifier, car le surplus d'offre peut l'emporter sur de bons fondamentaux. L'argument haussier est qu'un L2 crédible avec une réelle distribution compose la valeur de l'écosystème, et qu'un jeton avec une capture de valeur claire en bénéficie directement. L'argument baissier est que la concurrence entre les rollups est intense, que la différenciation est difficile et que la valeur peut fuir vers d'autres couches. Le risque principal est la concurrence pour les mêmes développeurs et la même liquidité, combinée à une dépendance vis-à-vis de la trajectoire d'Ethereum lui-même. Mon point de vue est neutre. La catégorie est claire, mais cette preuve ne démontre pas que le jeton est économiquement nécessaire. C'est une thèse à vérifier, pas à supposer. L'étape qui changerait mon point de vue est la preuve vérifiable que l'utilisation du réseau ou les frais se transforment en demande au niveau du jeton, via des exigences de gaz, du staking ou des mécanismes de burn. Si Mantle doublait son activité demain, les détenteurs de MNT en tireraient-ils réellement profit ? $MNTUSDT #IMPACTbyTrade
Un jeton à 0,0002245, ça semble bon marché. Cela vous dit-il quelque chose ? C'est le premier piège de la paire OBT/USDT. Le prix par jeton est une étiquette d'unité, pas une valorisation. Sans la capitalisation en circulation et la capitalisation totalement diluée, un prix avec trois zéros après la virgule pourrait décrire une micro-cap ou un grand réseau. L'écran n'affiche ni l'un ni l'autre, donc je ne ferai pas semblant de savoir. Ce qui est vérifiable : l'OBT s'échange à 0,0002245 contre USDT, en hausse de 4,66 % sur la session, coté sous le nom Orbit..., avec un chiffre de 9,59 K à côté. L'étiquette n'est pas claire, donc je ne considérerai pas cela comme du volume. Si cela représente effectivement le volume de transactions, un chiffre aussi faible signifie qu'un mouvement de 4,66 % peut être provoqué par une poignée d'ordres. C'est une interprétation, pas un fait. La vraie question fondamentale n'est pas de savoir si l'OBT monte. C'est de savoir si quelque chose sous le prix justifie une demande soutenue. La demande de jetons provient de trois sources : l'utilité requise, la capture de frais ou de rendement, et la spéculation. Seule la spéculation est visible ici, et une session en vert est sa forme la plus faible. L'argument haussier est qu'un gain ordonné sur un actif à bas prix peut marquer une rotation précoce. Si le projet derrière le nom a une utilisation réelle du produit, le jeton pourrait être sous-évalué par rapport à celui-ci. Rien de ce qui est fourni ne me permet de confirmer que cette utilisation existe. L'argument baissier est que les prix unitaires bas attirent l'attention des particuliers parce qu'ils semblent accessibles, et que cette attention s'estompe plus vite que l'utilisation ne se développe. Si le jeton est optionnel pour le produit plutôt que requis, la demande n'a aucun plancher au-delà du sentiment. Concernant la tokenomics, rien n'a été fourni. Les calendriers de déblocage, les émissions et la concentration des détenteurs seraient mes premières vérifications, car la dilution peut effacer une solide histoire de produit. Le risque critique est l'asymétrie d'information. Une décision basée sur un ticker, un prix et un pourcentage quotidien repose sur presque aucune preuve. Mon avis est neutre. Je ne suis pas baissier sur le projet, mais il n'y a pas encore d'argument à défendre. Un mouvement de 4,66 % est une donnée, pas une thèse. La prochaine étape est la divulgation de l'offre en circulation et de l'offre totale, ainsi que la preuve que le jeton est nécessaire pour utiliser le produit ou qu'il permet de percevoir une part de ses frais. L'un ou l'autre me donnerait un véritable cadre de valorisation. Si vous ne pouviez voir qu'une seule métrique avant de dimensionner une position dans un jeton à bas prix, serait-ce l'offre, la capture de frais ou la distribution des détenteurs ? $OBTUSDT #IMPACTbyTrade
What does a memecoin price when there is no cash flow to discount? PEPE poses that question bluntly. The screen shows 0.000004247 against USDT, down 5.07%, on a pair tagged 10x. The 8.10M figure beside the name is unlabeled, so I won't build conclusions on it. PEPE is a narrative asset. It offers no visible fee model, revenue or protocol utility. Its value rests on attention, liquidity and holders' willingness to keep treating a frog meme as speculative conviction. That is a real market mechanism, but a fragile one, because nothing internal cushions a loss of interest. The overlooked detail is the 10x tag. Leverage availability signals deep liquidity, yet it also shifts price discovery toward short-horizon positioning. A 5.07% decline may reflect leveraged flows unwinding rather than any change in community conviction. That is interpretation, not verified fact, but traders should separate forced selling from genuine distribution. Demand here is reflexive: price attracts attention, attention attracts buyers, buyers lift price. Speculation is not a side effect of demand here; it is the demand. The loop runs in reverse just as easily, and without organic usage there is nothing to absorb sustained selling. Supply, distribution and holder concentration are not visible in the supplied material, so I leave them out. For meme assets, those are the numbers that separate durable communities from concentrated ones. Bullish case: deep liquidity and recognizable branding can enable fast recoveries when risk appetite returns, and a drop may simply reset stretched positioning. Bearish case: PEPE competes with every new meme for finite attention, and prolonged weakness can unwind the reflexive loop. Critical risk: sentiment dependency. If speculative appetite cools, there is no fundamental floor, and liquidity can vanish faster than it arrives. My view: neutral. One red session on thin data does not break a thesis. I treat PEPE as a liquid sentiment instrument, not a business, and conviction should follow evidence, not a single candle. Next milestone: evidence that holders stay put through weakness, visible in distribution data and sustained trading activity rather than price alone. If attention is the only product, is a 5% drop a warning or simply the cost of ownership? $PEPEUSDT #IMPACTbyTrade
If Ethereum becomes the place where the world settles value, why does the market keep treating its token as an open question? On screen, ETH trades at 1,898.15 against USDT, down 3.17%, with 257.81M displayed beside the pair. That is the only market data supplied, so I won't dress it up with figures I can't verify. The more interesting question sits beneath the price. **What it is.** Ethereum is a programmable settlement network. Stablecoins, lending markets, and tokenized assets inherit its security instead of building their own. That shared credibility is the real asset, and it is why developers keep choosing it. **The contradiction.** Ethereum's growth increasingly happens one layer above it. Rollups scale the ecosystem by moving activity off the base chain, which is good for users and ambiguous for ETH. The network can grow more relevant while the base layer captures a thinner slice of the value it enables. Adoption and token value are linked, but not proportionally. **Demand.** ETH demand comes from three sources: paying for block space, serving as collateral across on-chain finance, and staking as the security asset. The last two are structural. The first depends on how much activity settles directly on the base layer. Speculative demand sits on top of all three and is the least durable. **Tokenomics.** Supply, issuance, and burn data aren't in the material supplied, so I leave them out. Any view on net issuance needs that data confirmed first. **Bull versus bear.** The bull case is that deeper tokenized-asset and stablecoin flows strengthen ETH's role as collateral and settlement guarantor, wherever individual transactions execute. The bear case is that value accrues to the layers built on top and to competing chains, leaving ETH as critical infrastructure with limited capture. **Critical risk.** Value leakage to higher layers, combined with competition from chains that optimize for cheaper execution. **My view.** A 3.17% daily decline says little about fundamentals. Ethereum remains the most credible neutral settlement venue, but the investment case now rests on proving that this centrality converts into demand for ETH itself, not just ecosystem activity. Until that link is demonstrated, I treat the thesis as strong on relevance and unproven on capture. **Next milestone.** Evidence that rollup activity feeds measurable demand back to the base layer, through settlement usage, collateral demand, or staking participation, would strengthen the case. Its absence would confirm the leakage concern. If every major application runs on Ethereum but most of its fees accrue elsewhere, is ETH a business, or a public good with a price? $ETHUSDT #IMPACTbyTrade
Pourquoi quiconque détiendrait-il de l'or sur une blockchain, alors que l'or n'en a jamais eu besoin ? L'écran offre un indice. XAUT/USDT est à 3 875,50, en baisse de 0,05 %, avec 7,55M affiché à côté de la paire. Cette stabilité est le point clé. Le Tether Gold est conçu pour suivre le métal, son prix est donc emprunté à l'or, et non gagné par un réseau. Ce qu'il offre, c'est l'accès. Le XAUT est une créance tokenisée sur de l'or physique, émise par Tether. Il se règle 24h/24, se déplace entre les portefeuilles en quelques minutes et se trouve aux côtés des stablecoins sans coffres-forts, courtiers ou heures de marché. Pour les participants opérant déjà on-chain en dollars, cette commodité est le produit. La contradiction est que le jeton n'a pas d'économie propre. Il ne rapporte aucun rendement, ne capture aucuns frais de réseau et ne présente aucun récit de croissance. Sa valeur se résume à la garde, au rachat et à la confiance envers l'émetteur. Il est également coté en USDT, un autre passif de Tether, donc un détenteur supporte le risque du prix de l'or ainsi qu'une exposition à deux instruments de Tether. Rien dans cette capture d'écran ne me permet de vérifier les réserves ou les audits, donc je n'avance aucune affirmation dans un sens ou dans l'autre. La demande ici est une demande d'utilité, pas de spéculation à la hausse. Les gens achètent du XAUT pour détenir de l'or, se couvrir ou parquer de la valeur on-chain. Le tag 10x sur la paire montre qu'il est aussi négocié avec effet de levier, mais l'effet de levier ajoute du volume, pas de la valeur fondamentale. Le chiffre de 7,55M suggère une paire active, mais un instantané ne dit rien sur une adoption durable. L'offre devrait suivre l'or détenu, pas les émissions, donc le minting (création) et le rachat comptent plus que les calendriers d'inflation. L'offre en circulation et les données sur les détenteurs ne figurent pas dans le matériel, donc je les laisse de côté. Le scénario haussier est que le règlement on-chain et la demande d'or convergent jusqu'à ce que le XAUT devienne une garantie courante. Le scénario baissier est que les jetons d'or concurrents, les frictions lors des rachats ou les doutes sur les réserves érodent le lien avec le métal. Contrairement à la plupart des jetons, le XAUT n'a pas d'effet de réseau pour amortir cela. Le risque critique n'est donc pas la volatilité, mais la dépendance envers l'émetteur et le dépositaire. Mon point de vue : traitez le XAUT comme une enveloppe, pas comme une thèse d'investissement. Si l'or monte, l'enveloppe suit. Ce que vous souscrivez réellement, c'est la confiance que vous accordez à cette enveloppe. C'est une exposition légitime, mais c'est une décision différente de l'achat d'or. Les signaux qui changeraient mon point de vue seraient des attestations de réserves vérifiables, une activité de rachat visible et une profondeur de liquidité en dehors des paires USDT. Si votre exposition à l'or est libellée et réglée en stablecoin, à quelle contrepartie faites-vous réellement le plus confiance : à l'or ou à l'émetteur ? $XAUTUSDT #IMPACTbyTrade
Est-ce qu'un jeton dont l'existence vise à réduire le coût des transactions est réellement bénéfique pour le jeton lui-même ? C'est la question que soulève Mantle. La capture d'écran montre le MNT à 0,4059 face à l'USDT, en baisse de 2,71 % sur la session. Rien ici ne concerne les fondamentaux, ce qui suit est donc mon analyse de la conception du projet, et non des données en temps réel. Mantle est une solution de couche 2 (Layer 2) Ethereum construite sur une architecture modulaire. L'exécution se fait sur Mantle, le règlement sur Ethereum, et la disponibilité des données est gérée par une couche distincte plutôt que par le coûteux espace blob d'Ethereum. L'objectif est de réduire les coûts de transaction. Le MNT sert de jeton de gaz pour le réseau ainsi que d'actif de gouvernance, et le projet est issu du modèle de trésorerie de BitDAO. La contradiction réside dans cette conception axée sur la réduction des coûts. Si le réseau réussit à rendre les transactions presque gratuites, le flux de frais susceptible de créer une demande organique pour le MNT diminue par transaction. La croissance doit alors provenir du volume pur, et non de la pression sur les frais. Un espace de bloc bon marché attire les utilisateurs, mais il n'attire pas automatiquement les acheteurs de jetons. La demande doit donc provenir de trois sources : la consommation de gaz liée à une activité réelle, la pertinence de la gouvernance et la capacité de la trésorerie à financer la croissance de l'écosystème. La demande de gaz est la plus organique de ces sources et aussi celle qui dépend le plus de l'utilisation. L'activité motivée par des incitations peut gonfler l'utilisation sans pour autant créer une demande durable, et je ne peux pas dire, à partir de cette capture d'écran, quel type d'activité Mantle possède. Je ne dispose ici d'aucune donnée vérifiée sur l'offre, le déblocage ou les revenus, donc je ne ferai pas semblant d'en avoir. L'argument haussier est qu'une trésorerie bien financée, une structure de coûts modulaire et un alignement sur Ethereum donnent à Mantle les moyens de bâtir un écosystème que des concurrents aux ressources plus limitées ne peuvent pas facilement égaler. L'argument baissier est que la concurrence sur les couches 2 est saturée, que la liquidité migre vers les incitations et qu'un jeton de gaz sur une chaîne à faibles frais pourrait capturer moins de valeur que ce que les détenteurs supposent. Le risque le plus pertinent est la nécessité du jeton. Si les utilisateurs peuvent interagir avec la chaîne sans jamais avoir besoin de détenir du MNT de manière significative, le jeton devient une créance de gouvernance sur une trésorerie, et non un puits de demande. Mon avis est que Mantle est mieux conçu qu'il n'est monétisé. La thèse infrastructurelle est crédible, mais la thèse de l'accumulation de valeur reste à prouver. Je resterais neutre jusqu'à ce que les preuves changent. L'étape à surveiller est la génération organique de frais et la consommation de gaz qui persistent après la réduction des incitations. Une activité soutenue sans subvention modifierait mon évaluation. Lorsqu'un réseau est conçu pour rendre son propre jeton moins nécessaire par transaction, pour quoi les détenteurs devraient-ils réellement payer : l'utilisation, la gouvernance ou la trésorerie ? $MNTUSDT #IMPACTbyTrade
Si la plus grande réussite d'une blockchain est de rendre les transactions quasiment gratuites, d'où provient la valeur de son jeton ? C'est la question que Solana impose à quiconque regarde au-delà du graphique. Le SOL s'échange à 82,13, en hausse de 0,75 % sur la journée. Un mouvement aussi faible en dit long sur un marché qui attend une raison, et peu sur la conviction. Ce que Solana réussit bien est clair. Il s'agit d'une couche 1 (Layer 1) à haut débit conçue pour que les transactions, les paiements et les applications grand public puissent fonctionner sur un état mondial unique avec une faible latence et un coût minimal. Cette conception a attiré des développeurs ayant besoin de vitesse plutôt que d'idéologie, et a donné à l'écosystème une identité distincte des réseaux plus lents et plus coûteux en frais. La contradiction réside ici : l'efficacité qui attire les utilisateurs comprime également les revenus des frais générés par chaque action. L'activité peut augmenter fortement alors que la valeur capturée par transaction reste infime. L'utilisation du réseau et la demande en jetons sont liées, mais ce n'est pas la même chose. Le SOL doit être nécessaire, mis en jeu (staked) ou détenu pour des raisons autres que le paiement d'une fraction de centime. La demande repose donc sur trois canaux : - Les frais payés en SOL, qui sont faibles par conception. - La participation au staking, qui est en partie financée par l'émission du protocole. - Le rôle du SOL en tant que collatéral de base et paire de trading dans tout l'écosystème, ce qui est réflexif, augmentant dans les marchés forts et s'estompant dans les marchés faibles. Je ne cite pas les chiffres de l'offre, du déverrouillage ou des revenus, car aucun ne figure dans le matériel fourni. L'argument haussier est que les applications évoluent vers des volumes où les frais infimes s'agrègent de manière significative, et que le SOL reste l'actif de règlement et de collatéral par défaut. L'utilisation se convertirait alors en demande durable. L'argument baissier est que les réseaux rapides et les rollups rivaux réduisent l'écart de performance, tandis que la sécurité financée par l'inflation maintient la dilution comme un vent contraire permanent. Le risque le plus pertinent est la dépendance à l'activité spéculative. Si le volume de l'écosystème provient principalement du trading et des incitations plutôt que d'une utilisation organique récurrente, la base de demande est cyclique, et une demande cyclique ne justifie pas une prime pendant les périodes de ralentissement. Mon point de vue : la technologie est crédible, mais la thèse repose sur la monétisation, pas sur la vitesse. Une position neutre est justifiée tant que l'activité ne montre pas qu'elle peut financer la sécurité du réseau sans s'appuyer sur de nouvelles émissions. L'étape qui me ferait changer d'avis serait la preuve que les frais et les récompenses de staking issus d'une utilisation réelle couvrent les coûts de sécurité. Cela réduirait la dépendance à l'émission et montrerait que des transactions bon marché peuvent toujours bâtir une économie durable. Qu'est-ce qui compte le plus pour le SOL à long terme : un débit plus élevé ou une économie de frais plus solide ? $SOLUSDT #IMPACTbyTrade
Une blockchain conçue pour la vitesse peut-elle convertir cette vitesse en valeur pour son jeton ? Cette question plane sur le Sui à 0,8026 $, où la paire est en baisse de 0,21 % et bouge à peine. Un marché calme ne prouve pas grand-chose, mais il démontre que le marché ne paie pas de prime pour le narratif en ce moment. Le dossier fondamental de Sui est architectural. Il est construit autour du langage Move et d'un modèle de données centré sur les objets, de sorte que les transactions impliquant des actifs non liés peuvent s'exécuter en parallèle au lieu de faire la queue les unes derrière les autres. Pour les usages orientés vers le consommateur tels que le jeu, les paiements et le trading à haute fréquence, cela résout un véritable goulot d'étranglement plutôt qu'un argument marketing. La contradiction cachée est que la différenciation technique et la valeur du jeton sont deux choses distinctes. Le débit (throughput) est quelque chose que les utilisateurs consomment, et non quelque chose qui revient automatiquement aux détenteurs. Une blockchain peut être excellente alors que son jeton s'échange comme une matière première, si la demande de frais reste modeste et que l'activité dépend des incitations. Le document fourni ne montre aucune donnée sur les revenus de frais, la TVL ou les utilisateurs actifs, donc je ne revendiquerai pas une adoption que je ne peux pas vérifier. La demande durable doit provenir des frais de gaz, du staking et de l'utilisation des garanties au sein de l'écosystème. Le staking soutient la sécurité et récompense la détention, mais seule une utilisation organique peut justifier une valorisation sur un cycle complet. L'offre, les calendriers de déblocage et la distribution ne sont pas visibles dans la capture d'écran, je laisse donc de côté la tokenomics plutôt que de faire des suppositions. Tout travail de valorisation sérieux devrait commencer par là. Le scénario haussier repose sur un modèle d'exécution différencié, des outils de développement basés sur Move et un marché qui a tendance à récompenser les chaînes une fois que les applications réelles arrivent. Le scénario baissier repose sur un champ de Layer 1 encombré, une liquidité qui suit les incitations plutôt que la loyauté, et un prix qui ne montre aucune urgence de la part des acheteurs aujourd'hui. Le risque critique est la concurrence pour les développeurs. Les constructeurs vont là où les utilisateurs et la liquidité sont déjà présents, et un vivier de talents Move plus restreint ajoute des frictions par rapport aux environnements plus familiers. Mon opinion est constructive sur l'ingénierie et neutre sur le jeton jusqu'à ce que des preuves économiques apparaissent. La technologie attire l'attention, mais les revenus justifient une valorisation. Ce qui changerait ma thèse, c'est une croissance soutenue de l'activité payante en frais qui ne soit pas liée à des programmes de récompense. La hausse des frais organiques ferait passer le débat du potentiel à la preuve. La vitesse seule crée-t-elle de la valeur pour les détenteurs de SUI, ou le jeton n'a-t-il d'importance que lorsque les frais du réseau en ont ? $SUIUSDT #IMPACTbyTrade
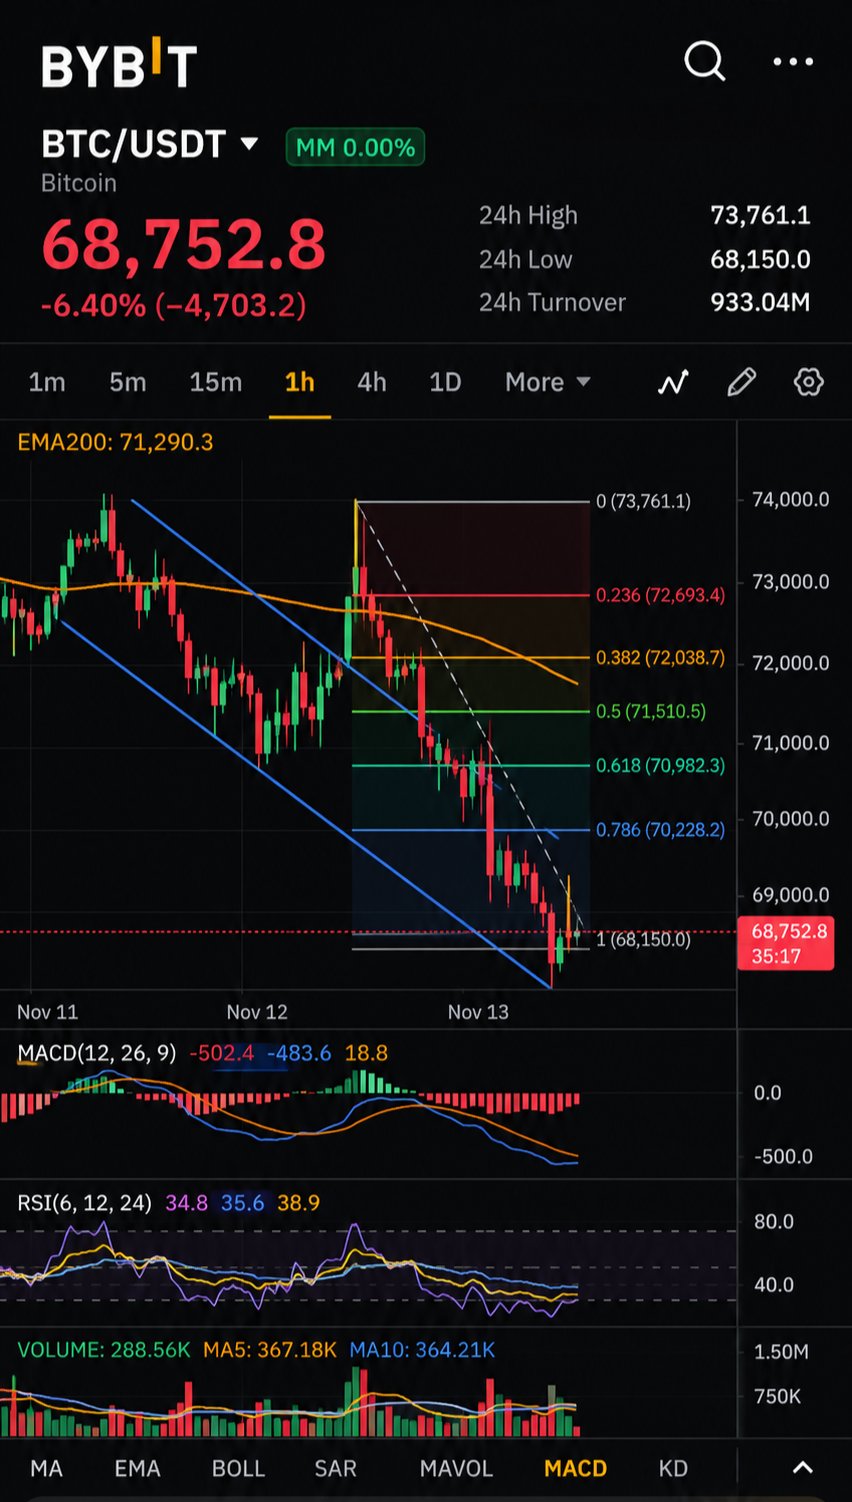
Un actif vendu comme de l'or numérique peut-il perdre 6,40 % en une seule séance et conserver son titre ? L'écran affiche le Bitcoin à 68 752,8 face à l'USDT, en baisse de 6,40 %, avec 933,04 M inscrits à côté de la paire. C'est tout ce que je peux vérifier ; par conséquent, tout ce qui suit n'est que de l'interprétation, et non des données que je n'ai pas vues. **Où la thèse tient la route** Le cas du Bitcoin repose sur des propriétés monétaires et non sur des flux de trésorerie : un calendrier d'émission prédéterminé, aucun émetteur central et un règlement qui ne nécessite aucune autorisation. Rien de tout cela n'a changé avec la bougie d'aujourd'hui. Un mouvement de prix n'est pas un événement lié au protocole. **La contradiction** L'histoire de la réserve de valeur promet une stabilité sur le long terme, pourtant le même écran associe cette paire à un effet de levier de 10x. Ces deux faits s'opposent. Une part significative de la découverte des prix quotidienne est vraisemblablement déterminée par des participants utilisant l'effet de levier, et non par des détenteurs ayant une conviction sur plusieurs années. Une baisse de cette ampleur est cohérente avec des fermetures de positions forcées, mais la capture d'écran ne peut pas le confirmer, il faut donc traiter cela comme une hypothèse. **Demande** Le Bitcoin n'offre ni rendement, ni partage de frais, ni rachat. Sa demande est monétaire : les gens le détiennent parce qu'ils s'attendent à ce que d'autres lui accordent de la valeur plus tard. Cela rend la demande réflexive. Lorsque le prix chute, les arguments à court terme s'affaiblissent pour les acheteurs marginaux, tout en restant intacts pour ceux qui sont engagés. Le fossé entre ces deux groupes est ce qui produit des mouvements comme celui-ci. **Haussiers contre baissiers** Les haussiers soutiennent que les fortes baisses sont le moyen par lequel les jetons passent des mains faibles aux mains fortes, et que la rareté compte le plus lorsque la conviction est mise à l'épreuve. Les baissiers soutiennent qu'un actif se comportant comme un instrument à risque à bêta élevé sous tension ne peut pas être évalué comme une couverture, et que les institutions le traiteront en conséquence. **Risque critique** Corrélation. Si le Bitcoin chute en même temps que les actifs risqués chaque fois que la liquidité se resserre, son argument de diversification s'érode exactement au moment où il est nécessaire. Une seule capture d'écran ne peut pas mesurer cela, mais c'est la question qui compte le plus. **Mon point de vue** Neutre et sans précipitation. Les fondamentaux du protocole ne sont pas affectés par une seule séance, mais la crédibilité du récit est mise à l'épreuve par des jours comme celui-ci. Je ne considérerais pas 6,40 % comme un verdict pour l'un ou l'autre camp. **Prochaine étape** Le signal à surveiller est comportemental. La vente provient-elle de débouclages de positions avec levier qui se rétablissent rapidement, ou de détenteurs à long terme qui distribuent ? Le premier cas est du bruit. Le second modifierait la thèse. Si le Bitcoin est réellement un actif monétaire, pourquoi se négocie-t-il encore comme un actif à effet de levier, et que faudrait-il pour que cela change ? $BTCUSDT #IMPACTbyTrade
Le jeton d'une plateforme d'échange décentralisée est négocié avec un effet de levier 10x sur une plateforme centralisée. Cette tension est au cœur du débat sur le HYPE. La capture d'écran montre le HYPE à 71,842 USDT, en hausse de 0,48 %, avec 38,25 M dans le champ volume. C'est une session calme et un instantané du prix, pas une thèse. Rien de visible ne confirme les revenus, l'offre ou l'activité on-chain, donc je ne ferai pas semblant du contraire. Hyperliquid est une plateforme de trading construite autour des contrats à terme perpétuels, fonctionnant sur sa propre blockchain pour que la correspondance et le règlement se trouvent au même endroit. L'argument de vente, c'est une exécution de qualité professionnelle sans confier la garde à une entreprise. C'est un vrai produit avec un client clair : le trader utilisant l'effet de levier. C'est aussi là que réside la contradiction. Mieux le produit sert les traders, plus la valeur du HYPE dépend de l'appétit pour le trading. Le volume des perpétuels est cyclique. Il augmente quand la volatilité est la bienvenue et se contracte quand l'effet de levier est sanctionné. Un jeton lié à ce cycle hérite de sa réflexivité, aussi solide soit la technologie. L'argument en faveur d'une demande durable est que les frais de trading retournent vers le jeton via des rachats ou des mécanismes similaires plutôt que par des émissions. C'est la limite entre demande organique et demande incitée. Je ne peux pas vérifier le montant de ces flux à partir de cet écran, donc le point reste structurel : c'est le lien entre l'utilisation et la demande de jetons qu'il faut auditer, pas le prix à la une. Aucune donnée sur l'offre en circulation, le déblocage ou la distribution n'est visible, donc je laisse de côté la tokenomics plutôt que de faire des suppositions. Tout jeton avec une offre d'initiés programmée nécessite toujours la dilution comme ligne fixe dans le modèle. Le scénario haussier est une plateforme qui conserve sa liquidité, convertit les frais en pression acheteuse persistante et finit par s'étendre au-delà d'une seule gamme de produits. Le scénario baissier est une migration du volume vers un rival avec une exécution moins chère ou des carnets d'ordres plus profonds, ou une nouvelle offre dépassant la demande générée par les frais. Le risque critique est la concentration. Si les perpétuels perdent des parts de marché, il n'y a pas de deuxième moteur pour porter le jeton. Mon avis : respectez le produit, restez sceptique face au narratif. La vraie question n'est pas de savoir si Hyperliquid fonctionne. C'est de savoir si ses revenus restent durables sur tout un cycle d'effet de levier. Le jalon qui ferait évoluer ma thèse serait la preuve que la demande de jetons basée sur les frais résiste durant une période de faible volatilité et de faible volume. Si le HYPE est ultimement une créance sur les frais de trading, préféreriez-vous posséder la croissance de la plateforme ou sa résilience dans un marché calme ? $HYPEUSDT #IMPACTbyTrade