BlockWaveX0
4472Like0Partages346Abonnés2346Suivre
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
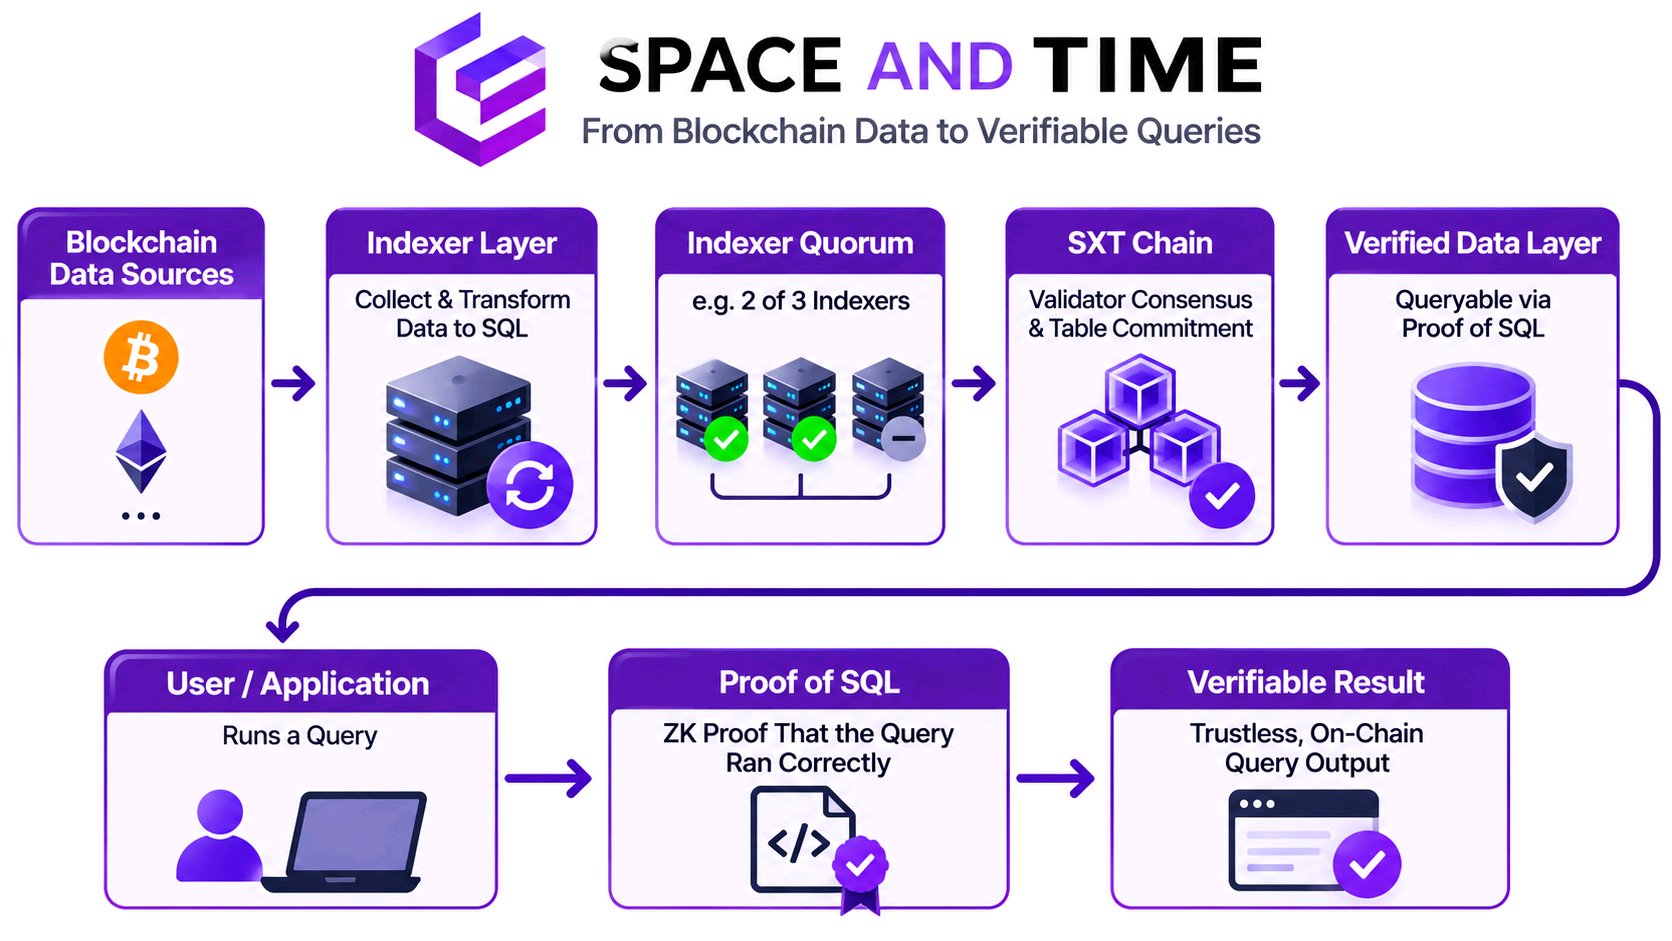
J'ai commencé à lire la documentation de Space and Time en m'attendant à ce que la partie intéressante soit la « Proof of SQL » : une preuve ZK garantissant qu'une requête a été exécutée correctement sur des données qui n'ont pas été altérées. Ensuite, j'ai suivi le cheminement des données une étape plus tôt. Attendez une minute… la preuve n'est pas le premier point de contrôle de confiance. La documentation indique que les données de la blockchain sont collectées par des indexeurs, converties en lignes SQL et soumises à la SXT Chain. Les validateurs comparent les soumissions ; pour les tables indexées par la chaîne, la documentation donne l'exemple d'un quorum de 2 sur 3 pour les indexeurs avant que les validateurs ne signent un nouvel engagement de table. Cet engagement finalisé est ce sur quoi reposent plus tard les preuves de requête. Cette distinction est importante. La « Proof of SQL » peut vérifier que la table engagée n'a pas été manipulée et que le calcul SQL a été effectué correctement. Mais la preuve seule n'établit pas que le pipeline en amont a capturé chaque événement de la chaîne source, ou que les indexeurs sont opérationnels indépendamment. Ce sont des questions d'ingestion, gérées par une couche distincte de redondance des indexeurs et de vérifications des validateurs. Pour être honnête, cette conception en couches est sensée. Les indexeurs redondants et les validateurs BFT sont destinés à réduire la dépendance vis-à-vis d'un seul flux de données ; ce ne sont pas la preuve d'un défaut. SXT est utilisé pour payer les requêtes réseau et les opérations associées, donc la qualité de ce pipeline de données est essentielle à ce pour quoi les utilisateurs paient. Les utilisateurs peuvent-ils inspecter indépendamment les opérateurs et les sources de données derrière ce quorum, et pas seulement la preuve produite à la fin ? #IMPACTbyTrade $SXTUSDT
Un marché d'actifs réels (RWA) de 4 milliards de dollars semble impressionnant sur un tableau de bord. Le test le plus difficile est de savoir si ces actifs peuvent devenir des briques financières utiles. Les recherches onchain d'Allium évaluent le marché des actifs tokenisés de Stellar à 4,12 milliards de dollars au 30 septembre 2026, soit une multiplication par 6,1 en douze mois. Spiko, Realiz, Tradable et Ondo ont chacun dépassé les 500 millions de dollars en actifs sur Stellar. Stellar détenait également 42 % de la dette publique non américaine tokenisée. Le fonds de bons du Trésor en euros de Spiko a dominé cette catégorie. Les fonctionnalités intégrées d'approbation, de gel et de récupération (clawbacks) conviennent aux émetteurs réglementés ; Allium a comptabilisé 7 050 actions d'approbation ou de retrait d'émetteur. Les flux de données (Data Feeds) et les flux de données (Data Streams) de Chainlink sont opérationnels sur le mainnet de Stellar, ajoutant des prix de référence et des données signées à la demande pour les applications de contrats intelligents. La liste initiale des flux couvrait neuf actifs, et non pas tous les fonds tokenisés. Le CCIP a été annoncé séparément, mais ne doit pas être décrit comme étant opérationnel sur Stellar. Ces outils peuvent améliorer les vérifications des garanties et les liquidations, mais des données fiables ne créent pas d'acheteurs, de prêteurs ou de liquidité profonde. Le capital doit encore arriver. L'instantané du 15 novembre de DeFiLlama montrait environ 4,05 milliards de dollars d'actifs RWA onchain sur Stellar, mais seulement environ 1,15 million de dollars en TVL RWA DeFi suivie. Ces chiffres suivent des choses différentes : les actifs onchain par rapport aux actifs déployés dans la DeFi suivie. L'écart montre à quel point la conversion d'actifs en finance en est encore à ses débuts. Cela ne signifie pas que Stellar est inactif. Allium a enregistré 1,95 milliard de dollars en volume de paiement en stablecoins au cours des douze mois se terminant en septembre. Les transferts interentreprises (B2B) ont représenté 1,34 milliard de dollars de ce total, ce qui suggère qu'une utilisation pour les paiements existe déjà parallèlement aux fonds tokenisés. Le protocole 30, appelé Bell, a un vote sur le mainnet proposé pour le 23 novembre. Ses adresses de contrats intelligents spécifiques aux clients pourraient permettre à un seul contrat de servir de nombreux clients. Pour les émetteurs, cela peut réduire les frictions opérationnelles, bien que le travail d'intégration et la prise en charge par les portefeuilles déterminent encore si les utilisateurs en profitent. Bell permet également la vérification des signatures post-quantiques ML-DSA au sein des contrats intelligents. Cela ne rend pas chaque transaction Stellar résistante aux attaques quantiques ; les signatures du réseau restent en Ed25519. Une horloge de registre à la milliseconde élimine un obstacle technique à des clôtures plus rapides à l'avenir, et non une augmentation instantanée de la vitesse. Le XLM n'en bénéficie que si l'utilisation perdure. L'étape importante maintenant n'est pas un nouveau total d'actifs. Il s'agit de prouver que la valeur tokenisée peut circuler, soutenir le crédit et régler une activité économique réelle sur Stellar. #IMPACTbyTrade $XLMUSDT
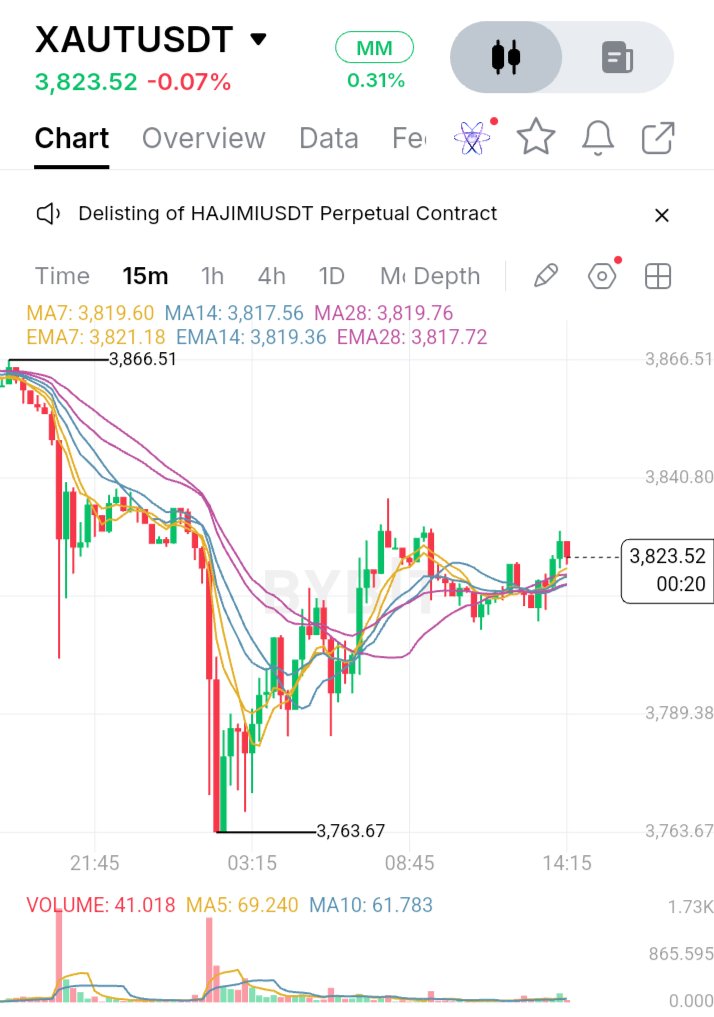
Le test de XAUT ne consiste pas à mettre de l'or sur une blockchain. Il s'agit de rendre l'or plus facile à posséder sans obscurcir ce que les détenteurs possèdent réellement. Chaque jeton représente une once troy fine d'or sur un lingot « London Good Delivery » détenu en Suisse ; les détenteurs ont un droit indivis sur des lingots spécifiques. Cela rend XAUT différent d'un jeton de croissance. Il offre une exposition au prix de l'or, et non une créance sur les revenus ou un rendement intégré de Tether. Le rapport de Tether du 30 septembre 2026 a enregistré 827 417,630 XAUT pour 827 417,630 onces troy fines, soit environ 25,7 tonnes, évaluées à 3,44 milliards de dollars. La vérification s'est améliorée, mais les dates ont leur importance. Le 12 novembre, Tether a annoncé l'opinion d'audit sans réserve de KPMG sur les états financiers 2025 de l'émetteur, incluant l'inspection physique de chaque lingot de garantie. Par ailleurs, BDO a fourni une assurance raisonnable sur le rapport de réserve du 30 septembre 2026. Ses travaux comprenaient des contrôles d'inventaire et un rapprochement avec les passifs de la blockchain, mais ne couvraient que cette date. La question la moins discutée est celle du rachat. Les conditions de Tether prévoient un achat minimum de 50 jetons, tandis que le rachat en lingots physiques est généralement organisé par tranches de 430 jetons, avec des frais de livraison et des commissions. Un jeton se déplace entre les portefeuilles, mais le convertir en lingots physiques demande plus de travail. La transférabilité et l'accès ne sont pas la même chose. Le World Gold Council et le BCG évaluent l'or numérique entre 45 et 55 milliards de dollars. Le volume au comptant de l'or tokenisé a dépassé les 90 milliards de dollars au premier trimestre 2026, soit plus que sur l'ensemble de l'année 2025 ; l'estimation de la demande latente de 700 milliards de dollars est conditionnelle, et non une prévision. Sur le graphique de 15 minutes fourni, XAUT se négocie à 3 823,52 $ après être tombé de 3 866,51 $ à 3 763,67 $. Le prix s'est redressé au-dessus du groupe de moyennes mobiles MA/EMA autour de 3 817 $ – 3 821 $. Cependant, le volume est de 41,018, inférieur à la MA5 à 69,240 et à la MA10 à 61,783. Le rebond améliore la structure, mais le volume n'a pas confirmé d'inversion. Un maintien au-dessus du groupe de moyennes mobiles soutiendrait la reprise. La zone des 3 840,80 $ et le plus haut oscillant de 3 866,51 $ restent des niveaux de résistance ; perdre le groupe remet en ligne de mire les 3 763,67 $. L'attrait de XAUT est clair : une exposition à l'or avec la portabilité de la blockchain. Ses limites demeurent : garde, dépendance envers l'émetteur, conditions de rachat, frais et liquidité du marché. L'or tokenisé gagnera la confiance par autre chose que la simple correspondance entre les totaux de jetons et d'onces. Les détenteurs ont besoin de droits de propriété clairs, de réserves vérifiables et d'un rachat qui fonctionne dans la pratique. #IMPACTbyTrade $XAUTUSDT
Je regarde au-delà du déclin de HYPE, car le sujet le plus important est l'écart entre l'activité de trading d'Hyperliquid et le capital de l'écosystème, et non simplement la chute de son prix. HYPE est passé de son sommet historique du 23 septembre près de 98 $ à la zone des 60 $, ce qui le place environ un tiers en dessous de son record. Votre graphique montre un RSI proche de 22, tandis que le prix reste en dessous de l'EMA200 autour de 69,8 $. Les ventes semblent exagérées, et non inversées. La zone des 63,2 $ et celle des 60 $ restent des supports techniques clés. Une reconquête durable des 70 $ améliorerait la configuration technique. Un instantané de CoinGlass du 15 novembre montrait 4,53 milliards de dollars de volume de contrats à terme sur 24 heures, contre environ 447 millions de dollars de volume spot. Cette différence suggère que les produits dérivés influencent fortement l'action des prix, augmentant la sensibilité au sentiment et au positionnement. CoinGlass a également montré environ 2,93 milliards de dollars d'intérêt ouvert et 86 millions de dollars de liquidations sur 24 heures, principalement sur des positions longues. Ces chiffres ne peuvent pas prédire la direction. Ils montrent comment l'encombrement des positions peut intensifier la volatilité lors de mouvements soudains du marché. Hyperliquid est plus qu'un simple récit autour d'un token. Son infrastructure de trading on-chain a développé une activité substantielle dans les produits dérivés. DefiLlama a rapporté environ 90,5 millions de dollars de frais et 69,3 millions de dollars de revenus de protocole sur les 30 jours précédant le 14 novembre. Pourtant, la TVL se situait près de 7,39 milliards de dollars, en baisse d'environ 12,3 % sur la même période. Ce contraste mérite l'attention. La plateforme peut générer des frais alors même que le capital de l'écosystème diminue. Ces mesures sont liées, mais évaluent des choses différentes. Le fonds d'assistance de HYPE lie l'activité du protocole à la demande de jetons : 99 % des frais de protocole sont alloués à des achats de HYPE sur le marché libre. Un dépôt auprès de la SEC a rapporté que 47,1 millions de HYPE avaient été acquis et retirés définitivement de la circulation au 8 septembre 2026. Les burns comptent, mais ne garantissent pas le soutien des prix ; 38,9 % restent réservés aux émissions communautaires, 23,8 % aux principaux contributeurs. La question centrale est de savoir si l'activité récurrente du protocole et les achats financés par les frais peuvent compenser un capital plus faible et la distribution en cours. La force la plus évidente d'Hyperliquid est son produit générateur de frais. L'incertitude réside dans la capacité de cette activité à créer un capital durable et une demande pour le jeton. Une lecture de survente mérite une attention particulière, mais la reprise nécessite plus qu'un simple rebond : une amélioration de la structure et des indicateurs d'écosystème plus sains. Une reprise durable signifie bien plus qu'une bougie verte : des gains constants parallèlement à un retour du capital et une utilisation réelle et soutenue. #IMPACTbyTrade $HYPEUSDT
I wouldn't treat BTC and NVDAX as the same trade, even though both are facing selling pressure. Bitcoin fell below $64,000 on November 14, reaching around $63,403. The bigger concern was the amount of forced selling behind the move. Around $1.47 billion in crypto positions were liquidated over 24 hours, with $1.31 billion coming from long positions. U.S. spot Bitcoin ETFs also recorded $185.45 million in outflows on Friday. That tells me buyers are still having difficulty absorbing the selling pressure. A quick bounce after a move like this is not enough to confirm that the market has found a bottom. NVDAX is a different story. It represents exposure to NVIDIA through Bybit's xStocks market. NVIDIA shares closed at $162.85 on Friday, down 2.01%, after trading between $158.39 and $170.00. There is one detail traders should not overlook: NVDAX trades around the clock, while NVIDIA shares follow U.S. stock-market hours. Its price can move when the traditional market is closed, and it may temporarily differ from the underlying share price. For BTC, I would want to see selling pressure ease and price hold a recovery rather than immediately fall back. For NVDAX, I would watch NVIDIA's next regular trading session and check whether the token's price remains close to the underlying share value. I don't see a good reason to rush into either market without confirmation. Both can move further down before a convincing recovery develops. The interesting question is whether Bitcoin can recover without stronger ETF demand, and whether NVDAX can hold up when NVIDIA's stock market opens again. Which one do you think has a clearer recovery ahead? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
Le XRP fait face à un test critique. Après une forte baisse, les acheteurs tentent de stabiliser le marché, mais la reprise reste incertaine. La zone des 0,90 $ est déterminante : les acheteurs parviendront-ils à la défendre, ou les vendeurs pousseront-ils le prix plus bas ? Dans l'instantané cité, le XRP s'échangeait près de 0,907 $, en baisse d'environ 10,31 % sur 24 heures. Sa fourchette de prix se situait approximativement entre 0,9042 $ et 1,017 $. La zone des 0,9042 $ constitue un support immédiat. Une cassure sous les 0,90 $ pourrait prolonger les pertes. Récupérer le niveau de 1,00 $ serait le premier signe d'une amélioration de la dynamique, tandis qu'un mouvement au-dessus de 1,017 $ renforcerait les perspectives de reprise. CoinGlass a enregistré environ 46,61 millions de dollars de liquidations XRP sur 24 heures, dont environ 98 % proviennent de positions longues. Cela souligne la pression exercée sur les traders haussiers à effet de levier. La baisse de l'intérêt ouvert et le financement négatif suggèrent que le positionnement est en train de changer, mais rien ne garantit un renversement. Un rebond de soulagement deviendrait plus crédible si les ventes forcées s'estompaient et que les acheteurs au comptant intervenaient. D'ici là, une pause ne doit pas être confondue avec un point bas. Le XRP est l'actif natif du XRP Ledger et peut servir de monnaie relais. Le registre prend également en charge les actifs tokenisés. Le 12 octobre 2026, Standard Chartered a annoncé que le support de garde institutionnel pour le Ripple USD (RLUSD) sur le XRP Ledger était opérationnel. Les travaux prévus avec Ripple et le groupe LMAX concernent également le RLUSD en tant que garantie de trading éligible. Pourtant, l'adoption du RLUSD ne crée pas automatiquement une demande équivalente pour le XRP. Le XRP a une offre maximale de 100 milliards, avec environ 63,52 milliards en circulation selon les données citées. Les libérations de séquestre affectent la dynamique de l'offre. Les frais de transaction sont brûlés, mais les montants sont trop faibles pour constituer un facteur majeur de rareté. La valeur à long terme dépendra de la question de savoir si les paiements, le règlement en stablecoins et la tokenisation génèrent une demande durable pour le XRP. Pour l'instant, surveillez si les 0,90 $ tiennent et si le prix récupère les 1,00 $. La reprise commence-t-elle, ou s'agit-il d'une pause avant une nouvelle baisse dans les séances à venir ? #IMPACTbyTrade $XRPUSDT
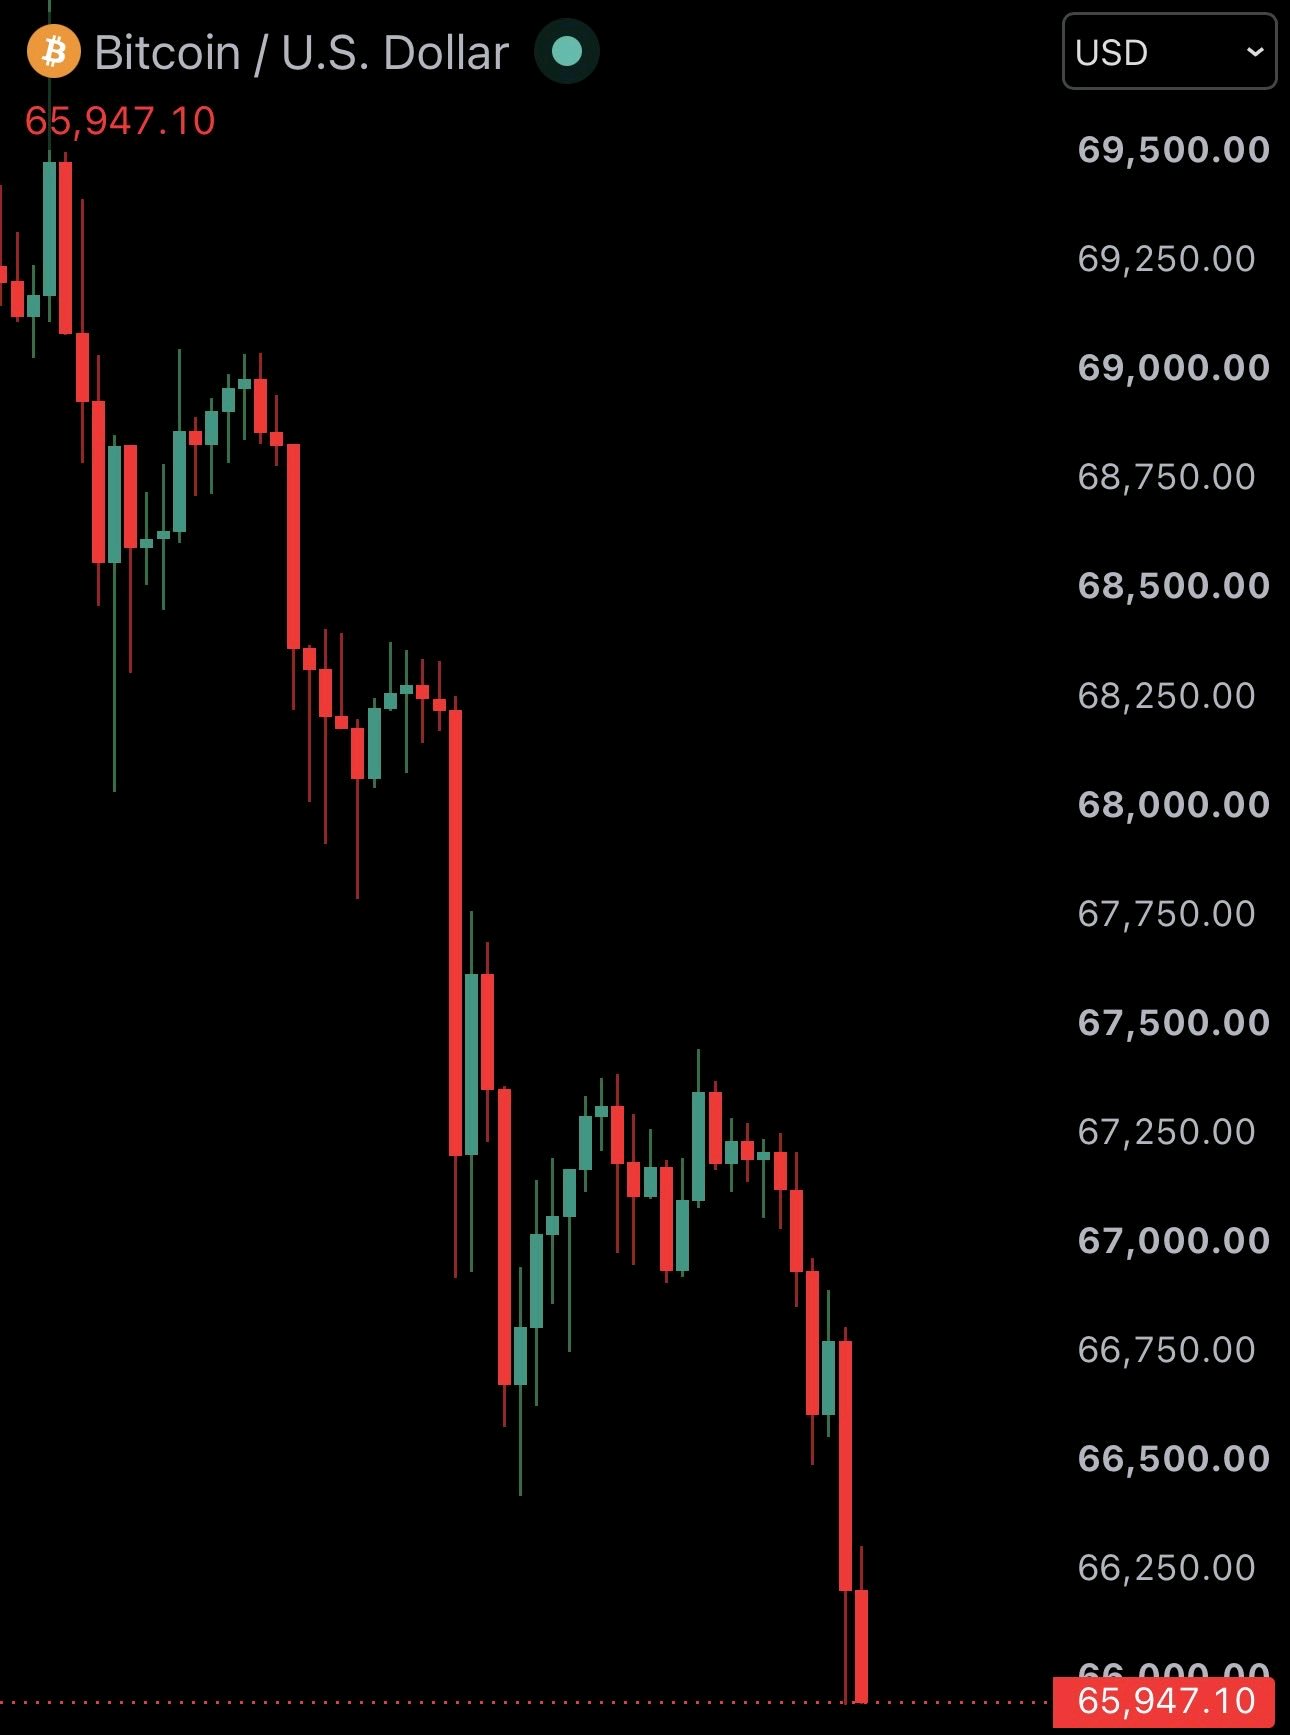
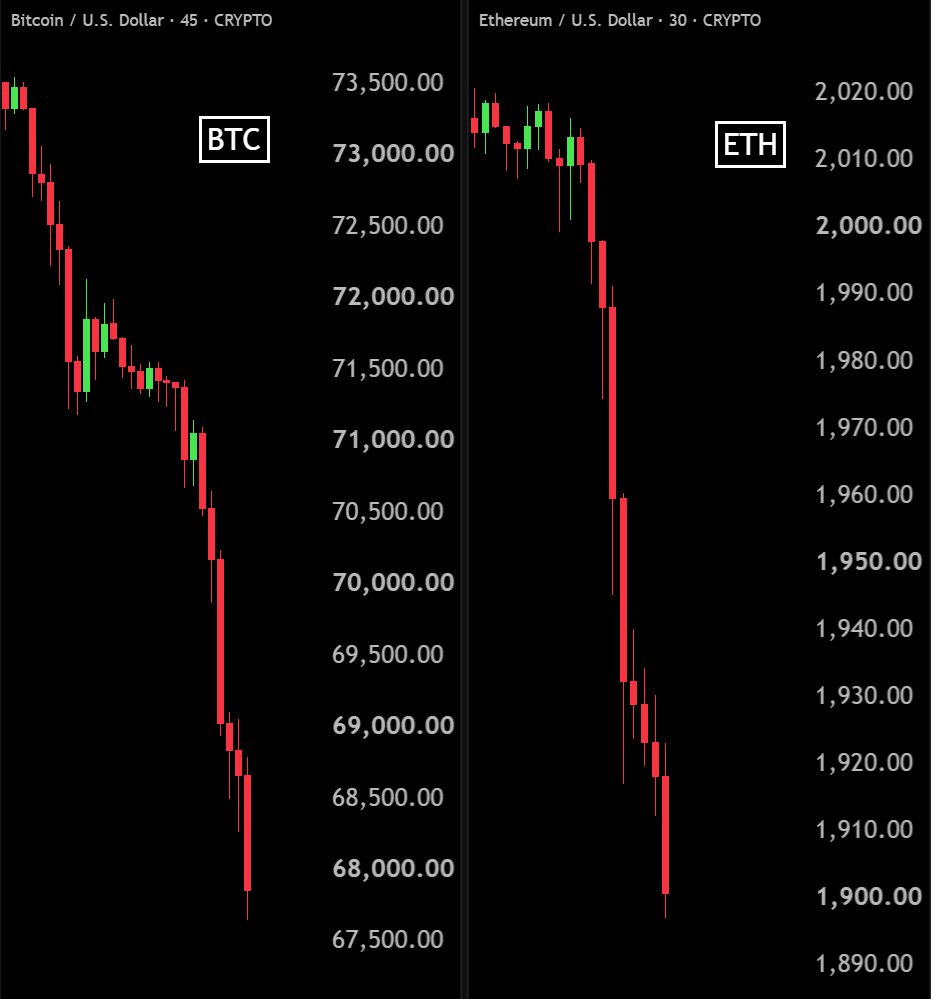
Le Bitcoin est passé sous la barre des 66 000 $ et les 205 millions de dollars de liquidations annoncés montrent à quelle vitesse la pression sur le marché crypto peut se transformer en une vente massive bien plus importante. Le $BTCUSDT se situe aux alentours de 65 947 $ sur le graphique fourni, et la préoccupation majeure ne réside pas uniquement dans la baisse du prix. C'est la faiblesse de chaque tentative de reprise qui inquiète. La première chose qui saute aux yeux est la structure du marché. Le Bitcoin est passé de la zone des 69 000 $ vers les 66 000 $ à travers une série de sommets et de creux descendants. Les acheteurs ont tenté plusieurs reprises, mais aucune n'a produit de retournement convaincant sur le graphique affiché. Les 205 millions de dollars de liquidations rapportés sur l'ensemble du marché crypto ajoutent une nouvelle dimension à ce mouvement. La clôture forcée de positions peut accroître la pression vendeuse lorsque les prix chutent, créant ainsi une réaction en chaîne dans un marché déjà fragilisé. Cependant, les liquidations sont une conséquence des positions à effet de levier, et non la preuve que chaque acteur du marché est en train de vendre. Ce qui rend cette situation intéressante, c'est la distinction entre la vente au comptant (spot) et la clôture forcée de positions à terme (futures). La vente au comptant reflète des ventes réelles d'actifs, tandis que les liquidations surviennent lorsque les positions à effet de levier ne respectent plus les exigences de marge. Les deux peuvent pousser les prix à la baisse, mais ils racontent des histoires différentes sur la participation au marché. Le seuil des 66 000 $ mérite désormais toute notre attention, car le Bitcoin est passé sous cette zone de prix psychologique importante. Un retour temporaire au-dessus de ce niveau ne confirmerait pas automatiquement une reprise. Les acheteurs devraient démontrer qu'ils peuvent défendre la zone reconquise au lieu de laisser les vendeurs rejeter le rebond. Il existe également une opportunité potentielle cachée dans les événements de liquidation. Lorsque l'effet de levier excessif est purgé, le marché peut devenir moins vulnérable à d'autres fermetures forcées. Mais cela ne garantit pas un plancher immédiat. Une réinitialisation de l'effet de levier et une véritable reprise de la demande sont deux choses bien distinctes. L'argument baissier reste simple : si le BTC continue de produire des sommets descendants et échoue à reconquérir les territoires de prix perdus, la pression vendeuse pourrait rester dominante. Un nouvel échec de reprise suggérerait que les acheteurs peinent toujours à reprendre le contrôle. D'un autre côté, une reprise haussière nécessiterait plus qu'une simple bougie verte. Je surveillerais une acceptation durable au-dessus des 66 000 $, une participation à l'achat plus forte et un creux ascendant sur le graphique. Ces évolutions fourniraient de meilleures preuves que les vendeurs perdent de l'élan. Un détail important souvent négligé est que les chiffres de liquidation décrivent l'activité au sein d'une fenêtre temporelle spécifique. Les 205 millions de dollars annoncés couvrent l'ensemble du marché crypto, et non le Bitcoin seul. Il ne faut pas les confondre avec les totaux de liquidation spécifiques au BTC ou aux chiffres sur 24 heures. Cette distinction est importante pour évaluer l'ampleur réelle de la tension sur le marché. Pour l'instant, le Bitcoin présente une structure clairement baissière à court terme, mais la prochaine évolution significative sera de voir si la demande revient après cette vague de ventes forcées. S'agit-il simplement d'une réinitialisation majeure de l'effet de levier, ou assistons-nous au début d'une faiblesse plus profonde de la demande sur le marché du Bitcoin ? #IMPACTbyTrade
J'ai observé le $HYPEUSDT autour de 68,60 $ et quelque chose a attiré mon attention. Le prix peine, mais les chiffres derrière Hyperliquid racontent une histoire différente. Les revenus du protocole au T3 ont atteint 190,9 millions de dollars, soit une hausse de 21,7 % par rapport au T2. L'intérêt ouvert (open interest) a également grimpé de 79,9 % pour atteindre 16,7 milliards de dollars. C'est beaucoup de capital immobilisé sur le marché, bien qu'un intérêt ouvert plus élevé ne garantisse pas à lui seul une pression acheteuse accrue. Un autre détail mérite d'être surveillé : le Fonds d'Assistance. Il a dépensé environ 148,7 millions de dollars pour acheter du HYPE au cours du T3. Comme ces achats sont basés sur le dollar, des prix plus bas permettent au fonds d'acquérir davantage de jetons. Environ 50,47 millions de HYPE auraient été brûlés jusqu'à présent. Il y a aussi quelques développements qui méritent qu'on garde un œil dessus. Upbit et Bithumb ont ouvert le trading de HYPE le 10 novembre, tandis qu'Elysium a été lancé le 9 novembre avec le HYPE utilisé pour les frais de gaz. Mais je n'ignorerais pas le graphique. À 68,60 $, le prix teste le niveau de Fibonacci de 68,68 $ et la zone de l'EMA 200 jours. Le support se situe autour de 67,05 $, avec des résistances à 69,10 $, 71,18 $ et 73,09 $. Le problème est que le prix quotidien reste en dessous des EMA 20, 50 et 100. La dynamique est toujours faible et environ 14,2 millions de HYPE doivent être débloqués le 29 novembre. Je surveille attentivement les 67 $. Maintenir cette zone pourrait donner une nouvelle chance aux acheteurs, mais la perdre affaiblirait sérieusement la configuration longue. Pensez-vous que le HYPE se prépare à une reprise, ou le marché sous-estime-t-il encore la pression vendeuse ? #IMPACTbyTrade
$VVVUSDT Is Bouncing Back, But I'm Not Ready to Call It a Reversal I used to think that a sharp recovery after a major sell-off was enough to suggest buyers were returning. But VVV is a good reminder that a bounce and a trend reversal are two very different things. VVV is trading around $18.263, down 5.26%, after dropping from $19.717 to $17.589. Buyers have responded near the lows, pushing price back above $18, but the recovery still needs to prove itself. What caught my attention is the moving average structure. Price is sitting above MA14 at $18.136, while MA7 is around $18.267. That's a modest improvement in short-term momentum. However, MA28 remains near $18.397, with EMA28 around $18.393. This area could become an important test if buyers try to extend the recovery. Volume also deserves attention. The latest reading is 2.13K, below both the 5-period average of 4.21K and the 10-period average of 5.14K. Personally, I want to see stronger participation and a sustained move above $18.40 before changing my outlook. The recent recovery is interesting, but confirmation matters more than excitement. Can VVV build on this bounce, or will sellers regain control?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT est confronté à une contradiction intéressante : son activité sous-jacente développe un modèle commercial plus solide, mais sa structure de marché à court terme montre encore des faiblesses. Pyth Network est bien plus qu'un simple oracle de prix crypto. Il connecte directement les éditeurs de données financières aux applications blockchain, permettant aux développeurs d'accéder aux prix du marché pour différentes classes d'actifs. Son architecture basée sur le « pull » (tirage) permet aux applications de demander des mises à jour uniquement quand elles en ont besoin, au lieu de pousser constamment chaque mise à jour vers chaque blockchain. C'est un choix de conception important pour les applications qui nécessitent des données financières opportunes. L'évolution majeure est la transition de Pyth vers des services de données institutionnels payants. En septembre 2026, Pyth a rapporté 11,5 millions de dollars de revenus récurrents annuels (ARR), ce qui représente une croissance de 86 % d'un trimestre à l'autre. Il s'agit d'un indicateur commercial prometteur, bien que l'ARR rapporté ne doive pas être confondu avec le bénéfice net ou le revenu réel des détenteurs de jetons. Il y a également un changement significatif dans le modèle économique de PYTH. Dans le cadre de l'OP-PIP-136, approuvée en septembre et annoncée le 8 octobre, la DAO s'est engagée à consacrer 100 % des fonds qu'elle reçoit des produits Pyth à l'accumulation de PYTH dans sa réserve. Cependant, cela s'applique à la part des revenus de la DAO, et non à l'ensemble des ventes brutes des produits. Les jetons accumulés ne sont pas automatiquement distribués aux détenteurs ni définitivement brûlés. L'offre reste une autre considération importante. PYTH a une offre maximale de 10 milliards de jetons, et DefiLlama répertorie un déblocage supplémentaire prévu pour le 19 mai 2027. La croissance des revenus de l'entreprise et la demande en jetons doivent finalement être évaluées parallèlement à la dilution potentielle de l'offre. En regardant l'instantané du graphique 1H, PYTH se négocie à 0,06411 $, en baisse de 1,95 %, et reste en dessous du cluster MA/EMA 0,0650–0,0654. Le support immédiat est à 0,06316 $. Une clôture horaire en dessous de ce niveau pourrait exposer 0,06195 $, tandis que récupérer 0,0654 $ avec un volume convaincant améliorerait la structure à court terme. Au-dessus de cela, 0,0661 $ et 0,0682 $ restent des niveaux de résistance importants. La partie intéressante est la différence entre les progrès fondamentaux et le comportement du marché. Pyth construit une entreprise de données génératrice de revenus et lie une partie de son succès commercial à l'accumulation de PYTH, mais cela ne garantit pas une force immédiate du prix. Ma question clé est de savoir si la demande institutionnelle croissante et l'accumulation de réserves par la DAO peuvent finir par contrebalancer la pression de l'offre et améliorer la structure de marché de PYTH ? #IMPACTbyTrade
La fusion annoncée entre SpaceX et Tesla pourrait devenir l'un des développements d'entreprise les plus importants de l'histoire, mais la partie la plus intéressante pour les investisseurs en cryptomonnaies se cache peut-être derrière cette valorisation de 3 400 milliards de dollars. Bloomberg rapporte qu'une annonce pourrait avoir lieu dès décembre, bien que les discussions puissent se prolonger jusqu'au début de l'année 2027. La valorisation combinée estimée place ces deux sociétés parmi les plus grandes entreprises au monde. Cependant, ce chiffre ne doit pas être confondu avec un prix de fusion confirmé ou un accord finalisé. SpaceX apporte la technologie des fusées, la connectivité Starlink et ses ambitions au-delà de la Terre. Tesla contribue avec ses véhicules électriques, le stockage d'énergie, l'intelligence artificielle et la robotique. Ensemble, leurs activités pourraient créer un écosystème technologique puissant doté d'un potentiel infrastructurel énorme. Mais il existe une autre connexion qui mérite d'être surveillée : le Bitcoin. Selon leurs avoirs divulgués, SpaceX détient environ 18 712 BTC, tandis que Tesla en détient environ 11 509. Cela représente un total combiné de 30 221 BTC, ce qui rend leur exposition actuelle au Bitcoin particulièrement intéressante. Cependant, une fusion d'entreprise ne signifierait pas automatiquement que ces avoirs deviennent une stratégie d'investissement unique ou que des achats de Bitcoin supplémentaires sont prévus. La question la plus importante est de savoir si l'organisation combinée pourrait finir par aborder le Bitcoin comme un actif stratégique d'entreprise plutôt que de simplement le détenir dans sa trésorerie. Il existe également des défis sérieux. La surveillance réglementaire, la gouvernance d'entreprise, la transparence financière et les contrats de SpaceX avec le gouvernement pourraient compliquer le processus. Pour les marchés des cryptomonnaies, la fusion n'est pas automatiquement haussière. Sa véritable importance dépend de ce qu'il adviendra des politiques liées au Bitcoin de ces entreprises après tout accord éventuel. Une structure d'entreprise plus vaste ne garantit pas une demande plus forte en Bitcoin. Je surveillerais les termes officiels de la fusion, les divulgations financières et tout changement dans les avoirs en BTC avant de tirer des conclusions. Cela pourrait-il devenir une nouvelle étape majeure vers l'adoption du Bitcoin par les grandes entreprises, ou la connexion avec les cryptomonnaies est-elle surestimée ? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
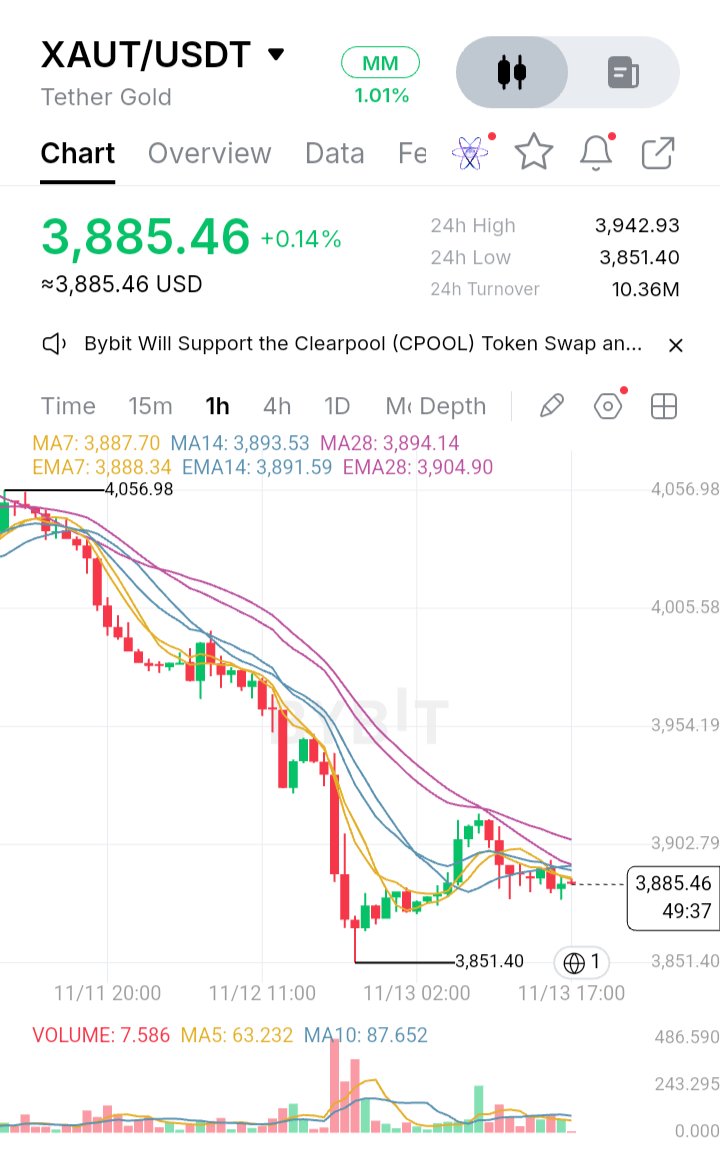
$XAUTUSDT est confronté à un test qui va au-delà d'une simple correction technique. Le prix peine à récupérer les 3 900 $, le rejet au niveau Fibonacci 1.0 a affaibli la tentative de reprise, et le MACD en déclin suggère que l'élan haussier perd de sa force. La zone des 3 851 $ est désormais particulièrement importante car les acheteurs doivent démontrer qu'ils sont toujours prêts à défendre le récent plus bas. Les données du marché situent le XAUT autour de 3 880 $ – 3 900 $, avec une fourchette de négociation récente s'étendant vers 3 850 $. Cette faiblesse n'est pas isolée. L'or au comptant a également subi une forte baisse cette semaine, perdant près de 4 % avant de tenter une modeste reprise le 13 novembre. Reuters a rapporté que la hausse des prix du pétrole, les inquiétudes liées à l'inflation et l'évolution des attentes concernant les taux de la Réserve fédérale exerçaient une pression sur le métal précieux. En d'autres termes, le XAUT reflète la faiblesse de son actif sous-jacent plutôt que de simplement suivre les mouvements habituels du marché des cryptomonnaies. Il existe ici une distinction importante qui est souvent négligée. Tether Gold n'est pas une cryptomonnaie conventionnelle dont la valeur dépend principalement de la demande spéculative pour un écosystème blockchain. Chaque XAUT représente un droit de propriété sur une once troy d'or fin détenue dans des coffres suisses. La divulgation des réserves de Tether en septembre 2026 faisait état d'environ 827 418 onces d'or contre un nombre équivalent de jetons en circulation. Un développement significatif a également eu lieu le 12 novembre. Tether a annoncé que KPMG avait terminé un audit indépendant des états financiers 2025 de l'émetteur, incluant l'inspection physique et le comptage des lingots d'or individuels adossant le XAUT. Il s'agit d'une avancée importante en matière de crédibilité, bien que l'audit couvre l'exercice financier se terminant au 31 décembre 2025, et non une nouvelle garantie en temps réel contre la volatilité du marché. Techniquement, l'image immédiate reste prudente. Le niveau de 3 900 $ est la première barrière psychologique, tandis que l'EMA200 près de 3 957 $ représente un test de reprise plus significatif. Un mouvement au-dessus de 3 900 $ sans une force soutenue ne signalerait pas nécessairement un retournement de tendance. Les acheteurs devraient reconquérir l'EMA200 et démontrer que l'ancienne résistance devient un support. Le MACD en déclin mérite également l'attention, car un indicateur qui s'affaiblit peut signaler une réduction de la pression acheteuse avant même qu'un croisement baissier clair n'apparaisse. À la baisse, 3 851 $ est le niveau à surveiller. Se maintenir au-dessus pourrait donner au XAUT l'espace nécessaire pour se stabiliser et tenter une nouvelle reprise. Cependant, une cassure convaincante suivie de tentatives échouées de reconquérir ce niveau renforcerait la structure baissière. La prochaine cible à la baisse dépendra de la découverte réelle des prix plutôt que d'un niveau graphique inventé. Ce qui rend cette situation intéressante, c'est le contraste entre l'amélioration de la confiance dans l'adossement physique du XAUT et l'affaiblissement de la demande pour l'or lui-même. Une meilleure transparence des réserves peut renforcer la confiance dans le produit, mais elle ne peut pas empêcher le métal sous-jacent de baisser lorsque les conditions macroéconomiques deviennent défavorables. Je surveille une question plus attentivement que n'importe quel indicateur : les acheteurs défendront-ils les 3 851 $ et reconquerront-ils les 3 957 $, ou la faiblesse plus large de l'or gardera-t-elle le XAUT piégé en dessous de ses niveaux de reprise majeurs ? #IMPACTbyTrade
I've been looking at HYPE beyond its price, and the part I find most interesting is how Hyperliquid tries to turn real protocol activity into demand for its native token. Hyperliquid is not just a trading app. It is a Layer 1 built around on-chain financial markets. Its HyperCore handles spot and perpetual order books, while HyperEVM gives developers an EVM-compatible environment to build other applications around that liquidity. The important distinction is that orders, trades and liquidations are processed on-chain, rather than only being recorded after the fact. The activity is substantial. DeFiLlama’s latest displayed rolling 30-day figures show about $228.7 billion in perpetual volume, $82.6 million in fees and $64.9 million in protocol revenue. Those numbers suggest genuine market usage, although volume alone cannot tell us how much activity is organic or how durable it will be. Here is the part I think deserves more attention: the token has a direct connection to protocol fees. A September 2026 SEC filing says 99% of protocol fees are allocated to the Assistance Fund, which uses them to buy HYPE on the open market. The filing reported that 47.1 million HYPE had been acquired and permanently removed by September 8. That creates a clearer value link than a token whose only purpose is governance. But it is not a promise of price appreciation, and buybacks should not be confused with cash distributions to holders. There is also a supply-side question. HYPE has a maximum supply of 1 billion. The same filing lists 23.8% for core contributors, with monthly vesting continuing through 2027–2028, while 38.9% is reserved for future emissions and community rewards. For me, the bigger test is whether Hyperliquid can keep attracting repeat users and fee-generating activity while new supply continues to enter circulation. The product has traction, but competition, market cycles and token distribution still matter. Do you think HYPE’s fee-linked demand can outpace future supply, or is that the key risk the market may be underestimating? #IMPACTbyTrade $HYPEUSDT
J'ai surveillé de près le marché des cryptomonnaies, et une chose ressort vraiment de cette vague de ventes : le montant d'effet de levier qui a été effacé en seulement 24 heures. Environ 1,41 milliard de dollars de positions crypto ont été liquidées, selon un aperçu du marché de CoinGlass rapporté le 13 novembre. Plus de 172 900 traders ont été touchés. Ce qui a attiré mon attention, c'est le déséquilibre entre les liquidations de positions longues et courtes. Près de 89 % provenaient de positions longues, représentant environ 1,26 milliard de dollars. Le Bitcoin a représenté environ 742 millions de dollars, tandis que l'Ethereum a contribué à hauteur d'environ 250 millions de dollars. J'ai déjà vu des situations similaires où les traders deviennent trop confiants dans une seule direction du marché. Lorsque les prix évoluent soudainement à l'encontre de positions fortement endettées, les liquidations forcées peuvent créer une pression vendeuse supplémentaire et accélérer la baisse. Mais je ne pense pas que des liquidations massives signifient automatiquement que le marché a atteint son point bas. Il y a plusieurs choses à surveiller maintenant : la capacité du Bitcoin à maintenir des niveaux de support importants, le retour éventuel de la demande d'achat au comptant (spot) et la stabilisation de l'intérêt ouvert (open interest) sur les contrats à terme. Une reprise du marché nécessite plus qu'un rebond temporaire des prix. Elle nécessite une demande réelle et une structure de marché plus solide. Une chose que j'ai apprise en observant les marchés crypto, c'est qu'une peur extrême peut créer des opportunités, mais entrer trop tôt peut être tout aussi risqué que de poursuivre une hausse. Pensez-vous que cette vente massive réinitialise le marché pour une nouvelle reprise, ou une baisse supplémentaire est-elle encore possible ? #IMPACTbyTrade $BTCUSDT
Ripple connaît une croissance rapide, mais une question me revient sans cesse : quelle part de cette croissance profite réellement au XRP ? L'entreprise s'implique de plus en plus dans les paiements, la conservation d'actifs, les stablecoins et la finance institutionnelle. Ripple affirme s'approcher d'un taux de revenus annualisé de 900 millions de dollars, travaille avec plus de 1 700 institutions et entreprises, et détient plus de 85 licences. Ses progrès avec le RLUSD et l'approbation de l'OCC pour sa banque fiduciaire nationale montrent également que Ripple a l'intention sérieuse de se faire une place dans la finance traditionnelle. Mais c'est là que les choses deviennent intéressantes. L'activité de Ripple peut croître sans que chaque transaction nécessite du XRP. Le RLUSD intègre désormais son offre de services de paiement et financiers, et peut fonctionner sur différentes blockchains. Cela donne à Ripple davantage de moyens d'attirer des institutions, mais signifie aussi qu'une partie de cette activité ne créera peut-être jamais de demande directe pour le XRP. Le XRP joue toujours un rôle important. Il s'agit de l'actif natif du XRPL, utilisé pour payer les frais de réseau, et il peut servir de devise pont dans le service de liquidité à la demande (On-Demand Liquidity) de Ripple. Mais il y a une différence entre être utile et capturer la valeur financière créée par une entreprise en pleine croissance. C'est le point sur lequel les investisseurs devraient se pencher. Le succès de Ripple ne signifie pas automatiquement un XRP plus précieux. Ce qui compte, c'est de savoir si davantage de flux de paiement réels nécessitent réellement le XRP, plutôt que d'utiliser simplement les autres produits de Ripple. Alors, assistons-nous à l'émergence du XRP comme épine dorsale du réseau financier de Ripple, ou Ripple pourrait-il bâtir une entreprise prospère alors que le XRP ne capte qu'une partie des gains ? #IMPACTbyTrade $XRPUSDT
ASTER : Les revenus du protocole augmentent, mais son modèle de rachat peut-il surpasser la dilution des jetons ? ASTER possède quelque chose que beaucoup de jetons DeFi peinent à démontrer : un lien direct entre l'activité de la plateforme et l'économie des jetons. Mais une question plus importante se pose ici. Les frais générés par le protocole peuvent-ils créer une demande durable pour ASTER alors qu'une grande partie de son offre maximale est encore hors circulation ? Aster construit un écosystème de trading multi-chaînes couvrant les perpétuels, les marchés au comptant (spot) et les garanties rémunérées. L'expansion de ses produits offre au protocole de multiples sources d'activité, mais la croissance de l'écosystème ne se traduit pas automatiquement par de la valeur pour les détenteurs de jetons. Au 12 novembre, ASTER se négocie autour de 0,65 $. DefiLlama estime son offre en circulation à environ 2,57 milliards de jetons pour une offre maximale de 8 milliards. Cela place l'offre en circulation à environ 32 % du maximum. Sa capitalisation boursière est d'environ 1,68 milliard de dollars, tandis que la FDV (valorisation entièrement diluée) se situe près de 5,09 milliards de dollars. En d'autres termes, la valorisation entièrement diluée représente environ trois fois la capitalisation boursière en circulation. Cet écart d'offre mérite l'attention. L'activité sous-jacente mérite tout de même d'être examinée. DefiLlama rapporte environ 792 millions de dollars de TVL, 4,12 millions de dollars de frais sur 30 jours, environ 47,9 milliards de dollars de volume de trading sur les perpétuels et environ 1,34 milliard de dollars d'intérêt ouvert (open interest). Ces chiffres indiquent une activité significative sur la plateforme. Cependant, le volume des dérivés n'est pas identique à une demande organique au comptant, et une forte activité de trading ne prouve pas à elle seule une demande durable pour le jeton. La partie la plus intéressante est le mécanisme de rachat et de destruction (buyback-and-burn) d'Aster. Le 17 juin, Aster a introduit un cadre orientant 99 % des frais quotidiens de la plateforme vers des rachats automatiques d'ASTER. Ce mécanisme a deux effets distincts : Premièrement, l'ASTER racheté est distribué aux participants veASTER en fonction de leur poids de verrouillage. Deuxièmement, une quantité équivalente d'ASTER est détruite (burn) depuis les réserves du protocole, avec pour objectif déclaré de réduire l'offre totale vers 3 milliards de jetons. Cela crée une boucle économique intéressante : l'activité de trading génère des frais, les frais financent les achats sur le marché, et les destructions (burns) depuis les réserves réduisent l'offre totale. Mais il existe une distinction importante. La distribution issue des rachats récompense directement les participants veASTER. Les détenteurs ordinaires ne reçoivent pas ces distributions à moins de participer au mécanisme de verrouillage. Ils peuvent bénéficier indirectement des achats sur le marché et de la réduction de l'offre, mais ce n'est pas la même chose que de recevoir les récompenses eux-mêmes. Vient ensuite la question de la dilution. L'allocation initiale des jetons d'Aster attribue 53,5 % aux airdrops, 30 % à l'écosystème et à la communauté, 7 % à la trésorerie, 5 % à l'équipe et 4,5 % à la liquidité et aux listings. L'allocation de l'équipe se compose de 400 millions d'ASTER. Son cliff (période de blocage) a été prolongé de septembre 2026 au 17 septembre 2027, gardant ces jetons verrouillés plus longtemps. Cependant, retarder un déverrouillage n'élimine pas l'obligation d'offre future. L'argument haussier est simple : une activité de trading soutenue pourrait générer des frais récurrents, soutenir les rachats quotidiens et réduire progressivement l'offre totale. L'argument baissier est moins complexe mais tout aussi important : la FDV reste nettement supérieure à la capitalisation boursière en circulation, les futures distributions de jetons continuent de peser, et les récompenses de rachat ne sont pas distribuées équitablement entre tous les détenteurs. ASTER est également toujours environ 73 % en dessous de son sommet historique (ATH) de 2,41 $. Personnellement, je me concentrerais sur trois indicateurs plutôt que sur le simple volume de trading quotidien : 1. Si les frais mensuels du protocole continuent de croître. 2. Si la participation à veASTER et les distributions de rachats restent durables. 3. Si les réductions réelles de l'offre surpassent les nouvelles émissions et déverrouillages de jetons. ASTER a construit un lien mesurable entre l'activité de la plateforme et l'économie des jetons. Mais le véritable test est de savoir si ce mécanisme peut créer une valeur durable au-delà d'une demande temporaire du marché. À votre avis, qu'est-ce qui compte le plus pour la durabilité à long terme d'ASTER : la croissance des revenus du protocole ou la réduction de l'offre en circulation ? #IMPACTbyTrade $ASTERUSDT
ETH
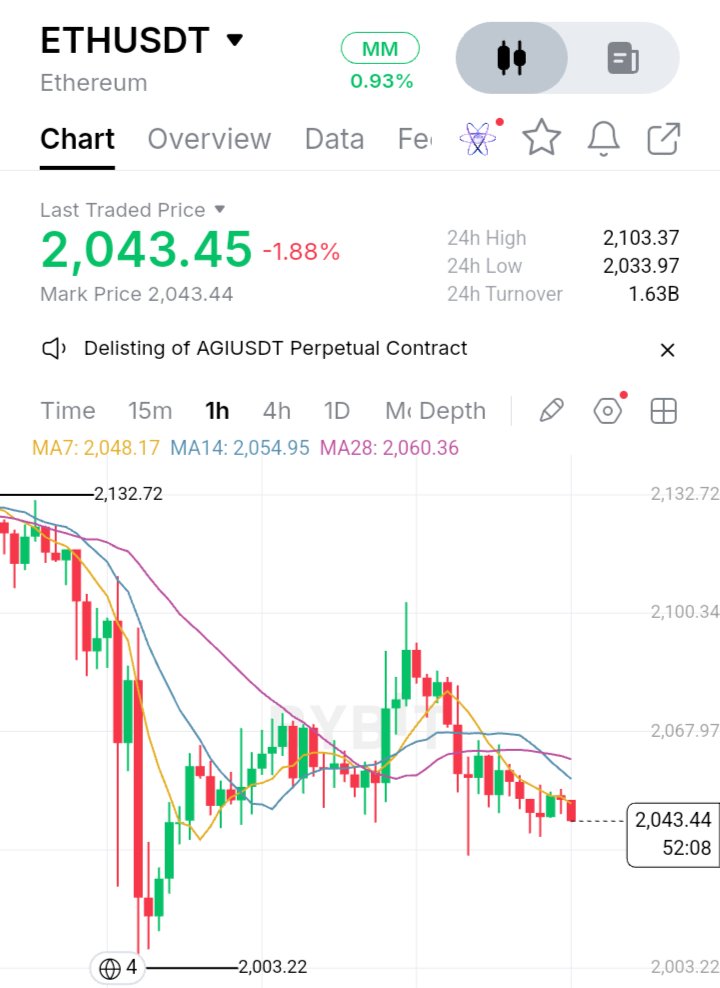
$ETHUSDT L'Ethereum est à un tournant, et je ne me précipite pas pour prendre parti J'avais l'habitude de penser que chaque baisse majeure de l'Ethereum était une opportunité à saisir. Une chute brutale suivie d'une légère reprise ressemblait souvent au début d'un renversement de tendance. Mais l'expérience m'a appris que regagner du terrain perdu et changer réellement la direction du marché sont deux choses totalement différentes. Actuellement, l'ETH peine à retrouver sa force à court terme. Ce qui m'inquiète, c'est que la récente reprise n'a pas produit de continuation convaincante. Les vendeurs semblent toujours à l'aise pour défendre les niveaux de prix plus élevés, tandis que les acheteurs n'ont pas encore démontré une dynamique constante. Je porte une attention particulière à la zone de support située entre 2 033 $ et 2 003 $. Si les acheteurs parviennent à défendre cette région, Ethereum pourrait avoir une nouvelle chance de se reprendre. Mais si ce support cède, je n'ignorerais pas la possibilité d'une baisse supplémentaire. D'un autre côté, récupérer la zone des 2 050 $ - 2 060 $ serait un premier pas encourageant. Cela ne confirmerait pas automatiquement un renversement haussier, mais cela montrerait que les acheteurs commencent à reprendre le contrôle. Personnellement, je ne veux pas essayer de prédire le point bas juste pour être en avance. Je préfère rater la première partie d'une reprise que d'entrer en position sans confirmation. Ethereum n'a pas besoin d'une autre prédiction optimiste. Il a besoin que les acheteurs prouvent leur force.
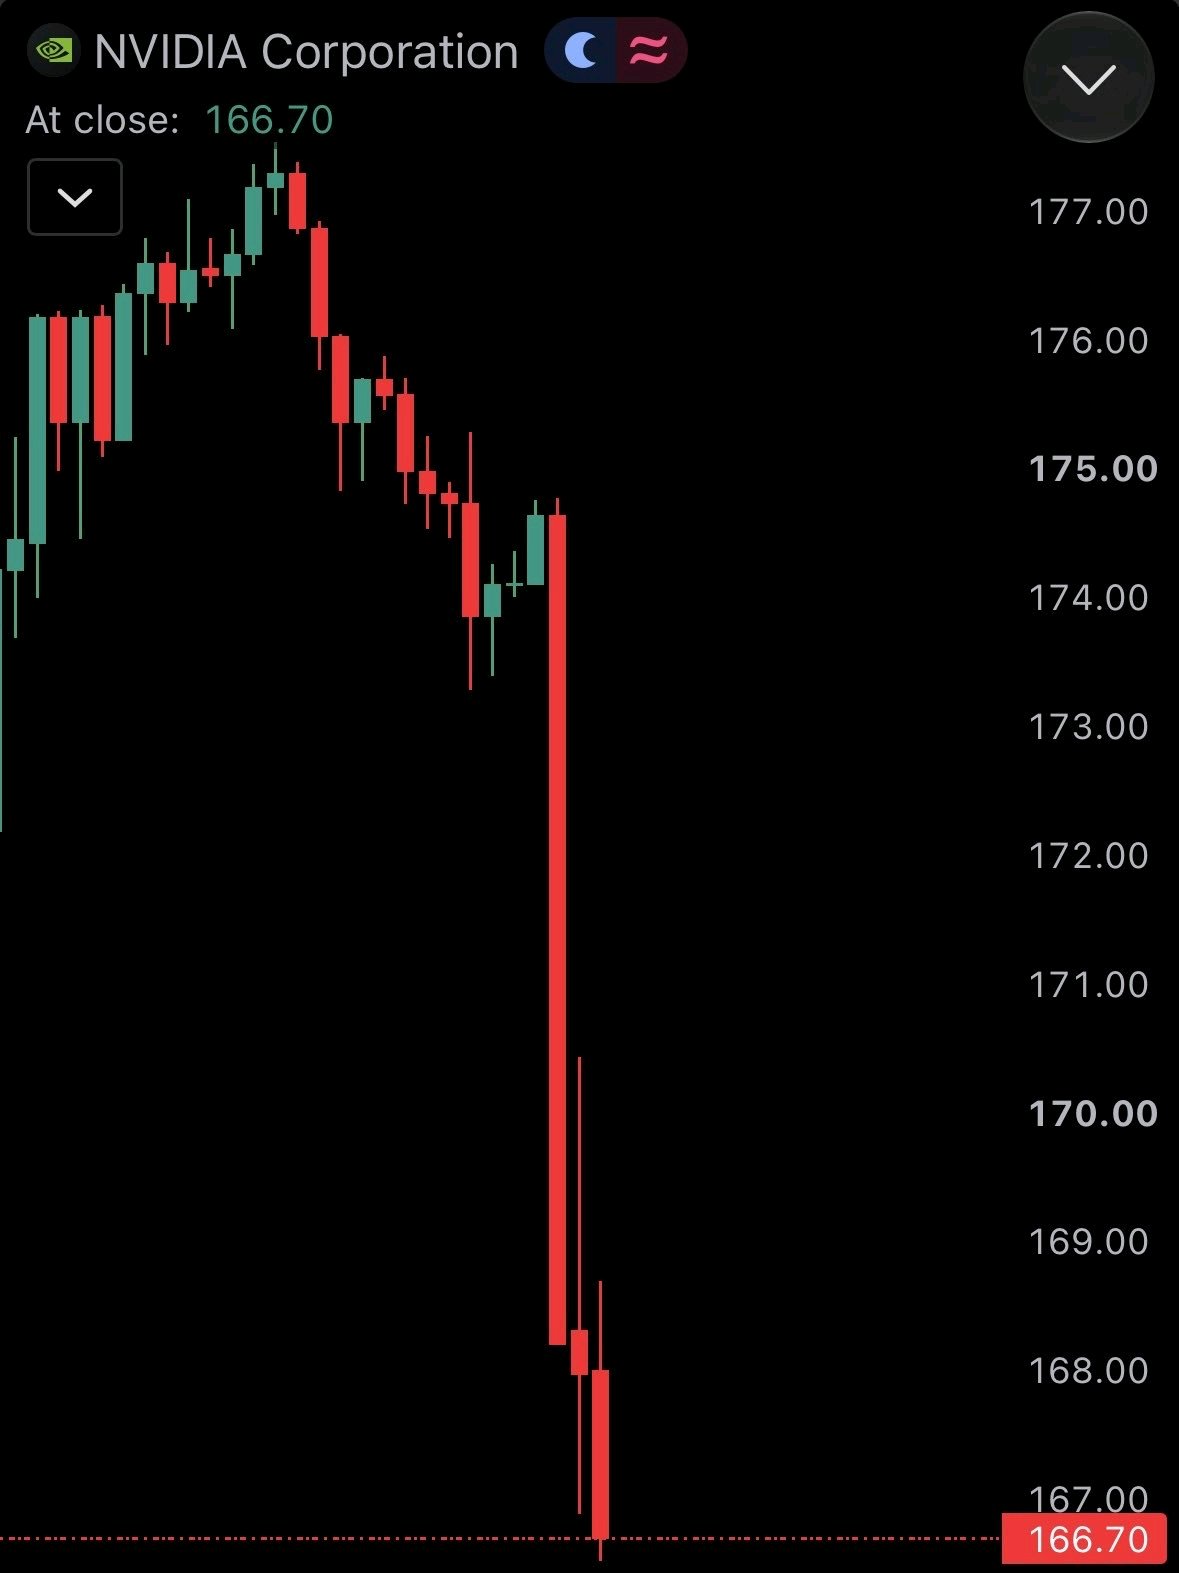
La vente massive d’actions Nvidia révèle un risque plus important qu’un simple scandale de PDG La chute d’Nvidia après la clôture des marchés met à l’épreuve le niveau de risque que les investisseurs ont concentré sur une seule personne. Le 11 novembre, le New York Times a rapporté que le PDG Jensen Huang aurait entretenu une relation avec une cadre supérieure d'Nvidia sous sa responsabilité hiérarchique. Reuters n'a pas pu vérifier l'information de manière indépendante ; Nvidia et la cadre n'ont pas répondu immédiatement. Ce rapport fait suite à l'aveu de Huang dans une note interne aux employés, dans laquelle il admettait avoir été infidèle, sur fond d'une controverse distincte impliquant une femme que les autorités américaines soupçonnent, selon les rapports, d'avoir des liens avec le renseignement chinois. La vente massive s'est accélérée après que le Wall Street Journal a rapporté que le conseil d'administration d'Nvidia se préparait à évincer Huang. Reuters, citant une source proche du dossier, a indiqué que les administrateurs se réunissaient pour décider de son avenir. Nvidia n'a pas confirmé publiquement une décision d'éviction. Son enquête officielle, annoncée le 8 novembre, porte sur la question de savoir si Huang a été la cible d'une opération de renseignement étrangère. Le conseil d'administration avait initialement exprimé sa confiance envers lui et déclaré n'avoir aucune raison de croire que les secrets de l'entreprise ou la sécurité nationale avaient été compromis. Le cours de 166,70 $ indiqué dans la capture d'écran implique une baisse d'environ 4 % par rapport à la clôture du 11 novembre à 173,73 $. Des rapports ultérieurs ont situé le déclin après la clôture plus près de 7 à 8 %, après la sortie de l'article sur le conseil d'administration. Le risque négligé est celui de la succession. Reuters affirme que Huang n'a pas de successeur évident et qu'il contrôle étroitement une entreprise au cœur du boom de l'IA. La demande pour les puces Nvidia pourrait perdurer ; la décote liée à la gouvernance pourrait, elle, durer plus longtemps. Nvidia peut-elle prouver qu'elle est plus importante que son fondateur ? #IMPACTbyTrade $NVDAXUSDT
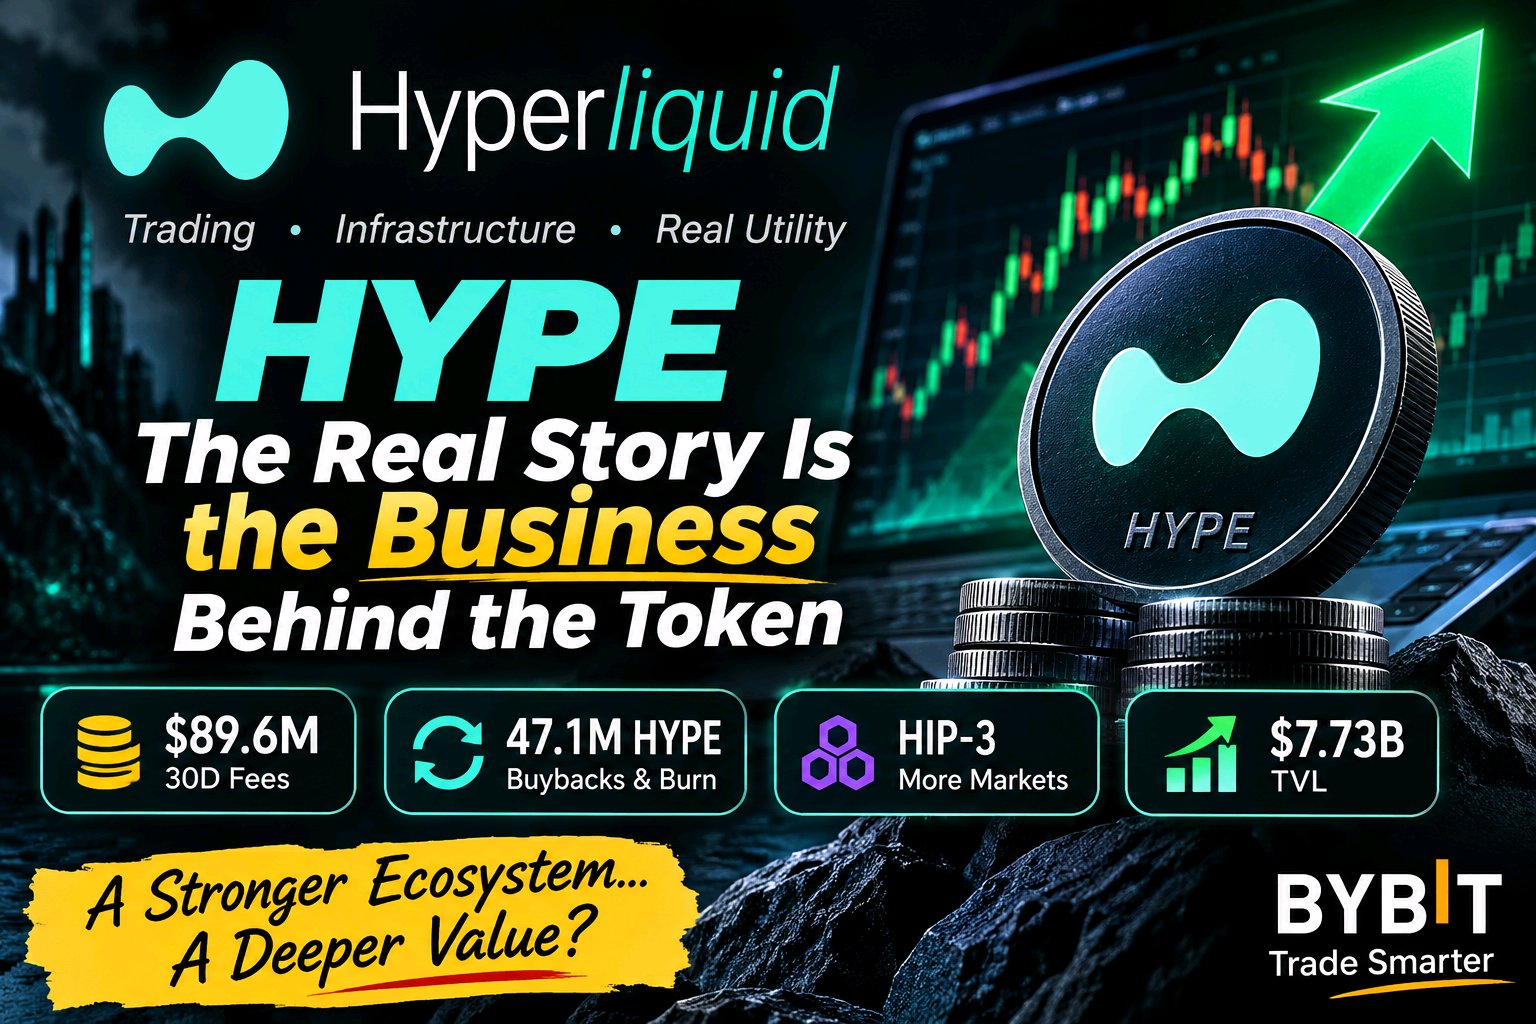
$HYPEUSDT La véritable histoire, c'est l'activité derrière le jeton Je pense que ce qui est le plus intéressant concernant HYPE, ce n'est pas sa bougie journalière. C'est la manière dont Hyperliquid tente de connecter l'activité de trading, l'infrastructure et la demande en jetons au sein d'un seul et même système économique. Les chiffres comptent. Le snapshot de DeFiLlama du 11 novembre montre qu'Hyperliquid a généré environ 89,6 millions de dollars de frais sur les 30 jours précédents, dont environ 69 millions de dollars en revenus de protocole. Cela indique que les utilisateurs paient pour utiliser le produit, et ne sont pas uniquement dans une détention motivée par le récit. La conception du jeton compte aussi. Le fonds d'assistance (Assistance Fund) d'Hyperliquid utilise les frais de protocole pour racheter du HYPE sur le marché libre, et sa déclaration d'enregistrement déposée auprès de la SEC indique que 99 % des frais de protocole sont alloués à ce fonds. Le document rapportait que 47,1 millions de HYPE avaient été acquis et retirés définitivement de la circulation au 8 septembre 2026. Cela crée un lien plus clair entre l'activité de la plateforme et le jeton que ce que proposent de nombreux modèles de jetons d'échange. Mais je ne qualifierais pas cela de plancher de prix garanti. Les rachats peuvent soutenir la demande ; ils ne peuvent pas annuler le risque de valorisation, l'évolution des conditions de marché ou la pression vendeuse. Cette distinction est cruciale lorsque le sentiment devient négatif. La feuille de route du produit compte. Le HIP-3 permet aux constructeurs qualifiés de déployer leurs propres marchés perpétuels sur Hyperliquid, la conception et l'exploitation du marché étant gérées par le déployeur. C'est plus qu'une simple paire de trading supplémentaire : cela donne aux équipes externes un moyen de créer des marchés spécialisés en utilisant l'infrastructure de trading du réseau. Cela pourrait élargir la plateforme au-delà des marchés que l'équipe principale choisit de lister. Un contre-signal important : DeFiLlama affichait une TVL d'environ 7,73 milliards de dollars le 11 novembre, en baisse d'environ 10,5 % sur 30 jours. Des frais élevés et une TVL en baisse peuvent coexister, mais cette divergence mérite l'attention. Le prochain test consiste à voir si l'activité s'élargit et si le capital devient plus fidèle, plutôt que de dépendre uniquement d'un trading intense. Mon avis : HYPE dispose d'un mécanisme convaincant reliant activité et jeton, mais la thèse d'investissement dépend d'une utilisation soutenue, d'une profondeur de marché saine et d'une gestion des risques disciplinée. Je surveille si les nouveaux marchés attirent des utilisateurs réguliers et apportent une liquidité durable — pas juste un titre basé sur un volume plus important. Qu'est-ce qui compte le plus pour vous lorsque vous évaluez HYPE : la génération de frais, la capture de valeur du jeton, ou la croissance des marchés construits par des équipes indépendantes ? #IMPACTbyTrade