Ayzal Noor
1533Like0Partages21Abonnés2Suivre
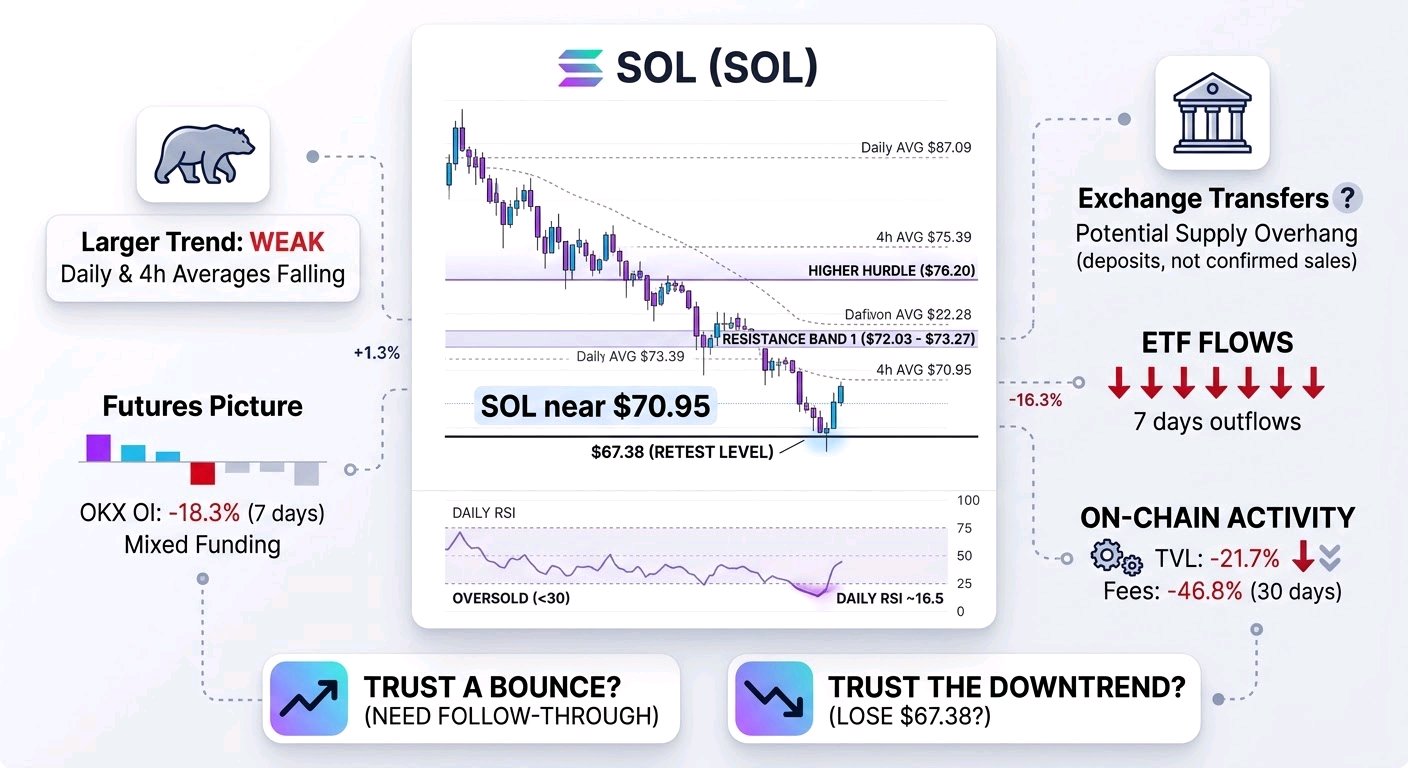
$SOLUSDT avoisine les 70,95 $ après avoir perdu 20,3 % en 7 jours. Il a touché 67,38 $, son niveau le plus bas depuis fin juin, avant de rebondir. Ce plus bas constitue le test de proximité le plus évident : s'il tient, une base à court terme reste possible ; s'il est enfoncé, le rebond n'aura pas réussi à mettre fin à la séquence de prix à la baisse. Aucune de ces deux issues n'est confirmée pour le moment. La tendance globale reste clairement faible. SOL est en dessous de ses moyennes mobiles sur 4 heures en baisse, situées autour de 75,39 $ et 80,85 $, et de ses moyennes mobiles journalières proches de 87,09 $ et 95,48 $. Le RSI journalier est d'environ 16,5, un niveau inhabituellement étendu. Cela rend un rebond technique plausible, mais ne nous indique pas que la phase de vente est terminée. Sur le graphique en 1 heure, SOL a eu du mal à se maintenir au-dessus de 72,03 $–73,27 $, la première zone de résistance formée par les récents sommets. Un passage à travers cette zone, suivi d'un test de maintien, serait plus convaincant qu'une brève poussée. 76,20 $ constitue un obstacle plus important ; le reconquérir améliorerait la structure à court terme, sans pour autant effacer la tendance baissière plus large. Qu'est-ce qui me ferait croire à un rebond ? Une confirmation par les faits, et non pas seulement un indicateur de survente. Les dernières bougies montrent un rebond à partir de 67,38 $, mais le prix ne s'est pas établi au-dessus de la résistance proche. Les données disponibles ici ne comprennent pas de graphiques en 15 minutes fiables, de MACD, de volume ventilé par bougie, de profondeur du carnet d'ordres ou de cartes thermiques de liquidation. Nous ne pouvons donc pas vérifier si le rebond a été soutenu par de solides achats au comptant (spot), identifier des clusters de liquidation précis, ou affirmer qu'un niveau particulier déclenchera des achats ou des ventes forcés. Les contrats à terme (futures) offrent une image mitigée. Le financement (funding) est légèrement négatif sur les principales plateformes, ce qui signifie que les positions courtes (shorts) paient les positions longues (longs) ; l'intérêt ouvert (open interest) sur OKX a baissé de 18,3 % sur 7 jours. Cela suggère qu'une partie de l'effet de levier a été retirée du marché et laisse place à une couverture de positions courtes si le prix augmente. Mais le positionnement n'est pas unilatéral : les comptes OKX sont orientés à l'achat (long), tandis que les positions des meilleurs traders sont orientées à la vente (short). La baisse de l'intérêt ouvert peut refléter un désendettement, et non nécessairement une accumulation ou un squeeze imminent. L'activité au comptant est importante — environ 5,45 milliards de dollars sur 24 heures sur 63 plateformes — mais le total seul ne peut nous dire si les acheteurs ont absorbé l'offre ou si les vendeurs ont dominé les échanges. Les transferts signalés sur les bourses méritent l'attention, mais sans conclusion hâtive. Les rapports d'actualité décrivent d'importants dépôts de SOL, y compris des mouvements liés à Forward Industries ; l'entreprise a contesté l'attribution de propriété pour l'un des transferts signalés. Les mouvements on-chain peuvent être réels, mais un dépôt ne prouve pas une vente. Cela en fait un potentiel excédent d'offre, et non une vente confirmée. Le marché au sens large est également sous pression : la capitalisation totale du marché des cryptomonnaies a chuté de 5,2 % en 24 heures, et l'indice de peur est à 10, une lecture extrême. La faiblesse de SOL est-elle principalement due à sa propre offre et activité, ou est-elle amplifiée par un mouvement d'aversion au risque à l'échelle du marché ? Les deux peuvent être vrais. Il existe des facteurs positifs à long terme, mais ils ne règlent pas la question du trading à court terme. Les plans de tokenisation de la DTCC incluent Solana, et le réseau organise sa conférence Breakpoint. Ces développements pourraient avoir de l'importance avec le temps ; ils n'ont pas encore produit de retournement de prix visible. Pendant ce temps, les chiffres plus immédiats sont faibles : les flux des ETF montrent 7 jours consécutifs de sorties, totalisant 32 millions de dollars sur 5 jours et 120 millions de dollars sur 20 jours. Sur 30 jours, la valeur verrouillée (TVL) a chuté de 21,7 %, l'offre de stablecoins de 7,1 % et les frais de 46,8 %. Ce sont des signes vérifiés de flux et d'activité plus faibles, mais nous ne pouvons pas supposer qu'ils prédisent les prochaines séances. Mon analyse est volontairement conditionnelle. Au-dessus de 67,38 $, un rebond technique reste crédible, surtout si le prix reconquiert la zone des 72,03 $–73,27 $ avec une participation soutenue. En dessous de ce plus bas, l'interprétation baissière gagne en poids. Qu'est-ce qui changerait la donne ? Si la demande au comptant confirme un test de support, si l'intérêt ouvert se reconstruit à mesure que le prix augmente et si les sorties d'ETF diminuent, le rebond deviendrait plus substantiel. Un nouveau rejet à la résistance, des sorties continues ou une cassure plaideraient en faveur du fait que les conditions de survente n'ont pas stoppé la tendance baissière. Pour l'instant, aucun des deux camps n'a la confirmation dont il a besoin.#IMPACTbyTrade
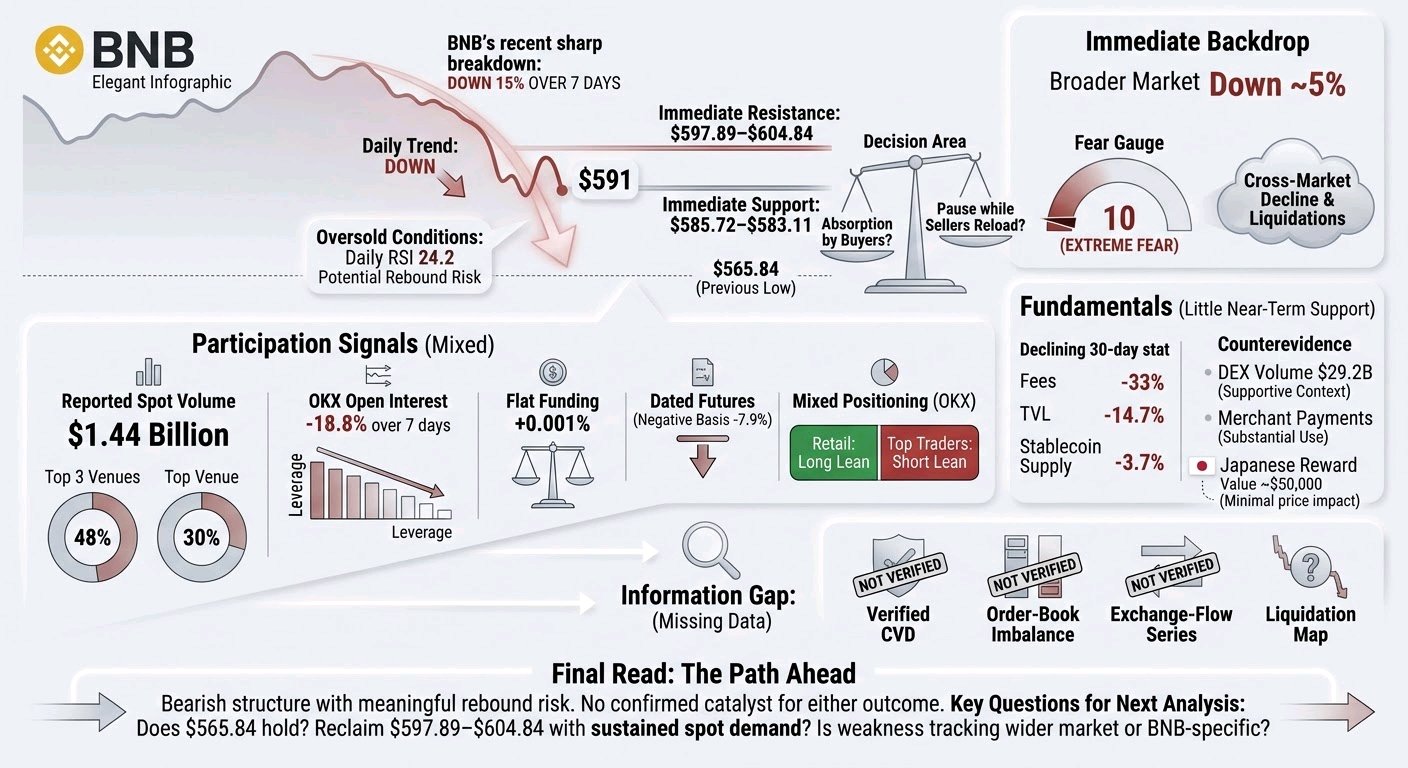
$BNBUSDT tente de se stabiliser après une chute brutale, mais je ne vois pas encore de signes indiquant que la dynamique du marché a changé. La distinction clé est de savoir si les acheteurs absorbent l'offre, ou s'ils font simplement une pause pendant que les vendeurs rechargent leurs positions. Vérifié : le BNB est proche de 591 $, en baisse de 15 % sur 7 jours. Il est tombé à 565,84 $ et a rebondi jusqu'à 599,63 $, mais les récentes clôtures horaires n'ont pas réussi à se maintenir au-dessus de 597,89 $. Les tendances sur 1 heure, 4 heures et journalière restent baissières. Le RSI journalier est à 24,2, ce qui signale des conditions de survente, et non un creux confirmé. Le prix reste en dessous de l'EMA50 sur 1 heure à 604,84 $, de l'EMA20 sur 4 heures à 615,86 $ et de l'EMA20 journalière à 674,78 $. Cela laisse une zone de décision proche. La zone 585,72 $–583,11 $ constitue un support à court terme ; en dessous, le marché testerait à nouveau les 565,84 $. Si ce plus bas est cassé et que le prix ne parvient pas à le récupérer rapidement, les vendeurs conserveront le contrôle. D'un autre côté, un mouvement soutenu au-dessus de 597,89 $–604,84 $, suivi d'un retest réussi, serait plus significatif qu'une brève poussée intraday. La résistance substantielle suivante se situe autour de 620,60 $–620,85 $. Le BNB pourrait-il récupérer ces niveaux alors que le marché global reste faible ? Ce serait une preuve de demande plus forte que les simples lectures de survente. Les signaux de participation sont mitigés. Le volume spot rapporté est de 1,44 milliard de dollars sur 62 plateformes, mais les 3 premières représentent 48 %, dont une seule représente 30 %. Cela rend le volume global moins convaincant comme preuve d'un achat généralisé. L'intérêt ouvert (open interest) sur les perpétuels est de 563 millions de dollars sur 4 plateformes suivies ; l'intérêt ouvert sur OKX est en baisse de 18,8 % sur 7 jours. Cela suggère que l'effet de levier a diminué à cet endroit, mais cela n'établit pas la direction du positionnement global du marché. Le financement est presque plat à +0,001 % par 8 heures, tandis que les contrats à terme datés se négocient avec une base annualisée négative de 7,9 %. Sur OKX, les comptes de détail penchent à l'achat, tandis que le positionnement des meilleurs traders penche à la vente. Ces courants contradictoires ne pointent pas vers une position vendeuse évidente et encombrée qui devrait être liquidée (short squeeze). L'écart important est ce que nous ne pouvons pas établir à partir de ces chiffres : il n'y a pas ici de CVD (Cumulative Volume Delta), de déséquilibre du carnet d'ordres, de série de flux d'échange ou de carte de liquidation vérifiés. Nous ne pouvons donc pas dire avec certitude si les acheteurs au comptant ont absorbé la vente, où les liquidations forcées se sont regroupées, ou si le rebond a été principalement dû à la couverture des positions courtes. Un niveau de liquidation, s'il est identifié, serait un point de volatilité possible, et non un point de retournement garanti. Le contexte immédiat compte également. Le marché crypto global est en baisse d'environ 5 % dans le dernier instantané, avec un indice de peur à 10, contre 28 il y a une semaine. Les nouvelles du 13 novembre décrivaient un fort déclin du marché transversal et des liquidations forcées alors que le Bitcoin et d'autres actifs majeurs chutaient. Cela conforte l'interprétation selon laquelle la glissade du BNB a été amplifiée par l'aversion générale au risque, plutôt que d'être uniquement un événement spécifique au BNB. Mais cela soulève une question utile : si le marché global se stabilise, le BNB récupère-t-il avec lui, ou continue-t-il à traîner ? Les fondamentaux offrent peu de soutien à court terme pour un retournement haussier. Sur 30 jours, les frais de la BNB Chain ont chuté de 33 %, la TVL a baissé de 14,7 % et l'offre de stablecoins a diminué de 3,7 % ; ces chiffres renforcent un contexte d'activité plus faible, bien qu'ils ne prouvent pas ce qui a causé le mouvement de prix de cette semaine. Il existe des preuves contradictoires : le volume DEX déclaré sur 30 jours est de 29,2 milliards de dollars, et un récent rapport sur les paiements des commerçants a décrit une utilisation substantielle de la BNB Chain. Ce sont des éléments de contexte favorables, et non la preuve d'une nouvelle pression acheteuse. La récompense pour les actionnaires de BNB annoncée par une entreprise japonaise mérite d'être surveillée, mais sa valeur déclarée n'est que d'environ 50 000 $ et la date de référence est le 31 décembre. Cela ne semble pas assez important pour expliquer cette vente ou l'inverser par elle-même. Mon analyse : structure baissière, risque de rebond significatif et aucun catalyseur confirmé pour l'un ou l'autre résultat. La prochaine analyse devra répondre à trois questions : les 565,84 $ tiennent-ils lors d'un retest ; le BNB peut-il récupérer les 597,89 $–604,84 $ avec une demande spot soutenue ; et la faiblesse suit-elle toujours le marché plus large, ou devient-elle spécifique au BNB ?#IMPACTbyTrade
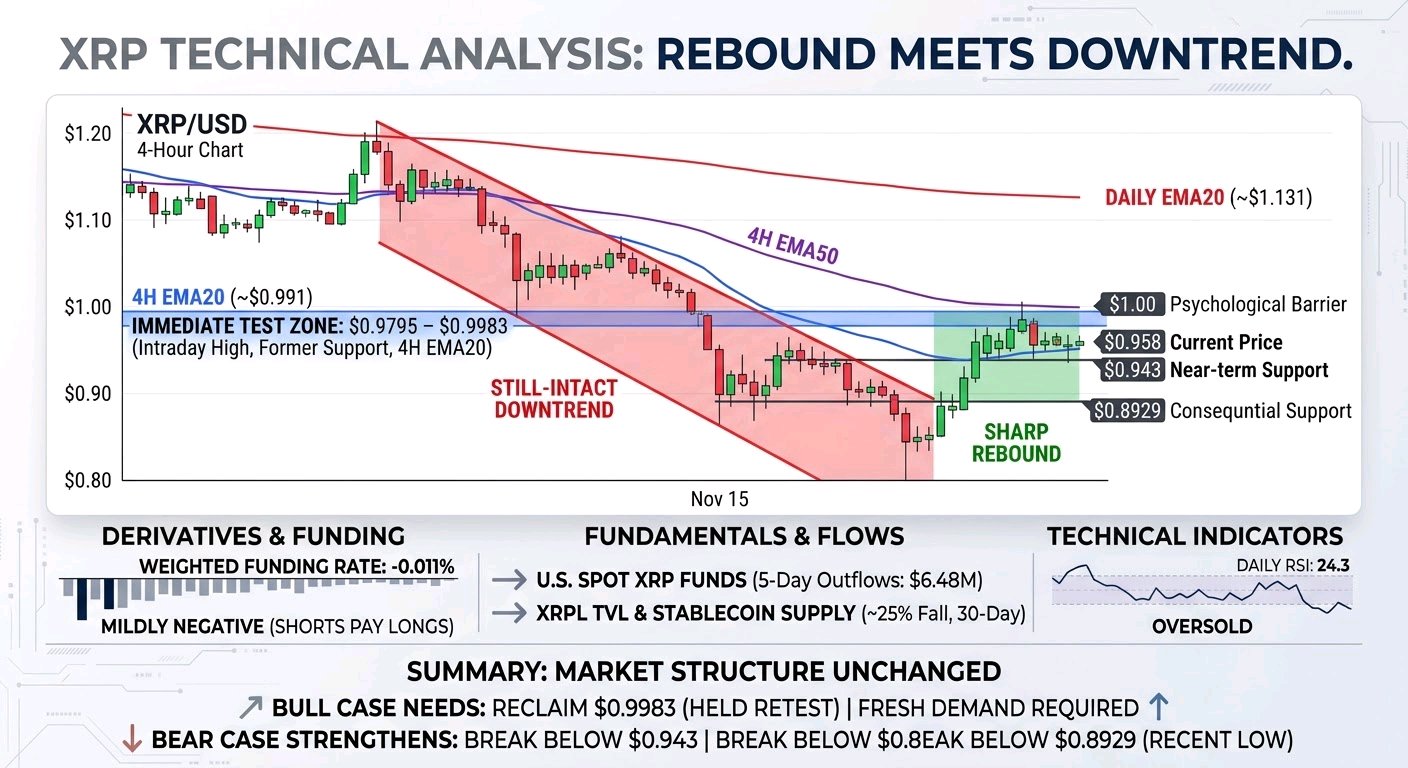
$XRPUSDT est pris en étau entre un net rebond depuis un plus bas de deux ans et une tendance baissière toujours intacte. Aux alentours de 0,958 $ le 15 novembre, il progresse de 4,78 % par rapport à la clôture journalière précédente, après avoir chuté jusqu'à 0,8993 $. Ce rebond est significatif, mais n'a pas encore modifié la structure du marché : le XRP reste sous la barre de 1 $, en dessous de sa moyenne mobile exponentielle (EMA) 20 sur 4 heures proche de 0,991 $, et bien en dessous de son EMA 20 journalière située vers 1,131 $. Le marché se demande si les acheteurs ont trouvé une réelle demande, ou s'ils réagissent simplement à une purge liée à une situation de survente. Le test immédiat se situe entre 0,9795 $ et 0,9983 $. Cette zone combine le récent sommet intrajournalier, l'ancienne zone de support à 1 $ et l'EMA 20 sur 4 heures. Un bref passage au-dessus ne suffirait pas à lui seul. J'aimerais voir le XRP se maintenir au-dessus de cette zone lors d'un retest, avec des achats au comptant significatifs et une reconstruction de l'intérêt ouvert (open interest). Sinon, la hausse pourrait n'être qu'une couverture de positions courtes ou un ajustement de position plutôt qu'une nouvelle demande. Une cassure sous 0,943 $ affaiblirait le rebond à court terme ; 0,8929 $, le récent plus bas, constitue le support le plus important. Si ce niveau cède, le marché n'aura pas encore montré de solide base à proximité. Le tableau technique général est sans ambiguïté, bien qu'il ne constitue pas un signal de timing. Le XRP est en baisse de 17,2 % sur 7 jours et de 28,0 % sur 30 jours. Le RSI journalier est à 24,3, une lecture de survente, mais les marchés survendus peuvent rester faibles. Sur le graphique horaire, le prix est proche de l'EMA 20 et sous l'EMA 50 autour de 0,976 $ ; sur le graphique 4 heures, il reste sous les EMA 20 et 50. Ces faits invitent à la prudence concernant ce rebond, mais une reconquête réussie de 0,9983 $ rendrait l'interprétation baissière moins certaine. La situation des produits dérivés est mitigée. Le taux de financement est légèrement négatif sur les plateformes suivies, avec un taux pondéré à -0,011 % par tranche de 8 heures ; les vendeurs (shorts) paient les acheteurs (longs), ce qui peut rendre les positions courtes coûteuses et laisser place à un « squeeze ». Pourtant, rien ne prouve qu'un squeeze soit en cours. L'intérêt ouvert sur OKX est en baisse de 9,4 % sur 7 jours, mais il ne s'agit que d'une plateforme, et l'intérêt ouvert libellé en dollars peut diminuer simplement parce que le prix du jeton baisse. Les données sur les positions longues/courtes sont également contradictoires : les comptes sont acheteurs nets, tandis que les positions des meilleurs traders penchent vers la vente. Les récentes liquidations signalées ont durement touché les positions longues, mais les chiffres disponibles n'établissent pas de clusters de liquidation précis ni ne prouvent un désendettement généralisé du marché. Nous devons toujours nous demander : si le prix augmente, l'intérêt ouvert augmente-t-il avec lui, ou les vendeurs à découvert clôturent-ils simplement leurs positions face à une demande limitée ? Il existe de réels vents contraires fondamentaux, mais leur timing est moins clair. Les fonds XRP spot aux États-Unis ont enregistré 6,48 M$ de sorties nettes sur 5 jours et 1,18 M$ sur 20 jours, bien que la dernière séance rapportée ait été positive. L'offre de stablecoins sur XRPL et la valeur verrouillée ont chacune chuté d'environ 25 % sur 30 jours. Ce sont des signes d'une demande marginale et d'un capital réseau plus faibles, et non la preuve qu'ils ont causé la vente de cette semaine. Un transfert rapporté de 240 millions de XRP n'a pas atteint d'échange, et les relevés de soldes des échanges sont contestés car de nouveaux portefeuilles suivis ont modifié les totaux. Rien n'établit une vague de dépôts côté vente. Aucune nouvelle annonce vérifiée ou déblocage de jetons dans les récentes actualités ne justifie clairement ce mouvement ; 36,5 % de l'offre maximale reste hors circulation, une considération d'offre à long terme, et non la preuve d'une libération immédiate. Mon analyse est que la faiblesse générale des cryptomonnaies, la peur extrême, les sorties des ETF et les liquidations de positions longues expliquent mieux la pression qu'un événement spécifique au XRP. Mais il nous manque le CVD spot, le déséquilibre du carnet d'ordres et des preuves fiables des flux des « baleines », donc toute affirmation sur une accumulation ou une distribution serait prématurée. Le scénario haussier nécessite une reconquête confirmée de 0,9983 $, soutenue par la demande au comptant ; le scénario baissier se renforce si 0,943 $ cède et surtout si 0,8929 $ est franchi. Quel camp prend réellement l'initiative — les acheteurs au comptant ou les traders à effet de levier — et le prochain mouvement de l'intérêt ouvert le confirmera-t-il ?#IMPACTbyTrade
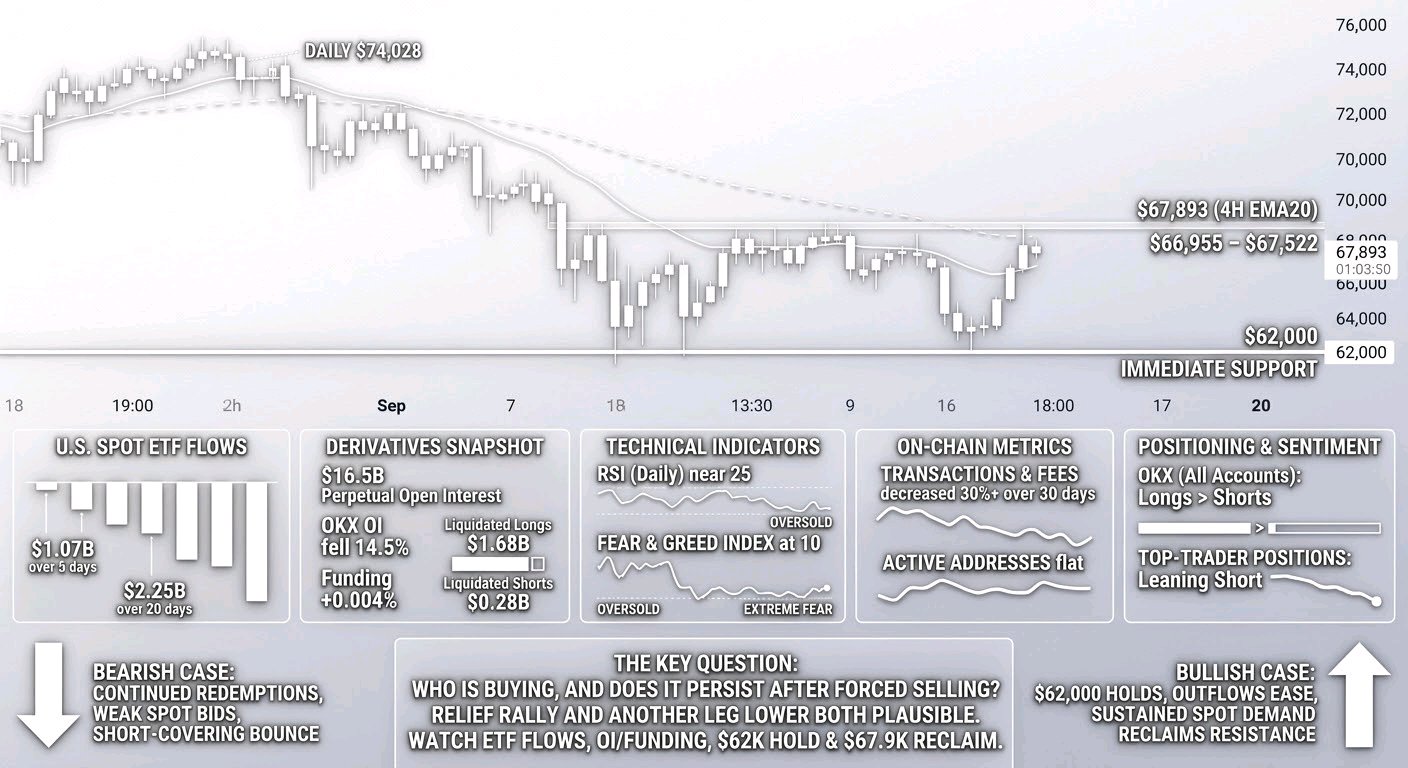
$BTCUSDT Le rebond de 62 000 $ à environ 65 600 $ mérite d'être surveillé, mais je ne parlerais pas encore de retournement. La liquidation s'est accompagnée d'un vent contraire évident en matière de demande : les fonds Bitcoin au comptant américains ont enregistré 7 jours consécutifs de sorties de capitaux, dont 1,07 milliard de dollars sur 5 jours et 2,25 milliards de dollars sur 20 jours. Ce sont des flux significatifs, bien qu'ils ne nous disent pas, à eux seuls, si les acheteurs au comptant plus larges sont intervenus sur les points bas. La situation des produits dérivés est mitigée. L'intérêt ouvert sur les marchés perpétuels suivis est de 16,5 milliards de dollars, et l'intérêt ouvert sur OKX a chuté de 14,5 % au cours de la semaine. Cela indique une réduction des positions pendant la baisse, ce qui est cohérent avec un désendettement. Les rapports d'actualité situent les liquidations crypto proches de 1,96 milliard de dollars en 24 heures, dont environ 1,68 milliard de dollars provenant de positions longues. Le rejet brutal des 62 000 $, suivi d'un rebond, correspond à une possible purge provoquée par des liquidations. Mais cela ne prouve pas que les ventes forcées sont terminées. Le financement reste globalement légèrement positif à +0,004 % toutes les 8 heures, bien que les lectures varient selon les plateformes. L'exposition longue pourrait donc subsister, même si certaines positions ont été clôturées. Les données de positionnement sont également contradictoires : OKX affiche plus de comptes longs que courts, tandis que les positions des meilleurs traders penchent vers la vente à découvert. Ces ratios décrivent des comptes sélectionnés, pas l'ensemble du marché, je ne les traiterais donc pas comme une prévision fiable. Ce qui compte maintenant, c'est de savoir si l'intérêt ouvert se reconstruit parallèlement à une demande au comptant soutenue, ou s'il augmente avec un financement positif, laissant le marché vulnérable à un nouveau « long squeeze ». Le CVD et le déséquilibre du carnet d'ordres aideraient à répondre à cela, mais nous ne les avons pas ici. Sur le graphique, 62 000 $ est le niveau immédiat qui compte. C'est le récent plus bas et la limite inférieure du rebond actuel ; le perdre affaiblirait l'interprétation de capitulation-et-reprise et remettrait en perspective le creux précédent de 57 809 $. Au-dessus du prix, la zone de 66 955 $–67 522 $ constitue la première zone de résistance. Une cassure nette, suivie d'un test réussi, serait plus convaincante qu'une brève poussée intrajournalière. L'EMA20 sur 4 heures près de 67 893 $ est un autre obstacle. Tant que le BTC ne peut pas reconquérir ce niveau, la tendance globale reste baissière : le prix est bien en dessous de l'EMA20 quotidienne près de 74 028 $, et la tendance hebdomadaire est également à la baisse. Il existe un argument haussier, mais il a besoin d'être confirmé. Le RSI quotidien proche de 25 est très déprimé, et une peur extrême à 10 peut accompagner les ventes forcées et les rebonds brutaux. L'offre plafonnée du Bitcoin et l'accès institutionnel restent des soutiens à long terme. Pourtant, ni le momentum survendu ni la rareté ne créent de plancher à court terme. Les transactions et les frais ont chuté sur 30 jours, tandis que les adresses actives stagnent. Cela suggère une activité de règlement plus faible, mais n'établit pas que les détenteurs sortent massivement. De même, les sorties des ETF sont la preuve d'une demande marginale plus faible, et non la preuve d'un retrait institutionnel permanent. Le scénario baissier est que les rachats se poursuivent, que les offres au comptant ne parviennent pas à absorber l'offre et que le rebond n'est principalement qu'une couverture de positions courtes après la vague de liquidation. Le scénario haussier est que les 62 000 $ tiennent, que les sorties s'atténuent et que le BTC reconquiert la résistance grâce à une participation au comptant soutenue. La question clé n'est pas simplement de savoir si le prix peut rebondir ; c'est de savoir qui achète, et si cette demande persiste après le départ des vendeurs forcés. Je surveillerais les flux des ETF, la participation au comptant par rapport aux contrats à terme, l'intérêt ouvert et le financement, ainsi que le maintien des 62 000 $ et la reconquête des 67 900 $. D'ici là, tant un rebond technique qu'une nouvelle jambe baissière restent plausibles.#IMPACTbyTrade
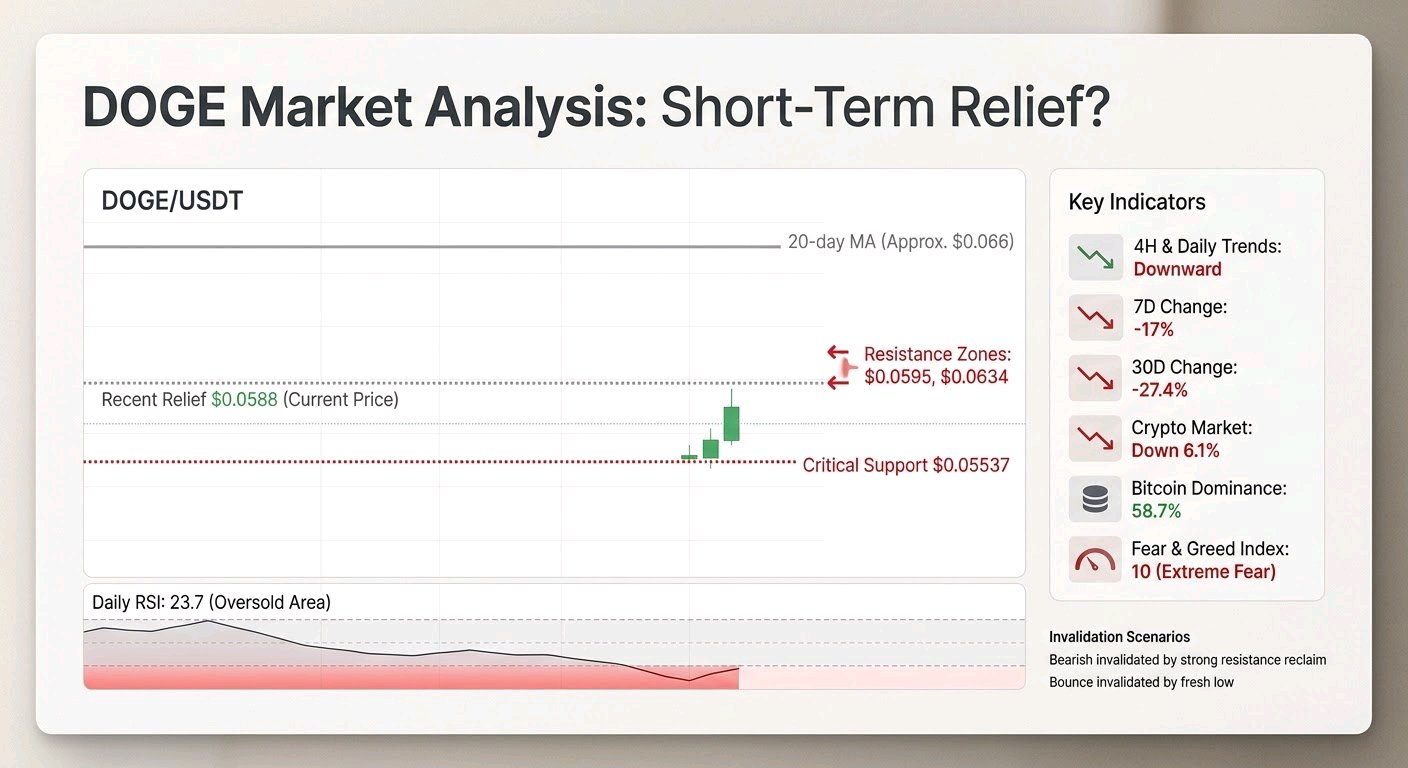
$DOGEUSDT is trying to bounce after a sharp breakdown, but so far the evidence looks more like short-term relief than a change in trend. At $0.0588, it is up 2.54% from the previous daily close, after trading as low as $0.05537. That low matters: it is the clearest recent support and the bottom of the past week’s selloff. Does holding there show that buyers are stepping in, or simply that selling paused after a fast decline? The broader structure is still weak. DOGE is down 17% over 7 days and 27.4% over 30 days. The 4-hour and daily trends remain downward, with price well below their 20-period averages. Daily RSI is 23.7, an oversold reading that can precede a rebound, but does not itself signal a reversal. On the hourly chart, price remains below the 20-period average near $0.0595 and the 50-period average near $0.0620. The bounce has not yet reclaimed either convincingly. I would watch $0.0595 first, then $0.0634. The latter is a recent resistance area and a more meaningful test of whether sellers are losing control. A brief move above a level is not enough; does price hold it on a retest, with stronger spot participation? No available data here confirms a 15-minute breakout, cumulative volume delta (the running balance of aggressive buying versus selling), or order-book imbalance. Nor do we have a reliable liquidation map. So exact liquidity clusters and liquidation levels should not be inferred from the chart alone. Derivatives give a mixed, not decisive, read. Perpetual open interest is reported at $324 million across 4 venues; OKX open interest is down 17.1% over 7 days. That suggests leverage has been coming out, though it is only one venue’s change and does not tell us whether spot sellers or futures traders initiated the move. Funding is slightly negative overall, meaning shorts pay longs, but Binance funding is positive. Top-trader positioning also differs from the long-heavy account ratio. Could this create fuel for a short squeeze if price rises? Possibly, but the negative dated-futures basis—30.4% annualised—shows substantial bearishness, not a reliable reversal signal. A squeeze can lift price without changing the underlying trend. The backdrop matters. The whole crypto market is down 6.1% over 24 hours, Bitcoin dominance is 58.7%, and the fear-and-greed reading is 10. News coverage describes a broad meme-coin rout and reports no net DOGE ETF flows for a month. Those facts fit weak risk appetite, but headlines do not establish what actually caused DOGE’s selling. A claim that whales bought 1.8 billion DOGE has circulated, yet the report lacks wallet and transaction details. Without verification, I would not treat it as evidence of accumulation. Likewise, no DOGE-specific on-chain or exchange-flow data is available here to confirm whether coins are moving onto exchanges or into long-term holdings. Fundamentally, DOGE’s circulating supply is reported as 157 billion, equal to total supply; that does not mean issuance stops, since DOGE has ongoing issuance. There is no verified, near-term project catalyst in the evidence reviewed. Protocol fees and revenue are small relative to market value, so price is more likely to respond to sentiment and market flows than to a sudden change in network economics. My read is cautious, not certain. The bullish case is a defended $0.05537 low followed by a sustained reclaim of $0.0595 and then $0.0634, ideally with spot demand and open interest stabilising or rebuilding. The bearish case is a failed resistance test and a decisive loss of $0.05537, especially if the wider market remains weak. What would invalidate the bearish interpretation? A held resistance reclaim with credible spot buying. What would invalidate the bounce? A fresh low. Until those questions are answered, the rebound is a possibility—not proof that control has changed.#IMPACTbyTrade
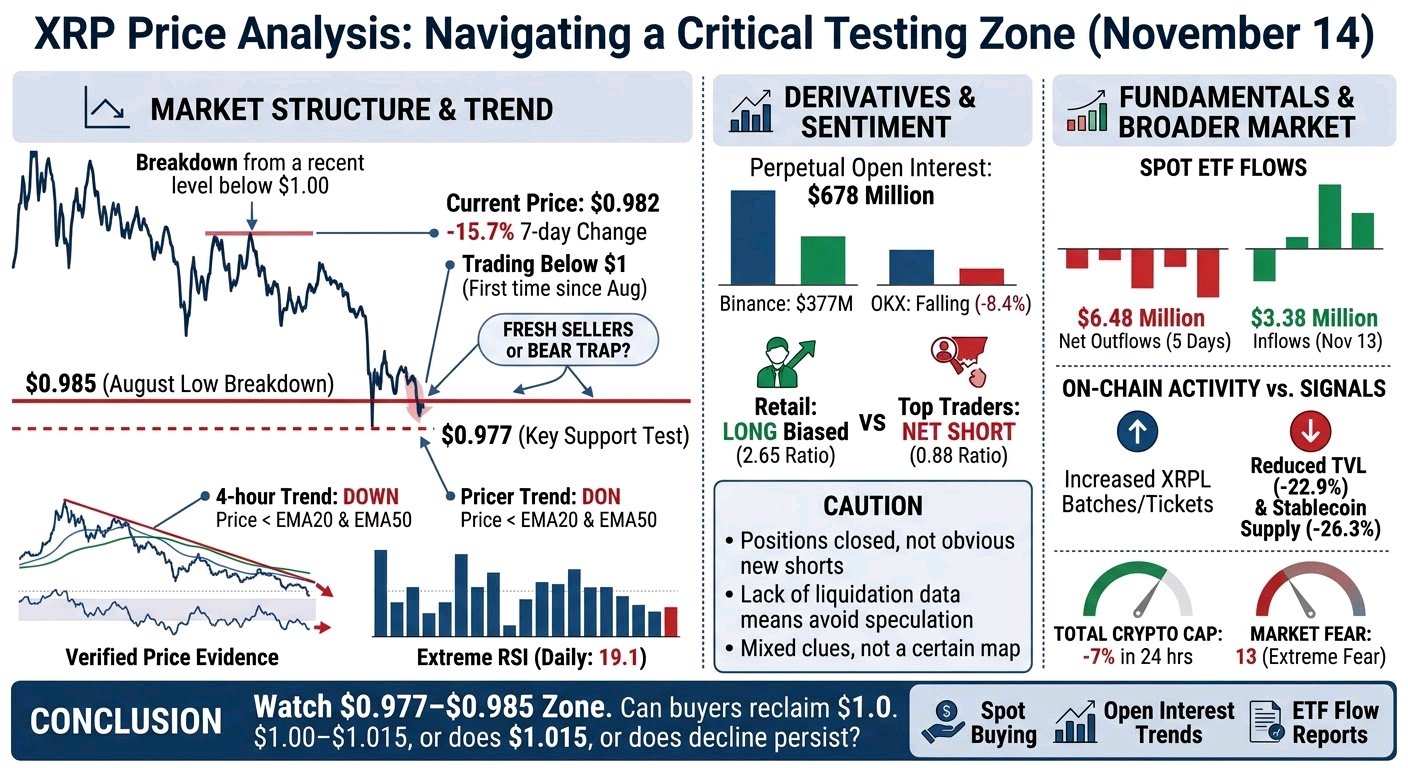
$XRPUSDT est pris entre une tendance baissière claire et une zone de prix où la pression vendeuse pourrait s'épuiser. À 0,982 $ le 14 novembre, il avait perdu 15,7 % en 7 jours et s'échangeait sous la barre de 1 $ pour la première fois depuis août, après avoir cassé le plus bas d'août rapporté près de 0,985 $. Il s'agit d'une perte structurelle significative, mais le marché teste actuellement la même zone qu'il vient de franchir. Un mouvement sous 0,977 $ attirera-t-il de nouveaux vendeurs, ou les acheteurs vont-ils rapidement reprendre la main pour transformer cette cassure en « bear trap » (piège à baissiers) ? La réponse compte davantage que le fait que le XRP soit survendu. Preuves de prix vérifiées : Les tendances sur 1 heure, 4 heures, journalière et hebdomadaire sont baissières. Le prix est inférieur aux EMA20 et EMA50 sur 1 heure près de 0,999 $ et 1,015 $, et aux moyennes sur 4 heures près de 1,026 $ et 1,083 $. Le RSI journalier est à 19,1, un niveau extrême, tandis que le RSI sur 4 heures est à 30,6. Les récentes bougies de 4 heures montrent des clôtures plus basses et une poussée infructueuse vers 1,044 $ avant la reprise des ventes. Pour moi, cela signifie que les vendeurs contrôlent toujours la structure globale, sans pour autant exclure un rebond marqué. Une reconquête soutenue de 1,00 $, puis de 1,015 $, serait le premier signe que les acheteurs modifient l'équilibre à court terme. Une clôture sous 0,977 $ suivie d'un retest faible rendrait la cassure plus convaincante. Aucune des deux issues n'est confirmée pour l'instant. La situation des produits dérivés est plus contrastée que celle du graphique. L'intérêt ouvert (open interest) sur les perpétuels est de 678 millions de dollars, dont 377 millions sur Binance ; l'intérêt ouvert sur OKX a chuté de 8,4 % en 7 jours. Ce déclin, corrélé à la baisse des prix, est cohérent avec la clôture ou la liquidation de positions plutôt qu'avec une vague évidente de nouvelles ventes à découvert avec effet de levier. Le taux de financement est quasi plat, légèrement négatif à -0,001 % pondéré. Les comptes de détail ont un biais acheteur à 2,65, tandis que les positions des principaux traders sont nettes vendeuses à 0,88. Ce sont des indices, pas une carte indiquant qui sera forcé de sortir. Nous ne disposons pas de totaux de liquidation vérifiés, de clusters de prix de liquidation, de CVD (Cumulative Volume Delta) ou de déséquilibre du carnet d'ordres. Ainsi, affirmer qu'un niveau particulier est « rempli » de liquidations — ou qu'un squeeze est imminent — ne serait que pure spéculation. Il existe des signes de demande faible, mais ils doivent être interprétés avec prudence. Les données vérifiées sur les ETF spot américains montrent des sorties nettes de 6,48 millions de dollars sur 5 jours et de 1,18 million de dollars sur 20 jours, malgré des entrées de 3,38 millions de dollars le 13 novembre. Un rapport distinct fait état de 19,13 millions de dollars de sorties hebdomadaires ; cela contredit le chiffre sur 5 jours et ne doit pas être considéré comme définitif. Les nouvelles rapportent également que les soldes des échanges ont augmenté de 335,76 millions de XRP sur 3 mois. Si cela est exact, cela pourrait signifier une offre plus disponible, mais cela ne prouve pas que les détenteurs vendent actuellement. Nous manquons de confirmation directe sur les flux des « baleines » et les flux d'échanges. Le contrepoint haussier réside dans l'augmentation de l'activité des lots et des tickets sur le XRPL. Cela démontre une activité, pas nécessairement des achats de XRP : les preuves on-chain n'établissent pas que ces transactions ont généré une demande de jetons à grande échelle. Parallèlement, la valeur totale verrouillée (TVL) est en baisse de 22,9 % sur 30 jours et l'offre de stablecoins sur le XRPL en baisse de 26,3 %. Ces chiffres rendent le titre sur l'activité moins convaincant en tant que signal de demande à court terme. Le marché global est également sous pression : la capitalisation totale des cryptos a chuté de 7 % en 24 heures et l'indice de peur est à 13. La faiblesse du XRP peut donc refléter à la fois l'aversion au risque à l'échelle du marché et des préoccupations spécifiques à l'offre de la crypto. Mon analyse est prudente, pas certaine. La zone clé se situe entre 0,977 $ et 0,985 $ ; au-dessus, 1,00 $ – 1,015 $ est le premier test de reconquête. Surveillez si les achats spot accompagnent une reprise, si l'intérêt ouvert augmente ou continue de diminuer, et si les rapports sur les flux des ETF se recoupent. Ces réponses nous indiqueront s'il s'agit d'une capitulation, d'un épuisement temporaire ou simplement d'une nouvelle pause dans un déclin persistant.#IMPACTbyTrade
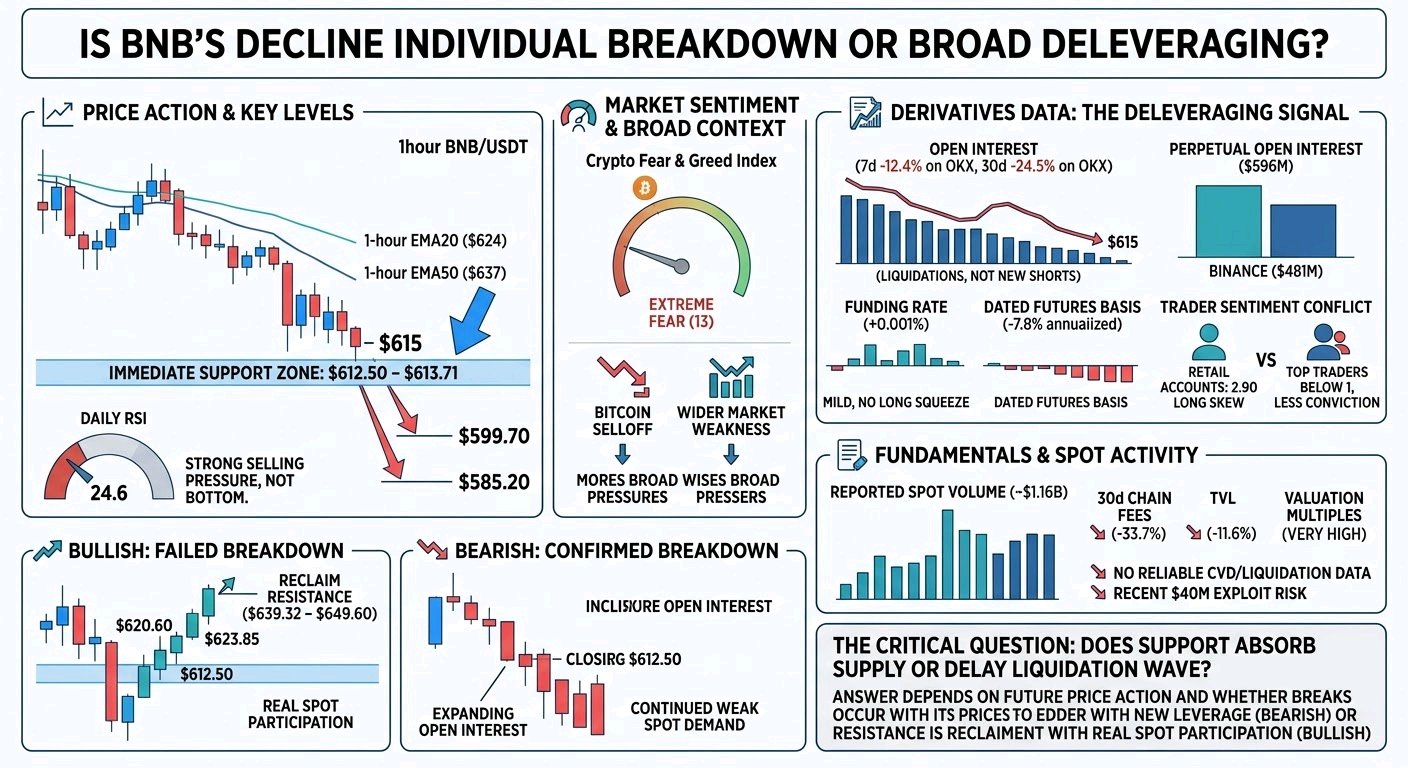
$BNBUSDT est dans une position fragile. Le déclin sur sept jours a été marqué, mais la question importante est de savoir s'il s'agit d'un effondrement spécifique au BNB ou d'un événement plus large de désendettement (deleveraging) crypto. Les faits vérifiés sont clairs. Le BNB est proche de 615 $ après avoir chuté d'environ 11,5 % en 7 jours. Le Bitcoin et le marché au sens large ont également fortement corrigé, avec un indice de peur extrême à 13. Le BNB est en dessous de ses EMA20 et EMA50 sur 1 heure, situées à environ 624 $ et 637 $, et bien en dessous de ses moyennes sur 4 heures proches de 643 $ et 667 $. Le RSI journalier est à 24,6. Cela confirme une forte pression vendeuse, mais pas un point bas. La bataille immédiate se joue autour de 612,50 $ – 613,71 $. Cette zone a résisté à plusieurs tests, mais les rebonds ont été faibles. Pourquoi est-ce important ? Un niveau de support est plus crédible lorsque les acheteurs peuvent produire une forte reprise après l'avoir défendu. Jusqu'à présent, le marché a montré une défense, pas une accumulation claire. Une clôture horaire confirmée en dessous de 612,50 $ serait significative. Les prochaines zones de baisse visibles sont 599,70 $ puis 585,20 $. Cependant, une cassure seule ne prouverait pas que de nouveaux vendeurs à découvert (short sellers) sont aux commandes. L'intérêt ouvert (open interest) a diminué, surtout sur OKX, où il a chuté de 12,4 % sur 7 jours et de 24,5 % sur 30 jours. La baisse du prix accompagnée d'une baisse de l'intérêt ouvert reflète souvent un désendettement ou des liquidations plutôt qu'une accumulation nette de nouvelles positions courtes. Les produits dérivés constituent donc un avertissement, mais pas une explication complète. L'intérêt ouvert perpétuel est d'environ 596 M$, concentré sur Binance à 481 M$. Le taux de financement (funding) est à peine positif à +0,001 % par 8 heures, ce qui est trop léger pour montrer un squeeze des positions longues à lui seul. La base des contrats à terme datés est plus négative, à environ -7,8 % annualisés. Les comptes de détail ont un biais acheteur (long-skewed) à 2,90, tandis que les ratios des meilleurs traders sont inférieurs à 1. Ce conflit est important : les participants les plus faibles pourraient pencher vers l'achat, mais les traders les plus solides ne montrent pas la même conviction. L'activité au comptant (spot) est substantielle, avec environ 1,16 Md$ de volume rapporté, mais elle est concentrée sur quelques plateformes. Nous n'avons pas de CVD (Cumulative Volume Delta) fiable, de déséquilibre du carnet d'ordres, de totaux de liquidation ou de cartes thermiques de liquidation vérifiées. Cela limite la confiance dans toute affirmation selon laquelle des ventes forcées, plutôt qu'une distribution réelle au comptant, auraient causé ce mouvement. Fondamentalement, le contexte n'est pas favorable. Les frais de chaîne sur trente jours ont chuté de 33,7 %, la TVL a baissé de 11,6 % et les multiples de valorisation annualisés restent très élevés par rapport aux revenus du protocole. Ces chiffres expliquent pourquoi le BNB pourrait être vulnérable, mais ils ne prouvent pas que les fondamentaux ont causé le déclin de cette semaine. L'exploitation récente d'une application (40 M$) est un risque, mais son impact direct sur le prix reste indéterminé. Le scénario haussier est une cassure manquée (failed breakdown) : le support tient, le prix récupère 620,60 $, puis clôture au-dessus de 623,85 $. Un mouvement au-delà de 639,32 $ – 649,60 $ serait une preuve plus forte que les vendeurs perdent le contrôle. Le scénario baissier est une clôture en dessous de 612,50 $ suivie d'une augmentation de l'intérêt ouvert et d'une demande au comptant qui reste faible. Mon incertitude principale concerne la nature du prochain mouvement. Le support absorbe-t-il l'offre, ou retarde-t-il simplement une nouvelle vague de liquidation ? La réponse finale dépendra de la façon dont le prix réagira : casse-t-il le support avec un nouvel effet de levier, ou récupère-t-il la résistance avec une réelle participation au comptant ?#IMPACTbyTrade
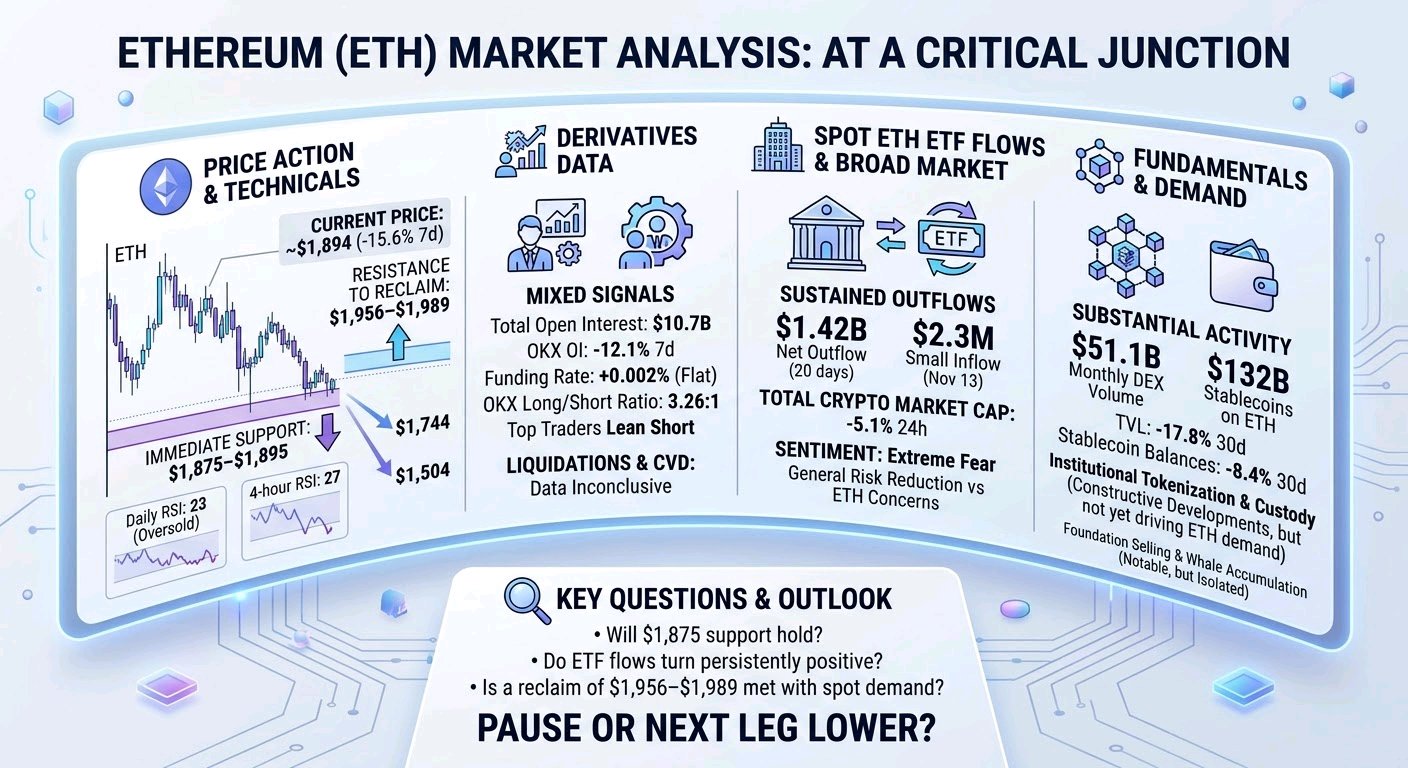
$ETHUSDC Ethereum is sitting in an uncomfortable place: the short-term chart is stretched to the downside, but the evidence so far does not show that sellers have been exhausted. Verified: ETH is around $1,894, down 15.6% over 7 days. It has closed 6 consecutive weekly candles lower and remains beneath its daily EMA20 and EMA50, near $2,170 and $2,302. On the 4-hour chart, price is also below both trend averages, around $1,989 and $2,084. The immediate test is $1,875–$1,895, a recent low area. A decisive close below it would make the next weekly supports, $1,744 and $1,504, more relevant. But a level is not a prediction: what matters is whether price breaks and holds below it, or quickly reclaims it. The bearish structure is clear; the quality of the selling is less clear. Daily RSI is near 23 and 4-hour RSI near 27, readings consistent with an oversold market, not a reliable reversal signal. A bounce that stalls below $1,956–$1,989 would still leave the short-term downtrend intact. Reclaiming that zone and holding a retest would be a better first sign of buyers regaining control. Even then, price would remain below the 4-hour trend averages. What would turn a bounce into a genuine structural change? A higher low, follow-through, and stronger spot participation—not simply one green candle. Derivatives evidence is mixed. Open interest across the tracked perpetual venues is $10.7B; OKX open interest is down 12.1% over 7 days. Funding is close to flat, at a weighted +0.002% per 8 hours. That combination is more consistent with leverage being reduced than with a fresh, crowded short trade. Yet OKX long accounts outnumber shorts 3.26 to 1, while top-trader positions lean short. These are different measures of positioning, not proof of an imminent squeeze. We do not have verified liquidation totals or heatmaps, nor CVD, order-book imbalance, or a reliable futures-volume breakdown. So claims about exact liquidation clusters—or who is driving the next move—would be speculation. The broader demand picture is harder to dismiss. Verified: US spot ETH ETFs saw net outflows of $399M over 5 days and $1.42B over 20 days, though November 13 showed a small $2.3M inflow. One day does not establish a turn. Recent reporting also describes a Foundation-linked wallet selling ETH, alongside several large buyers accumulating during the decline. Those are notable, but isolated wallet transactions do not prove broad buying or explain the full price move. The wider market is weak too: total crypto market value fell 5.1% in 24 hours, and sentiment is at extreme fear. That makes it plausible ETH’s decline reflects general risk reduction as well as Ethereum-specific concerns. The fundamentals offer a real tension. Ethereum still records substantial activity: $51.1B of monthly DEX volume and $132B in stablecoins. Yet stablecoin balances are down 8.4% over 30 days and TVL is down 17.8%. Annual protocol revenue is $47.4M against a $231B market cap. Meanwhile, institutional tokenization and custody developments are constructive, but public evidence does not show that they have yet created material ETH buying or revenue. My read is cautious, not certain: the trend favors sellers, while oversold price action and selective whale buying leave room for a sharp rebound. The key questions are whether $1,875 holds, whether ETF flows turn persistently positive, and whether a reclaim of $1,956–$1,989 comes with genuine spot demand. If not, is this merely a pause before another leg lower? #IMPACTbyTrade
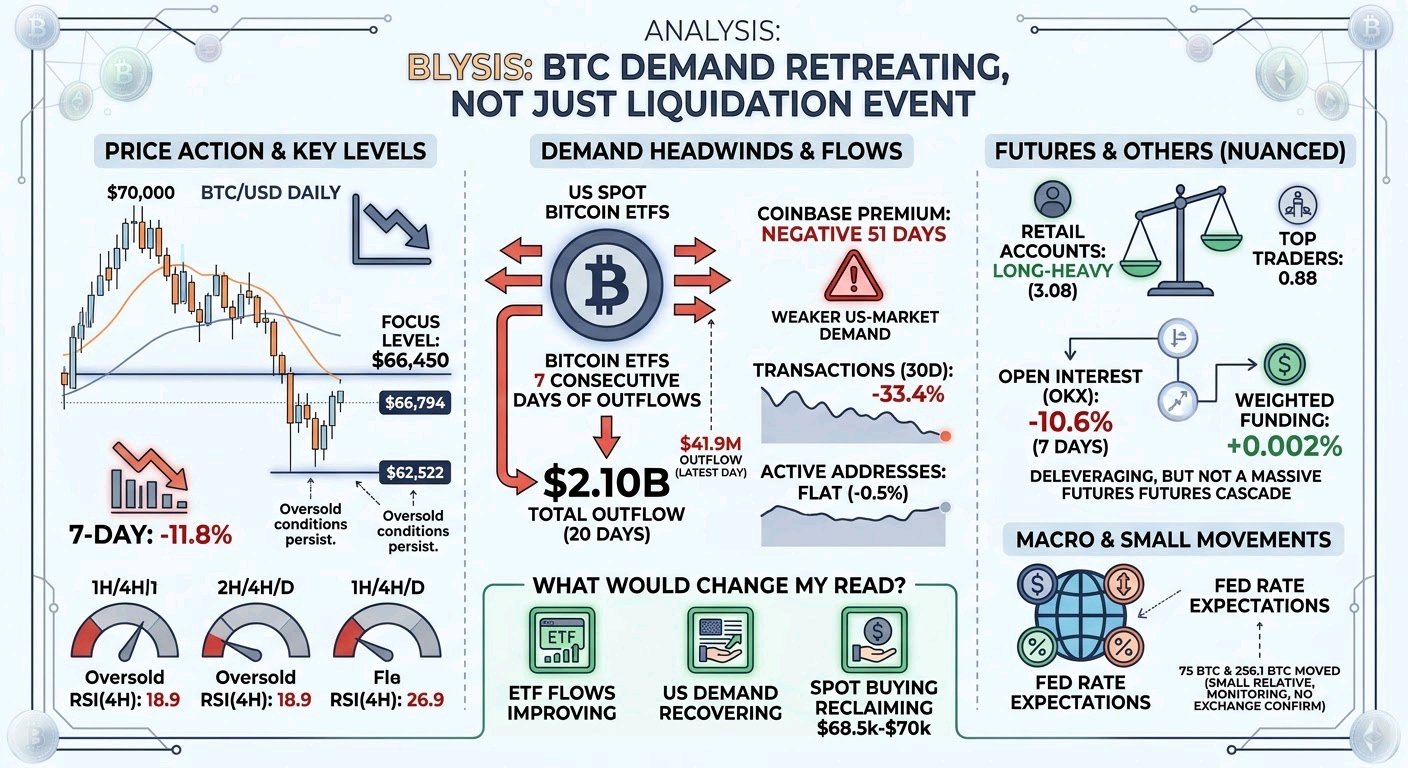
$BTCUSDT weakness looks less like a single liquidation event and more like demand retreating while traders reduce risk. That distinction matters: a market can keep sliding without a fresh wave of shorts if willing spot buyers are absent. What the evidence says: BTC is down 11.8% over 7 days, around $66,794, after breaking below $70,000. The 1-hour, 4-hour and daily trends are down; price is below the relevant short-term moving averages. RSI is deeply oversold—18.9 on the 4-hour chart and 22.5 daily—but oversold conditions can persist in a downtrend. The current test of $66,450 is important because it is the recent local low. It has been touched, but the available snapshot does not establish a confirmed hourly close below it. There are signs of real selling pressure beyond the chart. US spot Bitcoin ETFs had 7 consecutive days of outflows, totaling $2.10B over 20 days; the latest reported day was a $41.9M outflow. The Coinbase premium was reported negative for 51 days, a sign of weaker US-market demand relative to other venues. These do not prove that ETF flows caused each price leg, but together they point to a persistent demand headwind. The market has not yet shown clear evidence that buyers are absorbing it. Futures tell a more nuanced story. Perpetual open interest is $16.9B across the tracked venues; OKX open interest is down 10.6% over 7 days. That is evidence of deleveraging on OKX, not proof that leverage fell by the same amount everywhere. Weighted funding is only +0.002% per 8 hours, so longs are paying shorts, but not at an obviously extreme rate. Retail accounts remain long-heavy at 3.08, while top-trader position ratio is 0.88. That split warns against reading one positioning statistic as the whole market. No reliable CVD, order-book imbalance, or liquidation-level data is available, so claims about a particular liquidation cluster or a futures-led cascade would go beyond the evidence. The macro backdrop may matter more than isolated crypto headlines. A recent report attributed the decline to changing Fed-rate expectations rather than the Binance hack; that is an attributed explanation, not proof of causation. Meanwhile, the reported 75 BTC moved from a long-dormant wallet and Bitdeer’s sale of 256.1 BTC are small relative to BTC’s market, and the data does not show either transfer reaching an exchange or being sold. They are worth monitoring, not treating as the driver. On-chain readings are mixed. Transactions are down 33.4% over 30 days and miner revenue down 30.7%, while active addresses are nearly flat, off 0.5%. That suggests softer activity, but it does not by itself establish a sudden loss of network confidence. Supply is 95.8% issued, with no scheduled token unlock; the next difficulty adjustment is expected to be lower, which affects miner economics rather than the supply cap. For the next stage, the key question is whether $66,450 holds on a completed hourly close. A break followed by a failed retest would strengthen the downside case toward the broader daily support near $62,522. If support holds, a rebound is plausible, but reclaiming roughly $68,500–$70,025 and holding it would be more convincing than an oversold bounce alone. What would change my read most: ETF flows improving, US demand recovering, and spot buying showing up alongside any reclaim. Until then, both the downside continuation and a sharp countertrend bounce remain credible risks #IMPACTbyTrade
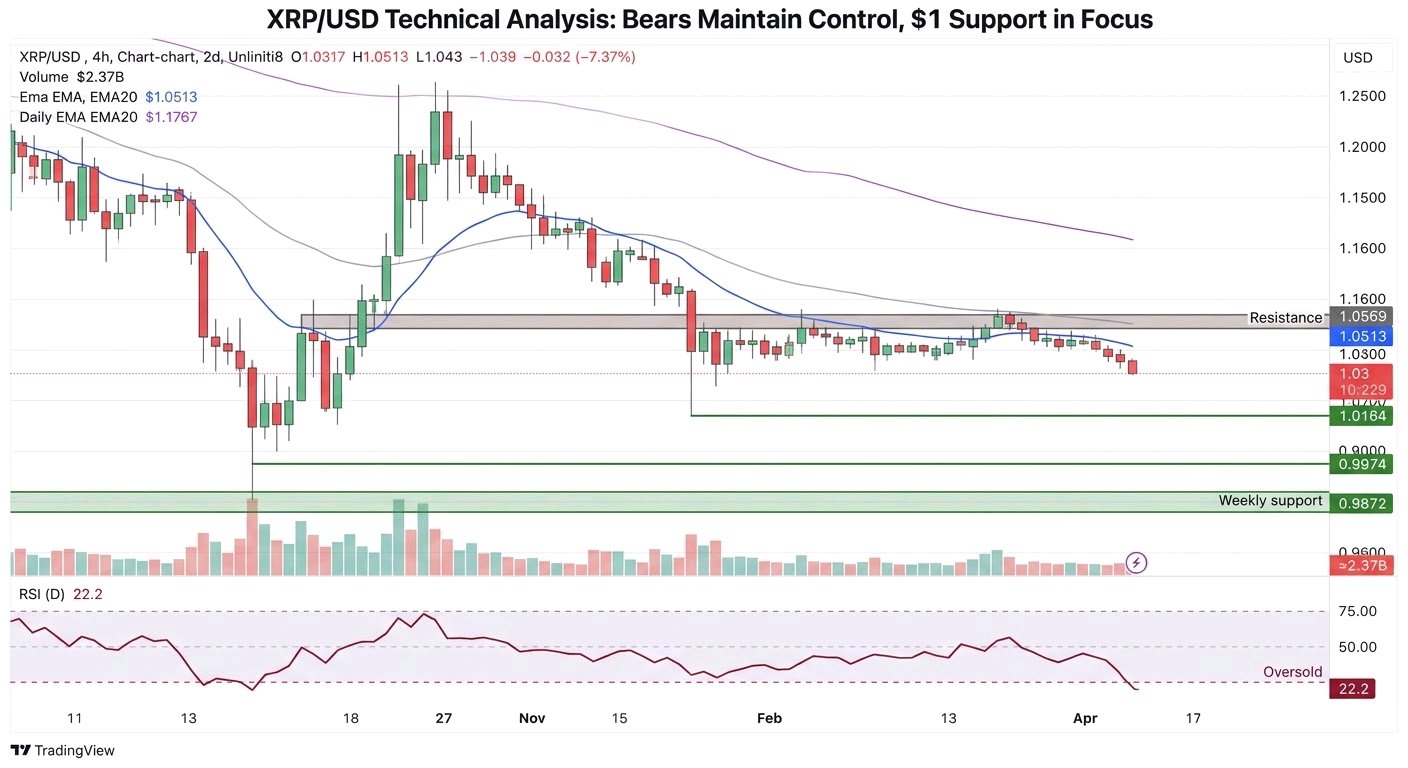
$XRPUSDT se négocie près de 1,03 $ après une forte baisse de sept jours d'environ 13 %. La question importante n'est pas simplement de savoir s'il est « survendu ». Il s'agit de savoir si les acheteurs absorbent l'offre ou s'ils marquent simplement une pause dans la vente massive. La structure vérifiée reste faible. Le prix est inférieur à l'EMA20 sur 4 heures à 1,0513 $ et bien en dessous de l'EMA20 journalière à 1,1767 $. Le RSI quotidien est à 22,2, ce qui montre une forte pression à la vente, mais ne prouve pas qu'un creux durable est en train de se former. Sur le graphique de 4 heures, le XRP a lutté à plusieurs reprises autour de 1,04 $ – 1,0569 $. Une clôture soutenue au-dessus de cette zone, suivie d'un retest réussi, serait le premier signe crédible que les vendeurs perdent le contrôle. Sans cela, le récent rebond ressemble davantage à une couverture de positions courtes ou à une chasse aux bonnes affaires au sein d'une tendance baissière plus large. Les principales zones de baisse se situent à 1,0164 $, 0,9974 $ et ensuite le support hebdomadaire plus large près de 0,9872 $. La zone de 1 $ est importante psychologiquement et techniquement. Elle a déjà attiré des acheteurs, mais une seule défense ne constitue pas une preuve suffisante d'accumulation. Si le prix passe en dessous de 0,9974 $ et ne parvient pas à le récupérer rapidement, les stops et les positions longues à effet de levier pourraient ajouter de la pression. Inversement, une récupération rapide après une brève cassure suggérerait un balayage de liquidité plutôt qu'un véritable dommage structurel. Les dérivés fournissent un avertissement utile, bien qu'il ne s'agisse pas d'une carte de liquidation complète. L'intérêt ouvert (open interest) perpétuel est d'environ 707 millions de dollars sur les plateformes suivies. Le taux de financement est positif à environ 0,009 % par 8 heures, ce qui signifie que les positions longues paient les positions courtes. Les comptes de détail sont fortement positionnés à l'achat, avec un ratio long/short des comptes OKX de 2,72, tandis que les positions des meilleurs traders penchent vers la vente à 0,87. Cette combinaison suggère que les positions longues tardives restent vulnérables, mais elle ne nous dit pas exactement où se situent les ordres de liquidation. L'intérêt ouvert a chuté de 8,7 % sur sept jours sur OKX, donc une partie de l'effet de levier a déjà quitté le marché. L'augmentation récente sur 24 heures peut représenter de nouvelles positions longues, de nouvelles positions courtes, ou les deux. Le comportement des prix après cette augmentation est l'indice clé. Le volume au comptant est important, environ 2,37 milliards de dollars sur 24 heures, mais un volume élevé ne révèle pas à lui seul l'achat net. Les données disponibles ne confirment pas le CVD, le déséquilibre du carnet d'ordres, les flux des échanges de baleines ou des clusters de liquidation fiables. C'est une limite importante. Les traders ne devraient pas supposer qu'un niveau de support visible ou une poche de liquidation doit produire un renversement. Le contexte global est également défavorable. Les flux des ETF ont été négatifs de 10,6 millions de dollars sur cinq jours et de 8,28 millions de dollars sur 20 jours. L'offre de stablecoins XRPL a chuté de 25,3 % et la TVL a diminué de 22,5 % sur 30 jours. Ce sont des signes d'affaiblissement de la liquidité marginale, bien que les sorties des ETF puissent refléter en partie une rotation de fonds plutôt qu'un rejet institutionnel pur et simple. La croissance du RLUSD est un développement constructif de l'écosystème, mais il n'y a pas encore de preuve vérifiée qu'elle crée une demande immédiate pour le XRP. Mon interprétation actuelle reste prudente et baissière en dessous de 1,0569 $, mais le RSI quotidien laisse place à un violent rallye de soulagement. Les questions décisives sont : le XRP peut-il récupérer 1,044 $ avec une participation accrue au comptant, ou l'augmentation de l'intérêt ouvert rencontre-t-elle un nouvel échec ? Le niveau de 0,9974 $ tiendra-t-il lors d'un retest ? Et s'il casse, le mouvement est-il une liquidation forcée ou le début d'une repricing plus profonde ? #IMPACTbyTrade
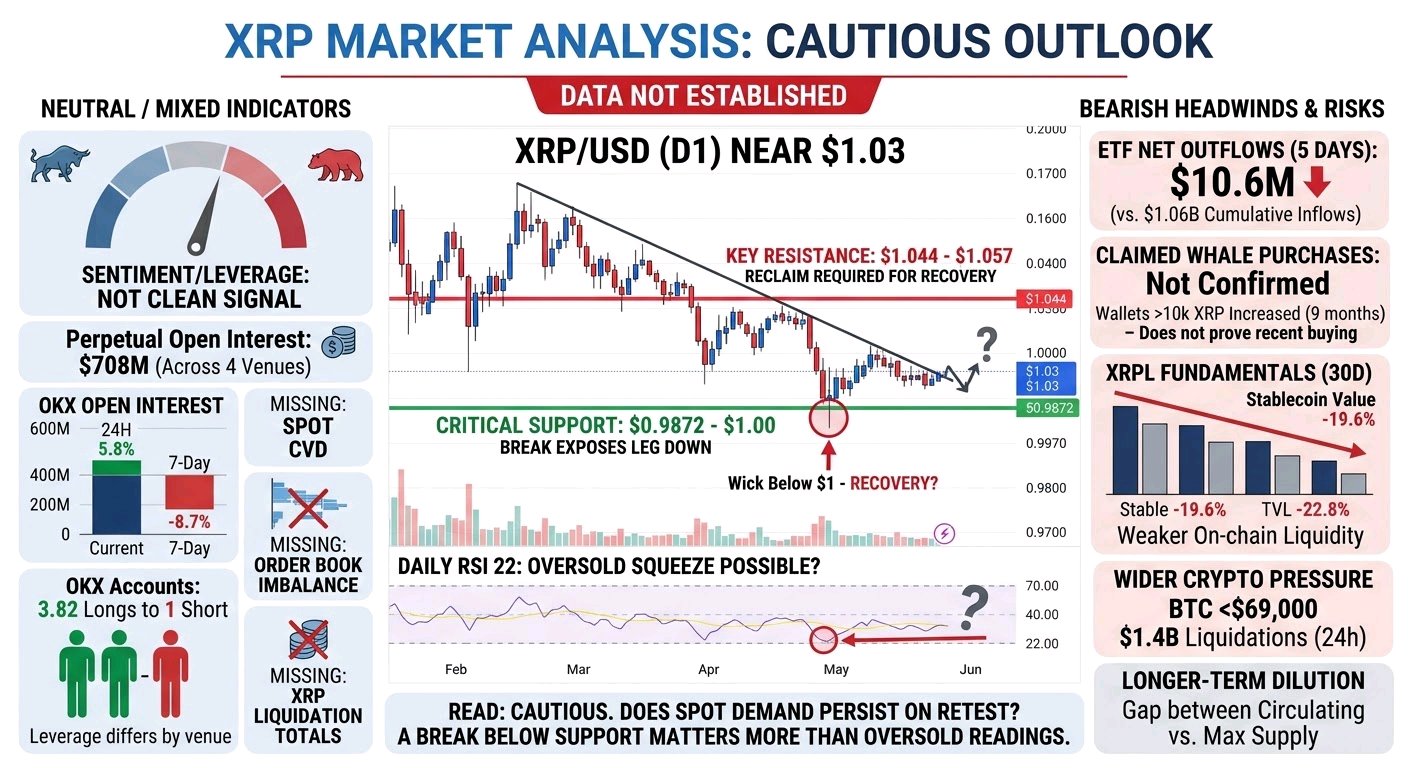
$XRPUSDT is caught between a possible oversold bounce and a market still behaving like a downtrend. It trades near $1.03, down 13.7% over 7 days. The wider crypto market is under pressure too: Bitcoin fell below $69,000, and reported liquidations reached $1.4 billion in 24 hours. XRP briefly dipped below $1 before recovering. That matters, but does the rebound show buyers stepping in—or only a pause after forced selling? The available data does not establish which. The facts are mixed. Perpetual open interest is about $708 million across 4 venues. OKX open interest is up 5.8% in 24 hours, but down 8.7% over 7 days. Funding is close to neutral overall, while OKX accounts show 3.82 longs for every short; top traders’ positions, however, are net short. That is not a clean market-wide positioning signal. It suggests leverage and sentiment differ by venue and trader group. We also lack verified XRP-specific liquidation totals, spot CVD—a running measure of aggressive buying versus selling—or order-book imbalance. High spot volume alone cannot tell us whether buyers are absorbing supply. ETF flows offer another headwind: about $10.6 million of net outflows over 5 days, despite roughly $1.06 billion in cumulative inflows since tracking began. Wallets holding at least 10,000 XRP have reportedly increased over 9 months, but that does not prove recent net buying or show whether large holders are moving coins to exchanges. The claimed whale purchases therefore remain a possibility, not confirmed evidence that they offset ETF selling. The price levels matter because they distinguish a bounce from an actual change in behavior. $0.9872–$1.00 is the key support area; a decisive break would weaken the case that buyers are defending the lows and could expose the market to another liquidation-driven leg down. Above, $1.044–$1.057 is the first meaningful resistance zone. A sustained reclaim, rather than a quick wick through it, would make an oversold recovery more credible. It could open room toward $1.11–$1.18, but that would still be a countertrend move, not proof the broader trend has reversed. The technical backdrop remains heavy: daily RSI is around 22, which raises the chance of a squeeze, while daily and weekly trends remain down. On the fundamentals side, XRPL stablecoin value fell 19.6% over 30 days and TVL fell 22.8%. Those figures suggest weaker on-chain liquidity, though they do not establish the cause of XRP’s price decline. A December 3 ledger fix is announced, but there is no evidence yet of a direct market impact. No near-term token unlock was identified; the large gap between circulating supply and maximum supply is a longer-term dilution consideration, not an immediate catalyst. My read is cautious, not decisively bearish: support has held so far, but the stronger proof would be spot demand lifting price through resistance. Does buying persist on a retest, and do ETF flows improve? If not, a break below $0.9872 would matter more than oversold readings.#IMPACTbyTrade
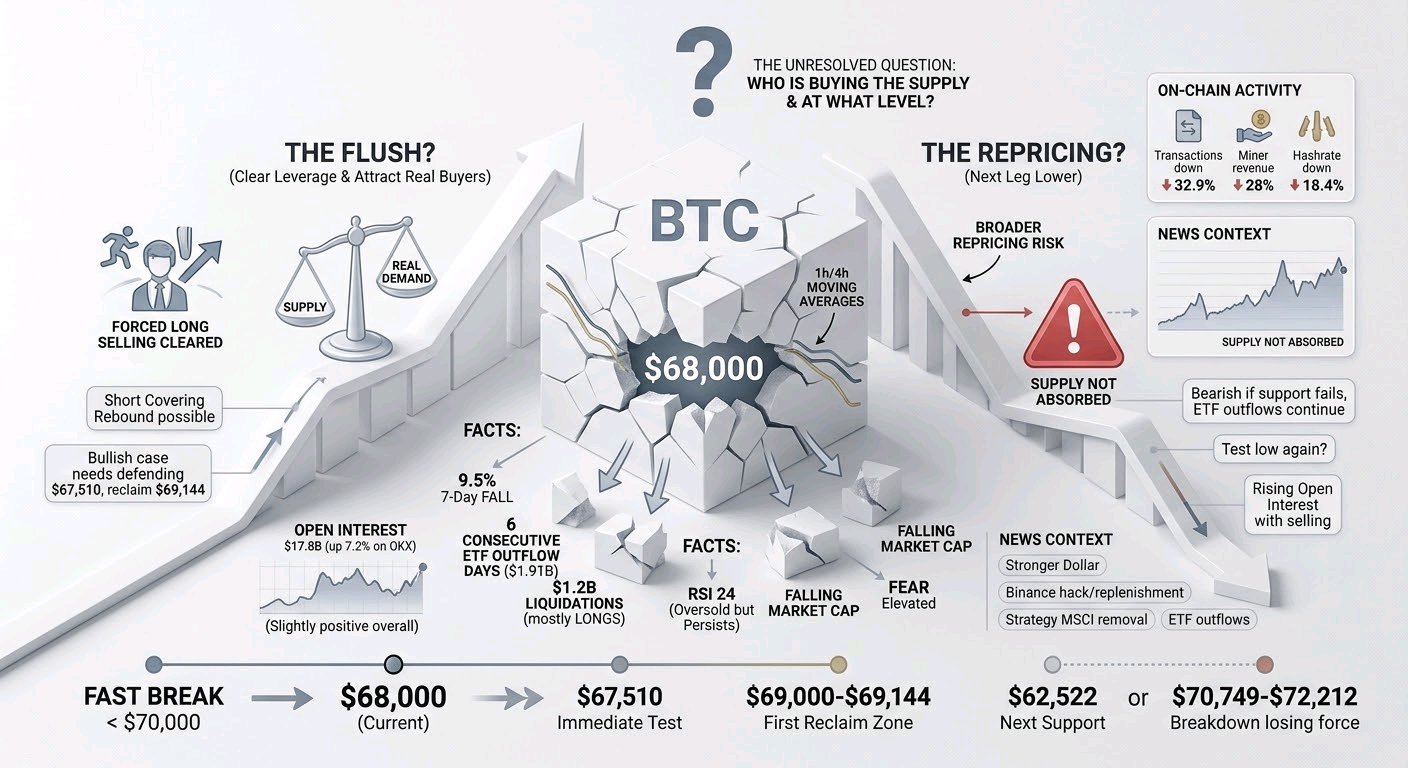
$BTCUSDT is near $68,000 after a fast break below $70,000. The important question is whether this is a flush that clears leverage and attracts real buyers—or the next leg of a broader repricing. The evidence supports both possibilities, but it does not yet show a confirmed turn. Verified facts: BTC has fallen about 9.5% in 7 days. Recent hourly candles show a sharp drop from the $71,000 area, a weak bounce that failed below $69,144, and a fresh low near $67,510. Price remains well below declining 1-hour and 4-hour moving averages. Daily RSI is around 24, an oversold reading, but oversold conditions can persist during a strong downtrend. Spot ETF flows were negative by $1.06B over 5 days and $1.91B over 20 days, with 6 consecutive outflow days. Reports put 24-hour liquidations above $1.2B, mostly from leveraged longs. Fear is elevated, while broad crypto market capitalization also fell sharply. My interpretation: forced long selling likely accelerated the decline, but liquidations are an amplifier, not a complete explanation. The persistent ETF withdrawals are a more meaningful demand warning: if that supply is not being absorbed, a bounce may struggle. Yet the flow picture is incomplete. Aggregate spot volume is substantial, but we lack reliable CVD, exchange-level buyer/seller data, and order-book depth. So claims that small traders are buying while large holders sell remain reports, not independently confirmed evidence of who is setting the marginal price. Derivatives are not giving an uncomplicated “washed out” signal. Open interest across tracked venues is about $17.8B, and OKX’s 7-day open interest is up 7.2%. Funding is only slightly positive overall, with some venues near zero or slightly negative. That suggests the market has not uniformly flipped to crowded shorts; it may also mean leverage is rebuilding while price remains weak. The numbers are venue-specific, and they do not reveal the full liquidation map. A cluster of stops can accelerate a move, but it does not guarantee a reversal at that level. The immediate test is $67,510, the latest low. If price breaks it, then cannot reclaim it, sellers may still control the tape; $62,522 is the next prominent daily support in the available structure. But after such a steep fall, short covering could produce a sharp rebound without changing the larger trend. On the upside, $69,000–$69,144 is the first reclaim zone. A sustained move above it would improve the short-term picture; acceptance back above the declining hourly averages near $70,749–$72,212 would be stronger evidence that the breakdown is losing force. A brief wick above resistance would not be enough. News offers context, not a proven single trigger. Reports cite a stronger dollar, ETF outflows, and leveraged liquidations. Binance says it replenished customer assets after the reported hack, though independent verification remains a question; the announcement alone does not establish BTC selling pressure. Strategy’s announced removal from MSCI indexes may affect its shares and related flows, but direct BTC impact is uncertain. On-chain activity is softer: transactions are down 32.9% and miner revenue 28% over 30 days, while hashrate fell 18.4%. These are relevant signs of weaker activity and mining economics, but not proof of imminent miner selling. My view: the daily and 4-hour structure remains bearish, while oversold momentum makes chasing the breakdown risky. The bullish case needs buyers to defend $67,510, reclaim $69,144, and show sustained spot demand. The bearish case strengthens if support fails, ETF outflows continue, and rising open interest accompanies renewed selling. The unresolved issue is absorption: who is buying the supply, and can they keep doing so if price tests the low again?#IMPACTbyTrade
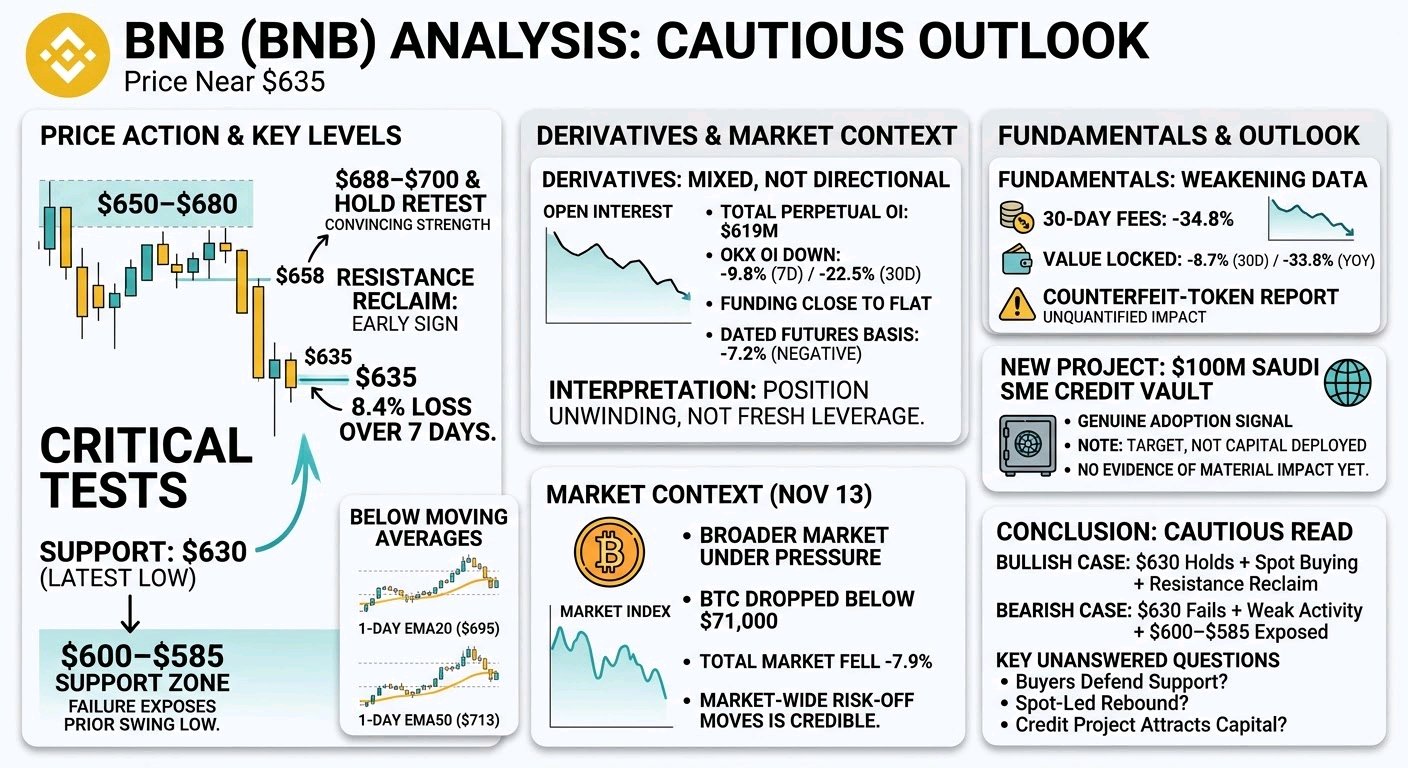
$BNBUSDT BNB is near $635 after losing 8.4% over 7 days. The important point is not simply that price is down; it is that selling has pushed it below the recent $650–$680 area while the broader market is under pressure. On Nov. 13, the whole market fell 7.9%, and Bitcoin dropped below $71,000. That makes a market-wide risk-off move a credible explanation for the timing. But it does not explain all of BNB’s weakness: BNB has also fallen 14.8% over 30 days, and the available data cannot separate market beta from coin-specific selling. The immediate test is $630, the latest low. If it gives way, the next meaningful support zone is around $600–$585, including a prior swing low. Holding $630 could produce a relief bounce, but I would not call that a structural turn by itself. Price remains well below its 1-day EMA20 at about $695 and EMA50 near $713; the weekly averages are also around $693–$694. A reclaim of $658 would be an early sign of stabilization. A stronger change would require price to recover the $688–$700 area and hold it on a retest. What would make that move convincing? Spot buying and sustained trading activity—not just a thin bounce or a short-lived squeeze. The derivatives picture is mixed, but not strongly directional. Perpetual open interest is $619 million; OKX open interest is down 9.8% over 7 days and 22.5% over 30 days. Funding is close to flat, while dated futures basis is negative at −7.2% annualised. Falling price alongside falling open interest is consistent with positions being unwound, rather than fresh leverage driving the decline. Yet OKX accounts still lean long, while top-trader ratios are below 1. Those are venue-specific measures, not a market-wide verdict. We do not have reliable liquidation levels, CVD, order-book imbalance, or whale and exchange flows, so claims about a forced-long flush or a major buyer stepping in would be speculation. Fundamentals do not yet provide a clear counterweight. BNB Chain’s 30-day fees are down 34.8%; value locked fell 8.7% over 30 days and 33.8% year over year. The announced Saudi SME credit vault, targeting $100 million, is a genuine adoption signal, but a target is not capital deployed, and there is no evidence yet that it has materially changed BNB demand. The counterfeit-token report raises a separate trust and user-safety concern; its market impact is unquantified. My read is cautious, not certain. The bullish case is that $630 holds, market stress eases, and BNB reclaims resistance with real spot participation. The bearish case is a break below $630 followed by failure to recover, exposing $600–$585 while activity remains weak. The key unanswered questions are whether buyers defend support, whether any rebound is spot-led, and whether the new credit project attracts actual capital and sustained use.#IMPACTbyTrade
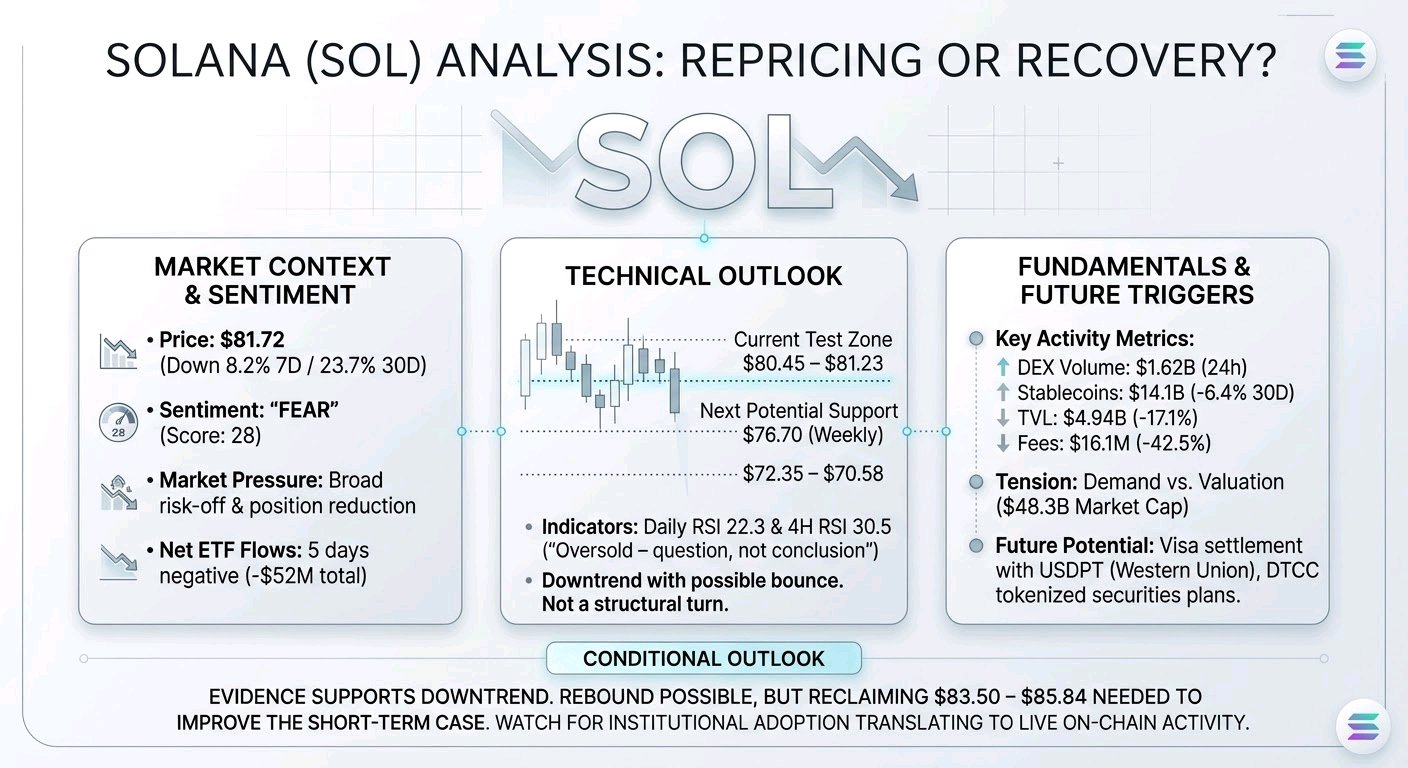
$SOLUSDT à 81,72 $ ressemble moins à un marché qui a trouvé ses marques qu'à un marché qui tente encore d'absorber une réévaluation soutenue. Il est en baisse de 8,2 % sur 7 jours et de 23,7 % sur 30 jours. Cette faiblesse n'est pas isolée : le marché dans son ensemble est sous pression, l'indice de peur est passé de 50 à 28 il y a une semaine, et les flux des ETF sont négatifs depuis 5 jours consécutifs, totalisant 52 millions de dollars. La question est de savoir s'il s'agit principalement d'une aversion générale au risque et d'une réduction des positions, ou si les investisseurs réévaluent également la croissance et la capture de valeur propres à Solana. Le test de prix immédiat se situe entre 80,45 $ et 81,23 $. SOL s'est négocié à plusieurs reprises autour de cette zone, mais les bougies disponibles ne montrent pas encore de reconquête durable ou de cassure confirmée. Une clôture nette en dessous de 80,45 $ mettrait en vue le support hebdomadaire proche de 76,70 $, puis la zone des 72,35 $–70,58 $. Il s'agit de zones de référence, et non de points de rebond garantis. De l'autre côté, la fourchette 83,50 $–85,84 $ constitue la première bande de résistance significative ; une cassure au-dessus de ce niveau qui se maintient lors d'un retest serait plus convaincante qu'une mèche rapide à travers celui-ci. La résistance hebdomadaire proche de 83,98 $ est également importante. Au-dessus, la tendance globale reste faible : le prix est bien en dessous de l'EMA20 hebdomadaire à environ 95,57 $ et de l'EMA50 proche de 104,08 $. Les lectures de survente invitent à une question, et non à une conclusion. Le RSI quotidien est de 22,3 et le RSI sur 4 heures est de 30,5, tandis que le prix se situe sous les moyennes mobiles clés sur les deux horizons temporels. Cela peut précéder un fort rebond technique, mais cela ne prouve pas en soi que les vendeurs sont épuisés. Les bougies récentes montrent des prix plus bas et des tests répétés de la zone des 80,45 $, avec seulement de petits rebonds. Les preuves soutiennent une « tendance baissière avec un possible rebond technique », et non un changement structurel confirmé. Pour que cette interprétation change, je voudrais voir le prix reconquérir la résistance, la maintenir lors d'un retest et attirer une participation au comptant soutenue. Les dérivés offrent un indice mitigé, mais utile. L'intérêt ouvert (Open Interest) est de 1,86 milliard de dollars sur les plateformes déclarées, tandis que l'intérêt ouvert sur OKX est en baisse de 3,4 % sur 7 jours et de 5,3 % sur 30 jours. Le taux de financement pondéré est légèrement négatif à -0,004 % toutes les 8 heures. Cette combinaison est cohérente avec une réduction de l'effet de levier plutôt qu'avec une augmentation des positions longues encombrées. Cependant, cela ne nous dit pas qui a provoqué la baisse. Les ratios de comptes long/short ne sont pas les mêmes que la taille des positions : les comptes sont plutôt orientés long, mais les positions des meilleurs traders sont orientées short. Il est crucial de noter que nous n'avons pas ici de CVD vérifié, de déséquilibre du carnet d'ordres, de données sur les liquidations ou de flux de portefeuilles d'échange. Par conséquent, les affirmations concernant une cascade de liquidations, une distribution par des baleines ou une prise de contrôle décisive par des vendeurs au comptant dépasseraient les preuves disponibles. Le volume d'échanges au comptant important et les spreads serrés montrent que le marché est actif ; ils ne révèlent pas la direction des agresseurs. La tension fondamentale est plus difficile à écarter. Solana a une activité réelle : 1,62 milliard de dollars de volume DEX sur 24 heures et 14,1 milliards de dollars en stablecoins. Mais les soldes en stablecoins sont en baisse de 6,4 % sur 30 jours, les frais ont chuté de 42,5 % à 16,1 millions de dollars, et la valeur verrouillée (TVL) a chuté de 17,1 % à 4,94 milliards de dollars. Avec une capitalisation boursière d'environ 48,3 milliards de dollars, la valorisation reste exigeante par rapport aux frais actuels et aux revenus du protocole. Une activité transactionnelle élevée ne signifie pas automatiquement une valeur durable pour les détenteurs de SOL. L'utilisation s'élargit-elle vers des paiements récurrents et des activités financières, ou s'agit-il principalement de trading épisodique qui s'estompe avec l'appétit du marché ? Il existe de vrais points positifs en matière d'adoption, mais le timing est important. L'utilisation signalée par Visa du règlement via l'USDPT basé sur Solana de Western Union et le plan de la DTCC pour les titres tokenisés éligibles au second semestre 2027 pourraient soutenir l'utilisation future. Aucune de ces annonces ne démontre encore de frais on-chain matériels, de demande de SOL ou de changement immédiat dans les flux. Pendant ce temps, les sorties des ETF constituent un vent contraire mesurable à court terme. Le test clé est de savoir si ces plans institutionnels se traduisent par une activité réelle — et si cette activité se traduit par une économie plus solide. Mon point de vue est délibérément conditionnel : le marché survendu peut rebondir, mais les preuves disponibles ne justifient pas de parler d'un point bas. Un maintien soutenu au-dessus de 80,45 $, suivi d'une reconquête de la zone 83,50 $–85,84 $ soutenue par le volume, améliorerait le scénario à court terme ; une cassure décisive à la baisse rendrait pertinents les niveaux de 76,70 $ puis de 72,35 $–70,58 $. Qu'est-ce qui changerait la situation globale ? Des entrées persistantes dans les ETF, une amélioration des frais et de la valeur verrouillée, et des avancées menées par le comptant plutôt que par des squeeze liés à l'effet de levier. Les questions sans réponse sont de savoir si les acheteurs défendront le support, si la vente est principalement due à un désendettement ou à une nouvelle distribution, et si le pipeline institutionnel de Solana peut produire une capture de valeur mesurable avant que le marché ne perde patience.#IMPACTbyTrade
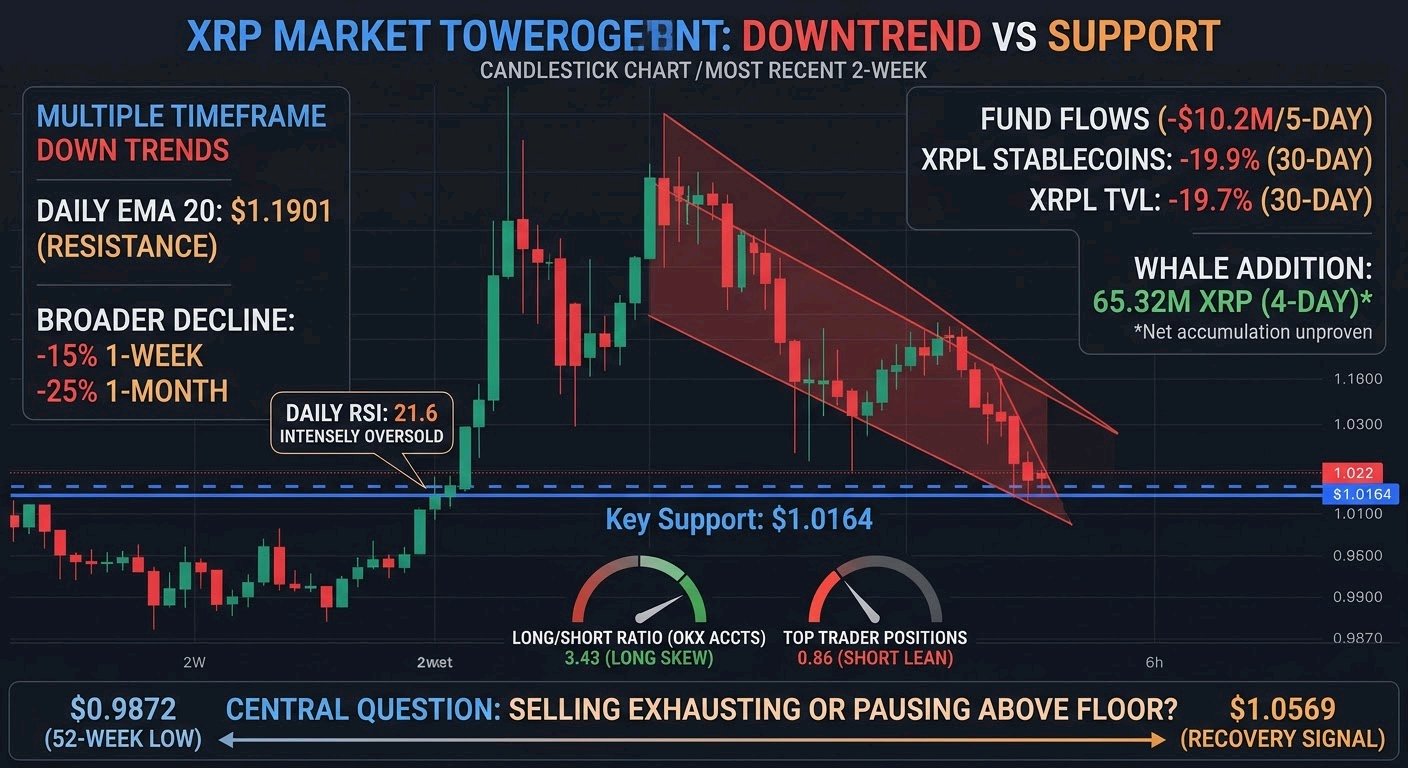
$XRPUSDT XRP is caught between a clear downtrend and a support level that has not yet broken. That distinction matters: the bearish case is stronger on the broader evidence, but a breakdown is not confirmed. At the latest snapshot, XRP was around $1.02, down 2.78% from the prior daily close. The question for the next few days to 2 weeks is whether selling can push it through $1.0164, or whether oversold conditions and buying near the lows produce a relief bounce. Verified market facts: The hourly, 4-hour, daily and weekly trends are down. XRP is below its shorter-term moving averages; the daily EMA20 is $1.1901, far above the current price. The last 6 closed hourly candles all finished above $1.0164. Price did wick to that level, then closed at $1.0274 before slipping to $1.0245. That is weak price action, but not a confirmed close below support. If $1.0164 fails, the next notable level is $0.9872, the 52-week low. The broader decline is substantial: XRP is down about 15% over 1 week and 25% over 1 month in the market snapshot. Daily RSI is 21.6; hourly RSI is about 29. These readings show intense selling and raise the chance of a reflex bounce. They do not tell us the decline is over. What would change the picture? A sustained recovery through $1.0569–$1.0654 would be a more meaningful sign than a single intraday bounce. A daily trend reversal would require much more. What may be driving the pressure: The reported US spot-fund flows were -$10.2M over 5 days, although the latest session recorded a modest $370K inflow. XRPL stablecoin supply fell 19.9% over 30 days, and value locked declined 19.7%. These are real headwinds to the near-term demand story, but they are not proof that ETF redemptions or XRPL activity directly caused each sell-off. Fees rose 23%, yet from only $42.3K over 30 days—too small, in my view, to offset the contraction in stablecoins and value locked. Whale activity is the main conflicting claim: a news report said large holders added 65.32M XRP over 4 days. But that figure does not establish net buying from outside wallets or withdrawals from exchanges. XRP fell sharply during the same period. Are these holders accumulating, moving tokens between wallets, or simply failing to absorb the available selling? The evidence provided cannot settle that. Futures and liquidity: Perpetual open interest is reported at $717M across 4 venues. The available venue-specific history is mixed: OKX open interest fell 8.7% over 7 days, then rose 5.8% in 24 hours. Funding is slightly positive overall at 0.003% per 8 hours, meaning longs pay shorts, but the rate is modest and Bybit funding is negative. OKX accounts skew long at 3.43, while top traders’ positions ratio is 0.86, a short lean. That split suggests vulnerability on both sides, not a clean crowded trade. We do not have reliable CVD, order-book imbalance, aggregate futures-volume changes or liquidation totals. So we cannot say whether spot sellers led, whether falling open interest reflects forced liquidations, or where a squeeze might occur. Reported spot turnover is $1.71B across many venues, but turnover alone does not reveal who was the aggressive buyer or seller. My read is bearish but conditional, not certain. Broad weakness, negative recent fund flows and declining XRPL liquidity argue against assuming the low is in. Yet support has held on hourly closes, and oversold momentum makes chasing the decline hazardous. I would watch for an hourly close below $1.0164, then whether price follows through toward $0.9872. If support holds and price reclaims $1.0569, the breakdown thesis weakens. The evidence still leaves one central question open: is selling pressure exhausting, or merely pausing above the floor?#IMPACTbyTrade
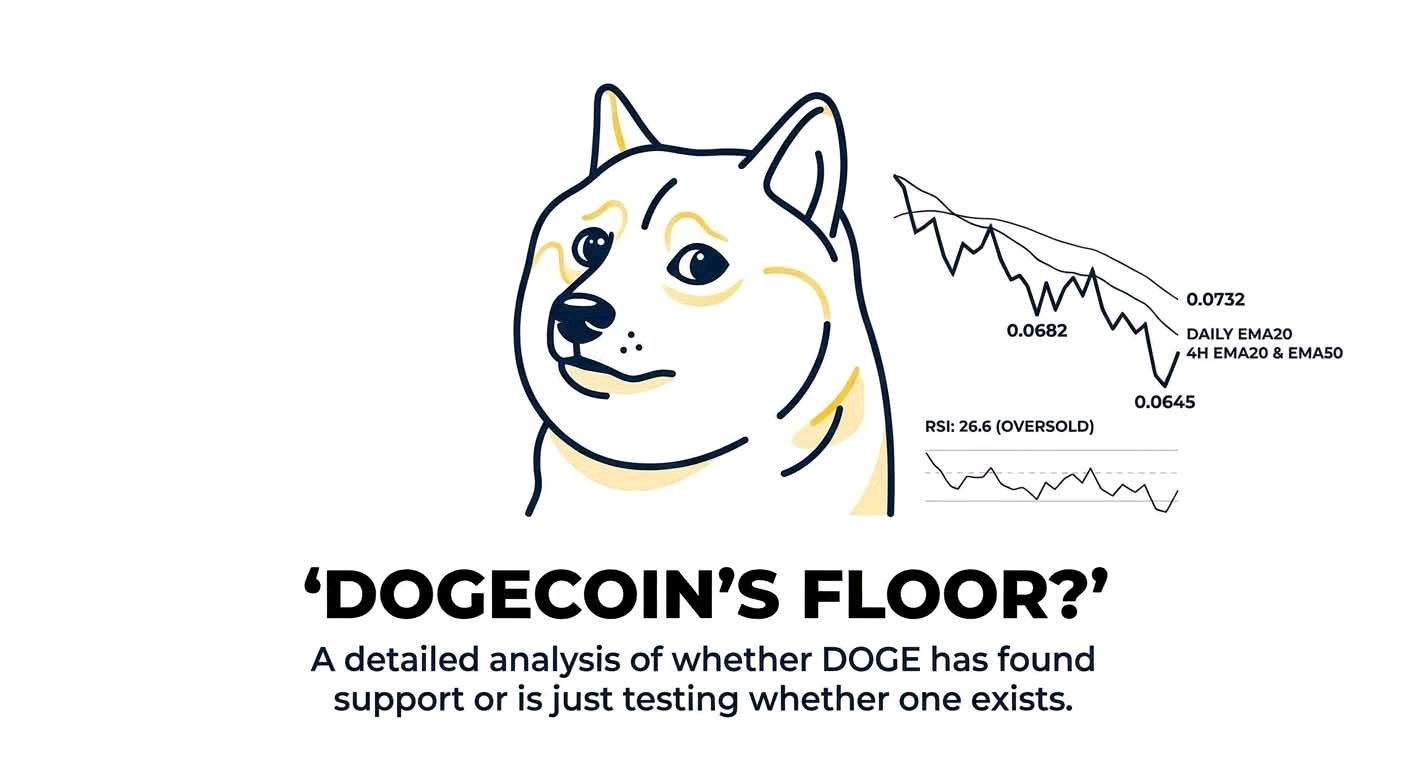
$DOGEUSDT ressemble moins à un marché ayant trouvé un plancher qu'à un marché testant s'il existe ne serait-ce qu'un plancher. Cette distinction est importante. Le prix se situe près de 0,0647 $ après une chute de 12,8 % en 7 jours et de 23,5 % en 30 jours. Ce déclin s'est produit parallèlement à une aversion globale au risque : le marché total des cryptomonnaies a reculé de 5,2 % en 24 heures et l'indice « Fear & Greed » est tombé à 28 contre 50 il y a une semaine. Cependant, le DOGE a été plus faible que le marché, de sorte que la pression macroéconomique seule ne peut expliquer ce mouvement. Ce qui est vérifié : Le plus bas intrajournalier récent se situe aux alentours de 0,0645 $, ce qui correspond également au bas des fourchettes récentes sur 1 heure et en données journalières. Le DOGE se trouve en dessous des moyennes mobiles descendantes sur les graphiques 1H, 4H et journaliers. L'EMA20 journalière est autour de 0,0632 $ ; sur le graphique 4H, l'EMA20 et l'EMA50 se situent près de 0,0682 $ et 0,0704 $. Le RSI est survendu — 26,6 en données journalières et 21,2 sur 1H — mais cela mesure la dynamique récente, et non si les acheteurs sont revenus. Les dernières bougies montrent un mouvement de baisse marqué suivi d'un rebond mineur. Aucun retournement confirmé ni aucun retest réussi du support n'est visible. Cela fait de 0,0645 $ le test immédiat, et non une zone de support éprouvée. Si le DOGE se maintient au-dessus et commence à former des creux plus élevés, le marché pourrait être en train d'absorber la pression vendeuse. S'il casse ce niveau et clôture en dessous, l'interprétation actuelle d'une « base potentielle » s'affaiblit ; les données disponibles n'établissent pas de prochain support fiable. Au-dessus du prix actuel, la zone 0,0675 $–0,0689 $ constitue la première zone de résistance, suivie approximativement par la zone 0,0696 $–0,0717 $. Reconquérir ces niveaux serait plus significatif qu'un bref rebond technique dû au survente. Un mouvement soutenu au-dessus de 0,0732 $ serait un signe plus fort d'un changement de tendance journalière. Les données sur les dérivés sont mitigées. L'intérêt ouvert (open interest) sur les contrats perpétuels suivis est de 376 millions de dollars sur 4 plateformes, tandis qu'une couverture plus large fait état de 929 millions de dollars sur 83 plateformes ; il s'agit d'ensembles de couverture différents, ils ne doivent donc pas être cumulés. Sur OKX, l'intérêt ouvert a chuté de 9,2 % sur 7 jours. Cela correspond à une réduction possible de l'exposition à effet de levier pendant la vente, plutôt qu'à la construction d'une nouvelle conviction haussière. Le financement est légèrement négatif et la base des contrats à terme datés est fortement négative, à environ -20,9 % annualisé. Ces lectures indiquent une faible demande sur les contrats à terme, mais elles ne nous disent pas si les positions courtes (shorts) s'initient ou si les positions longues (longs) se débouclent. Nous n'avons pas non plus de niveaux de liquidation vérifiés ni de carte thermique de liquidation. Ce serait une erreur de supposer qu'une position courte encombrée signifie qu'un « squeeze » est imminent. Le positionnement ajoute une autre complexité : les comptes long/short sur OKX sont proches de 5:1, pourtant le ratio de position des meilleurs traders est de 0,74. Le nombre de comptes suggère beaucoup plus de positions longues que courtes, mais le ratio de position indique que les traders les plus importants pourraient être orientés dans l'autre sens. Quel signal compte le plus ? Sans données réelles sur les liquidations et le flux d'ordres, aucun des deux ne donne de réponse claire. Le volume d'échange au comptant (spot) est substantiel, à 867 millions de dollars sur 63 plateformes, mais 30 % est concentré sur une seule plateforme. Le volume ne signifie pas achat net ; nous manquons de données sur le CVD au comptant, le déséquilibre du carnet d'ordres et de preuves fiables d'accumulation par les « baleines » ou de sorties des plateformes. Il existe un catalyseur potentiel, mais cela reste une affirmation à vérifier par les faits. DogeOS a été décrit comme étant « très, très proche » du lancement, avec plus de 100 constructeurs impliqués selon les rapports, mais aucune date n'a été communiquée. Cela pourrait créer une nouvelle utilité ; cela n'a pas encore démontré une demande soutenue pour le DOGE. Les rapports indiquent également que les flux vers les ETF spot ont été nuls du 14 octobre au 10 novembre. L'offre totale de 157 milliards de DOGE est déjà en circulation, mais l'émission se poursuit à un rythme d'environ 5 milliards de pièces par an. Les acheteurs à long terme doivent encore absorber cette offre, et le volume de transactions à lui seul ne prouve pas une demande durable. Des titres récents ont également lié la faiblesse du marché aux préoccupations liées à l'inflation ; ils établissent un contexte possible, et non une causalité spécifique au DOGE. Mon analyse est prudente, ce n'est pas un appel à dire que le DOGE doit impérativement chuter. Le scénario haussier nécessite que le niveau de 0,0645 $ tienne, suivi d'une reconquête de la résistance soutenue par des achats au comptant et une amélioration de la structure des prix. Le scénario baissier est une cassure décisive sous ce plus bas, surtout si le DOGE continue de sous-performer le marché global. Les questions clés sont de savoir si les acheteurs défendront réellement le support, si le positionnement sur les contrats à terme se stabilisera parallèlement à la demande au comptant, et si DogeOS apportera une utilité mesurable plutôt qu'une simple anticipation.#IMPACTbyTrade
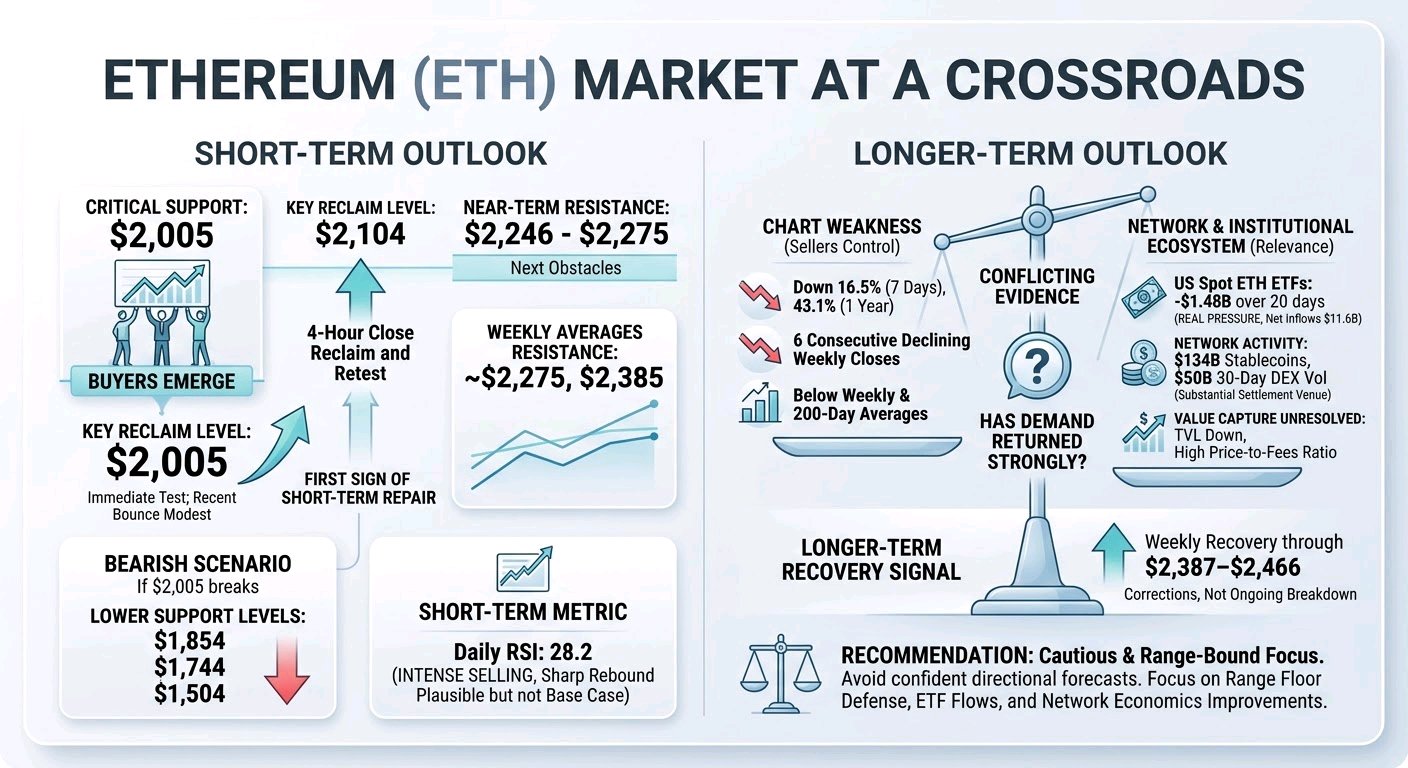
$ETHUSDT autour de 2 022 $ est un marché pris entre deux types de preuves contradictoires : le graphique indique que les vendeurs ont toujours le contrôle, tandis que l'écosystème réseau et institutionnel affirme qu'Ethereum reste pertinent. Aucune des deux parties n'a tranché la question. Pour les 6 à 12 prochains mois, je me concentrerais moins sur la question de savoir si l'ETH est « bon marché » après sa chute, et davantage sur le fait de savoir si la demande revient suffisamment pour défendre le plancher de cette fourchette. Le test immédiat est à 2 005 $. L'ETH a touché cette zone et n'a rebondi que modestement ; le plus bas quotidien récent était de 2 013 $. Cela fait des 2 005 $ bien plus qu'un chiffre rond : c'est le point où les acheteurs récents sont apparus jusqu'à présent. Si le prix se maintient, puis reconquiert les 2 104 $ sur une clôture en 4 heures, avec un retest réussi, le premier signe de rétablissement à court terme serait en place. Cela ne prouverait pas une nouvelle tendance haussière. Les prochains obstacles se situent autour de 2 246 $ – 2 275 $, puis les moyennes hebdomadaires à environ 2 275 $ et 2 385 $. Le graphique global reste faible. L'ETH est en baisse de 16,5 % sur 7 jours et de 43,1 % sur un an, avec 6 clôtures hebdomadaires consécutives en baisse. Le prix est inférieur aux deux moyennes hebdomadaires et à la moyenne sur 200 jours. Le RSI quotidien est à 28,2, ce qui nous indique que la pression vendeuse a été intense ; cela ne nous dit pas que les vendeurs ont fini. Mon observation est que cela laisse de la place pour un rebond marqué, mais ce n'est pas encore une raison pour le considérer comme le scénario de base. Si les 2 005 $ sont franchis de manière décisive, le prochain support substantiel est proche de 1 854 $. Plus bas, les niveaux hebdomadaires se situent autour de 1 744 $ et 1 504 $. Un mouvement vers ces niveaux ne serait pas surprenant dans un marché faible, mais les preuves disponibles n'établissent pas qu'ils doivent être atteints. D'un autre côté, une reprise hebdomadaire au-delà de 2 387 $ – 2 466 $ compterait car elle ramènerait l'ETH au-dessus d'une résistance clé et ferait ressembler la baisse récente davantage à une correction qu'à un effondrement continu. Le positionnement ne donne pas de réponse simple. L'intérêt ouvert (open interest) des perpétuels est d'environ 11,5 milliards de dollars sur les plateformes suivies, tandis que l'intérêt ouvert sur OKX a chuté de 12,7 % en 7 jours. Cette baisse suggère qu'un certain levier a été réduit pendant la vente. Le financement est toujours légèrement positif à 0,004 % toutes les 8 heures, donc les positions longues continuent de payer les positions courtes. C'est un vent contraire modeste, pas la preuve d'un trade long extrêmement encombré. Les comptes OKX penchent vers l'achat, tandis que les positions des meilleurs traders penchent vers la vente. Ce sont des instantanés partiels, et il n'y a pas de carte de liquidation vérifiée ou de preuves de flux d'ordres ici pour montrer exactement où la vente forcée pourrait être concentrée. J'éviterais d'interpréter la baisse de l'intérêt ouvert comme la preuve que la pression vendeuse est épuisée. La participation au comptant est tout aussi difficile à interpréter à partir du seul volume. Le volume au comptant déclaré sur 24 heures est d'environ 9,1 milliards de dollars, mais cela ne révèle pas si les acheteurs absorbent l'offre ou s'ils tradent simplement dedans. Les flux des ETF offrent un signal de demande à court terme plus clair : les fonds spot ETH américains ont perdu 524 millions de dollars en 5 jours et 1,48 milliard de dollars en 20 jours, dont 145 millions de dollars le 11 novembre. C'est une pression réelle. Les entrées cumulées restent à environ 11,6 milliards de dollars, donc l'accès institutionnel et une base d'investisseurs existante sont établis ; ce qui reste incertain, c'est de savoir si ces investisseurs continuent d'ajouter ou s'ils réduisent maintenant leur exposition. L'utilisation d'Ethereum est significative, mais la capture de valeur est la partie non résolue. La chaîne compte 134 milliards de dollars en stablecoins et 50 milliards de dollars de volume DEX sur 30 jours. Ces chiffres soutiennent l'idée qu'Ethereum reste un lieu de règlement substantiel. Pourtant, la TVL est en baisse de 13,6 % sur 30 jours et de 43,2 % sur un an ; les soldes en stablecoins ont également chuté de 7,6 % sur 30 jours. Les frais annuels sont de 175 millions de dollars contre une capitalisation boursière de 247 milliards de dollars, ce qui implique un ratio prix/frais de 1 037×. Les frais ont augmenté de 8,8 % par rapport aux 30 jours précédents, mais cette petite amélioration n'a pas renversé la situation générale. L'activité élevée se traduira-t-elle finalement par une demande plus forte en ETH et une combustion des frais, ou l'utilisation peut-elle croître sans qu'une valeur comparable ne revienne au jeton ? Les chiffres actuels ne répondent pas à cela. Il y a des développements institutionnels constructifs : la Deutsche Bank a lancé la garde pour ses clients institutionnels, et Sygnum a ouvert un fonds libellé en ETH visant des rendements annuels de 8 % à 10 %. Ceux-ci élargissent l'accès, mais ils ne montrent pas combien de nouveaux capitaux arriveront. Le transfert d'ETH de BlackRock vers Coinbase Prime n'est pas non plus, en soi, la preuve d'une vente. À court terme, la direction des flux des ETF et la réaction des prix comptent plus que les titres. Mon point de vue est équilibré mais prudent : une reprise est plausible, mais pas confirmée. Un maintien au-dessus de 2 005 $ suivi d'une reconquête de 2 104 $ améliorerait la situation à court terme ; une force hebdomadaire soutenue au-dessus de 2 387 $ – 2 466 $, parallèlement à l'amélioration des flux d'ETF et de l'économie du réseau, rendrait le scénario à long terme plus convaincant. Une perte décisive des 2 005 $ remettrait les supports inférieurs en ligne de mire. Tant que l'une de ces voies n'est pas confirmée, la fourchette—et non une prévision directionnelle confiante—est la manière la plus honnête de cadrer l'ETH.#IMPACTbyTrade
Bitcoin’s Test Is Not Just Support. It’s Who Is Willing to Buy. At about $73,800, Bitcoin is no longer asking whether it can produce a bounce. It is asking a more useful question: who is buying, and are they willing to keep buying when sellers press? That distinction matters. A price can rebound because short-term traders cover positions, yet still remain vulnerable if longer-term spot demand is retreating. The observable evidence is uncomfortable for the bulls. BTC is down 8.4% in 7 days, has closed lower for 6 consecutive weeks, and sits below its daily EMA20 near $77,085 and EMA50 near $78,708. On the weekly chart, it is below both key averages as well. Those levels do not predict the future, but they show that buyers have not yet repaired the trend. The question is not whether BTC can touch resistance; it is whether buyers can hold above it after the first wave of selling returns. The ETF figures make that test more demanding. US spot Bitcoin ETFs recorded $1.17B in net outflows over 5 days and $1.59B over 20 days, with outflows on 5 consecutive days. The cumulative $55.4B of inflows since 2024 tells us that the products once drew substantial demand. It does not tell us that investors are returning now. Are ETF redemptions being absorbed by other spot buyers? The available data do not establish that. Without clear evidence of stronger spot demand, a bounce alone cannot answer the question. That is why $72,727, the recent low, matters. It is the nearest visible test of buyers’ willingness to defend price—not a magic floor. BTC has traded near it and recovered, but that response has not carried price back above the key moving averages. A firm break below the low would shift attention to the longer-term support areas at $65,000, $60,000 and $57,809. A quick dip and recovery would tell a different story: sellers pushed through, but buyers absorbed the supply. The quality of the response matters as much as the level itself. For the recovery case, the first challenge is $76,000–$76,400, where weekly resistance and the weekly EMA20 converge. Next comes $82,842. Reclaiming either area would be more meaningful if accompanied by improving ETF flows and genuine spot buying. Why? Because rising prices without fresh spot demand can leave the market dependent on leveraged traders, who may leave quickly when momentum turns. Futures offer neither a clear alarm nor reassurance. Perpetual open interest was $18.9B across 4 venues, while OKX open interest was almost unchanged over 7 days, up 0.3%. Funding was mildly positive at +0.008% per 8 hours, so longs were paying shorts, but the rate was not extreme. Account positioning leaned long while top-trader positioning leaned short. That conflict makes it hard to call the market one-sided. And without verified liquidation totals, claims that a selloff is being driven by a cascade—or that a large liquidation wave is imminent—would go beyond the evidence. There are counterpoints to the demand weakness. A report described some whale accumulation through Nov. 9. But reported accumulation is not enough to call a broad shift: its scale, persistence and destination are unclear. Network transactions also fell 33.5% over 30 days. That signals lower activity, not proof of why BTC fell. Bitcoin’s capped supply of 21M remains a long-term feature, but scarcity does not guarantee short-term buying. So I would frame the market as a test of participation, not a contest between bullish and bearish slogans. The bearish case strengthens if BTC loses $72,727 and spot outflows continue. The recovery case gains credibility if buyers defend that low, flows improve, and price reclaims $76,000–$76,400 with follow-through. Until then, I see a market where sellers have the stronger evidence, but buyers have not yet given up the key nearby test. $BTCUSDT #IMPACTbyTrade
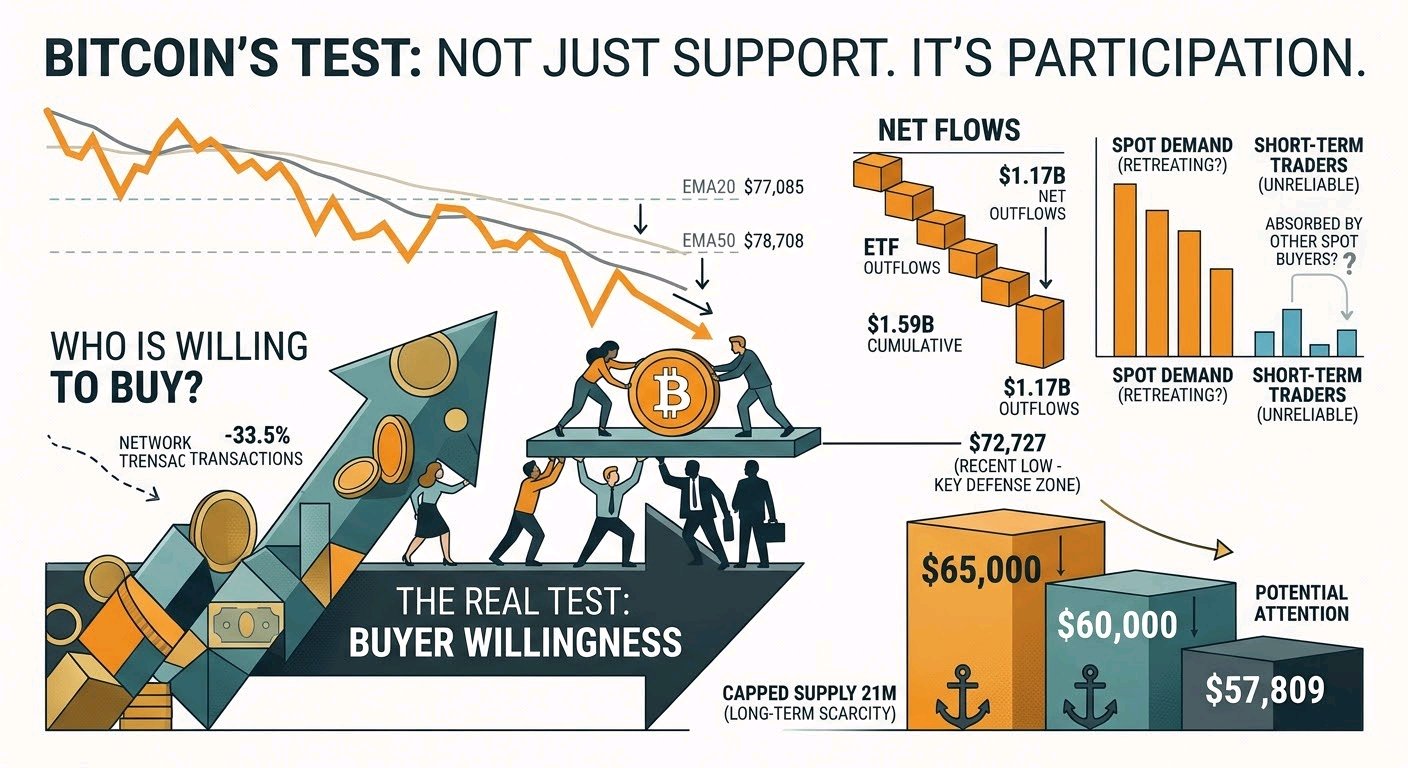
$SOLUSDT The weekly evidence still favors caution: SOL is in a technically weak position, but neither continued decline nor recovery is certain. The key distinction is between a price touching a level and closing above or below it—and then showing follow-through. A single move, especially while the weekly candle is still forming, is not enough to establish a breakout or a trend change. is around $84.86. The last 6 completed weekly candles closed progressively lower, from $121.60 to $86.54, and their highs also generally declined. The latest completed candle closed at $86.54, after reaching $98.16 and falling to $84.98. This sequence supports persistent selling pressure. It does not prove that selling will continue: a short run of candles cannot establish the next move, and the current weekly candle is incomplete. So far it has opened at $86.53, reached $88.46, and fallen as low as $81.23; its final close is not yet known. The broader weekly trend is classified as down. Price is below the weekly EMA20 ($95.87) and EMA50 ($104.21), with the shorter average below the longer one. The monthly trend classification is mixed, a reminder that weekly weakness does not settle the longer-term picture. Weekly RSI14 is 42.8, consistent with subdued momentum, but it is not by itself a reliable signal of either a reversal or further declines. The day’s reported range, $82.30–$85.42, is too short a window to change the weekly assessment. Bearish scenario: Further weakness would gain support if SOL closes a week below $76.70 and cannot reclaim that area. The next reference supports are $70.58 and $60.11. A sustained break below support would be evidence of downside follow-through, not proof that the next support must be reached. This scenario would be weakened if price holds above support and starts reclaiming resistance. A brief dip below a level followed by a close back above it would not, on its own, confirm a breakdown. Bullish scenario: The first meaningful test is a weekly close above $97.67, followed by a hold above that level. That would challenge the sequence of lower closes and place price back above the weekly EMA20, which is nearby. A subsequent reclaim of the EMA50 at $104.21 would provide stronger evidence of trend repair. This scenario would fail to gain confirmation if price is rejected near resistance or closes back below $97.67. Even a confirmed reclaim would not establish a long-term uptrend by itself; follow-through and higher weekly lows would matter. Unclear or range-bound scenario: SOL may hold between support near $76.70 and resistance near $97.67 without resolving direction. In that case, price could fluctuate while the current downtrend remains unchallenged and no new breakdown is confirmed. Repeated closes inside that range would leave the outlook unresolved. A move outside it would matter more if a weekly close and subsequent price action supported the break rather than quickly reversing it. Trading activity gives context, not direction. Reported 24-hour spot volume is $2.30B across 65 venues, while perpetual open interest is $4.78B. These figures show substantial activity and leverage exposure; without comparable historical volume or evidence of positioning shifts, they do not establish accumulation, selling pressure, or the likely direction of a move. Nor do they explain why the price has moved. The next important signal is therefore a weekly close and follow-through around $76.70 on the downside or $97.67 on the upside. Until that evidence arrives, avoid treating an intraperiod touch as confirmation. For risk management, size any position so that a stop-out is tolerable, define the invalidation level before entry, and account for volatility: weekly ATR is $12.27, about 14.46% of the current price. A stop placed too close may be vulnerable to ordinary price movement; a wider stop requires a smaller position. These levels are reference zones, not guaranteed floors, ceilings, or predictions.#IMPACTbyTrade
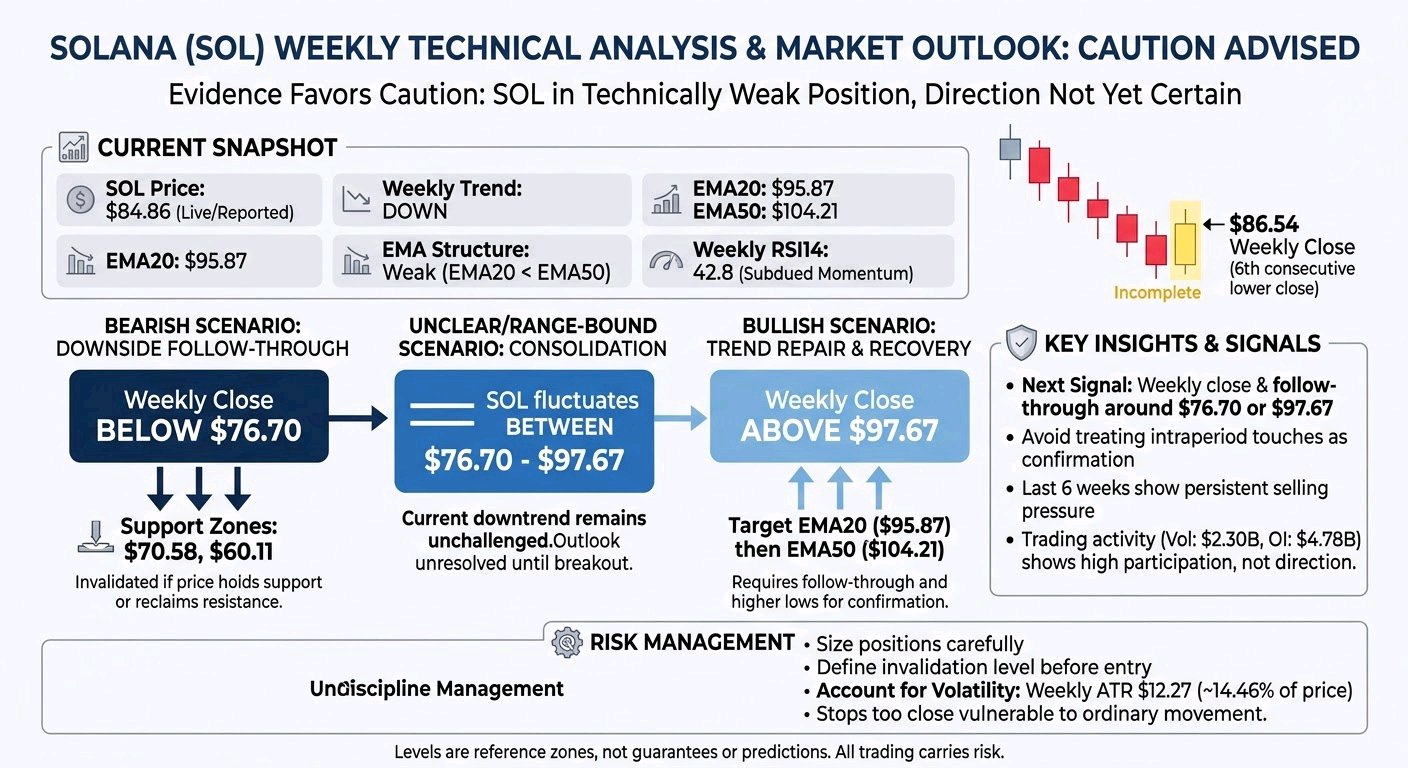
$XRPUSDT n'est pas une histoire classique de « buy the dip » (achat sur repli), mais ce n'est pas non plus une rupture confirmée. La manière utile d'aborder la situation est de la définir comme une zone de décision : le prix est proche d'un support important, tandis que la tendance et plusieurs indicateurs de la demande du marché restent faibles. Un trader n'a pas besoin de deviner quel camp l'emportera ; son travail consiste à définir quels éléments invalideraient son scénario et à dimensionner le risque de sorte que se tromper reste supportable. Au 11 novembre 2026, le XRP se situe aux alentours de 1,06 $. Les 6 dernières bougies journalières clôturées ont terminé progressivement plus bas, passant de 1,2071 $ à 1,0565 $ ; les 6 dernières bougies hebdomadaires clôturées ont également reculé, de 1,5206 $ à 1,1132 $. Le prix se trouve en dessous de l'EMA20 hebdomadaire à 1,2852 $ et de l'EMA50 à 1,4599 $. C'est la preuve d'une tendance baissière établie, et non la preuve qu'elle se poursuivra indéfiniment. Le RSI journalier est à 23,7, ce qui indique un momentum faible et un mouvement à court terme potentiellement tendu. Cela peut accompagner un rebond, mais ne peut pas identifier un plus bas par lui-même. La zone immédiate à surveiller est le support hebdomadaire à 1,0092 $, suivi du précédent plus bas de 100 semaines à 0,9872 $. Ces niveaux sont des points de référence, pas des planchers garantis. Une clôture hebdomadaire confirmée sous 0,9872 $ rendrait le scénario de rupture plus crédible ; un bref repli intrajournalier serait moins concluant. À la hausse, une reprise hebdomadaire des 1,2852 $ constituerait le premier défi significatif à la structure baissière. Le prochain obstacle de moyenne mobile se situe à 1,4599 $. Ni une simple bougie verte ni une touche sur une résistance ne suffisent à établir un changement de tendance. Le scénario baissier est la lecture graphique actuelle la plus claire : clôtures plus basses, prix sous les deux moyennes hebdomadaires, et un environnement de marché montrant une appétence au risque réduite. Il se renforce si le XRP clôture une semaine sous 0,9872 $, en particulier si le volume de vente au comptant augmente et que le prix ne peut pas se reprendre rapidement. Il s'affaiblit si le support tient lors d'un retest et que le prix commence à former des plus bas journaliers plus élevés, puis repasse au-dessus de 1,2852 $. Le volume compte car un mouvement de prix sans signe d'augmentation de la participation est moins convaincant ; cependant, l'instantané de volume fourni n'est que de 1,89 milliard de dollars sur 72 places d'échange en 24 heures. Cela ne donne pas l'activité acheteur contre vendeur bougie par bougie, donc cela ne peut confirmer ni une rupture ni un retournement. Le scénario haussier est conditionnel plutôt qu'imaginaire. Le XRP est proche de son récent plus bas, le RSI journalier est profondément déprimé, et des rapports indiquent que de grands détenteurs ont accumulé 65,32 millions de XRP en 4 jours. Ces faits laissent une place pour une reprise à contre-courant. Un signal haussier plus fort serait le maintien du support, une amélioration de la structure journalière et une clôture hebdomadaire au-dessus de 1,2852 $ avec un volume au comptant soutenu. Le scénario haussier échoue si les 0,9872 $ cèdent et que le prix reste en dessous, ou si un rebond apparent stagne à plusieurs reprises sous l'EMA20 hebdomadaire. Les conditions de survente et l'accumulation rapportée ne remplacent pas la confirmation par le prix. Le scénario incertain est également plausible : le XRP pourrait rester près du support, osciller brutalement dans les deux sens et n'offrir aucun signal de tendance fiable. Cela correspondrait à la tension entre un momentum hebdomadaire faible et un RSI bas, ainsi qu'à la tendance mensuelle mitigée. Dans cette situation, attendre est une décision valide. Un trader qui doit agir pourrait réduire la taille de sa position, éviter d'ajouter simplement parce que le prix semble bon marché, et définir un point d'invalidation avant d'entrer. Le positionnement sur les contrats à terme ajoute une mise en garde, pas une prévision. L'intérêt ouvert (open interest) sur les perpétuels est de 738 millions de dollars sur 4 places d'échange ; le déclin fourni concerne uniquement OKX, où l'intérêt ouvert a chuté de 19,7 % sur 7 jours. Le financement est positif à une moyenne pondérée de 0,009 % par 8 heures, ce qui signifie que les positions longues paient les positions courtes. Cela suggère que l'exposition longue reste présente et pourrait être vulnérable si le prix chute, mais cela ne prouve pas qu'un squeeze est imminent. Le ratio long/short des comptes sur OKX est de 3,78, tandis que le ratio de position des meilleurs traders est de 0,86 — un rappel que le nombre de comptes et les positions plus importantes peuvent raconter des histoires différentes. Les niveaux de liquidation fiables et le changement de l'intérêt ouvert hebdomadaire à l'échelle du marché ne sont pas disponibles, donc les affirmations sur une vente forcée dépasseraient les preuves disponibles. Les fondamentaux offrent à la fois des catalyseurs et des questions non résolues. La capitalisation boursière rapportée du XRP est de 66,9 milliards de dollars, contre 284 000 $ de frais annuels et de revenus de protocole ; les données ne démontrent donc pas que l'activité réseau capture actuellement une valeur significative pour les détenteurs de jetons. L'offre en circulation est de 63,5 milliards sur 100 milliards, laissant 36,5 milliards non émis. Les chiffres disponibles ne montrent pas combien de nouvelle offre entrera en circulation au cours de l'année prochaine, donc le risque lié à l'offre est réel mais son effet à court terme ne peut être quantifié. Les dernières nouvelles sont mitigées. Les amendements sur les prêts XRPL et les coffres-forts à actif unique ont été signalés comme approchant le seuil de vote des validateurs, mais l'approbation, le lancement et l'utilisation réelle ne sont pas confirmés. Le volume des paiements aurait augmenté de 207,4 % pour atteindre 1,16 milliard de XRP le 9 novembre ; une seule journée d'activité n'établit pas une demande durable pour le XRP. Les flux d'ETF ont atteint environ 1,06 milliard de dollars de manière cumulative, mais$IMPACTbyTrade