Muhammad_salaar
4262Like0Partages51Abonnés5Suivre
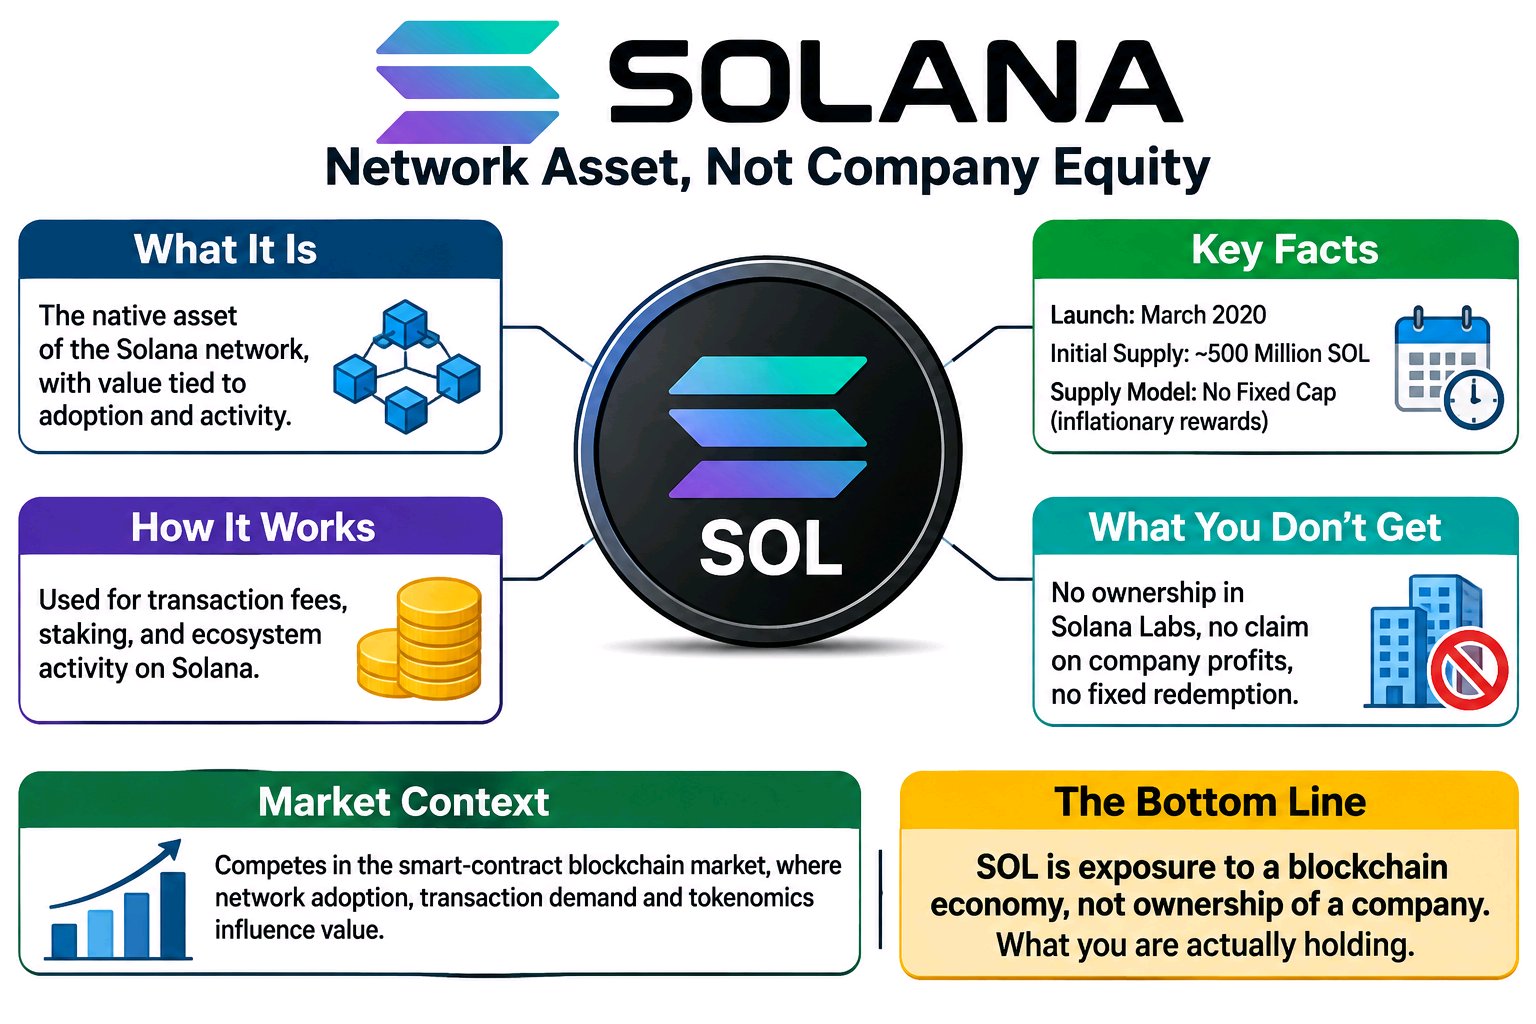
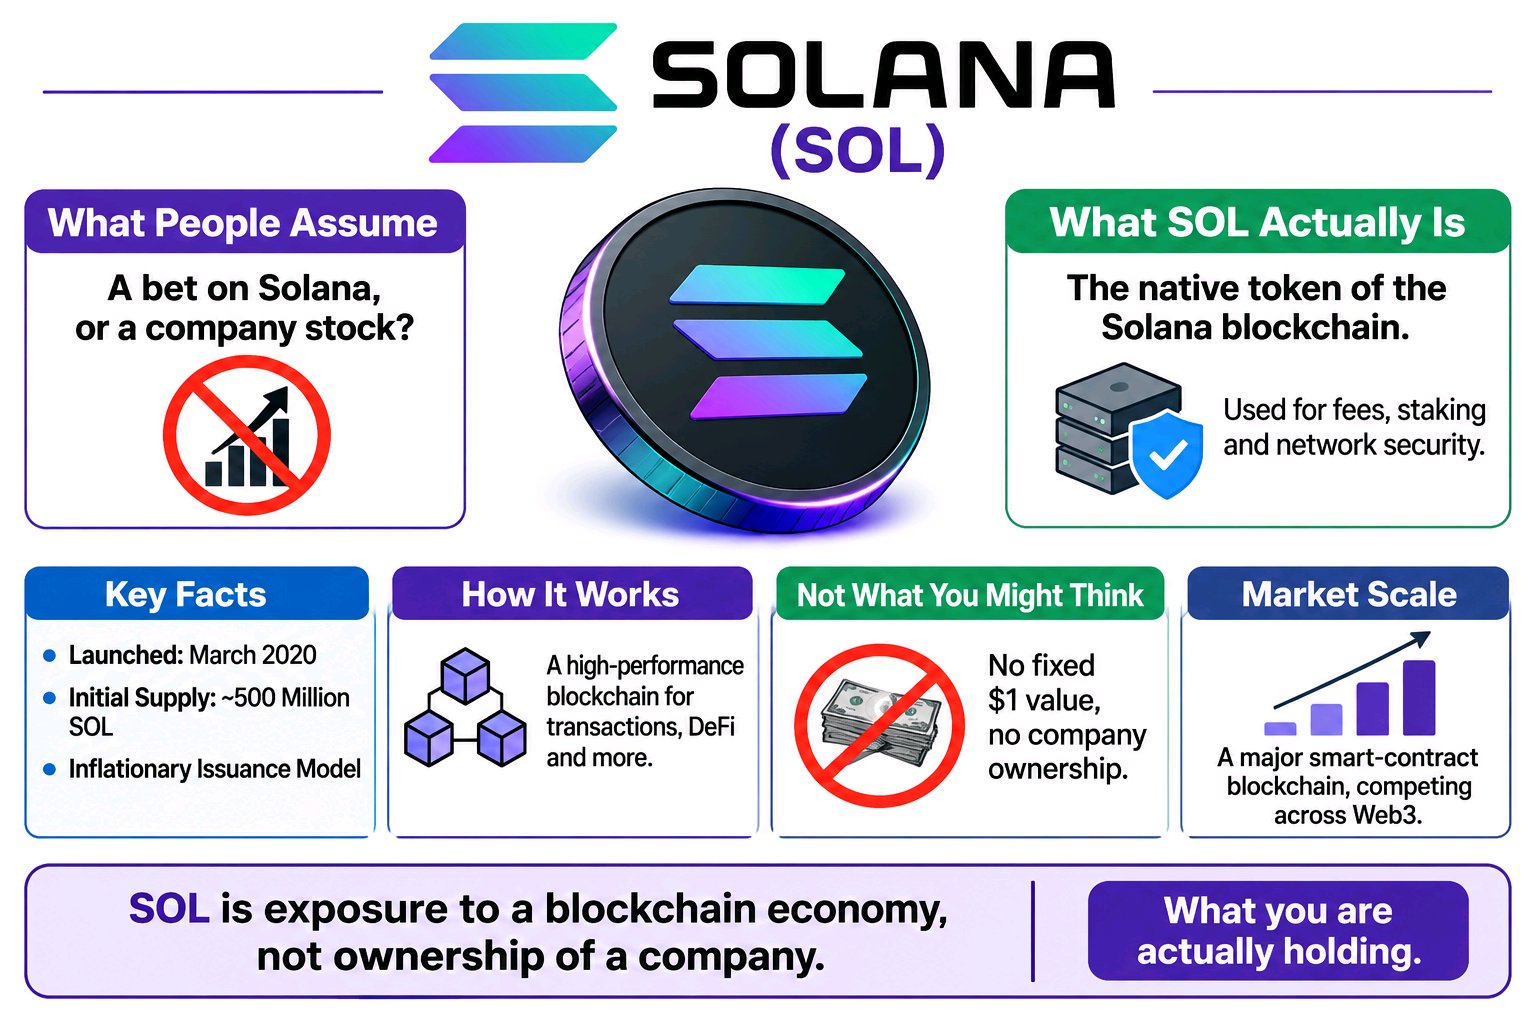
SOL may be treated as a bet on Solana's success, but it is neither company equity nor a dollar-pegged asset. It is the native asset of the Solana network, with its value tied to market demand, network activity, and its role in securing the blockchain. Solana launched in March 2020 with an initial supply of approximately 500 million SOL. Unlike Bitcoin, SOL does not have a fixed maximum supply; new tokens enter circulation through inflationary staking rewards, while transaction fees are partly burned. That distinction is easy to miss if you only read the headline. Holding SOL does not give you ownership of Solana Labs, a claim on company profits, or a guaranteed redemption value. It gives you exposure to a network asset used for transaction fees, staking, and economic activity across Solana's ecosystem. Staking can generate rewards, but those rewards come with inflation and validator-related considerations. The scale matters. Solana competes in the broader smart-contract blockchain market, where network adoption, transaction demand, competing ecosystems, token issuance, and market liquidity all influence the asset's value. A growing network does not automatically guarantee a rising SOL price, because network usage and token-holder returns are not the same thing. SOL is exposure to a blockchain economy, not ownership of a company. What matters is what you are actually holding. #ByXIMPACT$SOLUSDT
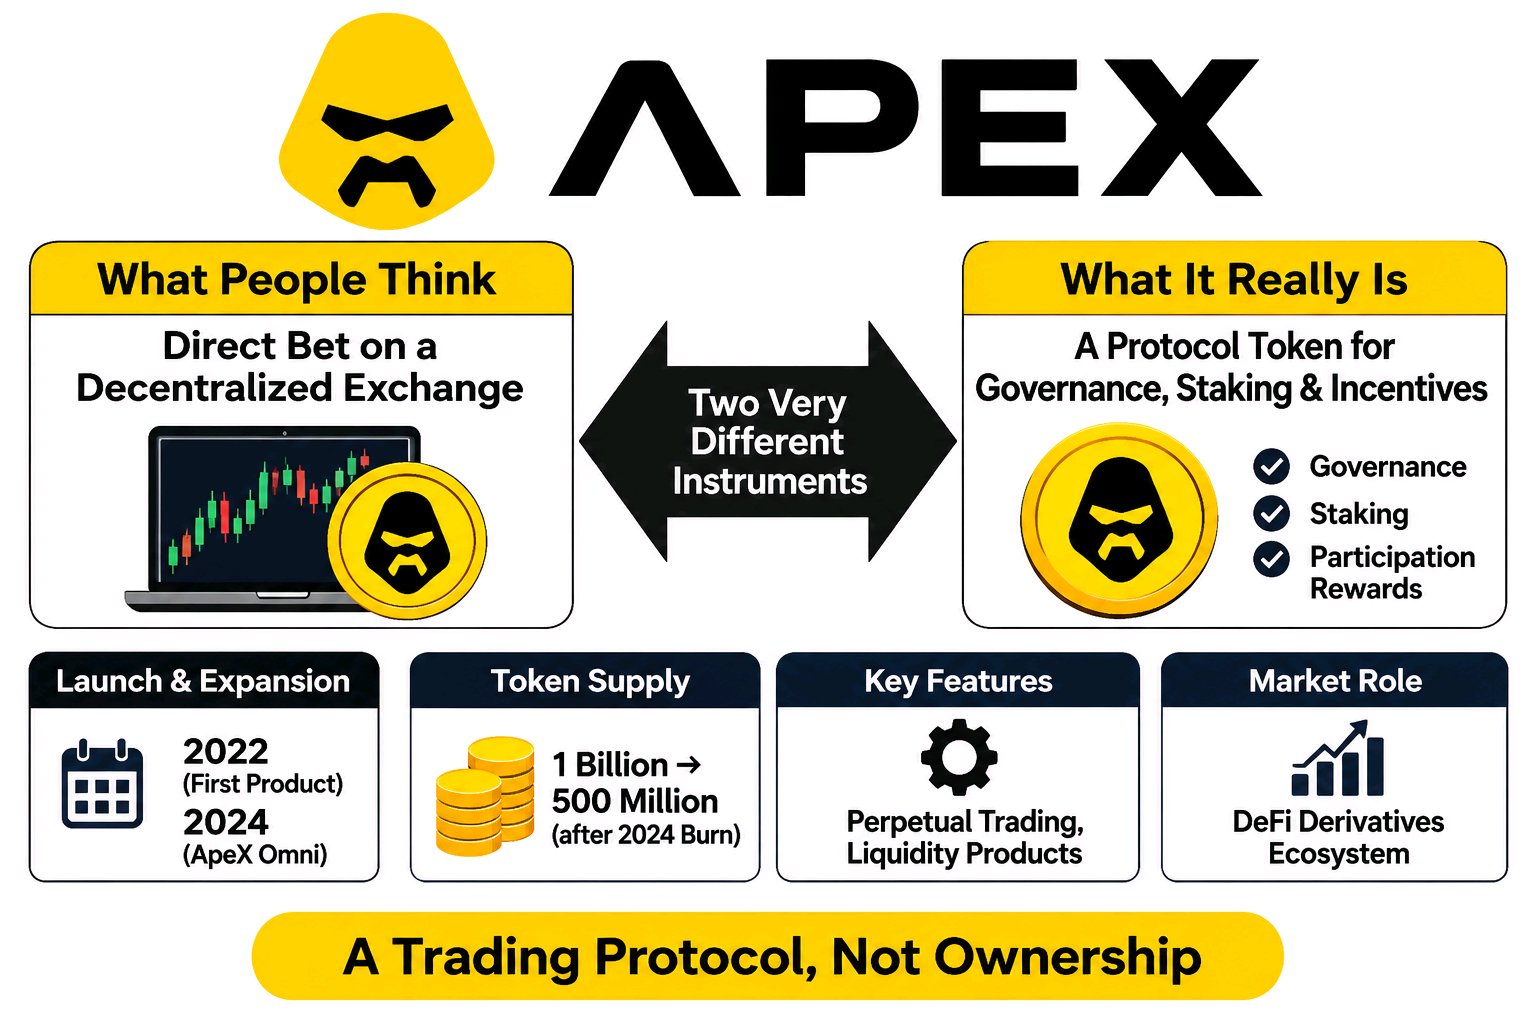
APEX peut sembler être un pari direct sur une plateforme d'échange décentralisée, mais détenir le jeton n'équivaut pas à posséder la plateforme ou à avoir un droit sur ses actifs. ApeX Protocol a lancé son premier produit en 2022 avant de s'étendre grâce à ApeX Omni en 2024. L'offre de jetons a été réduite de 1 milliard à 500 millions d'APEX suite au burn de 2024. Cette distinction est facile à manquer si vous ne lisez que le titre. APEX est un jeton d'écosystème de protocole conçu pour la gouvernance, le staking et les incitations à la participation. Les détenteurs peuvent staker des APEX pour gagner des récompenses et participer aux décisions du protocole, mais le jeton ne représente pas des capitaux propres, une propriété directe de l'infrastructure de trading, ni un droit garanti sur les bénéfices de la plateforme. Son prix de marché est déterminé par l'offre, la demande, l'utilité et les attentes du marché, plutôt que par une valeur de rachat fixe. L'échelle a son importance. ApeX exploite un écosystème de trading de dérivés décentralisé avec des marchés perpétuels, des produits de liquidité et des fonctionnalités de trading supplémentaires. Mais la taille de la plateforme ne se traduit pas automatiquement par un droit financier équivalent pour chaque détenteur de jeton. La différence est simple : l'exposition à un protocole de trading ne signifie pas la propriété de l'entreprise. APEX représente la participation à l'écosystème, et non la propriété de tout ce qui se trouve derrière. #ByXIMPACT $APEXUSDT
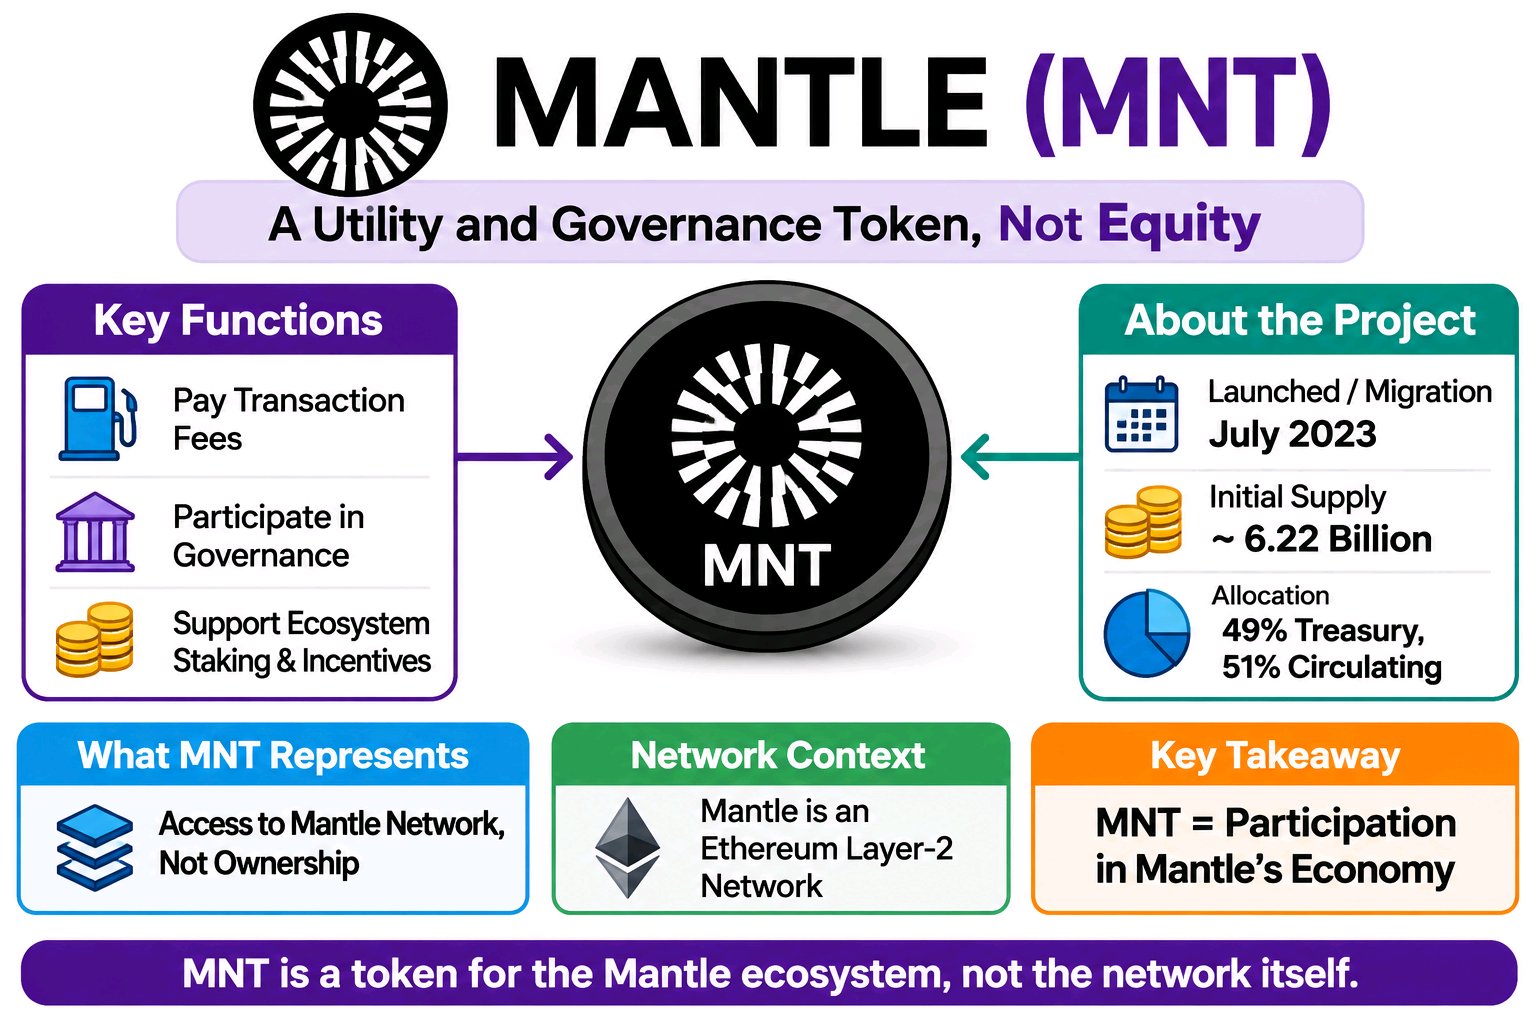
Le MNT peut sembler être un pari direct sur l'ensemble de l'écosystème Mantle, mais il ne s'agit ni de parts de l'entreprise, ni d'un droit sur les revenus du réseau. C'est un jeton utilitaire et de gouvernance dont la valeur dépend de la demande pour l'écosystème Mantle. Le MNT est issu de la transition de BitDAO vers Mantle, la migration ayant eu lieu en juillet 2023. Son offre totale initiale était d'environ 6,22 milliards de jetons, dont 49 % alloués à la trésorerie de Mantle et 51 % classés comme circulants lors de l'instantané de répartition initiale. Cette distinction est facile à manquer si vous ne lisez que le titre. Le MNT a des fonctions spécifiques : payer les frais de transaction sur le réseau Mantle, participer à la gouvernance et soutenir le staking et les mécanismes d'incitation de l'écosystème. Les détenteurs peuvent participer aux décisions concernant les allocations de trésorerie et le développement de l'écosystème, mais détenir du MNT ne leur confère pas la propriété directe de Mantle, une part garantie des bénéfices ou un droit de remboursement fixe sur les actifs de la trésorerie. L'échelle a son importance. Mantle fonctionne comme un réseau de couche 2 (Layer-2) Ethereum, tandis que le MNT est le jeton utilisé dans sa structure économique et de gouvernance. Le réseau fournit l'infrastructure pour les applications et les transactions ; le jeton donne accès à des fonctions spécifiques et à des droits de gouvernance. Ils sont liés, mais il ne s'agit pas de la même exposition financière. Le MNT représente une participation dans l'économie du réseau Mantle, et non la propriété du réseau lui-même. Ce qui compte, ce n'est pas le nom, mais ce que vous détenez réellement. #ByXIMPACT $MNTUSDT
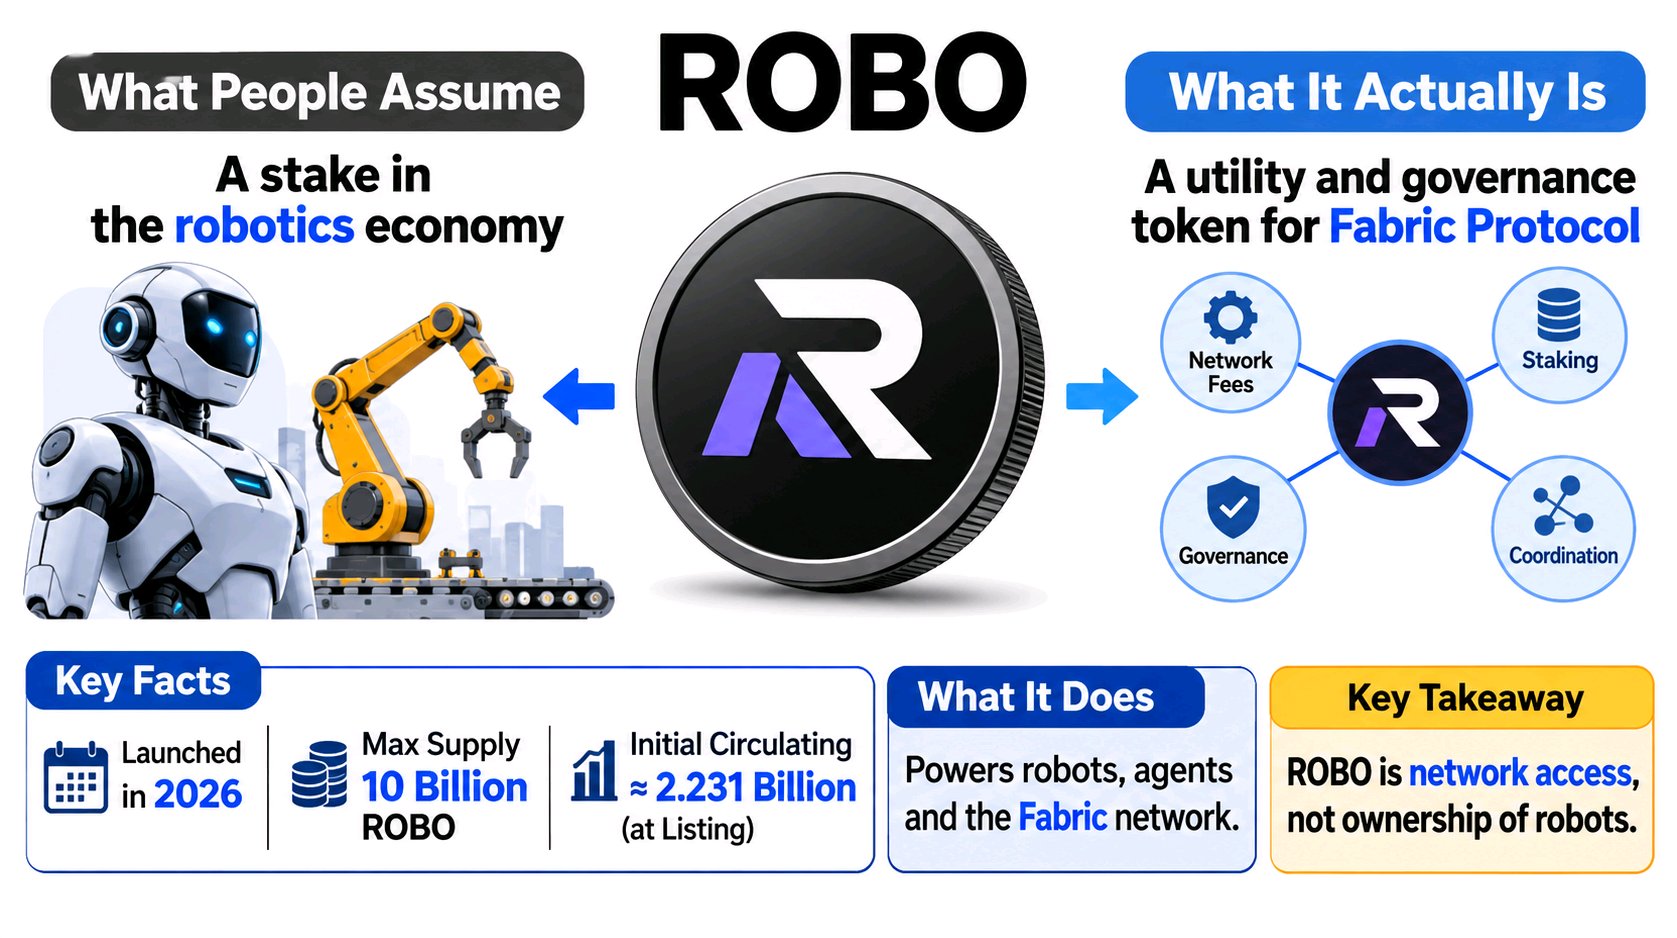
ROBO peut sembler être un moyen de posséder une part de l'économie de la robotique en pleine croissance, mais détenir le jeton ne signifie pas posséder des robots ou leurs profits. La distinction est fondamentale : ROBO est un jeton utilitaire et de gouvernance pour le protocole Fabric, et non une action sur des machines physiques ou une part de leur rendement économique. Lancé en 2026, ROBO a une offre maximale fixe de 10 milliards de jetons. Environ 2,231 milliards étaient initialement en circulation lors de son introduction en bourse en mars 2026. Cette distinction est facile à manquer si vous ne lisez que le titre. ROBO est conçu pour alimenter l'infrastructure connectant les robots, les agents autonomes et les développeurs. Il est utilisé pour les frais de réseau, les cautions opérationnelles, le staking, la coordination et la gouvernance. Les opérateurs peuvent staker des jetons en tant que garanties de performance, tandis que les participants au réseau utilisent ROBO pour accéder aux services et coordonner l'activité des machines. Mais il n'y a aucune réclamation automatique sur le matériel robotique, les capitaux propres de l'entreprise, les dividendes ou les actifs sous-jacents. Son exposition économique provient de la demande pour les services réseau de Fabric et les mécanismes de participation, et non de la propriété directe de l'industrie robotique. Une offre de 10 milliards de jetons permet également de mettre l'échelle en perspective : il s'agit d'un actif utilitaire de réseau dont la valeur dépend de l'adoption, de l'utilisation, de la demande de jetons et de la dynamique de l'offre en circulation. Ce n'est pas un panier de robots ou une réclamation garantie sur leur productivité. ROBO représente un accès à l'infrastructure de l'économie des robots, et non la propriété des robots eux-mêmes. Ce qui compte, c'est ce que vous détenez réellement. #ByXIMPACT$ROBOUSDT
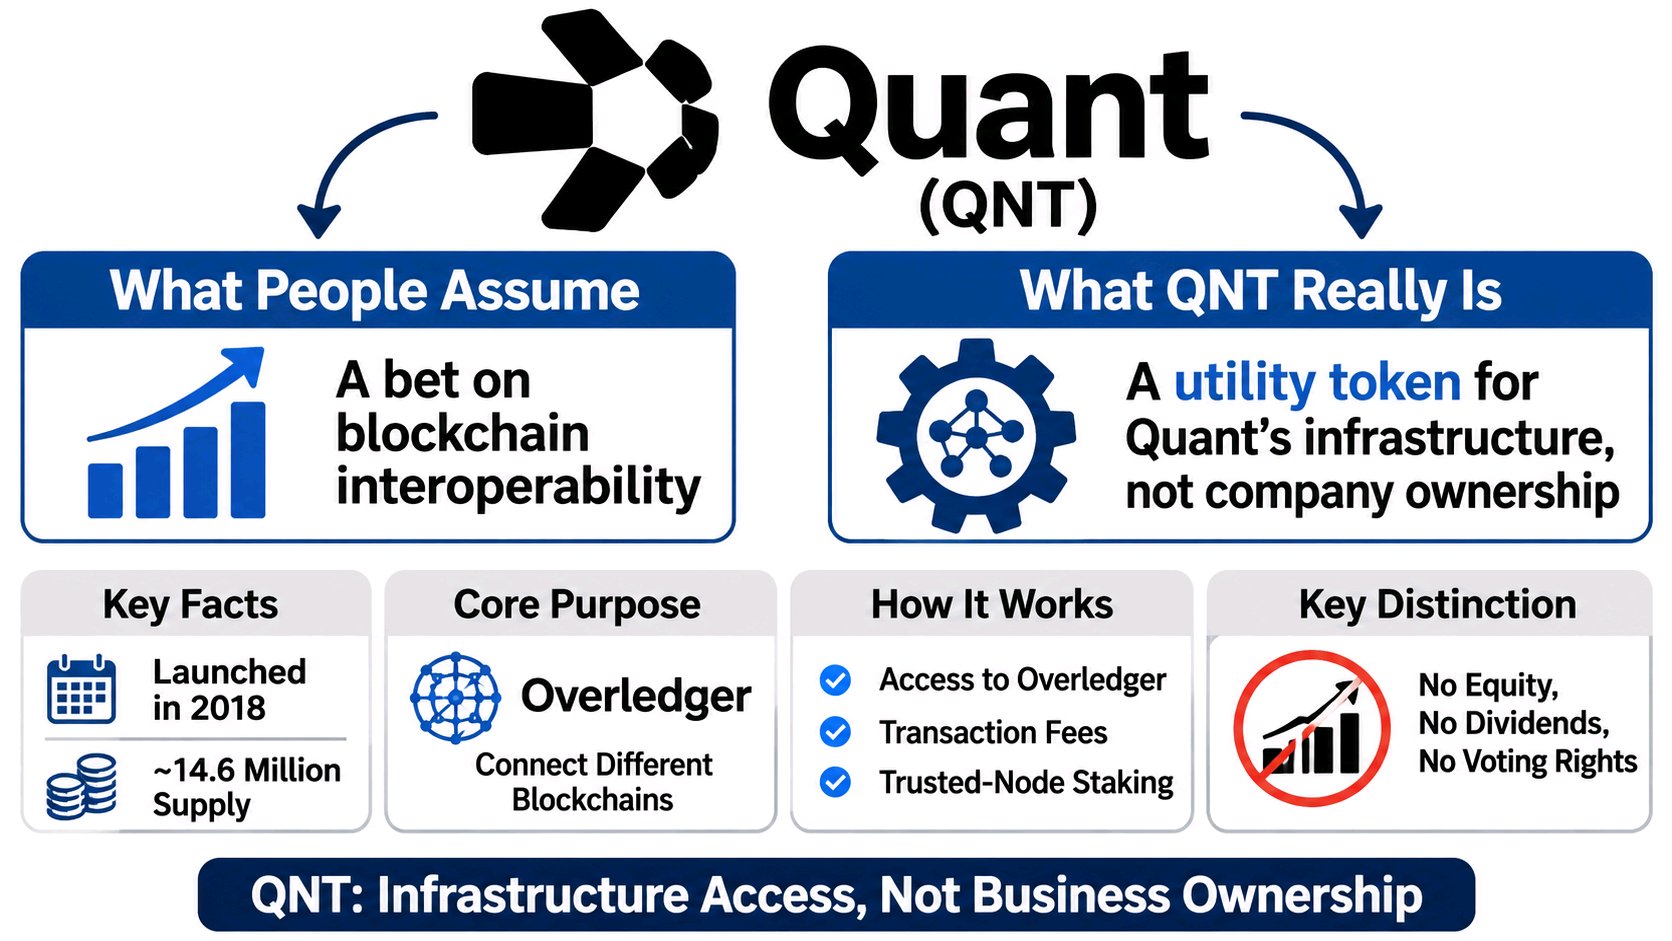
QNT peut sembler être un pari sur l'interopérabilité de la blockchain, mais il ne s'agit ni d'une participation dans Quant Network, ni d'un droit direct sur les revenus institutionnels. La différence est simple : le QNT est un jeton utilitaire conçu pour fournir un accès à l'infrastructure de Quant, et non une action dans l'entreprise. Lancé en 2018 en tant que jeton ERC-20 sur Ethereum, le QNT a fait l'objet d'un burn important d'environ 9,55 millions de jetons en septembre 2018, laissant une offre déclarée de 14,61 millions. Son écosystème principal s'articule autour d'Overledger, la technologie de Quant permettant de connecter différentes blockchains et les systèmes financiers existants. Cette distinction est facile à manquer si l'on ne lit que les gros titres. Le QNT est utilisé pour les licences Overledger et l'accès aux services, tandis que son infrastructure Fusion en pleine expansion introduit des rôles supplémentaires impliquant des frais de transaction et le staking de nœuds de confiance. Détenir du QNT ne donne pas automatiquement aux investisseurs la propriété de Quant Network, des dividendes, des droits de vote ou un droit sur les contrats de l'entreprise. L'échelle rend cette distinction importante. Avec une offre déclarée d'environ 14,6 millions de jetons, le QNT possède une base de jetons relativement limitée par rapport à de nombreux actifs cryptographiques à grande capitalisation. Mais une offre limitée ne garantit pas à elle seule une adoption institutionnelle et ne crée pas de lien direct entre les revenus de l'entreprise et les rendements des détenteurs de jetons. Le QNT représente un accès à l'infrastructure de Quant, et non la propriété de l'entreprise qui la soutient. La véritable distinction réside dans ce que vous détenez réellement. #ByXIMPACT $QNTUSDT
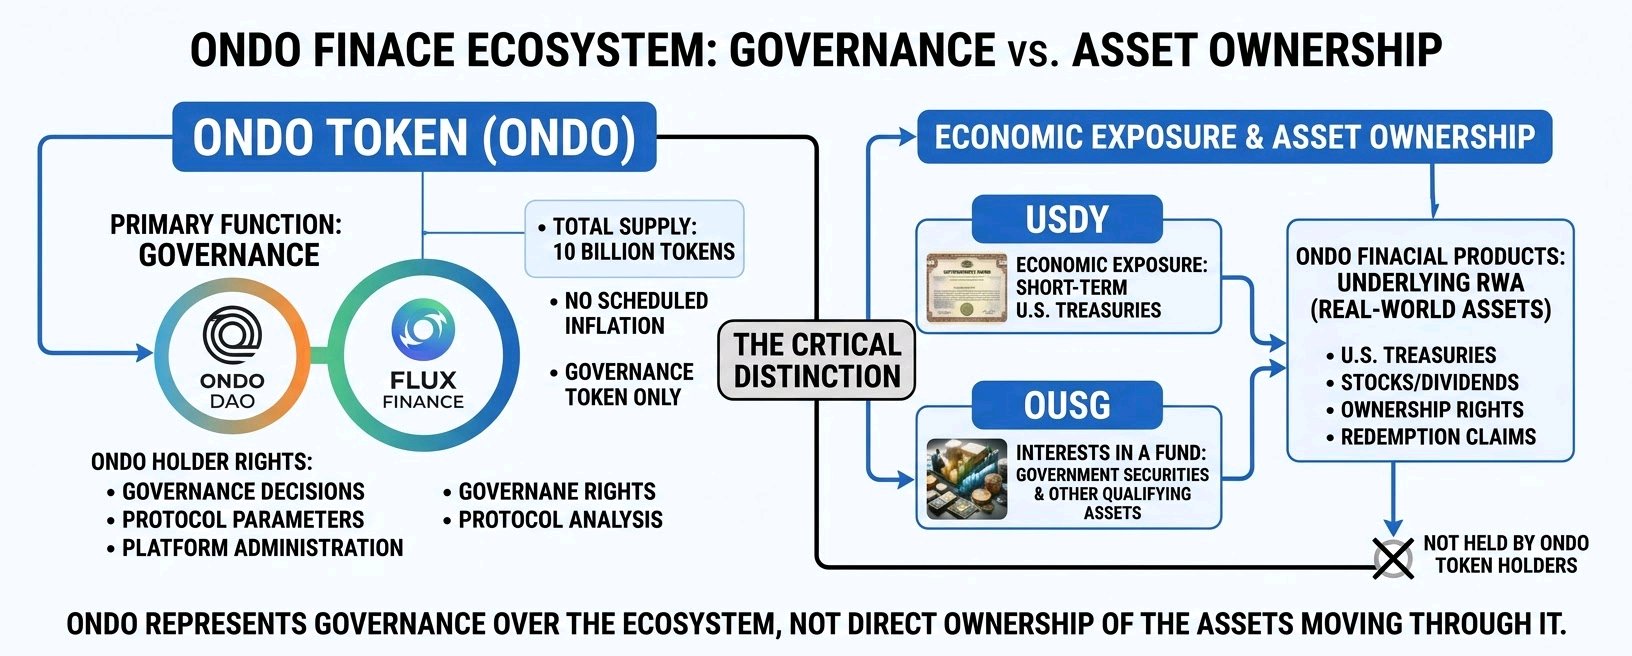
ONDO peut sembler être un pari direct sur les bons du Trésor américain tokenisés et les actifs du monde réel, mais détenir des ONDO ne signifie pas posséder ces actifs. La distinction réside entre la gouvernance de l'écosystème et la réception des rendements économiques de ses produits. ONDO a été lancé avec une offre initiale de **10 milliards de jetons**. Il sert de jeton de gouvernance pour l'Ondo DAO et Flux Finance, sans inflation prévue selon sa conception actuelle. Cette distinction est facile à manquer si vous ne lisez que le titre. Les détenteurs d'ONDO participent aux décisions de gouvernance, y compris les paramètres du protocole et l'administration de la plateforme. Ils ne reçoivent pas automatiquement les rendements du Trésor, les dividendes d'actions, les droits de propriété ou les droits de rachat sur les produits financiers sous-jacents d'Ondo. Ces expositions appartiennent à des instruments distincts tels que l'USDY et l'OUSG. L'USDY offre une exposition économique aux bons du Trésor américain à court terme, tandis que l'OUSG représente des participations dans un fonds investissant dans des titres d'État à court terme et d'autres actifs éligibles. L'échelle de différence est importante. L'écosystème d'Ondo connecte l'infrastructure blockchain avec des marchés d'actifs du monde réel se chiffrant en milliards de dollars, mais la valeur détenue au sein de ces produits financiers n'est pas la même chose que la valeur représentée par l'ONDO lui-même. **L'ONDO représente la gouvernance de l'écosystème, et non la propriété directe des actifs qui y transitent.** La différence ne réside pas dans le nom Ondo. C'est ce que vous détenez réellement. $ONDOUSDT #ByXIMPACT
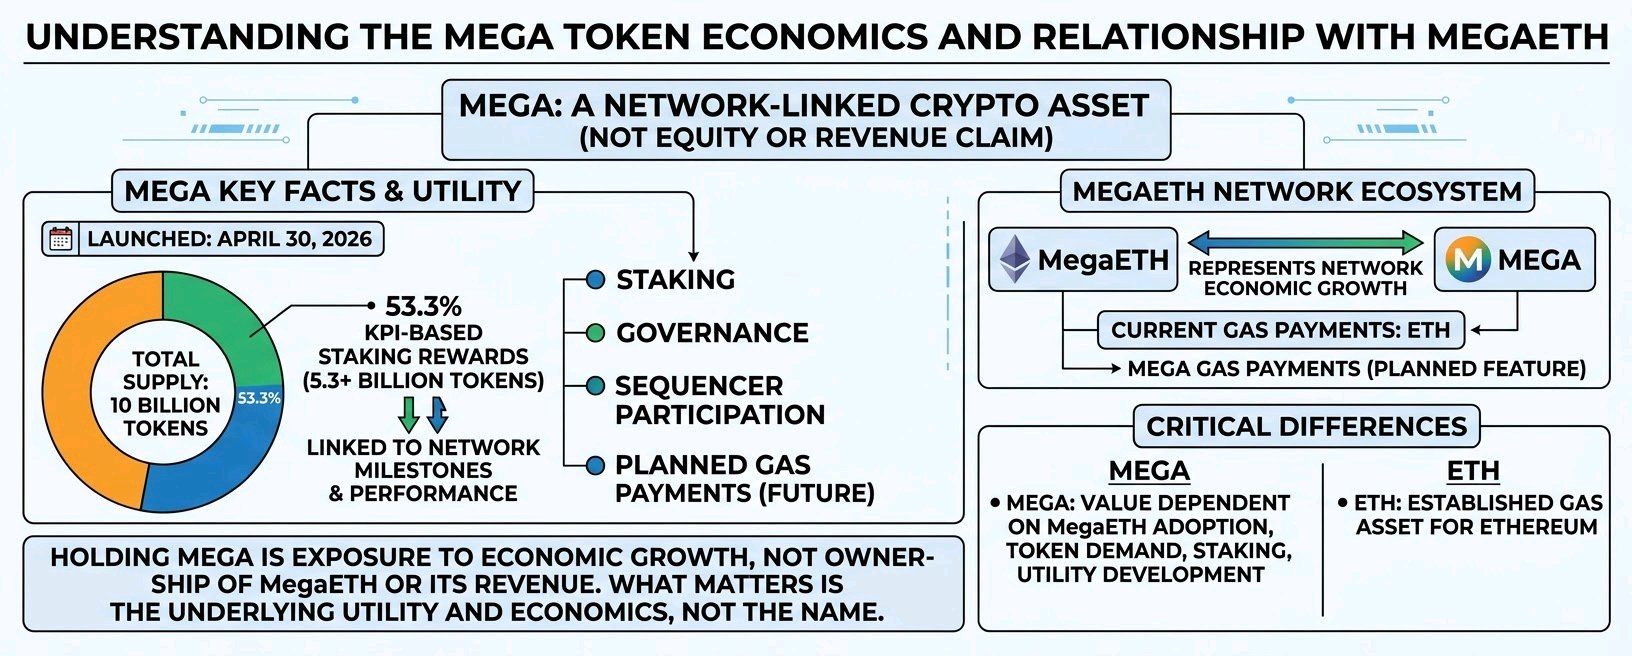
MEGA peut ressembler à un pari direct sur la révolution de mise à l'échelle de nouvelle génération d'Ethereum, mais détenir du MEGA n'est pas la même chose que posséder une part de MegaETH ou de ses revenus. Lancé le 30 avril 2026, MEGA a une offre totale fixe de 10 milliards de jetons. Sa caractéristique la plus inhabituelle est que 53,3 % de l'offre est allouée à des récompenses de staking basées sur des KPI, libérées à mesure que le réseau atteint des jalons spécifiques de performance et d'écosystème. Cette distinction est facile à manquer si vous ne lisez que le titre. MEGA est un crypto-actif lié au réseau, et non une créance sur des fonds propres, un jeton indexé sur le dollar ou une créance échangeable contre des actifs sous-jacents. Ses rôles prévus incluent le staking, la gouvernance, la participation au séquenceur et les futurs paiements de gaz. Cependant, les frais de transaction utilisent actuellement l'ETH, tandis que les paiements en gaz avec MEGA restent une fonctionnalité prévue. La structure de l'offre rend cette distinction encore plus importante. Plus de 5,3 milliards de jetons sont réservés aux récompenses basées sur des jalons, ce qui signifie que la future distribution de l'offre est liée à la progression du réseau plutôt que de suivre simplement un calendrier d'acquisition classique. Contrairement à l'ETH, qui sert déjà d'actif de gaz établi pour Ethereum, la valeur économique de MEGA dépend de l'adoption de MegaETH, de la demande de jetons, de la participation au staking et du succès du développement de son utilité prévue. MEGA représente une exposition à la croissance économique d'un réseau, et non la propriété du réseau lui-même. Ce qui compte, ce n'est pas le nom, mais ce que vous détenez réellement.#ByXIMPACT $MEGAUSDT
Le SOL peut être décrit comme un pari sur Solana, mais il ne s'agit ni de capitaux propres d'une entreprise ni d'un actif indexé sur le dollar. Son prix est déterminé par la demande du marché pour le jeton natif du réseau, et non par une valeur de rachat fixe. Solana a lancé son Mainnet Beta en mars 2020, avec une offre initiale de jetons d'environ 500 millions de SOL. Contrairement à un actif à offre fixe, le SOL utilise un modèle d'émission inflationniste, les jetons nouvellement émis servant à financer les récompenses de staking. Cette distinction est facile à manquer si l'on ne lit que le titre. Détenir du SOL ne signifie pas posséder des actions de Solana Labs, prétendre à ses bénéfices ou avoir le droit d'échanger des jetons contre des dollars. Le SOL est l'actif natif de la blockchain Solana. Il est utilisé pour payer les frais de transaction, participer au staking et soutenir la sécurité économique du réseau. Son envergure rend cette distinction importante : Solana est une blockchain majeure de contrats intelligents qui rivalise pour attirer l'activité dans les domaines des paiements, de la DeFi, du trading et des applications. L'exposition économique du SOL est liée à l'adoption du réseau, à la demande de jetons, à la participation au staking et à l'évolution de l'offre, et non à la propriété d'une entreprise ou à une valeur en dollars garantie. Les 500 millions de jetons initiaux diffèrent également fondamentalement d'une offre fixe permanente car l'émission par le protocole se poursuit, tandis que le brûlage des frais en compense une partie. GitHub +1 Le SOL est une exposition à une économie blockchain, et non la propriété de l'entreprise qui se cache derrière. Ce qui compte, c'est ce que vous détenez réellement. #ByXIMPACT $SOLUSDT
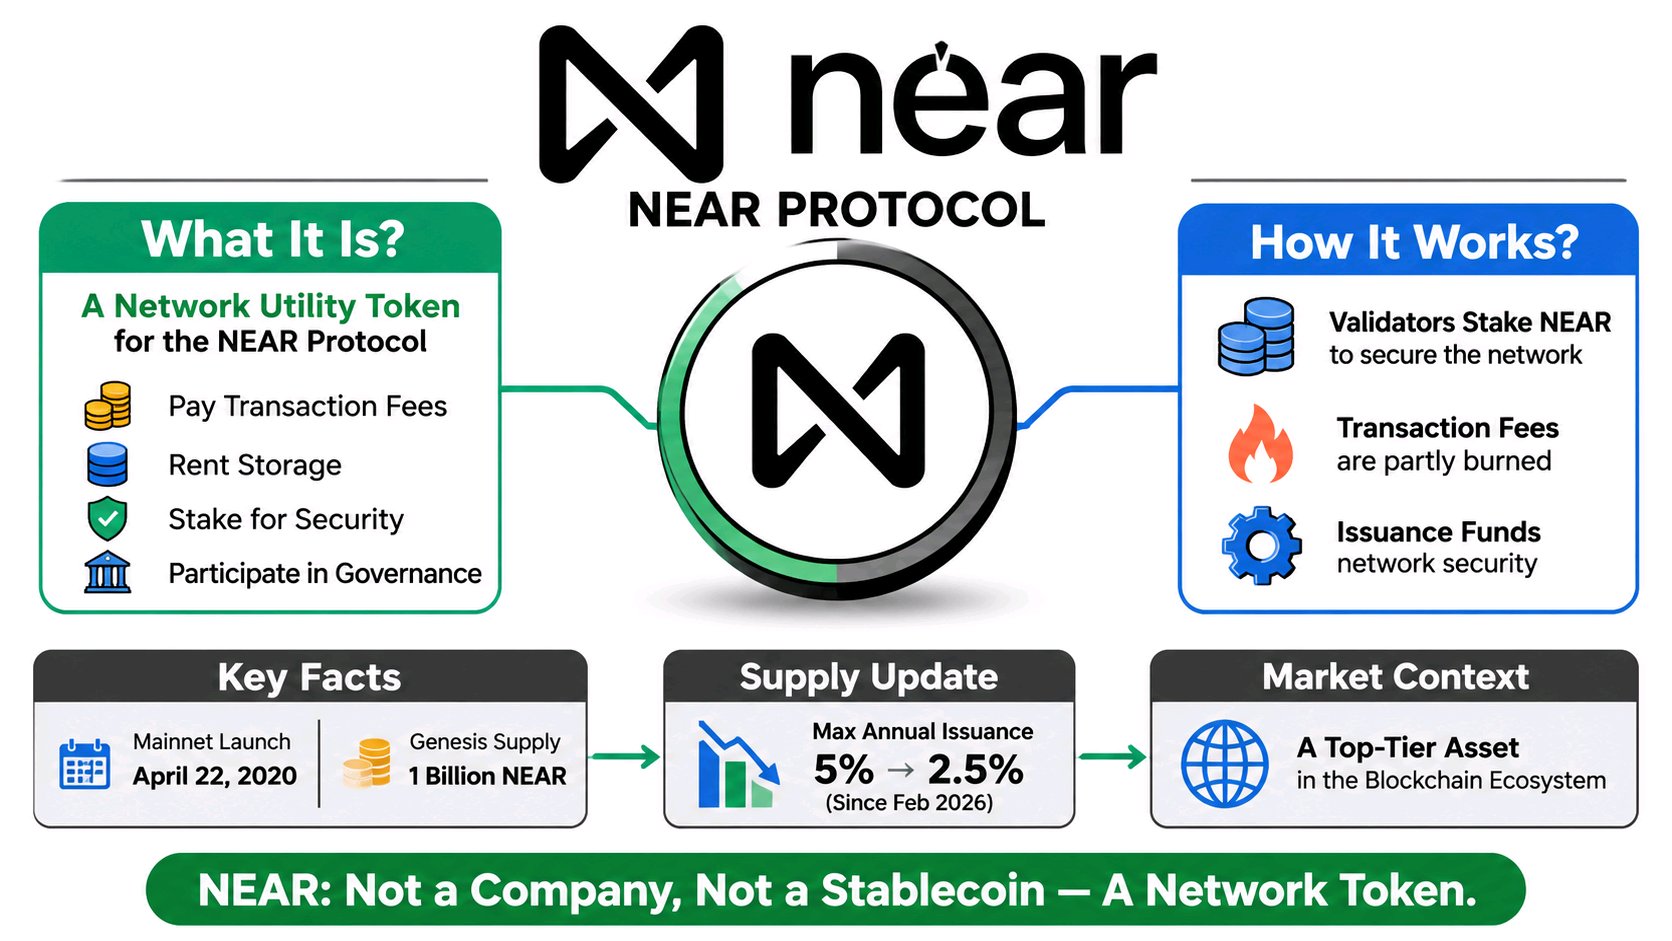
NEAR peut sembler être un pari sur la croissance d'une blockchain axée sur l'IA, mais il s'agit en réalité d'un jeton utilitaire de réseau avec une exposition directe à l'activité économique du protocole NEAR. NEAR a lancé son réseau principal (mainnet) le 22 avril 2020, avec 1 milliard de jetons créés lors de la genèse. Sa tokenomics a depuis évolué, la mise à jour de février 2026 réduisant l'émission annuelle maximale de 5 % à 2,5 %. Cette distinction est facile à manquer si vous ne lisez que le titre. NEAR n'est pas une action d'entreprise, un stablecoin indexé sur le dollar ou une créance directe sur les actifs du réseau. C'est le jeton natif utilisé pour les frais de transaction, le stockage, le staking et la gouvernance. Les validateurs mettent en jeu (staked) des NEAR pour aider à sécuriser le réseau, tandis que l'émission du protocole finance la sécurité du réseau. Les frais de transaction sont partiellement brûlés, créant une compensation par rapport à la nouvelle émission. La différence importante est que l'offre de NEAR n'est pas fixe. Son économie dépend de l'émission, de la demande de staking, de l'utilisation du réseau, du burn des frais et de la capacité du protocole à capturer la valeur de ses applications. Même une adoption croissante ne garantit pas automatiquement l'appréciation du jeton. Contrairement à un stablecoin conçu pour maintenir un prix fixe, NEAR s'échange comme un actif réseau volatil dont la valeur marchande reflète les attentes concernant son utilité et sa demande futures. NEAR ne représente pas la propriété d'une entreprise de blockchain ; c'est une exposition à l'économie de son réseau à travers ce que vous détenez réellement. #ByXIMPACT $NEARUSDT
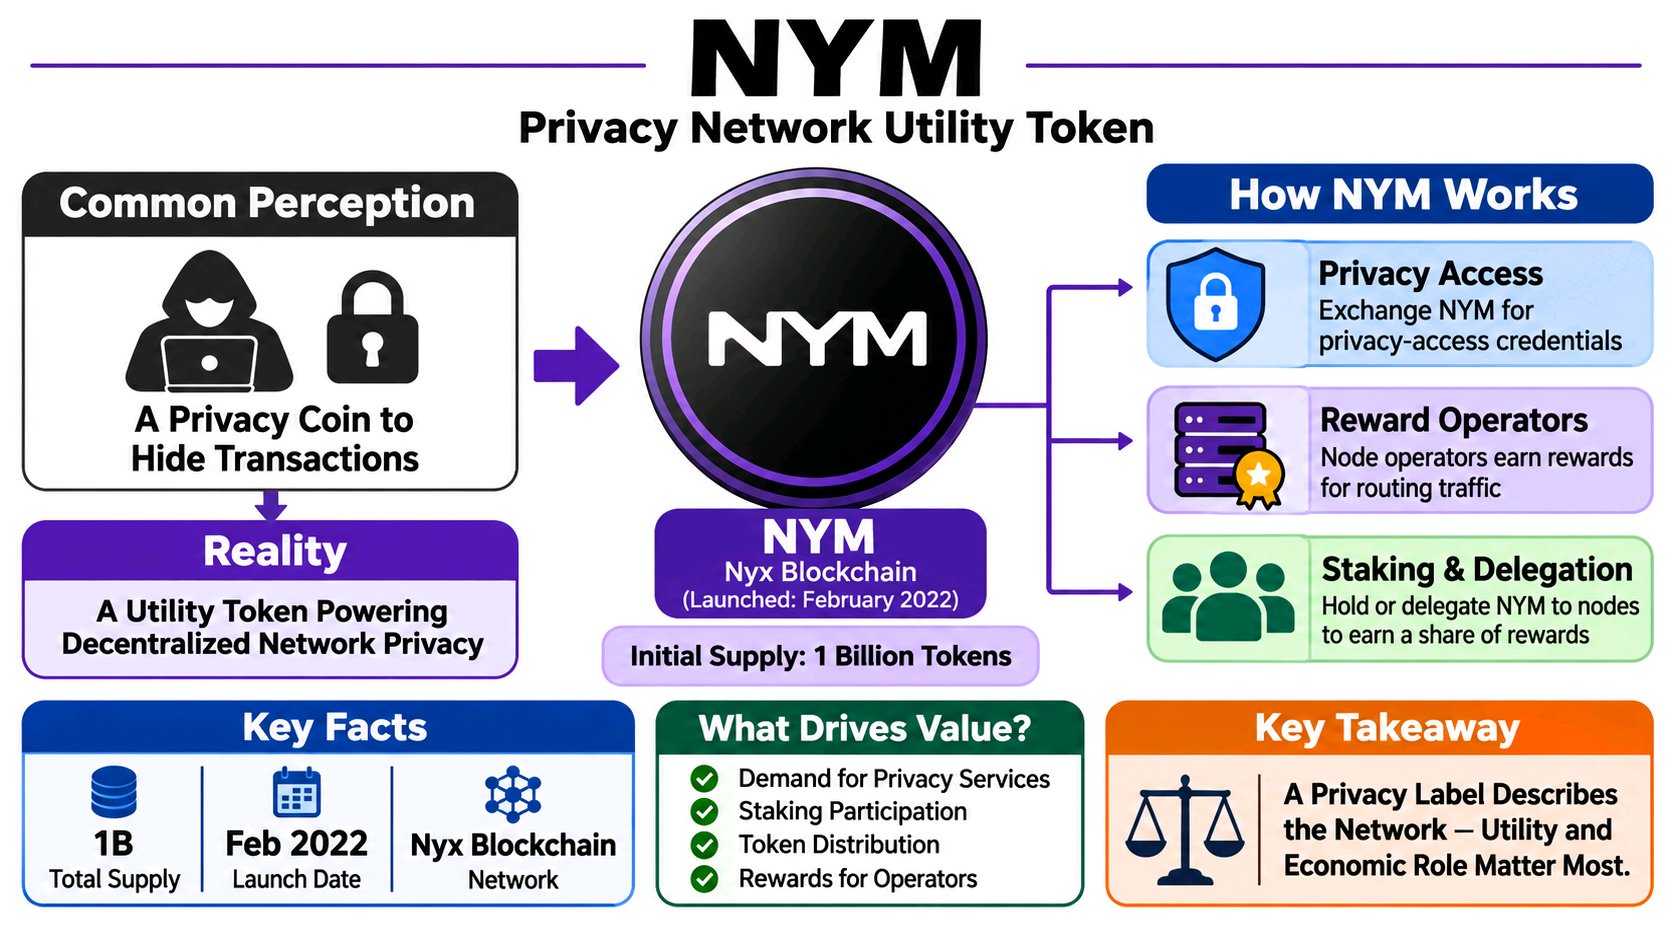
NYM peut sembler être une cryptomonnaie axée sur la confidentialité conçue pour masquer les transactions, mais il s'agit en réalité d'un jeton utilitaire propulsant la confidentialité des réseaux décentralisés. NYM a été lancé sur la blockchain Nyx en février 2022 avec une offre initiale fixe d'un milliard de jetons. Il a été conçu pour récompenser les opérateurs de réseau, prendre en charge le staking et faciliter l'accès à l'infrastructure de confidentialité de Nym. Nym +1 Cette distinction est facile à manquer si l'on ne lit que le titre. NYM ne représente pas une participation dans Nym Technologies, une créance sur les bénéfices de l'entreprise ou un actif indexé sur le dollar. Son rôle économique découle de la participation au réseau : les utilisateurs peuvent échanger des NYM contre des identifiants d'accès à la confidentialité, les opérateurs de nœuds gagnent des récompenses pour le routage du trafic, et les détenteurs peuvent déléguer des jetons aux nœuds pour renforcer leur réputation et gagner une part des récompenses. Nym +1 L'échelle a de l'importance. Une offre d'un milliard de jetons soutient une économie d'infrastructure plutôt qu'un modèle de monnaie de confidentialité conventionnel. La valeur de NYM est liée à la demande de services réseau, à la participation au staking, à la distribution des jetons et à l'économie liée à la rémunération des opérateurs. Il n'y a aucune promesse de rachat en dollars fixes derrière le jeton. Nym Docs +1 Une étiquette de confidentialité décrit le réseau. Ce qui compte, c'est l'utilité et l'exposition économique de ce que vous détenez réellement. $NYMUSDT #ByXIMPACT
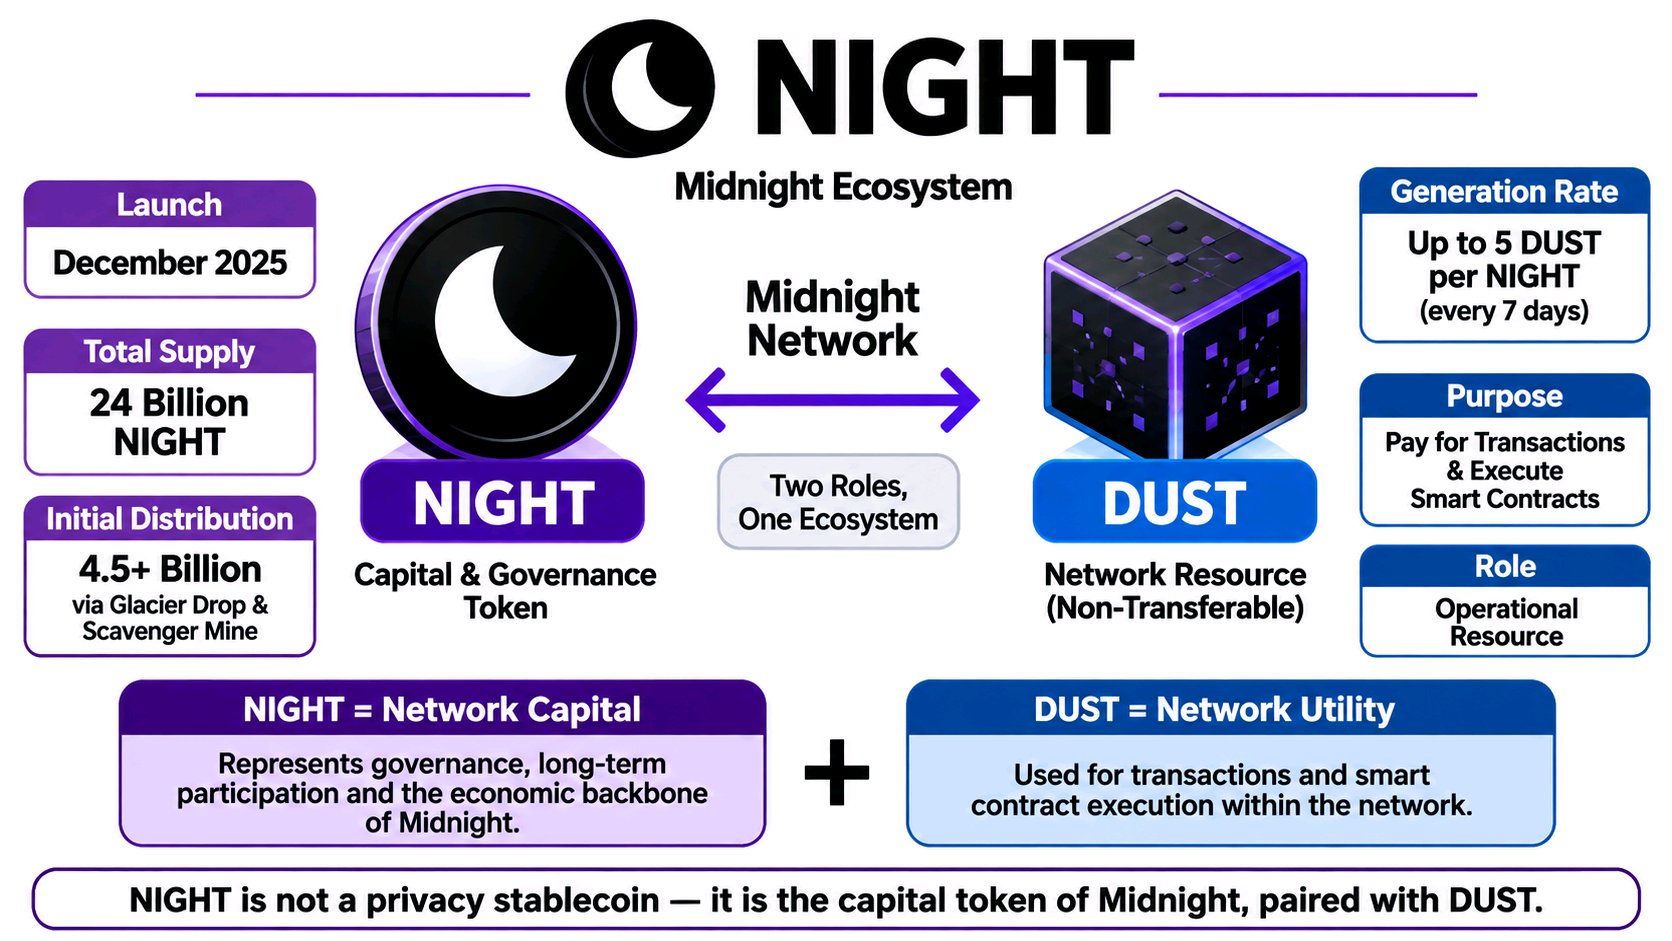
NIGHT may look like another privacy coin, but it is not designed to hide its own market value or represent a claim on private assets. It is the native capital and governance token of Midnight, with a separate resource called DUST handling network operations. Launched in December 2025 with a fixed total supply of 24 billion tokens, NIGHT was initially issued on Cardano. More than 4.5 billion tokens were claimed through the Glacier Drop and Scavenger Mine distribution phases. That distinction is easy to miss if you only read the headline. NIGHT is not a privacy-based stablecoin, a dollar-pegged asset, or a direct claim on underlying collateral. Holding NIGHT generates DUST, a non-transferable resource used to pay for transactions and execute smart contracts. Each NIGHT can generate up to 5 DUST over seven days. NIGHT also carries governance and long-term network participation functions. The economic separation matters. NIGHT represents the capital and governance side of the ecosystem, while DUST represents operational capacity. Its 24 billion token supply and phased community distribution make it a network asset rather than a conventional payment token. Community allocations also follow a scheduled unlocking process, not a fixed-value redemption promise. NIGHT is exposure to Midnight's network economics, not ownership of a private dollar reserve. The distinction is what you are actually holding. Sources: Midnight Network +3 #ByXIMPACT$NIGHTUSDT
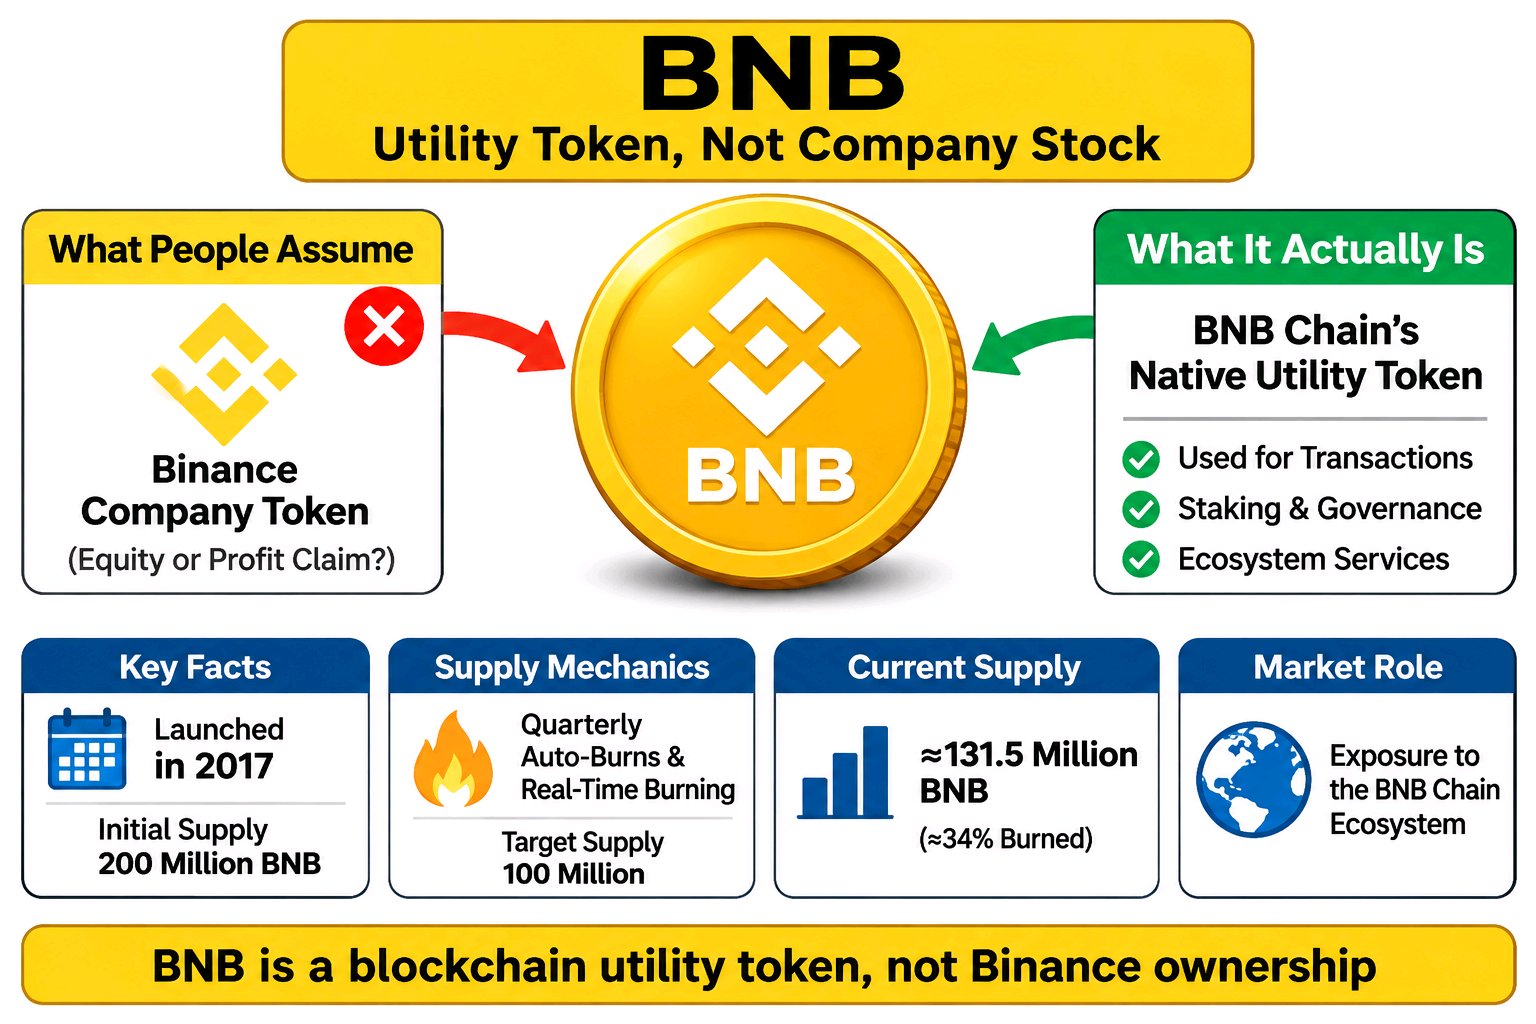
BNB may look like Binance's company token, but it is neither company stock nor a claim on Binance's profits. It is the native utility asset of the BNB Chain ecosystem, with its own market-driven price and declining supply mechanics. Launched in 2017 with an initial supply of 200 million BNB, the token was distributed through an ICO, founding allocations, and investor allocations. Its long-term supply target is 100 million tokens, supported by quarterly Auto-Burns and real-time gas-fee burning. SEC +2 That distinction is easy to miss if you only read the headline. Holding BNB does not give you equity in Binance, ownership of its assets, or a contractual right to its revenue. Instead, it provides exposure to the BNB ecosystem through transaction fees, staking, governance participation, and other network utilities. Its price depends on market demand, ecosystem activity, and supply dynamics. The scale matters: the original 200 million supply had fallen to approximately 131.5 million BNB after the 37th quarterly burn in October 2026. That is roughly 34% removed from the original supply. But burning tokens does not guarantee price appreciation, and a shrinking supply is not the same as a corporate profit claim. BNB Chain Blog +1 BNB is exposure to a blockchain ecosystem, not ownership of Binance. What matters is what you are actually holding. #ByXIMPACT $BNBUSDT
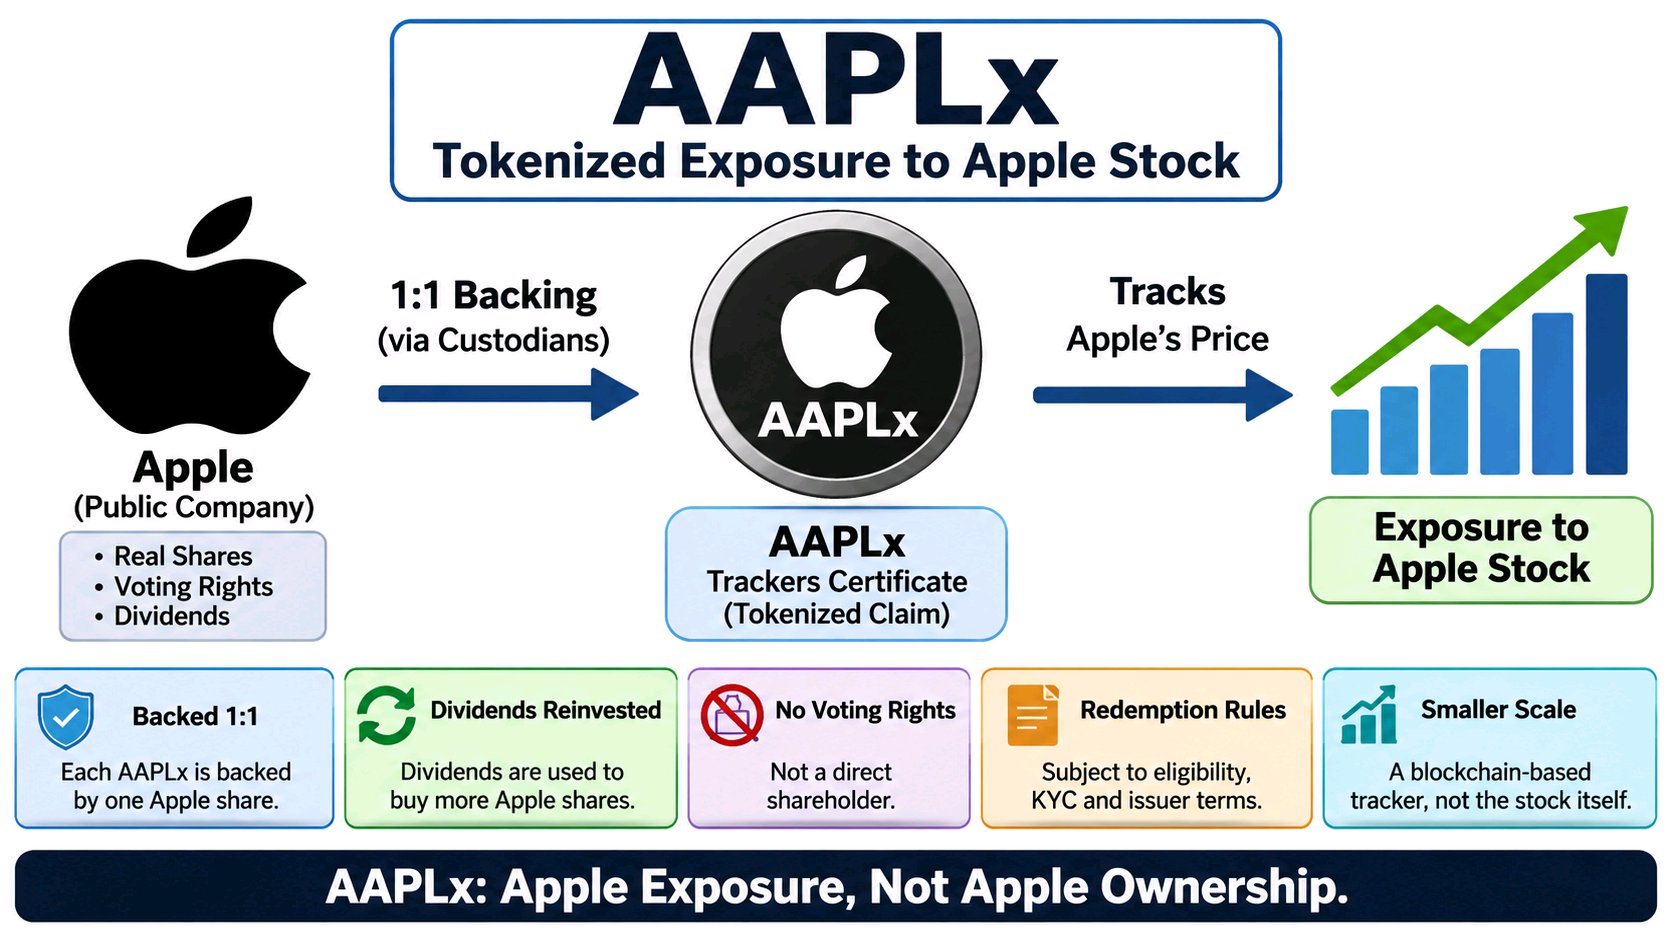
AAPLx peut donner l'impression de posséder des actions Apple sur la blockchain, mais il s'agit en réalité d'un titre financier tokenisé qui suit le cours de l'action Apple, et non d'une détention directe de capital. Lancé le 10 juin 2025 par Backed Assets (JE) Limited, AAPLx est conçu pour représenter une exposition économique à une action Apple, adossée 1:1 par des actions Apple sous-jacentes détenues auprès de dépositaires réglementés. <Cite refs={["turn772448search0","turn772448search1"]}/> Cette distinction est facile à manquer si l'on ne lit que le titre. AAPLx est structuré comme un certificat de suivi. Sa valeur suit l'action Apple, tandis que les dividendes sont réinvestis dans des actions sous-jacentes supplémentaires et reflétés par des ajustements du jeton. Les détenteurs ne reçoivent pas de droits de vote d'actionnaire direct et ne deviennent pas des actionnaires enregistrés d'Apple. Le rachat est soumis à des conditions d'éligibilité, à des contrôles d'identité, à des montants minimaux et aux conditions de l'émetteur. <Cite refs={["turn772448search12","turn772448search0","turn772448search7"]}/> La différence d'échelle a son importance. Apple est une société cotée en bourse avec un vaste marché boursier traditionnel, tandis qu'AAPLx représente une couche d'exposition comparativement petite et basée sur la blockchain à ce marché. Son offre de jetons et sa structure de rachat ne le rendent pas équivalent à la détention directe d'actions Apple. AAPLx met l'exposition à Apple sur la blockchain, mais ne met pas la propriété d'Apple entre vos mains. $AAPLXUSDT #ByXIMPACT
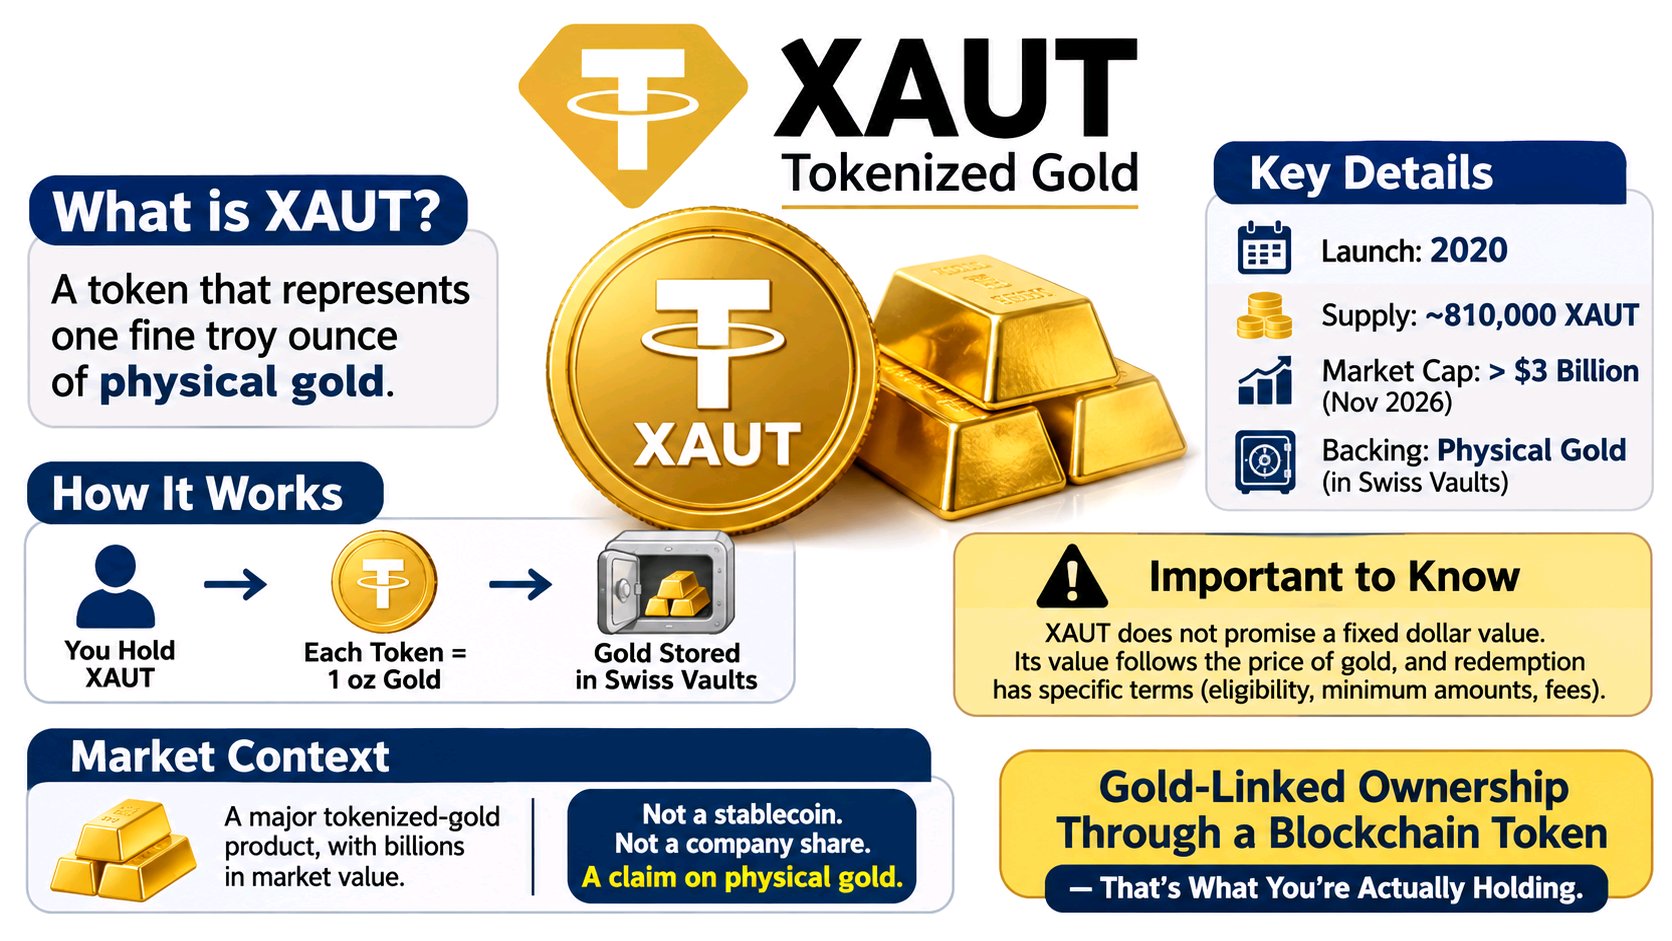
XAUT peut ressembler à une autre cryptomonnaie indexée sur l'or, mais il représente une exposition à de l'or physique plutôt qu'un ancrage au dollar ou la propriété d'une entreprise de cryptomonnaies. Lancé en 2020 par Tether, XAUT est conçu de telle sorte que chaque jeton représente une once troy d'or fin physique stockée dans des coffres suisses. Son offre augmente et diminue en fonction de l'émission et du rachat des jetons. Cette distinction est facile à manquer si vous ne lisez que le titre. XAUT ne promet pas une valeur fixe en dollars. Sa valeur économique suit le prix du marché de l'or, tandis que la capacité du détenteur à racheter de l'or physique dépend des conditions d'éligibilité, des montants minimums, des frais et des conditions de rachat de Tether. Avec environ 810 000 jetons en circulation et une capitalisation boursière supérieure à 3 milliards de dollars en novembre 2026, XAUT est devenu un produit majeur d'or tokenisé. Mais son échelle ne le rend pas équivalent à la détention de lingots librement accessibles. CoinGecko +1 La distinction est simple : une exposition à la propriété liée à l'or via un jeton blockchain n'est pas la même chose que détenir et contrôler physiquement de l'or. XAUT concerne, en fin de compte, ce que vous détenez réellement. #ByXIMPACT $XAUTUSDT
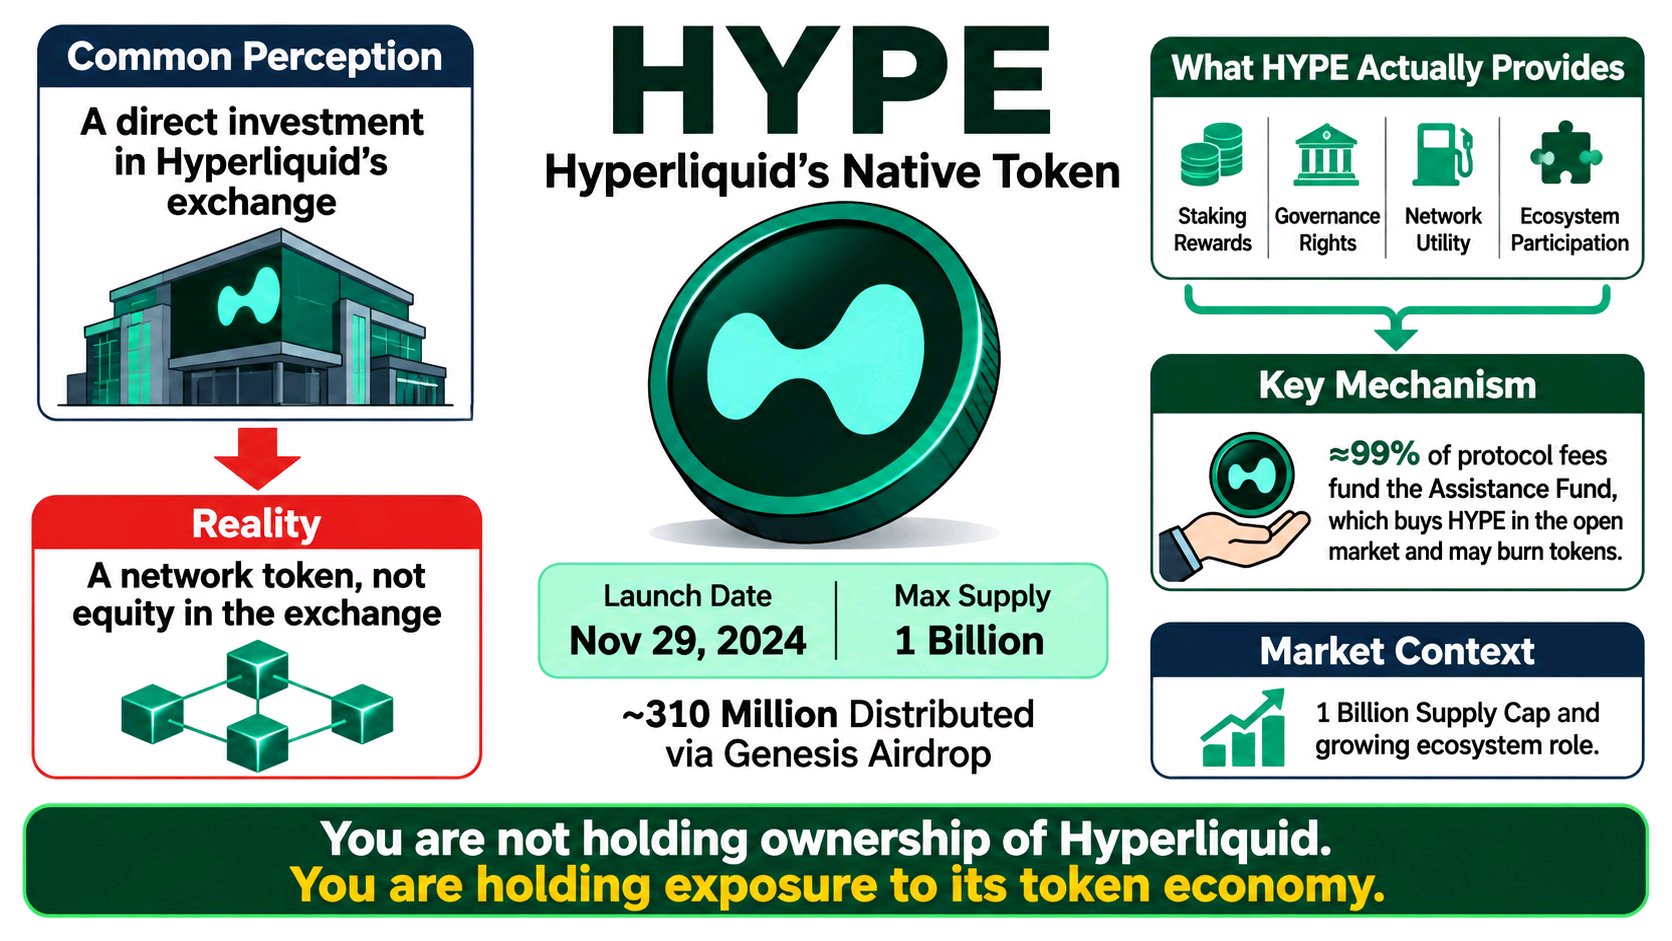
HYPE may look like a direct investment in Hyperliquid's exchange, but it is actually a network token whose value depends on market demand, protocol activity, and token economics. Launched on November 29, 2024, HYPE has a maximum supply of 1 billion tokens, with approximately 310 million distributed to early users through its genesis airdrop. That distinction is easy to miss if you only read the headline. Holding HYPE does not mean owning shares in Hyperliquid or having a direct legal claim on its revenue. The token provides staking, governance, network fee utility, and ecosystem participation. Its economic exposure comes from demand for the token and mechanisms connecting protocol activity to token purchases. One important mechanism is the Assistance Fund. Approximately 99% of protocol fees are allocated to it, funding open-market HYPE purchases, with acquired tokens potentially burned. This creates a connection between exchange activity and token demand, but it does not guarantee price appreciation or give holders a direct dividend claim. With a 1 billion token supply cap and a growing role across Hyperliquid's trading and blockchain infrastructure, HYPE is more than an exchange-related speculative asset. But it is not equity in the exchange either. You are not holding ownership of Hyperliquid. You are holding exposure to its token economy. #ByXIMPACT
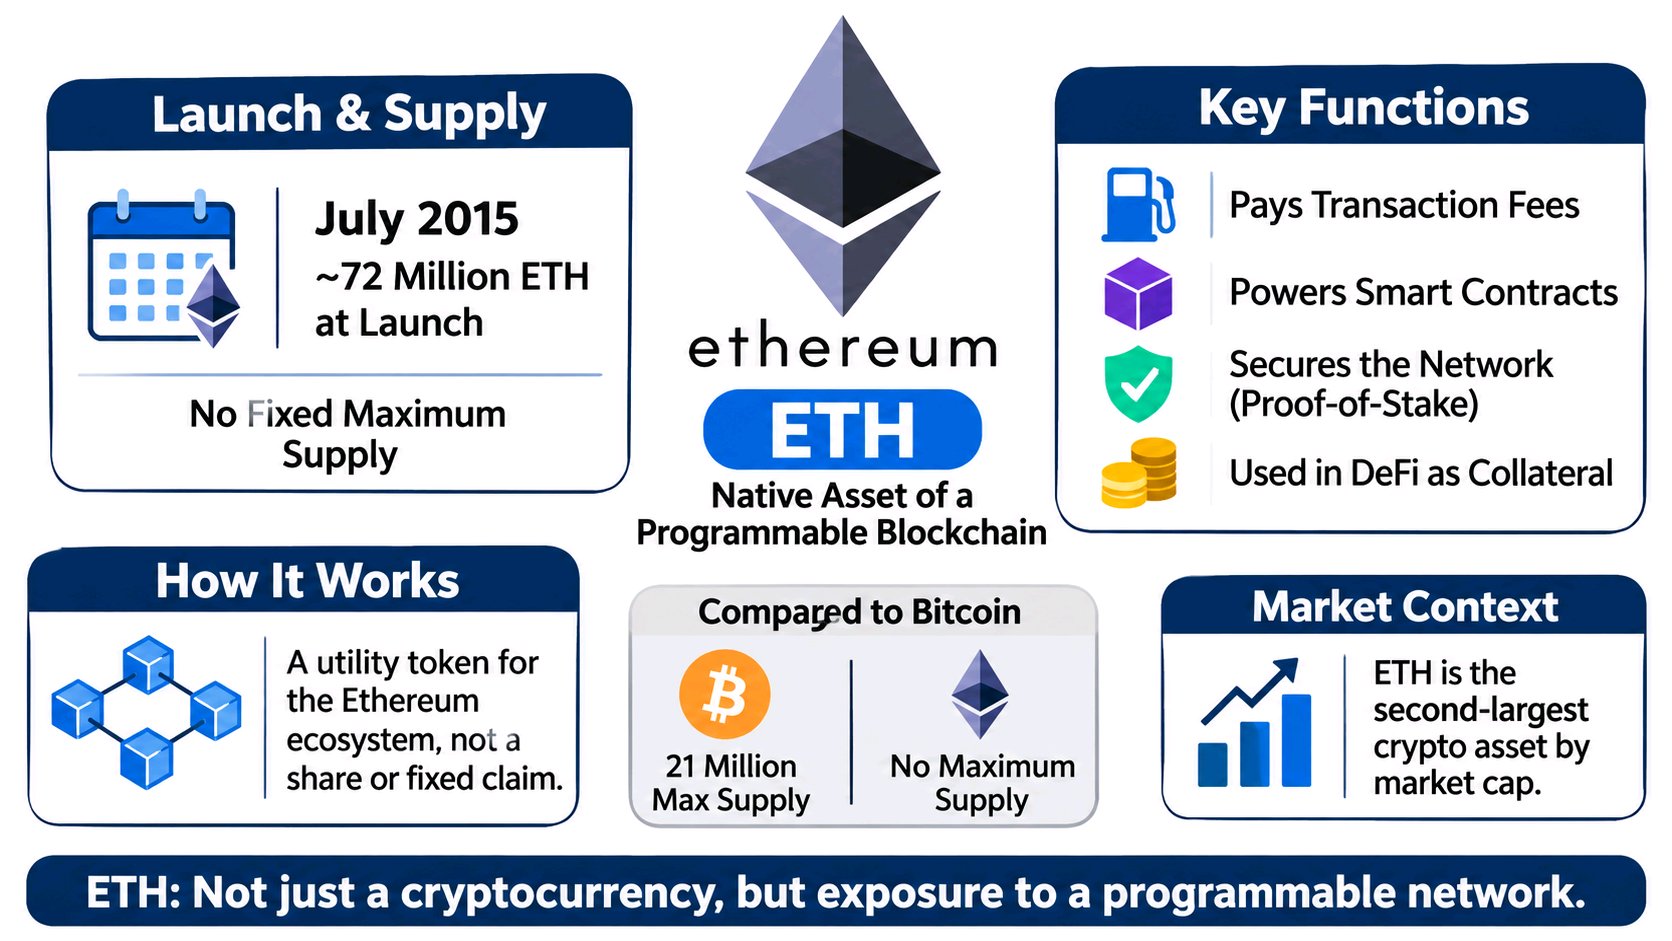
Ethereum may be described as another cryptocurrency competing with Bitcoin, but ETH is fundamentally different: it is the native asset of a programmable blockchain, not a claim on a company or a fixed-value asset. Ethereum launched in July 2015 with an initial supply of approximately 72 million ETH. Unlike Bitcoin’s fixed 21 million supply cap, ETH has no permanent maximum supply. That distinction is easy to miss if you only read the headline. ETH serves multiple economic functions within Ethereum. It pays transaction fees, powers smart-contract execution, secures the network through staking, and acts as collateral across decentralized finance. Since Ethereum introduced proof-of-stake in September 2022, validators have staked ETH to help secure the network and earn rewards. Meanwhile, transaction-fee burning can remove ETH from circulation, meaning supply changes through both issuance and destruction. The important difference is that ETH's economic exposure comes from demand for blockspace, network security, staking, and its role as an asset within the Ethereum ecosystem. It does not provide shareholders' rights, guaranteed income, or a fixed redemption value. Its supply dynamics also differ significantly from Bitcoin's predetermined issuance schedule. ETH is not simply a bet on a cryptocurrency price; it is exposure to the economic activity and security of a blockchain network. What matters is not just the name, but what you are actually holding. #ByXIMPACT $ETHUSDT
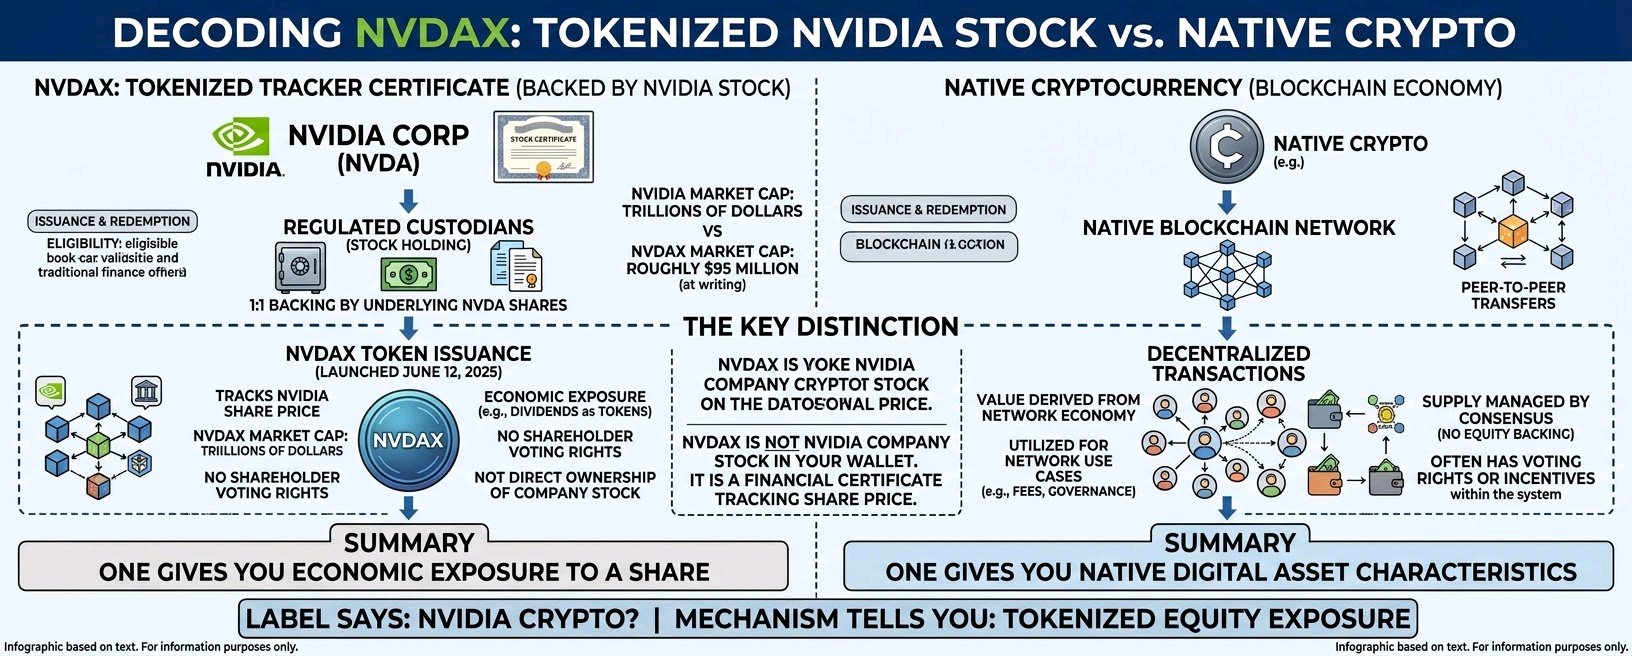
NVDAX may look like an NVIDIA cryptocurrency, but its value comes from NVIDIA stock, not from a native blockchain economy. Launched on June 12, 2025, NVIDIA xStock is issued as a tokenized tracker certificate. Each NVDAX represents economic exposure to one NVIDIA share and is backed 1:1 by the underlying stock held through regulated custodians. That distinction is easy to miss if you only read the headline. NVDAX is not NVIDIA company stock in your wallet. It is a financial certificate designed to track NVIDIA's share price. Holders receive economic exposure, including dividend value reflected through additional tokens, but do not receive shareholder voting rights or direct ownership of the underlying shares. Issuance and redemption operate under eligibility requirements and product terms, rather than unrestricted conversion. The scale difference matters. NVIDIA is a major publicly traded company with a market valuation measured in trillions of dollars, while NVDAX represents a much smaller tokenized market, with roughly $95 million in reported market capitalization at the time of writing. It brings traditional equity exposure onto blockchain networks without turning that exposure into a native NVIDIA cryptocurrency. One gives you ownership of a share through traditional equity markets; the other gives you tokenized economic exposure to that share. The label says NVIDIA crypto. The mechanism tells you what you are actually holding. #ByXIMPACT$NVDAXUSDT
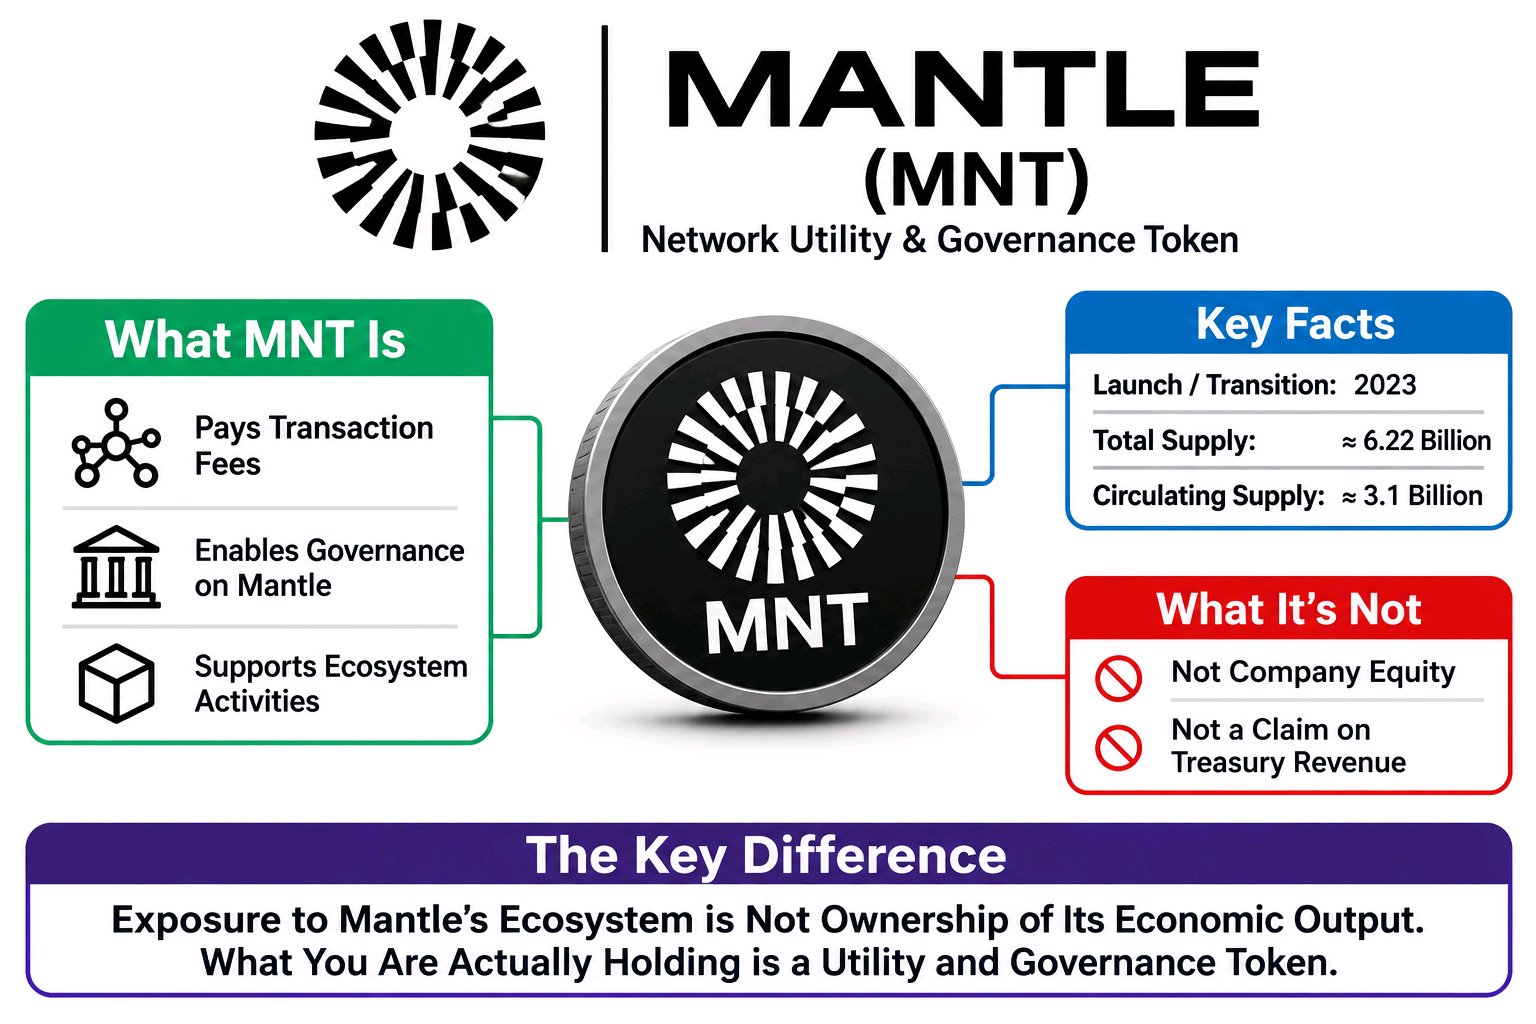
MNT may look like a bet on Mantle's growth, but it is not company equity or a direct claim on network revenue. It is a network utility and governance token whose value depends on ecosystem demand and market exposure. Mantle emerged from BitDAO's transition in 2023, with BIT converting into MNT at a 1:1 ratio. Following a governance-approved decision not to convert 3 billion BIT, the total MNT supply was reduced to approximately 6.22 billion tokens. That distinction is easy to miss if you only read the headline. MNT gives holders several functions: paying transaction fees on Mantle Network, participating in DAO governance, and supporting ecosystem activities. But holding MNT does not provide ownership of Mantle, guaranteed income, or a contractual right to redeem tokens for treasury assets or network revenue. The supply structure adds another important detail. Approximately 3.1 billion MNT is circulating, while roughly 3.0 billion remains in the Mantle treasury, subject to governance-controlled allocation. This means treasury decisions and future token distribution matter alongside network adoption. Unlike an equity instrument, MNT does not automatically give holders a share of business profits. Its exposure comes from network utility, governance influence, ecosystem demand, and market expectations. The difference is simple: exposure to Mantle's ecosystem is not ownership of its economic output. What matters is what you are actually holding. #ByXIMPACT$MNTUSDT
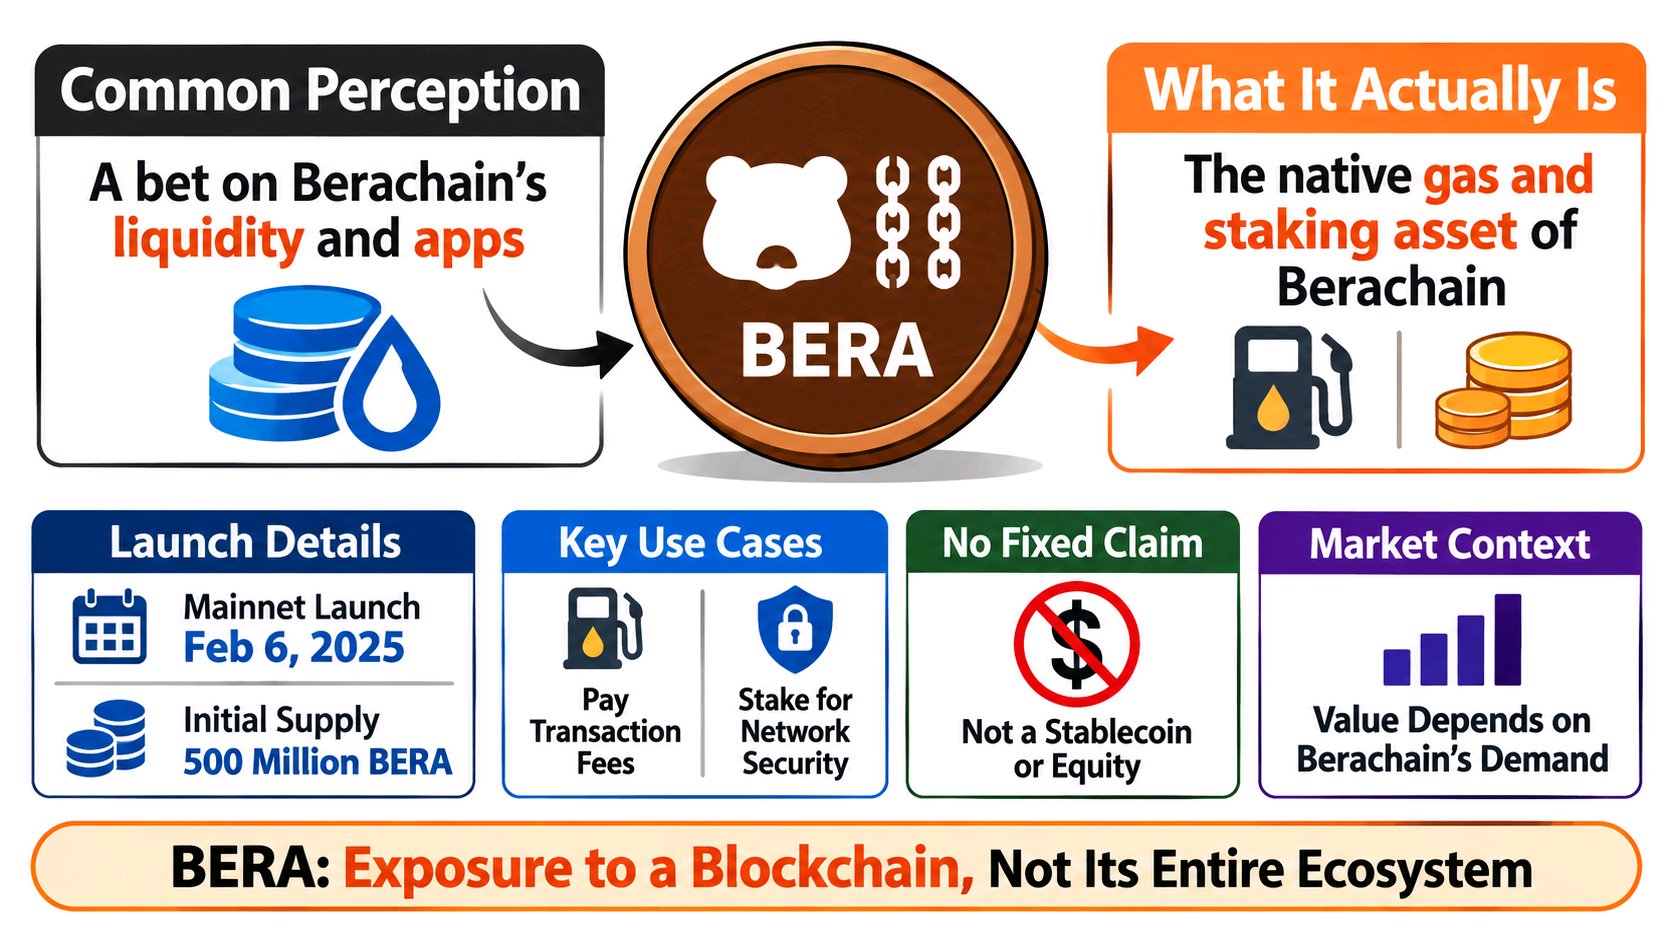
BERA peut sembler être un pari sur l'écosystème Proof-of-Liquidity de Berachain, mais il ne s'agit pas d'une créance sur la liquidité verrouillée du réseau ou sur les revenus des applications. Il s'agit de l'actif natif de gaz et de staking du réseau, dont la valeur dépend de la demande pour Berachain lui-même. Berachain a lancé son réseau principal le 6 février 2025, avec une offre initiale de 500 millions de BERA. Le jeton est utilisé pour payer les frais de transaction et pour le staking auprès des validateurs responsables de la sécurisation du réseau. The Block +1 Cette distinction est facile à manquer si l'on ne lit que le titre. BERA offre aux détenteurs une exposition à la demande économique pour l'infrastructure de Berachain, et non une propriété directe de ses applications, de ses pools de liquidité ou des entreprises de son écosystème. Sa valeur marchande est déterminée par l'offre, la demande, l'activité du réseau et les attentes concernant son adoption future. Il n'est pas adossé à des dollars, échangeable à un prix fixe, ni équivalent à des capitaux propres dans Berachain. L'échelle a son importance. Une offre initiale de 500 millions de jetons établit une distribution substantielle au départ, mais cela ne constitue pas un montant correspondant de garantie ou de valeur économique garantie. Contrairement à un stablecoin, le BERA n'a aucune promesse de remboursement en dollars fixes. Crypto Asset Statement +1 La distinction est simple : posséder du BERA signifie détenir une exposition à l'actif économique natif d'une blockchain, et non posséder la valeur de tout ce qui est construit dessus. #ByXIMPACT $BERAUSDT
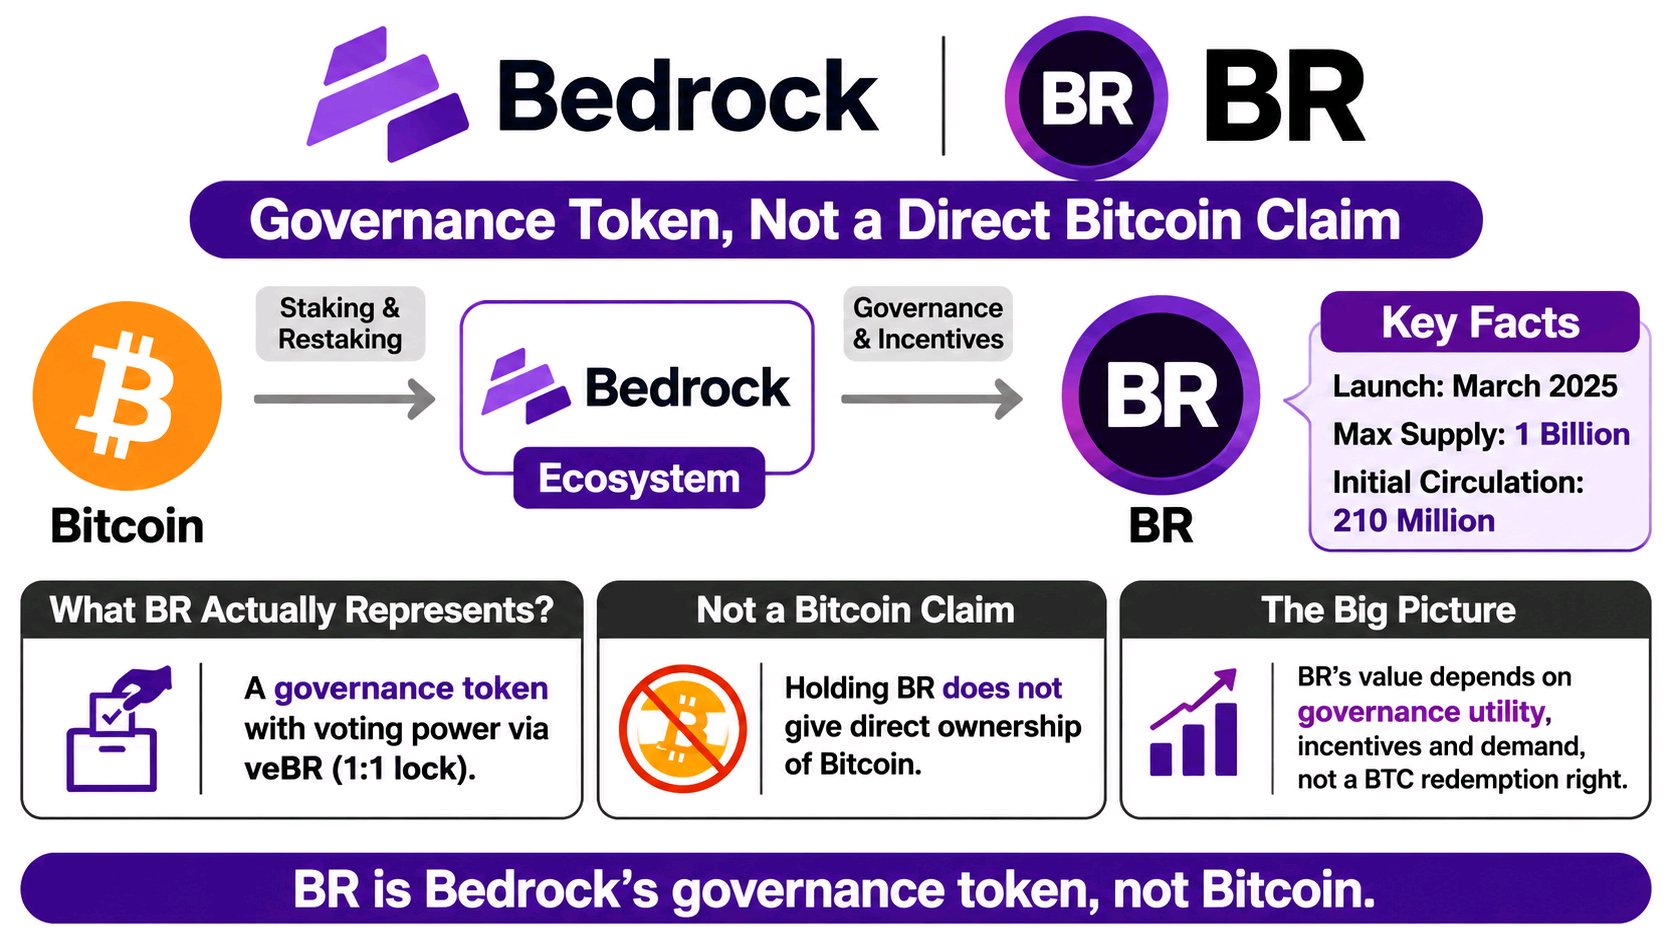
Le BR peut ressembler à un pari direct sur le restaking Bitcoin, mais il ne s'agit pas d'un droit sur le Bitcoin ou sur les actifs déposés dans Bedrock. Bedrock a lancé le BR en mars 2025 avec une offre maximale d'un milliard de jetons et une allocation initiale en circulation de 210 millions de BR. Cette distinction est facile à manquer si l'on ne lit que le titre. Le BR est avant tout un jeton de gouvernance et d'incitation. Les détenteurs peuvent verrouiller leurs BR selon un ratio de 1:1 pour recevoir du veBR, ce qui leur confère un pouvoir de vote sur les décisions du protocole et la distribution des incitations. Plus la durée de verrouillage est longue, plus le pouvoir de vote est important. L'exposition de Bedrock au Bitcoin passe par des produits distincts tels que l'uniBTC, son jeton de staking liquide. Détenir du BR ne donne pas aux détenteurs la propriété directe du Bitcoin, un droit de rachat fixe en BTC, ni un droit automatique sur les dépôts et les rendements du protocole. La différence est importante à grande échelle : l'écosystème de Bedrock gère le staking et le restaking liés au Bitcoin, tandis que le BR dispose d'une offre distincte d'un milliard de jetons et joue un rôle économique axé sur la gouvernance. Sa valeur dépend de la demande du marché, de l'utilité liée à la gouvernance, des incitations et de la dynamique de l'offre de jetons, plutôt que d'une relation garantie avec les réserves de Bitcoin. Le BR représente une participation dans l'économie de gouvernance de Bedrock, et non la propriété du Bitcoin qui sous-tend ses produits. Ce qui compte, c'est ce que vous détenez réellement.#ByXIMPACT $BRUSDT