S T E P H E N
7639Like0Partages544Abonnés646Suivre
I M crypto signal provider 100 parsent right signals lets go
I M crypto signal provider 100 parsent right signals lets go
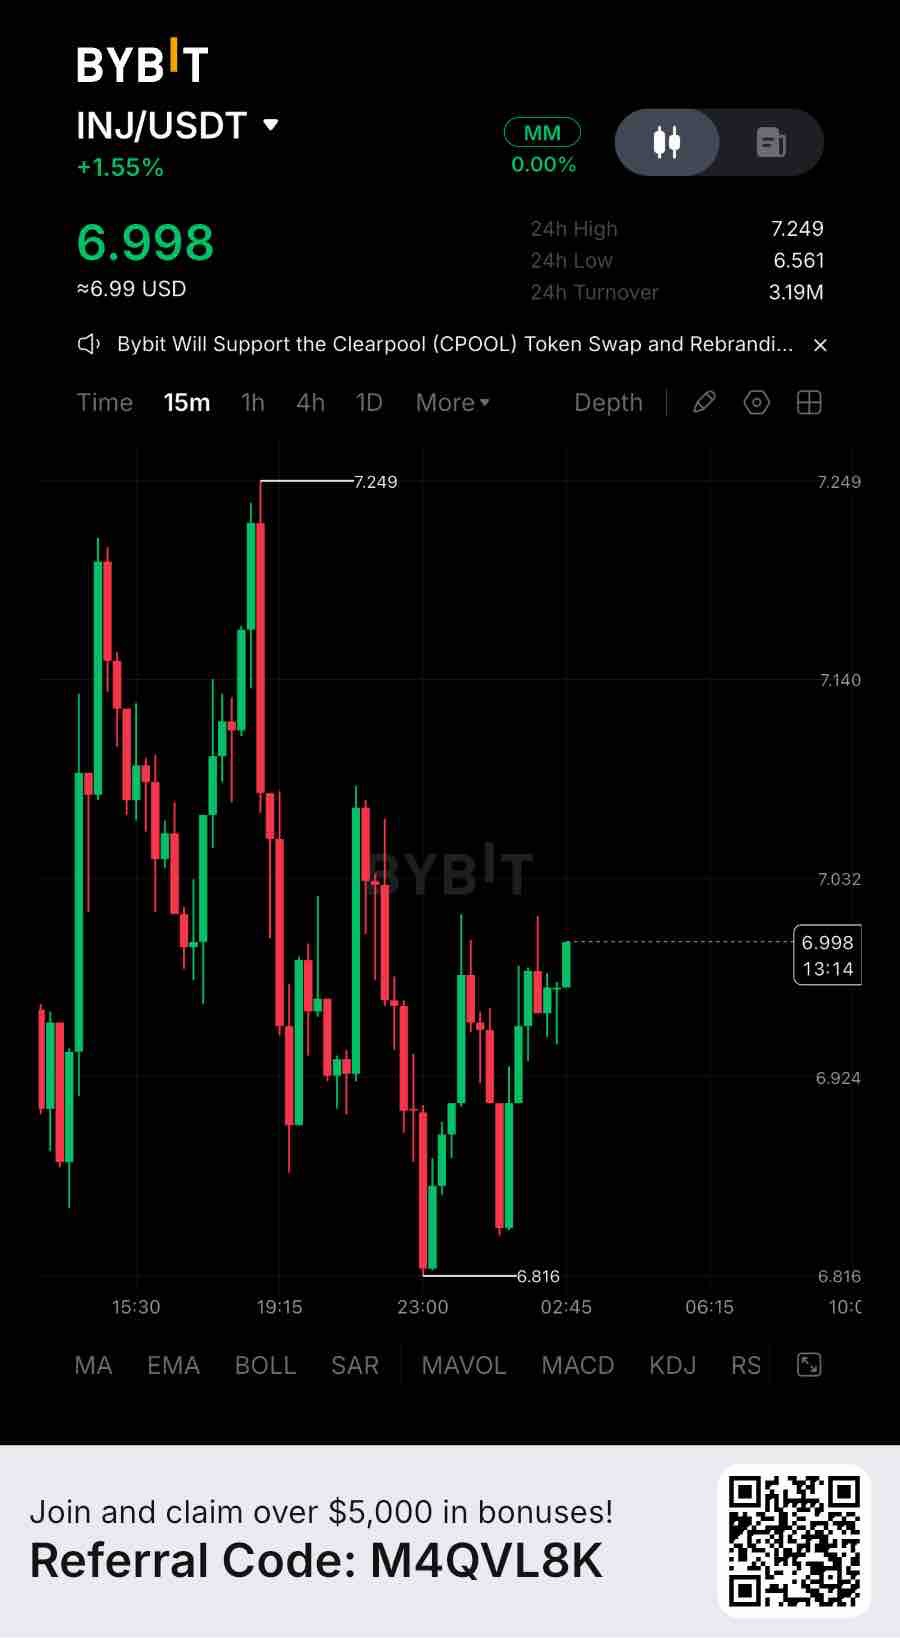
Injective affiche désormais plus de 11 milliards de dollars d'actifs émis via son infrastructure de tokenisation, tandis que son carnet d'ordres on-chain a traité 12,86 milliards de dollars de volume de trading entre novembre 2025 et novembre 2026. Les perpétuels RWA ont généré à eux seuls près de 1,8 milliard de dollars de volume. C'est de l'utilisation réelle, pas juste une narration. Mais la valorisation raconte une histoire différente. INJ affiche une capitalisation boursière en circulation d'environ 690 millions de dollars contre seulement 16,36 millions de dollars de TVL en DeFi, ce qui place son ratio capitalisation boursière/TVL autour de 42,2x. À titre de comparaison, Maple se négocie autour de 0,052x et Pendle autour de 0,255x sur la même métrique. INJ semble donc environ 814 fois plus cher que Maple et 165 fois plus cher que Pendle. Il ne s'agit pas d'entreprises parfaitement comparables, puisque Injective est une blockchain de couche 1 (Layer 1) plutôt qu'un protocole de rendement autonome, mais cette différence souligne à quel point la croissance future de l'écosystème est déjà reflétée dans sa valorisation. L'expansion sous-jacente est significative. Les actions tokenisées ont établi de nouveaux records de volume mensuel de juillet à octobre, tandis que les perpétuels RWA se sont étendus aux actions, aux devises, aux matières premières et aux indices. Pineapple Financial a également migré plus d'un milliard de dollars d'enregistrements de prêts hypothécaires résidentiels sur Injective, avec 2 079 enregistrements visibles sur son tableau de bord public. Il est important de noter que ces enregistrements hypothécaires représentent une infrastructure de données tokenisées, et non un milliard de dollars de collatéral liquide ou de titres hypothécaires traditionnels. Injective a en outre obtenu l'enregistrement auprès de la SEC en tant qu'agent de transfert et a étendu l'accès à INJ sur Solana. Il y a également une considération liée à l'offre. Les dépôts auprès de la SEC montrent que l'offre totale d'INJ a atteint environ 122,9 millions au 15 septembre 2026, contre l'offre initiale communément rapportée de 100 millions. L'émission annualisée s'élevait à 4,4 %. La proposition « Supply Squeeze » renforce le mécanisme déflationniste, mais la réduction effective de l'offre dépend toujours du fait que les revenus de l'écosystème et l'activité de rachat dépassent l'émission. D'un point de vue marché, INJ se négocie autour de 6,89 $. Le support immédiat se situe près de 6,44 $, avec une résistance autour de 7,15 $. J'éviterais de courir après le mouvement actuel sans confirmation. Une clôture en 4H au-dessus de 7,15 $ suivie d'un retest réussi pourrait ouvrir la voie vers 7,85 $, puis éventuellement 8,76 $. Cependant, perdre 6,44 $ sur une cassure confirmée en 4H fragiliserait la structure et exposerait le niveau de 6,01 $, suivi de 5,18 $. La tendance à court terme reste sous pression malgré une dynamique plus forte sur des unités de temps plus élevées. Rien de tout cela ne dit que le jeton est mauvais. Cela dit simplement que l'histoire de la croissance on-chain et celle du prix avancent à des rythmes différents pour le moment. Il vaut la peine de se demander laquelle des deux rattrapera l'autre en premier — et si davantage de blockchains, de produits institutionnels et d'actifs tokenisés suffisent à combler un tel écart de valorisation. #ByXIMPACT $INJUSDT
Hedera continue d'enregistrer une activité réseau significative, avec environ 20,65 millions de dollars de TVL DeFi et 493 millions de dollars de TVL pontée. Les transactions quotidiennes se maintiennent autour de 679 000. Il s'agit d'une utilisation réelle du réseau, pas seulement d'un narratif. Mais la question de la valorisation est plus complexe. Le HBAR affiche une capitalisation boursière circulante d'environ 2,5 milliards de dollars, tandis que son écosystème DeFi reste relativement restreint. Cela crée un décalage entre la valorisation que les investisseurs attribuent au réseau et le capital actuellement déployé dans ses applications DeFi. L'opportunité des RWA (actifs du monde réel) demeure un élément important du positionnement à long terme de Hedera. La tokenisation institutionnelle, l'émission d'actifs et l'infrastructure d'entreprise pourraient élargir son empreinte économique. Cependant, l'adoption doit se traduire par des flux de capitaux soutenus, une liquidité plus profonde et des revenus réseau récurrents avant de pouvoir justifier une valorisation nettement plus élevée. Une métrique mérite l'attention : Hedera génère des frais de réseau quotidiens relativement modestes par rapport à sa capitalisation boursière. Un nombre élevé de transactions ne se traduit pas automatiquement par une valeur économique équivalente pour les détenteurs de HBAR. Du point de vue du trading, le HBAR se situe actuellement autour de 0,057 $ – 0,058 $. Le support immédiat se trouve près de 0,0550 $, tandis que la résistance se situe autour de 0,0595 $ – 0,0605 $. Une clôture en 4H au-dessus de 0,0605 $, suivie d'un retest réussi, pourrait ouvrir la voie vers 0,0620 $ et 0,0645 $. Cependant, perdre 0,0550 $ lors d'une cassure confirmée en 4H fragiliserait la structure et exposerait le niveau de 0,0525 $, suivi de 0,0500 $. Rien de tout cela ne signifie que le HBAR est fondamentalement faible. Cela indique simplement que l'histoire de l'adoption du réseau et celle de la valorisation du jeton évoluent à des rythmes différents. La vraie question est de savoir si l'adoption institutionnelle finira par se traduire par une valeur économique mesurable pour le jeton. #ByXIMPACT $HBARUSDT
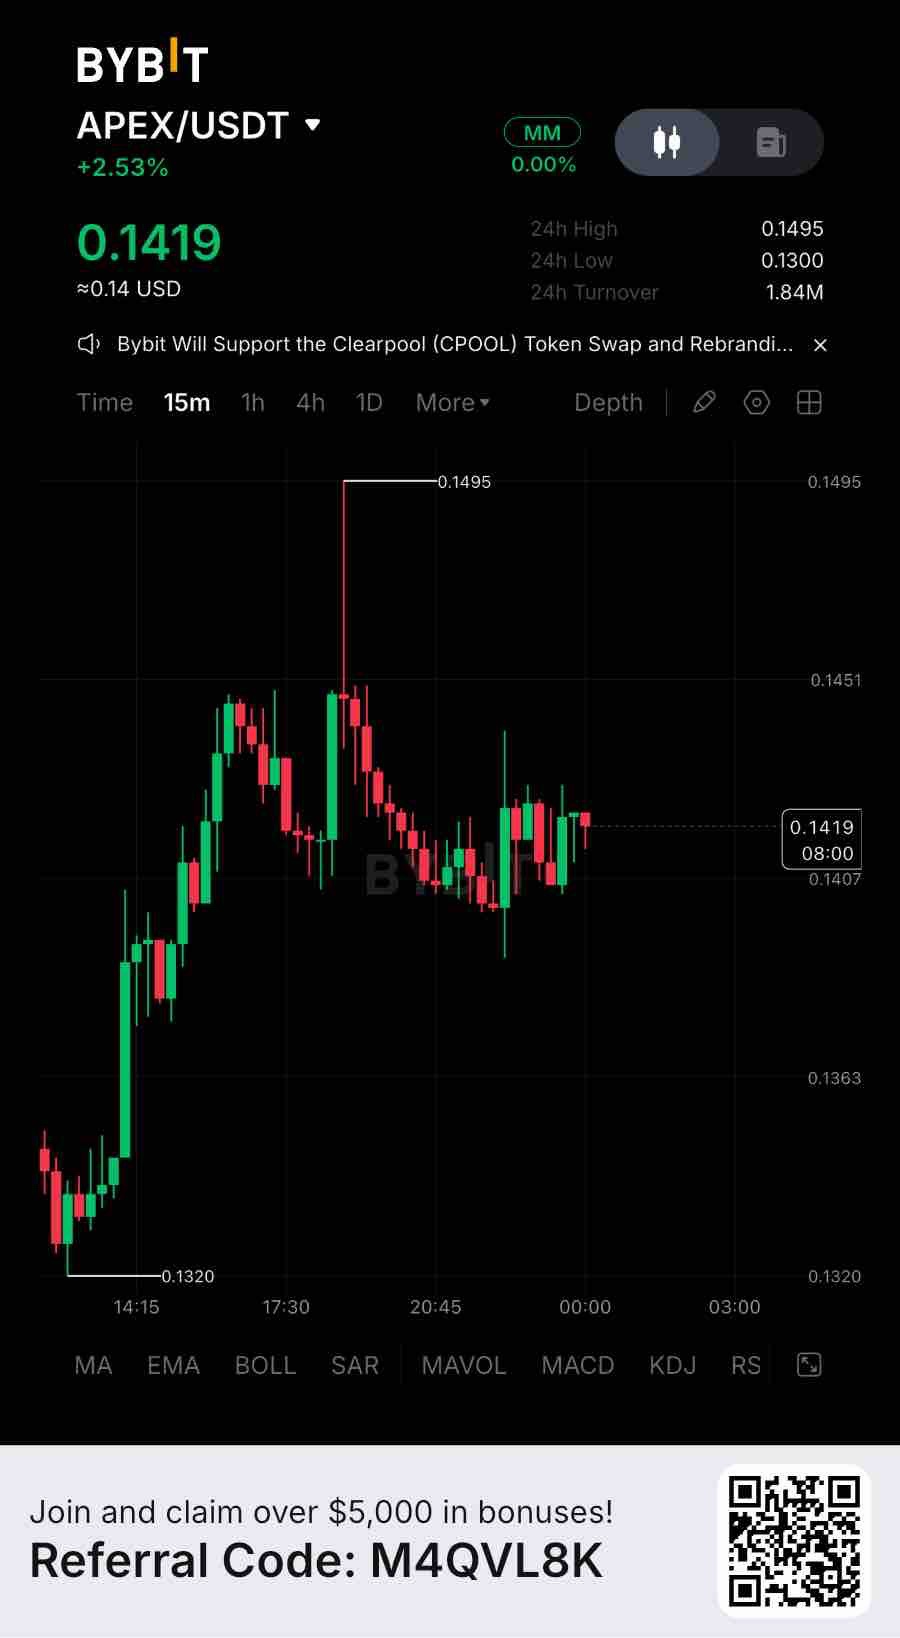
Le protocole ApeX détient actuellement environ 28,58 millions de dollars en valeur totale verrouillée (TVL) et a traité 9,482 milliards de dollars de volume de trading perpétuel au cours des 30 derniers jours. Il s'agit d'une utilisation réelle, pas de simples promesses. C'est au niveau de la valorisation que les choses deviennent intéressantes. APEX affiche une capitalisation boursière en circulation d'environ 22,27 millions de dollars, soit l'équivalent de 0,78x la TVL. Comparé à GMX, qui se négocie autour de 0,37x la TVL, APEX affiche un multiple de valorisation environ 2,1 fois supérieur. La différence devient plus significative lorsque l'on compare les revenus réels des détenteurs plutôt que la seule activité de trading. L'empreinte sous-jacente n'est pas négligeable. ApeX opère sur huit chaînes, avec environ 12,85 millions de dollars sur Arbitrum, 8,87 millions de dollars sur Ethereum, 3,06 millions de dollars sur Base, 2,63 millions de dollars sur BSC et 1,17 million de dollars sur Mantle. Ses produits combinés, ApeX Pro et ApeX Omni, ont généré 41,62 millions de dollars en frais cumulés. Les derniers chiffres sur 30 jours montrent environ 326 641 $ de frais et 163 320 $ de revenus déclarés pour les détenteurs. ApeX Omni dirige également 50 % des frais de trading vers des rachats d'APEX, créant un mécanisme direct reliant l'activité du protocole à la demande de jetons. La préoccupation silencieuse est que l'activité de trading ne s'est pas traduite par une expansion de la TVL. Un volume notionnel de 9,48 milliards de dollars semble substantiel, mais le chiffre d'affaires à effet de levier n'est pas identique au capital conservé dans le protocole. Si la TVL continue de diminuer alors que la génération de frais reste dépendante de l'activité de trading, la prime de valorisation actuelle devient plus difficile à justifier. Pour le trade, l'APEX oscille autour de 0,1413 $, avec un support immédiat proche de 0,1380 $ et un support à la baisse plus solide autour de 0,1310 $ – 0,1280 $. La résistance à la reprise se situe près de 0,1420 $, suivie de 0,1490 $. Je surveille cette zone de près et je ne chercherais pas à profiter d'un rebond sans confirmation. La configuration haussière devient plus intéressante après une clôture confirmée en 4H au-dessus de 0,1420 $ et un retest réussi, ouvrant potentiellement la voie vers 0,1490 $ et 0,1520 $. Une cassure en 4H sous 0,1310 $ affaiblirait la structure de reprise, la zone plus large de 0,1280 $ devenant la prochaine zone de référence. Rien de tout cela ne signifie que le jeton est mauvais. Cela signifie que l'histoire de la croissance on-chain et l'histoire des prix ne suivent pas le même rythme pour le moment. Il vaut la peine de se demander laquelle rattrapera l'autre en premier — et si davantage de chaînes, un volume plus élevé et des rachats continus suffisent à combler une prime de valorisation aussi importante. #ByXIMPACT $APEXUSDT
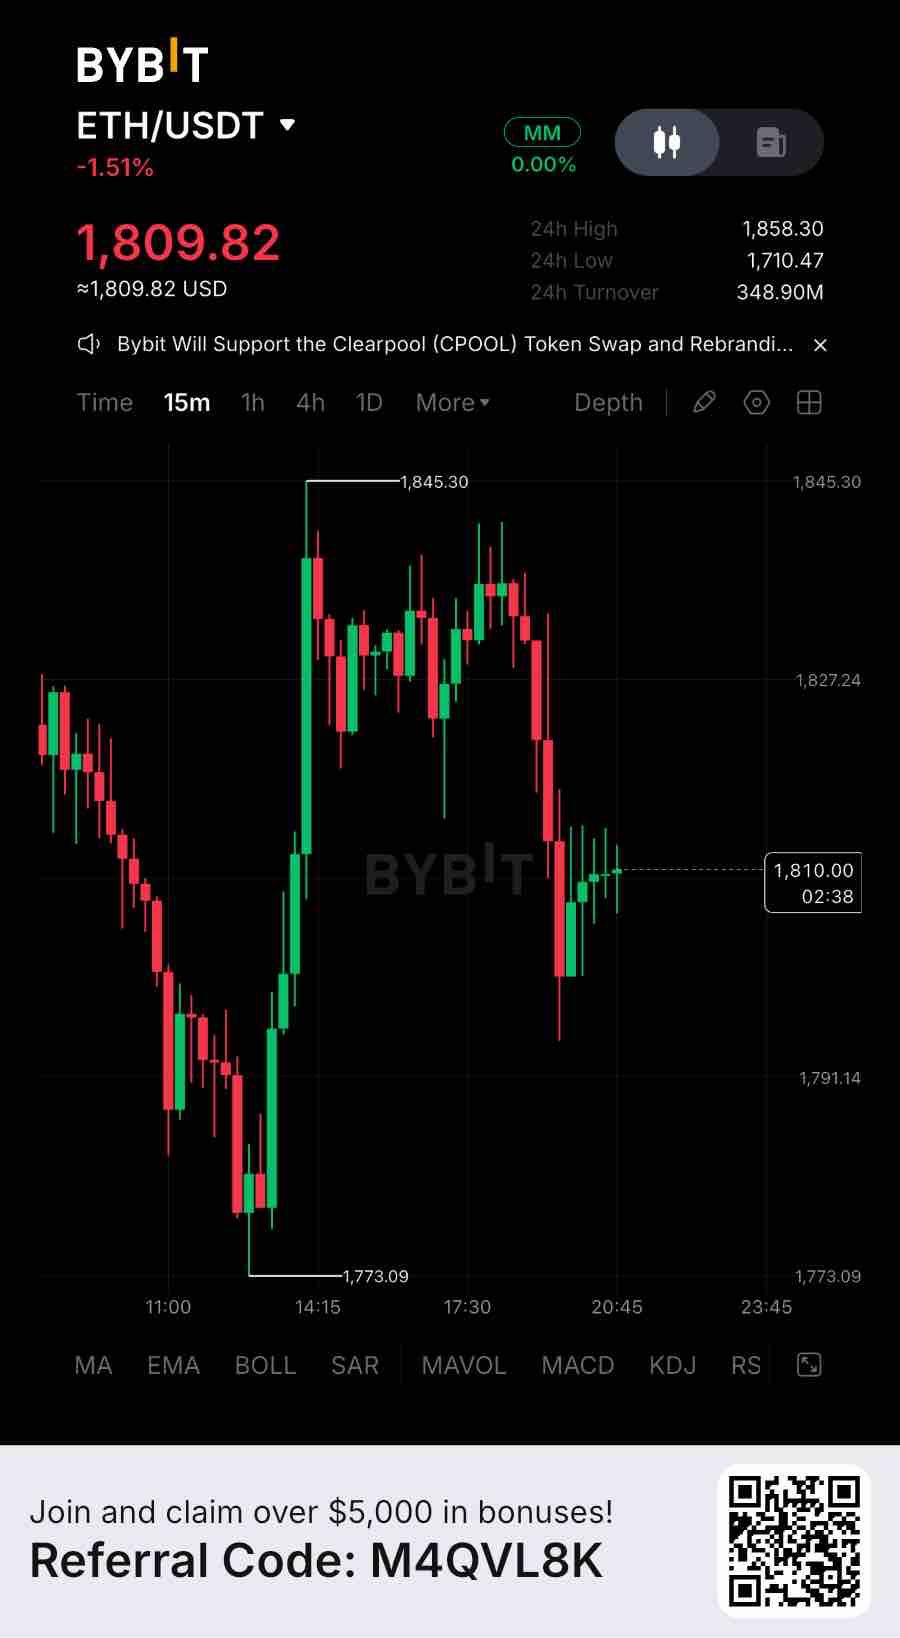
Ethereum currently holds approximately $11.86B in active RWA AUM, while its DeFi ecosystem maintains $37.94B in total value locked. However, Ethereum’s RWA AUM has contracted by approximately $3.2B, or 22.3%, over the past 30 days. That’s real usage, not narrative. The valuation picture deserves closer attention. ETH carries an estimated $222.2B market capitalization, equivalent to approximately 5.9x Ethereum’s DeFi TVL. Against its active RWA AUM alone, the multiple rises to roughly 18.7x. These are different valuation proxies, not direct revenue multiples, but they highlight an important distinction: Ethereum’s market valuation already reflects expectations of substantial future economic activity. The underlying ecosystem remains significant. Ethereum supports approximately $132.1B in stablecoin liquidity, $2.69B in daily DEX volume and around 2.07 million daily transactions. Chain fees reached approximately $641K over the latest 24-hour reporting period, while application-level revenue stood near $2.92M. The network continues to facilitate meaningful financial activity, but transaction volume and application revenue do not automatically translate into equivalent value accrual for ETH holders. The quieter concern is capital contraction. Despite Ethereum’s established position in tokenized assets and decentralized finance, the recent decline in RWA AUM suggests that institutional and on-chain capital deployment is not moving in one direction. Growing infrastructure does not guarantee continuously expanding capital commitments. For the trade, ETH is hovering around $1,830, with immediate support around $1,732 and recovery resistance near $1,839. I’m watching this zone closely and would not chase a bounce without confirmation. The bullish setup becomes more interesting after a confirmed 4H close above $1,839, followed by a successful retest. This could open the way toward $1,892 and potentially $2,110. However, the broader technical structure remains bearish, with the 4H, daily and weekly indicators all showing bearish conditions. A 4H breakdown below $1,732 would weaken the recovery structure, bringing $1,666 and $1,600 into focus as the next downside reference zones. None of this says the token is wrong. It says the on-chain growth story and the price story are running on separate clocks right now. Worth asking which one catches up to the other first — and whether more liquidity, tokenized assets and network activity alone are enough to justify ETH’s current valuation. #ByXIMPACT $ETHUSDT
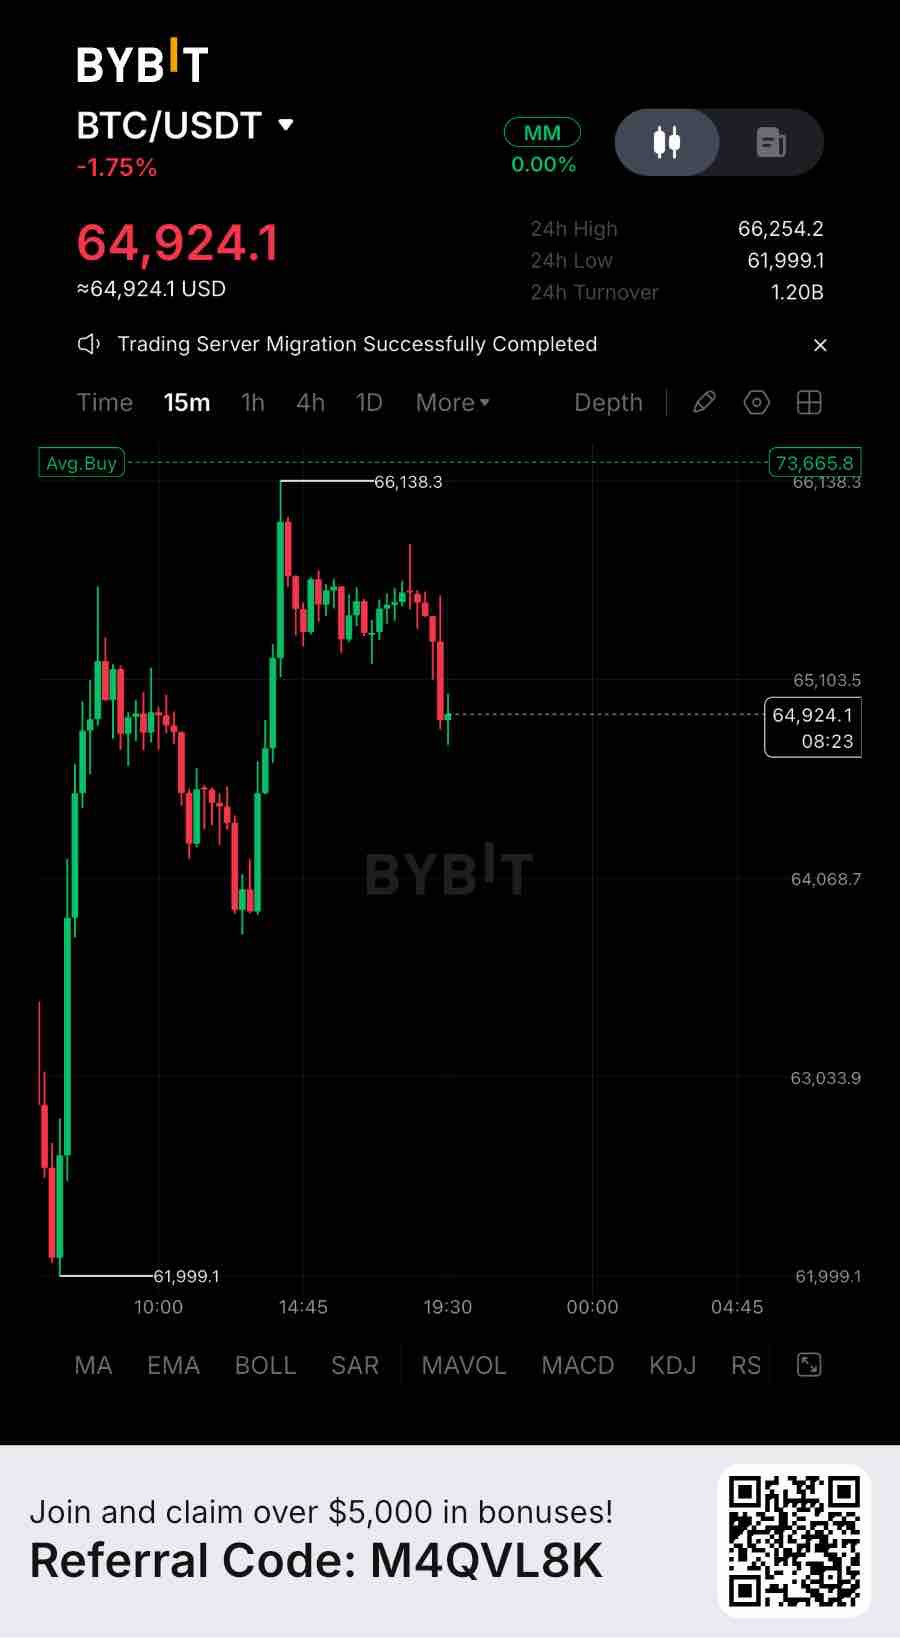
ANALYSE DU MARCHÉ BTC – UNITÉ DE TEMPS 15M Le Bitcoin oscille autour de 64 924 $ après s'être redressé suite à son récent plus bas à 61 999 $ et avoir poussé vers les 66 138 $ avant de faire face à un nouveau rejet. Je ne considère pas encore la stabilisation actuelle comme une reprise. La préoccupation majeure reste la pression vendeuse institutionnelle, la demande au comptant (spot) incohérente et l'exposition acheteuse (long) élevée sur les produits dérivés. La question clé est de savoir si la véritable demande au comptant peut absorber la pression vendeuse ou si un autre balayage de liquidité à la baisse est encore à venir. Action des prix et structure du marché Le BTC est en baisse d'environ 1,75 % sur 24 heures. Le mouvement de 61 999 $ à 66 138 $ a produit un rebond significatif, mais les vendeurs sont apparus près des 66 000 $ et ont ramené le prix sous les 65 103 $. La résistance immédiate se situe autour de 65 100 $ – 65 500 $, suivie d'une zone d'offre plus forte près de 65 800 $ – 66 138 $. À la baisse, 64 068 $ est le premier support important visible sur le graphique. Reprendre les 65 100 $ améliorerait la structure à court terme, mais une reprise plus large nécessiterait une confirmation plus solide. Vue d'ensemble institutionnelle et grands capitaux Les flux des ETF Spot restent un facteur important dans la structure de la demande du Bitcoin. Les récents flux négatifs indiquent que la demande institutionnelle au comptant n'a pas fourni un soutien cohérent à la tentative de reprise. Cela ne signifie pas que chaque grand investisseur vend, mais cela souligne le manque de confirmation de la part d'une source de capital importante. Tant que la demande au comptant ne s'améliore pas, un rebond porté par les dérivés manque de conviction. Liquidité et conditions de range Le graphique montre un rebond net depuis les 62 000 $, suivi d'une consolidation sous les 66 000 $ et d'un nouveau rejet vers les 64 900 $. Un range étroit après une baisse substantielle n'est pas automatiquement une accumulation. Les acheteurs doivent démontrer une participation plus forte et absorber la liquidité vendeuse disponible avant que cette structure puisse être considérée comme constructive. Positionnement des dérivés L'intérêt ouvert (Open Interest) des contrats à terme Bitcoin est d'environ 42,2 milliards de dollars, avec une baisse signalée de 7,9 % sur 24 heures. Cela suggère un débouclage significatif des positions. Le taux de financement pondéré (funding rate) est d'environ +0,0012 %, ce qui indique une légère prime pour les positions longues. Le positionnement long reste une vulnérabilité potentielle, surtout si le prix perd son support immédiat. Environ 781 millions de dollars de positions BTC ont été liquidés sur 24 heures, dont environ 74 % attribués aux positions longues. Cela montre que les acheteurs à effet de levier ont déjà subi une pression considérable. Chiffres clés Prix actuel : 64 924 $ Variation 24H : -1,75 % Plus haut 24H : 66 254 $ Plus bas 24H : 61 999 $ Résistance immédiate : 65 100 $ – 65 500 $ Résistance majeure : 65 800 $ – 66 138 $ Premier support : 64 068 $ – 64 000 $ Support majeur : 61 999 $ Intérêt ouvert (Futures) : ~42,2 Mds $ Variation OI 24H : -7,9 % Taux de financement pondéré : +0,0012 % Liquidations 24H : ~781 M $ Plan de trading et niveaux de confirmation Pour le trade, le BTC oscille autour de 64 924 $, avec un support immédiat autour de 64 000 $ – 64 070 $ et une résistance de reprise près de 65 100 $. Je surveille cette zone de près et je ne poursuivrais pas un rebond sans confirmation. La configuration haussière devient plus intéressante après une clôture confirmée en 15M au-dessus de 65 100 $ et un retest réussi, ouvrant potentiellement la voie vers 65 500 $, 65 850 $ et 66 138 $. Une cassure soutenue au-dessus de 66 138 $ renforcerait davantage la structure à court terme. À la baisse, une cassure confirmée en 15M sous les 64 000 $ fragiliserait la stabilisation actuelle, exposant les 63 030 $ comme prochaine zone de référence, suivie de la zone de support plus large des 62 000 $. Confirmation haussière : Reprise des 65 100 $ → 65 500 $ → 65 850 $ → 66 138 $. Confirmation baissière : Cassure sous les 64 000 $ → 63 030 $ → 62 000 $. Perspective de clôture Le Bitcoin montre une stabilité temporaire après un mouvement baissier substantiel, mais la stabilité seule n'est pas la preuve d'une reprise. La demande institutionnelle, le positionnement des dérivés et les conditions de liquidité restent des obstacles importants. Le signal décisif sera de savoir si les acheteurs au comptant reviennent pendant que l'effet de levier reste maîtrisé, ou si une nouvelle cassure de support déclenche de nouvelles liquidations de positions longues. Tant que cette confirmation n'arrive pas, préserver son capital est plus important que de courir après le momentum à court terme. #ByXIMPACT $BTCUSDT
World Liberty Financial a réalisé des progrès significatifs dans la construction d'un écosystème autour de l'USD1, son stablecoin adossé au dollar. Le projet ne dépend plus uniquement de la spéculation sur les jetons de gouvernance ; il dispose désormais d'une couche d'activité économique connectée aux réserves de stablecoins, à des partenariats et à une infrastructure DeFi. Pourtant, un chiffre mérite plus d'attention : quelle part de cette activité économique se traduit réellement en valeur récurrente pour les détenteurs de $WLFI ? La distinction entre la génération de revenus et la capture de valeur pour les détenteurs de jetons est particulièrement importante ici. Les données financières de DeFiLlama enregistrent environ 34,24 millions de dollars de revenus bruts du protocole pour le troisième trimestre 2026, classés comme rendements d'actifs. Cependant, son revenu net pour les détenteurs de jetons reste à 0 $. Cela souligne une différence fondamentale : générer des revenus grâce à l'écosystème n'établit pas automatiquement un droit économique pour les personnes détenant son jeton de gouvernance. Il y a eu un développement important sur ce front. Le 6 novembre, WLFI a annoncé un nouveau programme de rachat de jetons qui pourrait utiliser les revenus générés par les réserves d'USD1 et d'autres sources. Plus important encore, le 12 novembre, l'équipe a annoncé avoir réalisé son premier million de dollars de rachats en 72 heures, avec des transactions destinées à être traçables indépendamment sur la blockchain. Il s'agit d'un progrès tangible qui va au-delà de la simple annonce d'un mécanisme futur. Cependant, l'équipe a également précisé qu'une partie substantielle des revenus bruts de l'USD1 est versée aux partenaires et aux prestataires de services. Par conséquent, les ressources disponibles pour les rachats dépendent de ce qui reste après les distributions, les coûts directs et autres obligations. La tokenomique a également subi un changement structurel. La proposition d'acquisition (vesting) des initiés a introduit un burn permanent de 10 % pour les allocations des fondateurs, de l'équipe, des conseillers et des partenaires participants, les jetons restants étant soumis à un cliff de deux ans suivi de trois ans d'acquisition linéaire. Cela améliore la discipline de l'offre à long terme, bien que la réduction de l'offre ne crée pas indépendamment une demande d'achat durable. Les déblocages futurs restent une considération importante. L'utilité du jeton s'étend grâce à la gouvernance et au staking. Les détenteurs peuvent staker des WLFI débloqués pendant 180 jours et recevoir potentiellement des récompenses variables en USD1, sous réserve de remplir les conditions de participation. Cela crée une incitation supplémentaire à conserver et à participer, mais les récompenses de staking promotionnelles ne sont pas équivalentes à des droits permanents sur les bénéfices du protocole. L'argument le plus solide à long terme pour le WLFI est son lien avec l'USD1. Si l'adoption du stablecoin s'étend, les revenus liés aux réserves pourraient créer une base financière plus large pour des achats récurrents de jetons. Cela établirait une relation plus forte entre la croissance de l'écosystème et la demande de WLFI. Néanmoins, une exécution d'un million de dollars n'établit pas encore un modèle de distribution de revenus durable, en particulier lorsque les rachats peuvent être ajustés ou interrompus. À l'avenir, les indicateurs les plus importants sont le volume de rachat récurrent, les revenus réels conservés après les distributions aux partenaires, la transparence autour des jetons achetés et si ces jetons sont définitivement brûlés ou conservés dans la trésorerie. WLFI a commencé à construire une connexion entre l'économie de l'écosystème et la demande de jetons. Le prochain défi est de prouver que cette connexion peut fonctionner de manière cohérente plutôt que de dépendre de décisions de trésorerie occasionnelles. #IMPACTbyTrade $WLFIUSDT
L'atout le plus fort de GRAM est sa distribution. En tant qu'actif natif de The Open Network, il bénéficie de l'écosystème de Telegram, TON enregistrant environ 4,24 millions de transactions et 215 311 adresses actives en 24 heures. La capitalisation boursière des stablecoins avoisine également les 578,6 millions de dollars. Pourtant, un chiffre mérite une attention considérable : les revenus réels du réseau. Selon DefiLlama, TON a généré environ 2 112 $ en frais de chaîne et 1 056 $ en revenus de chaîne sur 24 heures. En d'autres termes, seulement 50 % des frais de transaction sont conservés au niveau du réseau, le reste étant pris en compte par le mécanisme de combustion (burn). La distinction devient plus intéressante au niveau de la couche applicative. Les applications TON ont généré environ 1,23 million de dollars de frais quotidiens et 266 511 $ de revenus applicatifs. Fragment a contribué à lui seul à environ 1,21 million de dollars de frais et 259 128 $ de revenus. Cela démontre une véritable activité commerciale, mais les revenus des applications ne sont pas automatiquement des revenus pour le jeton GRAM. Les paiements générés par les applications appartiennent principalement à ces entreprises. La question de savoir si la blockchain capture la valeur économique issue de leur activité est distincte. Le mécanisme d'accumulation de valeur du jeton GRAM dispose d'un mécanisme économique identifiable. DefiLlama attribue 50 % des frais de transaction de TON à la combustion de jetons. Cela crée une réduction récurrente de l'offre plutôt que des distributions directes de liquidités aux détenteurs. Cependant, brûler des jetons et générer une demande durable sont deux choses différentes. Les validateurs reçoivent également des récompenses de staking et des frais de transaction pour sécuriser le réseau. Le staking offre donc une autre utilité au GRAM, bien que son bénéfice économique à long terme doive être évalué par rapport à l'émission et à la dilution des jetons. Une considération supplémentaire est l'offre. Les chiffres actuels rapportés montrent environ 2,857 milliards de GRAM en circulation pour une offre totale de 5,284 milliards. Cela signifie qu'environ 54 % de l'offre déclarée est en circulation, ce qui fait de l'expansion future de l'offre une variable importante. L'argument haussier Le meilleur argument en faveur de GRAM est sa distribution. Telegram offre un avantage substantiel en matière d'acquisition d'utilisateurs, tandis que l'écosystème d'applications existant démontre qu'une activité commerciale est déjà en cours. Si cette activité se traduit de plus en plus par des transactions on-chain, des frais de réseau plus élevés, une demande de staking et des burns de jetons soutenus, la relation économique entre la croissance de l'écosystème et GRAM pourrait s'améliorer considérablement. Mais il existe une distinction importante : la transition de juin 2026 de TON vers GRAM était une refonte de la marque, pas un changement fondamental dans l'économie du jeton. La blockchain sous-jacente et les soldes de jetons sont restés inchangés. Ce qui compte ensuite Je me concentrerais sur trois indicateurs : La croissance des frais de réseau réels et des revenus conservés. Le montant de GRAM brûlé par rapport à l'émission de nouveaux jetons. Si la croissance des applications de Telegram se traduit par une demande récurrente pour l'actif natif. GRAM bénéficie d'une distribution et d'une monétisation au niveau des applications considérables. La question sans réponse est de savoir si cette activité économique peut se traduire par une accumulation de valeur significative et durable pour le jeton lui-même. C'est l'indicateur à surveiller, pas seulement le nombre de transactions. #IMPACTbyTrade $GRAMUSDT
Solstice a atteint une échelle significative, avec environ 201 millions de dollars de TVL (valeur totale verrouillée) dans son écosystème de rendement basé sur Solana. Ses stratégies de rendement de type institutionnel et l'expansion de sa gamme de produits sont de véritables points forts. Cependant, un chiffre mérite plus d'attention : le revenu du protocole. DeFiLlama rapporte actuellement environ 14 265 $ de frais sur 30 jours, mais 0 $ de revenu de protocole et 0 $ de bénéfices. La distinction est importante : sa méthodologie classe ces frais comme étant du USX distribué dans le compte de soutien de l'eUSX pour les détenteurs de rendement. En d'autres termes, il s'agit de rendement reversé aux utilisateurs, et non de revenus conservés par le protocole. Un déploiement de capital solide ne se traduit pas automatiquement par un modèle économique rentable. Il y a également un changement dans la dynamique de croissance. La TVL de Solstice a atteint environ 523 millions de dollars en juillet 2026, mais se situe maintenant près de 201 millions de dollars — une baisse d'environ 62 % par rapport à son sommet. Le capital restant est substantiel, mais les dépôts soutenus et la demande de rendement récurrent importent plus que les sommets historiques de TVL. Le modèle économique plus large offre toutefois un certain potentiel. Solstice identifie les frais de performance de YieldVault, les frais de déverrouillage instantané, les spreads du marché du crédit et les frais d'exécution OTC comme des sources de revenus possibles. Ceux-ci pourraient créer une base économique plus solide à mesure que l'écosystème se développe. Cependant, la question importante est de savoir si ces activités se traduiront à terme par des revenus mesurables et récurrents plutôt que de simplement générer davantage de rendement pour les utilisateurs. SLX introduit une autre distinction importante. Le staking dans stSLX offre un accès à l'écosystème, un poids dans la gouvernance, l'éligibilité au marché du crédit et d'autres privilèges. Ces mécanismes peuvent créer une véritable demande axée sur l'utilité et retirer des jetons de la circulation. Mais Solstice déclare explicitement que le SLX ne représente pas une propriété et ne donne aux détenteurs aucun droit direct sur les frais, les profits, les dividendes ou les retours financiers garantis du protocole. Par conséquent, même si les revenus du protocole augmentent, cette valeur n'est pas automatiquement distribuée aux détenteurs de SLX. La thèse à long terme du jeton dépend principalement de la croissance de son utilité, de la demande de staking et de la participation à l'écosystème. La dynamique de l'offre mérite également une attention particulière. Le SLX a une offre maximale fixe de 1 milliard de jetons. Cependant, seuls environ 243 millions sont actuellement en circulation. Solstice a également avancé 75 millions de jetons dans sa libération de septembre 2026 pour soutenir la liquidité et les incitations à l'écosystème, tout en maintenant l'allocation finale et la date d'achèvement de mai 2029 inchangées. Un outil de suivi de la tokenomics répertorie environ 17,3 millions de SLX supplémentaires prévus pour le 25 novembre. Cela représente une offre additionnelle potentielle, bien qu'un déverrouillage ne signifie pas automatiquement une pression de vente immédiate. L'argument haussier le plus fort est que Solstice construit une infrastructure autour du rendement institutionnel plutôt que de compter exclusivement sur l'activité DeFi spéculative. Sa base de capital existante, ses stratégies en expansion et son modèle de staking basé sur l'utilité fournissent une base crédible. L'offre fixe et l'absence d'émissions perpétuelles sont également des caractéristiques structurelles positives. Ma conclusion : Solstice a démontré qu'il peut attirer un capital significatif, mais le lien entre l'économie du protocole et la valeur pour les détenteurs de SLX reste incomplet. Je surveillerais trois éléments ensuite : la reprise soutenue de la TVL, les revenus mesurables retenus des nouveaux flux de frais, et la preuve que le staking de SLX crée une demande durable capable d'absorber les libérations de jetons programmées. Pour le SLX, la prochaine étape importante n'est pas simplement une TVL plus élevée. Il s'agit de prouver que la croissance de l'écosystème crée une valeur économique récurrente qui se traduit par une demande durable de jetons. #IMPACTbyTrade $SLXUSDT
Activité forte du protocole NAVX, mais l'accumulation de valeur du jeton reste la question clé Le protocole NAVI a établi une position significative dans l'écosystème DeFi de Sui. Ses marchés de prêt, son infrastructure de liquidité et ses produits Volo créent une utilité réelle, avec plus de 100 millions de dollars de TVL et environ 57 millions de dollars de prêts actifs. Pourtant, un chiffre mérite plus d'attention : quelle part de cette activité économique atteint réellement les détenteurs de jetons ? Selon DeFiLlama, NAVI a généré environ 437 255 $ de frais au cours des 30 derniers jours, tandis que les revenus signalés du protocole étaient d'environ 138 132 $. Cela signifie qu'environ 31,6 % seulement des frais signalés sont apparus comme revenus du protocole. La distinction est importante : les frais représentent l'activité économique générée par la plateforme, tandis que les revenus du protocole reflètent la part capturée par le protocole lui-même. La question la plus importante est de savoir ce qu'il advient de ces revenus capturés. La documentation sur la tokenomics de NAVI décrit un partage des revenus pour les utilisateurs qui verrouillent de la liquidité dynamique (dLP). Cependant, DeFiLlama rapporte actuellement 0 $ de revenus suivis pour les détenteurs, y compris au cours des 30 derniers jours. Cela crée un écart significatif entre le mécanisme de partage des revenus décrit dans la documentation et les distributions mesurables aux détenteurs de jetons. La dynamique de l'offre mérite également une attention particulière. NAVX a une offre maximale de 1 milliard de jetons, avec 45,8 % alloués aux incitations de l'écosystème et aux airdrops, 20 % à l'équipe et 16 % aux investisseurs et conseillers. Tokenomist indique un autre déblocage pour l'écosystème et les airdrops le 18 novembre 2026. La croissance tirée par les incitations peut attirer la liquidité, mais elle ne crée pas automatiquement une demande durable pour le jeton. Le scénario haussier reste crédible : NAVI a une demande réelle en matière de prêt, une présence établie sur Sui et de multiples produits qui pourraient élargir sa base de revenus. Si l'activité du protocole se stabilise et que le partage des revenus devient transparent, le NAVX pourrait développer un lien économique plus fort avec l'entreprise qu'il représente. Mais la TVL seule ne suffit pas. DeFiLlama rapporte également que la TVL de NAVI a diminué d'environ 39,5 % au cours des 30 derniers jours, faisant de la rétention durable des capitaux un autre test important. Mon objectif à l'avenir : savoir si NAVI peut stabiliser sa TVL, augmenter ses revenus récurrents de protocole et démontrer des distributions vérifiables aux participants dLP. Tant que ces connexions ne seront pas plus claires, l'activité du protocole NAVI semble plus établie que le modèle d'accumulation de valeur directe du NAVX. #IMPACTbyTrade $NAVXUSDT
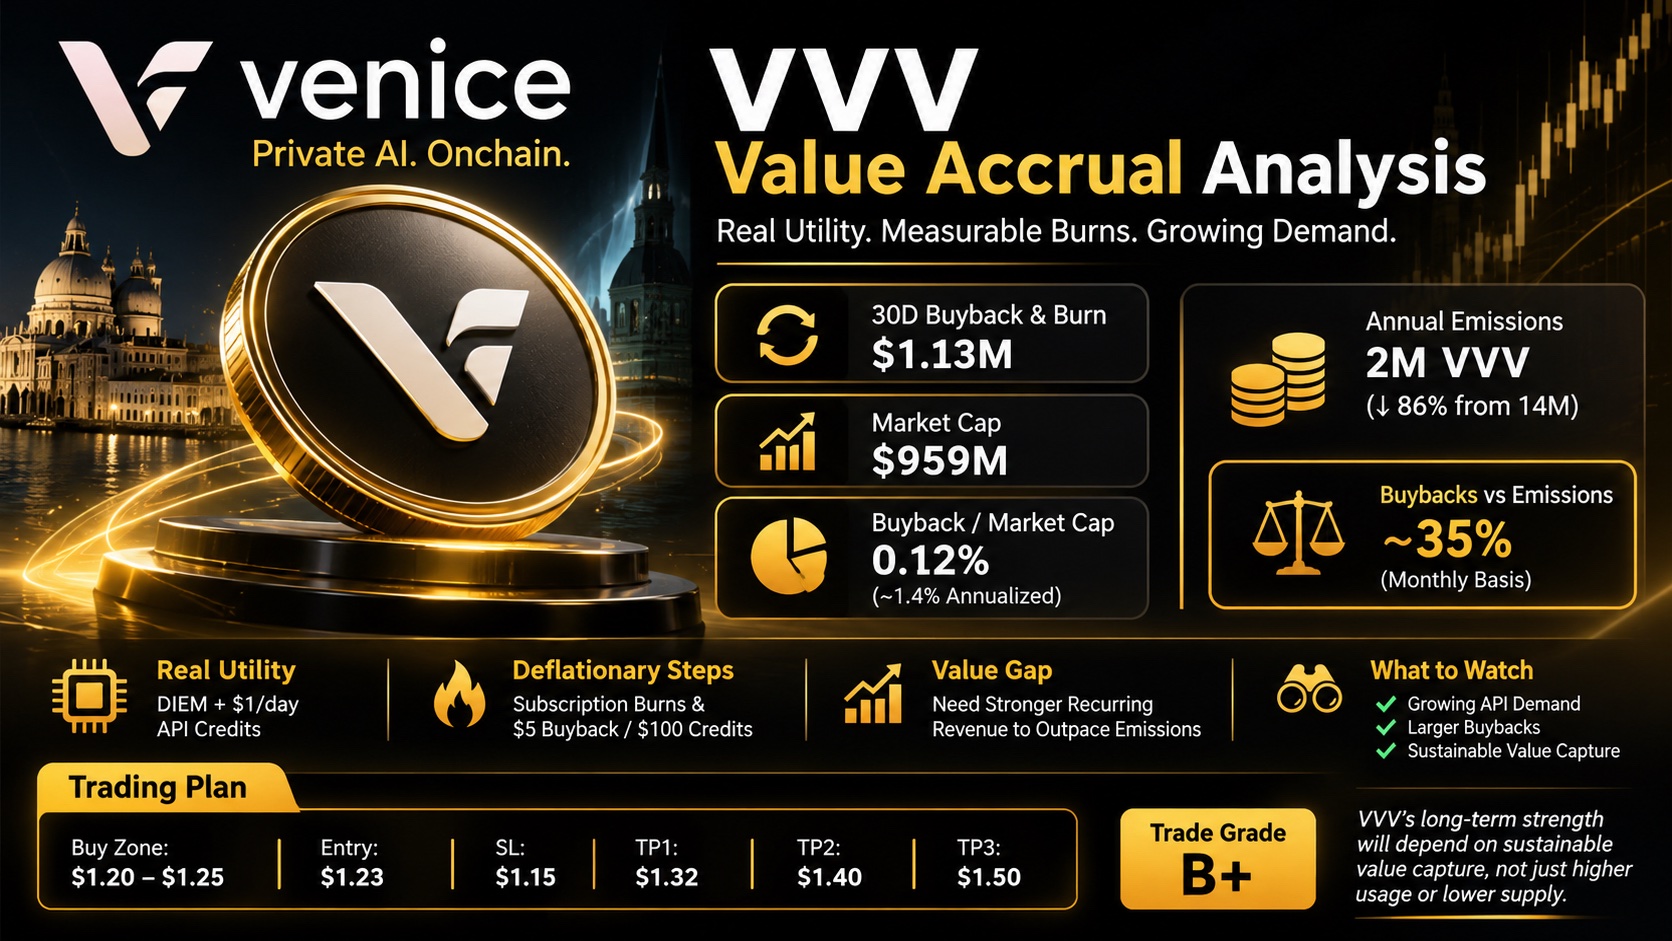
Venice has built something more substantial than a typical AI token narrative. VVV connects staking with actual platform utility through DIEM, a transferable compute asset that provides $1 per day in Venice API credits when staked. Yet one number deserves more attention: how much of Venice’s business activity is actually translating into sustainable value for VVV holders? The distinction is between revenue generated by users and value retained for token holders. Venice earns from subscriptions, API usage and credit purchases. A portion of that activity is converted into VVV buybacks and permanent burns. However, the full subscription and API revenue settles off-chain, meaning publicly tracked on-chain figures do not represent the platform’s complete revenue or operating profit. The available numbers are encouraging, but require context. 30-day VVV buyback and burn value: approximately $1.13M Market capitalization: approximately $959M Monthly buyback value relative to market cap: approximately 0.12%. If that pace continues, it represents roughly 1.4% of market capitalization annually, before accounting for new token emissions. This is measurable value flowing toward supply reduction, but it is not equivalent to cash distributions received by holders. The tokenomics have also improved considerably. Annual VVV emissions have fallen from 14M to 2M tokens, an approximately 86% reduction. Venice has introduced subscription-based burns of $2, $5 and $10, depending on the subscription tier, alongside a $5 buyback for every $100 of API credits purchased. However, 2M annual emissions still represent approximately 166,700 new VVV every month. At the current price snapshot, the latest $1.13M in monthly buybacks would represent roughly 58,000 VVV if purchased at that price. That is approximately 35% of monthly emissions. This comparison is illustrative, since actual burn quantities depend on execution prices. Nevertheless, it highlights an important point: reducing inflation is positive, but the real test is whether recurring burns can consistently exceed new issuance. There is another distinction worth watching. VVV staking rewards are paid in VVV emissions, not directly from platform profits. Locking staked VVV to mint DIEM provides an additional utility pathway, but locked positions receive 80% of the standard staking yield. This creates demand for locking, although staking yield alone should not be mistaken for organic revenue generation. The strongest bull case is that Venice can turn growing demand for private AI inference into recurring API credit purchases, stronger DIEM demand and increasingly large market buybacks. If that activity grows faster than emissions, VVV’s supply economics could become substantially stronger. What matters next: not simply how many tokens are staked or burned, but whether paid API usage, recurring buybacks and DIEM demand grow consistently enough to create sustainable value beyond staking incentives. VVV has established a credible connection between platform usage and token supply reduction. The next challenge is proving that this connection can generate lasting economic value at its current valuation. #IMPACTbyTrade $VVVUSDT
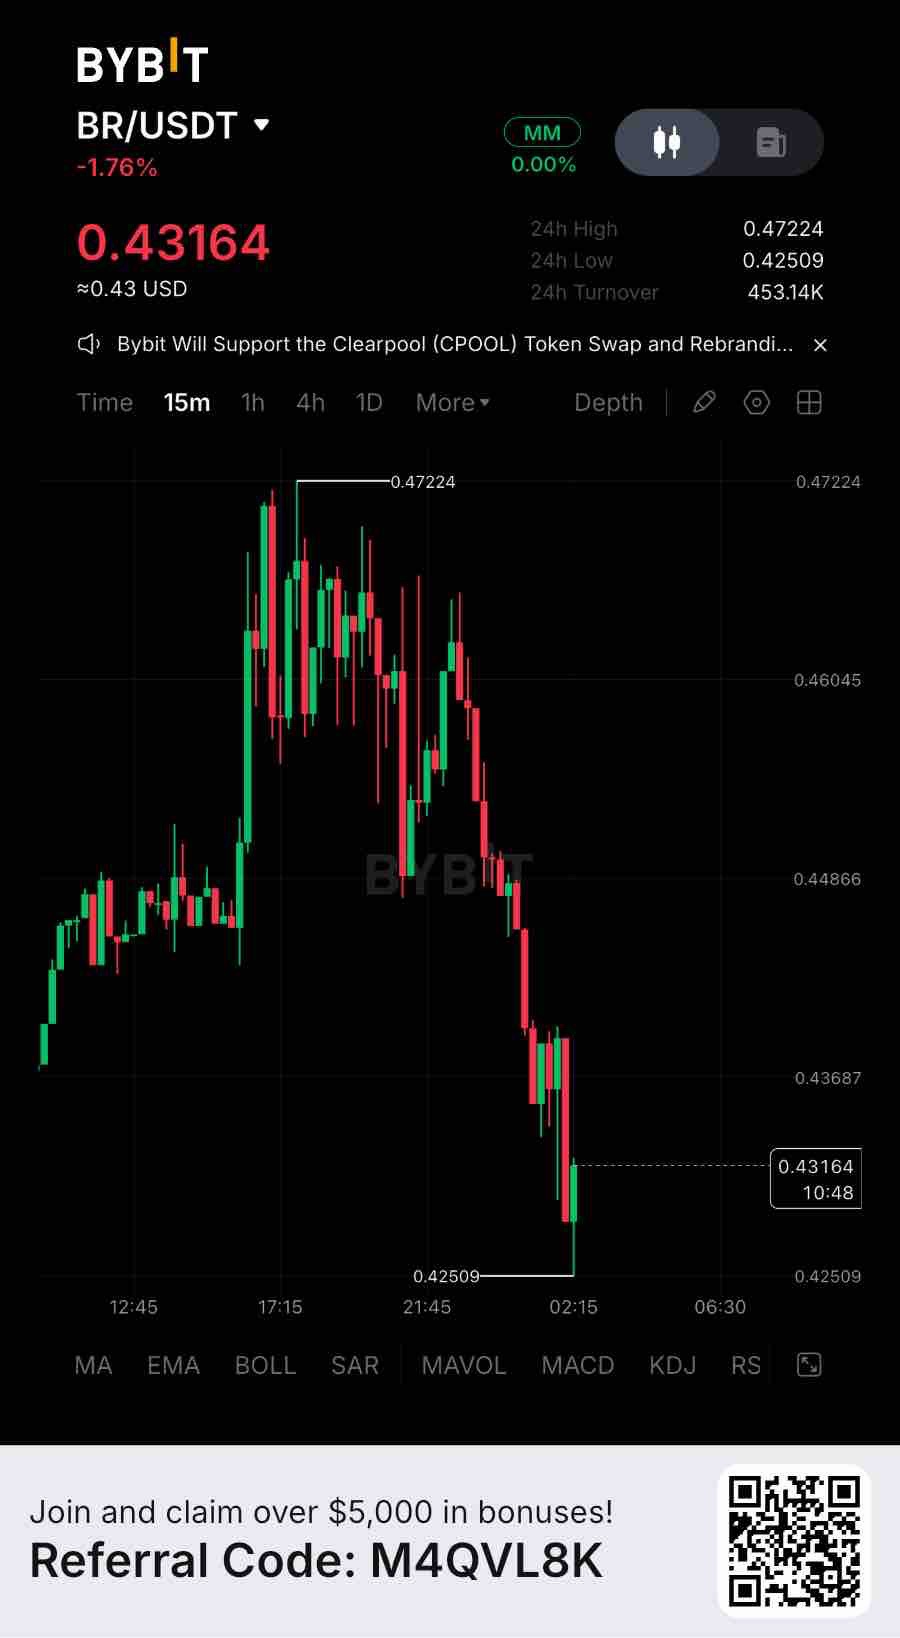
Bedrock détient actuellement environ 272 millions de dollars de TVL, bien que ce chiffre ait diminué d'environ 28 % au cours des 30 derniers jours. Il s'agit d'une utilisation réelle, pas d'un simple discours, mais la tendance actuelle est à la contraction plutôt qu'à l'expansion. Avec une capitalisation boursière en circulation d'environ 137 millions de dollars, le BR se négocie à environ 0,50x la TVL. Sur la même base de valorisation, c'est environ 3,6 fois plus élevé qu'Ether.fi à 0,14x et 1,5 fois plus élevé que Renzo à 0,34x. Il s'agit de comparaisons capitalisation boursière/TVL, et non de multiples de bénéfices directs. L'empreinte de Bedrock s'étend sur 19 chaînes, avec environ 134 millions de dollars sur Ethereum et 116 millions de dollars sur Bitcoin. Cependant, environ 71 000 $ de frais sur 30 jours ne se sont traduits que par 7 700 $ de revenus pour le protocole. Cette distinction est importante. L'augmentation des dépôts ne se traduit pas automatiquement par une meilleure capture de la valeur du jeton. Il y a aussi la question de l'offre. Seuls environ 30 % de l'offre maximale d'un milliard de BR sont en circulation, ce qui place la FDV (valorisation entièrement diluée) près de 456 millions de dollars. Une activité accrue du protocole devra se traduire par des revenus conservés plus importants et une capture plus claire de la valeur du jeton pour justifier la valorisation. Pour le trade, le BR oscille autour de 0,456 $, avec une zone d'accumulation privilégiée autour de 0,432–0,442 $ et une résistance de reprise immédiate proche de 0,461 $. Je surveille cette zone de près et je ne courrais pas après un rebond sans confirmation. La configuration haussière devient plus intéressante après une clôture confirmée en 4H au-dessus de 0,461 $ et un retest réussi, ouvrant potentiellement la voie vers 0,469 $ et 0,476 $. Une cassure en 4H en dessous de 0,432 $ affaiblirait la structure de reprise, tandis que 0,423 $ reste le niveau d'invalidation clé. Rien de tout cela ne signifie que le jeton est mauvais. Cela signifie simplement que l'histoire de la croissance on-chain et l'histoire du prix évoluent à des rythmes différents en ce moment. Il est intéressant de se demander laquelle rattrapera l'autre en premier — et si le simple ajout de chaînes, d'AUM ou de produits suffit à combler un tel écart de valorisation. #ByXIMPACT $BRUSDT
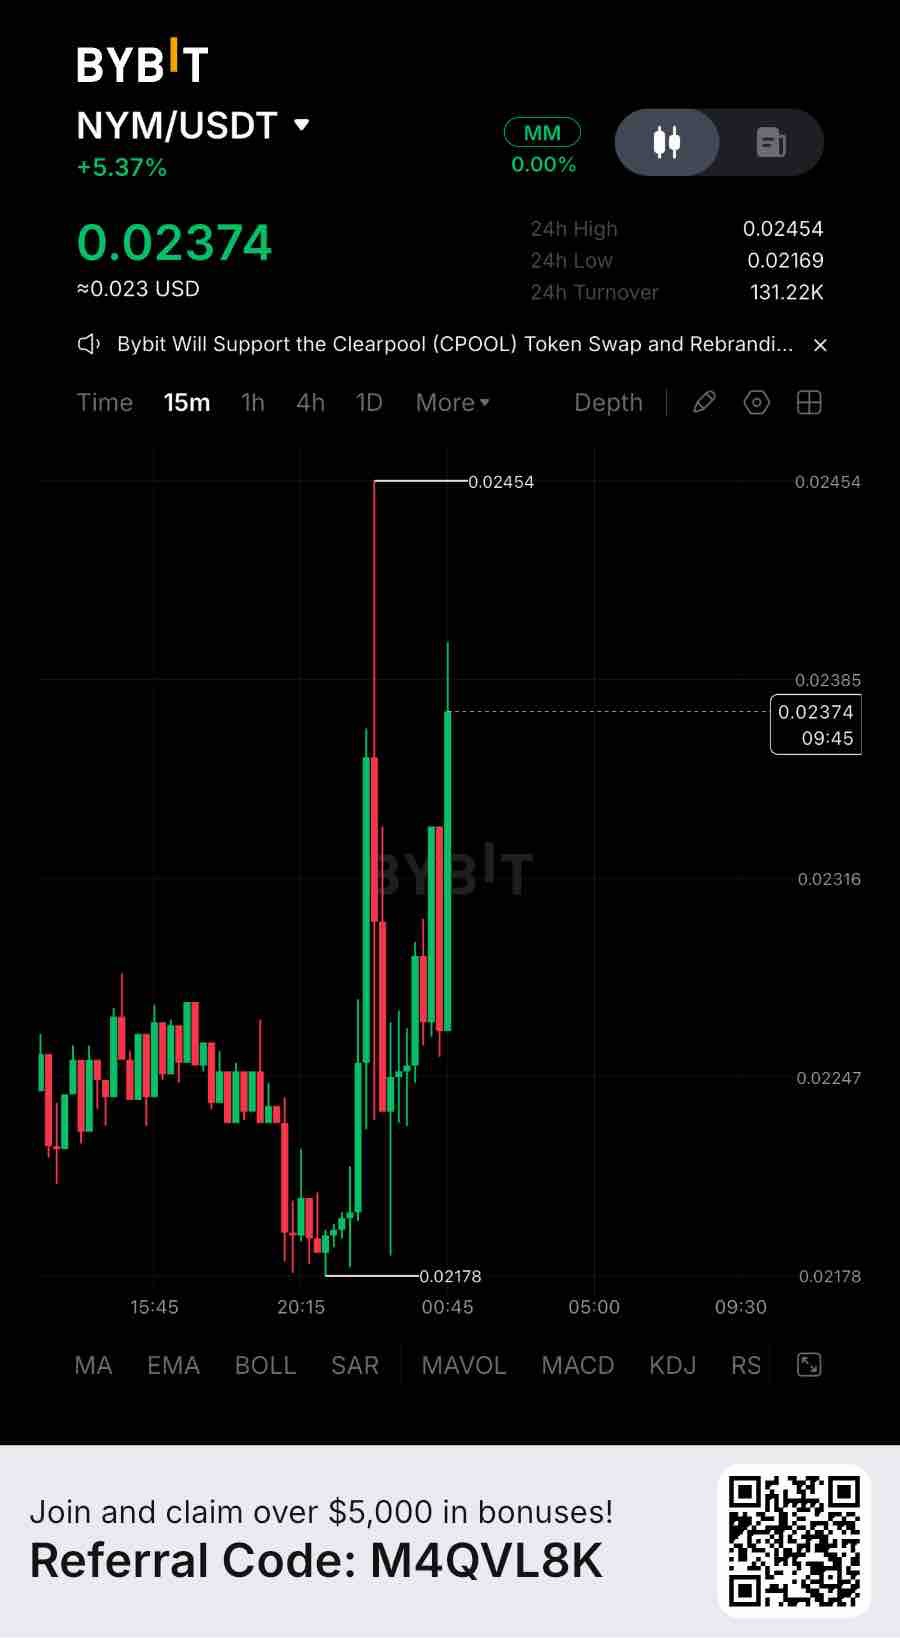
Le mixnet de production de Nym a enregistré 10,31 milliards de paquets reçus et 13,76 milliards envoyés sur l'échantillon de 24 heures se terminant le 13 novembre. Le nombre de nœuds cautionnés a également augmenté, passant de 1 127 à 1 162 entre le 1er et le 13 novembre. Il s'agit d'une utilisation réelle du réseau, pas d'un discours marketing. Mais la valorisation raconte une histoire différente. À environ 0,02234 $, NYM affiche une capitalisation boursière en circulation de 18,87 M$ contre une FDV (valorisation entièrement diluée) de 22,34 M$, avec 844,75 millions de jetons en circulation. Nym est une infrastructure de confidentialité, et non un émetteur de rendement basé sur les actifs sous gestion (AUM), donc une comparaison classique Mcap/AUM avec des plateformes RWA serait trompeuse. Son objectif de staking documenté est de 62,03 millions de NYM, soit environ 1,39 M$ aux prix actuels. Cela place la capitalisation boursière à environ 13,6 fois la valeur en dollars de l'objectif, bien qu'il s'agisse d'un ratio de sécurité de staking et non d'un véritable multiple de valorisation AUM. L'empreinte du produit sous-jacent s'élargit. Nym a intégré la confidentialité du mixnet dans les portefeuilles Zcash, a poursuivi le développement de ses intégrations SDK et a publié NymVPN v2026.15 avec des ponts anti-censure adaptatifs le 9 novembre. Le réseau maintient également un ensemble actif rémunéré de 240 nœuds. Ce sont des jalons d'infrastructure significatifs, mais ils ne se traduisent pas automatiquement par une demande proportionnelle pour le jeton. La variable importante est la monétisation. La propre feuille de route de Nym reconnaît que davantage d'abonnés payants à NymVPN sont nécessaires pour rendre son mécanisme de rachat perpétuel de NYM matériellement efficace. Pendant ce temps, 155,25 millions de NYM restent alloués à la réserve de mixmining pour les récompenses des opérateurs. L'activité du réseau, les revenus des abonnements et les rachats de jetons réels sont trois mesures différentes. Pour le trade, le NYM oscille autour de 0,0223 $, avec un support immédiat autour de 0,0218 $ – 0,0222 $ et une résistance de reprise proche de 0,0227 $. Je surveille cette zone de près et je ne chercherais pas à poursuivre un rebond sans confirmation. La configuration haussière devient plus intéressante après une clôture confirmée en 4H au-dessus de 0,0227 $ et un retest réussi, ouvrant potentiellement la voie vers 0,0238 $, 0,0242 $ et 0,0254 $. Une cassure en 4H en dessous de 0,0215 $ affaiblirait la structure de reprise, avec 0,0209 $ et 0,0195 $ devenant les prochains niveaux de référence à la baisse. Rien de tout cela ne signifie que le jeton est mauvais. Cela signifie simplement que l'histoire de la croissance du réseau et l'histoire du prix évoluent à des rythmes différents pour le moment. Il vaut la peine de se demander lequel rattrapera l'autre en premier — et si davantage d'intégrations, de trafic réseau et d'abonnés payants suffiront à combler l'écart entre l'utilisation réelle et la valeur du jeton. #ByXIMPACT $NYMUSDT
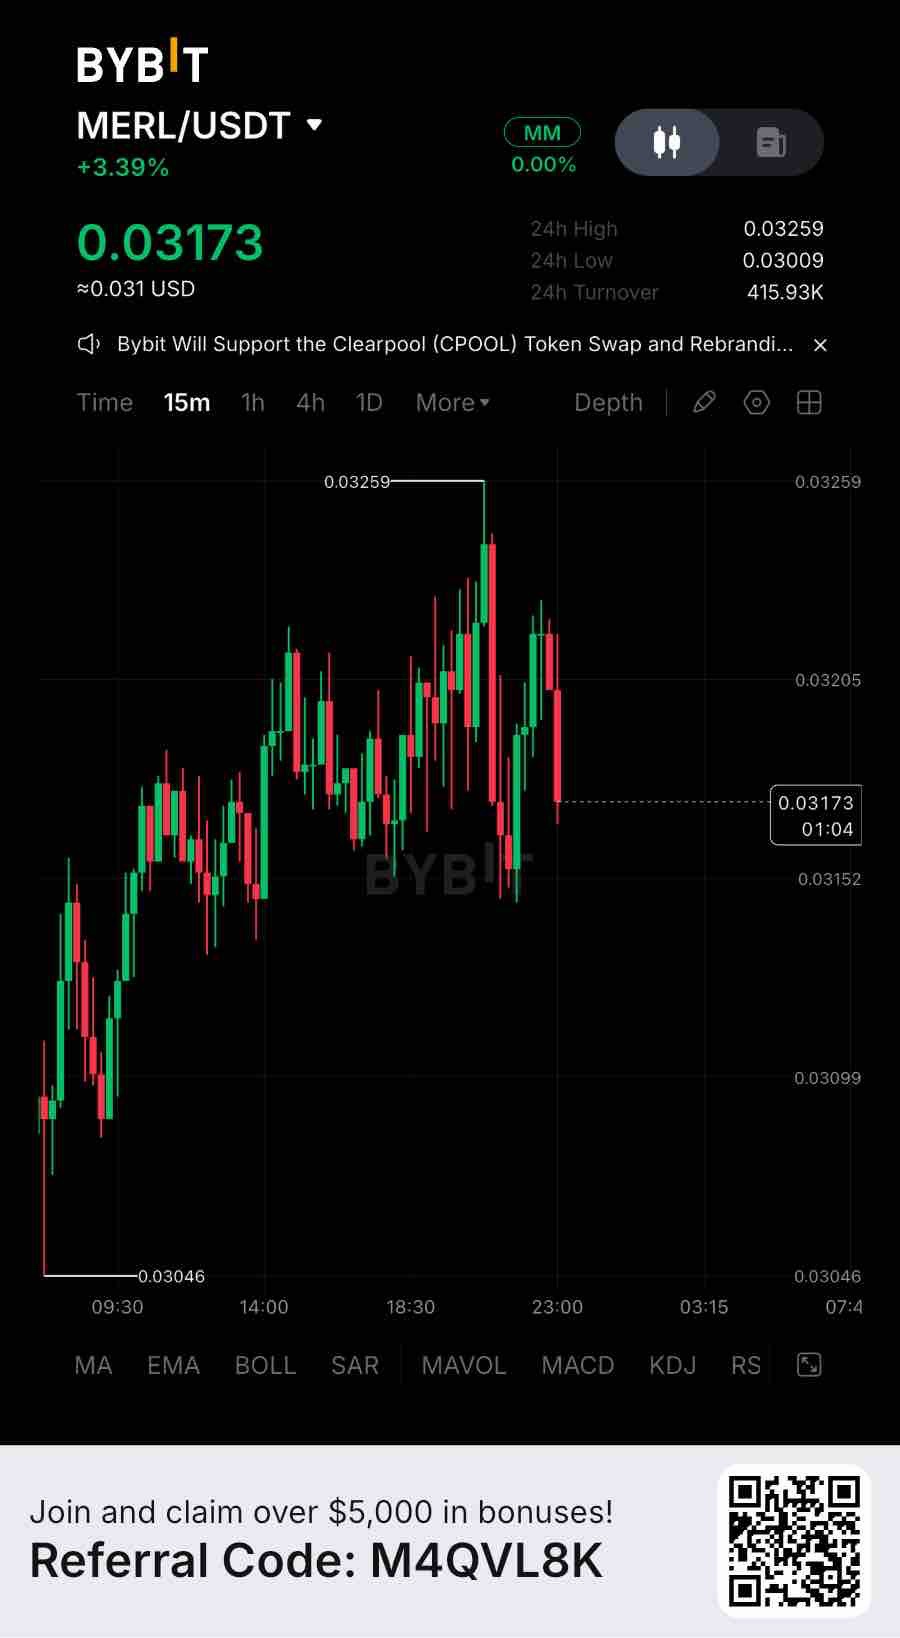
Merlin Chain affiche actuellement environ 7,88 millions de dollars de TVL DeFi active et 688 millions de dollars d'actifs pontés, mais a enregistré 0 $ d'entrées nettes au cours des dernières 24 heures. Il s'agit d'une empreinte réelle on-chain, pas d'un simple discours marketing. Avec une capitalisation boursière en circulation d'environ 45,6 millions de dollars, le MERL se négocie à environ 5,8 fois sa TVL DeFi active. Aucun multiple de valorisation spécifique à Allium n'est disponible. En utilisant les sidechains Bitcoin comme groupe comparable le plus proche, Merlin se négocie à environ 6,3 fois le multiple de 0,93x de Rootstock, mais environ 41 % en dessous du multiple de 9,8x de Stacks. Il s'agit de comparaisons d'infrastructures, et non de pairs directs de plateformes de rendement. L'empreinte des actifs est importante mais concentrée. Le BTC représente environ 352 millions de dollars et le M-BTC 333 millions de dollars supplémentaires d'actifs pontés. Pourtant, seuls 7,88 millions de dollars sont reflétés dans la TVL DeFi active, avec un volume DEX sur 24 heures d'environ 138 000 $. Le capital ponté et la liquidité DeFi productive sont deux choses très différentes. Le souci plus discret concerne la capture de valeur. Merlin n'a généré que 37 $ de frais de chaîne et de revenus sur 24 heures, contre environ 1 502 $ de frais d'application. Le MERL a une utilité en matière de gouvernance et de staking, tandis que l'utilité liée aux frais de transaction de Layer 3 reste un cas d'usage prospectif. Une plus grande activité de l'écosystème ne se traduit pas automatiquement par des revenus pour les détenteurs de jetons. Pour le trade, le MERL oscille autour de 0,0318 $, avec un support immédiat autour de 0,0296 $ – 0,0306 $ et une résistance à la reprise proche de 0,0326 $. Je surveille cette zone de près et je ne courrais pas après un rebond sans confirmation. La configuration haussière devient plus intéressante après une clôture en 4H confirmée au-dessus de 0,0326 $ et un retest réussi, ouvrant potentiellement la voie vers 0,0345 $ et 0,0394 $. Une cassure en 4H en dessous de 0,0296 $ fragiliserait la structure de reprise, avec 0,0275 $ devenant la prochaine zone de référence. Rien de tout cela ne signifie que le jeton est mauvais. Cela signifie que l'histoire de la croissance on-chain et l'histoire du prix évoluent sur des rythmes différents en ce moment. Il vaut la peine de se demander lequel rattrapera l'autre en premier — et si une plus grande liquidité BTC, une TVL productive et l'expansion de l'écosystème suffisent à elles seules à justifier le multiple de valorisation actuel. #ByXIMPACT $MERLUSDT
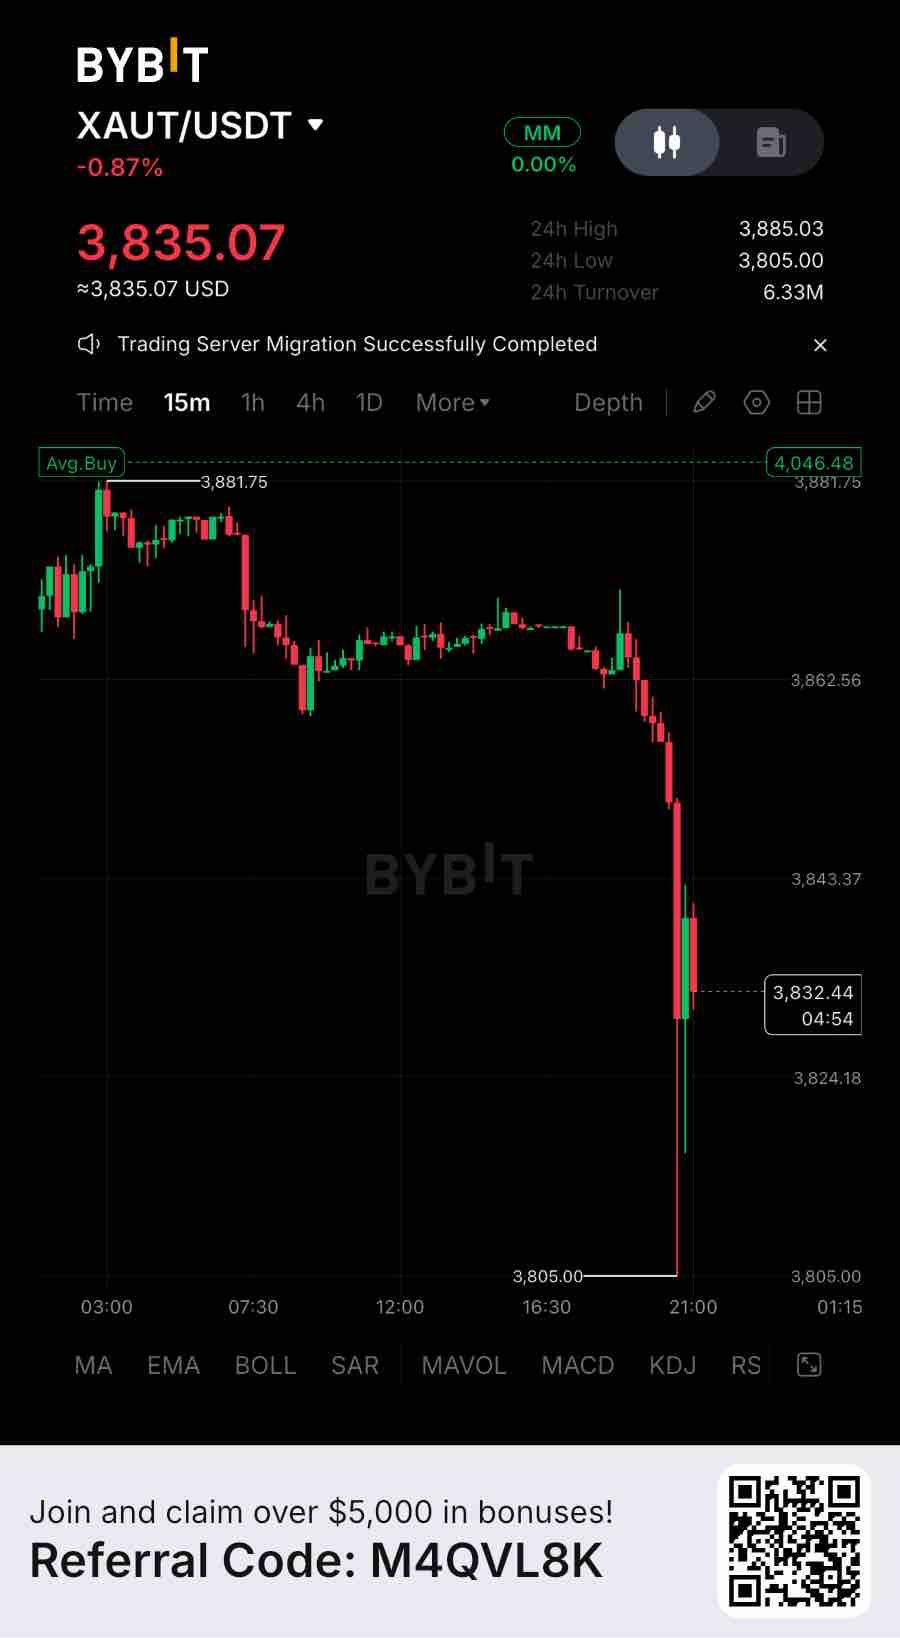
La dernière attestation de réserve de Tether Gold indique 3,44 milliards de dollars en or physique adossés à 827 418 onces troy fines, avec des avoirs clients en hausse de 73 % depuis début 2026. C'est de l'utilisation réelle, pas juste du narratif. Mais la valorisation est déjà proche de la valeur des actifs sous-jacents. CoinGecko évalue la capitalisation boursière en circulation de XAUT à environ 3,11 milliards de dollars contre 3,04 milliards de dollars en TVL, soit un ratio Market Cap/TVL d'environ 1,02x. PAX Gold se négocie autour de 0,93x sur la même métrique, ce qui rend XAUT environ 1,1 fois plus cher. Il s'agit d'une comparaison de valorisation basée sur des actifs, et non sur un multiple de flux de trésorerie. La recherche d'Allium sur les RWA inter-chaînes situait l'ensemble de la catégorie des matières premières tokenisées à 4,3 milliards de dollars en août 2026 ; ce rapport ne fournit pas de multiple de valorisation autonome pour XAUT. L'expansion est mesurable. Les réserves adossées à XAUT ont augmenté de 59 % entre fin 2025 et septembre 2026, atteignant environ 25,7 tonnes d'or. La distribution s'étend sur Ethereum, TON et BNB Smart Chain, tandis que l'utilité des garanties s'élargit : le World Gold Council a rapporté que la demande d'emprunt sur gage de XAUT a atteint à plusieurs reprises le plafond d'offre d'Aave début 2026. Arch Lending a également ajouté XAUT comme garantie de prêt en septembre. Le risque plus discret est que XAUT ne génère pas de rendement de staking inhérent ni de flux de trésorerie. Sa valeur dépend principalement du prix de l'or, de la garde, de l'accès au rachat et de la liquidité du marché. Lorsque les taux d'intérêt rendent les actifs à rendement plus attractifs, détenir de l'or sans rendement entraîne un coût d'opportunité. Plan de trading : La structure technique actuelle reste baissière, avec 3 895 $ agissant comme un niveau de reconquête important. Zone de vente : 3 860 $ – 3 895 $ en cas de rejet. Entrée : 3 875 $. Stop-loss : 3 935 $. TP1 : 3 808 $. TP2 : 3 766 $. TP3 : 3 706 $. Un mouvement soutenu au-dessus de 3 895 $ affaiblit la configuration courte ; évitez de courir après le prix dans le support. Rien de tout cela ne dit que le jeton est mauvais. Cela dit simplement que l'histoire de la croissance on-chain et l'histoire des prix fonctionnent sur des temporalités différentes en ce moment. Il vaut la peine de se demander laquelle rattrapera l'autre en premier — et si une distribution accrue, la demande de garanties et les actifs sous gestion (AUM) adossés à l'or suffisent à eux seuls à justifier une prime par rapport à des produits comparables. #ByXIMPACT $XAUTUSDT
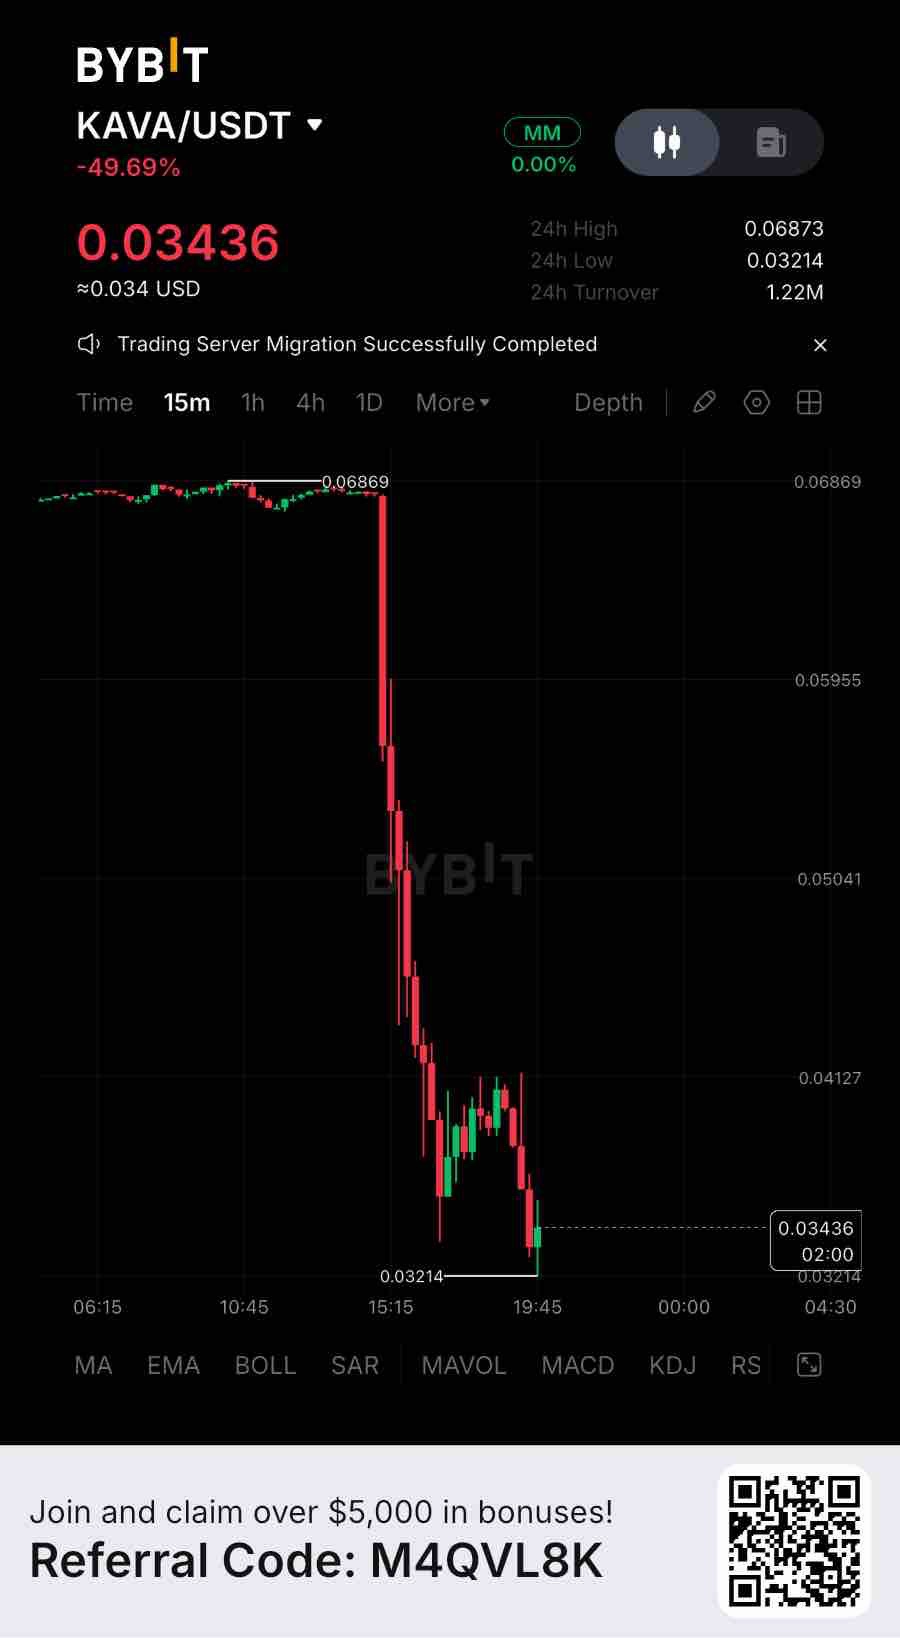
KAVA détient actuellement environ 15,18 M$ en TVL DeFi, avec 63,9 K$ d'entrées signalées sur 24 heures. Cependant, la TVL est en baisse de 20,09 % sur la même période. C'est de l'utilisation réelle, pas du narratif. Avec une capitalisation boursière en circulation d'environ 42,78 M$, KAVA se négocie à environ 2,8 fois sa TVL DeFi actuelle. Il n'existe pas de multiple de valorisation par les pairs vérifié par Allium Research pour Kava, ce qui rend les comparaisons directes avec des plateformes de rendement RWA établies difficiles. L'empreinte sous-jacente reste concentrée. Kava Mint détient environ 9,22 M$ et Kava Lend 5,89 M$. L'offre de stablecoins s'élève à 36,85 M$, en baisse de 20,87 % sur sept jours et de 44,72 % sur 30 jours. Le narratif d'expansion des RWA a encore besoin d'une traction on-chain mesurable. Il y a également un facteur de confiance à prendre en compte. Des transferts inter-chaînes anormaux récents et une activité de vente provenant de Kava Lend ont créé une incertitude supplémentaire concernant la liquidité et la confiance dans l'écosystème. Pour le trade, KAVA oscille autour de 0,0537 $, avec un support immédiat autour de 0,0505 $–0,0510 $ et une résistance à la reprise proche de 0,0563 $. Je surveille cette zone de près. Je ne courrais pas après un rebond sans confirmation. La configuration haussière devient plus intéressante après une clôture 4H confirmée au-dessus de 0,0563 $ et un retest réussi, ouvrant potentiellement la voie vers 0,0613 $ et 0,0664 $. Une cassure 4H en dessous de 0,0505 $ affaiblirait la structure de reprise, la zone plus large des 0,0491 $ devenant la prochaine zone de référence. Rien de tout cela ne signifie que le jeton est mauvais. Cela signifie simplement que l'histoire de la croissance on-chain et l'histoire du prix ne sont pas synchronisées pour le moment. Il vaut la peine de se demander laquelle rattrapera l'autre en premier — et si plus d'AUM, de produits et de liquidités suffisent à combler l'écart de valorisation. #ByXIMPACT $KAVAUSDT
SHIB has evolved beyond its original meme-coin identity, building an ecosystem around Shibarium, ShibaSwap, decentralized governance and a transaction-linked token-burning mechanism. The fixed-supply structure is also a positive, as SHIB has no ongoing minting mechanism. Yet one number deserves considerably more attention: the actual economic activity generated by Shibarium. There is an important distinction between network activity and value captured by SHIB holders. Shibarium transactions pay gas fees in BONE, not SHIB. Under the ecosystem’s tokenomics, 70% of eligible base transaction fees are intended to be converted into SHIB and permanently burned. This creates a potential supply-reduction mechanism, but it does not generate distributable income for SHIB holders. The latest DeFiLlama snapshot presents a particularly weak picture. As of November 14, 2026, Shibarium reports approximately $39,346 in DeFi TVL, just $0.02 in daily chain fees and revenue, and virtually no decentralized exchange activity. Seven-day DEX volume stands at approximately $10.34. These figures suggest that the ecosystem’s economic footprint remains extremely limited relative to the expectations attached to its broader ambitions. Having infrastructure is one achievement; generating consistent economic demand through that infrastructure is another. The burning mechanism also requires closer examination. Approximately 410.85 trillion SHIB has been burned historically, representing around 41.08% of the original supply. However, almost all of that reduction came from Vitalik Buterin’s extraordinary one-time burn in May 2021. More importantly, only approximately 261.8 million SHIB was burned during the 30 days ending November 14, 2026. Against an estimated circulating supply of 589.24 trillion, that represents roughly 0.000044% of circulating supply. At this pace, the deflationary effect is economically insignificant. Reducing supply is directionally positive, but the scale must become substantially larger before it can materially change SHIB’s supply dynamics. There is another structural concern. Shibarium’s burn mechanism has faced operational difficulties following the September 2025 bridge exploit. Recent burn-tracking reports indicate that ShibTorch remains under maintenance and that its SHIB bridge route has not resumed normal operation. This means the intended connection between network usage and SHIB burns cannot simply be assumed to be functioning as designed. The strongest bull argument remains the ecosystem’s ability to convert its established community and brand recognition into sustainable on-chain demand. Shibarium, ShibaSwap, governance infrastructure and the broader product ecosystem provide a foundation that did not exist when SHIB was purely a speculative meme asset. But infrastructure alone does not create token value. SHIB currently offers holders exposure to ecosystem growth and a potential supply sink, not a contractual claim on protocol revenue, dividends or recurring fee distributions. My focus going forward is not simply the number of SHIB burned or the number of transactions announced. I want to see sustained growth in Shibarium TVL, meaningful DEX volume, measurable fee generation, restoration of the burn mechanism and a transparent increase in actual SHIB burns. SHIB has demonstrated remarkable community strength and longevity. The next challenge is proving that this attention can become a functioning economic model. Sustainable demand and measurable value capture will matter considerably more than headline burns or ecosystem announcements. #IMPACTbyTrade $SHIBUSDT
Injective a réalisé des progrès significatifs pour se positionner en tant que blockchain axée sur la finance. Son EVM native, son carnet d'ordres on-chain, son infrastructure d'actifs tokenisés et ses intégrations institutionnelles croissantes sont des développements authentiques. Selon le rapport anniversaire de novembre 2026 d'Injective, son carnet d'ordres on-chain a traité environ 12,86 milliards de dollars de volume de transactions au cours de l'année précédente, dont près de 1,8 milliard de dollars en perpétuels d'actifs du monde réel (RWA). Pourtant, un chiffre mérite une attention bien plus importante : quelle part de cette activité économique se traduit réellement en valeur récurrente pour les détenteurs d'INJ ? Le volume des transactions et les revenus du protocole sont des indicateurs fondamentalement différents. Les traders génèrent du volume et paient des frais de transaction, mais les applications, les fournisseurs de liquidité et les prestataires d'infrastructure peuvent en conserver une partie. Seule la valeur économique finalement orientée vers les mécanismes de jetons du réseau peut soutenir un argumentaire sérieux en faveur de l'accumulation de valeur. DefiLlama rapporte actuellement environ 14 283 $ de frais d'application suivis sur 30 jours, contre 5 538 $ de revenus de protocole conservés. Cela représente environ 38,8 % des frais déclarés. Ces chiffres couvrent les applications suivies plutôt que de capturer nécessairement chaque source de revenus du carnet d'ordres natif d'Injective, mais ils illustrent pourquoi le volume de transactions affiché ne doit pas être confondu avec la valeur économique conservée. Le cadre tokenomique reste néanmoins l'un des plus grands facteurs de différenciation d'Injective. Son programme de rachat communautaire (Community BuyBack) a remplacé la traditionnelle enchère de burn en octobre 2025. Les participants engagent des INJ et reçoivent une part proportionnelle d'un panier accumulé contenant les revenus générés par l'écosystème, y compris des stablecoins et d'autres actifs numériques. Les INJ engagés sont définitivement brûlés. Cela crée un lien direct entre les revenus de l'écosystème et la réduction de l'offre de jetons. Cependant, la participation est soumise à des créneaux mensuels limités, et le mécanisme ne distribue pas automatiquement les revenus à chaque détenteur d'INJ. Il s'agit d'un mécanisme d'accumulation de valeur significatif, mais les conditions de participation comptent. Le « Supply Squeeze » de l'INJ de janvier 2026, approuvé par l'IIP-617, a encore resserré les paramètres d'émission, avec pour objectif déclaré de doubler le taux de réduction de l'offre. Plus de 7,1 millions d'INJ avaient déjà été définitivement retirés grâce aux mécanismes de burn du réseau en juin 2026. Cependant, une distinction importante subsiste. Un dépôt auprès de la SEC de novembre 2026 fait état d'une offre totale d'INJ d'environ 122,9 millions au 15 septembre 2026, soit environ 22,9 % au-dessus de son offre initiale de 100 millions. Environ 47,2 % étaient en staking, tandis que le taux d'émission annualisé en vigueur se situait à sa borne supérieure de 4,4 %. En d'autres termes, les burns cumulés n'ont pas encore dépassé les émissions cumulées depuis le lancement. Qualifier l'INJ de structurellement déflationniste n'élimine pas le besoin de mesurer sa variation nette réelle de l'offre. L'argument haussier le plus fort est qu'Injective construit une infrastructure pour des marchés qui vont au-delà du trading crypto conventionnel. Les actions tokenisées, les matières premières, l'émission d'actifs institutionnels, l'EVM native et la liquidité partagée pourraient générer une activité économique récurrente nettement plus importante. Le volume annuel du carnet d'ordres de 12,86 milliards de dollars démontre une utilisation réelle du marché, bien que la conversion future en revenus reste le test critique. Mon attention se portera désormais sur la relation entre les frais d'application, les revenus du Community BuyBack, les INJ réellement brûlés et les nouveaux jetons émis. Je surveillerai également si les marchés d'actifs tokenisés génèrent une demande soutenue plutôt que des pics de trading temporaires. Injective a construit un récit d'infrastructure financière crédible. Le prochain défi est de prouver que cette infrastructure peut générer suffisamment de valeur économique récurrente pour dépasser systématiquement l'émission de jetons. Pour l'INJ, la capture de valeur durable compte plus que des chiffres de volume impressionnants. #IMPACTbyTrade $INJUSDT
MegaETH a établi une base technique significative, notamment en ce qui concerne le débit des transactions et l'exécution à faible latence. Au 14 novembre, le réseau a enregistré environ 2,03 millions de transactions en 24 heures, soutenues par 22,91 millions de dollars de liquidité en stablecoins et environ 8,8 millions de dollars de TVL DeFi. Ces chiffres démontrent que l'infrastructure attire une réelle activité économique. Pourtant, un chiffre mérite une attention bien plus grande : le réseau n'a généré que 1 620 $ de revenus sur la chaîne au cours de la même période de 24 heures. La distinction entre activité et monétisation est importante ici. Les utilisateurs ont payé environ 1 634 $ en frais de réseau, ce qui signifie qu'environ 99 % de ces frais ont été conservés en tant que revenus de la chaîne. Cependant, le montant absolu reste relativement faible. Plus de deux millions de transactions ont généré moins de 1 700 $ de revenus quotidiens. Cela se traduit par environ 0,0008 $ de revenus par transaction. Des frais bas constituent un avantage concurrentiel important, mais un débit élevé ne crée pas automatiquement un modèle économique solide. Il y a un autre détail qui mérite d'être examiné. MegaETH a enregistré environ 1 667 adresses actives parallèlement à ces 2,03 millions de transactions. Cela représente plus de 1 200 transactions par adresse active en moyenne. Cela ne permet pas d'établir quelle part de l'activité est automatisée, mais cela montre pourquoi le nombre de transactions ne doit pas être considéré comme équivalent à des utilisateurs indépendants ou à une demande durable. Pendant ce temps, environ 446 934 $ de volume DEX quotidien fournissent la preuve d'une économie d'applications émergente, bien que le volume de transactions seul n'établisse pas de revenus récurrents pour les détenteurs de jetons. Le développement le plus intéressant est le mécanisme de rachat basé sur l'USDm de MegaETH. La Fondation s'est engagée à utiliser les récompenses générées par l'USDm pour acheter et accumuler du MEGA. Son premier rachat a été annoncé le 7 mai 2026, utilisant les récompenses nettes accumulées auprès de l'émetteur de l'USDm. Cependant, le montant acheté n'a pas été divulgué publiquement dans cette annonce. Ce mécanisme crée une connexion potentielle entre l'adoption du stablecoin et la demande de jetons, mais les avoirs de trésorerie accumulés ne sont pas équivalents à des distributions directes de revenus aux détenteurs de jetons. Le livre blanc réglementaire du jeton stipule explicitement que les détenteurs de MEGA n'ont aucun droit contractuel de distribution de revenus ou de rachat. La dynamique de l'offre mérite également une attention particulière. MEGA a une offre totale fixe de 10 milliards de jetons, dont environ 53,3 % sont alloués à des récompenses basées sur des KPI. Lier ces distributions à des jalons réseau mesurables est structurellement mieux aligné sur la performance que de s'appuyer entièrement sur des émissions basées sur un calendrier. Néanmoins, seul environ 11,3 % de l'offre totale avait été libéré au 14 novembre. La différence entre sa capitalisation boursière d'environ 50,9 millions de dollars et sa valorisation entièrement diluée de 450,75 millions de dollars met en évidence la dilution potentielle à venir. De plus, le burn (destruction) de frais reste un mécanisme futur potentiel, et non une politique établie de réduction de l'offre. L'argument haussier le plus fort est que MegaETH pourrait se développer en une couche d'exécution spécialisée pour les applications qui nécessitent réellement des performances en temps réel. Son stablecoin natif, les futurs marchés de proximité et la rotation prévue des séquenceurs pourraient créer des raisons supplémentaires d'utiliser et de verrouiller du MEGA. Ces développements pourraient renforcer l'utilité du jeton au-delà de la spéculation. Cependant, la prochaine phase doit démontrer des résultats économiques mesurables. Je me concentrerais sur les rachats récurrents financés par l'USDm, la croissance de l'offre de stablecoins, les revenus durables des applications, l'expansion réelle des utilisateurs et la relation entre les émissions basées sur les KPI et la demande économique. MegaETH a démontré une activité technique. La question la plus importante est de savoir si cette activité peut devenir une valeur économique récurrente qui profite de manière significative à MEGA. Une capture de valeur durable, plutôt que des records de nombre de transactions, déterminera finalement la force de son économie de jetons. #IMPACTbyTrade $MEGAUSDT
Midnight montre des progrès significatifs au-delà de son récit de développement initial. Le déploiement de smart contracts sans permission a été mis en ligne le 28 septembre 2026, et le réseau a franchi le cap du million de transactions sur le mainnet en octobre. Un instantané plus récent de Subscan fait état d'environ 1,81 million de transactions et de 1 510 contrats déployés. Cela témoigne d'une activité réseau en pleine croissance. Pourtant, un chiffre mérite plus d'attention : quelle part de cette activité se traduit réellement en valeur économique récurrente pour les détenteurs de NIGHT ? La distinction essentielle réside entre l'utilisation du réseau et la capture de valeur du jeton. Midnight utilise un modèle économique à deux composants. NIGHT est le jeton de capital transférable et de gouvernance, tandis que DUST est la ressource consommée pour exécuter les transactions. Détenir un NIGHT peut générer jusqu'à cinq DUST sur sept jours. Le DUST n'est pas transférable et est consommé lors de son utilisation, mais le NIGHT lui-même n'est jamais dépensé pour les frais de transaction. Cette architecture présente un avantage réel : elle sépare les coûts opérationnels du prix du marché du NIGHT, rendant les coûts de transaction plus prévisibles pour les développeurs et les entreprises. Cependant, elle crée également une limitation économique importante. Une transaction ne génère pas automatiquement un paiement en NIGHT, une combustion de NIGHT ou une distribution directe de frais aux détenteurs de jetons. Les utilisateurs consomment du DUST, pas l'actif sous-jacent. Par conséquent, l'augmentation du volume des transactions ne se traduit pas nécessairement par une demande proportionnelle en NIGHT. Les chiffres de croissance méritent d'être mis en contexte. Le nombre de transactions quotidiennes serait passé de 128 le 27 septembre à 47 714 le 26 octobre, soit une multiplication par environ 373. C'est un progrès substantiel, mais le nombre de transactions ne permet pas à lui seul d'établir le nombre d'utilisateurs organiques, l'activité significative des applications, la consommation de DUST ou la valeur économique réelle générée. Ces mesures doivent être évaluées séparément. L'économie de l'offre compte également. NIGHT a une offre totale fixe de 24 milliards de jetons, tandis qu'un récent instantané Subscan montre qu'environ 16,61 milliards sont en circulation, soit environ 69,2 % du total. L'offre non circulante restante fait de la distribution et des futures libérations de réserves des variables importantes à surveiller. Il existe des développements positifs. La feuille de route de Midnight prévoit des récompenses pour la production de blocs au quatrième trimestre 2026 et le staking de NIGHT au premier trimestre 2027. La structure de récompense proposée utilise une réserve de jetons existante plutôt que de créer du NIGHT supplémentaire, avec une utilisation des blocs influençant la manière dont les récompenses sont réparties entre les producteurs et le Trésor. Ces mécanismes pourraient renforcer la participation, mais la proposition de récompense publiée est encore marquée comme telle. La consommation de DUST ne doit également pas être confondue avec une combustion de l'offre de NIGHT. L'argument haussier est crédible : la confidentialité programmable, la divulgation sélective, les applications institutionnelles et les intégrations inter-chaînes pourraient donner à Midnight une position significative dans la finance réglementée et la DeFi privée. Si ces applications attirent une demande soutenue, le rôle de NIGHT en tant qu'actif générant du DUST pourrait devenir de plus en plus important. Mais l'utilité potentielle n'est pas la même chose qu'une accumulation de valeur démontrée. À l'avenir, je surveillerais l'utilisation organique des applications, la consommation de DUST, les soldes de NIGHT enregistrés pour la génération de DUST, l'utilisation des blocs, ainsi que la mise en œuvre effective du staking et de la distribution des récompenses. La question importante n'est pas simplement de savoir si Midnight traite davantage de transactions. C'est de savoir si cette activité crée une demande persistante pour NIGHT et un avantage économique transparent pour ses détenteurs. #IMPACTbyTrade $NIGHTUSDT
PEPE has established itself as one of the largest and most liquid meme tokens in the market. Its market capitalization is approximately $1.9 billion, with reported daily trading volume above $500 million. That level of activity reflects substantial market recognition and strong exchange participation. Yet one number deserves more attention: how much of this economic activity actually reaches PEPE holders? The distinction is important. Trading volume represents how much PEPE changes hands, not how much economic value the token generates. Traders pay exchange fees to trading platforms, liquidity providers may earn swap fees, and Ethereum transaction costs are paid in ETH. None of these automatically becomes revenue for PEPE or recurring income for its holders. This is the central weakness in PEPE’s economic model. It has a large and active market, but it does not operate a revenue-generating protocol with a transparent mechanism that distributes earnings, buys back tokens, or shares fees with holders. The derivatives market also deserves attention. CoinGlass reported approximately $552 million in PEPE futures volume against $144 million in spot volume on November 14, 2026, across its tracked markets. That represents roughly 3.8 times more futures activity than spot activity. This suggests that leveraged positioning is a significant part of market participation. It does not necessarily indicate equivalent demand from investors accumulating and holding the underlying token. On the supply side, PEPE has a meaningful advantage: its original supply was fixed at 420.69 trillion tokens, with no conventional vesting schedule or ongoing inflation. The October 24, 2023 burn removed approximately 6.9 trillion tokens, or 1.6% of the original supply. This reduced available supply and addressed concerns surrounding the team’s remaining allocation. However, it was a one-time event, not a recurring mechanism funded by economic activity. A smaller supply does not automatically create sustainable demand. The value-accrual gap therefore remains substantial. PEPE holders primarily depend on market demand, liquidity, community engagement, exchange access, and the continued relevance of its cultural identity. There is currently no clearly established, recurring cash-flow mechanism connecting the token’s market activity to holder returns. The SEC filing also notes that no particular blockchain-based utility beyond branding and cultural associations has been announced. The strongest bullish argument is still credible: PEPE has survived multiple market cycles, built significant brand recognition, secured deep exchange liquidity, and avoided the conventional inflation and unlock pressures found in many newer tokens. Its community and cultural relevance could continue attracting speculative capital. But market relevance and economic value capture are different things. Going forward, I would watch sustained spot demand, large-holder distribution, supply concentration, and—most importantly—whether PEPE develops a transparent mechanism that connects its growing market activity to recurring value for holders. Until then, PEPE remains a powerful speculative asset, but not a token with a clearly established value-accrual model. #IMPACTbyTrade $PEPEUSDT