xero_axc
8614Like11Partages438Abonnés66Suivre
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT : La valeur refuge de l'or sous pression
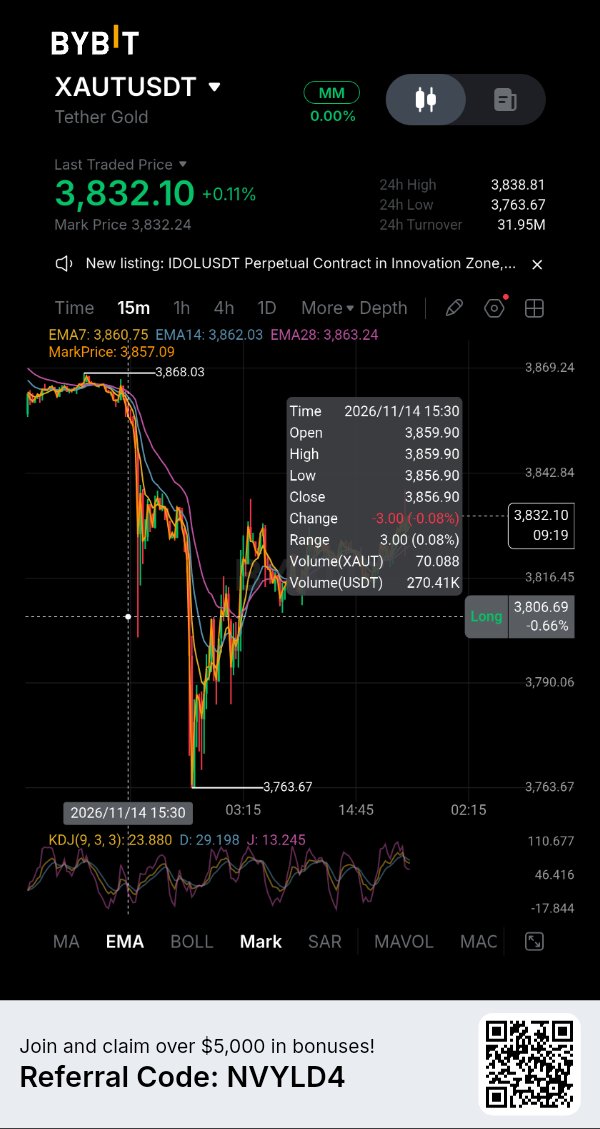
Le Tether Gold est mis à l'épreuve alors que les investisseurs réévaluent les taux d'intérêt américains. L'or au comptant a clôturé vendredi près de 3 880 $ l'once après avoir chuté d'environ 4,5 % sur la semaine, sa plus forte baisse hebdomadaire depuis début juin. Une brève reprise après une inflation à la production plus faible n'a guère permis d'inverser la vente massive de 3 % enregistrée jeudi. La pression provient de la politique monétaire. Les chiffres de l'inflation à la consommation et à la production aux États-Unis ont maintenu vivantes les attentes de hausse des taux, tandis que le rendement des bons du Trésor à 10 ans a dépassé les 5 %. Le responsable de la Fed, Jeff Schmid, a déclaré le 15 novembre que l'inflation restait supérieure à l'objectif de 2 %. Des rendements plus élevés augmentent le coût d'opportunité de la détention d'or, qui ne rapporte aucun intérêt. Cela permet d'expliquer pourquoi l'incertitude géopolitique n'a pas protégé le métal précieux des ventes. Le contrat perpétuel XAUTUSDT de Bybit était coté près de 3 823 $, en baisse d'environ 1 % sur 24 heures selon le dernier instantané des données de la plateforme. Son volume de contrats sur 24 heures était d'environ 43,36 millions de dollars, avec un taux de financement à +0,0012 % par période de quatre heures. Un financement positif signifie que les positions longues paient les positions courtes, mais le taux est modeste et ne prouve pas un encombrement des positions longues. Les prix des contrats perpétuels peuvent également différer des références de l'or au comptant en raison des heures de négociation, de la liquidité et de la tarification des contrats. Il existe un autre développement à surveiller au-delà du graphique. Le rapport de réserve de Tether au 30 septembre indique que 827 417,63 XAUT étaient en circulation, adossés au même nombre d'onces troy fines détenues en dépôt. Cela représentait environ 25,7 tonnes d'or. Le 11 novembre, Anchorage a annoncé des services de garde institutionnelle, de négociation et de garantie pour les clients éligibles détenant du XAUT. Cette expansion pourrait améliorer l'accès institutionnel, mais elle ne rend pas chaque détenteur de jetons éligible à un rachat direct auprès de l'émetteur ni ne garantit une liquidité immédiate en espèces. Pour l'instant, la direction du XAUT reste liée à la réaction de l'or aux rendements et au dollar. Un mouvement soutenu au-dessus de 3 900 $ pour le métal précieux aiderait à stabiliser le sentiment ; une nouvelle cassure à la baisse maintiendrait la pression sur le jeton. L'histoire de l'accès institutionnel se développe, mais elle n'a pas annulé le risque macroéconomique. Questions clés : 1. L'or peut-il récupérer les 3 900 $ alors que les rendements du Trésor restent élevés ? 2. L'accès institutionnel se traduira-t-il par une liquidité XAUT plus profonde et plus fiable ? 3. La baisse actuelle est-elle une correction ou le début d'une réévaluation plus longue de l'or ? IMPACTbyTrade
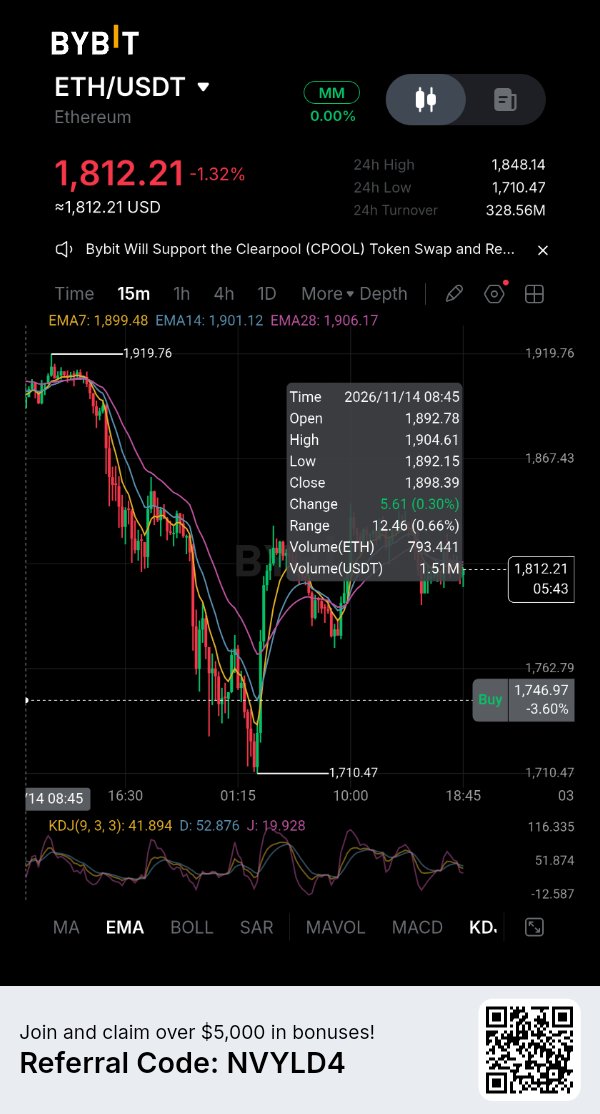
ETH : Le réinitialisation du levier est incomplète
Ethereum est toujours sous pression après le cycle de liquidation brutal de la semaine dernière. Le dernier instantané de CoinGlass situe le ETHUSDT près de 1 816,60 $, en baisse de 1,32 % sur 24 heures et de 14,35 % sur sept jours. La fourchette journalière s'est étendue de 1 710 $ à 1 857,60 $. Les acheteurs ont défendu le plus bas, mais n'ont pas réussi à reconquérir le haut de la fourchette avec conviction. Les données sur les produits dérivés montrent qu'une partie de l'effet de levier a été éliminée, bien que le processus ne soit pas terminé. L'intérêt ouvert (open interest) global des contrats à terme sur l'ETH se situe près de 21,90 milliards de dollars, en baisse de 3,02 % sur 24 heures. Parallèlement, les liquidations suivies ont atteint environ 360,82 millions de dollars, dont 279,74 millions proviennent de positions longues. La baisse des prix accompagnée d'une diminution de l'intérêt ouvert indique que les positions sont clôturées ou liquidées, sans pour autant qu'il y ait nécessairement l'entrée de nouvelles positions courtes. Le contrat perpétuel ETHUSDC de Bybit offre une vérification croisée utile. Son intérêt ouvert est d'environ 1,36 milliard de dollars, en baisse de 2,55 % sur 24 heures, tandis que le taux de financement est d'environ -0,0047 % par période de huit heures. Un taux de financement négatif signifie que les vendeurs à découvert paient les acheteurs, ce qui suggère que le marché perpétuel se négocie avec une prime baissière. Bybit a enregistré environ 37,13 millions de dollars de liquidations d'ETH sur la même période de 24 heures, fortement orientées vers les positions longues avec 33,32 millions de dollars contre 3,81 millions de dollars pour les positions courtes. L'exposition diminue, mais les positions longues sont toujours contraintes de sortir. Le déséquilibre entre les produits dérivés et l'activité au comptant est un autre signal d'alerte. CoinGlass rapporte environ 64,45 milliards de dollars de volume de contrats à terme sur l'ETH contre 4,48 milliards de dollars de volume au comptant, soit un ratio d'environ 14,4 pour un. Cela suggère que les mouvements à court terme pourraient être davantage pilotés par l'effet de levier que par une accumulation durable sur le marché au comptant. La dernière lecture des ETF spot sur l'ETH aux États-Unis faisait état d'une modeste entrée nette de 2,30 millions de dollars le 13 novembre ; trop peu pour établir une tendance de demande soutenue. Pour que l'ETH puisse amorcer une reprise crédible, les indicateurs doivent s'améliorer au-delà d'un simple rebond depuis la zone des 1 710 $. La participation au comptant devrait se renforcer, l'intérêt ouvert devrait se stabiliser sans que le taux de financement ne devienne agressivement positif, et le prix devrait se maintenir au-dessus de la zone de reprise intraday récente. Si le prix glisse à nouveau vers le plus bas alors que les liquidations de positions longues restent dominantes, cela signifie que le marché est encore en train de purger ses excès. Questions clés : 1. L'ETH peut-il se maintenir au-dessus de la zone des 1 710 $ – 1 800 $ après la dernière vague de liquidation ? 2. Le volume au comptant augmentera-t-il suffisamment pour soutenir une reprise au-delà du trading de produits dérivés ? 3. La baisse de l'intérêt ouvert signale-t-elle une réduction plus saine de l'effet de levier, ou simplement une nouvelle étape de sorties forcées ? IMPACTbyTrade
RIVER : Un marché spot peu profond rencontre un fort effet de levier
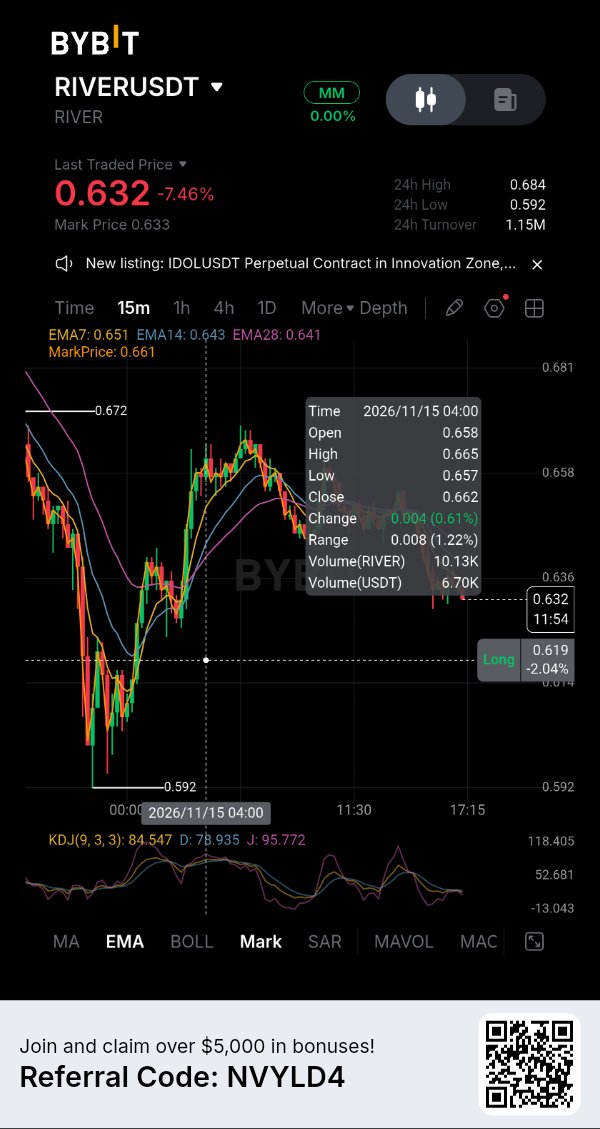
RIVER connaît une forte baisse, mais l'évolution la plus préoccupante est l'écart entre l'activité sur les dérivés et la demande au comptant réelle. Le jeton attire un volume important sur les contrats à terme alors que son marché au comptant reste relativement faible. Ce déséquilibre peut amplifier les mouvements de prix dans les deux sens, en particulier lorsque les traders à effet de levier commencent à clôturer leurs positions. RIVER s'échange près de 0,65 $, en baisse d'environ 9 % sur 24 heures et de 12,7 % sur sept jours. Sa capitalisation boursière est d'environ 24,1 millions de dollars, contre une valorisation entièrement diluée d'environ 65 millions de dollars. Seuls 37,19 millions sur le maximum de 100 millions de jetons sont en circulation. Le jeton est également en baisse de plus de 99 % par rapport à son sommet historique de 87,79 $ atteint en janvier. Ce déclin rend les comparaisons de valorisation difficiles, mais le chiffre de l'offre en circulation reste important lors de l'évaluation de la distribution future. CoinGlass enregistre environ 29 millions de dollars de volume sur les contrats à terme contre seulement 568 000 $ de volume au comptant. Le chiffre d'affaires des contrats à terme est donc environ 51 fois supérieur à l'activité au comptant. L'intérêt ouvert se situe près de 11,9 millions de dollars, ce qui équivaut à environ 49 % de la capitalisation boursière, après avoir chuté de 13,46 % en 24 heures. Les liquidations ont atteint environ 448 000 $, les positions longues représentant 95 %. La combinaison de la chute des prix et de la baisse de l'intérêt ouvert indique un débouclage de positions longues plutôt qu'une augmentation directe de nouvelles positions courtes. Le financement reste positif à environ 0,0089 % toutes les huit heures. Les acheteurs (longs) paient toujours les vendeurs (shorts) pour maintenir leurs positions, même si le prix baisse. Cela ne prouve pas que les traders haussiers sont surexposés, mais cela montre qu'un financement positif n'a pas empêché de nouvelles ventes. Sur Bybit, le volume des contrats à terme RIVER est d'environ 1,46 million de dollars, tandis que l'intérêt ouvert est d'environ 1,8 million de dollars dans le dernier instantané de l'échange. L'offre mérite également une attention particulière. Le suivi des déverrouillages de DefiLlama ne montre aucun déblocage massif imminent avant le 23 mars 2027, date à laquelle un million de jetons RIVER devraient être libérés. Cependant, le projet prévoit des libérations hebdomadaires continues estimées à environ 313 300 jetons. Il s'agit d'une considération liée à l'offre récurrente, et non d'un événement de déblocage unique imminent. Le défi immédiat de RIVER est d'attirer une demande réelle au comptant alors que l'exposition aux dérivés se contracte. Un rebond principalement porté par le positionnement sur les contrats à terme pourrait avoir du mal à se maintenir. Tant que la participation au comptant ne s'améliore pas, le marché reste vulnérable à un nouveau débouclage de l'effet de levier. Questions clés : 1. RIVER peut-il attirer des acheteurs au comptant alors que l'activité sur les contrats à terme domine ? 2. La baisse de l'intérêt ouvert réduira-t-elle le risque de liquidation ou accompagnera-t-elle une faiblesse supplémentaire ? 3. Comment les libérations continues de jetons affecteront-elles la demande à mesure que l'offre en circulation augmente ? $DRIFTUSDT #IMPACTbyTrade
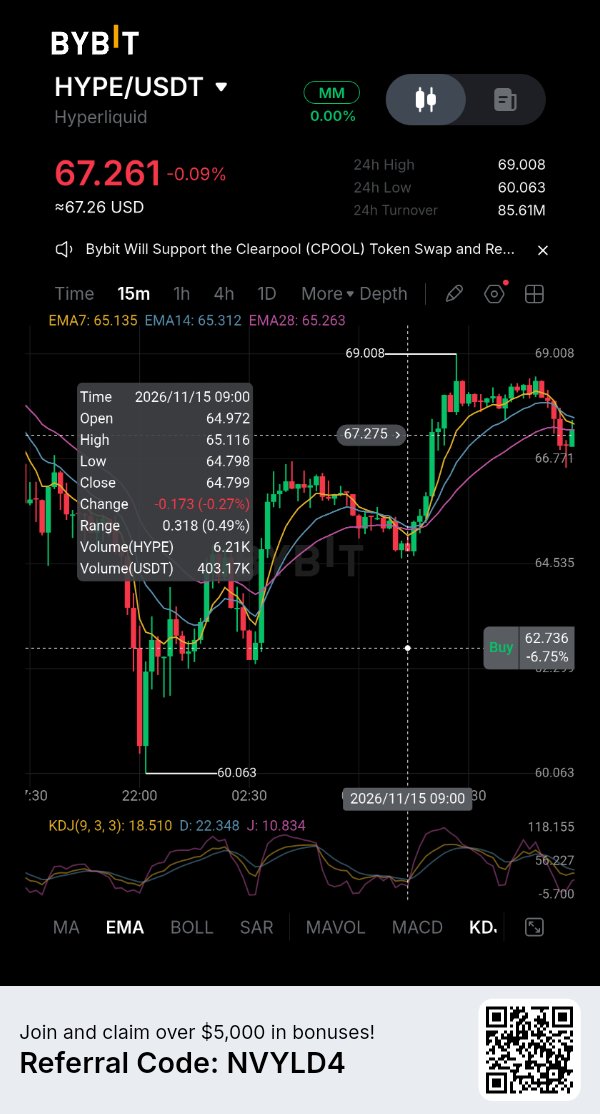
HYPE : Un « short squeeze » n'est pas une reprise
$HYPEUSDT a rebondi depuis son plus bas du 14 novembre, mais la reprise fait face à un test plus difficile : les acheteurs peuvent-ils maintenir le mouvement après l'un des plus importants événements de liquidation récents du marché ? Le rebond initial est encourageant, mais l'activité sur les produits dérivés suggère que le marché est encore dominé par le trading à effet de levier plutôt que par une accumulation au comptant confirmée. CoinGlass situe HYPE près de 68,20 $, en hausse de 0,63 % sur 24 heures mais toujours en baisse de 8,19 % sur sept jours. Le jeton reste environ 30,4 % en dessous de son plus haut historique de 97,98 $ atteint en septembre. Sa dernière fourchette sur 24 heures va de 60,01 $ à 69,00 $. Se remettre du bas de cette fourchette montre que les acheteurs sont intervenus, mais regagner du terrain est différent de l'établissement d'une nouvelle tendance haussière. Les chiffres des liquidations expliquent la sévérité du déclin précédent. Environ 86,27 millions de dollars de positions HYPE ont été liquidés sur 24 heures, dont 84 millions de dollars en positions longues. L'intérêt ouvert (open interest) reste autour de 3,02 milliards de dollars, en baisse d'un peu moins de 1 % sur la même période. Cela indique que le choc de liquidation a supprimé une exposition haussière substantielle, bien qu'une activité considérable sur les dérivés persiste. Un rebond des prix après une vente forcée peut refléter une couverture de positions courtes (short covering), mais cela ne signifie pas nécessairement que de nouveaux capitaux entrent sur le marché. Un déséquilibre mérite l'attention : le volume des contrats à terme a atteint environ 4,62 milliards de dollars, comparé à 464,1 millions de dollars en volume spot. Le chiffre d'affaires des produits dérivés était environ dix fois supérieur à l'activité spot. Cet écart rend la reprise plus difficile à valider, car les traders à effet de levier peuvent déplacer les prix rapidement sans demande équivalente pour le jeton sous-jacent. Le taux de financement raconte aussi deux histoires différentes. Le taux pondéré global est positif à 0,0071 % par huit heures, tandis que le taux de financement propre à Hyperliquid est négatif à un taux annualisé de 5,7 %. Le taux de Bybit est positif à environ 10,6 % annualisé. Ces différences montrent que le positionnement n'est pas uniforme sur toutes les plateformes d'échange. Un trader qui ne lirait que le taux de financement global pourrait passer à côté de la pression baissière qui se développe sur Hyperliquid. HYPE doit maintenant maintenir la zone des 64-65 $ et franchir les 70-72 $ avec une participation spot plus forte. L'incapacité à maintenir le rebond pourrait exposer le marché à un nouveau déclin dû aux liquidations. La distinction est importante : un short squeeze peut accélérer une reprise, mais seul un achat persistant peut la rendre durable. Questions clés : 1. HYPE peut-il regagner les 72 $ avec un volume spot confirmant le mouvement ? 2. L'intérêt ouvert se reconstruira-t-il via une demande réelle ou un effet de levier renouvelé ? 3. Le rebond est-il un changement de direction du marché ou un soulagement temporaire après des liquidations forcées ? $IMPACTbyTrade
AAPLX : L'exposition à Apple confrontée à un test de liquidité
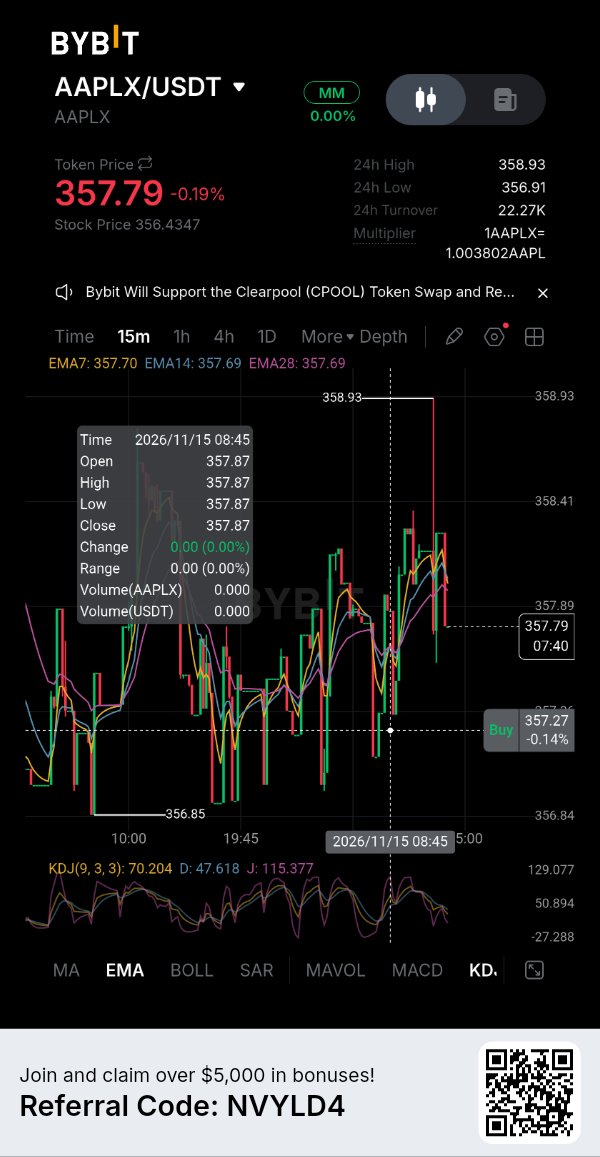
La performance boursière récente d'Apple semble relativement stable, mais son équivalent tokenisé soulève une question différente : avec quelle efficacité les traders crypto peuvent-ils accéder à cette exposition lorsque le marché boursier sous-jacent est fermé ? $AAPLXUSDT a récemment été coté autour de 357,24 $ sur Bybit, tandis que le prix de clôture officiel d'Apple au Nasdaq le 13 novembre était de 356,27 $. Cela représente une différence d'environ 0,27 %, suggérant un alignement étroit des prix dans cet instantané. Les actions Apple ont progressé de 0,39 % lors de la séance de vendredi, clôturant à 356,27 $ après avoir atteint un sommet intrajournalier de 360,83 $. L'action sous-jacente reste proche de son plus haut niveau sur 52 semaines, ce qui rend la qualité du suivi de prix tokenisé particulièrement pertinente. La situation de la liquidité est moins impressionnante. L'instantané du marché Bybit de CoinGecko enregistre environ 37 853 $ de volume AAPLX/USDT sur 24 heures, avec un spread de 0,04 %. La profondeur du carnet d'ordres à moins de 2 % du prix du marché se situe près de 190 694 $ côté offre et 202 872 $ côté demande. Ces chiffres suggèrent un marché coté relativement serré, mais un chiffre d'affaires limité par rapport au marché boursier traditionnel d'Apple, où le volume de transactions de vendredi a atteint environ 40 millions d'actions. Cette différence a de l'importance lorsque des ordres plus importants sont passés. Un spread coté étroit ne garantit pas que des transactions substantielles peuvent s'exécuter sans faire bouger le prix. Les traders doivent distinguer la liquidité affichée de l'activité de trading réelle, en particulier lorsque la volatilité du marché crypto augmente ou que le marché sous-jacent du Nasdaq est indisponible. L'AAPLX est émis dans le cadre du système xStocks et conçu pour suivre les actions Apple grâce à une structure tokenisée adossée à des actions sous-jacentes détenues par des dépositaires. Cependant, détenir de l'AAPLX n'équivaut pas à détenir directement des actions Apple. Les détenteurs de tokens reçoivent une exposition économique au prix, pas de droits de vote d'actionnaire. L'émission, le rachat et d'autres conditions du produit introduisent également des considérations auxquelles les investisseurs boursiers ordinaires pourraient ne pas être confrontés. Le prochain test est de savoir si l'AAPLX peut attirer une liquidité plus profonde et plus cohérente sans perdre son alignement avec l'AAPL. Son attrait réside dans l'accès à une exposition aux actions via l'infrastructure crypto. Sa faiblesse est que cet accès signifie peu si l'exécution devient coûteuse pendant les périodes de volatilité. Questions clés : 1. L'AAPLX peut-il maintenir un suivi étroit lorsque le Nasdaq est fermé ? 2. La liquidité au comptant de Bybit augmentera-t-elle à mesure que la demande d'actions tokenisées croîtra ? 3. La commodité justifie-t-elle les risques supplémentaires liés à la structure du marché et à l'exécution ? $IMPACTbyTrade
SOL : Le rebond a un problème de positionnement
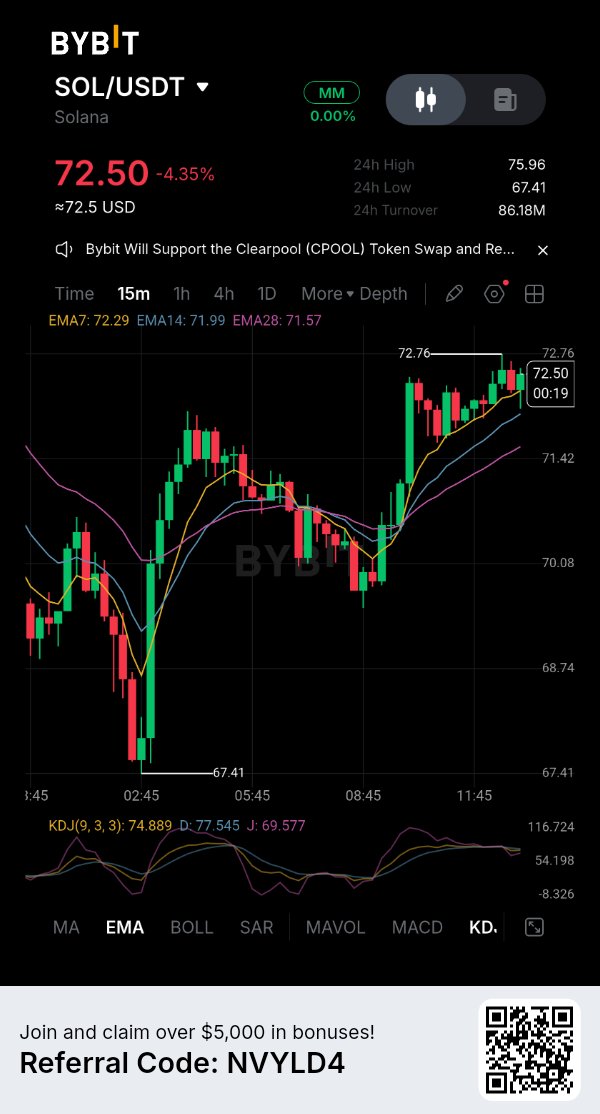
Solana tente de se stabiliser après une chute brutale, mais les données sur les produits dérivés suggèrent que le marché n'a pas terminé son ajustement. La question importante est de savoir si les acheteurs reviennent pour accumuler du $SOLUSDT ou s'ils se contentent de trader la volatilité à court terme alors que les positions à effet de levier continuent de se déboucler. Le SOL se négocie près de 71,81 $, en baisse de 5,29 % sur 24 heures. Sa capitalisation boursière est d'environ 42,71 milliards de dollars, ce qui le place environ 75,6 % en dessous de son sommet historique de 294,33 $. La fourchette sur 24 heures s'étend de 67,35 $ à 76,01 $, ce qui montre à quel point la volatilité reste élevée. Une reprise à partir du plus bas intrajournalier est encourageante, mais elle n'établit pas un renversement de tendance. Le marché des produits dérivés offre une image plus claire de la pression. L'intérêt ouvert global a chuté de 8,63 % pour atteindre environ 4,12 milliards de dollars, tandis que le volume des contrats à terme a grimpé de près de 60 % pour atteindre 10,95 milliards de dollars. CoinGlass enregistre 89,43 millions de dollars de liquidations sur 24 heures, les positions longues représentant 89 % du total. Cette combinaison pointe vers un débouclage substantiel des positions longues. Les traders clôturent ou perdent leur exposition à effet de levier, mais la réduction de l'intérêt ouvert n'a pas encore produit une stabilité durable des prix. Le financement est également négatif, à environ -0,0054 % sur l'ensemble des plateformes d'échange. Le taux de financement du SOLUSDT sur Bybit est d'environ -0,0023 % toutes les huit heures. Un financement négatif signifie que les vendeurs à découvert (shorts) paient les acheteurs (longs), ce qui indique que le positionnement baissier est devenu plus coûteux. Cependant, cela ne garantit pas à lui seul un « short squeeze » (rachat forcé de positions courtes). Si la demande au comptant (spot) reste faible, les vendeurs peuvent maintenir le contrôle malgré le coût de détention des positions courtes. La divergence entre le marché au comptant et celui des contrats à terme est particulièrement importante. Les contrats à terme ont enregistré environ 13,1 millions de dollars d'achats nets par les « takers » (preneurs d'ordre) au cours des dernières 24 heures, tandis que le marché au comptant a enregistré environ 9,1 millions de dollars de ventes nettes. Cela suggère que les traders de produits dérivés tentent de se positionner en vue d'un rebond sans pression acheteuse équivalente sur l'actif sous-jacent. Sur sept jours, les deux marchés montrent encore des ventes nettes. Une reprise menée par les contrats à terme a donc besoin d'être confirmée par l'activité au comptant. Le test immédiat du SOL est de savoir s'il peut maintenir la zone des 67 $ et reconquérir les 76 $ avec une participation au comptant plus forte. Perdre le plus bas récent exposerait le marché à une nouvelle vague de ventes forcées. Tant que les flux au comptant ne s'améliorent pas, la baisse de l'intérêt ouvert doit être traitée comme la preuve d'un désendettement, et non comme la preuve que le creux est atteint. Questions clés : 1. Le SOL peut-il reconquérir les 76 $ grâce à une demande réelle au comptant ? 2. Le financement négatif déclenchera-t-il des rachats de positions courtes ou reflétera-t-il une conviction baissière persistante ? 3. La dernière vague de liquidations a-t-elle éliminé suffisamment d'effet de levier pour stabiliser le marché ? $SOLUSDC #IMPACTbyTrade
DOGE : survendu ne signifie pas prêt à se rétablir
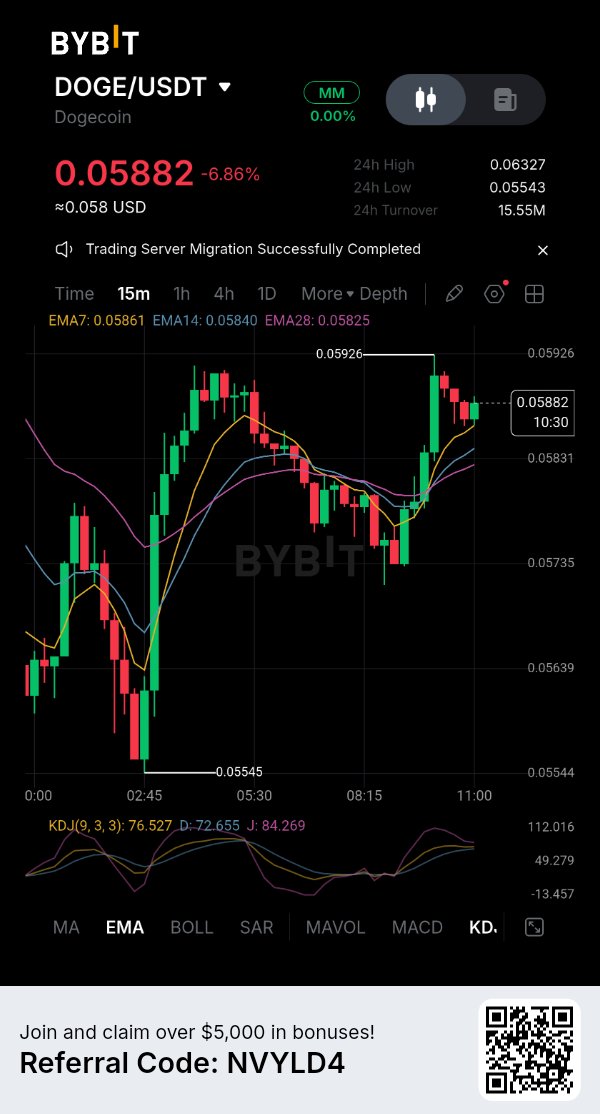
Le Dogecoin présente l'une des conditions que les traders recherchent souvent avant un rebond : un RSI journalier extrêmement survendu. Mais le marché des dérivés soulève une préoccupation différente. Même après une forte baisse et une nouvelle série de liquidations de positions longues, le positionnement sur Bybit reste largement orienté vers les acheteurs. Cela rend la reprise vulnérable si une nouvelle demande ne se manifeste pas. $DOGEUSDT se négocie près de 0,0575 $, en baisse de 8,44 % sur 24 heures et de 19,8 % sur sept jours. Sa capitalisation boursière est d'environ 8,99 milliards de dollars. La dernière lecture du RSI journalier est de 19,6, tandis que la fourchette de négociation sur 24 heures s'étend de 0,0554 $ à 0,0633 $. Un RSI aussi bas signale une dynamique de vente intense, mais cela n'établit pas que le prix a atteint un plancher. Les marchés survendus peuvent le rester tant que les vendeurs continuent de dominer. Les données des contrats perpétuels DOGEUSDT sur Bybit montrent environ 72,73 millions de dollars d'intérêt ouvert. Environ 79,11 % des comptes détenant des positions sont acheteurs (long), contre 20,89 % vendeurs (short). Il s'agit d'un ratio de comptes, pas d'une mesure du capital réel de chaque côté, mais le déséquilibre mérite tout de même d'être surveillé. Sur la dernière période de 24 heures enregistrée, Bybit a enregistré environ 2,73 millions de dollars de liquidations de DOGE, dont environ 2,66 millions de dollars provenaient de positions longues. Le marché élimine les positions haussières, pourtant la répartition restante des comptes est toujours massivement orientée vers les positions longues. Le taux de financement (funding rate) sur Bybit est légèrement positif à 0,001595 %, ce qui signifie que les acheteurs paient les vendeurs. Le taux n'est pas extrême en soi. La combinaison plus importante est la majorité persistante de comptes longs, les récentes liquidations de positions longues et un prix toujours près de 20 % plus bas sur sept jours. Si le DOGE perd la zone des 0,055 $, une nouvelle vague de ventes forcées pourrait suivre. Un mouvement soutenu au-dessus de 0,063 $ serait un premier signe que les acheteurs reprennent le contrôle, bien que le volume et le positionnement devraient le confirmer. La distinction se fait entre un rebond technique et un changement de structure de marché. Le DOGE est peut-être survendu, mais une reprise durable nécessite une demande au comptant suffisamment forte pour absorber l'offre et éviter un nouveau dénouement de positions à effet de levier. Tant que cela ne se produit pas, un RSI bas est un avertissement concernant la pression vendeuse, et non un signal d'achat fiable. Questions clés : 1. Le DOGE peut-il maintenir la zone de support des 0,055 $ ? 2. Les acheteurs au comptant confirmeront-ils le rebond après la zone de survente ? 3. Le positionnement long peut-il diminuer sans déclencher une nouvelle vague de liquidation ? $DOGEUSDC #IMPACTbyTrade
BTC : La vague de ventes a duré plus longtemps que la correction
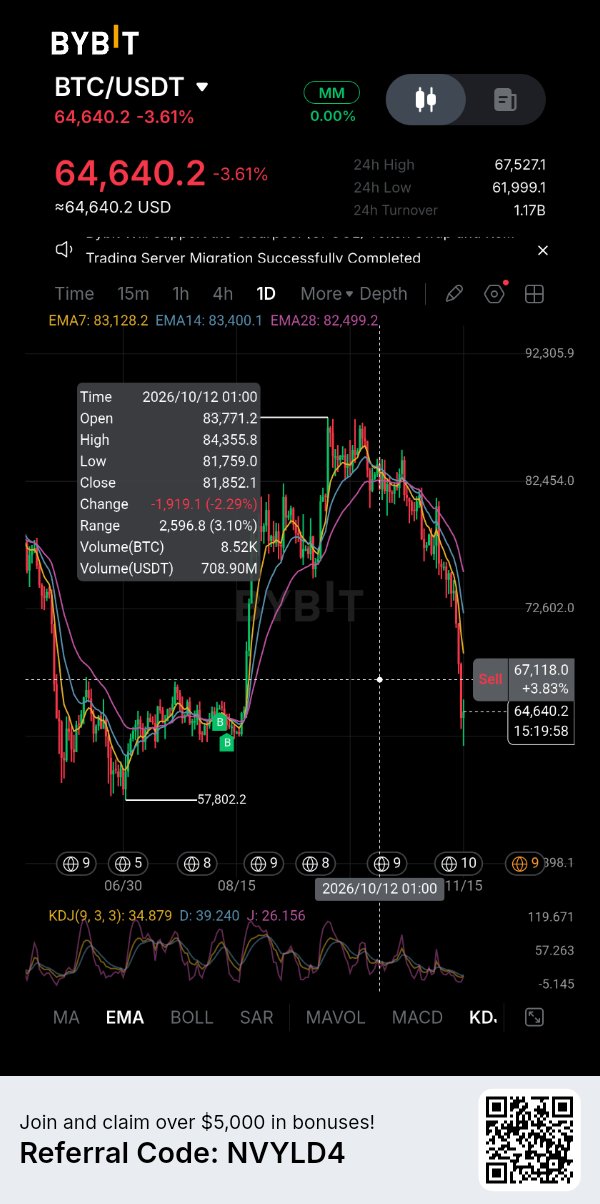
Le recul du Bitcoin sous les 64 000 $ change la donne. Le marché a déjà absorbé des liquidations substantielles, mais la pression vendeuse persiste. Cela soulève une question plus importante que celle de savoir si les traders à effet de levier ont été liquidés : où se trouve la demande au comptant (spot) nécessaire pour absorber l'offre restante ? CoinGlass situe le cours de BTCUSDT près de 63 633 $ dans son instantané du 15 novembre, soit une baisse de 6,71 % en 24 heures et un niveau inférieur de près de 50 % à son sommet historique d'octobre à 126 198 $. La capitalisation boursière est tombée à environ 1 280 milliards de dollars. Le chiffre des liquidations sur 24 heures s'élève à 683,56 millions de dollars, les positions longues (longs) représentant 92 % de ce montant. L'intérêt ouvert (open interest) a chuté de 7,66 % pour atteindre 43,32 milliards de dollars. L'effet de levier est clairement en train d'être réduit, mais la baisse des prix montre que cette réduction n'a pas encore permis d'établir un plancher stable. Le marché au comptant n'offre que peu de réassurance. CoinGlass enregistre environ 8,51 milliards de dollars de volume au comptant contre 95 milliards de dollars de volume sur les contrats à terme (futures). Les deux marchés montrent des ventes nettes (net taker selling) sur la période des dernières 24 heures : environ 338 millions de dollars au comptant et 947 millions de dollars sur les contrats à terme. La distinction est importante car un rebond porté par les contrats à terme peut se développer sans accumulation soutenue de BTC réels. Les acheteurs doivent absorber l'offre disponible, et non simplement pousser les prix des produits dérivés à la hausse. Les flux institutionnels restent une autre source de pression. Les ETF Bitcoin au comptant américains ont enregistré 185,4 millions de dollars de sorties nettes le 13 novembre. Entre le 9 et le 13 novembre, les retraits ont atteint environ 1,065 milliard de dollars, marquant sept séances de bourse consécutives de sorties de capitaux. Le week-end n'inclut aucune nouvelle séance de négociation d'ETF aux États-Unis, le chiffre de vendredi reste donc la dernière lecture quotidienne complète. Des rachats persistants ne garantissent pas de nouvelles baisses de prix, mais ils privent le marché d'un signal d'achat institutionnel cohérent. Les chiffres de l'intérêt ouvert contiennent également un avertissement. Une baisse de l'intérêt ouvert accompagnée d'une baisse des prix suggère un désendettement, mais ne signifie pas que les vendeurs sont épuisés. Certaines positions ont été clôturées alors que de nouvelles ventes se poursuivent. Le prochain test significatif pour le Bitcoin est de savoir s'il peut défendre la zone récente des 63 000 $ et reconquérir les 65 000 $ avec une amélioration des flux au comptant. Une cassure à la baisse exposerait le marché à une nouvelle vague de liquidations forcées. Le réajustement de l'effet de levier s'est produit par étapes. Ce qui reste à prouver, c'est la demande. Tant que les achats au comptant ne se renforceront pas et que les flux des ETF ne redeviendront pas positifs, une reprise pourrait n'être qu'une pause temporaire dans une phase de distribution plus large. Questions clés : 1. Le BTC peut-il défendre les 63 000 $ après une nouvelle vague de liquidation majeure ? 2. Quand la demande au comptant commencera-t-elle à absorber l'offre vendue ? 3. Les sorties de capitaux des ETF s'inverseront-elles avant que le Bitcoin ne tente une reprise durable ? BTCUSDC #IMPACTbyTrade
CVX : L'influence DeFi a un problème de valeur de jeton
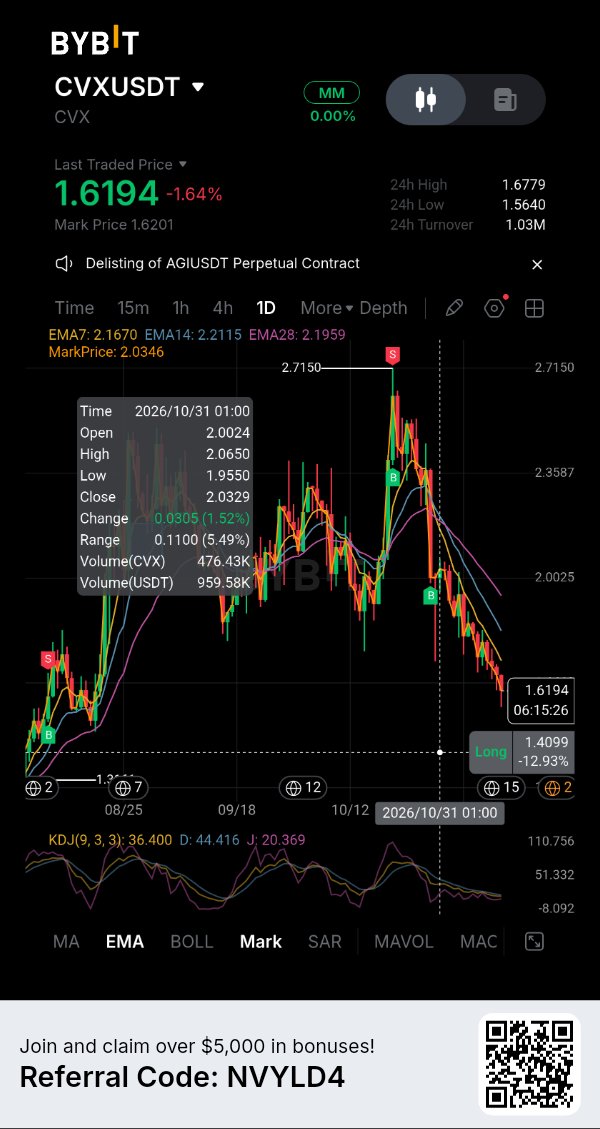
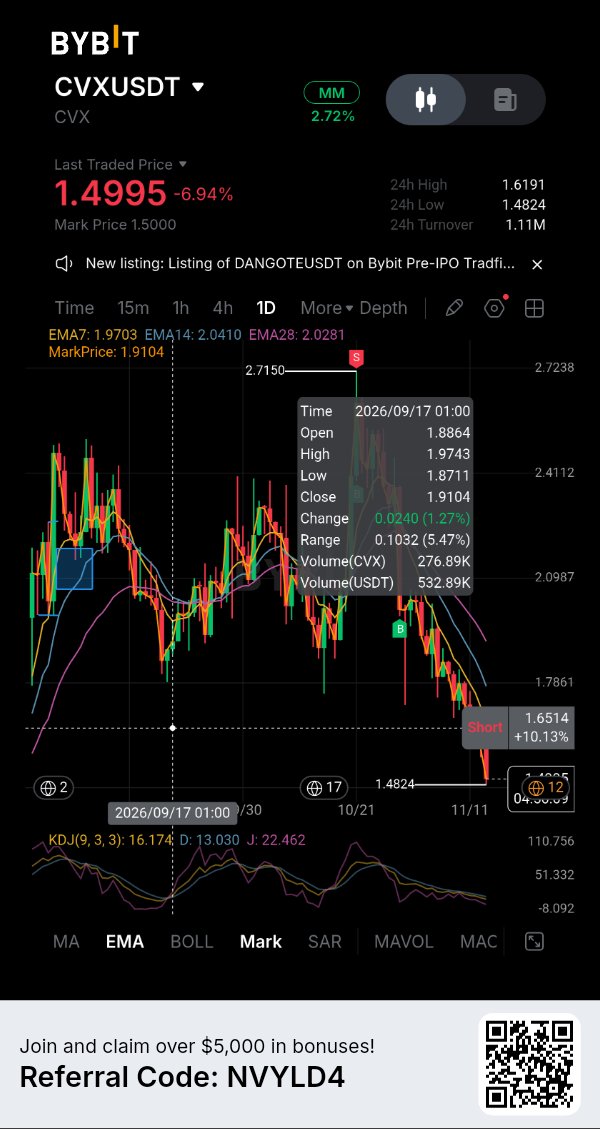
Convex Finance occupe toujours une position significative dans la DeFi, mais les détenteurs de CVX doivent répondre à une question plus complexe : quelle part de cette activité du protocole se traduit réellement par une demande pour le jeton ? Le CVX s'échange autour de 1,59 $, en baisse d'environ 12,6 % sur sept jours et de plus de 97 % par rapport à son sommet de janvier 2022. Sa capitalisation boursière est d'environ 158 millions de dollars, avec une offre en circulation déjà proche du maximum de 100 millions. Cela laisse peu de place à un narratif d'expansion future de l'offre, mais la rareté seule ne crée pas de pression acheteuse. Les chiffres sous-jacents du protocole sont plus substantiels. DefiLlama rapporte environ 460,45 millions de dollars de valeur totale verrouillée (TVL), avec 1,81 million de dollars de frais générés au cours des 30 derniers jours. Les revenus rapportés du protocole sur cette période étaient d'environ 598 604 $. Ces chiffres montrent que Convex continue de faciliter une activité significative, bien que la TVL ne soit pas équivalente aux revenus et qu'aucun de ces chiffres ne garantisse une appréciation du jeton. Le rôle du CVX est principalement la gouvernance et la coordination des incitations. Verrouiller le jeton donne aux détenteurs une influence de vote sur les émissions dirigées vers Curve, Frax et d'autres protocoles pris en charge. Le tableau de bord de Convex rapporte 45,8 millions de CVX verrouillés et environ 466 700 $ d'émissions contrôlées sur une période de 14 jours. Cette influence a une pertinence économique, mais elle est différente du fait de donner à chaque détenteur de CVX un droit direct sur l'ensemble du flux de revenus du protocole. Le positionnement sur les produits dérivés ajoute une autre dimension. CoinGlass situe le volume global des contrats à terme près de 5,2 millions de dollars contre 1,76 million de dollars de volume au comptant, tandis que l'intérêt ouvert se situe autour de 7 millions de dollars. Son dernier instantané montre une faiblesse des prix accompagnée d'une légère hausse de l'intérêt ouvert, une accumulation possible de positions courtes (short) plutôt que la preuve d'un renversement confirmé. Les lectures de financement varient selon les échanges : le taux global est légèrement négatif, tandis que le taux rapporté par Bybit est positif. Ceux-ci ne doivent pas être traités comme des signaux interchangeables. Pour le CVX, une reprise nécessite plus qu'un "short squeeze" temporaire. Une amélioration de la demande au comptant, des revenus de protocole soutenus et la preuve que l'influence sur la gouvernance crée une meilleure capture de valeur rendraient le cas plus convaincant. Jusque-là, l'importance de Convex pour la DeFi et la volonté du marché de payer pour le CVX restent deux questions distinctes. Questions clés : 1. Les revenus du protocole Convex peuvent-ils se traduire par une valeur plus forte pour les détenteurs de CVX ? 2. La demande au comptant reviendra-t-elle alors que le positionnement sur les dérivés reste élevé ? 3. Le CVX est-il une exposition à une infrastructure sous-évaluée, ou son utilité en matière de gouvernance est-elle déjà intégrée dans les prix ? $SOLUSDT #IMPACTbyTrade
La réinitialisation de l'effet de levier du Bitcoin fait face à un problème de demande
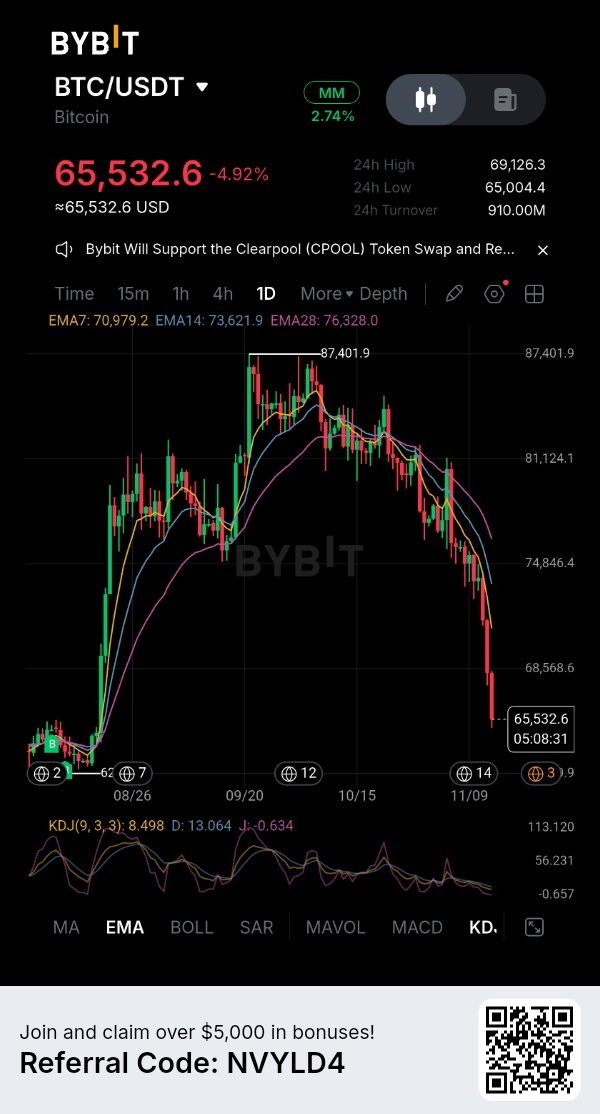
Le Bitcoin est tombé à environ 66 800 $, soit environ 47 % en dessous de son plus haut d'octobre 2025 proche de 126 000 $. La question immédiate n'est plus simplement de savoir quel volume d'effet de levier a été éliminé. Il s'agit plutôt de savoir si les acheteurs sont prêts à absorber l'offre après les ventes forcées. La vente massive du 13 novembre a déclenché environ 1,64 milliard de dollars de liquidations sur les marchés crypto, les contrats à terme sur Bitcoin représentant environ 916 millions de dollars. Environ 95 % des liquidations de BTCUSDT $ correspondaient à des positions longues. L'intérêt ouvert (open interest) a chuté de 5,4 % alors que le prix du Bitcoin baissait de 5,9 %, ce qui suggère qu'une grande partie de cette réduction reflète la baisse de la valeur des contrats plutôt qu'une sortie nette de capitaux. Une autre vague de liquidation a suivi le 14 novembre. Il s'agit de fenêtres de rapport distinctes, et non de totaux à additionner. La demande institutionnelle offre peu de confirmation d'un plancher. Les ETF Bitcoin spot américains ont enregistré 185,4 millions de dollars de sorties nettes le 13 novembre, prolongeant la série de retraits à sept sessions. Les sorties cumulées de la semaine ont totalisé environ 1,065 milliard de dollars, soit une moyenne de 213,1 millions de dollars par session. Les flux des ETF ne dictent pas le prix, mais les rachats persistants affaiblissent une source de demande marginale. La situation entre le marché spot et le marché à terme mérite également d'être surveillée. Les données de CoinGlass montrent que le trading à terme représente environ onze fois le volume spot. Sur la dernière période de 24 heures, les contrats à terme ont enregistré des achats nets (taker buying), tandis que le marché spot a enregistré des ventes nettes (taker selling). Cette divergence peut entraîner un rebond, mais ce n'est pas la même chose qu'une accumulation spot généralisée. Sur sept jours, les deux marchés sont restés vendeurs nets. Les niveaux de prix comptent, mais la confirmation compte davantage. Le Bitcoin doit reconquérir les 70 000 $ et s'y maintenir pendant que les achats au comptant (spot) s'améliorent. Une cassure en dessous de la zone récente des 67 000 $ rendrait le marché vulnérable à une nouvelle cascade de liquidations. Avec un intérêt ouvert toujours proche de 45 milliards de dollars, l'effet de levier n'a pas disparu. Une reprise authentique se manifesterait par une demande spot soutenue, des flux d'ETF redevenus positifs et une force des prix qui ne dépend pas principalement du positionnement sur les contrats à terme. D'ici là, tout rebond pourrait être un soulagement face aux ventes forcées plutôt que la preuve que le marché a trouvé un point bas durable. Questions clés : 1. Le Bitcoin peut-il reconquérir les 70 000 $ avec un volume spot soutenant le mouvement ? 2. Les sorties des ETF diminueront-elles suffisamment pour restaurer la demande institutionnelle ? 3. Les derniers achats à terme marquent-ils un tournant précoce ou un nouveau rebond à effet de levier ? BTCUSDC $ #IMPACTbyTrade
NVDAX : Les résultats de Nvidia mettent à l'épreuve la conviction autour de l'IA
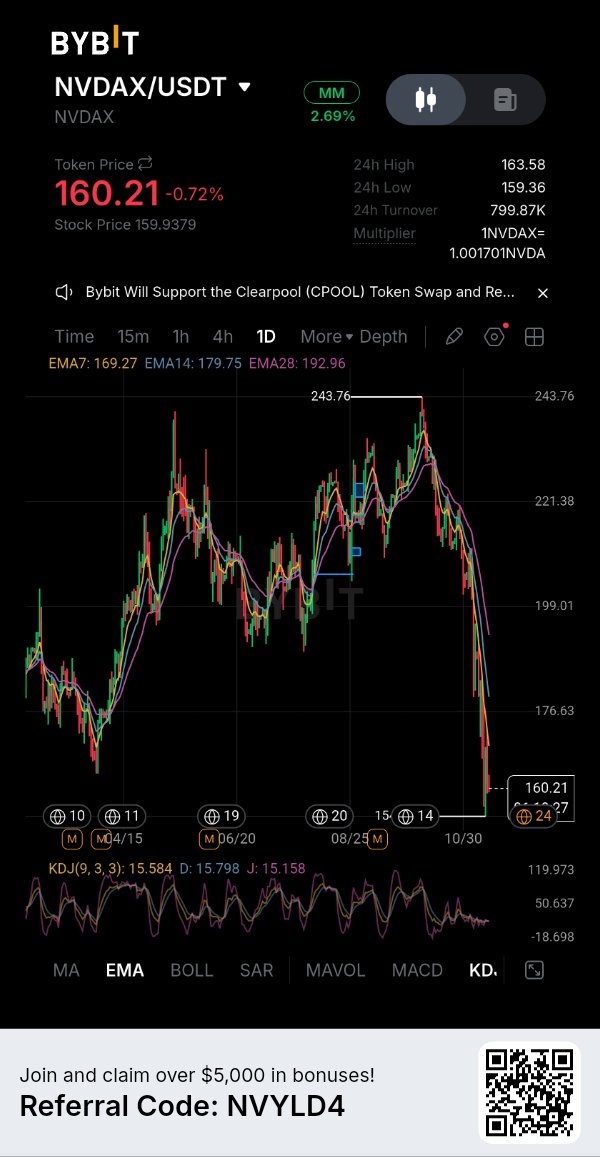
$NVDAXUSDT approche d'un catalyseur majeur : les résultats du troisième trimestre fiscal 2027 de Nvidia, prévus pour le 17 novembre. La question est de savoir si les dépenses des hyperscalers se traduisent assez rapidement en revenus pour soutenir les attentes déjà intégrées dans la valorisation de Nvidia. Le dernier instantané place le NVDAX près de 161,60 $, en baisse de 1,5 % sur 24 heures et environ 33,5 % en dessous de son sommet du 6 octobre à 242,89 $. CoinGlass rapporte une capitalisation boursière proche de 94,6 millions de dollars, 2,81 millions de dollars en volume spot et 6,74 millions de dollars en volume de contrats à terme. Le chiffre d'affaires des produits dérivés est environ 2,4 fois supérieur à l'activité spot. Ce déséquilibre est important : le positionnement à effet de levier peut faire bouger le jeton brusquement, y compris lorsque le marché boursier sous-jacent est fermé. L'intérêt ouvert (open interest) a augmenté de 11,5 % pour atteindre environ 3,88 millions de dollars tandis que le prix a chuté. CoinGlass classe cette combinaison comme une accumulation de positions courtes (short build-up). Son taux de financement rapporté est de 0,138 % par huit heures, soit environ 151 % annualisé. Il s'agit d'une lecture globale du marché, pas d'un taux spécifiquement confirmé pour Bybit, donc soyez prudent. Cela indique toutefois une exposition longue coûteuse. Si le prix s'affaiblit alors que l'intérêt ouvert augmente, un positionnement à découvert supplémentaire pourrait se mettre en place ; un rebond brutal pourrait alors forcer certains vendeurs à découvert à se couvrir. Il y a une autre distinction que les traders ne devraient pas négliger. Le NVDAX est une représentation tokenisée de l'exposition aux actions Nvidia, et non une propriété directe des actions NVDA. Il se négocie sur les plateformes crypto 24h/24, tandis que le marché boursier américain sous-jacent a des heures fixes. Le flux d'ordres crypto peut donc déplacer le jeton avant la réouverture du marché boursier. Le marché spot NVDAX/USDT de Bybit oscillait récemment autour de 160–163 $, avec des estimations de volume quotidien allant d'environ 1,3 million à 1,8 million de dollars selon les instantanés. Le rapport et les prévisions du 17 novembre mettront à l'épreuve le récit de la demande en IA. Des résultats solides pourraient tout de même ne pas réussir à faire monter le NVDAX si les attentes sont plus élevées ou si l'effet de levier reste unilatéral. Surveillez la réaction de NVDA, la prime ou la décote du NVDAX par rapport au prix de l'action, le volume spot et si l'intérêt ouvert se contracte à mesure que le prix se stabilise. Questions clés : 1. Les prévisions de Nvidia confirmeront-elles que les dépenses en infrastructures d'IA continuent d'accélérer ? 2. Le NVDAX peut-il se redresser sans une nouvelle accumulation de positions à effet de levier ? 3. Continuera-t-il à suivre étroitement NVDA pendant les heures du marché crypto ? $IMPACTbyTrade
ONDO : La croissance institutionnelle face à un test d'offre
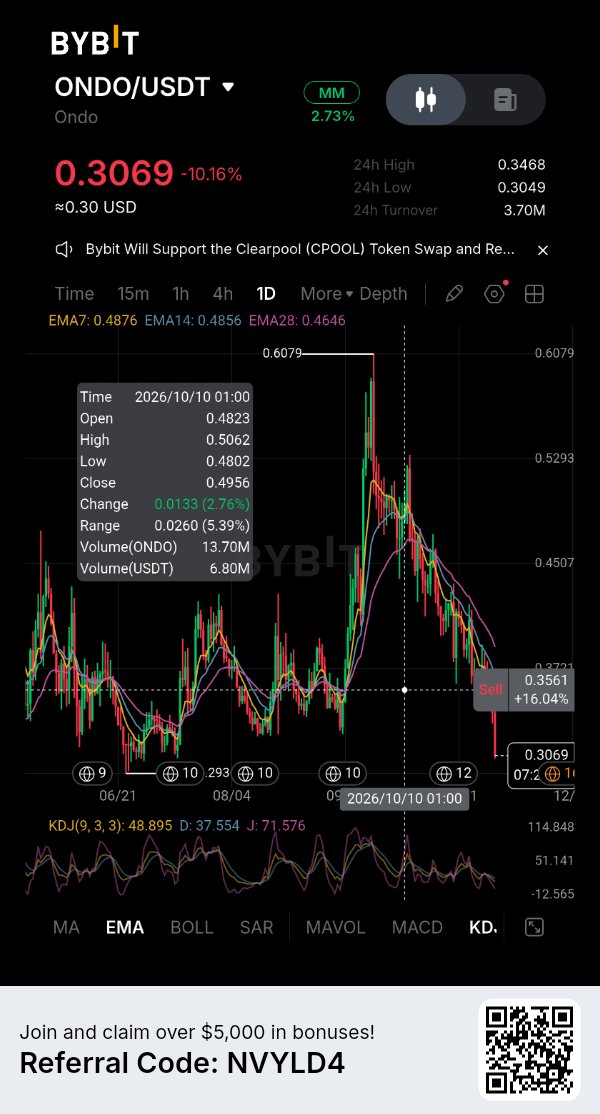
Ondo Finance renforce sa position dans le domaine des actifs du monde réel tokenisés, mais la croissance de sa plateforme ne se traduit pas automatiquement par une demande pour le $ONDOUSDT. Cette distinction devient de plus en plus importante à l'approche d'un nouveau déblocage majeur de jetons pour le projet. Le snapshot de CoinGecko du 14 novembre situait l'ONDO autour de 0,3236 $, avec une capitalisation boursière d'environ 1,58 milliard de dollars et un volume de transactions sur 24 heures proche de 85,9 millions de dollars. L'offre en circulation s'élevait à 4,87 milliards de jetons pour une offre maximale de 10 milliards. Cela signifie que moins de la moitié des jetons finaux sont actuellement en circulation, laissant une offre future substantielle entrer sur le marché. L'expansion commerciale d'Ondo offre une base fondamentale convaincante. Sa plateforme distribue des produits financiers tokenisés, notamment une exposition aux bons du Trésor américain via des produits comme l'OUSG et l'USDY, ainsi que des actions tokenisées et des fonds négociés en bourse (ETF) via Ondo Global Markets. Les données de protocole de DefiLlama placent sa valeur totale verrouillée près de 968 millions de dollars. Cependant, les actifs détenus dans des produits tokenisés ne doivent pas être confondus avec le capital investi dans l'ONDO lui-même. Les investisseurs qui achètent un produit du Trésor tokenisé cherchent principalement à s'exposer à l'actif financier sous-jacent, et non nécessairement à accumuler le jeton de gouvernance. Cette distinction est renforcée par l'utilité réelle de l'ONDO. Selon la documentation de la Fondation Ondo, l'ONDO est un jeton de gouvernance pour l'Ondo DAO et Flux Finance. Il donne aux détenteurs un rôle dans la gouvernance du protocole, mais ne représente pas une propriété directe des titres du Trésor, des actions ou d'autres actifs distribués via la plateforme. Par conséquent, la croissance des actifs tokenisés ne crée pas automatiquement une pression d'achat proportionnelle pour l'ONDO. L'offre représente un autre défi. Le calendrier de déblocage de DefiLlama identifie le 17 janvier 2027 comme le prochain événement majeur de falaise (cliff). Environ 1,71 milliard de jetons ONDO, évalués à environ 561 millions de dollars au prix de référence actuel, doivent être libérés. Cela représente 17,1 % de l'offre maximale et environ 35,1 % du flottant actuel en circulation. Un déblocage ne signifie pas que chaque jeton sera immédiatement vendu, mais il augmente considérablement la quantité d'offre qui pourrait devenir disponible. La question d'investissement n'est donc pas de savoir si Ondo peut attirer l'intérêt des institutions. L'expansion de ses produits démontre déjà cette ambition. La question la plus difficile est de savoir si l'utilité de la gouvernance, la croissance de l'écosystème et la demande soutenue peuvent absorber une offre en circulation croissante. Tant que la demande en jetons ne rattrapera pas l'expansion de la plateforme, l'ONDO risque de rester un cas où l'activité se développe plus rapidement que l'actif conçu pour représenter sa gouvernance. Questions clés : 1. L'expansion institutionnelle d'Ondo peut-elle créer une demande mesurable pour l'ONDO ? 2. Quelle pression vendeuse le déblocage de janvier 2027 pourrait-il introduire ? 3. L'utilité de la gouvernance deviendra-t-elle suffisante pour soutenir la valorisation du jeton ? $ONDOUSDC #IMPACTbyTrade
ADA : Une position short encombrée rencontre un marché faible
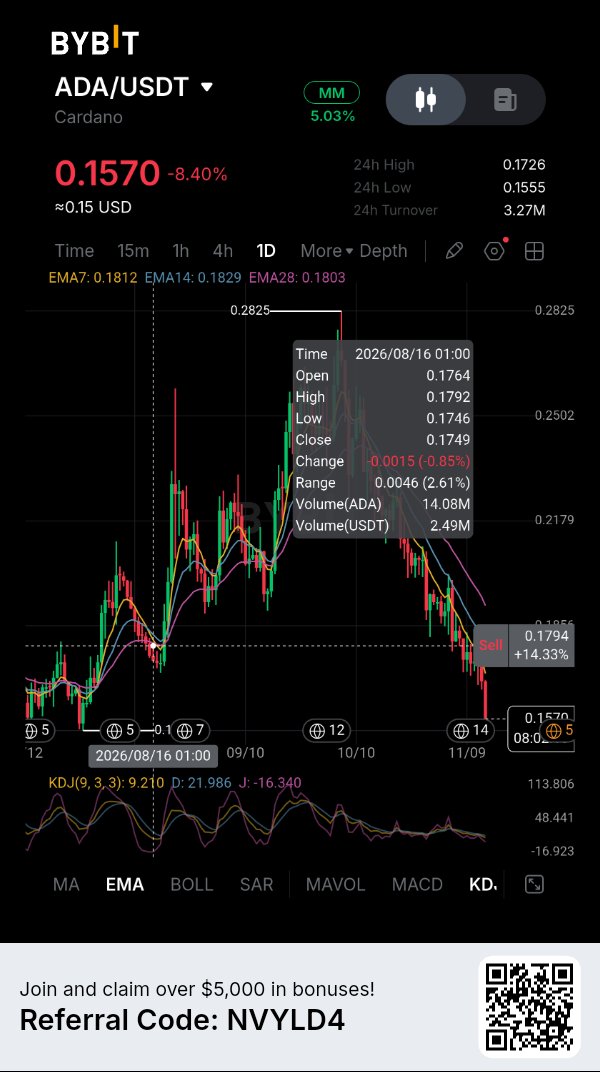
Cardano approche d'un point où un marché survendu pourrait attirer des acheteurs cherchant à couvrir leurs positions vendeuses, mais les dernières données ne confirment pas encore de retournement. Le 14 novembre, le $ADAUSDT s'échangeait autour de 0,1645 $, en baisse de 4,36 % sur 24 heures et de 9,41 % sur sept jours. Sa capitalisation boursière était d'environ 6,05 milliards de dollars, avec une offre en circulation de 36,82 milliards d'ADA sur un maximum de 45 milliards. Le marché des dérivés montre une réduction claire de l'exposition. CoinGlass a enregistré environ 546 millions de dollars de volume sur les contrats à terme, en hausse de 34,5 % sur 24 heures, tandis que l'intérêt ouvert a chuté de 7,23 % à 348,8 millions de dollars. La hausse du volume d'échanges parallèlement à la baisse de l'intérêt ouvert suggère que les traders clôturent activement leurs positions à mesure que le prix diminue. Cela est cohérent avec une réinitialisation de l'effet de levier, plutôt qu'avec un marché qui construit une nouvelle position directionnelle. Les liquidations renforcent la pression sur les traders haussiers. Environ 2,5 millions de dollars de positions ADA ont été liquidées sur 24 heures, dont environ 97 % provenaient de positions longues. Le taux de financement est également devenu négatif, à environ -0,0065 % toutes les huit heures, ce qui signifie que les vendeurs à découvert payaient les acheteurs pour maintenir leurs positions. Cela reflète un positionnement baissier croissant, bien que le taux de financement négatif seul ne prouve pas qu'un short squeeze est imminent. Le marché au comptant offre peu de confirmation d'accumulation. ADA a enregistré environ 69,9 millions de dollars de volume au comptant, tandis que les flux des preneurs au comptant ont montré une sortie nette de 4,2 millions de dollars. Le volume des contrats à terme était près de huit fois supérieur au volume au comptant. Ce déséquilibre est important car les traders de dérivés peuvent générer un volume d'échanges substantiel sans créer une demande soutenue pour le jeton sous-jacent. Il existe un contre-argument potentiel : le taux de financement négatif, les lourdes liquidations de positions longues et la baisse de l'intérêt ouvert peuvent finalement rendre un marché moins vulnérable à une nouvelle vague de ventes forcées. Mais il s'agit d'une condition pour la stabilisation, et non d'une preuve que les acheteurs sont de retour. La zone de support immédiate d'ADA se situe autour de 0,162 $ – 0,160 $, tandis que la région des 0,166 $ – 0,167 $ présente une résistance proche basée sur la liquidité actuelle du carnet d'ordres. Cardano a besoin de plus qu'une lecture de survente pour établir une reprise. La stabilisation de l'intérêt ouvert, l'amélioration des entrées au comptant et un mouvement soutenu au-dessus de la résistance proche fourniraient des preuves plus solides. D'ici là, un rebond pourrait simplement être une couverture de positions vendeuses au sein d'une tendance baissière plus large. Questions clés : 1. ADA peut-il défendre la zone de support de 0,160 $ – 0,162 $ ? 2. Le taux de financement négatif déclenchera-t-il une couverture des positions vendeuses ou une baisse supplémentaire ? 3. La demande au comptant peut-elle revenir assez fortement pour confirmer une reprise ? $ADAUSDC #IMPACTbyTrade
HYPE : Le rééquilibrage de l'effet de levier n'est pas terminé
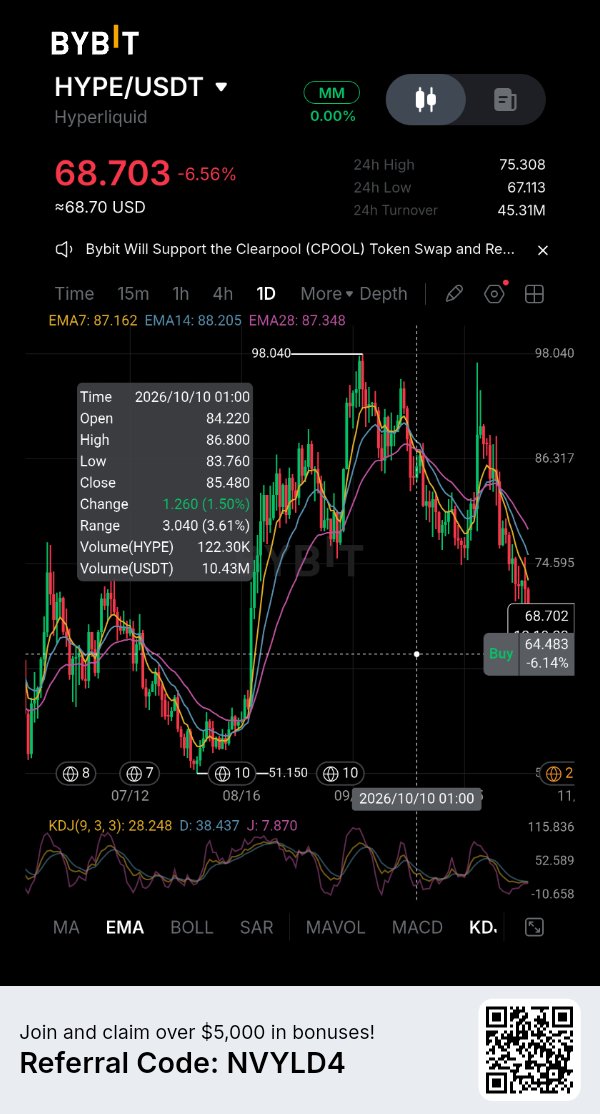
Le jeton $HYPEUSDT d'Hyperliquid est confronté à une nouvelle épreuve alors que les traders utilisant l'effet de levier réduisent leur exposition. Le 14 novembre, le HYPE s'échangeait autour de 69,14 $, en baisse de 3,87 % sur 24 heures et de 11,07 % sur sept jours. Il reste environ 29,4 % en dessous de son sommet historique du 23 septembre à 97,98 $. Ce repli s'inscrit dans un contexte de vente massive sur le marché crypto, le Bitcoin étant récemment passé sous la barre des 70 000 $ alors que le renforcement du dollar et l'évolution des anticipations de taux de la Réserve fédérale ont exercé une pression sur les actifs à risque. Les chiffres des produits dérivés révèlent l'ampleur de l'effet de levier encore impliqué dans la découverte des prix du HYPE. CoinGlass a enregistré 2,78 milliards de dollars de volume sur les contrats à terme (futures) sur 24 heures, contre 241,39 millions de dollars sur le marché au comptant (spot). Le chiffre d'affaires des contrats à terme était environ 11,5 fois supérieur à l'activité au comptant. L'intérêt ouvert (open interest) s'élevait à 3,11 milliards de dollars, en baisse de 4,72 % sur la même période. Un volume de transactions élevé parallèlement à un intérêt ouvert en baisse suggère que les traders clôturent ou réduisent activement leurs positions plutôt que de simplement ajouter de nouvelles expositions. Les liquidations confirment cette tendance. Environ 16,70 millions de dollars de positions HYPE ont été liquidées, dont 15,97 millions provenant de positions acheteuses (longs). Cela signifie que les traders optimistes (bullish) ont représenté environ 96 % des liquidations signalées. Le taux de financement est également devenu légèrement négatif à -0,0010 %, indiquant que les vendeurs à découvert (shorts) payaient les acheteurs (longs) en moyenne. Il s'agit d'un changement notable par rapport aux marchés où un financement positif reflète une demande persistante pour une exposition longue à effet de levier. Cependant, une réinitialisation de l'effet de levier ne constitue pas automatiquement une évolution haussière. Les clôtures forcées de positions longues peuvent supprimer une partie de la pression vendeuse immédiate, mais elles ne peuvent pas créer une demande soutenue pour le jeton. Avec un volume de contrats à terme dominant toujours le chiffre d'affaires au comptant, une reprise principalement tirée par le rachat de positions courtes (short covering) pourrait avoir du mal à se maintenir si les acheteurs ne reviennent pas sur le marché sous-jacent. La zone des 67 $ est une référence importante à court terme car elle a marqué le plus bas des dernières 24 heures dans l'instantané CoinGlass. Un mouvement soutenu en dessous exposerait le HYPE à un nouveau test de liquidité à la baisse. Reprendre les 72–75 $ améliorerait la structure immédiate, mais la reprise des prix nécessite une confirmation par une participation au comptant plus forte et une stabilisation de l'intérêt ouvert. L'activité de trading d'Hyperliquid reste substantielle, mais le marché du HYPE est toujours en train de digérer un environnement de produits dérivés encombré. Le prochain mouvement dépendra de la capacité des acheteurs au comptant à remplacer la demande à effet de levier qui a disparu. Questions clés : 1. Le HYPE peut-il défendre la zone des 67 $ après les liquidations de positions longues ? 2. La demande au comptant se renforcera-t-elle à mesure que les positions sur contrats à terme se contractent ? 3. L'intérêt ouvert peut-il se reconstruire sans un nouveau trade long encombré ? #IMPACTbyTrade
NEAR : Une réinitialisation de l'effet de levier, pas une reprise
NEAR Protocol subit la pression générale du marché, mais ses données sur les produits dérivés montrent pourquoi une baisse de prix doit être analysée en parallèle avec le positionnement. Le 14 novembre, $NEARUSDT s'échangeait autour de 3,31 $, en baisse de 6,21 % sur 24 heures et de 11,40 % sur sept jours. Sa capitalisation boursière s'élevait à près de 4,39 milliards de dollars, avec une offre en circulation d'environ 1,31 milliard de NEAR. Les données de CoinGlass ont montré environ 1,01 milliard de dollars de volume de contrats à terme (futures) NEAR sur 24 heures, contre 220,5 millions de dollars de volume au comptant (spot). Le chiffre d'affaires des dérivés était environ 4,6 fois supérieur à l'activité au comptant. L'intérêt ouvert total (open interest) des contrats à terme s'élevait à près de 764,2 millions de dollars, en baisse de 5,56 % sur la même période. Cette combinaison est importante : le marché négocie intensément, mais la valeur des positions à terme en cours diminue à mesure que le prix chute. Les liquidations apportent des précisions sur ce mouvement. Environ 2,55 millions de dollars de positions à terme NEAR ont été liquidées sur 24 heures, dont environ 2,03 millions de dollars en positions longues (longs) et 520 000 $ en positions courtes (shorts). Les positions longues ont représenté environ 80 % des liquidations signalées. Cela concorde avec le fait que les positions haussières ont été forcées de sortir pendant le déclin. Cela n'établit pas, en soi, que les vendeurs ont épuisé leur offre ou qu'un creux est en train de se former. Le financement est resté positif à environ 0,0073 % sur une base pondérée par l'intérêt ouvert. Cela suggère que les positions longues payaient toujours les positions courtes en moyenne, malgré la baisse des prix. Le taux était inférieur à la référence communément citée de 0,01 % par tranche de huit heures, donc cela n'indique pas un encombrement extrême. Néanmoins, un financement positif parallèlement à la chute des prix et de l'intérêt ouvert montre que le positionnement haussier n'avait pas complètement disparu. Le marché au comptant est la confirmation manquante. Le volume des contrats à terme reste plusieurs fois supérieur au chiffre d'affaires au comptant, donc un rebond principalement tiré par la couverture des positions courtes pourrait s'estomper si les acheteurs ne reviennent pas sur le marché sous-jacent. Une reprise plus convaincante nécessiterait une stabilisation des prix, une reconstruction de l'intérêt ouvert sans prime de financement excessive, et une participation plus forte au comptant. Pour NEAR, la question immédiate n'est pas de savoir si l'effet de levier a été réduit. Les données disent que c'est le cas. La question est de savoir si cette réinitialisation crée de l'espace pour une demande réelle, ou si le marché a besoin d'une nouvelle jambe baissière avant que les acheteurs ne soient prêts à intervenir. Questions clés : 1. NEAR peut-il se maintenir au-dessus de la zone des 3,30 $ après le désendettement (unwind) ? 2. Le volume au comptant augmentera-t-il suffisamment pour confirmer une reprise ? 3. L'intérêt ouvert peut-il se reconstruire sans que le financement ne devienne surchargé ? $NEARUSDC #IMPACTbyTrade
XAUT : Quand la détention d'or rencontre l'épreuve du levier
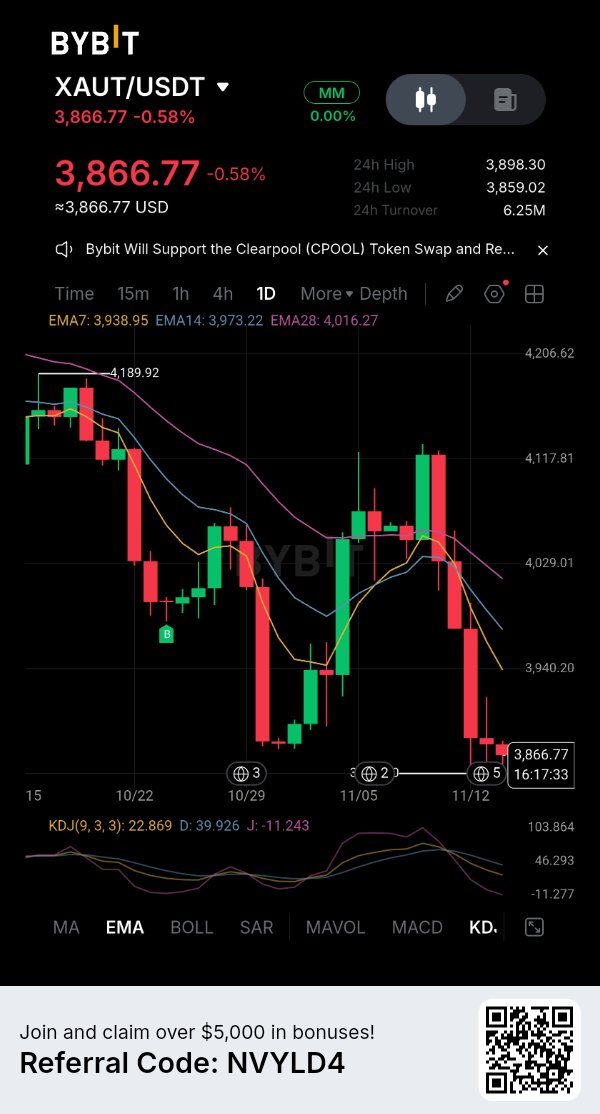
Le Tether Gold est entraîné à la baisse sur un marché où les produits dérivés sont bien plus nombreux que les jetons au comptant. Le 14 novembre, le XAUTUSDT se situait aux alentours de 3 864 $, en baisse de 0,54 % sur 24 heures et de 4,76 % sur sept jours. CoinGlass a enregistré 579 millions de dollars de volume sur les contrats à terme contre 48,6 millions de dollars de volume au comptant. Le chiffre d'affaires des contrats à terme était près de 12 fois supérieur à l'activité au comptant. L'intérêt ouvert s'élevait à près de 790 millions de dollars, en baisse de 5,76 % en 24 heures. Environ 509 000 $ de positions XAUT ont été liquidées, dont 99 % attribués à des positions acheteuses (longs). Les flux des preneurs au comptant ont montré une sortie nette de 2,3 millions de dollars, tandis que les flux sur les contrats à terme ont enregistré une sortie de 8,3 millions de dollars. La chute du prix accompagnée d'une baisse de l'intérêt ouvert est cohérente avec la fermeture ou la liquidation de positions acheteuses. Cela ne prouve pas à soi seul que les investisseurs abandonnent l'or. Le marché du lingot est également sous pression. Reuters a rapporté que le cours de l'or au comptant est remonté à 3 879,71 $ l'once le 13 novembre après avoir atteint son plus bas niveau depuis plus d'un an lors de la séance précédente. L'or se dirigeait toujours vers une perte hebdomadaire d'environ 4,5 %, sous la pression d'un dollar plus fort, de la hausse des prix du pétrole et des attentes d'une politique plus stricte de la Réserve fédérale. Le XAUT et le lingot ne correspondent pas tick pour tick : le jeton s'échange 24 heures sur 24, tandis que les références traditionnelles de l'or suivent les heures de marché. Le collatéral est important. La mise à jour des réserves de Tether du 4 novembre indiquait qu'au 30 septembre, 827 417,63 XAUT étaient en circulation, correspondant au même nombre d'onces troy d'or physique détenues en Suisse. Chaque jeton représente une once troy d'or fin sur un lingot London Good Delivery. Ce collatéral de 1:1 soutient son exposition à l'or, mais n'élimine pas le risque de liquidité d'échange, d'émetteur ou de garde, ni la possibilité d'écarts de prix temporaires par rapport au lingot. Un débouclage de positions à effet de levier peut pousser le XAUT en dessous de la référence de l'or sans changer la quantité d'or représentée par chaque jeton. Inversement, la force de l'or physique ne garantit pas une demande d'achat immédiate pour le XAUT sur les plateformes crypto. Le prochain test consiste à voir si les flux au comptant se stabilisent à mesure que l'intérêt ouvert se contracte. Si l'activité sur les contrats à terme se refroidit mais que la demande au comptant reste faible, le déclin pourrait refléter davantage que des liquidations forcées. L'accès numérique à l'or n'isole pas le XAUT de l'effet de levier du marché des cryptomonnaies. Questions clés : 1. Les acheteurs au comptant absorberont-ils le XAUT à mesure que les positions acheteuses à effet de levier se retirent ? 2. Le XAUT peut-il suivre le lingot de près pendant des échanges volatils et 24h/24 ? 3. La baisse de l'intérêt ouvert signale-t-elle une réinitialisation plus saine ou un affaiblissement de la demande ? IMPACTbyTrade
POL: Adoption Must Translate Into Token Demand
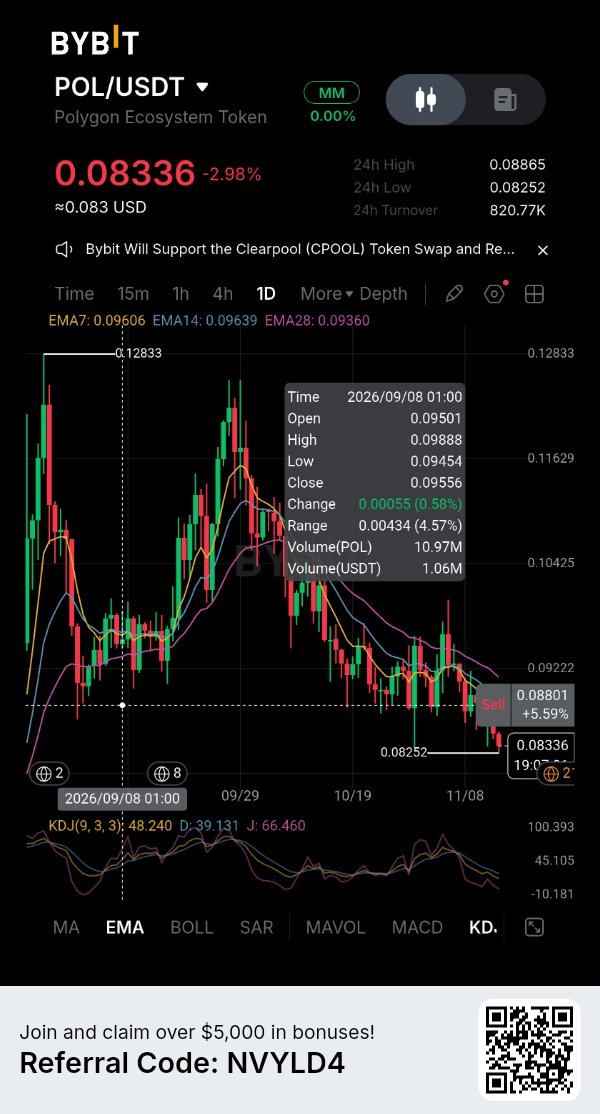
Polygon has gained another route into mainstream payments. The question for $POLUSDT holders is whether this activity will create demand for the token. On November 12, SoFiUSD went live on Polygon. The dollar stablecoin, issued by SoFi Bank, is now available to SoFi’s more than 17 million members through its app. Users can buy, sell, hold and convert it, while businesses can build payment and settlement services around it. That is a distribution opportunity, not proof that all 17 million members are using Polygon or that significant volume has arrived. Polygon already has meaningful activity. DefiLlama’s November 13 snapshot showed $2.814 billion in stablecoin value, $619.63 million in DeFi total value locked and 269,234 active addresses over 24 hours. The chain processed about 4.01 million transactions and generated $49,481 in fees. Yet stablecoin value had declined 2.85% over seven days, while daily DEX volume was $74.15 million, down 42.29% on the weekly comparison. The network is active, but these figures do not show accelerating capital or trading activity. The token economics create another test. POL traded around $0.0846 on November 14, with a market capitalisation near $901 million. POLTRACK data through November 12 showed 19.78 million POL in network fees over 30 days, including 11.71 million POL allocated to base-fee burn. Protocol emissions reached 17.48 million POL over the same period. After the burn allocation, supply still increased by approximately 5.77 million POL, or 0.05%. That does not make Polygon’s growth irrelevant. POL is used for transaction fees and staking, and a larger payment network can strengthen its utility. But adoption becomes a stronger token thesis only if it produces sustained fee demand and meaningful burn or staking activity that offsets issuance. A stablecoin integration can benefit the infrastructure before it has a visible effect on POL demand. SoFiUSD gives Polygon a credible payments catalyst. The next evidence should be actual stablecoin balances, transaction volumes and fee generation after launch—not the size of SoFi’s customer base alone. Until those figures improve, the partnership is a promising network development, not proof of a token repricing. Key questions: 1. Will SoFiUSD bring sustained payment volume to Polygon? 2. Can network fees and burns begin to offset POL emissions? 3. What level of activity would justify stronger demand for POL? $POLUSDC #IMPACTbyTrade
Le franchissement des 69 000 $ par le Bitcoin révèle un problème de demande
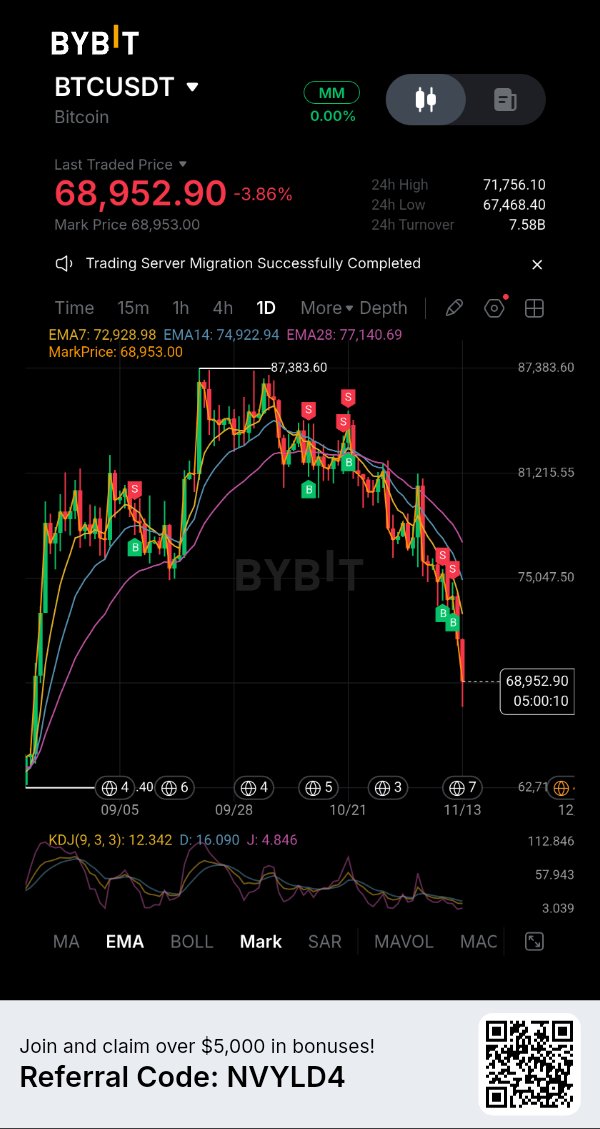
Le passage du Bitcoin sous la barre des 70 000 $ est bien plus qu’une simple tentative avortée de récupérer un chiffre rond. Le 13 novembre, le BTCUSDT est tombé à 67 770 $, son prix le plus bas depuis le 19 août, avant de s'échanger autour de 68 800 $. Ce recul survient alors que le dollar américain se renforce et que les rendements obligataires augmentent, en raison des attentes selon lesquelles la Réserve fédérale pourrait relever ses taux en décembre. Des rendements attendus plus élevés sur les actifs en dollars peuvent rendre les positions plus risquées moins attrayantes, ajoutant une pression sur un marché crypto déjà fragile. La vente est visible à la fois dans les données au comptant et dans celles des produits dérivés. CoinGlass a estimé l'intérêt ouvert total des contrats à terme Bitcoin à près de 47,8 milliards de dollars, en baisse de 10,6 % par rapport aux 53,5 milliards de dollars sur la période indiquée. L'intérêt ouvert de Binance a chuté de 5,5 % en 24 heures, celui du CME de 4,8 % et celui de Bybit de 4,2 %. Le même tableau de bord a enregistré environ 3,2 milliards de dollars de sorties nettes de preneurs de contrats à terme et 259 millions de dollars de sorties nettes de preneurs au comptant sur 24 heures. Il ne s'agit pas simplement de traders qui changent de plateforme : les deux marchés montrent des ventes nettes. Les flux des ETF ajoutent une autre mesure de prudence institutionnelle. Les ETF Bitcoin au comptant américains ont enregistré 47,7 millions de dollars de sorties nettes le 12 novembre, selon CoinStats. CoinDesk a rapporté que les fonds avaient perdu environ 1,88 milliard de dollars depuis le début du mois de novembre. Le chiffre quotidien est un instantané, tandis que le total mensuel montre l'ampleur du retrait. Les flux des ETF ne capturent pas toutes les transactions institutionnelles, mais les rachats persistants suppriment une source importante de demande incrémentale. Les liquidations ont accéléré le mouvement, mais le chiffre principal nécessite une mise en contexte. CoinDesk a rapporté plus de 1,6 milliard de dollars de liquidations sur les marchés crypto, pas seulement sur le Bitcoin. Sur Hyperliquid, les positions BTC ont représenté environ 306,5 millions de dollars de liquidations sur 24 heures. Les clôtures forcées peuvent intensifier un déclin, mais elles n'expliquent pas pourquoi les ventes au comptant et les retraits des ETF se produisent en même temps. Le niveau immédiat à surveiller est le plus bas du 13 novembre, près de 67 770 $. Une cassure durable exposerait le BTC à une baisse supplémentaire et testerait la volonté des acheteurs à absorber l'offre. Récupérer les 70 000 $ améliorerait la situation à court terme, mais une reprise durable nécessite plus qu'une couverture de positions courtes. Les flux au comptant doivent s'inverser, les rachats d'ETF diminuer et l'intérêt ouvert se stabiliser sans nouvelle accumulation de levier fragile. Le problème du Bitcoin n'est plus seulement de savoir où se situe le support. C'est de savoir si de nouveaux capitaux sont prêts à le défendre. Questions clés : 1. Les acheteurs peuvent-ils défendre le plus bas de 67 770 $ ? 2. Les flux des ETF redeviendront-ils positifs après des retraits soutenus ? 3. Le Bitcoin peut-il récupérer les 70 000 $ sans compter sur un nouveau squeeze à effet de levier ? $BTCUSDC #IMPACTbyTrade
La promesse de rachat d'ENA se heurte toujours à une barrière d'offre
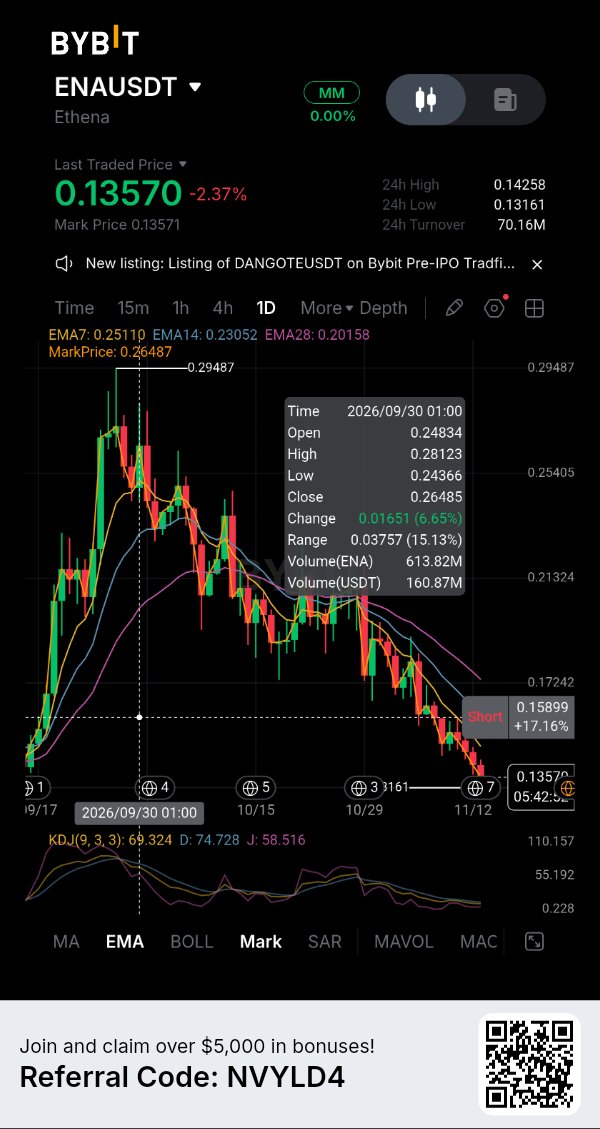
Ethena a introduit un mécanisme conçu pour lier la croissance du protocole à la demande en ENA, mais les conditions pour l'activer restent importantes. Le cadre de « fee-switch » (activation des frais) approuvé par la gouvernance lie les rachats de jetons à l'offre en circulation de l'USDe. Le premier seuil est fixé à 7,5 milliards de dollars, niveau auquel 5 % des revenus du protocole sont alloués aux rachats. Des paliers d'offre plus élevés augmentent cette allocation, atteignant finalement 20 % à 20 milliards de dollars. La difficulté réside dans l'atteinte de ce premier seuil. Une analyse on-chain publiée le 15 octobre situait l'offre d'USDe à environ 4,77 milliards de dollars au 12 octobre, avec une moyenne sur 14 jours d'environ 4,87 milliards de dollars. Cette moyenne devait croître d'environ 54 % pour atteindre le déclencheur de 7,5 milliards de dollars. Le cycle précédent montre que l'USDe peut s'étendre rapidement, mais il démontre aussi le risque : l'offre a atteint un pic proche de 14,65 milliards de dollars sur une moyenne de 14 jours en octobre 2025 avant de se contracter brutalement. Les chiffres plus larges du protocole Ethena montrent que l'activité reste soutenue. DefiLlama a rapporté environ 5,17 milliards de dollars en valeur totale verrouillée (TVL) au 13 novembre, avec 22,18 millions de dollars de frais sur 30 jours. Cependant, les revenus déclarés du protocole pour cette période n'étaient que de 61 100 dollars. Les frais et les revenus ne sont pas interchangeables : une grande partie de l'activité économique soutient les récompenses en sUSDe et les distributions aux partenaires. Un chiffre de frais élevé ne signifie donc pas qu'un montant équivalent est disponible pour les rachats d'ENA. Le jeton lui-même reste sous pression. CoinGecko plaçait l'ENA autour de 0,1405 $ le 13 novembre, en baisse de 3,91 % sur 24 heures et de 12,17 % sur sept jours. Sa capitalisation boursière était d'environ 1,90 milliard de dollars. Le prochain déblocage programmé est le 2 décembre, date à laquelle 40,63 millions d'ENA, représentant 0,27 % de l'offre totale, doivent être libérés pour la Fondation. C'est un pourcentage relativement faible, mais il ajoute une considération supplémentaire sur l'offre alors que les acheteurs attendent que le mécanisme de rachat devienne actif. La distinction est cruciale : l'approbation de la gouvernance n'est pas la même chose que des rachats actifs. Ethena a besoin que l'offre d'USDe franchisse le seuil requis avant que la première allocation ne commence. D'ici là, le narratif du rachat est une incitation future, pas une demande de marché actuelle. Le cas d'investissement pour l'ENA dépend désormais de la capacité de l'USDe à retrouver une croissance soutenue sans compromettre la stabilité et l'économie de son dollar synthétique. Les détenteurs de jetons doivent voir le seuil atteint, les revenus générés et les rachats effectivement exécutés avant de traiter ce cadre comme une source de soutien actuelle. Questions clés : 1. L'offre d'USDe peut-elle se redresser suffisamment pour atteindre le seuil de 7,5 milliards de dollars ? 2. Les revenus du protocole soutiendront-ils des rachats d'ENA significatifs ? 3. L'ENA peut-elle absorber les déblocages programmés en attendant l'activation du mécanisme ? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX : Les revenus du protocole ne sont pas la demande en jetons
Convex Finance continue de générer des revenus, mais les détenteurs de CVX doivent regarder au-delà des frais affichés. Le 13 novembre, DefiLlama a rapporté une valeur totale verrouillée (TVL) de 473,25 millions de dollars, en baisse de 18,1 % sur 30 jours. Au cours de la même période, Convex a généré 2,16 millions de dollars de frais et a déclaré 909 303 dollars de revenus. Le protocole reste économiquement actif, mais cela ne signifie pas que toute son activité se traduit en valeur pour le jeton. Cette distinction est importante. La mesure des frais de Convex inclut le CRV et le FXS récoltés via la plateforme, notamment les récompenses des fournisseurs de liquidité, les incitations à la récolte, les frais de trésorerie et les montants dirigés vers les stakers et les lockers. DefiLlama suit séparément 866 195 dollars de revenus pour les détenteurs sur 30 jours. Il s'agit de catégories comptables différentes qui ne doivent pas être additionnées ni considérées comme interchangeables. Le modèle d'accumulation de valeur du CVX est conditionnel. DefiLlama identifie la part des revenus du protocole comme le mécanisme principal pour les détenteurs de CVX verrouillés et stakés. Ce n'est pas une créance universelle sur les frais bruts de Convex : l'avantage dépend de la participation aux accords de verrouillage et de staking pertinents. Le mécanisme de frais est répertorié comme actif, tandis que les rachats sont absents. L'argument d'investissement pour le CVX ne devrait donc pas être présenté comme une histoire classique de rachat de jetons. Les données de marché renforcent cet écart. CoinGlass a placé le CVX près de 1,626 $ le 13 novembre, en baisse de 3,04 % sur 24 heures et de 12,24 % sur sept jours. Le volume des contrats à terme était d'environ 6,06 millions de dollars, soit environ 4,4 fois le volume au comptant de 1,37 million de dollars. L'intérêt ouvert a chuté de 4,84 % à 7,53 millions de dollars. Les liquidations ont été modestes, s'élevant à 18 260 $, provenant principalement des positions longues. L'activité sur les dérivés dépasse la participation au comptant, mais ce n'est pas la preuve d'un événement de liquidation majeur. Convex doit conserver sa liquidité, maintenir son activité autour des marchés liés à Curve et Frax, et démontrer que la valeur atteignant les lockers est suffisamment significative pour soutenir la demande en CVX. Un protocole peut rester utile alors que son jeton est en difficulté. Tant que la participation au comptant ne s'améliore pas et que la TVL ne se stabilise pas, les revenus seuls ne constituent pas un signal haussier convaincant. Questions clés : 1. Convex peut-il stabiliser sa TVL après la baisse mensuelle de 18,1 % ? 2. Les revenus atteignant les lockers de CVX sont-ils suffisamment significatifs pour attirer la demande ? 3. Les achats au comptant rattraperont-ils l'activité sur les produits dérivés ? $SOLUSDT #IMPACTbyTrade