Suhaif
10687Like0Partages221Abonnés20Suivre
dex hunter
dex hunter
CPI : L'inflation reste un risque majeur pour le marché.
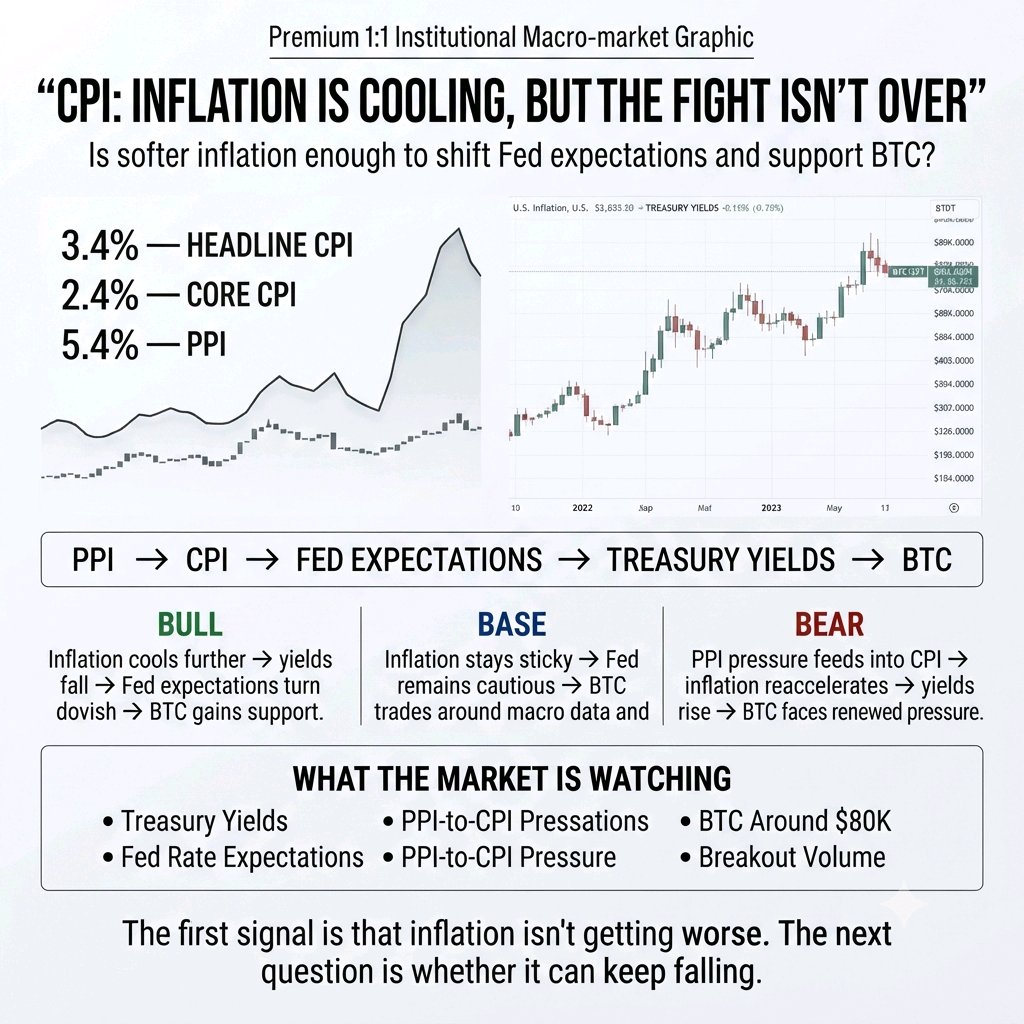
Le dernier rapport sur l'IPC a atténué les craintes d'un nouveau choc inflationniste, sans pour autant éliminer le problème. L'IPC global est ressorti à 3,4 % sur un an, tandis que l'IPC sous-jacent s'est établi à 2,4 %. Aucun des deux n'a dépassé les attentes, ce qui a soulagé les actifs risqués et aidé le BTC à progresser. Mais le signal le plus important pourrait venir de l'IPP. L'IPP d'hier est ressorti à 5,4 % sur un an, montrant que la pression sur les prix au niveau des producteurs reste élevée. Si ces coûts continuent de se répercuter sur l'économie, l'IPC pourrait rester rigide plus longtemps. Cela crée trois scénarios possibles : Scénario haussier (Bull case) : L'inflation continue de ralentir → Les rendements obligataires chutent → Les attentes concernant la Fed deviennent plus accommodantes → Le BTC et les actifs risqués trouvent du soutien. Scénario de base (Base case) : L'inflation reste rigide → La Fed reste prudente → Les marchés continuent de réagir à chaque publication macroéconomique. Scénario baissier (Bear case) : La pression de l'IPP se répercute sur l'IPC → L'inflation se réaccélère → Les attentes de baisse des taux s'affaiblissent → Les rendements augmentent → Le BTC subit une nouvelle pression. Analyse du marché L'IPC a apporté un soulagement au marché, pas de certitude. Je surveille : • Les rendements des bons du Trésor • Les anticipations de taux de la Fed • La pression de l'IPP sur l'IPC • La réaction du BTC autour des 80 000 $ • Le volume derrière toute cassure Le vrai risque n'est pas une hausse isolée de l'IPC. C'est le fait que l'inflation reste suffisamment élevée pour maintenir la Fed dans une position restrictive plus longtemps. #ByXIMPACT $BTCUSDT $HYPEUSDT
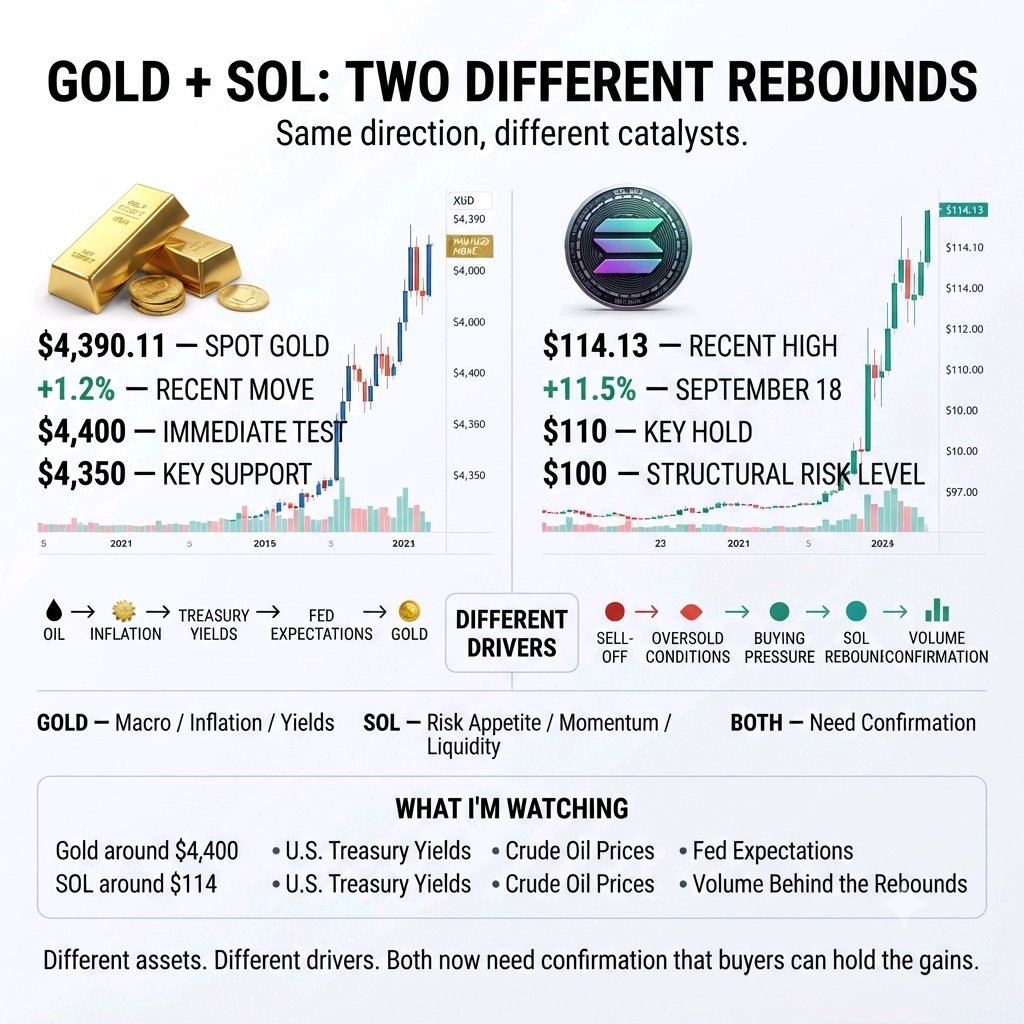
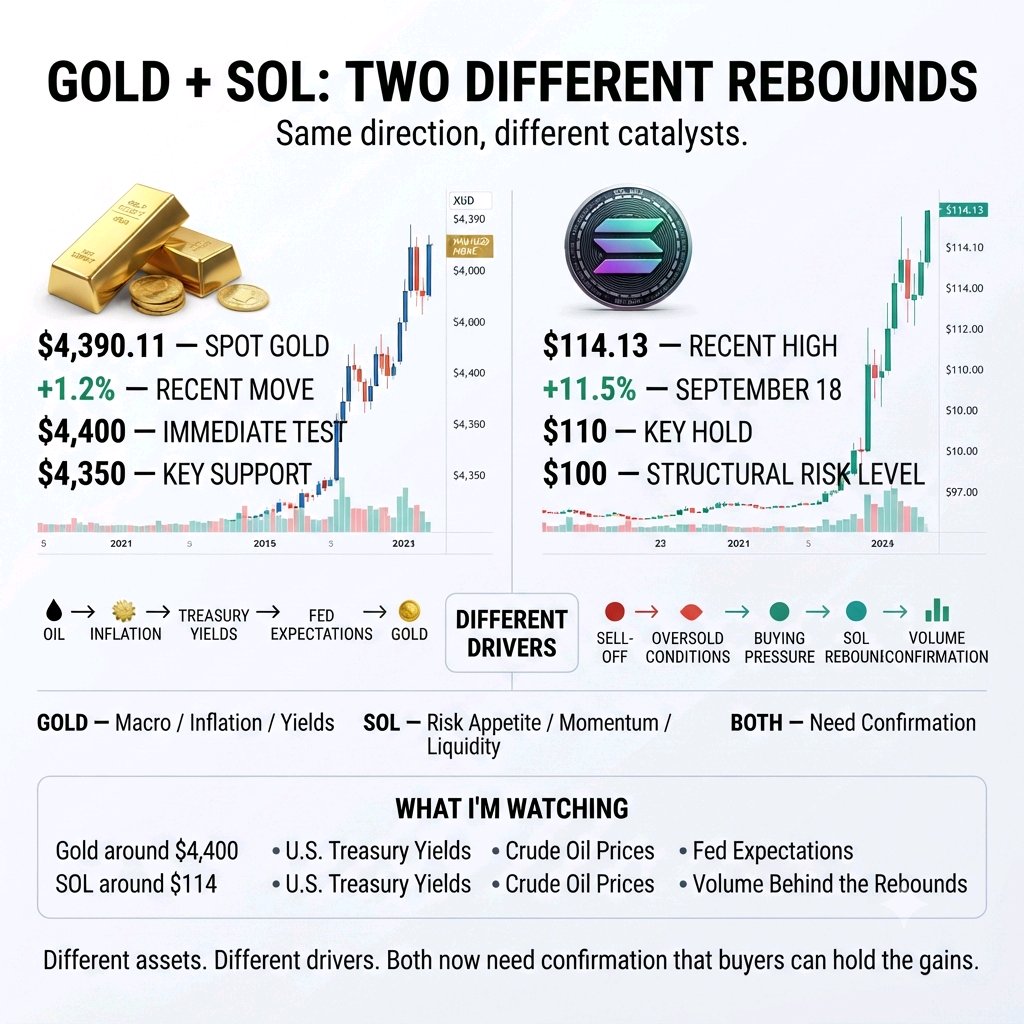
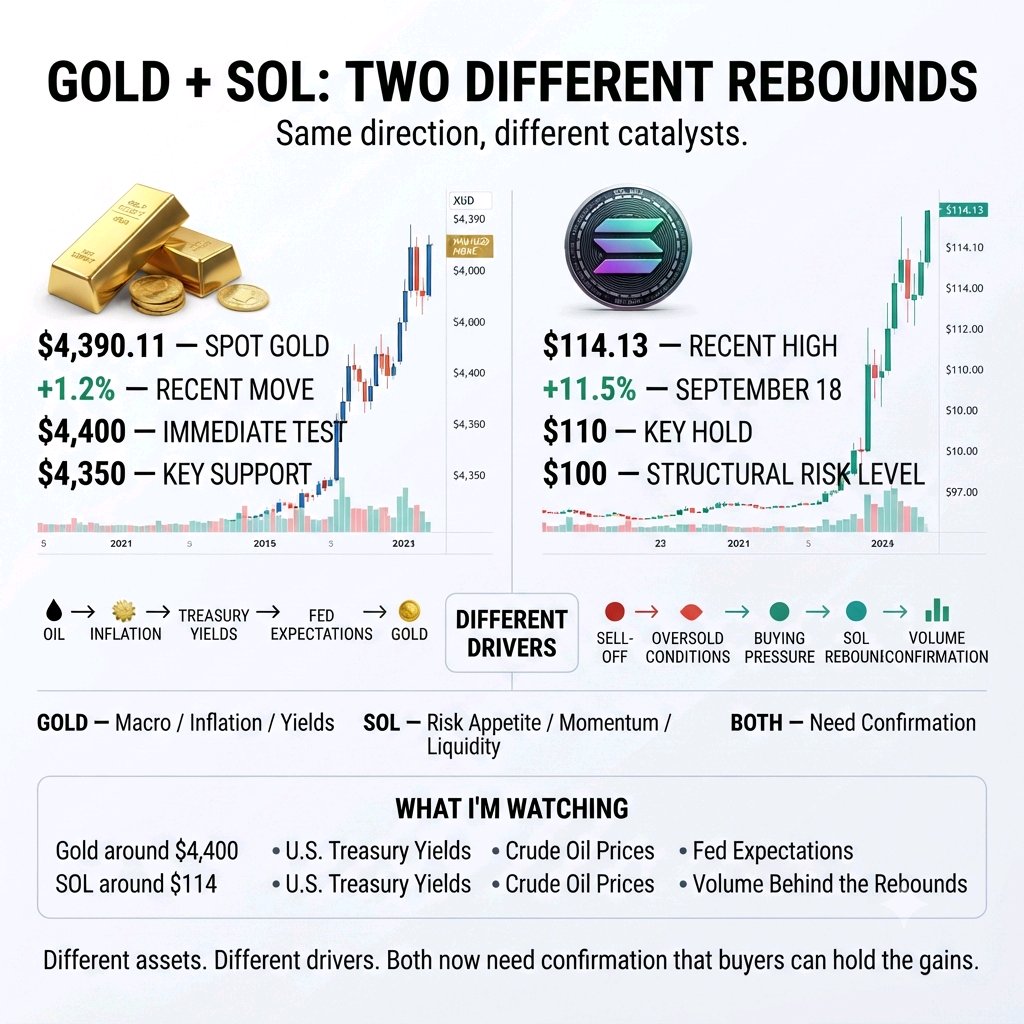
Gold and Solana are both pushing higher, but the reasons behind the moves are very different. Spot gold climbed 1.2% to $4,390.11 as easing oil prices reduced some inflation pressure. SOL, meanwhile, jumped 11.5% on September 18, reaching $114.13 before holding above $113. That difference matters. Gold is reacting mainly to macro conditions: oil, inflation expectations, Treasury yields and Fed expectations. SOL is reacting more like a high-beta risk asset, with its rebound coming after a sharp move down toward $97 earlier in the week. So I'm watching whether both moves can hold after the initial reaction. Gold: $4,400 is the immediate test. Holding above $4,350 would keep the recovery structure intact, while renewed pressure from yields or oil could change the setup. SOL: $114 is the immediate resistance area. Holding above $110 would keep the recent breakout attempt constructive, while losing $100 would weaken the recovery. The interesting part isn't that Gold and SOL are both rising. It's whether their respective catalysts can keep supporting the moves after the first wave of buying fades. I'm watching: • Gold around $4,400 • SOL around $114 • U.S. Treasury yields • Crude oil prices • Fed expectations • Volume behind the rebounds Different assets. Different drivers. But both now need confirmation that buyers can hold the gains. #ByXIMPACT $XAUTUSDT $SOLUSDT
Gold & Circle : Le risque se réajuste
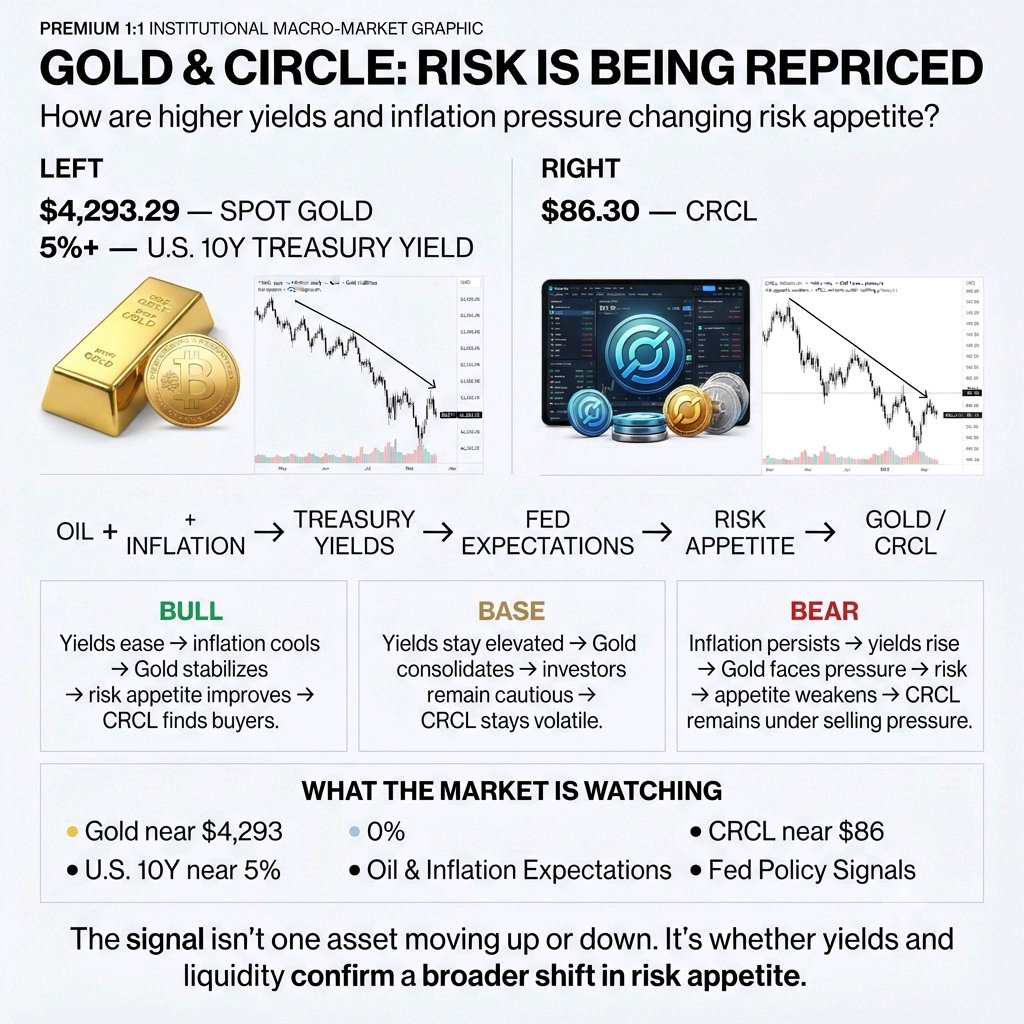
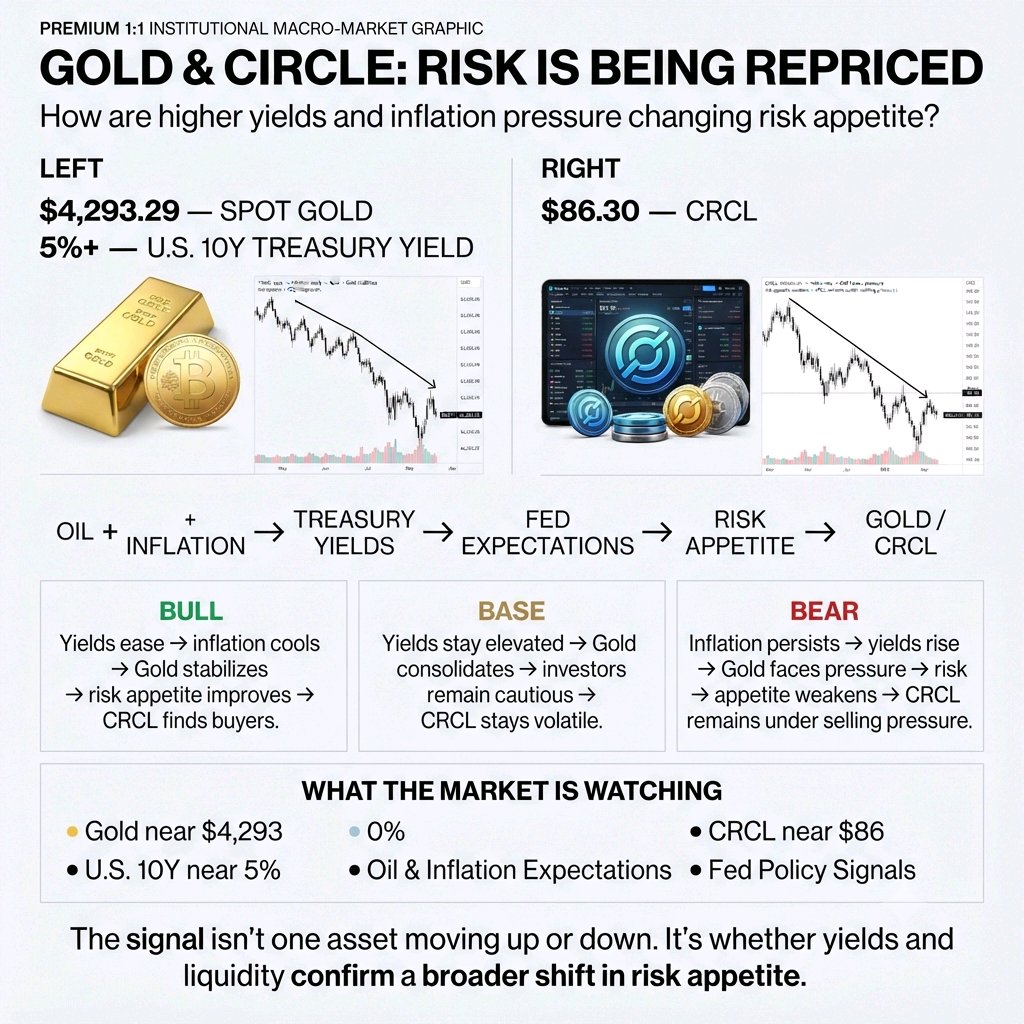
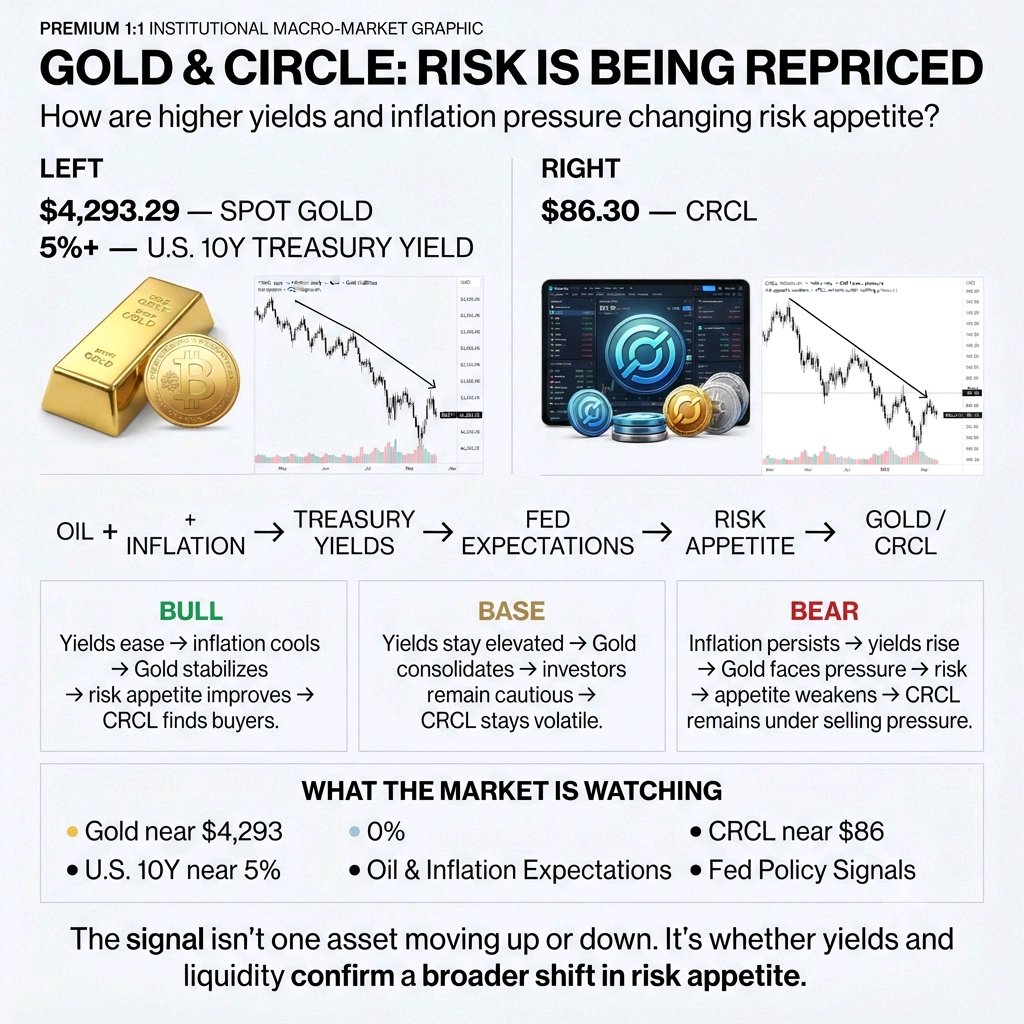
L'or subit une pression à la baisse alors que la hausse des prix du pétrole, les inquiétudes liées à l'inflation et la progression des rendements des bons du Trésor alimentent les anticipations de hausse des taux. Le cours de l'or au comptant a récemment chuté à 4 293,29 $, tandis que le rendement des bons du Trésor à 10 ans a dépassé les 5 %. Mais ce qui est intéressant, ce n'est pas la baisse de l'or en elle-même. C'est la manière dont les investisseurs réévaluent le risque dans les différents secteurs du marché. Circle ($CRCL) a également été confronté à une forte pression vendeuse, l'action s'échangeant récemment autour de 86,30 $. Les actions liées aux cryptomonnaies restent sensibles aux changements d'appétit pour le risque, ce qui fait de CRCL un autre actif utile à surveiller parallèlement aux conditions générales du marché. Cela crée trois scénarios possibles : Scénario haussier : Les rendements du Trésor se détendent → la pression inflationniste se calme → l'or se stabilise → l'appétit pour le risque s'améliore → CRCL trouve des acheteurs. Scénario de base : Les rendements restent élevés → l'or se consolide → les investisseurs restent prudents → CRCL demeure volatile. Scénario baissier : La pression inflationniste persiste → les rendements augmentent davantage → l'or subit plus de pression → l'appétit pour le risque s'affaiblit → CRCL reste sous pression vendeuse. À retenir pour le marché L'or montre comment la pression macroéconomique est intégrée dans le prix des actifs défensifs, tandis que CRCL illustre comment ce même environnement d'aversion au risque peut affecter les actions liées aux cryptomonnaies. Je surveille : • L'or autour de 4 293 $ • Le rendement américain à 10 ans proche de 5 % • Le pétrole et les anticipations d'inflation • CRCL autour de 86 $ • Les signaux de la politique de la Fed L'essentiel n'est pas de savoir si un actif monte ou descend. L'essentiel est de voir si les rendements et la liquidité commencent à confirmer un changement plus large dans l'appétit pour le risque. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
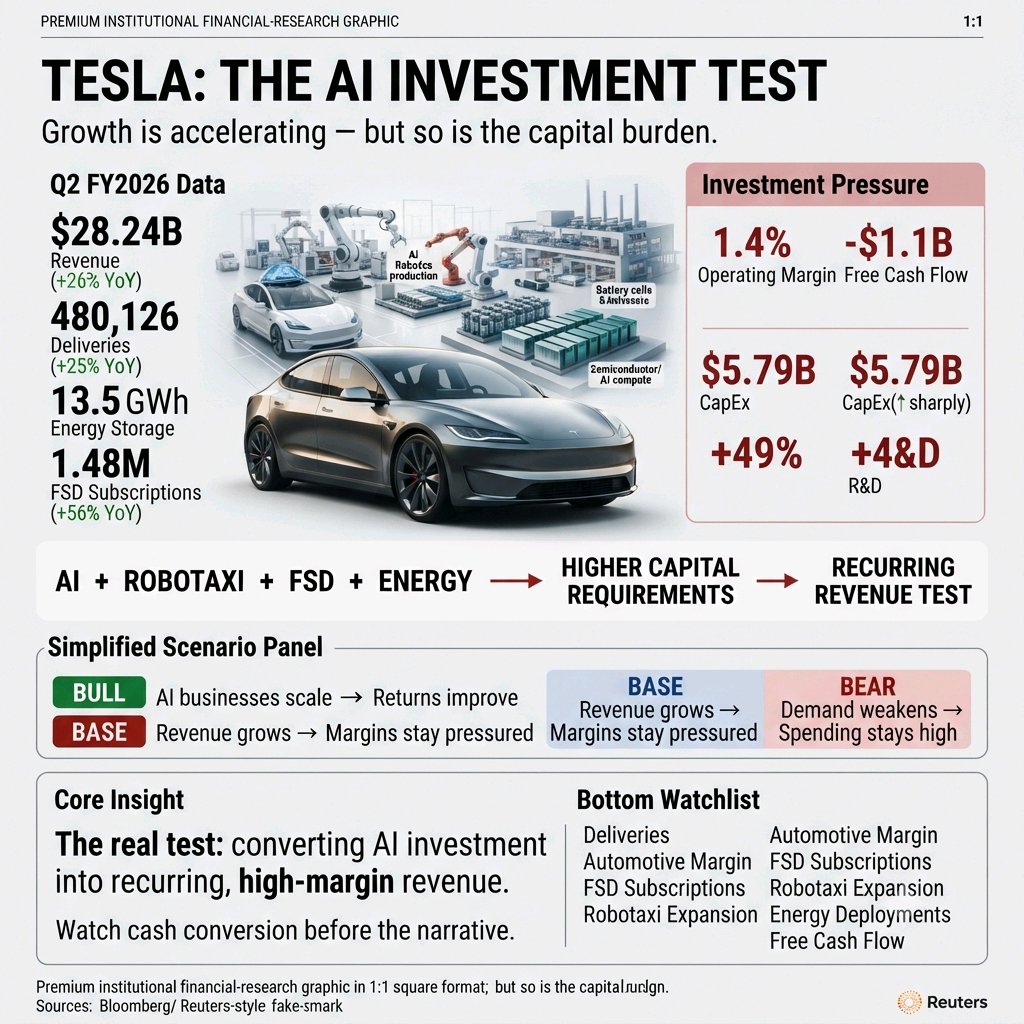
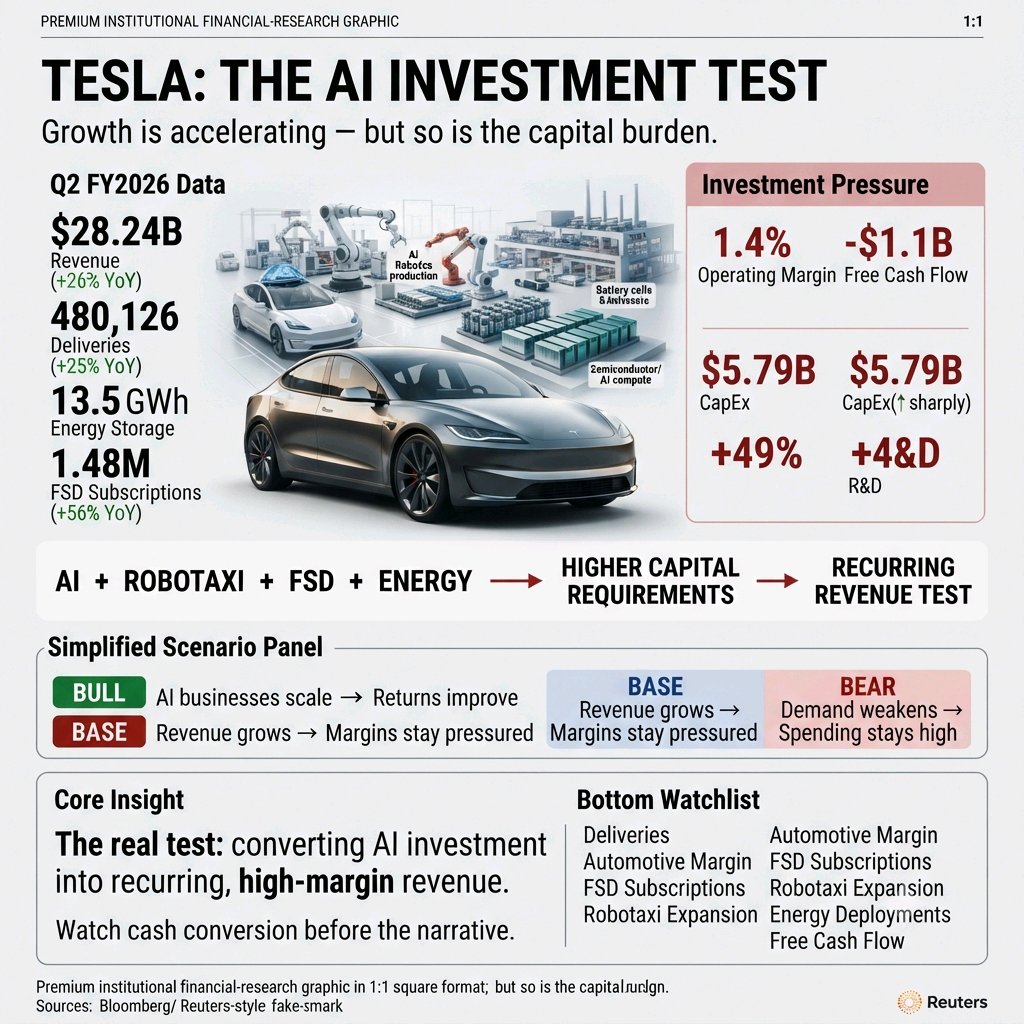
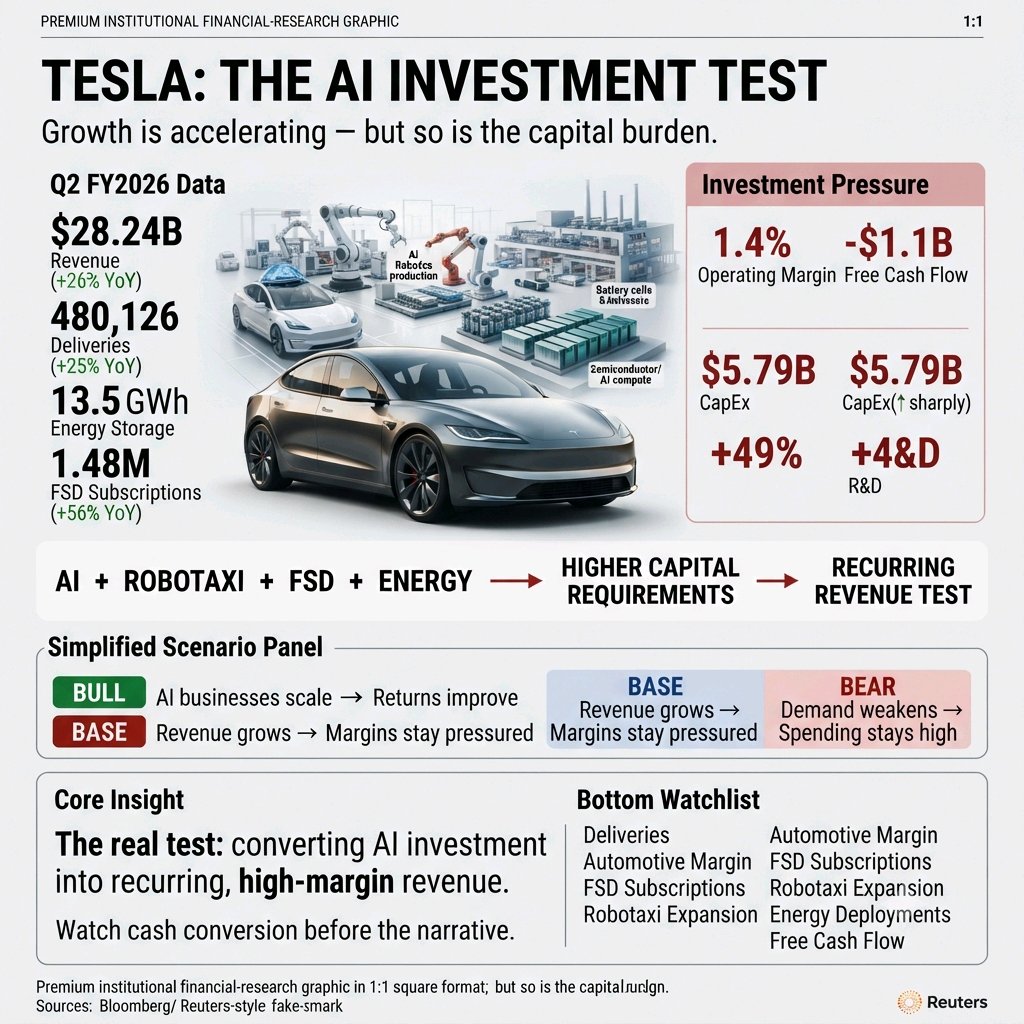
Les résultats du T2 FY2026 de Tesla ont changé la donne. Le chiffre d'affaires a atteint 28,24 milliards de dollars, en hausse de 26 % sur un an, tandis que les livraisons de véhicules ont atteint un record de 480 126 unités, soit +25 %. Les déploiements de stockage d'énergie ont atteint 13,5 GWh, tandis que les abonnements FSD actifs ont grimpé de 56 % sur un an pour atteindre 1,48 million. Le signal le plus profond est la transition de Tesla au-delà des véhicules. Le Robotaxi s'étend dans les métropoles américaines, le Cybercab est entré en production et l'infrastructure de production d'Optimus est en cours de construction. Parallèlement, Tesla investit massivement dans le calcul IA, les batteries, les semi-conducteurs et de nouvelles capacités de fabrication. Mais il existe un risque critique : la croissance devient de plus en plus gourmande en capital avant que les nouvelles activités d'IA ne génèrent des rendements financiers significatifs. La marge opérationnelle du T2 est tombée à 1,4 %, tandis que le flux de trésorerie disponible est passé à -1,1 milliard de dollars, les dépenses d'investissement ayant bondi à 5,79 milliards de dollars. La R&D a également augmenté de 49 % sur un an. Mon cadre d'analyse pour TSLA : Hausse si le Robotaxi, le FSD et l'énergie évoluent plus rapidement que le poids des investissements de Tesla. Neutre si le chiffre d'affaires continue de croître mais que la compression des marges et les dépenses d'investissement élevées absorbent les gains. Baisse si la demande automobile s'affaiblit alors que l'IA, la robotique et l'autonomie nécessitent des dépenses soutenues sans croissance proportionnelle du chiffre d'affaires. Le signal négligé : la plus grande contrainte de Tesla n'est peut-être plus seulement la demande de véhicules, mais la conversion de ses investissements dans l'infrastructure IA en revenus récurrents à forte marge. L'entreprise indique que la capacité des batteries limite actuellement la production de véhicules à court terme, tandis que son expansion dans l'IA et la fabrication fait grimper les besoins en capitaux. Pour BYX, je me concentrerais sur les livraisons, les marges automobiles, les abonnements FSD, l'expansion du Robotaxi, les déploiements d'énergie et le flux de trésorerie disponible plutôt que de courir après les mouvements de prix quotidiens. Surveillez la conversion de trésorerie avant le narratif. Faites vos propres recherches (DYOR). Ce n'est pas un conseil financier. $TSLAXUSDT #ByXIMPACT
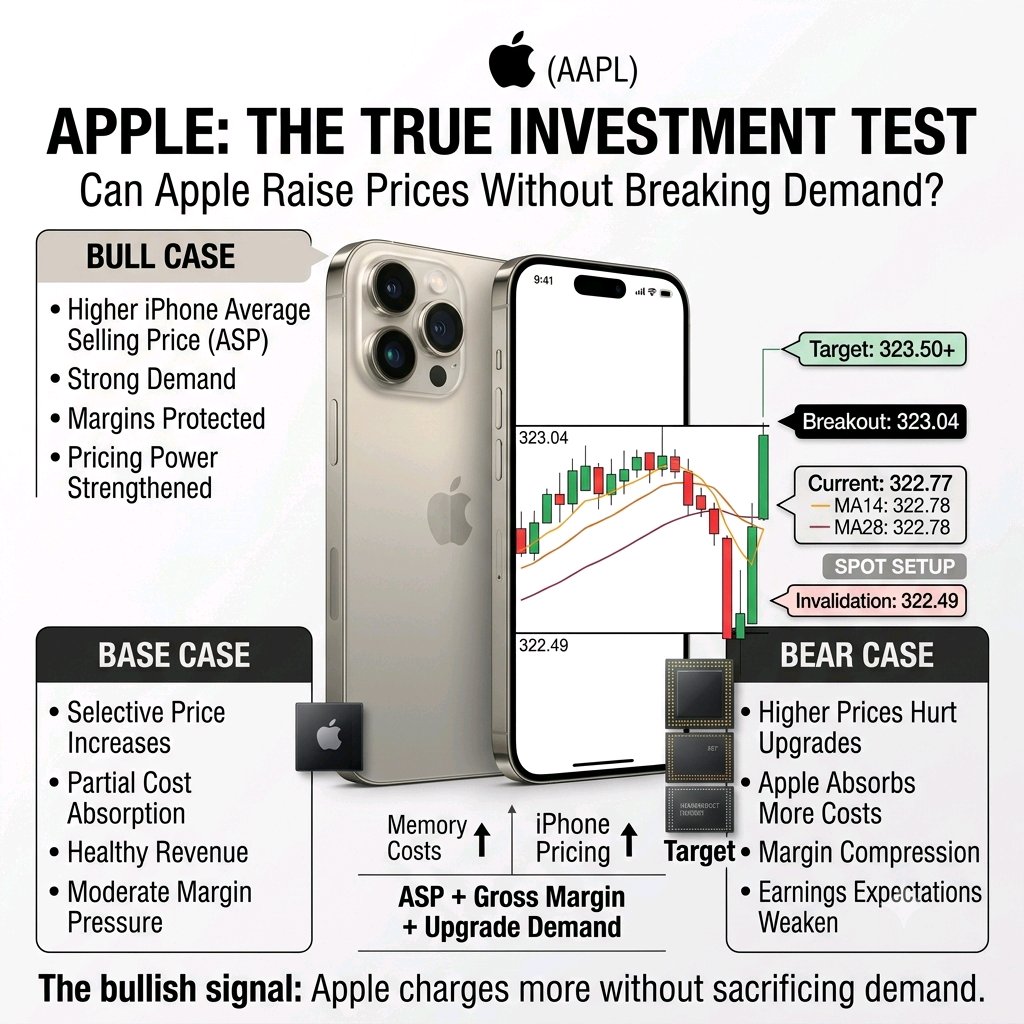
Apple : La prochaine grande épreuve d'investissement.
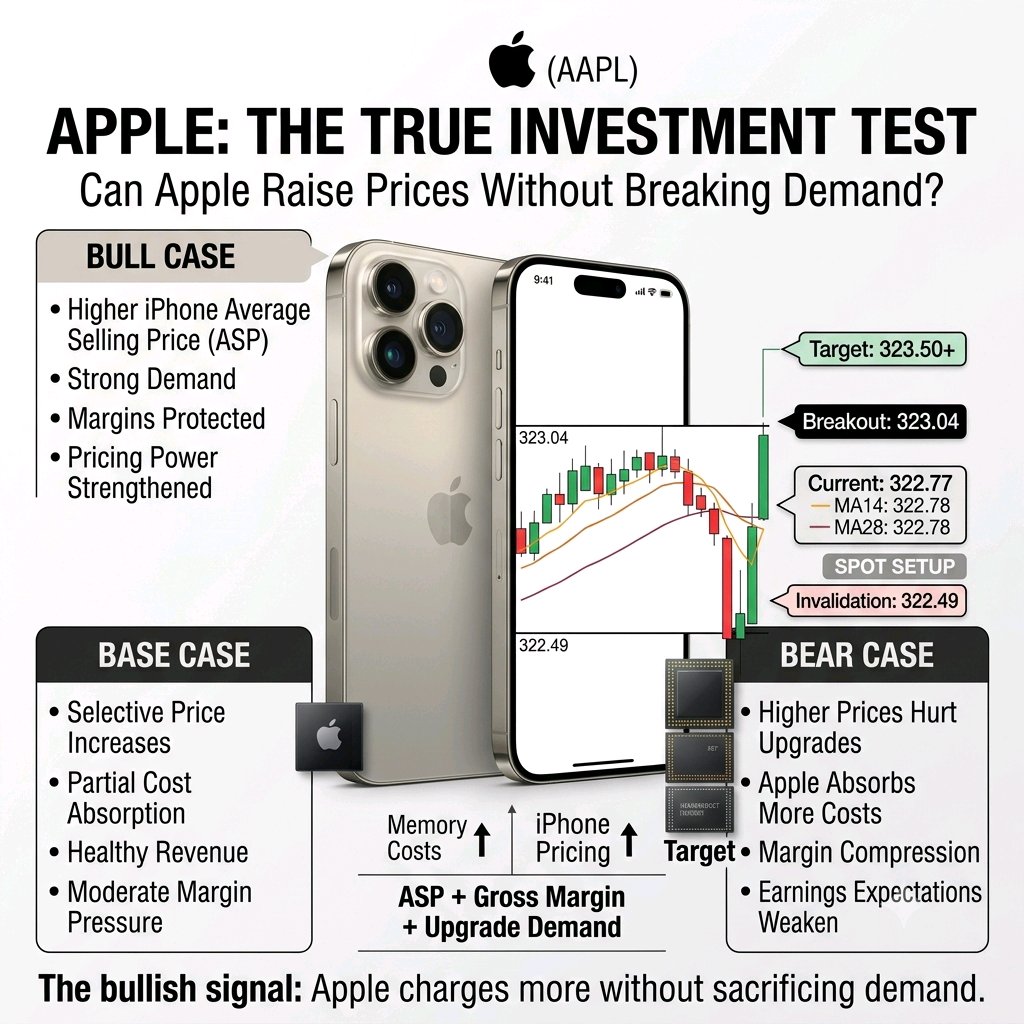
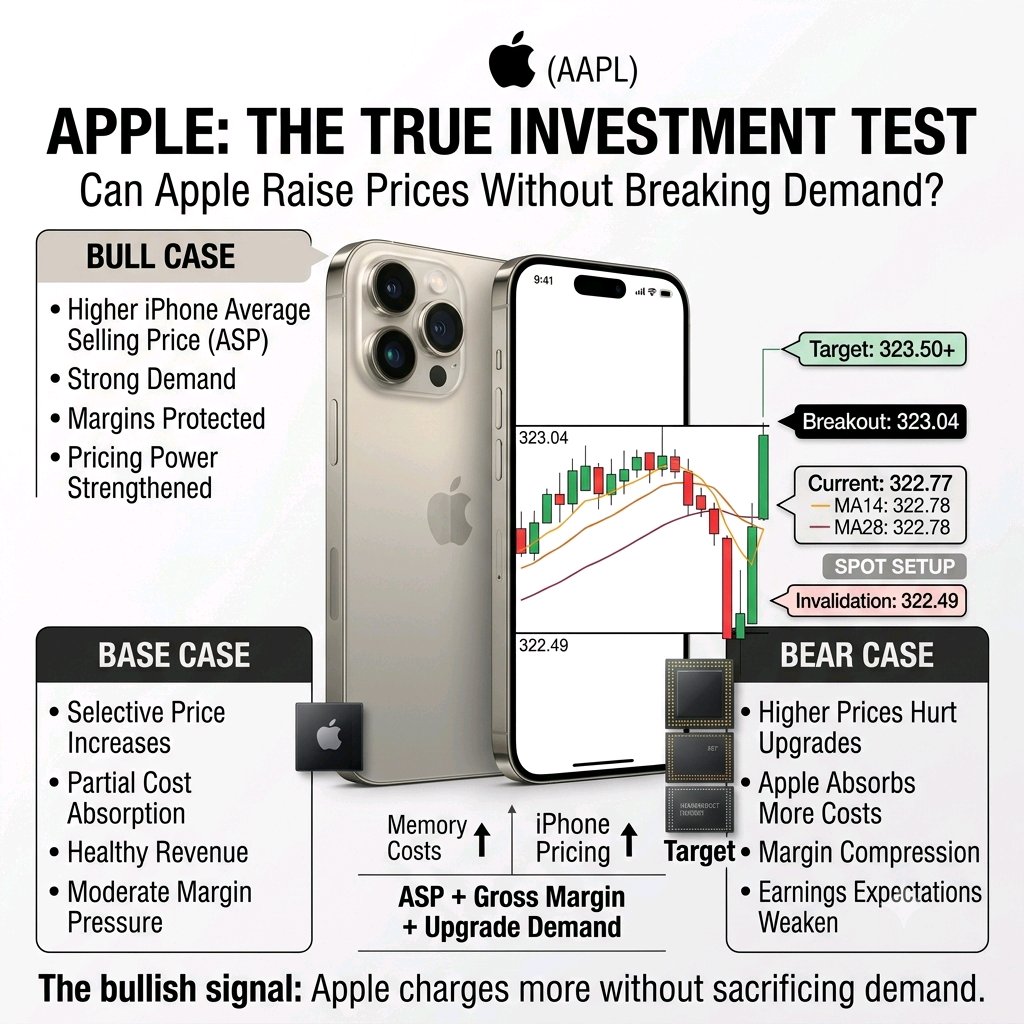
Apple entame son prochain cycle d'iPhone en position de force. Le chiffre d'affaires a atteint 109,4 milliards de dollars, en hausse de 16 % sur un an, tandis que la demande pour l'iPhone est restée soutenue. Mais les investisseurs devraient regarder au-delà de la croissance affichée. Les coûts de la mémoire augmentent à mesure que l'infrastructure IA entre en concurrence pour la capacité des semi-conducteurs. Apple a déjà augmenté les prix de certains Mac et iPad, et la direction s'attend à ce que les coûts de la mémoire restent un point de pression au cours du trimestre de septembre. C'est maintenant au tour de l'iPhone de passer le test le plus important. Selon certaines informations, les coûts de la mémoire pour l'iPhone 18 Pro pourraient être nettement plus élevés, ce qui créerait un nouveau défi pour les marges matérielles d'Apple. La question d'investissement est simple : Apple peut-elle répercuter la hausse des coûts sur les consommateurs sans nuire à la demande pour l'iPhone ? Si la réponse est oui, Apple démontre quelque chose de plus précieux qu'une croissance du chiffre d'affaires à court terme : un pouvoir de fixation des prix. Cela pourrait permettre à Apple de protéger ses marges et ses bénéfices même si les coûts matériels augmentent. Mais si Apple absorbe une trop grande partie de cette augmentation pour maintenir des prix attractifs, le chiffre d'affaires pourrait continuer à croître tandis que les marges seraient sous pression. Mon avis sur Apple : Ne surveillez pas le lancement de l'iPhone uniquement pour les ventes unitaires. Surveillez plutôt : Le prix de vente moyen (ASP) + la marge brute + la demande des consommateurs. Si Apple augmente ses prix et que les clients continuent à mettre à jour leurs appareils, cela renforcerait l'argument selon lequel son écosystème lui confère toujours un pouvoir de fixation des prix exceptionnel. Si la hausse des prix affaiblit la demande ou si les marges se détériorent, les investisseurs devront peut-être reconsidérer la croissance future des bénéfices. Le signal haussier n'est pas simplement « Apple vend plus d'iPhone ». C'est : « Apple peut facturer plus cher sans casser la demande ». #ByXIMPACT $AAPLXUSDT
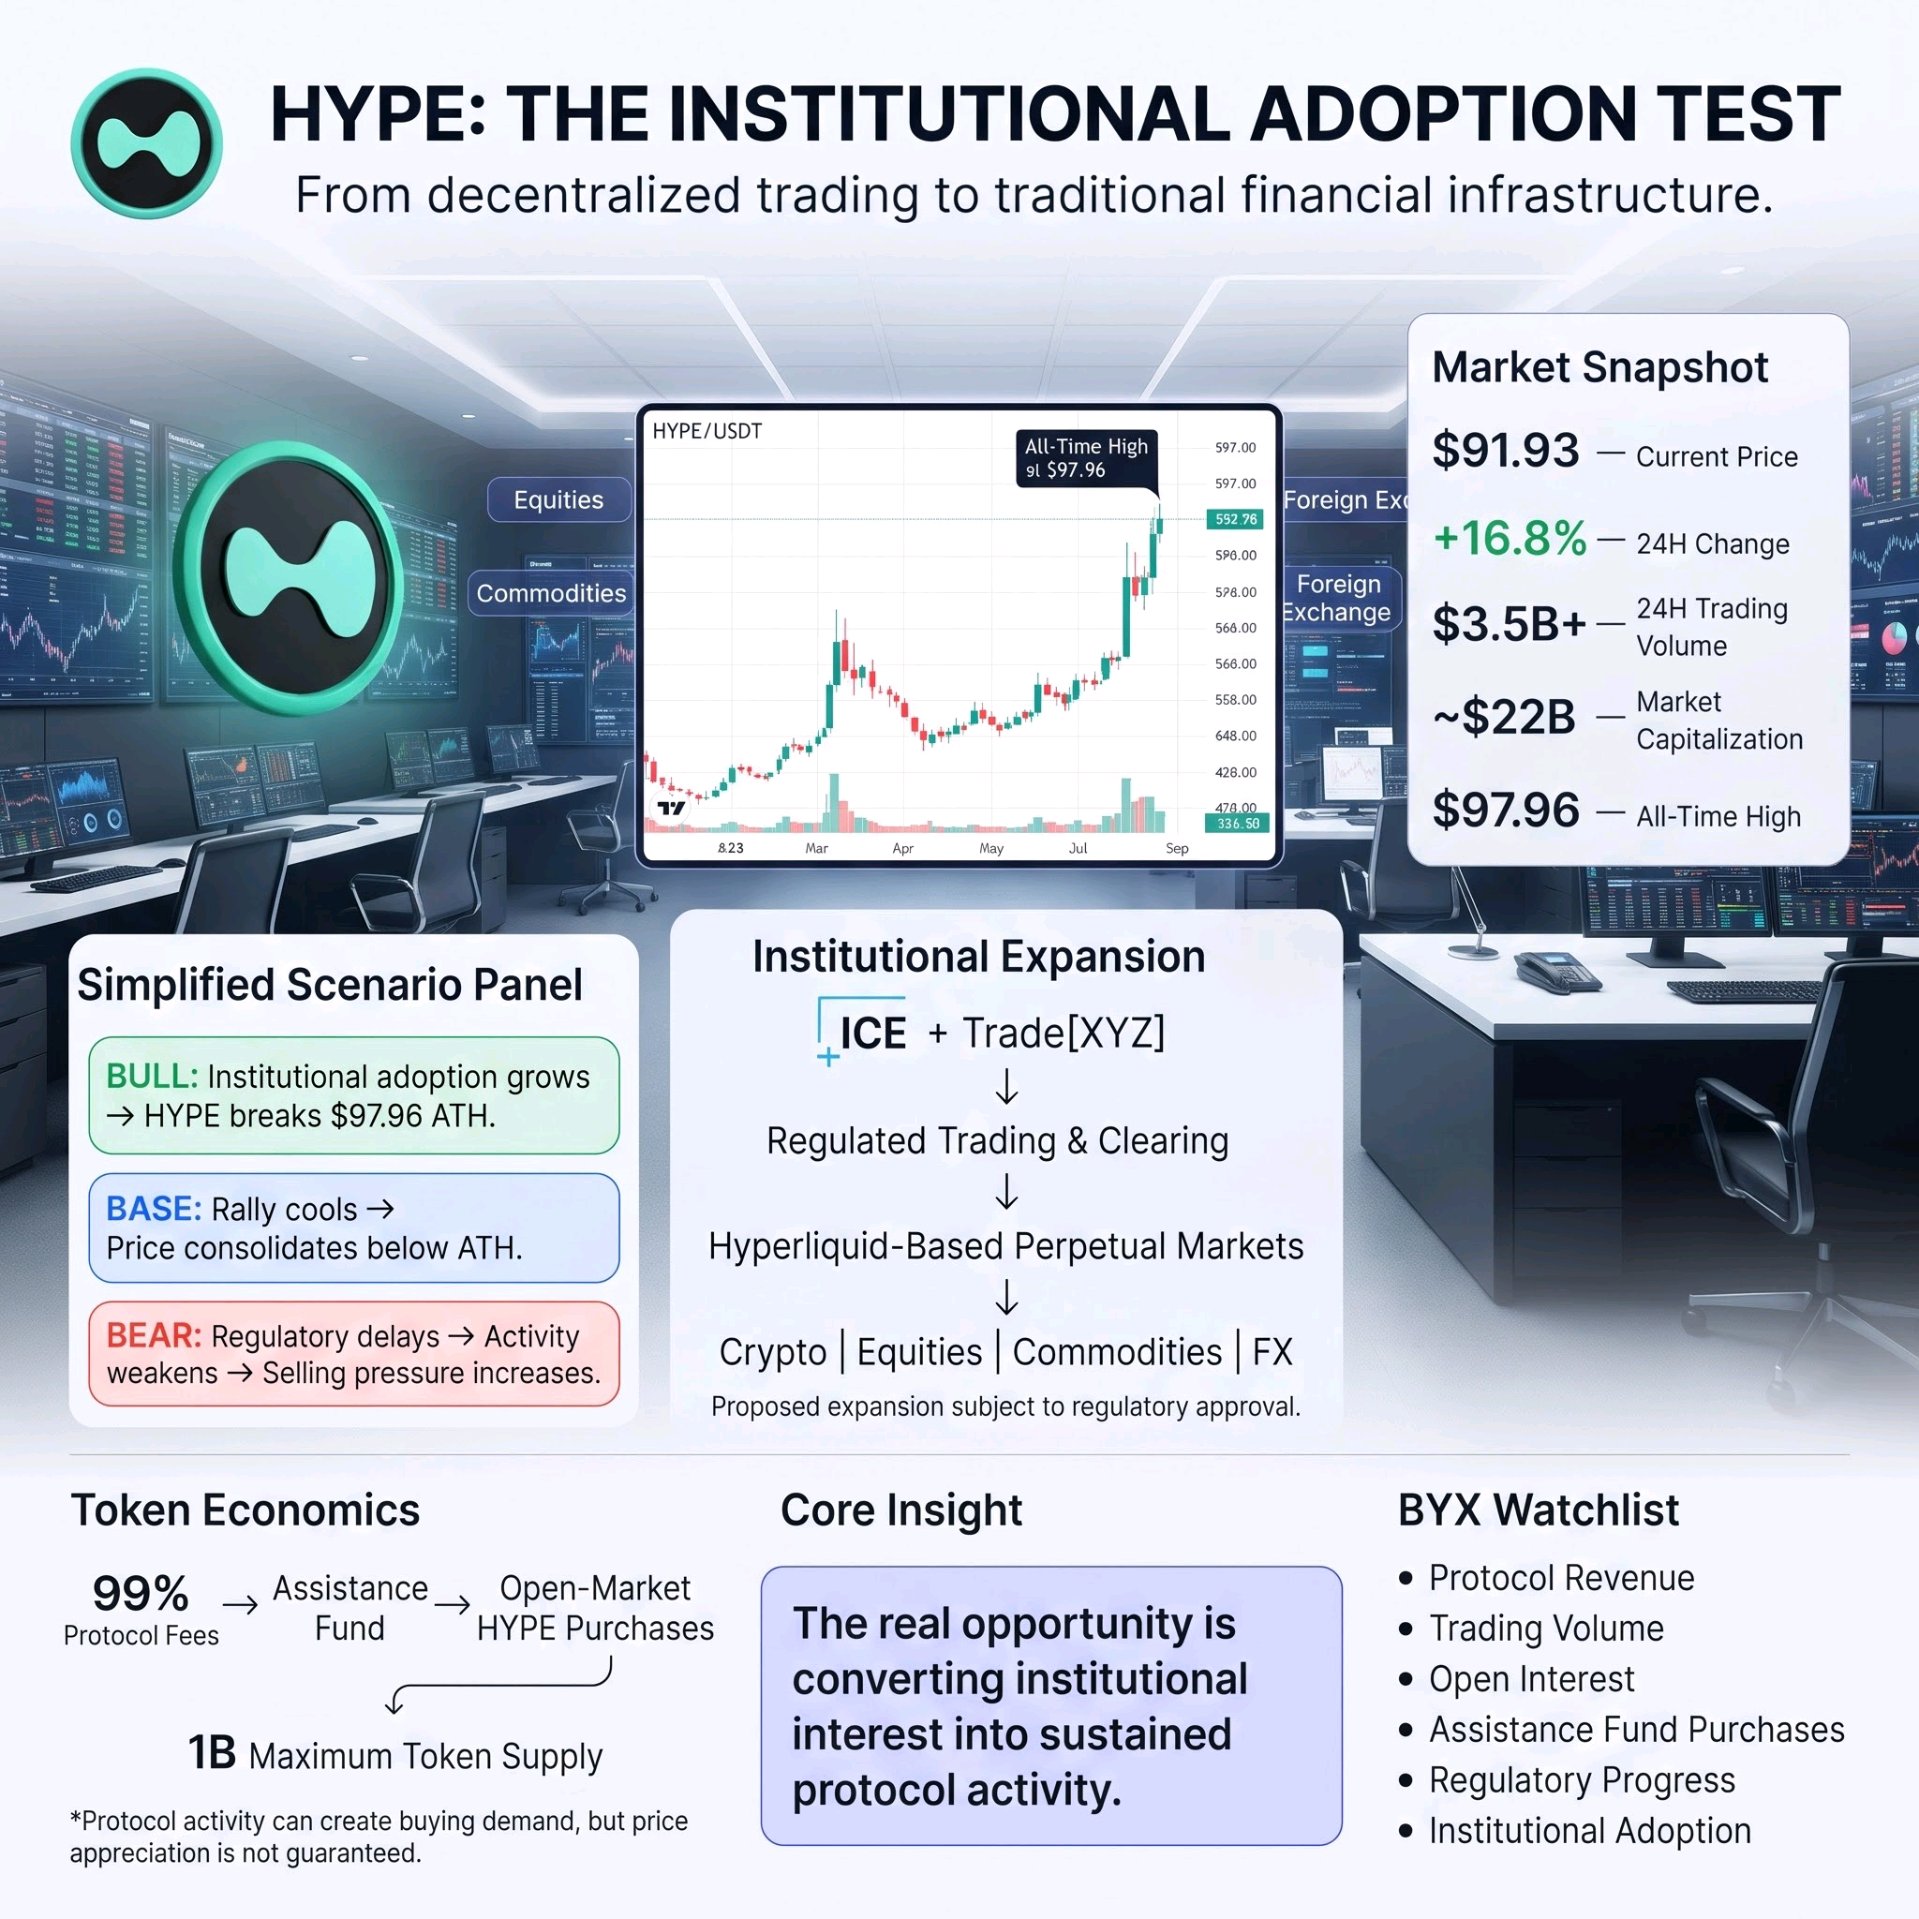
La performance du marché du $HYPE de Hyperliquid a fait basculer le débat. Le jeton a grimpé jusqu'à environ 91,93 $, gagnant 16,8 % en 24 heures, tandis que le volume de trading quotidien a dépassé les 3,5 milliards de dollars et que la capitalisation boursière a atteint environ 22 milliards de dollars. Ce rallye fait suite à une annonce impliquant l'Intercontinental Exchange (ICE), la société mère du New York Stock Exchange. Le signal plus profond est la transition de Hyperliquid au-delà du trading de dérivés décentralisés. Les projets impliquant l'ICE et Trade[XYZ] pourraient introduire les contrats à terme perpétuels basés sur Hyperliquid aux États-Unis via une structure de trading et de compensation réglementée, couvrant les cryptos, les actions, les matières premières et les devises étrangères. Cela pourrait positionner Hyperliquid comme une infrastructure connectant les marchés décentralisés à la finance traditionnelle. Mais il existe un risque critique : les attentes du marché évoluent plus vite que l'adoption réelle. Le partenariat proposé reste soumis à l'approbation réglementaire, et l'implication de l'ICE ne représente pas un investissement direct dans le HYPE. Parallèlement, l'expansion future de l'offre de jetons reste importante, étant donné son offre maximale d'un milliard. Mon cadre d'analyse pour le HYPE : Haussier si les progrès réglementaires avancent, que l'activité de trading institutionnel augmente et que le HYPE dépasse son plus haut historique de 97,96 $. Neutre si le rallye motivé par l'annonce s'essouffle alors que le prix se consolide sous les précédents sommets, en attendant une adoption réelle. Baissier si les délais réglementaires affaiblissent les attentes, que l'activité du protocole diminue et que les prises de bénéfices créent une pression vendeuse soutenue. Le signal ignoré : la tokenomics de Hyperliquid relie l'activité du protocole à la demande potentielle du marché. Actuellement, 99 % des frais de protocole sont alloués au Fonds d'Assistance, qui achète du HYPE sur le marché libre. Cela crée un mécanisme par lequel une activité accrue du protocole peut générer une demande d'achat supplémentaire, bien que cela ne garantisse pas une appréciation du prix. Pour BYX, je me concentrerais sur les revenus du protocole, le volume de trading, l'intérêt ouvert, les achats du Fonds d'Assistance, les progrès réglementaires et l'adoption institutionnelle plutôt que de courir après les mouvements de prix dictés par des annonces. Surveillez l'adoption derrière le partenariat avant de vous fier au narratif. Faites vos propres recherches (DYOR). Ce n'est pas un conseil financier. #ByXIMPACT $HYPEUSDT
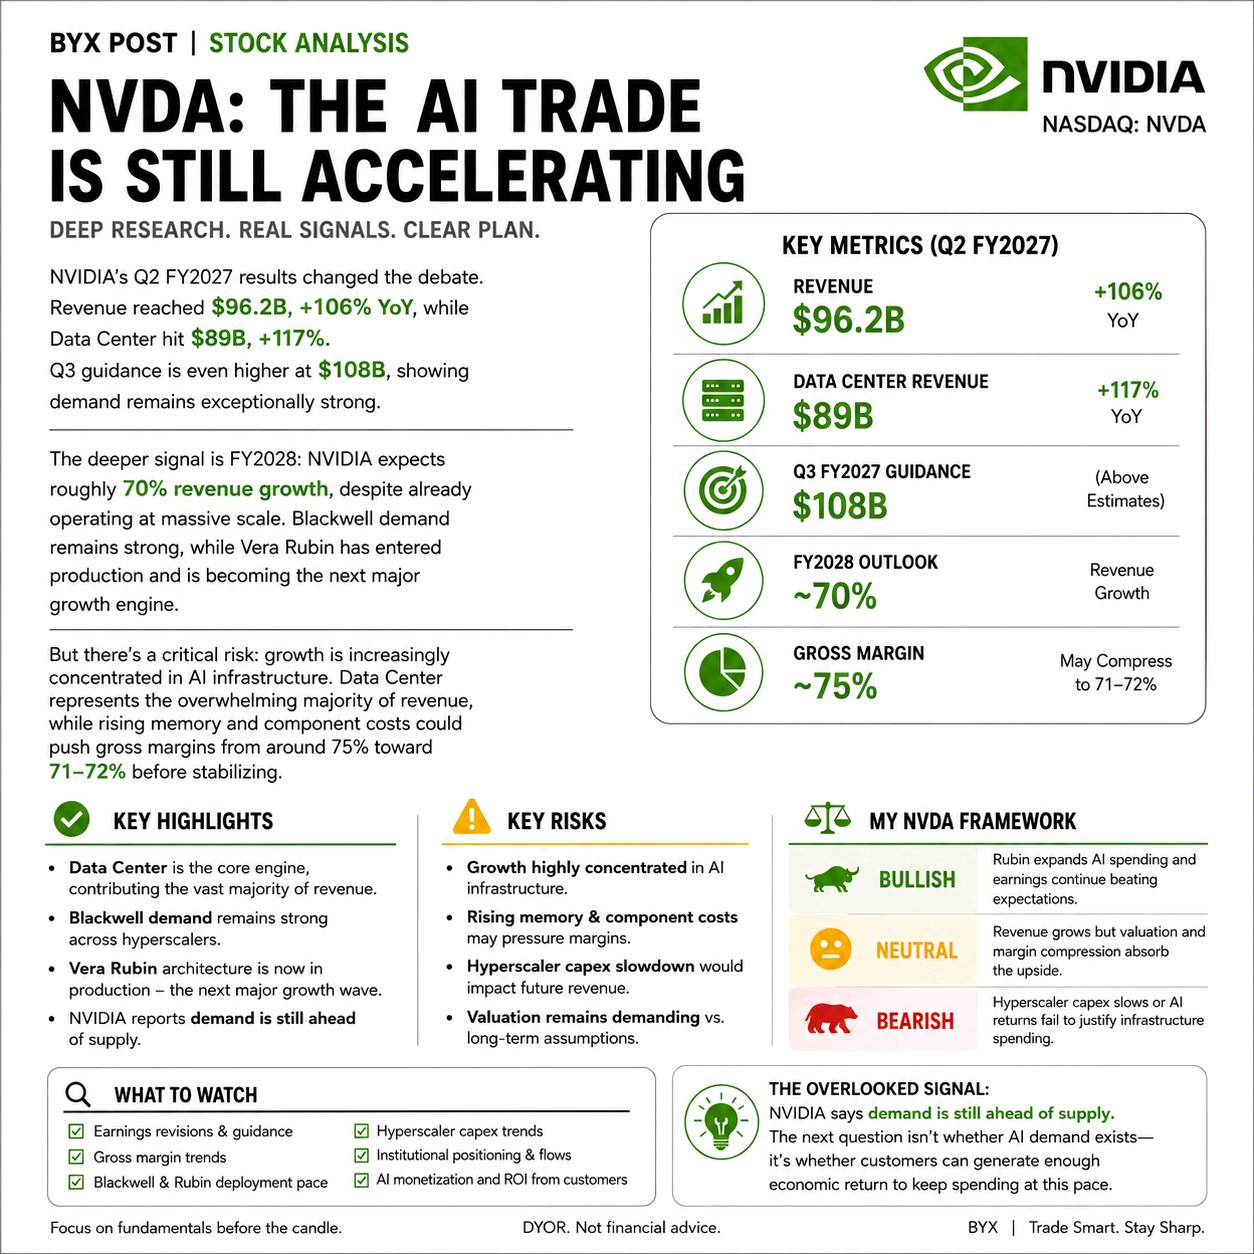
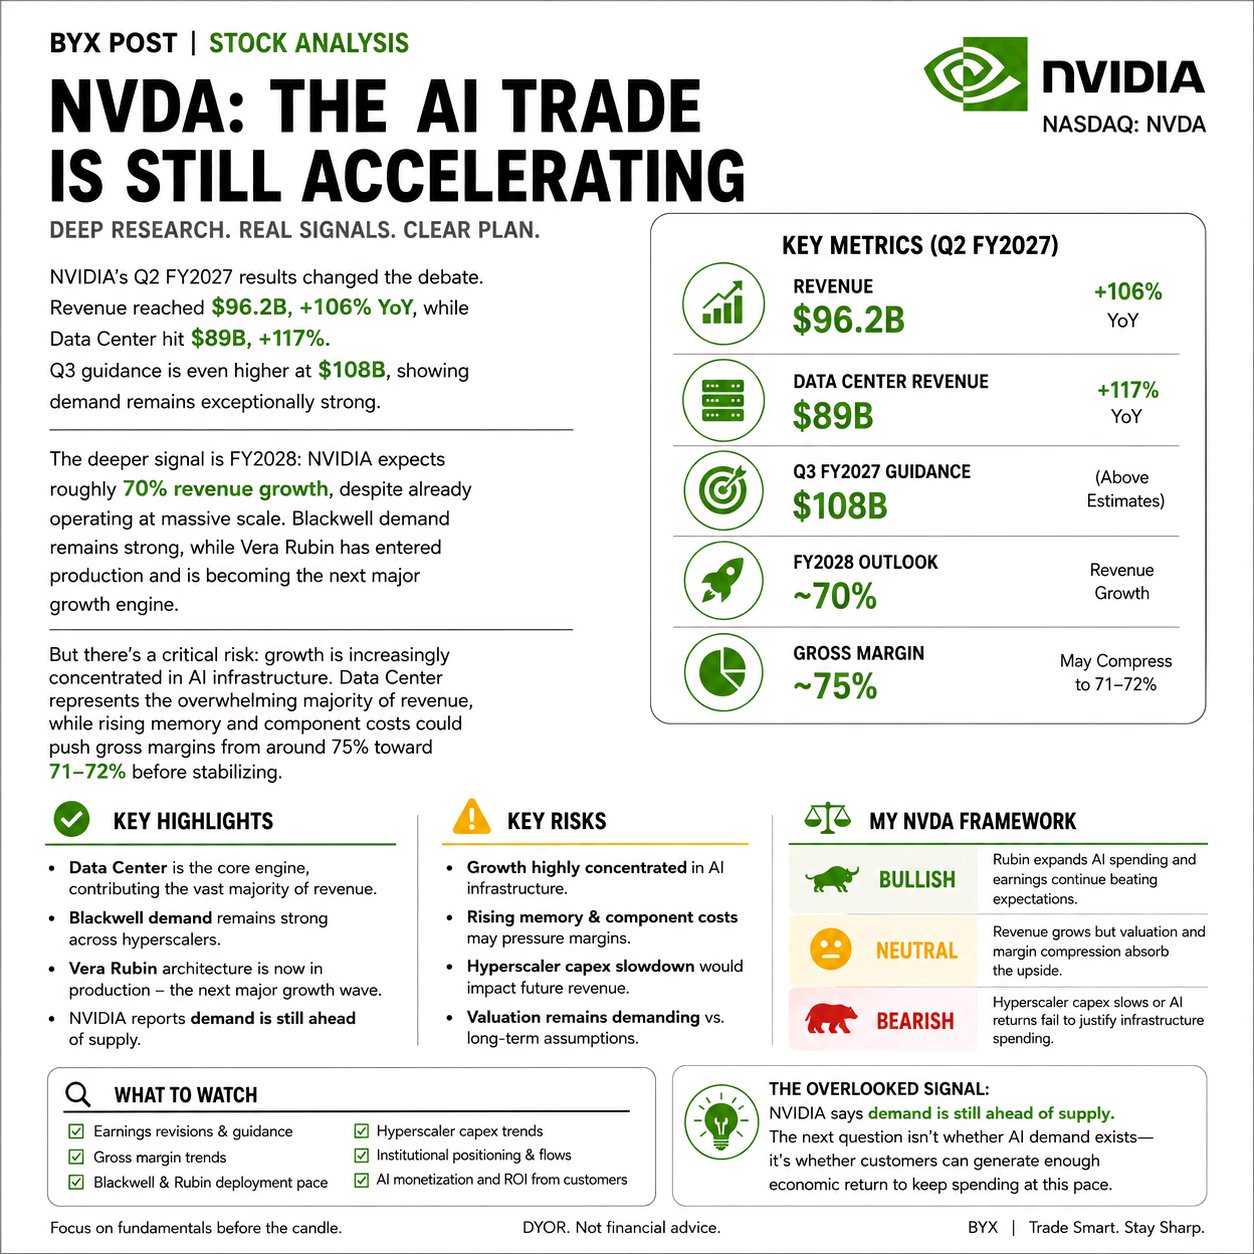
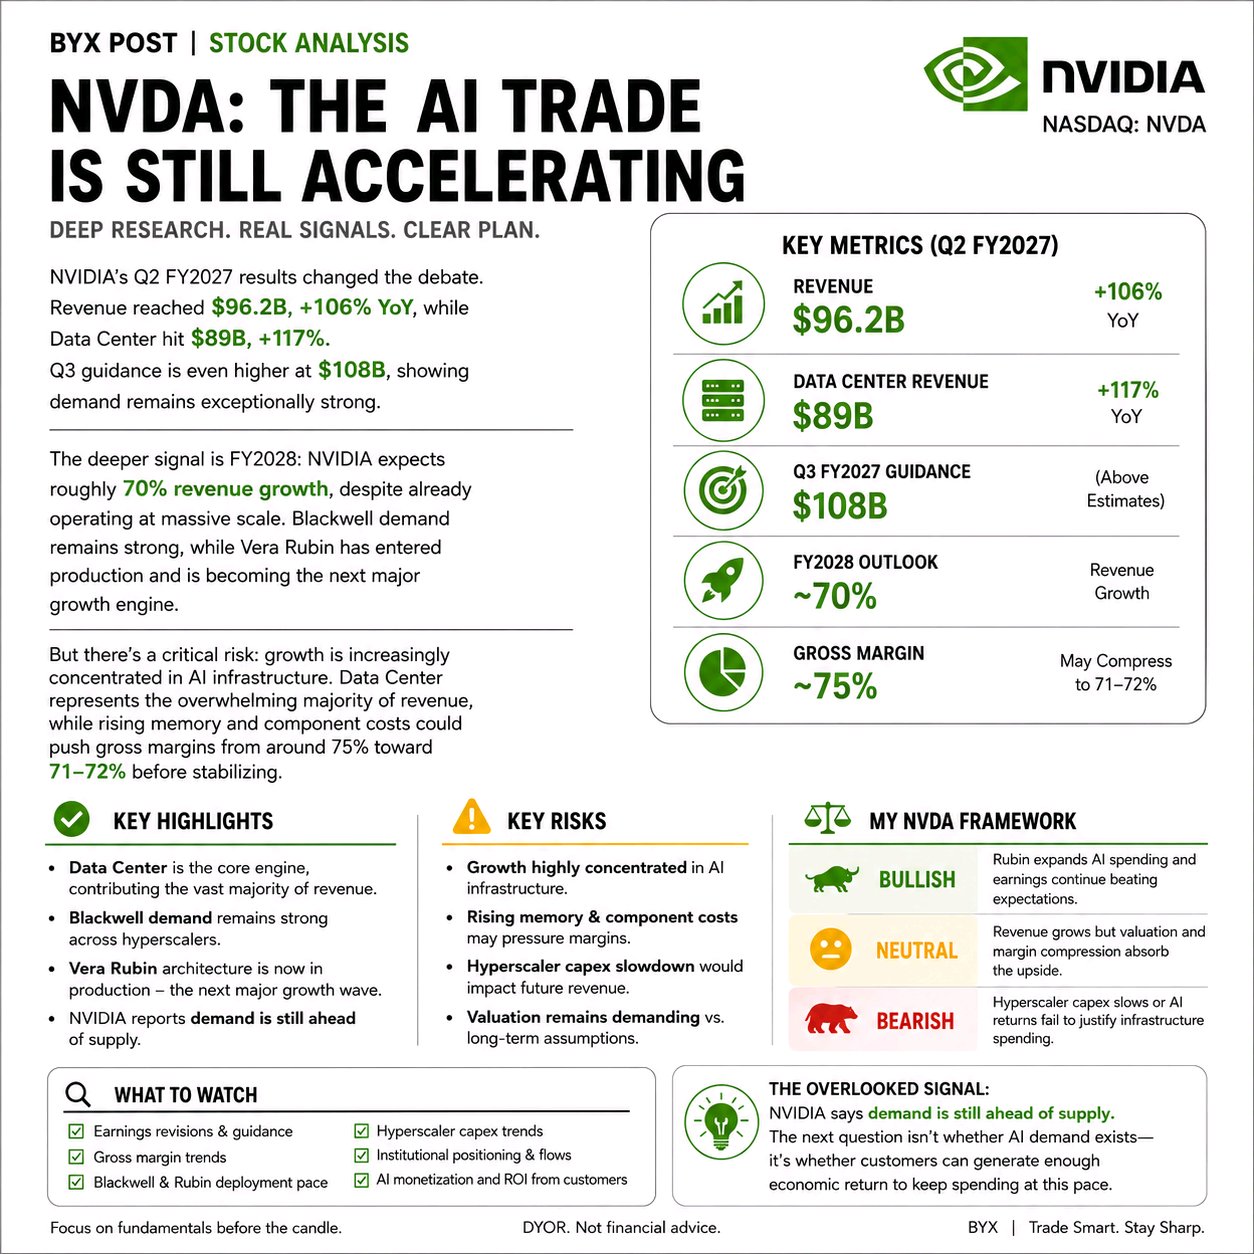
NVIDIA’s Q2 FY2027 results changed the debate. Revenue reached $96.2B, +106% YoY, while Data Center hit $89B, +117%. Q3 guidance is even higher at $108B, showing demand remains exceptionally strong. The deeper signal is FY2028: NVIDIA expects roughly 70% revenue growth, despite already operating at massive scale. Blackwell demand remains strong, while Vera Rubin has entered production and is becoming the next major growth engine. But there’s a critical risk: growth is increasingly concentrated in AI infrastructure. Data Center represents the overwhelming majority of revenue, while rising memory and component costs could push gross margins from around 75% toward 71–72% before stabilizing. My NVDA framework: Bullish if Rubin expands AI spending and earnings continue beating expectations. Neutral if revenue grows but valuation and margin compression absorb the upside. Bearish if hyperscaler capex slows or AI returns fail to justify infrastructure spending. The overlooked signal: NVIDIA says demand is still ahead of supply. The next question isn’t whether AI demand exists—it’s whether customers can generate enough economic return to keep spending at this pace. For BYX, I’d focus on earnings revisions, gross margins, Blackwell/Rubin deployment and institutional positioning rather than chasing daily price moves. Watch the fundamentals before the candle. DYOR. Not financial advice. $NVDAXUSDT #ByXIMPACT
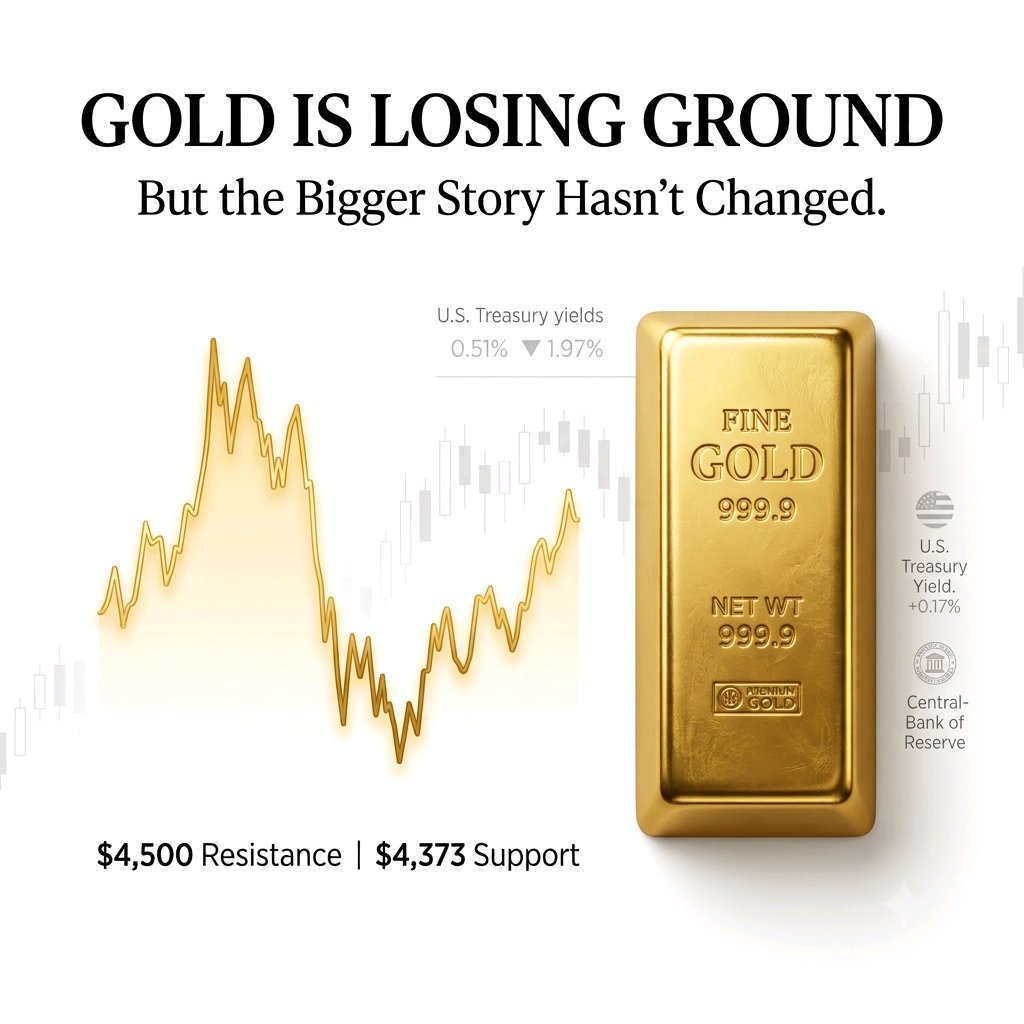
L'or perd du terrain. Mais l'essentiel reste inchangé. L'or a récemment marqué un recul, les données économiques américaines plus solides ayant renforcé les attentes de hausse des taux, ce qui exerce une pression sur un actif sans rendement. Pour $XAUTUSDT, la réaction est importante. Un passage sous les 4 373 $ montrerait que les vendeurs reprennent le contrôle, tandis qu'une reconquête des 4 500 $ redonnerait aux acheteurs une position plus solide. Mais le marché a une autre facette. Les banques centrales continuent d'accumuler de l'or, la Chine prolongeant sa série d'achats. Cela crée un conflit entre la pression à court terme de la Fed et la demande de réserves à long terme. Je ne surveille donc pas encore l'objectif des 5 000 $. Je regarde si les acheteurs peuvent absorber cette vente sans perdre la structure des 4 373 $. S'ils parviennent à la défendre, ce repli pourrait devenir une opportunité. S'ils la perdent, le marché devra peut-être d'abord se réinitialiser à la baisse. $XAUTUSDT #ByXIMPACT
Apple : La prochaine grande épreuve d'investissement.
Apple entame son prochain cycle iPhone en position de force. Le chiffre d'affaires a atteint 109,4 milliards de dollars, en hausse de 16 % sur un an, tandis que la demande pour l'iPhone est restée solide. Cependant, les investisseurs doivent regarder au-delà de la croissance globale. Les coûts de la mémoire augmentent car l'infrastructure d'IA entre en concurrence pour la capacité des semi-conducteurs. Apple a déjà augmenté les prix de certains Mac et iPad, et la direction s'attend à ce que les coûts de la mémoire restent un point de pression au cours du trimestre de septembre. L'iPhone devient maintenant le test le plus important. Les rapports suggèrent que les coûts de mémoire pour l'iPhone 18 Pro pourraient être nettement plus élevés, créant un nouveau défi pour les marges matérielles d'Apple. La question d'investissement est simple : Apple peut-elle répercuter les coûts plus élevés sur les consommateurs sans nuire à la demande pour l'iPhone ? Si la réponse est oui, Apple démontre quelque chose de plus précieux qu'une croissance du chiffre d'affaires à court terme : un pouvoir de fixation des prix (pricing power). Cela pourrait permettre à Apple de protéger ses marges et ses bénéfices même si les coûts du matériel augmentent. Mais si Apple absorbe une trop grande partie de cette hausse pour maintenir des prix attractifs, le chiffre d'affaires pourrait continuer à croître tandis que les marges subiraient des pressions. Mon point de vue sur Apple : Ne surveillez pas le lancement de l'iPhone uniquement pour le volume des ventes. Surveillez : Le prix de vente moyen (ASP) + la marge brute + la demande des consommateurs. Si Apple augmente ses prix et que les clients continuent de mettre à jour leurs appareils, cela renforcerait l'argument selon lequel son écosystème lui confère toujours un pouvoir de fixation des prix exceptionnel. Si des prix plus élevés affaiblissent la demande ou si les marges se détériorent, les investisseurs devront peut-être reconsidérer la croissance future des bénéfices. Le signal haussier n'est pas simplement « Apple vend plus d'iPhone ». C'est : « Apple peut facturer plus cher sans casser la demande ». $AAPLXUSDT #ByXIMPACT
L'or et Solana progressent tous deux, mais les raisons de ces mouvements sont très différentes. L'or au comptant a grimpé de 1,2 % pour atteindre 4 390,11 $, la baisse des prix du pétrole ayant réduit une partie de la pression inflationniste. Le SOL, quant à lui, a bondi de 11,5 % le 18 septembre, atteignant 114,13 $ avant de se maintenir au-dessus de 113 $. Cette différence est importante. L'or réagit principalement aux conditions macroéconomiques : pétrole, anticipations inflationnistes, rendements obligataires et attentes de la Fed. Le SOL réagit davantage comme un actif à risque à bêta élevé, son rebond survenant après une chute marquée vers 97 $ plus tôt dans la semaine. Je surveille donc si ces deux mouvements peuvent se maintenir après la réaction initiale. Or : 4 400 $ est le test immédiat. Se maintenir au-dessus de 4 350 $ permettrait de conserver la structure de reprise intacte, tandis qu'une pression renouvelée des rendements ou du pétrole pourrait changer la donne. SOL : 114 $ est la zone de résistance immédiate. Se maintenir au-dessus de 110 $ permettrait de garder la récente tentative de cassure constructive, tandis qu'une perte des 100 $ affaiblirait la reprise. Ce qui est intéressant, ce n'est pas que l'or et le SOL montent tous les deux. C'est de savoir si leurs catalyseurs respectifs peuvent continuer à soutenir les mouvements une fois que la première vague d'achats s'est essoufflée. Je surveille : • L'or autour de 4 400 $ • Le SOL autour de 114 $ • Les rendements des bons du Trésor américain • Les prix du pétrole brut • Les attentes de la Fed • Le volume derrière les rebonds Des actifs différents. Des moteurs différents. Mais tous deux ont désormais besoin de confirmation que les acheteurs peuvent maintenir les gains. $XAUTUSDT $SOLUSDT #ByXIMPACT
Les résultats du T2 FY2026 de Tesla ont changé la donne. Le chiffre d'affaires a atteint 28,24 milliards de dollars, en hausse de 26 % sur un an, tandis que les livraisons de véhicules ont atteint un record de 480 126 unités, soit +25 %. Les déploiements de stockage d'énergie ont atteint 13,5 GWh, tandis que les abonnements FSD actifs ont grimpé de 56 % sur un an pour atteindre 1,48 million. Le signal le plus profond est la transition de Tesla au-delà des véhicules. Le Robotaxi s'étend dans les métropoles américaines, le Cybercab est entré en production et l'infrastructure de production d'Optimus est en cours de construction. Parallèlement, Tesla investit massivement dans le calcul IA, les batteries, les semi-conducteurs et de nouvelles capacités de fabrication. Mais il existe un risque critique : la croissance devient de plus en plus gourmande en capital avant que les nouvelles activités d'IA ne génèrent des rendements financiers significatifs. La marge opérationnelle du T2 est tombée à 1,4 %, tandis que le flux de trésorerie disponible est passé à -1,1 milliard de dollars, les dépenses d'investissement ayant bondi à 5,79 milliards de dollars. La R&D a également augmenté de 49 % sur un an. Mon cadre d'analyse pour TSLA : Hausse si le Robotaxi, le FSD et l'énergie évoluent plus rapidement que le poids des investissements de Tesla. Neutre si le chiffre d'affaires continue de croître mais que la compression des marges et les dépenses d'investissement élevées absorbent les gains. Baisse si la demande automobile s'affaiblit alors que l'IA, la robotique et l'autonomie nécessitent des dépenses soutenues sans croissance proportionnelle du chiffre d'affaires. Le signal négligé : la plus grande contrainte de Tesla n'est peut-être plus seulement la demande de véhicules, mais la conversion de ses investissements dans l'infrastructure IA en revenus récurrents à forte marge. L'entreprise indique que la capacité des batteries limite actuellement la production de véhicules à court terme, tandis que son expansion dans l'IA et la fabrication fait grimper les besoins en capitaux. Pour BYX, je me concentrerais sur les livraisons, les marges automobiles, les abonnements FSD, l'expansion du Robotaxi, les déploiements d'énergie et le flux de trésorerie disponible plutôt que de courir après les mouvements de prix quotidiens. Surveillez la conversion de trésorerie avant le narratif. Faites vos propres recherches (DYOR). Ce n'est pas un conseil financier. $TSLAXUSDT #ByXIMPACT
Gold & Circle : Le risque se réajuste
L'or subit une pression alors que la hausse des prix du pétrole, les inquiétudes liées à l'inflation et la progression des rendements obligataires du Trésor alimentent les anticipations de hausse des taux. Le prix de l'or au comptant a récemment chuté à 4 293,29 $, tandis que le rendement du Trésor à 10 ans a dépassé les 5 %. Mais le plus intéressant n'est pas la baisse de l'or en soi. C'est la manière dont les investisseurs réévaluent le risque à travers les différentes composantes du marché. Circle ($CRCL) a également été confronté à une forte pression vendeuse, l'action s'échangeant récemment autour de 86,30 $. Les actions liées aux cryptomonnaies restent sensibles aux changements d'appétit pour le risque, faisant du CRCL un autre actif utile à surveiller en parallèle des conditions générales du marché. Cela laisse entrevoir trois scénarios possibles : Scénario haussier : Les rendements obligataires se détendent → la pression inflationniste diminue → l'or se stabilise → l'appétit pour le risque s'améliore → le CRCL trouve des acheteurs. Scénario de base : Les rendements restent élevés → l'or se consolide → les investisseurs restent prudents → le CRCL demeure volatil. Scénario baissier : La pression inflationniste persiste → les rendements continuent de monter → l'or subit davantage de pression → l'appétit pour le risque s'affaiblit → le CRCL reste sous pression vendeuse. À retenir du marché L'or illustre comment la pression macroéconomique est intégrée dans le prix des actifs défensifs, tandis que le CRCL montre comment ce même environnement d'aversion au risque peut affecter les actions liées aux cryptomonnaies. Je surveille : • L'or autour de 4 293 $ • Le rendement des obligations américaines à 10 ans proche de 5 % • Le pétrole et les anticipations d'inflation • Le CRCL autour de 86 $ • Les signaux de la politique de la Fed L'essentiel n'est pas de savoir si un actif monte ou descend. L'essentiel est de savoir si les rendements et la liquidité commencent à confirmer un changement plus large de l'appétit pour le risque. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
Les résultats du T2 de l'exercice 2027 de NVIDIA ont changé la donne. Le chiffre d'affaires a atteint 96,2 milliards de dollars, soit +106 % en glissement annuel, tandis que le pôle Data Center a atteint 89 milliards de dollars, soit +117 %. Les prévisions pour le T3 sont encore plus élevées, à 108 milliards de dollars, ce qui montre que la demande reste exceptionnellement forte. Le signal plus profond concerne l'exercice 2028 : NVIDIA prévoit une croissance du chiffre d'affaires d'environ 70 %, bien qu'elle opère déjà à une échelle massive. La demande pour Blackwell reste forte, tandis que Vera Rubin est entrée en production et devient le prochain moteur de croissance majeur. Mais il existe un risque critique : la croissance est de plus en plus concentrée dans l'infrastructure IA. Le Data Center représente la grande majorité du chiffre d'affaires, tandis que la hausse des coûts de la mémoire et des composants pourrait faire passer les marges brutes d'environ 75 % à 71-72 % avant de se stabiliser. Mon cadre d'analyse pour NVDA : Hussier si Rubin stimule les dépenses en IA et que les bénéfices continuent de dépasser les attentes. Neutre si le chiffre d'affaires augmente mais que la valorisation et la compression des marges absorbent la hausse. Baissier si les dépenses d'investissement des hyperscalers ralentissent ou si les retours sur investissement de l'IA ne justifient pas les dépenses d'infrastructure. Le signal négligé : NVIDIA affirme que la demande dépasse toujours l'offre. La question suivante n'est pas de savoir si la demande pour l'IA existe, mais si les clients peuvent générer un rendement économique suffisant pour continuer à dépenser à ce rythme. Pour le BYX, je me concentrerais sur les révisions de bénéfices, les marges brutes, le déploiement de Blackwell/Rubin et le positionnement institutionnel plutôt que de courir après les mouvements de prix quotidiens. Surveillez les fondamentaux avant les bougies. DYOR (Faites vos propres recherches). Ceci n'est pas un conseil financier. $NVDAXUSDT #ByXIMPACT
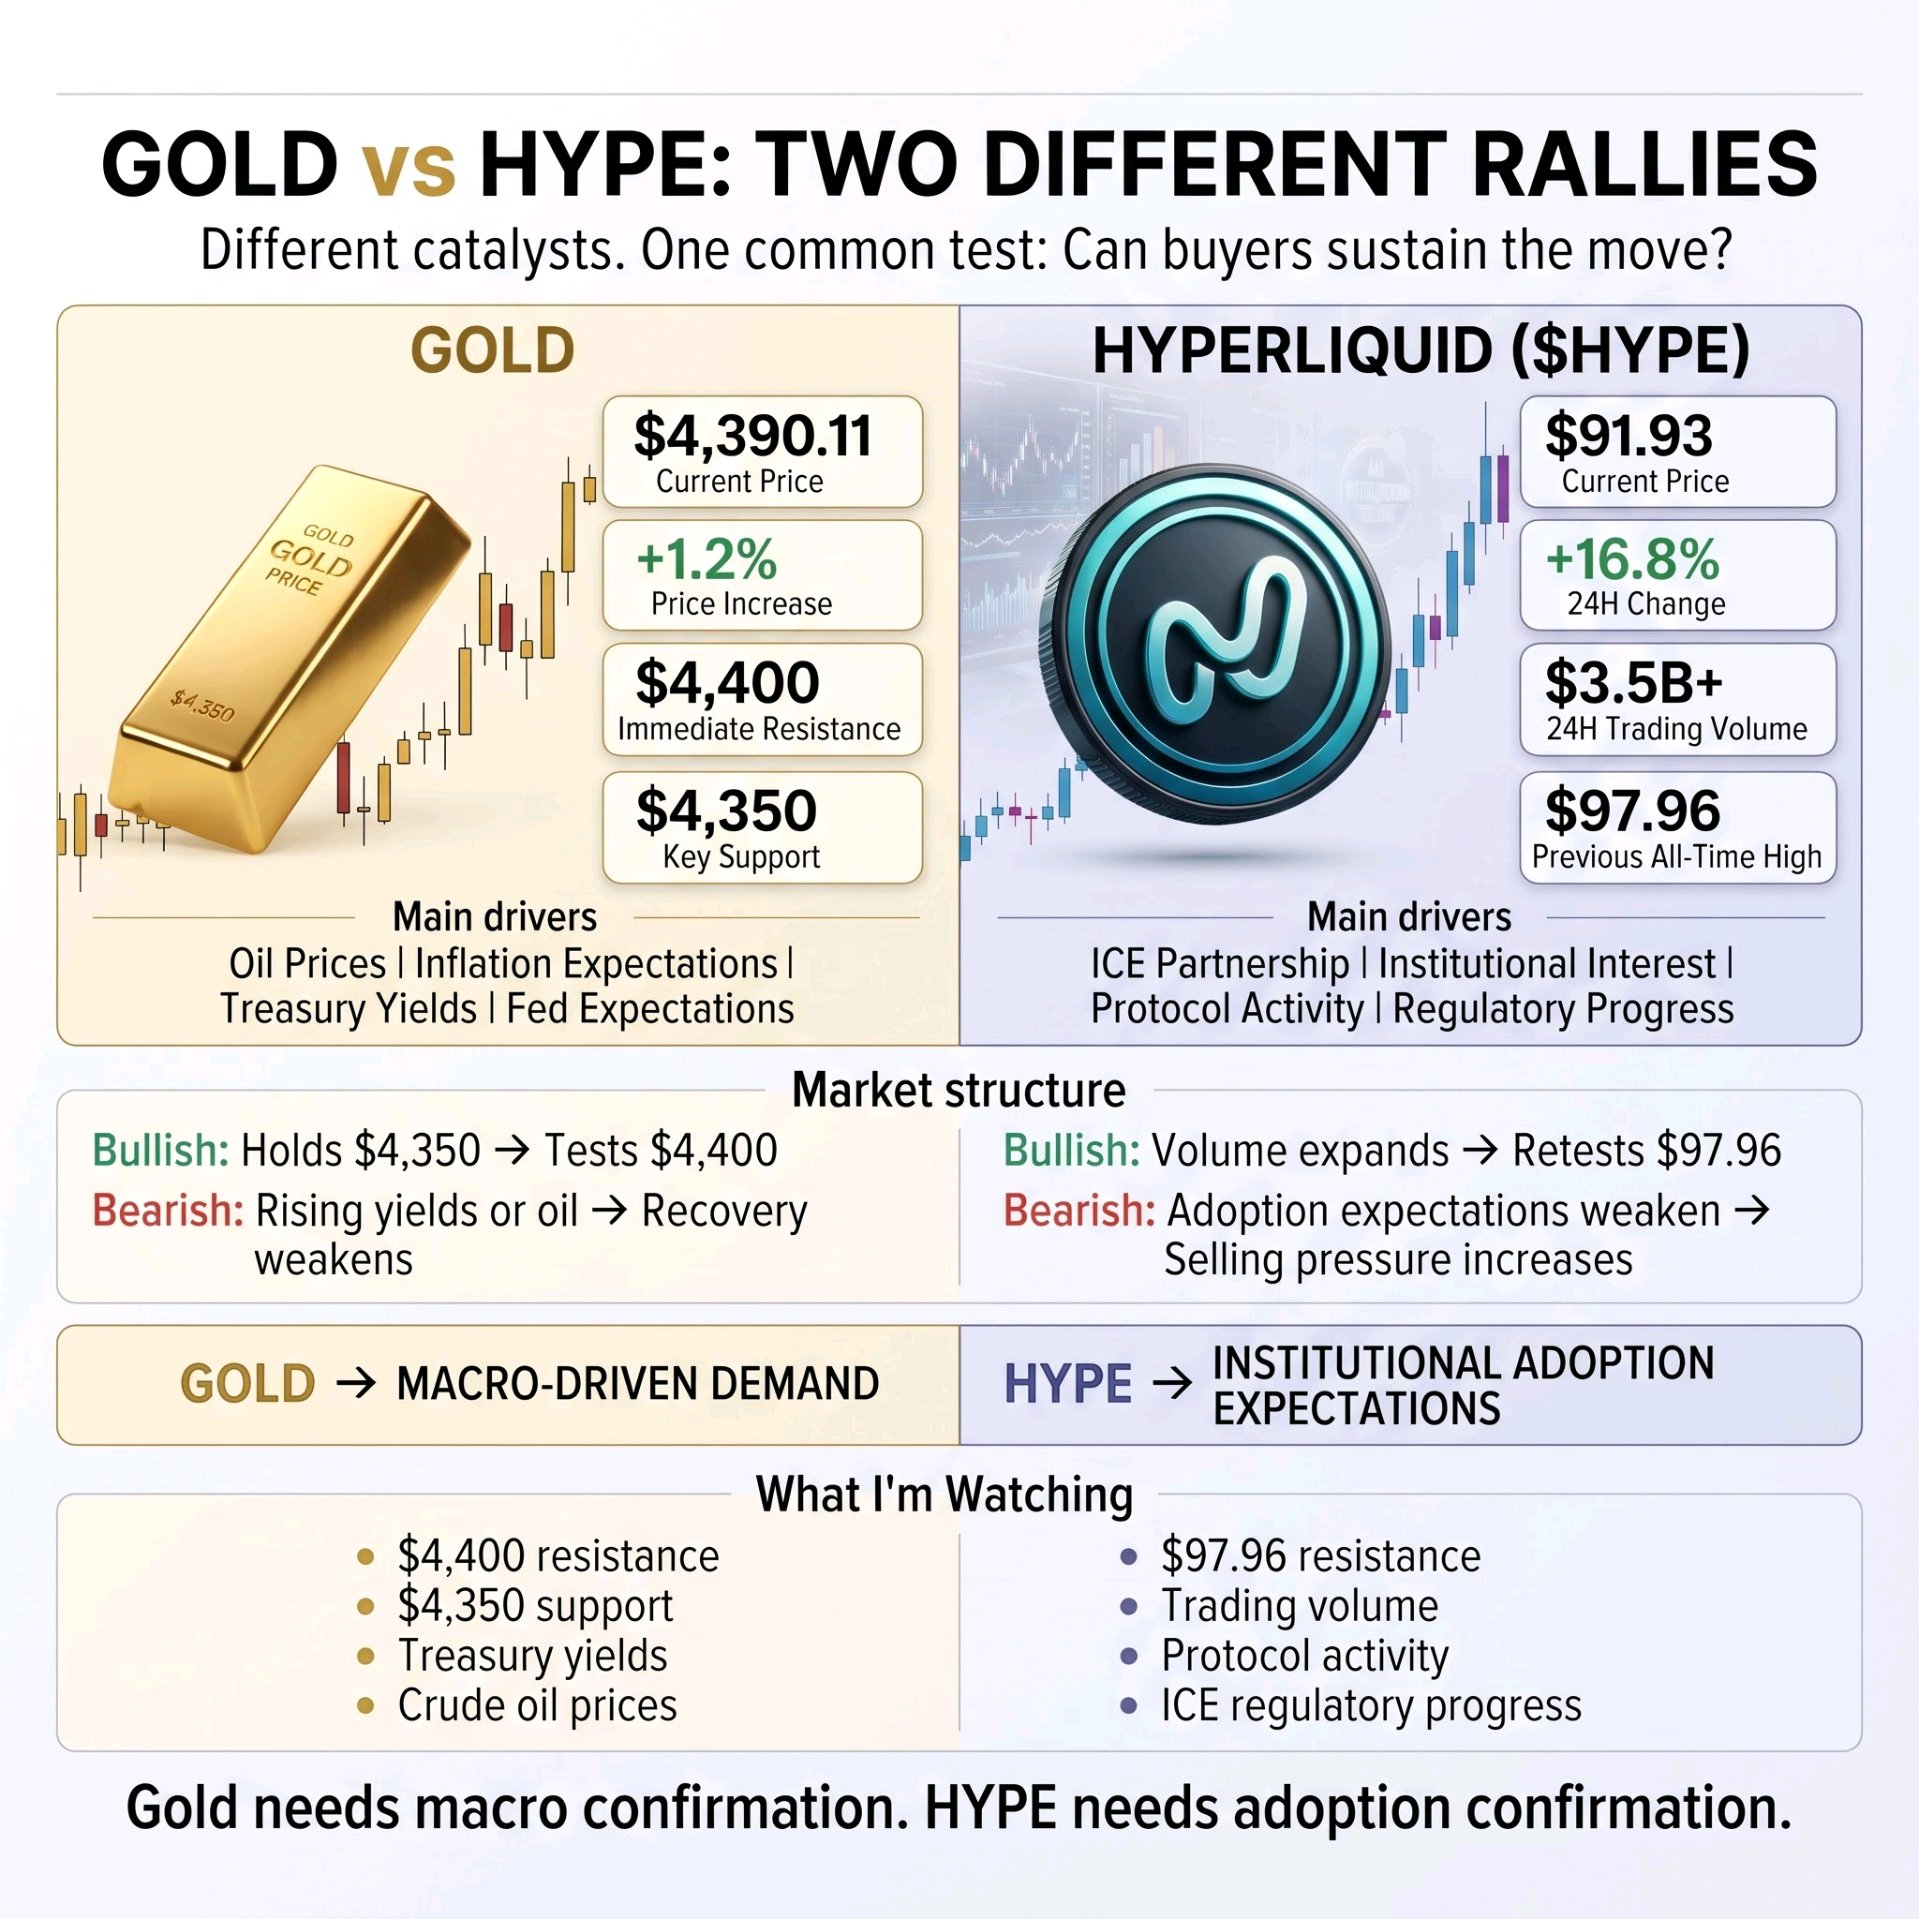
Gold and Hyperliquid's $HYPE are both attracting buyers, but the reasons behind their moves are very different. Spot gold climbed to $4,390.11, gaining 1.2% as easing oil prices reduced some inflation pressure. HYPE, meanwhile, jumped approximately 16.8% to $91.93, with daily trading volume exceeding $3.5B following the announcement involving ICE and Trade[XYZ]. That difference matters. Gold is reacting mainly to macro conditions: oil prices, inflation expectations, Treasury yields and Fed policy. HYPE is reacting to growing expectations around institutional adoption, following plans to introduce Hyperliquid-based perpetual futures through a regulated trading and clearing structure, subject to regulatory approval. So I'm watching whether both moves can hold after the initial reaction. Gold: $4,400 is the immediate test. Holding above $4,350 would keep the recovery structure intact, while renewed pressure from yields or oil could weaken the move. HYPE: $97.96 is the key resistance area and previous all-time high. Sustained buying volume could support another attempt, while regulatory delays or declining protocol activity could weaken the rally. The interesting part isn't that Gold and HYPE are both rising. It's whether their respective catalysts can continue supporting demand after the first wave of buying fades. I'm watching: • Gold around $4,400 • Gold support around $4,350 • HYPE around $97.96 • U.S. Treasury yields and crude oil • Regulatory progress around the ICE partnership • Volume and protocol activity behind HYPE Different assets. Different drivers. But both now need confirmation that buyers can sustain the move. $XAUTUSDT $HYPEUSDT #ByXIMPACT
L'or : La hausse des taux de la Fed échoue à briser la tendance.
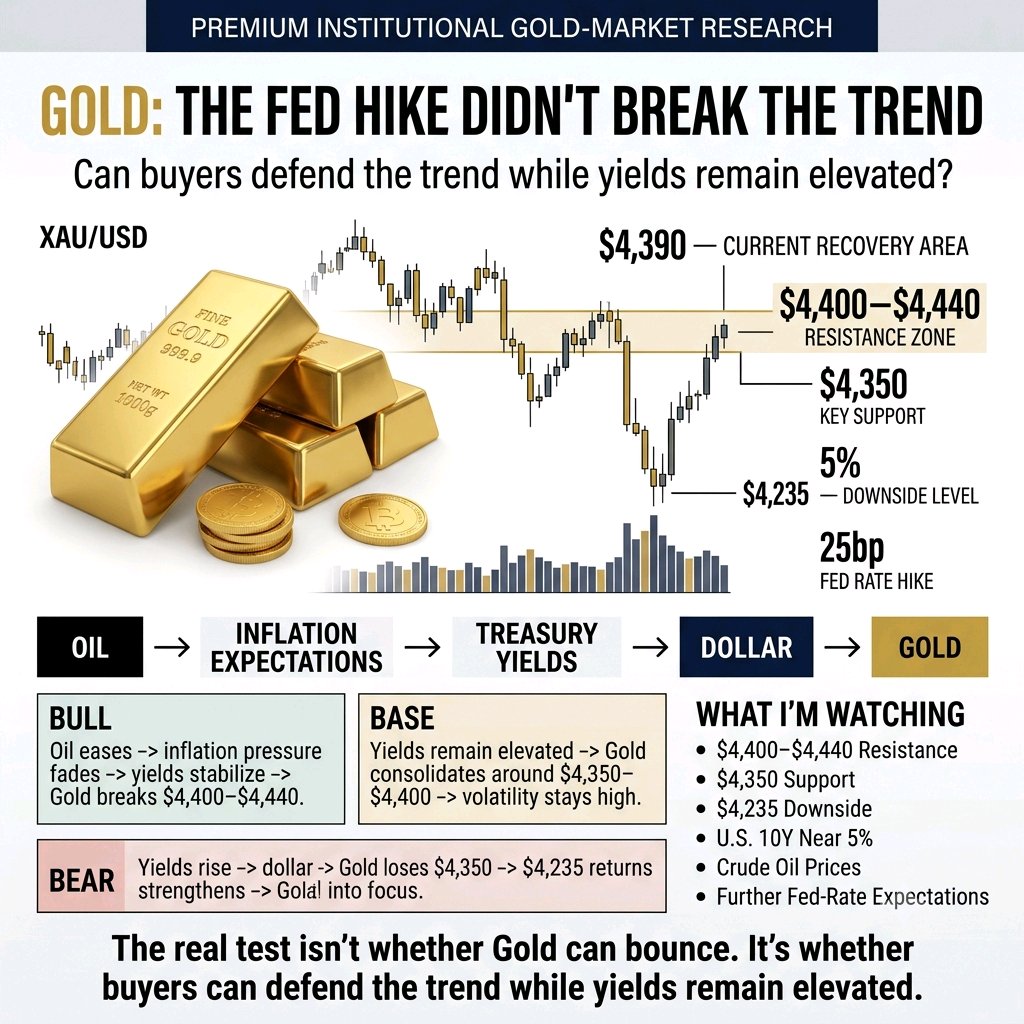
L'or s'est nettement redressé après la dernière hausse des taux de la Fed, et ce qui est intéressant n'est pas le rebond en soi. C'est ce qui s'est passé en coulisses. Le cours de l'or au comptant est repassé vers les 4 400 $ après être tombé à environ 4 235 $ suite à la hausse de 25 pb de la Fed. À mesure que les prix du pétrole ont baissé et que les rendements obligataires se sont repliés, une partie de la pression sur l'or a commencé à s'estomper. Cette réaction est importante. Des taux plus élevés créent normalement une pression sur l'or car cet actif ne génère pas de rendement. Mais cette fois-ci, le marché montre que le pétrole, les anticipations d'inflation, les rendements et le risque géopolitique se disputent tous l'influence. Cela crée trois trajectoires possibles : Scénario haussier : Le pétrole continue de se calmer → les rendements obligataires se détendent → la pression inflationniste s'estompe → l'or se maintient au-dessus de 4 350 $ et retente les 4 400 $ et plus. Scénario de base : Les rendements restent élevés → l'or se consolide autour de 4 350 $ – 4 400 $ → la volatilité reste élevée alors que les marchés réévaluent la prochaine décision de la Fed. Scénario baissier : Le pétrole rebondit → les anticipations d'inflation augmentent → les rendements reviennent vers 5 % → l'or perd les 4 350 $ et fait face à une nouvelle pression vendeuse. À retenir pour le marché La hausse de la Fed n'a pas cassé la structure de l'or. Le test le plus important est de savoir si la baisse des prix du pétrole et la détente des rendements peuvent continuer à soutenir le rebond. Je surveille : • La résistance à 4 400 $ • La zone de réaction à 4 350 $ • Le rendement du Trésor américain à 10 ans • Les prix du pétrole brut • Les attentes concernant de futures hausses de taux de la Fed L'or ne se négocie plus uniquement en fonction des taux. Le prochain mouvement dépendra peut-être de la poursuite de la baisse de la pression inflationniste ou de son retour par le biais des prix de l'énergie. #ByXIMPACT $XAUTUSDT
L'or et Solana sont tous deux en hausse, mais les raisons derrière ces mouvements sont très différentes. L'or au comptant a grimpé de 1,2 % à 4 390,11 $, alors que la baisse des prix du pétrole a réduit certaines pressions inflationnistes. SOL, de son côté, a bondi de 11,5 % le 18 septembre, atteignant 114,13 $ avant de se maintenir au-dessus de 113 $. Cette différence est importante. L'or réagit principalement aux conditions macroéconomiques : pétrole, anticipations d'inflation, rendements des bons du Trésor et attentes concernant la Fed. SOL réagit davantage comme un actif à risque à bêta élevé, son rebond survenant après une forte baisse vers 97 $ plus tôt dans la semaine. Je surveille donc si ces deux mouvements peuvent se maintenir après la réaction initiale. Or : 4 400 $ est le test immédiat. Se maintenir au-dessus de 4 350 $ permettrait de conserver la structure de reprise intacte, tandis qu'une nouvelle pression des rendements ou du pétrole pourrait changer la donne. SOL : 114 $ est la zone de résistance immédiate. Se maintenir au-dessus de 110 $ permettrait de garder la récente tentative de cassure constructive, tandis qu'une perte des 100 $ affaiblirait la reprise. Ce qui est intéressant, ce n'est pas que l'or et le SOL soient tous deux en hausse. C'est de savoir si leurs catalyseurs respectifs peuvent continuer à soutenir ces mouvements une fois que la première vague d'achats s'est estompée. Je surveille : • L'or autour de 4 400 $ • Le SOL autour de 114 $ • Les rendements des bons du Trésor américain • Les prix du pétrole brut • Les attentes concernant la Fed • Le volume derrière ces rebonds Des actifs différents. Des moteurs différents. Mais tous deux ont maintenant besoin d'une confirmation que les acheteurs peuvent maintenir les gains. $XAUTUSDT #ByXIMPACT $SOLUSDT
Gold & Circle : Le risque se réajuste
L'or subit une pression alors que la hausse des prix du pétrole, les inquiétudes liées à l'inflation et la progression des rendements obligataires du Trésor alimentent les anticipations de hausse des taux. Le prix de l'or au comptant a récemment chuté à 4 293,29 $, tandis que le rendement du Trésor à 10 ans a dépassé les 5 %. Mais le plus intéressant n'est pas la baisse de l'or en soi. C'est la manière dont les investisseurs réévaluent le risque à travers les différentes composantes du marché. Circle ($CRCL) a également été confronté à une forte pression vendeuse, l'action s'échangeant récemment autour de 86,30 $. Les actions liées aux cryptomonnaies restent sensibles aux changements d'appétit pour le risque, faisant du CRCL un autre actif utile à surveiller en parallèle des conditions générales du marché. Cela laisse entrevoir trois scénarios possibles : Scénario haussier : Les rendements obligataires se détendent → la pression inflationniste diminue → l'or se stabilise → l'appétit pour le risque s'améliore → le CRCL trouve des acheteurs. Scénario de base : Les rendements restent élevés → l'or se consolide → les investisseurs restent prudents → le CRCL demeure volatil. Scénario baissier : La pression inflationniste persiste → les rendements continuent de monter → l'or subit davantage de pression → l'appétit pour le risque s'affaiblit → le CRCL reste sous pression vendeuse. À retenir du marché L'or illustre comment la pression macroéconomique est intégrée dans le prix des actifs défensifs, tandis que le CRCL montre comment ce même environnement d'aversion au risque peut affecter les actions liées aux cryptomonnaies. Je surveille : • L'or autour de 4 293 $ • Le rendement des obligations américaines à 10 ans proche de 5 % • Le pétrole et les anticipations d'inflation • Le CRCL autour de 86 $ • Les signaux de la politique de la Fed L'essentiel n'est pas de savoir si un actif monte ou descend. L'essentiel est de savoir si les rendements et la liquidité commencent à confirmer un changement plus large de l'appétit pour le risque. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
Apple: The Next Big Investment Test
Apple is entering its next iPhone cycle from a position of strength. Revenue reached $109.4B, up 16% year over year, while iPhone demand remained strong. But investors should look beyond the headline growth. Memory costs are rising as AI infrastructure competes for semiconductor capacity. Apple has already raised prices on some Macs and iPads, while management expects memory costs to remain a pressure point in the September quarter. Now the iPhone becomes the bigger test. Reports suggest memory costs for the iPhone 18 Pro could be significantly higher, creating another challenge for Apple's hardware margins. The investment question is simple: Can Apple pass higher costs to consumers without damaging iPhone demand? If the answer is yes, Apple demonstrates something more valuable than short-term revenue growth: pricing power. That could allow Apple to protect margins and earnings even as hardware costs rise. But if Apple absorbs too much of the increase to keep prices attractive, revenue could continue growing while margins come under pressure. My Apple takeaway: Don't watch the iPhone launch only for unit sales. Watch: ASP + gross margin + consumer demand. If Apple raises prices and customers keep upgrading, that would strengthen the case that its ecosystem still gives it exceptional pricing power. If higher prices weaken demand or margins deteriorate, investors may need to rethink future earnings growth. The bullish signal isn't simply “Apple sells more iPhones.” It's: “Apple can charge more without breaking demand.” $AAPLXUSDT #ByXIMPACT
Les résultats du T2 de l'exercice fiscal 2027 de NVIDIA ont changé la donne. Le chiffre d'affaires a atteint 96,2 milliards de dollars, soit +106 % en glissement annuel, tandis que le segment Data Center a atteint 89 milliards de dollars, soit +117 %. Les prévisions pour le T3 sont encore plus élevées, à 108 milliards de dollars, ce qui montre que la demande reste exceptionnellement forte. Le signal plus profond concerne l'exercice fiscal 2028 : NVIDIA prévoit une croissance du chiffre d'affaires d'environ 70 %, malgré une échelle déjà massive. La demande pour Blackwell reste forte, tandis que Vera Rubin est entrée en production et devient le prochain moteur de croissance majeur. Mais il existe un risque critique : la croissance est de plus en plus concentrée sur l'infrastructure d'IA. Le segment Data Center représente l'écrasante majorité du chiffre d'affaires, tandis que la hausse des coûts de la mémoire et des composants pourrait faire passer les marges brutes d'environ 75 % à 71-72 % avant de se stabiliser. Mon cadre d'analyse pour NVDA : Hussier (Bullish) si Rubin stimule les dépenses en IA et que les résultats continuent de dépasser les attentes. Neutre si le chiffre d'affaires augmente mais que la valorisation et la compression des marges absorbent la hausse. Baissier (Bearish) si les dépenses d'investissement des hyperscalers ralentissent ou si les retours sur investissement de l'IA ne justifient pas les dépenses d'infrastructure. Le signal négligé : NVIDIA affirme que la demande dépasse toujours l'offre. La prochaine question n'est pas de savoir si la demande en IA existe, mais si les clients peuvent générer un rendement économique suffisant pour continuer à dépenser à ce rythme. Pour le BYX, je me concentrerais sur les révisions des bénéfices, les marges brutes, le déploiement de Blackwell/Rubin et le positionnement institutionnel plutôt que de courir après les mouvements de prix quotidiens. Surveillez les fondamentaux avant les bougies. Faites vos propres recherches (DYOR). Ce n'est pas un conseil financier. #ByXIMPACT $NVDAXUSDT
Les résultats du T2 FY2026 de Tesla ont changé la donne. Le chiffre d'affaires a atteint 28,24 milliards de dollars, en hausse de 26 % sur un an, tandis que les livraisons de véhicules ont atteint un record de 480 126 unités, soit +25 %. Les déploiements de stockage d'énergie ont atteint 13,5 GWh, et les abonnements actifs à la FSD ont grimpé de 56 % sur un an pour atteindre 1,48 million. Le signal plus profond est la transition de Tesla au-delà des véhicules. Robotaxi s'étend dans les zones métropolitaines américaines, Cybercab est entré en production et l'infrastructure de production d'Optimus est en cours de construction. Parallèlement, Tesla investit massivement dans le calcul IA, les batteries, les semi-conducteurs et de nouvelles capacités de fabrication. Mais il existe un risque critique : la croissance devient plus gourmande en capital avant que les nouvelles activités d'IA ne génèrent des rendements financiers significatifs. La marge opérationnelle du T2 est tombée à 1,4 %, tandis que le flux de trésorerie disponible est passé à -1,1 milliard de dollars, les dépenses d'investissement ayant bondi à 5,79 milliards de dollars. La R&D a également augmenté de 49 % sur un an. Mon cadre d'analyse pour TSLA : Haussier si Robotaxi, FSD et l'énergie se déploient plus rapidement que le poids des investissements de Tesla. Neutre si le chiffre d'affaires continue de croître mais que la compression des marges et les dépenses d'investissement élevées absorbent les gains. Baissier si la demande automobile s'affaiblit alors que l'IA, la robotique et l'autonomie nécessitent des dépenses soutenues sans croissance des revenus correspondante. Le signal négligé : la plus grande contrainte de Tesla n'est peut-être plus seulement la demande de véhicules, mais la conversion de ses investissements dans l'infrastructure IA en revenus récurrents à forte marge. L'entreprise indique que la capacité des packs de batteries limite actuellement la production de véhicules à court terme, tandis que son expansion dans l'IA et la fabrication fait grimper les besoins en capitaux. Pour BYX, je me concentrerais sur les livraisons, les marges automobiles, les abonnements FSD, l'expansion de Robotaxi, les déploiements d'énergie et le flux de trésorerie disponible plutôt que de courir après les mouvements de prix quotidiens. Surveillez la conversion de trésorerie avant le narratif. Faites vos propres recherches (DYOR). Ceci n'est pas un conseil financier. #ByXIMPACT $TSLAXUSDT