Nouman
7887Like0Partages155Abonnés122Suivre
Crypto Market Analyst | Technical Levels • Volume • Market Structure • On-Chain & Fundamentals | Data-Driven Analysis, No Hype.
Crypto Market Analyst | Technical Levels • Volume • Market Structure • On-Chain & Fundamentals | Data-Driven Analysis, No Hype.
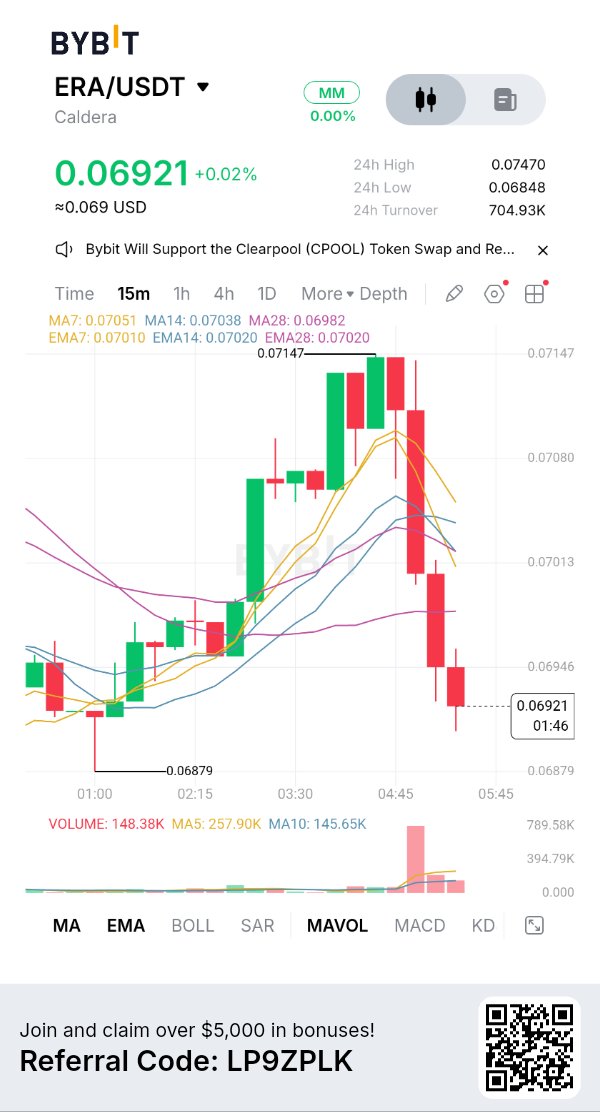
#ByXIMPACT $ERAUSDT ERA : La thèse du Rollup fait face à un choc d'offre demain. Le jeton ERA de Caldera s'échange autour de 0,070 $, avec une capitalisation boursière proche de 10,4 M$ et une FDV (valeur entièrement diluée) d'environ 69,9 M$. CoinGlass indique une fourchette de 0,0666 $ à 0,0743 $, en baisse de 7,4 % sur sept jours mais en hausse de 20,8 % sur 30 jours. La structure reste fragile. Caldera cible la fragmentation des rollups d'Ethereum. Son « Rollup Engine » permet aux équipes de déployer des chaînes personnalisées utilisant l'OP Stack, Arbitrum Orbit et ZK Stack. Le « Metalayer » est conçu pour les connecter via la messagerie, les intentions et le mouvement d'actifs inter-chaînes. Caldera a rapporté plus de 60 rollups, 1,7 million de portefeuilles uniques et 800 M$ de TVL (valeur totale verrouillée). Ce sont des métriques d'écosystème, et non la preuve que chaque chaîne génère des revenus récurrents. Le deuxième signal est le fossé entre l'adoption et l'utilité du jeton. ERA est destiné à servir d'actif de gaz inter-chaînes, de jeton de staking et d'instrument de gouvernance pour le Metalayer. Cependant, les relais décentralisés, le staking des validateurs, l'accès à la liquidité partagée et les mécanismes de destruction de frais restent des dispositifs en développement — et non des sources éprouvées de demande continue pour l'ERA. Plus de chaînes ne signifie pas automatiquement plus d'achats d'ERA tant que l'activité inter-rollup ne consomme ou ne bloque pas le jeton. Le déblocage de demain est l'événement immédiat. Tokenomics.com répertorie 26,4 millions d'ERA débloqués le 17 novembre, d'une valeur d'environ 1,9 M$ aux prix actuels. Cela représente 2,64 % de l'offre totale et 8,4 % de la capitalisation boursière. Environ 50,6 % vont aux investisseurs privés et 23,4 % aux initiés ; le reste va aux membres de la communauté et de la fondation. Tous les jetons débloqués ne seront pas vendus, mais l'ampleur est significative par rapport aux 148,5 millions de jetons en circulation rapportés par CoinMarketCap et CoinGlass. Si tout devenait négociable, cela équivaudrait à environ 18 % de ce flottant. Surveillez les dépôts sur les plateformes d'échange, pas seulement le calendrier. Les produits dérivés montrent une configuration inhabituelle. CoinGlass rapporte un volume de contrats à terme de 25,35 M$ contre 13,04 M$ au comptant (spot), soit environ 1,9x. L'intérêt ouvert (OI) est de 11,06 M$, en baisse de 10,5 %, tandis que l'OI dépasse 100 % de la capitalisation boursière — l'effet de levier est important par rapport au flottant rapporté. Le taux de financement (funding) est profondément négatif à -0,13 % par période de huit heures ; 93 % des 116,9 K$ de liquidations concernaient des positions longues. La baisse du prix et de l'OI suggère que les positions longues sont en train d'être fermées. Un financement négatif augmente le potentiel de « squeeze », mais une sortie nette de 1,5 M$ sur le marché spot indique que les acheteurs n'ont pas absorbé l'offre. Carte de trading : 0,067 $ - 0,0666 $ est le support immédiat. Perdre ce niveau expose à 0,060 $ ; récupérer 0,0744 $ est le premier signal de reprise. La confirmation nécessite des entrées sur le marché spot et une stabilisation de l'OI après le déblocage. Position : risque élevé ; attendez l'absorption de l'offre. Caldera s'attaque à la réelle fragmentation des rollups, mais la capture de valeur d'ERA est en développement et le déblocage de demain est important par rapport à la capitalisation boursière. Surveillez les flux après le déblocage, l'utilisation active du Metalayer et si l'utilité du staking/frais devient opérationnelle. L'avantage : la demande récurrente inter-rollup pour l'ERA.
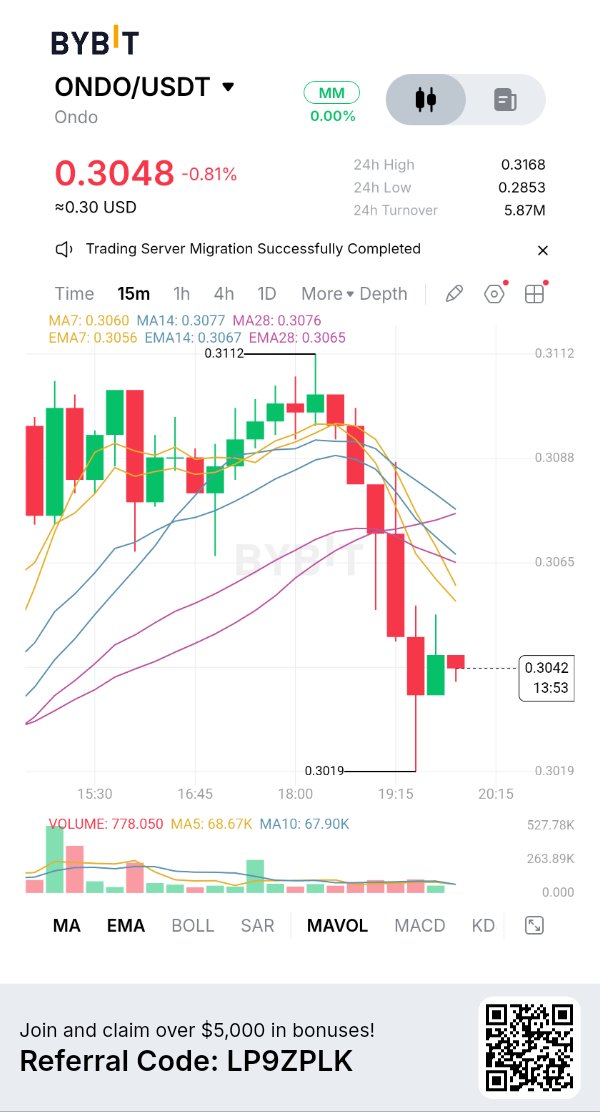
#ByXIMPACT $ONDOUSDT ONDO : 4 milliards de dollars d'actifs tokenisés. Le jeton a un problème différent. ONDO se négocie près de 0,309 $, en baisse de 5,3 % sur 24 heures et de 11,7 % sur sept jours. La capitalisation boursière est d'environ 1,50 milliard de dollars, avec 4,87 milliards de jetons en circulation sur un maximum de 10 milliards. La fourchette journalière se situe entre 0,2845 $ et 0,3277 $. Cette vente massive intervient alors que l'activité d'Ondo franchit une étape majeure. Le 5 novembre, Ondo Finance a annoncé plus de 4 milliards de dollars d'actifs réels (RWA) tokenisés répartis sur 484 actifs et 565 000 détenteurs. RWA.xyz l'a classée première parmi 203 plateformes suivies, représentant environ 10 % de la valeur des RWA tokenisés hors stablecoins. La croissance s'étend désormais au-delà des bons du Trésor : Ondo Global Markets offre aux investisseurs non américains éligibles une exposition économique on-chain aux actions et ETF américains, tandis qu'Intelligent Portfolios a introduit des stratégies développées pour Ondo par BlackRock. Mais voici le second signal : l'adoption de la plateforme et la demande pour ONDO ne sont pas la même chose. ONDO est principalement un jeton de gouvernance pour Ondo DAO et Flux Finance. Il ne sécurise pas la chaîne Ondo, ne reçoit pas automatiquement les revenus de la plateforme et ne devient pas nécessaire simplement parce que davantage de titres sont tokenisés. Le modèle de validateurs d'Ondo Chain utilise des actifs réels tokenisés, pas le staking d'ONDO. L'entreprise peut croître alors que la capture économique directe du jeton reste limitée. C'est l'angle mort du marché. Les 4 milliards de dollars mesurent les actifs tokenisés via les produits Ondo, et non la capitalisation boursière d'ONDO, les revenus du protocole ou la valeur revenant aux détenteurs. Tant qu'un mécanisme contraignant de partage des frais ou de cumul de valeur n'est pas approuvé et mis en œuvre, la gouvernance reste l'utilité la plus claire du jeton. L'offre est l'autre risque majeur. Environ 48,7 % des 10 milliards de jetons sont en circulation. DefiLlama indique un déblocage massif le 17 janvier 2027 : 1,71 % de l'offre totale, soit environ 35 % du flottant actuel en circulation. Cela inclut 792,05 millions d'ONDO pour la croissance de l'écosystème, 660 millions pour le développement du protocole et 258,05 millions pour les ventes privées. Un déblocage ne signifie pas que chaque jeton est vendu, mais il augmente l'offre potentielle. Les dérivés montrent une purge de l'effet de levier. CoinGlass rapporte 289,9 millions de dollars de volume de contrats à terme contre 83,2 millions de dollars au comptant, soit environ 3,5x. L'intérêt ouvert est de 157,3 millions de dollars, en baisse de 13,6 % ; le taux de financement est négatif à -0,0015 %. Les liquidations ont atteint 3,99 millions de dollars, dont 99 % proviennent de positions longues. Le flux net au comptant est négatif de 10,1 millions de dollars. Ce n'est pas une accumulation propre : l'effet de levier et les flux au comptant s'affaiblissent tous deux. Carte de trading : 0,2845 $ est le support immédiat. Le perdre risque de provoquer une nouvelle baisse. Revenir à 0,3277 $ est le premier signal de reprise ; la confirmation nécessite des entrées au comptant et une stabilisation de l'intérêt ouvert, et non seulement un rebond des contrats à terme. Position : constructive sur l'activité d'Ondo, prudente sur ONDO. La plateforme gagne en distribution, mais le jeton a besoin d'un lien économique plus clair avec cette croissance alors qu'un déblocage important approche. La question est de savoir quelle part du succès d'Ondo les détenteurs d'ONDO captent réellement.
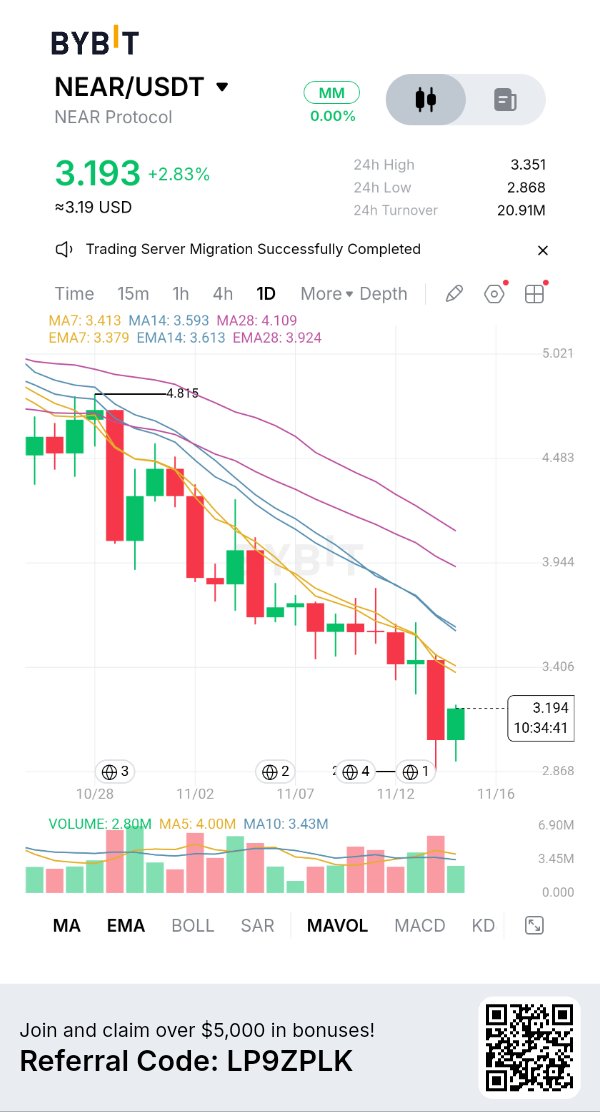
#ByXIMPACT $NEARUSDT NEAR. Les rachats s'accélèrent. Le prix rejette toujours le récit. NEAR se négocie près de 3,20 $, en baisse de 3,8 % sur 24 heures. CoinGlass indique une fourchette journalière de 2,865 $ à 3,351 $, une capitalisation boursière de 4,2 milliards de dollars et 1,31 milliard de jetons en circulation. La situation hebdomadaire reste fragile, NEAR se situant toujours environ 84 % en dessous de son plus haut historique de 20,42 $. Le développement le plus solide n'est plus seulement le volume des Intents — c'est la conversion des revenus. NEAR Intents achemine environ 3,76 milliards de dollars sur les 30 derniers jours et a généré environ 8,68 millions de dollars de frais depuis le 1er octobre. Environ 2,82 millions de dollars ont été conservés par le protocole ; le reste est allé aux « solvers » et aux applications partenaires. Les rachats du T4 ont atteint environ 2,7 millions de dollars, déjà proches des 3,07 millions de dollars du T3, tandis que les achats cumulés depuis février s'élèvent à environ 8 millions de dollars. Il s'agit là d'une demande de jetons mesurable, pas simplement d'une promesse figurant sur une feuille de route. NEAR Intents a également été lancé au sein du flux de travail de trading institutionnel de Talos le 9 novembre, donnant aux clients institutionnels un accès à la liquidité cross-chain via un système d'exécution qu'ils utilisent déjà. La TVL (valeur totale verrouillée) de Confidential Intents est d'environ 130 millions de dollars, en hausse de plus de 360 % en 90 jours. Mais voici le deuxième signal : les revenus augmentent tandis que le prix et les flux institutionnels évoluent dans la direction opposée. Les ETF spot NEAR aux États-Unis ont connu environ 10,58 millions de dollars de sorties nettes depuis le 27 octobre, sans aucune entrée déclarée après le 26 octobre. Les rachats aident à absorber l'offre, mais ils n'ont pas été assez importants pour inverser la pression vendeuse plus large. La tokenomie offre un autre vent arrière potentiel, mais le timing est important. La « House of Stake » a adopté la proposition HSP-029 visant à réduire l'émission annuelle maximale de 2,5 % à 1,6 % sur 24 mois. Cela nécessite encore l'examen du Conseil de sécurité, une période de grâce de 90 jours et une mise à niveau du logiciel des validateurs. Il s'agit d'une orientation de gouvernance approuvée, pas d'un taux de 1,6 % déjà actif. La proposition estime que 11,8 millions de NEAR de moins seront émis sur deux ans. Les dérivés montrent une réinitialisation de l'effet de levier. L'intérêt ouvert (open interest) est de 712 millions de dollars, en baisse de 7,2 % sur 24 heures. Le volume des contrats à terme est de 1,44 milliard de dollars contre 330 millions de dollars au comptant — soit environ 4,4 fois plus. Le taux de financement est légèrement positif à 0,0013 %, tandis que 15,3 millions de dollars de positions ont été liquidées, dont 89 % de positions acheteuses (longs). Le comptant et les contrats à terme montrent tous deux des sorties nettes sur la semaine écoulée. Un seul rebond intraday ne suffit pas à parler d'accumulation. Carte de trading : 2,865 $ constitue un support immédiat ; une cassure décisive exposerait de nouveaux niveaux à la baisse. La reconquête des 3,351 $ est le premier signal de reprise. Une confirmation plus forte nécessite des entrées constantes sur le marché au comptant, une baisse de l'effet de levier et la poursuite des rachats malgré la faiblesse. Position : fondamentalement en amélioration, techniquement défensive. NEAR dispose désormais d'un volume cross-chain réel, de revenus conservés, d'une distribution institutionnelle et d'un chemin vers une émission plus faible. Mais les sorties des ETF et la faiblesse de l'action des prix montrent que le marché ne récompense pas encore ces améliorations. L'avantage réside dans la capacité des rachats et de la réduction des émissions à perdurer face à une pression vendeuse externe persistante.
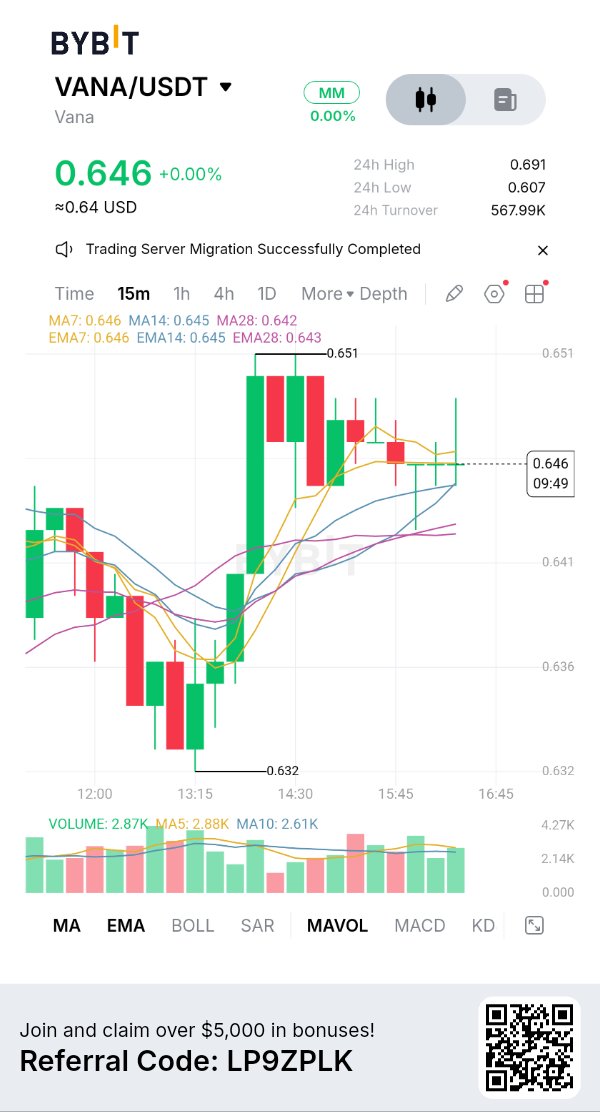
#ByXIMPACT $VANAUSDT VANA : l'économie des données a une utilité réelle. La demande pour le jeton doit suivre. VANA se négocie autour de 0,639 $, en baisse de 8,4 % sur 24 heures, 10,9 % sur sept jours et 36,2 % sur 30 jours. La capitalisation boursière est de 19,25 M$ contre 76,7 M$ en FDV (valorisation entièrement diluée). La fourchette quotidienne est de 0,6026 $ – 0,6998 $. Le prix est proche de son plus bas récent, alors que le sentiment crypto est en situation de « peur extrême ». L'histoire fondamentale a dépassé le stade du livre blanc. La mise à jour Vega de Vana a fait de la portabilité des données une fonction réseau de premier plan : une application demande un accès, un utilisateur donne son autorisation, les données sont transférées sous cette autorisation et chaque lecture est enregistrée. L'application Vana, lancée le 15 octobre, se situe entre les sources de données personnelles et les applications telles qu'OpenPet, permettant aux utilisateurs d'approuver les demandes et de révoquer l'accès. Le tableau de bord en direct affiche 284 applications enregistrées, 1,09 million d'autorisations accordées, 1,16 million de serveurs personnels et 8,59 millions de lectures de périmètre (scope reads) validées. Il indique un taux de réaccès de 79 %, ce qui suggère que les données sont utilisées de manière répétée plutôt que simplement importées une seule fois. C'est un indicateur plus utile que le nombre total d'inscriptions. Voici le deuxième signal : l'utilisation est réelle, mais la base économique est encore précoce. À 0,01 $ par lecture de périmètre, 8,59 millions de lectures cumulées impliquent environ 85,9 k$ de frais bruts comptabilisés avant les autres sources de revenus et allocations. Le protocole en achemine 60 % aux stakers, 20 % aux rachats et burn de VANA sur le marché libre, et 20 % à la croissance de l'écosystème. Il s'agit d'une capture de valeur claire, mais l'activité doit augmenter considérablement avant que le burn ne puisse compenser l'émission annuelle d'environ 440 700 VANA. Le tableau de bord montre 1,07 million de VANA activement délégués, soit seulement 0,93 % de l'offre actuelle. L'offre nécessite une lecture attentive. CoinGlass estime à 30,08 millions le nombre de VANA en circulation sur un plafond de 120 millions, tandis que le tableau de bord officiel rapporte une offre actuelle de 114,53 millions. Le flottant négociable et l'offre totale émise sont des mesures différentes ; ne confondez pas le chiffre de 25 % en circulation avec la quantité déjà émise. Les produits dérivés ne confirment pas de point bas. Le volume des contrats à terme est de 5,54 M$ contre 2,96 M$ au comptant (spot), soit environ 1,9x. L'intérêt ouvert (open interest) est de 2,54 M$, en baisse de 13,05 % ; le financement est négatif à -0,0046 %. La totalité des 85 k$ de liquidations rapportées provient des positions longues, et le flux net au comptant est négatif de 75 k$. Cela ressemble à un débouclage de positions longues avec une faible demande au comptant, et non à une accumulation. Carte des échanges : 0,6026 $ est le support immédiat. Le perdre risque d'entraîner un nouveau plus bas ; reprendre 0,6998 $ est le premier signal de reprise. Un retournement plus fort nécessite une augmentation du volume au comptant, des flux nets positifs et une croissance des lectures payantes. Position : prudemment intéressé, pas dans la précipitation. Vana possède une couche d'autorisation fonctionnelle et des lectures récurrentes mesurables, mais la thèse sur le jeton dépend de la capacité de la croissance des frais à devenir significative par rapport à l'émission. Surveillez les lectures validées, les transactions de burn réelles et l'offre stakée, pas seulement le nombre d'applications. L'avantage est simple : les données doivent être utilisées de manière répétée, payées et converties en une demande vérifiable pour le VANA.
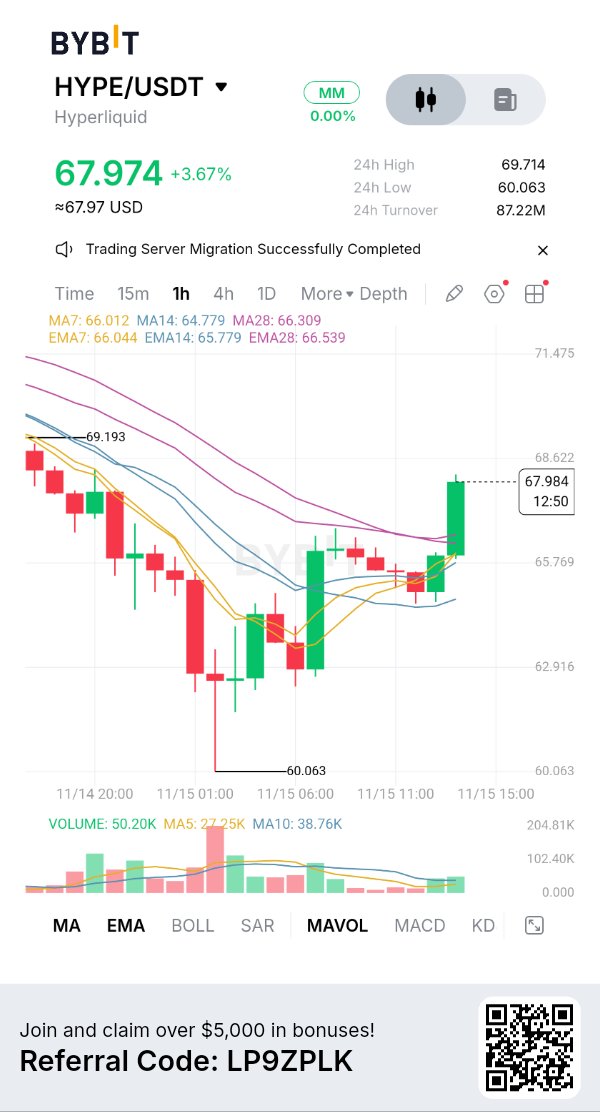
ByXIMPACT $HYPEUSDT Les rachats de revenus HYPE sont solides. Le déblocage de décembre sera le test décisif. HYPE se négocie près de 65,2 $, en baisse de 7,8 % sur 24 heures et de 12,4 % sur sept jours. Il est 33 % en dessous du sommet de septembre à 98 $. La fourchette sur 30 jours est de 62,43 $ à 96,35 $. Il s'agit d'une correction marquée. L'avantage principal d'Hyperliquid est visible dans son moteur de frais. Le protocole a généré environ 76,9 M$ de frais au cours des 30 derniers jours : 47,8 M$ provenant des perpétuels, 7,3 M$ des marchés HIP-3, 12,4 M$ des frais de constructeur et 2,5 M$ du spot. HYPE est soutenu par une activité d'échange fonctionnelle, pas seulement par un récit de gouvernance. Le mécanisme de jeton le plus solide est le Fonds d'Assistance. Il achemine la grande majorité des revenus du protocole vers des achats de HYPE sur le marché libre. Le fonds détient environ 48,96 millions de HYPE, accumulés grâce à des achats financés par les frais. Les achats se sont poursuivis jusqu'au 14 novembre. Cela crée une offre structurelle — mais les achats ne sont pas des brûlages. Les jetons détenus par le fonds restent partie intégrante de l'offre, et le rythme des rachats peut varier en fonction de l'activité commerciale. Le deuxième signal est le décalage entre les rachats et l'offre à venir. Le prochain déblocage de contributeurs prévu est le 6 décembre : environ 9,92 millions de HYPE. C'est substantiel, même si chaque jeton débloqué n'est pas nécessairement vendu. Le marché doit absorber une nouvelle offre négociable tandis que les achats du protocole rivalisent de l'autre côté. Des revenus solides aident, mais n'éliminent pas le risque lié au déblocage. HIP-3 est un autre vecteur de croissance. Il permet aux constructeurs de déployer des marchés perpétuels sans autorisation avec leur propre conception de garantie et d'oracle, s'étendant au-delà des paires natives crypto. Il contribue déjà à environ 7,3 M$ de frais mensuels. L'opportunité réside dans un accès au marché plus large ; le risque est que les nouveaux marchés aient besoin d'une liquidité profonde, d'oracles fiables et de traders soutenus pour devenir des entreprises durables. Le positionnement est élevé. L'instantané de l'API d'Hyperliquid montre 1,33 Md$ de volume perpétuel sur 24 heures contre environ 220 M$ en spot, un intérêt ouvert proche de 667 M$ et un financement horaire autour de 0,00125 %. Les dérivés dominent, donc les liquidations peuvent accélérer les mouvements. Le staking est substantiel : environ 438,5 millions de HYPE délégués à travers 35 validateurs, soit environ 44 % de l'offre totale. Carte de trading : 62,43 $ est le plus bas clé sur 30 jours. Le maintenir et reconquérir 70 $ serait le premier signal de stabilisation. Une reprise soutenue nécessite que la demande spot augmente parallèlement à l'intérêt ouvert, pas seulement le volume des contrats à terme à effet de levier. Une cassure nette en dessous de 62,43 $ fragilise la structure. Position : fondamentalement constructive, tactiquement prudente. HYPE possède l'un des mécanismes de conversion frais-jetons les plus clairs de la DeFi, mais la correction et le déblocage de décembre créent un test d'offre. Surveillez les rachats nets après les déblocages, la croissance des frais HIP-3 et la participation au spot. Le véritable avantage est de savoir si les revenus du protocole peuvent continuer à absorber l'offre lorsque le marché cesse de récompenser l'effet de levier.
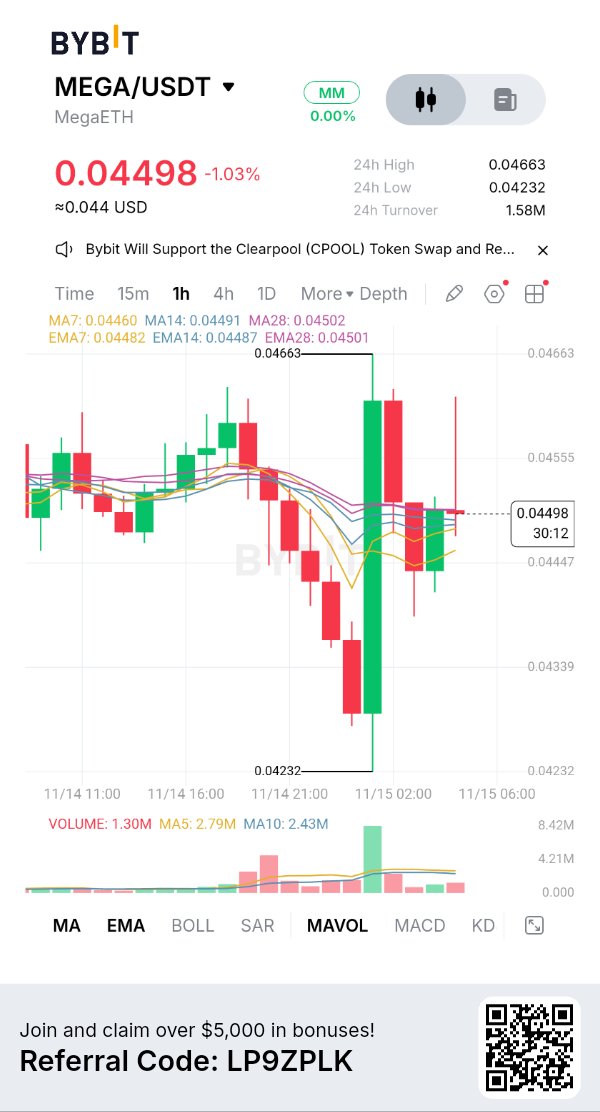
#ByXIMPACT $MEGAUSDT MEGA : Pivot vers l'IA à 30 M$. Une réduction d'effectifs de 20 % modifie le profil de risque. Mega se négocie près de 0,0451 $, en baisse de 9,8 % sur sept jours. La capitalisation boursière est de 50,9 M$ contre 450,6 M$ de FDV (valorisation entièrement diluée). CoinGlass indique une fourchette journalière entre 0,0421 $ et 0,0466 $. Seuls 1,13 milliard sur une offre maximale de 10 milliards sont en circulation, soit 11,3 %. C'est un faible flottant par rapport à l'offre future substantielle. Le 10 novembre, l'ancienne MegaETH Foundation a été rebaptisée MEGA et a engagé 30 M$ de sa trésorerie dans de nouveaux produits, en commençant par une place de marché d'inférence IA prévue pour décembre. L'objectif est de rendre les fournisseurs d'inférence plus interchangeables, permettant aux développeurs de comparer les prix et d'accéder à un marché de fournisseurs plus large. Les nouveaux produits fonctionneront sur MegaETH. Le second signal est une contradiction dans l'exécution. Le 13 novembre, MEGA a confirmé une réduction de 20 % de ses effectifs dans le cadre d'une restructuration. Les licenciements touchent les personnes ayant construit la couche 2 (L2), le portefeuille et l'écosystème, tandis que les fondateurs et l'équipe d'ingénierie centrale restent en place. Un engagement de 30 M$ est significatif, mais une équipe réduite doit désormais livrer à la fois la chaîne et une nouvelle place de marché IA. Décembre est un objectif, pas une preuve d'adéquation produit-marché. La capture de valeur du jeton n'est pas claire. MEGA affirme que son mandat inclut l'expansion de l'utilité du jeton, mais n'a pas détaillé comment l'inférence nécessitera MEGA, comment les paiements seront réglés, ou si les revenus reviendront aux détenteurs. Le jeton pourrait en bénéficier si les fournisseurs le mettent en jeu (staking), si les acheteurs l'utilisent pour payer, ou si les frais créent une demande récurrente. Tant que les mécanismes ne sont pas publiés, l'adoption de l'IA reste une thèse commerciale, et non un puits de liquidité confirmé pour le jeton. L'offre est l'autre risque majeur. Environ 88,7 % de l'offre maximale n'est pas en circulation. Les plans précédents liaient 53,3 % de l'offre à des récompenses de staking basées sur des indicateurs clés de performance (KPI), libérées en fonction de l'écosystème, de la décentralisation, de la performance et des étapes clés d'Ethereum. Le flottant futur dépend des progrès des KPI et de la distribution. La FDV de 450 M$ n'est pas une dilution théorique. Les produits dérivés ajoutent de la volatilité. CoinGlass montre 29,7 M$ d'intérêt ouvert, soit environ 58 % de la capitalisation boursière, avec un financement positif à 0,007 %. Environ 75,9 k$ ont été liquidés en 24 heures, principalement des positions longues. Les contrats à terme ne représentent que 23,2 % du volume d'affaires. Dans un jeton au flottant restreint, de petits flux peuvent faire bouger le prix brusquement ; un financement positif alors que le prix s'affaiblit n'est pas une confirmation haussière. Analyse technique : 0,0421 $ est le support immédiat ; le perdre risque d'entraîner une baisse supplémentaire. Reprendre 0,0466 $ est le premier signal de stabilisation. Un mouvement soutenu nécessite une participation plus forte au comptant (spot), pas seulement un rebond des contrats à terme. Position : risque élevé, attendez l'exécution. L'engagement de 30 M$ donne à MEGA des ressources et une orientation vers l'IA, mais les licenciements, la capture de valeur floue du jeton et un flottant en circulation de 11,3 % compliquent la thèse. Surveillez le lancement de décembre, les mécanismes de paiement, le volume d'inférence et les divulgations sur les déblocages. L'avantage ne réside pas dans le récit de l'IA, mais dans la capacité de la place de marché à générer une demande mesurable pour MEGA pendant que l'équipe exécute ses plans avec moins de personnes.
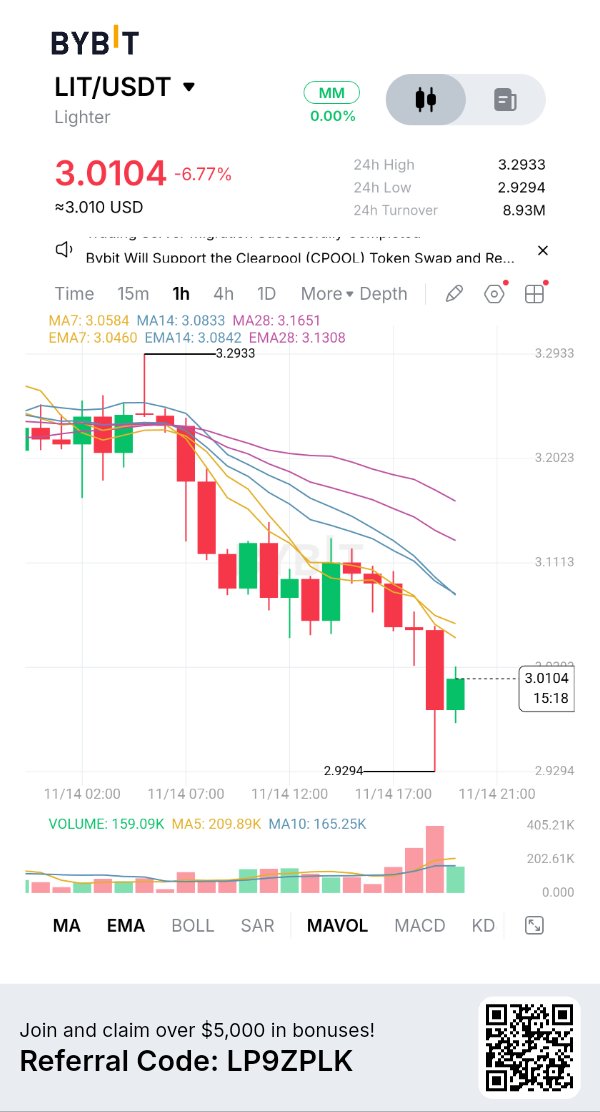
#ByXIMPACT $LITUSDT Les rachats de LIT sont réels. L'offre future représente le risque majeur. Lighter s'échange près de 3,10 $, en baisse de 3,6 % sur 24 heures et de 6,2 % sur sept jours. La capitalisation boursière est d'environ 774 millions de dollars, avec 250 millions de jetons en circulation sur un maximum d'un milliard. Le prix est inférieur de 44 % à son plus haut de septembre à 5,54 $. Plage journalière : 3,05 $ – 3,40 $. Lighter est un exchange basé sur un ZK-rollup Ethereum qui prouve de manière cryptographique les correspondances d'ordres et les liquidations, avec des preuves vérifiées sur Ethereum. Il propose zéro frais pour les traders particuliers et une tarification compétitive pour les sociétés de trading haute fréquence. DefiLlama estime à 6,57 millions de dollars les frais et à 5,43 millions de dollars les revenus du protocole sur les 30 derniers jours. Il s'agit d'une activité commerciale mesurable, et non d'un simple volume généré par des points. Le signal le plus fort concernant le jeton provient des rachats. Le suivi public enregistre environ 4,43 millions de dollars d'achats de LIT sur les 30 jours précédant le 13 novembre, dont 172 000 $ le 13 novembre. Les achats cumulés s'élèvent à environ 34,7 millions de dollars depuis janvier. Les comptes de DefiLlama pour le quatrième trimestre indiquent 5,67 millions de dollars de revenu net pour les détenteurs de jetons / rachats. Les revenus sont visiblement liés à la demande de jetons. Cependant, les rachats ne sont pas des burns. Le LIT acheté est détenu par le protocole, la trésorerie ou un fonds dédié ; il n'est pas automatiquement détruit ou retiré de la circulation. Cela crée une demande récurrente, mais ne réduit pas l'offre maximale d'un milliard. Suivez les achats réels et les soldes des portefeuilles, plutôt qu'une estimation annualisée basée sur un seul mois fort. L'offre constitue le principal obstacle. Seuls 25 % de l'offre maximale sont en circulation, laissant environ 750 millions de jetons hors du flottant. Les trackers de vesting divergent : Tokenomics.com indique une libération le 28 janvier 2027 de 13,5 millions de LIT pour les initiés et les investisseurs, tandis que DefiLlama montre un vesting hebdomadaire pour l'équipe et les investisseurs commençant le 29 décembre 2026. Le calendrier exact nécessite une confirmation officielle, mais la dilution se poursuit. Les produits dérivés ajoutent de la volatilité. CoinGlass rapporte 235 millions de dollars de volume sur les contrats à terme contre 29,2 millions de dollars au comptant (spot), soit environ 8 fois plus. L'intérêt ouvert (open interest) est de 347 millions de dollars, en baisse de 5 % sur 24 heures et représente près de 45 % de la capitalisation boursière. Le taux de financement est légèrement positif à 0,0096 % ; les liquidations ont atteint 424 000 $, principalement sur des positions longues. Les contrats à terme dominent la découverte des prix, tandis que la chute de l'intérêt ouvert indique un débouclage de positions longues plutôt qu'une nouvelle conviction. Carte de trade : 3,05 $ constitue un support immédiat ; le perdre expose à 3,00 $. Refranchir 3,40 $ est le premier signal de reprise. Un mouvement soutenu nécessite une augmentation du volume au comptant alors que l'intérêt ouvert se stabilise, et non un nouveau pic de levier. Position : prudemment constructif sur l'activité, sélectif sur le jeton. Lighter a des revenus et des rachats mesurables, mais un flottant de 25 % signifie que l'offre future est substantielle. Le test consistera à voir si les achats récurrents peuvent absorber les libérations de vesting sur un cycle de marché complet. C'est là la véritable équation offre-demande.
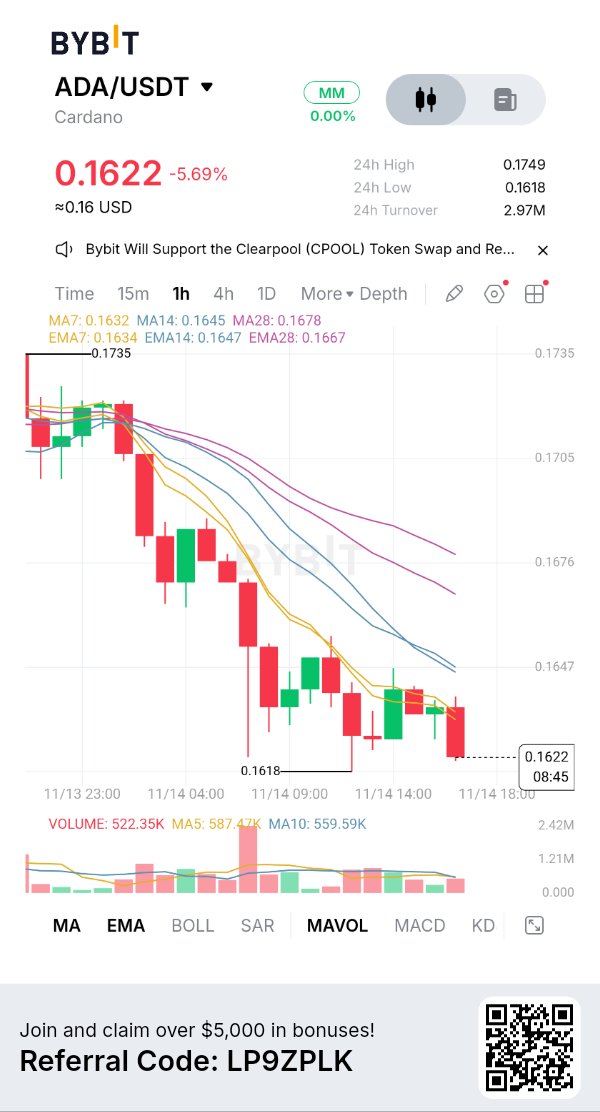
#ByXIMPACT $ADAUSDT Les progrès d'ADA en entreprise sont réels. La demande du marché fait toujours défaut. Cardano s'échange autour de 0,1638 $, en baisse de 2,85 % sur 24 heures et de 9,79 % sur sept jours. La capitalisation boursière est de 6,03 milliards de dollars ; 36,82 milliards sur 45 milliards d'ADA sont en circulation. La fourchette quotidienne est de 0,1620 $ à 0,1747 $. Le prix teste le plancher de la fourchette, sans confirmer de retournement. La mise à jour la plus solide concerne les actifs programmables. La Fondation Cardano indique que le CIP-0113 a été déployé sur le réseau principal (mainnet) en octobre. Il permet aux émetteurs d'intégrer des règles de transfert dans les jetons natifs — par exemple, restreindre une obligation tokenisée aux investisseurs vérifiés dans des juridictions approuvées. La CMTA a reconnu son profil comme équivalent à son cadre de jetons pour les actions tokenisées certifiées. Le premier actif, les actions Veridian, a été tokenisé sous ce standard. La norme est en vigueur. Les intégrations en entreprise progressent également. Petrobras teste Cardano pour émettre et retirer des jetons représentant des certificats vérifiés de carburant d'aviation durable. Fireblocks prévoit d'ajouter la conservation (custody) pour les jetons natifs de Cardano, attendue pour mars 2027. Ces éléments améliorent les infrastructures institutionnelles, mais ne prouvent pas encore une demande de capitaux. Voici le second signal : l'infrastructure avance tandis que la liquidité du marché se contracte. CoinGlass montre un volume de contrats à terme de 492 millions de dollars contre 62,9 millions de dollars au comptant (spot) — un ratio de 7,8x. L'intérêt ouvert (open interest) est de 347,5 millions de dollars, en baisse de 5,3 % ; le taux de financement (funding) est négatif à -0,0059 %. Les liquidations ont atteint 1,58 million de dollars, dont 96 % de positions longues. Le flux net au comptant est négatif de 2,8 millions de dollars. Les positions longues sont liquidées, mais les acheteurs au comptant n'absorbent pas l'offre. Un taux de financement négatif peut favoriser un short squeeze, mais ne peut pas en créer un sans demande. Le passage à l'échelle (scaling) est un catalyseur, mais le timing est important. Le testnet public Dijkstra a ouvert en octobre. Le nœud 11.2 est une pré-version sans Leios et n'est pas recommandée pour le réseau principal ; le nœud 11.3 devrait inclure Leios. Il n'y a pas de date d'activation confirmée sur le réseau principal ; l'approbation par la gouvernance est toujours requise. Considérez les gains de débit comme une voie de développement, et non comme une mise à niveau en direct. L'offre est plafonnée à 45 milliards, mais 18,2 % restent hors circulation. La trésorerie de Cardano détient environ 1,4 milliard d'ADA, donc la gouvernance et les projets financés ont leur importance. Carte de trading : 0,1620 $ est le support immédiat. Le perdre expose à 0,1604 $, puis 0,1500 $. Reprendre la zone 0,1651 $ – 0,1667 $ est le premier signal de stabilisation ; 0,1743 $ est la prochaine résistance. La reprise nécessite des entrées au comptant et une hausse de l'intérêt ouvert sans un financement surchauffé. Position : constructive sur la technologie, défensive sur le graphique. Les actifs programmables, les pilotes en entreprise et le développement de Leios sont significatifs, mais les dérivés dominent et les flux au comptant restent négatifs. Surveillez l'émission réelle d'actifs tokenisés, la liquidité des stablecoins, la croissance de la DeFi et la demande au comptant. L'avantage concurrentiel ne réside pas dans une énième annonce de roadmap. Il réside dans la capacité de l'infrastructure de Cardano à attirer des capitaux qui restent on-chain.
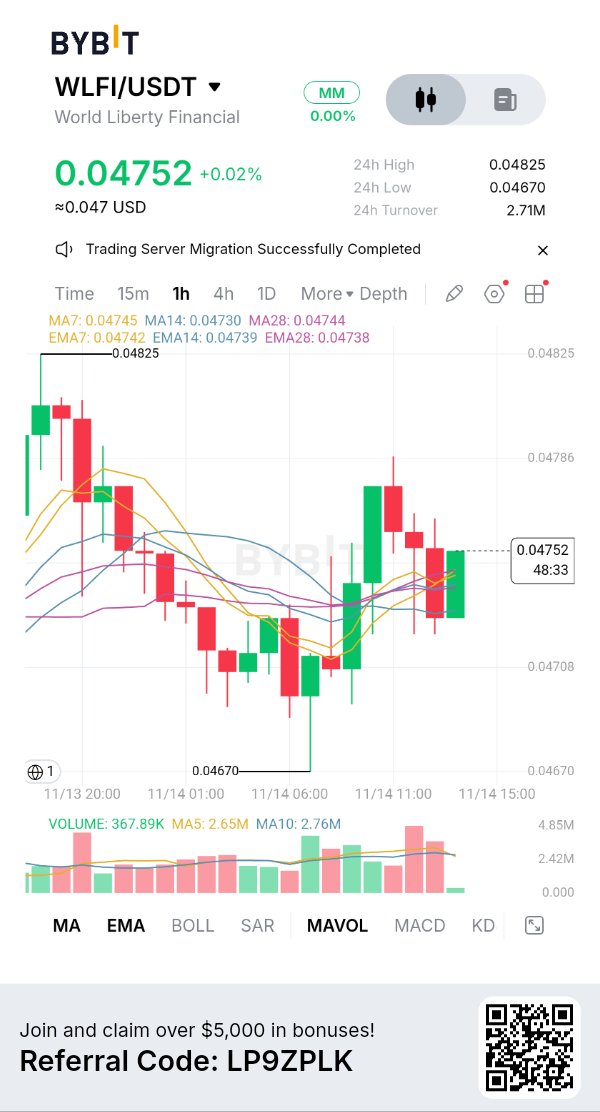
#ByXIMPACT $WLFIUSDT WLFI : Le portefeuille de rachat est en ligne. Le chiffre manquant reste le budget. Le WLFI s'échange près de 0,0472 $, en hausse de 1,7 % sur 24 heures et de 2,3 % sur sept jours. La capitalisation boursière est d'environ 1,5 milliard de dollars, avec 31,78 milliards de jetons en circulation sur un maximum de 100 milliards. La fourchette quotidienne est de 0,04655 $ à 0,04826 $. Le prix s'est légèrement stabilisé, mais reste près de 90 % en dessous de son sommet historique de 0,46 $. Le dernier catalyseur en date est le programme de rachat. Le 9 novembre, World Liberty a identifié Aster comme lieu d'exécution et a divulgué un portefeuille BNB Chain pour le suivi des achats. Cela ajoute une voie d'exécution réelle à l'annonce du 6 novembre, qui indiquait que les frais de réserve USD1 et d'autres sources pourraient financer les acquisitions continues de WLFI. Mais voici le second signal : la transparence de l'exécution s'améliore alors que l'engagement économique reste indéfini. Aucun budget fixe, calendrier d'achat ou allocation minimale n'a été divulgué. World Liberty a également reconnu qu'une partie substantielle des revenus bruts de l'USD1 est versée aux partenaires et aux prestataires de services. Cela signifie que les revenus bruts en stablecoins ne correspondent pas au montant disponible pour les rachats. Plus important encore, le projet ne s'est pas engagé à brûler les jetons acquis. Le programme actuel ne garantit pas une réduction permanente de l'offre. Les jetons pourraient être conservés dans la trésorerie, et leur impact sur la gouvernance dépend de la manière dont ils sont utilisés. Une annonce de rachat n'équivaut pas à un brûlage effectué. L'USD1 est l'actif sous-jacent à surveiller. Son offre est d'environ 3,08 milliards de dollars, ce qui confère à World Liberty une empreinte significative dans le domaine des stablecoins. Le projet affirme que l'USD1 est adossé à des espèces, des fonds monétaires du gouvernement américain et des équivalents de trésorerie, avec un reporting des réserves et un support de rachat. Cependant, le lien économique entre la croissance de l'USD1 et la demande de WLFI dépend des revenus réels des réserves, des coûts des partenaires et du pourcentage alloué aux achats. L'incitation à la gouvernance ajoute une autre couche. WLFI a introduit un pool de récompenses de staking de 1,25 million de dollars en USD1 pour les détenteurs qui bloquent des jetons et participent à la gouvernance. Cela peut encourager des périodes de détention plus longues et la participation au vote, mais les récompenses sont des incitations, et non une demande organique du marché. Surveillez si la participation persiste après la fin des récompenses. Le positionnement sur le marché reste encombré. CoinGlass rapporte un volume de contrats à terme de 71,6 millions de dollars contre 16,8 millions de dollars au comptant (spot), soit environ 4,3 fois plus. L'intérêt ouvert (open interest) est de 287 millions de dollars, soit environ 19 % de la capitalisation boursière, ce qui place l'effet de levier à un niveau historiquement élevé. Le taux de financement est positif à 0,0068 %, tandis que le flux net au comptant est négatif de 262 000 $. La stabilité des prix associée à un flux net au comptant négatif appelle à la prudence. L'offre reste le poids structurel : seuls 31,78 % des 100 milliards maximum sont en circulation. L'allocation restante ne fait pas l'objet d'un déblocage immédiat, mais la distribution et l'acquisition (vesting) futures peuvent diluer la demande. Il existe également un risque juridique non résolu : le différend de Justin Sun avec World Liberty concernant environ 4 milliards de jetons WLFI gelés reste un sujet en vedette. Carte de trading : 0,0465 $ est le support immédiat ; 0,0483 $ est la première résistance. Une cassure soutenue au-dessus de ce niveau avec des flux au comptant positifs améliorerait la dynamique. Perdre 0,0465 $ affaiblirait la reprise. Position : prudente et attentive. Le portefeuille de rachat est un progrès, mais le marché a besoin d'achats vérifiés, d'une allocation divulguée et de clarté sur le traitement des jetons. Le prochain catalyseur de WLFI est une exécution mesurable, pas une autre promesse.
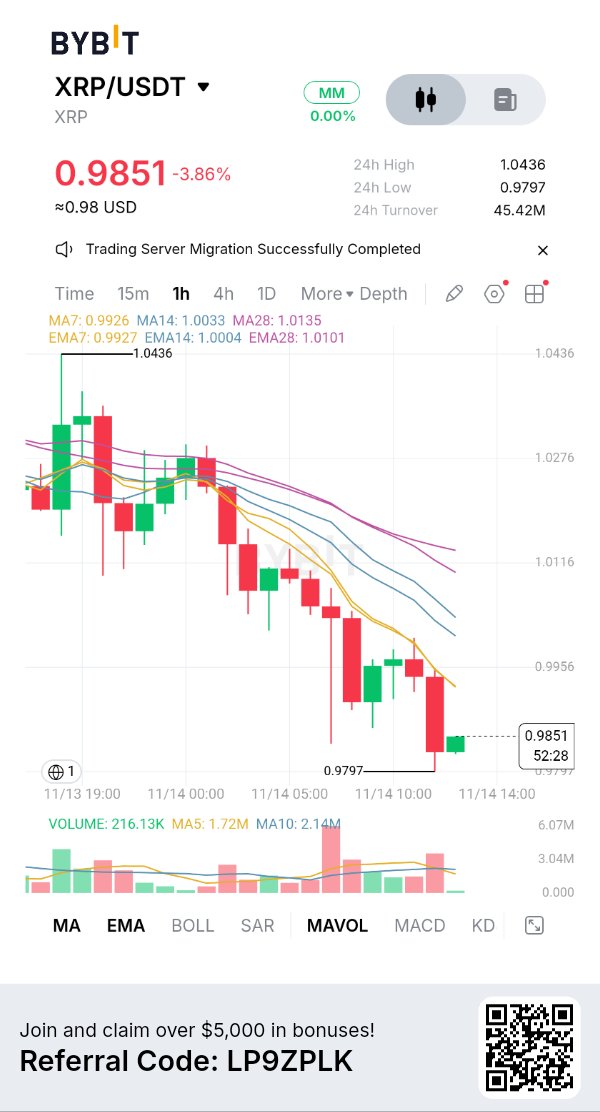
#ByXIMPACT $XRPUSDT Les baleines XRP accumulent. Le marché continue de vendre. Le XRP s'échange autour de 0,997 $, en baisse de 0,8 % sur 24 heures et de 14,2 % sur sept jours. La capitalisation boursière est d'environ 63,2 milliards de dollars, avec 63,52 milliards en circulation sur un maximum de 100 milliards. La fourchette quotidienne se situe entre 0,983 $ et 1,043 $. Le niveau de 1 $ est désormais le champ de bataille clé. La pile institutionnelle du XRPL — Credentials, Permissioned Domains, Permissioned DEX et Token Escrow — est en ligne. Son amendement natif PriceOracle est également actif, permettant la publication de flux de prix signés sur le registre. Les transferts confidentiels, les MPT dynamiques, les transactions par lots et la délégation de permission attendent toujours l'approbation des validateurs. Ces mises à jour ciblent la tokenisation réglementée et le règlement institutionnel. Mais le deuxième signal est l'écart entre la croissance de l'écosystème et la demande en XRP. LendingProtocol a obtenu 22 des 29 votes de validateurs requis ; SingleAssetVault en a 23. Aucun des deux n'est dans le compte à rebours d'activation obligatoire de 14 jours, donc le prêt natif n'est pas en ligne. Même après approbation, l'activité de prêt ne créera pas automatiquement une demande proportionnelle en XRP : les dépôts peuvent utiliser d'autres actifs. Le jeton ne bénéficie que si la croissance stimule la liquidité du XRP, l'utilisation comme garantie ou la demande de transaction. Il existe un contre-signal parmi les détenteurs. Les données de Santiment citées cette semaine montrent que les portefeuilles détenant au moins 10 000 XRP ont atteint un sommet de 2026 malgré la vente massive. Les plus gros détenteurs pourraient accumuler pendant la faiblesse. Mais le nombre de portefeuilles ne révèle pas le prix de revient, l'activité sur les échanges ou si les soldes appartiennent à des investisseurs indépendants. C'est un signal, pas la preuve d'un plancher. Les dérivés montrent toujours que les vendeurs sont aux commandes. CoinGlass rapporte un volume de contrats à terme de 2,95 milliards de dollars contre 696 millions de dollars au comptant, soit environ 4,2 fois plus. L'intérêt ouvert est de 2,21 milliards de dollars, en légère baisse ; le financement est négatif à -0,0033 %. Les liquidations ont atteint 13,3 millions de dollars, dont 11,4 millions de dollars en positions longues. Le flux net des preneurs au comptant est également négatif, tandis que les ETF XRP au comptant aux États-Unis ont perdu 1,09 million de dollars le 13 novembre. Les flux cumulés des ETF restent positifs, mais la dernière orientation n'est pas favorable. L'offre est une contrainte : 63,52 milliards de XRP sont en circulation, le reste étant libéré du séquestre au fil du temps. Les libérations du séquestre ne sont pas équivalentes à une vente immédiate sur le marché ; la distribution nette et les flux d'échange importent plus que les gros titres sur les déblocages. Carte de trading : 0,983 $ est le support immédiat. Le perdre risque d'entraîner une baisse supplémentaire ; récupérer 1,043 $ est le premier signal de stabilisation. Un mouvement soutenu au-dessus de 1,05 $ avec des flux au comptant positifs renforcerait le scénario de reprise. Position : prudemment défensive. L'accumulation par les baleines et les mises à niveau institutionnelles sont constructives, mais les prêts ne sont pas approuvés, les flux des ETF sont négatifs et les vendeurs au comptant restent actifs. Surveillez les votes des validateurs, la demande au comptant et si 1 $ peut redevenir un support. Le vrai test n'est pas de savoir si le XRPL ajoute des fonctionnalités financières. C'est de savoir si ces fonctionnalités créent une demande mesurable pour le XRP.
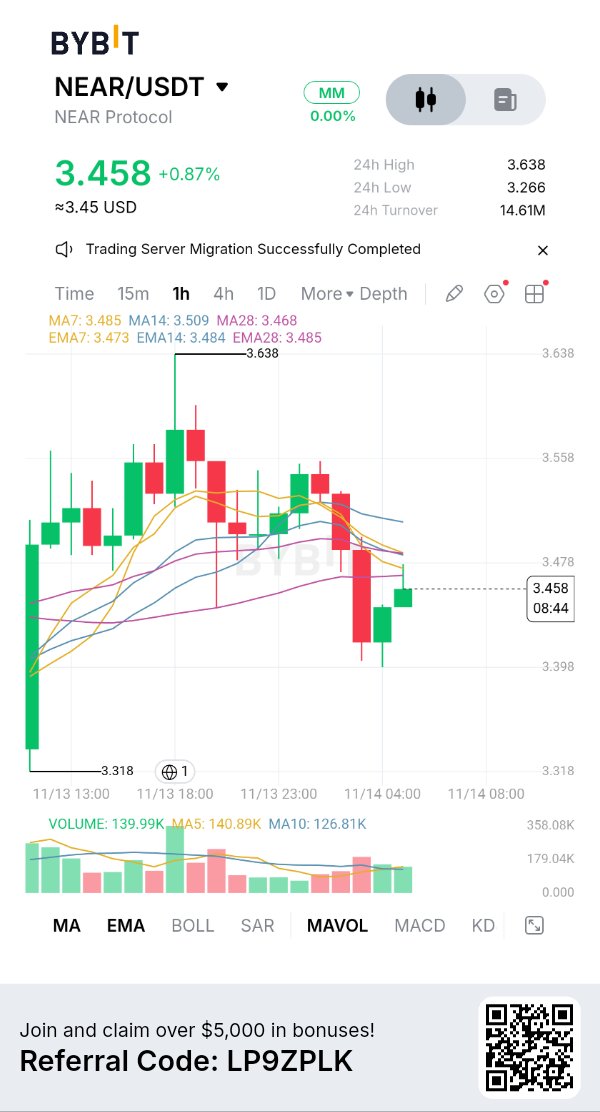
#ByXIMPACT$NEARUSDT NEAR : 3,7 milliards de dollars d'intents mensuels. Le jeton est toujours confronté au test de capture de valeur. NEAR s'échange aux alentours de 3,54 $, en hausse de 3,2 % sur 24 heures mais en baisse de 4,7 % sur sept jours. La capitalisation boursière est de 4,64 milliards de dollars, avec 1,312 milliard de jetons en circulation. La fourchette journalière se situe entre 3,26 $ et 3,64 $. Un rebond est en cours, mais la structure hebdomadaire n'est pas encore rétablie. Le signal fondamental le plus fort provient des NEAR Intents. Ils ont acheminé 3,77 milliards de dollars de volume inter-chaînes sur 30 jours, à travers 26 chaînes, avec 181,9 millions de dollars de TVL. Le volume de novembre a atteint 1,6 milliard de dollars au cours des 12 premiers jours. Les utilisateurs spécifient un résultat ; les « solvers » exécutent les échanges entre les réseaux. Il s'agit d'une activité qui dépasse le cadre de la DeFi native de NEAR. Les « Chain Signatures » ont également atteint un jalon en matière de sécurité. Toutes les opérations s'exécutent désormais dans des environnements d'exécution sécurisés (TEE), avec 17 opérateurs indépendants sur le réseau principal et un seuil de signature de 11 sur 17. Cela rend la signature inter-chaînes plus vérifiable et réduit la dépendance à un opérateur unique. Mais voici le second signal : le volume n'est pas synonyme de revenus, et les revenus ne signifient pas automatiquement une demande pour le jeton. DefiLlama enregistre 5,81 millions de dollars de frais via les NEAR Intents sur 30 jours, mais seulement 1,84 million de dollars en tant que revenus du protocole après les paiements aux solvers, partenaires et dApps. C'est ce chiffre qu'il faut surveiller pour une capture de valeur durable du jeton. Le chiffre impressionnant de 3,77 milliards de dollars de volume acheminé masque une économie conservée bien plus modeste. La tokenomics s'améliore, mais NEAR n'est pas encore déflationniste. Depuis le 4 novembre, 100 % des frais de transaction sont brûlés au lieu de 70 %, après la fin de la remise sur les frais de gaz. Pourtant, les frais brûlés ne représentent qu'environ 1,5 % des nouveaux jetons NEAR émis au cours de l'année écoulée. L'offre continue de croître sous le plafond d'émission annuel actuel de 2,5 %. Le prochain changement est important mais n'est pas encore effectif. La « House of Stake » a adopté la proposition HSP-029 visant à réduire le plafond à 1,6 % sur 24 mois. La période de droit de veto du Conseil de sécurité court jusqu'au 16 novembre ; la ratification, une période de grâce de 90 jours et une mise à jour du logiciel des validateurs sont encore nécessaires. Ne considérez pas cette réduction comme étant déjà active dans le prix. Les dérivés montrent un positionnement important : 822 millions de dollars d'intérêt ouvert, en hausse de 3,7 % sur 24 heures, avec un taux de financement positif proche de 0,0098 %. Le volume des contrats à terme est environ 8,7 fois supérieur à celui du marché au comptant. L'effet de levier croissant peut amplifier le mouvement dans les deux sens. Bitcoin est passé sous la barre des 70 000 $, maintenant un contexte macroéconomique défensif. Plan de trading : 3,26 $ est le support immédiat. Perdre ce niveau risque d'entraîner une baisse supplémentaire. Revenir au-dessus de 3,64 $ est le premier signal de reprise ; 3,81 $ est la prochaine résistance. Une cassure nécessite une amélioration conjointe du volume au comptant et des revenus conservés par le protocole. Position : prudemment constructive sur le réseau, sélective sur le jeton. NEAR dispose d'une utilisation inter-chaînes significative et d'une sécurité renforcée, mais les revenus conservés, les frais brûlés et la réduction des émissions doivent progresser plus vite que l'inflation. L'avantage ne réside pas seulement dans le volume d'Intents affiché, mais dans la valeur économique que NEAR parvient réellement à conserver.
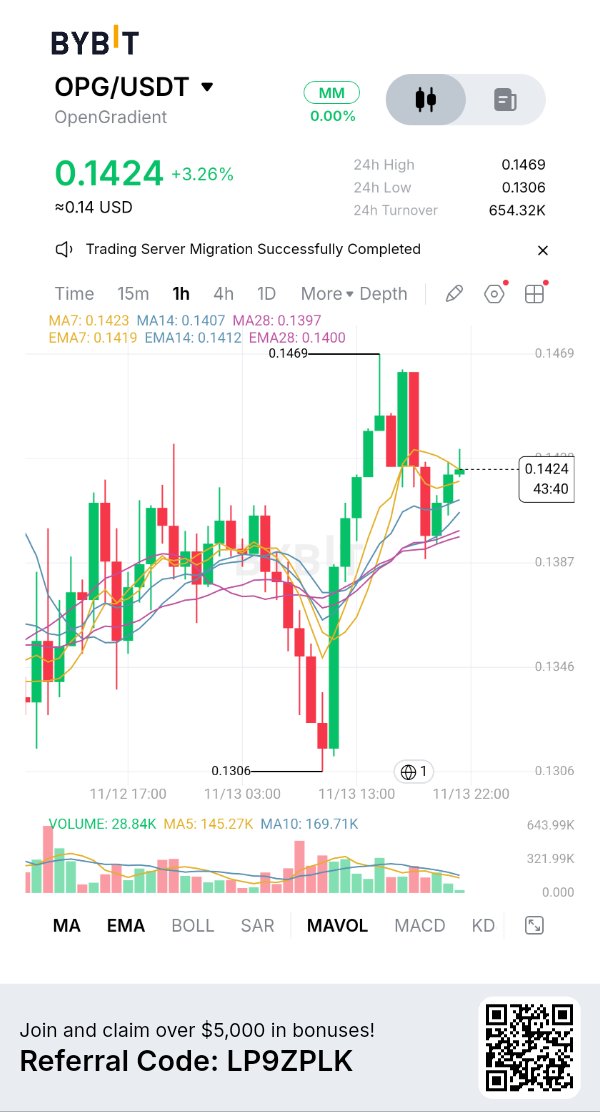
#ByXIMPACT $OPGUSDT OPG AI Inference Is Live. Decentralization Is the Next Proof. OpenGradient’s OPG trades around $0.14, up roughly 18% over seven days. Market cap is near $32–34M against $135–143M FDV. Only 238–240M of the 1B maximum supply is circulating. The rally is notable, but so is the supply overhang. OpenGradient is building verifiable AI infrastructure. Models run through GPU and Trusted Execution Environment (TEE) nodes; the network verifies attestations and settles results. Its Model Hub hosts 4,500+ models on Walrus-backed storage. OPG pays for inference and supports staking, security and governance. LLM payments settle in OPG on Base; execution and proof settlement happen on OpenGradient’s own network. The second signal is the gap between catalog size and operational decentralization. The public explorer lists 4,500+ models but only three active TEE operators, one approved enclave identity, and no displayed settlement or transaction totals. Model count is not proof of distributed compute demand. Operator diversity, verified inference volume and recurring payments matter more. Roadmap status also needs precision. TEE-verified LLM inference and OPG payments are available now. Broader on-chain ML execution, ZKML verification, model scheduling and price feeds remain alpha-testnet or coming-soon features. The full future stack is not yet production-ready. Derivatives add caution. CoinGlass reports $28.4M futures volume versus $6.24M spot, about 4.5x. Open interest is around $16.5M, slightly lower; funding is positive near 0.0103% per eight hours. Liquidations total roughly $32K, mostly longs. Spot net flow is negative by about $256K. The weekly rally is meeting leverage and net selling, not clear spot accumulation. Tokenomics are the structural risk. Only about 24% of the 1B cap circulates, leaving 76% outside circulation. Ecosystem receives 40%, Foundation 15%, contributors 15%, investors/advisors 10%, and staking rewards 10%. Contributor and investor allocations face a 12-month cliff, then 36 months of linear vesting. Other major allocations also release over time. Fixed max supply does not mean low dilution. Trade map: $0.130–$0.132 is immediate support; losing it exposes the $0.114 weekly low. Reclaiming $0.144–$0.145 is the first breakout signal; $0.164 is the next range ceiling. A durable move needs spot inflows and stable OI, not just futures turnover. Stance: interested, but selective. OpenGradient addresses a real AI trust problem and has working payment infrastructure. It still needs to prove distributed operators, sustained inference revenue and demand strong enough to absorb future releases. The edge is not 4,500 models listed. It is how many are used, verified and paid for.
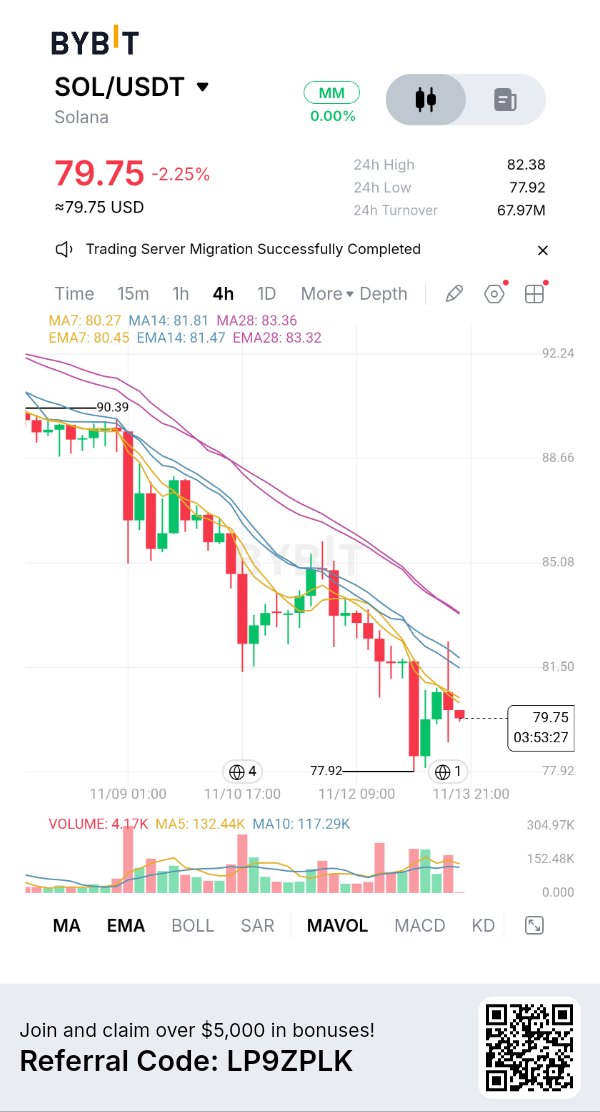
#ByXIMPACT $SOLUSDT La croissance du réseau SOL s'accélère. Le marché se désendette. Solana se négocie près de 79,79 $, en baisse de 3,71 % sur 24 heures et de 11,11 % sur sept jours. La capitalisation boursière est d'environ 47,3 milliards $, avec 591,5 millions de SOL en circulation. La fourchette journalière se situe entre 77,85 $ et 83,48 $. Le prix teste la borne inférieure de cette fourchette alors que l'appétit pour le risque se détériore. La mise à jour de l'écosystème Solana d'octobre rapporte qu'Alpenglow a été lancé sur le mainnet le 21 octobre, visant une finalité d'environ 150 ms. Les objectifs de slot ont été réduits à 200 ms le 9 octobre. La valeur des RWA (actifs du monde réel) a atteint un record de 5 milliards $, le volume des DEX a atteint 60 milliards $ pour octobre, et les adresses détenant des stablecoins ont atteint 14 millions. Samsung a annoncé des transferts d'USDC dans le Samsung Wallet pour les utilisateurs éligibles de Galaxy aux États-Unis, tandis que la plateforme d'actifs numériques de Fiserv a été lancée avec son premier déploiement. Les chiffres du troisième trimestre renforcent cette échelle : 14,2 milliards de transactions sans vote, en hausse de 61 % sur un an ; 1 786 TPS (transactions par seconde) moyennes sans vote ; 16,3 milliards $ d'offre de stablecoins en septembre ; et 4,7 milliards $ en valeur RWA. La valeur économique réelle du réseau a atteint 97 millions $ au troisième trimestre, tandis que les revenus des applications ont grimpé à environ 378 millions $. Mais voici le second signal : l'activité croît plus rapidement que la qualité de la demande ne peut être établie. Le trading de memecoins est resté un contributeur majeur à la reprise du troisième trimestre. Le débit élevé et les revenus des applications sont positifs, mais ils ne prouvent pas une demande durable de frais pour le SOL. Le test consiste à voir si les actifs tokenisés, les paiements et le règlement des stablecoins continuent de se développer lorsque le trading spéculatif se refroidit. Les produits dérivés montrent une réinitialisation claire. CoinGlass rapporte 7,29 milliards $ de volume de contrats à terme contre 806,9 millions $ au comptant (spot) — soit environ 9 fois plus. L'intérêt ouvert (open interest) est de 4,75 milliards $, en baisse de 8,84 % ; le financement est négatif à -0,0061 % toutes les 8 heures. Les liquidations ont atteint 57,8 millions $, dont 96 % provenant de positions longues. Il s'agit d'une exposition longue à effet de levier forcée à sortir. Un financement négatif peut soutenir un squeeze, mais ce n'est pas un signal d'achat sans acheteurs au comptant. La demande des ETF est mitigée. Les ETF Solana au comptant aux États-Unis ont connu une entrée partielle de 1,7 million $ le 12 novembre, après des sorties de 5,9 millions $ et 13,4 millions $ les 11 et 10 novembre. Les flux nets cumulés restent négatifs à 121,9 millions $. Une séance positive n'inverse pas cette tendance. Carte de trading : 77,85 $ est le support immédiat ; récupérer les 83,48 $ est le premier signal de reprise. Tant que le prix ne se maintient pas au-dessus de cette fourchette avec un volume au comptant en hausse et un intérêt ouvert qui se stabilise, les rebonds restent vulnérables. Position : prudente sur le prix, constructive sur l'infrastructure. Alpenglow, les actifs tokenisés et les intégrations de paiement renforcent les perspectives à long terme de Solana. Mais l'effet de levier se dénoue, les flux des ETF restent nets négatifs et l'activité spéculative demeure un moteur significatif. Surveillez la demande durable au comptant et la croissance du règlement des actifs du monde réel. L'avantage ne réside pas dans le nombre de transactions que Solana peut traiter. Il réside dans la capacité de ces transactions à créer une demande économique durable pour le SOL.
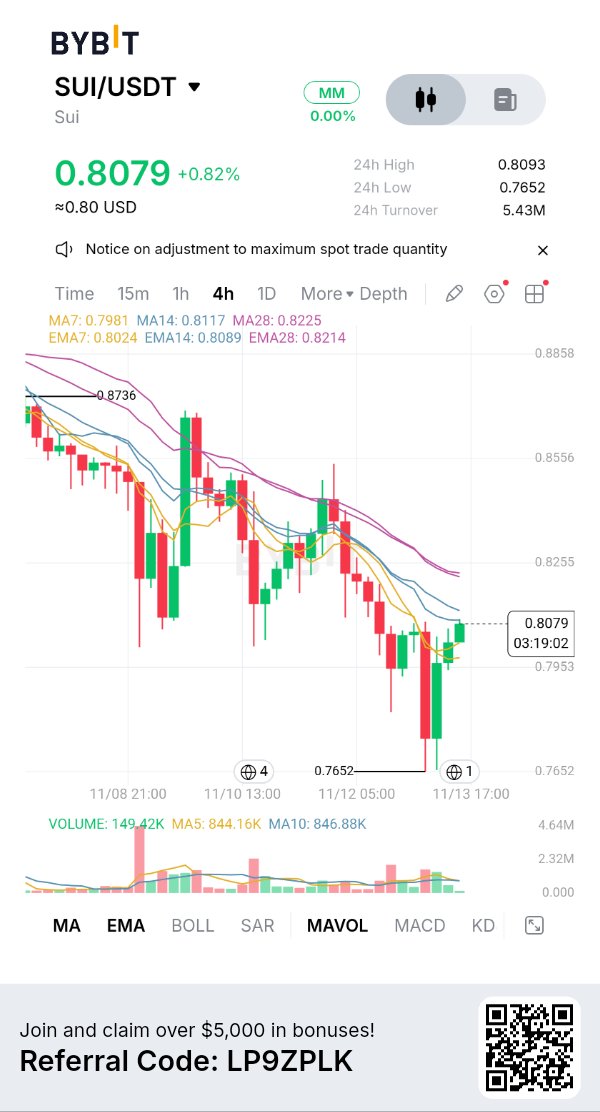
#ByXIMPACT $SUIUSDT SUI : La croissance des stablecoins est réelle. La fidélisation des utilisateurs est le véritable test. SUI s'échange près de 0,80 $, en baisse de 1,5 % sur 24 heures et de 8 % sur sept jours. Sa capitalisation boursière est de 3,3 milliards de dollars ; 4,14 milliards de jetons sur 10 milliards sont en circulation. La fourchette journalière se situe entre 0,764 $ et 0,819 $. Le prix reste faible malgré l'amélioration de la liquidité des stablecoins, et SUI demeure 85 % en dessous de son sommet historique de 5,35 $. Le redressement de la tendance reste un défi de taille. Selon DefiLlama, l'offre de stablecoins sur Sui s'élève à 537,8 millions de dollars, soit une hausse de 6,05 % en sept jours et de 10,34 % sur 30 jours. L'USDC représente 68,5 % de ce montant. La liquidité en dollars se renforce. Hashi est un autre catalyseur. Sui a annoncé plus de 500 millions de dollars d'engagements de capital pour son infrastructure de finance Bitcoin, en partenariat avec Anchorage Digital. Hashi est conçu pour conserver le BTC sur Bitcoin, tandis que le hBTC représente une garantie sur Sui pour la DeFi. Il s'agit d'engagements, pas de dépôts. Une enquête du 2 novembre a révélé que la page officielle de Hashi décrivait toujours un testnet, sans annonce confirmée de lancement sur le mainnet. Vérifiez le déploiement avant d'intégrer le titre de 500 millions de dollars dans vos prévisions. Second signal : la liquidité augmente alors que la fidélisation des utilisateurs semble plus faible. Le portefeuille Suiet ferme ses portes, avec une fin du support API le 14 novembre. Son équipe précise que les actifs des utilisateurs restent on-chain et peuvent être restaurés ailleurs ; il ne s'agit pas d'une faille du protocole. Mais cette fermeture fait suite à d'autres départs de l'écosystème. Cointelegraph a cité environ 128 000 utilisateurs actifs quotidiens en octobre, contre 601 000 en novembre 2025, alors même que les transactions d'octobre sont passées de 101 millions à 324 millions. Plus de transactions, moins d'utilisateurs : une activité automatisée ou concentrée pourrait gonfler le débit sans pour autant élargir l'adoption. Cet écart est important. DefiLlama affiche 412 millions de dollars de TVL en DeFi, en baisse de 3,26 % sur 24 heures, 22,1 millions de dollars de volume DEX quotidien et seulement 2 738 $ de frais de chaîne. La croissance des stablecoins ne s'est pas encore traduite par des revenus de protocole solides. Les dérivés restent fragiles. CoinGlass enregistre 581 millions de dollars de volume de contrats à terme contre 105 millions de dollars au comptant (spot), soit un ratio d'environ 5,5x. L'intérêt ouvert (open interest) est de 481 millions de dollars, en baisse de 0,8 % ; le taux de financement est négatif à -0,0026 %. Les liquidations ont atteint 4,16 millions de dollars, dont 97 % de positions longues, tandis que le flux net au comptant est négatif de 7,4 millions de dollars. L'effet de levier est en train d'être purgé ; l'accumulation au comptant est absente. L'offre constitue un frein : seuls 41,4 % des 10 milliards maximum sont en circulation. Les outils de suivi des déblocages indiquent d'autres libérations (vesting) début décembre, mais les totaux varient selon les événements ; évitez de considérer l'estimation d'un seul outil de suivi comme définitive. Plan de trading : 0,764 $ constitue un support immédiat. Le perdre risque de mener à 0,75 $ ; récupérer 0,819 $ est le premier signal de reprise. La confirmation nécessite des entrées de capitaux au comptant, une augmentation de la TVL et une activité utilisateur soutenue. Position : prudence. La liquidité des stablecoins et la finance Bitcoin sont prometteuses, mais la baisse du nombre d'utilisateurs, les frais faibles et les libérations de jetons compliquent le scénario haussier. La prochaine preuve sera le déploiement effectif du BTC, des utilisateurs récurrents et une activité génératrice de frais — pas un énième titre sur des engagements de capital.
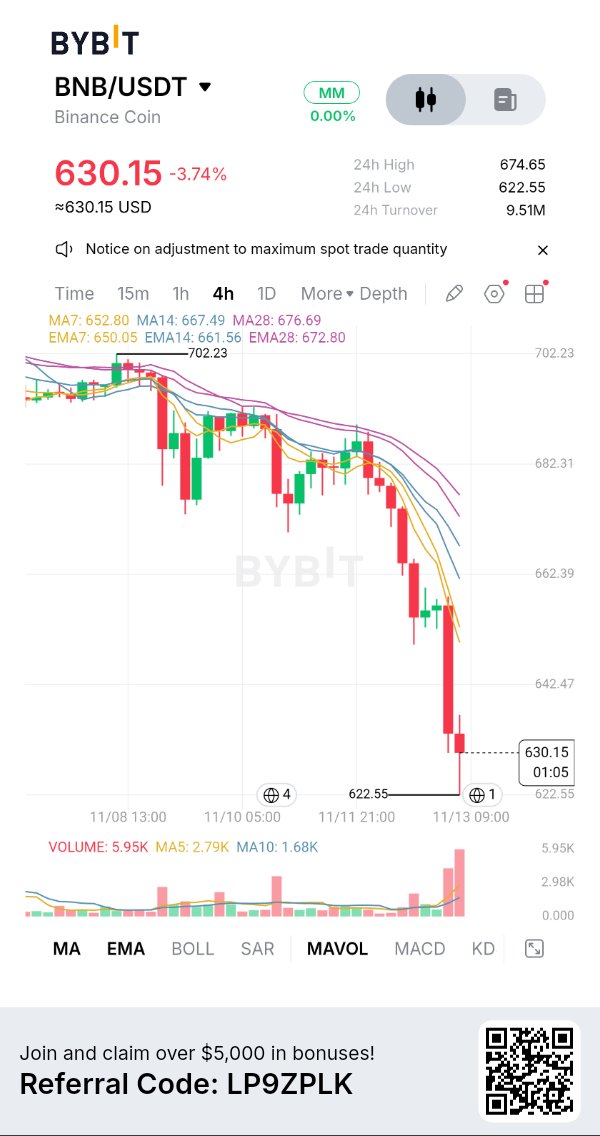
#ByXIMPACT $BNBUSDT BNB: December’s Upgrade Is Coming. The Market Is Still Selling. BNB trades near $635, down 5.9% in 24 hours and 8.4% over seven days. Market cap is about $83.1B, with 131.51M circulating against a 132M maximum. The daily range is $630.27–$676.44; RSI is near 28. The next catalyst is Jenner. The hard fork is scheduled, not live; deployment is still ahead. BNB Chain’s v1.8.2 sets the BSC mainnet hard fork for December 8 at 02:30 UTC. BEP-702 introduces CAS20, a compliant asset standard for tokenized assets and stablecoins. BEP-703 reserves 5% of block gas by default for eligible BNB transfers and approved payment contracts, preserving payment capacity during congestion. These are meaningful rails for regulated issuance and payments. But the second signal is security execution. On November 6, BSC-Reth released v0.1.4-hotfix after an upstream Reth bug was found that could produce an incorrect state root under specific legacy-path conditions. Operators must upgrade and restart; no database migration or hard fork is needed. BNB Chain said impact on BSC-Reth was limited and opBNB does not use op-reth. Ordinary users need take no action. This was a client correctness issue, not evidence of stolen funds — but it puts client diversity, patch discipline and state verification in focus ahead of Jenner. Supply mechanics remain a long-term positive. The 37th quarterly Auto-Burn on October 19 removed 1,646,196.44 BNB, leaving 131.512M. Auto-Burn aims to reduce supply toward 100M, while BEP-95 burns part of BSC gas fees continuously. Both mechanisms are auditable and separate from Binance exchange operations. But shrinking supply cannot guarantee a rising price when marginal demand weakens. Derivatives show pressure. CoinGlass reports $978M futures volume versus $147M spot — around 6.7x. Open interest is $1.04B, down 5.83%; funding is mildly positive at 0.0026%. Liquidations reached $11.51M, with $11.39M from longs. This is long-side deleveraging, not a convincing short-squeeze setup. Spot participation remains comparatively thin. Trade map: $630 is immediate support; $622 is the next downside reference. Reclaiming $658 is the first stabilization signal; $676 is the next resistance. A sustained break above that range with rising spot volume would improve the recovery case. Losing $622 keeps downside risk active. Stance: structurally constructive, tactically defensive. BNB has a transparent burn model and a relevant December upgrade, but the market is pricing risk and weak demand. Watch hotfix adoption, Jenner readiness, real CAS20/payment deployments and spot inflows. The edge is not the burn headline. It is whether new rails create sustained activity and BNB demand.
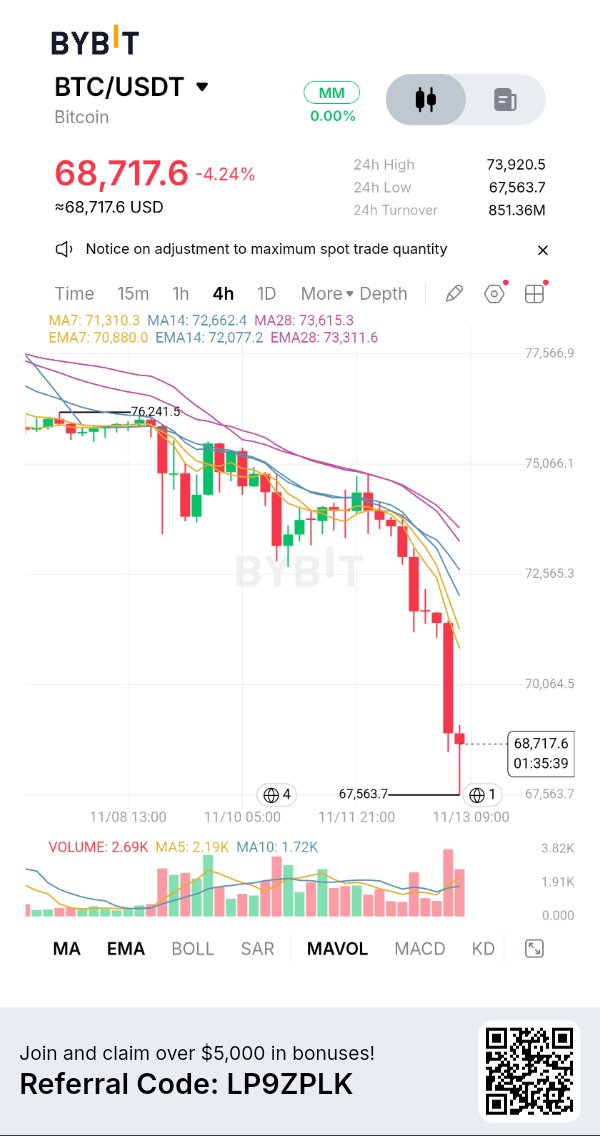
#ByXIMPACT $BTCUSDT BITCOIN The $70K Test Is Now About Demand, Not Just Liquidations BTC is near $68,194, down 7.24% in 24 hours. CoinGlass records a $67,449–$73,708 daily range, $1.37T market cap and 20.11M BTC circulating against the 21M cap. Price is now 46% below its $126,198 all-time high. This is a sharp risk-off move, not an ordinary dip. The immediate trigger is a macro and liquidity squeeze. October US CPI rose 0.4% month over month, above the 0.3% forecast. Markets raised the probability of a December Fed rate hike to around 90%. At the same time, US spot Bitcoin ETFs have recorded consecutive outflows; Tuesday’s withdrawal was $95M, extending the streak to four sessions. Bitcoin failed to participate in the equity rebound. The failed $73K reclaim left the market exposed when sellers returned, turning a former pivot into overhead supply. The second signal is more important than the liquidation headline: both spot and futures are selling. CoinGlass shows $93.2B futures volume against $8.06B spot — roughly 11.6x. Open interest has fallen 7.11% to $47.51B, while 24-hour liquidations reached $901.7M, with 97% from longs. But spot net outflow is also $435.5M, and seven-day spot flow remains negative. This is not simply leveraged longs being washed out; aggressive spot sellers are overwhelming buyers. That distinction changes the recovery test. A liquidation flush can produce a violent bounce, but durable recovery needs spot buyers to absorb supply and ETF flows to turn positive. CoinGlass shows ETF net outflow of $47.7M for November 12 (partial), not a return of institutional demand. Supply remains Bitcoin’s structural advantage: 20.11M coins are already circulating, with issuance constrained by the 21M hard cap. But scarcity does not create a floor when marginal demand contracts. With stablecoin liquidity also weakening — USDT market cap reportedly down $6.6B over 60 days — the market has less fresh purchasing power available. Technical map: $67,449 is immediate support. A clean break exposes the $65K area, with no confirmed floor below it. Reclaiming $70K is the first stabilization signal; $72K–$73.2K is the key recovery band, with the 200-day average near $73.2K. The 365-day average near $76.4K is a much higher trend-repair level. Until BTC reclaims $73.2K, rallies remain vulnerable. Stance: defensive, not permanently bearish. Extreme Fear at 21 and heavy long liquidations can set up a squeeze, but the spot-flow data has not confirmed a bottom. Watch ETF flows, spot net buying and whether price can hold $67.4K before treating a bounce as a trend change. Bitcoin’s scarcity is unchanged. The market is repricing the availability of buyers.
ByXIMPACT $AAVEUSDT La croissance des prêts AAVE est réelle. Les contrôles des risques sont mis à l'épreuve. AAVE s'échange près de 113,6 $, en baisse de 7,4 % sur 24 heures et de 11,4 % sur sept jours. La capitalisation boursière est de 1,76 milliard de dollars, avec 15,44 millions de jetons en circulation sur un total de 16 millions. Le plus bas quotidien à 110,60 $ constitue un support immédiat. Il s'agit d'un repli marqué, pas d'un renversement. Le « Base Equities Hub » d'Aave V4 a atteint 25 millions de dollars de dépôts, permettant des prêts garantis par des actions américaines tokenisées en utilisant l'USDC. Le marché est isolé des autres pools, ce qui limite la contagion inter-marchés. Cela introduit des garanties traditionnelles dans la DeFi, mais 25 millions de dollars représentent des dépôts, et non des prêts en cours ou des revenus de protocole. Le deuxième signal concerne la discipline en matière de risque. Après l'exploitation du hot wallet de Binance le 29 octobre, Aave a temporairement gelé les réserves sur V3 et V4 pendant que les portefeuilles de l'attaquant étaient surveillés. Une position Aave liée a fourni 60 millions USDT et emprunté environ 43,8 millions WETH ; les conseillers en risques ont indiqué qu'elle restait sur-garantie et ne menaçait pas les fournisseurs. La réponse montre une maîtrise rapide, mais des gels généralisés perturbent également la liquidité et l'accès au marché. Le travail sur les risques se poursuit. La proposition de LlamaRisk du 10 novembre repositionnerait le cœur de la V3 autour de garanties « blue-chip » liquides, avec les rsETH, osETH, LBTC, tBTC et rETH en cours d'examen. Elle cite 1,33 milliard de dollars de garanties adossant 1,03 milliard de dollars de dette. Il s'agit d'une proposition sur le forum, et non d'un gel ou d'une liquidation approuvés. Le pont tBTC de Threshold a repris ses activités, mais la réserve tBTC d'Aave reste restreinte en attendant un examen. Les contrôles protègent les prêteurs, mais peuvent limiter l'utilisation. La capture de valeur du jeton est significative. Le programme de rachat de la DAO d'Aave dispose d'un budget annuel de 50 millions de dollars. L'AAVE acquis est envoyé à la réserve de l'écosystème pour des utilisations approuvées par la gouvernance ; il n'est pas automatiquement brûlé. Le vote « Aave Will Win » d'avril a dirigé 100 % des revenus des produits de marque Aave vers la DAO. Suivez les revenus réalisés et les achats réels, pas seulement le budget. Les produits dérivés montrent des signes de tension : CoinGlass rapporte un volume de contrats à terme de 389 millions de dollars contre 69,7 millions de dollars sur le marché spot, soit environ 5,6 fois plus. L'intérêt ouvert (open interest) est de 289 millions de dollars, en baisse de 6,8 % ; le taux de financement est légèrement négatif et les liquidations ont atteint 1,7 million de dollars, à 99 % sur des positions longues. Le marché spot et les contrats à terme montrent tous deux des ventes nettes. Il s'agit d'un désendettement, pas d'une accumulation confirmée. Le BTC proche de 73,4k $ et l'aversion générale au risque ajoutent de la pression. Plan de trading : 110,60 $ est un support immédiat. Perdre ce niveau risque d'entraîner une baisse supplémentaire ; la récupération de la zone 120,99 $ – 122,79 $ constitue le premier signal de stabilisation. Jusque-là, les rebonds pourraient rester correctifs. Position : constructive sur la franchise Aave, défensive sur le prix de l'AAVE. Les nouveaux marchés de garanties et l'alignement des revenus de la DAO sont des points positifs, mais les événements liés aux risques et la chute de l'intérêt ouvert dominent la tendance. Surveillez le retour des acheteurs sur le marché spot à mesure que les restrictions s'assouplissent. L'avantage d'Aave réside dans la gestion des risques à grande échelle. Le prochain mouvement dépendra de la capacité à convertir la croissance en revenus durables et en demande de jetons.
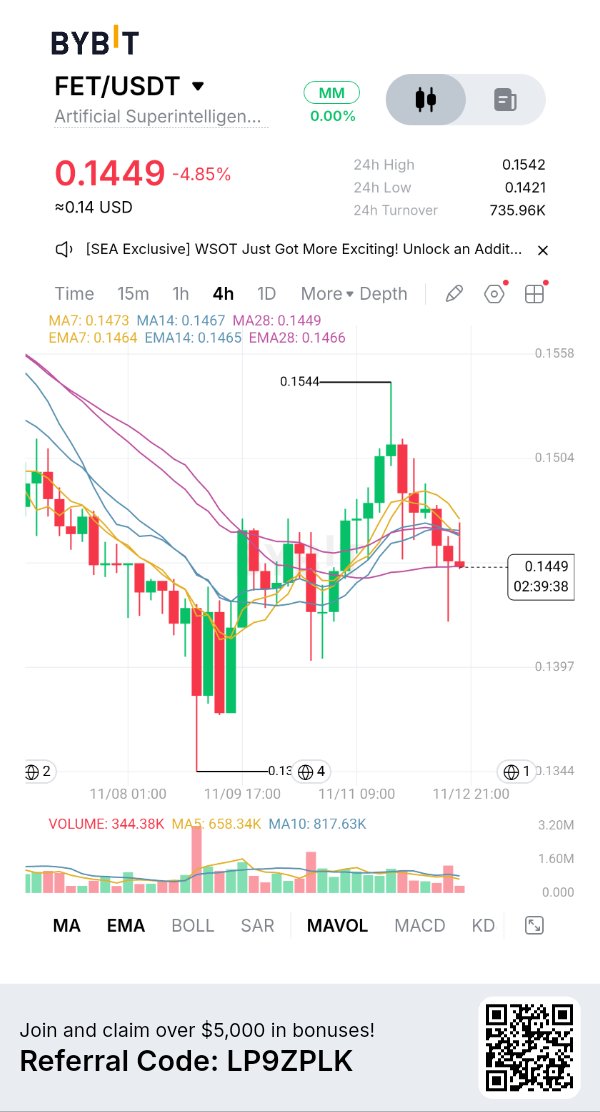
#ByXIMPACT $FETUSDT FET AI Progress Meets a $1.56M Security Setback FET trades near $0.1478, down 0.27% in 24 hours, with a $358.7M market cap. CoinGlass shows a $0.1451–$0.1543 daily range and a 3.38% weekly gain. The rebound is holding, but a fresh security issue changes the risk picture. The ASI Alliance is still shipping. Its latest update reports larger ASI:Chain bridge tests, stronger node-data checks and completed QA for the redesigned Web Wallet and Wallet SDK. Singularity Compute released Super Decider, an open-source model on ASI:Cloud, while Omega adds tool use and memory transfer. These are engineering milestones, not proof of scaled commercial demand. The immediate issue is security. The Alliance disclosed an exploit involving the FET migration converter and bridge architecture. An unauthorized party withdrew approximately $1.56M in FET from the converter. The team says treasury, exchange wallets and FET held in personal wallets or on exchanges were unaffected. An investigation is ongoing, with a full report promised. This is not a reported compromise of every holder’s wallet, but it is a serious migration-infrastructure failure. The second signal: product development and token confidence are diverging. ASI:Chain bridge testing is expanding, while the migration/bridge architecture has suffered an exploit. Until the post-mortem explains the attack path and remediation, judge bridge progress by security evidence — not roadmap headlines. Derivatives remain active relative to spot. CoinGlass records $76.36M futures volume versus $13.46M spot, a 5.7x gap. Open interest is $68.91M, up 0.67%; funding is positive at 0.0055% per 8 hours. Liquidations reached $87.5K, including $52.95K in longs. Leverage remains present, but funding is not extreme. Supply data is inconsistent. CoinGlass reports 2.43B circulating against a 3B maximum. Tokenomist lists 2.312B circulating, 2.714B total and 2.709B max, with 81.65% unlocked. Its next listed release is November 28 to the AGIX migration allocation. Verify supply before relying on FDV or dilution estimates. Bitcoin is near $73.7K, down 8.6% over seven days; sentiment remains in Fear. Trade map: $0.1451 is immediate support; $0.1350 is the seven-day low. Reclaiming $0.1543 improves structure; $0.1576 is the range ceiling. Losing $0.1451 puts the weekly low back in focus. A bounce alone is not a reversal. Stance: cautious until the bridge incident is explained. The AI stack is progressing, but security credibility is now the gating factor. Watch the post-mortem, verified fixes, spot volume and whether price holds support without futures doing all the work. The question is whether ASI can secure what it has built.
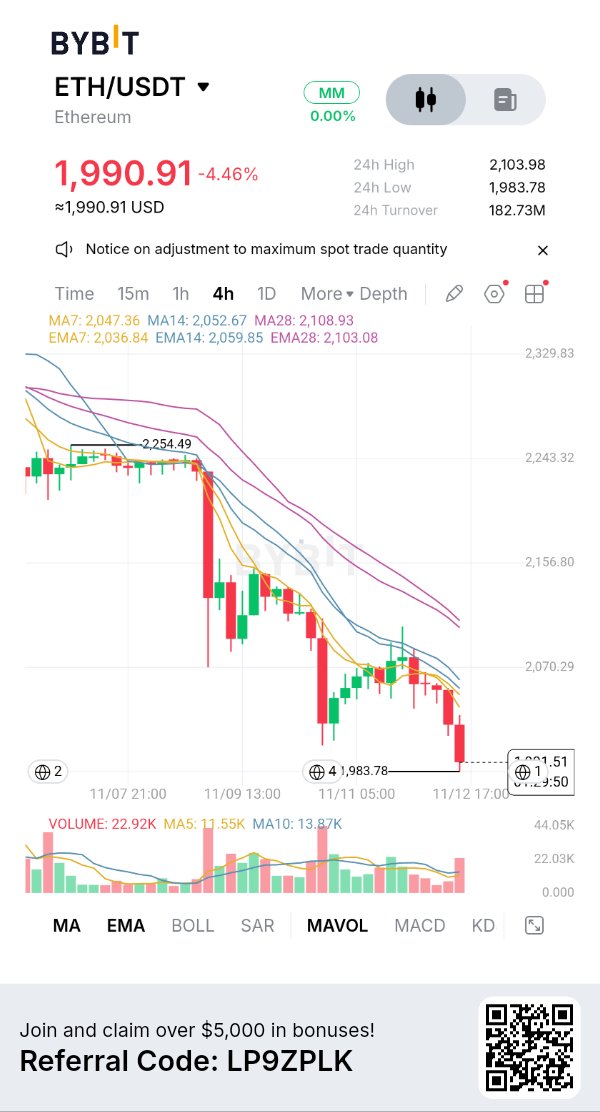
ByXIMPACT $ETHUSDT L'adoption du réseau ETH augmente. La rareté de l'ETH, elle, non. L'ETH s'échange près de 2 046 $, en baisse de 0,5 % sur 24 heures et de 8,4 % sur sept jours. La capitalisation boursière est d'environ 250 milliards de dollars, avec une fourchette quotidienne de 2 035 $ à 2 104 $. Le prix est proche des plus bas ; aucun retournement confirmé pour le moment. L'histoire fondamentale est plus solide. Le mainnet Ethereum a enregistré une moyenne de 2,17 millions de transactions quotidiennes de janvier à octobre 2026, soit une hausse de 54 % sur un an. Les transferts de stablecoins ont atteint 25,8 billions de dollars, en hausse de 61 %, tandis que les frais médians s'élevaient en moyenne à seulement 3,5 cents. Ethereum et ses solutions de seconde couche (L2) ont enregistré ensemble une moyenne d'environ 25 millions de transactions par jour. Il s'agit d'un réseau de règlement qui étend sa portée tout en maintenant une utilisation peu coûteuse. La participation à la sécurité est en hausse : 44,2 millions d'ETH étaient stakés au 31 octobre, soit 36,1 % de l'offre en circulation, contre 27,6 % un an plus tôt. Davantage de capital est engagé pour sécuriser la chaîne. Mais voici le second signal : l'utilisation bon marché ne crée pas encore de rareté significative. Au cours des 30 derniers jours, Ethereum a émis 89 682 ETH et n'en a brûlé que 2 925. L'émission nette était de 86 758 ETH (+0,07 %) ; le burn n'a compensé que 3,26 % de l'émission. Le réseau peut gagner en adoption tandis que l'offre d'ETH augmente. Plus de transactions ne sont pas automatiquement haussières si les frais restent trop bas pour générer un burn significatif. L'accès institutionnel s'élargit. 24X et Standard Chartered ont étendu l'accès prime-brokerage à l'Ether, avec Cumberland DRW et Wintermute parmi les fournisseurs de liquidité. Pourtant, les flux restent faibles : les ETF ETH spot américains ont enregistré une sortie nette de 144,8 millions de dollars le 11 novembre. Les dérivés montrent que le désendettement n'est pas terminé. CoinGlass rapporte un volume de contrats à terme de 26,6 milliards de dollars contre 1,76 milliard de dollars au comptant (spot) — soit environ 15 fois plus. L'intérêt ouvert (open interest) est de 24,99 milliards de dollars, en baisse de 1,89 % ; le financement est légèrement positif à 0,004 %. Les liquidations ont atteint 38,8 millions de dollars, dont 21,2 millions de dollars en positions longues. Les contrats à terme dominent l'activité tandis que la confirmation au comptant reste faible. Risque lié à la feuille de route : la Fondation Ethereum indique que les tests de Glamsterdam ont révélé des problèmes de compatibilité impliquant l'EIP-8037 et l'EIP-8038. L'activation du testnet Hoodi a été reportée sans date de remplacement. Il s'agit d'un retard de développement, et non d'une preuve de défaillance du protocole. Carte de trading : 2 035 $ est le support immédiat ; le plus bas sur sept jours, proche de 2 010 $, est la prochaine référence à la baisse. Reconquérir les 2 104 $ constitue la première amélioration ; 2 200 $ est le prochain test psychologique. Une cassure sous les 2 010 $ maintient le risque de baisse actif. Ne traitez pas les lectures de survente comme un signal d'achat autonome. Position : structurellement constructif, tactiquement défensif. Ethereum attire l'activité des stablecoins et le capital de staking, mais les données d'offre actuelles indiquent que l'ETH est inflationniste, et non déflationniste. Surveillez le burn des frais, les flux entrants au comptant et une reconquête nette de la résistance avant de déclarer un point bas. La question n'est plus de savoir si Ethereum est utilisé. La question est de savoir si cette utilisation crée suffisamment de demande économique pour accumuler de la valeur pour l'ETH.
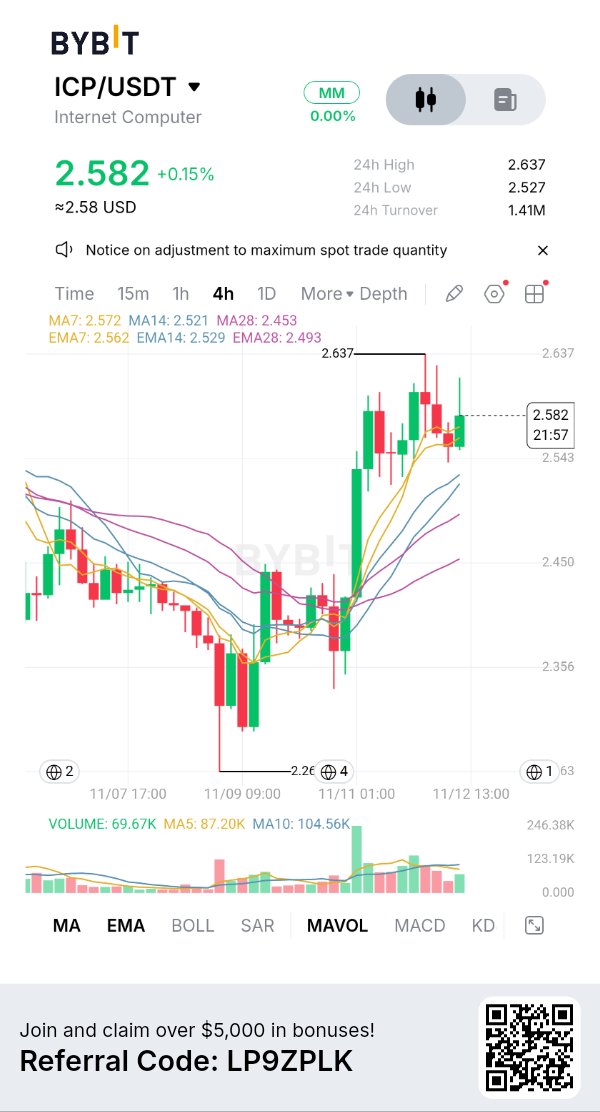
#ByXIMPACT $ICPUSDT Les Cloud Engines de l'ICP sont le catalyseur. La demande sur le marché spot est le test. Internet Computer s'échange autour de 2,56 $, en hausse de 0,4 % sur 24 heures et de 7 % sur sept jours. Le rebond depuis le plus bas de novembre à 2,27 $ est réel, mais l'ICP reste en baisse de 18 % sur 30 jours. Avec une capitalisation boursière de 1,43 milliard de dollars, il s'agit d'une reprise, pas d'un retournement de tendance confirmé. Le nouveau catalyseur, ce sont les Cloud Engines. Dominic Williams, fondateur de DFINITY, a confirmé leur lancement commercial cette semaine, avec des accès anticipés réservés aux développeurs d'entreprise. Les organisations peuvent configurer des sous-réseaux privés à partir de nœuds de calcul sélectionnés, en choisissant leurs fournisseurs, leur géographie et leur juridiction. C'est une offre directe pour les charges de travail cloud souveraines et les applications localisées sur le plan des données. Deux autres signaux d'adoption : Caffeine a ajouté des options de déploiement « European Cloud » et « Encrypted Cloud » pour les applications créées par IA. Le connecteur Claude de DFINITY permet aux utilisateurs de découvrir des canisters, d'interroger des données on-chain et d'effectuer des actions approuvées au sein des applications via des invites en langage naturel. L'ICP va au-delà de la distribution native crypto. Voici le deuxième signal : la capacité du produit progresse plus vite que la preuve d'une demande payante. L'accès anticipé ne constitue pas une preuve de contrats d'entreprise, de revenus récurrents ou d'une consommation de calcul significative. La question clé est de savoir si les organisations déploient leurs charges de travail et paient pour le calcul, créant ainsi une demande en cycles convertis à partir de l'ICP. Ce lien est au cœur de la tokenomics de l'ICP. L'ICP est brûlé pour générer des cycles, dont le coût est indexé sur le panier XDR, maintenant ainsi des coûts stables pour les développeurs. Une utilisation accrue du calcul peut augmenter la combustion (burn) d'ICP. Mais l'offre augmente également par le biais de la création de récompenses de neurones et des récompenses aux fournisseurs de nœuds. L'offre nette dépend de la consommation de cycles par rapport à la nouvelle émission. Les gros titres sur l'adoption ne prouvent pas à eux seuls la déflation. Les dérivés montrent de l'activité, pas une domination claire sur le marché spot. CoinGlass enregistre 77,7 millions de dollars de volume sur les contrats à terme contre 14,1 millions de dollars sur le spot, soit environ 5,5 fois plus. L'intérêt ouvert (open interest) est de 81,4 millions de dollars, en hausse de moins de 1 % ; le taux de financement est légèrement positif à 0,0062 %. Les liquidations sont équilibrées, mais le flux net sur le marché spot est négatif de 46 000 $. Les contrats à terme génèrent beaucoup plus de transactions que le marché spot. Carte technique : 2,51 $ est le support immédiat ; 2,27 $ est le plus bas clé de novembre. 2,56 $ est le premier niveau de reconquête, tandis que la zone 2,68 $ - 2,71 $ constitue une résistance majeure où convergent les moyennes mobiles journalières. Une clôture quotidienne au-dessus de 2,71 $ renforcerait le scénario de retournement et ouvrirait la voie vers 3,00 $. Perdre le niveau de 2,27 $ expose à un risque de retour à 2,00 $. Position : prudemment constructive, sans précipitation. L'ICP construit un cloud décentralisé et une pile d'informatique agentique crédibles, mais le jeton a besoin de la preuve que les charges de travail payantes créent une demande soutenue en cycles et dépassent l'émission. Surveillez les déploiements, la combustion de cycles et les entrées sur le marché spot, et non les annonces de lancement. Le véritable catalyseur est la consommation de calcul mesurable. Si les Cloud Engines deviennent une entreprise, l'économie du jeton ICP devrait le refléter.