MAXJOHNS
5233Like0Partages121Abonnés222Suivre
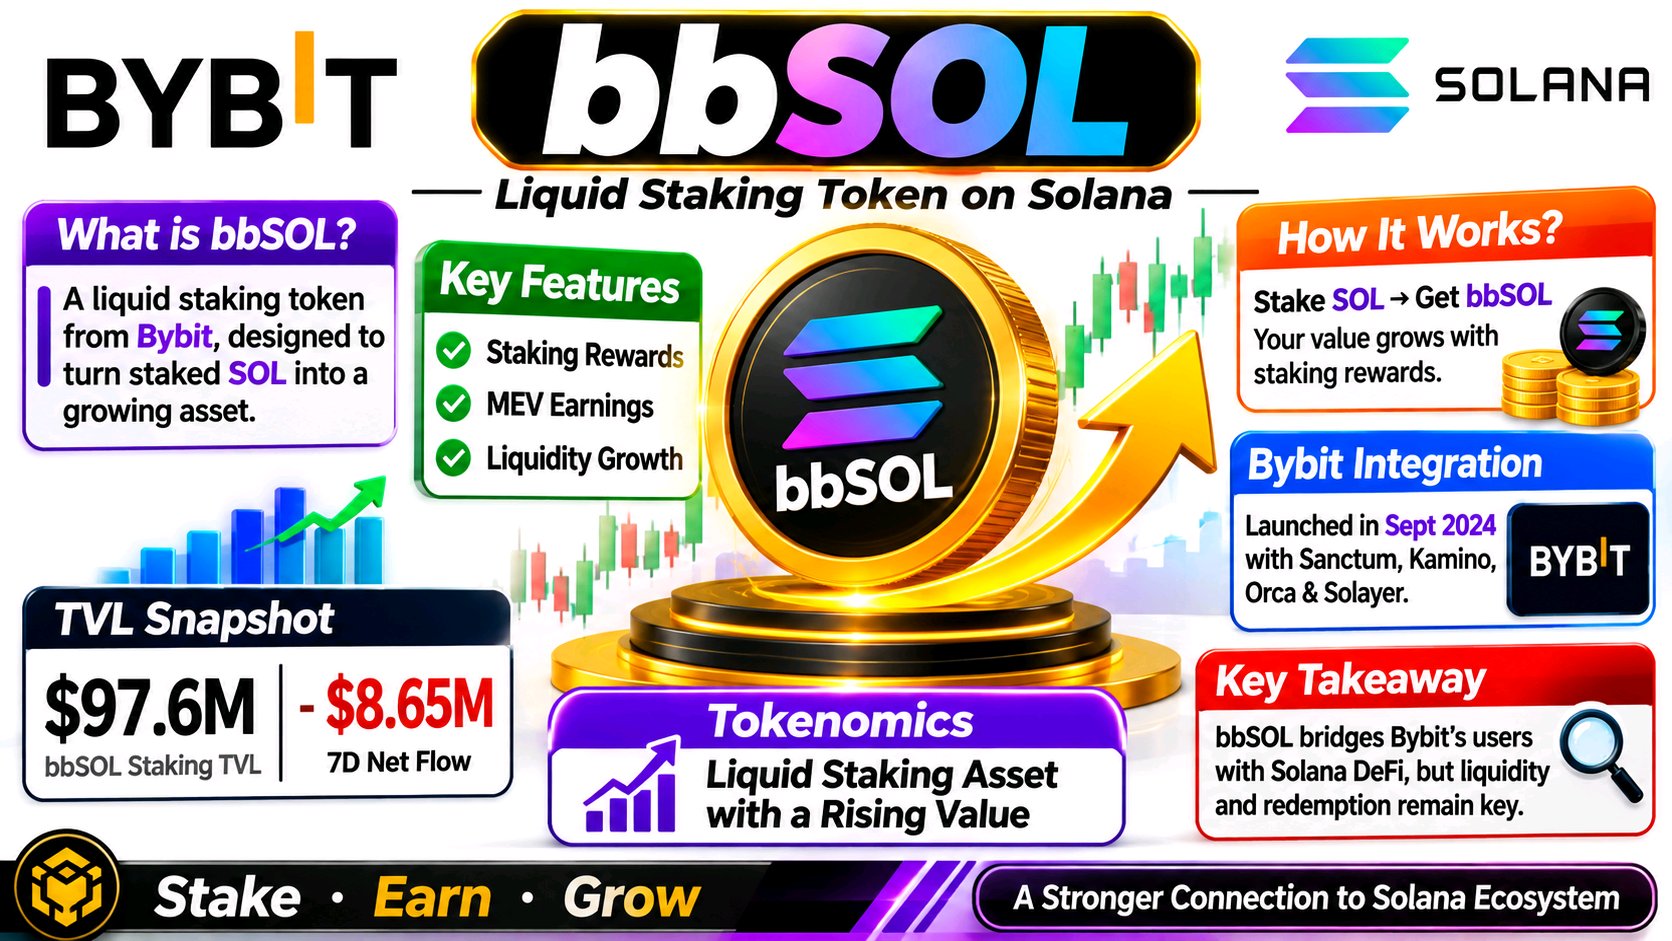
What stands out about bbSOL is that its real value is not simply earning Solana staking rewards. The more important question is whether Bybit can turn a centralized exchange's user base into sustained liquidity across Solana DeFi. That distinction matters because bbSOL is not an independent blockchain or a conventional governance token. It is a liquid staking asset issued through Bybit, with its value designed to appreciate against SOL as staking rewards accumulate. What caught my attention about bbSOL is the gap between its institutional story and the liquidity actually moving through its markets. Bybit introduced bbSOL in September 2024 with Sanctum, Kamino, Orca and Solayer. The product turns staked SOL into a liquid receipt: staking rewards, MEV and liquidity-related earnings accrue through a rising bbSOL-to-SOL exchange rate rather than regular cash payouts. Bybit’s documentation also makes the trade-off clear: a 0.1% deposit fee applies, and larger redemptions can take an epoch, roughly two to three days. So “liquid” does not mean frictionless under every condition. prnewswire.com +2 The more interesting development is distribution. Bybit announced Anchorage Digital custody support in October 2025, potentially making bbSOL easier for institutions to hold. But institutional access is not the same as institutional demand. DeFiLlama’s latest snapshot lists roughly $97.6 million in bbSOL staking TVL and an approximately $8.65 million negative seven-day net flow. That suggests capital has recently been leaving, despite the expanded custody route. Bybit Press +1 This is the tension traders should focus on: bbSOL’s value proposition depends on SOL staking economics, but its market quality depends on redemption confidence and usable DeFi liquidity. A yield-bearing token can still trade with meaningful slippage or discount if exits become crowded. I would watch net flows, bbSOL/SOL pricing, pool depth and redemption conditions before treating new integrations as adoption. The key question is whether institutional access turns into persistent on-chain liquidity—or remains mostly a distribution headline. #ByXIMPACT $BBSOLUSDT
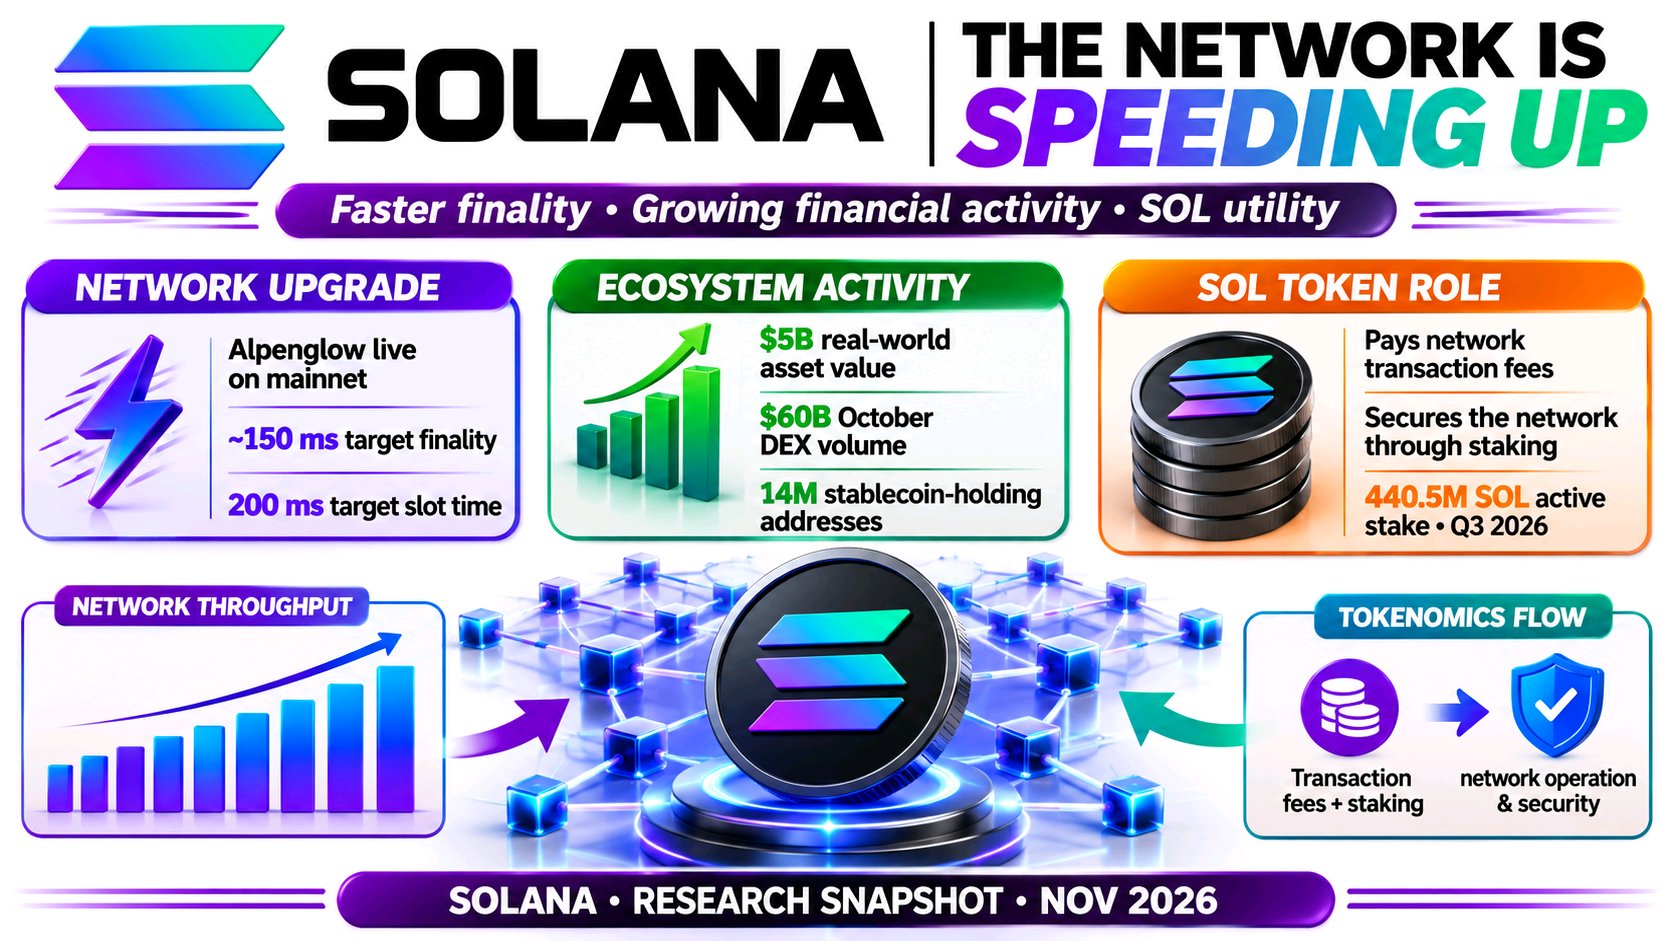
Ce qui me frappe concernant Solana en ce moment, c'est le décalage entre l'activité réelle de son réseau et la pression qui s'accumule sur le SOL sur le marché. Les deux indicateurs ne vont pas dans la même direction, et cette distinction mérite qu'on s'y attarde. L'infrastructure de Solana a continué de se développer : Alpenglow a atteint le mainnet en octobre, visant une finalité d'environ 150 millisecondes, tandis que les temps de slot cibles sont tombés à 200 millisecondes. La Fondation a également fait état de 5 milliards de dollars en valeur d'actifs réels (RWA) et de 60 milliards de dollars en volume DEX pour le mois d'octobre. DeFiLlama affiche désormais environ 4,6 milliards de dollars en TVL DeFi, 13,96 milliards de dollars en stablecoins et 2,33 millions d'adresses actives sur 24 heures. C'est une activité significative, mais cela ne rend pas le SOL immunisé contre la pression du marché. Le SOL s'échange autour de 72 $, en baisse d'environ 16 % sur sept jours. L'intérêt ouvert (open interest) sur les contrats à terme se situe près de 4,1 milliards de dollars, en baisse de 8,45 % sur 24 heures, tandis que les liquidations ont atteint environ 89 millions de dollars, principalement sur des positions longues. Le volume des DEX Solana est également en baisse d'environ 19 % d'une semaine à l'autre, avec un volume de perpétuels en chute d'environ 37 %. Les traders semblent réduire les risques à mesure que le trading on-chain se refroidit, plutôt que d'abandonner complètement le réseau. Je surveillerais si la TVL, l'offre de stablecoins et les adresses actives se stabilisent, pendant que la demande au comptant (spot) revient et que l'intérêt ouvert se reconstruit sans levier excessif. Alpenglow et la tokenisation institutionnelle sont des étapes marquantes, mais l'utilisation et la liquidité soutenues doivent encore se traduire par une demande durable pour le SOL. C'est ce fossé que je surveille. #ByXIMPACT $SOLUSDT
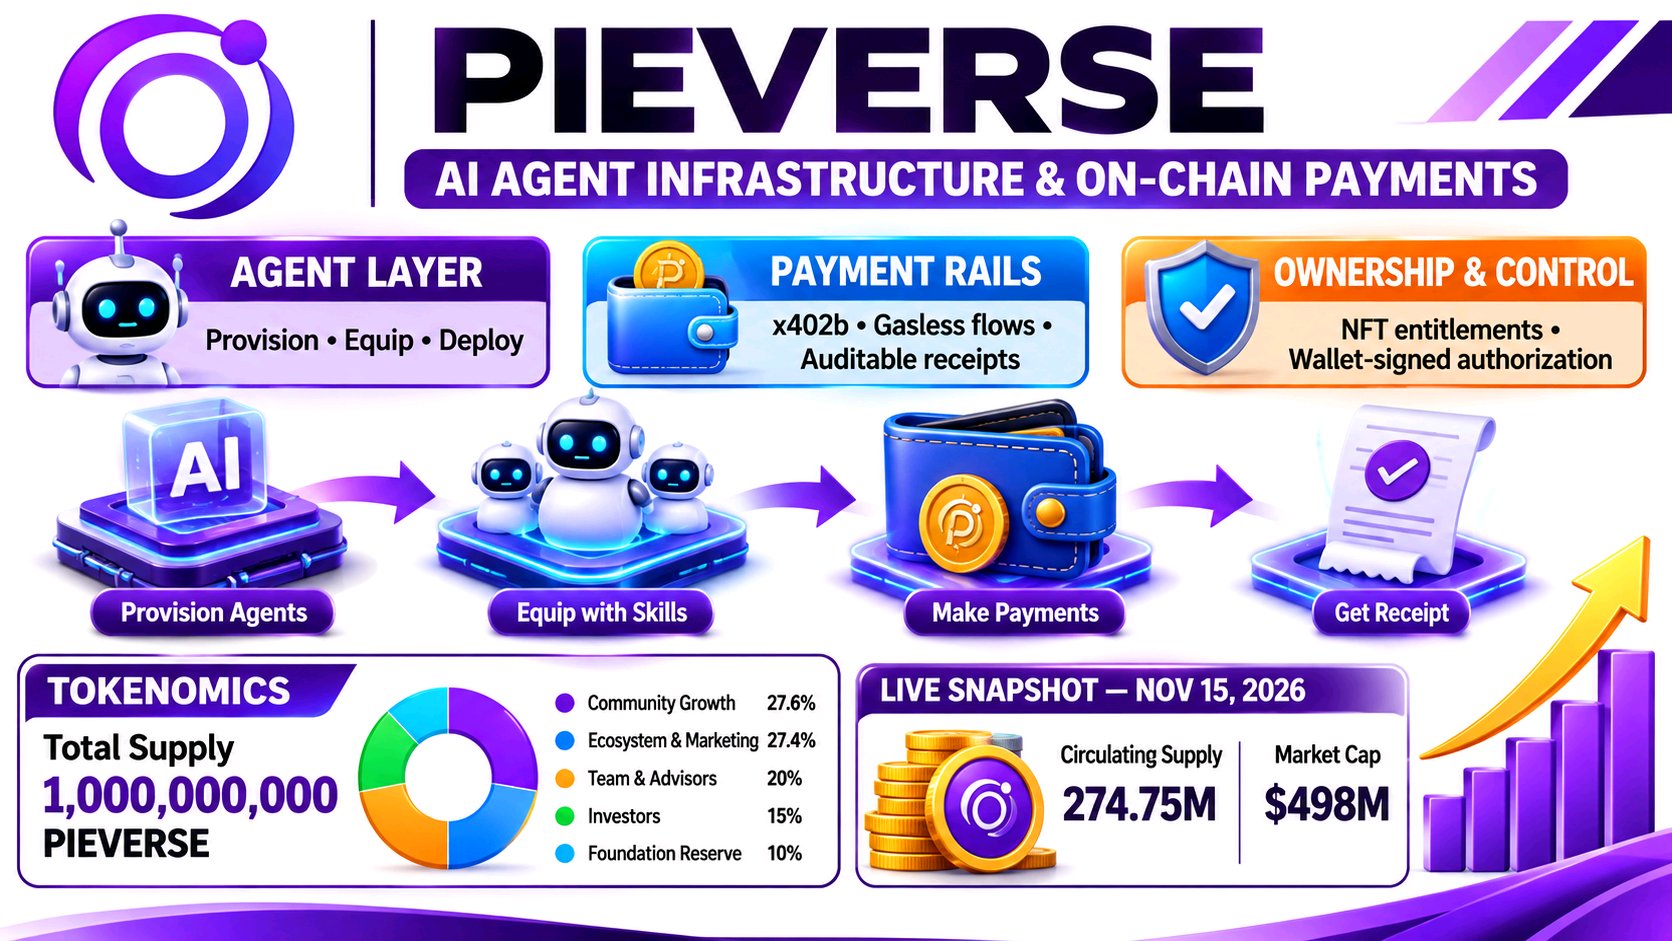
Ce qui ressort de Pieverse, c'est le timing : sa capitalisation boursière a fortement augmenté au moment même où le projet franchit une étape importante dans la distribution de ses jetons. La question intéressante est de savoir si l'adoption par l'écosystème peut suivre le rythme de l'offre entrant en circulation. Ce qui a attiré mon attention dans Pieverse, c'est la collision entre une narrative d'agents IA en pleine croissance et un changement majeur dans l'offre de jetons. Le site actuel du projet décrit des outils pour le provisionnement d'agents Web3, les équiper via un Skill Store et vérifier la propriété avec des droits NFT. Son livre blanc précédent se concentrait davantage sur les paiements d'agents sans gaz et auditables, la direction du produit évolue donc plutôt que de stagner. Pieverse +1 Les agents ont besoin de portefeuilles, d'autorisations, de rails de paiement et de services utilisables, pas seulement de meilleurs modèles. Pieverse essaie de connecter ces éléments, et son partenariat du 11 novembre avec Four.meme pointe vers une distribution via l'écosystème de lancement on-chain de la BNB Chain. Mais une annonce de partenariat n'est pas une preuve d'utilisateurs récurrents ou de revenus de frais. X Web Viewer +1 Cette distinction est importante maintenant car le blocage d'un an du jeton a pris fin le 14 novembre, avec le début de l'acquisition linéaire (vesting) des allocations de l'équipe, des conseillers et des investisseurs. Ces groupes représentent 35 % de l'offre fixe d'un milliard. Le montant exact de la première libération n'est pas clairement indiqué dans les rapports, donc j'éviterais de traiter les estimations de déblocage à la une comme une offre en circulation confirmée. Coinranking +1 Le positionnement sur le marché ajoute une autre couche. CoinGecko a montré PIEVERSE autour de 1,81 $, soit environ 19 % en dessous de son sommet historique de 2,23 $, tandis que l'intérêt ouvert (open interest) sur les contrats perpétuels était d'environ 86 millions de dollars, soit environ 17 % de la capitalisation boursière ; le financement est resté positif. Cela suggère que l'activité sur les produits dérivés est significative à côté de la demande au comptant (spot). CoinGecko Je surveillerais si le volume spot absorbe les jetons nouvellement disponibles, si l'intérêt ouvert se refroidit et si l'utilisation des agents produit des frais mesurables. L'adoption peut-elle croître plus vite que la dilution ? #ByXIMPACT $PIEVERSEUSDT
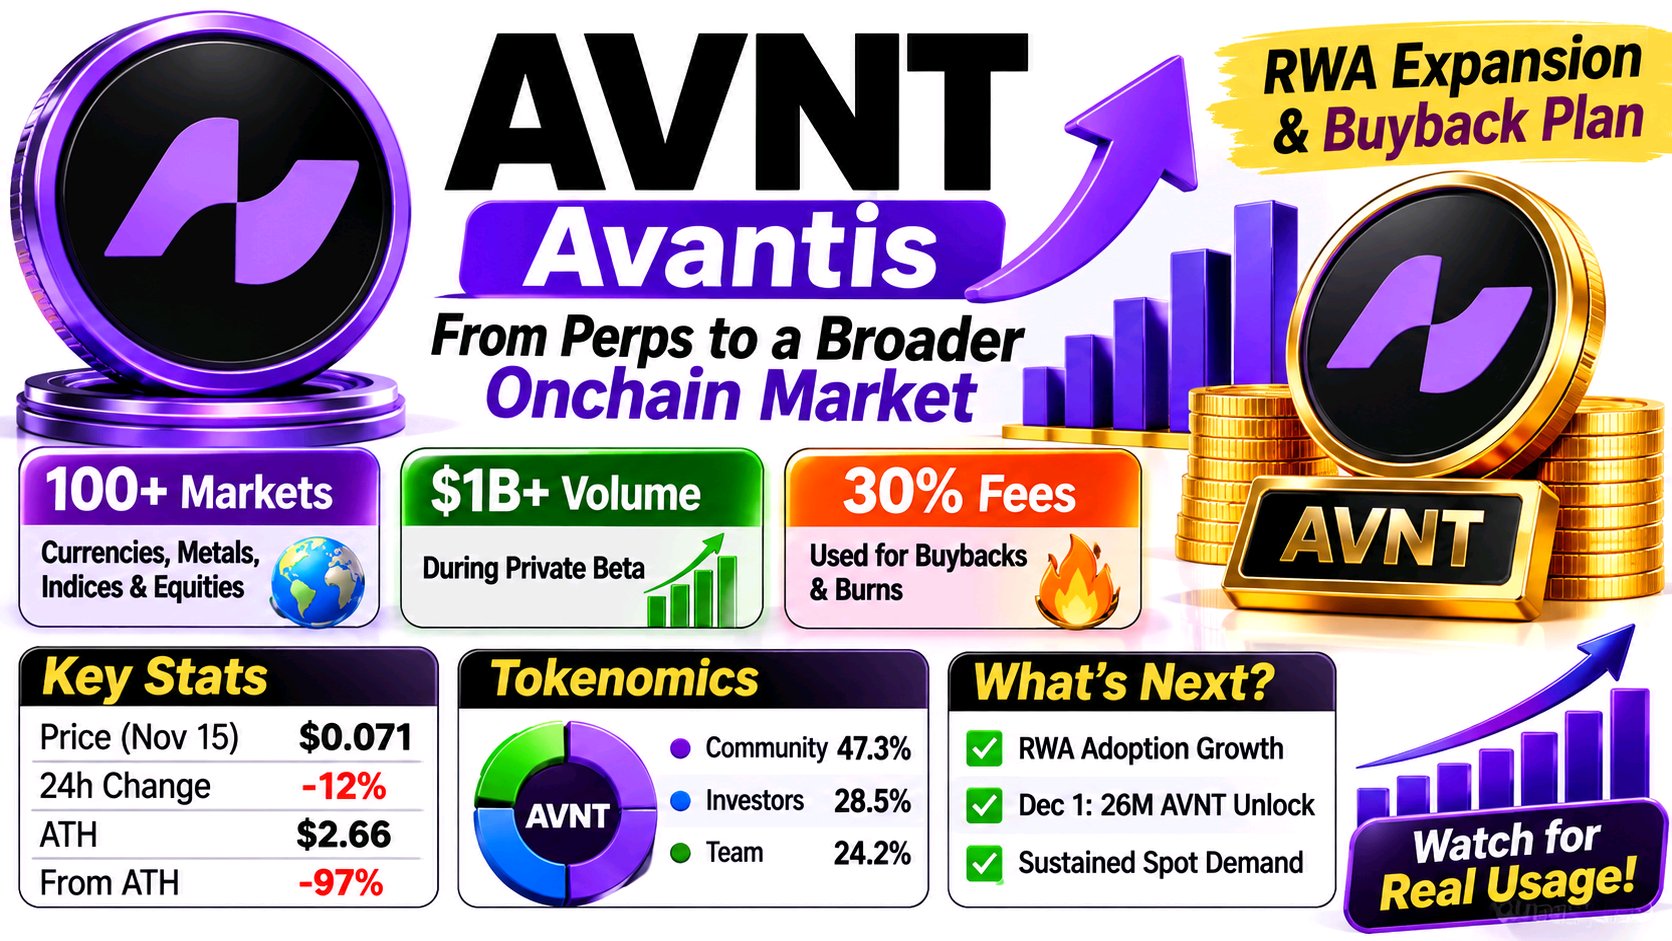
What caught my attention in AVNT is the gap between the exchange’s expanding ambition and the token’s market behaviour. Avantis is now Veranta, but the ticker remains AVNT. The September rebrand was more than a name change: the team is moving from crypto perpetuals toward a broader onchain market for currencies, metals, indices and equities. Its announcement says 100+ real-world markets are already supported. During private beta, the platform reportedly processed over $1 billion in volume, 100,000 trades and $200,000+ in revenue; open interest roughly tripled from $10 million to $30 million. Global Onchain Markets +1 There is also a direct token-economics link. Since March, 30% of eligible opening, closing and profitable-trade fees have funded open-market AVNT buybacks and burns. That connects activity to supply reduction, although the impact depends on fee generation, not headline volume alone. Veranta +1 The market is not rewarding that story yet. On November 15, AVNT traded near $0.071, down about 12% in 24 hours and roughly 97% below its $2.66 peak. Futures volume was around five times spot volume, open interest had fallen 12.8%, and funding was negative. That suggests leveraged positions are unwinding, not clear fresh spot accumulation. CoinGlass For me, the test is whether broader RWA activity produces sustained eligible fees, verifiable burns and deeper spot liquidity. I would also watch the scheduled 26 million AVNT release on December 1. Can adoption close the gap before new supply becomes the market’s bigger concern? NAUT #ByXIMPACT $AVNTUSDT
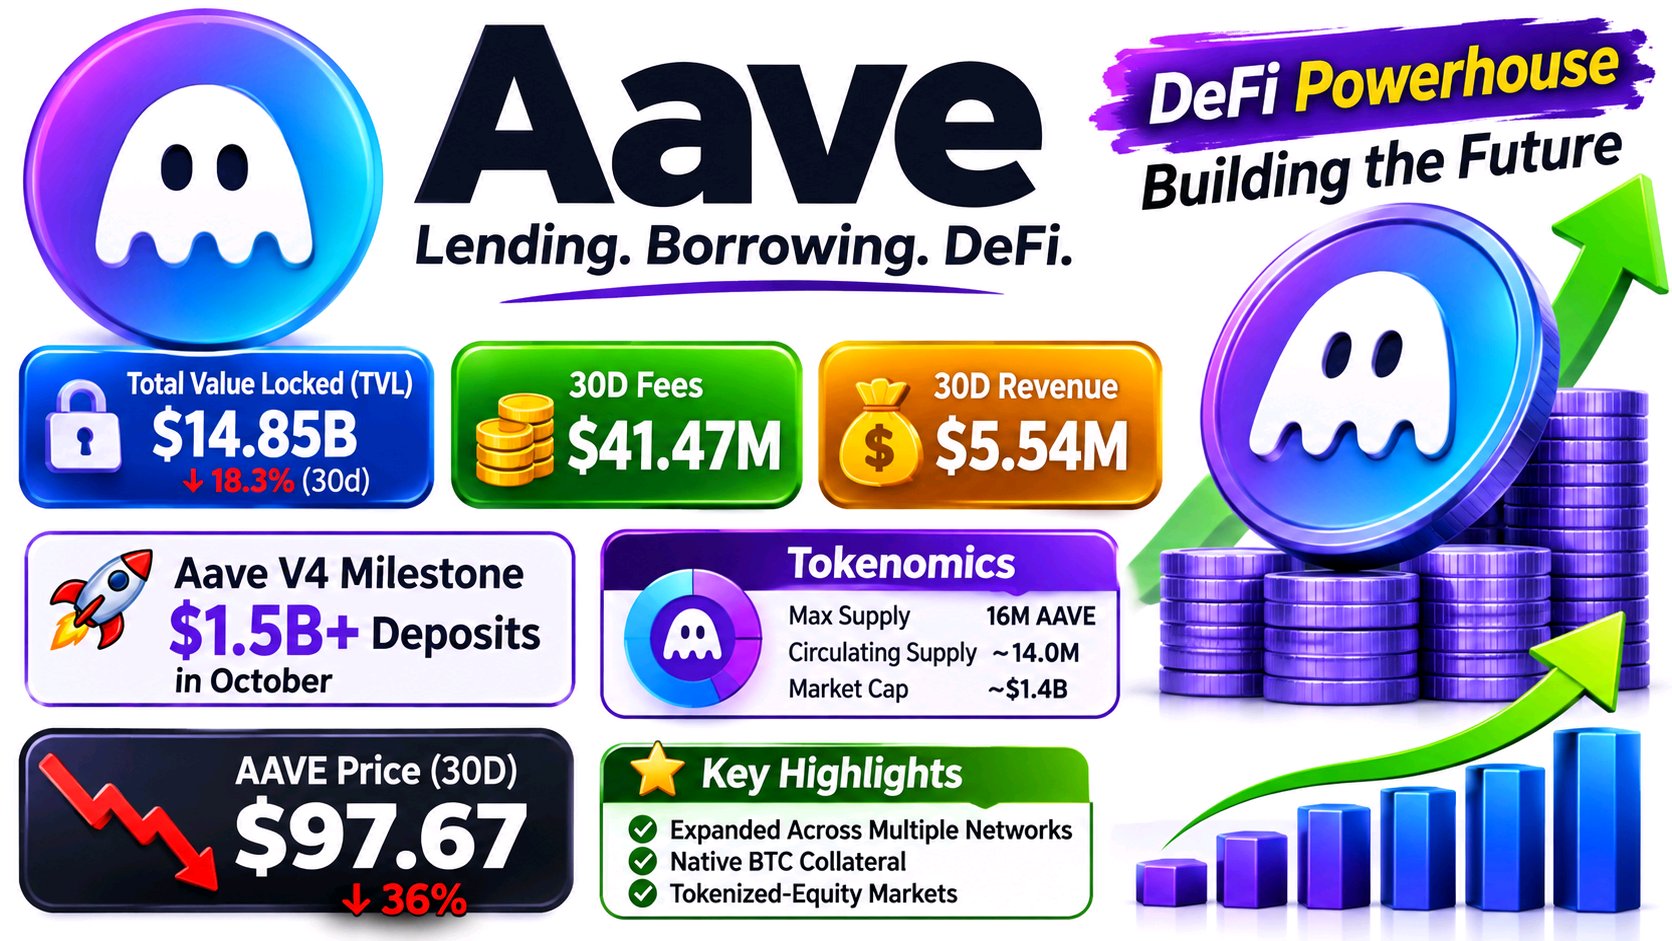
What I find interesting about Aave right now is the disconnect between its underlying business activity and the way the market is treating its token. AAVE has fallen sharply, yet the lending protocol is still generating substantial economic activity. According to DefiLlama, Aave held approximately $14.85 billion in TVL on November 15, while generating $41.47 million in fees and $5.54 million in protocol revenue over the previous 30 days. However, TVL declined 18.3% during that period, suggesting liquidity is leaving even while the protocol continues earning meaningful fees. DefiLlama There is another development worth watching. Aave Labs reported that V4 surpassed $1.5 billion in deposits during October, expanded across several networks, and welcomed its first external market curator. Native Bitcoin collateral and tokenized-equity markets also show how Aave is trying to expand beyond conventional crypto lending. October 2026 - Development - Aave +1 This creates an interesting contrast: the product infrastructure is expanding, but broader liquidity conditions remain less supportive. DefiLlama showed AAVE near $97.67, down roughly 36% over 30 days. The market is therefore pricing more than protocol revenue: falling deposits, weaker risk appetite, and uncertainty about future growth. The DAO’s revenue-funded buyback program carries a $50 million annual budget, but it cannot guarantee price support. DefiLlama +1 For traders, I would watch whether TVL stabilizes, V4 deposits turn into sustained borrowing and fees, and spot volume confirms any recovery. Can expanding infrastructure eventually translate into durable liquidity and stronger token value capture? #ByXIMPACT $AAVEUSDT
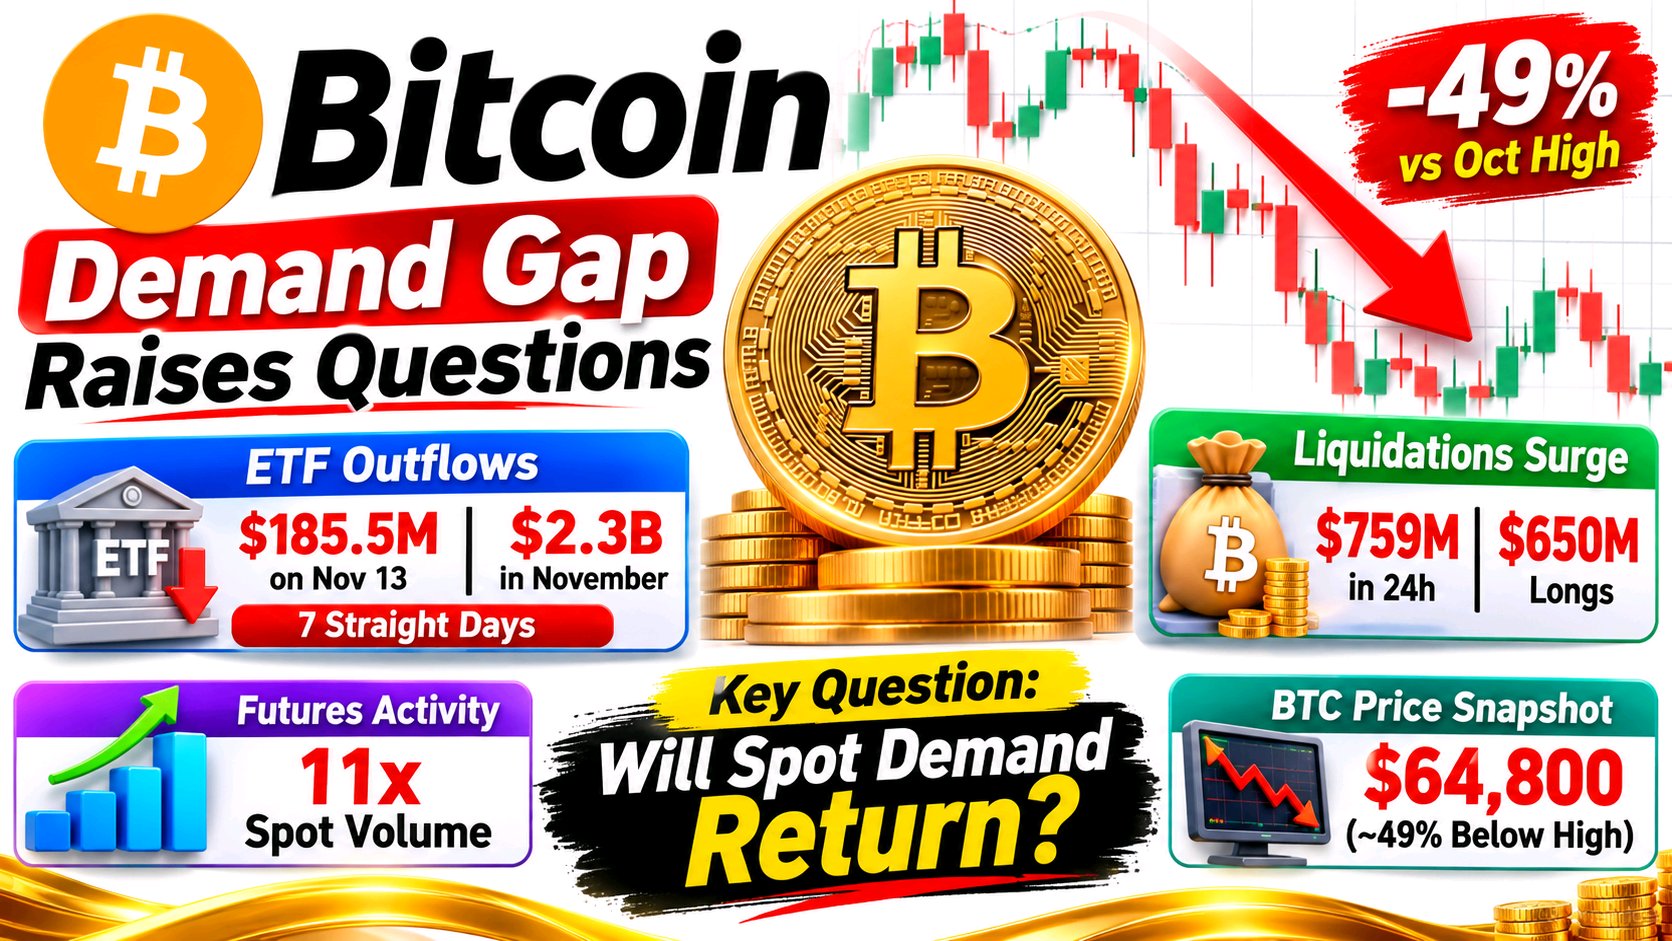
What caught my attention in Bitcoin this week is the gap between its fixed-supply story and the demand actually reaching the market. Bitcoin’s issuance schedule has not changed, but the marginal buyer matters more in the short term than the familiar 21-million-coin limit. U.S. spot Bitcoin ETFs recorded about $185.5 million in net outflows on November 13, extending the withdrawal streak to seven sessions. November outflows had reached roughly $2.3 billion through that date. This is a measurable reversal in an important channel of institutional demand, not proof that long-term holders have abandoned BTC. Derivatives are amplifying the pressure. CoinGlass reported roughly $759 million in 24-hour liquidations, around $650 million from long positions, while futures volume was about eleven times spot volume. Bitcoin was near $64,800 in that snapshot, almost 49% below its October 2025 high. That combination matters: ETF redemptions suggest weaker spot demand, while crowded leverage can turn declines into forced selling. Neither metric alone explains the whole move, and liquidation totals vary by venue and measurement window. I would watch whether ETF flows turn positive and whether spot volume expands during a recovery. If price stabilizes as open interest falls, leverage may be clearing. If outflows persist and rallies depend mainly on futures, the bounce deserves skepticism. The key question is whether genuine spot demand returns before another wave of positioning builds. #ByXIMPACT $BTCUSDT
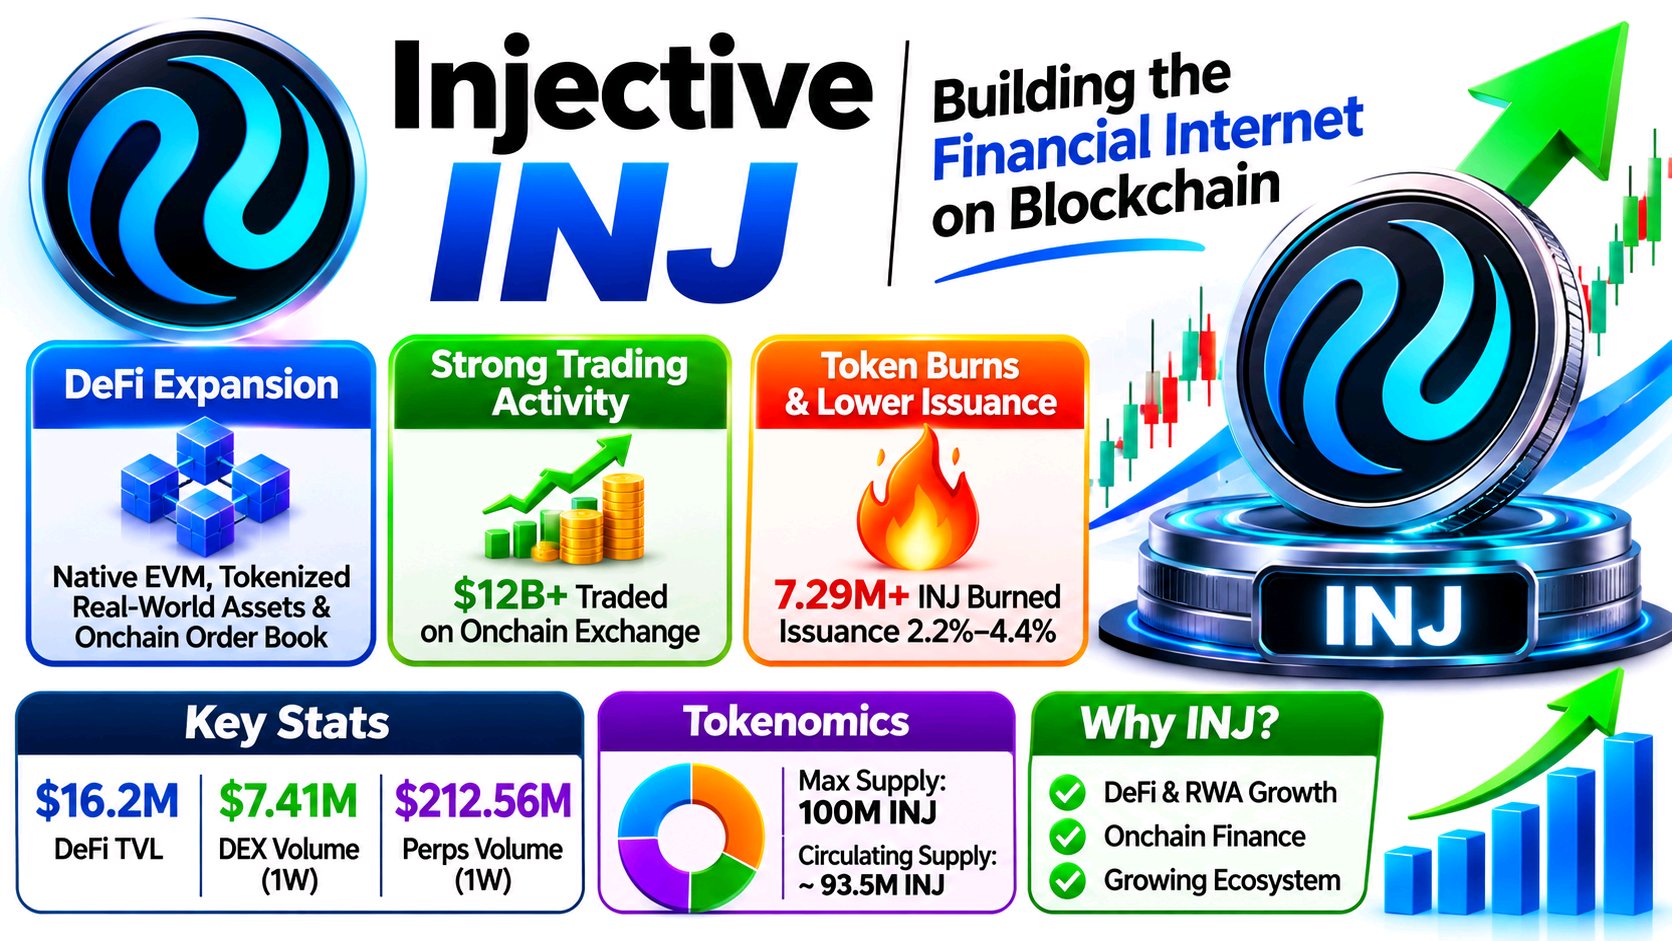
What caught my attention in INJ is the gap between Injective’s expanding financial ambitions and the much smaller amount of capital currently sitting in its DeFi ecosystem. The network is no longer just an exchange-focused chain. Its November 8 anniversary review describes native EVM, tokenized real-world assets, stock and FX markets, and USDC settlement. Injective also reports more than $12 billion traded on its onchain orderbook over the past year. The exchange module handles order books, matching and settlement onchain, giving these markets a shared financial infrastructure. injective.com +1 But usage needs to be separated from capital depth. DefiLlama recorded roughly $16.2 million in DeFi TVL on November 14, alongside $15.96 million in stablecoins. Weekly DEX volume was down 26.1% to $7.41 million, while perps volume fell 10.2% to $212.56 million. That is meaningful activity, but it does not yet demonstrate broad, steadily growing liquidity. DefiLlama The token story also deserves a closer look. Injective says more than 7.29 million INJ have been burned, while its 2026 issuance reduction lowered the targeted annual range to 2.2%–4.4%. Yet an SEC filing reports total supply of 122.9 million INJ in September, showing burns do not automatically make supply shrink; issuance still matters. injective.com +1 For traders, I would watch whether new RWA and stablecoin rails translate into sustained TVL, deeper order books and rising fees. If activity grows without liquidity following, the expansion story remains incomplete. Can Injective turn product breadth into durable capital demand? #ByXIMPACT $INJUSDT
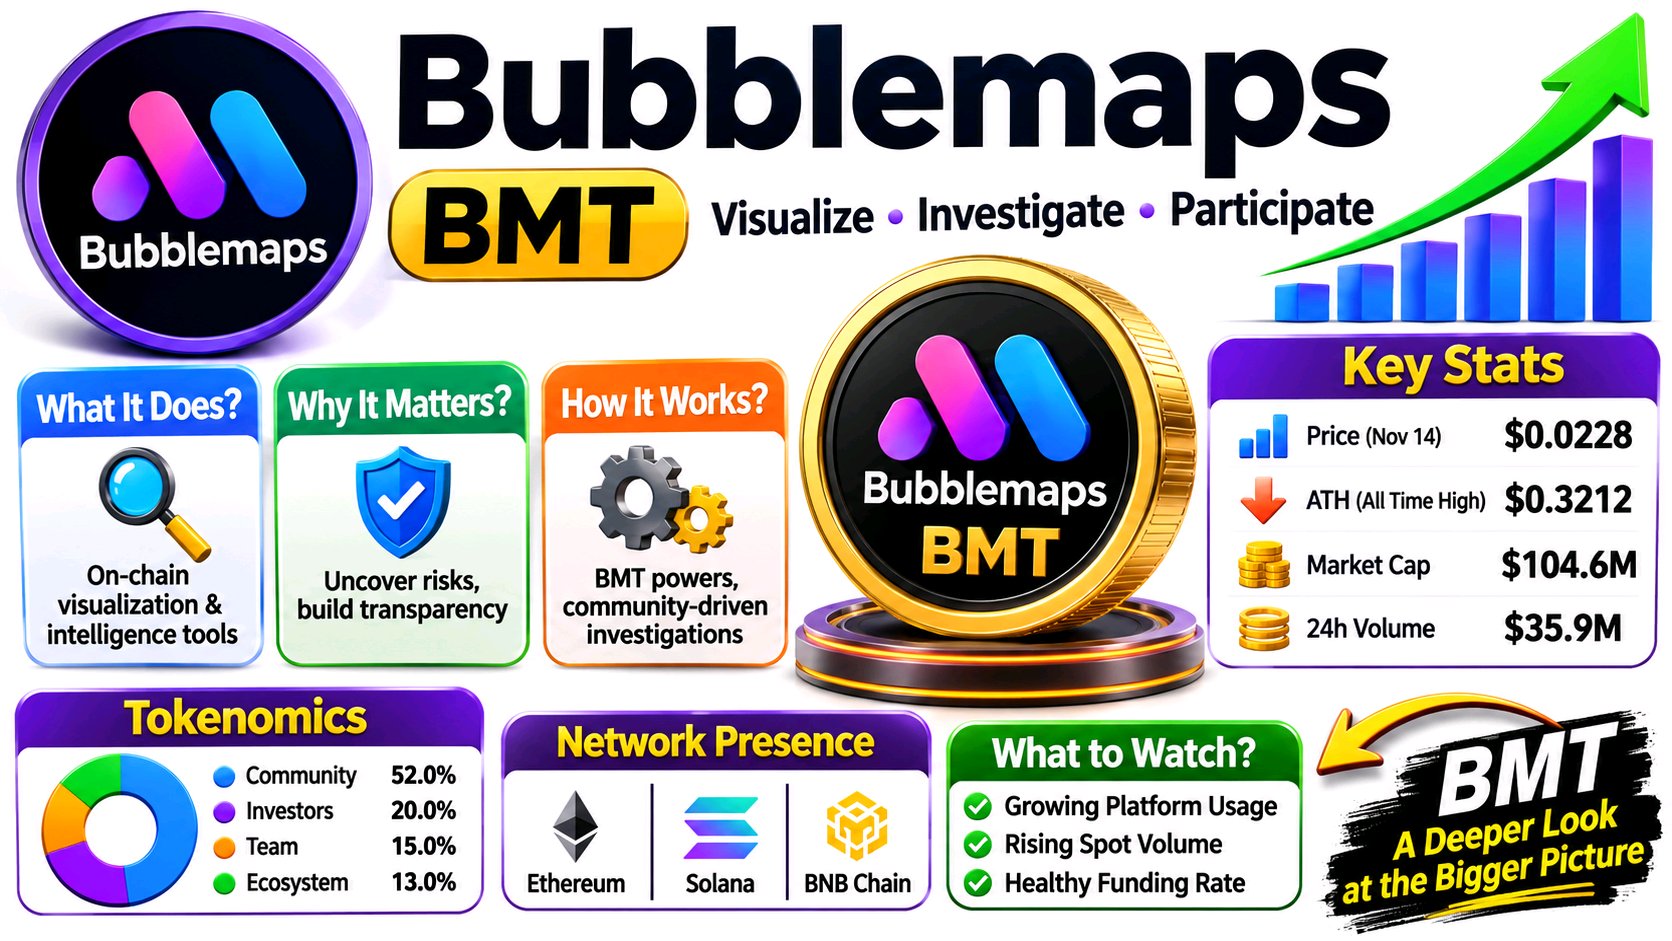
Ce qui m'intéresse avec le BMT, c'est l'écart entre ce que construit Bubblemaps et ce que le marché trade. Bubblemaps est bien plus qu'un outil de visualisation de portefeuilles. La V2 cartographie les détenteurs de jetons, les clusters de portefeuilles et la distribution historique sur plusieurs chaînes, notamment Solana, Ethereum et la BNB Chain. Intel Desk transforme les enquêtes de la communauté en dossiers publics. Le BMT lie ces produits à la participation : les détenteurs allouent des jetons pour prioriser les dossiers, financer des primes indépendantes et débloquer des analyses avancées. Le jeton a donc un rôle à jouer dans le flux de travail, et n'est pas qu'un simple ticker attaché à un produit. Bubblemaps +2 Mais utilité et demande sont deux choses différentes. Bubblemaps documente le fonctionnement du vote et des dépôts en BMT, mais les données publiques n'établissent pas la part de l'activité récurrente sur la plateforme qui se transforme en demande durable pour le jeton. C'est la métrique que je veux voir. Bubblemaps Wiki +1 La structure du marché ajoute une couche supplémentaire. CoinGlass situait le BMT aux alentours de 0,0228 $ le 14 novembre, soit environ 93 % en dessous de son sommet à 0,3212 $. Le volume des contrats à terme était d'environ 63,5 millions de dollars contre 35,9 millions de dollars de volume au comptant, avec un intérêt ouvert proche de 9,6 millions de dollars. L'activité sur les dérivés l'emportait sur la participation au comptant, tandis que le taux de financement était fortement négatif à ce moment-là. CoinGlass Cela peut refléter un positionnement saturé et une pression à la vente, pas nécessairement une accumulation durable. Les traders doivent surveiller si le volume au comptant augmente avec le prix, si l'intérêt ouvert augmente sans déstabiliser le taux de financement, et si l'utilisation d'Intel Desk et de la V2 devient mesurable. Le cas à long terme du BMT dépend du fait que les gens aient besoin de ses outils de manière répétée, et non pas simplement du fait qu'ils tradent le narratif. L'engagement envers le produit peut-il se transformer en une demande visible et persistante pour le jeton ? #ByXIMPACT $BMTUSDT
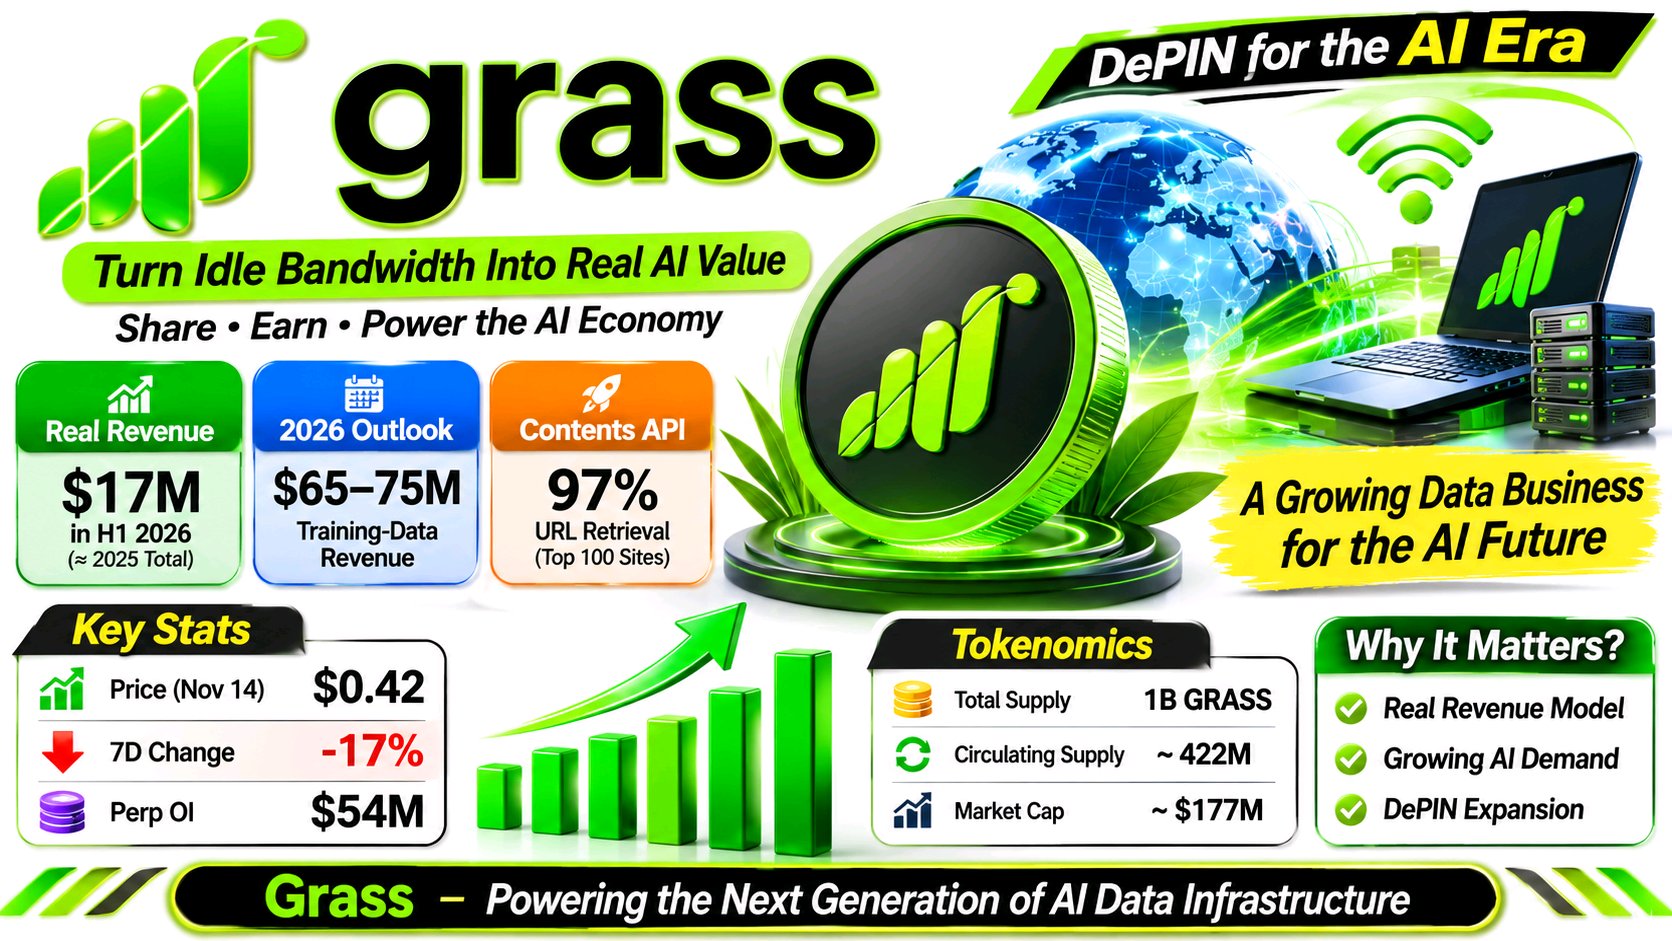
Ce qui a retenu mon attention concernant Grass, c'est l'écart entre les progrès opérationnels et la manière dont le GRASS est valorisé. Il ne s'agit plus seulement d'une idée de partage de bande passante inutilisée ; ils construisent une entreprise de données commerciales sur ce réseau. Dans sa mise à jour pour les détenteurs de juillet 2026, Grass a rapporté 17 millions de dollars de revenus au premier semestre, égalant ainsi le total de 2025, avec des coûts d'exploitation mensuels d'environ 2 à 3 millions de dollars. L'entreprise a projeté entre 65 et 75 millions de dollars de revenus liés aux données d'entraînement pour 2026, bien qu'il s'agisse d'objectifs prévisionnels et non de revenus réalisés. Le lancement en octobre de son API de contenu ajoute un nouveau produit : Grass a rapporté avoir récupéré 97 % des URL sur son benchmark de 100 sites, contre 84 % pour Firecrawl et 76 % pour Parallel. Ce sont des résultats fournis par l'entreprise, mais ils montrent une transition de la vente de jeux de données vers la récupération de données web en temps réel pour les systèmes d'IA. Ce lien est important. Les ventes de données d'entraînement peuvent financer une exploration plus large, tandis qu'une couverture plus étendue peut rendre la recherche et la récupération en temps réel plus utiles. Pourtant, la croissance de l'entreprise ne crée pas automatiquement une demande pour le jeton. Grass affirme que les récompenses des participants de la phase 2 sont financées par les revenus du réseau en USDC, sans ajouter de nouvelles émissions de GRASS. Pendant ce temps, le GRASS s'échangeait près de 0,42 $ le 14 novembre, en baisse d'environ 17 % sur sept jours, tandis que CoinGecko listait environ 54 millions de dollars d'intérêt ouvert sur les contrats perpétuels. Je surveillerais si l'utilisation de l'API se transforme en revenus récurrents et si la demande au comptant absorbe les libérations continues de jetons. La question clé est de savoir si une entreprise de données en pleine croissance crée une demande durable pour le GRASS, plutôt que de la valeur pour le réseau seul. #ByXIMPACT $GRASSUSDT
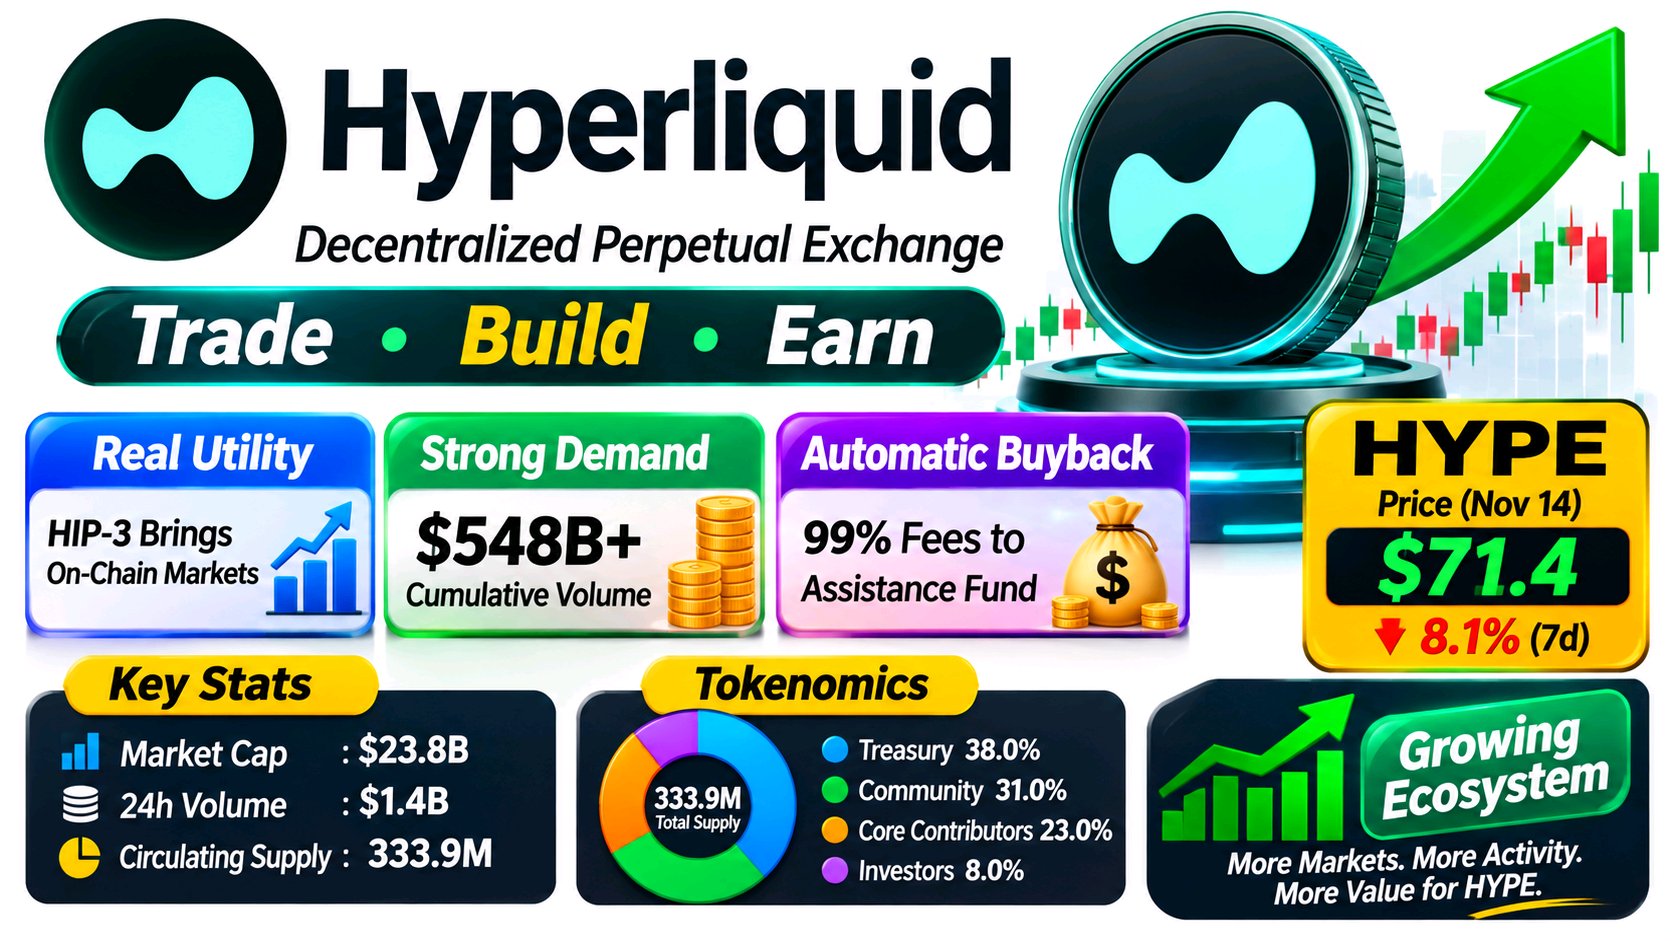
Ce qui distingue Hyperliquid, c'est que HYPE est de plus en plus lié à quelque chose de plus mesurable que la simple popularité de la plateforme : l'expansion de l'infrastructure de trading elle-même. La question importante est de savoir si cette activité peut se traduire par une demande durable pour le jeton. La preuve en est le HIP-3. Il permet à des développeurs tiers de lancer des marchés perpétuels pour des actions, des matières premières et des indices, mais exige qu'ils mettent en gage du HYPE en guise de garantie. Un dépôt auprès de la SEC en septembre indique que ces marchés ont représenté environ 30 % du volume de trading des 30 derniers jours d'Hyperliquid et ont généré plus de 548 milliards de dollars de volume cumulé depuis leur lancement. Cela relie l'adoption du produit à une utilisation directe du jeton, plutôt qu'à une vague promesse d'utilité. sec.gov Il existe un deuxième lien : la documentation d'Hyperliquid indique que 99 % des frais de protocole éligibles sont reversés au Fonds d'Assistance, qui achète automatiquement du HYPE ; le dépôt auprès de la SEC rapporte que 47,1 millions de jetons avaient été acquis et définitivement retirés au 8 septembre. L'activité peut donc soutenir la demande par le biais de garanties de déploiement et d'achats financés par les frais. Hyperliquid Docs +1 Mais le marché ne récompense pas automatiquement cette tendance. Le 14 novembre, le HYPE se négociait autour de 71,4 $, en baisse de 8,1 % sur sept jours, tandis que le volume des contrats à terme était environ dix fois supérieur au volume au comptant et que l'intérêt ouvert avait reculé de 2,5 % en 24 heures. CoinGlass Cette divergence mérite d'être surveillée. Les traders devraient suivre si l'activité liée au HIP-3 reste significative, si les achats financés par les frais suivent le rythme de l'offre en période de vesting, et si la demande au comptant confirme l'activité sur les dérivés. Le vrai test sera de voir si l'expansion des marchés génère une demande persistante pour le jeton, et pas simplement un volume impressionnant. #ByXIMPACT $HYPEUSDT
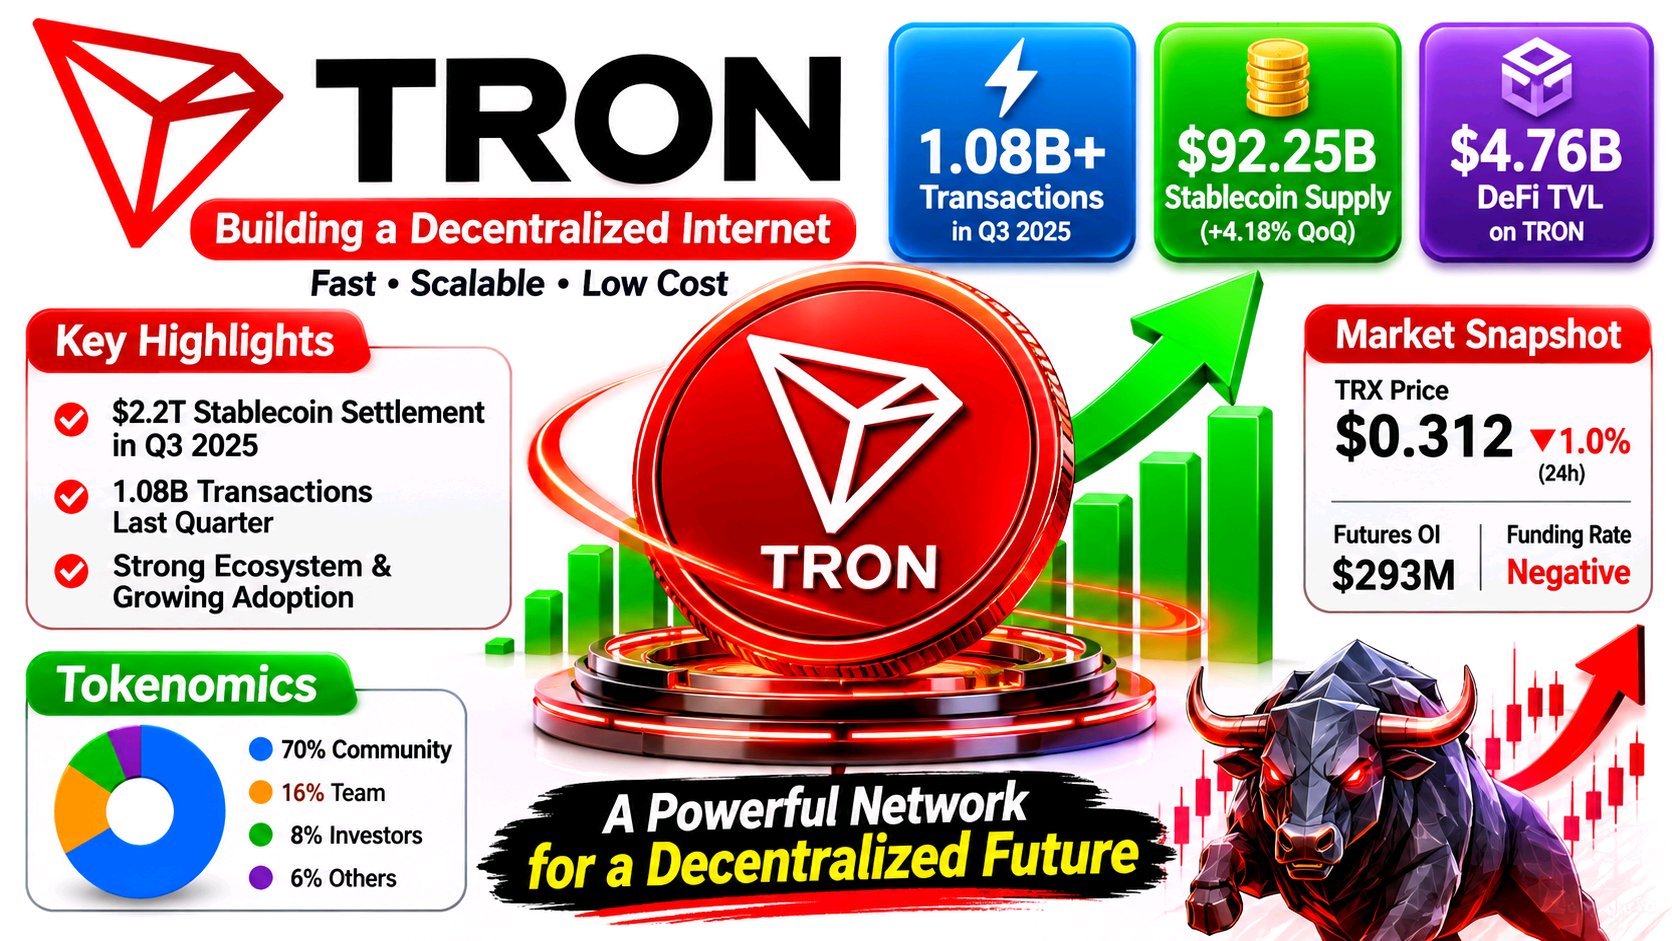
What stands out in TRON is the gap between its enormous stablecoin activity and the much weaker trading activity developing around its own token. That distinction matters because network adoption and TRX market demand are not necessarily moving together. TRON DAO’s Q3 report puts average stablecoin supply at $92.25 billion, up 4.18% quarter over quarter, with approximately $2.2 trillion in quarterly stablecoin settlement. It also reports 1.08 billion transactions during the quarter. DefiLlama’s November 14 snapshot still shows roughly $93.9 billion in stablecoins and $4.76 billion in DeFi TVL, although weekly DEX volume had fallen 46.9% to $370.8 million. TRON DAO: Moving Trillions, Empowering Billions +1 That contrast is important. TRX is used for fees, staking, governance and DeFi collateral, while staking also supplies Bandwidth and Energy. Fees can burn TRX, but block and voter rewards issue new tokens, so network activity alone does not guarantee net scarcity. TRON Developer Hub +1 The market is showing a different kind of tension: TRX was near $0.312, down about 1% over 24 hours, while aggregate futures open interest remained around $293 million and funding was negative. That suggests leveraged positioning is still active despite spot weakness; it is not proof of an imminent reversal. CoinGlass +1 I would watch whether stablecoin balances and actual transfer activity keep holding up, whether DEX activity recovers, and whether spot demand starts confirming any improvement in derivatives positioning. TRON’s infrastructure looks busy. The question is how much of that activity ultimately accrues to TRX. #ByXIMPACT $TRXUSDT
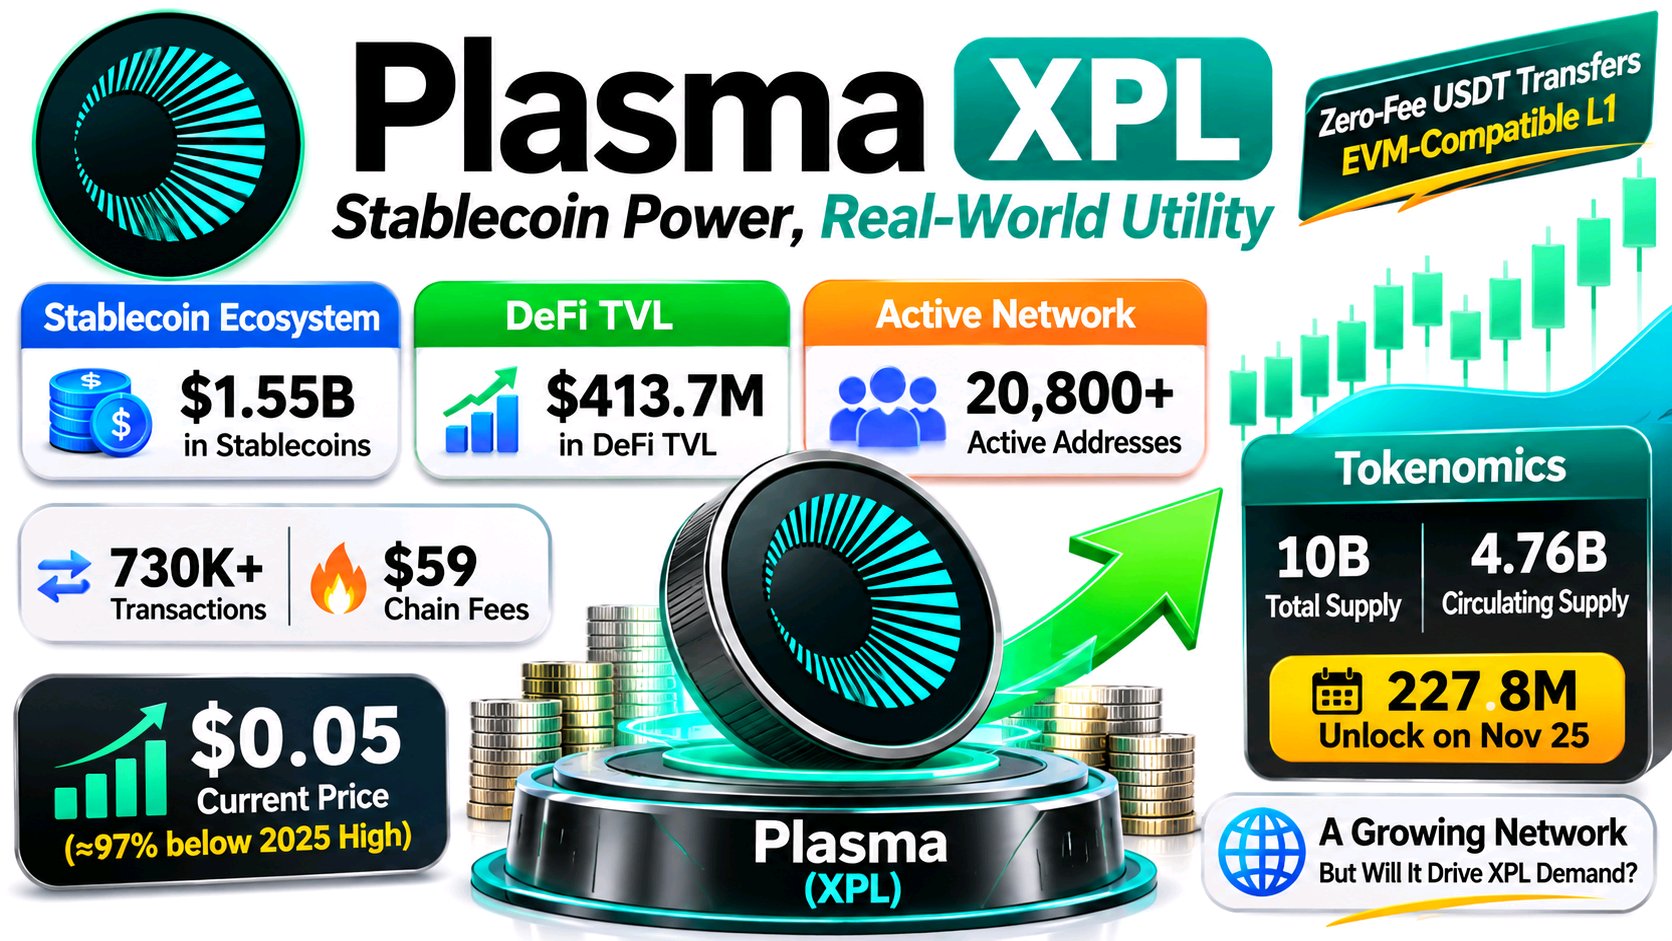
Ce qui a attiré mon attention avec Plasma, c'est que son réseau peut être très actif alors que sa tokenomics semble difficile à justifier. Plasma est une Layer 1 compatible EVM construite autour du règlement en stablecoins, avec des transferts d'USDT sans frais et des options de gaz conçues pour réduire les frictions de paiement. Les chiffres d'adoption ne sont pas négligeables : DefiLlama a rapporté environ 1,55 milliard de dollars en stablecoins, 413,7 millions de dollars en TVL DeFi, environ 20 800 adresses actives et 730 000 transactions au 13 novembre. Pourtant, ce même instantané ne montrait qu'environ 59 $ de frais de chaîne, alors que les applications généraient environ 109 000 $ de frais. Cette distinction est importante : l'activité est bien là, mais une grande partie de la valeur économique est captée par les applications plutôt que par la chaîne de base. C'est là que l'histoire du XPL se complique. Le jeton est destiné au gaz, à la liquidité DeFi, aux incitations et à la future sécurité des validateurs, tandis que Plasma indique que les frais de transaction de base sont brûlés. Mais les transferts d'USDT sans frais et les options de gaz alternatives affaiblissent l'hypothèse selon laquelle un volume de paiement plus important doit nécessairement créer une demande immédiate pour le XPL. L'offre ajoute un autre point de pression. Environ 4,76 milliards de XPL sont en circulation sur une allocation initiale de 10 milliards, avec environ 227,8 millions dont le déblocage est prévu pour le 25 novembre. Pendant ce temps, le XPL s'échange près de 0,05 $, soit environ 97 % en dessous de son plus haut de 2025. Je surveillerais si les soldes de stablecoins se traduisent par une utilisation durable des applications, une demande significative en XPL et une meilleure capture des frais, tout en suivant les achats au comptant par rapport au déblocage et au positionnement sur les contrats à terme. La croissance du réseau est encourageante ; la capture de la valeur par le jeton reste le véritable test. #ByXIMPACT $XPLUSDT
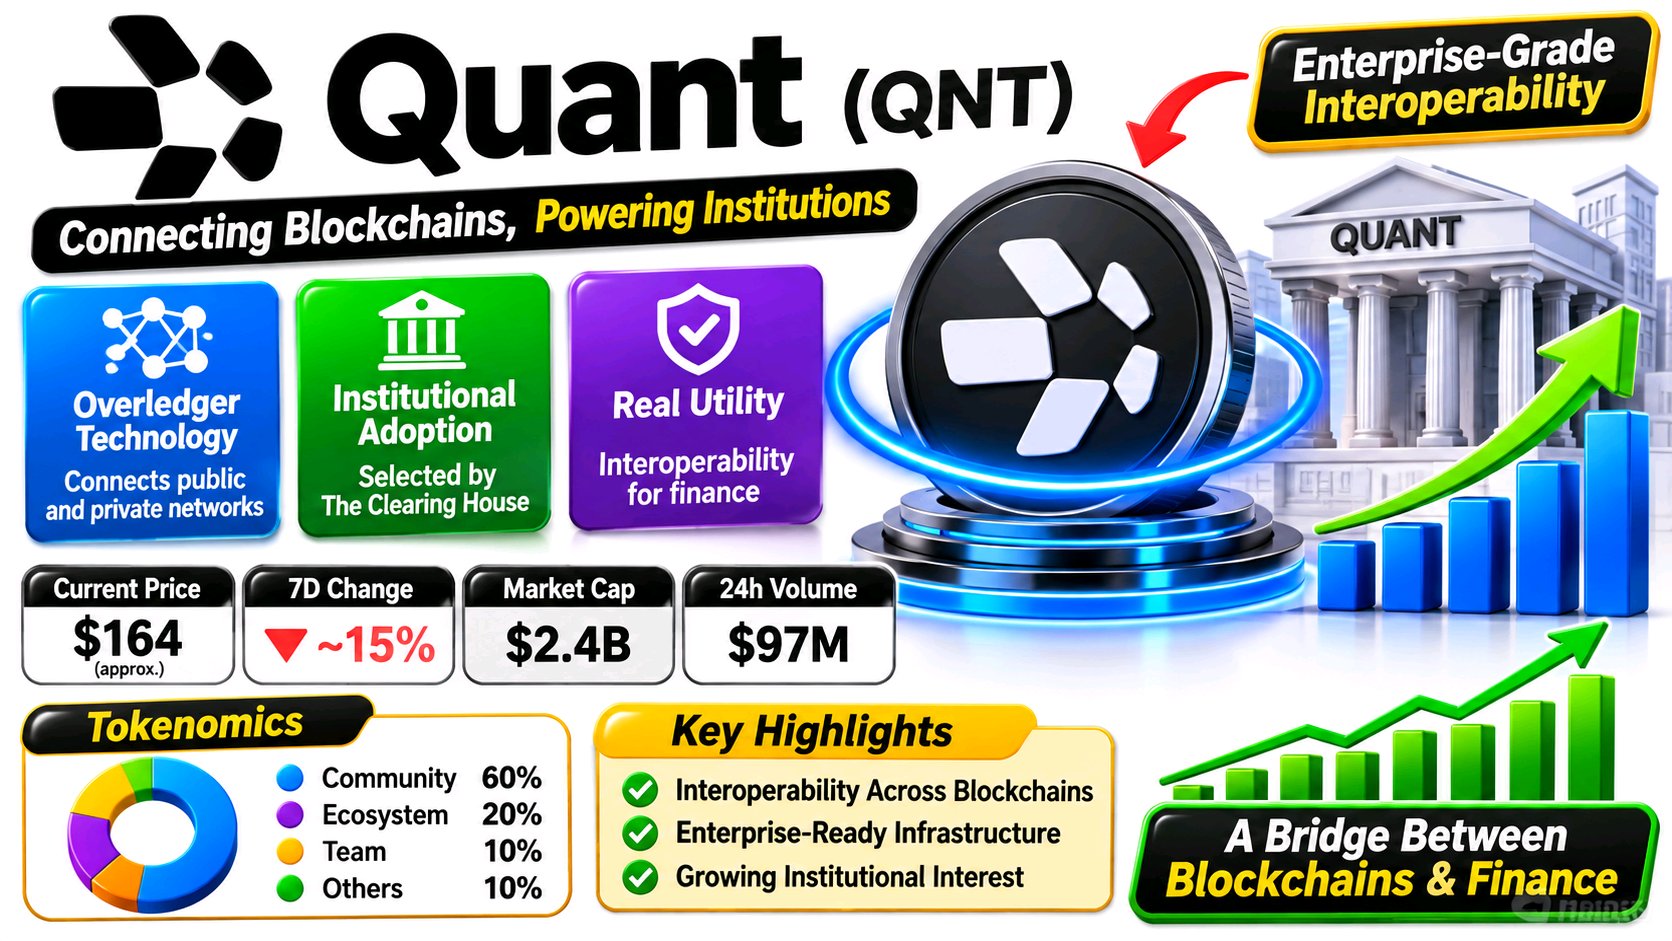
What makes QNT particularly interesting is the gap between Quant's growing role in institutional financial infrastructure and the way the market is currently treating its token. The important question is whether expanding enterprise adoption can eventually translate into measurable demand for QNT, rather than simply strengthening the company's reputation. What caught my attention about Quant is that its institutional footprint is becoming more concrete while QNT’s market structure is struggling to reflect that progress. Overledger is not another standalone chain. Its architecture connects public and permissioned ledgers through an API, connectors and orchestration layer, letting applications coordinate activity across networks. The September 24 selection by The Clearing House gives that proposition a serious test: Quant will provide interoperability and transaction orchestration for a US tokenised-deposit network linked to RTP and CHIPS payment rails. The network is expected to become available to institutions in the first half of 2027, so this is a selection, not proof of scaled live usage. The Clearing House +1 The token connection deserves scrutiny. Quant’s FAQ says customers can pay Overledger subscriptions in USD or QNT. QNT has a role in access and licensing, but enterprise adoption does not automatically create open-market buying pressure. That distinction matters. Frequently asked questions +1 Market data adds context. CoinGecko showed QNT around $164 on November 14, roughly 15% lower over seven days, with perpetual open interest near $73 million and derivatives volume far exceeding spot. That suggests leveraged positioning remains important; it does not show whether institutions are accumulating. CoinGecko I would watch the 2027 network rollout, recurring Overledger usage, and whether QNT-denominated payments increase. For traders, a recovery supported by stronger spot volume would matter more than another partnership headline. The real test is whether institutional integration becomes measurable token demand. #ByXIMPACT $QNTUSDT
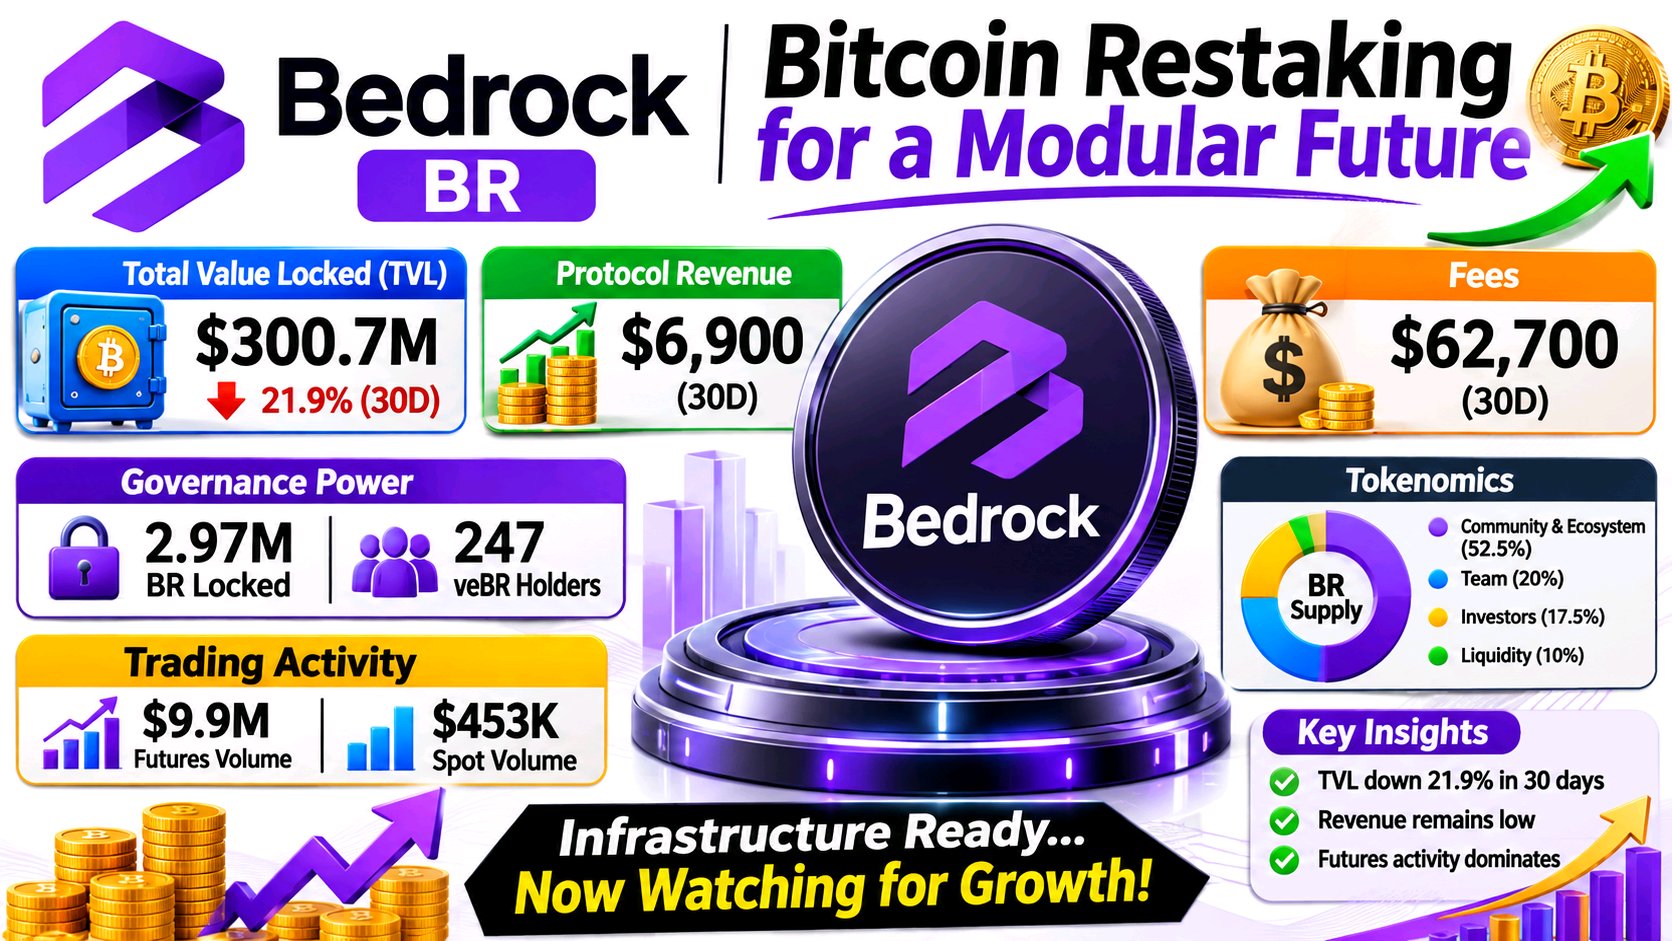
Ce qui a retenu mon attention chez Bedrock, c'est l'écart entre l'ampleur de ses produits de restaking et l'activité qui se traduit actuellement par des revenus mesurables. Bedrock n'est pas seulement un jeton de gouvernance BR. Son écosystème couvre des produits de restaking liquide tels que uniBTC, uniETH et brBTC, connectant les actifs à des réseaux de staking et de restaking externes. DefiLlama situe la TVL globale de Bedrock près de 300,7 millions de dollars au 12 novembre, mais rapporte une baisse d'environ 21,9 % au cours des 30 derniers jours. Il s'agit d'une contraction significative ; ce n'est pas la preuve que les utilisateurs ont abandonné le protocole, mais cela rend la croissance plus difficile à supposer. La situation des revenus mérite une attention égale. DefiLlama estime à environ 62 700 $ les frais sur 30 jours, tandis que les revenus du protocole ne s'élevaient qu'à environ 6 900 $. Cette distinction est importante : l'activité sur l'ensemble des produits ne se transforme pas automatiquement en valeur captée par le protocole ou ses détenteurs de jetons. Le rôle du BR est principalement la gouvernance et les incitations, les détenteurs pouvant le verrouiller en veBR pour obtenir un pouvoir de vote. Le tableau de bord de la DAO montre environ 2,97 millions de BR verrouillés et 247 détenteurs de veBR. Parallèlement, CoinGlass a rapporté un volume de contrats à terme d'environ 9,9 millions de dollars contre seulement 453 000 $ en volume au comptant, avec un intérêt ouvert proche de 20,7 millions de dollars. Cela suggère que les produits dérivés génèrent actuellement beaucoup plus d'activité de trading que la demande au comptant. Je surveillerais si la TVL se stabilise, si la participation à la gouvernance s'élargit et si le volume au comptant commence à confirmer les mouvements menés par les contrats à terme. Bedrock dispose de l'infrastructure ; le prochain test sera de voir si l'utilisation, les revenus et la demande de jetons commencent à évoluer ensemble. #ByXIMPACT $BRUSDT
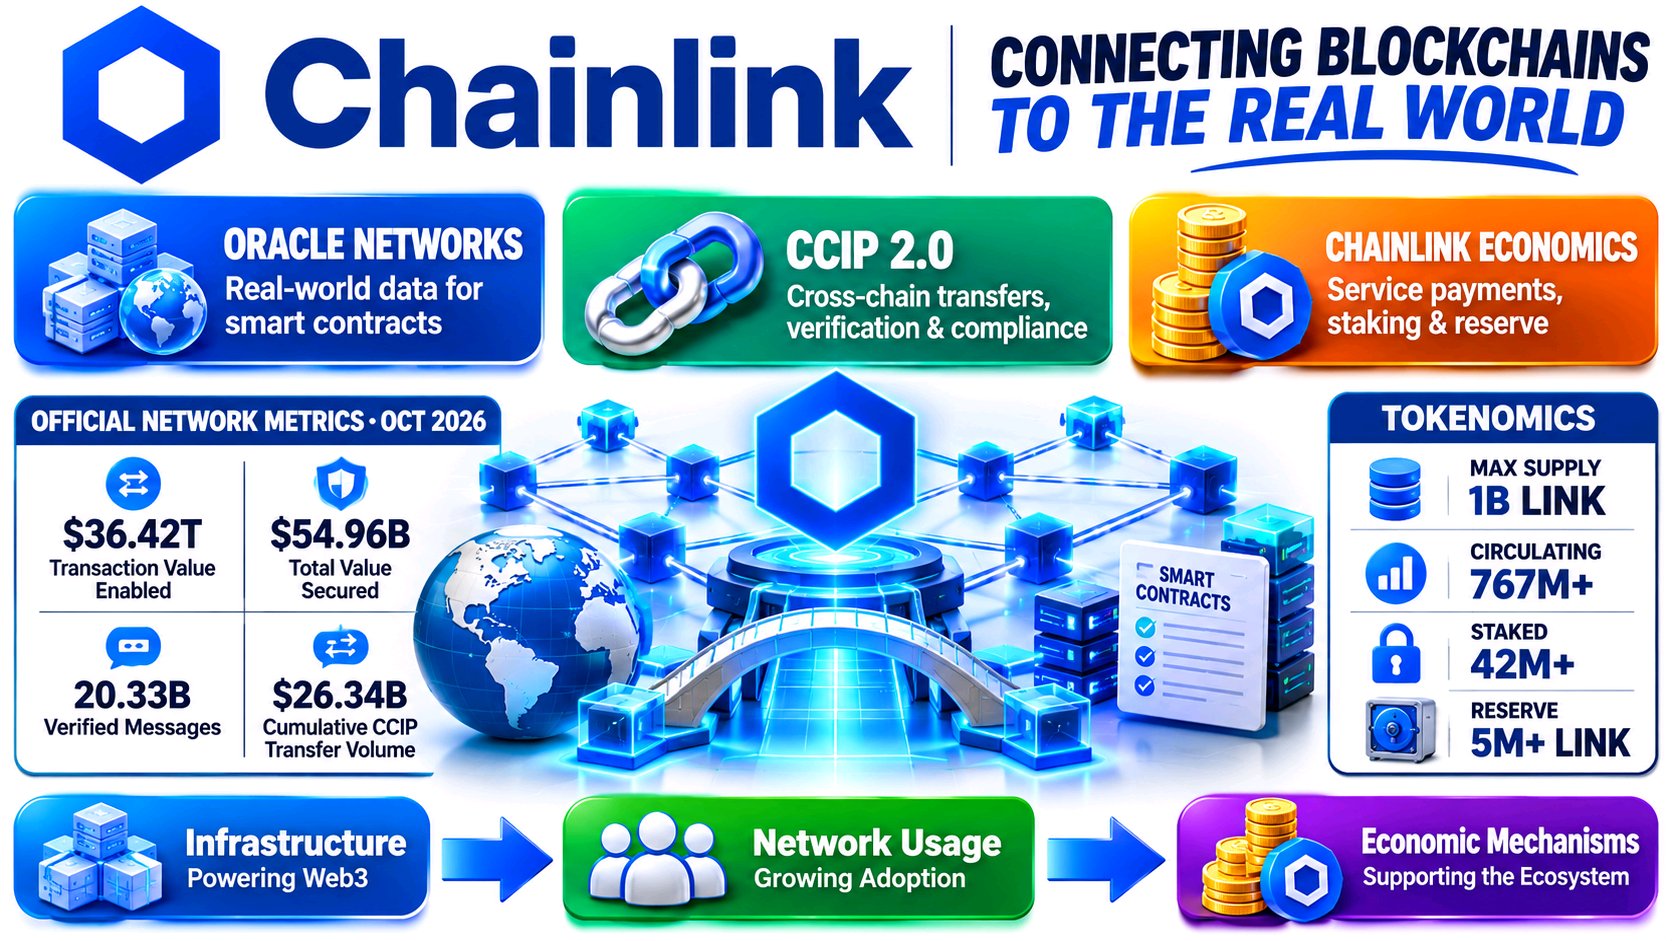
Ce qui a attiré mon attention concernant Chainlink, c'est l'écart grandissant entre l'adoption de son infrastructure et la manière dont le marché traite actuellement le LINK. Ce fossé mérite plus d'attention qu'une énième annonce de partenariat. Chainlink ne se résume plus à la simple fourniture de flux de prix. Son écosystème connecte les smart contracts à des données externes, à une infrastructure cross-chain, à des preuves de réserve et à des systèmes financiers institutionnels. Le CCIP est particulièrement important car il résout la question du transfert d'actifs et d'informations entre des réseaux autrement déconnectés. Les développements deviennent plus concrets. Chainlink a annoncé le CCIP 2.0 en septembre 2026, parallèlement à des travaux visant à connecter les institutions financières au registre blockchain de Swift. Coinbase a également choisi Chainlink pour son infrastructure d'actions tokenisées en août. Ces développements suggèrent que l'interopérabilité devient une exigence pratique plutôt qu'un simple narratif technique. Chainlink Il existe également un lien économique qui mérite d'être surveillé. Le LINK est utilisé pour payer les services réseau, soutenir la sécurité et inciter à une performance fiable. Le tableau de bord économique officiel de Chainlink fait état d'environ 767 millions de LINK en circulation sur une offre maximale d'un milliard, avec plus de 42 millions de LINK en staking. Chainlink +1 Cependant, l'adoption ne se traduit pas automatiquement par une demande immédiate pour le jeton. Le 13 novembre, le LINK s'échangeait autour de 9,68 $, en baisse d'environ 4 % sur 24 heures. Les données sur les produits dérivés montraient également une diminution de l'intérêt ouvert, suggérant une réduction des positions plutôt qu'une accumulation directe. COINOTAG +1 Je surveillerais si les achats au comptant reprennent, si l'accumulation de LINK adossée aux revenus se renforce et si le prix peut se redresser avec un volume plus sain. D'ici là, l'adoption et la confirmation par le marché restent deux histoires bien distinctes. #ByXIMPACT $LINKUSDT
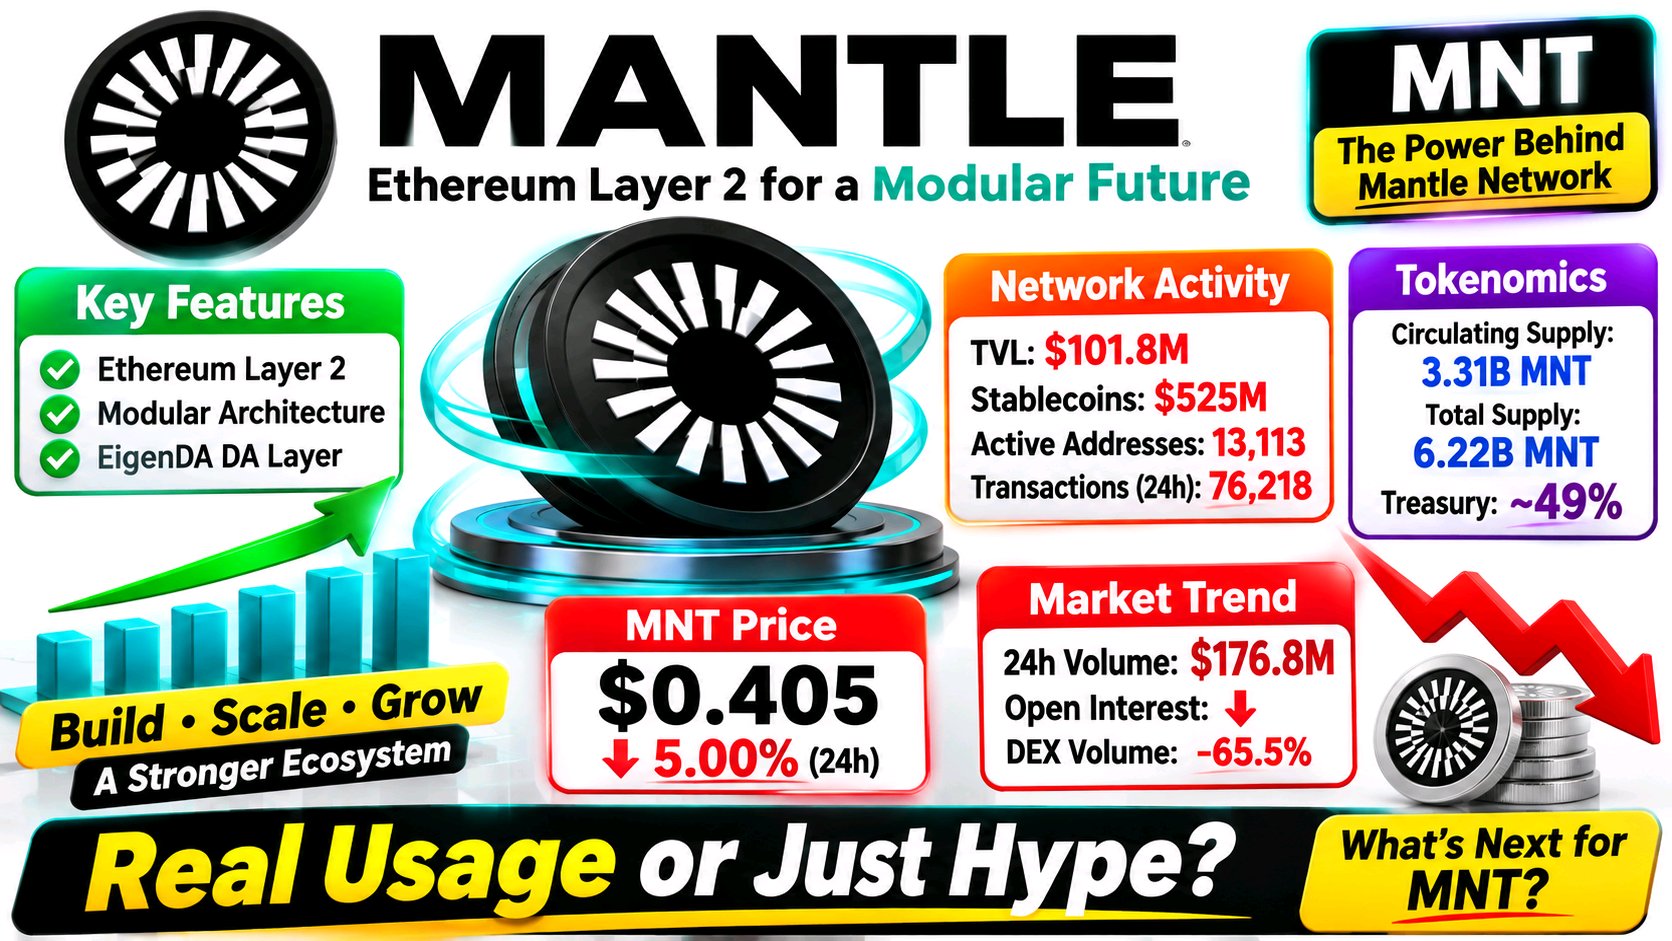
Ce qui a attiré mon attention avec Mantle, c'est l'écart entre l'activité réseau visible et la quantité de MNT toujours contrôlée par sa trésorerie. Mantle est une solution de couche 2 (Layer 2) Ethereum avec une conception modulaire et la disponibilité des données via EigenDA. Le MNT sert à payer les frais de réseau et confère aux détenteurs des droits de gouvernance sur les décisions concernant l'écosystème et la trésorerie. Mais l'utilité d'un jeton ne crée pas automatiquement une demande pour celui-ci. GitHub +1 Le snapshot de DeFiLlama au 13 novembre montrait environ 101,8 millions de dollars en TVL DeFi, environ 525 millions de dollars en stablecoins, 13 113 adresses actives et 76 218 transactions sur 24 heures. C'est une utilisation mesurable, bien qu'une seule journée ne puisse prouver une tendance durable. Le même snapshot montrait environ 30,45 millions de dollars de sorties nettes, tandis que le volume DEX hebdomadaire était en baisse d'environ 65,5 %. DefiLlama +1 L'offre ajoute une autre couche de complexité. Environ 3,31 milliards de MNT circulent sur une offre totale proche de 6,22 milliards. Aucun déblocage programmé n'est actuellement répertorié, mais environ 49 % restent dans la trésorerie de Mantle, avec une allocation future dépendant de la gouvernance. Ce n'est pas un déblocage imminent, mais cela reste une question importante concernant l'allocation de l'offre. DefiLlama +1 À environ 0,405 $ le 13 novembre, le MNT était en baisse d'environ 5 % sur 24 heures, tandis que l'intérêt ouvert (open interest) sur les contrats à terme chutait également. Cela indique davantage une réduction des positions plutôt qu'une accumulation de nouvel effet de levier. CoinGlass +1 Je surveillerais si la liquidité des stablecoins et l'activité on-chain se redressent, si les propositions de trésorerie modifient l'offre prévue, et si la demande au comptant s'améliore avant de considérer un rebond des prix comme une confirmation. La question plus large est de savoir si l'utilisation réelle du réseau peut se transformer en une demande persistante pour le MNT. #ByXIMPACT $MNTUSDT
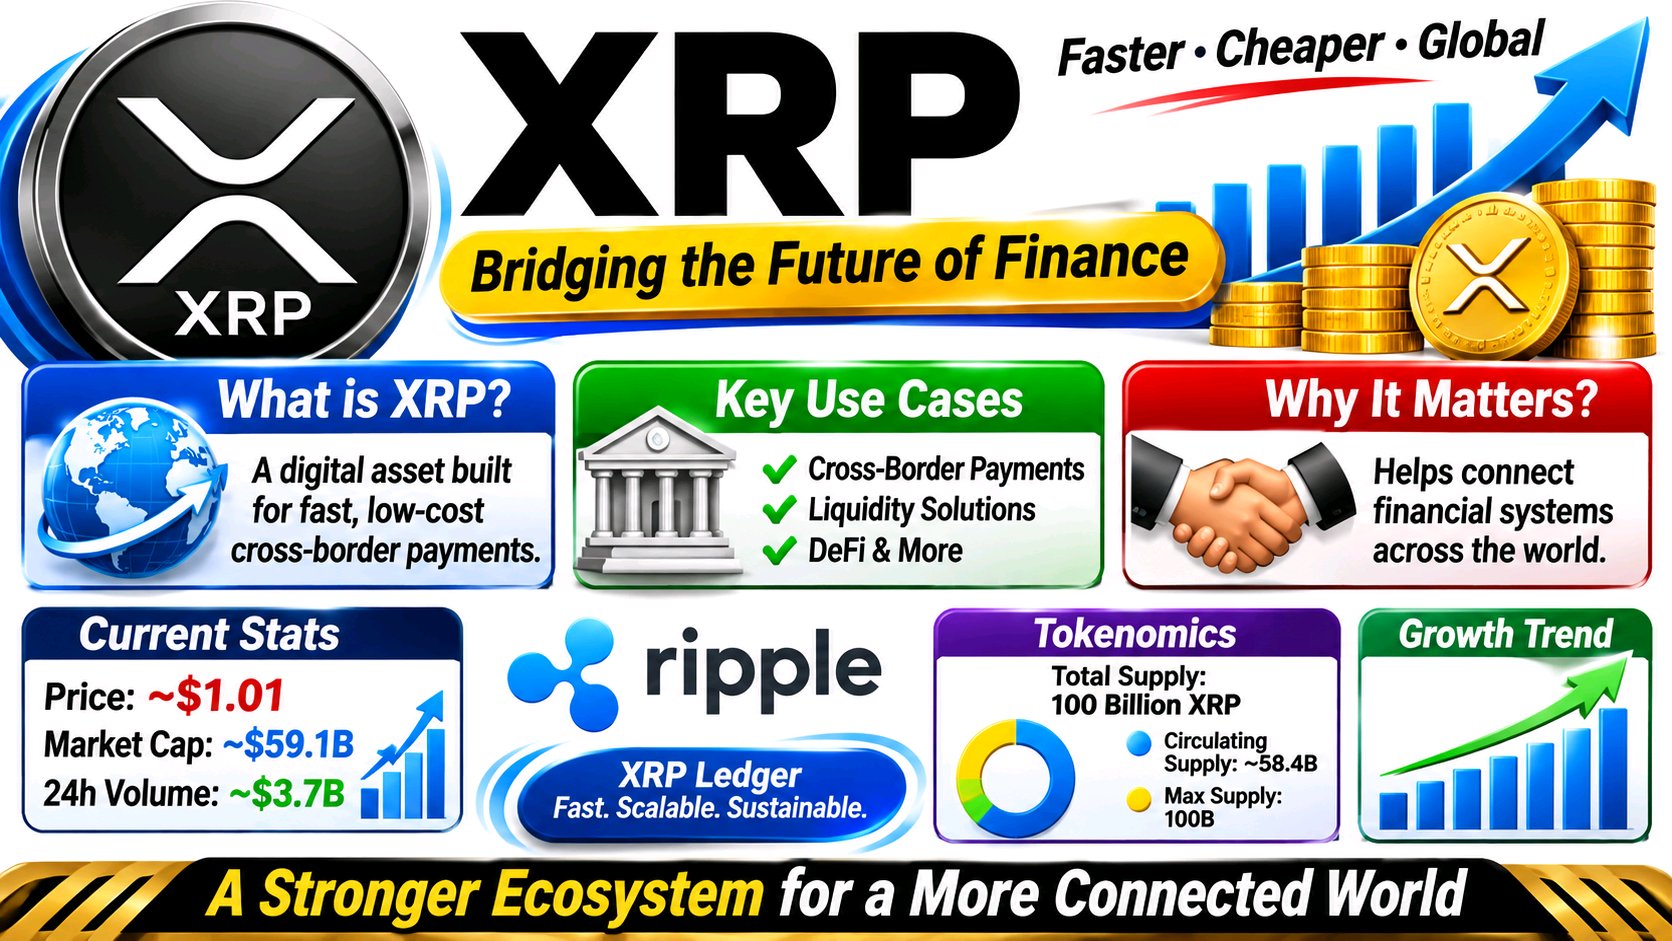
Ce qui ressort de la structure actuelle du marché du XRP, c'est le fossé entre son récit d'investissement institutionnel et ce que font réellement les traders. La distinction entre le développement de l'écosystème à long terme et la demande du marché à court terme devient particulièrement importante. Ce qui a retenu mon attention concernant le XRP, c'est l'écart entre la poussée de Ripple en faveur des stablecoins institutionnels et la demande visible pour le XRP lui-même. Le lancement de RLUSD par Ripple sur Coinbase le 28 octobre a rendu RLUSD disponible sur les plateformes de détail, d'échange et Prime de Coinbase, tandis que Standard Chartered a lancé la garde institutionnelle pour RLUSD sur le XRPL. Ce sont des étapes significatives en matière de distribution et de garde. Mais RLUSD est un stablecoin adossé au dollar ; son adoption n'exige pas automatiquement des institutions qu'elles détiennent du XRP. Ripple +1 Cette distinction apparaît dans les données du réseau. DefiLlama situe la valeur des stablecoins sur le XRPL autour de 908 millions de dollars au 13 novembre, dont environ 90 % pour le RLUSD. Pourtant, la TVL de la DeFi est d'environ 32 millions de dollars et le volume DEX sur 24 heures d'environ 5,76 millions de dollars. Le registre est actif, mais l'échelle des stablecoins ne s'est pas traduite par des échanges on-chain ou une liquidité DeFi aussi profonds. La valeur des stablecoins a également chuté d'environ 8 % en sept jours, donc un instantané ne constitue pas une tendance d'adoption linéaire. DefiLlama +1 XRP joue toujours un rôle réel : c'est l'actif natif du registre, il paie les frais de transaction et peut servir de pont entre les devises ; l'On-Demand Liquidity de Ripple l'utilise également comme actif de pont. La question est de savoir quelle part de l'activité institutionnelle passe réellement par le XRP. xrpl.org +1 Parallèlement, le XRP s'échangeait près de 1,01 $, en baisse d'environ 14 % sur sept jours. Le volume des contrats à terme était environ quatre fois supérieur au volume au comptant, avec une domination des liquidations de positions longues. Je surveillerais si les soldes des stablecoins se stabilisent, si la liquidité DEX augmente et si la demande au comptant s'améliore par rapport à l'effet de levier. Ce lien compte plus qu'un énième titre de partenariat. #ByXIMPACT $XRPUSDT
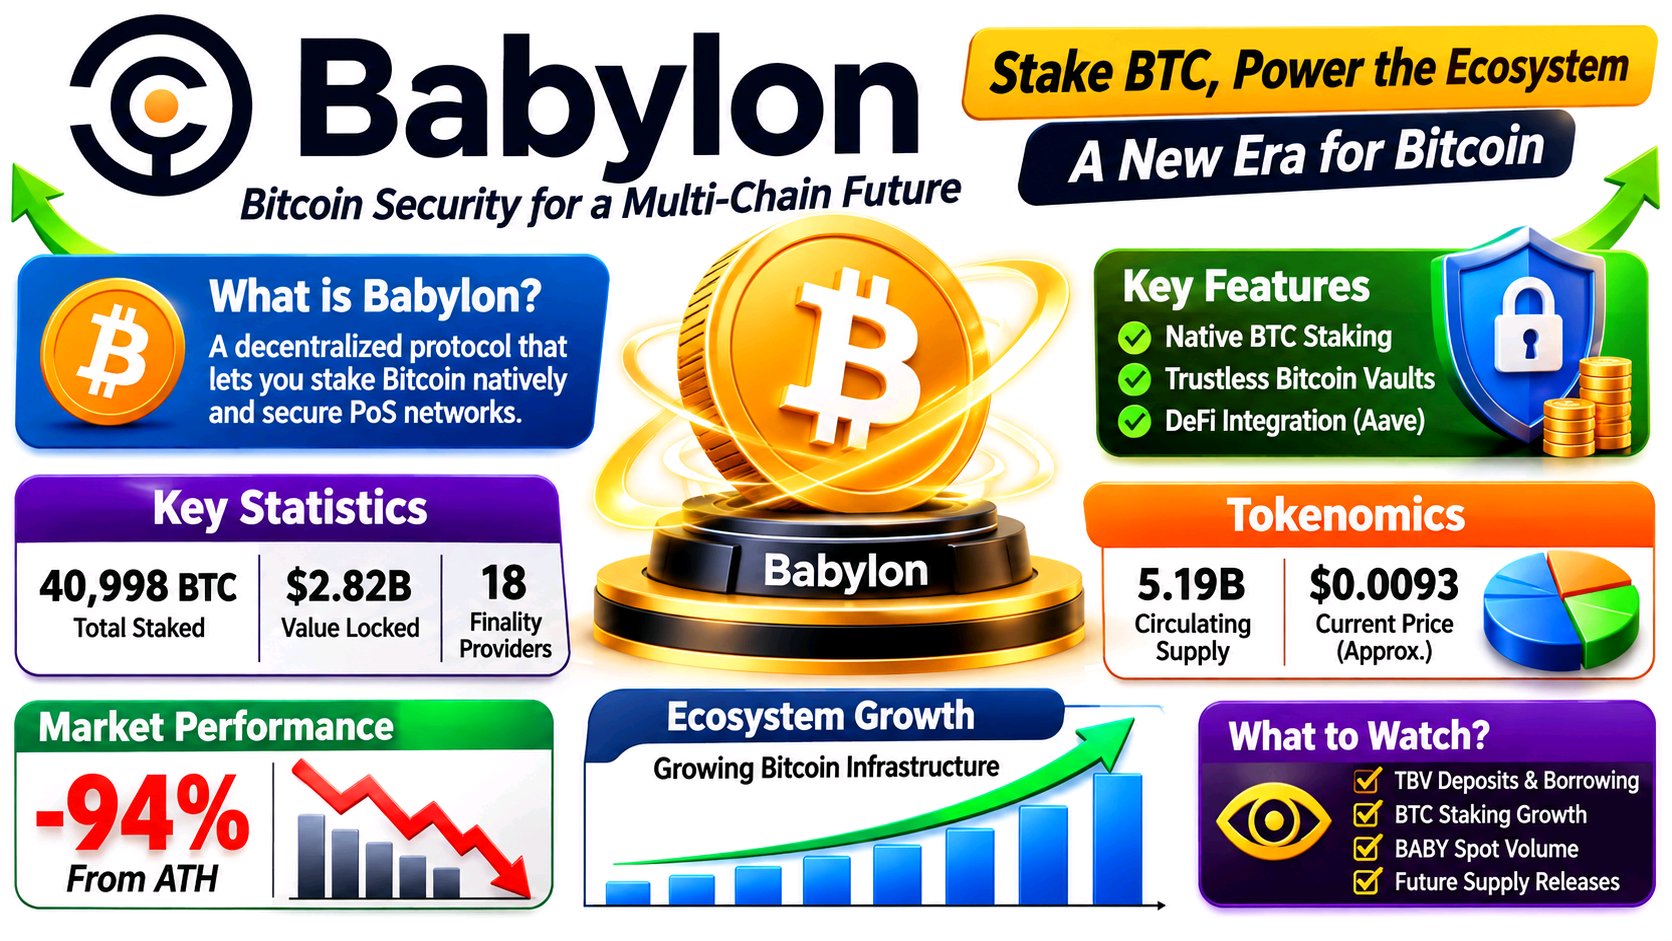
Ce qui a attiré mon attention dans Babylon, c'est l'écart entre son infrastructure Bitcoin et la façon dont le marché traite BABY. La proposition du protocole est tangible : le BTC est mis en jeu (staké) nativement sur Bitcoin, sans enveloppement (wrapping) ni abandon de garde, tandis que Babylon Genesis coordonne la sécurité des réseaux connectés. Son tableau de bord en temps réel affiche environ 40 998 BTC stakés, soit une valeur d'environ 2,82 milliards de dollars, avec 18 fournisseurs de finalité actifs. Il s'agit de capitaux engagés, et non d'un simple chiffre basé sur le nombre de portefeuilles. [1] Babylon va également au-delà du staking. Ses « Trustless Bitcoin Vaults » (coffres-forts Bitcoin sans tiers de confiance) sont conçus pour permettre au BTC natif de soutenir des emprunts sur des applications externes. Le processus de gouvernance d'Aave a fait avancer une proposition d'intégration, et Babylon documente Aave v4 comme la première application TBV. Mais il s'agit d'une voie infrastructurelle, pas d'une preuve que la demande d'emprunt à grande échelle ou les revenus de frais sont arrivés. [2] Le rôle de BABY est moins direct que celui du BTC. Il permet de payer les frais de Genesis, soutient la gouvernance et le staking, et participe aux incitations au co-staking. Pourtant, BABY s'échange près de 0,0093 $, soit environ 94 % en dessous de son sommet historique déclaré, avec environ 5,19 milliards de jetons en circulation. Les données sur les produits dérivés montrent environ 5,9 millions de dollars d'intérêt ouvert (open interest) contre moins d'un million de dollars de volume spot quotidien. L'effet de levier l'emporte donc sur l'activité spot visible. [3] Je surveillerais les dépôts et les emprunts réels sur les TBV, le staking soutenu de BTC, une reprise du volume spot de BABY et les futures émissions de jetons. La question centrale est de savoir si Babylon peut convertir l'utilité du Bitcoin en une activité économique récurrente qui profite à BABY, plutôt que de simplement étendre l'infrastructure qui l'entoure. #ByXIMPACT $BABY1USDT
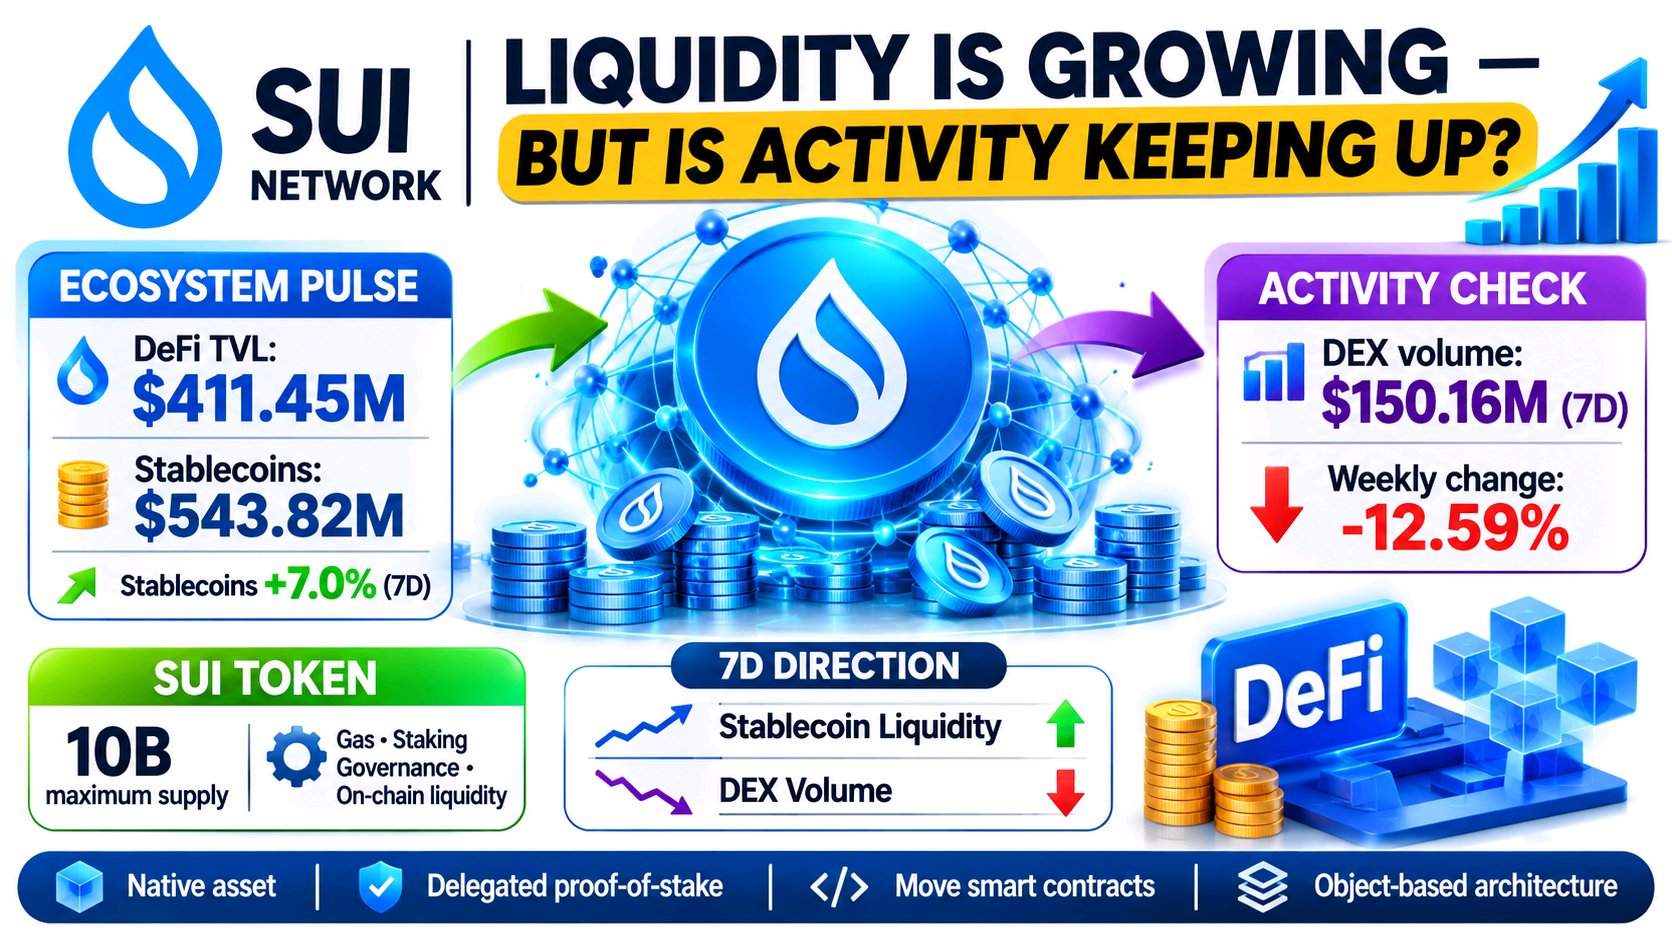
What stands out to me about SUI right now is the disconnect between stablecoin growth and actual DeFi activity. Liquidity appears to be entering the ecosystem, but that does not automatically mean users are deploying it. As of November 12, DeFiLlama reported approximately $411.45 million in Sui DeFi TVL, while stablecoin supply reached $543.82 million, up around 7% over seven days. Yet weekly DEX volume fell 12.59% to roughly $150 million. That combination deserves more attention than any single headline. DefiLlama +1 I also think the distinction between available liquidity and productive liquidity is important. Sui's object-based architecture, Move smart contracts and Mysticeti consensus are designed for efficient execution, while SUI itself pays transaction fees and secures the network through delegated staking. Sui Documentation +2 The market is not rewarding the ecosystem yet. SUI was trading near $0.80 on November 13, down approximately 7.6% over seven days. CoinGlass also showed futures volume around 6.2 times spot volume, with open interest near $481 million. That suggests derivatives are playing a much larger role in trading activity than spot demand. CoinGlass +1 For me, the next confirmation should come from rising DEX volume alongside stablecoin growth, improving TVL and stronger spot participation. I would also watch whether open interest stabilizes without excessive long positioning. Sui has infrastructure and liquidity, but the real question is whether that liquidity starts producing sustained economic activity. That's the difference I want to see before drawing stronger conclusions. #ByXIMPACT $SUIUSDT
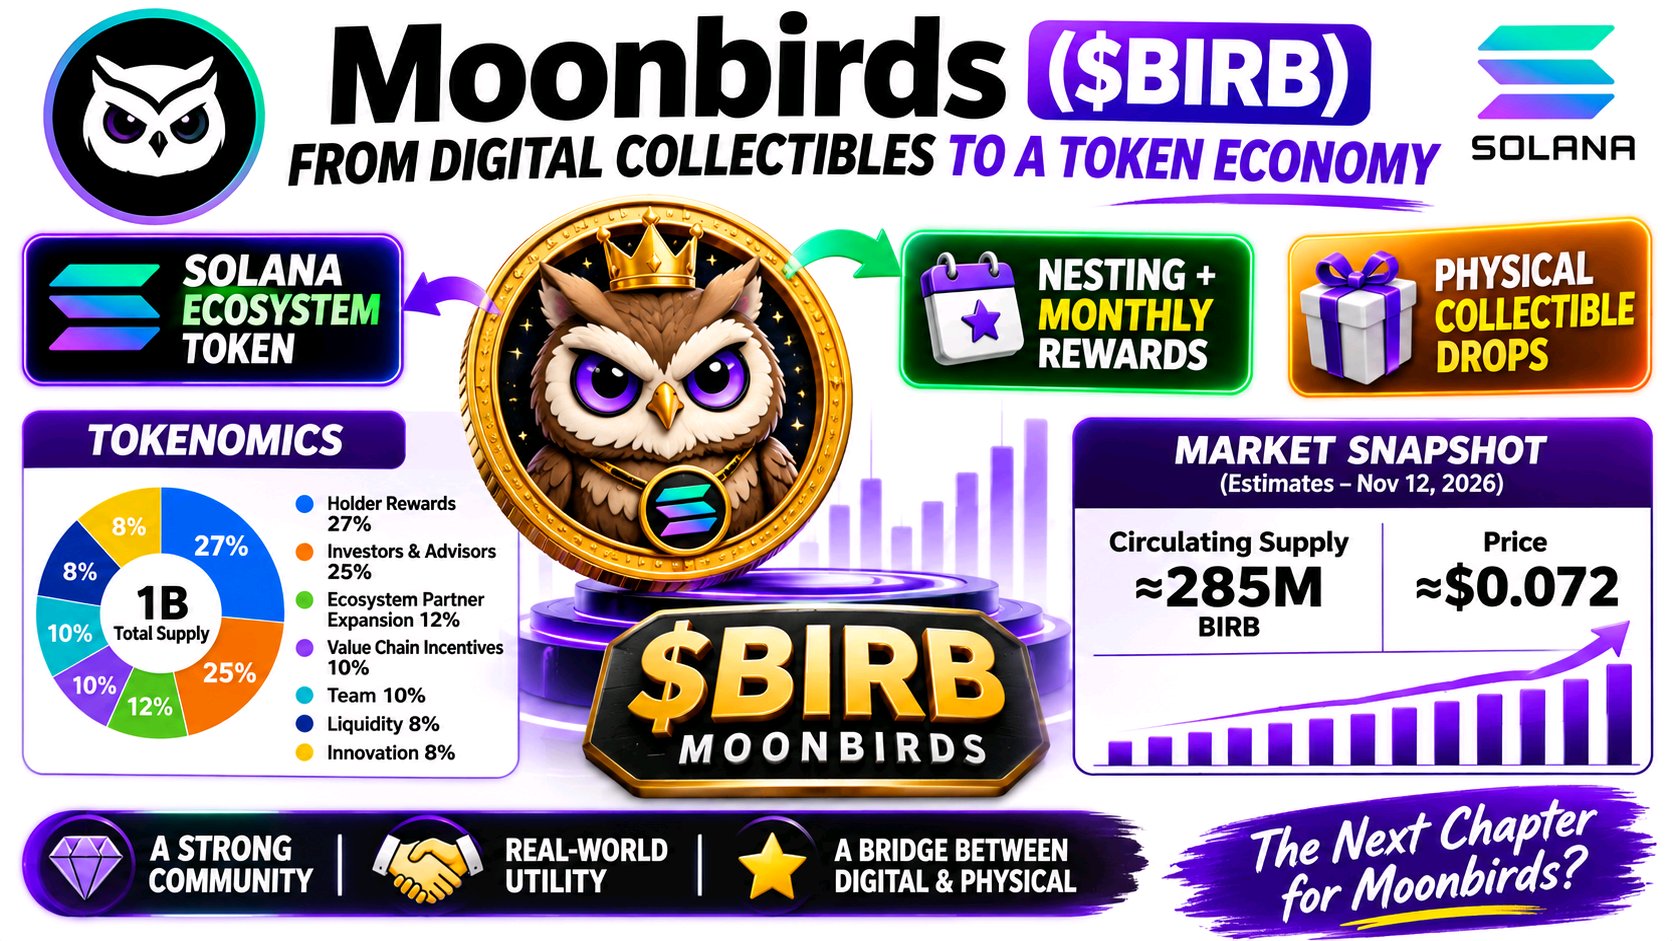
Ce qui a retenu mon attention concernant Moonbirds ($BIRB), c'est la tentative de transformer une identité NFT établie en un écosystème plus large basé sur des jetons. Cette transition est intéressante, mais le véritable test consiste à savoir si la participation de la communauté peut se transformer en une activité économique durable. BIRB fonctionne sur Solana et est conçu pour soutenir les incitations à l'écosystème, les récompenses communautaires, la participation à la gouvernance et les futures intégrations. Le projet ne se résume plus simplement à la possession d'un objet de collection numérique sous forme de hibou ; il tente de connecter sa propriété intellectuelle à une économie plus large axée sur les consommateurs. La tokenomics révèle un détail important. Son offre maximale est de 1 milliard de BIRB, avec 27 % alloués aux récompenses des détenteurs, 25 % aux investisseurs et conseillers, 10 % à l'équipe et 12 % aux partenariats d'écosystème. Selon le calendrier officiel, les allocations de l'équipe et des investisseurs sont soumises à un blocage de 12 mois avant le début de l'acquisition mensuelle (vesting). Cela fait de l'offre en circulation et de la distribution future des facteurs importants à surveiller. moonbirds.com +1 L'évolution du « Nesting » est un développement plus intéressant. Moonbirds dirige désormais les détenteurs vers leur profil de collectionneur (Collector Profile), où les allocations mensuelles de BIRB se poursuivent et où les NFT mis en « nesting » peuvent gagner des œufs échangeables contre les prochains drops d'objets de collection physiques. Cela relie la propriété numérique à des produits tangibles, plutôt que de dépendre entièrement de la spéculation sur les jetons. claim.moonbirds.com +1 Le marché, cependant, reste prudent. Le 12 novembre, le BIRB s'échangeait autour de 0,073 $, avec environ 4,6 millions de dollars de volume au comptant (spot) contre 17,2 millions de dollars de volume sur les contrats à terme (futures). L'intérêt ouvert (open interest) se situait près de 8,6 millions de dollars, tandis que sa baisse hebdomadaire approchait les 18 %. Cela suggère que l'activité des dérivés mérite l'attention, mais cela ne prouve pas une demande réelle pour l'écosystème. CoinGlass Mon attention se porterait sur la question de savoir si l'activité liée aux objets de collection physiques, la participation récurrente et l'utilisation réelle des jetons croissent de concert. Je surveillerais également les distributions mensuelles, l'offre en circulation, la liquidité au comptant et si le positionnement sur les contrats à terme commence à soutenir l'action des prix plutôt qu'à la dominer. Moonbirds a créé un pont intéressant entre la culture numérique et le commerce physique, mais ce pont peut-il créer une demande durable pour le BIRB ? #ByXIMPACT $BIRBUSDT