Block Writer
3986Suka0Pembagian150Penggemar235Ikuti
Hyperliquid was built to pull leveraged trading away from centralized exchanges. So what does it say that its own token now trades on a centralized venue with a 10x leverage tag? That tension is the real fundamental question. HYPE is the native asset of Hyperliquid, a decentralized perpetual futures platform. The screenshot shows it at 66.365, up 1.18%, beside a 67.95M figure that isn't labeled, so I won't assume what it measures. What is visible is enough to ask where the token's value actually comes from. The project's strength is focus. Rather than a general-purpose chain searching for a use case, Hyperliquid is organized around one proven source of demand: leveraged derivatives trading. A token placed at the center of that activity has a clearer economic story than most Layer 1 assets. The hidden contradiction is that token price and protocol economics are different things. A modest daily gain on a leveraged listing reflects speculative flow, not platform revenue. Traders can push HYPE higher elsewhere without a single additional user touching Hyperliquid itself. Price discovery is happening off-platform, so the market may be pricing the narrative faster than fundamentals can confirm it. For monetization, the key issue is whether platform trading activity converts into durable token demand through fees, buybacks or staking utility. None of that is verifiable from this screenshot, and no revenue, supply or unlock data is shown, so I am leaving tokenomics out rather than guessing. The bullish case is a focused product, strong brand recognition and listings on major venues that widen access and liquidity. The bearish case is cyclicality. Perpetual futures volume depends on volatility and appetite for leverage, and when traders step back, both activity and the token's value proposition thin out. The critical risk is competition. Derivatives traders move wherever liquidity and fees are best, and that includes centralized exchanges, which are the very venues Hyperliquid set out to displace. My view: the thesis is credible but concentrated. HYPE is effectively a claim on one business line, and that purity cuts both ways. It deserves serious attention, not blind enthusiasm. The milestone that would change my assessment is evidence that platform revenue translates into measurable, recurring token demand independent of price momentum. Until that link is visible, price strength is a sentiment signal rather than a fundamental one. If a token's price is set mostly on centralized venues, how much of its value does the protocol itself actually control? $HYPEUSDT #IMPACTbyTrade
Can a network that sells blockchain data access to everyone survive if the market barely trades its own token? That is the tension around Lava. The project positions itself as a decentralized access layer, where independent providers serve RPC requests and applications pay for reliable connectivity. The problem is real. Many "decentralized" apps still depend on a few centralized RPC vendors, which quietly reintroduces single points of failure. If Lava delivers a credible multi-provider alternative, the technology matters. The screen shows something narrower. LAVA trades at 0.01596 USDT, down 2.15% on the session, with 574.58K displayed beside the ticker. If that is LAVA-denominated volume, the notional is roughly 9,000 USDT. That is my arithmetic, not a confirmed exchange statistic, and I can't verify the time window. It does frame the question: an infrastructure token needs real market depth before any usage story can be priced with confidence. The contradiction sits in who the customer is. Developers buying data access want cheap, predictable costs, not token exposure. Paying in the token is a design choice, not a necessity. If demand comes mainly from incentives, with providers earning rewards for serving requests, the token reflects subsidy rather than consumption. Nothing supplied shows revenue, supply, unlocks or fee data, so I won't pretend to know which one dominates. The bull case is that RPC is a recurring cost for every onchain application. Capturing even a small share of that spend through token-linked settlement could make a sub-two-cent asset look mispriced. The bear case is that centralized providers already compete well on latency and price. Developers switch only when decentralization becomes a purchasing criterion rather than a talking point. The critical risk is that the token's utility can be bypassed. Entrenched competitors plus optional token payments is a hard combination, and thin liquidity makes it worse. When small orders move price, a single-day percentage change says very little. My view: the thesis is plausible, but the evidence in front of me doesn't confirm it. A 2.15% decline on light turnover is noise, not a verdict on fundamentals. The next milestone is verifiable growth in fee-paying request volume, reported separately from incentive-funded activity, along with the share of provider rewards covered by organic fees. That would show whether usage is earning its place rather than being paid for. If Lava's customers could pay in any currency, would the token still be necessary? $LAVAUSDT #IMPACTbyTrade
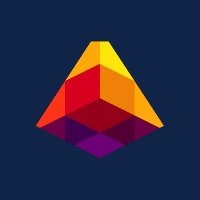
Is a monetary asset still a monetary asset if it can lose 2.62% in a single session? The screenshot shows Bitcoin at 65,471.2 against USDT, down 2.62% on the day. The listing also carries a 10x tag and a 1.22B figure beside the name. The screenshot doesn't label that figure, so I read it as trading activity, but that is my interpretation. **The contradiction** Bitcoin's fundamental case rests on being scarce, non-sovereign money. Its market behavior still looks like a risk asset. A store of value is supposed to absorb stress, yet a drop of this size shows the asset is priced by marginal buyers and sellers, not by its monetary properties. Both facts are true at once, and neither cancels the other. **What the data can and can't tell us** The 10x tag matters more than it looks. It shows Bitcoin is being offered here as a leveraged trading instrument, so part of the visible activity may come from positioning rather than from people accumulating a long-term asset. If so, the figure beside the name measures how much the asset is traded, not how much it is held. I can't verify that split from this screenshot, and I won't pretend to. **Demand** Bitcoin produces no cash flow. Its demand is purely a function of belief in its monetary role, so conviction, not earnings, anchors the price. When sentiment weakens, nothing else steps in to support valuation. That is the structural cost of a pure monetary asset. **Bull and bear cases** The bullish argument is that a fixed, rules-based issuance schedule is rare, and that drawdowns have historically been where long-term holders accumulate. The bearish argument is that a store-of-value claim has to be earned in stress, and today's move is a reminder that the market doesn't yet treat Bitcoin as a refuge. **Critical risk** The biggest risk is narrative dependency. If the market stops seeing Bitcoin as a macro hedge and prices it as a high-beta technology asset, its fundamental premium compresses regardless of its protocol design. **My view** A single red session doesn't damage the thesis, but it doesn't strengthen it either. Bitcoin's fundamentals are about monetary design, and one day's price can't confirm or refute them. I would treat the move as information about positioning and sentiment, not about the asset's long-term value. **What would change my mind** I'd want to see whether volatility falls and whether buying persists after drawdowns. A store of value proves itself by how stable it is under stress, and that is the milestone worth watching. If Bitcoin can't hold its value on an ordinary red day, what evidence would convince you it has become a reserve asset instead of a trade? $BTCUSDT #IMPACTbyTrade
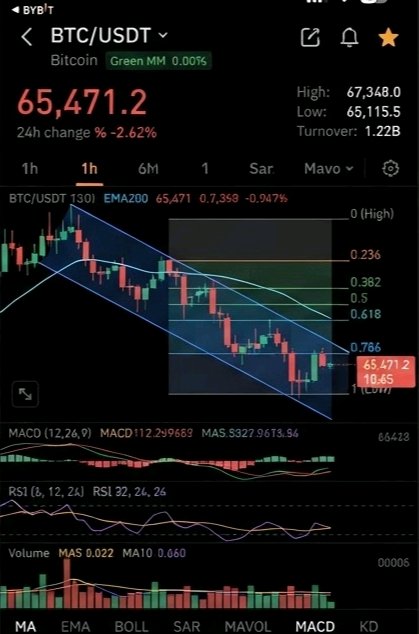
Penurunan sebesar 16,79% ke 0,004913 menimbulkan pertanyaan yang tidak nyaman bagi PENGU: apakah pasar sedang menetapkan ulang harga token, atau meragukan apakah sebuah merek konsumen dapat mengubah perhatian menjadi nilai on-chain? Pudgy Penguins tumbuh dari koleksi NFT menjadi IP konsumen, dan PENGU adalah lapisan token di sekitarnya. Tesisnya adalah bahwa karakter, komunitas, dan produk dapat menjangkau audiens yang tidak pernah membuka dompet kripto, dengan token sebagai jaringan penghubungnya. Di situlah letak kontradiksinya. Jangkauan merek dan permintaan token adalah dua hal yang berbeda. Sebuah karakter dapat muncul dalam mainan, gim, atau media dan menghasilkan pendapatan sepenuhnya di luar rantai (off-chain). Token hanya menangkap nilai tersebut jika strukturnya mengarahkannya kembali. Tidak ada dalam materi yang diberikan kepada saya yang mengonfirmasi adanya mekanisme bagi hasil, pembelian kembali (buyback), atau pembakaran (burn), jadi saya tidak akan berasumsi demikian. Segalanya bergantung pada kesenjangan tersebut. Tanpa adanya kaitan nilai yang terverifikasi, permintaan sebagian besar bergantung pada narasi. Pemegang membeli karena mereka mengharapkan momentum budaya akan terakumulasi, dan permintaan tersebut bersifat refleksif: meluas saat reli dan menipis dengan cepat saat penurunan. Penurunan dua digit dalam satu sesi pada pasangan yang ditawarkan dengan leverage 5x sangat cocok dengan pasar di mana pemosisian dan sentimen lebih berat daripada utilitas. Pasokan, distribusi, dan jadwal pembukaan kunci (unlock) bukan bagian dari apa yang dapat saya lihat, jadi saya tidak akan menilai dilusi. Untuk token komunitas, data tersebut sering kali menentukan apakah pemegang aset menanggung hambatan struktural. Kasus bullish-nya adalah bahwa IP dengan distribusi arus utama dapat bertahan lebih lama dari siklus kripto, dan merek yang dikenal tidak memerlukan penjelasan bagi pembeli baru. Kasus bearish-nya adalah bahwa kesuksesan merek mungkin tidak akan pernah membutuhkan token, sementara PENGU bersaing untuk mendapatkan modal spekulatif terbatas yang sama seperti aset naratif lainnya. Oleh karena itu, risiko kritisnya adalah kegagalan penangkapan nilai: merek berkembang pesat sementara token hanya diperdagangkan di sampingnya. Pandangan saya adalah bahwa PENGU paling baik diperlakukan sebagai klaim beta tinggi atas momentum budaya merek, bukan sebagai aset arus kas. Pergerakan hari ini tidak banyak bicara tentang kesehatan merek, tetapi menunjukkan betapa tipisnya dasar fundamental di bawah harga ketika sentimen berubah. Tonggak sejarah yang akan mengubah tesis saya adalah hubungan yang transparan dan dapat diverifikasi antara pendapatan merek dan token, seperti pembelian kembali yang diungkapkan, sink on-chain, atau penggunaan wajib PENGU di dalam produk. Sampai hal itu ada, saya akan memperlakukan pertumbuhan kesadaran merek dan pertumbuhan permintaan token sebagai cerita yang terpisah. Jika Pudgy Penguins menjadi merek konsumen global, apakah pemegang PENGU berhak atas nilai tersebut, dan jika tidak, apa sebenarnya yang mereka miliki? $PENGUUSDT #IMPACTbyTrade
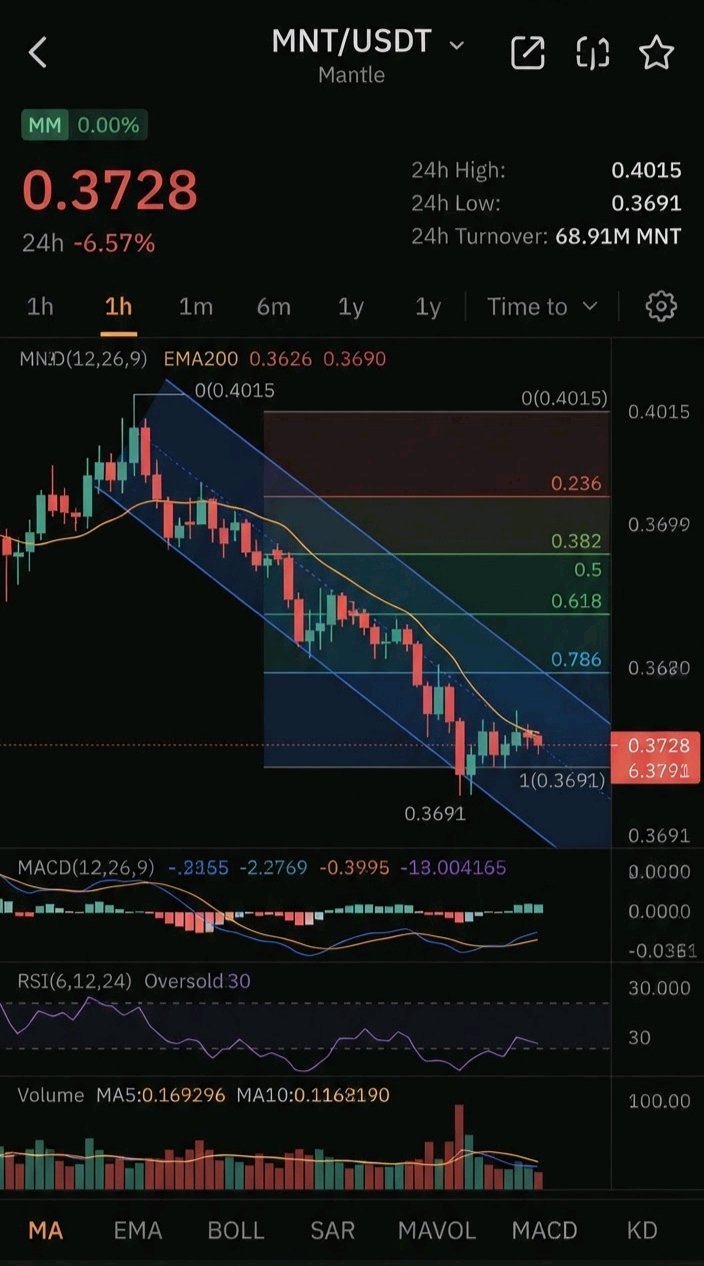
A Layer 2 built to make fees vanish has an awkward job: convincing the market its token still matters. Mantle is an Ethereum Layer 2 with a modular design. It separates execution from data availability to keep transaction costs low, and MNT serves as both gas token and governance asset. Its origin is unusual. The token descends from BitDAO, a treasury-heavy DAO, so the project started with capital before it had users. This is general project background, not live data. That points to the central contradiction. Cheap transactions are the product, yet every fee reduction shrinks the most direct source of token demand. Gas demand is activity multiplied by fee level, and Mantle is deliberately pushing the second number toward zero. A functioning, low-cost chain can therefore coexist with weak economic capture for the token itself. For MNT to justify its valuation, demand has to come from somewhere other than gas. The candidates are governance over a large treasury, ecosystem incentives, collateral use inside applications, or staking-style mechanisms tied to network products. Each is plausible, but none follows automatically from good engineering. Incentive-driven activity in particular rents users rather than keeping them. The screenshot shows no supply, circulation or unlock data, so I won't speculate on dilution. That is the first thing to verify before sizing any conviction. The bullish case is that a well-funded, exchange-linked ecosystem has distribution most L2s lack, and that large reserves buy time to build. The bearish answer is that treasury strength is not demand, and that rollups with near-identical technology are competing for the same liquidity. The critical risk is differentiation. As Ethereum's own scaling roadmap lowers base-layer data costs, the edge of modular L2 stacks narrows, and tokens without a distinct economic role get repriced first. On the market side, MNT is quoted at 0.3728 USDT, down 6.57% in the screenshot. A single-session move says little about fundamentals, so I treat it as noise rather than a verdict. My view is that Mantle looks technically credible and financially resourced, but the link between network usage and MNT value is still unproven. I would call the thesis incomplete rather than broken. The milestone that would change my mind is evidence that organic, non-incentivized activity generates meaningful fees, or that MNT becomes productive collateral or a required sink beyond gas. Either would move the token from a treasury narrative to a usage-backed asset. If an L2's best feature is making its own token unnecessary for everyday users, what should that token be worth? $MNTUSDT #IMPACTbyTrade
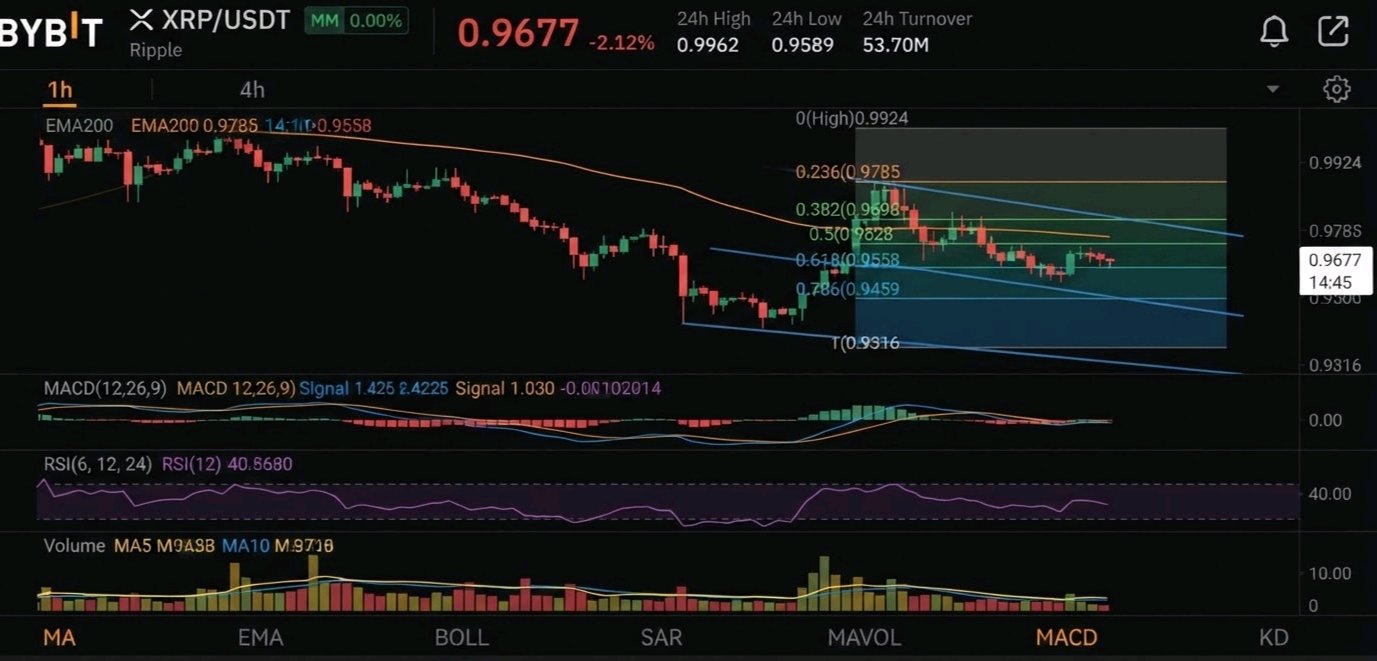
XRP diperdagangkan di 0,9677, dan harga itu hampir tidak menunjukkan apa-apa tentang apakah jaringannya benar-benar digunakan. Kesenjangan itulah pertanyaan sebenarnya. Tangkapan layar menunjukkan XRP/USDT di 0,9677, turun 2,12%, dengan 53,70 Juta tertera di sampingnya. Itu adalah satu-satunya angka terverifikasi yang saya miliki, jadi semua yang ada di bawah ini adalah interpretasi, bukan bukti on-chain. XRP Ledger dibangun untuk penyelesaian yang cepat dan berbiaya rendah, ditujukan untuk pembayaran lintas batas dan penjembatanan likuiditas bagi lembaga keuangan. Itu adalah masalah nyata dengan pembeli nyata, tidak seperti token yang satu-satunya kasus penggunaannya hanyalah spekulasi. Kontradiksinya adalah bahwa utilitas pembayaran tidak secara otomatis menciptakan permintaan token. Jika lembaga dapat menggunakan teknologinya tanpa menahan XRP untuk waktu yang berarti, aset tersebut hanya menangkap aliran sementara. Aset jembatan yang dibeli dan dijual dalam hitungan detik menghasilkan volume, bukan kelangkaan yang bertahan lama. Penurunan 2,12% hari ini menunjukkan sentimen yang berhati-hati, bukan vonis atas adopsi. Agar kasus bullish bertahan, throughput pembayaran harus persisten dan terukur, dengan XRP sebagai jembatan yang diperlukan, bukan opsional. Saya tidak dapat memverifikasi angka adopsi dari tangkapan layar ini, jadi saya tidak akan menyiratkannya. Tanpa data tersebut, permintaan sebagian besar bergantung pada narasi dan arus perdagangan. Pasokan, sirkulasi, dan jadwal escrow tidak ada dalam materi, jadi saya tidak memasukkannya daripada menebak-nebak. Tesis apa pun yang serius harus menghadapinya, karena pasokan besar yang ditahan mengubah cara dilusi dibaca. Bulls berpendapat bahwa kejelasan regulasi dan jalur institusional dapat mengubah utilitas menjadi permintaan yang tahan lama. Bears berpendapat bahwa nilai aset jembatan dibatasi oleh seberapa sedikit aset tersebut perlu ditahan. Risiko yang paling relevan adalah persaingan dari stablecoin dan jalur dolar yang ditokenisasi, yang menawarkan kecepatan penyelesaian yang sebanding tanpa volatilitas harga. Pandangan saya netral hingga berhati-hati pada fundamental sampai penggunaan diterjemahkan menjadi permintaan penahanan. Pergerakan harga satu hari bukanlah bukti kemajuan atau penurunan. Tonggak sejarah yang akan mengubah tesis ini adalah bukti yang diungkapkan dan dapat diverifikasi tentang lembaga yang menggunakan XRP itu sendiri sebagai aset penyelesaian dalam skala besar, bukan hanya ledger-nya. Itu akan lebih berarti daripada tingkat harga apa pun. Jika XRP berhasil sebagai jalur pembayaran tetapi tokennya hanya ditahan selama beberapa saat, siapa yang menangkap nilainya? $XRPUSDT #IMPACTbyTrade
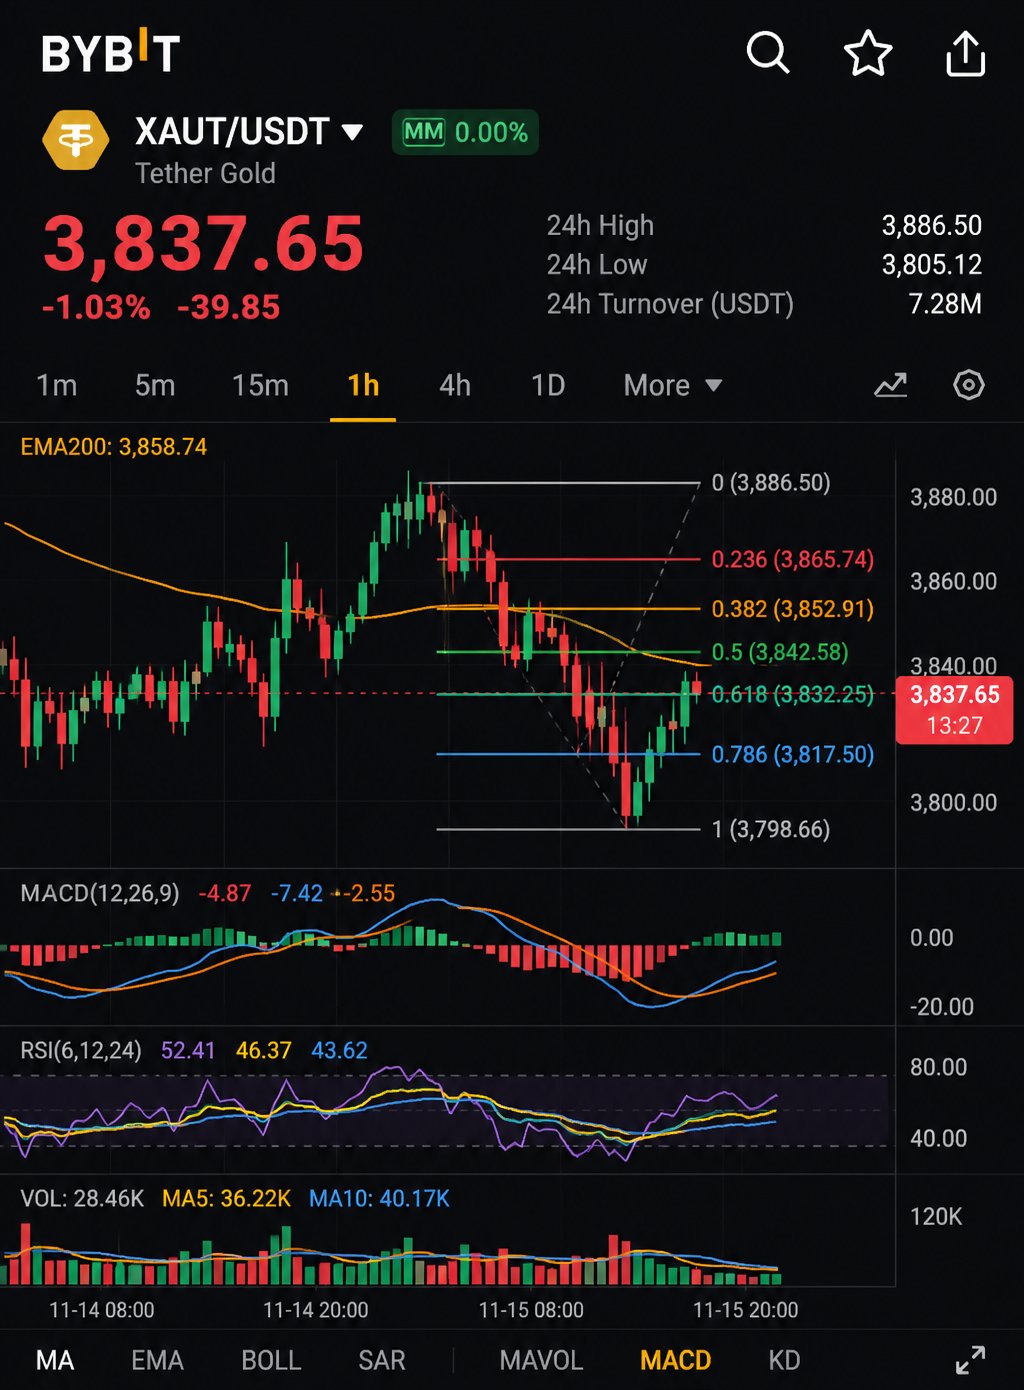
Apa sebenarnya yang Anda pegang saat membeli emas dengan stablecoin: emas, atau janji dari perusahaan yang menerbitkan kedua sisi perdagangan tersebut? Itulah pertanyaan di balik XAUT/USDT. Layar menunjukkan Tether Gold pada 3.837,65 USDT, turun 1,03% pada sesi tersebut, dengan 7,28 juta ditampilkan di samping pasangan tersebut. Tingkat harga ticker konsisten dengan token yang dirancang untuk melacak satu ons emas, jadi pergerakannya sebagian besar merupakan cerminan dari logam tersebut, bukan pertumbuhan asli kripto. **Fungsinya** XAUT memungkinkan trader untuk memegang eksposur emas di jalur kripto: tidak ada logistik brankas, perdagangan 24/7, penyelesaian dalam unit yang dipatok ke dolar. Daya tariknya adalah kenyamanan dan kecepatan, bukan teknologi baru. **Kontradiksi** Pasangan ini adalah produk Tether yang dihargai dengan produk Tether lainnya. Emas adalah penyimpan nilai dengan kepercayaan minimum paling teruji dalam sejarah, namun versi tokennya justru menambahkan lapisan kepercayaan: kustodian, atestasi, mekanisme penebusan, dan solvabilitas penerbit. Pemegang menukar independensi emas dengan aksesibilitas kripto, dan aset kedua dalam pasangan tersebut membawa risiko pihak lawan yang sama. **Permintaan dan monetisasi** Permintaan di sini bersifat organik yang tidak dimiliki oleh kebanyakan token. Tidak ada emisi staking atau program insentif yang terlihat di layar ini, jadi arus apa pun mencerminkan orang-orang yang menginginkan eksposur seperti emas di dalam akun kripto. Hal itu membuat permintaan bertahan lama tetapi terbatas: XAUT tidak bisa tumbuh melampaui minat terhadap emas itu sendiri. Keunggulannya adalah distribusi, bukan kelangkaan. **Tokenomik** Data pasokan, cadangan, dan pemegang tidak terlihat dalam materi yang disediakan, jadi saya tidak akan berspekulasi mengenainya. Untuk aset yang didukung, angka-angka itulah yang paling penting. **Bull vs bear** Kasus bull sederhana saja: eksposur emas menjadi bagian standar portofolio di akun kripto, dan likuiditas semakin dalam karenanya. Kasus bear juga sama sederhananya: aset terbungkus (wrapped asset) hanya sebagus jalur penebusannya, dan keraguan apa pun tentang kustodian atau transparansi penerbit akan memukulnya lebih keras daripada logam itu sendiri. **Risiko kritis** Konsentrasi pihak lawan. Peristiwa stres pada penerbit akan menghantam aset dan mata uang kutipannya secara bersamaan, sehingga harga USDT tidak dapat memberikan referensi yang bersih pada saat yang paling dibutuhkan. **Pandangan saya** XAUT adalah instrumen utilitas, bukan tesis pertumbuhan. Nilai wajar harus mengikuti emas, dan pertanyaan analitis yang berguna adalah apakah token tersebut melacak nilai itu dengan ketat dan dapat ditebus dengan bersih. Kesenjangan yang lebar atau persisten akan menjadi sinyal yang sebenarnya. **Tonggak pencapaian berikutnya** Atestasi cadangan yang dapat diverifikasi secara berkala dan bukti penebusan yang lancar dalam skala besar. Salah satunya akan memperkuat tesis tersebut; keheningan atau gesekan justru akan melemahkannya. Jika eksposur emas dan stablecoin Anda berbagi satu penerbit yang sama, apakah Anda terdiversifikasi atau justru terekspos dua kali lipat pada nama yang sama? $XAUTUSDT #IMPACTbyTrade
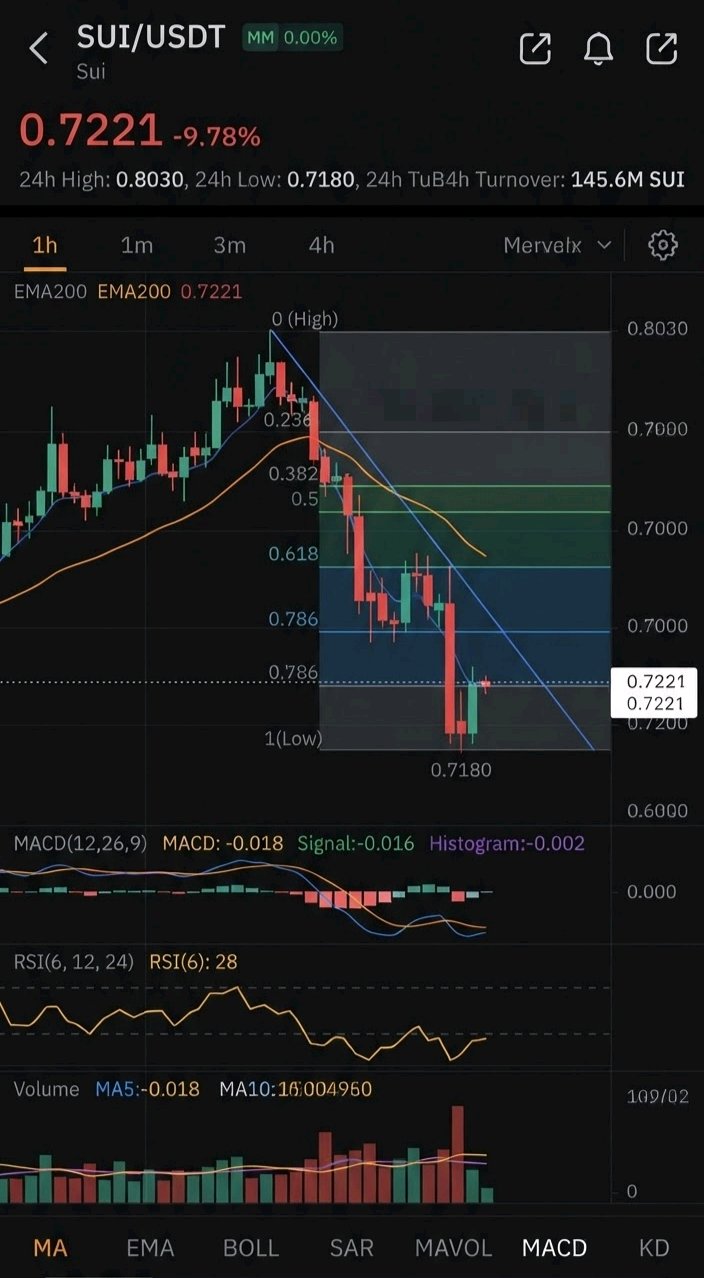
Penurunan hampir 10% dalam satu sesi membuat Sui berada di angka 0,7221. Apakah pasar melakukan penilaian ulang terhadap jaringannya, atau hanya simbol perdagangannya saja? Itu adalah dua pertanyaan yang berbeda, dan jawabannya jauh lebih penting daripada pergerakan grafik (candle). Sui adalah Layer 1 yang dibangun di atas model data yang berpusat pada objek dan bahasa pemrograman Move. Ide intinya adalah bahwa transaksi yang menyentuh objek independen tidak perlu bersaing untuk mendapatkan urutan global, sehingga dapat diproses secara paralel. Untuk pembayaran, game, dan aplikasi yang padat aset, desain tersebut adalah argumen teknis yang nyata, bukan sekadar jargon pemasaran. Kontradiksi terletak antara arsitektur tersebut dan tokennya. Diferensiasi teknis tidak sama dengan perolehan nilai ekonomi. Sebuah blockchain bisa lebih cepat dan lebih murah daripada para pesaingnya, dan efisiensi itulah yang justru dapat mendorong biaya transaksi mendekati nol. Jika biaya tetap rendah, nilai token bergantung pada permintaan staking, perannya sebagai jaminan dalam ekosistem, dan aktivitas aplikasi yang berkelanjutan. Arsitekturnya bisa sangat bagus sementara tokennya diperdagangkan seperti aset berisiko dengan beta tinggi. Penurunan sebesar ini pada pasangan leverage 10x menunjukkan bahwa deskripsi keduanyalah yang saat ini sedang dinilai oleh pasar. Permintaan adalah variabel yang perlu diawasi. Permintaan organik berasal dari pengguna yang membayar biaya gas untuk sesuatu yang benar-benar mereka inginkan. Permintaan berbasis insentif berasal dari emisi, kampanye, dan program yield yang menyewa aktivitas alih-alih memperolehnya secara alami. Hanya jenis permintaan pertama yang akan terakumulasi. Saya tidak bisa memverifikasi pembagiannya dari layar ini, jadi saya tidak akan berpura-pura tahu. Pasokan, jadwal unlock, dan dilusi juga sama: hal-hal tersebut menentukan apakah permintaan baru akan diserap atau justru dijual, tetapi tidak ada satupun yang terlihat di sini. Argumen bullish-nya adalah bahwa desain yang dibangun untuk paralelisme diposisikan untuk aplikasi padat throughput yang sulit ditangani oleh rantai sekuensial. Argumen bearish-nya adalah bahwa persaingan Layer 1 sangat padat, perhatian pengembang terbatas, dan blockchain yang secara teknis superior masih membutuhkan alasan agar modal dan pengguna bertahan setelah insentif memudar. Risiko kritisnya adalah ketergantungan pada sentimen. Ketika fundamental tidak dapat dipisahkan dari arus spekulatif, setiap aksi jual pasar yang luas akan menghantam token lebih keras daripada yang seharusnya diterima oleh teknologinya. Pandangan saya adalah bahwa Sui memiliki teknologi yang kredibel dan kisah perolehan nilai yang belum terbukti. Keduanya dapat dipisahkan, dan pasar cenderung menghukum celah di antara keduanya. Tonggak pencapaian yang akan mengubah tesis saya adalah bukti bahwa pendapatan biaya transaksi dan partisipasi staking tumbuh tanpa bergantung pada insentif. Jika penggunaan tetap bertahan saat subsidi berkurang, maka token tersebut memiliki argumen yang kuat. Jika tidak, arsitekturnya tidak akan berarti apa-apa. Jadi pertanyaannya untuk Anda: apakah rantai yang dirancang dengan lebih baik secara otomatis layak mendapatkan nilai token yang lebih baik, atau apakah keduanya adalah investasi yang berbeda? $SUIUSDT #IMPACTbyTrade
Bisakah token pembayaran dinilai berdasarkan misinya sementara pasar hanya menghargai likuiditasnya? VELO berada di level 0,003019 terhadap USDT, turun 2,20% pada sesi ini, dengan label leverage 3x yang melekat pada listing tersebut. Label itu informatif. Akses leverage menandakan bahwa pasar memperlakukan VELO sebagai instrumen yang dapat diperdagangkan, dan itu adalah hal yang berbeda dari sebuah jaringan yang tokennya diperlukan untuk berfungsi. Misi yang dinyatakan proyek ini adalah pembayaran lintas batas dan infrastruktur likuiditas, yang dibangun di sekitar gagasan untuk membuat transfer nilai internasional menjadi lebih murah dan lebih cepat. Itu adalah masalah nyata dengan pasar yang dapat dialamatkan yang besar. Kontradiksinya adalah bahwa masalah yang baik tidak menjamin permintaan token. Jalur pembayaran bisa tumbuh sementara token aslinya tetap opsional, karena pengguna dan institusi seringkali hanya membutuhkan stablecoin atau aset penyelesaian yang bergerak melalui sistem, bukan token tata kelola atau utilitas di sampingnya. Itulah pertanyaan yang akan saya ajukan kepada VELO: apakah penggunaan memaksa pemegang untuk memperoleh dan mengunci token, atau bisakah produk tersebut berskala tanpa menyentuhnya? Tidak ada apa pun di tangkapan layar yang disediakan yang menjawab ini. Saya tidak memiliki data terverifikasi tentang volume transaksi, adopsi mitra, pengambilan biaya, atau persyaratan staking, jadi saya tidak akan berpura-pura sebaliknya. Tesis bullish apa pun bergantung sepenuhnya pada hubungan yang hilang antara aktivitas dan permintaan. Tentang tokenomics, tangkapan layar tidak menunjukkan pasokan yang beredar, pasokan maksimum, atau jadwal buka kunci. Untuk token dengan harga rendah, hal-hal tersebut lebih penting daripada harga utama. Harga di bawah satu sen tidak memberi tahu kita apa pun tentang valuasi tanpa pasokan di belakangnya, dan pembaca tidak boleh mengacaukan harga satuan yang kecil dengan kemurahan harga. Kasus bullishnya mudah: jika aliran pembayaran nyata memerlukan VELO untuk jaminan, biaya, atau penyediaan likuiditas, maka adopsi diterjemahkan langsung menjadi permintaan struktural. Kasus bearishnya sama jelasnya: jika token hanya merupakan pembungkus spekulatif di sekitar narasi pembayaran, maka harga mengikuti sentimen pasar dan arus leverage daripada fundamental. Risiko kritisnya adalah persaingan dari jaringan pembayaran berbasis stablecoin yang memberikan kecepatan dan keunggulan biaya yang sama tanpa meminta pengguna untuk memegang aset terpisah. Pandangan saya netral dan kondisional. Misinya kredibel, tetapi jembatan ekonomi dari penggunaan produk ke nilai token belum terbukti dalam materi yang dapat saya lihat. Saya tidak akan menyebut VELO sebagai peluang fundamental atau jebakan fundamental sampai jembatan itu terbukti. Tonggak sejarah yang akan mengubah tesis saya adalah bukti yang dapat diverifikasi bahwa volume pembayaran atau aktivitas protokol menciptakan pembelian atau penguncian VELO yang berulang dan tidak spekulatif. Jika jaringan pembayaran berhasil tetapi tokennya tidak pernah diperlukan, siapa yang sebenarnya menangkap nilainya: pemegang atau pengguna? $VELOUSDT #IMPACTbyTrade
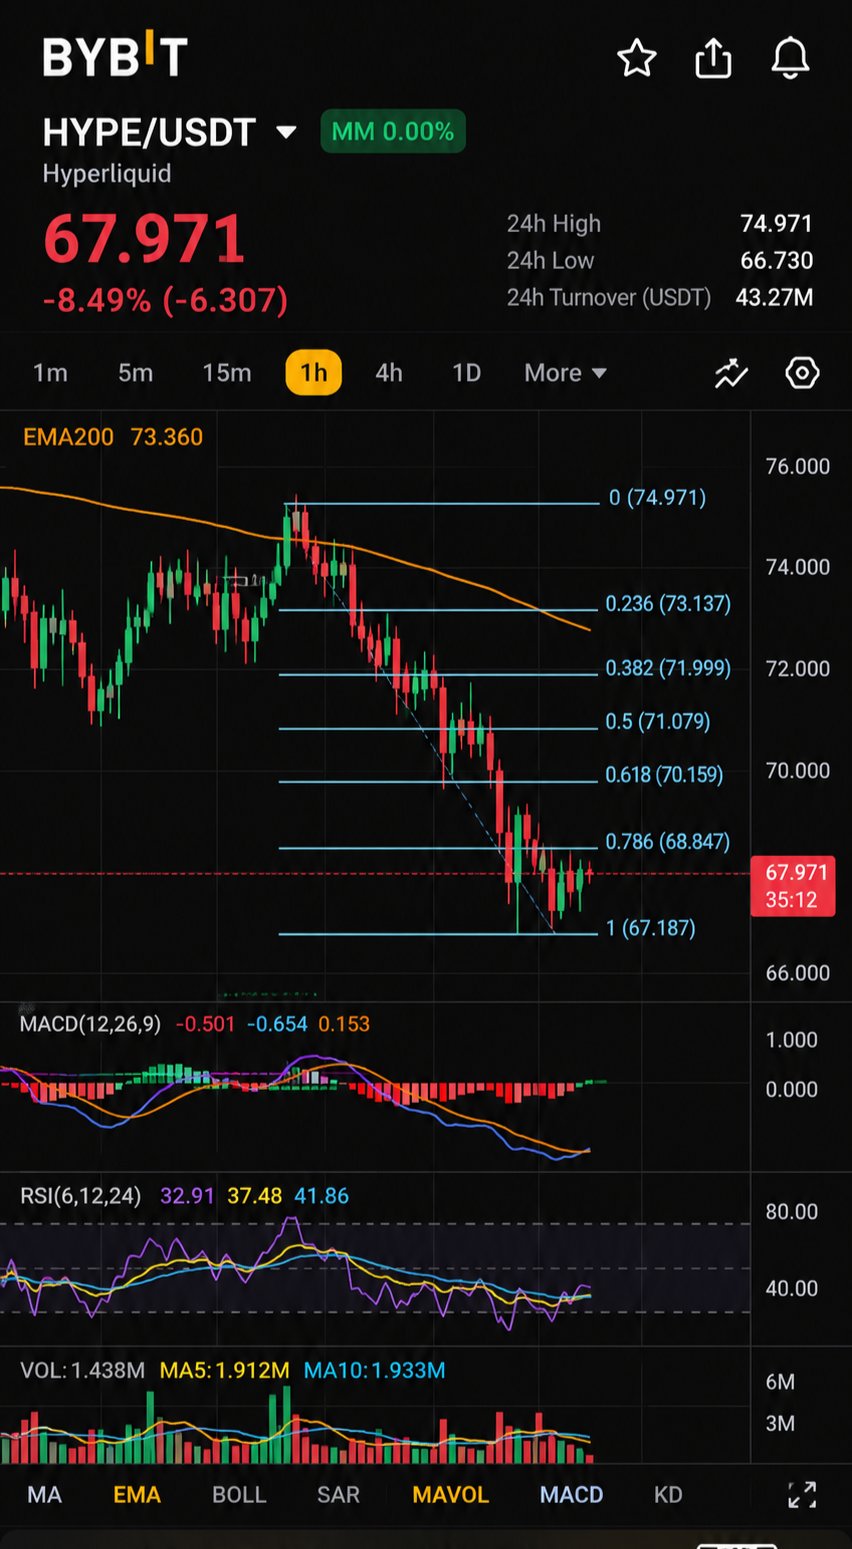
Penurunan 8,49% di platform yang dibangun untuk leverage menimbulkan pertanyaan yang tidak mengenakkan: apakah HYPE dihargai seperti ekuitas dalam suatu bisnis, atau seperti kepingan (chip) favorit di kasinonya sendiri? Pada harga 67,971 USDT, HYPE berada di pusat Hyperliquid, sebuah tempat di mana para trader mengambil posisi perpetual dengan leverage secara on-chain. Label 10x pada daftar ini adalah pengingat halus bahwa token ini diperdagangkan dengan cara yang sama seperti para pengguna protokol itu sendiri memperdagangkan aset lainnya. Simetri itulah kontradiksi yang patut diperiksa. Argumen fundamentalnya terletak pada desain. Produk Hyperliquid adalah perdagangan derivatif, dan tempat perdagangan derivatif menghasilkan pendapatan dari aktivitas, bukan narasi. Jika volume bertahan, biaya (fees) juga bertahan, dan token yang terikat pada aktivitas tersebut memiliki klaim nyata atas penggunaan yang sebenarnya. Itu adalah model yang lebih bersih daripada kebanyakan token ekosistem yang mengandalkan insentif untuk menciptakan permintaan. Kelemahannya adalah fitur yang sama jika dilihat dari sisi lain. Nilai yang didorong oleh biaya bersifat siklis. Volume perdagangan membengkak saat volatilitas dan leverage meningkat, dan memudar saat pasar menjadi tenang. Angka 43,27 juta di samping pasangan aset tersebut, yang tampaknya merupakan turnover, menunjukkan bahwa partisipasi ada hari ini. Itu tidak bisa memberi tahu kita apakah partisipasi tersebut organik atau didorong oleh leverage. Saya juga tidak bisa memverifikasi pendapatan, skala buyback, suplai yang beredar, atau jadwal unlock dari layar ini, jadi saya tidak akan berpura-pura bisa. Argumen bullish-nya adalah liquidity flywheel: order book yang lebih dalam menarik lebih banyak arus, dan arus yang lebih banyak memperdalam order book. Satu hari merah tidak berpengaruh pada siklus itu. Argumen bearish-nya adalah bahwa flywheel tersebut berputar terbalik di bawah tekanan. Likuidasi, order book yang menipis, dan trader yang bermigrasi ke tempat lain akan menghantam produk dan token tersebut pada saat yang bersamaan. Risiko kritisnya adalah refleksivitas. Ketika aset yang mewakili sebuah platform juga menjadi instrumen pilihan untuk spekulasi leverage, penurunan tajam dapat memicu penurunan lebih lanjut. Para pengguna platform itu sendiri menjadi sumber volatilitas bagi tokennya. Pandangan saya: model ini kredibel, tetapi pasar membayar untuk aktivitas yang berkelanjutan, dan satu sesi perdagangan tidak dapat mengonfirmasi atau menyanggah hal itu. HYPE paling baik dipahami sebagai taruhan bahwa permintaan perdagangan tetap tinggi secara struktural di tengah pasar yang tenang, bukan hanya di tengah pasar yang euforia. Pullback seperti ini tidak terlalu penting karena apa yang dikatakannya tentang harga, melainkan karena apa yang diungkapkannya tentang seberapa besar permintaan tersebut merupakan keyakinan dan seberapa besar permintaan tersebut merupakan leverage. Tonggak pencapaian berikutnya adalah bukti bahwa perolehan biaya tetap terjaga selama periode volatilitas rendah. Pendapatan yang bertahan di tengah kebosanan pasar akan mengubah posisi HYPE dari penerima keuntungan siklis dari kegilaan perdagangan menjadi aset yang tahan lama dengan aliran kas yang stabil. Jika volume perdagangan Hyperliquid turun setengahnya tetapi biayanya tetap stabil, apakah Anda masih akan menyebut HYPE sebagai taruhan leverage pada kripto, atau akhirnya sebagai klaim yang menyerupai ekuitas? $HYPEUSDT #IMPACTbyTrade
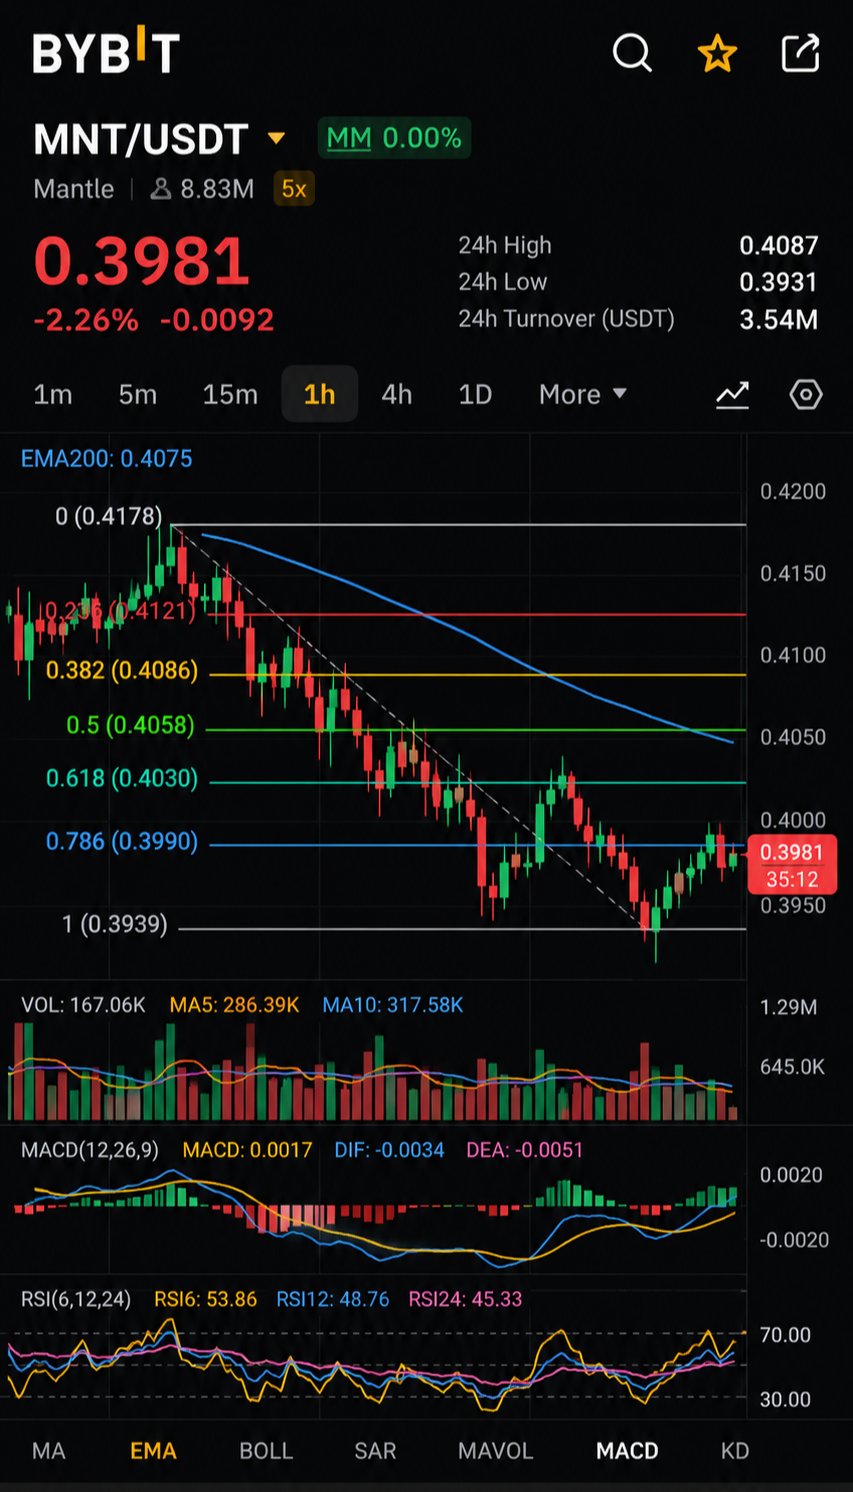
Is MNT priced for what Mantle does today, or for what it might earn someday? The screen shows MNT at 0.3981 USDT, down 2.26%, with 8.83M displayed beside the Mantle name and a 5x tag. That is all the verified data I have, so the rest of this post is interpretation and labeled as such. Mantle is an Ethereum layer-2 network, and MNT is its native token. The L2 proposition is straightforward: cheaper execution that borrows Ethereum's security. If it works, it attracts users and applications. That is where the contradiction sits. Network activity and token value are different things. A chain can process heavy volume while the economic benefit goes to applications, to users paying lower fees, or to the base layer. The question that matters is whether MNT is a required asset in the system or an optional one. The screenshot says nothing about fee mechanics, gas token design or governance weight, so I won't claim an answer. But until that gap is closed, ecosystem growth should not be treated as token demand. Durable demand comes from usage that requires holding or spending the token. Demand driven by incentives or speculation is rented attention and fades when the rewards stop. The 5x tag is a reminder that part of the participation in this market may be leveraged, which amplifies moves in both directions. A 2.26% decline is mild and says little about conviction either way. Supply is the missing piece. Circulating supply, maximum supply and unlock schedules are not visible here, so I won't comment on dilution. Anyone sizing a position should check them first, because supply overhang can outweigh good fundamentals. The bullish case is that a credible L2 with real distribution compounds ecosystem value, and a token with clear value capture benefits directly. The bearish case is that rollup competition is intense, differentiation is hard, and value can leak to other layers. The main risk is competition for the same developers and liquidity, combined with dependence on Ethereum's own trajectory. My view is neutral. The category is clear, but this evidence does not prove that the token is economically necessary. That is a thesis to verify, not assume. The milestone that would change my view is verifiable evidence that network usage or fees flow into token-level demand, through gas requirements, staking or burn mechanics. If Mantle doubled its activity tomorrow, would MNT holders actually capture any of it? $MNTUSDT #IMPACTbyTrade
A token priced at 0.0002245 looks cheap. Does that tell you anything? That is the first trap in the OBT/USDT listing. Price per token is a unit label, not a valuation. Without circulating and fully diluted supply, a price with three leading zeros could describe a micro-cap or a large network. The screen shows neither, so I won't pretend to know. What is verifiable: OBT trades at 0.0002245 against USDT, up 4.66% on the session, listed under the name Orbit..., with a 9.59K figure beside it. The label is unclear, so I won't treat it as volume. If it does represent turnover, a figure that small means a 4.66% move can be driven by a handful of orders. That is interpretation, not fact. The real fundamental question is not whether OBT is rising. It is whether anything beneath the price justifies sustained demand. Token demand comes from three places: required utility, fee or yield capture, and speculation. Only speculation is visible here, and one green session is its weakest expression. The bullish case is that an orderly gain in a low-priced asset can mark early rotation. If the project behind the name has real product usage, the token may be underpriced relative to it. Nothing supplied lets me confirm that usage exists. The bearish case is that low unit prices attract retail attention because they feel accessible, and that attention fades faster than usage builds. If the token is optional to the product rather than required, demand has no floor beyond sentiment. On tokenomics, nothing was provided. Unlock schedules, emissions and holder concentration would be my first checks, because dilution can erase a strong product story. The critical risk is information asymmetry. A decision built on a ticker, a price and a daily percentage rests on almost no evidence. My view is neutral. I'm not bearish on the project, but there is no case to answer yet. A 4.66% move is a data point, not a thesis. The next milestone is disclosure of circulating and total supply, plus evidence that the token is necessary to use the product or earns a share of its fees. Either would give me a real valuation framework. If you could see only one metric before sizing a position in a low-priced token, would it be supply, fee capture or holder distribution? $OBTUSDT #IMPACTbyTrade
Apa yang menentukan harga sebuah memecoin ketika tidak ada arus kas untuk didiskon? PEPE mengajukan pertanyaan itu secara blak-blakan. Layar menunjukkan angka 0,000004247 terhadap USDT, turun 5,07%, pada pasangan yang ditandai 10x. Angka 8,10 juta di samping nama aset tidak memiliki label, jadi saya tidak akan menarik kesimpulan darinya. PEPE adalah aset naratif. Ia tidak menawarkan model biaya, pendapatan, atau utilitas protokol yang terlihat. Nilainya bergantung pada perhatian, likuiditas, dan kemauan para pemegangnya untuk terus memperlakukan meme katak sebagai keyakinan spekulatif. Itu adalah mekanisme pasar yang nyata, tetapi rapuh, karena tidak ada faktor internal yang meredam hilangnya minat. Detail yang sering terabaikan adalah label 10x. Ketersediaan leverage menandakan likuiditas yang dalam, namun juga mengalihkan penemuan harga ke arah posisi jangka pendek. Penurunan 5,07% mungkin mencerminkan arus leverage yang terurai (unwinding) alih-alih perubahan keyakinan komunitas. Itu adalah interpretasi, bukan fakta yang terverifikasi, tetapi trader harus memisahkan antara penjualan paksa dan distribusi yang sebenarnya. Permintaan di sini bersifat refleksif: harga menarik perhatian, perhatian menarik pembeli, pembeli menaikkan harga. Spekulasi bukanlah efek samping dari permintaan di sini; spekulasi adalah permintaannya itu sendiri. Perputaran ini bisa berjalan sebaliknya dengan sama mudahnya, dan tanpa penggunaan organik, tidak ada yang bisa menyerap aksi jual yang berkelanjutan. Pasokan, distribusi, dan konsentrasi pemegang tidak terlihat dalam materi yang disediakan, jadi saya tidak menyertakannya. Untuk aset meme, angka-angka itulah yang memisahkan komunitas yang bertahan lama dari komunitas yang terpusat. Kasus bullish: likuiditas yang dalam dan branding yang mudah dikenali dapat memungkinkan pemulihan cepat saat selera risiko kembali, dan penurunan mungkin sekadar mengatur ulang posisi yang sudah terlalu renggang. Kasus bearish: PEPE bersaing dengan setiap meme baru untuk mendapatkan perhatian yang terbatas, dan kelemahan yang berkepanjangan dapat mengurai perputaran refleksif tersebut. Risiko kritis: ketergantungan pada sentimen. Jika selera spekulatif mereda, tidak ada dasar fundamental, dan likuiditas dapat lenyap lebih cepat daripada saat ia datang. Pandangan saya: netral. Satu sesi merah pada data yang minim tidak mematahkan tesis. Saya memperlakukan PEPE sebagai instrumen sentimen yang likuid, bukan sebagai bisnis, dan keyakinan harus mengikuti bukti, bukan satu candle saja. Tonggak pencapaian berikutnya: bukti bahwa pemegang aset tetap bertahan di tengah kelemahan, yang terlihat dalam data distribusi dan aktivitas perdagangan yang berkelanjutan, bukan hanya harga. Jika perhatian adalah satu-satunya produk, apakah penurunan 5% merupakan peringatan atau sekadar biaya kepemilikan? $PEPEUSDT #IMPACTbyTrade
Jika Ethereum menjadi tempat dunia menyelesaikan nilai, mengapa pasar terus memperlakukan tokennya sebagai pertanyaan terbuka? Di layar, ETH diperdagangkan di angka 1.898,15 terhadap USDT, turun 3,17%, dengan 257,81 juta ditampilkan di samping pasangan tersebut. Itu adalah satu-satunya data pasar yang diberikan, jadi saya tidak akan menambahkannya dengan angka-angka yang tidak bisa saya verifikasi. Pertanyaan yang lebih menarik terletak di balik harga tersebut. **Apa itu.** Ethereum adalah jaringan penyelesaian yang dapat diprogram. Stablecoin, pasar pinjaman, dan aset tokenisasi mewarisi keamanannya alih-alih membangun milik mereka sendiri. Kredibilitas bersama itulah aset yang sebenarnya, dan itulah alasan pengembang terus memilihnya. **Kontradiksinya.** Pertumbuhan Ethereum semakin banyak terjadi satu lapisan di atasnya. Rollup menskalakan ekosistem dengan memindahkan aktivitas dari rantai dasar, yang bagus untuk pengguna namun ambigu bagi ETH. Jaringan bisa tumbuh menjadi lebih relevan sementara lapisan dasar menangkap porsi nilai yang lebih tipis dari apa yang difasilitasinya. Adopsi dan nilai token saling terkait, tetapi tidak secara proporsional. **Permintaan.** Permintaan ETH datang dari tiga sumber: membayar ruang blok, berfungsi sebagai jaminan di seluruh keuangan on-chain, dan staking sebagai aset keamanan. Dua yang terakhir bersifat struktural. Yang pertama bergantung pada seberapa banyak aktivitas yang diselesaikan langsung di lapisan dasar. Permintaan spekulatif berada di atas ketiganya dan merupakan yang paling tidak tahan lama. **Tokenomics.** Data pasokan, penerbitan, dan pembakaran tidak ada dalam materi yang disediakan, jadi saya tidak menyertakannya. Pandangan apa pun mengenai penerbitan bersih perlu memastikan data tersebut terlebih dahulu. **Bull versus bear.** Argumen bullish adalah bahwa aliran aset tokenisasi dan stablecoin yang lebih dalam memperkuat peran ETH sebagai jaminan dan penjamin penyelesaian, di mana pun transaksi individu dieksekusi. Argumen bearish adalah bahwa nilai terakumulasi ke lapisan yang dibangun di atasnya dan ke rantai pesaing, meninggalkan ETH sebagai infrastruktur kritis dengan penangkapan nilai yang terbatas. **Risiko kritis.** Kebocoran nilai ke lapisan yang lebih tinggi, dikombinasikan dengan persaingan dari rantai yang mengoptimalkan eksekusi yang lebih murah. **Pandangan saya.** Penurunan harian 3,17% tidak banyak bicara tentang fundamental. Ethereum tetap menjadi tempat penyelesaian netral yang paling kredibel, tetapi kasus investasinya sekarang bergantung pada pembuktian bahwa sentralitas ini berubah menjadi permintaan untuk ETH itu sendiri, bukan hanya aktivitas ekosistem. Sampai hubungan itu dibuktikan, saya menganggap tesis ini kuat pada relevansi namun belum terbukti pada penangkapan nilai. **Tonggak sejarah berikutnya.** Bukti bahwa aktivitas rollup memberikan permintaan terukur kembali ke lapisan dasar, melalui penggunaan penyelesaian, permintaan jaminan, atau partisipasi staking, akan memperkuat argumen tersebut. Ketidakhadirannya akan mengonfirmasi kekhawatiran mengenai kebocoran. Jika setiap aplikasi besar berjalan di Ethereum tetapi sebagian besar biayanya terakumulasi di tempat lain, apakah ETH itu bisnis, atau barang publik dengan harga? $ETHUSDT #IMPACTbyTrade
Why would anyone hold gold on a blockchain, when gold has never needed one? The screen offers a clue. XAUT/USDT sits at 3,875.50, down 0.05%, with 7.55M shown beside the pair. That flat tape is the point. Tether Gold is designed to track the metal, so its price is borrowed from gold, not earned by a network. What it does offer is access. XAUT is a tokenised claim on physical gold, issued by Tether. It settles around the clock, moves between wallets in minutes, and sits next to stablecoins without vaults, brokers or market hours. For participants already operating on-chain in dollars, that convenience is the product. The contradiction is that the token has no economics of its own. It pays no yield, captures no network fees and has no growth narrative. Its value reduces to custody, redemption and trust in the issuer. It is also quoted in USDT, another Tether liability, so a holder carries gold price risk plus exposure to two Tether instruments. Nothing in this screenshot lets me verify reserves or audits, so I make no claim either way. Demand here is utility demand, not speculative upside. People buy XAUT to hold gold, hedge or park value on-chain. The 10x tag on the pair shows it is also traded with leverage, but leverage adds turnover, not fundamental value. The 7.55M figure suggests an active pair, but one snapshot says nothing about durable adoption. Supply should follow gold held, not emissions, so minting and redemption matter more than inflation schedules. Circulating supply and holder data aren't in the material, so I leave them out. The bullish case is that on-chain settlement and gold demand converge until XAUT becomes routine collateral. The bearish case is that competing gold tokens, redemption friction or doubts about reserves erode the link to the metal. Unlike most tokens, XAUT has no network effect to cushion that. The critical risk is therefore not volatility but issuer and custody dependency. My view: treat XAUT as a wrapper, not a thesis. If gold goes up, the wrapper follows. What you are really underwriting is whether the wrapper can be trusted. That is a legitimate exposure, but it is a different decision from buying gold. The signals that would change my view are verifiable reserve attestations, visible redemption activity, and liquidity depth outside USDT pairs. If your gold exposure is priced and settled in a stablecoin, which counterparty are you actually trusting more, the gold or the issuer? $XAUTUSDT #IMPACTbyTrade
Is a token that exists to make transactions cheaper actually good for the token? That is the question Mantle forces. The screenshot shows MNT at 0.4059 against USDT, down 2.71% on the session. Nothing in it speaks to the fundamentals, so what follows is my analysis of the project's design, not live data. Mantle is an Ethereum Layer 2 built on a modular architecture. Execution happens on Mantle, settlement on Ethereum, and data availability is handled by a separate layer instead of Ethereum's own expensive blob space. The point is to push transaction costs down. MNT serves as the network's gas token and as its governance asset, and the project descends from the BitDAO treasury model. The contradiction sits in that cost-reduction design. If the network succeeds at making transactions nearly free, the fee flow that could create organic MNT demand shrinks per transaction. Growth has to come from sheer volume, not from fee pressure. Cheap blockspace attracts users, but it does not automatically attract token buyers. Demand therefore has to come from three places: gas consumption from real activity, governance relevance, and the treasury's ability to fund ecosystem growth. Gas demand is the most organic of these and also the most dependent on usage. Incentive-driven activity can inflate usage without creating durable demand, and I cannot tell from this screenshot which kind Mantle has. I have no verified supply, unlock or revenue data here, so I will not pretend otherwise. The bullish case is that a well-funded treasury, a modular cost structure and Ethereum alignment give Mantle room to build an ecosystem competitors with thinner resources cannot easily match. The bearish case is that Layer 2 competition is crowded, liquidity migrates toward incentives, and a gas token on a low-fee chain may capture less value than holders assume. The most relevant risk is token necessity. If users can interact with the chain without ever needing to hold MNT meaningfully, the token becomes a governance claim on a treasury, not a demand sink. My view is that Mantle is better engineered than it is monetized. The infrastructure thesis is credible, but the value-accrual thesis still has to be proven. I would stay neutral until the evidence shifts. The milestone to watch is organic fee generation and gas consumption that persist after incentives taper. Sustained activity without subsidy would change my assessment. When a network is designed to make its own token less necessary per transaction, what should holders actually be paying for: usage, governance or the treasury? $MNTUSDT #IMPACTbyTrade
Jika pencapaian terbesar sebuah blockchain adalah membuat transaksi hampir gratis, dari mana nilai tokennya berasal? Itulah pertanyaan yang dipaksakan Solana kepada siapa pun yang melihat lebih jauh dari sekadar grafik. SOL diperdagangkan di 82,13, naik 0,75% hari ini. Pergerakan sekecil itu tidak banyak bicara tentang keyakinan, tetapi banyak bercerita tentang pasar yang sedang menunggu alasan. Apa yang dilakukan Solana dengan baik sudah jelas. Ini adalah Layer 1 berthroughput tinggi yang dibangun agar perdagangan, pembayaran, dan aplikasi konsumen dapat berjalan pada satu status global dengan latensi rendah dan biaya minimal. Desain tersebut menarik pengembang yang membutuhkan kecepatan daripada ideologi, dan memberikan ekosistem identitas yang terpisah dari jaringan yang lebih lambat dan berbiaya tinggi. Kontradiksinya terletak di sini: efisiensi yang menarik pengguna juga menekan pendapatan biaya yang dihasilkan setiap tindakan. Aktivitas bisa naik tajam sementara nilai yang ditangkap per transaksi tetap kecil. Penggunaan jaringan dan permintaan token saling terkait, tetapi keduanya bukan hal yang sama. SOL harus dibutuhkan, dipertaruhkan (staked), atau dipegang karena alasan selain membayar sebagian kecil dari satu sen. Oleh karena itu, permintaan bertumpu pada tiga saluran: - Biaya yang dibayarkan dalam SOL, yang memang kecil karena desainnya. - Partisipasi staking, yang sebagian didanai oleh penerbitan protokol. - Peran SOL sebagai jaminan dasar dan pasangan perdagangan di seluruh ekosistem, yang bersifat refleksif, meningkat di pasar yang kuat dan memudar di pasar yang lemah. Saya tidak mengutip angka pasokan, pembukaan kunci (unlock), atau pendapatan, karena tidak ada yang muncul dalam materi yang disediakan. Argumen bullish adalah bahwa aplikasi berskala ke volume di mana biaya kecil terakumulasi secara berarti, dan SOL tetap menjadi aset penyelesaian dan jaminan default. Penggunaan kemudian akan berubah menjadi permintaan yang tahan lama. Argumen bearish adalah bahwa jaringan cepat pesaing dan rollup mempersempit kesenjangan kinerja, sementara keamanan yang didanai inflasi menjaga dilusi sebagai hambatan yang terus-menerus. Risiko yang paling relevan adalah ketergantungan pada aktivitas spekulatif. Jika volume ekosistem datang terutama dari perdagangan dan insentif daripada penggunaan organik yang berulang, basis permintaannya bersifat siklis, dan permintaan siklis tidak mendukung premi selama masa penurunan. Pandangan saya: teknologinya kredibel, tetapi tesisnya bertumpu pada monetisasi, bukan kecepatan. Sikap netral dibenarkan sampai aktivitas menunjukkan bahwa ia dapat mendanai keamanan jaringan tanpa bergantung pada penerbitan baru. Tonggak pencapaian yang akan mengubah pikiran saya adalah bukti bahwa biaya dan imbalan staking dari penggunaan nyata menutupi biaya keamanan. Itu akan mengurangi ketergantungan pada penerbitan dan menunjukkan bahwa transaksi murah masih dapat membangun ekonomi yang tahan lama. Apa yang lebih penting bagi SOL dalam jangka panjang: throughput yang lebih tinggi atau ekonomi biaya yang lebih kuat? $SOLUSDT #IMPACTbyTrade
Can a chain built for speed turn that speed into value for its token? That question hangs over Sui at 0.8026, where the pair is down 0.21% and barely moving. A quiet tape proves little, but it does show the market isn't paying a premium for narrative right now. Sui's fundamental case is architectural. It is built around the Move language and an object-centric data model, so transactions touching unrelated assets can execute in parallel instead of queuing behind one another. For consumer-facing uses such as gaming, payments and high-frequency trading, that addresses a real bottleneck rather than a marketing one. The hidden contradiction is that technical differentiation and token value are different things. Throughput is something users consume, not something that automatically accrues to holders. A chain can be excellent while its token trades like a commodity input, if fee demand stays modest and activity depends on incentives. The supplied material shows no fee revenue, TVL or active-user data, so I won't claim adoption I can't verify. Sustainable demand has to come from gas, staking and collateral use inside the ecosystem. Staking supports security and rewards holding, but only organic usage can justify a valuation over a full cycle. Supply, unlock schedules and distribution aren't visible in the screenshot, so I leave tokenomics out rather than guess. Any serious valuation work should start there. The bull case is a differentiated execution model, developer tooling built on Move, and a market that tends to reward chains once real applications arrive. The bear case is a crowded Layer 1 field, liquidity that follows incentives rather than loyalty, and a price showing no urgency from buyers today. The critical risk is the competition for developers. Builders go where users and liquidity already are, and a smaller Move talent pool adds friction against more familiar environments. My view is constructive on the engineering and neutral on the token until economic evidence appears. Technology earns attention, but revenue earns a valuation. What would change my thesis is sustained growth in fee-paying activity that isn't tied to reward programs. Rising organic fees would move the debate from potential to proof. Does speed alone create value for SUI holders, or does the token only matter once the network's fees do? $SUIUSDT #IMPACTbyTrade
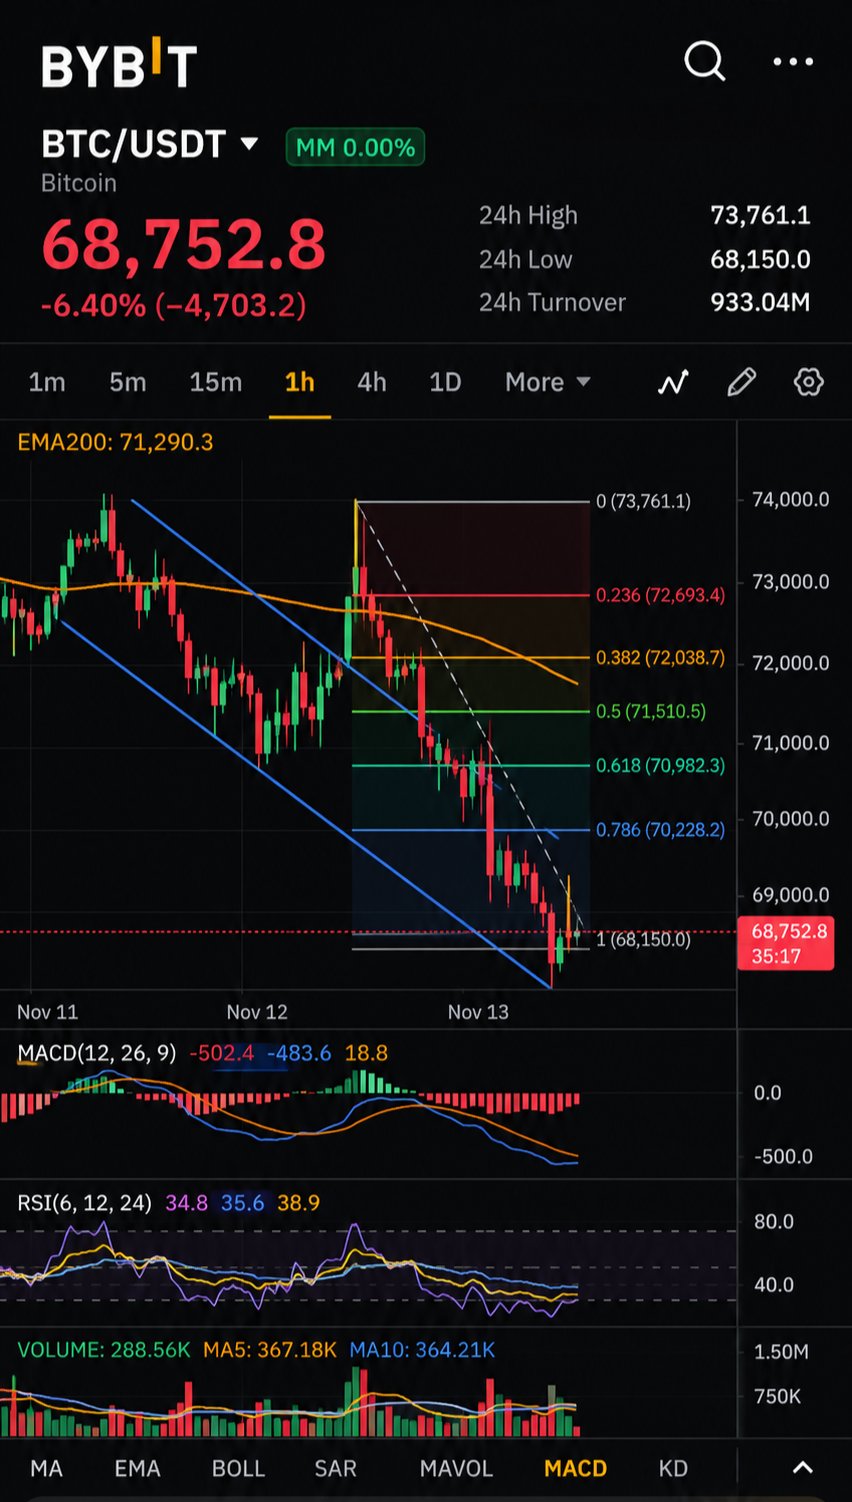
Bisakah aset yang dijual sebagai emas digital turun 6,40% dalam satu sesi dan tetap mempertahankan gelarnya? Layar menunjukkan Bitcoin di harga 68.752,8 terhadap USDT, turun 6,40%, dengan 933,04 Juta tercetak di samping pasangan tersebut. Hanya itu yang bisa saya verifikasi, jadi semua yang ada di bawah ini adalah interpretasi, bukan data yang belum saya lihat. **Di mana tesis ini bertahan** Argumen Bitcoin terletak pada properti moneter, bukan arus kas: jadwal penerbitan yang telah ditentukan sebelumnya, tidak ada penerbit sentral, dan penyelesaian yang tidak memerlukan izin. Tidak ada satu pun dari hal tersebut yang berubah dengan candle hari ini. Pergerakan harga bukanlah peristiwa protokol. **Kontradiksinya** Narasi penyimpan nilai (store-of-value) menjanjikan stabilitas dalam cakrawala jangka panjang, namun layar yang sama menandai pasangan ini dengan leverage 10x. Kedua fakta tersebut saling bertentangan. Bagian yang signifikan dari penemuan harga harian kemungkinan besar ditetapkan oleh peserta yang menggunakan leverage, bukan oleh pemegang dengan keyakinan jangka panjang. Penurunan sebesar ini konsisten dengan penutupan posisi paksa, tetapi tangkapan layar tidak dapat mengonfirmasinya, jadi anggaplah ini sebagai hipotesis. **Permintaan** Bitcoin tidak memiliki imbal hasil, tidak ada pembagian biaya, dan tidak ada pembelian kembali (buyback). Permintaannya bersifat moneter: orang memegangnya karena mereka berharap orang lain akan menghargainya nanti. Hal itu membuat permintaan menjadi reflektif. Ketika harga turun, kasus jangka pendek melemah bagi pembeli marjinal sementara tetap utuh bagi mereka yang berkomitmen. Kesenjangan antara kedua kelompok itulah yang menghasilkan pergerakan seperti ini. **Bull versus bear** Bulls berpendapat bahwa penurunan tajam adalah cara koin berpindah dari tangan yang lemah ke tangan yang kuat, dan bahwa kelangkaan paling penting ketika keyakinan diuji. Bears berpendapat bahwa aset yang berperilaku seperti instrumen risiko beta tinggi di bawah tekanan tidak dapat dihargai sebagai lindung nilai, dan bahwa institusi akan memperlakukannya dengan cara yang sesuai. **Risiko kritis** Korelasi. Jika Bitcoin dijual bersamaan dengan aset berisiko setiap kali likuiditas mengencang, kasus diversifikasinya terkikis justru ketika paling dibutuhkan. Satu tangkapan layar tidak dapat mengukur hal itu, tetapi itulah pertanyaan yang paling penting. **Pandangan saya** Netral dan tidak terburu-buru. Fundamental protokol tidak tersentuh oleh satu sesi saja, tetapi kredibilitas narasi diaudit oleh hari-hari seperti hari ini. Saya tidak akan membaca 6,40% sebagai vonis untuk kedua belah pihak. **Tonggak sejarah berikutnya** Sinyal yang harus diperhatikan adalah perilaku. Apakah penjualan berasal dari pembongkaran leverage yang pulih dengan cepat, atau dari pemegang jangka panjang yang mendistribusikan asetnya? Yang pertama adalah kebisingan. Yang terakhir akan mengubah tesis tersebut. Jika Bitcoin benar-benar aset moneter, mengapa ia masih diperdagangkan seperti aset dengan leverage, dan apa yang diperlukan agar itu berubah? $BTCUSDT #IMPACTbyTrade
Token bursa terdesentralisasi sedang diperdagangkan dengan leverage 10x di platform terpusat. Ketegangan itulah yang menjadi pusat perdebatan HYPE. Tangkapan layar tersebut menunjukkan HYPE di angka 71,842 USDT, naik 0,48%, dengan volume 38,25 juta. Itu adalah sesi yang tenang dan cuplikan harga, bukan sebuah tesis. Tidak ada yang terlihat mengonfirmasi pendapatan, suplai, atau aktivitas on-chain, jadi saya tidak akan berpura-pura sebaliknya. Hyperliquid adalah tempat perdagangan yang dibangun di sekitar perpetual futures, berjalan di rantainya sendiri sehingga pencocokan dan penyelesaian terjadi di satu tempat. Penawarannya adalah eksekusi kelas bursa tanpa menyerahkan hak asuh kepada perusahaan. Ini adalah produk nyata dengan pelanggan yang jelas: trader dengan leverage. Itu juga merupakan kontradiksinya. Semakin baik produk tersebut melayani trader, semakin bergantung nilai HYPE pada minat perdagangan. Volume perpetual bersifat siklis. Ia berkembang saat volatilitas disambut baik dan menyusut saat leverage dihukum. Token yang terikat pada siklus tersebut mewarisi refleksivitasnya, tidak peduli seberapa sehat teknologinya. Argumen permintaan yang berkelanjutan adalah bahwa biaya perdagangan mengalir kembali ke token melalui pembelian kembali atau mekanisme serupa, alih-alih emisi. Itu adalah garis pemisah antara permintaan organik dan permintaan yang diberi insentif. Saya tidak dapat memverifikasi besarnya aliran tersebut dari layar ini, jadi poinnya tetap struktural: hubungan antara penggunaan dan permintaan token adalah hal yang perlu diaudit, bukan harga utama. Tidak ada data suplai yang beredar, unlock, atau distribusi yang terlihat, jadi saya mengesampingkan tokenomics daripada menebak-nebak. Token apa pun dengan jadwal suplai orang dalam tetap membutuhkan dilusi sebagai baris tetap dalam model. Argumen bullish-nya adalah tempat yang mempertahankan likuiditasnya, mengubah biaya menjadi tekanan beli yang persisten, dan pada akhirnya meluas melampaui satu lini produk. Argumen bearish-nya adalah volume yang bermigrasi ke pesaing dengan eksekusi yang lebih murah atau order book yang lebih dalam, atau suplai baru yang melampaui permintaan berbasis biaya. Risiko kritisnya adalah konsentrasi. Jika perpetual kehilangan pangsa pasar, tidak ada mesin kedua untuk membawa token tersebut. Pandangan saya: hargai produknya, tetap skeptis terhadap narasinya. Pertanyaan sebenarnya bukanlah apakah Hyperliquid berfungsi. Pertanyaannya adalah apakah pendapatannya tetap tahan lama selama siklus leverage penuh. Tonggak pencapaian yang akan mengubah tesis saya adalah bukti bahwa permintaan token berbasis biaya bertahan melalui periode volatilitas rendah dan volume rendah. Jika HYPE pada akhirnya merupakan klaim atas biaya perdagangan, apakah Anda lebih memilih memiliki pertumbuhan bursa tersebut atau ketahanannya di pasar yang tenang? $HYPEUSDT #IMPACTbyTrade