BlockWaveX0
4471Suka0Pembagian346Penggemar2346Ikuti
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
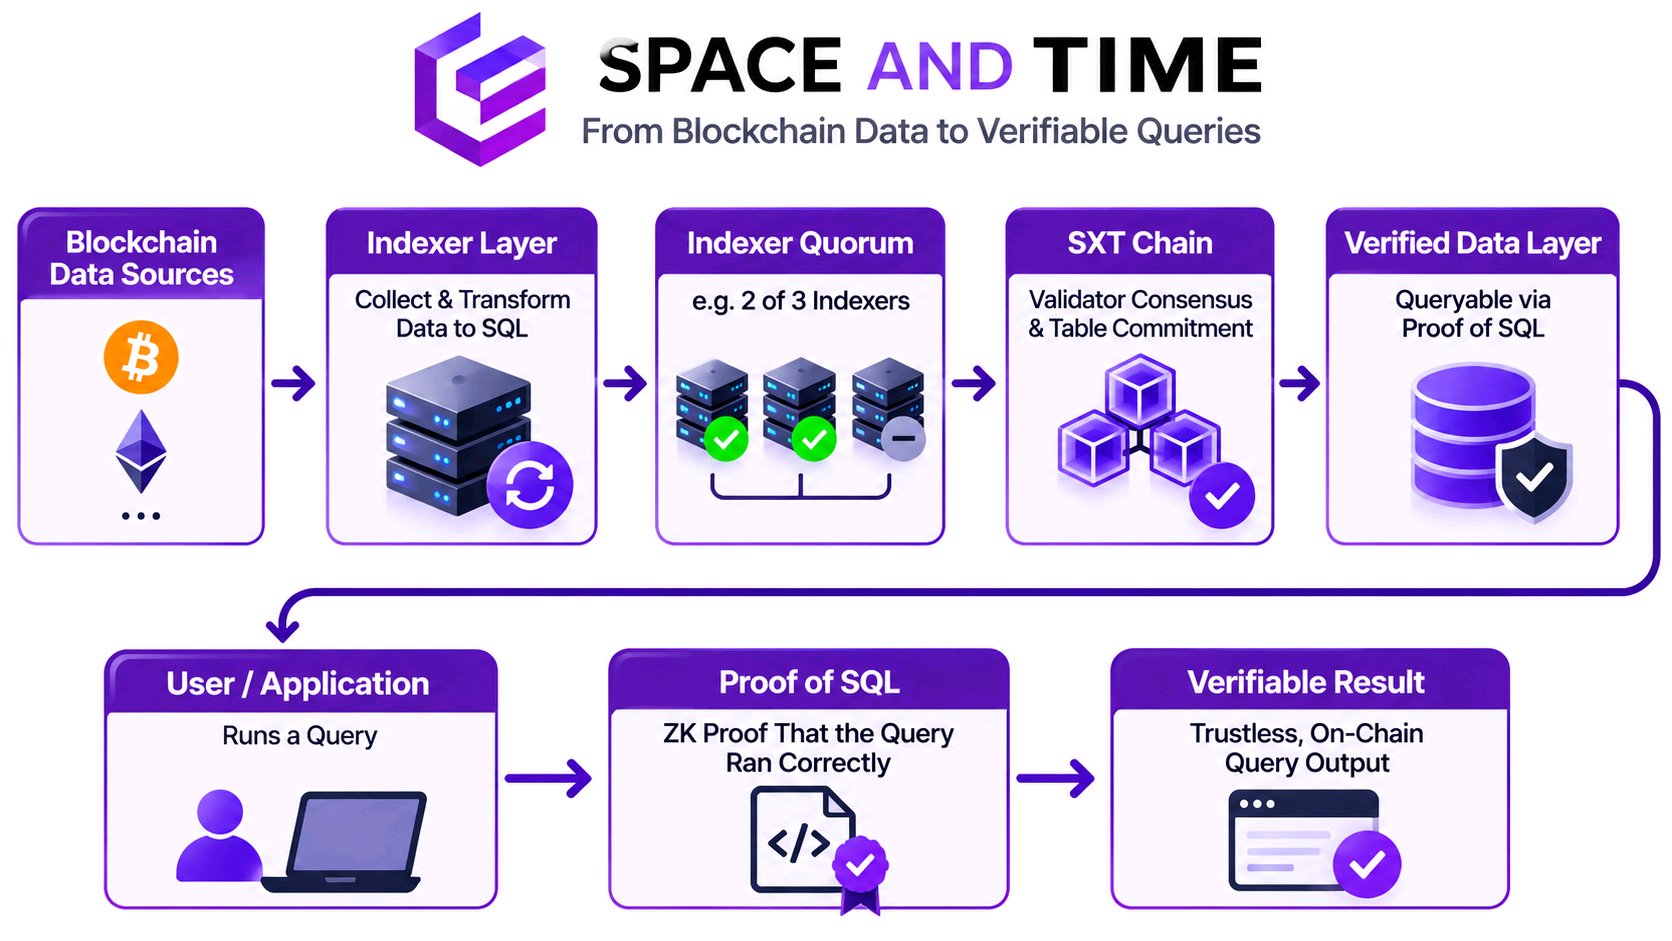
Saya mulai membaca dokumentasi Space and Time dengan ekspektasi bahwa bagian menariknya adalah Proof of SQL: bukti ZK (Zero-Knowledge) bahwa kueri dijalankan dengan benar terhadap data yang belum diubah. Kemudian saya menelusuri data tersebut satu langkah ke belakang. Tunggu dulu… bukti tersebut bukanlah titik pemeriksaan kepercayaan pertama. Dokumentasi tersebut menyebutkan bahwa data blockchain dikumpulkan oleh pengindeks (indexer), diubah menjadi baris SQL, dan dikirimkan ke SXT Chain. Validator membandingkan kiriman tersebut; untuk tabel yang diindeks oleh rantai, dokumentasi memberikan contoh 2-dari-3 sebagai kuorum pengindeks yang diperlukan sebelum validator menandatangani komitmen tabel baru. Komitmen yang telah difinalisasi itulah yang kemudian diandalkan oleh bukti kueri. Perbedaan itu penting. Proof of SQL dapat memverifikasi bahwa tabel yang dikomit tidak dimanipulasi dan bahwa komputasi SQL dilakukan dengan benar. Namun, bukti tersebut saja tidak menetapkan bahwa pipeline hulu telah menangkap setiap peristiwa rantai sumber, atau bahwa pengindeks tersebut beroperasi secara independen. Itu adalah pertanyaan mengenai penyerapan (ingestion), yang ditangani oleh lapisan redundansi pengindeks dan pemeriksaan validator yang terpisah. Sejujurnya, desain berlapis ini masuk akal. Pengindeks redundan dan validator BFT dimaksudkan untuk mengurangi ketergantungan pada satu umpan data; itu bukanlah bukti adanya kelemahan. SXT digunakan untuk membayar kueri jaringan dan operasi terkait, jadi kualitas pipeline data tersebut adalah inti dari apa yang dibayar oleh pengguna. Bisakah pengguna secara independen memeriksa operator dan sumber data di balik kuorum tersebut, bukan hanya bukti yang dihasilkan di akhir? #IMPACTbyTrade $SXTUSDT
A $4 billion RWA market looks impressive on a dashboard. The harder test is whether those assets can become useful financial building blocks. Allium’s onchain research puts Stellar’s tokenized asset market at $4.12 billion on September 30, 2026, up 6.1 times in twelve months. Spiko, Realiz, Tradable and Ondo each crossed $500 million in Stellar assets. Stellar also held 42% of tokenized non-US government debt. Spiko’s euro Treasury-bill fund led that category. Built-in approvals, freezes and clawbacks suit regulated issuers; Allium counted 7,050 issuer approval or removal actions. Chainlink’s Data Feeds and Data Streams are live on Stellar mainnet, adding reference prices and signed, on-demand data for smart-contract applications. The initial feed list covered nine assets, not every tokenized fund. CCIP was announced separately, but should not be described as live on Stellar. Those tools can improve collateral checks and liquidations, but reliable data does not create buyers, lenders or deep liquidity. Capital must still arrive. DeFiLlama’s November 15 snapshot showed about $4.05 billion in Stellar RWA onchain assets, but only around $1.15 million in tracked RWA DeFi TVL. These figures track different things: onchain assets versus assets deployed in tracked DeFi. The gap shows how early asset-to-finance conversion remains. That does not mean Stellar is idle. Allium recorded $1.95 billion in stablecoin payment volume over the twelve months through September. Business-to-business transfers accounted for $1.34 billion of that total, suggesting payment use already exists alongside tokenized funds. Protocol 30, called Bell, has a proposed November 23 mainnet vote. Its customer-specific smart-contract addresses could let one contract serve many customers. For issuers, this can lower operational friction, though integration work and wallet support still determine whether users benefit. Bell also enables ML-DSA post-quantum signature verification inside smart contracts. It does not make every Stellar transaction quantum-safe; network signatures remain Ed25519. A millisecond ledger clock clears a technical barrier to future faster closes, not an instant speed increase. XLM benefits only if usage endures. The milestone now is not another asset total. It is proving tokenized value can circulate, support credit and settle real economic activity on Stellar. #IMPACTbyTrade $XLMUSDT
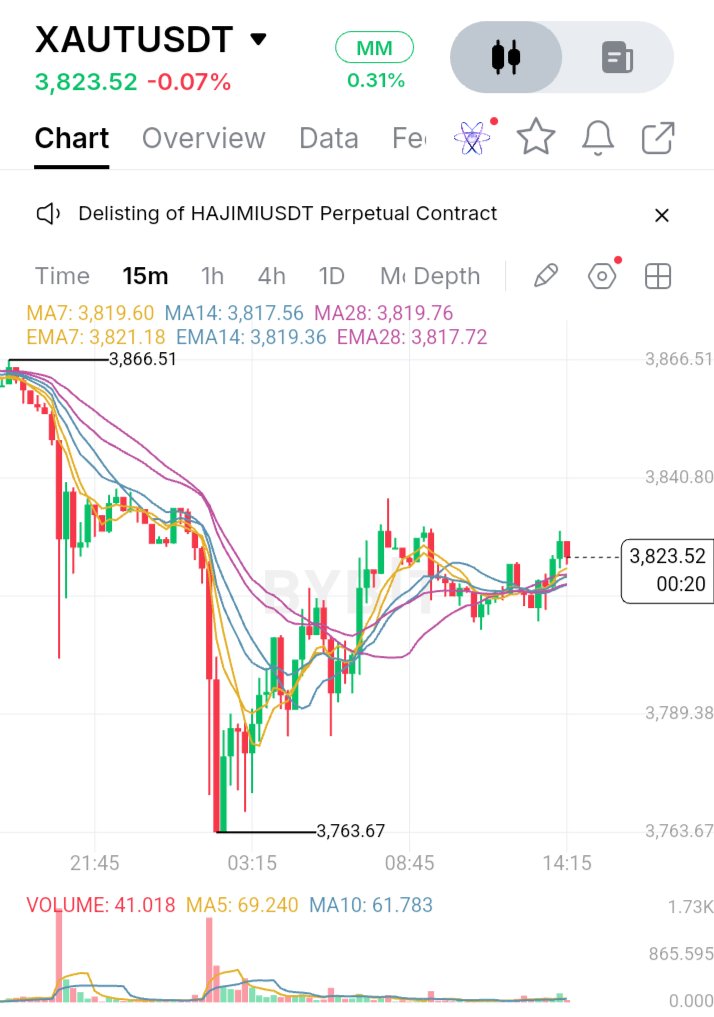
Uji coba XAUT bukan sekadar menaruh emas di blockchain. Ini adalah tentang mempermudah kepemilikan emas tanpa mengaburkan apa yang sebenarnya dimiliki oleh pemegang. Setiap token mewakili satu troy ons emas murni pada batangan London Good Delivery yang disimpan di Swiss; pemegang memiliki hak kepemilikan yang tidak terbagi atas batangan yang ditentukan. Hal itu membuat XAUT berbeda dari token pertumbuhan. XAUT menawarkan eksposur harga emas, bukan klaim atas pendapatan Tether atau imbal hasil bawaan. Laporan Tether per 30 September 2026 mencatat 827.417,630 XAUT terhadap 827.417,630 troy ons murni, sekitar 25,7 ton, dengan nilai $3,44 miliar. Verifikasi telah membaik, tetapi tanggal sangatlah penting. Pada tanggal 12 November, Tether mengumumkan opini audit tanpa pengecualian dari KPMG atas laporan keuangan penerbit tahun 2025, termasuk inspeksi fisik terhadap setiap batangan pendukung. Secara terpisah, BDO memberikan keyakinan memadai atas laporan cadangan per 30 September 2026. Pekerjaannya mencakup pemeriksaan inventaris dan rekonsiliasi terhadap kewajiban blockchain, namun hanya mencakup tanggal tersebut saja. Masalah yang kurang dibahas adalah penukaran (redemption). Syarat Tether mencantumkan pembelian minimum 50 token, sementara penukaran emas batangan fisik umumnya diatur dalam kelipatan 430 token, dengan biaya pengiriman dan biaya tambahan. Sebuah token dapat berpindah antar dompet, namun mengubahnya menjadi emas batangan fisik memerlukan lebih banyak upaya. Transferabilitas dan akses bukanlah hal yang sama. World Gold Council dan BCG menempatkan nilai emas digital di angka $45–55 miliar. Volume spot emas tertokenisasi melampaui $90 miliar pada Q1 2026, lebih tinggi daripada sepanjang tahun 2025; estimasi permintaan laten sebesar $700 miliar bersifat kondisional, bukan sebuah prakiraan. Pada grafik 15 menit yang disediakan, XAUT diperdagangkan pada $3.823,52 setelah turun dari $3.866,51 ke $3.763,67. Harga telah pulih di atas klaster MA/EMA di sekitar $3.817–$3.821. Namun, volumenya adalah 41,018, di bawah MA5 sebesar 69,240 dan MA10 sebesar 61,783. Pemulihan ini memperbaiki struktur, namun volume belum mengonfirmasi pembalikan arah (reversal). Bertahan di atas klaster moving-average akan mendukung pemulihan. Area $3.840,80 dan swing high $3.866,51 tetap menjadi batas atas; jika kehilangan klaster tersebut, $3.763,67 akan kembali menjadi fokus. Daya tarik XAUT sangat jelas: eksposur emas dengan portabilitas blockchain. Batasannya tetap ada: kustodian, ketergantungan pada penerbit, ketentuan penukaran, biaya, dan likuiditas pasar. Emas tertokenisasi akan mendapatkan kepercayaan melalui lebih dari sekadar mencocokkan total token dan total ons. Pemegang memerlukan hak kepemilikan yang jelas, cadangan yang dapat diverifikasi, dan penukaran yang berfungsi dalam praktiknya. #IMPACTbyTrade $XAUTUSDT
Saya telah melihat melampaui penurunan HYPE karena cerita yang lebih besar adalah kesenjangan antara aktivitas perdagangan Hyperliquid dan modal ekosistem, bukan sekadar harganya yang jatuh. HYPE turun dari puncak sepanjang masa pada 23 September di dekat $98 ke angka $60-an, membuatnya berada sekitar sepertiga di bawah rekor tertingginya. Grafik Anda menunjukkan RSI mendekati 22, sementara harga tetap berada di bawah EMA200 di sekitar $69,8. Aksi jual terlihat berlebihan, belum berbalik arah. Area $63,2 dan $60 tetap menjadi support teknis utama. Pemulihan berkelanjutan di atas $70 akan memperbaiki gambaran teknisnya. Snapshot CoinGlass pada 15 November menunjukkan volume berjangka 24 jam sebesar $4,53 miliar, dibandingkan dengan volume spot sekitar $447 juta. Perbedaan itu menunjukkan bahwa derivatif sangat memengaruhi pergerakan harga, meningkatkan sensitivitas terhadap sentimen dan pemosisian. CoinGlass juga menunjukkan sekitar $2,93 miliar dalam open interest dan $86 juta dalam likuidasi 24 jam, yang sebagian besar berasal dari posisi long. Angka-angka ini tidak dapat memprediksi arah. Angka-angka ini menunjukkan bagaimana posisi yang ramai dapat memperparah volatilitas selama pergerakan pasar yang tiba-tiba. Hyperliquid lebih dari sekadar narasi token. Infrastruktur perdagangan on-chain-nya telah mengembangkan bisnis derivatif yang substansial. DefiLlama melaporkan sekitar $90,5 juta dalam biaya dan $69,3 juta dalam pendapatan protokol selama 30 hari hingga 14 November. Namun, TVL berada di dekat $7,39 miliar, turun sekitar 12,3% selama periode yang sama. Kontras tersebut patut diperhatikan. Platform ini dapat menghasilkan biaya sementara modal ekosistem menurun. Metrik-metrik ini saling terhubung, tetapi mengukur hal yang berbeda. Dana Bantuan HYPE menghubungkan aktivitas protokol dengan permintaan token: 99% dari biaya protokol dialokasikan untuk pembelian HYPE di pasar terbuka. Sebuah pengajuan SEC melaporkan bahwa 47,1 juta HYPE telah diperoleh dan dihapus secara permanen dari peredaran pada 8 September 2026. Pembakaran (burn) memang penting, tetapi tidak menjamin dukungan harga; 38,9% tetap dicadangkan untuk emisi komunitas, 23,8% untuk kontributor inti. Pertanyaan utamanya adalah apakah aktivitas protokol yang berulang dan pembelian yang didanai biaya dapat mengimbangi modal yang melunak dan distribusi yang sedang berlangsung. Kekuatan paling jelas dari Hyperliquid adalah produk penghasil biayanya. Ketidakpastiannya adalah apakah aktivitas tersebut menciptakan modal yang bertahan lama dan permintaan token. Pembacaan oversold memang patut diperhatikan, tetapi pemulihan membutuhkan lebih dari sekadar pantulan: struktur yang membaik dan metrik ekosistem yang lebih sehat. Pemulihan yang tahan lama berarti lebih dari sekadar lilin hijau: pendapatan yang konsisten di samping kembalinya modal dan penggunaan nyata yang berkelanjutan. #IMPACTbyTrade $HYPEUSDT
Saya tidak akan menganggap BTC dan NVDAX sebagai perdagangan yang sama, meskipun keduanya sama-sama menghadapi tekanan jual. Bitcoin turun di bawah $64.000 pada 14 November, mencapai sekitar $63.403. Kekhawatiran yang lebih besar adalah besarnya aksi jual paksa di balik pergerakan ini. Sekitar $1,47 miliar posisi kripto dilikuidasi dalam 24 jam, dengan $1,31 miliar berasal dari posisi long. ETF Bitcoin spot AS juga mencatat arus keluar sebesar $185,45 juta pada hari Jumat. Itu memberi tahu saya bahwa pembeli masih kesulitan menyerap tekanan jual. Pantulan cepat setelah pergerakan seperti ini tidak cukup untuk memastikan bahwa pasar telah menemukan titik terendah. NVDAX adalah cerita yang berbeda. Ini mewakili eksposur ke NVIDIA melalui pasar xStocks Bybit. Saham NVIDIA ditutup pada $162,85 pada hari Jumat, turun 2,01%, setelah diperdagangkan antara $158,39 dan $170,00. Ada satu detail yang tidak boleh dilewatkan oleh para trader: NVDAX diperdagangkan sepanjang waktu, sementara saham NVIDIA mengikuti jam pasar saham AS. Harganya bisa bergerak saat pasar tradisional tutup, dan mungkin untuk sementara berbeda dari harga saham yang mendasarinya. Untuk BTC, saya ingin melihat tekanan jual mereda dan harga mempertahankan pemulihan alih-alih langsung turun kembali. Untuk NVDAX, saya akan mengamati sesi perdagangan reguler NVIDIA berikutnya dan memeriksa apakah harga token tetap mendekati nilai saham yang mendasarinya. Saya tidak melihat alasan yang bagus untuk terburu-buru masuk ke pasar mana pun tanpa konfirmasi. Keduanya bisa bergerak lebih jauh ke bawah sebelum pemulihan yang meyakinkan berkembang. Pertanyaan menariknya adalah apakah Bitcoin dapat pulih tanpa permintaan ETF yang lebih kuat, dan apakah NVDAX dapat bertahan saat pasar saham NVIDIA dibuka kembali. Menurut Anda, mana yang memiliki pemulihan lebih jelas di masa depan? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
XRP menghadapi ujian krusial. Setelah penurunan tajam, para pembeli berusaha menstabilkan pasar, namun pemulihan belum terkonfirmasi. Area $0,90 adalah kunci: bisakah pembeli mempertahankannya, atau akankah penjual mendorong lebih rendah? Dalam cuplikan yang dikutip, XRP diperdagangkan di dekat $0,907, turun sekitar 10,31% dalam 24 jam. Kisaran harganya sekitar $0,9042–$1,017. Area $0,9042 adalah support langsung. Penembusan di bawah $0,90 dapat memperpanjang kerugian. Memperoleh kembali level $1,00 akan menjadi tanda pertama membaiknya momentum, sementara pergerakan di atas $1,017 akan memperkuat argumen pemulihan. CoinGlass mencatat likuidasi XRP sekitar $46,61 juta dalam 24 jam, dengan sekitar 98% berasal dari posisi long. Hal ini menyoroti tekanan pada trader bullish yang menggunakan leverage. Penurunan open interest dan funding rate negatif menunjukkan bahwa posisi sedang berubah, tetapi tidak ada yang menjamin pembalikan arah. Pantulan lega (relief bounce) menjadi lebih kredibel jika penjualan paksa memudar dan pembeli spot mulai masuk. Sampai saat itu, jeda sebaiknya tidak disalahartikan sebagai titik terendah (bottom). XRP adalah aset asli XRP Ledger dan dapat berfungsi sebagai mata uang jembatan (bridge currency). Ledger ini juga mendukung aset tokenisasi. Pada tanggal 12 Oktober 2026, Standard Chartered mengumumkan bahwa dukungan kustodian institusional untuk Ripple USD (RLUSD) di XRP Ledger telah aktif. Pekerjaan terencana dengan Ripple dan LMAX Group juga menyangkut RLUSD sebagai jaminan perdagangan yang memenuhi syarat. Namun, adopsi RLUSD tidak secara otomatis menciptakan permintaan yang setara untuk XRP. XRP memiliki pasokan maksimum 100 miliar, dengan sekitar 63,52 miliar beredar dalam data yang dikutip. Rilis escrow memengaruhi dinamika pasokan. Biaya transaksi dibakar, tetapi jumlahnya terlalu kecil untuk menjadi pendorong kelangkaan yang utama. Nilai jangka panjang bergantung pada apakah pembayaran, penyelesaian stablecoin, dan tokenisasi menghasilkan permintaan yang berkelanjutan untuk XRP. Untuk saat ini, perhatikan apakah level $0,90 bertahan dan apakah harga berhasil kembali ke $1,00. Apakah pemulihan sedang dimulai, atau ini hanyalah jeda sebelum penurunan berikutnya di sesi mendatang? #IMPACTbyTrade $XRPUSDT
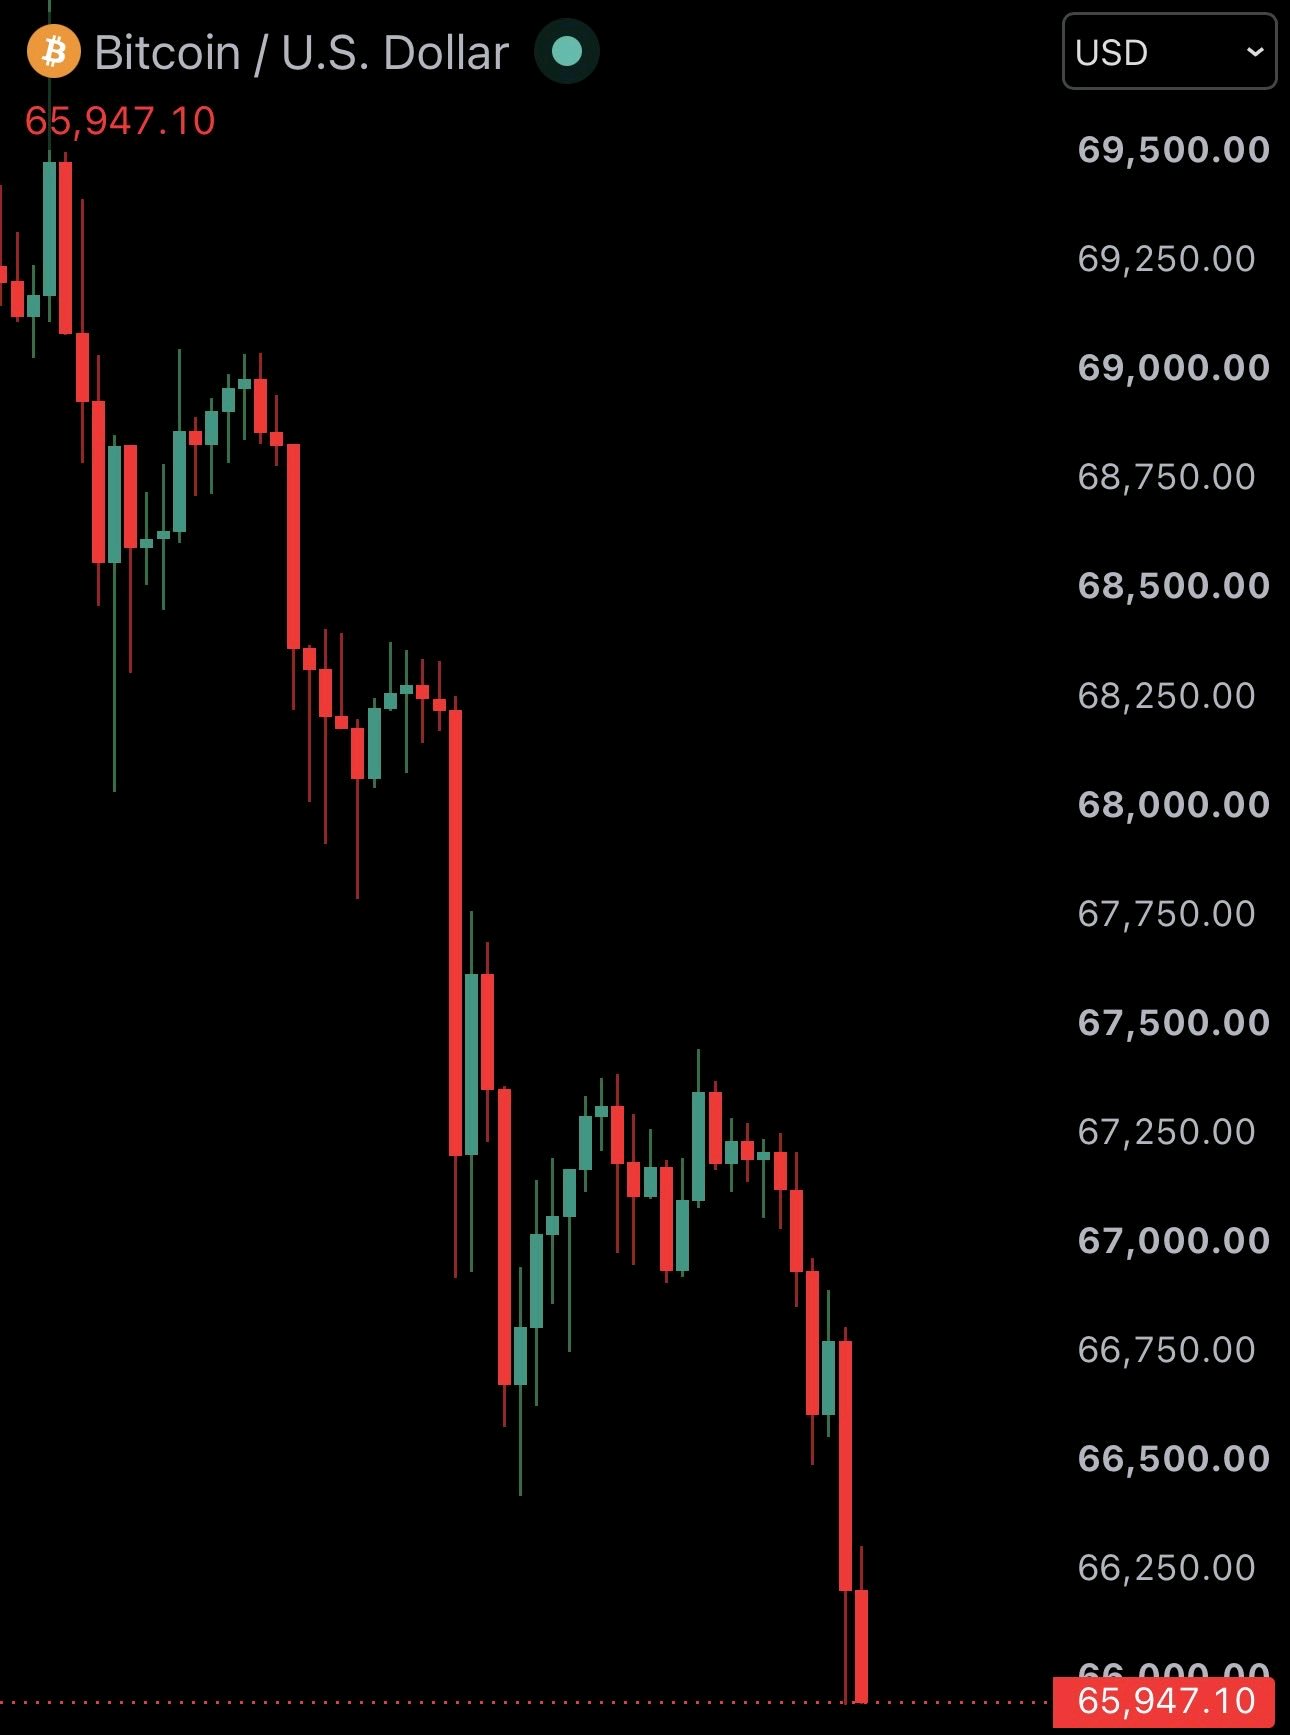
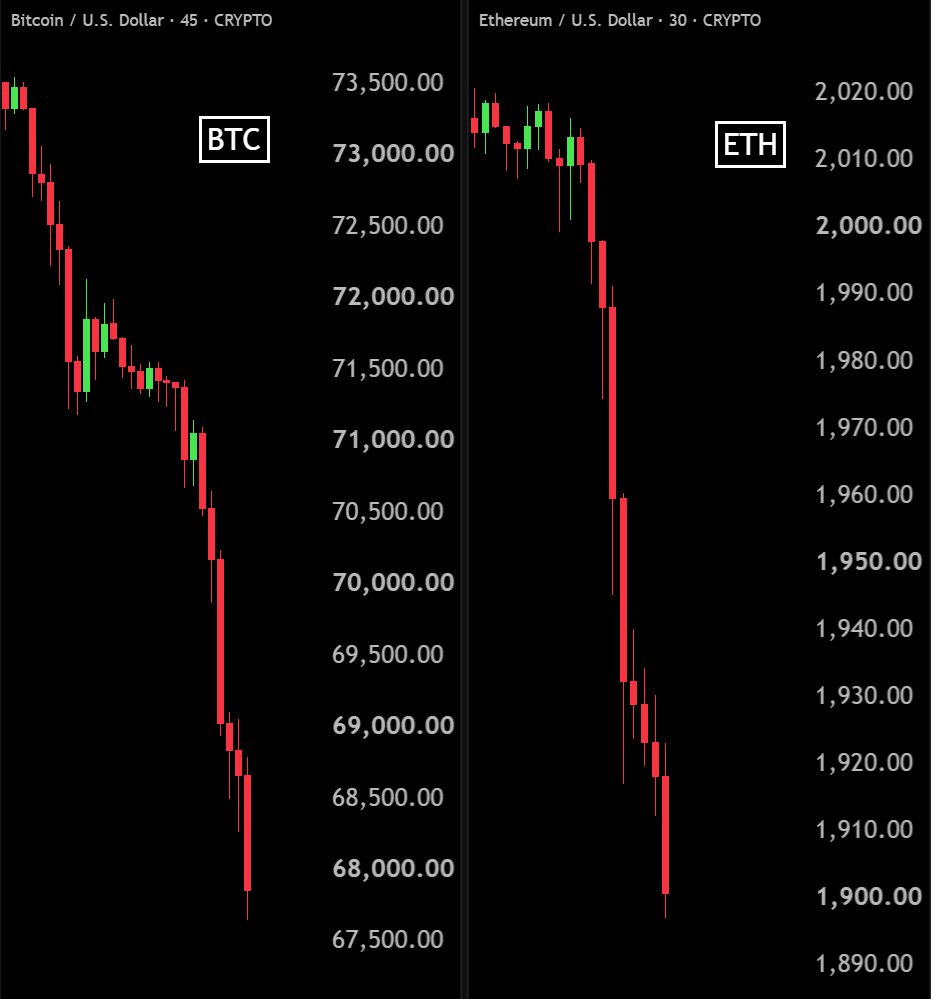
Bitcoin telah anjlok ke bawah $66.000, dan berita utama likuidasi sebesar $205 juta menunjukkan betapa cepatnya tekanan di pasar kripto dapat berubah menjadi aksi jual yang jauh lebih besar. $BTCUSDT berada di kisaran $65.947 pada grafik yang disediakan, dan kekhawatiran yang lebih besar bukan sekadar penurunan harga. Melainkan kelemahan di balik setiap upaya pemulihan. Hal pertama yang menonjol adalah struktur pasar. Bitcoin telah bergerak dari wilayah $69.000 menuju $66.000 melalui rangkaian level tertinggi yang lebih rendah (lower highs) dan level terendah yang lebih rendah (lower lows). Pembeli telah mencoba beberapa kali pemulihan, tetapi tidak ada satu pun yang menghasilkan pembalikan meyakinkan pada grafik yang ditampilkan. Laporan likuidasi sebesar $205 juta di seluruh pasar kripto menambah dimensi lain pada pergerakan ini. Penutupan posisi paksa dapat meningkatkan tekanan jual saat harga turun, menciptakan reaksi berantai di pasar yang memang sudah lemah. Namun, likuidasi adalah dampak dari posisi leverage, bukan bukti bahwa setiap partisipan pasar sedang menjual aset. Yang membuat situasi ini menarik adalah perbedaan antara penjualan spot dan penutupan paksa posisi futures. Penjualan spot mencerminkan penjualan aset yang sebenarnya, sementara likuidasi terjadi ketika posisi dengan leverage tidak lagi memenuhi persyaratan margin. Keduanya dapat mendorong harga lebih rendah, tetapi keduanya menceritakan kisah yang berbeda tentang partisipasi pasar. Level $66.000 kini layak diperhatikan karena Bitcoin telah bergerak di bawah zona harga psikologis yang penting ini. Pergerakan sementara kembali ke atas level tersebut tidak secara otomatis mengonfirmasi pemulihan. Pembeli perlu menunjukkan bahwa mereka dapat mempertahankan area yang telah direbut kembali alih-alih membiarkan penjual menolak rebound tersebut. Ada juga potensi peluang yang tersembunyi di dalam peristiwa likuidasi. Ketika leverage yang berlebihan dibersihkan, pasar bisa menjadi kurang rentan terhadap penutupan paksa tambahan. Namun, itu tidak menjamin dasar (bottom) yang langsung terbentuk. Reset leverage dan pemulihan permintaan yang tulus adalah dua hal yang berbeda. Argumen bearish tetap lugas: jika BTC terus menghasilkan level tertinggi yang lebih rendah dan gagal merebut kembali wilayah harga yang telah ditembus, tekanan jual bisa tetap dominan. Pemulihan gagal lainnya akan menunjukkan bahwa pembeli masih berjuang untuk mendapatkan kembali kendali. Di sisi lain, pemulihan bullish akan memerlukan lebih dari sekadar satu candle hijau. Saya akan mencari penerimaan yang berkelanjutan di atas $66.000, partisipasi pembelian yang lebih kuat, dan level terendah yang lebih tinggi (higher low) pada grafik. Perkembangan tersebut akan memberikan bukti yang lebih baik bahwa penjual kehilangan momentum. Satu detail penting yang sering terlewatkan adalah bahwa angka likuidasi menggambarkan aktivitas dalam jendela waktu tertentu. Laporan $205 juta mencakup pasar kripto yang lebih luas, bukan Bitcoin saja. Angka ini tidak boleh disalahartikan sebagai total likuidasi khusus BTC atau angka 24 jam. Perbedaan ini penting saat mengevaluasi skala stres pasar yang sebenarnya. Untuk saat ini, Bitcoin menunjukkan struktur bearish jangka pendek yang jelas, tetapi perkembangan berarti berikutnya adalah apakah permintaan akan kembali setelah gelombang penjualan paksa ini. Apakah ini sekadar reset leverage besar-besaran, atau kita sedang menyaksikan awal dari kelemahan yang lebih dalam pada permintaan pasar Bitcoin? #IMPACTbyTrade
Saya telah memperhatikan $HYPEUSDT di kisaran $68,60, dan ada sesuatu yang menarik perhatian saya. Harganya sedang kesulitan, tetapi angka-angka di balik Hyperliquid menceritakan kisah yang berbeda. Pendapatan protokol Q3 mencapai $190,9 juta, naik 21,7% dari Q2. Open interest juga naik 79,9% menjadi $16,7 miliar, mencapai $16,7 miliar. Itu adalah modal yang sangat besar yang tertahan di pasar, meskipun open interest yang lebih tinggi saja tidak menjamin tekanan beli yang lebih besar. Detail lain yang perlu diperhatikan adalah Dana Bantuan (Assistance Fund). Dana tersebut menghabiskan sekitar $148,7 juta untuk membeli HYPE selama Q3. Karena pembelian ini berbasis dolar, harga yang lebih rendah memungkinkan dana tersebut untuk memperoleh lebih banyak token. Sekitar 50,47 juta HYPE dilaporkan telah dibakar (burned) sejauh ini. Ada juga beberapa perkembangan yang perlu diperhatikan. Upbit dan Bithumb membuka perdagangan HYPE pada 10 November, sementara Elysium diluncurkan pada 9 November dengan HYPE yang digunakan untuk gas. Tetapi saya tidak akan mengabaikan grafik. Pada $68,60, harga sedang menguji level Fibonacci $68,68 dan area EMA 200 hari. Support berada di sekitar $67,05, dengan resistance di $69,10, $71,18, dan $73,09. Masalahnya adalah harga harian tetap berada di bawah EMA 20, 50, dan 100. Momentum masih lemah, dan sekitar 14,2 juta HYPE dijadwalkan untuk terbuka (unlock) pada 29 November. Saya mengamati $67 dengan cermat. Bertahan di area ini dapat memberi pembeli kesempatan lain, tetapi kehilangannya akan sangat melemahkan pengaturan posisi beli (long setup). Menurut Anda, apakah HYPE sedang bersiap untuk pemulihan, atau pasar masih meremehkan tekanan jual? #IMPACTbyTrade
$VVVUSDT Is Bouncing Back, But I'm Not Ready to Call It a Reversal I used to think that a sharp recovery after a major sell-off was enough to suggest buyers were returning. But VVV is a good reminder that a bounce and a trend reversal are two very different things. VVV is trading around $18.263, down 5.26%, after dropping from $19.717 to $17.589. Buyers have responded near the lows, pushing price back above $18, but the recovery still needs to prove itself. What caught my attention is the moving average structure. Price is sitting above MA14 at $18.136, while MA7 is around $18.267. That's a modest improvement in short-term momentum. However, MA28 remains near $18.397, with EMA28 around $18.393. This area could become an important test if buyers try to extend the recovery. Volume also deserves attention. The latest reading is 2.13K, below both the 5-period average of 4.21K and the 10-period average of 5.14K. Personally, I want to see stronger participation and a sustained move above $18.40 before changing my outlook. The recent recovery is interesting, but confirmation matters more than excitement. Can VVV build on this bounce, or will sellers regain control?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT is facing an interesting contradiction: its underlying business is developing a stronger commercial model, but its short-term market structure is still showing weakness. Pyth Network is more than a crypto price oracle. It connects financial data publishers directly with blockchain applications, allowing developers to access market prices across different asset classes. Its pull-based architecture lets applications request updates when needed instead of constantly pushing every update to every blockchain. This is an important design choice for applications that require timely financial data. The bigger development is Pyth's transition toward paid institutional data services. In September 2026, Pyth reported $11.5 million in annual recurring revenue, representing 86% quarter-over-quarter growth. This is a promising business indicator, although reported ARR should not be confused with net profit or actual token-holder income. There is also a meaningful change in PYTH's economic model. Under OP-PIP-136, approved in September and announced on October 8, the DAO committed 100% of the funds it receives from Pyth products to accumulating PYTH in its reserve. However, this applies to the DAO's revenue share, not all gross product sales. The accumulated tokens are not automatically distributed to holders or permanently burned. Supply remains another important consideration. PYTH has a maximum supply of 10 billion tokens, and DefiLlama lists a further scheduled unlock for May 19, 2027. Growing business revenue and token demand must eventually be evaluated alongside potential supply dilution. Looking at the 1H chart snapshot, PYTH is trading at $0.06411, down 1.95%, and remains below the 0.0650–0.0654 MA/EMA cluster. The immediate support is $0.06316. An hourly close below that level could expose $0.06195, while reclaiming $0.0654 with convincing volume would improve the short-term structure. Above that, $0.0661 and $0.0682 remain important resistance levels. The interesting part is the difference between fundamental progress and market behaviour. Pyth is building a revenue-generating data business and linking part of its commercial success to PYTH accumulation, but that does not guarantee immediate price strength. My key question is whether growing institutional demand and DAO reserve accumulation can eventually outweigh supply pressure and improve PYTH's market structure? #IMPACTbyTrade
Kabar merger SpaceX dan Tesla yang dilaporkan bisa menjadi salah satu perkembangan korporasi terbesar dalam sejarah, tetapi bagian yang paling menarik bagi investor kripto mungkin tersembunyi di balik valuasi sebesar $3,4 triliun. Bloomberg melaporkan bahwa pengumuman bisa dilakukan paling cepat bulan Desember, meskipun diskusi mungkin berlanjut hingga awal 2027. Estimasi valuasi gabungan menempatkan kedua perusahaan ini di antara bisnis terbesar di dunia. Namun, angka ini jangan disalahartikan sebagai harga merger yang dikonfirmasi atau perjanjian final. SpaceX membawa teknologi roket, konektivitas Starlink, dan ambisi di luar Bumi. Tesla berkontribusi dengan kendaraan listrik, penyimpanan energi, kecerdasan buatan, dan robotika. Bersama-sama, bisnis mereka dapat menciptakan ekosistem teknologi yang kuat dengan potensi infrastruktur yang sangat besar. Namun, ada hubungan lain yang layak diperhatikan: Bitcoin. Menurut kepemilikan yang diungkapkan, SpaceX memegang sekitar 18.712 BTC, sementara Tesla memegang sekitar 11.509 BTC. Itu mewakili gabungan 30.221 BTC, membuat eksposur Bitcoin mereka saat ini menjadi sangat menarik. Namun, merger perusahaan tidak secara otomatis berarti bahwa kepemilikan ini menjadi satu strategi investasi atau bahwa pembelian Bitcoin tambahan direncanakan. Pertanyaan yang lebih besar adalah apakah organisasi gabungan tersebut pada akhirnya dapat mendekati Bitcoin sebagai aset korporasi strategis daripada hanya menyimpannya sebagai bagian dari kas mereka. Ada juga tantangan serius. Pengawasan regulasi, tata kelola perusahaan, transparansi keuangan, dan kontrak SpaceX yang terkait dengan pemerintah dapat mempersulit prosesnya. Bagi pasar kripto, merger ini tidak secara otomatis bersifat bullish. Signifikansi sebenarnya bergantung pada apa yang terjadi pada kebijakan Bitcoin perusahaan setelah adanya kesepakatan. Struktur korporasi yang lebih besar tidak menjamin permintaan Bitcoin yang lebih kuat. Saya akan memantau ketentuan merger resmi, pengungkapan keuangan, dan setiap perubahan dalam kepemilikan BTC sebelum menarik kesimpulan. Bisakah ini menjadi langkah besar lainnya menuju adopsi Bitcoin oleh perusahaan besar, atau apakah koneksi kripto ini terlalu dibesar-besarkan? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
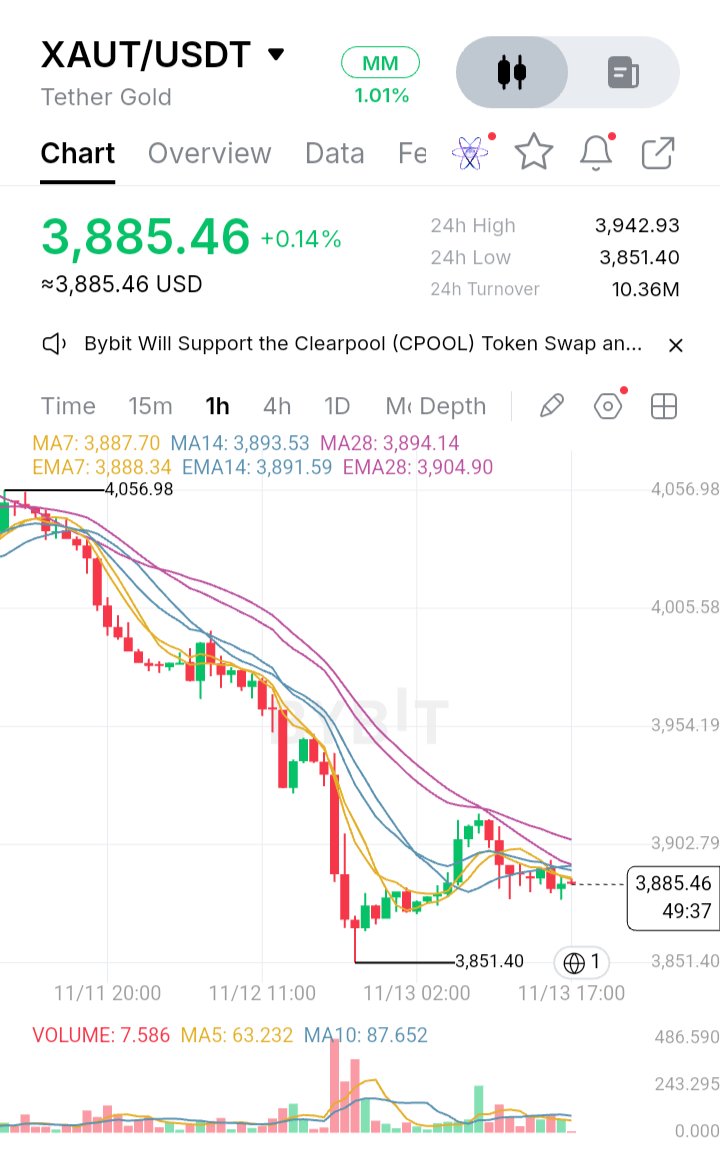
$XAUTUSDT sedang menghadapi ujian yang melampaui sekadar koreksi teknis biasa. Harganya sedang berjuang untuk pulih ke level $3.900, penolakan di level Fibonacci 1.0 telah melemahkan upaya pemulihan tersebut, dan MACD yang memudar menunjukkan bahwa momentum bullish mulai kehilangan kekuatannya. Area $3.851 sekarang menjadi sangat penting karena para pembeli perlu menunjukkan bahwa mereka masih bersedia untuk mempertahankan level terendah baru-baru ini. Data pasar menempatkan XAUT di kisaran $3.880–$3.900, dengan rentang perdagangan baru-baru ini meluas ke arah $3.850. Kelemahan ini tidak terjadi secara terisolasi. Emas spot juga mengalami penurunan tajam minggu ini, kehilangan hampir 4% sebelum mencoba pemulihan moderat pada 13 November. Reuters melaporkan bahwa harga minyak yang lebih tinggi, kekhawatiran inflasi, dan ekspektasi suku bunga Federal Reserve yang berubah memberikan tekanan pada emas batangan. Dengan kata lain, XAUT mencerminkan kelemahan aset dasarnya alih-alih hanya mengikuti pergerakan biasa pasar mata uang kripto. Ada perbedaan penting di sini yang sering kali terabaikan. Tether Gold bukanlah mata uang kripto konvensional yang nilainya bergantung terutama pada permintaan spekulatif untuk ekosistem blockchain. Setiap XAUT mewakili hak kepemilikan atas satu troy ons emas fisik yang disimpan di brankas Swiss. Pengungkapan cadangan Tether bulan September 2026 melaporkan sekitar 827.418 ons emas terhadap jumlah token yang setara dalam sirkulasi. Ada juga perkembangan penting pada 12 November. Tether mengumumkan bahwa KPMG telah menyelesaikan audit independen atas laporan keuangan penerbit tahun 2025, termasuk pemeriksaan fisik dan penghitungan batang emas individu yang mendukung XAUT. Ini adalah perkembangan kredibilitas yang penting, meskipun audit tersebut mencakup tahun buku yang berakhir pada 31 Desember 2025, bukan jaminan waktu nyata baru terhadap volatilitas pasar. Secara teknis, gambaran jangka pendek tetap berhati-hati. Level $3.900 adalah hambatan psikologis pertama, sementara EMA200 di dekat $3.957 mewakili ujian pemulihan yang lebih signifikan. Pergerakan di atas $3.900 tanpa kekuatan yang berkelanjutan belum tentu menandakan pembalikan tren. Pembeli perlu merebut kembali EMA200 dan menunjukkan bahwa resistensi sebelumnya kini menjadi dukungan. MACD yang memudar juga patut diperhatikan karena indikator yang melemah dapat menandakan berkurangnya tekanan beli bahkan sebelum persilangan bearish yang jelas muncul. Dari sisi penurunan, $3.851 adalah level yang layak diperhatikan. Bertahan di atas level tersebut dapat memberi XAUT ruang untuk stabil dan mencoba pemulihan lainnya. Namun, penurunan yang meyakinkan diikuti oleh upaya gagal untuk merebut kembali level tersebut akan memperkuat struktur bearish. Target penurunan berikutnya harus bergantung pada penemuan harga aktual, bukan level grafik yang dibuat-buat. Yang membuat situasi ini menarik adalah kontras antara meningkatnya kepercayaan pada dukungan fisik XAUT dan melemahnya permintaan akan emas itu sendiri. Transparansi cadangan yang lebih baik dapat memperkuat kepercayaan pada produk tersebut, tetapi tidak dapat mencegah logam dasar tersebut menurun ketika kondisi ekonomi makro berubah menjadi tidak menguntungkan. Saya mengamati satu pertanyaan dengan lebih cermat daripada indikator tunggal mana pun: apakah pembeli akan mempertahankan $3.851 dan merebut kembali $3.957, atau akankah kelemahan emas yang lebih luas membuat XAUT terjebak di bawah level pemulihan utamanya? #IMPACTbyTrade
I've been looking at HYPE beyond its price, and the part I find most interesting is how Hyperliquid tries to turn real protocol activity into demand for its native token. Hyperliquid is not just a trading app. It is a Layer 1 built around on-chain financial markets. Its HyperCore handles spot and perpetual order books, while HyperEVM gives developers an EVM-compatible environment to build other applications around that liquidity. The important distinction is that orders, trades and liquidations are processed on-chain, rather than only being recorded after the fact. The activity is substantial. DeFiLlama’s latest displayed rolling 30-day figures show about $228.7 billion in perpetual volume, $82.6 million in fees and $64.9 million in protocol revenue. Those numbers suggest genuine market usage, although volume alone cannot tell us how much activity is organic or how durable it will be. Here is the part I think deserves more attention: the token has a direct connection to protocol fees. A September 2026 SEC filing says 99% of protocol fees are allocated to the Assistance Fund, which uses them to buy HYPE on the open market. The filing reported that 47.1 million HYPE had been acquired and permanently removed by September 8. That creates a clearer value link than a token whose only purpose is governance. But it is not a promise of price appreciation, and buybacks should not be confused with cash distributions to holders. There is also a supply-side question. HYPE has a maximum supply of 1 billion. The same filing lists 23.8% for core contributors, with monthly vesting continuing through 2027–2028, while 38.9% is reserved for future emissions and community rewards. For me, the bigger test is whether Hyperliquid can keep attracting repeat users and fee-generating activity while new supply continues to enter circulation. The product has traction, but competition, market cycles and token distribution still matter. Do you think HYPE’s fee-linked demand can outpace future supply, or is that the key risk the market may be underestimating? #IMPACTbyTrade $HYPEUSDT
Saya telah mengamati pasar kripto dengan cermat, dan satu hal tentang aksi jual ini yang benar-benar menonjol adalah jumlah leverage yang terhapus hanya dalam 24 jam. Sekitar $1,41 miliar posisi kripto dilikuidasi, menurut snapshot pasar CoinGlass yang dilaporkan pada 13 November. Lebih dari 172.900 trader terdampak. Yang menarik perhatian saya adalah ketidakseimbangan antara likuidasi posisi long dan short. Hampir 89% berasal dari posisi long, mewakili sekitar $1,26 miliar. Bitcoin menyumbang sekitar $742 juta, sementara Ethereum berkontribusi sekitar $250 juta. Saya pernah melihat situasi serupa di mana para trader menjadi terlalu percaya diri pada satu arah pasar. Ketika harga tiba-tiba bergerak melawan posisi leverage yang besar, likuidasi paksa dapat menciptakan tekanan jual tambahan dan mempercepat penurunan. Namun, saya tidak berpikir likuidasi besar-besaran secara otomatis berarti pasar telah mencapai titik terendahnya. Ada beberapa hal yang patut diperhatikan sekarang: kemampuan Bitcoin untuk mempertahankan level support penting, apakah permintaan beli spot kembali, dan apakah open interest futures mulai stabil. Pemulihan pasar membutuhkan lebih dari sekadar pantulan harga sementara. Pasar membutuhkan permintaan nyata dan struktur pasar yang lebih kuat. Satu hal yang saya pelajari dari mengamati pasar kripto adalah bahwa ketakutan ekstrem bisa menciptakan peluang, tetapi masuk terlalu dini bisa sama berisikonya dengan mengejar reli. Menurut Anda, apakah aksi jual ini mengatur ulang pasar untuk pemulihan berikutnya, atau apakah penurunan lebih lanjut masih mungkin terjadi? #IMPACTbyTrade $BTCUSDT
Ripple is growing fast, but I keep coming back to one question: how much of that growth actually benefits XRP? The company is moving deeper into payments, custody, stablecoins and institutional finance. Ripple says it is approaching a $900 million annualized product-revenue run rate, works with more than 1,700 institutions and enterprises, and holds over 85 licenses. Its progress with RLUSD and the OCC's approval for its national trust bank also shows that Ripple is serious about building a place in traditional finance. But here's where things get interesting. Ripple's business can grow without every transaction needing XRP. RLUSD is becoming part of its payments and financial services offering, and it can operate on different blockchains. That gives Ripple more ways to attract institutions, but it also means some of that activity may never create direct demand for XRP. XRP still has an important role. It is the native asset of XRPL, is used to pay network fees, and can act as a bridge currency in Ripple's On-Demand Liquidity service. But there's a difference between being useful and capturing the financial value created by a growing business. That's the part investors should pay attention to. A successful Ripple does not automatically mean a more valuable XRP. What matters is whether more real payment flows actually need XRP, rather than simply using Ripple's other products. So, are we watching XRP become the backbone of Ripple's financial network, or could Ripple build a successful business while XRP captures only part of the upside? #IMPACTbyTrade $XRPUSDT
ASTER: Pendapatan Protokol Tumbuh, Tapi Bisakah Model Buyback-nya Mengungguli Dilusi Token? ASTER memiliki sesuatu yang sulit ditunjukkan oleh banyak token DeFi: hubungan langsung antara aktivitas platform dan ekonomi token. Namun, ada pertanyaan yang lebih besar di sini. Bisakah biaya yang dihasilkan protokol menciptakan permintaan ASTER yang berkelanjutan sementara sebagian besar pasokan maksimumnya masih di luar peredaran? Aster sedang membangun ekosistem perdagangan multi-chain yang mencakup perpetual, pasar spot, dan agunan yang menghasilkan imbal hasil (yield-bearing collateral). Ekspansi produknya memberikan protokol berbagai sumber aktivitas, tetapi pertumbuhan ekosistem tidak secara otomatis diterjemahkan menjadi nilai bagi pemegang token. Per 12 November, ASTER diperdagangkan di sekitar $0,65. DefiLlama memperkirakan pasokan yang beredar sekitar 2,57 miliar token dari 8 miliar pasokan maksimum. Ini menempatkan pasokan yang beredar pada angka sekitar 32% dari maksimum. Kapitalisasi pasarnya sekitar $1,68 miliar, sementara FDV berada di dekat $5,09 miliar. Dengan kata lain, valuasi terdilusi penuh (fully diluted valuation) sekitar tiga kali lipat dari kapitalisasi pasar yang beredar. Kesenjangan pasokan itu patut mendapat perhatian. Aktivitas yang mendasarinya masih layak untuk diperiksa. DefiLlama melaporkan sekitar $792 juta dalam TVL, $4,12 juta dalam biaya selama 30 hari, sekitar $47,9 miliar dalam volume perdagangan perpetual, dan sekitar $1,34 miliar dalam open interest. Angka-angka ini menunjukkan aktivitas platform yang berarti. Namun, volume derivatif tidak sama dengan permintaan spot organik, dan aktivitas perdagangan yang tinggi saja tidak membuktikan permintaan token yang berkelanjutan. Bagian yang paling menarik adalah mekanisme buyback-and-burn Aster. Pada 17 Juni, Aster memperkenalkan kerangka kerja yang mengarahkan 99% biaya platform harian untuk pembelian kembali (buyback) ASTER otomatis. Mekanisme ini memiliki dua efek terpisah: Pertama, ASTER yang dibeli didistribusikan kepada peserta veASTER sesuai dengan bobot penguncian mereka. Kedua, jumlah ASTER yang setara dibakar dari cadangan protokol, dengan tujuan yang dinyatakan untuk mengurangi total pasokan menuju 3 miliar token. Ini menciptakan siklus ekonomi yang menarik: aktivitas perdagangan menghasilkan biaya, biaya membiayai pembelian pasar, dan pembakaran cadangan mengurangi total pasokan. Namun, ada perbedaan penting. Distribusi buyback secara langsung memberi imbalan kepada peserta veASTER. Pemegang reguler tidak menerima distribusi tersebut kecuali mereka berpartisipasi dalam mekanisme penguncian. Mereka mungkin mendapat manfaat secara tidak langsung dari pembelian pasar dan pengurangan pasokan, tetapi itu tidak sama dengan menerima imbalan tersebut secara langsung. Lalu muncul pertanyaan mengenai dilusi. Alokasi token asli Aster menetapkan 53,5% untuk airdrop, 30% untuk ekosistem dan komunitas, 7% untuk kas (treasury), 5% untuk tim, dan 4,5% untuk likuiditas dan pencatatan (listings). Alokasi tim terdiri dari 400 juta ASTER. Cliff-nya diperpanjang dari September 2026 menjadi 17 September 2027, menjaga token-token tersebut tetap terkunci lebih lama. Namun, menunda pembukaan kunci (unlock) tidak menghilangkan kewajiban pasokan di masa depan. Argumen bullish-nya cukup mudah: aktivitas perdagangan yang berkelanjutan dapat menghasilkan biaya berulang, mendukung buyback harian, dan secara bertahap mengurangi total pasokan. Argumen bearish-nya tidak terlalu rumit tetapi sama pentingnya: FDV tetap jauh di atas kapitalisasi pasar yang beredar, distribusi token di masa depan terus menjadi hal penting, dan imbalan buyback tidak didistribusikan secara merata kepada semua pemegang. ASTER juga masih sekitar 73% di bawah level tertinggi sepanjang masanya (all-time high) di $2,41. Secara pribadi, saya akan fokus pada tiga metrik daripada hanya volume perdagangan harian: 1. Apakah biaya protokol bulanan terus tumbuh. 2. Apakah partisipasi veASTER dan distribusi buyback tetap berkelanjutan. 3. Apakah pengurangan pasokan aktual mengungguli emisi dan pembukaan kunci token baru. ASTER telah membangun hubungan yang terukur antara aktivitas platform dan ekonomi token. Namun, ujian sebenarnya adalah apakah mekanisme tersebut dapat menciptakan nilai jangka panjang di luar permintaan pasar sementara. Menurut Anda, apa yang lebih penting bagi keberlanjutan jangka panjang ASTER: meningkatkan pendapatan protokol atau mengurangi pasokan yang beredar? #IMPACTbyTrade $ASTERUSDT
ETH
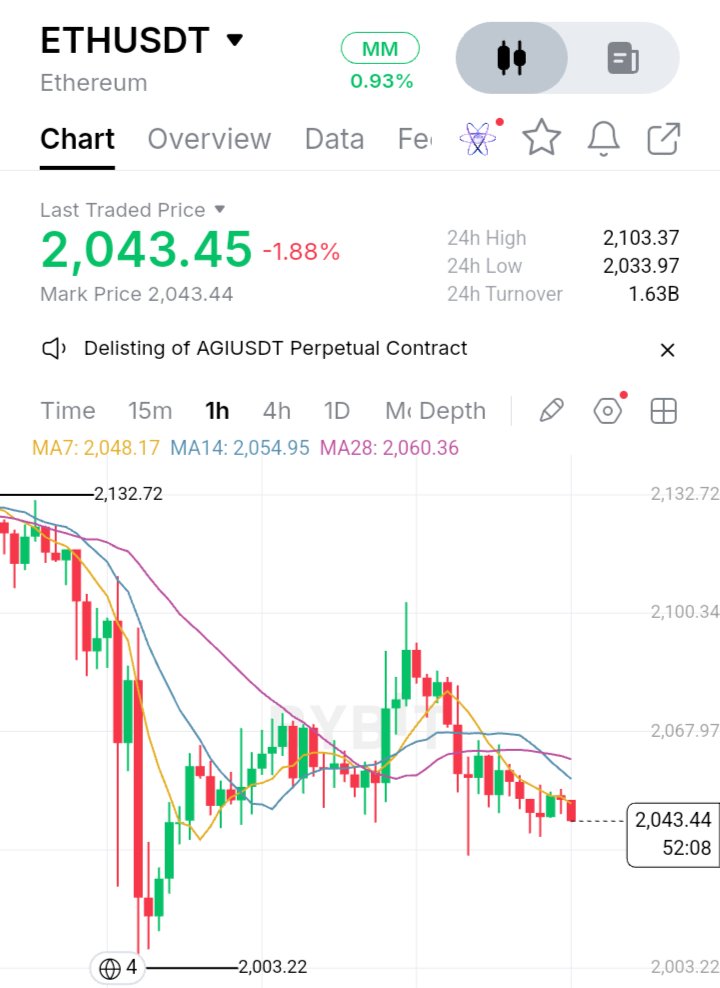
$ETHUSDT Ethereum Berada di Titik Balik, dan Saya Tidak Terburu-buru Memihak Dulu saya berpikir bahwa setiap penurunan besar Ethereum adalah peluang yang menunggu untuk diambil. Penurunan tajam yang diikuti oleh pemulihan kecil sering kali tampak seperti awal dari pembalikan arah. Namun, pengalaman mengajarkan saya bahwa memulihkan posisi yang hilang dan benar-benar mengubah arah pasar adalah dua hal yang sangat berbeda. Saat ini, ETH sedang berjuang untuk mendapatkan kembali kekuatan jangka pendeknya. Yang mengkhawatirkan saya adalah bahwa pemulihan baru-baru ini belum menghasilkan kelanjutan yang meyakinkan. Penjual tampaknya masih nyaman mempertahankan level harga yang lebih tinggi, sementara pembeli belum menunjukkan momentum yang konsisten. Saya sangat memperhatikan area support $2.033–$2.003. Jika pembeli berhasil mempertahankan wilayah ini, Ethereum mungkin memiliki peluang lagi untuk pulih. Tetapi jika support itu jebol, saya tidak akan mengabaikan kemungkinan penurunan lebih lanjut. Di sisi lain, merebut kembali level $2.050–$2.060 akan menjadi langkah awal yang menggembirakan. Itu tidak secara otomatis mengonfirmasi pembalikan bullish, tetapi akan menunjukkan bahwa pembeli mulai mendapatkan kembali kendali. Secara pribadi, saya tidak ingin memprediksi titik terendah hanya agar bisa menjadi yang pertama. Saya lebih memilih melewatkan bagian awal pemulihan daripada masuk ke posisi tanpa konfirmasi. Ethereum tidak membutuhkan prediksi optimis lainnya. Ethereum membutuhkan pembeli untuk membuktikan kekuatan mereka.
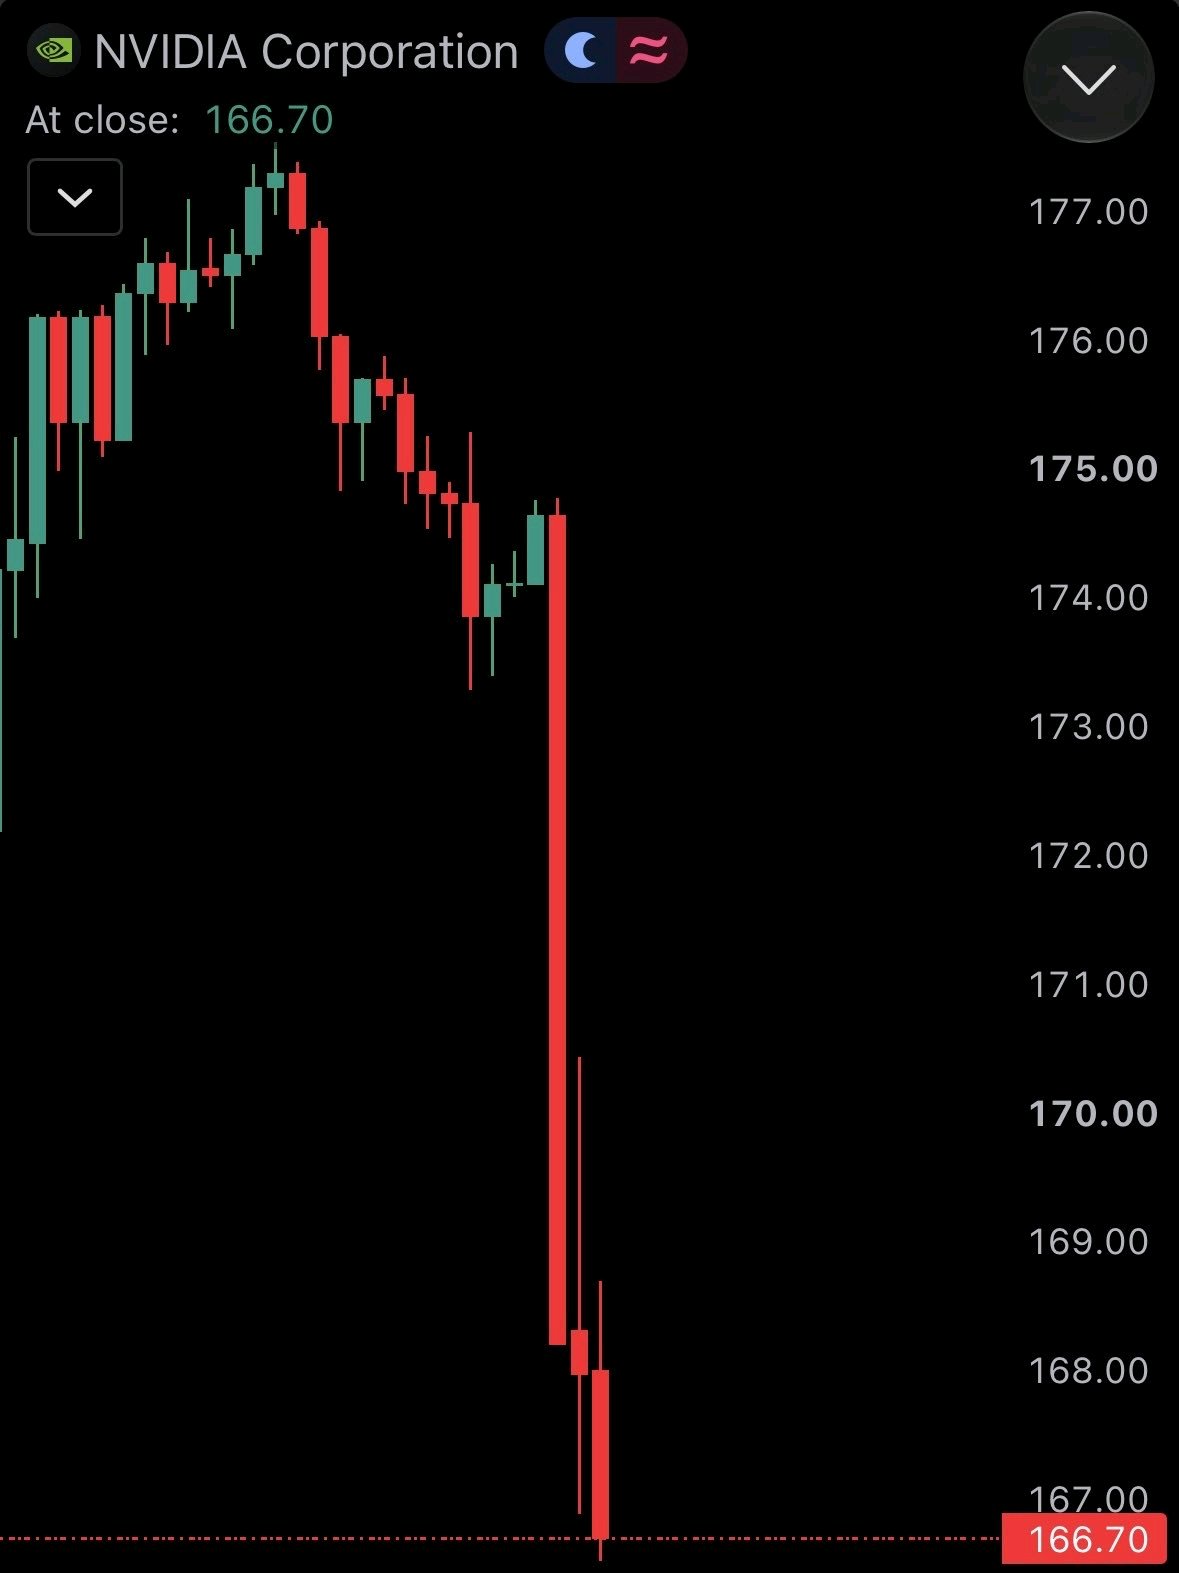
Aksi Jual Saham Nvidia Mengungkap Risiko yang Lebih Besar daripada Sekadar Skandal CEO Penurunan harga saham Nvidia setelah jam kerja menguji seberapa besar risiko yang dipusatkan investor pada satu orang. Pada 11 November, The New York Times melaporkan bahwa CEO Jensen Huang diduga memiliki hubungan dengan seorang eksekutif senior Nvidia yang berada di bawah komandonya. Reuters tidak dapat memverifikasi laporan tersebut secara independen; Nvidia dan eksekutif yang bersangkutan tidak segera memberikan tanggapan. Laporan tersebut muncul setelah pengakuan Huang dalam memo karyawan bahwa ia telah tidak setia, di tengah kontroversi terpisah yang melibatkan seorang wanita yang menurut laporan otoritas AS dicurigai memiliki hubungan dengan intelijen Tiongkok. Aksi jual semakin cepat setelah The Wall Street Journal melaporkan bahwa dewan direksi Nvidia sedang bersiap untuk mencopot Huang. Reuters, mengutip sumber yang mengetahui masalah tersebut, mengatakan para direktur sedang mengadakan pertemuan untuk memutuskan masa depannya. Nvidia belum secara terbuka mengonfirmasi keputusan pencopotan tersebut. Investigasi resminya, yang diumumkan pada 8 November, berkaitan dengan apakah Huang menjadi target upaya intelijen asing. Dewan awalnya menyatakan kepercayaan kepadanya dan mengatakan tidak memiliki alasan untuk meyakini bahwa rahasia perusahaan atau keamanan nasional telah dikompromikan. Harga $166,70 pada tangkapan layar mengimplikasikan penurunan sekitar 4% dari penutupan tanggal 11 November di harga $173,73. Laporan selanjutnya menyebutkan penurunan setelah jam kerja mendekati 7–8%, setelah berita mengenai dewan direksi muncul. Risiko yang terabaikan adalah suksesi. Reuters menyebutkan bahwa Huang tidak memiliki pengganti yang jelas dan mengendalikan dengan ketat sebuah perusahaan yang menjadi pusat ledakan AI. Permintaan untuk chip Nvidia mungkin bertahan; diskon tata kelola perusahaan bisa bertahan lebih lama. Bisakah Nvidia membuktikan bahwa ia lebih besar daripada pendirinya? #IMPACTbyTrade $NVDAXUSDT
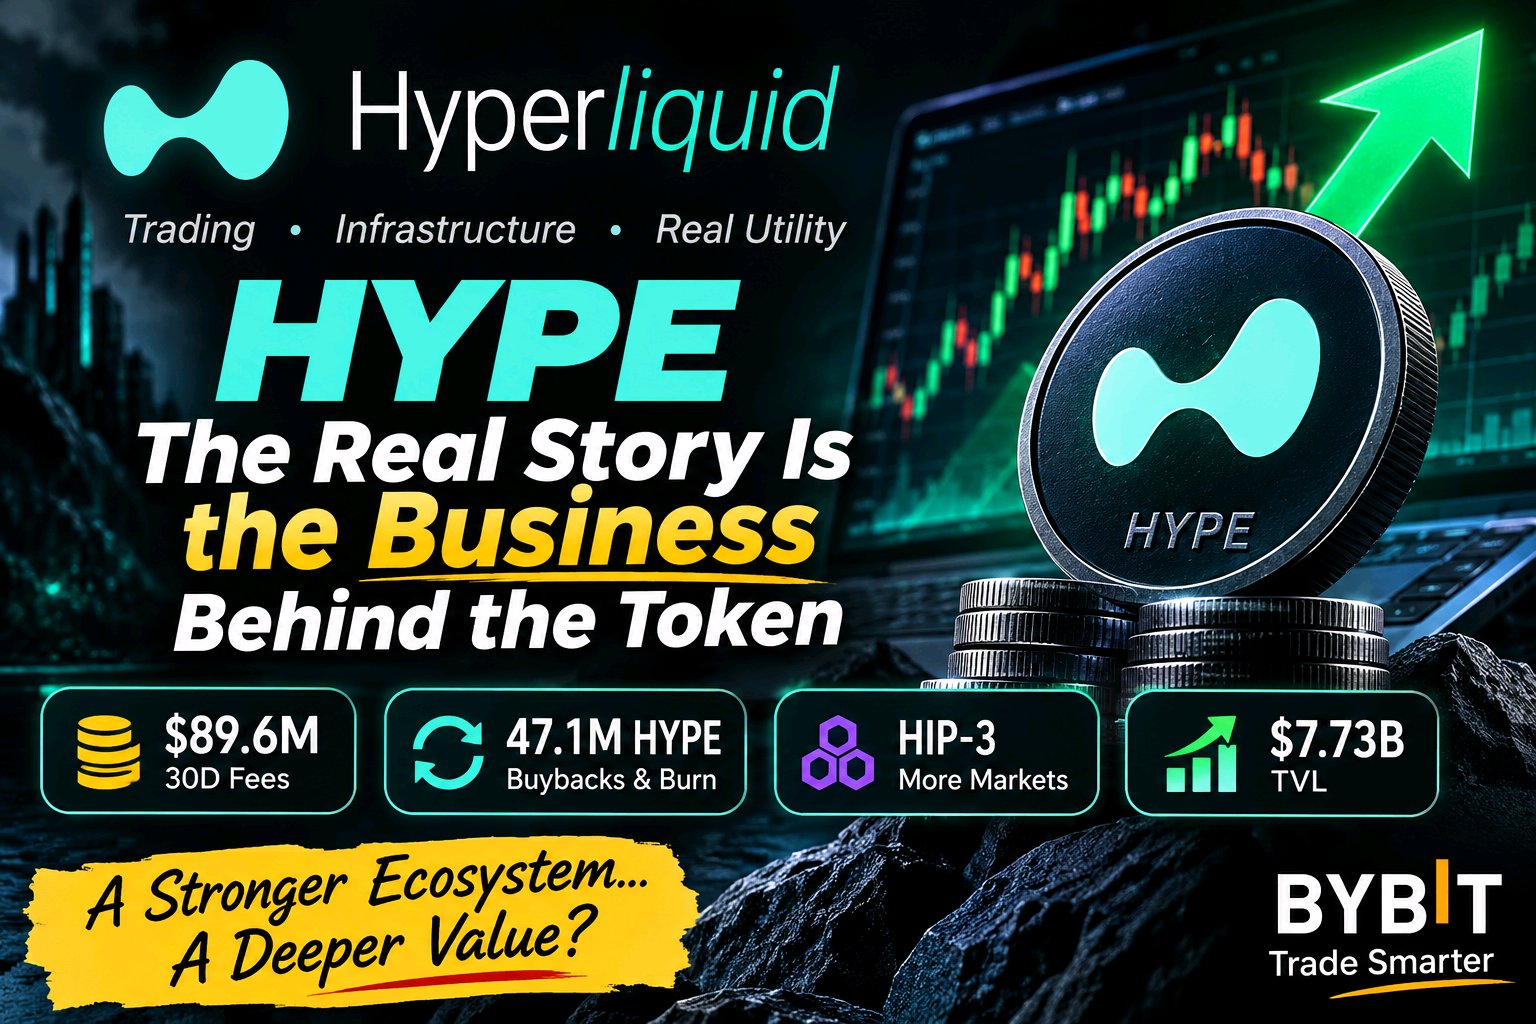
HYPEUSDT Cerita Sebenarnya Adalah Bisnis di Balik Token Tersebut Menurut saya, hal paling menarik tentang HYPE bukanlah candle harian-nya. Melainkan bagaimana Hyperliquid mencoba menghubungkan aktivitas perdagangan, infrastruktur, dan permintaan token dalam satu sistem ekonomi. Angka itu penting. Snapshot DeFiLlama tanggal 11 November menunjukkan Hyperliquid menghasilkan sekitar $89,6 juta dalam bentuk biaya selama 30 hari sebelumnya, termasuk sekitar $69 juta dalam pendapatan protokol. Itu menunjukkan pengguna membayar untuk menggunakan produk tersebut, bukan sekadar holding yang didorong oleh narasi. Desain token juga penting. Dana Bantuan (Assistance Fund) Hyperliquid menggunakan biaya protokol untuk membeli HYPE di pasar terbuka, dan pernyataan pendaftaran yang diajukan ke SEC menyatakan bahwa 99% biaya protokol dialokasikan ke dana tersebut. Pengajuan itu melaporkan bahwa 47,1 juta HYPE telah diperoleh dan dihapus secara permanen dari peredaran pada 8 September 2026. Hal itu menciptakan hubungan yang lebih jelas antara aktivitas venue dan token daripada yang ditawarkan oleh banyak model exchange-token. Namun, saya tidak akan menyebutnya sebagai batas harga (price floor) yang terjamin. Pembelian kembali (buyback) dapat mendukung permintaan; tetapi tidak bisa menghilangkan risiko valuasi, perubahan kondisi pasar, atau tekanan jual. Perbedaan itu paling penting saat sentimen berubah menjadi negatif. Peta jalan produk (roadmap) itu penting. HIP-3 memungkinkan pengembang yang memenuhi syarat untuk meluncurkan pasar perpetual mereka sendiri di Hyperliquid, dengan desain dan operasional pasar yang ditangani oleh pengembang tersebut. Ini lebih dari sekadar pasangan perdagangan biasa: ini memberi tim luar jalur untuk membuat pasar khusus menggunakan infrastruktur perdagangan jaringan tersebut. Ini bisa memperluas platform di luar pasar yang dipilih oleh tim inti untuk dilisting. Satu sinyal kontra yang penting: DeFiLlama menunjukkan TVL sekitar $7,73 miliar pada 11 November, turun sekitar 10,5% selama 30 hari. Biaya yang kuat dan TVL yang turun bisa terjadi secara bersamaan, tetapi divergensi itu patut diperhatikan. Ujian selanjutnya adalah apakah aktivitas meluas dan modal menjadi lebih bertahan lama, alih-alih hanya mengandalkan perdagangan yang intens saja. Pandangan saya: HYPE memiliki mekanisme aktivitas-ke-token yang menarik, tetapi kasus investasinya bergantung pada penggunaan yang berkelanjutan, kedalaman pasar yang sehat, dan manajemen risiko yang disiplin. Saya mengamati apakah pasar baru dapat mendatangkan pengguna berulang dan likuiditas yang tahan lama—bukan sekadar tajuk berita volume yang lebih besar. Apa yang lebih penting bagi Anda saat menilai HYPE: penghasilan biaya, penangkapan nilai token, atau pertumbuhan di pasar yang dibangun oleh tim independen? IMPACTbyTrade