S T E P H E N
7648Suka0Pembagian546Penggemar646Ikuti
I M crypto signal provider 100 parsent right signals lets go
I M crypto signal provider 100 parsent right signals lets go
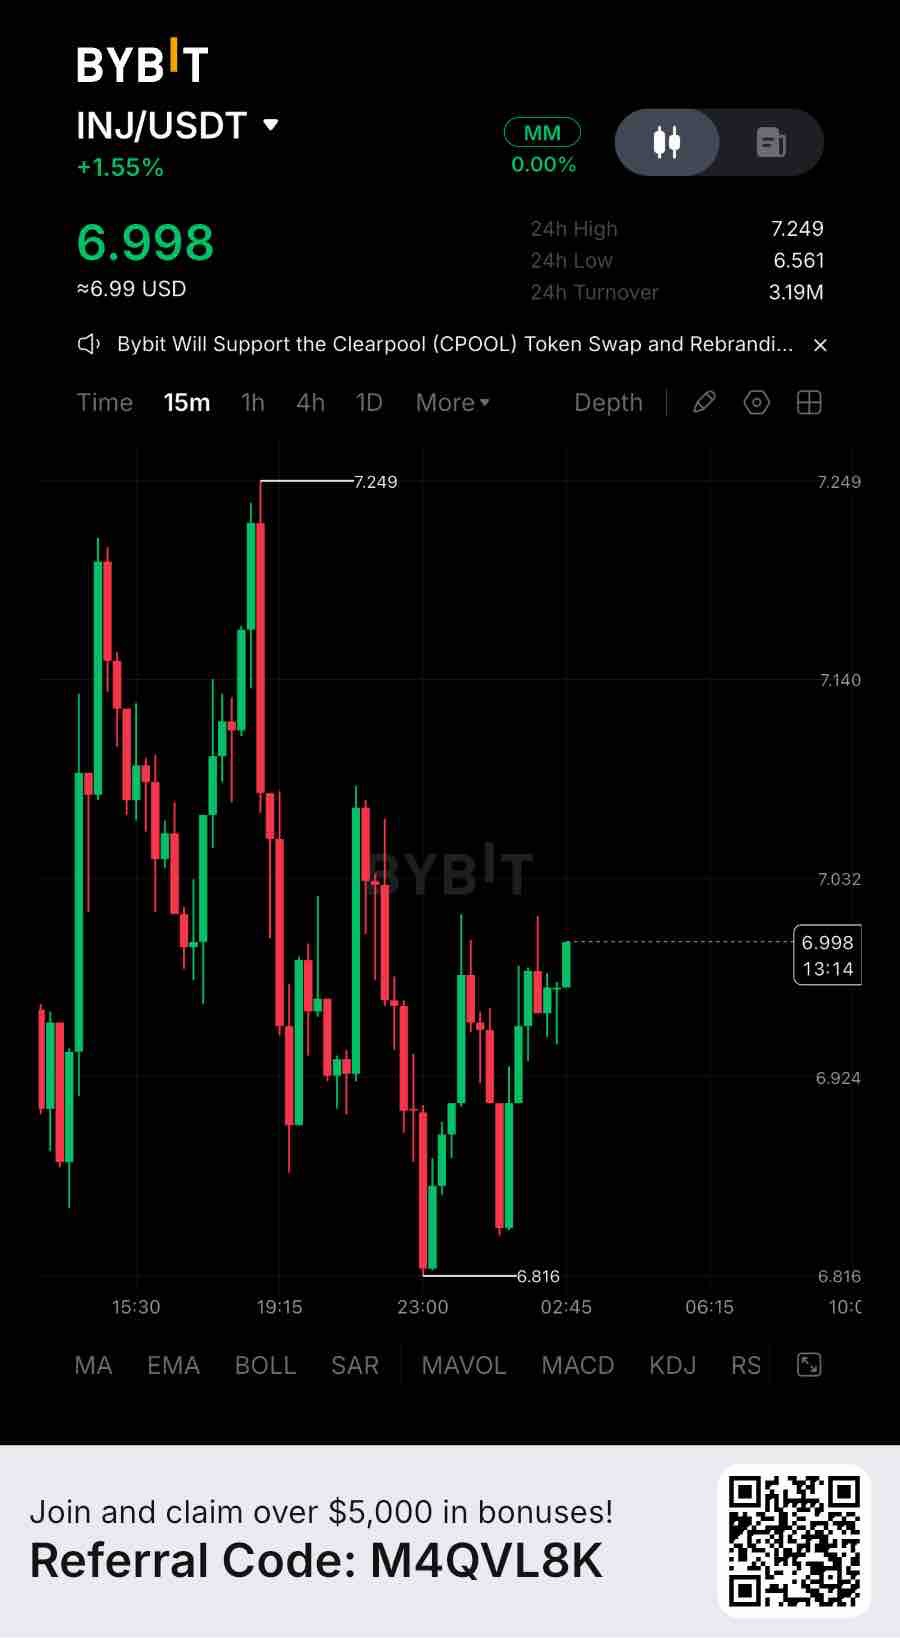
Injective kini melaporkan lebih dari $11 Miliar aset yang diterbitkan melalui infrastruktur tokenisasinya, sementara buku pesanan on-chain-nya memproses volume perdagangan sebesar $12,86 Miliar antara November 2025 dan November 2026. Perpetual RWA saja menghasilkan volume hampir $1,8 Miliar. Itu penggunaan nyata, bukan sekadar narasi. Namun, valuasi menceritakan kisah yang berbeda. INJ memiliki kapitalisasi pasar beredar yang dilaporkan sekitar $690 Juta dibandingkan dengan TVL DeFi yang hanya $16,36 Juta, menempatkan rasio kapitalisasi pasar terhadap TVL di angka sekitar 42,2x. Sebagai perbandingan, Maple diperdagangkan sekitar 0,052x dan Pendle sekitar 0,255x pada metrik yang sama. Oleh karena itu, INJ terlihat sekitar 814x lebih mahal daripada Maple dan 165x lebih mahal daripada Pendle. Bisnis-bisnis ini tidak sepenuhnya dapat dibandingkan, karena Injective adalah Layer 1, bukan protokol imbal hasil (yield protocol) yang berdiri sendiri, tetapi perbedaan tersebut menyoroti seberapa besar pertumbuhan ekosistem masa depan yang telah tercermin dalam valuasinya. Ekspansi dasarnya cukup berarti. Saham yang ditokenisasi mencatat rekor volume bulanan baru dari Juli hingga Oktober, sementara perpetual RWA berekspansi ke ekuitas, valuta asing, komoditas, dan indeks. Pineapple Financial juga telah memigrasikan lebih dari $1 Miliar catatan hipotek perumahan ke Injective, dengan 2.079 catatan terlihat di dasbor publiknya. Penting untuk dicatat, catatan hipotek ini mewakili infrastruktur data yang ditokenisasi, bukan $1 Miliar agunan likuid atau sekuritas hipotek tradisional. Injective juga telah mendapatkan pendaftaran agen transfer SEC dan memperluas akses INJ ke Solana. Ada juga pertimbangan pasokan. Dokumen SEC menunjukkan total pasokan INJ mencapai sekitar 122,9 Juta per 15 September 2026, dibandingkan dengan pasokan awal yang dilaporkan secara umum sebesar 100 Juta. Penerbitan tahunan berada di angka 4,4%. Proposal Supply Squeeze memperkuat mekanisme deflasi, namun pengurangan pasokan yang sebenarnya masih bergantung pada apakah pendapatan ekosistem dan aktivitas pembelian kembali (buyback) melebihi penerbitan. Dari perspektif pasar, INJ diperdagangkan di sekitar $6,89. Support terdekat berada di dekat $6,44, dengan resistance di sekitar $7,15. Saya akan menghindari mengejar pergerakan saat ini tanpa konfirmasi. Penutupan 4H di atas $7,15 yang diikuti oleh pengujian ulang (retest) yang sukses dapat membuka jalan menuju $7,85 dan pada akhirnya $8,76. Namun, kehilangan level $6,44 pada breakdown 4H yang terkonfirmasi akan melemahkan struktur dan mengekspos level $6,01, diikuti oleh $5,18. Tren jangka pendek tetap berada di bawah tekanan meskipun momentum timeframe yang lebih tinggi lebih kuat. Tidak ada dari hal ini yang mengatakan bahwa token tersebut salah. Ini hanya mengatakan bahwa kisah pertumbuhan on-chain dan kisah harga saat ini berjalan pada waktu yang berbeda. Layak untuk ditanyakan mana yang akan mengejar yang lain terlebih dahulu — dan apakah lebih banyak chain, produk institusional, dan aset yang ditokenisasi saja cukup untuk menutup celah valuasi sebesar itu. #ByXIMPACT $INJUSDT
Hedera continues to process significant network activity, with approximately $20.65M in DeFi TVL and $493M in bridged TVL. Daily transactions remain around 679K. That’s real network usage, not just narrative. But the valuation question is more complicated. HBAR carries a circulating market capitalization of approximately $2.5B, while its DeFi ecosystem remains relatively small. This creates a gap between the valuation investors are assigning to the network and the capital currently deployed in its DeFi applications. The RWA opportunity remains an important part of Hedera’s longer-term positioning. Institutional tokenization, asset issuance and enterprise infrastructure could expand its economic footprint. However, adoption needs to translate into sustained capital inflows, deeper liquidity and recurring network revenue before it can justify a significantly higher valuation. One metric deserves attention: Hedera generates relatively modest daily network fees compared with its market capitalization. High transaction counts do not automatically translate into equivalent economic value for HBAR holders. From a trading perspective, HBAR is currently around $0.057–$0.058. Immediate support sits near $0.0550, while resistance is around $0.0595–$0.0605. A 4H close above $0.0605 followed by a successful retest could open the way toward $0.0620 and $0.0645. However, losing $0.0550 on a confirmed 4H breakdown would weaken the structure and expose $0.0525, followed by $0.0500. None of this says HBAR is fundamentally weak. It says the network adoption story and the token valuation story are moving on different clocks. The real question is whether institutional adoption eventually translates into measurable economic value for the token. #ByXIMPACT $HBARUSDT
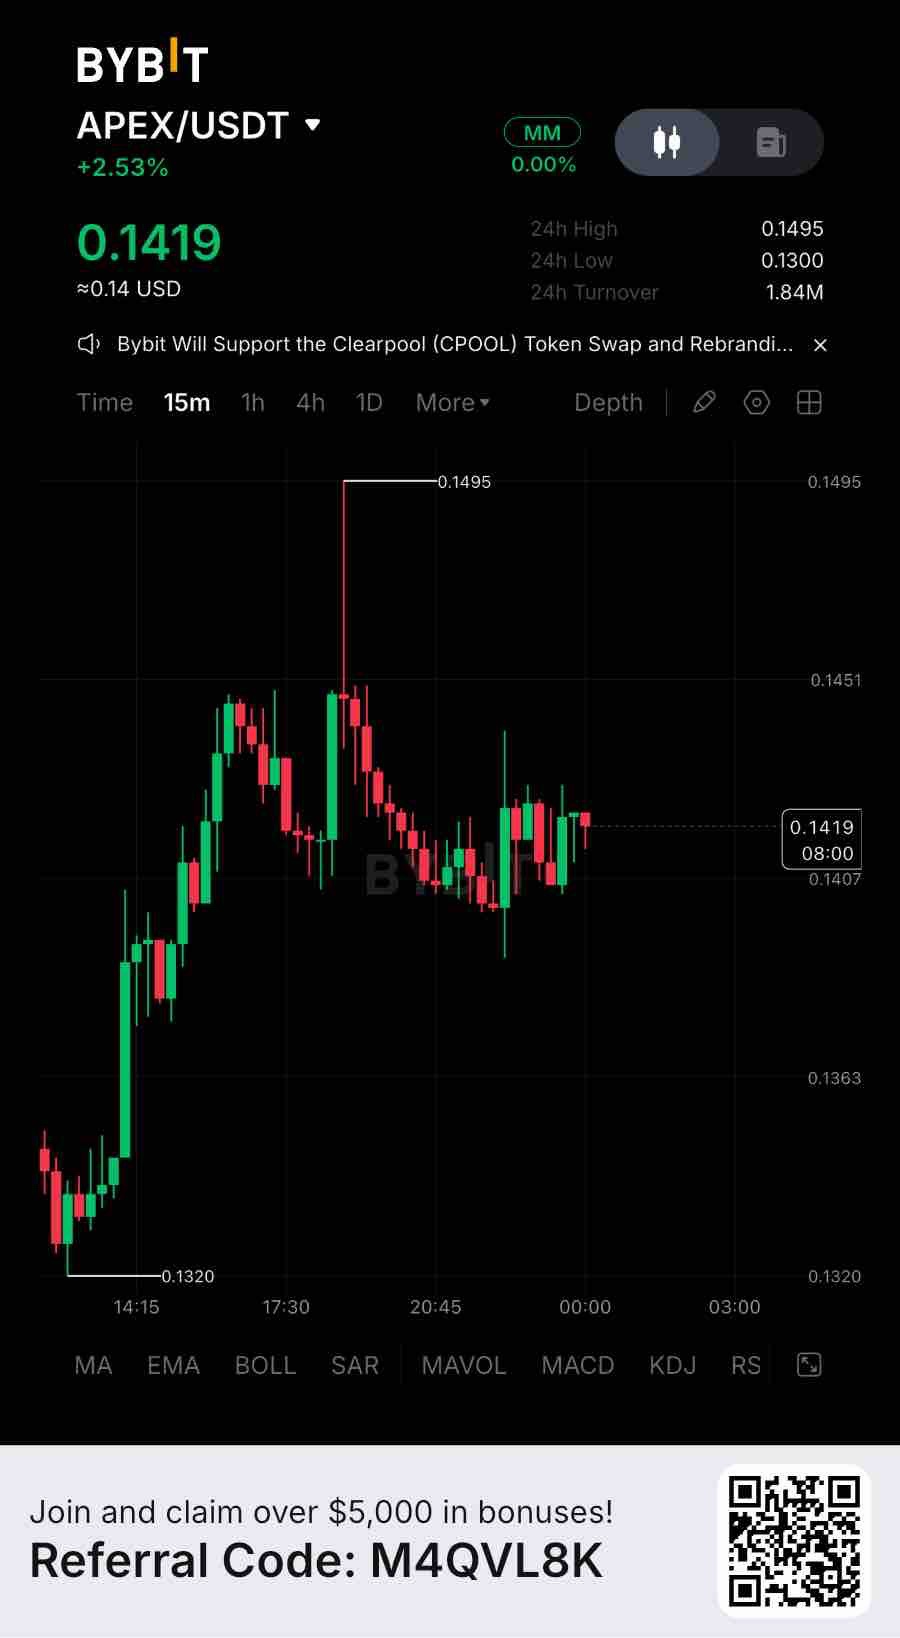
ApeX Protocol saat ini memiliki TVL sekitar $28,58 juta dan telah memproses volume perdagangan perpetual sebesar $9,482 miliar selama 30 hari terakhir. Itu adalah penggunaan nyata, bukan sekadar narasi. Valuasi adalah bagian yang membuatnya menarik. APEX memiliki kapitalisasi pasar beredar sekitar $22,27 juta, setara dengan 0,78x TVL. Dibandingkan dengan GMX, yang diperdagangkan sekitar 0,37x TVL, APEX memiliki kelipatan valuasi sekitar 2,1x lebih tinggi. Perbedaannya menjadi lebih penting ketika membandingkan pendapatan pemegang token yang sebenarnya daripada hanya aktivitas perdagangan. Jejak yang mendasarinya tidak bisa diabaikan. ApeX beroperasi di delapan jaringan, dengan sekitar $12,85 juta di Arbitrum, $8,87 juta di Ethereum, $3,06 juta di Base, $2,63 juta di BSC, dan $1,17 juta di Mantle. Produk gabungannya, ApeX Pro dan ApeX Omni, telah menghasilkan $41,62 juta dalam biaya kumulatif. Angka 30 hari terakhir menunjukkan sekitar $326.641 dalam bentuk biaya dan $163.320 dalam pendapatan pemegang token yang dilaporkan. ApeX Omni juga mengarahkan 50% dari biaya perdagangan untuk pembelian kembali APEX, menciptakan mekanisme langsung yang menghubungkan aktivitas protokol dengan permintaan token. Kekhawatiran diam-diamnya adalah bahwa aktivitas perdagangan belum diterjemahkan ke dalam ekspansi TVL. Angka volume notional sebesar $9,48 miliar terlihat substansial, tetapi perputaran leverage tidak sama dengan modal yang tertahan di dalam protokol. Jika TVL terus menurun sementara perolehan biaya tetap bergantung pada aktivitas perdagangan, premi valuasi saat ini menjadi lebih sulit untuk dibenarkan. Untuk perdagangannya, APEX berada di kisaran $0,1413, dengan support terdekat di dekat $0,1380 dan support sisi bawah yang lebih kuat di sekitar $0,1310–$0,1280. Resistensi pemulihan berada di dekat $0,1420, diikuti oleh $0,1490. Saya mencermati zona ini dengan saksama dan tidak akan mengejar pantulan harga tanpa konfirmasi. Pengaturan bullish menjadi lebih menarik setelah penutupan 4 jam yang terkonfirmasi di atas $0,1420 dan retest yang sukses, yang berpotensi membuka jalan menuju $0,1490 dan $0,1520. Penurunan 4 jam di bawah $0,1310 akan melemahkan struktur pemulihan, dengan area $0,1280 yang lebih luas menjadi zona referensi berikutnya. Tidak ada dari hal ini yang mengatakan bahwa token ini salah. Ini menunjukkan bahwa kisah pertumbuhan on-chain dan kisah harganya sedang berjalan di jalur yang berbeda saat ini. Patut dipertanyakan mana yang akan mengejar yang lain terlebih dahulu — dan apakah penambahan jaringan, volume yang lebih tinggi, dan pembelian kembali yang berkelanjutan cukup untuk menutup premi valuasi yang sebesar itu. #ByXIMPACT $APEXUSDT
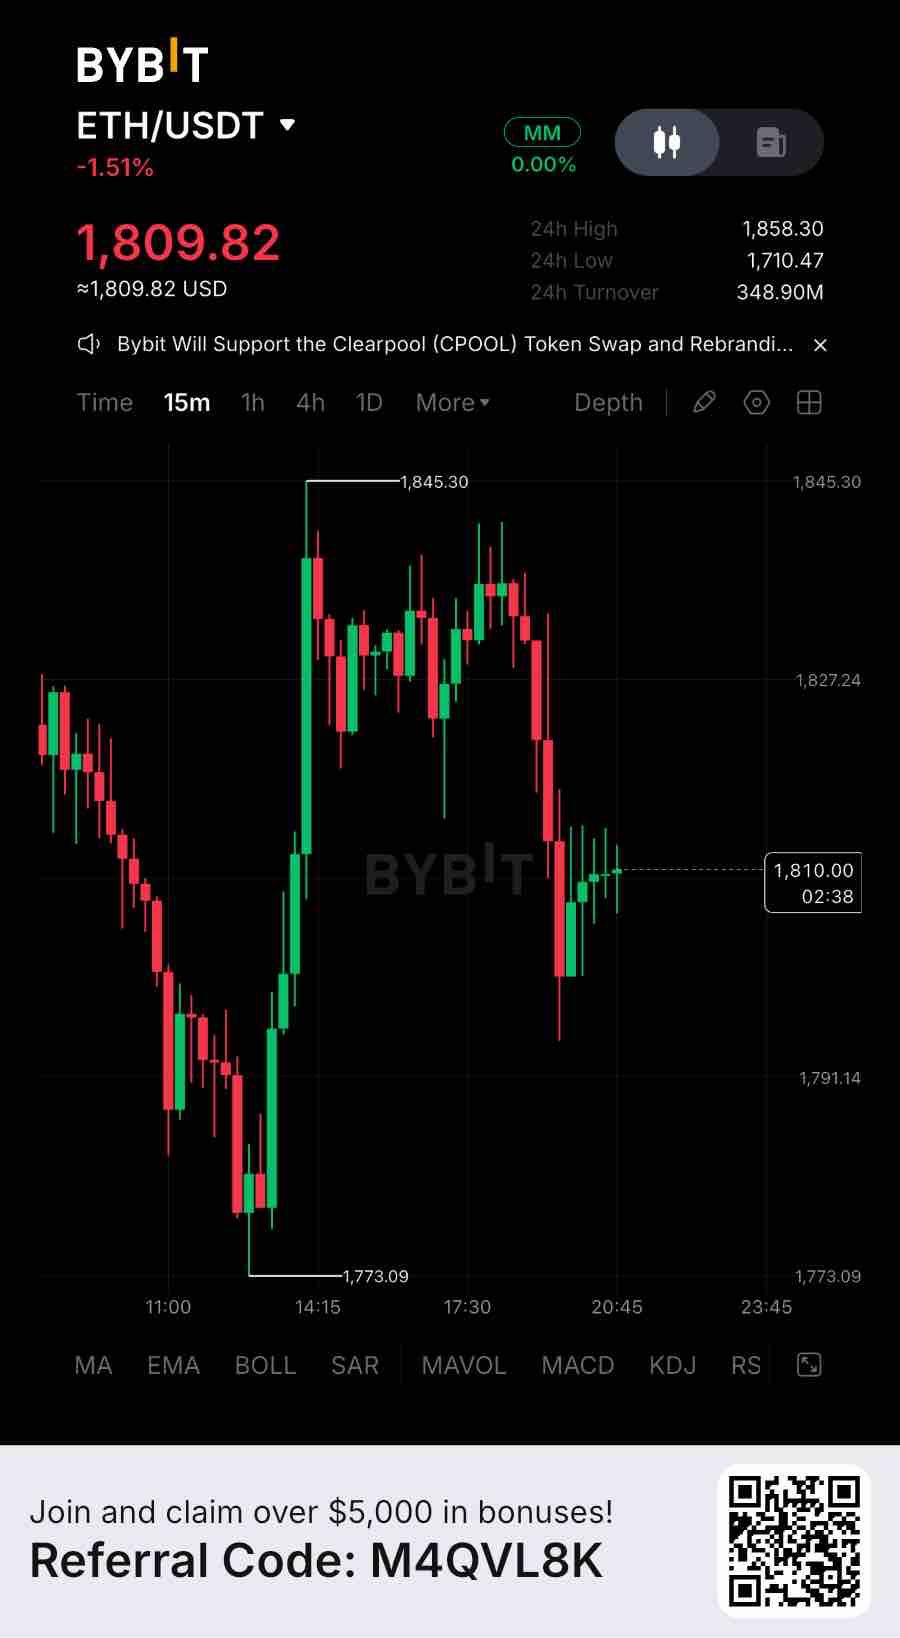
Saat ini Ethereum memegang sekitar $11,86 miliar dalam AUM RWA aktif, sementara ekosistem DeFi-nya mempertahankan total nilai terkunci (TVL) sebesar $37,94 miliar. Namun, AUM RWA Ethereum telah mengalami kontraksi sekitar $3,2 miliar, atau 22,3%, selama 30 hari terakhir. Itu adalah penggunaan nyata, bukan sekadar narasi. Gambaran valuasi ini layak mendapatkan perhatian lebih dekat. ETH memiliki estimasi kapitalisasi pasar sebesar $222,2 miliar, setara dengan sekitar 5,9x TVL DeFi Ethereum. Jika dibandingkan dengan AUM RWA aktifnya saja, kelipatannya naik menjadi sekitar 18,7x. Ini adalah proksi valuasi yang berbeda, bukan kelipatan pendapatan langsung, tetapi hal ini menyoroti perbedaan penting: valuasi pasar Ethereum telah mencerminkan ekspektasi aktivitas ekonomi masa depan yang substansial. Ekosistem dasarnya tetap signifikan. Ethereum mendukung likuiditas stablecoin sekitar $132,1 miliar, volume DEX harian sebesar $2,69 miliar, dan sekitar 2,07 juta transaksi harian. Biaya jaringan (chain fees) mencapai sekitar $641 ribu selama periode pelaporan 24 jam terakhir, sementara pendapatan tingkat aplikasi berada di dekat angka $2,92 juta. Jaringan ini terus memfasilitasi aktivitas keuangan yang bermakna, tetapi volume transaksi dan pendapatan aplikasi tidak secara otomatis diterjemahkan menjadi akumulasi nilai yang setara bagi pemegang ETH. Kekhawatiran yang lebih tenang adalah kontraksi modal. Meskipun posisi Ethereum sudah mapan dalam aset tokenisasi dan keuangan terdesentralisasi, penurunan AUM RWA baru-baru ini menunjukkan bahwa penempatan modal institusional dan on-chain tidak bergerak ke satu arah. Infrastruktur yang berkembang tidak menjamin komitmen modal yang terus meluas. Untuk trading, ETH berada di kisaran $1.830, dengan support langsung di sekitar $1.732 dan resistance pemulihan di dekat $1.839. Saya memantau zona ini dengan cermat dan tidak akan mengejar pantulan (bounce) tanpa konfirmasi. Setup bullish menjadi lebih menarik setelah penutupan 4H yang terkonfirmasi di atas $1.839, diikuti oleh retest yang sukses. Hal ini dapat membuka jalan menuju $1.892 dan berpotensi ke $2.110. Namun, struktur teknikal yang lebih luas tetap bearish, dengan indikator 4H, harian, dan mingguan semuanya menunjukkan kondisi bearish. Breakdown 4H di bawah $1.732 akan melemahkan struktur pemulihan, menjadikan $1.666 dan $1.600 sebagai zona referensi penurunan berikutnya. Tidak satu pun dari poin ini mengatakan bahwa token tersebut salah. Ini mengatakan bahwa cerita pertumbuhan on-chain dan cerita harga saat ini berjalan dengan waktu yang terpisah. Perlu dipertanyakan mana yang akan mengejar yang lainnya terlebih dahulu — dan apakah likuiditas, aset tokenisasi, dan aktivitas jaringan yang lebih banyak saja cukup untuk membenarkan valuasi ETH saat ini. #ByXIMPACT $ETHUSDT
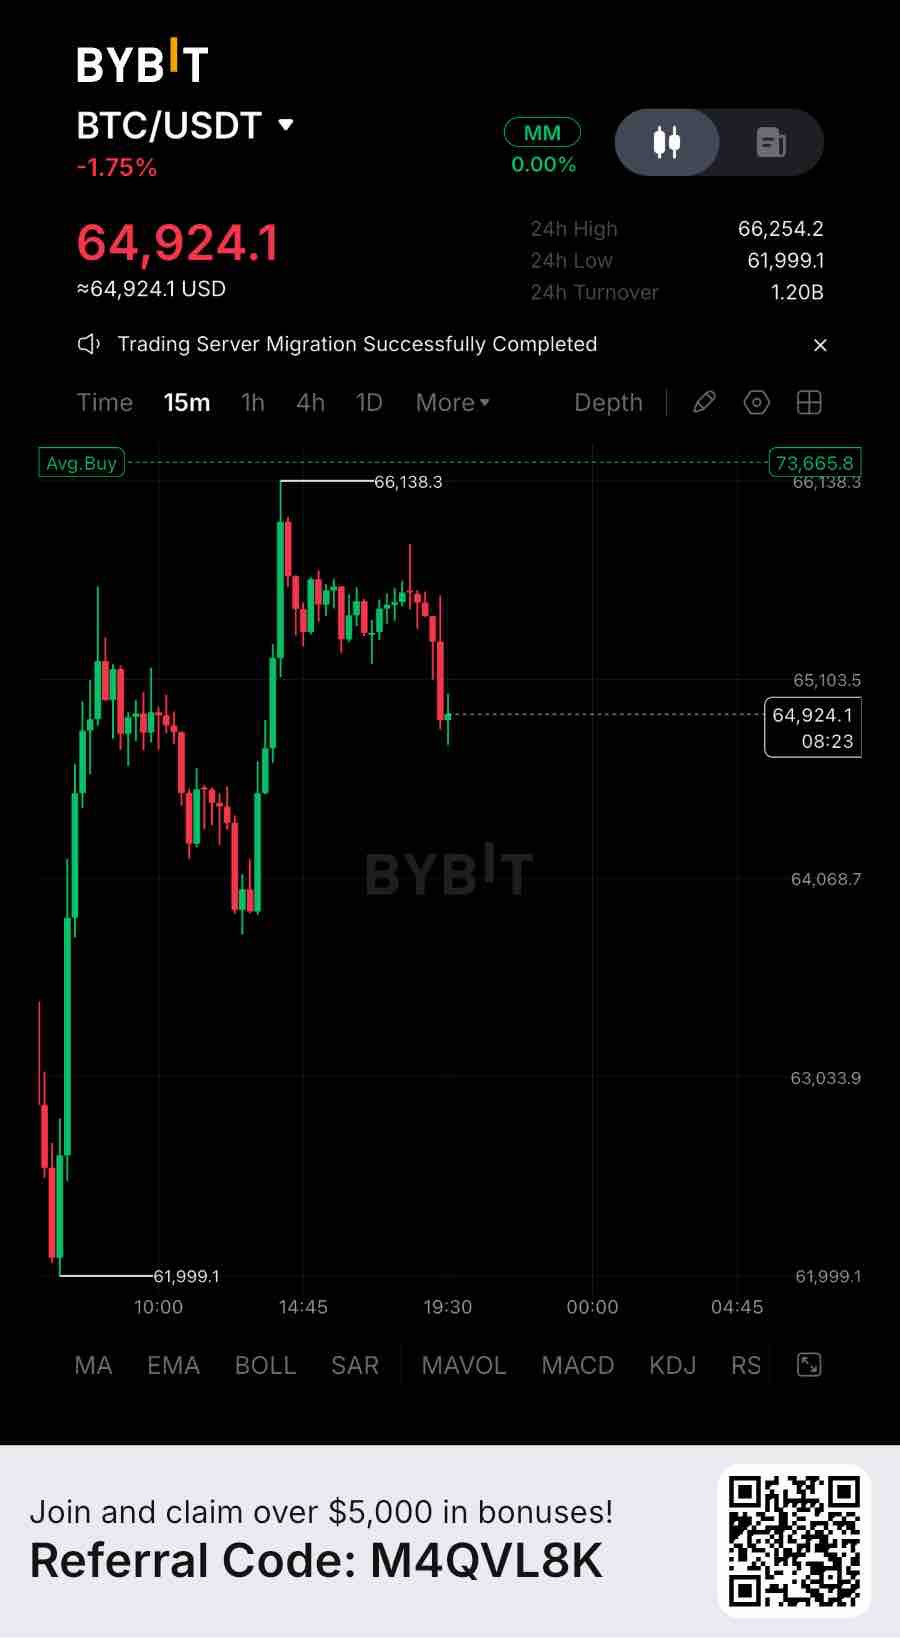
ANALISIS PASAR BTC KERANGKA WAKTU 15M Bitcoin diperdagangkan di sekitar $64.924 setelah pulih dari posisi terendah baru-baru ini di $61.999 dan sempat naik menuju $66.138 sebelum kembali menghadapi penolakan. Saya belum menganggap stabilisasi saat ini sebagai pemulihan. Kekhawatiran yang lebih besar tetap tertuju pada tekanan jual institusional, permintaan spot yang tidak konsisten, dan eksposur sisi long (posisi beli) yang tinggi pada derivatif. Pertanyaan kuncinya adalah apakah permintaan spot yang nyata dapat menyerap tekanan jual atau apakah penurunan likuiditas lainnya masih akan terjadi. Aksi Harga & Struktur Pasar BTC turun sekitar 1,75% dalam 24 jam. Pergerakan dari $61.999 ke $66.138 menghasilkan rebound yang berarti, namun penjual muncul di dekat $66.000 dan menekan harga kembali di bawah $65.103. Resistance langsung berada di kisaran $65.100–$65.500, diikuti oleh suplai yang lebih kuat di dekat $65.800–$66.138. Di sisi bawah, $64.068 adalah support penting pertama yang terlihat pada grafik. Mengklaim kembali $65.100 akan meningkatkan struktur jangka pendek, namun pemulihan yang lebih luas masih memerlukan konfirmasi yang lebih kuat. Gambaran Institusional & Modal Besar Aliran spot ETF tetap menjadi faktor penting dalam struktur permintaan Bitcoin. Arus negatif baru-baru ini menunjukkan bahwa permintaan spot institusional belum memberikan dukungan yang konsisten untuk upaya pemulihan. Ini tidak berarti setiap investor besar menjual aset mereka, tetapi hal ini menyoroti kurangnya konfirmasi dari sumber modal yang penting. Sampai permintaan spot membaik, pantulan harga yang didorong oleh derivatif hanya memiliki keyakinan terbatas. Kondisi Likuiditas & Rentang Harga Grafik menunjukkan rebound tajam dari $62.000, diikuti oleh konsolidasi di bawah $66.000 dan penolakan lain menuju $64.900. Rentang harga yang sempit setelah penurunan substansial tidak secara otomatis berarti akumulasi. Pembeli perlu menunjukkan partisipasi yang lebih kuat dan menyerap likuiditas jual yang tersedia sebelum struktur ini dapat dianggap konstruktif. Posisi Derivatif Open interest berjangka Bitcoin berada di sekitar $42,2 miliar, dengan penurunan 24 jam yang dilaporkan sekitar 7,9%. Ini menunjukkan adanya pembongkaran posisi yang berarti. Weighted funding berada di sekitar +0,0012%, menunjukkan sedikit premi sisi long. Posisi long tetap menjadi potensi kerentanan, terutama jika harga kehilangan support langsungnya. Sekitar $781 juta posisi BTC dilikuidasi selama 24 jam, dengan sekitar 74% dikaitkan dengan posisi long. Ini menunjukkan bahwa pembeli dengan leverage telah mengalami tekanan yang cukup besar. Angka Kunci Harga Saat Ini: $64.924 Perubahan 24 Jam: -1,75% Tertinggi 24 Jam: $66.254 Terendah 24 Jam: $61.999 Resistance Langsung: $65.100–$65.500 Resistance Utama: $65.800–$66.138 Support Pertama: $64.068–$64.000 Support Utama: $61.999 Open Interest Berjangka: ~$42,2 Miliar Perubahan OI 24 Jam: -7,9% Weighted Funding: +0,0012% Likuidasi 24 Jam: ~$781 Juta Rencana Trading & Level Konfirmasi Untuk trading, BTC bergerak di sekitar $64.924, dengan support langsung di sekitar $64.000–$64.070 dan resistance pemulihan di dekat $65.100. Saya mengamati zona ini dengan cermat dan tidak akan mengejar pantulan harga tanpa konfirmasi. Setup bullish menjadi lebih menarik setelah penutupan 15M yang terkonfirmasi di atas $65.100 dan retest yang berhasil, yang berpotensi membuka jalan menuju $65.500, $65.850, dan $66.138. Breakout yang berkelanjutan di atas $66.138 akan semakin memperkuat struktur jangka pendek. Di sisi bawah, breakdown 15M yang terkonfirmasi di bawah $64.000 akan melemahkan stabilisasi saat ini, mengekspos $63.030 sebagai zona referensi berikutnya, diikuti oleh area support $62.000 yang lebih luas. Konfirmasi Bullish: Klaim kembali $65.100 → $65.500 → $65.850 → $66.138. Konfirmasi Bearish: Breakdown di bawah $64.000 → $63.030 → $62.000. Perspektif Penutup Bitcoin menunjukkan stabilitas sementara setelah pergerakan penurunan yang substansial, namun stabilitas saja bukanlah bukti pemulihan. Permintaan institusional, posisi derivatif, dan kondisi likuiditas tetap menjadi hambatan penting. Sinyal yang menentukan adalah apakah pembeli spot kembali sementara leverage tetap terkendali, atau apakah breakdown support lainnya memicu likuidasi long baru. Sampai konfirmasi itu tiba, menjaga modal lebih penting daripada mengejar momentum jangka pendek. #ByXIMPACT $BTCUSDT
World Liberty Financial has made meaningful progress in building an ecosystem around USD1, its dollar-backed stablecoin. The project is no longer dependent solely on governance-token speculation; it has an economic activity layer connected to stablecoin reserves, partnerships and DeFi infrastructure. Yet one number deserves more attention: how much of this economic activity actually translates into recurring value for $WLFI holders? The distinction between revenue generation and token-holder value capture is particularly important here. DeFiLlama’s financial data records approximately $34.24 million in gross protocol revenue for Q3 2026, classified as asset yields. However, its reported token-holder net income remains at $0. This highlights a fundamental difference: generating income through the ecosystem does not automatically establish an economic entitlement for people holding its governance token. There has been an important development on this front. On November 6, WLFI announced a new token buyback programme that could use income generated from USD1 reserves and other sources. More importantly, on November 12, the team reported completing its first $1 million in buybacks within 72 hours, with transactions intended to be independently traceable on-chain. This is tangible progress beyond simply announcing a future mechanism. However, the team has also clarified that a substantial portion of USD1 gross revenue goes to partners and service providers. Consequently, the resources available for buybacks depend on what remains after distributions, direct costs and other obligations. Tokenomics have also undergone a structural change. The insider vesting proposal introduced a permanent 10% burn for participating founder, team, advisor and partner allocations, with the remaining tokens subject to a two-year cliff followed by three years of linear vesting. This improves long-term supply discipline, although reducing supply does not independently create sustainable buying demand. Future unlocks remain an important consideration. The token’s utility is expanding through governance and staking. Holders can stake unlocked WLFI for 180 days and potentially receive variable USD1 rewards, subject to participation requirements. This creates an additional incentive to hold and participate, but promotional staking rewards are not equivalent to permanent rights over protocol profits. The strongest long-term argument for WLFI is its connection to USD1. If stablecoin adoption expands, reserve-related earnings could create a larger financial base for recurring token purchases. That would establish a stronger relationship between ecosystem growth and WLFI demand. Nevertheless, one $1 million execution does not yet establish a sustainable revenue-distribution model, particularly when buybacks can be adjusted or discontinued. Going forward, the most important metrics are recurring buyback volume, actual revenue retained after partner distributions, transparency around purchased tokens, and whether those tokens are permanently burned or retained in treasury. WLFI has started building a connection between ecosystem economics and token demand. The next challenge is proving that this connection can operate consistently rather than depending on occasional treasury decisions. #IMPACTbyTrade $WLFIUSDT
GRAM’s strongest advantage is its distribution. As the native asset of The Open Network, it benefits from Telegram’s ecosystem, with TON recording approximately 4.24 million transactions and 215,311 active addresses in 24 hours. Stablecoin market capitalization also stands near $578.6 million. Yet one number deserves considerably more attention: actual network revenue. According to DefiLlama, TON generated approximately $2,112 in chain fees and $1,056 in chain revenue over 24 hours. In other words, only 50% of transaction fees are retained at the network level, with the remainder accounted for through the burn mechanism. The distinction becomes more interesting at the application layer. TON applications generated around $1.23 million in daily fees and $266,511 in application revenue. Fragment alone contributed approximately $1.21 million in fees and $259,128 in revenue. That demonstrates real commercial activity, but application revenue is not automatically GRAM token revenue. Payments generated by applications primarily belong to those businesses. The blockchain capturing economic value from their activity is a separate question. The token value-accrual mechanism GRAM does have an identifiable economic mechanism. DefiLlama attributes 50% of TON transaction fees to token burning. This creates recurring supply reduction rather than direct cash distributions to holders. However, burning tokens and generating sustainable demand are two different things. Validators also receive staking rewards and transaction fees for securing the network. Staking therefore provides another utility for GRAM, although its long-term economic benefit needs to be evaluated against token issuance and dilution. One additional consideration is supply. Current reported figures show approximately 2.857 billion GRAM circulating against 5.284 billion total supply. That means roughly 54% of the reported supply is circulating, making future supply expansion an important variable. The bullish argument The strongest argument for GRAM is distribution. Telegram provides a substantial user-acquisition advantage, while the existing application ecosystem demonstrates that commercial activity is already happening. If this activity increasingly translates into on-chain transactions, higher network fees, staking demand and sustained token burns, the economic relationship between ecosystem growth and GRAM could improve considerably. But there is an important distinction: the June 2026 transition from TON to GRAM was a rebranding, not a fundamental change in token economics. The underlying blockchain and token balances remained unchanged. What matters next I would focus on three metrics: Growth in actual network fees and retained revenue. GRAM burned relative to new token issuance. Whether Telegram’s application growth translates into recurring demand for the native asset. GRAM has considerable distribution and application-level monetization. The unanswered question is whether that economic activity can translate into meaningful, sustainable value accrual for the token itself. That is the metric worth watching, not transaction counts alone. #IMPACTbyTrade $GRAMUSDT
Solstice telah mencapai skala yang berarti, dengan sekitar $201 juta TVL di seluruh ekosistem imbal hasil (yield) berbasis Solana miliknya. Strategi imbal hasil bergaya institusional dan tumpukan produknya yang berkembang adalah kekuatan yang nyata. Namun, satu angka patut mendapat perhatian lebih: pendapatan protokol. DeFiLlama saat ini melaporkan biaya sekitar $14.265 dalam 30 hari terakhir, tetapi $0 dalam pendapatan protokol dan $0 dalam laba. Perbedaannya penting: metodologinya mengklasifikasikan biaya ini sebagai USX yang didistribusikan ke akun pendukung eUSX untuk pemegang imbal hasil. Dengan kata lain, ini adalah imbal hasil yang diteruskan kepada pengguna, bukan pendapatan yang ditahan oleh protokol. Penempatan modal yang kuat tidak secara otomatis diterjemahkan menjadi model bisnis yang menguntungkan. Ada juga perubahan dalam gambaran pertumbuhan. TVL Solstice mencapai sekitar $523 juta pada Juli 2026, tetapi sekarang berada di dekat $201 juta — penurunan sekitar 62% dari puncaknya. Modal yang tersisa cukup besar, tetapi setoran yang berkelanjutan dan permintaan imbal hasil yang berulang lebih penting daripada rekor TVL historis. Model bisnis yang lebih luas memang menawarkan potensi. Solstice mengidentifikasi biaya kinerja YieldVault, biaya Buka Kunci Instan, selisih pasar kredit, dan biaya eksekusi OTC sebagai aliran pendapatan yang memungkinkan. Hal ini dapat menciptakan fondasi ekonomi yang lebih kuat seiring berkembangnya ekosistem. Namun, pertanyaan pentingnya adalah apakah aktivitas ini pada akhirnya akan diterjemahkan menjadi pendapatan terukur dan berulang, alih-alih hanya menghasilkan lebih banyak imbal hasil bagi pengguna. SLX memperkenalkan perbedaan penting lainnya. Staking ke dalam stSLX menyediakan akses ekosistem, bobot tata kelola, kelayakan pasar kredit, dan hak istimewa lainnya. Mekanisme ini dapat menciptakan permintaan berbasis utilitas yang nyata dan menarik token dari peredaran. Namun, Solstice secara eksplisit menyatakan bahwa SLX tidak mewakili kepemilikan dan tidak memberikan hak langsung kepada pemegang atas biaya protokol, keuntungan, dividen, atau jaminan pengembalian finansial. Oleh karena itu, meskipun pendapatan protokol meningkat, nilai tersebut tidak secara otomatis didistribusikan kepada pemegang SLX. Tesis jangka panjang token ini terutama bergantung pada pertumbuhan utilitas, permintaan staking, dan partisipasi ekosistem. Dinamika pasokan juga patut diperhatikan. SLX memiliki pasokan maksimum tetap sebanyak 1 miliar token. Namun, hanya sekitar 243 juta yang saat ini beredar. Solstice juga memajukan 75 juta token ke dalam rilis September 2026 untuk mendukung likuiditas dan insentif ekosistem, sambil tetap menjaga alokasi akhir dan tanggal penyelesaian Mei 2029 tidak berubah. Pelacak tokenomik mencantumkan sekitar 17,3 juta SLX lainnya yang dijadwalkan untuk 25 November. Ini mewakili potensi pasokan tambahan, meskipun pembukaan kunci (unlock) tidak secara otomatis berarti tekanan jual segera. Argumen bullish terkuat adalah bahwa Solstice sedang membangun infrastruktur di sekitar imbal hasil institusional, bukan hanya mengandalkan aktivitas DeFi spekulatif. Basis modal yang ada, strategi yang berkembang, dan model staking berbasis utilitas memberikan fondasi yang kredibel. Pasokan tetap dan tidak adanya emisi abadi juga merupakan fitur struktural yang positif. Kesimpulan saya: Solstice telah menunjukkan bahwa mereka dapat menarik modal yang berarti, tetapi hubungan antara ekonomi protokol dan nilai pemegang SLX masih belum lengkap. Saya akan mengamati tiga hal ke depan: pemulihan TVL yang berkelanjutan, pendapatan terukur yang ditahan dari aliran biaya yang lebih baru, dan bukti bahwa staking SLX menciptakan permintaan tahan lama yang mampu menyerap rilis pasokan yang dijadwalkan. Untuk SLX, tonggak penting berikutnya bukan sekadar TVL yang lebih tinggi. Ini adalah pembuktian bahwa pertumbuhan ekosistem menciptakan nilai ekonomi berulang yang diterjemahkan menjadi permintaan token yang berkelanjutan. #IMPACTbyTrade $SLXUSDT
Aktivitas Protokol NAVX Kuat, namun Akumulasi Nilai Token Tetap Menjadi Pertanyaan Utama Protokol NAVI telah membangun posisi yang berarti dalam ekosistem DeFi Sui. Pasar pinjaman, infrastruktur likuiditas, dan produk Volo-nya menciptakan utilitas yang nyata, dengan TVL lebih dari $100 juta dan pinjaman aktif sekitar $57 juta. Namun, satu angka patut mendapat perhatian lebih: seberapa banyak dari aktivitas ekonomi tersebut yang benar-benar sampai ke pemegang token? Menurut DeFiLlama, NAVI menghasilkan sekitar $437.255 dalam bentuk biaya selama 30 hari terakhir, sementara pendapatan protokol yang dilaporkan sekitar $138.132. Itu berarti hanya sekitar 31,6% dari biaya yang dilaporkan muncul sebagai pendapatan protokol. Perbedaan ini penting: biaya mewakili aktivitas ekonomi yang dihasilkan oleh platform, sementara pendapatan protokol mencerminkan bagian yang ditangkap oleh protokol. Pertanyaan yang lebih besar adalah apa yang terjadi dengan pendapatan yang ditangkap tersebut. Dokumentasi tokenomik NAVI menjelaskan pembagian pendapatan bagi pengguna yang mengunci likuiditas dinamis (dLP). Namun, DeFiLlama saat ini melaporkan $0 dalam pendapatan pemegang yang terlacak, termasuk selama 30 hari terakhir. Hal ini menciptakan kesenjangan yang berarti antara mekanisme pembagian pendapatan yang dijelaskan dalam dokumentasi dan distribusi terukur kepada pemegang token. Dinamika pasokan juga patut mendapat perhatian. NAVX memiliki pasokan maksimum 1 miliar token, dengan 45,8% dialokasikan untuk insentif ekosistem dan airdrop, 20% untuk tim, dan 16% untuk investor dan penasihat. Tokenomist mencantumkan pembukaan kunci ekosistem dan airdrop lainnya untuk 18 November 2026. Pertumbuhan yang didorong oleh insentif dapat menarik likuiditas, tetapi tidak secara otomatis menciptakan permintaan yang berkelanjutan untuk token tersebut. Argumen positif (bull case) masih kredibel: NAVI memiliki permintaan pinjaman nyata, kehadiran yang mapan di Sui, dan berbagai produk yang dapat memperluas basis pendapatannya. Jika aktivitas protokol stabil dan pembagian pendapatan menjadi transparan, NAVX dapat mengembangkan hubungan ekonomi yang lebih kuat dengan bisnis yang diwakilinya. Namun, TVL saja tidak cukup. DeFiLlama juga melaporkan bahwa TVL NAVI menurun sekitar 39,5% selama 30 hari terakhir, menjadikan retensi modal yang berkelanjutan sebagai ujian penting lainnya. Fokus saya ke depan: apakah NAVI dapat menstabilkan TVL, menumbuhkan pendapatan protokol yang berulang, dan menunjukkan distribusi yang dapat diverifikasi kepada peserta dLP. Sampai hubungan tersebut menjadi lebih jelas, aktivitas protokol NAVI terlihat lebih mapan daripada model akumulasi nilai langsung NAVX. #IMPACTbyTrade $NAVXUSDT
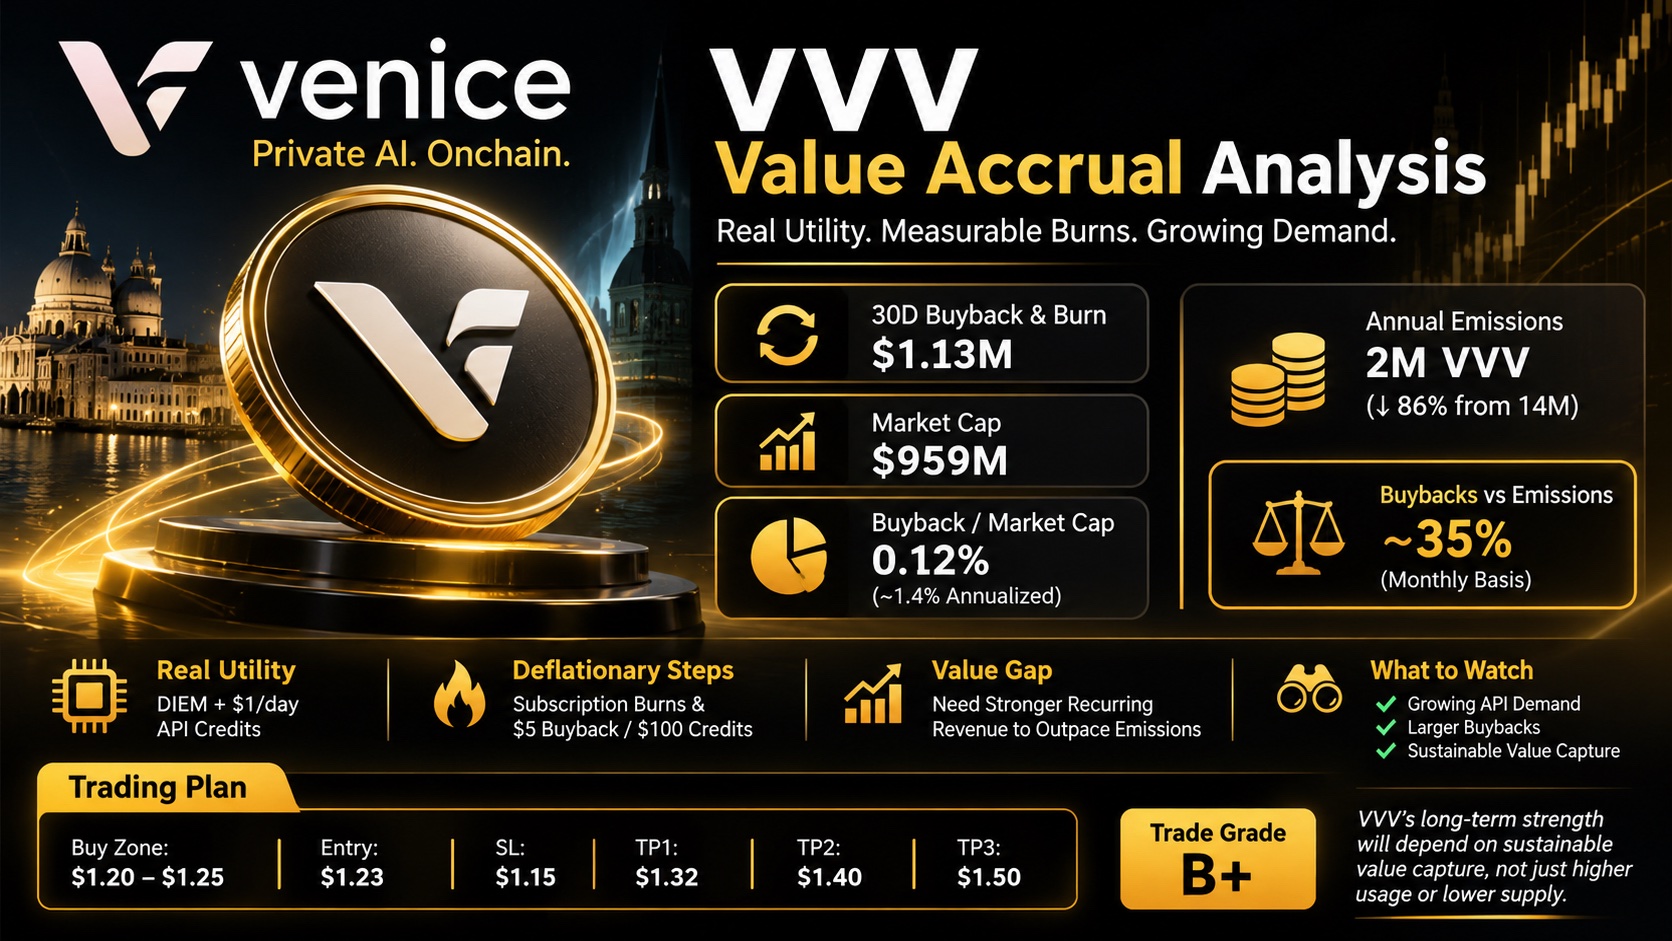
Venice has built something more substantial than a typical AI token narrative. VVV connects staking with actual platform utility through DIEM, a transferable compute asset that provides $1 per day in Venice API credits when staked. Yet one number deserves more attention: how much of Venice’s business activity is actually translating into sustainable value for VVV holders? The distinction is between revenue generated by users and value retained for token holders. Venice earns from subscriptions, API usage and credit purchases. A portion of that activity is converted into VVV buybacks and permanent burns. However, the full subscription and API revenue settles off-chain, meaning publicly tracked on-chain figures do not represent the platform’s complete revenue or operating profit. The available numbers are encouraging, but require context. 30-day VVV buyback and burn value: approximately $1.13M Market capitalization: approximately $959M Monthly buyback value relative to market cap: approximately 0.12%. If that pace continues, it represents roughly 1.4% of market capitalization annually, before accounting for new token emissions. This is measurable value flowing toward supply reduction, but it is not equivalent to cash distributions received by holders. The tokenomics have also improved considerably. Annual VVV emissions have fallen from 14M to 2M tokens, an approximately 86% reduction. Venice has introduced subscription-based burns of $2, $5 and $10, depending on the subscription tier, alongside a $5 buyback for every $100 of API credits purchased. However, 2M annual emissions still represent approximately 166,700 new VVV every month. At the current price snapshot, the latest $1.13M in monthly buybacks would represent roughly 58,000 VVV if purchased at that price. That is approximately 35% of monthly emissions. This comparison is illustrative, since actual burn quantities depend on execution prices. Nevertheless, it highlights an important point: reducing inflation is positive, but the real test is whether recurring burns can consistently exceed new issuance. There is another distinction worth watching. VVV staking rewards are paid in VVV emissions, not directly from platform profits. Locking staked VVV to mint DIEM provides an additional utility pathway, but locked positions receive 80% of the standard staking yield. This creates demand for locking, although staking yield alone should not be mistaken for organic revenue generation. The strongest bull case is that Venice can turn growing demand for private AI inference into recurring API credit purchases, stronger DIEM demand and increasingly large market buybacks. If that activity grows faster than emissions, VVV’s supply economics could become substantially stronger. What matters next: not simply how many tokens are staked or burned, but whether paid API usage, recurring buybacks and DIEM demand grow consistently enough to create sustainable value beyond staking incentives. VVV has established a credible connection between platform usage and token supply reduction. The next challenge is proving that this connection can generate lasting economic value at its current valuation. #IMPACTbyTrade $VVVUSDT
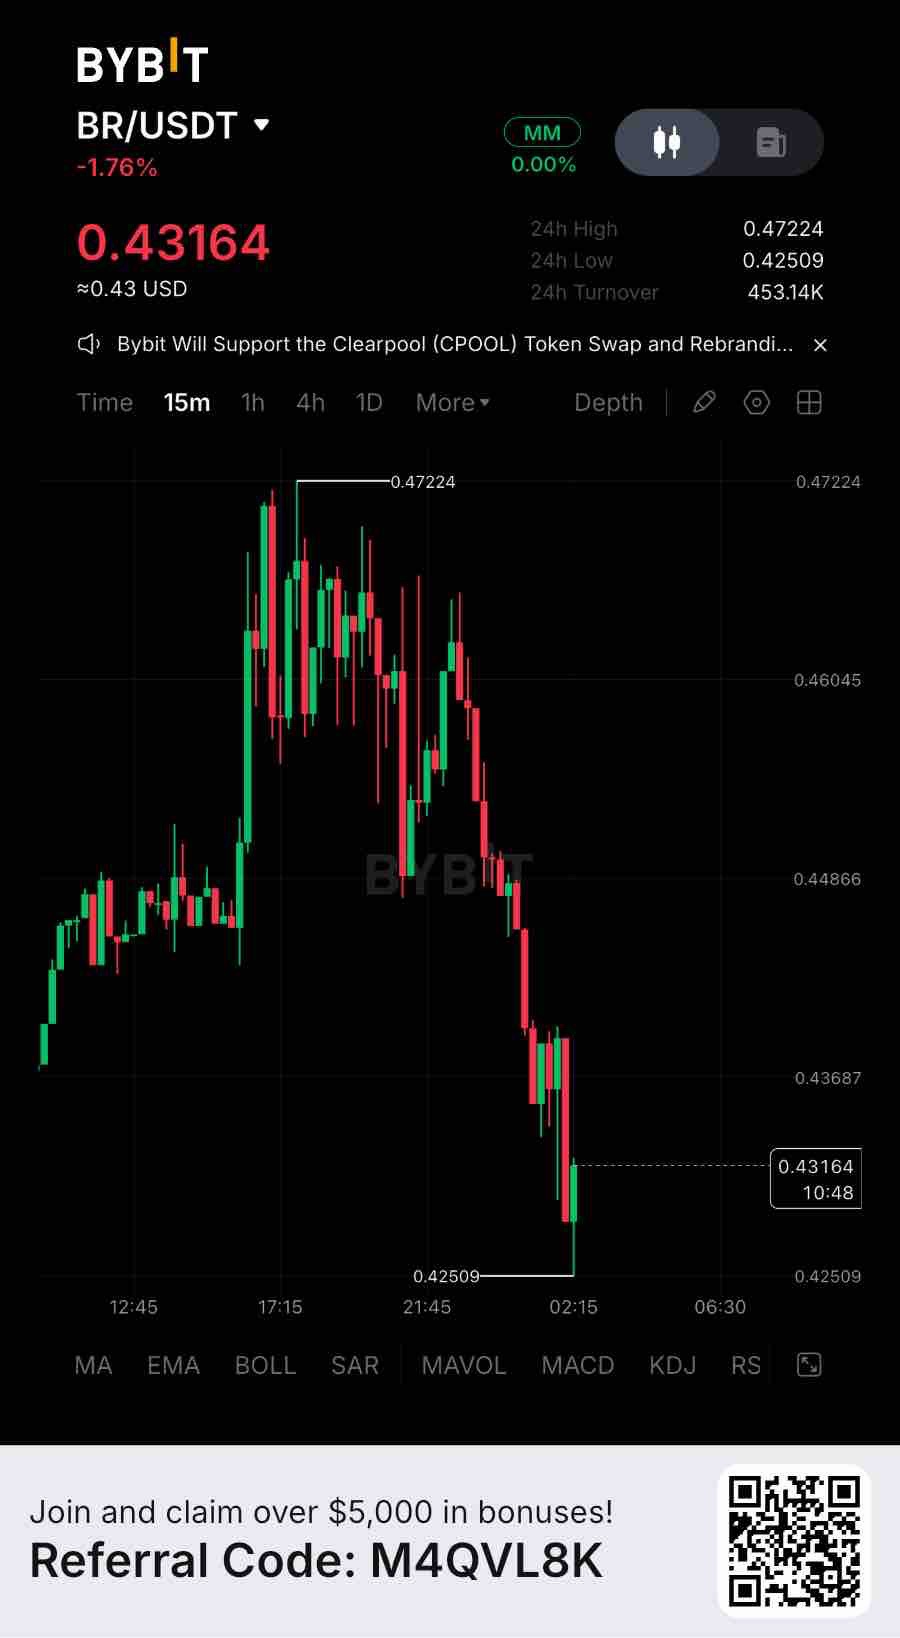
Bedrock saat ini memegang TVL sekitar $272 juta, meskipun angka tersebut telah terkontraksi sekitar 28% selama 30 hari terakhir. Itu adalah penggunaan nyata, bukan sekadar narasi — tetapi arah terbarunya adalah kontraksi, bukan ekspansi. Dengan kapitalisasi pasar yang beredar sekitar $137 juta, BR diperdagangkan sekitar 0,50x TVL. Pada basis valuasi yang sama, itu sekitar 3,6x lebih mahal daripada Ether.fi di 0,14x dan 1,5x lebih mahal daripada Renzo di 0,34x. Ini adalah perbandingan kapitalisasi pasar terhadap TVL, bukan kelipatan pendapatan langsung. Jejak Bedrock tersebar di 19 jaringan, dengan sekitar $134 juta di Ethereum dan $116 juta di Bitcoin. Namun, biaya sekitar $71.000 selama 30 hari hanya menghasilkan $7.700 dalam pendapatan protokol. Perbedaan itu penting. Pertumbuhan deposit tidak secara otomatis diterjemahkan menjadi perolehan nilai token yang lebih kuat. Ada juga pertimbangan pasokan. Hanya sekitar 30% dari total maksimal 1 miliar pasokan BR yang beredar, membuat FDV mendekati $456 juta. Lebih banyak aktivitas protokol perlu diterjemahkan menjadi pendapatan yang ditahan yang lebih kuat dan perolehan nilai token yang lebih jelas untuk membenarkan valuasi tersebut. Untuk perdagangannya, BR bergerak di kisaran $0,456, dengan zona akumulasi yang disukai di sekitar $0,432–$0,442 dan resistensi pemulihan segera di dekat $0,461. Saya memantau area ini dengan cermat dan tidak akan mengejar pantulan tanpa konfirmasi. Pengaturan bullish menjadi lebih menarik setelah penutupan 4 jam yang terkonfirmasi di atas $0,461 dan retest yang berhasil, yang berpotensi membuka jalan menuju $0,469 dan $0,476. Penurunan 4 jam di bawah $0,432 akan melemahkan struktur pemulihan, sementara $0,423 tetap menjadi level invalidasi utama. Tidak ada dari hal ini yang mengatakan bahwa token tersebut salah. Ini mengatakan bahwa kisah pertumbuhan on-chain dan kisah harga berjalan pada waktu yang berbeda saat ini. Layak untuk ditanyakan mana yang akan mengejar yang lain terlebih dahulu — dan apakah lebih banyak jaringan, AUM, atau produk saja cukup untuk menutup kesenjangan valuasi sebesar itu. #ByXIMPACT $BRUSDT
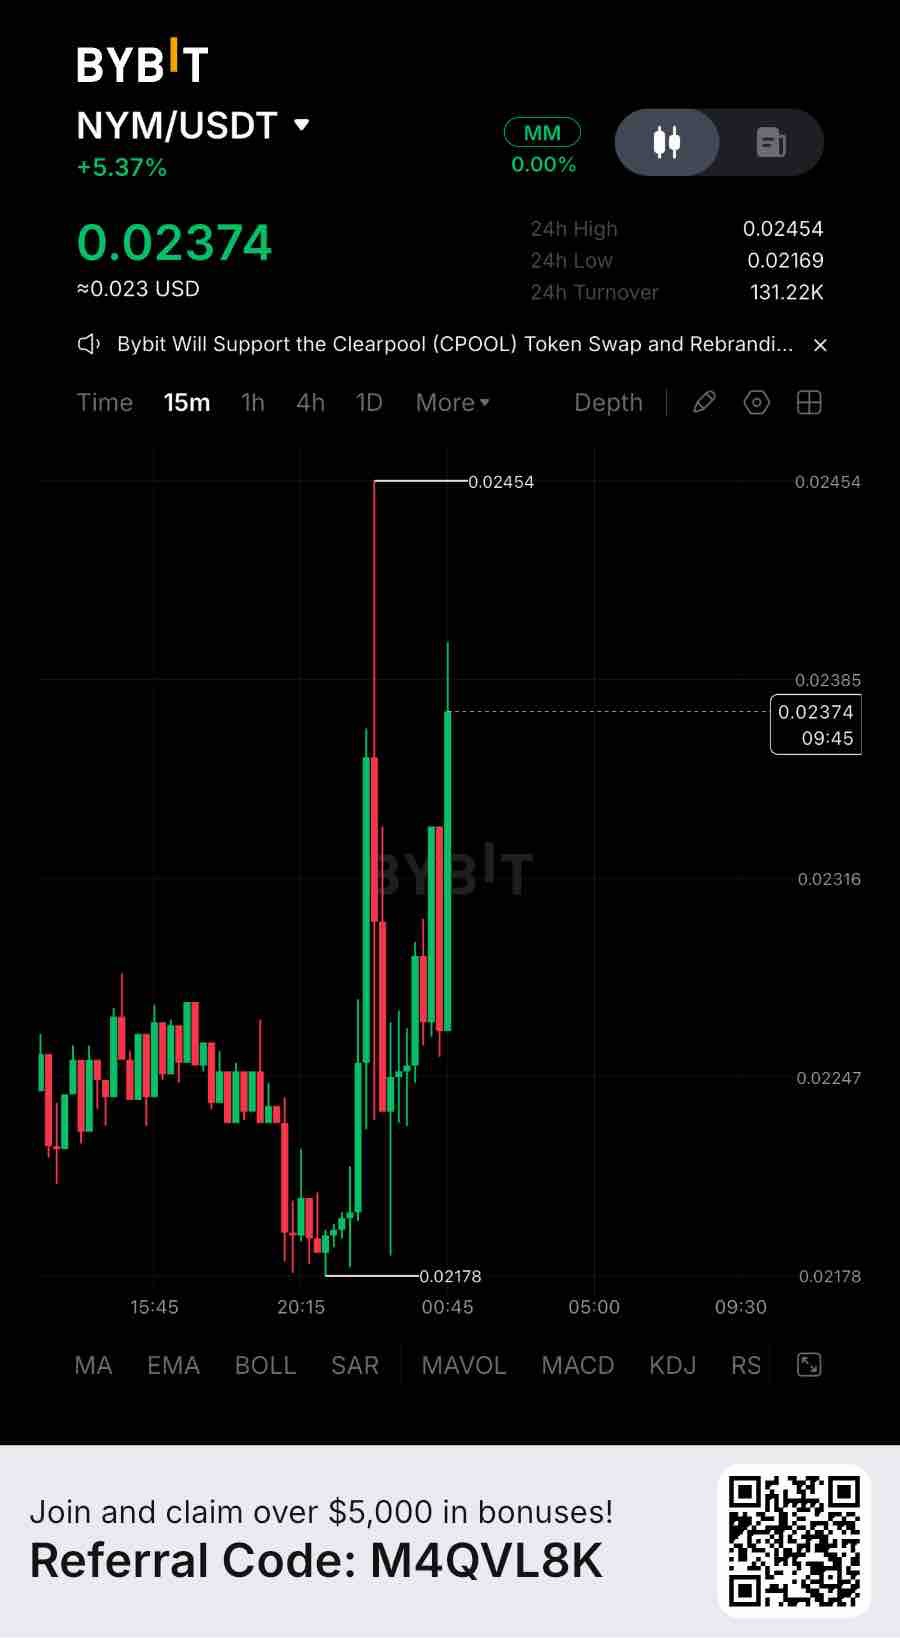
Mixnet produksi Nym mencatat 10,31 Miliar paket diterima dan 13,76 Miliar dikirim dalam sampel 24 jam yang berakhir pada 13 November. Node yang di-bond juga meningkat dari 1.127 menjadi 1.162 antara 1 November dan 13 November. Itu adalah penggunaan jaringan yang nyata, bukan narasi. Namun valuasi menceritakan kisah yang berbeda. Pada harga sekitar $0,02234, NYM memiliki kapitalisasi pasar beredar sebesar $18,87 juta terhadap FDV sebesar $22,34 juta, dengan 844,75 juta token dalam sirkulasi. Nym adalah infrastruktur privasi, bukan penerbit yield berbasis AUM, jadi perbandingan Mcap/AUM konvensional dengan platform RWA akan menyesatkan. Target staking yang didokumentasikannya adalah 62,03 juta NYM, bernilai sekitar $1,39 juta pada harga saat ini. Hal itu menempatkan kapitalisasi pasar pada sekitar 13,6x dari nilai dolar target tersebut, meskipun ini adalah rasio keamanan staking, bukan kelipatan valuasi AUM yang sebenarnya. Jejak produk dasarnya sedang berkembang. Nym telah membawa privasi mixnet ke dalam dompet Zcash, terus mengembangkan integrasi SDK-nya, dan merilis NymVPN v2026.15 dengan jembatan anti-sensor adaptif pada 9 November. Jaringan ini juga mempertahankan set aktif berimbalan sebanyak 240 node. Ini adalah tonggak infrastruktur yang berarti, tetapi tidak secara otomatis diterjemahkan menjadi permintaan token yang proporsional. Variabel pentingnya adalah monetisasi. Roadmap Nym sendiri mengakui bahwa lebih banyak pelanggan NymVPN berbayar diperlukan agar mekanisme buyback NYM perpetual-nya efektif secara material. Sementara itu, 155,25 juta NYM tetap dialokasikan ke cadangan mixmining untuk imbalan operator. Aktivitas jaringan, pendapatan langganan, dan buyback token aktual adalah tiga pengukuran yang berbeda. Untuk trading, NYM berada di sekitar $0,0223, dengan support langsung di sekitar $0,0218–$0,0222 dan resistance pemulihan di dekat $0,0227. Saya mengamati zona ini dengan cermat dan tidak akan mengejar pantulan tanpa konfirmasi. Setup bullish menjadi lebih menarik setelah penutupan 4H yang terkonfirmasi di atas $0,0227 dan retest yang sukses, yang berpotensi membuka jalan menuju $0,0238, $0,0242, dan $0,0254. Breakdown 4H di bawah $0,0215 akan melemahkan struktur pemulihan, dengan $0,0209 dan $0,0195 menjadi level referensi sisi bawah berikutnya. Tidak ada dari hal ini yang mengatakan bahwa tokennya salah. Ini mengatakan bahwa kisah pertumbuhan jaringan dan kisah harga sedang berjalan pada waktu yang terpisah saat ini. Layak untuk bertanya mana yang akan mengejar lebih dulu — dan apakah lebih banyak integrasi, lalu lintas jaringan, dan pelanggan berbayar akan cukup untuk menutup kesenjangan antara penggunaan nyata dan nilai token. #ByXIMPACT $NYMUSDT
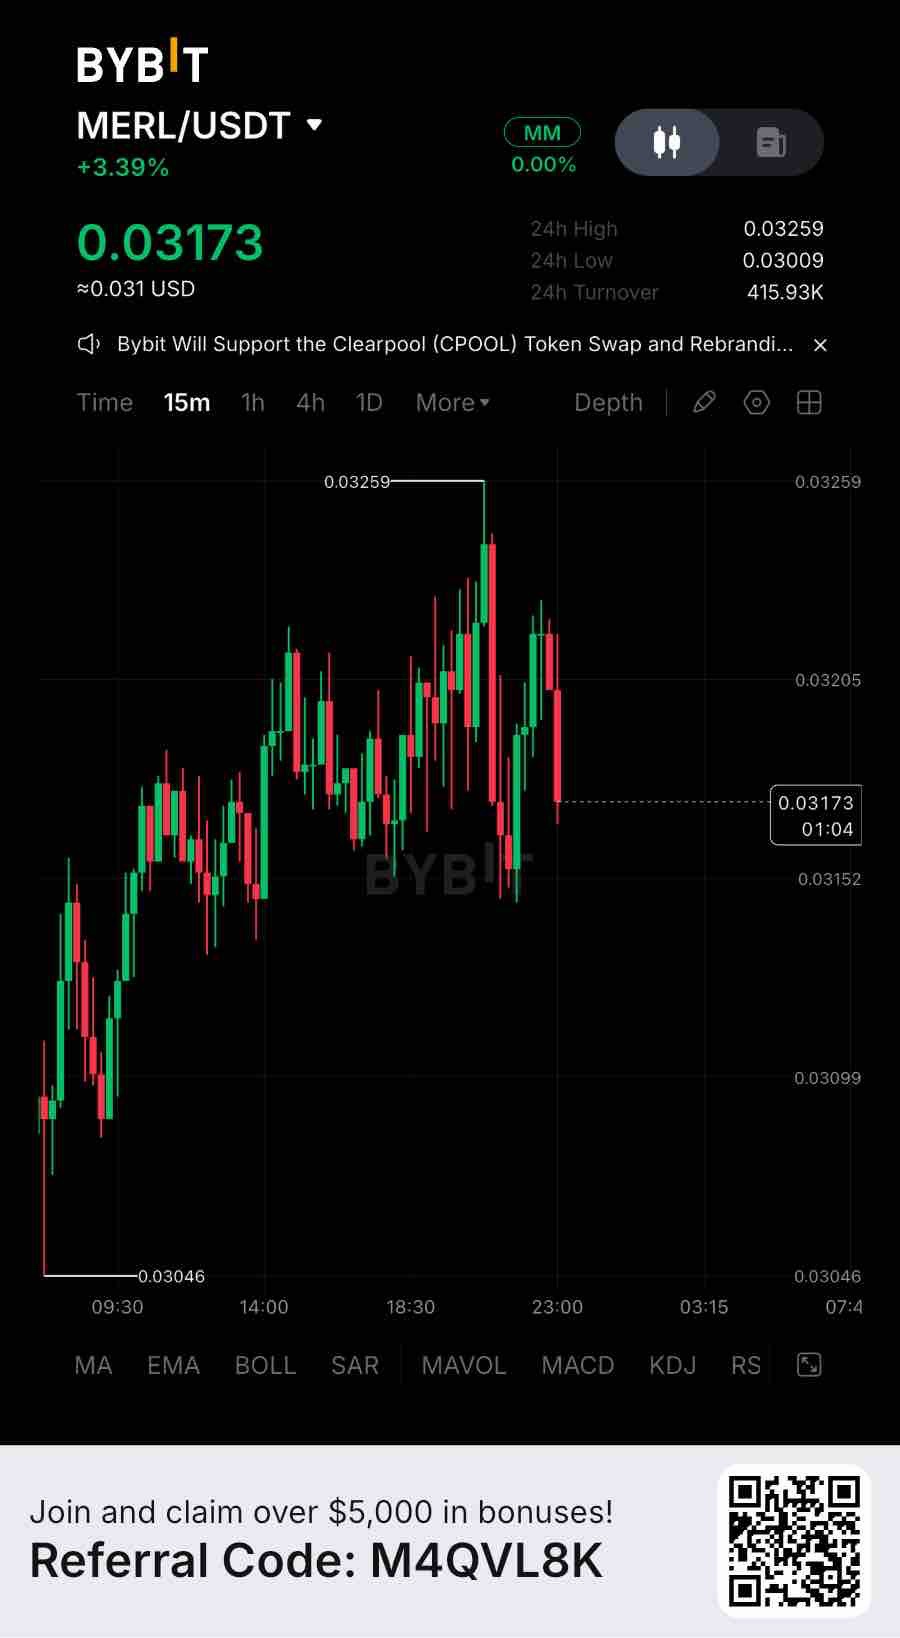
Merlin Chain saat ini memiliki TVL DeFi aktif sekitar $7,88 juta dan jejak aset jembatan (bridged-asset) sebesar $688 juta, namun mencatat arus masuk bersih $0 selama 24 jam terakhir. Itu adalah jejak on-chain yang nyata, bukan sekadar narasi. Dengan kapitalisasi pasar yang beredar sekitar $45,6 juta, MERL diperdagangkan pada sekitar 5,8x TVL DeFi aktif. Tidak ada kelipatan valuasi khusus Allium yang terverifikasi. Menggunakan sidechain Bitcoin sebagai grup pembanding terdekat, Merlin diperdagangkan pada sekitar 6,3x kelipatan 0,93x Rootstock, namun sekitar 41% di bawah 9,8x Stacks. Ini adalah perbandingan infrastruktur, bukan rekan platform imbal hasil langsung. Jejak asetnya substansial namun terkonsentrasi. BTC mewakili sekitar $352 juta dan M-BTC $333 juta lainnya dari aset jembatan. Namun, hanya $7,88 juta yang tercermin dalam TVL DeFi aktif, dengan volume DEX 24 jam sekitar $138 ribu. Modal jembatan dan likuiditas DeFi produktif adalah dua hal yang sangat berbeda. Kekhawatiran yang lebih tenang adalah penangkapan nilai (value capture). Merlin hanya menghasilkan $37 dalam biaya jaringan dan pendapatan selama 24 jam, dibandingkan dengan sekitar $1.502 dalam biaya aplikasi. MERL memiliki utilitas tata kelola dan staking, sementara utilitas biaya transaksi Layer3 tetap menjadi kasus penggunaan prospektif. Lebih banyak aktivitas ekosistem tidak secara otomatis diterjemahkan menjadi pendapatan bagi pemegang token. Untuk perdagangannya, MERL berada di sekitar $0,0318, dengan support langsung di sekitar $0,0296–$0,0306 dan resistensi pemulihan di dekat $0,0326. Saya mengamati zona ini dengan cermat dan tidak akan mengejar pantulan (bounce) tanpa konfirmasi. Pengaturan bullish menjadi lebih menarik setelah penutupan 4H yang terkonfirmasi di atas $0,0326 dan pengujian ulang (retest) yang sukses, yang berpotensi membuka jalan menuju $0,0345 dan $0,0394. Penurunan 4H di bawah $0,0296 akan melemahkan struktur pemulihan, dengan $0,0275 menjadi zona referensi berikutnya. Tidak ada dari hal ini yang mengatakan token tersebut salah. Ini mengatakan kisah pertumbuhan on-chain dan kisah harga sedang berjalan dengan waktu yang berbeda saat ini. Perlu ditanyakan mana yang mengejar yang lain lebih dulu — dan apakah lebih banyak likuiditas BTC, TVL produktif, dan ekspansi ekosistem saja cukup untuk membenarkan kelipatan valuasi saat ini. #ByXIMPACT $MERLUSDT
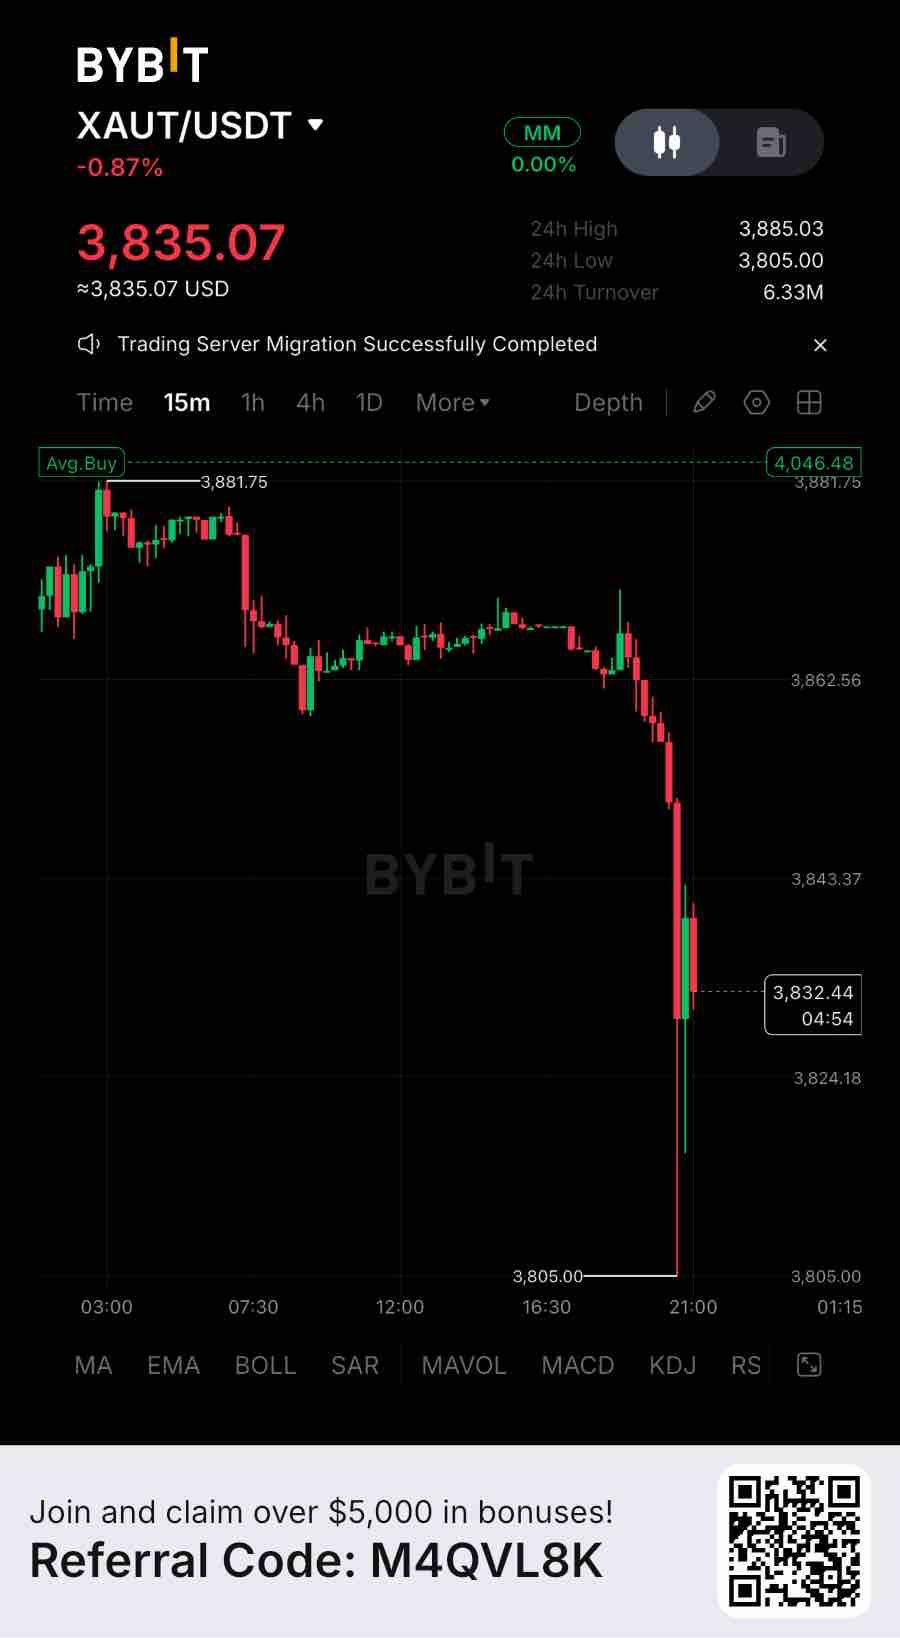
Atestasi cadangan terbaru Tether Gold menunjukkan $3,44 miliar dalam emas fisik yang menjamin 827.418 troy ounce murni, dengan kepemilikan nasabah meningkat 73% sejak awal tahun 2026. Itu adalah penggunaan nyata, bukan sekadar narasi. Namun, valuasinya sudah mendekati nilai aset dasar. CoinGecko menempatkan kapitalisasi pasar sirkulasi XAUT di angka sekitar $3,11 miliar terhadap $3,04 miliar dalam TVL, atau rasio Market Cap/TVL sekitar 1,02x. PAX Gold diperdagangkan di sekitar 0,93x pada metrik yang sama, membuat XAUT kira-kira 1,1x lebih mahal. Ini adalah perbandingan valuasi berbasis aset, bukan kelipatan arus kas. Riset RWA lintas rantai dari Allium menempatkan keseluruhan kategori komoditas tokenisasi pada angka $4,3 miliar di bulan Agustus 2026; laporan tersebut tidak memberikan kelipatan valuasi XAUT yang berdiri sendiri. Ekspansinya terukur. Cadangan yang didukung XAUT meningkat 59% dari akhir tahun 2025 hingga September 2026, mencapai sekitar 25,7 ton emas. Distribusinya mencakup Ethereum, TON, dan BNB Smart Chain, sementara utilitas jaminan terus berkembang: World Gold Council melaporkan bahwa permintaan untuk meminjam dengan jaminan XAUT berulang kali mencapai batas pasokan Aave di awal tahun 2026. Arch Lending juga menambahkan XAUT sebagai jaminan pinjaman pada bulan September. Risiko yang lebih sunyi adalah bahwa XAUT tidak menghasilkan imbal hasil staking atau arus kas yang inheren. Nilainya bergantung terutama pada harga emas, penyimpanan, akses penebusan, dan likuiditas pasar. Ketika suku bunga membuat aset yang menghasilkan imbal hasil lebih menarik, memegang emas yang tidak menghasilkan imbal hasil membawa biaya peluang. Rencana trading: Struktur teknis saat ini tetap bearish, dengan $3.895 bertindak sebagai level pemulihan yang penting. Zona jual: $3.860–$3.895 jika terjadi penolakan. Entry: $3.875. Stop-loss: $3.935. TP1: $3.808. TP2: $3.766. TP3: $3.706. Pergerakan berkelanjutan di atas $3.895 melemahkan pengaturan short; hindari mengejar harga ke area support. Tidak ada dari hal ini yang mengatakan bahwa token ini salah. Ini hanya menunjukkan bahwa kisah pertumbuhan on-chain dan kisah harga sedang berjalan dengan waktu yang berbeda saat ini. Patut ditanyakan mana yang akan mengejar yang lain terlebih dahulu — dan apakah lebih banyak distribusi, permintaan jaminan, dan AUM yang didukung emas saja cukup untuk membenarkan premi dibandingkan produk serupa. #ByXIMPACT $XAUTUSDT
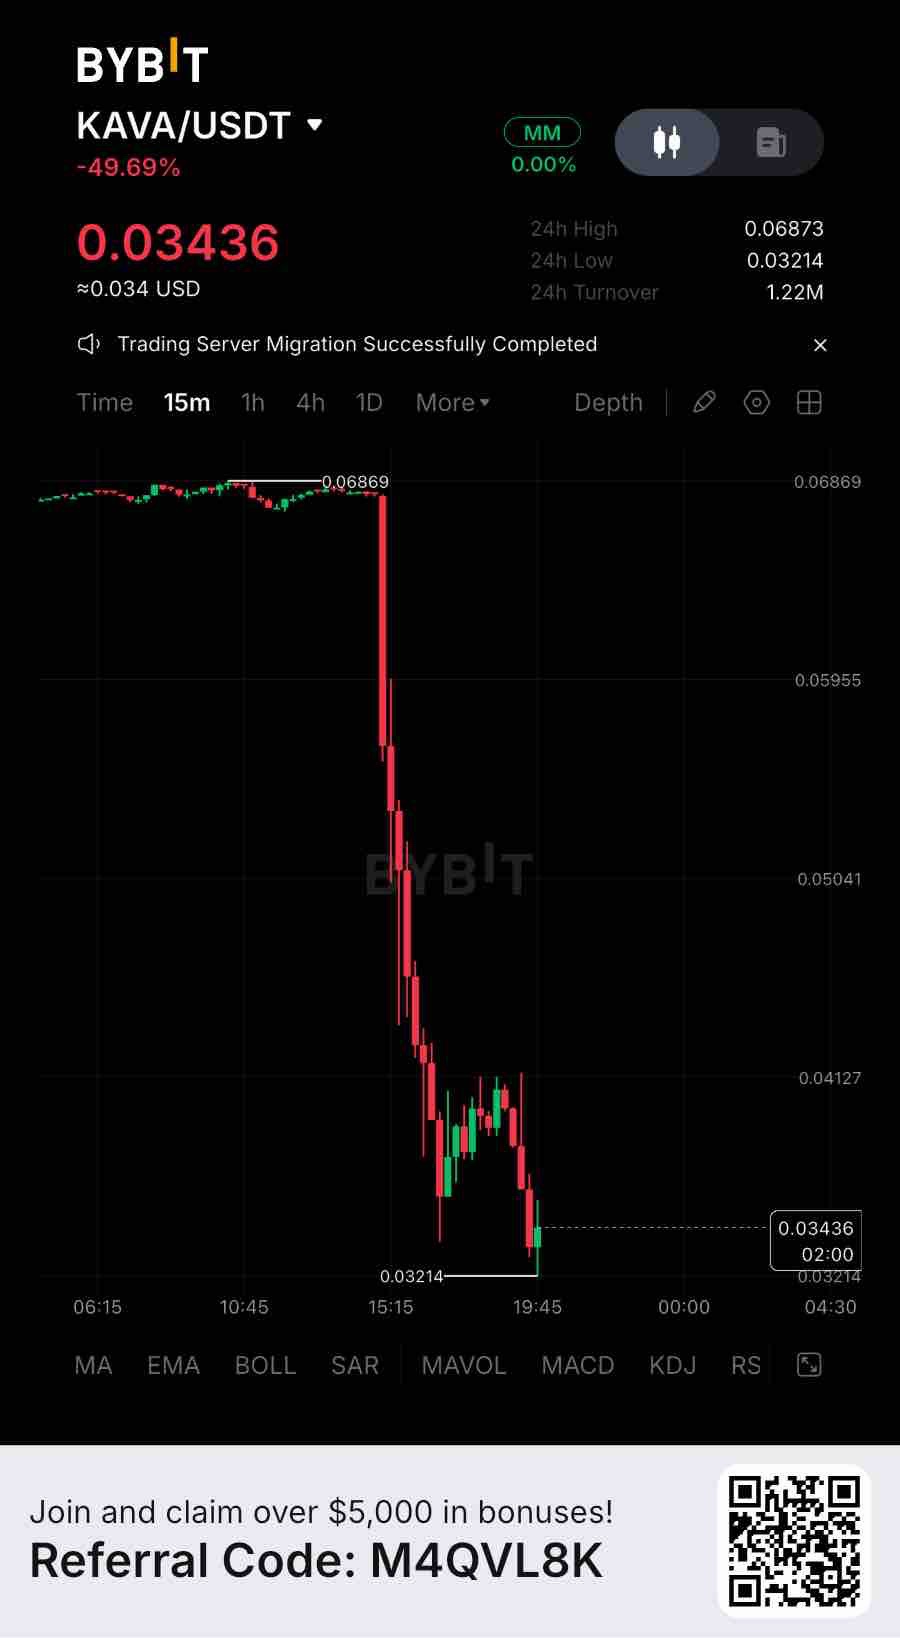
Saat ini KAVA memegang sekitar $15,18 juta dalam DeFi TVL, dengan $63,9 ribu dalam arus masuk 24 jam yang dilaporkan. Namun, TVL turun 20,09% selama periode yang sama. Itu adalah penggunaan nyata, bukan sekadar narasi. Dengan kapitalisasi pasar yang beredar sekitar $42,78 juta, KAVA diperdagangkan sekitar 2,8x dari DeFi TVL-nya saat ini. Tidak ada kelipatan valuasi rekanan Allium Research yang terverifikasi untuk Kava, sehingga sulit untuk melakukan perbandingan langsung dengan platform imbal hasil RWA yang sudah mapan. Jejak dasarnya tetap terkonsentrasi. Kava Mint memegang sekitar $9,22 juta dan Kava Lend $5,89 juta. Pasokan stablecoin berada di angka $36,85 juta, turun 20,87% selama tujuh hari dan 44,72% selama 30 hari. Narasi ekspansi RWA masih membutuhkan traksi on-chain yang terukur. Ada juga faktor kepercayaan yang perlu dipertimbangkan. Transfer lintas rantai dan aktivitas penjualan tidak wajar baru-baru ini yang berasal dari Kava Lend menciptakan ketidakpastian tambahan seputar likuiditas dan kepercayaan ekosistem. Untuk perdagangannya, KAVA bergerak di kisaran $0,0537, dengan support langsung di sekitar $0,0505–$0,0510 dan resistance pemulihan di dekat $0,0563. Saya memantau zona ini dengan cermat. Saya tidak akan mengejar pantulan tanpa konfirmasi. Pengaturan bullish menjadi lebih menarik setelah penutupan 4 jam yang terkonfirmasi di atas $0,0563 dan retest yang sukses, yang berpotensi membuka jalan menuju $0,0613 dan $0,0664. Penurunan 4 jam di bawah $0,0505 akan melemahkan struktur pemulihan, dengan area yang lebih luas di $0,0491 menjadi zona referensi berikutnya. Tidak ada dari semua ini yang mengatakan bahwa token ini salah. Ini hanya mengatakan bahwa kisah pertumbuhan on-chain dan kisah harganya sedang berjalan pada waktu yang berbeda saat ini. Layak untuk ditanyakan mana yang akan mengejar yang lain terlebih dahulu — dan apakah lebih banyak AUM, produk, dan likuiditas cukup untuk menutup kesenjangan valuasi. #ByXIMPACT $KAVAUSDT
SHIB has evolved beyond its original meme-coin identity, building an ecosystem around Shibarium, ShibaSwap, decentralized governance and a transaction-linked token-burning mechanism. The fixed-supply structure is also a positive, as SHIB has no ongoing minting mechanism. Yet one number deserves considerably more attention: the actual economic activity generated by Shibarium. There is an important distinction between network activity and value captured by SHIB holders. Shibarium transactions pay gas fees in BONE, not SHIB. Under the ecosystem’s tokenomics, 70% of eligible base transaction fees are intended to be converted into SHIB and permanently burned. This creates a potential supply-reduction mechanism, but it does not generate distributable income for SHIB holders. The latest DeFiLlama snapshot presents a particularly weak picture. As of November 14, 2026, Shibarium reports approximately $39,346 in DeFi TVL, just $0.02 in daily chain fees and revenue, and virtually no decentralized exchange activity. Seven-day DEX volume stands at approximately $10.34. These figures suggest that the ecosystem’s economic footprint remains extremely limited relative to the expectations attached to its broader ambitions. Having infrastructure is one achievement; generating consistent economic demand through that infrastructure is another. The burning mechanism also requires closer examination. Approximately 410.85 trillion SHIB has been burned historically, representing around 41.08% of the original supply. However, almost all of that reduction came from Vitalik Buterin’s extraordinary one-time burn in May 2021. More importantly, only approximately 261.8 million SHIB was burned during the 30 days ending November 14, 2026. Against an estimated circulating supply of 589.24 trillion, that represents roughly 0.000044% of circulating supply. At this pace, the deflationary effect is economically insignificant. Reducing supply is directionally positive, but the scale must become substantially larger before it can materially change SHIB’s supply dynamics. There is another structural concern. Shibarium’s burn mechanism has faced operational difficulties following the September 2025 bridge exploit. Recent burn-tracking reports indicate that ShibTorch remains under maintenance and that its SHIB bridge route has not resumed normal operation. This means the intended connection between network usage and SHIB burns cannot simply be assumed to be functioning as designed. The strongest bull argument remains the ecosystem’s ability to convert its established community and brand recognition into sustainable on-chain demand. Shibarium, ShibaSwap, governance infrastructure and the broader product ecosystem provide a foundation that did not exist when SHIB was purely a speculative meme asset. But infrastructure alone does not create token value. SHIB currently offers holders exposure to ecosystem growth and a potential supply sink, not a contractual claim on protocol revenue, dividends or recurring fee distributions. My focus going forward is not simply the number of SHIB burned or the number of transactions announced. I want to see sustained growth in Shibarium TVL, meaningful DEX volume, measurable fee generation, restoration of the burn mechanism and a transparent increase in actual SHIB burns. SHIB has demonstrated remarkable community strength and longevity. The next challenge is proving that this attention can become a functioning economic model. Sustainable demand and measurable value capture will matter considerably more than headline burns or ecosystem announcements. #IMPACTbyTrade $SHIBUSDT
Injective has made meaningful progress in positioning itself as a finance-focused blockchain. Its native EVM, on-chain orderbook, tokenized asset infrastructure and growing institutional integrations are genuine developments. According to Injective’s November 2026 anniversary report, its on-chain orderbook processed approximately $12.86 billion in trading volume over the preceding year, including nearly $1.8 billion in real-world asset perpetuals. Yet one number deserves considerably more attention: how much of this economic activity actually translates into recurring value for INJ holders? Trading volume and protocol revenue are fundamentally different metrics. Traders generate volume and pay transaction fees, but applications, liquidity providers and infrastructure providers may retain portions of those fees. Only the economic value ultimately directed toward the network’s token mechanisms can support a meaningful value-accrual argument. DefiLlama currently reports approximately $14,283 in tracked application fees over 30 days, compared with $5,538 in retained protocol revenue. That represents approximately 38.8% of the reported fees. These figures cover tracked applications rather than necessarily capturing every source of Injective’s native orderbook revenue, but they illustrate why headline trading volume should not be confused with retained economic value. The tokenomics framework is nevertheless one of Injective’s strongest differentiators. Its Community BuyBack replaced the traditional Burn Auction in October 2025. Participants commit INJ and receive a proportional share of an accumulated basket containing ecosystem-generated revenue, including stablecoins and other digital assets. The committed INJ is permanently burned. This creates a direct connection between ecosystem revenue and token supply reduction. However, participation is subject to limited monthly slots, and the mechanism does not automatically distribute revenue to every INJ holder. It is a meaningful value-accrual mechanism, but participation conditions matter. The January 2026 INJ Supply Squeeze, approved through IIP-617, further tightened issuance parameters, with the stated objective of doubling the rate of supply reduction. More than 7.1 million INJ had already been permanently removed through the network’s burn mechanisms by June 2026. However, an important distinction remains. A November 2026 SEC filing reports total INJ supply of approximately 122.9 million as of September 15, 2026, around 22.9% above its original 100 million supply. Approximately 47.2% was staked, while the prevailing annualized issuance rate was at its 4.4% upper bound. In other words, cumulative burns have not yet outweighed cumulative issuance since launch. Calling INJ structurally deflationary does not eliminate the need to measure its actual net supply change. The strongest bull argument is that Injective is building infrastructure for markets that extend beyond conventional crypto trading. Tokenized equities, commodities, institutional asset issuance, native EVM and shared liquidity could create considerably more recurring economic activity. The $12.86 billion annual orderbook volume demonstrates meaningful market usage, although future revenue conversion remains the critical test. My focus going forward would be the relationship between application fees, Community BuyBack revenue, actual INJ burned and newly issued tokens. I would also watch whether tokenized asset markets generate sustained demand rather than temporary trading spikes. Injective has built a credible financial infrastructure narrative. The next challenge is proving that this infrastructure can generate enough recurring economic value to consistently outweigh token issuance. For INJ, sustainable value capture matters more than impressive volume figures. #IMPACTbyTrade $INJUSDT
MegaETH has established a meaningful technical foundation, particularly around transaction throughput and low-latency execution. As of November 14, the network recorded approximately 2.03 million transactions in 24 hours, supported by $22.91 million in stablecoin liquidity and around $8.8 million in DeFi TVL. These figures demonstrate that the infrastructure is attracting real economic activity. Yet one number deserves considerably more attention: the network generated only $1,620 in chain revenue over the same 24-hour period. The distinction between activity and monetization is important here. Users paid approximately $1,634 in chain fees, meaning roughly 99% of those fees were retained as chain revenue. However, the absolute amount remains relatively small. More than two million transactions produced less than $1,700 in daily revenue. That translates to roughly $0.0008 in revenue per transaction. Low fees are an important competitive advantage, but high throughput does not automatically create a strong economic business model. There is another detail worth examining. MegaETH recorded approximately 1,667 active addresses alongside those 2.03 million transactions. That represents more than 1,200 transactions per active address on average. This does not establish how much activity is automated, but it does show why transaction counts should not be treated as equivalent to independent users or sustainable demand. Meanwhile, approximately $446,934 in daily DEX volume provides evidence of an emerging application economy, although trading volume alone does not establish recurring token-holder revenue. The more interesting development is MegaETH’s USDm-based buyback mechanism. The Foundation has committed to using rewards generated through USDm to purchase and accumulate MEGA. Its first buyback was announced on May 7, 2026, using accumulated net rewards from the USDm issuer. However, the amount purchased was not disclosed publicly in that announcement. This mechanism creates a potential connection between stablecoin adoption and token demand, but accumulated treasury holdings are not the same as direct revenue distributions to token holders. The token’s regulatory whitepaper explicitly states that MEGA holders have no contractual revenue-distribution or redemption rights. Supply dynamics also deserve attention. MEGA has a fixed total supply of 10 billion tokens, with approximately 53.3% allocated to KPI-based rewards. Linking these distributions to measurable network milestones is structurally better aligned with performance than relying entirely on calendar-based emissions. Nevertheless, only around 11.3% of the total supply had been released by November 14. The difference between its approximately $50.9 million market capitalization and $450.75 million fully diluted valuation highlights the potential dilution ahead. Furthermore, fee burning remains a potential future mechanism, not an established supply-reduction policy. The strongest bullish argument is that MegaETH could develop into a specialized execution layer for applications that genuinely require real-time performance. Its native stablecoin, future proximity markets, and planned sequencer rotation could create additional reasons to use and lock MEGA. These developments could strengthen token utility beyond speculation. However, the next phase needs to demonstrate measurable economic results. I would focus on recurring USDm-funded buybacks, stablecoin supply growth, sustainable application revenue, genuine user expansion, and the relationship between KPI-based emissions and economic demand. MegaETH has demonstrated technical activity. The more important question is whether that activity can become recurring economic value that meaningfully benefits MEGA. Sustainable value capture, rather than transaction-count records, will ultimately determine the strength of its token economics. #IMPACTbyTrade $MEGAUSDT
Midnight is showing meaningful progress beyond its original development narrative. Permissionless smart contract deployment went live on September 28, 2026, and the network crossed one million mainnet transactions in October. A more recent Subscan snapshot reports approximately 1.81 million transactions and 1,510 deployed contracts. This points to growing network activity. Yet one number deserves more attention: how much of that activity actually translates into recurring economic value for NIGHT holders? The critical distinction is between network usage and token value capture. Midnight uses a dual-component economic model. NIGHT is the transferable capital and governance token, while DUST is the resource consumed to execute transactions. Holding one NIGHT can generate up to five DUST over seven days. DUST is non-transferable and consumed when used, but NIGHT itself is never spent on transaction fees. This architecture has a genuine advantage: it separates operational costs from NIGHT’s market price, making transaction costs more predictable for developers and businesses. However, it also creates an important economic limitation. A transaction does not automatically create a NIGHT payment, NIGHT burn, or direct fee distribution to token holders. Users consume DUST, not the underlying asset. Therefore, increasing transaction volume does not necessarily translate into proportional demand for NIGHT. The growth figures deserve context. Daily transactions reportedly increased from 128 on September 27 to 47,714 on October 26, approximately 373 times higher. That is substantial progress, but transaction counts alone cannot establish the number of organic users, meaningful application activity, DUST consumption, or actual economic value generated. Those metrics need to be evaluated separately. Supply economics also matter. NIGHT has a fixed total supply of 24 billion tokens, while a recent Subscan snapshot shows approximately 16.61 billion circulating, around 69.2% of the total. The remaining non-circulating supply makes distribution and future reserve releases important variables to monitor. There are positive developments. Midnight’s roadmap places block-production rewards in Q4 2026 and NIGHT staking in Q1 2027. The proposed reward structure uses an existing token reserve rather than creating additional NIGHT, with block utilization influencing how rewards are divided between producers and the Treasury. These mechanisms could strengthen participation, but the published reward proposal is still marked as proposed. DUST consumption should also not be confused with a NIGHT supply burn. The bull case is credible: programmable privacy, selective disclosure, institutional applications, and cross-chain integrations could give Midnight a meaningful position in regulated finance and private DeFi. If these applications attract sustained demand, NIGHT’s role as the asset generating DUST could become increasingly important. But potential utility is not the same as demonstrated value accrual. Going forward, I would watch organic application usage, DUST consumption, NIGHT balances registered for DUST generation, block utilization, and the actual implementation of staking and reward distribution. The important question is not simply whether Midnight processes more transactions. It is whether that activity creates persistent demand for NIGHT and a transparent economic benefit for its holders. #IMPACTbyTrade $NIGHTUSDT
PEPE has established itself as one of the largest and most liquid meme tokens in the market. Its market capitalization is approximately $1.9 billion, with reported daily trading volume above $500 million. That level of activity reflects substantial market recognition and strong exchange participation. Yet one number deserves more attention: how much of this economic activity actually reaches PEPE holders? The distinction is important. Trading volume represents how much PEPE changes hands, not how much economic value the token generates. Traders pay exchange fees to trading platforms, liquidity providers may earn swap fees, and Ethereum transaction costs are paid in ETH. None of these automatically becomes revenue for PEPE or recurring income for its holders. This is the central weakness in PEPE’s economic model. It has a large and active market, but it does not operate a revenue-generating protocol with a transparent mechanism that distributes earnings, buys back tokens, or shares fees with holders. The derivatives market also deserves attention. CoinGlass reported approximately $552 million in PEPE futures volume against $144 million in spot volume on November 14, 2026, across its tracked markets. That represents roughly 3.8 times more futures activity than spot activity. This suggests that leveraged positioning is a significant part of market participation. It does not necessarily indicate equivalent demand from investors accumulating and holding the underlying token. On the supply side, PEPE has a meaningful advantage: its original supply was fixed at 420.69 trillion tokens, with no conventional vesting schedule or ongoing inflation. The October 24, 2023 burn removed approximately 6.9 trillion tokens, or 1.6% of the original supply. This reduced available supply and addressed concerns surrounding the team’s remaining allocation. However, it was a one-time event, not a recurring mechanism funded by economic activity. A smaller supply does not automatically create sustainable demand. The value-accrual gap therefore remains substantial. PEPE holders primarily depend on market demand, liquidity, community engagement, exchange access, and the continued relevance of its cultural identity. There is currently no clearly established, recurring cash-flow mechanism connecting the token’s market activity to holder returns. The SEC filing also notes that no particular blockchain-based utility beyond branding and cultural associations has been announced. The strongest bullish argument is still credible: PEPE has survived multiple market cycles, built significant brand recognition, secured deep exchange liquidity, and avoided the conventional inflation and unlock pressures found in many newer tokens. Its community and cultural relevance could continue attracting speculative capital. But market relevance and economic value capture are different things. Going forward, I would watch sustained spot demand, large-holder distribution, supply concentration, and—most importantly—whether PEPE develops a transparent mechanism that connects its growing market activity to recurring value for holders. Until then, PEPE remains a powerful speculative asset, but not a token with a clearly established value-accrual model. #IMPACTbyTrade $PEPEUSDT