xero_axc
8614Suka11Pembagian438Penggemar66Ikuti
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT: Status Emas sebagai Safe-Haven Sedang Tertekan
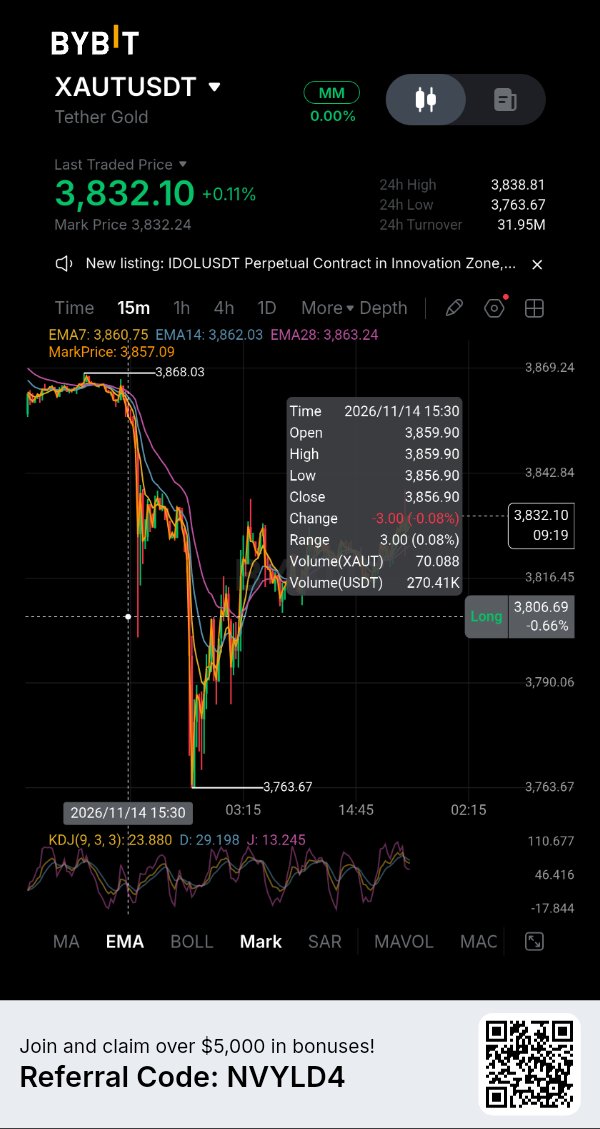
Tether Gold menghadapi ujian seiring investor yang menilai kembali suku bunga AS. Emas spot ditutup pada hari Jumat di dekat $3.880 per ons setelah turun sekitar 4,5% selama seminggu, penurunan mingguan tertajam sejak awal Juni. Pemulihan singkat setelah data inflasi produsen yang lebih lunak tidak banyak mengubah aksi jual 3% pada hari Kamis. Tekanan datang dari kebijakan moneter. Rincian inflasi konsumen dan harga produsen AS tetap menjaga ekspektasi kenaikan suku bunga, sementara imbal hasil Treasury 10-tahun telah bergerak di atas 5%. Pejabat The Fed Jeff Schmid mengatakan pada 15 November bahwa inflasi tetap di atas target 2%. Imbal hasil yang lebih tinggi meningkatkan biaya peluang untuk memegang emas, yang tidak memberikan bunga. Hal itu menjelaskan mengapa ketidakpastian geopolitik belum melindungi emas batangan dari aksi jual. Kontrak perpetual XAUTUSDT di Bybit dikutip di dekat $3.823, turun sekitar 1% dalam 24 jam menurut cuplikan data bursa terbaru. Volume kontrak 24 jamnya sekitar $43,36 juta, dengan pendanaan (funding) sebesar +0,0012% per periode empat jam. Pendanaan positif berarti posisi long membayar posisi short, namun tingkatnya moderat dan tidak membuktikan posisi long yang padat. Harga perpetual juga dapat berbeda dari referensi emas spot karena jam perdagangan, likuiditas, dan penetapan harga kontrak. Ada perkembangan terpisah yang patut diperhatikan di luar grafik. Laporan cadangan Tether per 30 September menyatakan bahwa 827.417,63 XAUT beredar, didukung oleh jumlah ons troy murni yang sama yang disimpan dalam kustodian. Itu mewakili sekitar 25,7 ton emas. Pada 11 November, Anchorage mengumumkan layanan kustodian, perdagangan, dan agunan institusional bagi klien yang memenuhi syarat yang memegang XAUT. Ekspansi ini dapat meningkatkan akses institusional, namun tidak membuat setiap pemegang token memenuhi syarat untuk penukaran langsung penerbit atau menjamin likuiditas tunai segera. Untuk saat ini, arah XAUT tetap terikat pada respons emas terhadap imbal hasil dan dolar. Pergerakan berkelanjutan kembali ke atas $3.900 pada emas batangan akan membantu menstabilkan sentimen; penembusan lebih rendah lainnya akan terus menekan token tersebut. Cerita akses institusional sedang berkembang, tetapi belum membatalkan risiko makro. Pertanyaan kunci: 1. Bisakah emas merebut kembali $3.900 sementara imbal hasil Treasury tetap tinggi? 2. Akankah akses institusional diterjemahkan menjadi likuiditas XAUT yang lebih dalam dan lebih andal? 3. Apakah penurunan saat ini merupakan koreksi, atau awal dari penyesuaian harga emas yang lebih lama? IMPACTbyTrade
ETH: Reset Leverage Belum Selesai
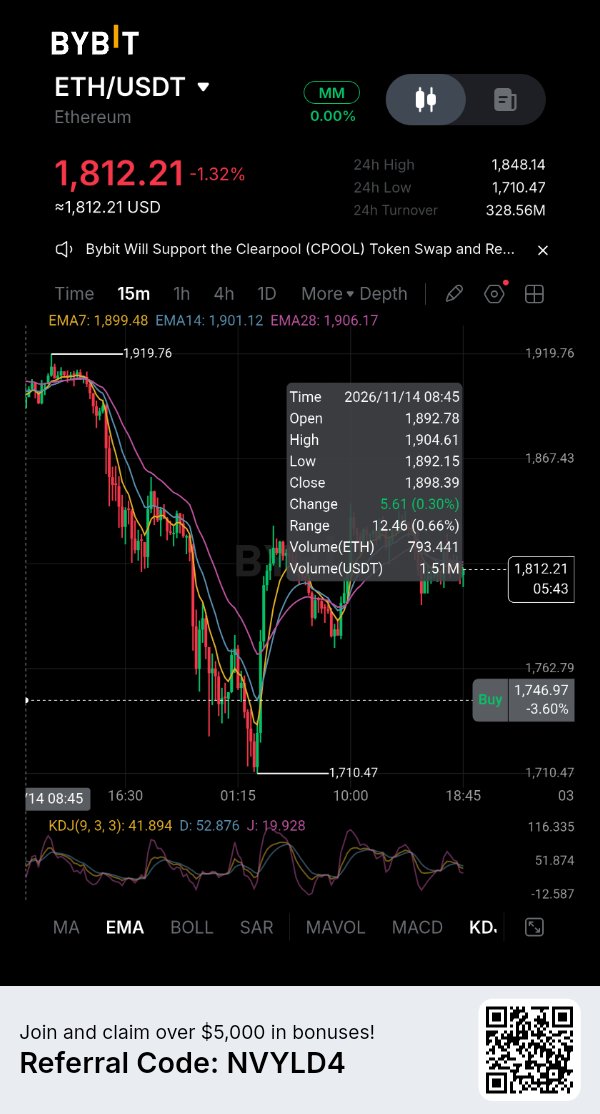
Ethereum masih diperdagangkan di bawah tekanan setelah siklus likuidasi tajam minggu lalu. Snapshot CoinGlass terbaru menempatkan $ETHUSDT di dekat $1.816,60, turun 1,32% selama 24 jam dan 14,35% selama tujuh hari. Rentang harian telah melebar dari $1.710 hingga $1.857,60. Pembeli telah mempertahankan level terendah, tetapi belum merebut kembali batas atas dengan penuh keyakinan. Data derivatif menunjukkan bahwa sebagian leverage telah keluar, meskipun prosesnya belum selesai. Minat terbuka (open interest) futures ETH agregat berada di dekat $21,90 miliar, turun 3,02% selama 24 jam. Pada saat yang sama, likuidasi yang terlacak mencapai sekitar $360,82 juta, dengan $279,74 juta berasal dari posisi long. Penurunan harga di samping minat terbuka yang lebih rendah menunjukkan bahwa posisi ditutup atau dilikuidasi, bukan berarti short baru yang masuk. Perpetual $ETHUSDC Bybit menawarkan pemeriksaan silang yang berguna. Minat terbukanya sekitar $1,36 miliar, turun 2,55% selama 24 jam, sementara tingkat pendanaan (funding rate) sekitar −0,0047% per periode delapan jam. Pendanaan negatif berarti posisi short membayar posisi long, yang menunjukkan pasar perpetual sedang diperdagangkan dengan premi bearish. Bybit mencatat sekitar $37,13 juta dalam likuidasi ETH selama periode 24 jam yang sama, sangat condong ke arah posisi long sebesar $33,32 juta dibandingkan $3,81 juta dalam posisi short. Eksposur sedang turun, tetapi posisi long masih terus terpaksa keluar. Ketidakseimbangan antara aktivitas derivatif dan spot adalah peringatan lain. CoinGlass melaporkan volume futures ETH sekitar $64,45 miliar dibandingkan volume spot $4,48 miliar, rasio sekitar 14,4 banding satu. Ini menunjukkan pergerakan jangka pendek mungkin lebih didorong oleh leverage daripada akumulasi spot yang tahan lama. Pembacaan ETF ETH spot AS terbaru adalah arus masuk bersih yang moderat sebesar $2,30 juta pada 13 November; terlalu kecil untuk membangun tren permintaan yang berkelanjutan. Agar ETH membangun pemulihan yang kredibel, buktinya perlu meningkat di luar pantulan dari area $1.710. Partisipasi spot harus menguat, minat terbuka harus stabil tanpa pendanaan menjadi positif secara agresif, dan harga harus bertahan di atas zona pemulihan intraday baru-baru ini. Jika harga tergelincir kembali menuju level terendah sementara likuidasi posisi long tetap dominan, pengaturan ulang mungkin masih berproses di pasar. Pertanyaan kunci: 1. Bisakah ETH bertahan di atas area $1.710–$1.800 setelah gelombang likuidasi terbaru? 2. Akankah volume spot berkembang cukup untuk mendukung pemulihan di luar perdagangan derivatif? 3. Apakah penurunan minat terbuka menandakan pengurangan leverage yang lebih sehat, atau sekadar tahap lain dari keluarnya posisi secara paksa? $IMPACTbyTrade
RIVER: Pasar Spot Tipis Bertemu Leverage Tinggi
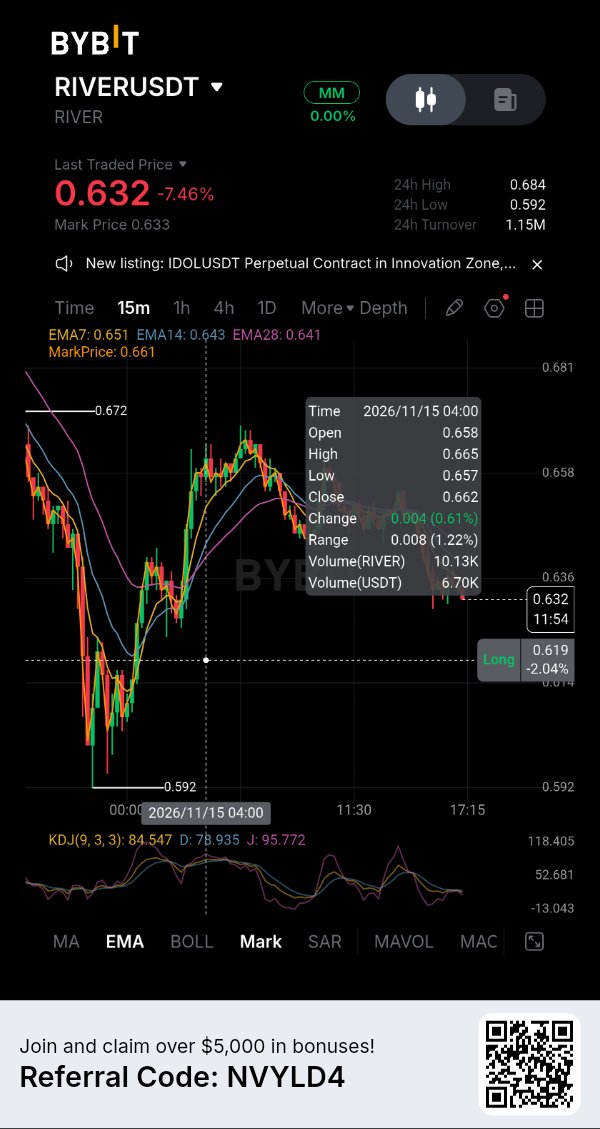
RIVER sedang mengalami penurunan tajam, namun perkembangan yang lebih mengkhawatirkan adalah kesenjangan antara aktivitas derivatif dan permintaan spot yang sebenarnya. Token ini menarik perputaran futures yang substansial sementara pasar spotnya relatif tipis. Ketidakseimbangan tersebut dapat memperkuat pergerakan harga ke kedua arah, terutama ketika trader dengan leverage mulai menutup posisi mereka. RIVER diperdagangkan di kisaran $0,65, turun sekitar 9% dalam 24 jam dan 12,7% dalam tujuh hari. Kapitalisasi pasarnya berada di sekitar $24,1 juta, dibandingkan dengan valuasi terdilusi penuh sekitar $65 juta. Hanya 37,19 juta dari total maksimal 100 juta token yang beredar. Token ini juga berada lebih dari 99% di bawah harga tertinggi sepanjang masanya di bulan Januari sebesar $87,79. Penurunan ini membuat perbandingan valuasi menjadi sulit, tetapi angka pasokan yang beredar tetap penting saat menilai distribusi di masa depan. CoinGlass mencatat volume futures sekitar $29 juta dibandingkan hanya $568.000 volume spot. Dengan demikian, perputaran futures sekitar 51 kali lipat dari aktivitas spot. Open interest berada di dekat $11,9 juta, setara dengan sekitar 49% dari kapitalisasi pasar, setelah turun 13,46% dalam 24 jam. Likuidasi mencapai sekitar $448.000, dengan posisi long menyumbang 95%. Kombinasi penurunan harga dan penurunan open interest menunjukkan adanya pelepasan posisi long (long unwinding) alih-alih peningkatan langsung dalam posisi short baru. Funding tetap positif di sekitar 0,0089% per delapan jam. Posisi long masih membayar posisi short untuk mempertahankan posisi mereka, bahkan saat harga turun. Hal ini tidak membuktikan bahwa trader bullish terlalu ramai, tetapi menunjukkan bahwa pendanaan positif tidak mencegah aksi jual lebih lanjut. Di Bybit, volume futures RIVER sekitar $1,46 juta, sementara open interest sekitar $1,8 juta dalam snapshot bursa terbaru. Pasokan juga patut diperhatikan. Pelacak unlock DefiLlama tidak menunjukkan cliff unlock dalam waktu dekat sebelum 23 Maret 2027, saat satu juta token RIVER dijadwalkan untuk dirilis. Namun, proyek ini memiliki rilis mingguan berkelanjutan yang diperkirakan sekitar 313.300 token. Itu adalah pertimbangan pasokan berulang, bukan satu peristiwa unlock yang akan segera terjadi. Tantangan langsung RIVER adalah menarik permintaan spot yang nyata sementara eksposur derivatif berkontraksi. Rebound yang didorong terutama oleh posisi futures mungkin akan sulit untuk dipertahankan. Sampai partisipasi spot membaik, pasar tetap rentan terhadap pelemahan leverage lainnya. Pertanyaan kunci: 1. Bisakah RIVER menarik pembeli spot sementara aktivitas futures mendominasi? 2. Akankah penurunan open interest mengurangi risiko likuidasi atau justru menyertai pelemahan lebih lanjut? 3. Bagaimana rilis token yang berkelanjutan akan mempengaruhi permintaan seiring dengan bertambahnya pasokan yang beredar? $DRIFTUSDT #IMPACTbyTrade
HYPE: Short Squeeze Bukan Berarti Pemulihan
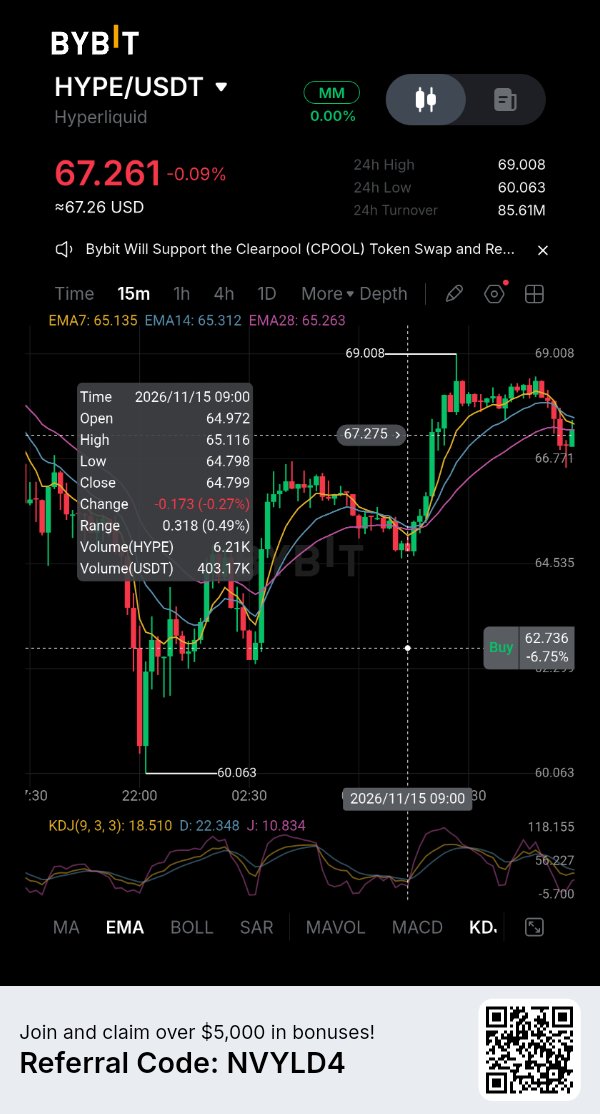
$HYPEUSDT telah bangkit dari level terendah 14 November, namun pemulihan ini menghadapi ujian yang lebih berat: bisakah pembeli mempertahankan pergerakan ini setelah salah satu peristiwa likuidasi pasar terbesar baru-baru ini? Rebound awal ini cukup menggembirakan, namun aktivitas derivatif menunjukkan pasar masih didominasi oleh perdagangan dengan leverage, bukan akumulasi spot yang terkonfirmasi. CoinGlass menempatkan HYPE di kisaran $68,20, naik 0,63% dalam 24 jam tetapi masih turun 8,19% selama tujuh hari. Token ini masih berada sekitar 30,4% di bawah harga tertinggi sepanjang masanya (ATH) di bulan September sebesar $97,98. Rentang 24 jam terakhirnya berkisar antara $60,01 hingga $69,00. Pulih dari batas bawah rentang tersebut menunjukkan pembeli telah masuk, namun merebut kembali posisi yang hilang berbeda dengan membangun tren naik yang baru. Angka likuidasi menjelaskan tingkat keparahan penurunan sebelumnya. Sekitar $86,27 juta posisi HYPE telah dilikuidasi selama 24 jam, termasuk $84 juta posisi long. Open interest tetap berada di kisaran $3,02 miliar, turun di bawah 1% selama periode yang sama. Hal ini menunjukkan bahwa guncangan likuidasi telah menghapus eksposur bullish yang substansial, meskipun aktivitas derivatif yang cukup besar masih tersisa. Rebound harga setelah aksi jual paksa bisa mencerminkan short covering, tetapi itu tidak serta-merta berarti ada modal segar yang masuk ke pasar. Satu ketidakseimbangan patut diperhatikan: volume futures mencapai sekitar $4,62 miliar, dibandingkan dengan $464,1 juta volume spot. Perputaran (turnover) derivatif kira-kira sepuluh kali lipat dari aktivitas spot. Kesenjangan itu membuat pemulihan lebih sulit untuk dipercaya karena trader dengan leverage dapat menggerakkan harga dengan cepat tanpa permintaan yang sepadan untuk token yang mendasarinya. Pendanaan (funding) juga menceritakan dua kisah yang berbeda. Tingkat tertimbang agregat positif di 0,0071% per delapan jam, sementara pendanaan Hyperliquid sendiri negatif di 5,7% secara tahunan. Tingkat Bybit positif sekitar 10,6% secara tahunan. Perbedaan ini menunjukkan bahwa posisi tidak seragam di seluruh bursa. Trader yang hanya membaca pendanaan agregat bisa melewatkan tekanan bearish yang berkembang di Hyperliquid. HYPE sekarang perlu mempertahankan area $64–65 dan menembus $70–72 dengan partisipasi spot yang lebih kuat. Kegagalan untuk mempertahankan rebound dapat membuat pasar terpapar pada penurunan lain yang didorong oleh likuidasi. Perbedaannya penting: short squeeze dapat mempercepat pemulihan, namun hanya pembelian yang persisten yang dapat membuatnya bertahan lama. Pertanyaan kunci: 1. Bisakah HYPE merebut kembali $72 dengan volume spot yang mengonfirmasi pergerakan tersebut? 2. Akankah open interest terbangun kembali melalui permintaan asli atau leverage yang diperbarui? 3. Apakah rebound ini merupakan perubahan arah pasar atau kelegaan sementara setelah likuidasi paksa? $IMPACTbyTrade
AAPLX: Eksposur Apple Menghadapi Uji Likuiditas
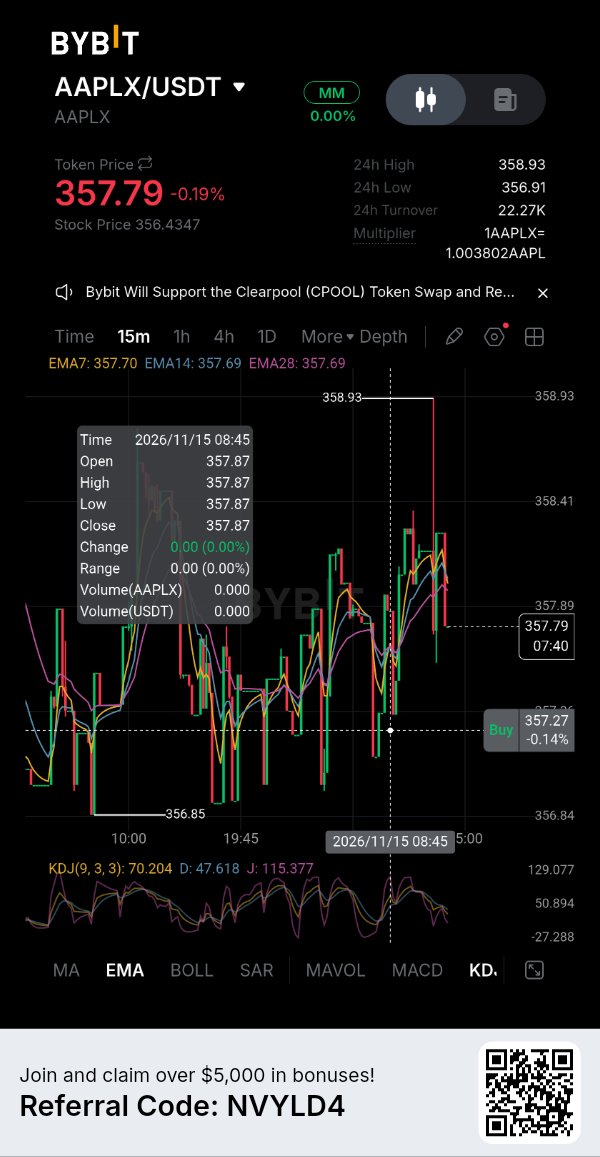
Performa pasar saham terbaru Apple tampak relatif stabil, namun rekanan tokenisasinya memunculkan pertanyaan yang berbeda: seberapa efisien pedagang kripto dapat mengakses eksposur tersebut ketika pasar ekuitas yang mendasarinya tutup? $AAPLXUSDT baru-baru ini dikutip di sekitar $357,24 di Bybit, sementara harga penutupan resmi Apple di Nasdaq pada tanggal 13 November adalah $356,27. Itu adalah selisih sekitar 0,27%, yang menunjukkan penyelarasan harga yang ketat dalam snapshot ini. Saham Apple naik 0,39% selama sesi hari Jumat, ditutup pada $356,27 setelah mencapai titik tertinggi intraday di $360,83. Saham yang mendasarinya tetap berada di dekat level tertinggi 52 minggunya, yang membuat kualitas pelacakan harga tokenisasi menjadi sangat relevan. Gambaran likuiditasnya kurang mengesankan. Snapshot pasar Bybit di CoinGecko mencatat volume AAPLX/USDT 24 jam sekitar $37.853, dengan spread 0,04%. Kedalaman buku pesanan (order-book depth) dalam kisaran 2% dari harga pasar berada di dekat $190.694 di sisi bid dan $202.872 di sisi ask. Angka-angka ini menunjukkan pasar kuotasi yang relatif ketat, tetapi perputaran (turnover) terbatas dibandingkan dengan pasar ekuitas tradisional Apple, di mana volume perdagangan hari Jumat mencapai sekitar 40 juta saham. Perbedaan itu penting ketika pesanan yang lebih besar masuk. Spread kuotasi yang sempit tidak menjamin bahwa perdagangan substansial dapat dieksekusi tanpa menggerakkan harga. Pedagang harus membedakan antara likuiditas yang ditampilkan dengan aktivitas perdagangan yang sebenarnya, terutama ketika volatilitas pasar kripto meningkat atau pasar Nasdaq yang mendasarinya tidak tersedia. AAPLX diterbitkan di bawah kerangka kerja xStocks dan dirancang untuk melacak saham Apple melalui struktur tokenisasi yang didukung oleh saham dasar yang dipegang melalui kustodian. Namun, memiliki AAPLX tidak setara dengan memegang saham Apple secara langsung. Pemegang token menerima eksposur harga ekonomi, bukan hak suara pemegang saham. Penerbitan, penebusan, dan ketentuan produk lainnya juga memperkenalkan pertimbangan yang mungkin tidak dihadapi oleh investor pasar saham biasa. Ujian berikutnya adalah apakah AAPLX dapat menarik likuiditas yang lebih dalam dan konsisten tanpa kehilangan penyelarasan dengan AAPL. Daya tariknya adalah akses ke eksposur ekuitas melalui infrastruktur kripto. Kelemahannya adalah akses tersebut tidak berarti banyak jika eksekusi menjadi mahal selama periode volatilitas. Pertanyaan kunci: 1. Bisakah AAPLX mempertahankan pelacakan yang ketat saat Nasdaq tutup? 2. Akankah likuiditas spot Bybit semakin dalam seiring dengan meningkatnya permintaan ekuitas tokenisasi? 3. Apakah kenyamanan membenarkan risiko struktur pasar dan eksekusi tambahan? $IMPACTbyTrade
SOL: Pemulihan Ini Mengalami Masalah Penempatan
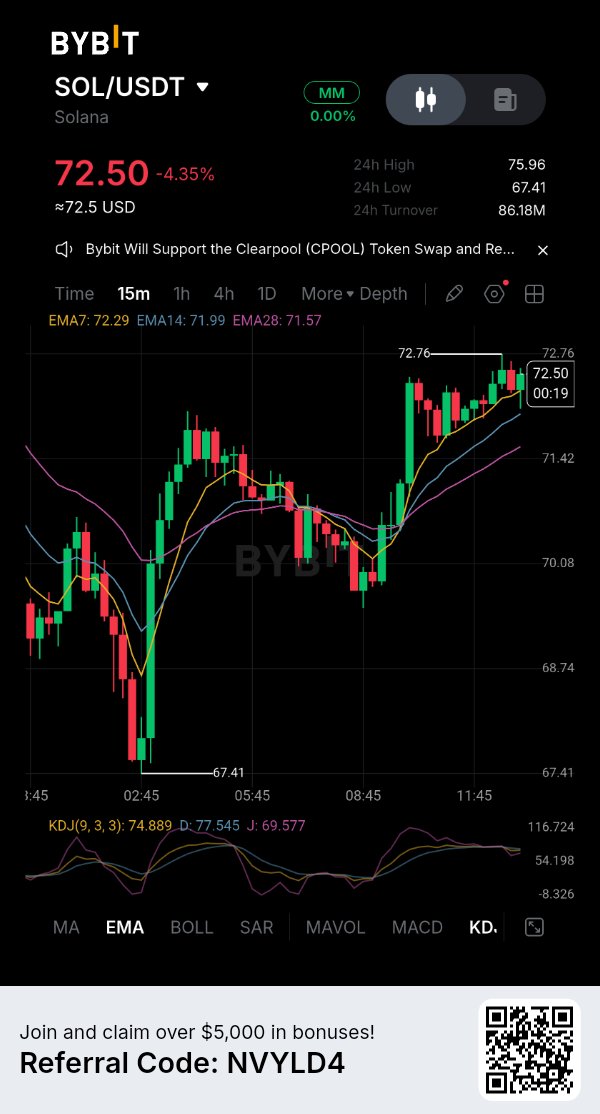
Solana sedang mencoba untuk stabil setelah penurunan tajam, namun data derivatif menunjukkan bahwa pasar belum menyelesaikan penyesuaianya. Pertanyaan pentingnya adalah apakah pembeli kembali untuk mengumpulkan $SOLUSDT atau hanya memperdagangkan volatilitas jangka pendek sementara posisi dengan leverage terus terurai. SOL diperdagangkan di dekat $71,81, turun 5,29% selama 24 jam. Kapitalisasi pasarnya sekitar $42,71 miliar, yang berarti sekitar 75,6% di bawah harga tertingginya sepanjang masa di $294,33. Rentang 24 jam membentang dari $67,35 hingga $76,01, menunjukkan betapa besarnya volatilitas yang tersisa. Pemulihan dari level terendah intraday memang menggembirakan, tetapi hal itu belum menunjukkan pembalikan arah. Pasar derivatif memberikan gambaran yang lebih jelas mengenai tekanan tersebut. Agregat open interest telah turun 8,63% menjadi sekitar $4,12 miliar, sementara volume futures telah naik hampir 60% menjadi $10,95 miliar. CoinGlass mencatat likuidasi sebesar $89,43 juta selama 24 jam, dengan posisi long menyumbang 89%. Kombinasi ini menunjukkan adanya pelepasan posisi long yang substansial. Para trader sedang menutup atau kehilangan eksposur leverage, namun pengurangan open interest belum menghasilkan stabilitas harga yang berkelanjutan. Pendanaan juga negatif di sekitar -0,0054% di seluruh bursa. Suku bunga pendanaan SOLUSDT Bybit berada di kisaran -0,0023% per delapan jam. Pendanaan negatif berarti posisi short membayar posisi long, yang menunjukkan bahwa posisi bearish menjadi lebih mahal. Namun, ini saja tidak menjamin adanya short squeeze. Jika permintaan spot tetap lemah, penjual dapat mempertahankan kendali meskipun ada biaya untuk menahan posisi short. Divergensi antara spot dan futures sangatlah penting. Futures mencatat sekitar $13,1 juta dalam pembelian taker bersih selama periode 24 jam terakhir, sementara spot mencatat sekitar $9,1 juta dalam penjualan taker bersih. Itu menunjukkan bahwa trader derivatif mencoba memposisikan diri untuk pemulihan tanpa adanya tekanan beli yang setara pada aset dasar. Selama tujuh hari, kedua pasar masih menunjukkan penjualan bersih. Oleh karena itu, pemulihan yang dipimpin oleh futures memerlukan konfirmasi dari aktivitas spot. Ujian langsung bagi SOL adalah apakah ia dapat bertahan di area $67 dan merebut kembali level $76 dengan partisipasi spot yang lebih kuat. Kehilangan level terendah baru-baru ini akan membuat pasar terpapar pada putaran penjualan paksa lainnya. Sampai arus spot membaik, penurunan open interest harus dianggap sebagai bukti deleveraging, bukan bukti bahwa harga terendah telah tercapai. Pertanyaan kunci: 1. Bisakah SOL merebut kembali level $76 dengan permintaan spot yang nyata? 2. Apakah pendanaan negatif akan memicu penutupan posisi short atau mencerminkan keyakinan bearish yang berkelanjutan? 3. Apakah gelombang likuidasi terbaru telah menghilangkan leverage yang cukup untuk menstabilkan pasar? $SOLUSDC #IMPACTbyTrade
DOGE: Jenuh Jual Bukan Berarti Siap untuk Pulih
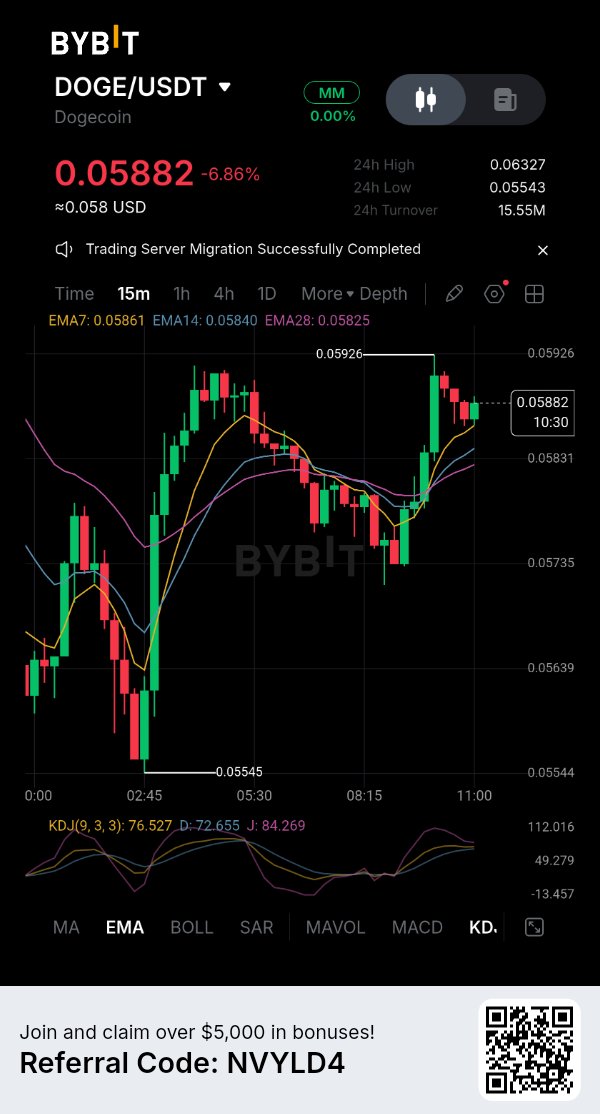
Dogecoin menunjukkan salah satu kondisi yang sering dicari oleh trader sebelum adanya rebound: RSI harian yang sangat oversold (jenuh jual). Namun, pasar derivatif menimbulkan kekhawatiran yang berbeda. Bahkan setelah penurunan tajam dan putaran likuidasi posisi long lainnya, posisi di Bybit tetap sangat condong ke arah pembeli. Hal ini membuat pemulihan rentan jika permintaan baru tidak kunjung tiba. $DOGEUSDT diperdagangkan di dekat $0,0575, turun 8,44% dalam 24 jam dan 19,8% dalam tujuh hari. Kapitalisasi pasarnya sekitar $8,99 miliar. Pembacaan RSI harian terbaru adalah 19,6, sementara kisaran perdagangan 24 jam berada di antara $0,0554 hingga $0,0633. RSI serendah ini menandakan momentum jual yang kuat, namun tidak memastikan bahwa harga telah mencapai titik terendah. Pasar yang oversold bisa tetap oversold sementara penjual terus mendominasi. Data perpetual DOGEUSDT Bybit menunjukkan open interest sekitar $72,73 juta. Sekitar 79,11% akun yang memegang posisi adalah long, dibandingkan dengan 20,89% yang short. Ini adalah rasio akun, bukan ukuran modal aktual di setiap sisi, tetapi ketidakseimbangan ini tetap perlu dipantau. Selama periode 24 jam terakhir yang dilaporkan, Bybit mencatat likuidasi DOGE sekitar $2,73 juta, di mana sekitar $2,66 juta berasal dari posisi long. Pasar sedang menghapus posisi bullish, namun distribusi akun yang tersisa masih didominasi oleh posisi long. Funding di Bybit sedikit positif di angka 0,001595%, yang berarti posisi long membayar posisi short. Angka tersebut dengan sendirinya tidak ekstrem. Kombinasi yang lebih penting adalah mayoritas akun long yang persisten, likuidasi long baru-baru ini, dan harga yang masih turun hampir 20% selama tujuh hari. Jika DOGE kehilangan area $0,055, gelombang penjualan paksa lainnya mungkin akan menyusul. Pergerakan berkelanjutan kembali ke atas $0,063 akan menjadi tanda awal bahwa pembeli mendapatkan kembali kendali, meskipun volume dan posisi perlu mengonfirmasinya. Perbedaannya terletak pada teknikal rebound dan perubahan struktur pasar. DOGE mungkin oversold, tetapi pemulihan yang tahan lama membutuhkan permintaan spot yang cukup kuat untuk menyerap penawaran dan mencegah pembatalan leverage (leveraged unwind) lainnya. Sampai hal itu terjadi, RSI rendah adalah peringatan mengenai tekanan jual, bukan sinyal beli yang dapat diandalkan. Pertanyaan kunci: 1. Bisakah DOGE mempertahankan area support $0,055? 2. Akankah pembeli spot mengonfirmasi rebound dari kondisi oversold? 3. Bisakah posisi long menurun tanpa memicu gelombang likuidasi lainnya? $DOGEUSDC #IMPACTbyTrade
BTC: Aksi Jual Telah Bertahan Lebih Lama dari Reset
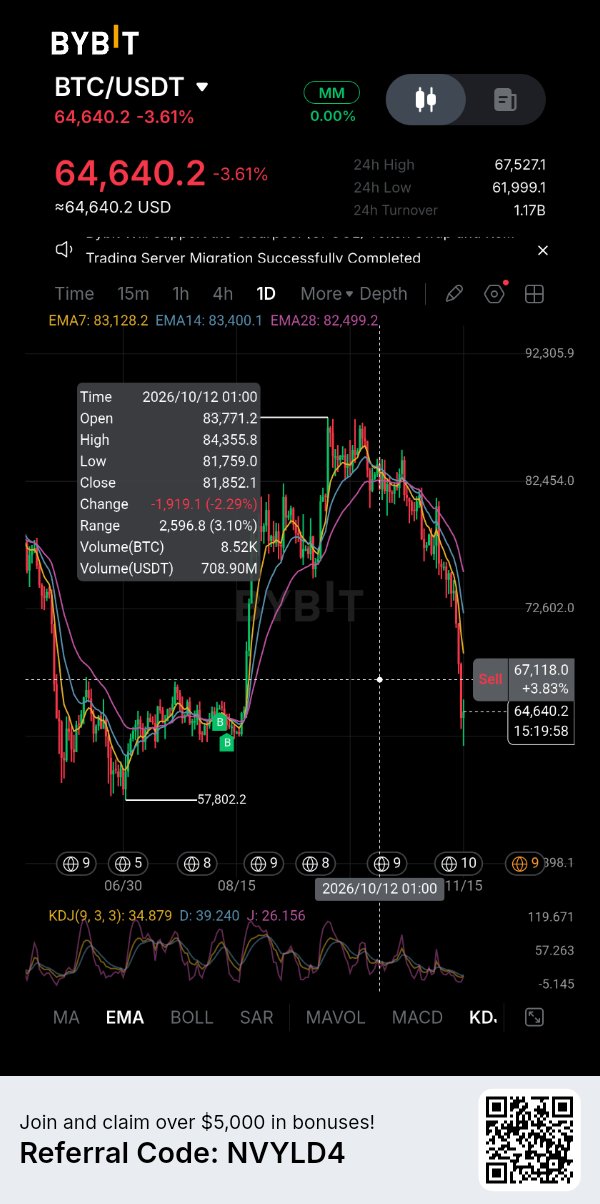
Penurunan Bitcoin di bawah $64.000 mengubah percakapan. Pasar telah menyerap likuidasi dalam jumlah besar, namun tekanan jual masih terus berlanjut. Hal ini memunculkan pertanyaan yang lebih penting daripada sekadar apakah trader dengan leverage telah tersapu: di mana permintaan spot yang dibutuhkan untuk menyerap sisa penawaran? CoinGlass menempatkan $BTCUSDT di dekat $63.633 dalam snapshot 15 November, turun 6,71% dalam 24 jam dan hampir 50% di bawah harga tertinggi sepanjang masa bulan Oktober di $126.198. Kapitalisasi pasar telah turun menjadi sekitar $1,28 triliun. Angka likuidasi 24 jam berada di $683,56 juta, dengan posisi long menyumbang 92%. Open interest telah turun 7,66% menjadi $43,32 miliar. Leverage jelas sedang dikurangi, tetapi penurunan harga menunjukkan bahwa pengurangan ini belum menghasilkan lantai harga yang stabil. Pasar spot memberikan sedikit kepastian. CoinGlass mencatat sekitar $8,51 miliar dalam volume spot dibandingkan dengan $95 miliar dalam volume berjangka. Kedua pasar menunjukkan aksi jual net taker selama periode 24 jam terakhir: sekitar $338 juta di pasar spot dan $947 juta di pasar berjangka. Perbedaan ini penting karena pemulihan yang dipimpin oleh pasar berjangka dapat berkembang tanpa akumulasi BTC aktual yang berkelanjutan. Pembeli perlu menyerap penawaran yang ada, bukan sekadar mendorong harga derivatif lebih tinggi. Aliran dana institusional tetap menjadi sumber tekanan lainnya. ETF Bitcoin spot AS mencatat arus keluar bersih sebesar $185,4 juta pada 13 November. Selama periode 9–13 November, penarikan dana mencapai sekitar $1,065 miliar, menandai tujuh sesi perdagangan berturut-turut dengan arus keluar. Akhir pekan tidak memiliki sesi perdagangan ETF AS yang baru, sehingga angka hari Jumat tetap menjadi pembacaan harian terakhir yang lengkap. Penarikan dana yang terus-menerus tidak menjamin penurunan harga lebih lanjut, tetapi hal ini membuat pasar tanpa sinyal pembelian institusional yang konsisten. Ada juga peringatan dalam angka open interest. Penurunan open interest bersamaan dengan penurunan harga menunjukkan adanya deleveraging, tetapi itu tidak memberi tahu kita bahwa penjual telah kehabisan tenaga. Beberapa posisi telah ditutup sementara aksi jual baru terus berlanjut. Ujian berarti berikutnya bagi Bitcoin adalah apakah ia dapat mempertahankan area $63.000 baru-baru ini dan merebut kembali $65.000 dengan arus spot yang membaik. Penurunan lebih lanjut akan membuat pasar terekspos pada putaran likuidasi paksa lainnya. Reset leverage telah terjadi secara bertahap. Yang belum terbukti adalah permintaan. Hingga pembelian spot menguat dan aliran ETF berubah menjadi positif, pemulihan mungkin hanya merupakan jeda sementara dalam fase distribusi yang lebih luas. Pertanyaan kunci: 1. Bisakah BTC mempertahankan $63.000 setelah gelombang likuidasi besar lainnya? 2. Kapan permintaan spot akan mulai menyerap penawaran yang sedang dijual? 3. Akankah arus keluar ETF berbalik sebelum Bitcoin mencoba pemulihan yang berkelanjutan? $BTCUSDC #IMPACTbyTrade
CVX: Pengaruh DeFi Memiliki Masalah Nilai Token
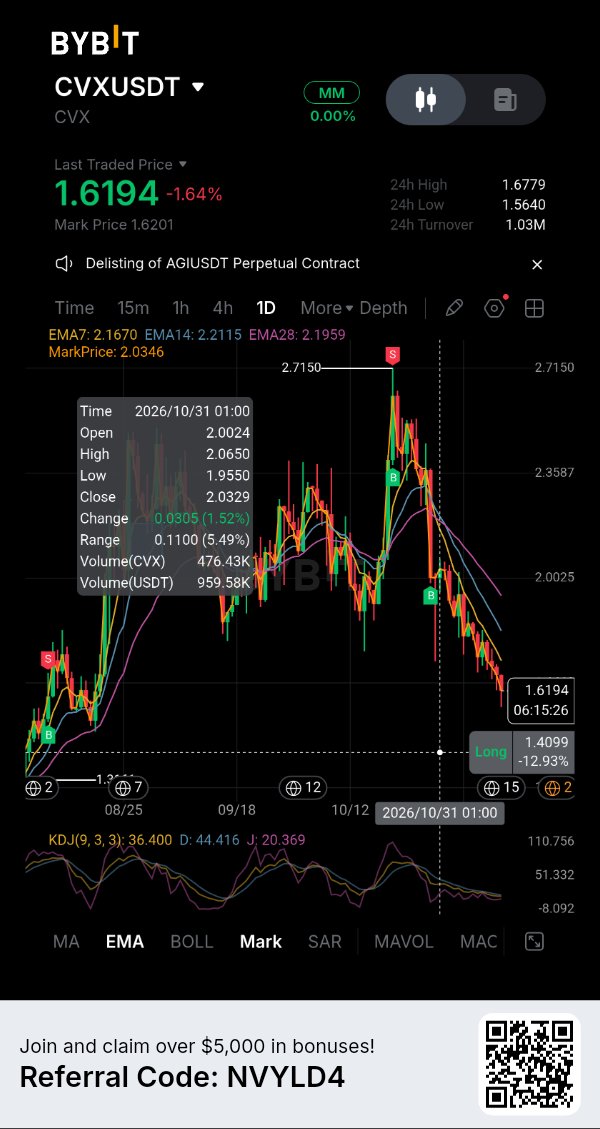
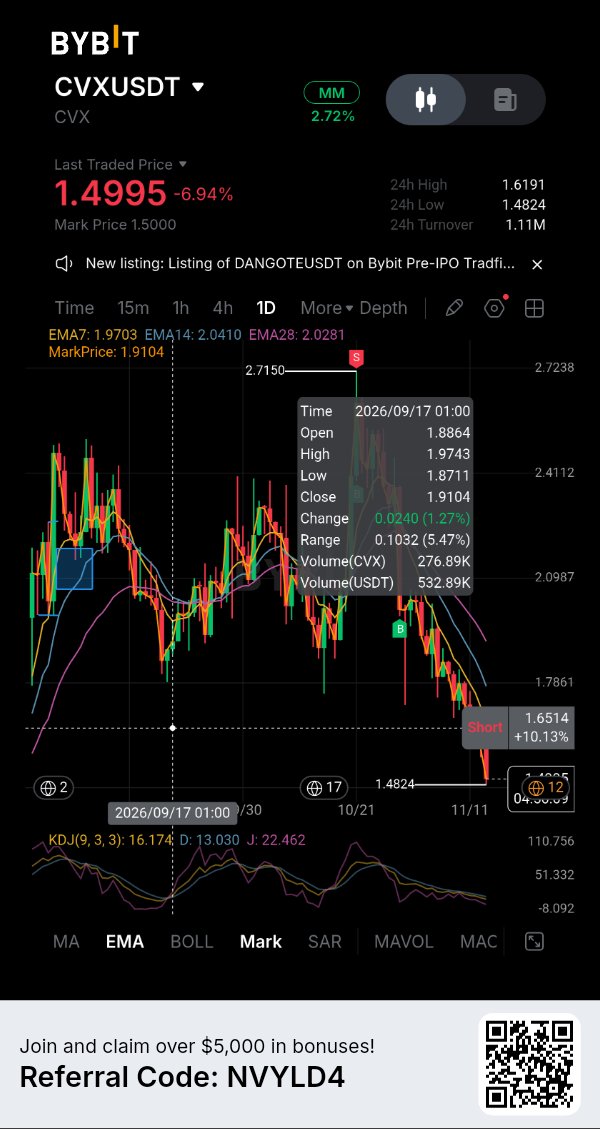
Convex Finance masih menguasai posisi yang berarti di DeFi, namun pemegang CVX memiliki pertanyaan yang lebih sulit untuk dijawab: seberapa besar aktivitas protokol tersebut benar-benar diterjemahkan menjadi permintaan untuk tokennya? CVX diperdagangkan di kisaran $1,59, turun sekitar 12,6% selama tujuh hari dan lebih dari 97% di bawah puncaknya pada Januari 2022. Kapitalisasi pasarnya sekitar $158 juta, dengan pasokan yang beredar sudah mendekati angka maksimum 100 juta. Hal ini menyisakan sedikit ruang untuk narasi ekspansi pasokan di masa depan, namun kelangkaan saja tidak menciptakan tekanan beli. Angka-angka dasar protokol ini lebih substansial. DefiLlama melaporkan total nilai terkunci (TVL) sekitar $460,45 juta, dengan biaya yang dihasilkan sebesar $1,81 juta selama 30 hari terakhir. Pendapatan protokol yang dilaporkan selama periode tersebut adalah sekitar $598.604. Angka-angka ini menunjukkan bahwa Convex terus memfasilitasi aktivitas yang berarti, meskipun TVL tidak setara dengan pendapatan dan tidak satu pun dari angka tersebut menjamin apresiasi token. Peran CVX terutama adalah tata kelola dan koordinasi insentif. Mengunci token memberikan pemegangnya pengaruh suara atas emisi yang diarahkan ke seluruh Curve, Frax, dan protokol lain yang didukung. Dasbor Convex melaporkan 45,8 juta CVX terkunci dan sekitar $466.700 dalam emisi yang dikendalikan selama periode 14 hari. Pengaruh tersebut memiliki relevansi ekonomi, tetapi berbeda dari memberikan setiap pemegang CVX klaim langsung atas seluruh aliran pendapatan protokol. Posisi derivatif menambah lapisan lain. CoinGlass menempatkan volume futures agregat di dekat $5,2 juta dibandingkan dengan $1,76 juta dalam volume spot, sementara open interest berada di sekitar $7 juta. Snapshot terbarunya menunjukkan kelemahan harga bersamaan dengan open interest yang sedikit meningkat, kemungkinan akumulasi posisi short daripada bukti pembalikan yang terkonfirmasi. Pembacaan pendanaan bervariasi di seluruh bursa: tingkat agregat sedikit negatif, sementara tingkat yang dilaporkan Bybit positif. Ini tidak boleh diperlakukan sebagai sinyal yang dapat dipertukarkan. Untuk CVX, pemulihan membutuhkan lebih dari sekadar short squeeze sementara. Meningkatkan permintaan spot, pendapatan protokol yang berkelanjutan, dan bukti bahwa pengaruh tata kelola menciptakan penangkapan nilai yang lebih kuat akan membuat argumennya lebih meyakinkan. Sampai saat itu, pentingnya Convex bagi DeFi dan kesediaan pasar untuk membayar CVX tetap menjadi dua pertanyaan yang terpisah. Pertanyaan kunci: 1. Bisakah pendapatan protokol Convex diterjemahkan menjadi nilai yang lebih kuat bagi pemegang CVX? 2. Akankah permintaan spot kembali sementara posisi derivatif tetap tinggi? 3. Apakah CVX merupakan paparan infrastruktur yang undervalued, ataukah utilitas tata kelolanya sudah diperhitungkan dalam harga? $SOLUSDT #IMPACTbyTrade
Reset Leverage Bitcoin Mengalami Masalah Permintaan
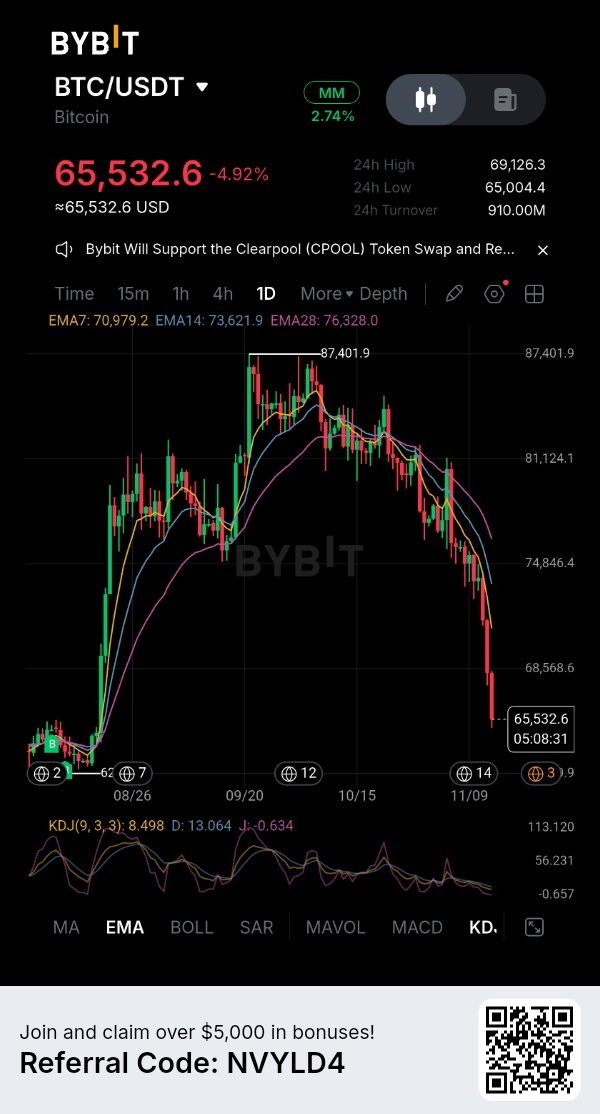
Bitcoin telah turun ke sekitar $66.800, kira-kira 47% di bawah level tertingginya di bulan Oktober 2025 yang mendekati $126.000. Pertanyaan mendesaknya bukan lagi sekadar berapa banyak leverage yang telah habis. Pertanyaannya adalah apakah pembeli bersedia menyerap pasokan setelah aksi jual paksa. Aksi jual pada 13 November memicu likuidasi sekitar $1,64 miliar di seluruh pasar kripto, dengan kontrak berjangka (futures) Bitcoin menyumbang sekitar $916 juta. Sekitar 95% dari likuidasi $BTCUSDT adalah posisi long. Open interest turun 5,4% seiring dengan penurunan harga Bitcoin sebesar 5,9%, yang menunjukkan bahwa sebagian besar pengurangan tersebut mencerminkan nilai kontrak yang lebih rendah, bukan keluarnya modal secara bersih. Gelombang likuidasi lainnya menyusul pada 14 November. Ini adalah jendela pelaporan yang terpisah, bukan total yang dijumlahkan. Permintaan institusional tidak memberikan konfirmasi yang cukup mengenai batas bawah harga (floor). ETF Bitcoin spot AS mencatat arus keluar bersih sebesar $185,4 juta pada 13 November, memperpanjang tren penarikan dana menjadi tujuh sesi berturut-turut. Arus keluar yang diselesaikan selama seminggu berjumlah sekitar $1,065 miliar, dengan rata-rata $213,1 juta per sesi. Arus ETF tidak mendikte harga, tetapi penebusan yang terus-menerus melemahkan sumber permintaan marginal. Gambaran spot-versus-futures juga layak untuk diperhatikan. Data CoinGlass menunjukkan perdagangan futures sekitar sebelas kali volume spot. Selama jendela 24 jam terakhir, pasar futures mencatat pembelian taker bersih sementara pasar spot mencatat penjualan taker bersih. Perbedaan tersebut dapat menghasilkan rebound, tetapi itu tidak sama dengan akumulasi spot yang luas. Selama tujuh hari, kedua pasar tetap menjadi penjual bersih. Harga memang penting, tetapi konfirmasi jauh lebih penting. Bitcoin perlu merebut kembali level $70.000 dan mempertahankannya sementara pembelian spot meningkat. Penembusan di bawah area $67.000 baru-baru ini akan membuat pasar rentan terhadap kaskade likuidasi lainnya. Dengan open interest yang masih mendekati $45 miliar, leverage belum hilang. Pemulihan yang nyata akan terlihat dari permintaan spot yang berkelanjutan, arus ETF yang berubah menjadi positif, dan kekuatan harga yang tidak bergantung terutama pada posisi futures. Sampai saat itu, kenaikan mungkin hanya berupa kelegaan dari aksi jual paksa, bukan bukti bahwa pasar telah menemukan titik terendah yang permanen. Pertanyaan kunci: 1. Bisakah Bitcoin merebut kembali $70.000 dengan volume spot yang mendukung pergerakan tersebut? 2. Akankah arus keluar ETF mereda cukup untuk memulihkan permintaan institusional? 3. Apakah pembelian futures terbaru merupakan pembalikan awal, atau hanya lonjakan leveraged lainnya? $BTCUSDC #IMPACTbyTrade
NVDAX: Laporan Laba Nvidia Menguji Keyakinan pada AI
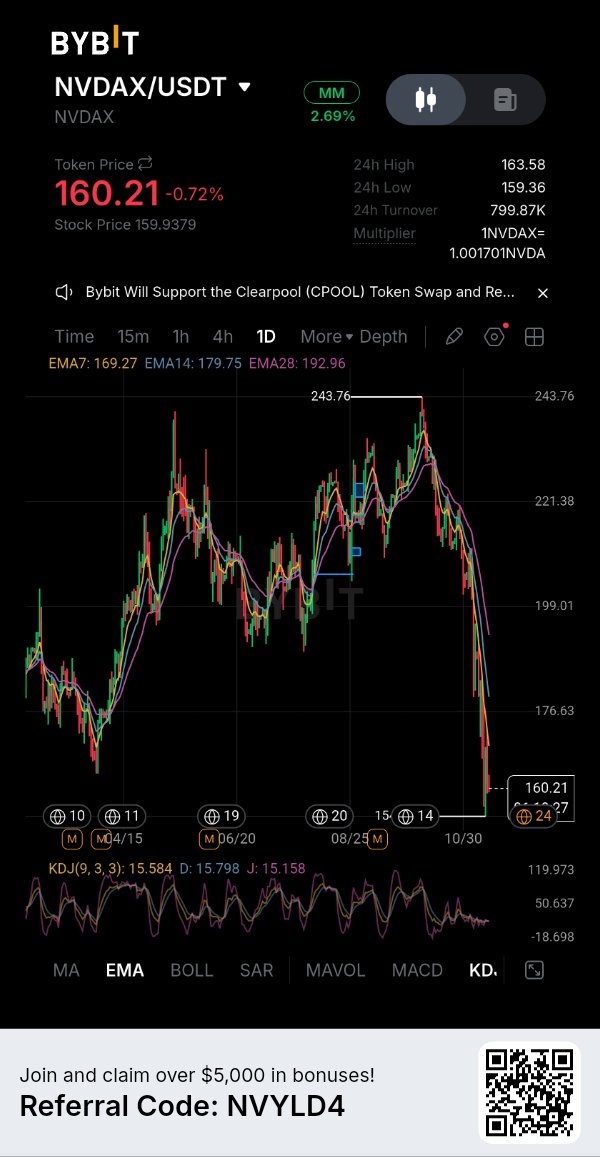
$NVDAXUSDT sedang mendekati katalis utama: hasil fiskal Q3 2027 Nvidia yang dijadwalkan pada 17 November. Pertanyaannya adalah apakah pengeluaran hyperscaler diterjemahkan menjadi pendapatan dengan cukup cepat untuk mendukung ekspektasi yang sudah tertanam dalam valuasi Nvidia. Snapshot terbaru menempatkan NVDAX di dekat $161,60, turun 1,5% dalam 24 jam dan sekitar 33,5% di bawah level tertinggi 6 Oktober di $242,89. CoinGlass melaporkan kapitalisasi pasar mendekati $94,6 juta, dengan volume spot $2,81 juta dan volume futures $6,74 juta. Perputaran derivatif sekitar 2,4 kali aktivitas spot. Ketidakseimbangan itu penting: posisi leverage dapat menggerakkan token dengan tajam, termasuk saat pasar saham yang mendasarinya tutup. Open interest telah meningkat 11,5% menjadi sekitar $3,88 juta sementara harga turun. CoinGlass mengklasifikasikan kombinasi itu sebagai akumulasi short (short build-up). Tingkat pendanaan (funding rate) yang dilaporkan adalah 0,138% per delapan jam, atau sekitar 151% secara tahunan. Ini adalah pembacaan pasar agregat, bukan tingkat spesifik Bybit yang terkonfirmasi, jadi sikapi dengan hati-hati. Namun, ini menunjukkan eksposur long yang mahal. Jika harga melemah sementara open interest berkembang, posisi short lebih lanjut dapat terbentuk; rebound yang tajam kemudian dapat memaksa beberapa posisi short untuk melakukan cover. Ada perbedaan lain yang tidak boleh diabaikan oleh para trader. NVDAX adalah representasi token dari eksposur ekuitas Nvidia, bukan kepemilikan langsung saham NVDA. Token ini diperdagangkan di bursa kripto sepanjang waktu, sementara pasar saham AS yang mendasarinya memiliki jam kerja tetap. Oleh karena itu, arus order kripto dapat menggerakkan token sebelum pasar saham dibuka kembali. Pasar spot NVDAX/USDT di Bybit baru-baru ini berada di kisaran $160–163, dengan estimasi volume harian berkisar antara sekitar $1,3 juta hingga $1,8 juta di berbagai snapshot. Laporan dan panduan tanggal 17 November akan menguji narasi permintaan AI. Hasil yang kuat mungkin masih gagal mengangkat NVDAX jika ekspektasi lebih tinggi atau leverage tetap satu arah. Perhatikan reaksi NVDA, premi atau diskon NVDAX terhadap harga saham, volume spot, dan apakah open interest berkontraksi saat harga stabil. Pertanyaan kunci: 1. Akankah panduan Nvidia mengonfirmasi bahwa pengeluaran infrastruktur AI masih terus meningkat? 2. Bisakah NVDAX pulih tanpa akumulasi posisi leverage lainnya? 3. Apakah token ini akan terus melacak NVDA secara ketat selama jam pasar kripto? $IMPACTbyTrade
ONDO: Pertumbuhan Institusional Bertemu dengan Uji Pasokan
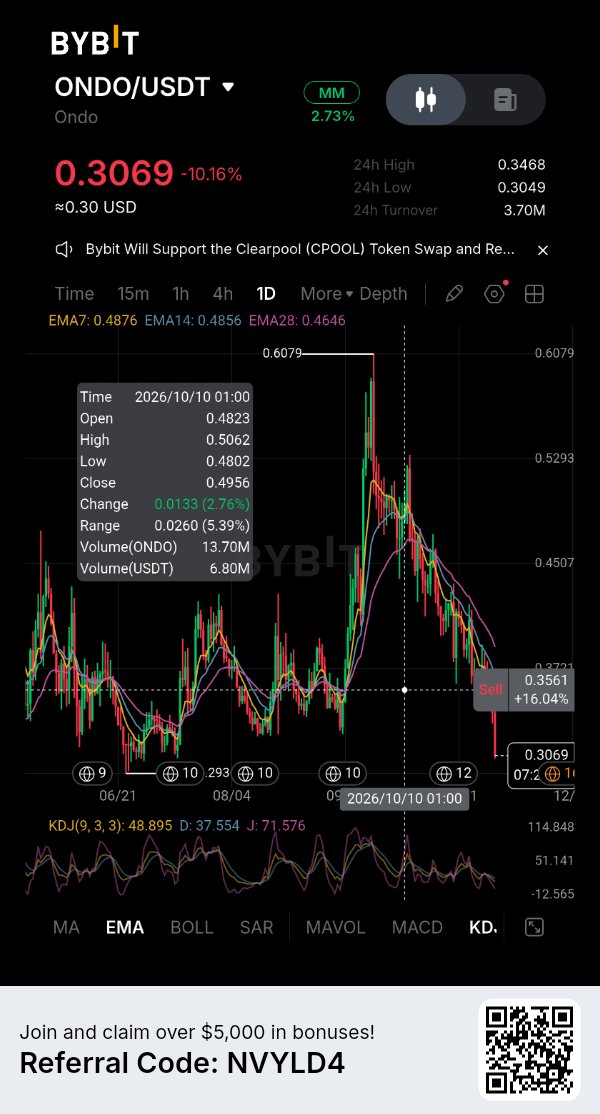
Ondo Finance sedang memperluas posisinya dalam aset dunia nyata yang ditokenisasi (tokenized real-world assets), tetapi pertumbuhan platformnya tidak secara otomatis diterjemahkan menjadi permintaan untuk $ONDOUSDT Perbedaan tersebut menjadi semakin penting seiring dengan mendekatnya proyek ini ke jadwal pembukaan kunci (unlock) token besar berikutnya. Snapshot CoinGecko pada 14 November menempatkan ONDO di kisaran $0,3236, dengan kapitalisasi pasar sekitar $1,58 miliar dan volume perdagangan 24 jam mendekati $85,9 juta. Pasokan yang beredar mencapai 4,87 miliar token dari total pasokan maksimal 10 miliar. Ini berarti kurang dari separuh total token yang akan ada saat ini beredar, sehingga menyisakan pasokan masa depan yang substansial untuk masuk ke pasar. Ekspansi bisnis Ondo memberikan latar belakang fundamental yang menarik. Platformnya mendistribusikan produk keuangan yang ditokenisasi, termasuk eksposur ke US Treasury melalui produk seperti OUSG dan USDY, serta saham dan exchange-traded fund (ETF) yang ditokenisasi melalui Ondo Global Markets. Data protokol DefiLlama menempatkan total nilai yang terkunci (total value locked) di angka mendekati $968 juta. Namun, aset yang disimpan dalam produk yang ditokenisasi tidak boleh disamakan dengan modal yang diinvestasikan ke dalam ONDO itu sendiri. Investor yang membeli produk Treasury yang ditokenisasi terutama mencari eksposur ke aset keuangan dasar, bukan berarti mengumpulkan token tata kelola (governance token). Perbedaan tersebut diperkuat oleh utilitas ONDO yang sebenarnya. Menurut dokumentasi Ondo Foundation, ONDO adalah token tata kelola untuk Ondo DAO dan Flux Finance. Token ini memberikan pemegangnya peran dalam tata kelola protokol, tetapi tidak mewakili kepemilikan langsung atas sekuritas Treasury, ekuitas, atau aset lain yang didistribusikan melalui platform tersebut. Akibatnya, pertumbuhan aset yang ditokenisasi tidak secara otomatis menciptakan tekanan beli yang proporsional untuk ONDO. Pasokan adalah tantangan lainnya. Jadwal pembukaan kunci DefiLlama mengidentifikasi 17 Januari 2027 sebagai peristiwa 'tebing' (cliff event) besar berikutnya. Sekitar 1,71 miliar token ONDO, yang bernilai sekitar $561 juta menggunakan harga referensi saat ini, dijadwalkan untuk dirilis. Itu mewakili 17,1% dari pasokan maksimal dan sekitar 35,1% dari jumlah yang beredar saat ini. Pembukaan kunci tidak berarti setiap token akan langsung dijual, tetapi secara substansial meningkatkan jumlah pasokan yang bisa tersedia. Pertanyaan investasinya bukanlah apakah Ondo dapat menarik minat institusional. Ekspansi produknya sudah menunjukkan ambisi tersebut. Pertanyaan yang lebih sulit adalah apakah utilitas tata kelola, pertumbuhan ekosistem, dan permintaan yang berkelanjutan dapat menyerap pasokan yang beredar yang terus bertambah. Sampai permintaan token mengejar ekspansi platform, ONDO berisiko tetap menjadi kasus di mana bisnisnya tumbuh lebih cepat daripada aset yang dirancang untuk mewakili tata kelolanya. Pertanyaan kunci: 1. Bisakah ekspansi institusional Ondo menciptakan permintaan yang terukur untuk ONDO? 2. Seberapa besar tekanan jual yang dapat ditimbulkan oleh pembukaan kunci Januari 2027? 3. Akankah utilitas tata kelola menjadi cukup untuk mendukung valuasi token tersebut? $ONDOUSDC #IMPACTbyTrade
ADA: A Crowded Short Meets a Weak Market
Cardano is approaching a point where an oversold market could attract short-covering buyers, but the latest data does not yet confirm a reversal. On November 14, $ADAUSDT traded around $0.1645, down 4.36% over 24 hours and 9.41% over seven days. Its market capitalisation was approximately $6.05 billion, with circulating supply of 36.82 billion ADA against a maximum of 45 billion. The derivatives market is showing a clear reduction in exposure. CoinGlass recorded approximately $546 million in futures volume, up 34.5% over 24 hours, while open interest fell 7.23% to $348.8 million. Rising turnover alongside falling open interest suggests traders are actively closing positions as the price declines. This is consistent with a leverage reset, rather than a market building a fresh directional position. Liquidations reinforce the pressure on bullish traders. Around $2.5 million in ADA positions were liquidated over 24 hours, with approximately 97% coming from longs. Funding also turned negative at roughly -0.0065% per eight hours, meaning shorts were paying longs to maintain their positions. That reflects growing bearish positioning, although negative funding alone does not prove that a short squeeze is imminent. The spot market offers little confirmation of accumulation. ADA recorded approximately $69.9 million in spot volume, while spot taker flows showed a net outflow of $4.2 million. Futures volume was nearly eight times spot volume. This imbalance matters because derivatives traders can generate substantial turnover without creating sustained demand for the underlying token. There is a potential counterargument: negative funding, heavy long liquidations and declining open interest can eventually leave a market less vulnerable to another wave of forced selling. But that is a condition for stabilisation, not evidence that buyers have returned. ADA's immediate support area is around $0.162–$0.160, while the $0.166–$0.167 region presents nearby resistance from current order-book liquidity. Cardano needs more than an oversold reading to establish a recovery. Stabilising open interest, improving spot inflows and a sustained move above nearby resistance would provide stronger evidence. Until then, a bounce could simply be short covering inside a broader downtrend. Key questions: 1. Can ADA defend the $0.160–$0.162 support area? 2. Will negative funding trigger short covering or further downside? 3. Can spot demand return strongly enough to confirm a recovery? $ADAUSDC #IMPACTbyTrade
HYPE: Penyesuaian Leverage Belum Selesai
Token $HYPEUSDT Hyperliquid kembali menghadapi ujian seiring berkurangnya eksposur para trader yang menggunakan leverage. Pada 14 November, HYPE diperdagangkan di sekitar $69,14, turun 3,87% dalam 24 jam dan 11,07% dalam tujuh hari. Harga ini masih sekitar 29,4% di bawah harga tertinggi sepanjang masa (ATH) pada 23 September sebesar $97,98. Penurunan ini terjadi bersamaan dengan aksi jual kripto yang lebih luas, di mana Bitcoin baru-baru ini menembus level di bawah $70.000 karena penguatan dolar dan perubahan ekspektasi suku bunga Federal Reserve yang menekan aset-aset berisiko. Data derivatif mengungkapkan seberapa besar leverage yang masih terlibat dalam penemuan harga HYPE. CoinGlass mencatat volume futures sebesar $2,78 miliar dalam 24 jam, dibandingkan dengan $241,39 juta dalam volume spot. Perputaran (turnover) futures sekitar 11,5 kali lebih besar dari aktivitas spot. Open interest berada di angka $3,11 miliar, turun 4,72% dalam periode yang sama. Tingginya perputaran bersamaan dengan menurunnya open interest menunjukkan bahwa trader secara aktif menutup atau mengurangi posisi, bukan sekadar menambah eksposur baru. Likuidasi memperkuat gambaran tersebut. Sekitar $16,70 juta posisi HYPE telah dilikuidasi, dengan $15,97 juta berasal dari posisi long. Artinya, trader bullish menyumbang sekitar 96% dari total likuidasi yang dilaporkan. Suku bunga pendanaan (funding rate) juga berubah sedikit negatif di angka -0,0010%, yang mengindikasikan bahwa posisi short membayar posisi long rata-rata. Ini adalah perubahan yang mencolok dari pasar di mana funding rate positif mencerminkan permintaan yang terus-menerus untuk eksposur long dengan leverage. Namun, reset leverage tidak secara otomatis menjadi perkembangan yang bullish. Penutupan paksa posisi long memang dapat menghilangkan beberapa tekanan jual langsung, tetapi hal itu tidak dapat menciptakan permintaan berkelanjutan untuk token tersebut. Dengan volume futures yang masih mendominasi perputaran spot, pemulihan yang didorong terutama oleh penutupan posisi short mungkin akan sulit bertahan jika pembeli tidak kembali ke pasar dasar (underlying market). Area $67 adalah referensi jangka pendek yang penting karena menandai level terendah 24 jam terakhir dalam snapshot CoinGlass. Pergerakan yang berkelanjutan di bawah level tersebut akan mengekspos HYPE pada ujian likuiditas penurunan lainnya. Memulihkan level $72–75 akan memperbaiki struktur jangka pendek, namun pemulihan harga memerlukan konfirmasi dari partisipasi spot yang lebih kuat dan stabilisasi open interest. Aktivitas perdagangan Hyperliquid tetap substansial, tetapi pasar HYPE masih berupaya menavigasi lingkungan derivatif yang padat. Pergerakan selanjutnya akan bergantung pada apakah pembeli spot akan menggantikan permintaan leverage yang telah hilang. Pertanyaan kunci: 1. Bisakah HYPE mempertahankan area $67 setelah likuidasi posisi long? 2. Akankah permintaan spot menguat seiring menyusutnya posisi futures? 3. Bisakah open interest kembali pulih tanpa perdagangan long yang terlalu padat? IMPACTbyTrade
NEAR: Reset Leverage, Bukan Pemulihan
NEAR Protocol berada di bawah tekanan pasar yang lebih luas, tetapi data derivatifnya menunjukkan mengapa penurunan harga perlu dibaca bersamaan dengan posisi pasar. Pada 14 November, $NEARUSDT diperdagangkan di sekitar $3,31, turun 6,21% dalam 24 jam dan 11,40% dalam tujuh hari. Kapitalisasi pasarnya berada di dekat $4,39 miliar, dengan suplai beredar sekitar 1,31 miliar NEAR. Data CoinGlass menunjukkan volume futures NEAR sekitar $1,01 miliar selama 24 jam, dibandingkan dengan $220,5 juta dalam volume spot. Perputaran derivatif sekitar 4,6 kali aktivitas spot. Total open interest futures berada di dekat $764,2 juta, turun 5,56% dalam periode yang sama. Kombinasi itu penting: pasar sedang aktif bertransaksi, tetapi nilai posisi futures yang belum diselesaikan menyusut seiring penurunan harga. Likuidasi menambah detail pada pergerakan tersebut. Sekitar $2,55 juta dalam posisi futures NEAR dilikuidasi selama 24 jam, termasuk sekitar $2,03 juta dalam posisi long dan $520.000 dalam posisi short. Posisi long menyumbang sekitar 80% dari likuidasi yang dilaporkan. Hal ini konsisten dengan posisi bullish yang terpaksa keluar selama penurunan. Ini tidak, dengan sendirinya, menetapkan bahwa penjual telah menghabiskan suplai mereka atau bahwa titik terendah (bottom) sedang terbentuk. Funding rate tetap positif pada sekitar 0,0073% berdasarkan bobot open interest. Itu menunjukkan posisi long rata-rata masih membayar posisi short, meskipun harga turun. Tarif tersebut berada di bawah garis dasar 0,01% per delapan jam yang sering dikutip, jadi ini tidak menunjukkan penumpukan yang ekstrem. Namun, funding positif di samping penurunan harga dan open interest menunjukkan bahwa posisi bullish belum sepenuhnya hilang. Pasar spot adalah konfirmasi yang hilang. Volume futures tetap beberapa kali lebih besar daripada perputaran spot, sehingga rebound yang didorong terutama oleh short covering bisa memudar jika pembeli tidak kembali ke pasar dasar (underlying market). Pemulihan yang lebih meyakinkan akan memerlukan stabilisasi harga, pembangunan kembali open interest tanpa premi funding yang berlebihan, dan partisipasi spot yang lebih kuat. Untuk NEAR, pertanyaan langsungnya bukanlah apakah leverage telah dikurangi. Data mengatakan memang demikian. Pertanyaannya adalah apakah pengaturan ulang tersebut menciptakan ruang untuk permintaan yang tulus—atau apakah pasar membutuhkan penurunan satu tahap lagi sebelum pembeli bersedia untuk masuk. Pertanyaan kunci: 1. Bisakah NEAR bertahan di atas area $3,30 setelah pelepasan leverage? 2. Akankah volume spot meningkat cukup untuk mengonfirmasi pemulihan? 3. Bisakah open interest dibangun kembali tanpa funding menjadi terlalu padat? $NEARUSDC #IMPACTbyTrade
XAUT: Kepemilikan Emas Bertemu Uji Leverage
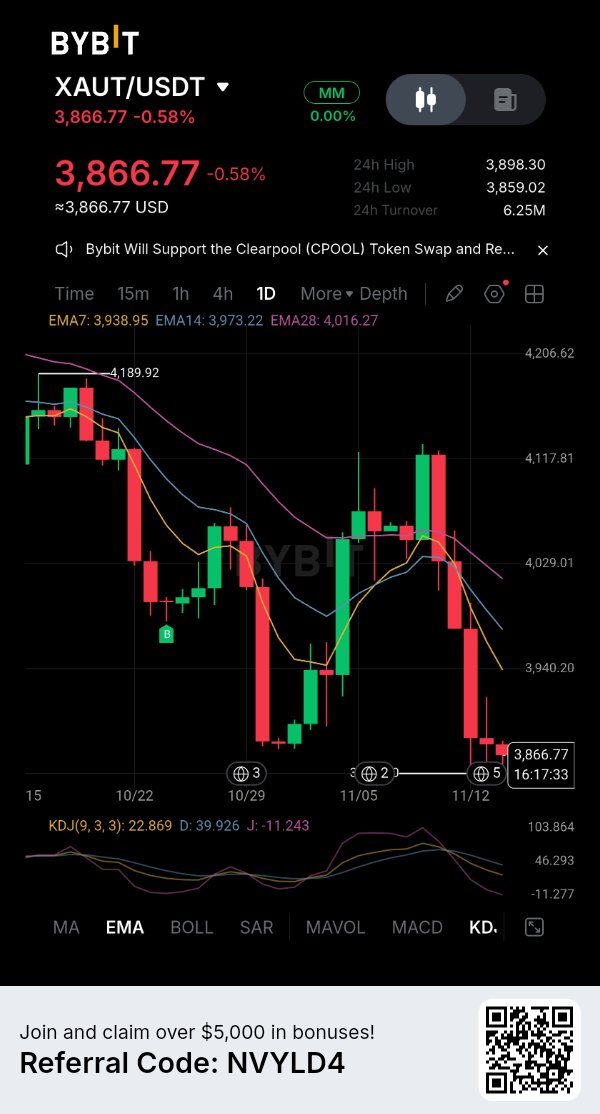
Tether Gold sedang tertekan turun di pasar yang memperdagangkan derivatif jauh lebih banyak daripada token spot. Pada 14 November, XAUTUSDT berada di sekitar $3.864, turun 0,54% dalam 24 jam dan 4,76% dalam tujuh hari. CoinGlass mencatat volume futures sebesar $579 juta dibandingkan dengan $48,6 juta dalam volume spot. Perputaran futures hampir 12 kali lipat dari aktivitas spot. Open interest berada di kisaran $790 juta, turun 5,76% dalam 24 jam. Sekitar $509.000 posisi XAUT dilikuidasi, dengan 99% disebabkan oleh posisi long. Arus taker spot menunjukkan arus keluar bersih sebesar $2,3 juta, sementara arus futures mencatat arus keluar sebesar $8,3 juta. Penurunan harga di samping penurunan open interest konsisten dengan penutupan atau likuidasi posisi long. Hal itu saja tidak membuktikan bahwa investor meninggalkan emas. Pasar emas batangan juga berada di bawah tekanan. Reuters melaporkan bahwa harga emas spot pulih ke $3.879,71 per ons pada 13 November setelah mencapai level terendah dalam lebih dari satu tahun pada sesi sebelumnya. Emas masih menuju kerugian mingguan sekitar 4,5%, tertekan oleh dolar yang lebih kuat, harga minyak yang lebih tinggi, dan ekspektasi kebijakan Federal Reserve yang lebih ketat. XAUT dan emas batangan tidak akan bergerak sejalan secara persis: token diperdagangkan sepanjang waktu, sementara tolok ukur emas tradisional mengikuti jam pasar. Jaminan (backing) itu penting. Pembaruan cadangan Tether pada 4 November mengatakan bahwa, per 30 September, 827.417,63 XAUT beredar, yang disamai oleh jumlah fine troy ounce emas fisik yang setara yang disimpan di Swiss. Setiap token mewakili satu fine troy ounce pada London Good Delivery bar. Jaminan 1:1 tersebut mendukung eksposur emasnya, tetapi tidak menghilangkan risiko likuiditas bursa, risiko penerbit atau kustodian, atau kemungkinan kesenjangan harga sementara terhadap emas batangan. Unwind (pelepasan) posisi leveraged dapat mendorong XAUT di bawah tolok ukur emas tanpa mengubah jumlah emas yang diwakili oleh setiap token. Sebaliknya, kekuatan emas fisik tidak menjamin permintaan beli langsung untuk XAUT di bursa kripto. Ujian berikutnya adalah apakah arus spot stabil saat open interest berkontraksi. Jika aktivitas futures mendingin tetapi permintaan spot tetap lemah, penurunan tersebut mungkin mencerminkan lebih dari sekadar likuidasi paksa. Akses digital ke emas tidak melindungi XAUT dari leverage pasar kripto. Pertanyaan kunci: 1. Akankah pembeli spot menyerap XAUT saat posisi long leveraged keluar? 2. Bisakah XAUT melacak emas batangan dengan ketat selama perdagangan yang fluktuatif sepanjang waktu? 3. Apakah penurunan open interest menandakan pemulihan yang lebih sehat atau permintaan yang melemah? IMPACTbyTrade
POL: Adopsi Harus Diterjemahkan Menjadi Permintaan Token
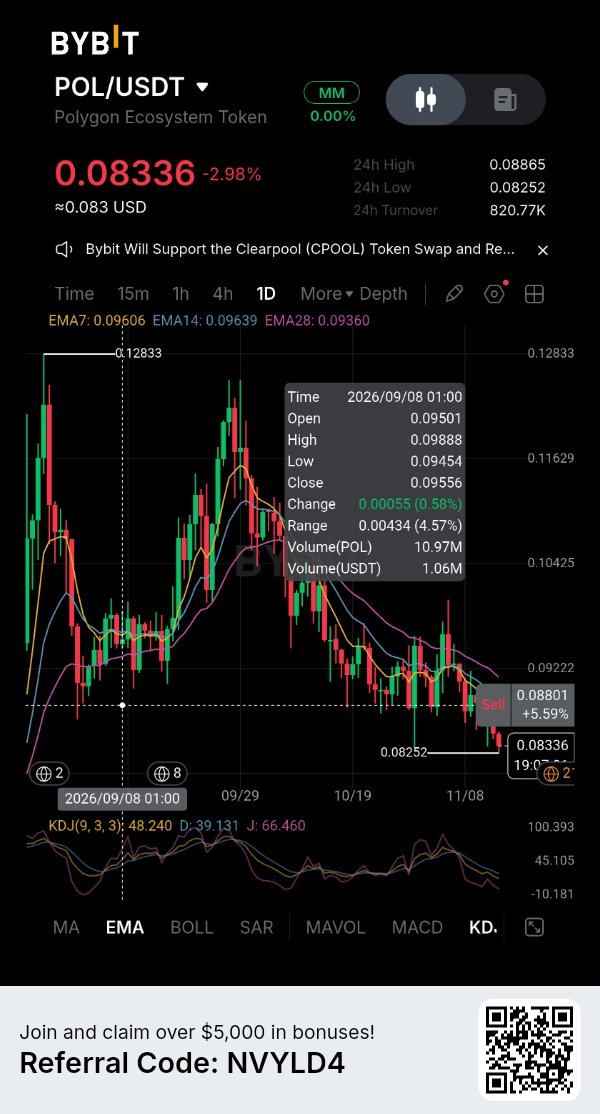
Polygon telah mendapatkan satu lagi jalur menuju pembayaran arus utama. Pertanyaan bagi para pemegang $POLUSDT adalah apakah aktivitas ini akan menciptakan permintaan untuk token tersebut. Pada 12 November, SoFiUSD mulai beroperasi di Polygon. Stablecoin dolar yang diterbitkan oleh SoFi Bank ini sekarang tersedia bagi lebih dari 17 juta anggota SoFi melalui aplikasinya. Pengguna dapat membeli, menjual, menyimpan, dan mengonversinya, sementara pelaku bisnis dapat membangun layanan pembayaran dan penyelesaian di sekitarnya. Itu adalah peluang distribusi, bukan bukti bahwa ke-17 juta anggota tersebut menggunakan Polygon atau bahwa volume transaksi yang signifikan telah masuk. Polygon sudah memiliki aktivitas yang berarti. *Snapshot* DefiLlama pada 13 November menunjukkan nilai stablecoin sebesar $2,814 miliar, total nilai terkunci (*total value locked*) DeFi sebesar $619,63 juta, dan 269.234 alamat aktif selama 24 jam. Jaringan tersebut memproses sekitar 4,01 juta transaksi dan menghasilkan biaya sebesar $49.481. Namun, nilai stablecoin telah menurun 2,85% selama tujuh hari, sementara volume DEX harian berada di angka $74,15 juta, turun 42,29% dibandingkan perbandingan mingguan. Jaringan tersebut memang aktif, tetapi angka-angka ini tidak menunjukkan percepatan modal atau aktivitas perdagangan. Ekonomi token menciptakan ujian lainnya. POL diperdagangkan di kisaran $0,0846 pada 14 November, dengan kapitalisasi pasar mendekati $901 juta. Data POLTRACK hingga 12 November menunjukkan 19,78 juta POL dalam biaya jaringan selama 30 hari, termasuk 11,71 juta POL yang dialokasikan untuk *burn* biaya dasar. Emisi protokol mencapai 17,48 juta POL dalam periode yang sama. Setelah alokasi *burn*, pasokan masih meningkat sekitar 5,77 juta POL, atau 0,05%. Hal itu tidak membuat pertumbuhan Polygon menjadi tidak relevan. POL digunakan untuk biaya transaksi dan *staking*, dan jaringan pembayaran yang lebih besar dapat memperkuat utilitasnya. Namun, adopsi menjadi tesis token yang lebih kuat hanya jika menghasilkan permintaan biaya yang berkelanjutan serta aktivitas *burn* atau *staking* yang berarti yang mengimbangi penerbitan token. Integrasi stablecoin dapat menguntungkan infrastruktur sebelum memberikan efek yang terlihat pada permintaan POL. SoFiUSD memberikan katalis pembayaran yang kredibel bagi Polygon. Bukti selanjutnya seharusnya berupa saldo stablecoin, volume transaksi, dan penghasilan biaya yang nyata setelah peluncuran—bukan hanya ukuran basis pelanggan SoFi saja. Hingga angka-angka tersebut membaik, kemitraan ini merupakan pengembangan jaringan yang menjanjikan, bukan bukti kenaikan harga token. Pertanyaan kunci: 1. Akankah SoFiUSD membawa volume pembayaran yang berkelanjutan ke Polygon? 2. Bisakah biaya dan *burn* jaringan mulai mengimbangi emisi POL? 3. Tingkat aktivitas seperti apa yang akan menjustifikasi permintaan yang lebih kuat untuk POL? $POLUSDC #IMPACTbyTrade
Tembusnya Bitcoin di Level $69 Ribu Mengungkap Masalah Permintaan
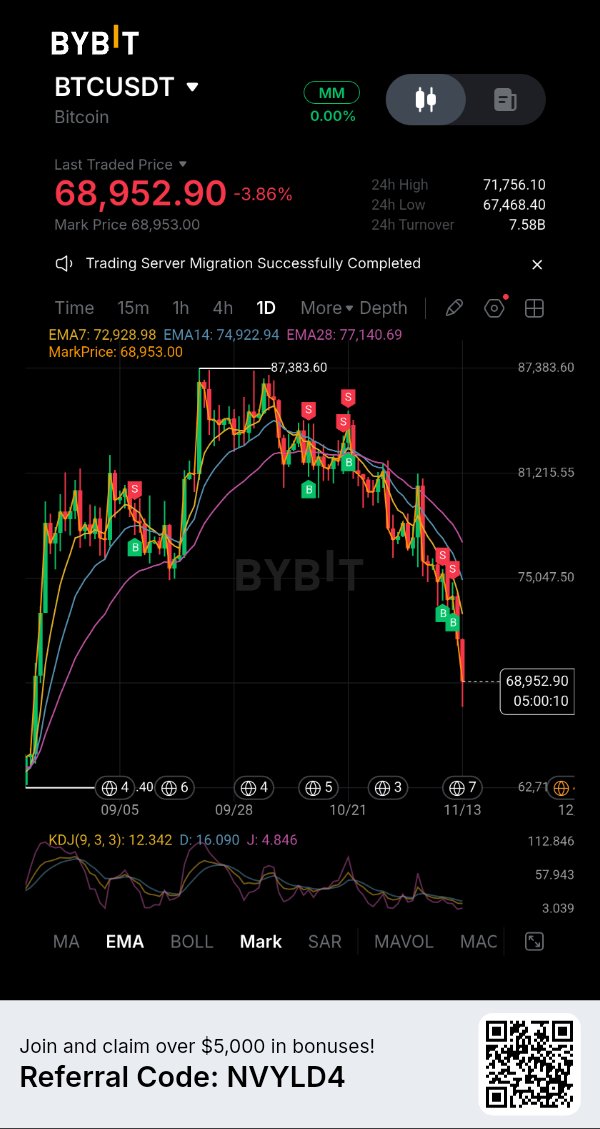
Pergerakan Bitcoin ke bawah $70.000 lebih dari sekadar upaya yang gagal untuk memulihkan level angka bulat. Pada 13 November, $BTCUSDT turun ke $67.770, harga terendahnya sejak 19 Agustus, sebelum diperdagangkan di sekitar $68.800. Penurunan ini terjadi seiring menguatnya dolar AS dan naiknya imbal hasil obligasi karena ekspektasi bahwa Federal Reserve dapat menaikkan suku bunga pada bulan Desember. Ekspektasi imbal hasil yang lebih tinggi pada aset dolar dapat membuat posisi yang lebih berisiko menjadi kurang menarik, sehingga menambah tekanan pada pasar kripto yang sudah rapuh. Aksi jual terlihat baik dalam data spot maupun derivatif. CoinGlass mencatat total open interest futures Bitcoin mendekati $47,8 miliar, turun 10,6% dari $53,5 miliar selama periode yang ditampilkan. Open interest Binance turun 5,5% dalam 24 jam, CME turun 4,8%, dan Bybit turun 4,2%. Dasbor yang sama mencatat sekitar $3,2 miliar arus keluar bersih (net taker outflows) di pasar futures dan $259 juta arus keluar bersih di pasar spot selama 24 jam. Ini bukan sekadar trader yang berpindah antar bursa: kedua pasar menunjukkan aksi jual bersih. Arus masuk ETF menambah ukuran kehati-hatian institusional lainnya. ETF Bitcoin spot AS mencatat arus keluar bersih $47,7 juta pada 12 November, menurut CoinStats. CoinDesk melaporkan bahwa dana telah kehilangan sekitar $1,88 miliar sejak awal November. Angka harian hanyalah potret sesaat, sementara total bulanan menunjukkan skala penarikan tersebut. Arus masuk ETF tidak menangkap setiap perdagangan institusional, namun penarikan dana yang terus-menerus menghilangkan sumber penting permintaan tambahan. Likuidasi telah mempercepat pergerakan ini, tetapi angka utama tersebut memerlukan konteks. CoinDesk melaporkan lebih dari $1,6 miliar likuidasi di seluruh pasar kripto, bukan hanya Bitcoin. Di Hyperliquid, posisi BTC menyumbang sekitar $306,5 juta likuidasi selama 24 jam. Penutupan paksa dapat memperparah penurunan, namun hal itu tidak menjelaskan mengapa penjualan spot dan penarikan ETF terjadi pada saat yang bersamaan. Level terdekat yang perlu diperhatikan adalah level terendah 13 November di dekat $67.770. Penembusan yang berkelanjutan akan membuat BTC terpapar pada penurunan lebih lanjut dan menguji apakah pembeli bersedia menyerap pasokan. Mendapatkan kembali level $70.000 akan memperbaiki gambaran jangka pendek, namun pemulihan yang tahan lama membutuhkan lebih dari sekadar aksi beli untuk menutup posisi short (short covering). Arus spot harus berbalik, penarikan ETF mereda, dan open interest stabil tanpa penumpukan leverage yang rapuh lagi. Masalah Bitcoin bukan lagi sekadar di mana letak support-nya. Masalahnya adalah apakah modal baru siap untuk mempertahankannya. Pertanyaan kunci: 1. Bisakah pembeli mempertahankan level terendah $67.770? 2. Akankah arus masuk ETF berubah positif setelah penarikan berkelanjutan? 3. Bisakah Bitcoin memulihkan $70.000 tanpa bergantung pada squeeze leverage lainnya? $BTCUSDC #IMPACTbyTrade
ENA’s Buyback Promise Still Has a Supply Barrier
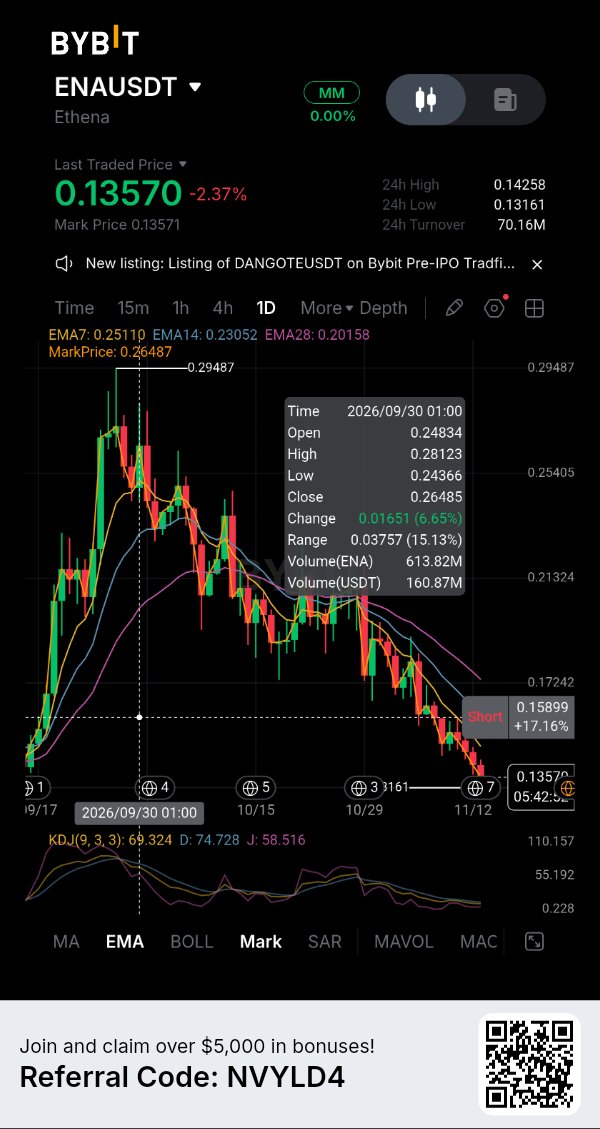
Ethena has introduced a mechanism designed to connect protocol growth with ENA demand, but the conditions for activating it remain important. The governance-approved fee-switch framework links token buybacks to USDe circulating supply. The first threshold is $7.5 billion, where 5% of protocol revenue is allocated to buybacks. Higher supply milestones increase that allocation, eventually reaching 20% at $20 billion. The difficulty is reaching the first threshold. An on-chain analysis published on October 15 put USDe supply at approximately $4.77 billion on October 12, with its 14-day average around $4.87 billion. That average needed to grow approximately 54% to reach the $7.5 billion trigger. The previous cycle shows that USDe can expand rapidly, but it also demonstrates the risk: supply peaked near $14.65 billion on a 14-day average in October 2025 before contracting sharply. Ethena's broader protocol figures show that the business remains active. DefiLlama reported approximately $5.17 billion in total value locked on November 13, with $22.18 million in fees over 30 days. However, reported protocol revenue for that period was only $61,100. Fees and revenue are not interchangeable: much of the economic activity supports sUSDe rewards and partner distributions. A large fee figure therefore does not mean an equivalent amount is available for ENA repurchases. The token itself remains under pressure. CoinGecko placed ENA around $0.1405 on November 13, down 3.91% over 24 hours and 12.17% over seven days. Its market capitalisation was approximately $1.90 billion. The next scheduled unlock is December 2, when 40.63 million ENA, representing 0.27% of total supply, is due for release to the Foundation. That is a relatively small percentage, but it adds another supply consideration while buyers are waiting for the buyback mechanism to become active. The distinction is crucial: governance approval is not the same as active buybacks. Ethena needs USDe supply to cross the required threshold before the first allocation begins. Until then, the buyback narrative is a future incentive, not current market demand. ENA's investment case now depends on whether USDe can regain sustained growth without compromising the stability and economics of its synthetic dollar. Tokenholders need to see the trigger reached, revenue generated and actual buybacks executed before treating the framework as a present source of support. Key questions: 1. Can USDe supply recover enough to reach the $7.5 billion threshold? 2. Will protocol revenue support meaningful ENA buybacks? 3. Can ENA absorb scheduled unlocks while waiting for the mechanism to activate? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: Protocol Revenue Isn't Token Demand
Convex Finance continues to generate income, but CVX holders need to look beyond headline fees. On November 13, DefiLlama reported $473.25 million in total value locked, down 18.1% over 30 days. Over the same period, Convex generated $2.16 million in fees and reported $909,303 in revenue. The protocol remains economically active, but that does not mean all its activity translates into value for the token. The distinction matters. Convex’s fee measure includes CRV and FXS harvested through the platform, including liquidity-provider rewards, harvest incentives, treasury fees and amounts directed to stakers and lockers. DefiLlama separately tracks $866,195 in holders’ revenue over 30 days. These are different accounting categories and should not be added together or treated as interchangeable. CVX’s value-accrual model is conditional. DefiLlama identifies protocol revenue share as the primary mechanism for locked and staked CVX holders. That is not a universal claim on Convex’s gross fees: the benefit depends on participation in the relevant locking and staking arrangements. The fee switch is listed as active, while buybacks are absent. CVX’s investment case should therefore not be presented as a routine token repurchase story. Market data reinforces the gap. CoinGlass put CVX near $1.626 on November 13, down 3.04% over 24 hours and 12.24% over seven days. Futures volume was about $6.06 million, roughly 4.4 times spot volume of $1.37 million. Open interest fell 4.84% to $7.53 million. Liquidations were modest at $18,260, mostly from longs. Derivatives activity is outweighing spot participation, but this is not evidence of a major liquidation event. Convex must retain liquidity, sustain activity around Curve and Frax-related markets, and show that the value reaching lockers is meaningful enough to support demand for CVX. A protocol can remain useful while its token struggles. Until spot participation improves and TVL stabilises, revenue alone is not a convincing bullish signal. Key questions: 1. Can Convex stabilise TVL after the 18.1% monthly decline? 2. Is revenue reaching CVX lockers meaningful enough to attract demand? 3. Will spot buying catch up with derivatives activity? $SOLUSDT #IMPACTbyTrade