S T E P H E N
7643いいね0シェア545ファン646フォロー
I M crypto signal provider 100 parsent right signals lets go
I M crypto signal provider 100 parsent right signals lets go
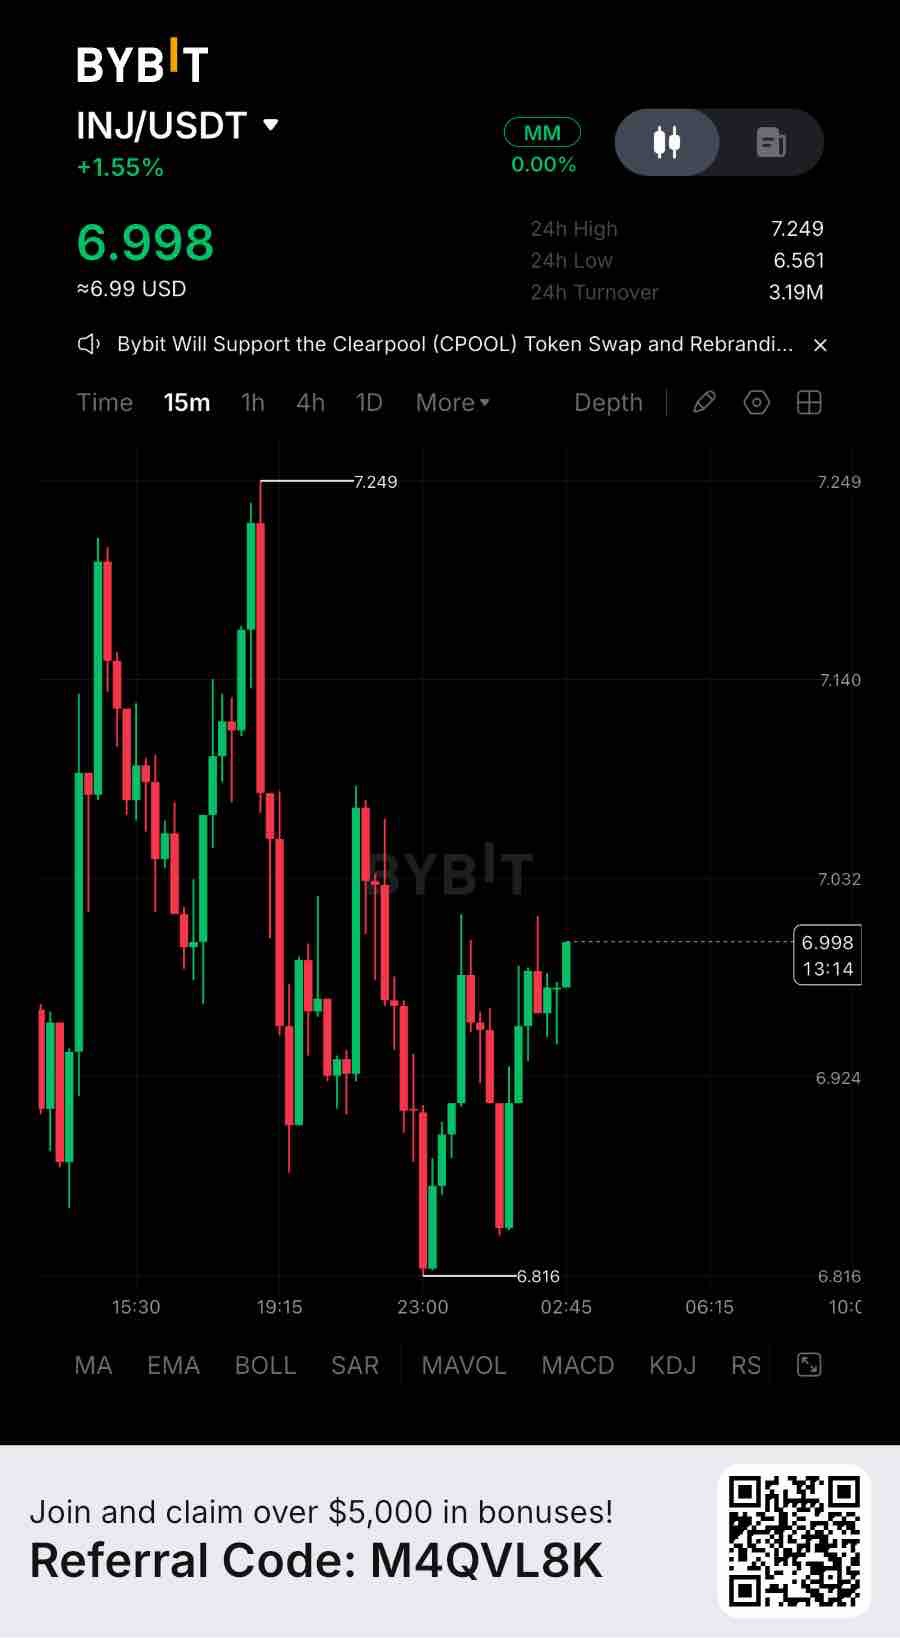
Injectiveは現在、同社のトークン化インフラを通じて発行された資産が110億ドルを超えたと報告しており、2025年11月から2026年11月までの間にオンチェーンオーダーブックで128.6億ドルの取引高を処理しました。RWA無期限先物だけでも18億ドル近い取引高を生み出しています。これは単なるナラティブ(物語)ではなく、リアルな利用実態です。 しかし、バリュエーション(評価額)は異なるストーリーを語っています。INJの報告された循環供給ベースの時価総額は約6億9000万ドルですが、DeFiのTVLはわずか1636万ドルであり、時価総額/TVL倍率は約42.2倍となっています。比較として、同じ指標で見るとMapleは約0.052倍、Pendleは約0.255倍で取引されています。つまり、INJはMapleよりも約814倍、Pendleよりも約165倍も割高に見えるということです。Injectiveは独立した利回りプロトコルではなくレイヤー1であるため、完全に比較可能なビジネスではありませんが、この差は将来のエコシステムの成長がそのバリュエーションにどれだけ織り込まれているかを浮き彫りにしています。 基盤となる拡大は意味のあるものです。トークン化株式は7月から10月にかけて月間取引高の記録を更新し、RWA無期限先物は株式、外国為替、コモディティ、指数へと拡大しました。Pineapple Financialも10億ドル以上の住宅ローン記録をInjectiveへ移行しており、パブリックダッシュボードで2,079件の記録を確認できます。重要な点として、これらの住宅ローン記録はトークン化されたデータインフラを表すものであり、10億ドルの流動的な担保や従来の住宅ローン証券を意味するものではありません。さらにInjectiveは、SECのトランスファー・エージェント登録を完了し、SolanaへのINJアクセスを拡大しました。 供給面での懸念もあります。SECへの提出書類によると、INJの総供給量は2026年9月15日時点で約1億2290万枚に達しており、一般的に報告されている初期供給量の1億枚に対して増加しています。年率換算の新規発行額は4.4%でした。「サプライスクイーズ(供給圧縮)」提案はデフレメカニズムを強化するものですが、実際の供給量削減は、エコシステムの収益とバイバック活動が新規発行を上回るかどうかにかかっています。 市場の観点から見ると、INJは約6.89ドルで取引されています。目先のサポートは6.44ドル付近、レジスタンスは7.15ドル付近です。確認なしに現在の値動きを追いかけるのは避けるべきでしょう。4時間足で7.15ドルを上抜けて確定し、その後のリテストが成功すれば、7.85ドル、そして最終的には8.76ドルを目指す可能性があります。しかし、4時間足で6.44ドルを割り込んで確定すれば構造が弱まり、6.01ドル、続いて5.18ドルへの下落が露呈します。上位足のモメンタムは強いものの、短期的なトレンドには依然として圧力がかかっています。 この分析は、トークン自体がダメだと言っているわけではありません。オンチェーンの成長物語と価格の物語が、現時点では異なる時間軸で動いているということです。どちらが先に追いつくのか、そしてより多くのチェーン、機関投資家向け商品、トークン化資産だけで、これほど大きなバリュエーションのギャップを埋めるのに十分なのか、問いかける価値はあります。 #ByXIMPACT $INJUSDT
Hederaは依然として活発なネットワーク活動を処理しており、DeFi TVLは約2065万ドル、ブリッジされたTVLは約4億9300万ドルに達しています。1日のトランザクション数は約67万9000件で推移しています。これは単なる物語ではなく、現実のネットワーク利用状況です。 しかし、バリュエーションの問題はより複雑です。HBARの循環時価総額は約25億ドルですが、DeFiエコシステムは比較的小規模なままです。このため、投資家がネットワークに割り当てている評価額と、現在DeFiアプリケーションに投じられている資本との間にギャップが生じています。 RWA(現実資産)の機会は、Hederaの長期的なポジショニングにおいて重要な役割を果たし続けています。機関投資家向けのトークン化、資産発行、エンタープライズ向けインフラが、その経済的基盤を拡大する可能性があります。しかし、より高い評価額を正当化するには、採用の動きが持続的な資本流入、深い流動性、そして継続的なネットワーク収益へとつながる必要があります。 注目すべき指標が1つあります。それは、Hederaの時価総額と比較して、1日のネットワーク手数料が比較的控えめであるという点です。トランザクション数が多いからといって、それが自動的にHBAR保有者にとっての経済的価値に直結するわけではありません。 トレーディングの観点から見ると、HBARは現在0.057ドル〜0.058ドル付近です。当面のサポートは0.0550ドル付近にあり、レジスタンスは0.0595ドル〜0.0605ドル付近です。4時間足で0.0605ドルを超えて終値を確定させ、その後のリテストに成功すれば、0.0620ドルや0.0645ドルへの道が開ける可能性があります。しかし、4時間足で0.0550ドルを明確に割り込めば、構造が弱まり、0.0525ドル、続いて0.0500ドルまで下落する可能性があります。 これらは決してHBARがファンダメンタルズ的に弱いと言っているわけではありません。ネットワークの採用状況とトークンのバリュエーション状況が、異なる時間軸で動いているということを示しています。真の問いは、機関投資家の採用が最終的に、トークンにとって測定可能な経済価値へと変換されるかどうかです。 #ByXIMPACT $HBARUSDT
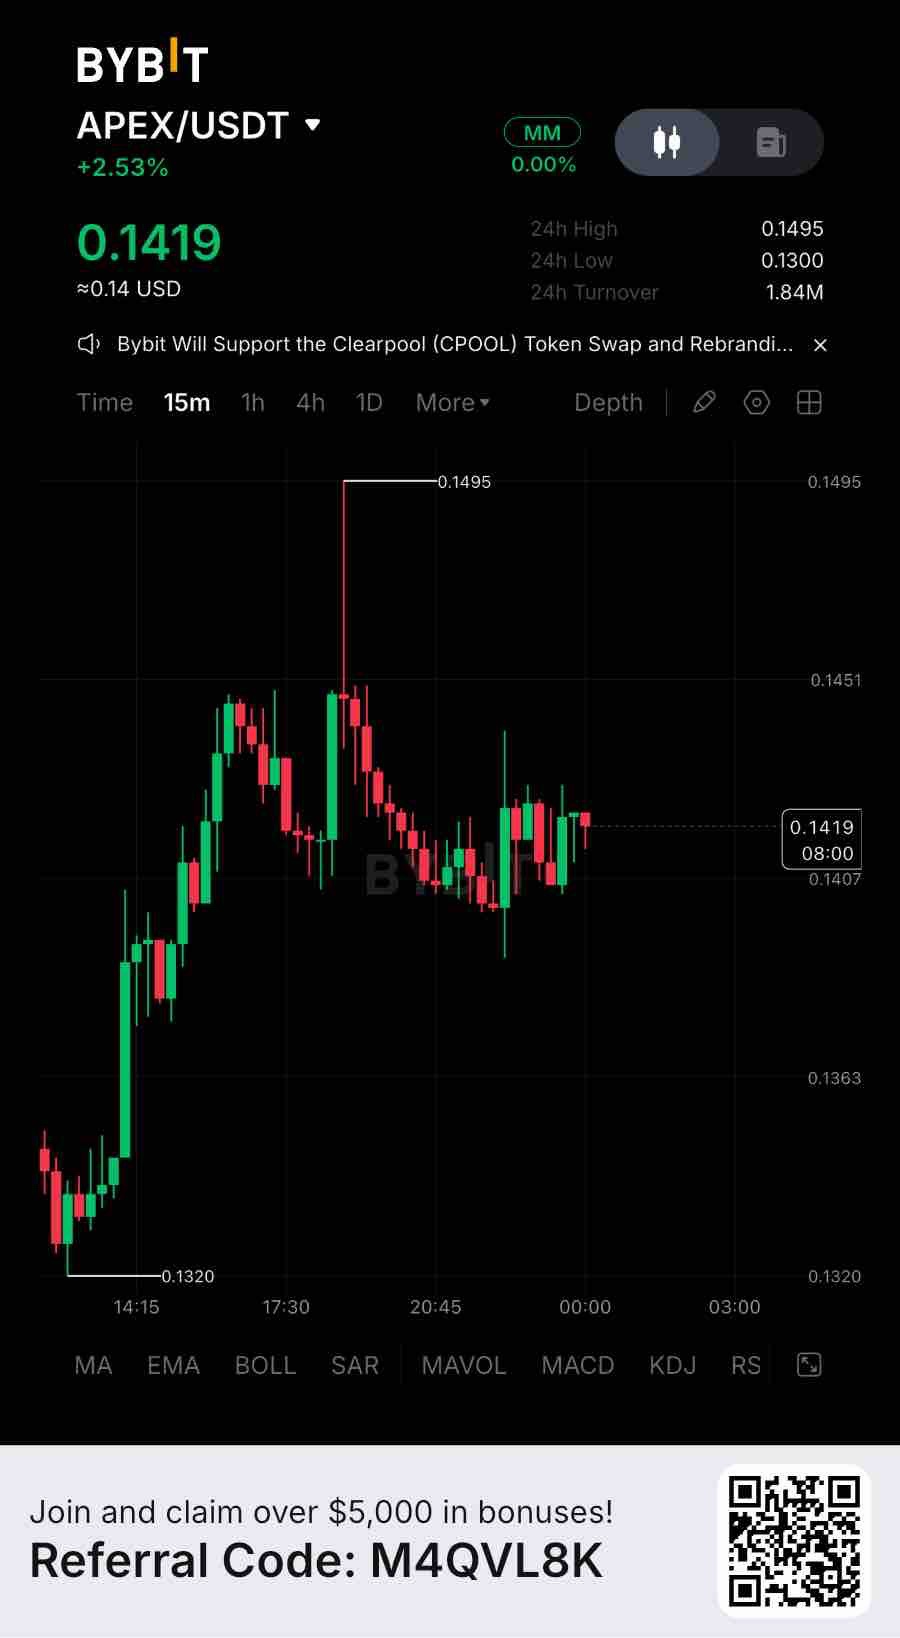
ApeX Protocolは現在約2858万ドルのTVLを保持しており、過去30日間で94億8200万ドルの無期限先物取引高を記録しました。これは物語(ナラティブ)ではなく、実質的な利用実績です。 バリュエーションに関しては興味深い状況です。APEXの流通時価総額は約2227万ドルで、TVLの約0.78倍に相当します。TVLの約0.37倍で取引されているGMXと比較すると、APEXの評価倍率は約2.1倍となっています。この違いは、単なる取引活動だけでなく、実際の保有者収益を比較する際に重要性を増します。 その基盤となるフットプリントは決して小さくありません。ApeXは8つのチェーンで展開しており、内訳はArbitrumに約1285万ドル、Ethereumに887万ドル、Baseに306万ドル、BSCに263万ドル、Mantleに117万ドルとなっています。ApeX ProとApeX Omniを合わせたプロダクトの累積手数料収益は4162万ドルに達します。直近30日間のデータでは、手数料収益は約32万6641ドル、報告された保有者収益は約16万3320ドルとなっています。さらにApeX Omniは取引手数料の50%をAPEXの買い戻しに充てており、プロトコルの活動とトークン需要を直接結びつけるメカニズムを構築しています。 懸念すべきは、取引活動がTVLの拡大に直結していない点です。94億8000万ドルという名目上の取引高はかなりの額に見えますが、レバレッジを効かせた回転率は、プロトコル内に保持される資本とは同義ではありません。もしTVLが減少を続ける一方で、手数料収入が取引活動に依存し続けるのであれば、現在の割高なバリュエーションを正当化することは難しくなります。 トレードの観点では、APEXは0.1413ドル付近で推移しており、直近のサポートは0.1380ドル付近、より強力な下値サポートは0.1310ドル~0.1280ドル付近にあります。回復に向けたレジスタンスは0.1420ドル付近、その次は0.1490ドルとなります。私はこのゾーンを注視しており、確認が取れる前に急いで飛びつくことはしません。強気なセットアップは、4時間足での0.1420ドル超えの確定と、それに続くリテストが成功した後に興味深いものとなり、0.1490ドルや0.1520ドルへの道が開ける可能性があります。逆に4時間足で0.1310ドルを割り込むと回復構造が弱まり、0.1280ドル付近の広範なゾーンが次の参照エリアとなります。 これはトークン自体が間違っていると言っているわけではありません。オンチェーンの成長ストーリーと価格のストーリーが、現時点では別々のリズムで動いているということに過ぎません。どちらが先に追いつくのか、そしてチェーンの増加、取引高の拡大、継続的な買い戻しが、これほど大きなバリュエーション・プレミアムを埋めるのに十分なのか、問いかける価値はあります。 #ByXIMPACT $APEXUSDT
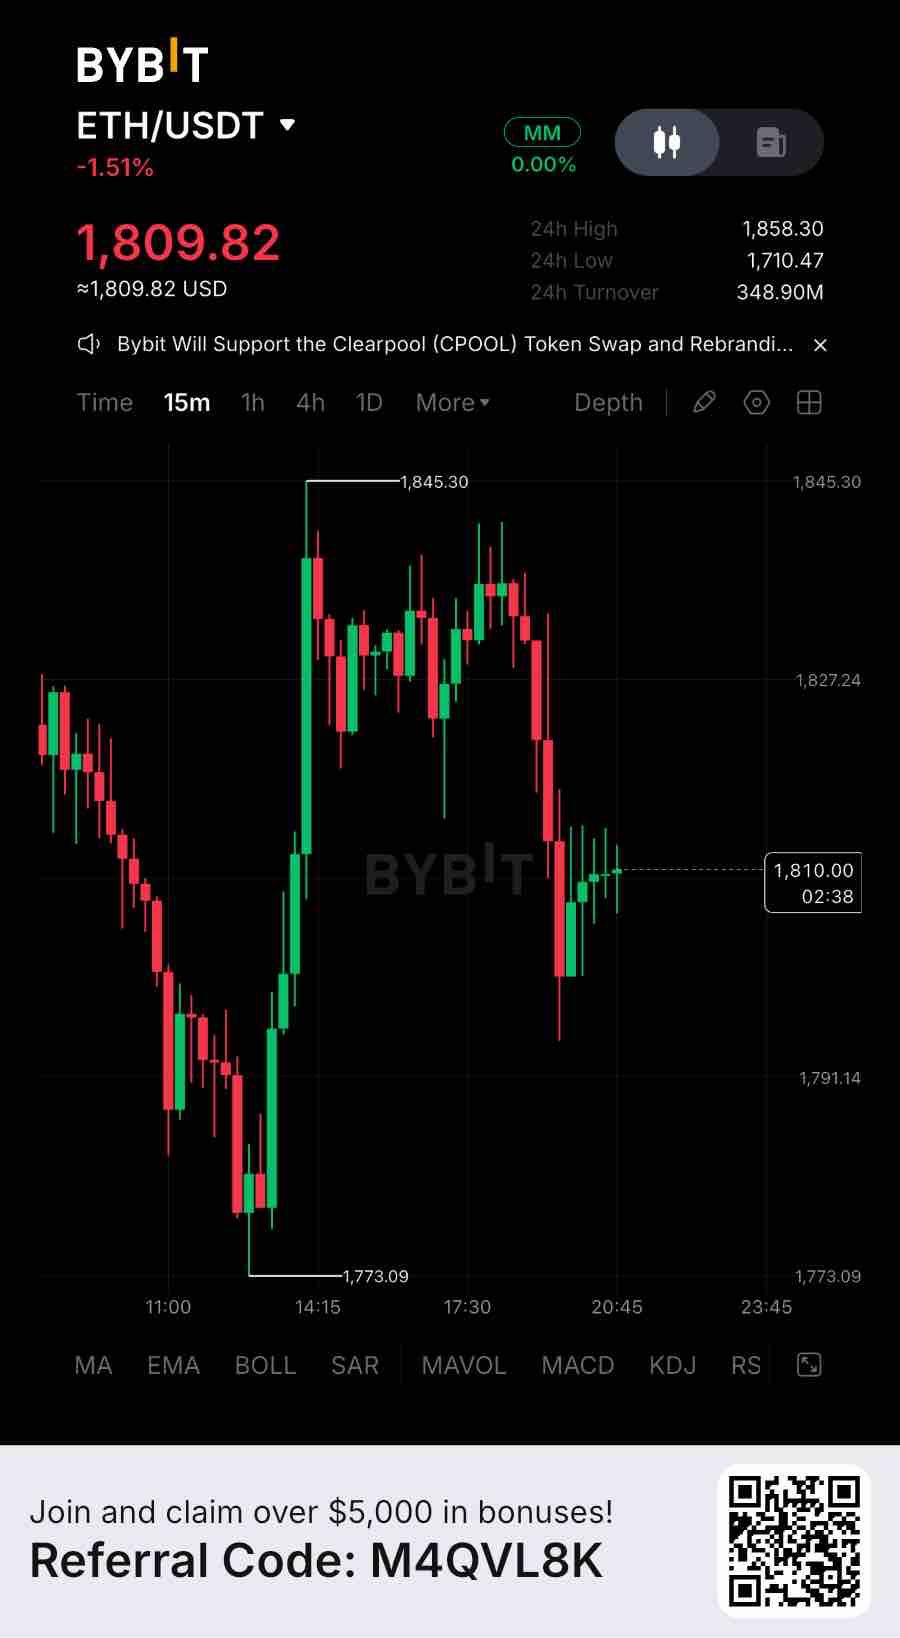
Ethereum currently holds approximately $11.86B in active RWA AUM, while its DeFi ecosystem maintains $37.94B in total value locked. However, Ethereum’s RWA AUM has contracted by approximately $3.2B, or 22.3%, over the past 30 days. That’s real usage, not narrative. The valuation picture deserves closer attention. ETH carries an estimated $222.2B market capitalization, equivalent to approximately 5.9x Ethereum’s DeFi TVL. Against its active RWA AUM alone, the multiple rises to roughly 18.7x. These are different valuation proxies, not direct revenue multiples, but they highlight an important distinction: Ethereum’s market valuation already reflects expectations of substantial future economic activity. The underlying ecosystem remains significant. Ethereum supports approximately $132.1B in stablecoin liquidity, $2.69B in daily DEX volume and around 2.07 million daily transactions. Chain fees reached approximately $641K over the latest 24-hour reporting period, while application-level revenue stood near $2.92M. The network continues to facilitate meaningful financial activity, but transaction volume and application revenue do not automatically translate into equivalent value accrual for ETH holders. The quieter concern is capital contraction. Despite Ethereum’s established position in tokenized assets and decentralized finance, the recent decline in RWA AUM suggests that institutional and on-chain capital deployment is not moving in one direction. Growing infrastructure does not guarantee continuously expanding capital commitments. For the trade, ETH is hovering around $1,830, with immediate support around $1,732 and recovery resistance near $1,839. I’m watching this zone closely and would not chase a bounce without confirmation. The bullish setup becomes more interesting after a confirmed 4H close above $1,839, followed by a successful retest. This could open the way toward $1,892 and potentially $2,110. However, the broader technical structure remains bearish, with the 4H, daily and weekly indicators all showing bearish conditions. A 4H breakdown below $1,732 would weaken the recovery structure, bringing $1,666 and $1,600 into focus as the next downside reference zones. None of this says the token is wrong. It says the on-chain growth story and the price story are running on separate clocks right now. Worth asking which one catches up to the other first — and whether more liquidity, tokenized assets and network activity alone are enough to justify ETH’s current valuation. #ByXIMPACT $ETHUSDT
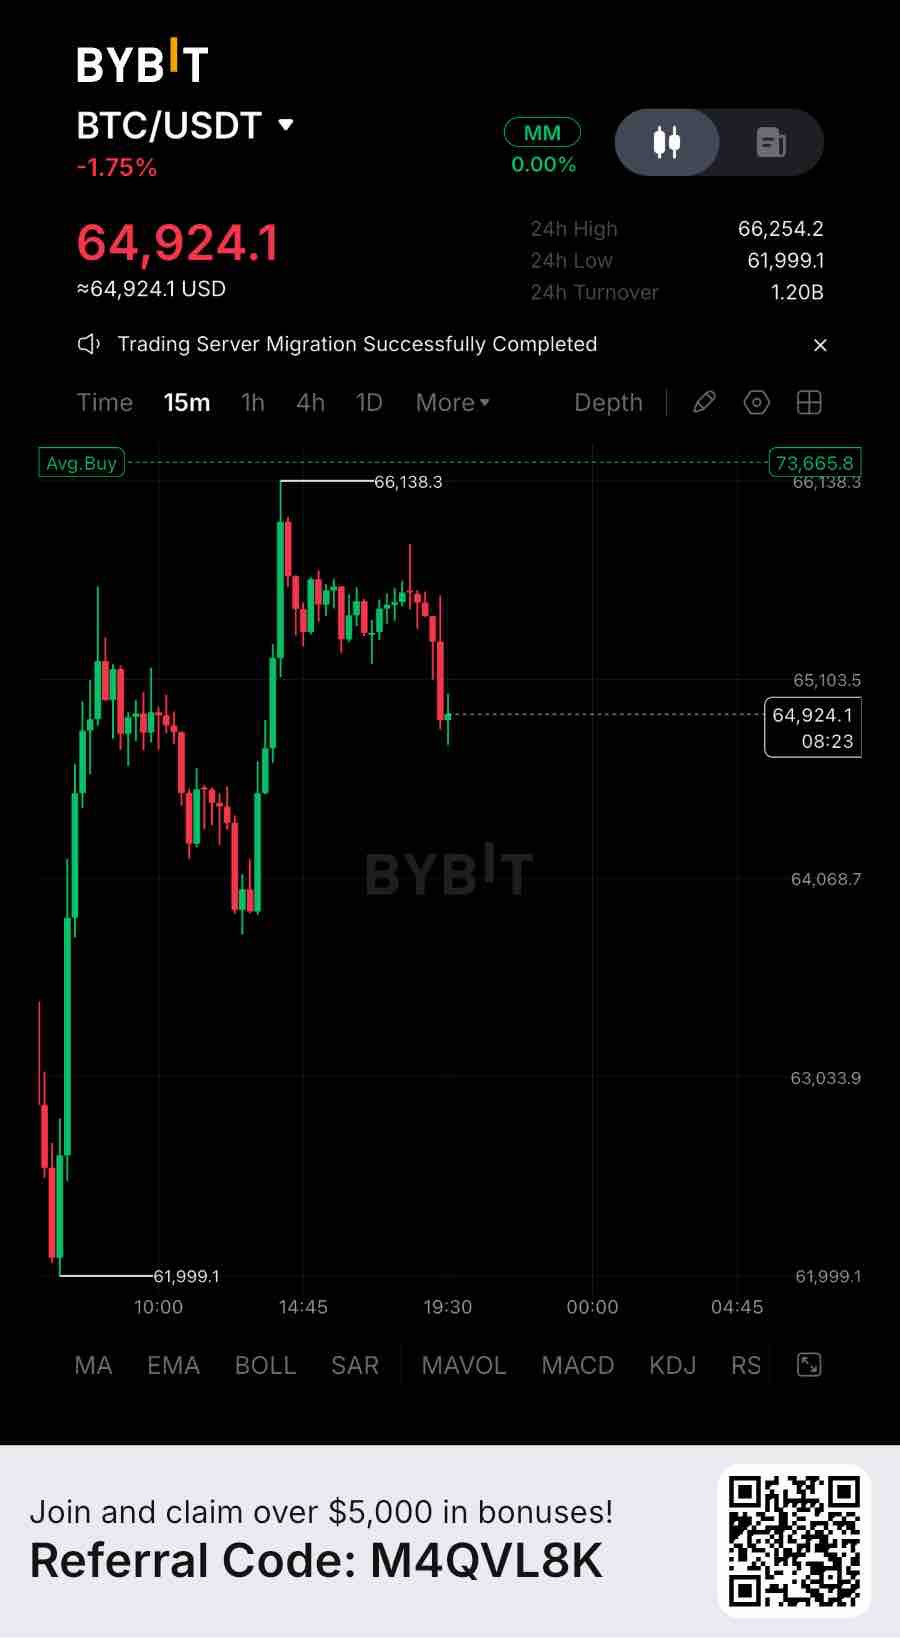
BTC市場分析 15分足 ビットコインは直近の安値61,999ドルから反発し、66,138ドルまで上昇しましたが、再び上値を抑えられ、現在は64,924ドル付近で推移しています。現状の安定化を、まだ回復とは見ていません。懸念されるのは、依然として機関投資家による売り圧力、一貫性を欠く現物需要、そしてデリバティブ市場における過度なロングポジションの積み上がりです。重要な問いは、本物の現物需要が売り圧力を吸収できるのか、それともさらなる下値の流動性スイープ(狩り)が待ち受けているのかという点です。 値動きと市場構造 BTCは過去24時間で約1.75%下落しました。61,999ドルから66,138ドルへの動きは有意義な反発となりましたが、66,000ドル付近で売り手が現れ、価格は再び65,103ドルを下回る水準まで押し戻されました。 当面のレジスタンスは65,100~65,500ドル付近にあり、その上には65,800~66,138ドル付近に強力な売り圧力が控えています。下値については、チャート上で確認できる最初の重要なサポートは64,068ドルです。65,100ドルを奪還できれば短期的な構造は改善されますが、本格的な回復にはさらなる裏付けが必要です。 機関投資家と大口資本の状況 現物ETFのフローは、ビットコインの需要構造において重要な要素です。最近のマイナスフローは、機関投資家の現物需要が回復の試みを一貫して支えていないことを示しています。これは、すべての大口投資家が売っていることを意味するわけではありませんが、重要な資本源からの裏付けが欠けていることを強調しています。 現物需要が改善するまでは、デリバティブ主導の反発には限られた確信しか持てません。 流動性とレンジ状況 チャートを見ると、62,000ドルからの急反発に続き、66,000ドル以下での停滞、そして64,900ドル方向への再度の拒絶が見られます。 大幅な下落後の狭いレンジは、必ずしも蓄積(アキュムレーション)ではありません。この構造が建設的であると見なされるには、買い手がより強力な参加姿勢を示し、利用可能な売り流動性を吸収する必要があります。 デリバティブのポジショニング ビットコイン先物の建玉(OI)は約422億ドルで、過去24時間で約7.9%減少しました。これは、ポジションの巻き戻しが有意に進んでいることを示唆しています。 加重ファンディングレートは約+0.0012%であり、わずかにロング優勢のプレミアムが残っています。価格が直近のサポートを失った場合、ロングポジションが潜在的な脆弱性となる可能性があります。 過去24時間で約7億8,100万ドル相当のBTCポジションが清算され、その約74%がロング勢でした。これは、レバレッジをかけた買い手がすでにかなりの圧力を経験していることを示しています。 主要データ 現在価格: 64,924ドル 24時間変動: -1.75% 24時間高値: 66,254ドル 24時間安値: 61,999ドル 当面のレジスタンス: 65,100~65,500ドル 主要レジスタンス: 65,800~66,138ドル 第一サポート: 64,068~64,000ドル 主要サポート: 61,999ドル 先物建玉(OI): 約422億ドル 24時間OI変動: -7.9% 加重ファンディングレート: +0.0012% 24時間清算額: 約7億8,100万ドル トレードプランと確認レベル BTCは現在64,924ドル付近で推移しており、当面のサポートは64,000~64,070ドル、回復のためのレジスタンスは65,100ドル付近にあります。このゾーンを注視しており、確認なしに反発を追うことはしません。 強気のセットアップは、15分足が65,100ドルを超えて確定し、その後のリテストに成功した段階で興味深くなります。そうなれば、65,500ドル、65,850ドル、66,138ドルへの道が開ける可能性があります。66,138ドルを明確に上抜ければ、短期的な構造はさらに強化されます。 下値については、15分足が64,000ドルを割り込んで確定すれば、現在の安定化局面は弱まり、次の参照ゾーンである63,030ドル、さらにはより広範な62,000ドルのサポートエリアが試されることになるでしょう。 強気の確認: 65,100ドル奪還 → 65,500ドル → 65,850ドル → 66,138ドル 弱気の確認: 64,000ドル割れ → 63,030ドル → 62,000ドル 総括 ビットコインは大幅な下落の後に一時的な安定を見せていますが、安定していること自体が回復の証拠ではありません。機関投資家の需要、デリバティブのポジショニング、そして流動性状況は依然として重要な障壁です。 決定的なシグナルは、レバレッジが抑制されている中で現物の買い手が戻ってくるのか、あるいは別のサポート割れが新たなロングの清算を引き起こすのかという点です。その確認が得られるまでは、短期的なモメンタムを追うよりも、資金を守ることを優先すべきです。 ByXIMPACT $BTCUSDT
World Liberty Financialは、ドル裏付け型のステーブルコインであるUSD1を中心としたエコシステムの構築において、有意義な進歩を遂げました。このプロジェクトはもはやガバナンストークンの投機だけに依存しておらず、ステーブルコインの準備金、パートナーシップ、そしてDeFiインフラに接続された経済活動レイヤーを有しています。しかし、注目すべき数字がもう一つあります。この経済活動のどれだけが、実際に$WLFI保有者にとっての継続的な価値に変換されているのかという点です。 収益創出とトークン保有者への価値還元を区別することは、この文脈において特に重要です。DeFiLlamaの財務データによると、2026年第3四半期のプロトコル総収益は約3,424万ドルで、これは資産運用益として分類されています。しかし、報告されているトークン保有者の純利益は0ドルのままです。これは根本的な違いを浮き彫りにしています。つまり、エコシステムを通じて収益を生み出すことが、自動的にガバナンストークン保有者に対する経済的な権利を確立するわけではないということです。 この点に関して重要な進展がありました。11月6日、WLFIはUSD1の準備金やその他のソースから得られる収益を活用する可能性のある、新しいトークン買い戻しプログラムを発表しました。さらに重要なことに、11月12日、チームは72時間以内に100万ドル規模の買い戻しを完了したと報告しました。これらの取引は、オンチェーン上で第三者が追跡可能なものとなるよう意図されています。これは、将来のメカニズムを発表するだけにとどまらない、具体的な進歩です。しかし、チームはUSD1の総収益の大部分がパートナーやサービスプロバイダーに分配されることも明らかにしています。その結果、買い戻しに充てられるリソースは、分配金や直接経費、その他の義務を差し引いた残額に依存することになります。 トークノミクスにも構造的な変化がありました。インサイダーのベスティング案では、創業者、チーム、アドバイザー、パートナーの割り当て分に対して永久的に10%のバーン(焼却)が導入され、残りのトークンについては2年間のクリフ(権利確定までの期間)の後、3年間にわたるリニアベスティング(均等権利確定)が適用されることになりました。これは長期的な供給規律を改善するものではありますが、供給量を減らすこと自体が持続可能な買い需要を自動的に生み出すわけではありません。将来のアンロックについては、依然として重要な検討事項です。 トークンのユーティリティは、ガバナンスとステーキングを通じて拡大しています。保有者はロック解除されたWLFIを180日間ステーキングすることで、参加要件を満たせば変動型のUSD1報酬を受け取れる可能性があります。これは保有と参加を促す追加のインセンティブとなりますが、キャンペーン的なステーキング報酬は、プロトコルの利益に対する永久的な権利と同等ではありません。 WLFIにとって最も強力な長期的な論拠は、USD1との結びつきです。ステーブルコインの採用が拡大すれば、準備金関連の収益がトークンの継続的な購入のためのより大きな財務基盤となる可能性があります。そうなれば、エコシステムの成長とWLFIの需要との間に、より強い相関関係が生まれるでしょう。とはいえ、100万ドルの買い戻しを一度実行しただけでは、持続可能な収益分配モデルが確立されたとは言えません。特に、買い戻しは調整や中止が可能なものであるため、なおさらです。 今後、最も重要な指標となるのは、継続的な買い戻しボリューム、パートナーへの分配後に実際に保持される収益、購入済みトークンの透明性、そしてそれらのトークンが永久的にバーンされるのか、あるいは財務省に保持されるのかという点です。WLFIは、エコシステムの経済とトークン需要との間に繋がりを築き始めました。次の課題は、この繋がりが時折の財務判断に左右されるのではなく、一貫して機能することを証明することです。 #IMPACTbyTrade $WLFIUSDT
GRAMの最大の強みはその普及度にあります。The Open Networkのネイティブアセットとして、Telegramのエコシステムから恩恵を受けており、TONは24時間で約424万件のトランザクションと21万5,311のアクティブアドレスを記録しています。ステーブルコインの時価総額も約5億7,860万ドルに達しています。 しかし、もっと注目すべき数字が一つあります。それは「実際のネットワーク収益」です。 DefiLlamaによると、TONは24時間で約2,112ドルのオンチェーン手数料を生成し、オンチェーン収益は1,056ドルでした。つまり、取引手数料の50%のみがネットワークレベルで保持され、残りはバーン(焼却)メカニズムを通じて処理されていることになります。 アプリケーションレイヤーを見ると、話はさらに興味深くなります。 TONのアプリケーションは、1日あたり約123万ドルの手数料と26万6,511ドルのアプリケーション収益を生成しました。Fragment単体でも、約121万ドルの手数料と25万9,128ドルの収益に貢献しています。 これは実際の商業活動を示していますが、アプリケーション収益が自動的にGRAMトークンの収益になるわけではありません。アプリケーションによって生み出される支払いは、主にそれらの事業者のものです。ブロックチェーンがその活動から経済的価値を享受できるかどうかは、別の問題です。 トークンの価値蓄積メカニズム GRAMには、明確な経済メカニズムが存在します。 DefiLlamaは、TONの取引手数料の50%がトークンのバーンに充てられるとしています。これは、保有者への直接的な現金分配ではなく、継続的な供給量の減少を生み出します。 しかし、トークンのバーンと持続可能な需要の創出は全く別物です。 バリデーターはネットワークの保護に対してステーキング報酬と取引手数料を受け取ります。したがって、ステーキングはGRAMにさらなる有用性を提供しますが、その長期的な経済的利益は、トークンの発行と希薄化を考慮して評価する必要があります。 もう一つ考慮すべきは供給量です。現在の報告数値では、総供給量52億8,400万に対し、流通供給量は約28億5,700万GRAMです。つまり、報告されている供給量の約54%が流通しており、将来の供給拡大が重要な変数となります。 強気論 GRAMに対する最も強力な主張は、その普及度です。 Telegramは強力なユーザー獲得のアドバンテージを提供しており、既存のアプリケーションエコシステムはすでに商業活動が行われていることを示しています。もしこの活動がオンチェーン取引の増加、ネットワーク手数料の上昇、ステーキング需要、そして継続的なトークンバーンへとつながっていけば、エコシステムの成長とGRAMとの間の経済的関係は大幅に改善する可能性があります。 しかし、重要な区別があります。2026年6月のTONからGRAMへの移行はリブランディングであり、トークノミクスの根本的な変更ではありませんでした。基盤となるブロックチェーンやトークン残高に変更はありません。 今後の注目点 私は以下の3つの指標に注目します。 実際のネットワーク手数料と保持収益の成長。 新規トークン発行に対するGRAMのバーン量。 Telegramのアプリケーション成長が、ネイティブアセットへの継続的な需要に転換するかどうか。 GRAMはかなりの普及度とアプリケーションレベルでの収益化を実現しています。 未解決の疑問は、その経済活動がトークン自体にとって有意義かつ持続可能な価値蓄積に転換できるかどうかです。 注目すべきは取引数だけでなく、この指標です。 #IMPACTbyTrade $GRAMUSDT
Solsticeは、Solanaベースのイールドエコシステム全体で約2億100万ドルのTVL(預かり資産)を達成し、一定の規模を確立しました。機関投資家向けのイールド戦略と拡大するプロダクトスタックは、真の強みと言えます。 しかし、もっと注目すべき数字があります。それはプロトコル収益です。 DeFiLlamaは現在、30日間の手数料として約14,265ドルを報告していますが、プロトコル収益と利益は0ドルとなっています。この区別は重要です。その手法では、これらの手数料はイールドホルダーのためのeUSX裏付け口座に分配されるUSXとして分類されています。言い換えれば、これはユーザーに還元される利回りであり、プロトコルが保持する収益ではないということです。強力な資本展開が、自動的に収益性の高いビジネスモデルに直結するわけではありません。 成長の様相にも変化が見られます。SolsticeのTVLは2026年7月に約5億2,300万ドルに達しましたが、現在は約2億100万ドル付近にまで減少しており、ピーク時から約62%減少しています。残存資本は依然として大きいものの、過去のTVLの最高値よりも、継続的な預け入れや安定した利回り需要の方が重要です。 より広範なビジネスモデルには可能性が残されています。Solsticeは、YieldVaultのパフォーマンス手数料、インスタントアンロック手数料、クレジット市場のスプレッド、OTC実行手数料を収益源の候補として挙げています。これらは、エコシステムが拡大するにつれて、より強固な経済的基盤を構築する可能性があります。しかし、重要な問いは、これらの活動が最終的に単なるユーザーの利回り創出にとどまらず、測定可能な経常収益につながるかどうかです。 SLXは、もう一つの重要な差別化要因を導入しています。stSLXへのステーキングは、エコシステムへのアクセス権、ガバナンスの重み、クレジット市場の利用資格、その他の特典を提供します。これらのメカニズムは、真のユーティリティ主導の需要を生み出し、トークンを市場から排除する効果があります。 しかし、Solsticeは、SLXが所有権を表すものではなく、保有者にプロトコル手数料、利益、配当、あるいは保証された財務的リターンに対する直接的な権利を与えるものではないと明言しています。したがって、プロトコル収益が増加したとしても、その価値が自動的にSLX保有者に分配されるわけではありません。トークンの長期的な命題は、主にユーティリティの拡大、ステーキング需要、そしてエコシステムへの参加にかかっています。 供給ダイナミクスにも注目する必要があります。SLXの発行上限は10億トークンに固定されています。しかし、現在流通しているのは約2億4,300万トークンに過ぎません。Solsticeはまた、流動性とエコシステムのインセンティブを支援するために、2026年9月のリリース分に7,500万トークンを前倒ししましたが、最終的な割り当てと2029年5月の完了時期に変更はありません。トークノミクストラッカーによると、11月25日にさらに約1,730万SLXのアンロックが予定されています。これは追加供給の可能性を意味しますが、アンロックが即座に売り圧力につながるとは限りません。 最大の強気論は、Solsticeが投機的なDeFi活動だけに依存するのではなく、機関投資家向けの利回りを中心としたインフラを構築している点です。既存の資本基盤、拡大する戦略、そしてユーティリティベースのステーキングモデルは、信頼できる基盤を提供しています。固定供給であり、永続的な排出がないことも構造的なプラス要因です。 結論として、Solsticeは大きな資本を集められることを証明しましたが、プロトコル経済とSLX保有者の価値とのつながりはまだ不完全なままです。今後は、1. TVLの持続的な回復、2. 新しい手数料ストリームから得られる測定可能な収益、3. SLXのステーキングが予定されている供給リリースを吸収できる耐久性のある需要を生み出しているか、という3点に注目したいと思います。 SLXにとって、次の大きなマイルストーンは単なるTVLの上昇ではありません。エコシステムの成長が、持続可能なトークン需要へと変換される経常的な経済価値を生み出していることを証明することです。 #IMPACTbyTrade $SLXUSDT
NAVXは強力なプロトコル活動を見せているが、トークンへの価値還元が依然として最大の懸念点である NAVI Protocolは、Sui DeFiエコシステムにおいて重要な地位を確立した。そのレンディング市場、流動性インフラ、およびVoloプロダクトは、1億ドルを超えるTVLと約5,700万ドルのアクティブローンを抱え、真のユーティリティを生み出している。 しかし、注目すべき数字がもう一つある。それは、この経済活動のうち、実際にどれだけがトークン保有者に還元されているかという点だ。 DeFiLlamaによると、NAVIは過去30日間で約437,255ドルの手数料を生成したが、報告されたプロトコル収益は約138,132ドルであった。 つまり、報告された手数料のうちプロトコル収益として計上されたのはわずか約31.6%に過ぎない。この区別は重要だ。手数料はプラットフォームによって生み出された経済活動全体を指し、プロトコル収益はプロトコル側が獲得した部分を指すからだ。 より大きな問題は、その獲得した収益がどうなるかである。 NAVIのトークンエコノミクスのドキュメントでは、ダイナミック・リクイディティ(dLP)をロックしたユーザーに対するレベニューシェアリング(収益分配)について記述されている。しかし、現時点でDeFiLlamaは、過去30日間を含め、追跡可能な保有者への収益を0ドルと報告している。これは、ドキュメントに記載されている収益分配のメカニズムと、トークン保有者への測定可能な分配実績との間に大きな乖離があることを示している。 供給ダイナミクスも注意が必要だ。NAVXの最大供給量は10億トークンで、そのうち45.8%がエコシステムインセンティブおよびエアドロップ、20%がチーム、16%が投資家およびアドバイザーに割り当てられている。Tokenomistによると、2026年11月18日にさらなるエコシステムおよびエアドロップのアンロックが予定されている。インセンティブ主導の成長は流動性を引き寄せることはできるが、トークンに対する持続的な需要を自動的に生み出すわけではない。 強気シナリオは依然として説得力がある。NAVIには実際のレンディング需要があり、Suiでの地位は確立されており、収益基盤を拡大し得る複数のプロダクトも存在している。もしプロトコル活動が安定し、収益分配が透明化されれば、NAVXはそれが代表する事業との経済的結びつきをより強固なものにできるだろう。 しかし、TVLだけでは不十分だ。DeFiLlamaは、NAVIのTVLが過去30日間で約39.5%減少したとも報告しており、持続的な資本維持能力もまた重要な試金石となる。 私の今後の注目点は、NAVIがTVLを安定させ、継続的なプロトコル収益を伸ばし、dLP参加者への検証可能な分配を示せるかどうかだ。それらの結びつきがより明確になるまでは、NAVIのプロトコル活動は、NAVXの直接的な価値蓄積モデルよりも先行しているように見える。 #IMPACTbyTrade $NAVXUSDT
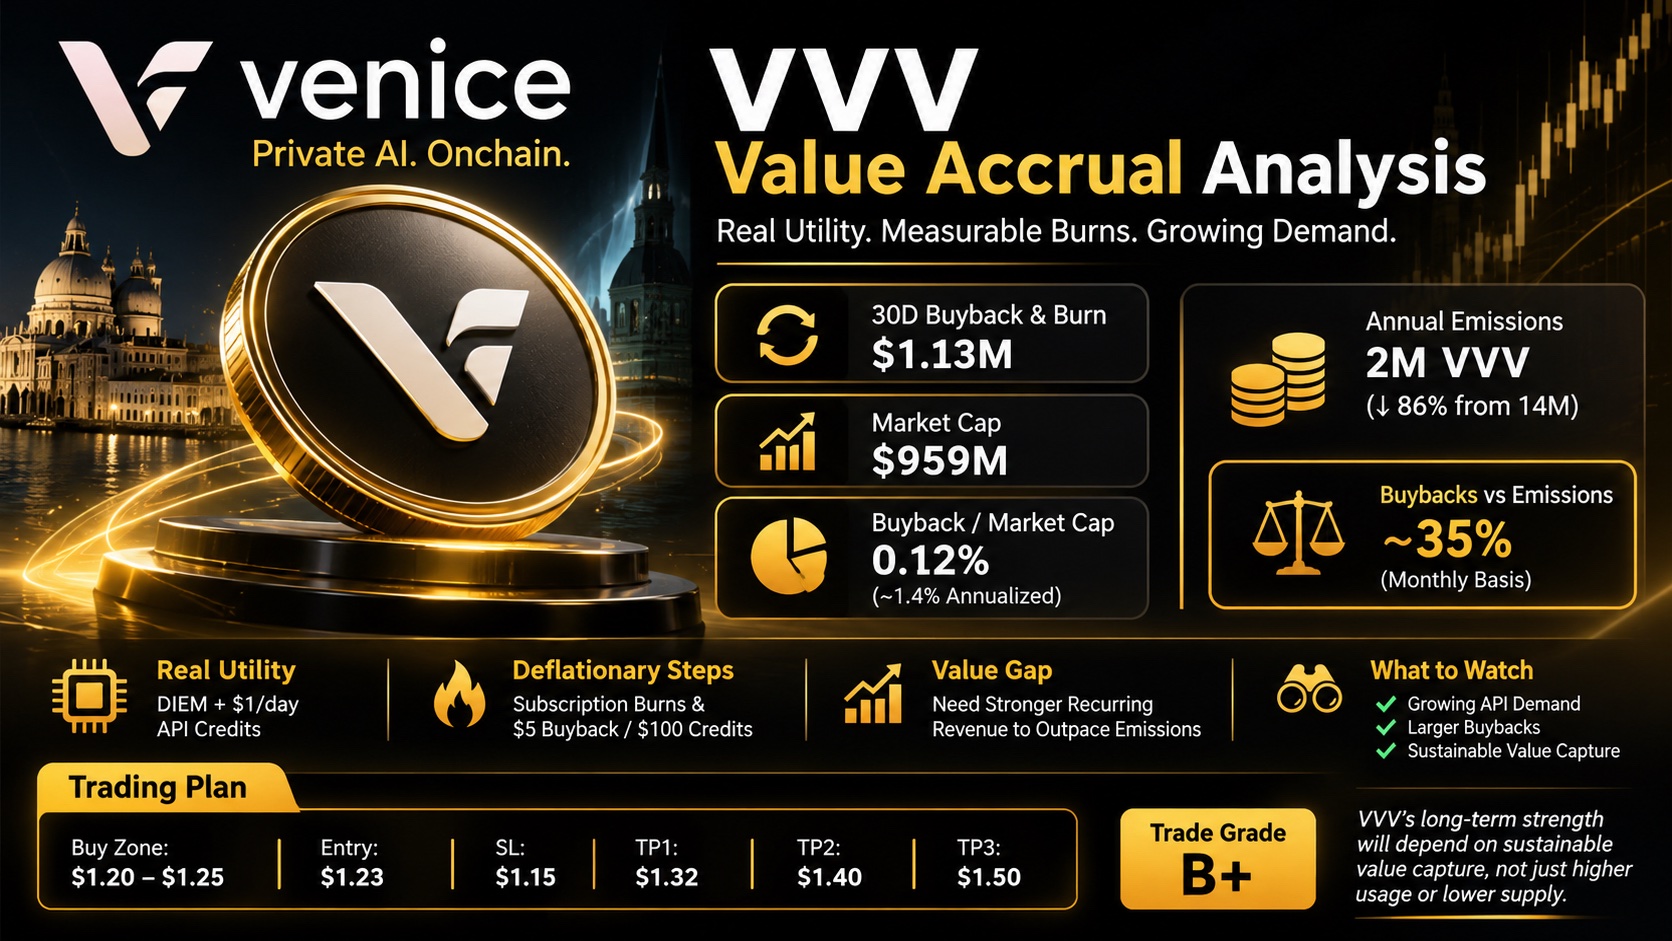
Veniceは、典型的なAIトークンのナラティブよりも実質的な何かを構築してきました。VVVは、ステーキングすることで1日あたり1ドル分のVenice APIクレジットを提供する譲渡可能なコンピューティング資産「DIEM」を通じて、ステーキングと実際のプラットフォーム利用を結びつけています。 しかし、より注目に値する数字が1つあります。それは、Veniceの事業活動のうち、どれだけが実際にVVV保有者にとっての持続可能な価値に変換されているかという点です。 区別すべきは、ユーザーが生み出す収益と、トークン保有者のために維持される価値です。Veniceはサブスクリプション、API利用料、クレジット購入から収益を得ています。その活動の一部は、VVVのバイバックと恒久的なバーンに充てられます。しかし、サブスクリプションおよびAPI収益の全額はオフチェーンで決済されるため、公に追跡可能なオンチェーンの数値は、プラットフォームの完全な収益や営業利益を表しているわけではありません。 入手可能な数値は有望ですが、文脈を理解する必要があります。 過去30日間のVVVバイバックおよびバーン価値:約113万ドル 時価総額:約9億5900万ドル 時価総額に対する月間バイバック価値:約0.12% もしこのペースが続けば、新規トークンの発行を考慮する前で、年間で時価総額の約1.4%に相当します。これは供給削減に向けた測定可能な価値ですが、保有者が受け取る現金分配と同等ではありません。 トークノミクスも大幅に改善されました。年間VVV発行量は1400万トークンから200万トークンへと、約86%削減されました。Veniceは、サブスクリプションの階層に応じて2ドル、5ドル、10ドルのサブスクリプションベースのバーンを導入したほか、100ドル分のAPIクレジット購入ごとに5ドルのバイバックを実施しています。 しかし、年間200万の排出量は依然として毎月約16万6,700枚の新規VVVを意味します。現在の価格スナップショットで計算すると、直近の月間113万ドルのバイバックは、その価格で購入した場合、約58,000 VVVに相当します。これは月間発行量の約35%にあたります。 この比較はあくまで例示であり、実際のバーン数量は執行価格に依存します。それにもかかわらず、重要な点を浮き彫りにしています。インフレを抑制することはプラスですが、真の試練は、定期的なバーンが新規発行を継続的に上回ることができるかどうかです。 もう一つ注目すべき違いがあります。VVVのステーキング報酬は、プラットフォームの利益から直接支払われるのではなく、VVVの新規発行によって支払われます。DIEMをマイニングするためにVVVをロックすることは追加のユーティリティ経路を提供しますが、ロックされたポジションは標準ステーキング利回りの80%しか受け取れません。これによりロックに対する需要は生まれますが、ステーキング利回りだけで有機的な収益創出と勘違いすべきではありません。 最も強力な強気材料は、VeniceがプライベートAI推論に対する需要の高まりを、定期的なAPIクレジット購入、より強力なDIEM需要、そしてますます拡大する市場バイバックに変えられる可能性です。その活動が発行量よりも速く成長すれば、VVVの供給経済は大幅に強化される可能性があります。 次に重要なのは、単に何枚のトークンがステーキングやバーンされているかではなく、有料のAPI利用、定期的なバイバック、そしてDIEMの需要が、ステーキングインセンティブを超えた持続可能な価値を生み出すのに十分な一貫性を持って成長しているかどうかです。 VVVは、プラットフォームの利用とトークン供給の削減との間に信頼できるつながりを確立しました。次の課題は、このつながりが現在の評価額において持続的な経済価値を生み出せることを証明することです。 IMPACTbyTrade $VVVUSDT
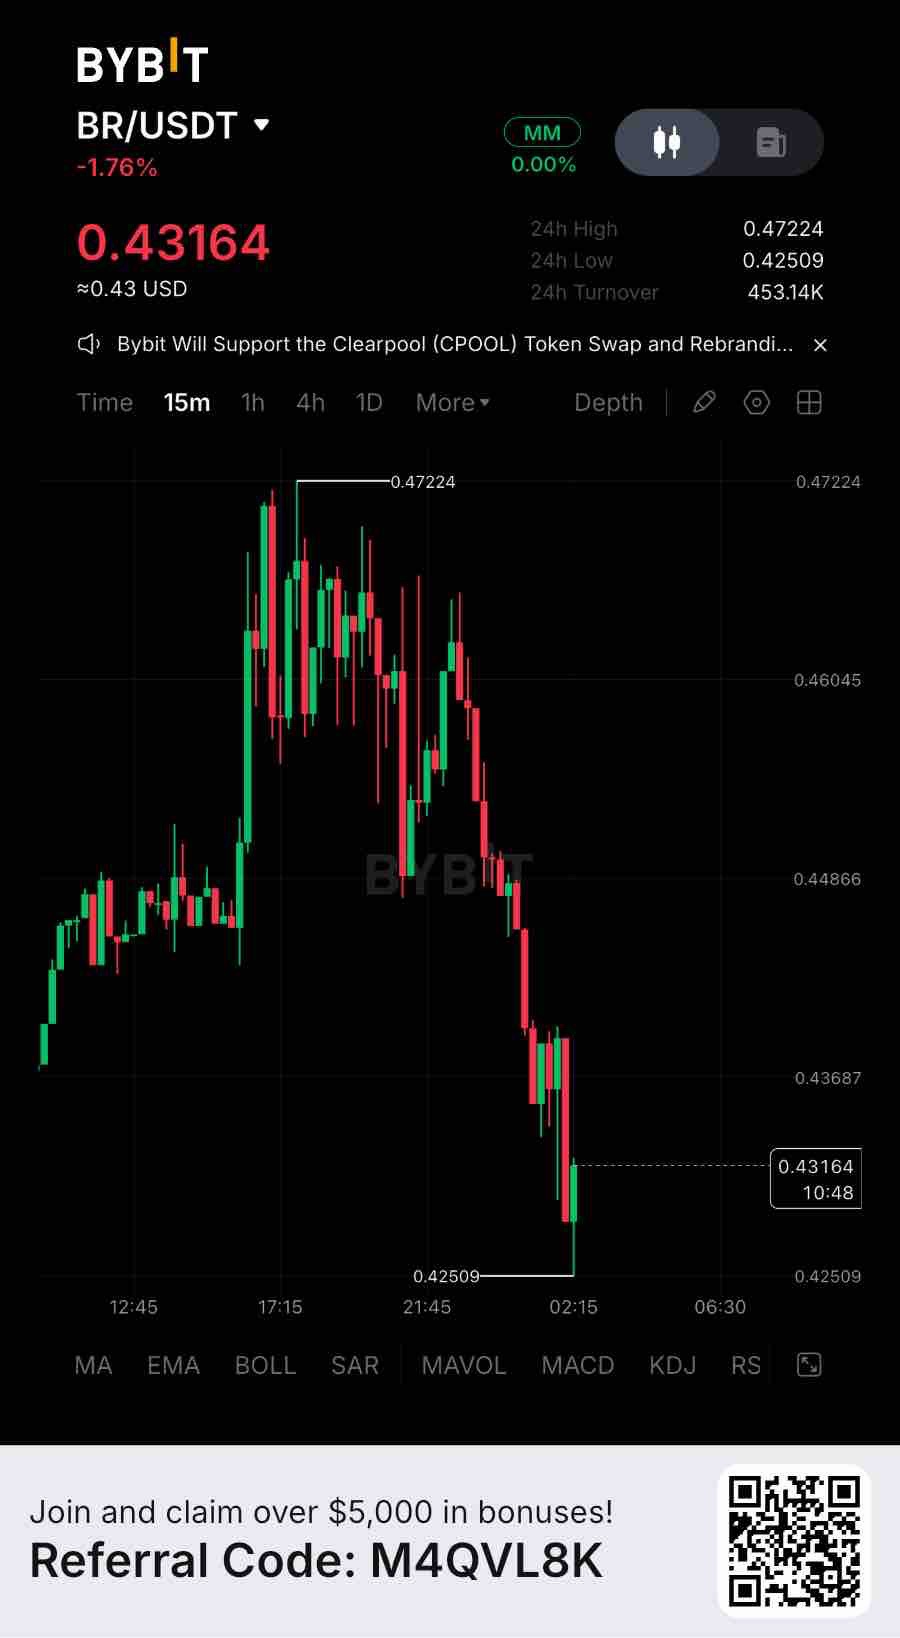
BedrockのTVL(預かり資産総額)は現在約2億7200万ドルですが、過去30日間で約28%減少しています。これは物語ではなく、実質的な利用状況ですが、直近の傾向は拡大ではなく縮小です。 流通時価総額は約1億3700万ドルで、BRはTVLの約0.50倍で取引されています。同じ評価基準で見ると、これはEther.fiの0.14倍より約3.6倍、Renzoの0.34倍より約1.5倍割高です。これらは時価総額対TVL比の比較であり、直接的な収益倍率ではありません。 Bedrockの拠点は19のチェーンにまたがっており、Ethereum上に約1億3400万ドル、Bitcoin上に約1億1600万ドルがあります。しかし、30日間の手数料は約7万1000ドルであるのに対し、プロトコルの収益はわずか7700ドルに過ぎません。この違いは重要です。預かり資産の増加が、自動的にトークン価値の向上に直結するわけではありません。 供給面での考慮事項もあります。最大供給量10億BRのうち約30%しか流通しておらず、完全希薄化後時価総額(FDV)は約4億5600万ドルに達します。この評価額を正当化するには、より多くのプロトコル活動が、より強力な利益留保と明確なトークン価値の獲得に結びつく必要があります。 トレードに関しては、BRは0.456ドル付近で推移しており、推奨される蓄積ゾーンは0.432ドル~0.442ドル、直近の回復抵抗線は0.461ドル付近です。私はこのエリアを注視しており、確認なしに反発を追うことはしません。強気の設定は、4時間足で0.461ドルを超えて確定し、その後のリテストが成功した時点でより興味深いものとなり、0.469ドルや0.476ドルへの道が開ける可能性があります。4時間足で0.432ドルを割り込むと回復構造が弱まり、0.423ドルが重要な無効化レベルとして残ります。 これはトークンが間違っていると言っているわけではありません。オンチェーンでの成長ストーリーと価格のストーリーが、今は別々のタイミングで動いているということです。どちらが先に追いつくのか、そしてチェーン数、運用資産残高(AUM)、あるいは商品だけでは、これほどの評価額のギャップを埋めるのに十分なのかを問いかける価値があります。 #ByXIMPACT $BRUSDT
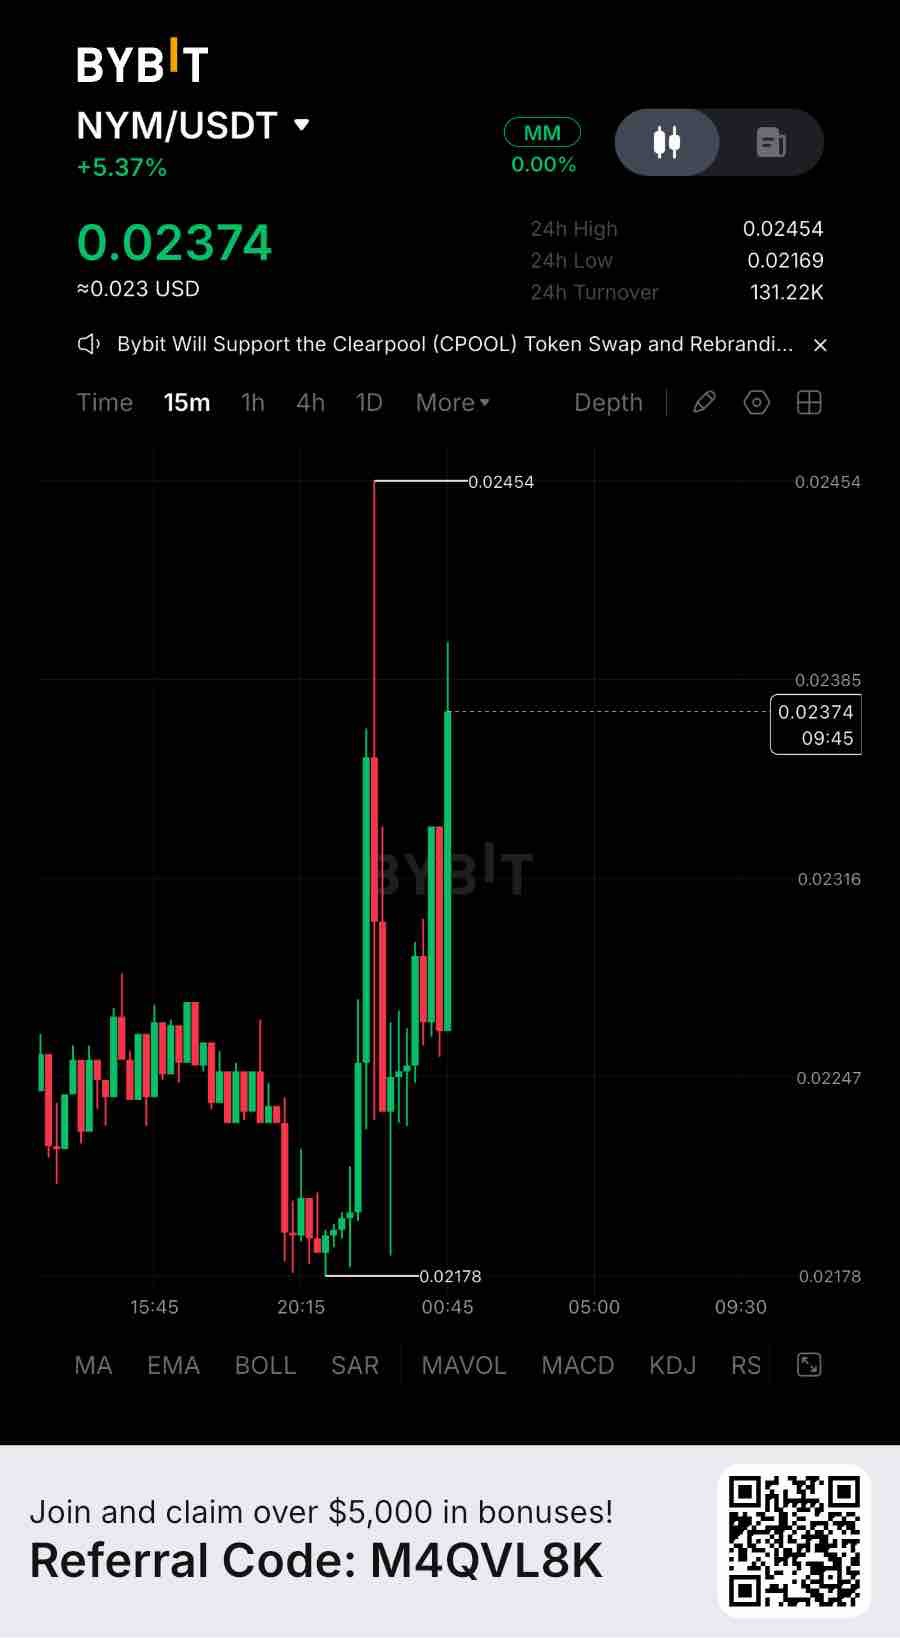
Nym’s production mixnet recorded 10.31B packets received and 13.76B sent in the 24-hour sample ending November 13. Bonded nodes also increased from 1,127 to 1,162 between November 1 and November 13. That’s real network use, not narrative. But valuation tells a different story. At approximately $0.02234, NYM carries an $18.87M circulating market cap against a $22.34M FDV, with 844.75M tokens in circulation. Nym is privacy infrastructure, not an AUM-based yield issuer, so a conventional Mcap/AUM comparison with RWA platforms would be misleading. Its documented staking target is 62.03M NYM, worth approximately $1.39M at current prices. That puts market cap at roughly 13.6x the target’s dollar value, although this is a staking-security ratio, not a genuine AUM valuation multiple. The underlying product footprint is expanding. Nym has brought mixnet privacy into Zcash wallets, continued developing its SDK integrations, and released NymVPN v2026.15 with adaptive anti-censorship bridges on November 9. The network also maintains a 240-node rewarded active set. These are meaningful infrastructure milestones, but they do not automatically translate into proportional token demand. The important variable is monetization. Nym’s own roadmap acknowledges that more paying NymVPN subscribers are necessary to make its perpetual NYM buyback mechanism materially effective. Meanwhile, 155.25M NYM remain allocated to the mixmining reserve for operator rewards. Network activity, subscription revenue and actual token buybacks are three different measurements. For the trade, NYM is hovering around $0.0223, with immediate support around $0.0218–$0.0222 and recovery resistance near $0.0227. I’m watching this zone closely and would not chase a bounce without confirmation. The bullish setup becomes more interesting after a confirmed 4H close above $0.0227 and a successful retest, potentially opening the way toward $0.0238, $0.0242 and $0.0254. A 4H breakdown below $0.0215 would weaken the recovery structure, with $0.0209 and $0.0195 becoming the next downside reference levels. None of this says the token is wrong. It says the network-growth story and the price story are running on separate clocks right now. Worth asking which one catches up first — and whether more integrations, network traffic and paying subscribers will be enough to close the gap between real usage and token value. #ByXIMPACT $NYMUSDT
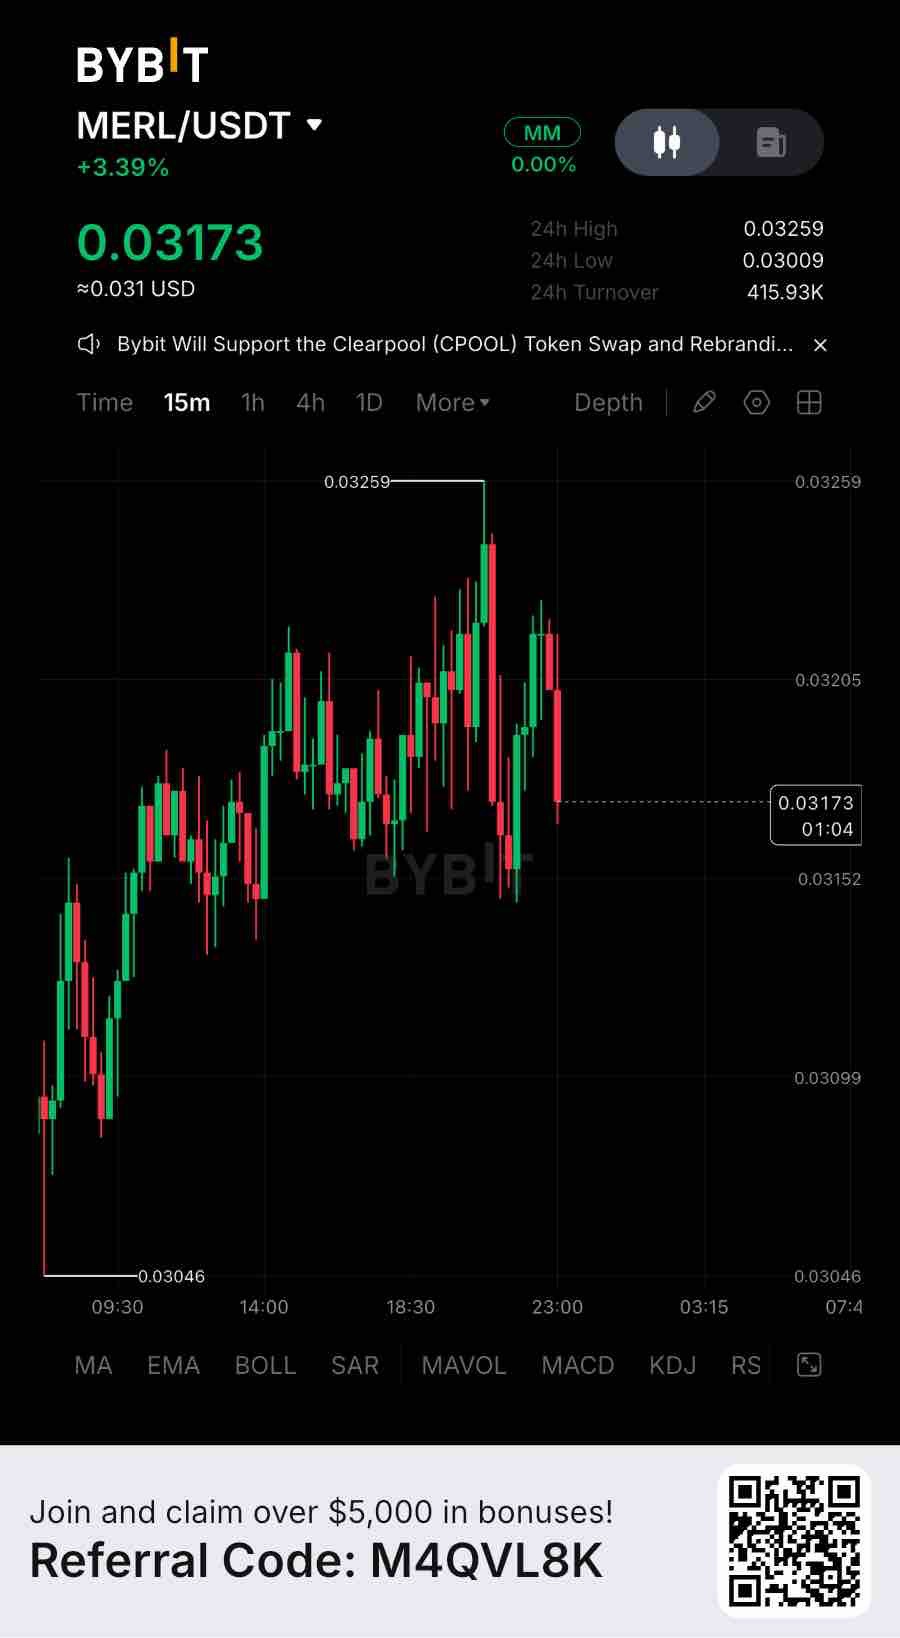
Merlin Chain currently has approximately $7.88M in active DeFi TVL and a $688M bridged-asset footprint, but recorded $0 in net inflows over the past 24 hours. That’s a real on-chain footprint, not narrative. At a circulating market cap of roughly $45.6M, MERL trades at approximately 5.8x active DeFi TVL. No verified Allium-specific valuation multiple is available. Using Bitcoin sidechains as the closest comparable group, Merlin trades at around 6.3x Rootstock’s 0.93x multiple, but approximately 41% below Stacks’ 9.8x. These are infrastructure comparisons, not direct yield-platform peers. The asset footprint is substantial but concentrated. BTC represents roughly $352M and M-BTC another $333M of bridged assets. Yet only $7.88M is reflected in active DeFi TVL, with 24-hour DEX volume around $138K. Bridged capital and productive DeFi liquidity are two very different things. The quieter concern is value capture. Merlin generated just $37 in chain fees and revenue over 24 hours, against approximately $1,502 in application fees. MERL has governance and staking utility, while Layer3 transaction-fee utility remains a prospective use case. More ecosystem activity does not automatically translate into token-holder revenue. For the trade, MERL is hovering around $0.0318, with immediate support around $0.0296–$0.0306 and recovery resistance near $0.0326. I’m watching this zone closely and would not chase a bounce without confirmation. The bullish setup becomes more interesting after a confirmed 4H close above $0.0326 and a successful retest, potentially opening the way toward $0.0345 and $0.0394. A 4H breakdown below $0.0296 would weaken the recovery structure, with $0.0275 becoming the next reference zone. None of this says the token is wrong. It says the on-chain growth story and the price story are running on separate clocks right now. Worth asking which one catches up to the other first — and whether more BTC liquidity, productive TVL, and ecosystem expansion alone are enough to justify the current valuation multiple. #ByXIMPACT $MERLUSDT
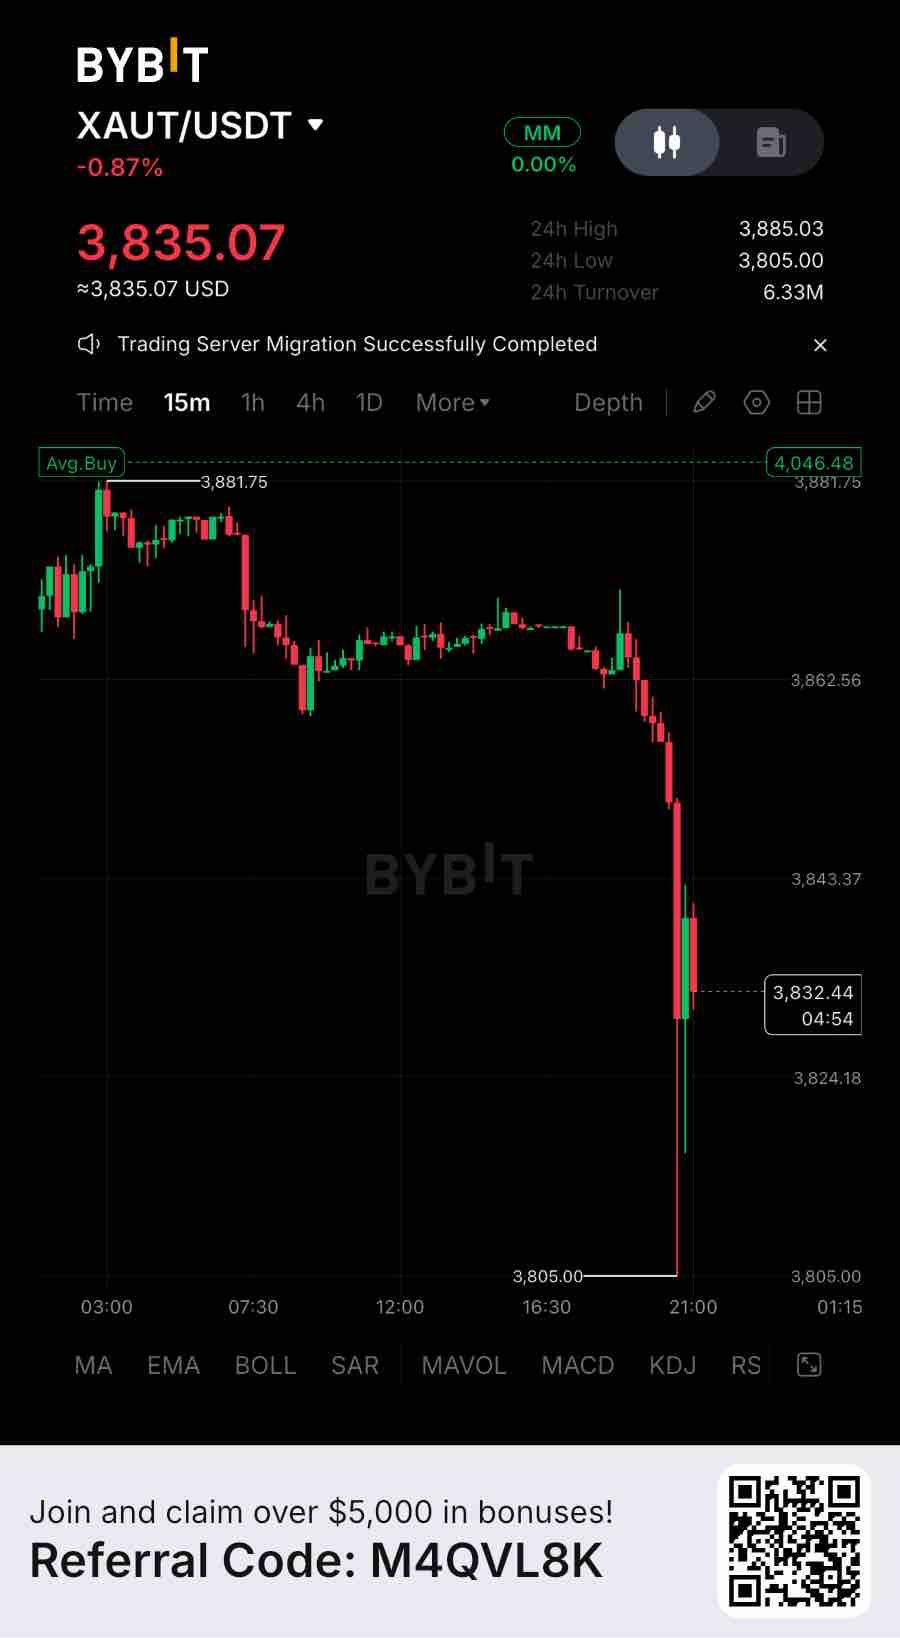
Tether Gold’s latest reserve attestation shows $3.44B in physical gold backing 827,418 fine troy ounces, with customer holdings increasing 73% since the beginning of 2026. That’s real usage, not narrative. But the valuation is already close to the value of the underlying assets. CoinGecko puts XAUT’s circulating market cap at approximately $3.11B against $3.04B in TVL, or roughly 1.02x Market Cap/TVL. PAX Gold trades around 0.93x on the same metric, making XAUT approximately 1.1x richer. This is an asset-backed valuation comparison, not a cash-flow multiple. Allium’s cross-chain RWA research placed the entire tokenized commodities category at $4.3B in August 2026; it does not provide a standalone XAUT valuation multiple in that report. The expansion is measurable. XAUT-backed reserves increased 59% from year-end 2025 to September 2026, reaching approximately 25.7 tonnes of gold. Distribution extends across Ethereum, TON and BNB Smart Chain, while collateral utility is expanding: the World Gold Council reported that demand to borrow against XAUT repeatedly reached Aave’s supply cap in early 2026. Arch Lending also added XAUT as loan collateral in September. The quieter risk is that XAUT does not generate an inherent staking yield or cash flow. Its value depends primarily on gold prices, custody, redemption access and market liquidity. When interest rates make yield-bearing assets more attractive, holding non-yielding gold carries an opportunity cost. Trading plan: Current technical structure remains bearish, with $3,895 acting as an important reclaim level. Sell zone: $3,860–$3,895 on rejection. Entry: $3,875. Stop-loss: $3,935. TP1: $3,808. TP2: $3,766. TP3: $3,706. A sustained move above $3,895 weakens the short setup; avoid chasing price into support. None of this says the token is wrong. It says the on-chain growth story and the price story are running on separate clocks right now. Worth asking which one catches up to the other first — and whether more distribution, collateral demand and gold-backed AUM alone are enough to justify a premium over comparable products. #ByXIMPACT $XAUTUSDT
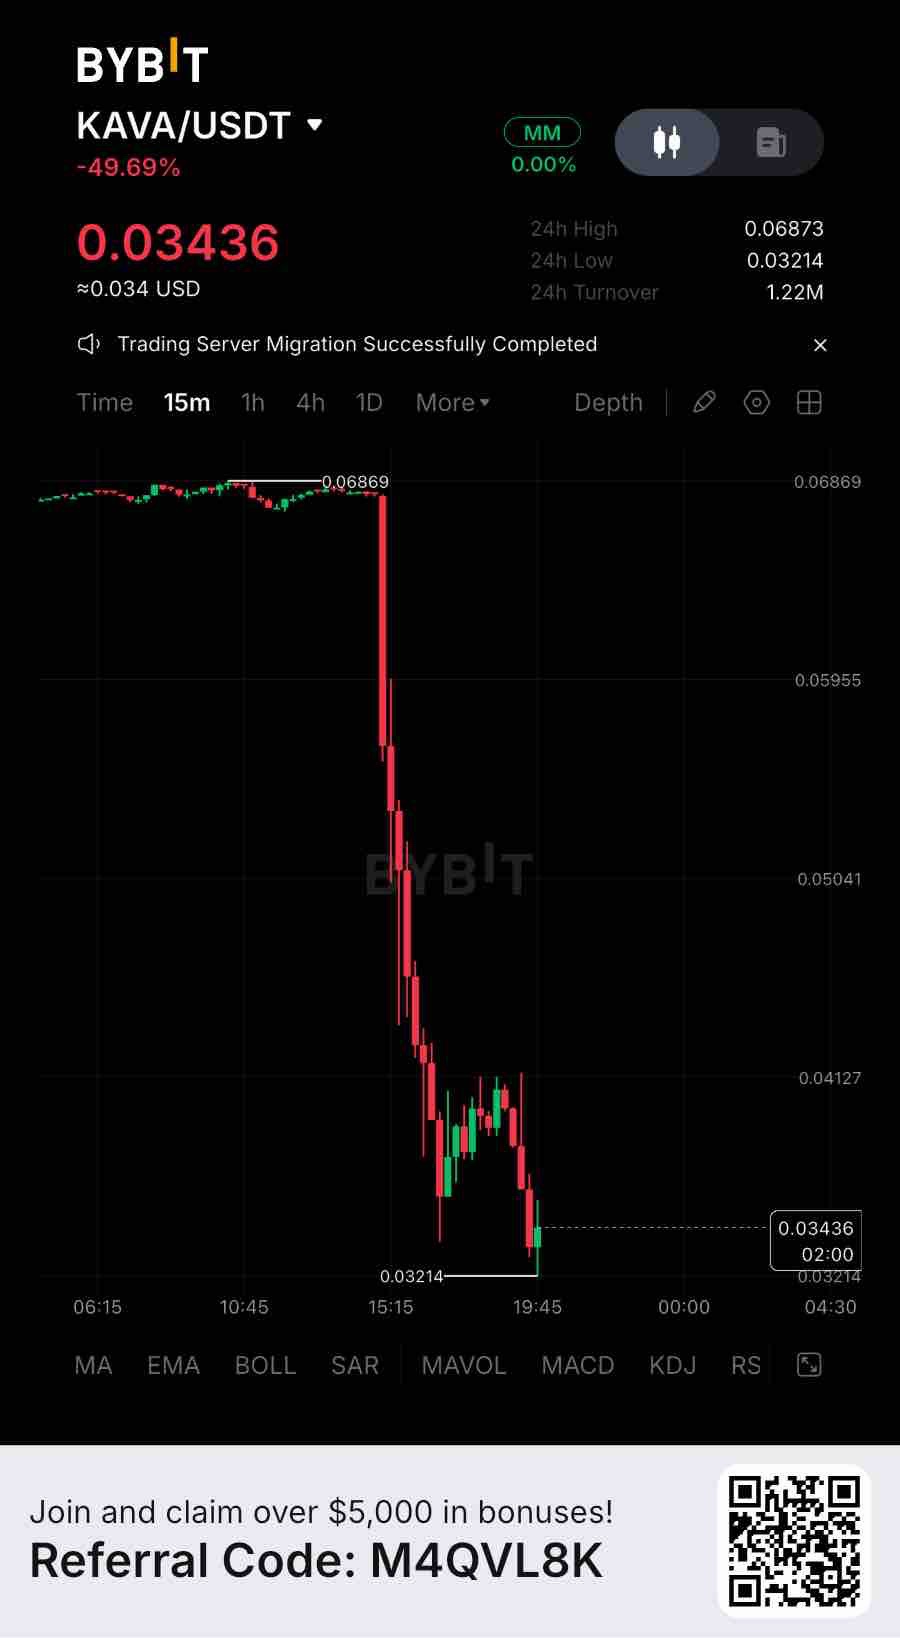
KAVAのDeFi TVLは現在約1518万ドルで、24時間の流入額は6万3900ドルと報告されています。しかし、同期間でTVLは20.09%減少しています。これはナラティブではなく、実際の利用状況を示しています。 循環時価総額が約4278万ドルであるため、KAVAの現在のDeFi TVLに対する倍率は約2.8倍で取引されています。Kavaについては、検証済みのAllium Researchによるピア・バリュエーション(類似企業比較)の倍率が存在しないため、確立されたRWA利回りプラットフォームとの直接比較は困難です。 基盤となるフットプリントは依然として集中しています。Kava Mintが約922万ドル、Kava Lendが589万ドルを占めています。ステーブルコインの供給量は3685万ドルで、7日間で20.87%、30日間で44.72%減少しました。RWA拡大のナラティブには、依然として測定可能なオンチェーンのトラクション(牽引力)が必要です。 また、信頼性要因も考慮する必要があります。最近、Kava Lend内で発生した異常なクロスチェーン送金と売り活動が、流動性とエコシステムの信頼性に対する不確実性をさらに高めました。 トレードに関しては、KAVAは約0.0537ドル付近で推移しており、直近のサポートは0.0505ドル〜0.0510ドル、回復時のレジスタンスは0.0563ドル付近です。このゾーンを注視しています。確認なしに反発を追うつもりはありません。強気のセットアップは、4時間足での0.0563ドル超えの確定とそれに続くリテストの成功があれば興味深くなり、0.0613ドルや0.0664ドルへの道が開ける可能性があります。4時間足で0.0505ドルを割り込むと回復構造が弱まり、より広範な0.0491ドル付近が次の参照ゾーンとなるでしょう。 これらはすべて、このトークンが間違っていると言っているわけではありません。オンチェーンの成長ストーリーと価格のストーリーが、現時点では別々のタイムラインで動いているということを示しているのです。どちらが先に追いつくのか、そしてAUM(運用資産残高)、プロダクト、流動性の増加がバリュエーションのギャップを埋めるのに十分なのかを問いかける価値はあります。 #ByXIMPACT $KAVAUSDT
SHIB has evolved beyond its original meme-coin identity, building an ecosystem around Shibarium, ShibaSwap, decentralized governance and a transaction-linked token-burning mechanism. The fixed-supply structure is also a positive, as SHIB has no ongoing minting mechanism. Yet one number deserves considerably more attention: the actual economic activity generated by Shibarium. There is an important distinction between network activity and value captured by SHIB holders. Shibarium transactions pay gas fees in BONE, not SHIB. Under the ecosystem’s tokenomics, 70% of eligible base transaction fees are intended to be converted into SHIB and permanently burned. This creates a potential supply-reduction mechanism, but it does not generate distributable income for SHIB holders. The latest DeFiLlama snapshot presents a particularly weak picture. As of November 14, 2026, Shibarium reports approximately $39,346 in DeFi TVL, just $0.02 in daily chain fees and revenue, and virtually no decentralized exchange activity. Seven-day DEX volume stands at approximately $10.34. These figures suggest that the ecosystem’s economic footprint remains extremely limited relative to the expectations attached to its broader ambitions. Having infrastructure is one achievement; generating consistent economic demand through that infrastructure is another. The burning mechanism also requires closer examination. Approximately 410.85 trillion SHIB has been burned historically, representing around 41.08% of the original supply. However, almost all of that reduction came from Vitalik Buterin’s extraordinary one-time burn in May 2021. More importantly, only approximately 261.8 million SHIB was burned during the 30 days ending November 14, 2026. Against an estimated circulating supply of 589.24 trillion, that represents roughly 0.000044% of circulating supply. At this pace, the deflationary effect is economically insignificant. Reducing supply is directionally positive, but the scale must become substantially larger before it can materially change SHIB’s supply dynamics. There is another structural concern. Shibarium’s burn mechanism has faced operational difficulties following the September 2025 bridge exploit. Recent burn-tracking reports indicate that ShibTorch remains under maintenance and that its SHIB bridge route has not resumed normal operation. This means the intended connection between network usage and SHIB burns cannot simply be assumed to be functioning as designed. The strongest bull argument remains the ecosystem’s ability to convert its established community and brand recognition into sustainable on-chain demand. Shibarium, ShibaSwap, governance infrastructure and the broader product ecosystem provide a foundation that did not exist when SHIB was purely a speculative meme asset. But infrastructure alone does not create token value. SHIB currently offers holders exposure to ecosystem growth and a potential supply sink, not a contractual claim on protocol revenue, dividends or recurring fee distributions. My focus going forward is not simply the number of SHIB burned or the number of transactions announced. I want to see sustained growth in Shibarium TVL, meaningful DEX volume, measurable fee generation, restoration of the burn mechanism and a transparent increase in actual SHIB burns. SHIB has demonstrated remarkable community strength and longevity. The next challenge is proving that this attention can become a functioning economic model. Sustainable demand and measurable value capture will matter considerably more than headline burns or ecosystem announcements. #IMPACTbyTrade $SHIBUSDT
Injective has made meaningful progress in positioning itself as a finance-focused blockchain. Its native EVM, on-chain orderbook, tokenized asset infrastructure and growing institutional integrations are genuine developments. According to Injective’s November 2026 anniversary report, its on-chain orderbook processed approximately $12.86 billion in trading volume over the preceding year, including nearly $1.8 billion in real-world asset perpetuals. Yet one number deserves considerably more attention: how much of this economic activity actually translates into recurring value for INJ holders? Trading volume and protocol revenue are fundamentally different metrics. Traders generate volume and pay transaction fees, but applications, liquidity providers and infrastructure providers may retain portions of those fees. Only the economic value ultimately directed toward the network’s token mechanisms can support a meaningful value-accrual argument. DefiLlama currently reports approximately $14,283 in tracked application fees over 30 days, compared with $5,538 in retained protocol revenue. That represents approximately 38.8% of the reported fees. These figures cover tracked applications rather than necessarily capturing every source of Injective’s native orderbook revenue, but they illustrate why headline trading volume should not be confused with retained economic value. The tokenomics framework is nevertheless one of Injective’s strongest differentiators. Its Community BuyBack replaced the traditional Burn Auction in October 2025. Participants commit INJ and receive a proportional share of an accumulated basket containing ecosystem-generated revenue, including stablecoins and other digital assets. The committed INJ is permanently burned. This creates a direct connection between ecosystem revenue and token supply reduction. However, participation is subject to limited monthly slots, and the mechanism does not automatically distribute revenue to every INJ holder. It is a meaningful value-accrual mechanism, but participation conditions matter. The January 2026 INJ Supply Squeeze, approved through IIP-617, further tightened issuance parameters, with the stated objective of doubling the rate of supply reduction. More than 7.1 million INJ had already been permanently removed through the network’s burn mechanisms by June 2026. However, an important distinction remains. A November 2026 SEC filing reports total INJ supply of approximately 122.9 million as of September 15, 2026, around 22.9% above its original 100 million supply. Approximately 47.2% was staked, while the prevailing annualized issuance rate was at its 4.4% upper bound. In other words, cumulative burns have not yet outweighed cumulative issuance since launch. Calling INJ structurally deflationary does not eliminate the need to measure its actual net supply change. The strongest bull argument is that Injective is building infrastructure for markets that extend beyond conventional crypto trading. Tokenized equities, commodities, institutional asset issuance, native EVM and shared liquidity could create considerably more recurring economic activity. The $12.86 billion annual orderbook volume demonstrates meaningful market usage, although future revenue conversion remains the critical test. My focus going forward would be the relationship between application fees, Community BuyBack revenue, actual INJ burned and newly issued tokens. I would also watch whether tokenized asset markets generate sustained demand rather than temporary trading spikes. Injective has built a credible financial infrastructure narrative. The next challenge is proving that this infrastructure can generate enough recurring economic value to consistently outweigh token issuance. For INJ, sustainable value capture matters more than impressive volume figures. #IMPACTbyTrade $INJUSDT
MegaETHは、特にトランザクションのスループットと低レイテンシ実行の面で、有意義な技術的基盤を確立しています。11月14日時点で、ネットワークは24時間で約203万件のトランザクションを記録し、2,291万ドルのステーブルコイン流動性と約880万ドルのDeFi TVL(預かり資産)に支えられています。これらの数値は、インフラが実質的な経済活動を引き寄せていることを示しています。しかし、注目に値する数字がもう一つあります。それは、同24時間でネットワークが生み出したチェーン収益がわずか1,620ドルだったという点です。 ここでは、活動と収益化の区別が重要です。ユーザーは約1,634ドルのチェーン手数料を支払っており、これは手数料の約99%がチェーン収益として保持されたことを意味します。しかし、絶対額は依然として比較的小さいままです。200万件を超えるトランザクションが、1日の収益として1,700ドル未満しか生み出していません。これは、トランザクションあたりの収益に換算すると約0.0008ドルです。低い手数料は重要な競争優位性ですが、高いスループットが自動的に強力な経済的ビジネスモデルを構築するわけではありません。 もう一つ検討すべき詳細があります。MegaETHは、203万件のトランザクションに対して、約1,667のアクティブアドレスを記録しました。これは、アクティブアドレスあたり平均1,200件以上のトランザクションが行われていることを意味します。これがどれだけ自動化された活動であるかは不明ですが、トランザクション数だけをもって独立したユーザー数や持続可能な需要と同等に扱うべきではない理由を示しています。一方で、約44万6,934ドルの1日あたりのDEX取引高は、新たなアプリケーション経済の萌芽を証明していますが、取引高だけでトークン保有者への継続的な収益が確立されるわけではありません。 より興味深い動きは、MegaETHのUSDmベースの買い戻しメカニズムです。財団は、USDmを通じて生成された報酬を使用してMEGAを購入し、蓄積することに取り組んでいます。最初の買い戻しは2026年5月7日に発表され、USDm発行者からの累積純報酬が使用されました。しかし、その発表において購入金額は公表されていませんでした。このメカニズムは、ステーブルコインの採用とトークン需要との間に潜在的なつながりを生み出しますが、蓄積された財務保有分は、トークン保有者への直接的な収益分配と同じではありません。同トークンの規制上のホワイトペーパーには、MEGA保有者には契約上の収益分配権や償還権がないことが明記されています。 供給ダイナミクスにも注目する必要があります。MEGAの総供給量は100億トークンに固定されており、そのうち約53.3%がKPIベースの報酬に割り当てられています。これらの分配を測定可能なネットワークマイルストーンに結びつけることは、カレンダーベースの排出に全面的に依存するよりも、構造的にパフォーマンスと整合性が取れています。それにもかかわらず、11月14日までに放出されたのは総供給量の約11.3%に過ぎません。約5,090万ドルの時価総額と4億5,075万ドルの完全希薄化後評価額(FDV)との乖離は、将来の希薄化の可能性を浮き彫りにしています。さらに、手数料のバーン(焼却)はあくまで将来的なメカニズムであり、確立された供給削減ポリシーではありません。 最も強力な強気論は、MegaETHが真にリアルタイムのパフォーマンスを必要とするアプリケーションのための専門的な実行レイヤーへと発展する可能性があるという点です。ネイティブステーブルコイン、将来のプロキシミティ・マーケット、そして計画されているシーケンサーローテーションは、MEGAを使用しロックするさらなる理由を生み出す可能性があります。これらの進展は、投機を超えたトークンの実用性を強化する可能性があります。 しかし、次のフェーズでは、測定可能な経済的成果を示す必要があります。私は、USDmによる継続的な買い戻し、ステーブルコインの供給拡大、持続可能なアプリケーション収益、真のユーザー拡大、そしてKPIベースの排出量と経済的需要との関係に注目します。 MegaETHは技術的な活動を証明しました。より重要な問いは、その活動がMEGAに有意義な利益をもたらす継続的な経済価値へと転換できるかどうかです。持続可能な価値の獲得こそが、トランザクション数の記録以上に、最終的にそのトークン経済の強さを決定づけるでしょう。 #IMPACTbyTrade $MEGAUSDT
Midnightは、当初の開発ストーリーを超えた有意義な進歩を見せています。パーミッションレスのスマートコントラクト導入が2026年9月28日に開始され、10月にはメインネットのトランザクション数が100万件を突破しました。最近のSubscanのスナップショットによると、トランザクション数は約181万件、デプロイされたコントラクト数は1,510件に達しており、ネットワーク活動が拡大していることが分かります。しかし、より注目すべき数字があります。それは、その活動のどれだけが実際にNIGHT保有者にとっての持続的な経済価値に変換されているかという点です。 ここで重要なのは、ネットワーク利用とトークンの価値獲得を明確に区別することです。 Midnightは、二つのコンポーネントからなる経済モデルを採用しています。NIGHTは譲渡可能な資本およびガバナンストークンであり、DUSTはトランザクション実行のために消費されるリソースです。1 NIGHTを保有することで、7日間で最大5 DUSTを生成できます。DUSTは譲渡不可であり、使用時に消費されますが、NIGHT自体はトランザクション手数料として消費されることはありません。 このアーキテクチャには明確な利点があります。運用コストとNIGHTの市場価格を切り離すことで、開発者や企業にとってトランザクションコストを予測しやすくしています。しかし同時に、重要な経済的制約も生み出しています。トランザクションが発生しても、自動的にNIGHTの支払い、NIGHTのバーン(焼却)、またはトークン保有者への直接的な手数料分配が行われるわけではないのです。ユーザーは基礎となる資産(NIGHT)ではなく、DUSTを消費するからです。したがって、トランザクション量が増加したとしても、それが必ずしもNIGHTに対する比例的な需要増につながるとは限りません。 成長の数字には背景が必要です。日次トランザクション数は9月27日の128件から10月26日の47,714件へと、約373倍に増加したと報告されています。これは大幅な進歩ですが、トランザクション数だけでオーガニックユーザーの数や、有意義なアプリケーションの活動状況、DUSTの消費量、あるいは実際に生み出された経済的価値を断定することはできません。これらの指標は別途評価する必要があります。 供給経済学も無視できません。NIGHTの総供給量は240億トークンで固定されていますが、最近のSubscanのスナップショットによると、流通供給量は約166.1億トークンで、全体の約69.2%です。非流通分の供給が残されているため、分配や将来の準備金放出は監視すべき重要な変数となります。 ポジティブな動きもあります。Midnightのロードマップでは、2026年第4四半期にブロック生成報酬が、2027年第1四半期にNIGHTのステーキングが予定されています。提案されている報酬構造では、NIGHTを新たに追加発行するのではなく、既存のトークン準備金を使用することになっており、ブロックの利用率がプロデューサーとトレジャリー(財務省)間の報酬配分に影響を与える仕組みです。これらのメカニズムは参加を強化する可能性がありますが、公開された報酬案はあくまで「提案」段階です。また、DUSTの消費はNIGHTの供給削減(バーン)と混同してはなりません。 強気論には説得力があります。プログラマブルなプライバシー、選択的開示、機関投資家向けアプリケーション、そしてクロスチェーン統合は、Midnightが規制下の金融やプライベートDeFiにおいて重要な地位を占める可能性を秘めています。これらのアプリケーションが持続的な需要を集めれば、DUSTを生成する資産としてのNIGHTの役割はますます重要になるでしょう。 しかし、潜在的な有用性と、実証された価値蓄積は別物です。 今後は、オーガニックなアプリケーション利用、DUSTの消費量、DUST生成のために登録されたNIGHTの残高、ブロック利用率、そしてステーキングと報酬分配の実際の実施状況を注視していきたいと思います。重要な問いは、単に「Midnightがより多くのトランザクションを処理しているか」ということではありません。その活動が、NIGHTに対する持続的な需要と、保有者にとって透明性のある経済的利益を生み出しているかどうか、という点にあります。 #IMPACTbyTrade $NIGHTUSDT
PEPEは、市場で最大かつ最も流動性の高いミームトークンの1つとしての地位を確立しました。時価総額は約19億ドルで、報告されている1日の取引高は5億ドルを超えています。この活動レベルは、市場での高い認知度と強力な取引所への参加状況を反映しています。 しかし、より注目すべき数値があります。この経済活動のうち、実際にPEPE保有者に還元されているのはどれくらいでしょうか? この区別は重要です。取引高はPEPEがどれだけ手から手に渡ったかを示すものであり、トークンがどれだけの経済的価値を生み出したかを示すものではありません。トレーダーは取引所に取引手数料を支払い、流動性プロバイダーはスワップ手数料を得る可能性があり、イーサリアムのトランザクションコストはETHで支払われます。これらが自動的にPEPEの収益や保有者への経常利益になることはありません。 これこそがPEPEの経済モデルにおける根本的な弱点です。巨大で活発な市場はありますが、収益を分配したり、トークンを買い戻したり、手数料を保有者と共有したりする透明なメカニズムを備えた収益創出プロトコルではないのです。 デリバティブ市場にも注目が必要です。CoinGlassの報告によると、2026年11月14日時点で、追跡対象市場におけるPEPEの先物取引高は約5億5200万ドルに対し、現物取引高は1億4400万ドルでした。これは先物活動が現物活動の約3.8倍であることを示しています。レバレッジをかけたポジションが市場参加の重要な部分を占めていることを示唆しており、必ずしも現物トークンを蓄積・保有する投資家からの同等の需要を意味するものではありません。 供給サイドにおいて、PEPEには大きな利点があります。当初の供給量は420.69兆トークンで固定されており、一般的なベスティングスケジュールや継続的なインフレはありません。2023年10月24日のバーン(焼却)により、当初の供給量の約1.6%にあたる約6.9兆トークンが削減されました。これにより供給可能なトークン量が減少し、チームの残りの割り当てに関する懸念に対処しました。しかし、これは一度きりのイベントであり、経済活動によって賄われる継続的なメカニズムではありません。供給量が少ないからといって、自動的に持続可能な需要が生まれるわけではありません。 したがって、価値獲得のギャップは依然として大きいままです。PEPE保有者は主に、市場の需要、流動性、コミュニティの関与、取引所へのアクセス、そしてその文化的アイデンティティの継続的な関連性に依存しています。現時点では、トークンの市場活動と保有者への還元を結びつける、明確に確立された継続的なキャッシュフローメカニズムはありません。SECへの提出書類にも、ブランディングや文化的関連性以外の、ブロックチェーンベースの特定のユーティリティについては発表されていないと記されています。 最も強力な強気派の主張は依然として信頼に値します。PEPEは複数の市場サイクルを生き残り、確固たるブランド認知度を築き、深い取引所の流動性を確保し、多くの新しいトークンに見られるような従来のインフレやアンロックのプレッシャーを回避してきました。そのコミュニティと文化的関連性は、今後も投機的な資本を引き付け続ける可能性があります。 しかし、市場での関連性と経済的価値の捕捉は別物です。 今後は、持続的な現物需要、大口保有者の分布、供給の集中度、そして最も重要な点として、PEPEが市場活動の拡大と保有者への継続的な価値を結びつける透明なメカニズムを開発するかどうかに注目したいと思います。それまでは、PEPEは強力な投機的資産ではありますが、価値獲得モデルが明確に確立されたトークンとは言えません。 #IMPACTbyTrade $PEPEUSDT