xero_axc
8614いいね11シェア438ファン66フォロー
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT:ゴールドの安全資産としての需要が圧力を受けている
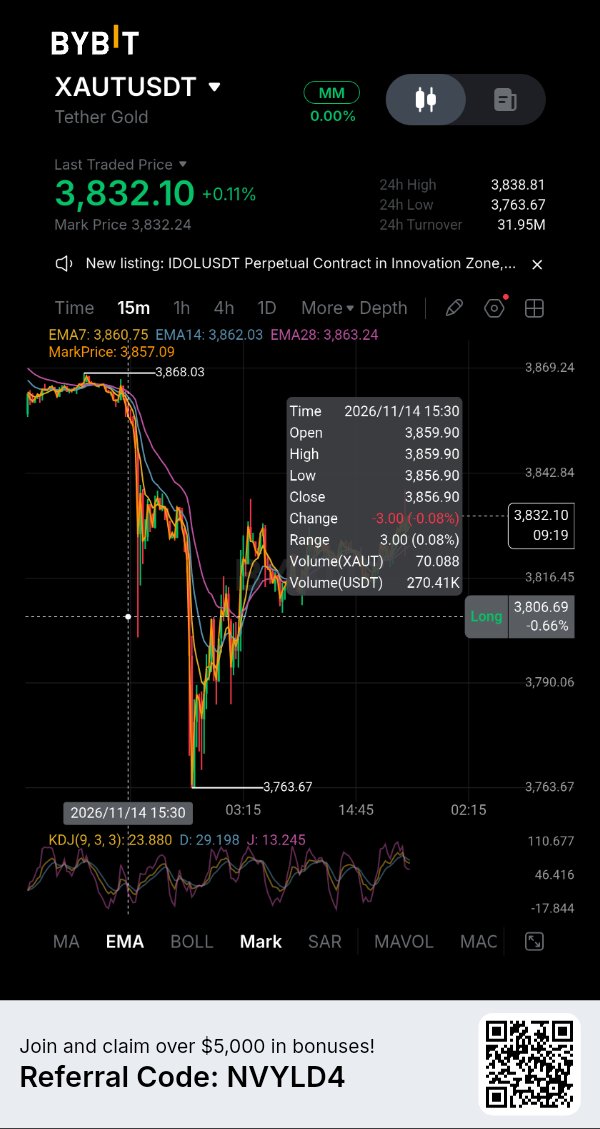
テザーゴールド(Tether Gold)は、投資家が米国の金利を再評価する中で試練に直面しています。金スポット価格は金曜日に1オンスあたり約3,880ドル付近で取引を終えましたが、週間では約4.5%下落し、6月初旬以来最大の週間下落幅を記録しました。生産者物価指数の軟化を受けて一時的に回復しましたが、木曜日の3%の大幅な売りを反転させるには至りませんでした。 この圧力の要因は金融政策にあります。米国の消費者物価指数と生産者物価指数の詳細により利上げ観測が根強く残る一方、10年物米国債利回りは5%を超えて上昇しました。連邦準備制度理事会(FRB)のジェフ・シュミッド総裁は11月15日、インフレ率は依然として2%の目標を上回っていると述べました。利回りの上昇は、利息を生まない金を保有する機会費用を高めます。地政学的な不確実性が高まっても金が売り圧力を免れなかったのは、このためです。 BybitのXAUTUSDT無期限契約は、直近の取引所データによると、24時間で約1%下落し、3,823ドル付近で提示されました。24時間の契約出来高は約4,336万ドルで、資金調達率は4時間ごとに+0.0012%でした。資金調達率がプラスであることはロング勢がショート勢に支払いを行っていることを意味しますが、その料率は緩やかであり、ロングポジションが過熱していることを示すものではありません。無期限契約の価格は、取引時間、流動性、および契約価格の設定方法の違いにより、金スポット価格の参照値と異なる場合があります。 チャート以外で注目すべき動きが別にあります。テザー社が9月30日に発表した準備金レポートによると、827,417.63 XAUTが流通しており、同量の金(トロイオンス)が保管されています。これは約25.7トンの金に相当します。11月11日、アンカレッジ(Anchorage)は、XAUTを保有する適格クライアント向けに、機関投資家向けの保管、取引、担保サービスを提供すると発表しました。この拡大により機関投資家のアクセスは改善する可能性がありますが、すべてのトークン保有者が発行者から直接償還を受けられるようになるわけではなく、即時の現金流動性が保証されるわけでもありません。 今のところ、XAUTの方向性は、金利やドルに対する金の反応に左右されたままです。金地金が3,900ドル台を回復し維持できればセンチメントの安定に寄与しますが、さらに下落すればトークンには引き続き圧力がかかるでしょう。機関投資家によるアクセスのニュースは進展していますが、マクロ経済リスクを打ち消すには至っていません。 重要な問い: 1. 米国債利回りが高止まりする中で、金は3,900ドルを回復できるか? 2. 機関投資家の参入は、XAUTのより深く信頼性の高い流動性につながるか? 3. 現在の下落は調整か、それとも金のより長期的な価格再評価の始まりか? IMPACTbyTrade
ETH: The Leverage Reset Is Incomplete
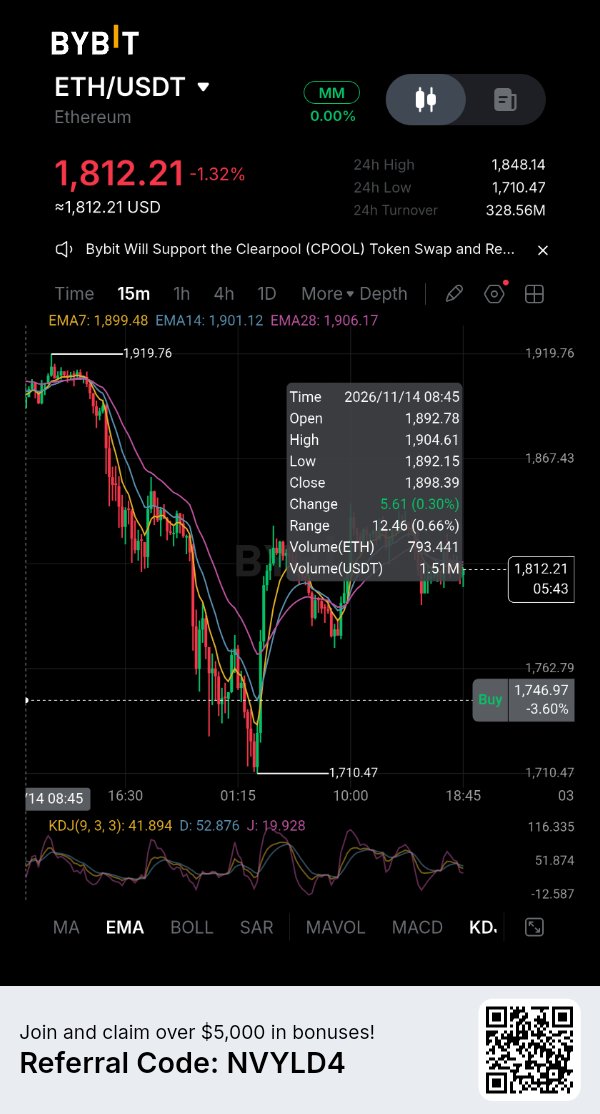
Ethereum is still trading under pressure after last week’s sharp liquidation cycle. The latest CoinGlass snapshot puts $ETHUSDT near $1,816.60, down 1.32% over 24 hours and 14.35% over seven days. The day’s range has stretched from $1,710 to $1,857.60. Buyers have defended the low, but have not reclaimed the upper end with conviction. Derivatives data show that some leverage has left, although the process is not finished. Aggregate ETH futures open interest stands near $21.90 billion, down 3.02% over 24 hours. At the same time, tracked liquidations reached about $360.82 million, with $279.74 million coming from long positions. Falling price alongside lower open interest points to positions being closed or liquidated, not necessarily new shorts entering. Bybit’s $ETHUSDC perpetual offers a useful cross-check. Its open interest is around $1.36 billion, down 2.55% over 24 hours, while the funding rate is approximately −0.0047% per eight-hour period. Negative funding means shorts are paying longs, suggesting the perpetual market is trading with a bearish premium. Bybit recorded roughly $37.13 million in ETH liquidations over the same 24-hour window, heavily skewed toward longs at $33.32 million versus $3.81 million in shorts. Exposure is falling, but longs are still being forced out. The imbalance between derivatives and spot activity is another warning. CoinGlass reports roughly $64.45 billion in ETH futures volume against $4.48 billion in spot volume, a ratio of about 14.4 to one. This suggests short-term moves may be driven more by leverage than durable spot accumulation. The latest US spot ETH ETF reading was a modest $2.30 million net inflow on November 13; too little to establish a sustained demand trend. For ETH to build a credible recovery, the evidence needs to improve beyond a bounce from the $1,710 area. Spot participation should strengthen, open interest should stabilise without funding becoming aggressively positive, and price should hold above the recent intraday recovery zone. If price slips back toward the low while long liquidations remain dominant, the reset may still be working through the market. Key questions: 1. Can ETH hold above the $1,710–$1,800 area after the latest liquidation wave? 2. Will spot volume expand enough to support a recovery beyond derivatives trading? 3. Does falling open interest signal a healthier reduction in leverage, or simply another stage of forced exits? #IMPACTbyTrade
RIVER: A Thin Spot Market Meets Heavy Leverage
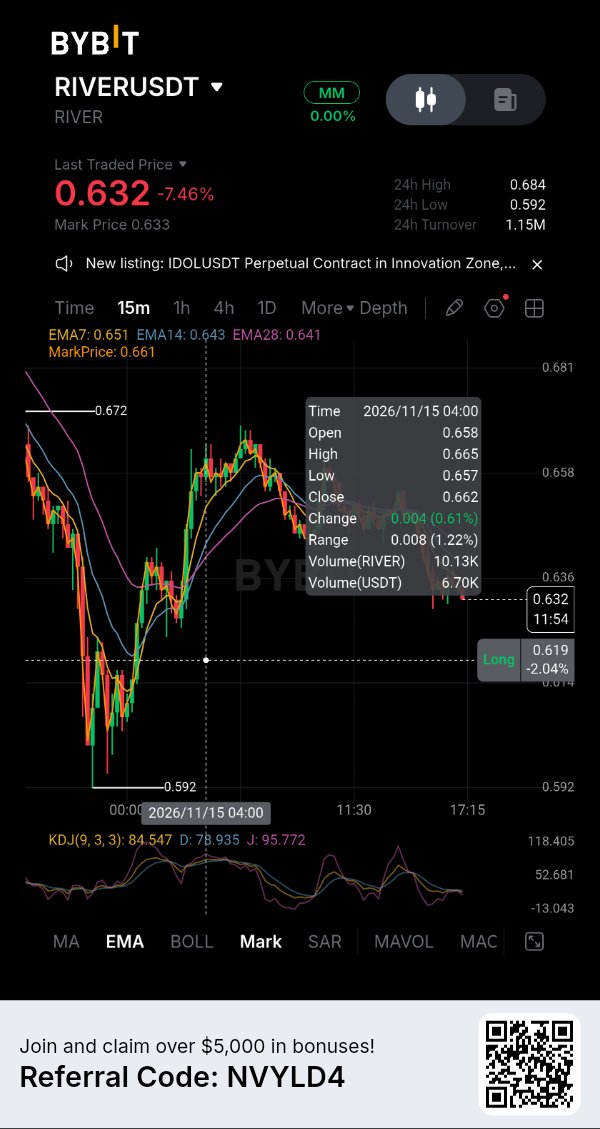
RIVER is experiencing a sharp decline, but the more concerning development is the gap between derivatives activity and actual spot demand. The token is attracting substantial futures turnover while its spot market remains relatively thin. That imbalance can amplify price movements in either direction, particularly when leveraged traders begin closing positions. RIVER trades near $0.65, down approximately 9% over 24 hours and 12.7% over seven days. Its market capitalisation is around $24.1 million, against a fully diluted valuation of approximately $65 million. Only 37.19 million of the maximum 100 million tokens are circulating. The token is also more than 99% below its January all-time high of $87.79. This decline makes valuation comparisons difficult, but the circulating supply figure remains important when assessing future distribution. CoinGlass records approximately $29 million in futures volume against just $568,000 in spot volume. Futures turnover is therefore about 51 times spot activity. Open interest stands near $11.9 million, equivalent to roughly 49% of market capitalisation, after falling 13.46% in 24 hours. Liquidations reached approximately $448,000, with longs accounting for 95%. The combination of falling price and falling open interest points to long unwinding rather than a straightforward increase in new short positions. Funding remains positive at approximately 0.0089% per eight hours. Longs are still paying shorts to maintain their positions, even as price declines. This does not prove that bullish traders are overcrowded, but it shows that positive funding has not prevented further selling. On Bybit, RIVER futures volume is around $1.46 million, while open interest is approximately $1.8 million in the latest exchange snapshot. Supply deserves attention as well. DefiLlama's unlock tracker shows no upcoming cliff unlock before March 23, 2027, when one million RIVER tokens are scheduled for release. However, the project has continuous weekly releases estimated at approximately 313,300 tokens. That is a recurring supply consideration, not a single imminent unlock event. RIVER's immediate challenge is attracting genuine spot demand while derivatives exposure contracts. A rebound driven mainly by futures positioning may struggle to hold. Until spot participation improves, the market remains vulnerable to another leveraged unwind. Key questions: 1. Can RIVER attract spot buyers while futures activity dominates? 2. Will declining open interest reduce liquidation risk or accompany further weakness? 3. How will continuous token releases affect demand as circulating supply expands? $DRIFTUSDT #IMPACTbyTrade
ハイプ(煽り): ショートスクイーズは回復ではない
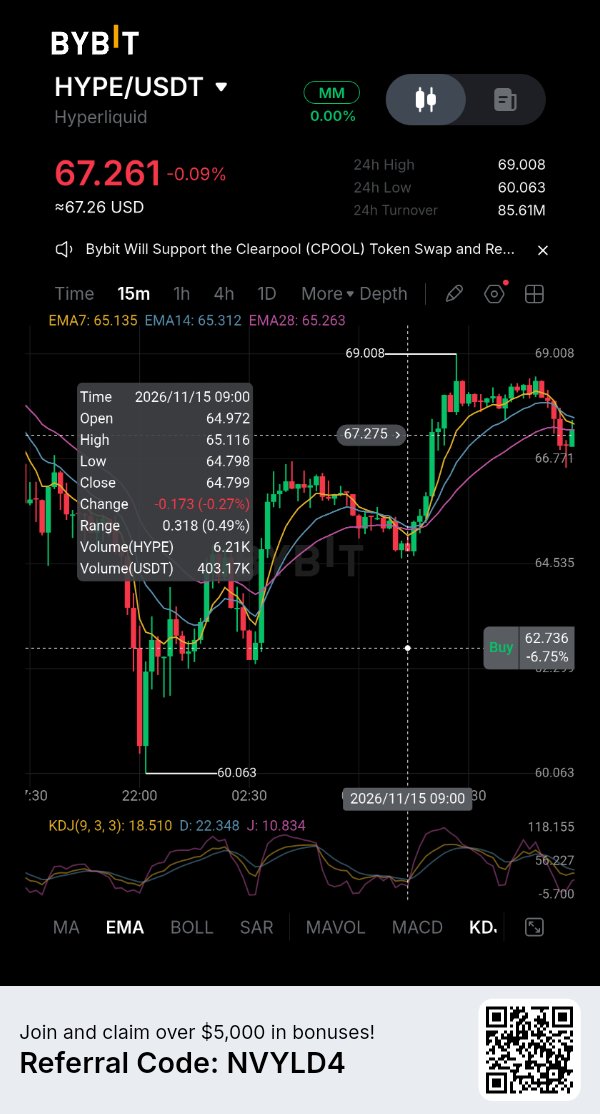
$HYPEUSDT は11月14日の安値から反発しましたが、その回復はより困難な試練に直面しています。市場最大規模の清算イベントの後、買い手は動きを維持できるのでしょうか?初期の反発は心強いものですが、デリバティブの動向を見る限り、市場は依然として現物の蓄積よりもレバレッジ取引に支配されているようです。 CoinGlassによると、HYPEは68.20ドル付近で推移しており、24時間で0.63%上昇したものの、7日間では依然として8.19%の下落となっています。トークンは9月の史上最高値である97.98ドルから約30.4%低い水準にあります。直近24時間のレンジは60.01ドルから69.00ドルです。このレンジの下限から回復していることは買い手が入ったことを示していますが、失地回復と新たな上昇トレンドの形成は別物です。 清算データは、前回の急落の深刻さを物語っています。24時間で約8627万ドル相当のHYPEポジションが清算され、そのうち8400万ドルがロングでした。建玉(オープンインタレスト)は同期間で1%弱減少し、約30.2億ドルにとどまっています。これは、清算ショックによって強気のポジションが大幅に整理されたことを示していますが、依然としてデリバティブ取引は活発です。強制売却後の価格反発はショートカバーを反映している可能性があり、必ずしも市場に新規資金が流入していることを意味するわけではありません。 一つ注目すべき不均衡があります。先物取引高は約46.2億ドルに達した一方、現物取引高は4億6410万ドルでした。デリバティブの出来高は現物取引の約10倍です。この乖離により、レバレッジトレーダーが裏付けとなる現物需要を伴わずに価格を急変動させることができるため、今回の回復は信頼しにくいものとなっています。 ファンディングレート(資金調達率)も相反する状況を示しています。8時間ごとの加重平均レートは0.0071%のプラスですが、Hyperliquid単独のレートは年率換算でマイナス5.7%です。Bybitのレートは年率換算で約プラス10.6%です。これらの違いは、ポジションの偏りが取引所によって均一ではないことを示しています。集計されたファンディングレートだけを見ているトレーダーは、Hyperliquidで高まっている弱気圧力を見逃す可能性があります。 HYPEは現在、64〜65ドルのエリアを維持し、より強力な現物取引を伴って70〜72ドルを突破する必要があります。反発を維持できなければ、市場は再び清算主導の下落にさらされる可能性があります。重要なのは、「ショートスクイーズは回復を加速させることはできるが、持続的な買いのみが回復を確かなものにする」という点です。 重要な問い: 1. HYPEは現物取引高を伴って72ドルを奪還できるか? 2. 建玉は真の需要によって積み上がるのか、それとも新たなレバレッジによってか? 3. この反発は市場の方向転換なのか、それとも強制清算後の一時的な安堵に過ぎないのか? IMPACTbyTrade
AAPLX:アップルへのエクスポージャーと流動性テストの遭遇
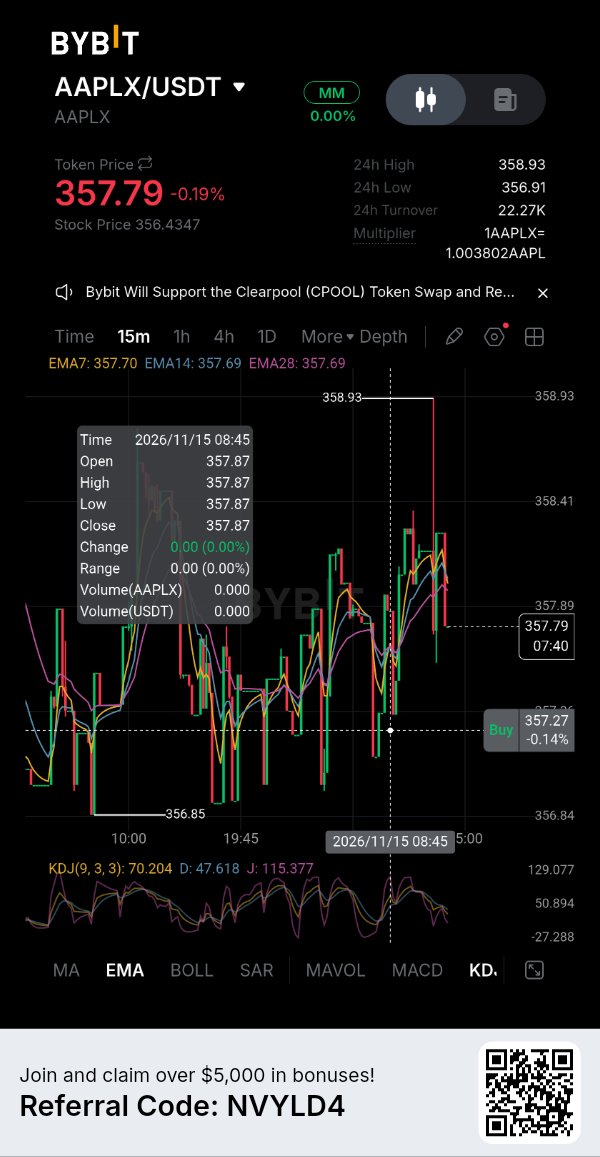
アップルの最新の株式市場におけるパフォーマンスは比較的安定しているように見えるが、そのトークン化されたカウンターパートは異なる問題を提起している。それは、原資産となる株式市場が閉場している間、仮想通貨トレーダーはどれほど効率的にそのエクスポージャーにアクセスできるか、という点だ。 $AAPLXUSDTは最近Bybitで約357.24ドルでクォートされていたのに対し、アップルの11月13日のナスダック公式終値は356.27ドルだった。その差は約0.27%であり、このスナップショット時点では価格が近い水準で推移していることを示唆している。アップル株は金曜日のセッション中に0.39%上昇し、日中高値360.83ドルを付けた後、356.27ドルで引けた。原資産である株式は52週高値圏に留まっており、このことがトークン化された価格追跡の質の重要性を高めている。 流動性の状況はそれほど芳しくない。CoinGeckoによるBybitの市場スナップショットでは、AAPLX/USDTの24時間取引高は約37,853ドル、スプレッドは0.04%と記録されている。市場価格から2%以内の板の深さは、買い側で約190,694ドル、売り側で約202,872ドルとなっている。これらの数値は、市場のクォートは比較的タイトであることを示唆しているが、金曜日の取引高が約4,000万株に達したアップルの伝統的な株式市場と比較すると、取引高は限定的だ。 大口注文が入る場合、この違いが重要となる。クォートのスプレッドが狭いからといって、価格を動かさずに大口取引が実行できるとは限らない。トレーダーは、特に仮想通貨市場のボラティリティが高まった時や、原資産であるナスダック市場が利用できない時に、表示されている流動性と実際の取引活動を区別する必要がある。 AAPLXはxStocksフレームワークの下で発行されており、カストディアンを通じて保有される原資産である株式に裏打ちされたトークン構造を通じて、アップル株を追跡するように設計されている。しかし、AAPLXを保有することは、直接アップル株を保有することと同義ではない。トークン保有者は経済的な価格エクスポージャーを受け取るのであり、株主としての議決権を得るわけではない。また、発行や償還、その他の商品条件も、通常の株式市場の投資家が直面しないような考慮事項を生じさせる。 次なる試練は、AAPLXがAAPLとの乖離を招くことなく、より深く安定した流動性を引き寄せられるかどうかである。その魅力は、仮想通貨のインフラを通じて株式エクスポージャーにアクセスできる点にある。その弱点は、ボラティリティが高い時期に実行コストが高くなれば、アクセスできるというメリットがほとんど意味をなさなくなる点にある。 主要な疑問点: 1. ナスダックが閉場している間、AAPLXは近い価格追跡を維持できるか? 2. トークン化された株式への需要が高まるにつれて、Bybitの現物流動性は深まるか? 3. その利便性は、追加の市場構造や実行に伴うリスクを正当化するものか? $IMPACTbyTrade
SOL: The Rebound Has a Positioning Problem
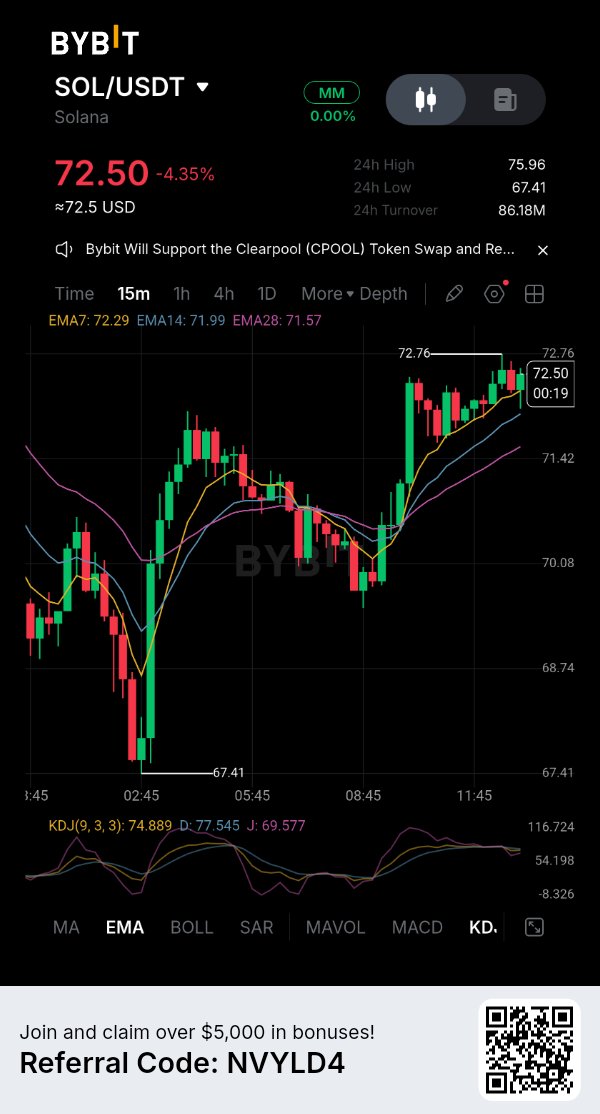
Solana is attempting to stabilise after a sharp decline, but derivatives data suggests the market has not completed its adjustment. The important question is whether buyers are returning to accumulate $SOLUSDT or simply trading short-term volatility while leveraged positions continue to unwind. SOL is trading near $71.81, down 5.29% over 24 hours. Its market capitalisation is approximately $42.71 billion, leaving it about 75.6% below its all-time high of $294.33. The 24-hour range stretches from $67.35 to $76.01, showing how much volatility remains. A recovery from the intraday low is encouraging, but it does not establish a reversal. The derivatives market provides a clearer picture of the pressure. Aggregate open interest has fallen 8.63% to approximately $4.12 billion, while futures volume has climbed nearly 60% to $10.95 billion. CoinGlass records $89.43 million in liquidations over 24 hours, with longs accounting for 89%. This combination points to substantial long-position unwinding. Traders are closing or losing leveraged exposure, but the reduction in open interest has not yet produced sustained price stability. Funding is also negative at approximately -0.0054% across exchanges. Bybit's SOLUSDT funding rate is around -0.0023% per eight hours. Negative funding means shorts are paying longs, indicating that bearish positioning has become more expensive. However, this alone does not guarantee a short squeeze. If spot demand remains weak, sellers can maintain control despite the cost of holding short positions. The spot-versus-futures divergence is particularly important. Futures recorded approximately $13.1 million in net taker buying over the latest 24-hour window, while spot registered roughly $9.1 million in net taker selling. That suggests derivatives traders are attempting to position for a bounce without equivalent buying pressure in the underlying asset. Over seven days, both markets still show net selling. A futures-led recovery therefore needs confirmation from spot activity. SOL's immediate test is whether it can hold the $67 area and reclaim $76 with stronger spot participation. Losing the recent low would expose the market to another round of forced selling. Until spot flows improve, declining open interest should be treated as evidence of deleveraging, not proof that the bottom is in. Key questions: 1. Can SOL reclaim $76 with genuine spot demand? 2. Will negative funding trigger short covering or reflect continued bearish conviction? 3. Has the latest liquidation wave removed enough leverage to stabilise the market? $SOLUSDC #IMPACTbyTrade
DOGE:売られすぎ=回復の兆しとは限らない
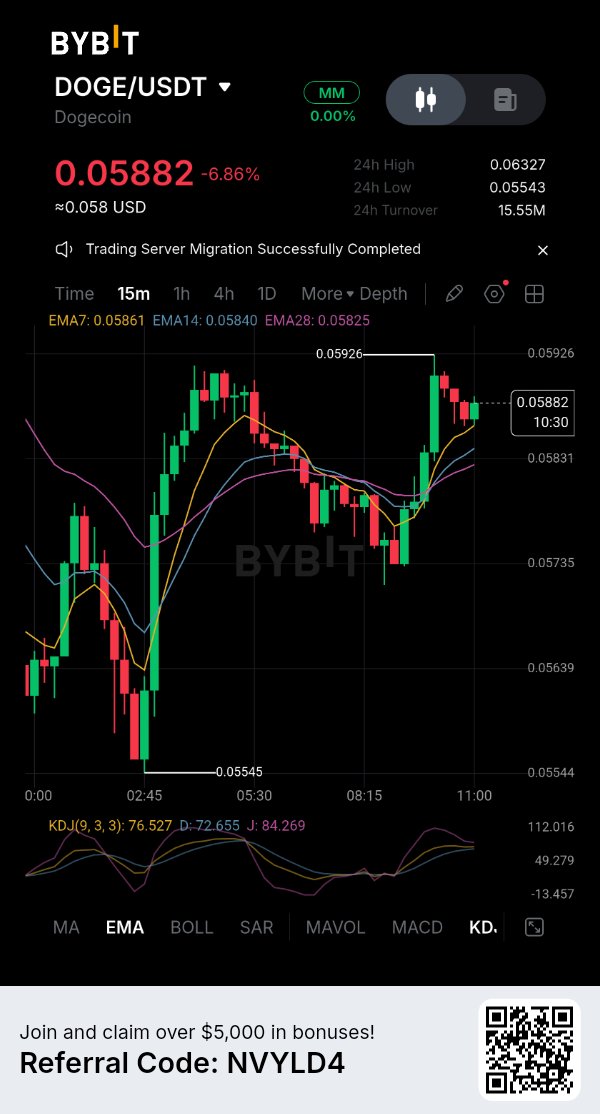
ドージコイン(Dogecoin)は、トレーダーが反発前に注目する条件の一つである、日足RSIの極端な売られ過ぎ水準を示しています。しかし、デリバティブ市場は別の懸念を引き起こしています。急落とそれに続くロングポジションの清算(ロスカット)の連鎖を経ても、Bybitのポジションは依然として買い手に大きく偏っています。このため、新たな需要が入ってこなければ、回復は脆弱なままです。 $DOGEUSDTは0.0575ドル付近で取引されており、24時間で8.44%、過去7日間で19.8%下落しています。時価総額は約89.9億ドルです。最新の日足RSIは19.6で、24時間の取引レンジは0.0554ドルから0.0633ドルです。これほど低いRSIは強力な売りモメンタムを示唆していますが、価格が底を打ったことを確定させるものではありません。売られ過ぎの市場は、売り手が支配し続ける限り、売られ過ぎの状態が続く可能性があります。 BybitのDOGEUSDT無期限先物データによると、未決済建玉(オープンインタレスト)は約7,273万ドルです。ポジションを保有している口座の約79.11%がロングで、ショートは20.89%です。これは口座数比率であり、それぞれのサイドの実際の資本額を示すものではありませんが、この不均衡は注視すべきです。直近の24時間で、Bybitでは約273万ドルのDOGE清算が記録され、そのうち約266万ドルがロングポジションによるものでした。市場は強気ポジションを排除していますが、依然として残っている口座の分布はロングに偏っています。 Bybitの資金調達率(ファンディングレート)は0.001595%とわずかにプラスで、ロングがショートに支払いを行っていることを意味します。このレート自体は極端ではありません。より重要な組み合わせは、ロング口座の多数派が継続していること、最近のロング清算、そして価格が7日間で依然として20%近く下落しているという点です。もしDOGEが0.055ドル付近を割り込めば、さらなる強制的な売りが続く可能性があります。0.063ドルを再び上回る動きが維持されれば、買い手がコントロールを取り戻しつつある初期の兆候となりますが、それには出来高とポジション状況による確認が必要です。 テクニカルな反発と市場構造の変化を区別する必要があります。DOGEは売られ過ぎかもしれませんが、持続的な回復には、供給を吸収し、レバレッジ解消の連鎖を防ぐのに十分な現物需要が必要です。それまでは、低いRSIは信頼できる買いシグナルではなく、売り圧力に対する警告と見なすべきです。 重要な疑問点: 1. DOGEは0.055ドルのサポートエリアを維持できるか? 2. 現物買い手は売られ過ぎからの反発を確認するか? 3. ロングポジションは、さらなる清算の波を引き起こすことなく減少できるか? $DOGEUSDC #IMPACTbyTrade
BTC:売り圧力はリセット期間を過ぎても続いている
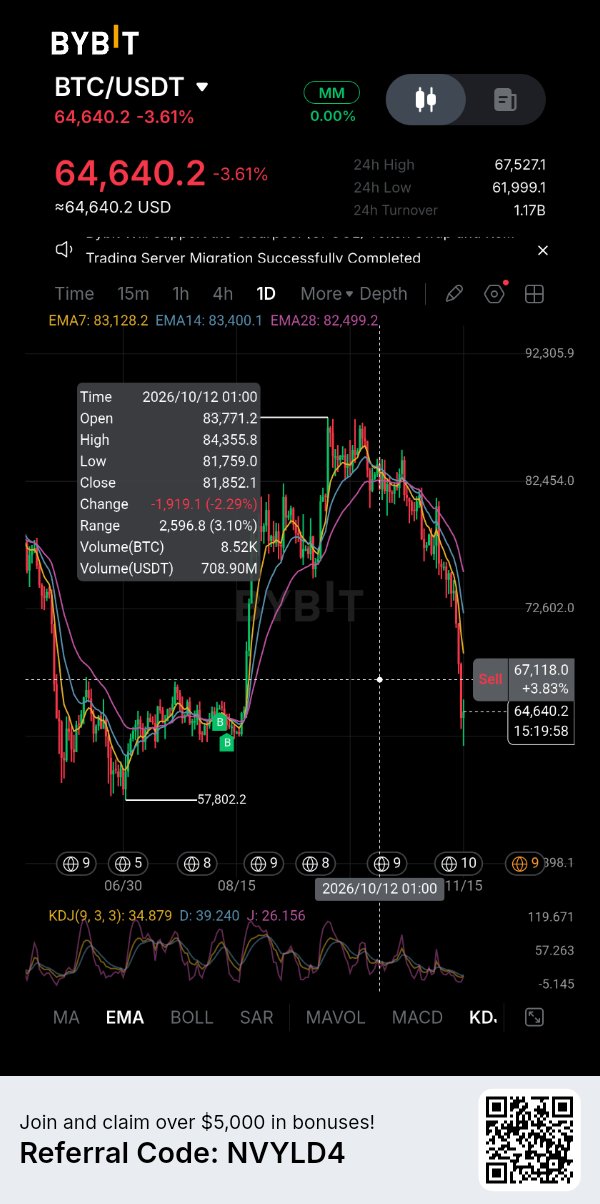
ビットコインが64,000ドルを割り込んだことで、状況は一変しました。市場はすでに大規模な清算を吸収しましたが、売り圧力は続いています。ここで、「レバレッジをかけたトレーダーが一掃されたかどうか」よりも重要な疑問が浮かびます。それは、残りの供給を吸収するために必要な現物需要はどこにあるのか、ということです。 CoinGlassの11月15日のスナップショットによると、BTCUSDTは63,633ドル付近で、24時間で6.71%下落し、10月の史上最高値である126,198ドルから約50%低い水準となっています。時価総額は約1.28兆ドルまで低下しました。24時間の清算額は6億8,356万ドルに達し、そのうちロングが92%を占めています。建玉は7.66%減少し、433.2億ドルとなりました。レバレッジが解消されているのは明らかですが、価格の下落は、この縮小がまだ安定した底値を形成していないことを示しています。 現物市場からは安心材料はほとんど得られません。CoinGlassによると、現物取引高は約85.1億ドル、先物取引高は950億ドルを記録しています。両市場とも、直近24時間でネットのテイカー売りを示しており、現物で約3億3,800万ドル、先物で約9億4,700万ドルの売り越しとなっています。この違いは重要です。なぜなら、現物のBTCの蓄積を伴わずに先物主導の反発が起こる可能性があるからです。買い手は単にデリバティブ価格を押し上げるのではなく、利用可能な供給を吸収する必要があります。 機関投資家のフローも依然として圧力源となっています。米国のビットコイン現物ETFは、11月13日に1億8,540万ドルの純流出を記録しました。11月9日から13日までの引き出し額は約10.65億ドルに達し、7営業日連続の流出となりました。週末は米国のETF取引がないため、金曜日の数字が最新の確定値となります。継続的な償還は必ずしもさらなる価格下落を保証するものではありませんが、市場には機関投資家による一貫した買いシグナルがない状態が続いています。 また、建玉の数字にも警告が示されています。価格下落に伴う建玉の減少はレバレッジ解消を示唆していますが、売り手が枯渇したことを意味するものではありません。新たな売りが続く一方で、一部のポジションが解消されています。ビットコインにとって次の重要な試練は、直近の63,000ドル付近を維持し、現物フローの改善とともに65,000ドルを奪還できるかどうかです。下方にブレイクすれば、市場は再び強制清算の波にさらされることになります。 レバレッジのリセットは段階的に起こっています。まだ証明されていないのは需要です。現物の買いが強まり、ETFのフローがプラスに転じない限り、回復は広範なディストリビューション・フェーズにおける一時的な小休止に過ぎないかもしれません。 重要な疑問: 1. 再び大規模な清算の波が起きた後、BTCは63,000ドルを維持できるか? 2. いつ現物需要が、売られている供給を吸収し始めるのか? 3. ビットコインが持続的な回復を試みる前に、ETFの流出は反転するのか? $BTCUSDC #IMPACTbyTrade
CVX:DeFiにおける影響力とトークン価値の問題
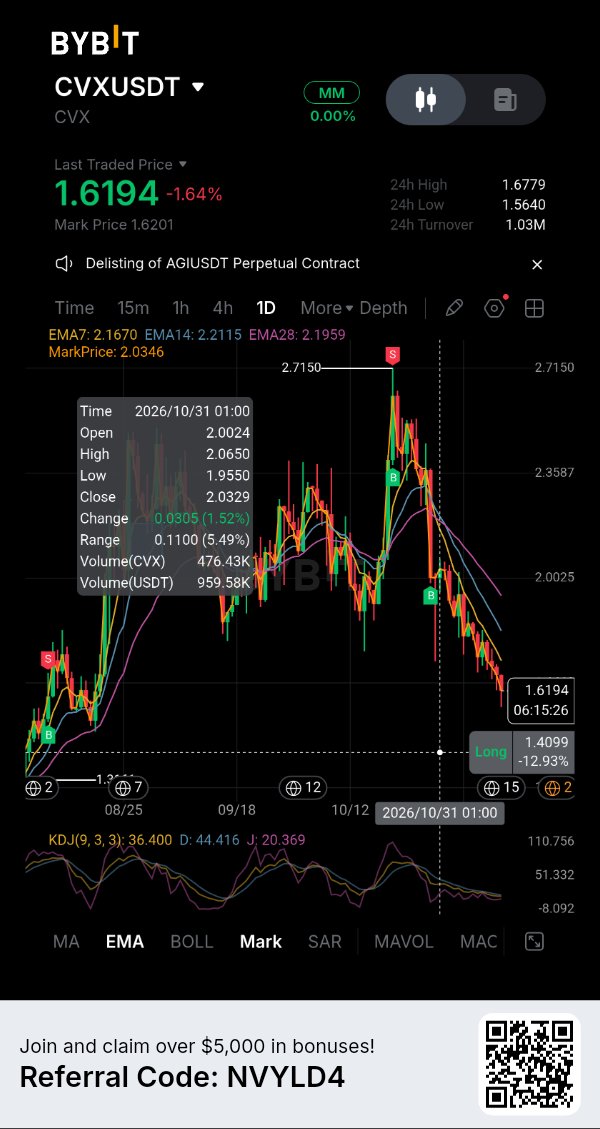
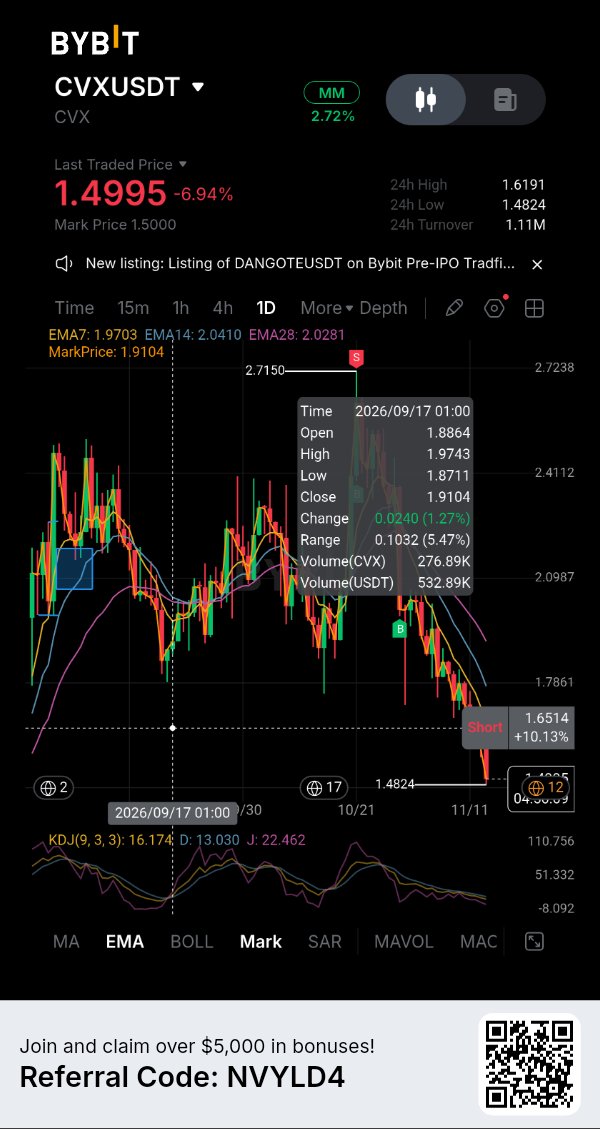
Convex Financeは依然としてDeFiにおいて重要な地位を占めていますが、CVX保有者はより難しい問いに直面しています。それは「プロトコルの活動がどれだけ実際のトークン需要に結びついているのか」という点です。 CVXの取引価格は約1.59ドルで、過去7日間で約12.6%下落し、2022年1月のピーク時から97%以上下落しています。時価総額は約1億5800万ドルで、循環供給量はすでに最大供給量である1億枚に迫っています。これにより、将来の供給拡大というストーリーの余地はほとんどありませんが、希少性だけでは買い圧力は生まれません。 プロトコルの基盤となる数値はより堅実です。DefiLlamaによると、預かり資産(TVL)は約4億6045万ドルで、過去30日間に181万ドルの手数料が発生しています。同期間の報告されたプロトコル収益は約59万8604ドルでした。これらの数字は、Convexが引き続き有意義な活動を促進していることを示していますが、TVLは収益と同義ではなく、どちらの数字もトークンの価値上昇を保証するものではありません。 CVXの役割は主にガバナンスとインセンティブ調整です。トークンをロックすることで、保有者はCurveやFrax、その他のサポートされているプロトコル全体に向けられる排出量に対して投票権を行使できます。Convexのダッシュボードによると、4580万CVXがロックされており、14日間で約46万6700ドルの排出量が制御されています。その影響力には経済的な妥当性がありますが、すべてのCVX保有者がプロトコルの全収益に対して直接的な請求権を持つこととは異なります。 デリバティブのポジション状況は、さらに複雑な要素を加えています。CoinGlassによると、先物の総取引高は約520万ドルに対し、現物取引高は176万ドルとなっており、未決済建玉(オープンインタレスト)は約700万ドルです。直近のスナップショットでは、価格の弱含みとオープンインタレストのわずかな上昇が見られ、これはトレンド転換の確証というよりは、ショートポジションの積み上がりの可能性があります。資金調達率(ファンディングレート)は取引所によって異なり、全体ではわずかにマイナスですが、Bybitではプラスとなっています。これらを交換可能なシグナルとして扱うべきではありません。 CVXにとって、回復には一時的なショートスクイズ以上のものが必要です。現物需要の改善、継続的なプロトコル収益、そしてガバナンスの影響力がより強力な価値獲得を生み出しているという証拠があれば、説得力が増すでしょう。それまでは、DeFiにおけるConvexの重要性と、市場がCVXに対して対価を支払う意欲があるかどうかは、別々の問題として残ります。 重要な問い: 1. Convexのプロトコル収益は、CVX保有者にとってのより強力な価値に転換できるか? 2. デリバティブのポジションが高止まりする中、現物需要は回復するのか? 3. CVXは過小評価されたインフラへのエクスポージャーなのか、それともそのガバナンスユーティリティはすでに価格に織り込み済みなのか? $SOLUSDT #IMPACTbyTrade
ビットコインのレバレッジ解消、需要に課題あり
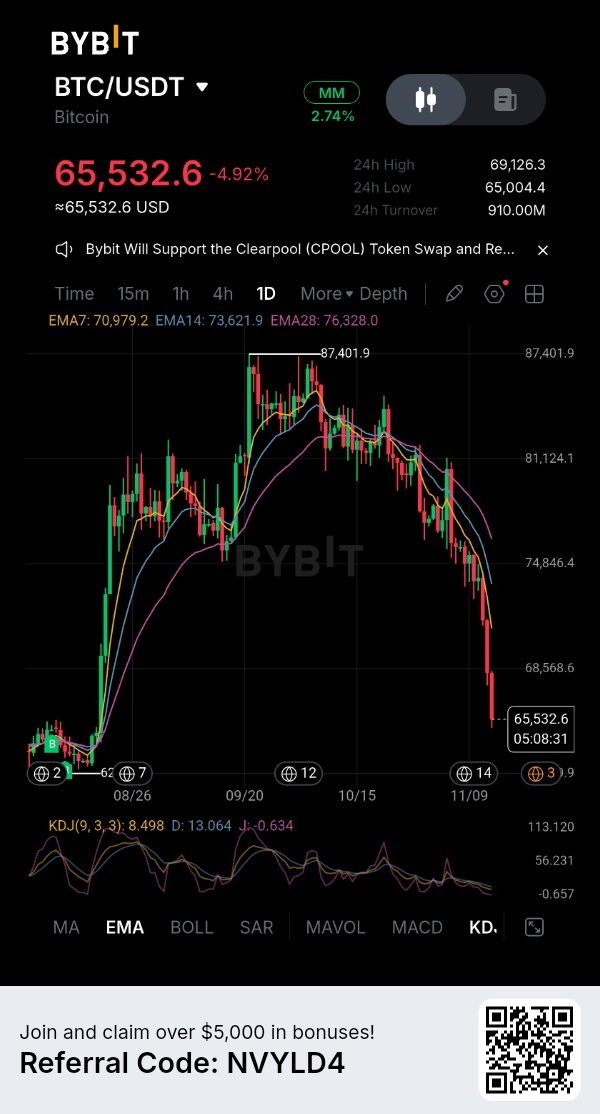
ビットコインは約66,800ドルまで下落し、2025年10月の高値である約126,000ドルから約47%低下しました。目下の疑問は、単にどれだけのレバレッジが解消されたかということではありません。強制売却が行われた後、買い手が供給を吸収する意欲があるかどうかです。 11月13日の売り浴びせは、暗号資産市場全体で約16億4,000万ドルの清算を引き起こし、そのうちビットコイン先物が約9億1,600万ドルを占めました。$BTCUSDT の清算のうち約95%がロングポジションでした。ビットコイン価格が5.9%下落する中、オープンインタレスト(建玉)は5.4%減少しました。これは、資本の純流出というよりも、契約価値の低下を反映した部分が大きいことを示唆しています。11月14日にも別の清算の波が続きました。これらは別々の報告期間であり、合算する数値ではありません。 機関投資家の需要は、底打ちの兆候をほとんど示していません。米国の現物ビットコインETFは11月13日に1億8,540万ドルの純流出を記録し、資金引き揚げの連続記録を7セッションに伸ばしました。週の確定流出額は合計で約10億6,500万ドルとなり、1セッションあたり平均2億1,310万ドルでした。ETFの資金フローが直接的に価格を決定するわけではありませんが、継続的な償還は限界需要の源泉を弱めています。 現物対先物の状況も注視する価値があります。CoinGlassのデータによると、先物取引高は約11倍です。直近24時間の枠組みでは、先物市場でネットのテイカー買いが記録された一方、現物市場ではネットのテイカー売りが記録されました。この乖離はリバウンドを生む可能性がありますが、広範な現物の蓄積とは異なります。7日間で見ると、両市場ともネット売りが優勢でした。 価格水準も重要ですが、確認の方がさらに重要です。ビットコインは70,000ドルを奪還し、現物の買いが改善する中でその水準を維持する必要があります。直近の67,000ドル近辺を割り込めば、市場は再び清算の連鎖(カスケード)に対して脆弱になります。オープンインタレストが依然として450億ドル付近にあることから、レバレッジは消滅していません。 本格的な回復は、持続的な現物需要、プラスに転じるETFフロー、そして主に先物のポジションに依存しない価格の強さに現れるでしょう。それまでは、反発が見られたとしても、市場が確固たる底を見つけた証拠というよりは、強制売却に対する一時的な安堵(リリーフ)に過ぎない可能性があります。 主な疑問点: 1. ビットコインは現物出来高を伴って70,000ドルを奪還できるか? 2. ETFの流出は、機関投資家の需要を回復させるのに十分なほど緩和されるか? 3. 直近の先物の買いは、早期の転換点なのか、それともまた別のレバレッジによる反発なのか? $BTCUSDC #IMPACTbyTrade
NVDAX: Nvidia’s Earnings Test AI Conviction
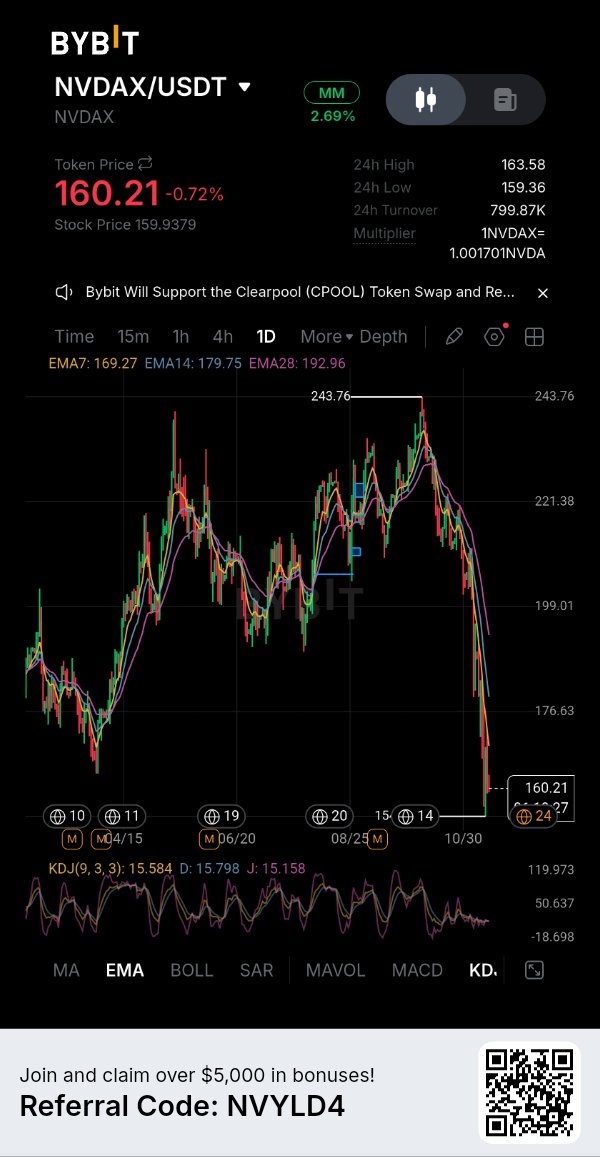
$NVDAXUSDT is approaching a major catalyst: Nvidia’s fiscal Q3 2027 results, scheduled for November 17. The question is whether hyperscaler spending is translating into revenue quickly enough to support expectations already embedded in Nvidia’s valuation. The latest snapshot puts NVDAX near $161.60, down 1.5% over 24 hours and about 33.5% below its October 6 high of $242.89. CoinGlass reports a market capitalisation near $94.6 million, $2.81 million in spot volume and $6.74 million in futures volume. Derivatives turnover is about 2.4 times spot activity. That imbalance matters: leveraged positioning can move the token sharply, including when the underlying share market is closed. Open interest has risen 11.5% to about $3.88 million while price has fallen. CoinGlass classifies that combination as a short build-up. Its reported funding rate is 0.138% per eight hours, or roughly 151% annualised. This is an aggregate market reading, not a confirmed Bybit-specific rate, so treat it cautiously. It does, however, point to expensive long exposure. If price weakens while open interest expands, further short positioning may build; a sharp rebound could then force some shorts to cover. There is another distinction traders should not overlook. NVDAX is a tokenised representation of Nvidia equity exposure, not direct ownership of NVDA shares. It trades on crypto venues around the clock, while the underlying US stock market has fixed hours. Crypto order flow can therefore move the token before the share market reopens. Bybit’s NVDAX/USDT spot market was recently around $160–163, with daily volume estimates ranging from roughly $1.3 million to $1.8 million across snapshots. The November 17 report and guidance will test the AI-demand narrative. Strong results may still fail to lift NVDAX if expectations are higher or leverage remains one-sided. Watch NVDA’s reaction, NVDAX’s premium or discount to the share price, spot volume and whether open interest contracts as price stabilises. Key questions: 1. Will Nvidia’s guidance confirm that AI infrastructure spending is still accelerating? 2. Can NVDAX recover without another build-up in leveraged positions? 3. Will it continue tracking NVDA closely during crypto-market hours? #IMPACTbyTrade
ONDO:機関投資家の成長と供給の試練
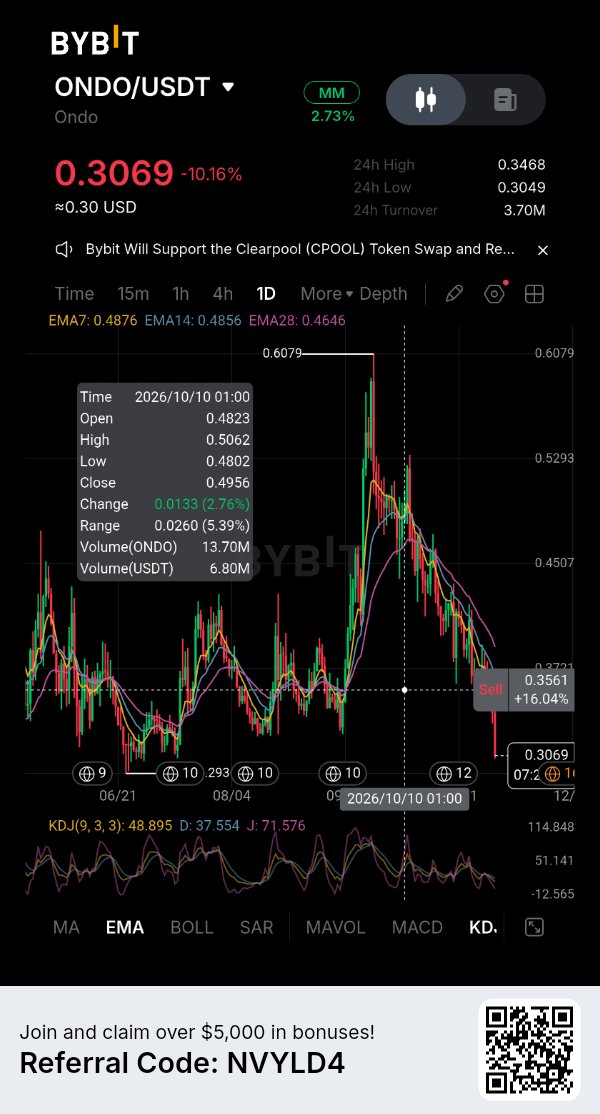
Ondo Financeはトークン化された現実資産(RWA)におけるポジションを拡大していますが、プラットフォームの成長がそのまま$ONDOUSDTへの需要に直結するわけではありません。この区別は、プロジェクトが次の大規模なトークンアンロック(ロック解除)に近づくにつれ、ますます重要になっています。 11月14日時点のCoinGeckoのスナップショットによると、ONDOの価格は約0.3236ドル、時価総額は約15.8億ドル、24時間の取引高は約8,590万ドルでした。循環供給量は48.7億トークンで、最大供給量は100億トークンです。これは、最終的な供給量の半分以下しか現在流通していないことを意味しており、将来的にかなりの供給量が市場に流入する余地が残されています。 Ondoの事業拡大は、説得力のあるファンダメンタルズの背景を提供しています。同プラットフォームは、OUSGやUSDYなどの商品を通じて米国債へのエクスポージャーを提供するほか、Ondo Global Marketsを通じてトークン化された株式や上場投資信託(ETF)を配布しています。DefiLlamaのプロトコルデータによると、預かり資産総額(TVL)は約9億6,800万ドルに達しています。しかし、トークン化された商品に保持されている資産と、ONDO自体に投資されている資本を混同してはいけません。トークン化された国債商品を購入する投資家は、主に基礎となる金融資産へのエクスポージャーを求めているのであり、必ずしもガバナンストークンを蓄積しようとしているわけではないからです。 この区別は、ONDOの実際のユーティリティ(有用性)によって裏付けられています。Ondo財団の文書によると、ONDOはOndo DAOおよびFlux Financeのガバナンストークンです。保有者にプロトコルガバナンスにおける役割を与えますが、プラットフォームを通じて配布される国債、株式、その他の資産の直接的な所有権を表すものではありません。その結果、トークン化資産の成長が自動的にONDOに対する比例した買い圧力を生み出すわけではないのです。 供給量もまた一つの課題です。DefiLlamaのアンロックスケジュールによると、2027年1月17日が次の主要なアンロックイベント(クリフ)となっています。現在の参照価格を用いると約5億6,100万ドル相当の、約17.1億ONDOトークンが放出される予定です。これは最大供給量の17.1%、現在の循環供給量の約35.1%に相当します。アンロックはすべてのトークンが直ちに売却されることを意味するわけではありませんが、市場で利用可能になる供給量を大幅に増加させます。 したがって、投資における問いは、Ondoが機関投資家の関心を集められるかどうかではありません。その製品拡大は、すでにその野心を示しています。より困難な問いは、ガバナンスの有用性、エコシステムの成長、そして持続的な需要が、増大する循環供給量を吸収できるかどうかということです。トークン需要がプラットフォームの拡大に追いつくまでは、ONDOはガバナンスを表すために設計された資産よりもビジネスの方が速く成長するという状況のままにとどまるリスクがあります。 重要な問い: 1. Ondoの機関投資家向け拡大は、ONDOに対する測定可能な需要を生み出せるか? 2. 2027年1月のアンロックはどの程度の売り圧力を生み出す可能性があるか? 3. ガバナンスの有用性は、トークンの評価を支えるのに十分なものとなるか? $ONDOUSDC #IMPACTbyTrade
ADA: A Crowded Short Meets a Weak Market
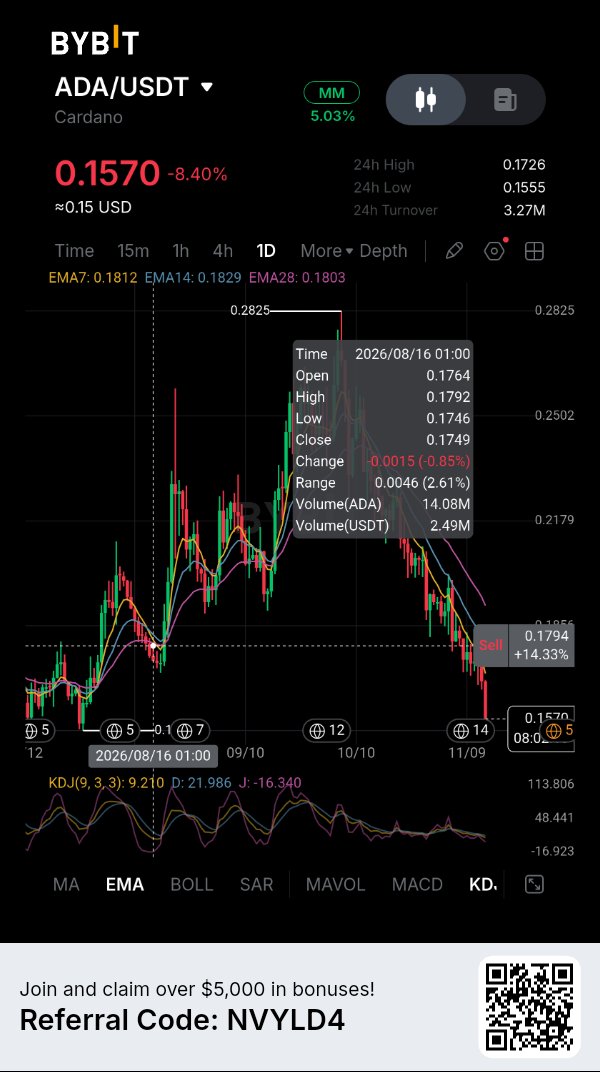
Cardano is approaching a point where an oversold market could attract short-covering buyers, but the latest data does not yet confirm a reversal. On November 14, $ADAUSDT traded around $0.1645, down 4.36% over 24 hours and 9.41% over seven days. Its market capitalisation was approximately $6.05 billion, with circulating supply of 36.82 billion ADA against a maximum of 45 billion. The derivatives market is showing a clear reduction in exposure. CoinGlass recorded approximately $546 million in futures volume, up 34.5% over 24 hours, while open interest fell 7.23% to $348.8 million. Rising turnover alongside falling open interest suggests traders are actively closing positions as the price declines. This is consistent with a leverage reset, rather than a market building a fresh directional position. Liquidations reinforce the pressure on bullish traders. Around $2.5 million in ADA positions were liquidated over 24 hours, with approximately 97% coming from longs. Funding also turned negative at roughly -0.0065% per eight hours, meaning shorts were paying longs to maintain their positions. That reflects growing bearish positioning, although negative funding alone does not prove that a short squeeze is imminent. The spot market offers little confirmation of accumulation. ADA recorded approximately $69.9 million in spot volume, while spot taker flows showed a net outflow of $4.2 million. Futures volume was nearly eight times spot volume. This imbalance matters because derivatives traders can generate substantial turnover without creating sustained demand for the underlying token. There is a potential counterargument: negative funding, heavy long liquidations and declining open interest can eventually leave a market less vulnerable to another wave of forced selling. But that is a condition for stabilisation, not evidence that buyers have returned. ADA's immediate support area is around $0.162–$0.160, while the $0.166–$0.167 region presents nearby resistance from current order-book liquidity. Cardano needs more than an oversold reading to establish a recovery. Stabilising open interest, improving spot inflows and a sustained move above nearby resistance would provide stronger evidence. Until then, a bounce could simply be short covering inside a broader downtrend. Key questions: 1. Can ADA defend the $0.160–$0.162 support area? 2. Will negative funding trigger short covering or further downside? 3. Can spot demand return strongly enough to confirm a recovery? $ADAUSDC #IMPACTbyTrade
注目:レバレッジのリセットはまだ終わっていない
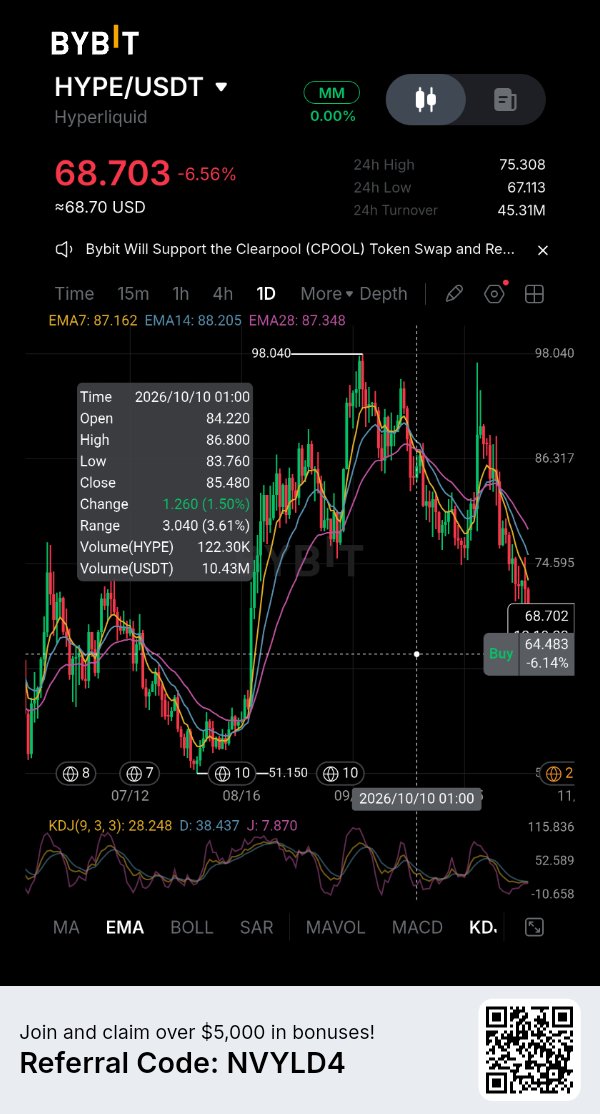
Hyperliquidの$HYPEUSDTトークンは、レバレッジ取引を行うトレーダーがエクスポージャーを縮小させる中、再び試練を迎えています。11月14日、HYPEは24時間で3.87%、過去7日間で11.07%下落し、約69.14ドルで取引されました。これは9月23日に記録した史上最高値の97.98ドルから約29.4%低い水準です。この下落は暗号資産市場全体の売り越しと重なっており、ビットコインはドル高と連邦準備制度理事会(FRB)の利下げ期待の変化によるリスク資産への圧力から、最近7万ドルを割り込みました。 デリバティブ指標は、HYPEの価格形成にどれほどのレバレッジが関与し続けているかを示しています。CoinGlassの記録によると、24時間の先物取引高は27.8億ドルに対し、現物取引高は2億4,139万ドルでした。先物の回転率は現物取引の約11.5倍に達しています。建玉(OI)は31.1億ドルで、同期間に4.72%減少しました。高い回転率と建玉の減少は、トレーダーが単に新規のエクスポージャーを追加するのではなく、積極的にポジションを解消または削減していることを示唆しています。 清算状況はこの状況を裏付けています。約1,670万ドル相当のHYPEポジションが清算され、そのうち1,597万ドルがロングポジションでした。つまり、報告された清算の約96%が強気派のトレーダーによるものでした。資金調達率(ファンディングレート)もマイナス0.0010%へとわずかにマイナスに転じており、平均してショート勢がロング勢に支払いを行っていることを示しています。これは、ポジティブな資金調達率がレバレッジをかけたロング需要の持続的な強さを反映する市場とは大きく異なる変化です。 しかし、レバレッジの巻き戻しが自動的に強気な展開を意味するわけではありません。強制的なロング解消は一時的な売り圧力を取り除く可能性はありますが、トークンに対する持続的な需要を生み出すことはできません。先物取引高が現物取引高を大きく上回る現状では、主にショートカバーによる回復は、現物市場に買い手が戻ってこなければ維持するのが難しい可能性があります。 67ドル付近は、CoinGlassのスナップショットにおける直近24時間の安値であるため、重要な短期的な基準となります。この水準を明確に下回れば、HYPEは再び下値流動性の試練にさらされることになるでしょう。72〜75ドルを奪還できれば直近の構造は改善しますが、価格の回復には、現物参加者の増加と建玉の安定化による確認が必要です。 Hyperliquidの取引活動は依然として活発ですが、HYPE市場は過熱したデリバティブ環境を調整している最中です。次の動きは、消失したレバレッジ需要に代わって現物買いが入ってくるかどうかにかかっています。 重要な問い: 1. ロング清算を経て、HYPEは67ドルの水準を守りきれるか? 2. 先物ポジションが縮小する中で、現物需要は強まるか? 3. 過度なロングトレードを繰り返さずに、建玉は回復できるか? #IMPACTbyTrade
NEAR:レバレッジのリセットであり、回復ではない
NEARプロトコルは広範な市場圧力にさらされていますが、そのデリバティブデータは、価格下落をポジション状況と合わせて読み解く必要がある理由を示しています。11月14日、$NEARUSDTは3.31ドル付近で取引され、24時間で6.21%、7日間で11.40%の下落となりました。時価総額は約43.9億ドル、循環供給量は約13.1億NEARでした。 CoinGlassのデータによると、24時間のNEAR先物取引高は約10.1億ドルで、現物取引高の2億2050万ドルと比較されました。デリバティブの回転率は現物取引の約4.6倍でした。先物の未決済建玉(オープンインタレスト)総額は約7億6420万ドルで、同期間に5.56%減少しました。この組み合わせは重要です。市場は活発に取引されていますが、価格下落に伴い、未決済の先物ポジションの価値は縮小しているのです。 清算状況がこの動きの詳細を補足しています。24時間で約255万ドル相当のNEAR先物ポジションが清算され、そのうち約203万ドルがロング、52万ドルがショートでした。清算報告の約80%をロングポジションが占めており、下落局面で強気のポジションが強制的に決済されたことを示しています。これだけで、売り手が供給を使い果たしたとか、底打ちが形成されていると断定することはできません。 資金調達率(ファンディングレート)は、未決済建玉加重ベースで約0.0073%とプラスを維持しました。これは、価格下落にもかかわらず、平均してロングポジションがショートポジションに対して支払いを行っていたことを示唆しています。このレートは一般的に言及される8時間ごとの基準である0.01%を下回っており、極端な過熱感を示すものではありません。それでも、価格と未決済建玉が減少する中でプラスのファンディングレートが続いていることは、強気のポジションが完全には消滅していないことを示しています。 現物市場こそが、確認のために欠けている要素です。先物取引高は依然として現物取引高の数倍の規模であるため、ショートカバー主導の反発は、買い手が現物市場に戻ってこなければ衰退する可能性があります。より説得力のある回復には、価格の安定化、過度なプレミアムを伴わない未決済建玉の積み増し、そして現物市場での参加拡大が必要となるでしょう。 NEARにとって直近の問いは、レバレッジが解消されたかどうかではありません。データはそれが解消されたことを示しています。問題は、そのリセットが真の需要を生む余地を作るのか、それとも買い手が参入する前に市場がもう一段の下落を必要とするのかという点です。 重要な問い: 1. レバレッジ解消後、NEARは3.30ドル台を維持できるか? 2. 現物取引高は回復を確認できるほど拡大するか? 3. 資金調達率が過熱することなく、未決済建玉は再構築できるか? $NEARUSDC #IMPACTbyTrade
XAUT:金(ゴールド)の所有権とレバレッジの検証
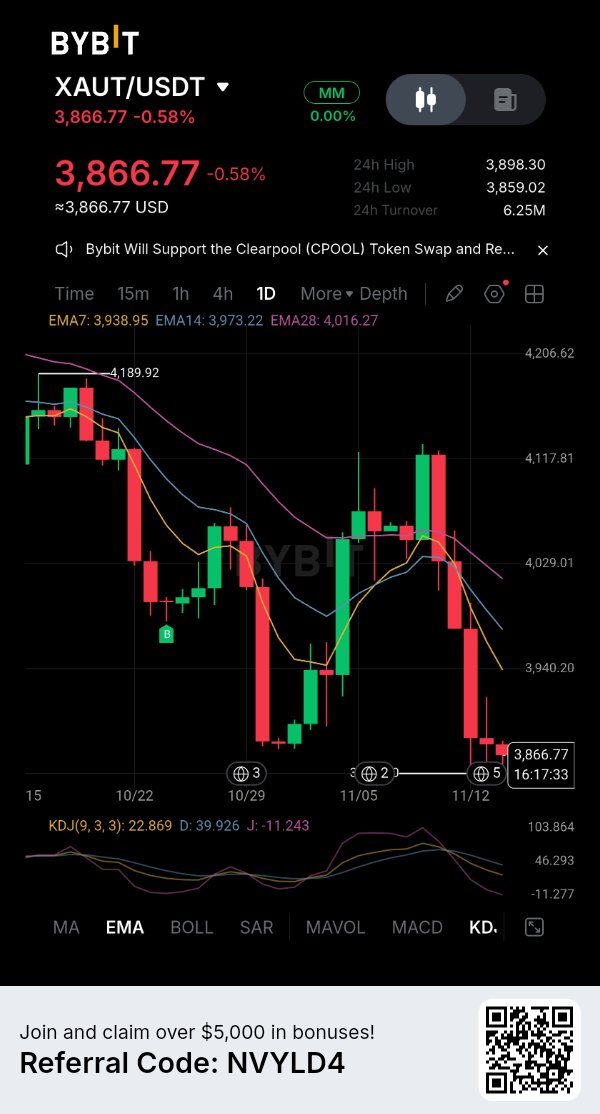
Tether Goldは、現物トークンよりもはるかに多くのデリバティブが取引される市場において、価格を押し下げられています。11月14日、XAUTUSDTは3,864ドル前後で推移し、過去24時間で0.54%、過去7日間で4.76%下落しました。CoinGlassによると、先物取引高は5億7,900万ドルを記録した一方、現物取引高は4,860万ドルでした。先物の回転率は現物活動の約12倍に達しています。 建玉(オープンインタレスト)は7億9,000万ドル付近で、24時間で5.76%減少しました。約50万9,000ドル相当のXAUTポジションが清算され、その99%がロングポジションによるものでした。現物テイカーフローは230万ドルの純流出を示し、先物フローは830万ドルの流出を記録しました。価格の下落と建玉の減少は、ロングポジションが決済または清算されている状況と一致します。これだけで投資家が金から撤退していると断定することはできません。 地金市場も圧力を受けています。ロイター通信によると、スポット金は11月13日に1年以上ぶりの安値を付けた後、3,879.71ドルまで回復しました。金は依然として週次で約4.5%の下落傾向にあり、ドル高、原油価格の上昇、FRBの金融引き締め政策への期待が重しとなっています。XAUTと地金が完全に一致するわけではありません。トークンは24時間取引されますが、従来の金指標は市場の取引時間に追随するためです。 裏付け資産は重要です。テザー社の11月4日の準備金更新によると、9月30日時点で827,417.63 XAUTが流通しており、同量の物理的な金地金がスイスで保有されています。各トークンはロンドン・グッド・デリバリー・バーの純金1トロイオンスを表しています。この1対1の裏付けは金へのエクスポージャーを支えていますが、取引所の流動性リスク、発行体リスク、カストディリスク、あるいは地金に対する一時的な価格乖離の可能性を排除するものではありません。 レバレッジの解消は、各トークンが表す金の量を変えることなく、XAUTを金指標以下に押し下げる可能性があります。逆に、物理的な金の強さが、仮想通貨取引所におけるXAUTの即時の買い需要を保証するものでもありません。 次の試金石は、建玉が縮小する中で現物フローが安定するかどうかです。先物の活動が沈静化しても現物需要が弱いままなら、この下落は強制清算以上の何らかの要因を反映している可能性があります。金へのデジタルアクセスは、XAUTを仮想通貨市場のレバレッジから切り離すものではありません。 主要な疑問点: 1. レバレッジをかけたロング勢が撤退する中、現物の買い手がXAUTを吸収するか? 2. ボラティリティの高い24時間取引の中で、XAUTは地金に追随できるか? 3. 建玉の減少は健全なリセットの兆候か、それとも需要の弱体化か? IMPACTbyTrade
POL: Adoption Must Translate Into Token Demand
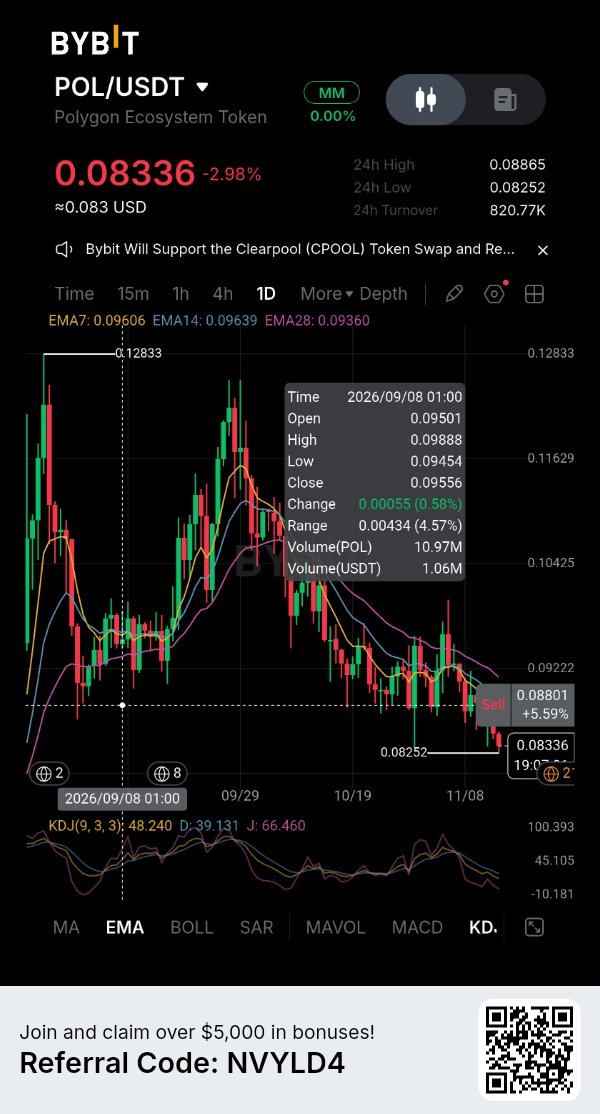
Polygon has gained another route into mainstream payments. The question for $POLUSDT holders is whether this activity will create demand for the token. On November 12, SoFiUSD went live on Polygon. The dollar stablecoin, issued by SoFi Bank, is now available to SoFi’s more than 17 million members through its app. Users can buy, sell, hold and convert it, while businesses can build payment and settlement services around it. That is a distribution opportunity, not proof that all 17 million members are using Polygon or that significant volume has arrived. Polygon already has meaningful activity. DefiLlama’s November 13 snapshot showed $2.814 billion in stablecoin value, $619.63 million in DeFi total value locked and 269,234 active addresses over 24 hours. The chain processed about 4.01 million transactions and generated $49,481 in fees. Yet stablecoin value had declined 2.85% over seven days, while daily DEX volume was $74.15 million, down 42.29% on the weekly comparison. The network is active, but these figures do not show accelerating capital or trading activity. The token economics create another test. POL traded around $0.0846 on November 14, with a market capitalisation near $901 million. POLTRACK data through November 12 showed 19.78 million POL in network fees over 30 days, including 11.71 million POL allocated to base-fee burn. Protocol emissions reached 17.48 million POL over the same period. After the burn allocation, supply still increased by approximately 5.77 million POL, or 0.05%. That does not make Polygon’s growth irrelevant. POL is used for transaction fees and staking, and a larger payment network can strengthen its utility. But adoption becomes a stronger token thesis only if it produces sustained fee demand and meaningful burn or staking activity that offsets issuance. A stablecoin integration can benefit the infrastructure before it has a visible effect on POL demand. SoFiUSD gives Polygon a credible payments catalyst. The next evidence should be actual stablecoin balances, transaction volumes and fee generation after launch—not the size of SoFi’s customer base alone. Until those figures improve, the partnership is a promising network development, not proof of a token repricing. Key questions: 1. Will SoFiUSD bring sustained payment volume to Polygon? 2. Can network fees and burns begin to offset POL emissions? 3. What level of activity would justify stronger demand for POL? $POLUSDC #IMPACTbyTrade
ビットコインの6万9000ドル突破、浮き彫りになった需要の問題
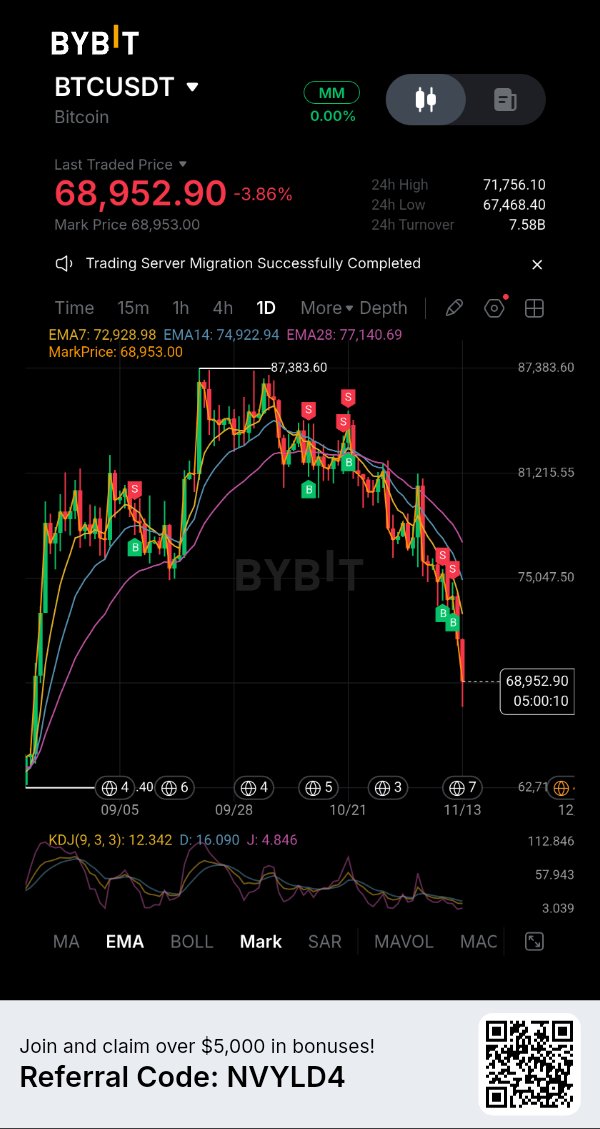
ビットコインが7万ドルを下回った動きは、単なるキリの良い数字を回復できなかった失敗以上の意味を持っています。11月13日、BTCUSDTは8月19日以来の安値となる6万7,770ドルまで下落し、その後6万8,800ドル近辺で推移しました。この下落は、米ドルの上昇と、連邦準備制度理事会(FRB)が12月に利上げを行う可能性への期待から債券利回りが上昇したことを受けたものです。ドル資産の予想収益率の上昇は、リスクの高いポジションの魅力を低下させ、すでに脆弱な仮想通貨市場にさらなる圧力をかけています。 この売り圧力は、現物とデリバティブの両方のデータに表れています。CoinGlassによると、ビットコイン先物の建玉(オープンインタレスト)総額は約478億ドルとなり、期間中には535億ドルから10.6%減少しました。Binanceの建玉は24時間で5.5%、CMEは4.8%、Bybitは4.2%減少しています。同ダッシュボードでは、24時間で先物市場から約32億ドル、現物市場から2億5,900万ドルの純流出が記録されました。これは単にトレーダーが取引所間で資金を移動させているだけではなく、両市場で純売りが発生していることを示しています。 ETFのフローは、機関投資家の慎重姿勢を示すもう一つの指標です。CoinStatsによると、米国の現物ビットコインETFは11月12日に4,770万ドルの純流出を記録しました。CoinDeskの報道では、11月に入ってからファンド全体で約18億8,000万ドルの流出があったとされています。日次データはあくまでスナップショットに過ぎませんが、月間の合計は資金引き揚げの規模を物語っています。ETFのフローがすべての機関投資家の取引を反映しているわけではありませんが、継続的な償還は、増加する需要の重要な源泉を削ぎ落としています。 強制決済(清算)が下落を加速させましたが、ヘッドラインの数字には文脈が必要です。CoinDeskの報道では、仮想通貨市場全体で16億ドル以上の清算が発生しており、ビットコインだけではありません。Hyperliquidでは、24時間でBTCのポジションが約3億650万ドルの清算を占めました。強制的なポジション解消は下落を増幅させますが、現物売りとETFからの資金流出が同時に起きている理由を説明するものではありません。 目先の注目すべき水準は、11月13日の安値である6万7,770ドル付近です。ここを明確に割り込めば、BTCはさらなる下落リスクにさらされ、買い手が供給を吸収する意欲があるかどうかが試されることになります。7万ドルを回復すれば短期的な見通しは改善しますが、持続的な回復にはショートカバー(空売りの買い戻し)以上の力が必要です。現物のフローが好転し、ETFの償還が緩和され、脆弱なレバレッジを積み上げることなく建玉が安定する必要があります。 ビットコインの課題は、もはやサポートラインがどこにあるかだけではありません。新たな資本がそれを守る準備ができているかどうかです。 重要な質問: 1. 買い手は6万7,770ドルの安値を守れるか? 2. 継続的な資金流出の後、ETFフローはプラスに転じるか? 3. ビットコインは、レバレッジによる踏み上げに頼らずに7万ドルを回復できるか? $BTCUSDC #IMPACTbyTrade
ENA’s Buyback Promise Still Has a Supply Barrier
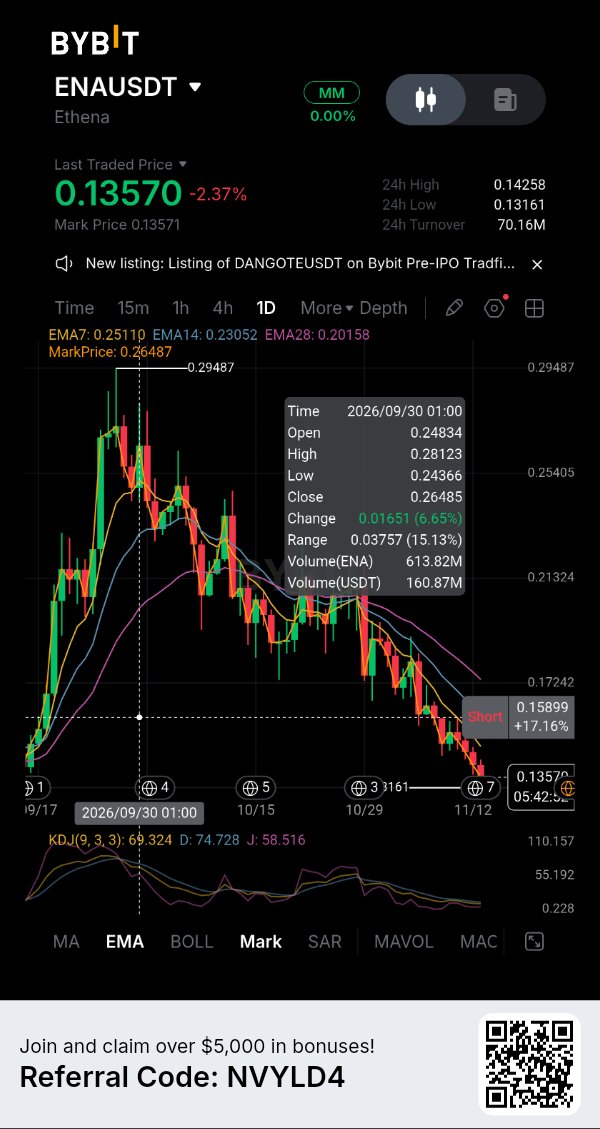
Ethena has introduced a mechanism designed to connect protocol growth with ENA demand, but the conditions for activating it remain important. The governance-approved fee-switch framework links token buybacks to USDe circulating supply. The first threshold is $7.5 billion, where 5% of protocol revenue is allocated to buybacks. Higher supply milestones increase that allocation, eventually reaching 20% at $20 billion. The difficulty is reaching the first threshold. An on-chain analysis published on October 15 put USDe supply at approximately $4.77 billion on October 12, with its 14-day average around $4.87 billion. That average needed to grow approximately 54% to reach the $7.5 billion trigger. The previous cycle shows that USDe can expand rapidly, but it also demonstrates the risk: supply peaked near $14.65 billion on a 14-day average in October 2025 before contracting sharply. Ethena's broader protocol figures show that the business remains active. DefiLlama reported approximately $5.17 billion in total value locked on November 13, with $22.18 million in fees over 30 days. However, reported protocol revenue for that period was only $61,100. Fees and revenue are not interchangeable: much of the economic activity supports sUSDe rewards and partner distributions. A large fee figure therefore does not mean an equivalent amount is available for ENA repurchases. The token itself remains under pressure. CoinGecko placed ENA around $0.1405 on November 13, down 3.91% over 24 hours and 12.17% over seven days. Its market capitalisation was approximately $1.90 billion. The next scheduled unlock is December 2, when 40.63 million ENA, representing 0.27% of total supply, is due for release to the Foundation. That is a relatively small percentage, but it adds another supply consideration while buyers are waiting for the buyback mechanism to become active. The distinction is crucial: governance approval is not the same as active buybacks. Ethena needs USDe supply to cross the required threshold before the first allocation begins. Until then, the buyback narrative is a future incentive, not current market demand. ENA's investment case now depends on whether USDe can regain sustained growth without compromising the stability and economics of its synthetic dollar. Tokenholders need to see the trigger reached, revenue generated and actual buybacks executed before treating the framework as a present source of support. Key questions: 1. Can USDe supply recover enough to reach the $7.5 billion threshold? 2. Will protocol revenue support meaningful ENA buybacks? 3. Can ENA absorb scheduled unlocks while waiting for the mechanism to activate? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: Protocol Revenue Isn't Token Demand
Convex Finance continues to generate income, but CVX holders need to look beyond headline fees. On November 13, DefiLlama reported $473.25 million in total value locked, down 18.1% over 30 days. Over the same period, Convex generated $2.16 million in fees and reported $909,303 in revenue. The protocol remains economically active, but that does not mean all its activity translates into value for the token. The distinction matters. Convex’s fee measure includes CRV and FXS harvested through the platform, including liquidity-provider rewards, harvest incentives, treasury fees and amounts directed to stakers and lockers. DefiLlama separately tracks $866,195 in holders’ revenue over 30 days. These are different accounting categories and should not be added together or treated as interchangeable. CVX’s value-accrual model is conditional. DefiLlama identifies protocol revenue share as the primary mechanism for locked and staked CVX holders. That is not a universal claim on Convex’s gross fees: the benefit depends on participation in the relevant locking and staking arrangements. The fee switch is listed as active, while buybacks are absent. CVX’s investment case should therefore not be presented as a routine token repurchase story. Market data reinforces the gap. CoinGlass put CVX near $1.626 on November 13, down 3.04% over 24 hours and 12.24% over seven days. Futures volume was about $6.06 million, roughly 4.4 times spot volume of $1.37 million. Open interest fell 4.84% to $7.53 million. Liquidations were modest at $18,260, mostly from longs. Derivatives activity is outweighing spot participation, but this is not evidence of a major liquidation event. Convex must retain liquidity, sustain activity around Curve and Frax-related markets, and show that the value reaching lockers is meaningful enough to support demand for CVX. A protocol can remain useful while its token struggles. Until spot participation improves and TVL stabilises, revenue alone is not a convincing bullish signal. Key questions: 1. Can Convex stabilise TVL after the 18.1% monthly decline? 2. Is revenue reaching CVX lockers meaningful enough to attract demand? 3. Will spot buying catch up with derivatives activity? $SOLUSDT #IMPACTbyTrade