Posicionamento bearish constrói-se através dos derivativos de cripto
Resumo de IA
Mostrar mais
Entenda rapidamente o conteúdo do artigo e avalie o sentimento do mercado em apenas 30 segundos!
Uma queda de quase 20% no preço spot do BTC na semana passada foi refletida por uma significativa perna baixa em nosso Índice de Apetite por Risco Block Scholes.
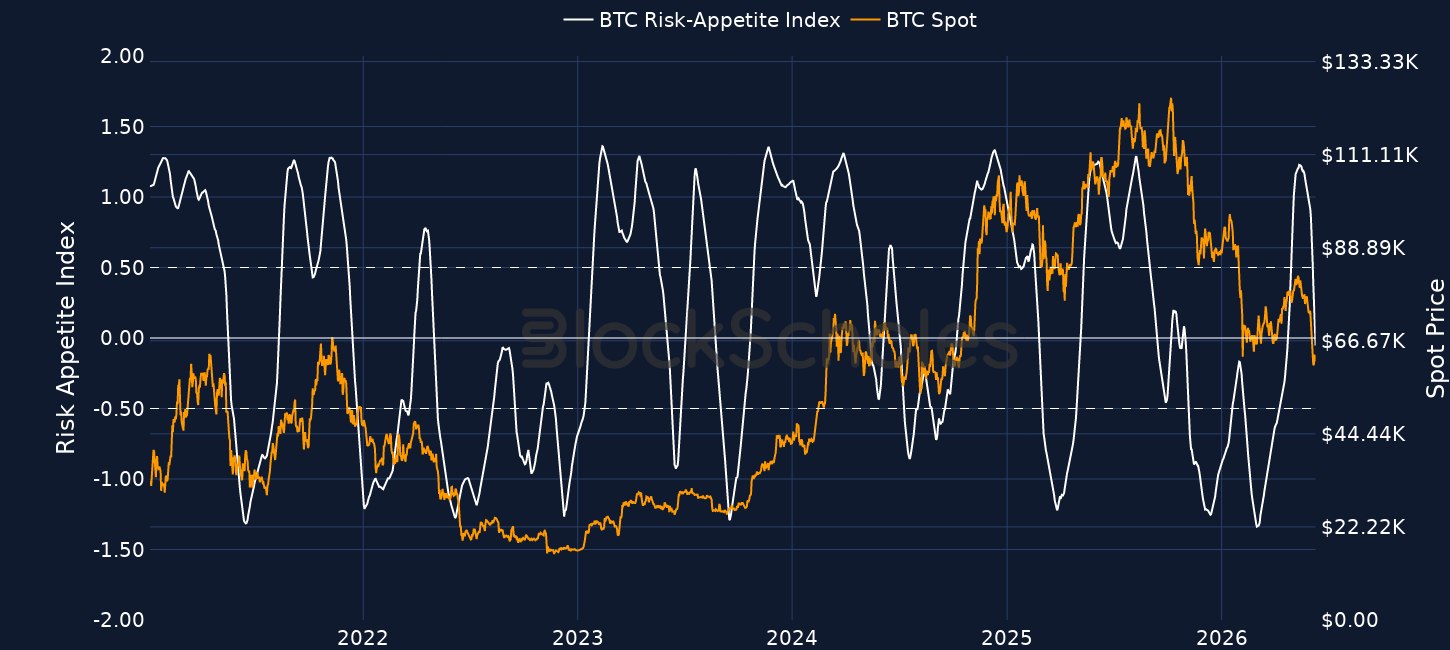
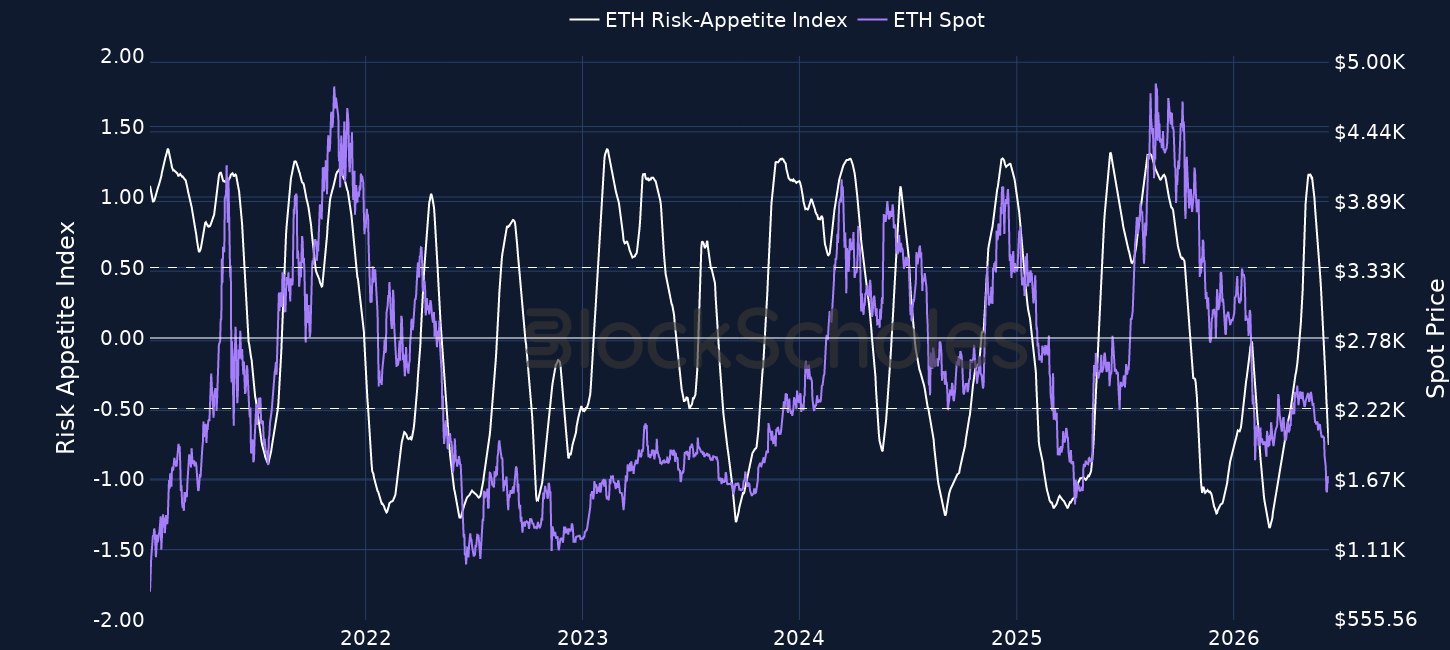
LEIA MAIS (publicado em 5 de junho): Criptos esta semana - BTC, ETH caem; TRON atinge alvo de baixa; HYPE atinge novo recorde alto!
A venda foi impulsionada por uma confluência de fatores:
Um registro de 1º de junho de 2026 da maior empresa de tesouraria de ativos digitais BTC, a Estratégia de Michael Saylor's Inc., anunciou que a firma tinha vendido 32 de seus 845.256 BTC. Embora seja um valor aparentemente insignificante em relação ao total de ativos da firma, os mercados interpretaram a divulgação como tendo minado a confiança no modelo de tesouraria de ativos digitais que a Estratégia pioneira. No entanto, um registro subsequente uma semana depois, em 8 de junho, revelou que a Estratégia retomou a compra durante a semana de 1 a 7 de junho, adquirindo 1.550 BTC.
O maior fluxo de saída do ETF de Bitcoin no mercado spot desde o lançamento, que, após uma breve pausa, continuou mais uma vez.
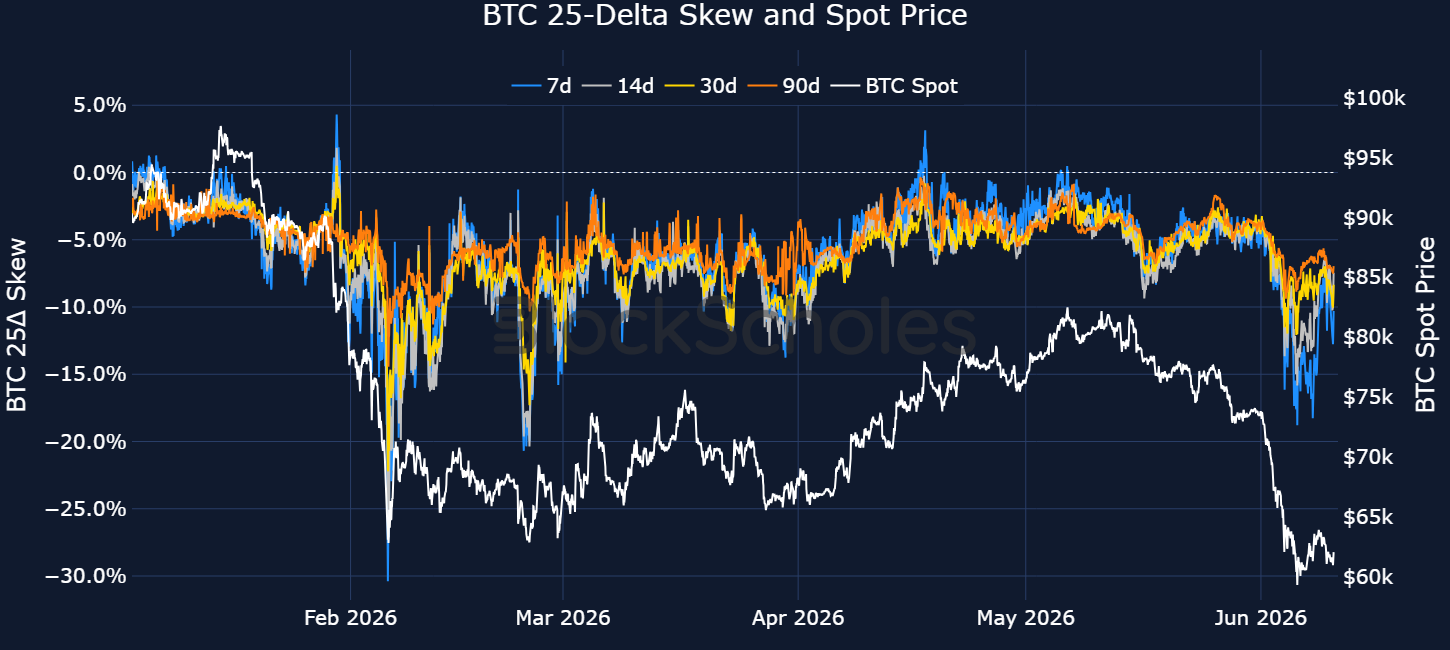
Uma contínua montanha-russa de manchetes em torno do conflito no Oriente Médio e perspectivas cada vez menores de um acordo de paz entre Teerã e Washington. Assim, na última sexta-feira (5 de junho de 2026), o BTC caiu abaixo de $60K pela primeira vez desde outubro de 2024.LEIA MAIS (publicado em 2 de junho): Bitcoin cai abaixo de $70K pela primeira vez em 2 meses! Aqui está o porquê.O impacto de um preço do BTC abaixo de $60K foi, mais significativamente, sentido nos mercados de derivativos. O viés de opções de compra e venda de BTC de 7 dias foi negociado a -19%, já que os traders mostraram uma forte disposição em pagar um prêmio significativo por opções de venda de baixa em relação a opções de compra de alta.
Isso revelou um posicionamento de mercado para, e protegendo contra, quedas adicionais no preço spot.
A última vez que o viés de curto prazo foi negociado tão negativamente foi no final de fevereiro de 2026, quando o preço spot caiu abaixo de $63K após o anúncio do Presidente Trump de aumentar as tarifas globais para 15%.
DECODE: Viés de 25-delta: a diferença de volatilidade implícita entre opções de venda e compra igualmente out-of-the-money; uma leitura mais negativa significa que os traders estão pagando mais por proteção de baixa
Embora o viés tenha diminuído desde esses níveis profundamente negativos, os traders ainda mostram uma demanda excessiva por proteção, já que o viés de curto prazo ainda é negociado a -9%.
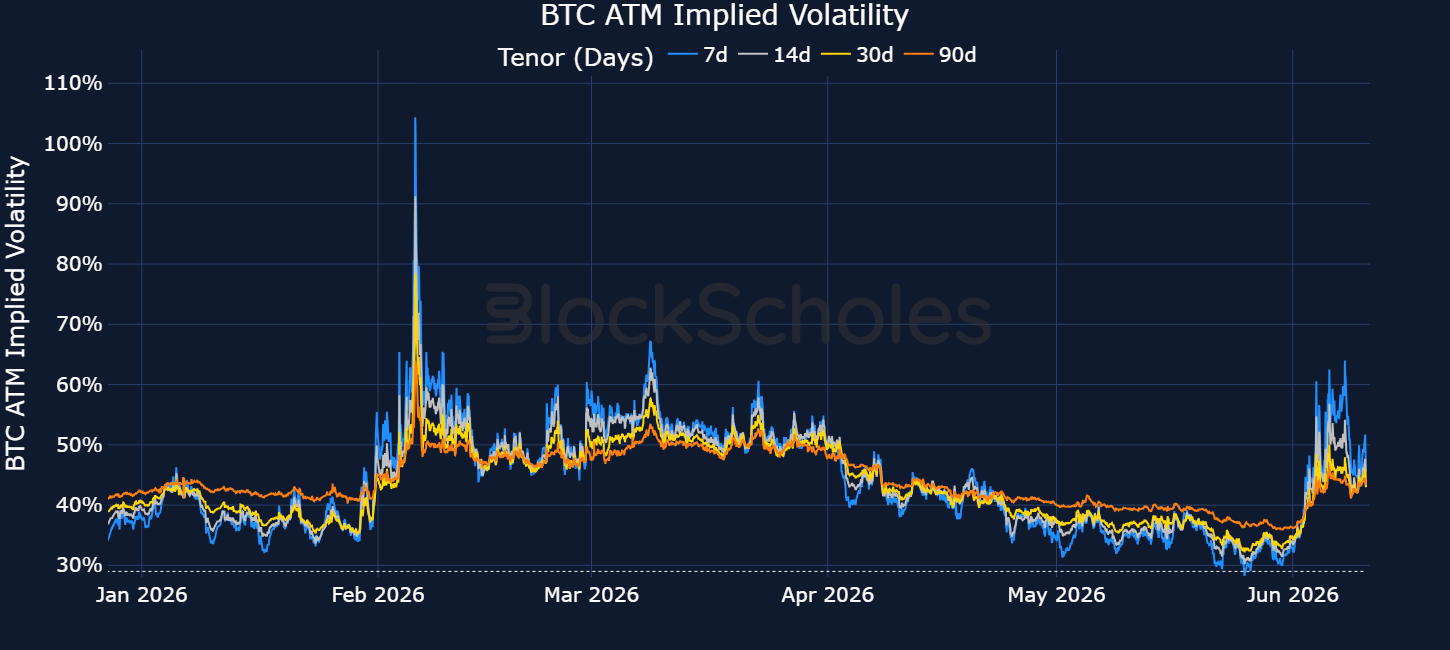
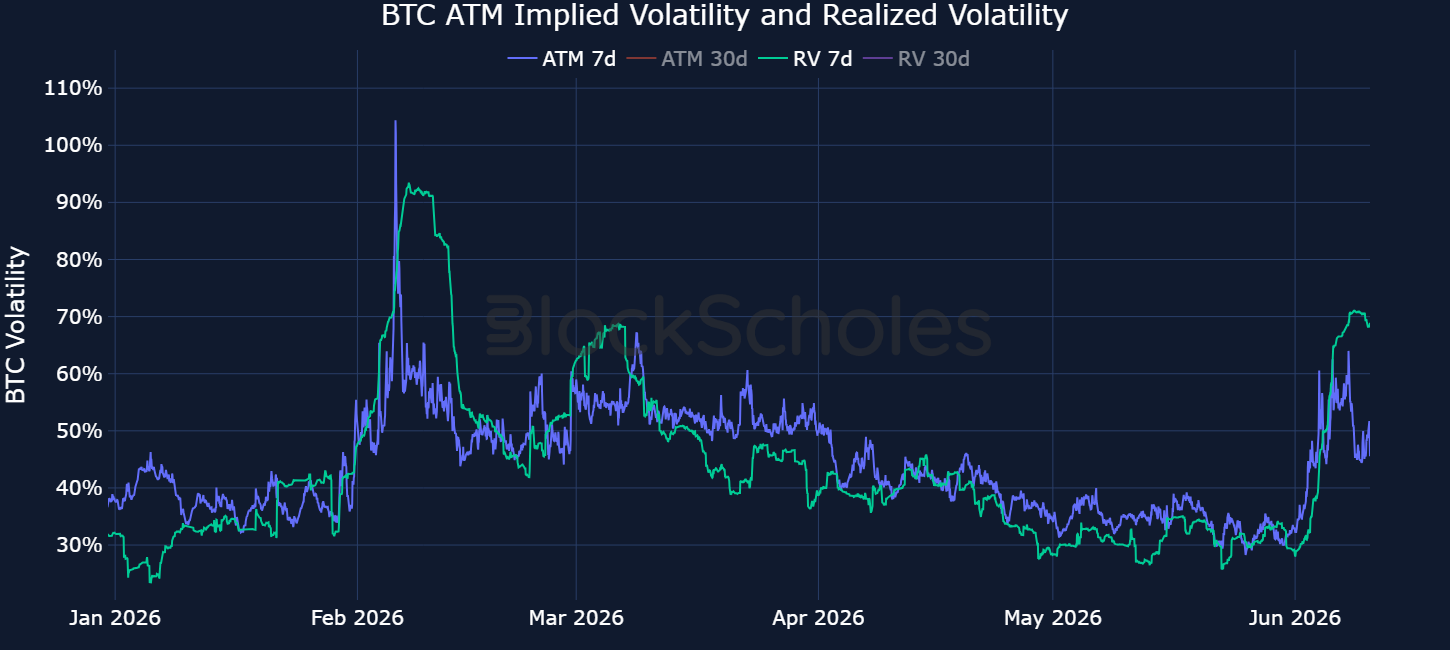
A volatilidade implícita at-the-money, a estimativa do mercado sobre quanta volatilidade o BTC terá no trade durante um período futuro, saltou para um nível tão alto quanto 64% à medida que o preço spot caiu abaixo do nível de suporte chave de $60K.
Isso foi perto de um salto de 2x desde 1 de junho, quando o ATM IV de 7 dias foi negociado a apenas 34%, próximo a uma baixa acumulada do ano.
Desde então, a implícita caiu 20 pontos percentuais, chegando a 45%. A estrutura a termo da volatilidade implícita at-the-money está agora apenas modestamente invertida.
Em outras palavras, opções de curto prazo ainda são negociadas com um prêmio sobre contratos de prazo mais longo, embora esse prêmio tenha se reduzido nos últimos dias.
Interessantemente, enquanto o prêmio que os traders demandam por opções at-the-money diminuiu novamente, a volatilidade realizada de 7 dias, uma medida de quanta volatilidade o BTC realmente teve no trade nos últimos 7 dias, permaneceu significativamente alta.
Desde 1 de junho, a volatilidade realizada mais do que dobrou de 29% para 71%.
Isso agora significa que os mercados de opções agora esperam que o BTC faça trade com uma volatilidade muito mais baixa nos próximos 7 dias do que foi recentemente entregue.
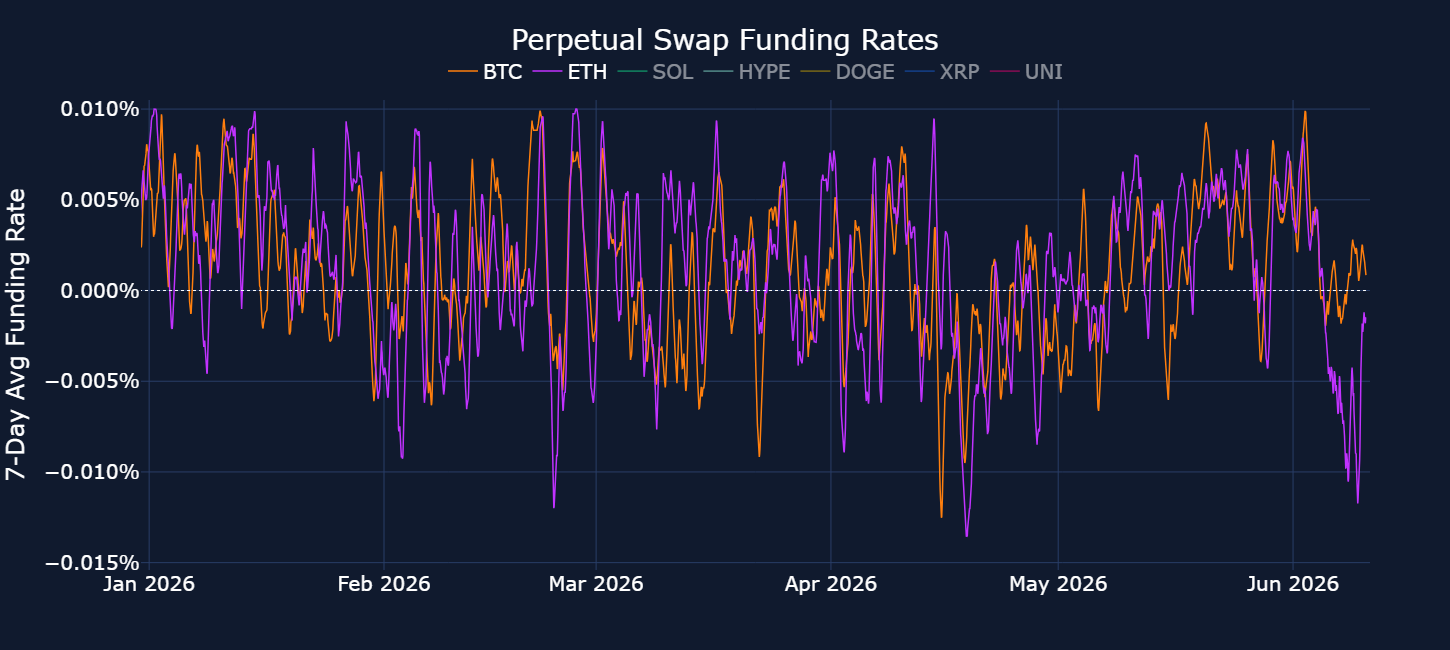
O mesmo posicionamento bearish é também aparente nos mercados de futuros perpétuos.
A taxa de financiamento de 7 dias para ETH — uma média móvel dos pagamentos periódicos trocados entre longs e shorts para manter o contrato perpétuo ancorado ao spot — caiu abaixo de -0.01% pela 3ª vez neste ano.
A última vez que caiu para este nível foi em 19 de abril de 2026, quando o Presidente Trump ameaçou intensificar significativamente o conflito com o Irã caso este não concordasse com um cessar-fogo.
DECODE: Taxas de financiamento negativas indicam que os traders com short estão dispostos a pagar aos longs para manter suas posições abertas. Este é um sinal de que a demanda para estar short supera a demanda para estar long, e que os traders estão dispostos a pagar um prêmio para expressar exposição de baixa.
CONFERIR MAIS (publicado em 9 de junho): Bybit Opções Semanal Review (2 de jun – 8 de jun)
ISENÇÃO DE RESPONSABILIDADE: Este artigo é fornecido para informação geral e reflete apenas as opiniões do autor. Não constitui conselho de investimento, nem uma oferta ou solicitação para comprar ou vender quaisquer instrumentos financeiros ou ativos digitais. Sua capacidade de acessar ou usar qualquer produto ou serviço mencionado pode estar sujeita às leis e requisitos regulamentares da sua jurisdição.
Ganhe até 100 USDT em recompensas
Sem spams. Apenas muito conteúdo de qualidade e atualizações sobre o mundo cripto.