Blockchain_Researcher
4760Curtir0Compartilhamentos614Fãs5Seguir
Onchain analyst X @Byte_Bloomm
Onchain analyst X @Byte_Bloomm
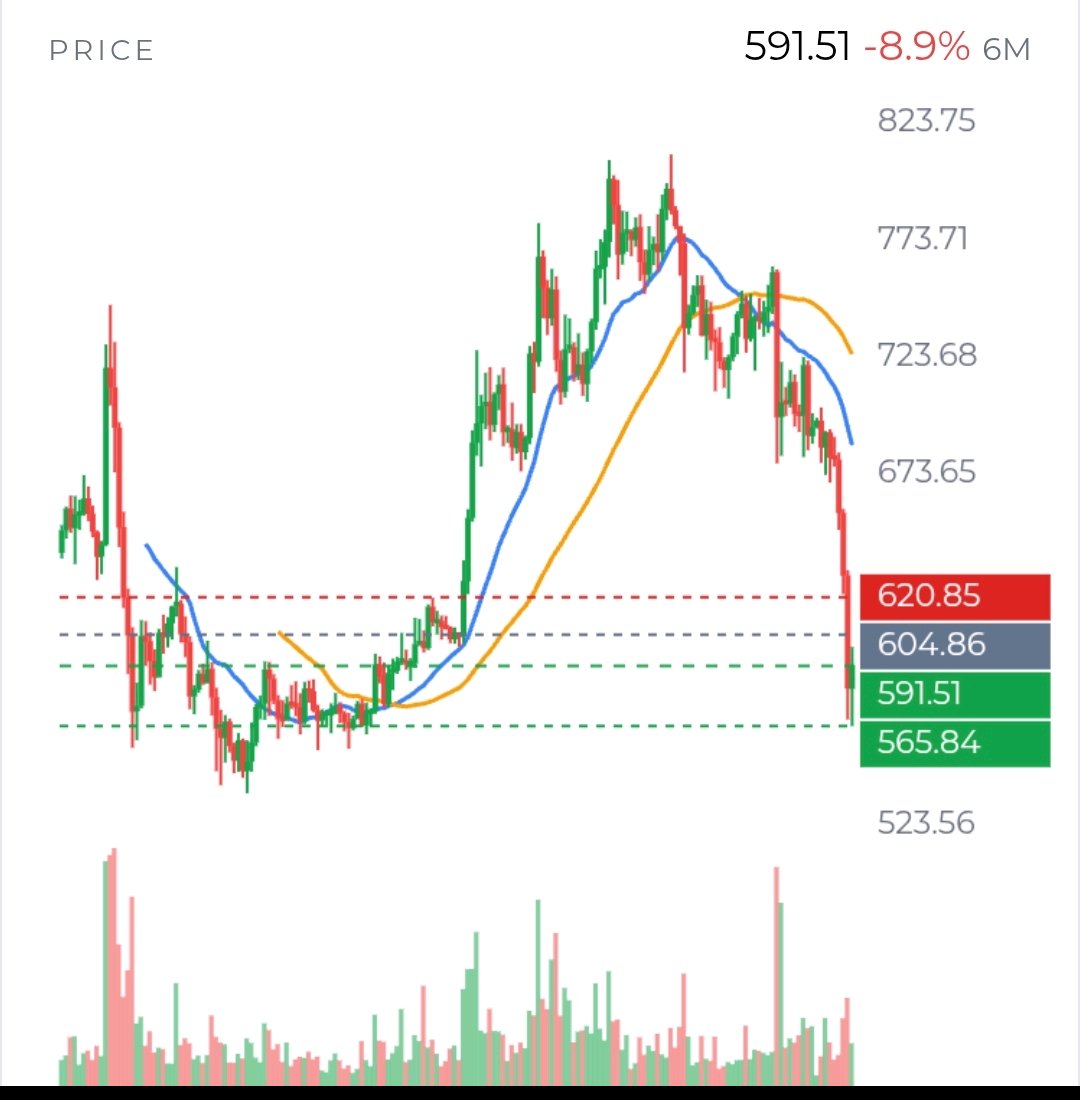
$BNBUSDT ainda não está dando um sinal claro. A questão importante não é mais simplesmente “está sobrevendido?”. É saber se o mercado consegue transformar uma queda brusca em uma base estável — ou se cada repique é apenas uma oportunidade para os vendedores saírem. O cenário verificado é fraco, mas não unilateral. O BNB está em torno de US$ 591, uma queda de cerca de 15% em 7 dias e 18% em 30 dias. Ele permanece abaixo de sua EMA20 diária perto de US$ 675 e da EMA50 perto de US$ 703; a tendência horária também é de baixa. O RSI diário está em 24,2, um nível comumente chamado de sobrevendido. Isso nos diz que o declínio foi contundente. Não nos diz que o declínio acabou. Os níveis mais próximos do preço são os que mais importam. Os compradores têm um primeiro teste em US$ 585,72–US$ 583,11, com a mínima recente em US$ 565,84 abaixo disso. Se o preço romper o suporte próximo e não conseguir recuperá-lo, a mínima torna-se um reteste plausível. Mas se o preço segurar o suporte, poderia ser o início de uma base? Eu buscaria por confirmação, não apenas um candle verde. Na parte superior, US$ 597,89–US$ 604,84 é a primeira área de recuperação significativa, incluindo a EMA50 horária. O BNB negociou acima de parte dessa zona, mas não estabeleceu uma sustentação duradoura. US$ 620,60–US$ 620,85 é o próximo obstáculo importante. Manter-se acima dele enfraqueceria a interpretação de baixa imediata; falhar ali sugeriria que o repique ainda não mudou a tendência. Um movimento de volta até a EMA20 diária perto de US$ 675 exigiria uma recuperação muito maior, não apenas um salto por cobertura de posições vendidas (short-covering). A participação oferece pistas, mas não um veredito. O volume spot relatado é de cerca de US$ 1,44 bilhão em 62 plataformas, embora as 3 principais representem 48%, incluindo uma única plataforma com 30%. Essa concentração torna o número agregado menos convincente como evidência de compra ampla. O open interest de perpétuos é relatado em US$ 563 milhões em 4 plataformas rastreadas; o open interest da OKX caiu 18,8% em 7 dias. Isso aponta para uma redução de alavancagem nessa plataforma, mas não nos diz o que aconteceu em todo o mercado. O funding está quase estável, em aproximadamente +0,001% a cada 8 horas. As contas da OKX inclinam-se para posições compradas (long), enquanto as métricas de posicionamento dos principais traders inclinam-se para posições vendidas (short). A divergência importa: não parece um acúmulo claro de posições vendidas em todo o mercado que precise ser espremido (squeeze), ou de posições compradas que certamente serão liquidadas. Também não temos níveis de liquidação verificados, dados de fluxo de takers ou evidências de livro de ordens. Portanto, eu não afirmaria que um preço específico é um ímã de liquidação ou que um squeeze está em andamento. O mercado mais amplo é uma parte real dessa história. O valor total do mercado de cripto caiu cerca de 5% na última atualização, e o índice de medo está em 10, comparado com 28 uma semana atrás. A cobertura recente descreveu estresse no mercado amplo e liquidações. Isso faz com que a queda do BNB pareça parcialmente conectada à aversão ao risco em todo o setor de cripto, não necessariamente a um evento específico do BNB. Se o Bitcoin e o mercado mais amplo se estabilizarem, o BNB pode se beneficiar; se eles enfraquecerem novamente, o suporte local pode ser menos confiável. Os fundamentos da BNB Chain estão mistos em diferentes prazos. Em 30 dias, as taxas caíram 33%, o TVL caiu 14,7% e a oferta de stablecoins caiu 3,7%. Essas quedas são um vento contrário genuíno, embora não identifiquem a causa da liquidação atual nem indiquem o momento de um trade. Por outro lado, o volume DEX relatado em 30 dias é de US$ 29,2 bilhões, e um relatório de 12 meses sobre pagamentos de comerciantes constatou que a BNB Chain e a Tron processaram 75% das entradas de USDT de comerciantes. Isso é uma evidência de uso, mas não uma prova de que os compradores estão entrando agora. Minha visão analítica: a tendência de baixa permanece intacta, enquanto as condições de sobrevenda e o suporte próximo tornam uma continuação de baixa imediata menos certa. As evidências mais informativas a seguir serão se o nível de US$ 565,84 se sustenta em um reteste, se o preço consegue sustentar uma recuperação acima de US$ 604,84 e se qualquer recuperação vem acompanhada de estabilidade no mercado amplo. Até que essas questões sejam respondidas, tanto um repique de alívio quanto outra perna de queda permanecem plausíveis. $IMPACTbyTrade
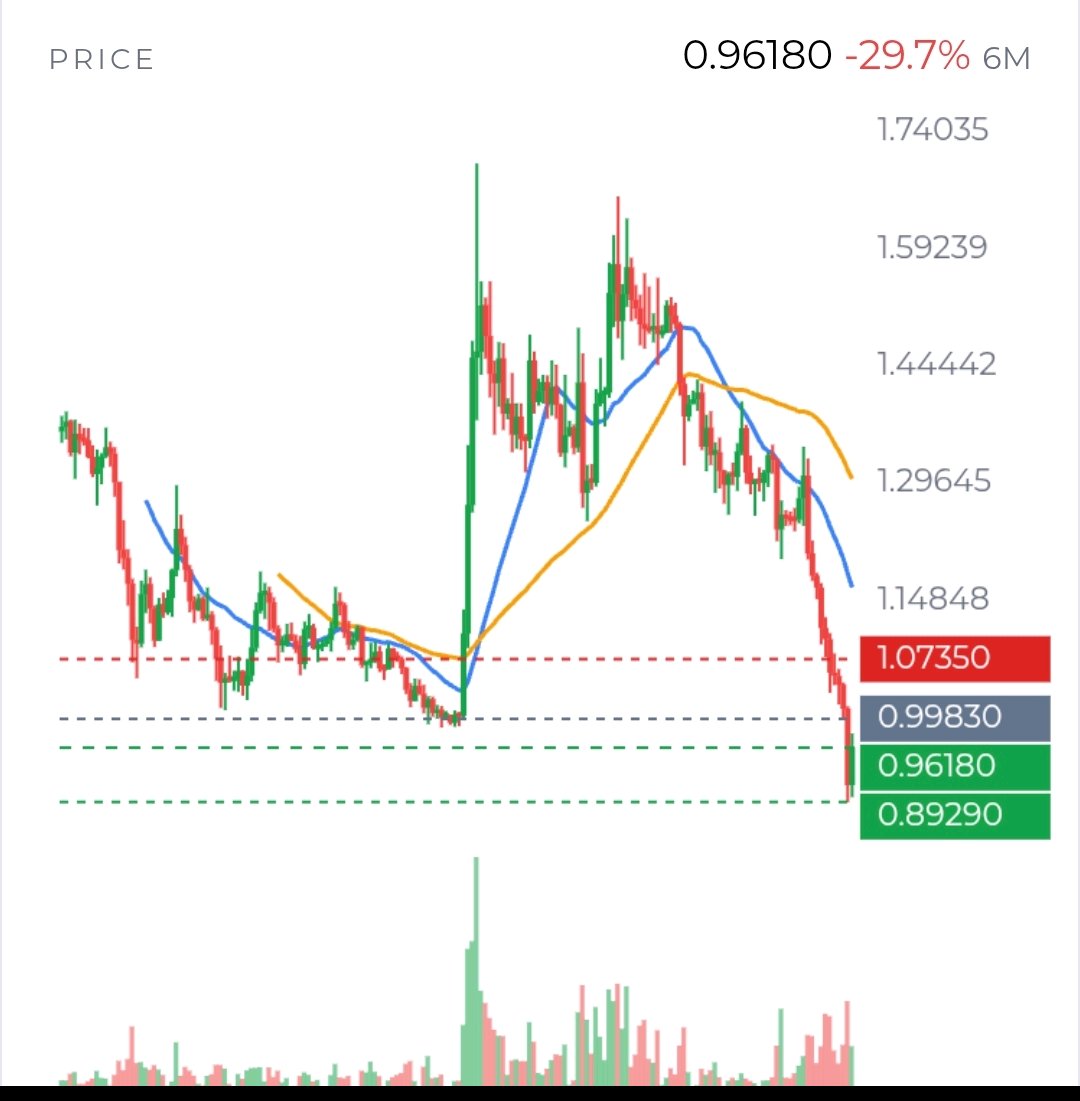
Eu vejo o $XRPUSDT menos como um gráfico que deve saltar porque está sobrevendido, e mais como um mercado testando se alguém está disposto a defender o valor após uma rápida reprecificação. Essa distinção importa. Um RSI baixo nos diz que a venda tem sido intensa; ele não nos diz quem está pronto para comprar. As próximas sessões devem mostrar se a área de $0,90 está atraindo demanda comprometida ou apenas pausando o declínio. O panorama de preço verificado é austero. XRP foi negociado em torno de $0,958 em 15 de novembro, após cair para $0,8929 e se recuperar da mínima. Ele caiu 17,2% em 7 dias e 28,0% em 30 dias. O RSI diário está em 24,3, enquanto o preço permanece abaixo da EMA20 diária em cerca de $1,131 e da EMA50 em cerca de $1,239. Essas médias estão bem acima, então um movimento de volta a $1 seria uma tentativa de recuperação, ainda não uma evidência de uma reversão de tendência mais ampla. Eu observaria o mercado em duas etapas. Primeiro, o XRP consegue manter $0,943 e, então, defender $0,8929 se os vendedores retornarem? Esses são pontos de referência próximos, não pisos garantidos. Segundo, ele consegue recuperar a faixa de $0,9795–$0,9983 e permanecer nela? Essa zona importa porque inclui a resistência recente e a EMA20 de 4 horas perto de $0,991. Uma sustentação acima disso sugeriria que os compradores estão fazendo mais do que reagir a uma queda acentuada. Um pico rápido que desaparece contaria uma história diferente. A participação é a parte difícil de ler. O volume à vista reportado em 24 horas foi de $4,06 bilhões, distribuído por 66 locais, com os 3 principais respondendo por 24%. Esse é um volume substancial, mas o volume por si só não pode nos dizer se os investidores acumularam XRP ou o venderam para outra pessoa. Não temos evidências confiáveis de fluxo à vista ou livro de ofertas aqui para resolver essa questão. Eu gostaria de ver o preço subir acompanhado de uma demanda à vista persistente, em vez de inferir acumulação a partir de um candle de recuperação. O mercado de derivativos oferece uma possível fonte de volatilidade, não uma previsão confiável. O interesse em aberto foi reportado em $633 milhões em 4 locais rastreados, e o funding estava negativo em -0,011% a cada 8 horas, significando que os vendidos (shorts) pagam os comprados (longs). Isso pode tornar um movimento repentino de alta desconfortável para posições vendidas. Mas interesse em aberto não é uma contagem de posições vendidas, e o funding negativo não garante cobertura de shorts. O posicionamento é misto: as contas long/short da OKX estavam com posição líquida comprada em 2,18, enquanto as posições dos principais traders estavam inclinadas para a venda em 0,91. Se o XRP subir, o interesse em aberto aumenta com o movimento — ou diminui à medida que os traders fecham posições? Isso ajudaria a distinguir a nova participação de um aperto (squeeze) temporário. Existem razões para a demanda permanecer hesitante. Os fundos de XRP à vista nos EUA registraram $6,48 milhões em saídas líquidas em 5 dias e $1,18 milhão em 20 dias, embora a última sessão reportada, 13 de novembro, tenha sido positiva em $3,38 milhões. No XRPL, a oferta de stablecoins era de $839 milhões, queda de 25,4% em 30 dias, e o valor bloqueado era de $30 milhões, queda de 25,3%. Esses números sugerem atividade e capital mais fracos recentemente na rede. Eles não provam, por si só, que os fluxos de ETF ou a fraqueza on-chain causaram o declínio do preço. O mercado cripto mais amplo também estava sob pressão: a capitalização total de mercado caiu 4,9% em 24 horas, e o sentimento de medo e ganância estava em 10, indicando medo extremo. Um detalhe das notícias merece cuidado em vez de uma interpretação dramática. Os saldos de XRP nas exchanges pareceram subir em 346,7 milhões, mas uma comparação ajustada das mesmas carteiras rastreadas mostrou um declínio de 180,9 milhões. A diferença reflete carteiras recém-rastreadas, então o número principal maior não é uma prova clara de novos depósitos nas exchanges. Nem o declínio ajustado prova que os investidores estão acumulando. Minha visão permanece condicional, não um chamado para nenhum dos resultados. Um movimento sustentado acima de $0,9983, apoiado pela demanda à vista, tornaria uma recuperação em direção a $1 mais crível. Perder $0,943 e depois $0,8929, por outro lado, sugeriria que a recuperação não encontrou uma base durável. A pergunta útil não é se o XRP está “barato” após cair. É se os compradores continuam aparecendo quando o mercado os testa — e se essa demanda aparece na negociação real, não apenas em leituras de sobrevenda ou posicionamento esperançoso. #IMPACTbyTrade $BTCUSDT
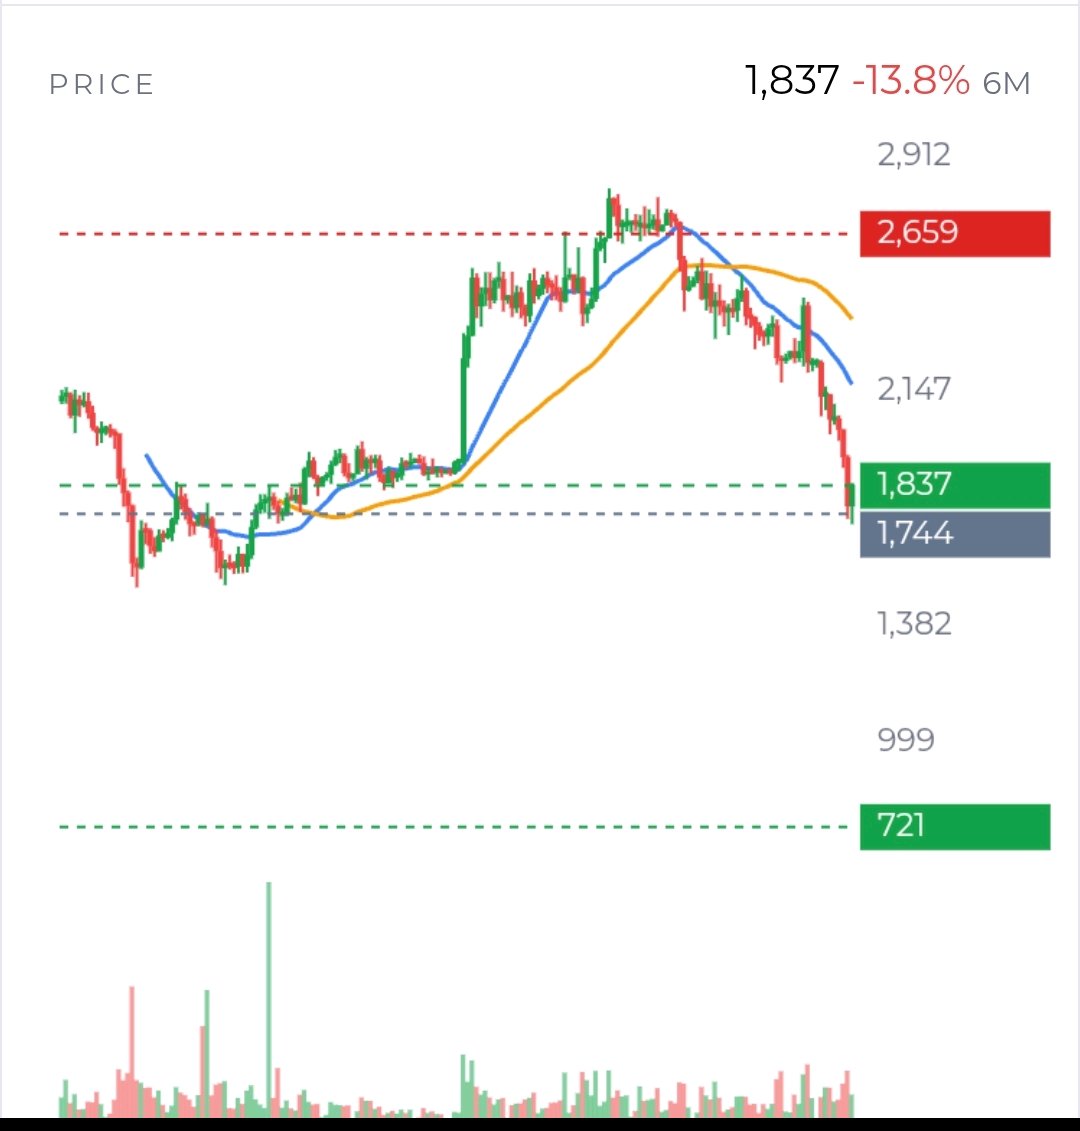
$ETHUSDT está tentando se estabilizar após uma violenta queda, mas, até agora, as evidências apontam mais para um repique de alívio do que para uma mudança confirmada na tendência. Em 15 de novembro, o ativo era negociado perto de US$ 1.836 após cair 17,9% em uma semana e tocar brevemente em US$ 1.711. Essa mínima é importante: é o teste claro mais próximo para saber se os compradores estão dispostos a defender o mercado. Se o ETH perder esse nível, o próximo suporte semanal significativo nos dados gráficos disponíveis está em torno de US$ 1.504. Se se mantiver, os traders ainda precisam se perguntar se o repique pode recuperar os níveis que os vendedores acabaram de ceder. O cenário de curto prazo melhorou, mas apenas modestamente. O ETH voltou acima de sua média móvel exponencial (EMA) de 20 períodos no gráfico de 1 hora, perto de US$ 1.820, mas está pressionando a resistência em torno de US$ 1.845 e permanece abaixo da EMA de 50 períodos de 1 hora, perto de US$ 1.862. A tendência maior é muito mais fraca: o preço está abaixo da EMA de 20 períodos de 4 horas, perto de US$ 1.898, da EMA de 50 períodos de 4 horas, perto de US$ 2.013, e da EMA de 20 períodos diária, perto de US$ 2.127. O RSI diário em 26 mostra que a liquidação está esticada; isso, por si só, não prova um fundo. Um fechamento acima de US$ 1.845 seria um sinal inicial de recuperação, mas retomar US$ 1.898 e, depois, US$ 2.013 tornaria a tese de alta mais credível. O que contaria como confirmação? Idealmente, um reteste bem-sucedido desses níveis, com compradores ainda presentes. O cenário de fundo é uma ampla liquidação de cripto, não um evento exclusivo do ETH. A capitalização total do mercado caiu 5,8% em 15 de novembro, e relatórios situam as liquidações totais de cripto em 24 horas perto de US$ 1,96 bilhão, com cerca de US$ 472 milhões atribuídos ao ETH e posições compradas (longs) absorvendo a maior parte das perdas no geral. Esses números sugerem que a venda forçada ajudou a acelerar a queda, mas não nos dizem exatamente onde ocorreram as liquidações do ETH ou se outro cluster permanece acima ou abaixo. Uma zona de liquidação pode atrair o preço, mas não garante uma reversão. Os derivativos mostram que parte da alavancagem saiu. O interesse em aberto da OKX caiu 13,2% em 7 dias, enquanto o financiamento (funding) nas principais plataformas ficou levemente negativo, em torno de -0,004% a cada 8 horas em uma base ponderada pelo interesse em aberto. Isso é consistente com traders fechando posições e um mercado levemente inclinado a posições vendidas (short). Pode reduzir a pressão de posições compradas lotadas, mas também pode significar que os compradores ainda não retornaram. O posicionamento é misto: as contas long/short da OKX estavam com saldo líquido comprado, enquanto a proporção de posições dos principais traders estava abaixo de 1. Portanto, o repique precisa de confirmação através de demanda real, não apenas de menos contratos em aberto. Essa questão da demanda é central. Os ETFs de ETH à vista (spot) dos EUA registraram cerca de US$ 399 milhões em saídas líquidas em 5 dias e US$ 1,42 bilhão em 20 dias. O volume de ETH à vista foi substancial — US$ 24 bilhões em 68 plataformas — mas o volume por si só não revela quem foi mais agressivo. Não temos dados confiáveis de CVD ou desequilíbrio de order-book aqui, então seria um erro afirmar que os compradores à vista absorveram a liquidação. Relatos de que as reservas da Binance estariam perto da mínima de cinco anos poderiam indicar menos moedas prontamente disponíveis para venda; da mesma forma, quedas nas reservas isoladamente não estabelecem acumulação. Uma alegação amplamente compartilhada de que um grande vendedor estaria ligado à Ethereum Foundation foi contestada, então eu não trataria essa atribuição como verificada. Os fundamentos oferecem um contrapeso, mas não um catalisador de preço imediato. O Ethereum ainda tem atividade substancial de stablecoin e finanças descentralizadas, e relatórios recentes apontam para o uso institucional de Ethereum para ativos tokenizados. No entanto, as métricas on-chain mostram o TVL (valor total bloqueado) com queda de 19,7% em 30 dias e a oferta de stablecoins com queda de 8,1%. A receita do protocolo permanece pequena em relação à avaliação do ETH. Esses fatos levantam uma questão prática: a adoção institucional está criando demanda incremental suficiente para o próprio ETH, ou principalmente atividade na rede? Minha leitura é cautelosa, não certa. Medo extremo, momentum sobrevendido e interesse em aberto reduzido deixam espaço para um forte rebote; saídas persistentes de ETFs, saldos on-chain em queda e uma tendência diária danificada argumentam contra chamar isso de reversão. A próxima evidência útil é se o ETH se mantém em US$ 1.711, recupera US$ 1.845 e US$ 1.898, e faz isso com participação à vista e melhora nos fluxos de ETF. Se, em vez disso, perder US$ 1.711, a tese de repique enfraquece. $IMPACTbyTrade
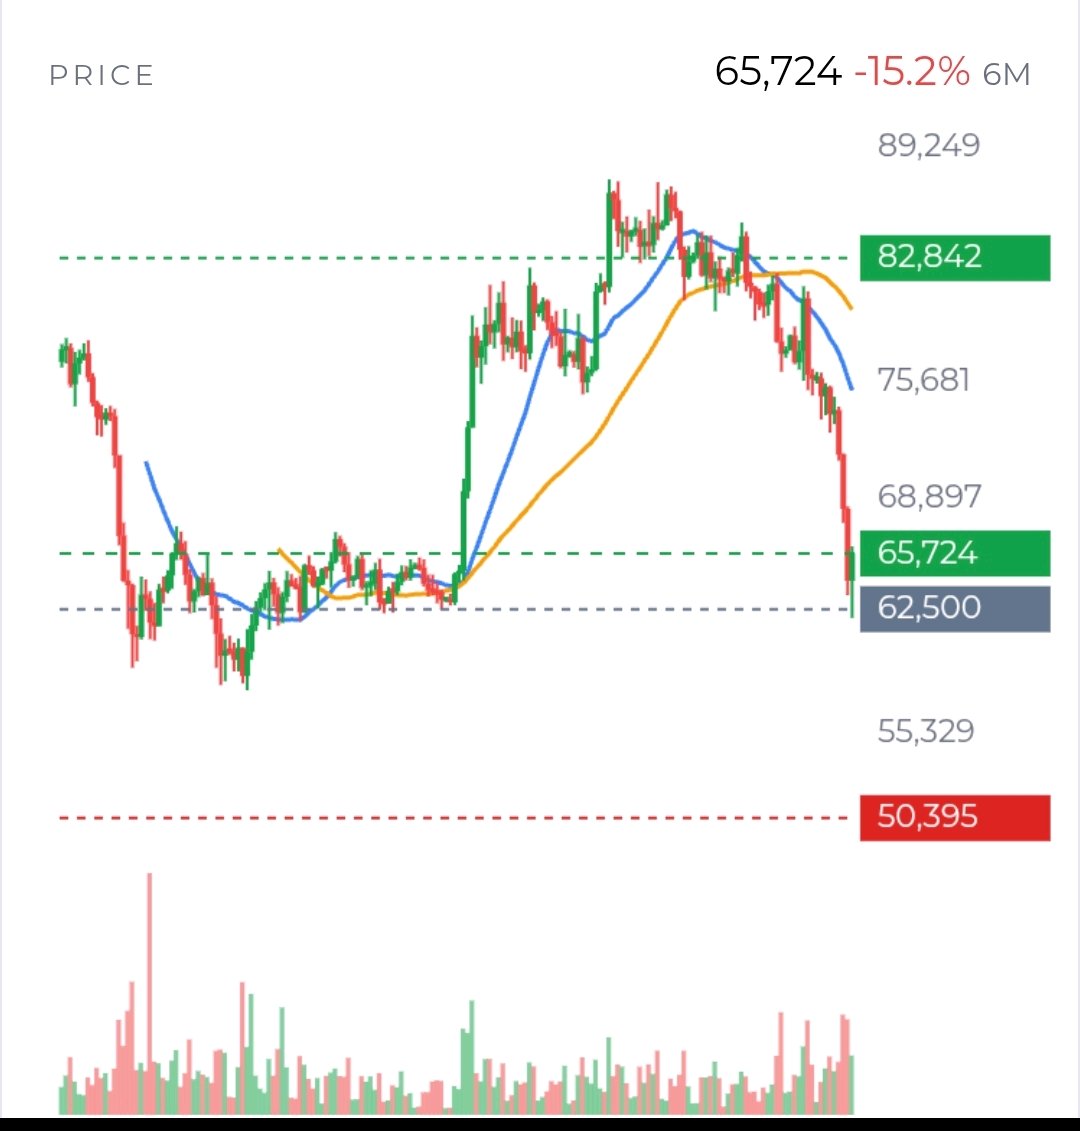
O Bitcoin parece menos um mercado que encontrou seu equilíbrio e mais um mercado testando se os compradores defenderão uma venda acentuada. Em torno de US$ 65.600, a pergunta importante não é se o BTC pode se recuperar de uma leitura de sobrevenda. É se a demanda retornará após a venda forçada. Minha visão é cautelosamente construtiva para 6 a 12 meses, mas o gráfico ainda não confirmou uma reversão. A evidência de curto prazo mais forte contra essa visão é o cenário de fluxos. Os fundos de Bitcoin spot dos EUA registraram 7 dias consecutivos de saídas: US$ 1,07 bilhão em 5 dias e US$ 2,25 bilhões em 20 dias. Isso é um obstáculo real. Ainda assim, as entradas líquidas acumuladas desde janeiro de 2024 permanecem em cerca de US$ 54,7 bilhões. Para mim, esse histórico é importante porque mostra que o acesso institucional trouxe um pool substancial de capital para o mercado. Isso não garante que esses investidores continuarão comprando. O teste útil agora é se os resgates diminuirão — e se o BTC pode subir quando isso acontecer. O preço oferece uma maneira clara de avaliar o próximo movimento. O mercado caiu para US$ 62.000 e se recuperou, mas ainda não recuperou a resistência próxima em torno de US$ 66.955–US$ 67.522. A EMA20 de 4 horas, perto de US$ 67.893, é outro obstáculo. Se o BTC conseguir romper acima dessa área, mantê-la em um novo teste e atrair compras à vista (spot) reais, a recuperação pareceria mais credível. Se falhar ali, ou perder os US$ 62.000, o repique pode ser simplesmente uma pausa em uma tendência de baixa; US$ 57.809 é então um suporte inferior importante a ser observado. Por que dar tanto peso aos US$ 62.000? É a mínima recente, atingida durante uma queda acentuada que coincidiu com relatos de pesadas liquidações de posições compradas (longs). Essa combinação pode marcar uma limpeza: compradores alavancados são forçados a sair, a pressão de venda diminui e o preço se recupera. Mas os dados de liquidação por si só não podem nos dizer que os vendedores terminaram. O próximo teste é se o interesse em aberto (open interest) se reconstrói de maneira ordenada, juntamente com a demanda à vista, ou se os comprados alavancados retornam antes que o mercado tenha reparado sua estrutura. Há sinais de redução da alavancagem, mas não uma reinicialização limpa. O interesse em aberto em 4 plataformas de perpétuos rastreadas é de US$ 16,5 bilhões; o interesse em aberto da OKX caiu 14,5% em 7 dias. O financiamento geral permanece levemente positivo em +0,004% a cada 8 horas, embora as taxas variem por plataforma. Minha leitura é que algumas posições foram liquidadas, enquanto os traders não estão posicionados uniformemente para uma nova queda. Isso deixa espaço para um aperto (squeeze) em qualquer direção. Eu prestaria mais atenção à participação no mercado à vista do que a uma única proporção de comprados/vendidos. O argumento de longo prazo baseia-se na oferta limitada do Bitcoin e na expansão do acesso institucional. Cerca de 20,1 milhões da oferta final de 21 milhões de BTC foram emitidos. Essa escassez sustenta o argumento do ativo monetário, mas não pode estabelecer um piso de preço de curto prazo. Os dados da rede também são mistos: os endereços ativos estão praticamente estáveis, enquanto as transações caíram 36,9% em 30 dias e as taxas estão mais baixas. Isso sugere uma atividade de liquidação recente mais fraca, não necessariamente um colapso na disposição de manter BTC. O medo extremo e um IFR diário próximo de 25 tornam uma recuperação plausível; nenhum deles é um sinal de timing por si só. A tendência semanal permanece de baixa, com o preço bem abaixo de suas médias semanais. Eu mudaria minha interpretação se o BTC mantiver os US$ 62.000, as saídas de ETF diminuírem e o preço recuperar os US$ 67.900 com compras à vista por trás disso. Um rompimento sustentado abaixo de US$ 62.000, por outro lado, tornaria o suporte inferior mais relevante. Por enquanto, a perspectiva de alta está viva — mas ainda precisa que os compradores a provem. $BTCUSDT #IMPACTbyTrade
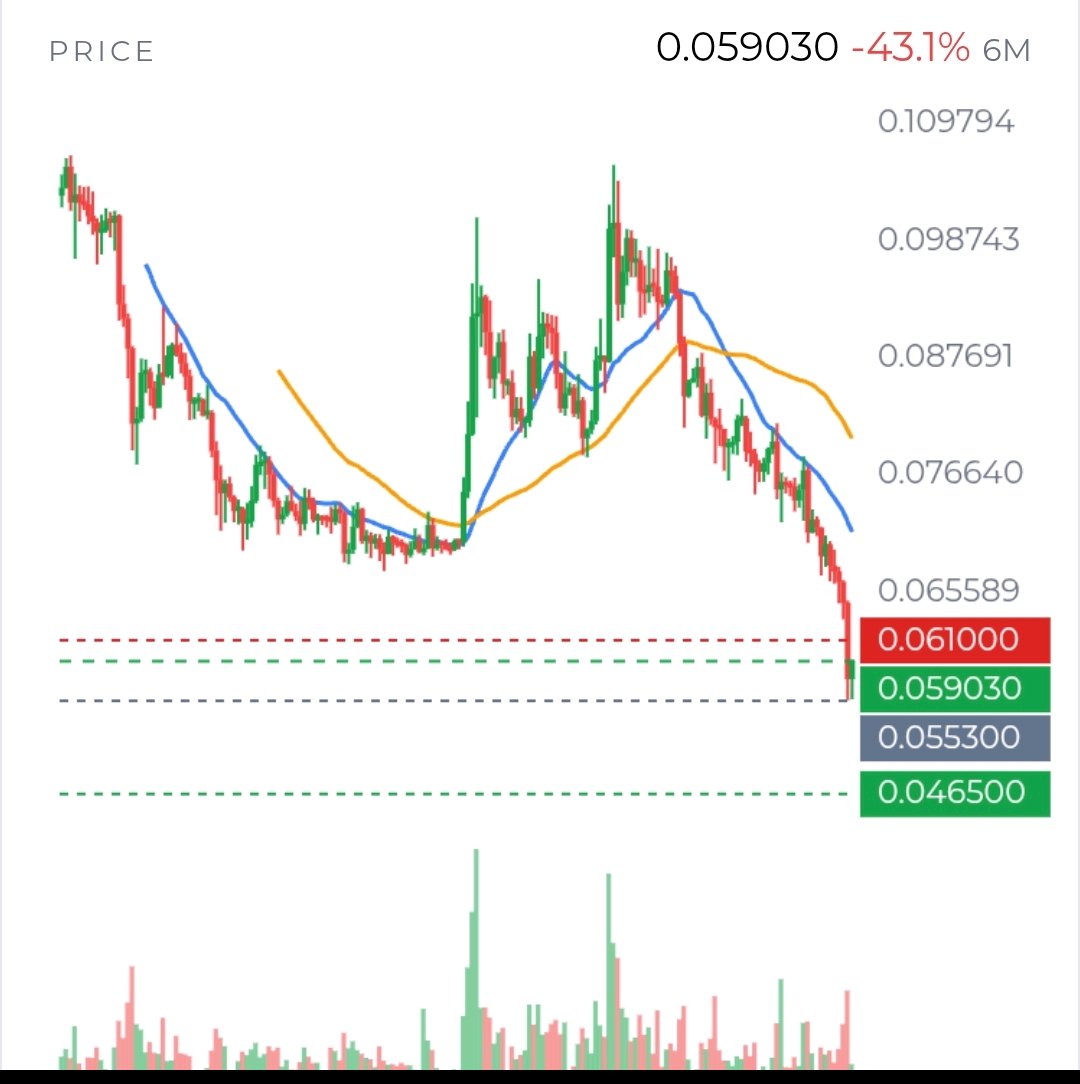
$DOGEUSDT está contando duas histórias diferentes ao mesmo tempo. O gráfico de preços diz que a venda tem sido severa. Os dados de posicionamento dizem que o mercado já reduziu parte do risco. Esses fatos ainda não nos dizem se um piso durável está se formando. Meu foco está menos em prever a próxima vela e mais em perguntar que tipo de participação tornaria esse repique crível. O que sabemos: DOGE caiu 17% em 7 dias e tocou US$ 0,05537, sua mínima reportada de 52 semanas. Desde então, subiu para cerca de US$ 0,0588. Essa recuperação é real, mas ainda modesta em relação à queda. As tendências de 4 horas e diárias apontam para baixo, e o preço permanece bem abaixo de suas médias móveis de 20 períodos. O RSI diário está em 23,7, uma leitura excepcionalmente fraca que torna plausível um repique. Mas condições de sobrevenda descrevem o quanto o preço caiu; elas não identificam quem está comprando nem provam que os vendedores terminaram. Essa distinção é importante. Se o repique estiver sendo impulsionado principalmente por traders cobrindo posições vendidas (shorts), ele pode subir rapidamente e depois desaparecer. Se novos compradores à vista (spot) estiverem acumulando, o movimento pode ter mais sustentação. Não temos dados de CVD spot, que rastreia se compradores ou vendedores agressivos dominaram, nem dados confiáveis de fluxo de câmbio ou desequilíbrio do livro de ordens. Portanto, podemos ver a resposta do preço, mas não identificar com confiança a fonte da demanda. O alto volume de negociação reportado mostra atividade, não se foi compra líquida. O cenário de derivativos é igualmente misto. O financiamento de perpétuos (funding) está ligeiramente negativo no geral: shorts pagam longs. Isso pode ajudar em uma alta se o preço subir e posições vendidas forem forçadas a fechar. No entanto, a taxa é pequena e difere por corretora; não é, por si só, um sinal forte de aperto (squeeze). O interesse em aberto da OKX caiu 17,1% em 7 dias. Isso sugere que a alavancagem foi reduzida lá, mas não nos diz o que aconteceu em todas as corretoras ou se a nova demanda spot substituiu esse risco. A base dos futuros datados profundamente negativa também sinaliza um mercado disposto a precificar futuros abaixo do spot. É convicção de baixa, hedge ou apenas estresse? Os números disponíveis não resolvem isso. Para mim, o teste mais útil não é se o DOGE pode imprimir outra vela verde. É se o caráter do movimento muda em torno da resistência. A média horária de 20 períodos está perto de US$ 0,0595; acima disso, US$ 0,0620–US$ 0,0634 é um teste mais exigente. Um impulso através dessas áreas que se sustente em um reteste seria mais persuasivo do que um pavio rápido acima da resistência. Evidências melhores seriam a compra spot junto com um interesse em aberto estável ou crescente. Sem essa confirmação, uma alta de preço pode ser cobertura de shorts em um mercado que permanece estruturalmente fraco. O outro lado do teste é US$ 0,05537. O preço retornou acima dessa mínima recente, o que dá aos compradores um nível para defender. Se o DOGE revisitar esse nível e os compradores responderem, o mercado pode estar construindo uma base. Se romper decisivamente, o repique falhou em estabelecer suporte. Não há mapa de liquidação verificado aqui, então eu não diria que um preço específico contém um conjunto garantido de ordens forçadas. Mesmo quando os traders esperam liquidações perto de uma máxima ou mínima óbvia, o preço pode passar sem a reação que eles antecipam. O cenário mais amplo torna a história específica do DOGE mais difícil de isolar. O mercado total de cripto caiu 6,1% em 24 horas, o medo está em 10 e o domínio do Bitcoin é de 58,7%. A cobertura recente descreve uma ampla liquidação de meme-coins. Esses fatos são consistentes com um mercado de aversão ao risco; eles não provam que apenas o sentimento macro causou a queda do DOGE. Também não há evidências verificadas aqui de acumulação de baleias, um grande fluxo de entrada em corretoras ou um anúncio de projeto com impacto mensurável no preço. Uma grande compra reportada de uma baleia, sem confirmação no nível da carteira, é uma pista para investigar, não uma prova de suporte. Os fundamentos do DOGE oferecem pouca explicação imediata para uma virada. A oferta circulante reportada é de 157 bilhões, igual à oferta total, mas o DOGE ainda tem emissão em andamento. Nenhum desbloqueio de oferta de curto prazo se destaca nos dados. As taxas de rede e o valor bloqueado diminuíram, enquanto nenhum catalisador verificado nas notícias revisadas fornece uma nova fonte clara de demanda. Para uma negociação de curto prazo, o sentimento e os fluxos de mercado podem importar mais do que esses números que mudam lentamente. Minha visão permanece aberta: uma fraqueza extrema pode criar um repique acentuado, mas este ainda precisa de evidências de compradores comprometidos. Eu observaria se o DOGE consegue se manter acima de US$ 0,0595, depois se estabelecer além de US$ 0,0634, e se o movimento vem com demanda spot genuína, e não apenas alavancagem. Se não conseguir, ou se US$ 0,05537 ceder, a explicação mais simples continua sendo que a tendência de baixa ainda está no comando. A próxima evidência útil não é outra previsão. É quem aparece quando o preço atinge esses níveis. $IMPACTbyTrade
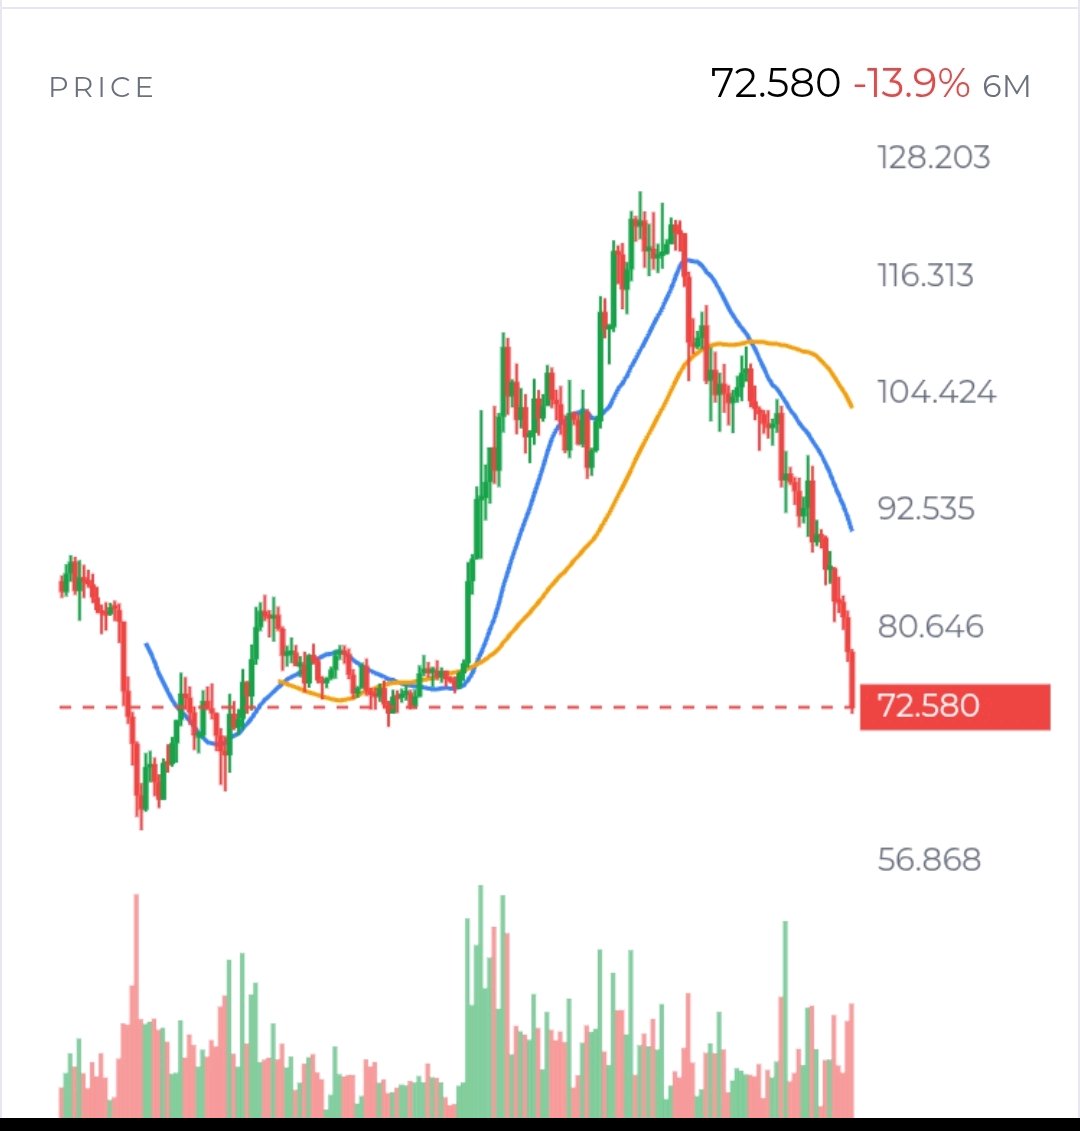
$SOLUSDT de um ângulo diferente: a verdadeira questão é a liquidez Eu olharia para a SOL menos como um gráfico sobrevendido e mais como um mercado lutando para encontrar um comprador confiável. O preço está perto de $72,44, mas o fato importante não é simplesmente que ele caiu. É que cada tentativa de recuperação até agora falhou em mudar a estrutura do mercado. Isso sugere que o problema pode ser a demanda insuficiente, não apenas a alavancagem excessiva. A área de $71,91–$72 é agora um teste de liquidez. Muitos traders tratarão isso como suporte porque é a mínima recente e fica perto da parte inferior da faixa estabelecida. Mas o suporte só importa se compradores reais o defenderem. Se o preço cair brevemente abaixo de $71,91, acionar stops e depois recuperar rapidamente o nível, isso pode ser uma varredura de liquidez significativa. Se o preço romper abaixo dele e permanecer lá, o nível não produziu demanda; ele simplesmente atrasou o próximo movimento de baixa. Essa distinção é mais importante do que o RSI sobrevendido. O RSI diário está em 15,7, o que confirma uma venda intensa, mas não nos diz se os vendedores estão exaustos. Um mercado pode permanecer sobrevendido enquanto as instituições continuam reduzindo a exposição. A sequência recente de fechamentos diários mais baixos, combinada com o preço abaixo das médias móveis em queda, diz que a tendência ainda merece respeito. Os dados de derivativos dão ao mercado uma possível rota de fuga, mas não uma confirmada. O funding está negativo em aproximadamente -0,010% a cada 8 horas, e os principais traders estão net short por tamanho de posição. O open interest é de cerca de $1,62B, enquanto o open interest da OKX caiu 12,2% em 7 dias. Isso cria os ingredientes para um forte rebote se o suporte se mantiver. Os vendidos estão pagando os comprados, e algumas posições de baixa podem estar vulneráveis a um aperto (squeeze). Mas há outra interpretação. A queda do open interest durante um mercado em queda pode mostrar que os traders estão fechando posições em vez de montar uma operação vendida instável. Nesse caso, o funding negativo reflete cautela, não necessariamente um rali por vir. Sem CVD confiável, desequilíbrio no livro de ofertas e detalhes de liquidação, não podemos saber se compradores agressivos estão absorvendo a oferta ou se a alavancagem está simplesmente saindo do mercado. O fluxo à vista (spot) é a evidência decisiva que eu gostaria de ver a seguir. O volume à vista atingiu aproximadamente $4,01B, mas um volume pesado em um dia de queda é ambíguo. Pode representar acumulação, mas pode tão facilmente refletir vendas forçadas. Um salto que ocorra principalmente em futuros perpétuos seria menos convincente do que uma recuperação apoiada pelo aumento do volume à vista e pela melhoria da aceitação do preço acima de $75,30–$76,20. O quadro fundamental de fluxo também argumenta contra assumir que preço barato é igual a valor. Os fundos spot de SOL nos EUA registraram 7 dias seguidos de saídas e cerca de $32M em saídas líquidas em 5 dias. A oferta de stablecoins caiu 6,6% em 30 dias, o TVL caiu 19,7% e as taxas caíram 45,3%. Esses não são sinais de morte imediatos, mas indicam que o capital está deixando o ecossistema enquanto o preço está fraco. A transferência de 64.666 SOL pela Pump.fun, valendo cerca de $5,19M, adiciona uma potencial sobrecarga de oferta. Ainda assim, uma transferência para uma exchange não prova que as moedas foram vendidas. Essa é uma incerteza importante, não um evento de baixa confirmado. Minha estrutura preferida é condicional. Uma breve quebra abaixo de $71,91 seguida por uma recuperação rápida sugeriria posições vendidas presas e possível alta em direção a $75,30–$76,20. Uma quebra sustentada sugeriria que a liquidez abaixo do suporte está sendo consumida sem demanda significativa. Acima de $78,98, o mercado começaria a reparar sua estrutura. Até lá, vejo um mercado capaz de rebotes violentos, mas ainda não um que mostre acumulação confiável. $IMPACTbyTrade $XAUTUSDT
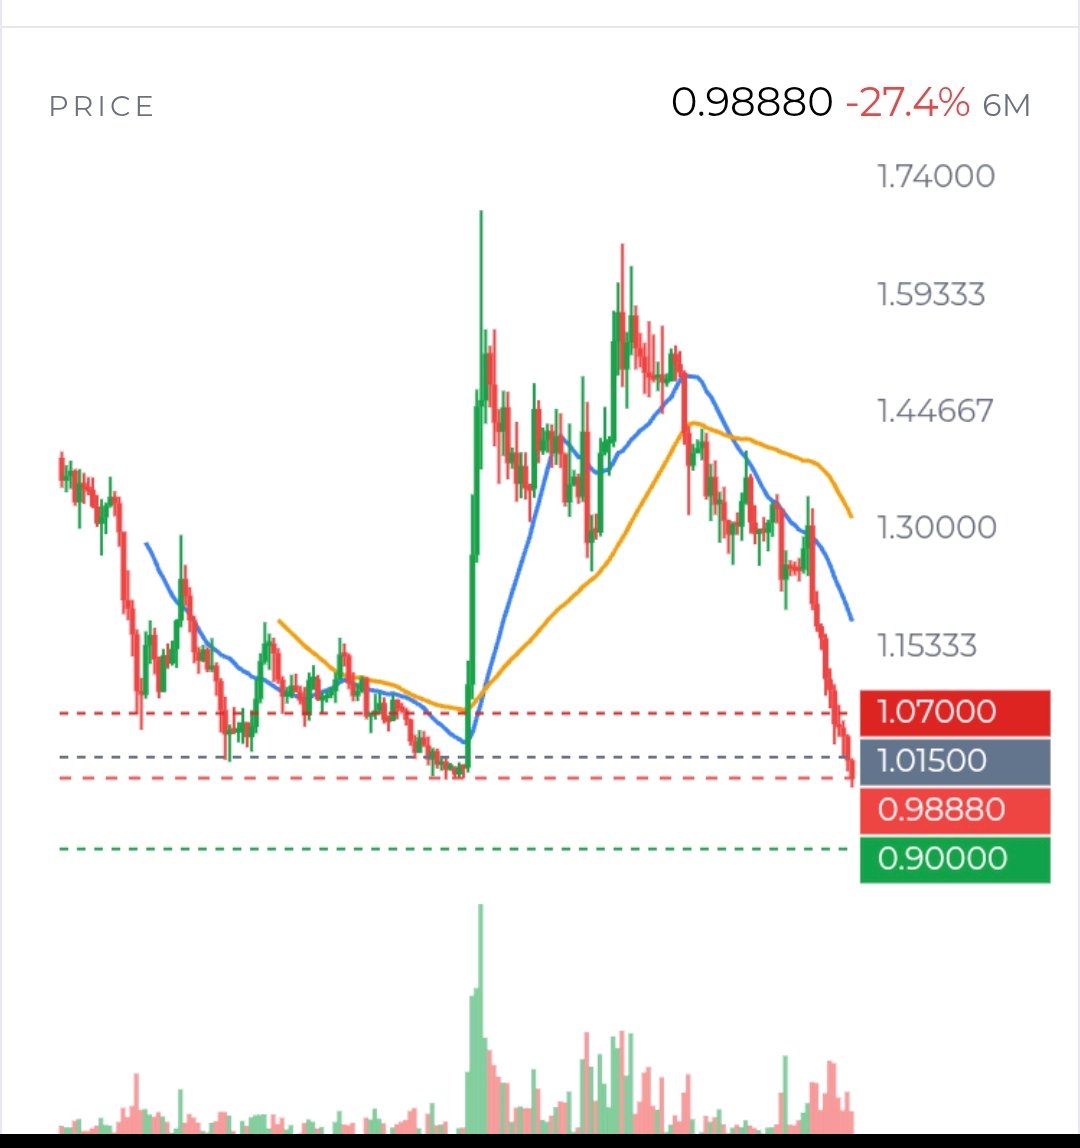
$XRPUSDT está preso entre uma clara tendência de baixa e uma zona de preço onde a pressão vendedora pode estar se esgotando. Em US$ 0,982 no dia 14 de novembro, o ativo havia perdido 15,7% em 7 dias e estava sendo negociado abaixo de US$ 1 pela primeira vez desde agosto, após romper a mínima relatada de agosto, perto de US$ 0,985. Essa é uma perda de estrutura significativa, mas o mercado está testando agora a mesma zona que acabou de romper. Será que um movimento abaixo de US$ 0,977 atrairá novos vendedores, ou os compradores irão retomar o controle rapidamente e transformar esse rompimento em uma armadilha para ursos (bear trap)? A resposta importa mais do que o fato de o XRP estar sobrevendido. Evidência de preço verificada: As tendências de 1 hora, 4 horas, diária e semanal são de baixa. O preço está abaixo das médias móveis exponenciais (EMA20 e EMA50) de 1 hora, próximas a US$ 0,999 e US$ 1,015, e das médias de 4 horas, perto de US$ 1,026 e US$ 1,083. O RSI diário está em 19,1, uma leitura extrema, enquanto o RSI de 4 horas está em 30,6. Os candles recentes de 4 horas mostram fechamentos mais baixos e uma tentativa fracassada de subir em direção a US$ 1,044 antes de as vendas serem retomadas. Para mim, isso diz que os vendedores ainda controlam a estrutura mais ampla; mas não descarta um repique acentuado. Uma recuperação sustentada de US$ 1,00 e, depois, de US$ 1,015, seria a primeira evidência de que os compradores estão mudando o equilíbrio de curto prazo. Um fechamento abaixo de US$ 0,977, seguido por um reteste fraco, tornaria o rompimento mais convincente. Nenhum dos resultados está confirmado ainda. O panorama dos derivativos é mais misto do que o gráfico. O interesse aberto (open interest) de perpétuos é de US$ 678 milhões, com US$ 377 milhões na Binance; o interesse aberto na OKX caiu 8,4% em 7 dias. Esse declínio, juntamente com a queda do preço, é consistente com posições sendo fechadas ou liquidadas, e não com uma onda óbvia de novas posições vendidas alavancadas. O funding está quase estável a ligeiramente negativo em -0,001% ponderado. As contas de varejo estão com viés de compra em 2,65, enquanto as posições dos principais traders estão líquidas vendidas em 0,88. Essas são pistas, não um mapa de quem será forçado a sair. Não temos totais de liquidação verificados, clusters de preço de liquidação, CVD ou desequilíbrio do livro de ordens. Portanto, alegações de que um determinado nível está “repleto” de liquidações — ou que um squeeze é iminente — seriam especulação. Existem sinais de demanda fraca, mas eles precisam ser tratados com cautela. Dados verificados de ETFs de spot nos EUA mostram US$ 6,48 milhões em saídas líquidas em 5 dias e US$ 1,18 milhão em 20 dias, apesar das entradas de US$ 3,38 milhões em 13 de novembro. Um relatório separado alega US$ 19,13 milhões em saídas semanais; isso conflita com o número de 5 dias e não deve ser tratado como definitivo. Notícias também relatam que os saldos em corretoras aumentaram em 335,76 milhões de XRP ao longo de 3 meses. Se for preciso, isso pode significar mais oferta prontamente disponível, mas não mostra que os detentores estejam vendendo agora. Não temos confirmação direta de fluxo de baleias e fluxo de corretoras. O contraponto de alta é o aumento da atividade de lotes e tickets na XRPL. Isso mostra atividade, não necessariamente compras de XRP: as evidências on-chain não estabelecem que essas transações geraram demanda escalável pelo token. Enquanto isso, o valor bloqueado (TVL) relatado caiu 22,9% em 30 dias e a oferta de stablecoins na XRPL caiu 26,3%. Esses números tornam o impacto da atividade menos persuasivo como um sinal de demanda de curto prazo. O mercado mais amplo também está sob pressão: a capitalização total do mercado cripto caiu 7% em 24 horas e o índice de medo está em 13. A fraqueza do XRP pode, portanto, refletir tanto a aversão ao risco em todo o mercado quanto preocupações específicas com a oferta da moeda. Minha leitura é cautelosa, não certa. A zona chave é US$ 0,977–US$ 0,985; acima dela, US$ 1,00–US$ 1,015 é o primeiro teste de recuperação. Observe se a compra no mercado à vista acompanha uma recuperação, se o interesse aberto aumenta ou continua encolhendo e se os relatórios de fluxo de ETF se reconciliam. Essas respostas nos diriam se estamos diante de uma capitulação, exaustão temporária ou simplesmente mais uma pausa em um declínio persistente. $IMPACTbyTrade
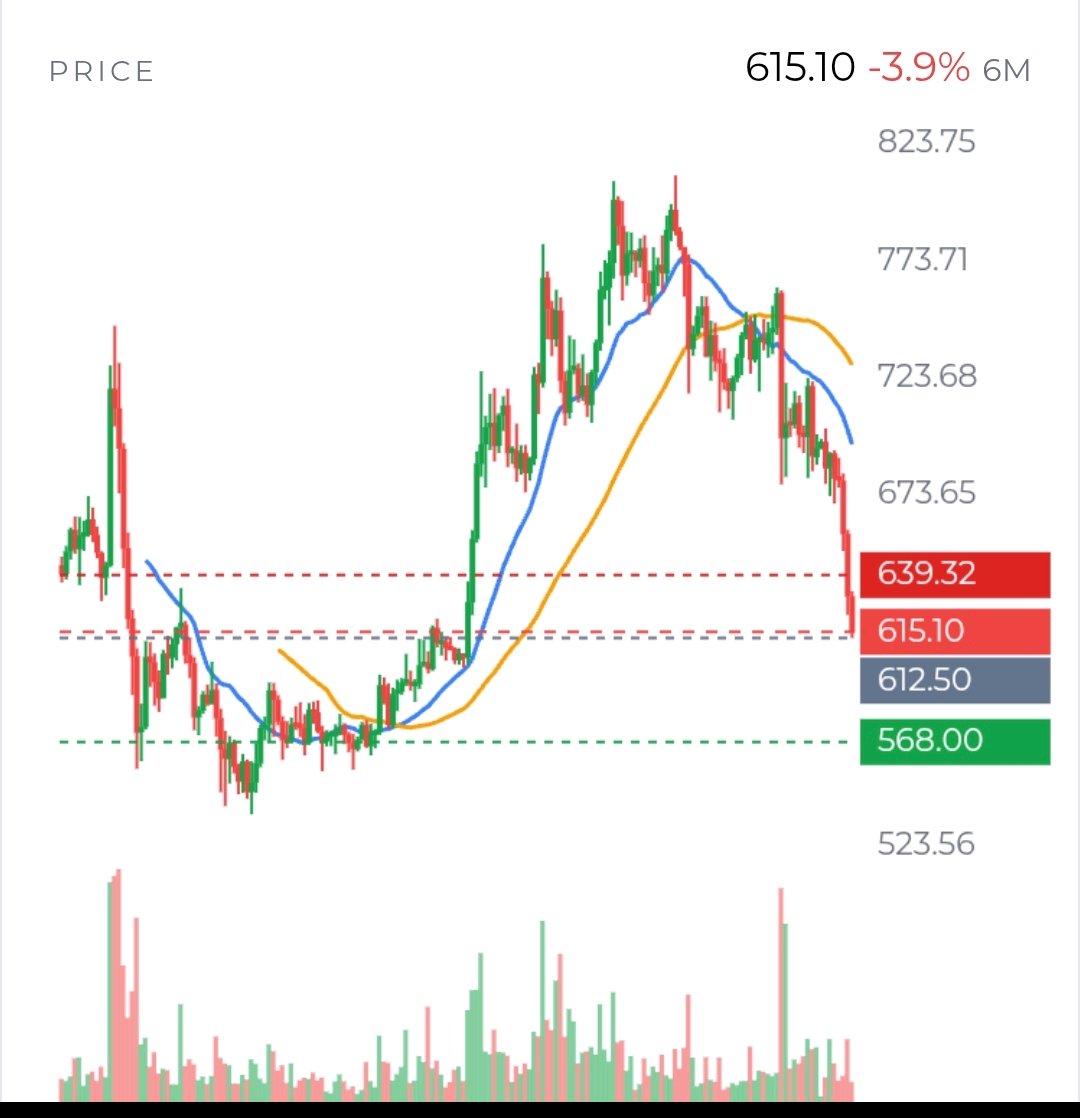
$BNBUSDT não é mais uma negociação simples de “suporte ou rompimento”. Na minha perspectiva, a questão mais importante é que o mercado está perdendo a confiança na qualidade da demanda do ativo. O preço está próximo de US$ 615, uma queda de cerca de 11,5% em 7 dias. Sim, o mercado em geral também sofreu um movimento brusco de aversão ao risco (risk-off), então culpar tudo pela fraqueza específica do BNB seria muito fácil. Mas o BNB não mostrou a força relativa esperada de um ativo grande e líquido durante uma liquidação de mercado generalizada. Isso me diz que o problema não é apenas pânico. Há também uma falta de compradores comprometidos. A área de US$ 612,50–US$ 613,71 está recebendo a maior parte da atenção, mas eu não chamaria automaticamente de um suporte forte. Pode ser simplesmente o ponto onde os vendedores pausaram temporariamente. O verdadeiro teste é o que acontece após um repique. Se o preço não conseguir se manter acima de US$ 620,60 e falhar repetidamente perto de US$ 623,83, os compradores não estão demonstrando controle. Nesse caso, US$ 612,50 se torna um ponto de pressão em vez de um piso confiável. Um movimento limpo abaixo de US$ 612,50 colocaria US$ 599,70 e US$ 585,20 em foco. Mas eu teria cuidado ao perseguir o primeiro rompimento. O IFR (RSI) diário está em apenas 24,6, e o IFR de 4 horas também está profundamente sobrevendido. Uma recuperação brusca pode ocorrer simplesmente porque posições vendidas (shorts) atrasadas realizam lucro. Isso não significaria necessariamente que a tendência de baixa terminou. O cenário de derivativos apoia essa cautela. O interesse em aberto (open interest) perpétuo é de cerca de US$ 596 milhões, com a Binance detendo aproximadamente US$ 481 milhões. O interesse em aberto na OKX caiu 12,4% em 7 dias. A fraqueza do preço combinada com a queda no interesse em aberto sugere que as posições estão sendo removidas do mercado. Isso não mostra claramente que um grande grupo de novas posições vendidas está sendo formado. O financiamento (funding) é apenas ligeiramente positivo em +0,001% a cada 8 horas. Esse não é um desequilíbrio extremo de posições compradas (longs). As contas de varejo têm viés de compra em 2,90, enquanto as proporções dos principais traders estão abaixo de 1. Essa divergência é interessante, mas não é suficiente para estimar o tamanho de um evento de liquidação futuro. Também não temos CVD (Volume Cumulativo Delta), desequilíbrio do livro de ofertas ou dados de mapa de liquidação confiáveis. Portanto, afirmações sobre um short squeeze garantido seriam especulação. O cenário fundamental torna os repiques mais difíceis de confiar. As taxas de trinta dias caíram 33,7%, o TVL caiu 11,6% e a avaliação permanece alta em comparação com a receita do protocolo. Esses números não identificam a causa exata da liquidação desta semana, mas explicam por que os compradores podem hesitar em defender preços mais altos. Explorações recentes de aplicativos adicionam outra camada de risco, embora seu impacto direto no mercado não esteja comprovado. Para mim, o nível mais importante não é US$ 612,50 sozinho. É o espaço entre US$ 612,50 e US$ 623,83. Se o BNB conseguir recuperar essa área e mantê-la durante um reteste, o mercado pode estar mudando de uma venda forçada para a estabilização. Um movimento acima de US$ 637 tornaria a recuperação mais credível. Se o preço continuar sendo rejeitado ali e quebrar US$ 612,50, o mercado provavelmente ainda está distribuindo oferta. A pergunta sem resposta é se isso é exaustão ou aceitação abaixo do valor. Leituras de sobrevenda podem criar um repique, mas apenas a demanda pode criar uma reversão. Até que a participação no mercado à vista (spot) melhore e o preço recupere os níveis perdidos, eu trataria a força como não comprovada, em vez de presumir que o mercado mudou. $ByXIMPACT
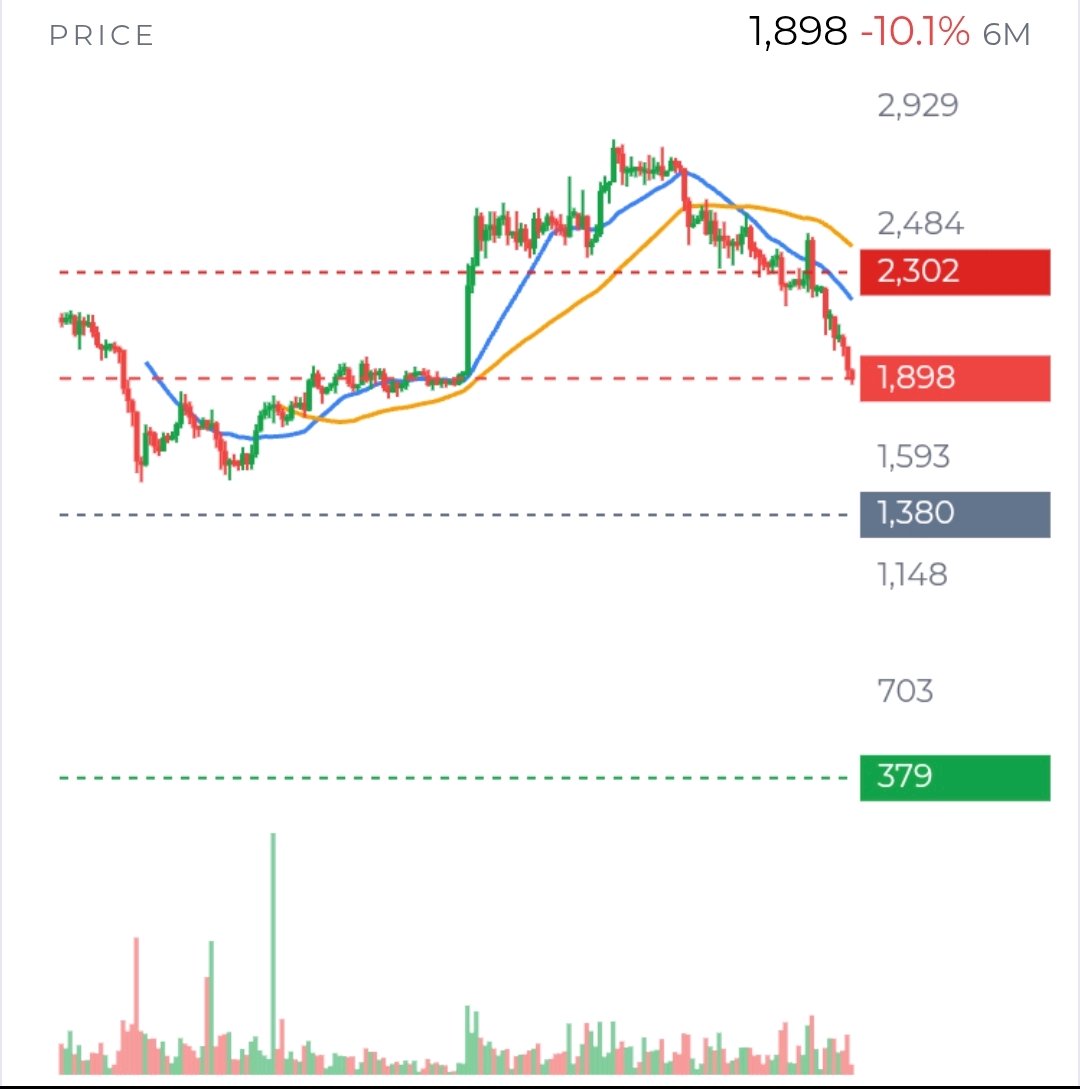
O Ethereum agora parece menos um simples "repique de sobrevenda" e mais um mercado testando se a sua narrativa de longo prazo ainda tem suporte suficiente. Por volta de US$ 1.894, o ETH está sendo negociado perto do limite inferior de sua faixa recente. O gráfico diário permanece claramente fraco: o preço está abaixo da EMA de 20 dias, perto de US$ 2.170, e da EMA de 50 dias, perto de US$ 2.302. A tendência semanal também é negativa, com seis fechamentos semanais em queda. Isso não é um pequeno retrocesso técnico. Isso nos diz que os vendedores ainda controlam o leilão mais amplo. Mas há uma distinção importante entre uma tendência fraca e um mercado de mão única. O IFR diário está perto de 23, enquanto o IFR de 4 horas está em torno de 27. Essas leituras mostram uma forte pressão de venda, mas também nos dizem que o momento de baixa pode estar ficando sobrecarregado. A questão não é se o ETH pode subir. Ele pode. A verdadeira questão é se qualquer repique atrai novos compradores no mercado à vista (spot) ou apenas oferece aos detentores atuais uma saída melhor. O primeiro nível que importa é US$ 1.875–US$ 1.895. O ETH está posicionado diretamente nessa área. Se os compradores a defenderem e recuperarem os US$ 1.956, o mercado poderá tentar um movimento em direção a US$ 1.989 e depois US$ 2.084. Esses níveis são importantes porque não são linhas horizontais aleatórias; são áreas onde o controle da tendência de curto prazo começaria a mudar. No entanto, uma recuperação acima de US$ 1.956 sem continuidade seria apenas um rali de alívio. Uma melhora mais forte exigiria um fundo mais alto, aumento do volume à vista e uma recuperação sustentada da EMA20 de 4 horas perto de US$ 1.989. Se o nível de US$ 1.875 falhar decisivamente, o mercado poderá rapidamente mudar o foco para US$ 1.744 e depois US$ 1.504. O motivo é simples: uma vez que o suporte próximo desaparece, os traders geralmente procuram a próxima área onde a demanda anterior apareceu. Uma ruptura por si só não provaria que os fundamentos de longo prazo do Ethereum estão quebrados, mas mostraria que os compradores ainda não estão dispostos a defender os preços atuais. O cenário de derivativos não mostra um evento óbvio de capitulação. O interesse em aberto perpétuo é de cerca de US$ 10,7 bilhões, enquanto o interesse em aberto na OKX caiu 12,1% em 7 dias. A taxa de financiamento (funding) está quase estável, em torno de +0,002% a cada 8 horas. Isso sugere que a alavancagem foi reduzida em vez de agressivamente reconstruída. As contas compradas (longs) ainda superam as vendidas (shorts) na OKX em 3,26 para 1, embora o posicionamento dos principais traders esteja mais equilibrado ou vendido. Isso cria espaço para outro 'flush' de comprados, mas não necessariamente uma cascata garantida. Os dados disponíveis não fornecem totais de liquidação confiáveis, portanto seria prematuro afirmar que um fundo de liquidação importante já se formou. A demanda à vista permanece como a confirmação que falta. Os fluxos dos ETFs de ETH foram negativos em US$ 399 milhões em 5 dias e US$ 1,42 bilhão em 20 dias, apesar de uma pequena entrada de US$ 2,3 milhões em 13 de novembro. Um dia positivo é encorajador, mas não é uma tendência. Uma reversão sustentada nos fluxos de ETF importaria muito mais do que compras isoladas de carteiras, incluindo o acúmulo reportado de US$ 2 milhões por uma nova carteira. A atividade subjacente do Ethereum ainda é substancial: US$ 132 bilhões em stablecoins e US$ 51,1 bilhões em volume de DEX em 30 dias. No entanto, o TVL caiu 17,8% em 30 dias e 45,3% ano a ano, enquanto a receita do protocolo permanece modesta em relação a uma capitalização de mercado de US$ 231 bilhões. Os desenvolvimentos em custódia institucional e tokenização são construtivos, mas o mercado ainda precisa de evidências de que esses desenvolvimentos criem demanda mensurável por ETH. Minha interpretação é, portanto, equilibrada, mas cautelosa. O ETH está tecnicamente sobrevendido e capaz de uma recuperação acentuada, mas o ônus da prova permanece com os compradores. Eu ficaria de olho em US$ 1.875, fluxos de ETF, volume à vista e se US$ 1.956–US$ 1.989 podem ser recuperados e mantidos. Até que essas condições melhorem, um repique é possível, mas uma reversão de tendência duradoura permanece sem confirmação. $ETHUSDT #WSOTMostreSuaOperaçãoIAEganhe10USDT
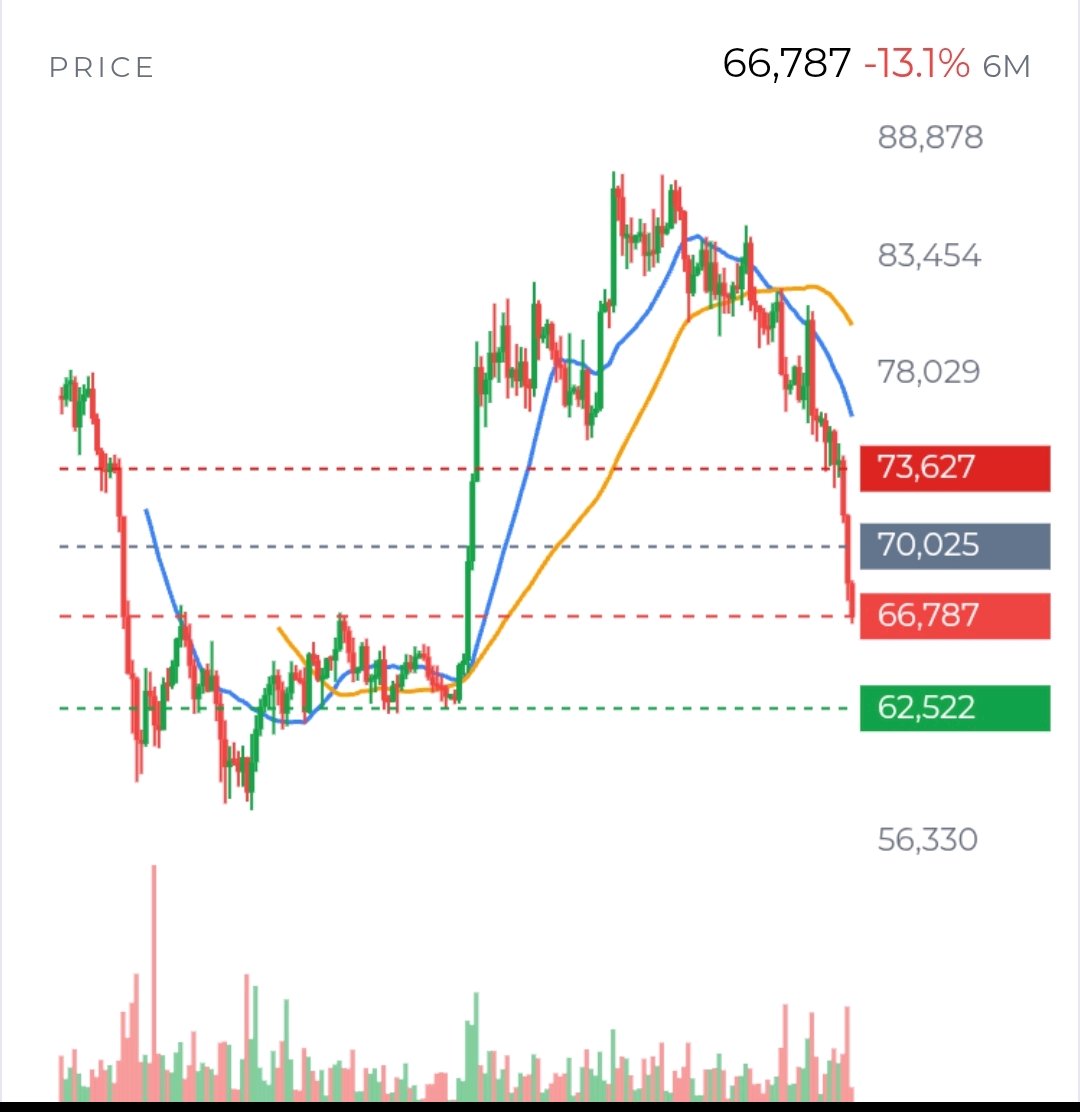
Bitcoin is around $67,100, down 11.8% over the past 7 days. I would frame this less as “Is the bottom in?” and more as a test of who is willing to take risk here. Sellers have done damage, but the evidence does not yet show that the market has entered a fresh, leveraged liquidation spiral. The level to watch first is $66,450. BTC touched it during the current hourly candle and then recovered above it; that is a reaction, not yet proof that support has held. If an hourly candle closes below $66,450 and a retest cannot reclaim it, the next substantial reference is around $62,522. That would make the breakdown more convincing. But if price keeps defending the level, shorts may find themselves pressing into a floor rather than chasing an open decline. The trend still argues for caution. On the 1-hour and 4-hour charts, price remains beneath declining moving averages. The 1-hour EMA20 is near $68,532, and the EMA50 near $70,038. Those are possible resistance areas, not automatic turning points. A bounce into them would matter more if spot buying strengthened and price could stay above them. Without that participation, a rebound could simply be a pause in the sell-off. There is a reasonable case for a sharp countertrend bounce. RSI is 26.8 on the 1-hour chart and 21.9 on the 4-hour—very weak readings that show how stretched the decline has become. Extreme fear is also in the data. But neither fear nor oversold momentum marks a reliable bottom on its own. The question is whether buyers are stepping in, or whether the market is merely running short of immediate sellers. Demand data gives bears a serious argument. US spot Bitcoin ETFs have recorded 7 straight days of outflows, including $922M over 5 days and $2.10B over 20 days. That does not prove ETF flows caused the decline, but it does show that an important source of demand has been withdrawing. Reported negative US-market pricing points in the same direction. The latest headlines about Bitdeer selling 256.1 BTC and a dormant wallet moving 75 BTC are worth noting, but there is no evidence in these reports that either movement became exchange selling or drove the price action. Futures positioning is not a simple “crowded longs, therefore crash” story. Perpetual open interest is $16.9B across tracked venues, while OKX open interest fell 10.5% in 24 hours and 10.6% in 7 days. That suggests deleveraging on OKX. Funding is modestly positive at +0.002% per 8 hours, and the account ratio remains long-heavy at 3.08. So some long-side vulnerability remains, but the evidence does not establish a broad liquidation cascade. Actual liquidation totals and order-book depth would help settle that question; without them, exact “liquidation zones” are guesswork. The bigger-picture fundamentals are mixed rather than catastrophic. Transactions and miner revenue have weakened over the past month, while active addresses are nearly flat. That fits a cooler network, but it does not by itself explain each short-term price move. A recent market account points to changing Fed-rate expectations as a pressure on Bitcoin; that is a possible macro driver, not proof of direct causation. For the next few days to 2 weeks, I would watch $66,450 for a confirmed break, and $68,500–$70,000 for evidence that buyers can reclaim lost ground. A close below the floor would strengthen the downside case; a durable reclaim on improving spot demand would weaken it. Until one side proves itself, both continuation lower and a forceful oversold rebound remain plausible. $BTCUSDT #IMPACTbyTrade
Para SOLUSDT , o incomum não é simplesmente que ele caiu. É que o mercado ainda carrega muita exposição comprada (long) enquanto o preço spot pressiona perto de uma mínima recente. Isso deixa espaço para outra liquidação forçada (flush) — mas também significa que os vendedores podem estar sendo pagos para esperar, em vez de se apressarem para adicionar risco aqui. Fatos verificados: SOL está perto de $79,93, queda de 2,19% no dia, após negociar entre $77,88 e $82,39. Seu IFR diário é de 20,7, enquanto a tendência diária permanece de baixa e o preço está bem abaixo da média de 20 dias, perto de $90,90. O IFR mede o momentum recente; uma leitura anormalmente baixa pode acompanhar um repique, mas não confirma um. A questão importante de curto prazo é se a mínima de $77,88 se sustentará de forma contínua. O posicionamento dos futuros oferece pistas, mas não uma resposta completa. O funding é positivo em aproximadamente 0,009% a cada 8 horas, então os detentores de posições compradas (longs) estão pagando os vendidos (shorts). Na OKX, as contas compradas superam as contas vendidas em cerca de 3 para 1. No entanto, a relação de posição dos principais traders é de 0,86, um sinal mais cauteloso. Enquanto isso, o open interest da OKX — contratos ainda abertos — caiu 6,6% em 7 dias. Minha interpretação: alguma alavancagem está saindo, mas a exposição comprada remanescente ainda pode tornar uma quebra mais acentuada. Não temos totais de liquidação verificados ou um mapa de liquidação preço a preço, então uma “cascata de liquidação” permanece uma possibilidade, não um fato estabelecido. O trading spot é substancial, com $3,65 bi em volume de 24 horas em 63 locais, e os spreads nos maiores mercados estão apertados. Isso argumenta contra a ideia de que este é um mercado ilíquido demais para negociar normalmente. Mas o volume total sozinho não pode nos dizer quem está no controle. Os dados disponíveis aqui não estabelecem CVD — se compradores ou vendedores agressivos no spot dominaram — ou fornecem um desequilíbrio confiável do livro de ofertas. Um repique liderado por compra spot significaria mais do que um movimento impulsionado por futuros que simplesmente adiciona alavancagem. Essa é uma das principais evidências que eu gostaria de ver a seguir. O mercado mais amplo adiciona pressão. O sentimento está em 20, classificado como medo extremo, e o mercado total de cripto caiu 5,5% em 24 horas. Isso torna uma explicação específica para SOL menos convincente: parte da venda pode simplesmente refletir traders reduzindo risco em todo o setor cripto. Ainda assim, os números da própria Solana estão fracos. Em 30 dias, o valor bloqueado caiu 17,8%, a oferta de stablecoin caiu 7,9% e as taxas caíram 43,8% em relação ao período de 30 dias anterior. Esses números apontam para atividade e liquidez mais fracas, mas não nos dizem se a atividade está prestes a se recuperar ou se os vendedores estão respondendo a isso agora. Existem desenvolvimentos positivos, mas eles precisam ser julgados pelo que entregam. Uma emissão de $250 mi em USDC na Solana poderia adicionar capacidade para trading e DeFi; isso não prova que os fundos estão sendo alocados, ou que estão comprando SOL. A iniciativa de computação confidencial da Fundação e um plano de tokenização da DTCC relatado para 2027 mostram desenvolvimento e interesse institucional. Sua relevância para o preço desta semana depende da adoção, timing e se a nova atividade se traduz em demanda durável. Uma questão notável é se a queda na oferta de stablecoin mina o impacto prático da emissão de USDC. Minha visão analítica é que $77,88 é o teste de credibilidade de curto prazo do mercado. Se o preço romper e ficar abaixo disso enquanto a venda no spot e o open interest subirem, o argumento para uma queda maior se fortalece; $74,02 é o próximo suporte gráfico. Se a mínima se mantiver e SOL recuperar $81,82–$82,39 com participação do spot, a leitura de sobrevenda pode se traduzir em uma recuperação negociável em vez de um breve repique. O que mudaria mais o cenário: direção confirmada do fluxo spot, transferências de exchanges e baleias, e evidências de que a nova liquidez de stablecoin está sendo realmente usada. IMPACTbyTrade $XAUTUSDT
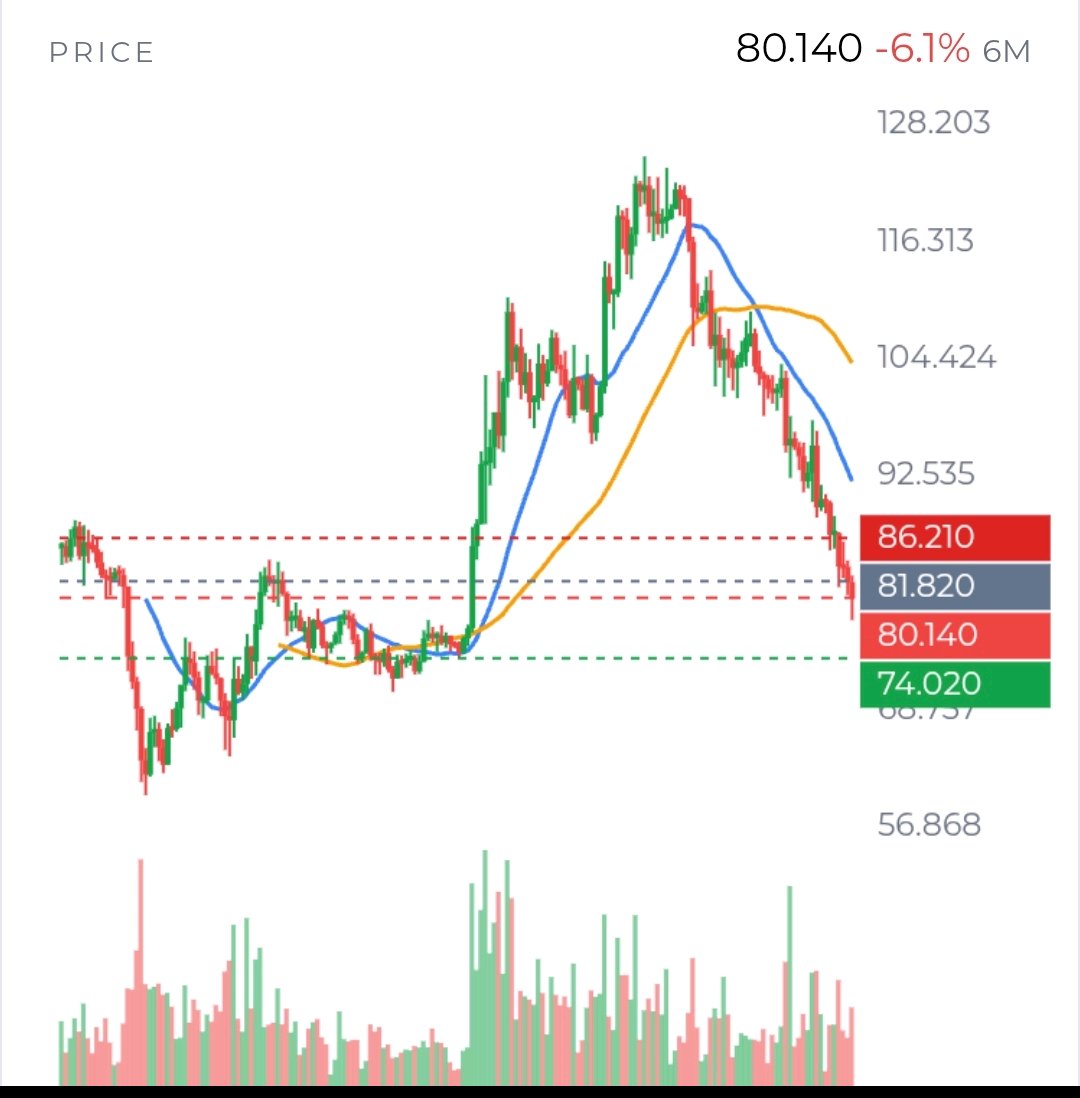
$XRPUSDT parece menos uma simples quebra e mais um mercado preso entre vendas forçadas e compras hesitantes na queda. Essa distinção é importante. Se esta fosse uma tendência de baixa clara e confiante, os compradores provavelmente não estariam defendendo a área de $1 tão repetidamente. Mas se uma acumulação genuína estivesse ocorrendo, o preço deveria estar se mantendo em níveis mais altos, em vez de falhar perto de $1,04–$1,05. Na minha perspectiva, a primeira zona a estudar não é o próprio $1,00, mas a área entre $1,0164 e $1,044. Este é o intervalo de decisão. Abaixo de $1,0164, os compradores estão sendo solicitados a defender o mercado com menos espaço e um momentum mais fraco. Acima de $1,044, os vendedores devem defender a zona de rejeição recente. Até que o preço escape desse intervalo de forma convincente, o XRP pode permanecer preso entre os caçadores de pechinchas por baixo e os comprados presos procurando sair por cima. A região de $0,9974–$0,9872 é mais importante do que a narrativa de números redondos sugere. É onde o declínio atual pode estabilizar ou acelerar. Um movimento breve abaixo de $1 seguido por uma recuperação rápida indicaria que a liquidez do lado da venda foi coletada e que os compradores estavam dispostos a intervir. No entanto, um fechamento diário abaixo desta área mudaria o caráter do mercado. Isso implicaria que o suporte não estava absorvendo a oferta; ele estava apenas atrasando a próxima perna de baixa. O teste oposto é $1,044–$1,0569. O XRP já mostrou que pode se recuperar de níveis deprimidos, mas o mercado não demonstrou que pode construir aceitação acima da resistência. “Aceitação” significa mais do que um pavio breve ou uma vela verde. Eu gostaria de ver o preço fechar acima da zona, segurá-la durante um recuo e atrair uma participação à vista mais forte. Sem essa sequência, uma alta em direção à resistência pode simplesmente dar aos detentores existentes uma oportunidade de vender. O cenário dos derivativos apoia essa cautela. O interesse em aberto (open interest) perpétuo é de aproximadamente $707 milhões, enquanto o financiamento (funding) está positivo em cerca de 0,009% a cada 8 horas. Os comprados (longs) estão pagando para permanecer posicionados, e as contas de varejo estão significativamente pesadas na compra. Isso cria combustível para uma liquidação de baixa se o suporte falhar. No entanto, o interesse em aberto já diminuiu na última semana, então este não é necessariamente um mercado cheio de excesso de alavancagem nova. Algumas posições mais fracas podem já ter sido removidas. O próximo aumento no interesse em aberto, portanto, precisa de interpretação: um aumento no OI com queda no preço sugeriria novos vendidos (shorts) ou comprados presos, enquanto um aumento no OI com aumento no preço poderia sinalizar uma recuperação mais crível. Há também uma lacuna entre atividade e demanda. O volume à vista do XRP é de cerca de $2,37 bilhões, mas o volume não prova que os compradores controlam a fita. As evidências disponíveis não verificam CVD, desequilíbrio do livro de ofertas, depósitos de baleias ou clusters de liquidação precisos. Essa incerteza é significativa. Um trader pode ver um volume pesado e assumir acumulação, quando o mesmo volume pode representar distribuição durante uma recuperação fracassada. Fundamentalmente, o mercado ainda carece de um forte catalisador de demanda. Os fluxos de ETF foram negativos nos períodos de 5 e 20 dias. A oferta de stablecoin e o TVL da XRPL também caíram drasticamente em 30 dias. O crescimento do RLUSD é encorajador para o ecossistema mais amplo, mas ainda não estabeleceu uma transmissão clara para a compra de XRP. Enquanto isso, o mercado mais amplo permanece sensível ao risco, com medo extremo ainda presente. Minha leitura é, portanto, condicional, em vez de absoluta. O XRP pode produzir uma recuperação acentuada porque o momentum está esticado e a região de $1 atraiu compradores. Mas o mercado ainda não conquistou uma interpretação de alta. Eu focaria no comportamento, não em previsões: $0,9974 se mantém com demanda à vista melhorando, ou $1,044 rejeita o preço novamente? A resposta a essa pergunta provavelmente revelará se o XRP está formando uma base — ou apenas pausando antes de outro movimento para baixo. #ByXIMPACT
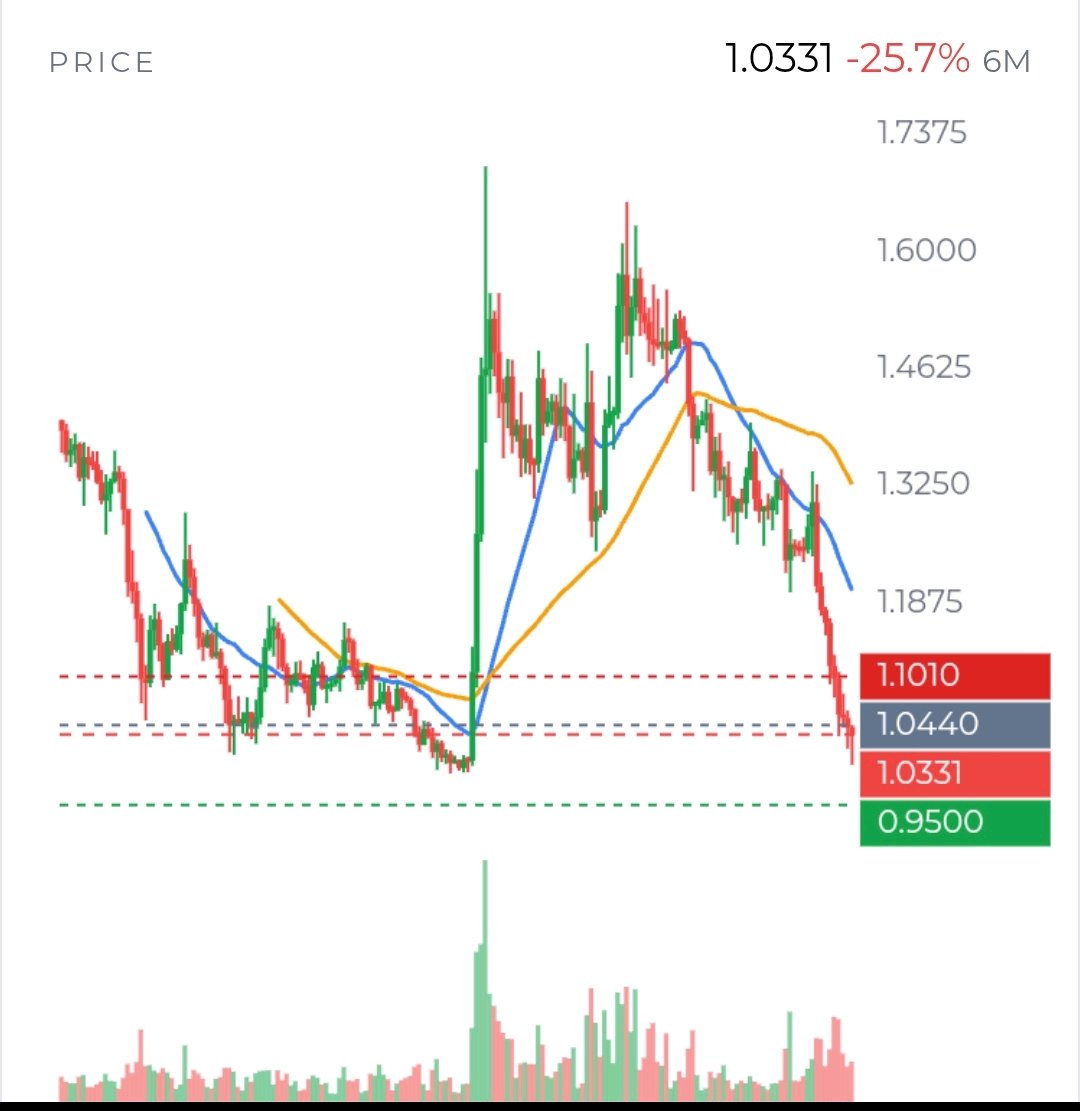
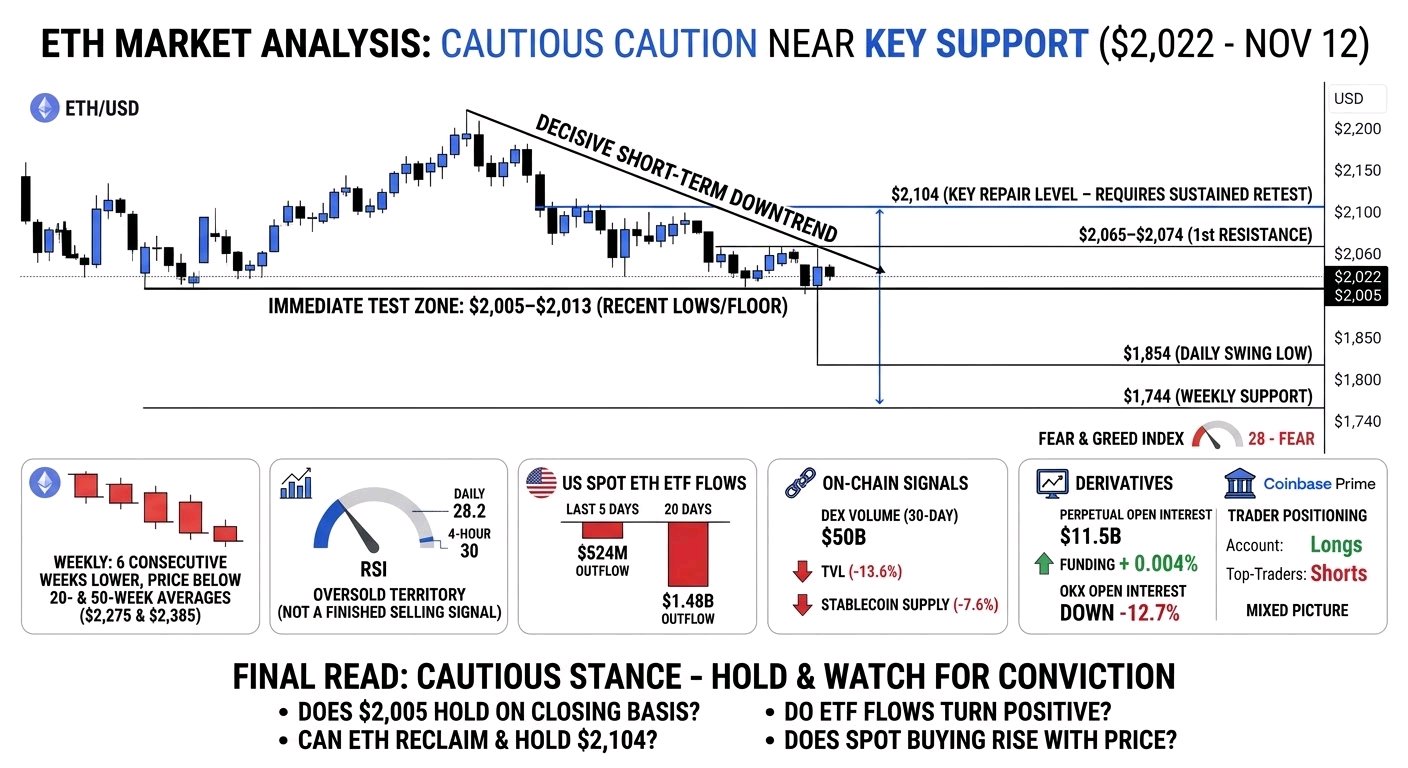
$ETHUSDT está em torno de US$ 1.963 após cair 2,8% no dia e atingir a mínima de US$ 1.895. A questão central é se essa mínima marca uma exaustão temporária ou se é o próximo nível de suporte cedendo. Minha leitura é que a tendência mais ampla ainda favorece os vendedores, mas as evidências ainda não estabelecem uma nova cascata impulsionada por liquidações. O que está verificado: As tendências de 1 hora, 4 horas e diária estão em baixa, com o ETH abaixo de suas médias móveis principais. O IFR diário está em 25,4, uma leitura de sobrevenda que pode preceder um repique, mas que por si só não sinaliza uma reversão. Os candles horários recentes se recuperaram da área de US$ 1.903 e fecharam em alta; isso é evidência de compra no curto prazo, não ainda uma mudança estrutural. A zona de US$ 1.895–US$ 1.854 é importante porque contém a mínima recente e o piso da faixa mais ampla. Um fechamento convincente abaixo dela, seguido por um reteste fracassado, sugeriria que os vendedores ainda controlam o mercado. O que mudaria o cenário? O ETH precisa recuperar a área de US$ 2.028–US$ 2.053 e manter esse nível para tornar a recuperação mais crível. A EMA20 de 4 horas está perto de US$ 2.030; US$ 2.104 é um nível mais difícil e uma evidência mais forte contra a visão de um colapso imediato. Um breve movimento acima da resistência sem uma compra sustentada ainda pode ser apenas um repique fraco. Os dados de preço disponíveis não incluem candles de 15 minutos, perfis de volume, CVD ou desequilíbrio do livro de ofertas, por isso não podemos confirmar se os compradores estão absorvendo a oferta ou simplesmente se beneficiando de coberturas de curto prazo. O posicionamento nos futuros dá sinais mistos. O interesse em aberto é de US$ 11,2 bi em todas as plataformas rastreadas; a série disponível da OKX caiu 2% em 24 horas, mas está quase estável em 7 dias. Isso aponta para uma redução de risco, não um movimento claro de liquidação em todo o mercado. As taxas de financiamento (funding) estão levemente positivas no geral em +0,002% a cada 8 horas, mas negativas em algumas plataformas. As contas da OKX tendem a estar compradas, enquanto o tamanho das posições dos principais traders está ligeiramente vendido. Essas são medidas diferentes e uma única plataforma não representa o mercado inteiro. Não temos os totais agregados de liquidação, portanto, a tese de posições compradas lotadas ou vendas forçadas permanece não comprovada. Os níveis de liquidação devem ser tratados como potenciais pontos de estresse, não como ímãs que garantem uma reação. A pressão fundamental mais clara é a saída de capital: os ETFs de ETH à vista nos EUA tiveram US$ 432 mi em saídas ao longo de 5 dias e US$ 1,43 bi em 20 dias, com 6 dias consecutivos de saídas. Enquanto isso, o valor total travado (TVL) na rede caiu 17,8% e a oferta de stablecoins caiu 8,4% em 30 dias. Esses números sugerem condições de capital mais fracas, embora não provem que os fluxos dos ETFs ou as mudanças on-chain causaram cada declínio no preço. As taxas de 30 dias subiram 8,8%, um contraponto modesto, mas o crescimento sozinho não compensou a contração mais ampla. Desenvolvimentos recentes também têm dois lados. A BTCS vendeu ETH para administrar um empréstimo de US$ 64,1 mi na Aave; sua garantia foi reportada em 46.676 ETH, com liquidação estimada perto de US$ 1.717, e nenhuma liquidação havia sido relatada até 11 de novembro. Isso cria um risco visível se o preço cair drasticamente, mas o limite é uma estimativa — não uma evidência de uma venda iminente. Uma carteira ligada à Ethereum Foundation teria vendido 2.000 ETH, enquanto grandes carteiras também compraram ETH. Essas compras ainda não interromperam o declínio, mas sua presença nos alerta para não tratar todos os grandes detentores como vendedores. As principais questões agora: US$ 1.895 se manterá, as saídas dos ETFs diminuirão e uma recuperação de US$ 2.028 virá com demanda real no mercado à vista? Até que essas respostas surjam, tanto um repique de alívio quanto um novo teste de suporte permanecem plausíveis. #WSOTMostreSuaOperaçãoIAEganhe10USDT
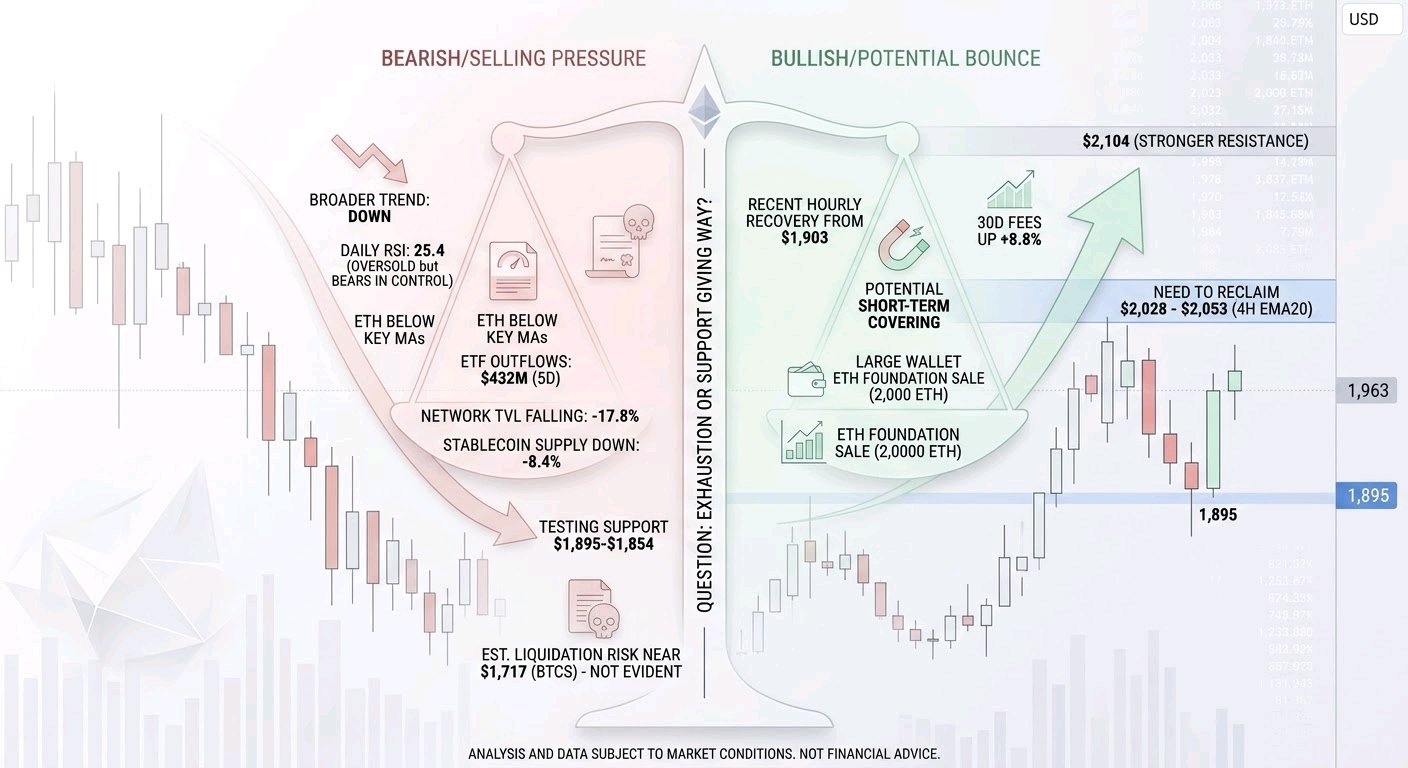
Eu descreveria a situação do XRP menos como “sobrevendido, então deve subir” e mais como um teste de quem está disposto a assumir riscos enquanto o mercado ainda está em queda. Essa é uma pergunta diferente de saber se o gráfico pode produzir uma recuperação de curta duração. O XRP está perto de US$ 1,03, com queda de 13,7% em 7 dias, após negociar brevemente abaixo de US$ 1. O mercado mais amplo também está fraco: a capitalização total do mercado de criptomoedas caiu 7,1% em 24 horas, juntamente com relatos de liquidações pesadas. Nesse cenário, a recuperação do XRP a partir de sua mínima intradiária vale a pena ser observada — mas ainda não é uma evidência de que os compradores assumiram o controle. O que contaria como uma evidência melhor? O preço subindo enquanto a demanda à vista (spot) se fortalece, seguido por um recuo que atrai compradores em vez de novas vendas. Não temos CVD spot de XRP verificado, o que ajudaria a distinguir compras agressivas de vendas, ou dados confiáveis de desequilíbrio do livro de ofertas. O volume de negócios spot foi de cerca de US$ 2,14 bilhões em todas as plataformas, mas o volume por si só nos diz que a atividade foi alta, não quem venceu. Também não há evidências verificadas de que compras recentes de baleias absorveram as vendas de ETFs. As carteiras que detêm pelo menos 10.000 XRP aumentaram em um período mais longo, mas isso não pode nos dizer se esses detentores compraram esta semana ou moveram moedas para exchanges. O posicionamento de futuros adiciona uma complicação útil. O interesse em aberto perpétuo está em torno de US$ 708 milhões em 4 plataformas; o interesse em aberto na OKX subiu 5,8% em 24 horas, mas caiu 8,7% em 7 dias. O financiamento está próximo do neutro no geral. Na OKX, as contas compradas (longs) superam as vendidas (shorts) em 3,82 para 1, enquanto as posições dos principais traders estão com saldo líquido vendido. Essas medidas não descrevem um grupo unificado. Uma proporção de contas muito comprada pode refletir muitas posições pequenas, não a convicção dos maiores traders. Se o preço cair e o interesse em aberto expandir, isso aumentaria a preocupação com novas posições compradas alavancadas sendo presas. Se o preço subir junto com a demanda spot e o interesse em aberto permanecer contido, a recuperação pareceria menos dependente de alavancagem. As notícias e os fundamentos não oferecem um catalisador de resgate óbvio. Os ETFs de XRP à vista registraram cerca de US$ 10,6 milhões em saídas líquidas em 5 dias, embora as entradas acumuladas permaneçam em torno de US$ 1,06 bilhão. No XRPL, o valor das stablecoins caiu 19,6% e o TVL caiu 22,8% em 30 dias. Esses são sinais de redução da liquidez do ecossistema, mas não provam a causa da queda do preço. O medo extremo do mercado também pode significar que algumas notícias ruins já estão refletidas no preço; isso não nos diz se os vendedores terminaram. O teste importante não é simplesmente se o XRP consegue manter US$ 1 por algumas horas. US$ 0,9872–US$ 1,00 é a área onde uma ruptura sustentada desafiaria a defesa das mínimas recentes. Acima, US$ 1,044–US$ 1,057 é a primeira zona de resistência. Uma recuperação que se sustente em um reteste melhoraria o argumento para uma recuperação em direção a US$ 1,11–US$ 1,18; a rejeição nesse ponto deixaria a tendência de baixa intacta. Minha visão é que nenhum dos resultados está confirmado. Eu observaria o que a demanda spot faz nesses níveis — e se a crescente exposição de futuros apoia o movimento ou o torna mais frágil. $BTCUSDT #IMPACTbyTrade $XRPUSDT
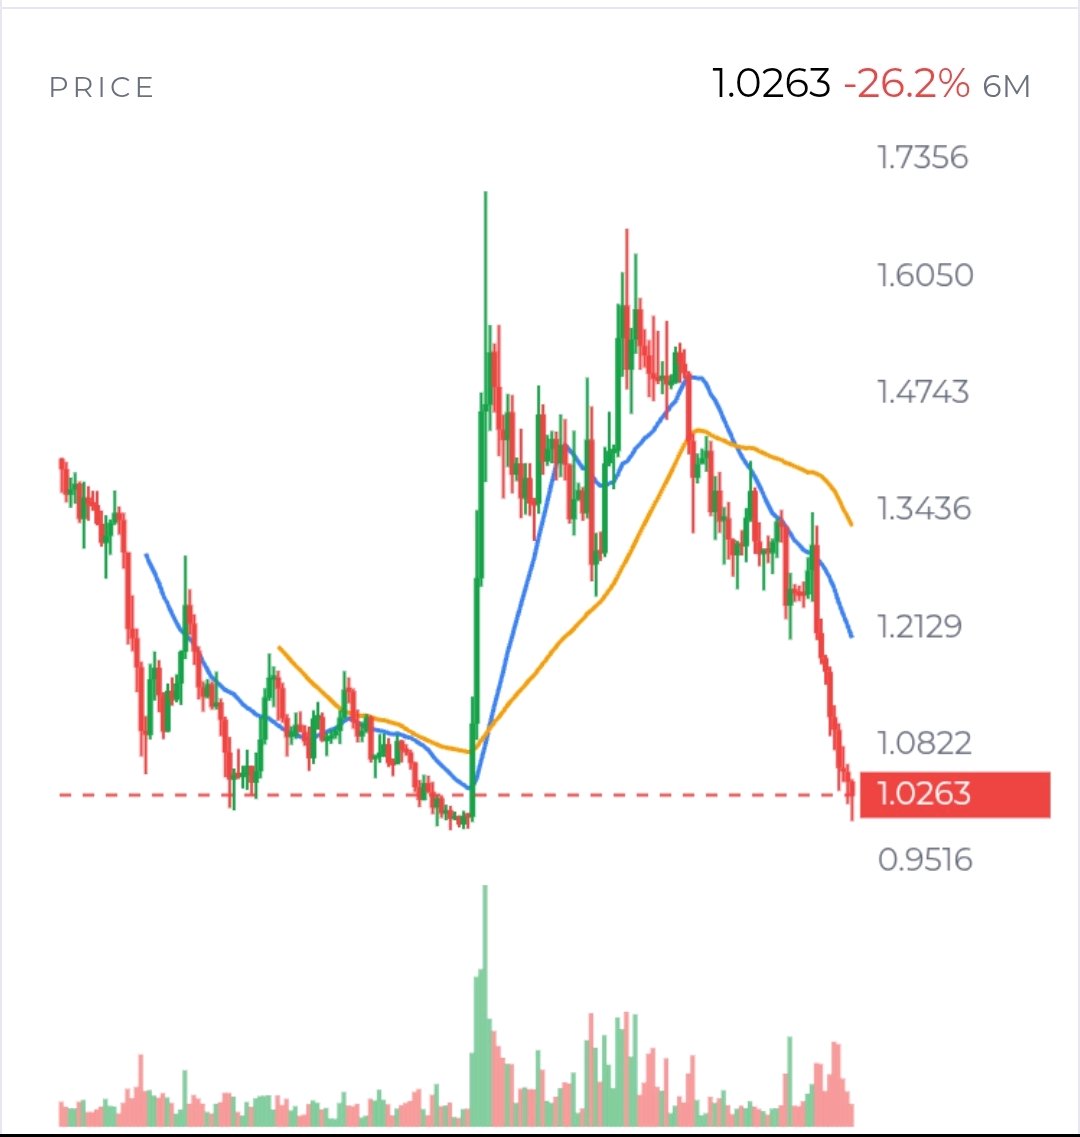
A pergunta mais difícil para BTCUSDT no momento não é se o ativo parece sobrevendido. Ele parece. A questão mais difícil é se alguém com um poder de compra significativo está disposto a absorver a venda — e permanecer no mercado após o primeiro repique. O que sabemos: o BTC caiu de cerca de US$ 73.900 para uma mínima intradiária perto de US$ 67.510 em 13 de novembro, rompendo abaixo de US$ 70.000. Ele está agora bem abaixo de suas médias de tendência de curto e médio prazo, que estão em declínio. Os fluxos dos ETFs também foram negativos: US$ 1,06 bilhão de saída em 5 dias e US$ 1,91 bilhão em 20 dias, com 6 dias consecutivos de saques. Relatórios atribuem mais de US$ 1,2 bilhão em liquidações recentes de cripto em grande parte a posições compradas (longs). Esses números condizem com a ação do preço: compradores alavancados foram forçados a sair à medida que o mercado caía. Mas existe uma diferença entre explicar uma queda rápida e explicar o que acontece em seguida. As liquidações podem empurrar o preço para baixo do nível em que vendedores dispostos a comprar absorveriam a oferta. Uma vez que elas terminam, o mercado pode se recuperar. No entanto, se os compradores comuns no mercado à vista (spot) não substituírem a demanda que desapareceu, o repique pode ser breve. Não temos aqui dados confiáveis de CVD, fluxos de carteiras de corretoras ou de livros de ofertas para determinar se grandes compradores absorveram a oferta das liquidações. Isso é um ponto cego real — não uma evidência de que a absorção ocorreu ou não. O cenário de derivativos também é menos organizado do que um simples “todos estão em baixa”. O funding está perto de neutro no geral, em cerca de +0,003% a cada 8 horas, o que significa que as posições compradas pagam às vendidas apenas uma pequena taxa. Na OKX, as contas estão inclinadas para posições compradas, mas as posições dos principais traders tendem a posições vendidas. O interesse aberto (open interest) por lá subiu 7,2% em 7 dias, mesmo com a queda do BTC. Isso pode significar que os traders estão abrindo posições em meio à volatilidade em vez de ficarem de fora. Isso não nos diz se a nova exposição está majoritariamente protegida (hedged), direcional ou vulnerável à liquidação. Nem os números de interesse aberto específicos de uma plataforma devem ser tratados como uma imagem completa do mercado. Na blockchain, a atividade parece mais suave do que subitamente quebrada. As transações caíram 32,9% e a receita dos mineradores, 28% em 30 dias; os endereços ativos caíram de forma mais leve, 1,9%. O hashrate caiu 18,4%, com uma redução de dificuldade estimada pela frente. Essas leituras levantam questões sobre o uso e a economia da mineração, mas não estabelecem que os mineradores estão vendendo BTC. Também não temos transferências recentes de baleias verificadas ou entradas em corretoras que confirmariam que um grande detentor está distribuindo. A conclusão sensata é limitada: os indicadores de atividade e mineração merecem atenção, mas não são um sinal claro de preço para o curto prazo. Isso deixa o comportamento do mercado como a evidência mais prática. US$ 67.510 é a mínima atual e um teste próximo, não um piso mágico. Se o BTC romper esse nível e não conseguir recuperá-lo, o próximo suporte diário marcado fica perto de US$ 62.522. Se a mínima se mantiver, isso mostraria apenas que a venda pausou. Uma melhora mais convincente seria uma recuperação através da faixa de US$ 69.000–US$ 69.144, seguida por compradores defendendo essa zona em um novo teste. Um repique que falhe ali sugeriria que os vendedores ainda controlam a resposta. As médias em declínio, muito mais altas — perto de US$ 72.600 no gráfico de 4 horas —, mostram quanta oferta acima do preço uma reversão duradoura pode ter que superar. A interpretação otimista é que a venda forçada criou espaço para um rali de alívio, enquanto o medo extremo e o RSI diário baixo tornam mais desconfortável perseguir novas quedas imediatas. A interpretação pessimista é que os saques dos ETFs e a estrutura de preço fraca apontam para uma oferta contínua, enquanto o aumento do interesse aberto pode deixar novas posições expostas caso o suporte ceda. Nenhum dos dois cenários é confirmado apenas pelo RSI ou pelos totais de liquidação. Minha pergunta principal é simples: a demanda real no mercado à vista aparece quando a venda forçada diminui? Observe os fluxos dos ETFs, dados credíveis de fluxo em corretoras, o interesse aberto juntamente com o preço e se o BTC consegue recuperar a resistência — não apenas tocá-la. Até que essas respostas melhorem, este parece ser um mercado em busca de compradores, não um que provou tê-los encontrado. IMPACTbyTrade
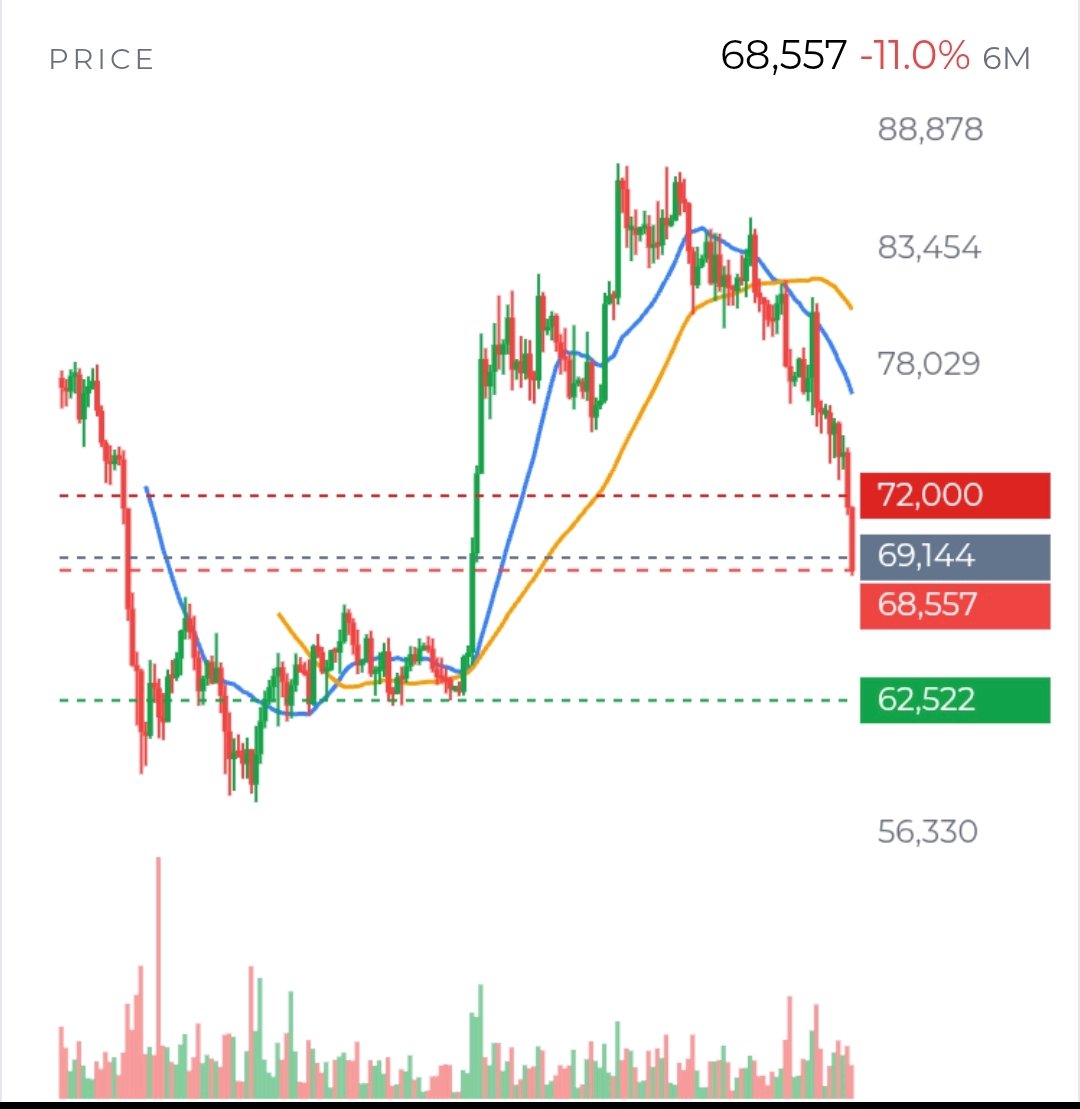
Eu veria o $BNBUSDT menos como um quebra-cabeça de suporte e resistência e mais como um teste para saber se seu mercado consegue absorver a oferta. Em torno de US$ 635, o preço está perto da mínima do dia de US$ 630, após cair 8,4% em uma semana. Isso é claramente um sinal de fraqueza. Mas um preço baixo por si só não nos diz se existem compradores comprometidos esperando abaixo ou se os vendedores simplesmente ainda não terminaram. O contexto é importante. Em 13 de novembro, o mercado cripto mais amplo caiu 7,9% e o Bitcoin recuou para abaixo de US$ 71.000. O declínio do BNB, portanto, ocorreu durante um movimento amplo de aversão ao risco, e não isoladamente. Ainda assim, o BNB caiu 14,8% em 30 dias, então "o mercado o forçou a fazer isso" não é uma explicação completa. O BNB está apenas amplificando o medo geral, ou a demanda por esse ativo específico também está diminuindo? Os dados de fluxo disponíveis não conseguem resolver isso. Uma pista útil é que o preço caiu enquanto o interesse em aberto estava diminuindo: o interesse em aberto da OKX caiu 9,8% em 7 dias e 22,5% em 30 dias. O financiamento está quase estável. Essa combinação é consistente com traders reduzindo posições, em vez de acumular apostas altamente alavancadas. Isso pode diminuir o risco de uma queda em cascata, mas não significa que os vendedores estejam exaustos. Tampouco podemos identificar quem está vendendo: CVD à vista, mudanças no livro de ofertas, fluxos de exchange e mapas de liquidação não estavam disponíveis. Eu teria cautela em chamar isso de um "long squeeze" sem esses detalhes. O gráfico ainda estabelece um teste prático. US$ 630 é a linha mais próxima que os compradores precisam defender; abaixo disso, US$ 600–US$ 585 é a próxima zona de suporte substancial. Se o preço subir, US$ 658 é um nível inicial de recuperação, enquanto aproximadamente US$ 688–US$ 700 é um obstáculo mais significativo. Um movimento breve acima da resistência não seria suficiente. Eu gostaria de ver o preço sustentar um reteste e evidências de que a demanda à vista — não apenas o posicionamento de futuros — está dando suporte. O que invalidaria a leitura de baixa? Uma recuperação sustentada daquela zona superior, seguida por uma participação crescente. O que a fortaleceria? Uma quebra decisiva abaixo de US$ 630 e a falha em recuperar. Há também uma questão de movimento mais lento: pelo que o mercado está pagando? A BNB Chain ainda tem utilidade, incluindo US$ 28,4 bilhões em volume de DEX em 30 dias e US$ 14,1 bilhões em stablecoins. No entanto, as taxas caíram 34,8% nos últimos 30 dias e o valor bloqueado caiu 33,8% ano a ano. O cofre de crédito para PMEs da Arábia Saudita visando US$ 100 milhões pode se tornar um sinal útil de adoção, mas uma meta não é prova de empréstimos financiados, uso recorrente ou demanda significativa por BNB. Minha conclusão não é que o BNB precise cair mais; é que as evidências ainda não demonstraram absorção ou demanda renovada. As próximas perguntas úteis são se US$ 630 se sustentará, se qualquer recuperação será liderada pelo mercado à vista e se a atividade na rede se estabilizará. Até que essas respostas melhorem, uma recuperação seria uma possibilidade — não uma confirmação. $IMPACTbyTrade
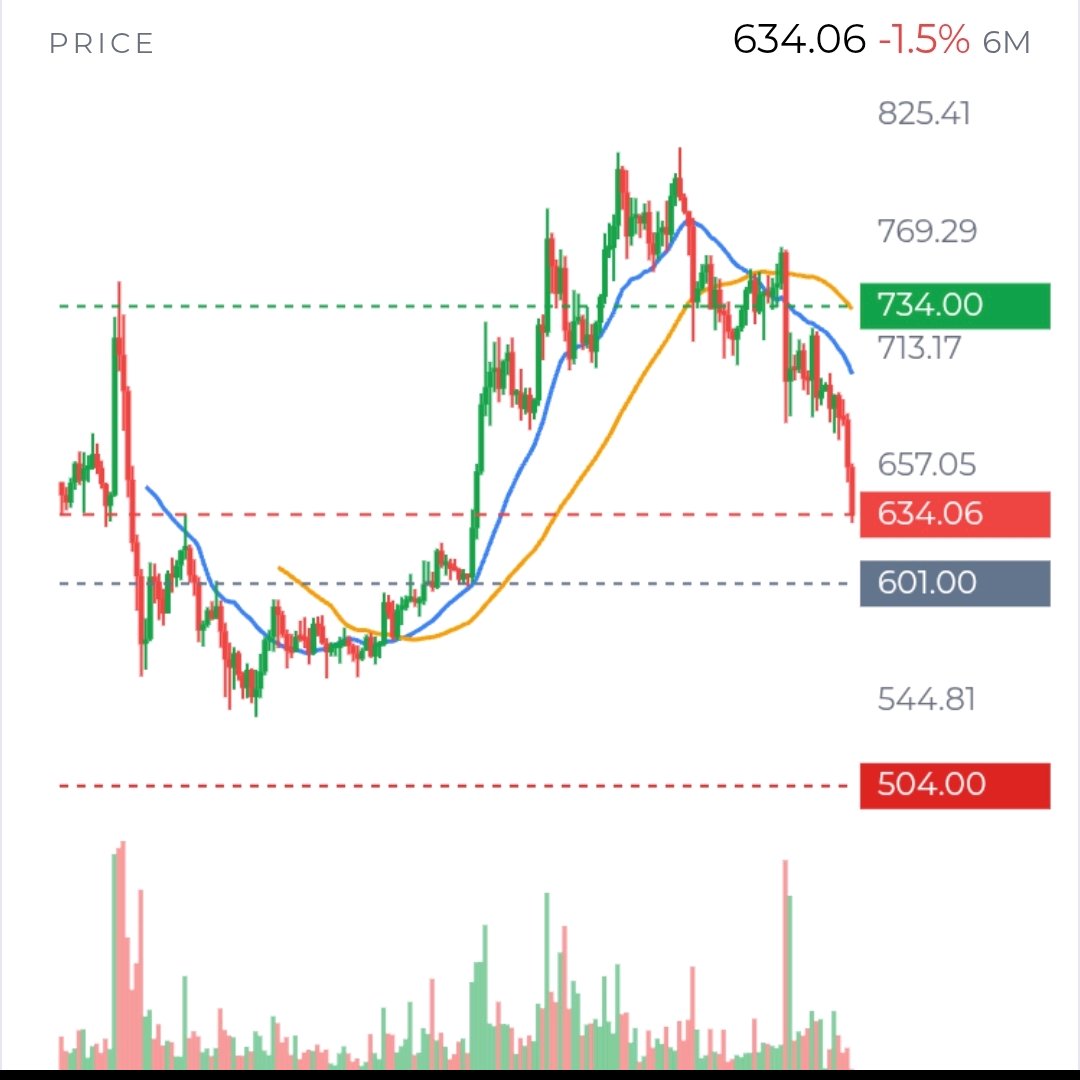
$SOLUSDT a US$ 81,72 está testando um ponto onde o gráfico, o mercado de derivativos e a economia da rede contam histórias diferentes. Eu não começaria perguntando se isso está “barato” ou “sobrevendido”. Eu faria uma pergunta mais específica: que evidências mostrariam que os vendedores que impulsionaram esse declínio estão realmente perdendo o controle? O gráfico diz que eles ainda o têm. A SOL caiu 8,2% em 7 dias e 23,7% em 30 dias. Seus fechamentos semanais caíram de US$ 121,60 para US$ 86,54, e o preço permanece abaixo da EMA20 semanal em US$ 95,57 e da EMA50 em US$ 104,08. No gráfico diário, a tendência também é de baixa. Estes são fatos de preço verificados; a interpretação é que as recuperações ainda não mudaram a estrutura mais ampla. O teste mais próximo é incomumente claro. A SOL foi negociada a US$ 80,45, com suporte próximo em torno de US$ 81,23. Uma manutenção sustentada acima dessa área poderia criar espaço para um repique, mas um teste bem-sucedido não estabeleceria um fundo. Se o preço cair abaixo disso e não conseguir se recuperar rapidamente, o suporte semanal em US$ 76,70 torna-se relevante, seguido por US$ 70,58. A referência mais profunda é US$ 60,11, a mínima da faixa mais ampla. Por que se preocupar com esse nível distante agora? Porque ele marca onde a tese de recuperação de longo prazo enfrentaria um teste muito mais sério. Para um cenário de alta, eu primeiro gostaria que a SOL recuperasse US$ 83,50–US$ 85,84 e se mantivesse lá. Essa zona é importante porque as negociações recentes falharam repetidamente em se manter acima dela; um movimento breve através da resistência é menos informativo do que um fechamento acima dela e um reteste bem-sucedido. Uma recuperação mais forte precisaria eventualmente desafiar US$ 97,67, perto da resistência semanal. Até lá, um repique por sobrevenda e uma reversão de tendência são afirmações diferentes. O IFR diário em 22,3 e o IFR de 4 horas em 30,5 mostram um momentum de baixa esticado. Isso pode tornar um repique mais provável no curto prazo, mas não nos diz que a venda terminou. Enquanto isso, o interesse em aberto (open interest) é de US$ 1,86 bilhão nos locais reportados, e o interesse em aberto da OKX caiu 3,4% em 7 dias. O funding ponderado está ligeiramente negativo, em -0,004% a cada 8 horas. Uma interpretação razoável é que a alavancagem está sendo reduzida em vez de nova alavancagem de alta se acumulando. Mas esses números não podem identificar os vendedores, provar uma cascata de liquidação ou nos dizer se os investidores spot estão acumulando. Falta-nos a evidência de liquidação e fluxo de ordens necessária para fazer essas afirmações com confiança. A liquidez em si não é o problema óbvio: o volume spot reportado em 24 horas é de US$ 2,46 bilhões em 67 locais, e o spread ponderado pelo volume nos maiores mercados é de 0,019%. Isso sugere que a SOL pode ser negociada em volume sem spreads cotados incomumente amplos. Mas execução fácil não é o mesmo que demanda forte. A pergunta mais útil é se os compradores continuam aparecendo no suporte — e se sua atividade persiste após o primeiro repique. Aqui os fundamentos complicam a história da recuperação. A Solana registrou US$ 1,62 bilhão em volume de DEX em 24 horas e detém US$ 14,1 bilhões em stablecoins, evidência de atividade e liquidez significativas. No entanto, em 30 dias, as taxas caíram 42,5% para US$ 16,1 milhões, o valor bloqueado (TVL) caiu 17,1% para US$ 4,94 bilhões e os saldos de stablecoins diminuíram 6,4%. Com uma capitalização de mercado de US$ 48,3 bilhões, os dados ainda não mostram que a atividade está se traduzindo em valor mais forte e duradouro para os detentores de SOL. O volume de DEX é encorajador; por si só, não resolve a questão da avaliação. Há desenvolvimentos positivos para observar, não prova de que a economia mudou. A integração de liquidação reportada da Visa envolvendo a USDPT baseada em Solana da Western Union é um caso de uso potencial. O serviço de títulos tokenizados planejado da DTCC na Solana está previsto para o segundo semestre de 2027. Ambos podem importar se gerarem atividade on-chain sustentada. Nenhum dos anúncios, por si só, demonstra demanda significativa por SOL hoje. Os fluxos de ETF apontam para o outro lado por enquanto: os fundos spot de SOL nos EUA registraram US$ 52 milhões em saídas em 5 dias e US$ 124 milhões em 20 dias. Esse é um obstáculo verificado, embora não prove que esses fluxos causaram a queda do preço. Essa pressão poderia diminuir se os fluxos se tornassem positivos enquanto a SOL mantém o suporte? Sim. Isso por si só repararia as taxas enfraquecidas e o valor bloqueado? Não. Minha leitura não é a de que a SOL deve cair, ou que um repique é impossível. É que o mercado ainda não forneceu a evidência para distinguir uma recuperação duradoura de um rali de alívio temporário. Eu observaria se US$ 80,45 se sustenta, se o preço consegue recuperar US$ 83,50–US$ 85,84, e se a melhora na ação do preço chega junto com novos fluxos de entrada em ETFs e uma economia de rede mais firme. Se esses sinais divergirem, qual merece mais peso? Para um investidor de longo prazo, essa continua sendo a incerteza central — não se o IFR está baixo hoje. $IMPACTbyTrade
What stands out to me in $XRPUSDT is not simply that it is falling. It is that the market has not yet shown clearly who is in control at the current price. XRP is near $1.02 after losing about 17.7% in a week, but the recent low around $1.0164 has not been confirmed as broken by an hourly close. That makes this a test of demand, not a settled breakdown. I would start with participation rather than indicators. Spot turnover is substantial, but the available figures do not tell us whether buyers or sellers were more aggressive. There is no reliable CVD or order-book imbalance here. CVD tracks whether trades are being initiated more by buyers or sellers; without it, we cannot confidently say spot selling is driving the move. Nor can we treat a large trade or a wallet balance change as proof of fresh demand. What we can say is that price has fallen sharply while the evidence about the type of selling remains incomplete. The derivatives picture is mixed, not dramatic. Reported perpetual open interest is $717 million across venues. On OKX it fell 8.7% over 7 days, though it rose 5.8% in the latest 24 hours. Weighted funding is mildly positive at 0.003% per 8 hours: longs are paying shorts, but the rate is not extreme. OKX accounts are tilted long, while top traders’ position ratio leans short. That disagreement matters. Is the decline being extended by leveraged longs getting out, or are traders already positioned for further weakness? The figures do not prove either. And without liquidation totals and comparative futures-volume data, talk of a forced-sell cascade is premature. The price action does tell us something about the immediate contest. XRP is below its short-term moving averages, and the daily trend remains down. The $1.0164 low is close enough to matter: a confirmed break would make the 52-week low around $0.9872 the next important reference. But support is not a law of nature, and repeated tests do not automatically mean a break is imminent. If price instead climbs above $1.0569 and holds there on a retest, that would suggest demand is doing more than briefly catching a falling market. It still would not, on its own, reverse the larger downtrend. There are genuine reasons to question demand beyond the chart. US spot XRP funds had net outflows of $10.2 million over 5 days, while XRPL stablecoin supply and TVL each fell about 19.9% and 19.7% over 30 days. These are meaningful signs of weaker flows and reduced activity or liquidity around the network. Yet the latest fund session recorded a small $370,000 inflow. These observations cover different windows, so one positive session does not cancel the weekly outflow, and the outflow does not prove that ETF investors caused the price decline. The better question is whether weakness continues. Whale headlines are less conclusive than they sound. One report claimed large wallets added 65.32 million XRP in 4 days. That could represent accumulation, but wallet balances alone cannot show that the tokens were bought in the market, moved off exchanges, or belong to unrelated holders. Could this be genuine conviction while funds withdraw, or just transfers that look bullish when viewed in isolation? We do not have the verified exchange-flow data to answer. The macro backdrop offers another explanation. The broader crypto market fell 5.2% in 24 hours, and sentiment was in fear territory. That makes it plausible XRP was caught in a wider risk-off move, rather than responding only to XRP-specific news. Still, broad weakness does not explain every part of a 17.7% weekly decline. The market has to show whether XRP demand returns when conditions stabilize. My read is cautious, but I would not mistake caution for certainty. Oversold momentum leaves room for a sharp relief bounce; weak fund flows, reduced XRPL liquidity, and the downtrend argue against assuming that a bounce will last. The decisive evidence is still ahead: does price close below $1.0164 and attract further selling, or does it reclaim $1.0569 with visible spot demand? Until we can see the answer in both price and participation, neither a breakdown nor a durable recovery is established. #IMPACTbyTrade
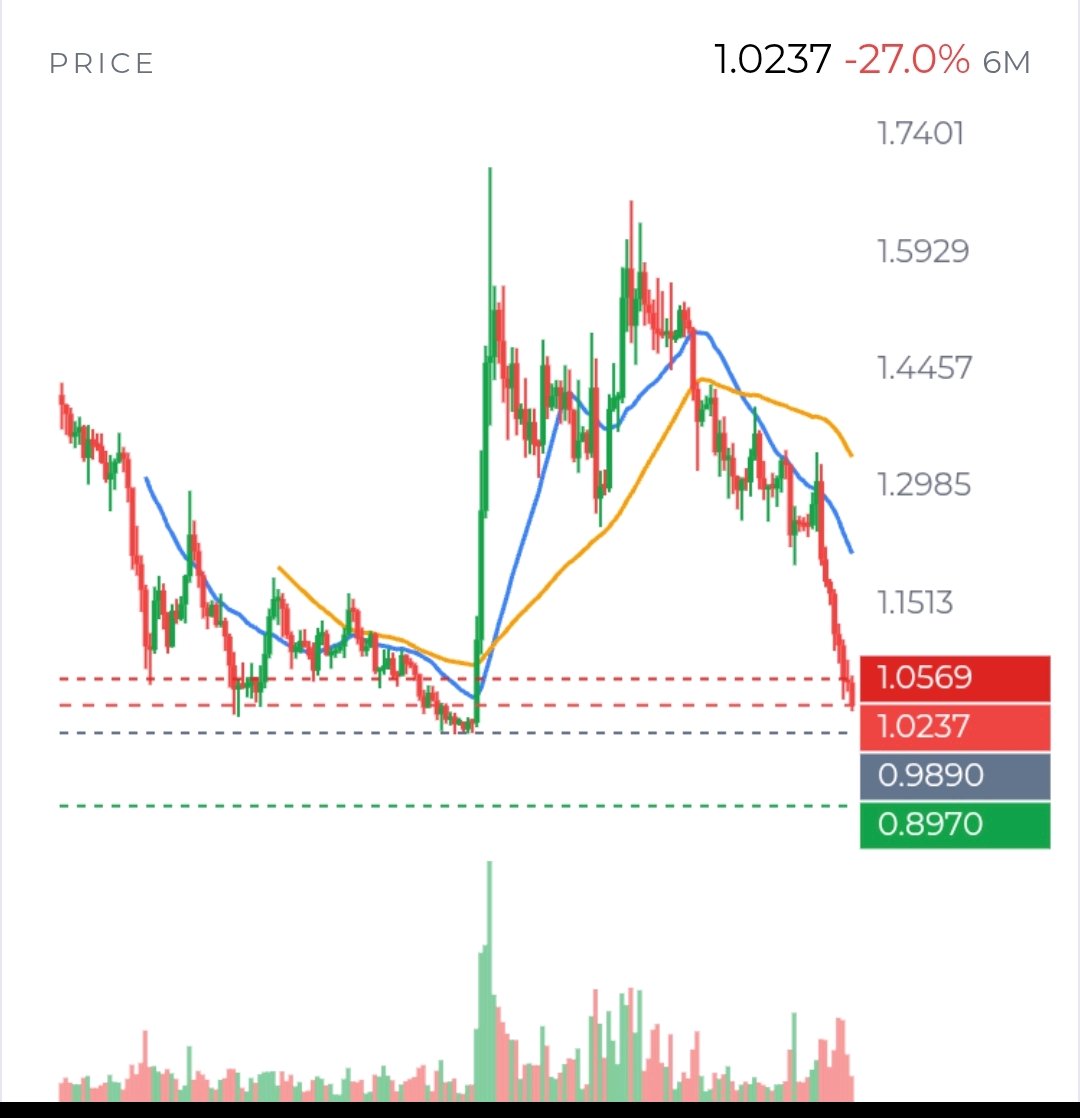
$DOGEUSDT não é mais apenas uma questão de gráfico. Em torno de $0,0647, o preço está testando a base de sua faixa de 52 semanas, mas a questão mais importante é se há alguma razão durável para os compradores defendê-lo. Um preço baixo pode atrair caçadores de pechinchas; por si só, isso não cria demanda. No gráfico, as evidências continuam fracas. DOGE caiu por 6 candles semanais consecutivos, de cerca de $0,0959 para $0,0690, e está abaixo das médias móveis descendentes nos prazos diário, semanal e mensal. A linha divisória imediata é $0,0645, a mínima recente e o piso de 52 semanas. Uma manutenção nesse nível poderia produzir um repique de alívio, mas eu gostaria de ver mínimas mais altas e uma recuperação de $0,0675–$0,0689 antes de chamar isso de mudança de caráter. Acima disso, $0,0696–$0,0717 é outra área de resistência; a EMA20 diária perto de $0,0732 é um teste de tendência mais significativo. Um movimento sustentado acima dela melhoraria o cenário, embora não apagasse a tendência de baixa maior. Um fechamento semanal abaixo de $0,0645 colocaria em dúvida a tese de suporte; os dados não identificam nenhum piso de curto prazo confiável abaixo dele. A mínima da faixa plurianual perto de $0,0491 é uma referência muito mais baixa, não uma previsão. As leituras de sobrevenda — RSI diário em 26,6 e RSI de 1H em 21,2 — nos dizem que a venda tem sido persistente. Elas não nos dizem que os vendedores terminaram. Os candles recentes mostram uma queda acentuada e apenas um repique modesto. Crucialmente, os snapshots disponíveis não fornecem histórico confiável de 15 minutos, MACD, volume por preço, desequilíbrio do livro de ofertas, delta de volume acumulado ou mapas de liquidação. Portanto, não podemos verificar se a mínima foi comprada agressivamente, se os stops foram varridos ou se um grande evento de liquidação impulsionou o movimento. Tratar $0,0645 como um “piso de liquidez” iria além das evidências. Os derivativos oferecem pistas, mas não uma explicação clara. O open interest de perpétuos rastreado é de $376 milhões em 4 plataformas, enquanto dados mais amplos relatam $929 milhões em 83; a cobertura difere. O open interest da OKX caiu 9,2% em 7 dias, consistente com a saída de alguma alavancagem à medida que o preço caía. O funding está levemente negativo e os futuros datados são negociados a uma base anualizada negativa. Isso aponta para uma demanda fraca por futuros, mas não distingue novas posições vendidas (short) de traders fechando posições compradas (long). Enquanto isso, a OKX tem cerca de 5 contas compradas para cada conta vendida, no entanto, a razão de posição dos principais traders é de 0,74. A contagem de contas pode enganar: muitas contas pequenas podem estar compradas, enquanto posições maiores inclinam-se para o lado oposto. Faltam-nos totais de liquidação verificados e posicionamento de toda a plataforma para resolver esse conflito. O giro do mercado à vista (spot) é substancial, mas giro não é pressão de compra. Os $867 milhões relatados em 63 plataformas estão concentrados: uma plataforma responde por cerca de 30%, e as 3 principais por 43%. Sem dados de CVD spot ou livro de ofertas, não podemos dizer se os compradores absorveram a oferta ou simplesmente negociaram em um mercado em queda. Nenhum dado de fluxo on-chain ou de baleias está disponível também. A questão de longo prazo é a demanda. DOGE tem 157 bilhões de moedas em circulação, sem um cliff de desbloqueio oculto, mas a emissão continua a cerca de 5 bilhões de moedas por ano — cerca de 3,2% da oferta atual. Ao preço de hoje, isso equivale a cerca de $324 milhões em novas moedas anualmente. Não há receita de protocolo ou fluxo de caixa para o detentor para ancorar a avaliação; o argumento depende de pagamentos, reconhecimento e demanda especulativa. As evidências não estabelecem que o uso para pagamentos esteja crescendo o suficiente para absorver a emissão. O DogeOS é a compensação potencial mais clara. Seu CEO diz que a mainnet está “muito, muito próxima” e mais de 100 construtores estariam envolvidos. Isso é uma promessa de utilidade possível, não uma prova de uso; não há data de lançamento ou métricas de usuário disponíveis. Os fluxos de ETF de DOGE spot foram reportados como zero de 14 de outubro a 10 de novembro. Um acordo de suporte com a House of Doge terminou, embora o ETF em si continue inalterado. DOGE também perdeu a liderança em volume de negociação de memecoins para a PEPE, sugerindo que a atenção especulativa é contestável. Esses são ventos contrários, mas nenhum deles prova isoladamente que a demanda duradoura desapareceu. Minha opinião é que a DOGE está em um ponto de decisão, não em uma pechincha confirmada ou em uma quebra confirmada. Os touros precisam de mais do que um repique de sobrevenda: o suporte deve se manter, a resistência deve ser recuperada e a demanda spot deve acompanhar o movimento. Os ursos precisam ver o piso falhar e o preço permanecer fraco, não apenas apontar para uma tendência de baixa já em andamento. Para um horizonte de 6 a 12 meses, as questões decisivas são se o DogeOS será lançado e atrairá uso real, se os compradores absorverão a emissão contínua e se a DOGE conseguirá se recuperar sem depender exclusivamente de uma recuperação mais ampla das criptomoedas. $IMPACTbyTrade
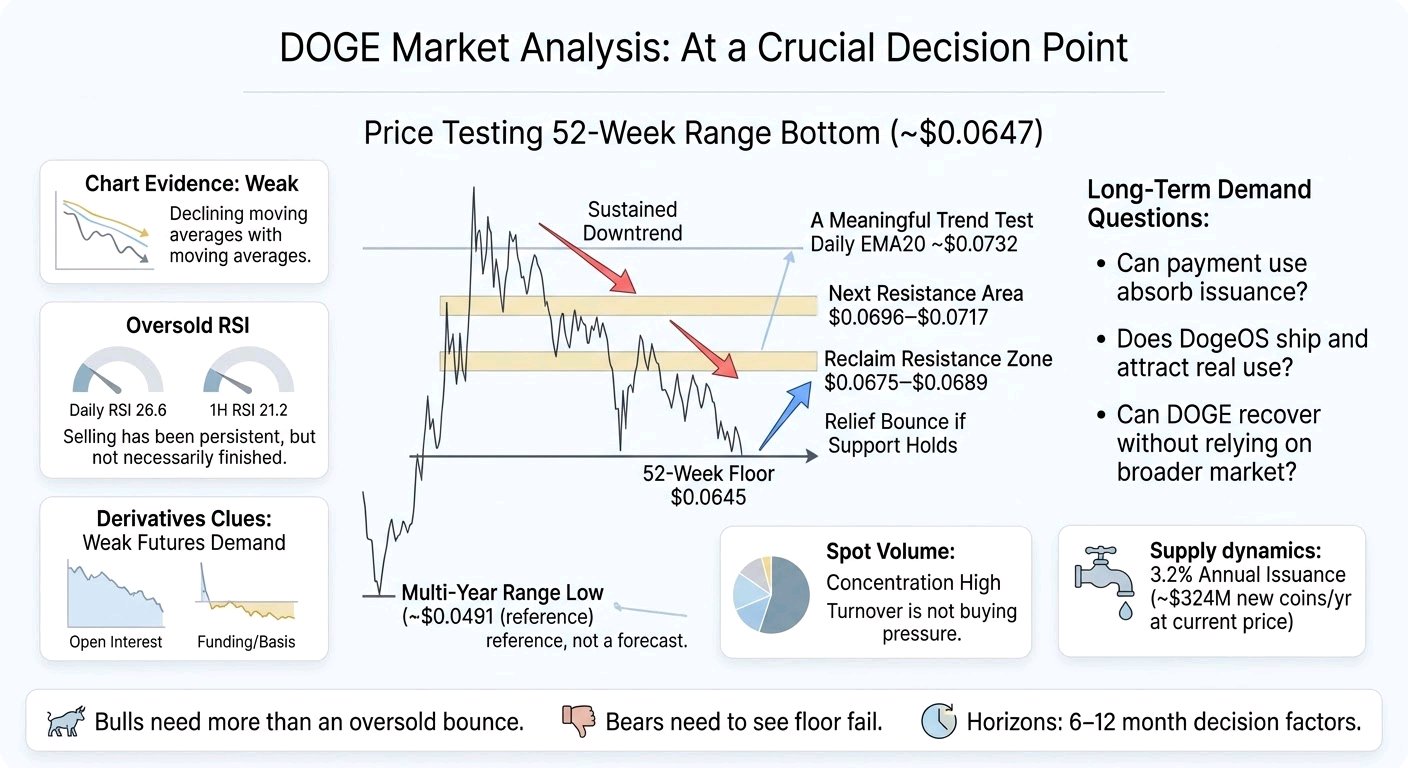
Em cerca de US$ 2.022 em 12 de novembro, o ETH está pressionando a parte inferior de sua faixa recente, enquanto a tendência de curto prazo permanece decisivamente para baixo. A questão importante é se os compradores estão defendendo um piso bem testado — ou se US$ 2.005 é simplesmente o próximo nível no qual os vendedores estão se apoiando. Na última semana, o $ETHUSDT caiu 16,5%. Ele fechou em baixa por 6 semanas consecutivas, e o preço está bem abaixo de suas médias semanais de 20 e 50 semanas, próximas a US$ 2.275 e US$ 2.385. No gráfico diário, o IFR está em 28,2; no gráfico de 4 horas, está em cerca de 30. Isso é território de sobrevenda, mas sobrevenda não significa que a venda terminou. As velas (candles) recentes mostram uma queda acentuada de cerca de US$ 2.045 para uma mínima perto de US$ 2.013, sem recuperação convincente até agora. US$ 2.005–US$ 2.013 é o teste imediato. É a área recente de mínima intradiária e diária, e até agora se manteve. Mas um breve salto a partir daí não estabeleceria um fundo. Uma quebra sustentada abaixo disso tornaria a mínima do swing diário perto de US$ 1.854 o próximo suporte significativo; abaixo disso, o suporte semanal está perto de US$ 1.744. No lado positivo, US$ 2.065–US$ 2.074 é a primeira zona de resistência próxima, seguida por US$ 2.104. Um fechamento de 4 horas acima de US$ 2.104, seguido de um reteste bem-sucedido, seria uma evidência de recuperação melhor do que um rápido salto por sobrevenda. Acima disso, US$ 2.246–US$ 2.275 é uma zona de recuperação mais difícil. O que mudaria a leitura de baixa de curto prazo? Os compradores precisariam recuperar níveis e mantê-los, não apenas ultrapassar a resistência com sombras. O cenário de derivativos é misto, não um sinal contrário claro. O interesse em aberto (open interest) perpétuo é de cerca de US$ 11,5 bilhões; o interesse em aberto na OKX caiu 12,7% em 7 dias conforme o preço caía. Isso sugere que algumas posições foram fechadas ou liquidadas, em vez de uma nova onda de alavancagem apoiando claramente a queda. No entanto, o financiamento (funding) permanece ligeiramente positivo em 0,004% a cada 8 horas, então os comprados (longs) ainda estão pagando os vendidos (shorts). O posicionamento das contas na OKX tende a ser comprado, enquanto as posições dos principais traders tendem a ser vendidas. Esses números são específicos da plataforma e não revelam a exposição total do mercado. Também não temos totais de liquidação verificados, mapas de calor de liquidação, desequilíbrio do livro de ordens e CVD — a diferença cumulativa entre compra e venda agressiva. Portanto, alegações sobre clusters de liquidação exatos ou venda predominante no mercado à vista (spot) iriam além das evidências. O volume à vista (spot) é substancial — cerca de US$ 9,1 bilhões no snapshot da plataforma de 24 horas — mas o volume por si só não pode nos dizer se os compradores absorveram a oferta. A pista de demanda mais direta é o fluxo de ETFs: os fundos de ETH à vista dos EUA viram US$ 524 milhões em saídas líquidas em 5 dias e US$ 1,48 bilhão em 20 dias, apesar dos US$ 11,6 bilhões em entradas líquidas cumulativas desde o lançamento. Essa recente sequência de saídas é um vento contrário real; ainda não prova uma saída institucional duradoura. A transferência relatada de ETH da BlackRock para a Coinbase Prime merece atenção, mas uma transferência para uma plataforma de negociação/custódia não é prova de uma venda. Isso refletiu operações rotineiras do fundo ou venda real? Dados de fluxo líquido — não apenas movimentação de carteira — ajudarão a responder a isso. Os sinais on-chain também puxam em direções diferentes. O Ethereum registrou US$ 50 bilhões em volume DEX em 30 dias, e as taxas subiram 8,8% em relação aos 30 dias anteriores. Isso é atividade real de rede. Mas o TVL caiu 13,6% em 30 dias, a oferta de stablecoins na rede caiu 7,6%, e a relação preço-taxas anualizada permanece alta em 1.037x. Atividade não é automaticamente valor acumulado para o ETH: os usuários estão gerando demanda sustentada por espaço de bloco e ETH, ou roteando volume através de um sistema onde as taxas permanecem baixas? Nenhuma evidência recente verificada de entrada em corretoras (exchange-inflow), acumulação por baleias ou desbloqueio de tokens resolve essa questão. Existem desenvolvimentos construtivos, mas seu impacto no mercado não está comprovado. A Sygnum lançou uma estratégia visando retornos anuais de 8–10% medidos em ETH; isso mostra desenvolvimento de produto, não entradas demonstradas. O interesse institucional em tokenização e as discussões sobre a prontidão quântica do Ethereum são temas de longo prazo, não evidências de que a demanda de curto prazo mudou. A oferta circulante e total do Ethereum são relatadas em 122 milhões, sem excesso de oferta não emitida; isso por si só não estabelece se a oferta líquida está se expandindo ou contraindo. Minha leitura é cautelosa, não uma chamada confiante para outra perna de baixa. O medo está em 28, e o ETH está perto de uma mínima amplamente observada; isso pode sustentar um forte rebote. Mas os fluxos decrescentes de ETFs, a redução do capital on-chain e a estrutura semanal fraca argumentam contra tratar as condições de sobrevenda como confirmação. A posição do comitê de trabalho permanece "manter" (hold), aguardando uma ruptura ou quebra semanal confirmada. A próxima evidência a ser observada é direta: os US$ 2.005 se mantêm em uma base de fechamento; o ETH consegue recuperar US$ 2.104 e então sustentar um reteste; os fluxos de ETFs tornam-se positivos; e a compra à vista (spot) aumenta junto com o preço em vez de apenas o interesse em aberto? Um fechamento semanal abaixo do suporte enfraqueceria a interpretação de faixa (range). Uma recuperação durável da resistência, apoiada por fluxos e atividade, a desafiaria. IMPACTbyTrade