Block Writer
3986Curtir0Compartilhamentos150Fãs235Seguir
A Hyperliquid foi criada para tirar a negociação alavancada das exchanges centralizadas. Então, o que isso significa quando seu próprio token agora é negociado em um ambiente centralizado com uma tag de alavancagem de 10x? Essa tensão é a verdadeira questão fundamental. HYPE é o ativo nativo da Hyperliquid, uma plataforma descentralizada de futuros perpétuos. A captura de tela o mostra em 66,365, com alta de 1,18%, ao lado de um valor de 67,95M que não está rotulado, então não vou assumir o que ele mede. O que é visível é suficiente para questionar de onde realmente vem o valor do token. A força do projeto é o foco. Em vez de uma blockchain de propósito geral em busca de um caso de uso, a Hyperliquid é organizada em torno de uma fonte comprovada de demanda: a negociação de derivativos alavancados. Um token posicionado no centro dessa atividade tem uma história econômica mais clara do que a maioria dos ativos de Camada 1 (Layer 1). A contradição oculta é que o preço do token e a economia do protocolo são coisas diferentes. Um ganho diário modesto em uma listagem alavancada reflete fluxo especulativo, não receita da plataforma. Traders podem impulsionar a HYPE para cima em outros lugares sem que um único usuário adicional toque na própria Hyperliquid. A descoberta de preço está acontecendo fora da plataforma, então o mercado pode estar precificando a narrativa mais rápido do que os fundamentos podem confirmá-la. Para a monetização, a questão-chave é se a atividade de negociação da plataforma se converte em demanda durável pelo token por meio de taxas, recompras ou utilidade de staking. Nada disso é verificável a partir desta captura de tela, e nenhum dado de receita, oferta ou desbloqueio é mostrado, então vou deixar a tokenomics de fora em vez de adivinhar. O cenário otimista é um produto focado, forte reconhecimento da marca e listagens em grandes plataformas que ampliam o acesso e a liquidez. O cenário pessimista é a ciclicidade. O volume de futuros perpétuos depende da volatilidade e do apetite por alavancagem, e quando os traders recuam, tanto a atividade quanto a proposta de valor do token diminuem. O risco crítico é a concorrência. Traders de derivativos se movem para onde a liquidez e as taxas são melhores, e isso inclui exchanges centralizadas, que são exatamente as plataformas que a Hyperliquid pretendia substituir. Minha visão: a tese é credível, mas concentrada. HYPE é efetivamente uma reivindicação sobre uma linha de negócios, e essa pureza funciona nos dois sentidos. Merece atenção séria, não entusiasmo cego. O marco que mudaria minha avaliação seria a evidência de que a receita da plataforma se traduz em demanda mensurável e recorrente pelo token, independente do impulso do preço. Até que esse link seja visível, a força do preço é um sinal de sentimento, e não um sinal fundamental. Se o preço de um token é definido principalmente em plataformas centralizadas, quanto do seu valor o próprio protocolo realmente controla? $HYPEUSDT #IMPACTbyTrade
Uma rede que vende acesso a dados de blockchain para todos pode sobreviver se o mercado mal negocia seu próprio token? Essa é a tensão em torno da Lava. O projeto se posiciona como uma camada de acesso descentralizada, onde provedores independentes atendem solicitações RPC e as aplicações pagam por conectividade confiável. O problema é real. Muitas aplicações "descentralizadas" ainda dependem de alguns poucos fornecedores centralizados de RPC, o que reintroduz silenciosamente pontos únicos de falha. Se a Lava entregar uma alternativa multi-provedor crível, a tecnologia importa. A tela mostra algo mais restrito. A LAVA está sendo negociada a 0,01596 USDT, com queda de 2,15% na sessão, com 574,58 mil exibidos ao lado do ticker. Se esse for o volume denominado em LAVA, o valor nocional é de aproximadamente 9.000 USDT. Esse é o meu cálculo, não uma estatística confirmada da corretora, e não consigo verificar a janela de tempo. Isso enquadra a questão: um token de infraestrutura precisa de profundidade de mercado real antes que qualquer história de uso possa ser precificada com confiança. A contradição reside em quem é o cliente. Desenvolvedores que compram acesso a dados querem custos baixos e previsíveis, não exposição ao token. Pagar no token é uma escolha de design, não uma necessidade. Se a demanda vem principalmente de incentivos, com provedores ganhando recompensas por atender solicitações, o token reflete subsídio em vez de consumo. Nada do que foi fornecido mostra dados de receita, oferta, desbloqueios ou taxas, então não vou fingir saber qual deles predomina. O cenário otimista é que RPC é um custo recorrente para toda aplicação on-chain. Capturar até mesmo uma pequena parte desse gasto por meio de liquidação vinculada ao token poderia fazer um ativo abaixo de dois centavos parecer mal precificado. O cenário pessimista é que provedores centralizados já competem bem em latência e preço. Desenvolvedores só mudam quando a descentralização se torna um critério de compra, em vez de apenas um tópico de conversa. O risco crítico é que a utilidade do token possa ser contornada. Concorrentes entrincheirados mais pagamentos opcionais em token é uma combinação difícil, e a liquidez baixa piora as coisas. Quando ordens pequenas movem o preço, uma variação percentual de um único dia diz muito pouco. Minha visão: a tese é plausível, mas as evidências diante de mim não a confirmam. Uma queda de 2,15% com baixo volume de negócios é ruído, não um veredito sobre os fundamentos. O próximo marco é um crescimento verificável no volume de solicitações pagas, relatado separadamente da atividade financiada por incentivos, juntamente com a parcela das recompensas dos provedores coberta por taxas orgânicas. Isso mostraria se o uso está conquistando seu lugar em vez de ser pago. Se os clientes da Lava pudessem pagar em qualquer moeda, o token ainda seria necessário? $LAVAUSDT #IMPACTbyTrade
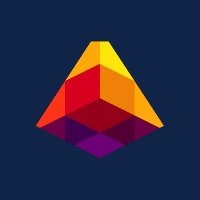
Is a monetary asset still a monetary asset if it can lose 2.62% in a single session? The screenshot shows Bitcoin at 65,471.2 against USDT, down 2.62% on the day. The listing also carries a 10x tag and a 1.22B figure beside the name. The screenshot doesn't label that figure, so I read it as trading activity, but that is my interpretation. **The contradiction** Bitcoin's fundamental case rests on being scarce, non-sovereign money. Its market behavior still looks like a risk asset. A store of value is supposed to absorb stress, yet a drop of this size shows the asset is priced by marginal buyers and sellers, not by its monetary properties. Both facts are true at once, and neither cancels the other. **What the data can and can't tell us** The 10x tag matters more than it looks. It shows Bitcoin is being offered here as a leveraged trading instrument, so part of the visible activity may come from positioning rather than from people accumulating a long-term asset. If so, the figure beside the name measures how much the asset is traded, not how much it is held. I can't verify that split from this screenshot, and I won't pretend to. **Demand** Bitcoin produces no cash flow. Its demand is purely a function of belief in its monetary role, so conviction, not earnings, anchors the price. When sentiment weakens, nothing else steps in to support valuation. That is the structural cost of a pure monetary asset. **Bull and bear cases** The bullish argument is that a fixed, rules-based issuance schedule is rare, and that drawdowns have historically been where long-term holders accumulate. The bearish argument is that a store-of-value claim has to be earned in stress, and today's move is a reminder that the market doesn't yet treat Bitcoin as a refuge. **Critical risk** The biggest risk is narrative dependency. If the market stops seeing Bitcoin as a macro hedge and prices it as a high-beta technology asset, its fundamental premium compresses regardless of its protocol design. **My view** A single red session doesn't damage the thesis, but it doesn't strengthen it either. Bitcoin's fundamentals are about monetary design, and one day's price can't confirm or refute them. I would treat the move as information about positioning and sentiment, not about the asset's long-term value. **What would change my mind** I'd want to see whether volatility falls and whether buying persists after drawdowns. A store of value proves itself by how stable it is under stress, and that is the milestone worth watching. If Bitcoin can't hold its value on an ordinary red day, what evidence would convince you it has become a reserve asset instead of a trade? $BTCUSDT #IMPACTbyTrade
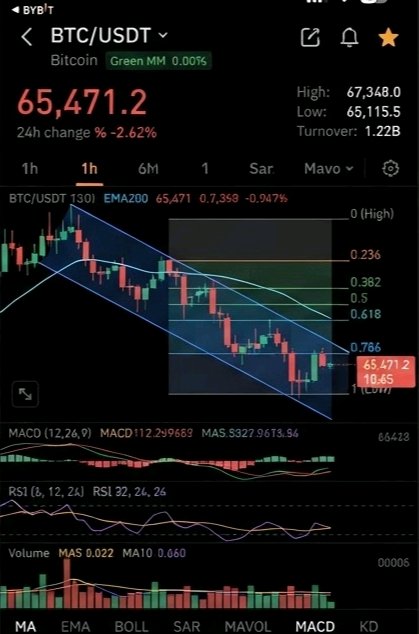
Uma queda de 16,79% para 0,004913 levanta uma questão desconfortável para a PENGU: o mercado está precificando novamente o token, ou duvidando se uma marca de consumo consegue transformar atenção em valor on-chain? Os Pudgy Penguins cresceram de uma coleção de NFTs para uma IP de consumo, e a PENGU é a camada de token em torno disso. A tese é que personagens, comunidade e produtos podem alcançar públicos que nunca abriram uma carteira cripto, com o token servindo como o tecido conjuntivo. É aí também que reside a contradição. O alcance da marca e a demanda pelo token são coisas diferentes. Um personagem pode aparecer em brinquedos, jogos ou mídia e gerar receita inteiramente off-chain. O token captura esse valor apenas se sua estrutura o direcionar de volta. Nada no material que me foi fornecido confirma um mecanismo de compartilhamento de receita, recompra ou queima, então não vou presumir um. Tudo depende dessa lacuna. Sem um vínculo de valor verificado, a demanda baseia-se principalmente na narrativa. Os detentores compram porque esperam que o impulso cultural se acumule, e essa demanda é reflexiva: ela se expande em altas e diminui rapidamente em retrações. Uma queda de dois dígitos em uma única sessão em um par oferecido com alavancagem de 5x se encaixa em um mercado onde o posicionamento e o sentimento superam a utilidade. Oferta, distribuição e cronogramas de desbloqueio não fazem parte do que consigo ver, então não julgarei a diluição. Para um token de comunidade, esses dados muitas vezes decidem se os detentores carregam um vento contrário estrutural. O cenário de alta é que uma IP com distribuição convencional pode sobreviver aos ciclos cripto, e uma marca reconhecível não precisa de explicação para novos compradores. O cenário de baixa é que o sucesso da marca pode nunca exigir o token, enquanto a PENGU compete pelo mesmo capital especulativo finito que qualquer outro ativo narrativo. O risco crítico é, portanto, a falha na captura de valor: a marca prospera enquanto o token apenas negocia ao lado dela. Minha visão é que a PENGU é melhor tratada como uma reivindicação de alto beta sobre o impulso cultural de uma marca, e não como um ativo de fluxo de caixa. O movimento de hoje diz pouco sobre a saúde da marca, mas mostra quão tênue o piso fundamental abaixo do preço pode ser quando o sentimento muda. O marco que mudaria minha tese é um vínculo transparente e verificável entre a receita da marca e o token, como uma recompra divulgada, um dreno on-chain ou o uso obrigatório de PENGU dentro dos produtos. Até que isso exista, eu trataria o crescimento na consciência da marca e o crescimento na demanda pelo token como histórias separadas. Se os Pudgy Penguins se tornarem uma marca de consumo global, os detentores de PENGU deveriam ter direito a qualquer parte desse valor e, se não, o que exatamente eles estão possuindo? $PENGUUSDT #IMPACTbyTrade
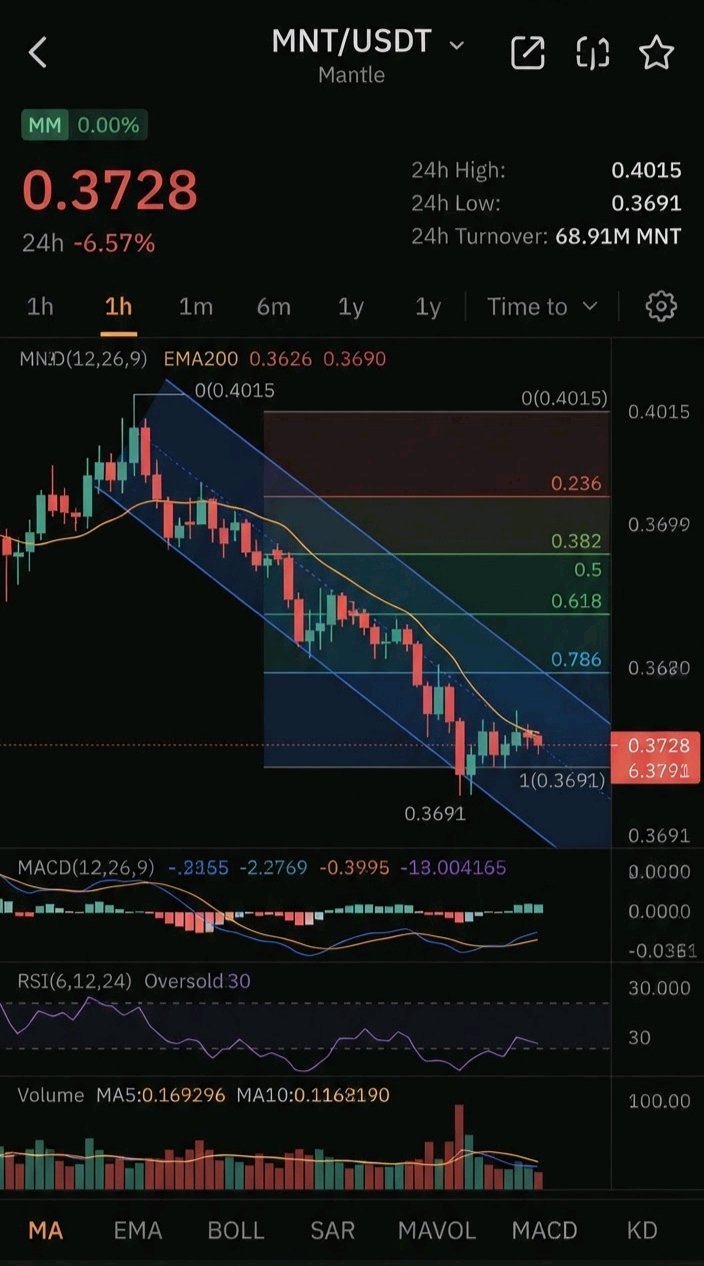
A Layer 2 built to make fees vanish has an awkward job: convincing the market its token still matters. Mantle is an Ethereum Layer 2 with a modular design. It separates execution from data availability to keep transaction costs low, and MNT serves as both gas token and governance asset. Its origin is unusual. The token descends from BitDAO, a treasury-heavy DAO, so the project started with capital before it had users. This is general project background, not live data. That points to the central contradiction. Cheap transactions are the product, yet every fee reduction shrinks the most direct source of token demand. Gas demand is activity multiplied by fee level, and Mantle is deliberately pushing the second number toward zero. A functioning, low-cost chain can therefore coexist with weak economic capture for the token itself. For MNT to justify its valuation, demand has to come from somewhere other than gas. The candidates are governance over a large treasury, ecosystem incentives, collateral use inside applications, or staking-style mechanisms tied to network products. Each is plausible, but none follows automatically from good engineering. Incentive-driven activity in particular rents users rather than keeping them. The screenshot shows no supply, circulation or unlock data, so I won't speculate on dilution. That is the first thing to verify before sizing any conviction. The bullish case is that a well-funded, exchange-linked ecosystem has distribution most L2s lack, and that large reserves buy time to build. The bearish answer is that treasury strength is not demand, and that rollups with near-identical technology are competing for the same liquidity. The critical risk is differentiation. As Ethereum's own scaling roadmap lowers base-layer data costs, the edge of modular L2 stacks narrows, and tokens without a distinct economic role get repriced first. On the market side, MNT is quoted at 0.3728 USDT, down 6.57% in the screenshot. A single-session move says little about fundamentals, so I treat it as noise rather than a verdict. My view is that Mantle looks technically credible and financially resourced, but the link between network usage and MNT value is still unproven. I would call the thesis incomplete rather than broken. The milestone that would change my mind is evidence that organic, non-incentivized activity generates meaningful fees, or that MNT becomes productive collateral or a required sink beyond gas. Either would move the token from a treasury narrative to a usage-backed asset. If an L2's best feature is making its own token unnecessary for everyday users, what should that token be worth? $MNTUSDT #IMPACTbyTrade
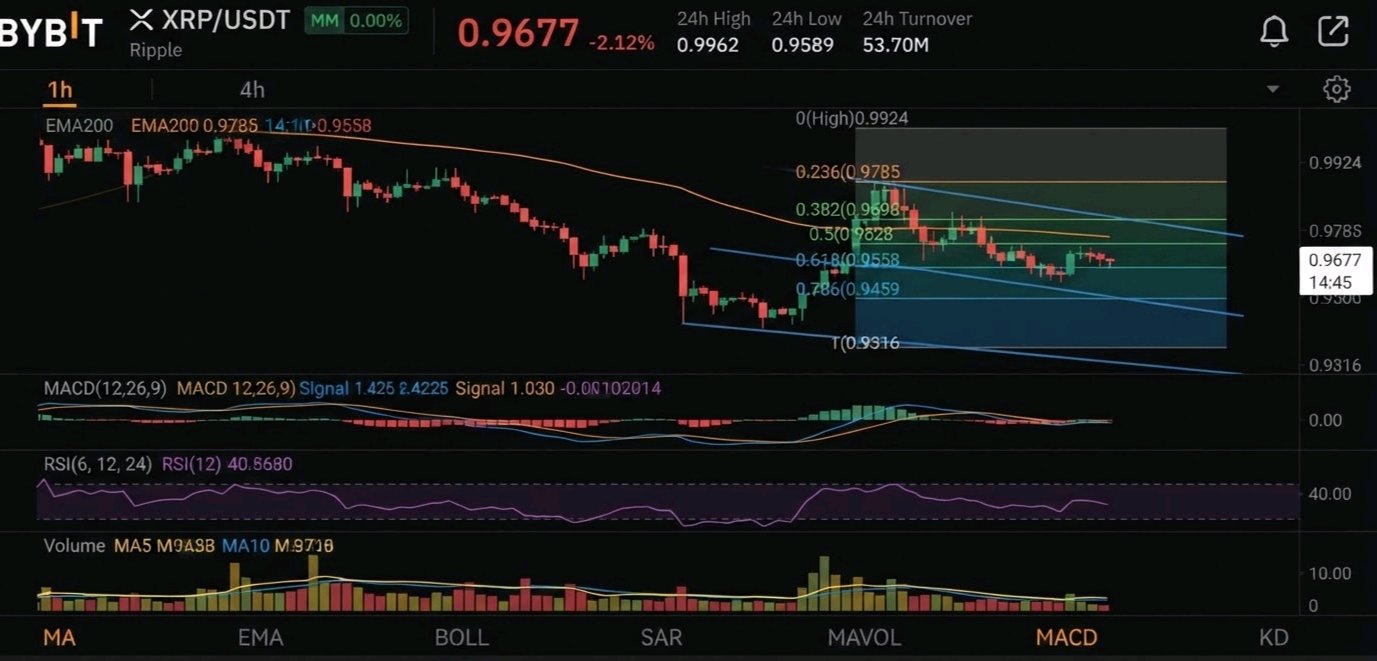
O XRP está sendo negociado a 0,9677, e esse preço não diz quase nada sobre se a rede está realmente sendo usada. Essa lacuna é a verdadeira questão. O screenshot mostra XRP/USDT a 0,9677, com queda de 2,12%, com 53,70M listados ao lado. Esses são os únicos números verificados que tenho, portanto, tudo abaixo é interpretação, não evidência on-chain. O XRP Ledger foi criado para liquidação rápida e de baixo custo, visando pagamentos transfronteiriços e ponte de liquidez para instituições financeiras. Esse é um problema real com compradores reais, ao contrário de tokens cujo único caso de uso é a especulação. A contradição é que a utilidade para pagamentos não cria automaticamente demanda pelo token. Se as instituições puderem usar a tecnologia sem manter XRP por qualquer tempo significativo, o ativo captura apenas um fluxo transitório. Um ativo de ponte comprado e vendido em segundos gera volume, não escassez duradoura. A queda de 2,12% de hoje revela um sentimento cauteloso, não um veredito sobre a adoção. Para que a tese de alta se sustente, o throughput de pagamentos deve ser persistente e mensurável, com o XRP como a ponte necessária, e não opcional. Não consigo verificar os números de adoção a partir deste screenshot, então não vou sugeri-los. Sem esses dados, a demanda baseia-se principalmente na narrativa e no fluxo de negociação. Oferta, circulação e cronogramas de custódia não estão no material, então os deixo de fora em vez de adivinhar. Qualquer tese séria deve confrontá-los, porque uma grande oferta retida altera como a diluição é interpretada. Os otimistas argumentam que a clareza regulatória e os trilhos institucionais podem converter a utilidade em demanda durável. Os pessimistas argumentam que o valor de um ativo de ponte é limitado pelo pouco que precisa ser mantido. O risco mais relevante é a concorrência de stablecoins e trilhos de dólar tokenizado, que oferecem velocidade de liquidação comparável sem volatilidade de preço. Minha visão é de neutra a cautelosa quanto aos fundamentos até que o uso se traduza em demanda por retenção. Um movimento de preço de um único dia não é evidência de progresso ou declínio. O marco que mudaria essa tese é a prova divulgada e verificável de instituições usando o próprio XRP como ativo de liquidação em escala, não apenas o ledger. Isso importaria mais do que qualquer nível de preço. Se o XRP tiver sucesso como trilho de pagamentos, mas o token for mantido apenas por momentos, quem captura o valor? $XRPUSDT #IMPACTbyTrade
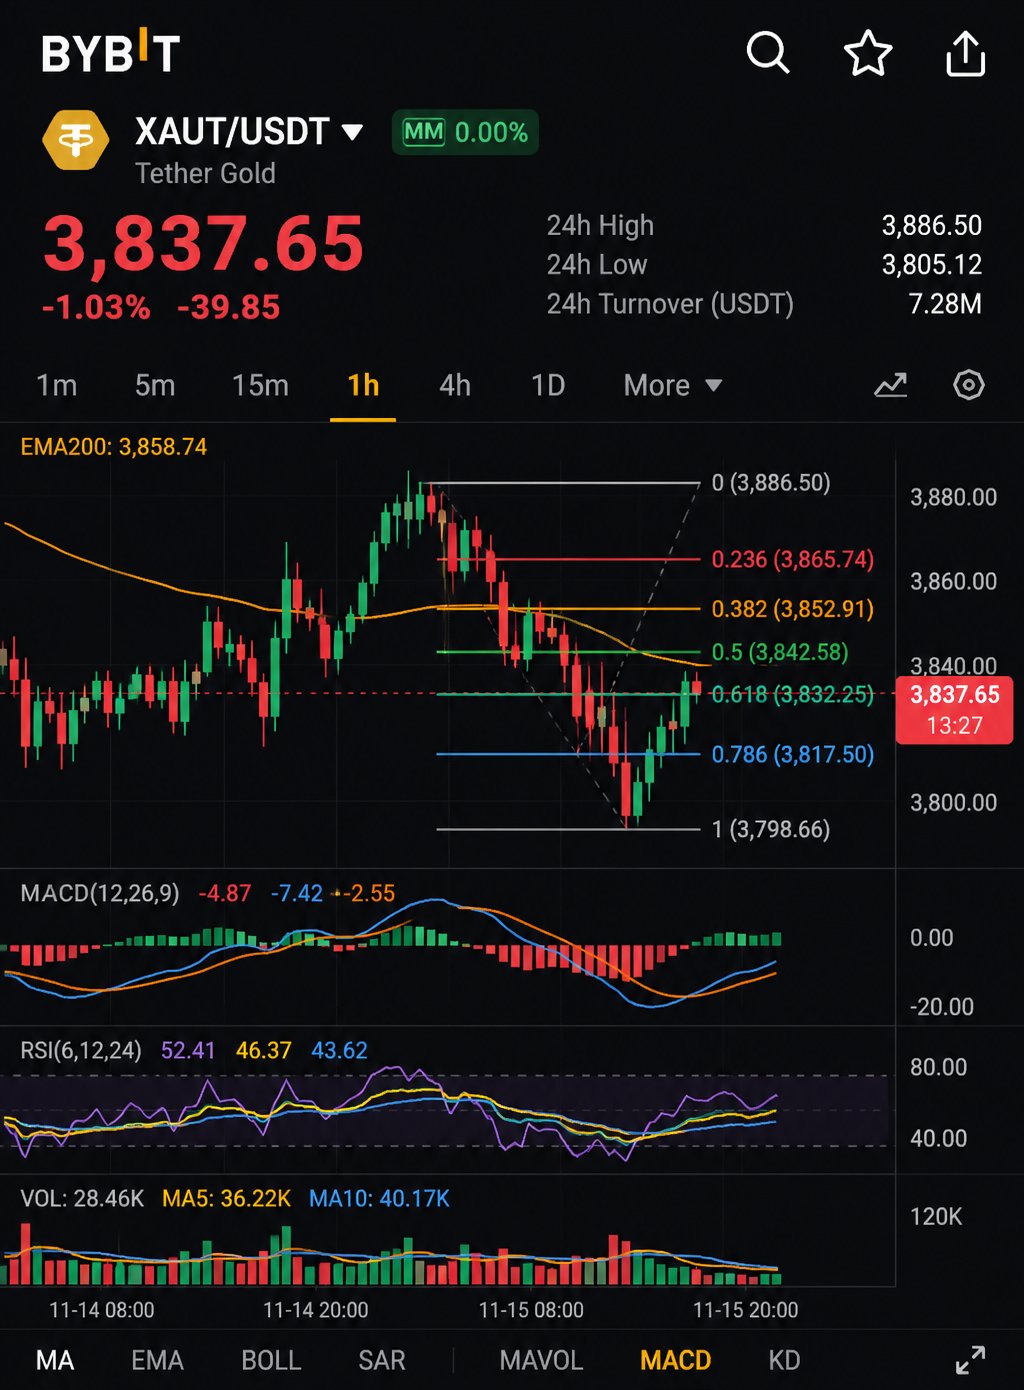
O que você realmente possui quando compra ouro com uma stablecoin: ouro ou uma promessa da empresa que emitiu ambos os lados da negociação? Essa é a questão por trás de XAUT/USDT. A tela mostra o Tether Gold a 3.837,65 USDT, queda de 1,03% na sessão, com 7,28M exibidos ao lado do par. O nível de preço do ticker é consistente com um token projetado para rastrear uma onça de ouro, então seu movimento é principalmente um reflexo do metal, não do crescimento nativo cripto. **O que ele faz** XAUT permite que traders tenham exposição ao ouro nos trilhos cripto: sem logística de cofre, negociação 24/7, liquidação em unidades pareadas ao dólar. O apelo é a conveniência e a velocidade, não uma nova tecnologia. **A contradição** O par é um produto Tether precificado em outro produto Tether. O ouro é a reserva de valor com menor necessidade de confiança na história, no entanto, sua versão tokenizada adiciona camadas de confiança: custódia, atestado, mecanismos de resgate e solvência do emissor. Os detentores trocam a independência do ouro pela acessibilidade cripto, e o segundo ativo no par carrega a mesma exposição à contraparte. **Demanda e monetização** A demanda aqui é orgânica de uma forma que a maioria dos tokens não é. Não há emissões de staking ou programas de incentivo visíveis nesta tela, então qualquer fluxo reflete pessoas querendo exposição semelhante ao ouro dentro de uma conta cripto. Isso torna a demanda durável, mas limitada: XAUT não pode crescer além do apetite pelo próprio ouro. Sua vantagem é a distribuição, não a escassez. **Tokenomics** A oferta, as reservas e os dados dos detentores não estão visíveis no material fornecido, por isso não especularei sobre eles. Para um ativo lastreado, esses são os números que mais importam. **Bull vs bear** O caso otimista (bull) é simples: a exposição ao ouro se torna uma carteira padrão em contas cripto, e a liquidez aumenta com isso. O caso pessimista (bear) é igualmente simples: um ativo "wrapped" (empacotado) é tão bom quanto seu caminho de resgate, e qualquer dúvida sobre a custódia ou a transparência do emissor o atingiria com mais força do que o próprio metal. **Risco crítico** Concentração de contraparte. Um evento de estresse no emissor atingiria o ativo e sua moeda de cotação simultaneamente, portanto, a precificação em USDT poderia não oferecer nenhuma referência clara no momento em que fosse mais necessária. **Minha visão** XAUT é um instrumento de utilidade, não uma tese de crescimento. O valor justo deve seguir o ouro, e a questão analítica útil é se o token rastreia esse valor com precisão e se o resgate é feito de forma limpa. Uma lacuna ampla ou persistente seria o verdadeiro sinal. **Próximo marco** Atestados de reserva regulares e verificáveis e evidências de resgates tranquilos em escala. Qualquer um dos dois fortaleceria a tese; silêncio ou atrito a enfraqueceriam. Se sua exposição ao ouro e sua stablecoin compartilham o mesmo emissor, você está diversificado ou apenas duplamente exposto ao mesmo nome? $XAUTUSDT #IMPACTbyTrade
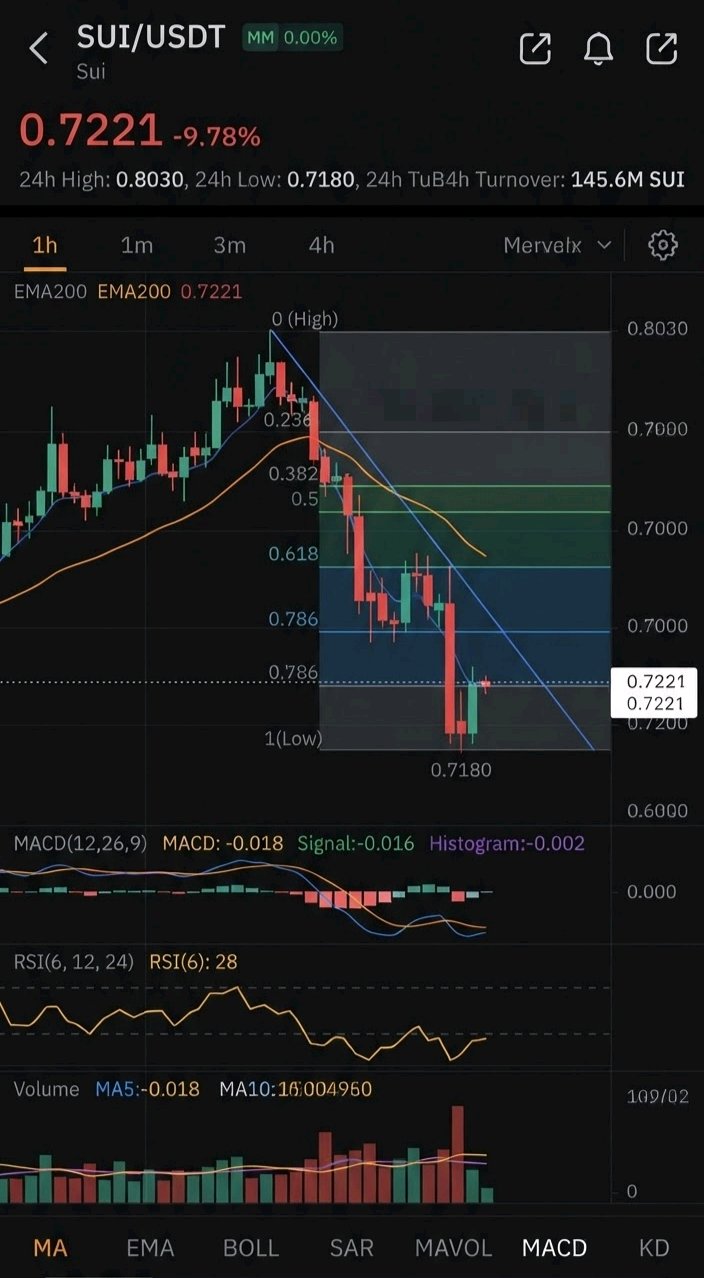
Uma queda de quase 10% em uma única sessão deixa a Sui em 0,7221. O mercado reajustou o preço de uma rede ou apenas de um ticker? Essas são perguntas diferentes, e a resposta importa mais do que o candle. A Sui é uma Layer 1 construída em torno de um modelo de dados centrado em objetos e na linguagem Move. Sua ideia central é que transações que tocam objetos independentes não precisam competir por uma ordenação global, portanto, podem ser processadas em paralelo. Para pagamentos, jogos e aplicações pesadas em ativos, esse design é um argumento de engenharia real, e não uma frase de marketing. A contradição reside entre essa arquitetura e o token. Diferenciação técnica não é o mesmo que captura econômica. Uma rede pode ser mais rápida e barata do que suas rivais, e essa própria eficiência pode levar as taxas a zero. Se as taxas permanecerem baixas, o valor do token repousa na demanda por staking, no seu papel como garantia no ecossistema e na atividade sustentada das aplicações. A arquitetura pode ser excelente enquanto o token é negociado como um ativo de risco de alto beta. Uma queda desse tamanho em um par com alavancagem de 10x sugere que essa segunda descrição é o que o mercado está precificando agora. A demanda é a variável a ser observada. A demanda orgânica vem de usuários pagando gas por algo que eles realmente querem. A demanda impulsionada por incentivos vem de emissões, campanhas e programas de rendimento que alugam atividade em vez de conquistá-la. Apenas a primeira se compõe. Não consigo verificar essa divisão a partir desta tela, então não vou fingir que consigo. A oferta, os cronogramas de desbloqueio e a diluição são a mesma coisa: eles decidem se a nova demanda é absorvida ou vendida, mas nada disso é visível aqui. O cenário bullish é que um design construído para paralelismo está posicionado para aplicações com alto throughput que redes sequenciais lidam mal. O cenário bearish é que a competição entre Layer 1s é acirrada, a atenção dos desenvolvedores é finita, e uma rede tecnicamente superior ainda precisa de uma razão para que capital e usuários permaneçam quando os incentivos diminuírem. O risco crítico é a dependência do sentimento. Quando os fundamentos não podem ser separados do fluxo especulativo, cada liquidação ampla do mercado atinge o token com mais força do que a tecnologia merece. Minha visão é que a Sui tem tecnologia credível e uma história de captura de valor não comprovada. Essas coisas são separáveis, e o mercado tende a punir a lacuna entre elas. O marco que mudaria minha tese seria a evidência de que a receita com taxas e a participação em staking cresçam sem depender de incentivos. Se o uso se mantiver quando os subsídios diminuírem, o token tem um argumento. Se não, a arquitetura não importará. Então, a pergunta para você: uma rede mais bem projetada merece automaticamente um token mais bem valorizado, ou esses são dois investimentos diferentes? $SUIUSDT #IMPACTbyTrade
Um token de pagamentos pode ser valorizado por sua missão enquanto o mercado precifica apenas sua liquidez? VELO está em 0,003019 frente ao USDT, com queda de 2,20% na sessão, com uma etiqueta de alavancagem de 3x anexada à listagem. Essa etiqueta é informativa. O acesso alavancado sinaliza que o mercado trata VELO como um instrumento negociável, e isso é algo diferente de uma rede cujo token é necessário para funcionar. A missão declarada do projeto é de pagamentos transfronteiriços e infraestrutura de liquidez, construída em torno da ideia de tornar a transferência internacional de valor mais barata e rápida. Esse é um problema real com um grande mercado endereçável. A contradição é que um bom problema não garante a demanda pelo token. Trilhos de pagamento podem crescer enquanto o token nativo permanece opcional, porque usuários e instituições muitas vezes só precisam da stablecoin ou do ativo de liquidação que se move pelo sistema, não do token de governança ou utilidade ao lado dele. Essa é a pergunta que eu faria para VELO: o uso força os detentores a adquirir e bloquear o token, ou o produto pode escalar sem tocá-lo? Nada na captura de tela fornecida responde a isso. Não tenho dados verificados sobre volumes de transações, adoção por parceiros, captura de taxas ou requisitos de staking, então não vou fingir o contrário. Qualquer tese de alta depende inteiramente desse elo perdido entre atividade e demanda. Sobre tokenomics, a captura de tela não mostra a oferta circulante, a oferta máxima ou os cronogramas de desbloqueio. Para um token de baixo preço, isso importa mais do que o preço principal. Um preço abaixo de um centavo não nos diz nada sobre a avaliação sem a oferta por trás dele, e os leitores não devem confundir um preço unitário pequeno com algo barato. A tese de alta é direta: se os fluxos de pagamento reais exigirem VELO para garantia, taxas ou provisionamento de liquidez, então a adoção se traduz diretamente em demanda estrutural. A tese de baixa é igualmente clara: se o token é apenas um invólucro especulativo em torno de uma narrativa de pagamentos, então o preço segue o sentimento do mercado e os fluxos alavancados em vez dos fundamentos. O risco crítico é a concorrência de redes de pagamento nativas de stablecoin que oferecem as mesmas vantagens de velocidade e custo sem pedir que os usuários mantenham um ativo separado. Minha visão é neutra e condicional. A missão é crível, mas a ponte econômica do uso do produto para o valor do token não está comprovada no material que posso ver. Eu não chamaria VELO de uma oportunidade fundamental ou de uma armadilha fundamental até que essa ponte seja demonstrada. O marco que mudaria minha tese é a evidência verificável de que o volume de pagamento ou a atividade do protocolo cria compra ou bloqueio recorrente e não especulativo de VELO. Se uma rede de pagamentos obtém sucesso, mas seu token nunca é necessário, quem realmente captura o valor: os detentores ou os usuários? $VELOUSDT #IMPACTbyTrade
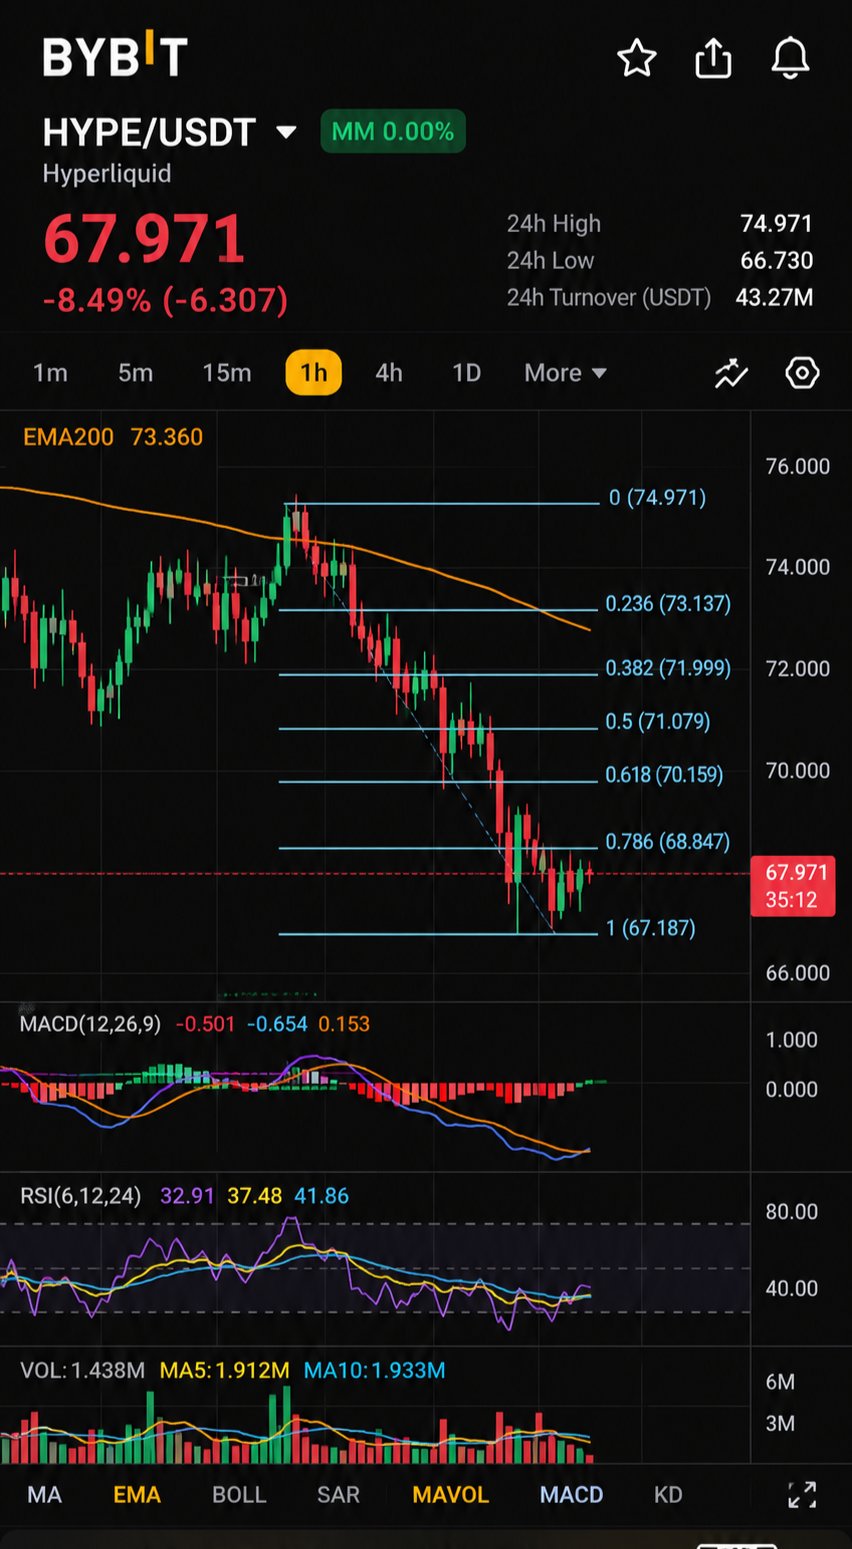
Uma queda de 8,49% em uma plataforma construída para alavancagem levanta uma questão desconfortável: o HYPE é precificado como patrimônio líquido de um negócio ou como a ficha favorita no seu próprio cassino? A 67,971 USDT, o HYPE está no centro da Hyperliquid, um local onde traders assumem posições perpétuas alavancadas on-chain. A etiqueta de 10x nesta listagem é um lembrete silencioso de que o token é negociado da mesma forma que os próprios usuários do protocolo negociam todo o resto. Essa simetria é a contradição que vale a pena examinar. O argumento fundamental baseia-se no design. O produto da Hyperliquid é a negociação de derivativos, e um local de derivativos lucra com a atividade, e não com a narrativa. Se o volume persistir, as taxas persistem, e um token atrelado a essa atividade tem uma reivindicação tangível sobre o uso real. Esse é um modelo mais limpo do que a maioria dos tokens de ecossistema, que dependem de incentivos para fabricar demanda. A fraqueza é a mesma característica vista pelo outro lado. O valor gerado por taxas é cíclico. O volume de negociação aumenta quando a volatilidade e a alavancagem aumentam, e diminui quando os mercados ficam calmos. O número de 43,27 milhões ao lado do par, que parece ser o volume de negócios, mostra que a participação está presente hoje. Ele não pode nos dizer se essa participação é orgânica ou alimentada por alavancagem. Eu também não consigo verificar a receita, a escala de recompra, a oferta circulante ou os cronogramas de desbloqueio nesta tela, então não vou fingir que consigo. O argumento de alta é um ciclo virtuoso de liquidez: livros de ofertas mais profundos atraem mais fluxo, e mais fluxo aprofunda os livros. Um dia de queda não faz nada a esse ciclo. O argumento de baixa é que o ciclo funciona ao contrário sob estresse. Liquidações, livros mais finos e traders migrando para plataformas rivais atingiriam o produto e o token no mesmo momento. O risco crítico é a reflexividade. Quando o ativo que representa uma plataforma também é um veículo preferencial para especulação alavancada, declínios acentuados podem se alimentar. Os próprios usuários da plataforma tornam-se uma fonte de volatilidade em seu token. Minha visão: o modelo é credível, mas o mercado está pagando por atividade sustentada, e uma única sessão não pode confirmar ou refutar isso. O HYPE é melhor entendido como uma aposta de que a demanda por negociação permaneça estruturalmente alta durante mercados calmos, não apenas durante os eufóricos. Recuos como este importam menos pelo que dizem sobre o preço do que pelo que revelam sobre o quanto da demanda é convicção e o quanto é alavancagem. O próximo marco é a evidência de que a geração de taxas se sustenta durante períodos de baixa volatilidade. Uma receita que sobrevive ao tédio reformularia o HYPE de um beneficiário cíclico da mania de negociação para um ativo durável, estilo fluxo de caixa. Se o volume de negociação da Hyperliquid caísse pela metade, mas suas taxas permanecessem estáveis, você ainda chamaria o HYPE de uma aposta alavancada em cripto ou finalmente de uma reivindicação semelhante a ações? $HYPEUSDT #IMPACTbyTrade
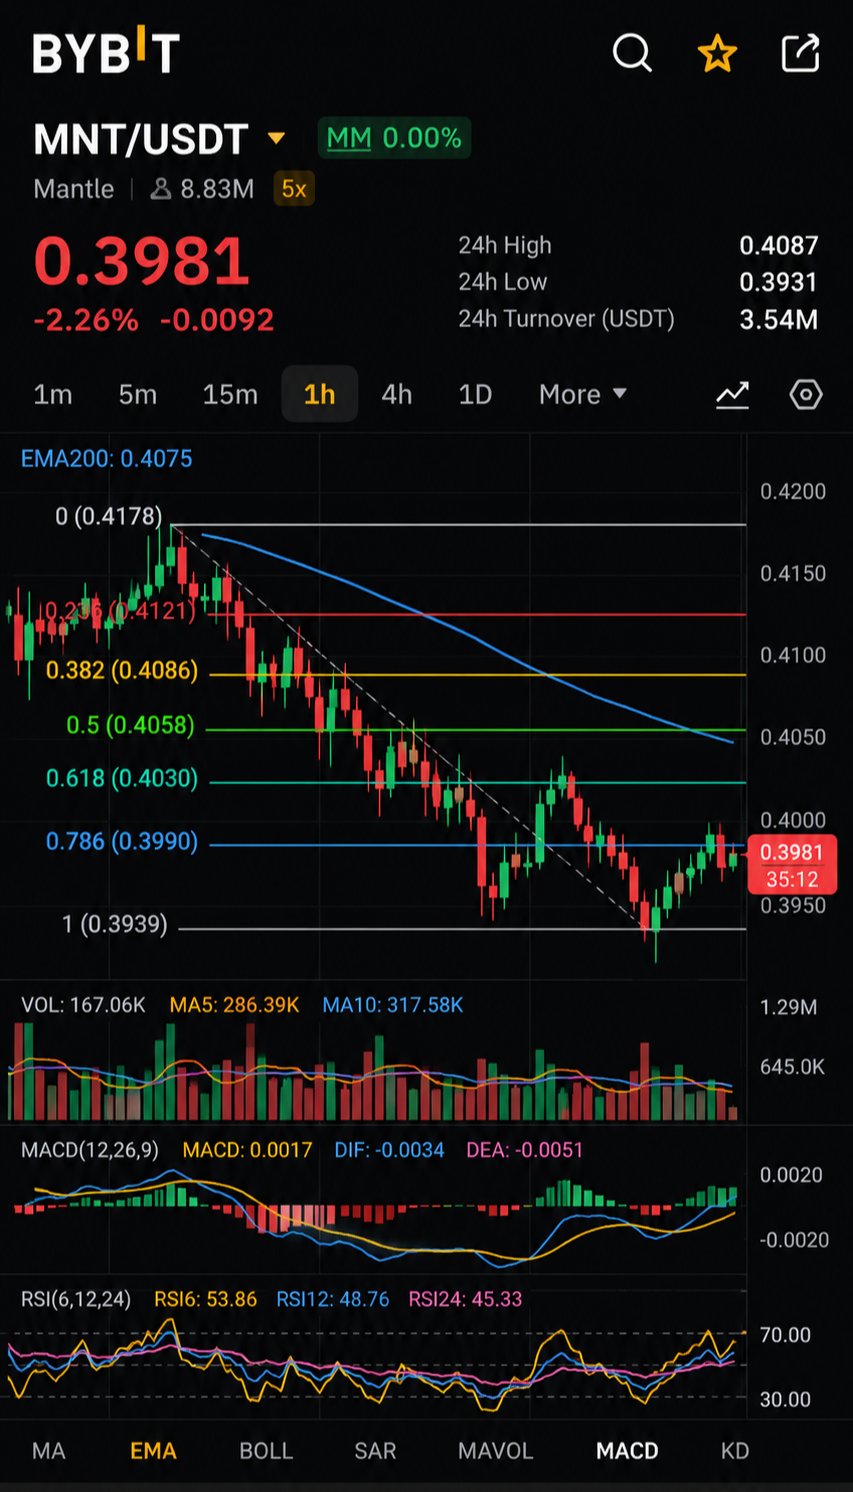
O preço do MNT reflete o que a Mantle faz hoje ou o que ela pode vir a lucrar algum dia? A tela mostra o MNT a 0,3981 USDT, em queda de 2,26%, com 8,83M exibidos ao lado do nome Mantle e uma tag de 5x. Esses são todos os dados verificados que possuo, portanto, o restante deste post é interpretação e está identificado como tal. A Mantle é uma rede layer-2 (camada 2) do Ethereum, e o MNT é seu token nativo. A proposta da L2 é direta: execução mais barata que utiliza a segurança do Ethereum. Se funcionar, atrai usuários e aplicativos. É aí que reside a contradição. A atividade da rede e o valor do token são coisas diferentes. Uma blockchain pode processar um volume intenso enquanto o benefício econômico vai para os aplicativos, para os usuários que pagam taxas mais baixas ou para a camada base. A questão que importa é se o MNT é um ativo necessário no sistema ou um opcional. O screenshot não diz nada sobre a mecânica de taxas, design de token para gas ou peso de governança, então não vou afirmar uma resposta. Mas até que essa lacuna seja fechada, o crescimento do ecossistema não deve ser tratado como demanda pelo token. A demanda durável vem do uso que exige manter ou gastar o token. A demanda impulsionada por incentivos ou especulação é uma atenção alugada e desaparece quando as recompensas cessam. A tag de 5x é um lembrete de que parte da participação neste mercado pode ser alavancada, o que amplifica os movimentos em ambas as direções. Uma queda de 2,26% é leve e diz pouco sobre convicção de qualquer um dos lados. A oferta é a peça que falta. A oferta circulante, a oferta máxima e os cronogramas de desbloqueio não estão visíveis aqui, então não comentarei sobre a diluição. Qualquer pessoa que esteja dimensionando uma posição deve verificar isso primeiro, porque o excesso de oferta pode superar bons fundamentos. O cenário otimista é que uma L2 credível com distribuição real compõe o valor do ecossistema, e um token com clara captura de valor se beneficia diretamente. O cenário pessimista é que a concorrência entre rollups é intensa, a diferenciação é difícil e o valor pode vazar para outras camadas. O principal risco é a concorrência pelos mesmos desenvolvedores e liquidez, combinado com a dependência da própria trajetória do Ethereum. Minha visão é neutra. A categoria é clara, mas esta evidência não prova que o token seja economicamente necessário. Essa é uma tese a ser verificada, não presumida. O marco que mudaria minha visão seria uma evidência verificável de que o uso da rede ou as taxas fluem para a demanda no nível do token, por meio de requisitos de gas, staking ou mecanismos de queima. Se a Mantle dobrasse sua atividade amanhã, os detentores de MNT realmente capturariam algo disso? $MNTUSDT #IMPACTbyTrade
Um token custando 0,0002245 parece barato. Isso te diz alguma coisa? Essa é a primeira armadilha na listagem de OBT/USDT. O preço por token é apenas um rótulo de unidade, não uma avaliação. Sem a oferta circulante e totalmente diluída, um preço com três zeros iniciais pode descrever uma micro-cap ou uma grande rede. A tela não mostra nenhuma das duas, então não vou fingir que sei. O que é verificável: OBT é negociado a 0,0002245 contra USDT, com alta de 4,66% na sessão, listado sob o nome Orbit..., com um valor de 9,59K ao lado. O rótulo não está claro, então não vou tratá-lo como volume. Se ele representar volume de negociação, um valor tão pequeno significa que um movimento de 4,66% pode ser impulsionado por um punhado de ordens. Isso é interpretação, não fato. A verdadeira questão fundamental não é se o OBT está subindo. É se existe algo por baixo do preço que justifique uma demanda sustentada. A demanda por tokens vem de três lugares: utilidade necessária, captura de taxas ou rendimentos, e especulação. Apenas a especulação é visível aqui, e uma sessão de alta é sua expressão mais fraca. O argumento de alta é que um ganho ordenado em um ativo de baixo preço pode marcar uma rotação inicial. Se o projeto por trás do nome tiver uso real do produto, o token pode estar subvalorizado em relação a isso. Nada do que foi fornecido me permite confirmar que esse uso existe. O argumento de baixa é que preços unitários baixos atraem a atenção do varejo porque parecem acessíveis, e essa atenção desaparece mais rápido do que a construção do uso. Se o token for opcional para o produto em vez de necessário, a demanda não tem um piso além do sentimento. Sobre a tokenomics, nada foi fornecido. Cronogramas de desbloqueio, emissões e concentração de detentores seriam minhas primeiras verificações, porque a diluição pode apagar uma boa história de produto. O risco crítico é a assimetria de informações. Uma decisão baseada em um ticker, um preço e uma porcentagem diária não se sustenta em quase nenhuma evidência. Minha visão é neutra. Não estou pessimista em relação ao projeto, mas ainda não há caso a ser discutido. Um movimento de 4,66% é um dado, não uma tese. O próximo marco é a divulgação da oferta circulante e total, além de evidências de que o token é necessário para usar o produto ou ganha uma parte de suas taxas. Qualquer um desses pontos me daria uma estrutura de avaliação real. Se você pudesse ver apenas uma métrica antes de definir o tamanho de uma posição em um token de baixo preço, seria oferta, captura de taxas ou distribuição de detentores? $OBTUSDT #IMPACTbyTrade
What does a memecoin price when there is no cash flow to discount? PEPE poses that question bluntly. The screen shows 0.000004247 against USDT, down 5.07%, on a pair tagged 10x. The 8.10M figure beside the name is unlabeled, so I won't build conclusions on it. PEPE is a narrative asset. It offers no visible fee model, revenue or protocol utility. Its value rests on attention, liquidity and holders' willingness to keep treating a frog meme as speculative conviction. That is a real market mechanism, but a fragile one, because nothing internal cushions a loss of interest. The overlooked detail is the 10x tag. Leverage availability signals deep liquidity, yet it also shifts price discovery toward short-horizon positioning. A 5.07% decline may reflect leveraged flows unwinding rather than any change in community conviction. That is interpretation, not verified fact, but traders should separate forced selling from genuine distribution. Demand here is reflexive: price attracts attention, attention attracts buyers, buyers lift price. Speculation is not a side effect of demand here; it is the demand. The loop runs in reverse just as easily, and without organic usage there is nothing to absorb sustained selling. Supply, distribution and holder concentration are not visible in the supplied material, so I leave them out. For meme assets, those are the numbers that separate durable communities from concentrated ones. Bullish case: deep liquidity and recognizable branding can enable fast recoveries when risk appetite returns, and a drop may simply reset stretched positioning. Bearish case: PEPE competes with every new meme for finite attention, and prolonged weakness can unwind the reflexive loop. Critical risk: sentiment dependency. If speculative appetite cools, there is no fundamental floor, and liquidity can vanish faster than it arrives. My view: neutral. One red session on thin data does not break a thesis. I treat PEPE as a liquid sentiment instrument, not a business, and conviction should follow evidence, not a single candle. Next milestone: evidence that holders stay put through weakness, visible in distribution data and sustained trading activity rather than price alone. If attention is the only product, is a 5% drop a warning or simply the cost of ownership? $PEPEUSDT #IMPACTbyTrade
Se o Ethereum se torna o lugar onde o mundo liquida valor, por que o mercado continua tratando seu token como uma questão em aberto? Na tela, o ETH é negociado a 1.898,15 contra o USDT, com queda de 3,17%, com 257,81M exibidos ao lado do par. Esses são os únicos dados de mercado fornecidos, então não vou enfeitá-los com números que não posso verificar. A questão mais interessante reside abaixo do preço. **O que é.** O Ethereum é uma rede de liquidação programável. Stablecoins, mercados de empréstimo e ativos tokenizados herdam sua segurança em vez de construir a sua própria. Essa credibilidade compartilhada é o verdadeiro ativo, e é por isso que os desenvolvedores continuam escolhendo a rede. **A contradição.** O crescimento do Ethereum acontece cada vez mais uma camada acima dele. Rollups escalam o ecossistema movendo a atividade para fora da cadeia base, o que é bom para os usuários e ambíguo para o ETH. A rede pode se tornar mais relevante enquanto a camada base captura uma fatia menor do valor que ela permite. A adoção e o valor do token estão ligados, mas não proporcionalmente. **Demanda.** A demanda por ETH vem de três fontes: pagamento por espaço de bloco, servir como garantia em finanças on-chain e staking como ativo de segurança. As duas últimas são estruturais. A primeira depende de quanta atividade é liquidada diretamente na camada base. A demanda especulativa fica no topo das três e é a menos durável. **Tokenomics.** Os dados de oferta, emissão e queima não estão no material fornecido, então os deixarei de fora. Qualquer visão sobre a emissão líquida precisa desses dados confirmados primeiro. **Touro versus urso.** O argumento otimista (bull case) é que fluxos mais profundos de ativos tokenizados e stablecoins fortalecem o papel do ETH como garantia e fiador de liquidação, onde quer que as transações individuais sejam executadas. O argumento pessimista (bear case) é que o valor se acumula nas camadas construídas no topo e em cadeias concorrentes, deixando o ETH como uma infraestrutura crítica com captura limitada. **Risco crítico.** Vazamento de valor para camadas superiores, combinado com a concorrência de cadeias que otimizam para uma execução mais barata. **Minha visão.** Uma queda diária de 3,17% diz pouco sobre os fundamentos. O Ethereum continua sendo o local de liquidação neutro mais confiável, mas o argumento de investimento agora depende de provar que essa centralidade se converte em demanda pelo próprio ETH, e não apenas em atividade do ecossistema. Até que esse vínculo seja demonstrado, trato a tese como forte em relevância, porém não comprovada em captura de valor. **Próximo marco.** Evidências de que a atividade dos rollups alimenta uma demanda mensurável de volta para a camada base, através do uso de liquidação, demanda por garantias ou participação em staking, fortaleceriam o argumento. Sua ausência confirmaria a preocupação com o vazamento de valor. Se todos os principais aplicativos rodam no Ethereum, mas a maioria de suas taxas se acumula em outro lugar, o ETH é um negócio ou um bem público com um preço? $ETHUSDT #IMPACTbyTrade
Por que alguém manteria ouro em uma blockchain, sendo que o ouro nunca precisou de uma? A tela oferece uma pista. XAUT/USDT está em 3.875,50, com queda de 0,05%, e 7,55M ao lado do par. Essa estagnação é o ponto. O Tether Gold foi projetado para acompanhar o metal, portanto, seu preço é emprestado do ouro, não conquistado por uma rede. O que ele oferece é acesso. XAUT é um título tokenizado sobre ouro físico, emitido pela Tether. Ele é liquidado a qualquer hora, movimenta-se entre carteiras em minutos e fica ao lado de stablecoins sem necessidade de cofres, corretores ou horários de mercado. Para participantes que já operam em dólares on-chain, essa conveniência é o produto. A contradição é que o token não possui economia própria. Ele não paga rendimento, não captura taxas de rede e não tem uma narrativa de crescimento. Seu valor se resume à custódia, resgate e confiança no emissor. Ele também é cotado em USDT, outro passivo da Tether, então quem detém o token carrega o risco do preço do ouro somado à exposição a dois instrumentos da Tether. Nada nesta captura de tela me permite verificar reservas ou auditorias, portanto, não faço nenhuma alegação a respeito. A demanda aqui é por utilidade, não por valorização especulativa. As pessoas compram XAUT para guardar ouro, fazer hedge ou alocar valor on-chain. A etiqueta de 10x no par mostra que ele também é negociado com alavancagem, mas a alavancagem adiciona volume, não valor fundamental. O número de 7,55M sugere um par ativo, mas um único snapshot não diz nada sobre uma adoção duradoura. A oferta deve seguir o ouro mantido, não emissões; portanto, a cunhagem e o resgate importam mais do que os cronogramas de inflação. A oferta circulante e os dados dos detentores não estão no material, então eu os deixo de fora. O cenário otimista é que a liquidação on-chain e a demanda por ouro convirjam até que o XAUT se torne um colateral rotineiro. O cenário pessimista é que tokens de ouro concorrentes, atrito no resgate ou dúvidas sobre reservas corroam o vínculo com o metal. Ao contrário da maioria dos tokens, o XAUT não tem efeito de rede para amortecer isso. O risco crítico, portanto, não é a volatilidade, mas a dependência do emissor e da custódia. Minha visão: trate o XAUT como um wrapper (invólucro), não como uma tese. Se o ouro sobe, o wrapper segue. O que você está realmente subscrevendo é se o wrapper pode ser confiável. Essa é uma exposição legítima, mas é uma decisão diferente de comprar ouro. Os sinais que mudariam minha visão são atestados de reserva verificáveis, atividade de resgate visível e profundidade de liquidez fora dos pares em USDT. Se sua exposição ao ouro é precificada e liquidada em uma stablecoin, em qual contraparte você realmente confia mais: no ouro ou no emissor? $XAUTUSDT #IMPACTbyTrade
Será que um token que existe para tornar as transações mais baratas é, de fato, bom para o próprio token? Essa é a pergunta que a Mantle força a fazermos. A captura de tela mostra o MNT a 0,4059 em relação ao USDT, com queda de 2,71% na sessão. Nada nela aponta para os fundamentos, portanto, o que segue é minha análise do design do projeto, não dados em tempo real. A Mantle é uma Camada 2 (Layer 2) do Ethereum construída em uma arquitetura modular. A execução ocorre na Mantle, a liquidação no Ethereum e a disponibilidade de dados é tratada por uma camada separada, em vez do caro espaço de 'blobs' do próprio Ethereum. O objetivo é reduzir os custos de transação. O MNT serve como o token de gás da rede e como seu ativo de governança, e o projeto descende do modelo de tesouraria da BitDAO. A contradição reside nesse design de redução de custos. Se a rede tiver sucesso em tornar as transações quase gratuitas, o fluxo de taxas que poderia criar uma demanda orgânica por MNT diminui por transação. O crescimento precisa vir do volume absoluto, não da pressão das taxas. Espaço de bloco barato atrai usuários, mas não atrai automaticamente compradores de tokens. A demanda, portanto, precisa vir de três lugares: consumo de gás por atividade real, relevância da governança e a capacidade da tesouraria de financiar o crescimento do ecossistema. A demanda por gás é a mais orgânica delas e também a que mais depende do uso. A atividade impulsionada por incentivos pode inflar o uso sem criar uma demanda duradoura, e não consigo dizer por esta captura de tela qual tipo a Mantle possui. Não tenho dados verificados de oferta, desbloqueio ou receita aqui, então não fingirei o contrário. O argumento otimista (bullish) é que uma tesouraria bem financiada, uma estrutura de custos modular e o alinhamento com o Ethereum dão à Mantle espaço para construir um ecossistema que concorrentes com recursos mais escassos não conseguem igualar facilmente. O argumento pessimista (bearish) é que a concorrência entre as Camadas 2 é grande, a liquidez migra para onde estão os incentivos e um token de gás em uma rede de taxas baixas pode capturar menos valor do que os detentores presumem. O risco mais relevante é a necessidade do token. Se os usuários conseguirem interagir com a rede sem nunca precisarem manter MNT de forma significativa, o token se torna uma reivindicação de governança sobre uma tesouraria, não um dreno de demanda. Minha visão é que a Mantle é melhor projetada do que monetizada. A tese de infraestrutura é credível, mas a tese de acumulação de valor ainda precisa ser comprovada. Eu permaneceria neutro até que as evidências mudem. O marco a ser observado é a geração orgânica de taxas e o consumo de gás que persistam após a redução dos incentivos. Uma atividade sustentada sem subsídios mudaria minha avaliação. Quando uma rede é projetada para tornar seu próprio token menos necessário por transação, pelo que os detentores deveriam estar realmente pagando: uso, governança ou a tesouraria? $MNTUSDT #IMPACTbyTrade
Se a maior conquista de uma blockchain é tornar as transações quase gratuitas, de onde vem o valor do seu token? Essa é a questão que a Solana impõe a qualquer um que olhe além do gráfico. A SOL está sendo negociada a 82,13, com alta de 0,75% no dia. Um movimento tão pequeno diz pouco sobre convicção e muito sobre um mercado aguardando uma razão. O que a Solana faz bem é claro. É uma Layer 1 de alto rendimento construída para que negociações, pagamentos e aplicações de consumo possam rodar em um estado global com baixa latência e custo mínimo. Esse design atraiu desenvolvedores que precisam de velocidade em vez de ideologia, e deu ao ecossistema uma identidade separada de redes mais lentas e com taxas altas. A contradição está aqui: a eficiência que atrai usuários também comprime a receita de taxas que cada ação gera. A atividade pode subir drasticamente enquanto o valor capturado por transação permanece minúsculo. O uso da rede e a demanda pelo token estão relacionados, mas não são a mesma coisa. A SOL precisa ser necessária, usada em staking ou mantida por razões além de pagar uma fração de centavo. A demanda, portanto, baseia-se em três canais: - Taxas pagas em SOL, que são pequenas por design. - Participação em staking, que é parcialmente financiada pela emissão do protocolo. - O papel da SOL como garantia base e par de negociação em todo o ecossistema, o que é reflexivo, subindo em mercados fortes e diminuindo em mercados fracos. Não estou citando números de oferta, desbloqueio ou receita, porque nenhum aparece no material fornecido. O argumento otimista é que as aplicações escalam para volumes onde taxas minúsculas se agregam de forma significativa, e a SOL permanece o ativo padrão de liquidação e garantia. O uso então se converteria em demanda durável. O argumento pessimista é que redes rápidas rivais e rollups diminuem a diferença de desempenho, enquanto a segurança financiada pela inflação mantém a diluição como um vento contrário constante. O risco mais relevante é a dependência da atividade especulativa. Se o volume do ecossistema vem principalmente de negociações e incentivos, e não de uso orgânico recorrente, a base de demanda é cíclica, e a demanda cíclica não sustenta um prêmio durante as baixas. Minha opinião: a tecnologia é credível, mas a tese baseia-se na monetização, não na velocidade. Uma postura neutra é justificada até que a atividade mostre que pode financiar a segurança da rede sem depender de novas emissões. O marco que mudaria minha opinião é a evidência de que as taxas e recompensas de staking do uso real cobrem os custos de segurança. Isso reduziria a dependência da emissão e mostraria que transações baratas ainda podem construir uma economia durável. O que importa mais para a SOL no longo prazo: maior rendimento ou uma economia de taxas mais forte? $SOLUSDT #IMPACTbyTrade
Uma blockchain feita para velocidade pode transformar essa velocidade em valor para seu token? Essa pergunta paira sobre a Sui a 0,8026, onde o par está em baixa de 0,21% e quase sem movimento. Um mercado calmo não prova muita coisa, mas mostra que o mercado não está pagando um prêmio pela narrativa no momento. O argumento fundamental da Sui é arquitetônico. Ela é construída em torno da linguagem Move e de um modelo de dados centrado em objetos, para que transações que envolvam ativos não relacionados possam ser executadas em paralelo, em vez de ficarem na fila uma atrás da outra. Para usos voltados ao consumidor, como jogos, pagamentos e negociações de alta frequência, isso resolve um gargalo real, e não apenas um problema de marketing. A contradição oculta é que diferenciação técnica e valor de token são coisas diferentes. Taxa de transferência é algo que os usuários consomem, não algo que automaticamente se acumula para os detentores. Uma blockchain pode ser excelente enquanto seu token é negociado como uma commodity, se a demanda por taxas permanecer modesta e a atividade depender de incentivos. O material fornecido não mostra receita de taxas, TVL ou dados de usuários ativos, então não vou alegar uma adoção que não posso verificar. A demanda sustentável precisa vir de taxas de gás, staking e uso de garantias dentro do ecossistema. O staking apoia a segurança e recompensa quem mantém o token, mas apenas o uso orgânico pode justificar uma avaliação ao longo de um ciclo completo. Oferta, cronogramas de desbloqueio e distribuição não estão visíveis na captura de tela, então deixo a tokenomics de fora em vez de adivinhar. Qualquer trabalho sério de avaliação deve começar por aí. O cenário otimista (bull case) é um modelo de execução diferenciado, ferramentas para desenvolvedores construídas em Move e um mercado que tende a recompensar blockchains assim que aplicações reais chegam. O cenário pessimista (bear case) é um campo lotado de Layer 1, liquidez que segue incentivos em vez de lealdade e um preço que não mostra urgência por parte dos compradores hoje. O risco crítico é a competição por desenvolvedores. Os construtores vão para onde os usuários e a liquidez já estão, e um grupo menor de talentos em Move adiciona atrito em comparação a ambientes mais familiares. Minha visão é construtiva quanto à engenharia e neutra quanto ao token até que evidências econômicas apareçam. A tecnologia ganha atenção, mas a receita ganha valorização. O que mudaria minha tese seria um crescimento sustentado na atividade que gera taxas e que não esteja atrelado a programas de recompensa. Taxas orgânicas crescentes moveriam o debate do potencial para a prova. A velocidade sozinha cria valor para os detentores de SUI, ou o token só importa quando as taxas da rede importam? $SUIUSDT #IMPACTbyTrade
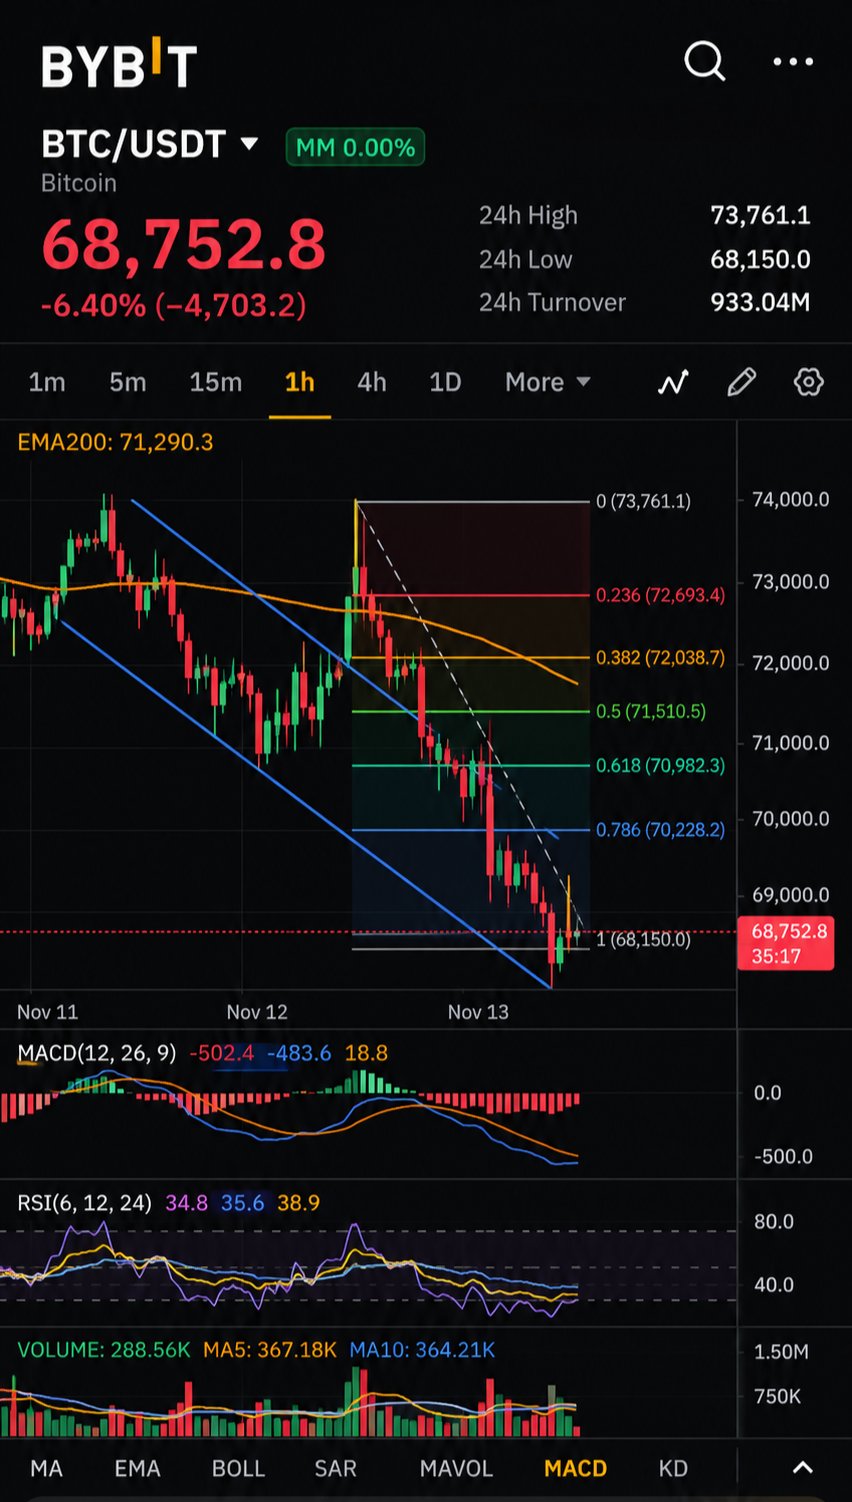
Um ativo vendido como ouro digital pode perder 6,40% em uma sessão e ainda manter o título? A tela mostra Bitcoin a 68.752,8 contra USDT, com queda de 6,40%, e 933,04M impressos ao lado do par. Isso é tudo o que consigo verificar, portanto, tudo abaixo é interpretação, não dados que não vi. **Onde a tese se sustenta** O caso do Bitcoin baseia-se em propriedades monetárias, não em fluxos de caixa: um cronograma de emissão predeterminado, sem emissor central e liquidação que não precisa de permissão. Nada disso mudou com o candle de hoje. Um movimento de preço não é um evento de protocolo. **A contradição** A história da reserva de valor promete estabilidade em longos horizontes, mas a mesma tela marca este par com alavancagem de 10x. Esses dois fatos se contrapõem. Uma parcela significativa da descoberta diária de preços é plausivelmente definida por participantes alavancados, e não por detentores com convicção de vários anos. Uma queda desse tamanho é consistente com fechamentos forçados de posições, mas a captura de tela não pode confirmar isso, então trate como uma hipótese. **Demanda** O Bitcoin não tem rendimento, não tem compartilhamento de taxas e não tem recompra. Sua demanda é monetária: as pessoas o mantêm porque esperam que outros o valorizem mais tarde. Isso torna a demanda reflexiva. Quando o preço cai, o caso de curto prazo enfraquece para compradores marginais, enquanto permanece intacto para os comprometidos. O hiato entre esses dois grupos é o que produz movimentos como este. **Touros versus Ursos** Os touros argumentam que quedas acentuadas são a forma como as moedas passam de mãos fracas para mãos fortes, e que a escassez importa mais quando a convicção é testada. Os ursos argumentam que um ativo que se comporta como um instrumento de risco beta alto sob estresse não pode ser precificado como um hedge, e que as instituições o tratarão de acordo. **Risco crítico** Correlação. Se o Bitcoin sofre liquidação junto com ativos de risco sempre que a liquidez aperta, seu caso de diversificação é corroído exatamente quando é mais necessário. Uma captura de tela não pode medir isso, mas é a questão que mais importa. **Minha visão** Neutra e sem pressa. Os fundamentos do protocolo não foram tocados por uma única sessão, mas a credibilidade da narrativa é auditada por dias como este. Eu não leria 6,40% como um veredito para nenhum dos lados. **Próximo marco** O sinal a ser observado é comportamental. A venda vem de liquidações alavancadas que se recuperam rapidamente ou de detentores de longo prazo distribuindo? O primeiro é ruído. O último mudaria a tese. Se o Bitcoin é verdadeiramente um ativo monetário, por que ele ainda é negociado como um ativo alavancado, e o que seria necessário para que isso mudasse? $BTCUSDT #IMPACTbyTrade
O token de uma exchange descentralizada está sendo negociado com alavancagem de 10x em uma plataforma centralizada. Essa tensão está no centro do debate sobre o HYPE. O screenshot mostra o HYPE a 71,842 USDT, com alta de 0,48% e 38,25M no campo de volume. Essa é uma sessão tranquila e um snapshot de preço, não uma tese. Nada visível confirma receita, oferta ou atividade on-chain, então não vou fingir o contrário. A Hyperliquid é um local de negociação construído em torno de futuros perpétuos, rodando em sua própria rede para que o matching e a liquidação ocorram no mesmo lugar. O argumento de venda é uma execução de nível de exchange sem entregar a custódia a uma empresa. É um produto real com um cliente claro: o trader alavancado. Essa também é a contradição. Quanto melhor o produto serve aos traders, mais o valor do HYPE depende do apetite por negociação. O volume de perps é cíclico. Ele se expande quando a volatilidade é bem-vinda e contrai quando a alavancagem é punida. Um token atrelado a esse ciclo herda sua reflexividade, por mais sólida que seja a tecnologia. A tese de demanda sustentável é que as taxas de negociação fluam de volta para o token através de recompras ou mecanismos semelhantes, em vez de emissões. Essa é a linha entre a demanda orgânica e a incentivada. Não consigo verificar o tamanho desses fluxos a partir desta tela, então o ponto permanece estrutural: o vínculo entre o uso e a demanda pelo token é o que deve ser auditado, não o preço de manchete. Nenhum dado de oferta circulante, unlock ou distribuição é visível, então vou deixar a tokenomics de fora em vez de adivinhar. Qualquer token com oferta programada para insiders ainda precisa considerar a diluição como uma linha constante no modelo. O cenário otimista é um local que mantém sua liquidez, converte taxas em pressão de compra persistente e eventualmente se expande para além de uma linha de produto. O cenário pessimista é o volume migrando para um rival com execução mais barata ou livros de ofertas mais profundos, ou nova oferta superando a demanda impulsionada por taxas. O risco crítico é a concentração. Se os perpétuos perderem participação, não há um segundo motor para carregar o token. Minha visão: respeite o produto, mantenha o ceticismo em relação à narrativa. A verdadeira questão não é se a Hyperliquid funciona. É se sua receita permanece durável ao longo de um ciclo completo de alavancagem. O marco que mudaria minha tese seria a evidência de que a demanda pelo token impulsionada por taxas se mantém durante um período de baixa volatilidade e baixo volume. Se o HYPE é, em última análise, uma reivindicação sobre as taxas de negociação, você preferiria possuir o crescimento da plataforma ou sua resiliência em um mercado calmo? $HYPEUSDT #IMPACTbyTrade