BlockWaveX0
4472Curtir0Compartilhamentos346Fãs2346Seguir
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
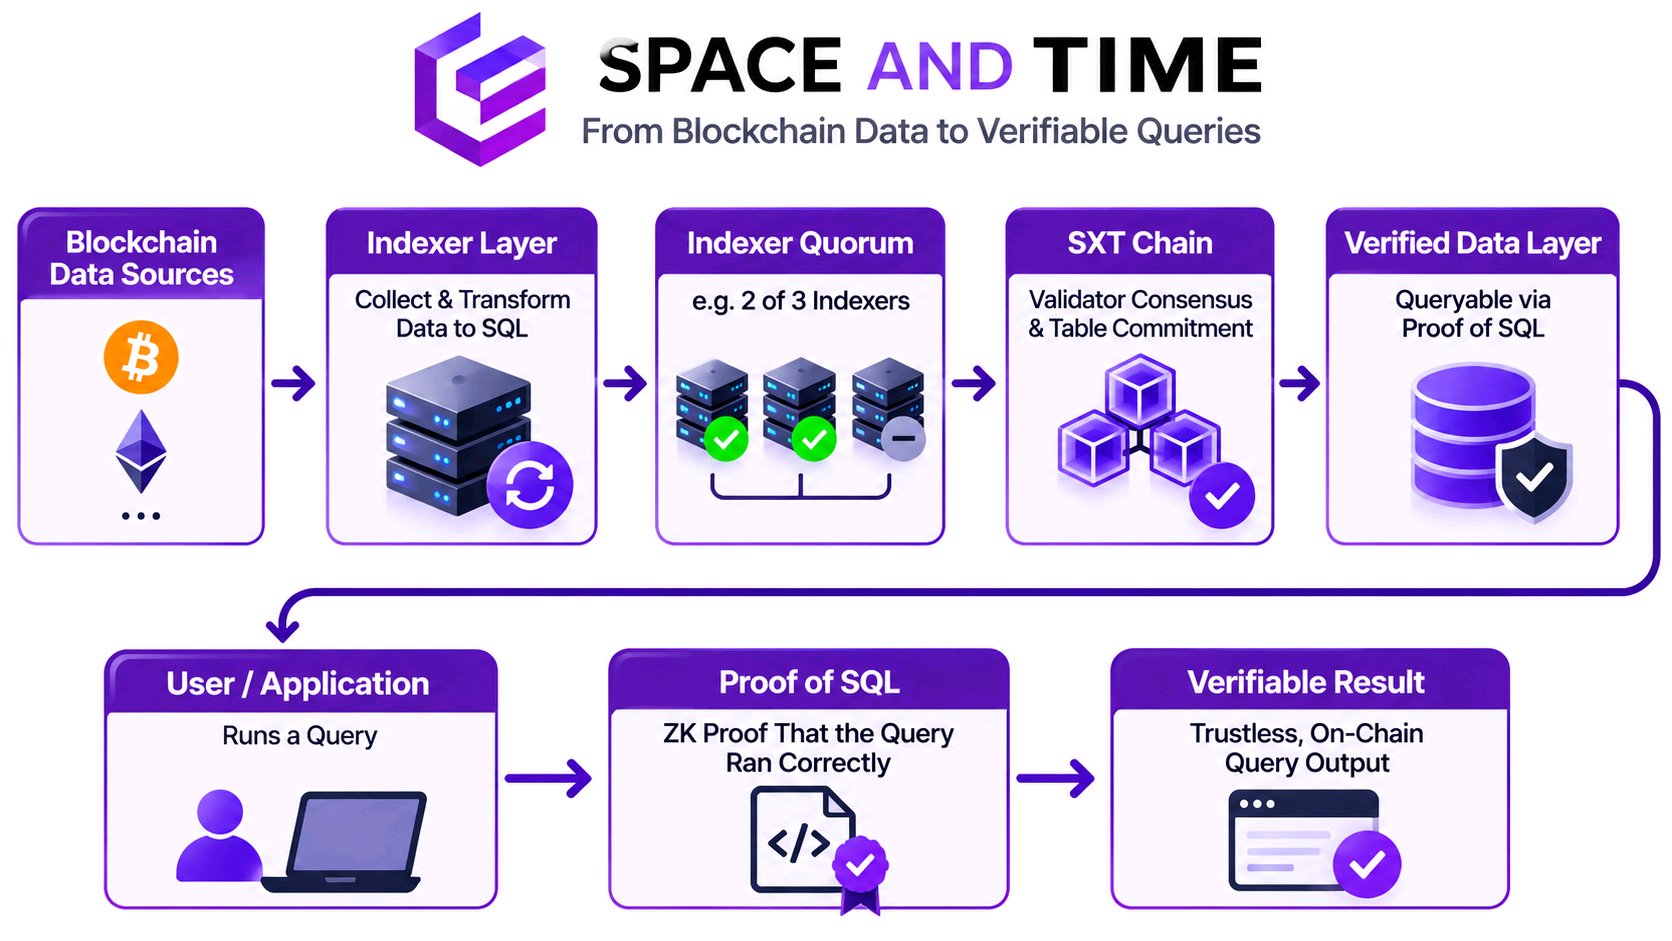
Comecei a ler a documentação da Space and Time esperando que a parte interessante fosse a Proof of SQL: uma prova ZK de que uma consulta foi executada corretamente em dados que não foram alterados. Então, acompanhei os dados um passo antes. Calma aí… a prova não é o primeiro ponto de checagem de confiança. A documentação diz que os dados da blockchain são coletados por indexadores, convertidos em linhas SQL e enviados para a SXT Chain. Os validadores comparam os envios; para tabelas indexadas na rede, a documentação dá o exemplo de 2-de-3 como o quórum de indexadores necessário antes que os validadores assinem um novo commit de tabela. Esse commit finalizado é no qual as provas de consulta posteriores se baseiam. Essa distinção é importante. A Proof of SQL pode verificar se a tabela confirmada não foi manipulada e se o cálculo SQL foi executado corretamente. Mas a prova por si só não estabelece que o pipeline upstream capturou todos os eventos da cadeia de origem, ou que os indexadores são operacionalmente independentes. Essas são questões de ingestão, tratadas por uma camada separada de redundância de indexadores e verificações de validadores. Para ser justo, esse design em camadas é sensato. Indexadores redundantes e validadores BFT servem para reduzir a dependência de uma única fonte de dados; eles não são evidência de uma falha. SXT é usado para pagar por consultas na rede e operações relacionadas, então a qualidade desse pipeline de dados é fundamental para o que os usuários estão pagando. Os usuários podem inspecionar de forma independente os operadores e as fontes de dados por trás desse quórum, não apenas a prova produzida no final? #IMPACTbyTrade $SXTUSDT
Um mercado de RWA de US$ 4 bilhões parece impressionante em um painel. O teste mais difícil é saber se esses ativos podem se tornar blocos de construção financeiros úteis. A pesquisa on-chain da Allium coloca o mercado de ativos tokenizados da Stellar em US$ 4,12 bilhões em 30 de setembro de 2026, um aumento de 6,1 vezes em doze meses. Spiko, Realiz, Tradable e Ondo ultrapassaram, cada um, US$ 500 milhões em ativos na Stellar. A Stellar também detinha 42% da dívida governamental não americana tokenizada. O fundo de letras do Tesouro em euros da Spiko liderou essa categoria. Aprovações integradas, congelamentos e recuperações atendem a emissores regulamentados; a Allium contabilizou 7.050 ações de aprovação ou remoção de emissores. Os Data Feeds e Data Streams da Chainlink estão ativos na mainnet da Stellar, adicionando preços de referência e dados assinados e sob demanda para aplicações de contratos inteligentes. A lista inicial de feeds cobriu nove ativos, não todos os fundos tokenizados. O CCIP foi anunciado separadamente, mas não deve ser descrito como ativo na Stellar. Essas ferramentas podem melhorar as verificações de garantia e liquidações, mas dados confiáveis não criam compradores, credores ou liquidez profunda. O capital ainda precisa chegar. O snapshot de 15 de novembro da DeFiLlama mostrou cerca de US$ 4,05 bilhões em ativos RWA on-chain na Stellar, mas apenas cerca de US$ 1,15 milhão em TVL de DeFi RWA rastreado. Esses números rastreiam coisas diferentes: ativos on-chain versus ativos implantados em DeFi rastreado. A lacuna mostra quão inicial ainda permanece a conversão de ativos para finanças. Isso não significa que a Stellar esteja ociosa. A Allium registrou US$ 1,95 bilhão em volume de pagamentos em stablecoins nos doze meses encerrados em setembro. As transferências entre empresas representaram US$ 1,34 bilhão desse total, sugerindo que o uso para pagamentos já existe ao lado dos fundos tokenizados. O Protocolo 30, chamado Bell, tem uma votação proposta para a mainnet em 23 de novembro. Seus endereços de contrato inteligente específicos do cliente poderiam permitir que um contrato atendesse a muitos clientes. Para os emissores, isso pode reduzir o atrito operacional, embora o trabalho de integração e o suporte da carteira ainda determinem se os usuários se beneficiam. O Bell também permite a verificação de assinatura pós-quântica ML-DSA dentro de contratos inteligentes. Ele não torna todas as transações da Stellar resistentes a computação quântica; as assinaturas da rede permanecem Ed25519. Um relógio de ledger de milissegundos elimina uma barreira técnica para futuros fechamentos mais rápidos, não um aumento instantâneo de velocidade. O XLM só se beneficia se o uso perdurar. O marco agora não é outro total de ativos. É provar que o valor tokenizado pode circular, apoiar o crédito e liquidar a atividade econômica real na Stellar. #IMPACTbyTrade $XLMUSDT
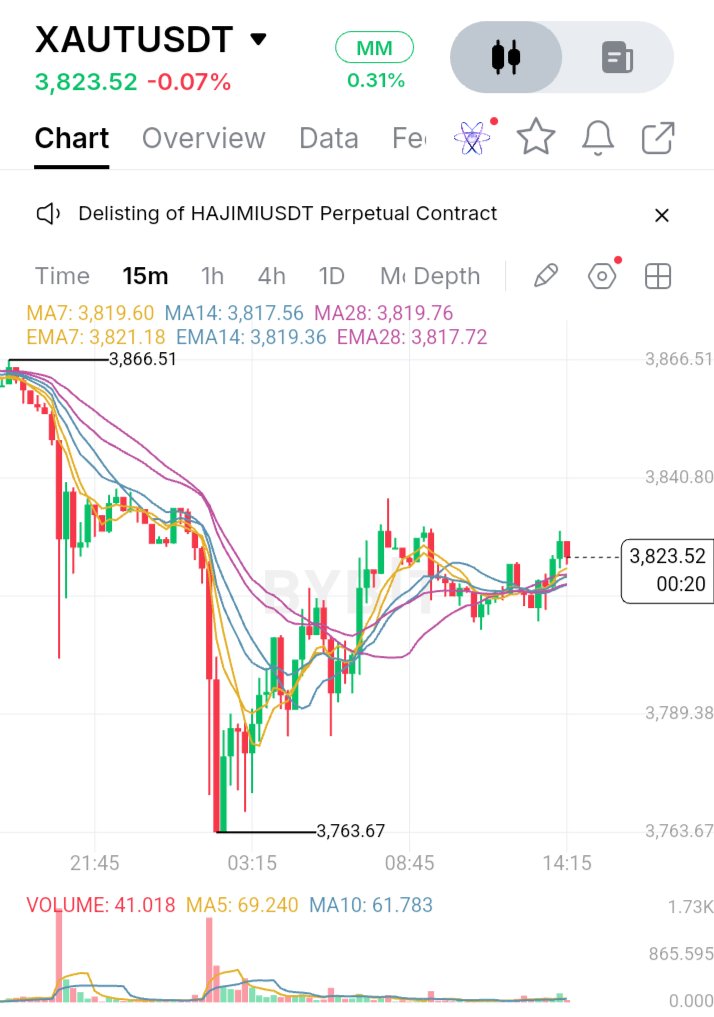
O teste do XAUT não é colocar ouro em uma blockchain. É tornar o ouro mais fácil de possuir sem obscurecer o que os detentores possuem. Cada token representa uma onça troy fina de ouro em uma barra London Good Delivery mantida na Suíça; os detentores têm uma participação indivisa em barras especificadas. Isso torna o XAUT diferente de um token de crescimento. Ele oferece exposição ao preço do ouro, não uma reivindicação sobre a receita ou o rendimento embutido da Tether. O relatório da Tether de 30 de setembro de 2026 registrou 827.417,630 XAUT contra 827.417,630 onças troy finas, cerca de 25,7 toneladas, avaliadas em US$ 3,44 bilhões. A verificação melhorou, mas as datas são importantes. Em 12 de novembro, a Tether anunciou a opinião de auditoria sem ressalvas da KPMG sobre as demonstrações financeiras de 2025 do emissor, incluindo a inspeção física de cada barra de garantia. Separadamente, a BDO forneceu garantia razoável sobre o relatório de reservas de 30 de setembro de 2026. Seu trabalho incluiu verificações de inventário e reconciliação com os passivos da blockchain, mas cobriu apenas aquela data. A questão menos discutida é o resgate. Os termos da Tether listam uma compra mínima de 50 tokens, enquanto o resgate de barras físicas é geralmente organizado em incrementos de 430 tokens, com custos de entrega e taxas. Um token se move entre carteiras, mas convertê-lo em barras físicas exige mais trabalho. Transferibilidade e acesso não são a mesma coisa. O Conselho Mundial do Ouro (World Gold Council) e o BCG estimam o ouro digital em US$ 45–55 bilhões. O volume à vista de ouro tokenizado excedeu US$ 90 bilhões no primeiro trimestre de 2026, mais do que durante todo o ano de 2025; a estimativa de demanda latente de US$ 700 bilhões é condicional, não uma previsão. No gráfico de 15 minutos fornecido, o XAUT é negociado a US$ 3.823,52 após cair de US$ 3.866,51 para US$ 3.763,67. O preço se recuperou acima do cluster de MA/EMA em torno de US$ 3.817–US$ 3.821. Mas o volume é de 41,018, abaixo da MA5 em 69,240 e da MA10 em 61,783. A recuperação melhora a estrutura, mas o volume não confirmou uma reversão. Uma manutenção acima do cluster de média móvel apoiaria a recuperação. A área de US$ 3.840,80 e a máxima de oscilação de US$ 3.866,51 permanecem como resistência; perder o cluster coloca US$ 3.763,67 de volta em foco. O apelo do XAUT é claro: exposição ao ouro com portabilidade de blockchain. Seus limites permanecem: custódia, dependência do emissor, condições de resgate, taxas e liquidez de mercado. O ouro tokenizado ganhará confiança através de mais do que apenas combinar totais de tokens e onças. Os detentores precisam de direitos de propriedade claros, reservas verificáveis e um resgate que funcione na prática. #IMPACTbyTrade $XAUTUSDT
Estive olhando além do declínio da HYPE porque a história mais importante é a lacuna entre a atividade de negociação da Hyperliquid e o capital do ecossistema, não apenas a queda do seu preço. A HYPE caiu do seu pico histórico de 23 de setembro, perto de US$ 98, para a casa dos US$ 60, deixando-a aproximadamente um terço abaixo do seu recorde. Seu gráfico mostra o IFR perto de 22, enquanto o preço permanece abaixo da EMA200, em torno de US$ 69,8. A venda parece esticada, não revertida. A área de US$ 63,2 e US$ 60 continuam sendo suportes técnicos fundamentais. Uma recuperação sustentada de US$ 70 melhoraria o cenário técnico. Um snapshot da CoinGlass de 15 de novembro mostrou US$ 4,53 bilhões em volume de futuros em 24 horas, contra aproximadamente US$ 447 milhões em volume spot. Essa diferença sugere que os derivativos influenciam fortemente a ação do preço, aumentando a sensibilidade ao sentimento e ao posicionamento. A CoinGlass também mostrou cerca de US$ 2,93 bilhões em interesse em aberto (open interest) e US$ 86 milhões em liquidações em 24 horas, predominantemente de posições compradas (longs). Esses números não podem prever a direção. Eles mostram como posições lotadas podem intensificar a volatilidade durante movimentos repentinos de mercado. A Hyperliquid é mais do que uma narrativa de token. Sua infraestrutura de negociação on-chain desenvolveu um negócio de derivativos substancial. A DefiLlama relatou aproximadamente US$ 90,5 milhões em taxas e US$ 69,3 milhões em receita de protocolo nos 30 dias até 14 de novembro. No entanto, o TVL ficou perto de US$ 7,39 bilhões, uma queda de cerca de 12,3% no mesmo período. Esse contraste merece atenção. A plataforma consegue gerar taxas enquanto o capital do ecossistema diminui. Essas métricas estão conectadas, mas medem coisas diferentes. O Fundo de Assistência da HYPE vincula a atividade do protocolo à demanda pelo token: 99% das taxas do protocolo são alocadas para compras de HYPE no mercado aberto. Um documento enviado à SEC informou que 47,1 milhões de HYPE foram adquiridos e permanentemente removidos de circulação até 8 de setembro de 2026. Queimas (burns) importam, mas não garantem suporte de preço; 38,9% permanece reservado para emissões da comunidade, 23,8% para colaboradores principais. A questão central é se a atividade recorrente do protocolo e as compras financiadas por taxas conseguem compensar o capital mais fraco e a distribuição contínua. A força mais clara da Hyperliquid é seu produto gerador de taxas. A incerteza é se a atividade cria capital duradouro e demanda pelo token. Uma leitura de sobrevenda merece atenção, mas a recuperação precisa de mais do que um salto: precisa de uma estrutura melhorada e métricas de ecossistema mais saudáveis. Uma recuperação duradoura significa mais do que uma vela verde: ganhos consistentes juntamente com o retorno de capital e uso real sustentado. #IMPACTbyTrade $HYPEUSDT
Eu não trataria o BTC e o NVDAX como a mesma operação, embora ambos estejam enfrentando pressão de venda. O Bitcoin caiu abaixo de US$ 64.000 em 14 de novembro, atingindo cerca de US$ 63.403. A preocupação maior foi o volume de vendas forçadas por trás desse movimento. Cerca de US$ 1,47 bilhão em posições de cripto foram liquidadas em 24 horas, com US$ 1,31 bilhão vindo de posições compradas (long). Os ETFs de Bitcoin à vista (spot) dos EUA também registraram saídas de US$ 185,45 milhões na sexta-feira. Isso me diz que os compradores ainda estão com dificuldade para absorver a pressão de venda. Um rápido repique após um movimento como esse não é suficiente para confirmar que o mercado encontrou um fundo. O NVDAX é uma história diferente. Ele representa exposição à NVIDIA através do mercado xStocks da Bybit. As ações da NVIDIA fecharam a US$ 162,85 na sexta-feira, em queda de 2,01%, após serem negociadas entre US$ 158,39 e US$ 170,00. Há um detalhe que os traders não devem ignorar: o NVDAX é negociado 24 horas por dia, enquanto as ações da NVIDIA seguem o horário do mercado de ações dos EUA. Seu preço pode oscilar quando o mercado tradicional está fechado e pode diferir temporariamente do preço da ação subjacente. Para o BTC, eu gostaria de ver a pressão de venda diminuir e o preço sustentar uma recuperação, em vez de cair imediatamente de volta. Para o NVDAX, eu ficaria de olho na próxima sessão regular de negociação da NVIDIA e verificaria se o preço do token permanece próximo ao valor da ação subjacente. Não vejo um bom motivo para correr para nenhum dos dois mercados sem confirmação. Ambos podem cair ainda mais antes que uma recuperação convincente se desenvolva. A questão interessante é se o Bitcoin consegue se recuperar sem uma demanda mais forte por ETFs, e se o NVDAX consegue se sustentar quando o mercado de ações da NVIDIA abrir novamente. Qual deles você acha que tem uma recuperação mais clara pela frente? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
O XRP enfrenta um teste crítico. Após uma queda acentuada, os compradores estão tentando estabilizar o mercado, mas a recuperação permanece sem confirmação. A área de $0,90 é fundamental: os compradores conseguirão defendê-la, ou os vendedores empurrarão para baixo? No snapshot citado, o XRP era negociado perto de $0,907, com queda de cerca de 10,31% em 24 horas. Sua faixa de negociação foi de aproximadamente $0,9042 a $1,017. A área de $0,9042 é o suporte imediato. Uma quebra abaixo de $0,90 poderia estender as perdas. Recuperar o nível de $1,00 seria o primeiro sinal de melhora no momentum, enquanto um movimento acima de $1,017 fortaleceria o cenário de recuperação. A CoinGlass registrou cerca de $46,61 milhões em liquidações de XRP em 24 horas, com aproximadamente 98% provenientes de posições compradas (longs). Isso destaca a pressão sobre traders otimistas alavancados. A queda no open interest e o funding negativo sugerem que o posicionamento está mudando, mas nenhum dos dois garante uma reversão. Um repique de alívio torna-se mais crível se a venda forçada diminuir e os compradores à vista (spot) entrarem em cena. Até lá, uma pausa não deve ser confundida com um fundo. O XRP é o ativo nativo do XRP Ledger e pode servir como uma moeda de ponte. O ledger também suporta ativos tokenizados. Em 12 de outubro de 2026, o Standard Chartered anunciou que o suporte de custódia institucional para o Ripple USD (RLUSD) no XRP Ledger estava ativo. O trabalho planejado com a Ripple e o LMAX Group também envolve o RLUSD como colateral de negociação elegível. Ainda assim, a adoção do RLUSD não cria automaticamente uma demanda equivalente por XRP. O XRP tem um suprimento máximo de 100 bilhões, com aproximadamente 63,52 bilhões em circulação nos dados citados. As liberações de custódia (escrow) afetam a dinâmica de suprimento. As taxas de transação são queimadas, mas os valores são muito pequenos para serem um grande impulsionador de escassez. O valor a longo prazo depende de se pagamentos, liquidação de stablecoins e tokenização gerarão demanda sustentada por XRP. Por enquanto, observe se $0,90 se mantém e se o preço recupera $1,00. A recuperação está começando ou esta é apenas uma pausa antes de outra queda nas próximas sessões? #IMPACTbyTrade $XRPUSDT
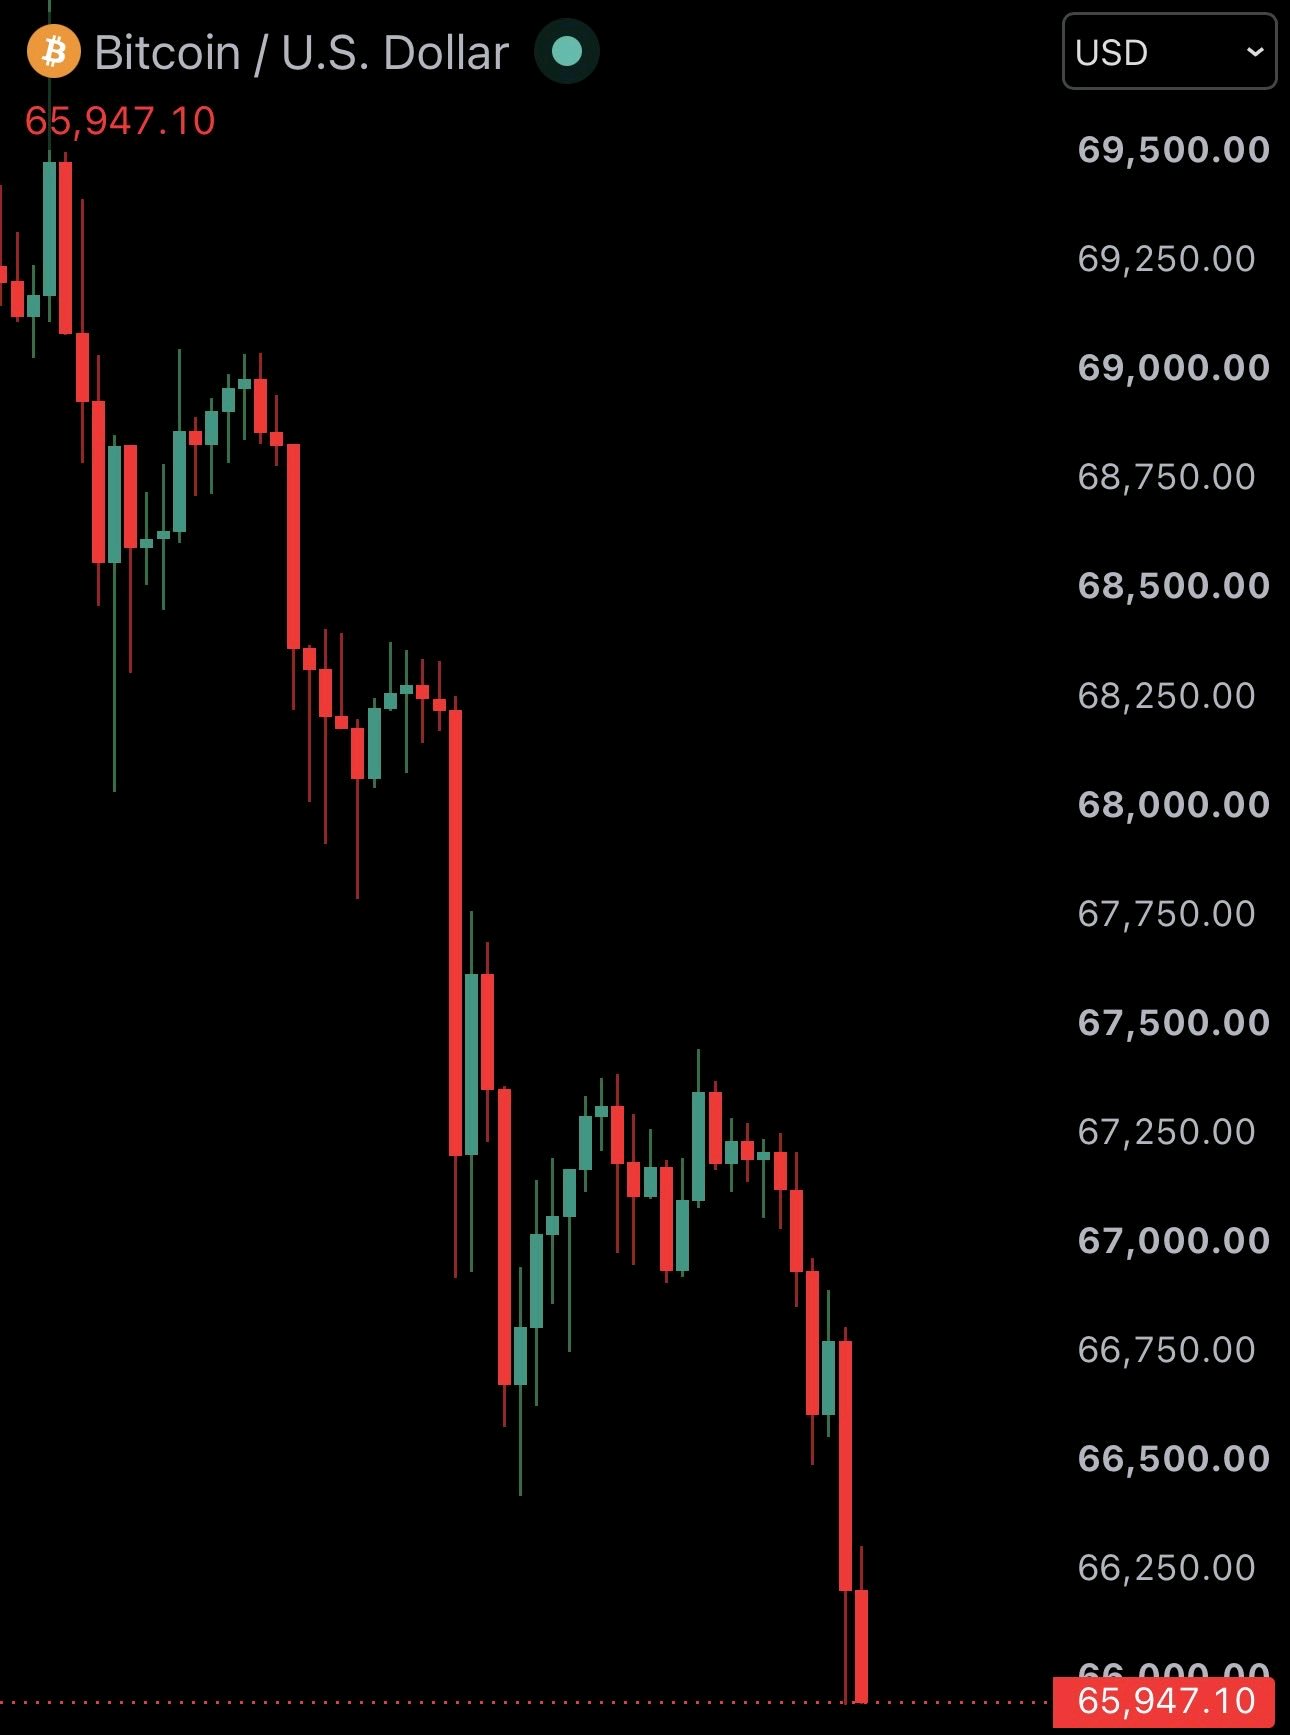
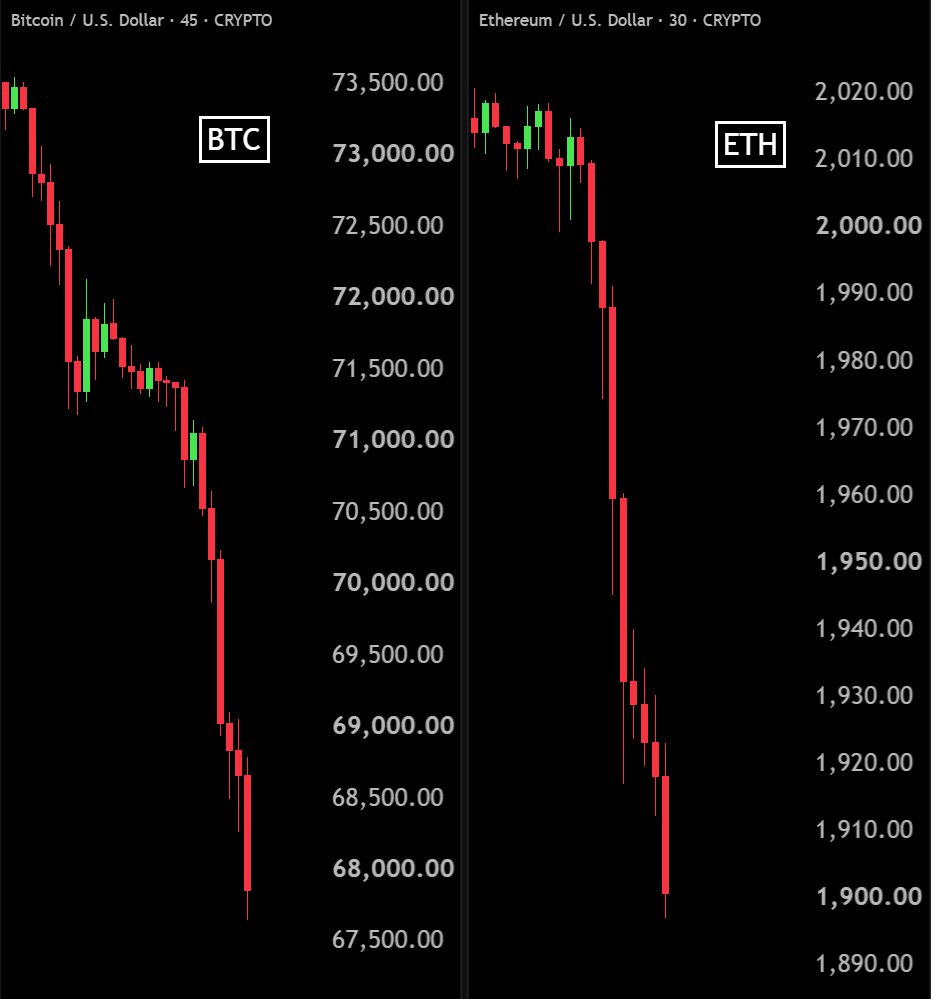
O Bitcoin caiu abaixo de US$ 66.000, e as manchetes sobre os US$ 205 milhões em liquidações mostram o quão rapidamente a pressão no mercado de cripto pode se transformar em uma liquidação muito maior. O $BTCUSDT está na casa dos US$ 65.947 no gráfico fornecido, e a preocupação maior não é apenas a queda no preço. É a fraqueza por trás de cada tentativa de recuperação. A primeira coisa que chama a atenção é a estrutura do mercado. O Bitcoin saiu da região de US$ 69.000 em direção aos US$ 66.000 através de uma sequência de topos e fundos mais baixos. Os compradores tentaram várias recuperações, mas nenhuma produziu uma reversão convincente no gráfico exibido. Os US$ 205 milhões relatados em liquidações em todo o mercado de cripto adicionam outra dimensão a esse movimento. Fechamentos forçados de posições podem aumentar a pressão de venda quando os preços caem, criando uma reação em cadeia em um mercado já fraco. No entanto, as liquidações são um efeito do posicionamento alavancado, não uma prova de que todo participante do mercado está vendendo. O que torna essa situação interessante é a distinção entre a venda à vista e o fechamento forçado de futuros. A venda à vista reflete vendas reais de ativos, enquanto as liquidações acontecem quando as posições alavancadas não atendem mais aos requisitos de margem. Ambas podem empurrar os preços para baixo, mas contam histórias diferentes sobre a participação no mercado. O nível de US$ 66.000 agora merece atenção porque o Bitcoin se moveu abaixo dessa importante zona psicológica de preço. Um movimento temporário de volta acima desse nível não confirmaria automaticamente uma recuperação. Os compradores precisariam demonstrar que conseguem defender a área recuperada, em vez de permitir que os vendedores rejeitem o rebote. Há também uma oportunidade potencial escondida dentro dos eventos de liquidação. Quando a alavancagem excessiva é eliminada, o mercado pode se tornar menos vulnerável a fechamentos forçados adicionais. Mas isso não garante um fundo imediato. Um reset na alavancagem e uma recuperação genuína na demanda são duas coisas diferentes. O argumento de baixa permanece direto: se o BTC continuar produzindo topos mais baixos e falhar em recuperar o território de preço perdido, a pressão de venda pode permanecer dominante. Outra recuperação fracassada sugeriria que os compradores ainda estão lutando para retomar o controle. Por outro lado, uma recuperação de alta exigiria mais do que um candle verde. Eu buscaria uma aceitação sustentada acima de US$ 66.000, uma participação de compra mais forte e um fundo mais alto no gráfico. Esses desenvolvimentos forneceriam evidências melhores de que os vendedores estão perdendo o momento. Um detalhe importante que muitas vezes é ignorado é que os números de liquidação descrevem a atividade dentro de uma janela de tempo específica. Os US$ 205 milhões reportados cobrem o mercado de cripto mais amplo, não apenas o Bitcoin. Não deve ser confundido com totais de liquidação específicos do BTC ou números de 24 horas. A distinção é importante ao avaliar a escala real do estresse do mercado. Por enquanto, o Bitcoin está mostrando uma clara estrutura de baixa de curto prazo, mas o próximo desenvolvimento significativo será se a demanda retornará após essa onda de venda forçada. Isso é simplesmente um grande reset de alavancagem ou estamos testemunhando o início de uma fraqueza mais profunda na demanda de mercado do Bitcoin? #IMPACTbyTrade
Tenho acompanhado a $HYPEUSDT por volta de US$ 68,60 e algo me chamou a atenção. O preço está com dificuldade, mas os números por trás da Hyperliquid contam uma história diferente. A receita do protocolo no 3º trimestre atingiu US$ 190,9 milhões, um aumento de 21,7% em relação ao 2º trimestre. O *open interest* (interesse em aberto) também subiu 79,9%, chegando a US$ 16,7 bilhões. É muito capital parado no mercado, embora um *open interest* mais alto por si só não garanta mais pressão de compra. Outro detalhe que vale a pena observar é o Fundo de Assistência. Ele gastou aproximadamente US$ 148,7 milhões comprando HYPE durante o 3º trimestre. Como essas compras são baseadas em dólares, preços mais baixos permitem que o fundo adquira mais tokens. Cerca de 50,47 milhões de HYPE teriam sido queimados até agora. Há também alguns desenvolvimentos que valem a pena acompanhar. A Upbit e a Bithumb abriram a negociação de HYPE em 10 de novembro, enquanto a Elysium foi lançada em 9 de novembro com HYPE sendo usado para as taxas de gas. Mas eu não ignoraria o gráfico. A US$ 68,60, o preço está testando o nível de Fibonacci de US$ 68,68 e a área da EMA de 200 dias. O suporte fica em torno de US$ 67,05, com resistência em US$ 69,10, US$ 71,18 e US$ 73,09. O problema é que o preço diário permanece abaixo das EMAs de 20, 50 e 100 dias. O momentum ainda está fraco, e aproximadamente 14,2 milhões de HYPE estão programados para serem desbloqueados em 29 de novembro. Estou observando US$ 67 de perto. Manter essa área pode dar aos compradores outra chance, mas perdê-la enfraqueceria seriamente o setup de compra (long). Você acha que a HYPE está se preparando para uma recuperação ou o mercado ainda está subestimando a pressão de venda? #IMPACTbyTrade
$VVVUSDT Is Bouncing Back, But I'm Not Ready to Call It a Reversal I used to think that a sharp recovery after a major sell-off was enough to suggest buyers were returning. But VVV is a good reminder that a bounce and a trend reversal are two very different things. VVV is trading around $18.263, down 5.26%, after dropping from $19.717 to $17.589. Buyers have responded near the lows, pushing price back above $18, but the recovery still needs to prove itself. What caught my attention is the moving average structure. Price is sitting above MA14 at $18.136, while MA7 is around $18.267. That's a modest improvement in short-term momentum. However, MA28 remains near $18.397, with EMA28 around $18.393. This area could become an important test if buyers try to extend the recovery. Volume also deserves attention. The latest reading is 2.13K, below both the 5-period average of 4.21K and the 10-period average of 5.14K. Personally, I want to see stronger participation and a sustained move above $18.40 before changing my outlook. The recent recovery is interesting, but confirmation matters more than excitement. Can VVV build on this bounce, or will sellers regain control?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT enfrenta uma contradição interessante: seu negócio subjacente está desenvolvendo um modelo comercial mais forte, mas sua estrutura de mercado de curto prazo ainda mostra fraqueza. A Pyth Network é mais do que um oráculo de preços de criptomoedas. Ela conecta editores de dados financeiros diretamente com aplicações de blockchain, permitindo que desenvolvedores acessem preços de mercado em diferentes classes de ativos. Sua arquitetura baseada em "pull" permite que as aplicações solicitem atualizações quando necessário, em vez de enviar constantemente cada atualização para cada blockchain. Esta é uma escolha de design importante para aplicações que exigem dados financeiros oportunos. O desenvolvimento maior é a transição da Pyth para serviços de dados institucionais pagos. Em setembro de 2026, a Pyth relatou US$ 11,5 milhões em receita recorrente anual (ARR), representando um crescimento de 86% em relação ao trimestre anterior. Este é um indicador de negócios promissor, embora a ARR relatada não deva ser confundida com lucro líquido ou rendimento real para os detentores de tokens. Há também uma mudança significativa no modelo econômico da PYTH. Sob a OP-PIP-136, aprovada em setembro e anunciada em 8 de outubro, a DAO comprometeu 100% dos fundos que recebe dos produtos da Pyth para acumular PYTH em sua reserva. No entanto, isso se aplica à participação na receita da DAO, não a todas as vendas brutas do produto. Os tokens acumulados não são distribuídos automaticamente aos detentores nem queimados permanentemente. A oferta continua sendo outra consideração importante. A PYTH tem uma oferta máxima de 10 bilhões de tokens, e o DefiLlama lista um desbloqueio agendado adicional para 19 de maio de 2027. O crescimento da receita do negócio e a demanda por tokens devem eventualmente ser avaliados juntamente com a potencial diluição da oferta. Olhando para o gráfico de 1H, a PYTH está sendo negociada a US$ 0,06411, com queda de 1,95%, e permanece abaixo do cluster de MA/EMA de 0,0650–0,0654. O suporte imediato é US$ 0,06316. Um fechamento na hora abaixo desse nível poderia expor US$ 0,06195, enquanto recuperar US$ 0,0654 com volume convincente melhoraria a estrutura de curto prazo. Acima disso, US$ 0,0661 e US$ 0,0682 permanecem níveis de resistência importantes. A parte interessante é a diferença entre o progresso fundamental e o comportamento do mercado. A Pyth está construindo um negócio de dados que gera receita e vinculando parte de seu sucesso comercial à acumulação de PYTH, mas isso não garante força imediata no preço. Minha principal dúvida é se o crescimento da demanda institucional e a acumulação de reservas da DAO podem eventualmente superar a pressão da oferta e melhorar a estrutura de mercado da PYTH? #IMPACTbyTrade
A suposta fusão entre a SpaceX e a Tesla pode se tornar um dos maiores acontecimentos corporativos da história, mas a parte mais interessante para os investidores de criptomoedas pode estar escondida por trás da avaliação de US$ 3,4 trilhões. A Bloomberg relata que um anúncio pode ocorrer já em dezembro, embora as discussões possam se estender até o início de 2027. A avaliação combinada estimada coloca as duas empresas entre os maiores negócios do mundo. No entanto, esse valor não deve ser confundido com um preço de fusão confirmado ou um acordo finalizado. A SpaceX traz tecnologia de foguetes, conectividade via Starlink e ambições além da Terra. A Tesla contribui com veículos elétricos, armazenamento de energia, inteligência artificial e robótica. Juntas, suas empresas poderiam criar um ecossistema tecnológico poderoso com enorme potencial de infraestrutura. Mas há outra conexão que vale a pena observar: o Bitcoin. De acordo com suas participações divulgadas, a SpaceX detém aproximadamente 18.712 BTC, enquanto a Tesla detém cerca de 11.509 BTC. Isso representa um total combinado de 30.221 BTC, tornando a exposição existente ao Bitcoin particularmente interessante. No entanto, uma fusão corporativa não significaria automaticamente que essas participações se tornariam uma única estratégia de investimento ou que compras adicionais de Bitcoin estariam planejadas. A questão maior é se a organização combinada poderia eventualmente abordar o Bitcoin como um ativo corporativo estratégico, em vez de simplesmente mantê-lo como parte de seu tesouro. Há também desafios sérios. Supervisão regulatória, governança corporativa, transparência financeira e os contratos da SpaceX relacionados ao governo poderiam complicar o processo. Para os mercados de criptomoedas, a fusão não é automaticamente otimista. Sua importância real depende do que acontecerá com as políticas de Bitcoin das empresas após qualquer acordo. Uma estrutura corporativa maior não garante uma demanda mais forte por Bitcoin. Eu ficaria de olho nos termos oficiais da fusão, nas divulgações financeiras e em quaisquer mudanças nas participações de BTC antes de tirar conclusões. Isso poderia se tornar mais um grande passo em direção à adoção do Bitcoin por grandes corporações, ou a conexão com criptomoedas está sendo superestimada? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
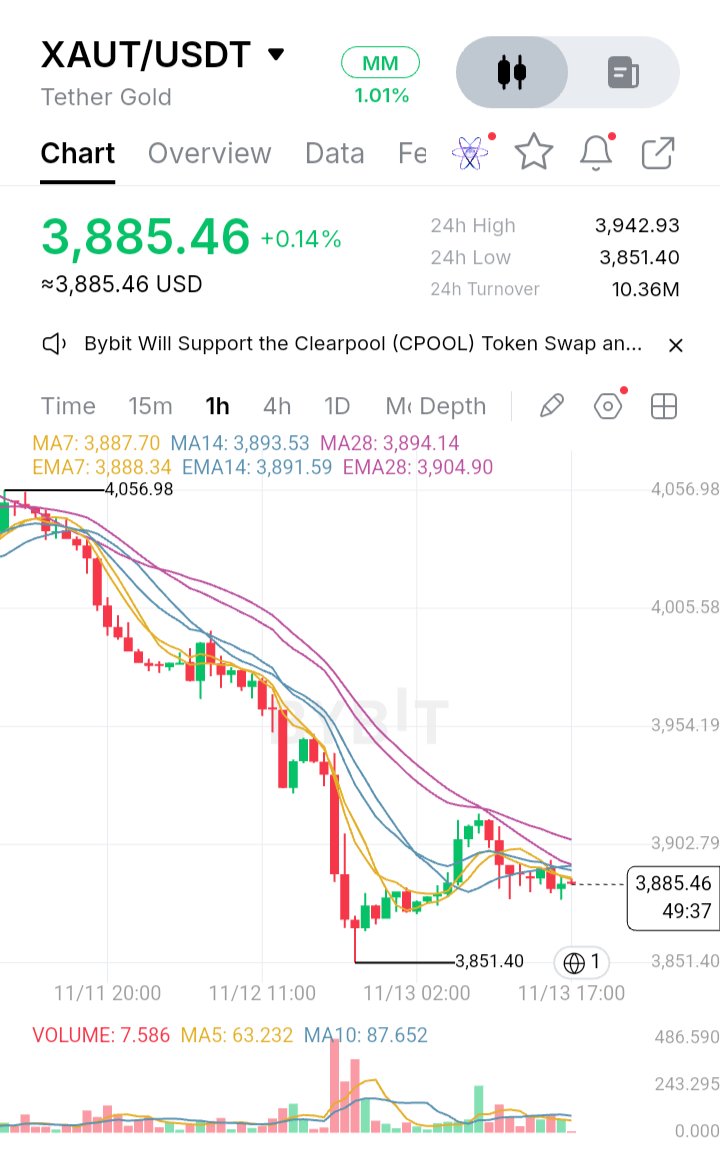
$XAUTUSDT está enfrentando um teste que vai além de uma simples correção técnica. O preço está lutando para recuperar os US$ 3.900, a rejeição no nível 1.0 de Fibonacci enfraqueceu a tentativa de recuperação e o MACD em declínio sugere que o momento de alta está perdendo força. A área de US$ 3.851 é agora particularmente importante, pois os compradores precisam demonstrar que ainda estão dispostos a defender a mínima recente. Os dados de mercado situam o XAUT em torno de US$ 3.880–US$ 3.900, com a faixa de negociação recente estendendo-se em direção a US$ 3.850. Essa fraqueza não está ocorrendo de forma isolada. O ouro à vista também sofreu uma queda acentuada esta semana, perdendo quase 4% antes de tentar uma recuperação modesta em 13 de novembro. A Reuters informou que os preços mais altos do petróleo, preocupações com a inflação e as mudanças nas expectativas de taxas do Federal Reserve estavam pressionando o metal precioso. Em outras palavras, o XAUT está refletindo a fraqueza de seu ativo subjacente, em vez de simplesmente seguir os movimentos usuais do mercado de criptomoedas. Há uma distinção importante aqui que muitas vezes é ignorada. O Tether Gold não é uma criptomoeda convencional cujo valor depende principalmente da demanda especulativa por um ecossistema blockchain. Cada XAUT representa uma participação na propriedade de uma onça troy fina de ouro físico mantida em cofres suíços. A divulgação de reservas da Tether de setembro de 2026 relatou aproximadamente 827.418 onças de ouro contra um número equivalente de tokens em circulação. Houve também um desenvolvimento significativo em 12 de novembro. A Tether anunciou que a KPMG concluiu uma auditoria independente das demonstrações financeiras da emissora de 2025, incluindo a inspeção física e a contagem das barras de ouro individuais que lastreiam o XAUT. Este é um desenvolvimento importante de credibilidade, embora a auditoria tenha coberto o exercício financeiro encerrado em 31 de dezembro de 2025, e não uma nova garantia em tempo real contra a volatilidade do mercado. Tecnicamente, o panorama imediato permanece cauteloso. O nível de US$ 3.900 é a primeira barreira psicológica, enquanto a EMA200 perto de US$ 3.957 representa um teste de recuperação mais significativo. Um movimento acima de US$ 3.900 sem força sustentada não sinalizaria necessariamente uma reversão de tendência. Os compradores precisariam recuperar a EMA200 e demonstrar que a antiga resistência está se tornando suporte. O MACD em declínio também merece atenção, pois um indicador enfraquecido pode sinalizar redução da pressão de compra mesmo antes de um claro cruzamento de baixa aparecer. No lado negativo, US$ 3.851 é o nível que vale a pena observar. Manter-se acima dele poderia dar ao XAUT espaço para se estabilizar e tentar outra recuperação. No entanto, um rompimento convincente seguido por tentativas fracassadas de recuperar esse nível fortaleceriam a estrutura de baixa. O próximo alvo de queda deve depender da descoberta real de preços em vez de um nível de gráfico inventado. O que torna esta situação interessante é o contraste entre a melhora da confiança no lastro físico do XAUT e o enfraquecimento da demanda pelo ouro em si. Uma melhor transparência das reservas pode fortalecer a confiança no produto, mas não pode impedir que o metal subjacente caia quando as condições macroeconômicas se tornam desfavoráveis. Estou observando uma pergunta mais de perto do que qualquer indicador individual: os compradores defenderão os US$ 3.851 e recuperarão os US$ 3.957, ou a fraqueza mais ampla do ouro manterá o XAUT preso abaixo de seus principais níveis de recuperação? #IMPACTbyTrade
Tenho olhado para a HYPE além do preço, e a parte que acho mais interessante é como a Hyperliquid tenta transformar a atividade real do protocolo em demanda pelo seu token nativo. A Hyperliquid não é apenas um aplicativo de trading. É uma Layer 1 construída em torno de mercados financeiros on-chain. Seu HyperCore lida com livros de ofertas de spot e perpétuos, enquanto a HyperEVM oferece aos desenvolvedores um ambiente compatível com EVM para construir outras aplicações em torno dessa liquidez. A distinção importante é que as ordens, negociações e liquidações são processadas on-chain, em vez de serem apenas registradas após o fato. A atividade é substancial. Os números mais recentes dos últimos 30 dias exibidos pelo DeFiLlama mostram cerca de US$ 228,7 bilhões em volume de perpétuos, US$ 82,6 milhões em taxas e US$ 64,9 milhões em receita do protocolo. Esses números sugerem um uso genuíno do mercado, embora o volume por si só não possa nos dizer quanto da atividade é orgânica ou quão durável ela será. Aqui está a parte que acho que merece mais atenção: o token tem uma conexão direta com as taxas do protocolo. Um documento enviado à SEC em setembro de 2026 afirma que 99% das taxas do protocolo são alocadas para o Fundo de Assistência, que as utiliza para comprar HYPE no mercado aberto. O documento relatou que 47,1 milhões de HYPE haviam sido adquiridos e removidos permanentemente até 8 de setembro. Isso cria um link de valor mais claro do que um token cujo único propósito é governança. Mas não é uma promessa de valorização de preço, e recompras não devem ser confundidas com distribuições de caixa aos detentores. Existe também uma questão do lado da oferta. HYPE tem um suprimento máximo de 1 bilhão. O mesmo documento lista 23,8% para os principais contribuidores, com vesting mensal continuando até 2027–2028, enquanto 38,9% estão reservados para futuras emissões e recompensas da comunidade. Para mim, o maior teste é se a Hyperliquid consegue continuar atraindo usuários recorrentes e atividades que geram taxas enquanto novos suprimentos continuam entrando em circulação. O produto tem tração, mas a concorrência, os ciclos de mercado e a distribuição de tokens ainda importam. Você acha que a demanda ligada às taxas da HYPE pode superar a oferta futura, ou esse é o risco chave que o mercado pode estar subestimando? #IMPACTbyTrade $HYPEUSDT
Tenho acompanhado o mercado de cripto de perto, e uma coisa sobre essa liquidação realmente se destaca: a quantidade de alavancagem que foi eliminada em apenas 24 horas. Cerca de US$ 1,41 bilhão em posições de cripto foram liquidadas, de acordo com um instantâneo do mercado da CoinGlass relatado em 13 de novembro. Mais de 172.900 traders foram afetados. O que chamou minha atenção foi o desequilíbrio entre as liquidações de posições compradas (long) e vendidas (short). Quase 89% vieram de posições compradas, representando aproximadamente US$ 1,26 bilhão. O Bitcoin foi responsável por cerca de US$ 742 milhões, enquanto o Ethereum contribuiu com aproximadamente US$ 250 milhões. Já vi situações semelhantes onde os traders ficam confiantes demais em uma direção do mercado. Quando os preços se movem repentinamente contra posições fortemente alavancadas, as liquidações forçadas podem criar uma pressão de venda adicional e acelerar o declínio. Mas não acho que liquidações pesadas signifiquem automaticamente que o mercado atingiu o fundo. Existem várias coisas que vale a pena observar agora: a capacidade do Bitcoin de manter níveis de suporte importantes, se a demanda por compra à vista (spot) retorna e se o interesse em aberto (open interest) nos futuros começa a se estabilizar. Uma recuperação de mercado precisa de mais do que um salto temporário de preço. Precisa de demanda real e uma estrutura de mercado mais forte. Uma coisa que aprendi observando os mercados de cripto é que o medo extremo pode criar oportunidades, mas entrar cedo demais pode ser tão arriscado quanto perseguir uma alta. Você acha que essa liquidação está redefinindo o mercado para outra recuperação, ou ainda é possível que haja mais queda? #IMPACTbyTrade $BTCUSDT
A Ripple está crescendo rápido, mas continuo voltando a uma pergunta: quanto desse crescimento realmente beneficia o XRP? A empresa está se aprofundando em pagamentos, custódia, stablecoins e finanças institucionais. A Ripple diz que está se aproximando de uma taxa de receita anualizada de produtos de US$ 900 milhões, trabalha com mais de 1.700 instituições e empresas, e possui mais de 85 licenças. Seu progresso com a RLUSD e a aprovação do OCC para seu banco fiduciário nacional também mostram que a Ripple está séria sobre construir um lugar nas finanças tradicionais. Mas aqui é onde as coisas ficam interessantes. O negócio da Ripple pode crescer sem que cada transação precise de XRP. A RLUSD está se tornando parte de sua oferta de pagamentos e serviços financeiros, e pode operar em diferentes blockchains. Isso dá à Ripple mais maneiras de atrair instituições, mas também significa que parte dessa atividade pode nunca criar demanda direta pelo XRP. O XRP ainda tem um papel importante. É o ativo nativo do XRPL, é usado para pagar taxas de rede e pode atuar como uma moeda de ponte no serviço de Liquidez Sob Demanda da Ripple. Mas há uma diferença entre ser útil e capturar o valor financeiro criado por um negócio em crescimento. Essa é a parte à qual os investidores devem prestar atenção. Uma Ripple bem-sucedida não significa automaticamente um XRP mais valioso. O que importa é se mais fluxos de pagamento reais realmente precisam do XRP, em vez de simplesmente usar os outros produtos da Ripple. Então, estamos vendo o XRP se tornar a espinha dorsal da rede financeira da Ripple, ou a Ripple poderia construir um negócio de sucesso enquanto o XRP captura apenas parte da valorização? #IMPACTbyTrade $XRPUSDT
ASTER: A Receita do Protocolo Está Crescendo, Mas o Seu Modelo de Recompra Consegue Superar a Diluição do Token? A ASTER tem algo que muitos tokens DeFi têm dificuldade em demonstrar: uma conexão direta entre a atividade da plataforma e a economia do token. Mas há uma questão maior aqui. As taxas geradas pelo protocolo conseguem criar uma demanda sustentável por ASTER enquanto a maior parte de sua oferta máxima ainda está fora de circulação? A Aster está construindo um ecossistema de negociação multichain que abrange perpétuos, mercados à vista (spot) e garantias com rendimento. A expansão de seus produtos confere ao protocolo múltiplas fontes de atividade, mas o crescimento do ecossistema não se traduz automaticamente em valor para os detentores de tokens. Em 12 de novembro, a ASTER era negociada por cerca de US$ 0,65. O DefiLlama estima sua oferta circulante em aproximadamente 2,57 bilhões de tokens, contra uma oferta máxima de 8 bilhões. Isso coloca a oferta circulante em cerca de 32% do máximo. Sua capitalização de mercado é de cerca de US$ 1,68 bilhão, enquanto o FDV (Valor Totalmente Diluído) está próximo de US$ 5,09 bilhões. Em outras palavras, a avaliação totalmente diluída é aproximadamente três vezes a capitalização de mercado circulante. Essa lacuna de oferta merece atenção. A atividade subjacente ainda vale a pena ser examinada. O DefiLlama relata aproximadamente US$ 792 milhões em TVL, US$ 4,12 milhões em taxas ao longo de 30 dias, cerca de US$ 47,9 bilhões em volume de negociação de perpétuos e cerca de US$ 1,34 bilhão em contratos em aberto (open interest). Esses números indicam uma atividade significativa na plataforma. No entanto, volume de derivativos não é o mesmo que demanda orgânica spot, e a alta atividade de negociação por si só não comprova uma demanda sustentável pelo token. A parte mais interessante é o mecanismo de recompra e queima (buyback-and-burn) da Aster. Em 17 de junho, a Aster introduziu uma estrutura direcionando 99% das taxas diárias da plataforma para recompras automáticas de ASTER. O mecanismo tem dois efeitos distintos: Primeiro, a ASTER comprada é distribuída aos participantes de veASTER de acordo com seu peso de bloqueio. Segundo, uma quantidade equivalente de ASTER é queimada das reservas do protocolo, com o objetivo declarado de reduzir a oferta total para 3 bilhões de tokens. Isso cria um ciclo econômico interessante: a atividade de negociação gera taxas, as taxas financiam compras no mercado e as queimas das reservas reduzem a oferta total. Mas há uma distinção importante. A distribuição de recompra recompensa diretamente os participantes de veASTER. Os detentores comuns não recebem essas distribuições, a menos que participem do mecanismo de bloqueio. Eles podem se beneficiar indiretamente das compras de mercado e da redução da oferta, mas isso não é o mesmo que receber as recompensas em si. Então, surge a questão da diluição. A alocação original de tokens da Aster destina 53,5% para airdrops, 30% para ecossistema e comunidade, 7% para tesouraria, 5% para a equipe e 4,5% para liquidez e listagens. A alocação da equipe consiste em 400 milhões de ASTER. Seu período de carência (cliff) foi estendido de setembro de 2026 para 17 de setembro de 2027, mantendo esses tokens bloqueados por mais tempo. No entanto, atrasar um desbloqueio não elimina a obrigação de oferta futura. O argumento de alta é direto: a atividade de negociação sustentada pode gerar taxas recorrentes, apoiar recompras diárias e reduzir gradualmente a oferta total. O argumento de baixa é menos complicado, mas igualmente importante: o FDV permanece substancialmente acima da capitalização de mercado circulante, as futuras distribuições de tokens continuam a ser relevantes e as recompensas de recompra não são distribuídas igualmente entre todos os detentores. A ASTER também ainda está aproximadamente 73% abaixo de sua máxima histórica de US$ 2,41. Pessoalmente, eu focaria em três métricas, em vez de apenas no volume diário de negociação: 1. Se as taxas mensais do protocolo continuam crescendo. 2. Se a participação em veASTER e as distribuições de recompra permanecem sustentáveis. 3. Se as reduções reais na oferta superam as novas emissões e desbloqueios de tokens. A ASTER construiu um vínculo mensurável entre a atividade da plataforma e a economia do token. Mas o verdadeiro teste é se esse mecanismo pode criar valor duradouro além da demanda temporária de mercado. O que você acha que é mais importante para a sustentabilidade de longo prazo da ASTER: aumentar a receita do protocolo ou reduzir a oferta circulante? #IMPACTbyTrade $ASTERUSDT
ETH_
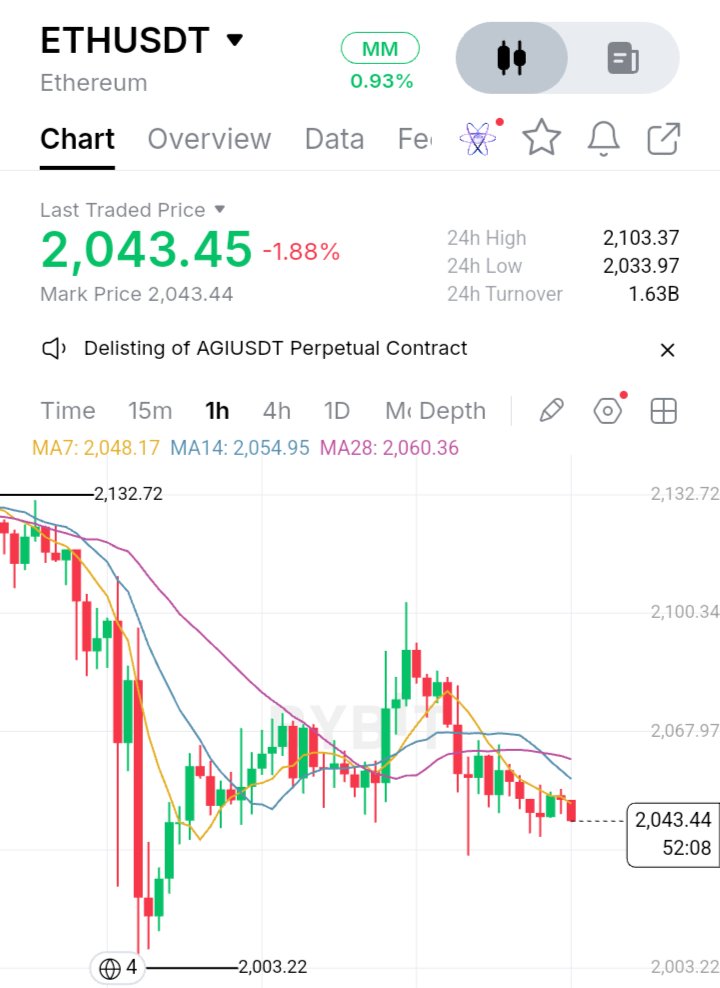
$ETHUSDT O Ethereum está em um ponto de virada, e não estou com pressa de escolher um lado Eu costumava pensar que cada grande queda do Ethereum era uma oportunidade esperando para ser aproveitada. Uma queda acentuada seguida por uma pequena recuperação muitas vezes parecia o início de uma reversão. Mas a experiência me ensinou que recuperar o terreno perdido e realmente mudar a direção do mercado são duas coisas completamente diferentes. No momento, o ETH está lutando para recuperar a força de curto prazo. O que me preocupa é que a recuperação recente não produziu uma continuação convincente. Os vendedores ainda parecem confortáveis defendendo níveis de preço mais altos, enquanto os compradores ainda não demonstraram um impulso consistente. Estou prestando atenção especial à área de suporte de US$ 2.033–US$ 2.003. Se os compradores conseguirem defender essa região, o Ethereum poderá ter outra oportunidade de recuperação. Mas se esse suporte for rompido, eu não ignoraria a possibilidade de mais quedas. Por outro lado, recuperar a faixa de US$ 2.050–US$ 2.060 seria um primeiro passo encorajador. Isso não confirmaria automaticamente uma reversão de alta, mas mostraria que os compradores estão começando a retomar o controle. Pessoalmente, não quero prever o fundo só para me antecipar. Prefiro perder a primeira parte de uma recuperação do que entrar em uma posição sem confirmação. O Ethereum não precisa de mais uma previsão otimista. Ele precisa que os compradores provem sua força.
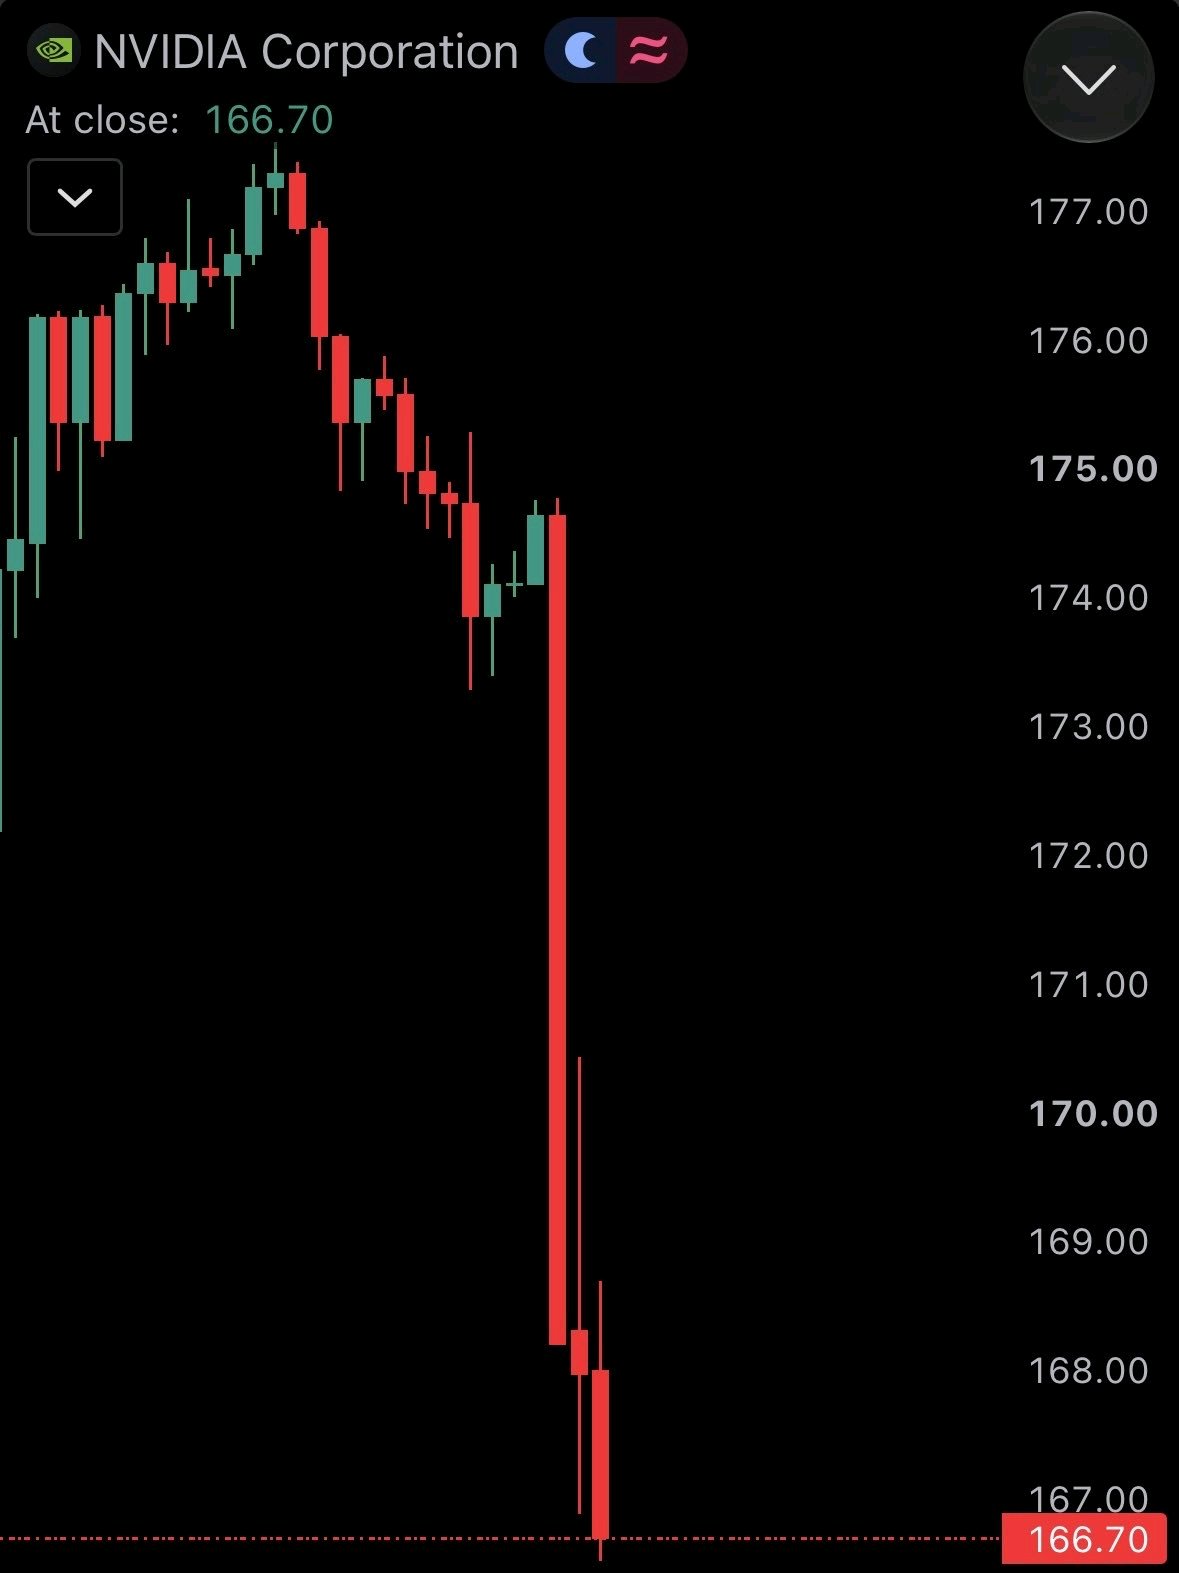
A liquidação das ações da Nvidia expõe um risco maior do que um escândalo envolvendo o CEO A queda da Nvidia após o fechamento do mercado está testando o quanto os investidores concentraram de risco em uma única pessoa. No dia 11 de novembro, o The New York Times noticiou que o CEO Jensen Huang teve um suposto relacionamento com uma executiva sênior da Nvidia que estava em sua cadeia de comando. A Reuters não pôde verificar o relato de forma independente; a Nvidia e a executiva não responderam imediatamente. A reportagem veio após a admissão de Huang em um memorando aos funcionários de que ele havia sido infiel, em meio a uma controvérsia separada envolvendo uma mulher que, segundo relatos, é suspeita pelas autoridades dos EUA de ter ligações com a inteligência chinesa. A liquidação acelerou depois que o The Wall Street Journal noticiou que o conselho da Nvidia estava se preparando para remover Huang. A Reuters, citando uma fonte familiarizada com o assunto, disse que os diretores estavam se reunindo para decidir o futuro dele. A Nvidia não confirmou publicamente uma decisão de remoção. Sua investigação formal, anunciada em 8 de novembro, trata de saber se Huang foi alvo de um esforço de inteligência estrangeira. O conselho inicialmente expressou confiança nele e disse que não tinha motivos para acreditar que segredos da empresa ou a segurança nacional tivessem sido comprometidos. O valor de US$ 166,70 na captura de tela implica uma queda de aproximadamente 4% em relação ao fechamento de US$ 173,73 em 11 de novembro. Relatórios posteriores situaram a queda após o fechamento do mercado mais perto de 7-8%, após o surgimento da notícia sobre o conselho. O risco ignorado é a sucessão. A Reuters diz que Huang não tem um sucessor óbvio e controla rigidamente uma empresa central para o boom da IA. A demanda pelos chips da Nvidia pode perdurar; o desconto de governança pode durar mais. A Nvidia consegue provar que é maior do que seu fundador? #IMPACTbyTrade $NVDAXUSDT
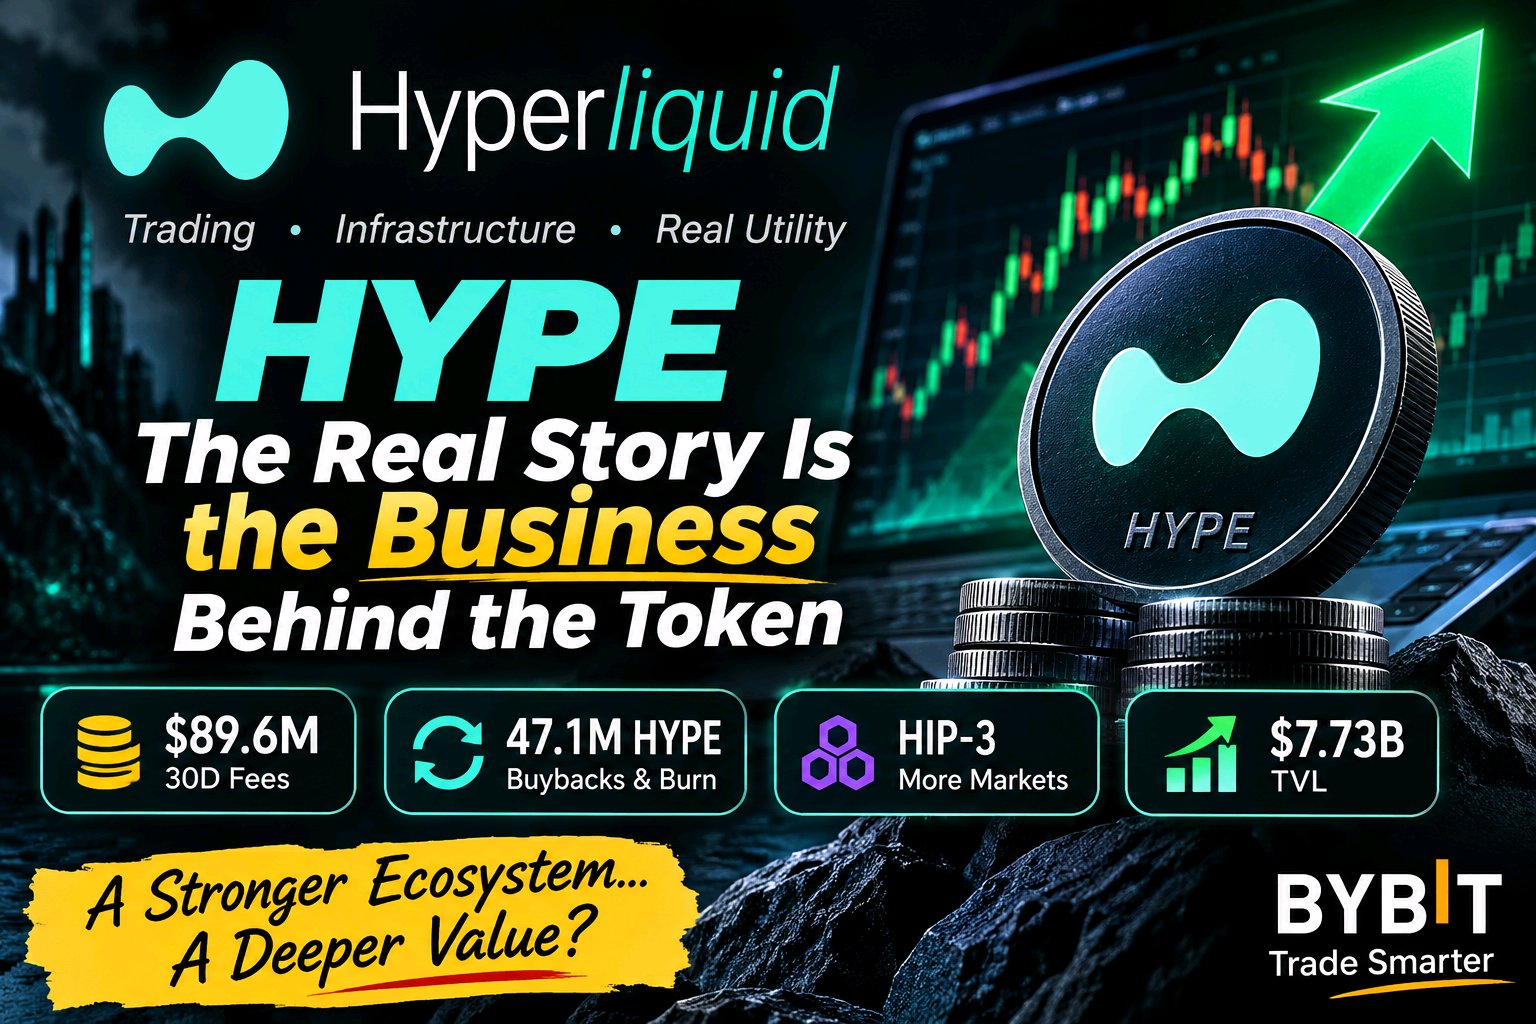
$HYPEUSDT A Verdadeira História é o Negócio por Trás do Token Acho que a coisa mais interessante sobre o HYPE não é o seu candle diário. É como a Hyperliquid está tentando conectar a atividade de negociação, infraestrutura e demanda por tokens em um único sistema econômico. Os números importam. O snapshot da DeFiLlama de 11 de novembro mostra que a Hyperliquid gerou cerca de US$ 89,6 milhões em taxas nos 30 dias anteriores, incluindo aproximadamente US$ 69 milhões em receita de protocolo. Isso indica que os usuários estão pagando para usar o produto, e não apenas retendo o token com base em narrativas. O design do token também importa. O Fundo de Assistência da Hyperliquid usa as taxas do protocolo para comprar HYPE no mercado aberto, e sua declaração de registro protocolada na SEC diz que 99% das taxas do protocolo são alocadas ao fundo. O documento informou que 47,1 milhões de HYPE foram adquiridos e permanentemente removidos de circulação até 8 de setembro de 2026. Isso cria uma ligação mais clara entre a atividade da plataforma e o token do que muitos modelos de exchange-token oferecem. Mas eu não chamaria isso de um piso de preço garantido. Recompras podem apoiar a demanda; elas não podem anular o risco de avaliação, mudanças nas condições de mercado ou pressão de venda. Essa distinção importa mais quando o sentimento se torna negativo. O roteiro do produto importa. O HIP-3 permite que desenvolvedores qualificados lancem seus próprios mercados perpétuos na Hyperliquid, com o design e a operação do mercado sendo gerenciados por quem o lança. Isso é mais do que apenas outro par de negociação: dá a equipes externas um caminho para criar mercados especializados usando a infraestrutura de negociação da rede. Isso pode ampliar a plataforma além dos mercados que sua equipe principal decide listar. Um sinal contrário importa: a DeFiLlama mostrou o TVL em torno de US$ 7,73 bilhões em 11 de novembro, uma queda de cerca de 10,5% em 30 dias. Taxas fortes e TVL em queda podem coexistir, mas essa divergência merece atenção. O próximo teste é ver se a atividade se expande e o capital se torna mais estável, em vez de depender apenas de negociações intensas. Minha visão: O HYPE tem um mecanismo convincente de atividade para token, mas o caso de investimento depende do uso sustentado, liquidez de mercado saudável e gestão de risco disciplinada. Estou observando se novos mercados atraem usuários recorrentes e liquidez duradoura — não apenas uma manchete com volume maior. O que importa mais para você ao julgar o HYPE: geração de taxas, captura de valor do token ou crescimento em mercados criados por equipes independentes? #IMPACTbyTrade