xero_axc
8614Curtir11Compartilhamentos438Fãs66Seguir
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT: A procura pelo ouro como porto seguro está sob pressão
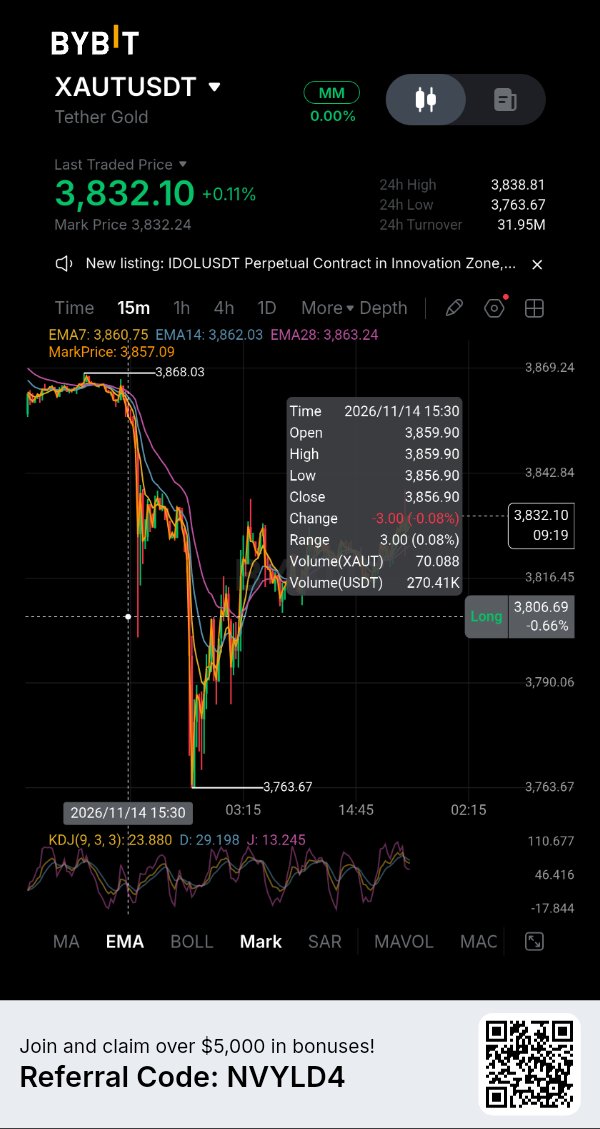
O Tether Gold enfrenta um teste à medida que os investidores reavaliam as taxas de juros dos EUA. O ouro à vista fechou a sexta-feira perto de US$ 3.880 a onça, após cair cerca de 4,5% na semana, seu declínio semanal mais acentuado desde o início de junho. Uma breve recuperação após uma inflação ao produtor mais moderada pouco fez para reverter a liquidação de 3% de quinta-feira. A pressão vem da política monetária. Os detalhes da inflação ao consumidor e dos preços ao produtor nos EUA mantiveram vivas as expectativas de aumento das taxas, enquanto o rendimento do Tesouro de 10 anos subiu acima de 5%. O funcionário do Fed, Jeff Schmid, disse em 15 de novembro que a inflação permanece acima da meta de 2%. Rendimentos mais altos aumentam o custo de oportunidade de manter ouro, que não paga juros. Isso ajuda a explicar por que a incerteza geopolítica não protegeu o metal precioso de vendas. O contrato perpétuo $XAUTUSDT da Bybit estava cotado perto de US$ 3.823, uma queda de cerca de 1% em 24 horas no último snapshot de dados da exchange. Seu volume de contrato de 24 horas foi de cerca de US$ 43,36 milhões, com financiamento (funding) de +0,0012% por período de quatro horas. O financiamento positivo significa que os compradores (longs) estão pagando os vendedores (shorts), mas a taxa é modesta e não prova um excesso de posições compradas. Os preços perpétuos também podem divergir das referências do ouro à vista devido aos horários de negociação, liquidez e precificação de contratos. Há um desdobramento separado que vale a pena acompanhar além do gráfico. O relatório de reservas da Tether de 30 de setembro afirma que 827.417,63 XAUT estavam em circulação, lastreados pelo mesmo número de onças troy finas mantidas em custódia. Isso representou cerca de 25,7 toneladas de ouro. Em 11 de novembro, a Anchorage anunciou serviços de custódia institucional, negociação e colateral para clientes elegíveis que possuem XAUT. A expansão pode melhorar o acesso institucional, mas não torna todos os detentores de tokens elegíveis para resgate direto junto ao emissor, nem garante liquidez imediata em dinheiro. Por enquanto, a direção do XAUT permanece atrelada à resposta do ouro aos rendimentos e ao dólar. Um movimento sustentado de retorno acima de US$ 3.900 no metal precioso ajudaria a estabilizar o sentimento; outra queda manteria a pressão sobre o token. A história do acesso institucional está se desenvolvendo, mas não anulou o risco macro. Principais perguntas: 1. O ouro pode recuperar os US$ 3.900 enquanto os rendimentos do Tesouro permanecerem elevados? 2. O acesso institucional se traduzirá em uma liquidez de XAUT mais profunda e confiável? 3. O declínio atual é uma correção ou o início de uma reprecificação mais longa do ouro? IMPACTbyTrade
ETH: O reset da alavancagem está incompleto
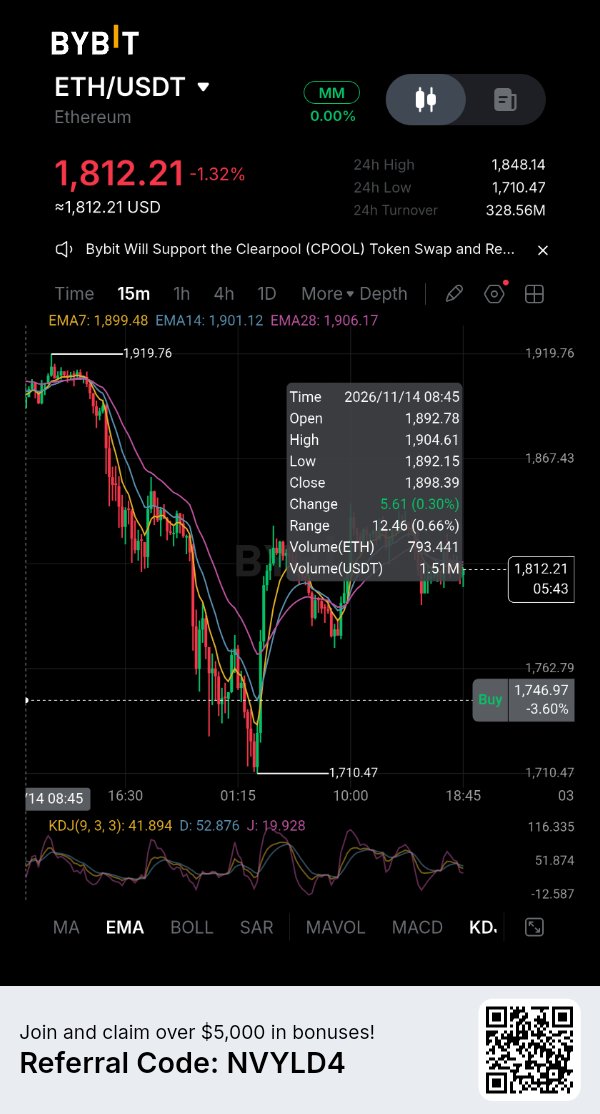
O Ethereum continua sendo negociado sob pressão após o forte ciclo de liquidação da semana passada. O instantâneo mais recente da CoinGlass coloca o $ETHUSDT perto de US$ 1.816,60, uma queda de 1,32% em 24 horas e 14,35% em sete dias. A faixa diária variou de US$ 1.710 a US$ 1.857,60. Os compradores defenderam a mínima, mas não recuperaram a extremidade superior com convicção. Dados de derivativos mostram que parte da alavancagem saiu, embora o processo não esteja concluído. O interesse em aberto agregado de futuros de ETH está próximo de US$ 21,90 bilhões, uma queda de 3,02% em 24 horas. Ao mesmo tempo, as liquidações rastreadas atingiram cerca de US$ 360,82 milhões, com US$ 279,74 milhões provenientes de posições compradas. A queda no preço juntamente com o menor interesse em aberto aponta para posições sendo fechadas ou liquidadas, não necessariamente para a entrada de novas posições vendidas. O contrato perpétuo $ETHUSDC da Bybit oferece uma verificação cruzada útil. Seu interesse em aberto está em torno de US$ 1,36 bilhão, uma queda de 2,55% em 24 horas, enquanto a taxa de financiamento é de aproximadamente −0,0047% por período de oito horas. O financiamento negativo significa que os vendedores estão pagando os compradores, sugerindo que o mercado perpétuo está sendo negociado com um prêmio de baixa. A Bybit registrou cerca de US$ 37,13 milhões em liquidações de ETH no mesmo período de 24 horas, fortemente voltadas para posições compradas, com US$ 33,32 milhões contra US$ 3,81 milhões em posições vendidas. A exposição está caindo, mas os compradores ainda estão sendo forçados a sair. O desequilíbrio entre derivativos e a atividade à vista é outro alerta. A CoinGlass relata cerca de US$ 64,45 bilhões em volume de futuros de ETH contra US$ 4,48 bilhões em volume à vista, uma proporção de cerca de 14,4 para um. Isso sugere que os movimentos de curto prazo podem ser impulsionados mais pela alavancagem do que pela acumulação à vista duradoura. A leitura mais recente do ETF de ETH à vista nos EUA foi de uma modesta entrada líquida de US$ 2,30 milhões em 13 de novembro; pouco para estabelecer uma tendência de demanda sustentada. Para que o ETH construa uma recuperação credível, as evidências precisam melhorar além de um repique a partir da área de US$ 1.710. A participação no mercado à vista deve se fortalecer, o interesse em aberto deve se estabilizar sem que o financiamento se torne agressivamente positivo, e o preço deve se manter acima da recente zona de recuperação intradia. Se o preço cair novamente em direção à mínima enquanto as liquidações de posições compradas permanecerem dominantes, o ajuste ainda pode estar ocorrendo no mercado. Principais questões: 1. O ETH consegue se manter acima da área de US$ 1.710–US$ 1.800 após a última onda de liquidação? 2. O volume à vista se expandirá o suficiente para sustentar uma recuperação além da negociação de derivativos? 3. A queda no interesse em aberto sinaliza uma redução mais saudável na alavancagem ou simplesmente outro estágio de saídas forçadas? IMPACTbyTrade
RIVER: Um Mercado Spot de Baixa Liquidez Encontra Alavancagem Pesada
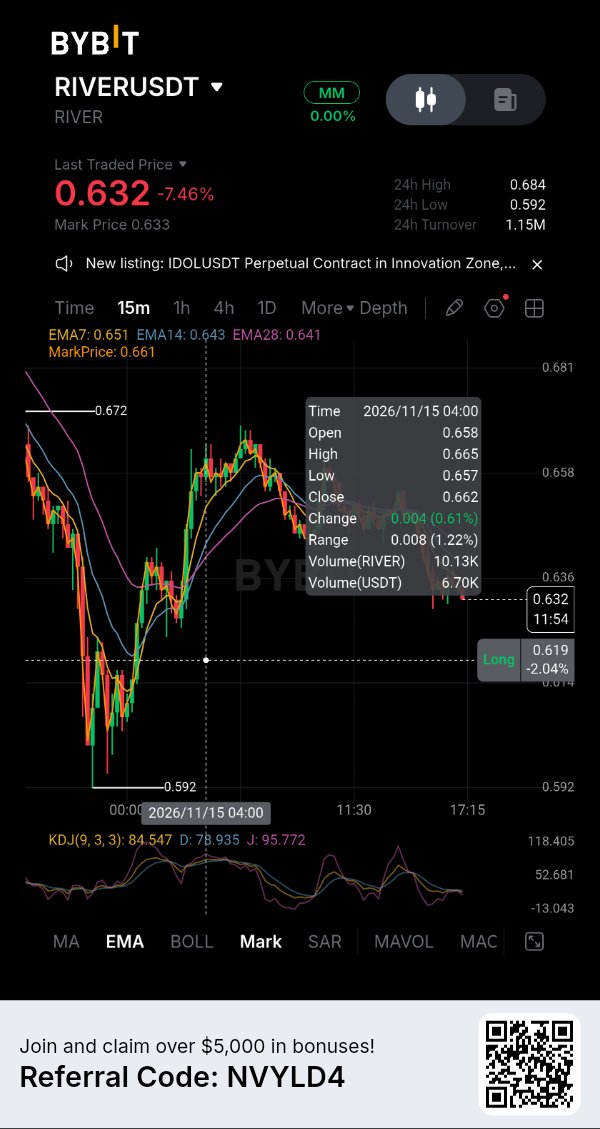
RIVER está passando por um declínio acentuado, mas o desenvolvimento mais preocupante é a diferença entre a atividade de derivativos e a demanda real à vista (spot). O token está atraindo um volume substancial de futuros enquanto seu mercado spot permanece relativamente escasso. Esse desequilíbrio pode amplificar os movimentos de preço em qualquer direção, particularmente quando traders alavancados começam a fechar posições. RIVER negocia perto de US$ 0,65, com queda de aproximadamente 9% em 24 horas e 12,7% em sete dias. Sua capitalização de mercado é de cerca de US$ 24,1 milhões, contra uma avaliação totalmente diluída de aproximadamente US$ 65 milhões. Apenas 37,19 milhões dos 100 milhões de tokens máximos estão em circulação. O token também está mais de 99% abaixo de sua máxima histórica de janeiro de US$ 87,79. Esse declínio torna as comparações de avaliação difíceis, mas o número da oferta circulante permanece importante ao avaliar a distribuição futura. A CoinGlass registra aproximadamente US$ 29 milhões em volume de futuros contra apenas US$ 568.000 em volume spot. O volume de futuros é, portanto, cerca de 51 vezes a atividade spot. O interesse em aberto (open interest) está próximo de US$ 11,9 milhões, equivalente a cerca de 49% da capitalização de mercado, após cair 13,46% em 24 horas. As liquidações atingiram aproximadamente US$ 448.000, com as posições compradas (longs) representando 95%. A combinação de queda de preço e queda no interesse em aberto aponta para o fechamento de posições compradas em vez de um aumento direto em novas posições vendidas (short). O financiamento (funding) permanece positivo em aproximadamente 0,0089% a cada oito horas. Os compradores (longs) ainda estão pagando os vendedores (shorts) para manter suas posições, mesmo com o declínio do preço. Isso não prova que os traders otimistas estão sobrecarregados, mas mostra que o financiamento positivo não impediu novas vendas. Na Bybit, o volume de futuros de RIVER é de cerca de US$ 1,46 milhão, enquanto o interesse em aberto é de aproximadamente US$ 1,8 milhão no último snapshot da exchange. A oferta também merece atenção. O rastreador de desbloqueio da DefiLlama não mostra nenhum desbloqueio abrupto (cliff) antes de 23 de março de 2027, quando um milhão de tokens RIVER estão programados para serem liberados. No entanto, o projeto tem liberações semanais contínuas estimadas em aproximadamente 313.300 tokens. Essa é uma consideração de oferta recorrente, não um evento de desbloqueio iminente único. O desafio imediato de RIVER é atrair demanda spot genuína enquanto a exposição a derivativos se contrai. Um rebote impulsionado principalmente pelo posicionamento em futuros pode ter dificuldade em se sustentar. Até que a participação spot melhore, o mercado permanece vulnerável a outro desenrolar de alavancagem. Perguntas-chave: 1. O RIVER pode atrair compradores spot enquanto a atividade de futuros domina? 2. O declínio do interesse em aberto reduzirá o risco de liquidação ou acompanhará mais fraqueza? 3. Como as liberações contínuas de tokens afetarão a demanda à medida que a oferta circulante se expande? $DRIFTUSDT #IMPACTbyTrade
HYPE: Um short squeeze não é uma recuperação
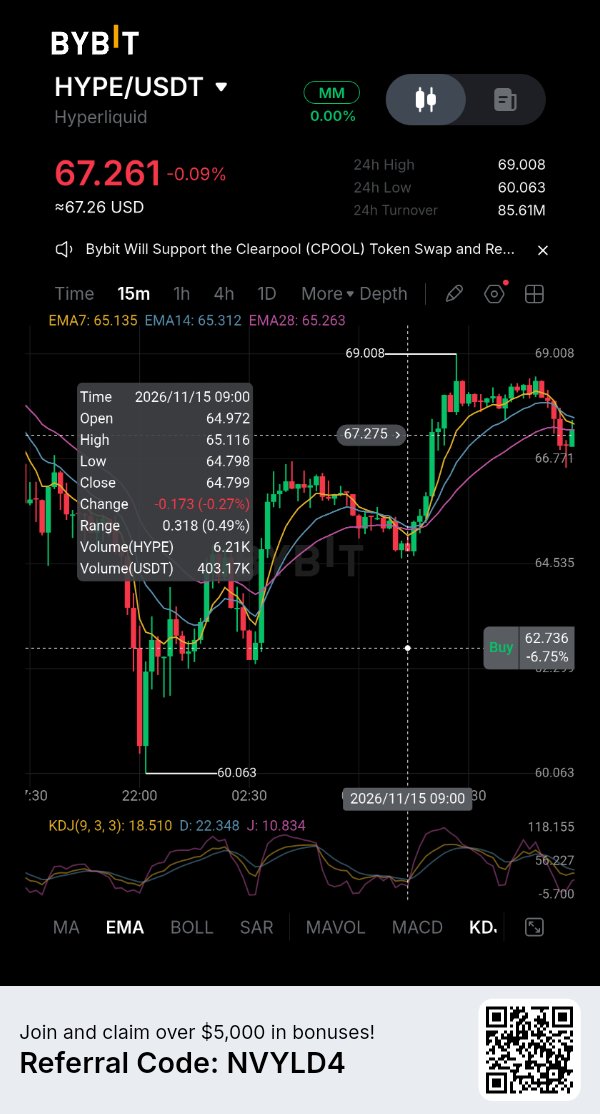
HYPEUSDT se recuperou de sua mínima de 14 de novembro, mas a recuperação enfrenta um teste mais difícil: os compradores conseguem sustentar o movimento após um dos maiores eventos de liquidação recentes do mercado? O repique inicial é animador, mas a atividade de derivativos sugere que o mercado ainda é dominado por negociações alavancadas em vez de uma acumulação à vista (spot) confirmada. A CoinGlass coloca o HYPE próximo a US$ 68,20, uma alta de 0,63% nas últimas 24 horas, mas ainda com uma queda de 8,19% nos últimos sete dias. O token permanece aproximadamente 30,4% abaixo de sua máxima histórica de setembro, de US$ 97,98. Seu intervalo das últimas 24 horas varia de US$ 60,01 a US$ 69,00. A recuperação a partir da parte inferior dessa faixa mostra que os compradores entraram em ação, mas recuperar o terreno perdido é diferente de estabelecer uma nova tendência de alta. Os números de liquidação explicam a gravidade da queda anterior. Aproximadamente US$ 86,27 milhões em posições de HYPE foram liquidados em 24 horas, incluindo US$ 84 milhões em posições compradas (longs). O interesse em aberto (open interest) permanece em torno de US$ 3,02 bilhões, uma queda de pouco menos de 1% no mesmo período. Isso indica que o choque de liquidação removeu uma exposição altista substancial, embora uma atividade considerável de derivativos permaneça. Um repique de preço após vendas forçadas pode refletir o fechamento de posições vendidas (short covering), mas não significa necessariamente que novo capital está entrando no mercado. Um desequilíbrio merece atenção: o volume de futuros atingiu aproximadamente US$ 4,62 bilhões, em comparação com US$ 464,1 milhões em volume spot. O giro de derivativos foi cerca de dez vezes maior que a atividade spot. Essa lacuna torna a recuperação mais difícil de confiar, pois traders alavancados podem mover os preços rapidamente sem uma demanda equivalente pelo token subjacente. O financiamento (funding) também conta duas histórias diferentes. A taxa ponderada agregada é positiva em 0,0071% a cada oito horas, enquanto o próprio financiamento da Hyperliquid é negativo em 5,7% anualizados. A taxa da Bybit é positiva em aproximadamente 10,6% anualizados. Essas diferenças mostram que o posicionamento não é uniforme entre as corretoras. Um trader que leia apenas o financiamento agregado pode ignorar a pressão baixista que se desenvolve na Hyperliquid. O HYPE agora precisa sustentar a área de US$ 64–65 e romper a marca de US$ 70–72 com uma participação spot mais forte. A incapacidade de sustentar a recuperação pode expor o mercado a outro declínio impulsionado por liquidações. A distinção é importante: um short squeeze pode acelerar uma recuperação, mas apenas compras persistentes podem torná-la durável. Perguntas-chave: 1. O HYPE pode recuperar US$ 72 com volume spot confirmando o movimento? 2. O interesse em aberto será reconstruído através de demanda genuína ou de nova alavancagem? 3. O repique é uma mudança na direção do mercado ou um alívio temporário após liquidações forçadas? IMPACTbyTrade
AAPLX: Exposição à Apple enfrenta um teste de liquidez
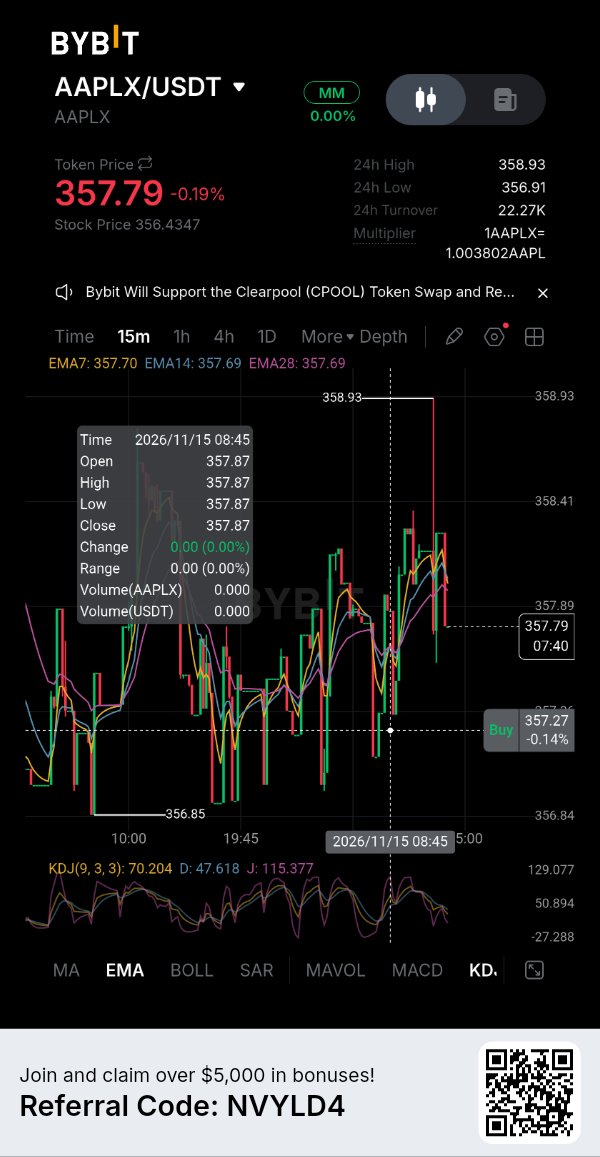
O desempenho mais recente das ações da Apple no mercado parece relativamente estável, mas sua contraparte tokenizada levanta uma questão diferente: quão eficientemente os traders de cripto conseguem acessar essa exposição quando o mercado de ações subjacente está fechado? $AAPLXUSDT foi cotado recentemente em torno de US$ 357,24 na Bybit, enquanto o preço de fechamento oficial da Apple na Nasdaq em 13 de novembro foi de US$ 356,27. Isso representa uma diferença de aproximadamente 0,27%, sugerindo um alinhamento de preços próximo neste snapshot. As ações da Apple subiram 0,39% durante a sessão de sexta-feira, fechando a US$ 356,27 após atingirem uma máxima intradia de US$ 360,83. A ação subjacente permanece perto de sua máxima de 52 semanas, o que torna a qualidade do rastreamento de preço tokenizado particularmente relevante. A liquidez é menos impressionante. O snapshot de mercado da Bybit no CoinGecko registra aproximadamente US$ 37.853 em volume de 24 horas de AAPLX/USDT, com um spread de 0,04%. A profundidade do livro de ofertas dentro de 2% do preço de mercado está perto de US$ 190.694 no lado da compra e US$ 202.872 no lado da venda. Esses números sugerem um mercado cotado relativamente restrito, mas com um volume limitado em comparação com o mercado de ações tradicional da Apple, onde o volume de negociação de sexta-feira atingiu aproximadamente 40 milhões de ações. Essa diferença é importante quando ordens maiores entram. Um spread cotado estreito não garante que negociações substanciais possam ser executadas sem mover o preço. Os traders devem distinguir a liquidez exibida da atividade de negociação real, particularmente quando a volatilidade do mercado de cripto aumenta ou quando o mercado da Nasdaq subjacente está indisponível. O AAPLX é emitido sob a estrutura xStocks e projetado para rastrear as ações da Apple por meio de uma estrutura tokenizada lastreada em ações subjacentes mantidas por custodiantes. No entanto, possuir AAPLX não é equivalente a deter ações da Apple diretamente. Os detentores de tokens recebem exposição econômica ao preço, não direitos de voto de acionista. A emissão, o resgate e outros termos do produto também introduzem considerações que investidores comuns do mercado de ações podem não enfrentar. O próximo teste é verificar se o AAPLX consegue atrair uma liquidez mais profunda e consistente sem perder o alinhamento com a AAPL. Seu apelo é o acesso à exposição de ações por meio da infraestrutura de cripto. Sua fraqueza é que o acesso significa pouco se a execução se tornar cara durante períodos de volatilidade. Perguntas principais: 1. O AAPLX consegue manter um rastreamento próximo quando a Nasdaq está fechada? 2. A liquidez à vista da Bybit aumentará conforme a demanda por ações tokenizadas crescer? 3. A conveniência justifica os riscos adicionais de estrutura de mercado e execução? IMPACTbyTrade
SOL: A recuperação tem um problema de posicionamento
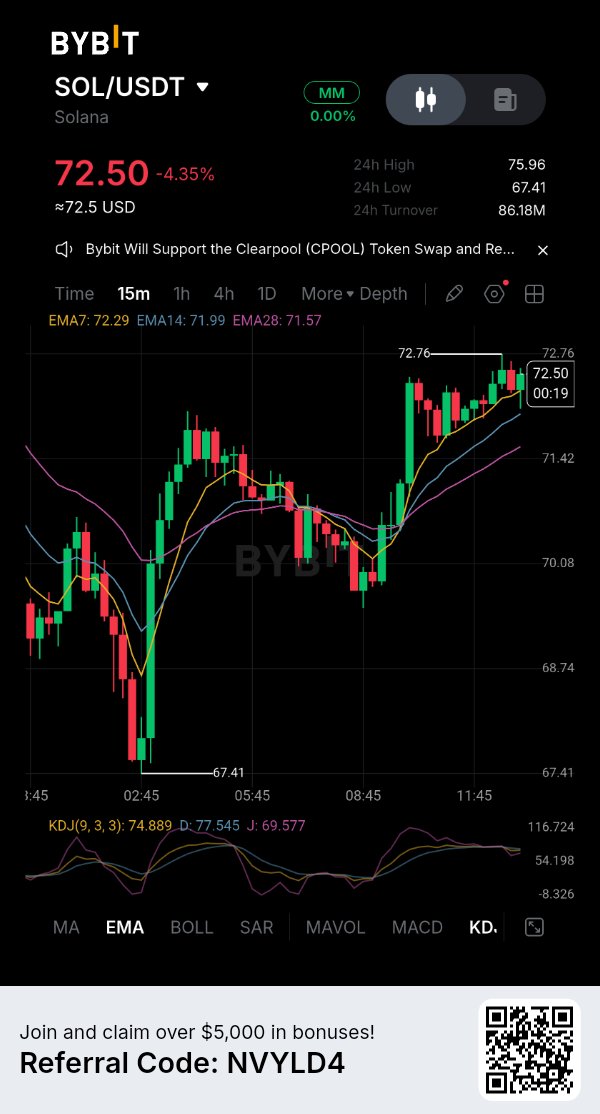
A Solana está tentando se estabilizar após uma queda acentuada, mas os dados de derivativos sugerem que o mercado ainda não completou seu ajuste. A questão importante é se os compradores estão voltando para acumular $SOLUSDT ou simplesmente negociando a volatilidade de curto prazo enquanto posições alavancadas continuam sendo desfeitas. SOL está sendo negociada perto de US$ 71,81, com queda de 5,29% nas últimas 24 horas. Sua capitalização de mercado é de aproximadamente US$ 42,71 bilhões, deixando-a cerca de 75,6% abaixo de sua máxima histórica de US$ 294,33. A faixa de 24 horas varia de US$ 67,35 a US$ 76,01, mostrando quanta volatilidade ainda permanece. Uma recuperação a partir da mínima intradiária é encorajadora, mas não estabelece uma reversão. O mercado de derivativos oferece uma visão mais clara da pressão. O interesse aberto agregado caiu 8,63% para aproximadamente US$ 4,12 bilhões, enquanto o volume de futuros subiu quase 60%, para US$ 10,95 bilhões. O CoinGlass registra US$ 89,43 milhões em liquidações nas últimas 24 horas, com posições compradas (longs) representando 89%. Essa combinação aponta para um substancial desmonte de posições compradas. Os traders estão fechando ou perdendo exposição alavancada, mas a redução no interesse aberto ainda não produziu uma estabilidade de preço sustentada. O financiamento também está negativo em aproximadamente -0,0054% nas exchanges. A taxa de financiamento de SOLUSDT na Bybit gira em torno de -0,0023% a cada oito horas. O financiamento negativo significa que os vendedores (shorts) estão pagando os compradores (longs), indicando que o posicionamento de baixa tornou-se mais caro. No entanto, isso por si só não garante um short squeeze. Se a demanda à vista (spot) permanecer fraca, os vendedores podem manter o controle, apesar do custo de manter posições vendidas. A divergência entre o mercado à vista e o de futuros é particularmente importante. Os futuros registraram aproximadamente US$ 13,1 milhões em compras líquidas (taker buying) nas últimas 24 horas, enquanto o mercado à vista registrou cerca de US$ 9,1 milhões em vendas líquidas (taker selling). Isso sugere que os traders de derivativos estão tentando se posicionar para um repique sem uma pressão de compra equivalente no ativo subjacente. Ao longo de sete dias, ambos os mercados ainda mostram vendas líquidas. Uma recuperação liderada por futuros, portanto, precisa de confirmação da atividade à vista. O teste imediato da SOL é se ela consegue manter a área de US$ 67 e recuperar os US$ 76 com uma participação à vista mais forte. Perder a mínima recente exporia o mercado a outra rodada de vendas forçadas. Até que os fluxos à vista melhorem, a queda no interesse aberto deve ser tratada como evidência de desalavancagem, e não como prova de que o fundo foi atingido. Perguntas principais: 1. A SOL consegue recuperar os US$ 76 com demanda à vista genuína? 2. O financiamento negativo desencadeará a cobertura de posições vendidas ou refletirá uma convicção de baixa contínua? 3. A última onda de liquidação removeu alavancagem suficiente para estabilizar o mercado? $SOLUSDC #IMPACTbyTrade
DOGE: Sobrevendido não significa pronto para recuperar
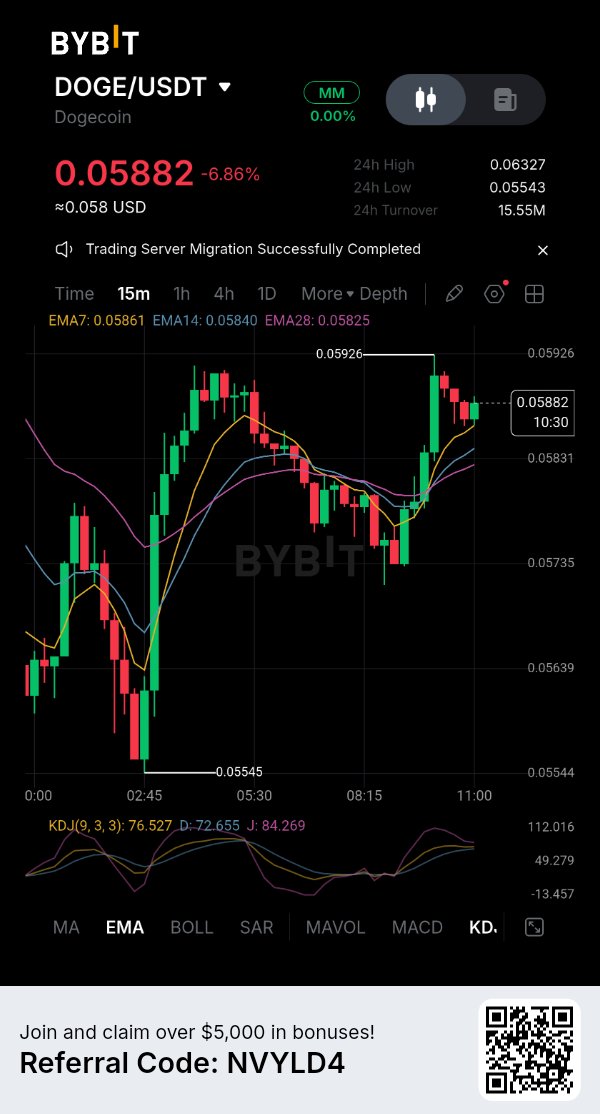
Dogecoin está apresentando uma das condições que os traders costumam observar antes de uma recuperação: um RSI diário extremamente sobrevendido. Mas o mercado de derivativos levanta uma preocupação diferente. Mesmo após uma queda acentuada e outra rodada de liquidações de posições compradas (longs), o posicionamento na Bybit permanece fortemente inclinado para compradores. Isso deixa a recuperação vulnerável se uma nova demanda não surgir. $DOGEUSDT está sendo negociada perto de US$ 0,0575, com queda de 8,44% em 24 horas e 19,8% em sete dias. Sua capitalização de mercado é de aproximadamente US$ 8,99 bilhões. A última leitura diária do RSI é 19,6, enquanto a faixa de negociação de 24 horas varia de US$ 0,0554 a US$ 0,0633. Um RSI tão baixo sinaliza um intenso momentum de venda, mas não estabelece que o preço atingiu um fundo. Mercados sobrevendidos podem permanecer sobrevendidos enquanto os vendedores continuam a dominar. Os dados de perpétuos de DOGEUSDT da Bybit mostram aproximadamente US$ 72,73 milhões em juros em aberto (open interest). Cerca de 79,11% das contas que mantêm posições estão compradas, em comparação com 20,89% vendidas. Esta é uma proporção de contas, não uma medida do capital real de cada lado, mas o desequilíbrio ainda merece monitoramento. No último período de 24 horas reportado, a Bybit registrou cerca de US$ 2,73 milhões em liquidações de DOGE, das quais aproximadamente US$ 2,66 milhões vieram de posições compradas. O mercado está removendo posições otimistas, mas a distribuição restante das contas ainda está concentrada em posições compradas. O financiamento (funding) na Bybit está ligeiramente positivo em 0,001595%, o que significa que os compradores estão pagando aos vendedores. A taxa não é extrema por si só. A combinação mais importante é a persistente maioria de contas compradas, as recentes liquidações de posições compradas e um preço ainda quase 20% menor ao longo de sete dias. Se DOGE perder a área de US$ 0,055, outra onda de vendas forçadas pode seguir. Um movimento sustentado de volta acima de US$ 0,063 seria um sinal inicial de que os compradores estão recuperando o controle, embora o volume e o posicionamento precisem confirmar isso. A distinção é entre um repique técnico e uma mudança na estrutura do mercado. DOGE pode estar sobrevendida, mas uma recuperação durável precisa de demanda à vista (spot) forte o suficiente para absorver a oferta e evitar outro desenrolar alavancado. Até que isso aconteça, um RSI baixo é um aviso sobre a pressão de venda, não um sinal de compra confiável. Perguntas principais: 1. DOGE consegue manter a área de suporte de US$ 0,055? 2. Os compradores no mercado spot confirmarão o rebote de sobrevenda? 3. O posicionamento comprado pode diminuir sem desencadear outra onda de liquidação? $DOGEUSDC #IMPACTbyTrade
BTC: A liquidação superou o ajuste
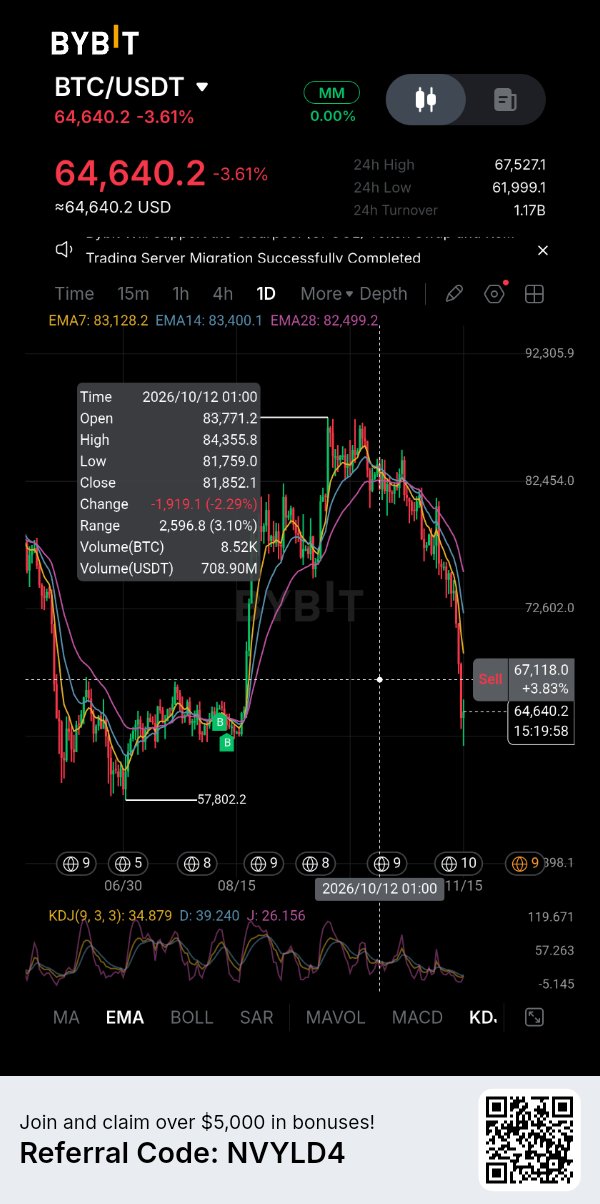
A queda do Bitcoin abaixo de US$ 64.000 muda a conversa. O mercado já absorveu liquidações substanciais, mas a pressão de venda continua. Isso levanta uma questão mais importante do que saber se os traders alavancados foram eliminados: onde está a demanda à vista (spot) necessária para absorver a oferta restante? A CoinGlass coloca o $BTCUSDT próximo de US$ 63.633 em seu snapshot de 15 de novembro, uma queda de 6,71% em 24 horas e quase 50% abaixo de sua máxima histórica de outubro de US$ 126.198. A capitalização de mercado caiu para aproximadamente US$ 1,28 trilhão. O valor de liquidação em 24 horas está em US$ 683,56 milhões, com posições compradas (longs) respondendo por 92%. O interesse em aberto (open interest) caiu 7,66%, para US$ 43,32 bilhões. A alavancagem está claramente sendo removida, mas a queda do preço mostra que essa redução ainda não produziu um piso estável. O mercado à vista oferece pouco consolo. A CoinGlass registra aproximadamente US$ 8,51 bilhões em volume à vista contra US$ 95 bilhões em volume de futuros. Ambos os mercados mostram vendas líquidas de tomadores (takers) no último período de 24 horas: aproximadamente US$ 338 milhões no mercado à vista e US$ 947 milhões nos futuros. A distinção importa porque uma recuperação liderada por futuros pode ocorrer sem o acúmulo sustentado de BTC real. Os compradores precisam absorver a oferta disponível, não apenas elevar os preços dos derivativos. Os fluxos institucionais permanecem como outra fonte de pressão. Os ETFs de Bitcoin à vista dos EUA registraram US$ 185,4 milhões em saídas líquidas em 13 de novembro. Entre 9 e 13 de novembro, as retiradas atingiram aproximadamente US$ 1,065 bilhão, marcando sete sessões de negociação consecutivas de saídas. O fim de semana não tem nova sessão de negociação de ETF nos EUA, portanto, o número de sexta-feira continua sendo a leitura diária completa mais recente. Resgates persistentes não garantem novas quedas de preço, mas deixam o mercado sem um sinal consistente de compra institucional. Há também um alerta nos números de interesse em aberto. A queda no interesse em aberto junto com a queda nos preços sugere desalavancagem, mas não nos diz que os vendedores estão exaustos. Algumas posições foram fechadas enquanto novas vendas continuam. O próximo teste significativo do Bitcoin é se ele consegue defender a área recente de US$ 63.000 e recuperar os US$ 65.000 com fluxos à vista melhores. Uma quebra abaixo disso deixaria o mercado exposto a outra rodada de liquidações forçadas. O reajuste da alavancagem aconteceu em etapas. O que permanece não comprovado é a demanda. Até que a compra à vista se fortaleça e os fluxos de ETF se tornem positivos, uma recuperação pode ser apenas outra pausa temporária em uma fase de distribuição mais ampla. Perguntas principais: 1. O BTC consegue defender US$ 63.000 após outra grande onda de liquidação? 2. Quando a demanda à vista começará a absorver a oferta que está sendo vendida? 3. As saídas de ETF reverterão antes que o Bitcoin tente uma recuperação sustentada? $BTCUSDC #IMPACTbyTrade
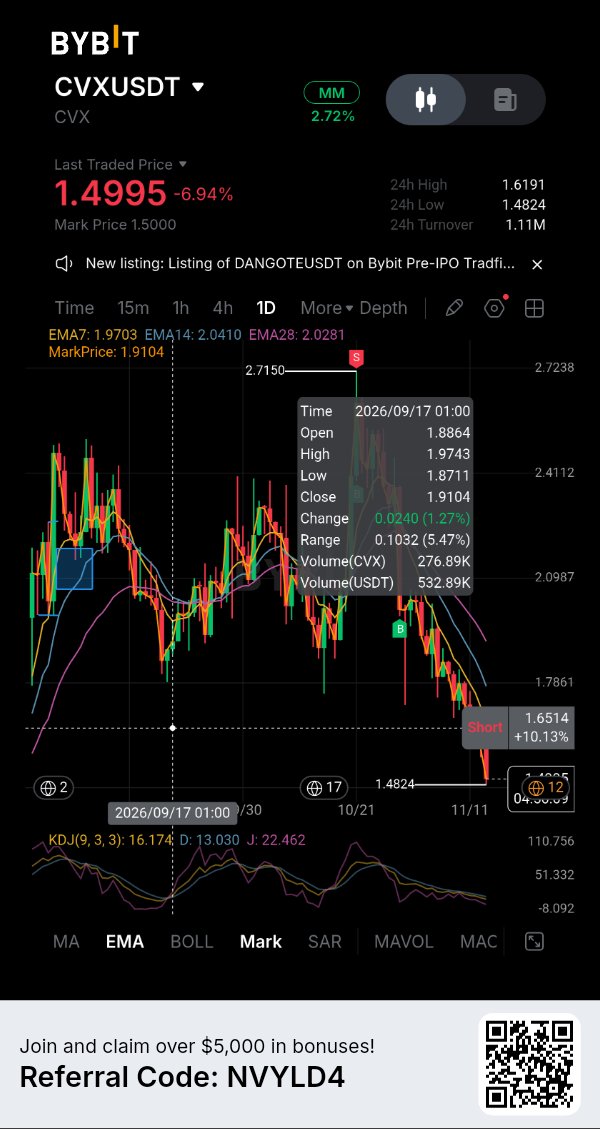
CVX: A influência DeFi tem um problema de valor do token
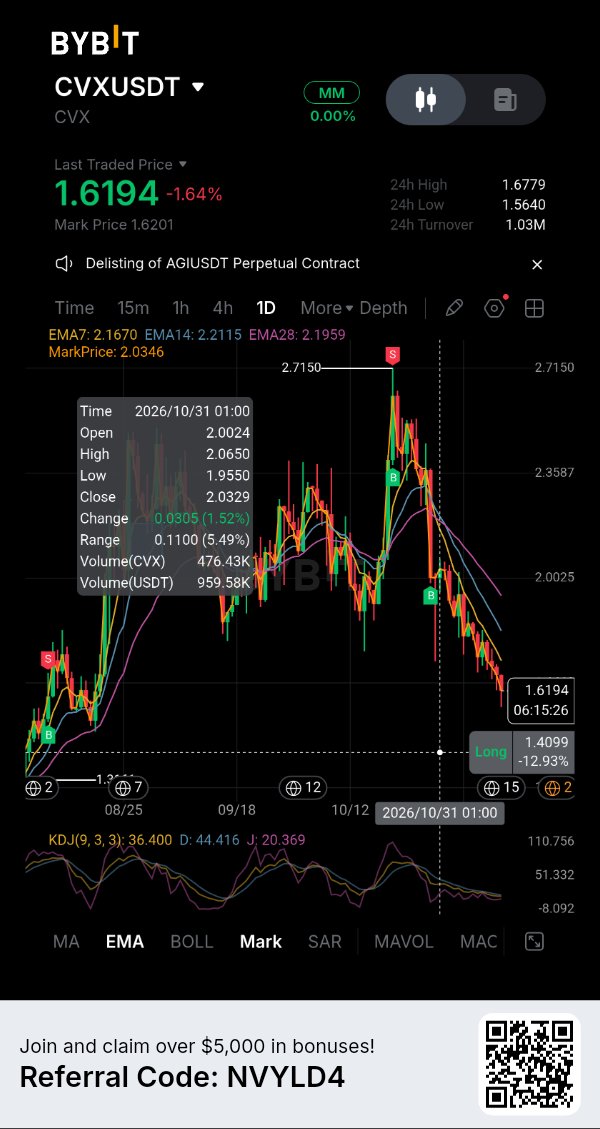
A Convex Finance ainda controla uma posição significativa no DeFi, mas os detentores de CVX têm uma pergunta mais difícil a responder: quanto dessa atividade do protocolo realmente se traduz em demanda pelo token? O CVX está sendo negociado em torno de US$ 1,59, uma queda de aproximadamente 12,6% em sete dias e mais de 97% abaixo do seu pico de janeiro de 2022. Sua capitalização de mercado é de aproximadamente US$ 158 milhões, com a oferta circulante já próxima do máximo de 100 milhões. Isso deixa pouco espaço para uma narrativa de expansão futura da oferta, mas a escassez por si só não cria pressão de compra. Os números subjacentes do protocolo são mais substanciais. O DefiLlama relata aproximadamente US$ 460,45 milhões em valor total bloqueado (TVL), com US$ 1,81 milhão em taxas geradas nos últimos 30 dias. A receita do protocolo relatada nesse período foi de cerca de US$ 598.604. Esses números mostram que a Convex continua a facilitar uma atividade significativa, embora o TVL não seja equivalente à receita e nenhum dos números garanta a valorização do token. O papel do CVX é principalmente governança e coordenação de incentivos. Bloquear o token dá aos detentores influência de voto sobre as emissões direcionadas para Curve, Frax e outros protocolos suportados. O painel da Convex relata 45,8 milhões de CVX bloqueados e aproximadamente US$ 466.700 em emissões controladas em um período de 14 dias. Essa influência tem relevância econômica, mas é diferente de dar a cada detentor de CVX uma reivindicação direta sobre todo o fluxo de receita do protocolo. O posicionamento de derivativos adiciona outra camada. O CoinGlass coloca o volume agregado de futuros perto de US$ 5,2 milhões contra US$ 1,76 milhão em volume à vista (spot), enquanto o interesse em aberto (open interest) fica em torno de US$ 7 milhões. Seu último snapshot mostra fraqueza de preço juntamente com um interesse em aberto ligeiramente crescente, um possível acúmulo de posições vendidas (short) em vez de evidência de uma reversão confirmada. As leituras de financiamento (funding rates) variam entre as exchanges: a taxa agregada é ligeiramente negativa, enquanto a taxa relatada pela Bybit é positiva. Esses números não devem ser tratados como sinais intercambiáveis. Para o CVX, uma recuperação precisa de mais do que um short squeeze temporário. Melhorar a demanda à vista, manter a receita do protocolo e provar que a influência da governança cria uma captura de valor mais forte tornaria o caso mais convincente. Até lá, a importância da Convex para o DeFi e a disposição do mercado em pagar pelo CVX permanecem duas questões separadas. Perguntas-chave: 1. A receita do protocolo da Convex pode se traduzir em um valor mais forte para os detentores de CVX? 2. A demanda à vista retornará enquanto o posicionamento de derivativos permanecer elevado? 3. O CVX é uma exposição de infraestrutura subvalorizada, ou sua utilidade de governança já está precificada? $SOLUSDT #IMPACTbyTrade
O ajuste de alavancagem do Bitcoin tem um problema de demanda
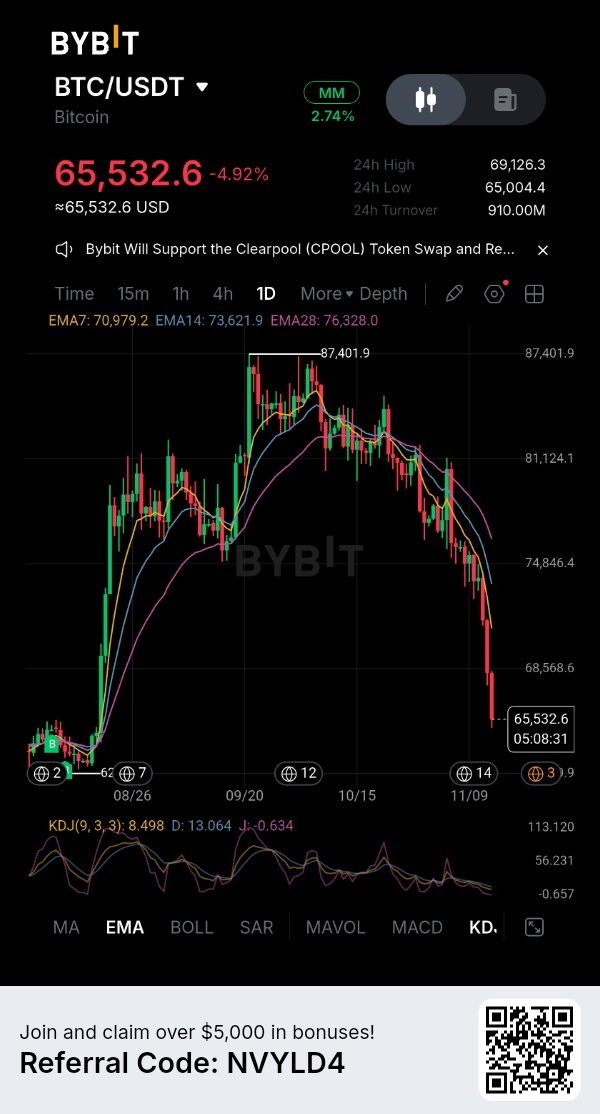
O Bitcoin caiu para cerca de US$ 66.800, aproximadamente 47% abaixo de sua máxima de outubro de 2025, perto de US$ 126.000. A questão imediata não é mais simplesmente quanto da alavancagem foi liquidada. É se os compradores estão dispostos a absorver a oferta após as vendas forçadas. A liquidação de 13 de novembro desencadeou cerca de US$ 1,64 bilhão em liquidações nos mercados cripto, sendo que os futuros de Bitcoin representaram aproximadamente US$ 916 milhões. Cerca de 95% das liquidações de $BTCUSDT foram posições compradas (long). O interesse em aberto caiu 5,4% enquanto o preço do Bitcoin caiu 5,9%, sugerindo que grande parte da redução refletiu o menor valor do contrato em vez de uma saída clara de capital. Outra onda de liquidação seguiu-se em 14 de novembro. Estas são janelas de relatório separadas, não totais para somar. A demanda institucional oferece pouca confirmação de um piso. Os ETFs de Bitcoin spot dos EUA registraram US$ 185,4 milhões em saídas líquidas em 13 de novembro, estendendo a sequência de retiradas para sete sessões. As saídas consolidadas da semana totalizaram cerca de US$ 1,065 bilhão, com média de US$ 213,1 milhões por sessão. Os fluxos de ETF não ditam o preço, mas os resgates persistentes enfraquecem uma fonte de demanda marginal. O cenário spot versus futuros também merece atenção. Os dados da CoinGlass mostram futuros sendo negociados a aproximadamente onze vezes o volume spot. Na janela mais recente de 24 horas, os futuros registraram compra líquida de tomadores (taker buying), enquanto o spot registrou venda líquida de tomadores. Essa divergência pode produzir um repique, mas não é o mesmo que uma acumulação ampla no mercado spot. Ao longo de sete dias, ambos os mercados permaneceram como vendedores líquidos. Os níveis de preço importam, mas a confirmação importa mais. O Bitcoin precisa recuperar os US$ 70.000 e mantê-los enquanto a compra no spot melhora. Uma quebra abaixo da área recente de US$ 67.000 deixaria o mercado vulnerável a outra cascata de liquidação. Com o interesse em aberto ainda perto de US$ 45 bilhões, a alavancagem não desapareceu. Uma recuperação genuína apareceria na demanda sustentada no spot, fluxos de ETF tornando-se positivos e força de preço que não dependa principalmente do posicionamento de futuros. Até lá, um repique pode ser um alívio das vendas forçadas, em vez de evidência de que o mercado encontrou um fundo duradouro. Perguntas principais: 1. O Bitcoin consegue recuperar os US$ 70.000 com o volume spot apoiando o movimento? 2. As saídas dos ETFs diminuirão o suficiente para restaurar a demanda institucional? 3. A última compra de futuros é uma virada precoce ou outro repique alavancado? $BTCUSDC #IMPACTbyTrade
NVDAX: Ganhos da Nvidia colocam à prova a convicção em IA
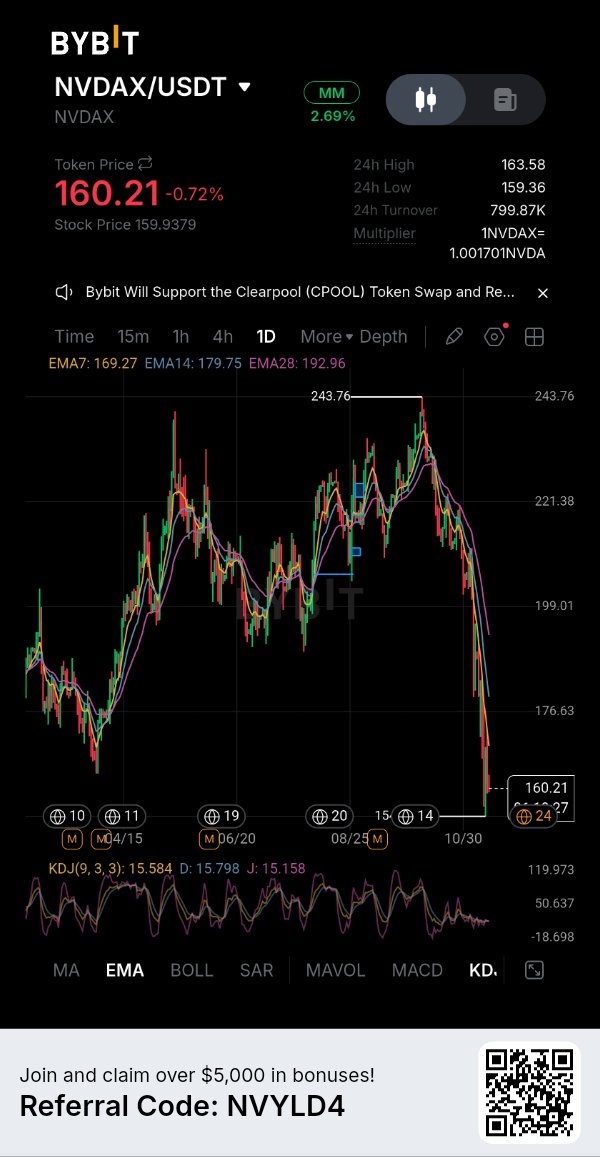
$NVDAXUSDT está se aproximando de um grande catalisador: os resultados do terceiro trimestre fiscal de 2027 da Nvidia, agendados para 17 de novembro. A questão é se os gastos dos hiperescaladores estão se traduzindo em receita rapidamente o suficiente para sustentar as expectativas já incorporadas na avaliação da Nvidia. O panorama mais recente coloca o NVDAX perto de US$ 161,60, uma queda de 1,5% em 24 horas e cerca de 33,5% abaixo da sua máxima de 6 de outubro de US$ 242,89. A CoinGlass relata uma capitalização de mercado próxima a US$ 94,6 milhões, US$ 2,81 milhões em volume spot e US$ 6,74 milhões em volume de futuros. O giro de derivativos é cerca de 2,4 vezes a atividade spot. Esse desequilíbrio é importante: posições alavancadas podem mover o token bruscamente, inclusive quando o mercado de ações subjacente está fechado. O interesse em aberto subiu 11,5%, para cerca de US$ 3,88 milhões, enquanto o preço caiu. A CoinGlass classifica essa combinação como um acúmulo de posições vendidas (short). Sua taxa de financiamento reportada é de 0,138% a cada oito horas, ou aproximadamente 151% anualizada. Esta é uma leitura agregada de mercado, não uma taxa confirmada específica da Bybit, portanto, trate-a com cautela. No entanto, ela aponta para uma exposição comprada (long) cara. Se o preço enfraquecer enquanto o interesse em aberto aumenta, mais posições vendidas podem ser formadas; um rebote acentuado poderia, então, forçar o fechamento de algumas posições vendidas. Há outra distinção que os traders não devem ignorar. O NVDAX é uma representação tokenizada da exposição às ações da Nvidia, não a propriedade direta das ações NVDA. Ele é negociado em locais cripto 24 horas por dia, enquanto o mercado de ações dos EUA subjacente tem horário fixo. O fluxo de ordens cripto pode, portanto, mover o token antes da reabertura do mercado de ações. O mercado spot NVDAX/USDT da Bybit estava recentemente em torno de US$ 160–163, com estimativas de volume diário variando de aproximadamente US$ 1,3 milhão a US$ 1,8 milhão em diferentes momentos. O relatório e o guidance de 17 de novembro testarão a narrativa da demanda por IA. Resultados fortes ainda podem falhar em impulsionar o NVDAX se as expectativas forem mais altas ou se a alavancagem permanecer unilateral. Observe a reação da NVDA, o prêmio ou desconto do NVDAX em relação ao preço da ação, o volume spot e se o interesse em aberto diminui conforme o preço se estabiliza. Principais perguntas: 1. O guidance da Nvidia confirmará que os gastos com infraestrutura de IA ainda estão acelerando? 2. O NVDAX pode se recuperar sem outro aumento em posições alavancadas? 3. Ele continuará acompanhando a NVDA de perto durante o horário do mercado cripto? $IMPACTbyTrade
ONDO: O crescimento institucional encontra um teste de oferta
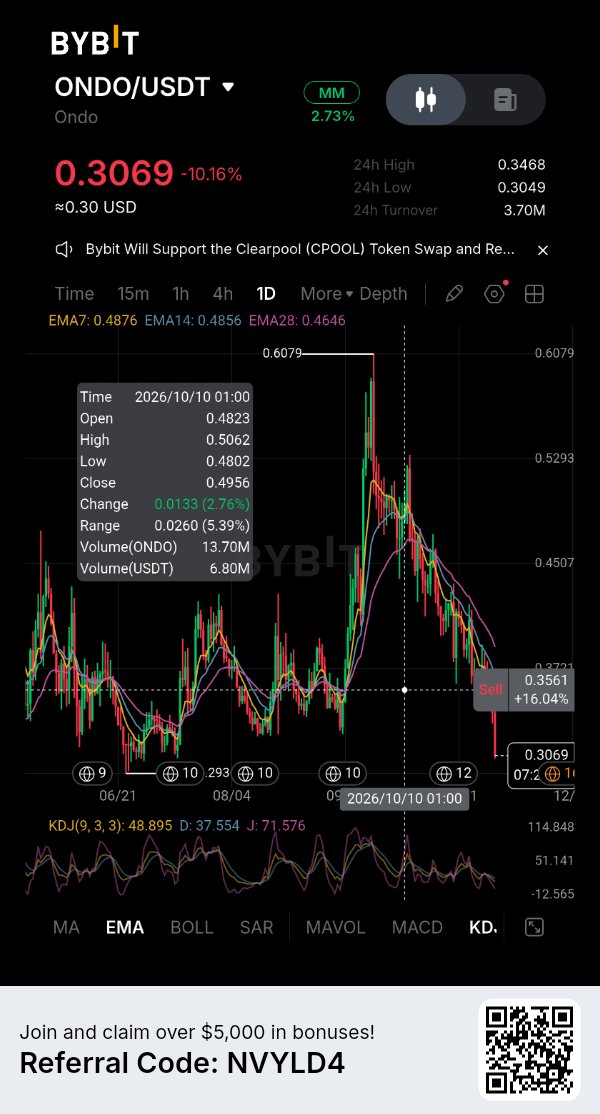
A Ondo Finance está expandindo sua posição em ativos do mundo real tokenizados, mas o crescimento de sua plataforma não se traduz automaticamente em demanda por $ONDOUSDT. Essa distinção está se tornando cada vez mais importante à medida que o projeto se aproxima de outro grande desbloqueio de tokens. O snapshot da CoinGecko de 14 de novembro situou a ONDO em torno de US$ 0,3236, com uma capitalização de mercado de aproximadamente US$ 1,58 bilhão e volume de negociação em 24 horas perto de US$ 85,9 milhões. A oferta circulante era de 4,87 bilhões de tokens, contra uma oferta máxima de 10 bilhões. Isso significa que menos da metade dos tokens eventuais estão circulando atualmente, deixando uma oferta futura substancial para entrar no mercado. A expansão dos negócios da Ondo fornece um cenário fundamental atraente. Sua plataforma distribui produtos financeiros tokenizados, incluindo exposição ao Tesouro dos EUA por meio de produtos como OUSG e USDY, além de ações tokenizadas e fundos negociados em bolsa através da Ondo Global Markets. Os dados de protocolo da DefiLlama colocam seu valor total bloqueado perto de US$ 968 milhões. No entanto, os ativos mantidos em produtos tokenizados não devem ser confundidos com o capital investido na própria ONDO. Investidores que compram um produto do Tesouro tokenizado estão buscando principalmente exposição ao ativo financeiro subjacente, não necessariamente acumulando o token de governança. Essa distinção é reforçada pela utilidade real da ONDO. De acordo com a documentação da Ondo Foundation, ONDO é um token de governança para a Ondo DAO e a Flux Finance. Ele confere aos detentores um papel na governança do protocolo, mas não representa a propriedade direta dos títulos do Tesouro, ações ou outros ativos distribuídos pela plataforma. Consequentemente, o crescimento em ativos tokenizados não cria automaticamente uma pressão de compra proporcional para a ONDO. A oferta é outro desafio. O cronograma de desbloqueio da DefiLlama identifica 17 de janeiro de 2027 como o próximo grande evento de "cliff". Aproximadamente 1,71 bilhão de tokens ONDO, avaliados em cerca de US$ 561 milhões usando o preço de referência atual, estão programados para liberação. Isso representa 17,1% da oferta máxima e aproximadamente 35,1% do float circulante existente. Um desbloqueio não significa que cada token será vendido imediatamente, mas aumenta substancialmente a quantidade de oferta que pode se tornar disponível. A questão de investimento, portanto, não é se a Ondo consegue atrair interesse institucional. Sua expansão de produtos já demonstra essa ambição. A questão mais difícil é se a utilidade de governança, o crescimento do ecossistema e a demanda sustentada podem absorver uma oferta circulante crescente. Até que a demanda pelo token acompanhe a expansão da plataforma, a ONDO corre o risco de permanecer como um caso em que o negócio cresce mais rápido do que o ativo projetado para representar sua governança. Perguntas principais: 1. A expansão institucional da Ondo pode criar uma demanda mensurável por ONDO? 2. Quanta pressão de venda o desbloqueio de janeiro de 2027 pode introduzir? 3. A utilidade de governança se tornará suficiente para apoiar a avaliação do token? $ONDOUSDC #IMPACTbyTrade
ADA: Um 'short' superlotado encontra um mercado fraco
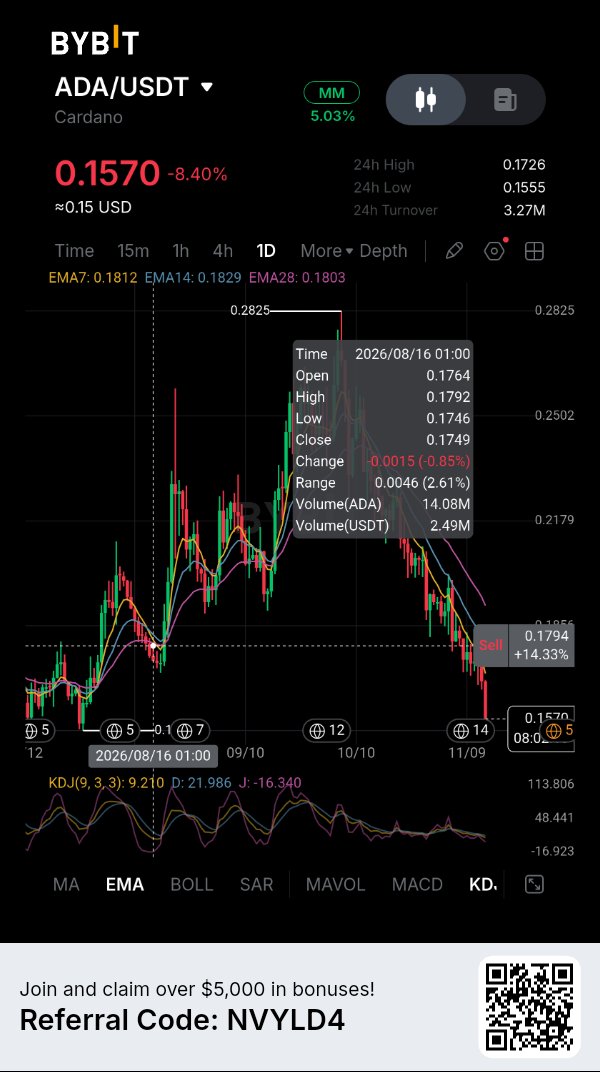
Cardano está se aproximando de um ponto onde um mercado sobrevendido poderia atrair compradores interessados em cobrir posições vendidas (short-covering), mas os dados mais recentes ainda não confirmam uma reversão. Em 14 de novembro, $ADAUSDT era negociada em torno de US$ 0,1645, uma queda de 4,36% nas últimas 24 horas e 9,41% nos últimos sete dias. Sua capitalização de mercado era de aproximadamente US$ 6,05 bilhões, com uma oferta circulante de 36,82 bilhões de ADA contra um máximo de 45 bilhões. O mercado de derivativos mostra uma clara redução na exposição. A CoinGlass registrou aproximadamente US$ 546 milhões em volume de futuros, um aumento de 34,5% em 24 horas, enquanto o interesse em aberto caiu 7,23%, para US$ 348,8 milhões. O aumento no volume de negociação, juntamente com a queda no interesse em aberto, sugere que os traders estão fechando posições ativamente conforme o preço cai. Isso é consistente com um reset de alavancagem, em vez de um mercado construindo uma nova posição direcional. As liquidações reforçam a pressão sobre os traders otimistas. Cerca de US$ 2,5 milhões em posições de ADA foram liquidadas em 24 horas, sendo aproximadamente 97% provenientes de posições compradas (longs). O financiamento também se tornou negativo em cerca de -0,0065% a cada oito horas, o que significa que as posições vendidas (shorts) estavam pagando as posições compradas para manter suas posições. Isso reflete um posicionamento de baixa crescente, embora o financiamento negativo por si só não prove que um short squeeze é iminente. O mercado à vista (spot) oferece pouca confirmação de acumulação. A ADA registrou aproximadamente US$ 69,9 milhões em volume spot, enquanto os fluxos de tomadores spot mostraram uma saída líquida de US$ 4,2 milhões. O volume de futuros foi quase oito vezes o volume spot. Esse desequilíbrio é importante porque os traders de derivativos podem gerar um volume substancial sem criar demanda sustentada pelo token subjacente. Existe um contra-argumento potencial: financiamento negativo, grandes liquidações de posições compradas e declínio do interesse em aberto podem, eventualmente, deixar um mercado menos vulnerável a outra onda de vendas forçadas. Mas essa é uma condição para estabilização, não uma prova de que os compradores retornaram. A área de suporte imediato da ADA fica em torno de US$ 0,162–US$ 0,160, enquanto a região de US$ 0,166–US$ 0,167 apresenta resistência próxima devido à liquidez atual do livro de ofertas. Cardano precisa de mais do que uma leitura de sobrevenda para estabelecer uma recuperação. Estabilizar o interesse em aberto, melhorar os fluxos de entrada no mercado spot e um movimento sustentado acima da resistência próxima forneceriam evidências mais fortes. Até lá, um repique pode ser simplesmente uma cobertura de posições vendidas dentro de uma tendência de baixa mais ampla. Principais perguntas: 1. A ADA conseguirá defender a área de suporte de US$ 0,160–US$ 0,162? 2. O financiamento negativo desencadeará uma cobertura de posições vendidas ou mais quedas? 3. A demanda no mercado spot pode retornar com força suficiente para confirmar uma recuperação? $ADAUSDC #IMPACTbyTrade
HYPE: O reajuste de alavancagem não terminou
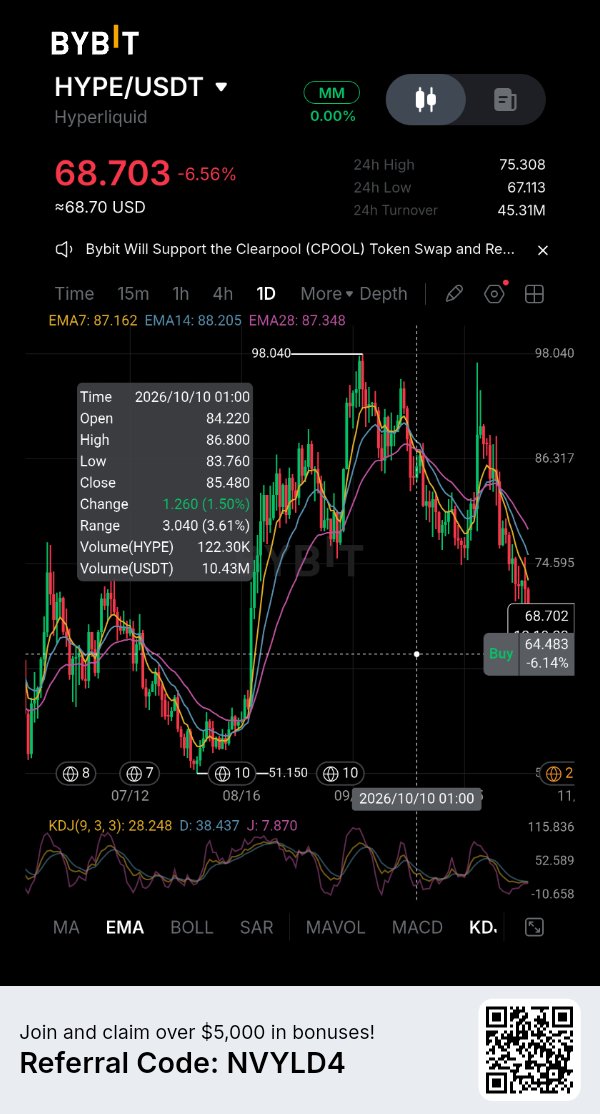
O token $HYPEUSDT da Hyperliquid enfrenta mais um teste à medida que traders alavancados reduzem a exposição. Em 14 de novembro, o HYPE era negociado em torno de US$ 69,14, uma queda de 3,87% em 24 horas e 11,07% em sete dias. Ele permanece aproximadamente 29,4% abaixo de sua máxima histórica de US$ 97,98, atingida em 23 de setembro. O recuo ocorre paralelamente a uma venda mais ampla no mercado cripto, com o Bitcoin rompendo recentemente o nível de US$ 70.000, à medida que um dólar mais forte e as mudanças nas expectativas de taxas do Federal Reserve pressionam os ativos de risco. Os números de derivativos revelam quanta alavancagem ainda está envolvida na descoberta de preço do HYPE. A CoinGlass registrou US$ 2,78 bilhões em volume de futuros em 24 horas, comparado a US$ 241,39 milhões em volume à vista (spot). O giro de futuros foi aproximadamente 11,5 vezes a atividade à vista. O open interest (juros em aberto) estava em US$ 3,11 bilhões, uma queda de 4,72% no mesmo período. O alto giro, juntamente com o declínio do open interest, sugere que os traders estão fechando ou reduzindo ativamente suas posições, em vez de simplesmente adicionar nova exposição. As liquidações reforçam esse cenário. Aproximadamente US$ 16,70 milhões em posições de HYPE foram liquidadas, com US$ 15,97 milhões provenientes de posições compradas (longs). Isso significa que os traders otimistas foram responsáveis por cerca de 96% das liquidações relatadas. A taxa de financiamento (funding rate) também ficou levemente negativa em -0,0010%, indicando que os vendedores (shorts) estavam pagando os compradores (longs) em média. Esta é uma mudança notável em relação a mercados onde o financiamento positivo reflete uma demanda persistente por exposição comprada alavancada. No entanto, um reajuste de alavancagem não é automaticamente um desenvolvimento otimista. O fechamento forçado de posições compradas pode remover alguma pressão vendedora imediata, mas não pode criar uma demanda sustentada pelo token. Com o volume de futuros ainda dominando o giro à vista, uma recuperação impulsionada principalmente pela cobertura de posições vendidas (short covering) pode ter dificuldade em se sustentar se os compradores não retornarem ao mercado subjacente. A área de US$ 67 é uma referência importante de curto prazo, pois marcou a mínima mais recente de 24 horas no snapshot da CoinGlass. Um movimento sustentado abaixo desse nível exporia o HYPE a outro teste de liquidez de queda. Recuperar os US$ 72–75 melhoraria a estrutura imediata, mas a recuperação do preço precisa da confirmação de uma participação mais forte no mercado à vista e da estabilização do open interest. A atividade comercial da Hyperliquid permanece substancial, mas o mercado do HYPE ainda está lidando com um ambiente de derivativos sobrecarregado. O próximo movimento dependerá de se os compradores no mercado à vista substituirão a demanda alavancada que desapareceu. Principais perguntas: 1. O HYPE conseguirá defender a área de US$ 67 após as liquidações de posições compradas? 2. A demanda à vista se fortalecerá à medida que o posicionamento em futuros se contrai? 3. O open interest conseguirá se reconstruir sem outra operação comprada superlotada? #IMPACTbyTrade
NEAR: Um ajuste de alavancagem, não uma recuperação
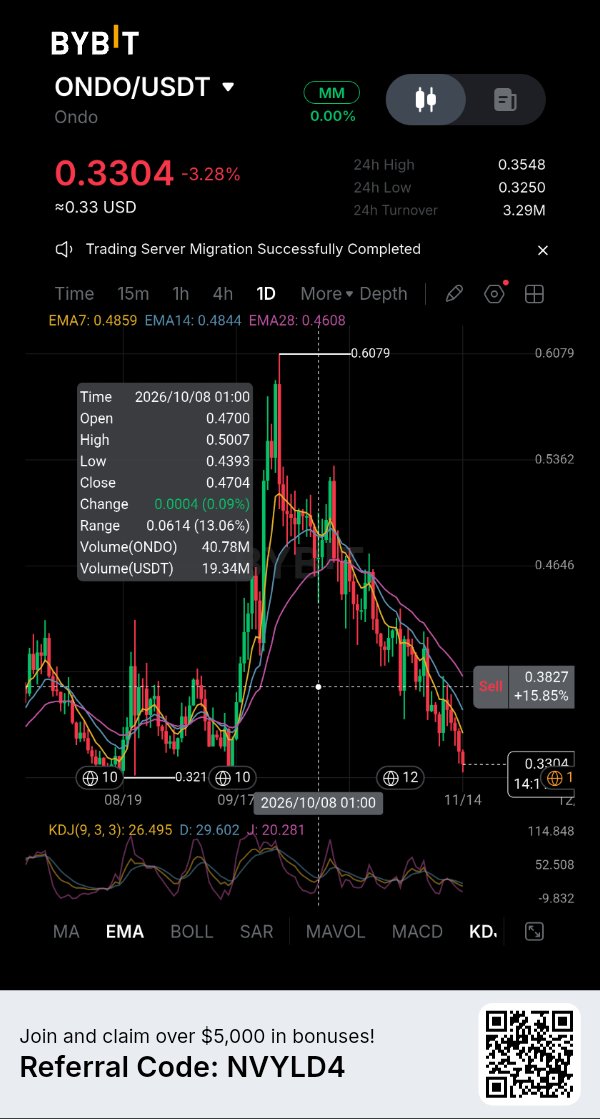
O NEAR Protocol está sob uma pressão de mercado mais ampla, mas seus dados de derivativos mostram por que uma queda nos preços precisa ser lida em conjunto com o posicionamento. Em 14 de novembro, $NEARUSDT era negociado em torno de US$ 3,31, uma queda de 6,21% em 24 horas e 11,40% em sete dias. Sua capitalização de mercado estava perto de US$ 4,39 bilhões, com uma oferta circulante em torno de 1,31 bilhão de NEAR. Dados da CoinGlass mostraram aproximadamente US$ 1,01 bilhão em volume de futuros de NEAR em 24 horas, comparado com US$ 220,5 milhões em volume à vista (spot). O volume de negócios de derivativos foi cerca de 4,6 vezes a atividade à vista. O interesse em aberto (open interest) total de futuros estava próximo de US$ 764,2 milhões, uma queda de 5,56% no mesmo período. Essa combinação é importante: o mercado está operando intensamente, mas o valor das posições de futuros em aberto está diminuindo à medida que o preço cai. As liquidações adicionam detalhes ao movimento. Cerca de US$ 2,55 milhões em posições de futuros de NEAR foram liquidadas em 24 horas, incluindo aproximadamente US$ 2,03 milhões em posições compradas (longs) e US$ 520.000 em posições vendidas (shorts). As posições compradas representaram cerca de 80% das liquidações relatadas. Isso é consistente com posições otimistas sendo forçadas a sair durante o declínio. Isso não estabelece, por si só, que os vendedores esgotaram sua oferta ou que um fundo está se formando. O financiamento permaneceu positivo em aproximadamente 0,0073% em uma base ponderada pelo interesse em aberto. Isso sugere que as posições compradas ainda estavam pagando as posições vendidas em média, apesar do declínio do preço. A taxa estava abaixo da base comum de 0,01% a cada oito horas, portanto, não indica um excesso de alavancagem. Ainda assim, o financiamento positivo ao lado da queda do preço e do interesse em aberto mostra que o posicionamento otimista não desapareceu completamente. O mercado à vista é a confirmação que falta. O volume de futuros permanece várias vezes maior do que o volume à vista, portanto, uma recuperação impulsionada principalmente pela cobertura de posições vendidas (short covering) poderia desaparecer se os compradores não retornarem ao mercado subjacente. Uma recuperação mais convincente exigiria a estabilização do preço, a reconstrução do interesse em aberto sem um prêmio de financiamento excessivo e uma participação mais forte no mercado à vista. Para o NEAR, a questão imediata não é se a alavancagem foi reduzida. Os dados dizem que foi. A questão é se esse reajuste cria espaço para uma demanda genuína — ou se o mercado precisa de mais uma perna de baixa antes que os compradores estejam dispostos a intervir. Principais perguntas: 1. O NEAR consegue se manter acima da área de US$ 3,30 após o desenrolar da alavancagem? 2. O volume à vista se expandirá o suficiente para confirmar uma recuperação? 3. O interesse em aberto pode se reconstruir sem que o financiamento fique sobrecarregado? $NEARUSDC #IMPACTbyTrade
XAUT: A Propriedade de Ouro Encontra um Teste de Alavancagem
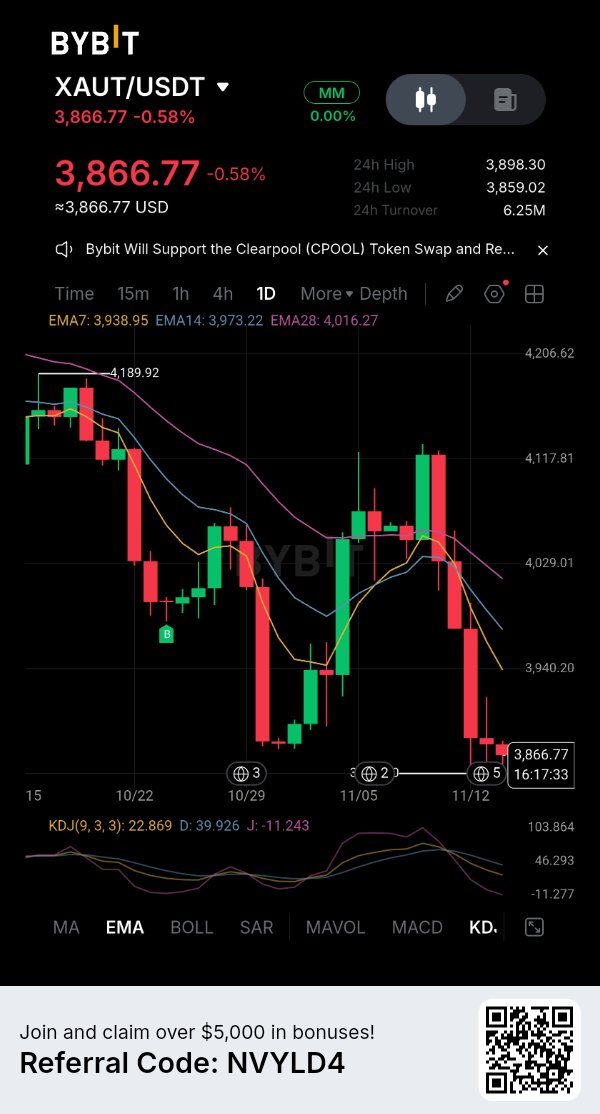
O Tether Gold está sendo puxado para baixo em um mercado que negocia muito mais derivativos do que tokens à vista. Em 14 de novembro, o XAUTUSDT estava em torno de US$ 3.864, uma queda de 0,54% em 24 horas e 4,76% em sete dias. O CoinGlass registrou US$ 579 milhões em volume de futuros contra US$ 48,6 milhões em volume à vista (spot). O volume de negócios de futuros foi quase 12 vezes maior que a atividade à vista. O interesse em aberto estava perto de US$ 790 milhões, uma queda de 5,76% em 24 horas. Aproximadamente US$ 509.000 em posições de XAUT foram liquidadas, com 99% atribuídos a posições compradas (longs). Os fluxos de takers à vista mostraram uma saída líquida de US$ 2,3 milhões, enquanto os fluxos de futuros registraram uma saída de US$ 8,3 milhões. A queda do preço juntamente com a queda do interesse em aberto é consistente com o fechamento ou liquidação de posições compradas. Isso, por si só, não prova que os investidores estão abandonando o ouro. O mercado de metais preciosos também está sob pressão. A Reuters informou que o ouro à vista se recuperou para US$ 3.879,71 a onça em 13 de novembro, após atingir a mínima de mais de um ano na sessão anterior. O ouro ainda caminhava para uma perda semanal de cerca de 4,5%, pressionado por um dólar mais forte, preços mais altos do petróleo e expectativas de uma política mais rígida do Federal Reserve. O XAUT e o ouro físico não coincidirão tick a tick: o token é negociado 24 horas por dia, enquanto as referências tradicionais de ouro seguem o horário do mercado. O lastro importa. A atualização das reservas do Tether em 4 de novembro informou que, em 30 de setembro, 827.417,63 XAUT estavam em circulação, correspondendo ao mesmo número de onças troy finas de ouro físico mantidas na Suíça. Cada token representa uma onça troy fina em uma barra London Good Delivery. Esse lastro de 1:1 suporta sua exposição ao ouro, mas não elimina o risco de liquidez da exchange, do emissor ou de custódia, nem a possibilidade de lacunas temporárias de preço em relação ao ouro físico. Uma desalavancagem pode empurrar o XAUT para baixo do benchmark do ouro sem alterar a quantidade de ouro representada por cada token. Por outro lado, a força do ouro físico não garante demanda de compra imediata para o XAUT nas exchanges de criptomoedas. O próximo teste é verificar se os fluxos à vista se estabilizam à medida que o interesse em aberto diminui. Se a atividade de futuros esfriar, mas a demanda à vista permanecer fraca, o declínio pode refletir mais do que liquidações forçadas. O acesso digital ao ouro não isola o XAUT da alavancagem do mercado cripto. Principais perguntas: 1. Os compradores à vista absorverão o XAUT à medida que as posições compradas alavancadas saírem? 2. O XAUT consegue acompanhar o ouro de perto durante negociações voláteis 24 horas por dia? 3. A queda do interesse em aberto sinaliza um reajuste mais saudável ou um enfraquecimento da demanda? IMPACTbyTrade
POL: Adoção deve se traduzir em demanda pelo token
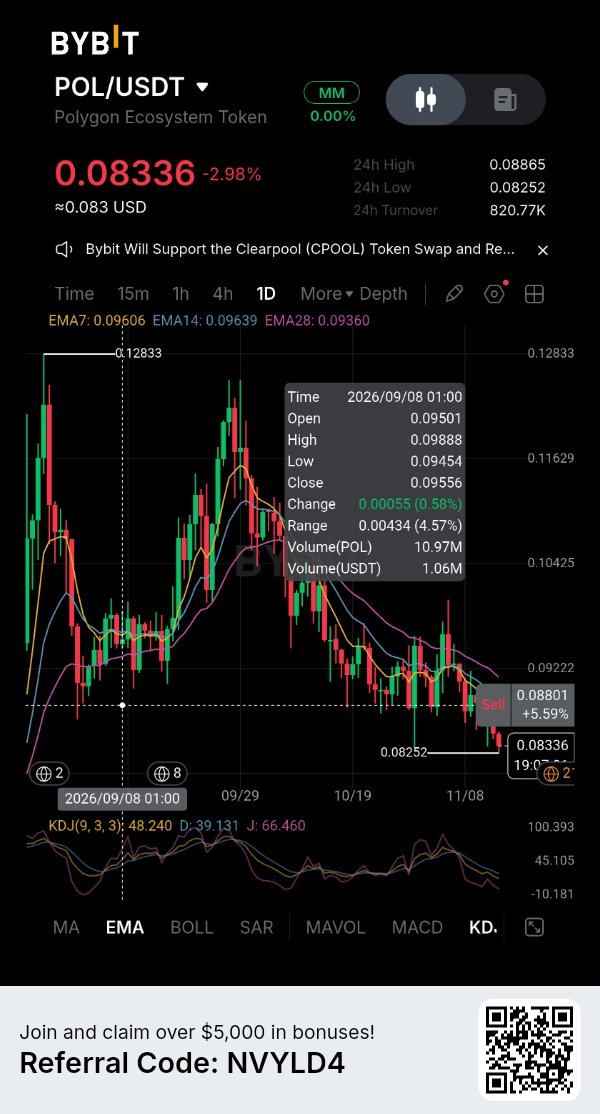
A Polygon ganhou mais uma rota para pagamentos convencionais. A questão para os detentores de $POLUSDT é se essa atividade criará demanda pelo token. Em 12 de novembro, a SoFiUSD entrou em operação na Polygon. A stablecoin atrelada ao dólar, emitida pelo SoFi Bank, agora está disponível para os mais de 17 milhões de membros do SoFi por meio de seu aplicativo. Os usuários podem comprar, vender, manter e converter a moeda, enquanto empresas podem construir serviços de pagamento e liquidação em torno dela. Essa é uma oportunidade de distribuição, não uma prova de que todos os 17 milhões de membros estão usando a Polygon ou de que um volume significativo chegou à rede. A Polygon já possui uma atividade significativa. O snapshot do DefiLlama de 13 de novembro mostrou US$ 2,814 bilhões em valor de stablecoins, US$ 619,63 milhões em valor total bloqueado (TVL) em DeFi e 269.234 endereços ativos nas últimas 24 horas. A rede processou cerca de 4,01 milhões de transações e gerou US$ 49.481 em taxas. No entanto, o valor das stablecoins diminuiu 2,85% em sete dias, enquanto o volume diário de DEX foi de US$ 74,15 milhões, uma queda de 42,29% na comparação semanal. A rede está ativa, mas esses números não mostram uma aceleração de capital ou de atividade comercial. A tokenomics cria outro teste. O POL era negociado em torno de US$ 0,0846 em 14 de novembro, com uma capitalização de mercado próxima de US$ 901 milhões. Os dados do POLTRACK até 12 de novembro mostraram 19,78 milhões de POL em taxas de rede nos últimos 30 dias, incluindo 11,71 milhões de POL alocados para a queima da taxa base (base-fee burn). As emissões do protocolo atingiram 17,48 milhões de POL no mesmo período. Após a alocação da queima, a oferta ainda aumentou em aproximadamente 5,77 milhões de POL, ou 0,05%. Isso não torna o crescimento da Polygon irrelevante. O POL é usado para taxas de transação e staking, e uma rede de pagamentos maior pode fortalecer sua utilidade. Mas a adoção só se torna uma tese de token mais forte se produzir uma demanda sustentada por taxas e uma atividade significativa de queima ou staking que compense a emissão. Uma integração de stablecoin pode beneficiar a infraestrutura antes que tenha um efeito visível na demanda pelo POL. A SoFiUSD dá à Polygon um catalisador de pagamentos credível. A próxima evidência deve ser os saldos reais das stablecoins, os volumes de transação e a geração de taxas após o lançamento — não apenas o tamanho da base de clientes do SoFi. Até que esses números melhorem, a parceria é um desenvolvimento de rede promissor, não uma prova de que o preço do token mudará. Principais questões: 1. A SoFiUSD trará volume de pagamento sustentado para a Polygon? 2. As taxas de rede e as queimas podem começar a compensar as emissões de POL? 3. Qual nível de atividade justificaria uma demanda maior pelo POL? $POLUSDC #IMPACTbyTrade
O rompimento dos US$ 69 mil do Bitcoin expõe um problema de demanda
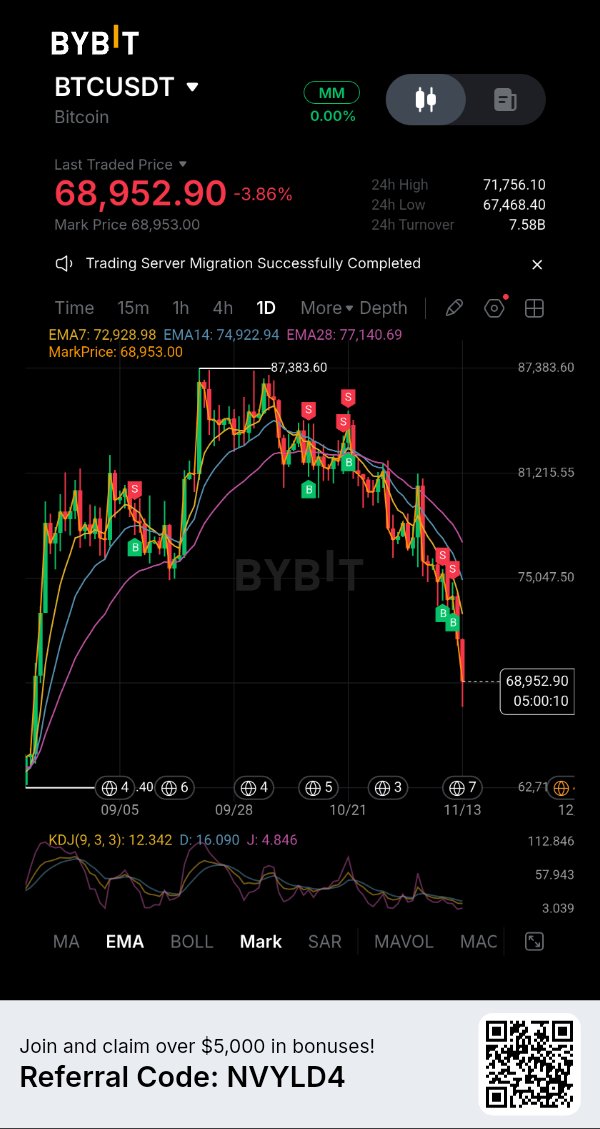
A queda do Bitcoin abaixo de US$ 70.000 é mais do que uma tentativa fracassada de recuperar um nível de número redondo. Em 13 de novembro, o $BTCUSDT caiu para US$ 67.770, seu preço mais baixo desde 19 de agosto, antes de ser negociado em torno de US$ 68.800. O declínio ocorreu à medida que o dólar americano se fortaleceu e os rendimentos dos títulos aumentaram devido às expectativas de que o Federal Reserve poderia aumentar as taxas em dezembro. Retornos esperados mais altos em ativos em dólar podem tornar posições mais arriscadas menos atraentes, adicionando pressão a um mercado cripto já frágil. A venda é visível tanto nos dados à vista (spot) quanto nos de derivativos. O CoinGlass colocou o interesse em aberto total de futuros de Bitcoin perto de US$ 47,8 bilhões, uma queda de 10,6% em relação aos US$ 53,5 bilhões no período mostrado. O interesse em aberto da Binance caiu 5,5% em 24 horas, o da CME diminuiu 4,8% e o da Bybit caiu 4,2%. O mesmo painel registrou aproximadamente US$ 3,2 bilhões em saídas líquidas de "takers" de futuros e US$ 259 milhões em saídas líquidas de "takers" à vista em 24 horas. Isso não é simplesmente traders rotacionando entre exchanges: ambos os mercados mostram vendas líquidas. Os fluxos de ETFs adicionam outra medida de cautela institucional. Os ETFs de Bitcoin à vista dos EUA registraram US$ 47,7 milhões em saídas líquidas em 12 de novembro, de acordo com o CoinStats. O CoinDesk relatou que os fundos perderam aproximadamente US$ 1,88 bilhão desde o início de novembro. O número diário é um instantâneo, enquanto o total mensal mostra a escala da retirada. Os fluxos de ETFs não capturam todas as negociações institucionais, mas os resgates persistentes removem uma importante fonte de demanda incremental. As liquidações aceleraram o movimento, mas o número principal precisa de contexto. O CoinDesk relatou mais de US$ 1,6 bilhão em liquidações nos mercados cripto, não apenas no Bitcoin. Na Hyperliquid, as posições de BTC representaram cerca de US$ 306,5 milhões das liquidações em 24 horas. Fechamentos forçados podem intensificar um declínio, mas não explicam por que as vendas à vista e os saques de ETFs estão ocorrendo ao mesmo tempo. O nível imediato a ser observado é a mínima de 13 de novembro perto de US$ 67.770. Uma quebra sustentada exporia o BTC a mais desvalorização e testaria se os compradores estão dispostos a absorver a oferta. Recuperar US$ 70.000 melhoraria o cenário de curto prazo, mas uma recuperação durável precisa de mais do que a cobertura de posições vendidas (short covering). Os fluxos à vista precisam mudar, os resgates de ETFs diminuir e o interesse em aberto se estabilizar sem outro acúmulo de alavancagem frágil. O problema do Bitcoin não é mais apenas onde está o suporte. É se há capital novo preparado para defendê-lo. Perguntas principais: 1. Os compradores conseguem defender a mínima de US$ 67.770? 2. Os fluxos de ETFs se tornarão positivos após saídas sustentadas? 3. O Bitcoin consegue recuperar US$ 70.000 sem depender de outro aperto (squeeze) alavancado? $BTCUSDC #IMPACTbyTrade
A promessa de recompra da ENA ainda enfrenta uma barreira de oferta
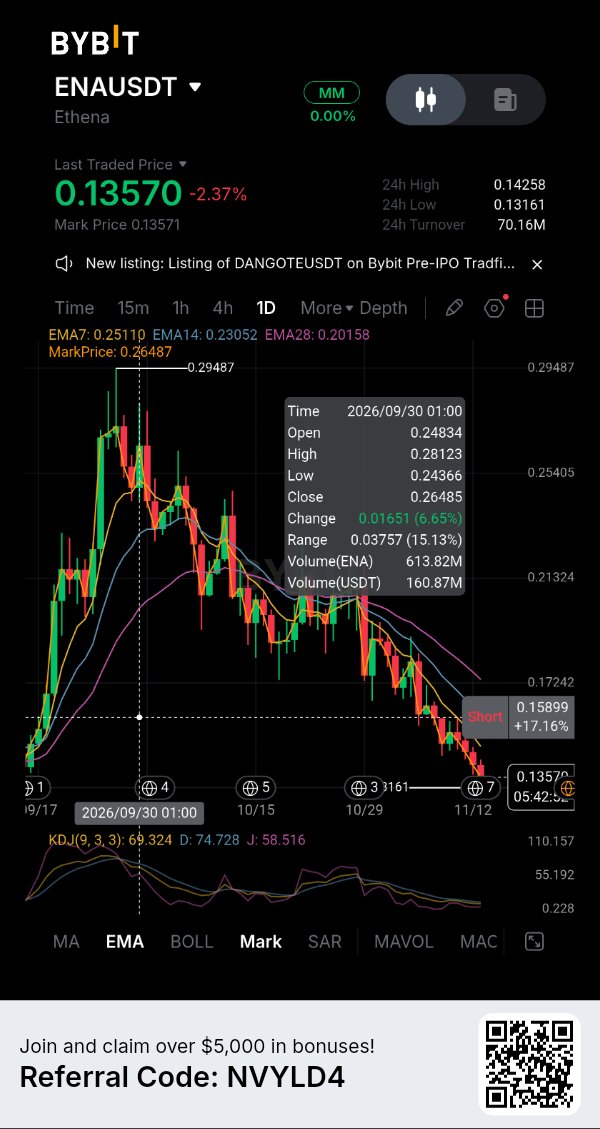
A Ethena introduziu um mecanismo projetado para conectar o crescimento do protocolo à demanda por ENA, mas as condições para ativá-lo continuam sendo importantes. A estrutura de "fee-switch" (interruptor de taxas) aprovada pela governança vincula as recompras de tokens à oferta circulante de USDe. O primeiro limite é de US$ 7,5 bilhões, onde 5% da receita do protocolo é alocada para recompras. Marcos de oferta mais altos aumentam essa alocação, chegando eventualmente a 20% em US$ 20 bilhões. A dificuldade é atingir o primeiro limite. Uma análise on-chain publicada em 15 de outubro situou a oferta de USDe em aproximadamente US$ 4,77 bilhões em 12 de outubro, com sua média de 14 dias em torno de US$ 4,87 bilhões. Essa média precisava crescer aproximadamente 54% para atingir o gatilho de US$ 7,5 bilhões. O ciclo anterior mostra que o USDe pode se expandir rapidamente, mas também demonstra o risco: a oferta atingiu o pico perto de US$ 14,65 bilhões em uma média de 14 dias em outubro de 2025 antes de contrair drasticamente. Os números mais amplos do protocolo da Ethena mostram que o negócio permanece ativo. O DefiLlama relatou aproximadamente US$ 5,17 bilhões em valor total bloqueado (TVL) em 13 de novembro, com US$ 22,18 milhões em taxas em 30 dias. No entanto, a receita relatada do protocolo para esse período foi de apenas US$ 61.100. Taxas e receita não são intercambiáveis: grande parte da atividade econômica sustenta as recompensas de sUSDe e distribuições aos parceiros. Portanto, um valor alto de taxas não significa que uma quantia equivalente esteja disponível para recompras de ENA. O token em si permanece sob pressão. O CoinGecko colocou o ENA em torno de US$ 0,1405 em 13 de novembro, uma queda de 3,91% em 24 horas e 12,17% em sete dias. Sua capitalização de mercado era de aproximadamente US$ 1,90 bilhão. O próximo desbloqueio programado é em 2 de dezembro, quando 40,63 milhões de ENA, representando 0,27% da oferta total, serão liberados para a Fundação. Essa é uma porcentagem relativamente pequena, mas adiciona outra consideração de oferta enquanto os compradores aguardam que o mecanismo de recompra se torne ativo. A distinção é crucial: a aprovação da governança não é o mesmo que recompras ativas. A Ethena precisa que a oferta de USDe ultrapasse o limite exigido antes que a primeira alocação comece. Até lá, a narrativa de recompra é um incentivo futuro, não uma demanda atual de mercado. O caso de investimento do ENA agora depende de se o USDe consegue recuperar um crescimento sustentado sem comprometer a estabilidade e a economia de seu dólar sintético. Os detentores de tokens precisam ver o gatilho ser atingido, receita ser gerada e recompras efetivamente executadas antes de tratar a estrutura como uma fonte atual de suporte. Perguntas principais: 1. A oferta de USDe pode se recuperar o suficiente para atingir o limite de US$ 7,5 bilhões? 2. A receita do protocolo suportará recompras significativas de ENA? 3. O ENA pode absorver os desbloqueios programados enquanto aguarda a ativação do mecanismo? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: Receita do Protocolo Não é Demanda por Token
A Convex Finance continua gerando renda, mas os detentores de CVX precisam olhar além das taxas de manchete. Em 13 de novembro, a DefiLlama relatou US$ 473,25 milhões em valor total bloqueado (TVL), uma queda de 18,1% em 30 dias. No mesmo período, a Convex gerou US$ 2,16 milhões em taxas e registrou US$ 909.303 em receita. O protocolo permanece economicamente ativo, mas isso não significa que toda a sua atividade se traduza em valor para o token. A distinção é importante. A medida de taxa da Convex inclui CRV e FXS colhidos por meio da plataforma, incluindo recompensas para provedores de liquidez, incentivos de colheita, taxas de tesouraria e valores direcionados aos stakers e lockers. A DefiLlama rastreia separadamente US$ 866.195 em receita dos detentores em 30 dias. Essas são categorias contábeis diferentes e não devem ser somadas ou tratadas como intercambiáveis. O modelo de acumulação de valor do CVX é condicional. A DefiLlama identifica a participação na receita do protocolo como o mecanismo principal para os detentores de CVX bloqueado e em staking. Isso não é uma reivindicação universal sobre as taxas brutas da Convex: o benefício depende da participação nos arranjos relevantes de bloqueio e staking. O 'fee switch' (mecanismo de taxas) está listado como ativo, enquanto as recompras estão ausentes. Portanto, o argumento de investimento em CVX não deve ser apresentado como uma história rotineira de recompra de tokens. Os dados de mercado reforçam a lacuna. O CoinGlass colocou o CVX perto de US$ 1,626 em 13 de novembro, uma queda de 3,04% em 24 horas e 12,24% em sete dias. O volume de futuros foi de cerca de US$ 6,06 milhões, aproximadamente 4,4 vezes o volume à vista de US$ 1,37 milhão. O interesse em aberto caiu 4,84%, para US$ 7,53 milhões. As liquidações foram modestas, em US$ 18.260, principalmente de posições compradas (longs). A atividade de derivativos está superando a participação no mercado à vista, mas isso não é evidência de um grande evento de liquidação. A Convex deve reter liquidez, sustentar a atividade em torno dos mercados relacionados à Curve e Frax, e mostrar que o valor que chega aos 'lockers' é significativo o suficiente para sustentar a demanda por CVX. Um protocolo pode permanecer útil enquanto seu token luta. Até que a participação no mercado à vista melhore e o TVL se estabilize, a receita por si só não é um sinal de alta convincente. Perguntas principais: 1. A Convex consegue estabilizar o TVL após a queda mensal de 18,1%? 2. A receita que chega aos 'lockers' de CVX é significativa o suficiente para atrair demanda? 3. A compra à vista acompanhará a atividade de derivativos? $SOLUSDT #IMPACTbyTrade