Suhaif
10695Curtir0Compartilhamentos222Fãs20Seguir
dex hunter
dex hunter
CPI: Inflação Permanece um Grande Risco de Mercado
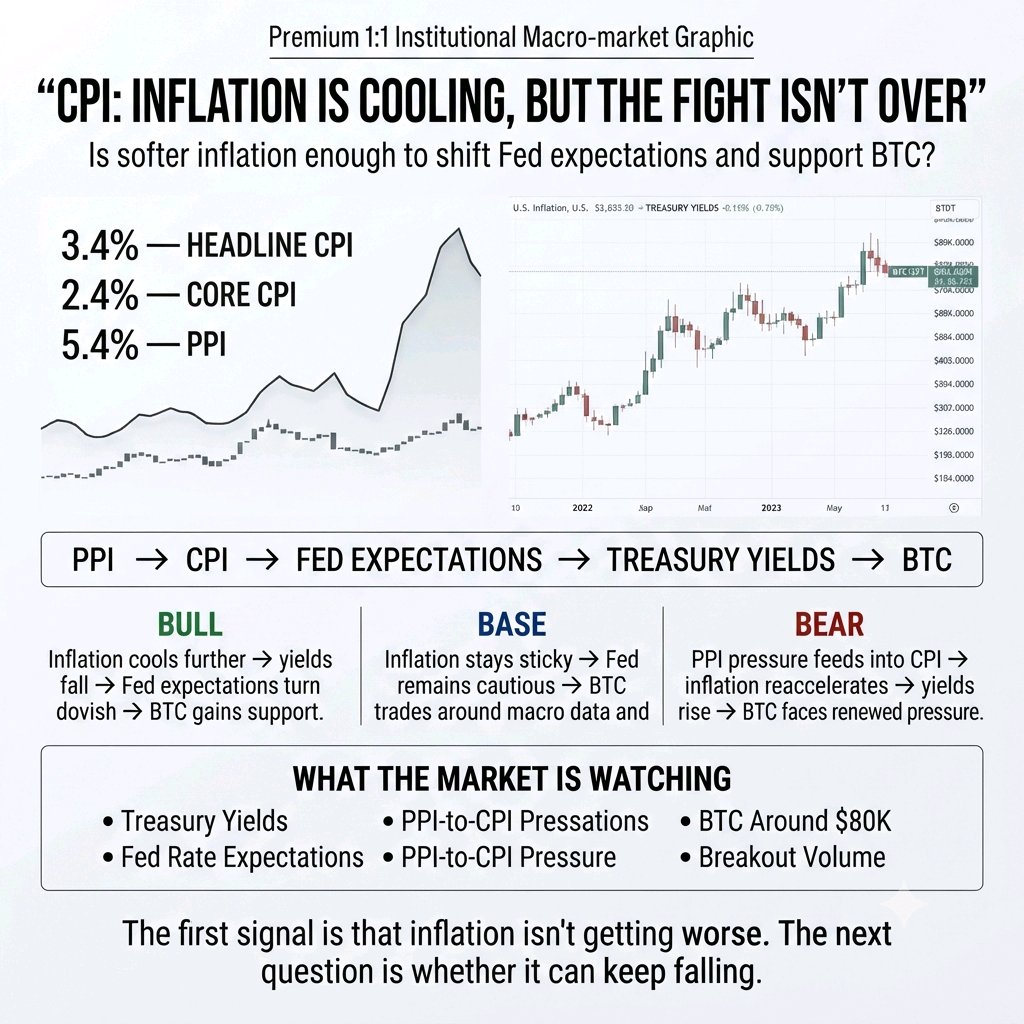
O relatório mais recente do CPI reduziu o medo de outro choque inflacionário, mas não eliminou o problema. O CPI principal veio em 3,4% a/a, enquanto o CPI do núcleo ficou em 2,4%. Ambos não vieram mais altos do que o esperado, proporcionando algum alívio aos ativos de risco e ajudando o BTC a subir. Mas o sinal mais importante pode estar vindo do PPI. O PPI de ontem veio em 5,4% a/a, mostrando que a pressão de preços ao nível do produtor permanece elevada. Se esses custos continuarem passando pela economia, o CPI poderá permanecer persistente por mais tempo. Isso cria três resultados possíveis: Cenário de alta (Bull case): A inflação continua esfriando → Os rendimentos do Tesouro caem → As expectativas do Fed tornam-se mais brandas (dovish) → BTC e ativos de risco ganham suporte. Cenário base: A inflação permanece persistente → O Fed mantém a cautela → Os mercados continuam reagindo a cada divulgação macroeconômica. Cenário de baixa (Bear case): A pressão do PPI alimenta o CPI → a inflação reacelera → as expectativas de corte de juros enfraquecem → os rendimentos sobem → o BTC enfrenta nova pressão. Conclusão do mercado O CPI deu ao mercado alívio, não certeza. Estou observando: • Rendimentos do Tesouro • Expectativas de taxas do Fed • Pressão do PPI para o CPI • Reação do BTC em torno de US$ 80 mil • Volume por trás de qualquer rompimento O risco real não é um dado de CPI aquecido. É a inflação permanecer alta o suficiente para manter o Fed restritivo por mais tempo. #ByXIMPACT $BTCUSDT $HYPEUSDT
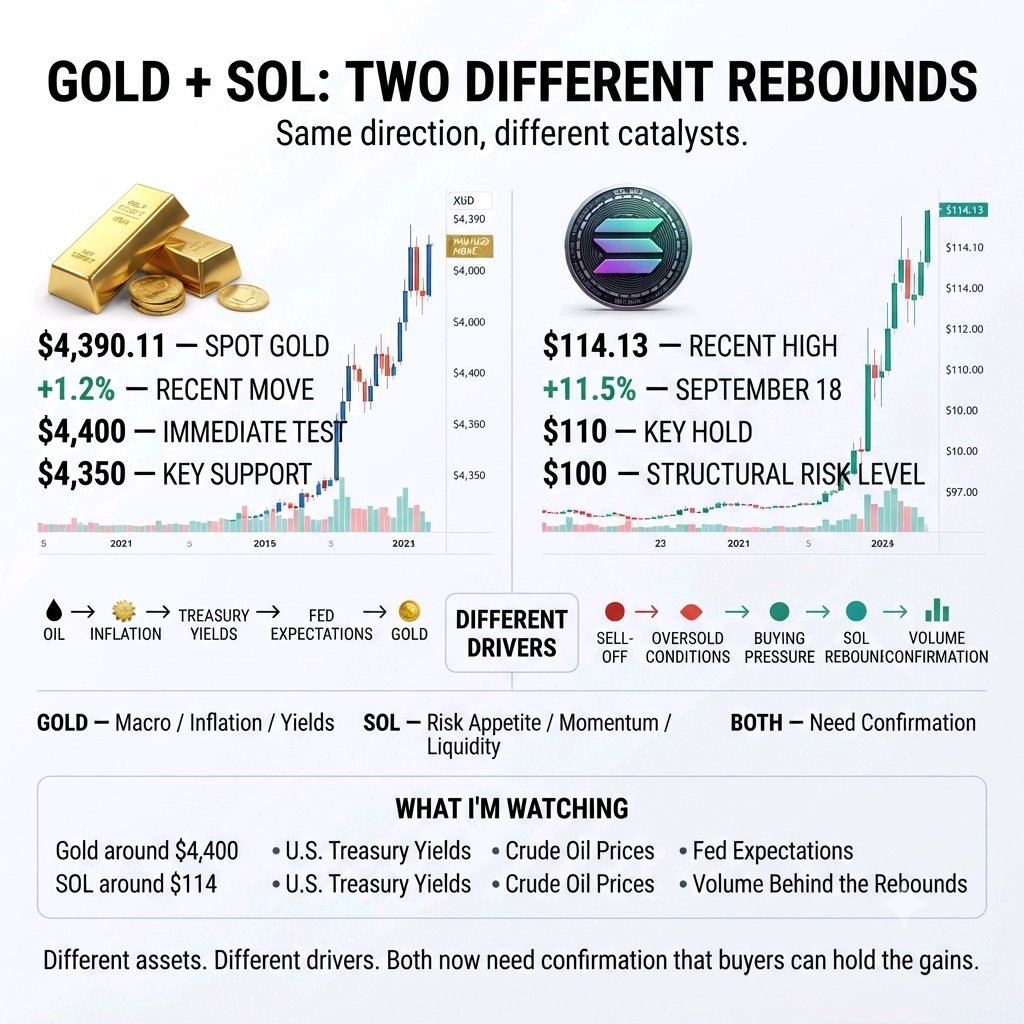
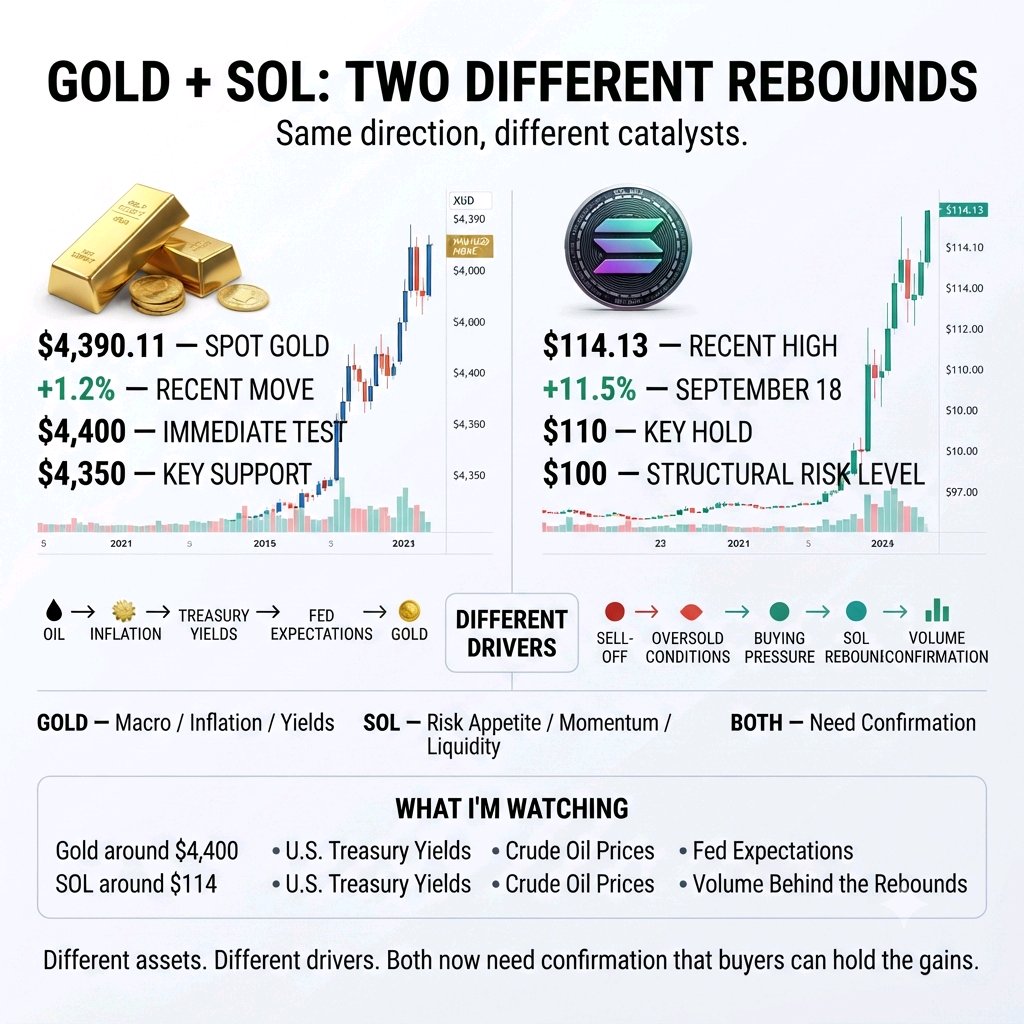
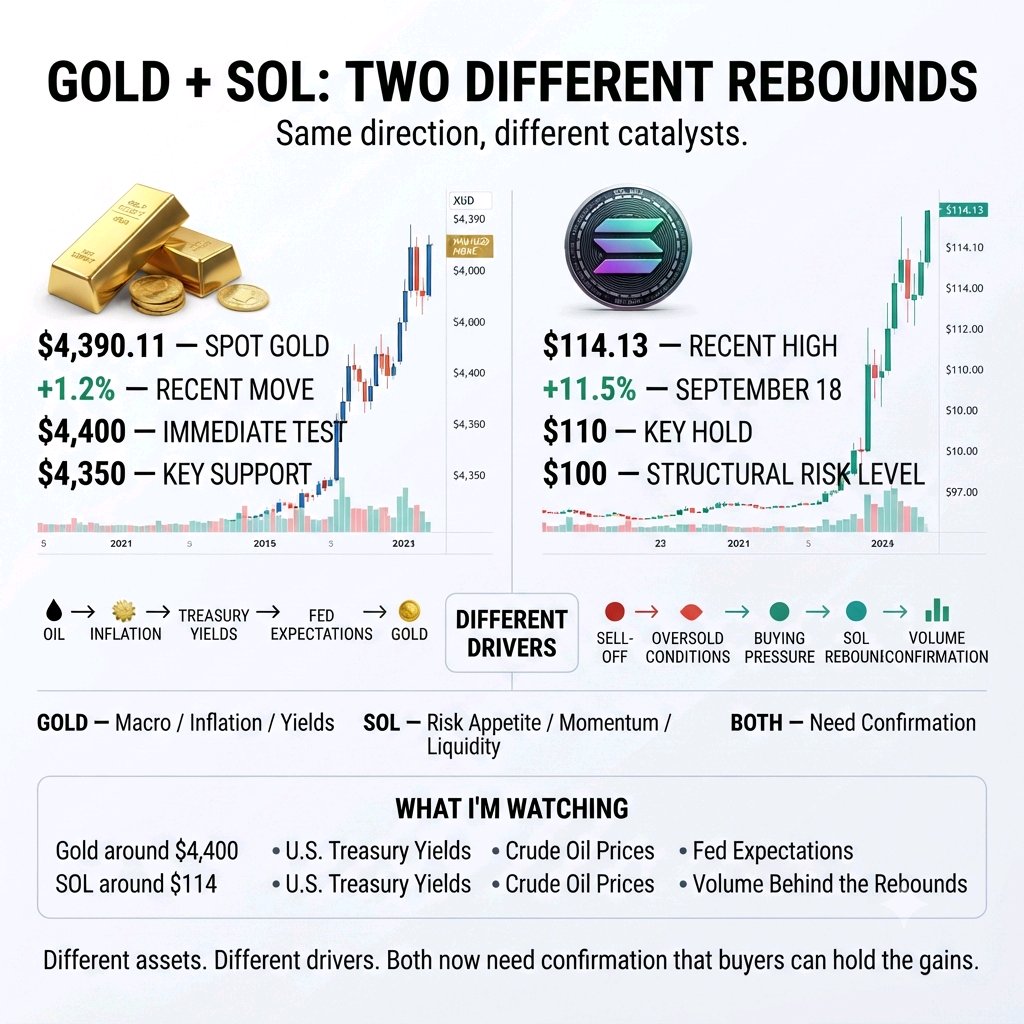
Gold and Solana are both pushing higher, but the reasons behind the moves are very different. Spot gold climbed 1.2% to $4,390.11 as easing oil prices reduced some inflation pressure. SOL, meanwhile, jumped 11.5% on September 18, reaching $114.13 before holding above $113. That difference matters. Gold is reacting mainly to macro conditions: oil, inflation expectations, Treasury yields and Fed expectations. SOL is reacting more like a high-beta risk asset, with its rebound coming after a sharp move down toward $97 earlier in the week. So I'm watching whether both moves can hold after the initial reaction. Gold: $4,400 is the immediate test. Holding above $4,350 would keep the recovery structure intact, while renewed pressure from yields or oil could change the setup. SOL: $114 is the immediate resistance area. Holding above $110 would keep the recent breakout attempt constructive, while losing $100 would weaken the recovery. The interesting part isn't that Gold and SOL are both rising. It's whether their respective catalysts can keep supporting the moves after the first wave of buying fades. I'm watching: • Gold around $4,400 • SOL around $114 • U.S. Treasury yields • Crude oil prices • Fed expectations • Volume behind the rebounds Different assets. Different drivers. But both now need confirmation that buyers can hold the gains. #ByXIMPACT $XAUTUSDT $SOLUSDT
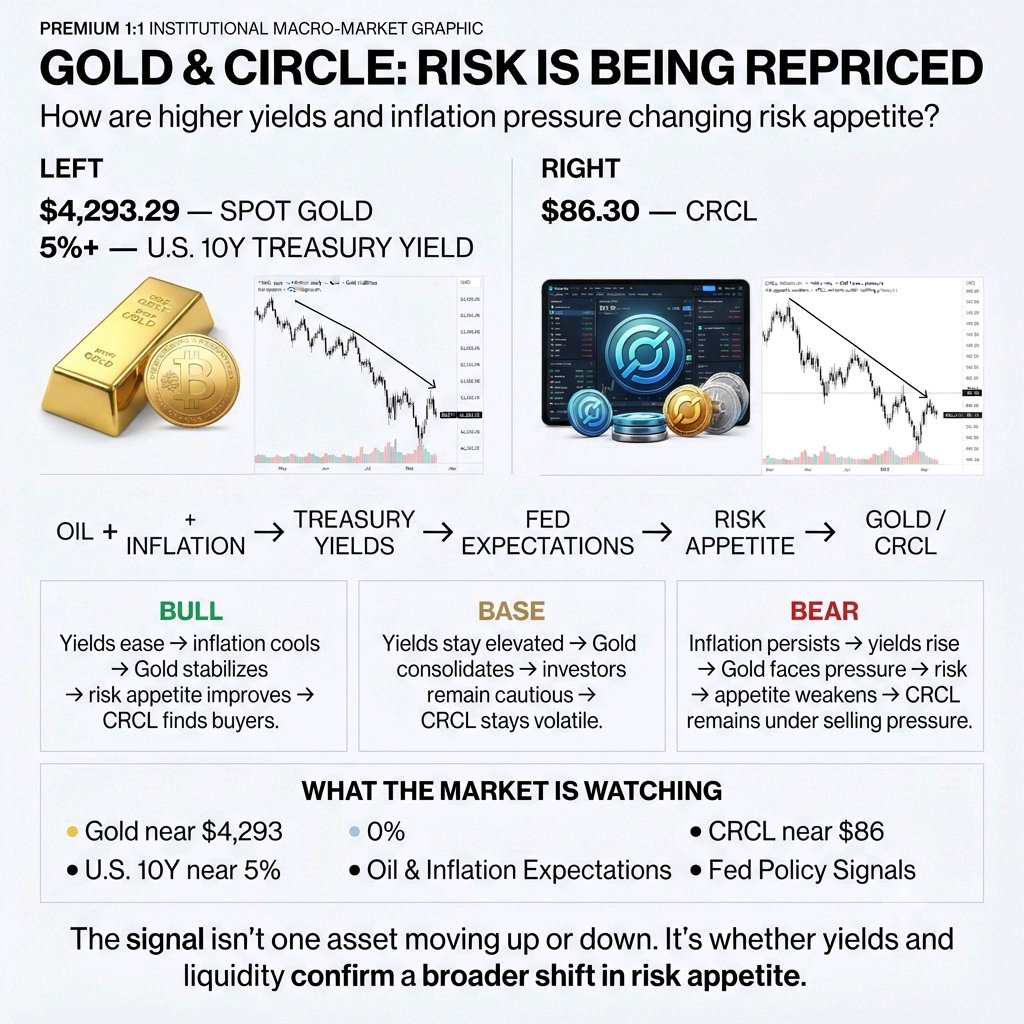
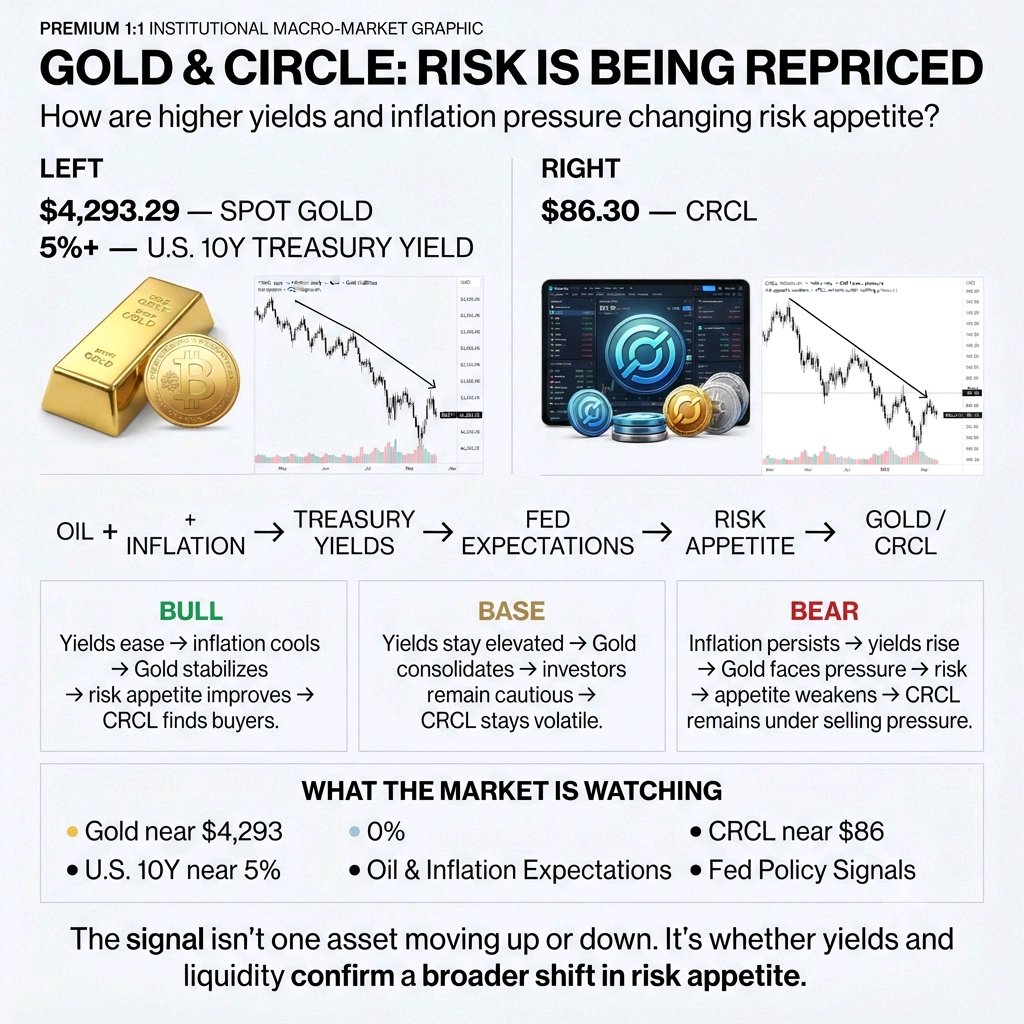
Gold & Circle: O Risco está sendo reprecificado
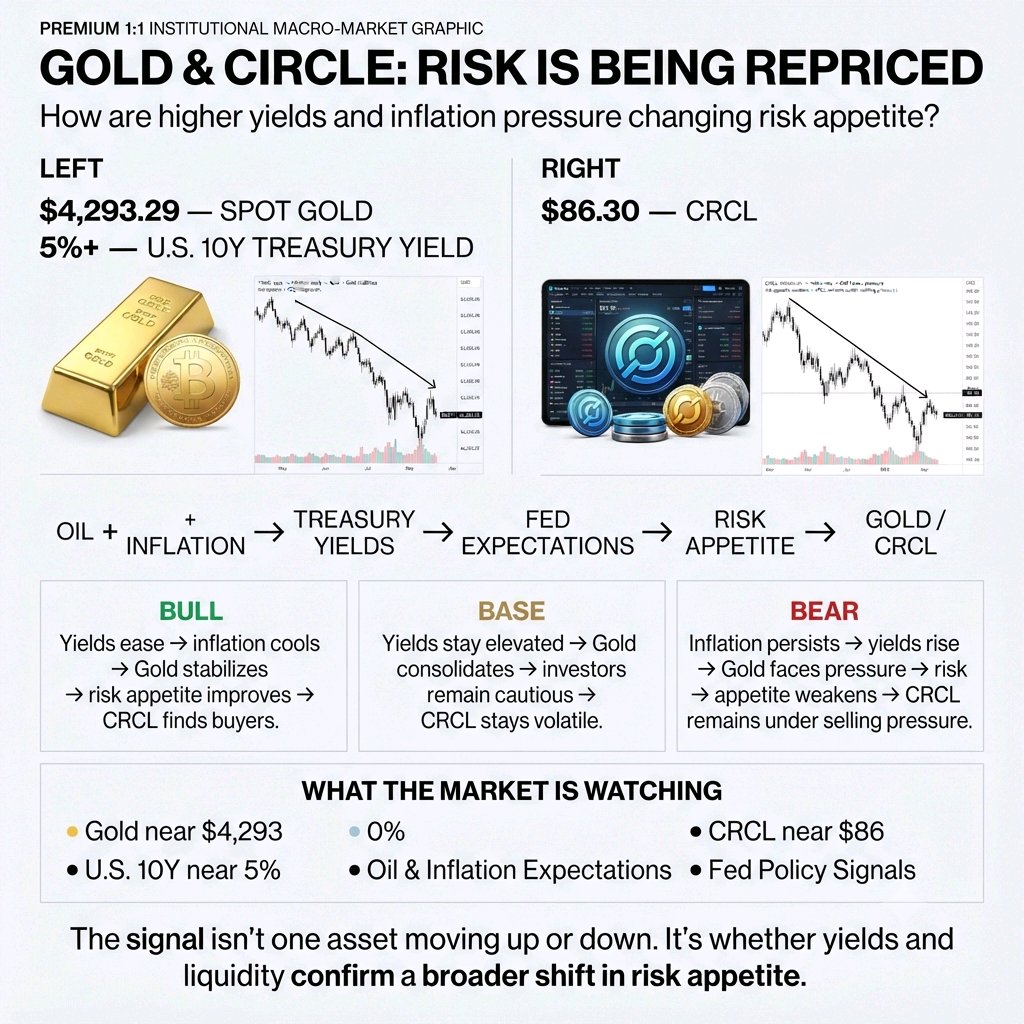
O ouro tem estado sob pressão à medida que a alta dos preços do petróleo, as preocupações com a inflação e o aumento dos rendimentos dos títulos do Tesouro elevam as expectativas de aumento das taxas de juros. O ouro à vista caiu recentemente para US$ 4.293,29, enquanto o rendimento do Tesouro de 10 anos subiu para acima de 5%. Mas a parte interessante não é a queda do ouro em si. É como os investidores estão precificando o risco novamente em diferentes partes do mercado. A Circle ($CRCL) também enfrentou forte pressão de venda, com a ação sendo negociada recentemente em torno de US$ 86,30. As ações ligadas a criptoativos continuam sensíveis às mudanças no apetite ao risco, tornando a CRCL outro ativo útil para observar juntamente com as condições mais amplas do mercado. Isso cria três resultados possíveis: Cenário de alta: Rendimentos do Tesouro diminuem → pressão inflacionária esfria → Ouro se estabiliza → apetite ao risco melhora → CRCL encontra compradores. Cenário base: Rendimentos permanecem elevados → Ouro se consolida → investidores permanecem cautelosos → CRCL continua volátil. Cenário de baixa: Pressão inflacionária persiste → rendimentos sobem ainda mais → Ouro enfrenta mais pressão → apetite ao risco enfraquece → CRCL continua sob pressão de venda. Resumo do mercado O ouro mostra como a pressão macroeconômica está sendo precificada em ativos defensivos, enquanto a CRCL mostra como o mesmo ambiente de aversão ao risco pode afetar ações ligadas a criptoativos. Estou observando: • Ouro em torno de US$ 4.293 • Rendimento do Tesouro dos EUA de 10 anos perto de 5% • Expectativas de petróleo e inflação • CRCL em torno de US$ 86 • Sinais da política do Fed O segredo não é se um ativo sobe ou desce. É se os rendimentos e a liquidez começam a confirmar uma mudança mais ampla no apetite ao risco. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
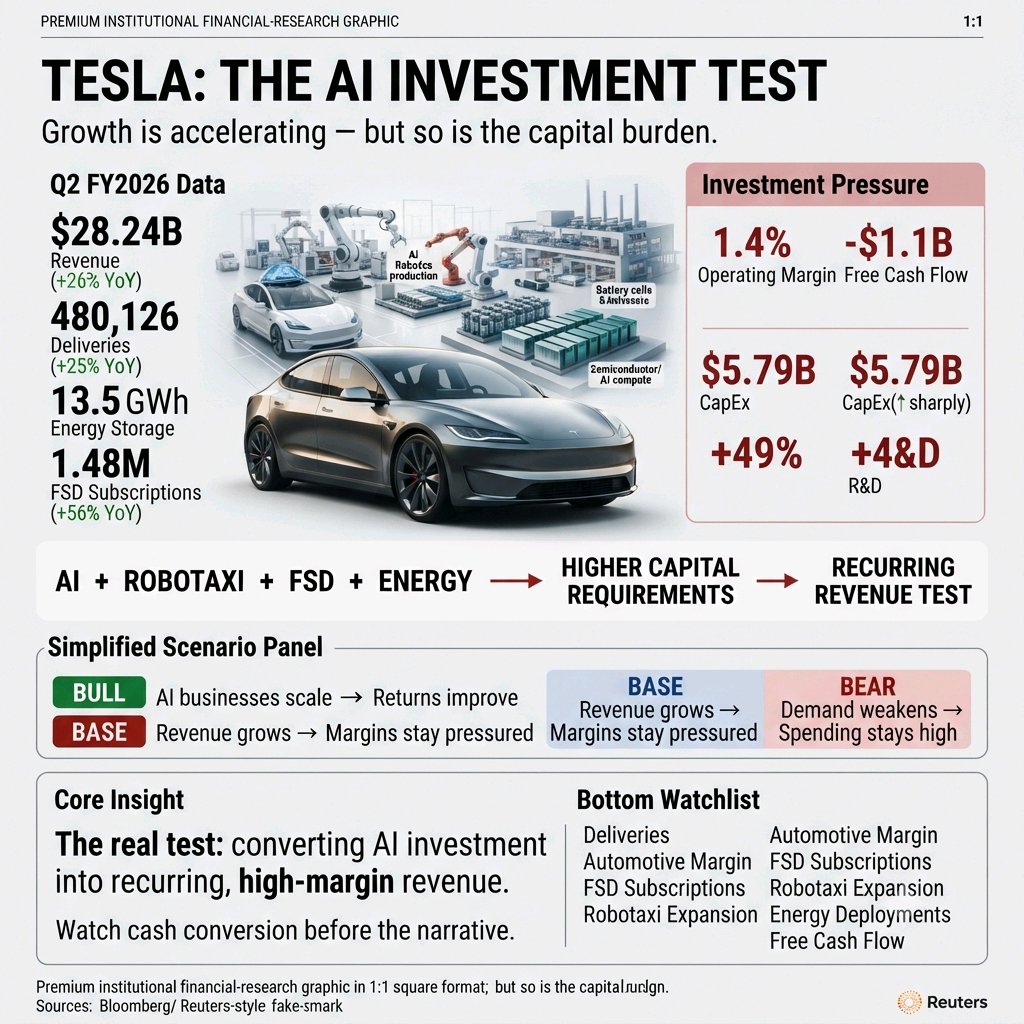
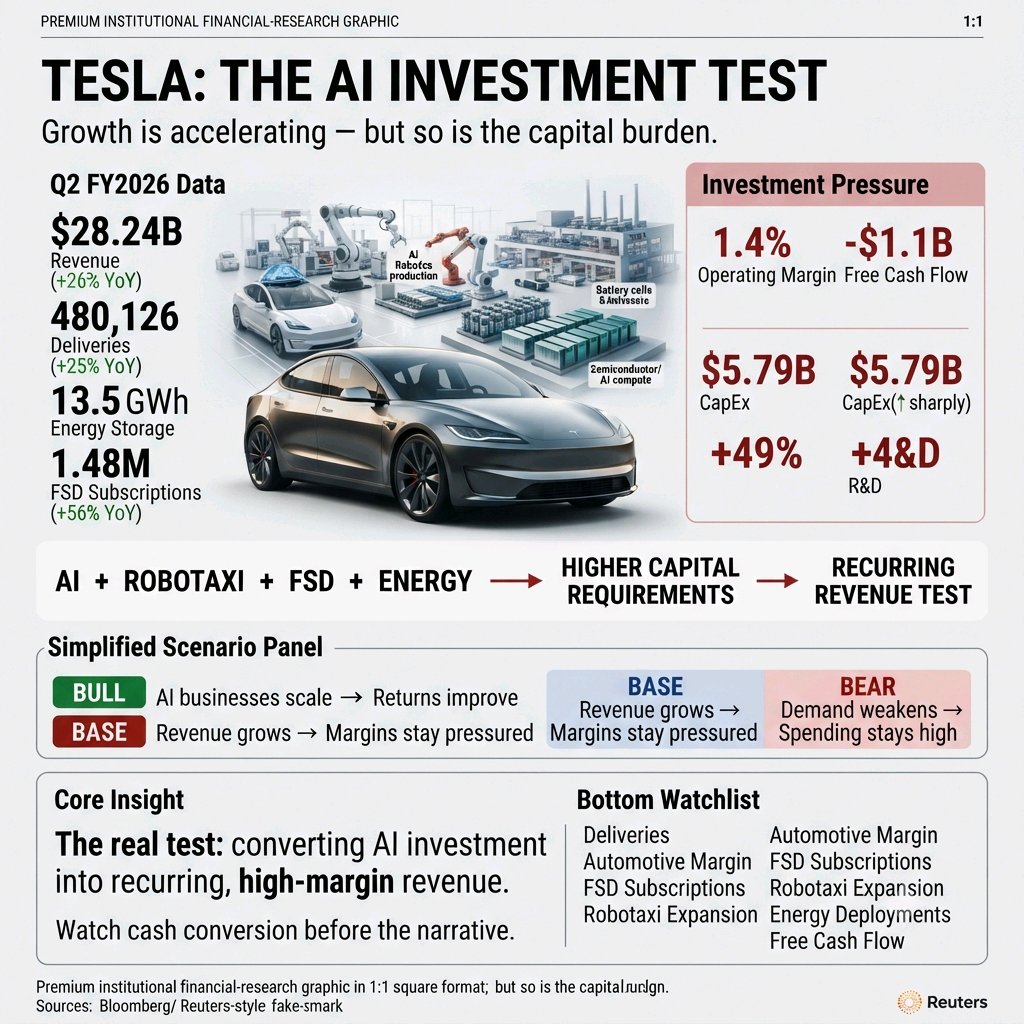
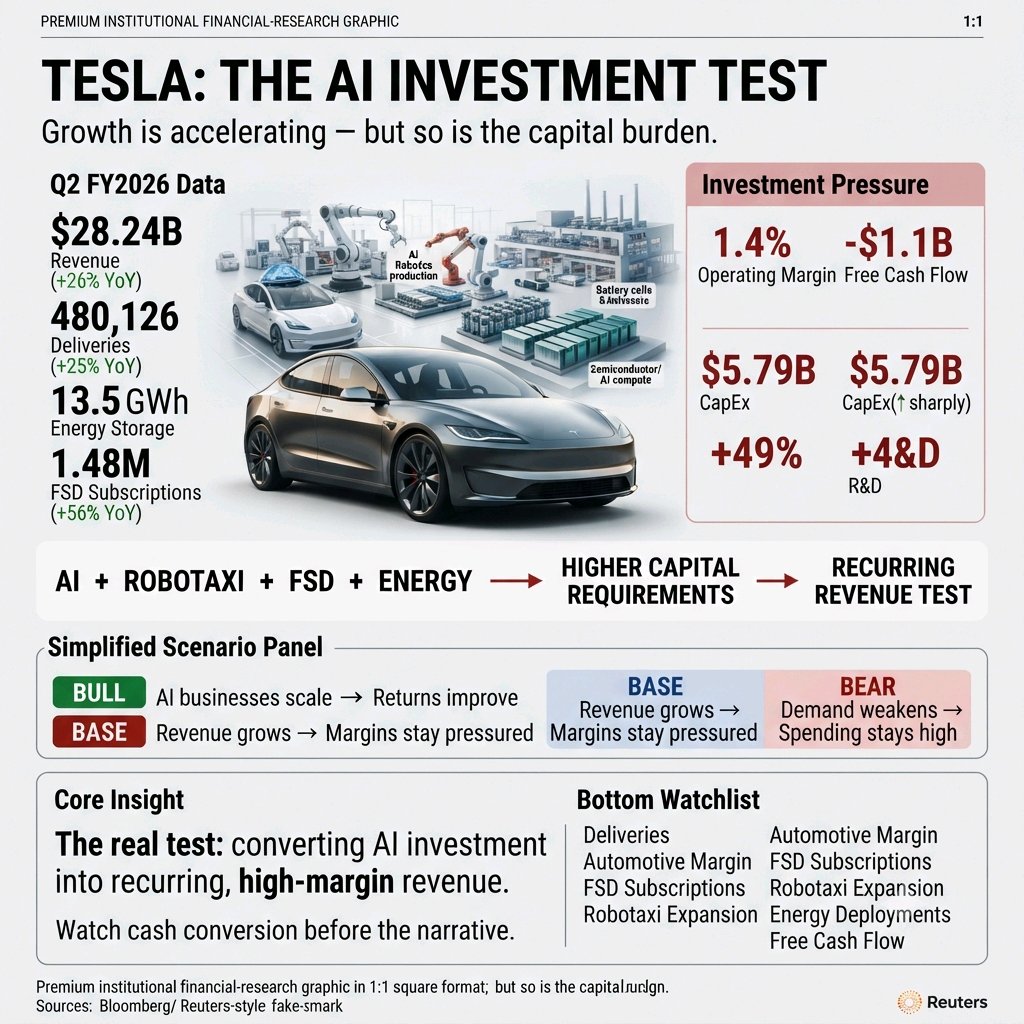
Os resultados do 2º trimestre do ano fiscal de 2026 da Tesla mudaram o debate. A receita atingiu US$ 28,24 bilhões, um aumento de 26% em relação ao ano anterior, enquanto as entregas de veículos atingiram um recorde de 480.126, um aumento de 25%. As implementações de armazenamento de energia chegaram a 13,5 GWh, enquanto as assinaturas ativas do FSD subiram 56% em relação ao ano anterior, alcançando 1,48 milhão. O sinal mais profundo é a transição da Tesla para além dos veículos. O Robotaxi está se expandindo pelas regiões metropolitanas dos EUA, o Cybercab entrou em produção e a infraestrutura de produção do Optimus está sendo construída. Ao mesmo tempo, a Tesla está investindo pesado em computação de IA, baterias, semicondutores e nova capacidade de fabricação. Mas há um risco crítico: o crescimento está se tornando mais intensivo em capital antes que os novos negócios de IA gerem retornos financeiros significativos. A margem operacional do 2º trimestre caiu para 1,4%, enquanto o fluxo de caixa livre ficou negativo em US$ 1,1 bilhão, à medida que o capex aumentou para US$ 5,79 bilhões. O P&D também aumentou 49% em relação ao ano anterior. Minha estrutura para TSLA: Otimista se o Robotaxi, o FSD e a energia escalarem mais rápido do que a carga de investimentos da Tesla. Neutro se a receita continuar crescendo, mas a compressão da margem e o capex elevado absorverem o ganho. Baixista se a demanda automotiva enfraquecer enquanto a IA, a robótica e a autonomia exigirem gastos sustentados sem um crescimento de receita comparável. O sinal negligenciado: a maior restrição da Tesla pode não ser mais apenas a demanda por veículos — é converter seu investimento em infraestrutura de IA em receita recorrente e de alta margem. A empresa diz que a capacidade de pacotes de bateria está atualmente limitando a produção de veículos a curto prazo, enquanto sua expansão de IA e fabricação está elevando as necessidades de capital. Para o BYX, eu focaria nas entregas, margens automotivas, assinaturas FSD, expansão do Robotaxi, implementações de energia e fluxo de caixa livre, em vez de perseguir movimentos diários de preços. Observe a conversão de caixa antes da narrativa. Faça sua própria pesquisa (DYOR). Não é conselho financeiro. $TSLAXUSDT #ByXIMPACT
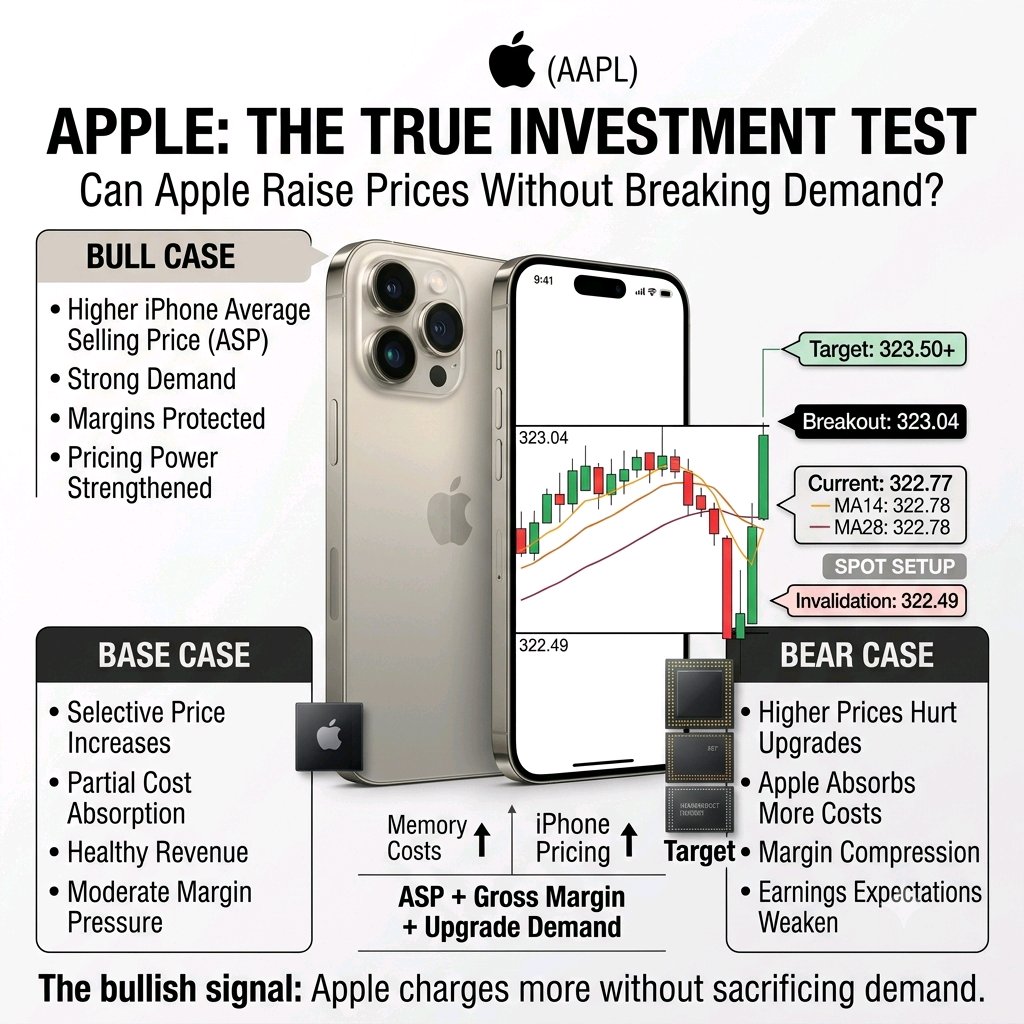
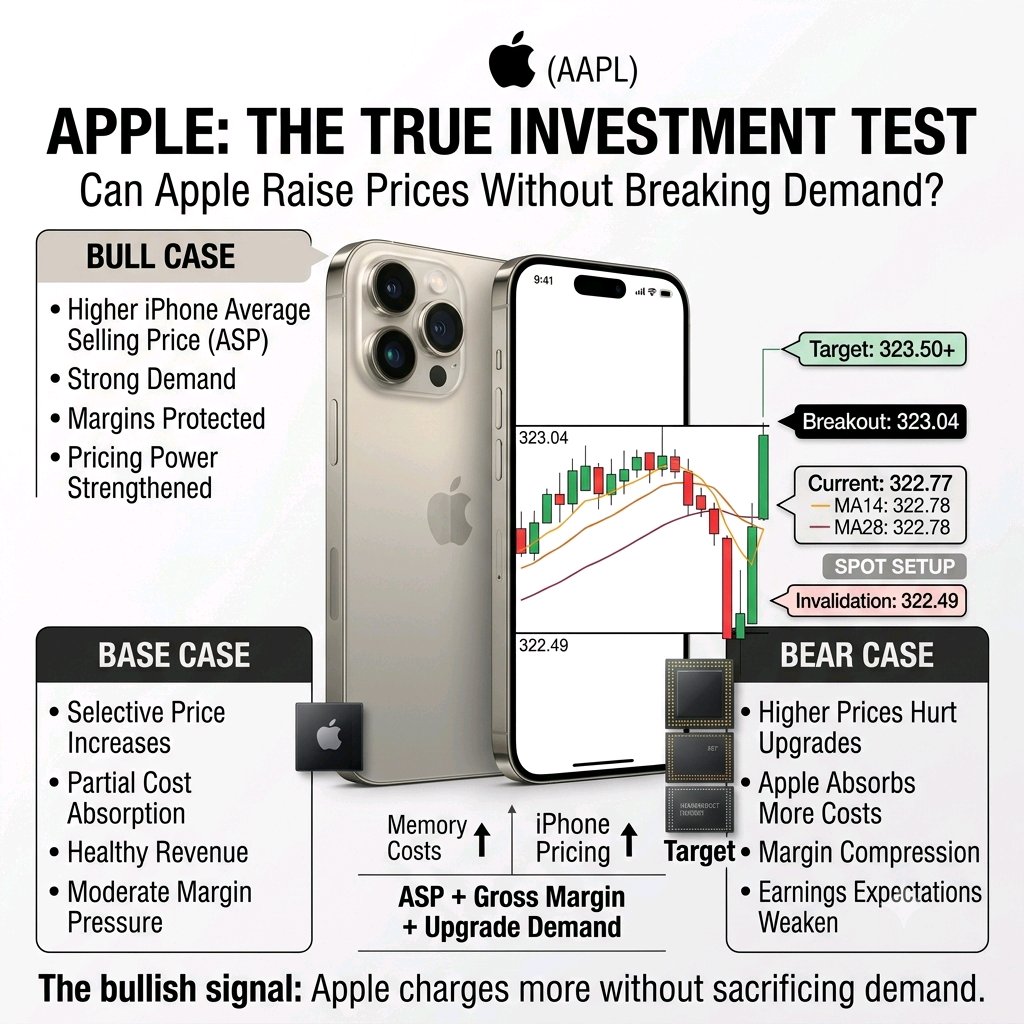
Apple: O Próximo Grande Teste de Investimento
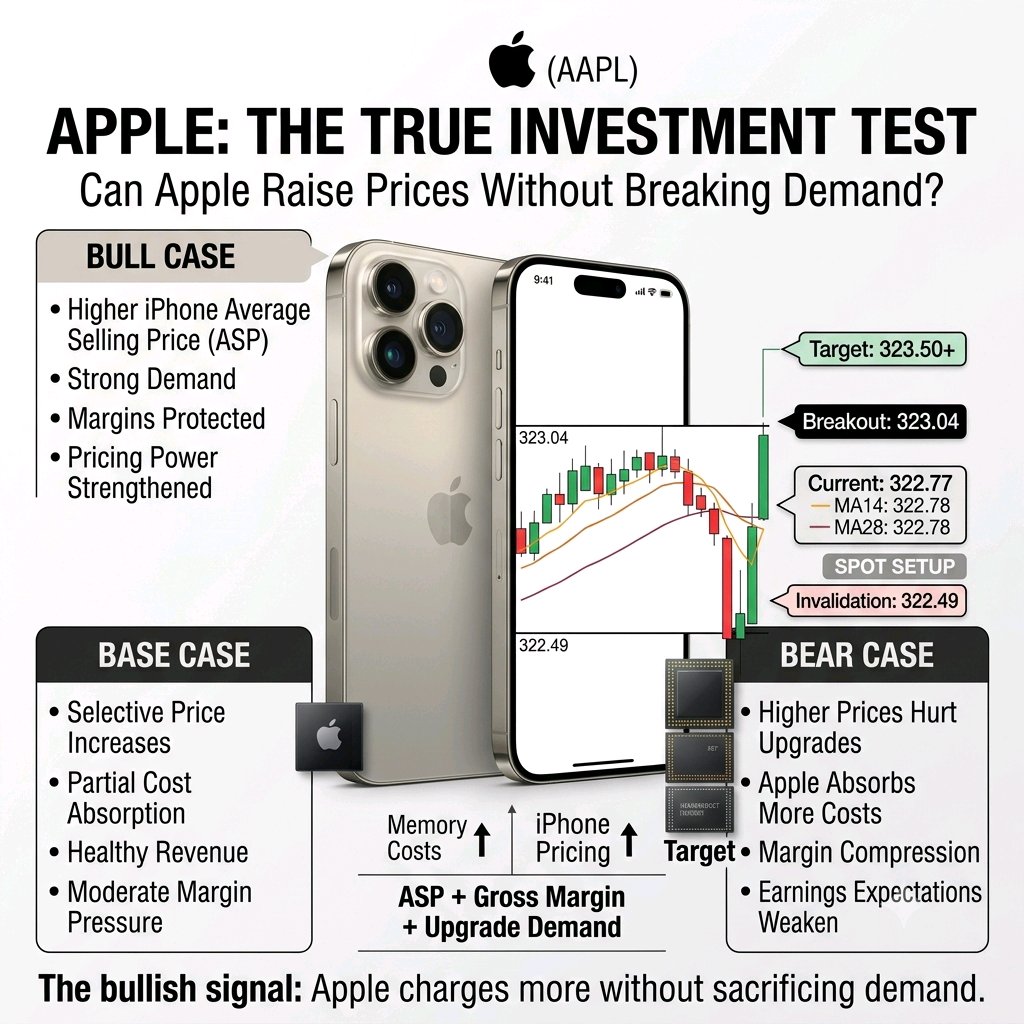
A Apple está entrando em seu próximo ciclo de iPhone a partir de uma posição de força. A receita atingiu US$ 109,4 bilhões, um aumento de 16% em relação ao ano anterior, enquanto a demanda por iPhone permaneceu forte. Mas os investidores devem olhar além do crescimento das manchetes. Os custos de memória estão aumentando à medida que a infraestrutura de IA compete pela capacidade de semicondutores. A Apple já aumentou os preços de alguns Macs e iPads, enquanto a administração espera que os custos de memória continuem sendo um ponto de pressão no trimestre de setembro. Agora o iPhone se torna o maior teste. Relatórios sugerem que os custos de memória para o iPhone 18 Pro podem ser significativamente maiores, criando outro desafio para as margens de hardware da Apple. A questão de investimento é simples: A Apple consegue repassar os custos mais altos aos consumidores sem prejudicar a demanda pelo iPhone? Se a resposta for sim, a Apple demonstra algo mais valioso do que o crescimento da receita a curto prazo: poder de precificação. Isso pode permitir que a Apple proteja as margens e os ganhos mesmo com o aumento dos custos de hardware. Mas se a Apple absorver muito do aumento para manter os preços atraentes, a receita pode continuar crescendo enquanto as margens sofrem pressão. Minha conclusão sobre a Apple: Não observe o lançamento do iPhone apenas pelas vendas unitárias. Observe: Preço Médio de Venda (ASP) + margem bruta + demanda do consumidor. Se a Apple aumentar os preços e os clientes continuarem fazendo upgrade, isso fortaleceria o argumento de que seu ecossistema ainda lhe confere um poder de precificação excepcional. Se preços mais altos enfraquecerem a demanda ou as margens se deteriorarem, os investidores podem precisar repensar o crescimento futuro dos lucros. O sinal de alta não é simplesmente “a Apple vende mais iPhones”. É: “A Apple consegue cobrar mais sem quebrar a demanda.” #ByXIMPACT $AAPLXUSDT
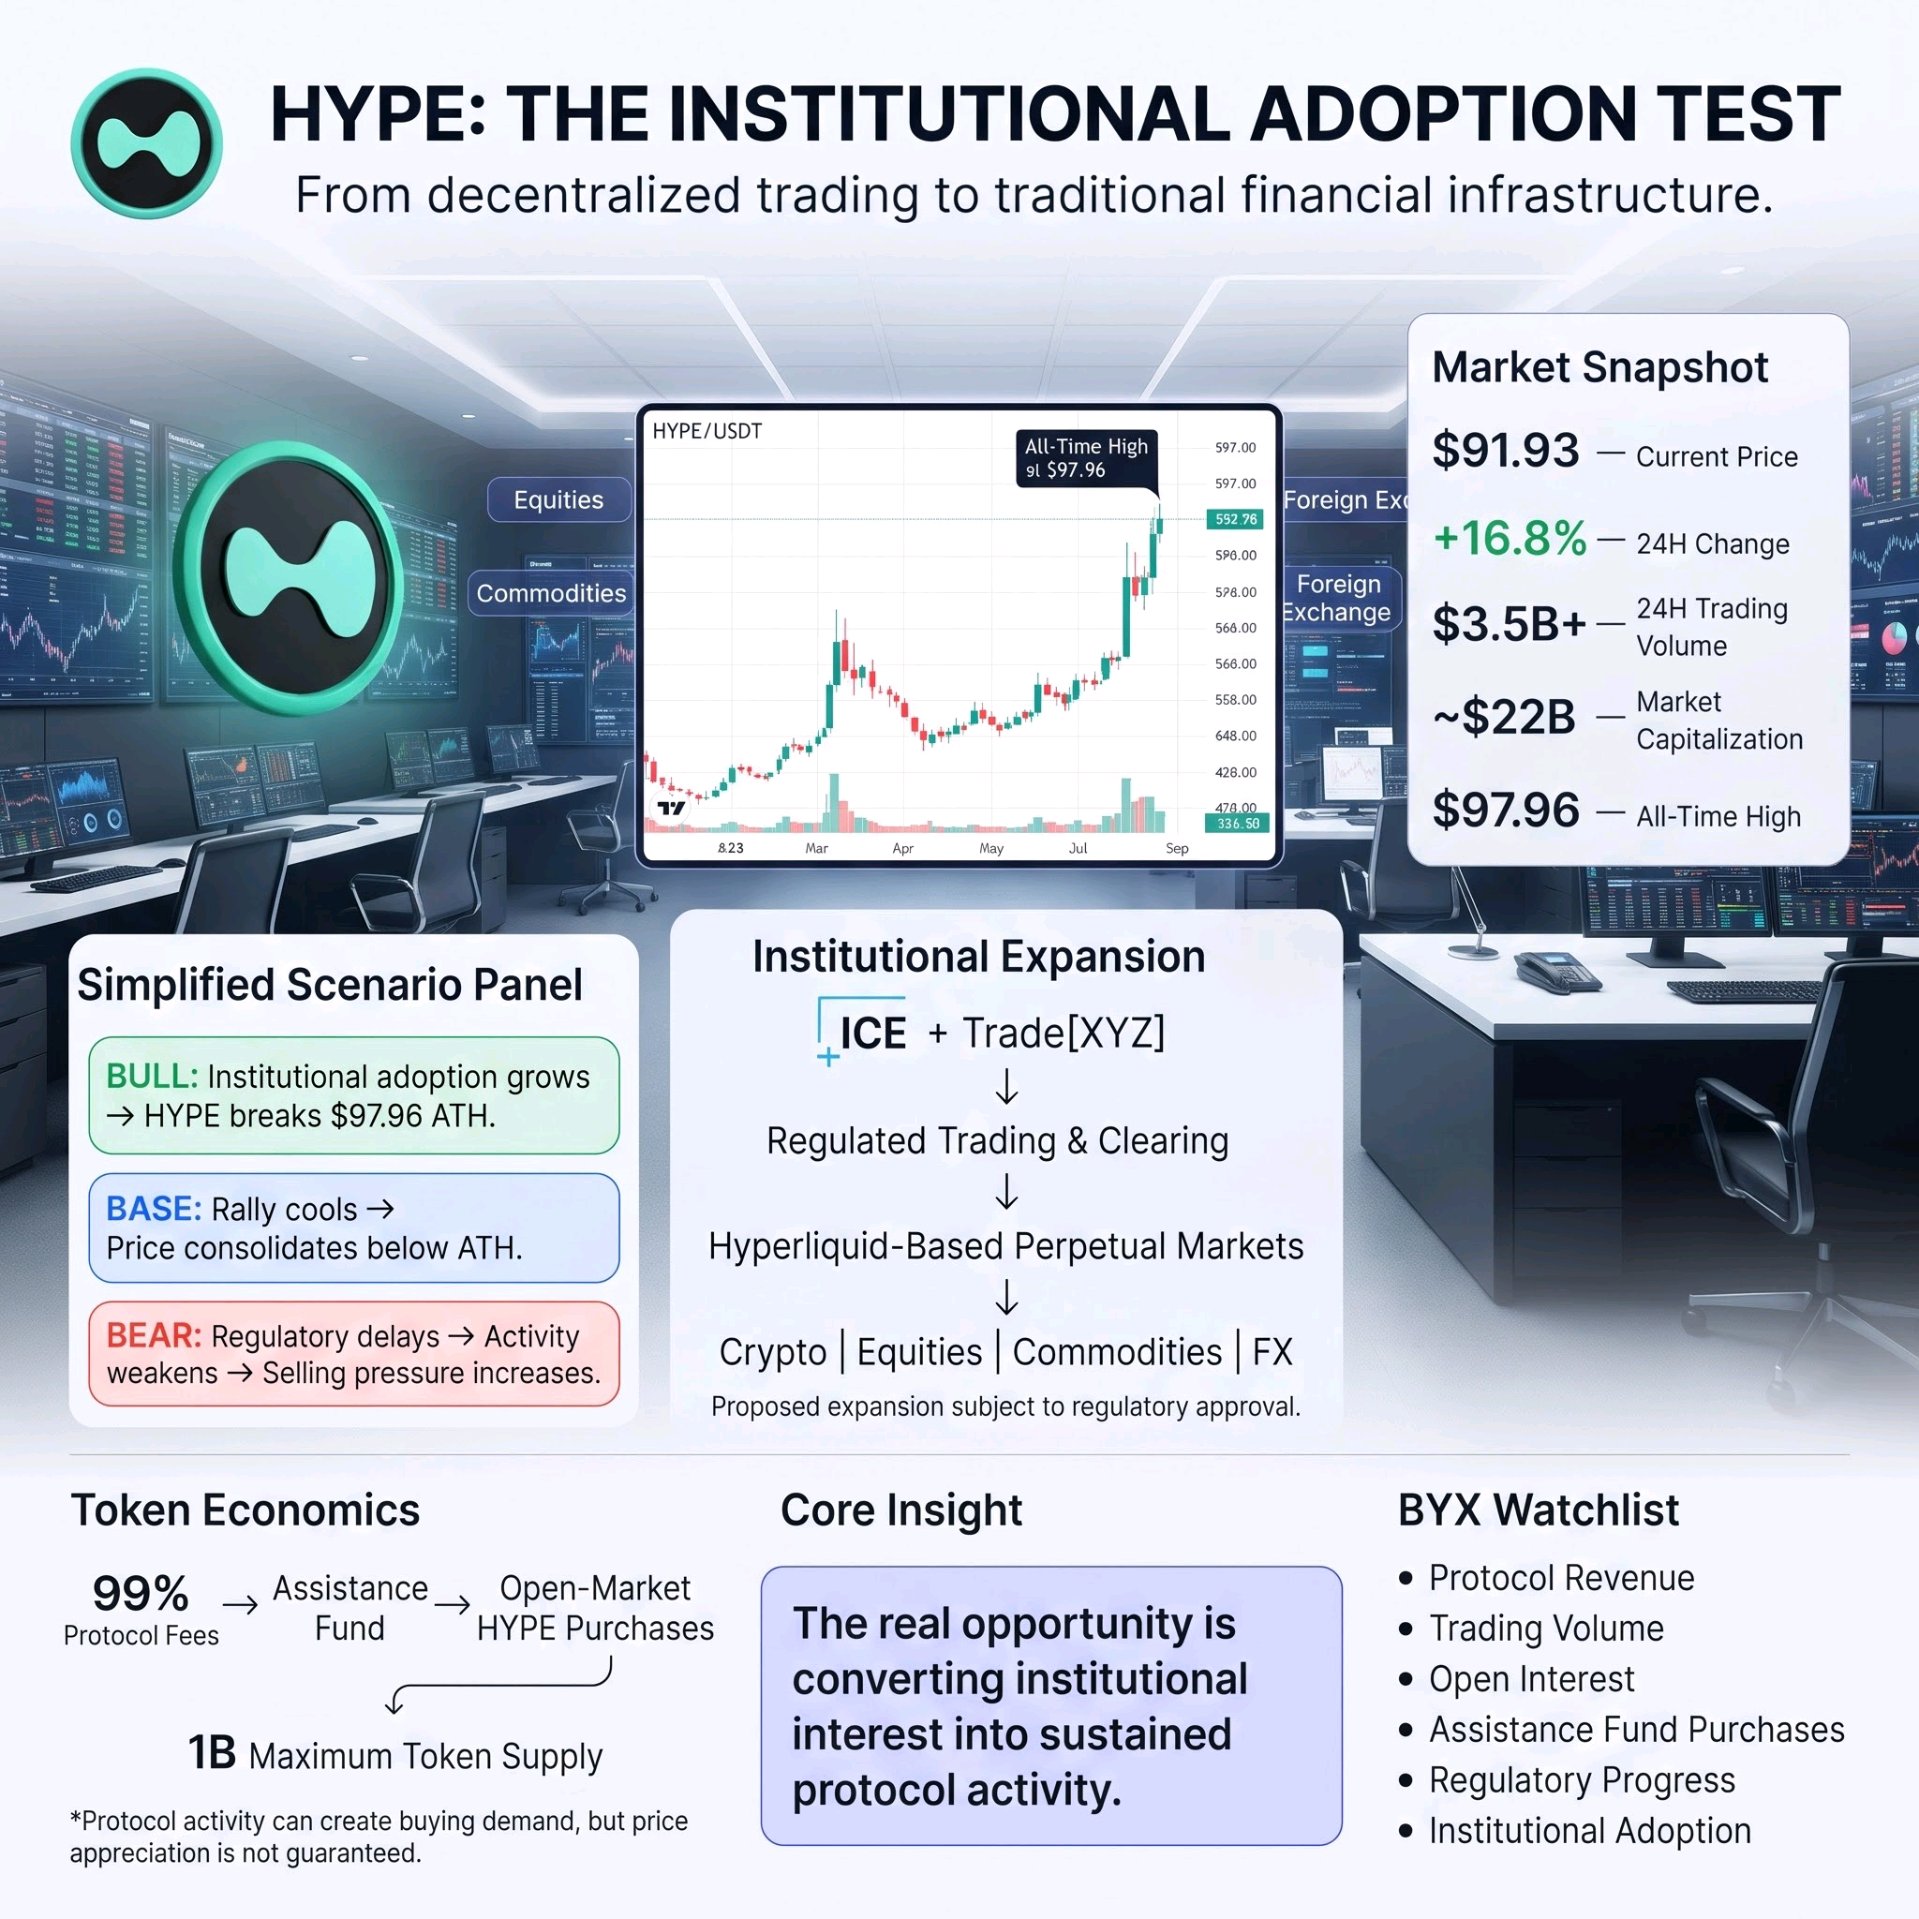
O desempenho de mercado do $HYPE da Hyperliquid mudou o debate. O token subiu para aproximadamente US$ 91,93, ganhando 16,8% em 24 horas, enquanto o volume diário de negociação ultrapassou US$ 3,5 bilhões e a capitalização de mercado atingiu cerca de US$ 22 bilhões. A alta seguiu um anúncio envolvendo a Intercontinental Exchange (ICE), a empresa controladora da Bolsa de Valores de Nova York (NYSE). O sinal mais profundo é a transição da Hyperliquid para além da negociação de derivativos descentralizados. Planos envolvendo a ICE e a Trade[XYZ] podem trazer futuros perpétuos baseados na Hyperliquid para os EUA por meio de uma estrutura regulamentada de negociação e compensação, cobrindo cripto, ações, commodities e câmbio. Isso poderia posicionar a Hyperliquid como uma infraestrutura conectando mercados descentralizados com as finanças tradicionais. Mas há um risco crítico: as expectativas do mercado estão se movendo mais rápido do que a adoção real. A parceria proposta permanece sujeita à aprovação regulatória, e o envolvimento da ICE não representa um investimento direto no HYPE. Enquanto isso, a futura expansão da oferta de tokens permanece importante, dado seu fornecimento máximo de 1 bilhão. Meu framework para o HYPE: Altista (Bullish) se o progresso regulatório avançar, a atividade de negociação institucional aumentar e o HYPE romper acima de sua máxima histórica de US$ 97,96. Neutro se a alta impulsionada pelo anúncio esfriar enquanto o preço se consolida abaixo das máximas anteriores, conforme o mercado aguarda uma adoção real. Baixista (Bearish) se atrasos regulatórios enfraquecerem as expectativas, a atividade do protocolo diminuir e a realização de lucros criar uma pressão de venda sustentada. O sinal ignorado: a tokenomics da Hyperliquid conecta a atividade do protocolo à demanda potencial do mercado. Atualmente, 99% das taxas do protocolo são alocadas para o Fundo de Assistência, que compra HYPE no mercado aberto. Isso cria um mecanismo por meio do qual o aumento da atividade do protocolo pode gerar demanda de compra adicional, embora não garanta a valorização do preço. Para a BYX, eu focaria na receita do protocolo, volume de negociação, juros em aberto (open interest), compras do Fundo de Assistência, progresso regulatório e adoção institucional, em vez de perseguir movimentos de preço impulsionados por anúncios. Observe a adoção por trás da parceria antes da narrativa. DYOR (Faça sua própria pesquisa). Não é um conselho financeiro. #ByXIMPACT $HYPEUSDT
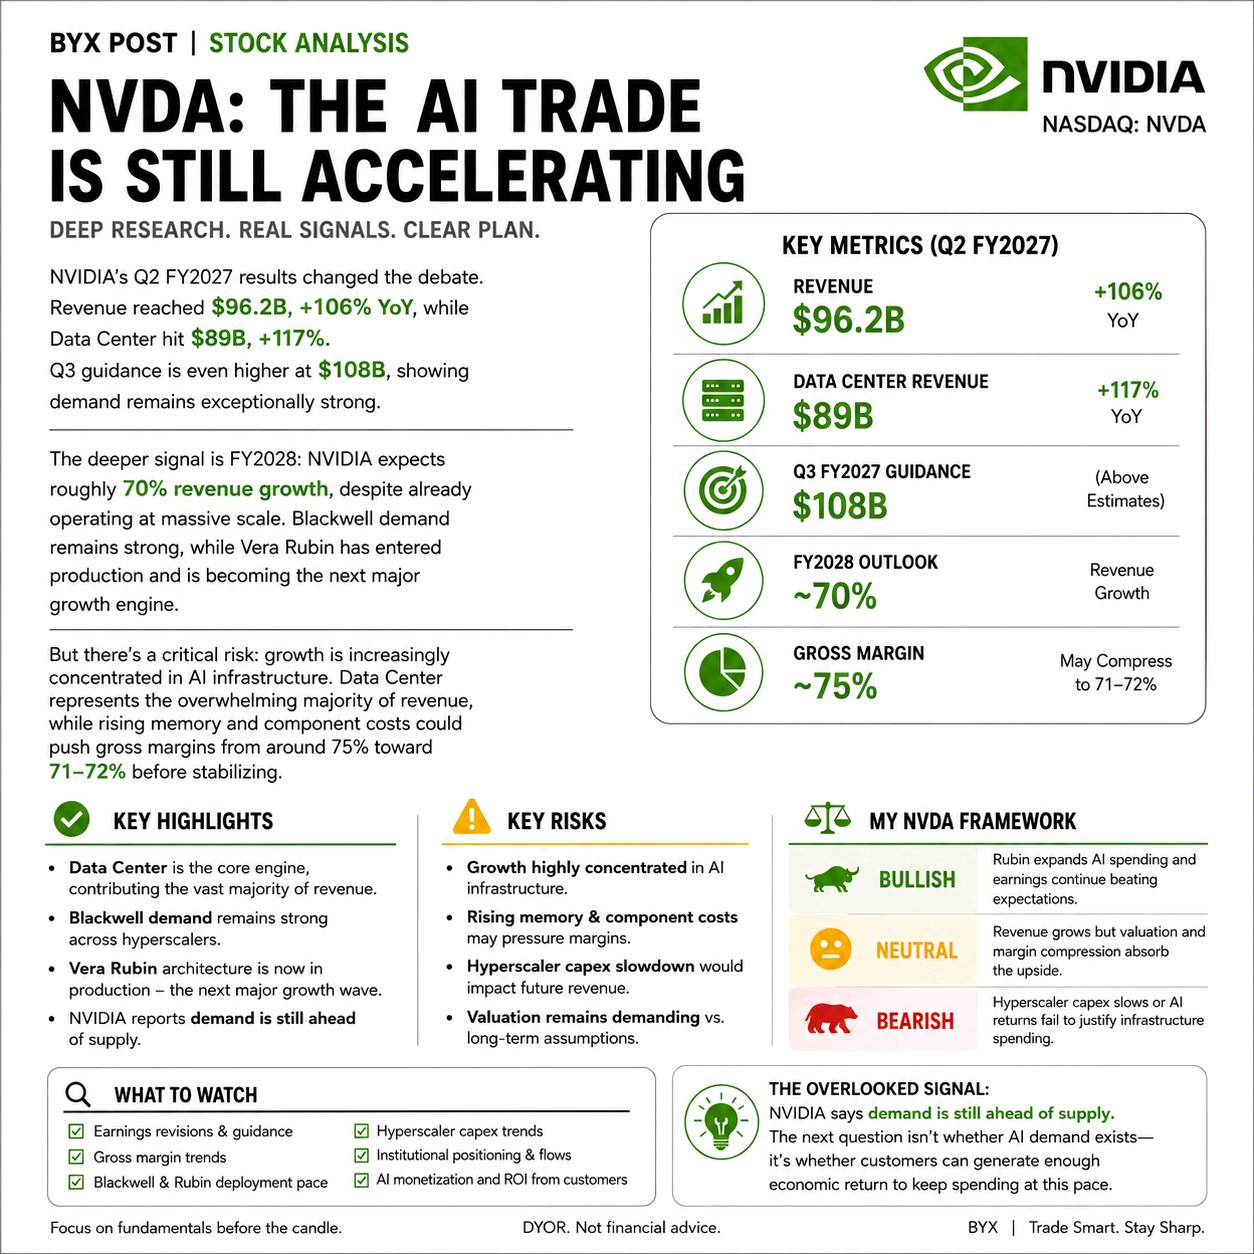
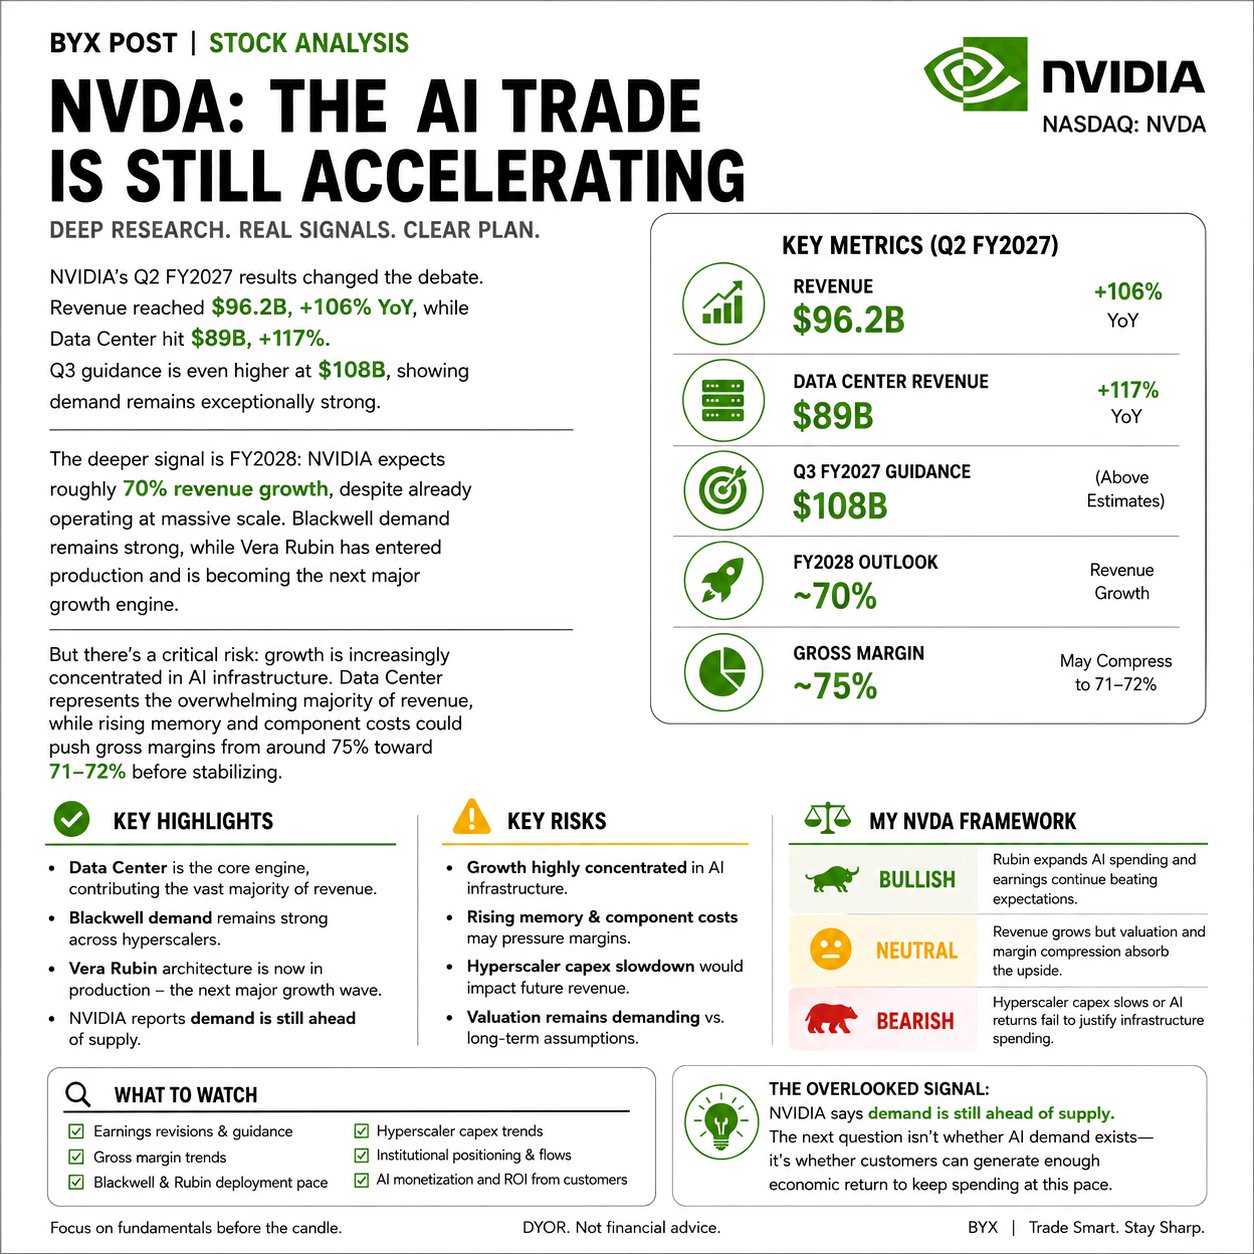
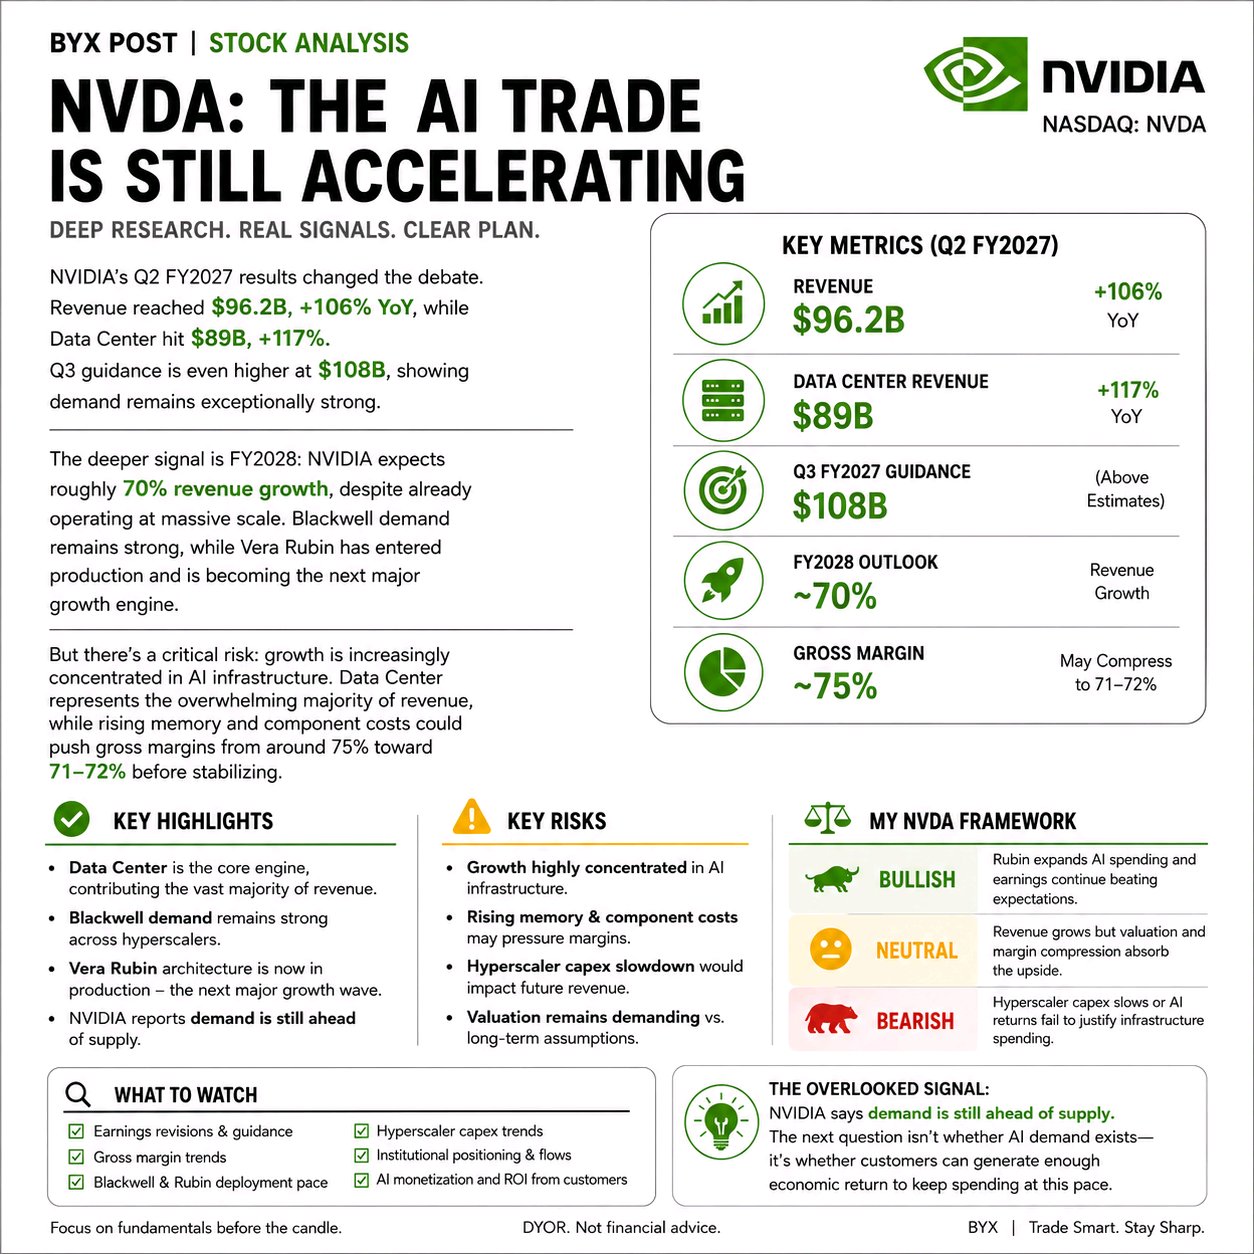
NVIDIA’s Q2 FY2027 results changed the debate. Revenue reached $96.2B, +106% YoY, while Data Center hit $89B, +117%. Q3 guidance is even higher at $108B, showing demand remains exceptionally strong. The deeper signal is FY2028: NVIDIA expects roughly 70% revenue growth, despite already operating at massive scale. Blackwell demand remains strong, while Vera Rubin has entered production and is becoming the next major growth engine. But there’s a critical risk: growth is increasingly concentrated in AI infrastructure. Data Center represents the overwhelming majority of revenue, while rising memory and component costs could push gross margins from around 75% toward 71–72% before stabilizing. My NVDA framework: Bullish if Rubin expands AI spending and earnings continue beating expectations. Neutral if revenue grows but valuation and margin compression absorb the upside. Bearish if hyperscaler capex slows or AI returns fail to justify infrastructure spending. The overlooked signal: NVIDIA says demand is still ahead of supply. The next question isn’t whether AI demand exists—it’s whether customers can generate enough economic return to keep spending at this pace. For BYX, I’d focus on earnings revisions, gross margins, Blackwell/Rubin deployment and institutional positioning rather than chasing daily price moves. Watch the fundamentals before the candle. DYOR. Not financial advice. $NVDAXUSDT #ByXIMPACT
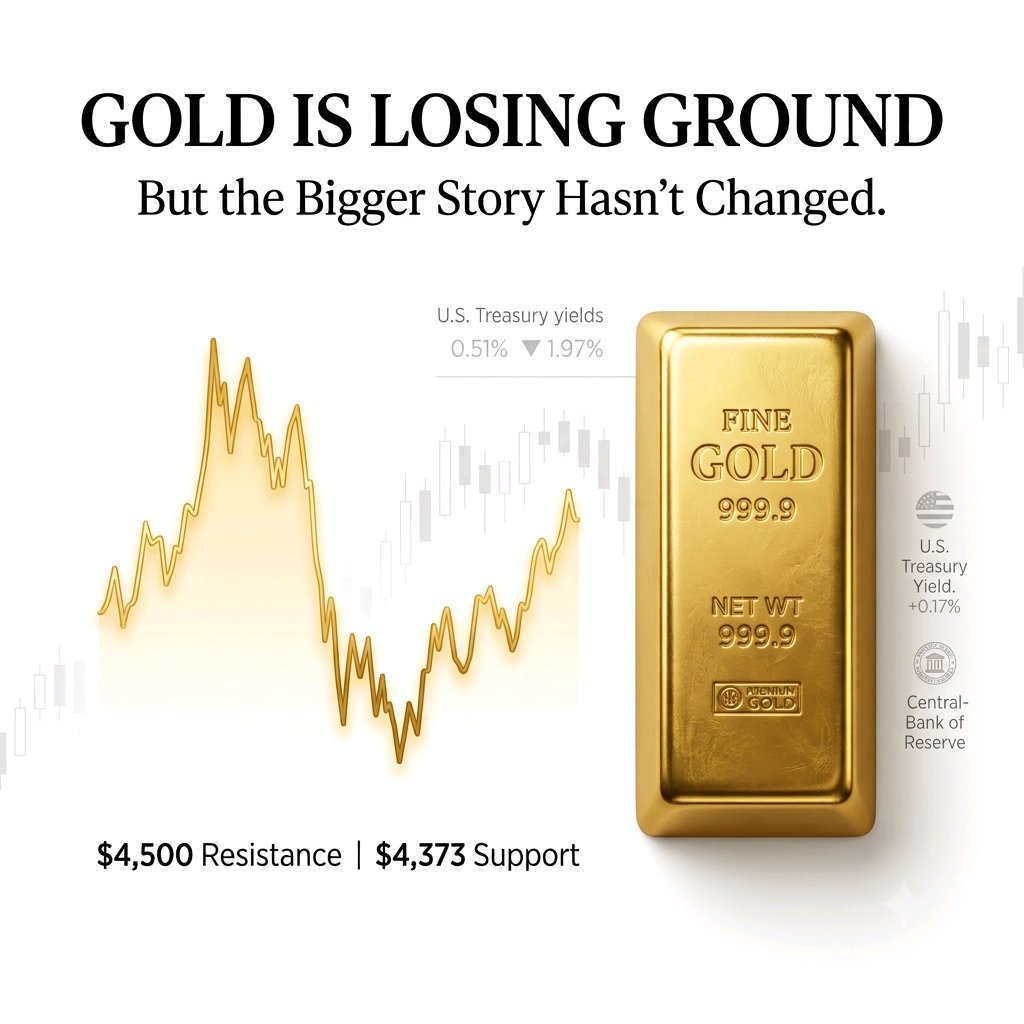
O ouro está perdendo terreno. Mas a história principal não mudou. O ouro recuou recentemente à medida que dados econômicos mais fortes dos EUA elevaram as expectativas de aumento das taxas de juros, pressionando um ativo que não rende dividendos. Para $XAUTUSDT, a reação importa. Um movimento abaixo de $4.373 mostraria que os vendedores estão ganhando mais controle, enquanto recuperar os $4.500 colocaria os compradores de volta em uma posição mais forte. Mas há um outro lado no mercado. Os bancos centrais continuam acumulando ouro, com a China estendendo sua sequência de compras. Isso cria um conflito entre a pressão de curto prazo do Fed e a demanda por reservas de longo prazo. Portanto, ainda não estou de olho na meta de $5.000. Estou observando se os compradores conseguem absorver essa liquidação sem perder a estrutura de $4.373. Se eles a defenderem, o recuo pode se tornar uma oportunidade. Se eles a perderem, o mercado talvez precise se reajustar para baixo primeiro. $XAUTUSDT #ByXIMPACT
Apple: O Próximo Grande Teste de Investimento
A Apple está entrando em seu próximo ciclo de iPhone a partir de uma posição de força. A receita atingiu US$ 109,4 bilhões, um aumento de 16% em relação ao ano anterior, enquanto a demanda pelo iPhone permaneceu forte. Mas os investidores devem olhar além do crescimento das manchetes. Os custos de memória estão subindo à medida que a infraestrutura de IA compete pela capacidade de semicondutores. A Apple já aumentou os preços de alguns Macs e iPads, enquanto a administração espera que os custos de memória continuem sendo um ponto de pressão no trimestre de setembro. Agora o iPhone se torna o teste maior. Relatórios sugerem que os custos de memória para o iPhone 18 Pro podem ser significativamente mais altos, criando outro desafio para as margens de hardware da Apple. A questão do investimento é simples: A Apple consegue repassar os custos mais altos aos consumidores sem prejudicar a demanda pelo iPhone? Se a resposta for sim, a Apple demonstra algo mais valioso do que o crescimento da receita a curto prazo: poder de precificação. Isso poderia permitir que a Apple protegesse as margens e os ganhos mesmo com o aumento dos custos de hardware. Mas se a Apple absorver demais o aumento para manter os preços atraentes, a receita pode continuar crescendo enquanto as margens sofrem pressão. Minha conclusão sobre a Apple: Não observe o lançamento do iPhone apenas pelo volume de vendas. Observe: ASP + margem bruta + demanda do consumidor. Se a Apple aumentar os preços e os clientes continuarem fazendo upgrade, isso fortalecerá o argumento de que seu ecossistema ainda lhe confere um poder de precificação excepcional. Se preços mais altos enfraquecerem a demanda ou as margens se deteriorarem, os investidores talvez precisem repensar o crescimento futuro dos lucros. O sinal de alta não é simplesmente “a Apple vende mais iPhones”. É: “A Apple pode cobrar mais sem quebrar a demanda.” $AAPLXUSDT #ByXIMPACT
O ouro e a Solana estão ambos subindo, mas os motivos por trás desses movimentos são bem diferentes. O ouro à vista subiu 1,2%, para US$ 4.390,11, à medida que a queda nos preços do petróleo reduziu um pouco a pressão inflacionária. A SOL, por outro lado, saltou 11,5% em 18 de setembro, chegando a US$ 114,13 antes de se manter acima de US$ 113. Essa diferença importa. O ouro está reagindo principalmente às condições macro: petróleo, expectativas de inflação, rendimentos do Tesouro e expectativas do Fed. A SOL está reagindo mais como um ativo de risco de alto beta, com seu rebote ocorrendo após uma queda acentuada em direção aos US$ 97 no início da semana. Por isso, estou observando se ambos os movimentos conseguirão se sustentar após a reação inicial. Ouro: US$ 4.400 é o teste imediato. Manter-se acima de US$ 4.350 manteria a estrutura de recuperação intacta, enquanto uma nova pressão dos rendimentos ou do petróleo poderia mudar o cenário. SOL: US$ 114 é a área de resistência imediata. Manter-se acima de US$ 110 manteria a recente tentativa de rompimento construtiva, enquanto perder os US$ 100 enfraqueceria a recuperação. A parte interessante não é que o ouro e a SOL estejam subindo ao mesmo tempo. É saber se seus respectivos catalisadores conseguirão continuar apoiando os movimentos após a primeira onda de compras diminuir. Estou de olho em: • Ouro em torno de US$ 4.400 • SOL em torno de US$ 114 • Rendimentos do Tesouro dos EUA • Preços do petróleo bruto • Expectativas do Fed • Volume por trás dos rebotes Ativos diferentes. Motores diferentes. Mas ambos agora precisam de confirmação de que os compradores conseguem manter os ganhos. $XAUTUSDT $SOLUSDT #ByXIMPACT
Os resultados do 2º trimestre do ano fiscal de 2026 da Tesla mudaram o debate. A receita atingiu US$ 28,24 bilhões, um aumento de 26% em relação ao ano anterior, enquanto as entregas de veículos atingiram um recorde de 480.126, um aumento de 25%. As implementações de armazenamento de energia chegaram a 13,5 GWh, enquanto as assinaturas ativas do FSD subiram 56% em relação ao ano anterior, alcançando 1,48 milhão. O sinal mais profundo é a transição da Tesla para além dos veículos. O Robotaxi está se expandindo pelas regiões metropolitanas dos EUA, o Cybercab entrou em produção e a infraestrutura de produção do Optimus está sendo construída. Ao mesmo tempo, a Tesla está investindo pesado em computação de IA, baterias, semicondutores e nova capacidade de fabricação. Mas há um risco crítico: o crescimento está se tornando mais intensivo em capital antes que os novos negócios de IA gerem retornos financeiros significativos. A margem operacional do 2º trimestre caiu para 1,4%, enquanto o fluxo de caixa livre ficou negativo em US$ 1,1 bilhão, à medida que o capex aumentou para US$ 5,79 bilhões. O P&D também aumentou 49% em relação ao ano anterior. Minha estrutura para TSLA: Otimista se o Robotaxi, o FSD e a energia escalarem mais rápido do que a carga de investimentos da Tesla. Neutro se a receita continuar crescendo, mas a compressão da margem e o capex elevado absorverem o ganho. Baixista se a demanda automotiva enfraquecer enquanto a IA, a robótica e a autonomia exigirem gastos sustentados sem um crescimento de receita comparável. O sinal negligenciado: a maior restrição da Tesla pode não ser mais apenas a demanda por veículos — é converter seu investimento em infraestrutura de IA em receita recorrente e de alta margem. A empresa diz que a capacidade de pacotes de bateria está atualmente limitando a produção de veículos a curto prazo, enquanto sua expansão de IA e fabricação está elevando as necessidades de capital. Para o BYX, eu focaria nas entregas, margens automotivas, assinaturas FSD, expansão do Robotaxi, implementações de energia e fluxo de caixa livre, em vez de perseguir movimentos diários de preços. Observe a conversão de caixa antes da narrativa. Faça sua própria pesquisa (DYOR). Não é conselho financeiro. $TSLAXUSDT #ByXIMPACT
Gold & Circle: O Risco está sendo reprecificado
O ouro tem sofrido pressão à medida que a alta dos preços do petróleo, as preocupações com a inflação e o aumento dos rendimentos dos títulos do Tesouro impulsionam as expectativas de aumento das taxas de juros. O ouro à vista caiu recentemente para US$ 4.293,29, enquanto o rendimento do Tesouro de 10 anos ultrapassou 5%. Mas a parte interessante não é a queda do ouro em si. É como os investidores estão precificando o risco em diferentes partes do mercado. A Circle ($CRCL) também tem enfrentado forte pressão de venda, com a ação sendo negociada recentemente em torno de US$ 86,30. As ações ligadas a criptomoedas permanecem sensíveis às mudanças no apetite ao risco, tornando a CRCL outro ativo útil para acompanhar junto com as condições mais amplas do mercado. Isso cria três resultados possíveis: Cenário otimista (Bull case): Os rendimentos do Tesouro caem → a pressão inflacionária diminui → o ouro se estabiliza → o apetite ao risco melhora → a CRCL encontra compradores. Cenário base: Os rendimentos permanecem elevados → o ouro se consolida → os investidores permanecem cautelosos → a CRCL permanece volátil. Cenário pessimista (Bear case): A pressão inflacionária persiste → os rendimentos sobem ainda mais → o ouro enfrenta mais pressão → o apetite ao risco enfraquece → a CRCL permanece sob pressão de venda. Conclusão do mercado O ouro está mostrando como a pressão macroeconômica está sendo precificada em ativos defensivos, enquanto a CRCL mostra como o mesmo ambiente de aversão ao risco (risk-off) pode afetar as ações ligadas a criptomoedas. Estou observando: • Ouro em torno de US$ 4.293 • Rendimento dos títulos dos EUA de 10 anos perto de 5% • Petróleo e expectativas de inflação • CRCL em torno de US$ 86 • Sinais da política do Fed A chave não é se um ativo sobe ou desce. É se os rendimentos e a liquidez começam a confirmar uma mudança mais ampla no apetite ao risco. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
Os resultados do segundo trimestre do ano fiscal de 2027 da NVIDIA mudaram o debate. A receita atingiu US$ 96,2 bilhões, +106% em relação ao ano anterior, enquanto o segmento de Data Center alcançou US$ 89 bilhões, +117%. A projeção para o terceiro trimestre é ainda maior, em US$ 108 bilhões, mostrando que a demanda continua excepcionalmente forte. O sinal mais profundo está no ano fiscal de 2028: a NVIDIA espera um crescimento de receita de cerca de 70%, apesar de já operar em uma escala enorme. A demanda por Blackwell permanece forte, enquanto Vera Rubin entrou em produção e está se tornando o próximo grande motor de crescimento. Mas há um risco crítico: o crescimento está cada vez mais concentrado em infraestrutura de IA. O segmento de Data Center representa a esmagadora maioria da receita, enquanto o aumento dos custos de memória e componentes pode levar as margens brutas de cerca de 75% para 71–72% antes de se estabilizarem. Minha estrutura para a NVDA: Otimista (Bullish) se Rubin expandir os gastos com IA e os ganhos continuarem superando as expectativas. Neutro se a receita crescer, mas a avaliação e a compressão da margem absorverem o potencial de alta. Baixista (Bearish) se o capex dos hyperscalers desacelerar ou se os retornos da IA não justificarem os gastos com infraestrutura. O sinal ignorado: a NVIDIA diz que a demanda ainda está à frente da oferta. A próxima pergunta não é se a demanda por IA existe — é se os clientes conseguem gerar retorno econômico suficiente para manter os gastos neste ritmo. Para a BYX, eu focaria em revisões de lucros, margens brutas, implementação de Blackwell/Rubin e posicionamento institucional em vez de correr atrás de movimentos diários de preço. Observe os fundamentos antes dos candles. DYOR (Faça sua própria pesquisa). Não é conselho financeiro. $NVDAXUSDT #ByXIMPACT
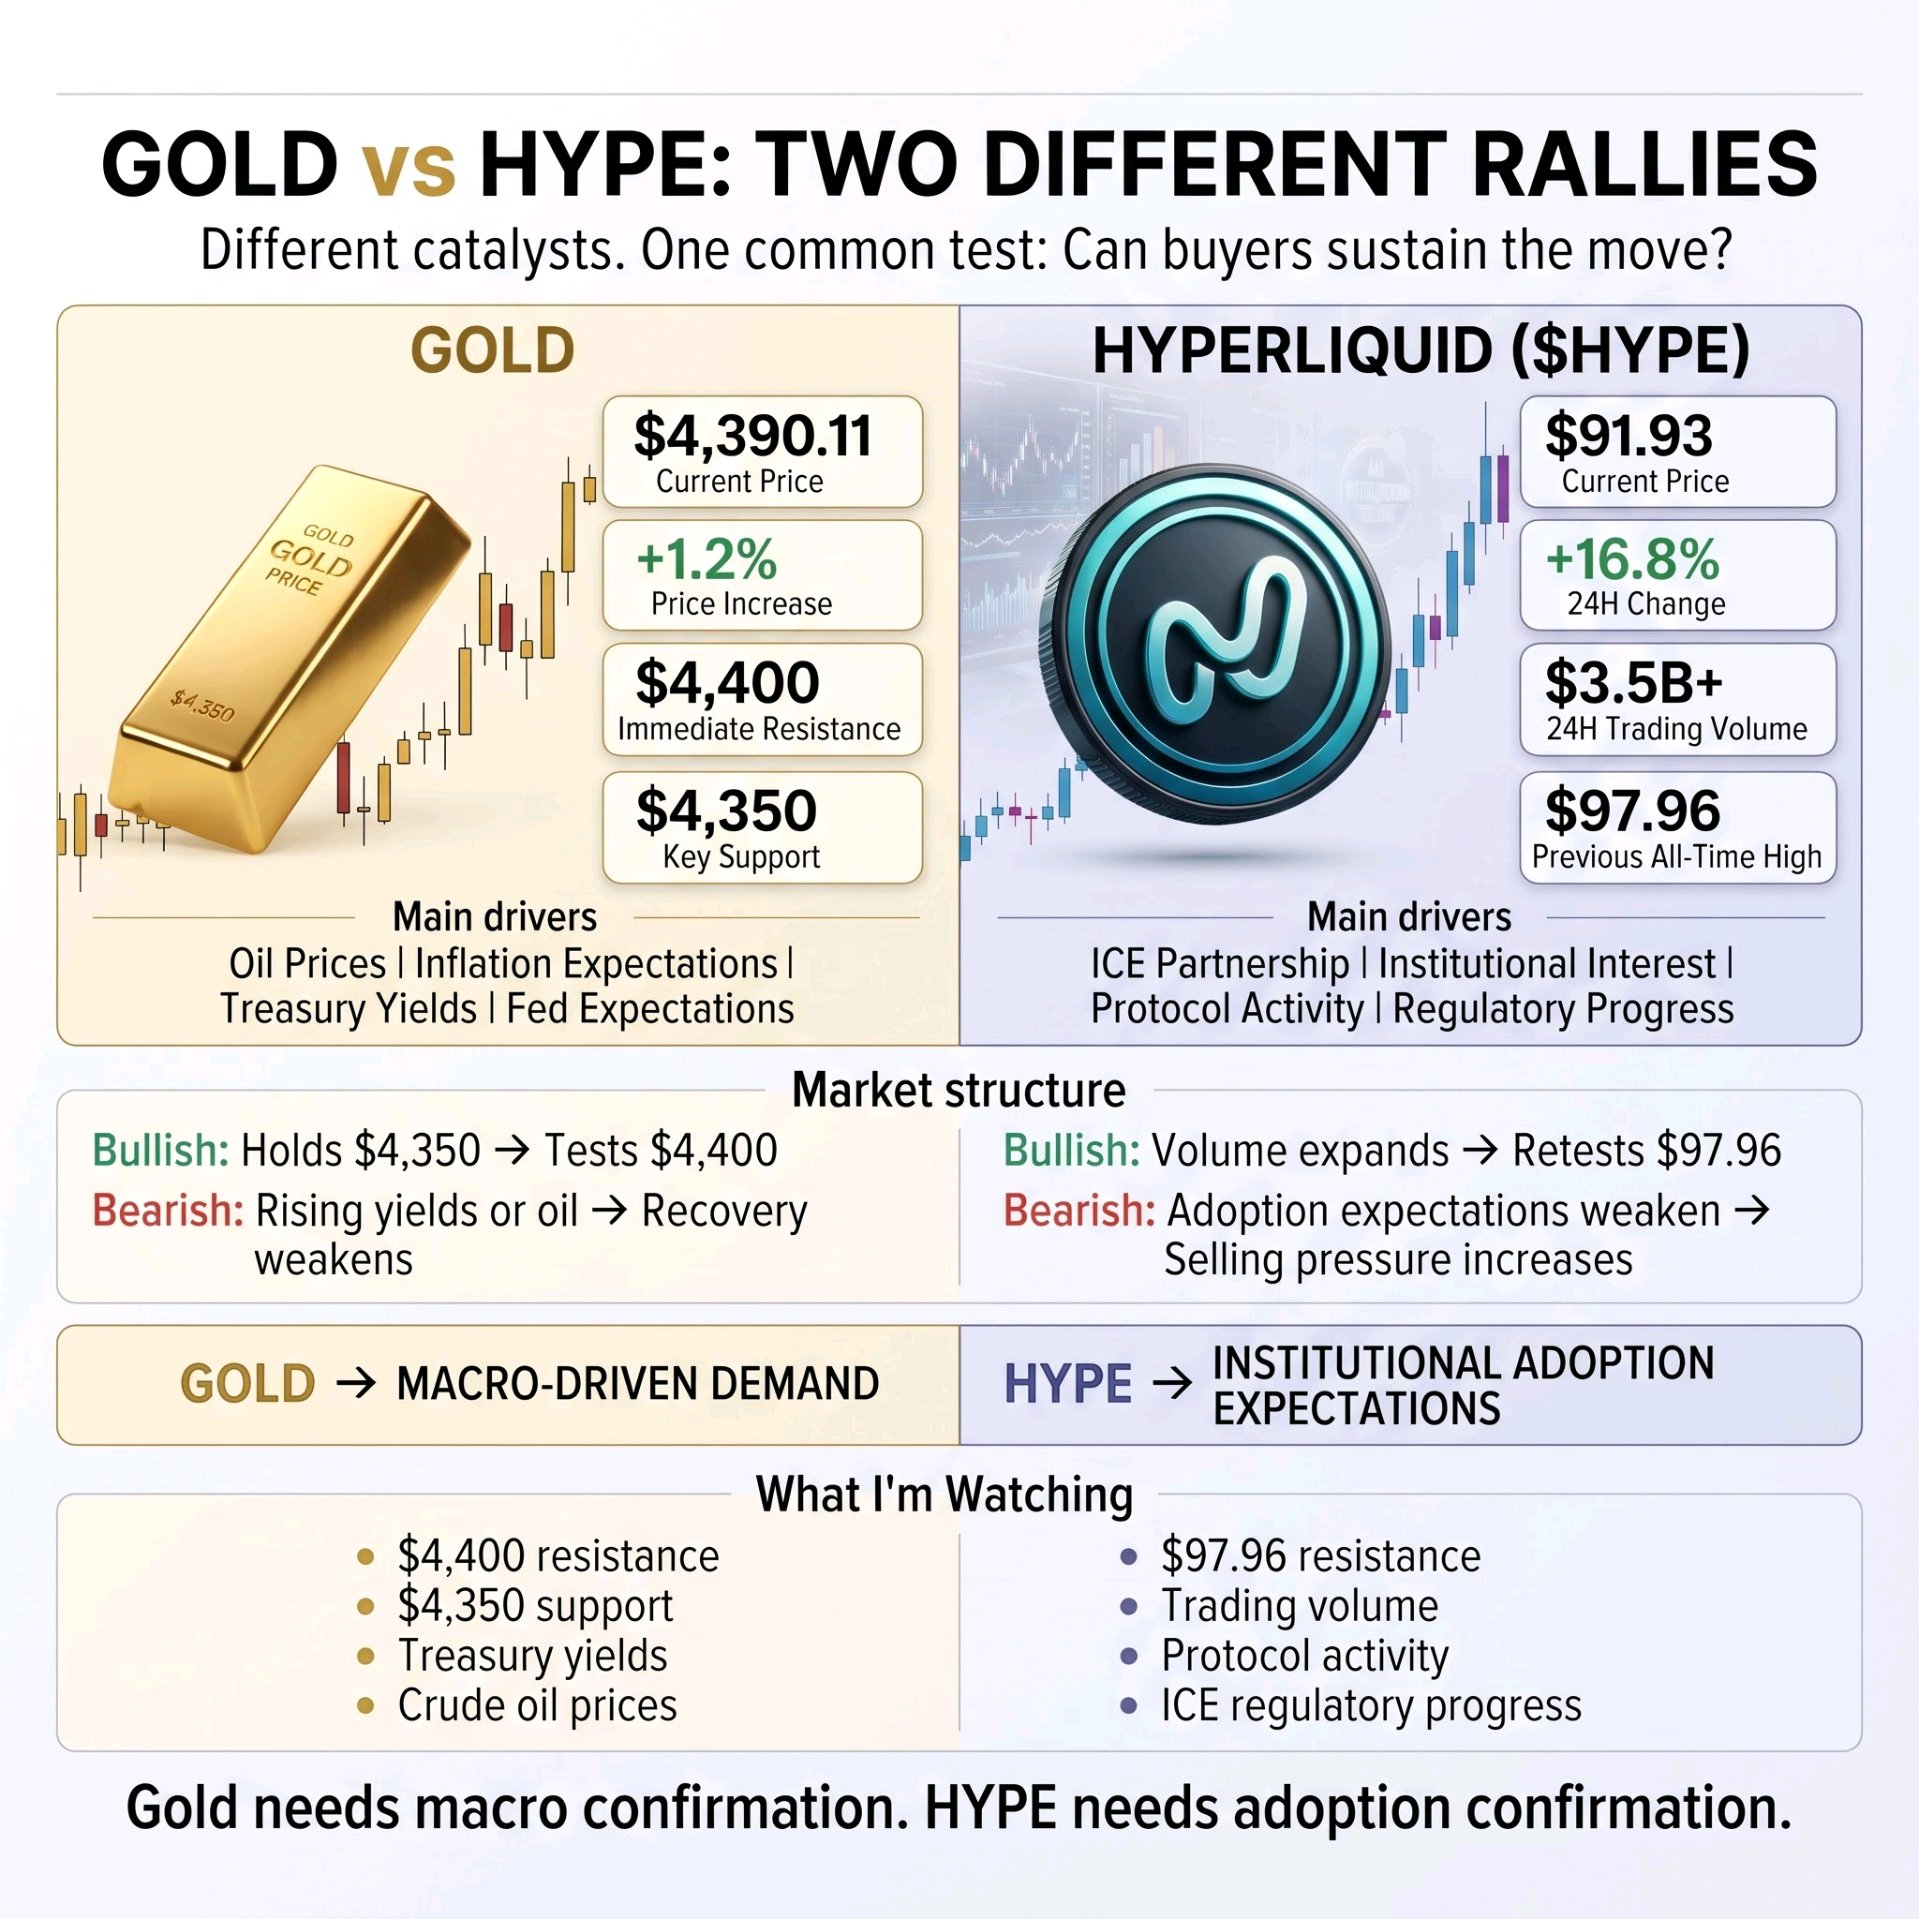
Gold and Hyperliquid's $HYPE are both attracting buyers, but the reasons behind their moves are very different. Spot gold climbed to $4,390.11, gaining 1.2% as easing oil prices reduced some inflation pressure. HYPE, meanwhile, jumped approximately 16.8% to $91.93, with daily trading volume exceeding $3.5B following the announcement involving ICE and Trade[XYZ]. That difference matters. Gold is reacting mainly to macro conditions: oil prices, inflation expectations, Treasury yields and Fed policy. HYPE is reacting to growing expectations around institutional adoption, following plans to introduce Hyperliquid-based perpetual futures through a regulated trading and clearing structure, subject to regulatory approval. So I'm watching whether both moves can hold after the initial reaction. Gold: $4,400 is the immediate test. Holding above $4,350 would keep the recovery structure intact, while renewed pressure from yields or oil could weaken the move. HYPE: $97.96 is the key resistance area and previous all-time high. Sustained buying volume could support another attempt, while regulatory delays or declining protocol activity could weaken the rally. The interesting part isn't that Gold and HYPE are both rising. It's whether their respective catalysts can continue supporting demand after the first wave of buying fades. I'm watching: • Gold around $4,400 • Gold support around $4,350 • HYPE around $97.96 • U.S. Treasury yields and crude oil • Regulatory progress around the ICE partnership • Volume and protocol activity behind HYPE Different assets. Different drivers. But both now need confirmation that buyers can sustain the move. $XAUTUSDT $HYPEUSDT #ByXIMPACT
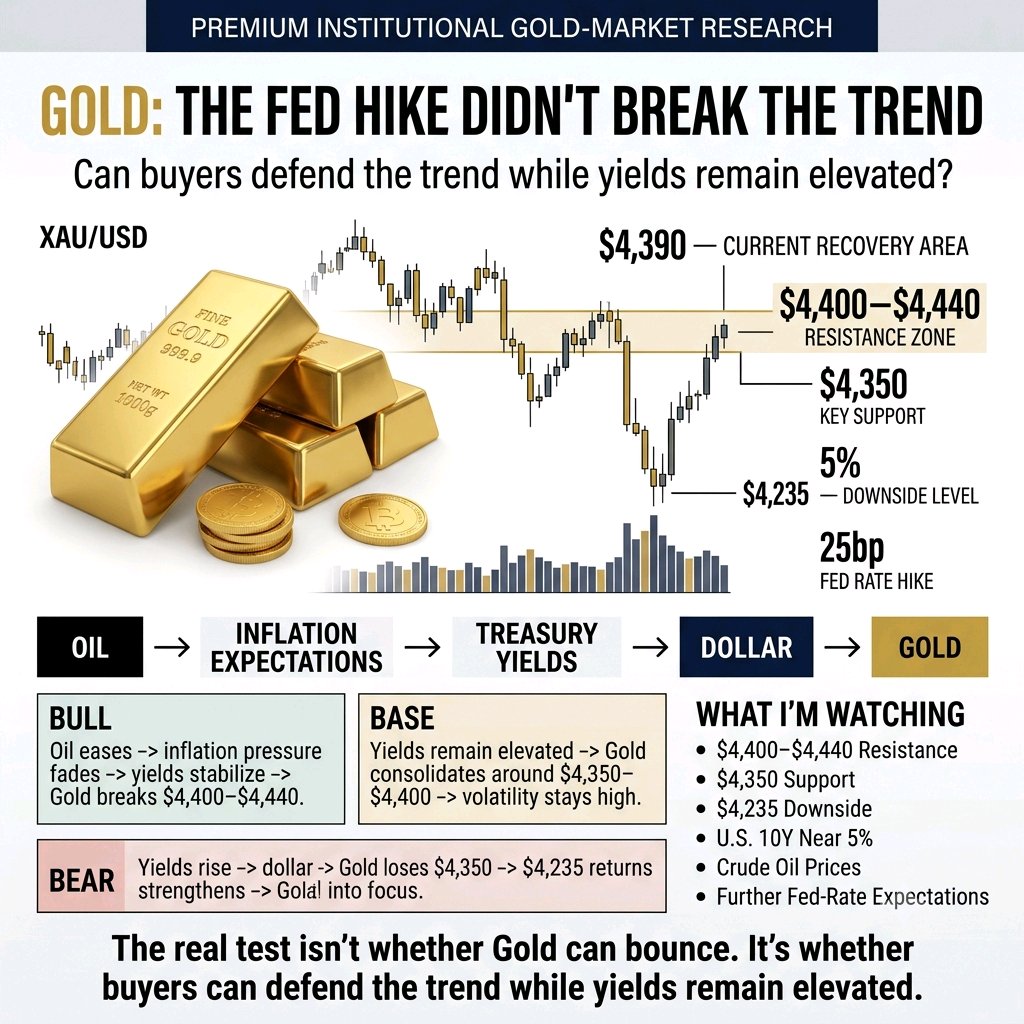
Ouro: Aumento de juros do Fed falha em quebrar a tendência
O ouro recuperou-se bruscamente após o mais recente aumento das taxas pelo Fed, e a parte interessante não é o repique em si. É o que aconteceu por baixo dele. O ouro à vista (spot) voltou a subir em direção a US$ 4.400 após cair para cerca de US$ 4.235 após o aumento de 25pb do Fed. À medida que os preços do petróleo caíram e os rendimentos dos títulos do Tesouro recuaram, parte da pressão sobre o ouro começou a diminuir. Essa reação é importante. Taxas mais altas normalmente criam pressão sobre o ouro porque o ativo não gera rendimento. Mas desta vez, o mercado está mostrando que o petróleo, as expectativas de inflação, os rendimentos e o risco geopolítico estão todos competindo por influência. Isso cria três caminhos possíveis: Cenário otimista (Bull case): O petróleo continua esfriando → os rendimentos do Tesouro diminuem → a pressão inflacionária diminui → o ouro mantém-se acima de US$ 4.350 e testa novamente US$ 4.400+. Cenário base: Os rendimentos permanecem elevados → o ouro consolida-se em torno de US$ 4.350–US$ 4.400 → a volatilidade permanece alta à medida que os mercados reavaliam o próximo movimento do Fed. Cenário pessimista (Bear case): O petróleo recupera-se → as expectativas de inflação aumentam → os rendimentos voltam em direção a 5% → o ouro perde US$ 4.350 e enfrenta nova pressão vendedora. Conclusão do mercado O aumento do Fed não quebrou a estrutura do ouro. O teste maior é se os preços mais baixos do petróleo e a queda dos rendimentos podem continuar apoiando a recuperação. Estou de olho em: • Resistência em US$ 4.400 • Zona de reação em US$ 4.350 • Rendimento dos títulos de 10 anos dos EUA • Preços do petróleo bruto • Expectativas de novos aumentos pelo Fed O ouro não está mais sendo negociado apenas com base nas taxas. O próximo movimento pode depender se a pressão inflacionária continuará diminuindo ou se retornará através dos preços da energia. #ByXIMPACT $XAUTUSDT
O ouro e a Solana estão ambos em alta, mas os motivos por trás desses movimentos são bem diferentes. O ouro à vista subiu 1,2%, atingindo US$ 4.390,11, à medida que a queda nos preços do petróleo reduziu um pouco a pressão inflacionária. A SOL, por outro lado, saltou 11,5% em 18 de setembro, chegando a US$ 114,13 antes de se manter acima de US$ 113. Essa diferença é importante. O ouro está reagindo principalmente às condições macro: petróleo, expectativas de inflação, rendimentos dos títulos do Tesouro e expectativas do Fed. A SOL está reagindo mais como um ativo de risco de alto beta, com seu rebote ocorrendo após uma forte queda em direção a US$ 97 no início da semana. Portanto, estou observando se ambos os movimentos conseguirão se sustentar após a reação inicial. Ouro: US$ 4.400 é o teste imediato. Manter-se acima de US$ 4.350 manteria a estrutura de recuperação intacta, enquanto uma nova pressão vinda dos rendimentos ou do petróleo poderia mudar o cenário. SOL: US$ 114 é a área de resistência imediata. Manter-se acima de US$ 110 manteria construtiva a recente tentativa de rompimento, enquanto perder o nível de US$ 100 enfraqueceria a recuperação. O interessante não é o fato de que Ouro e SOL estão subindo. É saber se seus respectivos catalisadores conseguirão continuar sustentando os movimentos após a primeira onda de compras diminuir. Estou de olho em: • Ouro em torno de US$ 4.400 • SOL em torno de US$ 114 • Rendimentos do Tesouro dos EUA • Preços do petróleo bruto • Expectativas do Fed • Volume por trás dos rebotes Ativos diferentes. Motores diferentes. Mas ambos agora precisam de confirmação de que os compradores conseguem manter os ganhos. $XAUTUSDT #ByXIMPACT $SOLUSDT
Gold & Circle: O Risco está sendo reprecificado
O ouro tem sofrido pressão à medida que a alta dos preços do petróleo, as preocupações com a inflação e o aumento dos rendimentos dos títulos do Tesouro impulsionam as expectativas de aumento das taxas de juros. O ouro à vista caiu recentemente para US$ 4.293,29, enquanto o rendimento do Tesouro de 10 anos ultrapassou 5%. Mas a parte interessante não é a queda do ouro em si. É como os investidores estão precificando o risco em diferentes partes do mercado. A Circle ($CRCL) também tem enfrentado forte pressão de venda, com a ação sendo negociada recentemente em torno de US$ 86,30. As ações ligadas a criptomoedas permanecem sensíveis às mudanças no apetite ao risco, tornando a CRCL outro ativo útil para acompanhar junto com as condições mais amplas do mercado. Isso cria três resultados possíveis: Cenário otimista (Bull case): Os rendimentos do Tesouro caem → a pressão inflacionária diminui → o ouro se estabiliza → o apetite ao risco melhora → a CRCL encontra compradores. Cenário base: Os rendimentos permanecem elevados → o ouro se consolida → os investidores permanecem cautelosos → a CRCL permanece volátil. Cenário pessimista (Bear case): A pressão inflacionária persiste → os rendimentos sobem ainda mais → o ouro enfrenta mais pressão → o apetite ao risco enfraquece → a CRCL permanece sob pressão de venda. Conclusão do mercado O ouro está mostrando como a pressão macroeconômica está sendo precificada em ativos defensivos, enquanto a CRCL mostra como o mesmo ambiente de aversão ao risco (risk-off) pode afetar as ações ligadas a criptomoedas. Estou observando: • Ouro em torno de US$ 4.293 • Rendimento dos títulos dos EUA de 10 anos perto de 5% • Petróleo e expectativas de inflação • CRCL em torno de US$ 86 • Sinais da política do Fed A chave não é se um ativo sobe ou desce. É se os rendimentos e a liquidez começam a confirmar uma mudança mais ampla no apetite ao risco. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
Apple: The Next Big Investment Test
Apple is entering its next iPhone cycle from a position of strength. Revenue reached $109.4B, up 16% year over year, while iPhone demand remained strong. But investors should look beyond the headline growth. Memory costs are rising as AI infrastructure competes for semiconductor capacity. Apple has already raised prices on some Macs and iPads, while management expects memory costs to remain a pressure point in the September quarter. Now the iPhone becomes the bigger test. Reports suggest memory costs for the iPhone 18 Pro could be significantly higher, creating another challenge for Apple's hardware margins. The investment question is simple: Can Apple pass higher costs to consumers without damaging iPhone demand? If the answer is yes, Apple demonstrates something more valuable than short-term revenue growth: pricing power. That could allow Apple to protect margins and earnings even as hardware costs rise. But if Apple absorbs too much of the increase to keep prices attractive, revenue could continue growing while margins come under pressure. My Apple takeaway: Don't watch the iPhone launch only for unit sales. Watch: ASP + gross margin + consumer demand. If Apple raises prices and customers keep upgrading, that would strengthen the case that its ecosystem still gives it exceptional pricing power. If higher prices weaken demand or margins deteriorate, investors may need to rethink future earnings growth. The bullish signal isn't simply “Apple sells more iPhones.” It's: “Apple can charge more without breaking demand.” $AAPLXUSDT #ByXIMPACT
Os resultados do 2º trimestre do ano fiscal de 2027 da NVIDIA mudaram o debate. A receita atingiu US$ 96,2 bilhões, alta de 106% em relação ao ano anterior, enquanto o segmento de Data Center alcançou US$ 89 bilhões, alta de 117%. A orientação para o 3º trimestre é ainda maior, em US$ 108 bilhões, mostrando que a demanda permanece excepcionalmente forte. O sinal mais profundo é o do ano fiscal de 2028: a NVIDIA espera um crescimento de receita de aproximadamente 70%, apesar de já operar em uma escala enorme. A demanda por Blackwell continua forte, enquanto Vera Rubin entrou em produção e está se tornando o próximo grande motor de crescimento. Mas há um risco crítico: o crescimento está cada vez mais concentrado em infraestrutura de IA. O Data Center representa a esmagadora maioria da receita, enquanto o aumento dos custos de memória e componentes pode levar as margens brutas de cerca de 75% para 71–72% antes de se estabilizarem. Minha estrutura para a NVDA: Otimista (Bullish) se a Rubin expandir os gastos com IA e os ganhos continuarem superando as expectativas. Neutro se a receita crescer, mas a valorização e a compressão da margem absorverem o potencial de alta. Pessimista (Bearish) se o capex dos hyperscalers diminuir ou se os retornos da IA não justificarem os gastos com infraestrutura. O sinal ignorado: a NVIDIA diz que a demanda ainda está à frente da oferta. A próxima pergunta não é se a demanda por IA existe, é se os clientes conseguem gerar retorno econômico suficiente para manter os gastos nesse ritmo. Para BYX, eu focaria em revisões de lucros, margens brutas, implantação de Blackwell/Rubin e posicionamento institucional, em vez de perseguir os movimentos diários de preço. Observe os fundamentos antes do candle. DYOR (Faça sua própria pesquisa). Não é um conselho financeiro. #ByXIMPACT $NVDAXUSDT
Os resultados do 2º trimestre do ano fiscal de 2026 da Tesla mudaram o debate. A receita atingiu US$ 28,24 bilhões, +26% ano a ano, enquanto as entregas de veículos alcançaram um recorde de 480.126, +25%. As implementações de armazenamento de energia chegaram a 13,5 GWh, enquanto as assinaturas ativas de FSD subiram 56% ano a ano, para 1,48 milhão. O sinal mais profundo é a transição da Tesla para além dos veículos. O Robotaxi está se expandindo pelas regiões metropolitanas dos EUA, o Cybercab entrou em produção e a infraestrutura de produção do Optimus está sendo construída. Ao mesmo tempo, a Tesla está investindo pesadamente em computação de IA, baterias, semicondutores e nova capacidade de fabricação. Mas há um risco crítico: o crescimento está se tornando mais intensivo em capital antes que os novos negócios de IA gerem retornos financeiros significativos. A margem operacional do 2º trimestre caiu para 1,4%, enquanto o fluxo de caixa livre ficou em -US$ 1,1 bilhão, à medida que o capex subiu para US$ 5,79 bilhões. O P&D também aumentou 49% ano a ano. Minha estrutura para TSLA: Otimista se o Robotaxi, o FSD e a energia crescerem mais rápido do que o peso dos investimentos da Tesla. Neutro se a receita continuar crescendo, mas a compressão das margens e o capex elevado absorverem os ganhos. Baixista se a demanda automotiva enfraquecer enquanto IA, robótica e autonomia exigirem gastos sustentados sem um crescimento de receita comparável. O sinal negligenciado: a maior restrição da Tesla pode não ser mais apenas a demanda por veículos — é converter seu investimento em infraestrutura de IA em receita recorrente de alta margem. A empresa diz que a capacidade de pacotes de bateria está limitando a produção de veículos no curto prazo, enquanto sua expansão em IA e manufatura está elevando as necessidades de capital. Para BYX, eu focaria nas entregas, margens automotivas, assinaturas FSD, expansão do Robotaxi, implementações de energia e fluxo de caixa livre, em vez de perseguir movimentos diários de preço. Observe a conversão de caixa antes da narrativa. DYOR (Faça sua própria pesquisa). Não é conselho financeiro. #ByXIMPACT $TSLAXUSDT