Nouman
7917Curtir0Compartilhamentos155Fãs122Seguir
Crypto Market Analyst | Technical Levels • Volume • Market Structure • On-Chain & Fundamentals | Data-Driven Analysis, No Hype.
Crypto Market Analyst | Technical Levels • Volume • Market Structure • On-Chain & Fundamentals | Data-Driven Analysis, No Hype.
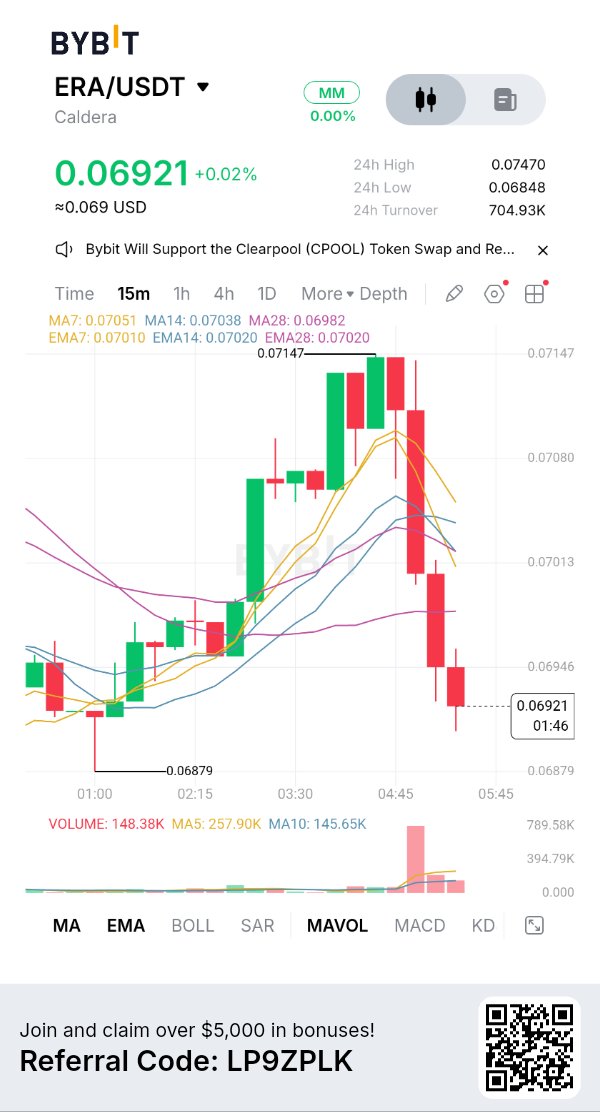
#ByXIMPACT $ERAUSDT ERA: A Tese de Rollup enfrenta um choque de oferta amanhã. O ERA da Caldera é negociado em torno de US$ 0,070, com valor de mercado próximo de US$ 10,4 milhões e FDV (valor totalmente diluído) em torno de US$ 69,9 milhões. O CoinGlass mostra uma faixa de US$ 0,0666 a US$ 0,0743, uma queda de 7,4% em sete dias, mas uma alta de 20,8% em 30 dias. A estrutura permanece frágil. A Caldera foca na fragmentação de rollups do Ethereum. Seu Rollup Engine permite que equipes implantem cadeias personalizadas usando OP Stack, Arbitrum Orbit e ZK Stack. O Metalayer foi projetado para conectá-los por meio de mensagens, intenções e movimento de ativos entre cadeias. A Caldera reportou mais de 60 rollups, 1,7 milhão de carteiras únicas e US$ 800 milhões em TVL. Essas são métricas de ecossistema, não prova de que todas as cadeias geram receita recorrente. O segundo sinal é a lacuna entre a adoção e a utilidade do token. O ERA destina-se a ser o ativo de gás entre cadeias (cross-chain), token de staking e instrumento de governança do Metalayer. Mas relayers descentralizados, staking de validadores, acesso a liquidez compartilhada e sumidouros de taxas permanecem como mecanismos em desenvolvimento — não fontes comprovadas de demanda contínua por ERA. Mais cadeias não significam automaticamente mais compra de ERA até que a atividade entre rollups consuma ou bloqueie o token. O desbloqueio de amanhã é o evento imediato. O Tokenomics.com lista 26,4 milhões de ERA sendo desbloqueados em 17 de novembro, valendo aproximadamente US$ 1,9 milhão aos preços atuais. Isso representa 2,64% da oferta total e 8,4% do valor de mercado. Cerca de 50,6% vão para investidores privados e 23,4% para insiders; o restante vai para a comunidade e beneficiários da fundação. Nem todo token desbloqueado será vendido, mas a escala é material em relação aos 148,5 milhões de supply circulante reportados pelo CoinMarketCap e CoinGlass. Se tudo se tornasse negociável, equivaleria a aproximadamente 18% desse float. Fique de olho nos depósitos em exchanges, não apenas no calendário. Os derivativos mostram uma configuração incomum. O CoinGlass relata US$ 25,35 milhões em volume de futuros versus US$ 13,04 milhões à vista (spot), cerca de 1,9x. O open interest é de US$ 11,06 milhões, uma queda de 10,5%, enquanto o OI excede 100% do valor de mercado — a alavancagem é grande em relação ao float reportado. O funding está profundamente negativo em -0,13% a cada oito horas; 93% das liquidações de US$ 116,9 mil foram de posições compradas (longs). A queda no preço e no OI sugere que as posições compradas estão sendo fechadas. O funding negativo aumenta o potencial de um squeeze, mas a saída líquida de US$ 1,5 milhão no spot diz que os compradores ainda não absorveram a oferta. Mapa de negociação: US$ 0,067–US$ 0,0666 é o suporte imediato. Perdê-lo expõe US$ 0,060; recuperar US$ 0,0744 é o primeiro sinal de recuperação. A confirmação requer entradas no spot e estabilização do OI após o desbloqueio. Posição: alto risco; aguarde a absorção da oferta. A Caldera aborda a verdadeira fragmentação de rollups, mas a captura de valor do ERA ainda está em desenvolvimento e o desbloqueio de amanhã é grande em relação ao valor de mercado. Observe os fluxos pós-desbloqueio, o uso ativo do Metalayer e se a utilidade de staking/taxas se tornará operacional. O diferencial: demanda recorrente entre rollups pelo ERA.
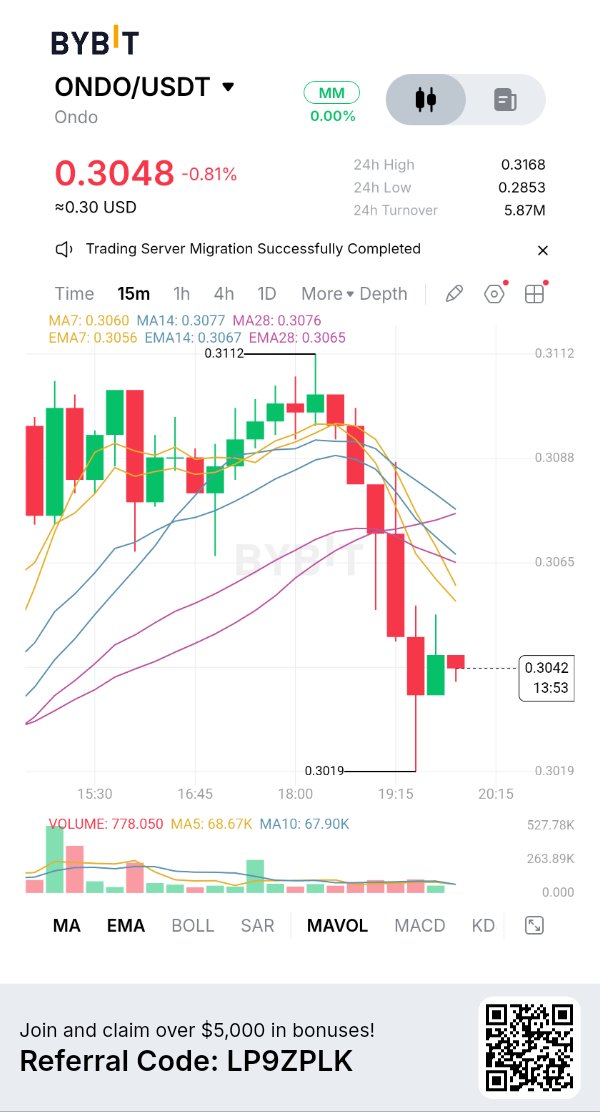
#ByXIMPACT $ONDOUSDT ONDO: US$ 4 bi em ativos tokenizados. O token tem um problema diferente. O ONDO é negociado perto de US$ 0,309, com queda de 5,3% em 24 horas e 11,7% nos últimos sete dias. A capitalização de mercado é de cerca de US$ 1,50 bi, com 4,87 bi de tokens em circulação de um máximo de 10 bi. A variação diária é de US$ 0,2845–US$ 0,3277. A liquidação ocorre enquanto o negócio da Ondo atinge um marco importante. Em 5 de novembro, a Ondo Finance anunciou mais de US$ 4 bi em ativos do mundo real (RWA) tokenizados em 484 ativos e 565.000 detentores. O RWA.xyz a classificou em primeiro lugar entre 203 plataformas rastreadas, representando cerca de 10% do valor de RWA tokenizado que não é stablecoin. O crescimento agora se estende além dos Treasuries: o Ondo Global Markets oferece a investidores não americanos elegíveis exposição econômica on-chain a ações e ETFs dos EUA, enquanto os Intelligent Portfolios introduziram estratégias desenvolvidas para a Ondo pela BlackRock. Mas aqui está o segundo sinal: a adoção da plataforma e a demanda por ONDO não são a mesma coisa. O ONDO é principalmente um token de governança para a Ondo DAO e a Flux Finance. Ele não protege a Ondo Chain, não recebe receita da plataforma automaticamente, nem se torna necessário simplesmente porque mais títulos são tokenizados. O modelo de validador da Ondo Chain usa ativos do mundo real tokenizados, não staking de ONDO. O negócio pode crescer enquanto a captura econômica direta do token permanece limitada. Esse é o ponto cego do mercado. Os US$ 4 bi medem ativos tokenizados por meio de produtos da Ondo — não a capitalização de mercado do ONDO, receita do protocolo ou valor acumulado para os detentores. Até que um mecanismo vinculativo de compartilhamento de taxas ou acumulação de valor seja aprovado e implementado, a governança continua sendo a utilidade mais clara do token. A oferta é o outro grande risco. Cerca de 48,7% da oferta de 10 bi está em circulação. O DefiLlama lista um grande desbloqueio (cliff) em 17 de janeiro de 2027: 1,71% da oferta total, cerca de 35% do float circulante atual. Inclui 792,05 mi de ONDO para crescimento do ecossistema, 660 mi para desenvolvimento de protocolo e 258,05 mi para vendas privadas. O desbloqueio não significa que cada token seja vendido, mas aumenta a oferta potencial. Os derivativos mostram uma limpeza de alavancagem. O CoinGlass relata US$ 289,9 mi de volume de futuros contra US$ 83,2 mi à vista (spot), cerca de 3,5x. O interesse aberto (open interest) é de US$ 157,3 mi, queda de 13,6%; o financiamento está negativo em -0,0015%. As liquidações atingiram US$ 3,99 mi, com 99% provenientes de posições compradas (longs). O fluxo líquido à vista é negativo em US$ 10,1 mi. Isso não é uma acumulação limpa: a alavancagem e os fluxos à vista estão ambos enfraquecendo. Mapa de negociação: US$ 0,2845 é o suporte imediato. Perdê-lo arrisca outra perna de baixa. Recuperar US$ 0,3277 é o primeiro sinal de recuperação; a confirmação precisa de entradas à vista e estabilização do interesse aberto, não apenas um salto nos futuros. Posição: construtiva em relação aos negócios da Ondo, cautelosa em relação ao ONDO. A plataforma está ganhando distribuição, mas o token precisa de uma ligação econômica mais clara com esse crescimento, enquanto se aproxima um grande desbloqueio. A questão é quanto do sucesso da Ondo os detentores de ONDO realmente capturam.
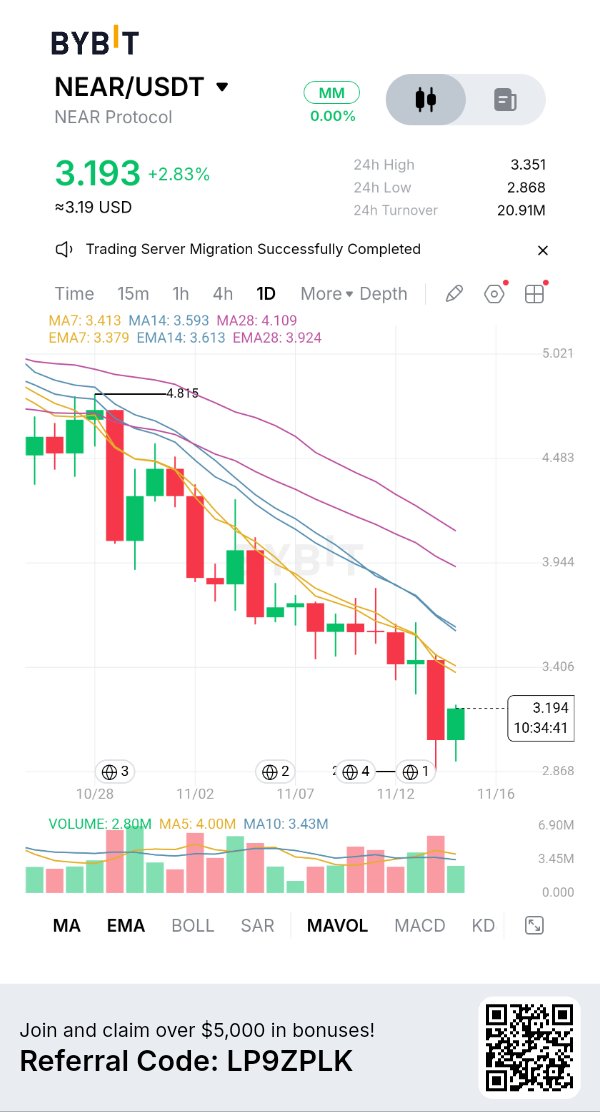
#ByXIMPACT $NEARUSDT NEAR. Recompras estão acelerando. O preço ainda está rejeitando a narrativa. NEAR é negociada perto de US$ 3,20, com queda de 3,8% em 24 horas. O CoinGlass mostra uma faixa diária de US$ 2,865 a US$ 3,351, um valor de mercado de US$ 4,2 bilhões e 1,31 bilhão de tokens em circulação. O panorama semanal continua fraco, com a NEAR ainda cerca de 84% abaixo de sua máxima histórica de US$ 20,42. O desenvolvimento mais forte não é mais apenas o volume de Intents — é a conversão de receita. O NEAR Intents roteou cerca de US$ 3,76 bilhões nos últimos 30 dias e gerou aproximadamente US$ 8,68 milhões em taxas desde 1º de outubro. Cerca de US$ 2,82 milhões foram retidos pelo protocolo; o restante foi para solvers e aplicativos parceiros. As recompras do Q4 atingiram cerca de US$ 2,7 milhões, já perto dos US$ 3,07 milhões do Q3, enquanto as compras acumuladas desde fevereiro giram em torno de US$ 8 milhões. Isso é demanda mensurável por tokens, não apenas uma promessa de roteiro. O NEAR Intents também entrou em operação dentro do fluxo de trabalho de negociação institucional da Talos em 9 de novembro, dando aos clientes institucionais acesso à liquidez cross-chain através de um sistema de execução que eles já usam. O TVL do Confidential Intents está em torno de US$ 130 milhões, um aumento de mais de 360% em 90 dias. Mas aqui está o segundo sinal: a receita está crescendo enquanto o preço e os fluxos institucionais estão indo na direção oposta. Os ETFs spot de NEAR nos EUA tiveram cerca de US$ 10,58 milhões em saídas líquidas desde 27 de outubro, sem entradas relatadas após 26 de outubro. As recompras ajudam a absorver a oferta, mas não foram grandes o suficiente para reverter a pressão vendedora mais ampla. A tokenomics oferece outro possível vento favorável, mas o timing é importante. O House of Stake aprovou a HSP-029 para reduzir a emissão anual máxima de 2,5% para 1,6% ao longo de 24 meses. Isso ainda requer a revisão do Conselho de Segurança, um período de carência de 90 dias e uma atualização de software dos validadores. É uma direção de governança aprovada, não uma taxa de 1,6% já ativa. A proposta estima 11,8 milhões de NEAR a menos emitidos ao longo de dois anos. Os derivativos mostram um reajuste de alavancagem. O open interest é de US$ 712 milhões, queda de 7,2% em 24 horas. O volume de futuros é de US$ 1,44 bilhão contra US$ 330 milhões no spot — cerca de 4,4x. O funding está levemente positivo em 0,0013%, enquanto US$ 15,3 milhões em posições foram liquidados, 89% de longs. Tanto o spot quanto os futuros mostram saídas líquidas na última semana. Um único repique intradiário não é suficiente para chamar de acumulação. Mapa de negociação: US$ 2,865 é o suporte imediato; uma quebra decisiva exporia novos níveis de baixa. Reaver US$ 3,351 é o primeiro sinal de recuperação. Uma confirmação mais forte precisa de entradas constantes no spot, queda na alavancagem e recompras continuando apesar da fraqueza. Posicionamento: fundamentalmente melhorando, tecnicamente defensivo. A NEAR agora tem volume cross-chain real, receita retida, distribuição institucional e um caminho para uma emissão menor. Mas as saídas dos ETFs e a ação fraca do preço mostram que o mercado ainda não está recompensando essas melhorias. A vantagem é saber se as recompras e as menores emissões podem superar a persistente pressão vendedora externa.
#ByXIMPACT $VANAUSDT VANA: A Economia de Dados tem Utilidade Real. A Demanda pelo Token Precisa Acompanhar. VANA está sendo negociada perto de US$ 0,639, uma queda de 8,4% em 24 horas, 10,9% em sete dias e 36,2% em 30 dias. O valor de mercado é de US$ 19,25 milhões contra US$ 76,7 milhões de FDV (Fully Diluted Valuation). A variação diária é de US$ 0,6026 a US$ 0,6998. O preço está próximo da sua mínima recente, enquanto o sentimento cripto se encontra em Medo Extremo. A narrativa fundamental avançou além do whitepaper. A atualização Vega da Vana tornou a portabilidade de dados uma função de primeira classe da rede: um aplicativo solicita acesso, um usuário concede permissão, os dados são movidos sob essa permissão e cada leitura é registrada. O Vana App, lançado em 15 de outubro, situa-se entre fontes de dados pessoais e aplicativos como o OpenPet, permitindo que os usuários aprovem solicitações e revoguem o acesso. O painel ao vivo mostra 284 aplicativos registrados, 1,09 milhão de concessões de permissão, 1,16 milhão de servidores pessoais e 8,59 milhões de leituras de escopo liquidadas. Ele relata uma taxa de re-acesso de 79%, sugerindo que os dados estão sendo usados repetidamente, em vez de apenas inseridos uma vez. Isso é mais útil do que o total de inscrições. Aqui está o segundo sinal: o uso é real, mas a base econômica ainda está no início. A US$ 0,01 por leitura de escopo, 8,59 milhões de leituras acumuladas implicam aproximadamente US$ 85,9 mil em taxas brutas medidas, antes de outras fontes de taxas e alocação. O protocolo direciona 60% para stakers, 20% para recompras e queimas de VANA no mercado aberto e 20% para o crescimento do ecossistema. Esta é uma captura de valor clara, mas a atividade deve escalar substancialmente antes que a queima possa compensar a emissão anual de aproximadamente 440.700 VANA. O painel mostra 1,07 milhão de VANA ativamente delegados — apenas 0,93% da oferta atual. A oferta precisa de uma leitura cuidadosa. O CoinGlass estima 30,08 milhões de VANA em circulação contra um limite de 120 milhões, enquanto o painel oficial relata 114,53 milhões de oferta atual. O float negociável e o total da oferta emitida são medidas diferentes; não confunda o número de 25% em circulação com o valor já emitido. Os derivativos não estão confirmando um fundo. O volume de futuros é de US$ 5,54 milhões versus US$ 2,96 milhões no spot, cerca de 1,9x. O interesse em aberto (open interest) é de US$ 2,54 milhões, uma queda de 13,05%; o financiamento está negativo em -0,0046%. Todos os US$ 85 mil em liquidações relatadas vieram de posições compradas (longs), e o fluxo líquido spot está negativo em US$ 75 mil. Isso parece uma liquidação de posições compradas com fraca demanda spot, não uma acumulação. Mapa de negociação: US$ 0,6026 é o suporte imediato. Perdê-lo arrisca uma nova mínima; recuperar US$ 0,6998 é o primeiro sinal de recuperação. Uma reversão mais forte precisa de aumento no volume spot, fluxos líquidos positivos e crescimento em leituras pagas. Postura: cautelosamente interessado, sem perseguir. A Vana tem uma camada de permissão funcional e leituras recorrentes mensuráveis, mas a tese do token depende de o crescimento das taxas se tornar significativo em relação à emissão. Observe as leituras liquidadas, transações reais de queima e oferta em staking — não apenas a contagem de aplicativos. A vantagem é simples: os dados devem ser usados repetidamente, pagos e convertidos em demanda verificável por VANA.
#ByXIMPACT $HYPEUSDT Os Recompra de Receita do HYPE estão Fortes. O Desbloqueio de Dezembro é o Teste. HYPE é negociado perto de US$ 65,2, com queda de 7,8% em 24 horas e 12,4% nos últimos sete dias. Está 33% abaixo da máxima de setembro de US$ 98. A faixa de 30 dias é de US$ 62,43–US$ 96,35. Esta é uma correção acentuada. A principal vantagem da Hyperliquid é visível em seu mecanismo de taxas. O protocolo gerou cerca de US$ 76,9 milhões em taxas nos últimos 30 dias: US$ 47,8 milhões de perpétuos, US$ 7,3 milhões de mercados HIP-3, US$ 12,4 milhões de taxas de construtores e US$ 2,5 milhões de spot. HYPE é sustentado por um negócio de exchange em funcionamento, não apenas por uma narrativa de governança. O mecanismo de token mais forte é o Fundo de Assistência. Ele direciona a grande maioria da receita do protocolo para compras de HYPE no mercado aberto. O fundo detém cerca de 48,96 milhões de HYPE, acumulados por meio de compras financiadas por taxas. As compras continuaram até 14 de novembro. Isso cria um lance estrutural — mas as compras não são queimas. Os tokens mantidos pelo fundo permanecem parte do panorama de oferta, e o ritmo de recompra pode mudar com a atividade de negociação. O segundo sinal é a incompatibilidade entre recompras e a oferta futura. O próximo desbloqueio de contribuidores agendado é 6 de dezembro: aproximadamente 9,92 milhões de HYPE. Isso é material, mesmo que nem todo token desbloqueado seja vendido. O mercado deve absorver a nova oferta negociável enquanto as compras do protocolo competem do outro lado. Receita forte ajuda, mas não elimina o risco de desbloqueio. HIP-3 é outro vetor de crescimento. Ele permite que construtores implantem mercados perpétuos sem permissão com seu próprio colateral e design de oráculo, expandindo além de pares nativos de cripto. Ele já contribui com cerca de US$ 7,3 milhões em taxas mensais. A oportunidade é um acesso de mercado mais amplo; o risco é que novos mercados precisam de liquidez profunda, oráculos confiáveis e traders sustentados para se tornarem negócios duráveis. O posicionamento está elevado. O snapshot da API da Hyperliquid mostra US$ 1,33 bilhão em volume perpétuo de 24 horas contra cerca de US$ 220 milhões em spot, juros em aberto perto de US$ 667 milhões e financiamento por hora em torno de 0,00125%. Derivativos dominam, então liquidações podem acelerar movimentos. O staking é substancial: cerca de 438,5 milhões de HYPE delegados em 35 validadores, aproximadamente 44% da oferta total. Mapa de negociação: US$ 62,43 é a mínima chave de 30 dias. Segurá-lo e recuperar US$ 70 seria o primeiro sinal de estabilização. Uma recuperação sustentada precisa que a demanda spot aumente junto com o interesse em aberto, não apenas o volume de futuros alavancados. Uma quebra clara abaixo de US$ 62,43 enfraquece a estrutura. Posição: fundamentalmente construtiva, taticamente cautelosa. HYPE tem um dos mecanismos de taxas para compra de tokens mais claros do DeFi, mas a correção e o desbloqueio de dezembro criam um teste de oferta. Observe as recompras líquidas após os desbloqueios, o crescimento das taxas do HIP-3 e a participação spot. A verdadeira vantagem é se a receita do protocolo pode continuar absorvendo a oferta quando o mercado parar de recompensar a alavancagem.
ByXIMPACT $MEGAUSDT MEGA: Pivot de $30M para IA. Um corte de 20% na força de trabalho altera o risco. O MEGA é negociado próximo a $0,0451, uma queda de 9,8% nos últimos sete dias. O valor de mercado é de $50,9M contra $450,6M de FDV (Fully Diluted Valuation). O CoinGlass mostra uma variação diária entre $0,0421 e $0,0466. Apenas 1,13 bilhão do fornecimento máximo de 10 bilhões está em circulação — 11,3%. Esse é um float pequeno frente ao fornecimento futuro substancial. Em 10 de novembro, a antiga MegaETH Foundation foi renomeada para MEGA e comprometeu $30M de seu tesouro para novos produtos, começando com um marketplace de inferência de IA planejado para dezembro. O objetivo é tornar os provedores de inferência mais intercambiáveis, permitindo que desenvolvedores comparem preços e acessem um mercado de fornecedores mais amplo. Os novos produtos rodarão na MegaETH. O segundo sinal é uma contradição de execução. Em 13 de novembro, a MEGA confirmou uma redução de 20% na força de trabalho como parte de sua reestruturação. Os cortes afetam pessoas que construíram a L2, a carteira e o ecossistema, enquanto os fundadores e a engenharia principal permanecem. Um compromisso de $30M é significativo, mas uma equipe menor precisa entregar tanto a blockchain quanto o novo marketplace de IA. Dezembro é uma meta, não uma prova de ajuste do produto ao mercado (product-market fit). A captura de valor do token não está clara. A MEGA afirma que seu mandato inclui expandir a utilidade do token, mas não detalhou como a inferência exigirá o uso de MEGA, como os pagamentos serão liquidados ou se a receita chegará aos detentores. O token poderia se beneficiar se os provedores fizerem staking dele, se os compradores o gastarem ou se as taxas criarem demanda recorrente. Até que os mecanismos sejam publicados, a adoção da IA é uma tese de negócios — não um dreno de token confirmado. O fornecimento é o outro risco principal. Cerca de 88,7% do fornecimento máximo não está em circulação. Planos anteriores atrelaram 53,3% do fornecimento a recompensas de staking baseadas em KPIs, liberadas de acordo com marcos de ecossistema, descentralização, desempenho e Ethereum. O float futuro depende do progresso e da distribuição desses KPIs. O FDV de $450M não é uma diluição teórica. Os derivativos adicionam volatilidade. O CoinGlass mostra $29,7M em contratos em aberto (open interest), cerca de 58% do valor de mercado, com funding positivo em 0,007%. Cerca de $75,9K foram liquidados em 24 horas, principalmente posições compradas (longs). Os futuros representam apenas 23,2% do volume de negociação. Em um token com float baixo, pequenos fluxos podem mover o preço drasticamente; funding positivo enquanto o preço enfraquece não é uma confirmação de alta. Mapa de negociação: $0,0421 é o suporte imediato; perdê-lo arrisca quedas adicionais. Recuperar $0,0466 é o primeiro sinal de estabilização. Um movimento sustentado precisa de uma participação mais forte no mercado à vista (spot), não apenas uma recuperação nos futuros. Posicionamento: alto risco, aguarde a execução. O compromisso de $30M dá à MEGA recursos e uma direção em IA, mas demissões, captura incerta do token e um float circulante de 11,3% complicam a tese. Fique de olho no lançamento de dezembro, nos mecanismos de pagamento, no volume de inferência e nas divulgações sobre desbloqueios. O diferencial não é a narrativa de IA. É saber se o marketplace criará uma demanda mensurável por MEGA enquanto a equipe executa o projeto com menos pessoas.
#ByXIMPACT $LITUSDT Recompras de LIT são reais. A oferta futura é o maior risco. Lighter negocia perto de US$ 3,10, com queda de 3,6% em 24 horas e 6,2% nos últimos sete dias. O valor de mercado é de cerca de US$ 774 milhões, com 250 milhões de tokens em circulação de um máximo de 1 bilhão. O preço está 44% abaixo da sua máxima de setembro de US$ 5,54. Faixa diária: US$ 3,05–US$ 3,40. Lighter é uma exchange baseada em ZK rollup na Ethereum que prova criptograficamente o matching e as liquidações, com provas verificadas na Ethereum. Ela oferece taxas zero para traders de varejo e preços competitivos para empresas de alta frequência. O DefiLlama estima US$ 6,57 milhões em taxas e US$ 5,43 milhões em receita de protocolo nos últimos 30 dias. Esta é uma atividade comercial mensurável, não apenas volume impulsionado por pontos. O sinal mais forte do token são as recompras. Registros de rastreamento público mostram cerca de US$ 4,43 milhões em compras de LIT nos 30 dias até 13 de novembro, incluindo US$ 172 mil em 13 de novembro. As compras acumuladas estão em torno de US$ 34,7 milhões desde janeiro. As contas do 4º trimestre até o momento do DefiLlama mostram US$ 5,67 milhões em renda líquida para detentores de tokens/recompras. A receita está visivelmente ligada à demanda pelo token. Mas recompras não são queimas (burns). O LIT comprado é mantido pelo protocolo, tesouraria ou um fundo dedicado; ele não é automaticamente destruído ou removido de circulação. Isso cria uma demanda recorrente, mas não reduz o fornecimento máximo de 1 bilhão. Acompanhe as compras reais e os saldos das carteiras, não uma estimativa anualizada baseada em um mês forte. O fornecimento é o grande empecilho. Apenas 25% do fornecimento máximo circula, deixando aproximadamente 750 milhões de tokens fora do float. Os rastreadores de vesting divergem: o Tokenomics.com lista um desbloqueio em 28 de janeiro de 2027 de 13,5 milhões de LIT para insiders e investidores, enquanto o DefiLlama mostra vesting semanal da equipe e de investidores começando em 29 de dezembro de 2026. O cronograma exato precisa de confirmação oficial, mas a diluição continua. Derivativos adicionam volatilidade. O CoinGlass relata US$ 235 milhões em volume de futuros contra US$ 29,2 milhões à vista (spot), cerca de 8x. O interesse em aberto (open interest) é de US$ 347 milhões, queda de 5% em 24 horas e quase 45% do valor de mercado. O funding está levemente positivo em 0,0096%; as liquidações atingiram US$ 424 mil, principalmente de posições compradas (longs). Futuros dominam a descoberta de preços, enquanto a queda no interesse em aberto aponta para o fechamento de posições compradas em vez de nova convicção. Mapa de negociação: US$ 3,05 é o suporte imediato; perdê-lo expõe os US$ 3,00. Recuperar US$ 3,40 é o primeiro sinal de recuperação. Um movimento sustentado precisa que o volume à vista aumente enquanto o interesse em aberto se estabiliza — não outro pico alavancado. Posicionamento: cautelosamente construtivo no negócio, seletivo no token. Lighter tem receita e recompras mensuráveis, mas um float de 25% significa que a oferta futura é substancial. O teste é se as compras recorrentes conseguem absorver os desbloqueios de vesting durante um ciclo completo de mercado. Essa é a verdadeira equação de oferta e demanda.
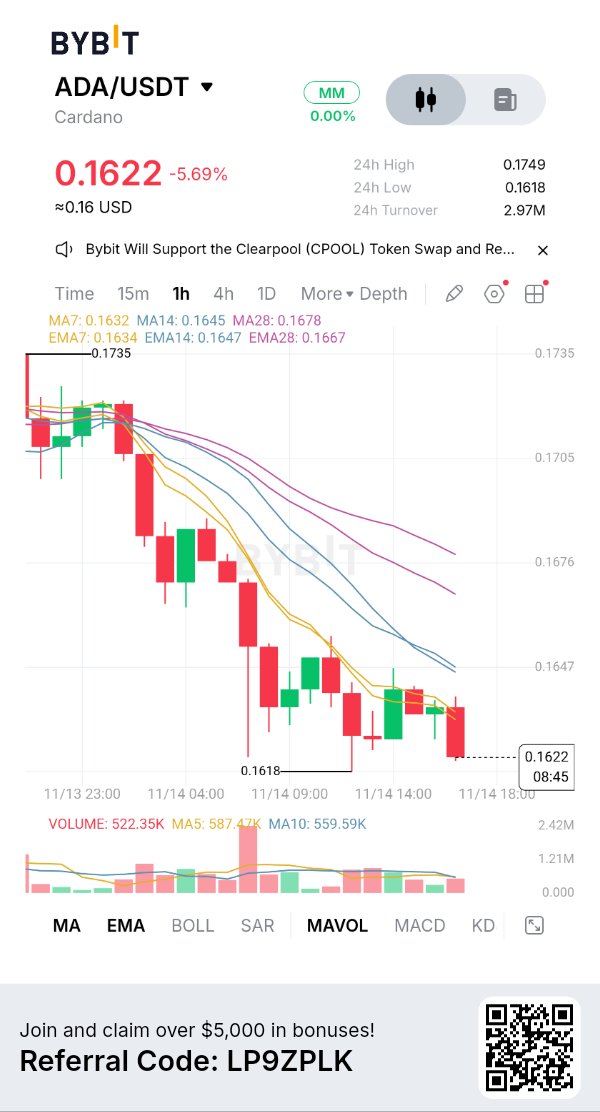
ByXIMPACT $ADAUSDT O progresso corporativo da ADA é real. A demanda de mercado ainda está ausente. Cardano está sendo negociada perto de US$ 0,1638, com queda de 2,85% em 24 horas e 9,79% nos últimos sete dias. A capitalização de mercado é de US$ 6,03 bilhões; 36,82 bilhões de um total de 45 bilhões de ADA estão em circulação. A variação diária está entre US$ 0,1620 e US$ 0,1747. O preço está testando o piso da faixa, sem confirmar uma reversão. A atualização mais forte são os ativos programáveis. A Cardano Foundation afirma que o CIP-0113 entrou em vigor na mainnet em outubro. Ele permite que os emissores incorporem regras de transferência em tokens nativos — por exemplo, restringindo um título tokenizado a investidores verificados em jurisdições aprovadas. A CMTA reconheceu seu perfil como equivalente à sua estrutura de token para ações tokenizadas certificadas. O primeiro ativo, as ações da Veridian, foi tokenizado sob este padrão. O padrão está ativo. As integrações corporativas também estão avançando. A Petrobras está testando a Cardano para emitir e liquidar tokens que representam certificados de combustível de aviação sustentável verificados. A Fireblocks planeja adicionar custódia para tokens nativos da Cardano, prevista para março de 2027. Isso melhora os trilhos institucionais, mas a demanda de capital ainda não foi comprovada. Aqui está o segundo sinal: a infraestrutura está avançando enquanto a liquidez do mercado contrai. O CoinGlass mostra um volume de futuros de US$ 492 milhões contra US$ 62,9 milhões no spot — 7,8x. O interesse em aberto é de US$ 347,5 milhões, queda de 5,3%; o funding está negativo em -0,0059%. As liquidações atingiram US$ 1,58 milhão, sendo 96% posições compradas (longs). O fluxo líquido à vista (spot) está negativo em US$ 2,8 milhões. As posições compradas estão sendo eliminadas, mas os compradores no spot não estão absorvendo a oferta. O funding negativo pode sustentar um squeeze, mas não consegue criá-lo sem demanda. O escalonamento é um catalisador, mas o momento importa. A testnet pública Dijkstra foi aberta em outubro. O Node 11.2 é um pré-lançamento sem o Leios e não é recomendado para a mainnet; espera-se que o Node 11.3 inclua o Leios. Não há data confirmada de ativação na mainnet; a aprovação da governança ainda é necessária. Trate os ganhos de throughput como um caminho de desenvolvimento, não como uma atualização ativa. A oferta é limitada a 45 bilhões, mas 18,2% permanecem fora de circulação. O tesouro da Cardano detém cerca de 1,4 bilhão de ADA, portanto, a governança e os projetos financiados são importantes. Mapa de negociação: US$ 0,1620 é o suporte imediato. Perder esse nível expõe US$ 0,1604, seguido de US$ 0,1500. Recuperar US$ 0,1651–US$ 0,1667 é o primeiro sinal de estabilização; US$ 0,1743 é a próxima resistência. A recuperação precisa de entradas de capital no mercado spot e de um aumento no interesse em aberto, sem um funding superaquecido. Posicionamento: construtivo em relação à tecnologia, defensivo no gráfico. Ativos programáveis, pilotos corporativos e o desenvolvimento do Leios são significativos, mas os derivativos dominam e os fluxos no mercado spot permanecem negativos. Fique de olho na emissão real de ativos tokenizados, na liquidez de stablecoins, no crescimento de DeFi e na demanda no mercado spot. O diferencial não é mais um anúncio de roadmap. É saber se a infraestrutura da Cardano atrairá capital que permaneça on-chain.
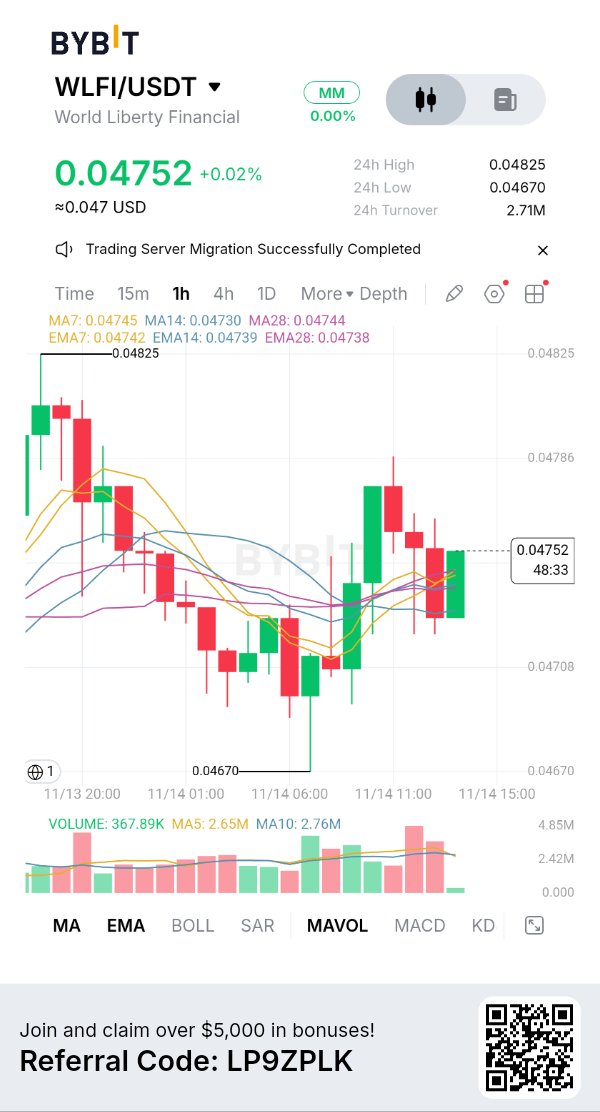
#ByXIMPACT $WLFIUSDT WLFI: A carteira de recompra está ativa. O número que falta ainda é o orçamento. O WLFI está sendo negociado próximo a US$ 0,0472, com alta de 1,7% em 24 horas e 2,3% nos últimos sete dias. O valor de mercado é de aproximadamente US$ 1,5 bilhão, com 31,78 bilhões de tokens em circulação frente a um máximo de 100 bilhões. A variação diária é de US$ 0,04655 a US$ 0,04826. O preço estabilizou ligeiramente, mas permanece quase 90% abaixo de sua máxima histórica de US$ 0,46. O mais recente catalisador é o programa de recompra. Em 9 de novembro, a World Liberty identificou a Aster como o local de execução e divulgou uma carteira na BNB Chain para rastrear as compras. Isso adiciona uma rota de execução real ao anúncio de 6 de novembro, que dizia que taxas de reserva de USD1 e outras fontes poderiam financiar as aquisições contínuas de WLFI. Mas aqui está o segundo sinal: a transparência na execução está melhorando, enquanto o compromisso econômico permanece indefinido. Nenhum orçamento fixo, cronograma de compra ou alocação mínima foi divulgado. A World Liberty também reconheceu que uma parte substancial da receita bruta de USD1 vai para parceiros e prestadores de serviço. Isso significa que a receita bruta de stablecoin não é o montante disponível para recompras. Mais importante ainda, o projeto não se comprometeu a queimar os tokens adquiridos. O programa atual não garante a redução permanente da oferta. Os tokens podem ser mantidos em tesouraria, e seu impacto na governança depende de como são usados. Um anúncio de recompra não equivale a uma queima concluída. O USD1 é o negócio subjacente a ser observado. Sua oferta é de cerca de US$ 3,08 bilhões, dando à World Liberty uma presença significativa em stablecoins. O projeto afirma que o USD1 é lastreado em dinheiro, fundos do mercado monetário do governo dos EUA e equivalentes de caixa, com relatórios de reserva e suporte a resgate. No entanto, o vínculo econômico entre o crescimento do USD1 e a demanda por WLFI depende da receita real das reservas, custos com parceiros e a porcentagem alocada para compras. O incentivo de governança adiciona outra camada. O WLFI introduziu um pool de recompensas de staking de US$ 1,25 milhão em USD1 para detentores que bloqueiam tokens e participam da governança. Isso pode incentivar períodos de detenção mais longos e participação na votação, mas as recompensas são incentivos — não demanda de mercado orgânica. Observe se a participação permanece após o término das recompensas. O posicionamento de mercado ainda está congestionado. O CoinGlass relata US$ 71,6 milhões em volume de futuros contra US$ 16,8 milhões no mercado à vista (spot), aproximadamente 4,3x. O interesse em aberto (open interest) é de US$ 287 milhões, cerca de 19% do valor de mercado, colocando a alavancagem em um percentil historicamente alto. O financiamento (funding) está positivo em 0,0068%, enquanto o fluxo líquido à vista está negativo em US$ 262 mil. A estabilidade de preço juntamente com o fluxo à vista negativo merece cautela. A oferta continua sendo o peso estrutural: apenas 31,78% do máximo de 100 bilhões está em circulação. A alocação restante não é um desbloqueio imediato, mas a distribuição futura e o vesting podem diluir a demanda. Há também um risco jurídico não resolvido: a disputa de Justin Sun com a World Liberty sobre aproximadamente 4 bilhões de tokens WLFI congelados continua sendo um peso nas manchetes. Mapa de negociação: US$ 0,0465 é o suporte imediato; US$ 0,0483 é a primeira resistência. Uma quebra sustentada acima dela com fluxos à vista positivos melhoraria o momentum. Perder US$ 0,0465 enfraqueceria a recuperação. Posição: cautelosamente vigilante. A carteira de recompra é um progresso, mas o mercado precisa de compras verificadas, alocação divulgada e clareza sobre o tratamento dos tokens. O próximo catalisador do WLFI é a execução mensurável, não outra promessa.
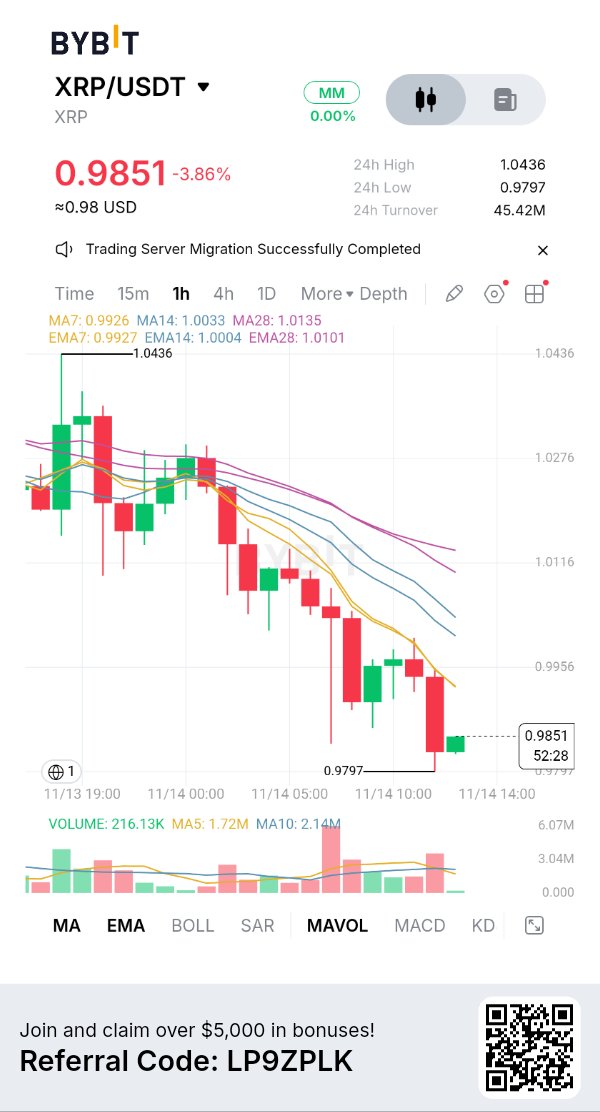
#ByXIMPACT $XRPUSDT Baleias de XRP estão acumulando. O mercado ainda está vendendo. O XRP negocia perto de US$ 0,997, uma queda de 0,8% em 24 horas e 14,2% nos últimos sete dias. A capitalização de mercado é de cerca de US$ 63,2 bi, com 63,52 bi em circulação frente ao máximo de 100 bi. A variação diária é de US$ 0,983 a US$ 1,043. O nível de US$ 1 agora é o principal campo de batalha. A pilha institucional do XRPL — Credentials, Permissioned Domains, Permissioned DEX e Token Escrow — está ativa. Sua emenda nativa PriceOracle também está ativa, permitindo que feeds de preços assinados sejam publicados no registro (on-ledger). Confidential Transfers, Dynamic MPTs, transações em lote (batch) e delegação de permissão ainda buscam a aprovação dos validadores. Essas atualizações visam a tokenização regulamentada e a liquidação institucional. Mas o segundo sinal é a lacuna entre o crescimento do ecossistema e a demanda por XRP. O LendingProtocol tem 22 dos 29 votos de validadores necessários; o SingleAssetVault tem 23. Nenhum deles está na contagem regressiva obrigatória de 14 dias para ativação, portanto, o empréstimo nativo não está ativo. Mesmo após a aprovação, a atividade de empréstimo não criará automaticamente uma demanda proporcional por XRP: os depósitos podem usar outros ativos. O token só se beneficia se o crescimento impulsionar a liquidez do XRP, o uso como garantia ou a demanda por transações. Há um contrassinal entre os detentores. Dados da Santiment citados esta semana mostram que carteiras com pelo menos 10.000 XRP atingiram uma máxima de 2026, apesar da liquidação. Detentores maiores podem estar acumulando na fraqueza. Mas a contagem de carteiras não revela o preço médio (cost basis), a atividade em corretoras ou se os saldos pertencem a investidores independentes. É um sinal, não uma prova de fundo. Os derivativos ainda mostram vendedores no controle. A CoinGlass relata US$ 2,95 bi em volume de futuros contra US$ 696 mi à vista (spot) — cerca de 4,2x. O interesse em aberto (open interest) é de US$ 2,21 bi, ligeiramente menor; o funding está negativo em -0,0033%. As liquidações atingiram US$ 13,3 mi, incluindo US$ 11,4 mi em posições compradas (longs). O fluxo líquido de 'taker' no mercado à vista também está negativo, enquanto os ETFs de XRP à vista dos EUA perderam US$ 1,09 mi em 13 de novembro. Os fluxos acumulados de ETFs permanecem positivos, mas a direção mais recente não é favorável. A oferta é uma restrição: 63,52 bi de XRP em circulação, com o restante liberado de garantia (escrow) ao longo do tempo. Liberações de escrow não são o mesmo que venda imediata no mercado; a distribuição líquida e os fluxos em corretoras importam mais do que as manchetes sobre desbloqueios brutos. Mapa de negociação: US$ 0,983 é o suporte imediato. Perdê-lo arrisca mais quedas; recuperar US$ 1,043 é o primeiro sinal de estabilização. Um movimento sustentado acima de US$ 1,05 com fluxos positivos no mercado à vista fortaleceria o cenário de recuperação. Postura: cautelosamente defensiva. A acumulação por baleias e as atualizações institucionais são construtivas, mas os empréstimos não foram aprovados, os fluxos de ETF estão negativos e os vendedores no mercado à vista continuam ativos. Fique de olho nos votos dos validadores, na demanda à vista e se US$ 1 pode se tornar suporte novamente. O verdadeiro teste não é se o XRPL adiciona recursos financeiros. É se esses recursos criam demanda mensurável por XRP.
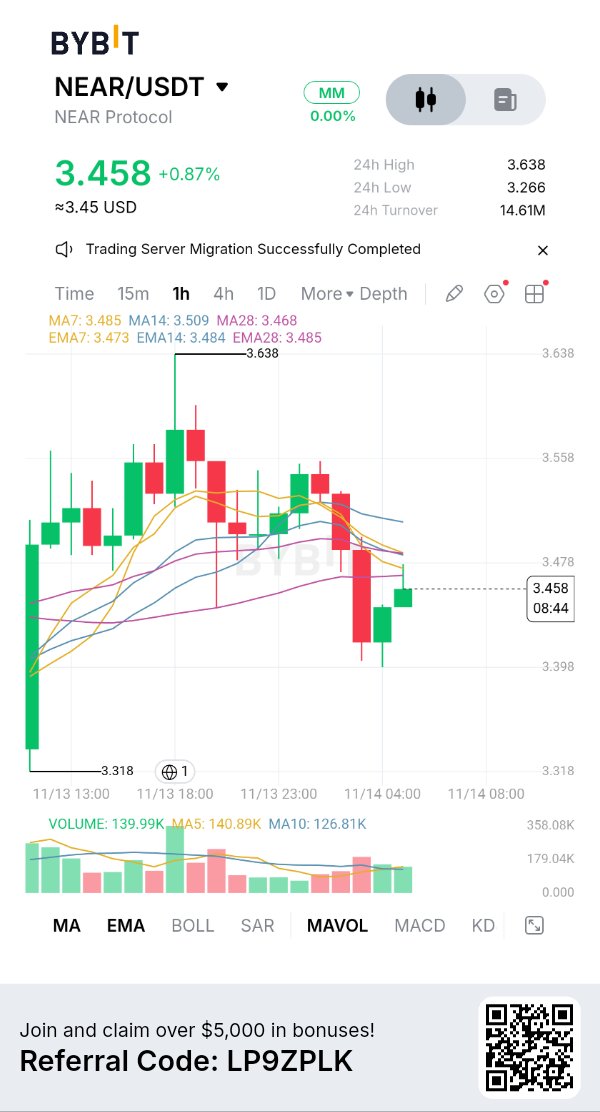
ByXIMPACT$NEARUSDT NEAR: US$ 3,7 bi em Intenções Mensais. O Token Ainda Tem um Teste de Captura de Valor. NEAR está sendo negociada perto de US$ 3,54, alta de 3,2% em 24 horas, mas queda de 4,7% nos últimos sete dias. O valor de mercado é de US$ 4,64 bi, com 1,312 bi de tokens em circulação. A faixa diária é de US$ 3,26 a US$ 3,64. Um repique está em andamento, mas a estrutura semanal não foi reparada. O sinal fundamental mais forte são as Intenções da NEAR (NEAR Intents). Ela roteou US$ 3,77 bi em volume entre cadeias (cross-chain) em 30 dias, através de 26 redes, com US$ 181,9 mi em TVL (valor total bloqueado). O volume de novembro atingiu US$ 1,6 bi nos primeiros 12 dias. Os usuários especificam um resultado; os solucionadores (solvers) executam as trocas entre redes. Isso é uma atividade que vai além do DeFi nativo da NEAR. As Assinaturas de Cadeia (Chain Signatures) também atingiram um marco de segurança. Todas as operações agora são executadas dentro de ambientes de execução confiáveis, com 17 operadores independentes na mainnet e um limite de assinatura de 11 de 17. Isso torna a assinatura entre cadeias mais verificável e reduz a dependência de um único operador. Mas aqui está o segundo sinal: volume não é receita, e receita não é automaticamente demanda por token. O DefiLlama registra US$ 5,81 mi em taxas de NEAR Intents em 30 dias, mas apenas US$ 1,84 mi como receita do protocolo após pagamentos a solucionadores, parceiros e dApps. Esse é o número para monitorar quanto à captura sustentável de valor do token. A manchete de US$ 3,77 bi roteados parece impressionante; a economia retida é muito menor. A tokenomics está melhorando, mas a NEAR ainda não é deflacionária. Desde 4 de novembro, 100% das taxas de transação são queimadas em vez de 70%, após o fim do reembolso de gás. No entanto, as taxas queimadas representaram apenas cerca de 1,5% das novas NEAR emitidas no último ano. A oferta ainda cresce sob o teto de emissão anual atual de 2,5%. A próxima mudança é importante, mas ainda não está ativa. A House of Stake aprovou a HSP-029 para reduzir o teto para 1,6% ao longo de 24 meses. A janela de veto do Conselho de Segurança vai até 16 de novembro; a ratificação, um período de carência de 90 dias e a atualização do software dos validadores ainda são necessários. Não precifique o corte total como ativo. Os derivativos mostram um posicionamento pesado: US$ 822 mi em juros abertos (open interest), alta de 3,7% em 24 horas, com financiamento positivo perto de 0,0098%. O volume de futuros é cerca de 8,7 vezes o volume à vista (spot). A alavancagem crescente pode amplificar qualquer direção. O Bitcoin caiu abaixo de US$ 70 mil, mantendo o cenário macro defensivo. Mapa de negociação: US$ 3,26 é o suporte imediato. Perder esse nível arrisca níveis mais baixos. Reclamar US$ 3,64 é o primeiro sinal de recuperação; US$ 3,81 é a próxima resistência. Um rompimento precisa que o volume à vista e a receita retida do protocolo melhorem juntos. Posicionamento: cautelosamente construtivo em relação à rede, seletivo em relação ao token. A NEAR tem um uso entre cadeias significativo e segurança mais forte, mas a receita retida, a queima de taxas e a emissão reduzida devem superar as novas emissões. A vantagem não está apenas no volume das manchetes sobre Intenções. Está no quanto de valor econômico a NEAR realmente retém.
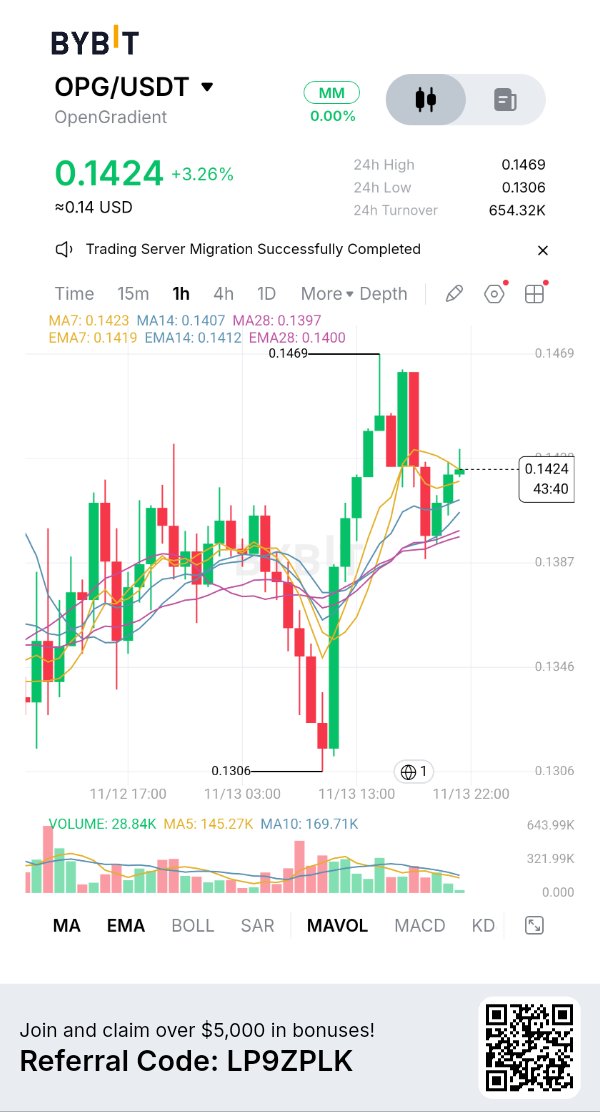
#ByXIMPACT $OPGUSDT OPG AI Inference Is Live. Decentralization Is the Next Proof. OpenGradient’s OPG trades around $0.14, up roughly 18% over seven days. Market cap is near $32–34M against $135–143M FDV. Only 238–240M of the 1B maximum supply is circulating. The rally is notable, but so is the supply overhang. OpenGradient is building verifiable AI infrastructure. Models run through GPU and Trusted Execution Environment (TEE) nodes; the network verifies attestations and settles results. Its Model Hub hosts 4,500+ models on Walrus-backed storage. OPG pays for inference and supports staking, security and governance. LLM payments settle in OPG on Base; execution and proof settlement happen on OpenGradient’s own network. The second signal is the gap between catalog size and operational decentralization. The public explorer lists 4,500+ models but only three active TEE operators, one approved enclave identity, and no displayed settlement or transaction totals. Model count is not proof of distributed compute demand. Operator diversity, verified inference volume and recurring payments matter more. Roadmap status also needs precision. TEE-verified LLM inference and OPG payments are available now. Broader on-chain ML execution, ZKML verification, model scheduling and price feeds remain alpha-testnet or coming-soon features. The full future stack is not yet production-ready. Derivatives add caution. CoinGlass reports $28.4M futures volume versus $6.24M spot, about 4.5x. Open interest is around $16.5M, slightly lower; funding is positive near 0.0103% per eight hours. Liquidations total roughly $32K, mostly longs. Spot net flow is negative by about $256K. The weekly rally is meeting leverage and net selling, not clear spot accumulation. Tokenomics are the structural risk. Only about 24% of the 1B cap circulates, leaving 76% outside circulation. Ecosystem receives 40%, Foundation 15%, contributors 15%, investors/advisors 10%, and staking rewards 10%. Contributor and investor allocations face a 12-month cliff, then 36 months of linear vesting. Other major allocations also release over time. Fixed max supply does not mean low dilution. Trade map: $0.130–$0.132 is immediate support; losing it exposes the $0.114 weekly low. Reclaiming $0.144–$0.145 is the first breakout signal; $0.164 is the next range ceiling. A durable move needs spot inflows and stable OI, not just futures turnover. Stance: interested, but selective. OpenGradient addresses a real AI trust problem and has working payment infrastructure. It still needs to prove distributed operators, sustained inference revenue and demand strong enough to absorb future releases. The edge is not 4,500 models listed. It is how many are used, verified and paid for.
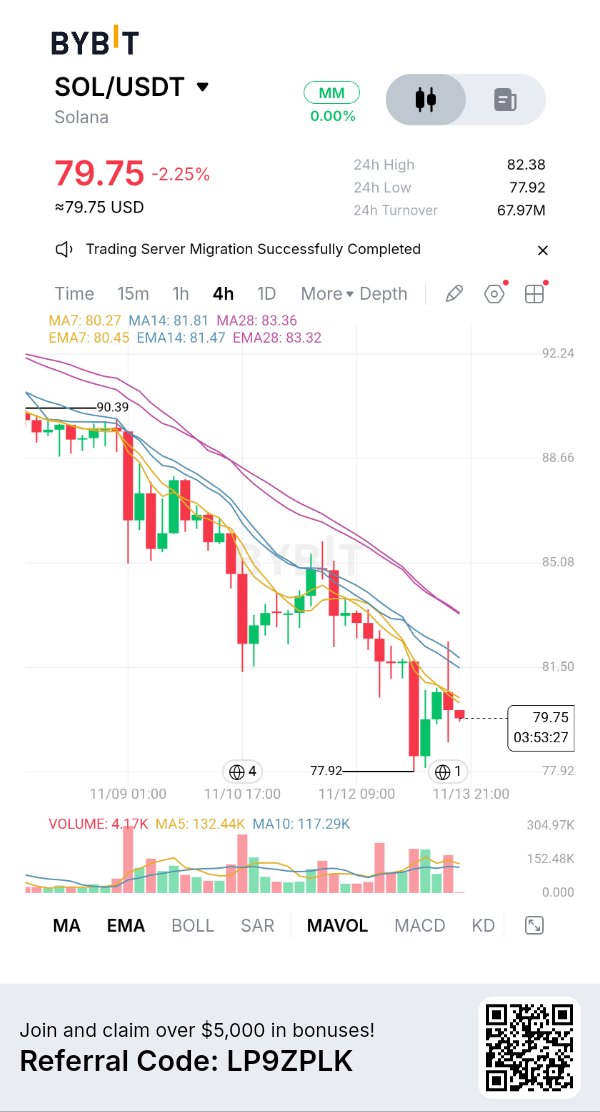
#ByXIMPACT $SOLUSDT O crescimento da rede SOL está acelerando. O mercado está desalavancando. Solana é negociada perto de US$ 79,79, queda de 3,71% em 24 horas e 11,11% em sete dias. O valor de mercado está em torno de US$ 47,3 bilhões, com 591,5 milhões de SOL em circulação. A variação diária é de US$ 77,85 a US$ 83,48. O preço está testando o limite inferior da faixa à medida que o apetite pelo risco se deteriora. A atualização do ecossistema de Solana de outubro relata que o Alpenglow entrou no ar na mainnet em 21 de outubro, visando uma finalidade de cerca de 150ms. As metas de slot foram reduzidas para 200ms em 9 de outubro. O valor de RWA atingiu um recorde de US$ 5 bilhões, o volume da DEX atingiu US$ 60 bilhões em outubro e os endereços que detêm stablecoins chegaram a 14 milhões. A Samsung anunciou transferências de USDC na Samsung Wallet para usuários elegíveis do Galaxy nos EUA, enquanto a Plataforma de Ativos Digitais da Fiserv entrou em operação com sua primeira implementação. Os números do terceiro trimestre reforçam a escala: 14,2 bilhões de transações sem voto, um aumento de 61% ano a ano; 1.786 TPS médio sem voto; US$ 16,3 bilhões em oferta de stablecoin em setembro; e US$ 4,7 bilhões em valor de RWA. O Valor Econômico Real da rede atingiu US$ 97 milhões no terceiro trimestre, enquanto a receita de aplicativos subiu para aproximadamente US$ 378 milhões. Mas aqui está o segundo sinal: a atividade está crescendo mais rápido do que a qualidade da demanda pode ser estabelecida. A negociação de memecoins permaneceu um dos principais contribuintes para a recuperação do terceiro trimestre. O alto throughput e a receita de aplicativos são positivos, mas não provam uma demanda durável por taxas de SOL. O teste é se os ativos tokenizados, pagamentos e liquidação de stablecoins continuarão a se expandir quando a negociação especulativa esfriar. Os derivativos mostram um reajuste claro. O CoinGlass relata US$ 7,29 bilhões em volume de futuros versus US$ 806,9 milhões à vista — aproximadamente 9x. O interesse em aberto é de US$ 4,75 bilhões, queda de 8,84%; o financiamento é negativo em -0,0061% a cada 8 horas. As liquidações atingiram US$ 57,8 milhões, com 96% vindas de posições compradas (longs). Isso é a exposição comprada alavancada sendo forçada a sair. O financiamento negativo pode apoiar um squeeze, mas não é um sinal de compra sem compradores à vista (spot). A demanda por ETF é mista. Os ETFs de SOL spot dos EUA viram uma entrada parcial de US$ 1,7 milhão em 12 de novembro, após saídas de US$ 5,9 milhões e US$ 13,4 milhões nos dias 11 e 10 de novembro. Os fluxos líquidos acumulados permanecem negativos em US$ 121,9 milhões. Uma sessão positiva não reverte essa tendência. Mapa de negociação: US$ 77,85 é o suporte imediato; recuperar US$ 83,48 é o primeiro sinal de recuperação. Até que o preço se mantenha acima da faixa com volume spot crescente e interesse em aberto estabilizando, as altas permanecem vulneráveis. Posicionamento: cauteloso em relação ao preço, construtivo em relação à infraestrutura. Alpenglow, ativos tokenizados e integrações de pagamento fortalecem o argumento de longo prazo para Solana. Mas a alavancagem está diminuindo, os fluxos de ETF ainda são líquidos negativos e a atividade especulativa continua sendo um motor significativo. Fique atento à demanda spot sustentada e ao crescimento da liquidação no mundo real. A vantagem não é quantas transações Solana consegue processar. É se essas transações criam uma demanda econômica durável por SOL.
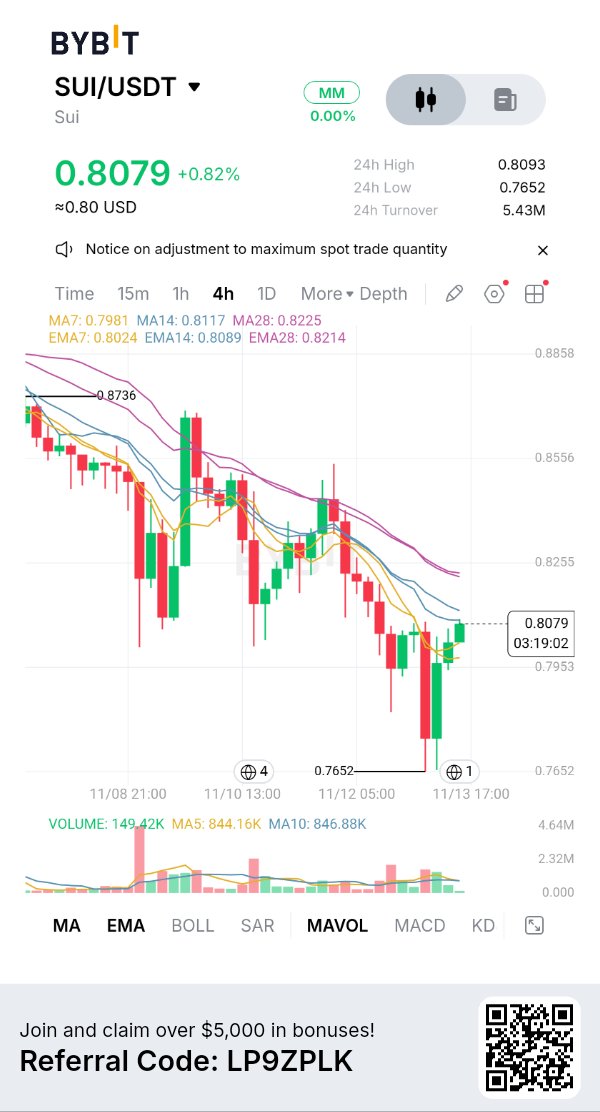
#ByXIMPACT $SUIUSDT SUI: O crescimento das stablecoins é real. A retenção de usuários é o teste. A SUI é negociada perto de US$ 0,80, com queda de 1,5% em 24 horas e 8% nos últimos sete dias. A capitalização de mercado é de US$ 3,3 bilhões; 4,14 bilhões de 10 bilhões de tokens estão em circulação. A faixa diária é de US$ 0,764–US$ 0,819. O preço permanece fraco apesar da melhora na liquidez das stablecoins, e a SUI ainda está 85% abaixo de sua máxima de US$ 5,35. A recuperação da tendência continua sendo substancial. O DefiLlama coloca a oferta de stablecoins da Sui em US$ 537,8 milhões, um aumento de 6,05% em sete dias e 10,34% em 30 dias. O USDC representa 68,5%. A liquidez em dólar está aumentando. A Hashi é outro catalisador. A Sui anunciou mais de US$ 500 milhões em compromissos de capital para sua infraestrutura de finanças em Bitcoin, com a Anchorage Digital. A Hashi foi projetada para manter o BTC na rede Bitcoin, enquanto o hBTC representa colateral na Sui para DeFi. Compromissos não são depósitos. Uma investigação de 2 de novembro ainda encontrou a página oficial da Hashi descrevendo a testnet, sem nenhuma confirmação de postagem sobre o lançamento da mainnet. Verifique a implantação antes de precificar a manchete de US$ 500 milhões. O segundo sinal: a liquidez está crescendo enquanto a retenção de usuários parece mais fraca. A carteira Suiet está encerrando as atividades, com o suporte à API terminando em 14 de novembro. Sua equipe diz que os ativos dos usuários permanecem on-chain e podem ser restaurados em outro lugar; isso não é um exploit do protocolo. Mas o fechamento segue outras saídas do ecossistema. O Cointelegraph citou uma média de usuários ativos diários próxima de 128 mil em outubro, abaixo dos 601 mil em novembro de 2025, mesmo com as transações de outubro subindo para 324 milhões, contra 101 milhões. Mais transações, menos usuários: atividades automatizadas ou concentradas podem estar aumentando o throughput sem ampliar a adoção. Essa lacuna é importante. O DefiLlama mostra um TVL de DeFi de US$ 412 milhões, queda de 3,26% em 24 horas, US$ 22,1 milhões em volume diário de DEX e apenas US$ 2.738 em taxas de rede. O crescimento das stablecoins ainda não se traduziu em uma receita robusta para o protocolo. Os derivativos permanecem frágeis. O CoinGlass registra US$ 581 milhões em volume de futuros versus US$ 105 milhões em spot, cerca de 5,5x. O open interest é de US$ 481 milhões, queda de 0,8%; o funding está negativo em -0,0026%. As liquidações atingiram US$ 4,16 milhões, 97% em posições compradas (longs), enquanto o fluxo líquido spot está negativo em US$ 7,4 milhões. A alavancagem está sendo eliminada; a acumulação spot está ausente. A oferta é um peso: apenas 41,4% do máximo de 10 bilhões está em circulação. Rastreadores de desbloqueio mostram mais vesting no início de dezembro, mas os totais dos eventos divergem; evite tratar a estimativa de um único rastreador como definitiva. Mapa de negociação: US$ 0,764 é o suporte imediato. Perde-lo traz risco de US$ 0,75; recuperar US$ 0,819 é o primeiro sinal de recuperação. A confirmação requer entradas no spot, TVL crescente e atividade sustentada dos usuários. Posicionamento: cautelosamente atento. A liquidez de stablecoins e as finanças em Bitcoin são promissoras, mas usuários mais fracos, taxas baixas e liberações de oferta complicam o cenário de alta. A próxima prova é BTC implantado, usuários recorrentes e atividade geradora de taxas — não outra manchete de compromisso de capital.
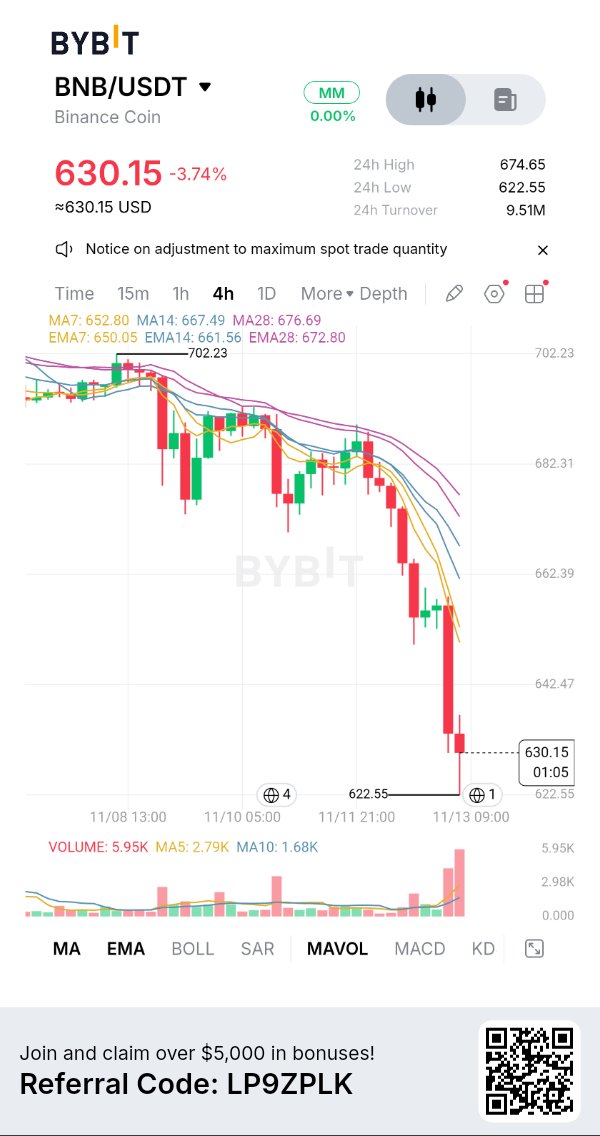
#ByXIMPACT $BNBUSDT BNB: December’s Upgrade Is Coming. The Market Is Still Selling. BNB trades near $635, down 5.9% in 24 hours and 8.4% over seven days. Market cap is about $83.1B, with 131.51M circulating against a 132M maximum. The daily range is $630.27–$676.44; RSI is near 28. The next catalyst is Jenner. The hard fork is scheduled, not live; deployment is still ahead. BNB Chain’s v1.8.2 sets the BSC mainnet hard fork for December 8 at 02:30 UTC. BEP-702 introduces CAS20, a compliant asset standard for tokenized assets and stablecoins. BEP-703 reserves 5% of block gas by default for eligible BNB transfers and approved payment contracts, preserving payment capacity during congestion. These are meaningful rails for regulated issuance and payments. But the second signal is security execution. On November 6, BSC-Reth released v0.1.4-hotfix after an upstream Reth bug was found that could produce an incorrect state root under specific legacy-path conditions. Operators must upgrade and restart; no database migration or hard fork is needed. BNB Chain said impact on BSC-Reth was limited and opBNB does not use op-reth. Ordinary users need take no action. This was a client correctness issue, not evidence of stolen funds — but it puts client diversity, patch discipline and state verification in focus ahead of Jenner. Supply mechanics remain a long-term positive. The 37th quarterly Auto-Burn on October 19 removed 1,646,196.44 BNB, leaving 131.512M. Auto-Burn aims to reduce supply toward 100M, while BEP-95 burns part of BSC gas fees continuously. Both mechanisms are auditable and separate from Binance exchange operations. But shrinking supply cannot guarantee a rising price when marginal demand weakens. Derivatives show pressure. CoinGlass reports $978M futures volume versus $147M spot — around 6.7x. Open interest is $1.04B, down 5.83%; funding is mildly positive at 0.0026%. Liquidations reached $11.51M, with $11.39M from longs. This is long-side deleveraging, not a convincing short-squeeze setup. Spot participation remains comparatively thin. Trade map: $630 is immediate support; $622 is the next downside reference. Reclaiming $658 is the first stabilization signal; $676 is the next resistance. A sustained break above that range with rising spot volume would improve the recovery case. Losing $622 keeps downside risk active. Stance: structurally constructive, tactically defensive. BNB has a transparent burn model and a relevant December upgrade, but the market is pricing risk and weak demand. Watch hotfix adoption, Jenner readiness, real CAS20/payment deployments and spot inflows. The edge is not the burn headline. It is whether new rails create sustained activity and BNB demand.
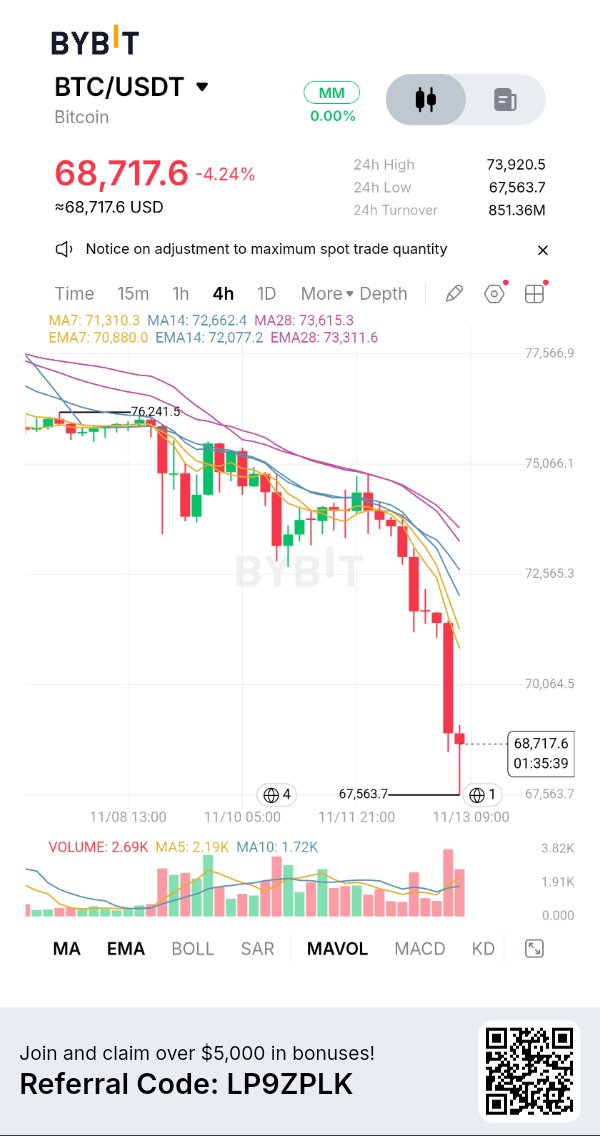
#ByXIMPACT $BTCUSDT BITCOIN O Teste dos US$ 70 mil Agora é Sobre Demanda, Não Apenas Liquidações O BTC está perto de US$ 68.194, com queda de 7,24% em 24 horas. A CoinGlass registra uma faixa diária de US$ 67.449 a US$ 73.708, capitalização de mercado de US$ 1,37 trilhão e 20,11 milhões de BTC em circulação contra o limite de 21 milhões. O preço está agora 46% abaixo de sua máxima histórica de US$ 126.198. Este é um movimento forte de aversão ao risco, não uma correção comum. O gatilho imediato é uma pressão macroeconômica e de liquidez. O IPC (CPI) dos EUA de outubro subiu 0,4% mês a mês, acima da previsão de 0,3%. Os mercados aumentaram a probabilidade de um aumento nas taxas de juros do Fed em dezembro para cerca de 90%. Ao mesmo tempo, os ETFs de Bitcoin à vista (spot) dos EUA registraram saídas consecutivas; a retirada de terça-feira foi de US$ 95 milhões, estendendo a sequência para quatro sessões. O Bitcoin não participou da recuperação das ações. A falha na retomada dos US$ 73 mil deixou o mercado exposto quando os vendedores retornaram, transformando um antigo ponto de pivô em uma barreira de oferta. O segundo sinal é mais importante do que a manchete sobre liquidações: tanto o mercado à vista quanto o de futuros estão vendendo. A CoinGlass mostra um volume de futuros de US$ 93,2 bilhões contra US$ 8,06 bilhões no mercado à vista — aproximadamente 11,6x. O interesse em aberto caiu 7,11%, para US$ 47,51 bilhões, enquanto as liquidações em 24 horas atingiram US$ 901,7 milhões, com 97% provenientes de posições compradas (longs). Mas a saída líquida no mercado à vista também é de US$ 435,5 milhões, e o fluxo à vista de sete dias permanece negativo. Isso não é simplesmente uma limpeza de posições compradas alavancadas; vendedores agressivos no mercado à vista estão superando os compradores. Essa distinção muda o teste de recuperação. Uma onda de liquidações pode produzir um salto violento, mas uma recuperação duradoura precisa de compradores no mercado à vista para absorver a oferta e de fluxos de ETF positivos. A CoinGlass mostra uma saída líquida de ETF de US$ 47,7 milhões em 12 de novembro (parcial), o que não indica um retorno da demanda institucional. A oferta continua sendo a vantagem estrutural do Bitcoin: 20,11 milhões de moedas já estão em circulação, com a emissão limitada pelo teto rígido de 21 milhões. Mas a escassez não cria um piso quando a demanda marginal se contrai. Com a liquidez das stablecoins também enfraquecendo — a capitalização de mercado da USDT caiu, segundo relatos, US$ 6,6 bilhões em 60 dias — o mercado tem menos poder de compra disponível. Mapa técnico: US$ 67.449 é o suporte imediato. Uma quebra clara expõe a área de US$ 65 mil, sem um piso confirmado abaixo disso. Retomar os US$ 70 mil é o primeiro sinal de estabilização; a faixa de US$ 72 mil – US$ 73,2 mil é a zona-chave de recuperação, com a média de 200 dias perto de US$ 73,2 mil. A média de 365 dias perto de US$ 76,4 mil é um nível de recuperação de tendência muito mais alto. Até que o BTC retome os US$ 73,2 mil, os ralis permanecem vulneráveis. Posicionamento: defensivo, não permanentemente de baixa. Medo Extremo em 21 e liquidações pesadas de posições compradas podem gerar um squeeze, mas os dados de fluxo à vista não confirmaram um fundo. Observe os fluxos de ETF, as compras líquidas à vista e se o preço consegue segurar os US$ 67,4 mil antes de tratar qualquer salto como uma mudança de tendência. A escassez do Bitcoin permanece inalterada. O mercado está precificando a disponibilidade de compradores.
#ByXIMPACT $AAVEUSDT O crescimento dos empréstimos da AAVE é real. Controles de risco estão sendo testados. A AAVE é negociada perto de US$ 113,60, com queda de 7,4% em 24 horas e 11,4% nos últimos sete dias. A capitalização de mercado é de US$ 1,76 bilhão, com 15,44 milhões de 16 milhões de tokens em circulação. A mínima diária de US$ 110,60 é o suporte imediato. Trata-se de uma correção acentuada, não uma reversão. O Base Equities Hub do Aave V4 atingiu US$ 25 milhões em depósitos, permitindo empréstimos contra ações tokenizadas dos EUA usando USDC. O mercado está isolado de outros pools, limitando o contágio entre mercados. Isso traz colateral tradicional para o DeFi — mas US$ 25 milhões são depósitos, não empréstimos pendentes ou receita do protocolo. O segundo sinal é a disciplina de risco. Após a exploração da hot-wallet da Binance em 29 de outubro, a Aave congelou temporariamente reservas nas versões V3 e V4 enquanto as carteiras dos atacantes eram monitoradas. Uma posição relacionada no Aave forneceu US$ 60 milhões em USDT e pegou emprestado cerca de US$ 43,8 milhões em WETH; consultores de risco afirmaram que ela permaneceu supercolateralizada e não ameaçou os fornecedores. A resposta mostra uma contenção rápida, mas congelamentos amplos também interrompem a liquidez e o acesso ao mercado. O trabalho de risco continua. A proposta da LlamaRisk de 10 de novembro reposicionaria o V3 Core em torno de colaterais blue-chip líquidos, com rsETH, osETH, LBTC, tBTC e rETH sob análise. Ela cita US$ 1,33 bilhão em colateral garantindo US$ 1,03 bilhão em dívidas. Esta é uma proposta no fórum, não um congelamento ou liquidação aprovado. A ponte tBTC da Threshold foi retomada, mas a reserva de tBTC da Aave permanece restrita pendente de revisão. Os controles protegem os credores, mas podem restringir a utilização. A captura de valor do token é significativa. O programa de recompra da DAO da Aave tem um orçamento anual de US$ 50 milhões. A AAVE adquirida vai para a Reserva do Ecossistema para usos aprovados pela governança; ela não é automaticamente queimada. A votação "Aave Will Win" de abril direcionou 100% da receita de produtos com a marca Aave para a DAO. Acompanhe a receita realizada e as compras reais, não apenas o orçamento. Os derivativos mostram estresse: a CoinGlass relata US$ 389 milhões em volume de futuros versus US$ 69,7 milhões no spot, cerca de 5,6x. O interesse em aberto (open interest) é de US$ 289 milhões, queda de 6,8%; o financiamento (funding) está levemente negativo e as liquidações atingiram US$ 1,7 milhão, 99% comprados (longs). Tanto o spot quanto os futuros mostram venda líquida por parte dos tomadores. Isso é desalavancagem, não acúmulo confirmado. O BTC perto de US$ 73,4 mil e a ampla aversão ao risco aumentam a pressão. Mapa de negociação: US$ 110,60 é o suporte imediato. Perder esse nível arrisca uma queda maior; recuperar US$ 120,99–US$ 122,79 é o primeiro sinal de estabilização. Até lá, as altas podem permanecer corretivas. Posicionamento: construtivo em relação à franquia Aave, defensivo em relação ao preço da AAVE. Novos mercados de colaterais e o alinhamento da receita da DAO são pontos positivos, mas eventos de risco e a queda no interesse em aberto dominam o cenário. Fique atento ao retorno dos compradores no spot à medida que as restrições diminuem. O diferencial da Aave é a gestão de risco em escala. O próximo movimento depende de converter o crescimento em receita durável e demanda pelo token.
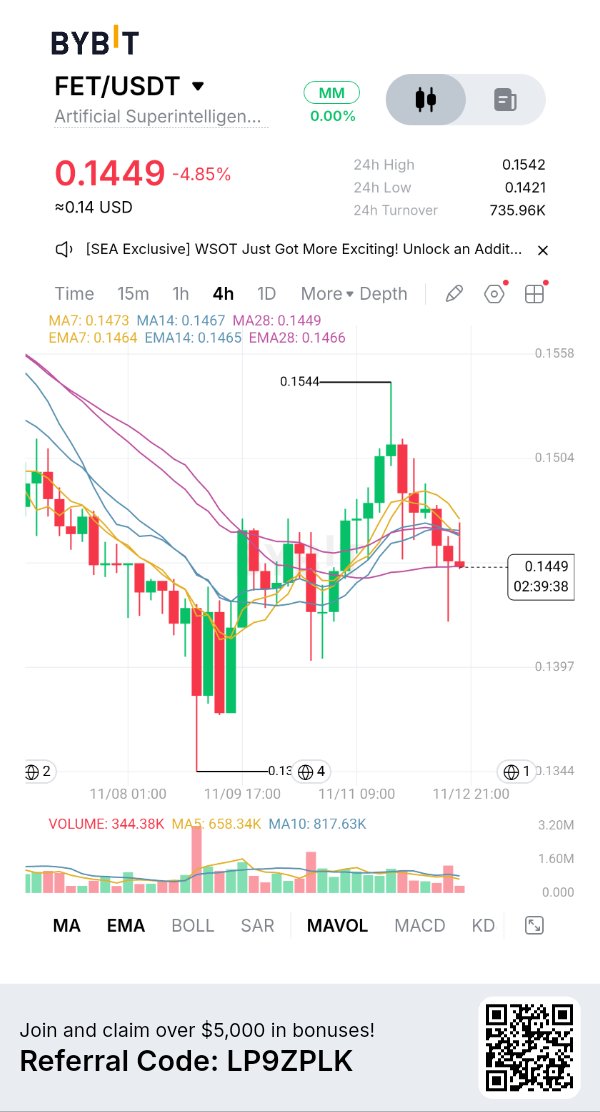
#ByXIMPACT $FETUSDT Progresso da FET AI enfrenta um contratempo de segurança de US$ 1,56 milhão A FET é negociada perto de US$ 0,1478, com queda de 0,27% em 24 horas, e um valor de mercado de US$ 358,7 milhões. O CoinGlass mostra uma faixa diária de US$ 0,1451 a US$ 0,1543 e um ganho semanal de 3,38%. A recuperação está se mantendo, mas um novo problema de segurança altera o cenário de risco. A ASI Alliance continua avançando. Sua atualização mais recente relata testes maiores da ponte ASI:Chain, verificações mais robustas de dados de nós e conclusão da garantia de qualidade (QA) para a Web Wallet redesenhada e o Wallet SDK. A Singularity Compute lançou o Super Decider, um modelo de código aberto na ASI:Cloud, enquanto a Omega adiciona uso de ferramentas e transferência de memória. Esses são marcos de engenharia, não prova de demanda comercial em escala. O problema imediato é a segurança. A Alliance divulgou uma exploração envolvendo o conversor de migração de FET e a arquitetura da ponte. Uma parte não autorizada retirou aproximadamente US$ 1,56 milhão em FET do conversor. A equipe afirma que o tesouro, as carteiras de exchanges e as FET mantidas em carteiras pessoais ou em exchanges não foram afetadas. Uma investigação está em andamento, com um relatório completo prometido. Isso não é um comprometimento relatado da carteira de todos os detentores, mas é uma falha grave na infraestrutura de migração. O segundo sinal: o desenvolvimento de produtos e a confiança no token estão divergindo. Os testes da ponte ASI:Chain estão se expandindo, enquanto a arquitetura de migração/ponte sofreu uma exploração. Até que a análise pós-mortem explique o caminho do ataque e a remediação, julgue o progresso da ponte com base em evidências de segurança — não em manchetes de roteiro. Os derivativos permanecem ativos em relação ao mercado à vista (spot). O CoinGlass registra US$ 76,36 milhões em volume de futuros versus US$ 13,46 milhões no spot, uma diferença de 5,7 vezes. O interesse em aberto é de US$ 68,91 milhões, alta de 0,67%; o financiamento é positivo em 0,0055% a cada 8 horas. As liquidações atingiram US$ 87,5 mil, incluindo US$ 52,95 mil em posições compradas (longs). A alavancagem permanece presente, mas o financiamento não é extremo. Os dados de oferta são inconsistentes. O CoinGlass relata 2,43 bilhões em circulação contra um máximo de 3 bilhões. O Tokenomist lista 2,312 bilhões em circulação, 2,714 bilhões no total e 2,709 bilhões no máximo, com 81,65% desbloqueados. Seu próximo lançamento listado é 28 de novembro para a alocação de migração da AGIX. Verifique a oferta antes de confiar em estimativas de FDV ou diluição. O Bitcoin está perto de US$ 73,7 mil, queda de 8,6% em sete dias; o sentimento permanece em Medo. Mapa de negociação: US$ 0,1451 é o suporte imediato; US$ 0,1350 é a mínima de sete dias. Reivindicar US$ 0,1543 melhora a estrutura; US$ 0,1576 é o teto da faixa. Perder US$ 0,1451 coloca a mínima semanal de volta em foco. Um salto sozinho não é uma reversão. Posicionamento: cauteloso até que o incidente da ponte seja explicado. A pilha de IA está progredindo, mas a credibilidade da segurança agora é o fator limitante. Observe a análise pós-mortem, correções verificadas, volume à vista e se o preço mantém o suporte sem que os futuros façam todo o trabalho. A questão é se a ASI consegue proteger o que construiu.
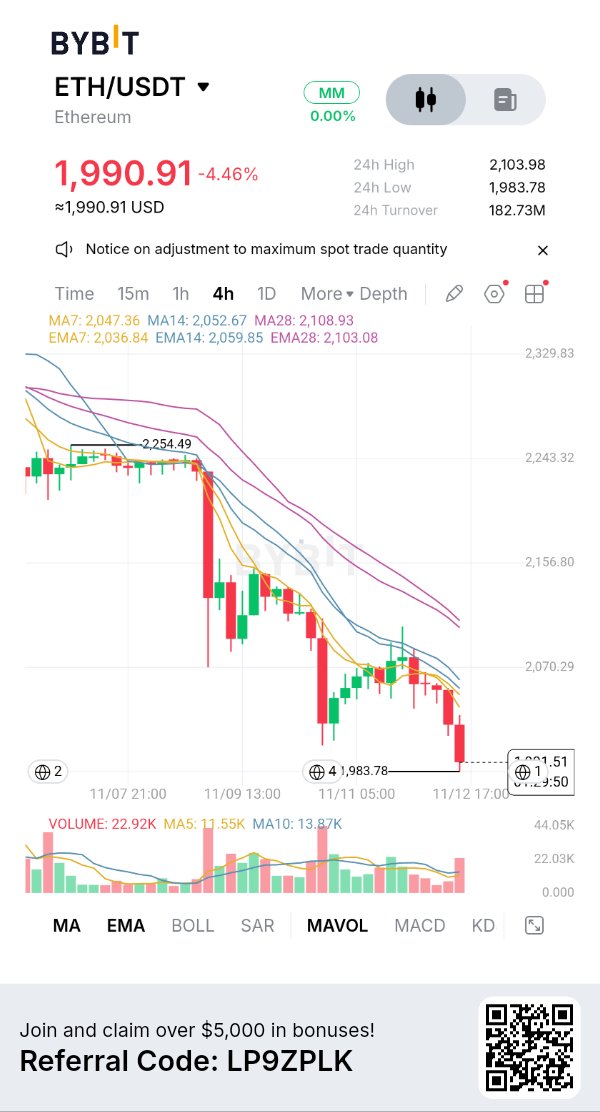
#ByXIMPACT $ETHUSDT A adoção da rede ETH está crescendo. A escassez de ETH, não. O ETH é negociado próximo a US$ 2.046, queda de 0,5% em 24 horas e 8,4% nos últimos sete dias. O valor de mercado está em torno de US$ 250 bilhões, com uma variação diária de US$ 2.035 a US$ 2.104. O preço está próximo das mínimas; ainda sem reversão confirmada. A história fundamental é mais forte. A mainnet da Ethereum teve uma média de 2,17 milhões de transações diárias de janeiro a outubro de 2026, um aumento de 54% em relação ao ano anterior. As transferências de stablecoins atingiram US$ 25,8 trilhões, um aumento de 61%, enquanto as taxas médias ficaram em apenas 3,5 centavos. A Ethereum e suas L2s juntas tiveram uma média de cerca de 25 milhões de transações diárias. Esta é uma rede de liquidação expandindo seu alcance enquanto mantém o uso barato. A participação na segurança está aumentando: 44,2 milhões de ETH foram colocados em staking até 31 de outubro, equivalente a 36,1% da oferta circulante, contra 27,6% um ano antes. Mais capital está comprometido em garantir a cadeia. Mas aqui está o segundo sinal: o uso barato ainda não está criando uma escassez significativa. Nos últimos 30 dias, a Ethereum emitiu 89.682 ETH e queimou apenas 2.925. A emissão líquida foi de 86.758 ETH (+0,07%); a queima compensou apenas 3,26% da emissão. A rede pode ganhar adoção enquanto a oferta de ETH se expande. Mais transações não são automaticamente altistas se as taxas permanecerem baixas demais para gerar uma queima significativa. O acesso institucional está se ampliando. A 24X e o Standard Chartered expandiram o acesso de prime-brokerage ao Ether, com Cumberland DRW e Wintermute entre os provedores de liquidez. No entanto, os fluxos permanecem fracos: os ETFs de ETH spot dos EUA registraram uma saída líquida de US$ 144,8 milhões em 11 de novembro. Os derivativos mostram que a desalavancagem não terminou. A CoinGlass relata US$ 26,6 bilhões em volume de futuros contra US$ 1,76 bilhão à vista (spot) — cerca de 15x. O interesse em aberto é de US$ 24,99 bilhões, queda de 1,89%; o financiamento está levemente positivo em 0,004%. As liquidações atingiram US$ 38,8 milhões, incluindo US$ 21,2 milhões em posições compradas (longs). Os futuros dominam a atividade, enquanto a confirmação à vista permanece fraca. Risco no roteiro: A Ethereum Foundation diz que os testes em Glamsterdam revelaram problemas de compatibilidade envolvendo EIP-8037 e EIP-8038. A ativação da testnet Hoodi foi adiada sem data de substituição. Este é um atraso no desenvolvimento, não uma evidência de falha no protocolo. Mapa de negociação: US$ 2.035 é o suporte imediato; a mínima de sete dias perto de US$ 2.010 é a próxima referência de queda. Recuperar US$ 2.104 é a primeira melhora; US$ 2.200 é o próximo teste psicológico. Uma quebra abaixo de US$ 2.010 mantém o risco de queda ativo. Não trate leituras de sobrevenda como um sinal de compra isolado. Posicionamento: estruturalmente construtivo, taticamente defensivo. A Ethereum está atraindo atividade de stablecoins e capital de staking, mas os dados de oferta atuais dizem que o ETH é inflacionário, não deflacionário. Fique atento à queima de taxas, entradas spot e uma recuperação clara de resistência antes de decretar um fundo. A questão não é mais se a Ethereum está sendo usada. É se esse uso cria demanda econômica suficiente para agregar valor ao ETH.
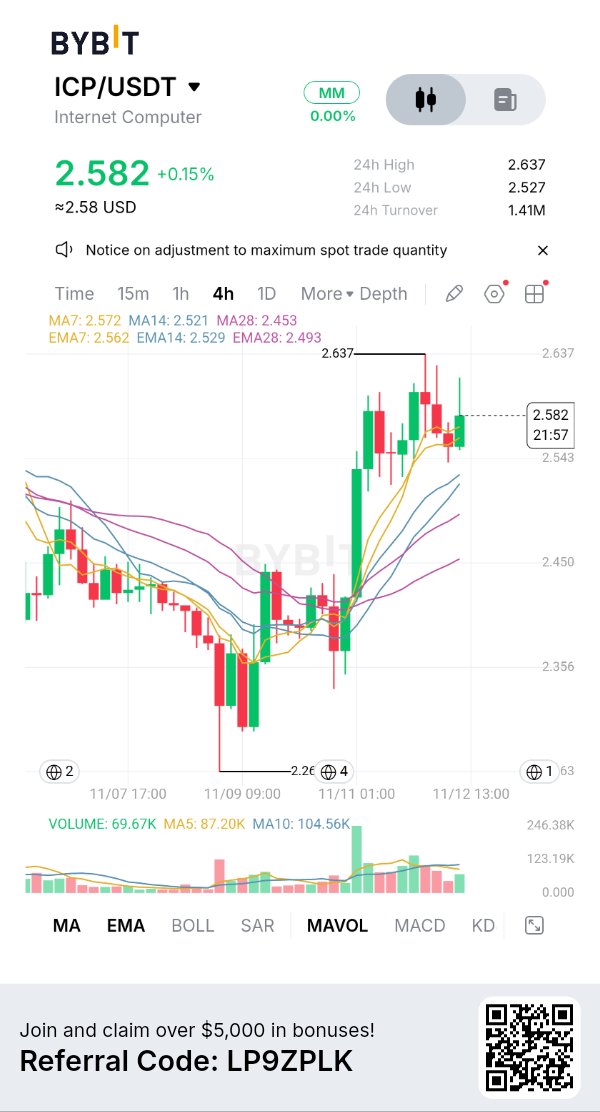
#ByXIMPACT $ICPUSDT Os Cloud Engines da ICP são o catalisador. A demanda à vista (spot) é o teste. O Internet Computer é negociado próximo a US$ 2,56, com alta de 0,4% em 24 horas e 7% em sete dias. A recuperação da mínima de US$ 2,27 de novembro é real, mas a ICP permanece 18% abaixo no acumulado de 30 dias. Com um valor de mercado de US$ 1,43 bilhão, trata-se de uma recuperação — não uma reversão de tendência confirmada. O novo catalisador são os Cloud Engines. O fundador da DFINITY, Dominic Williams, confirmou o lançamento comercial nesta semana, com passes de acesso antecipado destinados a desenvolvedores corporativos. As organizações podem configurar sub-redes privadas a partir de nós de computação selecionados, escolhendo provedores, geografia e jurisdição. É uma proposta direta para cargas de trabalho em nuvem soberanas e aplicações com localização de dados. Mais dois sinais de adoção: o Caffeine adicionou opções de implantação em Nuvem Europeia e Nuvem Criptografada para aplicativos criados com IA. O conector Claude da DFINITY permite que os usuários descubram canisters, consultem dados on-chain e executem ações aprovadas em aplicativos por meio de comandos em linguagem natural. A ICP está indo além da distribuição nativa de cripto. Aqui está o segundo sinal: a capacidade do produto está avançando mais rápido do que a prova de demanda paga. O acesso antecipado não é evidência de contratos corporativos, receita recorrente ou consumo significativo de computação. A questão chave é se as organizações implementarão cargas de trabalho e pagarão pela computação — criando demanda por ciclos convertidos a partir de ICP. Esse vínculo é fundamental para a tokenomics da ICP. O ICP é queimado para gerar ciclos, cujo custo é atrelado à cesta XDR, mantendo os custos dos desenvolvedores estáveis. Um maior uso de computação pode aumentar a queima de ICP. Mas a oferta também se expande através da criação de recompensas de neurônios e recompensas para provedores de nós. A oferta líquida depende do consumo de ciclos versus a nova emissão. Manchetes de adoção, por si só, não provam deflação. Os derivativos mostram atividade, mas não uma liderança clara no mercado à vista. O CoinGlass registra US$ 77,7 milhões em volume de futuros contra US$ 14,1 milhões à vista — cerca de 5,5x. O interesse em aberto (open interest) é de US$ 81,4 milhões, alta de menos de 1%; o financiamento (funding) é levemente positivo em 0,0062%. As liquidações estão equilibradas, mas o fluxo líquido à vista é negativo em US$ 46 mil. Os futuros estão movimentando muito mais negociações do que o mercado à vista. Mapa técnico: US$ 2,51 é o suporte imediato; US$ 2,27 é a mínima chave de novembro. US$ 2,56 é o primeiro nível a ser recuperado, enquanto US$ 2,68–US$ 2,71 é a principal resistência onde as médias móveis diárias convergem. Um fechamento diário acima de US$ 2,71 melhora o cenário de reversão e abre caminho para US$ 3,00. Perder US$ 2,27 traz o risco de US$ 2,00. Posicionamento: cautelosamente construtivo, sem correr riscos desnecessários. A ICP está construindo uma nuvem descentralizada e uma pilha de computação agêntica credíveis, mas o token precisa de provas de que cargas de trabalho pagas criam demanda sustentada por ciclos e superam a emissão. Observe as implantações, a queima de ciclos e os fluxos à vista — não apenas os anúncios de lançamento. O verdadeiro catalisador é o consumo mensurável de computação. Se os Cloud Engines se tornarem um negócio, a economia do token da ICP deverá refletir isso.