KAZ_0
4047Curtir0Compartilhamentos65Fãs31Seguir
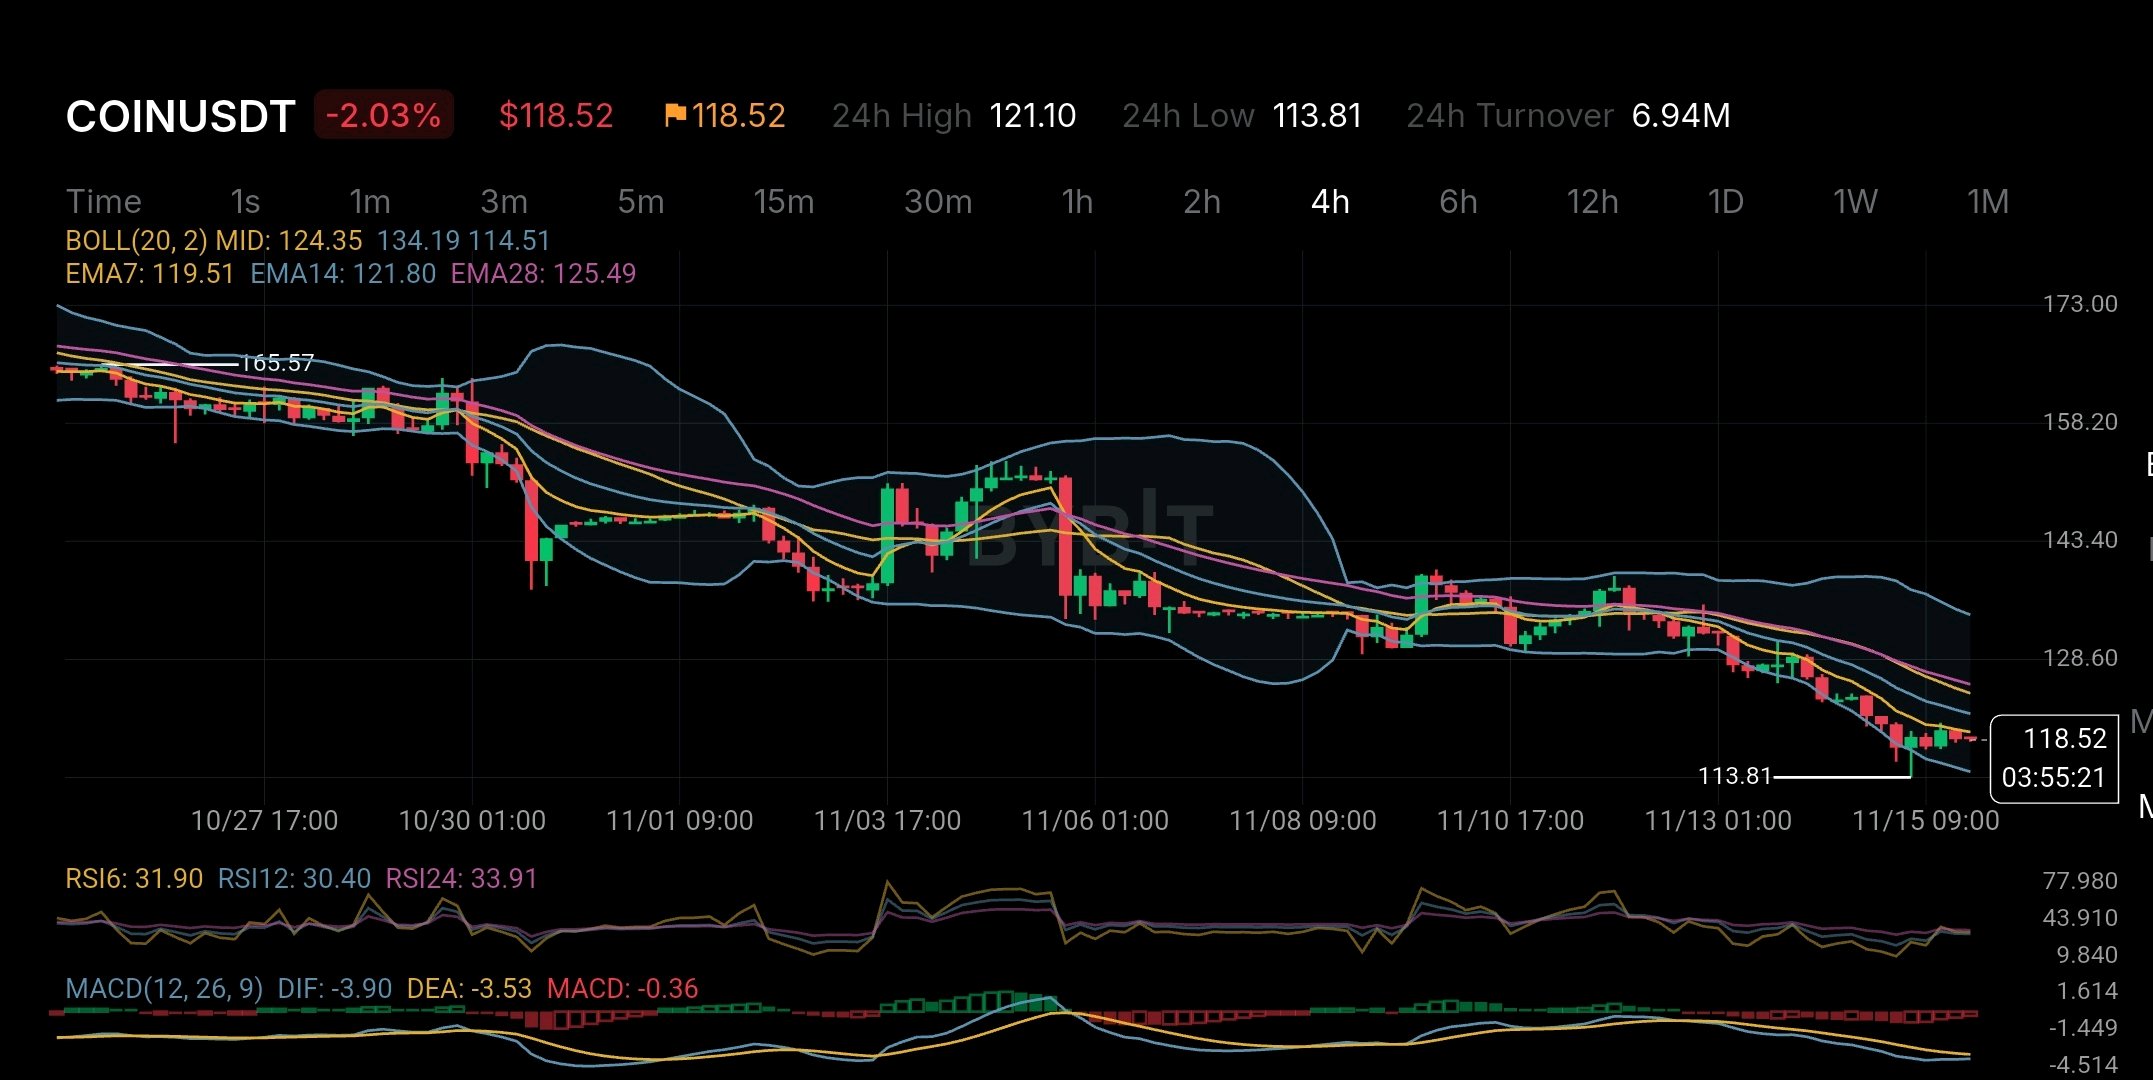
A Coinbase reportou US$ 718,7 milhões em lucro líquido no 3º trimestre de 2026. Mas há um detalhe por trás desse lucro que os investidores não devem ignorar. Seu lucro líquido ajustado foi de apenas US$ 77,7 milhões. A diferença veio principalmente de um ganho de US$ 715 milhões em criptoativos mantidos para investimento. Isso significa que o lucro principal parece muito mais forte do que o desempenho operacional ajustado da empresa. Há outro detalhe importante. A Coinbase gerou US$ 1,22 bilhão em receita no 3º trimestre, o que representa uma queda de 35% em comparação com o mesmo período do ano passado. A receita de transações caiu 44%, para US$ 590,2 milhões. Isso mostra o quanto a Coinbase ainda depende da atividade no mercado de criptomoedas, mesmo enquanto se expande para outros negócios. Há um lado positivo também. A receita de assinaturas e serviços atingiu US$ 570,2 milhões e representou cerca de 49% da receita líquida total. Os mercados de previsão também ultrapassaram US$ 200 milhões em receita anualizada. Essa diversificação pode tornar a Coinbase mais resiliente quando a atividade de negociação de criptomoedas diminuir. Mas o mercado de ações não está ignorando os riscos. Olhando para o gráfico de 4 horas do COINUSDT, o preço está em torno de US$ 118,52 após uma queda constante da área de US$ 165. O preço está sendo negociado abaixo da EMA7 em US$ 119,51, EMA14 em US$ 121,80 e EMA28 em US$ 125,49. Todas as três médias móveis apontam para pressão de venda. As leituras do RSI estão próximas de 30, o que sugere que os vendedores empurraram o mercado para uma área de sobrevenda. No entanto, sobrevenda não significa automaticamente que uma reversão está chegando. O MACD também ainda está negativo, o que significa que o momentum de baixa não desapareceu claramente. A área de US$ 113,81 é um suporte próximo importante a ser observado. Se os compradores defenderem essa zona e o preço subir novamente acima de US$ 121,80, o mercado poderá começar a mostrar sinais de recuperação. Por outro lado, uma quebra clara abaixo de US$ 113,81 pode abrir a porta para outra perna de queda. Mais uma coisa que os traders devem entender: o COINUSDT na Bybit é um contrato perpétuo que rastreia as ações da Coinbase. Ele não oferece propriedade real das ações, direitos de voto ou dividendos. Para mim, a maior conclusão é esta: A Coinbase está construindo novas fontes de receita além da negociação de criptomoedas, mas seus resultados mais recentes mostram que os lucros principais ainda podem ser fortemente influenciados pelos ganhos do mercado cripto. A verdadeira questão é se seus negócios recorrentes em crescimento podem se tornar fortes o suficiente para sustentar a empresa mesmo quando o mercado cripto parar de ajudar. #WSOTMostreSuaOperaçãoIAEganhe10USDT #ByXIMPACT
Uma coisa sobre a SUI que muitos investidores podem estar deixando passar é que mais atividade na rede nem sempre significa mais valor para o token. E isso é algo que vale a pena analisar. De acordo com os dados mais recentes disponíveis, a Sui processou cerca de 73,39 milhões de transações em 24 horas com quase 70.268 endereços ativos. Seu ecossistema DeFi também teve cerca de US$ 363 a US$ 375 milhões em TVL. Esses números parecem bons, mas há outro lado da história. As taxas diárias da rede foram relatadas em cerca de US$ 4.511, enquanto os aplicativos na Sui geraram cerca de US$ 55.000 em receita. Essas são duas coisas diferentes, mas levantam uma questão importante: Se as pessoas estão usando a rede Sui tanto assim, quanto dessa atividade realmente cria valor para os detentores de SUI? A Sui tem uma tecnologia forte por trás dela. Ela usa a linguagem de programação Move, um sistema exclusivo baseado em objetos e o protocolo de consenso Mysticeti para tornar as transações mais rápidas e eficientes. Essa é uma vantagem clara. Mas uma boa tecnologia sozinha não garante um valor de token mais alto. Para os detentores de SUI, o importante é se mais usuários da rede criarão mais demanda pelo token por meio de taxas de transação, staking e crescimento do ecossistema. Há também a questão da oferta. A SUI tem um fornecimento máximo de 10 bilhões de tokens, mas nem todos estão em circulação no momento. Mais tokens entrarão no mercado ao longo do tempo, o que pode criar pressão de venda se a demanda não crescer o suficiente. Olhando para o gráfico de 4 horas, a situação ainda é fraca. A SUI está sendo negociada abaixo da EMA7, EMA14 e EMA28. O MACD também está negativo, enquanto o RSI está em torno de 35. Isso mostra que os vendedores ainda estão no controle. Uma recuperação é possível, mas o gráfico ainda não confirmou uma reversão de tendência. Para mim, a maior questão sobre a SUI não é quão rápido sua rede pode processar transações. É se essa atividade crescente pode criar uma demanda real e duradoura para o token SUI. Uma rede pode se tornar popular, mas o verdadeiro teste é se o seu token se beneficia dessa popularidade. $SUIUSDT #IMPACTbyTrade
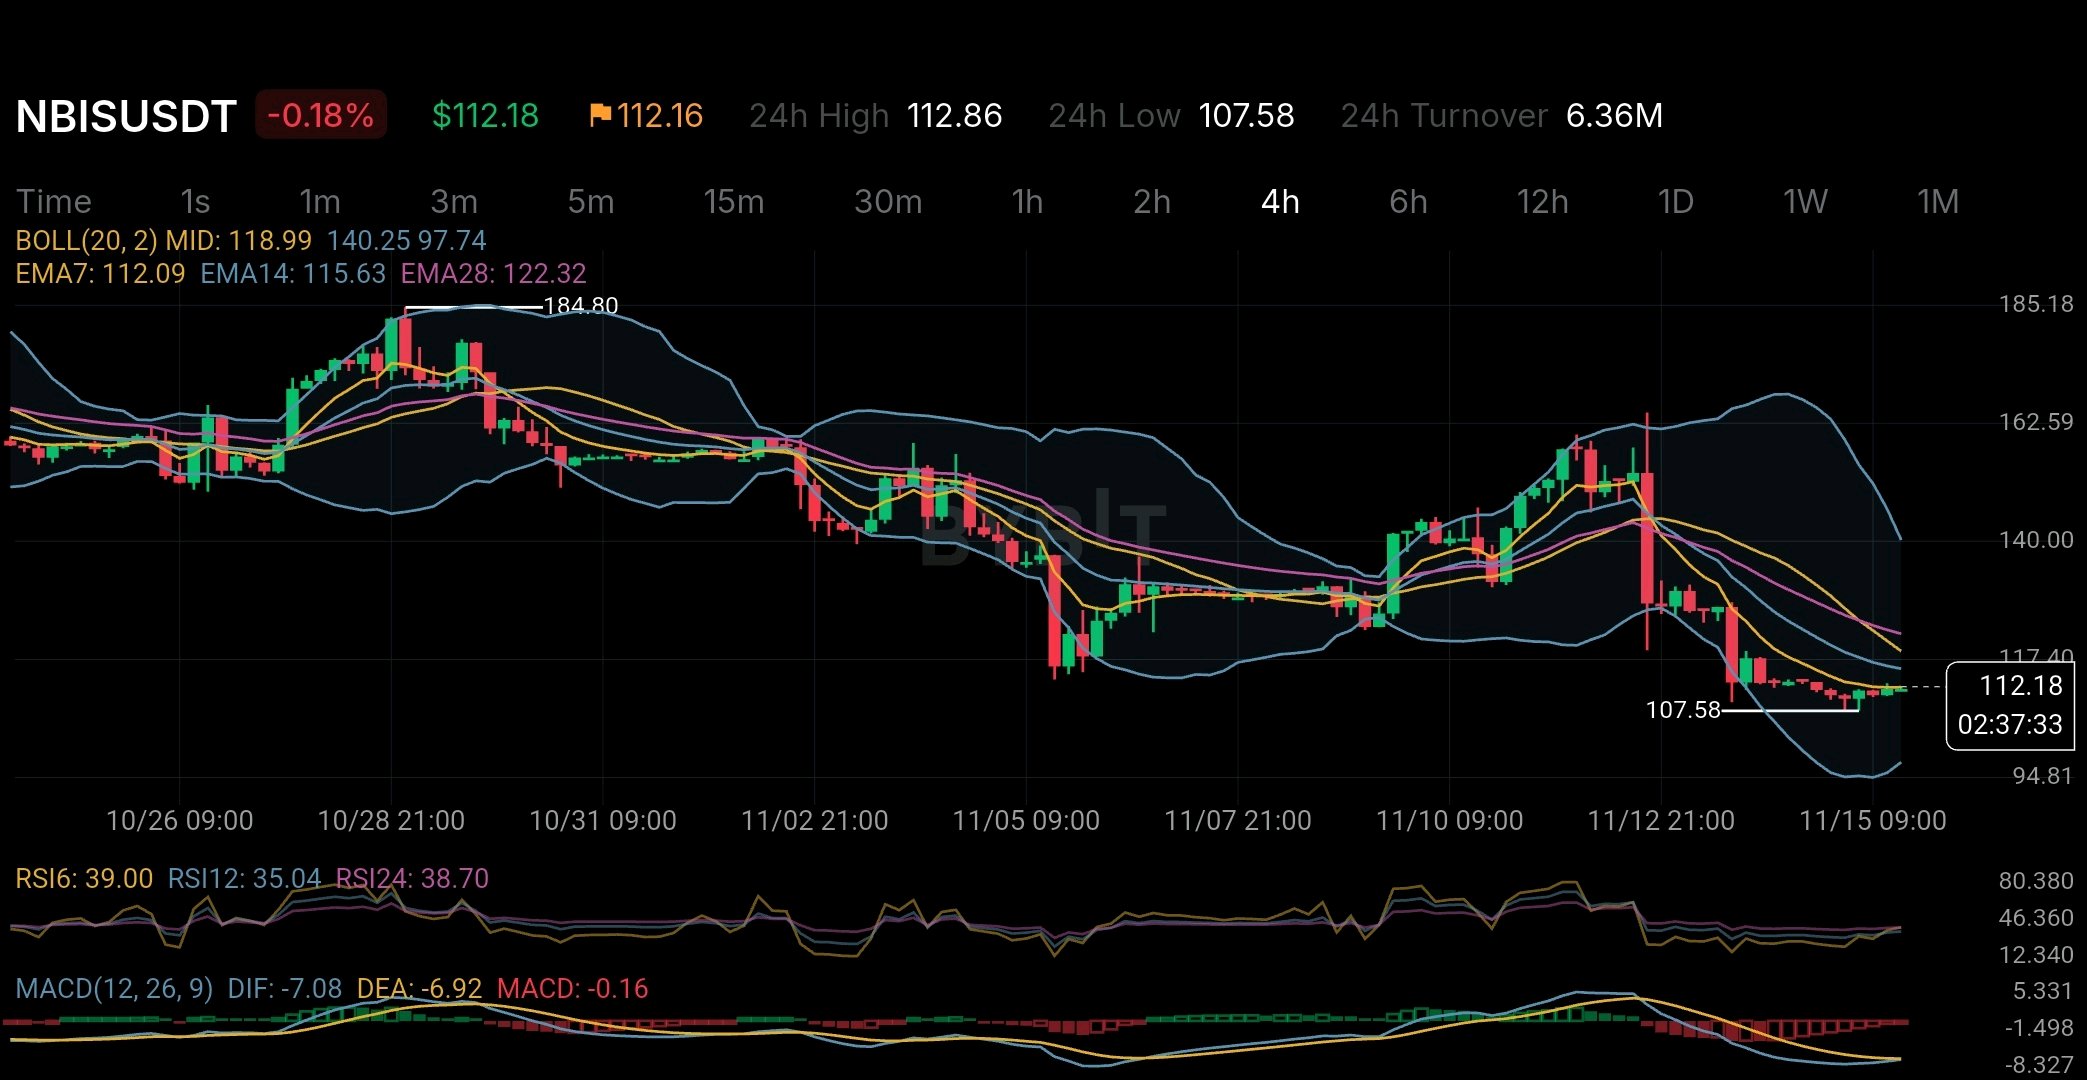
A Nebius acaba de reportar um crescimento de receita de 571% em relação ao ano anterior. Mas um detalhe em seus últimos resultados merece mais atenção do que a manchete. Nem todo esse crescimento veio do seu negócio tradicional de nuvem de IA. A Nebius reportou US$ 980,8 milhões em receita no terceiro trimestre de 2026. Aproximadamente US$ 325 milhões foram receitas não recorrentes provenientes da implementação inicial do seu modelo de parceria de infraestrutura asset-light (com poucos ativos). Veja por que isso importa. Sob este modelo, os parceiros financiam, possuem e operam os data centers. A Nebius contribui com sua arquitetura de infraestrutura, pilha de software, expertise em hardware e relacionamentos com clientes. Esta é uma mudança estratégica interessante. Em vez de financiar cada GPU e data center por conta própria, a Nebius pode expandir sua pegada global de nuvem de IA usando infraestrutura financiada por parceiros externos. A vantagem potencial é substancial: maior capacidade de computação sem carregar todo o ônus de capital. Mas existe o outro lado da equação. A Nebius gastou aproximadamente US$ 7,3 bilhões em propriedades, equipamentos e ativos intangíveis apenas no terceiro trimestre. Seu investimento de nove meses nesses ativos atingiu aproximadamente US$ 15,4 bilhões. Enquanto isso, o fluxo de caixa operacional das operações continuadas foi negativo em US$ 273 milhões durante o terceiro trimestre. Isso cria uma distinção importante entre crescimento de receita e crescimento financeiramente sustentável. O modelo asset-light pode melhorar a eficiência de capital ao longo do tempo, mas os investidores ainda precisam ver quanta receita recorrente ele gera, quão lucrativas essas parcerias se tornam e se a demanda do cliente justifica a infraestrutura que está sendo implantada. Há também um desafio competitivo. A Nebius opera contra gigantes da nuvem estabelecidas e provedores especializados em infraestrutura de IA, como a CoreWeave. O acesso a GPUs, eletricidade, capacidade de data center e financiamento pode determinar quem captura a próxima fase da demanda por IA. O gráfico de mercado adiciona outra dimensão. No snapshot de 15 de novembro, o NBISUSDT é negociado em torno de US$ 112,18 no gráfico de quatro horas. O preço permanece abaixo das EMAs de 14 e 28, enquanto as leituras do IFR (RSI) em torno de 35 indicam momentum fraco. O MACD também está ligeiramente negativo. Isso não estabelece uma reversão. Mostra que o sentimento do mercado ainda não acompanhou o crescimento reportado pela empresa. Um esclarecimento importante: o NBISUSDT na Bybit é um contrato perpétuo liquidado em USDT que rastreia as ações do Nebius Group, não um token cripto convencional com tokenomics de blockchain independente. A verdadeira questão em torno da Nebius não é se a demanda por infraestrutura de IA existe. É se a empresa consegue converter essa demanda e investimento enormes em fluxos de caixa duráveis e lucrativos antes que o custo da expansão se torne um problema maior do que o próprio crescimento. #ByXIMPACT
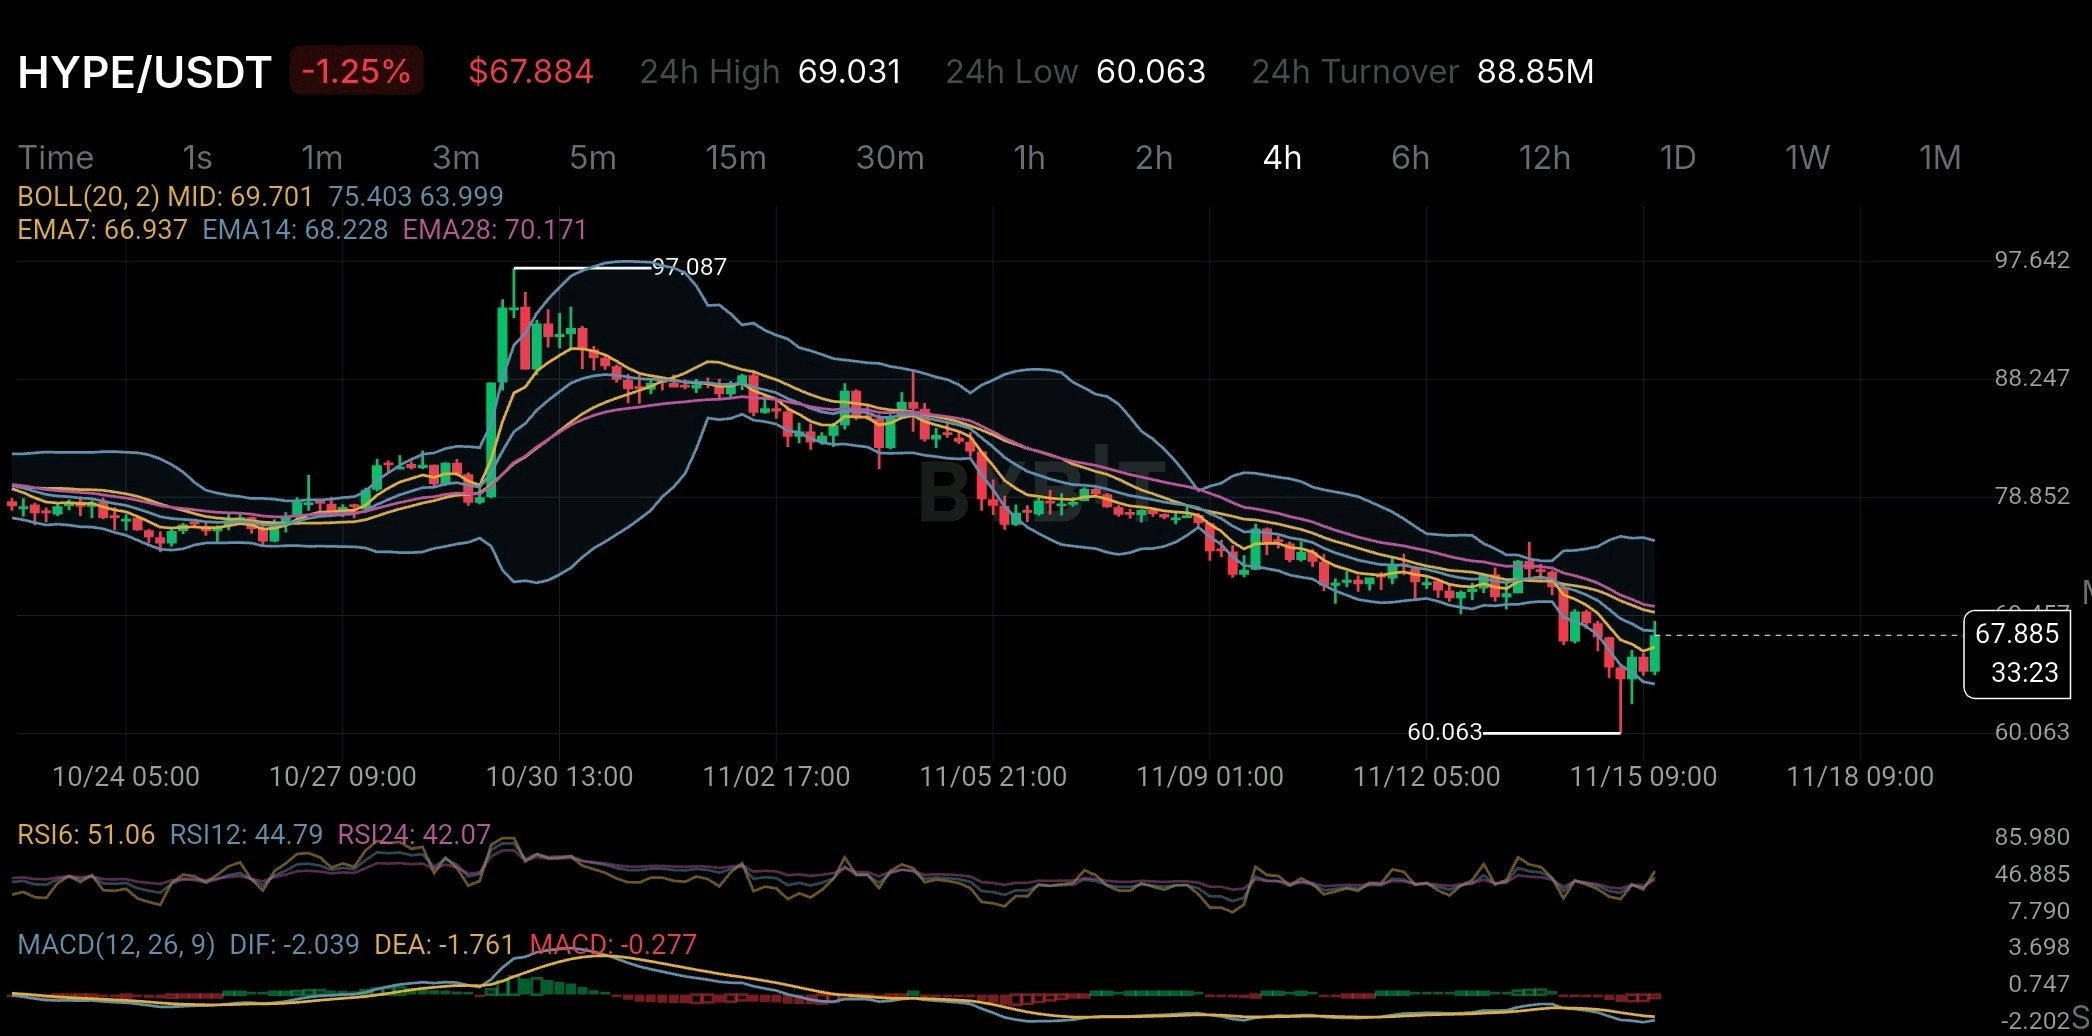
O HYPE tem algo que muitos tokens cripto não têm: um sistema que usa taxas de negociação para comprar tokens HYPE e queimá-los permanentemente. Mas, apesar desse sistema, o preço ainda caiu de cerca de US$ 97 para US$ 60 no gráfico de 4 horas. Isso é algo que vale a pena analisar mais de perto. Uma das partes mais interessantes da Hyperliquid é o seu Fundo de Assistência. De acordo com seus documentos oficiais, as taxas de negociação são usadas para comprar tokens HYPE por meio deste fundo. Os tokens coletados são então queimados permanentemente. Os números são importantes. Um documento da SEC de setembro de 2026 relatou que 99% das taxas do protocolo foram para o Fundo de Assistência. Por volta de 8 de setembro, cerca de 47,1 milhões de tokens HYPE haviam sido comprados e removidos permanentemente de circulação. Isso equivale a 4,7% da oferta original. Isso conecta a atividade de negociação da plataforma diretamente à demanda pelo HYPE. Mais negociações podem gerar mais taxas. Mais taxas podem significar mais compras de HYPE e menos tokens em circulação. Mas há uma coisa importante a entender: Queimas de tokens não garantem um preço mais alto. Elas criam demanda de compra, mas não podem impedir que o preço caia. Se os investidores venderem mais HYPE do que o fundo compra, o preço ainda pode cair. As condições de mercado, a liquidez e o sentimento do investidor também desempenham um papel importante. O gráfico mostra isso claramente. O HYPE caiu recentemente para US$ 60,063 antes de se recuperar para cerca de US$ 67,884. No entanto, o preço ainda está abaixo da EMA14 em US$ 68,228 e da EMA28 em US$ 70,171 no gráfico de 4 horas. O MACD também ainda está negativo, o que significa que a tendência geral de queda não terminou claramente. A recuperação recente é um sinal positivo, mas é muito cedo para chamá-la de reversão de tendência. Para os investidores, o mais importante não é apenas quantos tokens HYPE são queimados. O que importa é se a demanda criada pela atividade real da plataforma pode se tornar mais forte do que a pressão vendedora. O HYPE tem uma vantagem interessante porque a demanda pelo seu token está conectada à atividade real da plataforma, em vez de depender apenas de hype. Mas, mesmo um sistema de queima de tokens forte não pode garantir um preço de mercado mais alto. O verdadeiro desafio para o HYPE é simples: a demanda real da plataforma pode se tornar mais forte do que a pressão das pessoas vendendo seus tokens? $HYPEUSDT #ByXIMPACT
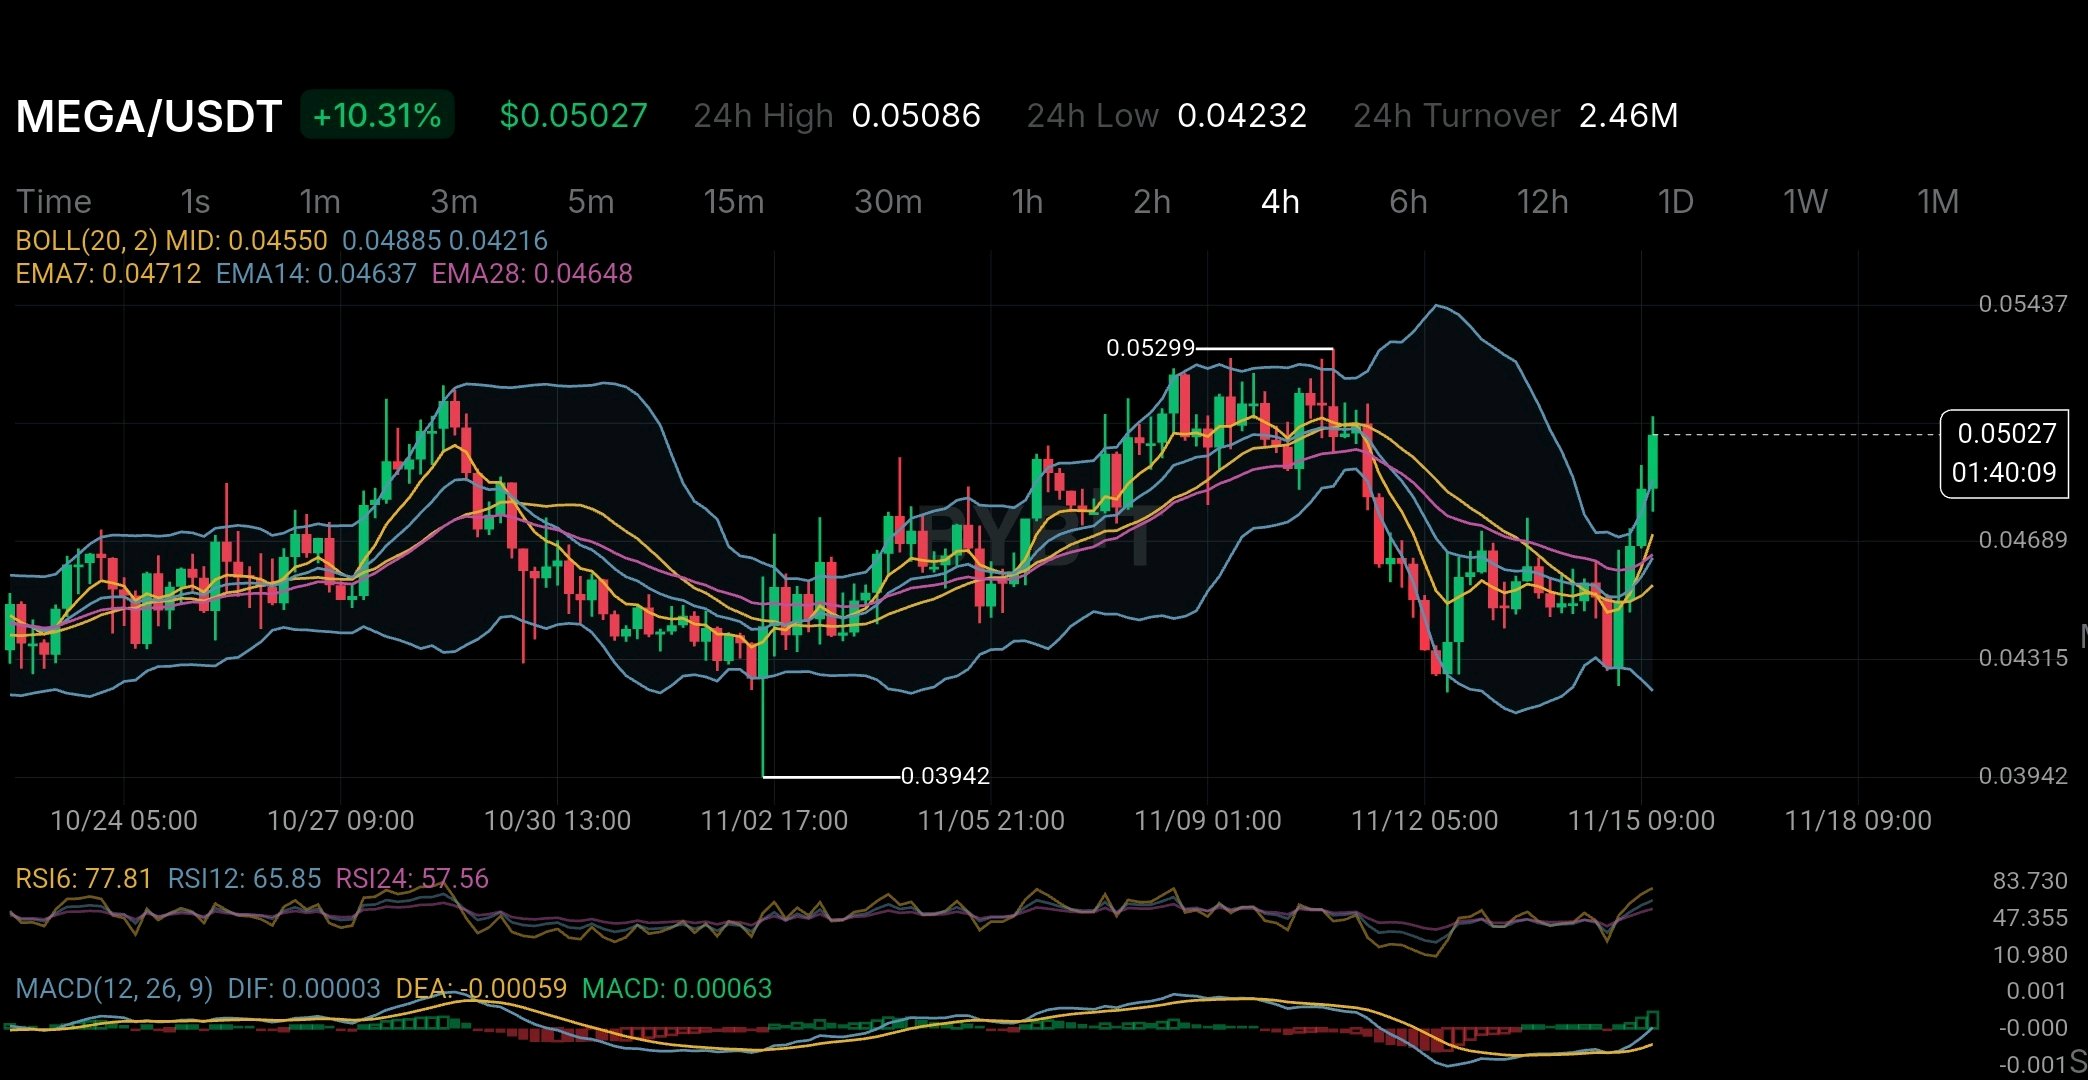
A MEGA subiu 10,31%, mas há algo acontecendo nos bastidores que merece mais atenção do que o aumento de preço. A MegaETH parece estar mudando seus planos. Em 10 de novembro, a equipe anunciou um investimento de US$ 30 milhões do tesouro para criar novos produtos. O primeiro grande projeto é um marketplace de IA descentralizado, com lançamento previsto para dezembro. A ideia é simples. Em vez de usar apenas um provedor de IA, os desenvolvedores poderiam escolher entre diferentes provedores e comparar seus preços, velocidade e desempenho. Mas há algo interessante aqui. A MegaETH começou com um objetivo principal: construir uma rede Ethereum Layer 2 rápida. Agora, a equipe quer fazer mais do que apenas construir tecnologia blockchain. Ela também quer criar produtos úteis sobre essa rede. Então, por que isso está acontecendo? Existem alguns números que vale a pena observar. De acordo com o relatório do CoinDesk de 14 de novembro, o TVL de DeFi da MegaETH caiu para cerca de US$ 8,8 milhões, de sua máxima anterior de mais de US$ 245 milhões. Essa é uma queda grande. Isso mostra que o projeto ainda precisa atrair mais usuários e capital para seu ecossistema. Outra atualização importante veio em 13 de novembro, quando a MEGA anunciou uma redução de 20% em sua força de trabalho. As mudanças afetaram equipes que trabalham em desenvolvimento de blockchain, carteiras e suporte ao ecossistema. Isso não significa que o projeto esteja fracassando. Mas mostra que a equipe está mudando suas prioridades. A oferta de tokens da MEGA também merece atenção. De acordo com as informações oficiais de distribuição de tokens, cerca de 53% da oferta total está reservada para recompensas baseadas em KPI. Em termos simples, os tokens são distribuídos com base no sucesso da rede em atingir certas metas, em vez de seguir apenas um cronograma de liberação fixo. Essa abordagem conecta as recompensas em tokens ao crescimento do ecossistema. No entanto, há algo que os investidores devem entender. Um projeto em crescimento nem sempre significa um token mais valioso. Manter MEGA não dá aos investidores a propriedade direta da empresa nem garante a eles uma participação em sua receita. Isso se torna ainda mais importante agora que a equipe está migrando para o espaço de IA. Agora, vamos analisar o gráfico de 4 horas. A MEGA está sendo negociada em torno de US$ 0,05027, com um ganho de 10,31%. O preço subiu acima da Banda de Bollinger superior em US$ 0,04885, enquanto o RSI6 está em 77,81. O MACD também ficou positivo, o que mostra que o momento de compra está se fortalecendo. Mas há uma coisa com a qual é preciso ter cuidado. O RSI já está alto, então o preço pode enfrentar um recuo após esse movimento forte. Para mim, a verdadeira história não é apenas a ideia da IA ou o aumento de preço de hoje. É saber se a MegaETH consegue transformar seus novos planos em usuários e atividades reais. O marketplace de IA pode abrir uma nova oportunidade de crescimento para o projeto. Mas o verdadeiro teste será se esse crescimento também criará valor real para os detentores de MEGA. Um projeto forte precisa de mais do que uma boa ideia. Ele precisa de resultados que as pessoas possam realmente ver. $MEGAUSDT #IMPACTbyTrade
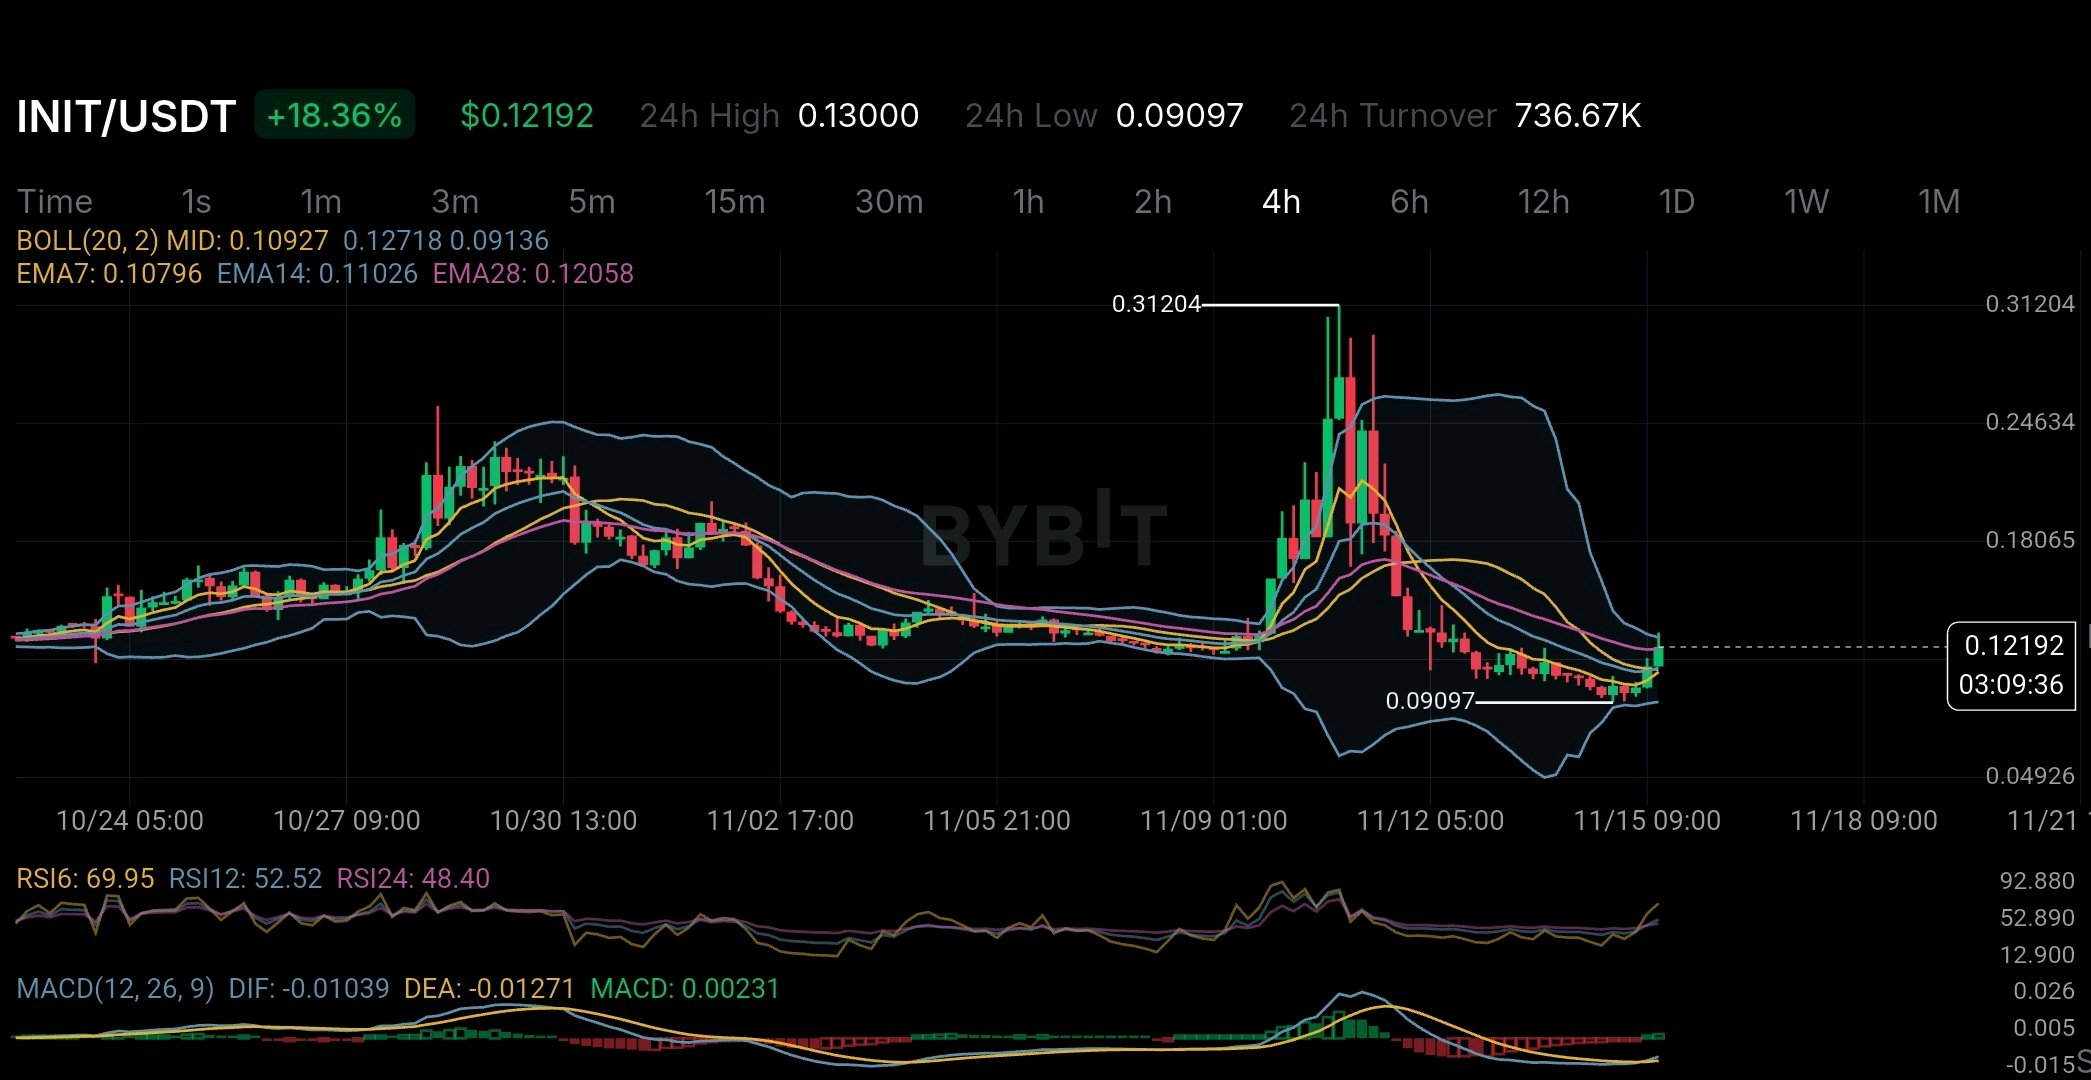
O INIT subiu 18,36% no gráfico de 4H, mas há algo importante acontecendo com sua oferta de tokens. O principal a entender é que tokens desbloqueados e tokens realmente disponíveis no mercado nem sempre são a mesma coisa. Aqui está a maior preocupação. De acordo com a análise da DefiLlama de 10 de novembro, cerca de 96 milhões de tokens INIT já estavam em período de vesting, mas não foram incluídos na oferta circulante. O relatório também apontou uma taxa de inflação anual de 57,28%. Há outra coisa que vale a pena observar. Os dados de mercado da DefiLlama mostraram um volume médio de negociação de futuros de cerca de US$ 90,5 milhões, em comparação com apenas US$ 19,9 milhões no volume spot. O interesse em aberto também estava perto de 77% do valor de mercado. O funding estava negativo, o que significa que os traders vendidos (shorts) estavam pagando os traders comprados (longs). Isso torna o rali atual interessante. O preço pode estar subindo em parte porque os traders vendidos estão fechando suas posições, e não por causa de uma forte compra no mercado spot. No gráfico de 4H, o INIT se moveu acima de seus níveis de EMA e o MACD tornou-se positivo. Mas o RSI de 6 períodos já está perto de 70, o que significa que o movimento de curto prazo pode estar ficando sobreaquecido. Eu gostaria de ver compras spot mais fortes antes de confiar nessa recuperação. Uma alta de preço é uma coisa. Manter esse preço forte enquanto mais tokens entram no mercado é um desafio completamente diferente. A grande questão é se o INIT consegue manter esse momento quando a pressão da oferta aumentar. $INITUSDT #IMPACTbyTrade
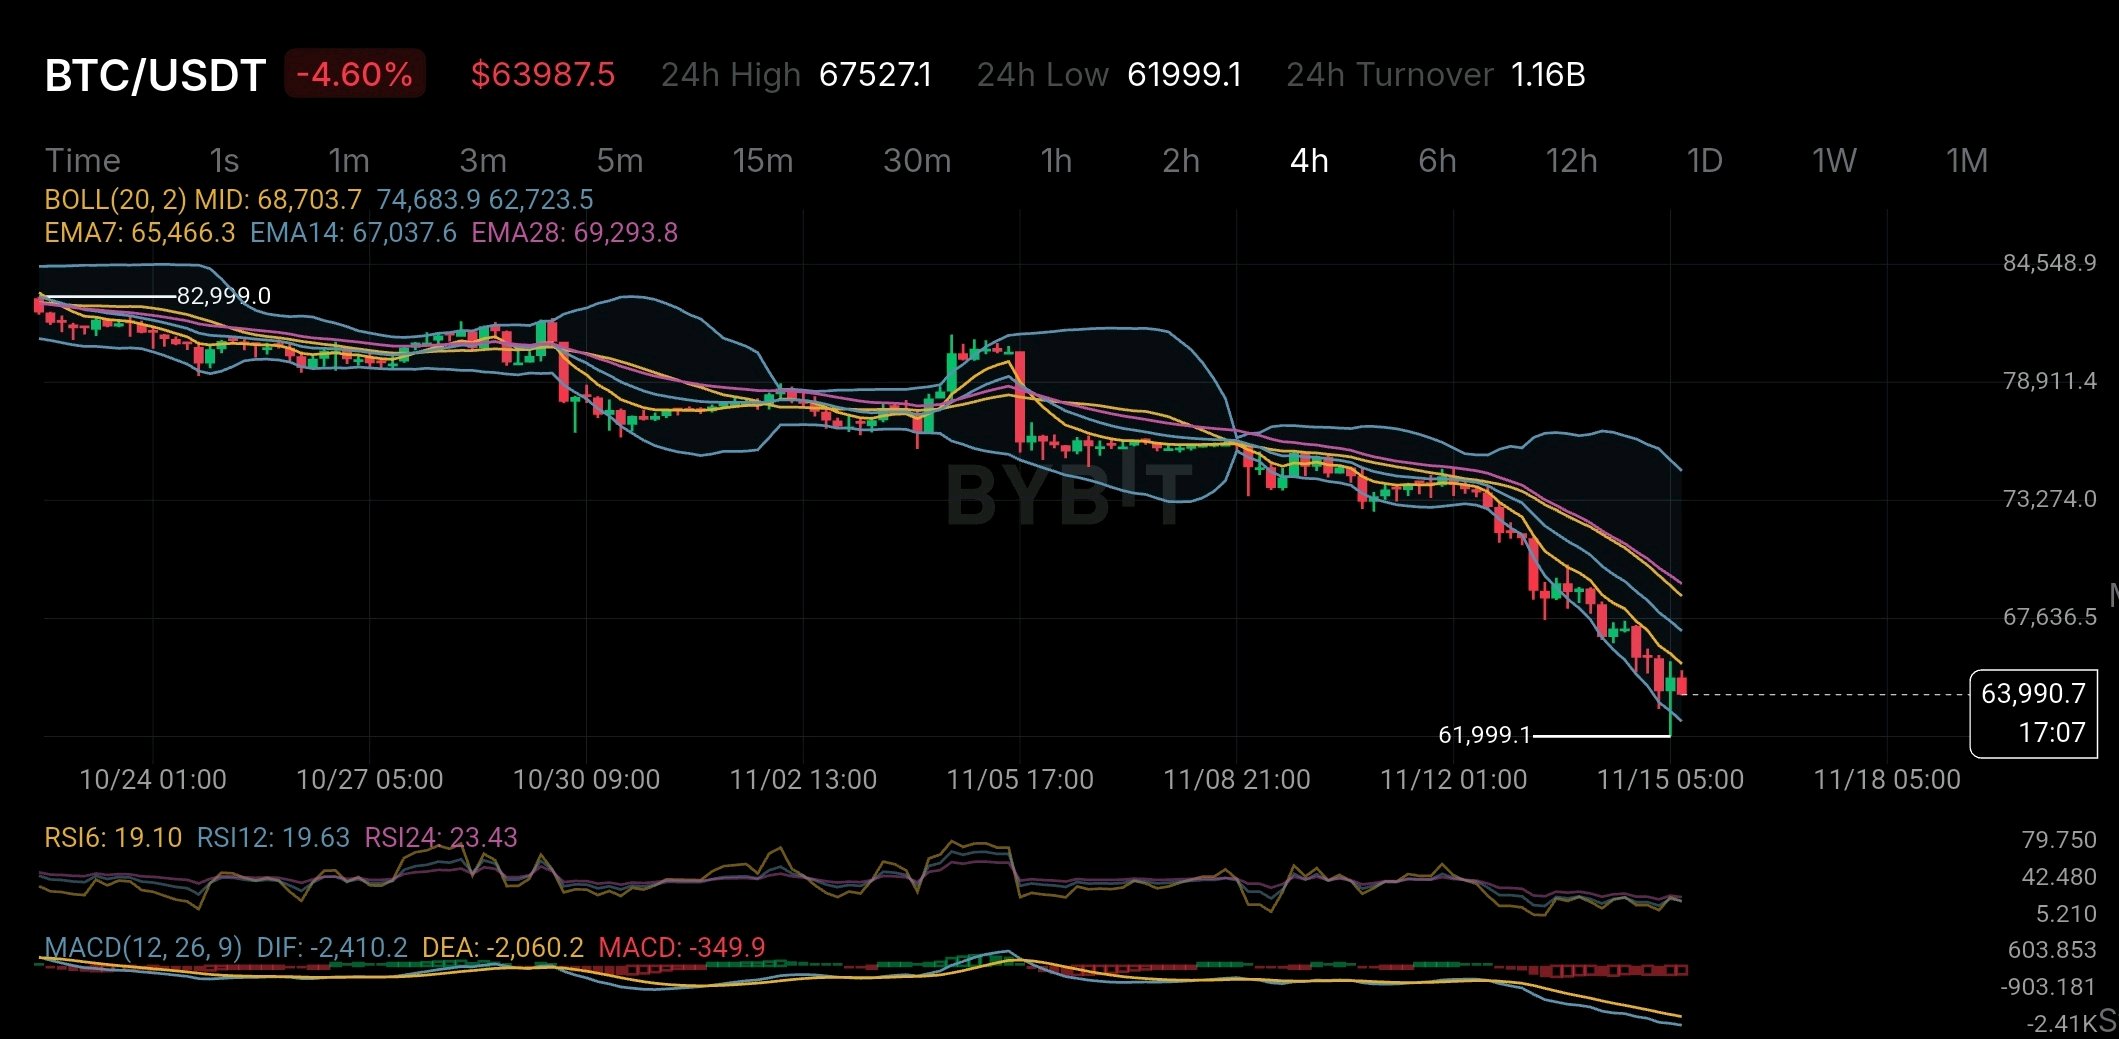
O Bitcoin está demonstrando mais fraqueza do que uma queda de preço normal. O que me preocupa é a rapidez com que os compradores perderam o controle no gráfico de 4 horas. O BTC está sendo negociado em torno de US$ 63.987 após cair quase 4,6%. Ele também tocou recentemente em US$ 61.999. Uma coisa que notei é que todos os indicadores de momentum parecem fracos. O IFR está em torno de 19–23 e o BTC está sendo negociado abaixo das EMAs de 7, 14 e 28. O MACD também mostra um momentum negativo. Isso me diz que os vendedores ainda estão no controle. Mas o IFR muito baixo também me faz pensar em uma coisa: os vendedores estão ficando cansados ou outra queda está por vir? Para mim, a preocupação maior não é apenas o gráfico. É a demanda dos grandes investidores. Os ETFs de Bitcoin à vista dos EUA registraram cerca de US$ 2,3 bilhões em saída de capital durante novembro até agora. Nove das dez primeiras sessões de negociação foram negativas. Outro detalhe importante é que o mercado de criptomoedas viu cerca de US$ 1,64 bilhão em liquidações dentro de 24 horas no dia 13 de novembro. A maior parte dessas perdas veio de traders que estavam usando alavancagem para apostar em preços mais altos. Portanto, essa queda não é apenas sobre sinais gráficos fracos. Um dólar americano mais forte e as expectativas de taxas de juros mais altas também estão pressionando ativos de risco como o Bitcoin. O principal nível que estou observando é US$ 61.999. Se o BTC romper abaixo desse suporte com forte pressão de venda, poderemos ver outro movimento de baixa. Mas se os compradores defenderem esse nível e o BTC começar a subir novamente acima das EMAs de curto prazo, um salto de recuperação poderá ocorrer. Também acho que o IFR baixo merece atenção. Ele pode levar a um salto rápido, mas não significa que o fundo foi confirmado. O Bitcoin ainda tem um fornecimento máximo de 21 milhões de moedas. Sua recompensa por bloco também é de 3,125 BTC após o halving de 2024. Mas há uma coisa importante a entender: a oferta limitada não garante preços mais altos quando os compradores não estão entrando no mercado. É isso que estou observando agora. A oferta de longo prazo do Bitcoin não mudou, mas a demanda no curto prazo está ficando mais fraca. A grande questão é se os compradores entrarão em ação em torno de US$ 62 mil ou se o Bitcoin precisa de outra queda antes de encontrar um fundo estável. $BTCUSDT #IMPACTbyTrade
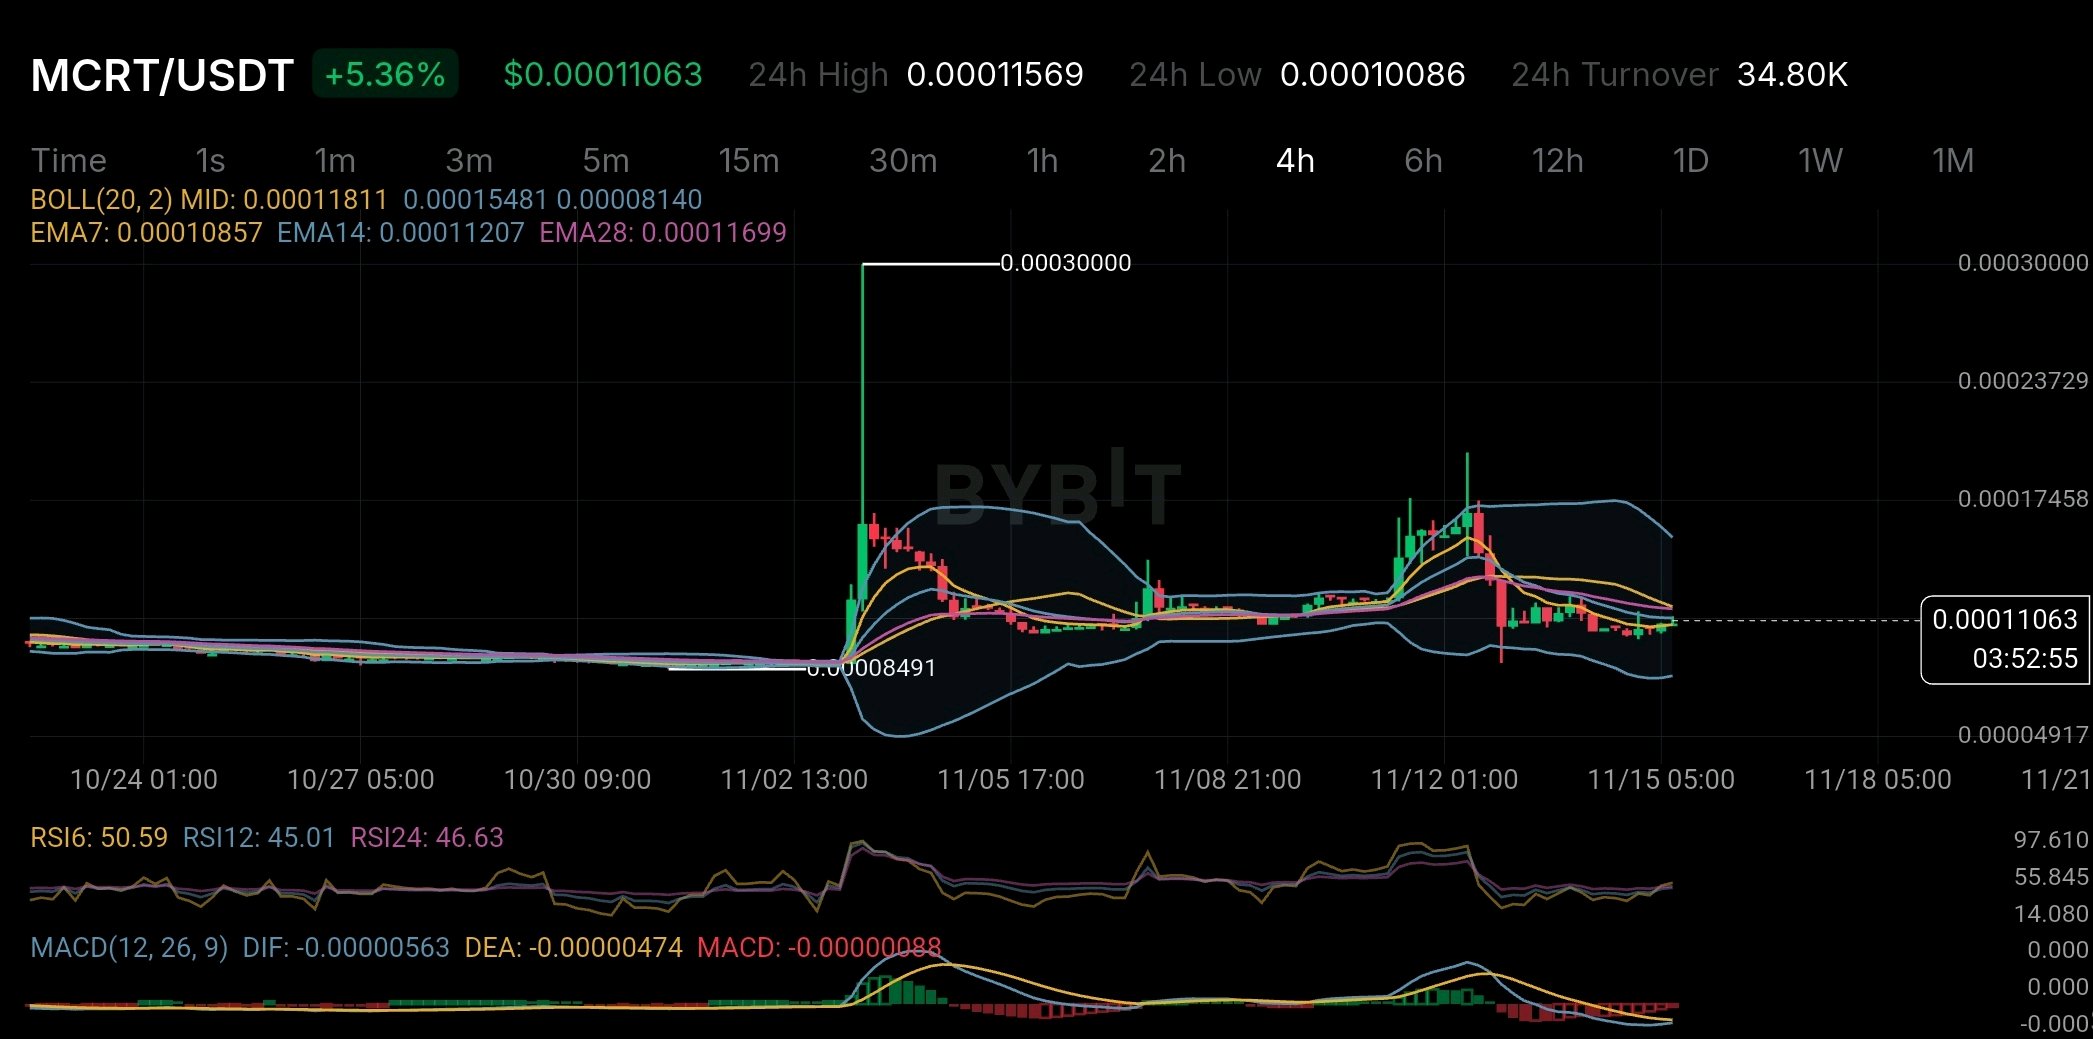
O MCRT está mostrando uma certa recuperação no gráfico de 4H, mas ainda não tenho certeza se os compradores estão totalmente no controle. O preço está atualmente em torno de $0,00011063 após um ganho de 5,36%. Mas há algumas coisas que quero ver antes de ficar muito otimista. Uma coisa que chamou minha atenção é a oferta de tokens. MagicCraft tem um fornecimento máximo de 10 bilhões de MCRT. De acordo com sua tokenomics oficial, não há um sistema de queima de tokens. Cerca de 43,5% do suprimento foi reservado para jogos e crescimento do ecossistema, enquanto outros 12% foram alocados para recompensas de staking. Isso significa que futuros lançamentos de tokens e a demanda real são importantes para observar. Também notei uma grande diferença nos dados de oferta circulante. O site oficial estimou cerca de 8,4 bilhões de MCRT em outubro de 2026, enquanto o CoinGecko mostra cerca de 5,038 bilhões de tokens em circulação e 7,2 bilhões de oferta total. Esses números podem vir de diferentes métodos de relatório, mas a diferença ainda vale a pena ser acompanhada. Agora, olhando para o gráfico, o MCRT ainda está abaixo da EMA14 e da EMA28. A banda média de Bollinger está em torno de $0,00011811. O RSI está próximo do neutro e o MACD ainda está negativo. Por enquanto, isso parece mais com o preço tentando se estabilizar do que uma reversão de tendência clara. Estou observando a área de $0,000112 - $0,000118. O MCRT precisa subir acima dessa zona para mostrar mais força. No lado negativo, $0,000100 é um nível de suporte importante a ser observado. Pessoalmente, quero ver os compradores empurrarem o preço acima das médias móveis antes de ficar muito confiante. Um candle verde é bom, mas a questão maior é se a demanda real do jogo consegue sustentar o token ao longo do tempo. $MCRTUSDT #IMPACTbyTrade
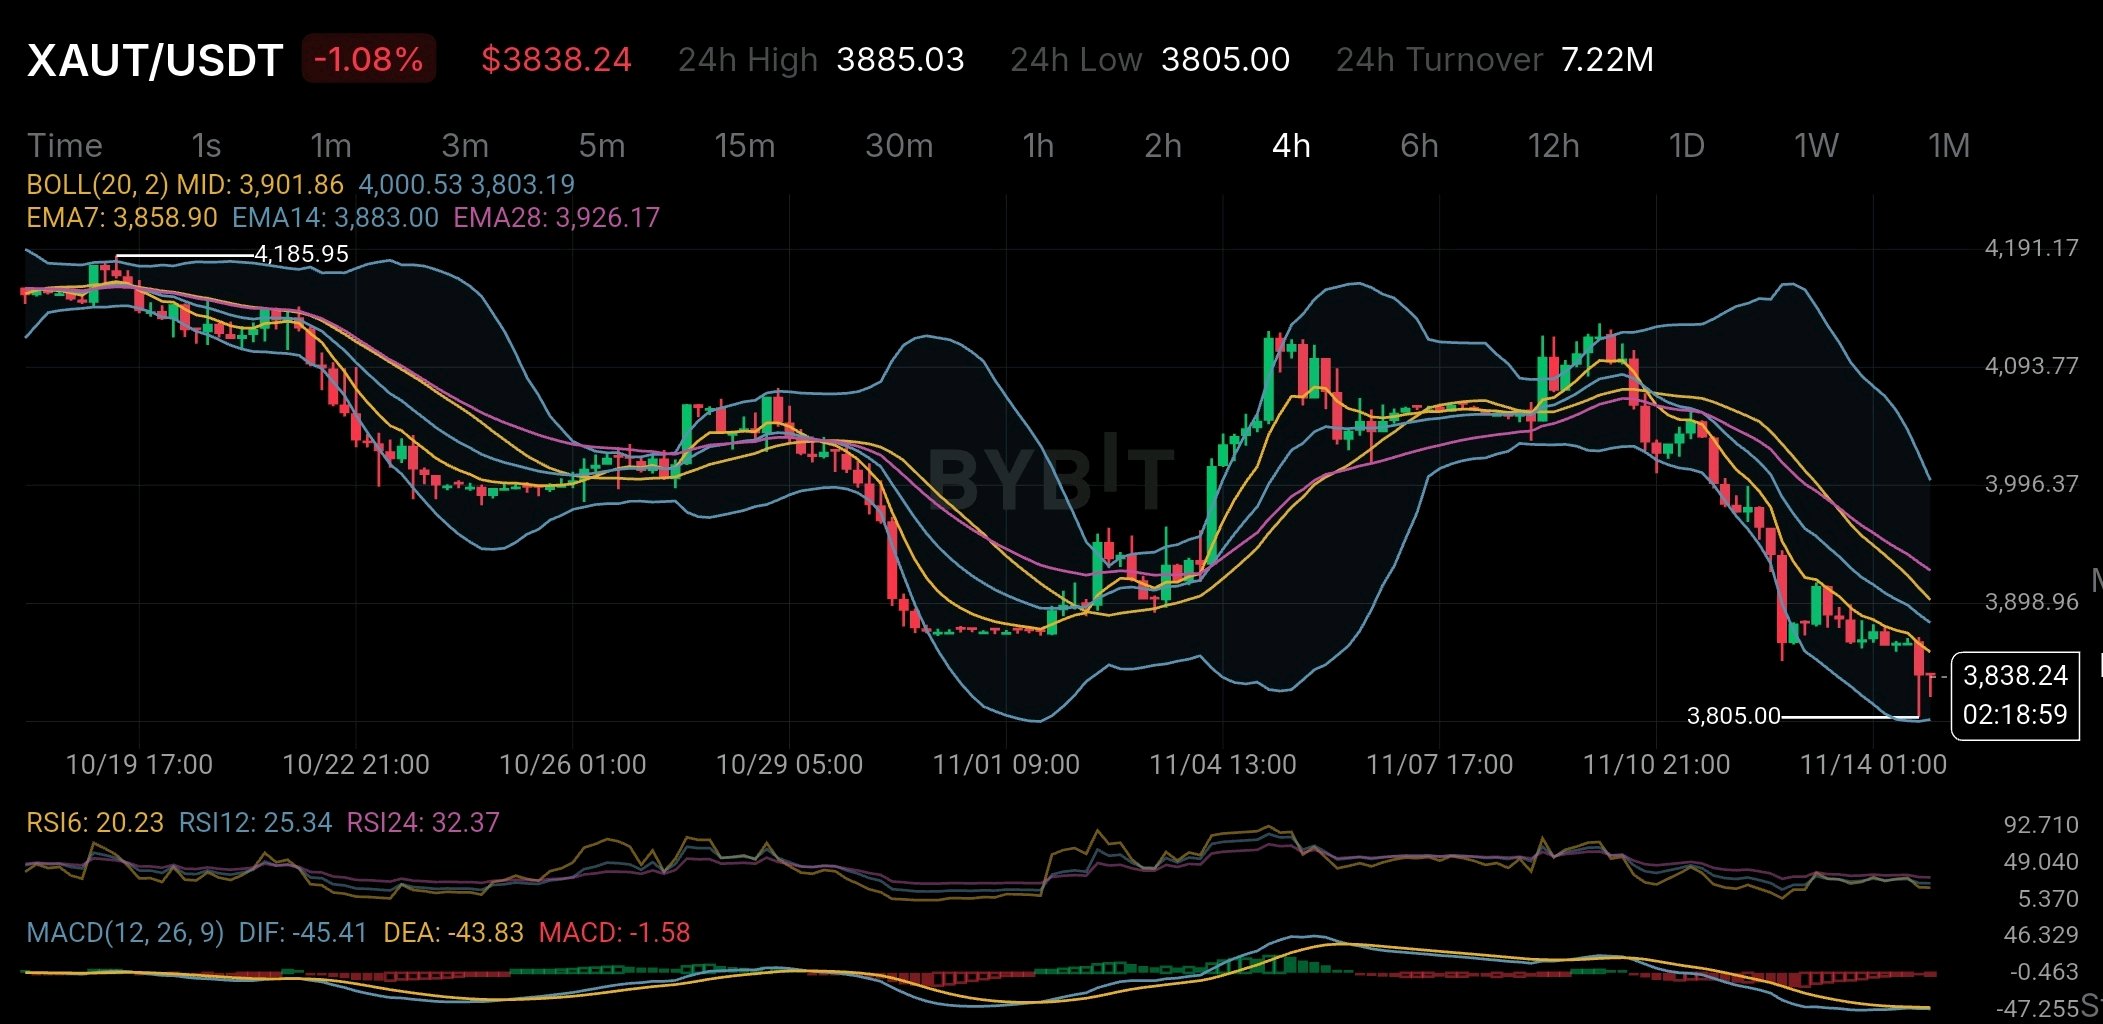
Uma coisa que acho interessante sobre o XAUT é que o seu lastro em ouro não é a única coisa que os investidores deveriam observar. Tenho estudado o Tether Gold e há um detalhe nos números de suas reservas que me chamou a atenção. De acordo com o relatório de reservas de 30 de setembro de 2026, a Tether emitiu 827.417,63 XAUT, lastreados pela mesma quantidade de ouro físico em onças troy finas. Mas aqui está algo que vale a pena analisar. Dessas tokens, 709.323,66 já tinham sido vendidas, enquanto 118.093,97 eram mantidas por uma entidade relacionada e listadas como disponíveis para venda. Isso representa cerca de 14,3% da oferta emitida. Não vejo isso como um sinal de alerta imediato, porque essas tokens também estão cobertas pelas reservas de ouro reportadas. Ainda assim, acho importante entender a diferença entre a oferta total emitida e a quantidade que já circula nas mãos dos compradores. Há também outra coisa que as pessoas nem sempre consideram. Possuir XAUT não significa que você pode simplesmente chegar e retirar ouro físico quando quiser. O resgate envolve requisitos de KYC, taxas e acordos de entrega na Suíça. Portanto, há um pouco mais em possuir ouro tokenizado do que simplesmente manter uma token na sua carteira. Agora, olhando para o gráfico de 4H, o XAUT está sendo negociado em torno de US$ 3.838,24 e o cenário de curto prazo não parece muito forte. O preço está abaixo da EMA7 em US$ 3.858,90, da EMA14 em US$ 3.883 e da EMA28 em US$ 3.926,17. O IFR6 está em torno de 20,23, o que mostra uma forte pressão de venda, enquanto o MACD continua negativo. O nível de US$ 3.805 é o suporte que estou monitorando. Se os compradores entrarem nessa área, poderemos ver alguma recuperação. Mas não quero chamar de reversão de tendência até que o preço comece a subir novamente acima das EMAs. Pessoalmente, ainda acho o XAUT uma forma interessante de obter exposição ao ouro através da blockchain. Mas eu não olharia apenas para o lastro em ouro ao avaliá-lo. A oferta, a liquidez e o processo real de resgate do ouro físico são tão importantes quanto. Essa é a parte que acho que os investidores deveriam prestar mais atenção. $XAUTUSDT #ByXIMPACT
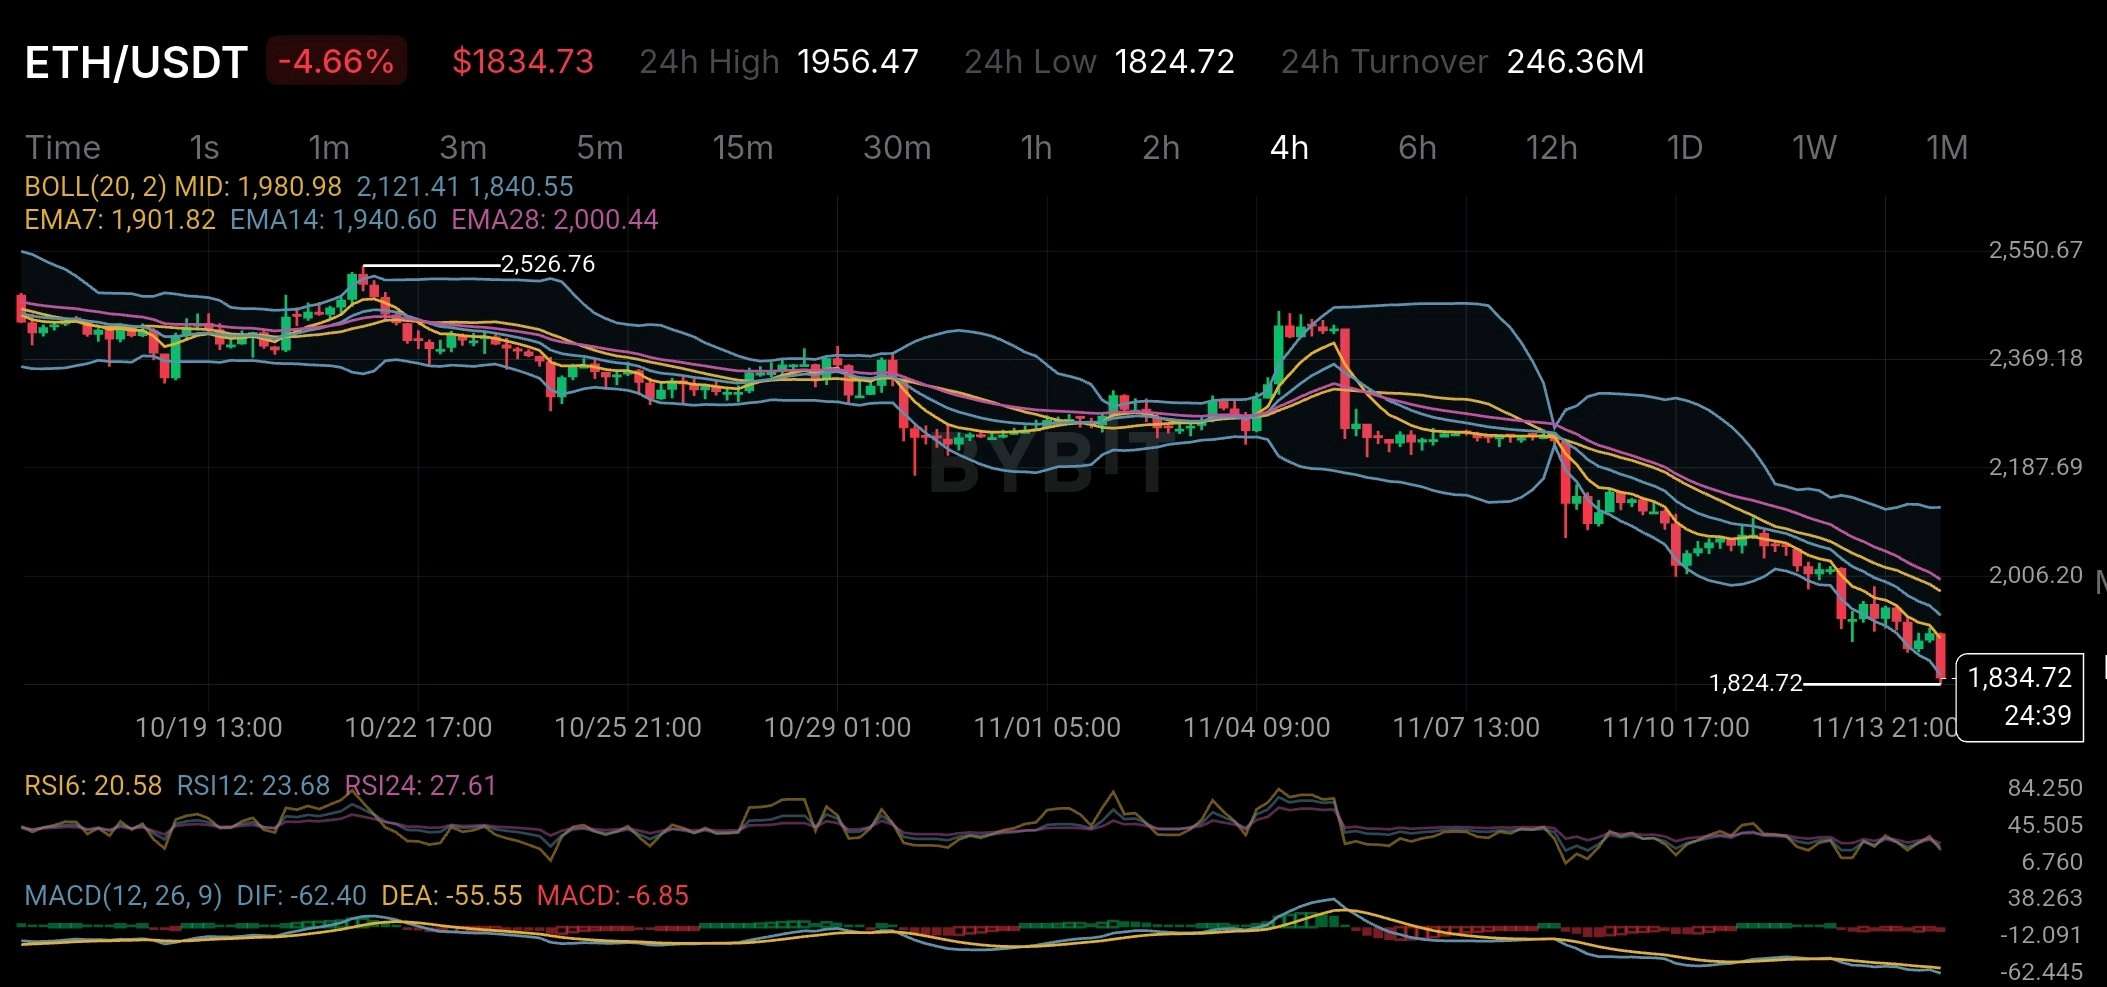
O Ethereum parece seriamente sobrevendido no gráfico de 4 horas. Mas há algo com que os traders devem ter cuidado antes de decretar um fundo. O ETH está sendo negociado em torno de US$ 1.834 e a tendência geral ainda aponta para baixo. Observe as médias móveis. A EMA 7 está em US$ 1.901, enquanto a EMA 14 está em US$ 1.940 e a EMA 28 está em torno de US$ 2.000. O preço está abaixo das três. Isso mostra que os vendedores ainda estão no controle e o mercado ainda não nos deu um sinal claro de reversão de tendência. Mas há uma parte interessante no gráfico. O RSI 6 caiu para 20,58, enquanto o RSI 12 está em 23,68 e o RSI 24 está em 27,61. Todos os três estão abaixo de 30. Isso nos diz que a venda tem sido bastante agressiva. Nesses níveis, um repique de curto prazo não seria surpreendente. No entanto, estar sobrevendido não significa que o preço tenha que reverter imediatamente. O MACD também continua negativo. O DIF está em -62,40, enquanto o DEA está em -55,55. Portanto, por enquanto, o momentum ainda está fraco. Há outro lado do Ethereum que merece atenção. O ETH é frequentemente descrito como um ativo deflacionário porque as taxas de transação são queimadas por meio do mecanismo EIP-1559. Mas isso não significa que sua oferta esteja sempre diminuindo. De acordo com os últimos números disponíveis para 14 de novembro, aproximadamente 89.721 ETH foram emitidos nos últimos 30 dias, enquanto apenas 2.934 ETH foram queimados. Isso resultou em uma emissão líquida de cerca de 86.787 ETH. Essa é uma diferença importante. O Ethereum queima ETH quando os usuários pagam taxas básicas. Mas quando a atividade da rede está baixa, menos taxas são queimadas, enquanto as recompensas dos validadores continuam adicionando novos ETH à circulação. Isso significa que a história deflacionária do Ethereum depende fortemente da demanda da rede. Um ecossistema em crescimento não torna automaticamente o ETH deflacionário. Olhando para o gráfico, o ETH também está sendo negociado próximo à banda inferior de Bollinger, em torno de US$ 1.840. A mínima recente de US$ 1.824,72 é outro nível que vale a pena observar. Um movimento acima de US$ 1.901 pode ser o primeiro sinal de melhora no momentum. Além disso, a faixa de US$ 1.940 a US$ 2.000 permanece como uma importante zona de resistência. Por enquanto, estou observando tanto a ação do preço quanto a dinâmica da oferta. O ETH pode estar sobrevendido, mas a questão maior é se a demanda de compra pode retornar com força suficiente para mudar a tendência. $ETHUSDT #ByXIMPACT
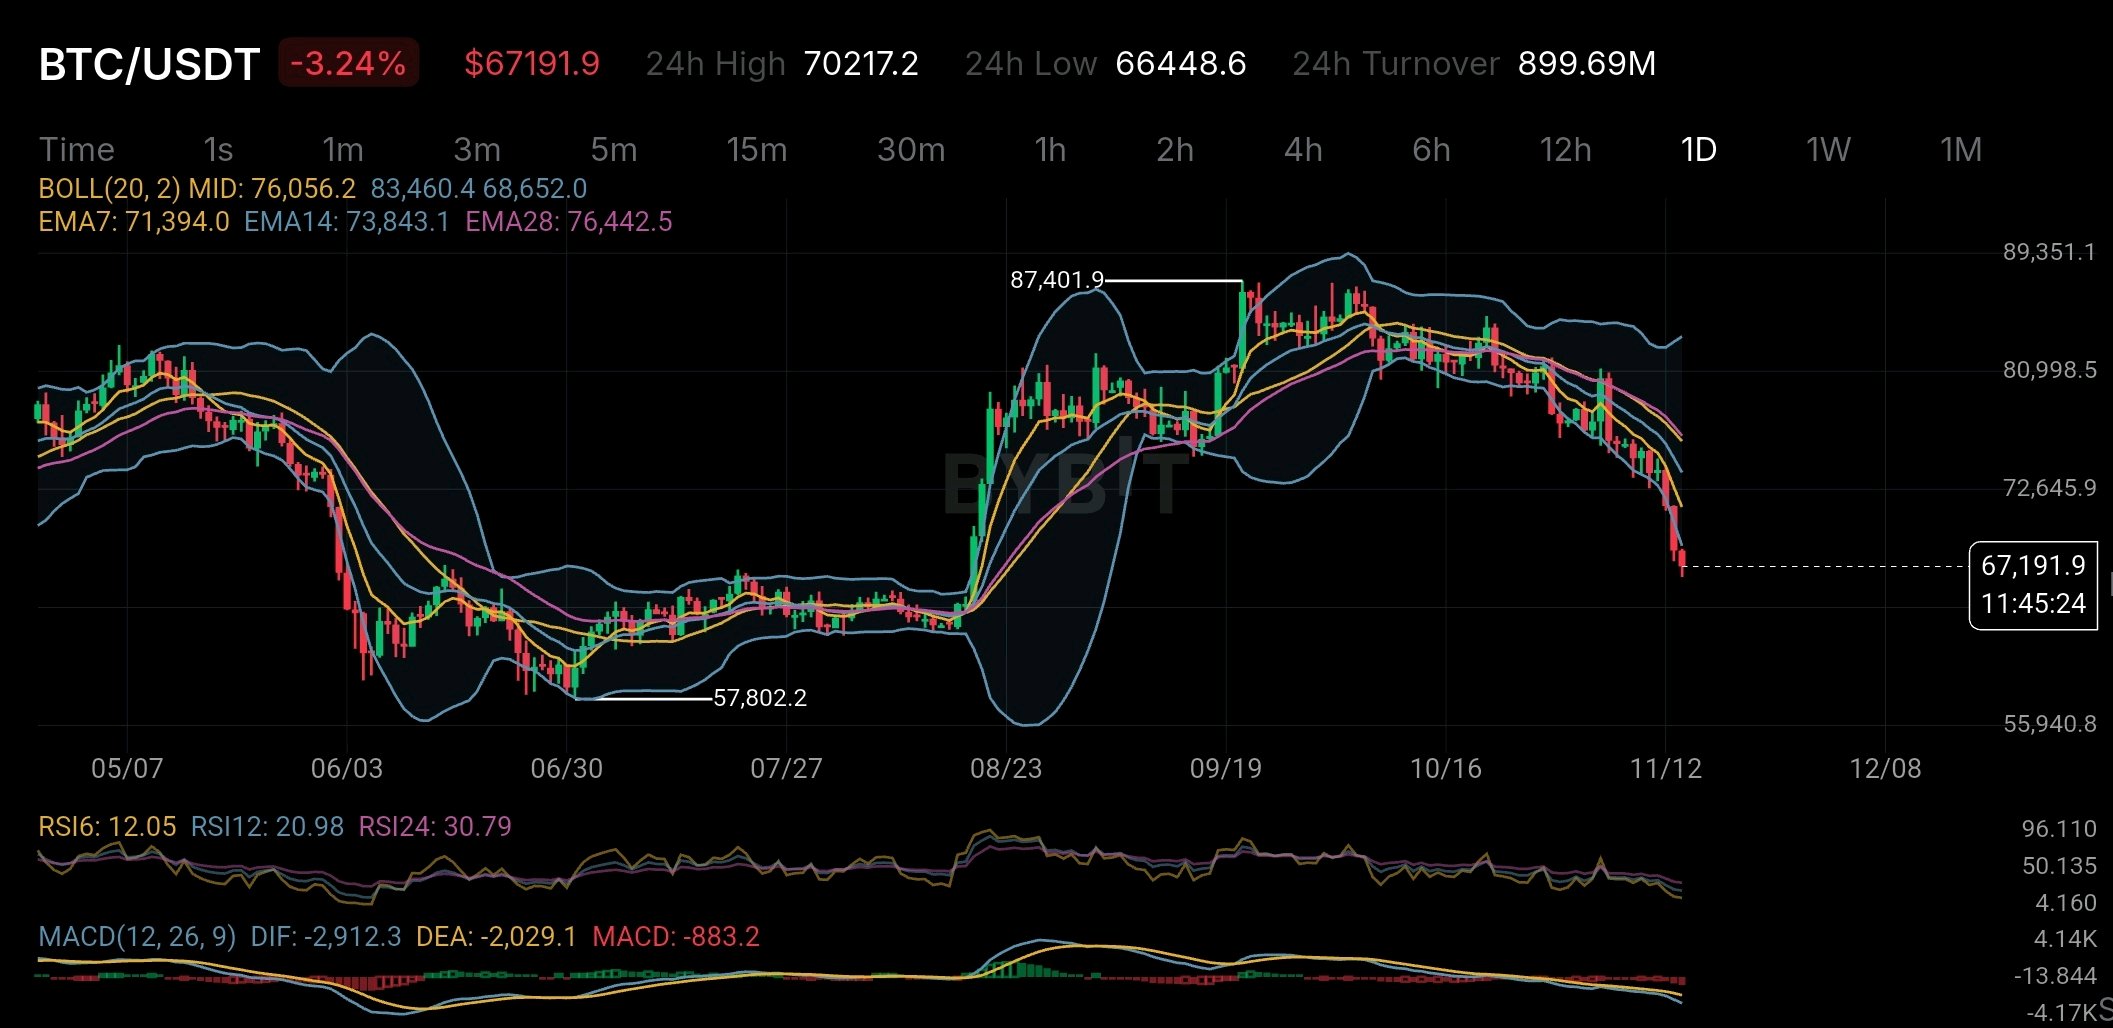
O Bitcoin está agora profundamente sobrevendido, mas isso não significa necessariamente que o fundo foi atingido. O BTC está sendo negociado em torno de US$ 67.191, com queda de mais de 3% no dia. O que me chamou a atenção não é apenas a queda no preço. É o quão fracos os indicadores diários se tornaram. As leituras do IFR estão incomumente baixas. O IFR(6) está em 12,05, o IFR(12) em 20,98 e o IFR(24) em 30,79. Esses níveis sugerem que os vendedores estão no controle há bastante tempo. Mas é aqui que as coisas ficam interessantes. Muitos traders veem um IFR sobrevendido e imediatamente começam a procurar uma oportunidade de compra. O problema é que condições de sobrevenda podem durar muito mais do que o esperado, especialmente quando a tendência geral ainda aponta para baixo. E o gráfico atual do Bitcoin não está mostrando muita força. O preço está sendo negociado abaixo de todas as três médias móveis exponenciais: EMA7: US$ 71.394 EMA14: US$ 73.843 EMA28: US$ 76.442 Isso nos diz que o momentum de curto, médio e longo prazo estão todos sob pressão. O MACD também não oferece muito conforto. Tanto o DIF quanto o DEA permanecem em território negativo, enquanto o histograma também está negativo. Outro nível importante a observar é o ponto médio das Bandas de Bollinger, em torno de US$ 76.056. O BTC está sendo negociado consideravelmente abaixo dele, mostrando o quão longe o preço se moveu de sua média recente. Ainda assim, eu não descartaria um repique de alívio. Quando a venda se torna tão agressiva, recuperações de curto prazo são possíveis. Mas um repique por si só não significa que a tendência mudou. A mínima recente em torno de US$ 66.448 vale a pena observar. Se os compradores conseguirem defender essa área, o BTC pode tentar uma recuperação. Se esse suporte falhar, uma pressão de baixa adicional não pode ser ignorada. Por enquanto, estou mais interessado em ver os compradores entrarem em ação do que tentar prever um fundo exato. Uma coisa é clara: o Bitcoin está profundamente sobrevendido, mas a tendência geral permanece fraca. Às vezes, a parte mais difícil de operar não é encontrar uma boa entrada. É saber a diferença entre um mercado em queda e um mercado que está finalmente pronto para se recuperar. $BTCUSDT #ByXIMPACT #WSOTMostreSuaOperaçãoIAEganhe10USDT #WSOT2026
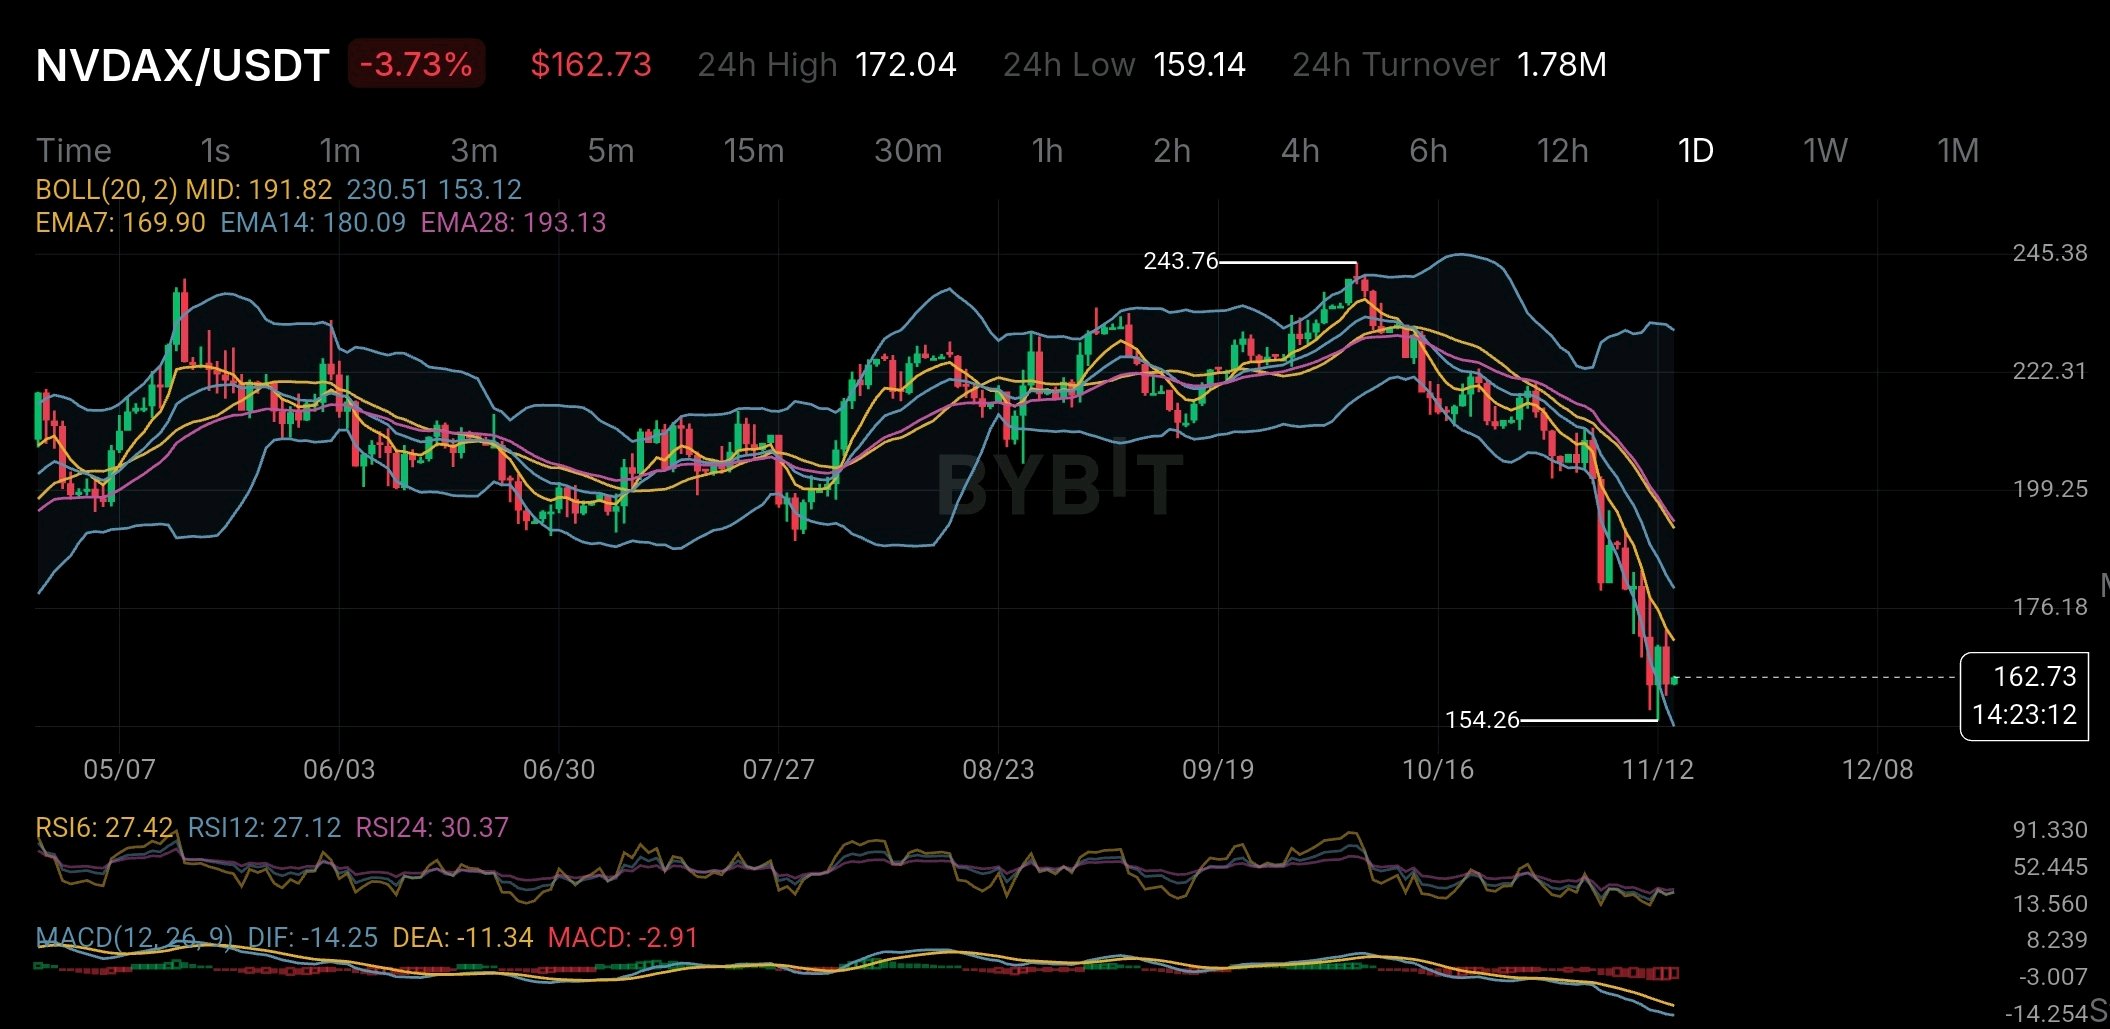
NVDAX is falling sharply but there is something about this token that many traders may not fully understand. At $162.73 NVDAX is down 3.73% on the daily chart. RSI6 is at 27.42 while RSI12 is at 27.12. Both readings show strong selling pressure. Price is also below all three major EMAs. EMA7 is at $169.90 EMA14 at $180.09 and EMA28 at $193.13. The chart looks weak. But the bigger story is not just about the price. NVDAX is a tokenized version of NVIDIA stock issued through Backed Finance. It is designed to follow NVIDIA's share price and is intended to be backed 1:1 by actual NVIDIA shares held in custody. Sounds simple. But there is an important difference. Buying NVDAX does not mean you own NVIDIA shares. According to Bybit's official xStocks terms holders do not receive shareholder voting rights or direct ownership of the company. They also do not receive dividends directly. Any dividend value may instead be reflected through an adjustment to the token's multiplier. There is another detail worth understanding. Bybit provides the trading platform but it does not issue or hold the underlying shares. The tokens are issued and redeemed by Backed Finance. Bybit also clearly states that it does not guarantee redemption liquidity or fair market pricing. It also says it does not independently verify or monitor the underlying collateral. This creates an important difference between owning a traditional NVIDIA share and holding NVDAX. You get exposure to NVIDIA's price through a blockchain-based token but you also take on issuer and custody risks. Now look at the chart again. NVDAX has fallen close to its recent low of $154.26. The price is also near the lower Bollinger Band at $153.12. A short-term bounce is possible but the negative MACD and downward EMA structure suggest that sellers are still in control. The $154 area is worth watching. A break below it could bring more selling pressure while a recovery above $170 would be an early sign of improving momentum. NVDAX offers an interesting way to access traditional stocks through crypto markets. But investors should remember one thing: Getting exposure to a company's share price and actually owning its shares are two very different things. $NVDAXUSDT #ByXIMPACT
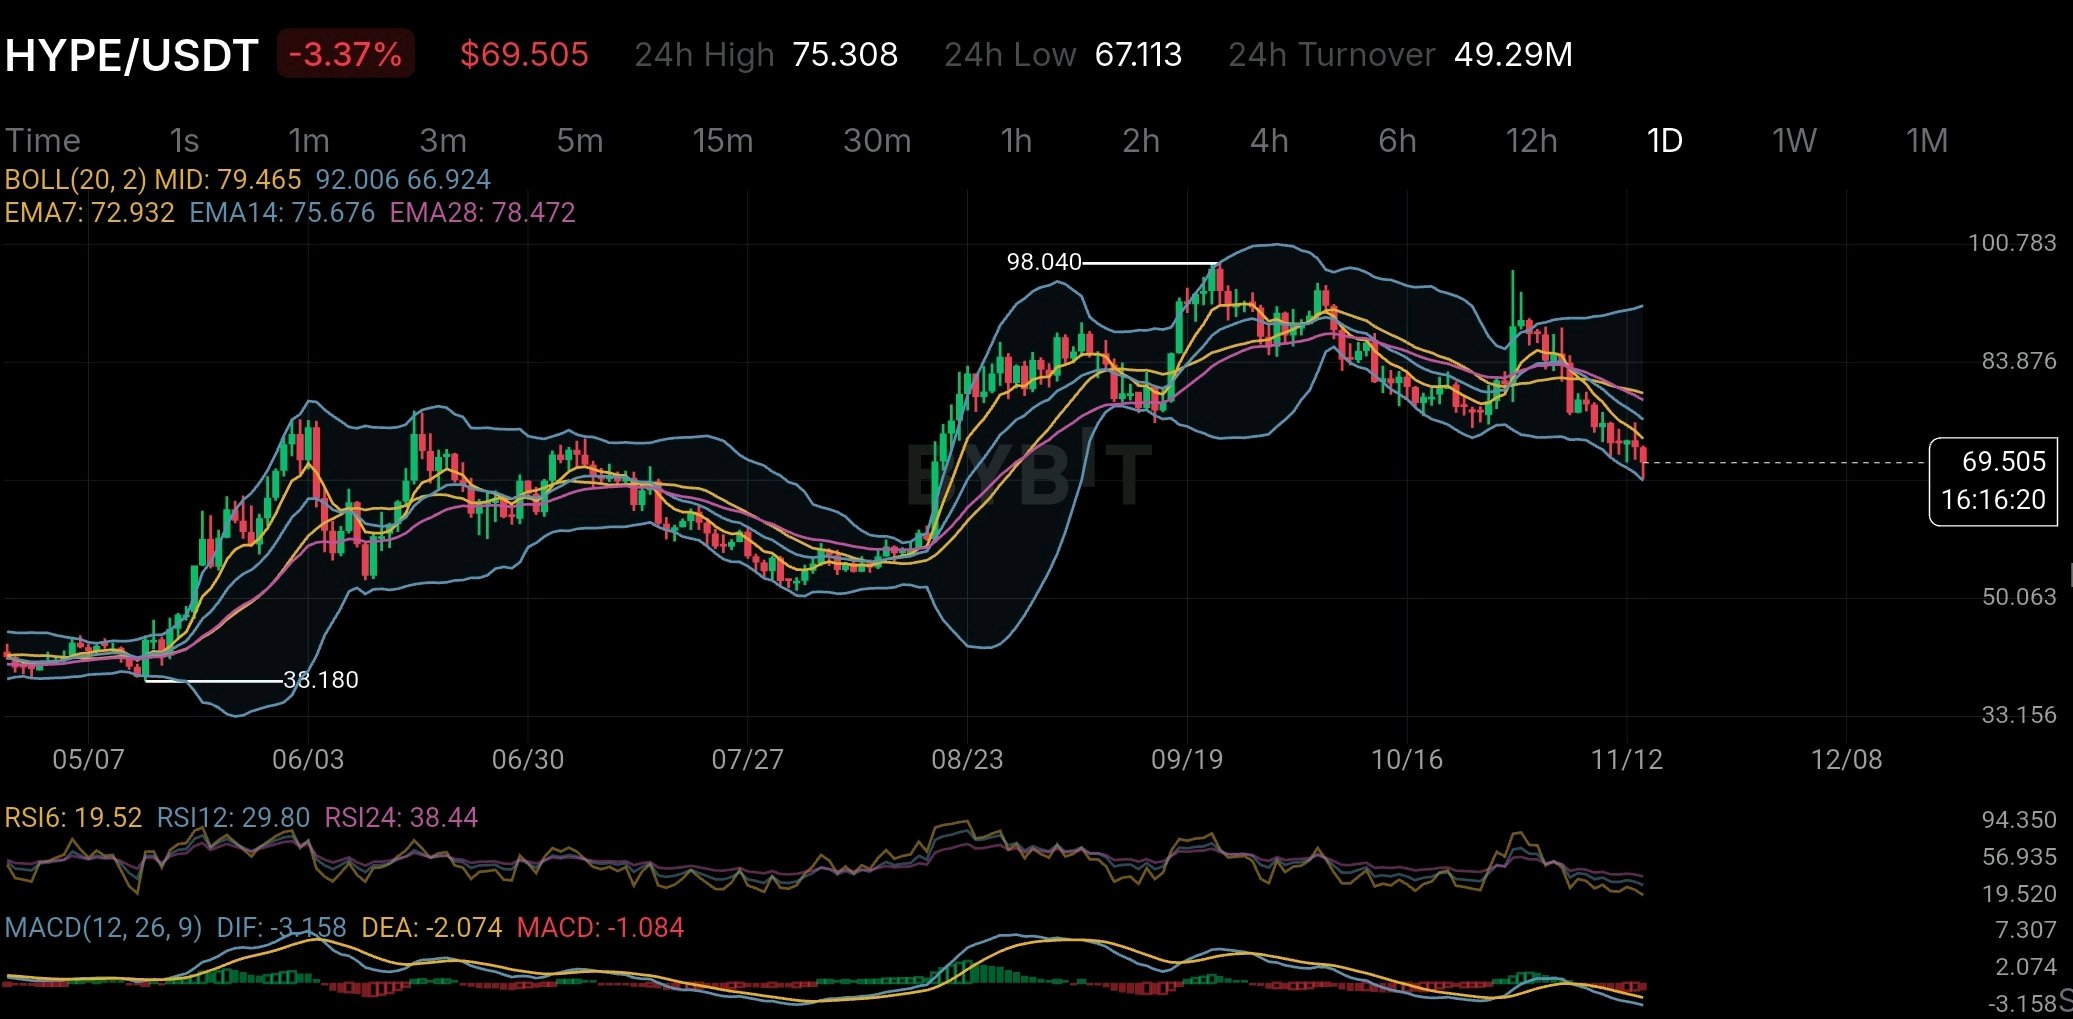
A HYPE já removeu quase 50 milhões de tokens de circulação por meio de seu mecanismo de recompra. No entanto, existe outro fator de oferta que os investidores não devem ignorar. A verdadeira questão é se as queimas de tokens da HYPE conseguem acompanhar a oferta que ainda precisa entrar no mercado. A Hyperliquid tem um dos modelos de tokenomics mais interessantes do mercado de criptomoedas. De acordo com suas divulgações para investidores de novembro de 2026, aproximadamente 99% das taxas do protocolo são direcionadas ao Fundo de Assistência. Esse fundo compra HYPE diretamente do mercado aberto e remove permanentemente os tokens adquiridos de circulação. As recompras divulgadas atingiram aproximadamente 48,3 milhões de HYPE até 28 de outubro de 2026. Essa é uma quantia significativa. Isso cria uma conexão direta entre a atividade de negociação e a demanda por tokens. Quando a exchange gera mais taxas, o mecanismo tem mais capital disponível para comprar HYPE. Mas aqui está a parte que merece mais atenção. A HYPE tinha originalmente uma oferta máxima de 1 bilhão de tokens. Mesmo após contabilizar aproximadamente 50 milhões de tokens removidos por meio de recompras e queimas de taxas de rede, a estrutura de oferta restante ainda contém uma distribuição futura substancial. As divulgações de novembro mostram aproximadamente 410 milhões de HYPE alocados para emissões futuras e recompensas da comunidade, e outros 61 milhões alocados para a Hyper Foundation. Também há 238 milhões de tokens alocados para os principais contribuidores. Isso cria uma contradição interessante. A HYPE tem um mecanismo genuíno que cria demanda de mercado recorrente e reduz a oferta disponível. No entanto, o cenário de oferta de longo prazo não pode ser compreendido apenas olhando para as queimas. O ritmo das emissões futuras é tão importante quanto. Se a receita do protocolo continuar crescendo, o mecanismo de recompra pode se tornar uma vantagem estrutural importante. Mas se as emissões e as alocações desbloqueadas crescerem mais rápido do que a demanda real, o efeito positivo dessas compras pode se tornar menos significativo. O gráfico também mostra um lado diferente da história. A HYPE está sendo negociada em torno de US$ 69,50 no gráfico diário após cair da máxima de setembro, próxima de US$ 98. O preço está abaixo da EMA 7 em US$ 72,93, da EMA 14 em US$ 75,67 e da EMA 28 em US$ 78,47. O RSI diário de 6 está perto de 19,52, o que indica um momentum de curto prazo fortemente sobrevendido. Isso torna a fraqueza atual interessante, mas não confirma uma reversão. Os vendedores ainda têm o controle da tendência visível. Para mim, a métrica mais importante a observar não é simplesmente quantos tokens HYPE são queimados. É se a receita real do protocolo consegue absorver consistentemente a oferta que entra em circulação. Um forte mecanismo de recompra pode apoiar a economia de um token, mas a demanda sustentável deve, eventualmente, fazer mais do que compensar a nova oferta. Esse é o verdadeiro teste para a HYPE. Fontes: divulgações da Hyperliquid Strategies de 5 de novembro de 2026 e gráfico diário da HYPE fornecido. $HYPEUSDT #ByXIMPACT
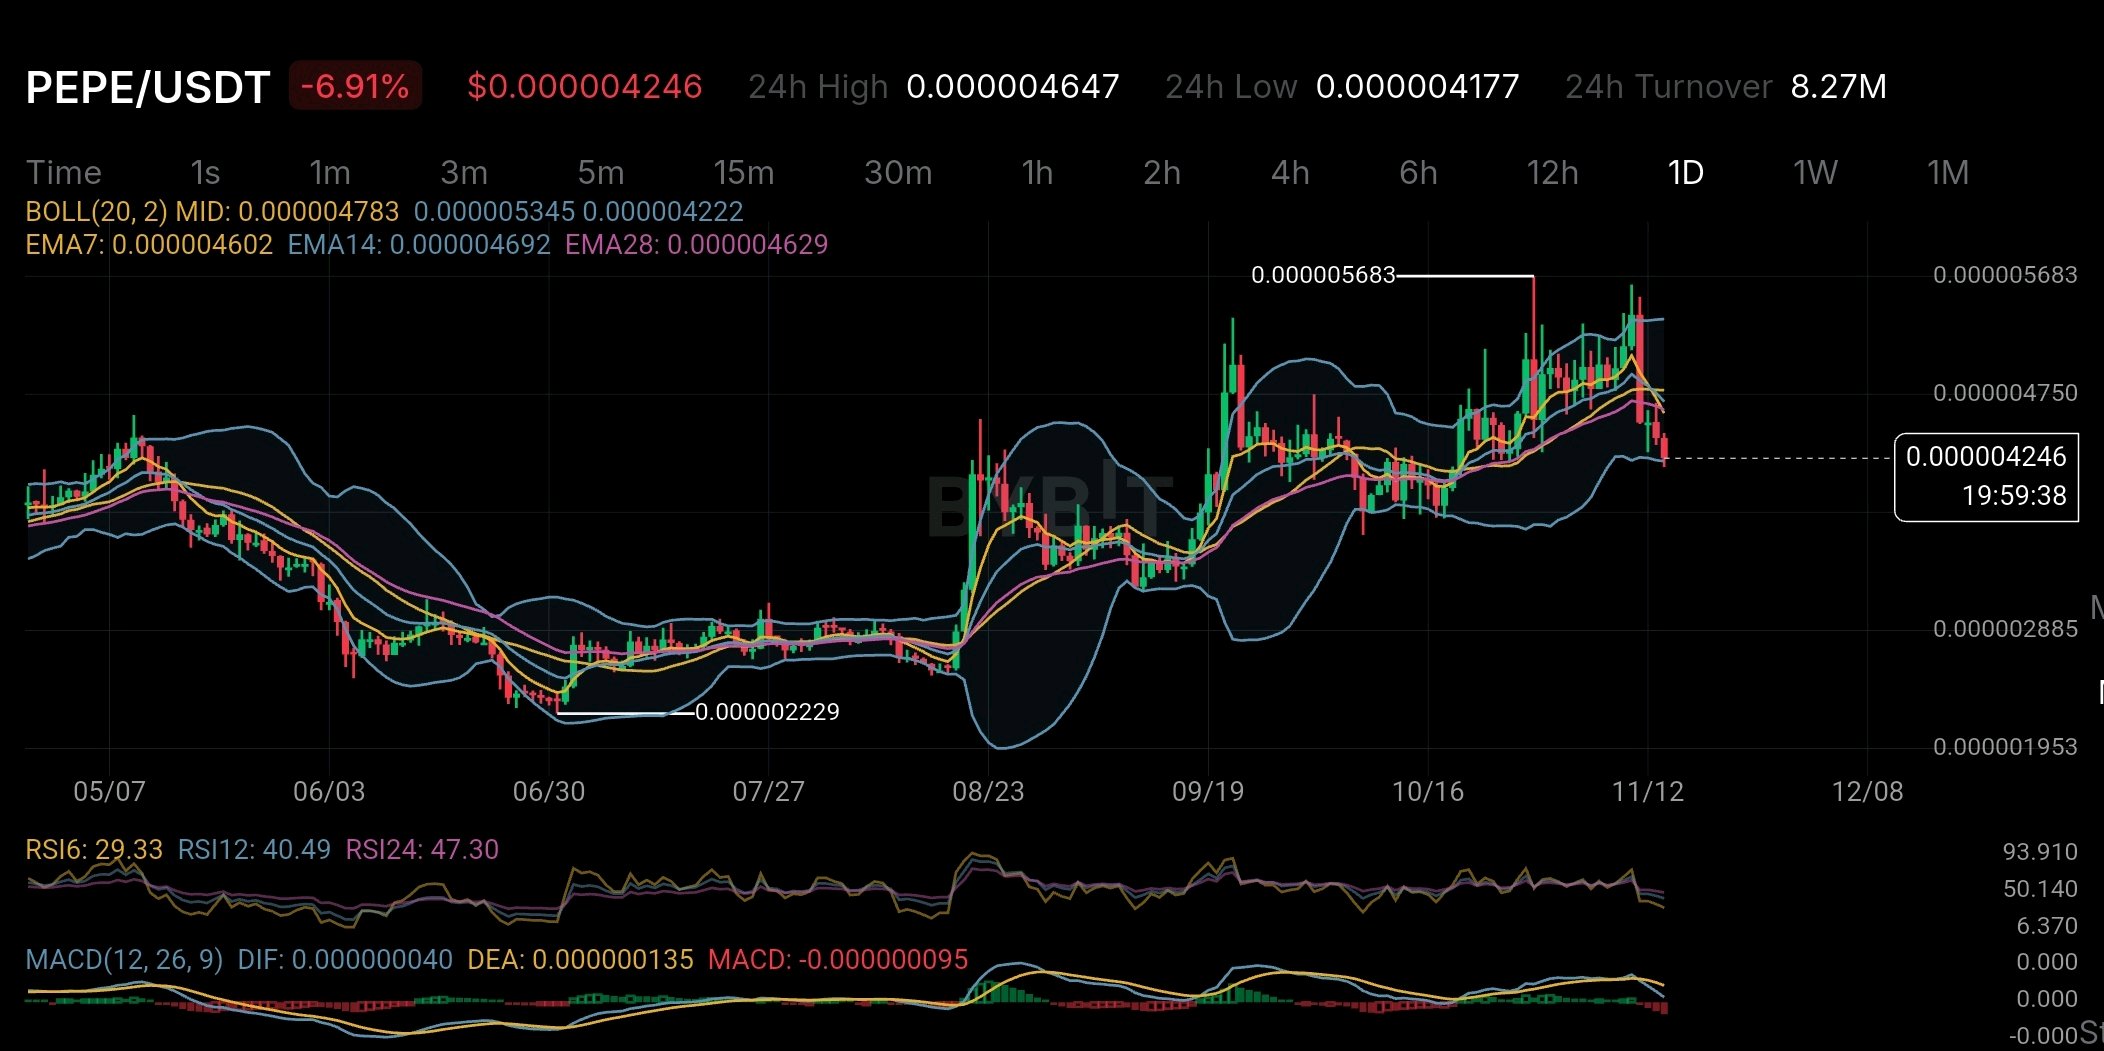
PEPE quase não tem pressão de desbloqueio programada, mas isso não significa que sua oferta esteja completamente livre de risco de venda. Existe um detalhe importante escondido em seu histórico de distribuição que merece mais atenção. De acordo com o documento da Canary Capital enviado à SEC em abril de 2026, PEPE não possui cronograma formal de vesting ou desbloqueio, com aproximadamente 98,4% de sua oferta original já em circulação em janeiro de 2026. Parece positivo, certo? Mas aqui está a parte interessante: o mesmo documento relata que os 10 maiores endereços de carteira detinham cerca de 41% da oferta circulante. Curiosamente, 11 dos 15 principais endereços pertenciam a exchanges, o que significa que a concentração bruta de carteiras não representa necessariamente 15 grandes detentores individuais. Ainda assim, a propriedade desconhecida em várias carteiras continua sendo um risco real. Agora, observe o gráfico diário. PEPE está sendo negociado em torno de US$ 0,000004246, com queda de 6,91%. O preço caiu abaixo da EMA7, EMA14 e EMA28, enquanto o RSI6 está próximo de 29,33. O MACD também ficou negativo. Isso sugere que a pressão de venda é atualmente mais forte, embora o RSI baixo deixe espaço para um repique de alívio de curto prazo. A principal distinção é que PEPE não enfrenta um calendário tradicional de vesting/desbloqueio, mas as participações concentradas e a demanda impulsionada pelo sentimento ainda podem criar uma séria pressão de venda. Para PEPE, a questão maior não é apenas quantos tokens estão desbloqueados. É quem controla a oferta que pode realmente chegar ao mercado. $PEPEUSDT #ByXIMPACT
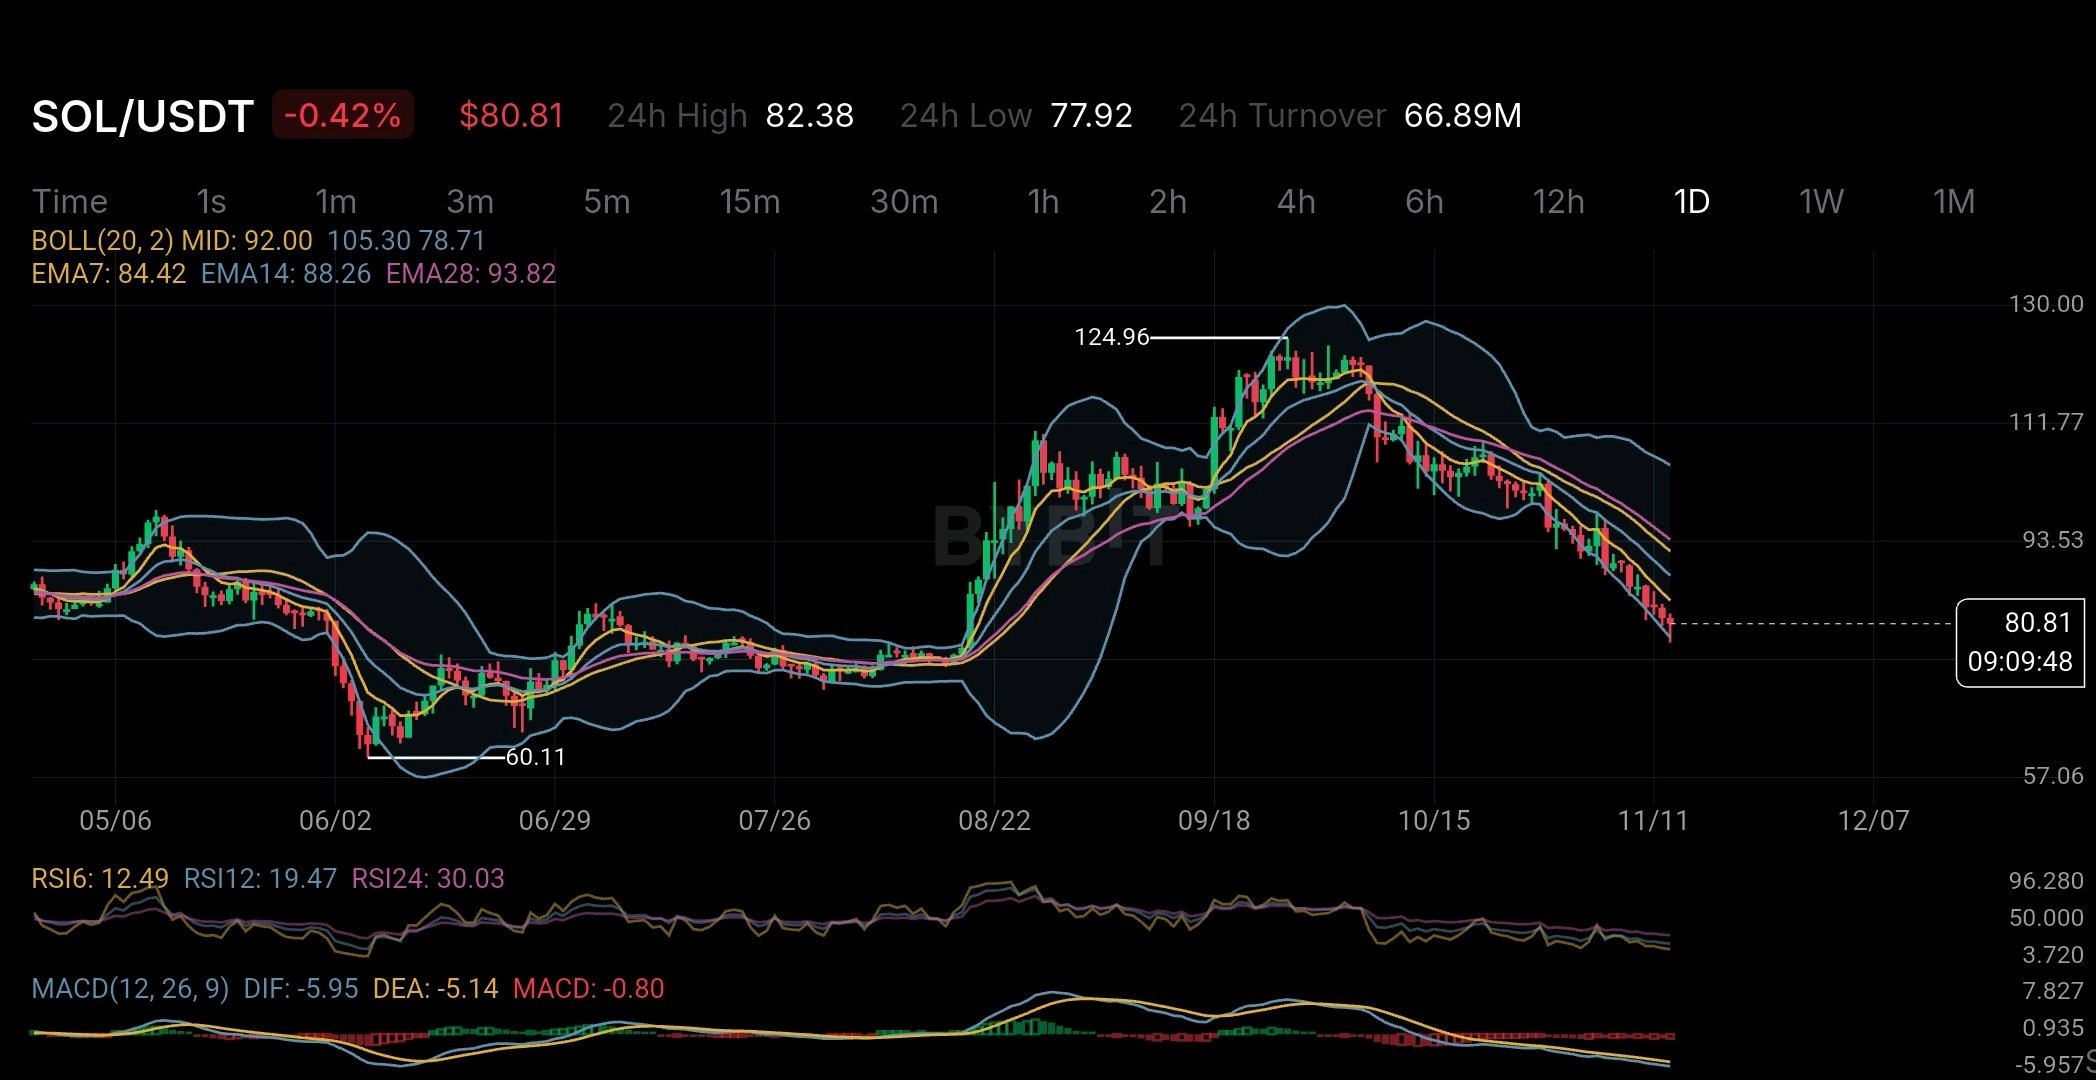
A SOL parece estar sobrevendida agora, mas há algo maior acontecendo por trás de seu preço que os investidores deveriam entender. Por volta de US$ 80,81, o RSI diário da SOL caiu para 12,49. Este é um nível muito baixo. O preço também está abaixo das três principais EMAs: EMA7 em US$ 84,42, EMA14 em US$ 88,26 e EMA28 em US$ 93,82. Um repique no preço pode acontecer em breve. Mas estar sobrevendida não significa que o fundo foi confirmado. Uma coisa que torna a Solana interessante é como a oferta de seu token funciona. Ao contrário de projetos que liberam grandes quantidades de tokens em momentos específicos, a SOL adiciona novos tokens regularmente por meio de recompensas de staking. Essas recompensas ajudam os validadores a manter a rede funcionando e segura. A Solana começou com uma taxa de inflação anual de 8%. Essa taxa foi planejada para diminuir 15% a cada ano até atingir 1,5%. Mas algo importante mudou. Em agosto de 2026, a Solana aprovou a SGP-0002. Essa mudança aumenta a redução anual da inflação de 15% para 30%. O objetivo é atingir a meta de inflação de 1,5% por volta de 2029, em vez de 2032. Isso é uma boa notícia para os detentores de longo prazo, porque menos novos tokens SOL entrarão no mercado ao longo do tempo. Mas existe outro lado da história. A pesquisa do terceiro trimestre de 2026 da Blockworks relatou que cerca de 441,3 milhões de SOL estavam em staking. As recompensas de staking valiam aproximadamente US$ 495 milhões durante o trimestre. Quase todas essas recompensas vieram de tokens recém-criados, em vez de taxas de transação. Isso é algo a que os investidores devem prestar atenção. As recompensas de staking podem parecer dinheiro grátis, mas não são. Quando novos SOL entram no mercado, isso pode reduzir o valor da participação dos detentores existentes se eles não estiverem em staking. Mesmo as pessoas que fazem staking precisam entender quanto de sua recompensa está simplesmente cobrindo esse efeito. Agora vamos olhar para o gráfico novamente. A SOL está se aproximando da área de US$ 78–80. Sua banda inferior de Bollinger está em torno de US$ 78,71. O RSI mostra que a pressão de venda é muito alta. No entanto, as EMAs descendentes e o MACD negativo mostram que a tendência geral ainda está fraca. Uma recuperação é possível, mas os indicadores ainda não confirmaram uma mudança de tendência. Para a Solana, reduzir a inflação é um bom passo. Mas o verdadeiro desafio é trazer mais usuários e gerar mais receita de taxas, para que a rede não precise depender tanto da criação de novos tokens. Uma blockchain se torna mais forte quando as pessoas a utilizam porque ela oferece valor real, não apenas porque ela dá recompensas a elas. $SOLUSDT #ByXIMPACT
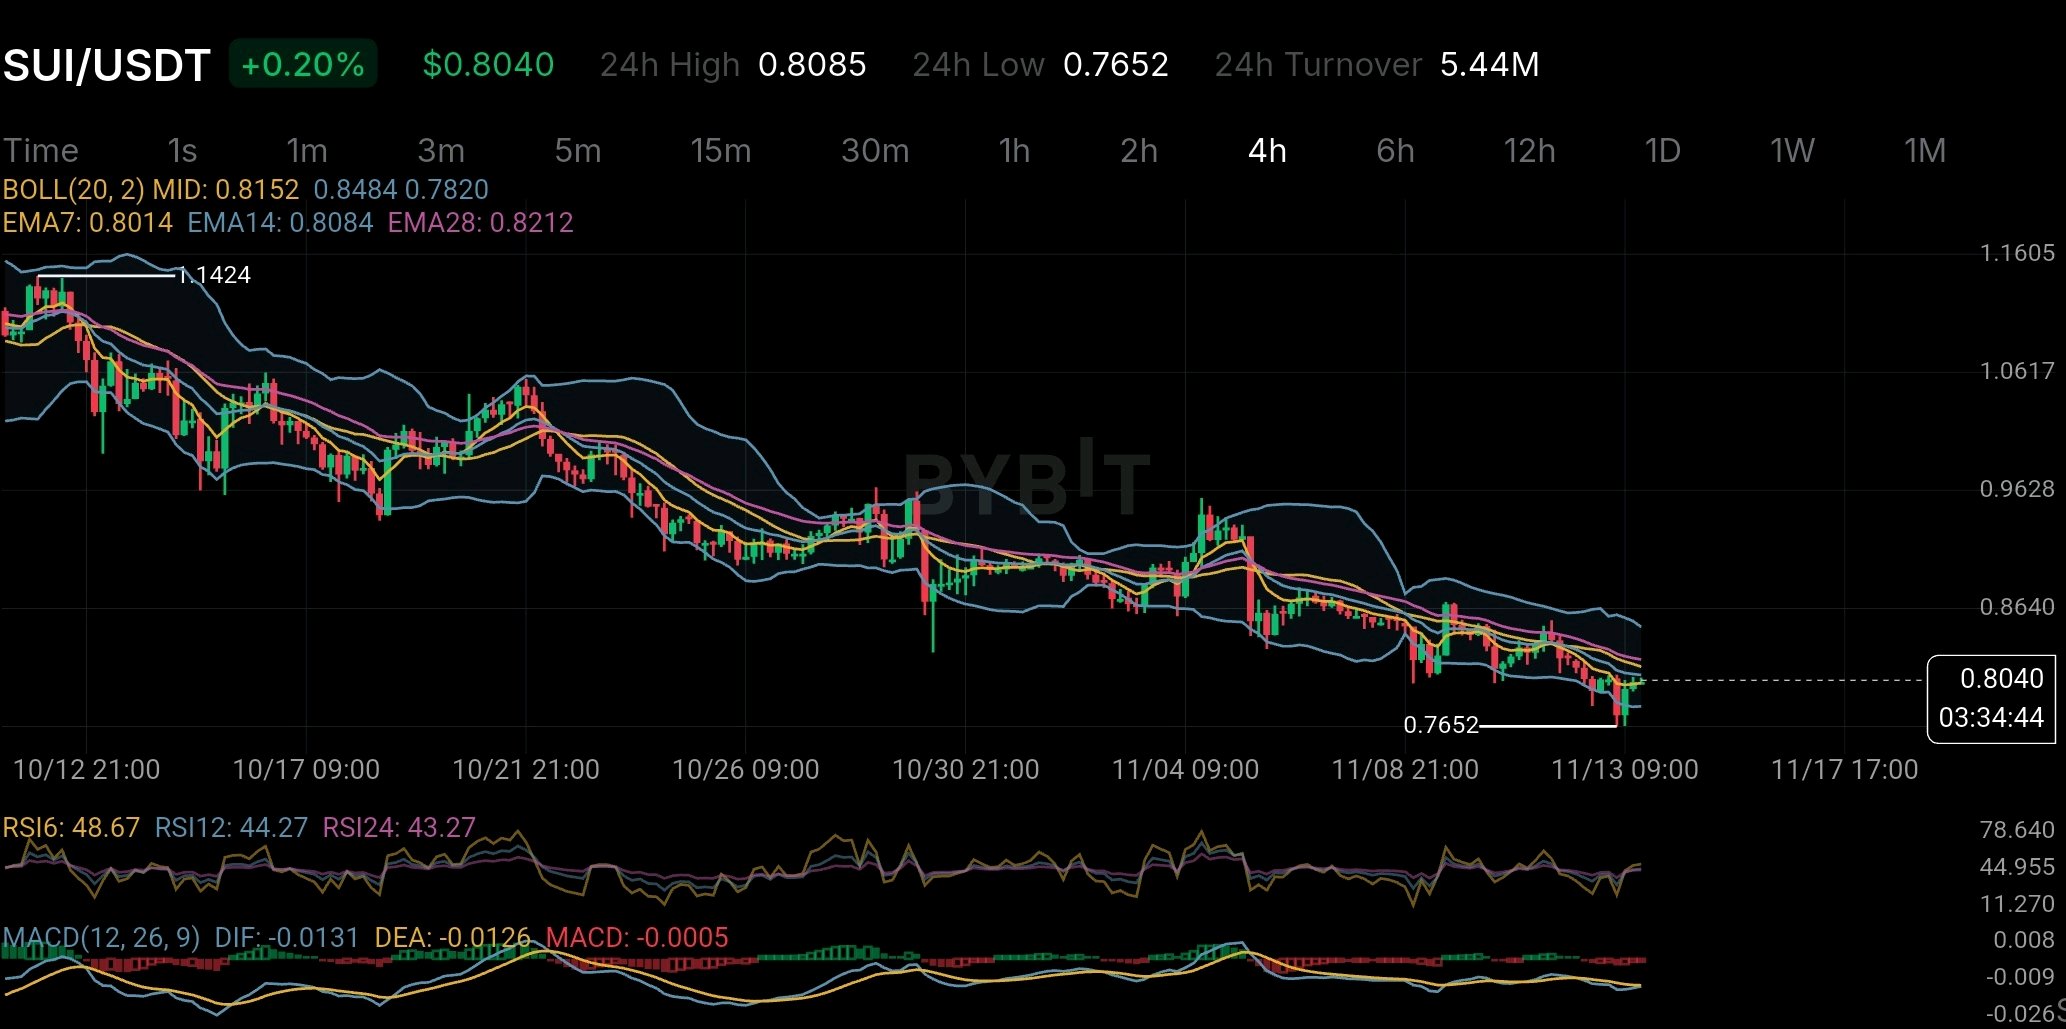
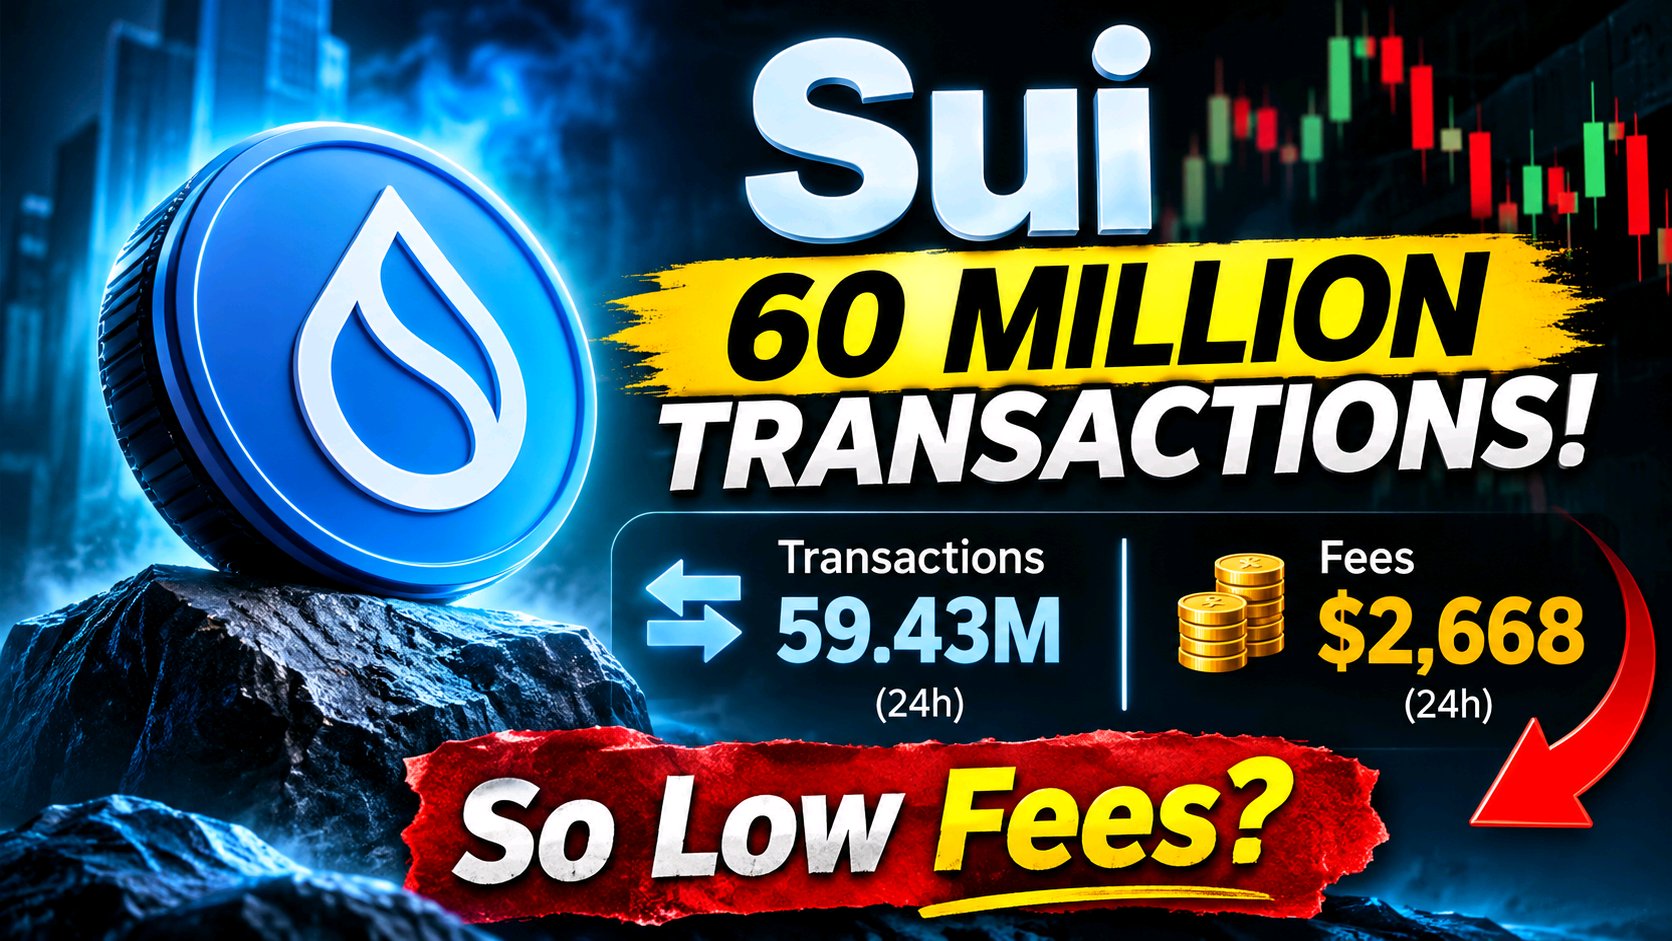
A Sui está processando quase 60 milhões de transações por dia, mas as taxas de sua rede contam uma história surpreendentemente diferente. Esse contraste merece mais atenção do que mais uma discussão sobre o preço da SUI. De acordo com dados da DefiLlama de 13 de novembro, a Sui registrou aproximadamente 59,43 milhões de transações em 24 horas, gerando apenas US$ 2.668 em taxas de rede. Enquanto isso, aplicativos em todo o ecossistema geraram cerca de US$ 142.283 em taxas. A distinção é importante. A arquitetura da Sui foi projetada para transações de alto rendimento e baixo custo. Essa é uma vantagem competitiva genuína para aplicativos que exigem atividade frequente na rede. Mas o volume de transações por si só não estabelece valor econômico. A questão maior é quanto dessa atividade cria uma demanda sustentável pela própria SUI. O token é necessário para gás, staking e governança, mas o uso da rede não se traduz automaticamente em uma captura proporcional de valor do token. O gráfico adiciona outra preocupação. A US$ 0,8040, a SUI permanece abaixo de suas EMAs de 14 e 28 períodos no cronograma de 4H. O IFR está se recuperando em direção ao neutro, mas o MACD permanece ligeiramente negativo. Portanto, há duas coisas separadas a observar: se a atividade da rede se torna economicamente significativa e se os compradores podem recuperar as médias móveis em declínio. A Sui pode estar ganhando a discussão sobre rendimento. O teste de longo prazo é se esse sucesso se traduz em uma demanda econômica mais forte por seu token nativo. $SUIUSDT #IMPACTbyTrade
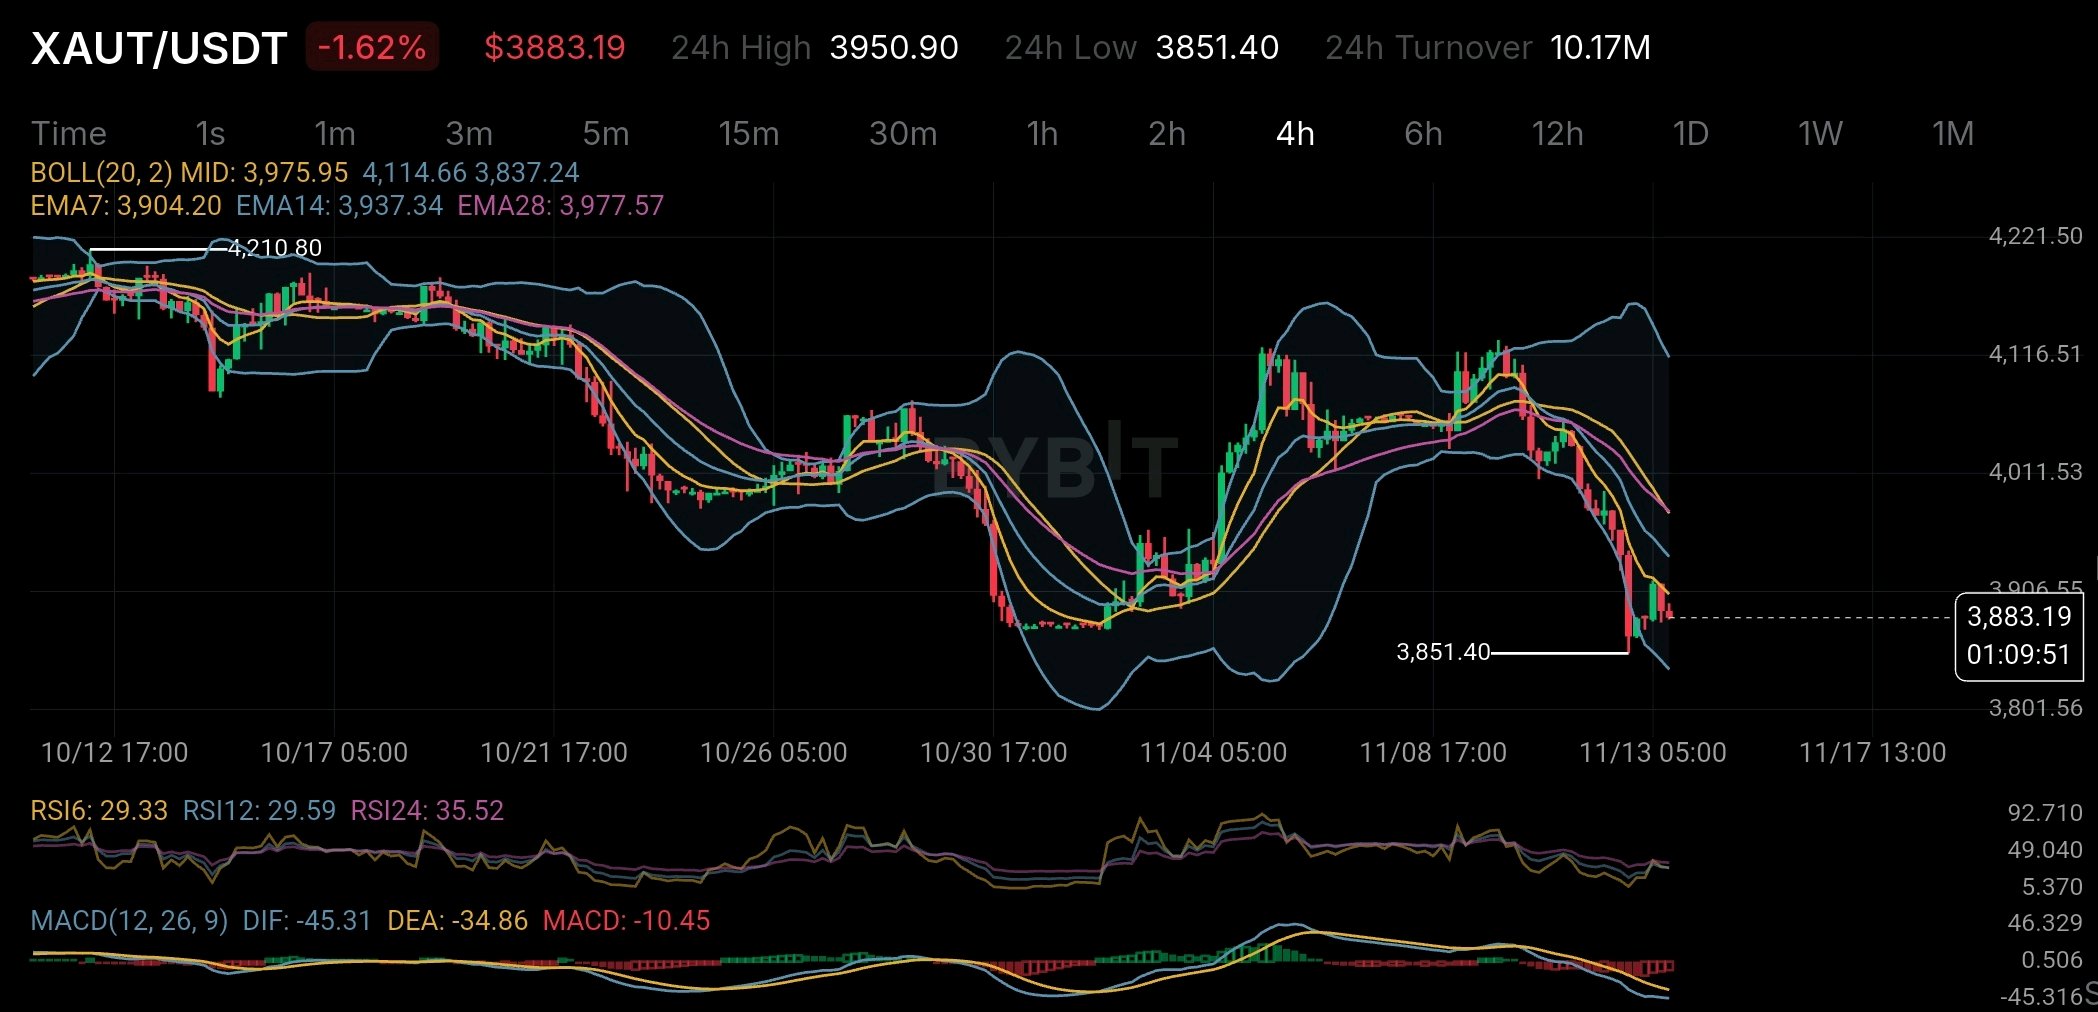
Tenho observado o XAUT, e algo me chamou a atenção além da recente movimentação de preço. O relatório de reservas do Tether Gold de 30 de setembro de 2026 mostrou 827.417,63 XAUT lastreados por exatamente 827.417,63 onças troy finas de ouro físico. Parece direto, mas há outro detalhe que vale a pena observar. Do total da oferta cunhada, 709.323,66 XAUT foram vendidos, enquanto 118.093,97 tokens ainda estavam disponíveis para venda através do Alpha Group Commodities, uma entidade relacionada. Isso representa aproximadamente 14,3% da oferta cunhada. Não estou dizendo que isso significa que uma pressão de venda está por vir. Mas acho que é algo que os detentores devem ter em mente. A oferta disponível importa, especialmente quando a demanda começa a mudar. No lado da verificação, a KPMG concluiu recentemente uma auditoria independente das demonstrações financeiras de 2025 do emissor, enquanto a garantia de reservas da BDO de setembro de 2026 confirmou o lastro em ouro naquela data de relatório. Agora, olhando para o gráfico de 4H, as coisas não estão particularmente fortes. O XAUT está sendo negociado em torno de US$ 3.883, abaixo de todas as três EMAs: EMA7, EMA14 e EMA28. O RSI está oscilando perto de 29, e o MACD permanece negativo. O momentum é claramente de baixa por enquanto. O RSI sugere condições de sobrevenda, mas isso sozinho não é suficiente para prever uma reversão. Pessoalmente, eu ficaria de olho em duas coisas: como a demanda por ouro se desenvolve e se a oferta disponível de XAUT se torna um fator. Ter ouro físico por trás de um token é uma coisa. Entender a dinâmica de oferta por trás dele é outra. É isso que acho que merece mais atenção. $XAUTUSDT #IMPACTbyTrade
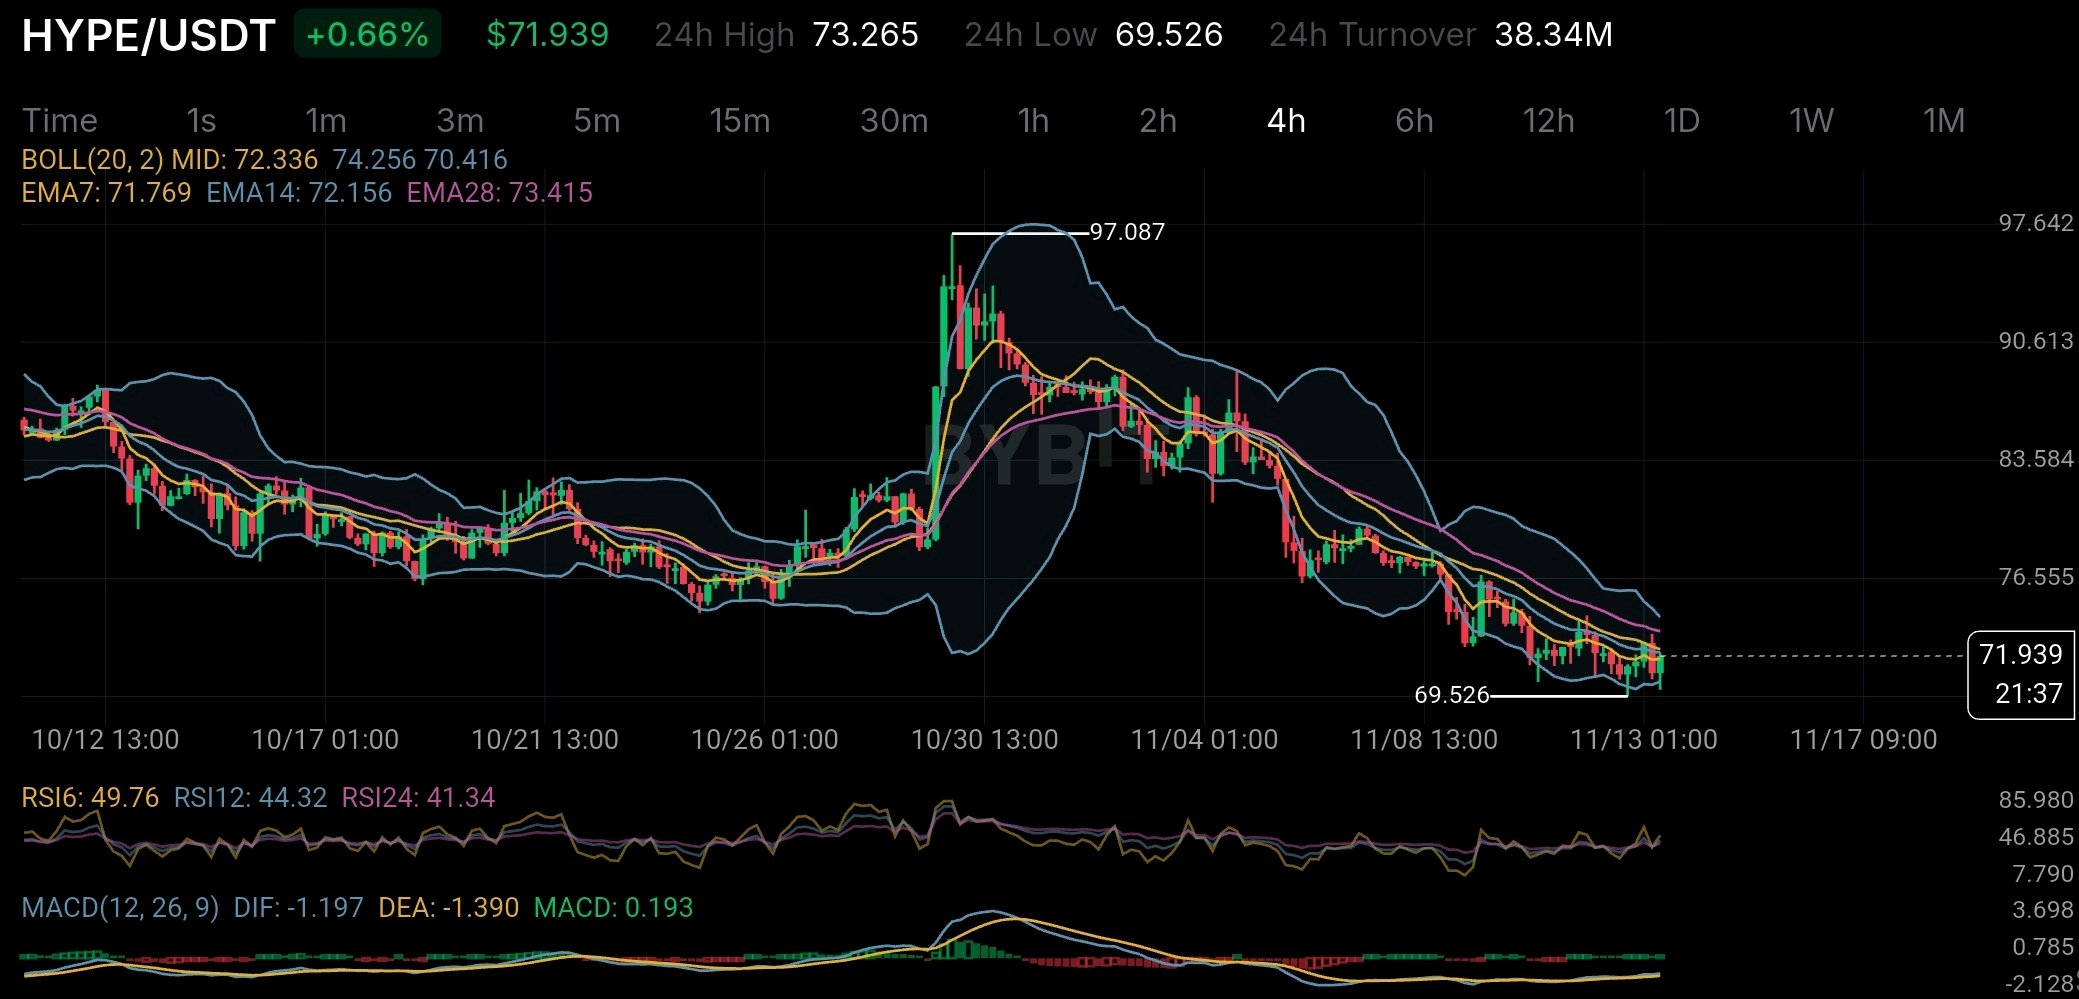
Uma coisa que acho interessante sobre a HYPE é que seu mecanismo de recompra e queima está, na verdade, vinculado à atividade que ocorre na Hyperliquid. Mas há outro lado dessa história que acho que os traders não deveriam ignorar. De acordo com o documento da SEC da Hyperliquid de setembro de 2026, 99% das taxas do protocolo vão para o Fundo de Assistência, que usa esses fundos para comprar HYPE no mercado aberto. Até 8 de setembro, cerca de 47,1 milhões de HYPE foram queimados permanentemente. Isso equivale a aproximadamente 4,7% da oferta original de 1 bilhão. Esse é um montante significativo e cria um vínculo direto entre a atividade da plataforma e a demanda pelo token. Mais atividade de negociação significa mais taxas, o que pode levar a mais compras e queimas de HYPE. Parece positivo, certo? Só há uma coisa que vale a pena ter em mente. HYPE tem uma oferta máxima de 1 bilhão de tokens. Cerca de 38,9% são alocados para futuras emissões e recompensas da comunidade, enquanto outros 23,8% vão para os principais colaboradores. Portanto, embora o mecanismo de queima ajude a reduzir a oferta, isso não significa que a pressão de venda simplesmente desaparecerá. Novos tokens e futuras emissões ainda importam. Olhando para o gráfico de 4 horas, a HYPE está sendo negociada em torno de US$ 71,94, ainda abaixo da EMA14 em US$ 72,16 e da EMA28 em US$ 73,42. A linha média das Bandas de Bollinger também está em torno de US$ 72,34. A mínima recente de US$ 69,526 é o nível que estou observando para suporte. Há alguns sinais encorajadores. O IFR (RSI) está começando a se recuperar e o histograma do MACD ficou ligeiramente positivo. A pressão de venda pode estar diminuindo, mas ainda não estou pronto para chamar isso de reversão de tendência. Meu setup de trade: Estou observando a zona de US$ 72,3 a US$ 73,4 para um possível rompimento de alta. Eu preferiria ver um fechamento sólido de vela de 4H acima dessa área antes de considerar uma entrada comprada (long). Se o rompimento se sustentar e o preço testar novamente essa zona com sucesso, então US$ 76,55 é meu primeiro nível de alta para observar, seguido por US$ 83,58. Por outro lado, US$ 69,526 é o suporte principal. Uma queda abaixo desse nível invalidaria meu setup de recuperação de alta e me faria reconsiderar o trade. Não quero correr atrás de uma vela verde aqui. A confirmação é mais importante do que tentar pegar o fundo exato. A longo prazo, acho que a verdadeira questão é simples: a Hyperliquid consegue gerar atividade econômica suficiente para manter a demanda de recompra à frente da nova oferta que entra no mercado? Porque queimar tokens é uma coisa. Manter a demanda enquanto as emissões continuam é um desafio completamente diferente. É isso que estarei observando com a HYPE. Não apenas os números de queima, mas se a atividade real do negócio consegue sustentar o token ao longo do tempo. $HYPEUSDT #IMPACTbyTrade
Bitcoin is facing a combination that deserves more attention than an oversold RSI: aggressive long liquidations and weakening institutional demand. Looking at the BTC/USDT 4-hour chart, the selling pressure is difficult to ignore. BTC is trading around $68,823, down 6.66%, after touching $67,563. The price has broken below the lower Bollinger Band at $69,738, while EMA 7, EMA 14 and EMA 28 are all sitting above the market. But the technical picture is only half the story. According to available derivatives data, Bitcoin experienced roughly $352 million in liquidations over 24 hours, with approximately $346 million coming from long positions. That's a massive imbalance. It suggests leveraged buyers were caught on the wrong side, and forced selling likely accelerated the decline. There's another detail worth watching: institutional flows. US spot Bitcoin ETFs recorded six consecutive days of net outflows through November 12, totaling approximately $1.49 billion. When leveraged traders are being forced out while ETF investors are withdrawing capital, the market loses two potential sources of buying support simultaneously. This is why I wouldn't treat an extremely low RSI as an automatic buying signal. The 4-hour RSI readings are particularly stretched: RSI 6 is 5.54, RSI 12 is 15.01 and RSI 24 is 24.78. A relief bounce wouldn't be surprising, but oversold conditions can persist during strong downtrends. For me, $67,563 is the immediate level to watch. A sustained breakdown could expose BTC to another leg of selling. On the recovery side, $70,900 and $72,100 are important EMA resistance areas. Reclaiming them would be an early sign that sellers are losing control. The bigger question is whether fresh spot demand returns after this liquidation wave. Bitcoin doesn't necessarily need more leveraged buyers right now. It needs buyers willing to absorb actual selling pressure. An oversold market can produce a bounce. But only sustained demand can build a recovery. $BTCUSDT #IMPACTbyTrade
ONDO está se aproximando de um evento de oferta que acredito que o mercado precisa prestar mais atenção. O próximo grande desbloqueio de tokens está agendado para 18 de janeiro de 2027, e o montante envolvido é bastante significativo. De acordo com o Tokenomics.com, espera-se que cerca de 1,71 bilhão de tokens ONDO entrem em circulação nessa data. Isso representa 17,1% da oferta máxima e cerca de 35,1% do market cap atual. Aqui está o que chamou minha atenção: apenas cerca de 48,7% da oferta máxima de 10 bilhões de ONDO está circulando atualmente. O restante ainda está sujeito ao cronograma de vesting. Mas há mais nisso do que apenas outro desbloqueio de tokens. A próxima distribuição está alocada aproximadamente 46,3% para a comunidade, 38,6% para a fundação e 15,1% para investidores privados. Essa divisão importa porque tokens desbloqueados não significam automaticamente pressão de venda. Alguns podem ir para o desenvolvimento do ecossistema, enquanto outros podem eventualmente encontrar seu caminho para as exchanges. Também acho que há algo que os investidores devem entender sobre o próprio ONDO. De acordo com sua documentação oficial, ONDO é principalmente um token de governança para a Ondo DAO e Flux Finance. Fazer parte de um setor de ativos do mundo real (RWA) em crescimento não significa automaticamente que os detentores de tokens possuem os ativos tokenizados subjacentes ou recebem seus rendimentos. Agora, olhando para o gráfico, ONDO está sendo negociado em torno de US$ 0,3327 no período de 4 horas, com queda de 6,75%. O preço está abaixo da EMA7, EMA14 e EMA28, enquanto o RSI6 está em torno de 16,72. Isso está profundamente sobrevendido no curto prazo, mas não significa necessariamente que uma reversão está por vir. A estrutura geral ainda mostra topos e fundos descendentes. Há outra coisa que vale a pena observar: a atividade de derivativos é consideravelmente maior do que a atividade spot. A CoinGlass relatou cerca de 3,8 vezes mais volume de futuros do que volume spot em 13 de novembro, juntamente com pesadas liquidações de posições compradas (longs). Minha preocupação não é que o ONDO careça de uma narrativa forte de RWA. É se a demanda pelo token consegue acompanhar o crescimento da oferta circulante enquanto o mercado já está sob pressão. Um RSI sobrevendido pode levar a um repique, mas não corrige um desequilíbrio de oferta. Para mim, o verdadeiro teste não é apenas se os compradores conseguem defender US$ 0,33. É se a demanda genuína consegue acompanhar o ritmo dos tokens que entram em circulação. $ONDOUSDT #IMPACTbyTrade