MAXJOHNS
5235Curtir0Compartilhamentos121Fãs222Seguir
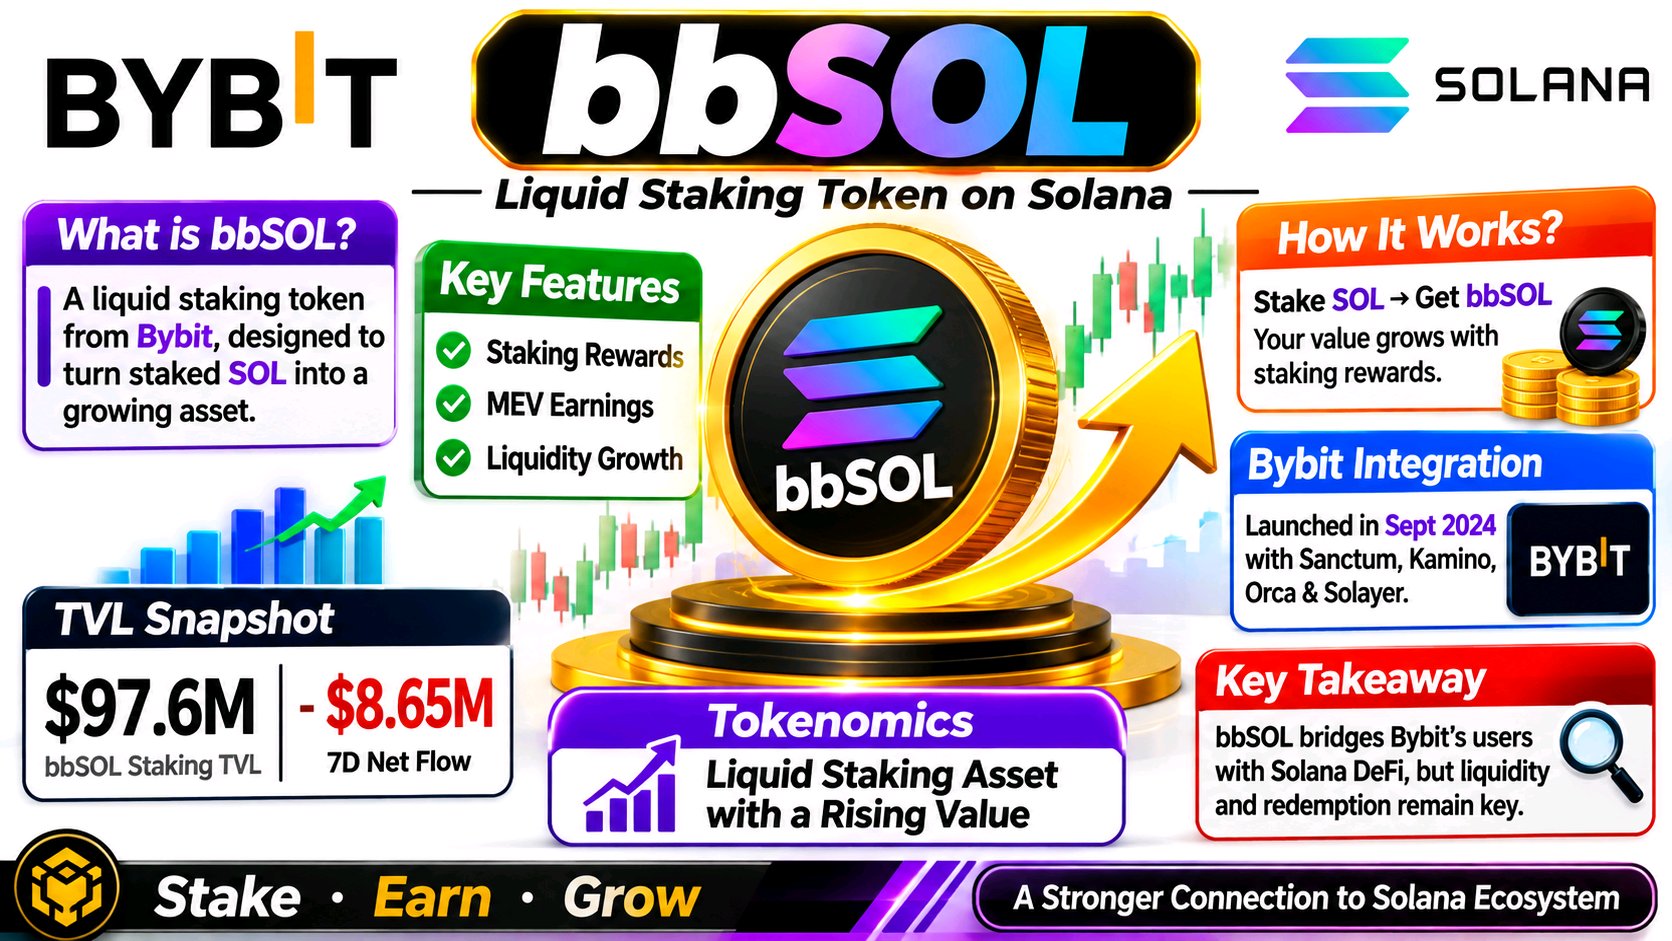
What stands out about bbSOL is that its real value is not simply earning Solana staking rewards. The more important question is whether Bybit can turn a centralized exchange's user base into sustained liquidity across Solana DeFi. That distinction matters because bbSOL is not an independent blockchain or a conventional governance token. It is a liquid staking asset issued through Bybit, with its value designed to appreciate against SOL as staking rewards accumulate. What caught my attention about bbSOL is the gap between its institutional story and the liquidity actually moving through its markets. Bybit introduced bbSOL in September 2024 with Sanctum, Kamino, Orca and Solayer. The product turns staked SOL into a liquid receipt: staking rewards, MEV and liquidity-related earnings accrue through a rising bbSOL-to-SOL exchange rate rather than regular cash payouts. Bybit’s documentation also makes the trade-off clear: a 0.1% deposit fee applies, and larger redemptions can take an epoch, roughly two to three days. So “liquid” does not mean frictionless under every condition. prnewswire.com +2 The more interesting development is distribution. Bybit announced Anchorage Digital custody support in October 2025, potentially making bbSOL easier for institutions to hold. But institutional access is not the same as institutional demand. DeFiLlama’s latest snapshot lists roughly $97.6 million in bbSOL staking TVL and an approximately $8.65 million negative seven-day net flow. That suggests capital has recently been leaving, despite the expanded custody route. Bybit Press +1 This is the tension traders should focus on: bbSOL’s value proposition depends on SOL staking economics, but its market quality depends on redemption confidence and usable DeFi liquidity. A yield-bearing token can still trade with meaningful slippage or discount if exits become crowded. I would watch net flows, bbSOL/SOL pricing, pool depth and redemption conditions before treating new integrations as adoption. The key question is whether institutional access turns into persistent on-chain liquidity—or remains mostly a distribution headline. #ByXIMPACT $BBSOLUSDT
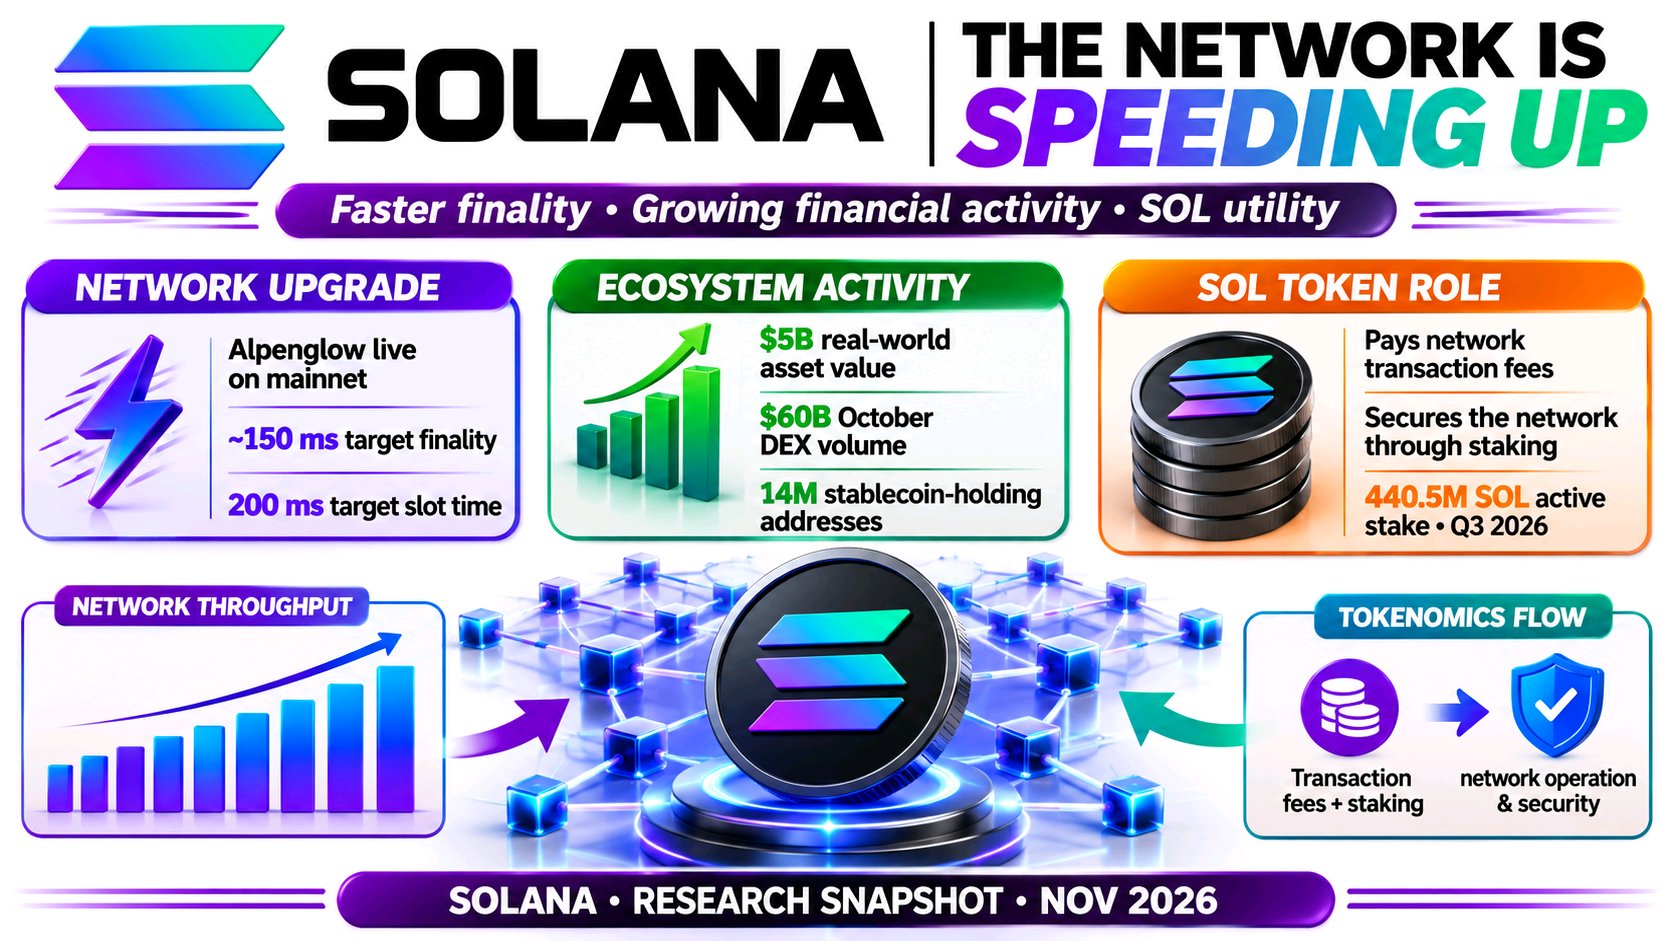
O que me chama a atenção na Solana agora é a diferença entre sua atividade de rede subjacente e a pressão que se forma em torno da SOL no mercado. As duas não estão seguindo a mesma direção, e essa distinção merece atenção. A infraestrutura da Solana continua a se desenvolver: o Alpenglow chegou à mainnet em outubro, visando uma finalidade de aproximadamente 150 milissegundos, enquanto os tempos alvo de slot caíram para 200 milissegundos. A Fundação também reportou US$ 5 bilhões em valor de ativos do mundo real e US$ 60 bilhões em volume de DEX em outubro. O DeFiLlama mostra agora cerca de US$ 4,6 bilhões em TVL de DeFi, US$ 13,96 bilhões em stablecoins e 2,33 milhões de endereços ativos em 24 horas. Essa é uma atividade significativa, mas não torna a SOL imune à pressão do mercado. A SOL tem sido negociada em torno de US$ 72, uma queda de aproximadamente 16% em sete dias. O interesse em aberto (open interest) de futuros está próximo de US$ 4,1 bilhões, uma queda de 8,45% em 24 horas, enquanto as liquidações atingiram cerca de US$ 89 milhões, principalmente de posições compradas (longs). O volume da DEX da Solana também caiu cerca de 19% em relação à semana anterior, com o volume de perpétuos caindo cerca de 37%. Os traders parecem estar reduzindo o risco à medida que a negociação on-chain esfria, em vez de abandonar a rede completamente. Eu observaria se o TVL, a oferta de stablecoins e os endereços ativos se estabilizam, enquanto a demanda à vista (spot) retorna e o interesse em aberto se reconstrói sem alavancagem excessiva. O Alpenglow e a tokenização institucional são marcos significativos, mas o uso sustentado e a liquidez ainda precisam se traduzir em demanda duradoura pela SOL. Essa lacuna é a parte que estou observando. #ByXIMPACT $SOLUSDT
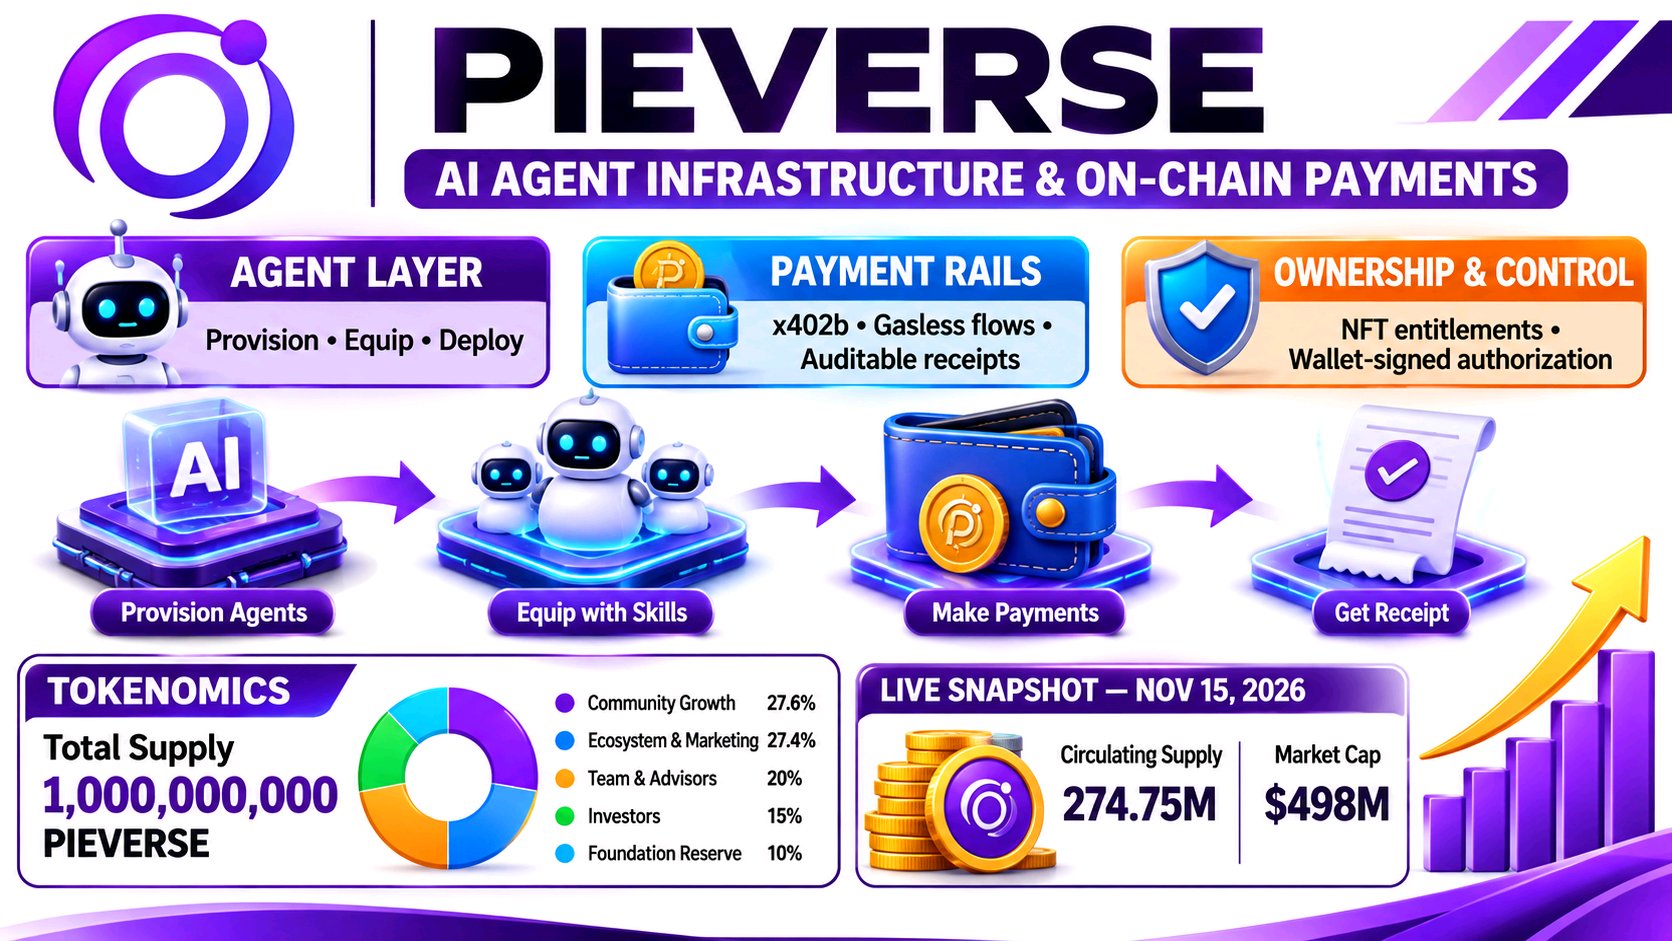
O que se destaca na Pieverse é o timing: seu valor de mercado aumentou bruscamente exatamente quando o projeto chega a uma transição importante na distribuição de tokens. A questão interessante é se a adoção pelo ecossistema consegue acompanhar a oferta que está entrando em circulação. O que chamou minha atenção na Pieverse foi a colisão entre uma narrativa de agentes de IA em rápido crescimento e uma grande mudança na oferta de tokens. O site atual do projeto descreve ferramentas para provisionamento de agentes Web3, equipando-os através de uma Skill Store e verificando a propriedade com direitos de NFT. Seu whitepaper anterior focava mais pesadamente em pagamentos de agentes auditáveis e sem gas, então a direção do produto está evoluindo, não estagnada. Pieverse +1 Agentes precisam de carteiras, permissões, sistemas de pagamento e serviços utilizáveis, não apenas modelos melhores. A Pieverse está tentando conectar essas peças, e sua parceria de 11 de novembro com a Four.meme aponta para uma distribuição através do ecossistema de lançamento on-chain da BNB Chain. Mas um anúncio de parceria não é prova de usuários recorrentes ou receita de taxas. X Web Viewer +1 Essa distinção importa agora porque o lockup de um ano do token terminou em 14 de novembro, com as alocações de equipe, consultores e investidores começando o vesting linear. Esses grupos representam 35% da oferta fixa de um bilhão. A quantidade exata da primeira liberação não está claramente declarada nos relatórios, então eu evitaria tratar as estimativas de desbloqueio das manchetes como oferta circulante confirmada. Coinranking +1 O posicionamento de mercado adiciona outra camada. O CoinGecko mostrou a PIEVERSE por volta de $1,81, cerca de 19% abaixo de sua máxima histórica de $2,23, enquanto o open interest de perpétuos estava em cerca de $86 milhões e aproximadamente 17% do market cap; o funding permaneceu positivo. Isso sugere que a atividade de derivativos é significativa ao lado da demanda à vista (spot). CoinGecko Eu ficaria de olho em se o volume spot absorve os novos tokens disponíveis, se o open interest esfria e se o uso dos agentes produz taxas mensuráveis. A adoção consegue crescer mais rápido do que a diluição? #ByXIMPACT $PIEVERSEUSDT
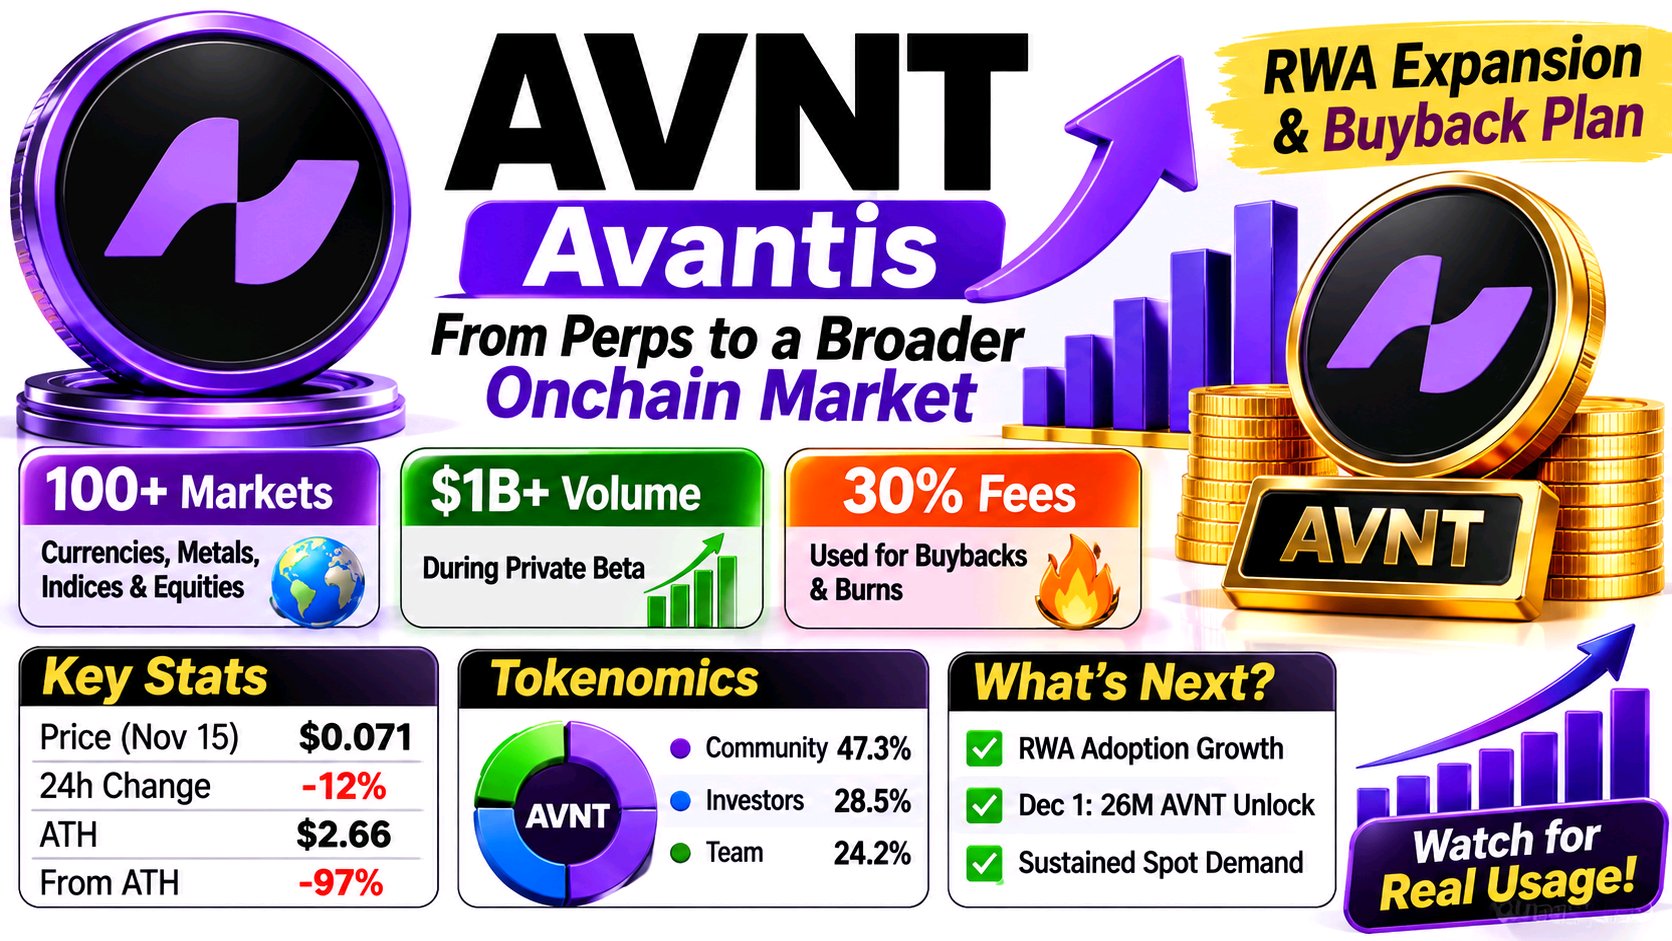
O que me chamou a atenção na AVNT é o descompasso entre a ambição crescente da exchange e o comportamento de mercado do token. A Avantis agora é Veranta, mas o ticker permanece AVNT. O rebranding de setembro foi mais do que apenas uma mudança de nome: a equipe está migrando de perpétuos de cripto para um mercado onchain mais amplo para moedas, metais, índices e ações. O anúncio diz que mais de 100 mercados do mundo real já são suportados. Durante o beta privado, a plataforma teria processado mais de US$ 1 bilhão em volume, 100.000 negociações e mais de US$ 200.000 em receita; o interesse em aberto triplicou, saindo de US$ 10 milhões para US$ 30 milhões. Mercados Onchain Globais +1 Existe também um vínculo direto com a tokenomics. Desde março, 30% das taxas elegíveis de abertura, fechamento e negociações lucrativas financiam recompras e queimas de AVNT no mercado aberto. Isso conecta a atividade à redução da oferta, embora o impacto dependa da geração de taxas, e não apenas do volume total. Veranta +1 O mercado ainda não está recompensando essa narrativa. Em 15 de novembro, a AVNT era negociada perto de US$ 0,071, com queda de cerca de 12% em 24 horas e aproximadamente 97% abaixo do seu pico de US$ 2,66. O volume de futuros estava cerca de cinco vezes maior que o volume à vista (spot), o interesse em aberto havia caído 12,8% e a taxa de financiamento (funding) estava negativa. Isso sugere que posições alavancadas estão sendo desfeitas, e não uma clara acumulação à vista recente. CoinGlass Para mim, o teste é saber se a atividade mais ampla de RWA produzirá taxas elegíveis sustentadas, queimas verificáveis e maior liquidez à vista. Também ficaria de olho no desbloqueio programado de 26 milhões de AVNT em 1º de dezembro. Será que a adoção conseguirá fechar essa lacuna antes que a nova oferta se torne a maior preocupação do mercado? NAUT #ByXIMPACT $AVNTUSDT
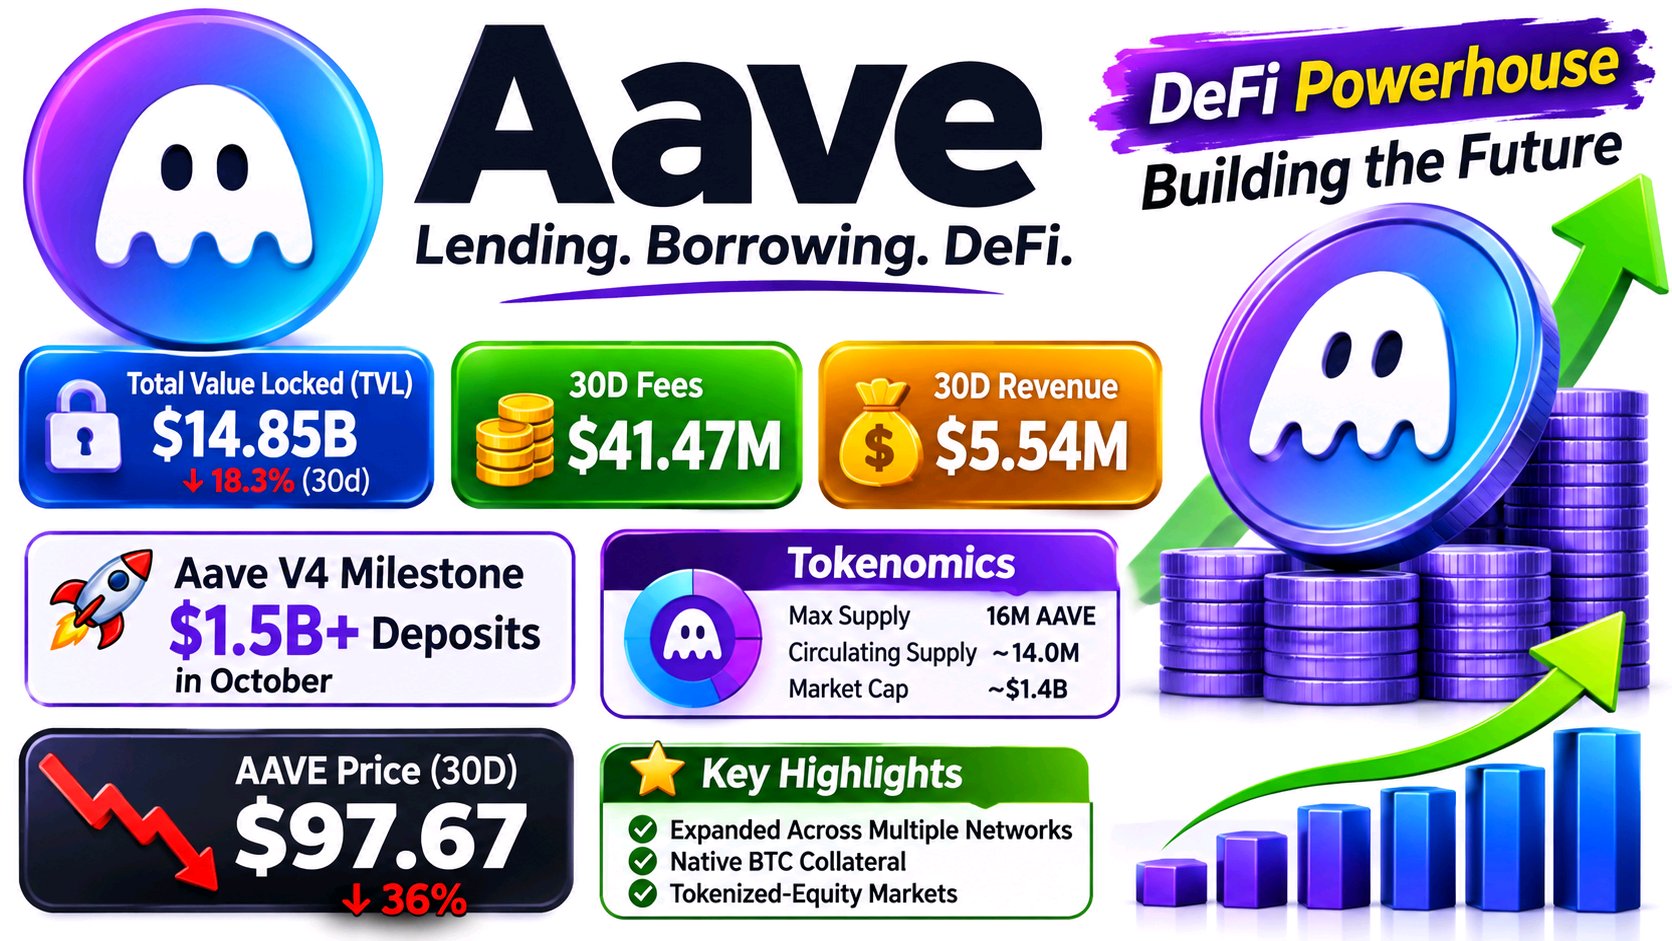
O que acho interessante sobre a Aave agora é a desconexão entre sua atividade comercial subjacente e a forma como o mercado está tratando seu token. A AAVE caiu drasticamente, mas o protocolo de empréstimo ainda está gerando uma atividade econômica substancial. De acordo com a DefiLlama, a Aave detinha aproximadamente US$ 14,85 bilhões em TVL em 15 de novembro, enquanto gerava US$ 41,47 milhões em taxas e US$ 5,54 milhões em receita de protocolo nos 30 dias anteriores. No entanto, o TVL caiu 18,3% durante esse período, sugerindo que a liquidez está saindo mesmo enquanto o protocolo continua ganhando taxas significativas. DefiLlama Há outro desenvolvimento que vale a pena observar. A Aave Labs informou que a V4 ultrapassou US$ 1,5 bilhão em depósitos durante outubro, expandiu-se por várias redes e recebeu seu primeiro curador de mercado externo. Colateral nativo em Bitcoin e mercados de ações tokenizadas também mostram como a Aave está tentando expandir além dos empréstimos cripto convencionais. Outubro de 2026 - Desenvolvimento - Aave +1 Isso cria um contraste interessante: a infraestrutura do produto está se expandindo, mas as condições mais amplas de liquidez permanecem menos favoráveis. A DefiLlama mostrou a AAVE perto de US$ 97,67, uma queda de cerca de 36% em 30 dias. O mercado, portanto, está precificando mais do que a receita do protocolo: queda nos depósitos, menor apetite ao risco e incerteza sobre o crescimento futuro. O programa de recompra financiado pela receita da DAO tem um orçamento anual de US$ 50 milhões, mas não pode garantir suporte de preço. DefiLlama +1 Para os traders, eu ficaria atento se o TVL se estabilizar, se os depósitos da V4 se transformarem em empréstimos e taxas sustentáveis, e se o volume à vista confirmar qualquer recuperação. Será que a expansão da infraestrutura pode eventualmente se traduzir em liquidez duradoura e uma captura de valor de token mais forte? #ByXIMPACT $AAVEUSDT
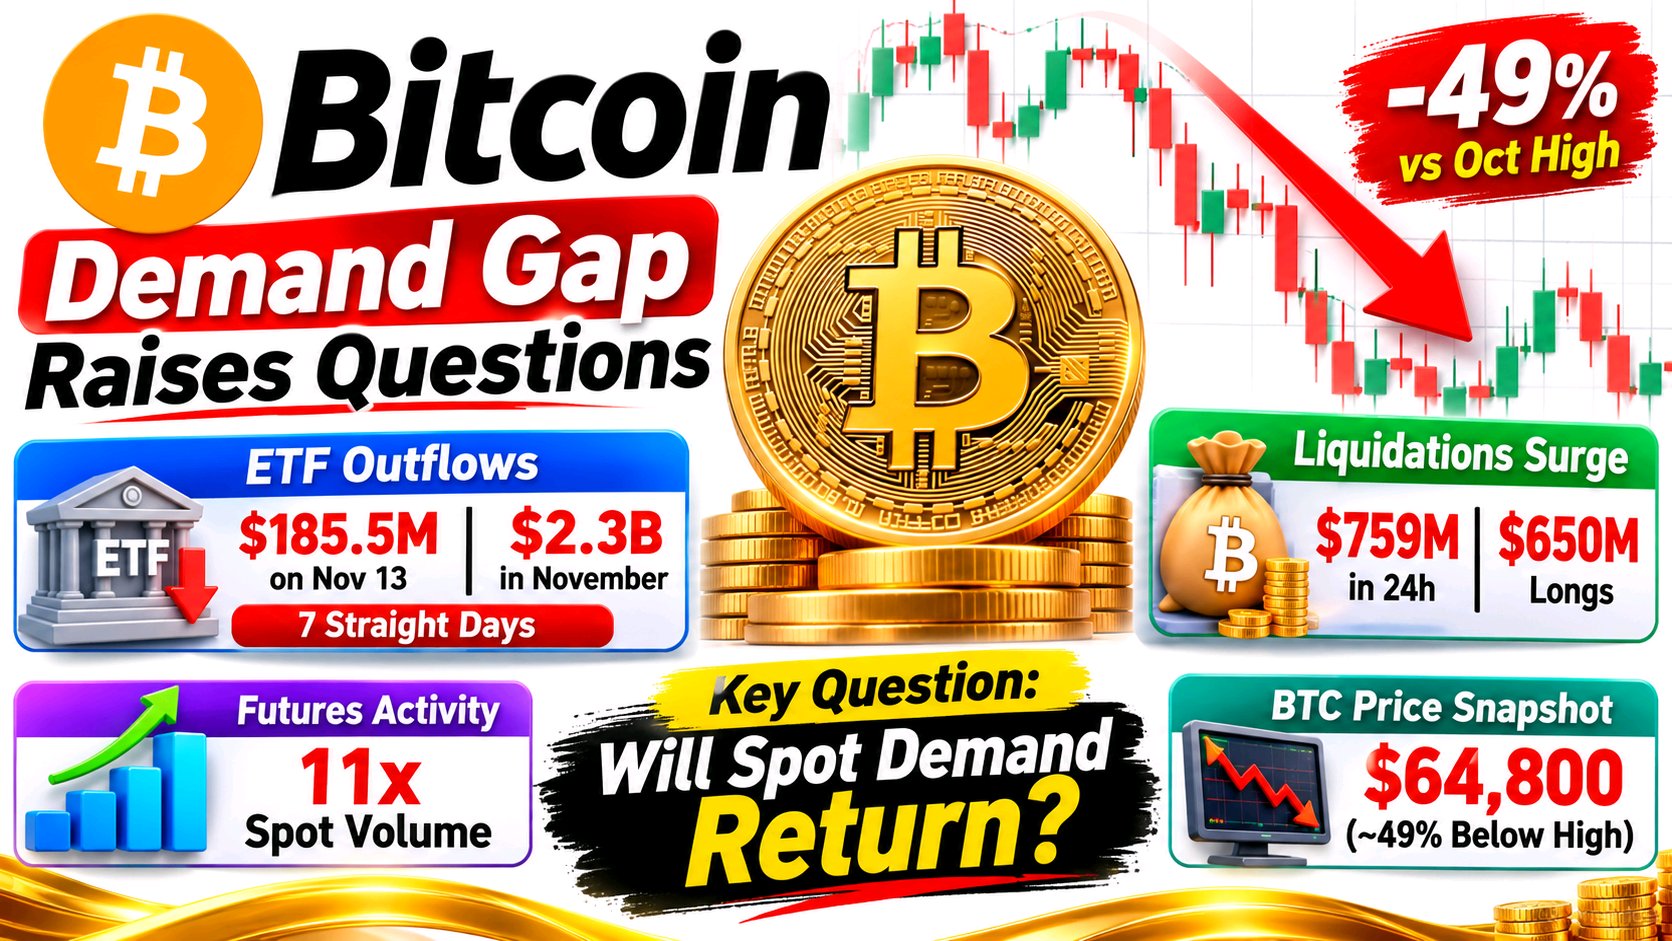
O que me chamou a atenção no Bitcoin esta semana é a discrepância entre a narrativa de oferta fixa e a demanda que realmente chega ao mercado. O cronograma de emissão do Bitcoin não mudou, mas o comprador marginal importa mais no curto prazo do que o conhecido limite de 21 milhões de moedas. Os ETFs de Bitcoin à vista (spot) dos EUA registraram cerca de US$ 185,5 milhões em saídas líquidas em 13 de novembro, estendendo a sequência de retiradas para sete sessões. As saídas de novembro atingiram aproximadamente US$ 2,3 bilhões até aquela data. Esta é uma reversão mensurável em um importante canal de demanda institucional, não uma prova de que os detentores de longo prazo abandonaram o BTC. Os derivativos estão amplificando a pressão. O CoinGlass relatou aproximadamente US$ 759 milhões em liquidações em 24 horas, cerca de US$ 650 milhões de posições compradas (long), enquanto o volume de futuros foi cerca de onze vezes maior que o volume à vista. O Bitcoin estava perto de US$ 64.800 naquele momento, quase 49% abaixo de sua máxima de outubro de 2025. Essa combinação é importante: os resgates de ETFs sugerem uma demanda à vista mais fraca, enquanto a alavancagem excessiva pode transformar quedas em vendas forçadas. Nenhuma métrica sozinha explica todo o movimento, e os totais de liquidação variam de acordo com o local e a janela de medição. Eu ficaria de olho em se os fluxos dos ETFs se tornarão positivos e se o volume à vista aumentará durante uma recuperação. Se o preço estabilizar enquanto o interesse aberto cai, a alavancagem pode estar sendo eliminada. Se as saídas persistirem e as altas dependerem principalmente de futuros, o repique merece ceticismo. A questão chave é se a demanda à vista genuína retornará antes que uma nova onda de posicionamento seja construída. #ByXIMPACT $BTCUSDT
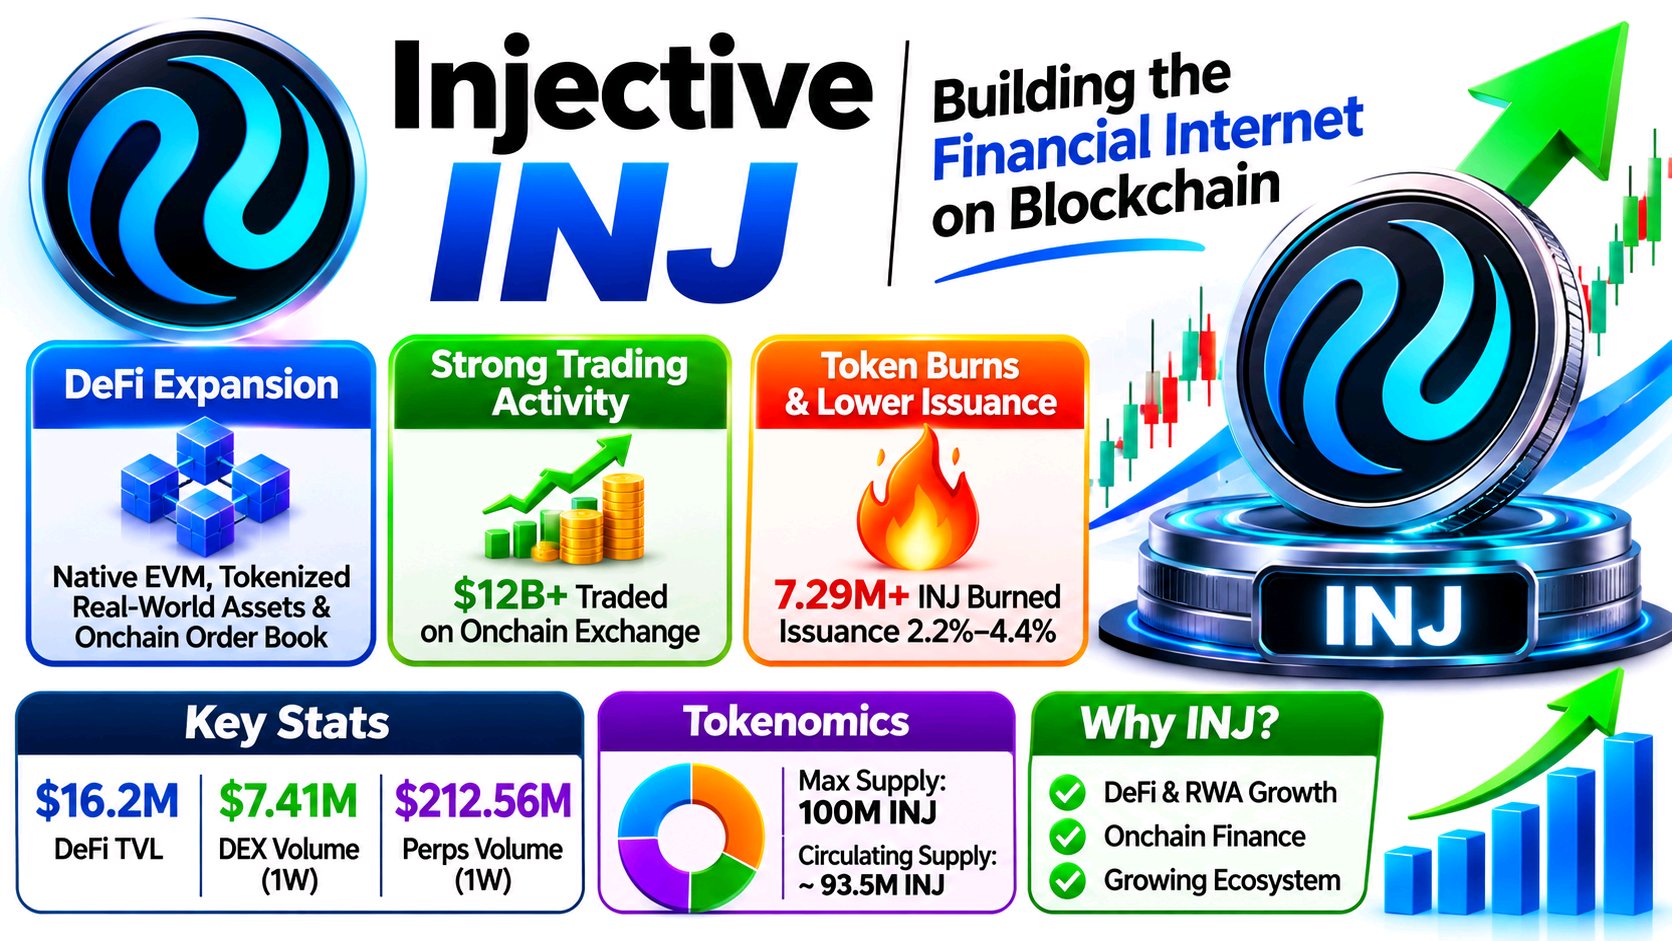
O que me chamou a atenção em INJ é o abismo entre as crescentes ambições financeiras da Injective e a quantidade muito menor de capital atualmente alocado em seu ecossistema DeFi. A rede não é mais apenas uma blockchain focada em exchanges. Sua análise de aniversário, em 8 de novembro, descreve EVM nativa, ativos do mundo real tokenizados, mercados de ações e câmbio (FX), e liquidação em USDC. A Injective também relata mais de US$ 12 bilhões negociados em seu orderbook on-chain no último ano. O módulo de exchange gerencia orderbooks, correspondência e liquidação on-chain, conferindo a esses mercados uma infraestrutura financeira compartilhada. injective.com +1 No entanto, é preciso separar o uso da profundidade de capital. O DefiLlama registrou cerca de US$ 16,2 milhões em TVL DeFi em 14 de novembro, juntamente com US$ 15,96 milhões em stablecoins. O volume semanal da DEX caiu 26,1%, para US$ 7,41 milhões, enquanto o volume de perpétuos caiu 10,2%, para US$ 212,56 milhões. Essa é uma atividade significativa, mas ainda não demonstra uma liquidez ampla e em crescimento constante. DefiLlama A história do token também merece um olhar mais atento. A Injective diz que mais de 7,29 milhões de INJ foram queimados, enquanto sua redução de emissão para 2026 diminuiu a faixa anual alvo para 2,2%–4,4%. No entanto, um documento da SEC relata uma oferta total de 122,9 milhões de INJ em setembro, mostrando que as queimas não fazem automaticamente a oferta encolher; a emissão ainda importa. injective.com +1 Para os traders, eu ficaria atento se as novas vias de RWA e stablecoins se traduzirão em TVL sustentado, orderbooks mais profundos e taxas crescentes. Se a atividade crescer sem que a liquidez acompanhe, a narrativa de expansão permanece incompleta. Será que a Injective consegue transformar sua amplitude de produtos em demanda de capital duradoura? #ByXIMPACT $INJUSDT
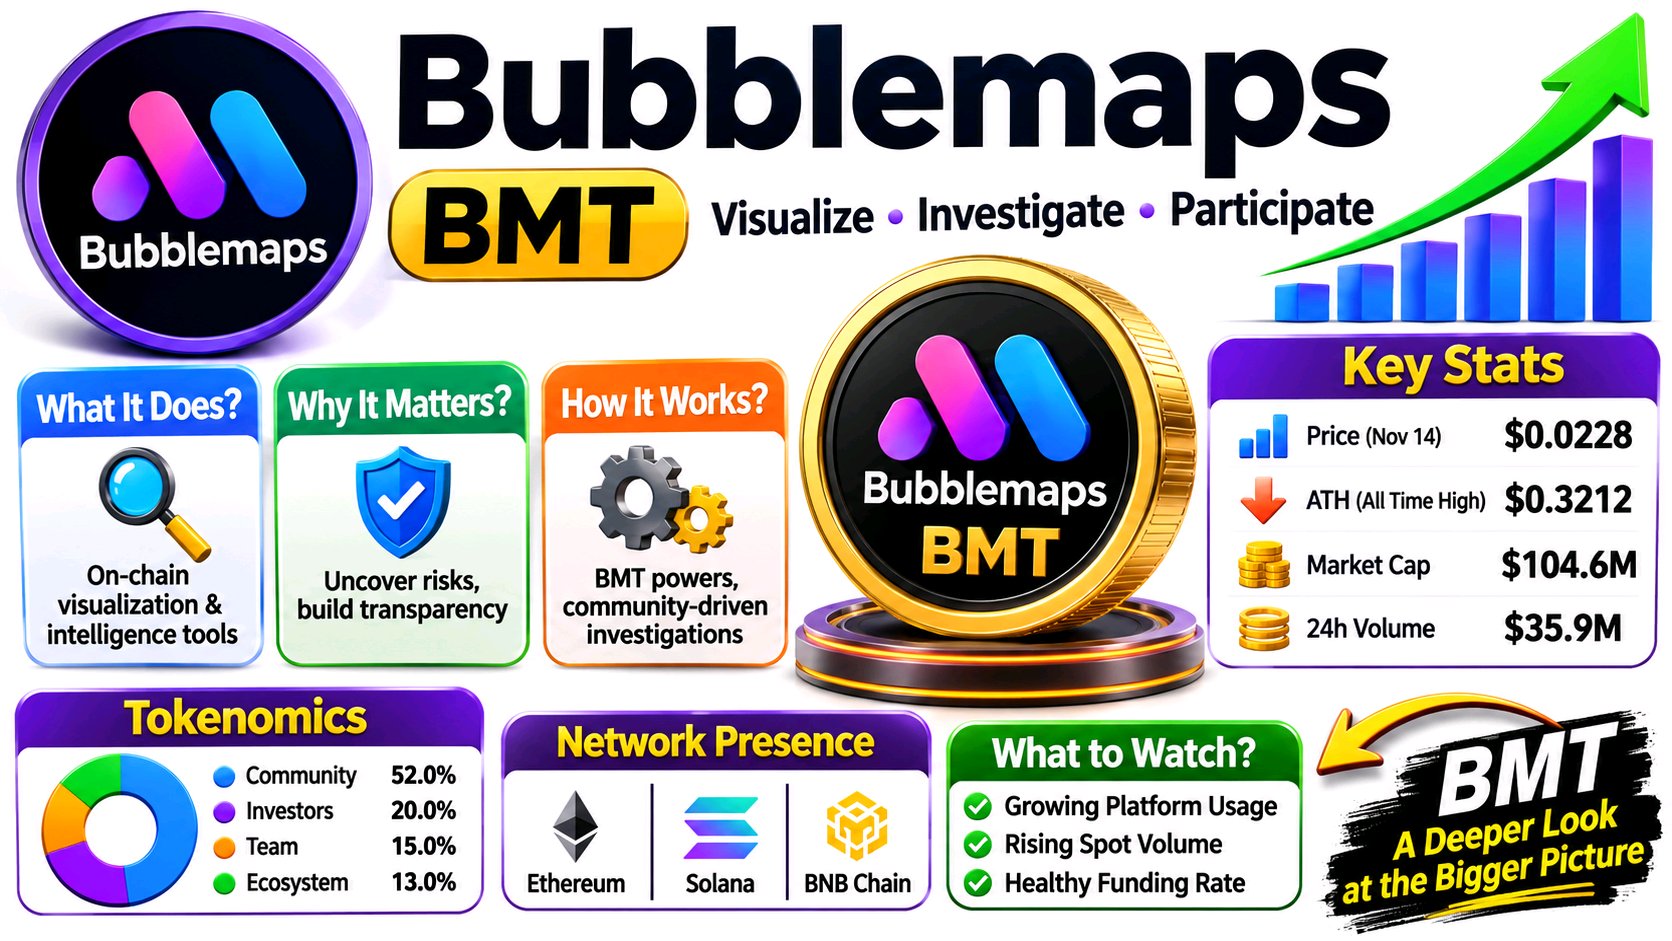
O que me interessa sobre a BMT é a lacuna entre o que a Bubblemaps está construindo e o que o mercado está negociando. A Bubblemaps é mais do que uma ferramenta de visualização de carteiras. A V2 mapeia detentores de tokens, clusters de carteiras e distribuição histórica em múltiplas redes, incluindo Solana, Ethereum e BNB Chain. O Intel Desk transforma investigações da comunidade em registros públicos de casos. A BMT conecta esses produtos à participação: os detentores alocam tokens para priorizar casos, financiar recompensas independentes e desbloquear análises avançadas. Portanto, o token tem um papel dentro do fluxo de trabalho, não sendo apenas um ticker anexado a um produto. Bubblemaps +2 Mas utilidade e demanda são coisas diferentes. A Bubblemaps documenta como a votação e os depósitos de BMT funcionam, mas os dados públicos não estabelecem quanto da atividade recorrente da plataforma se torna demanda sustentada pelo token. Essa é a métrica que eu quero ver. Bubblemaps Wiki +1 A estrutura de mercado adiciona outra camada. O CoinGlass colocou a BMT perto de US$ 0,0228 em 14 de novembro, cerca de 93% abaixo do seu pico de US$ 0,3212. O volume de futuros foi de cerca de US$ 63,5 milhões contra US$ 35,9 milhões de volume à vista (spot), com o open interest próximo de US$ 9,6 milhões. A atividade de derivativos superou a participação à vista, enquanto o funding estava fortemente negativo naquele momento. CoinGlass Isso pode refletir um posicionamento lotado e pressão do lado vendido, não necessariamente uma acumulação durável. Os traders devem observar se o volume à vista aumenta com o preço, se o open interest sobe sem desestabilizar o funding, e se o uso do Intel Desk e da V2 se torna mensurável. O caso de longo prazo da BMT depende das pessoas precisarem repetidamente de suas ferramentas, e não simplesmente de negociar a narrativa. O engajamento com o produto pode se tornar uma demanda visível e persistente pelo token? #ByXIMPACT $BMTUSDT
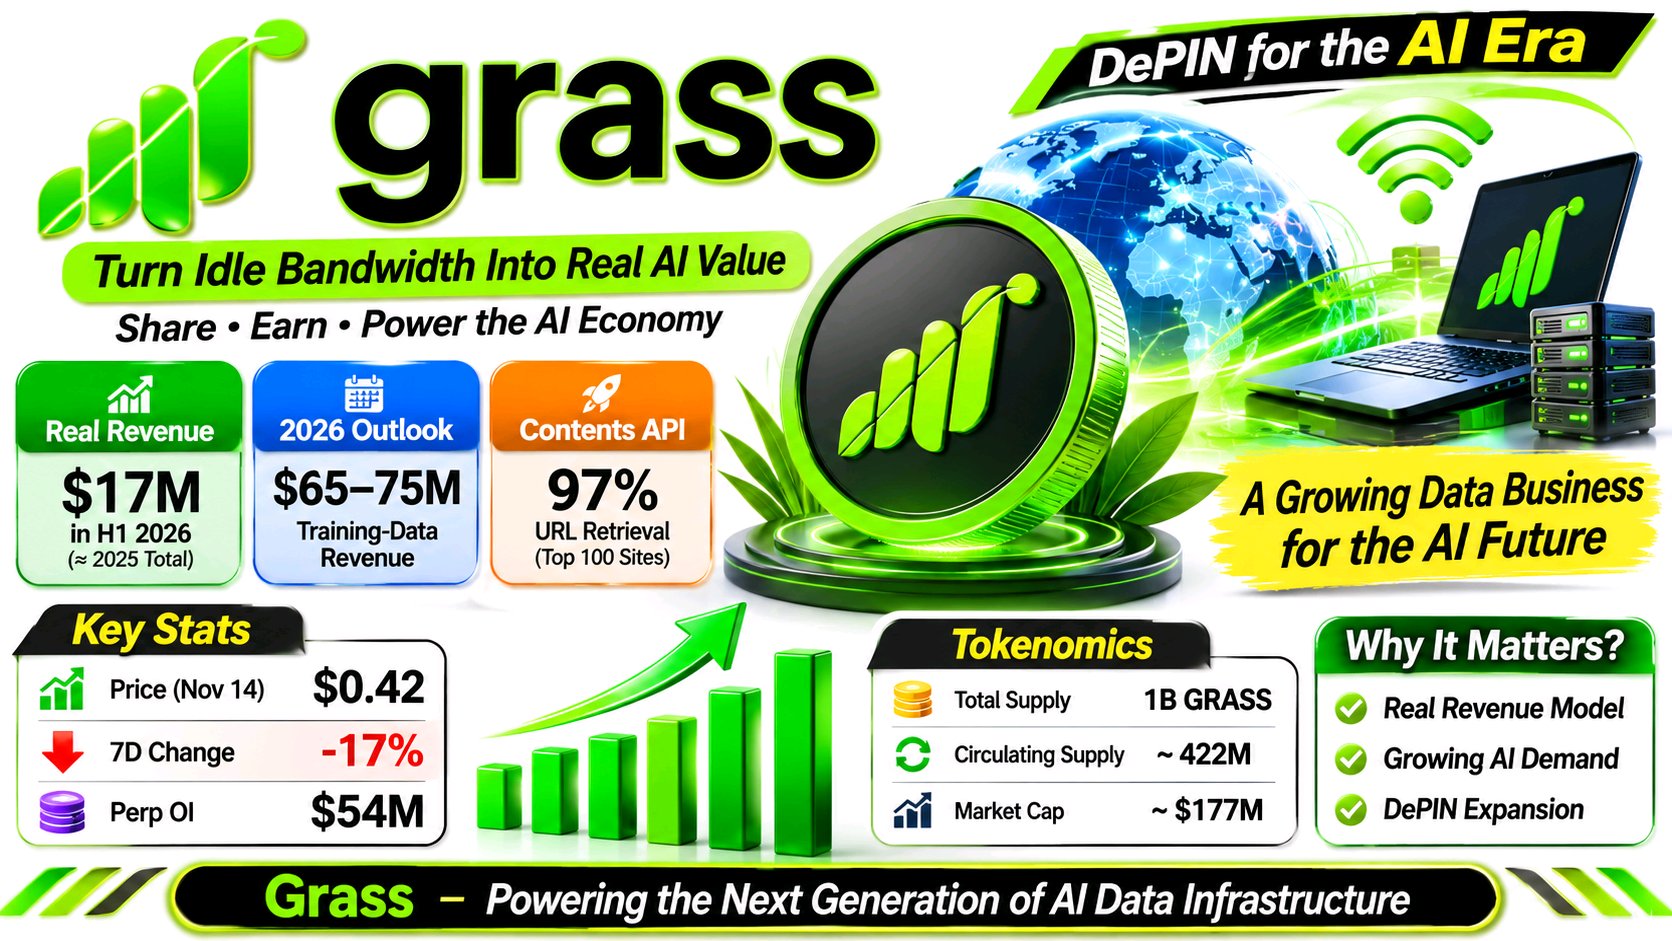
O que me chamou a atenção na Grass é a disparidade entre o progresso operacional e a forma como a GRASS está sendo precificada. Não se trata mais apenas de uma ideia sobre compartilhar largura de banda ociosa; é a construção de um negócio comercial de dados sobre essa rede. Em sua atualização para detentores de julho de 2026, a Grass reportou US$ 17 milhões em receita no primeiro semestre, igualando todo o ano de 2025, e custos operacionais mensais de cerca de US$ 2 a 3 milhões. Ela projetou entre US$ 65 e 75 milhões em receita de dados de treinamento para 2026, embora essa seja uma projeção, e não uma receita realizada. O lançamento da sua API de Conteúdo em outubro adiciona outro produto: a Grass relatou ter recuperado 97% das URLs em seu benchmark de 100 sites, em comparação com 84% para o Firecrawl e 76% para o Parallel. Esses são resultados geridos pela própria empresa, mas mostram uma mudança da venda de conjuntos de dados para a recuperação de dados da web em tempo real para sistemas de IA. Essa conexão é importante. As vendas de dados de treinamento podem financiar um rastreamento mais amplo, enquanto uma cobertura mais abrangente pode tornar a busca e a recuperação em tempo real mais úteis. No entanto, o crescimento do negócio não cria automaticamente demanda pelo token. A Grass afirma que as recompensas para os participantes da Etapa 2 são financiadas pela receita da rede em USDC, sem adicionar novas emissões de GRASS. Enquanto isso, a GRASS estava sendo negociada perto de US$ 0,42 em 14 de novembro, uma queda de cerca de 17% em sete dias, enquanto o CoinGecko listava cerca de US$ 54 milhões em contratos perpétuos em aberto. Eu ficaria atento para ver se o uso da API se transforma em receita recorrente e se a demanda à vista absorve as contínuas liberações de tokens. A questão principal é se um negócio de dados em crescimento cria uma demanda durável pela GRASS, em vez de gerar valor apenas para a rede. #ByXIMPACT $GRASSUSDT
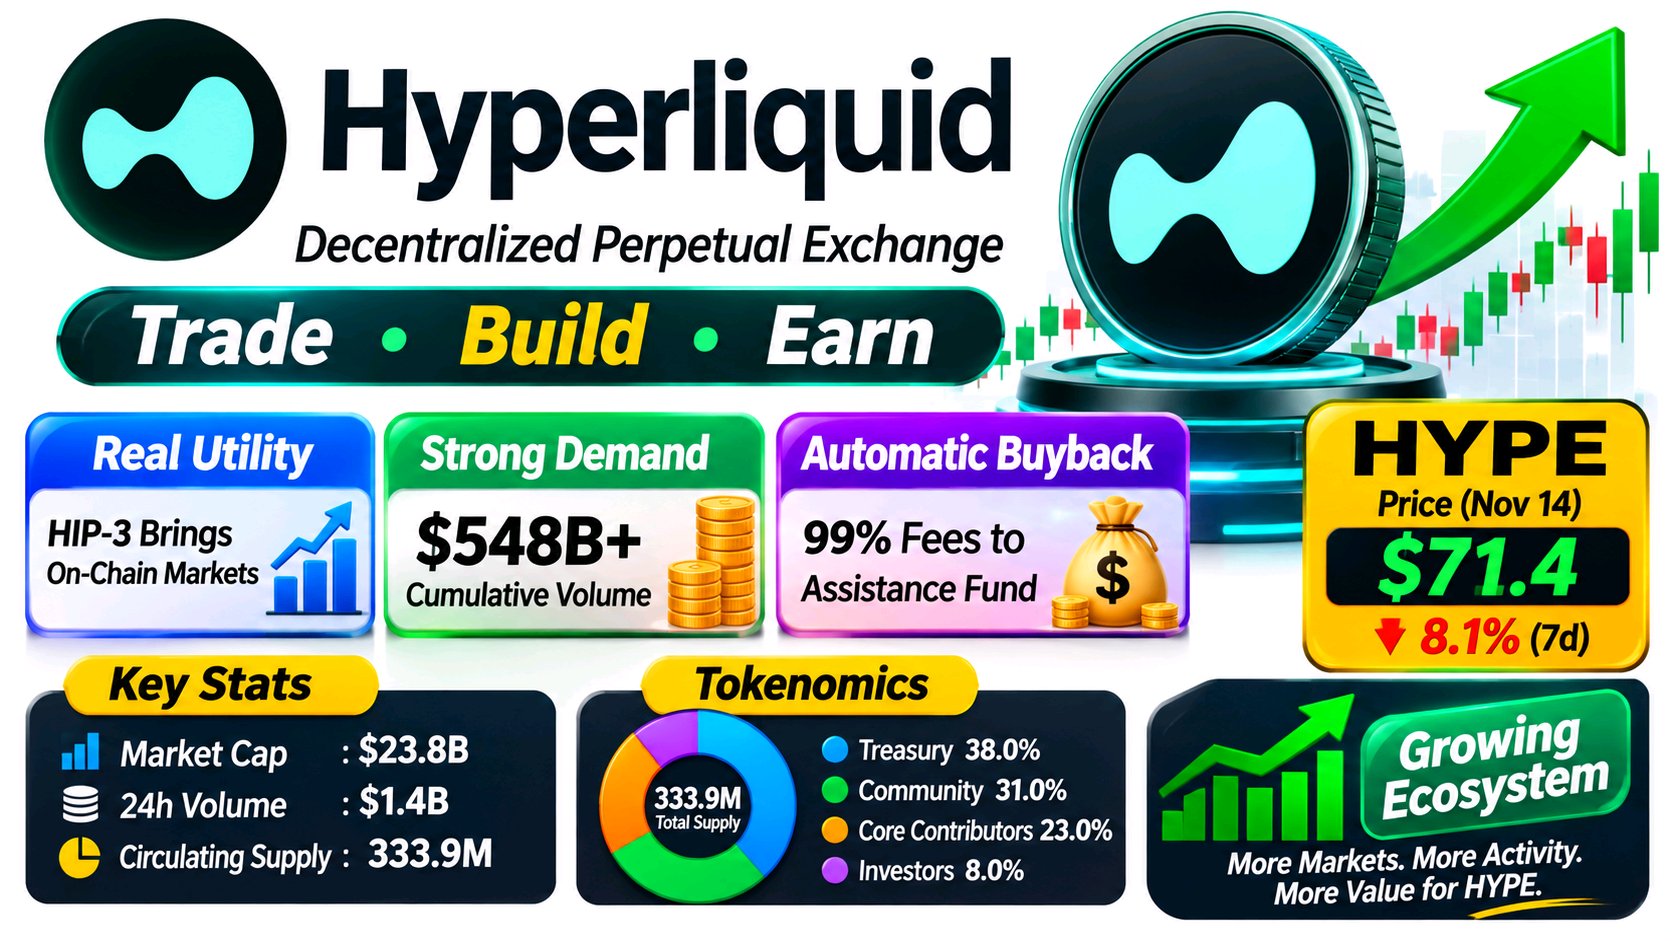
O que se destaca na Hyperliquid é que o HYPE está cada vez mais conectado a algo mais mensurável do que a popularidade da exchange: a expansão da própria infraestrutura de negociação. A questão importante é se essa atividade pode se traduzir em uma demanda duradoura pelo token. A prova é o HIP-3. Ele permite que desenvolvedores terceiros lancem mercados perpétuos para ações, commodities e índices, mas exige que eles coloquem HYPE como garantia. Um registro na SEC de setembro afirma que esses mercados representaram cerca de 30% do volume de negociação de 30 dias da Hyperliquid e geraram mais de US$ 548 bilhões em volume acumulado desde o lançamento. Isso conecta a adoção do produto a um uso direto do token, em vez de uma vaga promessa de utilidade. sec.gov Há um segundo vínculo: a documentação da Hyperliquid diz que 99% das taxas elegíveis do protocolo fluem para o Fundo de Assistência, que compra HYPE automaticamente; o registro na SEC relata que 47,1 milhões de tokens foram adquiridos e removidos permanentemente até 8 de setembro. Portanto, a atividade pode sustentar a demanda por meio de garantias de implantação e compras financiadas por taxas. Hyperliquid Docs +1 Mas o mercado não está recompensando a história automaticamente. Em 14 de novembro, o HYPE era negociado por volta de US$ 71,4, uma queda de 8,1% em sete dias, enquanto o volume de futuros era aproximadamente dez vezes o volume à vista e o interesse em aberto havia caído 2,5% em 24 horas. CoinGlass Essa divergência merece atenção. Os traders devem acompanhar se a atividade do HIP-3 permanece significativa, se as compras financiadas por taxas acompanham a oferta de aquisição (vesting) e se a demanda à vista confirma a atividade de derivativos. O verdadeiro teste é saber se a expansão dos mercados produz uma demanda persistente pelo token, e não simplesmente um volume impressionante. #ByXIMPACT $HYPEUSDT
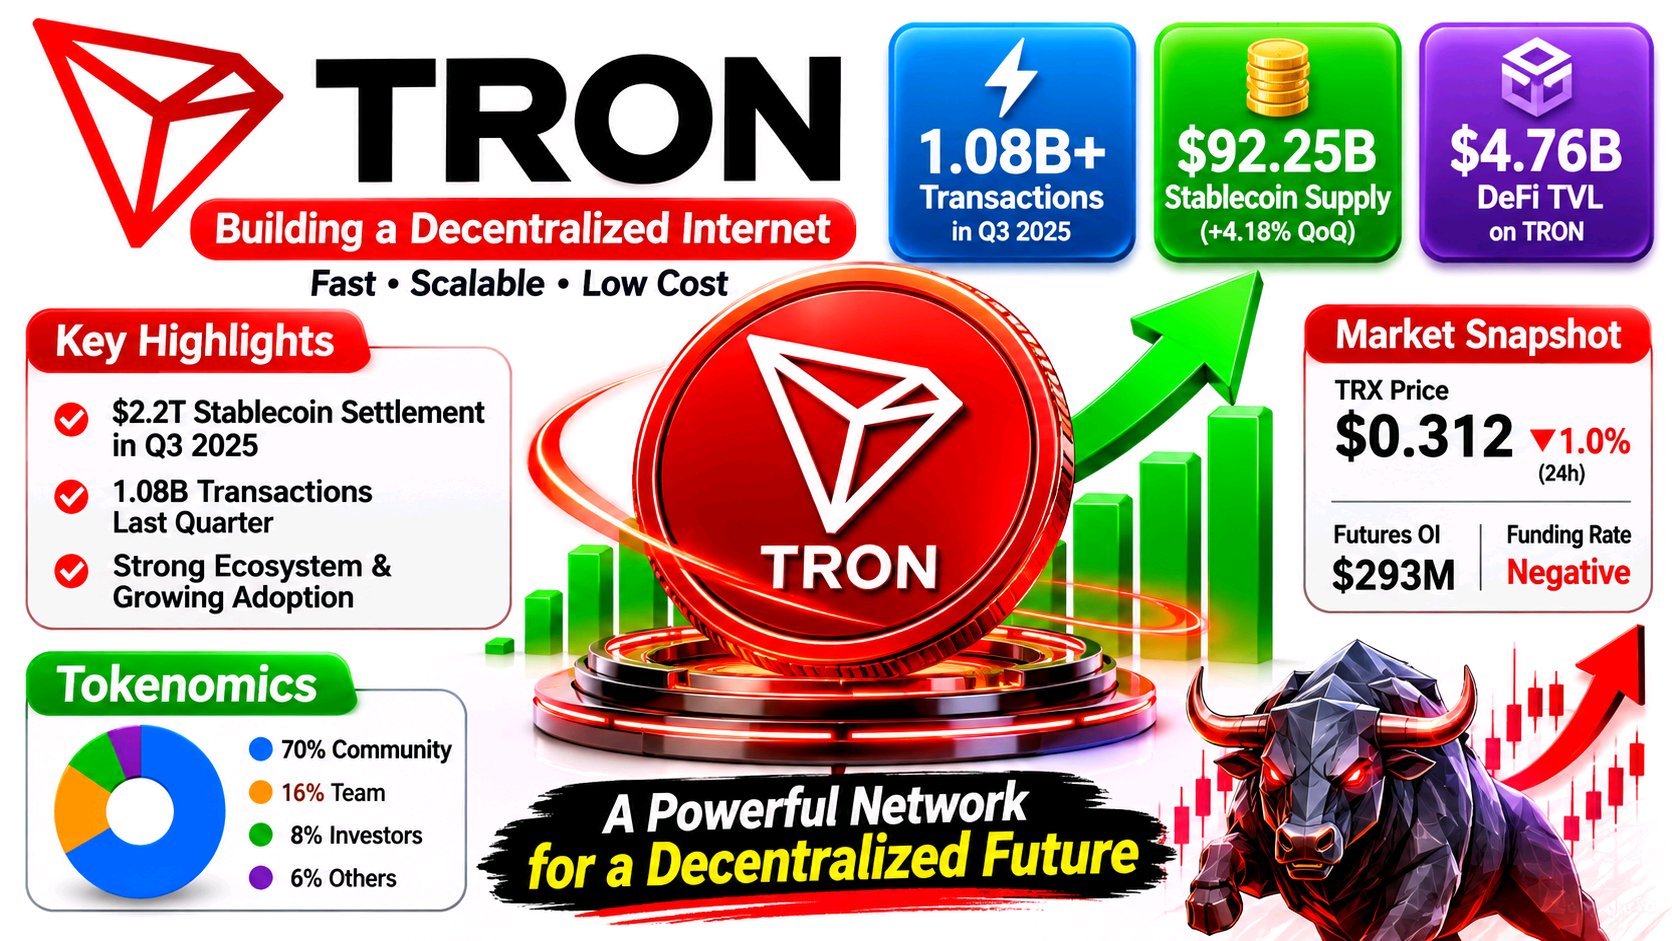
What stands out in TRON is the gap between its enormous stablecoin activity and the much weaker trading activity developing around its own token. That distinction matters because network adoption and TRX market demand are not necessarily moving together. TRON DAO’s Q3 report puts average stablecoin supply at $92.25 billion, up 4.18% quarter over quarter, with approximately $2.2 trillion in quarterly stablecoin settlement. It also reports 1.08 billion transactions during the quarter. DefiLlama’s November 14 snapshot still shows roughly $93.9 billion in stablecoins and $4.76 billion in DeFi TVL, although weekly DEX volume had fallen 46.9% to $370.8 million. TRON DAO: Moving Trillions, Empowering Billions +1 That contrast is important. TRX is used for fees, staking, governance and DeFi collateral, while staking also supplies Bandwidth and Energy. Fees can burn TRX, but block and voter rewards issue new tokens, so network activity alone does not guarantee net scarcity. TRON Developer Hub +1 The market is showing a different kind of tension: TRX was near $0.312, down about 1% over 24 hours, while aggregate futures open interest remained around $293 million and funding was negative. That suggests leveraged positioning is still active despite spot weakness; it is not proof of an imminent reversal. CoinGlass +1 I would watch whether stablecoin balances and actual transfer activity keep holding up, whether DEX activity recovers, and whether spot demand starts confirming any improvement in derivatives positioning. TRON’s infrastructure looks busy. The question is how much of that activity ultimately accrues to TRX. #ByXIMPACT $TRXUSDT
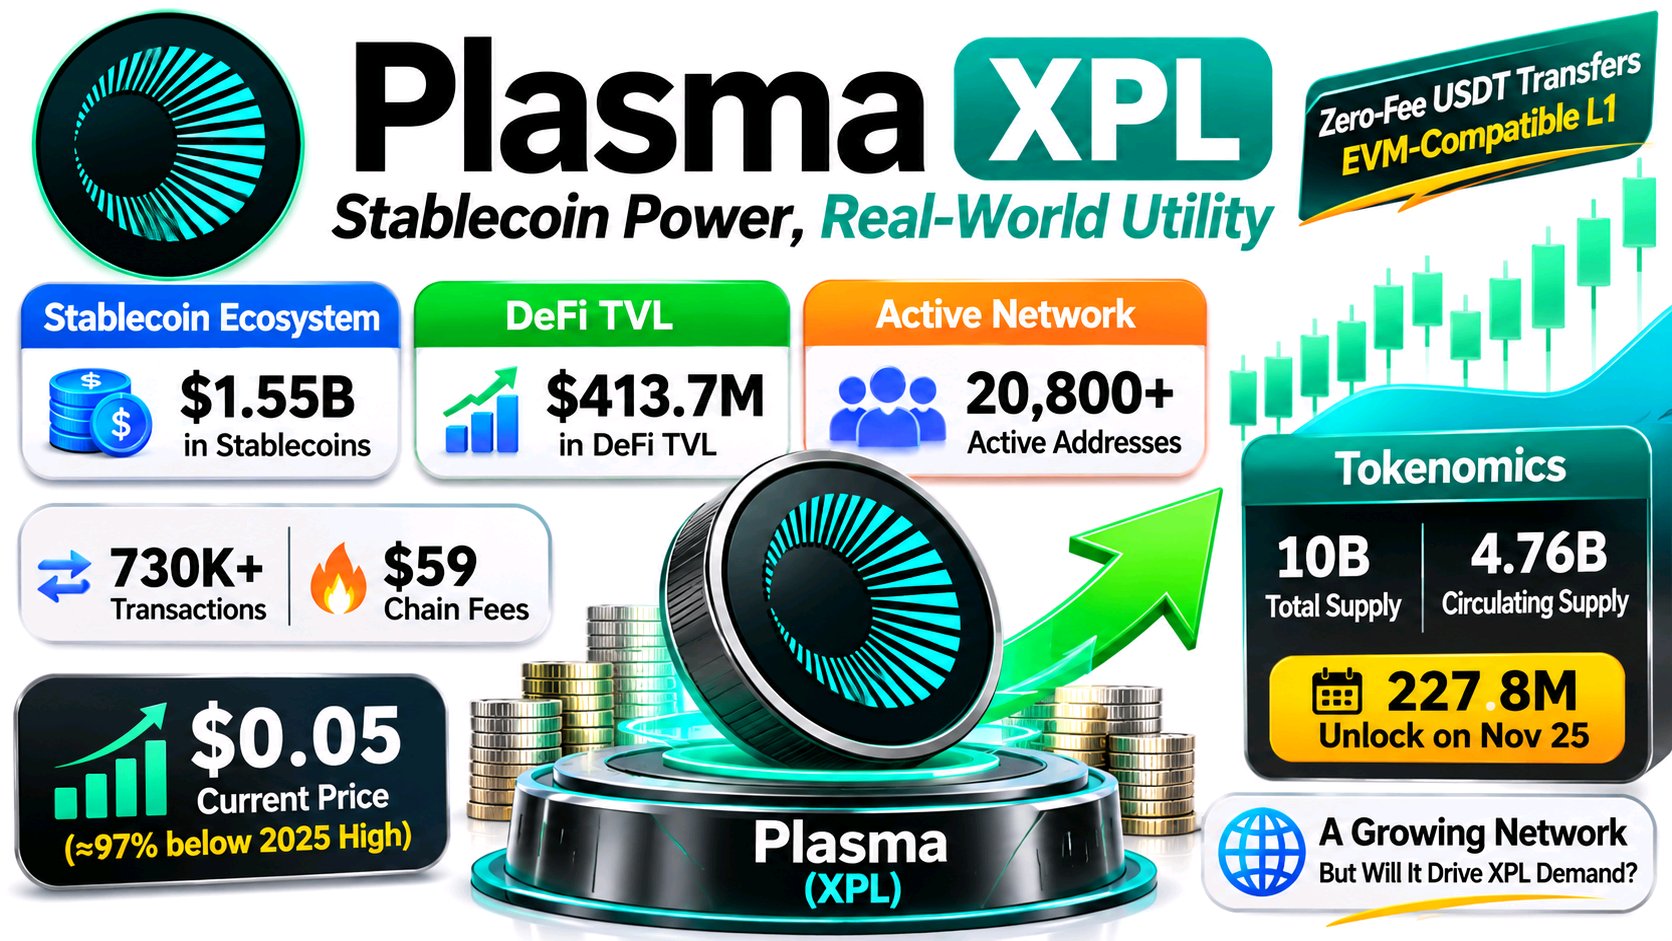
O que me chamou a atenção na Plasma é que sua rede pode estar movimentada enquanto sua tokenomics ainda parece difícil de justificar. A Plasma é uma Layer 1 compatível com EVM construída em torno da liquidação de stablecoins, com transferências de USDT sem taxas e opções de gás projetadas para reduzir o atrito nos pagamentos. Os números de adoção não são triviais: o DefiLlama relatou cerca de US$ 1,55 bilhão em stablecoins, US$ 413,7 milhões em TVL de DeFi, aproximadamente 20.800 endereços ativos e 730.000 transações em 13 de novembro. No entanto, o mesmo snapshot mostrou apenas cerca de US$ 59 em taxas de rede, enquanto os aplicativos geraram cerca de US$ 109.000 em taxas. Essa distinção importa: a atividade está acontecendo, mas grande parte do valor econômico está sendo capturada pelos aplicativos em vez da rede base. É aqui que a história da XPL se torna mais complicada. O token é destinado a gás, liquidez e incentivos DeFi e segurança futura de validadores, enquanto a Plasma afirma que as taxas de transação da rede base são queimadas. Mas transferências de USDT sem taxas e opções alternativas de gás enfraquecem a suposição de que um maior volume de pagamentos deve criar demanda imediata por XPL. A oferta adiciona outro ponto de pressão. Cerca de 4,76 bilhões de XPL estão em circulação de uma alocação gênese de 10 bilhões, com aproximadamente 227,8 milhões programados para serem desbloqueados em 25 de novembro. Enquanto isso, o XPL é negociado perto de US$ 0,05, cerca de 97% abaixo de sua máxima de 2025. Eu ficaria de olho em se os saldos de stablecoins se traduzem em uso sustentado de aplicativos, demanda significativa por XPL e captura mais forte de taxas, enquanto acompanharia as compras no mercado à vista em relação ao desbloqueio e ao posicionamento nos futuros. O crescimento da rede é encorajador; a captura de valor do token é o teste. #ByXIMPACT $XPLUSDT
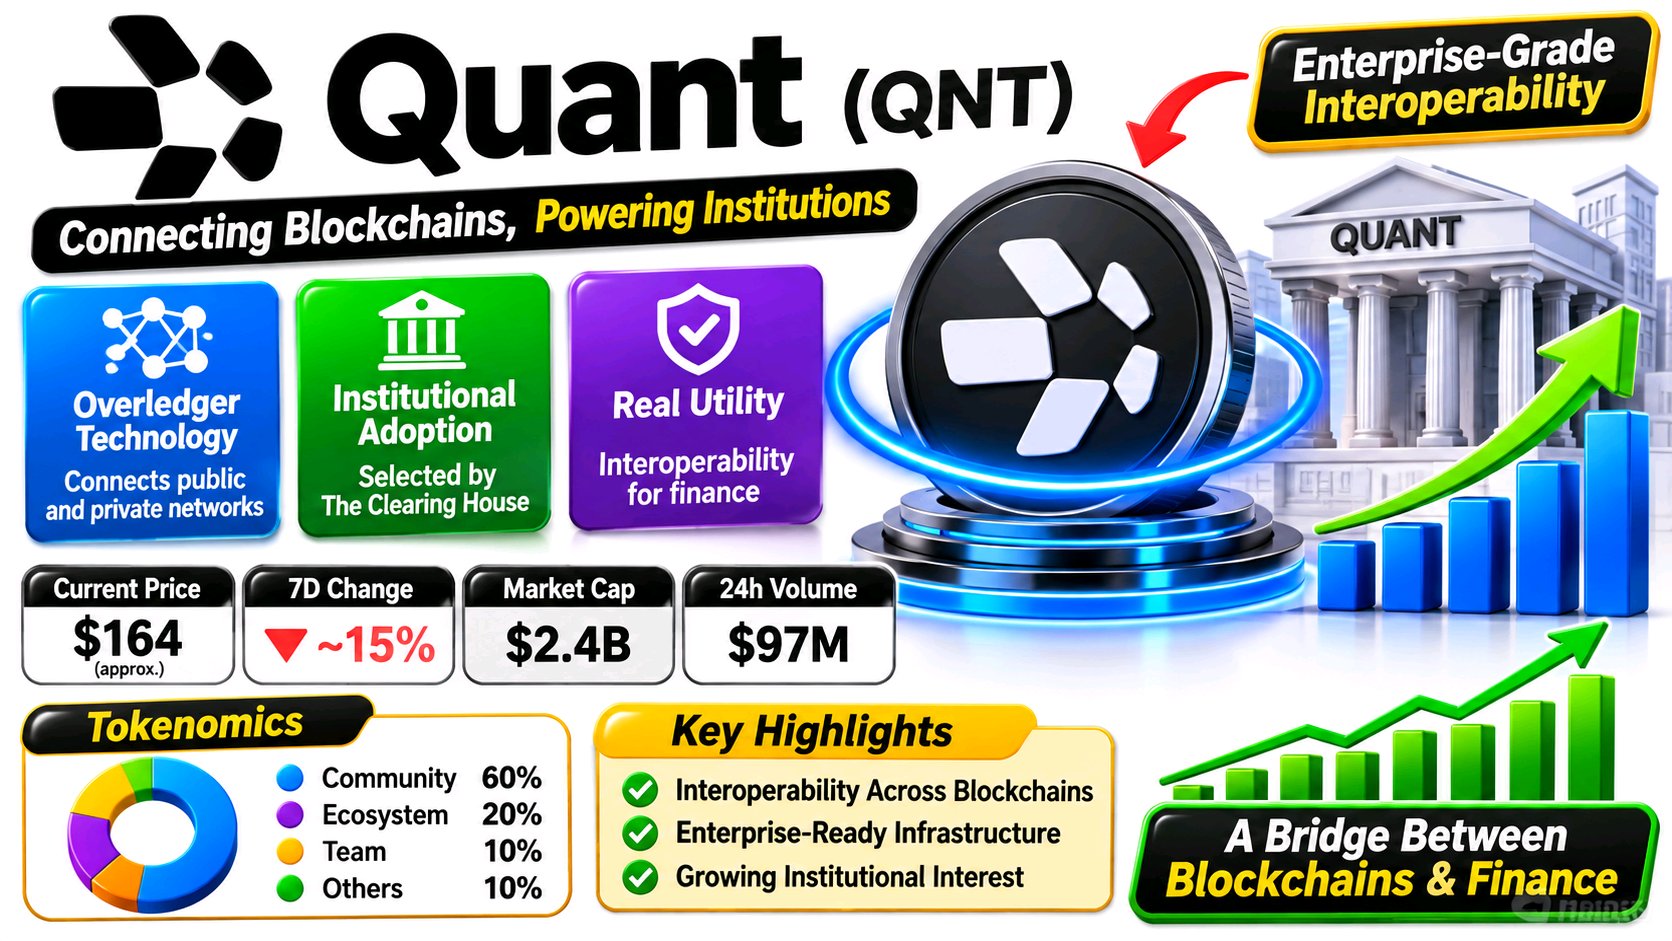
O que torna a QNT particularmente interessante é a lacuna entre o papel crescente da Quant na infraestrutura financeira institucional e a forma como o mercado está tratando seu token atualmente. A questão importante é se a expansão da adoção corporativa pode eventualmente se traduzir em demanda mensurável por QNT, em vez de simplesmente fortalecer a reputação da empresa. O que me chamou a atenção sobre a Quant é que sua presença institucional está se tornando mais concreta, enquanto a estrutura de mercado da QNT está lutando para refletir esse progresso. O Overledger não é apenas mais uma blockchain independente. Sua arquitetura conecta registros públicos e permissionados por meio de uma API, conectores e camada de orquestração, permitindo que os aplicativos coordenem atividades entre redes. A seleção em 24 de setembro pela The Clearing House coloca essa proposta em um teste sério: a Quant fornecerá interoperabilidade e orquestração de transações para uma rede de depósitos tokenizados dos EUA vinculada aos trilhos de pagamento RTP e CHIPS. Espera-se que a rede esteja disponível para instituições no primeiro semestre de 2027, portanto, esta é uma seleção, não uma prova de uso em escala real. The Clearing House +1 A conexão do token merece análise. O FAQ da Quant diz que os clientes podem pagar assinaturas do Overledger em USD ou QNT. O QNT tem um papel no acesso e licenciamento, mas a adoção corporativa não cria automaticamente pressão de compra no mercado aberto. Essa distinção é importante. Perguntas frequentes +1 Os dados de mercado adicionam contexto. O CoinGecko mostrou a QNT em torno de US$ 164 em 14 de novembro, cerca de 15% menor em sete dias, com o interesse aberto perpétuo próximo a US$ 73 milhões e o volume de derivativos superando em muito o spot. Isso sugere que o posicionamento alavancado continua importante; não mostra se as instituições estão acumulando. CoinGecko Eu ficaria atento ao lançamento da rede em 2027, ao uso recorrente do Overledger e se os pagamentos denominados em QNT aumentarão. Para os traders, uma recuperação apoiada por um volume spot mais forte importaria mais do que outra manchete de parceria. O verdadeiro teste é se a integração institucional se tornará uma demanda mensurável por tokens. #ByXIMPACT $QNTUSDT
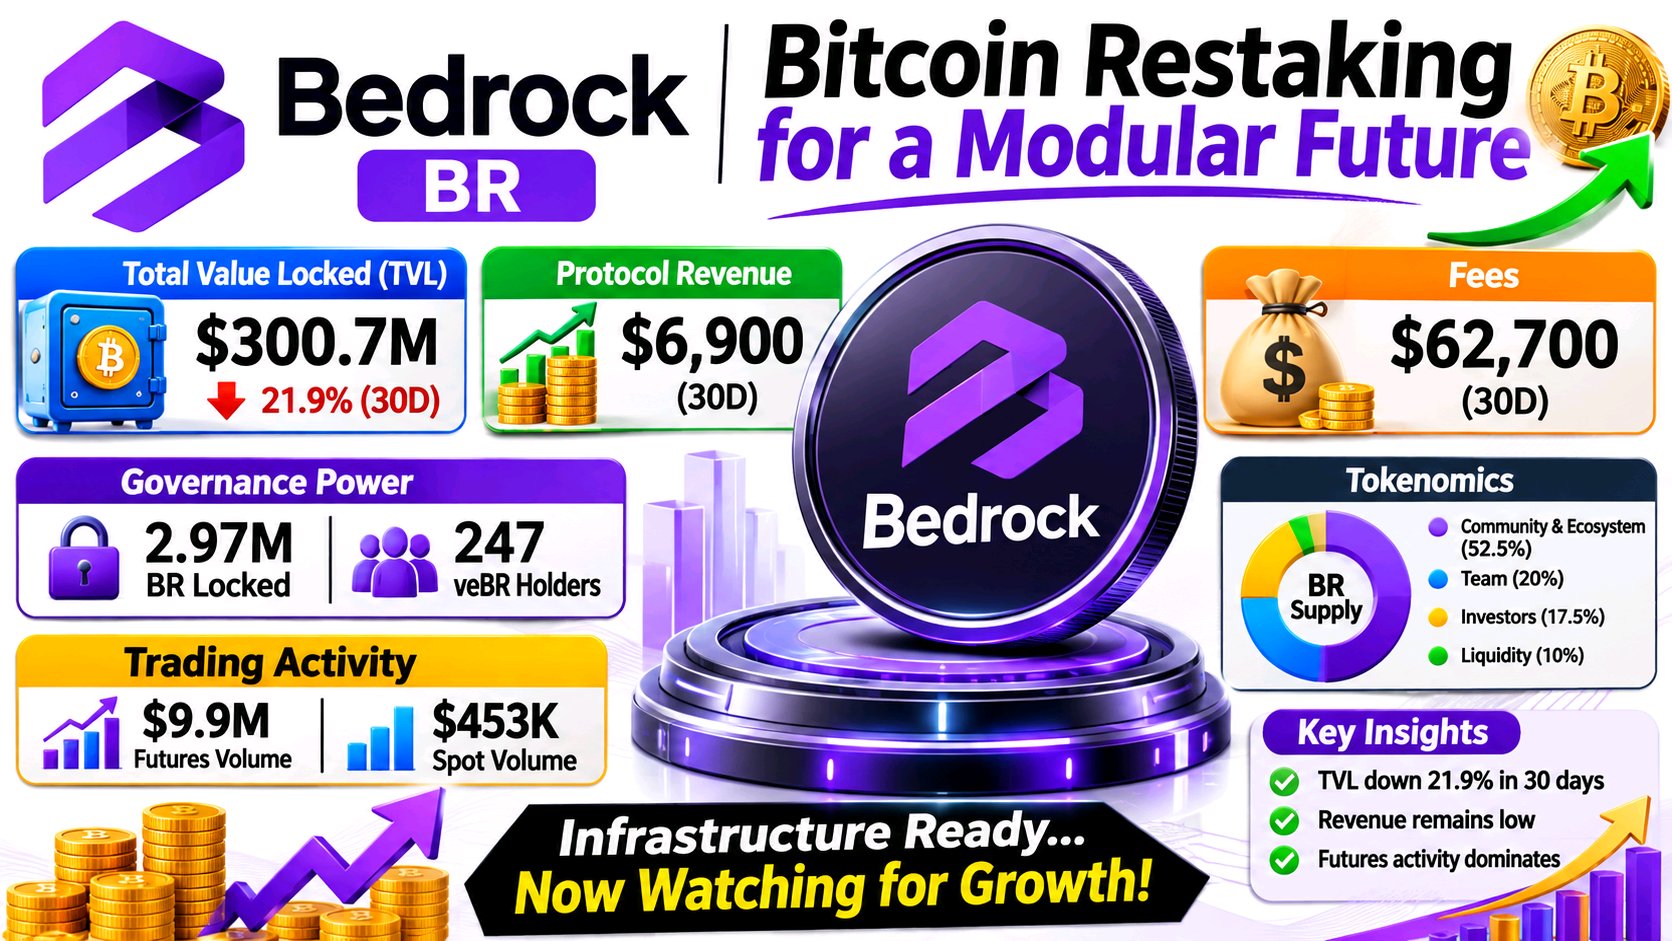
O que chamou minha atenção na Bedrock é a distância entre a escala de seus produtos de restaking e a atividade que atualmente se traduz em receita mensurável. A Bedrock não é apenas um token de governança BR. Seu ecossistema abrange produtos de restaking líquido, como uniBTC, uniETH e brBTC, conectando ativos a redes externas de staking e restaking. O DefiLlama coloca o TVL total da Bedrock perto de US$ 300,7 milhões em 12 de novembro, mas relata um declínio de aproximadamente 21,9% nos últimos 30 dias. Essa é uma contração significativa; não é uma prova de que os usuários abandonaram o protocolo, mas torna o crescimento mais difícil de presumir. O panorama da receita merece igual atenção. O DefiLlama estima cerca de US$ 62.700 em taxas ao longo de 30 dias, enquanto a receita do protocolo foi de apenas cerca de US$ 6.900. Essa distinção é importante: a atividade entre os produtos não se transforma automaticamente em valor capturado pelo protocolo ou pelos detentores de seus tokens. O papel do BR é principalmente governança e incentivos, com os detentores podendo bloqueá-lo em veBR para obter poder de voto. O painel da DAO mostra cerca de 2,97 milhões de BR bloqueados e 247 detentores de veBR. Enquanto isso, o CoinGlass relatou um volume de futuros em torno de US$ 9,9 milhões contra apenas US$ 453.000 em volume à vista (spot), com o interesse em aberto próximo de US$ 20,7 milhões. Isso sugere que os derivativos estão atualmente impulsionando muito mais a atividade de negociação do que a demanda à vista. Eu ficaria atento para ver se o TVL se estabiliza, se a participação na governança se amplia e se o volume à vista começa a confirmar os movimentos liderados pelos futuros. A Bedrock tem infraestrutura; o próximo teste é verificar se o uso, a receita e a demanda pelo token começam a caminhar juntos. #ByXIMPACT $BRUSDT
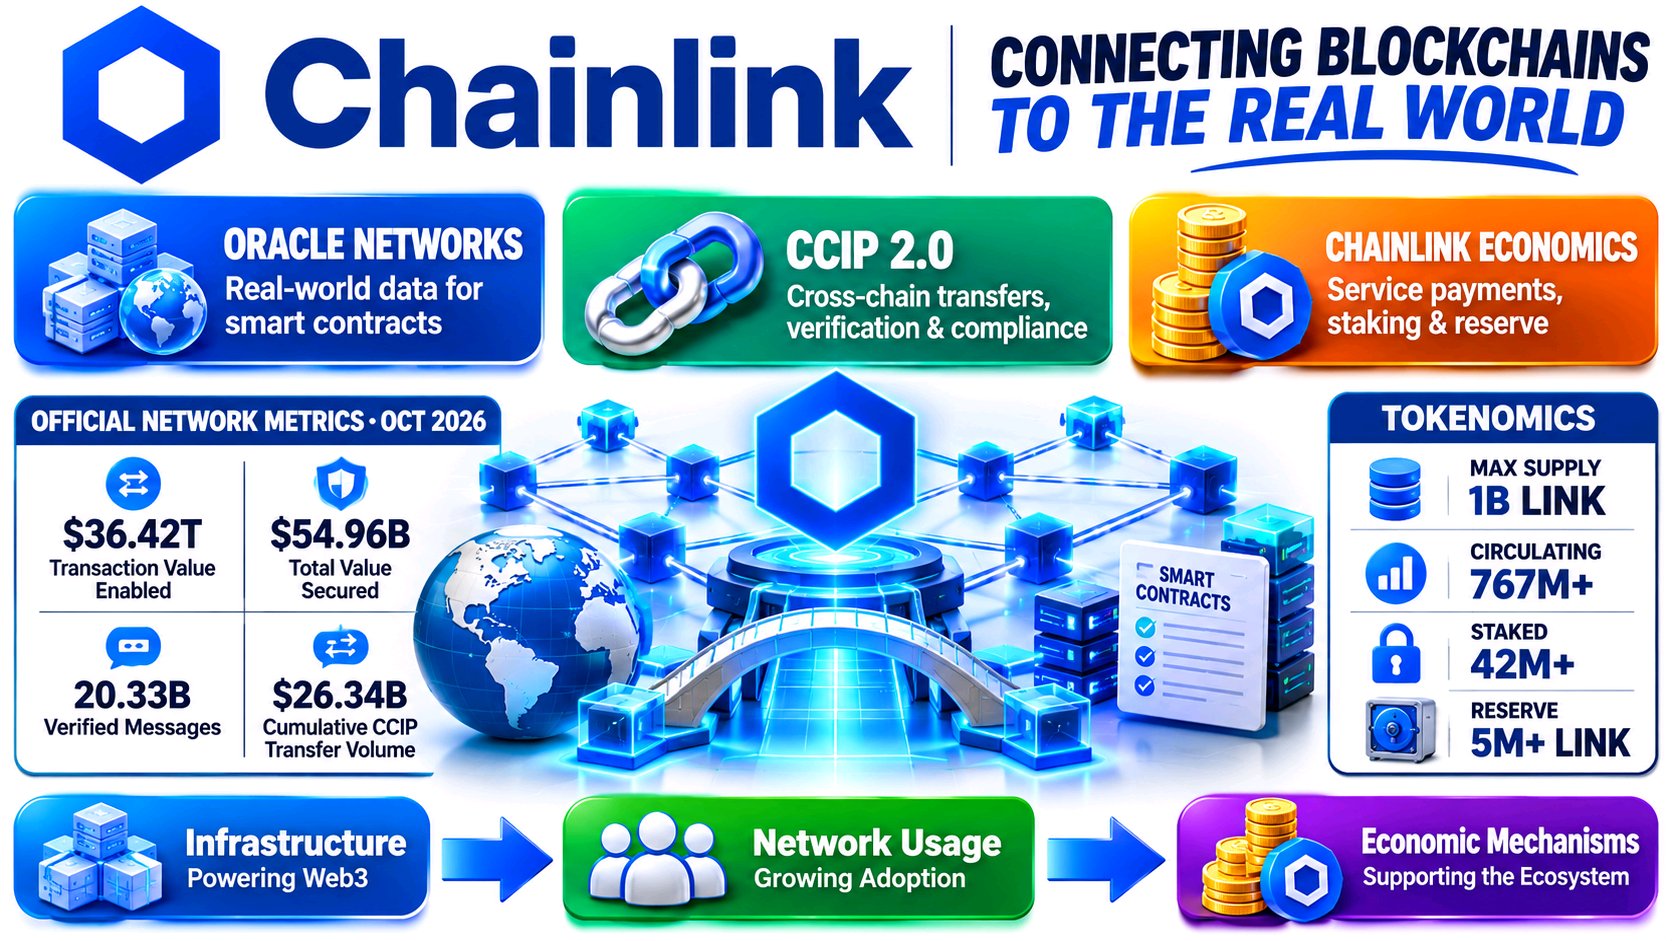
O que me chamou a atenção sobre a Chainlink é a crescente diferença entre a adoção de sua infraestrutura e o tratamento atual do mercado em relação à LINK. Essa lacuna merece mais atenção do que outro anúncio de parcerias. A Chainlink não trata mais apenas de fornecer feeds de preços. Seu ecossistema conecta contratos inteligentes a dados externos, infraestrutura entre cadeias (cross-chain), prova de reserva e sistemas financeiros institucionais. O CCIP é particularmente importante porque aborda como ativos e informações se movem entre redes que, de outra forma, estariam desconectadas. Os desenvolvimentos estão se tornando mais concretos. A Chainlink anunciou o CCIP 2.0 em setembro de 2026, juntamente com o trabalho de conexão de instituições financeiras ao registro de blockchain da Swift. A Coinbase também selecionou a Chainlink para a infraestrutura de ações tokenizadas em agosto. Esses desenvolvimentos sugerem que a interoperabilidade está se tornando um requisito prático, em vez de apenas uma narrativa técnica. Chainlink Há também uma conexão econômica que vale a pena observar. A LINK é usada para pagar por serviços de rede, apoiar a segurança e incentivar o desempenho confiável. O painel econômico oficial da Chainlink relata aproximadamente 767 milhões de LINK em circulação contra uma oferta máxima de um bilhão, além de mais de 42 milhões de LINK em staking. Chainlink +1 Mas a adoção não se traduz automaticamente em demanda imediata pelo token. Em 13 de novembro, a LINK estava sendo negociada em torno de US$ 9,68, com queda de aproximadamente 4% em 24 horas. Dados de derivativos também mostraram um declínio no interesse em aberto, sugerindo uma redução de posições em vez de uma acumulação direta. COINOTAG +1 Eu observaria se a compra à vista (spot) retorna, se a acumulação de LINK apoiada por receita se fortalece e se o preço consegue se recuperar com um volume mais saudável. Até lá, a adoção e a confirmação do mercado continuam sendo duas histórias diferentes. #ByXIMPACT $LINKUSDT
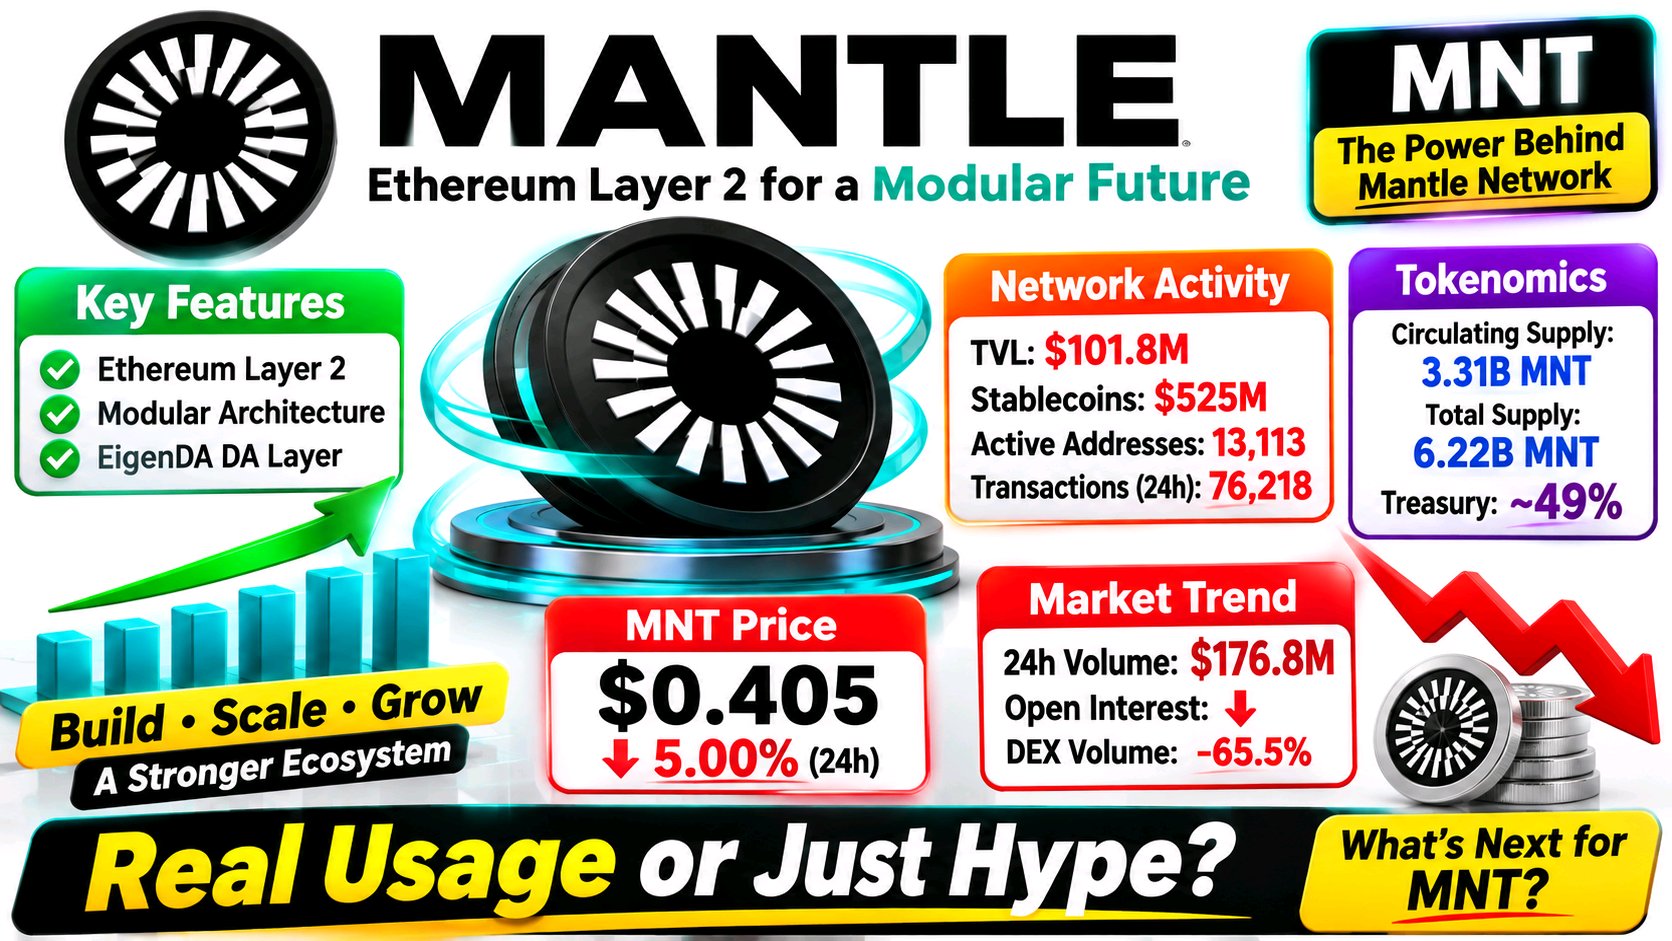
O que me chamou a atenção na Mantle é a disparidade entre a atividade visível na rede e a quantidade de MNT ainda controlada pela sua tesouraria. A Mantle é uma Layer 2 da Ethereum com um design modular e disponibilidade de dados via EigenDA. O MNT paga as taxas da rede e dá aos detentores direitos de governança sobre decisões do ecossistema e da tesouraria. Mas a utilidade do token não cria automaticamente demanda pelo token. GitHub +1 O snapshot da DeFiLlama de 13 de novembro mostrou cerca de US$ 101,8 milhões em TVL de DeFi, aproximadamente US$ 525 milhões em stablecoins, 13.113 endereços ativos e 76.218 transações em 24 horas. Esse é um uso mensurável, embora um único dia não possa provar uma tendência duradoura. O mesmo snapshot mostrou cerca de US$ 30,45 milhões em saídas líquidas, enquanto o volume semanal de DEX caiu cerca de 65,5%. DefiLlama +1 A oferta adiciona outra camada. Cerca de 3,31 bilhões de MNT circulam frente a uma oferta total próxima de 6,22 bilhões. Nenhum desbloqueio escalonado com data definida está listado atualmente, mas cerca de 49% permanece na tesouraria da Mantle, com a alocação futura dependente da governança. Isso não é um desbloqueio iminente, mas ainda é uma questão significativa de alocação de oferta. DefiLlama +1 Com cerca de US$ 0,405 em 13 de novembro, o MNT estava em queda de cerca de 5% em 24 horas, enquanto o interesse em aberto de futuros também estava caindo. Isso aponta mais para a redução de posições do que para a construção de novas alavancagens. CoinGlass +1 Eu ficaria atento se a liquidez de stablecoins e a atividade on-chain se recuperarem, se as propostas da tesouraria alterarem a oferta esperada e se a demanda à vista (spot) melhorar, antes de tratar um repique no preço como confirmação. A questão maior é se o uso real da rede pode se transformar em uma demanda persistente pelo MNT. #ByXIMPACT $MNTUSDT
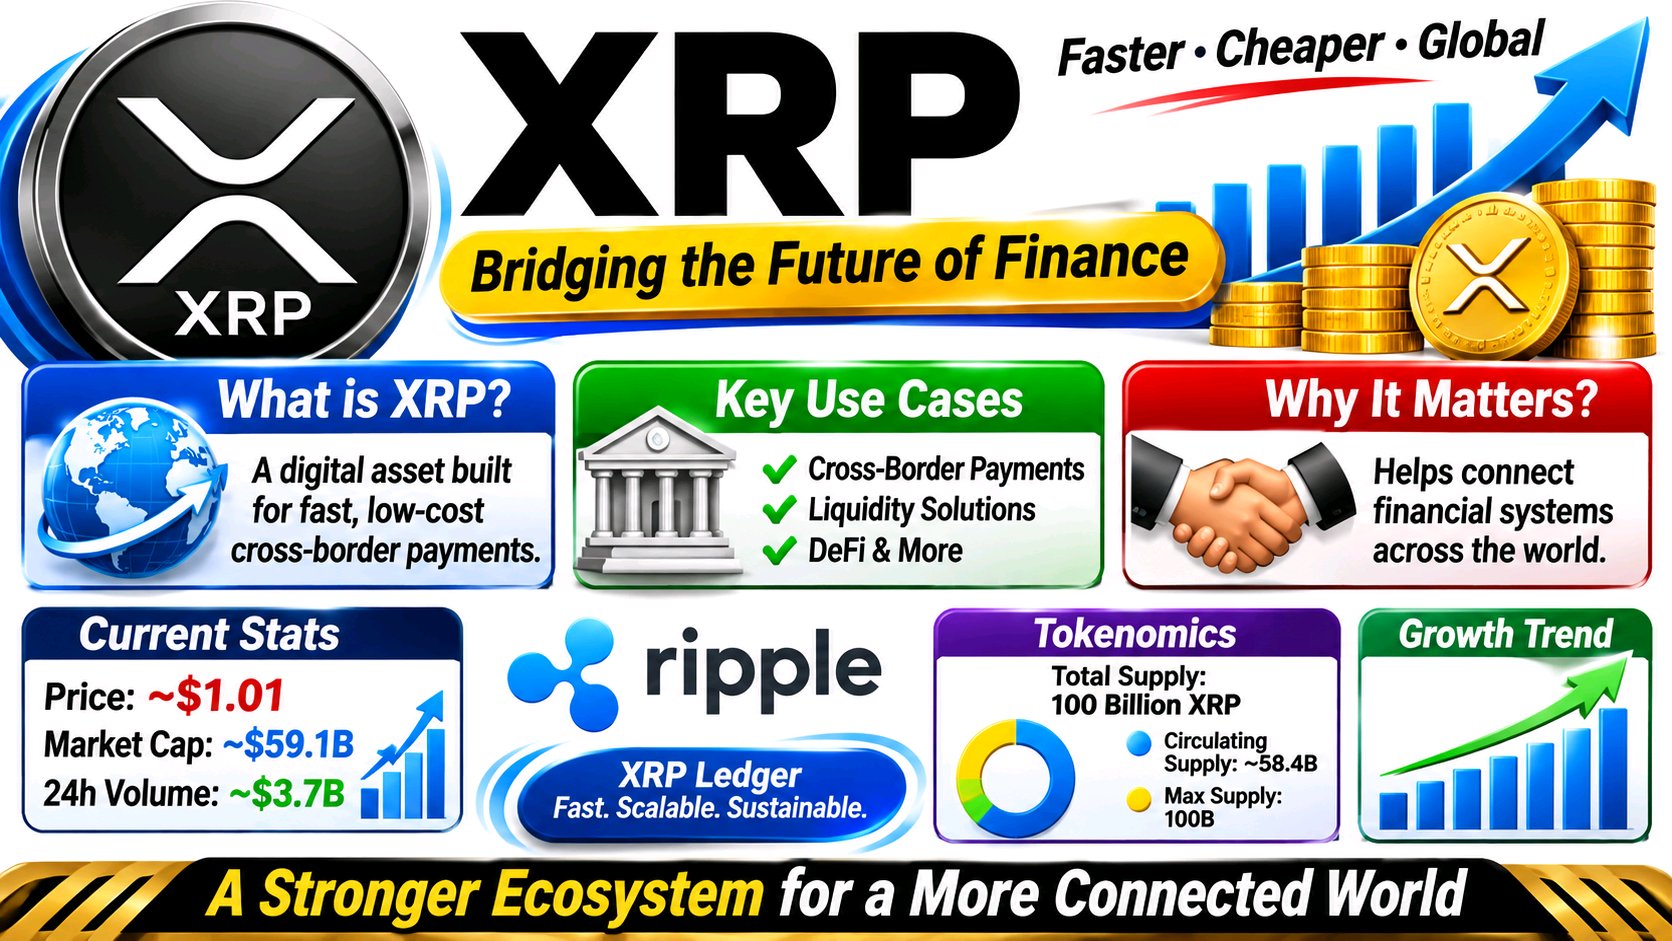
O que se destaca na estrutura de mercado atual da XRP é a lacuna entre a sua narrativa de investimento institucional e o que os traders estão realmente fazendo. A distinção entre o desenvolvimento do ecossistema a longo prazo e a procura de mercado a curto prazo está a tornar-se particularmente importante. O que me chamou a atenção na XRP é a lacuna entre o impulso da Ripple para stablecoins institucionais e a procura visível pela própria XRP. O lançamento da RLUSD pela Coinbase em 28 de outubro tornou a moeda disponível nas plataformas de retalho, câmbio e Prime da Coinbase, enquanto o Standard Chartered lançou a custódia institucional para a RLUSD no XRPL. Estes são passos significativos de distribuição e custódia. Mas a RLUSD é uma stablecoin em dólares; a sua adoção não exige automaticamente que as instituições detenham XRP. Ripple +1 Essa distinção reflete-se nos dados da rede. O DefiLlama coloca o valor da stablecoin XRPL perto de 908 milhões de dólares em 13 de novembro, com a RLUSD a representar cerca de 90%. No entanto, o TVL em DeFi ronda os 32 milhões de dólares e o volume DEX de 24 horas cerca de 5,76 milhões de dólares. O ledger está ativo, mas a escala da stablecoin não se traduziu numa negociação on-chain ou liquidez DeFi igualmente profundas. O valor da stablecoin também caiu cerca de 8% em sete dias, por isso um instantâneo não é uma tendência de adoção linear. DefiLlama +1 A XRP ainda tem um papel real: é o ativo nativo do ledger, paga os custos de transação e pode fazer a ponte entre moedas; o On-Demand Liquidity da Ripple também a utiliza como ativo de ponte. A questão é quanto da atividade institucional é realmente encaminhada através da XRP. xrpl.org +1 Entretanto, a XRP foi negociada perto de 1,01 dólares, uma queda de cerca de 14% em sete dias. O volume de futuros foi cerca de quatro vezes o volume spot, com liquidações longas a dominar. Eu estaria atento a ver se os saldos de stablecoin estabilizam, a liquidez DEX expande e a procura spot melhora em relação à alavancagem. Essa ligação importa mais do que outra manchete de parceria. #ByXIMPACT $XRPUSDT
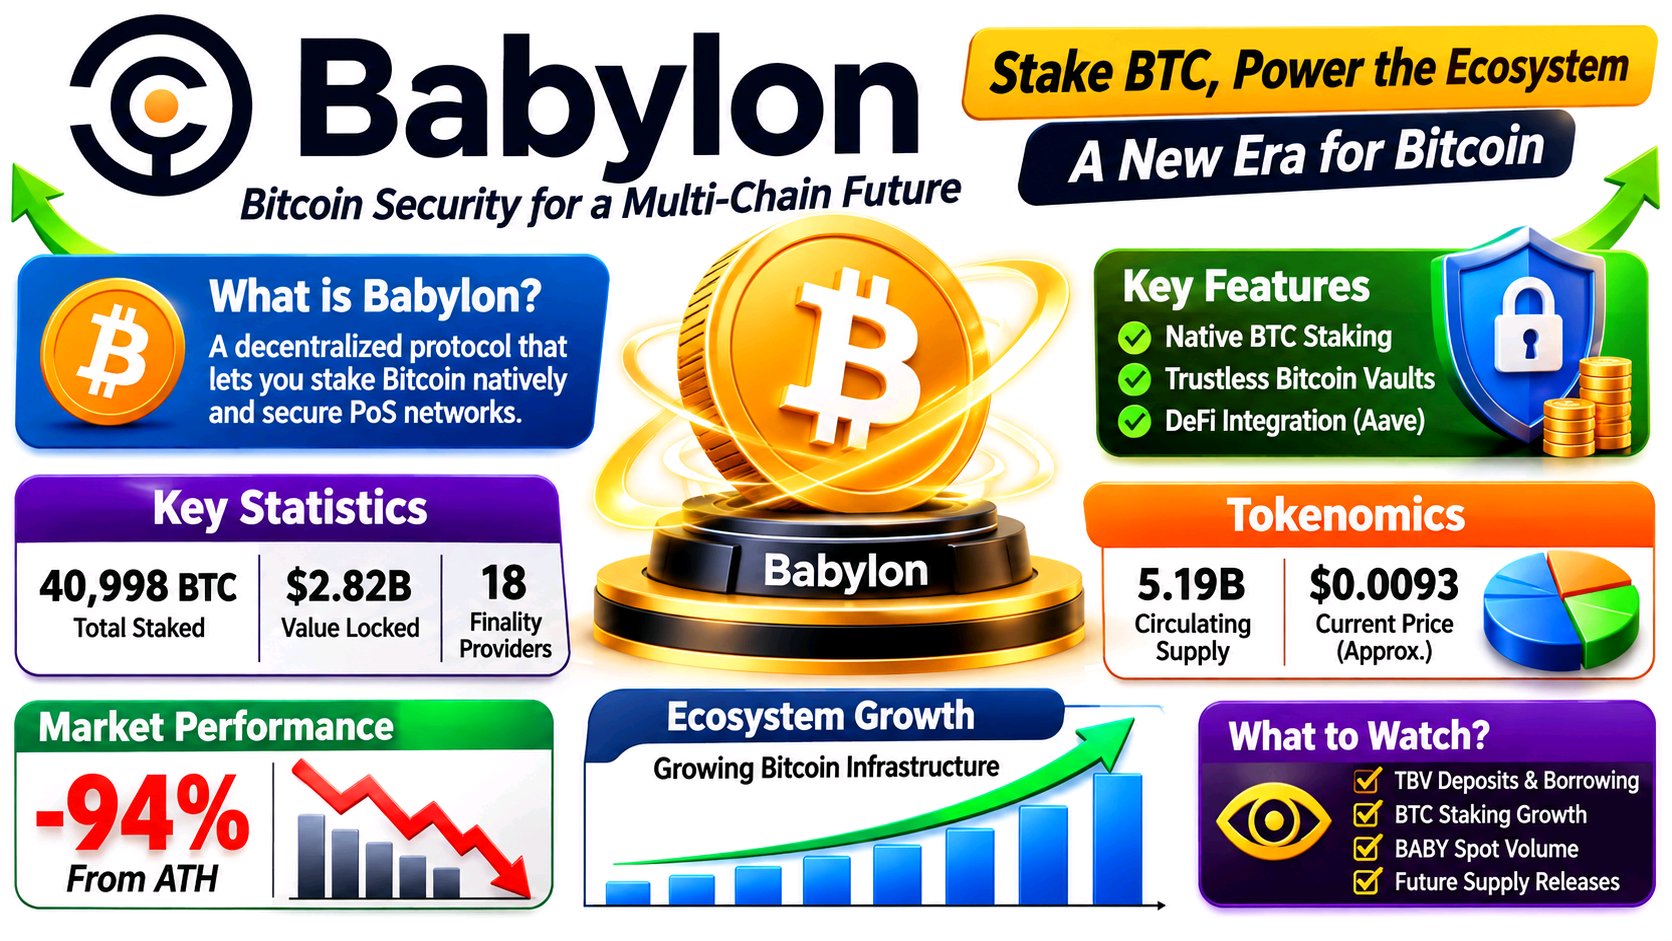
O que me chamou a atenção na Babylon é o abismo entre sua infraestrutura Bitcoin e o tratamento que o mercado dá ao BABY. A proposta do protocolo é tangível: o BTC é colocado em staking nativamente no Bitcoin, sem wrapping ou renúncia à custódia, enquanto a Babylon Genesis coordena a segurança para redes conectadas. Seu painel ao vivo mostra cerca de 40.998 BTC em staking, valendo aproximadamente US$ 2,82 bilhões, com 18 provedores de finalidade ativos. Isso é capital comprometido, não apenas uma manchete sobre número de carteiras. [1] A Babylon também está indo além do staking. Seus Trustless Bitcoin Vaults (cofres de Bitcoin sem confiança) foram projetados para permitir que BTC nativo lastreie empréstimos em aplicativos externos. O processo de governança da Aave avançou com uma proposta de integração, e a documentação da Babylon cita a Aave v4 como a primeira aplicação de TBV. Mas este é um caminho de infraestrutura, não uma prova de que a demanda por empréstimos em larga escala ou a receita de taxas chegaram. [2] O papel do BABY é menos direto que o do BTC. Ele paga taxas da Genesis, apoia a governança e o staking, e participa de incentivos de co-staking. No entanto, o BABY é negociado perto de US$ 0,0093, cerca de 94% abaixo de sua máxima histórica relatada, com aproximadamente 5,19 bilhões de tokens em circulação. Dados de derivativos mostram cerca de US$ 5,9 milhões em juros em aberto contra menos de US$ 1 milhão em volume spot diário. Portanto, a alavancagem está superando a atividade spot visível. [3] Eu ficaria de olho nos depósitos e empréstimos reais em TBV, na sustentação do staking de BTC, na recuperação do volume spot do BABY e em futuras liberações de oferta. A questão central é se a Babylon consegue converter a utilidade do Bitcoin em atividade econômica recorrente que chegue ao BABY, em vez de apenas expandir a infraestrutura ao redor dele. #ByXIMPACT $BABY1USDT
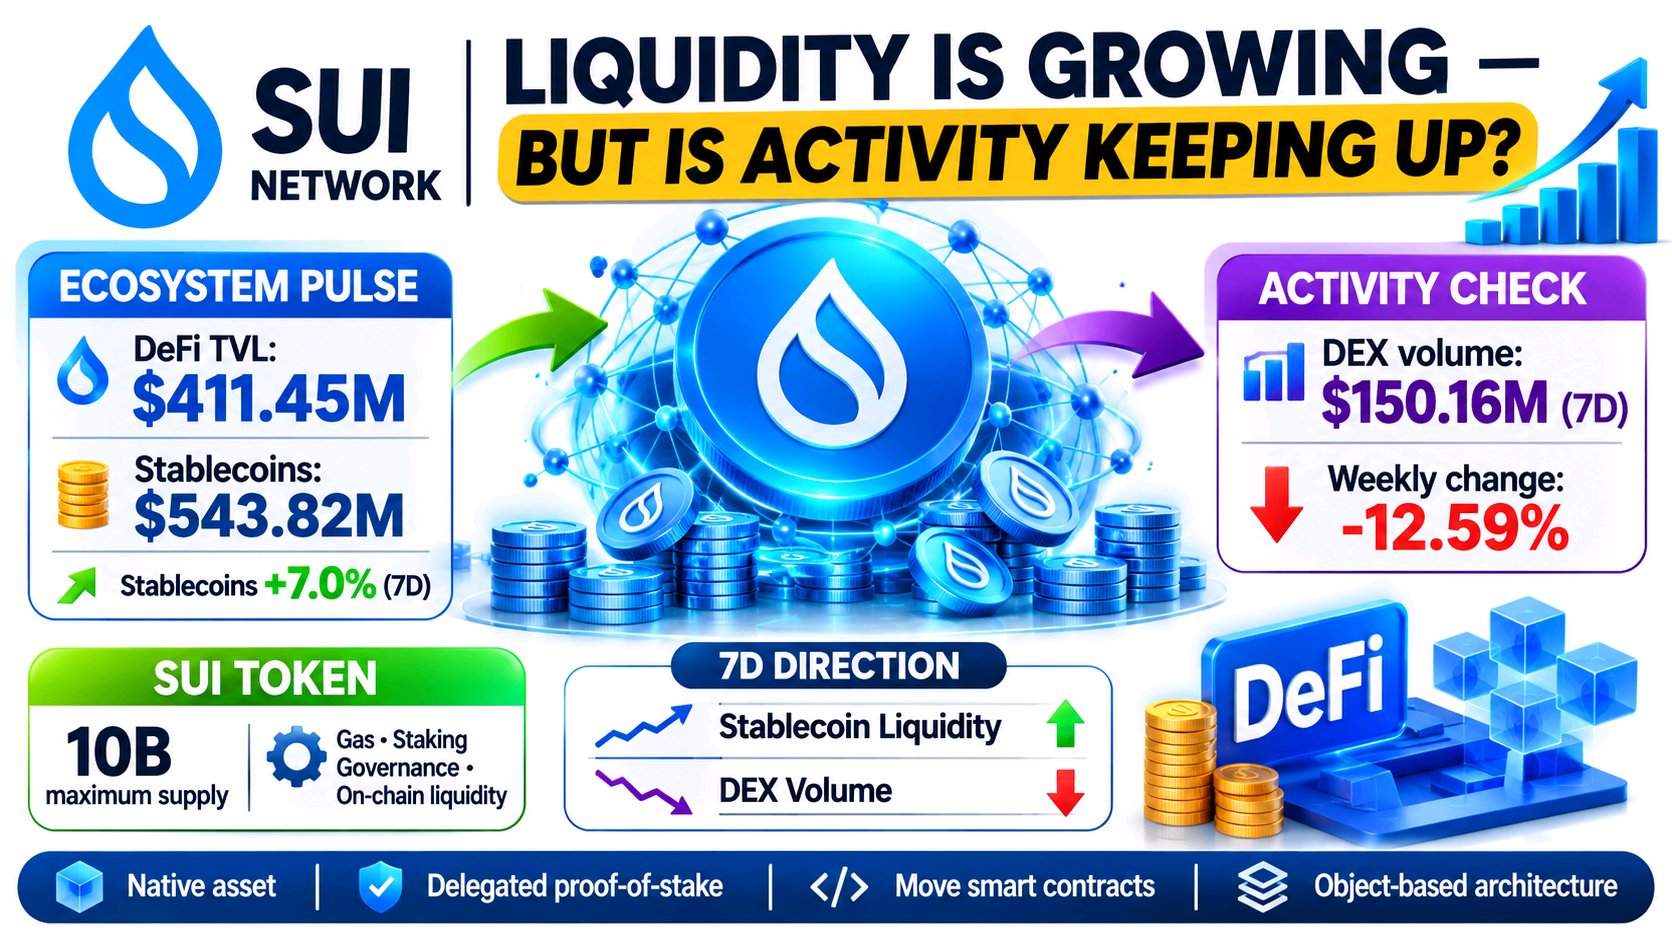
O que me chama a atenção no SUI agora é a desconexão entre o crescimento de stablecoins e a atividade real de DeFi. A liquidez parece estar entrando no ecossistema, mas isso não significa automaticamente que os usuários estão a utilizando. Em 12 de novembro, o DeFiLlama relatou aproximadamente US$ 411,45 milhões em TVL de DeFi na Sui, enquanto a oferta de stablecoins atingiu US$ 543,82 milhões, um aumento de cerca de 7% em sete dias. No entanto, o volume semanal de DEX caiu 12,59%, para cerca de US$ 150 milhões. Essa combinação merece mais atenção do que qualquer manchete isolada. DefiLlama +1 Também acho importante a distinção entre liquidez disponível e liquidez produtiva. A arquitetura baseada em objetos da Sui, os contratos inteligentes Move e o consenso Mysticeti são projetados para uma execução eficiente, enquanto o próprio SUI paga taxas de transação e protege a rede por meio de staking delegado. Documentação da Sui +2 O mercado ainda não está recompensando o ecossistema. O SUI estava sendo negociado perto de US$ 0,80 em 13 de novembro, uma queda de aproximadamente 7,6% em sete dias. O CoinGlass também mostrou um volume de futuros cerca de 6,2 vezes maior que o volume à vista, com juros abertos próximos de US$ 481 milhões. Isso sugere que os derivativos estão desempenhando um papel muito maior na atividade de negociação do que a demanda à vista. CoinGlass +1 Para mim, a próxima confirmação deve vir de um aumento no volume de DEX juntamente com o crescimento de stablecoins, melhorando o TVL e fortalecendo a participação no mercado à vista. Eu também ficaria atento para ver se os juros abertos se estabilizam sem um posicionamento excessivo em posições compradas. A Sui tem infraestrutura e liquidez, mas a verdadeira questão é se essa liquidez começará a produzir atividade econômica sustentada. Essa é a diferença que quero ver antes de tirar conclusões mais sólidas. #ByXIMPACT $SUIUSDT
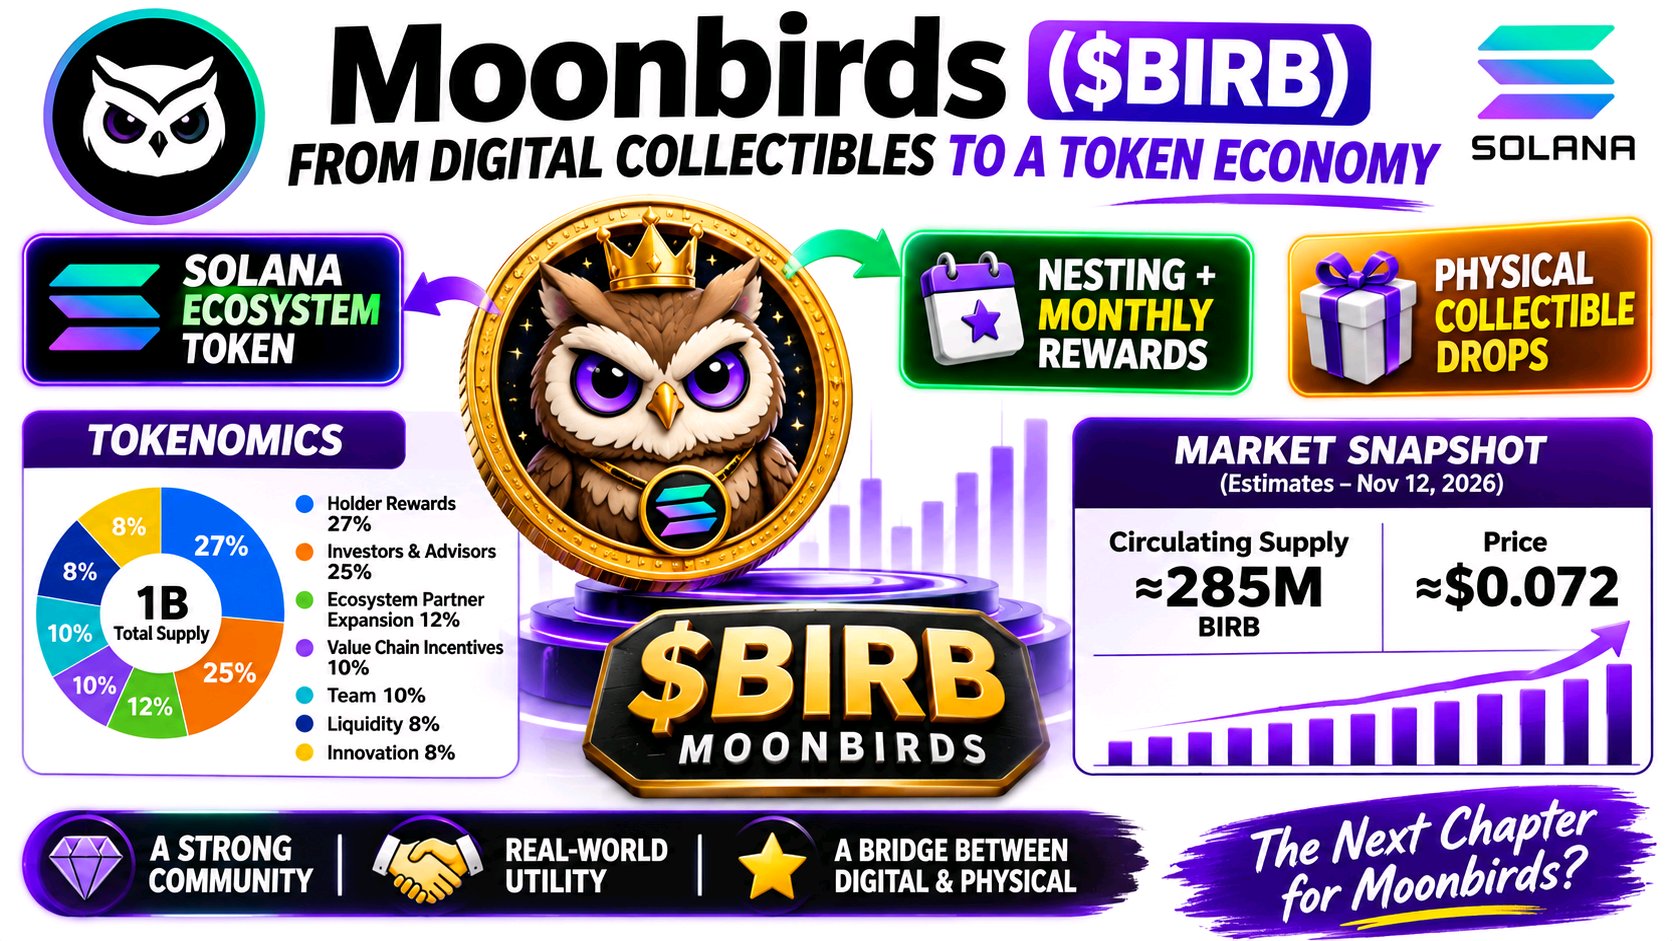
O que me chamou a atenção sobre a Moonbirds ($BIRB) é a tentativa de transformar uma identidade NFT estabelecida em um ecossistema mais amplo baseado em tokens. Essa transição é interessante, mas o verdadeiro teste é saber se a participação da comunidade pode se tornar uma atividade econômica sustentável. A BIRB opera na Solana e foi projetada para apoiar incentivos de ecossistema, recompensas da comunidade, participação na governança e integrações futuras. O projeto não é mais apenas sobre possuir um colecionável de coruja digital; ele está tentando conectar sua propriedade intelectual a uma economia mais ampla focada no consumidor. A tokenomics revela um detalhe importante. Sua oferta máxima é de 1 bilhão de BIRB, com 27% alocados para recompensas aos detentores, 25% para investidores e consultores, 10% para a equipe e 12% para parcerias de ecossistema. De acordo com o cronograma oficial, as alocações da equipe e dos investidores enfrentam um lockup de 12 meses antes que o vesting mensal comece. Isso torna a oferta circulante e a distribuição futura fatores importantes para monitorar. moonbirds.com +1 O desenvolvimento mais interessante é a evolução do Nesting. A Moonbirds agora direciona os detentores para o seu Perfil de Colecionador (Collector Profile), onde as alocações mensais de BIRB continuam e os NFTs em "nesting" podem ganhar ovos resgatáveis para futuros lançamentos de colecionáveis físicos. Isso conecta a propriedade digital a produtos tangíveis, em vez de depender inteiramente da especulação de tokens. claim.moonbirds.com +1 O mercado, no entanto, permanece cauteloso. Em 12 de novembro, a BIRB era negociada em torno de US$ 0,073, com aproximadamente US$ 4,6 milhões em volume à vista (spot) contra US$ 17,2 milhões em volume de futuros. O interesse em aberto (open interest) estava perto de US$ 8,6 milhões, enquanto seu declínio semanal se aproximava de 18%. Isso sugere que a atividade de derivativos merece atenção, mas não prova uma demanda genuína pelo ecossistema. CoinGlass Meu foco seria se a atividade de colecionáveis físicos, a participação recorrente e o uso real do token crescem juntos. Eu também ficaria de olho nas distribuições mensais, na oferta circulante, na liquidez à vista e se o posicionamento em futuros começa a apoiar, em vez de dominar, a ação do preço. A Moonbirds tem uma ponte interessante entre a cultura digital e o comércio físico, mas será que essa ponte pode criar uma demanda duradoura para a BIRB? #ByXIMPACT $BIRBUSDT