crypto master
227Curtir0Shares3Fãs6Follow
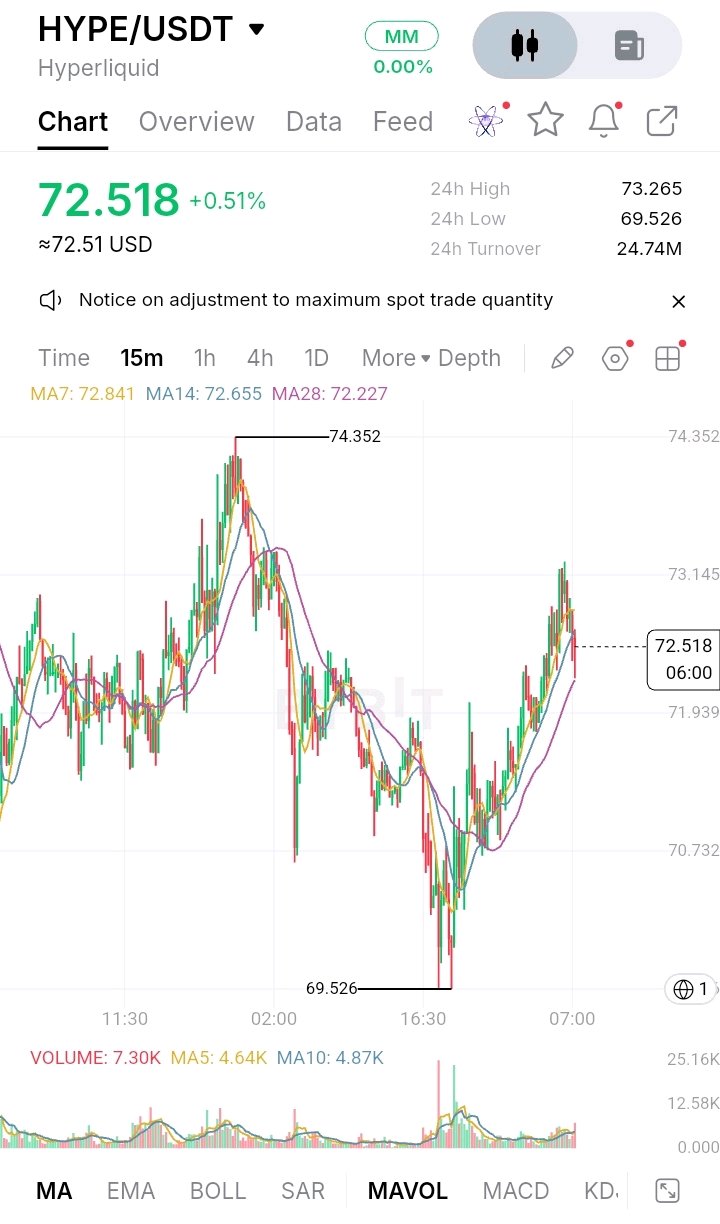
A HYPE possui um livro de ordens spot e perpétuos totalmente on-chain: ordens, cancelamentos, negociações e liquidações são registados publicamente. Contudo, a visibilidade pública das transações não é o mesmo que a verificação independente de todas as partes do sistema. Os detentores ganham a capacidade de inspecionar de forma independente a atividade do mercado sem depender inteiramente dos números reportados pela exchange. No entanto, isto também expõe publicamente a atividade de negociação e o fluxo de ordens, podendo revelar as estratégias dos participantes do mercado. Existe uma distinção de segurança importante: a documentação oficial de auditoria da Hyperliquid identifica a auditoria da Zellic ao seu contrato de bridge legado. Trata-se de uma auditoria de contrato, não de uma auditoria contínua de toda a rede. Não é especificado qualquer calendário de auditoria independente recorrente na documentação revista. Hyperliquid Docs +1 Compare isto com a dYdX Chain. A sua documentação oficial descreve as ordens de curto prazo e os livros de ordens perpétuas como dados na memória, em vez de permanentemente registados on-chain. Isso reduz a exposição pública permanente de alguma atividade de ordens, mas também limita a verificação histórica independente. v4 +1 Mais exposição, em troca de maior escrutínio público. Nenhuma das abordagens elimina o risco de contraparte. Os utilizadores da Hyperliquid continuam dependentes do consenso dos validadores, da segurança da bridge e da execução do protocolo. Os utilizadores da dYdX enfrentam dependências diferentes em relação aos validadores, operadores de nós e informações de livros de ordens off-chain. Não vejo provas de uma política de sigilo explicitamente declarada por parte da Hyperliquid. O seu compromisso real é uma maior visibilidade on-chain versus a confidencialidade da atividade de negociação, com a confiança a depender, em última análise, da execução verificável e da segurança da rede. Qual o risco que o preocupa mais — expor publicamente a sua atividade de negociação ou depender de informações que não podem ser verificadas permanentemente on-chain? $HYPEUSDT #BitcoinAtingeMinimoDeDoisMesesAposEleicoesLegislativasDosEUA
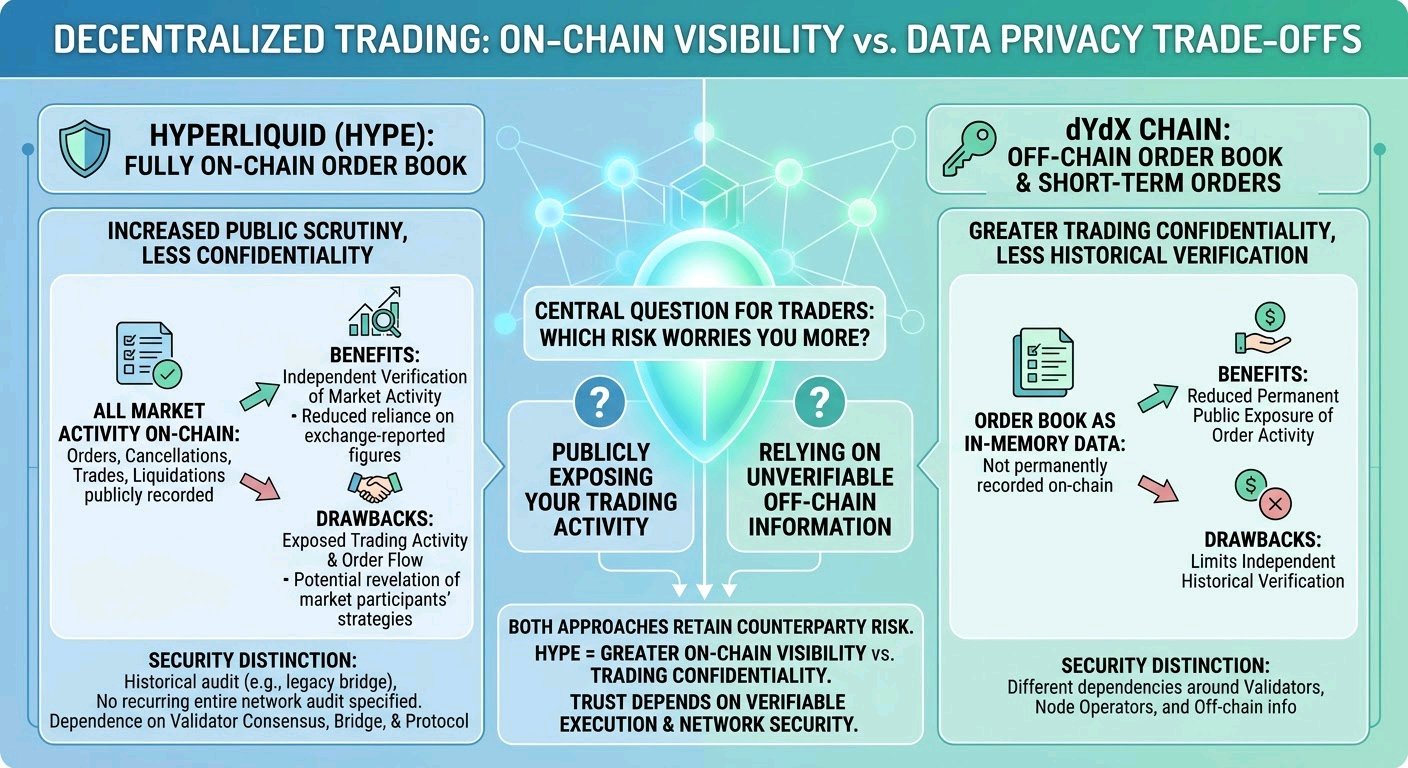
HYPE’s Hyperliquid runs a fully on-chain order book where orders, cancellations, trades and liquidations are publicly recorded. But there is an important distinction: transparent trading activity does not mean every layer of the protocol has received independent security verification. The tradeoff here is not deliberate secrecy. It is the gap between visible operations and independently audited infrastructure. Users gain the ability to inspect transactions, positions and protocol activity without relying entirely on private exchange reports. However, public visibility cannot replace independent verification of the underlying technology. Hyperliquid’s documentation confirms that its legacy bridge contract was audited by Zellic. However, that disclosure does not establish a full independent audit of HyperCore or HyperBFT. No recurring audit schedule or continuous independent monitoring is established by the cited documentation. Hyperliquid Docs +1 Compare this with dYdX. Its documentation distinguishes between on-chain trade data and off-chain short-term orders and order-book information maintained in node memory. Hyperliquid exposes more of its trading activity directly on-chain. dYdX's architecture retains certain operational information outside the permanent ledger. More exposure, in exchange for greater public scrutiny. v4 +2 Neither approach removes counterparty risk. Hyperliquid users can independently inspect recorded activity, but still depend on protocol security, validator operations and infrastructure integrity. dYdX users face additional limitations when independently reconstructing off-chain order activity. The real question is whether visible transactions are enough without broader independent security verification. Which risk worries you more — limited visibility into operational activity, or publicly visible activity without comprehensive independent audits? $HYPEUSDT #SanDiskAnnounces8For1StockSplit
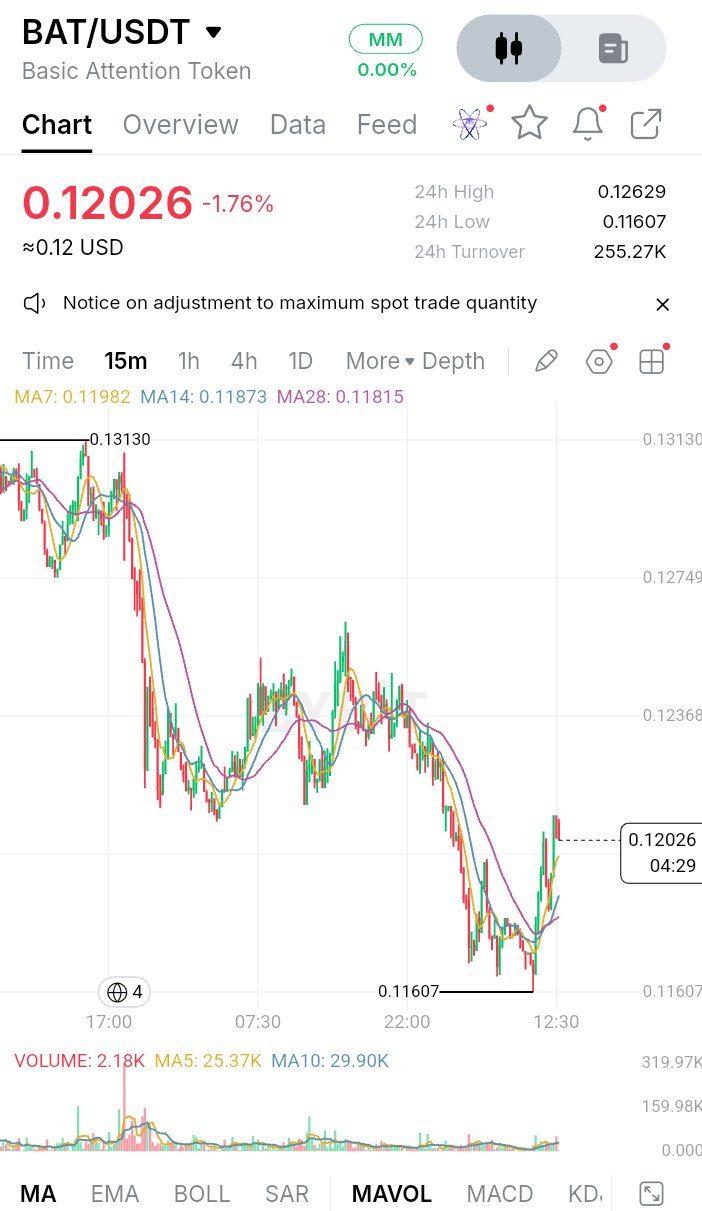
O BAT é um token de utilidade, não uma stablecoin com suporte de reservas. Portanto, o seu modelo de transparência precisa de ser avaliado através da sua oferta pública de tokens, atividade na blockchain e arquitetura de privacidade do Brave — e não através de atestados de reservas ou suporte de custódia. O BAT opera na Ethereum como um token ERC-20, com uma oferta máxima de 1,5 mil milhões. No entanto, o seu sistema de publicidade central mantém deliberadamente a atividade ao nível do utilizador fora da vista do público. Isso não é uma supervisão. É uma escolha declarada. Brave Help Center +2 O Brave associa os anúncios diretamente nos dispositivos dos utilizadores em vez de enviar informações pessoais de navegação para os seus servidores. Isso protege a privacidade do utilizador e reduz a exposição ao rastreio de terceiros. A desvantagem é que pessoas externas não podem inspecionar de forma independente as visualizações de anúncios individuais, cliques ou cálculos de recompensa ao nível do utilizador. Brave Ads +1 Os detentores de BAT podem verificar o contrato do token, a oferta e as transferências através de exploradores da Ethereum. O Brave também publica informações sobre a sua arquitetura de privacidade e confirmações de publicidade anónima. Contudo, não existe um calendário de atestação de reservas ou um auditor de reservas nomeado, porque o BAT não é suportado por reservas. Os dados públicos da blockchain não podem verificar independentemente cada evento publicitário fora da cadeia. Etherscan +2 Compare isto com o AdEx (ADX). O seu protocolo utiliza micropagamentos por impressão como dados de relatório, oferecendo aos anunciantes e editores uma contabilidade ao nível da transação. A atividade do canal de pagamento é visível para os participantes, enquanto observadores externos não veem automaticamente todas as transações. Mais exposição ao nível da transação, em troca de uma contabilidade mais detalhada. GitHub +1 Nenhuma das abordagens elimina o risco de contraparte. O BAT depende da infraestrutura de publicidade que preserva a privacidade do Brave e dos relatórios fora da cadeia. O AdEx depende dos participantes do canal de pagamento e da liquidação do protocolo. O BAT escolheu a privacidade em detrimento da visibilidade universal, confiando na sua arquitetura técnica e mecanismos de verificação anónimos. Qual o risco que o preocupa mais — visibilidade limitada da atividade publicitária ou maior exposição de informações ao nível da transação? $BATUSDT #BitcoinAtingeMinimoDeDoisMesesAposEleicoesLegislativasDosEUA
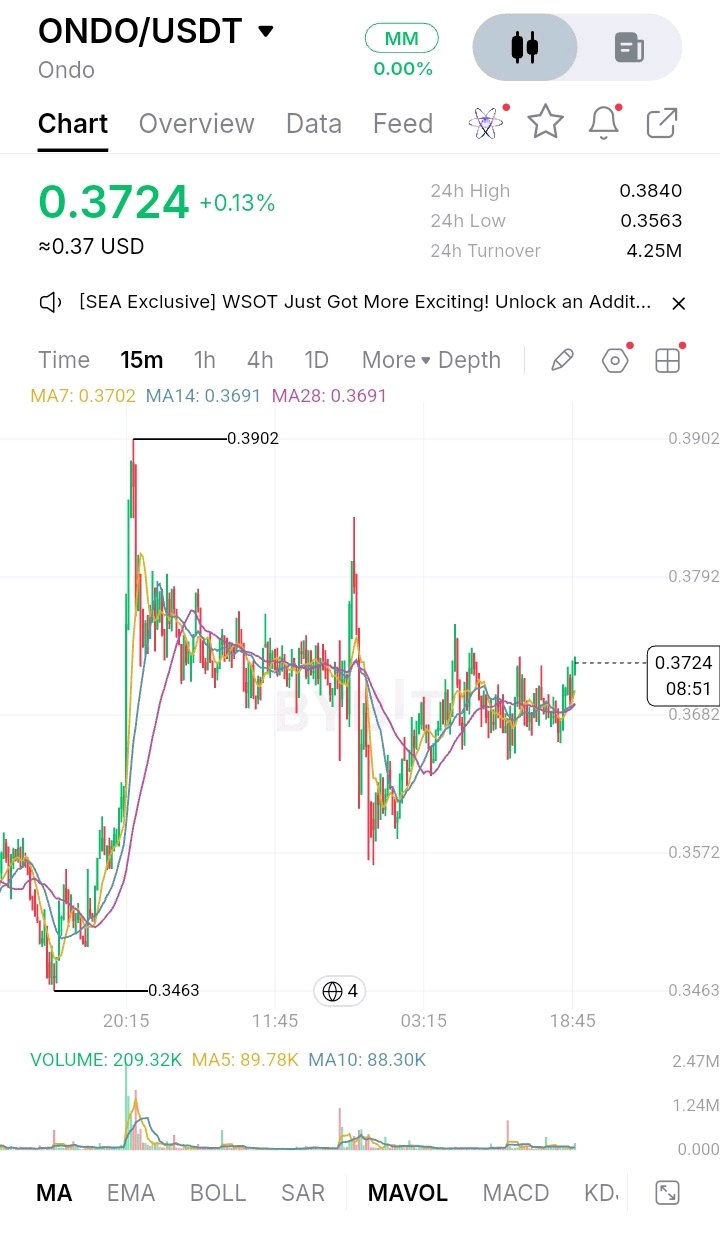
O ONDO não é uma stablecoin lastreada em reservas; é um token de governação. A sua questão central de transparência, portanto, não é se as reservas cobrem a oferta em circulação, mas sim quanto controlo os detentores de tokens podem realmente verificar e exercer sobre o ecossistema Ondo. O design de governação do ONDO torna esse compromisso visível. Os detentores de tokens podem votar em parâmetros económicos e atualizações de smart contracts, mas a DAO também pode eleger comités ou multisigs para lidar com operações sensíveis, incluindo pausas de emergência. Isso não é uma falta de supervisão. É uma escolha declarada. Ondo Foundation Docs +1 A lógica operacional é a segurança: a intervenção de emergência pode precisar de acontecer mais rapidamente do que um ciclo de votação pública. Mas os detentores cedem alguma visibilidade e controlo direto sobre as decisões delegadas a esses operadores. O que podem os detentores verificar? Saldos de ONDO, propostas de governação, resultados de votação e transações de execução on-chain. As propostas requerem 100 milhões de ONDO, a votação dura três dias e as propostas bem-sucedidas enfrentam um bloqueio temporal (timelock) de um dia. Nenhuma empresa independente nomeada ou calendário de atestação recorrente para a própria governação da DAO é especificado na documentação de governação. Os observadores externos, portanto, não podem auditar de forma independente todas as decisões operacionais off-chain entre as votações. Ondo Foundation Docs +1 Compare com a governação do COMP da Compound: utiliza propostas executáveis e um bloqueio temporal de dois dias, proporcionando maior visibilidade da implementação, em troca da exposição pública de mais detalhes operacionais. Docs - Governance +1 Nenhuma das abordagens elimina o risco de contraparte. O ONDO baseia-se parcialmente em autoridade delegada e operadores de confiança; o COMP baseia-se mais fortemente na execução de governação publicamente inspecionável, enquanto mantém controlos de emergência. O ONDO escolhe a flexibilidade juntamente com a responsabilidade on-chain. O seu modelo de confiança apoia-se em regras de governação, smart contracts e autoridade operacional delegada. Que risco o preocupa mais — o controlo operacional concentrado ou uma maior exposição pública em troca de verificabilidade? $ONDOUSDT #Observatório do IPC dos EUA de novembro
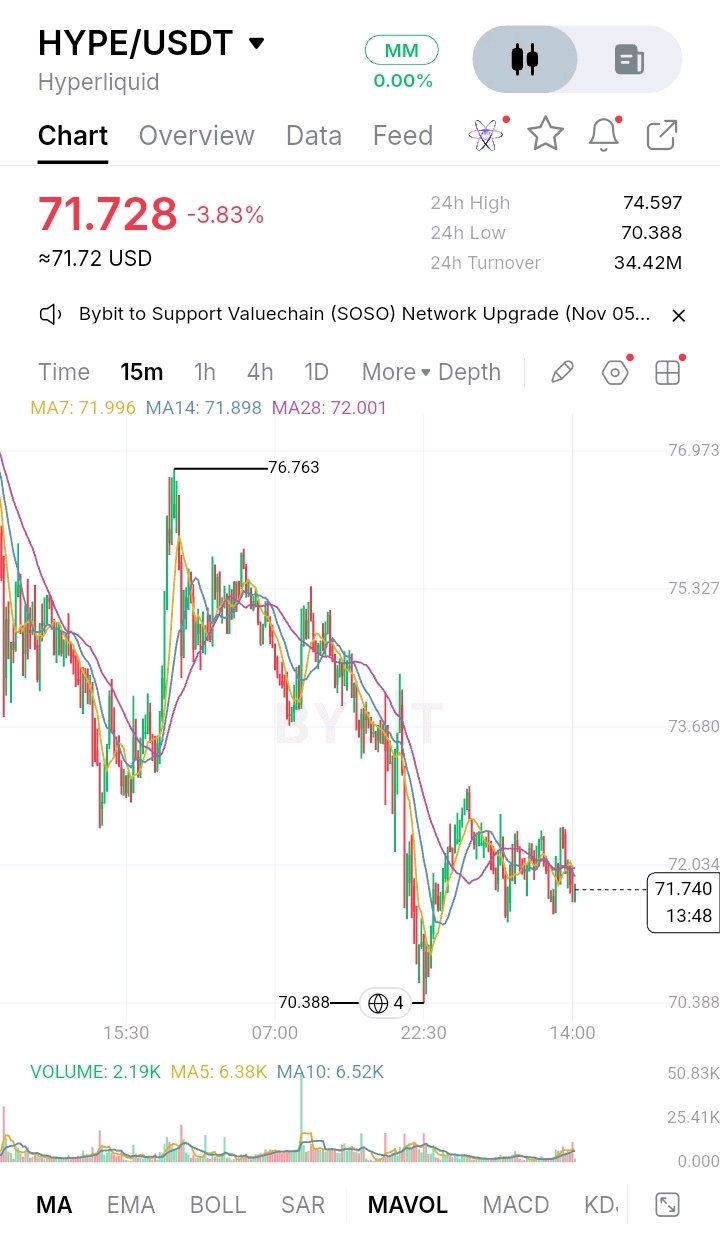
O HYPE não é um token garantido por reservas, e isso altera o debate sobre transparência. O seu valor está ligado ao ecossistema Hyperliquid, e não a uma promessa de que cada token é resgatável por ativos detidos por um custodiante. Isso não é um descuido. É um modelo de confiança diferente. A Hyperliquid prioriza a execução on-chain e a atividade de mercado verificável. O seu livro de ordens, negociações e cancelamentos são registados on-chain, permitindo que os utilizadores inspecionem a atividade em vez de dependerem inteiramente de declarações privadas da exchange. Contudo, as transações públicas não revelam todos os detalhes operacionais sobre as pessoas e a infraestrutura que mantêm a rede. O mecanismo é de prova de participação delegada (delegated proof of stake). Os detentores de HYPE podem delegar tokens a validadores, enquanto os validadores participam na produção de blocos e recebem recompensas de staking. A Hyperliquid exige que os validadores ativos mantenham pelo menos 10.000 HYPE em autodelegação. Hyperliquid Docs +1 O que os detentores podem verificar é a atividade da rede, o staking dos validadores e o fornecimento de tokens através de dados públicos da blockchain. O que não podem estabelecer apenas pelo histórico de transações é a resiliência operacional completa de cada validador no mundo real. Não existe um calendário recorrente de atestação de reservas para o HYPE porque não se trata de uma stablecoin garantida por reservas. Compare isto com o BNB: o seu ecossistema tem uma forte associação com a Binance, criando uma relação diferente entre a transparência da rede e a exposição institucional. O HYPE inclina-se mais para a verificação on-chain; os detentores de BNB também enfrentam risco de concentração ao nível do ecossistema. Nenhuma das abordagens elimina o risco de contraparte. A transparência on-chain reduz a dependência de relatórios de transações privados, enquanto a exposição institucional introduz dependências diferentes. O HYPE escolhe a execução verificável em detrimento de relatórios financeiros confidenciais, mas a transparência da rede não é o mesmo que descentralização total. Qual o risco que o preocupa mais — confiar em sistemas on-chain visíveis ou confiar no controlo institucional? $HYPEUSDT #BybitAI em evolução
Bitcoin makes every transaction publicly traceable, but it does not reveal the real-world identity behind every wallet address. That's not an oversight. It's a stated choice. The network prioritises public verification while retaining pseudonymous ownership. Anyone can inspect transaction amounts, wallet balances and transaction history, but linking an address to its actual owner requires additional information. That creates a tradeoff. Holders gain transparent monetary records but lose financial privacy. Once an address becomes linked to an identity, its transaction history can become exposed. Bitcoin +1 Bitcoin has no central issuer or reserve custodian publishing monthly backing attestations. Instead, anyone can independently verify transactions, issuance rules and block rewards by running a full node. Verification happens continuously through network consensus, not periodic third-party audits. However, outsiders cannot establish the real-world identity behind every address or independently verify an exchange's off-chain customer liabilities. Bitcoin +1 Monero (XMR) takes the opposite approach. Its ring signatures, stealth addresses and RingCT hide senders, recipients and transaction amounts by default. More privacy, in exchange for less public transaction-level scrutiny. Monero - secure, private, untraceable +1 Neither approach removes risk. Bitcoin exposes financial activity to surveillance and identity linkage. Monero reduces public visibility, placing greater reliance on cryptography and operational security. Bitcoin chooses verifiable transparency with pseudonymous ownership. Which risk worries you more — public financial exposure, or reduced external visibility into transactions? $BTCUSDT
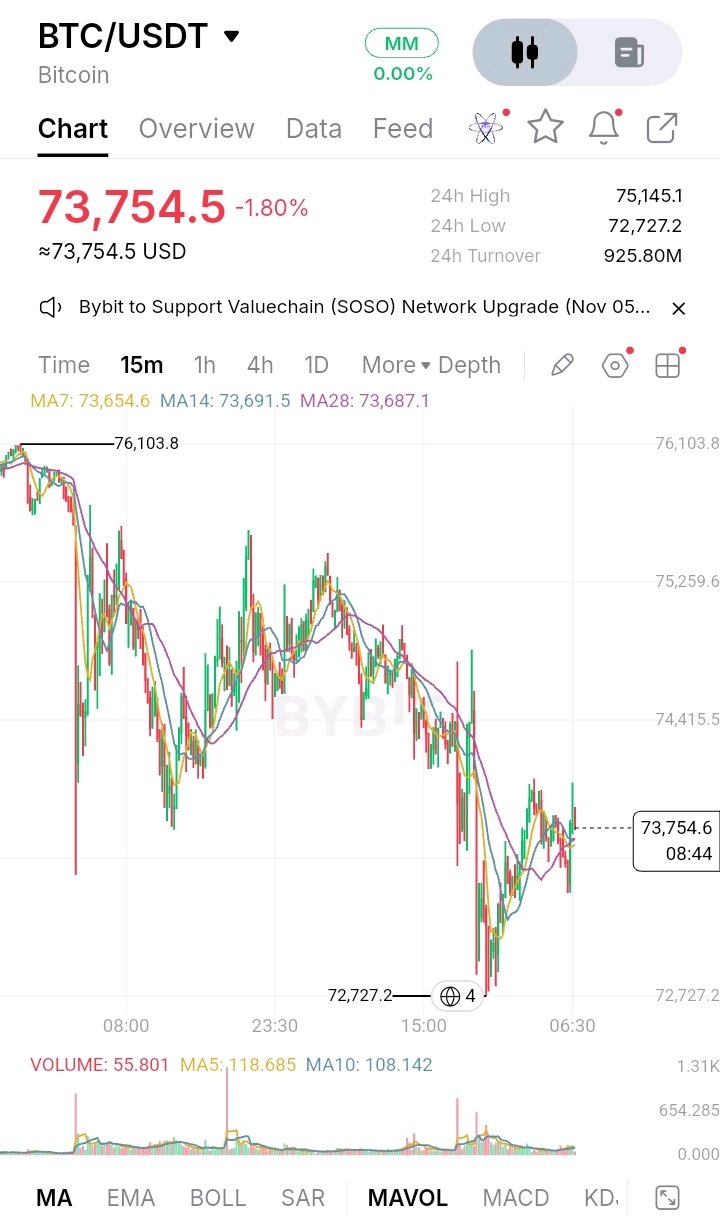
A Litecoin adota uma abordagem diferente no que toca à transparência: a sua blockchain base é pública, mas o seu MimbleWimble Extension Block (MWEB) opcional oculta montantes e endereços de transações. Isso não é um descuido. É uma escolha declarada. projects-origin.litecoin.com +2 A razão é a privacidade financeira e a fungibilidade — impedir que terceiros rastreiem e distingam facilmente transações individuais. Mas os detentores também perdem algo: terceiros não podem inspecionar de forma independente cada montante e fluxo de transação dentro do MWEB. Ainda existe informação disponível. A atividade do MWEB está integrada na blockchain da Litecoin, e as entradas (peg-ins) e saídas (peg-outs) ligam o bloco de extensão privado à camada base transparente. A Quarkslab realizou uma revisão de código do MWEB antes do seu lançamento em 2022. No entanto, isso não constituiu uma atestação de reservas recorrente ou uma auditoria contínua. litecoin.com +1 A limitação tornou-se tangível em março de 2026, quando uma vulnerabilidade de validação no MWEB foi explorada, de acordo com o relatório de incidentes publicado pela Litecoin. litecoin.com +1 A Bitcoin adota a abordagem oposta. As suas transações permanecem publicamente rastreáveis, permitindo que qualquer pessoa inspecione saldos e o histórico de transações. Mais exposição, em troca de uma maior verificabilidade pública. Bitcoin +1 Nenhuma das abordagens elimina o risco de confiança. A Litecoin transfere mais dependência para a segurança do protocolo e a coordenação dos mineiros. A Bitcoin expõe mais atividade financeira ao escrutínio público e à vigilância. A LTC escolheu a privacidade opcional em vez da transparência total das transações. Qual o risco que o preocupa mais — uma verificabilidade pública reduzida ou uma exposição financeira permanente numa blockchain pública? $LITUSDT #WSOTPicktoEarn10U
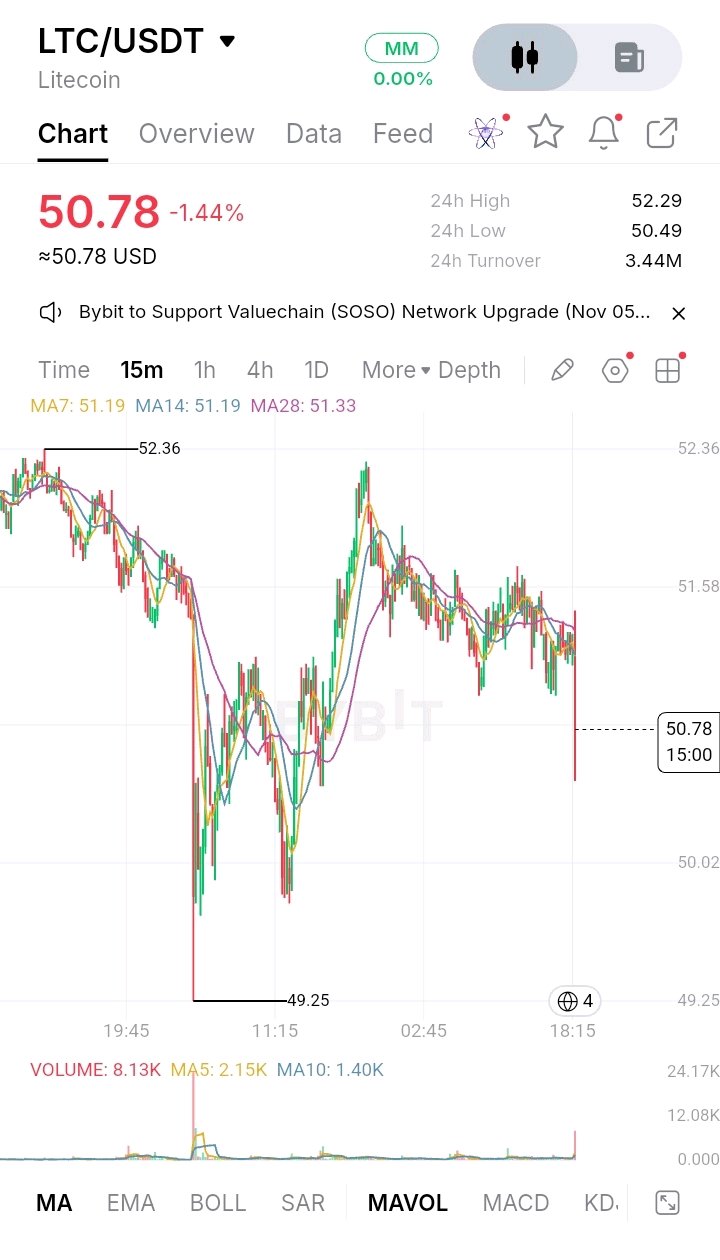
O JTO não é uma stablecoin com reserva. É o token de governação da Jito Network, conferindo aos detentores poder de voto sobre atualizações do protocolo, taxas e decisões da tesouraria. Mas existe um importante compromisso de transparência: nem todas as decisões de governação são executadas on-chain. Isso não é um descuido. É uma escolha declarada. O quadro de governação da Jito permite que certas decisões sejam geridas off-chain. Algumas requerem a aprovação do Diretor da Fundação, incluindo potencial autoridade de veto. Isto cria flexibilidade operacional, mas os detentores perdem a capacidade de verificar independentemente cada execução diretamente através de transações na blockchain. O que podem os detentores verificar? Propostas da DAO on-chain, registos de votação, atividade da tesouraria e alocações de tokens. A Jito também publica regularmente relatórios de transparência da Fundação. O seu programa subjacente de stake-pool JitoSOL foi auditado pela Quantstamp, Neodyme e Kudelski. No entanto, estas são auditorias de código, não auditorias financeiras contínuas ou atestações de reservas recorrentes. Terceiros não podem verificar independentemente cada acordo off-chain ou decisão operacional em tempo real. Compare com o modelo de governação MNDE da Marinade. A sua documentação descreve uma multisig 6-de-13 para atualizações de mSOL, juntamente com autoridades separadas para a DAO e operações. Estruturas de controlo mais publicamente documentadas, em troca de expor mais arquitetura de governação ao escrutínio. Nenhuma das abordagens elimina o risco de contraparte. A Jito depende da governação dos detentores de tokens, da supervisão da Fundação e de procedimentos de execução documentados. A Marinade distribui a autoridade por várias camadas de governação e segurança. O compromisso do JTO inclina-se para a flexibilidade operacional, com algumas decisões a permanecerem fora da verificação on-chain direta. Que risco o preocupa mais — discricionariedade operacional concentrada ou maior exposição de detalhes de governação e infraestrutura? $JTOUSDT #WSOTPicktoEarn10U
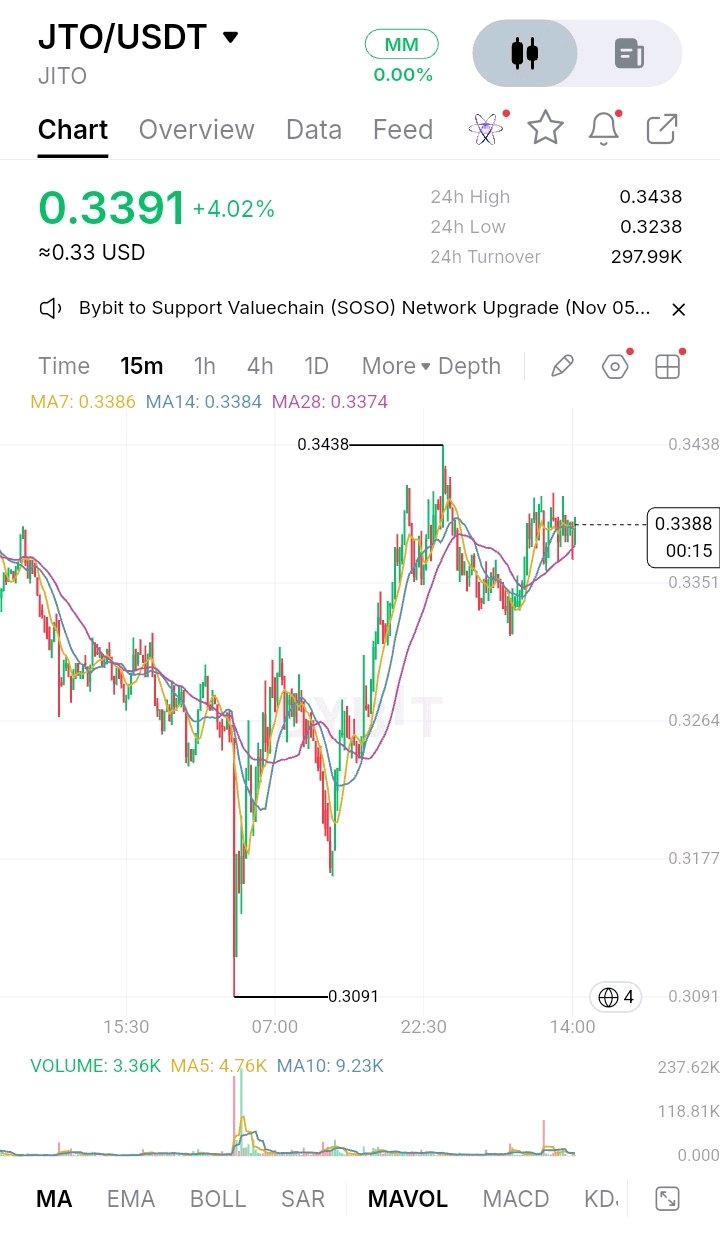
HYPE secures the Hyperliquid network through delegated proof-of-stake, but its validator infrastructure is not completely open to public inspection. The project explicitly instructs validators not to expose validator ports publicly. That's not an oversight. It's a stated choice. The reasoning is operational security: limiting publicly exposed infrastructure can reduce opportunities for attacks against network validators. But holders give up something in return. They cannot independently inspect every validator's network-facing infrastructure or continuously assess its operational exposure. What holders CAN verify is substantial: on-chain validator stakes, delegation activity, consensus participation and validator-set changes. Hyperliquid updates its validator set approximately every 90 minutes. However, the documentation does not provide a recurring independent infrastructure audit or named third-party attestation. On-chain visibility is not continuous security assurance. Outsiders still cannot independently verify every validator's underlying infrastructure between public disclosures. Solana takes a more disclosure-oriented approach, publishing validator counts and its Nakamoto coefficient, a measure of stake concentration. That provides more measurable network-level scrutiny, although it does not eliminate infrastructure risks. Neither approach removes counterparty risk. Hyperliquid prioritises restricted infrastructure exposure, while Solana offers additional public validator-network metrics. HYPE's trust model leans on on-chain consensus, delegated stake and operational controls rather than complete infrastructure visibility. Which risk worries you more — publicly exposed infrastructure that invites scrutiny, or restricted visibility that requires greater trust in operators? $HYPEUSDT #BOERateDecision
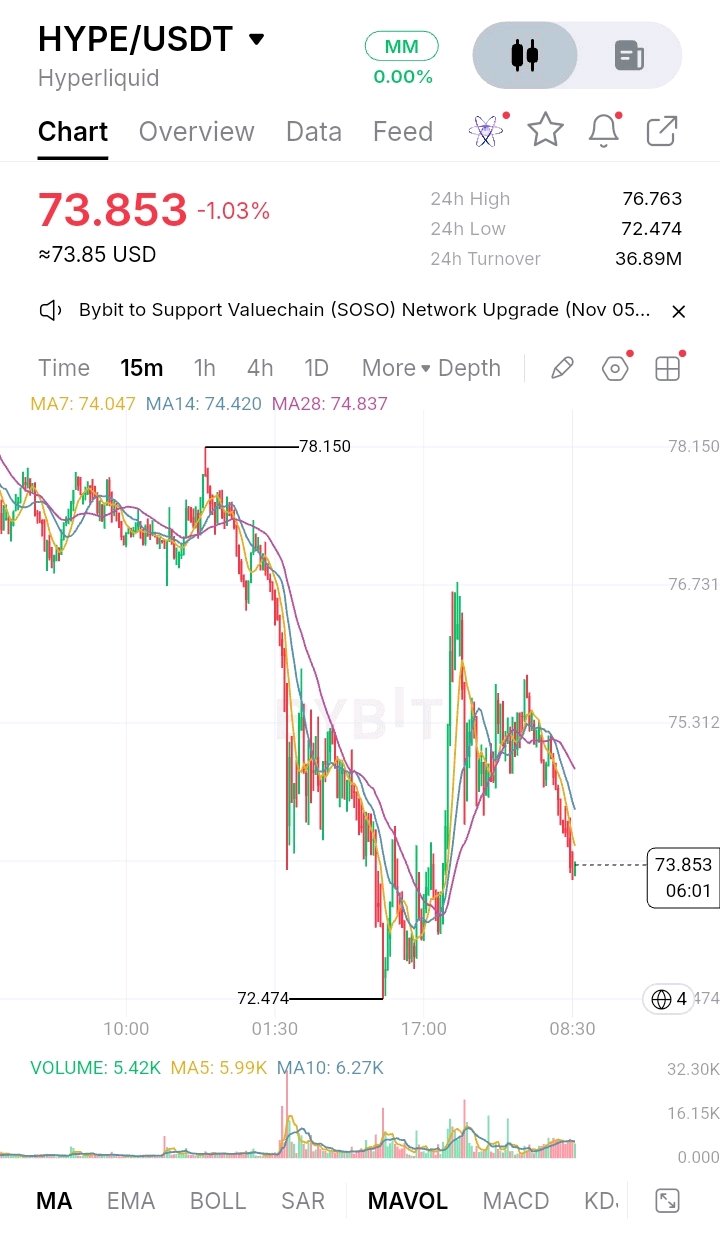
A imagem mostra BTC/USDT (Bitcoin), não uma stablecoin com suporte de reservas. O Bitcoin não possui custodiante de reservas ou atestados de garantia; o seu compromisso de transparência relevante é a verificação pública de transações versus a propriedade pseudónima e a privacidade financeira. A blockchain do Bitcoin torna cada transação confirmada publicamente visível, mas os endereços das carteiras não revelam automaticamente as identidades do mundo real por trás deles. Isso não é um descuido. É uma escolha de design declarada. O compromisso é entre a verificação pública e a privacidade financeira. O Bitcoin permite que qualquer pessoa inspecione os fluxos de transações, mas essa mesma visibilidade permite o rastreamento de endereços, a análise de saldos e a vigilância da cadeia. Os detentores podem verificar de forma independente as transações, a emissão e as regras de consenso executando um nó completo (full node). Os nós validam continuamente os blocos em relação às regras do protocolo do Bitcoin. Não existe custodiante de reservas, auditor de garantia externa ou atestado de reserva periódico, porque o BTC não é garantido por ativos fora da cadeia (off-chain). O que os observadores externos não conseguem estabelecer de forma fiável apenas a partir da blockchain é quem controla cada endereço ou se os custodiantes fora da cadeia detêm realmente o BTC dos clientes. Agora compare com a Monero (XMR). Ela adota a abordagem oposta: assinaturas em anel, endereços furtivos e transações confidenciais ocultam, por padrão, remetentes, destinatários e valores. Isso significa menos escrutínio público ao nível da transação, em troca de uma maior privacidade financeira. Bitcoin +3 Nenhuma das abordagens elimina o risco de contraparte. O Bitcoin expõe o histórico de transações, mas deixa a atribuição de identidade incerta. A Monero oculta os detalhes das transações, mas requer confiança na sua criptografia, software e segurança operacional. O Bitcoin escolheu a verificabilidade pública com propriedade pseudónima. O seu modelo de confiança baseia-se na verificação independente, em vez de atestados institucionais. Qual risco o preocupa mais — a visibilidade financeira permanente ou a transparência de transações públicas reduzida? $BTCUSDT $XRPUSDT #Observatório do IPC dos EUA de novembro
PEPE has a fixed supply of 420.69 trillion tokens, and its Ethereum contract is publicly verifiable. But the people behind the project remain pseudonymous. That's not the same as full transparency. That's the tradeoff: public transactions, private identities. An anonymous team can reduce personal exposure and targeting, but holders lose the ability to independently verify who is making decisions or who controls key wallets. Holders CAN inspect the original contract, token supply, wallet balances and transfers on-chain. The contract's ownership has been renounced, and CertiK lists one available audit. However, an audit is not continuous monitoring, and it cannot establish the real-world identities behind every wallet. The remaining 6.9% allocation was reportedly reserved in a multisignature wallet for exchange listings, bridges and liquidity. Blockchain records can show movements, but not independently establish the identity or intentions of every signer. Dogecoin takes a different route: its public blockchain makes issuance and transactions independently inspectable, without relying on reserve attestations. More exposure, in exchange for verifiable monetary activity. Neither approach removes counterparty risk. PEPE holders face uncertainty around pseudonymous actors and concentrated holdings. Dogecoin holders face market and network risks despite public issuance. PEPE's trust model leans on immutable contract rules and public blockchain verification, rather than identifiable management or recurring reserve attestations. Which risk worries you more — anonymous actors with publicly visible transactions, or identifiable participants with greater institutional exposure? $PEPEUSDT $ETHUSDT #Oracle20BFundingPlanTestsTheAITrade
AAPLX gives holders tokenized price exposure to Apple stock, with Backed Assets (JE) Limited stating that each token is backed 1:1 by the corresponding underlying share. But there is a transparency gap: public proof of reserves is available, while a clearly disclosed independent attestation schedule is not. That's not proof of missing backing; it's a distinction between published collateral data and independent verification. The tradeoff is operational visibility versus public verifiability. Backed uses segregated custody accounts and an independent Security Agent to protect collateral interests. However, holders cannot independently inspect those bank and brokerage accounts in real time. The issuer does not publicly identify a recurring independent reserve-attestation firm or schedule in its current legal disclosures. xStocks Docs +2 Holders can check public blockchain ownership records and issuer-published proof-of-reserves information. Backed describes 1:1 collateralization, but an on-chain supply record cannot independently prove that every underlying share remains in custody. No continuous independent audit is established by these disclosures. xStocks Docs +1 Compare Ondo's AAPLon. Ondo says an independent Verification Agent reviews collateral backing every business day, with a separate Security Agent protecting tokenholders' interests. More disclosure, in exchange for more frequent independent scrutiny. Ondo Finance Neither approach removes counterparty risk. AAPLx relies on segregated custody, contractual protections and issuer disclosures. Ondo adds daily verification, but still relies on custodians, legal structures and intermediaries. AAPLx leans on controlled custody and a public proof-of-reserves framework rather than a publicly identified daily verification process. Which risk worries you more — limited independent visibility between disclosures, or greater reliance on a wider network of financial intermediaries? $AAPLXUSDT #WSOT2026
SOL não é um ativo com garantia de reserva. O seu valor não é suportado por um cofre divulgado de dinheiro ou títulos; depende da rede Solana, dos seus validadores e da procura do mercado. Mas existe um compromisso no que toca à transparência. Os endereços das carteiras e as transações são públicos, enquanto as identidades do mundo real e a infraestrutura por trás de muitos validadores não o são. Isso não é uma supervisão. É uma funcionalidade declarada do design de blockchain pseudónimo. Manter as identidades dos operadores e os detalhes da infraestrutura privados pode reduzir riscos de visibilidade e de segurança operacional. Mas os detentores perdem a capacidade de ligar independentemente cada validador a um operador verificado do mundo real. Os detentores de SOL podem inspecionar transações, saldos de contas, posições de staking e atividade dos validadores diretamente na rede. A Solana Foundation também publica investigação sobre a rede, incluindo métricas de distribuição e descentralização dos validadores. A sua fotografia da rede de novembro de 2026 reporta 650 validadores de consenso e um coeficiente de Nakamoto de 18. No entanto, estas são fotografias publicadas, não auditorias independentes e contínuas. Solana +2 O Ethereum adota uma abordagem comparável, mas mais explicitamente documentada, quanto aos depósitos, saldos e credenciais de levantamento dos validadores através da sua camada de consenso pública. Mais exposição, em troca de informações ao nível do validador que podem ser inspecionadas de forma independente. ethereum.org +1 Nenhuma das abordagens elimina o risco de contraparte. SOL depende do desempenho do validador e da descentralização da rede; ETH depende da participação do validador e da aplicação do protocolo. O modelo de confiança de SOL baseia-se na verificação pública do registo (ledger) em vez de atestados de reserva privados. Que risco o preocupa mais — infraestrutura de validadores exposta ou visibilidade limitada sobre os operadores do mundo real por trás da rede? $SOLUSDT $FOGOUSDT #WSOTPicktoEarn10U
O Ethereum Classic (ETC) faz uma escolha deliberada: transações públicas, segurança por prova de trabalho (proof-of-work) e um registo aberto. Mas dados públicos de blockchain não significam que todos os aspetos da propriedade sejam transparentes. Isso não é um descuido. É uma distinção estrutural. O design do ETC prioriza transações verificáveis e resistência à censura. Contudo, não consegue revelar todos os acordos fora da cadeia (off-chain), passivos de corretoras ou registos de custódia. Os detentores perdem visibilidade quando o seu ETC está dentro de uma plataforma de terceiros em vez da sua própria carteira. O mecanismo é direto. Os detentores de ETC podem inspecionar transações, saldos de carteiras, blocos e atividade da rede através de exploradores públicos. A sua rede utiliza a prova de trabalho Etchash, com mineiros a competir para validar blocos. Não existe atestação de reserva ou auditoria recorrente de reservas para o ETC nativo, porque não é um token com garantia de reserva. A visibilidade na cadeia também não consegue verificar independentemente os passivos internos de uma corretora. Agora compare com o Monero (XMR). Adota a abordagem oposta: assinaturas em anel (ring signatures), endereços ocultos (stealth addresses) e RingCT ocultam, por predefinição, os participantes e montantes das transações. Isso proporciona privacidade financeira, mas os observadores externos sacrificam a visibilidade ao nível da transação. Mais privacidade em troca de menos escrutínio público. Nenhuma das abordagens elimina o risco de contraparte. O ETC expõe a atividade na cadeia, mas deixa os saldos de custódia dependentes de intermediários. O Monero protege a privacidade das transações, mas limita a observação independente. O ETC escolhe a verificabilidade pública; o seu modelo de confiança baseia-se na prova de trabalho e em registos inspecionáveis de forma independente. Que risco o preocupa mais — atividade financeira exposta ao escrutínio público ou atividade financeira que terceiros não conseguem verificar independentemente? $ETHUSDT $SOLUSDT #WSOT2026
KOR
KLA Corporation (KLAC) builds critical semiconductor inspection and process-control equipment, but its competitive advantage depends heavily on protecting proprietary technology and trade secrets. That's not an oversight. It's a stated choice. KLA protects sensitive technology through patents, confidentiality agreements and restricted access. The reason is straightforward: exposing technical details could help competitors replicate its capabilities. But shareholders lose the ability to independently examine important parts of the technology behind the business. What can investors verify? KLA publishes financial statements, revenue breakdowns, risk disclosures and internal-control assessments. Its FY2025 financial statements and internal controls were audited by PricewaterhouseCoopers (PwC), with annual reporting under SEC requirements. However, a financial audit is not continuous verification of product performance or competitive advantage. Outsiders cannot independently inspect every proprietary system or validate its technological edge between reporting periods. ASML takes a more disclosure-heavy approach, publishing extensive annual financial, operational and country-by-country reporting. More exposure, in exchange for greater public scrutiny. Yet ASML also protects its intellectual property and trade secrets. Neither approach removes counterparty risk. KLA shareholders rely on management's execution and protected technology. ASML shareholders rely on disclosed performance while still accepting operational and competitive risks. KLA's model leans toward intellectual-property protection over complete technical visibility. Which risk worries you more — limited visibility into protected technology, or greater corporate disclosure with more publicly exposed information? $KORUSDT $ARKMUSDT #NovUSCPIWatch
A HYPE está segura
pela rede de validadores proof-of-stake da Hyperliquid, com o conjunto de validadores ativos selecionado a partir dos 24 principais por stake. Mas os dados públicos da blockchain não revelam todos os detalhes da infraestrutura por trás desses validadores. Isso não é um descuido. É um compromisso de design: a Hyperliquid prioriza a execução transparente on-chain sem exigir que os validadores exponham todos os detalhes operacionais. Manter os detalhes da infraestrutura privados pode reduzir a exposição a ataques direcionados. Mas os detentores perdem alguma capacidade de avaliar de forma independente a concentração de validadores, a resiliência operacional e os riscos reais da infraestrutura. O que os detentores podem verificar? Os saldos de staking de HYPE, os stakes dos validadores, a atividade de delegação e os dados de consenso da rede são acessíveis publicamente. A documentação oficial da Hyperliquid explica que os validadores são selecionados de forma transparente por stake e que o conjunto ativo evolui aproximadamente a cada 90 minutos. No entanto, não existe uma atestação periódica por terceiros da infraestrutura dos validadores. A visibilidade on-chain não é uma auditoria independente contínua das operações. Documentação da Hyperliquid +1 Compare isso com a DYDX. A sua documentação descreve um conjunto de validadores ativos limitado a 60, com informações sobre os validadores acessíveis publicamente. Maior exposição ao nível do operador, em troca de um escrutínio mais amplo da estrutura de validadores da rede. dYdX +1 Nenhuma das abordagens elimina o risco de contraparte. A Hyperliquid baseia-se no consenso ponderado por stake e na verificabilidade on-chain. A DYDX oferece uma estrutura de validadores diferente, mas ainda depende de os operadores se comportarem de forma fiável. O modelo de HYPE inclina-se para transações verificáveis sem transparência operacional total. Que risco o preocupa mais — expor a infraestrutura a ataques direcionados ou confiar naquilo que não pode verificar de forma independente? $HYPEUSDT $SOLUSDT #WSOT2026 #Observatório do IPC dos EUA de novembro #WSOTPicktoEarn10U #Folhas de Pagamento nos EUA e Decisões sobre Taxas de Juro Dominam a Semana Macro #A volatilidade do petróleo acompanha as conversações de paz com o Irão
Título HYPE
A HYPE não é uma stablecoin lastreada em reservas. É o token nativo da Hyperliquid, com uma oferta inicial máxima de 1 milhão de milhões de tokens. Contudo, uma alocação de oferta transparente não significa que cada parte da distribuição de tokens seja igualmente verificável. Isso não é necessariamente um descuido. É uma lacuna de divulgação que vale a pena examinar. A Hyperliquid publica as principais categorias de alocação e a atividade on-chain, permitindo que os detentores acompanhem os movimentos dos tokens e o Fundo de Assistência. No entanto, saber quanto foi alocado aos contribuidores é diferente de saber exatamente quando cada token de contribuidor entrará em circulação. A lacuna de verificação é importante porque os detentores não conseguem prever de forma independente cada potencial aumento da oferta a partir de uma curva de libertação totalmente divulgada. A Hyperliquid lista a Zellic como auditora do seu contrato de bridge, mas essa não é uma auditoria recorrente da distribuição de tokens ou dos saldos dos contribuidores. Hyperliquid Docs +1 Não existe um calendário de atestação mensal publicado para essas alocações. Compare com a GMX. A sua documentação oficial identifica contratos de vesting, alocações de tokens e uma distribuição linear de contribuidores de dois anos. Isso dá aos externos maior exposição aos mecanismos, em troca de um maior escrutínio on-chain. GMX Docs Nenhuma das abordagens elimina o risco de contraparte. Os detentores de HYPE dependem mais fortemente das alocações divulgadas, de dados da blockchain e de decisões de governação. Os detentores de GMX podem inspecionar mais da infraestrutura de vesting, mas ainda dependem da execução de smart contracts e da governação. O compromisso da HYPE inclina-se para uma atividade on-chain transparente sem visibilidade completa de todos os detalhes da distribuição. Qual risco o preocupa mais — confiar numa divulgação incompleta ou confiar em contratos visíveis publicamente que ainda exigem confiança na sua execução? $HYPEUSDT $BTCUSDT #WSOT2026 #Observatório do IPC dos EUA de novembro #WSOTPicktoEarn10U #Folhas de Pagamento nos EUA e Decisões sobre Taxas de Juro Dominam a Semana Macro #A volatilidade do petróleo acompanha as conversações de paz com o Irão
Título STX
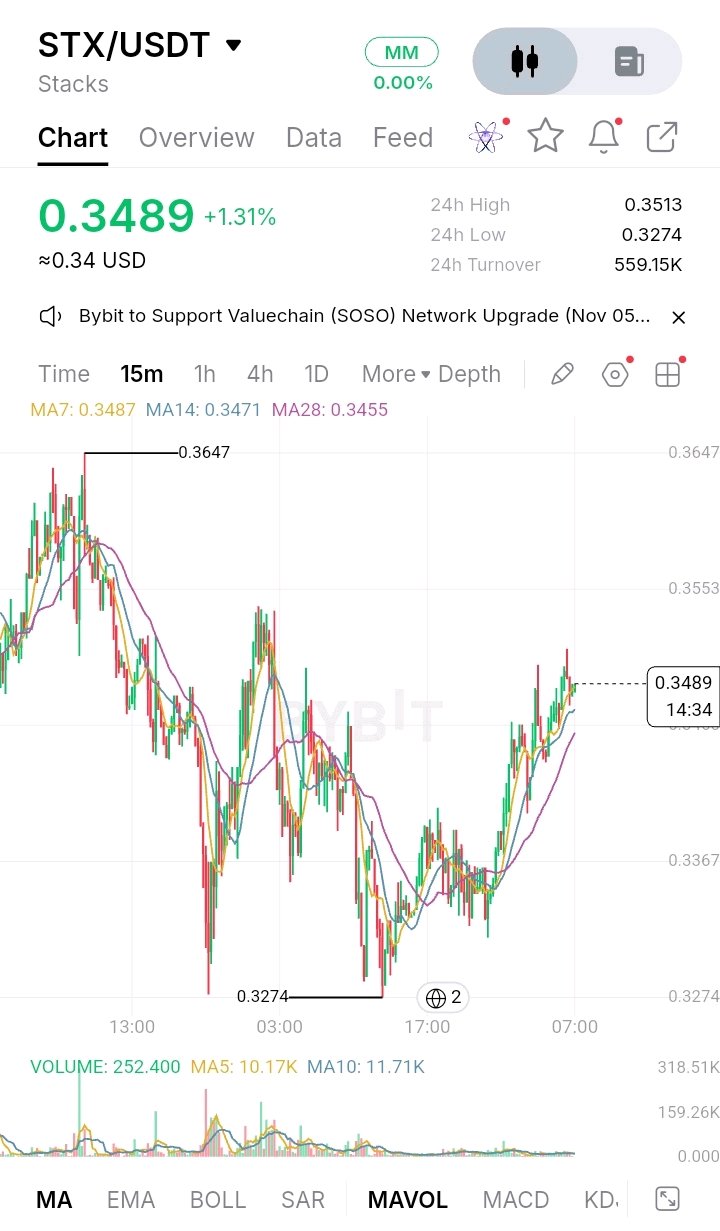
🚀 STX (Stacks) – CONFIGURAÇÃO DE LONGO (LONG) Estou a observar a STX para uma possível continuação de alta após a sua recente recuperação no gráfico de 15 minutos. 📊 PLANO DE NEGOCIAÇÃO Moeda: Stacks (STX) Par: STX/USD Direção: LONGO (LONG) 🟢 Zona de Entrada: $0,3370 – $0,3420 🎯 Alvos de Take Profit: TP1: $0,3513 TP2: $0,3553 TP3: $0,3639 🛑 Stop Loss: $0,3265 📈 ANÁLISE TÉCNICA • As médias móveis mostram um alinhamento de alta, com a MA7 acima da MA14 e da MA28 no gráfico fornecido. • O preço recuperou do mínimo oscilante de $0,3274, mostrando uma melhoria na estrutura do mercado a curto prazo. • A área de $0,3367 é uma zona de suporte importante a ter em conta. • A resistência em torno de $0,3513 é o primeiro grande obstáculo de subida. • Um breakout apoiado por um volume mais forte poderia abrir caminho para alvos mais elevados. 💡 A MINHA ESTRATÉGIA Estou à procura de um recuo para a zona de entrada antes de considerar uma posição LONGA. Quero ver os compradores a defender o suporte e o volume a aumentar antes de entrar. Uma quebra abaixo do suporte invalidaria esta configuração. Negocie de forma inteligente, faça a gestão do seu risco e nunca entre sem confirmação. Boa sorte, traders! 🚀 $STXUSDT $BCHUSDT #Observatório do IPC dos EUA de novembro #WSOT2026
RENDER título
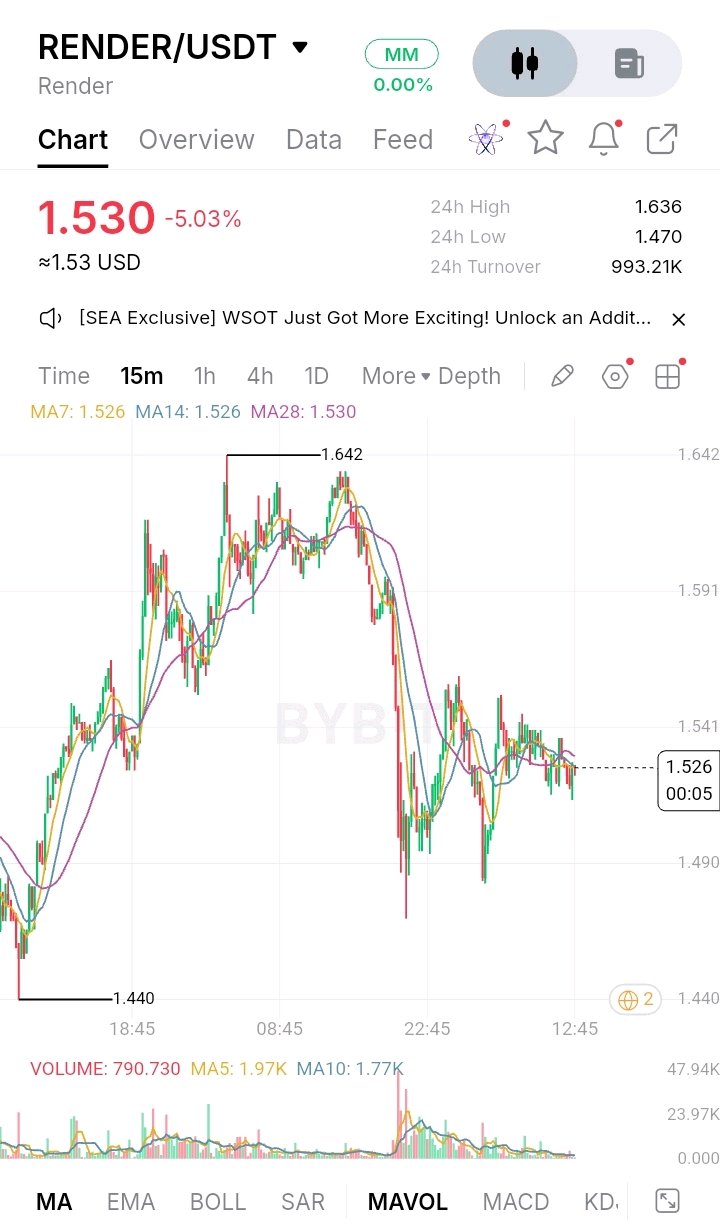
🚀 RENDER – ANÁLISE DO GRÁFICO DE 15M | CONFIGURAÇÃO DE TRADE RENDER está atualmente a negociar perto de 1,530, mostrando consolidação após um forte movimento descendente. Estou a observar este nível de perto porque o mercado está a tentar estabelecer uma zona de suporte estável após a volatilidade recente. 📊 ANÁLISE TÉCNICA • Preço Atual: 1,530 • MA7: 1,526 • MA14: 1,526 • MA28: 1,530 • Máximo 24H: 1,636 • Mínimo 24H: 1,470 NÍVEIS DE SUPORTE CHAVE - 1,520 - 1,500 - 1,490 - 1,470 NÍVEIS DE RESISTÊNCIA CHAVE - 1,541 - 1,560 - 1,591 - 1,620 🔥 O MEU PLANO DE TRADE – CONFIGURAÇÃO LONG (COMPRA) Zona de Entrada: 1,542–1,550 Alvo 1: 1,560 Alvo 2: 1,580 Alvo 3: 1,591 Alvo 4: 1,620 Stop Loss: 1,518 CONFIRMAÇÃO DE ENTRADA Estou à procura de um fecho forte de vela de 15 minutos acima de 1,541, seguido de um reteste bem-sucedido do nível de breakout. Não quero entrar sem confirmação. 📈 POR QUE ESTA CONFIGURAÇÃO FUNCIONA 1. O preço está a consolidar após uma venda acentuada. 2. As médias móveis de curto prazo estão agrupadas em torno do preço atual, indicando compressão. 3. Um breakout acima de 1,541 pode trazer um novo impulso de compra. 4. As zonas de resistência seguintes proporcionam áreas potenciais para realizar lucros. 5. Um stop abaixo de 1,518 ajuda a definir o risco. ⚠️ GESTÃO DE RISCO Nunca arrisque mais do que 1–2% do seu capital de trading numa única operação. Se o preço falhar a quebra de 1,541, aguardarei pacientemente. Se o suporte for quebrado, esta configuração LONG torna-se inválida. Estou a focar-me na confirmação, disciplina e gestão de risco adequada em vez de perseguir velas. Negocie de forma inteligente. Proteja o seu capital. 🚀 $RENDERUSDT $XRPUSDT
Título de BTC
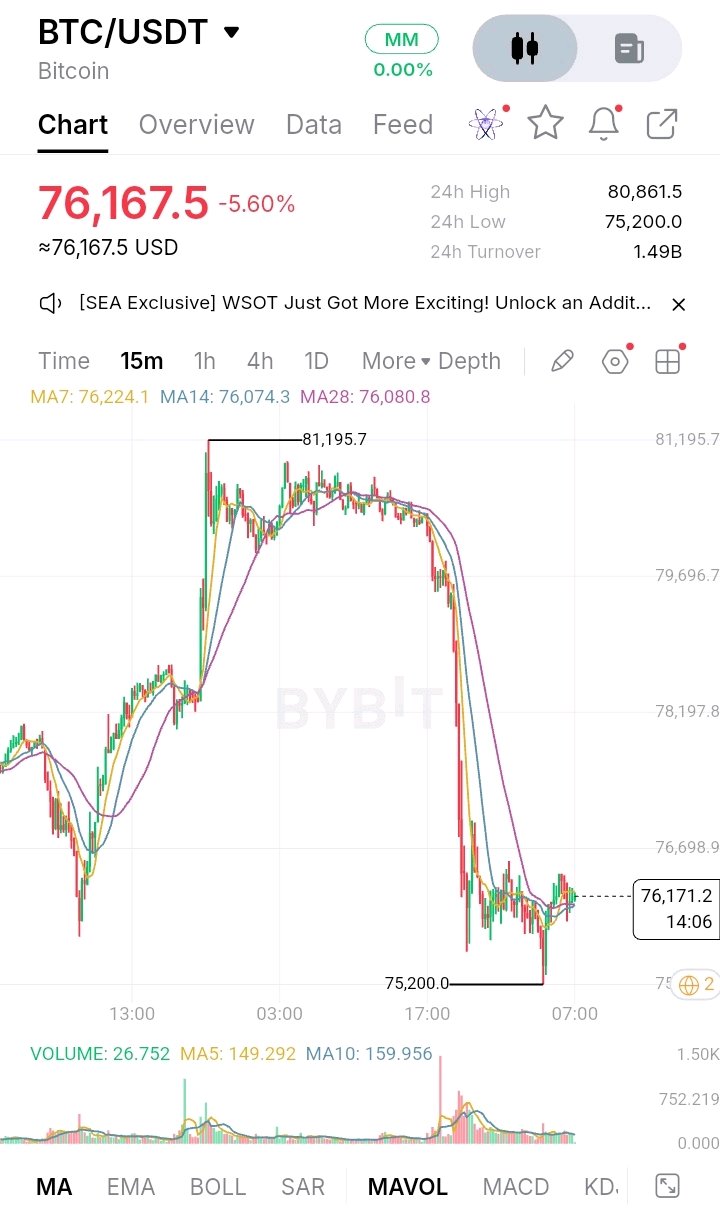
🐻 Análise de Mercado de BTC | Configuração Baixista | 15M Estou a acompanhar o BTC de perto porque o mercado demonstrou uma pressão de venda significativa após não conseguir manter os seus níveis de preço mais elevados. Visão Geral do Mercado Atual - Preço Atual: 76.167 - Variação 24H: -5,60% - Máximo 24H: 80.861 - Mínimo 24H: 75.200 - Período: 15 Minutos Análise Técnica O BTC sofreu um movimento baixista forte, seguido de uma consolidação lateral perto da área dos 76.000. Médias Móveis: - MA7: 76.224 - MA14: 76.074 - MA28: 76.080 As médias móveis de curto prazo estão agrupadas, mostrando consolidação após a forte liquidação. A estrutura intradia mais ampla permanece baixista. Níveis Importantes Resistência: - 76.450 - 76.700 - 77.200 Suporte: - 76.000 - 75.500 - 75.200 🎯 Configuração de Trade de BTC — SHORT (Venda) Zona de Entrada: 76.450–76.650 Take Profit (Realização de Lucros): - TP1: 76.000 - TP2: 75.500 - TP3: 75.200 Stop Loss (Paragem de Perdas): 76.950 Direção do Trade: SHORT (Venda) Confirmação: Aguarde por uma vela de rejeição baixista no gráfico de 15 minutos dentro da zona de entrada antes de entrar. Porque é que esta configuração funciona 1. O BTC já sofreu um movimento baixista significativo. 2. O preço está a consolidar abaixo da área de quebra anterior. 3. A MA7 está ligeiramente acima do preço atual, indicando pressão de venda a curto prazo. 4. A região dos 76.450–76.700 poderá atuar como resistência. 5. O mínimo anterior de 75.200 é uma importante área de liquidez e suporte descendente. Gestão de Risco Estou a priorizar a proteção de capital em detrimento de um trading agressivo. Mantenha o risco em torno de 1% do capital de trading por configuração. Evite alavancagem excessiva e não entre sem confirmação. Invalidação: Se o BTC quebrar acima dos 76.950 e se mantiver, esta configuração de short é invalidada. Esta é uma configuração técnica condicional baseada no gráfico fornecido, não uma previsão garantida. Negocie de forma inteligente. Proteja o seu capital. Mantenha-se disciplinado. $BTCUSDT $HAEDALUSDT